TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

افزایش بازدهی اوراق قرضه ژاپن ادامه دارد

بازدهی اوراق قرضه ژاپن همچنان در حال افزایش است، در حالی که نگاه‌ها به نشست بانک مرکزی ژاپن در اواخر این هفته دوخته شده است. انتظار می‌رود بانک مرکزی ژاپن روز جمعه یک افزایش نرخ بهره دیگر ارائه کند. این نشست یکی از آخرین رویدادهای مهم ریسک‌ساز سال ۲۰۲۵ است و بازارها تقریباً مطمئن هستند که بانک مرکزی ژاپن بار دیگر نرخ‌ها را بالا می‌برد. این در حالی است که نخست‌وزیر تاکایچی همچنان بر موضع خود در حمایت از سیاست مالی فعال پافشاری می‌کند و امروز نیز اعلام کرد اکنون زمان انقباض مالی نیست. او می‌خواهد بانک ژاپن در سال آینده با سیاست‌های مالی دولت هماهنگ شود. با این حال، به نظر می‌رسد اوئدا و تیمش در آخرین نشست سال، آماده‌اند نرخ بهره کوتاه‌مدت را به ۰.۷۵٪ افزایش دهند. در ماه‌های اخیر، نگرانی‌ها درباره سیاست مالی تاکایچی باعث فروش گسترده اوراق ژاپن شده است. ترکیب این نگرانی‌ها با موضع هاوکیش‌تر بانک مرکزی ژاپن موجب شده بازدهی اوراق به‌شدت افزایش یابد. بازدهی اوراق ۱۰ساله JGB (اوراق قرضه ژاپن) اکنون به بالاترین سطح از ژوئن ۲۰۰۹ رسیده است. فروش اوراق همچنین فشار بیشتری بر ین ژاپن وارد کرده و افت ارزش آن را تشدید کرده است. این شرایط برای دارندگان دارایی‌های ژاپنی دشوار شده است. دولت و بانک مرکزی ژاپن باید راه‌هایی برای جلوگیری از سفته‌بازی بیش از حد پیدا کنند، اما تاکنون نشانه‌ای از اقدام مشخص دیده نمی‌شود. جفت ارز USDJPY امروز دوباره به بالای ۱۵۵.۰۰ بازگشته است. اگر بانک مرکزی ژاپن سال آینده همچنان در تقابل با دولت باقی بماند، دستیابی به ثبات در بازار ارز و اوراق برای ژاپن دشوار خواهد بود. اگرچه انتظار نمی‌رود بیانیه بانک مرکزی ژاپن این هفته به‌طور مستقیم به این تنش‌ها اشاره کند، اما خودِ افزایش نرخ بهره پیام قدرتمندی به بازار می‌فرستد—به‌ویژه اگر مذاکرات دستمزد بهاری در ماه مارس نیز نتایج قوی‌تری ارائه دهد و فشار بیشتری برای افزایش نرخ‌ها ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت S&P 500 در سایه داده‌های پر ابهام اشتغال آمریکا

بازارهای مالی آمریکا پس از انتشار گزارش اشتغال ماه نوامبر، با افزایش تردید و نوسان محدود مواجه شدند. داده‌هایی که از یک‌سو نشانه‌هایی از کندی بازار کار را منعکس می‌کرد و از سوی دیگر، آن‌قدر ضعیف نبود که سرمایه‌گذاران را به افزایش فوری شرط‌بندی روی کاهش نرخ بهره فدرال رزرو ترغیب کند. نتیجه این وضعیت، افت شاخص S&P 500 برای سومین روز متوالی و نوسان محدود در بازار اوراق قرضه بود. بر اساس گزارش وزارت کار آمریکا، اشتغال غیرکشاورزی (NFP) در نوامبر ۶۴ هزار واحد افزایش یافت؛ رقمی که پس از افت شدید ۱۰۵ هزار واحدی در اکتبر ثبت شد؛ افتی که عمدتاً به کاهش اشتغال در بخش دولتی در پی طولانی‌ترین تعطیلی دولت فدرال در تاریخ آمریکا نسبت داده می‌شود. در همین حال، نرخ بیکاری به ۴.۶ درصد افزایش یافت؛ بالاترین سطح از سال ۲۰۲۱ و ادامه روند صعودی که از ماه‌های گذشته آغاز شده بود. این داده‌ها به دلیل اختلالات ناشی از تعطیلی دولت، از سوی بازارها با احتیاط تفسیر شد. بسیاری از تحلیلگران معتقدند این گزارش بیش از آنکه تصویر روشنی از مسیر اقتصاد ارائه دهد، سیگنال‌های متناقض ارسال می‌کند. پس از انتشار داده‌ها، شاخص S&P 500 تا محدوده ۶۷۸۰ واحدی عقب نشست. بازدهی اوراق خزانه‌داری ۱۰ساله آمریکا با کاهش خفیف یک واحد پایه‌ای به حدود ۴.۱۶ درصد رسید. بازار سوآپ نیز تنها ۲۰ درصد احتمال کاهش نرخ بهره در ژانویه را قیمت‌گذاری می‌کند، در حالی که یک کاهش نرخ، به‌طور کامل برای اواسط سال ۲۰۲۶ در قیمت‌ها منعکس شده است. در بازار فارکس، دلار آمریکا حدود ۰.۲ درصد تضعیف شد و در بازار کالاها، نفت WTI به زیر ۵۵ دلار در هر بشکه سقوط کرد؛ سطحی که از سال ۲۰۲۱ تاکنون مشاهده نشده بود. بخش قابل‌توجهی از تحلیلگران بر این باورند که فدرال رزرو وزن زیادی به این گزارش نخواهد داد. از نگاه آن‌ها، اختلالات آماری باعث شده داده‌های اکتبر و نوامبر تصویر دقیقی از شرایط واقعی بازار کار ارائه نکنند. به همین دلیل، توجه سیاست‌گذاران پولی احتمالاً به گزارش اشتغال ماه دسامبر معطوف خواهد شد که اوایل ژانویه و پیش از نشست بعدی فدرال رزرو منتشر می‌شود؛ گزارشی که می‌تواند مبنای معنادارتری برای تصمیم‌گیری درباره مسیر سیاست پولی باشد. معامله‌گران همچنان بر این باورند که فدرال رزرو در سال ۲۰۲۶ دو نوبت کاهش نرخ بهره، هر بار به میزان ۲۵ واحد پایه انجام خواهد داد؛ سناریویی که اندکی انبساطی‌تر از برآورد میانه اعضای خود فدرال رزرو است. در همین حال، بسیاری از استراتژیست‌ها تأکید می‌کنند که افزایش تدریجی نرخ بیکاری احتمالاً تمایل سیاست‌گذاران به سمت تسهیل پولی در سال آینده را حفظ خواهد کرد، حتی اگر کاهش نرخ‌ها به‌صورت فوری در دستور کار قرار نگیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدارهای جدی در نظرسنجی مدیران سرمایه بانک آمریکا؛ وقتی همه خریدارند، دیگر خریداری باقی نمی‌ماند

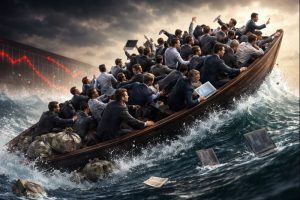
آخرین نظرسنجی مدیران صندوق بانک آمریکا  منتشر شده و اگر در حال حاضر روی سهام پوزیشن لانگ دارید، پیام آن چندان دلگرم‌کننده نیست. داده‌ها نشان می‌دهد احساسات بازار به‌شدت خوش‌بینانه شده و همین موضوع، زنگ خطر کلاسیکی را برای بازار سهام به صدا درآورده است. این نظرسنجی که از سال ۱۹۹۹ به‌طور مستمر انجام می‌شود، اکنون به نقطه‌ای رسیده که در تاریخ خود کم‌سابقه است. میانگین تخصیص به وجه نقد به ۳.۳ درصد سقوط کرده؛ پایین‌ترین سطح ثبت‌شده در کل تاریخ این نظرسنجی. بانک آمریکا سال‌هاست از سطح ۴ درصد به‌عنوان «سیگنال فروش» یاد می‌کند و سطح ۳.۵ درصد را «منطقه خطر» می‌داند. اکنون اما بازار نه‌تنها از این سطوح عبور کرده، بلکه به زیر آن‌ها فرو رفته است. طبق تحلیل تاریخی بانک آمریکا، هر بار که سهم نقدینگی به زیر ۳.۵ درصد رسیده، شاخص جهانی MSCI ACWI به‌طور متوسط در ماه بعد حدود ۲ درصد افت کرده است. این آمار به‌تنهایی نشان می‌دهد که بازار در شرایطی قرار دارد که حاشیه خطا بسیار محدود شده است. پیام روشن داده‌ها این است: سرمایه‌گذاران تقریباً همه‌چیز را روی رالی بازار شرط بسته‌اند. شاخص ترکیبی احساسات بانک آمریکا  که انتظارات رشد اقتصادی، سطح نقدینگی و تخصیص به سهام را هم‌زمان در نظر می‌گیرد  به قوی‌ترین سطح خود از ژوئیه ۲۰۲۱ رسیده است. برای درک اهمیت این تاریخ کافی است به خاطر بیاوریم که ژوئیه ۲۰۲۱، درست پیش از سقف بازار و آغاز بازار خرسی دردناک سال ۲۰۲۲ بود. زمانی که اجماع بازار تا این حد حول روایت «رشد» شکل می‌گیرد، بازار به‌شدت در برابر هر داده یا خبر ناامیدکننده‌ای آسیب‌پذیر می‌شود. تمرکز بیش‌ازحد بر دارایی‌های ریسکی تخصیص ترکیبی به سهام و کالاها نیز به بالاترین سطح خود از اوایل ۲۰۲۲ رسیده است؛ موضوعی که دوباره یادآور یک نقطه عطف منفی در بازارهاست. در بخش سهام، وزن خالص خرید (Overweight) با ۴۲ درصد به بالاترین سطح از دسامبر ۲۰۲۴ رسیده و نشان می‌دهد مدیران صندوق‌ها همچنان در حال افزودن ریسک هستند، نه کاهش آن. نکات کلیدی دیگر از نظرسنجی انتظارات رشد اقتصادی جهانی به بالاترین سطح از سال ۲۰۲۱ رسیده است. ۳۸ درصد مدیران صندوق‌ها معتقدند شکل‌گیری یک حباب در حوزه هوش مصنوعی بزرگ‌ترین ریسک نزولی بازارهاست. پوزیشن لانگ روی غول‌های فناوری موسم به 7 شگفت‌انگیز همچنان پرتکرارترین تخصیص سرمایه باقی مانده است. ۶۹ درصد انتظار دارند «کوین هَسِت» رئیس بعدی فدرال رزرو باشد. در سناریوی اقتصاد آمریکا: ۵۷ درصد به «فرود نرم» معتقدند ۳۷ درصد سناریوی «بدون فرود» را می‌بینند و تنها ۳ درصد از «فرود سخت» صحبت می‌کنند بطورکلی، این نظرسنجی بیش از آنکه پیش‌بینی‌کننده زمان دقیق اصلاح بازار باشد، یک پیام هشدار رفتاری دارد: وقتی تقریباً همه خوش‌بین‌اند، وقتی نقدینگی به کف تاریخی می‌رسد و وقتی اجماع بیش‌ازحد حول یک روایت شکل می‌گیرد، بازار دیگر حاشیه امنی ندارد. به بیان ساده‌تر، در چنین شرایطی: وقتی همه در یک سمت قایق ایستاده‌اند، کوچک‌ترین موج می‌تواند تعادل را برهم بزند. برای معامله‌گران و سرمایه‌گذاران، این داده‌ها لزوماً به‌معنای فروش فوری نیست، اما لزوم مدیریت ریسک، کاهش اهرم و پرهیز از تعقیب هیجانی قیمت‌ها را بیش از هر زمان دیگری یادآوری می‌کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هست درباره داده‌های اشتغال: روند صعودی قوی را شاهدیم

درباره فدرال رزرو: ترامپ معتقد است نرخ‌های بهره می‌توانند پایین‌تر باشند درباره فدرال رزرو: ترامپ درست می‌گوید، فضای زیادی برای کاهش نرخ‌ها وجود دارد درباره فدرال رزرو: اگر من آنجا بودم، مجبور می‌شدم با سایر اعضای کمیته مذاکره کنم. فکر می‌کنم می‌توانیم به رشد ۳ درصد و تورم ۱ درصد دوباره برسیم. فضای زیادی برای کاهش نرخ‌ها با یک شوک مثبت عرضه وجود دارد. درباره اقتصاد: کاهش کسری بودجه کلیدی است کاخ سفید برنامه‌های پشتیبان دارد در صورتی که تعرفه‌ها لغو شوند درباره فدرال رزرو: اگر ترامپ دلیل خوبی داشته باشد و من موافق باشم، آن را برای دیگران ارائه خواهم داد. درباره فدرال رزرو: ما به اجماع مبتنی بر واقعیت‌ها و داده‌ها نیاز داریم. باید تغییرات نرخ بهره را بر اساس اجماع پیش برد درباره داده‌های اشتغال: نسبت به سال ۲۰۲۶ خوش‌بین هستم تعطیلی دولت باعث شد مردم از استخدام دست نگه دارند. همه باید انتظار بازگشت روند استخدام پس از تعطیلی دولت را داشته باشند. درباره رشد تولید ناخالص داخلی: با توجه به سمت عرضه، باید بیش از ۴ درصد باشد. فکر می‌کنم رشد بهره‌وری به دلیل هوش مصنوعی بین ۲.۵ تا ۳ درصد است. درباره اشتغال و هوش مصنوعی: مشاهده می‌کنم که کارکنان آموزش‌دیده در زمینه هوش مصنوعی، بهره‌وری و دستمزدهای خود را افزایش داده‌اند درباره اشتغال و هوش مصنوعی: تولید ناخالص داخلی، درآمد و تقاضا باید افزایش یابند. به نظر نمی‌رسد که از چین عقب باشیم ما بهترین تراشه‌ها را داریم و قصد داریم مقررات‌زدایی کنیم ما به‌سرعت در زمینه تولید انرژی در حال جبران عقب‌ماندگی هستیم درباره فدرال رزرو: این ایده که کسی به‌دلیل نزدیکی به رئیس‌جمهور واجد شرایط نیست، از نظر رئیس‌جمهور مردود است درباره فدرال رزرو: ترامپ به‌زودی نامزد خود را اعلام خواهد کرد. درباره فدرال رزرو: رونق بهره‌وری بر تمامی داده‌ها تأثیر گذاشته است. درباره تعطیلی دولت: اطمینان دارم که دوباره رخ نخواهد داد

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بیکاری بلندمدت در آمریکا بار دیگر افزایش یافت

طبق آخرین گزارش وزارت کار، آمریکایی‌ها از جستجوی طولانی و ناکام شغل گلایه دارند و این روند در نوامبر بار دیگر بدتر شد. در نوامبر، ۲۴.۳ درصد از بیکاران حداقل ۶ ماه در جستجوی شغل بوده‌اند، در حالی که این رقم در سپتامبر ۲۳.۶ درصد و در نوامبر ۲۰۲۴ معادل ۲۳.۱ درصد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد اقتصادی چین در سال ۲۰۲۵ حدود ۵ درصد پیش‌بینی می‌شود

اهداف اقتصادی چین در سال ۲۰۲۵ به‌طور روان محقق خواهند شد چین خواستار سیاست مالی فعال‌تر در سال ۲۰۲۶ شد چین اعلام کرد گسترش تقاضای داخلی اولویت اصلی است وضعیت اشتغال با چالش‌های جدیدی مواجه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسکات بسنت، وزیر خزانه‌داری آمریکا: فکر می‌کنم معرفی رئیس بعدی فدرال رزرو اوایل ماه ژانویه انجام شود.

همچنین به‌نظر می‌رسد رأی دیوان عالی درباره تعرفه‌ها نیز در اوایل ماه ژانویه صادر شود. ما در سال جاری شکاف بودجه را به میزان چند صد میلیارد دلار کاهش خواهیم داد. جایگزین‌های درآمدی متعددی به‌جای تعرفه‌های مبتنی بر قانون IEEPA وجود دارد. ممکن است این هفته یک یا دو مصاحبه دیگر برای انتخاب رئیس فدرال رزرو داشته باشیم ترامپ در مصاحبه‌ها درباره سیاست‌ها بسیار صریح و مستقیم بوده است. بسنت این ایده را رد کرد که کوین هست نتواند در فدرال رزرو اختیار و استقلال عمل داشته باشد فدرال رزرو یک نهاد غیردموکراتیک است که اعتماد عمومی را از دست داده است سال ۲۰۲۶ پربار خواهد بود، به شرطی که دموکرات‌ها دولت را تعطیل نکنند. سال ۲۰۲۵ را با رشد ۳.۵ درصدی تولید ناخالص داخلی به پایان خواهیم رساند. برای آمریکایی‌های شاغل در سال پیش رو، خوش‌بین هستم. حزب جمهوری‌خواه سنا باید فیلی‌باستر را حذف کند و دولت را باز نگه دارد مردم باید نگران باشند – این همان تورم ناشی از سیاست‌های بایدن است انتظار دارم کاهش قابل‌توجهی در تورم طی شش ماه اول ۲۰۲۶ رخ دهد. پیش‌بینی می‌کنم اجاره‌بها به‌طور چشمگیری کاهش یابد. سطح قیمت‌ها بسیار بالا رفته و افزایش واقعی دستمزد می‌تواند این وضعیت را اصلاح کند. تورم اجاره‌بها در حال کاهش است و این کاهش تا حد زیادی به بسته شدن مرزهای آمریکا مرتبط است انتظار دارم در شش ماه اول سال ۲۰۲۶، تورم به‌طور قابل‌توجهی کاهش یابد سطح قیمت‌ها به‌شدت افزایش یافته و افزایش واقعی دستمزدها می‌تواند این مشکل را حل کند در سه ماهه اول، شاهد بازپرداخت مالیاتی به مبلغ ۱۰۰ تا ۱۵۰ میلیارد دلار خواهیم بود. بازپرداخت مالیاتی می‌تواند برای هر خانوار بین ۱,۰۰۰ تا ۲,۰۰۰ دلار باشد انتظار می‌رود اقتصاد در سه ماهه اول و دوم شروع به رشد چشمگیر کند تا کنون، چین همه مواردی را که ما مذاکره کرده‌ایم انجام داده است. مایلیم شاهد بازتعادل چین در حوزه تجارت باشیم ادامه مازاد تجاری یک تریلیون دلاری برای چین امکان‌پذیر نیست. چین باید مصرف داخلی خود را افزایش دهد. ایالات متحده و چین می‌توانند به‌صورت مشترک به بازتعادل برسند. تحریم‌ها، وقتی به‌طور قوی و کامل اعمال شوند، مؤثر واقع می‌شوند فکر می‌کنم رژیم مادورو در وضعیت بسیار دشواری قرار دارد

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کالینز: کاهش نرخ بهره با اختلاف نظر جدی تصویب شد؛ ریسک‌های تورمی فروکش کرده‌اند

سوزان کالینز، رئیس فدرال رزرو بوستون، در تازه‌ترین اظهارات خود اعلام کرد که از کاهش نرخ بهره در نشست اخیر فدرال رزرو حمایت کرده است؛ هرچند تأکید داشت این تصمیم «لب‌مرزی» بوده و اختلاف‌نظر قابل‌توجهی میان سیاست‌گذاران وجود داشته است. کالینز گفت تغییر در توازن ریسک‌ها عامل اصلی حمایت او از کاهش نرخ بوده است. به باور او، در حالی که در گذشته تمرکز اصلی بر مهار تورم قرار داشت، اکنون وزن ریسک‌ها به‌تدریج به سمت نگرانی‌های بازار کار و رشد اقتصادی متمایل شده و همین تغییر ایجاب می‌کرد سیاست پولی انعطاف‌پذیرتر شود. او همچنین خاطرنشان کرد که ریسک‌های تورمی نسبت به گذشته کاهش یافته‌اند و چشم‌انداز تورم در حال حاضر آرام‌تر از ماه‌ها و سال‌های قبل ارزیابی می‌شود. به گفته کالینز، این تعدیل در ریسک‌های قیمتی فضای لازم را برای کاهش نرخ بهره فراهم کرده، هرچند مسیر سیاست پولی همچنان به داده‌های آتی وابسته باقی خواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلیامز: تورم هنوز بالاست، اما توازن ریسک‌ها برقرار شده است

جان ویلیامز، رئیس فدرال رزرو نیویورک، در ادامه اظهارات خود بار دیگر تأکید کرد که تورم همچنان بالاتر از سطح مطلوب قرار دارد و فدرال رزرو نمی‌تواند این واقعیت را نادیده بگیرد. با این حال، او تصریح کرد که مسیر تورم نسبت به سال‌های گذشته آرام‌تر شده و فضای سیاست‌گذاری اکنون متوازن‌تر از قبل است. ویلیامز با اشاره به تحولات بازار کار گفت بازار اشتغال طی یکی دو سال گذشته به‌تدریج خنک شده است؛ روندی که به باور او نه نشانه ضعف ساختاری، بلکه نتیجه طبیعی سیاست پولی انقباضی و بازگشت تدریجی اقتصاد به تعادل است. از نگاه وی، همین تعدیل تدریجی نشان می‌دهد که سیاست پولی همچنان اندکی محدودکننده باقی مانده، اما فشار بیش از حدی بر اقتصاد وارد نمی‌کند. او تأکید کرد کاهش‌های انجام‌شده در نرخ بهره، فدرال رزرو را در موقعیتی قرار داده که بتواند میان دو مأموریت اصلی خود—کنترل تورم و حمایت از اشتغال—تعادل برقرار کند. به گفته ویلیامز، این تنظیم مجدد سیاستی، فضای مانور لازم را برای واکنش به داده‌های آینده فراهم کرده است. رئیس فدرال رزرو نیویورک همچنین خاطرنشان کرد که سناریوی پایه فدرال رزرو برای اقتصاد آمریکا، سناریویی نسبتاً مطلوب است. او گفت چشم‌انداز رسمی بانک مرکزی نه از رکود عمیق حکایت دارد و نه از بازگشت فشارهای تورمی شدید، بلکه از یک مسیر رشد باثبات و قابل مدیریت خبر می‌دهد. در حوزه فعالیت‌های اقتصادی منطقه‌ای، ویلیامز اعلام کرد فعالیت‌های تجاری در نیویورک همچنان پرتحرک و پویاست؛ نشانه‌ای که به گفته او با روایت تاب‌آوری اقتصاد آمریکا هم‌خوانی دارد. هم‌زمان، وی به کاهش قابل‌توجه عدم‌قطعیت پیرامون تعرفه‌ها اشاره کرد و گفت این عامل دیگر مانند گذشته یکی از ریسک‌های اصلی پیش‌روی چشم‌انداز تورمی محسوب نمی‌شود. او تأکید کرد که خنک‌شدن تدریجی بازار کار نشان می‌دهد سیاست پولی همچنان در محدوده‌ای اندکی انقباضی قرار دارد. به گفته او، این سطح از محدودکنندگی با هدف مهار تورم طراحی شده، بدون آن‌که فشار غیرضروری بر اشتغال وارد کند. ویلیامز در بخش دیگری از سخنانش بر اهمیت کیفیت داده‌ها تأکید کرد و گفت داده‌های رسمی دولتی همچنان «استاندارد طلایی» برای سیاست‌گذاری پولی هستند. او تصریح کرد که تصمیم‌گیران فدرال رزرو در ارزیابی شرایط اقتصادی، به آمارهای معتبر و رسمی تکیه می‌کنند و از سیگنال‌های پراکنده یا غیرقابل‌اتکا پرهیز دارند. او همچنین خاطرنشان کرد که فدرال رزرو در آخرین نشست کمیته بازار آزاد (FOMC)، داده‌های لازم برای تصمیم‌گیری را در اختیار داشت.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلیامز: ریسک‌های بازار کار پررنگ‌تر شده؛ سیاست پولی به محدوده خنثی نزدیک می‌شود

جان ویلیامز، رئیس فدرال رزرو نیویورک، در تازه‌ترین اظهارات خود تأکید کرد که تمرکز اصلی سیاست پولی فدرال رزرو بر ایجاد توازن میان اشتغال و ثبات قیمتی است. به گفته او، تصمیم‌گیران پولی به‌طور هم‌زمان تحولات بازار کار و مسیر تورم را زیر نظر دارند و تلاش می‌کنند از واردشدن آسیب غیرضروری به اشتغال جلوگیری کنند. ویلیامز با اشاره به وضعیت کنونی سیاست پولی گفت سیاست فدرال رزرو در موقعیت مناسبی برای مواجهه با چالش‌های پیش‌رو قرار دارد. از نگاه او، اقدامات انجام‌شده در ماه‌های گذشته انعطاف‌پذیری لازم را برای واکنش به داده‌های جدید فراهم کرده و بانک مرکزی را در موقعیتی قرار داده که بتواند بدون شتاب‌زدگی تصمیم‌گیری کند. او در عین حال بار دیگر بر هدف اصلی بانک مرکزی تأکید کرد و گفت بازگرداندن تورم به سطح ۲ درصدی همچنان یک ضرورت حیاتی برای اقتصاد آمریکا است. ویلیامز تصریح کرد که هرچند فشارهای تورمی نسبت به گذشته کاهش یافته، اما اعتبار سیاست پولی مستلزم پایبندی روشن به این هدف است. رئیس فدرال رزرو نیویورک همچنین خاطرنشان کرد که سیاست پولی از وضعیت «اندکی انقباضی» به سمت سطح خنثی حرکت کرده است؛ سطحی که نه محرک رشد است و نه مانعی جدی برای فعالیت‌های اقتصادی. این ارزیابی نشان می‌دهد که بخش بزرگی از مسیر انقباضی طی شده و اکنون تمرکز بر تنظیم دقیق سیاست‌هاست. در حوزه نقدینگی، ویلیامز اعلام کرد که انتظار دارد از تسهیلات ریپوی دائمی (Standing Repo Facility) به‌طور فعال برای مدیریت شرایط نقدینگی استفاده شود. این ابزار، به گفته او، نقش مهمی در حفظ ثبات بازارهای مالی و جلوگیری از تنش‌های ناخواسته ایفا خواهد کرد. ویلیامز همچنین به تغییر موازنه ریسک‌ها اشاره کرد و گفت در حالی که ریسک‌های تورمی کاهش یافته، ریسک‌های مرتبط با بازار کار افزایش پیدا کرده‌اند. این تغییر وزن ریسک‌ها، از نگاه او، ایجاب می‌کند سیاست پولی با دقت بیشتری نسبت به تحولات اشتغال تنظیم شود. با این حال، چشم‌انداز میان‌مدت او نسبت به بازار کار مثبت باقی مانده است. ویلیامز پیش‌بینی کرد که نرخ بیکاری طی سال‌های آینده دوباره در مسیر نزولی قرار خواهد گرفت؛ ارزیابی‌ای که نشان می‌دهد فدرال رزرو همچنان به پایداری بازار کار در افق بلندمدت خوش‌بین است، حتی در شرایطی که سیاست پولی به‌تدریج به سمت تعادل حرکت می‌کند. در ادامه سخنرانی خود با محور «تاب‌آوری اقتصاد»، جان ویلیامز رئیس فدرال رزرو نیویورک تأکید کرد که کاهش شتاب بازار کار یک فرآیند تدریجی بوده و نشانه‌ای از فروپاشی یا ضعف ناگهانی در اشتغال دیده نمی‌شود. به گفته او، این روند با ارزیابی فدرال رزرو از یک تعدیل کنترل‌شده و منظم در اقتصاد آمریکا هم‌خوانی دارد. ویلیامز در بخش دیگری از سخنانش به موضوع سیاست‌های تجاری پرداخت و گفت تعرفه‌ها را باید یک تعدیل قیمتی مقطعی دانست که اثر آن به سایر بخش‌های تورم سرایت نمی‌کند. از نگاه او، فشارهای ناشی از تعرفه‌ها ماهیت گذرا دارند و به شکل پایدار به تورم گسترده‌تر تبدیل نخواهند شد. او همچنین چشم‌انداز مشخصی از مسیر تورم ارائه داد و اعلام کرد انتظار دارد نرخ تورم در سال ۲۰۲۶ به حدود ۲.۵ درصد و در سال ۲۰۲۷ به سطح هدف ۲ درصدی بازگردد. این برآورد، روایت فدرال رزرو از ادامه روند نزولی تورم در افق میان‌مدت را تقویت می‌کند. ویلیامز در مجموع، سخنان خود را در چارچوب مفهوم «تاب‌آوری» اقتصاد آمریکا مطرح کرد؛ چارچوبی که بر توان اقتصاد برای جذب شوک‌ها، حفظ اشتغال و بازگشت تدریجی تورم به هدف تأکید دارد، بدون آن‌که نیاز به تغییرات ناگهانی و پرهزینه در سیاست پولی باشد. با این حال، سیگنال قاطعی برای تغییر فوری مسیر سیاست پولی از این اظهارات مخابره نشد. بازارها نیز واکنش محتاطانه‌ای نشان داده‌اند؛ به‌طوری که در حال حاضر احتمال حدود ۲۵ درصدی برای کاهش نرخ بهره در نشست ژانویه در قیمت‌ها لحاظ شده است. در عین حال، دو مرحله کاهش نرخ بهره در سال آینده به‌طور کامل قیمت‌گذاری شده و بازارها برای سومین کاهش نیز حدود ۳۳ درصد احتمال قائل هستند. این ترکیب نشان می‌دهد فضای کلی بازار همچنان متمایل به انبساط است، اما بدون قطعیت بالا در کوتاه‌مدت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران: افت سریع‌تر تورم مسکن در راه است؛ مسیر کاهش نرخ‌ها می‌تواند تندتر شود

در تازه‌ترین اظهارات، استیون میران از اعضای فدرال رزرو تصویری نسبتاً آرام‌تر از چشم‌انداز تورم ترسیم کرد و با اشاره به نشانه‌های فروکش‌کردن فشارهای قیمتی، بر امکان شتاب‌گرفتن کاهش نرخ بهره تأکید داشت. به گفته میران، انتظار می‌رود تورم بخش مسکن در شاخص PCE با سرعت بیشتری کاهش یابد؛ بخشی که طی ماه‌های گذشته یکی از چسبنده‌ترین مؤلفه‌های تورمی بوده و نقش مهمی در بالا نگه‌داشتن تورم کل ایفا کرده است. او همچنین تصریح کرد که تعرفه‌ها عامل اصلی افزایش تورم کالاها نیستند و برخلاف برخی روایت‌های رایج، فشار قیمتی در این بخش الزاماً از سیاست‌های تجاری ناشی نمی‌شود. از نگاه میران، تورم زیربنایی اقتصاد اکنون در نزدیکی سطح ۲ درصد قرار دارد؛ سطحی که با هدف تورمی فدرال رزرو هم‌راستاست. میران با اشاره به داده‌های بازارمحور گفت تورم هسته‌ای—با حذف بخش مسکن—در حال حاضر زیر ۲.۳ درصد در نوسان است؛ نشانه‌ای که از دید او حاکی از کاهش معنادار فشارهای پایدار تورمی است. به همین دلیل، وی استدلال کرد افزایش اخیر تورم بیش از آن‌که بازتاب واقعی عرضه و تقاضای اقتصاد باشد، حاصل عوامل گذراست. میران در ادامه گفت: اگر فدرال رزرو با سرعت بیشتری نرخ‌ها را کاهش دهد، اقتصاد سریع‌تر به نرخ بهره خنثی نزدیک می‌شود، نرخی که نه محرک رشد است و نه مانعی برای آن. در ادامه سخنرانی خود درباره چشم‌انداز تورم، استیون میران عضو فدرال رزرو تأکید کرد که قیمت‌ها بار دیگر به ثبات رسیده‌اند و بر همین اساس، سیاست پولی نیز باید با این واقعیت جدید هم‌راستا شود. از نگاه او، داده‌های اخیر نشان می‌دهد اقتصاد آمریکا دیگر با فشارهای تورمی ناپایدار مواجه نیست و ادامه رویکرد سخت‌گیرانه پولی ضرورتی ندارد. میران که در آخرین نشست فدرال رزرو به‌طور رسمی با رأی اکثریت مخالفت کرده و خواستار کاهش بزرگ‌تری در نرخ بهره شده بود، بار دیگر هشدار داد که نگه‌داشتن بیش از حد سیاست پولی در وضعیت انقباضی، ریسک از دست رفتن فرصت‌های شغلی را به‌دنبال خواهد داشت. او معتقد است تأخیر در تعدیل سیاست می‌تواند به تضعیف بازار کار منجر شود؛ آن‌هم در شرایطی که شواهد فزاینده‌ای از فروکش‌کردن تورم دیده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین سال آینده اوراق قرضه فوق‌بلندمدت ویژه منتشر می‌کند

چین اعلام کرده است که قصد دارد سال آینده اوراق قرضه دولتی فوق‌بلندمدت ویژه منتشر کند؛ اوراقی که منابع حاصل از آن برای حمایت از راهبردهای ملی کلیدی و ابتکارهای مرتبط با امنیت اختصاص خواهد یافت. وزارت دارایی چین در بیانیه‌ای که روز شنبه منتشر شد، اعلام کرد بخشی از این منابع همچنین برای نوسازی گسترده تجهیزات و اجرای برنامه‌های تعویض کالاهای مصرفی استفاده خواهد شد؛ این تصمیم پس از جلسه‌ای برای اجرای مصوبات «کنفرانس مرکزی کار اقتصادی» اتخاذ شده است. با این حال، وزارت دارایی جزئیاتی درباره پروژه‌های راهبردی یا طرح‌های عمرانی بزرگی که از این منابع بهره‌مند می‌شوند ارائه نکرد. این وزارتخانه همچنین بر تعهد خود برای رسیدگی به ریسک‌های بدهی دولت‌های محلی تأکید کرد و وعده داد که بدهی‌های موجود را کاهش داده و از ایجاد بدهی پنهان جدید جلوگیری کند. این اعلامیه نشان می‌دهد که حمایت مالی دولت برای رشد اقتصادی و ارتقای صنعتی ادامه دارد، هرچند نبود جزئیات پروژه‌ها ممکن است واکنش بازار در کوتاه‌مدت را محدود کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازار بر داده‌های کلیدی آمریکا و تصمیمات بانک‌های مرکزی

با عبور بازارها از نشست دسامبر فدرال رزرو، هفته پیش‌رو در حالی آغاز می‌شود که تمرکز سرمایه‌گذاران به‌طور هم‌زمان بر داده‌های حساس اقتصاد آمریکا و تصمیمات چند بانک مرکزی بزرگ جهان معطوف شده است. انتشار گزارش اشتغال غیرکشاورزی آمریکا (شاخص NFP) و داده‌های تورمی (شاخص CPI)، در کنار نشست‌های بانک مرکزی انگلیس، بانک مرکزی اروپا و بانک مرکزی ژاپن، این هفته را به یکی از شلوغ‌ترین مقاطع تقویم اقتصادی تبدیل کرده است. تصمیم اخیر فدرال رزرو، اگرچه مطابق انتظار بازار با کاهش ۲۵ واحد پایه‌ای نرخ بهره همراه بود، اما لحن کلی آن کمتر از حد انتظار انقباضی تلقی شد و همین مسئله فشار قابل‌توجهی بر دلار وارد کرد. به‌روزرسانی دات‌پلات نشان داد که اعضای کمیته بازار آزاد، برخلاف انتظارات قبلی، تنها یک کاهش نرخ بهره دیگر را برای سال آینده پیش‌بینی می‌کنند؛ سیگنالی که در نگاه نخست می‌توانست به‌عنوان یک «کاهش نرخ با گرایش هاوکیش» تفسیر شود. با این حال، شکاف عمیق در میان اعضای فدرال رزرو، تصویر سیاست‌گذاری را پیچیده‌تر کرد. پراکندگی گسترده پیش‌بینی‌ها برای سال ۲۰۲۶ نشان می‌دهد که اجماعی واقعی در مورد مسیر نرخ بهره وجود ندارد. به‌عبارت دیگر، نرخ میانه ارائه‌شده برای آن سال نه بازتاب نظر اکثریت، بلکه حاصل میانگین‌گیری از دیدگاه‌هایی کاملاً متفاوت است؛ موضوعی که بر نااطمینانی سیاست پولی افزوده است. در کنار این موارد، اعلام آغاز خرید اوراق خزانه کوتاه‌مدت توسط فدرال رزرو در قالب عملیات مدیریت ذخایر، سیگنالی مهم برای بازارها بود. این اقدام که با هدف حفظ نقدشوندگی بازار و کنترل بهتر نرخ‌های بهره انجام می‌شود، در کنار کنفرانس خبری نسبتاً ملایم جروم پاول که بر کند شدن رشد اشتغال و ابهامات بازار کار تأکید داشت، نقش کلیدی در تضعیف دلار ایفا کرد. مجموعه این عوامل باعث شده است که بخش قابل‌توجهی از بازار همچنان بر این باور باشد که فدرال رزرو ممکن است ناچار به بیش از یک کاهش نرخ بهره در سال آینده شود. داده‌های NFP و تورم CPI؛ تعیین‌کننده مسیر انتظارات نرخ بهره فدرال رزرو در هفته پیش‌رو، تمرکز اصلی بازارها به‌طور ویژه بر انتشار گزارش اشتغال غیرکشاورزی آمریکا (NFP) برای ماه نوامبر معطوف خواهد بود؛ گزارشی که به‌دلیل تعطیلی‌های اخیر با تأخیر منتشر می‌شود و قرار است روز سه‌شنبه در کانون توجه معامله‌گران قرار گیرد. در ادامه، داده‌های تورمی شاخص قیمت مصرف‌کننده (شاخص CPI) برای همان ماه، که روز پنج‌شنبه منتشر می‌شود، دومین محرک کلیدی بازار خواهد بود. نشانه‌های اولیه از بازار کار چندان امیدوارکننده نیست. گزارش ADP برای ماه نوامبر نشان داد که بخش خصوصی آمریکا به‌طور غیرمنتظره‌ای ۳۲ هزار شغل از دست داده است؛ نتیجه‌ای که نه‌تنها پایین‌تر از برآورد رشد ۵ هزار واحدی تحلیلگران بود، بلکه ریسک‌ها را به‌وضوح به سمت یک گزارش NFP ضعیف‌تر متمایل کرده است. این واگرایی منفی، حساسیت بازار را نسبت به داده اشتغال رسمی به‌طور محسوسی افزایش داده است. حتی در صورتی که داده‌های CPI نشانه‌هایی از پایداری فشارهای تورمی را منعکس کنند، به نظر می‌رسد فدرال رزرو در مقطع فعلی تمرکز خود را بیش از هر چیز بر وضعیت بازار کار قرار داده است. جروم پاول در اظهارات اخیر خود تأکید کرد که عبور تورم از هدف ۲ درصدی عمدتاً ناشی از اثر تعرفه‌ها بوده و این فشار قیمتی احتمالاً ماهیتی مقطعی و یک‌باره دارد. بر این اساس، بعید است داده‌های تورمی به‌تنهایی بتوانند ضعف احتمالی دلار (در صورت انتشار NFP ناامیدکننده) را به‌طور کامل جبران کنند. در کنار این داده‌های کلیدی، بازارها روز سه‌شنبه منتظر انتشار شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر خواهند بود؛ شاخص‌هایی که تصویر به‌روزی از وضعیت فعالیت اقتصادی ارائه می‌دهند. همچنین، آمار خرده‌فروشی آمریکا برای ماه نوامبر که روز چهارشنبه منتشر می‌شود، می‌تواند سرنخ‌های مهمی از وضعیت تقاضای مصرف‌کننده و پایداری رشد اقتصادی ارائه دهد. بانک مرکزی انگلیس در آستانه کاهش نرخ بهره؛ آیا مسیر تسهیل در ۲۰۲۶ هموار می‌شود؟ در کنار پیامدهای نشست فدرال رزرو و انتشار داده‌های مهم اقتصاد آمریکا، سرمایه‌گذاران در هفته پیش‌رو باید تصمیمات سه بانک مرکزی بزرگ دیگر را نیز هضم کنند؛ بانک مرکزی انگلیس و بانک مرکزی اروپا در روز پنج‌شنبه، و بانک مرکزی ژاپن در روز جمعه. در این میان، نگاه‌ها بیش از همه به لندن دوخته شده است؛ جایی که انتظار می‌رود بانک مرکزی انگلیس گام نخست را در مسیر کاهش نرخ بهره بردارد. در نشست ماه نوامبر، سیاست‌گذاران پولی بریتانیا نرخ بهره را بدون تغییر حفظ کردند، اما نتیجه رأی‌گیری ۵ به ۴، شکاف عمیق در کمیته سیاست‌گذاری را آشکار ساخت. چهار عضو خواهان کاهش نرخ بهره بودند و تنها جروم بیلی، رئیس بانک مرکزی انگلیس، در میان حامیان حفظ نرخ‌ها قرار داشت؛ آن هم در حالی که او تصریح کرد ریسک‌های کلی تورمی کاهش یافته است. این اظهارنظر به‌طور گسترده به‌عنوان نشانه‌ای تعبیر شد مبنی بر اینکه بیلی در نشست پیش‌رو به جمع طرفداران کاهش نرخ بهره خواهد پیوست. از زمان نشست قبلی، داده‌های اقتصادی نیز به نفع این سناریو تغییر کرده‌اند. نرخ بیکاری بریتانیا در ماه سپتامبر از ۴.۸ درصد به ۵.۰ درصد افزایش یافته، رشد اقتصادی در سه‌ماهه سوم سال به ۰.۱ درصد کاهش یافته و هر دو شاخص تورم (چه تورم سرفصل و چه تورم هسته) اندکی افت کرده‌اند، هرچند همچنان بالاتر از سطح ۳ درصد قرار دارند. مجموعه این داده‌ها تصویر اقتصادی شکننده‌تری را ترسیم می‌کند که فضای مانور بیشتری برای سیاست‌گذاران پولی فراهم می‌آورد. در چنین شرایطی، بازارها اکنون با احتمال حدود ۹۰ درصد، کاهش نرخ بهره در نشست هفته آینده را قیمت‌گذاری کرده‌اند. افزون بر این، معامله‌گران بیش از یک کاهش ۲۵ واحد پایه‌ای دیگر را تا پایان سال ۲۰۲۶ در سناریوی پایه خود لحاظ کرده‌اند. نکته قابل‌توجه آن است که بانک مرکزی انگلیس برآورد کرده بودجه جدید اعلام‌شده توسط وزیر دارایی، ریوز، می‌تواند از حدود سه‌ماهه دوم ۲۰۲۵ تا پایان ۲۰۲۶، نرخ تورم سالانه را حدود ۰.۴ تا ۰.۵ واحد درصد کاهش دهد؛ عاملی که می‌تواند مسیر تسهیل پولی را هموارتر کند. بر این اساس، اگر کاهش نرخ بهره با پیامی داویش همراه شود، ممکن است سرمایه‌گذاران زمان‌بندی کاهش‌های بعدی نرخ بهره را جلوتر بیاورند و حتی میزان کاهش‌های مورد انتظار برای سال آینده را افزایش دهند. چنین سناریویی می‌تواند فشار مضاعفی بر پوند انگلیس وارد کند. پیش از اعلام تصمیم بانک مرکزی، سیلی از داده‌های اقتصادی بریتانیا منتشر خواهد شد. گزارش اشتغال ماه اکتبر و برآورد اولیه شاخص‌ مدیران خرید PMI برای دسامبر روز سه‌شنبه در کانون توجه قرار دارند. پس از آن، داده‌های تورم در روز چهارشنبه و آمار خرده‌فروشی در روز جمعه منتشر می‌شوند. تداوم روند کاهشی تورم برای دومین ماه متوالی می‌تواند انتظارات از یک موضع کاملاً متمایل به تسهیل را تقویت کرده و حتی پیش از نشست رسمی بانک مرکزی، زمینه‌ساز تضعیف پوند شود. بانک مرکزی اروپا در موضع انتظار؛ احتمال بازنگری صعودی رشد اقتصادی حدود یک ساعت پس از اعلام تصمیم بانک مرکزی انگلیس، نوبت به بانک مرکزی اروپا می‌رسد تا موضع سیاست پولی خود را به‌صورت رسمی اعلام کند. در نشست پیشین، سیاست‌گذاران ECB نرخ‌های بهره را بدون تغییر حفظ کردند و بار دیگر تأکید داشتند که سیاست پولی در «جایگاه مناسبی» قرار دارد؛ ارزیابی‌ای که بر پایه نشانه‌های بهبود وضعیت اقتصادی و نزدیک شدن تورم به سطح هدف شکل گرفته بود. در آستانه نشست پیش‌رو، اظهارات مقامات ارشد بانک مرکزی اروپا نیز حاکی از اعتماد نسبی به چشم‌انداز اقتصاد منطقه یورو است. کریستین لاگارد، رئیس ECB، روز چهارشنبه عنوان کرد که تاب‌آوری اقتصاد منطقه یورو در برابر تنش‌های تجاری و حرکت رشد اقتصادی در حوالی سطح بالقوه، می‌تواند زمینه‌ساز بازنگری صعودی پیش‌بینی‌های رشد تولید ناخالص داخلی در نشست هفته آینده باشد. این پیام خوش‌بینانه، با اظهارات ایزابل شنابل، عضو هیئت‌مدیره بانک مرکزی اروپا، تقویت شد؛ او در گفت‌وگو با بلومبرگ تصریح کرد که حرکت بعدی سیاست پولی می‌تواند افزایش نرخ بهره باشد، هرچند چنین اقدامی در آینده نزدیک در دستور کار قرار ندارد. با در نظر گرفتن این سیگنال‌ها، بازارها تقریباً با قطعیت انتظار دارند که بانک مرکزی اروپا در نشست هفته آینده نرخ بهره را بدون تغییر حفظ کند. در عین حال، سرمایه‌گذاران احتمال قابل‌توجهی (در حدود ۳۶ درصد) برای افزایش نرخ بهره تا پایان سال آینده در سناریوهای خود لحاظ کرده‌اند. از این رو، تکرار لحن خوش‌بینانه نسبت به اقتصاد منطقه یورو می‌تواند از یورو حمایت کند و زمینه را برای تقویت جفت‌ارز یورو/دلار فراهم آورد. این چشم‌انداز به‌ویژه در صورتی تقویت خواهد شد که شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر، که روز سه‌شنبه منتشر می‌شوند، تأیید کنند اقتصاد منطقه یورو همچنان از پویایی مناسبی برخوردار است. در چنین شرایطی، موضع «صبر و انتظار همراه با خوش‌بینی محتاطانه» ECB می‌تواند به یکی از عوامل حمایتی بازار ارز اروپا در هفته پیش‌رو تبدیل شود. بانک مرکزی ژاپن در آستانه افزایش نرخ بهره؛ بازار چشم‌انتظار راهنمایی سیاستی در پایان این هفته پرتراکم، نگاه بازارها به توکیو دوخته خواهد شد؛ جایی که بانک مرکزی ژاپن اکنون با احتمال حدود ۷۵ درصدی به‌عنوان گزینه‌ای جدی برای افزایش نرخ بهره دیده می‌شود. فراتر از نشست پیش‌رو، معامله‌گران برای سال آینده نیز مجموعاً حدود ۴۰ واحد پایه افزایش نرخ بهره را در سناریوهای خود لحاظ کرده‌اند؛ مسیری که معادل یک افزایش ۲۵ واحد پایه‌ای قطعی و حدود ۶۰ درصد احتمال برای سومین افزایش نرخ بهره است. پس از انتخاب سانائه تاکایچی که به رویکردی انبساطی در سیاست‌های مالی شهرت دارد، به‌عنوان نخست‌وزیر جدید ژاپن، بازارها در ابتدا بخشی از انتظارات خود نسبت به افزایش نرخ بهره در ماه دسامبر را تعدیل کردند. با این حال، اظهارات اخیر کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در کنار گزارش‌های بلومبرگ و رویترز، بار دیگر گمانه‌زنی‌ها درباره اقدام قریب‌الوقوع این بانک را تقویت کرده است. با وجود این، واکنش ین به تشدید انتظارات انقباضی چندان پرقدرت نبوده و ارز ژاپن نتوانسته به‌طور معناداری از این تغییر فضا بهره‌مند شود. در چنین شرایطی، اگر بانک مرکزی ژاپن مطابق انتظار بازار دست به افزایش نرخ بهره بزند، تمرکز سرمایه‌گذاران به‌سرعت از خود تصمیم به سمت پیام‌ها و نشانه‌های مربوط به مسیر سیاست پولی در سال ۲۰۲۶ منتقل خواهد شد. در صورتی که راهنمایی سیاستی بانک با انتظارات نسبتاً انقباضی اخیر بازار همخوانی نداشته باشد، این احتمال وجود دارد که ین بار دیگر در مسیر تضعیف قرار گیرد. با این حال، نزدیک شدن جفت‌ارز دلار/ین به محدوده روانی ۱۶۰ واحدی، ریسک‌های صعودی پیرامون ین را به‌طور کامل از بین نمی‌برد. در چنین سطوحی، احتمال دارد وزیر دارایی ژاپن، کاتایاما، بار دیگر نسبت به افت ارزش ین ابراز نگرانی کرده و حتی به احتمال مداخله در بازار ارز اشاره کند. از این رو، حتی در سناریویی که بانک مرکزی ژاپن نتواند انتظارات بازار را به‌طور کامل برآورده کند، عدم تقارن ریسک‌ها به این معناست که فشارهای صعودی بالقوه بر ین همچنان در حاشیه بازار باقی خواهد ماند. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هامک: تورم همچنان بالاست و سیاست فدرال‌رزرو بهتر است کمی انقباضی‌تر باشد

بث هامک، رئیس فدرال‌رزرو کلیولند، در تازه‌ترین اظهارات خود تأکید کرد که تورم هنوز بیش از حد بالا و نزدیک‌تر به ۳ درصد تا هدف ۲ درصدی باقی مانده است و از نظر او، سیاست پولی فعلی فدرال‌رزرو «تقریباً در محدوده خنثی» قرار دارد. هامک تصریح کرد که ترجیح می‌دهد سیاست پولی اندکی انقباضی‌تر از سطح کنونی باشد تا اطمینان بیشتری نسبت به مهار پایدار فشارهای قیمتی حاصل شود. او در عین حال به نشانه‌هایی از نرم‌شدن بازار کار اشاره کرد و گفت گزارش‌های محلی از الگوی «استخدام پایین و اخراج پایین» حکایت دارد. به گفته هامک، بسیاری از شرکت‌ها در حال مدیریت نیروی کار خود از طریق عدم جایگزینی نیروهای خارج‌شده هستند و این موضوع نشان می‌دهد نقطه سربه‌سر بازار کار به‌طور قابل‌توجهی کاهش یافته است. هامک همچنین تأکید کرد که ثبات قیمتی در بلندمدت، خود حامی رشد اشتغال خواهد بود و نباید تصور کرد که فشارهای تورمی صرفاً ناشی از تعرفه‌های تجاری است. او افزود که فدرال‌رزرو زمان قابل‌توجهی را صرف مطالعه پیامدهای هوش مصنوعی بر اقتصاد کرده است؛ عاملی که می‌تواند هم بر بهره‌وری و هم بر بازار کار اثرگذار باشد. در حوزه بازار ارز، رئیس فدرال‌رزرو کلیولند توضیح داد که تضعیف دلار در سال جاری بازتاب تغییر تدریجی و همسو با انتظارات سرمایه‌گذاران بوده و به معنای فاصله‌گرفتن ساختاری از دلار نیست. او در پایان تأکید کرد که تصمیم اخیر فدرال‌رزرو تصمیمی پیچیده بوده و سیاست‌گذاران اکنون با دقت روند تعدیل تورم و ثبات بازار کار را زیر نظر خواهند گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک: ایجاد تعادل میان تورم و بازار کار برای فدرال‌رزرو چالش‌برانگیز شده است

بث هامک، رئیس فدرال رزرو کلیولند، در واکنش به تصمیم پرحاشیه اخیر FOMC تأکید کرد که متعادل‌کردن دو هدف اصلی فدرال‌رزرو (ثبات قیمت‌ها و اشتغال کامل) بیش از گذشته دشوار شده است. این اظهارات پس از آن مطرح شد که کمیته بازار باز با وجود رأی به کاهش ۲۵ واحد پایه‌ای نرخ بهره، شاهد شکاف قابل‌توجه در میان سیاست‌گذاران بود. در نشست اخیر، فدرال‌رزرو با رأی ۹ به ۳ نرخ بهره را کاهش داد؛ رأیی که به‌ندرت چنین اختلافی را نشان می‌دهد. اکثریت اعضا با کاهش ۲۵ واحد پایه‌ای موافقت کردند، در حالی که آستن گولزبی و جفری اشمید رأی به عدم تغییر نرخ دادند و خواهان صبر بیشتر برای اطمینان از مهار کامل تورم بودند. در سوی دیگر، استفن میران با موضعی داویش‌تر خواستار کاهش تهاجمی‌تر ۵۰ واحد پایه‌ای شد تا از بازار کار حمایت کند. هامک اگرچه در این نشست حق رأی نداشت، اما از ابتدای ۲۰۲۶ به‌عنوان عضو رأی‌دهنده در FOMC حضور خواهد داشت. او پیش‌تر نیز روشن کرده بود که با اردوگاه «عدم تغییر نرخ» هم‌نظر است. به گفته هامک، بازار کار به‌تدریج در حال خنک‌شدن است، اما تورم همچنان بالاتر از هدف فدرال‌رزرو قرار دارد؛ وضعیتی که تصمیم‌گیری سیاستی را پیچیده‌تر کرده است. اظهارات هامک نشان می‌دهد که با وجود آغاز چرخه کاهش نرخ بهره، اختلاف دیدگاه‌ها درون فدرال‌رزرو درباره زمان‌بندی و شدت سیاست‌های آتی پابرجاست و این شکاف می‌تواند در سال ۲۰۲۶؛ زمانی که او حق رأی خواهد داشت، نقش پررنگ‌تری در تصمیم‌گیری‌ها ایفا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی: بازار کار وارد رکود چرخه‌ای نشده، اما درباره تورم باید محتاط بود

آستن گولزبی، رئیس فدرال رزرو شیکاگو، با اشاره به وضعیت بازار کار آمریکا گفت الگوی «استخدام پایین و اخراج پایین» بیش از آنکه نشانه یک رکود چرخه‌ای باشد، بیانگر عدم قطعیت در مسیر اقتصاد است. به گفته او، هم‌زمانی کاهش استخدام‌ها و پایین ماندن اخراج‌ها لزوماً به معنای ورود اقتصاد به فاز نزولی نیست. گولزبی تأکید کرد که در قبال سیاست نرخ بهره برای سال آینده رویکردی هاوکیش ندارد و خود را یکی از خوش‌بین‌ترین اعضا در دات‌پلات فدرال رزرو توصیف کرد. او افزود که در پیش‌بینی‌هایش برای سال ۲۰۲۶، کاهش نرخ بهره بیشتری نسبت به میانه اعضای کمیته در نظر گرفته است. با این حال، این مقام فدرال رزرو هشدار داد که نباید همه فرضیات را بر موقتی بودن تورم بنا کرد. به گفته او، تورم بخش خدمات پیش از تعطیلی دولت نگران‌کننده بوده و هرچند استدلال کاهش تورم در سال آینده قابل دفاع است، اما سیاست‌گذاران باید اطمینان بیشتری نسبت به این مسیر داشته باشند. در مجموع، اظهارات گولزبی نشان می‌دهد که او از یک سو نسبت به چشم‌انداز کاهش نرخ بهره خوش‌بین است و اقتصاد را در آستانه رکود نمی‌بیند، اما از سوی دیگر بر احتیاط در قضاوت درباره فروکش پایدار تورم تأکید دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشمید: تورم همچنان داغ است و سیاست پولی به اندازه کافی انقباضی نیست

جفری اشمید، رئیس فدرال رزرو کانزاس‌سیتی، با توضیح مخالفت خود با تصمیم اخیر فدرال‌رزرو، هشدار داد که تورم همچنان بالاتر از سطح مطلوب قرار دارد و سیاست پولی فعلی ممکن است به اندازه کافی انقباضی نباشد تا فشارهای قیمتی را مهار کند. او تأکید کرد که بر اساس داده‌های موجود، هرچند تصویر اقتصاد کامل نیست، اما نشانه‌ها حاکی از آن است که تورم همچنان داغ باقی مانده، در حالی که بازار کار در مجموع در وضعیت متعادل قرار دارد. اشمید با اشاره به بازخوردهای دریافتی از حوزه تحت پوشش خود گفت که نگرانی درباره تورم در میان خانوارها و فعالان اقتصادی همچنان بالاست. از نگاه او، برخلاف برخی دیدگاه‌ها، اقتصاد آمریکا هنوز از شتاب قابل‌توجهی برخوردار است و نشانه‌ای از ضعف جدی در بازار کار دیده نمی‌شود که نیازمند تسهیل سریع سیاست پولی باشد. این مقام فدرال‌رزرو همچنین هشدار داد که یکی از مهم‌ترین دستاوردهای سیاست‌گذاری پولی در دهه‌های اخیر، کسب اعتبار در مهار تورم بوده و سیاست‌گذاران نباید نسبت به حفظ این اعتبار دچار سهل‌انگاری شوند. به گفته اشمید، تا زمانی که تورم در سطوح بالا قرار دارد، سیاست پولی باید دست‌کم در محدوده‌ای انقباضی باقی بماند تا اطمینان حاصل شود که فشارهای قیمتی به‌طور پایدار فروکش می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی: شتاب‌دادن بیش از حد به کاهش نرخ بهره، ریسک غیرضروری دارد

آستن گولزبی، رئیس فدرال‌رزرو شیکاگو، توضیح داد که مخالفت او با کاهش نرخ بهره در نشست دسامبر ناشی از نگرانی نسبت به جلو انداختن بیش از حد کاهش‌ها بوده است. به گفته او، در حالی که چشم‌انداز کاهش نرخ‌ها در سال آینده همچنان وجود دارد، صبر و انتظار برای داده‌های بیشتر انتخاب محتاطانه‌تری بود. گولزبی تأکید کرد که برخی داده‌های تورمی پیش از تعطیلی دولت نگران‌کننده بودند و از نظر او فدرال‌رزرو می‌توانست با صبر بیشتر، از مزیت دریافت داده‌های اقتصادی به‌روزتر بهره‌مند شود. او یادآور شد که تورم برای حدود چهار سال و نیم بالاتر از هدف قرار داشته و روند مهار آن در مقاطعی متوقف شده است؛ موضوعی که همچنان یکی از دغدغه‌های اصلی کسب‌وکارها و مصرف‌کنندگان محسوب می‌شود. در مقابل، گولزبی ارزیابی کرد که بازار کار تنها به‌طور ملایم در حال سرد شدن است و نشانه‌ای وجود ندارد که نشان دهد شرایط آن‌چنان سریع رو به وخامت می‌رود که فدرال‌رزرو نتواند حتی تا اوایل ۲۰۲۶ برای کاهش دوباره نرخ‌ها صبر کند. او افزود که بخش عمده داده‌ها همچنان از رشد اقتصادی باثبات حکایت دارد. به گفته این مقام فدرال‌رزرو، هرچند بخشی از تورم بالاتر فعلی ممکن است ناشی از تعرفه‌های تجاری و در نهایت موقتی باشد، اما خطر اصلی آن است که این فشارها ماندگارتر از انتظار شوند. از همین رو، گولزبی معتقد است انتظار و احتیاط، بدون تحمیل ریسک قابل‌توجه به اقتصاد، مسیر عاقلانه‌تری بود؛ هرچند او همچنان نسبت به امکان کاهش معنادار نرخ بهره در سال آینده خوش‌بین باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پالسون: اعتبار فدرال‌رزرو دست سیاست‌گذار را برای واکنش به اقتصاد باز می‌گذارد

پالسون، از مقامات فدرال‌رزرو، در تازه‌ترین اظهارات خود تأکید کرد که اعتبار سیاستی بانک مرکزی آمریکا مهم‌ترین دارایی فدرال‌رزرو است؛ عاملی که به این نهاد اجازه می‌دهد با انعطاف بیشتری به تحولات اقتصادی واکنش نشان دهد، بدون آنکه اعتماد بازارها آسیب ببیند. او در ادامه تصریح کرد که در مقطع کنونی، نگرانی فدرال‌رزرو درباره وضعیت بازار کار همچنان بیش از تورم است؛ هرچند انتظار می‌رود فشارهای تورمی در مسیر ورود به سال آینده تا حدی تعدیل شود. به گفته پالسون، احتمال معقولی وجود دارد که تورم در سال آینده روندی ملایم‌تر به خود بگیرد. پالسون همچنین ریشه بخش عمده تورم بالای سال ۲۰۲۵ را در تعرفه‌های تجاری دانست و توضیح داد که این عامل نقش پررنگی در افزایش قیمت‌ها ایفا کرده است. از نگاه او، کند شدن رشد اقتصادی نیز تا حدی ناشی از سیاست‌های مهاجرتی و تجاری بوده که بر عرضه نیروی کار و جریان تجارت اثر گذاشته‌اند. در مجموع، این اظهارات تصویری از فدرال‌رزروی ارائه می‌دهد که با تکیه بر اعتبار خود، بیش از آنکه نگران بازگشت تورم باشد، تمرکز اصلی را بر حفظ تعادل بازار کار و مدیریت پیامدهای سیاست‌های غیرپولی بر رشد اقتصادی قرار داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی انگلیس؛ کندی اقتصاد مسیر کاهش نرخ بهره را هموار می‌کند

تحلیل‌گران دانسکه بانک انتظار دارند بانک مرکزی انگلیس (BoE) در نشست پنجشنبه ۱۸ دسامبر، نرخ بهره را ۲۵ واحد پایه کاهش داده و به ۳.۷۵ درصد برساند؛ تصمیمی که تا حد زیادی در قیمت‌های بازار منعکس شده است. پیش‌بینی می‌شود رأی‌گیری کمیته سیاست پولی بار دیگر نزدیک و با نتیجه ۵ به ۴ به نفع کاهش نرخ بهره باشد. از زمان نشست نوامبر، داده‌های اقتصادی نشانه‌های روشن‌تری از کندی اقتصاد و تداوم روند نزولی تورم ارائه داده‌اند. تورم مصرف‌کننده در اکتبر به ۳.۶ درصد کاهش یافت و تورم خدماتی نیز کمتر از انتظار بود. هم‌زمان، بازار کار تضعیف شده، نرخ بیکاری به ۵ درصد رسیده و رشد دستمزدها روند نزولی گرفته است. تولید ناخالص داخلی نیز در اکتبر ۰.۱ درصد کاهش ماهانه را ثبت کرد و اقتصاد از ژوئن تاکنون عملاً رشدی نداشته است. در چنین شرایطی، انتظار می‌رود اندرو بیلی، رئیس BoE، که در نوامبر رأی تعیین‌کننده برای تثبیت نرخ‌ها داده بود، این بار به جمع موافقان کاهش نرخ بپیوندد. با این حال، شکاف درون کمیته پابرجاست و اعضای هاوکیش‌تر همچنان محتاط باقی مانده‌اند؛ موضوعی که احتمالاً باعث می‌شود کاهش‌های بعدی نرخ بهره تدریجی بوده و تصمیم نهایی برای آخرین کاهش به نشست آوریل موکول شود. از منظر بازار، در صورت تحقق این سناریو، پوند انگلیس احتمالاً واکنش منفی محدودی نشان خواهد داد. به‌طور کلی نیز چشم‌انداز رشد ضعیف اقتصاد بریتانیا و حساسیت بالای پوند به تحولات دلار، دیدگاه محتاطانه نسبت به ارز انگلیس را حفظ کرده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزارت خزانه‌داری آمریکا اوراق قرضه ۳۰ ساله را با تقاضای مناسب و بازده ۴.۷۷۳ درصد حراج کرد

وزارت خزانه‌داری ایالات متحده حراج ۲۲ میلیارد دلار اوراق قرضه ۳۰ ساله را با بازده نهایی ۴.۷۷۳ درصد به پایان رساند؛ نرخی که اندکی پایین‌تر از سطح ۴.۷۷۴ درصدی در زمان صدور (When-Issued) بود و نشان‌دهنده تقاضای پایدار در بازار است. نتایج این حراج که به عنوان یک «کارنامه» برای سنجش اشتهای بازار نسبت به بدهی‌های دولت آمریکا عمل می‌کند، حاکی از عملکردی قابل‌قبول با نمره B است. در این حراج، نسبت پیشنهاد به پوشش (Bid-to-Cover) به ۲.۳۶ رسید که دقیقاً با میانگین شش‌ماه گذشته برابری می‌کند. همچنین، تفاوت نرخ نهایی با نرخ زمان صدور (Tail) منفی ۰.۱ نقطه پایه بود که در مقایسه با میانگین مثبت ۰.۳ نقطه پایه در ماه‌های اخیر، سیگنالی مثبت محسوب می‌شود. بررسی ترکیب خریداران نشان می‌دهد که پیشنهاددهندگان غیرمستقیم (شامل بانک‌های مرکزی خارجی) سهم خود را به ۶۵.۴ درصد افزایش داده‌اند که بالاتر از میانگین اخیر است، در حالی که معامله‌گران اولیه (Dealers) تنها مجبور به جذب ۱۱.۲ درصد از عرضه شدند که این کاهش فشار بر واسطه‌ها، نکته‌ای مثبت برای بازار اوراق بدهی به شمار می‌رود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تراز تجاری آمریکا – Trade Balance-سپتامبر

تراز تجاری آمریکا - Trade Balance (سپتامبر) واقعی ................. 52.8- میلیارد دلار پیش‌بینی ............ 63.3 - میلیارد دلار قبلی .................... 59.6 - میلیارد دلار

خواندن کامل خبر
داده های اقتصادی کم اثر

جمع‌بندی نشست ۱۰ دسامبر فدرال رزرو: کاهش هاوکیش و تأکید دوباره بر اولویت مهار تورم

فدرال رزرو در نشست اخیر خود بار دیگر نرخ بهره را کاهش داد، اما این تصمیم با شکاف قابل‌توجهی میان سیاست‌گذاران همراه شد و هم‌زمان، پیام روشنی از توقف در ادامه مسیر کاهش نرخ‌ها مخابره کرد؛ پیامی که نشان می‌دهد مقام‌های بانک مرکزی در انتظار نشانه‌های مطمئن‌تری از روند بازار کار و مسیر تورم هستند؛ مسیری که به‌گفته آن‌ها «همچنان نسبتاً بالاست». بر اساس تصمیم کمیته بازار آزاد، نرخ بهره هدف ۲۵ واحد پایه کاهش یافت و در محدوده ۳.۵۰ تا ۳.۷۵ درصد قرار گرفت. اما مهم‌تر از تصمیم امروز، چشم‌انداز ارائه‌شده در برآورد اقتصادی جدید بود: تصویر سیاستی سال ۲۰۲۶ تقریباً بدون تغییر باقی مانده و نشان می‌دهد اکثریت تصمیم‌گیران تنها یک کاهش نرخ بهره در سال آینده را مناسب می‌دانند. در سوی مقابل، بازارها همچنان دو کاهش نرخ را برای ۲۰۲۶ قیمت‌گذاری می‌کنند؛ شکافی که می‌تواند در ماه‌های آینده منشأ نوسانات تازه‌ای شود. پیش‌بینی‌های جدید حاکی از آن است که با وجود رشد اقتصادی پرشتاب‌تر—در حدود ۲.۳ درصد—و بیکاری نسبتاً ملایم ۴.۴ درصدی، تورم تنها تا حوالی ۲.۴ درصد عقب‌نشینی خواهد کرد؛ سطحی که هنوز اندکی بالاتر از هدف ۲ درصدی قرار می‌گیرد. جروم پاول، رئیس فدرال رزرو، در نشست خبری تأکید کرد که سیاست پولی «به هیچ مسیر از پیش‌تعیین‌شده‌ای متعهد نیست» و تصمیم‌های آینده «کاملاً وابسته به داده‌ها» خواهد بود. او همچنین خاطرنشان کرد که پس از کاهش مجموعاً ۷۵ واحد پایه از سپتامبر و ۱۷۵ واحد پایه طی سال گذشته، نرخ بهره اکنون نزدیک به محدوده برآوردشده نرخ خنثی قرار دارد؛ سطحی که نه انبساطی است و نه انقباضی و به اقتصاد اجازه می‌دهد مسیر واقعی خود را آشکار کند. بازار سهام به محتوای بیانیه واکنش مثبتی نشان داد، در حالی که دلار تضعیف شد و بازده اوراق خزانه‌داری اندکی افت کرد. اما تحلیلگران این پیام را بی‌تردید «یک کاهش نرخ بهره با لحن هاوکیش» توصیف کردند؛ چراکه شش نفر از سیاست‌گذاران حتی هیچ کاهش نرخ بهره‌ای را برای نشست امروز مناسب نمی‌دانستند و در نهایت نیز سه نفر رأی مخالف ثبت کردند: – آستین گولزبـی و جف اشمید مخالف کاهش نرخ و طرفدار تثبیت بودند؛ – استیفن میران خواستار کاهش بزرگ‌تر، یعنی ۵۰ واحد پایه، بود. این اختلاف نظرها در حالی آشکار می‌شود که چشم‌انداز اقتصادی آمریکا همچنان تحت‌تأثیر پیامدهای طولانی‌مدت تعطیلی ۴۳ روزه دولت فدرال و تأخیر در انتشار داده‌های کلیدی اشتغال و تورم قرار دارد. آخرین آمار رسمی، مربوط به سپتامبر، افزایش جزئی نرخ بیکاری به ۴.۴ درصد و رشد دوباره تورم به ۲.۸ درصد را نشان می‌داد؛ رشدی که بخشی از آن ناشی از انتقال هزینه‌های ناشی از تعرفه‌های وارداتی جدید به مصرف‌کننده عنوان شده است. با وجود این چالش‌ها، سیاست‌گذاران فدرال رزرو در مجموع تصویری نسبتاً خوش‌بینانه از سال ۲۰۲۶ ترسیم کردند: اقتصادی با رشد بالاتر، تورم در مسیر نزولی و بازاری کار که اندکی از فشارها کاسته است. با این حال، اختلاف‌نظرهای داخلی، نااطمینانی سیاسی پیش‌روی انتخابات میان‌دوره‌ای و اصرار دولت ترامپ بر کاهش سریع‌تر نرخ بهره می‌تواند بر تصمیم‌گیری ماه‌های آینده سایه بیفکند. در نهایت، مسیر سیاست پولی آمریکا بیش از هر زمان دیگری به داده‌های پیشِ‌رو وابسته است؛ داده‌هایی که انتشار آن‌ها طی هفته آینده آغاز می‌شود و می‌تواند جهت‌گیری انتظارات بازار و لحن فدرال رزرو را تعیین کند. آنچه روشن است اینکه بانک مرکزی ایالات متحده پس از یک دوره کاهش‌های متوالی، اکنون در نقطه‌ای ایستاده است که هر گام بعدی نیازمند شواهد محکم‌تر و تصمیم‌گیری محتاطانه‌تر خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر