TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

افزایش قیمت مسکن در آمریکا: چشم‌انداز بازار مسکن در پایان سال 2025

داده‌های منتشر شده از شاخص قیمت مسکن Case-Shiller نشان‌دهنده رشد جزئی قیمتها در بازار مسکن ایالات متحده در ماه اکتبر هستند که فراتر از پیش‌بینی‌ها قرار دارد. این شاخص، که تغییرات قیمت مسکن در 20 شهر بزرگ ایالات متحده را ارزیابی می‌کند، از افزایش سالانه 1.3 درصدی خبر می‌دهد، که اندکی بیشتر از پیش‌بینی 1.2 درصدی تحلیلگران است. با این حال، این رشد نسبت به افزایش 1.4 درصدی در ماه سپتامبر کندتر شده است. از دیدگاه ماهانه، قیمت مسکن در اکتبر به میزان 0.3 درصد افزایش یافته که این نیز بالاتر از پیش‌بینی‌ها بوده است. در ماه سپتامبر، این میزان اصلاح شده و به 0.2 درصد از 0.1 درصد افزایش یافت. این روند در کنار داده‌های دیگر از سازمان فدرال مسکن آمریکا (FHFA) که افزایش 1.7 درصدی در قیمت مسکن در سطح ملی را نشان می‌دهد، تصویری مشابه را به نمایش می‌گذارد. با این حال، این افزایش‌ها به‌ویژه در سطح ملی نشان‌دهنده ضعیف‌ترین رشد قیمت‌ها در 13 سال گذشته است. این اتفاق در حالی رخ می‌دهد که سال 2025 برای سازندگان خانه‌ها سالی دشوار بوده و برخی از آن‌ها به دلیل چالش‌های اقتصادی و کمبود عرضه با مشکلات بزرگی مواجه هستند. تفاوت‌های منطقه‌ای نیز مشهود است؛ در حالی که قیمت‌ها در نواحی میانه‌اطلس (Mid-Atlantic) 5.3 درصد افزایش یافته، قیمت‌ها در مناطق میانه‌غربی (Midwest) با کاهش 0.7 درصدی مواجه بوده است. در این میان، کاهش رشد قیمت‌ها می‌تواند تا حدودی توان خرید خانه برای خریداران را بهبود بخشد، به‌ویژه زمانی که این افزایش‌ها با توجه به تورم تنظیم می‌شود. مسئله توان خرید مسکن، که یکی از مهم‌ترین مسائل سیاسی در ایالات متحده است، در حال تبدیل شدن به یک چالش بزرگ برای دولت‌ها و سیاست‌گذاران است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ دولت ترامپ در پاسخ به این وضعیت، وعده داده است که در سال آینده اصلاحات جدی در بازار مسکن اجرا خواهد کرد، هرچند جزئیات آن هنوز در هاله‌ای از ابهام قرار دارد. رئیس شورای اقتصادی ملی، کوین هَسِت، اخیراً در مصاحبه‌ای با فاکس بیزنس اظهار داشت: «بسیاری از اقداماتی که می‌توانیم انجام دهیم، شامل تنظیمات مقرراتی هستند که فرآیند تایید پروژه‌ها را سریعتر می‌کند. همچنین می‌توانیم ایالت‌هایی را که ساخت و ساز را آسان‌تر می‌کنند، تشویق کنیم.» اما در همین حال، ترامپ به پیچیدگی این مسئله اشاره کرده و گفت که باید تعادلی میان حفظ ارزش مسکن و امکان خرید خانه برای جوانان و افراد دیگر ایجاد شود. او تاکید کرد که نمی‌خواهد قیمت‌ها به‌طور ناگهانی کاهش یابد زیرا این می‌تواند ارزش خانه‌هایی را که مردم در اختیار دارند، پایین بیاورد. ترامپ اضافه کرد: «می‌خواهم خانه‌هایی با ارزش بالا برای مردم حفظ شوند، زیرا این ارزش به نوعی باعث خوشبختی و ثروت افراد شده است، به‌ویژه در سال‌های پایانی زندگی‌شان.» این تصمیمات دشوار که به نظر می‌رسد ترامپ در پی پیدا کردن راه‌حلی میان این دو مقوله متناقض است، قطعاً یکی از موضوعات اصلی سیاست‌های اقتصادی در سال‌های آتی خواهد بود. او همچنین به فشار آوردن بر رئیس فدرال رزرو برای کاهش هزینه‌های استقراض اشاره کرده و ایده‌ای مبنی بر شکایت از جروم پاول، رئیس فدرال رزرو را نیز مطرح کرد. در مجموع، بازار مسکن ایالات متحده در حال عبور از چالش‌های جدی است که نه تنها برای سازندگان، بلکه برای سیاست‌گذاران و خریداران خانه نیز مسائل پیچیده‌ای به وجود آورده است. کاهش رشد قیمت‌ها، اگرچه تا حدی به بهبود توان خرید خانه کمک می‌کند، اما باید دید که آیا می‌توان با اعمال اصلاحات ساختاری و تنظیمات مقرراتی، این بازار را به سمتی پایدارتر هدایت کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین الزامی برای استفاده از 50 درصد تجهیزات داخلی در صنعت نیمه‌رسانا تعیین می‌کند

چین تصمیم گرفته است که سازندگان تراشه‌ها برای افزایش ظرفیت تولید خود حداقل 50 درصد از تجهیزات داخلی استفاده کنند. این اقدام به‌طور خاص در راستای تلاش‌های پکن برای ایجاد زنجیره تأمین نیمه‌رساناهای خودکفا صورت می‌گیرد. بر اساس گزارش رویترز، که به نقل از سه منبع آگاه منتشر شده است، این قانون به‌طور رسمی منتشر نخواهد شد، اما شرکت‌های سازنده تراشه که قصد دارند کارخانه‌های جدید بسازند یا ظرفیت‌های موجود خود را گسترش دهند، باید در درخواست‌های تأمین خود شواهدی از استفاده حداقل 50 درصد از تجهیزات تولید شده در چین ارائه دهند این تصمیم پکن به وضوح نشان‌دهنده عزم جدی این کشور برای کاهش وابستگی به فناوری‌های خارجی است. به‌ویژه پس از آنکه ایالات متحده از سال 2023 محدودیت‌های صادرات فناوری را تشدید کرده و فروش تراشه‌های پیشرفته و تجهیزات نیمه‌رسانا به چین را ممنوع کرده است. حالا با این الزامات جدید، چین نه‌تنها به دنبال کاهش وابستگی به فناوری‌های غربی است، بلکه به‌طور خاص قصد دارد استفاده از تجهیزات وارداتی از کشورهایی نظیر ژاپن، کره جنوبی و کشورهای اروپایی را کاهش داده و به‌جای آن از تأمین‌کنندگان داخلی بهره ببرد. با این حال، منابع گزارش داده‌اند که مقامات محلی بسته به محدودیت‌های تأمین، به برخی شرکت‌ها انعطاف‌پذیری می‌دهند. در مناطق خاصی که تجهیزات داخلی هنوز به‌طور کامل در دسترس نیست، امکان استثنا برای درخواست‌ها وجود خواهد داشت. با این حال، درخواست‌هایی که نتوانند حداقل 50 درصد تجهیزات داخلی را تأمین کنند، رد خواهند شد. یکی از منابع اظهار داشت: "مقامات ترجیح می‌دهند که استفاده از تجهیزات داخلی بسیار بیشتر از 50 درصد باشد. در نهایت هدف این است که کارخانه‌ها به‌طور کامل از تجهیزات داخلی استفاده کنند." در این راستا، بزرگ‌ترین برنده این تغییرات به نظر می‌رسد گروه بزرگ تجهیزات تراشه چین، «نائورا تکنولوژی» خواهد بود. این شرکت و رقیب کوچکتر آن، «تجهیزات میکروفابریکیشن پیشرفته (AMEC)»، احتمالاً در سال آینده در کانون توجه خواهند بود. شرکت‌های چینی به‌ویژه در زمینه حکاکی تراشه‌ها در فرآیند میکروفابریکیشن که گامی حیاتی در تولید تراشه‌هاست، به این دو نام معتبر نگاه خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026

سال ۲۰۲۵ برای اقتصاد استرالیا سالی سرنوشت‌ساز و نسبتاً موفق در مهار تکانه‌های تورمی و حفظ رشد بود. پس از دو سال تلاطم ناشی از همه‌گیری و افزایش تورم، اقتصاد استرالیا در ۲۰۲۵ به یک فرود نرم دست یافت؛ به این معنا که بدون ورود به رکود، رشد اقتصادی کند اما مثبت باقی ماند. تولید ناخالص داخلی (GDP) استرالیا در سال ۲۰۲۵ حدود ۱٫۸٪ افزایش یافت. که هرچند پایین‌تر از میانگین تاریخی است، اما نشان‌دهنده تاب‌آوری در برابر نااطمینانی‌های جهانی است. در همین حال، نرخ بیکاری با شیبی ملایم افزایش یافت و به حدود ۴٫۵٪ در اواخر سال رسید که بالاترین سطح در چهار سال اخیر بود، هرچند هنوز در مقایسه تاریخی پایین محسوب می‌شود. به بیان دیگر، بازار کار اندکی خنک شد اما همچنان نیرومند باقی ماند و دستاورد بزرگ آن حفظ نرخ بیکاری در سطوح پایین تاریخی بود. اگر به سال‌های پیشین نگاهی بیندازیم، در بخش سیاست مالی، دولت فدرال توانست از رونق درآمدهای معدنی و اشتغال قوی بهره‌مند شود و پس از ۱۵ سال برای اولین بار به مازاد بودجه دست یابد. مازاد بودجه سال مالی ۲۰۲۲/۲۳ به میزان چشمگیر ۲۲٫۱ میلیارد دلار استرالیا (معادل ۰٫۹٪ تولید ناخالص داخلی) ثبت شد. که پنج برابر پیش‌بینی‌های اولیه بود. این دستاورد مالی که ناشی از رشد قوی اشتغال و درآمدهای مالیاتی ناشی از صادرات منابع بود، پایه محکمی برای مواجهه با چالش‌های پیش‌رو فراهم کرد. با این حال، مقامات هشدار دادند که این مازاد موقتی است و با افزایش هزینه‌های ساختاری (در حوزه‌هایی مانند بهداشت، مراقبت سالمندی، بیمه معلولیت و دفاع) انتظار می‌رود بودجه در سال‌های بعد مجدداً با کسری همراه شود. در واقع، چشم‌انداز مالی میان‌مدت نشان می‌دهد کسری بودجه بالای ۱٪ تولید ناخالص داخلی تا اواخر دهه ادامه خواهد یافت. بنابراین در سال ۲۰۲۵ سیاست مالی دولت ترکیبی از یک دستاورد (مازاد غیرمنتظره) و یک چالش پایدار (کنترل مخارج فزاینده) بود. اجرای مرحله سوم کاهش مالیاتی (مرحله ۳ مالیاتی) از جولای ۲۰۲۴ نیز مصداق سیاست‌های مالی انبساطی بود که درآمدهای خانوار (به‌ویژه اقشار پردرآمد) را افزایش داد و به مصرف کمک کرد، هرچند منتقدان نگران اثرات تورمی آن بودند. از منظر چالش‌ها، تورم و هزینه‌های زندگی کانون اصلی نگرانی مردم و سیاست‌گذاران باقی ماند. هرچند نرخ تورم سالانه از اوج‌های سال‌های قبل فاصله گرفت، اما همچنان بالاتر از هدف بانک مرکزی قرار داشت و به خصوص در نیمه دوم سال با افزایش دوباره مواجه شد. علاوه بر این، بهره‌وری ضعیف اقتصاد استرالیا و رشد کند تولید سرانه همچنان یک معضل ساختاری بود که در سال ۲۰۲۵ پابرجا ماند. طبق گزارش‌ها، رشد بهره‌وری نیروی کار طی دهه گذشته تقریباً متوقف شده و سطح بهره‌وری در میانهٔ ۲۰۲۵ تنها به سطح پیش از پاندمی بازگشته است. این رکود بهره‌وری به معنای آن است که بخش عمده رشد تولید، از به‌کارگیری نیروی کار و سرمایه بیشتر حاصل شده نه از کارایی بیشتر؛ وضعیتی که در بلندمدت می‌تواند رشد دستمزدهای واقعی و توان رقابت اقتصاد را محدود کند. در مجموع، اقتصاد استرالیا در ۲۰۲۵ ترکیبی از دستاوردها (کنترل نسبی تورم، بیکاری پایین، بودجه بهبود‌یافته) و چالش‌ها (تورم چسبنده، بهره‌وری پایین، فشار هزینه‌های زندگی) را تجربه کرد. در ادامه جزئیات هر بخش از اقتصاد در سال ۲۰۲۵ و تأثیر آن بر بازارهای مالی و ارز بررسی می‌شود. سیاست پولی و تورم در ۲۰۲۵ بانک مرکزی استرالیا (RBA) در سال ۲۰۲۵ سیاست پولی خود را از فاز انقباضی شدید به سوی تسهیل محتاطانه تغییر داد. پس از آن‌که طی سال‌های ۲۰۲۲ و ۲۰۲۳ نرخ بهره نقدی به سرعت از حدود ۰٫۱٪ به بالای ۴٪ افزایش یافت، نشانه‌های کاهش تورم در اواخر ۲۰۲۴ و اوایل ۲۰۲۵ به RBA اجازه داد تا روند کاهش تدریجی نرخ‌ها را آغاز کند . در مجموع طی سال ۲۰۲۵، نرخ بهره کلیدی حدود ۰٫۷۵ واحد درصد کاهش یافت و از اوج حدود ۴٫۳۵٪ به ۳٫۶٪ در پایان سال رسید. این چرخش سیاست پولی با هدف حمایت از رشد اقتصادی و بازار مسکن صورت گرفت، چرا که تورم تا میانه سال در مسیر نزولی قرار داشت. برای نمونه، تورم میانگین تعدیل‌شده (تریم) که شاخص ترجیحی RBA است، تا سه‌ماهه دوم ۲۰۲۵ به ۲٫۷٪ (سالانه) کاهش یافت و موقتاً به درون بازه هدف ۲-۳٪ بازگشت. کاهش مداوم تورم خدمات طی نیمه اول سال، نویدبخش موفقیت سیاست‌های ضدتورمی بود و همین امر فضا را برای کاهش نرخ بهره فراهم کرد. اما در سه‌ماهه سوم ۲۰۲۵، روند تورم دوباره نگران‌کننده شد. بر اساس آمار رسمی، تورم سالانه سرفصل در سه‌ماهه سوم به ۳٫۲٪ افزایش یافت که بالاترین سطح از اواسط ۲۰۲۴ بود. تورم هسته (Trimmed Mean) نیز با شگفتی صعودی به ۳٫۰٪ رسید که دقیقاً لبه بالایی بازه هدف بانک مرکزی است. این افزایش تورم عمدتاً ناشی از بالا رفتن هزینه مسکن (رشد قیمت مسکن و اجاره) و جهش قیمت برق بود. گرانی انرژی و مسکن نشان داد که اگرچه فشارهای تورمی در بسیاری از بخش‌ها کاهش یافته، ظرفیت اقتصاد همچنان محدود است و شوک‌های عرضه یا هزینه‌ای می‌تواند تورم را مجدداً شعله‌ور کند. بانک مرکزی نیز اذعان کرد که اقتصاد به سقف ظرفیت نزدیک شده و حتی رشد نسبتاً پایین (حدود ۱٫۸٪) می‌تواند برای توقف روند ضدتورمی کافی باشد. به بیان دیگر، مشکل ساختاری طرف عرضه و رشد ضعیف بهره‌وری باعث شده که پتانسیل رشد اقتصادی تنزل یابد و هر افزایشی در تقاضا زودتر به تورم تبدیل شود. با ظهور نشانه‌های تورمی جدید، RBA در پاییز ۲۰۲۵ احتیاط پیشه کرد و از کاهش نرخ‌های بیشتر خودداری نمود. مقامات پولی تأکید کردند که در شرایط فعلی دامنه کمی برای کاهش بیشتر نرخ بهره باقی مانده است و بانک مرکزی باید بار دیگر بر مأموریت تثبیت قیمت‌ها متمرکز شود. در واقع، انتظار می‌رود RBA تا زمانی که تورم به سمت وسط بازه هدف (نزدیک ۲٫۵٪) بازنگردد، از هرگونه تسهیل پولی اضافه خودداری کند. برخی تحلیلگران حتی احتمال افزایش مجدد نرخ بهره در اوایل ۲۰۲۶ را مطرح کردند اگر تورم طبق پیش‌بینی‌ها به ۳٫۷۵٪ تا اواسط ۲۰۲۶ برسد. رئیس بانک مرکزی نیز تصریح کرد که بازار کار هنوز «نسبتاً پرقدرت» است و شاید نرخ بیکاری بالاتر از ۴٫۵٪ لازم باشد تا فشارهای تورمی کاملاً مهار شود. به طور کلی، سیاست پولی استرالیا در ۲۰۲۵ مسیری دو مرحله‌ای داشت: ابتدا کاهش نرخ‌ها برای تقویت اقتصاد و سپس توقف در میانه راه به دلیل بازگشت سرسختی تورم. این رویکرد محتاطانه نشان‌دهنده طناب‌بازی بانک مرکزی بین حمایت از رشد و جلوگیری از احیای تورم افسارگسیخته است. بازار کار و دستمزدها همان‌طور که اشاره شد، بازار کار استرالیا در سال ۲۰۲۵ روندی از اشباع تاریخی به تعادل نسبی را طی کرد. نرخ بیکاری که در سال ۲۰۲۲ به پایین‌ترین حد طی نیم قرن (حدود ۳٫۴٪) رسیده بود، در طول ۲۰۲۵ به تدریج افزایش یافت و در سه‌ماهه سوم به ۴٫۵٪ رسید. این میزان بالاترین نرخ بیکاری از سال ۲۰۲۱ تاکنون است و حاکی از سرد شدن ملایم بازار کار می‌باشد. با این وجود، سطح ۴-۵٪ همچنان نشان‌دهنده اشتغال کامل نسبی بوده و بسیاری از صنایع با کمبود نیروی کار ماهر مواجه‌اند. نرخ مشارکت نیروی کار نیز بالا باقی ماند که بخشی از آن ناشی از رشد قوی مهاجرت پساکرونایی و بازگشت نیروی کار خارجی به استرالیا است. ورود مهاجران جدید از یک سو عرضه نیروی کار را افزایش داد و جلوی فشار شدید بر دستمزدها را گرفت و از سوی دیگر باعث افزایش تقاضای مسکن و خدمات شد که خود عاملی در تورم حوزه مسکن بود. رشد دستمزدها در ۲۰۲۵ نسبتاً معتدل و همگام با انتظارات بود. میانگین رشد سالانه دستمزدها حدود ۳ تا ۳٫۵٪ گزارش شد که اندکی کمتر از تورم عمومی و به دور از هرگونه مارپیچ دستمزد-قیمت خطرناک است. این امر نشان می‌دهد که علی‌رغم تنگنای بازار کار در سال‌های اخیر، انتظارات دستمزدی مهار شده و کسب‌وکارها در تعیین حقوق با احتیاط عمل کرده‌اند. البته افزایش هزینه‌های زندگی (به‌ویژه مسکن و انرژی) فشار زیادی بر خانوارها وارد کرد و باعث نارضایتی اجتماعی شد، اما دولت با ارائه بسته‌های کمک هزینه انرژی و تخفیفات مالیاتی تلاش کرد تا حدودی این فشار را تعدیل کند. بر اساس به‌روزرسانی بودجه، دولت در سال ۲۰۲۵ بیش از ۹ میلیارد دلار صرف کمک‌های معیشتی، خدمات درمانی روانی، حمایت از سالمندان و زیرساخت‌های محلی کرد تا بار تورمی را بر اقشار آسیب‌پذیر کاهش دهد. از جنبه دیگر، باید توجه داشت که بهره‌وری پایین به چالشی در بازار کار بدل شده است. رشد ضعیف بهره‌وری به این معناست که افزایش اشتغال بیشتر به افزایش تعداد کارکنان انجامیده تا به بهبود تولید هر کارگر. گزارش کمیسیون بهره‌وری نشان می‌دهد رشد بهره‌وری نیروی کار در سال منتهی به اواسط ۲۰۲۵ تنها ۰٫۲-۰٫۳٪ بوده که بسیار کمتر از میانگین بلندمدت است. این وضعیت یک «رونق کم‌بهره‌وری» را رقم زده است ، جایی که حتی افزایش تولید ناخالص داخلی عمدتاً از طریق به‌کارگیری نیروی کار بیشتر (مثلاً مهاجرت) حاصل می‌شود نه از محل کاراتر شدن فرآیندها. پیامد این روند برای بازار کار آن است که رشد دستمزد واقعی و سطح زندگی ممکن است در بلندمدت دچار سکون شود مگر آن‌که سرمایه‌گذاری در فناوری، مهارت‌آموزی و نوآوری افزایش یابد. دولت استرالیا اواخر ۲۰۲۵ اعلام کرد که افزایش بهره‌وری و مهارت نیروی کار را در صدر برنامه‌های اقتصادی ۲۰۲۶ خود قرار خواهد داد تا از این رهگذر هم رشد غیرتورمی تقویت شود و هم زمینه افزایش پایدار دستمزدها فراهم آید. سیاست مالی و بودجه دولت استرالیا در ۲۰۲۵ در سال ۲۰۲۵، وضعیت بودجه دولت فدرال استرالیا تصویری از بهبودهای کوتاه‌مدت همراه با چالش‌های بلندمدت بود. در سال مالی ۲۰۲۲/۲۳، رونق درآمدهای مالیاتی ناشی از صادرات کالا و اشتغال قوی به دولت این امکان را داد تا با مازاد بودجه معادل ۰٫۹٪ تولید ناخالص داخلی سال را به پایان برساند. همچنین، در سال مالی ۲۰۲۳/۲۴ نیز این روند ادامه یافت و دولت توانست مازادی معادل ۱۵٫۸ میلیارد دلار (معادل بیش از ۰٫۶٪ تولید ناخالص داخلی) ثبت کند و به نخستین دوره دو ساله مازاد بودجه در دو دهه اخیر دست یابد. این مازادها به دولت کمک کرد تا بخشی از بدهی‌های انباشته‌شده ناشی از بحران کرونا را بازپرداخت کند و نسبت بدهی عمومی به تولید ناخالص داخلی را به حدود ۲۰٪ کاهش دهد. در سطح بین‌المللی، چنین سطحی از بدهی دولتی به‌عنوان بدهی بسیار پایین ارزیابی می‌شود و یکی از نقاط قوت اقتصاد استرالیا محسوب می‌گردد. با این حال، با وجود این موفقیت‌ها، فشارهای ساختاری بر بودجه دولتی همچنان در حال افزایش است. هزینه‌هایی همچون نظام سلامت برای جمعیت سالخورده، طرح ملی بیمه معلولیت (NDIS) و هزینه‌های دفاعی و امنیتی (از جمله پیمان امنیتی جدید AUKUS) به طور سریع در حال رشد هستند. در به‌روزرسانی میان‌دوره‌ای بودجه در دسامبر ۲۰۲۵، وزیر خزانه‌داری، جم چالمرز، پیش‌بینی کرد که کسری بودجه سال ۲۰۲۵/۲۶ حدود ۳۶٫۸ میلیارد دلار خواهد بود، که نسبت به تخمین قبلی (۴۲ میلیارد دلار) بهبود یافته است. این کسری معادل ۱٪ تولید ناخالص داخلی است و نشان‌دهنده چالش‌های مالی بلندمدت است. پیش‌بینی می‌شود که کسری بودجه سالانه تا حداقل ۲۰۲۹ در بالای ۱٪ تولید ناخالص داخلی باقی بماند. دولت همچنین تأکید کرده است که برنامه «ترمیم مالی» را به‌تدریج و با حساسیت اقتصادی پیش خواهد برد، به این معنی که با کنترل رشد مخارج و اصلاحات درآمدی، قصد دارد کسری‌های ساختاری را مهار کرده و نسبت بدهی را در سطوح پایین حفظ کند. یکی از اقدامات مهم دولت در سال ۲۰۲۵، کاهش مالیات‌های مرحله ۳ بود که علی‌رغم هزینه‌زا بودن برای بودجه، دولت تصمیم گرفت طبق وعده‌های انتخاباتی آن را اجرا کند، اما تغییرات جزئی برای جلوگیری از اثر تورمی بیش‌ازحد اعمال شد. برخی کارشناسان معتقدند که این کاهش مالیاتی تأثیر مستقیمی بر افزایش تورم نخواهد داشت زیرا بیشتر به نفع اقشار پردرآمد است که احتمالاً بخش بزرگی از آن را پس‌انداز خواهند کرد. در مجموع، سیاست مالی دولت استرالیا در سال ۲۰۲۵ همچنان انبساطی و حمایتی باقی ماند. کاهش مالیات‌ها و افزایش هزینه‌های خدمات عمومی به عنوان محرک تقاضا عمل کردند، اما دولت با بازگشت بخشی از درآمدهای مازاد به خزانه سعی کرد از تشدید تورم جلوگیری کند و تعادلی بین حمایت از رشد اقتصادی و کنترل تورم برقرار سازد. بازارهای مالی و واکنش‌ها در ۲۰۲۵ دلار استرالیا (AUD) در سال ۲۰۲۵ نوسانات قابل توجهی داشت و تحت تأثیر تغییرات سیاست پولی و نوسانات دلار آمریکا، دوره‌های ضعف و قدرت را تجربه کرد. در ابتدای سال، نرخ برابری AUDUSD به حدود ۰٫۶۲ رسید، نزدیک به پایین‌ترین سطوح خود در سال‌های اخیر. با آغاز کاهش نرخ بهره در استرالیا و سقوط شاخص دلار امریکا، دلار استرالیا تقویت شد و پیش‌بینی‌ها نشان می‌داد که تا پایان سال به ۰٫۶۷ برسد. با این حال، نوسانات سیاسی و اقتصادی نظیر تنش‌های تجاری آمریکا و چین و داده‌های تورمی استرالیا باعث عقب‌نشینی موقتی آن شد، ولی در کل، دلار استرالیا مسیر صعودی ملایمی را پیمود. در بازار بدهی و اوراق قرضه، سال ۲۰۲۵ شاهد تعدیل نرخ‌ها و تغییرات در منحنی بازده بود. کاهش نرخ بهره و پایین آمدن تورم باعث افت بازده اوراق کوتاه‌مدت و حرکت منحنی بازده به سمت حالت نرمال شد. با این حال، در نیمه دوم سال، بازده اوراق بلندمدت افزایش یافت و تا پایان سال نرخ بازده اوراق ۱۰ ساله استرالیا در حدود ۴٫۴٪ تا ۴٫۷٪ قرار گرفت. این نرخ‌ها نشان‌دهنده انتظارات تورمی بالاتر از هدف ۲-۳٪ است. باوجود این افزایش‌ها، اعتبار دولت استرالیا همچنان مستحکم باقی ماند و اوراق دولتی نسبت به اوراق آمریکا جذابیت خود را حفظ کرد. بازار سهام استرالیا در سال ۲۰۲۵ عملکردی فراتر از انتظارات داشت و یکی از بازارهای پربازده جهان شد. شاخص S&P/ASX 200 تحت تأثیر کاهش نرخ بهره و رشد سهام بخش فناوری و معدن به دلیل علاقه جهانی به هوش مصنوعی و مواد اولیه باتری، افزایش یافت. با اینکه فضای خوش‌بینی در بورس حاکم بود و شاخص P/E بالاتر از میانگین تاریخی رسید، تحلیلگران هشدار دادند که این ارزش‌گذاری‌ها ممکن است بازار را در برابر شوک‌های جهانی آسیب‌پذیر کند. تنش‌های تجاری و غافلگیری‌های اقتصادی می‌تواند اعتماد سرمایه‌گذاران را به خطر بیندازد و منجر به اصلاحات در بازار سهام شود. با این حال، سال ۲۰۲۵ برای بورس استرالیا سالی نیرومند و رو به رشد بود. دورنمای اقتصاد استرالیا در سال ۲۰۲۶ با ورود به سال ۲۰۲۶، چشم‌ها معطوف به این است که آیا استرالیا می‌تواند دستاوردهای مثبت سال ۲۰۲۵ را تثبیت کند و چالش‌های باقی‌مانده را پشت سر بگذارد. تحلیل‌ها حاکی از آن است که اقتصاد استرالیا همچنان به رشد معتدل ادامه خواهد داد و تورم به طور تدریجی کاهش خواهد یافت. طبق پیش‌بینی سازمان همکاری اقتصادی و توسعه (OECD)، تولید ناخالص داخلی استرالیا از ۱٫۸٪ در ۲۰۲۵ به حدود ۲٫۲٪ در ۲۰۲۶ افزایش خواهد یافت. صندوق بین‌المللی پول نیز چشم‌انداز مشابهی دارد و نرخ رشد اقتصاد استرالیا در سال ۲۰۲۶ را ۲٫۱٪ برآورد کرده است. این بهبود نسبی به دلیل افزایش درآمد واقعی خانوار (به واسطه کاهش تورم و رشد دستمزدها)، سیاست‌های مالی حمایتی مانند ادامه تخفیفات مالیاتی و سرمایه‌گذاری در زیرساخت‌ها، و همچنین اثر کاهش نرخ بهره در ۲۰۲۵ بر سرمایه‌گذاری بخش خصوصی خواهد بود. بنابراین، می‌توان انتظار داشت که استرالیا در ۲۰۲۶ همچنان به رشد تدریجی دست یابد و از رکود اجتناب کند، هرچند که این رشد به طور چشمگیری سریع نخواهد بود. در جبهه تورم، پیش‌بینی‌ها کمی محتاطانه‌تر است. وزارت خزانه‌داری استرالیا و برخی بانک‌ها انتظار دارند که تورم به کندی کاهش یابد و تا اواسط ۲۰۲۶ در حدود ۳٫۵٪ تا ۳٫۷٪ باقی بماند که هنوز بالاتر از بازه هدف بانک مرکزی است. با این حال، سازمان همکاری اقتصادی و توسعه (OECD) و صندوق بین‌المللی پول خوش‌بین‌تر به نظر می‌رسند و پیش‌بینی می‌کنند که با ادامه سیاست‌های انضباطی، نرخ تورم تا پایان ۲۰۲۶ به بازه هدف ۲-۳٪ باز خواهد گشت. بانک مرکزی استرالیا نیز در آخرین گزارش خود تصریح کرد که طبق سناریوی پایه، تورم پایه تا نیمه دوم ۲۰۲۶ بالای ۳٪ خواهد ماند و تنها در اواخر ۲۰۲۷ به حوالی ۲٫۵٪ می‌رسد. بنابراین، به نظر می‌رسد که مهار کامل تورم نیاز به زمان بیشتری خواهد داشت و بانک مرکزی احتمالاً در نیمه اول ۲۰۲۶ نیز رویکردی محتاطانه در سیاست‌های پولی خود خواهد داشت. بسیاری از تحلیلگران پیش‌بینی می‌کنند که بانک مرکزی تنها یک نوبت کاهش نرخ بهره (حدود ۲۵ واحد پایه) در اوایل ۲۰۲۶ خواهد داشت که نرخ بهره را به ۳٫۳۵٪ کاهش خواهد داد. بعد از آن، احتمالاً بانک مرکزی منتظر خواهد ماند تا اطمینان حاصل کند که روند نزولی تورم به‌طور کامل در حال تحقق است. در زمینه ریسک‌ها و عوامل برون‌زا، دو عامل کلیدی در دورنمای ۲۰۲۶ برجسته هستند: چین و تجارت جهانی. اقتصاد چین، که بزرگ‌ترین شریک تجاری استرالیا است، همچنان با بحران املاک و کاهش رشد اقتصادی مواجه است. افت سرمایه‌گذاری در بخش ساخت‌وساز و کاهش تقاضا برای مواد خام از سوی چین (مانند سنگ آهن و زغال‌سنگ) می‌تواند رشد صادرات استرالیا را محدود کند. با این حال، دولت چین در اواخر ۲۰۲۵ اقداماتی را برای تحریک بخش مسکن انجام داد، از جمله کاهش نرخ بهره و تسهیل خرید مسکن در شهرهای بزرگ. این اقدامات احتمالاً در ۲۰۲۶ ثبات نسبی در اقتصاد چین ایجاد خواهد کرد. خوش‌بینانه‌ترین سناریو این است که رکود چین عمیق‌تر نخواهد شد و سرمایه‌گذاری این کشور به تدریج به حوزه‌های فناوری و انرژی پاک منتقل شود، که می‌تواند فرصتی برای صادرات استرالیا در بخش‌هایی مانند لیتیوم و مواد باتری باشد. عامل دیگر، تجارت جهانی و سیاست‌های آمریکا است. تنش‌های تجاری میان واشنگتن و پکن که در اوایل ۲۰۲۵ به اوج رسید، در نیمه دوم سال کاهش یافت و پیش‌بینی می‌شود در ۲۰۲۶ نیز کشورها به جای جنگ‌های تجاری تمام‌عیار، به توافقات دوجانبه مدیریت‌شده حرکت کنند. اگر این روند ادامه یابد و هیچ شوک تجاری جدیدی رخ ندهد، فضای بهتری برای اقتصادهای وابسته به تجارت مانند استرالیا فراهم خواهد شد. البته، هنوز ابهامات ژئوپلیتیک از جمله انتخابات میان دوره‌ای آمریکا، جنگ اوکراین و سیاست‌های اقلیمی می‌تواند بر قیمت کالاها و ریسک‌پذیری سرمایه‌گذاران اثر بگذارد. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی  در آغاز سال ۲۰۲۶، اقتصاد استرالیا همچنان به مسیر رشد معتدل ادامه خواهد داد. پیش‌بینی می‌شود که تورم کاهش یابد، ولی همچنان برای چند ماه در سطح بالاتر از هدف بانک مرکزی باقی بماند. بازار ارز و سهام استرالیا در صورت کاهش ریسک‌های جهانی تقویت خواهند شد، اما این روند به پایداری تورم داخلی و تثبیت چشم‌انداز رشد بستگی دارد. در بازار سهام، اگرچه رشد ادامه خواهد داشت، نوسانات به دلیل ارزش‌گذاری‌های بالاتر افزایش خواهد یافت. در نهایت، استرالیا در ۲۰۲۶ به‌عنوان یکی از اقتصادهای پیشرفته با اقتصادی مقاوم و آزموده‌شده ظاهر خواهد شد که می‌تواند به عنوان الگویی از مدیریت موفق در برابر چالش‌ها برای سایر کشورها عمل کند. با این حال، پایداری این موفقیت در گرو اصلاحات ساختاری و انعطاف‌پذیری در برابر تکانه‌های بیرونی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فشار سهام فناوری بر وال‌استریت و سقوط فلزات گران‌بها در آخرین هفته معاملاتی 2025

بازارهای مالی جهان هفته پایانی سال ۲۰۲۵ را با لحنی محتاطانه آغاز کردند؛ جایی که افت سهام غول‌های فناوری، شاخص‌های بورسی آمریکا را تحت فشار قرار داد و هم‌زمان، نوسانات شدید در بازار فلزات گران‌بها نگاه‌ها را به سمت ریسک‌های نهفته در معاملات سفته‌بازانه معطوف کرد. در وال‌استریت، موج فروش در سهام شرکت‌های بزرگ فناوری باعث شد شاخص S&P 500 حدود ۰.۴ درصد افت کند. سهام تسلا و انویدیا در صف نمادهایی قرار گرفتند که بیشترین فشار فروش را تجربه کردند و شاخص نزدک ۱۰۰ نیز حدود ۰.۵ درصد عقب نشست. این در حالی بود که معامله‌گران، هم‌زمان با کاهش حجم نقدینگی در روزهای پایانی سال، ترجیح دادند بخشی از پوزیشن‌های پرریسک خود را سبک کنند. در اروپا، شاخص Stoxx 600 تقریباً بدون تغییر بسته شد. گفت‌وگوها درباره احتمال دستیابی به توافق صلح در اوکراین نتوانست محرک تازه‌ای برای بازارهای سهام قاره سبز ایجاد کند و نبود هرگونه پیشرفت ملموس، فضای انتظار را بر معاملات حاکم نگه داشت. به گفته کریس لارکین، استراتژیست بازار در ETrade وابسته به مورگان استنلی، با توجه به خلوت بودن تقویم داده‌های اقتصادی در این هفته، «محرک‌های درون‌زا» می‌توانند نقش اصلی را در جهت‌دهی بازار ایفا کنند. او معتقد است اگر قرار باشد بازار سهام آمریکا سال ۲۰۲۵ را با عملکردی قدرتمند به پایان برساند، بار اصلی این حرکت همچنان بر دوش سهام فناوری خواهد بود. با وجود نوسانات اخیر، S&P 500 از ابتدای سال تاکنون حدود ۱۷ درصد رشد کرده است؛ عملکردی که برخلاف نگرانی‌ها درباره فروش گسترده ناشی از سیاست‌های تعرفه‌ای، محقق شده، هرچند این شاخص در مقایسه با برخی همتایان جهانی خود عملکردی خیره‌کننده نداشته است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ تحلیلگران بلومبرگ نیز اشاره می‌کنند که در حالی که انتظار می‌رفت دلار و بازار سهام آمریکا ستاره‌های اصلی سال ۲۰۲۵ باشند، آشفتگی‌های سیاسی و عقب‌نشینی‌های مقطعی در سیاست‌های تعرفه‌ای، بخشی از اعتماد سرمایه‌گذاران را تضعیف کرد. نتیجه آنکه، وال‌استریت سال خوبی را پشت سر گذاشت، اما نتوانست به‌طور قاطع از رقبای جهانی خود؛حتی در بخش فناوری، پیشی بگیرد. با این حال، نگاه غالب در میان تحلیلگران همچنان خوش‌بینانه است. پس از سه سال متوالی رشد بازار سهام، اجماع رو به تقویت این است که رالی بازارها در سال ۲۰۲۶ نیز ادامه یابد. با وجود ریسک‌هایی همچون احتمال ترکیدن حباب هوش مصنوعی یا شوک‌های غیرمنتظره سیاستی، بسیاری از استراتژیست‌های فروش، رشد متوسط حدود ۹ درصدی برای شاخص S&P 500 در سال آینده پیش‌بینی می‌کنند. به اعتقاد برخی مدیران سرمایه‌گذاری، روایت «پایان استثناگرایی آمریکا» بیش از آنکه واقعیت داشته باشد، یک تیتر رسانه‌ای بوده است؛ چرا که رشد اقتصادی آمریکا در ماه‌های اخیر حتی فاصله بیشتری با سایر اقتصادهای بزرگ جهان گرفته است. در بازار کالاها، اما فضا به‌مراتب پرتنش‌تر بود. نقره پس از آنکه در جریان یک موج صعودی پرشتاب تا بالای ۸۰ دلار در هر اونس پیش رفت، با سقوطی بیش از ۱۰ درصدی به حوالی ۷۱ دلار بازگشت. طلا نیز بیش از ۴ درصد افت کرد. این ریزش‌ها عمدتاً نتیجه تخلیه پوزیشن‌های سفته‌بازانه و فروکش کردن نگرانی‌های کوتاه‌مدت درباره کمبود عرضه ارزیابی می‌شود. در ماه‌های اخیر، فلزات گران‌بها به یکی از کانون‌های داغ بازارهای مالی تبدیل شده بودند؛ ترکیبی از خریدهای سنگین بانک‌های مرکزی، ورود سرمایه به صندوق‌های قابل معامله (ETF) و کاهش هزینه‌های استقراض، از این دارایی‌های بدون بازده حمایت می‌کرد. در کنار آن، تنش‌های ژئوپلیتیک؛ از جمله اصطکاک‌های سیاسی میان آمریکا و ونزوئلا، جذابیت طلا و نقره را به‌عنوان پناهگاه امن افزایش داده بود. شتاب اولیه صعود فلزات در ابتدای هفته، حتی با اظهارنظر ایلان ماسک نیز تقویت شد؛ جایی که او در واکنش به محدودیت‌های صادراتی چین، بر نقش حیاتی نقره در بسیاری از فرآیندهای صنعتی تأکید کرد. با این حال، بازار به‌سرعت نشان داد که در شرایط نقدینگی محدود، هیجان می‌تواند همان‌قدر که قیمت‌ها را بالا می‌برد، زمینه‌ساز اصلاح‌های تند نیز باشد. در سایر بازارها، بیت‌کوین برای مدتی کوتاه از مرز ۹۰ هزار دلار عبور کرد اما بخش عمده این رشد را از دست داد. شاخص دلار تقریباً بدون تغییر باقی ماند و بازار اوراق خزانه‌داری آمریکا نیز نوسان محسوسی نداشت؛ به‌طوری که بازدهی اوراق ۱۰ساله در محدوده ۴.۱۲ درصد تثبیت شد. در بازار انرژی، قیمت نفت افزایش یافت؛ چرا که مذاکرات تحت رهبری آمریکا به نتیجه مشخصی نرسید و چین بار دیگر بر حمایت از رشد اقتصادی در سال آینده تأکید کرد. با این حال، نفت برنت همچنان در مسیر ثبت پنجمین افت ماهانه متوالی در دسامبر قرار دارد؛ طولانی‌ترین روند نزولی آن در بیش از دو سال گذشته. در مجموع، بازارهای جهانی در آخرین روزهای ۲۰۲۵ بیش از آنکه به‌دنبال جهت‌گیری‌های تازه باشند، در حال بازتنظیم پوزیشن‌ها، کاهش ریسک و آماده‌سازی برای ورود به سالی هستند که اگرچه با امید به تداوم رشد آغاز می‌شود، اما همچنان سایه عدم‌قطعیت‌های کلان اقتصادی و ژئوپلیتیک بر آن سنگینی می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویت ین در پی سیگنال افزایش بیشتر نرخ بهره؛ آیا بازار اوراق قرضه تثبیت خواهد شد؟

بر اساس گزارشی که بانک مرکزی ژاپن در تاریخ 18 و 19 دسامبر 2025 منتشر کرد، این بانک همچنان فاصله زیادی از سیاست‌های مالی متعادل دارد، حتی با افزایش نرخ بهره تاریخی که هفته گذشته انجام شد. مقامات بانک ژاپن تأکید کرده‌اند که سیاست‌های مالی سخت‌گیرانه‌تر همچنان ضروری است تا از عقب‌ماندن از روند اقتصادی جلوگیری شود. در این گزارش آمده است که با وجود افزایش اخیر نرخ بهره، همچنان «فاصله زیادی» تا رسیدن به سطح نرخ بهره متعادل وجود دارد. برخی از اعضای هیئت‌مدیره تأکید کردند که نگه‌داشتن شرایط مالی بیش از حد تسهیلی می‌تواند تخصیص منابع را تحریف کرده و بر رشد پایدار در بلندمدت تأثیر بگذارد. اعضا به اتفاق نظر رسیدند که اقتصاد ژاپن به طور معتدل احیا شده است و پیش‌بینی می‌شود که رشد دستمزدها همچنان در سال 2026 قوی باقی بماند. آن‌ها همچنین اشاره کردند که سودآوری شرکت‌ها به حدی قوی بوده که از ادامه افزایش دستمزدها پشتیبانی می‌کند، که این امر به تثبیت مکانیزم افزایش دستمزدها و قیمت‌ها کمک کرده است. در زمینه سیاست، اختلاف نظرهایی در خصوص سرعت افزایش نرخ بهره وجود داشت. یکی از اعضا پیشنهاد کرد که بانک ژاپن باید نرخ‌ها را در فواصل «تقریباً هر چند ماه یکبار» افزایش دهد، در حالی که دیگران نسبت به تعیین یک برنامه ثابت هشدار دادند و تأکید کردند که باید در هر جلسه اقتصادی، مالی و قیمتی به دقت بررسی شود. یکی از نگرانی‌های عمده این گزارش این بود که نرخ بهره واقعی ژاپن هنوز در پایین‌ترین سطح جهان قرار دارد و این مسئله به ضعف ین و فشارهای افزایشی بر نرخ‌های بلندمدت اوراق قرضه منجر شده است. به همین دلیل، مقامات بانک ژاپن به اهمیت تنظیمات به‌موقع نرخ‌ها اشاره کرده‌اند تا فشارهای تورمی در آینده را کاهش دهند و بازار اوراق قرضه را تثبیت کنند. این گزارش همچنین بر هم‌راستایی نادر میان سیاست‌های مالی و پولی در ژاپن تأکید کرد. یکی از اعضای هیئت‌مدیره اظهار داشت که در حال حاضر ژاپن در فازی است که سیاست‌های مالی و پولی می‌توانند یکدیگر را تکمیل کنند و این دیدگاه با اظهارات مقامات دولتی که بر هماهنگی نزدیک برای دستیابی به رشد پایدار و ثبات قیمت‌ها تأکید کرده‌اند، هم‌راستا است. در مجموع، گزارش بانک ژاپن نشان‌دهنده اطمینان فزاینده این بانک نسبت به چشم‌انداز تورم ژاپن است و بازارها را برای ادامه سیاست‌های پولی سخت‌گیرانه، گرچه با احتیاط، آماده می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین در سال 2026 سیاست مالی فعال‌تری برای تقویت تقاضای داخلی اعلام می‌کند

چین در سال 2026 سیاست مالی خود را به طور فعال‌تری پیش خواهد برد تا تقاضای داخلی را تقویت کند و به کاهش وابستگی به صادرات و تقویت اعتماد عمومی بپردازد. وزارت دارایی چین در بیانیه‌ای که پس از نشست دو روزه سیاست‌گذاری منتشر کرد، اعلام کرد که این کشور در سال آینده سیاست مالی "فعال‌تر" و پرقدرت‌تری خواهد داشت، با تمرکز بر تقویت مصرف، نوآوری و حمایت اجتماعی. این تغییر سیاست در حالی صورت می‌گیرد که چین همچنان با ضعف اعتماد داخلی روبه‌رو است و در تلاش است تا رشد پایدارتر و متعادل‌تری داشته باشد. وزارت دارایی تأکید کرد که هدف اصلی، کاهش وابستگی به رشد مبتنی بر صادرات و تلاش برای بازسازی تقاضای داخلی است. یکی از محورهای اصلی سیاست‌های آینده چین، تقویت مصرف و سرمایه‌گذاری و همچنین پرورش منابع جدید رشد است. دولت چین قصد دارد در سرمایه‌گذاری در "نیروهای تولیدی جدید" سرمایه‌گذاری کند، که به صنایع پیشرفته، صنایع دیجیتال و فناوری‌های نوظهور اشاره دارد. حمایت از نوآوری و تقویت موتورهای رشد جدید از جمله اولویت‌های اصلی خواهد بود. علاوه بر این، تقویت سیستم تأمین اجتماعی یکی دیگر از برنامه‌های مهم وزارت دارایی بود. دولت چین به بهبود دسترسی به خدمات بهداشتی و آموزشی پرداخته است، که این اقدامات به کاهش پس‌انداز احتیاطی خانوارها و ترغیب آن‌ها به مصرف بیشتر کمک می‌کند. بحران ممتد بخش مسکن نیز بر احساسات عمومی تأثیر منفی گذاشته و ضرورت سیاست‌های تثبیت‌کننده و بازسازی اعتماد در میان خانوارها را برجسته کرده است. چین همچنین به دنبال اهداف ساختاری گسترده‌تری برای سال 2026 است، از جمله ادغام عمیق‌تر اقتصادهای شهری و روستایی و پیشرفت بیشتر به سمت مدلی سبزتر برای رشد. این اقدامات با تلاش‌های بلندمدت برای تغییر اقتصاد چین به سمت توسعه‌ای پایدارتر و متعادل‌تر هم‌راستا است، حتی در حالی که فشارهای رشد کوتاه‌مدت همچنان ادامه دارند. در نهایت، چین قصد دارد به‌طور مستمر از سیاست مالی فعال خود برای تحریک تقاضای داخلی و حفظ رشد نسبتا قوی استفاده کند، که به عنوان یکی از ارکان استراتژی کلان اقتصادی این کشور در سال‌های آینده ادامه خواهد یافت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا رشد اقتصادی اروپا به برنامه‌های مالی آلمان وابسته است؟

انتظارها برای بازگشت رشد اقتصادی اروپا در سال 2026 به شدت به طرح عظیم هزینه‌ای آلمان بستگی دارد. بر اساس یک نظرسنجی از 88 اقتصاددان که توسط روزنامه فایننشال تایمز منتشر شده است، اروپا چشم‌انداز رشد خود را عمدتاً بر پایه طرح هزینه‌ای 1 تریلیون یورویی آلمان در زمینه‌های زیرساختی و دفاعی می‌بیند. اما این طرح مالی در میان اقتصاددانان اختلاف‌نظرهایی ایجاد کرده است. برخی از آن‌ها معتقدند که این تلاش‌های مالی می‌تواند به احیای اقتصادی اروپا منجر شود و باعث رشد پایدار شود، در حالی که دیگران بر این باورند که مشکلات ساختاری موجود و عدم اطمینان‌های ژئوپلیتیکی مانع از تحقق این چشم‌انداز می‌شود. از زمانی که بزرگ‌ترین اقتصاد اروپا، آلمان، از اواخر سال 2022 وارد رکود شده است، بسیاری از کارشناسان بر این باورند که بازگشت به رشد نیازمند بازگشت "روحیه مصرف‌گرایانه" به اقتصاد است. نیک کونیس، اقتصاددان ارشد بانک ABN Amro، در این باره گفته است که این به معنای احیای تقاضای داخلی برای تحریک رشد اقتصادی است. در حالی که پیش‌بینی‌ها نشان می‌دهند که رشد اقتصادی منطقه یورو در سال 2026 به 1.2 درصد کاهش خواهد یافت، بسیاری از کارشناسان معتقدند که این نرخ نسبت به پیش‌بینی‌های قبلی که رشد 0.9 درصدی را برای سال 2025 پیش‌بینی کرده بودند، کمتر منفی بوده است. همچنین، نگرانی‌های مربوط به کندی روند کاهش نرخ بهره توسط بانک مرکزی اروپا، که در گذشته از سوی بسیاری از اقتصاددانان مطرح شده بود، اکنون به نظر اشتباه می‌آید. اما در عین حال، برخی از اقتصاددانان نیز نسبت به توانایی طرح‌های مالی آلمان در ایجاد نیروی محرکه داخلی پایدار تردید دارند. لیئا دوفاس، اقتصاددان ارشد TAC Economics، با اشاره به این مسئله می‌گوید که ممکن است این طرح‌های مالی فقط به کاهش بحران‌های خارجی کمک کنند و نتوانند تحرک داخلی لازم را ایجاد کنند. دسته‌ای دیگر از اقتصاددانان خوش‌بین‌تر به نظر می‌رسند و معتقدند که شتاب‌زدگی در هزینه‌های دولتی می‌تواند باعث تقویت مصرف خصوصی شود. جان فون گریک، استراتژیست ارشد نوردیا، پیش‌بینی می‌کند که مصرف خصوصی ممکن است در سال 2026 به طور شگفت‌انگیزی رشد کند و به روند بهبود اقتصادی کمک کند. در همین حال، برخی از تحلیلگران هشدار می‌دهند که افزایش بدهی‌های دولتی می‌تواند به جای سرمایه‌گذاری‌های جدید، صرف هزینه‌های رفاهی و سایر مصارف جاری شود. بن بلانچارد، تحلیلگر در شرکت Absolute Strategy Research، اشاره می‌کند که امیدوار بودن به رشد چشمگیر اقتصادی آلمان در سال 2026 ممکن است نادرست باشد. ✔️  بیشتر بخوانید: نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟ چالش‌های خارجی همچون افزایش تعرفه‌ها از سوی ایالات متحده و رقابت فزاینده از سوی چین، که فشارهای زیادی بر بخش‌های صنعتی اروپا وارد کرده است، از دیگر موانع رشد اقتصادی به شمار می‌آید. افزایش رقابت چینی‌ها به ویژه در بخش تولیدات صنعتی، ممکن است بر صنعت اروپا تأثیر منفی بگذارد و باعث کاهش تمایل مصرف‌کنندگان به خرید شود. اقتصاددانان همچنین به خطراتی مانند تورم، سیاست‌های مالی و جنگ تجاری میان چین و ایالات متحده اشاره می‌کنند که می‌تواند بر چشم‌انداز رشد اروپا در آینده تأثیرات منفی بگذارد. برخی از تحلیلگران حتی بر این باورند که انفجار حباب‌های احتمالی در بازارهای فناوری ایالات متحده، به ویژه در حوزه هوش مصنوعی، می‌تواند به سقوط ارزش‌گذاری‌های تکنولوژیک در آمریکا و اثرات منفی آن بر اروپا منجر شود. در عین حال، برخی از اقتصاددانان سناریوهای خوش‌بینانه‌تری نیز ترسیم کرده‌اند که شامل پایان جنگ اوکراین یا حداقل یک آتش‌بس پایدار می‌شود. در صورت دست‌یابی به توافق صلح، آن‌ها پیش‌بینی می‌کنند که عدم اطمینان‌های ژئوپلیتیکی کاهش یابد و اعتماد به اقتصاد اروپا افزایش یابد. این امر می‌تواند باعث کاهش قیمت انرژی، افزایش سرمایه‌گذاری‌ها و بهبود صادرات شود. در مجموع، پیش‌بینی‌ها برای رشد اقتصادی اروپا در سال‌های آینده به شدت به عملکرد سیاست‌های مالی و اصلاحات ساختاری بستگی دارد. آنچه که مسلم است، این است که اروپا با چالش‌های داخلی و خارجی فراوانی روبرو است که باید برای بازگشت به مسیر رشد، آن‌ها را مدیریت کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اعتراف دیرهنگام فدرال رزرو؛ وقتی سیاست پولی به تشدید نابرابری انجامید

در سال‌های اخیر، سیاست‌های پولی فدرال رزرو بیش از آنکه به‌عنوان ابزاری برای ثبات اقتصادی دیده شوند، به یکی از عوامل تشدید شکاف اقتصادی در ایالات متحده بدل شده‌اند. اکنون شماری از سیاست‌گذاران این نهاد به‌صراحت اذعان می‌کنند که ترمیم پیامدهای این روند؛ آنچه اقتصاددانان از آن با عنوان «اقتصاد K-شکل» یاد می‌کنند؛ به‌سادگی در اختیار بانک مرکزی نیست. در دوران همه‌گیری، نرخ‌های بهره فوق‌العاده پایین فرصتی طلایی برای بخش ثروتمند جامعه فراهم کرد. میلیون‌ها آمریکایی، به‌ویژه در دهک‌های بالای درآمدی، توانستند با وام‌های ارزان خانه بخرند یا دارایی‌های مالی خود را گسترش دهند. اگرچه هزینه‌های استقراض امروز به‌مراتب بالاتر از سال‌های کروناست، اما بنا بر داده‌های رسمی، هنوز حدود یک‌پنجم مالکان خانه وام مسکنی با نرخ کمتر از ۳ درصد دارند؛ مزیتی که هم پرداخت ماهانه را پایین نگه داشته و هم از مسیر افزایش قیمت مسکن، ثروت آن‌ها را تقویت کرده است. همزمان، بازار سهام آمریکا در آستانه ثبت سالی دیگر از بازدهی‌های قابل‌توجه قرار دارد. سرمایه‌گذاری‌های سنگین در حوزه هوش مصنوعی، یک بازار صعودی کم‌سابقه سه‌ساله را رقم زده است؛ رشدی که عمدتاً نصیب دارندگان سهام و دارایی‌های مالی شده است. در مقابل، خانوارهای کم‌درآمد که اغلب مستأجرند و سهمی اندک از بازار سهام دارند، از این «اثر ثروت» بی‌بهره مانده‌اند. حتی رشد دستمزد آن‌ها نیز در سال ۲۰۲۵ از شتاب افزایش درآمد دهک‌های بالایی عقب افتاده است. همین شکاف، مسئله «قدرت خرید» را به یکی از اصلی‌ترین دغدغه‌های اجتماعی و سیاسی آمریکا تبدیل کرده؛ موضوعی که در نظرسنجی‌ها به‌ویژه در میان اقشار کم‌درآمد برجسته است. با این حال، سیاست‌گذاران پولی می‌پذیرند که ابزارهای آن‌ها برای مداخله مستقیم در این نابرابری محدود است. کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو، در سخنانی در نشست مدیران عامل دانشگاه ییل، تصویری گویا از این دوپارگی ارائه کرد: در حالی که کسب‌وکارهای مرتبط با یک‌سوم بالای توزیع درآمدی وضعیت «عالی» دارند، نیمه پایینی جامعه با این پرسش مواجه است که «چه بر سر اقتصاد آمد؟». او و دیگر مقام‌ها، از جمله جروم پاول، در سال جاری بارها به گسترش نابرابری اقتصادی اذعان کرده‌اند. به گفته والر، بهترین کاری که فدرال رزرو می‌تواند انجام دهد، احیای پایدار بازار کار و تقویت رشد اقتصادی است؛ به این امید که امنیت شغلی و رشد دستمزدها در نهایت به اقشار پایین‌تر نیز برسد. اما نقش سیاست پولی در شکل‌گیری این وضعیت، هرچند ناخواسته، انکارناپذیر است. بازگشت به ریشه‌ها نشان می‌دهد این پدیده تنها محصول دوران کرونا نیست. پس از بحران مالی ۲۰۰۸، تزریق گسترده نقدینگی و سیاست‌های انبساطی طولانی‌مدت، ارزش دارایی‌هایی مانند سهام و مسکن را به‌شدت افزایش داد و فاصله میان «داراها و ندارها» را تثبیت کرد. اگرچه در سال‌های ابتدایی پس از همه‌گیری، کمبود نیروی کار باعث رشد سریع دستمزدهای پایین‌ترین دهک‌ها شد، اما این روند در ۲۰۲۵ معکوس شد؛ به‌طوری‌که رشد دستمزد دهک پایین از رشد درآمد بالاترین گروه‌ها عقب افتاد. مسئله اصلی آن است که ابزار کلیدی فدرال رزرو؛ نرخ‌های بهره، ابزاری «کند» و عمومی است. این ابزار نمی‌تواند به‌طور هدفمند از گروهی خاص حمایت کند و حتی کنترل مستقیم بر نرخ‌های بلندمدت نیز در اختیار بانک مرکزی نیست. طی دو سال گذشته، کاهش مجموعاً ۱.۷۵ واحد درصدی نرخ بهره با هدف حمایت از بازار کار انجام شده، به امید آنکه کاهش هزینه‌های تأمین مالی، به‌تدریج به نفع همه تمام شود. مری دالی، رئیس فدرال رزرو سان‌فرانسیسکو، پس از تصمیم دسامبر برای سومین کاهش متوالی نرخ بهره تأکید کرد که مهار تورم تا سطح هدف ۲ درصدی غیرقابل‌چشم‌پوشی است، اما مسیر رسیدن به این هدف اهمیت دارد. به باور او، تداوم رشد اقتصادی و جلوگیری از تضعیف بازار کار، پیش‌شرط دستیابی به افزایش واقعی و پایدار دستمزدهاست. در نهایت، راهبرد فدرال رزرو برای کاستن از آثار اقتصاد K-شکل، بیش از آنکه بر توزیع مستقیم ثروت متمرکز باشد، بر جلوگیری از وخامت بازار کار استوار است. برای خانوارهای کم‌درآمد، تهدید بیکاری بسیار جدی‌تر از تورم انباشته است؛ چراکه برخلاف اقشار ثروتمند، نه از افزایش ارزش دارایی‌ها بهره می‌برند و نه دسترسی آسانی به اعتبار دارند. آن‌ها عمدتاً به یک متغیر وابسته‌اند: دستمزدی که باید سریع‌تر از تورم رشد کند و این دقیقاً همان نقطه‌ای است که سیاست پولی، به‌تنهایی، توان تضمین آن را ندارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟

بازارهای مالی همچون زنجیرهایی به هم پیوسته هستند که هر تکانه‌ای در یکی از حلقه‌ها می‌تواند تأثیرات قابل‌توجهی در سایر بخش‌ها بگذارد. یکی از این عوامل تأثیرگذار، نرخ بهره است؛ که به ظاهر تنها عددی در تقویم اقتصادی است، اما می‌تواند چرخه‌های اقتصادی و روندهای بازارهای جهانی را تغییر دهد. این عامل از آن‌جا که به شدت به سیاست‌های بانک‌های مرکزی وابسته است، به طور مستقیم بر تصمیمات سرمایه‌گذاران و پیش‌بینی‌های آنها در خصوص ارزها تأثیر می‌گذارد. برای بسیاری از کسانی که در بازار فارکس فعالیت دارند، درک نحوه تأثیرگذاری نرخ بهره بر ارزش ارزها از جمله عواملی است که می‌تواند استراتژی‌های معاملاتی را به سمت‌ جدیدی هدایت کند. این که چگونه تغییرات نرخ بهره می‌تواند معادلات عرضه و تقاضای یک ارز را جابه‌جا کند، امری است که هر معامله‌گری باید آن را در نظر داشته باشد. اما چرا این موضوع این‌قدر حیاتی است و چه عواملی آن را به کانون توجه بازار تبدیل کرده‌اند؟ در این مقاله، به بررسی این نکات خواهیم پرداخت و روابط پیچیده بین نرخ بهره، تورم و بازار فارکس را روشن خواهیم ساخت. نرخ بهره چیست؟ نرخ بهره در واقع هزینه‌ای است که برای قرض گرفتن پول پرداخت می‌شود و به عنوان یکی از ابزارهای کلیدی سیاست‌های پولی در اقتصاد جهانی شناخته می‌شود. این نرخ معمولاً توسط بانک‌های مرکزی هر کشور تعیین می‌شود و می‌تواند تأثیر زیادی بر نحوه عملکرد بازارهای مالی و رفتار اقتصادی کشورها داشته باشد. در ساده‌ترین شکل، نرخ بهره درصدی است که بانک‌ها و مؤسسات مالی برای وام دادن پول از افراد یا شرکت‌ها دریافت می‌کنند و در مقابل، به کسانی که پول خود را به بانک‌ها می‌سپارند، به عنوان سود پرداخت می‌شود. نرخ بهره، به‌طور غیرمستقیم، به عنوان «قیمت پول» شناخته می‌شود. در واقع، هنگامی که یک کشور تصمیم می‌گیرد نرخ بهره خود را افزایش دهد، هزینه قرض گرفتن پول گران‌تر می‌شود و برعکس، کاهش نرخ بهره به معنای ارزان‌تر شدن هزینه قرضی است. این تغییرات در نرخ بهره، نه تنها بر رفتار مصرف‌کنندگان و سرمایه‌گذاران داخلی تأثیر می‌گذارد، بلکه تأثیرات جهانی نیز به همراه دارد و می‌تواند ارزش پول ملی کشور را تغییر دهد. از آنجا که بانک‌های مرکزی از نرخ بهره به‌عنوان ابزاری برای کنترل تورم و رشد اقتصادی استفاده می‌کنند، تغییرات در این نرخ‌ها به‌طور مستقیم بر عرضه و تقاضای ارز در بازارهای جهانی تأثیر می‌گذارد. چرخه نرخ بهره و سازوکار اثرگذاری آن بر ارزها نرخ بهره، همچون یک محرک اساسی در بازارهای مالی، نه تنها بر اقتصاد داخلی یک کشور بلکه بر جریان‌های مالی جهانی تأثیرگذار است. تغییرات در نرخ بهره به‌طور مستقیم بر عرضه و تقاضای پول در بازارهای جهانی اثر می‌گذارند و از این رو می‌توانند ارزش ارزها را تحت‌تأثیر قرار دهند. زمانی که یک بانک مرکزی نرخ بهره خود را افزایش می‌دهد، به‌طور معمول این تغییرات موجب کاهش عرضه پول می‌شود. به عبارت ساده‌تر، افزایش نرخ بهره هزینه قرض گرفتن پول را گران‌تر کرده و در نتیجه مصرف‌کنندگان و کسب‌وکارها وام کمتری خواهند گرفت، که در نهایت موجب کاهش گردش پول در اقتصاد می‌شود. این فرآیند به‌طور مستقیم جذابیت سرمایه‌گذاری در آن ارز را تغییر می‌دهد. زمانی که نرخ بهره یک کشور بالا می‌رود، بازده سرمایه‌گذاری در آن کشور (مثلاً از طریق سپرده‌گذاری یا خرید اوراق قرضه دولتی) نسبت به کشورهای با نرخ بهره پایین‌تر افزایش می‌یابد. این جذابیت بیشتر برای سرمایه‌گذاران می‌تواند تقاضا برای ارز آن کشور را بالا ببرد. افزایش تقاضا برای ارز در پی افزایش نرخ بهره، خود منجر به تقویت ارزش آن ارز در برابر سایر ارزها می‌شود. از سوی دیگر، کاهش نرخ بهره می‌تواند نتیجه‌ای معکوس داشته باشد. با ارزان‌تر شدن هزینه قرض گرفتن پول، سرمایه‌گذاران تمایل بیشتری به قرض گرفتن و سرمایه‌گذاری خواهند داشت، که ممکن است موجب افزایش عرضه پول در اقتصاد شود. این افزایش عرضه پول، در نهایت می‌تواند موجب کاهش ارزش ارز شود، زیرا تقاضای جهانی برای آن ارز کمتر می‌شود. در این راستا، بانک‌های مرکزی نقش تعیین‌کننده‌ای در تنظیم جریان سرمایه‌ها دارند. به‌عنوان مثال، افزایش نرخ بهره توسط بانک مرکزی آمریکا می‌تواند موجب تقویت دلار در برابر سایر ارزها شود، چرا که سرمایه‌گذاران تمایل دارند به دنبال سود بالاتر از طریق خرید اوراق قرضه و سپرده‌های دلاری باشند. همینطور، تصمیمات مشابه در سایر کشورها می‌توانند تأثیرات معکوس بر ارزهای آن کشورها داشته باشند. نقش تورم در تصمیمات نرخ بهره تورم، به‌عنوان افزایش مداوم قیمت‌ها در یک اقتصاد، یکی از اصلی‌ترین عوامل تعیین‌کننده در سیاست‌های پولی بانک‌های مرکزی است. زمانی که تورم از حد مورد نظر بانک‌های مرکزی فراتر می‌رود، این نهادها اقدام به افزایش نرخ بهره می‌کنند تا از سرعت رشد قیمت‌ها جلوگیری کرده و قدرت خرید مردم را حفظ کنند. در این شرایط، بانک‌های مرکزی با افزایش نرخ بهره، هزینه قرض گرفتن پول را گران‌تر کرده و از این طریق تقاضا برای وام‌ها را کاهش می‌دهند. این کاهش تقاضا باعث کاهش سرعت گردش پول در اقتصاد شده و در نتیجه از فشار تورمی کاسته می‌شود. از سوی دیگر، هنگامی که تورم در سطح پایینی قرار دارد و تهدیدی برای اقتصاد به شمار نمی‌آید، بانک‌های مرکزی می‌توانند اقدام به کاهش نرخ بهره کنند تا به تحریک رشد اقتصادی و سرمایه‌گذاری بپردازند. کاهش نرخ بهره در این شرایط به‌طور مستقیم باعث ارزان‌تر شدن هزینه‌های قرضی می‌شود که در نتیجه منجر به افزایش تقاضا برای وام و تقویت بخش‌های مختلف اقتصادی می‌شود. این استراتژی معمولاً در دوره‌های رکود اقتصادی یا کاهش شدید تقاضای کل به کار گرفته می‌شود. تصویر زیر نشان می‌دهد که چگونه تورم در ایالات متحده (خط قرمز) پیش از افزایش نرخ بهره (خط آبی) از سوی فدرال رزرو به‌طور محسوس بالا می‌رود. این رابطه معکوس و نحوه واکنش بانک‌های مرکزی به تغییرات تورم نشان‌دهنده تأثیرات گسترده‌ای است که تورم می‌تواند بر تصمیمات نرخ بهره و در نهایت بر ارزش ارزها داشته باشد. انتظارات بازار و واکنش ارزها به تصمیمات بانک مرکزی در بازارهای مالی، یکی از مهم‌ترین عواملی که می‌تواند بر قیمت ارزها تأثیر بگذارد، نه تنها تصمیمات نرخ بهره خود بانک‌های مرکزی، بلکه انتظارات بازار از این تصمیمات است. به عبارت دیگر، بازار معمولاً پیش از آنکه بانک مرکزی تصمیم خود را اعلام کند، در مورد آن پیش‌بینی‌هایی دارد و این انتظارات می‌تواند تغییرات بزرگی در قیمت‌ها ایجاد کند. برای مثال، اگر بازار انتظار افزایش نرخ بهره از سوی بانک مرکزی یک کشور را داشته باشد، حتی پیش از اعلام رسمی این تصمیم، ارز آن کشور ممکن است تقویت شود. دلیل این امر آن است که سرمایه‌گذاران به دنبال کسب بازده بالاتر از نرخ‌های بهره بالاتر هستند و بنابراین پیش از هر اقدام رسمی، خود را برای خرید ارز آن کشور آماده می‌کنند. این حرکت می‌تواند قیمت ارز را افزایش دهد. جدول زیر نمونه‌هایی از این سناریوها را نشان می‌دهد، جایی که واکنش ارزها به تصمیمات نرخ بهره بسته به انتظارات بازار متفاوت است: انتظارات بازار تصمیم نرخ بهره تأثیر بر ارز کاهش نرخ بهره ثابت نگه‌داشتن نرخ تقویت دلار آمریکا افزایش نرخ بهره ثابت نگه‌داشتن نرخ تضعیف دلار آمریکا ثابت نگه‌داشتن نرخ افزایش نرخ بهره تقویت دلار آمریکا ثابت نگه‌داشتن نرخ کاهش نرخ بهره تضعیف دلار آمریکا همانطور که در جدول مشاهده می‌شود، حتی زمانی که بانک مرکزی تصمیم به تغییر نرخ بهره نگیرد، انتظارات بازار می‌تواند موجب تقویت یا تضعیف ارزها شود. این پدیده به ویژه در زمان‌هایی که پیش‌بینی‌های غلط یا دچار عدم قطعیت باشد، می‌تواند تأثیرات زیادی بر بازارهای ارز داشته باشد. در نتیجه، تحلیل انتظارات بازار و بررسی نظرسنجی‌ها، بیانیه‌ها و حتی شایعات می‌تواند در ایجاد استراتژی‌های معاملاتی مؤثر باشد. تفاوت نرخ بهره کشورها و اثر آن بر جفت‌ارزها در بازار فارکس، آنچه جهت حرکت یک جفت‌ارز را تعیین می‌کند صرفاً سطح نرخ بهره یک کشور نیست، بلکه تفاوت مسیر سیاست پولی میان دو کشور است؛ مفهومی که در ادبیات مالی با عنوان اختلاف نرخ بهره (rate differential) شناخته می‌شود. این اختلاف نشان می‌دهد سرمایه در کدام اقتصاد بازدهی نسبی بهتری خواهد داشت و به همین دلیل به کدام ارز تمایل بیشتری پیدا می‌کند. جداول نرخ‌های ضمنی زیر این منطق را به‌خوبی نشان می‌دهند. در جدول اول، بازار انتظار دارد نرخ بهره در اتحادیه اروپا (ECB) با سرعت و شدت بیشتری کاهش یابد (کاهش تجمعی بیش از ۱۴۰ واحد پایه تا پایان ۲۰۲۵)، در حالی که در جدول دوم، مسیر کاهش نرخ‌ها در امریکا ملایم‌تر است (حدود ۷۵ تا ۸۰ واحد پایه در همان بازه). این تفاوت بدان معناست که بازدهی مورد انتظار دارایی‌های مالی در اقتصاد دوم نسبت به اقتصاد اول بالاتر باقی می‌ماند و همین اختلاف، سرمایه را به سمت ارز با بازده بالاتر هدایت می‌کند. نرخ‌های ضمنی بازار – سناریوی کاهش سریع‌تر نرخ بهره تاریخ جلسه نرخ ضمنی (%) تغییر مورد انتظار (واحد پایه) 12-Dec-2024 2.8729 28.8- 30-Jan-2025 2.6145 54.6- 06-Mar-2025 2.2465 91.4- 17-Apr-2025 2.0530 110.7- 05-Jun-2025 1.9044 125.6- 24-Jul-2025 1.8257 133.5- 11-Sep-2025 1.7762 138.4- 30-Oct-2025 1.7826 137.8- 18-Dec-2025 1.7089 145.2- نرخ‌های ضمنی بازار – سناریوی کاهش ملایم‌تر نرخ بهره تاریخ جلسه نرخ ضمنی (%) تغییر مورد انتظار (واحد پایه) 18-Dec-2024 4.408 21.7- 29-Jan-2025 4.328 29.7- 19-Mar-2025 4.197 42.7- 07-May-2025 4.136 48.9- 18-Jun-2025 4.032 59.3- 30-Jul-2025 3.977 64.7- 17-Sep-2025 3.920 70.5- 29-Oct-2025 3.882 74.2- 10-Dec-2025 3.849 77.6- در چنین شرایطی، حتی بدون وقوع یک تغییر واقعی در نرخ‌های امروز، صرفاً تغییر در انتظارات بازار نسبت به آینده نرخ‌ها می‌تواند باعث حرکت جفت‌ارز شود. اگر بازار به این نتیجه برسد که نرخ‌ها در آمریکا دیرتر و کمتر از اروپا کاهش می‌یابد، دلار در برابر یورو تقویت می‌شود و جفت‌ارز EURUSD تحت فشار نزولی قرار می‌گیرد و برعکس. بنابراین، معامله‌گران فارکس بیش از آنکه به تصمیم یک جلسه خاص بانک مرکزی توجه کنند، به مسیر نسبی سیاست پولی نگاه می‌کنند: این‌که کدام بانک مرکزی زودتر، سریع‌تر یا عمیق‌تر نرخ‌ها را کاهش می‌دهد یا افزایش می‌دهد. پاسخ به همین سؤال است که در نهایت تعیین می‌کند کدام ارز تقویت شود و کدام ارز تضعیف. از تحلیل فاندامنتال تا اجرای معامله؛ چرا تأیید تکنیکال نیز ضروری است؟ هرچند تفاوت نرخ بهره و انتظارات بازار می‌تواند جهت کلی حرکت یک جفت‌ارز را مشخص کند، اما به‌تنهایی برای ورود به معامله کافی نیست. تجربه بازار نشان می‌دهد که حتی زمانی که منطق فاندامنتال کاملاً به نفع یک سناریو است، قیمت ممکن است در کوتاه‌مدت مسیر متفاوتی طی کند، اصلاح شود یا در محدوده‌ای نوسان کند. به همین دلیل، ترکیب تحلیل فاندامنتال با ابزارهای تحلیل تکنیکال برای افزایش احتمال موفقیت و کنترل ریسک ضروری است. استفاده از ابزارهای تکنیکال به معامله‌گر کمک می‌کند زمان مناسب ورود را پیدا کند، حد ضرر منطقی تعیین کند و از ورود احساسی به بازار اجتناب کند. الگوهای قیمتی، ساختار بازار، رفتار کندل‌ها، سطوح حمایت و مقاومت و حتی اندیکاتورهایی مانند RSI یا میانگین‌های متحرک می‌توانند به‌عنوان فیلتر دوم عمل کنند تا تنها زمانی وارد معامله شویم که هم روایت بنیادی و هم ساختار قیمتی در یک جهت همسو شده باشند. نمودار زیر نمونه‌ای از همین همگرایی را نشان می‌دهد؛ جایی که تغییر در انتظارات نرخ بهره پس از انتخابات آمریکا و بازقیمت‌گذاری مسیر سیاست پولی فدرال رزرو، با تغییر ساختار تکنیکال در نمودار EURUSD همزمان شده است. در این مثال، ضعف یورو در برابر دلار نه‌تنها از منظر بنیادی قابل توضیح است، بلکه از دید تکنیکال نیز با شکست سطوح کلیدی و تغییر رفتار قیمت تأیید شده است؛ موضوعی که اعتبار سناریوی نزولی را افزایش می‌دهد. سخن پایانی نرخ بهره تنها یک متغیر اقتصادی نیست، بلکه یکی از مهم‌ترین کانال‌هایی است که از طریق آن سیاست پولی به بازارهای مالی و به‌ویژه بازار ارز منتقل می‌شود. آنچه در نهایت جهت حرکت جفت‌ارزها را تعیین می‌کند، نه صرفاً سطح فعلی نرخ‌ها، بلکه مسیر مورد انتظار آن‌ها و تفاوت این مسیر میان اقتصادهای مختلف است؛ مسیری که در انتظارات بازار، قیمت‌گذاری دارایی‌ها و جریان سرمایه منعکس می‌شود. برای معامله‌گران فارکس، درک این دینامیک به معنای داشتن یک نقشه راه است: شناخت روایت فاندامنتال بازار برای تشخیص جهت، و استفاده از ابزارهای تکنیکال برای زمان‌بندی و مدیریت ریسک. ترکیب این دو، به جای تکیه بر یکی از آن‌ها، چارچوبی منسجم‌تر برای تصمیم‌گیری فراهم می‌کند و کمک می‌کند معاملات نه بر پایه حدس و واکنش‌های هیجانی، بلکه بر اساس منطق اقتصادی و رفتار واقعی قیمت انجام شوند. در نهایت، نرخ بهره شاید به‌ظاهر عددی ساده باشد، اما در عمل یکی از قدرتمندترین نیروهایی است که مسیر سرمایه، ارزش ارزها و فرصت‌های معاملاتی را شکل می‌دهد و بی‌توجهی به آن، به معنای نادیده گرفتن یکی از مهم‌ترین زبان‌هایی است که بازار با آن سخن می‌گوید. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

چرا هر گزینه‌ای که ترامپ انتخاب کند، رئیس مستقلی برای فدرال رزرو نخواهد بود؟

بحث بر سر اینکه چه کسی رئیس بعدی فدرال رزرو آمریکا خواهد شد، بیش از آنکه به نام افراد گره خورده باشد، به یک واقعیت عمیق‌تر اشاره دارد: در دوران دوم ریاست‌جمهوری دونالد ترامپ، استقلال بانک مرکزی دیگر معیار اصلی انتخاب نخواهد بود. بر اساس اجماع شکل‌گرفته در وال‌استریت، کِوین هَسِت، مشاور نزدیک ترامپ و رئیس شورای اقتصاد ملی کاخ سفید، شانس بالایی برای تصدی ریاست فدرال رزرو دارد. اما همزمان، بسیاری از فعالان بازار معتقدند که او گزینه مناسبی نیست. این تناقض از یک نقطه مشترک سرچشمه می‌گیرد: نزدیکی بیش از حد به ترامپ. منتقدان می‌گویند کسی که تا این حد به رئیس‌جمهور نزدیک است، نمی‌تواند یک بانکدار مرکزی مستقل باشد. با این حال، مسئله اصلی شاید اصلاً شخص هَسِت نباشد. این انتقال قدرت در فدرال رزرو از آن جهت منحصر‌به‌فرد است که ترامپ اساساً به دنبال یک رئیس «مستقل» به معنای کلاسیک آن نیست. او به صراحت می‌خواهد رئیس فدی را منصوب کند که از دستورکار اقتصادی‌اش حمایت کند؛ دستورکاری که در مرکز آن، کاهش تهاجمی نرخ بهره قرار دارد. ترامپ این نگاه را اخیراً در شبکه‌های اجتماعی آشکار کرد. او ضمن تمجید از رشد قوی اقتصاد آمریکا، ابراز نارضایتی کرد که بازارها گاهی به‌دلیل ترس از واکنش انقباضی فدرال رزرو به داده‌های خوب، افت می‌کنند. این در حالی است که واقعیت بازار تصویر متفاوتی نشان می‌دهد: طی دو سال گذشته، رشد اقتصادی مناسب بوده، بورس رکوردهای متعددی ثبت کرده و فدرال رزرو نیز نرخ بهره را کاهش داده است؛ زیرا نگرانی اصلی سیاست‌گذاران نه تورم، بلکه ریسک‌های بازار کار بوده است. اما برای ترامپ این کافی نیست. او صریحاً اعلام کرده که رئیس بعدی فدرال رزرو باید در شرایط خوب بازار نیز نرخ بهره را کاهش دهد و هر کسی که با این دیدگاه مخالف باشد، شانسی برای ریاست نخواهد داشت. به زبان ساده، رئیس آینده فد تنها در صورتی به این جایگاه می‌رسد که از پیش، به کاهش نرخ بهره متعهد شده باشد؛ تعهدی که با تعریف متعارف استقلال بانک مرکزی سازگار نیست. در این چارچوب، تمام گزینه‌های نهایی؛ کوین هَسِت، کوین وارش (عضو سابق هیئت‌مدیره فد)، کریستوفر والر (عضو فعلی فدرال رزرو) و ریک رایدر از بلک‌راک؛ به نوعی از کاهش نرخ بهره حمایت کرده‌اند. بنابراین، تمرکز انتقادات صرفاً بر هَسِت شاید اغراق‌آمیز باشد و حتی شایستگی‌های حرفه‌ای او را نادیده بگیرد. هَسِت دارای دکترای اقتصاد، سابقه فعالیت در فدرال رزرو، اندیشکده‌های معتبر و مقالات علمی است و زبان او برای اقتصاددانان آشناست، هرچند پیش‌بینی‌های بحث‌برانگیزی نیز در کارنامه‌اش دیده می‌شود. سوابق او در دوره نخست ترامپ نیز کاملاً یکدست نیست. هَسِت زمانی که ریاست شورای مشاوران اقتصادی را بر عهده داشت، در مواردی در برابر فشارهای سیاسی ایستادگی کرد؛ از جمله اختلاف با پیتر ناوارو بر سر تعرفه‌ها و دفاع علنی از جروم پاول زمانی که ترامپ به او حمله می‌کرد. با این حال، او خود بعدها نوشت که کار در آن فضای سیاسی فرساینده بوده و در نهایت کناره‌گیری کرد. پس از خروج از دولت، هَسِت از سیاست‌های دولت بایدن انتقاد کرد و حتی درباره افزایش تورم هشدارهایی داد که بعدها درست از آب درآمد. او همچنین در مقاطعی از اقدامات انقباضی فدرال رزرو دفاع کرد. اما بازگشتش به کاخ سفید در سال ۲۰۲۵، چهره‌ای متفاوت از او نشان داد: مواضع صریح‌تر سیاسی، انتقاد تند از فدرال رزرو و حتی زیر سؤال بردن نهادهای آماری. در این میان، حامیان کوین وارش معتقدند او به‌دلیل فاصله‌اش از ترامپ می‌تواند مستقل‌تر باشد. اما شواهد رفتاری او در سال‌های اخیر چنین اطمینانی نمی‌دهد. وارش که سابقه‌ای «هاوکیش» در سیاست پولی دارد، در دوره حضور ترامپ در کاخ سفید، به‌تدریج مواضع خود را تعدیل کرده و حتی خواستار کاهش شدید نرخ بهره شده است؛ آن هم در شرایطی که تورم بالاتر از هدف فدرال رزرو قرار دارد. کریستوفر والر، در مقایسه، تصویری منسجم‌تر ارائه می‌دهد. او بدون حمله به پاول و با استدلال‌های نسبتاً پایدار اقتصادی به جمع حامیان کاهش نرخ بهره پیوسته است؛ موضوعی که برای اقتصاددانان اهمیت دارد، زیرا نشان می‌دهد اگر داده‌ها تغییر کنند، موضع او نیز می‌تواند تغییر کند. در نهایت، واقعیت تلخ این است که ترامپ کاهش نرخ بهره را ابزاری کلیدی برای تحریک رشد، تقویت بازارها و حتی مهار کسری بودجه می‌داند. دیر یا زود، او ممکن است خواسته‌ای را مطرح کند که با ملاحظات حرفه‌ای فدرال رزرو همخوانی نداشته باشد. پرسش اصلی اینجاست: آیا رئیس آینده فد؛ چه هَسِت باشد، چه وارش، چه والر یا هر گزینه دیگر؛ توان ایستادگی در برابر چنین فشاری را خواهد داشت؟ پاسخ این پرسش تنها در عمل روشن می‌شود. اما یک نکته مسلم است: تنها بانکدار مرکزی که تاکنون نشان داده توان مقابله با ترامپ را دارد، جروم پاول است؛ و دقیقاً به همین دلیل، نام او دیگر در فهرست گزینه‌های ریاست آینده فدرال رزرو دیده نمی‌شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶

سال ۲۰۲۵ برای اقتصاد بریتانیا سالی پرتلاطم و فرسایشی بود؛ سالی که در آن این اقتصاد، همچنان زیر سایه پیامدهای پسابرگزیت و شوک‌های به‌جامانده از بحران‌های پیشین، با تورم بالا و رشدی کم‌رمق دست‌وپنجه نرم کرد. هرچند نرخ تورم در مقایسه با اوج‌های تاریخی خود به‌تدریج کاهش یافت، اما از منظر افکار عمومی، اقتصاد بریتانیا همچنان در وضعیتی شبیه به «خستگی مزمن» و نوعی رکود پایدار گرفتار ماند؛ وضعیتی که بهبود آن در زندگی روزمره خانوارها به‌سختی قابل لمس بود. در این گزارش، مهم‌ترین تحولات سیاست‌های مالی و پولی بریتانیا، شرایط بازار کار و هزینه‌های زندگی و عملکرد بازارهای مالی این کشور در سال ۲۰۲۵ مرور می‌شود. همچنین، با نگاهی رو به جلو، چشم‌انداز اقتصاد بریتانیا در سال ۲۰۲۶ بررسی خواهد شد تا مشخص شود این متغیرها چگونه می‌توانند مسیر پوند، اوراق قرضه و بازار سهام بریتانیا را در سال پیشِ‌رو شکل دهند. سیاست مالی ۲۰۲۵: ریاضت نوین در سایه کسری بودجه در سال ۲۰۲۵، دولت جدید حزب کارگر به رهبری کی‌یر استارمر کار خود را در شرایطی آغاز کرد که با کسری بودجه بالا و بدهی عمومی فزاینده روبه‌رو بود؛ وضعیتی که سیاست مالی را به محور اصلی سیاست داخلی بدل ساخت. ریچل ریوز، وزیر دارایی، در بودجه پاییز ۲۰۲۵ اعلام کرد افزایش مالیات‌ها برای تأمین مالی خدمات عمومی و مهار بدهی اجتناب‌ناپذیر است؛ تصمیمی که بار مالیاتی را به بالاترین سطح چند دهه اخیر رساند و اگرچه نشانه‌ای از بازگشت انضباط مالی تلقی شد، فشار محسوسی بر طبقه متوسط وارد کرد. دولت وعده داد منابع حاصل صرف آموزش، سلامت و زیرساخت‌ها شود، اما منتقدان این رویکرد را تداوم ریاضت اقتصادی با ظاهری تازه دانستند و نسبت به فرسایش اعتماد عمومی هشدار دادند. در کنار افزایش مالیات، حمایت‌های محدودی مانند کاهش مالیات انرژی و افزایش حداقل دستمزد نیز اجرا شد، اما این اقدامات نتوانستند اثر معناداری بر فشار هزینه‌های زندگی بگذارند. از نگاه بسیاری از تحلیل‌گران، بودجه ۲۰۲۵ بیش از آنکه نقطه عطف اصلاحات ساختاری باشد، تلاشی برای «خرید زمان» و عبور از بحران بدون افزایش شدید بدهی بود. در مجموع، دولت کوشید میان مهار تورم و جلوگیری از سقوط رشد اقتصادی تعادلی شکننده برقرار کند. نتیجه این رویکرد، قرار گرفتن اقتصاد در وضعیتی شبیه رکودِ نرم بود؛ اقتصادی که از شوک‌های حاد عبور کرده، اما همچنان با ضعف تقاضا و گره‌های ساختاری مواجه است. در چنین فضایی، نه نشانه روشنی از بازگشت رونق دیده شد و نه فشار معیشتی به‌طور محسوسی کاهش یافت، به‌گونه‌ای که هر شوک جدید؛ از نوسانات انرژی تا تنش‌های ژئوپلیتیک، می‌توانست این توازن شکننده را برهم بزند. سیاست پولی و تورم: چرخش محتاطانه بانک مرکزی و مهار تدریجی فشارهای قیمتی تورم مصرف‌کننده که در سال‌های قبل به سطوح دورقمی رسیده بود، در طول سال ۲۰۲۵ مسیر نزولی در پیش گرفت، هرچند بریتانیا همچنان بالاترین نرخ تورم را در میان اقتصادهای گروه هفت ثبت کرد. متوسط تورم در سال ۲۰۲۵ حدود ۳٫۴ درصد برآورد شد و انتظار می‌رود در ۲۰۲۶ به حوالی ۲٫۵ درصد کاهش یابد؛ سطوحی که هنوز بالاتر از هدف ۲ درصدی بانک انگلستان است، اما کاهش تورم از اوج نزدیک به ۱۰ درصد در ۲۰۲۲ به محدوده ۳ درصد در اواخر ۲۰۲۵، از منظر سیاست‌گذاری پولی دستاوردی معنادار محسوب می‌شود. در این شرایط، بانک انگلستان پس از دوره‌ای از انقباض شدید در سال‌های ۲۰۲۲ و ۲۰۲۳، در ۲۰۲۵ به‌تدریج مسیر خود را تغییر داد و فرآیند کاهش نرخ بهره را آغاز کرد. طی چهار مرحله، نرخ بهره سیاستی از ۵ درصد به ۳٫۷۵ درصد کاهش یافت، هرچند این چرخش با احتیاط فراوان همراه بود و اختلاف نظر در کمیته سیاست پولی نشان می‌داد نگرانی‌ها درباره پایداری تورم همچنان پابرجاست. افت تورم نوامبر به ۳٫۲ درصد (پایین‌ترین سطح هشت‌ماهه) که تا حدی حاصل کاهش قیمت مواد غذایی و تخفیف‌های فصلی بود، زمینه را برای این چرخش محتاطانه فراهم کرد و احتمال تداوم کاهش نرخ‌ها در سال ۲۰۲۶ را تقویت نمود. در کنار این تحولات، سرد شدن بازار کار نیز به مهار تورم کمک کرد؛ نرخ بیکاری افزایش یافت، رشد دستمزدها کند شد و مصرف خانوارها ضعیف‌تر گردید. با این حال، سیاست‌های مالی دولت؛ به‌ویژه افزایش مالیات‌ها بر کارفرمایان، مانعی در برابر کاهش سریع‌تر تورم بود و به پایداری نسبی فشارهای قیمتی دامن زد. در مجموع، انتظار می‌رود در سال ۲۰۲۶ ترکیب سیاست پولی انبساطی ملایم و سیاست مالی انقباضی، تورم را به‌تدریج به هدف ۲ درصدی نزدیک کند؛ روندی که کاهش بازده اوراق قرضه در اواخر ۲۰۲۵ نیز به‌عنوان نشانه‌ای از خوش‌بینی محتاطانه بازارها نسبت به آن تعبیر می‌شود. بازار کار و هزینه‌های زندگی: فشار ممتد بر معیشت خانوارها سال ۲۰۲۵ برای معیشت خانوارهای بریتانیایی سالی دشوار بود. هرچند تورم از میانه سال کاهش یافت، اما سطح عمومی قیمت‌ها در سطوحی بالا تثبیت شد و قدرت خرید واقعی خانوارها به‌طور محسوسی افت کرد. حمایت‌های اجتماعی دولت؛ مانند افزایش کمک‌هزینه کودکان و یارانه اقشار کم‌درآمد، نتوانست احساس گسترده گرانی را تعدیل کند، زیرا بسیاری از قیمت‌ها هرگز به سطوح پیشین بازنگشتند و دستمزد واقعی بخش بزرگی از جامعه عملاً کوچک‌تر شد. این شکاف میان آمارهای رسمی و تجربه زیسته مردم در شاخص‌های اجتماعی به‌وضوح دیده شد. هزینه مسکن و قبوض انرژی برای بسیاری از خانوارها کمرشکن بود، مراجعه به بانک‌های غذا افزایش یافت و اصطلاح «فقر پنهان» به بخشی از ادبیات عمومی بدل شد. ترکیب رشد ضعیف دستمزد واقعی، نرخ بهره بالای وام‌ها و افزایش مالیات‌ها، طبقه متوسط را بیش از پیش در برابر شوک‌های اقتصادی آسیب‌پذیر کرد؛ به‌طوری که حتی خانوارهای دارای دو منبع درآمد نیز برای پوشش هزینه‌های پایه به اعتبار مصرفی متوسل شدند و بدهی خانوارها افزایش یافت. بازار مسکن نیز بازتابی از همین فشارها بود. اگرچه رشد قیمت مسکن در ۲۰۲۵ تقریباً متوقف شد، اما نرخ‌های بالای وام و تداوم رشد اجاره‌بها موجب شد بحران «استطاعت مالی» مسکن پابرجا بماند، به‌ویژه در لندن و جنوب انگلیس. وعده ساخت سالانه ۳۰۰ هزار واحد مسکونی و حمایت‌های حقوقی از مستأجران، به‌دلیل موانع ساختاری عرضه، اثر محدودی داشت. در مجموع، کاهش تورم به بهبود ملموس استانداردهای زندگی ترجمه نشد و همین فاصله میان روایت آماری و تجربه اجتماعی، به یکی از چالش‌های اصلی دولت و منبع بالقوه نارضایتی و بی‌اعتمادی اجتماعی تبدیل شد. بازارهای مالی: ارز، اوراق قرضه و سهام پوند بریتانیا در سال ۲۰۲۵ دوره‌ای پرنوسان را تجربه کرد. در نیمه نخست سال، تورم بالا و چشم‌انداز نرخ‌های بهره محدودکننده به استرلینگ فشار وارد کرد، اما در نیمه دوم، هم‌زمان با کاهش تورم و ارسال سیگنال‌های تسهیل پولی از سوی بانک انگلستان، روند ارز معکوس شد. انتشار بودجه پاییزه دولت با پیام انضباط مالی، نقطه عطف این تغییر بود و به بازسازی نسبی اعتماد بازارها انجامید؛ سرمایه‌گذاران به خرید اوراق قرضه روی آوردند، بازدهی‌ها کاهش یافت و پوند تقویت شد. در مجموع، استرلینگ سال را در سطحی بالاتر از ابتدای سال به پایان برد و در برابر دلار حدود ۸ درصد تقویت شد. در بازار اوراق قرضه، بازده‌ها که در ابتدای سال به نزدیکی ۵ درصد رسیده بودند، با کاهش تورم و بهبود اعتبار مالی دولت مسیر نزولی گرفتند و حجم انتشار بدهی جدید نیز کاهش یافت. هم‌زمان، بورس لندن نیز علیرغم رشد ضعیف اقتصاد واقعی عملکردی فراتر از انتظار ثبت کرد؛ تضعیف مقطعی پوند به نفع شرکت‌های صادرکننده تمام شد و خوش‌بینی جهانی نسبت به کاهش نرخ‌های بهره از سهام حمایت کرد. شاخص FTSE 100 در پایان سال به نزدیکی رکوردهای تاریخی رسید و شرکت‌های بزرگ، به‌ویژه در حوزه‌های انرژی، معدن و خدمات مالی، از فضای تورمیِ رو به کاهش و ثبات نسبی سیاسی بهره‌مند شدند. چشم‌انداز اقتصاد بریتانیا در ۲۰۲۶؛ بهبود آهسته در سایه عدم‌قطعیت‌ها با ورود به سال ۲۰۲۶، فشارهای تورمی در حال فروکش کردن است و انتظار می‌رود تورم به‌تدریج به هدف ۲ درصدی بانک انگلستان نزدیک شود؛ اغلب پیش‌بینی‌ها تورم متوسط سال را در محدوده ۲٫۵ درصد برآورد می‌کنند. این روند به بانک مرکزی اجازه می‌دهد کاهش نرخ بهره را ادامه دهد، اما سیاست‌گذاران تأکید کرده‌اند این مسیر بسیار تدریجی و محتاطانه خواهد بود تا از بازگشت تورم جلوگیری شود. در نتیجه، نرخ بهره سیاستی احتمالاً تنها اندکی کاهش می‌یابد و در سطوحی نسبتاً بالا باقی می‌ماند، که خود به معنای تداوم شرایط مالی محدودکننده، هرچند ملایم‌تر، خواهد بود. در سوی رشد اقتصادی، چشم‌انداز همچنان کم‌جان است. پس از رشدی نزدیک به ۱٫۴ درصد در ۲۰۲۵، انتظار می‌رود تولید ناخالص داخلی در ۲۰۲۶ حدود ۱٫۲ درصد افزایش یابد؛ رشدی پایین‌تر از ظرفیت بالقوه که حاصل تداوم فشار بر خانوارها، ضعف سرمایه‌گذاری بخش خصوصی و بهره‌وری پایین است. سیاست مالی انقباضی دولت نیز اجازه نمی‌دهد مخارج عمومی به محرک تازه‌ای بدل شود و صادرات هم زیر سایه عدم‌قطعیت‌های تجارت جهانی و پیامدهای پسابرگزیت محدود خواهد ماند. نتیجه آن است که اقتصاد احتمالاً از رکود تمام‌عیار اجتناب می‌کند، اما وارد فاز رونق پرشتاب نیز نخواهد شد. در بازار کار، سرد شدن اقتصاد به افزایش تدریجی بیکاری و کند شدن رشد دستمزدها می‌انجامد؛ هرچند افت تورم می‌تواند به تثبیت یا اندکی بهبود دستمزد واقعی کمک کند. برای خانوارها، ترمیم قدرت خرید زمان‌بر خواهد بود و استانداردهای زندگی در کوتاه‌مدت همچنان تحت فشار می‌ماند. در بازارهای مالی نیز انتظار می‌رود پوند نسبتاً باثبات باشد، بازده اوراق در سطوح پایین‌تر یا ثابت بماند و بورس پس از رشد قوی ۲۰۲۵ با احتیاط بیشتری پیش برود؛ فضایی که به سود شرکت‌های متمرکز بر بازار داخلی است، اما صادرکنندگان را در معرض ریسک‌های بیرونی و نوسانات ارزی قرار می‌دهد. ✔️  بیشتر بخوانید: سراب تورم در سال آینده؛ چرا کاهش تورم لزوماً به معنای ارزان‌شدن نیست؟ سخن پایانی سال ۲۰۲۵ برای اقتصاد بریتانیا سال گذار از بی‌ثباتی به ثبات نسبی بود. دولت با اتخاذ سیاست‌های انضباط مالی و افزایش مالیات‌ها تلاش کرد کسری بودجه را مهار و اعتماد بازارها را بازسازی کند و بانک انگلستان نیز با مشاهده نشانه‌های فروکش تورم، مسیر سیاست پولی را به‌تدریج از انقباض شدید به سمت تسهیل محتاطانه تغییر داد. حاصل این ترکیب سیاستی، جلوگیری از رکود عمیق و کاهش تدریجی التهاب تورمی بود، هرچند این دستاورد به بهای رشد اقتصادی ضعیف و فشار مداوم بر معیشت خانوارها حاصل شد. بازارهای مالی به این چرخش واکنش مثبتی نشان دادند؛ پوند تقویت شد و اوراق قرضه دولتی بار دیگر به دارایی‌ای جذاب‌تر برای سرمایه‌گذاران بدل شد، اما برای بخش بزرگی از جامعه، سال ۲۰۲۵ همچنان به‌عنوان سالی سخت از منظر هزینه‌های زندگی در حافظه جمعی باقی ماند. چشم‌انداز سال ۲۰۲۶ نیز حکایت از تداوم همین روندهای کلی دارد: تورمی رو به کاهش، رشدی محدود اما مثبت و سیاست‌های پولی و مالی که تا مدتی دیگر همچنان محتاطانه باقی خواهند ماند. در چنین فضایی، احتمال بروز شوک‌های بزرگ در بازارهای مالی پایین است، مگر آنکه عوامل بیرونی توازن شکننده فعلی را برهم بزنند. با این حال، چالش اصلی سیاست‌گذاران فراتر از مهار تورم، احیای ملموس اقتصاد برای شهروندان است؛ رشدی که در دستمزد واقعی، قدرت خرید و کیفیت خدمات عمومی احساس شود. تنها در این صورت است که اعتماد فرسوده‌شده بازسازی خواهد شد و اقتصاد بریتانیا می‌تواند از وضعیت «رکود خاکستری» به مسیری پایدارتر از رونق حرکت کند. برای تریدرها و سرمایه‌گذاران نیز رصد دقیق سیاست‌های بانک انگلستان، تحولات بودجه‌ای دولت و داده‌های کلان اقتصادی در سال ۲۰۲۶ همچنان کلید درک مسیر آینده پوند، اوراق قرضه و بازار سهام بریتانیا خواهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم توکیو در دسامبر کاهش یافت؛ افزایش تدریجی نرخ بهره همچنان محتمل است

تورم دسامبر توکیو بیشتر از پیش‌بینی‌ها کاهش یافت، اما همچنان به طور واضحی بالای هدف 2 درصدی بانک مرکزی ژاپن باقی ماند. این کاهش اندک در تورم، نیاز فوری به افزایش نرخ بهره را تضعیف کرده، اما انتظارات برای ادامه تدریجی سیاست انقباضی بانک مرکزی ژاپن را تقویت می‌کند. تورم هسته در توکیو، که مواد غذایی تازه را شامل نمی‌شود، در دسامبر به 2.3 درصد رسید که نسبت به ماه نوامبر با نرخ 2.8 درصد کاهش داشت و پایین‌تر از پیش‌بینی 2.5 درصدی بازار قرار گرفت. این کاهش عمدتاً به دلیل کاهش هزینه‌های انرژی و خدمات عمومی و همچنین تعدیل نرخ افزایش قیمت مواد غذایی بوده است. اندازه‌گیری خاصی به نام "تورم هسته‌ای-هسته‌ای"، که علاوه بر مواد غذایی تازه، انرژی را نیز حذف می‌کند، نیز کاهش یافت و به 2.6 درصد رسید، که از 2.8 درصد در ماه گذشته پایین‌تر بود. تورم کلی به 2.0 درصد کاهش یافت که اولین کاهش قابل توجه از ماه آگوست به بعد بود. اگرچه کاهش در این شاخص‌ها مشهود است، تمامی این شاخص‌ها همچنان "در" یا بالای هدف 2 درصدی بانک مرکزی ژاپن قرار دارند، که این موضوع نشان‌دهنده فشارهای قوی و پایدار در سمت تقاضا است. به طور کلی، داده‌ها نشان می‌دهند که تورم در حال کاهش است اما به طور تدریجی، نه به شکلی شدید. این داده‌ها پس از تصمیم بانک مرکزی ژاپن در هفته گذشته برای افزایش نرخ بهره به 0.75 درصد منتشر شده است که بالاترین سطح در حدود سه دهه اخیر بود. کازو اوئدا، رئیس بانک مرکزی ژاپن، تاکید کرده است که اگر روند دستمزدها و قیمت‌ها با پیش‌بینی‌های بانک مرکزی هماهنگ شود، افزایش‌های بیشتر نرخ بهره در دستور کار خواهد بود، اما از ارائه پیش‌بینی‌های دقیق درباره سرعت یا سطح نهایی افزایش‌ها خودداری کرده است. بازارها اکنون داده‌های دسامبر را هم‌راستا با سناریوی اصلی بانک مرکزی ژاپن می‌بینند: تورم کاهش می‌یابد زیرا اثرات قیمت انرژی از بین می‌رود، اما همچنان به اندازه کافی قوی است تا افزایش‌های بیشتری در نرخ بهره را توجیه کند. تحلیلگران همچنان انتظار دارند که بانک مرکزی ژاپن یک چرخه افزایش تدریجی نرخ بهره را پیش بگیرد، به طوری که هر شش ماه یک بار نرخ‌ها افزایش یابد و سطح نهایی نزدیک به 1.25 درصد باشد، به شرطی که رشد دستمزدها همچنان قوی باقی بماند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا: چرخه دستمزد–تورم در ژاپن جان می‌گیرد؛ بانک مرکزی برای ادامه افزایش نرخ بهره آماده است

رئیس بانک مرکزی ژاپن اعلام کرده است که اقتصاد این کشور سرانجام در حال ورود به همان چرخه‌ای است که سیاست‌گذاران پولی بیش از یک دهه در پی ایجاد آن بوده‌اند: چرخه‌ای که در آن رشد دستمزدها و افزایش قیمت‌ها یکدیگر را تقویت می‌کنند. به گفته کازوئو اوئدا، شواهد نشان می‌دهد تورم زیربنایی به‌تدریج در حال نزدیک شدن به هدف ۲ درصدی بانک مرکزی است و همین روند، زمینه را برای ادامه عادی‌سازی سیاست پولی فراهم می‌کند. اوئدا این سخنان را در جمع رهبران اقتصادی ژاپن و در نشست فدراسیون کسب‌وکار ژاپن (کِیدانرِن) در توکیو مطرح کرد؛ نشستی که عنوان آن نیز به‌روشنی پیام اصلی سیاست‌گذار پولی را منعکس می‌کرد: «حرکت به‌سوی ثبات قیمتی همراه با افزایش دستمزدها». پیامی که نشان می‌دهد بانک مرکزی ژاپن اکنون بیش از هر زمان دیگری به پایداری تورم نزدیک به هدف و تغییر رفتار بنگاه‌ها در حوزه قیمت‌گذاری و دستمزد باور دارد. به گفته اوئدا، بازار کار ژاپن در وضعیت فشرده‌ای قرار دارد و در صورت نبود یک شوک بزرگ اقتصادی، این وضعیت احتمالاً تداوم خواهد داشت. کاهش جمعیت در سن کار، که یک روند ساختاری و تقریباً برگشت‌ناپذیر در اقتصاد ژاپن است، کمبود نیروی کار را مزمن کرده و فشار صعودی مداومی بر دستمزدها وارد می‌کند. این تحول، از نگاه رئیس بانک مرکزی، یکی از مهم‌ترین نیروهایی است که تورم زیربنایی را به‌صورت تدریجی به سمت سطح هدف سوق می‌دهد. در همین حال، بنگاه‌ها نیز در حال تغییر رفتار هستند. به گفته اوئدا، شرکت‌ها اکنون نه‌تنها در بخش غذا بلکه در طیف گسترده‌تری از کالاها و خدمات، هزینه‌های بالاتر نیروی کار و مواد اولیه را به قیمت نهایی منتقل می‌کنند. این تغییر، از دید بانک مرکزی، نشانه‌ای کلیدی از شکل‌گیری یک چرخه سالم است؛ چرخه‌ای که در آن افزایش دستمزدها به افزایش قیمت‌ها منجر می‌شود و افزایش قیمت‌ها نیز امکان پرداخت دستمزدهای بالاتر را فراهم می‌کند؛ الگویی که سال‌ها در اقتصاد ژاپن غایب بود. اوئدا تأکید کرد که رفتار بنگاه‌ها در تعیین دستمزد و قیمت نسبت به گذشته به‌طور محسوسی تغییر کرده و همین موضوع نشان می‌دهد دستیابی پایدار به تورم ۲ درصدی همراه با رشد دستمزدها اکنون «در دسترس» قرار گرفته است، نه یک هدف دور از واقعیت. در حوزه سیاست پولی، پیام او روشن بود: تا زمانی که نرخ‌های واقعی بهره همچنان در سطوح بسیار پایین یا منفی باقی مانده‌اند، بانک مرکزی آمادگی دارد در صورت تحقق سناریوی پایه رشد اقتصادی و تورم، به افزایش تدریجی نرخ بهره ادامه دهد. با این حال، او تأکید کرد که مسیر سیاست پولی از پیش تعیین‌شده نیست و هرگونه تعدیل در درجه انبساط پولی، منوط به داده‌های واقعی اقتصاد و تورم خواهد بود، نه یک تقویم ثابت. از منظر اوئدا، این تنظیم تدریجی سیاست پولی نه‌تنها به تثبیت تورم در سطح هدف کمک می‌کند، بلکه امکان حمایت از رشد اقتصادی پایدار در بلندمدت را نیز فراهم می‌سازد. مجموعه این مواضع نشان می‌دهد که بانک مرکزی ژاپن به‌طور فزاینده‌ای به دوام خروج اقتصاد از دوره طولانی سیاست‌های فوق‌انبساطی اطمینان پیدا کرده و خود را برای یک فرآیند عادی‌سازی آرام اما مداوم آماده می‌کند؛ فرآیندی که می‌تواند پیامدهای مهمی برای بازار اوراق قرضه ژاپن، نرخ ارز ین و جریان سرمایه در آسیا و جهان داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

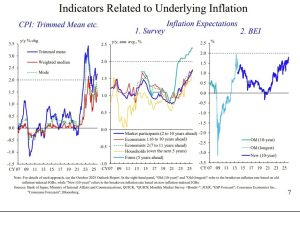
سراب تورم در سال آینده؛ چرا کاهش تورم لزوماً به معنای ارزان‌شدن نیست؟

حدود هشت ماه از آنچه «روز رهایی» نام گرفت گذشته است؛ روزی که موج تازه‌ای از تعرفه‌های تجاری آمریکا بر واردات اعمال شد و بسیاری انتظار داشتند که بلافاصله شاهد جهش معنادار تورم باشند. اما برخلاف آن نگرانی‌ها، تصویر تورم در ماه‌های بعدی آن‌قدرها هم تیره و نگران‌کننده از آب درنیامد. بله، قیمت‌ها بالاتر رفتند؛ اما نه به اندازه‌ای که روایت غالب بازار را به‌طور جدی تغییر دهند. اکنون که بازارها به سال ۲۰۲۶ چشم دوخته‌اند، پرسش اصلی این است که داستان تورم چگونه تغییر خواهد کرد؟ آیا واقعاً وارد فاز جدیدی از مهار تورم می‌شویم یا صرفاً با یک «سراب آماری» مواجه خواهیم شد که کاهش ظاهری تورم را نشان می‌دهد، بدون آنکه هزینه‌های زندگی واقعاً کاهش یافته باشند؟ نکته کلیدی اینجاست: تعرفه‌ها اثر فوری ندارند. افزایش هزینه واردات ماه‌ها طول می‌کشد تا از زنجیره تأمین عبور کند، به تولیدکننده برسد، سپس به خرده‌فروش منتقل شود و نهایتاً در سبد مصرف‌کننده منعکس گردد. به همین دلیل، حتی امروز هم احتمالاً هنوز تمام اثرات تورمی تعرفه‌ها را در داده‌های رسمی نمی‌بینیم. در حال حاضر، تنها بخشی که نشانه‌هایی از این فشار را نشان می‌دهد، تورم کالاهای هسته‌ای است؛ جایی که قیمت برخی کالاهای فیزیکی به‌آرامی بالا رفته است. اما در مجموع، تورم کلی بسیار آرام‌تر از آن چیزی بوده که بسیاری در ابتدای سال از آن واهمه داشتند. با این حال، این آرامش می‌تواند گمراه‌کننده باشد. آنچه در سال آینده شکل خواهد گرفت، بیش از آنکه «کاهش واقعی تورم» باشد، حاصل اثر پایه در محاسبات سالانه است. به بیان ساده، وقتی قیمت‌ها یک‌بار جهش می‌کنند و در سطح بالاتری تثبیت می‌شوند، نرخ تورم سالانه در سال بعد به‌طور مکانیکی کاهش می‌یابد؛ حتی اگر قیمت‌ها همچنان بالا باقی بمانند. مثال ساده این است: اگر قیمت یک کالا به‌واسطه تعرفه از ۲۰ دلار به ۲۵ دلار برسد، تورم آن کالا ۲۵ درصد خواهد بود. اما اگر سال بعد همان کالا همچنان ۲۵ دلار باقی بماند، نرخ تورم آن صفر گزارش می‌شود؛ بدون آنکه مصرف‌کننده واقعاً احساس ارزانی کند. این همان جایی است که «سراب تورم» شکل می‌گیرد: داده‌ها از کاهش تورم حکایت می‌کنند، اما سطح قیمت‌ها بالا مانده است. این پدیده به‌ویژه در نیمه دوم سال ۲۰۲۶ اهمیت پیدا می‌کند؛ جایی که اثرات افزایشی تعرفه‌ها به‌طور کامل وارد محاسبات سال قبل شده و نرخ‌های سالانه ناگهان نرم‌تر به نظر می‌رسند. نتیجه می‌تواند کاهش محسوس CPI و PCE در آمارهای رسمی باشد؛ کاهشی که بیشتر ریاضی است تا اقتصادی و این دقیقاً همان نقطه‌ای است که سیاست پولی وارد بازی می‌شود. فدرال رزرو در حال حرکت به‌سمت نرخی است که بسیاری آن را «نرخ بهره خنثی» می‌دانند؛ چیزی در حدود ۳ درصد. اگر کاهش نرخ بهره در نیمه اول سال با مقاومت مواجه شود، کاهش ظاهری تورم در نیمه دوم می‌تواند بهانه‌ای کاملاً مناسب برای تسهیل سیاست پولی باشد؛ به‌ویژه در فضایی که فشار سیاسی برای حمایت از رشد اقتصادی افزایش می‌یابد. پرسش کلیدی این است: آیا فدرال رزرو فراتر از اعداد نگاه خواهد کرد و واقعیت سطح قیمت‌ها را در نظر خواهد گرفت؟ یا اینکه کاهش ظاهری تورم را به‌عنوان مجوزی برای کاهش نرخ بهره می‌پذیرد؛ حتی اگر فشار هزینه‌ها بر مصرف‌کننده همچنان بالا باقی مانده باشد؟ در هر دو حالت، یک واقعیت پابرجاست: کاهش تورم به معنای کاهش قیمت‌ها نیست. این واقعیتی است که اقتصاد جهانی در دهه‌های اخیر با آن زندگی کرده است. قیمت‌ها بالا می‌روند، در سطح جدید تثبیت می‌شوند و تورم فقط سرعت این حرکت را اندازه می‌گیرد؛ نه جهت آن را. بنابراین، در سال آینده، مهم‌ترین کار برای فعالان بازار این است که فریب اعداد سالانه را نخورند. تمرکز باید بر داده‌های ماهانه باشد؛ جایی که می‌توان دید آیا فشار هزینه واقعاً کاهش یافته یا فقط در یک سطح بالا قفل شده است. سرانجام، آنچه در سال ۲۰۲۶ خواهیم دید، احتمالاً نه پایان تورم خواهد بود و نه بازگشت به قیمت‌های گذشته؛ بلکه صرفاً ورود به یک تعادل جدید با سطح قیمتی بالاتر است. سرابی که آرامش می‌آورد، اما واقعیت معیشت را تغییر نمی‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا باهوش‌ترین‌ها همیشه بهترین سرمایه‌گذاران نیستند؟

در دنیای سرمایه‌گذاری، ما عادت کرده‌ایم «باهوش بودن» را با «بهتر سرمایه‌گذاری کردن» مترادف بدانیم. تصور رایج این است که هرچه تحلیل پیچیده‌تر، مدل‌ها پیشرفته‌تر و روایت‌ها تکنولوژیک‌تر باشند، احتمال موفقیت بالاتر است. اما تجربه بازار  و به‌ویژه نمونه‌هایی مانند "کتی وود" و صندوق مشهور او، ARK Innovation، بارها نشان داده که این رابطه نه‌تنها خطی نیست، بلکه گاهی دقیقاً برعکس عمل می‌کند: هوش زیاد، تفکر بیش‌ازحد و شیفتگی به آینده، می‌تواند به دشمن بازده تبدیل شود. کتی وود در سال‌های پس از کرونا به چهره‌ای نمادین در بازار سهام آمریکا بدل شد. صندوق او با تمرکز بر «نوآوری‌های تحول‌آفرین» در حوزه‌هایی مانند خودروهای برقی، بیوتکنولوژی، فین‌تک، بلاک‌چین و هوش مصنوعی، در مدت کوتاهی رشدهای خیره‌کننده‌ای را ثبت کرد. بازدهی چندصددرصدی این صندوق در فاصله ۲۰۲۰ تا اوایل ۲۰۲۱، آن را به ستاره وال‌استریت و خود وود را به «پیامبر تکنولوژی» بازار بدل کرد. اما درست همان‌جا که موفقیت به اوج رسید، مشکل نیز آغاز شد. نخستین نکته مهم این است که بخش بزرگی از این بازده، در زمانی حاصل شد که صندوق هنوز کوچک بود و ورود سرمایه‌های کلان رخ نداده بود. با مشهور شدن صندوق، سرمایه‌های عظیمی از سوی سرمایه‌گذاران خرد و نهادی وارد شد؛ درست در زمانی که بسیاری از سهام تکنولوژی در سقف‌های تاریخی معامله می‌شدند. نتیجه روشن بود: بسیاری از کسانی که در سال‌های ۲۰۲۱ و ۲۰۲۲ وارد صندوق شدند، نه‌تنها سود نکردند بلکه زیان‌های سنگینی را تجربه کردند. در واقع، موفقیت اولیه بیشتر به نفع «سرمایه‌گذاران اولیه» تمام شد تا کسانی که بعداً به موج پیوستند. در همین دوره، کتی وود بارها پیش‌بینی‌های بسیار جسورانه‌ای مطرح کرد: اهداف قیمتی نجومی برای بیت‌کوین، روایت‌هایی بزرگ درباره نقش هوش مصنوعی محلی در ماهواره‌ها، یا آینده‌ای که در آن روباتاکسی‌ها ساختار حمل‌ونقل را متحول خواهند کرد. این روایت‌ها برای رسانه‌ها جذاب بودند، برای شبکه‌های اجتماعی عالی بودند، اما برای بازده پایدار سرمایه‌گذاری الزاماً مفید نبودند. حتی خطاهای آشکار؛ مانند بازنشر محتوای بی‌کیفیت یا نادرست تولیدشده توسط هوش مصنوعی، نشان داد که مرز بین «چشم‌انداز آینده» و «سر و صدای بی‌ارزش» روزبه‌روز باریک‌تر می‌شود. از سوی دیگر، عملکرد صندوق در موج اخیر هوش مصنوعی نیز ناامیدکننده بود. در حالی که بازار به‌شدت به سمت سهامی مانند انویدیا، مایکروسافت و سایر بازیگران زیرساختی AI حرکت کرد، صندوق ARK بخش مهمی از این موج را از دست داد؛ حتی گفته می‌شود وود بخشی از سهام انویدیا را خیلی زود فروخته بود. در نتیجه، در یکی از بزرگ‌ترین روندهای تکنولوژیک دهه اخیر، این صندوق نتوانست «آلفا»ی معناداری ایجاد کند. اما این داستان فقط درباره کتی وود نیست. این داستان درباره یک خطای رفتاری عمیق‌تر در بازار است: وسوسه بیش‌تحلیل، بیش‌فهمی و بیش‌داستان‌پردازی. معامله‌گران و سرمایه‌گذاران اغلب تصور می‌کنند هرچه بیشتر بدانند، بهتر تصمیم می‌گیرند. در عمل اما، دانستن زیاد گاهی به تردید زیاد، تغییر نظر مداوم، خروج زودهنگام از روندها و از دست دادن حرکت‌های بزرگ بازار منجر می‌شود. بازار در سال‌های اخیر بیش از آنکه با «ارزش‌گذاری کلاسیک» حرکت کند، با روایت‌ها، ایمان جمعی و داستان‌های ساده پیش می‌رود. تسلا نمونه بارز آن است. بسیاری از تحلیل‌گران سال‌هاست درباره ارزش‌گذاری این شرکت، مدل کسب‌وکارش، حاشیه سودش و رقابت آینده هشدار می‌دهند. با این حال، سهام بارها رکورد زده، نه لزوماً به‌خاطر صورت‌های مالی، بلکه به‌خاطر: روایت ایلان ماسک، روایت نوآوری، روایت آینده. در چنین فضایی، کسی که «بیش از حد سؤال می‌پرسد»، اغلب زودتر از بازار ناامید می‌شود و کنار می‌کشد. اینجاست که به پارادوکسی عجیب می‌رسیم: گاهی «ساده بودن»، «باور داشتن» و حتی تا حدی «نادان بودن» به بازده بهتر منجر می‌شود. نه به این معنا که تحلیل را کنار بگذاریم، بلکه به این معنا که پس از انتخاب یک روایت یا استراتژی، آن را بیش از حد دستکاری نکنیم. بزرگ‌ترین سودها در بازار اغلب نه از معاملات زیاد، بلکه از «نگه‌داشتن طولانی‌مدت» حاصل شده‌اند؛ از صبر، نه از نبوغ. جمله مشهور اراسموس در قرن شانزدهم که می‌گفت «در دنیای دیوانگان، عاقل باید دیوانه به نظر برسد»، امروز معنای تازه‌ای پیدا کرده است. در بازاری که با هیجان، الگوریتم‌ها، شبکه‌های اجتماعی و هوش مصنوعی تغذیه می‌شود، شاید منطقی‌ترین کار این باشد که گاهی کمتر فکر کنیم، کمتر دستکاری کنیم و کمتر روایت عوض کنیم. بنابراین، درس اصلی ماجرا این نیست که «باهوش نباشید»، بلکه این است که اجازه ندهید هوش شما مانع باور، صبر و تعهد به استراتژی‌تان شود. سرمایه‌گذاری موفق بیشتر شبیه یک تمرین روان‌شناسی است تا یک مسابقه هوش. باید چیزی را پیدا کنید که به آن ایمان دارید؛ یک صنعت، یک روایت، یک مدل یا حتی یک فرد و به‌جای اینکه هر هفته آن را زیر سؤال ببرید، به آن زمان بدهید. در نهایت، بازار پاداش «درست فکر کردن» را نه بلافاصله می‌دهد و نه به کسی که بیشترین حرف را می‌زند؛ بازار پاداش کسی را می‌دهد که بتواند میان هیاهو، یک باور ساده را انتخاب کند… و با آن بماند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت مدعیان بیمه بیکاری آمریکا؛ نشانه‌ای از تاب‌آوری بازار کار در دل نوسانات فصلی

آخرین گزارش هفتگی وزارت کار ایالات متحده نشان می‌دهد که تعداد مدعیان اولیه بیمه بیکاری با کاهش غیرمنتظره‌ای مواجه شده و به ۲۱۴ هزار نفر رسیده است؛ رقمی که به‌طور معناداری پایین‌تر از پیش‌بینی ۲۲۴ هزار نفری اقتصاددانان قرار دارد. این افت در شرایطی رخ داده که داده‌های بازار کار در هفته‌های پایانی سال معمولاً تحت تأثیر نوسانات فصلی ناشی از تعطیلات قرار می‌گیرند و تفسیر آن‌ها نیازمند دقت بیشتری است. کاهش تعداد مدعیان اولیه، به‌طور کلی به‌عنوان نشانه‌ای از محدود بودن موج اخراج‌ها و پایداری تقاضا برای نیروی کار تعبیر می‌شود. میانگین متحرک چهار هفته‌ای  که معیار دقیق‌تری برای سنجش روند واقعی بازار کار است نیز با اندکی کاهش به حدود ۲۱۶.۷ هزار نفر رسیده است. این موضوع نشان می‌دهد که حتی پس از هموارسازی نوسانات هفتگی، فشار صعودی قابل توجهی بر اخراج‌ها مشاهده نمی‌شود و بازار کار همچنان از ثبات نسبی برخوردار است. در مقابل، مدعیان ادامه‌دار بیمه بیکاری به حدود ۱.۹۲ میلیون نفر افزایش یافته‌اند؛ موضوعی که می‌تواند نشانه‌ای از طولانی‌تر شدن مدت بیکاری برای بخشی از نیروی کار باشد. این واگرایی ملایم بین کاهش ورودی‌های جدید به بیکاری و افزایش تعداد افرادی که همچنان از مزایا استفاده می‌کنند، تصویری از بازاری ارائه می‌دهد که در آن اخراج‌ها محدود است، اما جذب مجدد برخی از بیکاران با سرعت کمتری انجام می‌شود. در سطح ایالتی نیز تصویر ناهمگن است: برخی ایالت‌ها مانند نیویورک، ایلینوی و پنسیلوانیا کاهش قابل توجهی در مدعیان ثبت کرده‌اند، در حالی که در ایالت‌هایی مانند رودآیلند و ویرجینیای غربی افزایش‌هایی مشاهده شده است. این اختلافات منطقه‌ای تأیید می‌کند که تعدیل‌ها بیشتر ماهیتی بخشی و محلی دارند تا اینکه بیانگر یک چرخش کلان در چرخه بازار کار باشند. در همین حال، داده‌های مکمل از گزارش‌های بخش خصوصی نیز تصویر متناقض اما قابل جمعی ارائه می‌کنند. شاخص هفتگی ADP از افت شدید رشد اشتغال در ماه قبل حکایت داشت، اما داده‌های جدیدتر از بهبود نسبی در ماه دسامبر خبر می‌دهند. این موضوع با روایت فعلی همخوان است: اقتصاد آمریکا نه در حال ورود به رکود است و نه در وضعیت رونق شتابان قرار دارد، بلکه وارد فاز «سرد شدن کنترل‌شده» شده است. در مجموع، کاهش مدعیان اولیه بیمه بیکاری به زیر سطح انتظارات بازار، پیام روشنی برای سیاست‌گذاران و سرمایه‌گذاران دارد: بازار کار آمریکا همچنان مقاوم است، حتی اگر نشانه‌هایی از کند شدن تدریجی در زیر پوست داده‌ها قابل مشاهده باشد. برای فدرال رزرو، این ترکیب به معنای کاهش فشار برای تسهیل سریع سیاست پولی است؛ و برای بازارها، نشانه‌ای از آنکه اقتصاد آمریکا هنوز از یک فرود سخت فاصله دارد؛ هرچند مسیر پیش‌رو همچنان به داده‌های ماه‌های آینده وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

«شوک دوم چین» در راه است؛ صنعتی‌سازی دولتی پکن و واکنش محتاطانه بریتانیا

بازگشت اخیر امانوئل مکرون از چین، دستاورد ملموسی برای اروپا به همراه نداشت. درخواست رئیس‌جمهور فرانسه از شی جین‌پینگ برای ایفای نقش فعال‌تر در پایان دادن به جنگ اوکراین، با توجه به حمایت بی‌قیدوشرط پکن از روسیه، از ابتدا نیز شانس چندانی نداشت. تلاش او برای جلب توجه چین به مازاد تجاری فزاینده‌اش؛ محصول مستقیم سیاست‌های اقتصادی و صنعتی دولت، نیز، مطابق انتظار، با پاسخی سرد مواجه شد. در واقع، اولویت‌های رهبری چین جای دیگری بود. تمرکز شی جین‌پینگ بر نشست پایانی سال پولیت‌بورو و کنفرانس مرکزی کار اقتصادی (CEWC) معطوف بود؛ جایی که چارچوب کلی برنامه پنج‌ساله پانزدهم که قرار است در مارس آینده به کنگره ملی خلق ارائه شود و الزامات آغاز قدرتمند آن در سال ۲۰۲۶ در کانون توجه قرار داشت. همین موضوع نشان می‌دهد چرا جهان باید خود را برای آنچه «شوک دوم چین» نامیده می‌شود، آماده کند. شوک نخست، پس از پیوستن چین به سازمان تجارت جهانی در سال ۲۰۰۱ رخ داد؛ دوره‌ای که ادغام چین در تجارت جهانی پیامدهای عظیمی برای بازار کار و منابع در سراسر جهان داشت و به از دست رفتن مشاغل و صنایع در بسیاری از کشورها انجامید. اما شوک دوم ماهیتی متفاوت و بالقوه مخرب‌تر دارد: تلاش چین برای رهبری و سلطه بر فناوری‌های پیشرفته از خودروهای برقی و باتری‌ها گرفته تا نیمه‌رساناها، زیست‌فناوری، رباتیک و هوش مصنوعی از طریق سیاست صنعتی هدایت‌شده توسط دولت، آن هم در مقیاسی بی‌سابقه. پکن طبق روال همیشگی، خروجی نشست CEWC را با لحنی خوش‌بینانه توصیف کرد و مدعی شد در «مسیر درست» حرکت می‌کند. با این حال، این خوش‌بینی کلامی با فهرست سیاست‌های تجویزی دولت همخوانی چندانی ندارد: سیاست پولی انبساطی‌تر، کسری بودجه بالاتر، اقدامات حمایتی برای تثبیت بازار مسکن و افزایش هزینه‌های اجتماعی. این سیاست‌ها خود اعترافی ضمنی به پیچیده‌تر شدن محیط خارجی، ضعف تقاضای داخلی، مازاد تولید و ریسک‌های مداوم ثبات مالی؛به‌ویژه در بخش املاک هستند. تقویت تقاضای داخلی به‌عنوان اولویت اصلی سال ۲۰۲۶ معرفی شده؛ روایتی که پکن طی سه تا چهار سال گذشته بارها تکرار کرده است. هرچند تغییر لحن به سمت حمایت از درآمد و مصرف خانوارها قابل‌توجه است، اما پیشرفت واقعی در این حوزه محدود مانده و دولت همچنان ضعف مصرف را بیشتر یک مشکل عرضه می‌داند تا تقاضا. در عمل، تمرکز سیاستی اصلی همچنان بر صنعت و تولید باقی مانده است. این چارچوب سیاستی که سهمی به‌مراتب بزرگ‌تر از تولید ناخالص داخلی را نسبت به اغلب اقتصادها به سیاست صنعتی اختصاص می‌دهد، در خدمت هدفی بلندپروازانه‌تر است: تسلط بر آنچه شی «انقلاب صنعتی چهارم» می‌نامد و بازتعریف نظم جهانی به زیان ایالات متحده و به نفع مدلی از حکمرانی همسو با ترجیحات سیاسی پکن. با این حال، اهداف دوگانه تقویت مصرف و تداوم حمایت گسترده از تولید، در عمل با یکدیگر ناسازگارند. منابع مالی، سیاست ارزی و چارچوب‌های اعتباری معمولاً یکی را تقویت می‌کنند، نه هر دو را. نتیجه محتمل، تداوم مازاد ظرفیت، فشارهای ضدتورمی و کاهش مداوم شاخص قیمت تولید ناخالص داخلی چین است؛شاخصی که اکنون برای دهمین فصل متوالی در مسیر نزولی قرار دارد. ضعف تقاضا در کنار عرضه قدرتمند، به انفجار صادرات و عرضه کالاهای ارزان در بازارهای جهانی انجامیده است. مازاد تجاری چین در بخش کالاها امسال به حدود یک تریلیون دلار رسیده که نزدیک به یک‌سوم آن به اروپا و بریتانیا مربوط می‌شود. از سال ۲۰۲۲، حجم صادرات چین ۵۰ درصد افزایش یافته، در حالی که واردات تقریباً راکد مانده است. تعرفه‌های ترامپ نتوانسته‌اند عدم‌تعادل‌های جهانی را اصلاح کنند، اما الگوی تجارت را تغییر داده‌اند: صادرات چین به آمریکا کاهش یافته، اما انتقال تجارت و مسیرهای جایگزین؛ به‌ویژه به جنوب‌شرق آسیا و اروپا، صادرات کلی را تقویت کرده است. برای اروپا، این روند تهدیدی مستقیم برای پایه صنعتی و اشتغال محسوب می‌شود. خودرو، ماشین‌آلات و تجهیزات پیشرفته در کنار صنایع قدیمی‌تر مانند پوشاک و فولاد، اکنون زیر فشار واردات ارزان چینی قرار دارند. هم‌زمان، رکود واردات چین؛ به‌دلیل ضعف تقاضای داخلی و سیاست خودکفایی، فرصت‌های بنگاه‌های اروپایی را در بازار چین محدود کرده است. بخشی از این مزیت صادراتی چین به نرخ ارز بازمی‌گردد. یوان در سه سال گذشته حدود ۲۰ درصد در ارزش واقعی مؤثر تضعیف شده و به سطوح سال ۲۰۱۲ بازگشته است؛ زمانی که وزن چین در تولید صنعتی جهان به‌مراتب کمتر بود. صندوق بین‌المللی پول (IMF) اکنون از پکن می‌خواهد در سیاست ارزی خود بازنگری کند، اما مقام‌های چینی تنها از «ثبات پایه‌ای» ارز سخن می‌گویند. در همین فضا، مکرون عدم‌تعادل تجاری با چین را «غیرقابل‌تحمل» و حتی «مسئله مرگ و زندگی» برای صنعت اروپا توصیف کرده است. اتحادیه اروپا نیز با اعمال تعرفه بر واردات خودروهای برقی چینی و ایجاد سازوکار نظارتی برای رصد دامپینگ، گام‌هایی برداشته و به‌احتمال زیاد رویکردی قاطع‌تر در پیش خواهد گرفت. در مقابل، واکنش بریتانیا تاکنون محتاطانه بوده است. همکاری با اتحادیه اروپا در سیاست‌های فولاد و اختیارات محدود وزیر بازرگانی برای ارجاع پرونده‌ها به نهادهای ضددامپینگ، هنوز فاصله زیادی با یک راهبرد جامع دارد. اگر سفر احتمالی استامر به چین در اواخر ژانویه انجام شود، بعید است در حوزه‌های حساس به امنیت ملی دستاوردی فراتر از آنچه مکرون تجربه کرد، حاصل شود. بریتانیا نباید این تصور را تقویت کند که الگوی رشد چین؛ مبتنی بر الگوی رشد صادرات‌محور و انباشت مزمن مازاد تجاری، می‌تواند محرک پایدار رشد جهانی یا اقتصاد بریتانیا باشد. برعکس، اکنون زمان آن است که لندن درک دقیقی از پیامدهای «شوک دوم چین»؛ برای صنعت، اشتغال و رقابت‌پذیری به دست آورد و متناسب با آن، سیاستی جسورانه‌تر و واقع‌بینانه‌تر تدوین کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هَسِت: دستورکار تجاری ترامپ در حال نتیجه دادن است؛ اثر هوش مصنوعی در داده‌ها دیده می‌شود

کِوین هَسِت، مشاور اقتصادی کاخ سفید، اعلام کرد که دستورکار تجاری دولت ترامپ مؤثر بوده و نشانه‌های آن به‌وضوح در داده‌های اقتصادی نمایان است. به گفته او، کاهش کسری تجاری در حال تحقق است و حتی اثرگذاری رونق هوش مصنوعی (AI) نیز در آمارها مشاهده می‌شود. هست رشد اخیر تولید ناخالص داخلی را «هدیه‌ای عالی برای مردم آمریکا» توصیف کرد و افزود که قیمت‌ها کاهش یافته و درآمدها افزایش پیدا کرده‌اند؛ ترکیبی که به ثبت اعداد رشد بسیار قوی انجامیده است. وی تأکید کرد که هوش مصنوعی فارغ از نوع شغل، بر بازار کار اثر گذاشته و انتظار دارد در صورتی که GDP در محدوده ۴ درصد باقی بماند، تغییرات اشتغال به بازه ۱۰۰ تا ۱۵۰ هزار نفر بازگردد. به گفته هست، احساسات مصرف‌کننده همبستگی معناداری با داده‌های سخت اقتصادی ندارد؛ در حالی که خوش‌بینی مردم نسبت به رشد درآمدشان بالاست. او همچنین تصریح کرد که فدرال رزرو در کاهش نرخ‌های بهره «بسیار عقب‌تر از منحنی» قرار دارد. هست افزود که کسری بودجه سالانه نسبت به سال قبل حدود ۶۰۰ میلیارد دلار کاهش یافته است. در پایان، وی از نهایی شدن یک برنامه جامع مسکن خبر داد که قرار است اوایل سال آینده اعلام شود. طبق گزارش‌ها، کوین هست همچنان یکی از گزینه‌های اصلی برای ریاست آینده فدرال رزرو محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت ممتد اعتماد مصرف‌کننده در آمریکا؛ هشدار خاموش بازار کار در دل اقتصاد پررونق امریکا

اعتماد مصرف‌کنندگان آمریکایی برای پنجمین ماه متوالی کاهش یافت؛ روندی که بازتابی از نگرانی فزاینده خانوارها نسبت به چشم‌انداز بازار کار و شرایط کلی کسب‌وکار است و طولانی‌ترین دوره افت این شاخص از زمان بحران مالی ۲۰۰۸ تاکنون به شمار می‌رود. بر اساس داده‌های منتشرشده توسط کنفرانس بورد، شاخص اعتماد مصرف‌کننده در ماه دسامبر به ۸۹.۱ واحد کاهش یافت؛ رقمی که در مقایسه با سطح ۹۲.۹ واحدی ماه قبل، افتی معنادار را نشان می‌دهد. این افت پی‌درپی باعث شده شاخص اعتماد در محدوده‌ای نزدیک به پایین‌ترین سطوح دوران پس از همه‌گیری کرونا باقی بماند. جزئیات گزارش تصویر نگران‌کننده‌تری ارائه می‌دهد. شاخص «شرایط فعلی» که ارزیابی مصرف‌کنندگان از وضعیت کنونی اقتصاد و بازار کار را منعکس می‌کند، به ۱۱۶.۸ واحد سقوط کرد؛ پایین‌ترین سطح از فوریه ۲۰۲۱. در مقابل، شاخص انتظارات شش‌ماهه تغییر چندانی نداشت و نشان می‌دهد مصرف‌کنندگان اگرچه نسبت به شرایط فعلی بدبین‌تر شده‌اند، اما نگاه آن‌ها به آینده کاملاً تیره نیست. فشار قیمت‌ها و نگرانی از وضعیت اشتغال، در تمام سال جاری بر ذهنیت مصرف‌کنندگان سایه انداخته است. رشد اشتغال در ماه‌های اخیر کند شده، نرخ بیکاری روندی افزایشی به خود گرفته و تورم همچنان بالاتر از هدف ۲ درصدی فدرال رزرو قرار دارد. همین ترکیب عوامل باعث شده اعتماد مصرف‌کننده نتواند از رکود خود خارج شود. اقتصاددانان انتظار دارند روند استخدام در سال آینده نیز چندان پرقدرت نباشد و نرخ بیکاری بهبود محسوسی را تجربه نکند؛ چشم‌اندازی که می‌تواند فشار بیشتری بر اعتماد خانوارها وارد کند. علاوه بر این، پیش‌بینی می‌شود رشد دستمزدها در سال ۲۰۲۶ بیشتر تعدیل شود؛ موضوعی که احتمالاً شکاف در الگوی مصرف میان گروه‌های درآمدی مختلف را عمیق‌تر خواهد کرد. داده‌ها نشان می‌دهد سهم مصرف‌کنندگانی که معتقدند «یافتن شغل دشوار شده» رو به افزایش است، در حالی که درصد افرادی که بازار کار را «مملو از فرصت» می‌دانند کاهش یافته است. فاصله میان این دو دیدگاه؛ شاخصی که از سوی اقتصاددانان به‌عنوان دماسنج بازار کار دنبال می‌شود، به پایین‌ترین سطح خود از اوایل سال ۲۰۲۱ رسیده است. این تحول، ارزیابی خانوارها از وضعیت مالی فعلی‌شان را نیز تحت تأثیر قرار داده؛ به‌طوری که برای نخستین‌بار در نزدیک به چهار سال گذشته، این ارزیابی به محدوده منفی وارد شده است. با این حال، نکته قابل‌توجه آن است که مصرف‌کنندگان در نگاه به آینده کمی خوش‌بین‌تر هستند؛ نشانه‌ای از آنکه بدبینی کنونی بیشتر به شرایط فعلی بازمی‌گردد تا انتظار یک بحران فراگیر. این تصویر در تضاد ظاهری با داده‌های دیگری قرار می‌گیرد که امروز منتشر شد و از رشد ۴.۳ درصدی اقتصاد آمریکا در سه‌ماهه سوم؛ سریع‌ترین شتاب رشد در دو سال اخیر، حکایت داشت. این هم‌زمانی، یک دوگانگی مهم را برجسته می‌کند: اقتصادی که در سطح کلان هنوز رشد قابل‌توجهی دارد، اما در سطح خانوارها با فرسایش اعتماد و نگرانی نسبت به آینده بازار کار مواجه است. در نهایت، افت ممتد اعتماد مصرف‌کننده را می‌توان به‌عنوان سیگنالی پیش‌نگر تلقی کرد؛ سیگنالی که نشان می‌دهد اگرچه داده‌های رشد هنوز مثبت‌اند، اما فشارهای تورمی، تضعیف تدریجی بازار کار و نااطمینانی درآمدی می‌توانند در ماه‌های آینده به چالشی جدی‌تر برای تقاضای داخلی و پایداری رشد اقتصادی آمریکا تبدیل شوند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اقتصاد قوی، تورم سرسخت؛ معمای جدید فدرال رزرو پس از گزارش GDP

انتشار داده نهایی رشد اقتصادی آمریکا در سه‌ماهه سوم، بار دیگر توجه بازارها را به شکاف فزاینده میان «قدرت رشد» و «چسبندگی تورم» جلب کرد. عدد ۴.۳ درصدی رشد تولید ناخالص داخلی؛ سریع‌ترین آهنگ رشد در حدود دو سال اخیر، در نگاه اول تصویری درخشان از اقتصاد ایالات متحده ترسیم می‌کند، اما لایه‌های زیرین این گزارش نشان می‌دهد مسیر سیاست پولی در سال پیش‌رو به‌مراتب پیچیده‌تر از آن چیزی است که صرفاً با اتکا به رشد GDP بتوان درباره آن قضاوت کرد. اقتصاد آمریکا نه‌تنها از افت معنادار مصون مانده، بلکه با تکیه بر مصرف خانوار و سرمایه‌گذاری‌های هدفمند، شتاب خود را حفظ کرده است. اما آنچه این گزارش را از منظر تحلیلی مهم می‌کند، ترکیب رشد و تورم است؛ ترکیبی که همچنان فدرال رزرو را در وضعیت پیچیده‌ای قرار داده که نه می‌تواند کاهش‌های بیشتر را در دستور کار قرار دهد و نه در انقباض بیشتر قرار گیرد. موتور واقعی رشد: مصرفی که هنوز خاموش نشده است مصرف‌کنندگان همچنان ستون فقرات رشد اقتصادی آمریکا هستند. رشد ۳.۵ درصدی هزینه‌کرد خانوار نشان می‌دهد که علی‌رغم تضعیف تدریجی بازار کار و فشار هزینه‌های زندگی، بخش بزرگی از مصرف؛ به‌ویژه در خدماتی مانند سلامت و سفر، تاب‌آوری بالایی دارد. این الگو برای سیاست‌گذاران پیام روشنی دارد: تقاضای داخلی هنوز آن‌قدر سرد نشده که بتوان با خیال راحت از کاهش سریع نرخ بهره سخن گفت. در مقابل، کاهش هزینه‌ها در بخش کالاهای بادوام مانند خودرو، نشانه‌ای از آغاز رفتار محتاطانه‌تر در برخی دهک‌های درآمدی است؛ شکافی که احتمالاً در سال ۲۰۲۶ عمیق‌تر خواهد شد و ریسک‌های رشد را به‌تدریج نمایان می‌کند. سرمایه‌گذاری؛ رشد «انتخابی» نه فراگیر سرمایه‌گذاری غیرمسکونی با رشد ۲.۸ درصدی، تصویر دوگانه‌ای ارائه می‌دهد. در حالی که سرمایه‌گذاری در دیتاسنترها و تجهیزات مرتبط با هوش مصنوعی به رکوردهای تازه‌ای رسیده، سایر بخش‌ها شتاب بسیار کمتری دارند. این تمرکز رشد بر AI، اگرچه به افزایش بهره‌وری کمک می‌کند، اما به‌معنای آن است که رشد اقتصادی آمریکا به‌طور فزاینده‌ای به چند پیشران محدود وابسته شده؛ موضوعی که در چرخه‌های بعدی می‌تواند نوسانات را تشدید کند. بخش مسکن همچنان حلقه ضعیف زنجیره است. افت ۵.۱ درصدی سرمایه‌گذاری مسکونی نشان می‌دهد نرخ‌های بهره بالا هنوز اثر کامل خود را بر این بخش نگذاشته‌اند و سیاست پولی همچنان کانال انتقال فعالی دارد. تورم؛ دلیل اصلی احتیاط فدرال رزرو نقطه حساس گزارش، بدون تردید بخش تورمی آن است. شاخص PCE هسته؛ معیار ترجیحی فدرال رزرو، در سه‌ماهه سوم با نرخ سالانه ۲.۹ درصد رشد کرده است؛ فاصله‌ای معنادار از هدف ۲ درصدی بانک مرکزی. این عدد به‌روشنی توضیح می‌دهد چرا مقامات پولی، علی‌رغم رشد قوی، تمایلی به تسریع روند کاهش نرخ بهره ندارند. تورم خدمات، که ارتباط نزدیکی با دستمزدها و تقاضای داخلی دارد، همچنان چسبنده باقی مانده و کاهش آن به‌مراتب دشوارتر از تورم کالاهاست. به بیان دیگر، حتی اگر رشد اقتصادی در سال آینده کمی تعدیل شود، تورم ممکن است با همان سرعت عقب‌نشینی نکند؛ سناریویی که کابوس سیاست‌گذاران پولی است. پیامد سیاستی؛ چرا فقط یک کاهش نرخ در ۲۰۲۶؟ آخرین پیش‌بینی‌های فدرال رزرو، که توسط جروم پاول نیز تأیید شده، تنها یک کاهش نرخ بهره در سال ۲۰۲۶ را نشان می‌دهد. این احتیاط بیش از هر چیز ریشه در همین ترکیب رشد-تورم دارد: اقتصادی که بیش از حد داغ نیست، اما هنوز آن‌قدر هم سرد نشده که فشارهای قیمتی را مهار کند. برای بازارها، این یعنی نرخ‌های بهره بالا ممکن است طولانی‌تر از آنچه قبلاً تصور می‌شد باقی بمانند؛ عاملی که به‌ویژه برای دارایی‌های حساس به نرخ بهره؛ از سهام رشد‌محور گرفته تا مسکن، اهمیت کلیدی دارد. سخن پایانی رشد ۴.۳ درصدی اقتصاد آمریکا بدون تردید یک دستاورد قابل‌توجه است، اما این عدد به‌تنهایی چراغ سبز سیاست پولی محسوب نمی‌شود. آنچه اکنون مسیر بازارها را تعیین می‌کند، نه صرفاً قدرت رشد، بلکه پایداری تورم است. تا زمانی که شاخص‌های تورمی (به‌ویژه PCE هسته) با اطمینان به سمت هدف ۲ درصدی حرکت نکنند، فدرال رزرو دلیلی برای تغییر معنادار رویکرد محتاطانه خود نخواهد داشت. به بیان دقیق‌تر، اقتصاد آمریکا همچنان از شتاب رشد قابل‌توجهی برخوردار است، اما نشانه‌های مهار پایدار فشارهای تورمی هنوز به سطحی نرسیده که فدرال رزرو بتواند با اطمینان از تغییر جهت سیاست انقباضی سخن بگوید. همین ناهم‌خوانی میان قدرت رشد و چسبندگی تورم، یکی از عوامل کلیدی است که چشم‌انداز بازارها در سال ۲۰۲۶ را با عدم‌قطعیت بالا و نوسانات بالقوه همراه می‌سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دفتر نمایندگی تجاری آمریکا (USTR): آمریکا اقدام به اعمال تعرفه بر نیمه‌رساناهای وارداتی از چین خواهد کرد.

آمریکا نرخ تعرفه برای نیمه‌رساناهای وارداتی از چین را مشخص نکرده است. تعرفه‌ها بر نیمه‌رساناهای وارداتی از چین تا ژوئن ۲۰۲۷ برابر با صفر خواهد بود. دفتر نمایندگی تجاری آمریکا: سطح اولیه تعرفه برابر با ۰٪ است و این تعرفه پس از ۱۸ ماه، در تاریخ ۲۳ ژوئن ۲۰۲۷، به نرخ اعلام‌نشده افزایش خواهد یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

با وجود رشد قوی در ماه‌های گذشته، شتاب رشد اقتصادی آمریکا رو به کاهش گذاشته است.

اقتصاد آمریکا در سه‌ماهه سوم سال با سرعتی بیش از انتظار رشد کرد و تولید ناخالص داخلی (GDP) با نرخ سالانه ۴٫۳ درصد افزایش یافت؛ رشدی که عمدتاً به‌واسطه قدرت مصرف خانوارها محقق شد. هرچند این عملکرد فراتر از پیش‌بینی‌ها بود، اما از آن زمان آهنگ رشد اقتصاد کند شده است؛ چرا که افزایش هزینه‌های زندگی و تداوم تعطیلی دولت، بر فعالیت‌های اقتصادی فشار وارد کرده‌اند. بخش قابل‌توجهی از رشد مصرف ناشی از افزایش موقتی خرید خودروهای برقی پیش از پایان اعتبار مشوق‌های مالیاتی بوده است. در همین حال، خانوار با درآمد بالاتر همچنان محرک اصلی مصرف باقی مانده‌اند، اما مصرف‌کنندگان با درآمدهای پایین و متوسط با فشارهای جدی ناشی از کاهش قدرت خرید مواجه هستند. اقتصاددانان هشدار می‌دهند تداوم این روندها می‌تواند رشد اقتصادی را در فصل‌های آینده تضعیف کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ژاپن به‌دنبال کاهش انتشار اوراق در بودجه ۲۰۲۶ | تاکایچی، نخست وزیر ژاپن: بدهی ملی هنوز بسیار بالاست

نخست‌وزیر ژاپن، سانائه تاکایچی، اعلام کرد که سطح بدهی ملی این کشور همچنان «بسیار بالا» است و دولت در حال بررسی کاهش انتشار اوراق قرضه جدید در بودجه سال مالی ۲۰۲۶ است. این اظهارات نشان می‌دهد که دولت ژاپن قصد دارد مسیر انضباط مالی را جدی‌تر دنبال کند—به‌ویژه در شرایطی که هزینه‌های عمومی و فشارهای ساختاری بر بودجه همچنان بالاست. تاکایچی همچنین به تصمیم اخیر بانک مرکزی ژاپن اشاره کرد و گفت افزایش نرخ بهره با هدف دستیابی پایدار و قابل اتکا به تورم ۲٪ انجام شده است. این پیام می‌تواند نشانه‌ای از هماهنگی بیشتر میان سیاست مالی و سیاست پولی باشد؛ موضوعی که برای بازار اوراق و نرخ ارز اهمیت زیادی دارد. در حالی که ژاپن یکی از بالاترین نسبت‌های بدهی به تولید ناخالص داخلی در جهان را دارد، هرگونه کاهش در انتشار اوراق می‌تواند بر بازدهی اوراق دولتی، ارزش ین و انتظارات سیاستی تأثیر بگذارد. بازارها اکنون منتظرند ببینند آیا دولت واقعاً در بودجه ۲۰۲۶ مسیر کاهش بدهی را آغاز خواهد کرد یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استقبال سرد سرمایه‌گذاران از حراج اوراق بدهی آمریکا در آستانه تعطیلات کریسمس

خزانه‌داری ایالات متحده در حراج اخیر خود، ۶۹ میلیارد دلار اوراق قرضه ۲ ساله را با بازده ۳.۴۹۹ درصد به فروش رساند. این رقم بالاتر از نرخ ۳.۴۹۶ درصدی در بازار قبل از حراج (WI) بود که منجر به ایجاد یک «دنباله» (Tail) به میزان ۰.۳ واحد پایه شد؛ اتفاقی که نشان‌دهنده تقاضای ضعیف‌تر از انتظار است. آمارها نشان می‌دهند که نسبت تقاضا به عرضه (Bid-to-Cover) به ۲.۵۴ برابر کاهش یافته که پایین‌تر از میانگین شش‌ماه گذشته (۲.۶۱ برابر) است. اگرچه سهم خریداران مستقیم (سرمایه‌گذاران داخلی آمریکا) به ۳۴.۱ درصد افزایش یافت، اما مشارکت خریداران خارجی (بخش غیرمستقیم) به ۵۳.۲ درصد افت کرد و دیلرها مجبور شدند سهم بیشتری (۱۲.۷ درصد) را خریداری کنند که نشانه‌ای از کاهش تقاضای نهایی است. این حراج نمره ضعیف +D را دریافت کرده است. با این حال، تحلیلگران معتقدند که این نتیجه یک فاجعه نیست و احتمالاً اثرات فصلی تعطیلات کریسمس بر کاهش مشارکت تأثیرگذار بوده است. خزانه‌داری آمریکا برای تأمین مالی کسری بودجه، در روزهای سه‌شنبه و چهارشنبه به ترتیب حراج اوراق ۵ ساله و ۷ ساله را برگزار خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر