TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

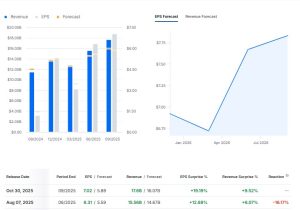
گزارش درآمدزایی سه‌ماهه سوم Eli Lilly and Company

سود هر سهم (EPS) واقعی............. 7.02 پیش‌بینی............ 5.89 درآمدزایی فصلی (REVENUE) واقعی............ 17.6 میلیارد دلار پیش‌بینی........... 16.07 میلیارد دلار خلاصه وزن سهم Eli Lilly در شاخص‌های آمریکا شاخص S&P 500: وزن تقریبی بین ۱.۵٪ تا ۲٪ وزن Eli Lilly در داوجونز: حدود ۳.۹٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اختلاف داخلی در فدرال رزرو، فروش دلار را سخت‌تر کرد

اخبار منتشر شده از کنفرانس مطبوعاتی پاول مبنی بر وجود دیدگاه‌های به شدت متفاوت در فدرال رزرو درباره مسیر آتی سیاست‌های پولی، منجر به بازنگری ۱۰ نقطه پایه در چرخه تسهیل پولی فدرال رزرو شده و از ارزش دلار حمایت کرده است. ارزهایی با بازدهی پایین مانند ین ژاپن و فرانک سوئیس بیشترین آسیب‌پذیری را در برابر نرخ‌های دلار قوی‌تر دارند، در حالی که ارزهای کالایی  از بهبود روابط تجاری آمریکا و چین استقبال می‌کنند. دلار آمریکا: تضاد در فدرال رزرو، فروش دلار را دشوارتر می‌کند دلار پس از بیانیه کمیته بازار آزاد فدرال و کنفرانس مطبوعاتی شب گذشته، به طور کلی، هرچند اندک، تقویت شد. بیانیه عمدتاً مطابق انتظار بود اما کنفرانس مطبوعاتی به نوعی به «اعتراض به کاهش نرخ» از سوی فدرال رزرو تبدیل شد. در این نشست، جروم پاول، رئیس فدرال رزرو، به نظر می‌رسید که بر اساس متنی جدید صحبت می‌کند و تاکید کرد که کاهش نرخ بهره در دسامبر «یک امر مسلم نیست». این موضوع باعث شد قیمت‌گذاری کاهش ۲۵ نقطه پایه در دسامبر، از حدود ۱۰۰ درصد قبلی، به ۷۰ درصد کاهش یابد. فدرال رزرو اکنون استدلال خواهد کرد که احتمال ۷۰ درصدی نیز همچنان بسیار بالا است. درک این موضوع که نرخ سیاستی در مسیر قطعی به سمت محدوده ۳.۰۰/۳.۲۵ درصد نیست، باعث شد سرمایه‌گذاران به اوراق کوتاه‌مدت منحنی نرخ آمریکا روی آورند و حدود ۱۰ نقطه پایه از چرخه تسهیل پولی مورد انتظار کم شود. این فلت شدن نزولی منحنی (Bearish Flattening) بیشترین تأثیر را بر ارزهای با بازدهی پایین فرانک سوئیس و ین گذاشت، در حالی که ارزهای کالایی به پشتوانه بهبود روابط تجاری بین ایالات متحده و چین کمی مصون ماندند. به نظر می‌رسد تأخیر یک ساله در اعمال کنترل‌های صادراتی چین بر مواد خاکی کمیاب یک پیروزی بزرگ برای زنجیره‌های تأمین جهانی باشد. نکته جالب توجه این است که سهام ایالات متحده نسبتاً خوب معامله شده است که نشان می‌دهد داستان سود شرکت‌های هوش مصنوعی، به جای تسهیل پولی فدرال رزرو، محرک اصلی دستاوردهای محدود اما قابل توجه امسال در شاخص S&P 500 است. شب گذشته، شرکت‌های متا (Meta)، آلفابت (Alphabet) و مایکروسافت (MSFT) نتایج ترکیبی (میکس) را منتشر کردند – اگرچه به نظر می‌رسید درآمد کلی (Top-line Revenue) موفقیت‌آمیز بوده است. با بازگشت به فدرال رزرو، اکنون به نظر می‌رسد که کاهش نرخ دسامبر در هاله‌ای از ابهام قرار دارد. بانک مرکزی در مورد تورم آرام‌تر به نظر می‌رسد اما در عین حال، داده‌های مطالبات بیکاری از سطح ایالتی به فدرال رزرو می‌گوید که وضعیت اشتغال بدتر نمی‌شود. و با توجه به عملکرد خوب مصرف و سرمایه‌گذاری تجاری، اکنون به نظر می‌رسد که بحث داخلی سالمی در مورد اینکه آیا نرخ سیاستی خنثی به ۴.۰۰ درصد نزدیک‌تر است تا ۳.۰۰ درصد، وجود دارد. پاول این وضعیت را به عنوان دیدگاه‌های به شدت متفاوت در مورد مسیر آتی نرخ سیاستی توصیف کرد. ارتباطات شب گذشته فدرال رزرو، اکنون فروش دلار را سخت‌تر می‌کند. ما واقعاً به داده‌های ضعیف‌تری از اشتغال ایالات متحده نیاز داریم تا دیدگاه‌ها برای ۷۵ نقطه پایه تسهیل پولی دیگر از سوی بانک مرکزی تا تابستان آینده تقویت شود. در غیر این صورت، ۲۵ نقطه پایه می‌تواند به راحتی از آن چرخه حذف قیمت‌گذاری شود. فراتر از داده‌های هفتگی مطالبات بیکاری امروز، تعطیلی مداوم دولت به این معنی است که تقویم داده‌های ایالات متحده آرام است. انتظار می‌رود دلار همچنان خریدار داشته باشد، به ویژه در برابر ین، جایی که بانک ژاپن به نظر می‌رسد برای سخت‌گیری سیاست‌های خود عجله‌ای ندارد – ظاهراً قبل از افزایش دوباره نرخ، به داده‌های بیشتری در مورد مذاکرات دستمزد و تورم مواد غذایی نیاز دارد. ریسک در اینجا سطح ۱۵۵ برای جفت ارز USDJPY است. به نظر می‌رسد که شاخص دلار می‌تواند برای مدتی در نیمه بالایی محدوده معاملاتی ۹۸ تا ۱۰۰ باقی بماند. یورو: تمرکز بر انتشار داده‌های تولید ناخالص داخلی سه‌ماهه سوم وضعیت برای جفت ارز EURUSD می‌توانست بدتر باشد. اجماع نظر و دیدگاه بانک ING برای صعود EURUSD به سمت ۱.۲۰ تا پایان سال، تا حد زیادی به یک فدرال رزرو متمایل به تسهیل (داویش) بستگی دارد. اینطور نیست که ما به طور خاص نسبت به یورو خوش‌بین باشیم. بنابراین، نشست فدرال رزرو شب گذشته، دستیابی به پیش‌بینی ۱.۲۰ برای پایان سال را کمی دشوارتر می‌کند. با این حال، EURUSD در طول شب، حمایتی زیر سطح ۱.۱۶۰۰ پیدا کرد، که نشان می‌دهد سرمایه‌گذاران از نظر موقعیت‌گیری دلاری بسیار متوازن‌تر از ماه آوریل هستند – موضوعی که فرانچسکو پسوله (تحلیلگر ING) این هفته در مورد آن صحبت کرده است. مسیر بعدی EURUSD کجاست؟ امروز، داده‌های تولید ناخالص داخلی سه‌ماهه سوم منطقه یورو را خواهیم دید. به یاد داشته باشید که داده‌های نظرسنجی دلگرم‌کننده بوده‌اند، اما داده‌های سخت (Hard Data) در تابستان تاکنون ضعیف بوده‌اند. خبرهای خوشایند صبح امروز با اعلام تولید ناخالص داخلی سه‌ماهه سوم فرانسه که ۰.۵ درصد نسبت به سه‌ماهه قبل (در مقایسه با ۰.۲ درصد مورد انتظار) بود، مشاهده شد. اما مگر اینکه غافلگیری بزرگ و مثبتی در تولید ناخالص داخلی منطقه یورو – که ۰.۱ درصد فصلی مورد انتظار است – داشته باشیم، دشوار است که EURUSD افزایش زیادی پیدا کند. ما همچنین امروز جلسه مهم بانک مرکزی اروپا را داریم. با این حال، تردید داریم که کریستین لاگارد، رئیس این بانک، احساس کند لازم است در قیمت‌گذاری بازار که به طور بسیار جزئی از یک کاهش دیگر در ۹ ماه آینده حمایت می‌کند، تغییر ایجاد کند. سطح ۱.۱۶۴۰/۵۰ به نظر می‌رسد سقف محدوده کوتاه‌مدت باشد و EURUSD با توجه به ارتباطات شب گذشته فدرال رزرو، اکنون در برابر ۱.۱۵۵۰ آسیب‌پذیرتر است. ریسک‌های نزولی همچنین می‌توانند از هرگونه انتشار داده‌های اولیه شاخص قیمت مصرف‌کننده ماه اکتبر از آلمان، اسپانیا و بلژیک در امروز پدیدار شوند. پوند بریتانیا: به دنبال سقوط پوند نباشید روز گذشته سوالات زیادی از روزنامه‌نگاران در مورد فروش گسترده پوند بریتانیا و همچنین کاهش بازده اوراق قرضه دولتی (Gilt Yields) داشتیم. این امر به نظر نمی‌رسید که با موضوع «فروش بریتانیا» قبل از بودجه ماه نوامبر مطابقت داشته باشد. ما حرکت پوند را بیشتر از منظر بانک مرکزی انگلستان می‌بینیم. در این زمینه، سرمایه‌گذاران انتظار دارند راشل ریوز، وزیر خزانه‌داری بریتانیا، قوانین مالی خود را حفظ کرده و احتمالاً برای بازسازی فضای بودجه (Budget Headroom)، سیاست‌های سخت‌گیرانه‌تری را اعمال کند. این بدان معناست که بانک مرکزی انگلستان مجبور خواهد بود با کاهش زودهنگام‌تر نرخ بهره، بار این فشار را به دوش بکشد. ما این ماه شاهد حرکت مناسبی در نرخ‌های سوآپ پوند بریتانیا بوده‌ایم، زیرا سرمایه‌گذاران نرخ نهایی بانک مرکزی انگلستان (BoE Terminal Rate) را برای تابستان آینده تا ۳.۲۵ درصد کاهش داده‌اند. با این حال، ممکن است این بازنگری در چرخه سیاست‌های بانک مرکزی انگلستان در حال حاضر به اندازه کافی پیش رفته باشد – به این معنی که تعقیب پوند از طریق سطوح حمایتی بزرگ در GBPUSD در محدوده ۱.۳۱۴۰/۵۰ یا بالاتر از محدوده ۰.۸۸۵۰/۷۰ در EURGBP کمی خطرناک است. بانک مرکزی انگلستانی که برخی از لفاظی‌های هاوکیش (Hawkish Rhetoric) خود را حفظ کند، می‌تواند در نشست آتی کمیته سیاست پولی هفته آینده، باعث بازگشت بخشی از ضررهای پوند شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

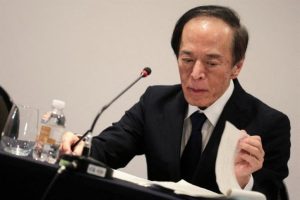
اوئدا، رئيس بانک مرکزی ژاپن: برای تصمیم‌گیری درباره تعدیل سیاست پولی، به داده‌های بیشتری نیاز داریم

کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در نشست خبری خود اعلام کرد که برای تصمیم‌گیری درباره میزان تعدیل سیاست پولی، نیاز به داده‌های بیشتر و دقیق‌تر وجود دارد. او گفت که تورم مواد غذایی در حال افزایش است اما ناشی از عوامل موقتی بوده و انتظار می‌رود که نرخ تورم غذایی در آینده تعدیل شود. اوئدا همچنین اشاره کرد که به‌طور میانگین، اعتماد اعضای هیئت‌مدیره بانک مرکزی به تحقق چشم‌انداز اقتصادی افزایش یافته است. وی افزود که ریسک‌های نزولی اقتصاد آمریکا نسبت به چشم‌انداز ماه ژوئیه کاهش یافته‌اند، اما همچنان باید به‌دقت رصد شود که آیا ریسک‌های منفی غیرمنتظره ظاهر خواهند شد یا نه.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: اقتصاد ژاپن در حال بهبود تدریجی است

کازوئو اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اقتصاد این کشور در مسیر بهبودی ملایم قرار دارد، هرچند برخی نشانه‌های ضعف همچنان مشاهده می‌شود. اوئدا: رشد اقتصادی ژاپن احتمالاً محدود خواهد بود؛ افزایش نرخ بهره در صورت تحقق پیش‌بینی‌ها ادامه می‌یابد رشد اقتصادی کشور احتمالاً ملایم و محدود خواهد بود. او دلیل این روند را تأثیر سیاست‌های تجاری بر کاهش فعالیت‌های اقتصادی خارجی و افت سود شرکت‌ها عنوان کرد. در صورت حرکت اقتصاد و قیمت‌ها مطابق با پیش‌بینی‌ها، بانک مرکزی ژاپن به افزایش نرخ بهره ادامه خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صندوق بازنشستگی Calpers با بسته ۱ تریلیون دلاری حقوق ایلان ماسک مخالفت کرد

صندوق بازنشستگی کارکنان دولتی کالیفرنیا (Calpers)، بزرگ‌ترین صندوق بازنشستگی عمومی در ایالات متحده، اعلام کرد که در رأی‌گیری ۶ نوامبر در آستین، با بسته پیشنهادی ۱ تریلیون دلاری حقوق ایلان ماسک در شرکت تسلا مخالفت خواهد کرد. این بسته یکی از بزرگ‌ترین طرح‌های جبران خدمات در تاریخ شرکت‌های آمریکایی محسوب می‌شود. در بیانیه‌ای، Calpers این پیشنهاد را «بسیار فراتر از استاندارد شرکت‌های مشابه» توصیف کرد و هشدار داد که چنین طرحی «قدرت را بیش از حد در اختیار یک سهام‌دار واحد» قرار می‌دهد. این صندوق که مالک حدود پنج میلیون سهم تسلا است، پیش‌تر نیز با طرح‌های پرداختی ماسک مخالفت کرده بود—از جمله بسته ۵۶ میلیارد دلاری سال گذشته و توافق سال ۲۰۱۸ که توسط دادگاه دلاور لغو شد و اکنون در مرحله تجدیدنظر قرار دارد. ماسک در تلاش است تا حمایت سرمایه‌گذاران را برای این طرح ۱۰ ساله مبتنی بر عملکرد جلب کند؛ طرحی که در صورت تحقق اهداف، مالکیت او را به حداقل ۲۵٪ خواهد رساند. نتیجه این رأی‌گیری آزمونی مهم برای اعتماد سرمایه‌گذاران به ساختار حاکمیتی تسلا و رهبری بلندمدت ماسک خواهد بود. مخالفت Calpers فشار بیشتری بر رأی‌گیری آتی سهام‌داران تسلا وارد کرده و بار دیگر توجه‌ها را به ساختار حاکمیتی این شرکت خودروسازی الکتریکی جلب کرده است. این تصمیم می‌تواند بر نظر سایر سرمایه‌گذاران نهادی که در حال ارزیابی رهبری ماسک و آینده تسلا هستند، تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ین ژاپن در واکنش به تصمیم سیاست پولی بانک مرکزی ژاپن تضعیف شد

در نشست روز پنج‌شنبه ۳۰ اکتبر ۲۰۲۵، بانک مرکزی ژاپن نرخ بهره کوتاه‌مدت را در سطح ۰.۵٪ حفظ کرد. این تصمیم با رأی ۷ به ۲ اتخاذ شد؛ دو عضو هیئت، تامورا و تاکاتا، خواستار افزایش نرخ به ۰.۷۵٪ شدند. آن‌ها معتقد بودند که اقتصاد ژاپن از وضعیت رکودی فاصله گرفته و باید به سمت سیاست‌های خنثی حرکت کرد. با این حال، اکثریت اعضا ترجیح دادند صبر پیشه کنند تا اطمینان حاصل شود که رشد دستمزدها و تورم به‌طور پایدار با یکدیگر هم‌راستا شده‌اند. پیش‌بینی‌های جدید بانک نشان می‌دهد تورم پایه (CPI) در سال‌های مالی آینده به‌ترتیب ۲.۷٪ در ۲۰۲۵، ۱.۸٪ در ۲۰۲۶ و ۲.۰٪ در ۲۰۲۷ باقی خواهد ماند. رشد تولید ناخالص داخلی نیز در همین دوره به‌ترتیب ۰.۷٪، ۰.۷٪ و ۱.۰٪ پیش‌بینی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیاست پولی بانک ژاپن با رأی ۷ به ۲ بدون تغییر باقی ماند

بانک مرکزی ژاپن در نشست سیاست‌گذاری روز پنج‌شنبه، با رأی ۷ به ۲ تصمیم گرفت نرخ بهره و سیاست‌های پولی را بدون تغییر حفظ کند. این تصمیم در حالی اتخاذ شد که چشم‌انداز اقتصادی ژاپن همچنان با ضعف‌هایی همراه است، هرچند نشانه‌هایی از بهبود ملایم دیده می‌شود. در بیانیه بانک آمده است که صادرات و تولید صنعتی به‌طور کلی در مسیر بدون نوسان حرکت می‌کنند، در حالی که مصرف داخلی با وجود فشارهای خارجی همچنان پایدار باقی مانده است. بانک ژاپن هشدار داده که رشد اقتصادی در آینده به دلیل ضعف در تجارت جهانی و سیاست‌های تجاری کند خواهد شد. تورم ناشی از چرخه دستمزد–قیمت همچنان ادامه دارد و انتظار می‌رود شاخص قیمت مصرف‌کننده در نیمه دوم سال‌های مالی ۲۰۲۵ تا ۲۰۲۷ به هدف ۲ درصد نزدیک شود. با این حال، بانک هشدار داده که تورم مصرف‌کننده ممکن است در کوتاه‌مدت متوقف شود و ریسک‌های اقتصادی بیشتر به سمت کاهش متمایل هستند. در بخش پیش‌بینی‌های اقتصادی، بانک ژاپن برآورد رشد تولید ناخالص داخلی برای سال مالی ۲۰۲۵ را اندکی افزایش داده و آن را از ۰.۶٪ به ۰.۷٪ رسانده است. پیش‌بینی‌های سال‌های ۲۰۲۶ و ۲۰۲۷ بدون تغییر باقی مانده‌اند: ۰.۷٪ و ۱.۰٪ به ترتیب.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بانک مرکزی ژاپن نرخ بهره را بدون تغییر حفظ کرد

در تصمیمی که مطابق با انتظارات بازار بود، بانک مرکزی ژاپن (BOJ) در نشست سیاست‌گذاری پولی روز پنج‌شنبه، ۳۰ اکتبر ۲۰۲۵، نرخ بهره را بدون تغییر نگه داشت. این تصمیم در حالی اتخاذ شد که سرمایه‌گذاران و تحلیل‌گران اقتصادی انتظار نداشتند تغییری در سیاست‌های پولی این نهاد رخ دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش درآمدزایی سه‌ماهه سوم 2025 شرکت بوئينگ

سود هر سهم (EPS) واقعی............. 7.47 - پیش‌بینی............ 0.46- درآمدزایی فصلی (REVENUE) واقعی............ 23.3 میلیارد دلار پیش‌بینی........... 21.93 میلیارد دلار شاخص بورسی وزن تقریبی Boeing Dow Jones (DJIA) حدود 6٪ تا 8٪ S&P 500 S&P 500 حدود 0.3٪ تا 0.5٪ Nasdaq 100 ندارد. شرکت بوئینگ در گزارش مالی اخیر خود، درآمدی فراتر از انتظار ثبت کرده اما سودآوری‌اش به شدت پایین‌تر از پیش‌بینی‌ها بوده است. سود هر سهم (EPS) که انتظار می‌رفت منفی ۲٫۳۸ دلار باشد، به منفی ۷٫۴۷ دلار رسید—یعنی ۲۱۴٪ بدتر از پیش‌بینی‌ها. در مقابل، درآمد شرکت با ثبت ۲۳٫۲۷ میلیارد دلار، ۵٪ بیشتر از برآوردها بوده است. نکات برجسته عملکرد سود هر سهم نسبت به سال گذشته ۲۸٪ افزایش یافته است. درآمد نسبت به سال گذشته ۳۰٪ افزایش یافته است. سود هر سهم نسبت به فصل قبل ۵۰۲٪ کاهش یافته است. درآمد نسبت به فصل قبل ۲٪ افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا به تکرار الگوی سپتامبر چشم دوخت

ما انتظار داریم فدرال رزرو امروز نرخ بهره را ۲۵ نقطه پایه کاهش دهد؛ این پیش‌بینی با قیمت‌گذاری بازار و اجماع تحلیل‌گران هم‌خوانی دارد. در ماه سپتامبر، شرایط مشابهی از منظر قیمت‌گذاری باعث شد دلار به‌طور چشمگیری تقویت شود. اما اکنون با متعادل‌تر شدن موقعیت‌های معاملاتی و بهبود نسبی داده‌های تورمی، احتمال تکرار آن واکنش کمتر شده است. همچنین انتظار داریم دلار کانادا امروز تضعیف شود؛ زیرا بانک مرکزی کانادا نیز احتمالاً نرخ بهره را ۲۵ نقطه پایه کاهش خواهد داد. دلار آمریکا: ریسک‌های صعودی محدود، متفاوت از سپتامبر زمانی که فدرال رزرو در سپتامبر کاهش ۲۵ نقطه پایه‌ای را اعلام کرد، دلار به‌طور قابل توجهی تقویت شد. در آن زمان، موقعیت‌های معاملاتی دلار به‌شدت در وضعیت فروش قرار داشتند و برخی اظهارات نسبتاً هاوکیش پاول باعث تشدید اصلاح قیمت شد. از منظر قیمت‌گذاری، شرایط امروز مشابه سپتامبر است: بازارها بیش از یک ماه است که انتظار کاهش ۲۵ نقطه پایه‌ای را دارند، اجماع کامل وجود دارد (ما نیز همین انتظار را داریم) و کاهش بعدی در ماه دسامبر تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. بنابراین، تمام مؤلفه‌های لازم برای یک جهش «شایعه را بخر، واقعیت را بفروش» در دلار وجود دارد. با این حال، موقعیت‌های معاملاتی دلار این بار بسیار متفاوت‌اند. داده‌های CFTC به دلیل تعطیلی منتشر نشده‌اند اما بازار آپشن‌ها تصویر بسیار متعادلی را نشان می‌دهد. به‌جز جهش کوتاه در اوایل اکتبر (مرتبط با ریسک‌های سیاسی فرانسه و ژاپن)، شاخص ریسک معکوس ۲۵ دلتا با وزن شاخص دلار در بازه سه‌ماهه در بالاترین سطح از آوریل قرار دارد و نزدیک به صفر است. از سوی دیگر، گزارش شاخص قیمت مصرف کننده (CPI) ملایم هفته گذشته در آمریکا به پاول دلیلی نمی‌دهد که لحن هاوکیش‌تری اتخاذ کند. با وجود نبود داده‌های رسمی اشتغال، گزارش ADP (که اکنون به‌صورت هفتگی منتشر می‌شود) و کتاب بژ فدرال رزرو نشانه‌هایی از تضعیف بیشتر بازار کار را ارائه می‌دهند. بنابراین، اگرچه ریسک‌ها برای دلار امروز کمی به سمت صعودی متمایل‌اند، اما هرگونه جهش باید محدودتر و کوتاه‌تر از سپتامبر باشد. همچنین، اعلام احتمالی پایان سیاست کاهش ترازنامه (QT) می‌تواند مانع رشد بیشتر دلار شود. یورو: حرکت ضعیف جفت‌ارز EURUSD شب گذشته مقداری افت داشت و این هفته نسبت به سایر ارزهای G10 عقب مانده است. بازارها به‌جای یورو، به سمت ارزهای وابسته به چین مانند دلار استرالیا و دلار نیوزیلند چرخش کرده‌اند (که اولی با تورم داغ شب گذشته نیز حمایت شد) و همچنین ین ژاپن که از مداخله لفظی بهره برد. به نظر می‌رسد این رفتار بازارها نشانه‌ای دیگر از تمرکز بیشتر بر رویدادهای داخلی و ارزش نسبی در بازار فارکس باشد؛ به‌وضوح، برخی داده‌های مثبت از آلمان در روزهای اخیر (مانند PMI و Ifo) برای حمایت از یورو کافی نبوده‌اند. دیدگاه اجماعی این است که نشست فردای بانک مرکزی اروپا رویدادی بی‌اثر خواهد بود؛ و ما نیز با این نظر موافقیم. بنابراین، تأثیر این نشست بر EURUSD احتمالاً محدود خواهد بود و نشست امروز فدرال رزرو تنها عامل تعیین‌کننده جهت حرکت این جفت‌ارز خواهد بود. همان‌طور که در بخش دلار اشاره شد، ما (تیم تحلیل ING) ریسک‌های صعودی محدودی برای USD می‌بینیم. با این حال، این ریسک‌ها احتمالاً برای شکستن پایدار سطح ۱.۱۶۰ در EURUSD کافی نیستند و چشم‌انداز کوتاه‌مدت این جفت‌ارز همچنان خنثی باقی می‌ماند—حداقل تا زمان انتشار داده‌های اشتغال آمریکا. دلار کانادا: بانک مرکزی کانادا امروز نرخ بهره را کاهش می‌دهد ما انتظار داریم بانک مرکزی کانادا امروز نرخ بهره را ۲۵ نقطه پایه کاهش دهد. بازارها نیز به همین نتیجه رسیده‌اند و منحنی OIS دلار کانادا اکنون کاهش ۲۱ نقطه پایه‌ای را قیمت‌گذاری کرده است، زیرا ریسک‌های تجاری و اشتغال—که پس از تنش‌های هفته گذشته میان آمریکا و کانادا افزایش یافته‌اند—بر داده‌های قوی‌تر از انتظار اشتغال و تورم در ماه سپتامبر غلبه کرده‌اند. ما امروز برای دلار کانادا ریسک‌های نزولی پیش‌بینی می‌کنیم. اگرچه بازارها تا حد زیادی کاهش نرخ را قیمت‌گذاری کرده‌اند اما با توجه به وخامت چشم‌انداز تجاری، بعید است بانک مرکزی کانادا درِ کاهش‌های بیشتر را ببندد. برخی انتظارات برای کاهش‌های بیشتر در منحنی CAD وجود دارد اما این انتظارات در بازه ۶ ماهه آینده پراکنده‌اند و مجموعاً حدود ۱۵ نقطه پایه را شامل می‌شوند. نرخ واقعی سیاست‌گذاری در کانادا بسیار بالاتر از زمانی است که نرخ بیکاری در سطح فعلی ۷.۱٪ قرار داشت و ریسک‌های شدید نزولی در اقتصاد احتمالاً حداقل یک کاهش دیگر را توجیه می‌کنند. این کاهش ممکن است زودتر از انتظار رخ دهد، و ماه ژانویه می‌تواند هدف بعدی برای گمانه‌زنی‌های انبساطی باشد؛ در حال حاضر، بازارها مجموعاً ۳۵ نقطه پایه کاهش را برای آن زمان قیمت‌گذاری کرده‌اند. دلار کانادا در برابر اخبار منفی تجاری مقاوم بوده، بخشی از این مقاومت به دلیل آن است که پیش‌تر با تخفیف نسبت به ارزش منصفانه کوتاه‌مدت معامله می‌شده است. هرگونه بازتنظیم انبساطی در منحنی CAD می‌تواند ارزش منصفانه CAD را پایین‌تر ببرد (یعنی USDCAD را بالاتر ببرد) و زمینه را برای افزایش موقعیت‌های فروش CAD فراهم کند، حتی اگر این معامله در حال حاضر شلوغ باشد. با اینکه مقاومت دلار آمریکا را موقتی می‌دانیم، همچنان انتظار داریم USDCAD تا پایان سال به سطح ۱.۳۸ برسد. در کوتاه‌مدت، تعادل ریسک‌ها به سمت سطح ۱.۴۱ متمایل است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی بانک آمریکا: بانک ژاپن نرخ بهره را در ژانویه افزایش می‌دهد

بانک آمریکا پیش‌بینی کرده که بانک مرکزی ژاپن در نشست ماه اکتبر نرخ بهره را بدون تغییر حفظ خواهد کرد اما با لحنی هاوکیش که زمینه را برای افزایش نرخ در ماه ژانویه فراهم می‌کند. این بانک انتظار دارد افزایش ۲۵ نقطه پایه‌ای نرخ بهره در ژانویه ۲۰۲۶ انجام شود، با استناد به پیشرفت تدریجی در رشد دستمزدها و تورم بخش خدمات. در یادداشت تحلیلی خطاب به مشتریان، بانک آمریکا اشاره کرده که تورم پایه همچنان بالاتر از هدف است و سیاست‌گذاران در حال تلاش برای ایجاد تعادل میان فشارهای تورمی و ضعف تقاضای داخلی هستند. همچنین، این بانک معتقد است که در کوتاه‌مدت، اختلاف بازدهی اوراق خزانه‌داری آمریکا و فضای سیاسی نشست آمریکا–ژاپن از دلار حمایت می‌کند، اما در ادامه سال، در صورت سیگنال‌دهی بانک مرکزی ژاپن به سیاست انقباضی، احتمال تقویت مجدد ین وجود دارد. نشست بانک مرکزی ژاپن در تاریخ‌های ۲۹ و ۳۰ اکتبر برگزار می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سود خالص شرکت SK Hynix فراتر از پیش‌بینی‌ها بود

شرکت SK Hynix، تأمین‌کننده تراشه برای انویدیا، گزارش عملکرد مالی سه‌ماهه سوم سال ۲۰۲۵ را منتشر کرد: درآمد: ۲۴.۴۵ تریلیون وون (پیش‌بینی: ۲۴.۵۱ تریلیون) سود عملیاتی: ۱۱.۳۸ تریلیون وون (پیش‌بینی: ۱۱.۲۳ تریلیون) سود خالص: ۱۲.۶۰ تریلیون وون (بالاتر از پیش‌بینی ۸.۵۷ تریلیون) این شرکت انتظار دارد در سه‌ماهه چهارم، رشد بیت DRAM و NAND در محدوده پایین تک‌رقمی نسبت به فصل قبل باشد. همچنین اعلام کرد که برای عرضه حافظه‌های HBM4 آماده است و ارسال این محصولات از سه‌ماهه چهارم آغاز خواهد شد. سرمایه‌گذاری سال مالی ۲۰۲۶ نیز افزایش خواهد یافت تا سطح سرمایه‌گذاری بهینه حفظ شود. تقاضای مشتریان برای محصولات DRAM و NAND در سال ۲۰۲۶ نیز تأمین شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

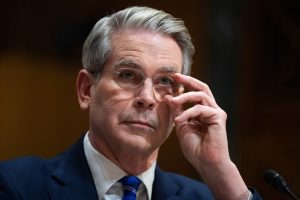
بسنت، وزیر خزانه‌داری امریکا: دولت ژاپن باید فضای کافی به بانک مرکزی بدهد

وزیر خزانه‌داری آمریکا، «بسنت»، تأکید کرد که رویکرد سیاست‌گذاری ژاپن نقش کلیدی در ثبات ارزی و تثبیت انتظارات تورمی دارد. او گفت که تمایل دولت ژاپن برای دادن فضای کافی به بانک مرکزی این کشور  برای اجرای سیاست‌های مستقل، بسیار مهم است. بسنت همچنین از درک عمیق وزیر دارایی ژاپن، «کاتایاما»، نسبت به تغییرات در سیاست‌های آبه‌نومیکس و حرکت به‌سمت رشد متوازن و راهبرد تورمی هدفمند ابراز رضایت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پانتا، عضو بانک مرکزی اروپا: تقویت یورو رقابت‌پذیری محصولات اروپایی را کاهش داده است

فرانچسکو پانتا، رئیس بانک مرکزی ایتالیا، تأکید کرد که افزایش پایدار رشد تولید ناخالص داخلی سالانه به بالای ۱٪ برای اقتصاد ضروری است. او از بانک‌ها خواست تا سرمایه‌گذاری بیشتری در حوزه فناوری، امنیت فناوری اطلاعات و حمایت از رشد اقتصادی انجام دهند. پانتا همچنین هشدار داد که کاهش صادرات چین به آمریکا و افزایش صادرات به اتحادیه اروپا، خطر تغییر جهت گسترده تولیدات چین به سمت بازارهای اروپایی را تأیید می‌کند. وی افزود که تقویت ارزش یورو به‌طور قابل‌توجهی رقابت‌پذیری قیمتی محصولات اروپایی را تضعیف کرده است. در بخش پولی، پانتا اظهار داشت که استیبل‌کوین‌ها می‌توانند خطرات بالایی برای پس‌اندازکنندگان و ثبات مالی ایجاد کنند و تنها پول عمومی قادر است اعتماد پایدار ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

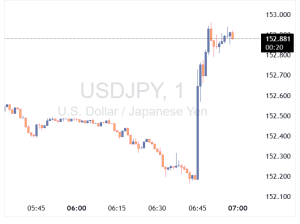
دلار به داده‌های غیررسمی تکیه کرد

دلار آمریکا در شرایط معاملاتی آرام، در برابر اکثر ارزها کمی تضعیف شده است. ین ژاپن عملکرد بهتری داشته که ناشی از مداخله لفظی بسیار خفیف از سوی مقامات ژاپنی است—اما این مداخله به‌حدی نیست که بتواند روندی پایدار ایجاد کند. دلار: تمرکز بر اخراج‌ها و اعتماد مصرف‌کننده دلار آمریکا در شرایط معاملاتی آرام در ابتدای هفته، در برابر اکثر ارزها کمی تضعیف شده است. همان‌طور که دیروز اشاره شد، نرخ‌گذاری پایین USDCNY به نفع ارزهای بازارهای نوظهور و عاملی منفی برای دلار بود و شب گذشته نیز این نرخ در آسیا پایین‌تر تعیین شد. خوش‌بینی همچنان پابرجاست که رؤسای جمهور ترامپ و شی بتوانند در روز پنج‌شنبه به توافق تجاری معناداری برسند؛ جایی که تمرکز اصلی بر واکنش چین به تهدیداتش درباره اعمال کنترل‌های سخت‌گیرانه بر صادرات عناصر نادر خاکی خواهد بود. عامل اصلی کاهش دلار در شب گذشته، جفت ارز USDJPY بوده است. دلیل این حرکت، اظهاراتی از سوی مقامات وزارت دارایی ژاپن عنوان شده که گفته‌اند «ین را از نزدیک زیر نظر دارند»—که به‌عنوان نوعی مداخله لفظی سطح پایین تفسیر شده است. با این حال، چنین اظهاراتی پیش‌تر نیز مطرح شده‌اند و بعید است باعث تغییر پایدار در روند USDJPY شوند. توجه بازار اکنون به نشست روز پنج‌شنبه بانک مرکزی ژاپن معطوف شده است؛ جایی که انتظار تغییر سیاست وجود ندارد اما بازار همچنان احتمال ۳۸ درصدی برای افزایش ۲۵ نقطه پایه‌ای نرخ بهره در ماه دسامبر قائل است. اگر بانک مرکزی ژاپن بر موضع خود برای عادی‌سازی سیاست پولی تأکید کند، ممکن است این امر به تقویت جزئی ین در روز پنج‌شنبه منجر شود. در مورد دلار، به دلیل تعطیلی دولت آمریکا، داده‌های رسمی در دسترس نیست و بازار به شواهد غیررسمی تکیه کرده است. امروز، رسانه‌های مالی گزارش داده‌اند که آمازون ممکن است قصد داشته باشد ۳۰ هزار نفر را اخراج کند. داده‌های رسمی اشتغال مدتی است منتشر نشده‌اند اما نظرسنجی‌ها نشان می‌دهند که نگرانی مصرف‌کنندگان درباره آینده شغلی‌شان در حال افزایش است. همچنین امروز، گزارش شاخص اعتماد مصرف‌کننده کنفرانس بورد برای ماه اکتبر منتشر خواهد شد. اگر این شاخص ضعیف باشد، می‌تواند فشار بیشتری بر دلار وارد کند. امروز همچنین شاخص قیمت مسکن S&P Case-Shiller برای ماه اوت منتشر می‌شود؛ جایی که قیمت‌ها برای پنجمین ماه متوالی کاهش یافته‌اند. این داده‌ها برای ارزیابی مصرف و تورم اهمیت دارند؛ زیرا کاهش اجاره‌های ضمنی می‌تواند به فدرال رزرو در کنترل تورم کمک کند. در مجموع، انتظار نوسانات شدید برای دلار نمی‌رود، اما مجموعه‌ای از داده‌های ضعیف امروز می‌تواند باعث شود شاخص DXY به سطح ۹۸.۰۰ نزدیک شود.  یورو: آیا افزایش مالیات شرکت‌ها در فرانسه استقبال می‌شود؟ جفت ارز EURUSD در بازارهای آرام از مقاومت ۱.۱۶۵۰ عبور کرده است. عامل اصلی این حرکت، تضعیف دلار بوده، هرچند ممکن است مصالحه‌ای در بودجه فرانسه نیز نقش داشته باشد. دیروز مجلس ملی فرانسه اصلاحیه‌ای را تصویب کرد که می‌تواند ۲ میلیارد یورو درآمد اضافی از مالیات شرکت‌ها در سال آینده ایجاد کند. این رقم در مقیاس بودجه فرانسه ناچیز است و تأثیر مثبتی بر رشد اقتصادی ندارد اما سرمایه‌گذاران ممکن است بیشتر به پیشرفت در مسیر بودجه ۲۰۲۶ علاقه‌مند باشند. ارتباط این موضوع با تقویت EURUSD احتمالاً ضعیف است. در منطقه یورو، امروز برخی داده‌ها از سوی بانک مرکزی اروپا منتشر می‌شود. انتظار می‌رود انتظارات تورمی مصرف‌کنندگان در افق سه‌ساله در سطح ۲.۵٪ باقی بماند. همچنین، نتایج آخرین نظرسنجی وام‌دهی بانک مرکزی اروپا منتشر خواهد شد. با توجه به افزایش ۳۰ تا ۴۰ نقطه پایه‌ای نرخ‌های سوآپ بلندمدت یورو در سال جاری و تداوم عدم قطعیت‌ها، بعید است که داده‌های وام‌دهی غافلگیرکننده باشند. همان‌طور که گفته شد، اگر داده‌های درجه دوم یا سوم آمریکا امروز تأثیرگذار باشند، EURUSD می‌تواند به سمت سطح ۱.۱۷۰۰ حرکت کند.  پوند: کاهش تورم مواد غذایی در دوره‌ای که داده‌های اقتصادی بریتانیا محدود هستند، تمرکز امروز ممکن است بر گزارشی از کنسرسیوم خرده‌فروشی بریتانیا باشد که نشان می‌دهد تورم مواد غذایی در ماه اکتبر به ۳.۷٪ کاهش یافته است، در حالی که در ماه قبل ۴.۲٪ بود. تورم چسبنده مواد غذایی یکی از عواملی بود که بانک انگلستان را از کاهش نرخ بهره بازمی‌داشت. این خبر ممکن است علاقه بازار به پوزیشن‌گیری برای کاهش نرخ بهره در نشست دسامبر را افزایش دهد. در حال حاضر، احتمال کاهش ۲۵ نقطه پایه‌ای نرخ بهره با احتمال ۳۵٪ قیمت‌گذاری شده است. این نشست پس از ارائه بودجه در اواخر نوامبر برگزار می‌شود که خود نیز عاملی منفی برای پوند محسوب می‌شود. انتظار می‌رود این خبر باعث شود EURGBP در محدوده مقاومتی ۰.۸۷۵۰/۶۰ باقی بماند. و با توجه به اینکه فروش پوند در برابر ارزهای دیگر نسبتاً پرهزینه است (نرخ بهره یک‌هفته‌ای بالای ۴٪)، ممکن است علاقه‌مندی‌هایی برای فروش پوند در برابر کرون نروژ (GBPNOK) و دلار استرالیا (GBPAUD) شکل بگیرد؛ به‌ویژه به دلیل بازدهی بالای این ارزها و محیط حمایتی برای قیمت‌های کالاها. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ایلان ماسک: Grokipedia از ویکی‌پدیا بهتر است

ایلان ماسک از راه‌اندازی نسخه اولیه Grokipedia خبر داد—پلتفرمی مبتنی بر هوش مصنوعی که هدف آن ارائه حقیقت کامل و بی‌طرفانه است. این پلتفرم متن‌باز بوده و کاربران می‌توانند بدون هزینه از آن استفاده کنند. Grok، موتور تولید محتوا در این سیستم، تاکنون حدود یک میلیون مقاله تولید کرده است. کاربران قادر خواهند بود مقالات را اضافه، ویرایش یا حذف کنند و در صورت عدم امکان، دلیل آن را دریافت کنند. ماسک وعده داده که نسخه ۱.۰ این پلتفرم بسیار پیشرفته‌تر خواهد بود و آن را جایگزینی برتر نسبت به ویکی‌پدیا می‌داند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاتایاما، وزیر خزانه‌داری ژاپن: امریکا قصد فشار بر بانک مرکزی ژاپن را ندارد

وزیر دارایی ژاپن، کاتایاما، اعلام کرد که هیچ تغییری در بیانیه مشترک ارزی میان آمریکا و ژاپن ایجاد نشده است و اظهارات اخیر «بِسِنت» از وزارت خزانه‌داری آمریکا صرفاً کلی و عمومی بوده‌اند. کاتایاما همچنین گفت که بعید است بسنِت قصد داشته باشد بانک مرکزی ژاپن را به افزایش نرخ بهره ترغیب کند و افزود که او به‌خوبی با قواعد بانک‌های مرکزی آشناست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تسلا ممکن است ایلان ماسک را از دست بدهد

تسلا در آستانه تصمیمی مهم قرار دارد: تصویب بسته پرداختی یک تریلیون دلاری برای ایلان ماسک. رئیس هیئت‌مدیره شرکت، رابین دن‌هلم، از سهام‌داران خواسته تا به این طرح رأی مثبت دهند و هشدار داده که عدم تصویب آن ممکن است منجر به خروج ماسک از سمت اجرایی شود. این بسته شامل واگذاری بیش از ۴۲۳ میلیون سهم جدید به ماسک در صورت تحقق اهداف عملکردی است. در حالی که برخی نهادهای مشاوره‌ای و گروه‌های مخالف با این طرح مخالفت کرده‌اند، دن‌هلم تأکید کرده که حضور ماسک برای آینده تسلا، به‌ویژه در حوزه رباتیک و هوش مصنوعی، حیاتی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار به کاهش تنش‌های تجاری واکنش داد

دارایی‌های پرریسک جهانی در ابتدای هفته با خوش‌بینی نسبت به دیدار ترامپ و شی جین‌پینگ مورد استقبال بازار قرار گرفته‌اند. انتظار برای کاهش ۲۵ نقطه پایه نرخ بهره توسط فدرال رزرو در روز چهارشنبه نیز به بهبود فضای بازار کمک می‌کند، هرچند این موضوع تا حد زیادی در قیمت‌ها لحاظ شده است. در همین حال، بانک مرکزی چین همچنان نرخ برابری USDCNY را پایین‌تر تثبیت می‌کند که باعث شده تحلیلگران در ابتدای هفته، دلار را با سوگیری نزولی خفیف ارزیابی کنند. دلار آمریکا: تقاضا برای بازارهای نوظهور می‌تواند فشار وارد کند دارایی‌های پرریسک هفته را با حال‌وهوای مثبت آغاز کرده‌اند. گزارش‌های آخر هفته نشان می‌دهد که آمریکا و چین در موضوعاتی مانند فروش تیک‌تاک، خرید سویا و تعرفه‌ها به تفاهم‌هایی رسیده‌اند. انتظار می‌رود که دیدار روز پنج‌شنبه میان رئیس‌جمهور ترامپ و رئیس‌جمهور شی جین‌پینگ منجر به توافق رسمی در این زمینه‌ها شود و همچنین اجرای تعرفه‌های شدید ۱۲۵٪ و ۱۴۵٪ که در آوریل تهدید شده بودند، به تعویق بیفتد. احتمالاً مهم‌ترین موضوع، تصمیم چین درباره کنترل صادرات عناصر کمیاب خواهد بود. تعویق یک‌ساله این محدودیت‌ها می‌تواند از سوی بازارها بسیار مثبت ارزیابی شود. بازارهای سهام جهانی در حال رشد هستند؛ زیرا احتمال تمدید آتش‌بس تجاری میان آمریکا و چین را بالا می‌دانند. در بازار ارزهای گروه ۱۰ (G10)، دلار استرالیا و نیوزیلند به‌عنوان ارزهای حساس به ریسک، پیشتاز رشد امروز هستند. اگر دیدار ترامپ–شی مطابق با این انتظارات خوش‌بینانه پیش برود، دلار ممکن است با فشار نزولی مواجه شود. البته این هفته نشست‌های نرخ بهره در آمریکا، منطقه یورو، ژاپن و کانادا نیز برگزار می‌شود. در نشست کمیته بازار آزاد (FOMC) انتظار می‌رود کاهش ۲۵ نقطه پایه نرخ بهره تصویب شود. برخلاف سپتامبر، موقعیت معاملاتی دلار اکنون متعادل‌تر شده و در صورت ابراز نگرانی جروم پاول درباره تورم، نیازی به رشد شدید دلار نیست. با توجه به داده‌های ضعیف شاخص قیمت مصرف کننده (CPI) در سپتامبر، چنین نگرانی‌ای بعید به نظر می‌رسد. فدرال رزرو: نامزدهای ریاست جدید وزیر خزانه‌داری آمریکا، اسکات بسنت، فهرست پنج نامزد نهایی برای ریاست بعدی فدرال رزرو را اعلام کرده است. نام غیرمنتظره در این فهرست، ریک ریدر از شرکت بلک‌راک است که به‌دلیل سابقه‌اش در بازارهای درآمد ثابت، احتمالاً مورد استقبال بازار قرار خواهد گرفت. چین: تثبیت نرخ USDCNY در سطح پایین‌تر بانک خلق چین همچنان نرخ USDCNY را پایین‌تر تثبیت می‌کند. این اقدام ممکن است نشانه‌ای از حسن نیت پیش از دیدار ترامپ–شی باشد یا نشان‌دهنده تمایل چین به تقویت تقاضای داخلی، که در آن تقویت ارزش یوان مفیدتر خواهد بود. در هر صورت، یوان قوی‌تر معمولاً از ارزهای بازارهای نوظهور حمایت می‌کند و برای دلار آمریکا اثر منفی دارد. تعطیلی دولت آمریکا: داده‌های اقتصادی محدود با ادامه تعطیلی دولت آمریکا، انتشار داده‌های اقتصادی این هفته محدود خواهد بود. بازارهای شرط‌بندی احتمال ۴۹٪ برای ادامه تعطیلی تا بعد از ۱۶ نوامبر در نظر گرفته‌اند. تاریخ ۱۵ نوامبر ممکن است به نقطه حساس تبدیل شود؛ زیرا اسکات بسنت اعلام کرده که در صورت ادامه تعطیلی، ارتش آمریکا پس از این تاریخ حقوق دریافت نخواهد کرد. به همین دلیل، احتمالاً داده‌های تولید ناخالص داخلی سه‌ماهه سوم آمریکا این هفته منتشر نخواهد شد، در حالی که پیش‌بینی‌ها رشد سالانه ۳٪ را نشان می‌دادند. شاخص دلار همچنان در نزدیکی سطح ۹۹ باقی مانده است، عمدتاً به‌دلیل تقاضا برای USDJPY در پی تحولات سیاسی داخلی ژاپن و ضعف نسبی EURUSD. با این حال، شاخص اعتماد کسب‌وکار آلمان (IFO) ممکن است امروز به یورو کمک کند و DXY را به سطح ۹۸.۵۰ بازگرداند. یورو: تمرکز بر شاخص IFO با توجه به فضای مثبت جهانی، انتظار می‌رفت EURUSD عملکرد بهتری داشته باشد. آتش‌بس تجاری میان آمریکا و چین می‌تواند خبر خوبی برای تجارت جهانی باشد و خوش‌بینی در فضای کسب‌وکار را تقویت کند. این موضوع روز جمعه در رشد غیرمنتظره شاخص‌های PMI منطقه یورو مشهود بود و با بدبینی‌های تابستانی اقتصاددانان مقابله کرد. باید دید آیا شاخص IFO آلمان نیز امروز این روند را تأیید خواهد کرد. انتظار می‌رود مؤلفه انتظارات این شاخص که با سرمایه‌گذاری کسب‌وکار ارتباط نزدیک دارد، به سطح ۹۰ بازگردد. امروز همچنین بانک مرکزی اروپا نظرسنجی انتظارات تورمی مصرف‌کنندگان را منتشر می‌کند. انتظار می‌رود رقم سه‌ساله در سطح ۲.۵٪ باقی بماند و زمینه‌ساز نشست نسبتاً خنثی بانک مرکزی اروپا در روز پنج‌شنبه شود. بحث‌های مهم‌تر احتمالاً تا نشست دسامبر به تعویق خواهد افتاد، زمانی که پیش‌بینی تورم سال ۲۰۲۸ منتشر می‌شود. اگر این رقم زیر ۲.۰۵٪ باشد، راه برای سیاست‌گذاران انبساطی باز خواهد شد. با وجود این شرایط، EURUSD هنوز رشد قابل‌توجهی نداشته اما در بازارهای آرام، همچنان تمایل به حرکت به سمت سطح ۱.۱۶۵۰ وجود دارد. ین ژاپن: احتمال دیدار ترامپ–تاکایچی؟ گزارش‌هایی وجود دارد مبنی بر اینکه ترامپ ممکن است در سفر آسیایی خود با نخست‌وزیر جدید ژاپن، سانائه تاکایچی، دیدار کند. در مورد USDJPY، کاخ سفید ترجیح می‌دهد این نرخ پایین‌تر باشد تا کسری تجاری آمریکا با ژاپن اصلاح شود، در حالی که سیاست‌های احتمالی تاکایچی برای ین منفی ارزیابی می‌شوند و فشار بر بانک مرکزی ژاپن برای عدم افزایش نرخ بهره را افزایش می‌دهند. در همین زمینه، نشست نرخ بهره بانک مرکزی ژاپن روز پنج‌شنبه برگزار می‌شود و بازار تنها ۱۰٪ احتمال افزایش نرخ را در نظر گرفته است. در کوتاه‌مدت، بعید است USDJPY کاهش یابد مگر اینکه دلار به‌طور کلی تضعیف شود. با این حال، احتمال دارد سیاست‌گذاران ژاپنی در صورت رسیدن نرخ به محدوده ۱۵۵–۱۶۰ مداخله کرده و اقدام به فروش دلار کنند. برای یادآوری، آخرین بار ژاپن در ژوئیه ۲۰۲۴ در نزدیکی سطح ۱۶۰ اقدام به فروش USDJPY کرده بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اتحادیه کارگران ژاپن: حقوق باید ۵٪ افزایش یابد

اتحادیه بزرگ کارگری ژاپن، رنگو، اعلام کرد که در مذاکرات بهاری «شونتو» برای سال ۲۰۲۶، خواستار افزایش حقوق حداقل ۵ درصدی خواهد شد. این دومین سال پیاپی است که چنین مطالبه‌ای مطرح می‌شود. اهداف اصلی رنگو شامل موارد زیر است: افزایش پایه حقوق حداقل ۳٪ افزایش کلی حقوق حداقل ۵٪ برای مقابله با تورم پایدار هدف نهایی: افزایش واقعی حقوق (پس از تعدیل تورم) به میزان ۱٪، مطابق با هدف دولت در شرکت‌های کوچک و متوسط، رنگو خواستار افزایش حقوق ۶٪ یا بیشتر شده است تقاضا برای افزایش حداقل دستمزد ساعتی به ۱۳۰۰ ین (۸ دلار)، یعنی ۵۰ ین بیشتر از سال قبل بر اساس آمار نهایی مذاکرات ۲۰۲۵، شرکت‌های ژاپنی با افزایش متوسط حقوق ۵.۲۵٪ موافقت کرده‌اند که دومین سال متوالی با رشد بالای ۵٪ محسوب می‌شود. این خواسته‌ها فشار قابل‌توجهی بر بانک مرکزی ژاپن وارد می‌کند؛ زیرا می‌تواند محرک تورم داخلی باشد و احتمال افزایش نرخ بهره در سال ۲۰۲۶ را بالا ببرد. این چشم‌انداز برای ین ژاپن مثبت است، اما برای شاخص نیکی ممکن است پیام‌های متناقضی داشته باشد؛ زیرا افزایش قدرت خرید مصرف‌کنندگان با کاهش حاشیه سود شرکت‌ها و افزایش هزینه‌های تأمین مالی همراه خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاتایاما، وزیر خزانه‌داری ژاپن: اوئدا بر حفظ سیاست پولی انبساطی تأکید کرده است

کاتایاما، وزیر خزانه‌داری ژاپن: به وزیر خزانه‌داری آمریکا، بسنت، اطلاع دادم که ژاپن مایل است در رسیدگی به مسائل، همکاری مشترک داشته باشد. متعهد به ارتباط دقیق با بازارها درباره اوراق قرضه دولتی ژاپن (JGBs) هستم. گفت‌وگوهای صادقانه درباره کاهش مالیات فروش ادامه خواهد یافت رئیس بانک مرکزی ژاپن، آقای اوئدا، بر اهمیت حفظ سیاست پولی انبساطی تأکید کرد. ارتباط نزدیک میان دولت و بانک مرکزی ضروری است. در حال حاضر نیازی به اظهارنظر بیشتر درباره جهت‌گیری سیاست پولی بانک مرکزی وجود ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استراتژی معاملاتی «شکارچی صبور»؛ هنر انتظار در بازار

در دنیای پرسرعت معاملات، جایی که بیشتر معامله‌گران در جست‌وجوی سیگنال‌های فوری و ورودهای مکرر هستند، گروه کوچکی از معامله‌گران حرفه‌ای راهی متفاوت را برگزیده‌اند. آن‌ها شکارچیان صبور بازارند؛ افرادی که منتظر لحظاتی نادر می‌مانند؛ همان زمان‌هایی که بازار دیگران را فریب می‌دهد اما فرصت واقعی در دل نوسانات پنهان است. استراتژی «شکارچی صبور» (The Patient Hunter) بر پایه همین اصل شکل گرفته است؛ صبر برای ورود در نواحی‌ای که اغلب معامله‌گران از آن چشم‌پوشی می‌کنند. این روش در میان میزهای حرفه‌ای معاملاتی، صندوق‌های پوشش ریسک (Hedge Funds) و سیستم‌های الگوریتمی رایج است، اما در میان معامله‌گران خرد کمتر شناخته شده است. فلسفه استراتژی شکارچی صبور در اغلب استراتژی‌ها، معامله‌گر به دنبال ورود در نقاط محتمل است؛ جایی که احتمال پر شدن سفارش بالا باشد. اما شکارچی صبور خلاف جهت حرکت می‌کند؛ او به دنبال ورودی‌های کم‌احتمال اما پرپتانسیل است. ایده اصلی این است که بازار پیش از شروع حرکت بزرگ بعدی، معمولاً بازگشتی موقتی به سمت نواحی پر از سفارش (Liquidity Pools) دارد. این نواحی شامل استاپ‌ها، تارگت‌ها و اردرهای پندینگ دیگر معامله‌گران است. الگوریتم‌ها و بازارسازان اغلب قیمت را به این سطوح هدایت می‌کنند تا نقدینگی لازم برای ادامه روند اصلی را فراهم کنند. در چنین لحظاتی، شکارچی صبور منتظر است تا بازار خود، فرصت را به او تقدیم کند. مطالعه موردی: تسلا پس از گزارش درآمد به‌عنوان نمونه، پس از واکنش ضعیف سهام تسلا (TSLA) به گزارش درآمد اخیر، شکارچی صبور سناریوی خاصی را دنبال می‌کند. هدف، شکار آخرین جهش صعودی نقدینگی (Bull Trap) پیش از بازگشت روند نزولی است. پلن معاملاتی پیشنهادی نقاط فروش: Sell 1x @ 428.35 Sell 1x @ 430.38 Sell 2x @ 432.22 Sell 2x @ 434.53 استاپ‌لاس: 438.22 تارگت‌ها (۲۵٪ در هر سطح): 419.28، 414.34، 412.59، 403.15 میانگین ورود: 432.04 | نسبت ریسک به ریوارد: 1:3.2 در این حالت، ورود تنها زمانی انجام می‌شود که بازار به ناحیه‌ای برسد که اکثر معامله‌گران انتظار آن را ندارند. اگر معامله فعال شود، احتمال بازگشت کوتاه‌مدت بسیار بالا خواهد بود، زیرا ورود در نقطه‌ای انجام می‌شود که نقدینگی زیادی در آن متمرکز است. ستون اصلی استراتژی: دفاع فعال ویژگی کلیدی این رویکرد، نه تنها ورود دقیق، بلکه مدیریت دفاعی پس از ورود است. به محض اینکه قیمت به اولین تارگت رسید، حد ضرر به نقطه ورود منتقل می‌شود تا ریسک معامله به صفر برسد. چرا این گام مهم است؟ زیرا ورود معمولاً در محدوده‌ای انجام می‌شود که بازار بیش از حد کشیده شده است. بنابراین احتمال اصلاح قیمتی زیاد است. اگر بازار برخلاف انتظار ادامه دهد، معامله‌گر دیگر زیانی نخواهد داشت. این مدیریت پویا باعث می‌شود شکارچی صبور نه‌تنها شکارچی فرصت، بلکه مدافع سرمایه خود نیز باشد. روان‌شناسی شکارچی صبور استراتژی شکارچی صبور فقط مجموعه‌ای از قواعد تکنیکال نیست؛ بلکه نوعی ذهنیت معاملاتی است. معامله‌گر باید به‌جای تمرکز بر تعداد معاملات، روی کیفیت ورود و صبر برای فرصت‌های نادر تمرکز کند. در واقع، شکارچی صبور باور دارد که بهترین موقعیت‌ها در جاهایی پنهان‌اند که بیشتر فعالان بازار دیگر امیدی به آن ندارند. سخن پایانی استراتژی «شکارچی صبور» برای معامله‌گرانی طراحی شده که به‌جای هیجان معاملات سریع، به دقت، صبر و کنترل ذهن باور دارند. این رویکرد یادآور یک اصل ساده اما بنیادین است: در بازار، صبر نه نشانه ضعف، بلکه نشانه قدرت است. شکارچی صبور می‌داند که بازار همیشه باز می‌گردد؛ و وقتی بازگردد، او در کمین نشسته است.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دینگرا، عضو بانک انگلستان: تعرفه‌ها رشد را کاهش می‌دهند

دینگرا، عضو کمیته سیاست‌گذاری بانک مرکزی انگلستان، اعلام کرد: انتظار دارم تعرفه‌های تجاری آمریکا منجر به کاهش رشد کلی اقتصادی و ایجاد فشار نزولی بر قیمت‌ها در میان‌مدت در بریتانیا شود. تحلیل: دینگرا یک سیاست‌گذار متمایل به کاهش نرخ بهره (داویش) است. او سال‌هاست که از کاهش نرخ‌ها، حتی به‌صورت تهاجمی، حمایت می‌کند. تعرفه‌های سنگین می‌توانند واقعاً برای رشد اقتصادی و قیمت‌ها اثر منفی داشته باشند. اما اگر در مواجهه با این افزایش‌ها، سیاست‌های انبساطی اجرا شود—به‌ویژه زمانی که تورم برای سال‌ها بالاتر از هدف بوده—از منظر مدیریت ریسک، نمی‌توان به‌صورت آینده‌نگرانه نرخ بهره را کاهش داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن ثبات مالی را تأیید کرد

بانک مرکزی ژاپن در گزارش سیستم مالی خود اعلام کرد که سیستم مالی این کشور به‌طور کلی ثبات خود را حفظ کرده است. بانک‌های ژاپنی دارای پایه‌های سرمایه‌ای و منابع تأمین مالی باثباتی هستند که آن‌ها را در برابر انواع شوک‌های اقتصادی مقاوم می‌سازد. در بازار وام، تقاضای شرکت‌ها برای دریافت تسهیلات همچنان رو به افزایش است و بانک‌ها نیز رویکردی فعال در اعطای وام اتخاذ کرده‌اند. در فعالیت‌های مالی جاری، هیچ‌گونه عدم‌تعادل عمده‌ای مشاهده نشده است. با این حال، سطح عدم‌قطعیت‌ها در زمینه سیاست‌گذاری اقتصادی در حوزه‌های مختلف، ریسک‌های ژئوپلیتیکی و تحولات بازارهای مالی جهانی همچنان بالا باقی مانده است. بانک مرکزی هشدار داده که مؤسسات مالی باید نسبت به تحقق ریسک‌های مختلف هوشیار باشند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ایلان ماسک از همکاری با TSMC و سامسونگ خبر داد

ایلان ماسک اعلام کرد که شرکت‌های TSMC و سامسونگ در طراحی چیپ هوش مصنوعی نسل پنجم تسلا (AI5) مشارکت خواهند داشت. این همکاری با هدف توسعه سخت‌افزار اختصاصی برای خودروهای خودران و سیستم‌های هوش مصنوعی تسلا صورت می‌گیرد. ماسک همچنین تأکید کرد که تسلا قصد ندارد جایگزین انویدیا شود و این پروژه مکمل همکاری‌های موجود با این شرکت خواهد بود. ماسک اعلام کرد که تا پایان سال جاری، سرویس روباتاکسی را در ۸ تا ۱۰ منطقه شهری راه‌اندازی خواهد کرد. در برخی مناطق آستین، این خودروها بدون راننده ایمنی فعالیت خواهند کرد. مدیر مالی تسلا همچنین پیش‌بینی کرده که سرمایه‌گذاری‌های زیرساختی شرکت در سال ۲۰۲۶ به‌طور قابل‌توجهی افزایش خواهد یافت. او افزود که تسلا در حال مذاکره با نهادهای نظارتی چین و اتحادیه اروپا برای دریافت تأییدیه سیستم رانندگی خودکار (FSD) است. همچنین، تأثیر تعرفه‌ها بر تسلا بیش از ۴۰۰ میلیون دلار برآورد شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر