TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

طلا مرز دارایی امن را پشت سر گذاشت

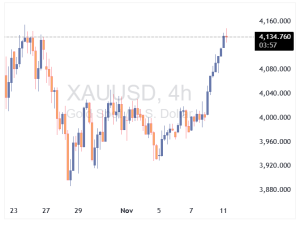
با وجود رشد دارایی‌های پرریسک در ابتدای هفته، طلا نیز جهش قابل‌توجهی داشت و دوباره به بالای ۴۱۰۰ دلار رسید. در حالی که پایان تعطیلی دولت آمریکا نزدیک می‌شود، بازارهای ریسک‌پذیر از اواخر جمعه تا ابتدای هفته رشد کردند، اما طلا نیز با رشد نزدیک به ۳٪ همراه شد. این رشد باعث شد قیمت طلا به سطح اصلاحی فیبوناچی ۵۰٪ از افت اواخر اکتبر برسد. پس از افت بیش از ۱۰٪، قیمت طلا اکنون حدود ۶٪ از کف ۳۹۰۰ دلاری بازگشته است. از منظر تکنیکال، حفظ سطح ۵۰٪ فیبوناچی برای ادامه حرکت صعودی تا ۴۲۰۰ دلار حیاتی است. در صورت عبور از این سطح، هدف بعدی می‌تواند سقف‌های اکتبر در محدوده ۴۳۷۵ تا ۴۳۸۱ دلار باشد. اما سؤال اینجاست: اگر دارایی‌های پرریسک در حال رشد هستند، چرا طلا — که معمولاً دارایی امن محسوب می‌شود — نیز در حال صعود است؟ آیا طلا به نوعی به دارایی پرریسک تبدیل شده و سرمایه‌گذاران نقدینگی اضافی را به آن وارد می‌کنند؟ شاید، اما دلایل آن پیچیده‌تر است. طلا همچنان به‌عنوان پوشش بی‌رقیب در برابر نااطمینانی جهانی، سیاست‌های آمریکا، نرخ بهره، تورم و بدهی‌های فزاینده در اقتصادهای بزرگ مانند آمریکا، ژاپن و فرانسه شناخته می‌شود. در واقع، طلا هنوز نقش دارایی امن را ایفا می‌کند. و شاید معامله‌گران طلا زودتر از دیگران متوجه تغییرات شده‌اند. در حالی که بازار سهام نیز به اوج‌های قبلی نزدیک می‌شود، احساس می‌شود که تعادل شکننده‌ای در بازار وجود دارد. در حال حاضر، بانک‌های مرکزی جهان در حال افزایش ذخایر طلای خود هستند و خرید ETFهای طلا نیز قوی باقی مانده است. در ماه اکتبر، خرید ETFهای طلا به ۸.۲ میلیارد دلار رسید که رشد ۶٪ در یک ماه را نشان می‌دهد — پنجمین ماه متوالی ورود سرمایه. نکته مهم اینکه ۴.۵ میلیارد دلار از این خریدها توسط چین انجام شده است. با وجود احساسات مثبت، اگر این روند ناشی از نگرانی‌های تورمی باشد، ممکن است در آینده فشارهایی بر دارایی‌های پرریسک وارد شود، به‌ویژه اگر فدرال رزرو از کاهش نرخ بهره در سال آینده صرف‌نظر کند. در غیر این صورت، اگر روایت تورمی ناشی از تعرفه‌ها در سال ۲۰۲۶ فروکش کند، رشد طلا ممکن است متوقف شود. در این حالت، دارایی‌های پرریسک می‌توانند نفس راحتی بکشند و طلا و سهام ممکن است هم‌زمان رشد کنند. با این حال، دلایلی که باعث رشد طلا شده‌اند، ممکن است در آینده به ضرر بازار سهام تمام شوند. منبع: اینوستینگ‌لایو

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

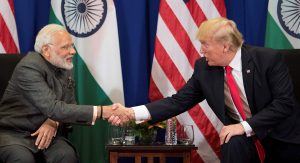
ترامپ در آستانه نهایی‌سازی توافق تجاری با هند قرار دارد

دونالد ترامپ اعلام کرد که در آستانه نهایی‌سازی توافق تجاری با هند قرار دارد و این توافق به‌طور قابل‌توجهی با توافق‌های قبلی متفاوت خواهد بود. او از روابط عالی با نخست‌وزیر هند، نارندرا مودی سخن گفت و شراکت آمریکا و هند را یکی از مهم‌ترین روابط جهانی توصیف کرد. ترامپ همچنین اظهار داشت که در آینده تعرفه‌های هند را کاهش خواهد داد و افزود که کاهش تعرفه‌ها بخشی از توافق تجاری با هند خواهد بود. او دلیل بالا بودن تعرفه‌های هند را خرید نفت از روسیه عنوان کرد. در خصوص تعطیلی دولت آمریکا، ترامپ گفت: توافق بسیار خوبی حاصل شده است و افزود: ما به‌زودی کشوری منسجم خواهیم شد. او همچنین تأکید کرد که طرح سلامت جدید، پرداخت‌ها را به مردم اولویت خواهد داد نه شرکت‌ها.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ دلار قدرتمند، رشد اقتصادی بریتانیا و آمار اشتغال استرالیا در کانون توجه

صعود دلار آمریکا در سایه موضع محتاطانه و نسبتا هاوکیش فدرال رزرو دلار آمریکا در هفته گذشته به روند صعودی خود ادامه داد؛ حرکتی که با تصمیم اخیر کمیته بازار آزاد فدرال رزرو (FOMC) و لحن نسبتاً هاوکیش سیاست‌گذاران تقویت شد. در نشست ۲۹ اکتبر، بانک مرکزی آمریکا نرخ بهره را مطابق انتظارات بازار، ۲۵ واحد پایه کاهش داد؛ تصمیمی که با مخالفت دو عضو کمیته همراه بود. «استفن میران» بار دیگر خواستار کاهش ۵۰ واحد پایه‌ای نرخ بهره شد، در حالی‌که «جفری اشمید»، رئیس فدرال رزرو کانزاس، به‌دلیل تداوم فشارهای تورمی، رأی به عدم کاهش داد. در بیانیه فدرال رزرو همچنین بر محدودیت داده‌ها به‌دلیل تعطیلی بخشی از دولت آمریکا تأکید شد و بانک مرکزی اعلام کرد با توجه به کاهش نقدینگی در بازارهای پول، روند کوچک‌سازی ترازنامه خود را متوقف می‌کند. در کنفرانس خبری پس از تصمیم اخیر، جروم پاول، رئیس فدرال رزرو، با لحنی قاطع و محتاطانه تأکید کرد که «کاهش بیشتر نرخ بهره در نشست دسامبر امری قطعی نیست؛ سیاست پولی مسیر از پیش‌تعیین‌شده‌ای ندارد.» همین موضع باعث شد دلار آمریکا قدرت بیشتری بگیرد و بازده اوراق خزانه‌داری با رشد قابل توجهی مواجه شود. هم‌زمان، انتشار داده‌های اشتغال بخش خصوصی (شاخص ADP) که اندکی بهتر از پیش‌بینی‌ها بود و بهبود شاخص مدیران خرید بخش خدماتی ISM ــ حتی در شرایط تعطیلی دولت ــ موجب شد انتظارات بازارها نسبت به کاهش نرخ بهره در ماه‌های آینده تعدیل شود. در حال حاضر، سرمایه‌گذاران احتمال کاهش ۲۵ واحد پایه‌ای دیگر در نشست دسامبر را حدود ۶۵ درصد برآورد می‌کنند و برای سال ۲۰۲۶ نیز مجموعاً ۶۰ واحد پایه کاهش را در قیمت‌ها لحاظ کرده‌اند. این در حالی است که پیش از نشست اخیر فدرال رزرو، بازارها کاهش دسامبر را تقریباً قطعی می‌دانستند و سه مرحله کاهش دیگر را برای سال آینده پیش‌بینی کرده بودند. داده‌های تورمی در تقویم، اما احتمالاً بدون انتشار رسمی در حالی‌که قرار بود روز پنج‌شنبه گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) آمریکا برای ماه اکتبر منتشر شود، تداوم تعطیلی دولت احتمال انتشار این داده مهم را کم‌رنگ کرده است. حتی اگر دولت پیش از موعد بازگشایی شود، اداره آمار کار آمریکا (BLS) ممکن است همچنان مانند ماه قبل با کمبود داده مواجه باشد و نتواند گزارش رسمی تهیه کند. با این حال، مجموعه‌ای از داده‌های خصوصی و همچنین شاخص‌های وابسته به فدرال رزرو سرنخ‌هایی از عملکرد تورم در ماه اکتبر ارائه می‌دهند. زیرشاخص «قیمت‌ها» در بخش تولیدی ISM کاهش یافته، اما در بخش خدماتی ISM که حدود ۹۰ درصد تولید ناخالص داخلی آمریکا را شامل می‌شود، افزایش داشته است. این تفاوت نشان می‌دهد که ریسک تورمی در بخش خدمات بالاتر است و ممکن است فشارهای قیمتی در اقتصاد همچنان پایدار باشد. در سوی دیگر، مدل پیش‌بینی لحظه‌ای تورم (Inflation Nowcast) فدرال رزرو کلیولند برآورد می‌کند که تورم سرفصل و تورم هسته در اکتبر ثابت و در محدوده ۳ درصد باقی مانده‌اند؛ سطحی که همچنان به‌طور محسوم بالاتر از هدف ۲ درصدی فدرال رزرو است. افزایش پایدار قیمت‌ها، این پیام را تقویت می‌کند که فدرال رزرو عجله‌ای برای کاهش بیشتر نرخ بهره ندارد. بنابراین حتی اگر تعطیلی دولت مانع انتشار CPI شود، بازارها همچنان می‌توانند با استناد به سایر داده‌های معتبر به این نتیجه برسند که تورم چسبنده است. در چنین شرایطی، دلار آمریکا احتمالاً همچنان به روند صعودی خود ادامه خواهد داد؛ چرا که چشم‌انداز تورم مقاوم و سیاست پولی محتاطانه، از قدرت‌گیری اسکناس سبز حمایت می‌کنند. پوند تحت فشار؛ چشم‌ها به داده‌های اشتغال و رشد اقتصادی بریتانیا در بریتانیا، تقویم اقتصادی هفته پیش‌رو اهمیت ویژه‌ای برای پوند خواهد داشت. گزارش اشتغال ماه سپتامبر روز سه‌شنبه منتشر می‌شود و برآورد اولیه رشد اقتصادی سه‌ماهه سوم (GDP) نیز روز پنج‌شنبه همراه با آمار تولیدات صنعتی و تراز تجاری سپتامبر در دسترس قرار خواهد گرفت. داده‌های ضعیف بازار کار در ماه اوت یکی از عوامل کلیدی بود که معامله‌گران را به سمت یک برداشت محتاطانه‌تر و داویش از سوی بانک انگلستان سوق داد. این هفته نیز سیاست‌گذاران بریتانیایی تصمیم گرفتند نرخ بهره را بدون تغییر نگه دارند؛ تصمیمی که با اختلافی اندک و در قالب رأی ۵ به ۴ اتخاذ شد، در حالی‌که چهار عضو کمیته خواستار کاهش ۲۵ واحد پایه‌ای بودند. در صورت‌جلسه نشست نیز آمده است که «اندرو بیلی» رئیس بانک انگلستان، معتقد است ریسک‌های تورمی میان‌مدت کاهش یافته؛ اظهاری که احتمال پیوستن او به اردوگاه حامیان کاهش نرخ بهره در نشست‌های آینده را تقویت کرده است. در بازار سوآپ‌های شبانه نرخ بهره بریتانیا (OIS)، احتمال کاهش ۲۵ واحدی نرخ بهره تا فوریه ۲۰۲۶ به‌طور کامل در قیمت‌ها منعکس شده و حتی برای نشست دسامبر نیز حدود ۵۵ درصد احتمال داده می‌شود. با این پیش‌زمینه، اگر داده‌های اشتغال این هفته بار دیگر ضعیف باشند یا نشانه‌هایی از رکود فعالیت اقتصادی مشاهده شود، گمانه‌زنی‌ها درباره کاهش نرخ بهره در دسامبر شدت خواهد گرفت؛ موضوعی که می‌تواند فشار بیشتری بر پوند وارد کرده و ارزش آن را به سطوح پایین‌تری سوق دهد. آیا داده‌های اشتغال احتمال کاهش مجدد نرخ بهره در استرالیا را کاهش می‌دهد؟ پس از تصمیم اخیر بانک مرکزی استرالیا (RBA) در روز سه‌شنبه، توجه معامله‌گران دلار استرالیا اکنون به گزارش اشتغال این کشور معطوف شده که قرار است روز پنج‌شنبه هفته آینده منتشر شود. در نشست اخیر، بانک مرکزی نرخ بهره را بدون تغییر حفظ کرد و در بیانیه خود تأکید داشت که تورم بیش از حد انتظار افزایش یافته است؛ سطحی بالاتر از برآوردهای گزارش سیاست پولی ماه اوت. در آخرین پیش‌بینی‌های ماه نوامبر نیز، که بر پایه فرض یک مرحله کاهش دیگر نرخ بهره تنظیم شده، اشاره شده که تورم میانگین تعدیل‌شده (Trimmed Mean CPI) احتمالاً در فصل‌های آینده از سطح ۳ درصد عبور می‌کند و تا سال ۲۰۲۷ به حدود ۲.۶ درصد بازمی‌گردد. با افزایش نرخ تورم سالانه سرفصل به ۳.۵ درصد در سپتامبر و رشد انتظارات تورمی مؤسسه ملبورن به ۴.۸ درصد؛ سطحی به‌مراتب بالاتر از محدوده هدف ۲ تا ۳ درصدی RBA، معامله‌گران نسبت به احتمال کاهش مجدد نرخ بهره محتاط‌تر شده‌اند. با این حال، بازارها همچنان احتمال ۸۵ درصدی برای یک کاهش ۲۵ واحد پایه‌ای دیگر تا ماه اوت آینده را در قیمت‌ها لحاظ می‌کنند. از آنجا که RBA دارای دو هدف اصلی ــ ثبات قیمت‌ها و اشتغال کامل ــ است، هرگونه بهبود محسوس در وضعیت بازار کار طی ماه اکتبر می‌تواند موجب شود سرمایه‌گذاران احتمال کاهش مجدد نرخ بهره را کاهش دهند؛ عاملی که می‌تواند از دلار استرالیا حمایت کرده و به رشد آن شتاب بخشد. با این حال، انتظار نمی‌رود دلار استرالیا در برابر دلار آمریکا رشد چشمگیری داشته باشد، چرا که دلار آمریکا تحت تأثیر انتظارات هاوکیش از فدرال رزرو همچنان قدرتمند باقی مانده است. با این وجود، احتمال افزایش ارزش دلار استرالیا در برابر ین ژاپن بیشتر است؛ چرا که بازارها نسبت به احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن در ماه‌های پیش‌رو بدبین‌تر شده‌اند. در عین حال، برخی تحلیل‌گران هشدار می‌دهند که در برابر افت بیشتر ین ژاپن باید جانب احتیاط را رعایت کرد، زیرا پس از اظهارات اخیر مقام دولتی ژاپن، «کاتایاما»، مبنی بر اینکه دولت «با حساسیت بالا در حال رصد نوسانات ارزی است»، احتمال مداخله مستقیم مقامات ژاپنی در بازار ارز افزایش یافته است. توجه معامله‌گران دلار استرالیا به داده‌های اقتصادی چین معامله‌گران دلار استرالیا علاوه بر داده‌های داخلی، این هفته نگاه دقیقی به آمار اقتصادی چین خواهند داشت که قرار است روز جمعه منتشر شود. این گزارش مجموعه‌ای از شاخص‌های کلیدی از جمله گزارش خرده‌فروشی، تولید صنعتی، سرمایه‌گذاری ثابت و نرخ بیکاری در ماه اکتبر را در بر می‌گیرد و می‌تواند تصویر روشنی از وضعیت دومین اقتصاد بزرگ جهان ارائه دهد. در روزهای اخیر، بازارها از کاهش تنش‌های تجاری میان ایالات متحده و چین استقبال کرده‌اند؛ جایی که رؤسای جمهور دو کشور، دونالد ترامپ و شی جین‌پینگ، در چند محور مهم از جمله کاهش تعرفه‌ها به توافق رسیدند. اگر داده‌های اقتصادی چین نیز عملکرد مثبت اقتصاد این کشور را در ماه گذشته تأیید کند، می‌تواند موج تازه‌ای از خوش‌بینی در بازارهای جهانی ایجاد کند و انگیزه‌ای مضاعف برای افزایش ارزش دلار استرالیا فراهم آورد. چنین سناریویی از آن جهت اهمیت دارد که اقتصاد استرالیا به‌شدت به صادرات مواد خام به چین وابسته است و هر نشانه‌ای از بهبود رشد اقتصادی در چین معمولاً با واکنش مثبت در بازار دلار استرالیا همراه می‌شود. داده‌های کلیدی منطقه یورو در راه؛ از رشد اقتصادی تا نظرسنجی ZEW آلمان در منطقه یورو، هفته پیش‌رو حاوی مجموعه‌ای از داده‌های مهم اقتصادی است که می‌تواند بر جهت‌گیری یورو و انتظارات سیاست پولی بانک مرکزی اروپا تأثیر بگذارد. روز دوشنبه، نظرسنجی شاخص اعتماد اقتصادی ZEW آلمان منتشر می‌شود و روز جمعه نیز برآورد نهایی رشد اقتصادی (GDP) سه‌ماهه سوم منطقه یورو اعلام خواهد شد. انتظار می‌رود این گزارش رشد ۰.۲ درصدی فصلی برای آلمان را تأیید کند، در حالی که کل اتحادیه اروپا در همین دوره رشدی معادل ۰.۳ درصد را به ثبت رسانده است. همچنین کمیسیون اروپا قرار است پیش‌بینی‌های اقتصادی پاییزه خود را منتشر کند؛ گزارشی که دیدگاه رسمی بروکسل درباره روند رشد، تورم و تراز بودجه کشورهای عضو را ترسیم می‌کند. هنوز مشخص نیست که آیا این برآوردها از تداوم روند بهبود اقتصادی حکایت دارند یا خیر، به‌ویژه در شرایطی که بانک مرکزی اروپا (ECB) فعلاً سیگنالی از کاهش بیشتر نرخ بهره ارسال نکرده است. در بازارهای پولی منطقه یورو، احتمال کاهش مجدد ۲۵ واحد پایه‌ای نرخ بهره تا تابستان آینده کمتر از ۵۰ درصد برآورد می‌شود. از این رو، انتشار داده‌های قوی‌تر از انتظار یا پیش‌بینی‌های مثبت از سوی کمیسیون اروپا می‌تواند این احتمال را باز هم کاهش دهد و به تقویت یورو در برابر ارزهای رقیب بینجامد. در کنار تحولات اقتصاد کلان، فصل انتشار گزارش‌های مالی شرکت‌ها نیز ادامه دارد. در این هفته، توجه بازارها به اعلام عملکرد دو شرکت بزرگ جهانی: علی‌بابا (Alibaba) و دیزنی (Disney)، در روز پنج‌شنبه معطوف خواهد بود؛ گزارش‌هایی که می‌توانند بر احساس ریسک‌پذیری سرمایه‌گذاران جهانی و در نتیجه بر جریان سرمایه در بازارهای فارکس و سهام تأثیر بگذارند. ✔️  بیشتر بخوانید: آیا رونالد ریگان حامی تعرفه‌ها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طلا به بالاترین سطح از ابتدای هفته صعود کرد

طلا امروز با شتابی چشمگیر از محدوده ۳۹۹۰ دلار تا ۴۰۲۵ دلار صعود کرد و به بالاترین سطح از روز دوشنبه رسید. این حرکت سریع، در حالی رخ داده که بازار در تمام هفته حول سطح روانی ۴۰۰۰ دلار در حال نوسان بوده است. در صورت عبور قیمت از مقاومت ۴۰۵۰ دلار (سقف ۳۰ اکتبر)، طلا می‌تواند فاز تثبیت اخیر را پشت سر بگذارد و مسیر صعودی جدیدی را آغاز کند. با اینکه عامل مشخصی برای این جهش دیده نمی‌شود، اما ضعف دلار آمریکا و کاهش بازده اوراق خزانه‌داری در معاملات امروز نقش کلیدی داشته‌اند. داده ضعیف اعتماد مصرف‌کننده دانشگاه میشیگان و تداوم تعطیلی دولت آمریکا نیز باعث افزایش گمانه‌زنی‌ها درباره احتمال کاهش نرخ بهره فدرال رزرو در دسامبر شده‌اند؛ عاملی که می‌تواند به نفع طلا تمام شود. در مجموع، اگر طلا بتواند بالای محدوده ۴۰۰۰ تثبیت شود، این هفته می‌تواند برای خریداران فلز زرد با پایانی قدرتمند همراه باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین برای دوازدهمین ماه طلا خرید

خرید طلای چین در ماه اکتبر نیز ادامه یافت و بانک خلق چین برای دوازدهمین ماه متوالی ذخایر طلای خود را افزایش داد. طبق اعلام رسمی، ذخایر طلای چین از ۷۴.۰۶ میلیون اونس تروا در سپتامبر به ۷۴.۰۹ میلیون اونس در اکتبر افزایش یافته است. ارزش این ذخایر نیز از ۲۸۳.۲۹ میلیارد دلار در پایان سپتامبر به ۲۹۷.۲۱ میلیارد دلار در پایان اکتبر افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیلگران موسسه ING: طلا از حمایت بنیادی برخوردار است

با وجود اصلاح اخیر قیمت‌ها، تحلیل‌گران ING همچنان چشم‌انداز مثبتی برای بازار طلا دارند. تقاضای بانک‌های مرکزی و سرمایه‌گذاران به‌دنبال دارایی‌های امن، همچنان از قیمت‌ها حمایت می‌کند. در ماه اکتبر، قیمت طلا به رکورد ۴,۳۰۰ دلار در هر اونس رسید، اما پس از آن به زیر ۴,۰۰۰ دلار کاهش یافت. این افت ناشی از شناسایی سود، بهبود سنتیمنت ریسک‌پذیری و بلاتکلیفی ناشی از تعطیلی دولت آمریکا بود. همزمان، خروج سرمایه از صندوق‌های سرمایه‌گذاری مبتنی بر طلا (ETF) نیز مشاهده شد. با این حال، قیمت طلا از ابتدای سال تاکنون بیش از ۵۰٪ رشد داشته و عوامل بنیادی همچنان از ادامه رشد در سال ۲۰۲۶ حمایت می‌کنند.  تقاضای بی‌سابقه طلا در سه‌ماهه سوم بر اساس گزارش شورای جهانی طلا، تقاضای جهانی طلا در سه‌ماهه سوم به ۱,۳۱۳ تن رسید که بالاترین رقم فصلی ثبت‌شده تاکنون است. این رشد ناشی از افزایش تقاضای سرمایه‌گذاری از طریق ETF، شمش و سکه و همچنین خرید قابل‌توجه بانک‌های مرکزی بوده است. صندوق‌های ETF: ۲۲۲ تن طلا اضافه کردند (بزرگ‌ترین ورود سرمایه در سال‌های اخیر) شمش و سکه: ۳۱۶ تن تقاضا بانک‌های مرکزی: ۲۲۰ تن خرید (افزایش ۳۰٪ نسبت به فصل قبل) در مقابل، تقاضای طلا برای جواهرات ۱۹٪ کاهش یافت و به ۳۷۱ تن رسید اما ارزش دلاری خرید جواهرات ۱۳٪ افزایش یافت و به ۴۱ میلیارد دلار رسید. بانک‌های مرکزی همچنان خریدار طلا هستند بانک‌های مرکزی در سه‌ماهه سوم پس از دو فصل کاهش خرید، میزان خرید خود را ۲۸٪ افزایش دادند. بانک مرکزی قزاقستان بزرگ‌ترین خریدار بود برزیل برای اولین بار از سال ۲۰۲۱ طلا خرید لهستان با ۶۷ تن، بزرگ‌ترین خریدار سال ۲۰۲۵ است کره جنوبی و صربستان نیز برنامه‌هایی برای افزایش ذخایر طلا دارند با این حال، برخی خطرات وجود دارد: فروش ذخایر طلا توسط بانک‌های مرکزی (مانند فیلیپین یا پیشنهاد فروش در آمریکا برای خرید بیت‌کوین) اما تحلیل‌گران ING معتقدند که روند خرید بانک‌های مرکزی ساختاری است و ادامه خواهد داشت.   صندوق‌های ETF در نزدیکی رکورد تاریخی صندوق‌های سرمایه‌گذاری مبتنی بر طلا (ETF) نقش مهمی در رشد قیمت‌ها داشته‌اند. با وجود خروج‌های اخیر، انتظار می‌رود با کاهش نرخ بهره توسط فدرال رزرو، خرید ETF از سر گرفته شود. معامله‌گران نرخ بهره احتمال کاهش نرخ در دسامبر را بیش از ۷۰٪ می‌دانند.    چشم‌انداز مثبت طلا با وجود اصلاح قیمت‌ها، چشم‌انداز طلا همچنان مثبت است. تقاضای امن، خرید بانک‌های مرکزی و کاهش نرخ بهره از قیمت‌ها حمایت می‌کنند اصلاح اخیر، حرکتی سالم تلقی می‌شود، نه تغییر روند انتظار می‌رود قیمت طلا در سه‌ماهه جاری به‌طور متوسط ۴,۰۰۰ دلار و در سه‌ماهه اول سال آینده ۴,۱۰۰ دلار باشد خطرات احتمالی: فروش گسترده در بازارها کاهش تقاضای امن در صورت کاهش تنش‌های ژئوپلیتیکی فروش ذخایر طلا توسط بانک‌های مرکزی منبع: ING

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

هند قطب جدید خودروسازی شد

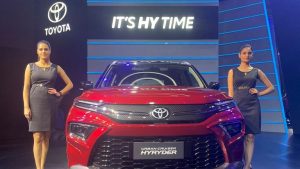
خودروسازان ژاپنی از جمله تویوتا، هوندا و سوزوکی در حال تبدیل هند به مرکز اصلی تولید و صادرات خودرو هستند، زیرا به‌تدریج وابستگی خود به چین را کاهش می‌دهند. این شرکت‌ها در حال سرمایه‌گذاری میلیاردی برای گسترش کارخانه‌ها و تولید مدل‌های جدید در سومین بازار بزرگ خودروی جهان هستند. هزینه‌های پایین تولید، مشوق‌های دولتی و محدودیت‌های اعمال‌شده بر خودروسازان چینی باعث شده هند به گزینه‌ای جذاب برای تولیدکنندگان ژاپنی تبدیل شود. تویوتا و سوزوکی مجموعاً ۱۱ میلیارد دلار سرمایه‌گذاری جدید اعلام کرده‌اند و هوندا قصد دارد از سال ۲۰۲۷ هند را به پایگاه تولید خودروهای الکتریکی نسل بعدی خود تبدیل کند. سرمایه‌گذاری ژاپن در بخش حمل‌ونقل هند از سال ۲۰۲۱ تاکنون بیش از هفت برابر افزایش یافته، در حالی‌که سرمایه‌گذاری مستقیم در چین کاهش چشمگیری داشته است. دولت نارندرا مودی با ارائه مشوق‌های مرتبط با تولید، خودروسازان را به تولید داخلی و صادرات جهانی ترغیب کرده است. برای خودروسازان ژاپنی، هند نه‌تنها هزینه‌های پایین‌تری دارد، بلکه جایگاهی راهبردی در بازاری پررشد و تا حد زیادی دور از رقابت چینی‌ها فراهم می‌کند — مزیتی نادر در شرایطی که حاشیه سود کاهش یافته و رقابت در آسیا شدت گرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین گندم آمریکا را خریداری کرد

گزارش‌ها حاکی از آن است که چین دو محموله گندم از ایالات متحده برای حمل در ماه دسامبر خریداری کرده است. مجموع این خریدها حدود ۱۲۰ هزار تن گندم آمریکایی است که شامل یک محموله گندم سفید نرم و یک محموله گندم بهاره می‌شود. این نخستین خرید گندم آمریکا توسط چین از اکتبر سال گذشته تاکنون محسوب می‌شود و می‌تواند نشانه‌ای از تلاش پکن برای نرم‌تر شدن در روابط تجاری پس از توافق اخیر باشد. با این حال، تجربه نشان داده که چین ممکن است در ادامه تعهدات خود را نادیده بگیرد، همان‌طور که در موارد مشابه قبلی نیز دیده‌ایم. در سال‌های اخیر، واردات غلات چین به‌شدت کاهش یافته و تولید داخلی افزایش یافته است. برای مقایسه، چین در سال‌های ۲۰۲۱–۲۰۲۲ حدود ۶۰ میلیون تن غلات وارد کرده بود، اما این رقم در سال گذشته به ۲۰ میلیون تن کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مورگان استنلی پیش‌بینی قیمت نفت را برای سال ۲۰۲۶ به ۶۰ دلار افزایش داد

مورگان استنلی پیش‌بینی خود از قیمت نفت در سال ۲۰۲۶ را افزایش داد و اعلام کرد که قیمت نفت برنت در نیمه اول سال آینده به‌طور میانگین ۶۰ دلار در هر بشکه خواهد بود؛ این رقم بالاتر از برآورد قبلی ۵۷.۵۰ دلار است. این بازنگری پس از تصمیم اوپک‌پلاس برای توقف افزایش تولید در اوایل ۲۰۲۶ صورت گرفت؛ اقدامی که نگرانی‌ها درباره عرضه بیش از حد را کاهش داده است. مورگان استنلی معتقد است که رشد تولید اوپک‌پلاس بسیار کمتر از اهداف رسمی بوده و تنها ۵۰۰ هزار بشکه در روز بین مارس تا اکتبر اضافه شده، در حالی‌که وعده افزایش ۲.۶ میلیون بشکه داده شده بود. این کاهش در عرضه به ثبات انتظارات بازار کمک کرده و باعث شده بانک دیدگاه خوش‌بینانه‌تری نسبت به قیمت نفت داشته باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هاوکس‌بی، رئيس موقت بانک مرکزی نیوزیلند افزایش بیکاری را طبیعی دانست

کریستین هاوکس‌بی، رئیس موقت بانک مرکزی نیوزیلند، اعلام کرد که افزایش اخیر نرخ بیکاری مطابق با انتظارات بانک مرکزی بوده و نشان‌دهنده وضعیت فعلی چرخه اقتصادی کشور است. او در سخنرانی خود در پارلمان و در پی انتشار گزارش ثبات مالی بانک مرکزی نیوزیلند گفت که شرایط اقتصادی دشوار است اما سیستم مالی نیوزیلند حتی در سناریوهای پرتنش نیز مقاوم باقی مانده است. هاوکس‌بی هشدار داد که ریسک‌های جهانی همچنان بالاست و به‌ویژه تجزیه زنجیره‌های تجاری و احتمال بروز جنگ‌های تجاری جدید را از نگرانی‌های اصلی دانست. او همچنین اشاره کرد که اقتصاد نیوزیلند با سرعت‌های متفاوتی در مناطق و صنایع مختلف حرکت می‌کند و برخی بخش‌ها بهتر از سایرین با کندی رشد کنار آمده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عربستان قیمت نفت عرب لایت را برای آسیا کاهش داد

به گزارش بلومبرگ، عربستان سعودی قیمت نفت اصلی خود برای بازار آسیا در ماه دسامبر را کاهش داد؛ این اقدام تنها چند روز پس از آن صورت گرفت که اوپک‌پلاس اعلام کرد قصد دارد افزایش عرضه را در اوایل سال آینده متوقف کند. بر اساس فهرستی که بلومبرگ مشاهده کرده، شرکت دولتی آرامکو قیمت نفت عرب لایت را به میزان ۱.۲۰ دلار در هر بشکه کاهش داده و آن را به ۱ دلار بالاتر از شاخص منطقه‌ای رسانده است. طبق نظرسنجی انجام‌شده میان پالایشگاه‌ها و معامله‌گران، انتظار می‌رفت این کاهش ۱.۲۵ دلار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هاوکسبی، رئیس بانک مرکزی نیوزیلند: ما فکر نمی‌کنیم هنوز بدترین مرحله تنش‌های تجاری جهانی را پشت سر گذاشته باشیم

بازار کار مطابق انتظار تضعیف شده است. ذخایر زیان وام در بازار وام مسکن در حال رسیدن به اوج خود است. اقتصاد نیوزیلند یک اقتصاد چند سرعته است. هنوز شاهد تأثیر کاهش نرخ بهره بر افزایش قیمت دارایی‌ها نیستیم. بانک مرکزی نیوزیلند (RBNZ) انتظار دارد بازگشت سرمایه فونترا عمدتاً صرف بازپرداخت بدهی شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت خریداران به وال‌استریت پس از سقوط سهام هوش مصنوعی؛ طلا و بیت‌کوین نیز صعودی شدند

پس از اصلاح اخیر بازار سهام به‌دنبال افت قابل‌توجه در سهام شرکت‌های هوش مصنوعی، خریداران دوباره به وال‌استریت بازگشتند. در حالی‌که نگرانی‌ها از ارزش‌گذاری‌های بیش از حد در بازار همچنان وجود دارد، سرمایه‌گذاران از این افت به‌عنوان فرصتی برای خرید در کف استفاده کردند. بیت‌کوین رشد کرد، اوراق خزانه افت کرد و بازدهی‌ها افزایش یافت. بازار سهام آمریکا روز چهارشنبه توانست بخشی از افت روز گذشته را جبران کند. شاخص S&P 500 تا سطح حدودی ۶,۸۰۰ واحد افزایش یافت و شاخص نیمه‌هادی‌ها جهشی ۲.۷ درصدی را ثبت کرد؛ هرچند گزارش سود ناامیدکننده AMD پس از رالی اخیر سهام هوش مصنوعی، بخشی از هیجان بازار را تعدیل کرد. بازدهی اوراق ۱۰ ساله خزانه‌داری آمریکا با ۶ واحد پایه افزایش به ۴.۱۵ درصد رسید و بیت‌کوین نیز بیش از ۳.۵ درصد رشد کرد. به گفته رابرت ادواردز از شرکت Edwards Asset Management، «برای سرمایه‌گذارانی که نقدینگی در اختیار دارند، افت اخیر بازار فرصت خوبی برای خرید محسوب می‌شود، به‌ویژه برای کسانی که افق سرمایه‌گذاری بلندمدت دارند. رشد سود شرکت‌ها سریع‌تر از رشد درآمدهاست و معمولاً این موضوع زمینه‌ساز افزایش مضرب‌های قیمتی (P/E) می‌شود.» انتشار داده‌های تازه نشان داد که بخش خدمات آمریکا در اکتبر با سریع‌ترین آهنگ رشد در هشت ماه اخیر گسترش یافته است؛ عاملی که باعث افزایش بازدهی اوراق شد. در همین حال، اشتغال در بخش خصوصی نیز نشانه‌هایی از ثبات بازار کار را نشان داد. وزارت خزانه‌داری اعلام کرد که برنامه‌ای برای افزایش حجم فروش اوراق تا سال آینده ندارد، موضوعی که مطابق انتظار فعالان بازار بود. استراتژیست‌های بارکلیز معتقدند که اصلاح اخیر پس از یک رالی قدرتمند، حرکتی «سالم و طبیعی» است و بازار هنوز برای پایان سال قوی آماده است. آن‌ها اشاره کردند که بازخرید سهام از سر گرفته شده، وجوه نقد در صندوق‌ها همچنان بالاست و فصل‌های پایانی سال از نظر فصلی معمولاً از بازار سهام حمایت می‌کند. اولریکه هوفمان-بورچاردی از UBS نیز گفت: «ارزش‌گذاری‌های بالا لزوماً به معنی اصلاح قریب‌الوقوع نیست. تا زمانی‌که رشد سود شرکت‌ها ادامه دارد، بازار از اصلاح‌های مقطعی عبور می‌کند.» نیکلاس کولاس از DataTrek Research تأکید کرد که در ۲۵ سال گذشته، روند ارزش‌گذاری سهام تابعی از اعتماد سرمایه‌گذاران به ثبات نظام مالی، رشد سود شرکت‌ها و نوآوری انسانی بوده است: «برای تغییر نگرش صعودی فعلی بازار، یک عامل کلان واقعی لازم است. در حال حاضر چنین تهدیدی دیده نمی‌شود.» در مقابل، جیم زلتر رئیس شرکت Apollo Global Management هشدار داد که شتاب سرمایه‌گذاری در بخش هوش مصنوعی و مراکز داده می‌تواند ریسک‌های جدیدی برای سرمایه‌گذاران ایجاد کند: «هر زمان که ورود سرمایه به یک بخش بیش از حد سریع و شدید باشد، باید درباره بازده سرمایه‌گذاری در بدهی و سهام آن نگران بود.» بر اساس تحلیل دویچه بانک، رشد سود شرکت‌های آمریکایی در فصل جاری گسترده‌تر و متنوع‌تر از گذشته بوده و دیگر صرفاً محدود به چند غول فناوری نیست. رایان دیتریک از Carson Group نیز گفت: «با توجه به عملکرد خیره‌کننده فصل درآمدها و ادامه سیاست‌های تسهیل از سوی فدرال رزرو، احتمالاً در پایان سال شاهد موج جدیدی از خریدها خواهیم بود؛ هرچند نوسان در ماه نوامبر طبیعی است.» در همین راستا، جورج ماریس از Principal Asset Management افزود: «رشد کنونی بازارها بیش از هر چیز از رشد ساختاری فناوری، به‌ویژه در حوزه هوش مصنوعی تغذیه می‌شود. ما در مرحله‌ای قرار داریم که نوآوری و سودآوری با هم تلاقی پیدا کرده‌اند؛ ترکیبی که می‌تواند موتور اصلی رشد بازار در سال آینده باشد.»  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحلیل همبستگی بین بدهی آمریکا و قیمت طلا

ضریب همبستگی (R) برای بررسی قدرت رابطه بین بدهی فدرال آمریکا (به میلیارد دلار) و قیمت طلا (به دلار آمریکا برای هر اونس) در دوره‌های مشخص محاسبه شده است. از سال 2008 تاکنون، ضریب همبستگی 83٪ است. از سال 2021 تاکنون، ضریب همبستگی 90٪ است. این اعداد نشان‌دهنده یک رابطه مثبت بسیار قوی بین رشد بدهی ملی آمریکا و قیمت طلا هستند. این موضوع نقش سنتی طلا به‌عنوان پوششی در برابر کاهش ارزش پول فیات و دارایی امن در دوره‌های بالای استقراض دولتی و عدم اطمینان مالی را بازتاب می‌دهد. بدهی آمریکا در حال حاضر 38 تریلیون دلار است و سالانه تقریباً 7٪ رشد می‌کند، همراه با بودجه عظیم و زیبا (Big Beautiful Bill) که حدود 3 تریلیون دلار تخمین زده می‌شود. فدرال رزرو راهکاری برای حباب بدهی ندارد جز چاپ پول بیشتر! با توجه به سطح فعلی قیمت طلا در حدود 4000 دلار برای هر اونس و با محاسبه ساده رشد سالانه بدهی آمریکا، انتظار می‌رود قیمت طلا حداقل به 4400 دلار برسد که حدود 10٪ بالاتر از قیمت فعلی است. این همبستگی و محاسبه ساده می‌تواند پاسخ بسیاری از سوالات درباره حرکت بعدی مورد انتظار طلا را بدهد. طلا در مقایسه با حباب‌های بدهی و اعتباری، «پول واقعی» است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

صادرات نفت روسیه مختل شد

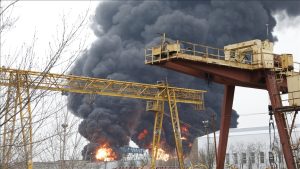
به گزارش منابع خبری رویترز، بندر دریای سیاه توآپس روسیه صادرات سوخت را پس از حملات پهپادی در تاریخ ۲ نوامبر متوقف کرده است. همچنین گزارش شده که پالایشگاه این بندر از تاریخ ۳ نوامبر تاکنون هیچ فرآیند پالایش نفتی انجام نداده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 5 نوامبر منقضی می‌شوند

در معاملات امروز، تنها یک سررسید مهم برای اختیار معامله فارکس وجود دارد که مربوط به جفت‌ارز NZDUSD در سطح ۰.۵۶۷۵ است. با این حال، این سطح با هیچ نقطه تکنیکال کلیدی مرتبط نیست و اهمیت زیادی برای بازار ندارد. در حال حاضر، سنتیمنت ریسک‌پذیری عامل اصلی جهت‌گیری معاملات این هفته محسوب می‌شود و تأثیر بیشتری نسبت به سررسیدهای اختیار معامله دارد. با نزدیک شدن به معاملات اروپا، افزایش جزئی در تمایل به ریسک مشاهده می‌شود که به تثبیت بازار کمک کرده است. در این میان، جفت‌ارز AUDUSD در سطح ۰.۶۴۹۰ ثابت مانده و NZDUSD با رشد ۰.۲٪ به ۰.۵۶۵۳ رسیده، پس از آنکه در ساعات اولیه تا سطح ۰.۵۶۳۰ افت کرده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک نیوزیلند از سیاست پولی فعلی دفاع کرد

رئیس موقت بانک مرکزی نیوزیلند، هاوکس‌بی، اعلام کرد که قیمت مسکن و رشد اعتباری در حال حاضر زنگ خطر جدی ایجاد نکرده‌اند و امکان تنظیم مجدد نسبت وام به ارزش (LVR) در وام‌های مسکن پایه وجود دارد. او در سخنرانی اخیر خود تأکید کرد که شرایط فعلی بازار مسکن و اعتبارات، نگرانی فوری برای سیاست‌گذاران ایجاد نکرده است. با این حال، داده‌های اشتغال سه‌ماهه سوم نشان می‌دهد نرخ بیکاری به ۵.۳٪ افزایش یافته که مطابق با پیش‌بینی‌ها اما بالاتر از رقم قبلی (۵.۲٪) است. پیش از انتشار این داده‌ها، دلار نیوزیلند در وضعیت ضعیفی قرار داشت و پس از آن نیز افت بیشتری را تجربه کرد، به‌طوری که دلار استرالیا به بالاترین سطح خود در ۱۲ سال گذشته در برابر دلار نیوزیلند رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بزرگ‌ترین رشد هفتگی ذخایر نفت از ژوئیه ثبت شد

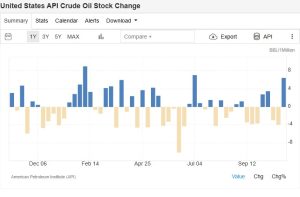
موجودی نفت خام ایالات متحده در هفته منتهی به ۴ نوامبر ۲۰۲۵ به میزان ۶.۵ میلیون بشکه افزایش یافت، در حالی که هفته قبل ۴ میلیون بشکه کاهش یافته بود و این افزایش بسیار بیشتر از انتظار برای کاهش ۲.۴ میلیون بشکه‌ای بود. این بزرگ‌ترین افزایش هفتگی از اوایل ماه ژوئیه تاکنون محسوب می‌شود. منبع: مؤسسه نفت آمریکا (API)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی نیوزلند: ریسک‌های ثبات مالی به دلیل عدم قطعیت جهانی همچنان بالاست

بر اساس گزارش ثبات مالی بانک مرکزی نیوزلند (RBNZ)، ریسک‌های ثبات مالی همچنان در سطح بالایی قرار دارند. چندپارگی تجارت و مالیه جهانی و عدم قطعیت مداوم، همچنان ریسک‌هایی را متوجه اقتصاد می‌کنند. در این گزارش اشاره شده است که نکول وام‌ها افزایش یافته، اگرچه این میزان در مقایسه با دوره بحران مالی جهانی همچنان پایین است. با این حال، تأکید شده که بانک‌ها برای مدیریت عدم قطعیت کنونی در جایگاه خوبی قرار دارند و تاب‌آوری خود را در برابر طیفی از شوک‌ها افزایش داده‌اند. استانداردهای وام‌دهی سختگیرانه، از جمله محدودیت‌های وام به ارزش (loan-to-value)، به محدود کردن میزان وام‌دهی پرریسک در سیستم کمک کرده است. از سوی دیگر، شرکت‌هایی که در معرض مخارج اختیاری قرار دارند، با چالش مواجه هستند. این گزارش همچنین هشدار می‌دهد که نیوزلند به عنوان یک اقتصاد کوچک و باز، در معرض هرگونه تأثیر بر فعالیت اقتصادی جهانی یا نوسانات در بازارهای مالی خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسانات سنگین در بازار طلا؛ ریزش اولیه و بازگشت دوباره قیمت

قیمت طلا امروز نوسانات شدیدی را تجربه کرد. فلز زرد در معاملات اولیه بازار آمریکا به‌دلیل افزایش ارزش دلار و افت بازار سهام با سقوط بیش از ۷۰ دلار مواجه شد و تا محدوده ۳۹۲۹ دلار پایین آمد. با این حال، بخشی از فشار فروش در ادامه کاهش یافت و طلا تا ۳۹۶۶ دلار بازیابی شد، هرچند هنوز حدود ۳۵ دلار پایین‌تر از روز گذشته معامله می‌شود. در نمای کلی، رفتار قیمت همچنان نشانه‌ای از فاز تثبیت پس از رشد چشمگیر ماه‌های سپتامبر و اکتبر است. با این حال، اگر سناریوی نوسان طلا در محدوده ۳۸۰۰ تا ۴۴۰۰ دلار معتبر باشد، انتظار می‌رفت واکنش قیمت در کف‌ها قوی‌تر باشد. اکنون قیمت‌ها بیشتر در لبه پایینی این کانال نوسانی حرکت می‌کنند. از منظر فاندامنتال، تمایل خرید در بازار طلا تاحدی تحت‌تأثیر بهبود روابط آمریکا و چین و همچنین احتمال توقف در روند افزایش تعرفه‌ها و سیاست انقباضی فدرال رزرو قرار گرفته است. با این حال، تحلیل‌گران اشاره می‌کنند که با وجود اخبار منفی اخیر، فشار فروش بر طلا به‌اندازه انتظار بازار شدید نبوده است که نشانه‌ای از حفظ تقاضای پناهگاهی در شرایط نامطمئن کنونی است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوکراین مدعی حمله پهپادی به پالایشگاه لوک‌اویل در نیژنی نووگورود شد

مقام‌های اوکراینی اعلام کردند که یک پهپاد این کشور پالایشگاه لوک‌اویل در منطقه نیژنی نووگورود روسیه را هدف قرار داده است. این پالایشگاه یکی از تأسیسات مهم نفتی روسیه به شمار می‌رود. مقامات روسی هنوز به‌طور رسمی تأیید یا جزئیاتی درباره میزان خسارت احتمالی منتشر نکرده‌اند. این حمله، تازه‌ترین مورد از سلسله عملیات‌های پهپادی اوکراین علیه زیرساخت‌های انرژی روسیه در ماه‌های اخیر است که با هدف کاهش قابلیت‌های لجستیکی و صنعتی مسکو انجام می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آینده نامطمئن بازار مس؛ چگونه کمبود تولید بر قیمت‌ها اثر می‌گذارد؟

قیمت مس پس از رسیدن به رکوردهای تاریخی در هفته گذشته همچنان در حال اصلاح است، اما نشانه‌هایی از روند صعودی همچنان در افق دیده می‌شود. بزرگترین تولیدکننده مس در جهان، شرکت کودلکو شیلی، امروز اعلام کرد که سود این شرکت در نه ماهه اول سال به ۶۰۷ میلیون دلار رسیده است. این در حالی است که مدیرعامل شرکت از چشم‌انداز مثبت برای قیمت‌ها سخن گفته و یکی از دلایل اصلی این خوشبینی را کاهش تولید معادن بزرگ عنوان کرده است. یکی از مسائل بزرگ، کمبود تولید در معادن اصلی است. برای مثال، یک حادثه فاجعه‌بار در معدن گراسبرگ شرکت فریپورت (بزرگترین معدن مس جهان) باعث می‌شود که بخش زیادی از تولید آن برای سال آینده تعطیل بماند. همچنین، حادثه‌ای در معدن ال تینینته شرکت کودلکو در ۳۱ جولای باعث توقف فعالیت‌ها شد که به گفته شرکت، برای بازگشت به شرایط عادی، حدود سه سال زمان خواهد برد. در قاره آفریقا، مشکلات مربوط به زلزله در معدن اصلی ایوانهو و تعطیلی معدن عظیم کوبرا پاناما پس از اعتراضات، تولید مس را تحت تأثیر قرار داده است. مشکل حتی بزرگتر، کمبود کیفیت و ناتوانی در کشف معادن جدید است. کودلکو در تلاش است تا تولید خود را در سطوح بالا نگه دارد، اما پیش‌بینی می‌کند که تولید این سال به ۱.۳۱ تا ۱.۳۴ میلیون تن کاهش یابد، در حالی که پیش از این پیش‌بینی کرده بود که تولید آن در حدود ۱.۳۴ تا ۱.۳۷ میلیون تن باشد. در معدن QB2 شرکت تک نیز پس از ده سال سرمایه‌گذاری، تولید و کیفیت آن مطابق انتظار نبوده و به بحرانی جدی تبدیل شده است. با نگاهی کلی‌تر، کودلکو به‌عنوان بزرگترین تولیدکننده مس جهان، با شرایط فعلی صنعت مس، به‌ویژه در حال تجربه کاهش شدید سود است. به عبارت دیگر، ۶۰۷ میلیون دلار سود در برابر پول‌های هنگفتی که در بخش‌های فناوری و هوش مصنوعی در حال گردش است، چیزی به حساب نمی‌آید. چرا باید ده سال صرف ساخت یک معدن مس کنید تا این‌گونه سود کسب کنید، در حالی که می‌توانید به راحتی شرکتی در حوزه تکنولوژی راه‌اندازی کنید؟ در نتیجه، کمبود سرمایه‌گذاری در صنعت مس به یکی از مشکلات عمده در دهه اخیر تبدیل شده است. طنز این ماجرا این است که مس به عنوان عنصر کلیدی در بسیاری از فناوری‌های پیشرفته همچون هوش مصنوعی، رشد انرژی الکتریکی و روباتیک شناخته می‌شود. برای سال آینده، شرکت گلدمن ساکس پیش‌بینی می‌کند که بازار مس کمی مازاد عرضه خواهد داشت، اما این وضعیت به زودی تغییر خواهد کرد و به یک بحران جدی تبدیل خواهد شد

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گزارش مالی آرامکو – سه‌ماهه سوم ۲۰۲۵

درآمد کل: ۴۱۸.۱۶ میلیارد ریال سعودی (پیش‌بینی: ۳۷۵.۷ میلیارد) سود خالص: ۹۷.۲۶ میلیارد ریال (پیش‌بینی: ۹۱.۳۸ میلیارد) سود خالص تعدیل‌شده: ۱۰۴.۹۲ میلیارد ریال (پیش‌بینی: ۹۶.۹۱ میلیارد) سود عملیاتی: ۱۹۳.۵۲ میلیارد ریال (پیش‌بینی: ۱۸۰.۲۲ میلیارد) سود هر سهم (EPS): ۰.۴۰ ریال (پیش‌بینی: ۰.۴۱ ریال) جریان نقدی آزاد: ۲۳.۶ میلیارد دلار سود پایه نقدی: ۲۱.۱ میلیارد دلار سود وابسته به عملکرد: ۲۰۰ میلیون دلار مجموع سود نقدی: ۲۱.۳۷ میلیارد دلار هدف تولید گاز و فروش تا سال ۲۰۳۰ از ۶۰٪ به ۸۰٪ افزایش یافت. پیش‌بینی افزایش فروش گاز و تولید بیشتر با هزینه حداقلی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: هرگونه جهش قیمت مس کوتاه‌مدت خواهد بود

به عقیده تحلیلگران گلدمن ساکس، هرگونه جهش آشکار قیمت مس به سطوح بالاتر پایدار نخواهد بود و کوتاه‌مدت است. قیمت مس پس از رسیدن به بالاترین سطح تاریخی خود در هفته گذشته، امروز ۰.۷٪ کاهش یافته است. گلدمن ساکس معتقد است که اصلاح قیمت مس در محدوده بالای پیش‌بینی‌شده ۱۰,۰۰۰ تا ۱۱,۰۰۰ دلار بر تن توجیه‌پذیر است، اما یک جهش پایدار بعید به نظر می‌رسد، زیرا بازار فیزیکی (هنوز) با کمبود عرضه مواجه نیست. آنها دلایل جهش اخیر قیمت را دلار ضعیف‌تر، انتظارات بهتر از رشد چین و احساسات صعودی سرمایه‌گذاران می‌دانند و اشاره می‌کنند که موقعیت‌گیری سرمایه‌گذاران (positioning) اکنون به صدک ۹۹ رسیده و اشباع شده است. این بانک معتقد است که فشردگی بنیادینی که بازار انتظار دارد، طی شش ماه آینده رخ نخواهد داد و پیش‌بینی می‌کند که بازار در سال ۲۰۲۶ با مازاد عرضه اندک روبرو خواهد بود. این دیدگاه با پیش‌بینی قیمت ۱۰,۵۰۰ دلار بر تن برای مس در سال ۲۰۲۶ مطابقت دارد و انتظار می‌رود سرمایه‌گذاران در اوایل سال ۲۰۲۶ شروع به خروج از این بازار کنند. در مقابل این دیدگاه، رابرت فریدلند، مدیرعامل ایوانهو (Ivanhoe)، به نکته قابل توجهی اشاره می‌کند: سرمایه‌گذاری در شبکه برق، بخش محوری «برنامه ۵ ساله» بعدی چین است که قرار است در مارس ۲۰۲۶ ارائه شود و این امر بسیار به مس وابسته است. طبق این گزارش، چین قصد دارد سرمایه‌گذاری در شبکه برق خود را طی ۵ سال آینده ۳۰ تا ۴۰ درصد افزایش دهد که این به معنای ۱۰۰,۰۰۰ تن تقاضای اضافی سالانه برای مس است. با این حال، باید توجه داشت که تقاضای جهانی مس حدود ۲۸ میلیون تن است. در عین حال، ایالات متحده نیز به شدت نیازمند سرمایه‌گذاری گسترده در شبکه برق خود است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

قیمت نفت پس از تصمیم اوپک جهش کرد

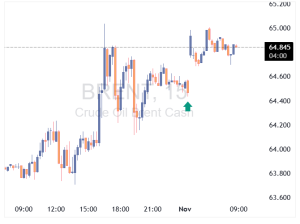
قیمت معاملات نفت پس از تصمیم اوپک برای توقف افزایش تولید در سه‌ماهه اول ۲۰۲۶ افزایش یافت. اوپک‌پلاس طبق انتظار با افزایش ۱۳۷ هزار بشکه‌ای تولید روزانه موافقت کرد. این تصمیم باعث واکنش مثبت بازار شد و شاخص‌های S&P 500 و NASDAQ نیز اندکی رشد کردند. توقف افزایش تولید می‌تواند به حفظ تعادل عرضه و تقویت قیمت‌ها در بازار جهانی نفت کمک کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر