TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

موج بعدی بلاک‌چین با پیشتازی اتریوم و سولانا

نگاهی به نحوه‌ی تکامل اتریوم، اکوسیستم لایه دوم آن، و سولانا برای پاسخ به افزایش تقاضا در شبکه‌ها خلاصه اتریوم به‌طور پیوسته در حال افزایش ظرفیت در شبکه اصلی (Mainnet) و لایه دوم (Layer-2 Rollups) است. از مشکلات ازدحام اولیه در NFT و دیفای گرفته تا نوسانات اخیر بازار، افزایش محدودیت گس (Gas Limit) و ارتقاهایی مانند Dencun و Pectra ظرفیت شبکه را گسترش داده‌اند، در حالی که تراکنش‌های Blob هزینه‌های داده را به‌شدت کاهش داده‌اند. لایه دوم‌ها (Layer-2s) به توزیع تقاضای فزاینده اتریوم و افزایش کارایی تراکنش‌ها کمک می‌کنند. رویدادهایی مانند افزایش Blobscriptions در آوریل ۲۰۲۴ و نقدینگی‌های اکتبر ۲۰۲۵ نشان‌دهنده‌ی تاب‌آوری آنها در شرایط پرفشار و در عین حال وابستگی مستمر به ظرفیت شبکه اصلی است. سولانا با طراحی پرظرفیت خود، ازدحام تراکنش‌ها را به‌صورت داخلی مدیریت می‌کند و نیازی به لایه‌های مقیاس‌بندی خارجی ندارد. در جریان عرضه توکن TRUMP در ژانویه ۲۰۲۵، میانگین کارمزدها به ۰.۳۷ دلار رسید در حالی که میانگین کارمزدها کمتر از ۰.۰۰۳ دلار باقی ماند، که نشان می‌دهد چگونه کارمزدهای  درون ساختاری، ازدحام شبکه را بدون افزایش هزینه در سراسر شبکه کنترل می‌کنند. شبکه‌های جدیدی نیز در فضای توازن بلاکچین ظهور کرده‌اند که برای کاربردهای خاص بهینه‌سازی شده‌اند و با رشد حجم و تنوع تقاضا، جایگاه خود را تثبیت می‌کنند. مقدمه دوره‌هایی که فعالیت آنچین یا ازدحام شبکه افزایش می‌یابد، درست مانند ترافیک ساعت شلوغی که جاده‌های یک شهر را به چالش میکشد، اهمیت افزایش ظرفیت و مقیاس‌پذیری را در فرآیند بلوغ بلاکچین‌ها برای پذیرش گسترده نشان می‌دهد. عرضه توکن‌ها، ایردراپ‌ها و نوسانات بازار همگی می‌توانند باعث افزایش ناگهانی تقاضا فراتر از ظرفیت شبکه شوند، کارمزدها را بالا ببرند و محدودیت‌های زیرساخت‌ها را آشکار کنند. از گسترش ظرفیت شبکه اصلی و مقیاس‌بندی لایه دوم اتریوم گرفته تا رویکرد یکپارچه و پرظرفیت سولانا، بلاکچین‌ها به‌طور پیوسته در حال پختگی برای پاسخ به افزایش فعالیت‌ها هستند. رویدادهای ازدحام شبکه در گذشته، به‌عنوان آزمون‌های فشار ارزشمند عمل کرده و نشان داده‌اند که شبکه‌ها چگونه تکامل یافته‌اند و چه چالش‌هایی هنوز در مسیر پذیرش گسترده باقی مانده است. در این شماره از گزارش وضعیت شبکه، بررسی می‌کنیم که مقیاس‌پذیری چگونه در اتریوم، اکوسیستم لایه دوم آن و سولانا شکل می‌گیرد. با نگاه به فعالیت تراکنش‌ها، دینامیک کارمزدها و ظرفیت شبکه، ارزیابی می‌کنیم که شبکه‌ها چگونه خود را با افزایش تقاضا تطبیق می‌دهند و این موضوع چه پیامدهایی برای مرحله بعدی رشد آنچین دارد. شبکه‌ی اصلی اتریوم لایه ۱ سفر مقیاس‌بندی اتریوم نشان‌دهنده‌ی چالش افزایش توان پردازش تراکنش‌ها و سرعت شبکه برای پذیرش گسترده است، بدون آنکه تمرکززدایی یا امنیت قربانی شود؛ تعادلی که همچنان مرکز اصلی برنامه‌ي اتریوم (roadmap) باقی مانده است. در سال‌های اولیه، کاربران با چندین مورد مواجه شدند که ظرفیت محدود شبکه همراه با افزایش ناگهانی تقاضا، باعث افزایش هزینه استفاده از شبکه شد و نیاز به راهکارهای مقیاس‌بندی را برجسته کرد. ظرفیت اتریوم با محدودیت گس در هر بلاک (Block Gas Limit) تعریف می‌شود؛ این محدودیت مشخص می‌کند چه میزان محاسبات می‌تواند در هر بلاک جای بگیرد. هر تراکنش بر اساس پیچیدگی خود گس مصرف می‌کند و کاربران کارمزدها را به واحد ETH (با واحد Gwei) پرداخت می‌کنند تا تراکنش‌هایشان پردازش شود. وقتی تقاضا برای قرارگیری تراکنش‌ها بیشتر از فضای موجود در بلاک باشد، شبکه کارمزد گس را افزایش می‌دهد تا رقابت برای ظرفیت محدود را منعکس کند. نمودار زیر نوسانات قیمت گس اتریوم در چهار رویداد مهم ازدحام شبکه را نشان می‌دهد، که هر کدام تحول دینامیک قیمت‌گذاری در حین مقیاس‌بندی شبکه را به تصویر می‌کشند: رویدادهای کلیدی ترافیک شبکه در اکو سیستم اتریوم ۲۰۱۸ ، عرضه بازی CryptoKitties: یکی از نخستین شوک‌های ازدحام در شبکه اتریوم، زمانی رخ داد که یک بازی NFT تقریباً بیشتر فضای بلاک‌ها را اشغال کرد. در آن دوره، کارمزد گس از ۴۵۰ Gwei (حدود ۵۹۶ دلار) فراتر رفت، زیرا کاربران برای وارد شدن تراکنش‌هایشان در بلاک‌ها با یکدیگر رقابت می‌کردند. در آن زمان، کارمزدها از طریق حراج باز تعیین می‌شد، به این معنا که برنامه‌های محبوب می‌توانستند هنگام افزایش تقاضا، عملاً سایر تراکنش‌ها را از شبکه بیرون برانند. ۲۰۲۱، رونق DeFi و NFT: رشد انفجاری در حوزه‌های دیفای و NFT باعث شد کارمزدها از ۲۰۰۰ Gwei فراتر بروند و محدودیت‌های بازار کارمزد اتریوم در مواجهه با قراردادهای هوشمند پیچیده‌تر نمایان شود. این مسئله منجر به معرفی EIP-1559 شد؛ طرحی که سیستم حراج را با کارمزد پایه‌ی پویا جایگزین کرد. کارمزدی که با توجه به سطح تقاضا تنظیم می‌شود و بخشی از هزینه تراکنش‌ها را می‌سوزاند تا ساختار قیمت‌گذاری قابل پیش‌بینی‌تر شود. ۲۰۲۲ ، عرضه زمین متاورس Otherside از Yuga Labs: با وجود اجرای EIP-1559، عرضه‌ی زمین مجازی Otherside در متاورس باعث شد کارمزد گس برای مدتی کوتاه از ۸۰۰۰ Gwei عبور کند که بالاترین رقم ثبت‌شده تا آن زمان بود. این رویداد نشان داد که اصلاحات بازار کارمزد به‌تنهایی نمی‌تواند جهش‌های شدید تقاضا را کنترل کند. در نتیجه، توسعه‌ی رول‌آپ‌های لایه دوم (Layer-2 Rollups) و زنجیره‌های اختصاصی برنامه (App-Specific Chains) برای کاهش فشار از روی شبکه اصلی، شتاب گرفت. ۲۰۲۵ ، نقدینگی‌های اکتبر و عرضه توکن WLFI: در رویدادهای اخیر، مانند عرضه توکن WLFI و موج نقدینگی در ۱۰ اکتبر ۲۰۲۵، افزایش کارمزدها بسیار محدودتر بود. کارمزدها به‌ندرت از ۱۰۰۰ Gwei فراتر رفتند و به‌سرعت به حالت عادی بازگشتند که نشانه‌ای از تأثیر شبکه‌های لایه دوم و افزایش تدریجی ظرفیت لایه اول است. مجموعه‌ی این رویدادها نشان‌دهنده‌ی پیشرفت اتریوم در مسیر مقیاس‌پذیری است. EIP-1559 موجب کارایی بیشتر در بازار کارمزدها شد، در حالی که رول‌آپ‌های لایه دوم اکنون بخش بزرگی از فعالیت‌هایی را که پیش‌تر تنها در شبکه اصلی انجام می‌شد، به عهده دارند. هم‌زمان، افزایش تدریجی محدودیت گس بلاک‌ها باعث شده حجم محاسبات قابل انجام در هر بلاک افزایش یابد که چیزی شبیه به گسترش ظرفیت پردازشی اتریوم است. در سال ۲۰۲۵، تعداد تراکنش‌های روزانه اتریوم از ۱.۸ میلیون عبور کرده و میانگین کارمزد تراکنش‌ها به پایین‌ترین سطح چند سال اخیر رسیده است. همان‌طور که در نمودار زیر دیده می‌شود، محدودیت گس به‌تازگی به ۴۵ میلیون افزایش یافته و برنامه‌هایی برای رسیدن به ۱۰۰ میلیون و حتی بیشتر وجود دارد تا از حجم بالاتر تراکنش‌ها در آینده پشتیبانی شود. شبکه‌های لایه‌دوم  L2  خطوط سریع مقیاس‌پذیری : شبکه‌های لایه‌دوم با افزودن خطوط عبور سریع‌تر به ظرفیت اتریوم، توان پردازش شبکه را افزایش می‌دهند و ضمن جذب تقاضای رو‌به‌رشد، هزینه‌ی کارمزدها را پایین نگه می‌دارند. شبکه‌هایی مانند Base و Optimism در ماه‌های اخیر شاهد رشد چشمگیری در فعالیت بوده‌اند، چراکه تراکنش‌ها را به‌صورت مقرون‌به‌صرفه پردازش کرده و سپس آن‌ها را به‌صورت دسته‌ای روی شبکه اصلی اتریوم نهایی می‌کنند. کارمزد تراکنش‌ها در لایه‌دوم‌ها را می‌توان نوعی درآمد شبکه در نظر گرفت، درآمدی که از تقاضای کاربران برای انجام تراکنش به‌دست می‌آید. این کارمزدها شامل کارمزد پایه (base fee) و کارمزد اولویت (priority fee) هستند که کاربران می‌پردازند. در مقابل، کارمزد blob هزینه‌ای است که رول‌آپ‌ها برای ثبت داده‌های تراکنش خود در شبکه اصلی اتریوم پرداخت می‌کنند. نمودار زیر کارمزد کل تراکنش‌ها (آبی) و میانگین کارمزد هر تراکنش (قرمز) را در شبکه‌ی لایه‌دوم Coinbase، یعنی Base، نشان می‌دهد و مشخص می‌کند که هزینه‌ی کاربران و درآمد شبکه در دوره‌های ازدحام شبکه چگونه رفتار کرده است. آوریل ۲۰۲۴  Blobscriptions: کمی پس از ارتقای Dencun در شبکه‌ی اتریوم، پدیده‌ای تازه به نام blobscription  نوعی داده‌نویسی شبیه NFT که در فضای blob ذخیره می‌شود، باعث انفجار فعالیت در شبکه‌های لایه‌دوم شد. در آن زمان، فضای blob هنوز محدود بود و همین موضوع موجب جهش کارمزدهای blob شد. در نتیجه میانگین کارمزد تراکنش در شبکه‌ی Base به بیش از ۱٫۴ دلار رسید، زیرا کاربران برای ثبت تراکنش‌های خود در بلاک‌ها رقابت می‌کردند. اکتبر ۲۰۲۵  تسویه‌های اجباری بازار (Market Liquidations): در جریان نوسانات شدید بازار در تاریخ ۱۰ اکتبر، شبکه‌ی Base در مجموع نزدیک به ۱.۸ میلیون دلار کارمزد تراکنش تولید کرد؛ زیرا حجم معاملات لیکوییدیشن به‌شدت افزایش یافت. بااین‌حال میانگین هزینه‌ی تراکنش‌ها زیر ۰٫۲۰ دلار باقی ماند. به‌دلیل ارتقای Pectra در اوایل همان سال که ظرفیت blob را دو برابر کرد، کارمزدهای blob پایین ماند و شبکه توانست حجم بالای تراکنش‌ها را بدون افزایش هزینه‌ی کاربران پردازش کند. فضای بلا‌ب(Blobspace) که با EIP-4844 در به‌روزرسانی Dencun معرفی شد و در Pectra گسترش یافت، اکنون به بخش مرکزی راهبرد مقیاس‌پذیری اتریوم تبدیل شده است. همان‌طور که در نمودار بالا دیده می‌شود، تعداد بلا‌ب‌های ثبت‌شده در هر بلاک هم‌زمان با افزایش ظرفیت شبکه رشد کرده و اکنون به هدف جدید شش بلا‌ب در هر بلاک نزدیک شده است. در همین حال، کارمزد بلا‌ب‌ها تقریباً در سطح صفر باقی مانده و هزینه استفاده از شبکه را برای لایه‌دوم‌ها و کاربران نهایی به حداقل رسانده است. افزایش‌های موقتی در کارمزد بلا‌ب، مانند آنچه در آوریل ۲۰۲۴ و اوایل ۲۰۲۵ مشاهده شد، درست پس از معرفی این قابلیت زمانی رخ داد که تقاضا از ظرفیت اولیه فراتر رفت اما با ارتقاهای بعدی، از جمله Pectra و به‌روزرسانی پیش‌رو به نام Fusaka، ثبات قیمت‌گذاری بلا‌ب‌ها برقرار شد و لایه داده‌ای انعطاف‌پذیرتری برای رشد مداوم لایه‌دوم‌ها شکل گرفت. سولانا؛ موتور پرقدرت تراکنش‌های آنچین سولانا برای کارایی بالا و هزینه بسیار پایین تراکنش‌ها بهینه‌سازی شده و رویکردی متفاوت نسبت به مقیاس‌پذیری بلاک‌چین اتخاذ کرده است. برخلاف اتریوم که بخشی از پردازش را به لایه‌های بیرونی می‌سپارد، سولانا همه فرایندها از اجرا و اجماع تا تسویه را در یک زنجیره واحد انجام می‌دهد. این طراحی، توان عملیاتی شبکه را به‌طور قابل‌توجهی افزایش می‌دهد، هرچند نیاز به سخت‌افزار قدرتمندتر برای اعتبارسنج‌ها را نیز بالا می‌برد. نمودار زیر فعالیت تراکنش‌های کاربری سولانا (آبی) را در کنار کارمزد تراکنش‌ها و انعام‌های خارج از پروتکل MEV tips (زرد و بنفش) نشان می‌دهد. ترکیب این داده‌ها بیانگر آن است که چگونه تقاضای تراکنش و درآمد شبکه در گذر زمان و هم‌زمان با تغییر رفتار کاربران و شرایط بازار تحول یافته است. افزایش تب میم‌کوین‌ها و عرضه‌ی توکن TRUMP در اواخر سال ۲۰۲۴، شبکه‌ی سولانا شاهد انفجار معاملاتی در حوزه‌ی میم‌کوین‌ها بود؛ روندی که در نهایت با عرضه‌ی توکن TRUMP در ژانویه‌ی ۲۰۲۵ به اوج خود رسید. در این دوره، تراکنش‌های کاربری به بالاترین سطح تاریخی خود رسیدند، چراکه کاربران برای دسترسی به فضای بلاک با یکدیگر رقابت می‌کردند. در این بازه: کل کارمزد شبکه به حدود ۳۰.۶ میلیون دلار افزایش یافت، و کارمزدهای اولویت‌دار (Priority Fees) حدود ۹۸٪ از مجموع کارمزدها را تشکیل می‌دادند، زیرا کاربران برای ثبت سریع‌تر تراکنش‌های خود در بلاک‌ها پیشنهاد قیمت می‌دادند. انعام‌های MEV خارج از پروتکل  پرداخت‌هایی خارج از زنجیره برای تشویق اعتبارسنج‌ها به گنجاندن تراکنش‌ها  نیز جهشی چشمگیر داشت و به ۲۱.۵ میلیون دلار رسید. میانگین کارمزد تراکنش‌ها حدود ۸۲۵٪ افزایش یافت و به ۰.۳۷ دلار رسید، در حالی‌که میانگین کارمزدها همچنان زیر ۰.۰۰۳ دلار باقی ماند. این آمار نشان می‌دهد که با وجود رشد شدید تقاضا، طراحی درون ساختاری بازار کارمزدها در سولانا توانست از افزایش هزینه‌ها در کل شبکه جلوگیری کند. طراحی کارمزد درون ساختاری سولانا این وضعیت طراحی بازار کارمزد درون ساختاری در سولانا را نشان می‌دهد؛ جایی که تراکم شبکه در یک نقطه‌ی خاص باعث افزایش هزینه در سراسر شبکه نمی‌شود. هر تراکنش شامل یک کارمزد پایه‌ی ثابت و یک کارمزد اولویت‌دار اختیاری است که بر اساس میزان واحدهای محاسباتی(Compute Units) درخواستی تعیین می‌شود. بنابراین کاربرانی که با برنامه‌ها یا توکن‌های پرتقاضا تعامل دارند ممکن است کارمزدهای بیشتری بپردازند، اما بیشتر کاربران همچنان می‌توانند با هزینه‌های پایین در شبکه تراکنش انجام دهند. به‌روزرسانی‌های آینده مانند Alpenglow  که هدفش کاهش زمان نهایی شدن تراکنش‌ها به حدود ۱۰۰ تا ۱۵۰ میلی‌ثانیه است  و Firedancer  یک نرم‌افزار اعتبارسنج جدید با هدف افزایش توان پردازش و مقاومت شبکه، قرار است مسیر مقیاس‌پذیری یکپارچه سولانا را تقویت کنند. چشم‌انداز آینده مقیاس‌پذیری در حال تبدیل شدن به یکی از ستون‌های کلیدی پذیرش گسترده‌ی بلاک‌چین است. با رشد حجم و تنوع تقاضا برای فضای بلاک، شبکه‌ها همچنان در حال یافتن توازن میان کارایی، تمرکززدایی و امنیت‌اند تا بتوانند دامنه‌ی گسترده‌ای از فعالیت‌ها را پشتیبانی کنند، از تراکنش‌های DeFi و معاملات پرسرعت گرفته تا پرداخت‌های مبتنی بر هوش مصنوعی، انتشار استیبل‌کوین‌ها، دارایی‌های توکنایز‌شده و تسویه‌های نهادی. همان‌طور که بررسی ما نشان داد، چند سال اخیر با وجود تراکم در شبکه، پیشرفت‌های قابل‌توجهی را رقم زده است: اتریوم با افزایش ظرفیت بلاب‌ها در لایه‌دو و افزایش گس لیمیت در لایه‌یک، به‌صورت تدریجی در حال گسترش است. سولانا با طراحی یکپارچه و درون ساختاری، مرزهای توان عملکردی زنجیره‌ی واحد را گسترش می‌دهد. هر دو رویکرد گرچه متفاوت‌اند، اما مسیرهایی مکمل در جهت بهبود کارایی فضای بلاک و کاهش هزینه‌ی کاربران را ارائه می‌دهند. در عین حال، شبکه‌های جدیدی در حال ظهورند که در پی گسترش مرزهای این توازن‌اند. زنجیره‌هایی مانند Hyperliquid، Tempo، Arc و Canton برای حوزه‌های خاصی همچون معاملات، پرداخت‌ها و امور مالی قانون‌گذاری‌شده بهینه‌سازی شده‌اند، در حالی که پلتفرم‌های عمومی‌تر مانند Monad و MegaETH با حفظ سازگاری با محیط EVM، به دنبال دستیابی به توان پردازشی بالاتر هستند. در مجموع این روندها آینده‌ای را ترسیم می‌کنند که در آن شبکه‌ها به سمت تخصصی‌شدن بیشتر حرکت می‌کنند؛ هرکدام حول یک هدف و عملکرد مشخص شکل می‌گیرند، در حالی که تعادل میان چندپارگی شبکه‌ها و قابلیت تعامل میان آن‌ها همچنان در حال شکل‌گیری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین گندم آمریکا را خریداری کرد

گزارش‌ها حاکی از آن است که چین دو محموله گندم از ایالات متحده برای حمل در ماه دسامبر خریداری کرده است. مجموع این خریدها حدود ۱۲۰ هزار تن گندم آمریکایی است که شامل یک محموله گندم سفید نرم و یک محموله گندم بهاره می‌شود. این نخستین خرید گندم آمریکا توسط چین از اکتبر سال گذشته تاکنون محسوب می‌شود و می‌تواند نشانه‌ای از تلاش پکن برای نرم‌تر شدن در روابط تجاری پس از توافق اخیر باشد. با این حال، تجربه نشان داده که چین ممکن است در ادامه تعهدات خود را نادیده بگیرد، همان‌طور که در موارد مشابه قبلی نیز دیده‌ایم. در سال‌های اخیر، واردات غلات چین به‌شدت کاهش یافته و تولید داخلی افزایش یافته است. برای مقایسه، چین در سال‌های ۲۰۲۱–۲۰۲۲ حدود ۶۰ میلیون تن غلات وارد کرده بود، اما این رقم در سال گذشته به ۲۰ میلیون تن کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مورگان استنلی پیش‌بینی قیمت نفت را برای سال ۲۰۲۶ به ۶۰ دلار افزایش داد

مورگان استنلی پیش‌بینی خود از قیمت نفت در سال ۲۰۲۶ را افزایش داد و اعلام کرد که قیمت نفت برنت در نیمه اول سال آینده به‌طور میانگین ۶۰ دلار در هر بشکه خواهد بود؛ این رقم بالاتر از برآورد قبلی ۵۷.۵۰ دلار است. این بازنگری پس از تصمیم اوپک‌پلاس برای توقف افزایش تولید در اوایل ۲۰۲۶ صورت گرفت؛ اقدامی که نگرانی‌ها درباره عرضه بیش از حد را کاهش داده است. مورگان استنلی معتقد است که رشد تولید اوپک‌پلاس بسیار کمتر از اهداف رسمی بوده و تنها ۵۰۰ هزار بشکه در روز بین مارس تا اکتبر اضافه شده، در حالی‌که وعده افزایش ۲.۶ میلیون بشکه داده شده بود. این کاهش در عرضه به ثبات انتظارات بازار کمک کرده و باعث شده بانک دیدگاه خوش‌بینانه‌تری نسبت به قیمت نفت داشته باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

عربستان قیمت نفت عرب لایت را برای آسیا کاهش داد

به گزارش بلومبرگ، عربستان سعودی قیمت نفت اصلی خود برای بازار آسیا در ماه دسامبر را کاهش داد؛ این اقدام تنها چند روز پس از آن صورت گرفت که اوپک‌پلاس اعلام کرد قصد دارد افزایش عرضه را در اوایل سال آینده متوقف کند. بر اساس فهرستی که بلومبرگ مشاهده کرده، شرکت دولتی آرامکو قیمت نفت عرب لایت را به میزان ۱.۲۰ دلار در هر بشکه کاهش داده و آن را به ۱ دلار بالاتر از شاخص منطقه‌ای رسانده است. طبق نظرسنجی انجام‌شده میان پالایشگاه‌ها و معامله‌گران، انتظار می‌رفت این کاهش ۱.۲۵ دلار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت خریداران به وال‌استریت پس از سقوط سهام هوش مصنوعی؛ طلا و بیت‌کوین نیز صعودی شدند

پس از اصلاح اخیر بازار سهام به‌دنبال افت قابل‌توجه در سهام شرکت‌های هوش مصنوعی، خریداران دوباره به وال‌استریت بازگشتند. در حالی‌که نگرانی‌ها از ارزش‌گذاری‌های بیش از حد در بازار همچنان وجود دارد، سرمایه‌گذاران از این افت به‌عنوان فرصتی برای خرید در کف استفاده کردند. بیت‌کوین رشد کرد، اوراق خزانه افت کرد و بازدهی‌ها افزایش یافت. بازار سهام آمریکا روز چهارشنبه توانست بخشی از افت روز گذشته را جبران کند. شاخص S&P 500 تا سطح حدودی ۶,۸۰۰ واحد افزایش یافت و شاخص نیمه‌هادی‌ها جهشی ۲.۷ درصدی را ثبت کرد؛ هرچند گزارش سود ناامیدکننده AMD پس از رالی اخیر سهام هوش مصنوعی، بخشی از هیجان بازار را تعدیل کرد. بازدهی اوراق ۱۰ ساله خزانه‌داری آمریکا با ۶ واحد پایه افزایش به ۴.۱۵ درصد رسید و بیت‌کوین نیز بیش از ۳.۵ درصد رشد کرد. به گفته رابرت ادواردز از شرکت Edwards Asset Management، «برای سرمایه‌گذارانی که نقدینگی در اختیار دارند، افت اخیر بازار فرصت خوبی برای خرید محسوب می‌شود، به‌ویژه برای کسانی که افق سرمایه‌گذاری بلندمدت دارند. رشد سود شرکت‌ها سریع‌تر از رشد درآمدهاست و معمولاً این موضوع زمینه‌ساز افزایش مضرب‌های قیمتی (P/E) می‌شود.» انتشار داده‌های تازه نشان داد که بخش خدمات آمریکا در اکتبر با سریع‌ترین آهنگ رشد در هشت ماه اخیر گسترش یافته است؛ عاملی که باعث افزایش بازدهی اوراق شد. در همین حال، اشتغال در بخش خصوصی نیز نشانه‌هایی از ثبات بازار کار را نشان داد. وزارت خزانه‌داری اعلام کرد که برنامه‌ای برای افزایش حجم فروش اوراق تا سال آینده ندارد، موضوعی که مطابق انتظار فعالان بازار بود. استراتژیست‌های بارکلیز معتقدند که اصلاح اخیر پس از یک رالی قدرتمند، حرکتی «سالم و طبیعی» است و بازار هنوز برای پایان سال قوی آماده است. آن‌ها اشاره کردند که بازخرید سهام از سر گرفته شده، وجوه نقد در صندوق‌ها همچنان بالاست و فصل‌های پایانی سال از نظر فصلی معمولاً از بازار سهام حمایت می‌کند. اولریکه هوفمان-بورچاردی از UBS نیز گفت: «ارزش‌گذاری‌های بالا لزوماً به معنی اصلاح قریب‌الوقوع نیست. تا زمانی‌که رشد سود شرکت‌ها ادامه دارد، بازار از اصلاح‌های مقطعی عبور می‌کند.» نیکلاس کولاس از DataTrek Research تأکید کرد که در ۲۵ سال گذشته، روند ارزش‌گذاری سهام تابعی از اعتماد سرمایه‌گذاران به ثبات نظام مالی، رشد سود شرکت‌ها و نوآوری انسانی بوده است: «برای تغییر نگرش صعودی فعلی بازار، یک عامل کلان واقعی لازم است. در حال حاضر چنین تهدیدی دیده نمی‌شود.» در مقابل، جیم زلتر رئیس شرکت Apollo Global Management هشدار داد که شتاب سرمایه‌گذاری در بخش هوش مصنوعی و مراکز داده می‌تواند ریسک‌های جدیدی برای سرمایه‌گذاران ایجاد کند: «هر زمان که ورود سرمایه به یک بخش بیش از حد سریع و شدید باشد، باید درباره بازده سرمایه‌گذاری در بدهی و سهام آن نگران بود.» بر اساس تحلیل دویچه بانک، رشد سود شرکت‌های آمریکایی در فصل جاری گسترده‌تر و متنوع‌تر از گذشته بوده و دیگر صرفاً محدود به چند غول فناوری نیست. رایان دیتریک از Carson Group نیز گفت: «با توجه به عملکرد خیره‌کننده فصل درآمدها و ادامه سیاست‌های تسهیل از سوی فدرال رزرو، احتمالاً در پایان سال شاهد موج جدیدی از خریدها خواهیم بود؛ هرچند نوسان در ماه نوامبر طبیعی است.» در همین راستا، جورج ماریس از Principal Asset Management افزود: «رشد کنونی بازارها بیش از هر چیز از رشد ساختاری فناوری، به‌ویژه در حوزه هوش مصنوعی تغذیه می‌شود. ما در مرحله‌ای قرار داریم که نوآوری و سودآوری با هم تلاقی پیدا کرده‌اند؛ ترکیبی که می‌تواند موتور اصلی رشد بازار در سال آینده باشد.»  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحلیل همبستگی بین بدهی آمریکا و قیمت طلا

ضریب همبستگی (R) برای بررسی قدرت رابطه بین بدهی فدرال آمریکا (به میلیارد دلار) و قیمت طلا (به دلار آمریکا برای هر اونس) در دوره‌های مشخص محاسبه شده است. از سال 2008 تاکنون، ضریب همبستگی 83٪ است. از سال 2021 تاکنون، ضریب همبستگی 90٪ است. این اعداد نشان‌دهنده یک رابطه مثبت بسیار قوی بین رشد بدهی ملی آمریکا و قیمت طلا هستند. این موضوع نقش سنتی طلا به‌عنوان پوششی در برابر کاهش ارزش پول فیات و دارایی امن در دوره‌های بالای استقراض دولتی و عدم اطمینان مالی را بازتاب می‌دهد. بدهی آمریکا در حال حاضر 38 تریلیون دلار است و سالانه تقریباً 7٪ رشد می‌کند، همراه با بودجه عظیم و زیبا (Big Beautiful Bill) که حدود 3 تریلیون دلار تخمین زده می‌شود. فدرال رزرو راهکاری برای حباب بدهی ندارد جز چاپ پول بیشتر! با توجه به سطح فعلی قیمت طلا در حدود 4000 دلار برای هر اونس و با محاسبه ساده رشد سالانه بدهی آمریکا، انتظار می‌رود قیمت طلا حداقل به 4400 دلار برسد که حدود 10٪ بالاتر از قیمت فعلی است. این همبستگی و محاسبه ساده می‌تواند پاسخ بسیاری از سوالات درباره حرکت بعدی مورد انتظار طلا را بدهد. طلا در مقایسه با حباب‌های بدهی و اعتباری، «پول واقعی» است.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

صادرات نفت روسیه مختل شد

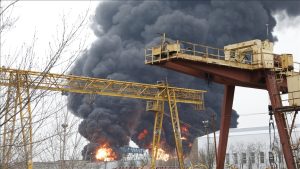
به گزارش منابع خبری رویترز، بندر دریای سیاه توآپس روسیه صادرات سوخت را پس از حملات پهپادی در تاریخ ۲ نوامبر متوقف کرده است. همچنین گزارش شده که پالایشگاه این بندر از تاریخ ۳ نوامبر تاکنون هیچ فرآیند پالایش نفتی انجام نداده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بزرگ‌ترین رشد هفتگی ذخایر نفت از ژوئیه ثبت شد

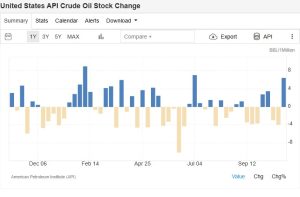
موجودی نفت خام ایالات متحده در هفته منتهی به ۴ نوامبر ۲۰۲۵ به میزان ۶.۵ میلیون بشکه افزایش یافت، در حالی که هفته قبل ۴ میلیون بشکه کاهش یافته بود و این افزایش بسیار بیشتر از انتظار برای کاهش ۲.۴ میلیون بشکه‌ای بود. این بزرگ‌ترین افزایش هفتگی از اوایل ماه ژوئیه تاکنون محسوب می‌شود. منبع: مؤسسه نفت آمریکا (API)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسانات سنگین در بازار طلا؛ ریزش اولیه و بازگشت دوباره قیمت

قیمت طلا امروز نوسانات شدیدی را تجربه کرد. فلز زرد در معاملات اولیه بازار آمریکا به‌دلیل افزایش ارزش دلار و افت بازار سهام با سقوط بیش از ۷۰ دلار مواجه شد و تا محدوده ۳۹۲۹ دلار پایین آمد. با این حال، بخشی از فشار فروش در ادامه کاهش یافت و طلا تا ۳۹۶۶ دلار بازیابی شد، هرچند هنوز حدود ۳۵ دلار پایین‌تر از روز گذشته معامله می‌شود. در نمای کلی، رفتار قیمت همچنان نشانه‌ای از فاز تثبیت پس از رشد چشمگیر ماه‌های سپتامبر و اکتبر است. با این حال، اگر سناریوی نوسان طلا در محدوده ۳۸۰۰ تا ۴۴۰۰ دلار معتبر باشد، انتظار می‌رفت واکنش قیمت در کف‌ها قوی‌تر باشد. اکنون قیمت‌ها بیشتر در لبه پایینی این کانال نوسانی حرکت می‌کنند. از منظر فاندامنتال، تمایل خرید در بازار طلا تاحدی تحت‌تأثیر بهبود روابط آمریکا و چین و همچنین احتمال توقف در روند افزایش تعرفه‌ها و سیاست انقباضی فدرال رزرو قرار گرفته است. با این حال، تحلیل‌گران اشاره می‌کنند که با وجود اخبار منفی اخیر، فشار فروش بر طلا به‌اندازه انتظار بازار شدید نبوده است که نشانه‌ای از حفظ تقاضای پناهگاهی در شرایط نامطمئن کنونی است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوکراین مدعی حمله پهپادی به پالایشگاه لوک‌اویل در نیژنی نووگورود شد

مقام‌های اوکراینی اعلام کردند که یک پهپاد این کشور پالایشگاه لوک‌اویل در منطقه نیژنی نووگورود روسیه را هدف قرار داده است. این پالایشگاه یکی از تأسیسات مهم نفتی روسیه به شمار می‌رود. مقامات روسی هنوز به‌طور رسمی تأیید یا جزئیاتی درباره میزان خسارت احتمالی منتشر نکرده‌اند. این حمله، تازه‌ترین مورد از سلسله عملیات‌های پهپادی اوکراین علیه زیرساخت‌های انرژی روسیه در ماه‌های اخیر است که با هدف کاهش قابلیت‌های لجستیکی و صنعتی مسکو انجام می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آینده نامطمئن بازار مس؛ چگونه کمبود تولید بر قیمت‌ها اثر می‌گذارد؟

قیمت مس پس از رسیدن به رکوردهای تاریخی در هفته گذشته همچنان در حال اصلاح است، اما نشانه‌هایی از روند صعودی همچنان در افق دیده می‌شود. بزرگترین تولیدکننده مس در جهان، شرکت کودلکو شیلی، امروز اعلام کرد که سود این شرکت در نه ماهه اول سال به ۶۰۷ میلیون دلار رسیده است. این در حالی است که مدیرعامل شرکت از چشم‌انداز مثبت برای قیمت‌ها سخن گفته و یکی از دلایل اصلی این خوشبینی را کاهش تولید معادن بزرگ عنوان کرده است. یکی از مسائل بزرگ، کمبود تولید در معادن اصلی است. برای مثال، یک حادثه فاجعه‌بار در معدن گراسبرگ شرکت فریپورت (بزرگترین معدن مس جهان) باعث می‌شود که بخش زیادی از تولید آن برای سال آینده تعطیل بماند. همچنین، حادثه‌ای در معدن ال تینینته شرکت کودلکو در ۳۱ جولای باعث توقف فعالیت‌ها شد که به گفته شرکت، برای بازگشت به شرایط عادی، حدود سه سال زمان خواهد برد. در قاره آفریقا، مشکلات مربوط به زلزله در معدن اصلی ایوانهو و تعطیلی معدن عظیم کوبرا پاناما پس از اعتراضات، تولید مس را تحت تأثیر قرار داده است. مشکل حتی بزرگتر، کمبود کیفیت و ناتوانی در کشف معادن جدید است. کودلکو در تلاش است تا تولید خود را در سطوح بالا نگه دارد، اما پیش‌بینی می‌کند که تولید این سال به ۱.۳۱ تا ۱.۳۴ میلیون تن کاهش یابد، در حالی که پیش از این پیش‌بینی کرده بود که تولید آن در حدود ۱.۳۴ تا ۱.۳۷ میلیون تن باشد. در معدن QB2 شرکت تک نیز پس از ده سال سرمایه‌گذاری، تولید و کیفیت آن مطابق انتظار نبوده و به بحرانی جدی تبدیل شده است. با نگاهی کلی‌تر، کودلکو به‌عنوان بزرگترین تولیدکننده مس جهان، با شرایط فعلی صنعت مس، به‌ویژه در حال تجربه کاهش شدید سود است. به عبارت دیگر، ۶۰۷ میلیون دلار سود در برابر پول‌های هنگفتی که در بخش‌های فناوری و هوش مصنوعی در حال گردش است، چیزی به حساب نمی‌آید. چرا باید ده سال صرف ساخت یک معدن مس کنید تا این‌گونه سود کسب کنید، در حالی که می‌توانید به راحتی شرکتی در حوزه تکنولوژی راه‌اندازی کنید؟ در نتیجه، کمبود سرمایه‌گذاری در صنعت مس به یکی از مشکلات عمده در دهه اخیر تبدیل شده است. طنز این ماجرا این است که مس به عنوان عنصر کلیدی در بسیاری از فناوری‌های پیشرفته همچون هوش مصنوعی، رشد انرژی الکتریکی و روباتیک شناخته می‌شود. برای سال آینده، شرکت گلدمن ساکس پیش‌بینی می‌کند که بازار مس کمی مازاد عرضه خواهد داشت، اما این وضعیت به زودی تغییر خواهد کرد و به یک بحران جدی تبدیل خواهد شد

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اتریوم پس از حمله سایبری سقوط کرد

اتریوم پس از حمله سایبری ۱۰۰ میلیون دلاری به پلتفرم DeFi بالانسر، به زیر سطح ۳۶۰۰ دلار سقوط کرد. این افت شدید که تا ۹٪ در روز دوشنبه رسید، باعث شد قیمت اتریوم حدود ۲۵٪ پایین‌تر از اوج خود در ۲۲ اوت (۴۸۸۵ دلار) قرار گیرد. این حمله جدید به بالانسر، یکی از پروتکل‌های مالی غیرمتمرکز مبتنی بر اتریوم، در کنار فشارهای کلان اقتصادی و عدم قطعیت‌های سیاستی، باعث تشدید فروش در بازار ارزهای دیجیتال شده است. تحلیل‌گران می‌گویند این رخداد، نگرانی‌ها درباره امنیت و نقدینگی را دوباره زنده کرده است، به‌ویژه در شرایطی که سیاست‌های فدرال رزرو محتاطانه‌تر شده و تمایل سرمایه‌گذاران به ریسک کاهش یافته است. همچنین سهام شرکت‌های مرتبط با رمزارزها مانند صرافی‌ها و شرکت‌های استخراج نیز کاهش یافته‌اند که نشان‌دهنده احتیاط گسترده در بازار دارایی‌های دیجیتال است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

گزارش مالی آرامکو – سه‌ماهه سوم ۲۰۲۵

درآمد کل: ۴۱۸.۱۶ میلیارد ریال سعودی (پیش‌بینی: ۳۷۵.۷ میلیارد) سود خالص: ۹۷.۲۶ میلیارد ریال (پیش‌بینی: ۹۱.۳۸ میلیارد) سود خالص تعدیل‌شده: ۱۰۴.۹۲ میلیارد ریال (پیش‌بینی: ۹۶.۹۱ میلیارد) سود عملیاتی: ۱۹۳.۵۲ میلیارد ریال (پیش‌بینی: ۱۸۰.۲۲ میلیارد) سود هر سهم (EPS): ۰.۴۰ ریال (پیش‌بینی: ۰.۴۱ ریال) جریان نقدی آزاد: ۲۳.۶ میلیارد دلار سود پایه نقدی: ۲۱.۱ میلیارد دلار سود وابسته به عملکرد: ۲۰۰ میلیون دلار مجموع سود نقدی: ۲۱.۳۷ میلیارد دلار هدف تولید گاز و فروش تا سال ۲۰۳۰ از ۶۰٪ به ۸۰٪ افزایش یافت. پیش‌بینی افزایش فروش گاز و تولید بیشتر با هزینه حداقلی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: هرگونه جهش قیمت مس کوتاه‌مدت خواهد بود

به عقیده تحلیلگران گلدمن ساکس، هرگونه جهش آشکار قیمت مس به سطوح بالاتر پایدار نخواهد بود و کوتاه‌مدت است. قیمت مس پس از رسیدن به بالاترین سطح تاریخی خود در هفته گذشته، امروز ۰.۷٪ کاهش یافته است. گلدمن ساکس معتقد است که اصلاح قیمت مس در محدوده بالای پیش‌بینی‌شده ۱۰,۰۰۰ تا ۱۱,۰۰۰ دلار بر تن توجیه‌پذیر است، اما یک جهش پایدار بعید به نظر می‌رسد، زیرا بازار فیزیکی (هنوز) با کمبود عرضه مواجه نیست. آنها دلایل جهش اخیر قیمت را دلار ضعیف‌تر، انتظارات بهتر از رشد چین و احساسات صعودی سرمایه‌گذاران می‌دانند و اشاره می‌کنند که موقعیت‌گیری سرمایه‌گذاران (positioning) اکنون به صدک ۹۹ رسیده و اشباع شده است. این بانک معتقد است که فشردگی بنیادینی که بازار انتظار دارد، طی شش ماه آینده رخ نخواهد داد و پیش‌بینی می‌کند که بازار در سال ۲۰۲۶ با مازاد عرضه اندک روبرو خواهد بود. این دیدگاه با پیش‌بینی قیمت ۱۰,۵۰۰ دلار بر تن برای مس در سال ۲۰۲۶ مطابقت دارد و انتظار می‌رود سرمایه‌گذاران در اوایل سال ۲۰۲۶ شروع به خروج از این بازار کنند. در مقابل این دیدگاه، رابرت فریدلند، مدیرعامل ایوانهو (Ivanhoe)، به نکته قابل توجهی اشاره می‌کند: سرمایه‌گذاری در شبکه برق، بخش محوری «برنامه ۵ ساله» بعدی چین است که قرار است در مارس ۲۰۲۶ ارائه شود و این امر بسیار به مس وابسته است. طبق این گزارش، چین قصد دارد سرمایه‌گذاری در شبکه برق خود را طی ۵ سال آینده ۳۰ تا ۴۰ درصد افزایش دهد که این به معنای ۱۰۰,۰۰۰ تن تقاضای اضافی سالانه برای مس است. با این حال، باید توجه داشت که تقاضای جهانی مس حدود ۲۸ میلیون تن است. در عین حال، ایالات متحده نیز به شدت نیازمند سرمایه‌گذاری گسترده در شبکه برق خود است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

قیمت نفت پس از تصمیم اوپک جهش کرد

قیمت معاملات نفت پس از تصمیم اوپک برای توقف افزایش تولید در سه‌ماهه اول ۲۰۲۶ افزایش یافت. اوپک‌پلاس طبق انتظار با افزایش ۱۳۷ هزار بشکه‌ای تولید روزانه موافقت کرد. این تصمیم باعث واکنش مثبت بازار شد و شاخص‌های S&P 500 و NASDAQ نیز اندکی رشد کردند. توقف افزایش تولید می‌تواند به حفظ تعادل عرضه و تقویت قیمت‌ها در بازار جهانی نفت کمک کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین مشوق مالیاتی طلا را لغو کرد

چین از تاریخ ۱ نوامبر، مشوق مالیاتی طولانی‌مدت برای فروش طلا را لغو کرده است. بر اساس اعلام وزارت دارایی، فروشندگان طلا دیگر نمی‌توانند مالیات بر ارزش افزوده (VAT) پرداخت‌شده بابت خرید از بورس طلای شانگهای را کسر کنند. این تغییر شامل تمام اشکال طلا می‌شود — از شمش و سکه گرفته تا جواهرات و مواد صنعتی — و نشان‌دهنده بازنگری عمده در چارچوب مالیاتی چین برای فلزات گران‌بها است. تحلیلگران مؤسسه ANZ اعلام کردند که سرمایه‌گذاران از این تصمیم ناامید شده‌اند؛ زیرا این قانون جدید یکی از مزایای کلیدی مالیاتی را حذف می‌کند که سال‌ها از فعالیت‌های تجاری طلا حمایت کرده بود. بانک ANZ هشدار داد که این اقدام می‌تواند تأثیرات گسترده‌ای بر بازار جهانی طلا داشته باشد، زیرا چین یکی از بزرگ‌ترین مصرف‌کنندگان طلا در جهان است و ممکن است باعث تغییر در قیمت‌گذاری خرده‌فروشی و تقاضای سرمایه‌گذاری شود. این تصمیم در چارچوب سیاست‌های سخت‌گیرانه مالی و تلاش‌های پکن برای اصلاح ساختار مالیاتی در بازارهای کالایی کلیدی اتخاذ شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلومبرگ: اوپک‌پلاس افزایش تولید نفت را در سه‌ماهه اول ۲۰۲۶ متوقف می‌کند

اوپک‌پلاس با توقف افزایش تولید نفت در سه‌ماهه اول سال ۲۰۲۶ (ژانویه تا مارس) موافقت کرد. با این حال، این ائتلاف تصمیم گرفته است تولید نفت را در ماه دسامبر ۲۰۲۵ به میزان ۱۳۷ هزار بشکه در روز افزایش دهد. این تصمیم توسط یکی از نمایندگان اوپک‌پلاس اعلام شده است. منبع: بلومبرگ

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار بلک راک: طلا و مس بازدهی بالایی داشته‌اند، اما سرمایه‌گذاران تصویر بزرگ‌تر را نمی‌بینند!

طلا و مس از برجسته‌ترین دارایی‌های سال جاری بوده‌اند. در حالی‌که شاخص کامودیتی بلومبرگ (Bloomberg Commodity Index) طی سه سال گذشته زیان‌ده بوده، دو شاخص شاخص تغییرات لحظه‌ای قیمت طلا ( S&P GCSI Gold Spot) و تغییرات لحظه‌ای قیمت مس ( S&P GCSI Copper Spot) به‌ترتیب بیش از ۱۰۰ درصد و ۳۰ درصد رشد داشته‌اند؛ همان‌طور که در نمودار زیر نشان داده شده است. صندوق BlackRock World Mining Trust از این روند سود برده، چرا که این دو فلز گرانبها اصلی‌ترین محرک بازدهی آن در سال جاری بوده‌اند. تا پایان سپتامبر ۲۰۲۵، طلا و مس در مجموع حدود ۶۰ درصد از سبد این صندوق را تشکیل داده‌اند — به‌ترتیب با سهم ۳۷.۳ درصد برای طلا و ۲۰.۶ درصد برای مس. با اینکه اوی همبرو ، یکی از مدیران صندوق، همچنان چشم‌انداز مثبتی نسبت به این دو فلز دارد، تأکید می‌کند که دنیای گسترده‌تر کالاها هنوز تا حد زیادی دست‌نخورده باقی مانده و سرمایه‌گذاران ممکن است فرصت‌های کلیدی در حوزه‌ی مواد معدنی حیاتی و عناصر خاکی کمیاب را از دست بدهند. همبرو می‌گوید محرک اصلی عملکرد بهتر طلا در ماه‌های اخیر، گریز از ارز و پول نقد بوده است. او توضیح می‌دهد: «بسیاری از مردم نگران سرعت افزایش هزینه‌های دولتی و وضعیت ترازنامه دولت‌ها هستند، بنابراین به‌دنبال جایگزین‌هایی برای پول نقد و اوراق قرضه دولتی‌اند — و همین موضوع آن‌ها را به سمت طلا، دارایی‌های واقعی یا حتی رمزارزها سوق داده است.تا زمانی که دولت‌ها برنامه‌ای عملی برای مقابله با چالش‌های مالی خود ارائه نکنند، تغییر مسیر این روند بسیار دشوار خواهد بود.» به گفته‌ی همبرو، مس همچنان یکی از اجزای حیاتی در تأمین پایدار انرژی آینده است — چه در گذار از سوخت‌های فسیلی به انرژی‌های تجدیدپذیر و چه در تأمین برق موردنیاز هوش مصنوعی و مراکز داده. او تأکید کرد: «هیچ‌یک از این تحولات بدون مس ممکن نیست.» آیا رونق کامودیتی‌های جدیدی در راه است؟ در حالی‌که طلا و مس امروز در صدر قرار دارند، همبرو انتظار دارد رونق گسترده‌تری در بازار کامودیتی‌ها در آینده نزدیک شکل بگیرد. آخرین موج بزرگ این بازار به اوایل دهه ۲۰۰۰ بازمی‌گردد، زمانی که جهش در فعالیت‌های ساختمانی و شهرنشینی در چین رخ داد. هرچند دسترسی به سایر کامودیتی‌ها در حوزه مواد معدنی حیاتی و عناصر کمیاب به بخش مهمی از سیاست‌های دولتی تبدیل شده است، اما هنوز در سبد سرمایه‌گذاری‌ها جایگاه مشابهی پیدا نکرده است. همبرو معتقد است علت کم‌توجهی سرمایه‌گذاران این است که بیشتر این مواد در زندگی روزمره نامرئی هستند — مصرف‌کنندگان آن‌ها را نمی‌بینند و بنابراین سرمایه‌گذاران نیز آن‌ها را نادیده می‌گیرند. به گفته وی: «اگر قیمت مس بالا یا پایین برود، تأثیری بر زندگی روزمره مردم ندارد — بر خلاف تغییر قیمت مواد غذایی یا بنزین.» مواد معدنی حیاتی و عناصر کمیاب چه هستند و چرا اهمیت دارند؟ اصطلاح مواد معدنی حیاتی به موادی اطلاق می‌شود که برای فناوری‌های مدرن و امنیت ملی ضروری‌اند، در حالی‌که عناصر خاکی کمیاب زیرمجموعه‌ای خاص از آن‌ها هستند — گروهی از عناصر شیمیایی با کاربرد بالا در فناوری‌های پیشرفته مانند مغناطیس، باتری‌ها و سامانه‌های دفاعی. چین حدود ۹۰ درصد بازار جهانی عناصر کمیاب را در اختیار دارد و عمده‌ی باقیمانده در استرالیا تولید می‌شود. همبرو افزود: «پیشرفت فناوری امروز — از هزینه‌های صدها میلیارد دلاری مراکز داده گرفته تا توسعه شبکه‌های برق — به‌شدت به کامودیتی‌ها وابسته است و همین امر تقاضا برای مواد معدنی حیاتی و عناصر کمیاب را افزایش می‌دهد. اما بسیاری از سرمایه‌گذاران هنوز نگاه خود را به این بخش بالا نبرده‌اند.» او هشدار داد: «در اینجا نوعی رضایت و بی‌توجهی وجود دارد و سرمایه‌گذاران سبد خود را برای این حوزه آماده نکرده‌اند. این بزرگ‌ترین اشتباه آن‌هاست.» پیام بلک‌راک به سرمایه‌گذاران همبرو گفت این موضوع یکی از تمرکزهای اصلی صندوق BlackRock World Mining Trust بوده و آن‌ها بخشی از سرمایه‌گذاری‌های صندوق را به عناصر کمیاب و مواد معدنی حیاتی اختصاص داده‌اند. او افزود: «ممکن است لازم باشد یکی از مدیران بزرگ شرکت‌های فناوری اعلام کند که به‌دلیل کمبود عناصر کمیاب، باید برنامه رشد خود را کند کند تا توجه سرمایه‌گذاران جلب شود — در آن زمان قیمت‌ها به‌سرعت جهش خواهند کرد، و احتمالاً آن زمان چندان دور نیست.» و در پایان تأکید کرد: «در نهایت، اگر دولت‌ها نگران تأمین این منابع هستند، شرکت‌ها نیز همین نگرانی را دارند.»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

به‌روزرسانی Fusaka و تغییرات لایه دوم اتریوم

این آپدیت می‌تواند هزینه تراکنش‌ها را تا ۶۰ درصد کاهش دهد و در عین حال، مسیر معماری ماژولار اتریوم را تثبیت کند؛ مدلی که در آن لایه اول، بستر تسویه و لایه دوم، محل تعامل کاربران است. آیا فوساکا کاربران را در لایه‌ دوم نگه می‌دارد؟ به‌روزرسانی بزرگ بعدی اتریوم با نام Fusaka، ترکیبی از دو واژه‌ی Fulu به‌معنای اجماع و Osaka به‌معنای اجرا، قرار است نحوه‌ی مدیریت داده‌ها و کارمزدها را در شبکه تغییر دهد، بی‌آنکه تجربه‌ی کاربر را دگرگون کند. اما در عمق ماجرا، فوساکا پیام روشنی دارد. اتریوم بیش از هر زمان دیگر به سمت معماری ماژولار حرکت می‌کند؛ جایی که لایه‌ یک (L1) نقش ستون فقرات شبکه و محل نهایی تسویه تراکنش‌ها را دارد، و لایه‌ دو (L2) تبدیل به فضای اصلی فعالیت کاربران می‌شود. سریع‌تر، ارزان‌تر و مقیاس‌پذیرتر. پرسش اصلی این است که آیا فوساکا کاربران را دوباره به لایه‌ یک بازمی‌گرداند؟ پاسخ روشن است: خیر. در واقع این آپدیت باعث می‌شود کاربران کمتر از قبل دلیلی برای ترک لایه‌ دو داشته باشند. فوساکا، ارتقایی برای روان‌تر شدن حرکت اتریوم پایه‌ی فنی به‌روزرسانی Fusaka بر سه محور کلیدی استوار است: دسترس‌پذیری داده‌ها، نمونه‌برداری (sampling) و مدیریت داده‌های blob که رویکرد اتریوم برای کاهش هزینه و افزایش بهره‌وری در ارسال داده‌های لایه‌ دوم (L2) است. در قلب این تغییرات، پیشنهاد اصلی یعنی EIP-7594 با نام PeerDAS قرار دارد. این طرح به نودها اجازه می‌دهد به‌جای دانلود کامل داده‌های رول‌آپ، تنها بخش‌هایی از آن را موسوم به blob نمونه‌برداری کنند. در نتیجه ظرفیت بیشتر برای ذخیره‌ی blob ها و کاهش چشمگیر هزینه‌ی پهنای باند برای اعتبارسنج‌ها ایجاد میشود؛ عاملی حیاتی برای افزایش توان پردازش تراکنش‌ها در لایه‌ دوم. بعد نوبت به EIP-7892 می‌رسد که «فورک‌های فقط با پارامتر بلا‌ب» یا BPO‌ها را معرفی می‌کند. سازوکاری که اجازه می‌دهد تعداد بلا‌ب‌ها در هر بلاک (مثلاً از ۱۰ به ۱۴ یا از ۱۵ به ۲۱) به‌تدریج افزایش یابد، بدون آنکه نیازی به بازنویسی کل پروتکل باشد. به زبان ساده توسعه‌دهندگان می‌توانند ظرفیت داده‌ی اتریوم را تدریجاً تنظیم کنند، بدون آنکه منتظر یک ارتقای کامل بمانند. در همین راستا، EIP-7918 یک کف قیمت برای کارمزد blobها تعیین می‌کند تا در دوره‌های کم‌تقاضا، قیمت فضای داده به صفر نزدیک نشود. اما بخش‌های دیگر فوساکا روی تجربه‌ی کاربر و امنیت شبکه تمرکز دارند: EIP-7951 پشتیبانی از منحنی رمزنگاری secp256r1 را اضافه می‌کند  همان الگویی که در WebAuthn به کار می‌رود تا ورود با Passkey در کیف‌پول‌های اتریوم ممکن شود. EIP-7917 قابلیت پیش‌بینی تولیدکننده‌ی بعدی بلاک را معرفی می‌کند که باعث می‌شود سیستم‌های pre-confirmation بتوانند تراکنش‌ها را سریع‌تر تأیید کنند. EIP-7825 سقفی برای گس تراکنش تعیین می‌کند تا از حملات Denial of Service جلوگیری شود. و EIP-7935 اهداف گس بلاک را بازتنظیم می‌کند تا پایداری اعتبارسنج‌ها حفظ شود. تمامی این به‌روزرسانی‌ها اکنون روی شبکه‌های آزمایشی Holesky و Sepolia فعال شده‌اند، و انتظار می‌رود اوایل دسامبر در شبکه‌ی اصلی (mainnet) نیز اجرا شوند. چرا فوساکا برای کارمزدها و اقتصاد رول‌آپ‌ها اهمیت دارد فوساکا وعده‌ی کاهش هزینه‌ی گس در لایه‌ی اول برای کاربر را نمی‌دهد، بلکه هدفش پایین آوردن کارمزدها در لایه‌دوم است. این آپدیت با فراهم کردن امکان ارسال داده‌های بیشتر با هزینه‌ی کمتر، بهبود چشم‌گیری در اقتصاد شبکه‌هایی مثل Arbitrum، Optimism، Base و zkSync ایجاد می‌کند. مدل‌سازی‌های آنچین نشان می‌دهد که هزینه‌ی استفاده از رول‌آپ‌ها می‌تواند بین ۱۵ تا ۴۰ درصد کاهش پیدا کند؛ و در شرایطی که عرضه‌ی بلاب‌ها (Blob) از تقاضای داده پیشی بگیرد، این کاهش حتی ممکن است تا ۶۰ درصد هم برسد. در سوی دیگر، هزینه‌ی گس در شبکه‌ی اصلی اتریوم (Mainnet) احتمالاً تغییر چندانی نخواهد داشت، گرچه با تنظیمات بعدی در هدف گس بلاک‌ها، ممکن است تا ۱۰ تا ۲۰ درصد دیگر کاهش یابد. به‌روزرسانی‌های مربوط به ورود با کلید امنیتی (Passkey) و زمان‌بندی قابل پیش‌بینی بلاک‌ها (Proposer Look-Ahead) تجربه‌ی استفاده از اتریوم را ملموس‌تر تغییر می‌دهند. پشتیبانی از WebAuthn به کیف‌پول‌ها اجازه می‌دهد تا بدون نیاز به عبارت بازیابی یا رمز عبور از ورود بیومتریک یا بر پایه‌ی دستگاه استفاده کنند. همچنین با فعال شدن سیستم پیش‌تأیید تراکنش‌ها بر پایه‌ی زمان‌بندی قابل پیش‌بینی بلاک‌ها، کاربران می‌توانند انتظار تأییدهای تقریباً فوری برای تراکنش‌های روزمره به‌ویژه در لایه‌ دوم داشته باشند. نتیجه‌ی نهایی این است که استفاده از اتریوم روان‌تر و سریع‌تر می‌شود، بدون آن‌که کاربران را دوباره به لایه‌اول برگرداند.مسیرهای شبکه سریع‌تر شده‌اند، اما همچنان در مسیر لایه‌دوم حرکت می‌کنند. لایه‌اول برای تسویه، لایه‌دوم برای تجربه معماری اتریوم دیگر بحثی بین طراحی «تک‌پارچه» و «ماژولار» نیست؛ این شبکه به‌صورت آگاهانه ماژولار طراحی شده است. هدف لایه‌اول، ایفای نقش پایگاه اصلی برای تسویه‌ و ذخیره‌ی داده با امنیت بالا است، در حالی که فعالیت‌های روزمره‌ی کاربران به لایه‌دوم منتقل می‌شود. فوساکا این تقسیم وظیفه را تقویت می‌کند. با افزایش ظرفیت بلاب‌ها، لایه‌‌های دوم‌ می‌توانند تراکنش‌های بیشتری برای بازی‌ها، شبکه‌های اجتماعی، و پرداخت‌های خرد پردازش کنند، مواردی که انجامشان در شبکه‌ی اصلی صرفه‌ی اقتصادی ندارد. بهبود فرآیندهای ورود و تأیید تراکنش‌ها باعث می‌شود تجربه‌ی کار در لایه‌دوم طبیعی‌تر و سریع‌تر حس شود و فاصله‌ی تجربه‌ی کاربری (UX) میان لایه‌اول و لایه‌دوم تقریباً از میان برود. کاربران همچنان ممکن است در برخی سناریوهای خاص سراغ لایه‌اول بروند، مثلاً برای تسویه‌های کلان، انتقال‌های سازمانی، یا معاملات حساس به ترتیب بلاکمثل مدیریت MEV یا تسویه‌ی DeFi اما این موارد تنها بخش کوچکی از کل فعالیت‌های روی زنجیره را تشکیل می‌دهند. برای سایر کاربردها، لایه‌دوم همچنان محل همیشگی کاربران اتریوم باقی خواهد ماند. روایت بزرگ‌تر، اتریوم به‌عنوان یک اینترنت لایه‌ای از یک دیدگاه کلی‌تر، Fusaka بیش از اینکه صرفاً بهینه‌سازی گس باشد، نشانه‌ای از بلوغ و تکامل اتریوم است. این ارتقا چارچوب مقیاس‌پذیری برای تنظیم ظرفیت داده‌ها (BPO) بدون نیاز به فورک‌های مخرب فراهم می‌کند و لایه‌ای از تجربه کاربری ارائه می‌دهد که Web3 را شبیه Web2 می‌کند. فلسفه اصلی آن روشن است، شبکه نمی‌خواهد ترافیک را به L1 متمرکز کند، بلکه یک سیستم آزادراهی می‌سازد که رول‌آپ‌ها ترافیک محلی را مدیریت می‌کنند و L1 حکم دادگاه نهایی را دارد. بعد مالی ماجرا نیز اهمیت دارد. ارزان‌تر شدن ثبت داده می‌تواند موجی از اپلیکیشن‌های کم‌ارزش مثل شبکه‌های اجتماعی، سیستم‌های پرداخت و بازی‌ها را دوباره به رول‌آپ‌ها بازگرداند. این فعالیت‌ها همچنان با ETH و هزینه‌های blob همراه است و با کف هزینه‌های تعیین‌شده در EIP-7918، این هزینه‌ها به کاهش عرضه ETH کمک می‌کنند. اگر فعالیت سریع‌تر از کاهش هزینه‌ها رشد کند، میزان کاهش عرضه ETH می‌تواند حتی بالاتر رود. در سمت اعتبارسنج‌ها، PeerDAS بار پهنای باند را کاهش می‌دهد، اما ممکن است باعث شود سوپرنودهایی ایجاد شوند که تمام داده‌های بلاک‌ها را نگه می‌دارند. این یک نوع مصالحه بین تمرکززدایی و مقیاس‌پذیری است که جامعه هنوز درباره آن بحث خواهد کرد. چگونه می‌توان دسترسی به داده‌ها را بدون محدود کردن مشارکت، گسترش داد. تعادل فعلی اتریوم بین ظرفیت پردازش، راحتی استفاده برای کاربران و اعتماد شبکه، مسیر کلی توسعه زیرساخت‌های کریپتو را نشان می‌دهد. در این مسیر، لایه‌ی اول (L1) به‌عنوان پایه‌ای امن تقویت می‌شود و لایه‌ی دوم (L2) محیطی برای آزمایش و افزایش مقیاس‌پذیری فراهم می‌کند. جمع‌بندی Fusaka تلاشی برای بازگرداندن توجه به شبکه اصلی اتریوم نیست؛ برعکس، حرکت آگاهانه‌ای برای تقویت زیرساخت‌های یک آینده‌ی محور بر رول‌آپ است. این آپدیت ظرفیت داده‌ها را افزایش می‌دهد، هزینه‌ها را پایدار نگه می‌دارد و تجربه کار با کیف‌پول‌ها را مدرن می‌کند، اما همه این تغییرات در خدمت لایه‌های بالاتر هستند. L1 اتریوم امن‌تر و هوشمندتر می‌شود، در حالی که کاربران همچنان روی L2 فعالیت می‌کنند که اکنون ارزان‌تر و سریع‌تر از همیشه است. با فعال شدن BPO1 و BPO2 در اوایل سال آینده، شاخص‌های کلیدی که باید زیر نظر داشت شامل میزان استفاده از بلاک‌ها نسبت به ظرفیت، کاهش هزینه‌ها در لایه دوم و میزان پذیرش پس‌کلیدها در کیف‌پول‌ها خواهد بود. این عوامل تعیین می‌کنند که تجربه استفاده از اتریوم در ۲۰۲۶ چقدر راحت و بی‌دردسر خواهد بود، نه با بازگرداندن کاربران به شبکه اصلی، بلکه با نامرئی کردن تقریباً کامل مسیرهای خروج.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ از افت قیمت نفت برای اعمال فشار ژئوپلیتیکی استفاده می‌کند

شواهد نشان می‌دهد دونالد ترامپ در حال بهره‌برداری از کاهش قیمت نفت به‌عنوان ابزاری برای پیشبرد اهداف سیاسی و ژئوپلیتیکی خود است. به گفته کارشناسان، اگر هدف ترامپ تضعیف روسیه در جنگ اوکراین یا تغییر رژیم در ایران و ونزوئلا باشد، نخستین گام منطقی کاهش قیمت نفت جهانی است تا در مراحل بعدی از جهش احتمالی قیمت جلوگیری شود. این کار معمولاً از طریق فشار بر عربستان سعودی و متحدان اوپک برای افزایش تولید انجام می‌شود و دقیقاً همین اتفاق به‌نظر می‌رسد در ماه‌های اخیر رخ داده باشد. براساس داده‌ها، اوپک اکنون بیش از سطح مورد انتظار تولید می‌کند و این امر باعث افت قیمت نفت خام آمریکا (WTI) به حدود ۶۱ دلار در هر بشکه شده است. بازار اکنون انتظار دارد در سال آینده با مازاد عرضه روبه‌رو شود. اما مرحله دوم چیست؟ طبق گزارش روزنامه میامی هرالد، دولت ترامپ در حال آماده‌سازی برای حمله به تأسیسات نظامی ونزوئلاست؛ اقدامی که برخی تحلیلگران آن را بخشی از همین استراتژی می‌دانند. هرچند صادرات ۷۰۰ تا ۹۰۰ هزار بشکه‌ای ونزوئلا (که حدود یک‌سوم آن تحت کنترل شرکت شورون است) رقم چشمگیری نیست، اما این اقدام می‌تواند پیام سیاسی روشنی به رقبای واشنگتن ارسال کند. در سوی دیگر، دو اهرم مهم‌تر در دستان آمریکا ایران و روسیه هستند؛ کشورهایی که مجموعاً بیش از ۱۳ میلیون بشکه در روز تولید دارند. هرگونه فشار یا تحریم علیه آن‌ها می‌تواند موازنه عرضه جهانی را بر هم زند. پاتریک پویانه، مدیرعامل شرکت TotalEnergies، امروز در اظهار نظری گفت: «من نسبت به آینده بازار نفت خوش‌بین‌تر شده‌ام، زیرا تازه متوجه می‌شوم که تحریم‌ها واقعاً در این بازار اثرگذار خواهند بود. بازار فعلاً تأثیر واقعی این محدودیت‌ها را دست‌کم گرفته است.» در مجموع، هرچند بازار در کوتاه‌مدت با عرضه بالا و قیمت‌های پایین مواجه است، اما تحلیلگران هشدار می‌دهند یک شوک ژئوپلیتیکی واقعی می‌تواند جهت بازار را به‌کلی تغییر دهد. بنابراین، اگر تنش‌ها در سال ۲۰۲۶ تشدید شود، نفت ممکن است به یکی از بهترین فرصت‌های معاملاتی سال تبدیل گردد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز بانک جهانی از بازار فلزات گرانبها؛ رشد امسال پایدار نخواهد ماند

انتظار می‌رود بازار طلا به روند صعودی خود و ثبت رکوردهای جدید ادامه دهد؛ با این حال، تحلیل‌گران بانک جهانی هشدار می‌دهند که سرمایه‌گذاران باید انتظارات خود را تعدیل کنند، چراکه پیش‌بینی می‌شود قیمت طلا در سال ۲۰۲۶ تنها ۵ درصد افزایش یابد — در حالی که این رقم در سال جاری جهشی ۵۰ درصدی داشته است. در گزارش به‌روزشده‌ی چشم‌انداز کامودیتی‌های پایه، بانک جهانی پیش‌بینی کرده است که قیمت طلا در سال ۲۰۲۶ به‌طور میانگین حدود ۳۵۷۵ دلار به ازای هر اونس خواهد بود. این نهاد بین‌المللی توسعه همچنین انتظار دارد قیمت نقره در سال آینده به‌طور میانگین به ۴۱ دلار در هر اونس برسد که نسبت به میانگین فعلی، ۷.۹ درصد افزایش نشان می‌دهد. با این حال، ممکن است روند صعودی طلا و نقره تا سال ۲۰۲۷ به پایان برسد. بانک جهانی پیش‌بینی می‌کند که میانگین قیمت طلا در آن سال حدود ۳۳۷۵ دلار به ازای هر اونس باشد، که بیش از ۵ درصد کمتر از سال ۲۰۲۶ است. همچنین انتظار می‌رود میانگین قیمت نقره به حدود ۳۷ دلار در هر اونس برسد، که نزدیک به ۱۰ درصد کاهش را نشان می‌دهد. به گفته تحلیل‌گران: «روند صعودی ماه‌های اخیر عمدتاً تحت‌تأثیر افزایش تقاضای سرمایه‌گذاری بوده است؛ عاملی که با ترکیبی از تنش‌های ژئوپلیتیکی، نگرانی‌های کلان اقتصادی، و افزایش عدم قطعیت در سیاست‌گذاری، همراه با تضعیف دلار آمریکا و سیاست پولی انبساطی اخیر ایالات متحده تقویت شده است». «پیش‌بینی می‌شود قیمت طلا در سال ۲۰۲۵ نسبت به سال قبل ۴۲ درصد افزایش یابد. آخرین جهش بزرگ در سال‌های ۱۹۷۹ تا ۱۹۸۰ رخ داد، زمانی که قیمت طلا تقریباً دو برابر شد؛ در بحبوحه‌ی تورم شدید در آمریکا، شوک‌های قیمتی نفت، تضعیف دلار و آشفتگی‌های ژئوپلیتیکی. روند صعودی کنونی طلا نیز دوباره هم‌زمان با افزایش تنش‌های ژئوپلیتیکی و تضعیف دلار شکل گرفته است، اما برخلاف سال‌های ۱۹۷۹ تا ۱۹۸۰، فشارهای تورمی و اختلال‌های بازار انرژی این بار شدت کمتری دارند. در عوض، ویژگی متمایز این دوره، سرعت بی‌سابقه‌ی خرید طلا از سوی بانک‌های مرکزی است.» با اینکه ممکن است طلا در سال ۲۰۲۷ با مقداری فشار فروش مواجه شود، بانک جهانی همچنان انتظار دارد بازار در سطحی بالا تثبیت شود. تحلیل‌گران گفتند: «با وجود پیش‌بینی کاهش نسبی قیمت‌ها، انتظار می‌رود در سال ۲۰۲۶ سطح قیمت‌ها همچنان بیش از ۱۸۰ درصد بالاتر از میانگین سال‌های ۲۰۱۵ تا ۲۰۱۹ باقی بماند.» بانک جهانی نسبت به نقره در سال آینده خوش‌بین‌تر است، زیرا هم تقاضای سرمایه‌گذاری و هم تقاضای صنعتی همچنان محرک اصلی رشد قیمت‌ها خواهند بود. بانک جهانی اعلام کرد: «پیش‌بینی می‌شود تقاضای نقره به رشد پیوسته خود ادامه دهد، که بازتاب‌دهنده نقش دوگانه‌ی آن به‌عنوان یک دارایی امن و همچنین یک ماده‌ی حیاتی در بخش‌های سریع‌الرشد مانند انرژی‌های تجدیدپذیر و تولید نیمه‌هادی‌ها است.» در حالی که بانک جهانی همچنان دیدگاهی محتاطانه حفظ کرده است، تحلیل‌گران اشاره کردند که احتمال صعود قیمت‌ها فراتر از پیش‌بینی‌های کنونی نیز وجود دارد. تحلیل‌گران گفتند: «اگرچه تنش‌های ژئوپلیتیکی و عدم قطعیت‌های سیاستی در ماه‌های اخیر تا حدی کاهش یافته‌اند، اما هرگونه تشدید دوباره—چه از طریق اصطکاک‌های تجاری، افزایش تعرفه‌ها یا وخامت درگیری‌ها—می‌تواند موجب ورود بیشتر سرمایه‌ها به دارایی‌های امن شود و قیمت طلا و نقره را از سطح پیش‌بینی‌های فعلی بالاتر ببرد. همچنین نوسانات غیرمنتظره در بازارهای مالی نیز می‌تواند به افزایش بیشتر قیمت فلزات گرانبها منجر شود.» از سوی دیگر، تحلیل‌گران هشدار دادند که کاهش تنش‌های ژئوپلیتیکی و سیاست‌های پولی انقباضی می‌تواند موجب کاهش تقاضا برای طلا و نقره شود؛ چه به‌عنوان دارایی‌های امن و چه به‌عنوان گزینه‌های سرمایه‌گذاری.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چشم‌انداز نفت؛ بازار در میانه سیگنال‌های متناقض فاندامنتال

نفت خام در روزهای اخیر پس از افت متوالی، نشانه‌هایی از ثبات موقت نشان داده است. بااین‌حال، بازار در وضعیتی قرار دارد که نیروهای صعودی و نزولی تقریباً به یک اندازه در حال رقابت‌اند؛ از بهبود روابط تجاری آمریکا و چین گرفته تا افزایش تدریجی تولید اوپک و تحریم‌های جدید علیه نفت روسیه. دیدار اخیر دونالد ترامپ و شی جین‌پینگ نشانه‌هایی از بهبود روابط تجاری دو کشور به همراه داشت. طبق گزارش‌ها، آمریکا در حال کاهش بخشی از تعرفه‌های وارداتی از چین است و پکن نیز در مقابل، محدودیت صادرات عناصر نادر را کاهش داده و خرید گسترده سویا از آمریکا را از سر می‌گیرد. هرچند هنوز از توافق نهایی خبری نیست، اما همین فضای مثبت می‌تواند به افزایش فعالیت اقتصادی و در نتیجه افزایش تقاضا برای نفت منجر شود. بازار نفت آمریکا؛ نشانه‌های صعودی از ذخایر و حفاری‌ها داده‌های Baker Hughes از افزایش تعداد دکل‌های فعال نفتی در آمریکا حکایت دارد؛ سیگنالی که معمولاً با رشد تقاضا برای انرژی همراه است. گزارش‌های API و EIA نیز هر دو از کاهش ذخایر نفت خام آمریکا خبر داده‌اند: API: کاهش ۴ میلیون بشکه EIA: کاهش ۶.۸۵۸ میلیون بشکه ادامه این روند می‌تواند یکی از محرک‌های صعودی برای قیمت نفت در هفته‌های آتی باشد. اوپک و تحریم‌های روسیه؛ عوامل متضاد در سمت عرضه منابع خبری رویترز گزارش داده‌اند که اوپک احتمالاً در ماه دسامبر ۱۳۷ هزار بشکه در روز دیگر به تولید خود اضافه می‌کند؛ تصمیمی که به‌طور طبیعی فشار نزولی بر قیمت‌ها وارد می‌کند. در سوی دیگر، تحریم‌های آمریکا علیه نفت روسیه همچنان پابرجاست؛ اما استثنای شاخه آلمانی روس‌نفت نشانه‌ای از شکاف در این رژیم تحریمی است. هم‌زمان، پالایشگاه‌های هند واردات نفت روسیه را متوقف کرده‌اند تا مجوز رسمی دولت را دریافت کنند. با این حال، به گفته رئیس آژانس بین‌المللی انرژی (IEA) تأثیر واقعی تحریم‌ها محدود خواهد بود، زیرا ظرفیت مازاد جهانی می‌تواند کمبودها را جبران کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بسنت، وزیر خزانه‌داری امریکا: رهبر چین به خط لوله آلاسکا علاقه نشان داد

وزیر خزانه‌داری ایالات متحده،بسنت، اعلام کرد که رئیس‌جمهور چین، شی جین‌پینگ، به‌صورت یک‌جانبه علاقه‌مندی خود را به مشارکت در پروژه خط لوله انرژی در ایالت آلاسکا ابراز کرده است. همچنین، وی افزود که توافق مربوط به انتقال مالکیت تیک‌تاک در مذاکرات کوالالامپور نهایی شده و این روند در هفته‌های آینده اجرایی خواهد شد. در ادامه، بسنت تأکید کرد که تمرکز کامل دولت آمریکا اکنون بر توسعه انرژی هسته‌ای قرار گرفته است و همه نهادها در این مسیر بسیج شده‌اند. چین متعهد شده است حداقل ۱۲ میلیون تن سویا در سال، به مدت سه سال از آمریکا خریداری کند. این توافق بخشی از همکاری‌های تجاری جدید میان واشنگتن و پکن است. همچنین، وی افزود که سایر کشورها نیز مجموعاً ۱۹ میلیون تن سویا از آمریکا خریداری خواهند کرد. این حجم از صادرات می‌تواند به تقویت بخش کشاورزی آمریکا و افزایش درآمد کشاورزان منجر شود. بسنت، وزیر خزانه‌داری ایالات متحده، اعلام کرد که دور دوم مصاحبه‌ها برای انتخاب رئیس جدید فدرال رزرو آغاز شده است. وی افزود که فهرست نامزدها اوایل دسامبر ارائه خواهد شد و امید دارد تا کریسمس گزینه نهایی انتخاب شود. در بخش دیگری از سخنان خود، بسنت گفت: رشد اشتغال در آمریکا به‌زودی به‌طور چشمگیری افزایش خواهد یافت و پیش‌بینی کرد که در سه‌ماهه اول سال ۲۰۲۶ بازپرداخت‌های مالیاتی بزرگی به مصرف‌کنندگان تعلق گیرد که می‌تواند محرک مهمی برای تقاضای داخلی باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

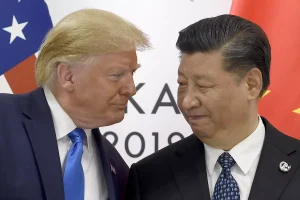
پایان نشست ترامپ و شی؛ گفت‌وگوها ۱ ساعت و ۴۰ دقیقه به طول انجامید

به گزارش رسانه‌های دولتی چین، دیدار میان رئیس‌جمهور ایالات متحده، دونالد ترامپ و رئیس‌جمهور چین، شی جین‌پینگ، به پایان رسید. این نشست که نخستین دیدار حضوری دو رهبر از سال ۲۰۱۹ تاکنون بود، در فضایی رسمی برگزار شد. بر اساس گزارش‌ها، بخش نخست این دیدار حدود ۱ ساعت و ۴۰ دقیقه به طول انجامیده است. پس از پایان گفت‌وگوها، ترامپ و شی از محل نشست خارج شدند. جزئیات بیشتری از محتوای مذاکرات هنوز منتشر نشده، اما انتظار می‌رود بیانیه‌ای رسمی در ساعات آینده منتشر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر