TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ویلیامز: تصمیم‌گیری درست بدون داده‌های دقیق ممکن نیست

جان ویلیامز، رئیس فدرال رزرو نیویورک، در ادامه مجموعه سخنرانی‌های امروز خود بر اهمیت کیفیت داده‌ها، نقش نظرسنجی‌ها در غیاب آمار رسمی و چگونگی کارکرد هدف‌گذاری تورم در مواجهه با شوک‌های عرضه تأکید کرد. نکات کلیدی سخنرانی ویلیامز داشتن منابع داده‌ای دقیق و قابل‌اعتماد برای سیاست‌گذاری ضروری است. او گفت کیفیت داده‌ها، شالوده تصمیم درست در دوره‌های پرتلاطم اقتصادی است. نظرسنجی‌ها زمانی ارزشمندترند که درباره شرایط فردی سؤال کنند، نه مسائل کلان. به‌گفته او، سؤالات عمومی‌تر معمولاً پاسخ‌های کمتر دقیق تولید می‌کنند. در نبود داده‌های رسمی BLS، شواهد مبتنی بر نظرسنجی اهمیت دوچندان پیدا می‌کنند. ویلیامز به‌ویژه بر دوره‌هایی اشاره کرد که تأخیر یا خلل در انتشار داده‌ها می‌تواند خلأ اطلاعاتی ایجاد کند. هدف‌گذاری تورم ابزار مناسبی برای مدیریت شوک‌های عرضه است. او تأکید کرد این چارچوب سیاستی کمک می‌کند تورم پس از شوک‌های موقت به مسیر پایدار بازگردد. نباید بیش از حد بر تحولات پنج سال اخیر تکیه کرد. ویلیامز یادآور شد که تحلیل اقتصاد باید بر مبنای روندهای بلندمدت باشد و دوره‌های غیرعادی را معیار اصلی قرار ندهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش انتظارات کاهش نرخ بهره؛ بازارها به پیام انبساطی ویلیامز واکنش نشان دادند

اظهارات جدید جان ویلیامز، رئیس فدرال رزرو نیویورک، بار دیگر نبض بازارهای ریسکی را تغییر داد. او اعلام کرد که با وجود محدودیت ملایم سیاست پولی، امکان کاهش نرخ بهره در آینده نزدیک همچنان روی میز قرار دارد؛ پیامی که از نگاه فعالان بازار به‌روشنی لحن داویش فدرال رزرو را تقویت می‌کند. در پی این سخنان، شاخص‌های سهام آمریکا با تقاضای قابل‌توجهی روبه‌رو شدند و بیت‌کوین نیز هم‌راستا با سایر دارایی‌های ریسکی جهش کرد. هم‌زمان، انتظارات برای کاهش نرخ بهره در نشست دسامبر به سرعت بازتسعیر شد و احتمال این سناریو در بازارهای پولی به حدود ۶۰ درصد رسید؛ رقمی که نشان می‌دهد معامله‌گران پس از هفته‌ها تردید، اکنون دوباره به رویکرد نرم‌تر فدرال رزرو امیدوار شده‌اند. این تغییر در انتظارات سیاستی نشان می‌دهد که حتی کوچک‌ترین پیام‌های متمایل به تسهیل، در شرایطی که بازارها تحت فشار نوسانات و نگرانی‌های اقتصاد کلان قرار دارند، می‌تواند به سرعت جریان ریسک‌پذیری را تقویت کند. اهمیت این سخنان زمانی بیشتر می‌شود که جایگاه ویلیامز را در ساختار تصمیم‌گیری فدرال رزرو در نظر بگیریم. او رئیس فدرال رزرو نیویورک است، رأی دائم دارد و یکی از سه عضو اصلی گروه موسوم به «تروئیکا» به شمار می‌رود؛ گروهی که شامل رئیس فدرال رزرو، نائب‌رئیس و رئیس فدرال رزرو نیویورک است. در بازارهای مالی، پیام‌های این سه نفر همیشه وزن بیشتری دارد و عملاً نقش هدایت‌کننده در انتظارات سیاستی ایفا می‌کنند. به‌طور معمول، زمانی که بازار برداشت نادرستی از مسیر سیاست پولی پیدا کند، یکی از اعضای تروئیکا مأمور می‌شود با یک سخنرانی برنامه‌ریزی‌شده یا غافلگیرکننده، مسیر انتظارات را اصلاح کند. از همین رو، لحن داویش در سخنان ویلیامز نه‌تنها یک اظهار نظر معمولی، بلکه سیگنالی معنادار برای بازارها تلقی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلیامز: مسیر تورم سخت‌تر شده، اما هدف ۲٪ تا سال ۲۰۲۷ دست‌یافتنی است

جان ویلیامز، رئیس فدرال رزرو نیویورک، در تازه‌ترین اظهارات خود تصویری ترکیبی از چالش‌های تورمی و تعدیل شرایط اقتصادی ارائه داد؛ تصویری که هم پیام احتیاط در خود دارد و هم نشانه‌هایی از بازگشت تدریجی اقتصاد به مسیر تعادل. نکات کلیدی سخنرانی ویلیامز تورم در ماه‌های اخیر متوقف شده، اما همچنان انتظار می‌رود که تا سال ۲۰۲۷ به هدف ۲٪ برسد. تعرفه‌های تجاری عامل افزایش قیمت‌ها بوده‌اند و بین «نیم تا سه‌چهارم درصد» به تورم اضافه کرده‌اند؛ اما ویلیامز تأکید کرد که این اثر پایدار نخواهد بود و پس از تعدیل اولیه، تورم دوباره در مسیر نزولی قرار می‌گیرد. رشد اقتصادی کاهش یافته و بازار کار در حال سرد شدن تدریجی است. به گفته او، بازار کار اکنون مشابه سال‌های پیش از همه‌گیری است؛ یعنی نه داغ و نه تحت فشار بیش‌ازحد. ریسک‌های نزولی اشتغال افزایش یافته و فدرال رزرو در مسیر مهار تورم باید مراقب آسیب‌ندیدن اشتغال باشد. ویلیامز تأکید کرد: «هدف تورمی باید محقق شود، اما بدون اینکه به اشتغال ضربه غیرضروری وارد شود.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سرمایه‌گذاران پیش‌بینی کاهش نرخ بهره توسط فدرال رزرو را به تعویق انداخته‌اند

این هفته می‌توانست برای جفت ارز EURUSD بسیار بدتر از این باشد. صورت‌جلسه‌ فدرال رزرو که احتمال کاهش نرخ بهره در دسامبر را کاهش داد و گزارش اشتغال قوی ایالات متحده، می‌توانست به راحتی باعث کاهش مجدد قیمت به زیر 1.1500 شود. اما به جای این، به نظر می‌رسد که سرمایه‌گذاران تنها پیش‌بینی‌های خود برای کاهش نرخ‌های فدرال رزرو را به تأخیر انداخته‌اند، نه این‌که کلاً آن‌ها را کنار بگذارند. به علاوه، ممکن است اروپا هنوز برخی نشانه‌های مثبت از خود نشان دهد. دلار آمریکا: تاخیر در کاهش نرخ فدرال رزرو، نه انصراف از آن واکنش دیروز قیمت‌ها می‌تواند در مورد موقعیت‌گیری‌ها آموزنده باشد. رشد مطلوب در شاخص اشتغال آمریکا و نرخ بیکاری که تنها به دلیل افزایش نیروی کار بالا رفته بود، می‌توانست دلار را به شدت تقویت کند. اما در عوض، نرخ‌های کوتاه‌مدت آمریکا ۵ نقطه پایه (بیس پوینت) کاهش یافت و دلار کمی ضعیف‌تر شد. این نشان می‌دهد که موقعیت‌گیری‌های دلار در حال حاضر نسبت به ماه‌های گذشته متعادل‌تر است (یعنی دلار کمتر از قبل به صورت فروش یا short position گرفته شده است). دلار همچنین کمی ضعیف‌تر باقی ماند در حالی که شاخص‌های سهام ایالات متحده، به‌ویژه کاهش شدید ۳.۷ درصدی در طول روز، مشاهده شد. این به نظر می‌رسید که مدیران صندوق‌ها از نقدینگی ایجاد شده به دنبال گزارش درآمدهای شرکت انویدیا استفاده کرده‌اند تا پیش از تعطیلات روز شکرگزاری، برخی از موقعیت‌های خود را تعدیل کنند. به یاد داشته باشید که در صورت‌جلسه جلسه اخیر کمیته بازار آزاد فدرال رزرو، فدرال رزرو نگرانی‌هایی را درباره این موضوع بیان کرده بود که مصرف آمریکا به طور فزاینده‌ای توسط گروهی محدود از مصرف‌کنندگان ثروتمند که از اثرات ثروت ناشی از بازار سهام بهره‌مند شده‌اند، هدایت می‌شود. مهم این است که رویدادهای این هفته تنها به تأخیر انداختن انتظارات برای چرخه کاهش نرخ‌های فدرال رزرو را نشان داده‌اند. نرخ هدف برای چرخه کاهش نرخ‌ها همچنان در حدود ۳ درصد برای سال آینده پیش‌بینی می‌شود، اما بازار به تغییر ترجیح داده است تا کاهش نرخ بعدی در ژانویه (با احتمال ۲۴ نقطه پایه) را به دسامبر (با احتمال ۱۰ نقطه پایه) ترجیح دهد. همچنین ریسک ذاتی از استقلال فدرال رزرو وجود دارد که ممکن است بر دلار تاثیر بگذارد. بازارهای شرط‌بندی پیش‌بینی می‌کنند که نخستین گزینه برای رئیس بعدی فدرال رزرو، کوین هسِت باشد که در حال حاضر مدیر شورای ملی اقتصاد است و احتمالاً از کاندیداهای دیگر بیشتر به سیاست نزدیک است. دیروز او گفته بود که اگر رئیس فدرال رزرو بود، «الان نرخ‌ها را کاهش می‌دادم». برای امروز، تمرکز در ایالات متحده به شاخص PMI (مدیریت خرید) S&P معطوف خواهد بود (که پیش‌بینی می‌شود قوی باشد) و همچنین شاخص نهایی اعتماد مصرف‌کنندگان برای نوامبر. شاخص DXY در بالای محدوده پنج‌ماهه خود قرار دارد که عمدتاً به دلیل این است که USDJPY بالاتر از ۱۵۷ معامله می‌شود. به نظر نمی‌رسد که کاتالیزور مشخصی برای کاهش کوتاه‌مدت DXY وجود داشته باشد، هرچند که به مداخله احتمالی در USDJPY از سوی مقامات ژاپنی نزدیک می‌شویم که ممکن است تا ۱۰۰ میلیارد دلار به بازار عرضه کنند. یورو: اروپا را دوباره بزرگ کنید همانطور که گفته شد، EURUSD به نظر می‌رسد که از هفته‌ای که می‌توانست مشکل‌ساز باشد، جان سالم به در برده است. تمرکز امروز به شاخص‌های PMI منطقه یورو معطوف خواهد بود. این شاخص‌ها به عنوان یک منبع دلگرمی برای یورو عمل کرده‌اند؛ زیرا احساسات کسب‌وکارها به طور نسبی مثبت باقی مانده و نشان می‌دهد که شرکت‌ها در حال یافتن راه‌حل‌هایی برای شرایط جدید تعرفه‌ها هستند. به‌عنوان یک نکته جانبی، ارقام صادراتی برای نوامبر (کره جنوبی) و اکتبر (ژاپن) به نظر می‌رسد که همچنان در وضعیت خوبی قرار دارند. مجموعه‌ای از PMI‌های خوب امروز می‌تواند به یورو کمک کند تا کمی تقویت شود. همچنین انتظار می‌رود که نظرسنجی حقوق و دستمزدهای توافقی بانک مرکزی اروپا برای سه‌ماهه سوم منتشر شود. پیش‌بینی می‌شود که این شاخص نسبت به سه‌ماهه قبلی به ۲.۴۵ درصد کاهش یابد (از ۳.۹۵ درصد در سه‌ماهه قبلی). این می‌تواند خبر خوشی برای بانک مرکزی اروپا باشد و همچنین یادآوری کند که دستمزدهای واقعی در منطقه یورو در حال افزایش هستند و با توجه به نرخ بالای پس‌انداز، مصرف در منطقه یورو می‌تواند برای سال ۲۰۲۶ یک شگفتی مثبت ایجاد کند. علاوه بر داده‌ها، امروز تعدادی از سخنرانان بانک مرکزی اروپا در دستور کار هستند. رئیس بانک مرکزی اروپا، کریستین لاگارد، امروز در کنگره بانکی اروپا در فرانکفورت سخنرانی خواهد کرد. لحن این کنفرانس بیشتر بر مزایای سرمایه‌گذاری در اروپا متمرکز است و ممکن است باز هم به مفهومی از «یورو جهانی» اشاره شود. در این زمینه، گزارش‌هایی از روز گذشته در نشریه Politico منتشر شده که نشان می‌دهد بانک مرکزی اروپا در حال بررسی گسترش خطوط بازخرید یورو (EUREP repo lines) به بانک‌های مرکزی خارج از منطقه یورو است. این تلاش‌ها برای افزایش اطمینان از فاکتور استفاده از یورو در فاکتورهای تجاری (ایجاد اطمینان در برابر استفاده از یورو برای صدور فاکتورها) است که مشابه رویکرد بانک خلق چین در قبال یوآن است و موضوعی است که پیشتر در مقاله جهانی یورو مورد بحث قرار گرفته است. اگر EURUSD بتواند به هر نحوی بالاتر از ۱.۱۵۶۰/۶۵ امروز برگردد، می‌توان گفت که هفته خوبی را پشت سر گذاشته است. ین ژاپن: محرک مالی هدفمند برخلاف بریتانیا، جایی که انقباض مالی باعث افزایش تورم و ضربه دوگانه به اقتصاد وارد کرد، ژاپن از محرک‌های مالی هدفمند برای یارانه انرژی استفاده می‌کند. این امر باعث کاهش تورم در سرخط و احتمالاً از بالا رفتن نرخ بهره بانک ژاپن جلوگیری می‌کند. این به احتمال زیاد موجب منفی‌تر شدن نرخ‌های واقعی ژاپن می‌شود و باعث می‌شود که ین همچنان ضعیف باقی بماند. با این حال، قطعاً به مداخله در USDJPY نزدیک‌تر می‌شویم. اگر USDJPY به حوالی ۱۵۹/۱۶۰ برسد، انتظار داریم که مداخله مشاهده شود. این مداخله ممکن است در طول تعطیلات عمومی روز شکرگزاری ایالات متحده رخ دهد، جایی که شرایط بازار کم‌عمق می‌تواند به مقامات ژاپنی کمک کند تا از مداخله خود بهره‌وری بیشتری داشته باشند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پالسن، عضو فدرال رزرو: کاهش نرخ بهره باید با احتیاط باشد

آنا پالسن، رئیس فدرال رزرو فیلادلفیا، هشدار داد که در آستانه نشست سیاست‌گذاری ماه دسامبر، باید با احتیاط عمل کرد. او گفت فدرال رزرو باید میان کاهش شتاب بازار کار و ریسک‌های ماندگار تورمی تعادل برقرار کند. پالسن از کاهش‌های اخیر نرخ بهره حمایت کرده، اما هشدار داده که «هر کاهش، آستانه تصمیم‌گیری برای کاهش بعدی را بالاتر می‌برد» و سیاست پولی را به‌سمت تحریک اقتصادی سوق می‌دهد، نه انقباض. او که در نشست ۹–۱۰ دسامبر حق رأی ندارد اما در سال ۲۰۲۶ به جمع رأی‌دهندگان می‌پیوندد، گفت که نگرانی‌اش نسبت به بازار کار اندکی بیشتر از تورم است. پالسن گزارش اشتغال ماه سپتامبر را «دلگرم‌کننده» توصیف کرد و گفت کاهش سرعت استخدام با کاهش عرضه نیروی کار هم‌راستا است. با این حال، تمرکز استخدام در بخش‌های سلامت و خدمات اجتماعی را نشانه‌ای از دینامیک‌های اواخر چرخه اقتصادی دانست. او همچنین اشاره کرد که خانوارهای با درآمد پایین و متوسط تحت فشار هستند، در حالی که مصرف‌کنندگان ثروتمند همچنان هزینه می‌کنند، و این باعث شده رشد اقتصادی به‌شکل غیرعادی‌ای به طبقات بالاتر وابسته شود و نسبت به نوسانات بازار سهام حساس‌تر گردد. در مورد تورم، پالسن گفت تأثیر تعرفه‌ها کمتر از حد انتظار بوده و کاهش تقاضا به مهار فشارهای قیمتی کمک کرده، هرچند تورم برای پنجمین سال متوالی بالای ۲٪ باقی مانده است. او تأکید کرد: «با وجود ریسک‌های صعودی برای تورم و ریسک‌های نزولی برای اشتغال، سیاست پولی باید با دقت در مرز حرکت کند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسنت، وزیر خزانه‌داری امریکا، خواستار کاهش بیشتر نرخ بهره شد

بِسِنت خواستار کاهش بیشتر نرخ بهره توسط فدرال رزرو شده است. دولت آمریکا در حال به‌کارگیری چهره‌های رسانه‌ای مختلف برای حمایت از کاهش نرخ بهره است—از جمله کوین هَسِت، اندرو میران و اکنون بِسِنت. آخرین اظهارات بسنت: فدرال رزرو باید بر اساس داده‌ها تصمیم بگیرد. فدرال رزرو باید به چرخه کاهش نرخ بهره ادامه دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

گولزبی از فدرال رزرو: برای تورم، ما یک هدف ۲ درصدی تعیین کرده‌ایم و تورم ۳ درصدی بسیار بالا است

اظهارات رئیس فدرال رزرو شیکاگو: به نظر می‌رسد تورم متوقف شده است. در بلندمدت، معتقدم که نرخ‌ها می‌توانند به میزان قابل‌توجهی کاهش یابند. اشتغال نزدیک به اشتغال کامل است. من نسبت به پیش‌انداختن بیش از حد کاهش‌های نرخ بهره و حساب باز کردن روی تورم گذرا، احساس نگرانی می‌کنم. داده‌های رسمی به دلیل اینکه چراغ‌ها خاموش شدند، بسیار آشفته هستند. من تصور نمی‌کنم که سمت تورم — احتمالاً تا ماه‌ها — از هم بپاشد، و این موضوع مرا حتی ناآرام‌تر کرده است. کندی قابل‌توجهی در تعداد مشاغل ایجادشده وجود دارد. اینکه کندی در لیست‌های حقوق‌بگیران نشان‌دهنده رکود باشد، محل تردید است. محیط استخدام پایین و اخراج پایین، نشانه‌ای از عدم قطعیت است. اگر دولت بتواند به بانک مرکزی دستور دهد که با نرخ‌های بهره چه کند، تورم افزایش می‌یابد و رشد [اقتصادی] کندتر می‌شود. رونق مراکز داده، سنجش اینکه در کجای چرخه تجاری قرار داریم را کمی دشوارتر می‌کند. سرمایه‌گذاری در هوش مصنوعی، نگرانی‌ها را درباره حباب احتمالی افزایش می‌دهد. نرخ وام مسکن ۵۰ ساله می‌تواند باعث شود که تصمیمات سیاست پولی تأثیر کمتری داشته باشند.   ✍️گولزبی در سال ۲۰۲۷ مجدداً حق رأی خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوک از فدرال رزرو: هر نوسان بازار نگران‌کننده نیست، اما برخی آسیب‌پذیری‌ها جدی‌اند

لیزا کوک، عضو هیئت‌مدیره فدرال رزرو و دارای حق رأی دائمی، در سخنرانی امروز خود تأکید کرد که تمام نوسانات بازار لزوماً مشکل‌زا نیستند و بخشی از رفتار طبیعی بازارهای مالی محسوب می‌شوند. با این حال، او هشدار داد که یکی از آسیب‌پذیری‌های مهم مربوط به عدم تطابق سررسید در استراتژی‌های معاملاتی صندوق‌های پوشش ریسک در بازار اوراق خزانه است؛ موضوعی که می‌تواند در شرایط استرس، ریسک نقدشوندگی را تشدید کند. کوک این سخنان را در حالی مطرح می‌کند که خود او طی ماه‌های اخیر درگیر جنجال سیاسی بوده است. دولت ترامپ تلاش داشت او را به دلیل ادعاهایی درباره «اطلاعات نادرست در درخواست وام مسکن» از هیئت فدرال رزرو برکنار کند، اما دیوان عالی آمریکا با رد درخواست دولت برای بررسی فوری، اجازه داد کوک فعلاً در سمت خود باقی بماند. رسیدگی شفاهی به این پرونده برای ژانویه ۲۰۲۶ برنامه‌ریزی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوک از فدرال رزرو: نظام مالی آمریکا مقاوم است اما ریسک‌های بازار در حال افزایش‌اند

کوک، عضو فدرال رزرو، در سخنرانی امروز خود تأکید کرد که نظام مالی آمریکا همچنان مقاوم و باثبات است؛ با این حال، چندین ریسک نوظهور در بازارهای دارایی نیازمند مراقبت دقیق سیاست‌گذاران است. او گفت در حالی‌که ساختار کلی نظام مالی «سالم» ارزیابی می‌شود، احتمال وقوع افت‌های بزرگ در قیمت دارایی‌ها در حال افزایش است؛ هرچند به گفته او این موضوع در حال حاضر تهدیدی برای «ثبات سیستم مالی» محسوب نمی‌شود، اما باید جدی گرفته شود. کوک همچنین درباره بازار وام‌دهی خصوصی توضیح داد که این بخش در وضعیت فعلی «تهدید فوری» ایجاد نمی‌کند، اما به دلیل رشد سریع و نقش فزاینده در تأمین مالی شرکت‌ها، لازم است به‌طور دقیق تحت‌نظر قرار گیرد. او در ادامه به معاملات صندوق‌های پوشش ریسک (هج‌فاندها) در بازار اوراق خزانه اشاره کرد و هشدار داد که برخی از استراتژی‌های معاملاتی این صندوق‌ها می‌تواند ریسک‌هایی برای نقدشوندگی بازار خزانه‌داری ایجاد کند؛ موضوعی که در سال‌های اخیر بارها مورد بحث مقامات فدرال رزرو بوده است. بخش دیگری از سخنان کوک به هوش مصنوعی مولد (Generative AI) اختصاص داشت. او گفت استفاده از این فناوری در معاملات مالی می‌تواند فرصت‌های قابل‌ملاحظه‌ای ایجاد کند، اما خطراتی نیز به همراه دارد و فدرال رزرو باید با دقت روند ادغام AI در فعالیت‌های معاملاتی را رصد کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

هامک: تورم همچنان بالاست؛ گزارش اشتغال تصویر دوگانه‌ای ارائه می‌دهد

هامک، از مقامات فدرال رزرو، امروز مجموعه‌ای از نکات مهم در مورد وضعیت بازار کار، روند تورم و چالش‌های سیاست پولی مطرح کرد. او با اشاره به گزارش اشتغال آمریکا گفت داده‌ها ترکیبی و چندلایه بوده‌اند؛ هرچند تا حدودی با انتظارات بازار هم‌خوانی داشته‌اند، اما زمان انتشار آنها باعث شده تصویر به‌روز و کامل‌تری ارائه نشود. به گفته او، این گزارش «کمی کهنه» است، اما همچنان برای تحلیل شرایط فعلی مفید است. هامک اظهار کرد نشانه‌هایی از ضعف جزئی در تقاضا به‌دلیل فشارهای تورمی دیده می‌شود و در عین حال، داده‌های روایی همچنان از بازار کاری کم‌تحرک حکایت دارد؛ محیطی که استخدام و تعدیل نیرو هر دو در سطحی پایین جریان دارند. با وجود برخی نشانه‌های تعدیل، او تأکید کرد که تورم همچنان بسیار بالا و در مسیر نادرستی قرار دارد. به گفته وی، فشارهای تورمی هنوز «بسیار قابل‌توجه» هستند، هرچند انتظارات تورمی در میان خانوارها و کسب‌وکارها مهار شده و این نکته مثبتی است. هامک همچنین اشاره کرد که در تمام نشست‌های فدرال رزرو با «ذهنی باز» شرکت می‌کند و تصمیم‌گیری نهایی باید بر مبنای داده‌ها و با درنظرگرفتن هر دو وجه مأموریت بانک مرکزی—ثبات قیمت‌ها و حمایت از اشتغال—صورت گیرد. هامک تأکید کرد: «برای رسیدن به هدف ۲ درصد، سیاست پولی باید تا حدی محدودکننده باقی بماند.» او در ادامه یادآور شد که فدرال رزرو باید میان دو بخش مأموریت خود— کنترل تورم و حمایت از بازار کار—تعادلی دقیق برقرار کند. به گفته او، نرخ‌های فعلی «تقریباً در محدوده نرخ خنثی» قرار دارند، اما داده‌های تازه تعیین‌کننده مسیر خواهند بود. او افزود که به هر جلسه کمیته «با ذهنی باز» وارد می‌شود. در بخش مسکن نیز هامک به افزایش هزینه نهاده‌ها اشاره کرد و آن را یکی از موانع اصلی تثبیت بازار دانست. او انتظار دارد نوسانات بیشتری در بازارهای پولی مشاهده شود و از دید او، استفاده بیشتر مؤسسات از تسهیلات ریپو دائمی فدرال رزرو می‌تواند به بهبود نقدینگی کمک کند. به گفته او، یکی از نقاط تمرکز فعلی فدرال رزرو بازار وام‌دهی خصوصی (Private Credit) است که نقش فزاینده‌ای در انتقال سیاست پولی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

“بار” از فدرال رزرو: تورم 3 درصدی نگران‌کننده است

بار، از مقامات ارشد فدرال رزرو، در سخنرانی امروز مجموعه‌ای از نکات مهم درباره وضعیت اقتصاد آمریکا، نقش هوش مصنوعی و مسیر سیاست پولی مطرح کرد. او تأکید کرد که هوش مصنوعی در حال ایجاد دستاوردهای قابل توجهی در رشد GDP است؛ اما افزود این پیشرفت‌ها هنوز به شکل محسوس به بهره‌وری نیروی کار منتقل نشده‌اند؛ شکافی که می‌تواند در کوتاه‌مدت موجب نوعی اختلال در بازار کار و ساختار اقتصادی شود. بار گفت: «هوش مصنوعی احتمالاً در مجموع یک نیروی مثبت برای اقتصاد است، اما در کوتاه‌مدت با جابه‌جایی‌های قابل‌توجهی همراه خواهد بود.» او در ادامه اشاره کرد که بازار سهام به‌طور مستقیم بر میزان مصرف خانوارهای پردرآمد اثر می‌گذارد و افزایش ارزش دارایی‌ها باعث شده این گروه مخارج خود را افزایش دهند؛ پدیده‌ای که در ادبیات اقتصادی با عنوان اثر ثروت شناخته می‌شود. در زمینه سیاست پولی، بار بار دیگر بر لزوم حمایت از بازار کار تأکید کرد، اما افزود فدرال رزرو همچنان باید تورم را به هدف ۲ درصدی بازگرداند. او گفت: «ما باید در سیاست پولی بسیار محتاط باشیم تا این دو هدف را هم‌زمان مدیریت کنیم.» بار همچنین هشدار داد که تورم در سطح ۳ درصد هنوز نگران‌کننده است و نشان می‌دهد مسیر رسیدن به تورم هدف همچنان ناهموار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک: کاهش نرخ‌ بهره خطر بازگشت تورم را افزایش می‌دهد

«هامک»، از اعضای هاوکیش فدرال رزرو که در سال ۲۰۲۶ حق رأی خواهد داشت، بار دیگر موضع سخت‌گیرانه خود را تکرار کرد و نشان داد از کاهش نرخ بهره، حداقل در آینده نزدیک حمایت نخواهد کرد. به گفته او، هرگونه تسهیل زودهنگام سیاست پولی می‌تواند پیامدهای نامطلوبی برای بازار و تورم داشته باشد: کاهش نرخ‌ها در شرایط کنونی ممکن است اشتهای ریسک‌پذیری را در بازارهای مالی افزایش دهد و فضای سفته‌بازی را تقویت کند. کاهش‌های پیشگیرانه در نرخ بهره می‌توانند ریسک‌های مالی را بالا ببرند و به جای تقویت ثبات، آن را تضعیف کنند. کاهش نرخ‌ها می‌تواند قیمت‌گذاری دارایی‌ها را دچار انحراف کند و ارزیابی بازار از سطح واقعی ریسک را مخدوش سازد. هامک در عین حال تأکید کرد که بانک‌ها در حال حاضر از نظر سرمایه‌ای در وضعیت مطلوبی هستند و همچنین وضعیت مالی خانوارهای آمریکایی نسبتاً سالم است. این اظهارات نشان می‌دهد طیف هاوکیش فدرال رزرو همچنان نگران بازگشت تورم است و احتمالاً در برابر هرگونه کاهش نرخ پیش از تثبیت کامل تورم مقاومت خواهد کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تمایل بسیاری از اعضای فدرال رزرو به ثابت نگه داشتن نرخ بهره تا پایان سال در صورت‌جلسه جدید آشکار شد

باید یادآوری کرد که در این نشست، فدرال رزرو نرخ بهره را به محدوده ۳.۷۵ تا ۴.۰۰ درصد کاهش داد؛ در حالی که استیون میران خواستار کاهش شدیدتر ۵۰ واحد پایه (bps) بود و جفری اشمید خواهان عدم تغییر نرخ بهره بود. یک خط قابل‌توجه در متن صورت‌جلسه وجود دارد: «بسیاری از شرکت‌کنندگان انتظار داشتند که تورم هسته کالاها در چند فصل آینده افزایش یابد که تا حدی ناشی از انتقال بیشتر تعرفه‌ها به قیمت‌گذاری شرکت‌ها است.» همچنین در بحث رأی‌گیری، اگرچه بسیاری موافق کاهش نرخ بودند و برخی نیز با وجود حمایت، مشکلی با ثابت ماندن نرخ نداشتند، اما چندین نفر با کاهش محدوده هدف نرخ بهره مخالف بودند. نکته بسیار مهم برای نشست ماه دسامبر این است: «چندین شرکت‌کننده ارزیابی کردند که اگر اقتصاد طبق انتظار پیش برود، کاهش بیشتر نرخ در دسامبر می‌تواند مناسب باشد؛ اما بسیاری از شرکت‌کنندگان پیشنهاد کردند که با توجه به چشم‌انداز اقتصادی آن‌ها، احتمالاً مناسب است که محدوده هدف تا پایان سال بدون تغییر باقی بماند.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

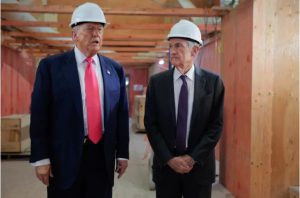
ترامپ: خیلی دوست دارم پاول را اخراج کنم؛ او به‌شدت بی‌کفایت است

نرخ‌های بهره بیش از حد بالا هستند. ایالات متحده و عربستان سعودی در حال مشارکت در زیرساخت‌های LNG هستند. اگر هوانگ (مدیرعامل انویدیا) خوشحال است، من هم خوشحالم. در حال حاضر کمی از پوتین ناامید هستم.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شانس کاهش نرخ بهره فدرال رزرو پس از عدم انتشار گزارش مشاغل کمرنگ شد

پس از آنکه اداره آمار کار (BLS) انتشار گزارش اشتغال را لغو کرد، حجم شرط‌بندی‌ها برای کاهش نرخ بهره فدرال رزرو در ماه دسامبر، کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حمایت قاطع میران از اصلاح مقررات بانکی و بازنگری در ترازنامه بانک مرکزی

میران با تأکید بر حمایت کامل خود از تلاش‌های فدرال رزرو برای «کارآمدسازی و ساده‌سازی مقررات بانکی»، اعلام کرد که این اصلاحات برای تقویت ثبات مالی و افزایش شفافیت نظام بانکی ضروری است. او پیشنهاد کرد اوراق خزانه‌داری آمریکا و ذخایر نزد بانک مرکزی از محاسبه نسبت‌های اهرم بانکی مستثنی شوند؛ اقدامی که می‌تواند فشار نظارتی بر بانک‌ها را کاهش دهد و ظرفیت ترازنامه آن‌ها را برای فعالیت‌های مالی افزایش دهد. میران در ادامه گفت که در آینده امکان دارد فدرال رزرو بار دیگر اقدام به کوچک‌سازی ترازنامه خود کند. به گفته او، یک ترازنامه کوچک‌تر به‌طور طبیعی میزان پرداخت بهره به بانک‌ها را کاهش می‌دهد و وابستگی نظام پولی به ذخایر بانکی را پایین می‌آورد. او همچنین تأکید کرد که در نشست سیاست‌گذاری ۲۸ و ۲۹ اکتبر از پایان فوری برنامه کاهش ترازنامه حمایت می‌کرد و تصمیم اخیر فدرال رزرو برای توقف روند «ترازنامه‌زدایی» را کاملاً تأیید کرده است. میران در پایان خاطرنشان کرد که اندازه نهایی ترازنامه فدرال رزرو در درجه اول توسط مقررات بانکی تعیین می‌شود، نه ترجیحات سیاست‌گذاران. این موضوع نشان می‌دهد که هرگونه تغییر در حجم دارایی‌های بانک مرکزی باید با سازوکارهای نظارتی و الزامات احتیاطی هماهنگ باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش چشم‌انداز مالی تارگت؛ نشانه‌ای از فشار بر مصرف‌کننده یا ضعف در اجرای استراتژی؟

گزارش مالی تازه Target بار دیگر موجی از نگرانی را در بازار سهام آمریکا ایجاد کرد و باعث شد سهام این خرده‌فروشی بزرگ در معاملات پیش‌بازار ۳.۲ درصد افت کند. این گزارش دو پرسش مهم را پیش روی تحلیلگران قرار می‌دهد: آیا ضعف تارگت نشانه‌ای گسترده از کاهش قدرت خرید مصرف‌کننده آمریکایی است یا اینکه مشکل اصلی در عملکرد و اجرای استراتژی‌های خود شرکت نهفته است؟ این گزارش یک روز پس از انتشار عملکرد ضعیف Home Depot منتشر شد؛ شرکتی که افت فروش خود را به نبود طوفان‌ها و رکود سنگین بازار مسکن نسبت داد. اما تارگت، با سهم بزرگ در فروش کالاهای روزمره و غیرلوکس، شاخص دقیق‌تری از رفتار واقعی مصرف‌کننده آمریکایی محسوب می‌شود. در همین راستا، ریک گومز مدیر ارشد بازرگانی شرکت، در یک تماس رسانه‌ای تأکید کرد: «مشتریان این روزها گزینشی‌تر رفتار می‌کنند، بودجه‌شان را می‌کشند و اولویت را به ارزش می‌دهند. آن‌ها بیشتر در بخش‌هایی نظیر مواد غذایی، کالاهای ضروری و محصولات زیبایی هزینه می‌کنند.» این تغییر الگوی مصرف، یکی از نشانه‌های آشکار فشارهای تورمی و محدودیت‌های بودجه‌ای خانوارهاست. تارگت در پیش‌بینی مالی خود اعلام کرد که انتظار دارد فروش سه‌ماهه چهارم کاهش اندک داشته باشد. مهم‌تر آنکه شرکت چشم‌انداز سود سالانه را کاهش داده و محدوده جدید سود را ۸.۷۰–۷.۷۰ دلار اعلام کرده است. داده‌های فصل سوم نیز چندان امیدوارکننده نبود: فروش هم‌فروشگاهی (SSS) برای پنجمین فصل متوالی کاهش یافت، در فصل سوم ۲.۷ درصد افت کرد و در دسته کالاهای ضروری خانگی کاهش ۳.۷ درصدی ثبت شد. چنین روندی بیش از آنکه ضعف مصرف‌کننده را نشان دهد، حاکی از ضعف برند و چالش‌های عملیاتی تارگت است. شرکت برای جبران این روند نزولی در حال افزایش سرمایه‌گذاری برای ارتقای فروشگاه‌ها و بازسازی جایگاه برند خود است؛ تلاشی برای بازگشت به تصویر «ارزش ممتاز» که سال‌ها مزیت رقابتی تارگت بود. با این حال، پرسش اصلی این است که آیا کاهش فروش ناشی از شرایط کلان اقتصادی است یا اینکه تارگت در رقابت با بازیگران قدرتمندتر، مانند والمارت و آمازون، زمین بازی را از دست داده است. هرچند آمار تارگت نگران‌کننده‌اند، اما احتمالاً نگاه بازار نسبت به وضعیت مصرف‌کننده را به‌طور کامل تغییر نخواهد داد؛ زیرا گزارش مالی والمارت که قرار است فردا منتشر شود، معیار دقیق‌تری برای سنجش سلامت مصرف‌کننده آمریکایی است. عملکرد والمارت تعیین خواهد کرد که آیا این ضعف، مسئله‌ای ساختاری و گسترده است یا یک چالش داخلی در تارگت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار ممکن است به زودی کف خود را تجربه کند، زیرا کاهش‌های بیشتر نرخ در سال ۲۰۲۶ چندان محتمل نیست

بانک HSBC پیش‌بینی کرده ارزش دلار آمریکا ممکن است تا اوایل سال ۲۰۲۶ به پایین‌ترین سطح خود برسد و پس از آن دوباره افزایش یابد. این بانک انتظار دارد فدرال رزرو ممکن است در دسامبر یک کاهش نرخ داشته باشد، اما احتمال کاهش‌های بیشتر در طول سال ۲۰۲۶ بسیار اندک است. با این حال، بازارها تا پایان آن سال حدود ۸۵ نقطه پایه کاهش نرخ را پیش‌بینی می‌کنند. HSBC همچنین پیش‌بینی کرده که یورو تا اواخر امسال و اوایل سال آینده به ۱.۲۰ دلار برسد و سپس در ادامه سال ۲۰۲۶ به ۱.۱۸ دلار کاهش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سقوط سهام فناوری جریان سرمایه به سمت دلار را تقویت می‌کند

بازارهای جهانی با حالتی کمی عصبی در حال معامله هستند، چرا که خود را برای یک اصلاح احتمالی در سهام فناوری آمریکا آماده می‌کنند. تا اینجا، این اصلاح در مقایسه با افت ۲۵ درصدی بیت‌کوین خفیف بوده است، اما اتفاقات ۲۴ ساعت آینده تعیین می‌کند که آیا این نوسانات ادامه می‌یابد یا خیر. امشب صورت‌جلسه کمیته بازار آزاد فدرال (FOMC)، گزارش مالی انویدیا و گزارش اشتغال ماه سپتامبر منتشر خواهند شد. دلار آمریکا: احتمالاً روند کاهش اهرم‌سازی (De-leveraging) به نفع دلار است دارایی‌های ریسکی همچنان در وضعیتی شکننده معامله می‌شوند. مرکز این نگرانی‌ها ایالات متحده است. اسپردهای اعتباری اوراق با بازده بالا (High-yield credit spreads) به بیشترین سطح از ژوئن رسیده‌اند؛ زیرا سرمایه‌گذاران همچنان پیام‌های ورشکستگی First Brands و آنچه درباره کاهش استانداردهای رتبه‌بندی اعتباری در این بخش نشان می‌دهد را ارزیابی می‌کنند. در حالی که سهام فناوری آمریکا nowhere near به اندازه بیت‌کوین سقوط نکرده‌اند (-۲۵٪)، بازارها همچنان مضطرب‌اند. هفت سهم بزرگ فناوری (Magnificent Seven) حدود ۷٪ پایین‌تر از اوج خود قرار دارند — که در مقابل رشد ۷۰ درصدی از آوریل تاکنون، بسیار ناچیز است. اما نگرانی منطقی این است که این معامله بسیار شلوغ شده و خروج ناگهانی می‌تواند به حرکتی نامنظم و شدید تبدیل شود، اگر دلیلی برای آن ایجاد شود. به همین دلیل توجه شدیدی به انتشار صورت‌های مالی سه‌ماهه سوم انویدیا در امشب وجود دارد و اینکه آیا تصمیم سافت‌بنک برای فروش تمام دارایی خود در انویدیا، صرفاً یک جابه‌جایی سرمایه‌گذاری بوده یا معنای عمیق‌تری درباره وضعیت بازار فناوری آمریکا دارد. فراتر از انویدیا، تمرکز ۲۴ ساعت آینده بر سیاست فدرال رزرو خواهد بود. امشب صورت‌جلسه ماه اکتبر FOMC منتشر می‌شود که وجود «اختلاف‌نظرهای شدید» درباره مسیر آینده سیاست پولی می‌تواند ریسکی صعودی برای دلار باشد. فردا نیز انتشار گزارش اشتغال سپتامبر (که با تأخیر ارائه می‌شود) احتمالاً بهترین فرصت دلار برای افت در این هفته است. اگر داده‌های اشتغال نتواند بازار را به سمت قیمت‌گذاری یک کاهش نرخ بهره در دسامبر سوق دهد (که اکنون احتمال آن ۵۰ درصد قیمت‌گذاری شده)، فشار بر بازارهای سهام ادامه خواهد داشت. این عوامل برای بازار ارز چه معنایی دارد؟ کاهش اهرم‌سازی (De-leveraging) احتمالاً در ابتدا به نفع دلار است، به‌ویژه در برابر ارزهای حساس به ریسک مانند دلار استرالیا و پزوی مکزیک. به‌طور معمول، نرخ AUDJPY شاخص مناسبی برای دنبال‌کردن اصلاح شدید دارایی‌های ریسکی است؛ اما USDJPY در مسیر متفاوتی حرکت می‌کند. فرانک سوئیس احتمالاً پناهگاه امن ترجیحی فعلی است، به‌ویژه با توجه به محدود بودن گزینه‌های بانک ملی سوئیس برای کاهش نرخ بهره یا مداخله در بازار. با این حال، اگر روزی بازار سهام آمریکا اصلاحی بزرگ را تجربه کند، این موضوع در نهایت به زیان دلار خواهد بود؛ زیرا افت مصرف و بازار کار آمریکا چرخه تسهیل پولی عمیق‌تر فدرال رزرو را تقویت خواهد کرد. رالی این هفته شاخص دلار (DXY) در مقاومت 99.65/70 متوقف شده است. محرک روشنی برای کاهش آن در امروز دیده نمی‌شود و احتمالاً سفارش‌های خرید بالای محدوده 99.75 وجود دارد. یورو: در حال حفظ موقعیت با وجود افت نوسان تحقق‌یافته یک‌ماهه EURUSD به ۴.۸٪، نوسان معامله‌شده یک‌ماهه به ۶.۵٪ افزایش یافته است. این موضوع نشان می‌دهد که سرمایه‌گذاران هنوز از احتمال تحرکات بیشتر EURUSD در سال جاری ناامید نشده‌اند. همزمان، ریسک‌ریورسال یک‌ماهه به نفع «اختیار خرید یورو» و «اختیار فروش دلار» است — نشانه اینکه سرمایه‌گذاران هنوز احتمال حرکت صعودی EURUSD تا پایان سال را کنار نگذاشته‌اند. این موضوع تا حدی برای پیش‌بینی ما از رسیدن نرخ به 1.18 تا پایان سال امیدوارکننده است اما این سناریو کاملاً وابسته به انتشار داده‌های ضعیف‌تر آمریکا و کاهش ۲۵ نقطه پایه نرخ بهره فدرال رزرو در دسامبر است. احتمالاً فردا و با انتشار گزارش اشتغال، تصویر روشن‌تری خواهیم داشت. تقویم منطقه یورو امروز آرام است و تنها انتشار نهایی تورم سپتامبر را داریم. سخنرانی مهمی از سوی مقامات ECB نیز دیده نمی‌شود. انتظار می‌رود EURUSD در دامنه‌ای محدود نوسان کند، اما افت به زیر 1.1560/65 می‌تواند باعث نوسانات لحظه‌ای شود. پوند: داده‌های CPI کمی حامی استرلینگ است اقتصاددان ING در بریتانیا، جیمز اسمیت، معتقد است انتشار امروز CPI ماه اکتبر می‌تواند اندکی سیاست بانک انگلستان را به سمت رویکردی متمایل به افزایش نرخ (هاوکیش) سوق دهد. او اشاره می‌کند: «تورم کلی کمی بالاتر از پیش‌بینی و در ۳.۶٪ ثبت شده که علت آن افزایش شدیدتر قیمت مواد غذایی بوده است. ماه گذشته تورم مواد غذایی از ۵.۱٪ به ۴.۵٪ کاهش یافت که کمی بیش از حد خوش‌بینانه به نظر می‌رسید. این رقم اکنون دوباره به ۴.۹٪ بازگشته و باید توجه داشت که این موضوع یکی از نگرانی‌های اصلی سیاستگذاران هاوکیش بانک انگلستان است؛ زیرا معتقدند که می‌تواند انتظارات تورمی را تشدید کند.» با این حال، او تردید دارد که این داده بتواند نظر کلیدی‌ترین عضو متمایل به تغییر سیاست—اندرو بیلی—را تغییر دهد و همچنان معتقد است کاهش نرخ بهره ۲۵ نقطه پایه در دسامبر محتمل‌تر است. نزدیکی به ارائه بودجه هفته آینده نیز احتمالاً یکی از دلایلی است که پوند نتوانست پس از انتشار داده‌ها رشد اولیه خود را حفظ کند. انتظار داریم پوند در آستانه بودجه همچنان شکننده بماند. منبع: ING پاورقی کاهش اهرم‌سازی (De-leveraging) یعنی چه؟ وقتی بازار نگران یا پرریسک می‌شود، معامله‌گران: پوزیشن‌های بزرگ خود را می‌بندند. بدهی یا اعتبار معاملاتی را کم می‌کنند. سرمایه را به سمت دارایی‌های امن می‌برند. این کار باعث می‌شود بازارها افت کنند و تقاضا برای دلار افزایش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمریکا مردم را به پس‌انداز تشویق می‌کند

وزیر خزانه‌داری آمریکا، بسنت، اعلام کرد: «با اطمینان می‌توانم بگویم که رئیس فدرال رزرو نخواهم شد.» او همچنین افزود: «شاید بتوانیم مردم آمریکا را متقاعد کنیم که چک‌های تعرفه‌ای را پس‌انداز کنند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بارکین: کاهش نرخ بهره در دسامبر قطعی نیست

بارکین، عضو فدرال‌رزرو، در تازه‌ترین اظهارات خود تأکید کرد که کاهش نرخ بهره در نشست دسامبر قطعی نیست؛ دیدگاهی که کاملاً همسو با موضع اخیر جروم پاول است و نشان می‌دهد بخشی از سیاست‌گذاران همچنان به‌دنبال شواهد محکم‌تری برای تعدیل سیاست پولی هستند. او در بخش دیگری از صحبت‌ها، نسبت به ریسک‌های نهفته در حوزه وام‌های خصوصی (Private Credit) ابراز نگرانی کرد و گفت اگرچه بازیگران این بخش تاکنون مشکل پایداری جدی نداشته‌اند، اما اتکای بیشتر به تأمین مالی از طریق سرمایه سهام می‌تواند خطرات سیستمی را محدودتر کند و مقاومت این صنعت را افزایش دهد. بارکین همچنین اشاره کرد که عملکرد نظام بانکی، به‌ویژه در مواجهه با ریسک‌های بخش املاک تجاری (CRE)، تاکنون «اطمینان‌بخش» بوده و بانک‌ها توانسته‌اند فشارهای این حوزه را مدیریت کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بارکین: امیدوارم داده‌های پیش‌رو مسیر اقتصاد را روشن کنند

توماس بارکین، رئیس فدرال‌رزرو ریچموند، در جدیدترین اظهارات خود نشان داد که هنوز درباره تصمیم ماه دسامبر جمع‌بندی قطعی ندارد؛ موضعی که او را به یک «شاخص دقیق» برای دیدگاه‌های میانه‌رو در فدرال‌رزرو تبدیل می‌کند. بارکین تأکید کرد که اگرچه تورم هنوز بالاتر از هدف است، اما به‌نظر نمی‌رسد دوباره شتاب بگیرد؛ زیرا مصرف‌کنندگان در برابر افزایش قیمت‌ها مقاومت نشان می‌دهند و رشد بهره‌وری نیز به کاهش فشارهای تورمی کمک می‌کند. در همین حال، رشد اشتغال کاهش یافته اما عرضه نیروی کار هم در حال کند شدن است، موضوعی که تصویر بازار کار را پیچیده‌تر می‌کند. او گفت که تا نشست ۱۰ دسامبر «بسیاری چیزها باید مشخص شود» و داده‌های اقتصادی پیش‌رو می‌توانند نقش تعیین‌کننده‌ای در تصمیم نهایی داشته باشند. این سخنان بارکین در حالی مطرح می‌شود که بازار دوباره احتمال کاهش نرخ بهره در دسامبر را در پی سخنان داویش کریس والر از 38 درصد به محدوده ۵۰/۵۰ بازگردانده است. والر گفته بود هیچ داده‌ای بین امروز و جلسه دسامبر وجود ندارد که بتواند نظرش را درباره لزوم کاهش نرخ بهره تغییر دهد. مجموع این اظهارات نشان می‌دهد که اختلاف نظر درون فدرال‌رزرو همچنان پابرجاست و مسیر سیاست پولی برای بازارها هنوز کاملاً روشن نشده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار از ریسک‌گریزی فراگیر در بازارها سود می‌برد

تیره‌شدن سنتیمنت ریسک پیش از انتشار گزارش سود شرکت انویدیا در فردا، باعث فشار بر ارزهای پرریسک شده و در آستانه انتشار گزارش اشتغال ماه سپتامبر در روز پنجشنبه، مقداری حمایت برای دلار ایجاد کرده است. در همین حال، ین ژاپن تحت‌تأثیر تشدید تنش‌ها میان چین و ژاپن، همچنین داده‌های ضعیف اقتصادی و جریان‌های سفته‌بازانه‌ای قرار گرفته که در حال آزمودن آستانه مداخله ارزی هستند. دلار آمریکا: ریسک‌گریزی جهانی در حمایت از دلار فضای ریسک‌گریزی در ابتدای هفته موجب بازگشت تقاضا برای دلار به‌عنوان دارایی امن شده است. اگرچه نگرانی از ارزش‌گذاری پیش از انتشار گزارش سود شرکت انویدیا در فردا، به‌نظر می‌رسد محرک اصلی افت سهام باشد اما این حرکت جهانی بوده و صرفاً به بازار آمریکا محدود نشده است. این موضوع برای بازار فارکس اهمیت بیشتری دارد: مادامی که این فروش گسترده در سطح جهانی باشد، دلار می‌تواند از جریان‌های امن سود ببرد. عامل دیگر حمایت‌کننده دلار، تعدیل اندک به سمت سیاست انقباضی (هاوکیش) در بخش بسیار کوتاه‌مدت منحنی OIS دلار است. قیمت‌گذاری‌ها برای کاهش نرخ بهره در دسامبر از ۱۵–۱۶ نقطه پایه در هفته گذشته، به ۱۱ نقطه پایه رسیده و احتمال ضمنی  را اندکی زیر ۵۰٪ قرار داده است. از نگاه ما، این تغییر عمدتاً ناشی از سخنرانی‌های اخیر اعضای فدرال رزرو است که لحن محتاطانه و متمایل به انقباض را پیش از انتشار داده‌های کلیدی ارائه کرده‌اند. اداره آمار کار آمریکا  اعلام کرده که داده‌های اشتغال ماه سپتامبر روز پنجشنبه ساعت ۸:۳۰ صبح به وقت واشنگتن منتشر خواهد شد. این موضوع احتمالاً تأثیر صورت‌جلسه فردای کمیته بازار آزاد را بر بازار فارکس محدود می‌کند و می‌تواند در سطح کلان، به اندازه گزارش سود انویدیا برای بازار سهام اهمیت داشته باشد. سناریوی اصلی ما همچنان این است که با آغاز چرخه انتشار داده‌های آمریکا، ریسک‌ها برای دلار متمایل به سمت نزولی خواهد شد؛ و ما انتظار داریم کاهش نرخ بهره در دسامبر دوباره به سناریوی پایهٔ بازار تبدیل شود. اما در کوتاه‌مدت و برای امروز، تا زمانی که سهام نشانه‌ای از ثبات نشان ندهند، دلار احتمالاً به‌طور گسترده مورد حمایت باقی می‌ماند. یورو: ریسک‌های صعودی نامتقارن نرخ EURUSD در نزدیکی محدوده 1.160 و در آستانه داده‌های کلیدی آمریکا معامله می‌شود و نقدشوندگی بالای یورو مانع از آن شده که این ارز مانند دیگر دارایی‌ها از افت سهام ضربه شدیدی بخورد. تاکنون، زیان‌ها در بازار G10 عمدتاً محدود به ارزهای پرریسک مانند دلار استرالیا و نیوزیلند بوده است. به‌نظر ما، ریسک‌های صعودی برای EURUSD همچنان وجود دارد. این جفت‌ارز اخیراً نسبت به ارزش منصفانه کوتاه‌مدت خود کمی زیر ارزش معامله شده، اما از زمانی که ریسک سیاسی فرانسه فروکش کرده، این جفت‌ارز نتوانسته چندین روز متوالی بیش از ۱٪ زیر ارزش منصفانه باقی بماند. برآورد مدل ما در صبح امروز، میزان کمتر‌ارزش‌گذاری (undervaluation) را ۰.۸٪ نشان می‌دهد؛ و این یعنی فضای صعودی برای EURUSD در آستانه انتشار داده‌های کلیدی آمریکا، بزرگ‌تر از فضای نزولی است. هدف ما برای پایان سال همچنان سطح 1.180 است. گرچه مسیر صعودی احتمالاً مانند روند یکنواخت و پرقدرت اوایل سال نخواهد بود، اما الگوی فصلی مثبت ماه دسامبر می‌تواند حرکت به سمت بالا را تسهیل کند. ین ژاپن: جا ماندن از ریزش بازار سهام به‌طور معمول، ریزش بازار سهام شرایط مطلوبی برای تقویت ینِ که اشباع فروش شده، ایجاد می‌کند، اما عوامل خاص داخلی همچنان موجب می‌شود USDJPY در سطوح بالا باقی بماند. تشدید ناگهانی تنش‌ها میان ژاپن و چین باعث اقدامات تلافی‌جویانه پکن شده است، از جمله اعمال محدودیت‌های مسافرتی که هدف آن آسیب‌زدن به صنعت گردشگری بسیار سودآور ژاپن است. گفت‌وگوهای دیپلماتیک در سطح بالا در برنامه قرار دارد و به‌نظر نمی‌رسد ریسک تشدید بیشتر تنش‌ها بسیار زیاد باشد. اما همین سطح از تنش کافی بوده تا تردیدهایی درباره توانایی بانک مرکزی ژاپن برای افزایش نرخ بهره در دسامبر ایجاد کند. داده‌های منتشرشده برای سه‌ماهه سوم نیز به این نگرانی دامن زد: اقتصاد ژاپن کاهش سالانه‌شده ۱.۸٪ نسبت به فصل قبل را ثبت کرد و شاخص قیمت‌ها نیز با کاهش کمتر از پیش‌بینی‌ها به ۲.۸٪ رسید. معامله‌گران سفته‌باز همچنان به خرید USDJPY تمایل دارند و در حال آزمودن سطح تحمل وزارت دارایی ژاپن (MoF) هستند، در حالی که هشدارهای لفظی این نهاد اثرگذاری خود را به‌تدریج از دست می‌دهد. دیدگاه ما این است که وزارت دارایی ترجیح می‌دهد پس از وقوع یک رویداد منفی برای دلار (مثل داده اشتغال یا تورم ضعیف) در بازار مداخله کند—مشابه کاری که در ژوئيه ۲۰۲۴ انجام داد. همچنین، احتمالاً «خط قرمز» واقعی بازار نزدیک‌تر به محدوده ۱۶۰ است و ممکن است در روزهای آینده فشار صعودی بیشتری در USDJPY مشاهده شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دویچه بانک افت بازارها را تحلیل کرد

بانک دویچه اعلام کرده که افت اخیر در بازارهای جهانی، از جمله رمزارزها، سهام و طلا، بیشتر یک اصلاح طبیعی پس از رشدهای شدید بوده تا آغاز یک روند نزولی گسترده. این بانک تأکید دارد که زمینه کلی بازار—یعنی ترکیب شرایط اقتصادی، سیاستی و روانی حاکم بر بازارها—هنوز نشانه‌ای از رکود یا بحران نشان نمی‌دهد. دو عامل کلیدی در افت اخیر نقش داشته‌اند: موضع انقباضی فدرال رزرو که مشابه دوره‌های ۲۰۱۵، ۲۰۱۸ و ۲۰۲۲ باعث فشار فروش در چندین کلاس دارایی شده است رالی شدید بازارها در ماه‌های اخیر که از نظر تاریخی پایدار نبوده و با نگرانی‌هایی درباره وضعیت مالی عمومی همراه شده است بازارها از اواسط اکتبر تاکنون چنین واکنش‌هایی داشته‌اند: بیت‌کوین ۲۴٪ از اوج خود افت کرده است. S&P 500 طولانی‌ترین دوره بدون رکورد جدید را تجربه می‌کند. طلا حدود ۶٪ از اوج اکتبر عقب‌نشینی کرده است. بازده اوراق ۱۰ ساله خزانه‌داری آمریکا ۱۸ واحد پایه افزایش یافته است.  با این حال، دویچه بانک معتقد است که زمینه کلی بازار همچنان قوی است: S&P 500 تنها ۲٪ پایین‌تر از سقف تاریخی خود قرار دارد. آمریکا سریع‌ترین روند کاهش نرخ بهره خارج از رکود را از دهه ۱۹۸۰ تجربه کرده است. آتش‌بس تجاری چین و آمریکا تنش‌های ژئوپلیتیکی را کاهش داده است. شاخص‌های تنش مالی مانند VIX و اسپرد اوراق پرریسک پایین‌تر از اوج اکتبر هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیت‌کوین به زیر ۹۱ هزار دلار سقوط کرد

بیت‌کوین برای نخستین‌بار در شش ماه گذشته به زیر ۹۱ هزار دلار سقوط کرد و روند نزولی خود را در بازار آسیا در روز سه‌شنبه ادامه داد. این رمزارز تنها دارایی در حال افت نیست؛ کاهش احتمال کاهش نرخ بهره فدرال رزرو در ماه دسامبر و نگرانی‌ها درباره تحولات حوزه هوش مصنوعی نیز بر فضای بازار سایه انداخته‌اند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر