TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

طوفان زمستانی آمریکا بازار انرژی را تکان داد؛ نقره رکورد زد، طلا در مسیر صعود

بازارهای جهانی کالاها دیروز شاهد تحولات چشمگیری بودند؛ از جهش نقره و طلا گرفته تا اختلال در عرضه گاز و نفت آمریکا. گاز طبیعی آمریکا قیمت گاز طبیعی آمریکا از ۱۹ ژانویه تاکنون ۱۲۰٪ رشد کرده و حتی قیمت لحظه‌ای به بالای ۳۰ دلار/MMBtu رسیده است. با بهبود تولید در حوزه Permian، احتمالاً قیمت‌ها به اوج رسیده‌اند.  نگرانی اروپا از کاهش صادرات LNG تأسیسات LNG آمریکا دریافت گاز را ۴۸٪ کاهش داده‌اند و ذخایر گاز اروپا به زیر ۴۵٪ رسیده است. احتمالاً فصل گرمایش با سطحی زیر ۲۵٪ به پایان خواهد رسید.  نقره رکورد زد نقره دیروز ۱۲٪ جهش کرد و به بالای ۱۱۰ دلار/اونس رسید. موجودی پایین، نرخ اجاره بالا و کسری عرضه عوامل اصلی این رشد هستند.  طلا در مسیر صعود طلا به بالای ۵۱۰۰ دلار رسید؛ تحت حمایت ضعف دلار، خرید بانک‌های مرکزی و ریسک‌های سیاسی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روز آرام بازارها؛ نگاه‌ها به ADP آمریکا و اعتماد مصرف‌کننده دوخته شد

“ بازارهای جهانی امروز در فضایی نسبتاً آرام معامله می‌شوند؛ زیرا معامله‌گران منتظر تصمیم مهم FOMC در روز چهارشنبه هستند. در اروپا داده‌های کم‌اهمیت منتشر می‌شود، اما در آمریکا دو گزارش کلیدی می‌توانند نبض بازار را تکان دهند. ۱) گزارش هفتگی اشتغال ADP پس از رشد مثبت در دسامبر، امروز مشخص می‌شود آیا بازار کار آمریکا در هفته اول ژانویه نیز همین روند را حفظ کرده است یا نه. داده‌های «درخواست‌های بیکاری» نشانه‌هایی از بهبود بازار کار را نشان می‌دهند و ADP می‌تواند این تصویر را تکمیل کند. ۲) شاخص اعتماد مصرف‌کننده آمریکا پیش‌بینی‌ها نشان می‌دهد اعتماد مصرف‌کننده به ۹۰.۹ افزایش می‌یابد. این شاخص به‌شدت تحت تأثیر شرایط بازار کار است و می‌تواند سرنخ‌هایی درباره قدرت مصرف در ماه‌های آینده ارائه دهد. اروپا: روزی بدون داده مهم اعتماد مصرف‌کننده فرانسه و نرخ بیکاری اسپانیا منتشر می‌شود، اما هیچ‌کدام برای بازار یا بانک مرکزی اروپا (ECB) اهمیت تعیین‌کننده ندارند. سخنران بانک مرکزی ناگل از بانک مرکزی اروپا امروز سخنرانی دارد، اما انتظار نمی‌رود پیام جدیدی ارائه کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توافق تجاری اتحادیه اروپا و هند نهایی شد

اورسولا فون‌درلاین، رئیس کمیسیون اروپا، اعلام کرد که اتحادیه اروپا و هند به یک توافق تجاری مهم دست یافته‌اند؛ توافقی که به گفته او «منطقه تجارت آزاد با جمعیتی دو میلیارد نفر» ایجاد می‌کند و منافع اقتصادی قابل‌توجهی برای هر دو طرف خواهد داشت. بر اساس جزئیات منتشرشده از سوی اتحادیه اروپا، این توافق شامل حذف یا کاهش تعرفه‌ها روی بیش از ۹۰٪ کالاهای صادراتی اروپا به هند است؛ اقدامی که می‌تواند سالانه تا ۴ میلیارد یورو صرفه‌جویی برای صادرکنندگان اروپایی به همراه داشته باشد. در بخش خودرو نیز تعرفه واردات به‌تدریج به ۱۰٪ کاهش خواهد یافت و سهمیه‌ای ۲۵۰ هزار دستگاه در سال برای صادرات خودروهای اروپایی به هند در نظر گرفته شده است. این توافق بخشی از گسترش روابط راهبردی میان هند و اتحادیه اروپا است که هدف آن تسهیل تجارت، تقویت زنجیره تأمین، و افزایش سرمایه‌گذاری‌های دوجانبه در حوزه‌هایی چون انرژی، فناوری، حمل‌ونقل و امنیت اقتصادی است. مقام‌های اروپایی این توافق را «نقطه عطفی» در روابط اقتصادی با هند می‌دانند؛ به‌ویژه در شرایطی که اروپا به دنبال تنوع‌بخشی به شرکای تجاری خود و کاهش وابستگی به بازارهای پرریسک است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحقیقات رسمی اتحادیه اروپا در مورد xAI ایلان ماسک آغاز شد

اتحادیه اروپا یک تحقیق رسمی درباره xAI ایلان ماسک به خاطر «دیپ‌فیک‌های گراک» آغاز کرده است. UTOTIMES: در حالی که غول‌های فناوری ایالات متحده هر ساله تریلیون‌ها دلار به ارزش بازار خود اضافه می‌کنند، اتحادیه اروپا در حال «تحقیق درباره دیپ‌فیک‌ها» است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک پرمیوم دلار: آیا مداخله مشترک آمریکا و ژاپن در راه است؟

مداخله مشکوک برای فروش USDJPY و همچنین درگیری مقامات آمریکایی به کاهش نزدیک به ۳.۵ درصدی دلار از صبح جمعه منجر شده است. این حرکت در زمانی که دلار در وضعیت ضعیفی قرار دارد، رخ داده و جفت‌ارزهایی مانند EURUSD و USDCHF از سطوح کلیدی عبور کرده‌اند. این تغییرات به دلیل عوامل بنیادی نیست، اما ریسک پرمیوم دلار ممکن است همچنان بالا بماند. دلار آمریکا: ریسک پرمیوم دلار همچنان بالا خواهد بود مداخله مشکوک ژاپنی‌ها برای فروش USDJPY در زمانی ضعیف برای دلار اتفاق افتاده است، به ویژه بعد از تنش‌های ژئوپلیتیکی هفته گذشته. بر اساس اطلاعات موجود، مقامات ژاپنی ممکن است در روز جمعه زمانی که USDJPY بالای ۱۵۹ رفت، مداخله کرده باشند. نکته مهم‌تر اینکه، در زمان بسته شدن بازار لندن در ساعت ۱۷:۰۰ GMT روز جمعه، فدرال رزرو شروع به پرسش از بانک‌ها در نیویورک درباره اندازه‌های موقعیت‌های خود در USDJPY کرده است. این عمل به نوعی «بررسی نرخ» تلقی می‌شود که نشان‌دهنده آمادگی بانک مرکزی برای مداخله فیزیکی است. اینکه فدرال رزرو به این فعالیت پرداخته و روشن نکرده که این کار صرفاً به نمایندگی از مقامات ژاپنی است، باعث شده تا گمانه‌زنی‌هایی مبنی بر احتمال مداخله مشترک آمریکا و ژاپن شکل بگیرد. احتمال مداخله دوجانبه بین ژاپن و آمریکا به وضوح قوی‌تر از مداخله صرفاً غیرفعال توکیو است. چرا واشنگتن باید در این امر دخالت کند؟ دو دلیل وجود دارد: الف) یِن ضعیف به فروش اوراق قرضه ژاپن (JGB) هفته گذشته افزوده و به طور غیرمستقیم باعث افزایش بازدهی اوراق قرضه خزانه‌داری آمریکا شده است. اگر مالیاتی وجود داشته باشد که برای کاخ سفید در حال حاضر مهم‌تر از بازار سهام باشد، آن اوراق خزانه‌داری آمریکا است. ب) USDJPY قوی ممکن است کارکرد تعرفه‌های آمریکایی بر روی ژاپن را تضعیف کند و مزیت رقابتی برای تولیدکنندگان ژاپنی ایجاد کند. با این حال، این حرکت تحت تأثیر عوامل بنیادی نیست. نرخ‌های واقعی بهره یِن هنوز منفی هستند و انتخابات ناگهانی ژاپن در ۸ فوریه ممکن است فشار بیشتری بر JGBها و یِن وارد کند. همچنین، با توجه به ریسک‌های ژئوپلیتیکی که به دارایی‌های آمریکایی مرتبط است، داستان بنیادی دلار تغییر نکرده است. بعلاوه، ما مشکوک هستیم که جلسه FOMC این هفته ممکن است کمی برای دلار مثبت باشد. بدون شک، مقامات ژاپنی و احتمالاً آمریکایی نیز از این رویکرد مبهم به مداخله ارزی خوشحال هستند. معامله‌گران اکنون منتظر فعالیت در زمان‌های آغاز و پایان بازار خواهند بود. یک گپ صعودی در USDJPY در ۱۵۵.۶۵ ممکن است اکنون مقاومت روزانه باشد. اما برای ادامه فروش دلار به این شکل، احتمالاً نیاز به مشاهده برخی اخبار ضعیف داخلی ایالات متحده داریم. به جز جلسه FOMC، این موضوع نظارت بر گزارش‌های درآمدی از غول‌های فناوری آمریکا را در روزهای چهارشنبه و پنجشنبه افزایش خواهد داد. این داستان مداخله یِن فشار زیادی بر DXY وارد کرده است، جایی که احتمال فروش تا ۱۰۰ میلیارد دلار (مقداری که توکیو در تابستان ۲۰۲۴ فروخته بود) دلار را در زمانی ضعیف گرفتار کرده است. DXY دارای یک گپ صعودی به ۹۷.۴۲ (که اکنون مقاومت است) بوده و تمایل به سطوح پایین سال گذشته در ۹۶.۲۰/۳۵ دارد – اما واقعاً نیاز به پشتیبانی بنیادی برای حفظ این حرکات دارد. یورو: با جریان همراه شوید ما انتظار چنین قدرتی در EURUSD را در این فصل نداشتیم، اما به نظر می‌رسد ترکیب تحولات ژئوپلیتیکی هفته گذشته و فروش‌های بزرگ دلار از سوی ژاپن باعث شده است که EURUSD از مقاومت‌های اصلی در ۱.۱۸۰۰/۱۸۱۰ عبور کند. سه موضوعی که روز جمعه به آن اشاره کردیم، به طور کلی برای یورو حمایت‌کننده هستند. ادامه ورود سرمایه‌های قوی به ETFهای سهام بازارهای نوظهور نظریه رشد جهانی را تقویت می‌کند، در حالی که افزایش قیمت طلا و فرانک سوئیس روایت کاهش ارزش دلار را حفظ می‌کند. ممکن است کمی حمایت کلان نیز برای داستان یورو وجود داشته باشد. PMIهای منطقه یورو به آرامی در حال افزایش هستند – به ویژه در آلمان. یک خوانش خوب دیگر از شاخص Ifo آلمان می‌تواند به طور ملایم از EURUSD حمایت کند و ممکن است EURUSD را به مقاومت اصلی در ۱.۱۹۰۰/۱۹۱۰ برساند. این ممکن است هنوز بالاترین نقطه دامنه EURUSD در سه‌ماهه اول باشد، اما بیایید ببینیم. همچنین در پایان این هفته، جمعه شاهد انتشار پیشرفته داده‌های GDP سه‌ماهه چهارم ۲۵ خواهیم بود – که انتظار می‌رود در آلمان و منطقه یورو به ترتیب ۰.۲٪ نسبت به سه‌ماهه قبل باشد. حمایت درون‌روزی اکنون ۱.۱۸۳۵ است و مقاومت در ۱.۱۹۰۰/۱۹۱۰ قرار دارد. شرکت‌های اروپایی با نیازهای خرید دلار باید بسیار خوشحال باشند. فرانک سوئيس: بسیار قوی اینکه EURCHF نزدیک به ۰.۹۲ عرضه می‌شود و USDCHF زیر ۰.۷۸۰۰ شکسته شده، زنگ خطرهایی را در زوریخ به صدا درمی‌آورد. فرانک سوئیس تجارت‌وزنی اکنون به سمت بالاترین رکوردهای تاریخی خود فشار خواهد آورد و تعجبی ندارد اگر بازار دوباره نرخ‌های منفی را در سوئیس قیمت‌گذاری کند، زیرا بانک ملی سوئیس با فرانک قوی مقابله می‌کند. اگر بانک مرکزی سوئيس (SNB) نتیجه‌گیری کند که چشم‌اندازهای بهتر رشد جهانی به معنای این است که فرانک قوی مشکلی نیست، پس EURCHF به ۰.۹۰ خواهد رسید. اگر این حرکت USDCHF ادامه یابد، ۰.۷۸۰۰/۷۸۱۰ باید اکنون مقاومت باشد. یک حرکت مستقیم بالای ۰.۷۸۸۰ نشان می‌دهد که ما هنوز در یک دامنه معاملاتی بسیار نوسانی هستیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رویدادهای اصلی امروز در بازار فارکس چیست؟

براساس داده‌های که UTOTIMES بررسی کرده، شاخص IFO آلمان تنها داده مهم امروز است.  در سشن جلسه اروپایی در جلسه اروپایی، تنها شاخص برجسته، شاخص IFO آلمان خواهد بود. انتظار می‌رود که این شاخص به ۸۸.۲ در مقابل ۸۷.۶ قبلی افزایش یابد که نشان‌دهنده بهبودهای مشاهده شده در شاخص ZEW آلمان و شاخص‌های مدیران خرید آلمان است. با این حال، این داده‌ها چیزی را برای بانک مرکزی اروپا تغییر نخواهند داد، بنابراین واکنش بازار احتمالاً خاموش خواهد بود. در سشن آمریکا در سشن آمریکا، به جز چند انتشار سطح پایین مانند سفارشات کالاهای بادوام ایالات متحده و شاخص مدیران خرید بخش تولید فدرال رزرو دالاس، چیز زیادی در دستور کار نداریم. داده‌های کالاهای بادوام به ندرت یک گزارش تأثیرگذار بر بازار هستند زیرا بسیار بی‌ثبات هستند. این بار نیز بسیار قدیمی است زیرا داده‌های نوامبر است. فدرال رزرو دالاس نیز به ندرت در بازار حرکت می‌کند، زیرا بازار بر شاخص‌های مدیران خرید S&P Global و ISM تمرکز دارد. سخنرانان بانک‌های مرکزی ۱۱:۰۰ GMT/06:00 ET - ناگل از بانک مرکزی اروپا (مواضع از نظر سیاست پولی خنثی - رأی‌دهنده) ۱۳:۳۰ GMT/08:30 ET - ناگل از بانک مرکزی اروپا (مواضع از نظر سیاست پولی خنثی - رأی‌دهنده) ۱۵:۰۰ GMT/10:00 ET - کوچر از بانک مرکزی اروپا (مواضع از نظر سیاست پولی خنثی - رأی‌دهنده) ۱۷:۰۰ GMT/12:00 ET - کوچر از بانک مرکزی اروپا (مواضع از نظر سیاست پولی خنثی - رأی‌دهنده)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر نشست فدرال رزرو و بانک مرکزی کانادا در سایه تنش‌های ژئوپلیتیک

فدرال رزرو هفته آینده نخستین نشست سیاست پولی خود در سال جدید را برگزار می‌کند و تصمیم آن در روز چهارشنبه اعلام خواهد شد. انتظار نمی‌رود تغییری در نرخ‌های بهره اعمال شود؛ چرا که جروم پاول، رئیس فدرال رزرو، در نشست دسامبر و پس از سه نوبت کاهش متوالی ۲۵ واحد پایه‌ای تأکید کرده بود که بانک مرکزی اکنون «در موقعیتی مناسب قرار دارد تا منتظر بماند و ببیند اقتصاد چگونه پیش می‌رود». نگرانی‌ها درباره بازار کار موجب شد فدرال رزرو از ماه سپتامبر چرخه انبساط پولی را از سر بگیرد؛ آن هم در شرایطی که رشد اشتغال در تابستان عملاً متوقف شده بود، در حالی که تورم همچنان بالاتر از هدف ۲ درصدی باقی مانده بود. با این حال، نشانه‌هایی از تثبیت بازار کار مشاهده می‌شود و اگرچه فضای فعلی «نه استخدام، نه اخراج» چندان نشانی از یک رونق قدرتمند ندارد، اما به فدرال رزرو این امکان را می‌دهد که با فراغ بال بیشتری تحولات تورمی را ارزیابی کند؛ به‌ویژه در شرایطی که داده‌ها به دلیل تعطیلی دولت فدرال با نویز و اختلال همراه بوده‌اند. تورم سرفصل آمریکا در ماه دسامبر به ۲.۷ درصد به صورت سالانه کاهش یافت، در حالی که تورم هسته بدون تغییر در سطح ۲.۶ درصد باقی ماند. این ارقام دیدگاه غالب بازار را تقویت کرده‌اند که تورم پس از افزایش موقتی ناشی از تعرفه‌های دولت ترامپ، بار دیگر در مسیر نزولی قرار گرفته است. پاول نیز در کنفرانس خبری پس از نشست دسامبر، بدون تردید تعرفه‌ها را عامل جهش تورمی معرفی کرد، اما هم‌زمان با لحنی نسبتاً خوش‌بینانه اظهار داشت که این فشار قیمتی به احتمال زیاد «یک افزایش یک‌باره قیمت‌ها» بوده است. با این وجود، مقامات فدرال رزرو همچنان رویکردی محتاطانه در پیش گرفته‌اند؛ نه‌تنها به این دلیل که تورم از سال ۲۰۲۱ تاکنون به هدف ۲ درصدی نرسیده و اعتبار بانک مرکزی در صورت تداوم این وضعیت زیر سؤال می‌رود، بلکه از آن رو که نگرانی‌ها درباره بازار کار نیز تا حد زیادی کاهش یافته است. اقتصاد آمریکا در حال حاضر نشانه‌های روشنی از قدرت نشان می‌دهد و مدل GDPNow فدرال رزرو آتلانتا رشد چشمگیر ۵.۴ درصدی را برای سه‌ماهه پایانی سال ۲۰۲۵ برآورد می‌کند. از این رو، با وجود نرم‌تر شدن اخیر داده‌های تورمی، بعید به نظر می‌رسد فدرال رزرو در نشست هفته آینده نشانه‌ای از تسریع روند کاهش نرخ بهره در ماه‌های آتی ارائه دهد. پاول احتمالاً تلاش خواهد کرد با برجسته‌سازی قدرت اقتصاد آمریکا، این احتیاط را توجیه کند. با این حال، اگر او در سخنان خود دریچه‌ای به روی بیش از یک نوبت کاهش ۲۵ واحد پایه‌ای  آن‌گونه که در نمودار نقطه‌ای برای سال ۲۰۲۶ پیش‌بینی شده بگشاید، این موضوع می‌تواند خبر خوشایندی برای سرمایه‌گذاران تلقی شود. در شرایطی که دلار آمریکا همچنان تحت تأثیر تهدیدهای تازه ترامپ درباره اعمال تعرفه‌ها و تحولات مرتبط با گرینلند قرار دارد، هرگونه غافلگیری انبساطی از سوی فدرال رزرو می‌تواند فشار فروش تازه‌ای بر اسکناس سبز وارد کند و نوسانات جدیدی را در بازار ارز رقم بزند. آیا ترامپ سرانجام جانشین پاول را معرفی خواهد کرد؟ از منظر داده‌های اقتصادی، هفته پیش‌رو با انتشار سفارشات کالاهای بادوام آمریکا برای ماه نوامبر در روز دوشنبه آغاز می‌شود. پس از آن، شاخص اعتماد مصرف‌کننده «کنفرانس بورد» روز سه‌شنبه منتشر خواهد شد. در ادامه، گزارش سفارشات کارخانه‌ای در روز پنج‌شنبه و در نهایت شاخص مدیران خرید شیکاگو (Chicago PMI) و شاخص قیمت تولیدکننده (PPI) در روز جمعه در کانون توجه بازار قرار خواهند گرفت. با این حال، این احتمال وجود دارد که مهم‌ترین رویداد هفته نه از دل داده‌های اقتصادی بیرون بیاید و نه حتی از تصمیم فدرال رزرو. دونالد ترامپ ممکن است با اعلام نام گزینه مورد نظر خود برای جانشینی جروم پاول، توجه بازارها را از نشست بانک مرکزی منحرف کند. بر اساس گزارش‌ها، رئیس‌جمهور آمریکا دامنه انتخاب خود را به چهار نفر محدود کرده است: کِوین هَسِت، مشاور اقتصادی کاخ سفید؛ کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو؛ کوین وارش، عضو پیشین هیئت‌مدیره این نهاد؛ و ریک ریدر، مدیر ارشد سرمایه‌گذاری اوراق بدهی در بلک‌راک که اخیراً به فهرست گزینه‌ها اضافه شده است. معامله‌گران بازار سهام احتمالاً با انتخاب هر یک از این گزینه‌ها واکنش مثبتی نشان خواهند داد، چرا که همگی از چهره‌های شناخته‌شده و مورد اعتماد بازار به شمار می‌روند. با این حال، بازار اوراق قرضه به احتمال زیاد در صورت انتخاب کریستوفر والر آرامش بیشتری خواهد داشت؛ چرا که او به‌عنوان یکی از چهره‌های درون‌ساختاری فدرال رزرو، نماد تداوم و ثبات سیاست‌گذاری تلقی می‌شود. در مقابل، انتظار نمی‌رود دلار آمریکا بلافاصله واکنش پررنگی به این خبر نشان دهد. سرمایه‌گذاران احتمالاً ترجیح خواهند داد تا روشن‌تر شدن مسیر سیاست پولی تحت مدیریت جدید صبر کنند و پس از آن، موضع‌گیری دقیق‌تری نسبت به چشم‌انداز دلار اتخاذ کنند. ✔️  بیشتر بخوانید: تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ بانک مرکزی کانادا در مسیر حفظ وضعیت فعلی در شرایطی که احتمال می‌رود جروم پاول بار دیگر به دلیل خودداری از کاهش نرخ بهره، هدف انتقادهای تازه دونالد ترامپ قرار گیرد، مارک کارنی، نخست‌وزیر کانادا نیز همچنان در کاخ سفید از محبوبیت چندانی برخوردار نیست. با این حال، با وجود پیشرفت محدود در زمینه کاهش تعرفه‌های آمریکا بر صادرات کانادا که خارج از چارچوب توافق USMCA قرار دارند، اقتصاد این کشور تاکنون از خود پایداری قابل قبولی نشان داده است. طی ماه‌های اخیر، بازار کار کانادا از ماه سپتامبر به این سو در مسیر رشد قرار گرفته و تولید ناخالص داخلی نیز در سه‌ماهه سوم سال گذشته بار دیگر شتاب گرفته است. تازه‌ترین آمار رشد ماهانه اقتصاد کانادا قرار است روز جمعه منتشر شود و می‌تواند تصویر دقیق‌تری از میزان تاب‌آوری اقتصاد این کشور ارائه دهد. در سوی دیگر، چشم‌انداز تورم در ماه‌های اخیر ترکیبی و نسبتاً نامتوازن بوده است؛ موضوعی که فضای تصمیم‌گیری بانک مرکزی کانادا را محتاطانه‌تر کرده است. در نتیجه، انتظار می‌رود این نهاد در نشست روز چهارشنبه که تنها چند ساعت پیش از اعلام تصمیم فدرال رزرو برگزار می‌شود، نرخ‌های بهره را بدون تغییر حفظ کند. بر اساس قیمت‌گذاری بازارهای فیوچرز، در حال حاضر حدود ۴۰ درصد احتمال برای افزایش نرخ بهره تا پایان سال در نظر گرفته شده است. با این حال، اگر مقامات بانک مرکزی کانادا در بیانیه خود همچنان گزینه کاهش نرخ بهره را باز نگه دارند، دلار کانادا ممکن است بخشی از رشدهای اخیر خود در برابر دلار آمریکا را از دست بدهد و وارد فاز اصلاحی شود. آیا داده‌های تورمی استرالیا مهر تأییدی بر افزایش نرخ بهره RBA خواهد زد؟ در همین حال، در استرالیا احتمال افزایش نرخ بهره بیش از پیش تقویت شده است و سرمایه‌گذاران در حال حاضر حدود ۵۸ درصد احتمال می‌دهند که بانک مرکزی استرالیا (RBA) در نشست ۳ فوریه نرخ بهره را ۲۵ واحد پایه افزایش دهد. در این میان، انتشار داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) در هفته آینده نقشی تعیین‌کننده در جهت‌گیری این انتظارات ایفا خواهد کرد. آمارهای فصلی تورم قرار است روز چهارشنبه هم‌زمان با داده‌های ماهانه منتشر شوند و می‌توانند مشخص کنند که کفه ترازو به سود افزایش نرخ‌ها سنگین‌تر خواهد شد یا خیر. تورم سرفصل در سه‌ماهه سوم سال گذشته به ۳.۲ درصد به صورت سالانه رسید و انتظار می‌رود در سه‌ماهه چهارم نیز اندکی افزایش یافته باشد. این در حالی است که شاخص ماهانه تورم در ماه اکتبر تا ۳.۸ درصد رشد کرد، اما در نوامبر بار دیگر به ۳.۴ درصد عقب نشست؛ نشانه‌ای از نوسانات مقطعی در مسیر تورم. در صورتی که گزارش تورمی پیش‌رو کمتر از انتظارات بازار منتشر شود، می‌تواند فشار قابل توجهی بر دلار استرالیا وارد کند؛ ارزی که طی هفته گذشته تحت تأثیر افزایش گمانه‌زنی‌ها درباره رشد نرخ بهره، روندی صعودی را تجربه کرده است. در مقابل، اگر داده‌های CPI احتمال اقدام انقباضی از سوی RBA را تقویت کنند، دلار استرالیا ممکن است در کوتاه‌مدت هدف قیمتی ۰.۶۹۰۰ دلار آمریکا را در چشم‌انداز خود قرار دهد و وارد فاز جدیدی از تقویت شود. ✔️  بیشتر بخوانید: فرانک سوئیس همچنان امن‌ترین پناهگاه ارزی؛ نگاه محتاطانه گلدمن ساکس به چشم‌انداز کوتاه‌مدت داده‌های منطقه یورو؛ عاملی برای حفظ حمایت از یورو کاهش نسبی تنش‌ها میان پایتخت‌های اروپایی و واشنگتن بر سر موضوع خودمختاری گرینلند، برای بازارهای مالی خبر خوشایندی بوده و تا حد زیادی از شدت نگرانی‌ها کاسته است. با این حال، این بحران را نمی‌توان پایان‌یافته تلقی کرد؛ چرا که گفت‌وگوها درباره چارچوب یک توافق احتمالی آینده، هنوز فاصله زیادی با حل‌وفصل کامل اختلافات میان طرفین دارد. در این میان، یورو به‌طور غیرمنتظره‌ای به یکی از برندگان اصلی تحولات ژئوپلیتیک اخیر تبدیل شده است؛ چرا که دلار آمریکا در نتیجه شکل‌گیری موج «فروش دارایی‌های آمریکایی» تحت فشار قرار گرفت. البته این به معنای مصون بودن یورو از ریسک‌ها نیست و هم‌زمان با ادامه مذاکرات درباره آینده گرینلند، آسیب‌پذیری‌هایی نیز همچنان متوجه این ارز اروپایی است. یکی از مهم‌ترین این ریسک‌ها، احتمال تشدید تنش‌های تجاری میان اتحادیه اروپا و ایالات متحده است؛ موضوعی که می‌تواند شانس کاهش مجدد نرخ بهره توسط بانک مرکزی اروپا در سال جاری را افزایش دهد. با این حال، در مقطع کنونی انتظار می‌رود داده‌های اقتصادی منتشرشده همچنان از موضع خنثی ECB حمایت کرده و مانع از چرخش زودهنگام سیاست پولی شوند. نخستین برآورد از رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم، روز جمعه منتشر خواهد شد. پیش‌بینی‌ها از رشد ۰.۲ درصدی به‌صورت فصلی (q/q) حکایت دارد؛ رقمی که اندکی کمتر از رشد ۰.۳ درصدی سه‌ماهه سوم است و نشانه‌ای از کند شدن نسبی شتاب اقتصادی محسوب می‌شود. علاوه بر این، سرمایه‌گذاران در طول هفته نگاه ویژه‌ای به شاخص فضای کسب‌وکار «ایفو» آلمان در روز دوشنبه و همچنین آمارهای اولیه تورم منطقه یورو برای ماه ژانویه در روز جمعه خواهند داشت؛ داده‌هایی که می‌توانند نقش مهمی در شکل‌دهی انتظارات بازار نسبت به مسیر آتی سیاست پولی اروپا ایفا کنند. تمرکز بازار بر تورم توکیو پس از تصمیم بانک مرکزی ژاپن در پایان هفته، نگاه بازارها بار دیگر به ژاپن و داده‌های تورمی این کشور معطوف خواهد شد؛ جایی که برآوردهای شاخص قیمت مصرف‌کننده (CPI) منطقه توکیو برای ماه ژانویه، روز جمعه منتشر می‌شود. این آمار به‌عنوان یکی از شاخص‌های پیش‌نگر تورم ملی ژاپن، از اهمیت بالایی برخوردار است و می‌تواند جهت‌گیری انتظارات بازار را تحت تأثیر قرار دهد. تورم هسته توکیو در ماه دسامبر به ۲.۳ درصد به صورت سالانه کاهش یافت؛ کاهشی که بازتابی از افت قیمت انرژی و تعدیل نسبی تورم مواد غذایی بود و از فروکش کردن بخشی از فشارهای قیمتی حکایت داشت. در صورتی که داده‌های ماه ژانویه نیز کاهش بیشتری را نشان دهند، ممکن است فشار تازه‌ای بر ین ژاپن وارد شود. این در حالی است که سرمایه‌گذاران همچنان بیش از آنکه بر موضع نسبتا انقباضی بانک مرکزی ژاپن تمرکز کنند، نگران روند فزاینده بدهی دولت این کشور هستند. اگرچه بانک مرکزی ژاپن در نشست اخیر خود چشم‌انداز تورمی را به سمت بالا بازنگری کرد و سیگنال‌هایی از آمادگی برای افزایش دوباره نرخ بهره ارسال نمود، اما بازار ارز تاکنون واکنش قاطعی به این پیام‌ها نشان نداده و ین همچنان متقاعد نشده است. در شرایطی که ین قادر به بازیابی پایدار نیست، ریسک مداخله ارزی از سوی مقامات ژاپنی در روزهای آینده افزایش یافته است؛ به‌ویژه پس از آنچه روز جمعه به‌عنوان «بررسی نرخ» (Rate Check) مشکوک تلقی شد. معمولاً مقامات پیش از مداخله مستقیم، از این ابزار برای سنجش شرایط بازار و ارسال یک پیام هشدارآمیز استفاده می‌کنند که نشان می‌دهد در هر لحظه آمادگی ورود به بازار را دارند. از این رو، سرمایه‌گذاران بازار ارز در روزهای آینده ناگزیر خواهند بود با هوشیاری بیشتری تحولات ین را دنبال کنند، چرا که هرگونه تشدید نوسانات می‌تواند به واکنش سریع سیاست‌گذاران ژاپنی منجر شود و معادلات کوتاه‌مدت بازار را دگرگون سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازتنظیم انتظارات نرخ بهره پس از تحولات اخیر؛ داده‌های قوی، چرخش بازار به‌سوی سیاست‌های انقباضی‌تر

تحولات ژئوپلیتیک و انتشار مجموعه‌ای از داده‌های اقتصادی قوی در هفته گذشته، باعث بازنگری قابل‌توجه بازارها در انتظارات مربوط به مسیر سیاست پولی بانک‌های مرکزی شده است. به‌طور کلی، بهبود فضای ریسک و نشانه‌های تقویت رشد اقتصادی، زمینه‌ساز تعدیل‌های نسبتاً انقباضی در قیمت‌گذاری نرخ بهره بوده است؛ روندی که بیش از همه در استرالیا نمود پیدا کرده است. بر اساس آخرین برآوردهای بازار، معامله‌گران همچنان انتظار دارند فدرال رزرو و بانک مرکزی انگلیس تا پایان سال به سمت کاهش محدود نرخ‌ها حرکت کنند، هرچند احتمال تغییر در نشست‌های آتی بسیار پایین ارزیابی می‌شود. برای فدرال رزرو، مجموع کاهش مورد انتظار حدود ۴۴ واحد پایه است و بازار با احتمال ۹۷ درصد، عدم تغییر نرخ در نشست پیش‌رو را پیش‌بینی می‌کند. در بریتانیا نیز انتظار کاهش حدود ۳۸ واحد پایه وجود دارد، در حالی که برای بانک مرکزی اروپا عملاً هیچ تغییری تا پایان سال قیمت‌گذاری نشده است. خلاصه انتظارات بازار از سیاست پولی بانک‌های مرکزی بانک مرکزی جهت مورد انتظار تا پایان سال میزان تغییر (واحد پایه) احتمال عدم تغییر در نشست بعدی فدرال رزرو (Fed) کاهش نرخ 44- واحد پایه 97٪ بانک مرکزی انگلیس (BoE) کاهش نرخ 38- واحد پایه 98٪ بانک مرکزی اروپا (ECB) بدون تغییر 1 واحد پایه 100٪ بانک مرکزی کانادا (BoC) افزایش محدود 13+ واحد پایه 89٪ بانک مرکزی ژاپن (BoJ) افزایش نرخ 52+ واحد پایه 90٪ بانک مرکزی استرالیا (RBA) افزایش نرخ 57+ واحد پایه 61٪ احتمال افزایش بانک مرکزی نیوزیلند (RBNZ) افزایش محدود 51+ واحد پایه 99٪ بانک مرکزی سوئیس (SNB) تقریباً ثابت 3+ واحد پایه 99٪ این جدول نشان می‌دهد که در حالی که اقتصادهای بزرگ غربی همچنان در مسیر کاهش تدریجی نرخ‌ها قرار دارند، برخی اقتصادهای حوزه آسیا-اقیانوسیه با چشم‌انداز انقباضی‌تری مواجه شده‌اند. محرک اصلی این بازتنظیم، کاهش تنش‌های تجاری پس از عقب‌نشینی دونالد ترامپ از اعمال تعرفه‌های مرتبط با گرینلند در حاشیه اجلاس داووس بود. اعلام دستیابی به «چارچوب توافق» با ناتو، فضای ریسک‌پذیری را بهبود بخشید و زمینه را برای تعدیل انتظارات نرخ بهره به سمت سیاست‌های سخت‌گیرانه‌تر فراهم کرد. هم‌زمان، گزارش بسیار قوی بازار کار استرالیا (با افت نرخ بیکاری به ۴.۱ درصد) باعث جهش دلار استرالیا و تقویت انتظارات افزایش نرخ در این کشور شد. در آمریکا و نیوزیلند نیز داده‌های مطلوب به این روند دامن زد. آمار بهتر از انتظار مدعیان بیمه بیکاری در آمریکا و تورم بالاتر از پیش‌بینی‌ها در نیوزیلند، موجب شد معامله‌گران بخشی از انتظارات کاهش نرخ را کنار بگذارند. در ژاپن نیز، اگرچه بانک مرکزی نرخ‌ها را بدون تغییر حفظ کرد، اما ارتقای جزئی پیش‌بینی‌های رشد و تورم، به یک بازقیمت‌گذاری محدود انقباضی منجر شد؛ هرچند مداخله مشکوک ارزی پس از عبور دلار/ین از سطح ۱۵۹، بیش از خود تصمیم سیاستی توجه بازار را جلب کرد. در اروپا، داده‌های شاخص مدیران خرید بریتانیا نقش مهمی ایفا کرد. آمار قوی فعالیت بخش خصوصی و تشدید فشارهای قیمتی، موجب کاهش انتظارات برای کاهش نرخ بهره توسط بانک مرکزی انگلیس شد و از پوند حمایت کرد. گزارش S&P Global این رشد را قوی‌ترین بهبود فعالیت اقتصادی از آوریل ۲۰۲۴ توصیف کرده است. در مجموع، مجموعه تحولات اخیر نشان می‌دهد بازارها در حال فاصله گرفتن تدریجی از سناریوی کاهش سریع و گسترده نرخ بهره هستند. در صورت تداوم داده‌های قوی، به‌ویژه در آمریکا و اقتصادهای کالامحور، این روند می‌تواند تقویت شود. اکنون نگاه‌ها به انتشار شاخص‌های مدیران خرید آمریکا دوخته شده است؛ داده‌ای که می‌تواند مسیر کوتاه‌مدت انتظارات پولی را بار دیگر دستخوش تغییر کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اسپیس‌ایکس در مسیر عرضه اولیه؛ بزرگ‌ترین IPO تاریخ در راه است؟

بر اساس گزارشی از فایننشال‌تایمز، شرکت فضایی اسپیس‌ایکس متعلق به ایلان ماسک در حال آماده‌سازی مقدمات عرضه اولیه سهام (IPO) است؛ اقدامی که در صورت تحقق، می‌تواند به یکی از بزرگ‌ترین عرضه‌های عمومی تاریخ بازارهای مالی تبدیل شود. این گزارش می‌گوید اسپیس‌ایکس چهار بانک بزرگ؛ بنک آو آمریکا، گلدمن ساکس، جی‌پی مورگان و مورگان استنلی را به‌عنوان مشاوران اصلی این عرضه انتخاب کرده است. ارزش‌گذاری اخیر سهام این شرکت در معاملات خصوصی حدود ۸۰۰ میلیارد دلار برآورد شده، هرچند هنوز مشخص نیست چه سهمی از شرکت در جریان عرضه عمومی وارد بازار خواهد شد. برای مقایسه، بزرگ‌ترین جذب سرمایه تاریخ از طریق عرضه اولیه تاکنون به آرامکو عربستان با حدود ۲۹ میلیارد دلار اختصاص داشته است. با این حال، برخی تحلیلگران معتقدند در صورت ورود شرکت‌هایی مانند OpenAI یا Anthropic به بازار سرمایه، رکوردهای فعلی می‌تواند به‌سرعت شکسته شود. در چنین فضایی، عرضه احتمالی اسپیس‌ایکس می‌تواند نقطه عطفی تازه در بازار فناوری و هوافضا رقم بزند. هم‌زمان، ماسک در داووس حضور دارد و طبق روال همیشگی، از گسترش قریب‌الوقوع فناوری‌هایی مانند رانندگی کاملاً خودکار، رباتیک و مراکز داده فضایی سخن گفته است. با این حال، منتقدان می‌گویند سابقه او در تحقق چنین وعده‌هایی چندان قابل اتکا نبوده و بازارها نسبت به این پیش‌بینی‌ها محتاط‌تر شده‌اند. ✔️  بیشتر بخوانید: تورم PCE و مصرف‌کننده آمریکا؛ تاب‌آوری اقتصاد در سایه تردیدهای آماری در بازار سهام، سهام تسلا امروز حدود ۱.۳ درصد رشد کرده، اما از ابتدای سال میلادی در مسیر نزولی قرار دارد. برخی تحلیلگران این وضعیت را نشانه شکل‌گیری یک الگوی «دو سقف» بالقوه می‌دانند و هشدار می‌دهند که شرکت ممکن است در سال جاری با فشار بر جریان نقدی مواجه شود. از دید آن‌ها، بخش رباتیک هنوز به مرحله تجاری نرسیده و حتی در صورت موفقیت پروژه تاکسی‌های خودران، ظرفیت بازار برای توجیه ارزش‌گذاری فعلی محدود خواهد بود. در این میان، یکی از پرسش‌های کلیدی این است که آیا عرضه اولیه اسپیس‌ایکس می‌تواند بخشی از سرمایه‌گذاران خرد را از سهام تسلا به سمت خود جذب کند یا نه. در صورت تحقق این سناریو، IPO اسپیس‌ایکس نه‌تنها بر بازار فناوری، بلکه بر اکوسیستم مالی پیرامون امپراتوری ماسک نیز تأثیر قابل‌توجهی خواهد گذاشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل روزانه فارکس به قلم موسسه ING: آرامش داووس، بازگشت تمرکز بازار به متغیرهای کلان و فدرال رزرو

نشست داووس به کاهش تنش‌های ژئوپلیتیک و ریسک‌های مرتبط با تعرفه‌ها انجامید؛ تحولی که به‌اعتقاد ما می‌تواند زمینه را برای تقویت نسبی دلار فراهم کند، چرا که توجه بازارها بار دیگر به تصویر نسبتاً حمایتی اقتصاد کلان معطوف می‌شود. در چنین فضایی، دلار از بازتعریف انتظارات پیرامون سیاست پولی و داده‌های بنیادین، حمایت بیشتری دریافت خواهد کرد. در سایر بازارها، انتظار نمی‌رود بانک مرکزی نروژ در نشست امروز خود بازارها را غافلگیر کند. در مقابل، داده‌های تورمی نیوزیلند این پتانسیل را دارند که بالاتر از برآوردهای بانک مرکزی این کشور (RBNZ) منتشر شوند؛ سناریویی که می‌تواند به تقویت دلار نیوزیلند کمک کند، به‌ویژه در جفت‌ارزهای متقاطع. در مجموع، آرامش نسبی حاصل از تحولات اخیر در داووس این فرصت را برای بازار فراهم کرده است تا از فضای سیاست‌محور فاصله بگیرد و بار دیگر بر عوامل بنیادین اقتصاد و مسیر سیاست پولی، به‌ویژه در ایالات متحده، تمرکز کند. دلار آمریکا؛ فضا برای تقویت تا نشست فدرال رزرو فراهم است دلار آمریکا در پی بهبود فضای ریسک‌پذیری بازارهای جهانی تقویت شده است؛ حرکتی که پس از دستیابی به یک چارچوب توافقی درباره گرینلند و عقب‌نشینی دونالد ترامپ از اعمال تعرفه‌های جدید علیه اتحادیه اروپا شکل گرفت. در همین چارچوب، ترامپ مدیریت مذاکرات را به دیگر مقامات ارشد دولت، از جمله جی‌دی ونس و مارکو روبیو واگذار کرده است. با این حال، جزئیات این توافق همچنان محدود است. بازارها احتمالاً برای کنار گذاشتن کامل ریسک گرینلند، به شفافیت بیشتر درباره مفاد توافق و چند روز دیگر از مواضع آشتی‌جویانه نیاز خواهند داشت. در عین حال، نزدیک شدن به نشست فدرال رزرو در ۲۸ ژانویه باعث شده تمرکز بازارها بار دیگر به محرک‌های اقتصاد کلان معطوف شود. ترکیب ثبات نسبی در بازار کار آمریکا و پرونده تحقیقاتی وزارت دادگستری درباره جروم پاول به نظر می‌رسد موازنه انتظارات را تا حدی به سمت رویکردی انقباضی‌تر سوق داده باشد. همان‌طور که هفته گذشته نیز اشاره کردیم، واکنش قاطع پاول به این تحقیقات قضایی، ریسک‌های صعودی دلار را برجسته کرده است؛ چرا که او و سایر اعضای کمیته می‌توانند در نشستی بدون تغییر نرخ بهره، با اتخاذ لحنی هاوکیش، پیام استقلال فدرال رزرو را پررنگ‌تر کنند. البته برخی ریسک‌های نزولی برای دلار همچنان پابرجاست؛ از جمله افزایش نوسان در اوراق قرضه دولتی ژاپن و سرریز احتمالی آن به بازار اوراق خزانه‌داری آمریکا، حساسیت بازار نسبت به گزارش‌های درآمدی پیش‌روی شرکت‌های بزرگ فناوری و احتمال بازگشت ریسک‌های ژئوپلیتیک و تعرفه‌ای. با این حال، از نگاه ما تصویر کلی اقتصاد کلان در روزهای پیش‌رو همچنان از تقویت نسبی دلار حمایت می‌کند. در حوزه داده‌ها، آمار مدعیان اولیه بیمه بیکاری امروز با دقت دنبال خواهد شد؛ به‌ویژه پس از آنکه این شاخص هفته گذشته به زیر ۲۰۰ هزار نفر کاهش یافت. همچنین شاخص تورم هسته مخارج مصرف شخصی (Core PCE) برای ماه نوامبر امروز منتشر می‌شود که انتظار می‌رود رشد ملایم ۰.۲ درصدی ماهانه را ثبت کند؛ رقمی که با نشانه‌های کاهش فشارهای قیمتی در گزارش CPI همخوانی دارد. با این حال، بهبود داده‌های بازار کار وزن بسیار بیشتری در قیمت‌گذاری بازار داشته و بعید است این آمار تورمی به بازقیمت‌گذاری انبساطی معناداری منجر شود. در نهایت، انتظار می‌رود درآمد شخصی و مخارج مصرف‌کننده در ماه نوامبر به ترتیب ۰.۴ و ۰.۵ درصد رشد ماهانه را نشان دهند؛ ارقامی همسو با اجماع بازار. یورو؛ همچنان دلارمحور، بدون غافلگیری از نروژ جفت‌ارز یورو/دلار مطابق با سناریوی مورد انتظار ما بار دیگر به زیر سطح ۱.۱۷۰ بازگشته است. حرکت این جفت‌ارز همچنان تقریباً به‌طور کامل تحت تأثیر نوسانات دلار آمریکا قرار دارد؛ به‌ویژه در شرایطی که با دستیابی به چارچوبی از توافق بر سر گرینلند، ریسک‌های تعرفه‌ای تا حدی تعدیل شده و همین عامل برای بازگشت بخشی از خریداران دلار کافی بوده است. همان‌طور که پیش‌تر اشاره شد، ریسک‌های نزولی دلار به‌طور کامل از میان نرفته‌اند، اما فروکش بیشتر تنش‌های ژئوپلیتیک و تعرفه‌ای می‌تواند زمینه‌ساز یک حرکت ملایم دیگر به سمت سطوح پایین‌تر در یورو/دلار شود. در کوتاه‌مدت، همچنان ریسک افت یورو/دلار تا محدوده ۱.۱۶۰۰ را محتمل می‌دانیم. به نظر می‌رسد امروز فرصت مناسب‌تری برای این حرکت نزولی باشد تا فردا؛ زمانی که شاخص‌های PMI منطقه یورو منتشر می‌شوند و ممکن است با روایت بهبود تدریجی چشم‌انداز اقتصاد کلان منطقه یورو همخوانی پیدا کنند. در سایر نقاط اروپا، بانک مرکزی نروژ صبح امروز تصمیم سیاستی خود را اعلام می‌کند و انتظار نمی‌رود بازارها با غافلگیری خاصی مواجه شوند. گزارش تورم ماه دسامبر نشان‌دهنده یک افزایش جزئی دیگر در تورم کل (۳.۲ درصد) و تورم هسته (۳.۱ درصد) بود. با این حال، همچنان بر این باوریم که تورم هسته برای بانک مرکزی نروژ اهمیت بیشتری دارد و هرگونه چرخش انبساطی در سیاست پولی، منوط به کاهش این شاخص به زیر سطح ۳ درصد خواهد بود. بانک مرکزی نروژ احتمالاً در این نشست به پیش‌بینی خود مبنی بر تنها یک نوبت کاهش نرخ بهره در سال جاری پایبند می‌ماند؛ رویکردی که عملکرد مناسب کرون نروژ از ابتدای سال را تقویت کرده است. در افق کوتاه‌مدت، همچنان فضای صعودی بیشتری برای کرون نروژ متصور هستیم و در مقابل، کرون سوئد را نسبتاً بیش‌ارزش‌گذاری‌شده می‌دانیم. در این چارچوب، جفت‌ارز یورو/کرون نروژ می‌تواند در آینده نزدیک سطح ۱۱.۵۰ را مورد آزمون قرار دهد. ارزهای آنتی‌پودین؛ عبور موفق از آزمون داده‌ها دلار استرالیا و دلار نیوزیلند از ابتدای ماه ژانویه تاکنون، بهترین عملکرد را در میان ارزهای گروه G10 به ثبت رسانده‌اند. فاصله نسبی این دو اقتصاد از تشدید ریسک‌های ژئوپلیتیک جهانی و همچنین چشم‌انداز باثبات‌تر مالی آن‌ها در مقایسه با سایر اقتصادهای بزرگ، در هفته‌های اخیر جذابیت این ارزها را به‌طور محسوسی افزایش داده است. در استرالیا، داده‌های داخلی نیز شب گذشته به حمایت از دلار استرالیا کمک کردند. نرخ بیکاری برخلاف انتظار به ۴.۱ درصد کاهش یافت، در حالی که اشتغال با جهشی ۶۵ هزار نفری افزایش پیدا کرد؛ افزایشی که بخش عمده آن ناشی از رشد استخدام‌های تمام‌وقت بود. واکنش بازار به این داده‌ها، رشد ۱۲ واحد پایه‌ای نرخ سواپ دوساله دلار استرالیا بود؛ به‌طوری که اکنون بازارها حدود ۱۵ واحد پایه افزایش نرخ بهره را برای ماه فوریه و در مجموع ۳۴ واحد پایه را تا ماه ژوئن قیمت‌گذاری کرده‌اند. با این حال، از نگاه ما این بازقیمت‌گذاری تا حدی شتاب‌زده به نظر می‌رسد؛ چرا که تورم تعدیل‌شده سه‌ماهه چهارم ممکن است هفته آینده اندکی پایین‌تر از پیش‌بینی‌های بانک مرکزی استرالیا منتشر شود. از همین رو، با توجه به دیدگاه نسبتاً مثبت ما نسبت به دلار آمریکا در کوتاه‌مدت، ترجیح می‌دهیم در مقطع فعلی با احتیاط بیشتری به دنبال خرید دلار استرالیا در برابر دلار آمریکا باشیم. با این حال، انتظار می‌رود دلار استرالیا در جفت‌ارزهای متقاطع همچنان عملکرد مناسبی داشته باشد. ✔️  بیشتر بخوانید: چشم‌انداز هفته پیش‌رو: تمرکز بازار بر شاخص PCE آمریکا، نشست داووس و بانک مرکزی ژاپن لیر ترکیه؛ تداوم چرخه کاهش نرخ بهره و جذابیت معاملات حَملی با توجه به رویکرد داویش بانک مرکزی ترکیه، تورم کمتر از انتظار در ماه دسامبر که عمدتاً ناشی از افت قیمت اقلام غیرخوراکی بوده، و همچنین ثبت رکوردهای جدید در سطح ذخایر ارزی، انتظار می‌رود کمیته سیاست‌گذاری پولی این بانک در نشست امروز خود نرخ بهره را ۱۵۰ واحد پایه کاهش داده و به ۳۶.۵ درصد برساند. با این حال، ریسک‌ها به سمت کاهشی کوچک‌تر، در حد ۱۰۰ واحد پایه، متمایل شده‌اند؛ چرا که نشانه‌های اولیه از تقویت فشارهای قیمتی در گروه خوراکی طی ماه جاری حکایت دارد و داده‌های اخیر نیز از بهبود تقاضای داخلی خبر می‌دهند. با این وجود، قیمت‌گذاری بازار برای نشست امروز همچنان در حوالی کاهش ۱۵۰ واحد پایه‌ای تثبیت شده است. اگرچه این کاهش نرخ تا حد زیادی در قیمت‌ها لحاظ شده، اما می‌تواند این پیام را به بازار مخابره کند که بانک مرکزی ترکیه همچنان آمادگی دارد در چند نشست آینده نیز همین آهنگ کاهش نرخ بهره را حفظ کند. برآورد ما حاکی از آن است که نرخ بهره تا پایان سال به محدوده ۲۷ درصد خواهد رسید، در حالی که بازار سطوحی در حدود ۳۰.۲۵ تا ۳۰.۵۰ درصد را قیمت‌گذاری می‌کند. این اختلاف، از نگاه ما، فضای لازم برای بازقیمت‌گذاری انبساطی‌تر در بخش کوتاه‌مدت منحنی نرخ‌ها را فراهم می‌کند؛ هرچند تحقق این سناریو مستلزم دریافت سیگنال‌های شفاف‌تر از سوی بانک مرکزی یا یک غافلگیری نزولی دیگر در داده‌های تورمی خواهد بود. در بازار ارز، روایت لیر ترکیه تغییر محسوسی نکرده و سال جاری نیز با همان نگاه مثبت نسبت به معاملات حملی (carry Trade) آغاز شده است. از دید ما، ترکیب بازاری که نسبت به تیترهای سیاسی مقاومت بیشتری نشان می‌دهد، چرخه کاهش نرخ بهره‌ای آهسته اما پیوسته و سطح بی‌سابقه ذخایر ارزی، شرایطی ایده‌آل برای تداوم رژیم کنونی بازار ارز فراهم کرده است. بر همین اساس، انتظار داریم لیر ترکیه همچنان نقش اصلی را در میان معاملات حملی در بازارهای نوظهور ایفا کند. هم‌راستایی دیدگاه بازار با این ارزیابی نیز در افزایش پوزیشن‌های خرید لیر نمایان است؛ به‌طوری که برآوردهای ما نشان می‌دهد حجم این پوزیشن‌ها به حدود ۵۰ میلیارد دلار رسیده و حتی از سطوح اوج ماه مارس، پیش از ریزش سال گذشته، فراتر رفته است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازارها پس از عقب‌نشینی ترامپ از اقدام نظامی در گرینلند نفس راحت کشیدند

اظهارات مارک روته، دبیرکل ناتو، حاکی از آن است که در چارچوب توافق احتمالی جدید، صحبتی درباره تغییر حاکمیت گرینلند با ترامپ نشده است. به عبارت دیگر، پیشنهادی برای سلب حاکمیت دانمارک در مذاکرات با ترامپ وجود نداشته است. وضعیت زمانی عجیب‌تر می‌شود که بدانیم این «توافق اولیه» تنها بر اساس یک مکالمه کوتاه بین روته و ترامپ شکل گرفته و در این فرآیند هیچ مشورتی با مقامات دانمارک یا گرینلند انجام نشده است. توافقی که نیویورک تایمز به آن اشاره کرده، تقریباً شامل همان مواردی است که ایالات متحده در حال حاضر نیز اجازه انجام آن را دارد؛ یعنی حفظ حضور نظامی و سرمایه‌گذاری در منابع جزیره. روته افزود که هدف از این گفتگو، «تضمین امنیت در منطقه قطب شمال» و جلوگیری از دسترسی اقتصادی یا نظامی چین و روسیه به این منطقه بوده است. اگرچه هنوز ابهاماتی وجود دارد، اما مهم‌ترین نکته برای فضای ژئوپلیتیک و بازارها این است که ترامپ از موضع تند خود عقب‌نشینی کرده است. بازارها این وضعیت را نشانه‌ای از عبور از بحران تلقی کرده‌اند، به‌ویژه که ترامپ همچنان بازار سهام را معیار اصلی موفقیت خود می‌داند؛ همین امر باعث ایجاد اطمینان و ادامه روند صعودی در بازار سهام شده است. با توجه به اینکه ترامپ اعلام کرده گرینلند را با زور تصاحب نخواهد کرد و روته نیز اولویت اصلی را «مقابله با روسیه» دانسته است، گزینه اعمال تعرفه و نمایش قدرت نظامی توسط آمریکا منتفی شده است. این موضوع دلیل کافی برای خوشحالی بازارها و عبور از این تنش ژئوپلیتیک محسوب می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزیر خزانه‌داری آمریکا: تهدید ترامپ درباره گرینلند با سایر توافق‌ها متفاوت است

اسکات بسنت (Scott Bessent)، وزیر خزانه‌داری ایالات متحده در داووس اعلام کرد آنچه ترامپ در مورد گرینلند تهدید می‌کند، بسیار متفاوت است. گزیده اظهارات وی به شرح زیر است: «آنچه ترامپ در مورد گرینلند تهدید می‌کند، با سایر توافق‌های تجاری بسیار متفاوت است.» «بدترین کاری که سایر کشورها می‌توانند انجام دهند، تشدید تنش‌های تجاری علیه ایالات متحده است.» «امسال شاهد اقتصاد قدرتمندی خواهیم بود؛ ایالات متحده رشد تولید ناخالص داخلی (GDP) واقعی حدود ۴ تا ۵ درصد را تجربه خواهد کرد.» «اعلام نام رئیس فدرال رزرو می‌تواند به زودیِ هفته آینده انجام شود؛ در حال حاضر چهار نامزد برای این سمت وجود دارد.» به نظر می‌رسد دولت آمریکا در حال پافشاری بر مواضع و لفاظی‌های خود است و باید دید آیا در حاشیه اجلاس داووس تمایلی به گفتگو خواهند داشت یا خیر. اگر مسائل مربوط به گرینلند واقعاً «متفاوت» باشد و آن‌ها تهدیدات تعرفه‌ای خود را جدی‌تر دنبال کنند، هرج‌ومرج تجاری حاصل از آن خبری ناخوشایند برای دلار و احساسات ریسک در بازار خواهد بود. بنابراین، باید مراقب این موضوع بود. ارزش دلار در طول روز کاهش بیشتری داشته است؛ جفت‌ارز یورو/دلار (EUR/USD) اکنون در سطح  ۱.۱۷۰۰ است و دلار/فرانک سوئیس (USD/CHF) با ۰.۴ درصد کاهش به ۰.۷۹۴۰ رسیده است. دلار نیوزیلند (NZD) با وجود فضای ریسک منفی، با ۰.۷ درصد رشد به ۰.۵۸۴۰ رسیده و پیشتاز است. ین ژاپن دیگر بازنده بزرگ امروز است و حتی ضعیف‌تر از دلار عمل کرده است. جفت‌ارز دلار/ین (USD/JPY) با ۰.۱ درصد افزایش به ۱۵۸.۳۳ رسیده که نشان‌دهنده وضعیت وخیم ین در حال حاضر است که حتی نمی‌تواند از دلارِ در حال سقوط پیشی بگیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تهدیدهای تعرفه‌ای ترامپ درباره گرینلند، دلار را به پایین کشید

سقوط بیشتر دلار با ادامه پیامدهای تعرفه‌های گرینلند؛ دلار در معاملات صبح اروپا برای برخاستن تقلا می‌کند. ماهیت سیاست‌گذاری آشفته و نامنظم دولت آمریکا در آغاز سال جدید همچنان به دلار ضربه می‌زند. پس از نمایشی کمی بهتر در اوایل سال ۲۰۲۶، دلار اکنون به کف‌های جدید دو هفته‌ای سقوط کرده است. با تشدید لفاظی‌های ترامپ درباره گرینلند در آخر هفته و تهدید اروپا به اعمال تعرفه، ریسک‌های ژئوپلیتیک بار دیگر به ریسک‌های اقتصادی و تجاری تبدیل شده‌اند. ما قبلاً این سناریو را در سال ۲۰۲۵ دیده بودیم و اکنون دوباره در سال ۲۰۲۶ شاهد آن هستیم. پیش از این، ترامپ همیشه در نهایت به نوعی توافق یا مصالحه می‌رسید. اما پس از اقدام علیه ونزوئلا و تلخی ناشی از عدم دریافت جایزه صلح نوبل، آخرین حمله او به موضوع گرینلند متفاوت به نظر می‌رسد. در این مرحله، بازارها دیگر منتظر نمی‌مانند تا نتیجه را ببینند؛ فروش دلار تقریباً فوری است و این نشان‌دهنده دیدگاه فعلی جهان نسبت به اسکناس سبز (دلار) است. جفت‌ارز یورو/دلار (EUR/USD) اکنون با ۰.۵ درصد رشد به سطح ۱.۱۷۰۰ رسیده و برای اولین بار در سال جاری، سقف میانگین‌های متحرک ساعتی کلیدی خود را شکسته است. این موضوع سوگیری کوتاه‌مدت را مجدداً صعودی کرده و یکی از دلایل تکنیکال برای تشدید ریزش دلار است. تمِ دلارزدایی و کاهش ارزش پول تا زمانی که این هرج‌ومرج و غیرقابل پیش‌بینی بودن ادامه داشته باشد، در جریان خواهد بود. اما در فضای ارزهای اصلی، ین ژاپن وضعیت متفاوتی دارد. حتی با وجود سقوط دلار، ین همچنان در انتهای جدول قرار دارد و جفت‌ارز USD/JPY تقریباً بدون تغییر در ۱۵۸.۲۰ معامله می‌شود. این وضعیت گویای احساسات منفی نسبت به ین است، به‌ویژه پس از آنکه تاکایچی، نخست‌وزیر ژاپن، خواستار انتخابات زودهنگام در ۸ فوریه شد. وقتی چیزی با خبر خوب (ضعف دلار) بالا نمی‌رود، قطعاً مشکلی در پیش است. مداخله ارزی توکیو چه زمانی انجام می‌شود؟

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دونالد ترامپ، رئیس‌جمهور آمریکا: «ما باید گرینلند را داشته باشیم.»

بر اساس گزارش بلومبرگ، ترامپ اظهارات زیر را بیان کرده است: «از پوتین دعوت شده تا به "هیئت صلح" بپیوندد.» «من تعرفه ۲۰۰ درصدی بر شراب و شامپاین فرانسوی اعمال خواهم کرد؛ ماکرون به "هیئت صلح" خواهد پیوست.» «من می‌دانم چه کسی را برای ریاست فدرال رزرو می‌خواهم.» جهت یادآوری، ماجرای «هیئت صلح» (Board of Peace) چیزی است که ترامپ تلاش دارد به عنوان بخشی از یک کارگروه برای نظارت بر گام‌های بعدی در غزه ایجاد کند. نگرانی اصلی رهبران جهانی این است که ترامپ تلاش می‌کند نظم فعلی سیاست بین‌الملل را تغییر دهد تا قدرت‌های گسترده‌ای فراتر از حکمرانی انتقالی نوار غزه به دست آورد. این امر طبیعتاً به تضعیف چارچوب موجود سازمان ملل نیز منجر می‌شود. مشخص نیست آیا او شب گذشته با ماکرون صحبت کرده یا نه، اما اظهارنظر بالا درست به نظر نمی‌رسد. ماکرون قبلاً گفته بود که دعوت ترامپ را رد می‌کند و بعید است نظرش تغییر کرده باشد؛ به‌ویژه اینکه اروپا و آمریکا در حال حاضر تقریباً در هیچ زمینه سیاسی‌ای تفاهم ندارند. بنابراین، باید این حرف را با دیده تردید نگریست؛ به نظر می‌رسد ترامپ صرفاً با پیش کشیدن بحث تعرفه‌ها، در حال تحریک ماکرون و اتحادیه اروپا است. در مورد ریاست فدرال رزرو، وضعیت هنوز کاملاً نامشخص است. دو «کوین» (کوین وارش و کوین هست) هنوز گزینه‌های اصلی هستند و البته هست (Hassett) بیشتر به عنوان وفادار به ترامپ شناخته می‌شود. با این حال، شانس والر (Waller) نیز در حال افزایش است. ترامپ فعلاً هیچ اطلاعات دقیقی بروز نمی‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لحن تند ترامپ به نروژ؛ حال که نوبل را به من ندادید دیگر به صلح فکر نمی‌کنم

دونالد ترامپ در اقدامی تازه، ادعاهای خود درباره لزوم کنترل گرینلند را با گلایه از دریافت نکردن جایزه صلح نوبل پیوند داده و در نامه‌ای کم‌سابقه به نخست‌وزیر نروژ، لحن تند خود علیه اروپا را تشدید کرده است. بر اساس نامه‌ای که بلومبرگ به آن دست یافته، رئیس‌جمهور آمریکا خطاب به یوناس گار استوره، نخست‌وزیر نروژ، نوشته است: «با توجه به اینکه کشور شما تصمیم گرفت به من جایزه صلح نوبل را برای متوقف کردن هشت جنگ و موارد دیگر ندهد، دیگر احساس تعهد نمی‌کنم که صرفاً به صلح فکر کنم.» او در ادامه افزوده است که از این پس می‌تواند «به آنچه برای ایالات متحده خوب و مناسب است» بیندیشد. ترامپ در این نامه همچنین ادعای بحث‌برانگیز خود درباره گرینلند را تکرار کرده و نوشته است: «جهان امن نخواهد بود مگر آنکه ما کنترل کامل و تمام‌عیار گرینلند را در اختیار داشته باشیم.» این اظهارات در حالی مطرح می‌شود که جایزه صلح نوبل توسط یک کمیته مستقل نروژی اعطا می‌شود و دولت نروژ هیچ نقشی در تصمیم‌گیری آن ندارد. استوره در واکنش به نامه ترامپ تأکید کرده است: «بارها به او توضیح داده‌ام که این جایزه از سوی کمیته‌ای مستقل اعطا می‌شود و نه دولت نروژ.» کاخ سفید تاکنون به درخواست‌ها برای اظهارنظر رسمی درباره این نامه پاسخی نداده است. ✔️  بیشتر بخوانید: داووس ۲۰۲۶؛ آخرین فرصت برای حفظ نظم قدیم جهان تهدیدهای اخیر ترامپ درباره گرینلند در روزهای گذشته تنش‌های گسترده‌ای را در روابط فراآتلانتیک ایجاد کرده است. او طی آخر هفته اعلام کرد در صورت عدم واگذاری کنترل گرینلند به آمریکا، تعرفه‌های سنگینی بر واردات از کشورهای اروپایی اعمال خواهد کرد. این موضع‌گیری با واکنش تند رهبران اتحادیه اروپا مواجه شد و حتی امانوئل مکرون، رئیس‌جمهور فرانسه، خواستار استفاده از قوی‌ترین ابزارهای تلافی‌جویانه بروکسل شد. در پی این تهدیدها، سفیران اتحادیه اروپا روز یکشنبه تشکیل جلسه دادند تا گزینه‌های پاسخ احتمالی را بررسی کنند؛ از جمله اعمال تعرفه بر حدود ۹۳ میلیارد یورو از کالاهای آمریکایی. قرار است رهبران اتحادیه اروپا نیز روز پنج‌شنبه در نشستی اضطراری به این موضوع بپردازند. ترامپ روز دوشنبه در شبکه اجتماعی خود بار دیگر بر موضعش پافشاری کرد و نوشت: «ناتو طی ۲۰ سال گذشته به دانمارک گفته است که باید تهدید روسیه را از گرینلند دور کند… اکنون زمان آن رسیده و این کار انجام خواهد شد!» اظهاراتی که از سوی مقام‌های ارشد دولت آمریکا از جمله وزیر خزانه‌داری اسکات بسنت نیز تکرار شده است. همزمان، جنجال دیگری نیز پیرامون جایزه صلح نوبل به راه افتاده است. هفته گذشته، ماریا کورینا ماچادو، برنده جایزه صلح نوبل، مدال خود را به ترامپ اهدا کرد؛ اقدامی که با واکنش تند کمیته نوبل مواجه شد. این کمیته اعلام کرد که جایزه و برنده «جدایی‌ناپذیر» هستند و حتی انتقال نمادین آن نیز فاقد اعتبار است. نامه ترامپ به نخست‌وزیر نروژ که ابتدا توسط یک خبرنگار شبکه PBS افشا شد به گفته منابع آگاه، از سوی شورای امنیت ملی آمریکا برای چند دولت اروپایی دیگر نیز ارسال شده است. این نامه و لحن بی‌سابقه آن، بار دیگر نشان می‌دهد مناقشه گرینلند فراتر از یک اختلاف دیپلماتیک عادی، به نقطه‌ای حساس در روابط آمریکا و اروپا تبدیل شده است؛ اختلافی که می‌تواند پیامدهای سیاسی و اقتصادی گسترده‌ای در پی داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

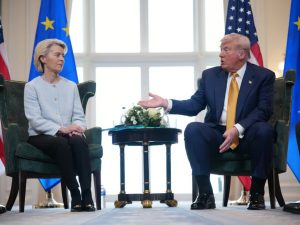
اتحادیه اروپا: فعلاً دیداری میان فون‌درلاین و ترامپ در داووس برنامه‌ریزی نشده است

با آغاز مجمع جهانی اقتصاد در داووس، تنش‌های تازه میان واشنگتن و بروکسل فضای این رویداد را به‌طور محسوسی تحت‌تأثیر قرار داده است. در شرایطی که رهبران جهان این هفته در سوئیس گرد هم می‌آیند، اتحادیه اروپا اعلام کرده تاکنون هیچ برنامه‌ای برای دیدار رسمی میان اورسولا فون‌درلاین، رئیس کمیسیون اروپا، و دونالد ترامپ وجود ندارد. نشست داووس از امروز آغاز شده و تا روز جمعه ادامه خواهد داشت، اما بخش عمده برنامه‌های مهم و رایزنی‌های پشت‌پرده از فردا به‌طور جدی‌تر جریان می‌گیرد. با این حال، فضای حاکم بر این دوره از اجلاس به دلیل تهدیدهای تعرفه‌ای اخیر ترامپ علیه کشورهای اروپایی بر سر موضوع گرینلند، حال‌وهوایی غیرعادی و تا حدی پرتنش پیدا کرده است. ترامپ تهدید کرده است از اول فوریه تعرفه‌ای ۱۰ درصدی بر «تمامی کالاها»ی وارداتی از اروپا اعمال خواهد کرد؛ نرخی که در صورت عدم دستیابی به توافق برای «خرید کامل گرینلند»، از اول ژوئن به ۲۵ درصد افزایش می‌یابد. این موضع تهاجمی، اتحادیه اروپا را وادار کرده است تا گزینه‌های تلافی‌جویانه خود را با جدیت بیشتری بررسی کند. ✔️  بیشتر بخوانید: داووس ۲۰۲۶؛ آخرین فرصت برای حفظ نظم قدیم جهان در چنین فضایی، فون‌درلاین در صورت گفت‌وگو با رئیس‌جمهور آمریکا ناگزیر خواهد بود با دست پر وارد مذاکره شود. با این حال، رویکرد کنونی ترامپ به‌گونه‌ای است که گویی تمامی اهرم‌ها را در اختیار دارد؛ شیوه‌ای که بسیاری آن را بخشی از تاکتیک همیشگی او برای شروع مذاکرات با بیشترین سطح فشار و سپس تعدیل تدریجی مطالبات می‌دانند. با وجود این، پرونده گرینلند ممکن است متفاوت از رویه‌های پیشین باشد. تجربه‌های گذشته نشان می‌دهد ترامپ در موارد متعدد از تهدیدهای تعرفه‌ای خود عقب‌نشینی کرده است، اما تحولات اخیر، از جمله رویکرد تهاجمی او در قبال ونزوئلا، این احتمال را تقویت کرده که این‌بار ماجرا جدی‌تر از قبل باشد. اتحادیه اروپا تأکید کرده است که اگرچه دیدار رسمی میان فون‌درلاین و ترامپ در داووس برنامه‌ریزی نشده، اما «تعامل با ایالات متحده در تمامی سطوح ادامه دارد». بروکسل همچنین اعلام کرده رایزنی‌های فشرده‌ای میان کشورهای عضو برای تدوین پاسخ احتمالی به تهدیدهای تعرفه‌ای واشنگتن در جریان است. با نزدیک شدن به روزهای اصلی اجلاس، نگاه‌ها همچنان به داووس دوخته شده است تا مشخص شود آیا گفت‌وگوهای پشت‌پرده می‌تواند از تبدیل این مناقشه به یک جنگ تجاری تمام‌عیار جلوگیری کند یا نه. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل روزانه فارکس به‌قلم موسسه ING؛ فشار بر گرینلند می‌تواند به زیان دلار تمام شود

کمتر تحلیلگری را می‌توان یافت که در چشم‌انداز بازارهای مالی سال ۲۰۲۶ خود، احتمال حمله ایالات متحده به گرینلند را در صدر فهرست ریسک‌ها قرار داده باشد. با این حال، تحولات غیرمنتظره آخر هفته و تصمیمات تعرفه‌ای جدید از سوی دونالد ترامپ، رئیس‌جمهور آمریکا، موجی از نوسانات را در بازارها به همراه داشته است. در پی این رویدادها، قیمت طلا حدود ۲ درصد افزایش یافت، شاخص‌های سهام بین ۱ تا ۱.۵ درصد کاهش را تجربه کردند و دلار نیز با فشاری نسبی مواجه شد. همزمان، مجمع جهانی اقتصاد در داووس سوئیس در هفته جاری به صحنه اصلی رایزنی‌های دیپلماتیک میان آمریکا و اروپا تبدیل خواهد شد. انتظار می‌رود این نشست‌ها علاوه بر ابعاد سیاسی، تأثیر قابل توجهی بر بازار ارز داشته باشند و به افزایش نوسانات در معاملات فارکس منجر شوند. دلار آمریکا؛ هنوز برای روایت «فروش دارایی‌های آمریکایی» زود است در تعطیلات آخر هفته، واشنگتن سطح فشارهای خود در مسیر پیگیری پرونده گرینلند را افزایش داد. تهدید اعمال تعرفه‌های ۱۰ درصدی که می‌تواند تا ۲۵ درصد بر واردات از هشت کشور اروپایی افزایش یابد، بخشی از راهبرد «فشار حداکثری» آمریکا برای وادار کردن طرف مقابل به توافق ارزیابی می‌شود. بسیاری از تحلیلگران سیاسی بر این باورند که این رویکرد می‌تواند به پایان سیاست مماشات اتحادیه اروپا در برابر ایالات متحده منجر شود. در این میان، فرانسه نقش پررنگ‌تری در پیشنهاد فعال‌سازی «ابزار ضد اجبار» اتحادیه اروپا ایفا کرده است؛ سازوکاری تجاری که از طریق مالیات‌ها، تعرفه‌ها و محدودیت‌های سرمایه‌گذاری، کشورهایی را هدف می‌گیرد که تلاش می‌کنند از فشار اقتصادی برای وادارسازی اتحادیه اروپا استفاده کنند. این موضوع، همراه با احتمال بروز شکاف در ناتو، به‌نظر می‌رسد دستور کار سیاست‌گذاری این هفته را تحت‌الشعاع قرار دهد؛ هفته‌ای که در شرایط عادی تمرکز اصلی آن می‌توانست بر تحولات اوکراین باشد. دونالد ترامپ، رئیس‌جمهور آمریکا، قرار است روز چهارشنبه در نشست داووس سخنرانی کند و رهبران اتحادیه اروپا نیز یک روز بعد گرد هم می‌آیند. پرسش کلیدی این خواهد بود که آیا اروپا مسیر چین در سال گذشته را در پیش خواهد گرفت یا خیر؛ مسیری که در آن، تعرفه‌های آمریکا به‌صورت «تعرفه در برابر تعرفه» پاسخ داده شد تا در نهایت واشنگتن ناچار به عقب‌نشینی شود. واکنش اولیه بازارها به تحولات آخر هفته قابل توجه بوده است؛ قیمت طلا با شکاف قیمتی حدود ۲ درصد بالاتر باز شد، معاملات فیوچرز شاخص دکس آلمان افتی در حدود ۱.۵ درصد را نشان داد و دلار آمریکا نیز اندکی تضعیف شد. بازارهای مالی آمریکا به مناسبت تعطیلات رسمی روز مارتین لوتر کینگ بسته بودند، اما معاملات فیوچرز شاخص S&P 500 کاهش حدود ۰.۸ درصدی را منعکس می‌کرد. با این حال، به‌نظر می‌رسد هنوز برای احیای روایت «فروش آمریکا» زود باشد؛ روایتی که اقدامات واشنگتن در موضوع گرینلند را، مشابه تعرفه‌های تقریباً ۵۰ درصدی موسوم به «روز رهایی» در آوریل گذشته، به‌عنوان یک خطای استراتژیک پرهزینه تلقی می‌کند. سرمایه‌گذاران فعلاً تمایلی به دنبال‌کردن چنین سناریوهایی ندارند؛ سناریوهایی که اغلب در نهایت بیش از آنکه به اقدام عملی منجر شوند، در حد هیاهوی سیاسی باقی می‌مانند و جای خود را به دیپلماسی می‌دهند. با این حال، این تحولات می‌توانند در فضایی که در مجموع آرام و کم‌تنش به نظر می‌رسد، به افزایش نوسانات بازار دامن بزنند. در خصوص بحث «فروش آمریکا»، ما روز جمعه نیز تأکید کردیم که شواهد چندانی از روند «دلار زدایی» در سال گذشته مشاهده نشده است. حتی در صورت تشدید قابل‌توجه تنش‌ها، بعید به نظر می‌رسد دلار با افتی در حد ۱۰ درصد مواجه شود؛ مشابه آنچه سال گذشته رخ داد، زمانی که سرمایه‌گذاران بزرگ به‌طور غیرمعمولی پوشش ریسک ارزی کمی در قبال دارایی‌های دلاری خود داشتند. فارغ از موضوع گرینلند، این هفته ممکن است شاهد اعلام گزینه مورد نظر دونالد ترامپ برای جایگزینی جروم پاول در ریاست فدرال رزرو باشیم. دلار آمریکا روز جمعه پس از انتشار اخباری مبنی بر تمایل رئیس‌جمهور به ادامه حضور کوین هَسِت در شورای ملی اقتصاد تقویت شد و اکنون کوین وارش به‌عنوان گزینه اصلی این سمت مطرح است؛ سناریویی که در صورت تأیید، می‌تواند اندکی به نفع دلار تمام شود. در مجموع، انتظار می‌رود در هفته جاری داده‌های اقتصادی آمریکا در حاشیه قرار گیرند و تحولات سیاسی نقش پررنگ‌تری در جهت‌دهی به بازارها داشته باشند. در چنین فضایی، دلار احتمالاً تمایل به آزمودن سطوح پایین‌تر خواهد داشت. مقاومت ناشی از شکاف قیمتی در محدوده ۹۹.۳۵ می‌تواند سقف حرکت شاخص دلار را محدود کند و سوگیری ملایم بازار، اصلاح قیمت به سمت ناحیه ۹۸.۸۰ تا ۹۸.۸۵ را نشان می‌دهد. ✔️  بیشتر بخوانید: داووس ۲۰۲۶؛ آخرین فرصت برای حفظ نظم قدیم جهان یورو؛ تحولات ناخوشایند برای اروپا تشدید تنش‌ها بر سر گرینلند و بازگشت تهدید تعرفه‌های جدید، خبر چندان خوشایندی برای صنعت اروپا محسوب نمی‌شود. این تحولات درست در مقطعی رخ می‌دهد که احساسات در بخش صنعتی قاره سرانجام نشانه‌هایی از بهبود را بروز داده بود و به نظر می‌رسید کسب‌وکارها تا حدی با نوسانات تعرفه‌ای سال گذشته کنار آمده‌اند. اکنون اما این رخدادها بار دیگر توجه سیاست‌گذاران اروپایی را به ضرورت تقویت تقاضای داخلی معطوف خواهد کرد و حتی ممکن است روند اجرای برخی اصلاحات کند و معوق‌مانده – از جمله طرح «اتحادیه پس‌انداز و سرمایه‌گذاری» – را شتاب بخشد؛ اصلاحاتی که هدف آن‌ها افزایش رقابت‌پذیری بازارهای سرمایه اروپا در برابر ایالات متحده است. در بازار ارز، جفت‌ارز یورو/دلار در محدوده زیر ۱.۱۶۰۰ حمایت قابل قبولی پیدا کرده است. مقاومت کلیدی در معاملات روزانه در سطح ۱.۱۶۵۰ قرار دارد و در صورت عبور از این ناحیه، امکان حرکت قیمت به سمت محدوده ۱.۱۶۹۰ تا ۱.۱۷۰۰ وجود خواهد داشت. در همین حال، نوسان ضمنی معاملات اختیار خرید و فروش یورو/دلار در بازه‌های زمانی یک‌هفته‌ای و یک‌ماهه اندکی افزایش یافته است؛ موضوعی که با توجه به فضای پرابهام سیاسی و اقتصادی این هفته کاملاً قابل درک به نظر می‌رسد. یورو؛ تحولات ناخوشایند برای اروپا تشدید تنش‌ها بر سر گرینلند و بازگشت تهدید تعرفه‌های جدید، خبر چندان خوشایندی برای صنعت اروپا محسوب نمی‌شود. این تحولات درست در مقطعی رخ می‌دهد که احساسات در بخش صنعتی قاره سرانجام نشانه‌هایی از بهبود را بروز داده بود و به نظر می‌رسید کسب‌وکارها تا حدی با نوسانات تعرفه‌ای سال گذشته کنار آمده‌اند. اکنون اما این رخدادها بار دیگر توجه سیاست‌گذاران اروپایی را به ضرورت تقویت تقاضای داخلی معطوف خواهد کرد و حتی ممکن است روند اجرای برخی اصلاحات کند و معوق‌مانده؛ از جمله طرح «اتحادیه پس‌انداز و سرمایه‌گذاری» را شتاب بخشد؛ اصلاحاتی که هدف آن‌ها افزایش رقابت‌پذیری بازارهای سرمایه اروپا در برابر ایالات متحده است. در بازار فارکس، جفت‌ارز یورو/دلار در محدوده زیر ۱.۱۶۰۰ حمایت قابل قبولی پیدا کرده است. مقاومت کلیدی در معاملات روزانه در سطح ۱.۱۶۵۰ قرار دارد و در صورت عبور از این ناحیه، امکان حرکت قیمت به سمت محدوده ۱.۱۶۹۰ تا ۱.۱۷۰۰ وجود خواهد داشت. در همین حال، نوسان ضمنی معاملات کال و پوت آپشن یورو/دلار در بازه‌های زمانی یک‌هفته‌ای و یک‌ماهه اندکی افزایش یافته است؛ موضوعی که با توجه به فضای پرابهام سیاسی و اقتصادی این هفته کاملاً قابل درک به نظر می‌رسد. پوند انگلیس؛ چشم‌انداز عملکرد بهتر در هفته جاری به‌نظر می‌رسد مجموعه داده‌های اقتصادی بریتانیا در هفته جاری (شامل آمار اشتغال ماه نوامبر و نرخ تورم مصرف‌کننده ماه دسامبر) بتواند اندکی به نفع پوند تمام شود و روند فشرده‌شدن پوزیشن‌های فروش که از اواخر نوامبر آغاز شده است را تداوم بخشد. پیش‌تر تصور می‌شد ضعیف‌ترین حلقه در این میان جفت‌ارز یورو/پوند باشد و ریسک حرکت آن تا محدوده ۰.۸۶۰۰ وجود داشته باشد. با این حال، تضعیف دلار در ابتدای هفته می‌تواند باعث شود بخش عمده این حرکت در جفت‌ارز پوند/دلار خود را نشان دهد. از منظر تکنیکال، عبور پوند/دلار از محدوده ۱.۳۴۱۵ تا ۱.۳۴۲۰ می‌تواند مسیر را برای صعود به ناحیه ۱.۳۴۵۰ تا ۱.۳۴۶۰ هموار کند. در عین حال، باید توجه داشت که پوند انگلیس معمولاً در دوره‌های تشدید ریسک‌گریزی در بازارهای جهانی عملکرد ضعیف‌تری از خود نشان می‌دهد. در شرایط کنونی نیز متغیرهای متعددی به‌طور هم‌زمان بر بازار اثرگذار هستند و این موضوع ضرورت احتیاط در ارزیابی چشم‌انداز پوند را برجسته می‌کند. اروپای مرکزی و شرقی؛ تداوم فشار بر ارزها با چرخش انبساطی بانک‌های مرکزی در هفته جاری، تمرکز بازار در منطقه اروپای مرکزی و شرقی با نشست بانک مرکزی رومانی آغاز می‌شود؛ جایی که انتظار می‌رود نرخ بهره بدون تغییر و در سطح ۶.۵۰ درصد حفظ شود. تورم در ماه‌های اخیر اندکی تثبیت شده و به سطحی کمی پایین‌تر از ۱۰ درصد در مقیاس سالانه رسیده است. هم‌زمان، چشم‌انداز مالی دولت نیز بهتر از برآوردهای اجماعی بازار ارزیابی می‌شود. با این حال، بانک مرکزی رومانی ترجیح می‌دهد پیش از هرگونه تغییر سیاستی، نشانه‌های روشن‌تری از افت پایدار تورم در ماه‌های آینده مشاهده کند. بر همین اساس، انتظار می‌رود روند کاهش نرخ بهره از ماه مه از سر گرفته شود؛ هرچند در حال حاضر، بازار ارز عملاً کاهش نرخ‌ها را در قیمت‌گذاری خود منعکس نکرده است. در ترکیه، بانک مرکزی این کشور روز پنج‌شنبه تشکیل جلسه خواهد داد و به‌احتمال زیاد بار دیگر نرخ بهره را به میزان ۱۵۰ واحد پایه کاهش داده و به ۳۶.۵۰ درصد خواهد رساند. تورم کمتر از انتظار در ماه دسامبر و ثبت رکوردی جدید در سطح ذخایر ارزی، شرایط را برای تداوم چرخه کاهش نرخ بهره با همان سرعت ماه دسامبر فراهم کرده است. با این حال، ریسک اصلی در این نشست، نه توقف کاهش نرخ، بلکه احتمال اتخاذ رویکرد محتاطانه‌تر و کاهش کمتر از میزان مورد انتظار است. در لهستان، آمار دستمزدها روز پنج‌شنبه منتشر خواهد شد؛ شاخصی که رئیس بانک مرکزی این کشور هفته گذشته از آن به‌عنوان متغیری کلیدی برای تصمیم‌گیری درباره کاهش‌های آتی نرخ بهره یاد کرده بود. علاوه بر این، داده‌های تولید صنعتی و شاخص قیمت تولیدکننده (PPI) نیز در نیمه دوم هفته در کانون توجه قرار خواهند گرفت. در جمهوری چک نیز احتمالاً در روزهای پایانی هفته، نخستین اظهارنظرهای اعضای هیئت‌مدیره بانک مرکزی پیش از آغاز دوره سکوت خبری در هفته آینده منتشر می‌شود. در بازار ارز، جفت‌ارز یورو/زلوتی هفته گذشته در سطح ۴.۲۲۰ بسته شد؛ سطحی که هدف قیمتی ما در روزهای پیشین بود. در حال حاضر، محدوده ۴.۲۲۰ تا ۴.۲۳۰ به‌عنوان دامنه نوسان جدید این جفت‌ارز در نظر گرفته می‌شود. همچنان دیدگاه نزولی خود را نسبت به کرونای جمهوری چک و فورینت مجارستان حفظ کرده‌ایم؛ جایی که بانک‌های مرکزی به‌تدریج به آستانه ازسرگیری کاهش نرخ بهره نزدیک می‌شوند. بر این اساس، انتظار می‌رود یورو/کرونای چک به سمت محدوده ۲۴.۳۵۰ تا ۲۴.۴۰۰ حرکت کند و این چشم‌انداز تغییری نسبت به هفته گذشته ندارد. در مورد یورو/فورینت، رشدهای اخیر تا حدی به دلیل بازقیمت‌گذاری متمایل به سیاست‌های انقباضی بوده است، اما به نظر می‌رسد پتانسیل صعودی آن کاهش یافته و اکنون سطوحی در حوالی ۳۸۶ محتمل‌تر ارزیابی می‌شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

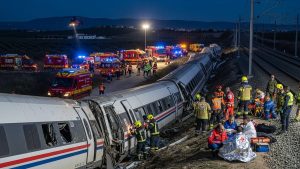
نخست‌وزیر اسپانیا سفر داووس را به‌دلیل سانحه مرگبار قطار لغو کرد

پدرو سانچز، نخست‌وزیر اسپانیا، اعلام کرد سفر برنامه‌ریزی‌شده خود به مجمع جهانی اقتصاد در داووس را لغو می‌کند تا به مدیریت پیامدهای یکی از مرگبارترین سوانح ریلی این کشور در سال‌های اخیر بپردازد. بر اثر برخورد دو قطار در نزدیکی شهر کوردوبا دست‌کم ۳۹ نفر جان خود را از دست داده و ده‌ها نفر دیگر مجروح شده‌اند. مقامات اسپانیایی می‌گویند شمار قربانیان هنوز نهایی نشده است، چرا که بیش از صد نفر از مسافران همچنان در بیمارستان‌ها تحت درمان قرار دارند. در مجموع حدود ۴۰۰ مسافر و خدمه در دو قطار حضور داشته‌اند. بر اساس گزارش‌های اولیه، واگن‌های یک قطار عازم مادرید عصر یکشنبه در منطقه آداموز از ریل خارج شده و به خط مقابل منحرف شده‌اند؛ مسیری که همزمان قطار دیگری در آن در حال حرکت بوده است. این برخورد شدید اکنون به‌عنوان بدترین سانحه ریلی اسپانیا در بیش از یک دهه گذشته توصیف می‌شود. وزیر حمل‌ونقل اسپانیا تأکید کرده است که آمار تلفات «هنوز قطعی نیست» و عملیات امداد و رسیدگی به مصدومان با اولویت کامل ادامه دارد. تصاویر منتشرشده از محل حادثه، شدت برخورد و گستردگی خسارات را نشان می‌دهد و تیم‌های امدادی همچنان در حال جست‌وجو و کمک‌رسانی هستند. ✔️  بیشتر بخوانید: داووس ۲۰۲۶؛ آخرین فرصت برای حفظ نظم قدیم جهان سانچز قرار بود روز ۲۱ ژانویه در داووس سخنرانی ویژه‌ای در مجمع جهانی اقتصاد داشته باشد، اما با توجه به ابعاد فاجعه، ترجیح داده است در داخل کشور بماند و شخصاً بر روند رسیدگی به حادثه نظارت کند. لغو سفر نخست‌وزیر، نشان‌دهنده اهمیت و حساسیت بحران کنونی برای دولت اسپانیاست؛ بحرانی که نه‌تنها از منظر انسانی، بلکه از نظر سیاسی نیز فشار قابل‌توجهی بر کابینه مادرید وارد کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

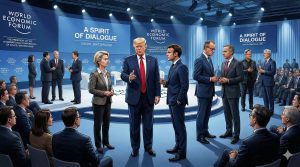
داووس ۲۰۲۶؛ آخرین فرصت برای حفظ نظم قدیم جهان

رهبران سیاسی و اقتصادی جهان این هفته در داووس گرد هم می‌آیند؛ نشستی که بسیاری آن را یکی از حساس‌ترین و پرتنش‌ترین دوره‌های مجمع جهانی اقتصاد (WEF) می‌دانند. با حضور حضوری دونالد ترامپ، رئیس‌جمهور آمریکا؛ پس از مشارکت مجازی در سال گذشته، تمرکز نگاه‌ها بیش از هر زمان دیگری بر تحولات ژئوپلیتیک و آینده نظم جهانی دوخته شده است. اگرچه چهره‌ها ممکن است با عکس‌های کلاسیک داووس در سال‌های گذشته تفاوت داشته باشند، اما فضای حاکم شباهت زیادی به همان لحظات تاریخی دارد. ترامپ که همواره علاقه خاصی به داووس داشته، این رویداد را فرصتی کم‌نظیر برای نمایش قدرت و پیشبرد بی‌پرده دستورکار آمریکا می‌داند؛ صحنه‌ای که در آن می‌تواند نقش محوری خود را در میان رهبران جهان به رخ بکشد. نشانه‌ها حاکی از آن است که امسال نیز این رویکرد تغییر نخواهد کرد. ترامپ پیش از آغاز رسمی نشست، با تهدید تعرفه‌ای علیه اتحادیه اروپا بر سر گرینلند، فضای داووس را ملتهب کرده است؛ اقدامی که بدون تردید دیدارهای پیش‌رو را برای طرف‌های اروپایی به تجربه‌ای دشوار و پرتنش تبدیل خواهد کرد. این در حالی است که شعار رسمی مجمع امسال «روح گفت‌وگو» انتخاب شده؛ شعاری که بر ضرورت تعامل و گفت‌وگوی سازنده در شرایطی تأکید دارد که تنش‌های ژئوپلیتیک جهان را به مرزهای خطرناک نزدیک کرده است. با این حال، تجربه نشان می‌دهد ترامپ معمولاً چنین بسترهایی را نه برای مصالحه، بلکه برای پیشبرد قاطع و مستقیم دیدگاه‌های خود به کار می‌گیرد. همین تضاد باعث شده برخی ناظران بپرسند آیا دستورکار داووس از همان ابتدا محکوم به شکست است یا نه. رهبران اتحادیه اروپا احتمالاً تلاش خواهند کرد موضوع گرینلند را با ترامپ مطرح کنند، اما انتظار نمی‌رود رئیس‌جمهور آمریکا انعطاف‌پذیری زیادی از خود نشان دهد. در کنار این پرونده، مسائل دیگری مانند روابط با کانادا، جنگ اوکراین و رقابت با چین نیز بر میز مذاکرات قرار دارد و همه این‌ها فرصتی برای ترامپ خواهد بود تا نشان دهد، از نگاه او، اهرم‌های اصلی قدرت همچنان در دست واشنگتن است. ✔️  بیشتر بخوانید: پافشاری ترامپ بر تصاحب گرینلند: «اکنون زمان آن رسیده، انجامش خواهیم داد» با این حال، داووس همچنان رویدادی است که نمی‌توان آن را نادیده گرفت. تیترهای مهم و پیام‌های کلیدی احتمالاً در حاشیه سخنرانی‌های اصلی شکل خواهند گرفت. از جمله سخنرانان برجسته این هفته می‌توان به اورسولا فون‌درلاین، رئیس کمیسیون اروپا؛ هه لی‌فنگ، معاون نخست‌وزیر چین؛ امانوئل مکرون، رئیس‌جمهور فرانسه؛ وزیر خزانه‌داری آمریکا؛ نخست‌وزیر کانادا؛ مدیران عامل انویدیا و جی‌پی مورگان؛ و در نهایت خود دونالد ترامپ اشاره کرد؛ سخنرانی‌ای که بی‌تردید یکی از نقاط اوج و شاید تعیین‌کننده‌ترین لحظات داووس امسال خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تنش تازه بر سر گرینلند؛ اتحادیه اروپا آماده مقابله با تعرفه‌های آمریکا

اتحادیه اروپا در واکنش به تشدید تهدیدهای تعرفه‌ای دونالد ترامپ علیه گرینلند، در حال تدارک برگزاری یک نشست اضطراری سران است؛ اقدامی که بار دیگر تنش‌های تجاری میان دو سوی آتلانتیک را به کانون توجه بازارها بازگردانده و فشار محدودی بر یورو وارد کرده است. به‌دنبال آن‌که رئیس‌جمهور آمریکا تهدید کرد در صورت عدم موافقت اروپا با فروش گرینلند به واشنگتن، تعرفه‌های جدیدی علیه متحدان اروپایی اعمال خواهد کرد، رئیس شورای اروپا، آنتونیو کوستا، اعلام کرد سران اتحادیه اروپا طی روزهای آینده در قالب نشستی فوق‌العاده گرد هم خواهند آمد. به گفته یک مقام اروپایی، این نشست احتمالاً به‌صورت حضوری و در روز پنج‌شنبه ۲۲ ژانویه برگزار می‌شود. کوستا در بیانیه‌ای تأکید کرد اتحادیه اروپا آماده است در برابر «هرگونه فشار و اجبار» از منافع خود دفاع کند، هرچند همچنان مسیر گفت‌وگوی سازنده با ایالات متحده را باز نگه می‌دارد. این موضع‌گیری نشان‌دهنده نگرانی فزاینده بروکسل از آن است که مناقشه گرینلند به یک رویارویی گسترده‌تر تجاری میان اروپا و آمریکا تبدیل شود. ترامپ پیش‌تر اعلام کرده بود که کشورهایی از جمله دانمارک، نروژ، سوئد، فرانسه، آلمان، بریتانیا، هلند و فنلاند از اول فوریه با تعرفه ۱۰ درصدی مواجه خواهند شد؛ نرخی که از اول ژوئن به ۲۵ درصد افزایش می‌یابد، مگر آن‌که آمریکا اجازه خرید گرینلند را به دست آورد. کاخ سفید این تعرفه‌ها را در چارچوب ملاحظات امنیتی و منافع راهبردی ایالات متحده در منطقه قطب شمال توجیه کرده است. در همین حال، یک دیپلمات اروپایی به رویترز گفته است بسته‌ای از تعرفه‌های تلافی‌جویانه اتحادیه اروپا به ارزش ۹۳ میلیارد یورو که پیش‌تر تعلیق شده بود، در صورت عدم دستیابی به توافق تا ششم فوریه، به‌طور خودکار دوباره اجرایی خواهد شد. این اقدامات متقابل تابستان گذشته و پس از یک توافق موقت تجاری میان بروکسل و واشنگتن برای شش ماه کنار گذاشته شده بود، اما اکنون آن توافق در معرض فروپاشی قرار دارد. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ واکنش‌ها به این تنش‌ها به خارج از اتحادیه اروپا نیز کشیده شده است. استارمر، نخست‌وزیر بریتانیا، در گفت‌وگو با ترامپ اعمال تعرفه علیه متحدان بر سر گرینلند را «نادرست» خواند و تأکید کرد امنیت مناطق شمالی، اولویتی مشترک برای اعضای ناتو است. او پیش از تماس با رئیس‌جمهور آمریکا، با نخست‌وزیر دانمارک، رئیس کمیسیون اروپا و دبیرکل ناتو نیز رایزنی کرده بود. این مناقشه فشار تازه‌ای بر روابط فراآتلانتیک وارد کرده و نگاه بازارها اکنون به این دوخته شده است که آیا نشست اضطراری اتحادیه اروپا می‌تواند پیش از فعال شدن خودکار تعرفه‌ها در اوایل فوریه، از تشدید تنش جلوگیری کند یا نه. در معاملات ابتدایی، یورو اندکی تضعیف شده و اغلب ارزهای اصلی نیز در برابر دلار آمریکا تحت فشار قرار گرفته‌اند؛ بازتابی از افزایش ریسک‌های ژئوپلیتیک و نگرانی‌ها نسبت به چشم‌انداز تجارت اروپا در ماه‌های پیش‌رو. در عین حال، اظهارات و پیام‌های تند ترامپ که سابقه عقب‌نشینی از تهدیدهای تعرفه‌ای را نیز در کارنامه دارد ؛ به بازارها نوسان کوتاه‌مدتی تزریق کرده است؛ نوسانی که معامله‌گران آن را بیش از هر چیز بخشی از چرخه تکراری تنش‌های تجاری دوران او می‌دانند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مرور 10 روز پرآشوب بازارهای جهانی؛ از بحران فدرال رزرو تا زلزله ژئوپلیتیک

در فاصله ۹ تا ۱۸ ژانویه ۲۰۲۶، بازارهای مالی جهانی یکی از پرتلاطم‌ترین مقاطع سال‌های اخیر را پشت سر گذاشتند؛ دوره‌ای که در آن، سیاست پولی، تنش‌های ژئوپلیتیک و ریسک‌های نهادی به شکلی کم‌سابقه در هم تنیدند. برای بسیاری از فعالان بازار، به‌ویژه معامله‌گران فارکس و بازار سهام که به دلیل اختلالات ارتباطی و قطعی اینترنت از جریان لحظه‌ای داده‌ها دور ماندند، این بازه زمانی با انبوهی از ابهامات و پرسش‌های بی‌پاسخ همراه بود. این گزارش با رویکردی تحلیلی و جامع، مهم‌ترین رخدادهای اقتصادی، مالی و سیاسی این ده روز سرنوشت‌ساز را مرور می‌کند و تصویری منسجم از تغییرات ساختاری ارائه می‌دهد که می‌تواند مسیر بازارها در ماه‌های پیش‌رو را تعیین کند. بحران مشروعیت و لرزش بی‌سابقه در استقلال فدرال رزرو در کانون تحولات پرتنش ژانویه، تقابل کم‌سابقه‌ای میان قوه مجریه ایالات متحده و بانک مرکزی این کشور شکل گرفت؛ تقابلی که به‌سرعت از یک اختلاف سیاستی فراتر رفت و به بحرانی در سطح مشروعیت نهادی انجامید. در تاریخ ۱۱ ژانویه ۲۰۲۶، فدرال رزرو با انتشار بیانیه‌ای غیرمنتظره اعلام کرد که وزارت دادگستری آمریکا (DOJ) تحقیقات کیفری علیه جروم پاول، رئیس این نهاد، را آغاز کرده است؛ خبری که بلافاصله موجی از شوک و تردید را در بازارهای جهانی ایجاد کرد. این تحقیقات که تحت هدایت دادستان منطقه کلمبیا، جنین پیرو، آغاز شده، به‌طور رسمی بر پروژه بازسازی ساختمان مرکزی فدرال رزرو در واشینگتن و احتمال ارائه شهادت نادرست یا سوءمدیریت در هزینه‌ای بالغ بر ۲.۵ میلیارد دلار متمرکز است. با این حال، بسیاری از تحلیل‌گران و ناظران سیاسی-اقتصادی، این پرونده را نه یک پیگیری صرفاً حقوقی، بلکه ابزاری برای اعمال فشار سیاسی بر بانک مرکزی تلقی می‌کنند؛ فشاری که هدف اصلی آن، تسریع در مسیر کاهش نرخ‌های بهره و همسوسازی سیاست پولی با ترجیحات کاخ سفید ارزیابی می‌شود. جروم پاول در واکنشی کم‌سابقه، با انتشار یک پیام ویدئویی صریح و بدون نشانه‌های همیشگی تشریفاتی، به‌طور علنی از استقلال فدرال رزرو دفاع کرد. او تأکید داشت که این تهدیدات حقوقی مستقیماً از امتناع بانک مرکزی برای تبعیت از فشارهای سیاسی ناشی می‌شود و هشدار داد که تضعیف استقلال پولی می‌تواند اقتصاد آمریکا را به مسیری سوق دهد که پیش‌تر در برخی اقتصادهای نوظهور با نتایج پرهزینه و شکست‌خورده تجربه شده است. از نگاه پاول، استقلال بانک مرکزی نه یک امتیاز نهادی، بلکه شرط لازم برای مهار تورم و حفظ ثبات هزینه‌های زندگی شهروندان آمریکاست. این مناقشه، به‌سرعت به سطحی بالاتر از یک اختلاف اجرایی ارتقا یافت و نشانه‌هایی از یک بن‌بست قانون اساسی را آشکار کرد. شماری از سناتورهای کلیدی، از جمله لیزا مورکوفسکی و تام تیلیس، اعلام کردند تا زمانی که تکلیف این بحران روشن نشود و تضمین‌های مشخصی درباره حفظ استقلال فدرال رزرو ارائه نگردد، با تأیید هرگونه نامزد جدید برای ریاست این نهاد مخالفت خواهند کرد؛ موضعی که فرآیند جانشینی در رأس بانک مرکزی آمریکا را وارد مرحله‌ای پرابهام کرده است. جابه‌جایی در صف نامزدهای ریاست فدرال رزرو با نزدیک شدن به پایان دوره ریاست جروم پاول در ماه مه، توجه بازارها به دو چهره کلیدی معطوف شده است؛ آنچه در محافل مالی از آن با عنوان «دو کِوین» یاد می‌شود: کِوین وارش و کِوین هَسِت. در تاریخ ۱۶ ژانویه، اظهارات دونالد ترامپ مبنی بر تمایل به حفظ کِوین هَسِت در سمت فعلی خود به‌عنوان رئیس شورای ملی اقتصاد، به‌عنوان سیگنالی قوی تفسیر شد که بلافاصله شانس کوین وارش را در بازارهای پیش‌بینی به‌طور محسوسی افزایش داد. وارش که سابقه حضور در شورای حکام فدرال رزرو را در کارنامه دارد، از منظر سیاسی گزینه‌ای قابل‌قبول‌تر برای سنا تلقی می‌شود. با این حال، نگرانی اصلی بازارها به رویکرد سیاستی او بازمی‌گردد؛ چرا که وارش در مقایسه با هَست، چهره‌ای انقباضی‌تر (هاوکیش‌تر) شناخته می‌شود و این گمانه تقویت شده است که در صورت انتصاب، مسیر کاهش نرخ‌های بهره با احتیاط و سرعت کمتری دنبال خواهد شد. بازتاب بحران فدرال رزرو در شاخص‌های کلیدی بازار پیامدهای این بحران نهادی به‌سرعت در بازارهای مالی منعکس شد و چندین شاخص کلیدی واکنش معناداری نشان دادند: احتمال تأیید کِوین وارش در پلی‌مارکت از حدود ۴۰ درصد به ۶۰ درصد افزایش یافت؛ واکنشی مستقیم به سیگنال سیاسی ترامپ. بازده اوراق قرضه ۱۰ ساله آمریکا به بالای ۴.۲ درصد صعود کرد؛ بازتابی از انتظارات بازار برای نرخ‌های بهره بالاتر در صورت تغییر رویکرد سیاست پولی. شاخص نوسان (VIX) در مقیاس هفتگی حدود ۹.۷ درصد افزایش یافت که نشان‌دهنده رشد عدم قطعیت پیرامون آینده استقلال پولی آمریکا بود. جفت‌ارز USDJPY تا محدوده ۱۵۹.۴۲ پیشروی کرد؛ حرکتی که هم از تقویت دلار و هم از تضعیف ساختاری ین ژاپن (که در ادامه به آن خواهیم پرداخت) حکایت دارد. در مجموع، بحران اخیر فدرال رزرو نه‌تنها یک رویداد سیاسی یا حقوقی، بلکه نقطه عطفی در ارزیابی ریسک نهادی ایالات متحده برای بازارهای جهانی محسوب می‌شود؛ نقطه‌ای که پیامدهای آن فراتر از نرخ بهره، به اعتماد بلندمدت سرمایه‌گذاران به چارچوب سیاست‌گذاری پولی آمریکا گره خورده است. ✔️  بیشتر بخوانید: سیاست پولی چیست و چگونه بر بازار فارکس تأثیر می‌گذارد؟ واکاوی داده‌های کلان ایالات متحده: از ضعف اشتغال و چسبندگی تورم در حالی که فضای سیاسی واشینگتن تحت تأثیر بحران استقلال فدرال رزرو ملتهب بود، انتشار داده‌های اقتصادی نیز تصویری چندلایه و متناقض از وضعیت بزرگ‌ترین اقتصاد جهان ارائه داد؛ داده‌هایی که خود به عامل تازه‌ای برای سردرگمی سیاست‌گذاران و معامله‌گران تبدیل شدند. گزارش بازار کار ماه دسامبر که در ۹ ژانویه منتشر شد، از کاهش شتاب استخدام در اقتصاد آمریکا حکایت داشت. بر اساس این گزارش، تعداد مشاغل جدید ایجادشده در بخش غیرکشاورزی (NFP) تنها به ۵۰ هزار مورد رسید؛ رقمی که به‌طور محسوسی پایین‌تر از پیش‌بینی ۶۴ هزار شغل جدید بود و نشان داد روند سرد شدن بازار کار به‌تدریج در حال تثبیت است. با این حال، در تناقضی قابل توجه، نرخ بیکاری از ۴.۵ درصد به ۴.۴ درصد کاهش یافت؛ افتی که نه حاصل بهبود واقعی اشتغال، بلکه عمدتاً ناشی از خروج بخشی از نیروی کار از بازار و کاهش نرخ مشارکت اقتصادی به ۶۲.۴ درصد بود. این ترکیب آماری، تصویری مبهم از سلامت بازار کار آمریکا ترسیم کرد: کاهش فرصت‌های شغلی در کنار بهبود ظاهری نرخ بیکاری. در جبهه تورم نیز پیام‌ها چندان ساده و یکدست نبودند. داده‌های منتشرشده در ۱۳ ژانویه نشان داد شاخص قیمت مصرف‌کننده (CPI) در سطح سالانه ۲.۷ درصد ثابت باقی مانده است. هرچند این رقم بیانگر موفقیت نسبی در مهار اوج‌گیری مجدد تورم است، اما همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد و نشان می‌دهد فشارهای قیمتی هنوز به‌طور کامل مهار نشده‌اند. تورم هسته (Core CPI) نیز در سطح ۲.۶ درصد بدون تغییر ماند؛ نشانه‌ای از چسبندگی قیمت‌ها به‌ویژه در بخش خدمات و کالاهای ضروری که معمولاً دیرتر از سایر بخش‌ها به سیاست‌های پولی واکنش نشان می‌دهند. در سوی دیگر معادله، گزارش خرده‌فروشی ماه نوامبر حاوی سیگنالی کاملاً متفاوت بود. رشد ۰.۶ درصدی هزینه‌کرد مصرف‌کنندگان (فراتر از انتظارات بازار) نشان داد که تقاضای داخلی همچنان مقاوم باقی مانده و خانوارهای آمریکایی علی‌رغم نرخ‌های بهره بالا و فشارهای تورمی، به مصرف خود ادامه می‌دهند. این پویایی مصرف، موتور اصلی رشد اقتصادی را روشن نگه داشته و مانع از شکل‌گیری سناریوی رکود کوتاه‌مدت شده است. ترکیب این داده‌ها، فدرال رزرو را در موقعیتی پیچیده و دوگانه قرار داده است: از یک سو بازار کار نشانه‌هایی از فرسایش تدریجی را نشان می‌دهد و از سوی دیگر، تقاضای مصرف‌کننده همچنان قدرتمند است و تورم در سطوحی بالاتر از هدف رسمی باقی مانده است. این وضعیت، تصمیم‌گیری درباره مسیر آتی نرخ‌های بهره را به معمایی دشوار تبدیل کرده؛ معمایی که در فضای پرتنش سیاسی کنونی، اهمیت آن برای بازارهای مالی دوچندان شده است. رکوردهای تاریخی در بازار فلزات گرانبها تضعیف اعتماد به دلار آمریکا و تشدید ابهامات پیرامون استقلال فدرال رزرو، به‌عنوان محرکی قدرتمند عمل کرد که بازار فلزات گرانبها را وارد فازی تاریخی و کم‌سابقه ساخت. در ۱۲ ژانویه ۲۰۲۶، قیمت هر اونس طلا برای نخستین بار در تاریخ از مرز روانی ۴٬۶۰۰ دلار عبور کرد و در ادامه رکورد تاریخی تا مرز ۴٬۶۴۰ دلار ثبت نمود؛ سطحی که نه‌تنها رکوردی جدید، بلکه نمادی از تغییر عمیق ترجیحات سرمایه‌گذاران در محیط پرریسک کنونی محسوب می‌شود. نقره نیز همگام با این موج صعودی، با جهشی قابل توجه از محدوده ۹۳ دلار فراتر رفت و بار دیگر جایگاه خود را به‌عنوان مکمل طلا در سبد دارایی‌های پناهگاه امن تثبیت کرد. بررسی ماهیت این رالی نشان می‌دهد که تفاوت‌های بنیادینی با جهش‌های پیشین دارد. برخلاف دوره‌هایی که رشد قیمت فلزات گرانبها عمدتاً متکی بر سفته‌بازی معامله‌گران خرد بود، صعود اخیر بیش از هر چیز از تقاضای ساختاری و بلندمدت بانک‌های مرکزی و سرمایه‌گذاران نهادی تغذیه می‌شود. بانک‌های مرکزی بزرگ جهان، به‌ویژه چین، روند تنوع‌بخشی به ذخایر ارزی خود را با شدت ادامه داده‌اند و به‌طور میانگین ماهانه حدود ۷۰ تن طلا به ذخایر خود می‌افزایند؛ روندی که به‌وضوح بازتابی از کاهش اعتماد به دلار و تلاش برای کاهش وابستگی به نظام مالی مبتنی بر آن است. در بازار نقره نیز عوامل بنیادی نقش پررنگ‌تری نسبت به گذشته ایفا می‌کنند. کسری ساختاری عرضه که اکنون وارد پنجمین سال متوالی خود شده، در کنار رشد سریع تقاضای صنعتی، به‌ویژه در حوزه‌های فناوری‌های نوین، نیمه‌هادی‌ها و انرژی‌های تجدیدپذیر، چشم‌انداز این فلز را به‌طور محسوسی تقویت کرده است. همین ترکیب محدودیت عرضه و افزایش مصرف صنعتی باعث شده بسیاری از تحلیل‌گران، دستیابی نقره به سطوح ۱۰۰ دلاری را در افق میان‌مدت سناریویی دور از ذهن ندانند. از منظر عملکرد قیمتی، طلا از ابتدای سال تاکنون بازدهی حدود ۶ درصدی را ثبت کرده است؛ حرکتی که بیش از هر چیز به بحران استقلال فدرال رزرو و افزایش ریسک‌های ژئوپلیتیک (به‌ویژه پیرامون ایران) نسبت داده می‌شود. نقره اما با رشد حدود ۱۶ درصدی، عملکردی به‌مراتب تهاجمی‌تر داشته و نشان داده است که در فازهای افزایش عدم قطعیت جهانی، می‌تواند نقشی فراتر از یک فلز مکمل ایفا کند. تنش‌های خاورمیانه و ابزار تازه فشار اقتصادی علیه ایران هم‌زمان با تحولات شتابان در نیمکره غربی، خاورمیانه نیز به کانون تازه‌ای از ریسک‌های سیاسی و اقتصادی تبدیل شد. ایران در این بازه زمانی با موج جدیدی از اعتراضات داخلی روبه‌رو بود؛ اعتراضاتی که با قطعی گسترده اینترنت در بخش‌هایی از کشور همراه شد و دسترسی فعالان اقتصادی و مالی به جریان آزاد اطلاعات را به‌شدت محدود کرد. این وضعیت، علاوه بر پیامدهای اجتماعی، بر فضای تصمیم‌گیری بازارهای منطقه‌ای نیز سایه‌ای از ابهام انداخت. در این میان، واکنش کاخ سفید به تحولات ایران بسیار تند و مستقیم بود. دونالد ترامپ ضمن اعلام حمایت علنی از معترضان، هشدار داد که در صورت ادامه سرکوب‌ها، گزینه مداخله نظامی روی میز قرار خواهد گرفت؛ تهدیدی که بلافاصله به افزایش حساسیت ژئوپلیتیک در بازارهای انرژی انجامید. اما فراتر از ادبیات نظامی، مهم‌ترین اقدام واشینگتن در حوزه اقتصادی رخ داد: ترامپ اعلام کرد هر کشوری که به مبادلات تجاری با ایران ادامه دهد، با تعرفه سنگین ۲۵ درصدی بر تمامی تراکنش‌های خود با ایالات متحده مواجه خواهد شد؛ تصمیمی که عملاً به منزله استفاده از سلاح تعرفه‌ای برای اعمال فشار حداکثری تلقی می‌شود. این مجموعه تهدیدات سیاسی و اقتصادی، به سرعت در بازار نفت منعکس شد و نوسانات قابل‌توجهی را در قیمت‌های برنت و WTI رقم زد. از یک سو، چشم‌انداز افزایش عرضه جهانی به‌دنبال تحولات ونزوئلا و احتمال بازگشت تدریجی نفت این کشور به بازار، عاملی برای تعدیل انتظارات قیمتی بود. از سوی دیگر، خطر تشدید تنش‌ها در خلیج فارس و سناریوهای پرریسکی نظیر اختلال در تنگه هرمز، «حق‌الزحمه ریسک» را در قیمت نفت به‌طور محسوسی بالا برد. نتیجه این تقابل نیروها، شکل‌گیری بازاری دو قطبی بود: معامله‌گران نفت در فاصله ۹ تا ۱۸ ژانویه مدام میان دو روایت متضاد در نوسان بودند؛ ترس از کاهش عرضه ناشی از درگیری‌های احتمالی در منطقه و در مقابل، امید به ورود بشکه‌های جدید از ونزوئلا به بازار جهانی. این وضعیت، دامنه نوسان قیمت‌ها را افزایش داد و تصمیم‌گیری برای فعالان بازار انرژی را به یکی از دشوارترین چالش‌های هفته‌های اخیر تبدیل کرد. اقتصاد ژاپن؛ قمار سیاسی تاکایچی و رکورد تاریخی بورس توکیو در شرق آسیا، ژاپن در میانه یکی از پرهیجان‌ترین دوره‌های اقتصادی و سیاسی سال‌های اخیر قرار گرفت؛ دوره‌ای که به‌خوبی نشان داد چگونه تحولات سیاسی داخلی می‌توانند به سرعت به موتور محرک بازارهای مالی تبدیل شوند. در ۱۳ ژانویه ۲۰۲۶، شاخص نیک‌کی ۲۲۵ یکی از دراماتیک‌ترین روزهای تاریخ خود را تجربه کرد و با جهشی بیش از ۱۶۰۰ واحد، به سطح بی‌سابقه ۵۳٬۵۴۹ واحد رسید؛ رکوردی که اعتماد سرمایه‌گذاران به چشم‌انداز کوتاه‌مدت اقتصاد ژاپن را به‌وضوح منعکس می‌کرد. محرک اصلی این صعود خیره‌کننده، تصمیم ناگهانی نخست‌وزیر سانه تاکایچی برای انحلال مجلس سفلی و اعلام برگزاری انتخابات زودهنگام در ماه فوریه بود. بازارها این اقدام را به‌منزله تلاشی حساب‌شده برای تحکیم قدرت سیاسی و پیشبرد برنامه‌های اقتصادی جاه‌طلبانه او تفسیر کردند؛ برنامه‌هایی که بر افزایش قابل توجه مخارج دولتی، حمایت از صنایع راهبردی و تداوم سیاست‌های پولی انبساطی استوار است. تاکایچی به‌عنوان یکی از مدافعان جدی محرک‌های مالی گسترده شناخته می‌شود و قصد دارد با کسب اکثریت قاطع در پارلمان، بسته‌های هزینه‌ای بزرگی را برای مقابله با فشارهای تورمی و تقویت بخش‌های کلیدی (به‌ویژه صنایع دفاعی و فناوری) به اجرا بگذارد. همین چشم‌انداز افزایش هزینه‌های دولتی، امید به رشد سودآوری شرکت‌های ژاپنی را تقویت کرده و جریان تازه‌ای از سرمایه را به سمت بازار سهام این کشور هدایت کرده است؛ روندی که در محافل مالی از آن با عنوان «Takaichi Trade» یاد می‌شود. با این حال، روی دیگر این سکه، پیامدهای ارزی و بدهی ژاپن بوده است. سیاست‌های انبساطی مورد حمایت دولت، فشار مضاعفی بر ین وارد کرده و ارزش این ارز را تا مرز ۱۵۹.۴۲ در برابر دلار تضعیف کرده است. هم‌زمان، بازده اوراق قرضه ۱۰ ساله دولت ژاپن به ۲.۱۶ درصد صعود کرد؛ بالاترین سطح از سال ۱۹۹۹. این جهش بازدهی، بازتاب نگرانی بازارها از پایداری بدهی‌های عظیم دولت ژاپن و هزینه‌های فزاینده تأمین مالی در آینده است. از منظر معامله‌گران فارکس، این تحولات چند پیام کلیدی به همراه داشته است: رکوردشکنی نیک‌کی، جذابیت سرمایه‌گذاری در سهام ژاپنی؛ به‌ویژه در بخش نیمه‌هادی‌ها و شرکت‌های صادرات‌محور – را افزایش داده است. تضعیف مداوم ین، معاملات حملی (Carry Trade) را همچنان جذاب نگه داشته، هرچند ریسک مداخله احتمالی بانک مرکزی ژاپن (BoJ) در بازار ارز به‌طور محسوسی افزایش یافته است. رشد بازده اوراق دولتی، فشار فزاینده‌ای بر بانک مرکزی وارد کرده تا به‌تدریج از سیاست نرخ‌های بهره بسیار پایین فاصله بگیرد؛ تغییری که در صورت تحقق، می‌تواند معادلات بازارهای جهانی را نیز تحت تأثیر قرار دهد. در مجموع، آنچه در ژاپن رخ می‌دهد، ترکیبی از امید سیاسی و ریسک اقتصادی است: قمار بزرگ تاکایچی برای تثبیت قدرت و تحریک رشد، از یک سو بورس توکیو را به قله‌های تازه رسانده و از سوی دیگر، نگرانی‌ها درباره آینده ین و بدهی‌های دولتی را تشدید کرده است. این دوگانگی، اقتصاد ژاپن را به یکی از حساس‌ترین نقاط تمرکز معامله‌گران جهانی در سال ۲۰۲۶ تبدیل کرده است. وضعیت اقتصادی بریتانیا و منطقه یورو؛ رشد در سایه ابهام اقتصاد بریتانیا در ماه نوامبر عملکردی بهتر از انتظار داشت و رشد ۰.۳ درصدی را ثبت کرد؛ رشدی که عمدتاً به بهبود تولیدات کارخانه‌ای (به‌ویژه بازگشت فعالیت‌های شرکت جگوار لندرور پس از رفع اختلالات سایبری) و تداوم پویایی بخش خدمات نسبت داده می‌شود. با این حال، تصویر کلی اقتصاد همچنان متناقض باقی مانده است. نرخ بیکاری به ۵.۱ درصد افزایش یافته و رشد دستمزدها به حدود ۱.۱ درصد در مقیاس ماهانه کاهش یافته که پایین‌ترین سطح از سال ۲۰۲۰ محسوب می‌شود. این ترکیب داده‌ها، بانک مرکزی بریتانیا (BoE) را در موقعیتی دشوار قرار داده است؛ نهادی که پس از کاهش نرخ بهره به ۳.۷۵ درصد در ماه دسامبر، اکنون با معمای رشد اقتصادی مثبت در کنار ضعف بازار کار روبه‌روست و همین امر پیش‌بینی کاهش مجدد نرخ در ماه فوریه را با تردیدهای جدی مواجه کرده است. در منطقه یورو، نشانه‌هایی از بهبود تدریجی دیده می‌شود. تولید صنعتی در ماه نوامبر رشد ۰.۷ درصدی را تجربه کرد که سومین ماه متوالی افزایش تولید به شمار می‌رود. آلمان نیز پس از دو سال رکود، در سال ۲۰۲۵ رشد خفیف ۰.۲ درصدی را ثبت کرد؛ رقمی هرچند محدود، اما نمادی از خروج تدریجی موتور اقتصادی اروپا از وضعیت انقباضی. با این وجود، تراز تجاری منطقه یورو تحت فشار قرار گرفته و مازاد آن به ۹.۹ میلیارد یورو کاهش یافته است؛ افتی که عمدتاً ناشی از کاهش ۲۰.۳ درصدی صادرات به ایالات متحده بوده و بازتاب مستقیمی از پیامدهای اولیه سیاست‌های تعرفه‌ای دولت ترامپ بر تجارت اروپا به شمار می‌رود. بازار سهام آمریکا و چرخش سرمایه در سایه انقلاب هوش مصنوعی در فاصله ۹ تا ۱۸ ژانویه، بازارهای سهام ایالات متحده شاهد تغییر جهت معنادار جریان سرمایه بودند؛ پدیده‌ای که از آن با عنوان چرخش بخشی سرمایه (Sector Rotation) یاد می‌شود. در حالی که شاخص‌های اصلی نظیر S&P 500 و نزدک تحت تأثیر ابهامات پیرامون سیاست‌های فدرال رزرو و نوسانات بخش فناوری با افت‌های محدود مواجه شدند، سهام شرکت‌های با ارزش بازار کوچک در شاخص راسل ۲۰۰۰ عملکرد بهتری از خود نشان دادند و حدود ۲ درصد رشد کردند. بررسی عملکرد هفتگی بخش‌های مختلف بازار سهام تصویر روشنی از این جابه‌جایی سرمایه ارائه می‌دهد. بخش انرژی با رشد ۲.۴ درصدی، از تنش‌های ژئوپلیتیک پیرامون ایران و نوسانات عرضه نفت ونزوئلا بهره برد. مواد پایه نیز با افزایش ۰.۸ درصدی تقویت شد که عمدتاً ناشی از خوش‌بینی به تقاضای صنعتی چین و برنامه‌های محرک اقتصادی ژاپن بود. در مقابل، بخش فناوری اطلاعات با افت ۰.۶ درصدی روبه‌رو شد؛ افتی که بیشتر به شناسایی سود پس از رشدهای چشمگیر سال ۲۰۲۵ نسبت داده می‌شود. صنایع دفاعی با جهش ۳ درصدی، واکنشی مثبت به پیشنهاد بودجه نظامی ۱.۵ تریلیون دلاری دولت آمریکا نشان دادند، در حالی که سهام بانکی با کاهش ۲.۳ درصدی تحت فشار نگرانی‌ها درباره محدودیت‌های احتمالی بر نرخ بهره کارت‌های اعتباری و گزارش‌های مالی ناهمگون قرار گرفتند. در همین حال، بخش هوش مصنوعی وارد مرحله تازه‌ای از بلوغ شده است. برخلاف نگرانی‌های اولیه درباره جایگزینی نیروی انسانی، داده‌های لینکدین نشان می‌دهد که توسعه AI نه‌تنها موجب کاهش اشتغال نشده، بلکه حدود ۱.۳ میلیون فرصت شغلی جدید در حوزه‌های مراکز داده، مهندسی داده و زیرساخت‌های دیجیتال ایجاد کرده است. گزارش‌های سود قدرتمند شرکت‌هایی نظیر TSMC نیز اعتماد سرمایه‌گذاران به تداوم چرخه سرمایه‌گذاری در تراشه‌های پیشرفته و پردازنده‌های گرافیکی را تقویت کرده است. با این حال، محدودیت‌های صادراتی جدید آمریکا علیه چین همچنان به‌عنوان یک ریسک جدی برای غول‌هایی مانند انویدیا و زنجیره تأمین نیمه‌هادی‌ها باقی مانده و می‌تواند در ماه‌های پیش‌رو منبع تازه‌ای از نوسانات برای این صنعت باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار آمریکا در برابر نفت ارزان ایستاد؛ نگاه‌ها به حکم تعرفه‌ها

در یک نگاه دلار آمریکا با وجود افت قیمت نفت، همچنان مقاوم مانده است حکم تعرفه‌ها در دیوان عالی ممکن است باعث تقویت دلار شود احتمال مداخله بانک مرکزی دانمارک در جفت‌ارز EURDKK به دلیل ریسک گرینلند انتشار داده‌های اقتصادی آمریکا تاکنون جهت‌گیری مشخصی برای بازار فارکس ایجاد نکرده است. انتظار می‌رود گزارش اشتغال روز جمعه و حکم احتمالی دیوان عالی درباره تعرفه‌ها، اثر منفی کاهش قیمت نفت بر دلار را جبران کنند. در اروپا نیز نگاه‌ها به تحولات ژئوپلیتیک از گرینلند تا اوکراین دوخته شده است؛ جایی که یورو تحت فشار ریسک‌های سیاسی و مداخلات احتمالی بانک مرکزی دانمارک قرار دارد. دلار آمریکا: مقاومت در برابر نفت ارزان داده‌های اقتصادی روز گذشته آمریکا ترکیبی از نتایج مثبت و منفی داشتند و نتوانستند محرک تازه‌ای برای دلار باشند: گزارش ADP نزدیک به پیش‌بینی‌ها و در سطح ۴۱ هزار بود. هرچند قدرت پیش‌بینی آن محدود است، اما باعث شده بازار انتظار داشته باشد داده‌های جمعه برای کاهش بیشتر نرخ‌های فدرال رزرو کافی نباشد. در مقابل، گزارش فرصت‌های شغلی نوامبر ضعیف بود و اثر مثبت شاخص خدمات ISM را خنثی کرد. امروز بازارها منتظر داده‌های Challenger درباره تعدیل نیرو و آمار هفتگی مدعیان بیمه بیکاری هستند؛ داده‌هایی که در پایان دسامبر کاهش غافلگیرکننده‌ای داشتند. با وجود افت قیمت نفت، دلار همچنان مقاوم مانده است؛ زیرا بازارهای کالایی برنامه‌های ترامپ برای عرضه نفت ونزوئلا را جدی گرفته‌اند. با این حال، پس از عبور از ریسک گزارش NFP، کاهش قیمت نفت می‌تواند مانع از ادامه رشد دلار شود. دیوان عالی آمریکا و ریسک تعرفه‌ها بازارها چشم‌انتظار حکم دیوان عالی درباره تعرفه‌ها هستند. اجماع فعلی بر صدور حکم منفی است که می‌تواند به تقویت دلار منجر شود؛ زیرا اثر تعرفه‌ها بر بازار کار بیشتر از تورم بوده و واکنش بازار می‌تواند بازتسعیر سیاست‌های فدرال رزرو را به سمت موضعی سخت‌تر سوق دهد. قرار است روز دوشنبه ۱۲ ژانویه در یک وبینار درباره این حکم و پیامدهای آن بحث شود. یورو: زیر سایه ژئوپلیتیک با وجود تورم پایین‌تر از پیش‌بینی در آلمان، داده‌های کلی منطقه یورو مطابق اجماع ۲٪ باقی ماند. همان‌طور که تحلیلگران اشاره کرده‌اند، حتی اندکی کمتر از پیش‌بینی نیز باعث تغییر جدی در انتظارات سیاستی نمی‌شد؛ زیرا ارتباطات اخیر بانک مرکزی اروپا همچنان لحن سخت‌گیرانه دارد. تمرکز اصلی یورو اکنون بر ژئوپلیتیک است: گرینلند: آمریکا و دانمارک هفته آینده دیدار خواهند داشت تا درباره معاملات تجاری احتمالی برای حضور اقتصادی آمریکا در این جزیره گفت‌وگو کنند. دولت ترامپ حتی تهدید به مداخله نظامی را مطرح کرده، هرچند فعلاً بازار واکنش چندانی نشان نداده است. اوکراین: بریتانیا و فرانسه توافق کرده‌اند در صورت دستیابی به صلح، نیرو اعزام کنند. تاکنون یورو واکنش چندانی به این پیشرفت‌های جزئی نشان نداده است. جفت‌ارز EURDKK جفت‌ارز EURDKK در سمت قوی معامله می‌شود اما تنها حدود ۰.۱۵٪ بالاتر از سطح تثبیت ۷.۴۶۰ است. بانک مرکزی دانمارک دامنه ±۲.۲۵٪ را مجاز می‌داند، هرچند انحراف‌ها معمولاً کمتر از ۰.۵٪ هستند. احتمال دارد بانک مرکزی در حال خرید کرون دانمارک باشد؛ در سال‌های ۲۰۱۹-۲۰ نیز مداخلات ارزی در همین سطوح انجام شد. عبور قاطع از سطح ۷.۴۷۴۰ که در سال‌های ۲۰۱۹-۲۰ به شدت دفاع شد، می‌تواند نشانه‌ای هشداردهنده باشد. جمع‌بندی دیدگاه کوتاه‌مدت نسبت به EURUSD همچنان خنثی است و سطح ۱.۱۷۰ منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازده اوراق قرضه آلمان افزایش یافت: تحلیل آخرین عرضه

آلمان در تازه‌ترین عرضه اوراق قرضه خود، موفق به فروش ۴.۵۴۲ میلیارد یورو از اوراق قرضه ۲۰۳۶ شد. نسبت پوشش این عرضه به ۱.۳ برابر رسید که نسبت به دوره قبلی که ۲.۰ برابر بود، کاهش یافته است. همچنین، بازده متوسط این اوراق به ۲.۸۳٪ رسید که نسبت به ۲.۶۷٪ در عرضه قبلی افزایش نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده ناحیه یورو – دسامبر

شاخص قیمت مصرف کننده هسته ناحیه یورو - سالانه (دسامبر) - Flash Core Consumer Price Index  واقعی ................ %2.3  پیش‌بینی ............. %2.4  قبلی .................... %2.4 شاخص قیمت مصرف کننده ناحیه یورو - سالانه (دسامبر) - Consumer Price Index  واقعی ................ %2 پیش‌بینی ............. %2.0  قبلی ..................... %2.1 (این داده از 2.2 درصد تجدید شده است) شاخص قیمت مصرف کننده ناحیه یورو - دسامبر - Consumer Price Index  واقعی ................ %0.2 قبلی ..................... %0.3-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات بیکاری آلمان – دسامبر

تغییرات بیکاری آلمان - دسامبر - Unemployment Change  واقعی .................. 3K  پیش‌بینی ............. 5K  قبلی .................... 1K نرخ بیکاری آلمان - دسامبر - Unemployment Rate  واقعی .................. %6.3 پیش‌بینی ............. %6.3  قبلی ................... %6.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر