TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

دلار در آستانه بازگشت؟ بررسی چشم‌انداز دلار پس از انتخاب وارش

در یک نگاه معرفی کوین وارش به عنوان رئیس جدید فدرال رزرو می‌تواند نقطه عطفی در تقویت دلار آمریکا باشد و نگرانی‌ها درباره گزینه‌های داویش‌تر را کاهش دهد. برای سقوط قاطع EURUSD زیر سطح ۱.۱۹۰۰، احتمالاً به محرک‌های تازه‌تری مثل داده‌های قوی اقتصادی یا اظهارات مقامات آمریکایی نیاز است. دلار آمریکا در برابر ارزهای گروه ده (G10) بهبود یافته اما برای احیای پایدار به محرک مثبت بیشتری نیاز دارد. رشد اقتصادی کانادا برای نوامبر قابل قبول است اما دلار آمریکا همچنان عامل اصلی حرکت جفت ارز USDCAD است. در دنیای پرنوسان بازارهای مالی، امروز انتظار می‌رود دونالد ترامپ، کوین وارش را به عنوان رئیس جدید فدرال رزرو معرفی کند. این خبر می‌تواند نقطه عطفی برای تقویت دلار آمریکا باشد و بخشی از نگرانی‌ها درباره انتخاب گزینه‌ای داویش‌تر را برطرف کند. با این حال، برای اینکه EURUSD به طور قاطع زیر سطح ۱.۱۹۰۰ سقوط کند، ممکن است به محرک‌های تازه‌تری در روزهای آینده نیاز باشد. امروز در منطقه یورو داده‌های اقتصادی زیادی منتشر می‌شود، اما تأثیر آن‌ها بر بازار فارکس احتمالاً محدود خواهد بود. دلار آمریکا: آیا محرک‌های بیشتری برای احیای USD لازم است؟ دلار آمریکا مدتی است که در انتظار یک جرقه برای بازگشت به مسیر صعودی بوده و خبر احتمالی معرفی کوین وارش به عنوان نامزد ریاست فدرال رزرو، دقیقاً همان چیزی است که بازار به آن نیاز دارد. وارش، که پیشتر عضو فدرال رزرو بوده، دیدگاه‌های هاوکیش (انقباضی) نسبت به کاهش ترازنامه داشته و گزینه‌ای بازارپسند به شمار می‌رود. با توجه به تأکید ترامپ بر کاهش نرخ بهره، احتمالاً وارش در مصاحبه‌ها موضع ملایم‌تری اتخاذ کرده، اما این انتخاب می‌تواند نگرانی‌ها درباره استقلال فدرال رزرو را کاهش دهد. وارش و ریک ریدر هر دو گزینه‌های پیشرو بودند و هر دو بازارپسند، بنابراین تأثیر نگرانی‌های استقلال فدرال بر فروش اخیر دلار محدود بوده است. با این وجود، دلار در برابر ارزهای گروه ده (G10) حدود ۰.۲ تا ۰.۸ درصد بهبود یافته. این می‌تواند حداقل ریسک یک سقوط عمده دیگر در دلار را برای کوتاه‌مدت کاهش دهد. اما علاقه به خرید EURUSD در سطوح پایین مانند ۱.۱۹۰۰ همچنان قوی است، حتی با وجود نشانه‌هایی که نشان می‌دهد افت دلار بیش از حد نسبت به نرخ‌ها و داستان کلان اقتصادی بوده است. برای شکستن روند نزولی و آغاز یک احیای پایدار، دلار ممکن است به محرک مثبت دیگری نیاز داشته باشد – مانند اظهارات مقامات آمریکایی درباره نارضایتی از افت سریع دلار، یا داده‌های قوی اقتصادی. شاخص PPI امروز ممکن است تأثیر کمی داشته باشد، اما نظرسنجی‌های ISM هفته آینده، پیش از گزارش اشتغال (ADP و حقوق و دستمزد رسمی)، فرصت بهتری فراهم می‌کند. داده‌های دیروز هم چندان حمایتی برای دلار نبودند. مدعیان بیکاری پایین بود، اما این خبر تازه‌ای نیست؛ مشکل بازار کار آمریکا کمبود استخدام است، نه اخراج زیاد. آنچه واقعاً تعجب‌آور بود، افزایش کسری تجاری آمریکا از ۲۹.۲ میلیارد دلار در اکتبر به ۵۶.۸ میلیارد دلار در نوامبر بود. این احتمالاً به دلیل تأخیر کشتی‌ها در بنادر به خاطر ابهامات تعرفه‌های روز آزادی و سپس آزادسازی آن‌ها در نوامبر است که واردات را ۵ درصد افزایش داد. این تغییرات باعث شد تخمین GDPNow فدرال رزرو آتلانتا برای سه‌ماهه چهارم از ۵.۴ درصد به ۴.۲ درصد کاهش یابد. یورو: داده‌های فراوان، اما تأثیر کم بر بازار همان‌طور که اشاره شد، EURUSD همچنان خریداران را در سطوح ۱.۱۸۸۰ تا ۱.۱۹۰۰ جذب می‌کند، حتی با بهبود اقبال نسبت به دلار. هرگونه شکست نزولی کاملاً به دلار بستگی دارد و داده‌های امروز منطقه یورو احتمالاً نقش ثانویه‌ای ایفا خواهند کرد. این داده‌ها شامل شاخص CPI آلمان و اسپانیا برای ژانویه، و همچنین ارقام اولیه GDP برای سه‌ماهه چهارم است. پیش‌بینی‌ها نشان‌دهنده کندی رشد از ۰.۳ درصد به ۰.۲ درصد فصلی (که با پیش‌بینی ING همخوانی دارد) و ۱.۳ درصد سالانه است – رقمی که بازارها احتمالاً کاملاً قیمت‌گذاری کرده‌اند. برای آلمان، رشد ۰.۲ درصد فصلی و تورم کمی بالاتر از ۱.۸ درصد به ۱.۹ درصد انتظار می‌رود. تیم اقتصادی ما پیش‌نمایش جلسه بانک مرکزی اروپا (ECB) هفته آینده را منتشر کرده است. یورو موضوع برجسته‌ای خواهد بود، اما با توجه به اکراه قبلی کریستین لاگارد، رئیس ECB، برای بحث درباره ارز، نباید انتظار دیدگاه‌های قوی درباره یورو داشت. این ممکن است مسئله‌ای بلندمدت‌تر باشد، جایی که قدرت پایدار یورو می‌تواند منجر به بازنگری‌های نزولی در تورم شود. دلار کانادا: رشد مناسب، اما دلار آمریکا همچنان راننده اصلی است ارقام رشد کانادا برای نوامبر انتظار می‌رود ۰.۷ درصد سالانه باشد. این عدد قابل قبول است، اما یک شاخص گذشته‌نگر و نه چندان حیاتی برای بانک کانادا در حال حاضر. نتیجه جلسه این هفته بانک کانادا را اینجا بررسی کردیم. هیچ تغییر واقعی در موضع خنثی مشاهده نشد، اما گزینه‌ها باز هستند و اگر تغییری در نرخ‌ها در ماه‌های آینده رخ دهد، احتمال کاهش بیشتر از افزایش است. محرک‌های برای قیمت‌گذاری مجدد داویش احتمالاً از بازار کار (با تمرکز بر نرخ بیکاری) و بدتر شدن روابط آمریکا-کانادا پیش از مذاکرات مجدد USMCA می‌آید. نظرسنجی سه‌ماهه چشم‌انداز کسب‌وکار بانک کانادا همچنان عدم قطعیت تجاری را عامل اصلی کاهش تمایل به استخدام در سه‌ماهه چهارم ۲۰۲۵ می‌داند، حتی اگر سایر شاخص‌های اقتصادی بهبود یابند. اگر این احیای دلار پایدار باشد، USDCAD حداقل به سطوح ۱.۳۶ تا ۱.۳۷ بازمی‌گردد. اما در جفت ارزها، کانادا بهتر از اکثر ارزهای G10 عمل می‌کند به دلیل همبستگی نزدیک با دلار. دیدگاه ما برای USDCAD صعودی در کوتاه‌مدت است، نه تنها به دلیل احتمال بازده بیشتر دلار، بلکه به خاطر مذاکرات پرریسک USMCA و ریسک‌های بیکاری که ضعف خاصی برای کانادا ایجاد می‌کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نرخ بیکاری ناحیه یورو  – ماهانه (دسامبر – 2025)

نرخ بیکاری ناحیه یورو  - ماهانه (دسامبر) -   Unemployment Rate  واقعی  ................   %6.2  پیش‌بینی  .............  %6.3  قبلی  ..................... %6.3 تولید ناخالص داخلی ناحیه یورو - سه‌ماهه چهارم (فصلی) - Gross Domestic Product  واقعی ................ %0.3  پیش‌بینی ............. %0.2  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش انتظارات تورمی پنج ساله در منطقه یورو به بالاترین سطح تاریخی

در تاریخ ۳۰ ژانویه ۲۰۲۶، تازه‌ترین نظرسنجی بانک مرکزی اروپا نشان می‌دهد که انتظارات تورمی مصرف‌کنندگان در منطقه یورو برای پنج سال آینده به ۲.۴٪ افزایش یافته است؛ این بالاترین سطح از زمان آغاز این نظرسنجی است و نسبت به ۲.۲٪ قبلی رشد داشته است. در حالی که انتظارات تورم برای سه سال آینده ثابت و در حدود ۲.۵٪ باقی مانده، این تغییر نشان می‌دهد که مردم انتظار دارند تورم بلندمدت بیشتر شود و نگرانی‌ها درباره ثبات قیمت‌ها در منطقه یورو افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تولید ناخالص داخلی اولیه آلمان – سه ماهه چهارم 2025 (فصلی)

تولید ناخالص داخلی اولیه آلمان - سه ماهه چهارم (فصلی) - Gross Domestic Production  واقعی ................. %0.3  پیش‌بینی ............. %0.2  قبلی .................... %0.0 تولید ناخالص داخلی اولیه آلمان - سه ماهه چهارم (سالانه) - Gross Domestic Production  واقعی ................. %0.4  پیش‌بینی ............. %0.3  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده ایالت‌های آلمان – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده بادن - وورتمبرگ آلمان - ژانویه - Consumer Price Index  واقعی ............ %0  قبلی ............ %0.2 شاخص قیمت مصرف کننده آلمان بادن - وورتمبرگ - سالانه (ژانویه) - Consumer Price Index  واقعی ............ %2.1  قبلی ............ %1.9 شاخص قیمت مصرف کننده باواریا آلمان - ژانویه - Consumer Price Index  واقعی ............ %0 قبلی ............ %0.0 شاخص قیمت مصرف کننده آلمان باواریا - سالانه (ژانویه) - Consumer Price Index واقعی ............ %2.1  قبلی ............ %1.7 شاخص قیمت مصرف کننده براندنبرگ آلمان - ژانویه - Consumer Price Index  واقعی ............ %0  قبلی ............ %0.1 شاخص قیمت مصرف کننده براندنبرگ آلمان - سالانه (ژانویه) - Consumer Price Index  واقعی ............ %2.2  قبلی ............ %2.2 شاخص قیمت مصرف کننده هس آلمان - ژانویه - Consumer Price Index  واقعی ............ %0  قبلی ............ %0.1 شاخص قیمت مصرف کننده هس آلمان - سالانه (ژانویه) - Consumer Price Index  واقعی ............ %2.1  قبلی ............ %2.2 شاخص قیمت مصرف کننده رن وستفیلا شمالی آلمان - ژانویه - Consumer Price Index  واقعی ............ %0.1  قبلی ............ %0.0 شاخص قیمت مصرف کننده رن وستفیلا شمالی آلمان - سالانه (ژانویه) - Consumer Price Index  واقعی ............ %2  قبلی ............ %1.8 شاخص قیمت مصرف کننده ساکسونی آلمان - ژانویه - Consumer Price Index  واقعی ............ %0 قبلی ............ %0.2 شاخص قیمت مصرف کننده ساکسونی آلمان - سالانه (ژانویه) - Consumer Price Index  واقعی ............ %2.3  قبلی ............ %1.9

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده  اسپانیا – ژانویه 2026

شاخص قیمت مصرف کننده  هسته اسپانیا - ژانویه (سالانه) - CORE Consumer Price Index  واقعی  .................  %2.6 قبلی  ....................        %2.6 شاخص قیمت مصرف کننده اسپانیا - ژانویه (ماهانه) - Consumer Price Index  واقعی  ..................   %0.4-  پیش‌بینی  ............        % 0.3-  قبلی  .....................       %0.3 شاخص قیمت مصرف کننده  اسپانیا - ژانویه (سالانه)  - Consumer Price Index  واقعی  ..................   %2.4 پیش‌بینی  ............        % 2.3  قبلی  .....................       %2.9 نرخ تورم  هماهنگ شده ماهانه اسپانیا - Harmonised Inflation Rate (ژانویه) واقعی .................     %0.7-  پیش‌بینی  ............        %0.8- قبلی ...................      %0.3 نرخ تورم هماهنگ شده سالانه اسپانیا - Harmonised Inflation Rate (ژانویه) واقعی .................        %2.5  پیش‌بینی  ............         %2.4 قبلی ...................        %3.0   تحلیل تیم یوتوتایمز نرخ تورم کل سالانه اسپانیا با نوساناتی همراه بود و کاهش قابل توجهی را نشان داد. اما نکته مهم‌تر، نرخ تورم سالانه هسته است که بدون در نظر گرفتن اقلام ناپایدار مانند غذا و انرژی محاسبه می‌شود و همچنان ثابت و در سطح ۲.۶٪ باقی مانده است. این روند ادامه همان شرایطی است که از اواخر سال گذشته مشاهده می‌شد و نشان می‌دهد که در منطقه یورو، اقتصادهای آلمان و اسپانیا بیشترین فشارهای قیمتی و تورمی پایدار را تجربه می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقتصاد فرانسه در پایان سال 2025 عملکردی ملایم داشت

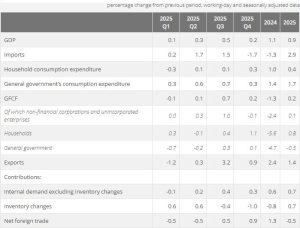
براساس جدیدترین داده‌های منتشرشده در تاریخ ۳۰ ژانونیه ۲۰۲۶ از سوی INSEE، اقتصاد فرانسه در سه‌ماهه چهارم سال 2025 با رشد جزئی 0.2 درصد نسبت به سه‌ماهه قبلی همراه بود، که همان میزان پیش‌بینی‌ها را تأیید می‌کند. این رقم در مقایسه با رشد 0.5 درصدی سه‌ماهه قبل کاهش یافته است. در مجموع، تولید ناخالص داخلی فرانسه در سال 2025 حدود 0.9 درصد رشد داشت، کمی کمتر از رشد 1.1 درصدی در سال 2024. در بررسی جزئیات سالانه، مصرف خانوارها رشد ملایمی برابر با 0.4 درصد را تجربه کرد و در سه‌ماهه آخر سال، این روند با جهشی 0.3 درصدی ادامه یافت. هزینه‌های دولت نیز در مجموع 1.7 درصد رشد داشت، در حالی که واردات در کنار صادرات، به ترتیب شاهد افزایش‌های 2.9 و 1.4 درصدی بودند. در تحلیل سهم هر بخش در رشد اقتصادی، تقاضای داخلی بدون احتساب تغییرات موجودی‌ها، 0.7 درصد از رشد GDP را تشکیل می‌دهد. تغییرات موجودی‌ها نیز همان مقدار، یعنی 0.7 درصد، سهم داشتند. در مقابل، تجارت خارجی، که شامل واردات و صادرات است، در مجموع مانع از رشد 0.5 درصدی اقتصاد شد. در مجموع، با بررسی این ارقام توسط تیم یوتو تایمز، اقتصاد فرانسه در مسیر تعادل است و روند رشد در حال حاضر نسبتا معتدل و پایداری دارد، هرچند نسبت به سال گذشته کمی کاهش یافته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تولید ناخالص داخلی فرانسه – سه‌ماهه چهارم ۲۰۲۵

تولید ناخالص داخلی فرانسه - فصلی (سه ماهه چهارم) - Gross Domestic Production  واقعی .................. %0.2  پیش‌بینی ............... %0.2  قبلی ..................... %0.5 تولید ناخالص داخلی فرانسه - سالانه (سه ماهه چهارم) - Gross Domestic Production  واقعی .................. %1.1  پیش‌بینی ............... %1.2 قبلی ..................... %0.9 شاخص هزینه‌کرد مصرف کننده فرانسه - دسامبر - French Consumer Spending  واقعی .................. %0.6-  پیش‌بینی ............... %0.4-  قبلی ..................... %0.3-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سرگئی لاوروف، وزیر امور خارجه روسیه، پیشنهاد توافق امنیتی آمریکا و اوکراین را رد کرد. – واشنگتن پست

سرگئی لاوروف، وزیر امور خارجه روسیه، پیشنهاد توافق امنیتی آمریکا و اوکراین را رد کرد. - واشنگتن پست

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا فدرال رزرو نتوانست دلار را نجات دهد؟ تحلیل امروز ۹ بهمن

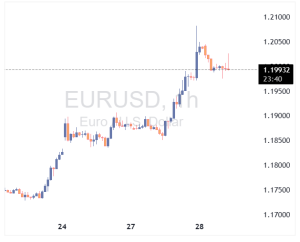
امروز ۲۹ ژانویه ۲۰۲۶، دلار آمریکا پس از سقوط شدید اوایل هفته، تلاش می‌کند خود را بازیابی کند اما موفقیت چندانی نداشته است. یورو به سمت سطح روانی ۱.۲۰ پیش می‌رود و ریسک‌بانک (بانک مرکزی سوئد) احتمالاً نرخ‌ها را بدون تغییر نگه می‌دارد. در این گزارش ویژه، وضعیت ارزهای اصلی جهان را به طور کامل بررسی می‌کنیم. دلار آمریکا: در میانه طوفان وضعیت فعلی دلار چگونه است؟ دلار آمریکا علی‌رغم نشانه‌هایی از تثبیت، همچنان در موقعیت ضعیفی قرار دارد. دو رویداد مهم دیروز نتوانست به دلار کمک کند: اول، وزیر خزانه‌داری آمریکا، اسکات بسنت، به صراحت اعلام کرد که واشنگتن قصد مداخله در بازار ین ژاپن را ندارد. دوم، فدرال رزرو با لحنی اندکی هاوکیش‌تر از انتظار صحبت کرد، اما این هم تأثیر مثبتی بر دلار نداشت. چه خبر از فدرال رزرو؟ جلسه دیروز فدرال رزرو نکات مهمی را نشان داد: استیون میران و کریس والر به نفع کاهش نرخ بهره رأی دادند - که چندان غافلگیرکننده نبود. کمیته FOMC جمله «ریسک‌های نزولی اشتغال در ماه‌های اخیر افزایش یافت» را از بیانیه حذف کرد. این حذف نشان می‌دهد فدرال رزرو دیدگاه خوش‌بینانه‌تری نسبت به اقتصاد دارد. جروم پاول، رئیس فدرال رزرو، تأکید کرد که بانک مرکزی عجله‌ای برای تصمیم‌گیری ندارد و می‌خواهد داده‌های جدید را ارزیابی کند. بازار اکنون مطمئن است که در مارس و آوریل کاهش نرخ بهره نخواهیم داشت. چرا دلار به فدرال رزرو واکنش نشان نداد؟ نکته جالب اینجاست: واکنش بسیار محدود دلار به تصمیمات فدرال رزرو ثابت می‌کند که در حال حاضر، نرخ‌های بهره کوتاه‌مدت تأثیر چندانی بر جفت‌ارزهای دلار ندارند. این یک تغییر بزرگ در رفتار بازار است. حتی زمانی که وزیر بسنت مداخله در ین را رد کرد، دلار فقط یک حمایت موقت دید. شاخص دلار (DXY) در ابتدا توانست ۱ درصد از کف ۹۵.۵۵ بازیابی کند، اما شب گذشته دوباره ضعیف شد. سیگنال‌های خطرناک از بازار طلا در همین حال، طلا و نقره رالی استثنایی و چشمگیری را تجربه می‌کنند. این موضوع نشان می‌دهد که معامله‌گران همچنان روی کاهش ارزش دلار شرط‌بندی می‌کنند و دلار را به عنوان پناهگاه امن نمی‌بینند. آیا بدبینی نسبت به دلار تمام می‌شود؟ به عبارت ساده، خیر! هیچ نشانه‌ای وجود ندارد که بازارها آماده باشند بدبینی خود نسبت به دلار را کنار بگذارند. احتمالاً در میانه یک دوره افزایش قابل توجه در «پوشش ریسک دلار» هستیم. به این معنی که سرمایه‌گذاران بین‌المللی دارند خود را در برابر ضعف بیشتر دلار محافظت می‌کنند، چرا که ارزش پناهگاه امن دلار در حال کاهش است. هشدار مهم: زمانی که حرکات بازار کاملاً از اقتصاد کلان و نرخ‌های بهره جدا می‌شوند، انتخاب کف قیمت بسیار خطرناک است. پیش‌بینی موسسه ING برای دلار چیست؟ با وجود تمام این نکات منفی، ترجیح ما همچنان یک بازگشت و بهبود در دلار است. اما این بهبود نیاز به شرایطی دارد:  باید داده‌های اقتصادی قوی از آمریکا منتشر شود. باید اعتماد به اقتصاد آمریکا بازسازی شود. باید نشانه‌هایی از تغییر فضا در بازار دیده شود. امروز چه باید زیر نظر بگیریم؟ آمار مدعیان بیکاری آمریکا منتشر می‌شود. این آمار در هفته‌های اخیر کمتر از انتظارات بوده و می‌تواند سیگنال مثبتی برای اقتصاد آمریکا باشد.  یورو: قدرت بی‌سابقه و نگرانی‌های بانک مرکزی اروپا یورو در حال شکستن سقف‌ها جفت‌ارز EURUSD در حال حاضر در یک روند صعودی قوی قرار دارد و به سمت سطح روانی ۱.۲۰ حرکت می‌کند. این قدرت یورو باعث ایجاد بحث‌های جدی در بانک مرکزی اروپا (ECB) شده است. ECB نگران است؟ بله، و این نگرانی در حال افزایش است: پیشینه بحث: سال گذشته، لوییس دی‌گویندس، عضو شورای حاکمیتی ECB، اشاره کرد که سطوح بالاتر از ۱.۲۰ برای EURUSD مشکل‌ساز خواهند بود. کریستین لاگارد، رئیس بانک مرکزی اروپا، این موضوع را در مواقعی رد کرد. اتفاقات اخیر: رالی اخیر یورو باعث شده دو عضو مهم ECB نگرانی‌های خود را علنی کنند: مارتین کوچر (عضو شورای حاکمیتی) و فرانسوا ویلروی (رئیس بانک مرکزی فرانسه) نگرانی آن‌ها چیست؟ یورو قوی می‌تواند منجر به: کاهش تورم در منطقه یورو فشار برای اتخاذ سیاست‌های پولی انبساطی‌تر کاهش نرخ بهره توسط ECB آیا بازار به این نگرانی‌ها واکنش نشان داده؟ خیر، هنوز نه! در قیمت‌گذاری بازار برای نرخ‌های آینده ECB هیچ تغییری دیده نمی‌شود. پیش‌بینی ما این است که معامله‌گران منتظر می‌مانند تا کریستین لاگارد در جلسه پنجشنبه هفته آینده (۵ فوریه) موضع رسمی را اعلام کند. تا آن زمان، این موضوع در سایه خواهد ماند. آیا کاهش نرخ ECB می‌تواند یورو را تضعیف کند؟ این سؤال کلیدی است و پاسخ ما: احتمالاً نه! چرا؟ چون یک تغییر بنیادی در بازار رخ داده است: همبستگی بین EURUSD و اختلاف نرخ بهره کوتاه‌مدت عملاً از بین رفته است این یعنی حتی اگر ECB نرخ را کاهش دهد، ممکن است تأثیر چندانی بر یورو نداشته باشد. شواهد این ادعا چیست؟ نگاهی به هفته گذشته بیندازیم: دلار ضررهای سنگینی را متحمل شد. در همان مدت، اختلاف نرخ بهره کوتاه‌مدت آمریکا نسبت به اروپا به ۱۱۵ نقطه پایه رسید (به نفع دلار). این بزرگترین اختلاف از اواسط نوامبر است. در اواسط نوامبر، EURUSD حدود ۱.۱۶ بود. اکنون EURUSD نزدیک ۱.۲۰ است. نتیجه: با وجود اینکه نرخ بهره آمریکا بالاتر از اروپا است، یورو همچنان قوی می‌شود! سطوح کلیدی EURUSD سطح مقاومتی بعدی: عبور از ۱.۲۰ امروز می‌تواند باعث نوسان صعودی بیشتری شود. اوج دوشنبه در ۱.۲۰۸ احتمالاً آزمایش خواهد شد. سطح حمایتی کلیدی: باید یک شکست قاطع زیر ۱.۱۹۰ را ببینیم تا بتوانیم نتیجه بگیریم روند در حال تغییر است. نتیجه‌گیری درباره یورو بنابراین، اگرچه ما تمایل داریم فکر کنیم دلار می‌تواند بهبود پیدا کند، اما تهدید واکنش نرخی ECB را عاملی نمی‌بینیم که بتواند به طور قابل توجهی مانع رشد EURUSD شود - حداقل در کوتاه‌مدت. اگر دلار وارد یک سقوط دیگر شود، کاهش احتمالی نرخ توسط ECB احتمالاً نمی‌تواند یورو را متوقف کند.  کرون سوئد: آرامش قبل از طوفان؟ تصمیم ریکس‌بانک امروز ریکس‌بانک (بانک مرکزی سوئد) امروز جلسه سیاست‌گذاری دارد و تقریباً ۱۰۰٪ مطمئن هستیم که نرخ بهره را در ۱.۷۵ درصد بدون تغییر نگه می‌دارد. داده‌های اقتصادی سوئد چه می‌گوید؟ داده‌های اخیر سیگنال‌های متفاوتی می‌دهند: تورم (مثبت برای کرون): آخرین آمار تورم زیر انتظارات منتشر شد. هم تورم سرفصل و هم تورم اصلی CPIF پایین‌تر از پیش‌بینی‌ها بود.  رشد اقتصادی (منفی برای کرون): رشد اقتصادی نوامبر قوی‌تر از انتظار بود. نرخ رشد سالانه ۲.۷ درصد ثبت شد. سیاست ریکس‌بانک چیست؟ ریکس‌بانک موضع واضحی دارد: فقط انحرافات عمده در داده‌های اقتصادی می‌تواند باعث تغییر نرخ شود. فقط رویدادهای جدی خارجی می‌تواند سیاست پولی را تغییر دهد. نکته مهم: تغییرات کوچک در داده‌ها باعث واکنش ریکس‌بانک نمی‌شود. چه‌طور با قدرت یورو برخورد می‌کند؟ در حالی که قدرت یورو در فرانکفورت باعث نگرانی و اعتراض شده، ریکس‌بانک دیدگاه متفاوتی دارد: ریکس‌بانک از مدت‌ها پیش معتقد است که کرون سوئد به طور قابل توجهی کم‌ارزش‌گذاری شده است. تحرکات اخیر ارزی هنوز آنقدر بزرگ نیستند که این دیدگاه را تغییر دهند. حتی بحث درباره واکنش سیاستی هم زود است. پیش‌بینی ING برای EURSEK نقش ریکس‌بانک: ما فکر می‌کنیم ریکس‌بانک همچنان نقش ثانویه و کم‌اهمیتی برای کرون ایفا خواهد کرد. تصمیمات این بانک محرک اصلی نخواهد بود. ارزیابی وضعیت فعلی: نظر ما این است که کاهش اخیر EURSEK (یعنی قوی شدن کرون) خیلی سریع و خیلی زیاد بوده است. شرط بازگشت: تا زمانی که EURUSD به طور قاطع پایین‌تر نرود، EURSEK هم برای بازیابی و بازگشت به سطوح بالاتر مشکل خواهد داشت. محرک اصلی قدرت کرون چیست؟ تحلیل ما: بازگشت سرمایه به سوئد احتمالاً محرک اصلی قدرت اخیر کرون بوده است. این یعنی سرمایه‌گذاران سوئدی دارند پول‌های خود را از خارج به داخل کشور برمی‌گردانند. چه اتفاقی می‌تواند این روند را تغییر دهد؟ اگر دو شرط زیر محقق شود، کرون دوباره ضعیف خواهد شد: داستان اقتصاد کلان آمریکا به بهبود ادامه دهد.  بازارها اعتماد خود به دلار آمریکا را بازسازی کنند. در این صورت، جریان بازگشت سرمایه به سوئد کاهش می‌یابد و فشار از کرون برداشته می‌شود. هدف قیمتی ما پیش‌بینی کوتاه‌مدت: ما هنوز معتقدیم که بازگشت EURSEK به سطح ۱۱.۷۰ و بالاتر در کوتاه‌مدت ممکن است. این یعنی انتظار داریم کرون اندکی ضعیف‌تر شود و یورو در برابر کرون قوی‌تر شود.  نکات کلیدی برای معامله‌گران نکته ۱: دلار در موقعیت بحرانی ریسک سقوط بیشتر همچنان وجود دارد. فقط داده‌های قوی اقتصادی می‌توانند دلار را نجات دهند. نرخ بهره دیگر محرک اصلی نیست. نکته ۲: یورو در موقعیت قدرت سطح ۱.۲۰ در تیررس است. نگرانی‌های ECB هنوز به سیاست تبدیل نشده است. کاهش نرخ احتمالی ECB ممکن است بی‌تأثیر باشد. نکته ۳: کرون احتمالاً تصحیح می‌کند قدرت اخیر پایدار نیست بازگشت به ۱۱.۷۰ محتمل است منتظر بهبود دلار بمانید جمع‌بندی تحلیل ۲۹ ژانویه ۲۰۲۶ توسط یوتو تایمز این تحلیل نشان می‌دهد که بازارهای ارز در یک دوره غیرعادی قرار دارند. ارتباط سنتی بین نرخ‌های بهره و ارزش ارزها ضعیف شده و عوامل جدیدی مانند اعتماد به پناهگاه امن بودن دلار و بازگشت سرمایه نقش اصلی را بازی می‌کنند. برای معامله‌گران، این بازار فرصت‌ها و ریسک‌های زیادی دارد و نیاز به دقت بیشتری است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نیویورک‌تایمز: آمریکا می‌گوید چارچوب گرینلند «تعهدات ناتو» را تأیید می‌کند

امروز ۲۹ ژانویه ۲۰۲۶، فرستادهٔ آمریکا «لندری» گفته است چارچوبی که دربارهٔ گرینلند مطرح شده، هنوز نهایی نشده و گفت‌وگوها درباره جزئیات آن ادامه دارد. همچنین طبق گزارشی که نیویورک‌تایمز به آن اشاره کرده، این چارچوب از نگاه طرف آمریکایی می‌تواند به‌گونه‌ای تنظیم شود که با تعهدات اعضای ناتو هم‌راستا باشد. گرینلند به دلیل جایگاه جغرافیایی‌اش در شمال اقیانوس اطلس و نزدیکی به مسیرهای حساس قطبی، در سال‌های اخیر بیشتر وارد بحث‌های امنیتی و ژئوپولیتیکی شده است؛ به همین دلیل، هر «چارچوب همکاری» درباره این منطقه معمولاً فقط اقتصادی یا اداری نیست و پای امنیت، همکاری‌های دفاعی و هماهنگی‌های بین‌المللی را هم وسط می‌کشد. در همین چارچوب، تأکید بر «تعهدات ناتو» معمولاً یک پیام روشن دارد: هر ترتیبی که میان آمریکا و شرکا/متحدانش درباره گرینلند شکل بگیرد، قرار است با ساختارهای رسمی همکاری امنیتی در غرب—به‌خصوص ناتو—تناقض نداشته باشد و از خطوط کلی آن عبور نکند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آیا اروپا می‌تواند جرقه یک بحران بدهی در آمریکا را بزند؟

در یک نگاه تشدید تنش‌های سیاسی و تجاری میان اروپا و آمریکا، ابزارهای اقتصادی اتحادیه اروپا را به اهرم فشار بالقوه تبدیل کرده است. فروش دارایی‌های دلاری و استفاده از «ابزارهای فشار تجاری» می‌تواند بازارهای آمریکا را تحت تأثیر قرار دهد، اما هزینه سنگینی برای اروپا دارد. به همین دلیل، بروکسل احتمالاً دیپلماسی را بر رویارویی اقتصادی مستقیم ترجیح خواهد داد. در ماه‌های اخیر، روابط میان اروپا و ایالات متحده وارد یکی از پرتنش‌ترین دوره‌های خود از زمان تأسیس ناتو شده است. ژوزه مانوئل باروسو، رئیس پیشین کمیسیون اروپا، به‌تازگی اعلام کرده که سطح تنش کنونی، بی‌سابقه است. این ارزیابی در سایه اظهارات تند دونالد ترامپ درباره اتحادیه اروپا، اعمال تعرفه‌های ۱۵ درصدی بر کالاهای اروپایی و حتی طرح ادعاهایی درباره گرینلند، چندان دور از واقعیت به نظر نمی‌رسد. در چنین فضایی، گمانه‌زنی‌ها درباره ابزارهای بالقوه اروپا برای اعمال فشار بر آمریکا افزایش یافته است. یکی از مهم‌ترین این ابزارها، «سازوکار ضد اجبار» یا همان «بازوکای تجاری» اتحادیه اروپاست؛ ابزاری که در صورت استفاده کامل، می‌تواند دسترسی شرکت‌های آمریکایی به بازار ۴۵۰ میلیونی اروپا را به‌شدت محدود کند. طبق بررسی تحلیل‌گران یوتوتایمز، اجرای چنین اقدامی، در تئوری می‌تواند میلیاردها دلار به شرکت‌های آمریکایی آسیب بزند و پیامدهایی مستقیم برای شاخص S&P 500، بازده اوراق خزانه‌داری و نرخ برابری یورو–دلار داشته باشد؛ در حالی که هم‌زمان به نفع دارایی‌هایی مانند طلا تمام شود. با این حال، این ابزار به‌هیچ‌وجه ماشه‌ای فوری نیست و فعال‌سازی آن ممکن است تا شش ماه زمان ببرد. هدف اصلی این سازوکار، بازدارندگی است، نه تشدید تنش. علاوه بر این، استفاده عملی از «بازوکای تجاری» تقریباً به‌طور قطع با واکنش متقابل واشنگتن همراه خواهد شد. یکی از سناریوهای محتمل، محدودسازی صادرات گاز طبیعی مایع آمریکا به اروپا است؛ اقدامی که می‌تواند بحران انرژی را دوباره شعله‌ور کرده و به صنعت و رشد اقتصادی اروپا آسیب جدی وارد کند. سناریوی دیگر، فروش هماهنگ دارایی‌های آمریکایی توسط سرمایه‌گذاران اروپایی است. اروپا مالک تریلیون‌ها دلار اوراق خزانه، اوراق شرکتی و سهام آمریکاست. “ «در نگاه نظری، فروش گسترده این دارایی‌ها می‌تواند هزینه استقراض دولت آمریکا را افزایش دهد، بازارهای مالی را متلاطم کند و فشار مضاعفی بر دلار وارد سازد؛ فشاری که حتی ممکن است به تقویت یورو منجر شود.» محمد زمانی اما این گزینه نیز با محدودیت‌های جدی روبه‌روست. بخش عمده این دارایی‌ها در اختیار نهادها و سرمایه‌گذاران خصوصی قرار دارد و دولت‌ها ابزار مستقیمی برای اجبار به فروش ندارند. اعمال کنترل‌های سرمایه یا محدودیت‌های قانونی، نه‌تنها دشوار است، بلکه می‌تواند آسیب مستقیمی به اقتصاد اروپا وارد کند و اعتماد سرمایه‌گذاران را تضعیف نماید. در واقع، هر یک از ابزارهای بالقوه اروپا برای اعمال فشار بر آمریکا، نوعی «سلاح دو لبه» محسوب می‌شود. استفاده از آن‌ها ممکن است به بازارهای مالی آمریکا ضربه بزند، اما هزینه اقتصادی و سیاسی آن برای خود اروپا نیز بسیار بالا خواهد بود. به همین دلیل، احتمال توسل سریع بروکسل به چنین اقدامات تهاجمی، پایین ارزیابی می‌شود. در مقابل، مسیر محتمل‌تر، تداوم تلاش‌های دیپلماتیک و استفاده از کانال‌های مذاکره برای مهار تنش‌هاست. اتحادیه اروپا به‌خوبی آگاه است که تبدیل اهرم‌های اقتصادی به ابزار تقابل مستقیم، می‌تواند به یک جنگ اقتصادی تمام‌عیار منجر شود که بازنده اصلی آن، هر دو طرف خواهند بود. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ با این حال، برخی تحلیلگران معتقدند اروپا حتی بدون اقدام مستقیم نیز می‌تواند بر بازارهای آمریکا اثر بگذارد. تشدید تنش‌های سیاسی، کاهش اعتماد سرمایه‌گذاران جهانی به دارایی‌های دلاری و حرکت تدریجی کشورها به سمت تنوع‌بخشی ذخایر ارزی، می‌تواند به‌طور خودکار فشار بر بدهی و بازار سهام آمریکا را افزایش دهد. در چنین سناریویی، واکنش بازارها ممکن است دولت آمریکا را وادار به عقب‌نشینی و تعدیل مواضع کند؛ الگویی که پیش‌تر نیز در قالب تغییر ناگهانی سیاست‌ها پس از فشار بازارها مشاهده شده است. بر اساس جمع‌بندی تیم UtoTimes، اروپا از نظر نظری ابزارهایی برای ایجاد فشار بر اقتصاد آمریکا در اختیار دارد، اما استفاده عملی از آن‌ها بسیار پرهزینه و پرریسک است. به همین دلیل، احتمال وقوع یک بحران بدهی ناشی از اقدام مستقیم اروپا در آمریکا پایین است. با این حال، تداوم تنش‌های سیاسی و فرسایش تدریجی اعتماد جهانی به دلار، می‌تواند در بلندمدت چالش‌های جدی‌تری برای بازارهای مالی ایالات متحده ایجاد کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بر اساس گزارش وزارت اقتصاد آلمان، انتظار می‌رود اقتصاد این کشور در سال ۲۰۲۶ حدود ۱.۰ درصد رشد کند؛ رقمی که نسبت به پیش‌بینی قبلی ۱.۳ درصدی کاهش یافته است.

همچنین دولت آلمان پیش‌بینی رشد تولید ناخالص داخلی در سال ۲۰۲۷ را نیز کاهش داده و آن را از ۱.۴ درصد به ۱.۳ درصد رسانده است. بر اساس گزارش وزارت اقتصاد آلمان، تحریک مالی حدود دو‌سوم رشد اقتصادی مورد انتظار آلمان در سال جاری را تأمین خواهد کرد. این گزارش همچنین پیش‌بینی می‌کند که تجارت خالص بار دیگر در سال ۲۰۲۶ اثر منفی بر رشد اقتصادی آلمان داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یورگنسن، کمیسر انرژی اتحادیه اروپا: اتحادیه اروپا به‌طور فعال در حال بررسی و یافتن منابع جایگزین برای تأمین گاز طبیعی مایع (LNG) است

تهدیدهای آمریکا درباره گرینلند، زنگ بیدارباشی برای اتحادیه اروپا در حوزه انرژی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ادامه فروش دلار؛ آیا کاهش ۳ درصدی دیگر محتمل است؟

روز سه‌شنبه، ۲۸ ژانویه ۲۰۲۶، فروش دلار در تمامی جبهه‌ها ادامه یافت. هیچ کاتالیست جدیدی برای این حرکت وجود نداشت و اظهارات رئیس‌جمهور ترامپ مبنی بر اینکه نگران ضعف دلار نیست، در پایان روز منتشر شد. اگر خریداران تصمیم به افزایش نسبت‌های پوشش دلار خود به دلیل ریسک‌های سیاسی ایالات متحده و احساس اینکه واشنگتن خواهان دلار ضعیف‌تر است، گرفته باشند، ایستادن در برابر این روند منطقی نخواهد بود. دلار: شکستن حمایت‌های اصلی – احتمال کاهش ۳ درصدی دیگر دلار دیروز در تمامی بازارها کاهش یافت. این حرکت نه ناشی از بازدهی‌های ایالات متحده و نه از عملکرد ضعیف بازارهای دارایی ایالات متحده بود. بلکه به نظر می‌رسد این حرکت تحت تأثیر تصمیم‌گیرندگان ارزی بوده است؛ چه مدیران دارایی که در حال پوشش ریسک‌های ایالات متحده هستند و چه جامعه سفته‌باز (هزینه‌کردهای هج‌فاندها و CTAs) که به اضافه کردن موقعیت‌های شورت (فروش) دلار در شکست محدوده‌ها پرداخته‌اند. پیامدهای احتمال مشارکت فدرال رزرو در مداخله USDJPY همچنان در بازار نفوذ دارد. آیا دولت ایالات متحده صرفاً خواهان یوان قوی‌تر است تا به تثبیت بازار اوراق قرضه ژاپن و خزانه‌داری ایالات متحده کمک کند؟ یا آیا ایالات متحده خواهان دلار ضعیف‌تر به طور کلی به منظور رقابت است، در زمانی که مصرف‌کننده آمریکایی تحت فشار قرار گرفته است؟ در گذشته، معمولاً دولت‌های جمهوری‌خواه ترجیح می‌دادند که دلار ضعیف‌تر باشد. عدم نگرانی رئیس‌جمهور ترامپ درباره ضعف دلار در اظهارات دیروز، نظریه دوم را تقویت می‌کند. به احتمال زیاد، اکنون سؤالات جدیدی برای اسکات بسنت درباره سیاست دلار خزانه‌داری ایالات متحده مطرح خواهد شد. ما انتظار نداشتیم که این فروش دلار به این سرعت اتفاق بیفتد. عملکرد دلار در حول جلسه FOMC امشب آموزنده خواهد بود. نظر ما این است که اگر فدرال به سمت توقف حرکت کند، ممکن است از دلار حمایت کند. با این حال، اگر هر گونه افزایش ضعیف باشد و دلار در نهایت در روز کاهش یابد، حتی اگر بازدهی‌های کوتاه‌مدت ایالات متحده افزایش یابد، این نشان‌دهنده حرکت بسیار منفی دلار خواهد بود. علاوه بر این، امشب پس از بسته شدن بازار ایالات متحده، گزارش درآمدزایی متا، مایکروسافت و تسلا منتشر خواهد شد. هر گونه عدم موفقیت در اینجا می‌تواند منبع دیگری برای ضعف دلار باشد، جایی که بسیاری از مصرف‌کنندگان آمریکایی به بازار سهام وابسته هستند. با این حال، شایان ذکر است که سازنده تراشه هلندی ASML نتایج قوی را منتشر کرده است. اگر DXY بتواند به طور کامل از کف‌های سال گذشته نزدیک به ۹۶.۲۰ عبور کند، ممکن است در مسیر کاهش ۳ درصدی دیگر دلار قرار بگیریم. تأیید این موضوع با اصول دشوار است، اما اکنون بار مسئولیت بر دوش دلار است تا خلاف آن را ثابت کند. یورو: نظارت بر وضعیت در برج‌های ECB این آموزنده بود که وقتی EURUSD دیروز بالاتر رفت، نرخ‌های مبادله‌ای کوتاه‌مدت یورو کاهش یافت. یکی از تهدیدات برای چشم‌انداز سیاست خنثی بانک مرکزی اروپا(ECB)، یورو قوی‌تر بوده است. و حرکات قیمت EURUSD دیروز نشان می‌دهد که ممکن است داویش‌های ECB حق داشته باشند که نگران باشند که یک یورو قوی‌تر ممکن است آنها را به هدف تورمی خود برساند. ما فکر می‌کنیم که این قطعاً داستان برای قیمت‌گذاری سیاست بانک ملی سوئیس است. فرانک سوئیس به عنوان یک پوشش برای تجارت تضعیف دلار و همچنین برای ریسک مالی گسترده‌تر تقاضای قوی دارد. نرخ OIS یک ماهه سوئیس، که شش ماه جلوتر قیمت‌گذاری شده، اکنون حدود -۱۰ نقطه پایه است با انتظاراتی مبنی بر اینکه بانک ملی سوئیس ممکن است مجبور شود نرخ سیاست را دوباره منفی کند. افزایش قیمت نفت خام به دلیل ریسک درگیری در ایران برای یورو مثبت نیست. اما بیایید ببینیم آیا داستان شکست دلار غالب‌تر خواهد بود. عدم موفقیت EURUSD در بازگشت به زیر ۱.۱۹۱۰/۲۰ اکنون حرکت صعودی را حفظ می‌کند. در واقع، به نظر می‌رسد که گپ بالاتر روز دوشنبه می‌تواند یک «گپ بولیش» بسیار صعودی باشد که ممکن است حرکت را تا ۱.۲۳/۲۴ گسترش دهد، هرچند که این به نظر بعید می‌رسد. بازار آپشن ارزی قطعاً در اینجا نگران است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا ترامپ رئیس جدید فدرال را معرفی خواهد کرد؟

امروز، ۲۷ ژانویه ۲۰۲۶، شاهد تصمیم‌گیری‌های سیاستی بانک مرکزی کانادا (BoC) و کمیته بازار آزاد فدرال (FOMC) خواهیم بود. این رویدادها به دلیل تأثیر مستقیم آن‌ها بر سیاست‌های پولی و اقتصاد جهانی اهمیت ویژه‌ای دارند. همچنین، احتمال اعلام نام رئیس جدید فدرال نیز می‌تواند توجه بازارها را جلب کند. سشن اروپایی در جلسه اروپایی، برنامه زیادی نداریم جز چند گزارش کم‌اهمیت مانند ZEW سوئیس و اعتماد به نفس مصرف‌کننده ایتالیا. هیچ‌یک از این داده‌ها تأثیری بر سیاست‌های بانک‌های مرکزی نخواهد داشت، بنابراین واکنش بازار محدود خواهد بود. حرکت قیمت در طول این سشن ممکن است در محدوده‌ای ثابت باقی بماند؛ زیرا معامله‌گران منتظر رویدادهای اصلی در جلسه آمریکایی هستند. جلسه آمریکایی در جلسه آمریکایی، ما شاهد تصمیم‌گیری‌های BoC و FOMC خواهیم بود و احتمال اعلام نام رئیس جدید فدرال نیز وجود دارد. انتظار می‌رود بانک مرکزی کانادا همه چیز را بدون تغییر نگه دارد. داده‌های اقتصادی اخیر، موضع بی‌طرف بانک مرکزی را تأیید کرده‌اند زیرا تورم کاهش یافته و بازار کار تثبیت شده است. این تصمیم احتمالاً یک رویداد بی‌اهمیت خواهد بود مگر اینکه BoC به احتمال کاهش نرخ دیگری قبل از پایان سال اشاره کند. بانک مرکزی کانادا بانک فدرال نیز انتظار می‌رود همه چیز را بدون تغییر نگه دارد و تأکید کند که میزان تسهیل بیشتر بستگی به داده‌های ورودی خواهد داشت. راهنمایی محدود خواهد بود و پاول باید تأکید کند که آنها بسته به اینکه کدام طرف از مأموریت بیشتر خارج است، عمل خواهند کرد. در سال 2025، آنها بر ضعف بازار کار تمرکز کردند و سه "کاهش بیمه‌ای" را اعمال کردند. در سال 2026، به نظر می‌رسد بازار کار در حال تثبیت است، بنابراین تورم باید عامل تعیین‌کننده برای تعدیلات آینده نرخ باشد. فدرال رزرو در نهایت، ترامپ ممکن است با اعلام نام گزینه خود برای رئیس فدرال توجه بازار را به آینده رئیس فدرال معطوف کند. گزینه‌های نهایی شامل ریدر، وارش و والر هستند. والری از فدرال بهترین انتخاب به شمار می‌رود، اما بازار ممکن است ریدر را به عنوان کسی که استقلال فدرال را حفظ می‌کند، ترجیح دهد. وارش به عنوان یک حامی شناخته می‌شود هرچند که آخرین بار که به عنوان فرماندار فدرال خدمت کرد، موضع سخت‌گیرانه‌ای داشت. سخنرانان بانک مرکزی ۱۸:۰۰ GMT/۱۳:۰۰ ET ساعت ۱۶:۳۰ به وقت ایران - اشنابل از ECB (دارای مواضع هاوکیش - رأی‌دهنده)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد یورو و چالش‌های پیش روی بانک مرکزی اروپا

در یک نگاه افزایش ارزش یورو: یورو به بالاترین سطح خود در چهار و نیم سال اخیر در برابر دلار رسیده و نرخ EURUSD برای اولین بار از ژوئن 2021 بالای 1.2000 قرار گرفته است. احتمال تغییر سیاست‌های پولی ECB: سخنگوی بانک مرکزی اروپا، مارتین کوچر، اشاره کرده است که اگر یورو به تقویت خود ادامه دهد، بانک مرکزی ممکن است نیاز به واکنش در زمینه سیاست پولی داشته باشد. تأثیر بر تورم: افزایش ارزش یورو می‌تواند به کاهش فشارهای تورمی منجر شود و این موضوع به طور مستقیم با سیاست‌های پولی مرتبط است. اظهارات سخنگوی بانک مرکزی اروپا، مارتین کوچر، در گفتگو با فایننشال تایمز کوچر بر اساس تأثیر یورو قوی‌تر بر فشارهای تورمی، دیدگاه خود را بیان می‌کند. او می‌گوید: “ «اگر یورو همچنان به تقویت خود ادامه دهد، در یک مرحله مشخص، ممکن است نیاز به واکنش در زمینه سیاست پولی ایجاد شود. اما نه به خاطر خود نرخ ارز، بلکه به این دلیل که نرخ ارز به کاهش تورم منجر می‌شود و این بالطبع یک مسئله سیاست پولی است.» کوچر، سخنگوی بانک مرکزی اروپا این هفته، ارز یورو به بالاترین سطح خود در چهار و نیم سال اخیر در برابر دلار رسیده و نرخ EURUSD برای اولین بار از ژوئن 2021 بالای 1.2000 قرار گرفته است. فشار بر دلار همچنان در حال افزایش است و عوامل متعددی بر این موضوع تأثیرگذار هستند، از جمله احتمال مداخله از سوی توکیو. در توصیف رشد اخیر یورو، کوچر گفت که این افزایش «ملایم» بوده و نیازی به واکنش فوری ندارد. اما او تأکید کرد که در یک نقطه مشخص، بانک مرکزی اروپا ممکن است نیاز به اقدام داشته باشد و آن‌ها «اختیارات کامل» برای نحوه انجام این کار را حفظ خواهند کرد. به یاد داشته باشید که لوئیس دی گویندس، معاون بانک مرکزی اروپا، سال گذشته اشاره کرده بود که رسیدن EURUSD به 1.2000 می‌تواند اوضاع را برای بانک مرکزی «پیچیده» کند و اکنون ما در این وضعیت هستیم.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش مالی سه‌ماهه چهارم ASML: فراتر از انتظارها!

شرکت ASML در گزارش مالی سه‌ماهه چهارم سال ۲۰۲۵ عملکرد قوی‌تری نسبت به پیش‌بینی‌ها ارائه داد: • درآمد: ۹.۷۲ میلیارد یورو (برآورد ۹.۵۷ میلیارد یورو) • حاشیه ناخالص: ۵۲.۲٪ (برآورد ۵۱.۹٪) • سفارشات: ۱۳.۱۶ میلیارد یورو (برآورد ۶.۸۵ میلیارد یورو) • پیش‌بینی فروش خالص سال ۲۰۲۶: بین ۳۴ تا ۳۹ میلیارد یورو (برآورد ۳۵.۱۵ میلیارد یورو) • پیش‌بینی حاشیه ناخالص سال ۲۰۲۶: بین ۵۱٪ تا ۵۳٪ (برآورد ۵۲.۹٪) • اعلام برنامه بازخرید سهام جدید: تا سقف ۱۲ میلیارد یورو تا پایان سال ۲۰۲۸ • تصمیم به بهینه‌سازی سازمان‌های فناوری و فناوری اطلاعات این نتایج نشان‌دهنده قوت و پتانسیل بالای ASML در بازار جهانی نیمه‌هادی و تأثیر آن بر پیشرفت‌های تکنولوژیکی، به ویژه در زمینه هوش مصنوعی است. معرفی شرکت ASML شرکت ASML یکی از پیشروترین شرکت‌های جهانی در زمینه تولید تجهیزات لیتوگرافی برای صنعت نیمه‌هادی است. این شرکت مستقر در هلند، با فناوری‌های پیشرفته خود، نقش حیاتی در تولید تراشه‌های نیمه‌هادی ایفا می‌کند که به عنوان مغز الکترونیک در دستگاه‌های مختلف، از گوشی‌های هوشمند گرفته تا سرورهای داده و سیستم‌های هوش مصنوعی، استفاده می‌شوند. ASML به ویژه با توسعه فناوری EUV (Extreme Ultraviolet Lithography) به عنوان یک بازیکن کلیدی در زنجیره تأمین هوش مصنوعی شناخته می‌شود، زیرا این فناوری امکان تولید تراشه‌های با کیفیت و کارایی بالا را فراهم می‌آورد که برای محاسبات پیچیده و پردازش داده‌های کلان ضروری هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا آستانه درد بانک مرکزی سوئیس برای فرانک تغییر کرده است؟

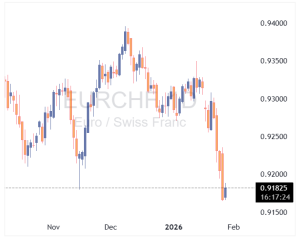
در یک نگاه بانک مرکزی سوئیس خط قرمزی در نرخ EURCHF حدود ۰.۹۲۰۰ برای مداخله در بازار تعیین کرده بود. کاهش اخیر نرخ EURCHF به زیر این سطح نشان‌دهنده احتمال تغییر آستانه درد و سیاست‌های SNB است. تقویت فرانک می‌تواند فشارهای ضدتورمی ایجاد کرده و تأثیر غیرمستقیم مثبتی بر یورو در برابر دلار داشته باشد. فرانک سوئیس از ابتدای سال جاری به آرامی در حال جلب توجه است. با کاهش جذابیت دلار و ین ژاپن به عنوان ارزهای امن، معامله‌گران به دنبال امنیت و آرامش در فرانک سوئیس در فضای پرنوسان بازار هستند. در دو سال گذشته، بانک مرکزی سوئیس خطی در نرخ EURCHF در حدود ۰.۹۲۰۰ کشیده است که به بازارها اعلام می‌کند این حد تحمل آن‌ها برای مداخله است. اما کاهش اخیر این هفته باعث شده این حد تحمل به چالش کشیده شود و به نظر می‌رسد این آستانه درد ممکن است جابه‌جا شده باشد. به ویژه با کاهش جذابیت دلار و ین، فرانک بسیار مورد توجه قرار گرفته است. اگر این تغییر واقعی باشد، باید به آن توجه ویژه‌ای داشت، نه فقط از نظر سیاست‌های بانک مرکزی سوئیس، بلکه از منظر تاثیرات آن بر یورو و دلار نیز. اجازه دادن به تقویت بیشتر فرانک ممکن است فشارهای ضدتورمی ایجاد کند و بانک مرکزی سوئیس را مجبور به استفاده دوباره از سیاست‌های پولی غیرمتعارف کند. اما تقویت فرانک همچنین می‌تواند به طور غیرمستقیم به یورو کمک کند، به خصوص در شرایطی که دلار در حال کاهش است. کاهش محدودیت‌های بانک مرکزی سوئيس (SNB) روی فرانک، فرصت‌هایی برای یورو فراهم می‌کند تا در برابر دلار قوی‌تر شود. به عبارت دیگر، نمودار نرخ EURCHF بیشتر یک سیگنال از سوی SNB است. یورو هنوز می‌تواند در برابر فرانک کاهش یا افزایش یابد، اما شرایط فعلی نشان می‌دهد که یورو می‌تواند در برابر دلار تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هشدار سیپولونه، عضو بانک مرکزی اروپا: ریسک‌های ژئوپلیتیکی می‌توانند رشد منطقه یورو را تضعیف کند

“ پیرو سیپولونه، عضو هیئت اجرایی بانک مرکزی اروپا، هشدار داده است که تشدید تنش‌های ژئوپلیتیکی می‌تواند در میان‌مدت و بلندمدت به رشد اقتصادی منطقه یورو فشار وارد کند؛ هرچند در حال حاضر، اقتصاد این منطقه همچنان از سطح قابل‌توجهی از تاب‌آوری برخوردار است. به گفته سیپولونه، استفاده فزاینده از ابزارهای اقتصادی و فناوری به‌عنوان اهرم فشار ژئوپلیتیکی، ضعف‌های ساختاری در معماری مالی اروپا را آشکار کرده است. او تأکید کرد که همین مسئله، اهمیت راهبردی پروژه‌هایی مانند یورو دیجیتال و تقویت زیرساخت‌های پرداخت تحت کنترل اروپا را بیش از گذشته برجسته می‌کند. به باور او، اروپا همچنان فاقد یک بازیگر قدرتمند پرداخت فرامرزی در مقیاس جهانی است که بتواند با شرکت‌های بزرگ آمریکایی رقابت کند؛ موضوعی که وابستگی خارجی منطقه را افزایش می‌دهد. در حوزه اقتصاد کلان، سیپولونه اظهار داشت که عملکرد اقتصاد منطقه یورو تاکنون فراتر از انتظار بوده و داده‌های آتی ممکن است بهتر از پیش‌بینی‌های قبلی منتشر شوند. او عامل اصلی بازنگری صعودی در چشم‌انداز رشد را افزایش سرمایه‌گذاری دانست؛ عاملی که نه‌تنها تقاضای کوتاه‌مدت را تقویت می‌کند، بلکه با افزایش ظرفیت تولید، امکان رشد سریع‌تر اقتصاد بدون ایجاد فشار تورمی را فراهم می‌سازد. با این حال، او هشدار داد که تشدید نااطمینانی‌های ژئوپلیتیکی می‌تواند اعتماد فعالان اقتصادی را تضعیف کرده و تصمیم‌های سرمایه‌گذاری را به تعویق بیندازد. در چنین شرایطی، کاهش سرمایه‌گذاری به‌تدریج به افت رشد اقتصادی و تغییر در پویایی‌های تورم منجر خواهد شد و اثرات آن به اقتصاد واقعی سرایت می‌کند. در حوزه سیاست پولی، سیپولونه بار دیگر تأکید کرد که تمرکز بانک مرکزی اروپا صرفاً بر تورم منطقه یورو باقی می‌ماند. تحولات خارجی، از جمله فشارهای سیاسی بر سایر بانک‌های مرکزی، تنها در صورتی برای بانک مرکزی اروپا (ECB) اهمیت دارند که بر چشم‌انداز تورم و رشد در منطقه یورو اثرگذار باشند. به گفته او، سیاست نرخ بهره همچنان با هدف بازگرداندن تورم به سطح ۲ درصدی در افق میان‌مدت تنظیم می‌شود. در مجموع، اظهارات سیپولونه نشان‌دهنده چالش دوگانه سیاست‌گذاران اروپایی است: حفظ ثبات پولی در محیطی جهانی پرریسک و هم‌زمان کاهش آسیب‌پذیری اروپا در برابر شوک‌های ژئوپلیتیکی از طریق تقویت حاکمیت مالی و استقلال زیرساخت‌های پرداخت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

احتمال صعود یورو به سطح 1.20 در آستانه نشست فدرال رزرو

در یک نگاه تصمیم پیش‌روی فدرال رزرو می‌تواند با تضعیف دلار، یورو را به بالاترین سطح از سال ۲۰۲۱ برساند. تمرکز بازار بیش از قدرت یورو، بر ضعف فزاینده دلار آمریکا قرار گرفته است. بهبود نسبی چشم‌انداز اقتصاد اروپا و جذابیت ارزش‌گذاری سهام، از یورو حمایت می‌کند. در آستانه نشست مهم فدرال رزرو، بازار فارکس بار دیگر توجه خود را به دلار آمریکا و پیام‌های سیاست پولی معطوف کرده است؛ نشستی که می‌تواند مسیر جفت‌ارز یورو–دلار را در کوتاه‌مدت تغییر دهد. یورو در معاملات اخیر بیش از ۱۰۰ پیپ رشد کرده و در صورت دریافت حتی یک سیگنال انبساطی ملایم از سوی بانک مرکزی آمریکا، احتمال عبور آن از سطح روانی ۱.۲۰ بیش از هر زمان دیگری مطرح شده است؛ سطحی که آخرین بار در سال ۲۰۲۱ مشاهده شده بود. هرچند انتظار نمی‌رود کمیته بازار آزاد فدرال در این نشست نرخ بهره را کاهش دهد یا به‌طور مستقیم از اقدام قریب‌الوقوع سخن بگوید، اما بازارها نسبت به لحن بیانیه و پیش‌بینی‌های تورمی حساس هستند. کوچک‌ترین نشانه‌ای از نگرانی نسبت به تورم یا تمایل به سیاست‌های نرم‌تر، می‌تواند فشار تازه‌ای بر دلار وارد کند و زمینه‌ساز صعود یورو شود. در سال‌های اخیر، یورو یکی از دشوارترین دوره‌های خود را پشت سر گذاشته است. بحران انرژی، جنگ اوکراین و ضعف مزمن بخش صنعت، چشم‌انداز اقتصاد منطقه یورو را تیره کرده بود. با این حال، سال گذشته نشانه‌هایی از بازگشت رشد ظاهر شد؛ رشدی که تا حد زیادی به تغییر رویکرد سیاست‌گذاران اروپایی به سمت تصمیم‌گیری‌های عمل‌گرایانه‌تر نسبت داده می‌شود. طبق بررسی‌های کارشناسان یوتوتایمز؛ یکی از مهم‌ترین جلوه‌های این تغییر، افزایش هزینه‌های دولتی در آلمان (کشوری که به انضباط مالی سخت‌گیرانه شهرت دارد) بوده است. دولت برلین با هدف مقابله با رکود صنعتی، سیاست‌های انبساطی‌تری در پیش گرفته و همین مسئله به بهبود نسبی فضای اقتصادی اروپا کمک کرده است. در کنار عوامل داخلی، نگاه شرکای تجاری نیز به اروپا تغییر کرده است. بسیاری از فعالان اقتصادی، منطقه یورو را در مقایسه با آمریکا، باثبات‌تر و قابل‌پیش‌بینی‌تر ارزیابی می‌کنند؛ موضوعی که می‌تواند جهت جریان‌های سرمایه‌گذاری بین‌المللی را به نفع اروپا تغییر دهد. “ «با این حال، بخش عمده صعود اخیر یورو بیش از آنکه ناشی از قدرت بنیادی این ارز باشد، بازتاب ضعف دلار آمریکاست.» محمد زمانی دلار در برابر ین ژاپن تحت فشار نگرانی‌ها از مداخله ارزی قرار گرفته و در برابر ارزهایی مانند دلار استرالیا، دلار کانادا، پوند و فرانک سوئیس نیز افت محسوسی داشته است. در چنین فضایی، یورو عملکردی متوسط داشته و صعود آن در چارچوب ضعف کلی دلار قابل‌تفسیر است. نکته قابل‌توجه دیگر، عملکرد بهتر بازار سهام اروپا نسبت به آمریکا در سال گذشته است. برای سال‌ها، بازار سهام آمریکا (به‌ویژه نزدک) مقصد اصلی سرمایه‌گذاران جهانی بود، اما رشد شدید ارزش‌گذاری‌ها اکنون فاصله معناداری با رشد واقعی سود شرکت‌ها پیدا کرده است. نگرانی‌ها درباره حباب هوش مصنوعی یا محدودیت‌های تأمین مالی، برخی سرمایه‌گذاران را محتاط‌تر کرده است. در مقابل، بازارهای اروپایی اگرچه جذابیت فناوری آمریکا را ندارند، اما از منظر ارزش‌گذاری ارزان‌تر و ثبات بیشتر برخوردارند. در صورتی که روند اصلاحات، عمل‌گرایی و مقررات‌زدایی در اروپا ادامه یابد، احتمال بازارزش‌گذاری مثبت این بازارها همچنان وجود دارد؛ عاملی که می‌تواند به تقویت یورو نیز کمک کند. از منظر تکنیکال، عبور پایدار از سطح ۱.۲۰ می‌تواند مسیر را برای اهداف بالاتر هموار کند. نخستین مقاومت مهم پس از این سطح، اوج اوایل سال ۲۰۲۱ در محدوده ۱.۲۲۲۵ است و پس از آن، سقف سال ۲۰۱۸ در حوالی ۱.۲۴۷۵ قرار دارد. دستیابی به این سطوح، به‌ویژه در صورت حمایت سیاست‌های پولی انبساطی‌تر در آمریکا، دور از انتظار نخواهد بود. ✔️  بیشتر بخوانید: فروشندگان دلار رکورد زدند؛ هزینه بی‌سابقه برای شرط‌بندی علیه اسکناس سبز انتخاب رئیس جدید فدرال رزرو توسط دولت ترامپ نیز می‌تواند نقش مهمی در این معادله ایفا کند. اگر رئیس جدید به‌سرعت بر تمایل خود به کاهش نرخ بهره تأکید کند، فشار بر دلار تشدید شده و مسیر صعود یورو هموارتر خواهد شد. بر اساس جمع‌بندی تیم UtoTimes، نشست پیش‌روی فدرال رزرو می‌تواند به یک نقطه عطف برای بازار ارز تبدیل شود. در شرایطی که ضعف دلار، بهبود نسبی اقتصاد اروپا و جذابیت ارزش‌گذاری دارایی‌های منطقه یورو هم‌زمان شده‌اند، عبور یورو از سطح ۱.۲۰ دیگر یک سناریوی دور از ذهن نیست، بلکه به یکی از محتمل‌ترین مسیرهای کوتاه‌مدت بازار تبدیل شده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کمیسیون اروپا بررسی رسمی درباره گوگل را آغاز کرد

کمیسیون اروپا اعلام کرد که دو روند رسمی مشخص‌سازی را برای بررسی نحوه تطبیق گوگل با قانون بازارهای دیجیتال اتحادیه اروپا (DMA) آغاز کرده است. این قانون با هدف تنظیم رقابت در فضای دیجیتال و محدود کردن سلطه پلتفرم‌های بزرگ طراحی شده است. بر اساس اعلام رسمی، این بررسی‌ها ظرف شش ماه به پایان خواهند رسید و تصمیم‌گیری نهایی درباره عملکرد گوگل در چارچوب DMA اتخاذ خواهد شد. این اقدام بخشی از تلاش‌های گسترده‌تر اتحادیه اروپا برای اجرای دقیق مقررات ضدانحصاری در حوزه فناوری است؛ مقرراتی که شرکت‌هایی مانند گوگل، اپل، آمازون و متا را هدف قرار داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار ارز جهانی آرام‌تر شد؛ دلار در حال ترمیم، یورو و پوند در اوج

“ پس از دو روز فروش سنگین، بازارهای جهانی فارکس امروز با آرامش نسبی همراه شده‌اند. جفت‌ارز USDJPY بخشی از افت شدید خود را جبران کرده و به سمت سطوح بالاتر حرکت می‌کند، در حالی که EURUSD همچنان با تقاضای بالا معامله می‌شود. تحلیلگران معتقدند که در غیاب محرک‌های بزرگ، دلار آمریکا ممکن است در کف محدوده معاملاتی سال ۲۰۲۵ حمایت شود. موسسه ING دلار آمریکا | ترمیم پس از شوک جمعه دلار آمریکا که در روزهای گذشته تحت فشار فروش شدید قرار داشت، امروز نشانه‌هایی از ثبات را نشان می‌دهد. جفت‌ارز USDJPY کمی افزایش یافته و سرمایه‌گذاران در حال ارزیابی مجدد شرایط هستند. داده‌های بازار پول ژاپن نشان می‌دهد که اگر بانک مرکزی ژاپن در سطح بالای ۱۵۹ مداخله کرده باشد، این مداخله بسیار محدود بوده است. همچنین سکوت واشنگتن درباره بررسی نرخ‌های فدرال رزرو در عصر جمعه نشان می‌دهد که دولت آمریکا فعلاً از ابهام موجود استقبال می‌کند. تحلیلگران معتقدند که تأثیر این اقدامات در حال کاهش است، مگر اینکه ژاپن و آمریکا رسماً مداخله مشترک را تأیید کنند — اقدامی که از سال ۲۰۱۱ تاکنون سابقه نداشته است. در کوتاه‌مدت، USDJPY می‌تواند به سمت سطح ۱۵۵.۶۰ حرکت کند. همچنین، نتایج حراج اوراق قرضه ۴۰ ساله JGB در آسیا می‌تواند محرک مهمی برای نوسانات ین باشد؛ به‌ویژه اگر این حراج ضعیف برگزار شود. در تصویر کلی، ورود سرمایه به بازارهای نوظهور کمی به ضرر دلار است، اما داده‌های اقتصادی آمریکا همچنان قوی باقی مانده‌اند. نشست FOMC فردا می‌تواند به‌عنوان یک رویداد مثبت برای دلار عمل کند. در ماه فوریه نیز الگوهای فصلی دلار به نفع آن خواهند بود. برخلاف سال گذشته، سرمایه‌گذاران اروپایی اکنون کمتر در معرض دارایی‌های دلاری هستند و اگر فروش دارایی‌های پایه آمریکا آغاز شود، شرایط متفاوت خواهد بود. ریسک‌های مهم این هفته شامل حراج ضعیف اوراق خزانه ۵ و ۷ ساله آمریکا و گزارش‌های مالی ضعیف از چهار شرکت بزرگ فناوری (Magnificent Seven) هستند که چهارشنبه و پنج‌شنبه منتشر خواهند شد. برای امروز، تنها داده مهم آمریکا گزارش هفتگی اشتغال ADP است. مگر اینکه این گزارش منفی باشد، انتظار می‌رود شاخص DXY بتواند شکاف روز دوشنبه تا سطح ۹۷.۴۲ را پر کند. یورو | مقاومت در برابر سقف ۱.۱۹ جفت‌ارز EURUSD همچنان با تقاضای بالا معامله می‌شود. انتشار شاخص اعتماد کسب‌وکار آلمان (IFO) دیروز ضعیف‌تر از انتظار بود و فرصت جذب سرمایه به اروپا را از دست داد. سال گذشته، EURUSD با ورود سرمایه به اروپا و تصمیمات مهم مالی در آلمان تقویت شد. الگوهای تکنیکال EURUSD این هفته فعال‌اند. سطح ۱.۱۸۳۴ اکنون به‌عنوان حمایت عمل می‌کند و اگر قیمت بخواهد از سقف ۱.۱۹۱۰/۲۰ عبور کند، باید این سطح حفظ شود. در حال حاضر انتظار می‌رود قیمت در پایان فصل به نزدیکی ۱.۱۷ برسد، اما برخی سرمایه‌گذاران به دنبال شکست سقف هستند. افزایش تقاضا برای آپشن باترفلای یک‌ساله EURUSD نیز نشان‌دهنده انتظار حرکت‌های بزرگ است — مشابه آنچه در آوریل گذشته رخ داد. تقویم اقتصادی منطقه یورو سبک است و فقط چند سخنرانی از سوی بانک مرکزی اروپا (ECB) در برنامه امروز قرار دارد. داده‌های ADP آمریکا تنها محرک برنامه‌ریزی‌شده امروز هستند. پوند | بازگشت فشار خرید و ریسک‌های سیاسی عملکرد مثبت پوند این هفته احتمالاً به‌دلیل موقعیت‌های فروش سنگین مدیران دارایی در GBPUSD بوده که با افت دلار آسیب‌پذیر شده‌اند. سطح فعلی پوند — محدوده ۱.۳۶ تا ۱.۳۷ — ممکن است بهترین قیمت فصل یا حتی سال باشد. سیاست داخلی بریتانیا نیز می‌تواند در ماه‌های آینده فشار بیشتری بر پوند وارد کند. انتخابات میان‌دوره‌ای ۲۶ فوریه و احتمال شکست حزب کارگر در برابر حزب اصلاحات می‌تواند فشار بر نخست‌وزیر استارمر را افزایش دهد و گمانه‌زنی‌ها درباره تغییر رهبری پس از انتخابات محلی ماه مه را تقویت کند. پوند همچنین در برابر فشارهای بازار اوراق قرضه از سوی ژاپن یا آمریکا آسیب‌پذیر است. به‌طور کلی، پوند در نزدیکی سقف محدوده چندفصلی خود قرار دارد و معامله‌گران باید نسبت به اصلاح احتمالی محتاط باشند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر