TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

صادرات نفت ونزوئلا پس از توقیف کشتی توسط آمریکا به حداقل ممکن رسیده است

به گزارش رویترز، منابع آگاه اعلام کرده‌اند که هیچ نفتکش بزرگی از روز چهارشنبه و در پی توقیف یک کشتی توسط ایالات متحده، بنادر ونزوئلا را ترک نکرده است و صادرات نفت این کشور به حداقل میزان خود رسیده است. بر اساس این گزارش، از زمان اقدام آمریکا برای توقیف کشتی، تنها نفتکش‌های تحت اجاره شرکت شورون (Chevron) که حامل نفت خام بوده‌اند، موفق به خروج از ونزوئلا شده‌اند. این وقفه در حمل‌ونقل دریایی منجر به آن شده است که حدود ۱۱ میلیون بشکه نفت و سوخت ونزوئلا در بنادر این کشور گرفتار و انباشته شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه فیچ با پیش‌بینی نفت ۶۳ دلاری و مازاد عرضه، چشم‌انداز بازار جهانی نفت و گاز در سال ۲۰۲۶ را خنثی ارزیابی کرد

موسسه رتبه‌بندی فیچ در گزارش جدید خود، چشم‌انداز بخش نفت و گاز جهانی برای سال ۲۰۲۶ را «خنثی» ارزیابی کرده است؛ این دیدگاه مبتنی بر فرضیه‌ای است که در آن میانگین قیمت نفت برنت به حدود ۶۳ دلار در هر بشکه خواهد رسید (کاهشی نسبت به ۶۹ دلار در سال ۲۰۲۵) و در شرایطی که ریسک‌های ژئوپلیتیک از قیمت‌ها حمایت می‌کنند، مازاد عرضه گسترده عاملی محدودکننده برای آن‌ها خواهد بود. طبق این گزارش، بازار نفت همچنان با مازاد عرضه مواجه خواهد بود، چرا که رشد عرضه در سال ۲۰۲۶ از رشد تقاضا پیشی می‌گیرد. آژانس بین‌المللی انرژی (IEA) پیش‌بینی می‌کند که عرضه جهانی ۲.۵ میلیون بشکه در روز افزایش یابد که این میزان بین کشورهای غیر اوپک پلاس (حدود ۱.۲ میلیون بشکه عمدتاً از آمریکا، برزیل، کانادا و گویان) و اوپک پلاس (حدود ۱.۳ میلیون بشکه تحت توافق‌های فعلی) تقسیم می‌شود. در مقابل، رشد تقاضا تحت تأثیر روندهای کلان اقتصادی ضعیف، شتاب‌گیری برقی‌سازی حمل‌ونقل و ضعف بخش پتروشیمی، همچنان محدود و سرکوب‌شده باقی می‌ماند. فیچ انتظار دارد که حاشیه سود پالایشی در میان اختلالات ظرفیت، همچنان مستحکم و سازنده باقی بماند، هرچند تفاوت‌های منطقه‌ای وجود خواهد داشت. همچنین، عرضه گاز طبیعی مایع (LNG) در سال ۲۰۲۶ گسترش می‌یابد که منجر به کاهش قیمت گاز اروپا خواهد شد، اما قیمت گاز آمریکا را مستحکم نگه می‌دارد. شرکت‌های نفت و گاز با ترازنامه‌های قوی و مخارج سرمایه‌ای (Capex) منضبط وارد سال ۲۰۲۶ می‌شوند و پیش‌بینی می‌شود میانگین جهانی اهرم خالص EBITDA تقریباً ثابت بماند. با این حال، در منطقه آسیا-پاسیفیک انتظار می‌رود این اهرم مالی به دلیل مخارج سرمایه‌ای بالا و قیمت‌های پایین‌تر افزایش یابد، اگرچه شرکت‌های ملی نفت چین و شرکت‌های ال‌ان‌جی استرالیا همچنان بافرهای مالی کافی را حفظ خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازار بر داده‌های کلیدی آمریکا و تصمیمات بانک‌های مرکزی

با عبور بازارها از نشست دسامبر فدرال رزرو، هفته پیش‌رو در حالی آغاز می‌شود که تمرکز سرمایه‌گذاران به‌طور هم‌زمان بر داده‌های حساس اقتصاد آمریکا و تصمیمات چند بانک مرکزی بزرگ جهان معطوف شده است. انتشار گزارش اشتغال غیرکشاورزی آمریکا (شاخص NFP) و داده‌های تورمی (شاخص CPI)، در کنار نشست‌های بانک مرکزی انگلیس، بانک مرکزی اروپا و بانک مرکزی ژاپن، این هفته را به یکی از شلوغ‌ترین مقاطع تقویم اقتصادی تبدیل کرده است. تصمیم اخیر فدرال رزرو، اگرچه مطابق انتظار بازار با کاهش ۲۵ واحد پایه‌ای نرخ بهره همراه بود، اما لحن کلی آن کمتر از حد انتظار انقباضی تلقی شد و همین مسئله فشار قابل‌توجهی بر دلار وارد کرد. به‌روزرسانی دات‌پلات نشان داد که اعضای کمیته بازار آزاد، برخلاف انتظارات قبلی، تنها یک کاهش نرخ بهره دیگر را برای سال آینده پیش‌بینی می‌کنند؛ سیگنالی که در نگاه نخست می‌توانست به‌عنوان یک «کاهش نرخ با گرایش هاوکیش» تفسیر شود. با این حال، شکاف عمیق در میان اعضای فدرال رزرو، تصویر سیاست‌گذاری را پیچیده‌تر کرد. پراکندگی گسترده پیش‌بینی‌ها برای سال ۲۰۲۶ نشان می‌دهد که اجماعی واقعی در مورد مسیر نرخ بهره وجود ندارد. به‌عبارت دیگر، نرخ میانه ارائه‌شده برای آن سال نه بازتاب نظر اکثریت، بلکه حاصل میانگین‌گیری از دیدگاه‌هایی کاملاً متفاوت است؛ موضوعی که بر نااطمینانی سیاست پولی افزوده است. در کنار این موارد، اعلام آغاز خرید اوراق خزانه کوتاه‌مدت توسط فدرال رزرو در قالب عملیات مدیریت ذخایر، سیگنالی مهم برای بازارها بود. این اقدام که با هدف حفظ نقدشوندگی بازار و کنترل بهتر نرخ‌های بهره انجام می‌شود، در کنار کنفرانس خبری نسبتاً ملایم جروم پاول که بر کند شدن رشد اشتغال و ابهامات بازار کار تأکید داشت، نقش کلیدی در تضعیف دلار ایفا کرد. مجموعه این عوامل باعث شده است که بخش قابل‌توجهی از بازار همچنان بر این باور باشد که فدرال رزرو ممکن است ناچار به بیش از یک کاهش نرخ بهره در سال آینده شود. داده‌های NFP و تورم CPI؛ تعیین‌کننده مسیر انتظارات نرخ بهره فدرال رزرو در هفته پیش‌رو، تمرکز اصلی بازارها به‌طور ویژه بر انتشار گزارش اشتغال غیرکشاورزی آمریکا (NFP) برای ماه نوامبر معطوف خواهد بود؛ گزارشی که به‌دلیل تعطیلی‌های اخیر با تأخیر منتشر می‌شود و قرار است روز سه‌شنبه در کانون توجه معامله‌گران قرار گیرد. در ادامه، داده‌های تورمی شاخص قیمت مصرف‌کننده (شاخص CPI) برای همان ماه، که روز پنج‌شنبه منتشر می‌شود، دومین محرک کلیدی بازار خواهد بود. نشانه‌های اولیه از بازار کار چندان امیدوارکننده نیست. گزارش ADP برای ماه نوامبر نشان داد که بخش خصوصی آمریکا به‌طور غیرمنتظره‌ای ۳۲ هزار شغل از دست داده است؛ نتیجه‌ای که نه‌تنها پایین‌تر از برآورد رشد ۵ هزار واحدی تحلیلگران بود، بلکه ریسک‌ها را به‌وضوح به سمت یک گزارش NFP ضعیف‌تر متمایل کرده است. این واگرایی منفی، حساسیت بازار را نسبت به داده اشتغال رسمی به‌طور محسوسی افزایش داده است. حتی در صورتی که داده‌های CPI نشانه‌هایی از پایداری فشارهای تورمی را منعکس کنند، به نظر می‌رسد فدرال رزرو در مقطع فعلی تمرکز خود را بیش از هر چیز بر وضعیت بازار کار قرار داده است. جروم پاول در اظهارات اخیر خود تأکید کرد که عبور تورم از هدف ۲ درصدی عمدتاً ناشی از اثر تعرفه‌ها بوده و این فشار قیمتی احتمالاً ماهیتی مقطعی و یک‌باره دارد. بر این اساس، بعید است داده‌های تورمی به‌تنهایی بتوانند ضعف احتمالی دلار (در صورت انتشار NFP ناامیدکننده) را به‌طور کامل جبران کنند. در کنار این داده‌های کلیدی، بازارها روز سه‌شنبه منتظر انتشار شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر خواهند بود؛ شاخص‌هایی که تصویر به‌روزی از وضعیت فعالیت اقتصادی ارائه می‌دهند. همچنین، آمار خرده‌فروشی آمریکا برای ماه نوامبر که روز چهارشنبه منتشر می‌شود، می‌تواند سرنخ‌های مهمی از وضعیت تقاضای مصرف‌کننده و پایداری رشد اقتصادی ارائه دهد. بانک مرکزی انگلیس در آستانه کاهش نرخ بهره؛ آیا مسیر تسهیل در ۲۰۲۶ هموار می‌شود؟ در کنار پیامدهای نشست فدرال رزرو و انتشار داده‌های مهم اقتصاد آمریکا، سرمایه‌گذاران در هفته پیش‌رو باید تصمیمات سه بانک مرکزی بزرگ دیگر را نیز هضم کنند؛ بانک مرکزی انگلیس و بانک مرکزی اروپا در روز پنج‌شنبه، و بانک مرکزی ژاپن در روز جمعه. در این میان، نگاه‌ها بیش از همه به لندن دوخته شده است؛ جایی که انتظار می‌رود بانک مرکزی انگلیس گام نخست را در مسیر کاهش نرخ بهره بردارد. در نشست ماه نوامبر، سیاست‌گذاران پولی بریتانیا نرخ بهره را بدون تغییر حفظ کردند، اما نتیجه رأی‌گیری ۵ به ۴، شکاف عمیق در کمیته سیاست‌گذاری را آشکار ساخت. چهار عضو خواهان کاهش نرخ بهره بودند و تنها جروم بیلی، رئیس بانک مرکزی انگلیس، در میان حامیان حفظ نرخ‌ها قرار داشت؛ آن هم در حالی که او تصریح کرد ریسک‌های کلی تورمی کاهش یافته است. این اظهارنظر به‌طور گسترده به‌عنوان نشانه‌ای تعبیر شد مبنی بر اینکه بیلی در نشست پیش‌رو به جمع طرفداران کاهش نرخ بهره خواهد پیوست. از زمان نشست قبلی، داده‌های اقتصادی نیز به نفع این سناریو تغییر کرده‌اند. نرخ بیکاری بریتانیا در ماه سپتامبر از ۴.۸ درصد به ۵.۰ درصد افزایش یافته، رشد اقتصادی در سه‌ماهه سوم سال به ۰.۱ درصد کاهش یافته و هر دو شاخص تورم (چه تورم سرفصل و چه تورم هسته) اندکی افت کرده‌اند، هرچند همچنان بالاتر از سطح ۳ درصد قرار دارند. مجموعه این داده‌ها تصویر اقتصادی شکننده‌تری را ترسیم می‌کند که فضای مانور بیشتری برای سیاست‌گذاران پولی فراهم می‌آورد. در چنین شرایطی، بازارها اکنون با احتمال حدود ۹۰ درصد، کاهش نرخ بهره در نشست هفته آینده را قیمت‌گذاری کرده‌اند. افزون بر این، معامله‌گران بیش از یک کاهش ۲۵ واحد پایه‌ای دیگر را تا پایان سال ۲۰۲۶ در سناریوی پایه خود لحاظ کرده‌اند. نکته قابل‌توجه آن است که بانک مرکزی انگلیس برآورد کرده بودجه جدید اعلام‌شده توسط وزیر دارایی، ریوز، می‌تواند از حدود سه‌ماهه دوم ۲۰۲۵ تا پایان ۲۰۲۶، نرخ تورم سالانه را حدود ۰.۴ تا ۰.۵ واحد درصد کاهش دهد؛ عاملی که می‌تواند مسیر تسهیل پولی را هموارتر کند. بر این اساس، اگر کاهش نرخ بهره با پیامی داویش همراه شود، ممکن است سرمایه‌گذاران زمان‌بندی کاهش‌های بعدی نرخ بهره را جلوتر بیاورند و حتی میزان کاهش‌های مورد انتظار برای سال آینده را افزایش دهند. چنین سناریویی می‌تواند فشار مضاعفی بر پوند انگلیس وارد کند. پیش از اعلام تصمیم بانک مرکزی، سیلی از داده‌های اقتصادی بریتانیا منتشر خواهد شد. گزارش اشتغال ماه اکتبر و برآورد اولیه شاخص‌ مدیران خرید PMI برای دسامبر روز سه‌شنبه در کانون توجه قرار دارند. پس از آن، داده‌های تورم در روز چهارشنبه و آمار خرده‌فروشی در روز جمعه منتشر می‌شوند. تداوم روند کاهشی تورم برای دومین ماه متوالی می‌تواند انتظارات از یک موضع کاملاً متمایل به تسهیل را تقویت کرده و حتی پیش از نشست رسمی بانک مرکزی، زمینه‌ساز تضعیف پوند شود. بانک مرکزی اروپا در موضع انتظار؛ احتمال بازنگری صعودی رشد اقتصادی حدود یک ساعت پس از اعلام تصمیم بانک مرکزی انگلیس، نوبت به بانک مرکزی اروپا می‌رسد تا موضع سیاست پولی خود را به‌صورت رسمی اعلام کند. در نشست پیشین، سیاست‌گذاران ECB نرخ‌های بهره را بدون تغییر حفظ کردند و بار دیگر تأکید داشتند که سیاست پولی در «جایگاه مناسبی» قرار دارد؛ ارزیابی‌ای که بر پایه نشانه‌های بهبود وضعیت اقتصادی و نزدیک شدن تورم به سطح هدف شکل گرفته بود. در آستانه نشست پیش‌رو، اظهارات مقامات ارشد بانک مرکزی اروپا نیز حاکی از اعتماد نسبی به چشم‌انداز اقتصاد منطقه یورو است. کریستین لاگارد، رئیس ECB، روز چهارشنبه عنوان کرد که تاب‌آوری اقتصاد منطقه یورو در برابر تنش‌های تجاری و حرکت رشد اقتصادی در حوالی سطح بالقوه، می‌تواند زمینه‌ساز بازنگری صعودی پیش‌بینی‌های رشد تولید ناخالص داخلی در نشست هفته آینده باشد. این پیام خوش‌بینانه، با اظهارات ایزابل شنابل، عضو هیئت‌مدیره بانک مرکزی اروپا، تقویت شد؛ او در گفت‌وگو با بلومبرگ تصریح کرد که حرکت بعدی سیاست پولی می‌تواند افزایش نرخ بهره باشد، هرچند چنین اقدامی در آینده نزدیک در دستور کار قرار ندارد. با در نظر گرفتن این سیگنال‌ها، بازارها تقریباً با قطعیت انتظار دارند که بانک مرکزی اروپا در نشست هفته آینده نرخ بهره را بدون تغییر حفظ کند. در عین حال، سرمایه‌گذاران احتمال قابل‌توجهی (در حدود ۳۶ درصد) برای افزایش نرخ بهره تا پایان سال آینده در سناریوهای خود لحاظ کرده‌اند. از این رو، تکرار لحن خوش‌بینانه نسبت به اقتصاد منطقه یورو می‌تواند از یورو حمایت کند و زمینه را برای تقویت جفت‌ارز یورو/دلار فراهم آورد. این چشم‌انداز به‌ویژه در صورتی تقویت خواهد شد که شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر، که روز سه‌شنبه منتشر می‌شوند، تأیید کنند اقتصاد منطقه یورو همچنان از پویایی مناسبی برخوردار است. در چنین شرایطی، موضع «صبر و انتظار همراه با خوش‌بینی محتاطانه» ECB می‌تواند به یکی از عوامل حمایتی بازار ارز اروپا در هفته پیش‌رو تبدیل شود. بانک مرکزی ژاپن در آستانه افزایش نرخ بهره؛ بازار چشم‌انتظار راهنمایی سیاستی در پایان این هفته پرتراکم، نگاه بازارها به توکیو دوخته خواهد شد؛ جایی که بانک مرکزی ژاپن اکنون با احتمال حدود ۷۵ درصدی به‌عنوان گزینه‌ای جدی برای افزایش نرخ بهره دیده می‌شود. فراتر از نشست پیش‌رو، معامله‌گران برای سال آینده نیز مجموعاً حدود ۴۰ واحد پایه افزایش نرخ بهره را در سناریوهای خود لحاظ کرده‌اند؛ مسیری که معادل یک افزایش ۲۵ واحد پایه‌ای قطعی و حدود ۶۰ درصد احتمال برای سومین افزایش نرخ بهره است. پس از انتخاب سانائه تاکایچی که به رویکردی انبساطی در سیاست‌های مالی شهرت دارد، به‌عنوان نخست‌وزیر جدید ژاپن، بازارها در ابتدا بخشی از انتظارات خود نسبت به افزایش نرخ بهره در ماه دسامبر را تعدیل کردند. با این حال، اظهارات اخیر کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در کنار گزارش‌های بلومبرگ و رویترز، بار دیگر گمانه‌زنی‌ها درباره اقدام قریب‌الوقوع این بانک را تقویت کرده است. با وجود این، واکنش ین به تشدید انتظارات انقباضی چندان پرقدرت نبوده و ارز ژاپن نتوانسته به‌طور معناداری از این تغییر فضا بهره‌مند شود. در چنین شرایطی، اگر بانک مرکزی ژاپن مطابق انتظار بازار دست به افزایش نرخ بهره بزند، تمرکز سرمایه‌گذاران به‌سرعت از خود تصمیم به سمت پیام‌ها و نشانه‌های مربوط به مسیر سیاست پولی در سال ۲۰۲۶ منتقل خواهد شد. در صورتی که راهنمایی سیاستی بانک با انتظارات نسبتاً انقباضی اخیر بازار همخوانی نداشته باشد، این احتمال وجود دارد که ین بار دیگر در مسیر تضعیف قرار گیرد. با این حال، نزدیک شدن جفت‌ارز دلار/ین به محدوده روانی ۱۶۰ واحدی، ریسک‌های صعودی پیرامون ین را به‌طور کامل از بین نمی‌برد. در چنین سطوحی، احتمال دارد وزیر دارایی ژاپن، کاتایاما، بار دیگر نسبت به افت ارزش ین ابراز نگرانی کرده و حتی به احتمال مداخله در بازار ارز اشاره کند. از این رو، حتی در سناریویی که بانک مرکزی ژاپن نتواند انتظارات بازار را به‌طور کامل برآورده کند، عدم تقارن ریسک‌ها به این معناست که فشارهای صعودی بالقوه بر ین همچنان در حاشیه بازار باقی خواهد ماند. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

حمله پهپادی اوکراین پالایشگاه مهم روسیه را از مدار خارج کرد

به‌گفته منابع آگاه، پهپادهای اوکراینی به واحد اصلی تقطیر نفت خام و سکوی بارگیری پالایشگاه Slavneft-Yanos روسیه در شهر یاروسلاول حمله کردند؛ حمله‌ای که در ادامه آن، این پالایشگاه تولید خود را متوقف کرده است. پالایشگاه Slavneft-Yanos یکی از مراکز مهم فرآوری نفت در روسیه محسوب می‌شود و توقف فعالیت آن می‌تواند پیامدهایی برای عرضه داخلی و منطقه‌ای فرآورده‌های نفتی داشته باشد، هرچند جزئیات مدت زمان این توقف هنوز اعلام نشده است. در تحولی جداگانه، منابع خبری گزارش دادند که یک کشتی فله‌بر در جریان حمله روسیه به جنوب اوکراین آسیب دیده و مالک این کشتی یک شرکت ترکیه‌ای است. این حادثه بار دیگر نشان می‌دهد که دامنه درگیری‌ها به‌طور فزاینده‌ای بر زیرساخت‌های انرژی و کشتیرانی تجاری نیز اثرگذار شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پس از لحن پاول رشد طلا ادامه داد

طلا پس از شکست سطح ۴۲۴۵ دلار در معاملات روز گذشته، امروز به بالای ۴۳۰۰ دلار رسید و در مسیر دستیابی به رکورد تاریخی ۴۳۸۱ دلار قرار دارد. این حرکت بیشتر جنبه تکنیکال داشت و با فعال شدن سفارش‌های استاپ و ورود خریداران جدید تقویت شد. با وجود اینکه داده‌های اشتغال آمریکا مطابق انتظارات بود، لحن انبساطی پاول به‌عنوان یک محرک مثبت برای فلزات گرانبها عمل کرد. در کوتاه‌مدت، گزارش‌های NFP و CPI آمریکا در هفته آینده می‌توانند جهت حرکت طلا را تعیین کنند؛ داده‌های قوی احتمال اصلاح قیمت را بالا می‌برد، در حالی که داده‌های ضعیف می‌تواند رشد بیشتری ایجاد کند. در تصویر بزرگ‌تر، روند صعودی طلا با توجه به کاهش بازده واقعی اوراق و سیاست‌های انبساطی فدرال رزرو ادامه‌دار خواهد بود، هرچند بازتسعیر انقباضی نرخ‌ها در کوتاه‌مدت می‌تواند فشار وارد کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مالکیت ناچیز طلا در آمریکا؛ سوخت پنهان صعود به ۴۹۰۰ دلار

اگرچه رکوردشکنی قیمت طلا در سال جاری توجهات زیادی را جلب کرده، اما سرمایه‌گذاران آمریکایی سهم بسیار ناچیزی از آن دارند؛ موضوعی که به‌گفته‌ گلدمن ساکس نشان می‌دهد این فلز گران‌بها همچنان ظرفیت رشد بیشتری دارد. با وجود اوج‌گیری‌های پی‌درپی طلا، میزان مالکیت آن در آمریکا تغییر چندانی نکرده است. طبق تحلیل گلدمن ساکس که چهارشنبه منتشر شد، میزان سرمایه گذاری در ETFهای طلا هنوز شش واحد پایه — معادل ۰.۰۶ درصد — پایین‌تر از اوج سال 2012 است؛ یعنی از زمان راه‌اندازی ETFهای طلا در اواسط دهه ۲۰۰۰. تحلیلگران گلدمن ساکس عقیده دارند علت سهم اندک طلا در پرتفوی‌ها این است که «رشد اندازه‌ی پرتفوی‌ها طی دهه گذشته از رشد قیمت و حجم معاملات طلا پیشی گرفته است.» با اینکه قیمت طلا در سال ۲۰۲۵ به بالاترین سطح تاریخی رسیده، تحلیل گلدمن ساکس نشان می‌دهد این صعود به افزایش معنادار مالکیت واقعی طلا در آمریکا منجر نشده است. در سه‌ماهه دوم، ETFهای طلا تنها ۰.۱۷ درصد از پرتفوی مالی بخش خصوصی آمریکا را تشکیل داده‌اند — سهمی ناچیز در برابر حدود ۱۱۲ تریلیون دلار دارایی آمریکایی‌ها در سهام و اوراق قرضه. داده‌های گلدمن ساکس همچنین نشان می‌دهد کمتر از نیمی از نهادهای بزرگ آمریکایی با مدیریت بیش از ۱۰۰ میلیون دلار اصلاً موقعیتی در ETFهای طلا دارند. میان کسانی که طلا نگه می‌دارند نیز تخصیص‌ها معمولاً بین ۰.۱ تا ۰.۵ درصد است. برای سرمایه‌گذاران بزرگ بلندمدت نیز تنها حدود ۰.۲ درصد از پرتفو به طلا اختصاص یافته است. با وجود سروصدای شبکه‌های اجتماعی درباره‌ی شمش‌های طلای کاستکو (Costco) و فروش سکه‌های ضرابخانه آمریکا، گزارش تأکید می‌کند که تقاضای فیزیکی طلا در آمریکا در مقایسه با جریان ETFها بسیار اندک است — تنها 11 تا 15 تن از ابتدای سال، در برابر حدود ۴۰۰ تن خرید خالص ETFها. این میزان مالکیت اندک در تضاد آشکار با توصیه‌های نهادهای بزرگ بازار است؛ از جمله سیتی، یو‌بی‌اس، مورگان استنلی، بلک‌راک و ری دالیو، بنیان‌گذار بریج‌واتر، که همه از سرمایه‌گذاران خواسته‌اند طلا را به پرتفوی خود بیفزایند. گلدمن ساکس می‌گوید فاصله‌ی میان این توصیه‌ها و واقعیت بازار همان عاملی است که می‌تواند موج بعدی رشد طلا را رقم بزند. این بانک برآورد می‌کند که هر یک واحد پایه — یعنی ۰.۰۱ درصد — افزایش در سهم طلا از پرتفوی مالی آمریکا می‌تواند قیمت طلا را حدود ۱.۴ درصد بالا ببرد. به گفته‌ی گلدمن ساکس، اگر خانوارها یا نهادهای سرمایه‌گذاری به‌طور معنادار طلا را به‌عنوان یک ابزار تنوع‌بخشی اضافه کنند — به‌ویژه در شرایط عدم‌اطمینان اقتصاد جهانی و نگرانی‌ها درباره‌ی چشم‌انداز مالی — این ورود سرمایه می‌تواند «قیمت‌ها را به‌شدت افزایش دهد»، آن هم در بازاری که نسبتاً کوچک است. این بانک پیش‌بینی می‌کند که قیمت طلا تا پایان ۲۰۲۶ به ۴۹۰۰ دلار برسد، اما می‌گوید این پیش‌بینی با «ریسک صعودی قابل‌توجه» همراه است، اگر خریدهای بخش خصوصی فراتر از بانک‌های مرکزی — که طی سال‌های اخیر بازیگران اصلی طرف تقاضا بوده‌اند — گسترش یابد. قیمت اسپان طلا اواخر اکتبر به رکورد نزدیک ۴۴۰۰ دلار در هر اونس رسید و از آن زمان تا حدود ۴۲۲۰ دلار عقب‌نشینی کرده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گزارش ماهانه اوپک: پیش‌بینی رشد تقاضای جهانی نفت در سال‌های ۲۰۲۵ و ۲۰۲۶ بدون تغییر باقی ماند

اوپک در تازه‌ترین گزارش ماهانه خود اعلام کرد که پیش‌بینی رشد تقاضای جهانی نفت برای سال‌های ۲۰۲۵ و ۲۰۲۶ بدون تغییر نسبت به ماه گذشته باقی مانده است؛ موضوعی که نشان می‌دهد این سازمان همچنان به روند باثبات مصرف جهانی انرژی در دوره میان‌مدت خوش‌بین است. در بخش عرضه، داده‌های رسمی نشان می‌دهد تولید نفت خام اوپک‌پلاس در ماه نوامبر به‌طور متوسط ۴۳.۰۶ میلیون بشکه در روز بوده که نسبت به اکتبر ۴۳ هزار بشکه در روز افزایش داشته است. این رشد محدود تولید، در راستای توافق اخیر ائتلاف برای افزایش تدریجی عرضه تفسیر می‌شود. در بخش تقاضا نیز اوپک برآورد خود از میزان نیاز بازار جهانی به نفت خام اوپک‌پلاس را بدون تغییر حفظ کرده است. این نیاز در سه‌ماهه نخست سال ۲۰۲۶ حدود ۴۲.۶ میلیون بشکه در روز پیش‌بینی می‌شود و برای کل سال ۲۰۲۶ میانگین ۴۳ میلیون بشکه در روز برآورد شده است. ثبات این ارقام نشان می‌دهد اوپک انتظار دارد بازار جهانی توان جذب بخش عمده‌ای از عرضه ائتلاف را حفظ کند، بدون آنکه نشانه‌ای از ضعف جدی در چشم‌انداز تقاضا مشاهده شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش آژانس بین‌المللی انرژی برای دسامبر منتشر شد

آژانس بین‌المللی انرژی (IEA): پیش‌بینی رشد عرضه جهانی نفت در سال ۲۰۲۶ را ۲۰ هزار بشکه در روز کاهش داد و آن را به ۲.۴ میلیون بشکه در روز رساند. پیش‌بینی رشد عرضه جهانی نفت برای سال ۲۰۲۵ را ۱۰۰ هزار بشکه در روز کاهش داد و برای سال ۲۰۲۶ نیز ۲۰ هزار بشکه در روز کمتر اعلام کرد. ظرفیت پالایش جهانی در سال ۲۰۲۶ به میزان ۷۵۰ هزار بشکه در روز افزایش خواهد یافت و به سطح ۸۴.۴ میلیون بشکه در روز خواهد رسید. تقاضای جهانی نفت در سال ۲۰۲۵ به ۱۰۳.۹۲ میلیون بشکه در روز خواهد رسید و در سال ۲۰۲۶ به ۱۰۴.۷۹ میلیون بشکه در روز افزایش می‌یابد. عرضه جهانی نفت در ماه نوامبر نسبت به ماه قبل ۶۱۰ هزار بشکه در روز کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نفتکش‌های تحریم‌شده با ریسک جدید مواجه شدند

بیش از ۳۰ نفتکش تحت تحریم آمریکا که در ونزوئلا فعالیت می‌کنند، پس از توقیف یک ابرنفتکش حامل نفت خام ونزوئلا توسط گارد ساحلی آمریکا، در معرض خطر اقدامات تنبیهی واشنگتن قرار گرفته‌اند. این توقیف که روز چهارشنبه توسط رئیس‌جمهور دونالد ترامپ اعلام شد، نخستین اقدام علیه محموله نفتی ونزوئلا از زمان اعمال تحریم‌های آمریکا در سال ۲۰۱۹ و اولین اقدام شناخته‌شده دولت ترامپ علیه نفتکش‌های مرتبط با ونزوئلا پس از دستور او برای افزایش گسترده حضور نظامی در منطقه است. این اقدام آمریکا که فشارها بر دولت نیکلاس مادورو، رئیس‌جمهور ونزوئلا را افزایش داده، بسیاری از مالکان کشتی‌ها، اپراتورها و شرکت‌های کشتیرانی را نگران کرده است؛ به‌طوری‌که برخی در حال بازنگری در برنامه‌های خود برای خروج از آب‌های ونزوئلا در روزهای آینده هستند. کارشناسان می‌گویند هدف قرار دادن محموله‌های نفتی ونزوئلا می‌تواند باعث تاخیرهای کوتاه‌مدت در صادرات شود و برخی مالکان کشتی را از ادامه فعالیت منصرف کند. پیش‌تر واشنگتن صادرات نفت ونزوئلا را که عمدتاً توسط نفتکش‌های واسطه انجام می‌شد، مختل نکرده بود. بیش از ۸۰ نفتکش در انتظار ونزوئلا آمریکا را به «سرقت آشکار» متهم کرد و این توقیف را «اقدام دزدی دریایی بین‌المللی» خواند. ابرنفتکش توقیف‌شده که توسط یک گروه مدیریت ریسک به نام Skipper شناسایی شد، بخشی از «ناوگان سایه» است؛ کشتی‌هایی که نفت تحریم‌شده را به مقاصد اصلی منتقل می‌کنند و معمولاً سیگنال‌های خود را خاموش یا موقعیتشان را پنهان می‌کنند. استفاده از این نفتکش‌ها پس از تحریم‌های آمریکا علیه ونزوئلا افزایش یافته است. بر اساس داده‌های TankerTrackers.com، روز چهارشنبه بیش از ۸۰ نفتکش بارگیری‌شده یا در انتظار بارگیری در آب‌های ونزوئلا یا نزدیک سواحل آن بودند که بیش از ۳۰ فروند از آن‌ها تحت تحریم آمریکا قرار داشتند. طبق تحلیل Lloyd’s List Intelligence، ناوگان سایه جهانی شامل ۱۴۲۳ نفتکش است که ۹۲۱ فروند آن‌ها تحت تحریم‌های آمریکا، بریتانیا یا اروپا قرار دارند. این کشتی‌ها معمولاً قدیمی هستند، مالکیت نامشخص دارند و بدون بیمه معتبر بین‌المللی فعالیت می‌کنند. این نفتکش‌ها عمدتاً نفت تحریم‌شده روسیه، ایران و ونزوئلا را به مقاصد آسیایی منتقل می‌کنند. در مورد ونزوئلا، آن‌ها در بنادر شرکت دولتی PDVSA با نام‌های جعلی بارگیری می‌کنند و موقعیت خود را تا مدت‌ها پس از حرکت پنهان می‌سازند. برآوردها نشان می‌دهد حدود ۱۵٪ از ناوگان جهانی نفتکش‌های بسیار بزرگ (VLCC) که ظرفیت حمل ۲ میلیون بشکه در هر سفر دارند، تحت تحریم قرار گرفته‌اند. آمریکا تقریباً تمام ناوگان PDVSA و چند نفتکش حامل نفت به کوبا را به فهرست تحریم‌ها اضافه کرده است. روسیه و چین نیز سال‌هاست از استراتژی مشابهی برای دور زدن تحریم‌ها استفاده می‌کنند. با وجود این فشارها، صادرات نفت ونزوئلا در نوامبر به بیش از ۹۰۰ هزار بشکه در روز رسید و واردات نفتا برای رقیق‌سازی نفت فوق‌سنگین آن، عمدتاً از روسیه، دو برابر شد و به ۱۶۷ هزار بشکه در روز رسید. ونزوئلا و ایران نیز در گذشته برای استفاده از ناوگان نفتکش‌های خود همکاری داشته‌اند. شرکت Chevron، شریک کلیدی PDVSA و مسئول حمل نفت خام ونزوئلا به آمریکا، روز چهارشنبه اعلام کرد فعالیت‌هایش به‌طور عادی ادامه دارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

دلار استرالیا ۴۲ پیپ کاهش یافت و رشد قبلی را پس داد

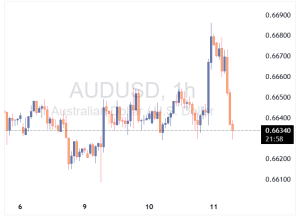
دلار استرالیا در معاملات آسیایی کاهش یافت و بخشی از رشد روز چهارشنبه خود را از دست داد. جفت‌ارز AUDUSD حدود ۴۲ پیپ افت کرد و سودهای پس از تصمیم فدرال رزرو را پس داد. بازارهای آسیایی تلاش کردند حرکت صعودی را ادامه دهند اما به سرعت با فشار فروش و شناسایی سود مواجه شدند. این روند با افت سهام اوراکل پس از گزارش مالی ضعیف و نگرانی‌ها درباره هزینه‌های بالای بخش هوش مصنوعی تشدید شد. خبر خوب برای دلار استرالیا این است که فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی سال ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد؛ نشانه‌ای مثبت برای رشد جهانی و صادرات کالاهای استرالیایی. اما خبر بد اینکه بازار سهام چین همچنان ضعیف عمل می‌کند و خوش‌بینی مشابهی نسبت به مسیر رشد اقتصادی در استرالیا وجود ندارد. به نظر می‌رسد بازارها برای تغییر جدی‌تر باید منتظر محرک‌های بزرگ‌تری باشند؛ شاید این اتفاق تا سال ۲۰۲۶ رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مدیر صندوق نقره چین هشدار داد احتمال زیان‌های سنگین وجود دارد

به گزارش بلومبرگ، مدیر تنها صندوق اختصاصی نقره در چین هشدارهای کم‌سابقه‌ای به سرمایه‌گذاران درباره ریسک «زیان‌های قابل‌توجه» در صورت پایان یافتن روند صعودی بی‌سابقه این فلز صادر کرد. صندوق UBS SDIC Silver Futures Fund LOF در حال حاضر حدود ۱۲٪ بالاتر از ارزش دارایی‌های پایه خود معامله می‌شود؛ این اختلاف قیمتی (پریمیوم) رکوردی در مقایسه با قراردادهای نقره در بورس آتی شانگهای محسوب می‌شود و نشان‌دهنده موجی از علاقه سفته‌بازانه در بازار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات اشتغال استرالیا – نوامبر

تغییرات اشتغال استرالیا - نوامبر - Employment Change  واقعی .................. 21.3K-  پیش‌بینی ............. 20.0K  قبلی .....................41.1K (این داده از 42.2K تجدید شده است.) نرخ بیکاری استرالیا - نوامبر - Unemployment Rate  واقعی .................. %4.3  پیش‌بینی ............. %4.4  قبلی ................... %4.3 تغییرات اشتغال تمام‌وقت استرالیا - نوامبر - Full Time Employment Change  واقعی .................. 56.5K- قبلی ................... 53.5K (این داده از 55.3k تجدید شده است.) تغییرات اشتغال پاره‌وقت استرالیا - نوامبر - Part Time Employment Change  واقعی .................. 35.2K قبلی ................... 12.5k - (این داده از 13.1k- تجدید شده است) نرخ مشارکت Participation Rate (نوامبر)  واقعی ............ %66.7  پیش‌بینی ............. %67  قبلی ................... %66.9 (این داده از %67 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موجودی نفت خام آمریکا ۴.۸ میلیون بشکه کاهش یافت

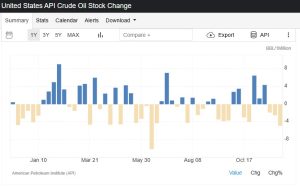
موجودی نفت خام آمریکا در هفته منتهی به ۵ دسامبر ۲۰۲۵، ۴.۸ میلیون بشکه کاهش یافت. این کاهش پس از افت ۲.۴۸ میلیون بشکه‌ای در هفته قبل رخ داد و بسیار کمتر از انتظار کاهش ۱.۷ میلیون بشکه‌ای بود. این آمار نشان‌دهنده سومین هفته متوالی کاهش موجودی نفت خام و همچنین بزرگ‌ترین افت از اوایل ژوئن تاکنون است. بر اساس داده‌های منتشرشده پیش از گزارش رسمی: نفت خام: کاهش ۴.۸ میلیون بشکه بنزین: افزایش ۷ میلیون بشکه محصولات تقطیری: افزایش ۱ میلیون بشکه انتظارات برای گزارش رسمی اداره اطلاعات انرژی آمریکا (EIA) به شرح زیر است: نفت خام: کاهش ۲.۳۱ میلیون بشکه بنزین: افزایش ۴.۵۱۸ میلیون بشکه محصولات تقطیری: افزایش ۱.۹۴۳ میلیون بشکه در همین حال، نفت خام WTI این هفته با فشار مواجه شد و روز سه‌شنبه ۴۹ سنت کاهش یافت. هرچند کاهش موجودی نفت خام خبر مثبتی است اما افزایش سنگین موجودی بنزین پس از رشد ۴.۵ میلیون بشکه‌ای هفته گذشته نگرانی‌ها را افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره به رکورد جدیدی رسید و هر اونس ۶۱ دلار معامله شد

روند صعودی در بازار آسیا ادامه دارد و قیمت نقره با افزایش ۶۸ سنت به ۶۱.۵ دلار رسید که یک رکورد تازه محسوب می‌شود. کارشناسان می‌گویند نقره به یک معامله هیجانی (FOMO) در میان سرمایه‌گذاران خرد تبدیل شده است؛ چرا که وقتی نقره وارد روند صعودی می‌شود، معمولاً رشد آن بسیار سریع و چشمگیر است. در همین حال، اظهارات ترامپ درباره احتمال وتوی اعضای فدرال رزرو به دلیل استفاده بایدن از  اتوپن، به جذابیت خرید نقره دامن زده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اداره اطلاعات انرژی آمریکا پیش‌بینی تولید نفت خام این کشور برای سال ۲۰۲۶ را کاهش داد

اداره اطلاعات انرژی آمریکا (EIA) در تازه‌ترین گزارش «چشم‌انداز کوتاه‌مدت انرژی» (STEO)، پیش‌بینی تولید نفت خام ایالات متحده برای سال ۲۰۲۶ را به ۱۳.۵۳ میلیون بشکه در روز کاهش داده است؛ این در حالی است که برآورد تولید برای سال ۲۰۲۵ با اندکی افزایش نسبت به پیش‌بینی قبلی (۱۳.۵۹ میلیون)، به ۱۳.۶۱ میلیون بشکه در روز رسیده است. طبق داده‌های این گزارش، انتظار می‌رود تولید نفت آمریکا در ماه دسامبر به طور میانگین ۱۳.۸۵ میلیون بشکه در روز باشد که نسبت به ۱۳.۸۶ میلیون بشکه در ماه نوامبر کاهش جزئی دارد و پیش‌بینی می‌شود این رقم در ماه ژانویه به ۱۳.۷۱ میلیون بشکه در روز برسد. در بخش گاز طبیعی نیز، تولید آمریکا در ماه دسامبر به طور میانگین ۱۲۰.۹ میلیارد فوت مکعب در روز برآورد شده که نسبت به ماه نوامبر (۱۲۰.۸ میلیارد) افزایش داشته، اما انتظار می‌رود در ژانویه به ۱۲۰.۳ میلیارد فوت مکعب در روز کاهش یابد. علاوه بر آمار تولید، این گزارش چشم‌انداز قیمت‌ها را نیز به‌روز کرده و پیش‌بینی می‌کند که میانگین قیمت نفت خام وست تگزاس اینترمدیت (WTI) در سال ۲۰۲۵ به ۶۵.۳۲ دلار در هر بشکه برسد که نسبت به برآورد ۶۵.۱۵ دلاری ماه نوامبر افزایش یافته است؛ همچنین برای سال ۲۰۲۶، قیمت میانگین این شاخص ۵۱.۴۲ دلار در هر بشکه برآورد شده که بالاتر از تخمین ۵۱.۲۶ دلاری قبلی است. در خصوص شاخص جهانی نیز، میانگین قیمت نفت برنت برای سال ۲۰۲۶ حدود ۵۵.۰۸ دلار در هر بشکه پیش‌بینی شده که نشان‌دهنده افزایش نسبت به برآورد ۵۴.۹۲ دلاری در ماه گذشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در برابر تغییرات نرخ بهره کوتاه‌مدت مقاومت می‌کند

مثل اتوبوس‌های لندن، مدت‌ها برای یک تصاحب خصمانه صبر می‌کنی و بعد دو تا هم‌زمان می‌آیند. دیروز همین اتفاق افتاد: پارامونت پیشنهاد خصمانه‌ای برای تصاحب وارنر ارائه کرد و هم‌زمان نرخ‌های بهره کوتاه‌مدت هم نوعی «تصاحب خصمانه» در بازارهای مالی جهانی راه انداختند. بازقیمت‌گذاری نزولی در انتهای کوتاه منحنی نرخ‌ها ممکن است تقاضا برای دلار را حفظ کند. دلار امریکا: بازنگری نرخ‌ها در مقابل داده‌های اشتغال اظهارنظرهای ایزابل اشنابل از بانک مرکزی اروپا دیروز در بازارهای نرخ بهره سراسر جهان بازتاب داشت. معامله‌گران به‌طور طبیعی بازاندیشی کردند که اگر حرکت بعدی نرخ‌های بانک مرکزی اروپا صعودی باشد، چرا بازار هنوز کاهش ۹۰ نقطه پایه‌ای تسهیل پولی فدرال رزرو را قیمت‌گذاری کرده است؟ این افکار باعث شد قراردادهای آتی نرخ فدرال (Fed Funds futures) برای اواخر ۲۰۲۶ حدود ۴–۵ تیک (واحد حرکت قیمت) فروخته شوند و نرخ نهایی مورد انتظار فدرال رزرو برای سال آینده طی دو هفته گذشته حدود ۲۰ نقطه پایه بالاتر و به ۳.۱۳ درصد بازقیمت‌گذاری شود (یعنی بازار اکنون انتظار نرخ پایانی بالاتری را دارد). افزایش نرخ‌های آمریکا همچنین بر سهام رشدمحور این کشور فشار آورد؛ زیرا جریان‌های نقدی تنزیل‌شده (discounted cash flows) دوباره ارزیابی و پایین‌تر قیمت‌گذاری شدند. یک نکته احتیاطی سریع: ما فکر می‌کنیم اظهارنظرهای اشنابل تا حد زیادی به‌عنوان وزنی مقابل چهار یا پنج عضو «داویش» (دنبال‌کننده سیاست‌های تسهیلی) در بانک مرکزی اروپا که خواهان کاهش نرخ دیگری هستند، ارسال شد؛ به عبارت دیگر، ممکن است او در خلوت خصوصی به اندازه آنچه علناً گفته، هاوکیش نباشد. اگرچه نرخ‌های کوتاه‌مدت یورو در سطح جهانی دیروز باعث افزایش شدند، خبر در واقع روی جفت EURUSD فشار آورد و آن را کمی پایین‌تر برد. در اینجا بازاندیشی درباره چرخه تسهیل فدرال رزرو داستان بزرگ‌تر بود. اکنون انتظارات بالایی برای یک «کاهش هاوکیش» (hawkish cut — یعنی کاهش نرخ که همراه با سیگنال‌های نسبتاً انقباضی یا پیامدهای محدودکننده است) در تصمیم FOMC چهارشنبه شب وجود دارد. ما احساس می‌کردیم که بخش کوتاه‌مدت پتانسیل صعودی دلار در معرض ریسک رویداد FOMC است. با نزدیک شدن جلسه FOMC، گمان می‌کنیم داده‌های امروز ممکن است به‌تنهایی نتوانند فشار زیادی بر دلار وارد کنند. تمرکز اینجا بر داده‌های JOLTS آمریکا خواهد بود که از اوت تاکنون منتشر نشده‌اند؛ انتظار می‌رود این داده‌ها کند شوند، همان‌طور که نرخ ترک شغل (quits rate) و نسبت فرصت‌های شغلی به بیکاران (vacancies to unemployed ratio) نیز کاهش یابند. همچنین گزارش هفتگی اشتغال ADP و نظرسنجی خوش‌بینی کسب‌وکارهای کوچک NFIB منتشر خواهد شد؛ مورد اخیر ممکن است به‌طور مثبت شگفتی‌آفرین باشد. با توجه به اینکه قیمت‌گذاری بازار برای تسهیل بیشتر فدرال رزرو هنوز آسیب‌پذیر است، گمان می‌کنیم کاهش دلار تا پیش از جلسه فدرال محدود باشد. شاخص دلار (DXY) می‌تواند تا ۹۹.۳۰ بالا برود اگر داده‌های امروز شگفتی صعودی داشته باشند. جفت ارز USDJPY ممکن است در کانون توجه قرار گیرد اگر نرخ‌های جهانی در حال همگام شدن با چرخه سخت‌گیری بانک ژاپن باشند. عبور از محدوده ۱۵۶.۱۰/۲۰ می‌تواند راه را برای رسیدن به ۱۵۷.۰۰/۲۰ باز کند پیش از جلسه بانک ژاپن در هفته آینده. یورو: حمایت بهتر، اما مراقب ریسک فرانسه باشید اظهارنظرهای حمایتی اشنابل درباره یورو دیروز در واکنش به افزایش نرخ‌های کوتاه‌مدت آمریکا گم شد و EURUSD کمی پایین‌تر بسته شد. با این حال، فضای کلی برای یورو کمی حمایتی‌تر است: قیمت‌های انرژی همچنان سقوط می‌کنند و پارلمان آلمان امروز برای بسته هزینه‌های نظامی به ارزش ۵۲ میلیارد یورو رأی داده است. یکی از دیدگاه‌های اصلی تیم اقتصاد کلان ما این است که محرک مالی آلمان واقعی است و باید واقعاً از نیمه دوم ۲۰۲۶ به رشد منطقه یورو کمک کند. تیم استراتژی نرخ ما نکات خوبی مطرح کرده‌اند: افزایش نرخ‌های کوتاه‌مدت یورو قابل توجیه است، اما گام بعدی برای نرخ‌های منطقه یورو ممکن است شیب بیشتر منحنی باشد — یعنی افزایش نرخ‌ها بیشتر در سر بلندمدت منحنی رخ دهد. همچنین موضوع اصلاحات بازنشستگی هلند وجود دارد که به‌نظر می‌رسد در آغاز ۲۰۲۶ نوسان زیادی را در سر بلندمدت منحنی ایجاد کند. همان‌طور که گفته شد، EURUSD پیش از تصمیم فدرال رزرو فردا شب برای کسب سود مشکل خواهد داشت و در صورت بازگشت ریسک سیاسی فرانسه ممکن است حتی پایین‌تر بیاید. عدم تصویب بودجه تأمین اجتماعی در پارلمان فرانسه امروز با واکنش منفی بازارها روبه‌رو خواهد شد و می‌تواند ریسک سیاسی را دوباره به یورو بازگرداند. هدف ۱.۱۵۸۵/۹۰ برای EURUSD ممکن است در صورت شکست رأی فرانسه رخ دهد. دلار استرالیا: چرخه تسهیلی بانک مرکزی استرالیا به پایان رسیده است انتظارات سیاستی بانک مرکزی استرالیا در واقع پیشتاز در موج جهانی بازاندیشی چرخه‌های تسهیلی بوده است. در شش هفته گذشته، نرخ یک‌ماهه OIS بر پایه دلار استرالیا برای تحویل یک سال بعد از ۳.۰۸٪ (که نشان‌دهنده حدود ۵۰ نقطه پایه کاهش نرخ از سوی بانک مرکزی استرالیا بود) به ۴.۰۷٪ (نزدیک به ۵۰ نقطه پایه افزایش نرخ) تغییر کرده است. جلسه امروز بانک مرکزی استرالیا به این تغییر دامن زد؛ میشل بولاک، رئيس بانک مرکزی استرالیا به‌نظر می‌رسد هرگونه کاهش نرخ بیشتر را منتفی دانسته و در صورت پایداری تورم هسته و تداوم بازار کار، به افزایش نرخ‌ها در سال آینده فکر می‌کند. دلار استرالیا یکی از انتخاب‌های برتر ما در چشم‌انداز ارز ۲۰۲۶ بود و فکر می‌کنیم نرخ‌هایی مانند GBPAUD فضای زیادی برای اصلاح نزولی دارند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئيس بانک مرکزی استرالیا، نسبت به نشانه‌های افزایش گسترده تورم هشدار داد

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد داده‌های اخیر نشان می‌دهند اقتصاد ممکن است در حال فشرده شدن باشد. او هشدار داد که نشانه‌هایی از افزایش گسترده تورم مشاهده می‌شود و تأکید کرد که باید در تفسیر شاخص CPI ماهانه با احتیاط عمل کرد. داده‌های مربوط به تورم و اشتغال، کلید تصمیم‌گیری در نشست فوریه خواهند بود. او تأکید کرد که در این نشست، گزینه افزایش نرخ بهره به‌طور صریح بررسی نشده است و همچنین کاهش نرخ بهره نیز در نظر گرفته نشده است. تداوم تورم می‌تواند پرسش‌های مهمی برای سیاست پولی ایجاد کند. او همچنین شرایطی را مورد بحث قرار داد که در آن نیاز به سخت‌گیری بیشتر سیاست‌های پولی وجود خواهد داشت. تصمیمات سیاست پولی همچنان وابسته به داده‌ها خواهند بود و بانک مرکزی به‌طور دقیق آمار تورم فصلی را زیر نظر خواهد گرفت. او تأکید کرد که هیچ زمان مشخصی برای تغییرات آینده تعیین نخواهد شد و تصمیمات به‌صورت جلسه به جلسه اتخاذ خواهند شد. کاهش نرخ بهره در چشم‌انداز قرار ندارد. او تأکید کرد که چشم‌انداز سیاست پولی شامل یک دوره توقف طولانی یا حتی افزایش نرخ بهره خواهد بود، اما هیچ احتمالی برای این تغییرات مشخص نکرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی استرالیا تأکید کرد ریسک‌های تورمی صعودی خواهند شد

تصمیم بانک مرکزی استرالیا: نرخ بهره در سطح ۳.۶۰٪ تعیین شد که مطابق با انتظارات بازار است. نرخ قبلی نیز ۳.۶۰٪ بود و این تصمیم به‌صورت اجماعی اتخاذ شد. آخرین کاهش نرخ بهره در ماه اوت انجام شده بود و تصمیم بعدی در تاریخ ۳ فوریه اعلام خواهد شد. در بیانیه بانک مرکزی آمده است: داده‌های اخیر نشان می‌دهند ریسک‌های تورمی به سمت صعودی متمایل شده‌اند، اما برای ارزیابی ماندگاری فشارهای تورمی، زمان بیشتری لازم است. شاخص‌های مختلف نشان می‌دهند شرایط بازار کار همچنان کمی فشرده است. هیئت مدیره تأکید کرد که به داده‌ها و ارزیابی‌های جدید توجه خواهد کرد تا تصمیمات آینده را هدایت کند. فعالیت اقتصادی همچنان در حال بازیابی است. عدم‌قطعیت در اقتصاد جهانی قابل توجه باقی مانده است، اما تاکنون تأثیر کمی بر رشد و تجارت شرکای اصلی استرالیا داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی بانک آمریکا: نفت جهش خواهد کرد

بانک آمریکا پیش‌بینی کرده است که معامله متضاد ( معامله برخلاف جریان غالب بازار) بزرگ سال ۲۰۲۶ در بخش کالاها خواهد بود. مایکل هارتنت، استراتژیست ارشد سرمایه‌گذاری این بانک، اعلام کرد که نمودار همه کالاها می‌تواند شبیه طلا شود؛ چرا که قیمت طلا از ابتدای سال تاکنون ۶۰ درصد رشد کرده است. او در یادداشت اخیر خود تأکید کرد که بخش انرژی، به‌ویژه نفت، بهترین معامله متضاد سال ۲۰۲۶ خواهد بود. هارتنت با نادیده گرفتن هیجان فعلی بازار فناوری، به سمت بخش‌های تضعیف‌شده حرکت کرده و معتقد است که شرایط کلان اقتصادی در حال تغییر به نفع کالاهاست. به گفته او، سیاست‌های اقتصادی دولت ترامپ اقتصاد را در وضعیت داغ نگه خواهد داشت و این موضوع می‌تواند به رشد شدید قیمت‌ها در بخش انرژی منجر شود. پیش‌بینی می‌شود که افزایش ۶۰ درصدی قیمت نفت در سال ۲۰۲۶، بهای نفت خام WTI را به ۹۶ دلار در هر بشکه برساند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بلومبرگ: خرید نفت روسیه توسط هند و حملات اوکراین عوامل کلیدی بازار نفت هستند

به گزارش بلومبرگ، قیمت نفت ثابت ماند زیرا معامله‌گران خرید نفت خام روسیه توسط هند و حملات اوکراین به زیرساخت‌های انرژی روسیه را زیر نظر دارند. نفت برنت پس از ثبت نخستین رشد هفتگی متوالی از ماه اوت، زیر ۶۴ دلار در هر بشکه معامله شد و نفت خام وست تگزاس اینترمدیت نیز در نزدیکی ۶۰ دلار قرار گرفت. هفته گذشته، ولادیمیر پوتین رئیس‌جمهور روسیه وعده داد که عرضه سوخت به هند بدون وقفه ادامه خواهد داشت. این موضوع احتمالاً یکی از محورهای اصلی گفت‌وگوها خواهد بود، زیرا مذاکره‌کنندگان آمریکایی برای مذاکرات تجاری وارد هند می‌شوند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

استرالیا اعلام کرد یارانه‌های برق تمدید نمی‌شوند

جیم چالمرز، خزانه‌دار استرالیا، اعلام کرد که بررسی مالی میان‌سال دولت فقط یک گزارش است و مثل بودجه کامل عمل نمی‌کند او تأکید کرد که این بررسی شامل صرفه‌جویی‌های مالی خواهد بود و قرار نیست مانند بودجه سالانه، برنامه‌ریزی کامل اقتصادی ارائه دهد. چالمرز همچنین گفت: یارانه‌های برق تمدید نخواهند شد و افزود که تصمیم درباره شرکت Austal به‌زودی اتخاذ خواهد شد. کارشناسان اقتصادی هشدار داده‌اند که عدم تمدید یارانه‌های برق می‌تواند فشارهای تورمی ایجاد کند، هرچند بانک مرکزی استرالیا باید این اثر را نادیده بگیرد. با این حال، پیش‌بینی‌ها نشان می‌دهد که فشارهای تورمی در سال ۲۰۲۶ افزایش خواهند یافت و احتمالاً افزایش نرخ بهره در اواخر سال به سناریوی اصلی تبدیل خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در انتظار تصمیم سرنوشت‌ساز فدرال رزرو

بازارهای ریسکی، از سهام گرفته تا رمزارزها، این هفته تحت تأثیر موج تازه‌ای از خوش‌بینی نسبت به کاهش نرخ بهره در مسیر صعودی قرار گرفتند. اکنون تنها چند روز تا نشست فدرال رزرو باقی‌مانده است؛ نشستی که بازار با اطمینان بالایی در آن یک کاهش ۲۵ واحد پایه‌ای را انتظار می‌کشد. این فضای اطمینان در حالی شکل گرفته که تا چند هفته پیش چنین سناریویی تقریباً منتفی به‌نظر می‌رسید. لحن هاوکیش مقامات فدرال رزرو، محتوای نسبتاً سخت‌گیرانه صورت‌جلسه اکتبر و نبود داده‌های شفاف به‌دلیل تعطیلی دولت، همگی احتمال کاهش نرخ را کمرنگ کرده بود. اما ورق از ۲۱ نوامبر برگشت؛ جایی که سخنان جان ویلیامز، رئیس فدرال رزرو نیویورک، همراه با مجموعه‌ای از داده‌های ضعیف—از جمله گزارش ADP—فضای بازار را دگرگون کرد و احتمال کاهش نرخ را به ۸۶ درصد رساند. در کنار تصمیم نرخ بهره، توجه بازار بر دات‌پلات جدید و لحن کلی نشست متمرکز خواهد بود. آخرین نسخه منتشرشده در سپتامبر سه کاهش نرخ تا پایان ۲۰۲۶ را نشان می‌داد، رقمی که نسبت به پیش‌بینی‌های ژوئن یک مرحله بیشتر بود. از آنجا که بازار اکنون حدود ۶۳ واحد پایه کاهش نرخ برای سال ۲۰۲۶ را قیمت‌گذاری کرده، هم‌راستایی پیش‌بینی‌های جدید با همان سه مرحله کاهش، محتمل‌ترین سناریو به‌نظر می‌رسد. با این حال، فدرال رزرو تنها با مسئله سیاست‌گذاری مواجه نیست، بلکه با چالش اعتبار ارتباطی نیز روبه‌روست. پاول در نشست اکتبر با استفاده از تمثیل «رانندگی در مه» نسبت به شتاب‌زدگی هشدار داده بود. اگر اکنون کاهش نرخ اعلام شود، اتکای او به استدلال «ضعف بازار کار» ممکن است سطحی و در تضاد با پیام‌های قبلی برداشت شود؛ موضوعی که می‌تواند خراش دیگری بر اعتبار از پیش آسیب‌دیده فدرال رزرو وارد کند. در همین حال، اهمیت تصمیم چهارشنبه از زاویه دیگری نیز قابل توجه است: مسیر سیاست‌گذاری ۲۰۲۶ شاید به دست پاول رقم نخورد. گزارش‌ها نشان می‌دهد دونالد ترامپ در حال نهایی‌کردن انتخاب خود برای ریاست آینده فدرال رزرو است و نام کوین هَسِت؛ رئیس شورای ملی اقتصاد، به‌عنوان گزینه اصلی مطرح شده است؛ چهره‌ای که بسیاری او را به‌عنوان معمار دوره‌ای از نرخ‌های بهره پایین‌تر می‌دانند. در چنین فضایی، نشست این هفته نه‌تنها بر نوسانات کوتاه‌مدت بازار، بلکه بر جهت‌گیری فصل جدیدی از سیاست‌گذاری پولی در آمریکا تأثیری تعیین‌کننده خواهد داشت. بازارها در آستانه نشست فدرال رزرو؛ آماده‌سازی برای یک تصمیم سرنوشت‌ساز بازارها طی روزهای اخیر در فضای نسبتاً آرامی حرکت کرده‌اند؛ دوره‌ای که با کاهش نوسان یک‌ماهه در اغلب دارایی‌ها همراه بود. اما این آرامش پایدار نخواهد بود و نشست فدرال رزرو هفته آینده می‌تواند ورق را به‌شدت برگرداند. اگر فدرال رزرو مطابق انتظار بازار، کاهش نرخ بهره را تأیید کند و لحن بیانیه و دات‌پلات نیز متمایل به انبساطی باشد؛ از جمله نشان‌دادن سه مرحله کاهش نرخ در سال آینده، این ترکیب می‌تواند احساس ریسک‌پذیر اما شکننده بازار را تقویت کند. در چنین سناریویی، احتمال رشد سهام و طلا افزایش می‌یابد و دلار آمریکا برای خروج از ضعف اخیر خود با مشکل روبه‌رو خواهد شد. عبور یورو/دلار از سطح ۱.۱۷۰۰ و ثبت سقف جدید، مهر تأییدی بر ادامه روند صعودی کوتاه‌مدت این جفت‌ارز خواهد بود. در مقابل، شدیدترین واکنش‌ها در سناریویی رخ می‌دهد که احتمال آن کم است: عدم تغییر نرخ بهره. این تصمیم شکست بزرگی برای انتظارات موجود خواهد بود و می‌تواند یک موج تند ریسک‌گریزی ایجاد کند؛ سقوط سهام، تقویت دلار و تشدید نوسانات. حتی اگر پاول در نشست خبری لحنی بسیار داویش اتخاذ کند و دات‌پلات چهار مرحله کاهش نرخ در سال ۲۰۲۶ را نشان دهد، باز هم احساس «غافلگیری منفی» ممکن است بر بازار سایه بیندازد. در چنین شرایطی، افت یورو/دلار به زیر ۱.۱۵۷۲ اهمیت پیدا می‌کند، اما تنها کاهش پایدار به زیر محدوده کلیدی ۱.۱۵۰۰ است که می‌تواند روند صعودی کوتاه‌مدت این جفت‌ارز را کاملاً بی‌اعتبار کند. طلا و نفت نیز چشم‌به‌راه تحولات ژئوپلیتیک نشست فدرال رزرو تنها رویداد تعیین‌کننده هفته آینده نیست؛ طلا و نفت نیز با دقت بالا تحولات مربوط به مذاکرات اوکراین–روسیه را دنبال می‌کنند. دور نخست رایزنی‌ها با نمایندگان ترامپ «سازنده» توصیف شده، اما موضوعات حساسی همچون دارایی‌های مسدودشده روسیه و سرنوشت مناطق اشغالی شرق اوکراین همچنان می‌توانند مسیر مذاکرات را پیچیده و احتمال شکست گفت‌وگوها را تقویت کنند. طلا این روزها در نزدیکی محدوده ۴۲۰۰ دلار نوسان می‌کند و دو عامل می‌توانند هم‌زمان نیروی محرکه قدرتمندی برای آن ایجاد کنند: یک نشست انبساطی فدرال رزرو و شکست احتمالی مذاکرات صلح. ترکیب این دو سناریو می‌تواند طلا را به‌سمت اوج تاریخی ۴۳۸۱ دلار هدایت کند. در بازار نفت نیز پس از آن‌که ائتلاف اوپک‌پلاس تمدید سهمیه‌های تولید تا پایان مارس ۲۰۲۶ را تأیید کرد، قیمت‌ها نتوانسته‌اند به شکلی پایدار بالاتر از خط روند نزولی کلیدی تثبیت شوند. اگر نشانه‌هایی از پیشرفت در مذاکرات سه‌جانبه احتمالی میان آمریکا، روسیه و اوکراین ظاهر شود، این پیشرفت به‌جای افزایش قیمت، می‌تواند فشار کاهشی ایجاد کند و نفت را به‌سمت کف اکتبر در ۵۶.۳۶ دلار سوق دهد؛ سطحی که فاصله کمی با کف چهار‌ساله ۵۵.۶۰ دلار دارد. در مجموع، هفته پیش‌رو برای هر دو بازار طلا و نفت به همان اندازه حساس است که برای سیاست پولی آمریکا؛ با این تفاوت که این‌بار مسیر قیمت‌ها بیش از همیشه در دستان تحولات ژئوپلیتیک خواهد بود. RBA تا چه اندازه می‌تواند لحن هاوکیشی اتخاذ کند؟ پس از سه مرحله کاهش نرخ بهره در سال ۲۰۲۵، احتمال اینکه بانک مرکزی استرالیا (RBA) این هفته با لحنی انبساطی بازار را غافلگیر کند تقریباً صفر است. نرخ تورم همچنان لجوجانه بالا مانده و شاخص CPI ماه اکتبر به ۳.۸ درصد افزایش یافته است؛ تورم میانگین تعدیل‌شده نیز همین روند را دنبال می‌کند. اگرچه رشد ضعیف‌تر GDP در سه‌ماهه سوم—تا حدی به‌دلیل افت مصرف—نشانه‌هایی از کندی اقتصادی ارائه داد، اما «میشل بولاک» رئیس RBA همچنان بر فشارهای تورمی بالا و تنگنای بازار کار متمرکز است. در سطح بین‌المللی نیز وضعیت برای استرالیا پیچیده است. اقتصاد چین، با وجود بسته‌های حمایتی متعدد و برآوردهای نسبتاً امیدوارکننده برای رشد ۲۰۲۶، همچنان با ریسک‌های تورمی منفی و فشارهای رکودی دست‌به‌گریبان است. هرگونه بهبود پایدار در اقتصاد چین می‌تواند محرک مثبتی برای استرالیا باشد و حتی RBA را به اتخاذ موضعی محدودکننده‌تر سوق دهد. این تفاوت محسوس در لحن و موضع‌گیری میان فدرال رزرو و RBA، یکی از عوامل اصلی تقویت روند صعودی دلار استرالیا/دلار آمریکا تا محدوده ۰.۶۶۱۰ بوده است. اگر این واگرایی سیاستی در هفته آینده تأیید شود؛ به‌خصوص در شرایطی که پاول درهای کاهش نرخ در ژانویه ۲۰۲۶ را باز بگذارد، امکان حرکت این جفت‌ارز به‌سوی ۰.۶۶۸۰ وجود دارد. در مقابل، اگر بولاک و تیم RBA لحن محتاطانه‌تری اتخاذ کنند و پیام نشست به‌جای انقباضی، متعادل‌تر ظاهر شود، احتمال عقب‌نشینی دلار استرالیا به محدوده ۰.۶۵۵۰ افزایش می‌یابد. بانک مرکزی کانادا در حالت آماده‌باش؛ محتاط، تحت فشار و بدون فضای مانور با وجود آن‌که بانک مرکزی کانادا (BoC) تاکنون ۱۰۰ واحد پایه نرخ بهره را در سال ۲۰۲۵ کاهش داده، انتظار غالب این است که در نشست روز چهارشنبه هیچ تغییری اعمال نکند. به‌جز گزارش غیرمنتظره و قدرتمند رشد اقتصادی سه‌ماهه سوم، سیگنال‌های مثبت در اقتصاد کانادا کمیاب شده‌اند؛ داده‌های PMI این هفته نیز این ضعف را به‌روشنی منعکس می‌کنند. با این حال، بزرگ‌ترین چالش پیش‌روی اقتصاد کانادا نه داده‌های داخلی، بلکه مذاکرات متوقف‌شده تجاری با آمریکا است؛خصوصاً درباره کالاهایی که در توافق USMCA پوشش داده نشده‌اند و اکنون در معرض تهدید تعرفه‌های جدید قرار دارند. در چنین فضایی که تعرفه‌های اضافی مانند «شمشیر داموکلس» بر فراز اقتصاد معلق است، بعید است «تایف مَکلم» و تیم سیاست‌گذاری او موضعی جز احتیاط آمیخته با تمایل ملایم به انبساط اتخاذ کنند. انتظار می‌رود او بار دیگر بر آمادگی BoC برای واکنش سریع در صورت تغییر ناگهانی چشم‌انداز تأکید کند؛ نشانه‌ای از محدود بودن فضای مانور سیاستی. در بازار فارکس، جفت‌ارز دلار/لونی بیشتر تحت‌تأثیر ضعف دلار آمریکا نوسان خنثی داشته است. اما اگر فدرال رزرو لحن داویشی به خود بگیرد و BoC نیز پیام متعادل اما محتاطانه‌ای ارسال کند، احتمال حرکت قیمت به‌سمت کف اواخر اکتبر در ۱.۳۸۸۷ افزایش می‌یابد؛ سطحی که شکسته‌شدن آن می‌تواند مسیر جدیدی برای دلار کانادا در پایان سال ترسیم کند. بانک ملی سوئیس بدون تغییر در سیاست‌پولی، اما با حداکثر هوشیاری بانک ملی سوئیس در شرایطی حساس به نشست این هفته می‌رسد؛ جایی که تورم مصرف‌کننده در آستانه ورود به محدوده منفی قرار گرفته و کاهش سالانه شاخص PPI نیز پس از گزارش بسیار ضعیف GDP در سه‌ماهه سوم، چشم‌انداز رشد را تیره‌تر کرده است. این مجموعه، فشار برای اتخاذ لحن داویش در نشست پنج‌شنبه را افزایش می‌دهد. با این حال، تصویر اقتصاد سوئیس کاملاً تاریک نیست. نتایج اخیر شاخص PMI و گزارش خرده‌فروشی ماه اکتبر فراتر از انتظارات ظاهر شده‌اند و نشانه‌هایی از مقاومت اقتصاد در برابر ضعف تقاضا را نشان می‌دهند. مهم‌تر اینکه آمریکا و سوئیس به یک توافق تجاری جدید دست یافته‌اند؛ توافقی که طبق آن نرخ تعرفه آمریکا از ۳۹ درصد به ۱۵ درصد کاهش می‌یابد و سوئیس نیز تعهد می‌کند تا پایان ۲۰۲۸ رقمی معادل ۲۰۰ میلیارد دلار سرمایه‌گذاری انجام دهد. این توافق می‌تواند بخشی از فشارهای خارجی بر اقتصاد سوئیس را کاهش دهد. در این میان، «شلگر» رئیس SNB بار دیگر تأکید کرده که بازگشت به نرخ‌های منفی تنها در شرایطی بسیار خاص قابل تصور است و بانک همچنان امیدوار است پیش‌بینی خود مبنی بر شتاب‌گیری تورم در سال ۲۰۲۶ محقق شود. بازارها نیز به این پیام‌ها بی‌تفاوت نبودند؛ فرانک سوئیس طی روزهای اخیر در برابر یورو و دلار به ثبات نسبی رسیده است. واکنش کوتاه‌مدت فرانک در هفته پیش‌رو تا حد زیادی به عملکرد دلار آمریکا بستگی خواهد داشت؛ به‌ویژه اگر SNB کمی لحن داویش اتخاذ کند. جالب آنکه همگرایی میانگین‌های متحرک ساده در نمودار دلار/فرانک سیگنالی از افزایش نوسان بالقوه در روزهای آینده ارائه می‌دهد؛ نشان می‌دهد که هرگونه تغییر در پیام SNB یا واکنش دلار می‌تواند به حرکتی تند و جهت‌دار منجر شود. آیا بانک مرکزی ژاپن در آستانه افزایش نرخ بهره قرار دارد؟ از میانه نوامبر، لحن اظهارنظرهای بانک مرکزی ژاپن (BoJ) آشکارا هاوکیش‌تر شده و گزارش‌های اخیر نشان می‌دهد دولت نیز با افزایش نرخ بهره موافقت کرده است؛ تحولی که سال‌ها در انتظار آن بودیم. با ترکیبی از تورم بالاتر از هدف و نشانه‌های اولیه از رشد دستمزدها، BoJ خود را آماده برداشتن این گام تاریخی کرده و امیدوار است این اقدام در ادامه به اقتصاد آسیبی وارد نکند. در بازار فارکس، روند کاهشی دلار/ین ادامه یافته و از ضعف اخیر دلار آمریکا نیز بهره می‌برد. نخستین ناحیه حمایتی جدی در محدوده ۱۵۳.۲۰ تا ۱۵۴.۵۰ قرار دارد؛ سطحی که شکست آن می‌تواند مسیر اصلاح عمیق‌تر را هموار کند. به نظر می‌رسد بازارها این‌بار بیش از گذشته معتقدند BoJ در آستانه یک چرخش واقعی در سیاست پولی قرار دارد؛ چرخشی که می‌تواند پیامدهای مهمی برای بازار ارز آسیا–پاسیفیک در سال ۲۰۲۶ داشته باشد. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فروش سنگین در بازارهای جهانی؛ طلا، سهام و کریپتو هم‌زمان ریزش کردند

بازارهای مالی در نیم‌ساعت گذشته شاهد موج گسترده‌ای از فروش بوده‌اند؛ موجی که به عقب‌گرد سریع دارایی‌های اصلی از جمله طلا، سهام آمریکا و رمزارزها منجر شده است. طلا که پیش‌تر بیش از ۵۰ دلار رشد کرده بود، در یک سقوط تقریباً عمودی تمام دستاورد خود را از دست داد و وارد فاز منفی شد. در بازار سهام نیز وضعیت مشابهی رقم خورد؛ رشد ۰.۵ درصدی شاخص S&P500 در آغاز معاملات، به‌سرعت محو شده و حتی تا 0.3 درصد افت نیز گزارش شده است. در بازار کریپتو، فشار فروش شدیدتر بود. بیت‌کوین با سقوط ۳.۳ درصدی نه‌تنها بخش قابل‌توجهی از رشد اخیر را پس داد، بلکه مرز ۹۰ هزار دلار را نیز رو به پایین شکست. با وجود هم‌زمانی این ریزش‌ها، نشانه‌ای روشن از علت آن دیده نمی‌شود. تنها تیترهای خبری موجود مربوط به تحولات روسیه است؛ اخباری که از دید تحلیلگران توان توضیح چنین نوسانات شدیدی را ندارد. به همین دلیل، بسیاری این حرکت را یک سویینگ کوتاه‌مدت حساس به تیترها یا جابه‌جایی سریع نقدینگی در پایان هفته معاملاتی می‌دانند. در مجموع، بازار جهانی بار دیگر نشان داد که در فضای مبهم فعلی، فروش تجمعی در یک بخش می‌تواند به‌سرعت به سایر دارایی‌ها سرایت کند—حتی بدون کاتالیست مشخص.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر