TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ونزوئلا چقدر طلا دارد؟ پاسخ: بیشتر از همه در آمریکای لاتین

«در حالی که همه نگاه‌ها به نفت است، ونزوئلا در حال حاضر ۱۶۱ تن ذخایر طلای فیزیکی دارد. این مقدار معادل حدود ۵.۱۸ میلیون اونس ترواست که با قیمت ۴۳۰۰ دلار برای هر اونس، ارزشی نزدیک به ۲۲ میلیارد دلار دارد. این ذخایر، ونزوئلا را به دارنده بزرگ‌ترین ذخایر طلای فیزیکی در آمریکای لاتین تبدیل می‌کند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ونزوئلا چقدر سرمایه نیاز دارد تا دوباره غول نفتی شود؟

بازداشت مادورو تنها یک تحول سیاسی نبود؛ دروازه‌ای تازه برای بازگشت بزرگ‌ترین ذخایر نفتی جهان به بازار انرژی است. ونزوئلا که زمانی بیش از ۳ میلیون بشکه نفت در روز تولید می‌کرد، اکنون در آستانه بازسازی صنعتی قرار دارد که می‌تواند معادلات نفتی جهان را تغییر دهد — از قیمت‌ها گرفته تا رقابت میان تولیدکنندگان بزرگ. چرا این موضوع مهم است؟ ونزوئلا بزرگ‌ترین ذخایر نفتی جهان را دارد. بازگشت این کشور می‌تواند قیمت جهانی نفت را جابه‌جا کند. آمریکا، چین و روسیه بر سر نفوذ در صنعت نفت ونزوئلا رقابت خواهند کرد. برخی کشورها از افزایش تولید ونزوئلا آسیب می‌بینند. ذخایر عظیم اما کم‌استفاده بیش از ۳۰۰ میلیارد بشکه ذخایر اثبات‌شده دارد. عمدتاً نفت سنگین و فوق‌سنگین است. تولید فعلی: ۷۰۰ تا ۸۰۰ هزار بشکه در روز است. تولید در دوران اوج: ۳.۲ میلیون بشکه در روز است. نفت سنگین و فوق‌سنگین؛ ویژگی‌ها، سختی استخراج و کاربردها  ویژگی‌ها غلظت بالا جریان‌پذیری کم گوگرد زیاد نیازمند فناوری‌های پیشرفته برای استخراج و فرآوری  سختی استخراج استخراج این نوع نفت سخت‌تر و پرهزینه‌تر از نفت سبک است و معمولاً نیازمند: تزریق بخار حفاری افقی استفاده از رقیق‌کننده‌ها واحدهای فرآوری پیچیده  هزینه تولید هر بشکه ۱۵ تا ۳۰ دلار (بسته به میدان و فناوری)  کاربردها سوخت‌های سنگین نفت کوره خوراک پالایشگاه‌های پیچیده تولید بنزین و دیزل پس از فرآوری عمیق چقدر سرمایه‌گذاری لازم است؟  بازگشت به ۳ میلیون بشکه ۵۰ تا ۷۰ میلیارد دلار  رسیدن به ۳.۵ میلیون بشکه ۸۰ تا ۱۰۰ میلیارد دلار  افزایش سریع به ۱.۵ میلیون بشکه ۲۰ تا ۳۰ میلیارد دلار کدام کشورها از افزایش تولید ونزوئلا آسیب می‌بینند؟  رقبای مستقیم نفت سنگین کانادا مکزیک کلمبیا این کشورها نفت سنگین مشابهی تولید می‌کنند و افزایش عرضه ونزوئلا می‌تواند سهم بازار آنها را کاهش دهد.  کشورهای آسیب‌پذیر از کاهش قیمت نفت عربستان سعودی روسیه عراق کویت امارات افزایش تولید ونزوئلا می‌تواند فشار نزولی بر قیمت جهانی نفت ایجاد کند. آیا ایران از افزایش تولید نفت ونزوئلا آسیب می‌بیند؟ پاسخ کوتاه: بله، اما نه به اندازه رقبای مستقیم.  چرا ایران آسیب می‌بیند؟ ایران و ونزوئلا هر دو نفت سنگین و فوق‌سنگین تولید می‌کنند. هر دو کشور به دلیل تحریم‌ها، مشتریان محدود و مشابهی دارند (چین، برخی پالایشگاه‌های آسیایی). افزایش عرضه ونزوئلا می‌تواند قدرت چانه‌زنی ایران را کاهش دهد. اگر آمریکا سرمایه‌گذاری کند و تولید ونزوئلا جهش یابد، بازار نفت سنگین اشباع می‌شود.  اما چرا آسیب ایران محدودتر است؟ ایران بخشی از نفت خود را با تخفیف‌های ساختاری می‌فروشد که رقابت‌پذیری را حفظ می‌کند. برخی پالایشگاه‌های آسیایی به نفت ایران وابستگی فنی دارند. ایران شبکه تجاری غیررسمی گسترده‌ای دارد که ونزوئلا هنوز فاقد آن است.  جمع‌بندی اثر بر ایران افزایش تولید ونزوئلا می‌تواند: قیمت نفت سنگین را کاهش دهد. سهم بازار ایران در چین را تحت فشار بگذارد. رقابت را در بازارهای خاکستری شدیدتر کند. اما ایران همچنان به دلیل ساختار فروش متفاوت، آسیب کامل نمی‌بیند. مصرف‌کنندگان اصلی نفت ونزوئلا  سنتی آمریکا (قبل از تحریم‌ها) هند چین سنگاپور  بالقوه پس از بازسازی پالایشگاه‌های آمریکا (طراحی‌شده برای نفت سنگین) پالایشگاه‌های پیچیده آسیایی اروپا در صورت رفع محدودیت‌ها شرکت‌های متخصص در استخراج نفت سنگین ونزوئلا  آمریکایی Chevron ExxonMobil ConocoPhillips  بین‌المللی TotalEnergies ENI CNPC Rosneft سناریوهای زمانی افزایش تولید سناریوی خوش‌بینانه رفع تحریم‌ها ثبات سیاسی ورود سریع شرکت‌های آمریکایی نتیجه: ۳ تا ۳.۵ میلیون بشکه در روز ۳ تا ۵ سال سناریوی بدبینانه چالش‌های حقوقی ناامنی تأخیر در سرمایه‌گذاری نتیجه: ۱.۵ تا ۲ میلیون بشکه در روز ۷ تا ۱۰ سال جمع‌بندی سقوط مادورو فرصتی تاریخی برای بازسازی صنعت نفت ونزوئلا ایجاد کرده است. اگر سرمایه‌گذاری خارجی — به‌ویژه از سوی شرکت‌های آمریکایی — وارد شود، این کشور می‌تواند دوباره به یکی از بازیگران بزرگ بازار جهانی نفت تبدیل شود. اما این بازگشت می‌تواند رقابت در بازار نفت سنگین را تشدید کند و کشورهایی مانند ایران، کانادا و مکزیک را تحت فشار قرار دهد. مسیر بازسازی ونزوئلا پرهزینه، زمان‌بر و وابسته به فناوری‌های پیشرفته است، اما پتانسیل آن برای تغییر موازنه انرژی جهان انکارناپذیر است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مادورو در مسیر انتقال به نیویورک؛ معاونش در روسیه، رئیس مجلس در کاراکاس

منابع آگاه به سی‌ان‌ان گفته‌اند که نیکولاس مادورو، رئیس‌جمهور ونزوئلا، پس از بازداشت توسط نیروهای ویژه آمریکا با پشتیبانی اف‌بی‌آی، در حال انتقال به نیویورک است تا در دادگاه فدرال منهتن با اتهامات مطرح‌شده روبه‌رو شود. طبق این گزارش‌ها، مادورو و همسرش سیلیا فلورس نیمه‌شب و در حالی که خواب بودند، طی عملیات دلتا فورس بازداشت شدند؛ عملیاتی که هیچ تلفات آمریکایی نداشت. در همین حال، دلسی رودریگز، معاون رئیس‌جمهور ونزوئلا، در روسیه رؤیت شده و چهار منبع این موضوع را تأیید کرده‌اند. همچنین خورخه رودریگز، رئیس مجلس ملی ونزوئلا، همچنان در کاراکاس حضور دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

منابع آگاه: تأسیسات نفتی ونزوئلا پس از حملات آمریکا سالم مانده‌اند

منابع آگاه گزارش داده‌اند که زیرساخت‌های نفتی ونزوئلا، از جمله تأسیسات تولید و پالایش شرکت دولتی PDVSA، پس از حملات هوایی ایالات متحده در کاراکاس و چند ایالت دیگر، بدون آسیب باقی مانده‌اند. در حالی که بندر لاگوایرا دچار خسارت جدی شده، تأسیسات نفتی اصلی کشور همچنان فعال هستند و تولید ادامه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بعد از مادورو؛ آمریکا به‌دنبال معامله با ونزوئلا می‌رود

شرکت مشاوره‌ای Signum Global Advisors اعلام کرده است که ایالات متحده پس از بازداشت نیکولاس مادورو، احتمالاً سیاستی معامله‌محور و مبتنی بر توافق‌های موردی را در قبال ونزوئلا دنبال خواهد کرد. به‌گفته این مؤسسه، تشدید تنش‌ها یا ادامه درگیری‌ها مزیت سیاسی قابل‌توجهی برای رئیس‌جمهور ترامپ ایجاد نمی‌کند و واشنگتن ممکن است به‌جای آن به‌دنبال امتیازگیری و توافق‌های مرحله‌ای باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

درخشش فلزات گران‌بها در آغاز سال ۲۰۲۶؛ طلا و نقره دوباره در کانون توجه بازارها

با آغاز معاملات سال ۲۰۲۶، هرچند بازارهای جهانی هنوز به‌طور کامل از تعطیلات بازنگشته‌اند، اما نشانه‌های اولیه به‌روشنی نشان می‌دهد که تمرکز سرمایه‌گذاران بار دیگر به سمت بازار کالاها، به‌ویژه فلزات گران‌بها، معطوف شده است. معاملات فیوچرز آمریکا امروز با تمایلی صعودی دنبال می‌شوند، اما این طلا و نقره هستند که بار دیگر نقش اصلی را در تحرکات بازار ایفا می‌کنند. پس از رشد تدریجی و قابل‌توجه فلزات گران‌بها در ماه دسامبر، آغاز سال جدید نیز با ادامه همین روند همراه شده است. در معاملات امروز، قیمت طلا با افزایشی نزدیک به ۲ درصد به محدوده ۴۳۹۳ دلار رسیده و نقره نیز با جهشی بیش از ۴ درصد در حوالی ۷۴٫۳۸ دلار معامله می‌شود. این رشد قیمت‌ها در ساعات ابتدایی معاملات اروپا نیز حفظ شده، هرچند فضای کلی بازار به دلیل حجم پایین معاملات هنوز محتاطانه باقی مانده و خریداران از شتاب‌زدگی پرهیز کرده‌اند. از منظر تکنیکال، نمودارها نشانه‌هایی از برخورد قیمت‌ها به سطوح مقاومتی کوتاه‌مدت را نمایان می‌کنند. هر دو فلز اکنون در حال آزمون میانگین متحرک ۱۰۰ ساعته خود هستند؛ سطحی که می‌تواند در کوتاه‌مدت مانعی برای ادامه حرکت صعودی باشد. با این حال، وضعیت نقره امیدوارکننده‌تر به نظر می‌رسد؛ چرا که در اصلاح اخیر، خریداران موفق شدند از میانگین متحرک ۲۰۰ ساعته دفاع کنند و این موضوع می‌تواند زمینه‌ساز تداوم روند صعودی باشد. در مورد طلا، شرایط کمی محتاطانه‌تر است. میانگین متحرک ۲۰۰ ساعته اکنون به‌عنوان یک لایه مقاومتی دوم عمل می‌کند و حرکت قیمت را محدود ساخته است. با این حال، عبور پایدار از سطح ۴۴۰۰ دلار می‌تواند نخستین گام مهم برای بازگشت مومنتوم صعودی و تلاش دوباره برای فتح قله‌های اخیر بالای ۴۵۰۰ دلار تلقی شود. از منظر فصلی نیز چشم‌انداز طلا همچنان جذاب به نظر می‌رسد. الگوی فصلی این فلز گران‌بها نشان می‌دهد که رشد ماه دسامبر مطابق انتظارات تاریخی رقم خورده و نکته قابل‌توجه آن است که ژانویه، بر اساس داده‌های دو دهه گذشته، معمولاً قوی‌ترین ماه سال برای طلا بوده است. اگر این الگو در ابتدای ۲۰۲۶ نیز تکرار شود، فلزات گران‌بها هنوز می‌توانند فضای بیشتری برای رشد پیش از ورود به فاز اصلاحی عمیق‌تر داشته باشند. با این حال، تجربه سال‌های اخیر؛ به‌ویژه در دوره پس از همه‌گیری کرونا، نشان داده که گاهی بخشی از این قدرت فصلی در دسامبر پیش‌خور می‌شود و ژانویه عملکردی کمتر متقاعدکننده به جا می‌گذارد. از این رو، هرچند چشم‌انداز کلی مثبت است، اما احتیاط همچنان توصیه می‌شود. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ نگاهی به عملکرد قیمتی نیز بزرگی این حرکت را به‌خوبی نشان می‌دهد. طلا در ماه دسامبر حدود ۲٫۵ درصد رشد کرد و از آگوست سال گذشته تاکنون بیش از ۳۳ درصد افزایش قیمت را تجربه کرده است. آمار نقره حتی خیره‌کننده‌تر است؛ رشدی ۲۷ درصدی در دسامبر و جهشی بیش از ۱۰۰ درصدی از آگوست سال گذشته. پرسش کلیدی اکنون این است: آیا بازار در آستانه یک نفس‌گیری نهایی پیش از ورود به «خلأ اصلاحی» قرار دارد، یا این روند صعودی هنوز حرف‌های ناتمام دارد؟ لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تثبیت PMI تولیدی استرالیا درمحدوده 51.6؛ استخدام بالا رفت و فشار تورمی تشدید شد

بخش تولید استرالیا سال ۲۰۲۵ را با نشانه‌هایی از تداوم رشد، اما در فضایی آمیخته با افزایش فشارهای هزینه‌ای و محدودیت‌های عرضه به پایان رساند؛ ترکیبی که تصویر یک اقتصاد داخلی نسبتاً مقاوم، اما همچنان آسیب‌پذیر در برابر شوک‌های تورمی را ترسیم می‌کند. بر اساس داده‌های شاخص مدیران خرید مؤسسه S&P Global، شاخص تولید در ماه دسامبر بدون تغییر نسبت به نوامبر روی عدد ۵۱.۶ باقی ماند؛ سطحی که برای دومین ماه متوالی بالاتر از مرز ۵۰ واحد قرار گرفت و به‌معنای تداوم انبساط فعالیت‌ها در این بخش است. هرچند این رقم اندکی پایین‌تر از برآورد اولیه دسامبر بود، اما همچنان از بهبود تدریجی شرایط عملیاتی حکایت دارد. سفارش‌های جدید و سطح تولید برای دومین ماه متوالی افزایش یافتند، اما شتاب این رشد نسبت به ماه‌های قبل کاهش نشان داد. بنگاه‌ها گزارش کرده‌اند که بهبود تقاضای داخلی تا حدی از فعالیت‌ها حمایت کرده، ولی تشدید رقابت، تضعیف احساسات بازار و ضعف تقاضای خارجی مانع از شکل‌گیری یک روند پرقدرت شده است. سفارش‌های صادراتی برای چهارمین ماه پیاپی اندکی کاهش یافت که بازتابی از محدودیت‌های بودجه‌ای مشتریان خارجی و افت تقاضا در بازارهای بین‌المللی است. با وجود این کندی نسبی در سمت تقاضا، بازار کار در بخش تولید جان تازه‌ای گرفت. اشتغال با سریع‌ترین سرعت در ۹ ماه گذشته افزایش یافت که هم ناشی از دسترسی بهتر به نیروی کار و هم حاصل افزایش حجم سفارش‌ها بود. این روند به کاهش تدریجی کارهای معوق نیز کمک کرد. فعالیت‌های خرید نیز همسو با رشد تولید افزایش یافت، هرچند سطح موجودی انبارها برای سومین ماه متوالی اندکی کاهش پیدا کرد که نشان‌دهنده احتیاط بنگاه‌ها در مواجهه با عدم قطعیت تقاضاست. در سمت عرضه، فشارها در ماه دسامبر به‌طور محسوسی تشدید شد. زمان تحویل مواد اولیه با سریع‌ترین نرخ در بیش از یک سال گذشته افزایش یافت که ناشی از کمبود برخی مواد و اختلالات لجستیکی بود. این مسئله به شتاب گرفتن تورم هزینه‌های ورودی انجامید؛ به‌ویژه با افزایش قیمت مواد خام و هزینه‌های حمل‌ونقل. اگرچه نرخ رشد هزینه‌ها همچنان پایین‌تر از میانگین‌های بلندمدت باقی مانده، اما نسبت به ماه قبل افزایش یافته است. بخشی از این فشار هزینه‌ای به مشتریان منتقل شد و قیمت محصولات نهایی نیز در دسامبر بار دیگر افزایش یافت. در میان این شرایط، اعتماد بنگاه‌ها به بالاترین سطح در چهار ماه اخیر رسید. شرکت‌ها راه‌اندازی محصولات جدید و برنامه‌های توسعه‌ای را به‌عنوان محرک‌های اصلی رشد در سال آینده معرفی کرده‌اند. با این حال، مجموعه داده‌ها همچنان تصویری از رشد ملایم همراه با فشارهای تورمی پایدار ارائه می‌دهد؛ وضعیتی که احتمالاً سیاست‌گذاران پولی را در مسیر احتیاط و تعویق در کاهش نرخ بهره، دست‌کم در اوایل ۲۰۲۶، نگه خواهد داشت. از منظر بازار ارز نیز این ترکیب الزاماً سیگنال روشنی به نفع دلار استرالیا محسوب نمی‌شود، به‌ویژه در فضایی که تحولات خارجی مانند تشدید محدودیت‌های تجاری چین؛ از جمله اعمال تعرفه‌های سنگین بر واردات مازاد برخی کالاها ـ می‌تواند ریسک‌های جدیدی برای بخش صادرات و تراز تجاری استرالیا ایجاد کند. در مجموع، صنعت تولید استرالیا سال را در نقطه‌ای به پایان رساند که نه نشانه‌ای از رکود جدی در آن دیده می‌شود و نه از یک شتاب پرقدرت در رشد خبری است؛ بلکه اقتصادی در حال حرکت روی مرز باریکی میان تداوم انبساط و فشارهای تورمی که مسیر سیاست‌گذاری و رفتار بازارها در ماه‌های ابتدایی ۲۰۲۶ را شکل خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از رونق تا احتیاط؛ تصویری از آخرین روز معاملاتی وال‌استریت در سال ۲۰۲۵

آخرین روز معاملاتی سال ۲۰۲۵ با عقب‌نشینی هم‌زمان سهام، اوراق قرضه و فلزات گران‌بها به پایان خود نزدیک می‌شود؛ پایانی نسبتاً کم‌رمق برای سالی که در مجموع، یکی از درخشان‌ترین دوره‌ها برای اغلب کلاس‌های دارایی طی سال‌های اخیر به‌شمار می‌رفت. با وجود این افت‌های مقطعی، بازار سهام آمریکا موفق شد سومین سال پیاپی رشد دو رقمی را ثبت کند و تصویری از تاب‌آوری کم‌سابقه اقتصاد و بازارهای مالی ارائه دهد. شاخص S&P 500 در ادامه افت‌های پس از تعطیلات کریسمس، بخشی از رشد سالانه خود را پس داد و بازده آن در سال ۲۰۲۵ به حدود ۱۷ درصد کاهش یافت. هم‌زمان، نزدک ۱۰۰ نیز حدود ۰٫۴ درصد افت کرد. در بازار فلزات، نوسان‌های شدید ادامه داشت و نقره برای چهارمین روز متوالی شاهد حرکت‌های قیمتی بزرگ (بیش از ۵ درصد) بود که به سقوط قابل‌توجه این فلز انجامید. در نگاه کلی، سرمایه‌گذاران سالی بسیار سودآور را پشت سر گذاشتند؛ سالی که موتور اصلی آن خوش‌بینی گسترده به ظرفیت‌های اقتصادی هوش مصنوعی و چند مرحله کاهش نرخ بهره از سوی فدرال رزرو بود. با این حال، مسیر بازارها کاملاً هموار نبود. نوسان‌های شدید ناشی از سیاست‌های تجاری آمریکا، تنش‌های ژئوپلیتیک، نگرانی‌ها درباره ارزش‌گذاری‌های بالا و عدم قطعیت در مسیر سیاست پولی بانک‌های مرکزی، بارها فضای معاملات را متلاطم کرد. فراتر از بازار سهام، اوراق خزانه‌داری آمریکا در آستانه ثبت بهترین عملکرد سالانه خود از سال ۲۰۲۰ قرار گرفتند. طلا و نقره نیز با وجود اصلاح‌های اخیر، همچنان بهترین سال خود از ۱۹۷۹ تاکنون را تجربه کردند. در این میان، بازار رمزارزها استثنا بود؛ بیت‌کوین پس از ثبت رکوردی تازه در ماه اکتبر، بخش عمده رشد خود را از دست داد و در آستانه نخستین زیان سالانه طی سه سال گذشته قرار گرفت. آدام ترنکوئیست، استراتژیست ارشد تکنیکال در LPL Financial، توصیف «تاب‌آور» برای اقتصاد آمریکا در سال ۲۰۲۵ را حتی محافظه‌کارانه می‌داند. به گفته او، اقتصاد آمریکا توانست تورم بالاتر، کندشدن بازار کار، کاهش نرخ بهره کمتر از انتظارات اولیه و افزایش محسوس نرخ مؤثر تعرفه‌ها را پشت سر بگذارد، بی‌آنکه وارد رکود شود. نتیجه این ترکیب، تداوم رشد اقتصادی در شرایطی نسبتاً دشوار بود. با این حال، شتاب بازارها در روزهای پایانی دسامبر کاهش یافت. بسیاری از معامله‌گران و مدیران سرمایه، پس از یک سال بسیار موفق، ترجیح دادند تصمیم‌های بزرگ را به بعد از تعطیلات موکول کنند. از نگاه برخی تحلیل‌گران، این رفتار بیش از آنکه نشانه تغییر روند باشد، حاصل ذخیره سود و بازتنظیم پوزیشن‌ها نسبت به شاخص‌های مرجع است. روبرتو شولتز، رئیس استراتژی در بانک سینگولار، معتقد است سناریوی پایه همچنان ادامه بازار صعودی است، اما با نوسان‌های بیشتر و بازدهی‌های محدودتر. به گفته او، بازده‌های تک‌رقمی میانه می‌تواند تصویر محتمل‌تری از سال پیش‌رو باشد؛ نه تکرار جهش‌های پرقدرت سال‌های اخیر. در بازار فلزات گران‌بها، طلا و نقره پس از یک صعود تقریباً بی‌وقفه، در ماه دسامبر وارد فاز اصلاحی شدند. بخشی از این نوسان‌ها به برداشت سود سرمایه‌گذاران بازمی‌گردد؛ رفتاری که پس از یک سال استثنایی، چندان دور از انتظار نیست. از نگاه برخی استراتژیست‌های بلومبرگ، سال ۲۰۲۵ زمانی بود که مفهوم «تنوع‌بخشی» بار دیگر ارزش خود را نشان داد؛ سهام بازدهی مناسبی داشت، اما فلزات گران‌بها به‌دلیل بازقیمت‌گذاری ریسک‌های سیاستی و کاهش اعتماد، در صدر جدول عملکرد قرار گرفتند. ✔️  بیشتر بخوانید: اعتراف دیرهنگام فدرال رزرو؛ وقتی سیاست پولی به تشدید نابرابری انجامید انتشار داده‌های مدعیان بیمه بیکاری آمریکا نیز واکنش قابل‌توجهی در بازارها ایجاد نکرد. تعداد درخواست‌ها در هفته منتهی به ۲۷ دسامبر با کاهش ۱۶ هزار واحدی به ۱۹۹ هزار رسید؛ رقمی که بسیار کمتر از پیش‌بینی اقتصاددانان بود و بر تداوم استحکام بازار کار دلالت دارد. با این حال، بازده اوراق خزانه اندکی افزایش یافت و نرخ اوراق ۱۰ساله در محدوده ۴٫۱۴ درصد قرار گرفت. در بازار ارز، دلار آمریکا پس از سه روز رشد، نوسان محدودی را تجربه کرد. با وجود این، دلار در مسیر ثبت بدترین عملکرد سالانه خود طی هشت سال گذشته قرار دارد؛ موضوعی که به‌ویژه در صورت اتخاذ سیاست‌های انبساطی‌تر از سوی رئیس آینده فدرال رزرو، می‌تواند ادامه‌دار باشد. بیت‌کوین در محدوده ۸۷٬۸۰۰ دلار معامله شد و پس از سقوط ماه اکتبر، در بازه‌ای نسبتاً محدود بین ۸۵ تا ۹۵ هزار دلار نوسان می‌کند. خوش‌بینی اولیه نسبت به سیاست‌های حامی رمزارزها در دولت دوم ترامپ، جای خود را به نگرانی‌های ناشی از سیاست‌های تجاری و تعرفه‌ای آمریکا داد. در نهایت، نفت نیز یکی از ضعیف‌ترین سال‌های خود از زمان آغاز همه‌گیری کرونا در ۲۰۲۰ را تجربه کرد. رشد مداوم عرضه جهانی، فشار اصلی بر قیمت‌ها بود. نفت برنت در حوالی ۶۱ دلار تثبیت شد و نگاه معامله‌گران به نشست پیش‌روی اوپک‌پلاس، گزارش‌های منفی صنعت نفت آمریکا و سیاست‌های واشنگتن در قبال روسیه، ایران و ونزوئلا دوخته شده است. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 در مجموع، سال ۲۰۲۵ با وجود پایانی آرام، یکی از سال‌های ماندگار در تاریخ بازارهای مالی بود؛ سالی که هم قدرت رشد اقتصاد را به نمایش گذاشت و هم اهمیت مدیریت ریسک و تنوع‌بخشی را بار دیگر به سرمایه‌گذاران یادآوری کرد، آن هم در آستانه ورود به ۲۰۲۶؛ سالی که به‌نظر می‌رسد با نوسان‌های بیشتر و بازده‌های محتاطانه‌تر همراه باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازگشت غیرمنتظره اقتصاد چین به رشد؛ PMI دسامبر همه را غافلگیر کرد

بازارهای مالی آسیا در روز چهارشنبه ۳۱ دسامبر ۲۰۲۵، در آخرین روز سال، معاملات آرامی را پشت سر گذاشتند؛ بسیاری از معامله‌گران هنوز در تعطیلات بودند و نقدینگی پایین بود. با این حال، چین مجموعه‌ای از داده‌های اقتصادی بهتر از انتظار منتشر کرد که سیگنال مثبتی برای پایان سال بود. شاخص رسمی مدیران خرید بخش تولید چین در دسامبر پس از هشت ماه رکود، دوباره به محدوده رشد بازگشت و از ۴۹.۲ به ۵۰.۱ رسید. این رقم فراتر از پیش‌بینی اقتصاددانان بود. این در حالی است که سود کارخانه‌ها در ماه گذشته بیشترین افت سالانه خود را ثبت کرده‌اند که نشان‌دهنده شکنندگی روند بهبود است. بخش غیرتولیدی نیز عملکرد بهتری داشت و PMI خدمات و ساخت‌وساز از ۴۹.۵ به ۵۰.۲ افزایش یافت. شاخص ترکیبی نیز از ۴۹.۷ به ۵۰.۷ رسید که نشان‌دهنده بهبود گسترده‌تر شرایط کسب‌وکار است. در بخش خصوصی، PMI تولیدی S&P Global/RatingDog نیز از ۴۹.۹ به ۵۰.۱ افزایش یافت. این رشد عمدتاً ناشی از تقاضای داخلی قوی‌تر و عرضه محصولات جدید بود، هرچند سفارشات صادراتی همچنان تحت فشار ضعف اقتصاد جهانی قرار داشت. اشتغال برای دومین ماه کاهش یافت و فشار هزینه‌ها نیز افزایش داشت، در حالی که شرکت‌ها برای حفظ فروش، قیمت‌ها را پایین نگه داشتند. با وجود این داده‌های مثبت، خوش‌بینی تولیدکنندگان نسبت به سال ۲۰۲۶ کاهش یافته و همچنان کمتر از میانگین تاریخی است. بهبود فعلی شکننده است و به حمایت سیاستی و تقاضای داخلی وابسته خواهد بود. در بخش فناوری، گزارش شد که ByteDance قصد دارد در سال ۲۰۲۶ حدود ۱۴ میلیارد دلار برای خرید تراشه‌های انویدیا هزینه کند. بازده بازارهای سهام آسیا–اقیانوسیه: نیکی ژاپن: ۰.۳۷٪- هنگ‌سنگ: ۰.۸۵٪- شانگهای: ۰.۱۶٪+ استرالیا: ۰.۱٪-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز کالایی گلدمن ساکس برای ۲۰۲۶؛ صعود طلا تا ۴۹۰۰ دلار و تداوم فشار بر بازار نفت

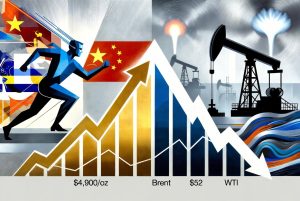
گلدمن ساکس در تازه‌ترین گزارش جامع خود از بازارهای کالایی برای سال ۲۰۲۶، تصویری کاملاً دوگانه از آینده این بازارها ترسیم کرده است: از یک‌سو جهش ساختاری تقاضا برای فلزات استراتژیک در سایه رقابت آمریکا و چین در حوزه هوش مصنوعی و زیرساخت‌های دیجیتال، و از سوی دیگر، موج عظیمی از عرضه در بازار انرژی که چشم‌انداز قیمت نفت و برخی فلزات صنعتی را تحت فشار قرار می‌دهد. دان استرویون و تیم کالایی گلدمن این چارچوب را با یک عبارت خلاصه می‌کنند: «سوار بر رقابت قدرت شوید، اما مراقب امواج عرضه باشید.» به بیان ساده، مسابقه ژئوپلیتیک و فناورانه بین آمریکا و چین به موتور محرک جدیدی برای بازار فلزات تبدیل شده، در حالی که ظرفیت‌های تازه در حوزه نفت و گاز، تعادل بازار انرژی را به نفع مازاد عرضه تغییر داده است. این واگرایی پیش‌تر در سال ۲۰۲۵ نیز مشاهده شد؛ جایی که فلزات گران‌بها عملکردی به‌مراتب قوی‌تر از انرژی داشتند. گلدمن معتقد است این شکاف در سال ۲۰۲۶ نه‌تنها ادامه می‌یابد، بلکه عمیق‌تر هم می‌شود. طلای ۴۹۰۰ دلاری؛ انتخاب اول گلدمن در میان تمام بازارهای کالایی، طلا جایگاه ویژه‌ای در استراتژی گلدمن دارد. این بانک سرمایه‌گذاری طلا را «محبوب‌ترین پوزیشن لانگ» خود معرفی کرده و هدف قیمتی ۴۹۰۰ دلار به ازای هر اونس را تا پایان سال ۲۰۲۶ مطرح کرده است. محرک اصلی این سناریو، تقاضای بی‌وقفه بانک‌های مرکزی است. برآورد گلدمن نشان می‌دهد که بانک‌های مرکزی در سال ۲۰۲۶ به‌طور متوسط ماهانه حدود ۷۰ تن طلا خریداری خواهند کرد؛ رقمی که چهار برابر میانگین پیش از سال ۲۰۲۲ است. این تقاضای ساختاری، کف محکمی برای بازار طلا ایجاد می‌کند. در سوی دیگر بازار، سرمایه‌گذاران خرد هنوز به‌طور گسترده وارد این روند نشده‌اند. سهم ETFهای طلا از پرتفوی خانوارهای آمریکایی تنها حدود ۰.۱۷ درصد است؛ سطحی که نشان می‌دهد برخلاف بسیاری از رونق‌های پیشین، طلا هنوز به دارایی شلوغ و بیش‌خریدشده تبدیل نشده است. ✔️  بیشتر بخوانید: هشدار ایلان ماسک درباره بحران نقره؛ آیا محدودیت‌های صادرات چین به افزایش قیمت‌ها منجر خواهد شد؟ نفت؛ قربانی موج عرضه در مقابل خوش‌بینی نسبت به طلا، نگاه گلدمن به نفت به‌شدت محتاطانه است. این بانک انتظار دارد قیمت نفت برنت در سال ۲۰۲۶ به‌طور میانگین حوالی ۵۶ دلار در هر بشکه و نفت WTI در حدود ۵۲ دلار تثبیت شود؛ سطوحی پایین‌تر از قیمت‌های فعلی بازار. دلیل اصلی این چشم‌انداز، موج عظیم عرضه‌ای است که طی سال‌های اخیر شکل گرفته و در سال ۲۰۲۶ به‌طور کامل در بازار نمایان می‌شود. حتی اگر این موج پس از آن فروکش کند، مازاد موجود و انباشت ذخایر همچنان فشار نزولی بر قیمت‌ها وارد خواهد کرد؛ مگر آنکه اوپک‌پلاس دست به کاهش‌های بسیار عمیق بزند یا اختلالات ژئوپلیتیک بزرگی مانند تشدید بحران در روسیه یا ایران رخ دهد. مس؛ استراحت موقت پس از یک صعود بزرگ مس طی سال‌های اخیر رشد چشمگیری را تجربه کرده، اما گلدمن برای سال ۲۰۲۶ دوره‌ای از تثبیت و استراحت را پیش‌بینی می‌کند. این بانک انتظار دارد قیمت مس در حوالی ۱۱٬۴۰۰ دلار در هر تن نوسان کند و از این سطح به‌عنوان یک منطقه تجمیع قبل از موج بعدی رشد یاد می‌کند. با این حال، در افق بلندمدت، مس همچنان «فلز صنعتی محبوب» گلدمن باقی می‌ماند. توسعه دیتاسنترها، زیرساخت‌های برق‌رسانی و برقی‌سازی اقتصاد جهانی، تقاضای پایدار و ساختاری برای این فلز ایجاد کرده است. اگر چین نیز به انباشت ذخایر استراتژیک روی آورد، این کف قیمتی می‌تواند حتی بالاتر هم برود. فلزات باتری؛ زیر فشار چین در نقطه مقابل مس و طلا، بازار فلزات باتری مانند لیتیوم و نیکل همچنان در معرض فشار نزولی قرار دارد. گلدمن هشدار می‌دهد که سرمایه‌گذاری گسترده چین در توسعه معادن خارجی؛ به‌ویژه در آفریقا و اندونزی، باعث ورود سیل‌آسای عرضه به بازار شده است؛ آن هم مستقل از سطح قیمت‌ها. به همین دلیل، این بانک معتقد است بازار هنوز به کف نرسیده و حتی احتمال افت ۲۵ درصدی دیگر در قیمت لیتیوم تا پایان ۲۰۲۶ وجود دارد. گاز طبیعی؛ مازاد جهانی، اما استثنای آمریکا در بازار گاز طبیعی، تصویر پیچیده‌تر است. گلدمن از یک «موج چندساله عرضه LNG» سخن می‌گوید که تا سال ۲۰۳۰ عرضه جهانی را حدود ۵۰ درصد نسبت به ۲۰۲۴ افزایش می‌دهد. این روند به‌طور طبیعی قیمت گاز را در خارج از آمریکا تحت فشار قرار می‌دهد. اما چون آمریکا بزرگ‌ترین صادرکننده LNG است، این صادرات عملاً به‌عنوان منبع تقاضا برای بازار داخلی عمل می‌کند و مانع سقوط شدید قیمت گاز در آمریکا می‌شود. به همین دلیل، گلدمن انتظار دارد فاصله قیمتی بین گاز اروپا (TTF) و هنری‌هاب آمریکا به‌طور محسوسی کاهش یابد. سخن پایانی چشم‌انداز گلدمن برای ۲۰۲۶ تصویری از یک بازار کالایی دوپاره ارائه می‌دهد: در یک سوی آن، فلزات استراتژیک به‌ویژه طلا و تا حدی مس که از رقابت ژئوپلیتیک، گذار انرژی و انقلاب دیجیتال سود می‌برند؛ و در سوی دیگر، انرژی و برخی فلزات صنعتی که زیر فشار عرضه‌های جدید قرار دارند. برای سرمایه‌گذاران، پیام اصلی این گزارش روشن است: سال ۲۰۲۶ بیش از آنکه سال «کالاها» به‌طور کلی باشد، سال انتخاب گزینشی خواهد بود؛ انتخاب بین بازارهایی که از موج قدرت و فناوری نیرو می‌گیرند و بازارهایی که در زیر امواج عرضه گرفتار می‌شوند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوپک‌پلاس در مسیر حفظ توقف تولید نفت؛ واکنش به مازاد عرضه جهانی

در آستانه سال جدید میلادی، نمایندگان اوپک‌پلاس اعلام کردند که این ائتلاف قصد دارد به توقف فعلی در افزایش تولید نفت پایبند بماند. این تصمیم در ادامه استراتژی «افزایش محدود در دسامبر و توقف در سه‌ماهه اول» اتخاذ شده که هدف آن جلوگیری از سقوط قیمت‌ها در مواجهه با مازاد عرضه جهانی است. اوپک‌پلاس پس از افزایش محدود ۱۳۷ هزار بشکه‌ای در دسامبر، اکنون قصد دارد از ژانویه تا مارس ۲۰۲۶ تولید را ثابت نگه دارد. این رویکرد در واکنش به رشد تولید کشورهای غیرعضو، به‌ویژه در قاره آمریکا، و نگرانی‌ها درباره کاهش تقاضای جهانی اتخاذ شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026

سال ۲۰۲۵ برای اقتصاد استرالیا سالی سرنوشت‌ساز و نسبتاً موفق در مهار تکانه‌های تورمی و حفظ رشد بود. پس از دو سال تلاطم ناشی از همه‌گیری و افزایش تورم، اقتصاد استرالیا در ۲۰۲۵ به یک فرود نرم دست یافت؛ به این معنا که بدون ورود به رکود، رشد اقتصادی کند اما مثبت باقی ماند. تولید ناخالص داخلی (GDP) استرالیا در سال ۲۰۲۵ حدود ۱٫۸٪ افزایش یافت. که هرچند پایین‌تر از میانگین تاریخی است، اما نشان‌دهنده تاب‌آوری در برابر نااطمینانی‌های جهانی است. در همین حال، نرخ بیکاری با شیبی ملایم افزایش یافت و به حدود ۴٫۵٪ در اواخر سال رسید که بالاترین سطح در چهار سال اخیر بود، هرچند هنوز در مقایسه تاریخی پایین محسوب می‌شود. به بیان دیگر، بازار کار اندکی خنک شد اما همچنان نیرومند باقی ماند و دستاورد بزرگ آن حفظ نرخ بیکاری در سطوح پایین تاریخی بود. اگر به سال‌های پیشین نگاهی بیندازیم، در بخش سیاست مالی، دولت فدرال توانست از رونق درآمدهای معدنی و اشتغال قوی بهره‌مند شود و پس از ۱۵ سال برای اولین بار به مازاد بودجه دست یابد. مازاد بودجه سال مالی ۲۰۲۲/۲۳ به میزان چشمگیر ۲۲٫۱ میلیارد دلار استرالیا (معادل ۰٫۹٪ تولید ناخالص داخلی) ثبت شد. که پنج برابر پیش‌بینی‌های اولیه بود. این دستاورد مالی که ناشی از رشد قوی اشتغال و درآمدهای مالیاتی ناشی از صادرات منابع بود، پایه محکمی برای مواجهه با چالش‌های پیش‌رو فراهم کرد. با این حال، مقامات هشدار دادند که این مازاد موقتی است و با افزایش هزینه‌های ساختاری (در حوزه‌هایی مانند بهداشت، مراقبت سالمندی، بیمه معلولیت و دفاع) انتظار می‌رود بودجه در سال‌های بعد مجدداً با کسری همراه شود. در واقع، چشم‌انداز مالی میان‌مدت نشان می‌دهد کسری بودجه بالای ۱٪ تولید ناخالص داخلی تا اواخر دهه ادامه خواهد یافت. بنابراین در سال ۲۰۲۵ سیاست مالی دولت ترکیبی از یک دستاورد (مازاد غیرمنتظره) و یک چالش پایدار (کنترل مخارج فزاینده) بود. اجرای مرحله سوم کاهش مالیاتی (مرحله ۳ مالیاتی) از جولای ۲۰۲۴ نیز مصداق سیاست‌های مالی انبساطی بود که درآمدهای خانوار (به‌ویژه اقشار پردرآمد) را افزایش داد و به مصرف کمک کرد، هرچند منتقدان نگران اثرات تورمی آن بودند. از منظر چالش‌ها، تورم و هزینه‌های زندگی کانون اصلی نگرانی مردم و سیاست‌گذاران باقی ماند. هرچند نرخ تورم سالانه از اوج‌های سال‌های قبل فاصله گرفت، اما همچنان بالاتر از هدف بانک مرکزی قرار داشت و به خصوص در نیمه دوم سال با افزایش دوباره مواجه شد. علاوه بر این، بهره‌وری ضعیف اقتصاد استرالیا و رشد کند تولید سرانه همچنان یک معضل ساختاری بود که در سال ۲۰۲۵ پابرجا ماند. طبق گزارش‌ها، رشد بهره‌وری نیروی کار طی دهه گذشته تقریباً متوقف شده و سطح بهره‌وری در میانهٔ ۲۰۲۵ تنها به سطح پیش از پاندمی بازگشته است. این رکود بهره‌وری به معنای آن است که بخش عمده رشد تولید، از به‌کارگیری نیروی کار و سرمایه بیشتر حاصل شده نه از کارایی بیشتر؛ وضعیتی که در بلندمدت می‌تواند رشد دستمزدهای واقعی و توان رقابت اقتصاد را محدود کند. در مجموع، اقتصاد استرالیا در ۲۰۲۵ ترکیبی از دستاوردها (کنترل نسبی تورم، بیکاری پایین، بودجه بهبود‌یافته) و چالش‌ها (تورم چسبنده، بهره‌وری پایین، فشار هزینه‌های زندگی) را تجربه کرد. در ادامه جزئیات هر بخش از اقتصاد در سال ۲۰۲۵ و تأثیر آن بر بازارهای مالی و ارز بررسی می‌شود. سیاست پولی و تورم در ۲۰۲۵ بانک مرکزی استرالیا (RBA) در سال ۲۰۲۵ سیاست پولی خود را از فاز انقباضی شدید به سوی تسهیل محتاطانه تغییر داد. پس از آن‌که طی سال‌های ۲۰۲۲ و ۲۰۲۳ نرخ بهره نقدی به سرعت از حدود ۰٫۱٪ به بالای ۴٪ افزایش یافت، نشانه‌های کاهش تورم در اواخر ۲۰۲۴ و اوایل ۲۰۲۵ به RBA اجازه داد تا روند کاهش تدریجی نرخ‌ها را آغاز کند . در مجموع طی سال ۲۰۲۵، نرخ بهره کلیدی حدود ۰٫۷۵ واحد درصد کاهش یافت و از اوج حدود ۴٫۳۵٪ به ۳٫۶٪ در پایان سال رسید. این چرخش سیاست پولی با هدف حمایت از رشد اقتصادی و بازار مسکن صورت گرفت، چرا که تورم تا میانه سال در مسیر نزولی قرار داشت. برای نمونه، تورم میانگین تعدیل‌شده (تریم) که شاخص ترجیحی RBA است، تا سه‌ماهه دوم ۲۰۲۵ به ۲٫۷٪ (سالانه) کاهش یافت و موقتاً به درون بازه هدف ۲-۳٪ بازگشت. کاهش مداوم تورم خدمات طی نیمه اول سال، نویدبخش موفقیت سیاست‌های ضدتورمی بود و همین امر فضا را برای کاهش نرخ بهره فراهم کرد. اما در سه‌ماهه سوم ۲۰۲۵، روند تورم دوباره نگران‌کننده شد. بر اساس آمار رسمی، تورم سالانه سرفصل در سه‌ماهه سوم به ۳٫۲٪ افزایش یافت که بالاترین سطح از اواسط ۲۰۲۴ بود. تورم هسته (Trimmed Mean) نیز با شگفتی صعودی به ۳٫۰٪ رسید که دقیقاً لبه بالایی بازه هدف بانک مرکزی است. این افزایش تورم عمدتاً ناشی از بالا رفتن هزینه مسکن (رشد قیمت مسکن و اجاره) و جهش قیمت برق بود. گرانی انرژی و مسکن نشان داد که اگرچه فشارهای تورمی در بسیاری از بخش‌ها کاهش یافته، ظرفیت اقتصاد همچنان محدود است و شوک‌های عرضه یا هزینه‌ای می‌تواند تورم را مجدداً شعله‌ور کند. بانک مرکزی نیز اذعان کرد که اقتصاد به سقف ظرفیت نزدیک شده و حتی رشد نسبتاً پایین (حدود ۱٫۸٪) می‌تواند برای توقف روند ضدتورمی کافی باشد. به بیان دیگر، مشکل ساختاری طرف عرضه و رشد ضعیف بهره‌وری باعث شده که پتانسیل رشد اقتصادی تنزل یابد و هر افزایشی در تقاضا زودتر به تورم تبدیل شود. با ظهور نشانه‌های تورمی جدید، RBA در پاییز ۲۰۲۵ احتیاط پیشه کرد و از کاهش نرخ‌های بیشتر خودداری نمود. مقامات پولی تأکید کردند که در شرایط فعلی دامنه کمی برای کاهش بیشتر نرخ بهره باقی مانده است و بانک مرکزی باید بار دیگر بر مأموریت تثبیت قیمت‌ها متمرکز شود. در واقع، انتظار می‌رود RBA تا زمانی که تورم به سمت وسط بازه هدف (نزدیک ۲٫۵٪) بازنگردد، از هرگونه تسهیل پولی اضافه خودداری کند. برخی تحلیلگران حتی احتمال افزایش مجدد نرخ بهره در اوایل ۲۰۲۶ را مطرح کردند اگر تورم طبق پیش‌بینی‌ها به ۳٫۷۵٪ تا اواسط ۲۰۲۶ برسد. رئیس بانک مرکزی نیز تصریح کرد که بازار کار هنوز «نسبتاً پرقدرت» است و شاید نرخ بیکاری بالاتر از ۴٫۵٪ لازم باشد تا فشارهای تورمی کاملاً مهار شود. به طور کلی، سیاست پولی استرالیا در ۲۰۲۵ مسیری دو مرحله‌ای داشت: ابتدا کاهش نرخ‌ها برای تقویت اقتصاد و سپس توقف در میانه راه به دلیل بازگشت سرسختی تورم. این رویکرد محتاطانه نشان‌دهنده طناب‌بازی بانک مرکزی بین حمایت از رشد و جلوگیری از احیای تورم افسارگسیخته است. بازار کار و دستمزدها همان‌طور که اشاره شد، بازار کار استرالیا در سال ۲۰۲۵ روندی از اشباع تاریخی به تعادل نسبی را طی کرد. نرخ بیکاری که در سال ۲۰۲۲ به پایین‌ترین حد طی نیم قرن (حدود ۳٫۴٪) رسیده بود، در طول ۲۰۲۵ به تدریج افزایش یافت و در سه‌ماهه سوم به ۴٫۵٪ رسید. این میزان بالاترین نرخ بیکاری از سال ۲۰۲۱ تاکنون است و حاکی از سرد شدن ملایم بازار کار می‌باشد. با این وجود، سطح ۴-۵٪ همچنان نشان‌دهنده اشتغال کامل نسبی بوده و بسیاری از صنایع با کمبود نیروی کار ماهر مواجه‌اند. نرخ مشارکت نیروی کار نیز بالا باقی ماند که بخشی از آن ناشی از رشد قوی مهاجرت پساکرونایی و بازگشت نیروی کار خارجی به استرالیا است. ورود مهاجران جدید از یک سو عرضه نیروی کار را افزایش داد و جلوی فشار شدید بر دستمزدها را گرفت و از سوی دیگر باعث افزایش تقاضای مسکن و خدمات شد که خود عاملی در تورم حوزه مسکن بود. رشد دستمزدها در ۲۰۲۵ نسبتاً معتدل و همگام با انتظارات بود. میانگین رشد سالانه دستمزدها حدود ۳ تا ۳٫۵٪ گزارش شد که اندکی کمتر از تورم عمومی و به دور از هرگونه مارپیچ دستمزد-قیمت خطرناک است. این امر نشان می‌دهد که علی‌رغم تنگنای بازار کار در سال‌های اخیر، انتظارات دستمزدی مهار شده و کسب‌وکارها در تعیین حقوق با احتیاط عمل کرده‌اند. البته افزایش هزینه‌های زندگی (به‌ویژه مسکن و انرژی) فشار زیادی بر خانوارها وارد کرد و باعث نارضایتی اجتماعی شد، اما دولت با ارائه بسته‌های کمک هزینه انرژی و تخفیفات مالیاتی تلاش کرد تا حدودی این فشار را تعدیل کند. بر اساس به‌روزرسانی بودجه، دولت در سال ۲۰۲۵ بیش از ۹ میلیارد دلار صرف کمک‌های معیشتی، خدمات درمانی روانی، حمایت از سالمندان و زیرساخت‌های محلی کرد تا بار تورمی را بر اقشار آسیب‌پذیر کاهش دهد. از جنبه دیگر، باید توجه داشت که بهره‌وری پایین به چالشی در بازار کار بدل شده است. رشد ضعیف بهره‌وری به این معناست که افزایش اشتغال بیشتر به افزایش تعداد کارکنان انجامیده تا به بهبود تولید هر کارگر. گزارش کمیسیون بهره‌وری نشان می‌دهد رشد بهره‌وری نیروی کار در سال منتهی به اواسط ۲۰۲۵ تنها ۰٫۲-۰٫۳٪ بوده که بسیار کمتر از میانگین بلندمدت است. این وضعیت یک «رونق کم‌بهره‌وری» را رقم زده است ، جایی که حتی افزایش تولید ناخالص داخلی عمدتاً از طریق به‌کارگیری نیروی کار بیشتر (مثلاً مهاجرت) حاصل می‌شود نه از محل کاراتر شدن فرآیندها. پیامد این روند برای بازار کار آن است که رشد دستمزد واقعی و سطح زندگی ممکن است در بلندمدت دچار سکون شود مگر آن‌که سرمایه‌گذاری در فناوری، مهارت‌آموزی و نوآوری افزایش یابد. دولت استرالیا اواخر ۲۰۲۵ اعلام کرد که افزایش بهره‌وری و مهارت نیروی کار را در صدر برنامه‌های اقتصادی ۲۰۲۶ خود قرار خواهد داد تا از این رهگذر هم رشد غیرتورمی تقویت شود و هم زمینه افزایش پایدار دستمزدها فراهم آید. سیاست مالی و بودجه دولت استرالیا در ۲۰۲۵ در سال ۲۰۲۵، وضعیت بودجه دولت فدرال استرالیا تصویری از بهبودهای کوتاه‌مدت همراه با چالش‌های بلندمدت بود. در سال مالی ۲۰۲۲/۲۳، رونق درآمدهای مالیاتی ناشی از صادرات کالا و اشتغال قوی به دولت این امکان را داد تا با مازاد بودجه معادل ۰٫۹٪ تولید ناخالص داخلی سال را به پایان برساند. همچنین، در سال مالی ۲۰۲۳/۲۴ نیز این روند ادامه یافت و دولت توانست مازادی معادل ۱۵٫۸ میلیارد دلار (معادل بیش از ۰٫۶٪ تولید ناخالص داخلی) ثبت کند و به نخستین دوره دو ساله مازاد بودجه در دو دهه اخیر دست یابد. این مازادها به دولت کمک کرد تا بخشی از بدهی‌های انباشته‌شده ناشی از بحران کرونا را بازپرداخت کند و نسبت بدهی عمومی به تولید ناخالص داخلی را به حدود ۲۰٪ کاهش دهد. در سطح بین‌المللی، چنین سطحی از بدهی دولتی به‌عنوان بدهی بسیار پایین ارزیابی می‌شود و یکی از نقاط قوت اقتصاد استرالیا محسوب می‌گردد. با این حال، با وجود این موفقیت‌ها، فشارهای ساختاری بر بودجه دولتی همچنان در حال افزایش است. هزینه‌هایی همچون نظام سلامت برای جمعیت سالخورده، طرح ملی بیمه معلولیت (NDIS) و هزینه‌های دفاعی و امنیتی (از جمله پیمان امنیتی جدید AUKUS) به طور سریع در حال رشد هستند. در به‌روزرسانی میان‌دوره‌ای بودجه در دسامبر ۲۰۲۵، وزیر خزانه‌داری، جم چالمرز، پیش‌بینی کرد که کسری بودجه سال ۲۰۲۵/۲۶ حدود ۳۶٫۸ میلیارد دلار خواهد بود، که نسبت به تخمین قبلی (۴۲ میلیارد دلار) بهبود یافته است. این کسری معادل ۱٪ تولید ناخالص داخلی است و نشان‌دهنده چالش‌های مالی بلندمدت است. پیش‌بینی می‌شود که کسری بودجه سالانه تا حداقل ۲۰۲۹ در بالای ۱٪ تولید ناخالص داخلی باقی بماند. دولت همچنین تأکید کرده است که برنامه «ترمیم مالی» را به‌تدریج و با حساسیت اقتصادی پیش خواهد برد، به این معنی که با کنترل رشد مخارج و اصلاحات درآمدی، قصد دارد کسری‌های ساختاری را مهار کرده و نسبت بدهی را در سطوح پایین حفظ کند. یکی از اقدامات مهم دولت در سال ۲۰۲۵، کاهش مالیات‌های مرحله ۳ بود که علی‌رغم هزینه‌زا بودن برای بودجه، دولت تصمیم گرفت طبق وعده‌های انتخاباتی آن را اجرا کند، اما تغییرات جزئی برای جلوگیری از اثر تورمی بیش‌ازحد اعمال شد. برخی کارشناسان معتقدند که این کاهش مالیاتی تأثیر مستقیمی بر افزایش تورم نخواهد داشت زیرا بیشتر به نفع اقشار پردرآمد است که احتمالاً بخش بزرگی از آن را پس‌انداز خواهند کرد. در مجموع، سیاست مالی دولت استرالیا در سال ۲۰۲۵ همچنان انبساطی و حمایتی باقی ماند. کاهش مالیات‌ها و افزایش هزینه‌های خدمات عمومی به عنوان محرک تقاضا عمل کردند، اما دولت با بازگشت بخشی از درآمدهای مازاد به خزانه سعی کرد از تشدید تورم جلوگیری کند و تعادلی بین حمایت از رشد اقتصادی و کنترل تورم برقرار سازد. بازارهای مالی و واکنش‌ها در ۲۰۲۵ دلار استرالیا (AUD) در سال ۲۰۲۵ نوسانات قابل توجهی داشت و تحت تأثیر تغییرات سیاست پولی و نوسانات دلار آمریکا، دوره‌های ضعف و قدرت را تجربه کرد. در ابتدای سال، نرخ برابری AUDUSD به حدود ۰٫۶۲ رسید، نزدیک به پایین‌ترین سطوح خود در سال‌های اخیر. با آغاز کاهش نرخ بهره در استرالیا و سقوط شاخص دلار امریکا، دلار استرالیا تقویت شد و پیش‌بینی‌ها نشان می‌داد که تا پایان سال به ۰٫۶۷ برسد. با این حال، نوسانات سیاسی و اقتصادی نظیر تنش‌های تجاری آمریکا و چین و داده‌های تورمی استرالیا باعث عقب‌نشینی موقتی آن شد، ولی در کل، دلار استرالیا مسیر صعودی ملایمی را پیمود. در بازار بدهی و اوراق قرضه، سال ۲۰۲۵ شاهد تعدیل نرخ‌ها و تغییرات در منحنی بازده بود. کاهش نرخ بهره و پایین آمدن تورم باعث افت بازده اوراق کوتاه‌مدت و حرکت منحنی بازده به سمت حالت نرمال شد. با این حال، در نیمه دوم سال، بازده اوراق بلندمدت افزایش یافت و تا پایان سال نرخ بازده اوراق ۱۰ ساله استرالیا در حدود ۴٫۴٪ تا ۴٫۷٪ قرار گرفت. این نرخ‌ها نشان‌دهنده انتظارات تورمی بالاتر از هدف ۲-۳٪ است. باوجود این افزایش‌ها، اعتبار دولت استرالیا همچنان مستحکم باقی ماند و اوراق دولتی نسبت به اوراق آمریکا جذابیت خود را حفظ کرد. بازار سهام استرالیا در سال ۲۰۲۵ عملکردی فراتر از انتظارات داشت و یکی از بازارهای پربازده جهان شد. شاخص S&P/ASX 200 تحت تأثیر کاهش نرخ بهره و رشد سهام بخش فناوری و معدن به دلیل علاقه جهانی به هوش مصنوعی و مواد اولیه باتری، افزایش یافت. با اینکه فضای خوش‌بینی در بورس حاکم بود و شاخص P/E بالاتر از میانگین تاریخی رسید، تحلیلگران هشدار دادند که این ارزش‌گذاری‌ها ممکن است بازار را در برابر شوک‌های جهانی آسیب‌پذیر کند. تنش‌های تجاری و غافلگیری‌های اقتصادی می‌تواند اعتماد سرمایه‌گذاران را به خطر بیندازد و منجر به اصلاحات در بازار سهام شود. با این حال، سال ۲۰۲۵ برای بورس استرالیا سالی نیرومند و رو به رشد بود. دورنمای اقتصاد استرالیا در سال ۲۰۲۶ با ورود به سال ۲۰۲۶، چشم‌ها معطوف به این است که آیا استرالیا می‌تواند دستاوردهای مثبت سال ۲۰۲۵ را تثبیت کند و چالش‌های باقی‌مانده را پشت سر بگذارد. تحلیل‌ها حاکی از آن است که اقتصاد استرالیا همچنان به رشد معتدل ادامه خواهد داد و تورم به طور تدریجی کاهش خواهد یافت. طبق پیش‌بینی سازمان همکاری اقتصادی و توسعه (OECD)، تولید ناخالص داخلی استرالیا از ۱٫۸٪ در ۲۰۲۵ به حدود ۲٫۲٪ در ۲۰۲۶ افزایش خواهد یافت. صندوق بین‌المللی پول نیز چشم‌انداز مشابهی دارد و نرخ رشد اقتصاد استرالیا در سال ۲۰۲۶ را ۲٫۱٪ برآورد کرده است. این بهبود نسبی به دلیل افزایش درآمد واقعی خانوار (به واسطه کاهش تورم و رشد دستمزدها)، سیاست‌های مالی حمایتی مانند ادامه تخفیفات مالیاتی و سرمایه‌گذاری در زیرساخت‌ها، و همچنین اثر کاهش نرخ بهره در ۲۰۲۵ بر سرمایه‌گذاری بخش خصوصی خواهد بود. بنابراین، می‌توان انتظار داشت که استرالیا در ۲۰۲۶ همچنان به رشد تدریجی دست یابد و از رکود اجتناب کند، هرچند که این رشد به طور چشمگیری سریع نخواهد بود. در جبهه تورم، پیش‌بینی‌ها کمی محتاطانه‌تر است. وزارت خزانه‌داری استرالیا و برخی بانک‌ها انتظار دارند که تورم به کندی کاهش یابد و تا اواسط ۲۰۲۶ در حدود ۳٫۵٪ تا ۳٫۷٪ باقی بماند که هنوز بالاتر از بازه هدف بانک مرکزی است. با این حال، سازمان همکاری اقتصادی و توسعه (OECD) و صندوق بین‌المللی پول خوش‌بین‌تر به نظر می‌رسند و پیش‌بینی می‌کنند که با ادامه سیاست‌های انضباطی، نرخ تورم تا پایان ۲۰۲۶ به بازه هدف ۲-۳٪ باز خواهد گشت. بانک مرکزی استرالیا نیز در آخرین گزارش خود تصریح کرد که طبق سناریوی پایه، تورم پایه تا نیمه دوم ۲۰۲۶ بالای ۳٪ خواهد ماند و تنها در اواخر ۲۰۲۷ به حوالی ۲٫۵٪ می‌رسد. بنابراین، به نظر می‌رسد که مهار کامل تورم نیاز به زمان بیشتری خواهد داشت و بانک مرکزی احتمالاً در نیمه اول ۲۰۲۶ نیز رویکردی محتاطانه در سیاست‌های پولی خود خواهد داشت. بسیاری از تحلیلگران پیش‌بینی می‌کنند که بانک مرکزی تنها یک نوبت کاهش نرخ بهره (حدود ۲۵ واحد پایه) در اوایل ۲۰۲۶ خواهد داشت که نرخ بهره را به ۳٫۳۵٪ کاهش خواهد داد. بعد از آن، احتمالاً بانک مرکزی منتظر خواهد ماند تا اطمینان حاصل کند که روند نزولی تورم به‌طور کامل در حال تحقق است. در زمینه ریسک‌ها و عوامل برون‌زا، دو عامل کلیدی در دورنمای ۲۰۲۶ برجسته هستند: چین و تجارت جهانی. اقتصاد چین، که بزرگ‌ترین شریک تجاری استرالیا است، همچنان با بحران املاک و کاهش رشد اقتصادی مواجه است. افت سرمایه‌گذاری در بخش ساخت‌وساز و کاهش تقاضا برای مواد خام از سوی چین (مانند سنگ آهن و زغال‌سنگ) می‌تواند رشد صادرات استرالیا را محدود کند. با این حال، دولت چین در اواخر ۲۰۲۵ اقداماتی را برای تحریک بخش مسکن انجام داد، از جمله کاهش نرخ بهره و تسهیل خرید مسکن در شهرهای بزرگ. این اقدامات احتمالاً در ۲۰۲۶ ثبات نسبی در اقتصاد چین ایجاد خواهد کرد. خوش‌بینانه‌ترین سناریو این است که رکود چین عمیق‌تر نخواهد شد و سرمایه‌گذاری این کشور به تدریج به حوزه‌های فناوری و انرژی پاک منتقل شود، که می‌تواند فرصتی برای صادرات استرالیا در بخش‌هایی مانند لیتیوم و مواد باتری باشد. عامل دیگر، تجارت جهانی و سیاست‌های آمریکا است. تنش‌های تجاری میان واشنگتن و پکن که در اوایل ۲۰۲۵ به اوج رسید، در نیمه دوم سال کاهش یافت و پیش‌بینی می‌شود در ۲۰۲۶ نیز کشورها به جای جنگ‌های تجاری تمام‌عیار، به توافقات دوجانبه مدیریت‌شده حرکت کنند. اگر این روند ادامه یابد و هیچ شوک تجاری جدیدی رخ ندهد، فضای بهتری برای اقتصادهای وابسته به تجارت مانند استرالیا فراهم خواهد شد. البته، هنوز ابهامات ژئوپلیتیک از جمله انتخابات میان دوره‌ای آمریکا، جنگ اوکراین و سیاست‌های اقلیمی می‌تواند بر قیمت کالاها و ریسک‌پذیری سرمایه‌گذاران اثر بگذارد. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی  در آغاز سال ۲۰۲۶، اقتصاد استرالیا همچنان به مسیر رشد معتدل ادامه خواهد داد. پیش‌بینی می‌شود که تورم کاهش یابد، ولی همچنان برای چند ماه در سطح بالاتر از هدف بانک مرکزی باقی بماند. بازار ارز و سهام استرالیا در صورت کاهش ریسک‌های جهانی تقویت خواهند شد، اما این روند به پایداری تورم داخلی و تثبیت چشم‌انداز رشد بستگی دارد. در بازار سهام، اگرچه رشد ادامه خواهد داشت، نوسانات به دلیل ارزش‌گذاری‌های بالاتر افزایش خواهد یافت. در نهایت، استرالیا در ۲۰۲۶ به‌عنوان یکی از اقتصادهای پیشرفته با اقتصادی مقاوم و آزموده‌شده ظاهر خواهد شد که می‌تواند به عنوان الگویی از مدیریت موفق در برابر چالش‌ها برای سایر کشورها عمل کند. با این حال، پایداری این موفقیت در گرو اصلاحات ساختاری و انعطاف‌پذیری در برابر تکانه‌های بیرونی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فشار سهام فناوری بر وال‌استریت و سقوط فلزات گران‌بها در آخرین هفته معاملاتی 2025

بازارهای مالی جهان هفته پایانی سال ۲۰۲۵ را با لحنی محتاطانه آغاز کردند؛ جایی که افت سهام غول‌های فناوری، شاخص‌های بورسی آمریکا را تحت فشار قرار داد و هم‌زمان، نوسانات شدید در بازار فلزات گران‌بها نگاه‌ها را به سمت ریسک‌های نهفته در معاملات سفته‌بازانه معطوف کرد. در وال‌استریت، موج فروش در سهام شرکت‌های بزرگ فناوری باعث شد شاخص S&P 500 حدود ۰.۴ درصد افت کند. سهام تسلا و انویدیا در صف نمادهایی قرار گرفتند که بیشترین فشار فروش را تجربه کردند و شاخص نزدک ۱۰۰ نیز حدود ۰.۵ درصد عقب نشست. این در حالی بود که معامله‌گران، هم‌زمان با کاهش حجم نقدینگی در روزهای پایانی سال، ترجیح دادند بخشی از پوزیشن‌های پرریسک خود را سبک کنند. در اروپا، شاخص Stoxx 600 تقریباً بدون تغییر بسته شد. گفت‌وگوها درباره احتمال دستیابی به توافق صلح در اوکراین نتوانست محرک تازه‌ای برای بازارهای سهام قاره سبز ایجاد کند و نبود هرگونه پیشرفت ملموس، فضای انتظار را بر معاملات حاکم نگه داشت. به گفته کریس لارکین، استراتژیست بازار در ETrade وابسته به مورگان استنلی، با توجه به خلوت بودن تقویم داده‌های اقتصادی در این هفته، «محرک‌های درون‌زا» می‌توانند نقش اصلی را در جهت‌دهی بازار ایفا کنند. او معتقد است اگر قرار باشد بازار سهام آمریکا سال ۲۰۲۵ را با عملکردی قدرتمند به پایان برساند، بار اصلی این حرکت همچنان بر دوش سهام فناوری خواهد بود. با وجود نوسانات اخیر، S&P 500 از ابتدای سال تاکنون حدود ۱۷ درصد رشد کرده است؛ عملکردی که برخلاف نگرانی‌ها درباره فروش گسترده ناشی از سیاست‌های تعرفه‌ای، محقق شده، هرچند این شاخص در مقایسه با برخی همتایان جهانی خود عملکردی خیره‌کننده نداشته است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ تحلیلگران بلومبرگ نیز اشاره می‌کنند که در حالی که انتظار می‌رفت دلار و بازار سهام آمریکا ستاره‌های اصلی سال ۲۰۲۵ باشند، آشفتگی‌های سیاسی و عقب‌نشینی‌های مقطعی در سیاست‌های تعرفه‌ای، بخشی از اعتماد سرمایه‌گذاران را تضعیف کرد. نتیجه آنکه، وال‌استریت سال خوبی را پشت سر گذاشت، اما نتوانست به‌طور قاطع از رقبای جهانی خود؛حتی در بخش فناوری، پیشی بگیرد. با این حال، نگاه غالب در میان تحلیلگران همچنان خوش‌بینانه است. پس از سه سال متوالی رشد بازار سهام، اجماع رو به تقویت این است که رالی بازارها در سال ۲۰۲۶ نیز ادامه یابد. با وجود ریسک‌هایی همچون احتمال ترکیدن حباب هوش مصنوعی یا شوک‌های غیرمنتظره سیاستی، بسیاری از استراتژیست‌های فروش، رشد متوسط حدود ۹ درصدی برای شاخص S&P 500 در سال آینده پیش‌بینی می‌کنند. به اعتقاد برخی مدیران سرمایه‌گذاری، روایت «پایان استثناگرایی آمریکا» بیش از آنکه واقعیت داشته باشد، یک تیتر رسانه‌ای بوده است؛ چرا که رشد اقتصادی آمریکا در ماه‌های اخیر حتی فاصله بیشتری با سایر اقتصادهای بزرگ جهان گرفته است. در بازار کالاها، اما فضا به‌مراتب پرتنش‌تر بود. نقره پس از آنکه در جریان یک موج صعودی پرشتاب تا بالای ۸۰ دلار در هر اونس پیش رفت، با سقوطی بیش از ۱۰ درصدی به حوالی ۷۱ دلار بازگشت. طلا نیز بیش از ۴ درصد افت کرد. این ریزش‌ها عمدتاً نتیجه تخلیه پوزیشن‌های سفته‌بازانه و فروکش کردن نگرانی‌های کوتاه‌مدت درباره کمبود عرضه ارزیابی می‌شود. در ماه‌های اخیر، فلزات گران‌بها به یکی از کانون‌های داغ بازارهای مالی تبدیل شده بودند؛ ترکیبی از خریدهای سنگین بانک‌های مرکزی، ورود سرمایه به صندوق‌های قابل معامله (ETF) و کاهش هزینه‌های استقراض، از این دارایی‌های بدون بازده حمایت می‌کرد. در کنار آن، تنش‌های ژئوپلیتیک؛ از جمله اصطکاک‌های سیاسی میان آمریکا و ونزوئلا، جذابیت طلا و نقره را به‌عنوان پناهگاه امن افزایش داده بود. شتاب اولیه صعود فلزات در ابتدای هفته، حتی با اظهارنظر ایلان ماسک نیز تقویت شد؛ جایی که او در واکنش به محدودیت‌های صادراتی چین، بر نقش حیاتی نقره در بسیاری از فرآیندهای صنعتی تأکید کرد. با این حال، بازار به‌سرعت نشان داد که در شرایط نقدینگی محدود، هیجان می‌تواند همان‌قدر که قیمت‌ها را بالا می‌برد، زمینه‌ساز اصلاح‌های تند نیز باشد. در سایر بازارها، بیت‌کوین برای مدتی کوتاه از مرز ۹۰ هزار دلار عبور کرد اما بخش عمده این رشد را از دست داد. شاخص دلار تقریباً بدون تغییر باقی ماند و بازار اوراق خزانه‌داری آمریکا نیز نوسان محسوسی نداشت؛ به‌طوری که بازدهی اوراق ۱۰ساله در محدوده ۴.۱۲ درصد تثبیت شد. در بازار انرژی، قیمت نفت افزایش یافت؛ چرا که مذاکرات تحت رهبری آمریکا به نتیجه مشخصی نرسید و چین بار دیگر بر حمایت از رشد اقتصادی در سال آینده تأکید کرد. با این حال، نفت برنت همچنان در مسیر ثبت پنجمین افت ماهانه متوالی در دسامبر قرار دارد؛ طولانی‌ترین روند نزولی آن در بیش از دو سال گذشته. در مجموع، بازارهای جهانی در آخرین روزهای ۲۰۲۵ بیش از آنکه به‌دنبال جهت‌گیری‌های تازه باشند، در حال بازتنظیم پوزیشن‌ها، کاهش ریسک و آماده‌سازی برای ورود به سالی هستند که اگرچه با امید به تداوم رشد آغاز می‌شود، اما همچنان سایه عدم‌قطعیت‌های کلان اقتصادی و ژئوپلیتیک بر آن سنگینی می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط ناگهانی نقره و عقب‌نشینی طلا؛ اصلاح قیمتی یا آغاز یک چرخش بزرگ؟

بازار فلزات گران‌بها پس از جهش‌های خیره‌کننده هفته گذشته، ناگهان وارد فاز اصلاح شد. نقره که در روزهای اخیر به‌واسطه یک حرکت شبه‌پارابولیک به تیتر اول بسیاری از رسانه‌های مالی جهان تبدیل شده بود، در یک چرخش تند بیش از ۸ درصد سقوط کرد و طلا نیز حدود ۳ درصد عقب نشست. این ریزش، بیش از آنکه نشانه فروپاشی روند باشد، بازتابی از موج سنگین شناسایی سود در بازاری است که برای مدت کوتاهی بیش از حد داغ شده بود. نقره در هفته گذشته رشد پر شتابی را تجربه کرد که آن را به سطوحی رساند که کمتر کسی انتظارش را داشت. این صعود سریع، روایت‌هایی درباره پوشش ریسک پوزیشن‌های فروش، فشار بر فروشندگان اهرمی و حتی مارجین‌کال‌ها را به راه انداخت و آخرین فاز صعود روز جمعه، بیشتر شبیه یک انفجار هیجانی بود تا یک حرکت مبتنی بر جریان پایدار سرمایه. اکنون با تخلیه این هیجان، قیمت نقره بیش از ۶ دلار در هر اونس افت کرده و به محدوده ۷۲ دلار بازگشته است؛ افتی که از نظر اسمی بزرگ‌ترین سقوط یک‌روزه در تاریخ این فلز محسوب می‌شود، هرچند حتی این ریزش هم هنوز نتوانسته تمام رشد انفجاری روزهای قبل را خنثی کند. از منظر تکنیکال، بازار اکنون در حال آزمودن نخستین سطوح حمایتی مهم است. بازگشت ۳۸.۲ درصدی موج صعودی اخیر در محدوده حدود ۷۰ دلار قرار دارد و سطح اصلاحی ۵۰ درصدی نزدیک ۶۶ دلار دیده می‌شود. این نواحی می‌توانند به‌عنوان مناطق تعادل موقت عمل کنند، جایی که بازار تصمیم می‌گیرد آیا اصلاح پایان یافته یا مسیر نزولی عمیق‌تری در پیش است. فلزات گران‌بها در این مقطع بیش از هر چیز تحت تأثیر «احساسات بازار» معامله می‌شوند، نه صرفاً متغیرهای بنیادین. تفاوت مهم میان طلا و نقره نیز دقیقاً از همین‌جا ناشی می‌شود: بازار نقره به‌مراتب کوچک‌تر است و بنابراین جریان سرمایه خرد در آن نقش پررنگ‌تری دارد، در حالی که طلا همچنان عمدتاً تحت سلطه خرید و فروش‌های بانک‌های مرکزی و سرمایه‌گذاران نهادی بزرگ است. همین ویژگی باعث می‌شود نقره نوسانات شدیدتر و واکنش‌های هیجانی‌تری را تجربه کند. طلا نیز از موج شناسایی سود بی‌نصیب نمانده است. پس از ثبت سقف‌های تاریخی جدید در اواخر هفته گذشته، قیمت این فلز زرد امروز حدود ۳ درصد کاهش یافته است. با این حال، رفتار طلا نسبت به نقره به‌مراتب منظم‌تر و کمتر پرنوسان بوده و همچنان در چارچوب یک روند صعودی بلندمدت قابل تفسیر است. زمان‌بندی این نوسانات نیز اهمیت دارد. بازارها در یکی از کم‌نقدشونده‌ترین مقاطع سال قرار دارند؛ دوره‌ای که بسیاری از صندوق‌ها فعالیت خود را کاهش داده‌اند، حجم معاملات پایین است و بازارسازان با احتیاط بیشتری عمل می‌کنند. در چنین فضایی، حتی جریان‌های نسبتاً کوچک سرمایه می‌توانند نوساناتی بزرگ و نامتناسب ایجاد کنند، بدون آنکه الزاماً به معنای تغییر بنیادین در چشم‌انداز بازار باشند. در افق یک‌ساله، روایت غالب بازار همچنان حول محور تضعیف ساختاری دلار آمریکا شکل گرفته است. سرمایه‌گذاران به‌طور فزاینده‌ای بر این فرض متمرکز شده‌اند که دونالد ترامپ در صورت پیروزی، فردی داویش را به ریاست فدرال رزرو منصوب خواهد کرد و همزمان مداخلات اقتصادی و تجاری او جذابیت دلار را به‌عنوان ذخیره ارزش کاهش خواهد داد. جهش بزرگ طلا از اواخر تابستان، دقیقاً همزمان با تشدید این نگرش‌ها آغاز شد؛ به‌ویژه پس از تصمیم ترامپ برای برکناری رئیس اداره آمار کار آمریکا (BLS) که داده‌های اشتغال را منتشر می‌کند، اقدامی که به نگرانی‌ها درباره سیاسی‌شدن داده‌های اقتصادی دامن زد. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ همزمان، بازگشت ترامپ به گفتمان‌های تهاجمی‌تری مانند تصاحب گرینلند و تهدید به اعمال تعرفه‌ها حتی در صورت مخالفت دیوان عالی، تصویر پرریسک‌تری از آینده سیاست اقتصادی آمریکا ترسیم کرده است. چنین فضایی به‌طور طبیعی تقاضا برای دارایی‌های امن را تقویت می‌کند، حتی اگر در کوتاه‌مدت شاهد اصلاح‌های مقطعی و نوسانات شدید باشیم. در مجموع، ریزش اخیر نقره و طلا بیش از آنکه نشانه پایان یک روند باشد، به‌نظر می‌رسد بخشی از فرآیند طبیعی «تخلیه هیجان» پس از یک صعود سریع است. بازار اکنون در حال بازتنظیم انتظارات، بازتوزیع ریسک و بازگشت به سطوح منطقی‌تر است؛ مرحله‌ای که اغلب پیش‌نیاز ادامه حرکت‌های بزرگ‌تر در بلندمدت محسوب می‌شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره به زیر ۷۵ دلار رسید: کاهش ۱۲ درصدی در ۱۲ ساعت

نقره به روند نزولی خود ادامه می‌دهد و قیمت آن به زیر ۷۵ دلار در هر اونس رسیده است. این کاهش قیمت نشان‌دهنده افت ۱۲ درصدی از بالاترین حدی است که تنها ۱۲ ساعت پیش به ثبت رسیده بود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هفته‌ای آرام با سه رویداد مهم: رزمایش چین، دیدار ترامپ و نتانیاهو و افت‌وخیز نقره

هفته پیش‌رو با مجموعه‌ای از رویدادهای مهم سیاسی، اقتصادی و رمزارزی همراه است. در روز دوشنبه، انتظار می‌رود «مایکل سیلور» بنیان‌گذار MicroStrategy، از خرید جدید بیت‌کوین خبر دهد. هم‌زمان، ترامپ قرار است با نتانیاهو در فلوریدا دیدار کند تا درباره مرحله دوم طرح صلح غزه گفت‌وگو کنند. در روز سه‌شنبه، صورت‌جلسه نشست اخیر کمیته بازار آزاد فدرال (FOMC) منتشر می‌شود که می‌تواند بر انتظارات نرخ بهره تأثیر بگذارد. چهارشنبه شب، اعتبار یارانه‌های ACA در آمریکا به پایان می‌رسد و پنج‌شنبه به‌دلیل تعطیلات سال نو، بازارها بسته خواهند بود. در سطح ژئوپلیتیک، چین در واکنش به بزرگ‌ترین قرارداد تسلیحاتی آمریکا با تایوان، رزمایش‌های نظامی گسترده‌ای را در اطراف این جزیره آغاز کرده که شبیه‌سازی محاصره بنادر اصلی را شامل می‌شود. هم‌زمان، احتمال اعلام سیاست جدید از سوی پکن وجود دارد. در بازار رمزارزها، صرافی Lighter احتمالاً ایردراپ جدیدی را منتشر خواهد کرد. در بازار فلزات، قیمت نقره پس از رسیدن به اوج تاریخی ۸۴ دلار، با افت شدید مواجه شده است. مایکل سیلور نیز با تغییر استراتژی، خرید بیت‌کوین را متوقف کرده و ذخایر دلاری شرکت را افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکوردزنی فلزات گران‌بها در سال 2025؛ نقره، طلا و پلاتین پیشتاز در بازارهای جهانی

سال 2025 به وضوح سال فلزات بود. فلزات گران‌بها و مس در این سال عملکردی فوق‌العاده داشتند و توانستند از بازار سهام و رمزارزها پیشی بگیرند. بسیاری تصور می‌کردند که بازگشت دونالد ترامپ به کاخ سفید عمدتاً باعث رشد رمزارزها می‌شود و بیت‌کوین و بازارهای گسترده‌تر به سطوح جدیدی خواهند رسید. با این حال، واقعیت کمی متفاوت بود. از ابتدای سال 2025، قیمت بیت‌کوین بیش از 7% کاهش یافت، هرچند که در اکتبر همان سال رکورد جدیدی ثبت کرد. در همین حال، سهام نیز با وجود نگرانی‌ها در مورد جنگ‌های تجاری و تورم، عملکرد نسبتا خوبی داشتند. شاخص S&P 500 به ویژه با 17.2% رشد، نزدک با 21.5% رشد، داو جونز با 14.1% رشد و راسل 2000 با 14.7% رشد، نتایج خوبی از خود به نمایش گذاشتند. حتی عرضه‌های عمومی اولیه (IPOs) در طول سال رضایت‌بخش بودند و هم برای شرکت‌ها و هم برای سرمایه‌گذاران سودآور بودند. اما ستارگان واقعی سال 2025، فلزات بودند، به ویژه فلزات گران‌بها. طلا تقریباً 69% رشد کرد، نقره 136% افزایش یافت، پلاتین نیز 136% افزایش پیدا کرد و پالادیوم حدود 99% رشد کرد. این ارقام واقعاً شگفت‌انگیز هستند، به ویژه وقتی که در نظر می‌گیریم که ما در یک محیط «ریسک‌گریز» واضح نیستیم و رکود جهانی یا در ایالات متحده نیز به نظر نمی‌رسد که به زودی رخ دهد. در خصوص عوامل محرک این افزایش، کمبود ساختاری عرضه در فلزات گران‌بها نقش اساسی داشت. تقاضای سرمایه‌گذاران به دلیل انتظار از سیاست‌های تسهیلی‌تر فدرال رزرو افزایش یافت، در حالی که تقاضای بانک‌های مرکزی عمدتاً تحت تأثیر ریسک‌های ژئوپلیتیکی و بی‌اعتمادی رو به رشد به دلار آمریکا قرار داشت. ریسک اصلاح شدید قیمت‌ها پس از چنین افزایشی قابل رد کردن نیست، اما خریدهای بانک‌های مرکزی معمولاً بلندمدت است و به ندرت به سرعت معکوس می‌شود. سرمایه‌گذاران ممکن است همچنان در برابر حباب احتمالی هوش مصنوعی هج کنند، اما حتی اگر این اتفاق نیفتد، کاهش نرخ‌های بهره فدرال رزرو می‌تواند دلار را تضعیف کرده و از طلا حمایت کند. رالی نقره همچنین از یک فشار ناشی از "پوشش پوزیشن‌های فروش" یا اصطلاحا (شورت اسکوئیز) تقویت شد. با کمبود نقره فیزیکی، تاجران که بر اساس کاهش قیمت‌ها شرط‌بندی کرده بودند، مجبور شدند فلز را خریداری کنند تا موقعیت‌های خود را ببندند، که باعث افزایش قیمت‌ها شد. در همین حال، موجودی‌های در دسترس در لندن به شدت کاهش یافت، در حالی که موجودی‌های بورس‌های شانگهای به کمترین سطح در ده سال گذشته رسید. برای فلزات گروه پلاتین، افزایش قیمت‌ها ناشی از اختلالات در عرضه، شرایط بازار محدودتر و تقاضای صنعتی قوی بود. این عوامل، همراه با حرکت مثبت بازار، باعث تقویت روند صعودی شد: پس از رالی قبلی در بازار طلا، سرمایه‌گذاران به خرید نقره، پلاتین و پالادیوم روی آوردند که این امر به افزایش همزمان قیمت‌های این فلزات منجر شد. علاوه بر فلزات گران‌بها، مس نیز اخیراً توجه زیادی را جلب کرده است. قیمت‌ها برای اولین بار از مرز 12,000 دلار در هر تن عبور کرد، در پی نگرانی‌ها در مورد کاهش عرضه جهانی، تعطیلی معادن غیرمنتظره و افزایش هیجان پیرامون نقش حیاتی مس در زیرساخت‌های مرتبط با هوش مصنوعی. آیا آینده روشن است؟ در سناریوی پایه، پیش‌بینی می‌شود که عرضه نقره همچنان کاهش یابد، در حالی که طلا احتمالاً از خریدهای بانک‌های مرکزی در سال 2026 بهره‌مند خواهد شد. چشم‌انداز مس نیز نسبتاً مختلط است، زیرا رشد اقتصادی کندتر، نوسانات بازار و عدم‌قطعیت سیاسی می‌تواند بر تقاضا برای فلزات صنعتی تأثیر بگذارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هشدار ایلان ماسک درباره بحران نقره؛ آیا محدودیت‌های صادرات چین به افزایش قیمت‌ها منجر خواهد شد؟

نوسانات قیمت نقره پس از اظهارنظر ایلان ماسک در خصوص ریسک‌های مربوط به تأمین این فلز گرانبها افزایش یافته است. ماسک به نگرانی‌های جدی در مورد عرضه نقره و محدودیت‌های احتمالی صادرات این فلز توسط چین اشاره کرده و تأکید کرد که این امر می‌تواند تأثیرات منفی قابل توجهی بر صنایع مختلف، به‌ویژه صنعت خودروهای الکتریکی و انرژی‌های تجدیدپذیر داشته باشد. این اظهارات پس از انتشار مطالبی در رسانه‌های اجتماعی بود که ادعا می‌کردند چین از ابتدای سال 2026 محدودیت‌های جدی بر صادرات نقره اعمال خواهد کرد. بر اساس این ادعاها، مقامات چینی صادرکنندگان نقره را ملزم به دریافت مجوز از دولت خواهند کرد و تنها شرکت‌های بزرگ دولتی که معیارهای سخت‌گیرانه تولید و تأمین مالی را رعایت کنند، قادر به صادرات خواهند بود. در صورتی که این سیاست‌ها به اجرا درآید، صادرکنندگان کوچک‌تر از بازار جهانی خارج خواهند شد و جریان نقره چین به شدت کاهش خواهد یافت. چین نقش بسیار مهمی در زنجیره تأمین جهانی نقره ایفا می‌کند و برآوردها نشان می‌دهند که این کشور حدود 60 تا 70 درصد از ظرفیت تولید و فرآوری نقره را در دست دارد. بنابراین، هر گونه محدودیت در صادرات نقره می‌تواند به‌طور مستقیم بر عرضه این فلز در بازار جهانی تأثیر بگذارد، به‌ویژه برای مصرف‌کنندگان صنعتی که به تأمین پایدار و مستمر این فلز از منابع فیزیکی وابسته هستند. ایلان ماسک در این باره گفته است که چنین تحولات اقتصادی "خوب نیست" و بر اهمیت نقره در صنایع مختلف از جمله الکترونیک، انتقال انرژی و فناوری‌های تجدیدپذیر تأکید کرده است. نقره به دلیل هدایت‌پذیری عالی و ویژگی‌های فنی خود در این صنایع جایگاه ویژه‌ای دارد. در همین راستا، ماسک همچنین به تأثیرات تجاری این موضوع اشاره کرد. خودروهای الکتریکی به‌طور قابل توجهی بیشتر از خودروهای با موتور احتراق داخلی از نقره استفاده می‌کنند، به‌ویژه در بخش‌های مختلفی مانند الکترونیک قدرت، اینورترها، تماس‌های با ولتاژ بالا و سیستم‌های شارژ سریع. بنابراین، شرکت‌هایی مانند تسلا و دیگر تولیدکنندگان خودروهای الکتریکی به شدت از افزایش قیمت نقره متاثر خواهند شد. برای بازارها، این تحولات نشان‌دهنده افزایش آسیب‌پذیری مواد صنعتی حیاتی در برابر تصمیمات سیاسی چین است. شباهت‌های زیادی میان این مسئله و محدودیت‌های پیشین در صادرات خاک‌های نادر به چین وجود دارد، که ممکن است برای سرمایه‌گذاران آشنا باشد. با این حال، تا زمانی که تغییرات سیاستی به‌طور رسمی اعلام نشود، این اخبار بیشتر به‌عنوان پیش‌بینی‌ها و گمانه‌زنی‌ها تلقی می‌شود تا اقداماتی قطعی. با توجه به روند رو به افزایش تقاضا برای نقره در صنایع مختلف، به ویژه در بخش‌های الکتریکی‌سازی و انرژی‌های تجدیدپذیر، حتی محدودیت‌های کوچک در تأمین نقره می‌تواند تأثیرات بزرگی بر قیمت این فلز بگذارد. همان‌طور که در مورد سایر مواد استراتژیک دیده‌ایم، بازارها احتمالاً به هرگونه شفاف‌سازی رسمی از سوی پکن در ماه‌های پیش رو واکنش نشان خواهند داد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار نفت در حال سقوط دوباره، آیا جنگ سهم در بازار اوپک می‌تواند فرصت خرید ایجاد کند؟

در یکی از شگفتی‌های بزرگ سال 2025، اوپک‌پلاس تصمیم گرفت که دیگر از تلاش‌های خود برای حفظ قیمت نفت حمایت نکند. اوپک در طول سال‌های گذشته به عنوان یک پشتوانه قوی برای بازار شناخته می‌شد و با مدیریت تولید خود سعی داشت کف قیمتی برای نفت ایجاد کند. با این حال، ترکیب از دست دادن سهم بازار و رشد تولیدات غیر اوپکی در نهایت باعث شد که استراتژی این سازمان تغییر کند و شاید حتی فشار از سوی رئیس‌جمهور آمریکا، دونالد ترامپ، نقشی در این تغییر رویکرد داشته باشد. این تغییر استراتژی از بهار 2025 آغاز شد، زمانی که عربستان سعودی و متحدانش اعلام کردند که دیگر مایل به تحمل کاهش تولید نیستند، در حالی که تولیدکنندگان نفت در ایالات متحده، گویانا و برزیل به رکوردهای تولید خود ادامه می‌دادند. تا میانه سال، شعار "قیمت به حجم ارجح است" جای خود را به رقابت تهاجمی برای سهم بازار داد که یادآور جنگ قیمتی 2014 بود. تنش‌های داخلی در اوپک به نقطه بحرانی رسید و کشورهای عضو، به‌ویژه عراق و قزاقستان، بارها تولید خود را فراتر از سهمیه‌های تعیین‌شده افزایش دادند. رهبران اصلی اوپک که از این بی‌نظمی‌ها ناامید شده بودند، تصمیم گرفتند که یک دوره کاهش قیمت‌ها به عنوان "تنظیم مجدد" عمل کند تا اعضای سازمان مجبور به رعایت توافق‌های آینده شوند. ممکن است اوپک همچنین قصد داشت تولیدکنندگان شیل ایالات متحده را که منبع اصلی رشد عرضه در دهه گذشته بوده‌اند، تنبیه کند. امروز، قیمت نفت خام WTI با کاهش 1.61 دلار به 56.74 دلار رسید. این کاهش باعث از بین رفتن سود دو روز گذشته شده و نفت همچنان در نزدیکی پایین‌ترین سطح پنج ساله خود قرار دارد. حال که به سمت 2026 پیش می‌رویم، سوال دیگر این نیست که اوپک‌پلاس کی دوباره کاهش تولید خواهد داشت و چقدر طول می‌کشد تا این کشورها بتوانند درد مالی ناشی از نفت با قیمت زیر 70 دلار را در تلاش برای بازپس‌گیری سلطه خود بر بازار جهانی انرژی تحمل کنند. در نهایت، درمان قیمت‌های پایین، قیمت‌های پایین‌تر است. تولیدکنندگان شیل ایالات متحده بودجه‌های حفاری خود را کاهش داده‌اند و به این روند ادامه خواهند داد. تعداد کمی از تولیدکنندگان زیر 60 دلار WTI سود می‌کنند، زیرا هزینه‌ها از قیمت نفت به شدت پیشی گرفته است. احتمالاً خرید نفت خام در سال 2026 یکی از بهترین معاملات خواهد بود؛ مشابه آنچه که در اواخر 2020 رخ داد. سوال این است که "چه زمانی باید خرید کرد؟" برخی بر این باورند که تمام نفت اضافی در حال حاضر در قیمت‌ها لحاظ شده است و توازن جهانی بازار به اندازه‌ای که به نظر می‌رسد بد نیست. من به این استدلال اگر بتوانیم زمستان را بدون یک فروپاشی ناگهانی در بازار نفت پشت سر بگذاریم، موافق خواهم بود. بنابراین پیش‌بینی من این است که بهترین زمان برای خرید نفت، زمانی است که قیمت‌ها در بازار نفت به زیر 40 دلار برسد یا منتظر ماه آوریل بمانیم که فصول بهبود آغاز می‌شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قیمت نقره با جهش ۷ درصدی به بالای ۷۷ دلار رسید

در معاملات روز جمعه، قیمت لحظه‌ای نقره با رشد بیش از ۷ درصدی به ۷۷.۱۲ دلار در هر اونس رسید و رکورد جدیدی را در بازار فلزات گرانبها ثبت کرد. این جهش چشمگیر در حالی رخ داد که بازارها تحت تأثیر کاهش نقدینگی پایان سال، انتظارات برای کاهش نرخ بهره در آمریکا و افزایش تنش‌های ژئوپلیتیکی قرار دارند. نقره در سال ۲۰۲۵ تاکنون بیش از ۱۶۷ درصد رشد سالانه را تجربه کرده است؛ رشدی که به‌دلیل کمبود عرضه، ورود سرمایه‌گذاران و ثبت نقره به‌عنوان ماده معدنی حیاتی در آمریکا رخ داده است. در کنار نقره، قیمت طلا و پلاتین نیز به رکوردهای تاریخی رسیده‌اند. کارشناسان معتقدند که تقاضا برای دارایی‌های امن در شرایط فعلی، نقش مهمی در این رالی فلزات گرانبها داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ جدید در سیلیکون‌ولی: نبرد برای برق، نه تراشه

در سه سال گذشته، هر بار صحبت از «رالی هوش مصنوعی» می‌شد، ذهن همه به سمت تراشه‌ها، GPUها، مدل‌های زبانی و شرکت‌هایی مثل انویدیا، AMD و مایکروسافت می‌رفت. اما حالا، در آستانه ۲۰۲۶، یک واقعیت تازه در حال شکل‌گیری است؛ واقعیتی که می‌تواند کل مسیر سرمایه‌گذاری در AI را تغییر دهد. اگر رالی ۲۰۲۳ تا ۲۰۲۵ بر پایه «قدرت پردازش» بود، رالی ۲۰۲۶ ممکن است بر پایه قدرت برق باشد. گلوگاه واقعی AI نه تراشه است، نه کدنویسی — برق است در نگاه اول، تصور می‌شود که توسعه هوش مصنوعی فقط به تراشه‌های سریع‌تر و مدل‌های پیچیده‌تر وابسته است. اما مدیرعامل مایکروسافت، ساتیا نادلا، جمله‌ای گفت که نگاه بازار را تکان داد: «مشکل ما کمبود تراشه نیست؛ مشکل برق است. تراشه داریم، اما جایی برای روشن کردنشان نداریم.» این جمله ساده، یک حقیقت بزرگ را آشکار می‌کند: AI به مرحله‌ای رسیده که محدودیت اصلی آن، زیرساخت انرژی است. دیتاسنترها (Data Centers) به برق عظیم نیاز دارند GPUها مصرف انرژی بسیار بالایی دارند شبکه‌های برق فعلی برای این حجم از تقاضا طراحی نشده‌اند زمان انتظار برای اتصال به شبکه در برخی مناطق به ۵ تا ۷ سال رسیده است این یعنی شرکت‌های فناوری نمی‌توانند فقط با خرید تراشه‌های بیشتر، رشد کنند. آن‌ها باید برق بیشتری تولید کنند. شرکت‌های فناوری در حال تبدیل شدن به شرکت‌های برق هستند وقتی شرکت‌هایی مثل مایکروسافت، آمازون و گوگل می‌بینند که شبکه برق پاسخگوی نیازشان نیست، دو راه بیشتر ندارند: صبر کنند (که غیرممکن است) خودشان برق تولید کنند و دقیقاً همین اتفاق در حال رخ دادن است. شرکت‌های فناوری در حال ساخت: نیروگاه‌های کوچک خصوصی مزارع خورشیدی اختصاصی سیستم‌های ذخیره انرژی ترانسفورماتورهای اختصاصی شبکه‌های انتقال داخلی این یعنی AI دیگر فقط یک صنعت نرم‌افزاری نیست؛ یک صنعت انرژی‌بر است. بازار جدید AI: ترانسفورماتورها، کابل‌ها، شبکه برق و تجهیزات صنعتی وقتی برق تبدیل به گلوگاه می‌شود، برندگان جدید بازار هم تغییر می‌کنند. شرکت‌هایی که تا دیروز در حاشیه بودند، حالا در مرکز توجه قرار گرفته‌اند: ۱. Vertiv ستاره جدید زیرساخت دیتاسنتر سهام از ۵۳ دلار به ۱۶۶ دلار رسیده (۲۰۰٪ رشد) متخصص در سیستم‌های خنک‌کننده، برق اضطراری و مدیریت انرژی ۲. Schneider Electric پادشاه تجهیزات برق صنعتی تولیدکننده کلیدهای برق (Circuit Breakers) تأمین‌کننده اصلی دیتاسنترهای مدرن ۳. Eaton رقیب جدی اشنایدر مزیت بزرگ در تولید تجهیزات حفاظتی برق رشد تقاضا از سمت دیتاسنترها ۴. Siemens غول زیرساخت اروپا فعال در شبکه‌های برق، اتوماسیون صنعتی و سیستم‌های انتقال انرژی این شرکت‌ها شاید «هیجان‌انگیز» مثل انویدیا نباشند، اما بدون آن‌ها، هیچ GPU و هیچ مدل هوش مصنوعی نمی‌تواند روشن شود. مس؛ فلزی که می‌تواند قهرمان پنهان رالی ۲۰۲۶ باشد در کنار برق، یک ماده خام دیگر هم در مرکز توجه قرار گرفته: مس (Copper). چرا؟ دیتاسنترها به کیلومترها کابل مسی نیاز دارند ترانسفورماتورها بدون مس ساخته نمی‌شوند خودروهای برقی هم مصرف‌کننده بزرگ مس هستند شبکه برق جهانی برای ارتقا به مس بیشتری نیاز دارد اگر روایت «بحران برق» در بازار جا بیفتد، مس می‌تواند یکی از بزرگ‌ترین رالی‌های کالایی دهه را تجربه کند. چرا این تغییر روایت مهم است؟ بازارها همیشه دنبال «داستان» هستند. داستان ۲۰۲۳ تا ۲۰۲۵ این بود: «هرچه GPU بیشتر، رشد بیشتر.» اما داستان ۲۰۲۶ ممکن است این باشد: «هرچه برق بیشتر، AI بیشتر.» این تغییر روایت می‌تواند: مسیر سرمایه‌گذاری را عوض کند شرکت‌های جدیدی را وارد رالی کند ارزش‌گذاری شرکت‌های فعلی را تغییر دهد بازار کالاها را تحت تأثیر قرار دهد حتی سیاست‌گذاری انرژی کشورها را تغییر دهد چرا این موضوع برای سرمایه‌گذاران مهم است؟ زیرا: اگر برق گلوگاه باشد، رشد شرکت‌های تراشه‌ساز محدود می‌شود شرکت‌های زیرساختی وارد فاز رشد انفجاری می‌شوند بازار انرژی و مواد اولیه دوباره جذاب می‌شود سرمایه‌گذاری در AI از «نرم‌افزار» به «سخت‌افزار و انرژی» منتقل می‌شود این یعنی: رالی بعدی AI ممکن است از جایی شروع شود که هیچ‌کس انتظارش را ندارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رالی پایان سال در بازارهای جهانی | رشد قوی اقتصاد آمریکا موتور صعود بورس‌ها شد

بازارهای جهانی در آستانه پایان سال ۲۰۲۵ با موج تازه‌ای از خوش‌بینی روبه‌رو شده‌اند. انتشار داده‌های جدید نشان می‌دهد اقتصاد آمریکا سریع‌ترین رشد خود در دو سال اخیر را تجربه کرده؛ موضوعی که اعتماد سرمایه‌گذاران به چشم‌انداز سودآوری شرکت‌ها در سال ۲۰۲۶ را تقویت کرده است.  رکوردشکنی شاخص‌های جهانی شاخص MSCI جهانی برای پنجمین روز متوالی رشد کرد و بازدهی سالانه خود را به ۲۱ درصد رساند. در آسیا نیز بازارها با رشد ۰.۲ درصدی همراه شدند؛ رشدی که عمدتاً توسط سهام فناوری هدایت شد، پس از آنکه S&P 500 در وال‌استریت رکورد تازه‌ای ثبت کرد. با نزدیک شدن به تعطیلات کریسمس، حجم معاملات پایین بود اما فضای کلی بازار همچنان مثبت باقی ماند.  جهش کامودیتی‌ها؛ طلا برای اولین بار بالای ۴۵۰۰ دلار کامودیتی‌ها عملکردی بهتر از سهام داشتند: طلا برای نخستین بار از مرز ۴۵۰۰ دلار عبور کرد نقره و پلاتین رکوردهای جدید ثبت کردند مس از سطح ۱۲ هزار دلار در هر تن گذشت افزایش تنش‌ها پس از اقدام آمریکا برای مسدود کردن محموله‌های نفتی مرتبط با ونزوئلا، تقاضا برای دارایی‌های امن را بالا برد و به رشد طلا کمک کرد.  بازگشت اشتهای ریسک‌پذیری با وجود اینکه رشد قوی اقتصاد آمریکا احتمال کاهش سریع نرخ بهره را کاهش داده، بازارها دوباره به سمت ریسک‌پذیری حرکت کرده‌اند. پس از هفته‌ها نگرانی درباره ارزش‌گذاری بالای سهام—به‌ویژه سهام مرتبط با هوش مصنوعی—اکنون سرمایه‌گذاران امیدوارند رشد سود شرکت‌ها در سال آینده ادامه‌دار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره با عبور از اپل سومین دارایی ارزشمند جهان شد

فلز نقره در یک حرکت قابل توجه در بازارهای مالی، با پیشی گرفتن از شرکت اپل، به سومین دارایی بزرگ جهان از نظر ارزش بازار (Market Cap) تبدیل شد. بر اساس داده‌های جدید، ارزش بازار نقره به ۴.۰۳۴ تریلیون دلار رسیده است، در حالی که ارزش شرکت اپل در سطح ۴.۰۳۱ تریلیون دلار قرار دارد. در حال حاضر، طلا همچنان در رتبه اول و شرکت انویدیا (NVIDIA) در رتبه دوم ارزشمندترین دارایی‌های جهان قرار دارند. این تغییر جایگاه نشان‌دهنده رشد بیش از ۱۲ درصدی قیمت نقره در یک هفته اخیر و اقبال سرمایه‌گذاران به این فلز گران‌بها است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش قدرتمند طلا و نقره؛ آیا مقاومت روانی ۴۵۰۰ و ۷۰ دلار سد بعدی بازار است؟

قیمت طلا و نقره در روزهای اخیر با شتابی کم‌سابقه افزایش یافته‌اند؛ حرکتی که توجه معامله‌گران، سرمایه‌گذاران نهادی و حتی فعالان بازارهای کالایی را دوباره به سمت فلزات گران‌بها جلب کرده است. این رشد تنها یک واکنش کوتاه‌مدت به اخبار نیست، بلکه حاصل ترکیب چندین عامل بنیادی و روانی است که هم‌زمان بازار را به سمت قیمت‌های بالاتر سوق داده‌اند. ۱. نرخ‌های واقعی پایین؛ موتور اصلی رشد طلا و نقره یکی از مهم‌ترین محرک‌های این صعود، کاهش نرخ بهره واقعی است. وقتی تورم بالا می‌ماند اما بازده اسمی اوراق رشد نمی‌کند، هزینه فرصت نگهداری دارایی‌های بدون سود—مثل طلا و نقره—به‌شدت کاهش می‌یابد. این همان نقطه‌ای است که سرمایه‌گذاران بزرگ معمولاً وارد بازار می‌شوند. در چنین شرایطی، طلا و نقره دوباره نقش تاریخی خود را بازی می‌کنند: پناهگاهی در برابر کاهش ارزش پول. ۲. ریسک‌های ژئوپلیتیک؛ بازگشت تقاضای پناهگاه امن تنش‌های ژئوپلیتیک در اروپا، خاورمیانه و حتی آمریکای لاتین باعث شده سرمایه‌گذاران به دنبال دارایی‌هایی باشند که در زمان بحران ارزش خود را حفظ کنند. طلا همیشه اولین انتخاب است، اما این بار نقره نیز از جریان سرمایه‌ای طلا بهره‌مند شده—به‌ویژه به‌دلیل نقش دوگانه‌اش در صنعت و سرمایه‌گذاری. ۳. دلار ضعیف‌تر؛ سوخت اضافه برای رشد فلزات دلار آمریکا در هفته‌های اخیر تحت فشار قرار گرفته—به‌دلیل انتظارات سیاستی داویش‌تر و چشم‌انداز نرخ‌های واقعی پایین. وقتی دلار تضعیف می‌شود، قیمت کالاهای دلاری برای خریداران جهانی ارزان‌تر می‌شود و همین موضوع تقاضا برای طلا و نقره را افزایش می‌دهد. ۴. ورود سرمایه به ETFها؛ نشانه‌ای از چرخش بزرگ سرمایه‌گذاران داده‌های ETFهای طلا و نقره نشان می‌دهد که سرمایه‌گذاران نهادی و خرد دوباره در حال ورود به فلزات گران‌بها هستند. این ورود سرمایه معمولاً نشانه‌ای از یک روند پایدارتر است، نه یک حرکت کوتاه‌مدت. ۵. نمودارها چه می‌گویند؟ مقاومت روانی در راه است نمودارهای روزانه نشان می‌دهند که قیمت‌ها به سطوح رُند و مهمی نزدیک شده‌اند—سطوحی که معمولاً نقش مقاومت روانی دارند: طلا: ۴۵۰۰ دلار نقره: ۷۰ دلار این سطوح نه‌تنها از نظر تکنیکال مهم‌اند، بلکه از نظر روانی نیز می‌توانند رفتار معامله‌گران را تغییر دهند. معمولاً در چنین نقاطی، بخشی از بازار اقدام به ذخیره سود می‌کند و بخشی دیگر منتظر شکست مقاومت می‌ماند. ۶. آیا روند صعودی ادامه دارد؟ ترکیب عوامل بنیادی (نرخ‌های واقعی پایین، دلار ضعیف، ریسک‌های ژئوپلیتیک) و عوامل تکنیکال (نزدیکی به مقاومت‌های رُند) نشان می‌دهد که بازار در نقطه حساسی قرار دارد. اگر طلا بتواند ۴۵۰۰ دلار را بشکند، موج جدیدی از ورود سرمایه می‌تواند آغاز شود—و همین موضوع برای نقره در سطح ۷۰ دلار نیز صدق می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترامپ: نفت توقیف‌شده ونزوئلا ممکن است فروخته شود یا به ذخایر استراتژیک منتقل شود

ترامپ اعلام کرد که آمریکا در حال بررسی گزینه‌های مختلف برای نفت توقیف‌شده نزدیک ونزوئلاست—از جمله فروش آن در بازار یا انتقال به ذخایر استراتژیک نفت (SPR). او همچنین گفت کشتی‌های توقیف‌شده نیز در اختیار آمریکا باقی خواهند ماند. این اظهارات پس از تشدید اقدامات آمریکا علیه جریان نفت مرتبط با ونزوئلا مطرح شده و به افزایش ریسک ژئوپلیتیک در بازار انرژی منجر شده است. کارشناسان می‌گویند اینکه این نفت وارد بازار شود یا به SPR منتقل شود، می‌تواند اثر متفاوتی بر قیمت نفت داشته باشد. در شرایطی که عرضه جهانی نفت همچنان حساس است، معامله‌گران این تحولات را به‌دقت دنبال می‌کنند؛ زیرا هرگونه تغییر در عرضه ونزوئلا می‌تواند نوسانات قیمت را تشدید کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر