TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

مورگان استنلی نسبت به کمبود برق در مراکز داده آمریکا تا سال ۲۰۲۸ هشدار داد

مورگان استنلی اعلام کرد که افزایش تقاضای هوش مصنوعی می‌تواند منجر به کسری برق تا ۲۰٪ — معادل حدود ۱۳ تا ۴۴ گیگاوات — برای مراکز داده آمریکا تا سال ۲۰۲۸ شود. تحلیلگران به سرپرستی استیفن بِرد، محاسبات مبتنی بر هوش مصنوعی را «مهم‌ترین تحول فناورانه در تاریخ معاصر» توصیف کرده و هشدار دادند که محدودیت‌های برق می‌تواند به یک گلوگاه عمده برای رشد تبدیل شود. راهکارهای احتمالی شامل استفاده از توربین‌های گاز طبیعی، سلول‌های سوختی و پروژه‌های کوچک هسته‌ای است که مجموعاً می‌توانند تا ۴۰ گیگاوات به عرضه برق اضافه کنند. بانک همچنین اشاره کرد که استخراج‌کنندگان بیت‌کوین سایت‌های خود را برای محاسبات هوش مصنوعی بازتخصیص می‌دهند و مدل‌های جدیدی مانند مشارکت‌های «نئوکلاود» و اجاره بلندمدت زیرساخت‌های برقی، ارزش بالقوه بالایی ارائه می‌دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس، تأخیر در انبساط پولی چین را محتمل دانست

گلدمن ساکس پیش‌بینی خود درباره دور بعدی سیاست‌های انبساطی چین را به سال ۲۰۲۶ موکول کرده است. این تصمیم به دلیل رویکرد محتاطانه بانک مرکزی چین و تمرکز بیشتر بر ثبات ارزی و اصلاحات ساختاری اتخاذ شده است. بر اساس این پیش‌بینی، در سه‌ماهه اول سال ۲۰۲۶، کاهش ۱۰ نقطه پایه در نرخ بهره و ۵۰ نقطه پایه در نسبت ذخیره الزامی رخ خواهد داد، در حالی که کاهش بعدی ۱۰ نقطه پایه به سه‌ماهه سوم همان سال منتقل شده است. گلدمن اعلام کرده که بحث‌های اخیر درباره بین‌المللی‌سازی یوان نشان‌دهنده تعهد پکن به مدیریت ارزی است و ترجیح آن‌ها به افزایش تدریجی ارزش یوان نسبت به دلار است، نه اجرای محرک‌های گسترده. در گزارش سیاست پولی سه‌ماهه سوم که در ۱۱ نوامبر منتشر شد، بانک مرکزی چین موضع «نسبتاً انبساطی» خود را حفظ کرد اما بر تنظیمات میان‌دوره‌ای چرخه‌ای تأکید داشت که از نظر گلدمن نشان‌دهنده کاهش تمایل به سیاست‌های انبساطی شدید است. همچنین رشد وام‌دهی در این گزارش کم‌اهمیت تلقی شده و تمرکز بر تأمین مالی مستقیم و برنامه تعویض بدهی دولت‌های محلی قرار گرفته است. گلدمن همچنین پیش‌بینی کرده که افزایش ارزش یوان نسبت به دلار آمریکا به‌صورت تدریجی و نوسانی خواهد بود و مسیر دلار همچنان عامل اصلی تعیین‌کننده باقی می‌ماند. برای رشد سریع‌تر یوان، نیاز به محرک‌های واضح‌تری مانند ورود جریان‌های صادراتی در پایان سال وجود دارد؛ الگویی که در سپتامبر مشاهده شده بود. اشاره بانک مرکزی چین به حفظ «انعطاف‌پذیری» نرخ ارز به‌جای «مقاومت‌پذیری» نشان می‌دهد که فشار برای کاهش ارزش یوان کمتر شده و گلدمن نتیجه‌گیری کرده که ثبات ارزی مانعی برای اجرای سیاست‌های پولی سنجیده در سال آینده نخواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

داده‌های جدید از رویکرد داویش‌تر حمایت می‌کند | کاهش ۵۰ واحدی نرخ بهره در دسامبر مناسب است

در گفت‌وگویی با شبکه CNBC، «مِیران»، یکی از مقامات فدرال رزرو، اعلام کرد پایان احتمالی تعطیلی دولت آمریکا تغییر معناداری در چشم‌انداز اقتصادی ایجاد نمی‌کند و مسیر سیاست پولی همچنان به داده‌های تورمی و فعالیت اقتصادی وابسته است. به گفته او، داده‌هایی که از ماه سپتامبر تاکنون منتشر شده، نشان می‌دهد فدرال رزرو باید نسبت به برآوردهای سپتامبر خود داویش‌تر باشد. او افزود: «معقول است که اندکی رویکرد نرم‌تری داشته باشیم.» مِیران با اشاره به اینکه بخشی از داده‌های تورمی «کهنه» است، تأکید کرد: «تورم در حال پایین آمدن است.» او اضافه کرد برخی از همکارانش هنوز بیش از حد به داده‌های گذشته‌نگر اتکا می‌کنند. به گفته او، تورم هسته PCE که معیار اصلی فدرال رزرو محسوب می‌شود، اکنون «به شکل قابل‌توجهی به هدف ۲ درصد نزدیک شده است.» او در ادامه اظهارات امروز خود اعلام کرد که فدرال رزرو باید در نشست ماه دسامبر به‌طور جدی یک کاهش ۵۰ واحد پایه‌ای را مدنظر قرار دهد. او تأکید کرد: «کاهش ۵۰ واحد پایه مناسب است و در سناریوی حداقلی باید حداقل ۲۵ واحد پایه کاهش انجام شود.»  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بررسی عمیق داده‌های World Chain

  آمار کلیدی عملکرد (KPIs) در لایه‌دوم ورلد‌چین در ۳۰ روز گذشته میانگین آدرس‌های فعال روزانه در ورلد‌چین حدود ۶۰۶ هزار بوده که نسبت به همین بازه در سال گذشته ۲۲۲٪ رشد داشته است. تراکنش‌ها در همین بازه، ورلد‌چین به‌طور میانگین ۱.۸۸ میلیون تراکنش در روز ثبت کرده است؛ ۴۴۷٪ بیشتر از سال گذشته. از نظر سهم بازار، ورلد‌چین در جایگاه چهارم قرار دارد و طی ماه گذشته ۸.۷٪ از کل تراکنش‌های لایه‌دوم را به خود اختصاص داده است. در این میان، Base با ۵۱٪ صدرنشین است، سپس Arbitrum با ۱۶.۳٪ و Optimism با ۸.۹٪ قرار دارند.   حجم معاملات DEX در ۳۰ روز اخیر، میانگین تراکنش‌های صرافی غیرمتمرکز (DEX) در ورلد‌چین ۴.۳۶ میلیون تراکنش روزانه بوده که ۷۰۷٪ رشد سالانه را نشان می‌دهد. تمام این تراکنش‌ها از قراردادهای یونی‌سواپ انجام شده‌اند. در مجموع، حجم معاملات این لایه‌دوم در بازه‌ی موردنظر ۱۳۵ میلیون دلار بوده، معادل ۰.۱۴٪ از کل حجم معاملات DEX در لایه‌دوم‌ها. Base با ۵۹٪ در رتبه اول است و پس از آن Arbitrum (۲۸٪) ، Unichain (۸.۸٪) و Optimism (۱.۷٪) قرار دارند.   تراکنش‌های خودکار از طریق اپلیکیشن حدود ۶۰٪ از کل تراکنش‌های ورلد‌چین در ماه گذشته از نوع تراکنس‌های اپلیکیشنی بوده‌اند، به این معنا که کاربران صرفاً از طریق رابط اپلیکیشن موبایل بدون نیاز به تعامل مستقیم با کیف‌پول یا مرورگر بلاک‌چین تراکنش انجام داده‌اند. کارمزدهای Blob پرداختی به لایه‌یک میانگین Blobهای ارسال‌شده از ورلد‌چین به لایه‌یک طی ۳۰ روز اخیر ۶۳.۳ هزار بوده که نسبت به سال گذشته ۱۰۵۶٪ افزایش یافته است. از نظر سهم بازار میان لایه‌دوم‌ها، ورلد‌چین با ۲۴٪ در رتبه دوم قرار دارد. Base با ۳۷٪ پیشتاز است، سپس Arbitrum (۹٪) و Optimism (۴.۵٪) جایگاه‌های بعدی را دارند. شاخص‌های عملکرد پل‌سازی (L2 Bridging KPIs) ارزش انتقال‌یافته از پل اصلی  در حال حاضر حدود ۶۱۱ میلیون دلار از طریق پل اصلی، مستقیماً از لایه‌ی یک اتریوم وارد ورلد‌چین شده است. این رقم نسبت به اوج خود در اوایل سپتامبر (۱.۳ میلیارد دلار) کاهش یافته، اما در مقایسه با سال گذشته ۴.۲ برابر رشد داشته است. ارزش انتقال‌یافته از پل‌های خارجی (Externally Bridged Value) ارزش دارایی‌های منتقل‌شده از سایر زنجیره‌ها به ورلد‌چین در حال حاضر ۲۵ میلیون دلار است که نسبت به اوج خود در سپتامبر (۴۷ میلیون دلار) کاهش نشان می‌دهد. فاصله‌ی قابل‌توجه میان ارزش انتقال‌یافته از پل‌های خارجی (۲۵ میلیون دلار) و پل اصلی (۶۱۱ میلیون دلار) نشان‌دهنده‌ی مزیت نقدینگی (Liquidity Advantage) لایه‌دوم‌هایی است که در نزدیکی اکوسیستم اصلی اتریوم فعالیت می‌کنند. عرضه‌ی کل توکن: ۱۰ میلیارد توکن WLD . سقف عرضه تا سال ۲۰۳۸ ثابت است، اما پس از آن در صورت نیاز امکان تورم سالانه‌ی ۱.۵٪ وجود دارد. عرضه‌ی در گردش (Circulating Supply): ۲.۲۷ میلیارد WLD (معادل ۲۲.۷٪ از کل عرضه) تخصیص توکن (Token Allocation) تنها ۲۴.۷٪ از کل توکن‌ها در اختیار تیم ورلد و سرمایه‌گذاران است که به‌مراتب کمتر از میانگین پروژه‌های مشابه است. (۴۰٪ تا ۵۰٪). حدود ۷.۵ میلیارد توکن (۷۵٪) به جامعه اختصاص یافته است؛ شامل کاربران (برای تشویق به استفاده و پذیرش) و خزانه‌ی پروتکل. هدف ورلد این است که ۶۰٪ از کل عرضه را طی ۱۵ سال به کاربران اهدا کند. ۱۵٪ باقیمانده نیز به بنیاد ورلدکوین (Worldcoin Foundation) تعلق دارد تا برای حمایت از توسعه‌دهندگان و ایجاد اکوسیستم اپلیکیشن‌ها استفاده شود. برنامه‌ی آزادسازی آینده (Future Unlock Schedule) فرآیند آزادسازی توکن‌های تیم و سرمایه‌گذاران از ۲۴ ژوئیه ۲۰۲۴ آغاز شده و تا جولای ۲۰۲۸ ادامه دارد (دوره‌ی واگذاری پنج‌ساله با قفل اولیه‌ی یک‌ساله). تا جولای ۲۰۲۶، روزانه ۱.۸۸ میلیون توکن تیم و سرمایه‌گذاران آزاد می‌شود (معادل ۱.۳ میلیون دلار با قیمت فعلی WLD = ۰.۷ دلار). از آگوست ۲۰۲۶، این مقدار به ۱.۳ میلیون توکن در روز کاهش می‌یابد (حدود ۹۰۵ هزار دلار در روز با قیمت فعلی WLD). بخش بزرگی از توکن‌های جامعه به‌صورت فنی آزاد شده‌اند، اما هنوز در گردش نیستند. این توکن‌ها می‌توانند در صورت نیاز برای برنامه‌های تشویقی و پاداش کاربران مورد استفاده قرار گیرند. سود و زیان آنچین در لایه۲ سود و زیان آنچین برابراست با درآمد کارمزد تراکنش‌ها منهای کارمزد L1 (داده‌های call) منهای  کارمزد ارسال blob. در ۳۰ روز گذشته، این زنجیره حدود ۱۵.۷ هزار دلار زیان آنچین داشته است، در حالی که در بازه مشابه سال گذشته، ۱۵ هزار دلار سود ثبت شده بود. درآمدها نسبت به سال گذشته افزایش یافته، اما افزایش کارمزدهای L1 (با رشد قیمت ETH) باعث کاهش سود شده است. اما نکته مهماین است که  لایه۲ محصول اصلی نیست. محصول واقعی شبکه World ID/Identify است: پایگاه داده‌ای از کیف‌پول‌های تایید شده انسانی (World IDs) که می‌توانند با اپلیکیشن‌های آنچین، سیستم‌های پرداخت و حکمرانی تعامل داشته باشند. پس نقش لایه۲ چیست؟ سیستم حسابداری شبکه Identify: این لایه توسط Ethereum L1 امن شده و به عنوان «ستون فقرات عملیاتی» عمل می‌کند. پلتفرمی برای توسعه‌دهندگان: دیگر توسعه‌دهندگان می‌توانند World ID را در سرویس‌های خود ادغام کنند. World می‌تواند World ID را به یک قابلیت سطح پروتکل تبدیل کند، بنابراین توسعه‌دهندگان اپلیکیشن که می‌خواهند از کیف‌پول‌های تایید شده انسانی استفاده کنند، ممکن است ترجیح دهند روی World Chain بسازند. کنترل و جنبه‌های اقتصادی: مالکیت زنجیره به World اجازه می‌دهد کارمزد گس را برای کاربران تایید شده یارانه دهد و ارزش جریان تراکنش‌ها، توالی پردازش و اثبات فعالیت را کسب کند. همچنین امکان پیاده‌سازی لایه‌های خصوصی و رعایت مقررات خاص داده‌های بیومتریک و ZK proof را فراهم می‌کند. نکته اصلی تیم World در حال ساخت یک لایه هویت جهانی برای اینترنت و سیستم‌های آنچین است. پروژه‌ای بسیار بلندپروازانه و گسترده. می‌توان آن را به شکل ترکیبی از Proof of Personhood API + ثبت هویت + پلتفرم توسعه‌دهندگان تصور کرد. اگر پروژه موفق شود، انتظار می‌رود از طریق کانال‌های زیر درآمدزایی کند: توسعه‌دهندگان، شرکت‌ها یا دولت‌ها ممکن است برای هر تایید هویت یا هر درخواست اثبات(Proof) هزینه پرداخت کنند، چیزی که اکنون World از مشتریان خود دریافت می‌کند. ارزش World ID زمانی تحقق می‌یابد که اپلیکیشن‌ها آن را ادغام کنند تا خدمات فعلی خود را بهبود دهند یا خدمات کاملاً جدیدی ایجاد کنند. به عنوان مثال، اپلیکیشن‌های دوستیابی می‌توانند تجربه کاربران را با تایید هویت واقعی بهبود دهند و مطمئن شوند که تنها انسان‌های واقعی قادر به استفاده هستند. Match Group، مالک هشت سایت دوستیابی از جمله Tinder و Match.com، از مشتریان World است. اگر آینده‌ای را تصور کنیم که کسب‌وکارهای اینترنتی مجبور شوند برای حفظ تجربه کاربری، از ورود بات‌ها و AI غیرمجاز جلوگیری کنند، این پروژه می‌تواند کسب‌وکار عظیمی باشد. مدل درآمدزایی احتمالی مشابه Stripe: تایید هویت World ID یا ارائه Proof (کارمزد API به ازای هر Proof) ادغام با سازمان‌ها یا قراردادهای هویت B2B (مدل SaaS دوره‌ای) ابزارهای پلتفرم توسعه‌دهندگان از طریق SDK/API (مدل مصرفی) پرداخت‌ها/DeFi، اعتبار، رعایت مقررات (کارمزد خدمات یا اختلاف نرخ) تسویه تراکنش‌های L2 با استفاده از بلاک‌اسپیس/تراکنش‌های هویتی (کارمزد گس حداقلی) مدل اقتصادی توکن از طریق استیکینگ یا کاربرد WLD (تجمع ارزش از طریق استفاده از توکن) جمع‌بندی اکنون میلیون‌ها World ID فعال ماهانه وجود دارد. هنوز مراحل اولیه است، اما با این حال یک دستاورد قابل توجه محسوب می‌شود. ما معتقدیم پروژه به شدت دچار کج فهمی شده است. در برخی موارد، حتی برخی از افراد فعال در حوزه کریپتو هم نسبت به Orb و سیاست‌های داده‌ای World بدبین هستند. با این حال، فکر می‌کنیم فناوری این پروژه پتانسیل تغییر نحوه استفاده ما از اینترنت را دارد. تیم باید شبکه World ID را گسترش دهد و دسترسی به کاربران تاییدشده انسانی را به اپلیکیشن‌های وب دیگر بفروشد. ما WLD را یک پروژه پرریسک/پرتوانی بالا می‌دانیم. در طول تابستان با این دارایی معامله کردیم و در سپتامبر با ۵۳٪ سود خارج شدیم. اکنون در لیست رصد ما قرار دارد.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

موسالم: اقتصاد آمریکا همچنان مقاوم است؛ تورم نزدیک‌تر به ۳ درصد است تا هدف ۲ درصدی

موسالم، رئیس فدرال رزرو شعبه سن‌لوئیس، در سخنانی تازه تأکید کرد که اقتصاد ایالات متحده از انعطاف و مقاومت قابل‌توجهی برخوردار است، هرچند روند بازگشت تورم به هدف ۲ درصدی هنوز کامل نشده است. او گفت: «اقتصاد آمریکا به‌طور کلی مقاوم است. تورم در حال حاضر به سطحی نزدیک‌تر به ۳ درصد رسیده تا هدف ۲ درصدی ما.» موسالم همچنین وضعیت بازار کار را در محدوده اشتغال کامل اما با نشانه‌هایی از خنک‌شدن تدریجی توصیف کرد و افزود که بر اساس ارزیابی شرکت‌ها، تقاضا برای نیروی کار اندکی کاهش یافته اما شرایط کلی هنوز «به‌طور معقولی مناسب» است. او ادامه داد: «احساس می‌کنم در حال حاضر درک خوبی از وضعیت واقعی اقتصاد داریم، اما همچنان مشتاقم داده‌های رسمی جدید منتشر شود تا این تصویر کامل‌تر گردد.» او در ادامه سخنان امروز خود درباره شرایط اقتصادی آمریکا، تصویر جامع‌تری از رفتار مصرف‌کنندگان و شرکت‌ها ارائه کرد. او هشدار داد که خانوارهای کم‌درآمد اکنون مجبور به استفاده بیشتر از بدهی کارت‌های اعتباری شده‌اند؛ نشانه‌ای از افزایش فشار مالی در میان دهک‌های پایین‌تر. با این حال، موسالم تأکید کرد که به‌طور کلی ترازنامه خانوارها وضعیت مناسبی دارد و مصرف‌کننده آمریکایی را «بدهکار» به معنای گسترده آن نمی‌داند. او درباره فضای کسب‌وکار نیز گفت: «شرکت‌ها می‌گویند سطح عدم‌اطمینان تثبیت شده و نسبت به گذشته کمتر در حال افزایش است، اما همچنان تورم نزدیک‌تر به ۳ درصد است تا هدف ۲ درصدی.» یکی از نکات برجسته سخنان موسالم، اشاره به کاهش توان شرکت‌ها در انتقال افزایش هزینه‌ها به مصرف‌کنندگان بود. او گفت بسیاری از بنگاه‌هایی که مستقیماً به خانوارها فروش دارند، اکنون برای بالا بردن قیمت‌ها با دشواری بیشتری روبه‌رو هستند — موضوعی که می‌تواند نشانه‌ای از ضعف تدریجی تقاضای مصرف‌کننده باشد. در مورد بازار کار نیز، موسالم این روند را «نرم و منظم» توصیف کرد: «بازار کار به شکلی منظم در حال سرد شدن است.» موسالم در تازه‌ترین بخش از سخنان امروز خود به مجموعه‌ای از عوامل کلیدی در ارزیابی سیاست پولی اشاره کرد. او گفت با وجود موج اخیر اعلام اخراج نیرو در برخی شرکت‌ها، نرخ‌های درخواست بیمه بیکاری همچنان ثابت مانده‌اند، موضوعی که نشان می‌دهد بازار کار هنوز دچار اختلال جدی نشده است. موسالم تأکید کرد: «اطلاعات کافی برای تصمیم‌گیری سیاستی در اختیار داریم.» او بخش مهمی از اظهارات خود را به تحول چشمگیر در نرخ بهره واقعی (Real Fed Funds Rate) اختصاص داد و اعلام کرد این نرخ در ۱۲ ماه گذشته حدود ۲۵۰ واحد پایه کاهش یافته است. به گفته او، ۱۵۰ واحد پایه از این کاهش ناشی از کاهش نرخ‌های سیاستی بوده که فدرال رزرو «به‌عنوان بیمه‌ای برای حمایت از بازار کار» اعمال کرده است. او تصریح کرد: «کاهش نرخ‌ها عمدتاً برای محافظت از بازار کار انجام شد.» با این حال، موسالم یک بار دیگر تأکید کرد که نباید تمرکز اصلی فدرال رزرو از بین برود: «اهمیت دارد که همچنان بر پایین‌آوردن تورم تمرکز کنیم.» او در ادامه سخنرانی امروز خود تأکید کرد که سیاست پولی آمریکا بیش از پیش به سطح «خنثی» نزدیک شده است؛ سطحی که نه به اقتصاد فشار وارد می‌کند و نه آن را تحریک می‌کند. او با اشاره به این موضوع گفت: «سیاست پولی اکنون به سطح خنثی نزدیک‌تر است تا کمی انقباضی.» با وجود این، موسالم هشدار داد که فضای بسیار محدودی برای کاهش بیشتر نرخ بهره وجود دارد و فدرال رزرو باید با احتیاط بیشتری حرکت کند: «مهم است با احتیاط پیش برویم؛ فضای کمی برای تسهیل بیشتر باقی مانده است.» با توجه به اینکه نرخ تورم همچنان بالاتر از هدف رسمی قرار دارد، او بار دیگر بر ضرورت مقابله با فشارهای قیمتی تأکید کرد: «باید در برابر تورم همچنان سختگیرانه بایستیم.» او در بخش پایانی سخنان امروز خود اعلام کرد که شرایط مالی در ایالات متحده همچنان بسیار انبساطی است؛ موضوعی که می‌تواند بر مسیر آتی سیاست پولی تأثیر بگذارد. او گفت: «شرایط مالی بسیار تسهیل‌شده و حمایتی است.» موسالم در ادامه با اشاره به رشد قابل توجه قیمت دارایی‌ها، از جمله افزایش چشمگیر قیمت سهام و مسکن، تأکید کرد که فدرال رزرو وظیفه‌ای برای اظهار نظر درباره ارزش‌گذاری این بازارها ندارد: «قیمت‌های سهام و مسکن در سطوح بالایی قرار دارند، اما ارزیابی ارزش‌گذاری آن‌ها وظیفه ما نیست.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌استریت ژورنال: کوین‌بیس قصد دارد پلتفرم فروش توکن برای سرمایه‌گذاران خرد و ناشران راه‌اندازی کند.

طبق گزارش وال‌استریت ژورنال، معامله‌گران خرد آمریکایی برای اولین بار از سال ۲۰۱۸ می‌توانند در فروش توکن‌ها شرکت کنند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بهترین رمزارزها برای خرید در ریزش‌ها کدام‌اند؟

بازار رمزارزها در ماه اکتبر و نوامبر سال ۲۰۲۵ یکی از سنگین‌ترین بحران‌های خود را تجربه کرد. با این وجود، این دوره پرتلاطم برای سرمایه‌گذاران یکی از بهترین فرصت‌های خرید بود. هرچند بیت‌کوین و اتریوم نزول قابل‌توجهی را تحمل کردند، اما برخی از ارزهای دیجیتال با هدف حقیقی و کاربری روشن رشدهای چشم‌گیری داشتند. دلایل اصلی این رویداد چندگانه است. اولاً، وقتی بازار ریزش کند، سرمایه‌گذاران با تجربه و نهادی به دنبال ارزهایی می‌روند که دارای تکنولوژی واقعی و مورد استفاده عملی باشند. ارزهایی که صرفاً بر اساس ریسک بالا و تکیه‌ بر شایعات بنا شده‌اند، در ابتدا اینها مورد ریزش عمیق قرار می‌گیرند. اما پروژه‌هایی با زیرساخت مستحکم و تیم‌های فعال شاید در ابتدا ریزش عمیقی داشته باشند اما طول می‌کشند تا بیشتر درصدهای منفی خورده و به زودی خریداران حرفه‌ای توجه آن‌ها را جلب می‌کنند. مورد بعدی، هر ریزش بازاری یک فرصت دارایی برای خریدهای استراتژیک است. در حالی‌که بسیاری بخشی از سرمایه خود را از دست می‌دهند، سرمایه‌گذاران باتجربه برای جمع کردن توکن‌هایی در کف قیمتی بازار آماده هستند. این الگو در بسیاری از بازارهای مالی سهامی تکرار شونده است. بخش‌های خاصی از بازار کریپتو مثل رمزارزهای حریم خصوصی، ذخیره‌سازی غیرمتمرکز و زیرساخت‌ساز به‌دلیل اهمیت فزاینده‌ی آن‌ها در دنیای رقابتی، در روزهایی که توجهات جامعه کریپتو را جلب کرده‌اند، بیشتر مورد توجه قرار می‌گیرند و تقریبا ثبات و حتی رشد بیشتری نسبت به سایر ارزها دارند. بحران بزرگ اکتبر ۲۰۲۵: میزان خسارات و الگوی ریزش اکتبر ۲۰۲۵ به‌عنوان یکی از بدترین روزهای تاریخ بازار کریپتو برای همیشه ثبت خواهد شد. این روز شاهد بزرگ‌ترین رویداد تسویه‌حساب اجباری در کل تاریخ کریپتو بود. اعلام تعرفه‌های ۱۰۰ درصدی بر واردات چین توسط دولت ایالات متحده این فاجعه را آغاز کرد. نتایج این فاجعه عبارت‌اند از: بیت‌کوین: از بالاترین نقطه ۱۲۶ هزار دلار به کمتر از 100 هزار دلار سقوط کرد، یعنی حدود 20 درصد کاهش. اتریوم: ۱۷ تا ۲۰ درصد افت داشت. آلت‌کوین‌ها: برخی از آن‌ها تا ۹۰ درصد سقوط کردند. کل بازار: حدود ۳۷۰ میلیارد دلار ارزش از بین رفت. تسویه‌حساب اجباری: ۱۹ تا ۲۰ میلیارد دلار پوزیشن‌های اهرمی در چند ساعت بسته شدند. نمادی این بحران، ریزش شدید و سریع در رمزارز (ATOM) بود که تا ۹۹.۹۷ درصد در یک کندل ساعته افت کرد و به ۰.۰۱ دلار رسید. برخی از صرافی‌های متمرکز مثل Coinbase کاهش‌های کمتری را نسبت به Binance و OKX ثبت کردند، که نشان‌دهنده‌ی ریزش‌های عمیق مختلف در ساختار بازار است. ✔️ بیشتر بخوانید: آیا زمستان کریپتو شروع شد؟ دلایل ریزش بازار چه بود؟ ارزهایی که در ریزش‌های سخت رشدهای بزرگی داشتند بسیاری گمان می‌کردند که هیچ دارایی نمی‌تواند در چنین بحرانی رشد داشته باشد، اما بازار ارزهای دیجیتال بار دیگر ثابت کرد که و سناریوهای غیرقابل باوری دارد. رمزارزهای حریم خصوصی: رهبران مقاومت دربرابر ریزش رمزارزهای حریم خصوصی در مقابل ریزش‌های سخت بهترین عملکرد را داشتند، و این امر تصادفی نیست. این دسته‌ی ارزها در حالی‌که سایر بخش‌های بازار ۳۰ تا ۷۰ درصد افت می‌کردند، مقاومت عجیبی نشان دادند. در یوتوتایمز چند مقاله در مورد ارزهای حریم خصوصی و بطور خاص ارزهای زیر، مقالاتی نوشتیم هم از نظر فاندامنتالی و هم از نظر، ارزش این ارزها را بررسی و بهترین نقاط ورود و خروج در این مقالات را بیان کردیم. زی‌کش (ZEC): یکی از بزرگ‌ترین سناریوهای پیروزی در اخیر است. این رمزارز در ماه اکتبر ۲۴۶ درصد افزایش یافت و اکنون (9 نوامبر 2025) حول قیمت 640 دلار و حتی تا سقف تاریخی 750 دلار را ثبت کرده است. این رشد فوق‌العاده تنها شروع است، برخی تحلیل‌گران معتقدند که ZEC می‌تواند مانع 750 دلار را شکسته و صعود بیشتری داشته باشد. Decred (DCR): این رمزارز تا 300 درصد فقط در یک در هفته گذشته افزایش یافت و به 72 دلار رسید. DCR برای اولین‌بار در سال‌های متمادی بالاتر از یک میلیارد دلار ارزش بازاری شد. قیمت فعلی این رمزارز 35 دلار است. دش (DASH): 250 درصد در یک هفته افزایش یافت و اکنون مابین 70 تا 150 دلار معاملات می‌شود. برخی تحلیل‌گران معتقدند که می‌تواند به شکست سقف 150 دلار خیر بردارد که سقف تاریخی قبلی خود را در حدود 500 دلار لمس کند. مونرو (XMR): اگر فق امروز را در چند هفته اخیر بررسی کنیم بیشتر از 35 درصد این ارز رشد داشته است تقریبا سقف روزانه قبلی خود در 420 دلار را درحال حاضر شکسته است و درکل روند کلی این رمزارز با وجود ریزش‌های کلی بازار، صعودی بوده است. چرا رمزارزهای حریم خصوصی بهتر عمل کردند؟ دلایل اقتصادی و ژئوپلیتیکی عمیقی وجود دارد. در عصری که تعرفه‌ها افزایش می‌یابند و کنترل سرمایه بیشتر شده و دولت‌ها سیاست‌های تحریم‌کننده‌ی بیشتری گرفته‌اند، نیاز به ابزارهای مالی مقاوم به سانسور فزاینده‌است. رمزارزهای حریم خصوصی از یک روایت جدید سود برده‌اند: ضرورت مالی، نه صرفاً شایعه‌بازی. ✔️ بیشتر بخوانید: چرا حضور ارزهای دیجیتال حریم خصوصی در سبد شما حیاتی است؟ فایل‌کوین (FIL): از عمیق‌ترین سبدهای قدیمی رمزارزها تا بزرگترین رشد هفته فایل‌کوین یکی از بزرگ‌ترین داستان‌های بازگشت قیمتی و حتی بیشتری رشد هفته است. این پروژه‌ی ذخیره‌سازی غیرمتمرکز سال‌های طولانی در سکوت و فراموشی به‌سر برد. در حالی‌که بیت‌کوین و اتریوم رکوردهای جدیدی می‌شکستند، فایل‌کوین بیش‌تر ۹۵ درصد از قله‌ی تاریخی خود افت کرده بود و به کمتر از 1.5 دلار رسیده بود. اما اکنون فایل‌کوین حدود 200 درصد در 5 تا 7نوامبر افزایش یافت و در حال حاضر در اصلاح قیمتی از حداد 4 دلار به 2.5 دلار است. حجم معاملات هر‌روزه‌ی آن به ۱.۴ میلیارد دلار رسید، بالاترین سطح در دو سال اخیر. چه چیزی این بازگشت قیمتی را تحریک کرد؟ دلایل چندگانه‌ای وجود دارد. اول‌اً، نیاز به ذخیره‌سازی غیر‌متمرکز برای هوش مصنوعی به‌طور دراماتیکی افزایش یافته است. هوش مصنوعی نیاز به مقادیر عظیمی از ذخیره‌سازی سریع، غیرمتمرکز و ایمن دارد. فایل‌کوین دقیقاً برای این مورد ساخته‌شده است. ثانیاً، نهادهای بزرگ مثل Grayscale سرمایه‌گذاری کرده‌اند. Grayscale بیش‌تر از ۲.۲ میلیون توکن FIL جمع‌آوری کرده است، رکورد تمام‌دوران. Grayscale حتی در بدترین ایام ریزش ارزش فایل‌کوین خریداری ادامه داد، که نشان‌دهنده‌ی اعتقاد دراز‌مدت به دارایی است. نسبت‌های بنیادی بهبود یافته‌اند. استفاده‌ی FIL datacap از ۹۵ درصد میزان کل و استخراج‌گری توسط شبکه نشان‌دهنده‌ی استفاده‌ی واقعی است. ✔️ بیشتر بخوانید: فایل‌کوین (Filcoin) چیست؟ دیگر ارزهای رشد کرده در ریزش Internet Computer (ICP): هوش مصنوعی و نقش آن در محاسبات غیرمتمرکز توجه به آن را زیاد کرد. از ابتدای ماه نوامبر تقریبا 240 درصد از قیمت 2.5 دلار تا حدود 10 دلار رشد کرده و در حال حاضر قیمتی در محدوده 7.5 دلار دارد. Arweave (AR): ذخیره‌سازی دائمی، در DePIN surge lider شد و رشده تقریبا 150 درصدی در هفته پیش داشت. DUSK: در یک هفته اخیر به دلیل رونمایی از ماژول «Hedger» با رمزنگاری همومورفیک برای حفظ حریم خصوصی و همچنین اعلام همکاری با بانک‌­ها و بورس‌های اروپا، قیمت DUSK حدود 150 درصد رشد کرد. METIS: علی‌رغم برخی انتظارات از موج ریزشی، METIS در هفته گذشته رشد محسوسی داشت و رشد ۵۰ درصدی را تجربه کرد. دسته‌بندی‌های ارزهای دیجیتالی برای سرمایه‌گذاری در ریزش‌ها در زمان ریزش بازار کریپتو، دانستن اینکه کدام گروه از ارزها تاب‌آوری بیشتری دارند، برای تصمیم‌گیری سرمایه‌گذاری بسیار مهم است. رمزارزهای حریم خصوصی (Privacy Coins) این دسته از ارزها با هدف حفظ محرمانگی تراکنش‌ها طراحی شده‌اند و در شرایطی که کنترل مالی دولت‌ها افزایش می‌یابد، تقاضا برای آن‌ها بیشتر می‌شود. پروژه‌هایی مانند Zcash، Monero، Dash و Decred می‌توانند پناهگاه امنی برای سرمایه‌گذاران باشند. رشد این ارزها معمولاً با نگرانی‌های ژئوپلیتیکی یا محدودیت‌های بانکی افزایش می‌یابد. ذخیره‌سازی غیرمتمرکز و دیپین (DePIN) در دنیایی که داده‌ها متمرکز و در معرض سانسور هستند، پروژه‌های ذخیره‌سازی غیرمتمرکز مثل Filecoin، Arweave، Storj و Sia راه‌حلی نوآورانه ارائه می‌دهند. اخیراً فایل‌کوین بیش از 100 درصد و Storj حدود 60 درصد رشد داشته‌اند که نشان از افزایش توجه ماینرها و کاربران دارد. اتریوم و لایه 2 ها (Ethereum & L2) با وجود افت حدود ۲۰ درصدی و رسیدن قیمت به ۳۳۷۲ دلار، شبکه اتریوم همچنان از نظر فعالیت توسعه‌دهندگان و کاربران در حال گسترش است. راهکارهای لایه دوم نیز برای کاهش هزینه و افزایش سرعت تراکنش‌ها نقش مهمی دارند. بلاک‌چین‌های زیرساختی (Infrastructure/L1) پروژه‌هایی مانند سولانا، کاردانو و آوالانچ زیربنای شبکه‌های هوشمند هستند. هرچند در ریزش اخیر ۳۰ تا ۷۰ درصد افت داشتند، اما اکنون نشانه‌هایی از بازیابی و رشد مجدد در برخی از آن‌ها دیده می‌شود. رمزارزهای هوش مصنوعی و دیفای (AI & DeFi) در بخش دیفای، پروژه‌هایی مانند Uniswap حتی در بازار نزولی نیز توانسته‌اند نقدینگی و حجم معاملات خود را حفظ کنند. ترکیب هوش مصنوعی با امور مالی غیرمتمرکز یکی از روندهای نوظهور و جذاب آینده به شمار می‌آید. ارزهایی که در اکوسیستم پروژه‌های موفق ارزهایی مانند ASTER یا CAKE که پشت پروژه‌ بایننس‌کوین (Binance Coin - BNB) حرکت می‌کنند و با رشد این رمزارز، این پروژه حتی صعودهای بیشتری را هم به نسبت ارز اصلی تجربه می‌کنند. پس پروژه‌هایی که اکوسیستم خوبی دارند و توکن‌هایی که زیرشاخه آنها هستند، بسیار جذاب برای سرمایه‌گذاری می‌باشند. این دسته‌بندی‌ها به سرمایه‌گذاران کمک می‌کند تا در دوران ریزش بازار، انتخابی هوشمندانه‌تر داشته باشند و با تنوع‌بخشی، ریسک پرتفوی خود را کاهش دهند. توجه داشته‌باشید، معرفی این توکن‌‌ها به معنی پیشنهاد سرمایه‌گذاری نمی‌باشد و برای سرمایه‌گذاری روی هرکدام ارزهای گفته شده در این مقاله، حتما تحقیقات خود را انجام دهید. آیا هر ارزی در ریزش‌های صعودی است؟ پاسخ تقریباً همیشه خیر است. بسیاری از ارزهای دیجیتال هنوز هم در روند نزولی عمیقی هستند و احتمال بازگشت سریع‌شان کم است. ارزهایی که هنوز هم مشکل‌دار هستند: Meme Coins و Shitcoins: اگر اساساً بدون مورد استفاده ایجاد شده‌اند، ریزش‌ها برای آن‌ها بسیار خطرناک هستند. بسیاری از آن‌ها هیچ‌گاه بازگشت نمی‌کنند. آلت‌کوین‌های مشکوک: برخی از آلت‌کوین‌های با حجم‌های کوچک‌تر که صرفاً بر روی شایعات ساخته شده‌اند هنوز ۶۰ تا ۹۰ درصد پایین‌تر هستند و احتمال بازگشت‌شان سرانجام ناچیز است. دارایی‌های بدون بنیاد یا فاندامنتال: اگر پروژه بدون تیم قوی، تمویل طولانی‌مدت یا روایت واقعی ایجاد شده باشد، ریزش‌ها برای آن ترجیحاً از نقاط ضعف مثل ریزش‌های شدید است. دلایل اینکه همه ارزهای دیجیتال با هم حرکت نمی‌کنند نقدینگی و فناوری: پروژه‌هایی که پیش از ریزش نقدینگی بالا و فناوری قوی‌تری دارند، معمولاً سریع‌تر بازیابی می‌شوند. روایت و تقاضا: تغییر روایت‌ها مثل سخت‌گیری‌های قانونی یا کاهش تقاضا می‌تواند باعث افت طولانی‌مدت قیمت برخی ارزها شود. کیفیت و هدف پروژه: بسیاری از آلت‌کوین‌ها بدون هدف واقعی ایجاد شده‌اند و در ریزش‌ها به‌سرعت ارزش خود را از دست می‌دهند. داده‌های آماری: بیش از ۹۷ درصد از ۱۰۰ آلت‌کوین برتر در ریزش‌های بزرگ عملکرد ضعیفی داشته‌اند. این موضوع اهمیت تحقیق و انتخاب آگاهانه را نشان می‌دهد. ✔️ بیشتر بخوانید: آیا خرید در ریزش بازار ارز دیجیتال منطقی است؟ نحوه‌ی مدیریت سرمایه در خرید ریزش‌های بازار کریپتو استفاده از قانون  DCA (خرید پله‌ای): به‌جای وارد کردن کل سرمایه در یک‌باره، خرید را به بخش‌های کوچک تقسیم کنید. مثلاً اگر ۱۰۰۰ دلار دارید، هر هفته ۱۰۰ دلار خرید انجام دهید تا میانگین قیمت خریدتان کاهش یابد و ریسک ضرر کمتر شود. تقسیم سرمایه بر اساس ریسک: در حالت محافظه‌کارانه، ۵۰ درصد در پروژه‌های ذخیره‌سازی مانند فایل‌کوین، ۳۰ درصد در رمزارزهای حریم خصوصی و ۲۰ درصد در اتریوم قرار دهید. برای رویکرد متوسط، سهم‌ها متعادل‌تر باشد و برای رویکرد تهاجمی، تمرکز روی پروژه‌های زیرساختی بیشتر شود. رعایت قوانین Stop-Loss و Take-Profit: اگر سرمایه‌تان ۳۰ درصد افت کرد، از معامله خارج شوید تا ضرر بیشتر نشود. در مقابل، اگر دارایی‌تان دو برابر شد، بخشی از سود را ذخیره کنید تا سودتان حفظ شود. تحقیق و بررسی پیش از خرید: تیم توسعه، مدل توکنومیک، نقدینگی و گزارش‌های امنیتی پروژه را مطالعه کنید تا از اعتبار آن مطمئن شوید. پیگیری بعد از خرید: وضعیت شبکه، احساسات بازار و رویدادهای توسعه را دنبال کنید تا تصمیم‌های به‌موقع بگیرید. فقط با پول اضافی سرمایه‌گذاری کنید: هرگز پولی که به آن در زندگی روزمره نیاز دارید وارد کریپتو نکنید، چون نوسان آن بالاست. تنوع در سبد سرمایه‌گذاری: سرمایه را بین چند پروژه تقسیم کنید. داشتن ۳ تا ۴ ارز از بخش‌های مختلف مثل حریم خصوصی و ذخیره‌سازی غیرمتمرکز، ریسک را کاهش می‌دهد. سخن پایانی بازار ارزهای دیجیتال به نوسان شدید معروف است و ریزش‌های بزرگ در آن امری طبیعی اما پرریسک محسوب می‌شود. با این حال، برای سرمایه‌گذاران آگاه، همین سقوط‌ها می‌تواند به فرصت‌های نادر و سودآور تبدیل شود. تحقیق عمیق: همیشه در پروژه‌هایی سرمایه‌گذاری کنید که کاربرد واقعی دارند و از آن‌ها استفاده می‌شود، نه صرفاً پروژه‌هایی که با شایعه رشد کرده‌اند. مدیریت سرمایه: از روش‌های خرید پله‌ای (DCA) و تعیین حد ضرر و حد سود استفاده کنید تا احساسات، تصمیم‌تان را کنترل نکند. صبر و انضباط: بازار همیشه بازمی‌گردد، اما ممکن است این روند سال‌ها طول بکشد. تنوع و توازن: سرمایه خود را بین چند حوزه مختلف پخش کنید تا ریسک کاهش یابد. درس از گذشته: ریزش‌های شدید پیش‌تر هم رخ داده‌اند؛ مانند سال‌های ۲۰۲۰ و ۲۰۲۲ که بسیاری از ارزهای شکست‌خورده بعدها چندین برابر رشد کردند. در نهایت، پروژه‌های مرتبط با حریم خصوصی، ذخیره‌سازی غیرمتمرکز و زیرساخت‌های قوی، همچنان آینده‌دارترین بخش‌های بازار در حال حاضر به‌شمار می‌آیند و می‌توانند در بلندمدت برای سرمایه‌گذاران صبور ارزش‌آفرینی کنند. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

پنج رمزارز حریم‌خصوصی که این هفته احتمال رشد دارند

رمزارزهای حریم‌خصوصی این چند هفته به طور چشمگیری رشد یافته‌اند، به‌طوری‌که زی‌کش (Zcash) توانست مونرو (Monero) را سبقت دهد و بزرگ‌ترین رمزارز حریم‌خصوصی شود. این رشد قابل‌توجه مانی‌ است که بازار ارزهای رمزنگاری عموماً با رکود مواجه است، بخش رمزارزهای حریم‌خصوصی نه‌تنها رشد کرده بلکه به‌عنوان درخشان‌ترین ستاره‌ی بازار ظهور کرده است. تحلیلگران و کارشناسان معروفی در حوزه‌ی ارزهای رمزنگاری مدت‌ها پیش از این افزایش قیمت‌ها پیش‌بینی کرده بودند. به‌نظر می‌رسد که این پیش‌بینی‌ها اکنون به واقعیت تبدیل شده‌اند. برخی متعجب بوده‌اند که آیا تلاش‌های هماهنگ‌شده‌ای برای افزایش قیمت رمزارزهای حریم‌خصوصی وجود داشته است. الکس برنستاین، مدیرعامل بنیاد زی‌کش، به‌طور مشخص به کوین‌تلگراف اطلاع داده است که موفقیت اخیر زی‌کش ناشی از نگرانی‌های گسترده‌تر در مورد نقض‌های حکومتی بر حق‌های حریم‌خصوصی کاربران است. ترکیبی از اقبال رسانه‌ای (هایپ) و عوامل فنی رمزارزهای حریم‌خصوصی را دوباره به‌مرکز توجه قرار داده است، درحالی‌که سایر ارزهای رمزنگاری با مشکلات مواجه‌اند. در این فضای بازار متغیر، سرمایه‌گذاران به‌سوی پروژه‌هایی با ابزارهای حقیقی و تکنولوژی قابل‌دفاع جذب می‌شوند، چیزهایی که رمزارزهای حریم‌خصوصی به‌طور کامل برای آن‌ها واجد شرایط هستند. زی‌کش (Zcash)، رهبر جدید عملکرد قیمتی استثنایی: زی‌کش در ماه اکتبر عملکرد شگفت‌انگیزی داشته است. قیمت این رمزارز بیش از ۲۴۶ درصد افزایش یافته و تا ۴۶۶ دلار رسیده است. در واقع، برخی گزارش‌ها نشان می‌دهند که بازدهی کل بیش از ۲۶۶ درصد بوده است. بیشتر اخیراً، قیمت زی‌کش بیش از ۷۶ درصد در یک هفته افزایش یافت و به حدود ۶۳۲ دلار رسید. سرمایه‌ی بازار این رمزارز بیش از ۱۰ درصد در طول هفتهٔ گذشته افزایش یافت تا به حدود ۶.۲ میلیارد دلار رسید. این رشد بی‌سابقه زی‌کش را بالاتر از مونرو قرار داد و آن را به‌بزرگ‌ترین رمزارز حریم‌خصوصی تبدیل کرد. این نقطهٔ عطفی نشان‌دهندهٔ تغییر در سلسله‌مراتب بازار رمزارزهای حریم‌خصوصی است که سال‌ها است توازن‌شان متفاوت بوده است. ابتکارات فناورانه در زیرساخت‌ها این افزایش قیمت ریشه‌هایش را در بهبود‌های قابل‌توجهی که توسط شرکت توسعهٔ نتورک، شرکت Electric Coin Company، انجام شده‌اند، می‌یابد. در آغاز ماه نوامبر، این شرکت Halo 2 و Orchard Protocol را معرفی کرد که به‌طور اساسی راه‌حل‌های مقیاس‌پذیری و امنیتی را بهبود بخشید. در روز نخست نوامبر، شرکت بهبودی‌های دیگری را نیز معرفی کرد. ترکیب cross-chain swaps (معاملات بین‌زنجیره‌ای) و private payments (پرداخت‌های خصوصی) از طریق ادغام با Near Protocol's Intents تحولی بزرگ ایجاد کرد. این ابتکار اجازه می‌دهد به کاربران تا بدون استفاده از صرافی‌های متمرکز و واسطه‌های پیچیده، اموال خود را انتقال دهند. رشد شبکه و جامعه انتگراسیون (ادغام) منجر به جهش قابل‌توجهی در حجم تراکنش‌های زی‌کش روی Near Intents شد. در تنهایی یک روز اول نوامبر، تراکنش‌های زی‌کش روی Near به ۲.۱ میلیون دلار رسید، که دو برابر بیشترین رقم اکتبر است. این دو برابر شدن نشان‌دهندهٔ تقاضای در حال افزایش برای پرداخت‌های خصوصی و بی‌واسطه است. علاوه بر این، "shielded pool" (استخر محفوظ)، مجموعه آدرس‌های رمزگذاری‌شده‌ای که ZEC در آن نگهداری می‌شود، به‌میزان قابل‌توجهی بزرگ شده است. از ۳.۸۲ میلیون ZEC به حدود ۴.۹ میلیون رسید، نزدیک به بیشترین رقم تاریخی. این انبساط بیان‌گر تغییری نسبت به پذیرش با الویت حریم‌خصوصی است. پشتیبانی نهادی یکی از جنبه‌های برجسته‌تر این رشد، آمدن سرمایه‌های نهادی است. Grayscale، یکی از شرکت‌های مدیریت داراییِ برجسته، Zcash Trust را راه‌اندازی کرد که بیش از ۸۵ میلیون دلار داراییِ به‌اداره‌شده را نگهداری می‌کند. این اقدام برای بسیاری نقطهٔ اصلی تلقی می‌شود زیرا رمزارزهای حریم‌خصوصی را از دیدگاه تامین‌کنندگان سرمایه سنتی تشریف‌فرما می‌کند. اما این حرکت بر جانب دولت‌های جهان، خصوصاً ایالات متحده، اثر منفی داشته و اقدام‌های سخت‌گیرانه‌ای علیه این ارزها شروع کرده است. الکس بورنستاین، مدیرعامل بنیاد زی‌کش، بیان کرده است که "روایت تقویت‌شده‌ای وجود دارد، و من فکر می‌کنم مردم در حال بیدار شدن نسبت به آنچه زی‌کش واقعاً می‌تواند انجام دهد هستند." حتی برخی از مشاهرین و تحلیلگران بر این باورند که زی‌کش می‌تواند تا ۱۰،۰۰۰ دلار رسیدگی پیدا کند. آرتور هیز، بنیان‌گذار BitMEX، این نظر را مطرح کرده است که این نگاهی بسیار صعودی است و بسیاری از سرمایه‌گذاران خرد و نهادی را جذب کرده است. مونرو (Monero)، محافظ جایگاه قبلی عملکرد متوازن مونرو، که تا اخیراً بزرگ‌ترین رمزارز حریم‌خصوصی بازار بود، افزایش قیمتی نزدیک به ۱۰ درصد را در هفتهٔ گذشته ثبت کرده است. این رشد، هرچند قابل توجه، نسبت به رشد زی‌کش متواضع‌تر است. حجم سرمایه‌ی بازار مونرو در حدود ۶.۶۲ میلیارد دلار است که ۲.۷ درصد افزایش یافته است. به‌روزرسانی فناورانه سومین ماه اکتبر، بلاک‌چین مونرو Fluorine Fermi update را معرفی کرد، بهبوری که هدف آن فراهم کردن محافظت بیشتری برای کاربران در برابر "spy nodes" (گره‌های جاسوس) است. در اصطلاح مونرو، spy nodes به گره‌های بدخواه، گروه‌های گره‌ها یا botnets اشاره دارد که می‌توانند تراکنش‌ها را محاسبه کنند و آن‌ها را با آدرس‌های شبکه‌ی مونرو تطابق دهند. اقدام‌های ایمنی چون رمزارزهای حریم‌خصوصی رفته‌رفته استفاده‌شان دشوارتر می‌شود، به دلیل delisting‌های صرافی‌ای، تنگناهای نظارتی و گره‌های جاسوس، جامعهٔ مونرو تلاش‌های فراوانی را برای حفظ خصوصیت انجام داده است. جامعه‌ی مونرو پروتکل‌های ایمنی نیز ایجاد کرده است. در دهه‌ی آخر سال ۲۰۲۴، Monero Research Lab پیشنهاد کرد که اپراتورهای گره بتوانند فهرست‌های جدول سیاه را برای گره‌های مشکوک ایجاد کنند، فهرست‌هایی بر اساس آدرس‌های IP آن‌ها. این اقدام موقعی بسیار مهم است، زمانی‌که حکومت‌ها تلاش می‌کنند نظارت را تقویت کنند. ✔️ بیشتر بخوانید: پروژه مونرو XMR چیست؟ دش (Dash)، صعود دراماتیک رشد انفجاری رمزارز حریم‌خصوصی Dash در یک هفته اخیر بیش از ۱۳۰ درصد افزایش قیمت را تجربه کرده و دوره هفت‌روزه خود را در حدود ۱۰۷ دلار به پایان رسانده است. اگر بازه زمانی طولانی‌تر در نظر گرفته شود، Dash طی ده روز متوالی نزدیک به ۷۲ درصد رشد داشته است که این جهش را می‌توان یک اتفاق نادر و مهم برای این رمزارز نسبتاً کمتر شناخته‌شده در بازار دانست. تحریک رشد از طریق صرافی‌های جدید یکی از عوامل اصلی افزایش قیمت، راه‌اندازی معاملات Futures با اهرم ۵ برابر Dash در صرافی غیرمتمرکز Aster DEX در دوم نوامبر بود. این اقدام نقدینگی و توجه عمومی به Dash را افزایش داد و تحلیلگران معتقدند که توجه به ویژگی‌های حریم‌خصوصی این رمزارز نیز در رشد اخیر نقش داشته است. کاربرد عملی و چشم‌انداز جهانی Dash با پروتکل mixing خود به نام PrivateSend تراکنش‌ها را به‌صورت ناشناس انجام می‌دهد و به‌عنوان نقد دیجیتال، امکان پرداخت امن و خصوصی را فراهم می‌کند. در بازارهای در حال توسعه، پروژه‌هایی مانند Billion-Dollar Access Initiative و سرمایه‌گذاری ۳۰۰ میلیون دلاری شرکت DHL، Dash را به بخشی از پرداخت‌های غیررسمی بین نیجریه و غنا تبدیل کرده‌اند، با کارمزدهای بسیار پایین‌تر از روش‌های سنتی. شبکه masternode Dash با نیاز به ۱۰۰۰ Dash برای هر گره، زمان تأیید تراکنش را به ۱.۸ ثانیه کاهش داده و در عین حال غیرمتمرکز باقی مانده است. در کنیا بیش از ۳۰۰ کسب‌وکار کوچک از طریق پایانه‌های QR از Dash استفاده می‌کنند و مزایای حریم‌خصوصی آن را تجربه می‌کنند. ✔️ بیشتر بخوانید: ارز دیجیتال دش (DASH) چیست؟ ZKsync، نسل جدید حریم‌خصوصی در اتریوم قیمت سکه ZKsync در هفته اخیر بیش از ۱۱۳ درصد رشد کرده و از ۰.۰۶۳ دلار در ابتدای نوامبر به سطوح بالاتر رسیده است. این افزایش، بخشی از روند صعودی کلی رمزارزهای حریم‌خصوصی است، اما برای ZKsync اهمیت ویژه‌ای دارد زیرا نشان‌دهنده توجه بازار به فناوری نوآورانه آن است. مزیت فناورانه و جایگاه منحصربه‌فرد ZKsync به‌عنوان یک راهکار لایه دوم Ethereum با استفاده از zero-knowledge rollups تراکنش‌های offchain را پردازش می‌کند و حریم‌خصوصی را مستقیماً در اکوسیستم بزرگ‌ترین بلاک‌چین ادغام می‌کند. بنیان‌گذار پروژه، الکس گلوچوفسکی، تأکید کرده که شبکه به‌طور قابل توجهی از زمان آغاز پروژه تکامل یافته و اکنون میزبان چندین زنجیره zero-knowledge به‌هم‌پیوسته است. بهبود ساختار اقتصادی و tokenomics گلوچوفسکی تغییراتی در توکنومیکس ZKsync پیشنهاد کرده تا استفاده از شبکه با ارزش اقتصادی آن همسو شود، تمرکززدایی اقتصادی پایدار تقویت شود و سهم قابل توجهی از منافع اقتصادی تولیدشده توسط شبکه به خود آن بازگردد. او توضیح داد که ارزش onchain باید از کارمزدهای حاصل از قابلیت‌های interoperability و سایر عملکردهای اساسی شبکه تأمین شود و قراردادهای سرویس‌دهی و پروانه‌ای برای شرکت‌های بزرگ نیز راهکارهایی برای بازگرداندن ارزش به اکوسیستم ارائه می‌دهند. این اقدامات زمینه را برای رشد پایدار و بهره‌برداری بهتر از فناوری حریم‌خصوصی فراهم می‌کند. Decred، جهش پس از رکود طولانی قیمت رمزارز Decred این هفته با افزایش قابل‌توجهی مواجه شد و پس از آغاز ماه نوامبر در حدود ۳۰ دلار بسته شد، که نشان‌دهنده رشد تقریبی ۹۰ درصدی نسبت به هفته قبل بود. در روز چهارم نوامبر، قیمت Decred بیش از ۶۰ درصد جهش داشت، حرکتی که پس از مدت‌ها در محدوده قیمتی نسبتاً باریک رخ داد و نشان‌دهنده خروج این توکن از رکود طولانی‌مدت بود. توجه بازار و روایت حریم‌خصوصی رشد اخیر Decred تا حد زیادی تحت تأثیر افزایش توجه به رمزارزهای حریم‌خصوصی رخ داد. سوم نوامبر، CoinMarketCap Decred را به‌عنوان یک رمزارز حریم‌خصوصی ثبت کرد و این موضوع توجه بازار و سرمایه‌گذاران را به ساختار staking و سیستم حکمرانی آن جلب کرد. فناوری منحصربه‌فرد و امنیت شبکه Decred از سیستم هیبریدی proof-of-work و proof-of-stake بهره می‌برد تا اطمینان حاصل شود که هیچ گروه کوچکی نمی‌تواند جریان تراکنش‌ها را تحت سلطه بگیرد یا تغییراتی بدون نظر جامعه اعمال کند. این معماری منحصر به‌فرد، Decred را از سایر رمزارزها متمایز کرده و پذیرش اجتماعی و مشارکت جامعه در تصمیم‌گیری‌های شبکه را تقویت می‌کند. رشد چشمگیر رمزارزهای حریم‌خصوصی رمزارزهای حریم‌خصوصی در هفته‌ها و ماه‌های اخیر عملکرد فوق‌العاده‌ای از خود نشان داده‌اند. زی‌کش توانسته مونرو را پشت سر گذاشته و به بزرگ‌ترین رمزارز حریم‌خصوصی تبدیل شود. این جهش در حالی رخ داده که بسیاری از رمزارزهای دیگر در رکود هستند و نشان می‌دهد که سرمایه‌گذاران به فناوری واقعی و ابزارهای حریم‌خصوصی توجه ویژه دارند. کل سرمایه‌ی بازار این بخش نیز اخیراً از ۲۴ میلیارد دلار فراتر رفته و ورود سرمایه‌های جدید را تأیید می‌کند. رشد این بخش تحت تأثیر ترکیبی از عوامل اجتماعی، شناختی و تکنیکی است. نگرانی درباره نظارت مالی و حفاظت از اطلاعات شخصی کاربران، سرمایه‌گذاران را به سمت رمزارزهایی با حریم‌خصوصی واقعی هدایت کرده و پوشش رسانه‌ای این رمزارزها چرخه‌ای تقویت‌کننده ایجاد کرده که قیمت‌ها و توجه اجتماعی را همزمان بالا می‌برد. چرا سرمایه‌گذاران به رمزارزهای حریم‌خصوصی توجه بیشتری نشان می‌دهند؟ نگرانی درباره نظارت مالی و حفاظت از اطلاعات شخصی، همراه با فناوری‌های نوین و توجه رسانه‌ای، باعث شده رمزارزهای حریم‌خصوصی گزینه‌ای جذاب برای سرمایه‌گذاری باشند. ویژگی‌ها و کاربردهای رمزارزها هر رمزارز حریم‌خصوصی مزیت خاص خود را دارد. زی‌کش با بهبودهای تکنیکی و ادغام با پروتکل‌های cross-chain توجه سرمایه‌گذاران و نهادهای مالی را جلب کرده است. مونرو بر غیرمتمرکز بودن و امنیت کاربران تمرکز دارد، Dash با شبکه masternode و پروتکل PrivateSend تراکنش سریع و ناشناس ارائه می‌دهد، ZKsync به‌عنوان لایه دوم Ethereum حریم‌خصوصی را در اکوسیستم بزرگ‌ترین بلاک‌چین فراهم می‌کند و Decred با سیستم هیبریدی proof-of-work و proof-of-stake امنیت و مشارکت جامعه را تضمین می‌کند. کاربرد عملی این رمزارزها نیز در کشورهای در حال توسعه مشهود است. در کنیا، تانزانیا و اوگاندا، Dash برای خریدهای روزمره استفاده می‌شود و نشان می‌دهد که رمزارزهای حریم‌خصوصی تنها ابزار سفته‌بازی نیستند، بلکه راهکارهای واقعی برای تراکنش‌های مالی آزاد و ایمن فراهم می‌کنند. چه چیزی باعث تمایز رمزارزهای حریم‌خصوصی از دیگر ارزهای دیجیتال می‌شود؟ امنیت، تراکنش‌های ناشناس و کاربرد عملی در دنیای واقعی، از مهم‌ترین ویژگی‌هایی است که این رمزارزها را متمایز می‌کند. چالش‌ها و فرصت‌ها رشد چشمگیر رمزارزهای حریم‌خصوصی با چالش‌های نظارتی جدی همراه است. دولت‌ها به‌ویژه آمریکا و اتحادیه اروپا محدودیت‌هایی برای معاملات و فهرست شدن این رمزارزها اعمال کرده‌اند و برخی کشورها خرید و فروش آن‌ها را مستقیماً محدود کرده‌اند. این فشار نظارتی می‌تواند دسترسی سرمایه‌گذاران را دشوار کند و رشد بلندمدت را محدود سازد. با این حال، تقاضای انسانی برای حریم‌خصوصی و رقابت فناورانه بین پروژه‌ها بخش را پویا نگه داشته است. بهبودهای تکنیکی، فناوری‌های نوین مانند zero-knowledge proofs و فرصت‌های ادغام با سیستم‌های مالی سنتی، مسیر رشد طولانی‌مدت این بخش را هموار می‌کنند. آیا چالش‌های نظارتی می‌توانند رشد رمزارزهای حریم‌خصوصی را متوقف کنند؟ فشار نظارتی می‌تواند رشد را محدود کند، اما تقاضای انسانی برای حریم‌خصوصی و نوآوری‌های فناورانه، این رمزارزها را همچنان جذاب و پویا نگه می‌دارد. سخن پایانی رشد اخیر زی‌کش، مونرو، Dash، ZKsync و Decred نشان می‌دهد که رمزارزهای حریم‌خصوصی هنوز بخش مهم و فعال بازار هستند. هر پروژه ابزارهای متفاوتی برای حفظ حریم‌خصوصی ارائه می‌دهد و توجه سرمایه‌گذاران نشان می‌دهد اهمیت این فناوری روزبه‌روز درک می‌شود. چالش‌های نظارتی واقعی هستند، اما تقاضای انسانی برای حریم‌خصوصی و رقابت فناورانه بین پروژه‌ها، این بخش را زنده نگه می‌دارد. رشد این هفته تازه آغاز مسیر است و سال‌های آینده نشان خواهد داد که رمزارزهای حریم‌خصوصی یا به بخش حیاتی بلاک‌چین تبدیل می‌شوند یا در حاشیه باقی خواهند ماند. توجه داشته باشید که این ارزها اگرچه در ماه‌های اخیر چندین برابر شده‌اند، اما احتمال ریزش شدید نیز وجود دارد، زیرا بسیاری از سرمایه‌گذاران کم‌کم به فکر سیو سود و ذخیره کردن سودهای خود از قیمت‌های کف هستند. بنابراین بهتر است با احتیاط و مدیریت سرمایه وارد این ارزها شوید. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

میران از فدرال رزرو: رمزارزها بر فدرال رزرو تأثیر می‌گذارند و بانک مرکزی باید آنها را لحاظ کند

نوآوری در رمزارزها بر اقتصاد تأثیر می‌گذارد و شایسته توجه فدرال رزرو است. فدرال رزرو در ادغام فناوری جدید عملکرد خوبی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

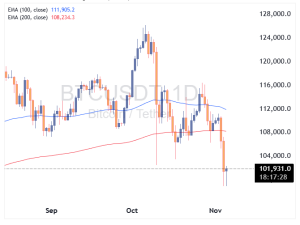
بیت‌کوین در مرز ۱۰۰ هزاردلار، بازار در لبه‌ی سقوط یا بازگشت؟

بیت‌کوین پس از افت به زیر سطوح کلیدی قیمت تمام‌شده، در نزدیکی مرز ۱۰۰ هزار دلار تثبیت شده است که نشانه‌ای از کاهش تقاضا و فروش از سوی هولدرهای بلندمدت است. در حالی‌که صندوق‌های ETF همچنان با خروج سرمایه روبه‌رو هستند و معامله‌گران بازار آپشن در وضعیت تدافعی باقی مانده‌اند، بازار در موقعیتی شکننده قرار دارد. محتاط در حالت فروش بیش از حد (oversold)است اما هنوز وارد فاز تسلیم کامل نشده است. خلاصه بیت‌کوین با افت به زیر قیمت تمام شده‌ی هولدرهای کوتاه‌مدت» (حدود ۱۱۲,۵۰۰ دلار)، نشانه‌ای از کاهش تقاضا و پایان فاز صعودی قبلی خود نشان داد. قیمت حالا نزدیک محدوده ۱۰۰ هزار دلار در حال تثبیت است. حدود ۲۱٪ پایین‌تر از سقف تاریخی (ATH). حدود ۷۱٪ از موجودی هنوز در سود قرار دارد، که با اصلاح‌های میانی چرخه سازگار است. شاخص «زیان تحقق‌نیافته نسبی» (Relative Unrealized Loss) در سطح ۳.۱٪ قرار دارد، که بیشتر نشانه‌ی یک فاز خرسی ملایم است تا تسلیم گسترده‌ی بازار (Capitulation). از ماه جولای تاکنون موجودی هولدرهای بلندمدت (LTHs) حدود ۳۰۰ هزار بیت‌کوین کاهش یافته که نشانه‌ای از ادامه‌ی فاز توزیع، حتی با وجود افت قیمت است. برخلاف مراحل قبلی چرخه، این بار فروش در حین ریزش قیمت‌ها اتفاق افتاده، نه در زمان رشدها. در همین حین ETFهای اسپات آمریکا شاهد خروج مستمر سرمایه بوده‌اند (روزانه بین ۱۵۰ تا ۷۰۰ میلیون دلار خروج). داده‌های CVD در صرافی‌های بزرگ نیز فشار فروش مداوم و کاهش تقاضای اختیاری را تأیید می‌کنند. در بازار پرپچوال از حدود ۳۳۸ میلیون دلار در ماه آوریل به ۱۱۸ میلیون دلار کاهش یافته، یعنی معامله‌گران از پوزیشن‌های لانگ اهرمی فاصله گرفته‌اند. در بازار آپشن افزایش تقاضای Put و پریمیوم‌های بالاتر در سطح قیمتی ۱۰۰ هزار دلار نشان می‌دهد معامله‌گران هنوز در حال پوشش ریسک هستند، نه خرید در کف. نوسان ضمنی کوتاه‌مدت (Implied Volatility) همچنان نسبت به حرکات قیمت حساس است، اما بعد از جهش ماه اکتبر، نشانه‌هایی از ثبات دارد. در مجموع بازار در وضعیتی شکننده و محتاط قرار دارد. تقاضای ضعیف، زیان‌های کنترل‌شده، و احتیاط بالا. برای آغاز یک فاز صعودی پایدار، نیاز به بازگشت جریان ورودی سرمایه و تثبیت دوباره سطح ۱۱۲ تا ۱۱۳ هزار دلار به‌عنوان حمایت است. تحلیل آنچین در ادامه‌ی گزارش هفته‌ی گذشته با عنوان فقدان اطمینان، بیت‌کوین پس از چند تلاش ناموفق برای بازپس‌گیری قیمت تمام شده‌ی هولدرهای کوتاه‌مدت، سرانجام به زیر مرز ۱۰۰ هزار دلار سقوط کرد. این شکست سطح کلیدی، تأییدی بر کاهش شتاب تقاضا و تداوم فشار فروش از سوی هولدرهای بلندمدت است که نشانه‌ای روشن از فاصله گرفتن بازار از فاز صعودی است. در این نسخه با استفاده از مدل‌های قیمتی آنچین و شاخص‌های رفتار سرمایه گذاران، ضعف ساختاری بازار را بررسی می‌کنیم؛ سپس به سراغ داده‌های بازار اسپات، پرپچوال و آپشن می‌رویم تا سنتیمنت بازار وپوزیشن‌های معامله‌گران برای هفته‌ی پیش‌رو را ارزیابی کنیم. بررسی کف حمایتی از زمان ریست بازار در تاریخ ۱۰ اکتبر، بیت‌کوین نتوانسته بالای قیمت تمام شده‌ی هولدرهای کوتاه‌مدت باقی بماند و در نتیجه، شاهد ریزشی شارپ تا حوالی ۱۰۰ هزار دلار بوده‌ایم، یعنی حدود ۱۱٪ پایین‌تر از سطح کلیدی ۱۱۲,۵۰۰ دلار. فاصله‌ی قیمتی  در این عمق نسبت به قیمت تمام شده،  معمولاً احتمال ادامه‌ی افت را افزایش داده و قیمت را به سمت حمایت‌های ساختاری پایین‌تر میکشاند؛ از جمله میانگین قیمت خرید فعالان بازار «Active Investors’ Realized Price» که هم‌اکنون در محدوده‌ی ۸۸,۵۰۰ دلار قرار دارد. این شاخص به‌صورت پویا میانگین بهای تمام‌شده‌ی کوین‌های در گردش فعال به‌جز کوین‌های راکد را دنبال می‌کند و در چرخه‌های قبلی معمولاً به‌عنوان نقطه‌ی مرجع اصلی در فازهای اصلاحی طولانی‌مدت عمل کرده است. بیت‌کوین در دوراهی در ادامه‌ی این تحلیل باید گفت که اصلاح اخیر، الگویی شبیه دوره‌های ژوئن ۲۰۲۴ و فوریه ۲۰۲۵ ایجاد کرده است .دوره‌هایی که بیت‌کوین در مرز میان فاز صعودی و اصلاح عمیق‌تر قرار داشت. در محدوده‌ی ۱۰۰ هزار دلار، حدود ۷۱٪ از موجودی در سود باقی مانده است؛ سطحی که بازار را در آستانه‌ی پایین محدوده‌ی تعادلی معمول ۷۰٪ تا ۹۰٪ قرار می‌دهد که معمولاً در مرحله‌ی تثبیت در میانه‌ی چرخه‌های بازار مشاهده می‌شود. این مرحله اغلب با رالی‌های کوتاه‌مدت بازگشتی به سمت قیمت تمام‌شده‌ی هولدرهای کوتاه‌مدت همراه است، اما رشد پایدار معمولاً نیازمند تثبیت طولانی‌تر و ورود مجدد جریان تقاضا است. در مقابل اگر ضعف بیشتر باعث شود بخش بزرگ‌تری از موجودی وارد زیان شود، بازار در معرض گذار از روند نزولی ملایم فعلی به فاز نزولی عمیق‌تر قرار می‌گیرد، فازی که معمولاً با مرحله‌ی تسلیم بازار و فروش گسترده و در ادامه، با جمع‌آوری مجدد سرمایه توسط هولدرها مشخص می‌شود.   زیان‌ها فعلا مهار شده‌اند برای درک بهتر شدت افت فعلی، بررسی شاخص زیان تحقق‌نیافته نسبی (Relative Unrealized Loss) مفید است. این شاخص مقدار کل زیان‌های تحقق‌نیافته (برحسب دلار) را نسبت به ارزش بازار اندازه‌گیری می‌کند. برخلاف بازار نزولی ۲۰۲۲ تا ۲۰۲۳ که این شاخص به سطوح بسیار بالا رسیده بود، مقدار فعلی آن در حدود ۳.۱٪ است؛ سطحی که نشان‌دهنده‌ی فشار ملایم در بازار است و بیشتر شبیه اصلاح‌های میانه‌ی چرخه در سه‌ماهه سوم و چهارم ۲۰۲۴ و سه‌ماهه دوم ۲۰۲۵ است. دوره‌هایی که همگی زیر آستانه‌ی ۵٪ باقی مانده بودند. تا زمانی که زیان‌های تحقق‌نیافته در همین محدوده باقی بمانند، بازار را می‌توان در فاز نزولی ملایمی دانست — مرحله‌ای که با رفتار کنترل‌شده‌ی قیمت و اصلاح تدریجی بازارهمراه است، نه وحشت یا فروش هیجانی. اما اگر افت عمیق‌تر باعث شود این نسبت از ۱۰٪ فراتر رود، احتمالاً فاز فروش گسترده آغاز خواهد شد و بازار وارد یک دوره‌ی نزولی شدیدتر می‌شود. فشار فروش مداوم از سوی هولدرهای بلندمدت با وجود شدت نسبتاً محدود زیان‌ها و افت ۲۱ درصدی از سقف تاریخی ۱۲۶ هزار دلار، بازار همچنان زیر فشار فروش آرام اما پیوسته از سوی هولدرهای بلندمدت (LTHها) قرار دارد. این روند از جولای ۲۰۲۵ آغاز شده و حتی در حالی ادامه یافت که بیت‌کوین در اوایل اکتبر به سقف جدیدی رسید، حرکتی که بسیاری را غافلگیر کرد. در این بازه، موجودی هولدرهای بلندمدت حدود ۳۰۰ هزار بیت‌کوین کاهش یافته (از ۱۴.۷ میلیون به ۱۴.۴ میلیون BTC). برخلاف موج‌های توزیع پیشین در اوایل چرخه، زمانی که هولدرهای بلندمدت در سقف قیمت‌ها دست به فروش میزدند، این بار در شرایط ضعف بازار در حال فروش‌اند. به بیان ساده، آن‌ها کوین‌های خود را در حالی می‌فروشند که قیمت در محدوده‌ای خنثی نوسان می‌کند و به تدریج پایین‌تر می‌رود. این تغییر رفتاری نشانه‌ای از خستگی عمیق‌تر و کاهش اعتماد میان سرمایه‌گذاران باتجربه است. وقتی هولدرهای قدیمی بی‌صدا بازار رو خالی می‌کنند برای درک بهتر روند فروش بلندمدتی که در حال وقوع است، باید دانست که تغییرات در موجودی هولدرهای بلندمدت (LTHها) حاصل دو نیروی اصلی است: ۱.کوین‌هایی که از کیف پول‌ها خارج شده‌اند ۲.کوین‌هایی که عمرشان از حدود ۱۵۵ روز می‌گذرد و به جمع هولدرهای بلندمدت اضافه می‌شوند. از جولای ۲۰۲۵ تاکنون، سرعت خرج شدن کوین‌ها از سرعت بلوغ آن‌ها پیشی گرفته است. همین اختلاف، نوعی توزیع خاموش در زیر سطح بازار ایجاد کرده است. فروشی که به چشم نمی‌آید اما به‌طور مداوم ادامه دارد. بر اساس داده‌ها، هولدرهای بلندمدت در این دوره حدود ۲.۴ میلیون بیت‌کوین را جابه‌جا کرده‌اند، اما ورود کوین‌های تازه‌ بخش زیادی از این خروج را جبران کرده است؛ در نتیجه موجودی خالص هولدرهای بلندمدت در مجموع تنها حدود ۳۰۰ هزار بیت‌کوین کاهش یافته است. اگر اثر بلوغ را کنار بگذاریم، این حجم از خرج شدن معادل حدود ۱۲٪ از کل عرضه در گردش است (۲.۴M / ۱۹.۴M) . رقمی چشمگیر که توضیح می‌دهد چرا فشار فروش مداوم همچنان احساس می‌شود، حتی در حالی که قیمت بیت‌کوین ظاهراً در سطحی باثبات باقی مانده است. دیدگاه‌ها آفچین کاهش قدرت خریداران نهادی در دو هفته‌ی گذشته صندوق‌های ETF اسپات بیت‌کوین در آمریکا با کاهش محسوس تقاضا روبه‌رو شده‌اند؛ به‌طوری‌که خروج سرمایه‌ی روزانه بین ۱۵۰ تا ۷۰۰ میلیون دلار ثبت شده است. این روند در تضاد کامل با موج ورود سرمایه‌ای است که در سپتامبر و اوایل اکتبر مشاهده شد و در آن زمان نقش مهمی در حفظ ثبات قیمتی ایفا می‌کرد. این خروج‌ها نشان می‌دهد جریان سرمایه‌گذاری نهادی در حال تعدیل است؛ سودگیری و کاهش تمایل برای ایجاد پوزیشن‌های جدید باعث افت فشار خرید کلی در ETFها شده. این کاهش فعالیت با ضعف اخیر قیمت‌ها هم‌راستا بوده و بیانگر افت اعتماد خریداران پس از چند ماه انباشت مستمر است. بازار اسپات زیر فشار فعالیت بازار اسپات طی ماه گذشته ضعیف‌تر شده و شاخص CVD (تغییر در صرافی‌های بزرگ روندی نزولی دارد. هم در بایننس و هم در مجموع بازارها، CVD منفی شده (به‌ترتیب ۸۲۲– و ۹۱۷– بیت‌کوین) که نشان‌دهنده‌ی فشار فروش مداوم و نبود تقاضا در سمت خرید است. تنها کوین‌بیس با رقم مثبت ۱۷۰ بیت‌کوین کمی متعادل‌تر عمل کرده، هرچند نشانه‌ای از جذب قوی خرید در آن دیده نمی‌شود. این افت در تقاضای اسپات هم‌راستا با کاهش ورود سرمایه به ETFهاست و از کاهش اعتماد سرمایه‌گذاران خرد و نهادی حکایت دارد. بازار فعلاً سرد و محتاط مانده؛ هر رشد قیمتی هم به‌سرعت با سیو سود معامله‌گران مواجه می‌شود. اشتیاق برای ریسک فروکش کرد در بازار مشتقات، نرخ سود خالص معاملات فیوچرز که نشان‌دهنده‌ی بهره‌ای است که تریدرهای لانگ برای حفظ پوزیشن خود می‌پردازند، به‌شدت کاهش یافته؛ از ۳۳۸ میلیون دلار در ماه آوریل اکنون به حدود ۱۱۸ میلیون دلار در ماه رسیده است. این افت قابل‌توجه نشان‌دهنده‌ی خروج گسترده سرمایه‌گذاران از معاملات سفته‌بازانه و کاهش میل به ریسک در بازار است. پس از دوره‌ای طولانی از نرخ‌های مثبت و بالا در نیمه‌ی سال، افت پیوسته‌ی این شاخص نشان می‌دهد تریدرها به‌جای اهرم‌گیری در جهت لانگ، در حال کاهش ریسک و اتخاذ پوزیشن‌های خنثی‌تر هستند. این تغییر رفتار هم‌راستا با کاهش تقاضای اسپات و خروج سرمایه از ETFها است و نشان می‌دهد بازار فیوچرز نیز از فاز خوش‌بینی شدید به وضعیت محتاط و محافظه‌کارانه رسیده است. هیچ‌کس هنوز دنبال کف بازار نیست در حالی‌که بیت‌کوین در محدوده‌ی ۱۰۰ هزار دلاری در نوسان است، داده‌های بازار آپشن نشان می‌دهد که تقاضا برای «پوت‌ها» همچنان بالاست، امری که چندان هم عجیب نیست. معامله‌گران به‌جای خرید در کف، حاضرند پریمیوم‌های بالایی برای پوشش ریسک نزولی پرداخت کنند. گران شدن پوت‌ها در چنین سطح حمایتی، نشان می‌دهد که تمرکز بازار همچنان بر محافظت از سرمایه است، نه انباشت بیشتر دارایی. به بیان ساده‌تر بازار هنوز در وضعیت پوشش ریسک قرار دارد، نه خرید در کف. افزایش دوباره پرمیوم ریسک پرمیوم ریسک نوسان یک‌ماهه پس از ده روز متوالی در محدوده منفی، بار دیگر مثبت شده است. همان‌طور که انتظار می‌رفت، این شاخص به میانگین خود بازگشته و نوسان ضمنی (Implied Volatility) پس از فشار سنگین بر فروشندگان گاما، دوباره با قیمت‌های بالاتر بازتنظیم شده است. این تغییر نشان می‌دهد بازار همچنان در وضعیت احتیاط است؛ جایی که معامله‌گران حاضرند برای پوشش ریسک، پرمیوم بالاتری بپردازند و در مقابل، بازارسازها در سمت مخالف این معاملات قرار می‌گیرند. نکته‌ی قابل توجه این است که نوسان ضمنی همزمان با سقوط بیت‌کوین به محدوده‌ی ۱۰۰ هزار دلاری، افزایش یافته است که هم‌راستا با بازگشت تقاضا برای پوزیشن های ریسک‌گریزاست. نوسان در کمین افت قیمت نوسان ضمنی کوتاه‌مدت همچنان رابطه‌ای معکوس و نزدیک با حرکت قیمت دارد. با شدت گرفتن فروش بیت‌کوین، نوسان ضمنی به‌طور چشمگیری جهش کرد و  پیش از آنکه با شکل‌گیری حمایت در محدوده‌ی ۱۰۰ هزار دلار حدود ۱۰ واحد کاهش، یابد نوسان ضمنی یک‌هفته‌ای (1W IV) تا سطح ۵۴٪ بالا رفت. در سررسیدهای بلندمدت‌تر نیز نوسان افزایش یافت. نوسان یک‌ماهه حدود ۴ واحد و نوسان شش‌ماهه حدود ۱.۵ واحد بالاتر از سطوح پیش از اصلاح در نزدیکی ۱۱۰ هزار دلار قرار گرفت. این الگو همان رفتار کلاسیک بازار در زمان‌های هراس و نوسان را نشان می‌دهد، جایی که افت سریع قیمت باعث جهش مقطعی نوسان کوتاه‌مدت می‌شود. پوشش ریسک فعال در ۱۰۰ هزار دلار بررسی پرمیوم پوت با قیمت اعمال ۱۰۰ هزار دلار، تصویر بهتری از سنتیمنت فعلی بازار ارائه می‌دهد. در دو هفته گذشته، پرمیوم خالص پوت به‌طور تدریجی افزایش یافته و دیروز همزمان با نگرانی‌ها از احتمال پایان چرخه صعودی، به‌طور چشمگیری جهش کرد. این پرمیوم حتی با تثبیت بیت‌کوین در محدوده حمایت، همچنان در سطوح بالایی معامله می‌شود. این روند نشان می‌دهد که پوشش ریسک هنوز فعال است و معامله‌گران همچنان محافظه‌کارانه عمل می‌کنند و ترجیح می‌دهند از ریسک مجدد صرف‌نظر کنند و در عوض روی محافظت تمرکز کنند. جریان بازار همچنان محتاط باقی مانده داده‌های جریان معاملات طی هفت روز گذشته نشان می‌دهد که فعالیت معامله‌گران عمدتاً با پوزیشن های دلتا منفی هدایت شده است، عمدتاً از طریق خرید پوت و فروش کال. در ۲۴ ساعت گذشته هم هیچ نشانه روشنی از شکل‌گیری کف بازار دیده نمی‌شود. بازارسازها همچنان در حالت گاما لانگ هستند و ریسک قابل‌توجهی از سوی معامله‌گران کوتاه‌مدت را به خود جذب کرده‌اند و احتمالاً از نوسانات قیمت در هر دو جهت کسب درآمد می‌کنند. این وضعیت باعث شده نوسانات بالا اما کنترل‌شده باقی بماند و لحن بازار همچنان محتاطانه باشد. به طور کلی،در شرایط فعلی معامله گران ترجیح می‌دهد محافظه‌کار باقی بمانند تا اینکه وارد ریسک‌های پرخطر شوند و نیز هیچ محرک روشنی برای صعود کوتاه‌مدت مشاهده نمی‌شود. با این حال، از آنجا که محافظت در برابر ریسک نزولی همچنان گران است، برخی معامله‌گران ممکن است به زودی شروع به کاهش این پرمیوم و جستجوی فرصت‌های ارزشمند کنند.             جمع‌بندی شکست بیت‌کوین زیر قیمت تمام‌شده هولدرهای کوتاه‌مدت (۱۱۲.۵ هزار دلار) و تثبیت بعدی در سطح ۱۰۰ هزار دلار، نشانه‌ای از تغییر ساختاری مهم در بازار است. تا اینجا این اصلاح شباهت زیادی به اصلاحات چرخه قبلی دارد؛ حدود ۷۱٪ از موجودی همچنان در سود قرار دارد و زیان تحقق‌نیافته نسبی تنها ۳.۱٪ است (<۵٪)، که نشان‌دهنده یک فاز خفیف نزولی است و نه تسلیم گسترده. با این حال، توزیع مداوم هولدرهای بلندمدت از جولای و خروج سرمایه از ETF، کاهش اطمینان در هر دو جبهه خرد و نهادی را برجسته می‌کند. قیمت تحقق‌یافته سرمایه‌گذاران فعال (۸۸.۵ هزار دلار) همچنان به‌عنوان مرجع مهم حمایتی در صورت ادامه فروش عمل می‌کند، در حالی که بازپس‌گیری قیمت تمام‌شده هولدرهای کوتاه‌مدت، نشانه تقاضای تازه و قدرت خرید مجدد خواهد بود. در همین حال، نرخ سود خالص معاملات پرپچوال و تمایل CVD هر دو به عقب‌نشینی از اهرم‌های سفته‌بازی و کاهش مشارکت در بازار اسپات اشاره دارند و محیط ریسک‌گریز را تقویت می‌کنند. در بازار آپشن، تقاضای بالا برای پوت‌ها، افزایش پرمیوم‌ها در سطح ۱۰۰ هزار دلار و بازگشت ملایم نوسان ضمنی، همگی لحن محتاطانه و دفاعی بازار را تأیید می‌کنند. معامله‌گران همچنان پوشش ریسک را بر جمع‌آوری ترجیح می‌دهند و تمایلی به اعلام کف بازار ندارند. در مجموع بازار در تعادل شکننده‌ای قرار دارد؛ بیش از حد فروخته شده اما دچار وحشت نیست، محتاط اما از نظر ساختاری سالم است. حرکت جهت‌دار بعدی احتمالاً وابسته به این خواهد بود که آیا تقاضای تازه می‌تواند توزیع هولدرهای بلندمدت را جذب کرده و محدوده ۱۱۲–۱۱۳ هزار دلار را به عنوان حمایت محکم بازپس گیرد، یا فروشندگان کنترل را حفظ کرده و روند نزولی فعلی را ادامه دهند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفرسون: اختلاف‌نظر در فدرال رزرو نشانه سلامت تصمیم‌گیری است | داده‌های اقتصادی همچنان به‌وفور در دسترس‌اند

فیلیپ جفرسون، معاون رئیس فدرال رزرو آمریکا، در تازه‌ترین اظهارات خود تأکید کرد که وجود دیدگاه‌های متفاوت میان اعضای این نهاد، بخشی طبیعی و سالم از فرآیند تصمیم‌گیری سیاست پولی است. او گفت: «اختلاف نظر میان اعضای فدرال رزرو نشانه پویایی و سلامت گفت‌وگوهای درون کمیته است و به اتخاذ تصمیم‌های دقیق‌تر کمک می‌کند.» جفرسون همچنین به نگرانی‌ها درباره توقف انتشار بخشی از داده‌های رسمی اقتصادی در پی تعطیلی دولت فدرال اشاره کرد و اطمینان داد که بانک مرکزی همچنان به حجم قابل‌توجهی از داده‌های اقتصادی از منابع داخلی و خصوصی دسترسی دارد. او تصریح کرد: «با وجود خلأ آماری موقت، فدرال رزرو همچنان می‌تواند تصویری شفاف از وضعیت اقتصاد به دست آورد.» وی در بخش دیگری از سخنان خود فاش کرد که فدرال رزرو در حال توسعه پروژه‌های داخلی برای استفاده از هوش مصنوعی (AI) است. به گفته او، پژوهشگران بانک مرکزی هم‌اکنون به یک «عامل داخلی مبتنی بر هوش مصنوعی» دسترسی دارند که در تحلیل داده‌ها و بهبود فرآیندهای تصمیم‌سازی مورد استفاده قرار می‌گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مورگان استنلی پیش‌بینی کاهش نرخ بانک انگلستان را جلو انداخت

مورگان استنلی پیش‌بینی خود درباره زمان کاهش نرخ بهره بانک مرکزی انگلستان را به ماه دسامبر جلو انداخت. این شرکت پیش‌تر انتظار داشت که نخستین کاهش نرخ در فوریه سال آینده انجام شود اما اکنون با توجه به رشد ضعیف اقتصادی، افزایش نرخ بیکاری و کاهش ریسک‌های مالیاتی، احتمال کاهش نرخ در سه‌ماهه چهارم سال را بالا می‌داند. در یادداشت پیش از نشست اخیر، مورگان استنلی اشاره کرده بود که تقسیم آرا در کمیته سیاست‌گذاری پولی و فضای بحث‌برانگیز می‌تواند زمینه‌ساز کاهش زودتر نرخ بهره باشد. با این حال، این تغییر زمانی را «جزئی» توصیف کرده و تأکید دارد که نرخ نهایی بهره همچنان در سطح ۲.۷۵٪ باقی خواهد ماند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هامک: سیاست‌گذاری پولی در دوره دشواری قرار دارد؛ تورم فراتر از فشارهای تعرفه‌ای است

هامک، از مقامات فدرال رزرو، در سخنانی گفت دوره کنونی از دشوارترین مقاطع برای سیاست‌گذاری پولی به‌شمار می‌رود، چراکه داده‌ها تصویری نامطمئن از مسیر تورم و رشد اقتصادی ارائه می‌دهند. او تأکید کرد که بزرگ‌ترین خطای فدرال رزرو در دوره اخیر، در سمت تورم نسبت به مأموریت اشتغال بوده است و افزود: «تورم فراتر از فشارهای ناشی از تعرفه‌ها افزایش یافته است.» هامک همچنین اظهار داشت که نسبت به جهت‌گیری فعلی سیاست پولی در مواجهه با تورم کمی نگران است و خاطرنشان کرد که حفظ اعتبار بانک مرکزی مستلزم درک دقیق‌تر از عوامل ساختاری تورم و واکنش به‌موقع نسبت به پایداری آن است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلیامز: استقلال بانک‌های مرکزی برای حفظ ثبات اقتصادی حیاتی است

جان ویلیامز، رئیس فدرال رزرو نیویورک، گفت سرمایه‌گذاری‌های عظیم در حوزه هوش مصنوعی در ایالات متحده در حال تغییر پویایی تقاضای جهانی برای سرمایه است. او تأکید کرد که این موج سرمایه‌گذاری، بازتاب‌دهنده گذار ساختاری در فناوری و بهره‌وری است که ممکن است بر مسیر نرخ‌های واقعی و سیاست پولی تأثیر بگذارد. ویلیامز همچنین خاطرنشان کرد که استقلال بانک‌های مرکزی برای حفظ ثبات اقتصادی حیاتی است. به گفته او، شواهد تاریخی نشان می‌دهد بانک‌های مرکزی مستقل معمولاً تصمیم‌های کوتاه‌مدتِ ناخوشایند اما بلندمدتِ مؤثر اتخاذ می‌کنند. وی هشدار داد: «از بین رفتن استقلال بانک مرکزی در کشورهای مختلف پیامدهای فاجعه‌باری برای تورم به همراه داشته است.» او هشدار داد که گسترش فناوری‌های هوش مصنوعی احتمالاً پیامدهایی برای بازار کار آمریکا به همراه خواهد داشت. او گفت برخی بخش‌ها ممکن است در معرض تغییرات ساختاری قرار گیرند و سیاست‌گذاران باید این تحولات را با دقت رصد کنند. ویلیامز همچنین تأکید کرد اقتصاد جهانی «احتمالاً وارد دوره‌ای شده که ابعاد شوک‌ها بزرگ‌تر از گذشته است»، و افزود: «وظیفه ما مدیریت و عبور از این دوره پرنوسان است.» به گفته او، سیاست پولی در چنین محیطی نیازمند انعطاف‌پذیری بیشتر و اتکا بر داده‌های واقعی است تا بتواند در برابر شوک‌های آینده مقاوم بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک: تورم در سال ۲۰۲۶ همچنان بالا خواهد ماند؛ بعید است فدرال رزرو نیاز به کاهش نرخ‌ها داشته باشد

هامک، از مقامات فدرال رزرو، در سخنانی گفت انتظار دارد تورم در سال ۲۰۲۶ در سطوح بالاتر از هدف ۲ درصدی باقی بماند و افزود: «تورم امسال احتمالاً حدود یک درصد بالاتر از هدف خواهد بود و بازگشت کامل به سطح هدف دست‌کم دو تا سه سال زمان می‌برد. او تصریح کرد که اگرچه بازار کار نشانه‌ای از رکود ندارد، اما ممکن است نسبت به داده‌های رسمی شکننده‌تر از ظاهر خود باشد. با این حال، پیش‌بینی می‌کند نرخ بیکاری که امسال اندکی افزایش یافته، در سال آینده دوباره کاهش پیدا کند و رشد اقتصادی شتاب بگیرد. هامک همچنین اشاره کرد که شرایط مالی در حال حاضر نسبتاً انبساطی است، اما با توجه به پایداری تورم، ضروری نیست فدرال رزرو در آینده نزدیک نرخ بهره را کاهش دهد. او هشدار داد: «ممکن است در مسیری قرار داشته باشیم که برای یک دهه، نرخ تورم بالاتر از هدف ۲ درصد باقی بماند.» او افزود بخشی از پویایی‌های اخیر در بازار کار—از جمله نرخ پایین استخدام—می‌تواند ناشی از افزایش استفاده از فناوری‌های هوش مصنوعی در برخی بخش‌های اقتصادی باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بار: پیشرفت قابل‌توجهی در مهار تورم حاصل شده، اما مسیر هنوز کامل نشده است

مایکل بار، نایب‌رئیس نظارتی فدرال رزرو، در سخنانی گفت مهار تورم طی ماه‌های اخیر پیشرفت داشته است اما «کار هنوز تمام نشده» و نیاز است روند کاهش قیمت‌ها با داده‌های بیشتر تأیید شود. او در بخش دیگری از صحبت‌هایش به دو سرعت متفاوت در اقتصاد آمریکا اشاره کرد و گفت: «اکنون شاهد اقتصادی دوگانه هستیم؛ جایی که خانوارهای پردرآمد همچنان عملکرد بسیار بهتری دارند، در حالی که بخش‌های دیگر با فشارهای بیشتری روبه‌رو هستند.» به گفته بار، این شکاف می‌تواند بر مصرف، تقاضا و مسیر آینده سیاست پولی تأثیرگذار باشد. مایکل بار همچنین تأکید کرد که فدرال رزرو باید توجه ویژه‌ای به حفظ استحکام بازار کار داشته باشد. او گفت ثبات اشتغال یکی از پایه‌های اصلی سلامت اقتصادی است و هر تصمیم سیاستی باید با درنظرگرفتن پیامدهای آن بر بازار کار اتخاذ شود. بار در ادامه گفت بخشی از کاهش نرخ استخدام در محیط کم‌استخدام و کم‌اخراج فعلی ممکن است ناشی از افزایش استفاده از فناوری‌های هوش مصنوعی در برخی صنایع باشد. او افزود: «در اقتصاد امروز شاهد شکاف قابل‌توجهی میان ۴۰ درصد بالای درآمدی و سایر اقشار جامعه هستیم. خانوارهای مرفه در وضعیت مطلوب‌تری قرار دارند، در حالی‌که گروه‌های کم‌درآمدتر با دشواری بیشتری برای پس‌انداز روبه‌رو هستند و در برابر شوک‌های اقتصادی آسیب‌پذیرترند.» به گفته بار، این نابرابری ساختاری در توان مالی خانوارها می‌تواند اثر مستقیمی بر الگوی مصرف، نرخ پس‌انداز و پایداری رشد اقتصادی در ماه‌های آینده داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلیامز: تعیین نرخ بهره طبیعی کار آسانی نیست

جان ویلیامز، رئیس فدرال رزرو نیویورک، در سخنانی تازه گفت: برآورد نرخ بهره خنثی (*r) همچنان چالش‌برانگیز است و نمی‌توان آن را با قطعیت مشخص کرد. او توضیح داد که برآوردهای مبتنی بر مدل‌های اقتصادی، نرخ خنثی را در حدود ۱ درصد تخمین می‌زنند؛ اما بازار اوراق قرضه سطوح بالاتر را منعکس می‌کند. ویلیامز افزود که نمی‌توان به‌طور کامل به سیگنال‌های بازار اوراق به‌عنوان معیار نرخ خنثی اعتماد کرد و این تخمین‌ها باید با احتیاط تفسیر شوند. ویلیامز یادآور شد که نرخ خنثی بهره متأثر از عوامل ساختاری مانند بهره‌وری، جمعیت‌شناسی و الگوهای پس‌انداز است و به همین دلیل، تغییرات کوتاه‌مدت بازار لزوماً تصویر دقیقی از آن ارائه نمی‌دهد. او در ادامه گفت دوره نرخ خنثی پایین هنوز به پایان نرسیده است و عوامل ساختاری اقتصاد آمریکا همچنان از سطوح پایین‌تر نرخ طبیعی بهره حمایت می‌کنند. او تأکید کرد که فدرال رزرو باید توجه خود را بر ریسک‌های مرتبط با «کف مؤثر» نرخ بهره (ELB) حفظ کند؛ سطحی که در آن کاهش بیشتر نرخ‌ها عملاً ممکن یا کارآمد نیست. ویلیامز گفت این موضوع همچنان برای طراحی سیاست پولی و ارزیابی انعطاف‌پذیری ابزارها اهمیت حیاتی دارد. جان ویلیامز در توضیحی درباره مدل‌های نرخ خنثی افزود: بر اساس مدل‌های نرخ خنثی، افزایش سریع بهره‌وری معمولاً به رشد نرخ‌های واقعی منجر می‌شود. او تأکید کرد که تغییرات ساختاری در بهره‌وری می‌تواند نقش مهمی در تعیین سطح تعادلی نرخ‌های بهره در اقتصاد داشته باشد. جان ویلیامز همچنین تأکید کرد که در عمل، نوسانات و تحولات داده‌های واقعی اهمیت بسیار بیشتری نسبت به برآوردهای نرخ خنثی دارند. او گفت سیاست‌گذاری پولی باید بر مبنای داده‌های جاری اقتصاد هدایت شود، نه محاسبات مدل‌محور که ذاتاً با عدم‌قطعیت همراه‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موج بعدی بلاک‌چین با پیشتازی اتریوم و سولانا

نگاهی به نحوه‌ی تکامل اتریوم، اکوسیستم لایه دوم آن، و سولانا برای پاسخ به افزایش تقاضا در شبکه‌ها خلاصه اتریوم به‌طور پیوسته در حال افزایش ظرفیت در شبکه اصلی (Mainnet) و لایه دوم (Layer-2 Rollups) است. از مشکلات ازدحام اولیه در NFT و دیفای گرفته تا نوسانات اخیر بازار، افزایش محدودیت گس (Gas Limit) و ارتقاهایی مانند Dencun و Pectra ظرفیت شبکه را گسترش داده‌اند، در حالی که تراکنش‌های Blob هزینه‌های داده را به‌شدت کاهش داده‌اند. لایه دوم‌ها (Layer-2s) به توزیع تقاضای فزاینده اتریوم و افزایش کارایی تراکنش‌ها کمک می‌کنند. رویدادهایی مانند افزایش Blobscriptions در آوریل ۲۰۲۴ و نقدینگی‌های اکتبر ۲۰۲۵ نشان‌دهنده‌ی تاب‌آوری آنها در شرایط پرفشار و در عین حال وابستگی مستمر به ظرفیت شبکه اصلی است. سولانا با طراحی پرظرفیت خود، ازدحام تراکنش‌ها را به‌صورت داخلی مدیریت می‌کند و نیازی به لایه‌های مقیاس‌بندی خارجی ندارد. در جریان عرضه توکن TRUMP در ژانویه ۲۰۲۵، میانگین کارمزدها به ۰.۳۷ دلار رسید در حالی که میانگین کارمزدها کمتر از ۰.۰۰۳ دلار باقی ماند، که نشان می‌دهد چگونه کارمزدهای  درون ساختاری، ازدحام شبکه را بدون افزایش هزینه در سراسر شبکه کنترل می‌کنند. شبکه‌های جدیدی نیز در فضای توازن بلاکچین ظهور کرده‌اند که برای کاربردهای خاص بهینه‌سازی شده‌اند و با رشد حجم و تنوع تقاضا، جایگاه خود را تثبیت می‌کنند. مقدمه دوره‌هایی که فعالیت آنچین یا ازدحام شبکه افزایش می‌یابد، درست مانند ترافیک ساعت شلوغی که جاده‌های یک شهر را به چالش میکشد، اهمیت افزایش ظرفیت و مقیاس‌پذیری را در فرآیند بلوغ بلاکچین‌ها برای پذیرش گسترده نشان می‌دهد. عرضه توکن‌ها، ایردراپ‌ها و نوسانات بازار همگی می‌توانند باعث افزایش ناگهانی تقاضا فراتر از ظرفیت شبکه شوند، کارمزدها را بالا ببرند و محدودیت‌های زیرساخت‌ها را آشکار کنند. از گسترش ظرفیت شبکه اصلی و مقیاس‌بندی لایه دوم اتریوم گرفته تا رویکرد یکپارچه و پرظرفیت سولانا، بلاکچین‌ها به‌طور پیوسته در حال پختگی برای پاسخ به افزایش فعالیت‌ها هستند. رویدادهای ازدحام شبکه در گذشته، به‌عنوان آزمون‌های فشار ارزشمند عمل کرده و نشان داده‌اند که شبکه‌ها چگونه تکامل یافته‌اند و چه چالش‌هایی هنوز در مسیر پذیرش گسترده باقی مانده است. در این شماره از گزارش وضعیت شبکه، بررسی می‌کنیم که مقیاس‌پذیری چگونه در اتریوم، اکوسیستم لایه دوم آن و سولانا شکل می‌گیرد. با نگاه به فعالیت تراکنش‌ها، دینامیک کارمزدها و ظرفیت شبکه، ارزیابی می‌کنیم که شبکه‌ها چگونه خود را با افزایش تقاضا تطبیق می‌دهند و این موضوع چه پیامدهایی برای مرحله بعدی رشد آنچین دارد. شبکه‌ی اصلی اتریوم لایه ۱ سفر مقیاس‌بندی اتریوم نشان‌دهنده‌ی چالش افزایش توان پردازش تراکنش‌ها و سرعت شبکه برای پذیرش گسترده است، بدون آنکه تمرکززدایی یا امنیت قربانی شود؛ تعادلی که همچنان مرکز اصلی برنامه‌ي اتریوم (roadmap) باقی مانده است. در سال‌های اولیه، کاربران با چندین مورد مواجه شدند که ظرفیت محدود شبکه همراه با افزایش ناگهانی تقاضا، باعث افزایش هزینه استفاده از شبکه شد و نیاز به راهکارهای مقیاس‌بندی را برجسته کرد. ظرفیت اتریوم با محدودیت گس در هر بلاک (Block Gas Limit) تعریف می‌شود؛ این محدودیت مشخص می‌کند چه میزان محاسبات می‌تواند در هر بلاک جای بگیرد. هر تراکنش بر اساس پیچیدگی خود گس مصرف می‌کند و کاربران کارمزدها را به واحد ETH (با واحد Gwei) پرداخت می‌کنند تا تراکنش‌هایشان پردازش شود. وقتی تقاضا برای قرارگیری تراکنش‌ها بیشتر از فضای موجود در بلاک باشد، شبکه کارمزد گس را افزایش می‌دهد تا رقابت برای ظرفیت محدود را منعکس کند. نمودار زیر نوسانات قیمت گس اتریوم در چهار رویداد مهم ازدحام شبکه را نشان می‌دهد، که هر کدام تحول دینامیک قیمت‌گذاری در حین مقیاس‌بندی شبکه را به تصویر می‌کشند: رویدادهای کلیدی ترافیک شبکه در اکو سیستم اتریوم ۲۰۱۸ ، عرضه بازی CryptoKitties: یکی از نخستین شوک‌های ازدحام در شبکه اتریوم، زمانی رخ داد که یک بازی NFT تقریباً بیشتر فضای بلاک‌ها را اشغال کرد. در آن دوره، کارمزد گس از ۴۵۰ Gwei (حدود ۵۹۶ دلار) فراتر رفت، زیرا کاربران برای وارد شدن تراکنش‌هایشان در بلاک‌ها با یکدیگر رقابت می‌کردند. در آن زمان، کارمزدها از طریق حراج باز تعیین می‌شد، به این معنا که برنامه‌های محبوب می‌توانستند هنگام افزایش تقاضا، عملاً سایر تراکنش‌ها را از شبکه بیرون برانند. ۲۰۲۱، رونق DeFi و NFT: رشد انفجاری در حوزه‌های دیفای و NFT باعث شد کارمزدها از ۲۰۰۰ Gwei فراتر بروند و محدودیت‌های بازار کارمزد اتریوم در مواجهه با قراردادهای هوشمند پیچیده‌تر نمایان شود. این مسئله منجر به معرفی EIP-1559 شد؛ طرحی که سیستم حراج را با کارمزد پایه‌ی پویا جایگزین کرد. کارمزدی که با توجه به سطح تقاضا تنظیم می‌شود و بخشی از هزینه تراکنش‌ها را می‌سوزاند تا ساختار قیمت‌گذاری قابل پیش‌بینی‌تر شود. ۲۰۲۲ ، عرضه زمین متاورس Otherside از Yuga Labs: با وجود اجرای EIP-1559، عرضه‌ی زمین مجازی Otherside در متاورس باعث شد کارمزد گس برای مدتی کوتاه از ۸۰۰۰ Gwei عبور کند که بالاترین رقم ثبت‌شده تا آن زمان بود. این رویداد نشان داد که اصلاحات بازار کارمزد به‌تنهایی نمی‌تواند جهش‌های شدید تقاضا را کنترل کند. در نتیجه، توسعه‌ی رول‌آپ‌های لایه دوم (Layer-2 Rollups) و زنجیره‌های اختصاصی برنامه (App-Specific Chains) برای کاهش فشار از روی شبکه اصلی، شتاب گرفت. ۲۰۲۵ ، نقدینگی‌های اکتبر و عرضه توکن WLFI: در رویدادهای اخیر، مانند عرضه توکن WLFI و موج نقدینگی در ۱۰ اکتبر ۲۰۲۵، افزایش کارمزدها بسیار محدودتر بود. کارمزدها به‌ندرت از ۱۰۰۰ Gwei فراتر رفتند و به‌سرعت به حالت عادی بازگشتند که نشانه‌ای از تأثیر شبکه‌های لایه دوم و افزایش تدریجی ظرفیت لایه اول است. مجموعه‌ی این رویدادها نشان‌دهنده‌ی پیشرفت اتریوم در مسیر مقیاس‌پذیری است. EIP-1559 موجب کارایی بیشتر در بازار کارمزدها شد، در حالی که رول‌آپ‌های لایه دوم اکنون بخش بزرگی از فعالیت‌هایی را که پیش‌تر تنها در شبکه اصلی انجام می‌شد، به عهده دارند. هم‌زمان، افزایش تدریجی محدودیت گس بلاک‌ها باعث شده حجم محاسبات قابل انجام در هر بلاک افزایش یابد که چیزی شبیه به گسترش ظرفیت پردازشی اتریوم است. در سال ۲۰۲۵، تعداد تراکنش‌های روزانه اتریوم از ۱.۸ میلیون عبور کرده و میانگین کارمزد تراکنش‌ها به پایین‌ترین سطح چند سال اخیر رسیده است. همان‌طور که در نمودار زیر دیده می‌شود، محدودیت گس به‌تازگی به ۴۵ میلیون افزایش یافته و برنامه‌هایی برای رسیدن به ۱۰۰ میلیون و حتی بیشتر وجود دارد تا از حجم بالاتر تراکنش‌ها در آینده پشتیبانی شود. شبکه‌های لایه‌دوم  L2  خطوط سریع مقیاس‌پذیری : شبکه‌های لایه‌دوم با افزودن خطوط عبور سریع‌تر به ظرفیت اتریوم، توان پردازش شبکه را افزایش می‌دهند و ضمن جذب تقاضای رو‌به‌رشد، هزینه‌ی کارمزدها را پایین نگه می‌دارند. شبکه‌هایی مانند Base و Optimism در ماه‌های اخیر شاهد رشد چشمگیری در فعالیت بوده‌اند، چراکه تراکنش‌ها را به‌صورت مقرون‌به‌صرفه پردازش کرده و سپس آن‌ها را به‌صورت دسته‌ای روی شبکه اصلی اتریوم نهایی می‌کنند. کارمزد تراکنش‌ها در لایه‌دوم‌ها را می‌توان نوعی درآمد شبکه در نظر گرفت، درآمدی که از تقاضای کاربران برای انجام تراکنش به‌دست می‌آید. این کارمزدها شامل کارمزد پایه (base fee) و کارمزد اولویت (priority fee) هستند که کاربران می‌پردازند. در مقابل، کارمزد blob هزینه‌ای است که رول‌آپ‌ها برای ثبت داده‌های تراکنش خود در شبکه اصلی اتریوم پرداخت می‌کنند. نمودار زیر کارمزد کل تراکنش‌ها (آبی) و میانگین کارمزد هر تراکنش (قرمز) را در شبکه‌ی لایه‌دوم Coinbase، یعنی Base، نشان می‌دهد و مشخص می‌کند که هزینه‌ی کاربران و درآمد شبکه در دوره‌های ازدحام شبکه چگونه رفتار کرده است. آوریل ۲۰۲۴  Blobscriptions: کمی پس از ارتقای Dencun در شبکه‌ی اتریوم، پدیده‌ای تازه به نام blobscription  نوعی داده‌نویسی شبیه NFT که در فضای blob ذخیره می‌شود، باعث انفجار فعالیت در شبکه‌های لایه‌دوم شد. در آن زمان، فضای blob هنوز محدود بود و همین موضوع موجب جهش کارمزدهای blob شد. در نتیجه میانگین کارمزد تراکنش در شبکه‌ی Base به بیش از ۱٫۴ دلار رسید، زیرا کاربران برای ثبت تراکنش‌های خود در بلاک‌ها رقابت می‌کردند. اکتبر ۲۰۲۵  تسویه‌های اجباری بازار (Market Liquidations): در جریان نوسانات شدید بازار در تاریخ ۱۰ اکتبر، شبکه‌ی Base در مجموع نزدیک به ۱.۸ میلیون دلار کارمزد تراکنش تولید کرد؛ زیرا حجم معاملات لیکوییدیشن به‌شدت افزایش یافت. بااین‌حال میانگین هزینه‌ی تراکنش‌ها زیر ۰٫۲۰ دلار باقی ماند. به‌دلیل ارتقای Pectra در اوایل همان سال که ظرفیت blob را دو برابر کرد، کارمزدهای blob پایین ماند و شبکه توانست حجم بالای تراکنش‌ها را بدون افزایش هزینه‌ی کاربران پردازش کند. فضای بلا‌ب(Blobspace) که با EIP-4844 در به‌روزرسانی Dencun معرفی شد و در Pectra گسترش یافت، اکنون به بخش مرکزی راهبرد مقیاس‌پذیری اتریوم تبدیل شده است. همان‌طور که در نمودار بالا دیده می‌شود، تعداد بلا‌ب‌های ثبت‌شده در هر بلاک هم‌زمان با افزایش ظرفیت شبکه رشد کرده و اکنون به هدف جدید شش بلا‌ب در هر بلاک نزدیک شده است. در همین حال، کارمزد بلا‌ب‌ها تقریباً در سطح صفر باقی مانده و هزینه استفاده از شبکه را برای لایه‌دوم‌ها و کاربران نهایی به حداقل رسانده است. افزایش‌های موقتی در کارمزد بلا‌ب، مانند آنچه در آوریل ۲۰۲۴ و اوایل ۲۰۲۵ مشاهده شد، درست پس از معرفی این قابلیت زمانی رخ داد که تقاضا از ظرفیت اولیه فراتر رفت اما با ارتقاهای بعدی، از جمله Pectra و به‌روزرسانی پیش‌رو به نام Fusaka، ثبات قیمت‌گذاری بلا‌ب‌ها برقرار شد و لایه داده‌ای انعطاف‌پذیرتری برای رشد مداوم لایه‌دوم‌ها شکل گرفت. سولانا؛ موتور پرقدرت تراکنش‌های آنچین سولانا برای کارایی بالا و هزینه بسیار پایین تراکنش‌ها بهینه‌سازی شده و رویکردی متفاوت نسبت به مقیاس‌پذیری بلاک‌چین اتخاذ کرده است. برخلاف اتریوم که بخشی از پردازش را به لایه‌های بیرونی می‌سپارد، سولانا همه فرایندها از اجرا و اجماع تا تسویه را در یک زنجیره واحد انجام می‌دهد. این طراحی، توان عملیاتی شبکه را به‌طور قابل‌توجهی افزایش می‌دهد، هرچند نیاز به سخت‌افزار قدرتمندتر برای اعتبارسنج‌ها را نیز بالا می‌برد. نمودار زیر فعالیت تراکنش‌های کاربری سولانا (آبی) را در کنار کارمزد تراکنش‌ها و انعام‌های خارج از پروتکل MEV tips (زرد و بنفش) نشان می‌دهد. ترکیب این داده‌ها بیانگر آن است که چگونه تقاضای تراکنش و درآمد شبکه در گذر زمان و هم‌زمان با تغییر رفتار کاربران و شرایط بازار تحول یافته است. افزایش تب میم‌کوین‌ها و عرضه‌ی توکن TRUMP در اواخر سال ۲۰۲۴، شبکه‌ی سولانا شاهد انفجار معاملاتی در حوزه‌ی میم‌کوین‌ها بود؛ روندی که در نهایت با عرضه‌ی توکن TRUMP در ژانویه‌ی ۲۰۲۵ به اوج خود رسید. در این دوره، تراکنش‌های کاربری به بالاترین سطح تاریخی خود رسیدند، چراکه کاربران برای دسترسی به فضای بلاک با یکدیگر رقابت می‌کردند. در این بازه: کل کارمزد شبکه به حدود ۳۰.۶ میلیون دلار افزایش یافت، و کارمزدهای اولویت‌دار (Priority Fees) حدود ۹۸٪ از مجموع کارمزدها را تشکیل می‌دادند، زیرا کاربران برای ثبت سریع‌تر تراکنش‌های خود در بلاک‌ها پیشنهاد قیمت می‌دادند. انعام‌های MEV خارج از پروتکل  پرداخت‌هایی خارج از زنجیره برای تشویق اعتبارسنج‌ها به گنجاندن تراکنش‌ها  نیز جهشی چشمگیر داشت و به ۲۱.۵ میلیون دلار رسید. میانگین کارمزد تراکنش‌ها حدود ۸۲۵٪ افزایش یافت و به ۰.۳۷ دلار رسید، در حالی‌که میانگین کارمزدها همچنان زیر ۰.۰۰۳ دلار باقی ماند. این آمار نشان می‌دهد که با وجود رشد شدید تقاضا، طراحی درون ساختاری بازار کارمزدها در سولانا توانست از افزایش هزینه‌ها در کل شبکه جلوگیری کند. طراحی کارمزد درون ساختاری سولانا این وضعیت طراحی بازار کارمزد درون ساختاری در سولانا را نشان می‌دهد؛ جایی که تراکم شبکه در یک نقطه‌ی خاص باعث افزایش هزینه در سراسر شبکه نمی‌شود. هر تراکنش شامل یک کارمزد پایه‌ی ثابت و یک کارمزد اولویت‌دار اختیاری است که بر اساس میزان واحدهای محاسباتی(Compute Units) درخواستی تعیین می‌شود. بنابراین کاربرانی که با برنامه‌ها یا توکن‌های پرتقاضا تعامل دارند ممکن است کارمزدهای بیشتری بپردازند، اما بیشتر کاربران همچنان می‌توانند با هزینه‌های پایین در شبکه تراکنش انجام دهند. به‌روزرسانی‌های آینده مانند Alpenglow  که هدفش کاهش زمان نهایی شدن تراکنش‌ها به حدود ۱۰۰ تا ۱۵۰ میلی‌ثانیه است  و Firedancer  یک نرم‌افزار اعتبارسنج جدید با هدف افزایش توان پردازش و مقاومت شبکه، قرار است مسیر مقیاس‌پذیری یکپارچه سولانا را تقویت کنند. چشم‌انداز آینده مقیاس‌پذیری در حال تبدیل شدن به یکی از ستون‌های کلیدی پذیرش گسترده‌ی بلاک‌چین است. با رشد حجم و تنوع تقاضا برای فضای بلاک، شبکه‌ها همچنان در حال یافتن توازن میان کارایی، تمرکززدایی و امنیت‌اند تا بتوانند دامنه‌ی گسترده‌ای از فعالیت‌ها را پشتیبانی کنند، از تراکنش‌های DeFi و معاملات پرسرعت گرفته تا پرداخت‌های مبتنی بر هوش مصنوعی، انتشار استیبل‌کوین‌ها، دارایی‌های توکنایز‌شده و تسویه‌های نهادی. همان‌طور که بررسی ما نشان داد، چند سال اخیر با وجود تراکم در شبکه، پیشرفت‌های قابل‌توجهی را رقم زده است: اتریوم با افزایش ظرفیت بلاب‌ها در لایه‌دو و افزایش گس لیمیت در لایه‌یک، به‌صورت تدریجی در حال گسترش است. سولانا با طراحی یکپارچه و درون ساختاری، مرزهای توان عملکردی زنجیره‌ی واحد را گسترش می‌دهد. هر دو رویکرد گرچه متفاوت‌اند، اما مسیرهایی مکمل در جهت بهبود کارایی فضای بلاک و کاهش هزینه‌ی کاربران را ارائه می‌دهند. در عین حال، شبکه‌های جدیدی در حال ظهورند که در پی گسترش مرزهای این توازن‌اند. زنجیره‌هایی مانند Hyperliquid، Tempo، Arc و Canton برای حوزه‌های خاصی همچون معاملات، پرداخت‌ها و امور مالی قانون‌گذاری‌شده بهینه‌سازی شده‌اند، در حالی که پلتفرم‌های عمومی‌تر مانند Monad و MegaETH با حفظ سازگاری با محیط EVM، به دنبال دستیابی به توان پردازشی بالاتر هستند. در مجموع این روندها آینده‌ای را ترسیم می‌کنند که در آن شبکه‌ها به سمت تخصصی‌شدن بیشتر حرکت می‌کنند؛ هرکدام حول یک هدف و عملکرد مشخص شکل می‌گیرند، در حالی که تعادل میان چندپارگی شبکه‌ها و قابلیت تعامل میان آن‌ها همچنان در حال شکل‌گیری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مورگان استنلی پیش‌بینی قیمت نفت را برای سال ۲۰۲۶ به ۶۰ دلار افزایش داد

مورگان استنلی پیش‌بینی خود از قیمت نفت در سال ۲۰۲۶ را افزایش داد و اعلام کرد که قیمت نفت برنت در نیمه اول سال آینده به‌طور میانگین ۶۰ دلار در هر بشکه خواهد بود؛ این رقم بالاتر از برآورد قبلی ۵۷.۵۰ دلار است. این بازنگری پس از تصمیم اوپک‌پلاس برای توقف افزایش تولید در اوایل ۲۰۲۶ صورت گرفت؛ اقدامی که نگرانی‌ها درباره عرضه بیش از حد را کاهش داده است. مورگان استنلی معتقد است که رشد تولید اوپک‌پلاس بسیار کمتر از اهداف رسمی بوده و تنها ۵۰۰ هزار بشکه در روز بین مارس تا اکتبر اضافه شده، در حالی‌که وعده افزایش ۲.۶ میلیون بشکه داده شده بود. این کاهش در عرضه به ثبات انتظارات بازار کمک کرده و باعث شده بانک دیدگاه خوش‌بینانه‌تری نسبت به قیمت نفت داشته باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تشودین: سیاست تعرفه‌ای آمریکا چالشی جدی برای اقتصاد جهانی است

تشودین، عضو هیئت‌مدیره بانک ملی سوئیس (SNB)، امروز اعلام کرد که سیاست‌های تعرفه‌ای آمریکا به یکی از چالش‌های اصلی اقتصاد جهانی تبدیل شده و سطح ابهام را در بازارهای بین‌المللی به‌طور قابل‌توجهی افزایش داده است. او همچنین گفت: فرانک سوئیس در سال جاری به‌صورت واقعی تقویت شده است؛ موضوعی که می‌تواند فشارهایی بر صادرات سوئیس ایجاد کند. سیاست پولی بانک ملی سوئیس همچنان انبساطی باقی مانده تا از اقتصاد داخلی حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران: داده‌های قوی ADP «غافلگیرکننده و مثبت» بود؛ احتمال نرخ‌های پایین‌تر تقویت شد

میران، عضو فدرال رزرو، در گفت‌وگو با یاهو فایننس اعلام کرد که گزارش بهتر از انتظار اشتغال ADP یک «غافلگیری خوشایند» بوده است. با این حال تأکید کرد که تقاضای نیروی کار همچنان به اندازه‌ای که فدرال رزرو می‌خواهد قوی نیست. میران افزود: داده‌های بازار کار نشان می‌دهد سطوح فعلی نرخ بهره ممکن است بالاتر از حد لازم باشد. شرایط کنونی اشتغال و کاهش شتاب رشد اقتصادی، مسیر را برای نرخ‌های بهره پایین‌تر باز می‌گذارد. او همچنین اشاره کرد که تغییرات سیاست‌های مرزی نیز بخشی از کاهش سرعت رشد اقتصادی آمریکا بوده است. او در ادامه گفت‌وگوهای امروز خود تأکید کرد که برای ارزیابی مسیر اقتصاد، هر دو سوی عرضه و تقاضا اهمیت اساسی دارند و نباید تنها به یک بُعد توجه شود. او همچنین افزود که فدرال رزرو انتظار افزایش تقاضا برای سرمایه‌گذاری در گذر زمان را دارد؛ موضوعی که می‌تواند بر مسیر رشد اقتصادی و تصمیمات آینده نرخ بهره تأثیرگذار باشد. او هشدار داد که افزایش عدم‌قطعیت درباره تعرفه‌ها می‌تواند به‌عنوان یک عامل بازدارنده بر رشد اقتصادی آمریکا عمل کند. او افزود که اگر درآمدهای تعرفه‌ای در آینده کاهش یابد یا حذف شود، این موضوع می‌تواند بر جهت‌گیری سیاست پولی فدرال رزرو اثرگذار باشد. میران همچنین اشاره کرد که برآوردهای شخصی او درباره مسیر اقتصاد تفاوت قابل‌توجهی با پیش‌بینی دیگر اعضای فدرال رزرو ندارد و میان دیدگاه‌ها همگرایی نسبی وجود دارد. میران در ادامه سخنان امروز خود موضعی نسبتاً متمایز از برخی دیگر از اعضای FOMC اتخاذ کرد و گفت: «من می‌خواهم نرخ‌ها سریع‌تر از برخی دیگر از همکارانم به سطح نهایی موردنظر برسند.» «به‌نظر من سیاست فعلی بیش از حد انقباضی و بسیار بالاتر از نرخ خنثی است.» «در مقایسه با سایر مقامات فدرال رزرو، من نسبت به چشم‌انداز تورم خوش‌بین‌تر هستم.» «ادامه نگه داشتن نرخ‌ها در این سطح انقباضی، ریسک‌های غیرضروری برای اقتصاد ایجاد می‌کند.» میران در بخش دیگری از سخنان امروز خود اعلام کرد: ادامه روند کاهش نرخ بهره همچنان منطقی است و داده‌های کنونی از این مسیر حمایت می‌کنند. سیاست پولی نباید صرفاً بر مبنای رشد یا رکود بازار سهام جهت‌گیری شود، زیرا واکنش مکانیکی به نوسانات بورس می‌تواند سیگنال‌های اشتباه برای اقتصاد ایجاد کند. او تأکید کرد که شاخص‌های تورم هسته مبتنی بر بازار (Market-Based Core PCE) اکنون بسیار نزدیک‌تر به هدف ۲ درصدی قرار دارند؛ موضوعی که به‌باور او نشان‌دهنده تعدیل فشارهای قیمتی در اقتصاد است. او افزود که بخش عمده‌ای از چشم‌انداز تورمی‌اش به ادامه روند کاهش تورم اجاره و مسکن وابسته است: «بخش مسکن یکی از اصلی‌ترین دلایلی است که انتظار داریم تورم کل در ماه‌های آینده به کاهش ادامه دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا نقدینگی جهان در حال نزول است؟

آیا سلطه‌ی مالی به پایان رسیده است؟ ما همیشه دوست داریم برخلاف جریان عمومی حرکت کنیم ، وقتی همه به یک سمت می‌روند، ما مسیر متفاوتی را انتخاب می‌کنیم. به همین دلیل، این روزها تمام صحبت‌ها درباره‌ی  تضعیف ارزش پول(Debasement Trade) توجه ما را به خودش جلب کرده است. به‌نظر ما زمان توجه به استراتژی تضعیف ارزش پول چند سال پیش بود. وقتی بیت‌کوین حدود ۲۵ هزار دلار ارزش داشت و طلا روی مرز ۲ هزار دلار ایستاده بود. همون روزهایی که هنوز کسی جز تحلیل‌گرهای کریپتو و اقتصاد کلان از این موضوع حرف نمی‌زد. به‌اعتقاد ما، آن موج معاملاتی تا حد زیادی به پایان رسیده است. حالا وظیفه‌ی ما این است که بفهمیم چه شرایطی باعث شکل‌گیری آن موج شد و آیا هنوز هم آن شرایط پابرجاست یا خیر. ازدیدگاه ما، دو عامل اصلی موتور محرک آن روند بودند: ۱. هزینه‌های سنگین دولت : ما در دوران بایدن با کسری بودجه‌ی عظیمی روبه‌رو بودیم. سال مالی ۲۰۲۵ در حالی به پایان رسید که کسری بودجه، اندکی کاهش یافت که عمدتاً به‌دلیل افزایش درآمدهای مالیاتی از محل تعرفه‌ها، نه کاهش هزینه‌های دولت بود. با این حال، انتظار می‌رود طبق مفاد لایحه جامع هزینه‌ها(Big Beautiful Bill)، بخشی از مخارج دولت کاهش یابد؛ به‌ویژه از طریق کاهش بودجه‌ی برنامه‌های Medicaid و SNAP (کمک‌هزینه‌های بهداشت و تغذیه برای اقشار کم‌درآمد). در دوران دولت بایدن، هزینه‌ها و پرداخت‌های انتقالی دولت منبعی پایدار از تزریق نقدینگی به اقتصاد محسوب می‌شدند. اما طبق مفاد لایحه جامع هزینه‌ها، رشد مخارج دولت کند می‌شود. به بیان دیگر، سرمایه‌ی کمتری از سوی دولت وارد چرخه‌ی اقتصادی خواهد شد. علاوه بر این، دولت اکنون از مسیر افزایش تعرفه‌ها (Tariffs) در حال خارج کردن سرمایه از اقتصاد است. ترکیب مهار نسبی هزینه‌هاو افزایش تعرفه‌ها در مقایسه با دولت پیشین موجب شده وزارت خزانه‌داری اکنون به‌جای تزریق نقدینگی، در حال جذب آن از بازار باشد. به همین دلیل است که اکنون کاهش نرخ بهره ضروری به‌نظر می‌رسد. اسکات بسنت دربیاناتی اظهار داشت: "ما قصد داریم اقتصاد را دوباره به بخش خصوصی بازگردانیم، بخش خصوصی را تقویت کنیم و اندازه‌ی بخش دولتی را کوچک‌تر سازیم." ۲. تزریق نقدینگی به بازار از طریق اوراق خزانه‌داری کوتاه‌مدت: همچنین ما در دوران بایدن شاهد نوع تازه‌ای از سیاست تسهیل کمی خزانه‌داری (Treasury QE) بودیم. برای تأمین هزینه‌های سنگین دولت از مسیر خزانه‌داری، نوعی از چاپ پول غیرمستقیم شکل گرفت که در نمودار زیر (خط مشکی) قابل مشاهده است. در این سازوکار، دولت به‌جای انتشار اوراق بلندمدت، هزینه‌های خود را از طریق اوراق کوتاه‌مدت تأمین مالی کرد؛ اقدامی که به‌طور موقت باعث حمایت از بازارها و حفظ نقدینگی شد. به‌نظر ما، هزینه‌های دولت و تسهیل کمی خزانه‌داری (Treasury QE) عامل اصلی شکل‌گیری استراتژی تضعیف ارزش پول و حباب همه‌جانبه بوده‌اند که طی چند سال اخیر شاهد آن بودیم. اما اکنون در حال گذار به اقتصاد دوره‌ی ترامپ هستیم، جایی که بخش خصوصی مسئولیت هدایت اقتصاد را از خزانه‌داری بر عهده می‌گیرد. دوباره تأکید می‌کنیم، به همین دلیل کاهش نرخ بهره ضروری است؛ تا از طریق وام‌دهی بانک‌ها، بخش خصوصی فعال شود. با ورود به این دوره‌ی انتقالی، به‌نظر می‌رسد چرخه نقدینگی جهانی در حال رسیدن به اوج خود است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا خرید در ریزش بازار ارز دیجیتال منطقی است؟

در روزهای آغازین نوامبر ۲۰۲۵، بازار رمزارزها در یک ریزش دسته‌جمعی قرار گرفت؛ تنها در چند روز، بیت‌کوین تا زیر 100 هزار دلار سقوط کرد و بیش از ۱۰۰ میلیارد دلار از ارزش کل بازار نابود شد! سؤال اینجاست: در این "ترس شدید" که شاخص احساسات به پایین‌ترین حد خود رسیده، آیا باید سرمایه خود را خارج کنیم یا بزرگ‌ترین فرصت خرید را از دست می‌دهیم؟ در این مقاله، با بررسی ریزش اخیر و منطق سرمایه‌گذاری یا خرید در کف قیمتی می‌پردازیم، همینطور بررسی می‌کنیم که آیا باید در این آشفتگی بازار خریدار باشیم یا فروشنده. ریزش نوامبر ۲۰۲۵: نگاهی به پشت پرده سقوط ۱۹ میلیارد دلاری بازار رمزارزها، بار دیگر ثابت کرد که محلی برای افراد ریسک گریز نیست. همان‌طور که در هفته اول نوامبر ۲۰۲۵ مشاهده کردیم، موج فروش گسترده، قیمت‌ها را به سطوحی رساند که برخی تحلیلگران آن را "شکننده" توصیف کردند. اخبار منتشرشده نشان می‌دهد که عوامل متعددی از جمله لحن محتاطانه فدرال رزرو در مورد کاهش نرخ بهره دسامبر، خروج سرمایه از صندوق‌های ETF بیت‌کوین (نزدیک به ۸۰۰ میلیون دلار خروج خالص در هفته گذشته)، و لیکویید شدن گسترده پوزیشن‌های فیوچرز (بیش از ۱.۲ میلیارد دلار در ۴۸ ساعت) این فشار فروش را تشدید کردند. در این ریزش، رمزارزهای اصلی مانند سولانا تا بیش از ۱۰ درصد و اتریوم حدود ۶ درصد افت کردند و بیت‌کوین نیز برای لحظاتی زیر 100 هزار دلار معامله شد. این اتفاق، حس "ترس شدید" را به بازار بازگرداند و باعث شد سرمایه‌گذاران کوتاه‌مدت با ضرر از بازار خارج شوند. اما همین موقعیت ترسناک، در ذهن سرمایه‌گذاران با سابقه، یک سوال بزرگ ایجاد می‌کند: آیا این سقوط، فرصت طلایی خرید است؟ چطور "اصلاح" را از "ریزش" تشخیص دهیم تا نقطه خرید را پیدا کنیم؟ بسیاری از سرمایه‌گذاران تازه‌وارد، هر افت قیمتی را یک "سقوط فاجعه‌بار" می‌بینند. اما در بازار حرفه‌ای، تفاوت بزرگی بین اصلاح قیمت (Correction) و ریزش بازار (Crash) وجود دارد که کلید تصمیم‌گیری منطقی است: اصلاح قیمت: کاهش نسبتاً ملایم قیمت (معمولاً ۱۰ تا ۲۰ درصد) پس از یک رشد قوی، که با هدف تجدید قوا و از بین بردن هیجانات سفته‌بازی رخ می‌دهد. اصلاح، بخشی سالم و طبیعی از یک روند صعودی است. ریزش بازار (Crash): کاهش شدید و ناگهانی قیمت (بیش از ۲۰ درصد) در بازه زمانی کوتاه، که معمولاً ناشی از یک شوک بزرگ اقتصادی، نظارتی یا امنیتی است. ریزش، احساس وحشت و عدم اطمینان کامل را بر بازار حاکم می‌کند. یک مثال ساده: اگر قیمت بیت‌کوین در سه ماه از ۴۰ هزار دلار به ۱۰۰ هزار دلار برسد و سپس تا ۸۵ هزار دلار کاهش یابد، این یک اصلاح است. اما اگر در یک هفته به دلیل خبر ورشکستگی یک صرافی بزرگ، از ۱۰۰ هزار دلار به ۶۰ هزار دلار سقوط کند، این یک ریزش است. خرید در ریزش واقعی، به استراتژی و سرمایه خونسرد نیاز دارد، نه فقط امید. معمولا کرش یا ریزش‌های خبری ناگهانی در چند ساعت یا حتی در چند دقیقه صورت می‌گیرند، اما اصلاح قیمت با کندل‌های پیاپی طی چند روز یا چند هفته ایجاد می‌شود. ✔️ بیشتر بخوانید: آیا زمستان کریپتو شروع شد؟ دلایل ریزش بازار چه بود؟ منطق خرید در ریزش بازار: چهار استراتژی شکار در کف قیمتی اصطلاح معروف "Buy the Dip" (خرید در پایین‌ترین قیمت) دقیقاً در زمان ریزش مطرح می‌شود. منطق اصلی این استراتژی بر این فرضیه استوار است که دارایی‌های با ارزش ذاتی قوی (مثل بیت‌کوین یا اتریوم) در بلندمدت، از هر شوک و سقوطی بهبود می‌یابند. ریزش، قیمت را به زیر ارزش واقعی دارایی می‌رساند و آن را برای خریداران با دید بلندمدت "حراج" می‌کند. چهار استراتژی منطقی برای خرید در ریزش: استراتژی DCA (میانگین‌گیری در خرید): به جای اینکه کل سرمایه خود را یک‌باره در یک نقطه نامعلوم در سقف یا کف بازار وارد کنید، آن را به چند بخش تقسیم کرده و در قیمت‌های پایین‌تر (مثلاً هر ۱۰ درصد افت بیشتر) اقدام به خرید پله‌ای کنید. چرا یکی از بهترین استراتژی‌های سرمایه‌گذاری DCA است؟ چون هیچ‌کس نمی‌تواند کف بازار را دقیقاً تشخیص دهد؛ DCA ریسک خرید در "کف کاذب" را به حداقل می‌رساند و میانگین قیمت خرید شما را کاهش می‌دهد. خرید بر اساس تحلیل فاندامنتال (بنیادی): در زمان ترس و آشفتگی، تنها پروژه‌هایی را بخرید که از نظر تیم توسعه، کاربرد واقعی، نرخ هش و تعداد آدرس‌های فعال، قوی هستند. توکن‌های ضعیف در ریزش نابود می‌شوند؛ اما پروژه‌های قدرتمند (مانند BTC و ETH) با سرعت بیشتری بازمی‌گردند. مدیریت سرمایه (Capital Management): هرگز با تمام سرمایه خود وارد نشوید. فقط از پولی استفاده کنید که در صورت از دست رفتن آن، زندگی شما مختل نشود. در ریزش، باید بخشی از پول نقد خود (ریال یا تتر) را برای خریدهای بعدی (پله‌ای) حفظ کنید. بررسی شاخص‌های درون‌زنجیره‌ای یا آنچین (On-Chain Metrics): به جای تمرکز بر قیمت لحظه‌ای، شاخص‌هایی مانند شاخص ترس و طمع (Fear & Greed Index) را زیر نظر بگیرید. وقتی این شاخص به محدوده "ترس شدید" (مثل عدد ۲۱ در ریزش نوامبر) می‌رسد، نشان‌دهنده فرصت‌های اولیه برای خرید است. خرید بر اساس تئوری داو: بر اساس تئوری داو، زمانی که روندی در بازار آغاز می‌شود، احتمال ادامه آن تا زمانی که نشانه‌های قطعی از ضعف ظاهر نشود بسیار زیاد است. در این نظریه، تغییر جهت بازار تنها زمانی تأیید می‌شود که سقف‌ها و کف‌های متوالی در جهت مخالف روند قبلی شکل بگیرند. در نتیجه، معامله‌گران بر مبنای این اصل، تا زمانی که ساختار قیمتی صعودی یا نزولی حفظ شود در جهت روند وارد معامله می‌شوند و تنها با مشاهده شکست واضح در الگوی حرکتی یا حجم معاملات، احتمال توقف یا تغییر روند را در نظر می‌گیرند. بطور مثال کف مهم قیمتی بیت‌کوین درحال حاضر در قیمت 100 هزار دلار است و تا زمانی که این کف شکسته نشده و سقف و کف‌های پایین‌تری زیر این قیمت تشکیل نشده باشد، کماکان خریداران در بازار هستند. بزرگترین ریسک خرید در کف (Dip) چیست و چطور از آن در امان باشیم؟ بزرگترین ریسک خرید در کف، این است که آنچه شما آن را "کف قیمتی" می‌دانید، تنها آغاز یک روند نزولی طولانی‌مدت (بازار خرسی) باشد. در این حالت، قیمت‌های پایین‌تر همچنان در انتظار هستند و خریدار در پله اول، با ضرر سنگینی مواجه می‌شود. چگونه این ریسک را خنثی کنیم؟ تشخیص آغاز بازار خرسی: تحلیلگران تکنیکال اغلب با انواع مدل‌های تحلیلی مانند پرایس اکشن یا شکسته شدن میانگین متحرک ۲۰۰ روزه (200-day Moving Average) را یک سیگنال جدی برای ورود به فاز نزولی طولانی‌مدت می‌دانند. اگر دارایی مدنظر شما این سطوح حمایتی را که توسط تحلیل خود یا افراد باتجربه شکسته و نتواند سریع برگردد، احتمال ریزش عمیق‌تر وجود دارد. پروتکل خروج: قبل از خرید، نقطه خروج (حد ضرر) خود را تعیین کنید. یک سرمایه‌گذار منطقی می‌داند که اگر تحلیلش اشتباه بود، کجا باید با کمترین ضرر از بازار خارج شود. مثلاً: "اگر قیمت ۱۰ درصد بیشتر افت کرد، ۵۰ درصد از خرید اول را می‌فروشم." تمرکز بر بیت‌کوین: در زمان ریزش و ابهام، تمرکز روی بیت‌کوین (BTC) امن‌تر است. بیت‌کوین خود را در طول تاریخ ثابت کرده است، در حالی که آلت‌کوین‌های نوپا ممکن است هرگز از یک بازار خرسی سنگین بازنگردند. انواع استراتژی که گفته شد، قبل از اینکه هر خرید یا فروشی داشته‌باشید، حتما در ابتدا باید علم تحلیل را آموزش ببینید و بعد آن را طی مدتی در بازار تست کنید، اگر این مرحله آموزشی را با موفقیت پشت سر گذاشتید، با اندک سرمایه اصلی خود وارد بازار شوید. درغیر این صورت باید با متخصصی با تجربه و دارای رزومه مشورت و خرید و فروش کنید. آیا بهتر است منتظر کف (Bottom) بازار بمانم و سپس خرید کنم؟ خیر، تلاش برای حدس زدن کف بازار یک استراتژی پرریسک است. هیچ ابزاری نمی‌تواند به طور ۱۰۰٪ کف دقیق قیمت را مشخص کند. بهترین رویکرد این است که به جای انتظار برای کف، خرید پله‌ای (DCA) را در سطوح قیمتی که از نظر تاریخی جذاب هستند، آغاز کنید. ✔️ بیشتر بخوانید: استراتژی خرید پله‌ای یا Dollar-Cost Averaging (DCA) در بازار رمزارزها چیست؟ بزرگترین مشکلی که در ریزش‌ها برای یک سرمایه‌گذار یا معامله‌گر ایجاد می‌شود خرید در ریزش بازار، در واقع مبارزه با طبیعت انسان است. وقتی تمام صفحه نمایش شما قرمز می‌شود و اخبار، از ورشکستگی و سقوط وحشتناک حرف می‌زنند، مغز شما به سمت فروش هیجانی سوق پیدا می‌کند. این همان لحظه‌ای است که باید مانند یک سرمایه‌گذار باهوش، خونسردی خود را حفظ کنید و با منطق به قیمت‌ها نگاه کنید. فومو (FOMO) در زمان رشد، شما را وادار به خرید در سقف قیمت می‌کند. اما در زمان ریزش، پدیده دیگری به نام "ترس از دست دادن بیشتر" شما را به سمت فروش در کف قیمت سوق می‌دهد. کلید موفقیت این است که بدانید: بازار کریپتو چرخه‌ای است؛ هر صعودی به یک اصلاح نیاز دارد و هر ریزشی، در نهایت به یک صعود جدید ختم می‌شود. در این میان، سرمایه به صبورترین و منطقی‌ترین افراد منتقل می‌شود. دارایی‌ها را با دید ۳ تا ۵ ساله بررسی کنید و از خود بپرسید: "آیا این پروژه در ۵ سال آینده ارزشمند خواهد بود؟" اگر پاسخ مثبت است، قیمت‌های امروز یک هدیه موقت هستند و اگر به آینده آن شک داشتید، یا مقدار کمی از توکن را بخرید یا اصلا اقدام به خرید نکنید. برای خرید در دیپ، چقدر پول کنار بگذارم؟ متخصصان مالی پیشنهاد می‌کنند که برای ورود به بازار پرریسک رمزارز، بیش از ۵ تا ۱۰ درصد از کل سرمایه خود را اختصاص ندهید. در زمان ریزش نیز، تنها بخشی از این سهم (مثلاً ۳۰ درصد آن) را برای اولین پله خرید کنار بگذارید و بقیه را برای خریدهای پله‌ای احتمالی در قیمت‌های پایین‌تر نگه دارید. در زمان ریزش، خرید بیت‌کوین و اتریوم بهتر است یا آلت‌کوین‌ها؟ در زمان ریزش شدید و ترس بازار، بیت‌کوین و اتریوم امن‌تر است. بیت‌کوین به دلیل سلطه و پذیرش بیشتر، معمولاً سریع‌تر از آلت‌کوین‌ها بهبود می‌یابد. آلت‌کوین‌ها ریسک بیشتری دارند، اما در صورت بازگشت بازار، پتانسیل سود بیشتری نیز خواهند داشت. بهتر است بخش عمده سرمایه (مثلاً 30 تا 60 درصد) را به بیت‌کوین و اتریوم و بقیه را به آلت‌کوین‌های با فاندامنتال و نمودار قیمتی به علاوه اخبار مثبت اختصاص دهید. سخن پایانی، آیا خرید در ریزش بازار منطقی است؟ پاسخ این است: بله، اما نه برای همه. خرید در دیپ برای سرمایه‌گذارانی منطقی است که افق دید بلندمدت دارند، از استراتژی پله‌ای (DCA) استفاده می‌کنند و می‌توانند احساسات خود را کنترل کنند. علاوه بر دید بلندمدت و کنترل احساسات، افرادی که قصد سرمایه‌گذاری کوتاه مدت یا میان مدت را دارند، یادگیری تحلیل بازار چه در پشت پرده نمودار چه در نمودار روی کندل‌های قیمتی برای در امان ماندن از ضررهای سنگین، لازم است. درکنار یادگیری انواع تحلیل، مهمترین و اساسی‌ترین رکن ماندن در بازار و موفقیت در سرمایه‌گذاری، آموزش صحیح مدیریت سرمایه و همینطور مدیریت ریسک در کل سرمایه و میزان ریسک در هر داراریی، جزو واجبات و ستون اصلی بازارهای مالی محسوب می‌شود. این منطق، بر این پایه استوار است که بازار رمزارزها، با وجود تمام نوساناتش، هنوز در مراحل اولیه پذیرش جهانی قرار دارد و پتانسیل رشد بلندمدت آن همچنان بالاست. اگر شما هم توانایی مدیریت ترس و خشم بازار را دارید، ریزش‌ها بزرگترین فرصت شما برای ساخت ثروت هستند. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بیت‌کوین سطح ۱۰۰٬۰۰۰ دلار را حفظ کرد

بیت‌کوین فعلاً توانسته سطح روانی ۱۰۰٬۰۰۰ دلاری را حفظ کند، در حالی که خریداران در کف قیمت تلاش می‌کنند از افت بیشتر جلوگیری کنند. در حالی که فضای ریسک در بازارهای آسیایی در ساعات اولیه روز چهارشنبه تضعیف شده بود، اکنون با نزدیک شدن به معاملات اروپا، نشانه‌هایی از بهبود نسبی دیده می‌شود. وال‌استریت روز گذشته با فروش سنگین در سهام فناوری مواجه شد، اما معاملات آتی S&P 500 امروز بخشی از افت را جبران کرده‌اند. بیت‌کوین نیز پس از افت کوتاه‌مدت به زیر ۱۰۰٬۰۰۰ دلار، دوباره به سطح کلیدی بازگشته است. این سطح پیش‌تر در ماه ژوئن نیز توسط خریداران حفظ شده بود، اما این بار قیمت از میانگین‌های متحرک ۱۰۰ و ۲۰۰ روزه عبور کرده که نشان‌دهنده تمایل نزولی بیشتر در بازار ارز دیجیتال است. در صورت شکست قطعی سطح ۱۰۰٬۰۰۰ دلار، احتمال فعال شدن توقف‌های بیشتر وجود دارد که می‌تواند افت قیمت را تشدید کند. در کنار بازار سهام، رمزارزها نیز به‌عنوان شاخصی مهم برای سنجش احساسات ریسک‌پذیری در بازارهای جهانی محسوب می‌شوند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

بازار سهام آمریکا هشدار اصلاح دریافت کرد

مدیران عامل بانک‌های گلدمن ساکس و مورگان استنلی هشدار دادند که بازارهای سهام آمریکا ممکن است در آستانه اصلاح قرار داشته باشند و احتمال افت ۱۰ تا ۱۵ درصدی وجود دارد. در اجلاس سرمایه‌گذاران جهانی در هنگ‌کنگ، تد پیک، مدیرعامل مورگان استنلی، گفت که چنین کاهش‌هایی می‌تواند طبیعی و حتی سالم باشد. او به ارزش‌گذاری‌های بیش از حد و فضای آرام بازار اشاره کرد، در حالی که شاخص S&P 500 با وجود خطرات تورمی، بی‌ثباتی سیاستی و تعطیلی دولت آمریکا، رکوردهای جدیدی ثبت کرده است. دیوید سولومون، مدیرعامل گلدمن ساکس، نیز با تأکید بر همین نگرانی‌ها گفت که بازارها در دوره‌های صعودی طولانی، اغلب از واقعیت‌های بنیادی جلوتر می‌روند و همین موضوع آن‌ها را در برابر تغییرات ناگهانی در احساسات سرمایه‌گذاران آسیب‌پذیر می‌کند. سولومون افزود که ارزش‌گذاری سهام فناوری بیش از حد بالا است، اگرچه بازار کلی کمتر دچار این مشکل شده است. در همین حال، شاخص‌های سهام آمریکا روز سه‌شنبه کاهش یافتند و این روند در آسیا نیز مشاهده شد؛ شاخص نیکی ۲۲۵ ژاپن ۲.۵٪ افت کرد، در حالی که بازارهای چین هنوز باز نشده‌اند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر