TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

افزایش کسری تراز تجاری آمریکا در نوامبر؛ رشد واردات و افت صادرات زیر سایه تعرفه‌ها

در یک نگاه کسری تراز تجاری آمریکا در نوامبر به ۵۶.۸ میلیارد دلار افزایش یافت. جهش واردات، به‌ویژه در بخش دارو و کالاهای سرمایه‌ای، عامل اصلی این رشد بود. نوسانات ناشی از سیاست‌های تعرفه‌ای دولت ترامپ همچنان بر جریان تجارت خارجی سایه انداخته است. داده‌های تازه وزارت بازرگانی آمریکا نشان می‌دهد کسری تراز تجاری این کشور در ماه نوامبر به‌طور محسوسی افزایش یافته و از پایین‌ترین سطح خود از سال ۲۰۰۹ فاصله گرفته است. بر اساس این گزارش، شکاف تجاری کالا و خدمات تقریباً دو برابر شد و به ۵۶.۸ میلیارد دلار رسید؛ رقمی که به‌مراتب بالاتر از برآورد ۴۴ میلیارد دلاری تحلیلگران بود. این افزایش در شرایطی رخ داده که واردات آمریکا پس از افت ماه‌های قبل بار دیگر جهش کرده، در حالی که ارزش صادرات کاهش یافته است. مجموع واردات در نوامبر ۵ درصد رشد کرد؛ رشدی که عمدتاً ناشی از افزایش ورود داروهای وارداتی و کالاهای سرمایه‌ای مانند رایانه و نیمه‌هادی‌ها بود. در مقابل، ارزش صادرات کالا و خدمات آمریکا در این ماه ۳.۶ درصد کاهش یافت. این افت، همراه با رشد واردات، باعث شد تراز تجاری بار دیگر به محدوده منفی بازگردد. لازم به ذکر است که این ارقام بر مبنای ارزش اسمی گزارش شده‌اند و اثر تورم در آن‌ها لحاظ نشده است. تحلیلگران یوتوتایمز معتقدند که نوسانات اخیر در آمار تجارت خارجی تا حد زیادی بازتاب تغییرات مداوم سیاست‌های تعرفه‌ای دولت ترامپ است. در ماه‌های گذشته، اعلام و تعدیل مکرر تعرفه‌ها باعث شده جریان تجارت در برخی اقلام خاص از جمله طلای غیرپولی و محصولات دارویی به‌طور غیرمعمولی افزایش یابد. در نوامبر نیز همین الگو تکرار شد. افزایش واردات دارو و هم‌زمان کاهش صادرات طلا، نقش مهمی در تشدید کسری تجاری ایفا کرد. “ «این جابه‌جایی‌ها بیشتر جنبه تاکتیکی دارند و به تلاش شرکت‌ها برای پیش‌دستی یا دور زدن اثر تعرفه‌ها مربوط می‌شوند.» محمد زمانی با وجود افزایش کسری در این ماه، تراز تجاری آمریکا در مقایسه با سال‌های گذشته همچنان در سطح پایین‌تری قرار دارد. کاهش کسری تجاری یکی از اولویت‌های اصلی دولت ترامپ محسوب می‌شود و سیاست‌های تعرفه‌ای نیز در همین راستا طراحی شده‌اند، هرچند داده‌ها نشان می‌دهد این هدف هنوز با نوسانات قابل‌توجهی همراه است. از منظر رشد اقتصادی، آمار جدید تجارت خارجی نقش مهمی در برآورد تولید ناخالص داخلی دارد. پیش از انتشار این گزارش، شاخص GDPNow بانک فدرال رزرو آتلانتا نشان می‌داد که صادرات خالص می‌تواند حدود ۱.۸۸ واحد درصد به رشد اقتصادی سه‌ماهه چهارم اضافه کند. داده‌های جدید، مبنای دقیق‌تری برای بازبینی این پیش‌بینی‌ها فراهم خواهد کرد. بر اساس محاسبات تعدیل‌شده با تورم، کسری تجاری کالا در نوامبر به ۸۷.۱ میلیارد دلار افزایش یافت که بالاترین سطح در چهار ماه اخیر محسوب می‌شود. در این محاسبات، معاملات طلا به‌جز موارد مصرف صنعتی، از محاسبه تولید ناخالص داخلی حذف می‌شود. ✔️  بیشتر بخوانید: کاهش جزئی درخواست‌های بیمه بیکاری آمریکا؛ نشانه‌هایی از تثبیت بازار کار در سطح شرکای تجاری، کسری آمریکا با چین و کانادا افزایش یافت، در حالی که شکاف تجاری با مکزیک اندکی کاهش پیدا کرد. این تغییرات نشان‌دهنده جابه‌جایی نسبی جریان تجارت در آمریکای شمالی و شرق آسیا است. بر اساس جمع‌بندی تیم UtoTimes، گزارش نوامبر نشان می‌دهد که تجارت خارجی آمریکا همچنان به‌شدت تحت تأثیر سیاست‌های تجاری و تعرفه‌ای قرار دارد و مسیر کسری تراز تجاری بیش از آنکه تابع روندهای بنیادی باشد، به تصمیمات سیاسی و زمان‌بندی آن‌ها وابسته شده است؛ عاملی که می‌تواند در ماه‌های آینده نیز به نوسانات قابل‌توجه در داده‌های کلان منجر شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشلگل: اقتصاد سوئیس و جهان مقاوم‌تر از برآوردها ظاهر شده‌اند

مارتین اشلگل، رئیس بانک مرکزی سوئیس، اعلام کرد که رشد اقتصادی سوئیس فراتر از انتظارات، از تاب‌آوری بالایی برخوردار بوده است. وی افزود که رشد اقتصاد جهانی نیز نسبت به برآوردهای پیشین مقاوم‌تر ارزیابی می‌شود و ریسک‌های رکودی کاهش یافته‌اند. اشلگل تصریح کرد که فشارهای قیمتی در سوئیس تغییر محسوسی نداشته و همچنان در سطحی باثبات قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش جزئی درخواست‌های بیمه بیکاری آمریکا؛ نشانه‌هایی از تثبیت بازار کار

در یک نگاه تعداد متقاضیان جدید بیمه بیکاری آمریکا به ۲۰۹ هزار نفر کاهش یافت. داده‌ها حاکی از ثبات نسبی بازار کار، با وجود تعطیلات و شرایط نامساعد جوی است. تداوم قدرت اشتغال، یکی از عوامل اصلی حفظ نرخ بهره توسط فدرال رزرو محسوب می‌شود. آمارهای جدید وزارت کار آمریکا نشان می‌دهد تعداد متقاضیان جدید بیمه بیکاری در هفته منتهی به ۲۴ ژانویه با کاهش اندک هزار نفری به ۲۰۹ هزار نفر رسیده است. این رقم اگرچه اندکی بالاتر از پیش‌بینی ۲۰۵ هزار نفری تحلیلگران بود، اما در مجموع تصویری از ثبات نسبی بازار کار در ابتدای سال ۲۰۲۶ ارائه می‌دهد. این آمار پس از بازبینی افزایشی هفته قبل منتشر شده و در دوره‌ای ثبت شده است که تعطیلات روز مارتین لوتر کینگ و موج گسترده طوفان‌های زمستانی بخش‌های بزرگی از آمریکا را تحت تأثیر قرار داده بود. تجربه سال‌های گذشته نشان می‌دهد داده‌های بازار کار در چنین دوره‌هایی معمولاً دچار نوسان می‌شوند، زیرا بخشی از نیروی کار به‌طور موقت قادر به فعالیت نیست. با وجود کاهش جزئی متقاضیان جدید، نگرانی‌هایی درباره اختلالات احتمالی ناشی از قطع برق گسترده در برخی مناطق همچنان وجود دارد؛ عاملی که می‌تواند در هفته‌های آینده بر فعالیت کسب‌وکارها و سطح اشتغال اثر بگذارد. در همین حال، بررسی‌های آماری کارشناسان یوتوتایمز نشان می‌دهد تعداد افرادی که به‌طور مستمر از مزایای بیکاری استفاده می‌کنند نیز کاهش یافته است. درخواست‌های مستمر به ۱.۸۳ میلیون نفر در هفته منتهی به ۱۷ ژانویه رسید که پایین‌ترین سطح از سپتامبر ۲۰۲۴ تاکنون محسوب می‌شود؛ نشانه‌ای دیگر از پایداری نسبی بازار کار. میانگین متحرک چهار هفته‌ای درخواست‌های جدید؛ شاخصی که برای تعدیل نوسانات کوتاه‌مدت استفاده می‌شود، با افزایش جزئی به ۲۰۶ هزار و ۲۵۰ نفر رسید و همچنان در سطوحی قرار دارد که با یک بازار کار مقاوم سازگار است. جروم پاول، رئیس فدرال رزرو، در نشست اخیر خود به نشانه‌هایی از تثبیت بازار کار اشاره کرد، هرچند هم‌زمان از ادامه روند خنک‌شدن تدریجی اشتغال نیز سخن گفت. او به‌ویژه به گزارش اخیر کنفرانس بورد اشاره کرد که نشان می‌دهد ارزیابی مصرف‌کنندگان از فرصت‌های شغلی در ماه ژانویه تضعیف شده است. با وجود پایین بودن سطح کلی اخراج‌ها، برخی شرکت‌های بزرگ از جمله آمازون و UPS در هفته‌های اخیر برنامه‌هایی برای کاهش نیروی انسانی خود اعلام کرده‌اند؛ موضوعی که می‌تواند در ماه‌های آینده بر مسیر اشتغال اثرگذار باشد. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ از نگاه تحلیلگران بلومبرگ اکونومیکس، سطح پایین درخواست‌های بیکاری نشان‌دهنده محدود بودن نوسانات استخدام و اخراج‌های فصلی است و در کنار سایر شاخص‌های کوتاه‌مدت، تصویری از تداوم شتاب اقتصادی و نبود نشانه‌های جدی از ضعف قریب‌الوقوع ارائه می‌دهد. بر اساس جمع‌بندی تیم UtoTimes، آمار جدید بیمه بیکاری نشان می‌دهد بازار کار آمریکا همچنان از استحکام نسبی برخوردار است؛ عاملی که دست فدرال رزرو را برای حفظ سیاست پولی محتاطانه و اجتناب از کاهش زودهنگام نرخ بهره باز نگه می‌دارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا جروم پاول درباره ماندن در فدرال رزرو سکوت می‌کند؟

در یک نگاه جروم پاول بار دیگر از اعلام تصمیم خود درباره ماندن در هیئت‌مدیره فدرال رزرو پس از پایان دوره ریاستش خودداری کرد. این سکوت به ابزاری راهبردی برای حفظ استقلال بانک مرکزی در برابر فشارهای سیاسی تبدیل شده است. تصمیم پاول می‌تواند ترکیب آینده هیئت‌مدیره فدرال رزرو و مسیر سیاست پولی آمریکا را تغییر دهد. جروم پاول، رئیس فدرال رزرو، برای چهارمین بار طی ماه‌های اخیر از پاسخ دادن به این پرسش که آیا پس از پایان دوره ریاستش در ماه مه ۲۰۲۶ در هیئت‌مدیره بانک مرکزی باقی خواهد ماند یا نه، خودداری کرد. پاسخ همیشگی او «نمی‌خواهم وارد این بحث شوم» تصادفی نیست؛ بلکه بخشی از یک راهبرد حساب‌شده است. ساختار حکمرانی فدرال رزرو به پاول این امکان را می‌دهد که چنین موضعی اتخاذ کند. رؤسای این نهاد در واقع برای دو سمت منصوب می‌شوند: یک دوره چهار ساله به‌عنوان رئیس و یک دوره ۱۴ ساله به‌عنوان عضو هیئت‌مدیره. اگرچه اغلب رؤسا پس از پایان ریاست خود کناره‌گیری می‌کنند، اما از نظر قانونی الزامی برای این کار وجود ندارد. دوره عضویت پاول به‌عنوان عضو هیئت‌مدیره تا سال ۲۰۲۸ اعتبار دارد. همین اختیار، اکنون به مهم‌ترین اهرم فشار پاول در برابر دولتی تبدیل شده که ماه‌ها تلاش کرده بر سیاست‌های پولی فدرال رزرو اثر بگذارد. احضاریه‌های هیئت منصفه که اخیراً برای بانک مرکزی صادر شده‌اند، انگیزه او برای حفظ این ابهام را بیش از پیش تقویت کرده‌اند. این تحقیقات رسمی به بازسازی ۲.۵ میلیارد دلاری ساختمان مرکزی فدرال رزرو مربوط می‌شود، اما پاول معتقد است هدف اصلی آن، افزایش فشار برای تسریع کاهش نرخ بهره است؛ موضوعی که دونالد ترامپ بارها خواستار آن شده است. به گفته نزدیکان پاول، او پس از نزدیک به ۱۴ سال حضور در فدرال رزرو و هشت سال ریاست، آمادگی بازگشت به زندگی خصوصی را دارد. با این حال، زمان‌بندی تحقیقات قضایی، او را در موقعیتی دشوار قرار داده است. کناره‌گیری در شرایط کنونی می‌تواند به‌گونه‌ای تفسیر شود که گویی تحت فشار سیاسی صورت گرفته؛ برداشتی که با مواضع سال‌های اخیر او درباره استقلال بانک مرکزی در تضاد است. در داخل دولت ترامپ، امیدواری‌هایی وجود داشت که پاول پس از پایان دوره ریاست، از فدرال رزرو خارج شود. اما آغاز تحقیقات قضایی، این محاسبات را برهم زد. برخی مقامات دولتی اکنون نگران‌اند که این پرونده نه‌تنها کمکی به تغییر مدیریت فدرال رزرو نکند، بلکه موضع پاول را سرسختانه‌تر سازد. تحلیلگران یوتوتایمز معتقدند که اهمیت این موضوع به ترکیب خاص هیئت‌مدیره فدرال رزرو بازمی‌گردد. این نهاد دارای هفت عضو اصلی است و در حال حاضر تنها یک کرسی در آستانه خالی شدن قرار دارد. “ «اگر پاول طبق سنت کناره‌گیری کند، رئیس‌جمهور فرصت معرفی دو عضو جدید را خواهد داشت و می‌تواند نفوذ بیشتری بر ساختار بانک مرکزی اعمال کند.» محمد زمانی اما اگر پاول در هیئت‌مدیره باقی بماند، دولت تنها یک کرسی برای انتصاب در اختیار خواهد داشت و دامنه مانور آن به‌طور محسوسی محدود می‌شود. در این سناریو، آینده برخی اعضای فعلی، از جمله استیون میران، مستقیماً به تصمیم پاول گره می‌خورد. در تاریخ فدرال رزرو، موارد بسیار محدودی وجود داشته که یک رئیس پس از پایان دوره خود به‌عنوان عضو باقی بماند. آخرین نمونه به دهه ۱۹۴۰ بازمی‌گردد؛ زمانی که مارینر اکلز به درخواست رئیس‌جمهور وقت در هیئت‌مدیره ماند. از آن زمان تاکنون، رؤسا ترجیح داده‌اند با پایان ریاست، کاملاً کنار بروند. وضعیت پاول اما متفاوت است. او نه دعوت رسمی برای ماندن دارد و نه علاقه جدی به ادامه حضور. اگر در نهایت تصمیم به ماندن بگیرد، احتمالاً نه از سر تمایل شخصی، بلکه به این دلیل خواهد بود که خروج در شرایط فعلی، پیامدهای بدتری برای اعتبار فدرال رزرو به همراه دارد. ماندن نیز هزینه‌های خاص خود را دارد. پاول ممکن است ناچار شود در برابر سیاست‌هایی که آن‌ها را پرریسک می‌داند، مخالفت علنی کند؛ اقدامی که می‌تواند به حاشیه‌سازی سیاسی منجر شود. یا برعکس، مجبور شود از تصمیماتی حمایت کند که با آن‌ها موافق نیست و اعتبار خود را در خدمت مدیریت جدید قرار دهد. برخی تحلیلگران معتقدند تنها در صورتی که پاول احساس کند حضورش مانع تضعیف جدی استقلال بانک مرکزی می‌شود، به ماندن تن خواهد داد؛ حتی اگر این تصمیم برای او ناخوشایند باشد. خود پاول در نشست اخیر، از اظهار نظر درباره آینده‌اش خودداری کرد، اما بار دیگر بر اصل استقلال بانک مرکزی تأکید نمود. او هشدار داد که اگر افکار عمومی تصور کند تصمیمات پولی با انگیزه‌های سیاسی اتخاذ می‌شوند، اعتبار فدرال رزرو به‌شدت آسیب خواهد دید. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ او گفت: «ما هنوز این اعتبار را از دست نداده‌ایم. باور دارم که از دست هم نخواهیم داد. دست‌کم امیدوارم چنین شود.» بر اساس جمع‌بندی تیم UtoTimes، سکوت پاول نه نشانه تردید، بلکه یک تاکتیک حساب‌شده است؛ تاکتیکی برای حفظ استقلال نهادی که در قلب نظام مالی آمریکا قرار دارد، در دوره‌ای که فشارهای سیاسی بر سیاست پولی به بالاترین سطح خود در سال‌های اخیر رسیده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افزایش قیمت هدف متا توسط جی‌پی مورگان؛ آینده روشن با هوش مصنوعی

بانک سرمایه‌گذاری جی‌پی مورگان در جدیدترین پیش‌بینی خودش در تاریخ ۲۹ ژانویه ۲۰۲۶، قیمت هدف سهام شرکت متا (فیسبوک سابق) را از ۸۰۰ دلار به ۸۲۵ دلار افزایش داده است. این افزایش نشان‌دهنده خوش‌بینی تحلیل‌گران نسبت به رشد آینده متا، به ویژه با توجه به سرمایه‌گذاری‌های گسترده این شرکت در زمینه هوش مصنوعی در سال‌های پیش رو است. با این تغییر، جی‌پی مورگان همچنان رتبه «افزایش وزن» (Overweight) را برای سهام متا حفظ کرده و انتظار دارد این شرکت به روند صعودی خود ادامه دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بیانیه فدرال رزرو | نرخ بهره بدون تغییر ماند، اختلاف‌نظرها ادامه دارد

در یک نگاه فدرال رزرو نرخ بهره را در محدوده ۳.۵ تا ۳.۷۵ درصد ثابت نگه داشت. مقامات بانک مرکزی از تداوم رشد اقتصادی و کاهش نسبی فشارهای بازار کار خبر دادند، اما تورم را همچنان بالا ارزیابی کردند. اختلاف نظر در میان اعضا درباره زمان کاهش نرخ بهره همچنان پابرجاست. بانک مرکزی آمریکا در پایان نشست امروز خود، نرخ بهره سیاستی را بدون تغییر در محدوده ۳.۵ تا ۳.۷۵ درصد حفظ کرد و بار دیگر بر رویکرد محتاطانه و داده‌محور خود در قبال سیاست پولی تأکید نمود. این تصمیم در شرایطی اتخاذ شد که نشانه‌ها از تداوم رشد اقتصادی حکایت دارد، اما هم‌زمان، تورم همچنان بالاتر از سطح هدف باقی مانده است. بر اساس بیانیه کمیته بازار آزاد فدرال، فعالیت‌های اقتصادی آمریکا با آهنگی «مناسب و باثبات» در حال گسترش است. رشد اشتغال در ماه‌های اخیر محدود بوده و نرخ بیکاری نشانه‌هایی از تثبیت را نشان می‌دهد. با این حال، سیاست‌گذاران تأکید کرده‌اند که فشارهای تورمی هنوز به‌طور کامل فروکش نکرده و همچنان بالاتر از سطح مطلوب ارزیابی می‌شود. فدرال رزرو بار دیگر بر مأموریت دوگانه خود؛ دستیابی به حداکثر اشتغال و تثبیت تورم در سطح ۲ درصدی در بلندمدت، تأکید کرد. در عین حال، این نهاد اذعان داشت که عدم‌قطعیت درباره چشم‌انداز اقتصادی همچنان بالاست و ریسک‌ها می‌توانند هر دو هدف اصلی سیاست پولی را تحت تأثیر قرار دهند. در همین چارچوب، اعضای کمیته تصمیم گرفتند دامنه هدف نرخ بهره را بدون تغییر حفظ کنند. در بیانیه آمده است که در صورت بررسی هرگونه تعدیل آتی در سیاست پولی، مقامات با دقت داده‌های جدید، تحولات اقتصادی و توازن ریسک‌ها را ارزیابی خواهند کرد. این رویکرد نشان می‌دهد فدرال رزرو فعلاً تمایلی به شتاب‌زدگی در تغییر مسیر سیاستی ندارد. کمیته همچنین تأکید کرده است که در صورت بروز ریسک‌هایی که دستیابی به اهداف اشتغال و تورم را تهدید کند، آمادگی دارد موضع سیاست پولی را متناسب با شرایط تنظیم کند. در این مسیر، طیف گسترده‌ای از شاخص‌ها از وضعیت بازار کار و انتظارات تورمی گرفته تا تحولات مالی و بین‌المللی در تصمیم‌گیری‌ها لحاظ خواهد شد. نکته قابل‌توجه در این نشست، تداوم اختلاف نظر میان اعضای کمیته بود. اگرچه اکثریت اعضا از تثبیت نرخ بهره حمایت کردند، اما دو عضو (استیون میران و کریستوفر والر) با این تصمیم مخالفت کردند و خواهان کاهش ۲۵ واحد پایه‌ای نرخ بهره در همین نشست بودند. “ «این مخالفت نشان می‌دهد بحث درباره زمان آغاز چرخه کاهش نرخ‌ها همچنان در داخل فدرال رزرو ادامه دارد.» محمد زمانی از منظر رأی‌گیری، جروم پاول، رئیس فدرال رزرو، به همراه سایر اعضای ارشد کمیته، از تصمیم تثبیت نرخ بهره حمایت کردند. این ترکیب آرا نشان‌دهنده اجماع نسبی در سطح مدیریت ارشد بانک مرکزی، در کنار وجود اقلیت متمایل به سیاست‌های انبساطی‌تر است. ✔️  بیشتر بخوانید: آیا اروپا می‌تواند جرقه یک بحران بدهی در آمریکا را بزند؟ بر اساس جمع‌بندی تیم UtoTimes، بیانیه امروز فدرال رزرو پیام روشنی برای بازارها داشت: سیاست‌گذاران فعلاً به حفظ وضعیت موجود پایبند هستند و تا زمانی که شواهد قانع‌کننده‌ای از کاهش پایدار تورم یا ضعف جدی اقتصاد مشاهده نشود، عجله‌ای برای تغییر مسیر ندارند. این موضع می‌تواند به تداوم نوسانات بازار در ماه‌های آینده منجر شود؛ به‌ویژه در شرایطی که سرمایه‌گذاران همچنان در انتظار آغاز رسمی چرخه کاهش نرخ بهره هستند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عقب‌نشینی رالی سهام با تقویت دلار؛ بازارها در انتظار تصمیم فدرال رزرو

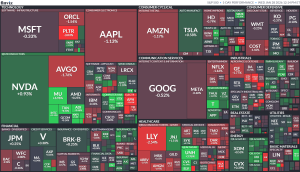
در یک نگاه با تقویت دلار پس از اظهارات وزیر خزانه‌داری، شتاب رالی سهام آمریکا کاهش یافت. سرمایه‌گذاران در آستانه تصمیم فدرال رزرو و فصل گزارش‌های غول‌های فناوری محتاط‌تر شده‌اند. تمرکز بازار بر آینده سرمایه‌گذاری در هوش مصنوعی و ارزش‌گذاری سهام بزرگ باقی مانده است. معامله‌گران وال‌استریت در آستانه نشست حساس فدرال رزرو، رویکردی محتاطانه در پیش گرفته‌اند؛ رویکردی که باعث شد بازار سهام و اوراق قرضه آمریکا پس از یک دوره رشد، وارد فاز نوسانی شود. هم‌زمان، تقویت دلار پس از اظهارات اسکات بسنت، وزیر خزانه‌داری آمریکا، به یکی از عوامل اصلی کاهش اشتهای ریسک در بازارها تبدیل شد. پس از آنکه شاخص S&P 500 تحت‌تأثیر رشد سهام فناوری برای مدت کوتاهی از سطح ۷۰۰۰ واحد عبور کرد، موج صعودی به‌تدریج فروکش کرد. در اروپا نیز سهام ASML بخشی از رشد قابل‌توجه خود را پس داد؛ رشدی که پیش‌تر این شرکت را به باارزش‌ترین شرکت قاره سبز رسانده بود. اگرچه عملکرد مالی قوی ASML امیدها نسبت به تداوم رونق هوش مصنوعی را تقویت کرده بود، اما سرمایه‌گذاران اکنون در انتظار گزارش‌های مایکروسافت و متا برای ارزیابی دقیق‌تر این روند هستند. در بازار فارکس نیز چرخشی معنادار رخ داد. دلار آمریکا پس از افت به نزدیکی کف چهار ساله، بار دیگر تقویت شد. اظهارات بسنت در شبکه CNBC مبنی بر عدم مداخله دولت آمریکا برای حمایت از ین ژاپن، باعث شد ارزش ین حدود یک درصد کاهش یابد و دلار در برابر آن جهش کند. به گفته کریشنا گوها از اورکور، «دلار در حال بازیابی نفس است» و پس از نوسانات شدید اخیر، ورود به یک دوره تثبیت قیمتی منطقی به نظر می‌رسد. از نگاه او، عوامل بنیادی اقتصاد آمریکا همچنان از دلار حمایت می‌کنند. در همین حال، وال‌استریت خود را برای موجی از اخبار مرتبط با فدرال رزرو آماده می‌کند. “ « انتظار می‌رود بانک مرکزی آمریکا پس از چند مرحله کاهش بحث‌برانگیز نرخ بهره، در این نشست نرخ‌ها را بدون تغییر نگه دارد.» اسم نویسنده نخستین نشست خبری جروم پاول پس از احضارهای قضایی اخیر نیز احتمالاً با پرسش‌هایی درباره استقلال بانک مرکزی همراه خواهد بود. گلِن اسمیت از GDS Wealth Management معتقد است در شرایط کنونی، کاهش دوباره نرخ بهره توجیه‌پذیر نیست. از نظر او، بهبود بازار کار، ثبات نسبی تورم و اجرای سه مرحله کاهش متوالی در گذشته، فدرال رزرو را به سمت سیاست صبر و انتظار سوق می‌دهد. در حوزه شرکت‌های فناوری، آغاز فصل گزارش‌های مالی غول‌های تکنولوژی نیز در کانون توجه قرار دارد. اسمیت انتظار شگفتی بزرگی در این گزارش‌ها ندارد و تأکید می‌کند که شرکت‌های موسوم به «هفت شگفت‌انگیز» همچنان جریان نقدی قدرتمندی تولید می‌کنند. به باور او، بخش فناوری در سال ۲۰۲۶ نیز یکی از پیشتازان بازار باقی خواهد ماند. در معاملات اخیر، شاخص S&P 500 حدود ۰.۱ درصد افت کرد، بازده اوراق ده‌ساله آمریکا به ۴.۲۵ درصد رسید و دلار ۰.۵ درصد تقویت شد. در همین حال، قیمت طلا برای مدتی از مرز ۵۳۰۰ دلار عبور کرد. طبق بررسی‌های تیم یوتوتایمز، با کاهش نسبی تنش‌های ژئوپلیتیکی، توجه بازارها بار دیگر به وضعیت واقعی شرکت‌های فناوری و پروژه‌های هوش مصنوعی معطوف خواهد شد. جیم رید از دویچه‌بانک بر این باور است که پس از دوره‌ای آرام در حوزه AI، اکنون زمان ارزیابی مجدد بنیادهای این بخش فرا رسیده است. به گفته اولریکه هوفمان-بورچاردی از UBS، سرمایه‌گذاران در این فصل گزارش‌دهی به‌دنبال شفافیت درباره تقاضای هوش مصنوعی، درآمدزایی از آن و برنامه‌های سرمایه‌گذاری شرکت‌ها هستند. نگرانی‌ها درباره ارزش‌گذاری بالا نیز باعث شده نگاه‌ها با دقت بیشتری به گزارش‌ها دوخته شود. مایکروسافت و متا نخستین شرکت‌های بزرگ حوزه AI هستند که گزارش می‌دهند و آلفابت و آمازون نیز هفته آینده نتایج خود را منتشر خواهند کرد. بر اساس برآورد بلومبرگ، این چهار شرکت در سال جاری مجموعاً حدود ۵۰۵ میلیارد دلار سرمایه‌گذاری خواهند کرد؛ رقمی که نسبت به سال قبل رشد قابل‌توجهی دارد. هرگونه نشانه از افزایش بیش از انتظار هزینه‌های سرمایه‌ای می‌تواند به سهام این شرکت‌ها فشار وارد کند، اما هم‌زمان به نفع تولیدکنندگان تراشه مانند انویدیا، برادکام و مایکرون تمام شود. هوفمان-بورچاردی معتقد است سهام آمریکا همچنان از حمایت بنیادی برخوردار است و پیش‌بینی می‌کند شاخص S&P 500 تا پایان سال به محدوده ۷۷۰۰ واحد برسد. او بر فرصت‌های سرمایه‌گذاری در بخش‌های فناوری، سلامت، مالی، خدمات عمومی و مصرفی تأکید دارد و توصیه می‌کند سرمایه‌گذاران پرتفوی خود را متنوع کنند. پس از سه سال رشد دو رقمی که عمدتاً بر دوش شرکت‌های بزرگ فناوری بود، بازار در ابتدای امسال نشانه‌هایی از گسترش رالی به سایر بخش‌ها نشان داده است. به گفته کریس سنیِک از ولف ریسرچ، انرژی، مواد اولیه و کالاهای مصرفی در ماه‌های اخیر پیشتاز رشد بوده‌اند. هم‌زمان، سرمایه‌گذاری در حوزه هوش مصنوعی نیز شکل پیچیده‌تری به خود گرفته و بازار به‌تدریج میان برندگان و بازندگان تمایز قائل می‌شود. با این حال، سنیِک معتقد است عملکرد قوی غول‌های فناوری می‌تواند دوباره توجه سرمایه‌گذاران را به این بخش بازگرداند. کریس بریگاتی از SWBC نیز بر این باور است که تا زمانی که شوک جدی اقتصادی یا مقرراتی رخ ندهد، شتاب سودآوری شرکت‌ها حفظ خواهد شد و شرکت‌های بزرگ فناوری همچنان محور روایت بازار باقی می‌مانند. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ در نهایت، برخی تحلیلگران هشدار می‌دهند که عدم تأیید رکوردهای S&P 500 توسط نزدک ۱۰۰ می‌تواند نشانه‌ای از شکنندگی رالی باشد. از نگاه مت مالی از Miller Tabak، اگر نزدک بتواند به اوج‌های جدید معنادار برسد، اعتماد سرمایه‌گذاران به تداوم روند صعودی تقویت خواهد شد. بر اساس جمع‌بندی تیم UtoTimes، بازارهای مالی آمریکا در مقطعی حساس قرار گرفته‌اند؛ جایی که تصمیم فدرال رزرو، گزارش‌های غول‌های فناوری و مسیر دلار، به‌طور هم‌زمان جهت حرکت بازارها در ماه‌های آینده را تعیین خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم: تبعات تعرفه‌های آمریکا تا پایان ۲۰۲۷ بر کسب‌وکارهای کانادایی باقی می‌ماند

تیف مکلم اعلام کرد که سازگاری و تعدیل کسب‌وکارهای کانادایی با تعرفه‌های اعمال‌شده از سوی آمریکا، دست‌کم تا پایان سال ۲۰۲۷ ادامه خواهد داشت. رئیس بانک مرکزی کانادا هشدار داد که کاهش استقلال فدرال رزرو می‌تواند پیامدهای قابل‌توجهی برای اقتصاد کانادا به همراه داشته باشد؛ به‌ویژه با توجه به وابستگی بالای اقتصاد این کشور به سیاست‌های پولی آمریکا. مکلم همچنین تأکید کرد که جایگاه دلار آمریکا به‌عنوان دارایی امن در بازارهای جهانی تا حدی تضعیف شده است. مکلم تأکید کرد که «دوران تجارت آزاد و مبتنی بر قواعد مشترک با ایالات متحده به پایان رسیده است».

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت قدرت دلار پس از تأکید وزیر خزانه‌داری بر سیاست «دلار قوی»

در یک نگاه اظهارات وزیر خزانه‌داری آمریکا درباره پایبندی به سیاست «دلار قوی» باعث تقویت سریع اسکناس سبز شد. دلار به‌ویژه در برابر ین ژاپن جهش کرد و بخش مهمی از افت روز گذشته را جبران نمود. بازارها این موضع‌گیری را نشانه‌ای از فاصله گرفتن دولت از سیاست تضعیف عامدانه ارز تلقی کردند. دلار آمریکا پس از اظهارات تازه اسکات بسنت، وزیر خزانه‌داری ایالات متحده، بار دیگر تقویت شد؛ اظهاراتی که بر تداوم سیاست «دلار قوی» تأکید داشت و احتمال مداخله دولت در بازار ارز برای حمایت از ین ژاپن را رد کرد. این موضع‌گیری، به‌سرعت واکنش مثبت بازار را در پی داشت و موج تازه‌ای از خرید دلار را رقم زد. بسنت در گفت‌وگو با شبکه CNBC اعلام کرد دولت آمریکا همچنان به سیاست دلار قوی پایبند است و قصد ندارد در بازار ارز برای حمایت از ین ژاپن مداخله کند. او همچنین درباره فدرال رزرو ابراز امیدواری کرد که سیاست‌گذاران رویکردی منعطف و «ذهنی باز» داشته باشند و تأکید کرد هنوز تغییری در فهرست چهار گزینه اصلی برای ریاست آینده این نهاد ایجاد نشده است. وزیر خزانه‌داری همچنین از گفت‌وگوی اخیر خود با دونالد ترامپ درباره انتخاب رئیس جدید فدرال رزرو خبر داد و در حوزه سیاست خارجی و تجاری نیز به موضوعاتی مانند مذاکرات با کانادا، توافق تجاری با کره جنوبی و بازبینی توافق USMCA اشاره کرد. مجموعه این اظهارات، تصویری از ثبات نسبی در رویکرد دولت نسبت به بازارهای مالی ارائه داد. بازار فارکس به‌سرعت به این پیام‌ها واکنش نشان داد. بیشترین حرکت در جفت‌ارز دلار–ین مشاهده شد؛ جایی که USDJPY با جهشی حدود ۱۳۹ پیپی به محدوده ۱۵۳.۵۸ رسید. این حرکت، بخش عمده‌ای از افت روز گذشته را جبران کرد و دلار را به سطوحی بالاتر از کف‌های اخیر بازگرداند. روز قبل، دلار پس از اظهارات ترامپ که از سوی بازارها به‌عنوان تأیید ضمنی تضعیف ارز تفسیر شده بود، تا محدوده ۱۵۲.۱۰ در برابر ین سقوط کرده بود. اما واکنش تازه وزیر خزانه‌داری باعث شد این افت نه‌تنها جبران شود، بلکه بازگشت قیمت حتی پرقدرت‌تر از حرکت نزولی قبلی باشد. به‌طور کلی، دلار در معاملات روز گذشته تحت فشار گسترده‌ای قرار گرفته بود و در برابر اغلب ارزهای اصلی تضعیف شد. رشد اخیر، بخشی از این فروش سنگین را جبران کرده، هرچند هنوز تمام زیان‌های قبلی بازپس گرفته نشده است. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ تحلیلگران معتقدند تأکید صریح دولت بر سیاست دلار قوی، در شرایطی که بازارها نسبت به مواضع متناقض مقامات حساس شده‌اند، نقش مهمی در بازسازی اعتماد کوتاه‌مدت ایفا کرده است. این اظهارات، تا حدی نگرانی‌ها درباره تمایل دولت به تضعیف عامدانه ارز برای حمایت از صادرات را کاهش داد. بر اساس جمع‌بندی تیم UtoTimes، واکنش بازار به سخنان بسنت نشان می‌دهد که دلار همچنان به‌شدت به سیگنال‌های سیاسی وابسته است. تا زمانی که ابهام درباره سیاست‌های ارزی، آینده فدرال رزرو و جهت‌گیری دولت ادامه داشته باشد، نوسانات شدید می‌تواند به یکی از ویژگی‌های پایدار بازار ارز در ماه‌های آینده تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه بانک مرکزی کانادا: اقتصاد زیر فشار تعرفه‌ها؛ رشد محدود و تورم نزدیک هدف ادامه دارد

در یک نگاه تعرفه‌های آمریکا و نااطمینانی تجاری، رشد اقتصاد کانادا را محدود کرده و بازسازی ساختاری را طولانی کرده است. بانک مرکزی رشد اقتصادی ضعیف اما پایدار و تورم نزدیک ۲ درصد را برای سال‌های آینده پیش‌بینی می‌کند. بازار کار همچنان شکننده است و سیاست پولی در فضای احتیاط و عدم‌قطعیت باقی می‌ماند. بانک مرکزی کانادا در تازه‌ترین گزارش سیاست پولی خود در ژانویه ۲۰۲۶ اعلام کرد که اقتصاد این کشور همچنان تحت فشار تعرفه‌های آمریکا و نااطمینانی‌های تجاری قرار دارد و روند تطبیق با نظم جدید تجارت جهانی، رشد اقتصادی را در کوتاه‌مدت محدود خواهد کرد. بر اساس این گزارش، چشم‌انداز کلی اقتصاد کانادا نسبت به گزارش اکتبر تغییر محسوسی نداشته است. شرکت‌ها همچنان در حال بازآرایی زنجیره‌های تأمین، یافتن بازارهای جدید و کاهش وابستگی به آمریکا هستند. این فرآیند انتقال سرمایه و نیروی کار زمان‌بر است و در دوره گذار، مانعی برای رشد سریع اقتصاد محسوب می‌شود. بانک مرکزی تأکید کرده است که سطح نااطمینانی جهانی بالا باقی مانده و افزایش چندقطبی شدن اقتصاد جهانی، همراه با ریسک‌های ژئوپلیتیکی، چشم‌انداز اقتصاد کانادا را شکننده کرده است. آینده روابط تجاری آمریکای شمالی و بازنگری توافق CUSMA، یکی از مهم‌ترین ریسک‌های پیش‌رو تلقی می‌شود. در سال ۲۰۲۵، رشد اقتصادی کانادا نوسانات قابل‌توجهی داشت که عمدتاً ناشی از تغییرات شدید در تجارت خارجی و سطح موجودی انبارها بود. پس از رشد نسبتاً قوی در سه‌ماهه سوم، فعالیت اقتصادی در سه‌ماهه چهارم عملاً متوقف شد. برآوردها نشان می‌دهد رشد نیمه دوم سال گذشته به‌طور متوسط حدود ۱.۲۵ درصد بوده است. بانک مرکزی پیش‌بینی می‌کند تولید ناخالص داخلی در سال ۲۰۲۶ حدود ۱.۱ درصد و در سال ۲۰۲۷ نزدیک به ۱.۵ درصد رشد کند. این نرخ‌ها هرچند پایین هستند، اما برای جذب تدریجی ظرفیت مازاد اقتصاد کافی ارزیابی شده‌اند. کاهش رشد جمعیت و پیامدهای بازسازی تجاری از عوامل اصلی محدودکننده رشد عنوان شده‌اند. از منظر تورمی، شاخص قیمت مصرف‌کننده در پایان سال ۲۰۲۵ در محدوده ۲.۴ تا ۲.۵ درصد قرار داشت و اغلب شاخص‌های تورم هسته به تدریج به نزدیکی هدف ۲ درصدی بانک مرکزی بازگشته‌اند. گزارش تأکید می‌کند که فشارهای نزولی ناشی از ظرفیت مازاد، تقریباً اثر افزایش هزینه‌های تجاری و بازسازی ساختاری را خنثی کرده است. بانک مرکزی انتظار دارد تورم در ماه‌های ابتدایی ۲۰۲۶ به‌طور موقت به زیر ۲ درصد کاهش یابد و سپس دوباره در نزدیکی هدف تثبیت شود. کاهش قیمت انرژی، تعدیل هزینه‌های مسکن و پایان اثر پایه مالیاتی از عوامل اصلی این افت موقت عنوان شده‌اند. بازار کار کانادا همچنان نشانه‌هایی از ضعف ساختاری نشان می‌دهد. هرچند طی ماه‌های اخیر حدود ۱۹۰ هزار شغل جدید ایجاد شده، نرخ بیکاری همچنان در سطح نسبتاً بالای ۶.۸ درصد باقی مانده است. بیکاری جوانان بالا است، فرصت‌های شغلی کاهش یافته و تمایل شرکت‌ها به استخدام همچنان ضعیف گزارش می‌شود. رشد دستمزدها به زیر ۳ درصد رسیده و هزینه نیروی کار تحت کنترل باقی مانده است؛ عاملی که به مهار فشارهای تورمی کمک کرده است. در بخش تقاضای داخلی، مصرف خانوارها با حمایت نرخ‌های بهره پایین‌تر و بهبود نسبی بازار کار تقویت شده است. هزینه‌های دولت (به‌ویژه در حوزه زیرساخت) نیز نقش حمایتی داشته‌اند. در مقابل، سرمایه‌گذاری بنگاه‌ها و بخش مسکن تحت تأثیر نااطمینانی تجاری و محدودیت‌های استطاعت مالی، همچنان ضعیف باقی مانده‌اند. بازار کالاهای پایه در ماه‌های اخیر نوسان داشته است. شاخص قیمت کالاهای بانک مرکزی حدود ۵ درصد افزایش یافته که عمدتاً ناشی از رشد قیمت فلزات بوده است. قیمت نفت در سطحی پایین‌تر از پیش‌بینی‌های قبلی تثبیت شده و به‌طور متوسط حوالی ۶۰ دلار باقی مانده است، در حالی که قیمت طلا و نقره به دلیل تنش‌های ژئوپلیتیکی افزایش یافته‌اند. در بازارهای مالی، شرایط کلی نسبت به اکتبر تقریباً بدون تغییر بوده است. بازارهای سهام جهانی در سطوح بالایی قرار دارند، اسپردهای اعتباری پایین باقی مانده و بازده اوراق دولتی افزایش یافته است. دلار کانادا در محدوده ۷۲ سنت آمریکا نوسان کرده و اخیراً از ضعف دلار آمریکا اندکی منتفع شده است. بانک مرکزی تأکید کرده که تعرفه‌های آمریکا تأثیری پایدار بر اقتصاد کانادا گذاشته‌اند. تا پایان ۲۰۲۶، سطح تولید ناخالص داخلی حدود ۱.۵ درصد پایین‌تر از سناریوی بدون تعرفه برآورد می‌شود. بخشی از این افت ناشی از کاهش ظرفیت بالقوه اقتصاد و بخشی دیگر ناشی از افزایش ظرفیت مازاد است. در پاسخ به این فشارها، شرکت‌های کانادایی در حال تنوع‌بخشی به بازارهای صادراتی و زنجیره‌های تأمین خود هستند. واردات از آمریکا کاهش یافته و وابستگی به مسیرهای مستقیم تجاری با سایر کشورها افزایش یافته است؛ روندی که هرچند هزینه‌بر است، اما در بلندمدت می‌تواند به افزایش تاب‌آوری اقتصاد کمک کند. بانک مرکزی همچنین هشدار داده است که بازنگری توافق CUSMA در سال ۲۰۲۶ یکی از مهم‌ترین ریسک‌های پیش‌روست. در سناریوی پایه، تمدید توافق با تغییرات محدود فرض شده است، اما در صورت بازنگری گسترده یا خروج کشورها از توافق، رشد اقتصادی می‌تواند به‌طور محسوسی تضعیف شود. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ در سطح جهانی، بانک مرکزی رشد اقتصاد جهان را حدود ۳ درصد برآورد کرده که با حمایت سرمایه‌گذاری در حوزه هوش مصنوعی و سیاست‌های مالی انبساطی همراه است. با این حال، ناپایداری سرمایه‌گذاری‌های مرتبط با AI، تنش‌های ژئوپلیتیکی و بی‌ثباتی تجاری، ریسک‌های اصلی این چشم‌انداز محسوب می‌شوند. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه ۲۰۲۶ بانک مرکزی کانادا تصویری از اقتصادی ارائه می‌دهد که در حال عبور از یک دوره بازسازی ساختاری دشوار است. رشد محدود، بازار کار شکننده و تورم مهار‌شده، فضای سیاست‌گذاری را به‌شدت محتاطانه کرده‌اند. تا زمانی که نااطمینانی تجاری و ژئوپلیتیکی کاهش نیابد، مسیر اقتصاد کانادا احتمالاً با سرعتی کمتر از ظرفیت بالقوه خود ادامه خواهد یافت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا اروپا می‌تواند جرقه یک بحران بدهی در آمریکا را بزند؟

در یک نگاه تشدید تنش‌های سیاسی و تجاری میان اروپا و آمریکا، ابزارهای اقتصادی اتحادیه اروپا را به اهرم فشار بالقوه تبدیل کرده است. فروش دارایی‌های دلاری و استفاده از «ابزارهای فشار تجاری» می‌تواند بازارهای آمریکا را تحت تأثیر قرار دهد، اما هزینه سنگینی برای اروپا دارد. به همین دلیل، بروکسل احتمالاً دیپلماسی را بر رویارویی اقتصادی مستقیم ترجیح خواهد داد. در ماه‌های اخیر، روابط میان اروپا و ایالات متحده وارد یکی از پرتنش‌ترین دوره‌های خود از زمان تأسیس ناتو شده است. ژوزه مانوئل باروسو، رئیس پیشین کمیسیون اروپا، به‌تازگی اعلام کرده که سطح تنش کنونی، بی‌سابقه است. این ارزیابی در سایه اظهارات تند دونالد ترامپ درباره اتحادیه اروپا، اعمال تعرفه‌های ۱۵ درصدی بر کالاهای اروپایی و حتی طرح ادعاهایی درباره گرینلند، چندان دور از واقعیت به نظر نمی‌رسد. در چنین فضایی، گمانه‌زنی‌ها درباره ابزارهای بالقوه اروپا برای اعمال فشار بر آمریکا افزایش یافته است. یکی از مهم‌ترین این ابزارها، «سازوکار ضد اجبار» یا همان «بازوکای تجاری» اتحادیه اروپاست؛ ابزاری که در صورت استفاده کامل، می‌تواند دسترسی شرکت‌های آمریکایی به بازار ۴۵۰ میلیونی اروپا را به‌شدت محدود کند. طبق بررسی تحلیل‌گران یوتوتایمز، اجرای چنین اقدامی، در تئوری می‌تواند میلیاردها دلار به شرکت‌های آمریکایی آسیب بزند و پیامدهایی مستقیم برای شاخص S&P 500، بازده اوراق خزانه‌داری و نرخ برابری یورو–دلار داشته باشد؛ در حالی که هم‌زمان به نفع دارایی‌هایی مانند طلا تمام شود. با این حال، این ابزار به‌هیچ‌وجه ماشه‌ای فوری نیست و فعال‌سازی آن ممکن است تا شش ماه زمان ببرد. هدف اصلی این سازوکار، بازدارندگی است، نه تشدید تنش. علاوه بر این، استفاده عملی از «بازوکای تجاری» تقریباً به‌طور قطع با واکنش متقابل واشنگتن همراه خواهد شد. یکی از سناریوهای محتمل، محدودسازی صادرات گاز طبیعی مایع آمریکا به اروپا است؛ اقدامی که می‌تواند بحران انرژی را دوباره شعله‌ور کرده و به صنعت و رشد اقتصادی اروپا آسیب جدی وارد کند. سناریوی دیگر، فروش هماهنگ دارایی‌های آمریکایی توسط سرمایه‌گذاران اروپایی است. اروپا مالک تریلیون‌ها دلار اوراق خزانه، اوراق شرکتی و سهام آمریکاست. “ «در نگاه نظری، فروش گسترده این دارایی‌ها می‌تواند هزینه استقراض دولت آمریکا را افزایش دهد، بازارهای مالی را متلاطم کند و فشار مضاعفی بر دلار وارد سازد؛ فشاری که حتی ممکن است به تقویت یورو منجر شود.» محمد زمانی اما این گزینه نیز با محدودیت‌های جدی روبه‌روست. بخش عمده این دارایی‌ها در اختیار نهادها و سرمایه‌گذاران خصوصی قرار دارد و دولت‌ها ابزار مستقیمی برای اجبار به فروش ندارند. اعمال کنترل‌های سرمایه یا محدودیت‌های قانونی، نه‌تنها دشوار است، بلکه می‌تواند آسیب مستقیمی به اقتصاد اروپا وارد کند و اعتماد سرمایه‌گذاران را تضعیف نماید. در واقع، هر یک از ابزارهای بالقوه اروپا برای اعمال فشار بر آمریکا، نوعی «سلاح دو لبه» محسوب می‌شود. استفاده از آن‌ها ممکن است به بازارهای مالی آمریکا ضربه بزند، اما هزینه اقتصادی و سیاسی آن برای خود اروپا نیز بسیار بالا خواهد بود. به همین دلیل، احتمال توسل سریع بروکسل به چنین اقدامات تهاجمی، پایین ارزیابی می‌شود. در مقابل، مسیر محتمل‌تر، تداوم تلاش‌های دیپلماتیک و استفاده از کانال‌های مذاکره برای مهار تنش‌هاست. اتحادیه اروپا به‌خوبی آگاه است که تبدیل اهرم‌های اقتصادی به ابزار تقابل مستقیم، می‌تواند به یک جنگ اقتصادی تمام‌عیار منجر شود که بازنده اصلی آن، هر دو طرف خواهند بود. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ با این حال، برخی تحلیلگران معتقدند اروپا حتی بدون اقدام مستقیم نیز می‌تواند بر بازارهای آمریکا اثر بگذارد. تشدید تنش‌های سیاسی، کاهش اعتماد سرمایه‌گذاران جهانی به دارایی‌های دلاری و حرکت تدریجی کشورها به سمت تنوع‌بخشی ذخایر ارزی، می‌تواند به‌طور خودکار فشار بر بدهی و بازار سهام آمریکا را افزایش دهد. در چنین سناریویی، واکنش بازارها ممکن است دولت آمریکا را وادار به عقب‌نشینی و تعدیل مواضع کند؛ الگویی که پیش‌تر نیز در قالب تغییر ناگهانی سیاست‌ها پس از فشار بازارها مشاهده شده است. بر اساس جمع‌بندی تیم UtoTimes، اروپا از نظر نظری ابزارهایی برای ایجاد فشار بر اقتصاد آمریکا در اختیار دارد، اما استفاده عملی از آن‌ها بسیار پرهزینه و پرریسک است. به همین دلیل، احتمال وقوع یک بحران بدهی ناشی از اقدام مستقیم اروپا در آمریکا پایین است. با این حال، تداوم تنش‌های سیاسی و فرسایش تدریجی اعتماد جهانی به دلار، می‌تواند در بلندمدت چالش‌های جدی‌تری برای بازارهای مالی ایالات متحده ایجاد کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سیگنال‌های داویش فدرال رزرو می‌تواند دلار را تحت فشار قرار دهد

دلار آمریکا با وجود آنکه تا حدی تثبیت شده، همچنان آسیب‌پذیر است؛ به‌ویژه پس از آنکه ترامپ از تضعیف دلار ابراز نگرانی نکرد و انتظارات برای روی کار آمدن رهبری داویش‌تر در فدرال رزرو افزایش یافته است. ریسک‌های سیاسی و احتمال ثابت ماندن نرخ بهره توسط فدرال رزرو فشار را بر دلار حفظ کرده‌اند و هرگونه رهنمودهای داویش از سوی بانک مرکزی می‌تواند به کاهش ارزش دلار و افت بازده اوراق خزانه‌داری آمریکا منجر شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بر اساس گزارش وزارت اقتصاد آلمان، انتظار می‌رود اقتصاد این کشور در سال ۲۰۲۶ حدود ۱.۰ درصد رشد کند؛ رقمی که نسبت به پیش‌بینی قبلی ۱.۳ درصدی کاهش یافته است.

همچنین دولت آلمان پیش‌بینی رشد تولید ناخالص داخلی در سال ۲۰۲۷ را نیز کاهش داده و آن را از ۱.۴ درصد به ۱.۳ درصد رسانده است. بر اساس گزارش وزارت اقتصاد آلمان، تحریک مالی حدود دو‌سوم رشد اقتصادی مورد انتظار آلمان در سال جاری را تأمین خواهد کرد. این گزارش همچنین پیش‌بینی می‌کند که تجارت خالص بار دیگر در سال ۲۰۲۶ اثر منفی بر رشد اقتصادی آلمان داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یورگنسن، کمیسر انرژی اتحادیه اروپا: اتحادیه اروپا به‌طور فعال در حال بررسی و یافتن منابع جایگزین برای تأمین گاز طبیعی مایع (LNG) است

تهدیدهای آمریکا درباره گرینلند، زنگ بیدارباشی برای اتحادیه اروپا در حوزه انرژی است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آمازون ۱۶ هزار نیروی شرکتی را اخراج می‌کند | رقابت سنگین در حوزه هوش مصنوعی

شرکت آمازون امروز اعلام کرد که به دلیل شدت گرفتن رقابت در حوزه هوش مصنوعی، تصمیم گرفته ۱۶ هزار نفر از کارکنان شرکتی خود را تعدیل کند. این اقدام در حالی صورت می‌گیرد که غول‌های فناوری در حال بازآرایی منابع انسانی خود برای تمرکز بیشتر بر توسعه مدل‌های هوش مصنوعی هستند. موج جدید تعدیل نیرو در سیلیکون‌ولی آمازون در بیانیه‌ای رسمی اعلام کرده که رقابت فزاینده در زمینه هوش مصنوعی، به‌ویژه در بخش‌های زیرساختی و خدمات ابری، باعث شده شرکت نیاز به بازنگری در ساختار منابع انسانی خود داشته باشد. این تعدیل نیرو بخشی از برنامه گسترده‌تر برای افزایش بهره‌وری و تمرکز بر پروژه‌های اولویت‌دار در حوزه AI است. پیامدهای احتمالی برای بازار کار فناوری تمرکز بیشتر بر استخدام متخصصان AI کاهش فرصت‌های شغلی در بخش‌های غیرتکنولوژیک افزایش فشار بر شرکت‌های کوچک‌تر برای رقابت در جذب استعدادها جمع‌بندی یوتو تایمز تعدیل ۱۶ هزار نیروی شرکتی توسط آمازون، نشانه‌ای روشن از تغییر اولویت‌ها در صنعت فناوری است. «هوش مصنوعی نه‌تنها مدل‌های کسب‌وکار را تغییر داده، بلکه ساختار منابع انسانی شرکت‌های بزرگ را نیز دگرگون کرده است. این روند در سال ۲۰۲۶ احتمالاً شدت بیشتری خواهد گرفت.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین اولین واردات تراشه‌های هوش مصنوعی H200 انویدیا را تأیید کرد

در یک نگاه چین اولین واردات محدود چند صد هزار تراشه H200 انویدیا را برای تسریع توسعه هوش مصنوعی داخلی تأیید کرده است. این تأییدیه‌ها نشان‌دهنده تغییر عملی در رویکرد پکن نسبت به واردات سخت‌افزارهای پیشرفته AI و انعطاف‌پذیری نظارتی است. این اقدام به انویدیا کمک می‌کند موقعیت خود را در بازار هوش مصنوعی چین تقویت کند، اما محدودیت‌های ژئوپولیتیکی و نظارتی همچنان پابرجا هستند. این تأیید یک نکته مثبت محدود برای انویدیا و زنجیره‌های تأمین جهانی هوش مصنوعی است، اما دامنه محدود آن نشان‌دهنده ادامه محدودیت‌های ژئوپولیتیکی و نظارتی بر تجارت نیمه‌رساناهای پیشرفته است. تأیید واردات تراشه‌های H200 انویدیا نشان‌دهنده یک تغییر عملی در رویکرد پکن به توسعه هوش مصنوعی داخلی است. خلاصه: چین اولین واردات تراشه‌های H200 انویدیا را تأیید کرده است. تخصیص اولیه شامل چند صد هزار واحد می‌شود و این تراشه‌ها به سه شرکت بزرگ فناوری چین اختصاص یافته‌اند. این اقدام با هدف تسریع توسعه هوش مصنوعی در چین انجام شده و به عنوان یک حرکت هدفمند تلقی می‌شود، نه یک بازگشت کلی به سیاست‌های قبلی. انویدیا تأییدیه‌هایی از مقامات چینی برای صادرات تراشه‌های هوش مصنوعی H200 خود به چین دریافت کرده است که به عنوان یک تغییر قابل توجه در رویکرد پکن به واردات سخت‌افزارهای پیشرفته AI محسوب می‌شود. این تأییدیه‌ها به گفته منابع آشنا شامل چند صد هزار تراشه H200 بوده و در جریان سفر مدیرعامل انویدیا، جنسن هوانگ، به چین صادر شده است. تخصیص اولیه به سه شرکت بزرگ اینترنت و فناوری چین متمرکز شده و سایر شرکت‌های داخلی نیز در صف دسترسی به این تراشه‌ها قرار دارند. در حالی که مقامات چینی هنوز نظر رسمی خود را اعلام نکرده‌اند، این تصمیم به نظر می‌رسد با تلاش‌های گسترده‌تر پکن برای تسریع توسعه و پیاده‌سازی هوش مصنوعی داخلی هم‌راستا باشد. تحلیلگران این حرکت را تلاشی برای متعادل کردن جاه‌طلبی‌های فناوری ملی در برابر محدودیت‌های خارجی، به‌ویژه کنترل‌های صادراتی ایالات متحده، می‌دانند که دسترسی به نیمه‌رساناهای پیشرفته را در سال‌های اخیر محدود کرده است. تراشه H200 به عنوان ورودی حیاتی برای آموزش و پیاده‌سازی مدل‌های بزرگ هوش مصنوعی شناخته می‌شود و بهبودهایی در عملکرد نسبت به محصولات قبلی محدود ارائه می‌دهد. تأیید واردات آن نشان‌دهنده درجه‌ای از انعطاف‌پذیری نظارتی است و ممکن است منعکس‌کننده فوریتی باشد که چین در حفظ رقابت‌پذیری در زیرساخت‌های هوش مصنوعی احساس می‌کند. برای انویدیا، این تأییدها یک گشایش مهم در بازاری هستند که با محدودیت‌ها و عدم قطعیت‌های نظارتی مواجه بوده است. چین یکی از بزرگ‌ترین مصرف‌کنندگان محاسبات هوش مصنوعی در جهان باقی مانده و دسترسی مجدد — حتی اگر در ابتدا محدود باشد — می‌تواند از رشد درآمد حمایت کرده و موقعیت غالب انویدیا در سخت‌افزارهای پیشرفته AI را تقویت کند. از منظر بازار، این توسعه ممکن است به عنوان یک نکته مثبت تدریجی برای زنجیره‌های تأمین جهانی هوش مصنوعی تفسیر شود و برخی از ریسک‌های منفی مرتبط با تجزیه ژئوپولیتیکی را کاهش دهد. با این حال، تحلیلگران هشدار می‌دهند که این تأییدها هدفمند هستند و لزوماً نشان‌دهنده یک بازگشت وسیع‌تر به کنترل‌های فناوری نیستند. به طور کلی، این حرکت نشان‌دهنده این است که اولویت‌های استراتژیک حول هوش مصنوعی به طور فزاینده‌ای بر سیاست‌های تجاری و صنعتی تأثیر می‌گذارد، با تأییدات انتخابی که به عنوان ابزاری عملی برای مدیریت وابستگی‌های فناوری در میان تنش‌های ژئوپولیتیکی مداوم ظاهر می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اظهارات ترامپ و سقوط بیشتر دلار؛ بازارها پیام حمایت از تضعیف ارز را دریافت کردند

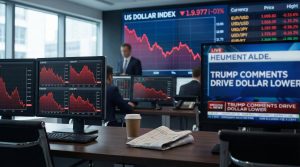
در یک نگاه اظهارات ترامپ درباره «عملکرد خوب دلار» به‌عنوان تأیید ضمنی افت اخیر این ارز تفسیر شد. این موضع‌گیری باعث جهش سریع یورو به بالای ۱.۲۰ و فعال شدن موجی از حد ضررها شد. هم‌زمانی ضعف دلار با تنش‌های ژئوپلیتیکی، نگرانی سرمایه‌گذاران خارجی را تشدید کرده است. دلار آمریکا بار دیگر تحت فشار فروش قرار گرفت؛ آن هم پس از اظهارات تازه دونالد ترامپ که اعلام کرد «دلار عملکرد خوبی دارد» و «بیش از حد افت نکرده است». او همچنین تأکید کرد که نگران کاهش ارزش دلار نیست و معتقد است این ارز در حال یافتن سطحی منصفانه است. بازارها این سخنان را به‌عنوان تأیید ضمنی روند نزولی اخیر دلار تفسیر کردند و واکنش نشان دادند. در پی انتشار این اظهارات، موجی از سفارش‌های حد ضرر در بازار فعال شد و جفت‌ارز یورو–دلار با سرعتی بالا از سطح ۱.۲۰ عبور کرد و تا محدوده ۱.۲۰۶۸ پیش رفت. این حرکت سریع، بازتابی از شکنندگی فضای فعلی بازار و حساسیت بالای معامله‌گران به پیام‌های سیاسی بود. “ «ترامپ در سال‌های گذشته بارها از تمایل خود به دلار ضعیف‌تر سخن گفته و آن را ابزاری برای تقویت رقابت‌پذیری صادرات آمریکا دانسته است. از این منظر، موضع اخیر او در تضاد با رویکرد سنتی دفاع از «دلار قوی» نیست، بلکه ادامه همان نگاه پیشین تلقی می‌شود.» محمد زمانی با این حال، زمان‌بندی این اظهارات برای بازارها حساس بود. این سخنان در شرایطی مطرح شد که پرسش‌ها درباره جایگاه دلار به‌عنوان ستون اصلی نظام مالی جهانی افزایش یافته و سرمایه‌گذاران نسبت به آینده آن محتاط‌تر شده‌اند. در همین روز، قیمت طلا بار دیگر رکورد تاریخی جدیدی ثبت کرد و هم‌زمان ترامپ درباره تحولات کوبا و احتمال سقوط قریب‌الوقوع آن هشدار داد. افزون بر این، اشاره‌های غیرمستقیم به تنش‌های نظامی و حرکت ناوگان دریایی آمریکا به سمت ایران، نگرانی‌ها درباره تشدید درگیری‌های ژئوپلیتیکی را تقویت کرده است. مجموعه این عوامل، فضای نااطمینانی را تشدید کرده و به تضعیف بیشتر دلار دامن زده است. تحلیلگران یوتوتایمز معتقدند که در چنین شرایطی، بازار سخنان ترامپ را نه‌تنها به‌عنوان پذیرش افت ارزش دلار، بلکه حتی نوعی حمایت ضمنی از آن تلقی کرده است. برخی معامله‌گران این موضع‌گیری را نوعی «تشویق» به تداوم روند نزولی ارز آمریکا می‌دانند. این تحولات می‌تواند پیامدهای مهمی برای جریان سرمایه‌های خارجی داشته باشد. کاهش ارزش دلار، بازده سرمایه‌گذاری در دارایی‌های آمریکایی را برای سرمایه‌گذاران بین‌المللی کاهش می‌دهد. هرچند بازار سهام آمریکا سال گذشته عملکرد نسبتاً مناسبی داشت، اما اگر به ارزهای دیگر محاسبه شود، این بازده چندان چشمگیر نبوده است. نمونه بارز این وضعیت در معاملات اخیر مشاهده شد؛ جایی که شاخص S&P 500 حدود ۰.۴ درصد رشد کرد، اما دلار آمریکا در برابر سبدی از ارزهای اصلی بین ۱ تا ۲ درصد تضعیف شد. این ترکیب، جذابیت بازار آمریکا را برای سرمایه‌گذاران خارجی کاهش می‌دهد. ✔️  بیشتر بخوانید: احتمال صعود یورو به سطح 1.20 در آستانه نشست فدرال رزرو در همین حال، تمرکز ترامپ بر تحولات بازار ین ژاپن نیز مورد توجه قرار گرفته است. برخی تحلیلگران معتقدند او بیش از حد به ضعف ین توجه دارد و همین مسئله تصویری ناقص از وضعیت کلی دلار ارائه می‌دهد. این در حالی است که نمودار USDJPY نشانه‌هایی از شکل‌گیری یک الگوی سقف سه‌قلو در محدوده ۱۶۰ را نشان می‌دهد؛ الگویی که می‌تواند به معنای تضعیف بیشتر دلار در برابر ین باشد. بر اساس جمع‌بندی تیم UtoTimes، اظهارات اخیر ترامپ در شرایطی مطرح شد که بازارها از پیش نسبت به آینده دلار بدبین بودند. همین هم‌زمانی باعث شد سخنان او به‌عنوان چراغ سبز سیاسی برای ادامه افت ارزش دلار تعبیر شود. اگر این رویکرد در ماه‌های آینده نیز ادامه یابد، فشار بر دلار می‌تواند به یک روند پایدارتر تبدیل شود و جایگاه آن در سبد دارایی‌های جهانی را بیش از پیش به چالش بکشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

احتمال صعود یورو به سطح 1.20 در آستانه نشست فدرال رزرو

در یک نگاه تصمیم پیش‌روی فدرال رزرو می‌تواند با تضعیف دلار، یورو را به بالاترین سطح از سال ۲۰۲۱ برساند. تمرکز بازار بیش از قدرت یورو، بر ضعف فزاینده دلار آمریکا قرار گرفته است. بهبود نسبی چشم‌انداز اقتصاد اروپا و جذابیت ارزش‌گذاری سهام، از یورو حمایت می‌کند. در آستانه نشست مهم فدرال رزرو، بازار فارکس بار دیگر توجه خود را به دلار آمریکا و پیام‌های سیاست پولی معطوف کرده است؛ نشستی که می‌تواند مسیر جفت‌ارز یورو–دلار را در کوتاه‌مدت تغییر دهد. یورو در معاملات اخیر بیش از ۱۰۰ پیپ رشد کرده و در صورت دریافت حتی یک سیگنال انبساطی ملایم از سوی بانک مرکزی آمریکا، احتمال عبور آن از سطح روانی ۱.۲۰ بیش از هر زمان دیگری مطرح شده است؛ سطحی که آخرین بار در سال ۲۰۲۱ مشاهده شده بود. هرچند انتظار نمی‌رود کمیته بازار آزاد فدرال در این نشست نرخ بهره را کاهش دهد یا به‌طور مستقیم از اقدام قریب‌الوقوع سخن بگوید، اما بازارها نسبت به لحن بیانیه و پیش‌بینی‌های تورمی حساس هستند. کوچک‌ترین نشانه‌ای از نگرانی نسبت به تورم یا تمایل به سیاست‌های نرم‌تر، می‌تواند فشار تازه‌ای بر دلار وارد کند و زمینه‌ساز صعود یورو شود. در سال‌های اخیر، یورو یکی از دشوارترین دوره‌های خود را پشت سر گذاشته است. بحران انرژی، جنگ اوکراین و ضعف مزمن بخش صنعت، چشم‌انداز اقتصاد منطقه یورو را تیره کرده بود. با این حال، سال گذشته نشانه‌هایی از بازگشت رشد ظاهر شد؛ رشدی که تا حد زیادی به تغییر رویکرد سیاست‌گذاران اروپایی به سمت تصمیم‌گیری‌های عمل‌گرایانه‌تر نسبت داده می‌شود. طبق بررسی‌های کارشناسان یوتوتایمز؛ یکی از مهم‌ترین جلوه‌های این تغییر، افزایش هزینه‌های دولتی در آلمان (کشوری که به انضباط مالی سخت‌گیرانه شهرت دارد) بوده است. دولت برلین با هدف مقابله با رکود صنعتی، سیاست‌های انبساطی‌تری در پیش گرفته و همین مسئله به بهبود نسبی فضای اقتصادی اروپا کمک کرده است. در کنار عوامل داخلی، نگاه شرکای تجاری نیز به اروپا تغییر کرده است. بسیاری از فعالان اقتصادی، منطقه یورو را در مقایسه با آمریکا، باثبات‌تر و قابل‌پیش‌بینی‌تر ارزیابی می‌کنند؛ موضوعی که می‌تواند جهت جریان‌های سرمایه‌گذاری بین‌المللی را به نفع اروپا تغییر دهد. “ «با این حال، بخش عمده صعود اخیر یورو بیش از آنکه ناشی از قدرت بنیادی این ارز باشد، بازتاب ضعف دلار آمریکاست.» محمد زمانی دلار در برابر ین ژاپن تحت فشار نگرانی‌ها از مداخله ارزی قرار گرفته و در برابر ارزهایی مانند دلار استرالیا، دلار کانادا، پوند و فرانک سوئیس نیز افت محسوسی داشته است. در چنین فضایی، یورو عملکردی متوسط داشته و صعود آن در چارچوب ضعف کلی دلار قابل‌تفسیر است. نکته قابل‌توجه دیگر، عملکرد بهتر بازار سهام اروپا نسبت به آمریکا در سال گذشته است. برای سال‌ها، بازار سهام آمریکا (به‌ویژه نزدک) مقصد اصلی سرمایه‌گذاران جهانی بود، اما رشد شدید ارزش‌گذاری‌ها اکنون فاصله معناداری با رشد واقعی سود شرکت‌ها پیدا کرده است. نگرانی‌ها درباره حباب هوش مصنوعی یا محدودیت‌های تأمین مالی، برخی سرمایه‌گذاران را محتاط‌تر کرده است. در مقابل، بازارهای اروپایی اگرچه جذابیت فناوری آمریکا را ندارند، اما از منظر ارزش‌گذاری ارزان‌تر و ثبات بیشتر برخوردارند. در صورتی که روند اصلاحات، عمل‌گرایی و مقررات‌زدایی در اروپا ادامه یابد، احتمال بازارزش‌گذاری مثبت این بازارها همچنان وجود دارد؛ عاملی که می‌تواند به تقویت یورو نیز کمک کند. از منظر تکنیکال، عبور پایدار از سطح ۱.۲۰ می‌تواند مسیر را برای اهداف بالاتر هموار کند. نخستین مقاومت مهم پس از این سطح، اوج اوایل سال ۲۰۲۱ در محدوده ۱.۲۲۲۵ است و پس از آن، سقف سال ۲۰۱۸ در حوالی ۱.۲۴۷۵ قرار دارد. دستیابی به این سطوح، به‌ویژه در صورت حمایت سیاست‌های پولی انبساطی‌تر در آمریکا، دور از انتظار نخواهد بود. ✔️  بیشتر بخوانید: فروشندگان دلار رکورد زدند؛ هزینه بی‌سابقه برای شرط‌بندی علیه اسکناس سبز انتخاب رئیس جدید فدرال رزرو توسط دولت ترامپ نیز می‌تواند نقش مهمی در این معادله ایفا کند. اگر رئیس جدید به‌سرعت بر تمایل خود به کاهش نرخ بهره تأکید کند، فشار بر دلار تشدید شده و مسیر صعود یورو هموارتر خواهد شد. بر اساس جمع‌بندی تیم UtoTimes، نشست پیش‌روی فدرال رزرو می‌تواند به یک نقطه عطف برای بازار ارز تبدیل شود. در شرایطی که ضعف دلار، بهبود نسبی اقتصاد اروپا و جذابیت ارزش‌گذاری دارایی‌های منطقه یورو هم‌زمان شده‌اند، عبور یورو از سطح ۱.۲۰ دیگر یک سناریوی دور از ذهن نیست، بلکه به یکی از محتمل‌ترین مسیرهای کوتاه‌مدت بازار تبدیل شده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فروشندگان دلار رکورد زدند؛ هزینه بی‌سابقه برای شرط‌بندی علیه اسکناس سبز

در یک نگاه هزینه پوشش ریسک برای شرط‌بندی روی افت بیشتر دلار آمریکا به بالاترین سطح تاریخی رسیده است. نگرانی‌ها درباره بی‌ثباتی سیاسی، کسری بودجه و تنش‌های تجاری، فشار ساختاری بر دلار وارد کرده‌اند. جریان‌های معاملاتی سنگین و یک‌طرفه بازار، ریسک نوسانات شدیدتر را افزایش داده است. معامله‌گران فارکس در بازارهای جهانی حاضرند بیش از هر زمان دیگری هزینه بپردازند تا روی افت عمیق‌تر دلار آمریکا شرط‌بندی کنند؛ نشانه‌ای روشن از تغییر محسوس نگاه سرمایه‌گذاران به اسکناس سبز در فضایی که بی‌ثباتی سیاسی آمریکا، نگرانی‌های مالی و تنش‌های تجاری را تشدید کرده است. بر اساس بررسی‌ کارشناسان یوتوتایمز، پریمیوم قراردادهای آپشن کوتاه‌مدتی که از تضعیف دلار سود می‌برند، به بالاترین سطح از زمان آغاز ثبت این داده‌ها در سال ۲۰۱۱ رسیده است. این بدبینی تنها به افق‌های کوتاه‌مدت محدود نیست؛ سرمایه‌گذاران در حال حاضر بدبین‌ترین ارزیابی خود از چشم‌انداز بلندمدت دلار را دست‌کم از ماه مه ۲۰۲۵ تاکنون در قیمت‌ها لحاظ کرده‌اند. در حالی که شاخص اسپات دلار بلومبرگ در معاملات روز سه‌شنبه نوسان محدودی داشت، افت آن در سه روز پیش از آن شدیدترین کاهش از زمان شوک تعرفه‌ای آمریکا در آوریل سال گذشته بوده است. اگر فشار فروش از سر گرفته شود (آن‌گونه که قیمت‌گذاری قراردادهای آپشن نشان می‌دهد) دلار می‌تواند به ضعیف‌ترین سطح خود در چهار سال اخیر برسد. به گفته یسپر فیارشتت، تحلیلگر ارشد بانک دانسکه، «غیرقابل‌پیش‌بینی بودن سیاست آمریکا به‌طور واضح به زیان دلار تمام می‌شود». از نگاه او، تحولات هفته گذشته باعث شده بازارها بار دیگر یک پریمیوم ریسک سیاسی تازه را در نرخ‌ها منعکس کنند. عملکرد دلار در میان ارزهای گروه ۱۰ نیز این تغییر نگرش را تأیید می‌کند. اسکناس سبز امسال در قعر جدول ارزهای G-10 قرار گرفته؛ نشانه‌ای از تضعیف جایگاه سنتی آن به‌عنوان دارایی امن. فشار از سوی کسری‌های فزاینده بودجه آمریکا، اصطکاک‌های تجاری و تسریع روند تنوع‌بخشی ذخایر به سمت طلا و سایر دارایی‌های ذخیره‌ای، همگی به این روند دامن زده‌اند. “ «این حرکت صرفاً محصول احساسات نیست و جریان‌های واقعی سرمایه از آن پشتیبانی می‌کند.» محمد زمانی روز دوشنبه، حجم معاملات عبوری از شرکت سپرده‌گذاری و تسویه اوراق بهادار آمریکا (DTCC) به دومین سطح بالای تاریخی رسید؛ رقمی که تنها فروش گسترده سوم آوریل ۲۰۲۵ از آن پیشی گرفته است. بر مبنای میانگین چهاره‌روزه، میزان مشارکت بازار به رکورد جدیدی دست یافته است. از منظر معاملات نیز تصویر یک‌طرفه‌ای دیده می‌شود. از روز پنج‌شنبه، حدود دو سوم معاملات آپشن در یورو و دلار استرالیا، روی تضعیف بیشتر دلار آمریکا متمرکز بوده است. چنین تمرکزی، احتمال تشدید نوسانات را در صورت وقوع شوک‌های جدید افزایش می‌دهد. اضطراب بازار در هزینه‌های پوشش ریسک نیز بازتاب یافته است. نوسان ضمنی یک‌هفته‌ای دلار به بالاترین سطح از اوایل سپتامبر رسیده و ساختارهای «باترفلای» که تقاضا برای پوشش حرکات قیمتی بزرگ را می‌سنجند، به اوج هفت‌ماهه صعود کرده‌اند. این الگو نشان می‌دهد معامله‌گران خود را برای خروج دلار از دامنه‌های قیمتی اخیر و ادامه افت آماده می‌کنند. عامل دیگری که به افت دلار دامن زده، گمانه‌زنی‌ها درباره احتمال هماهنگی دولت آمریکا با مقامات پولی ژاپن برای حمایت از ینِ تضعیف‌شده است. چنین سناریویی، فشار مضاعفی بر دلار وارد می‌کند، به‌ویژه در شرایطی که سیاست‌گذاری آمریکا از منظر بازارها متزلزل ارزیابی می‌شود. در معاملات ابتدایی نیویورک، شاخص دلار بلومبرگ تغییر محسوسی نداشت و حدود ۰.۳ درصد بالاتر از کف قیمتی سال ۲۰۲۵ نوسان می‌کرد. با این حال، تحلیلگران هشدار می‌دهند که این ثبات ظاهری می‌تواند شکننده باشد. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ به گفته لوئیس کوستا، رئیس استراتژی بازارهای نوظهور در سیتی، «نوسان‌پذیری سیاست‌گذاری آمریکا اکنون در حال تضعیف ارزش دلار است». او افزود که این وضعیت، در کنار احتمال تعطیلی‌های دولتی، بازار را به سمت بازآرایی موقعیت‌ها و افزایش فروش دلار سوق داده است. بر اساس جمع‌بندی تیم UtoTimes، ترکیب ریسک‌های سیاسی، فشارهای مالی ساختاری و تغییر الگوی ذخیره‌سازی جهانی، دلار آمریکا را در موقعیتی قرار داده که معامله‌گران حاضرند هزینه‌ای بی‌سابقه برای شرط‌بندی علیه آن بپردازند. اگر این عوامل تداوم یابد، بازار ارز ممکن است وارد مرحله‌ای شود که ضعف دلار نه یک نوسان مقطعی، بلکه یک روند معنادار تلقی شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بحران پرهزینه نظام سلامت آمریکا؛ ضربه سنگین به سهام شرکت‌های بیمه درمانی

در یک نگاه رشد شتابان هزینه‌های مدیکر، بدون افزایش متناسب منابع مالی، فشار شدیدی بر صنعت سلامت وارد کرده است. تصمیم دولت برای محدود کردن پرداخت‌ها، باعث سقوط شدید سهام شرکت‌های بزرگ بیمه درمانی شد. روند سالمندی جمعیت، این بحران ساختاری را به یکی از چالش‌های بلندمدت اقتصاد آمریکا تبدیل کرده است. بازار سهامِ شرکت‌های فعال در حوزه سلامت آمریکا روزی پرتنش را پشت سر گذاشت؛ روزی که تصمیم تازه دولت درباره نحوه تأمین مالی برنامه مدیکر، موجی از فروش گسترده را در این بخش رقم زد. سهام یونایتدهلت (UnitedHealth) نزدیک به ۱۹ درصد سقوط کرد، هیومانا حدود ۲۰ درصد افت داشت و سهام CVS نیز بیش از ۱۲ درصد کاهش یافت؛ واکنشی که نشان‌دهنده شوک عمیق سرمایه‌گذاران نسبت به تغییر ناگهانی قواعد بازی بود. در سال‌های اخیر، رشد هزینه‌های درمانی سالمندان به یکی از ستون‌های اصلی چشم‌انداز مثبت صنعت بیمه سلامت تبدیل شده بود. بر اساس برآوردها، هزینه‌های مدیکر از سال ۲۰۲۳ تا پایان دهه جاری به حدود ۱.۹ تریلیون دلار خواهد رسید؛ رشدی که بسیاری از سرمایه‌گذاران آن را موتور اصلی سودآوری شرکت‌های بیمه می‌دانستند. اما تصمیم اخیر دولت، این روایت خوش‌بینانه را به‌طور ناگهانی زیر سؤال برده است. دولت ترامپ از طریق مرکز خدمات مدیکر و مدیکید (CMS) اعلام کرد نرخ پرداخت به برنامه‌های «مدیکر ادوَنتیج» در سال ۲۰۲۷ تنها ۰.۰۹ درصد افزایش خواهد یافت؛ رقمی که به‌مراتب کمتر از برآورد تحلیلگران برای رشد ۴ تا ۶ درصدی است. این افزایش ناچیز حتی از نرخ تورم عمومی که در بخش سلامت بالاتر از میانگین اقتصاد است نیز عقب‌تر مانده و به معنای فشار مستقیم بر حاشیه سود شرکت‌هاست. در عمل، چنین تصمیمی شرکت‌های بیمه را با یک دوراهی دشوار مواجه می‌کند: یا باید سطح خدمات ارائه‌شده به سالمندان را کاهش دهند، یا کاهش سودآوری را بپذیرند. هر دو گزینه، تبعات اقتصادی و سیاسی قابل‌توجهی به همراه دارند. به عقیده کارشناسان UtoTimes، یکی از دلایل اصلی محبوبیت برنامه‌های مدیکر ادوَنتیج، ارائه مزایای جانبی است؛ از خدمات دندان‌پزشکی و بینایی‌سنجی گرفته تا عضویت باشگاه‌های ورزشی و کارت‌های خرید دارو و کالاهای بهداشتی. اما محدود شدن منابع مالی، تداوم این مزایا را با تردید جدی مواجه کرده و می‌تواند جذابیت این برنامه‌ها را برای میلیون‌ها سالمند کاهش دهد. از منظر سیاست‌گذاری، دولت با ثابت نگه داشتن نرخ‌ها تلاش دارد سرعت رشد هزینه‌های درمانی را مهار کند. پیام ضمنی این رویکرد آن است که فاصله میان هزینه‌های تاریخی و هزینه‌های پیش‌بینی‌شده نباید به‌طور کامل به سود شرکت‌های بیمه و بازخرید سهام آن‌ها تبدیل شود. به بیان دیگر، دولت می‌خواهد سهم بیشتری از رشد هزینه‌ها را برای کنترل کسری بودجه حفظ کند. با این حال، هنوز مشخص نیست واکنش شرکت‌های بیمه به این فشار چه خواهد بود. برخی ممکن است از خطوط کسب‌وکار کم‌حاشیه خارج شوند و تمرکز خود را بر بخش‌های سودآورتر بگذارند. برخی دیگر نیز احتمالاً منابع بیشتری را به لابی‌گری سیاسی اختصاص خواهند داد تا در تصمیمات آینده اثرگذار باشند. بررسی کارشناسان یوتوتایمز نشان می‎‌دهد که مشکل اصلی، فراتر از یک تصمیم مقطعی، ماهیتی ساختاری دارد. جمعیت آمریکا به‌سرعت در حال سالمند شدن است و نسل "بیبی‌بومرها" (نسلی که بعد از جنگ جهانی دوم و در دوره افزایش شدید تولدها به دنیا آمدن) به تدریج وارد سنین پرهزینه درمانی می‌شوند. این روند باعث می‌شود فشار بر بودجه عمومی در دهه‌های آینده به‌طور مداوم افزایش یابد و فضای مانور سیاست‌گذاران محدودتر شود. “ « سالمندان یکی از بزرگ‌ترین و تأثیرگذارترین گروه‌های رأی‌دهندگان در آمریکا هستند و کاهش محسوس خدمات درمانی، می‌تواند هزینه سیاسی سنگینی برای هر دولتی به همراه داشته باشد. از این رو، کاهش مستقیم مزایا عملاً گزینه‌ای پرریسک و دشوار است.» محمد زمانی این وضعیت در شرایطی رقم می‌خورد که دولت آمریکا حتی بدون در نظر گرفتن هزینه‌های سالمندی، با کسری بودجه‌ای سنگین و ساختاری مواجه است و برنامه مشخصی برای مهار آن ارائه نکرده است. ترکیب بدهی فزاینده، هزینه‌های درمانی رو به رشد و محدودیت‌های سیاسی، معادله‌ای پیچیده و کم‌سابقه ایجاد کرده است. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ در مجموع، بحران کنونی صنعت سلامت آمریکا بازتابی از یک تناقض عمیق است: هزینه‌ها به‌طور اجتناب‌ناپذیر افزایش می‌یابند، اما منابع مالی جدیدی برای تأمین آن‌ها وجود ندارد. تصمیم اخیر دولت تنها یکی از جلوه‌های این واقعیت است. این نبرد میان دولت، شرکت‌های بیمه و ذی‌نفعان اجتماعی، احتمالاً طی دو دهه آینده ادامه خواهد داشت و به یکی از اصلی‌ترین چالش‌های اقتصاد و سیاست عمومی آمریکا تبدیل خواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: ریسک‌پذیری بازارها به بالاترین سطح از سال ۲۰۲۱ رسیده است

در یک نگاه شاخص ریسک‌پذیری گلدمن ساکس به بالاترین سطح پنج سال اخیر رسیده و نشان‌دهنده خوش‌بینی گسترده سرمایه‌گذاران است. تمایل به سهام شرکت‌های کوچک و بازارهای نوظهور، نشانه گسترش رالی در بازارهای جهانی است. با وجود فضای «ریسک‌پذیر»، رشد قیمت طلا همچنان بازتابی از احتیاط پنهان در میان سرمایه‌گذاران است. بر اساس تازه‌ترین گزارش راهبردی گلدمن ساکس، تمایل سرمایه‌گذاران به پذیرش ریسک در بازارهای جهانی به بالاترین سطح خود از سال ۲۰۲۱ رسیده است. استراتژیست‌های این بانک اعلام کرده‌اند که خوش‌بینی نسبت به چشم‌انداز رشد اقتصادی، در حال حاضر بر نگرانی‌های ژئوپلیتیکی غلبه کرده و فضای غالب بازارها را به‌طور محسوسی «ریسک‌پذیر» کرده است. شاخص اختصاصی ریسک‌پذیری گلدمن ساکس در هفته گذشته به عدد ۱.۰۹ رسیده که بالاترین سطح ثبت‌شده در پنج سال اخیر محسوب می‌شود. این رقم در میان داده‌های تاریخی این شاخص از سال ۱۹۹۱ تاکنون، در صدک ۹۸ قرار دارد؛ سطحی که تنها در موارد معدودی در سه دهه گذشته مشاهده شده است. بررسی‌های کارشناسان یوتوتایمز نشان می‌دهد که چنین سطوح بالایی از ریسک‌پذیری به‌ندرت در بازارها دیده می‌شود و تنها شش بار دیگر این شاخص از سطح ۱.۰ عبور کرده است. با این حال، آن‌ها معتقدند این وضعیت لزوماً نشانه‌ای برای اتخاذ رویکرد بدبینانه نیست. از نگاه این تیم، تا زمانی که محیط کلان اقتصادی حمایتی باقی بماند، بازدهی بازار سهام می‌تواند تداوم پیدا کند. بررسی اجزای مختلف این شاخص نشان می‌دهد که اغلب مؤلفه‌ها به نفع دارایی‌های پرریسک در حال حرکت هستند. این روند، بازتاب‌دهنده گسترش تدریجی رالی سهام از ابتدای سال گذشته تاکنون است؛ رالی‌ای که دیگر تنها به چند شرکت بزرگ محدود نیست و دامنه وسیع‌تری از بازار را در بر گرفته است. از جمله نشانه‌های بارز این تغییر، افزایش تمایل سرمایه‌گذاران به سهام شرکت‌های کوچک‌تر در مقایسه با شرکت‌های بزرگ و همچنین ترجیح بازارهای نوظهور نسبت به بازارهای توسعه‌یافته است. “ «این الگو معمولاً در دوره‌هایی مشاهده می‌شود که اعتماد به رشد اقتصادی تقویت شده و سرمایه‌گذاران به دنبال بازدهی بالاتر در بخش‌های پرریسک‌تر هستند.» محمد زمانی در همین حال، بهبود قابل‌توجه «عرض بازار» در آمریکا نیز این تصویر را تأیید می‌کند. عملکرد بهتر شاخص هم‌وزن اس‌اندپی ۵۰۰ نسبت به نسخه مبتنی بر ارزش بازار آن، نشان می‌دهد رشد سهام به‌طور متوازن‌تری میان شرکت‌ها توزیع شده و تمرکز صرف بر غول‌های فناوری کاهش یافته است. با وجود این فضای خوش‌بینانه، بازار طلا همچنان یکی از معدود نشانه‌های احتیاط در میان سرمایه‌گذاران باقی مانده است. گلدمن ساکس اشاره می‌کند که اگر طلا از محاسبات شاخص اشتهای ریسک حذف می‌شد، این شاخص حتی به سطوح بالاتری نیز می‌رسید. قیمت این فلز گران‌بها طی دو سال گذشته بیش از دو برابر شده که بازتابی از تقاضا برای دارایی‌های امن در برابر ریسک‌های سیاسی و بی‌ثباتی بازار ارز و اوراق است. افزایش تقاضا برای طلا نشان می‌دهد که در کنار موج ریسک‌پذیری، بخشی از سرمایه‌گذاران همچنان به دنبال پوشش ریسک در برابر شوک‌های غیرمنتظره هستند. این دوگانگی، تصویری پیچیده‌تر از احساسات بازار ارائه می‌دهد که صرفاً با شاخص‌های خوش‌بینی قابل توضیح نیست. ✔️  بیشتر بخوانید: چرا مصرف‌کننده آمریکایی در ابتدای ۲۰۲۶ می‌تواند بازارها را غافلگیر کند؟ در مجموع، استراتژیست‌های گلدمن ساکس اعلام کرده‌اند که با توجه به فضای حمایتی اقتصاد کلان، همچنان موضعی متمایل به سهام دارند و وزن این دارایی را در سبدهای سرمایه‌گذاری خود بالاتر از سطح خنثی نگه داشته‌اند. از نگاه آن‌ها، ترکیب رشد اقتصادی، بهبود گسترده بازار سهام و ثبات نسبی سیاست‌های پولی، زمینه را برای تداوم رالی در ماه‌های آینده فراهم کرده است. با این حال، تحلیلگران UtoTimes یادآور می‌شوند که سطوح بسیار بالای ریسک‌پذیری، همواره نیازمند رصد دقیق است، زیرا هرگونه تغییر ناگهانی در چشم‌انداز رشد یا تشدید تنش‌های ژئوپلیتیکی می‌تواند به‌سرعت تعادل فعلی بازارها را بر هم بزند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نتایج مالی سه‌ماهه چهارم 2025: عملکرد برجسته شرکت‌های بزرگ

یونایتدهلث (UNH): سود هر سهم تعدیل شده ۲.۱۱ دلار اعلام شد که کمی بالاتر از پیش‌بینی ۲.۱۰ دلار بود. درآمد این شرکت به ۱۱۳.۲۲ میلیارد دلار رسید که کمی کمتر از پیش‌بینی ۱۱۳.۸ میلیارد دلار بود. یو‌پی‌اس (UPS): سود هر سهم تعدیل شده ۲.۳۸ دلار بود که از پیش‌بینی ۲.۲۱ دلار بهتر بود. درآمد شرکت نیز ۲۴.۵ میلیارد دلار گزارش شد، بالاتر از پیش‌بینی ۲۳.۹۹ میلیارد دلار. جنرال موتورز (GM): سود هر سهم تعدیل شده ۲.۵۱ دلار اعلام شد که بالاتر از پیش‌بینی ۲.۲۷ دلار بود. درآمد شرکت ۴۵.۲۹ میلیارد دلار بود که کمی کمتر از پیش‌بینی ۴۵.۴ میلیارد دلار بود. سود هر سهم تعدیل شده این شرکت ۰.۱۶ دلار بود که کمتر از پیش‌بینی ۰.۳۴ دلار است. درآمد حاصل از مسافران نیز ۱۲.۶۶ میلیارد دلار گزارش شد که کمی پایین‌تر از پیش‌بینی ۱۲.۷۶ میلیارد دلار بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کمیسیون اروپا بررسی رسمی درباره گوگل را آغاز کرد

کمیسیون اروپا اعلام کرد که دو روند رسمی مشخص‌سازی را برای بررسی نحوه تطبیق گوگل با قانون بازارهای دیجیتال اتحادیه اروپا (DMA) آغاز کرده است. این قانون با هدف تنظیم رقابت در فضای دیجیتال و محدود کردن سلطه پلتفرم‌های بزرگ طراحی شده است. بر اساس اعلام رسمی، این بررسی‌ها ظرف شش ماه به پایان خواهند رسید و تصمیم‌گیری نهایی درباره عملکرد گوگل در چارچوب DMA اتخاذ خواهد شد. این اقدام بخشی از تلاش‌های گسترده‌تر اتحادیه اروپا برای اجرای دقیق مقررات ضدانحصاری در حوزه فناوری است؛ مقرراتی که شرکت‌هایی مانند گوگل، اپل، آمازون و متا را هدف قرار داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

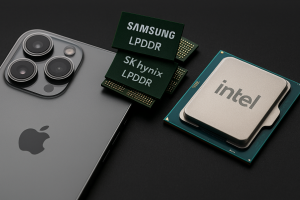
بحران حافظه جهانی؛ اپل مجبور به پذیرش افزایش ۱۰۰٪ قیمت شد

گزارش‌های جدید نشان می‌دهد بحران عرضه حافظه در سال ۲۰۲۶ به نقطه‌ای رسیده که حتی اپل — شرکتی که همیشه قیمت‌ها را دیکته می‌کرد — اکنون مجبور شده قیمت‌های دو برابر شده LPDDR را بپذیرد.  افزایش شدید قیمت حافظه سامسونگ و SK Hynix قیمت LPDDR را برای قراردادهای Q1 2026 ۸۰ تا ۱۰۰٪ افزایش داده‌اند و اپل چاره‌ای جز پذیرش نداشته است. قیمت LPDDR5X نیز احتمالاً در نیمه دوم سال و پیش از عرضه آیفون ۱۸ دوباره افزایش می‌یابد.  چرا این اتفاق افتاده؟ بحران عرضه جهانی حافظه رشد انفجاری تقاضا برای تراشه‌های هوش مصنوعی جهش ۴۰٪ قیمت LPDDR در Q4 افزایش ۸۰٪ قیمت DRAM و ۷۰٪ قیمت SSD در Q1 2026  فشار روی بازار CPU اینتل و AMD نیز به‌دلیل عقب‌ماندگی ۲۴ هفته‌ای در تحویل، افزایش قیمت CPUهای سرور تا ۱۵٪ را بررسی می‌کنند. OpenAI، AWS و گوگل سفارش‌های عظیم CPU ثبت کرده‌اند اما نتوانسته‌اند حجم موردنظر را دریافت کنند. سهام اینتل نیز ۲۰٪ سقوط کرده است.  جمع‌بندی بازار نیمه‌هادی در ۲۰۲۶ وارد مرحله‌ای از کمبود شدید، افزایش قیمت و رقابت برای ظرفیت تولید شده است؛ وضعیتی که حتی غول‌هایی مثل اپل، اینتل و گوگل را هم تحت فشار قرار داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رقابت برای جانشینی پاول؛ بازارها روی چه کسی شرط بسته‌اند؟

در یک نگاه ریک ریدر، مدیر ارشد سرمایه‌گذاری بلک‌راک در حوزه اوراق با درآمد ثابت، به گزینه اول بازارهای پیش‌بینی برای ریاست فدرال رزرو تبدیل شده است. جهش شانس ریدر عمدتاً پس از دیدار و گفت‌وگوی اخیر او با ترامپ شکل گرفته و هنوز پشتوانه اطلاعاتی محکمی ندارد. با وجود افزایش محبوبیت ریدر، کِوین وارش همچنان یکی از گزینه‌های جدی برای این سمت باقی مانده است. با نزدیک شدن به نشست ۲۸ ژانویه کمیته بازار آزاد فدرال رزرو، رقابت برای جانشینی جروم پاول وارد مراحل پایانی شده است. دونالد ترامپ پیش‌تر وعده داده بود که نامزد موردنظر خود برای ریاست آینده فدرال رزرو را در همین ماه معرفی کند و همین مسئله باعث شده بازارها با دقت بیشتری تحولات مربوط به این انتخاب را دنبال کنند. بررسی‌های تیم یوتوتایمز نشان می‎‌دهد که در هفته‌های اخیر، داده‌های پلتفرم شرط‌بندی مالی «کالشای» نشان‌دهنده تغییر قابل‌توجهی در انتظارات معامله‌گران بوده است. بر اساس این داده‌ها، ریک ریدر، مدیر ارشد سرمایه‌گذاری بلک‌راک در حوزه اوراق با درآمد ثابت، اکنون با احتمال حدود ۴۸ درصد، در صدر فهرست گزینه‌ها قرار گرفته است؛ جایگاهی که تا مدت کوتاهی پیش، برای او دور از انتظار به نظر می‌رسید. تا چند ماه قبل، تمرکز بازارها بر دو گزینه اصلی موسوم به «دو کِوین» بود: کِوین هسِت و کوین وارش. این دو نفر، گزینه‌های اجماعی برای جانشینی پاول محسوب می‌شدند و ریدر در جایگاه یک نامزد کم‌شانس قرار داشت. اما پس از گفت‌وگوی خصوصی او با ترامپ در کاخ سفید و انتشار خبر «تحت تأثیر قرار گرفتن» رئیس‌جمهور از این دیدار، شرایط به‌سرعت تغییر کرد و ریدر از یک گزینه حاشیه‌ای به نامزد اول بازار بدل شد. بخش عمده این موج حمایتی، بر پایه همین دیدار و چند اظهار نظر محدود رسانه‌ای شکل گرفته است و تاکنون نشانه‌ای از افشای اطلاعات رسمی یا تأیید غیررسمی در مورد انتخاب قطعی او منتشر نشده است. با این حال، سابقه حرفه‌ای ریدر که هدایت تیمی با مدیریت بیش از ۲.۴ تریلیون دلار دارایی با درآمد ثابت را برعهده دارد، به اعتبار او در میان فعالان بازار افزوده است. عامل کلیدی در افزایش محبوبیت ریدر، هم‌سویی دیدگاه‌های او با ترجیحات ترامپ در حوزه سیاست پولی است. ریدر بارها تأکید کرده که نرخ بهره خنثی در اقتصاد آمریکا پایین‌تر از برآورد فعلی فدرال رزرو است و از امکان کاهش حدود ۱۰۰ واحد پایه‌ای نرخ بهره سخن گفته است. او حتی سطح ۳ درصدی را برای نرخ وجوه فدرال مطرح کرده؛ نرخی که با تمایل ترامپ به کاهش تهاجمی نرخ‌ها برای تحریک رشد اقتصادی همخوانی دارد. در مقابل، کِوین هسِت عملاً از فهرست گزینه‌های اصلی کنار گذاشته شده و شانس او به‌طور محسوسی کاهش یافته است. با این حال، کوین وارش با احتمال حدود ۳۲ درصد همچنان یکی از نامزدهای جدی به شمار می‌رود. “ «تجربه قبلی او در فدرال رزرو و رویکرد اصلاح‌طلبانه‌اش، برای بسیاری از ناظران جذاب است، هرچند موج اخیر حمایت از ریدر، بخشی از شتاب او را کاهش داده است.» محمد زمانی کریستوفر والر، عضو فعلی هیئت‌مدیره فدرال رزرو، نیز همچنان در میان گزینه‌ها حضور دارد. انتخاب او می‌تواند از نظر سیاسی ساده‌تر باشد، زیرا احتمال تأییدش در سنا بالاتر است. افزون بر این، برخی تحلیلگران معتقدند چنین انتخابی ممکن است پاول را به کناره‌گیری آرام از هیئت‌مدیره ترغیب کند و از بروز تنش‌های داخلی جلوگیری نماید. با وجود توجه گسترده به داده‌های بازارهای پیش‌بینی، باید به محدودیت‌های آن‌ها نیز توجه داشت. حجم کل معاملات مرتبط با این قراردادها تاکنون حدود ۶۰ میلیون دلار بوده است؛ رقمی که در مقایسه با تریلیون‌ها دلار سرمایه در بازارهای اوراق و سهام که تحت تأثیر تصمیم نهایی قرار خواهند گرفت، بسیار ناچیز است. از این رو، این داده‌ها بیش از آنکه پیش‌بینی قطعی باشند، بازتابی از فضای رسانه‌ای و انتظارات کوتاه‌مدت محسوب می‌شوند. ✔️  بیشتر بخوانید: چرا مصرف‌کننده آمریکایی در ابتدای ۲۰۲۶ می‌تواند بازارها را غافلگیر کند؟ بر اساس جمع‌بندی تیم UtoTimes، رقابت برای جانشینی جروم پاول بیش از هر زمان دیگری تحت تأثیر «عامل ترامپ» قرار گرفته است. جهش ناگهانی شانس ریک ریدر نشان می‌دهد که یک دیدار سیاسی می‌تواند به‌سرعت موازنه انتظارات بازار را تغییر دهد. با این حال، تا زمان اعلام رسمی، همچنان احتمال چرخش دوباره معادلات وجود دارد و انتخاب نهایی می‌تواند پیامدهای گسترده‌ای برای مسیر سیاست پولی و بازارهای مالی جهانی به همراه داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر