TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

اظهارات ترامپ به بازگشت چشمگیر و ثبت هفته‌ای مثبت برای سهام آمریکا کمک کرد

قراردادهای آتی سهام که در مقطعی عمیقاً در محدوده منفی قرار داشتند، با یک بازگشت قدرتمند روز را با رشدی قابل توجه به پایان رساندند. این بازگشت چشمگیر با کمک اظهارات مجدد رئیس‌جمهور ترامپ (در مورد چین) رقم خورد. تغییرات پایانی روزانه: شاخص اس‌اندپی ۵۰۰: %۰.۵+ شاخص ترکیبی نزدک: %۰.۶+ شاخص میانگین صنعتی داو جونز: %۰.۶+ شاخص راسل ۲۰۰۰: %۰.۶- شاخص ترکیبی TSX تورنتو: %۱.۰- تغییرات هفتگی: شاخص اس‌اندپی ۵۰۰: %۱.۷+ شاخص ترکیبی نزدک: %۲.۱+ شاخص میانگین صنعتی داو جونز: %۱.۶+ شاخص راسل ۲۰۰۰: %۲.۵+ شاخص ترکیبی TSX تورنتو: %۱.۰+ در مجموع، این هفته‌ای مثبت برای سهام بود، اما کل نوسانات قیمت در محدوده معاملاتی جمعه گذشته باقی ماند، زیرا بازار همچنان در انتظار شفافیت در مورد مذاکرات تجاری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

با وجود ریسک‌ها، کاتالیزورهای مثبت می‌توانند به رشد بازار سهام در نیمه دوم اکتبر کمک کنند

با وجود آنکه بازار در ماه اکتبر بی‌ثبات شد، ریسک‌های صعودی وجود دارند که می‌توانند نیمه دوم این ماه را برای بازار سهام به دوره‌ای مثبت تبدیل کنند. این بی‌ثباتی اخیر ناشی از یک عامل واحد نبود، بلکه مجموعه‌ای از عوامل همزمان از جمله رالی قدرتمند بازار سهام در ماه سپتامبر، آغاز یک درگیری تجاری جدید میان ترامپ و چین، تعطیلی دولت و عدم قطعیت‌های ژئوپلیتیکی رایج بود. با نگاه به آینده، چندین کاتالیزور بالقوه برای رشد بازار وجود دارد: تحکیم قیمت سهام پس از نوسانات اخیر. الگوهای فصلی مطلوب ماه اکتبر (که در ماه‌های نوامبر و دسامبر حتی بهتر نیز می‌شوند). اصرار مداوم ترامپ بر خوب بودن اوضاع با چین و ملاقات برنامه‌ریزی شده رهبران در اول نوامبر. پایان یافتن ناگزیر تعطیلی دولت. وجود ریسک دنباله (tail risk) آتش‌بس در اوکراین. البته این تحولات مثبت قطعی نیستند و زمان‌بندی برخی از آن‌ها ممکن است به ماه نوامبر کشیده شود. در این میان، عامل بازدارنده اصلی می‌تواند گزارش‌های درآمدی شرکت‌ها باشد که به تدریج منتشر می‌شوند؛ هرچند تاکنون شرکت‌ها نسبتاً خوش‌بین بوده‌اند و این موضوع در بدترین حالت یک ریسک دوطرفه محسوب می‌شود. در مجموع، به نظر می‌رسد ریسک‌ها بیشتر به سمت تحولات مثبت متمایل هستند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازار سهام در وضعیت “ترس شدید” قرار دارد؛ اما چرا؟

در حالی که شاخص S&P 500 تنها ۱.۸ درصد با بالاترین رکورد خود که هفته گذشته ثبت شد فاصله دارد، شاخص ترس و طمع (Fear & Greed) به طور غیرعادی در وضعیت "ترس شدید" قرار گرفته است. معمولاً چنین وضعیتی می‌تواند سیگنال خوبی برای خرید سهام باشد، اما در حال حاضر این شاخص به عواملی مانند ضعف در گسترش بازار سهام، تغییرات در نسبت خرید پوت و کال، افزایش شدید شاخص فیکس به ۲۳.۷، کاهش بازدهی اوراق خزانه و افزایش تقاضا برای اوراق قرضه پرخطر واکنش نشان داده است. این عوامل نشان می‌دهند که بازار در حال حاضر تحت تأثیر فشارهای خاصی است که باید با دقت بیشتری مورد بررسی قرار گیرند. مشکل اینجاست که این اعداد تصادفی هستند و به مقایسه با دوره‌های اخیر که بازار سود زیادی داشته نمی‌توانند معیار دقیقی باشند. به عبارت ساده‌تر، این اعداد نوسانی بیشتر به نتیجه‌ی سود زیاد و رشد غیرطبیعی بازار اشاره دارند تا اینکه واقعاً سیگنالی برای ترس یا خرید باشند. بنابراین باید با دقت بیشتری به این اعداد نگاه کنیم.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازار بر داده‌های CPI و PMI و گزارش‌های درآمدی

دلار آمریکا هفته را با قدرت آغاز کرد، ابتدا به لطف اظهارات ترامپ در آخر هفته که تلاش داشت نگرانی‌ها در مورد تشدید تنش‌های تجاری بین ایالات متحده و چین را کاهش دهد. اما این قدرت کوتاه‌مدت پس از آن که جروم پاول، رئیس فدرال رزرو، لحن داویش‌تر از حد انتظار اتخاذ کرد، کاهش یافت و به سرعت انتظارات بازار برای کاهش‌های بیشتر نرخ بهره در آینده تقویت شد. رئیس فدرال رزرو در اظهارات خود بر این نکته تأکید کرد که بازار کار همچنان ضعیف باقی مانده است، اما ارزیابی او مبتنی بر داده‌های بخش خصوصی است، چرا که تعطیلی دولت و عدم انتشار گزارش‌های رسمی، توانایی تصمیم‌گیری دقیق در مورد شرایط اقتصادی را محدود کرده است. با این حال، پاول افزود که اطلاعات کافی ممکن است همچنان برای اتخاذ تصمیمات سیاستی آگاهانه در جلسه پیش‌رو وجود داشته باشد، هرچند هشدار داد که اگر تعطیلی دولت ادامه یابد، این امر می‌تواند چشم‌انداز اقتصادی را پیچیده‌تر کند. سخنان او به سرمایه‌گذاران این فرصت را داد تا پیش‌بینی‌های خود را برای دو کاهش نرخ بهره دیگر در سال جاری حفظ کنند، در حالی که تقریباً تمامی بازار‌ها کاهش‌های بیشتر در سال ۲۰۲۶ را نیز در قیمت‌گذاری لحاظ کرده‌اند. این در حالی است که آخرین نمودار دات‌پلات فدرال رزرو تنها یک کاهش را برای سال ۲۰۲۶ پیش‌بینی کرده و این اختلاف نمایانگر پتانسیل بالای نوسانات در صورتی است که داده‌های آتی بتوانند احساسات بازار را تغییر دهند. علاوه بر اشاره به ضعف بازار کار، جروم پاول تأکید کرد که اقتصاد به نظر می‌رسد «در مسیر نسبتا مستحکم‌تری نسبت به آنچه پیش‌بینی می‌شد» قرار دارد. این اظهارات نشان می‌دهد که فدرال رزرو ممکن است به اندازه انتظارات بازار، سیاست‌های انبساطی تهاجمی اتخاذ نکند، به‌ویژه اگر داده‌ها همچنان از مقاومت اقتصادی و بازگشایی دولت حمایت کنند. داده‌های CPI و PMI آمریکا در کانون توجه بازارها با توجه به شرایط فعلی، معامله‌گران دلار احتمالاً توجه خود را به داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) ماه سپتامبر آمریکا که روز جمعه منتشر می‌شود، معطوف خواهند کرد. این داده‌ها قرار است حتی در صورت ادامه تعطیلی دولت منتشر شوند و همراه با گزارش‌های PMI ماه اکتبر از S&P Global به بازار عرضه خواهند شد. براساس گزارشات PMI سپتامبر موسسه ISM، قیمت‌ها در بخش تولید همچنان به کاهش خود ادامه داده‌اند، اما زیرشاخص خدمات، شاهد افزایش ملایمی بود. از آنجا که فعالیت‌های غیرتولیدی تقریباً ۹۰ درصد از تولید ناخالص داخلی ایالات متحده را تشکیل می‌دهند، داده‌های تورمی روز جمعه احتمالاً نشان‌دهنده پایداری تورم خواهند بود. مدل پیش‌بینی CPI فدرال رزرو کلیولند نیز نرخ تورم سالانه ۳ درصد را برای سپتامبر پیش‌بینی کرده که اندکی بیشتر از ۲.۹ درصد ماه آگوست است. بنابراین، تورم پایدار همراه با گزارش‌های PMI که رشد اقتصادی مطلوب را تأیید می‌کنند، ممکن است باعث شود سرمایه‌گذاران انتظارات خود را از کاهش‌های شدید نرخ بهره تعدیل کنند و پیش‌بینی‌های کاهش نرخ بهره در سال ۲۰۲۶ را کاهش دهند. این وضعیت احتمالاً به نفع دلار آمریکا خواهد بود. اما در صورتی که داده‌های تورم نشان‌دهنده کاهش سرعت باشند، روند معکوسی برای دلار محتمل خواهد بود. آیا تورم بریتانیا مطابق پیش‌بینی بانک انگلستان افزایش یافته است؟ پوند در هفته‌ای پرتلاطم قرار دارد، چرا که داده‌های شاخص قیمت مصرف‌کننده (CPI) ماه سپتامبر قرار است روز چهارشنبه منتشر شود. این داده‌ها همزمان با گزارش‌های خرده‌فروشی برای همان ماه و PMIهای مقدماتی S&P Global در روز جمعه، کانون توجه معامله‌گران خواهد بود. در آخرین نشست خود، بانک مرکزی انگلستان تصمیم گرفت نرخ بهره را در سطح ۴ درصد ثابت نگه دارد. این تصمیم با رأی ۷ به ۲ اتخاذ شد، جایی که دو عضو مخالف پیشنهاد کاهش ۲۵ واحدی نرخ بهره را مطرح کردند. در بیانیه‌ای که همراه با این تصمیم منتشر شد، بانک اعلام کرد که سیاست پولی آن کمتر محدودکننده شده و رویکرد تدریجی و محتاطانه برای هرگونه کاهش نرخ بهره در آینده همچنان مناسب است. مقامات همچنین به کاهش تورم پایه اشاره کردند و تأکید داشتند که روند کاهش فشارهای دستمزد سریع‌تر از قیمت‌ها پیش می‌رود. با این حال، داده‌های اشتغال که این هفته منتشر شد نشان داد که متوسط دستمزدها بدون احتساب پاداش‌ها همچنان در حال کاهش است، با این حال نرخ سالانه آن در ۴.۷ درصد باقی مانده است. نرخ بیکاری نیز از ۴.۷ به ۴.۸ درصد افزایش یافته که باعث شده بازار، احتمال ۵۰ درصدی کاهش ۲۵ واحدی دیگر تا پایان دسامبر را پیش‌بینی کند. این تغییرات تقریباً به‌طور کامل در قیمت‌ها برای فوریه ۲۰۲۶ لحاظ شده و کاهش مشابه دیگری برای پایان سال ۲۰۲۶ نیز پیش‌بینی می‌شود. این تغییرات در انتظارات کاهش نرخ بهره ممکن است به‌ویژه تحت تأثیر اظهارات وزیر خزانه‌داری بریتانیا، ریچل ریوز، قرار گرفته باشد. وی اشاره کرد که در حال بررسی افزایش مالیات‌ها و کاهش هزینه‌ها در بودجه پاییزی است که قرار است در تاریخ ۲۶ نوامبر اعلام شود. سیاست مالی انقباضی‌تر، فضایی برای سیاست پولی انبساطی‌تر ایجاد می‌کند. اما در این میان، گام‌های بعدی بانک انگلستان بیشتر به داده‌های تورمی هفته آینده بستگی خواهد داشت. بانک پیش‌بینی کرده که نرخ تورم سپتامبر به‌طور جزئی از ۳.۸ درصد سالانه در آگوست افزایش یابد. در صورتی که گزارش CPI این پیش‌بینی را تأیید کند، انتظارات کاهش نرخ بهره از سوی سرمایه‌گذاران ممکن است تعدیل شود و این می‌تواند به تقویت پوند کمک کند. داده‌های مثبت خرده‌فروشی و PMIها نیز می‌تواند به تأکید بر لزوم احتیاط بیشتر در کاهش نرخ‌ها منجر شود. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین داده‌های CPI کانادا و ژاپن و تأثیر آن‌ها بر انتظارات بانک‌های مرکزی آمار شاخص قیمت مصرف‌کننده (CPI) از کانادا و ژاپن در روزهای سه‌شنبه و جمعه منتشر خواهد شد و نقش مهمی در شکل‌دهی انتظارات سیاست‌های پولی بانک‌های مرکزی این دو کشور ایفا خواهد کرد. در کانادا، در تاریخ ۱۷ سپتامبر، بانک مرکزی کانادا نرخ بهره را ۲۵ واحد کاهش داد که اولین کاهش از مارس سال جاری بود. دلیل این اقدام، ضعف اقتصادی و افزایش نرخ بیکاری اعلام شد. بازار به سرعت این کاهش را به عنوان پیش‌درآمدی برای کاهش‌های بیشتر در نظر گرفت و احتمال داد که بانک مرکزی کانادا در نشست ۲۹ اکتبر کاهش نرخ بهره بیشتری انجام دهد. بر اساس قیمت‌گذاری‌های بازار، احتمال این کاهش در حال حاضر ۶۰ درصد برآورد می‌شود. کاهش بیشتر در CPI ممکن است این احتمال را تقویت کند و فشار بیشتری به دلار کانادا وارد آورد. در ژاپن، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در آستانه سال جدید به ۶۵ درصد رسیده است، اگرچه وضعیت سیاسی همچنان پیچیده است. سانائه تاکایچی، رئیس‌جمهور منتخب حزب لیبرال دموکرات، که طرفدار سیاست‌های مالی انبساطی است، اخیراً از حمایت شریک ائتلافی‌اش، کومیتو، بی‌بهره شده است. این موضوع به عدم‌قطعیت در پیش‌بینی‌های سیاستی بانک مرکزی ژاپن افزوده است. با اینکه در ابتدا انتخاب تاکایچی احتمال تأخیر در افزایش نرخ‌ها را تقویت کرده بود، بن‌بست سیاسی باعث شد که سرمایه‌گذاران دوباره پیش‌بینی‌های خود را به سمت افزایش نرخ‌ها تعدیل کنند. همچنین، نگرانی‌های تجاری جدید به‌ویژه پس از تشدید تنش‌ها بین ایالات متحده و چین باعث تقویت ین شد. با این حال، برای ادامه روند صعودی ین، داده‌های تورم روز جمعه باید شگفت‌انگیز باشند تا احتمال افزایش نرخ بهره بانک مرکزی ژاپن در ماه‌های آینده را تقویت کنند. رشد اقتصادی چین در کانون توجه در پی تنش‌های تجاری با آمریکا چین، دومین اقتصاد بزرگ جهان، روز دوشنبه داده‌های GDP سه‌ماهه سوم خود را منتشر خواهد کرد، همراه با اطلاعاتی از تولید صنعتی، سرمایه‌گذاری در دارایی‌های ثابت،خرده‌فروشی و نرخ بیکاری، که همگی مربوط به ماه سپتامبر هستند. در ماه سپتامبر، قیمت‌های مصرف‌کننده بیشتر از حد پیش‌بینی‌ها کاهش یافتند، در حالی‌که قیمت‌های تولیدکننده بهبود داشتند، اما همچنان در محدوده‌ تورم منفی قرار دارند که حاکی از ضعف تقاضای داخلی و نگرانی‌های تجاری است. این داده‌ها که نشان‌دهنده مشکلات اقتصادی جاری چین است، ممکن است فشارها برای اعمال سیاست‌های محرک اقتصادی بیشتر توسط مقامات چینی را تشدید کند، به‌ویژه پس از تشدید تنش‌ها در تجارت با ایالات متحده. این وضعیت می‌تواند بر دلار استرالیا و دلار نیوزیلند نیز تأثیر منفی بگذارد، زیرا چین بزرگ‌ترین شریک تجاری این دو کشور است و هرگونه رکود اقتصادی در چین احتمالاً به‌طور مستقیم بر اقتصادهای استرالیا و نیوزیلند تأثیر خواهد گذاشت. آیا PMIهای منطقه یورو تأیید خواهند کرد که بانک مرکزی اروپا دیگر کاهش نرخ‌ها را متوقف کرده است؟ در منطقه یورو، پیش‌بینی‌ها برای PMIهای مقدماتی S&P Global در ماه اکتبر می‌تواند جهت‌گیری آتی یورو را شکل دهد، ارزی که اخیراً به دلیل بن‌بست سیاسی در فرانسه تحت فشار قرار گرفته است. با این حال، در زمینه سیاست‌های پولی بانک مرکزی اروپا (ECB)، بازار هنوز هیچ کاهش نرخ بهره اضافی را در قیمت‌گذاری‌ها لحاظ نکرده است. در حال حاضر، احتمال کاهش ۲۵ واحدی دیگر تا جولای ۲۰۲۶ حدود ۷۰ درصد برآورد می‌شود، که این نشان می‌دهد برخی سرمایه‌گذاران بر این باورند که ECB دوره کاهش نرخ‌ها را به پایان رسانده است. در واقع، چندین مقام ارشد ECB به وضوح اعلام کرده‌اند که در ماه‌های آینده نیازی به تغییر نرخ‌ها وجود ندارد. با این حال، ویلواری، یکی از اعضای شورای حکمرانی، این هفته تصریح کرد که حرکت بعدی بانک احتمالاً کاهش نرخ بهره خواهد بود نه افزایش. این اظهارات، همراه با سخنان قبلی معاون رئیس‌جمهور، دِ گویندوس، در خصوص نرخ واقعی مؤثر یورو (NEER) که در سطوح بی‌سابقه‌ای قرار دارد، نشان می‌دهد که هرگونه نشانه‌ای مبنی بر تأثیر منفی یورو قوی بر تجارت و رشد اقتصادی می‌تواند موجی از گمانه‌زنی‌ها درباره کاهش اضطراری نرخ در آینده نزدیک را برانگیزد. این روند می‌تواند فشار نزولی بیشتری بر یورو/دلار وارد کند. در این زمینه، داده‌های ضعیف PMI ممکن است نخستین علامت از چنین نگرانی‌هایی باشند. فصل گزارش‌های درآمدی ادامه دارد؛ نتایج مالی نتفلیکس و تسلا در کانون توجه علاوه بر داده‌های کلان اقتصادی که پیش‌تر ذکر شد، برنامه هفته آینده شامل گزارش‌های درآمدی از دو شرکت برجسته، نتفلیکس و تسلا است. نتفلیکس به‌ویژه پس از اظهارات ایلان ماسک که از طرفداران خود خواسته بود اشتراک‌هایشان را به دلیل جنجال پیرامون یک برنامه انیمیشنی و خالق آن لغو کنند، می‌تواند در کانون توجه قرار گیرد. با این حال، این واکنش احتمالا تأثیر قابل‌توجهی بر عملکرد مالی شرکت نخواهد داشت، چرا که نظرات ماسک بسیار دیر به گوش رسید و نتوانست به‌طور مؤثری بر تعداد مشترکان تأثیر بگذارد. علاوه بر این، فصل چهارم ۲۰۲۴ آخرین بار خواهد بود که شرکت این معیار را گزارش می‌دهد، زیرا نتفلیکس به‌طور استراتژیک اولویت خود را از رشد کاربران به سمت افزایش درآمد تغییر داده است. در رابطه با تسلا، انتظار می‌رود که نتایج مالی این شرکت بیشتر بر تحویل خودروها و حاشیه سود بخش خودروسازی متمرکز باشد. تسلا پیش‌تر اعلام کرده بود که در سه‌ماهه سوم ۲۰۲۵ رکورد ۴۹۷,۰۹۹ خودرو تحویل داده است که نسبت به مدت مشابه در سال گذشته ۷ درصد افزایش داشته است. با توجه به این داده‌ها، احتمالاً شاهد گزارش‌های درآمدی قوی خواهیم بود که می‌تواند موجب تقویت قیمت سهام شرکت شود. ✔️  بیشتر بخوانید: تعطیلی دولت آمریکا؛ دلایل، تاریخچه و پیامدهای اقتصادی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

معاملات فیوچرز سهام آمریکا پس از اظهارات مثبت ترامپ درباره چین، به محدوده سبز بازگشت

معاملات فیوچرز سهام آمریکا پس از اظهارات دونالد ترامپ در خصوص جنگ تجاری با چین به سطوح پیشین خود بازگشتند. ترامپ در مصاحبه‌ای با شبکه فاکس بیزینس گفته بود که تعرفه‌های ۱۰۰ درصدی بر چین غیرقابل دوام است و بارها تأکید کرد که وضعیت خوب خواهد شد، هرچند افزود که نمی‌داند چه اتفاقی خواهد افتاد. این اظهارات ترامپ، که در آن اشاره به عدم تمایل به ادامه تنش‌ها با چین داشت، به نظر می‌رسد که تأثیر مثبتی بر احساسات بازار گذاشته و موجب شد که شاخص‌های فیوچرز S&P 500 از افت ۸۰ واحدی خود به صفر برسند. گزارشی از وال استریت ژورنال در اوایل هفته بیان کرده بود که چین معتقد است ترامپ اجازه نخواهد داد بازار سهام آمریکا در جریان جنگ تجاری آسیب جدی ببیند و با توجه به اظهارات امروز ترامپ، به نظر می‌رسد این موضوع همچنان پابرجا باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

صنعت خودروی آمریکا نفس کشید: کاخ سفید برای کاهش تعرفه‌های وارداتی ۵ ساله آماده شد

به دنبال لابی‌های فشرده و گسترده، کاخ سفید در آستانه اتخاذ تصمیمی است که به نفع خودروسازان بزرگ آمریکایی خواهد بود. وزارت بازرگانی ایالات متحده قصد دارد با تمدید پنج‌ساله یک معافیت، تعرفه‌های سنگین وارداتی بر قطعات خودرو را برای خودروسازان کاهش دهد. اهمیت و جزئیات تصمیم کاهش عوارض واردات: این اقدام به شرکت‌های خودروسازی اجازه می‌دهد تا هزینه تعرفه‌هایی را که برای قطعات وارداتی پرداخت می‌کنند، به طور قابل توجهی کاهش دهند. تمدید طولانی‌مدت: در حالی که پیش از این، این تسهیلات برای دو سال تعیین شده بود، اکنون قرار است برای پنج سال تمدید شود. پیروزی لابی‌ها: این تصمیم، یک پیروزی مهم برای خودروسازان است که ماه‌ها برای جلوگیری از پیامدهای عوارض در سطح بی‌سابقه، تلاش کرده‌اند. این حرکت دولت، با هدف کاهش هزینه‌های تولید در صنعت خودرو و احتمالاً کاهش قیمت نهایی محصولات برای مصرف‌کنندگان صورت می‌گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک وست‌پک: تورم مسیر نرخ بهره استرالیا را تعیین خواهد کرد

بانک وست‌پک اعلام کرده است که با توجه به افزایش نرخ بیکاری در ماه سپتامبر، احتمال کاهش نرخ بهره در نشست ماه نوامبر بانک مرکزی استرالیا همچنان جدی و مطرح است. به گفته این بانک، افزایش نرخ مشارکت همراه با کاهش سرعت استخدام، نشان‌دهنده ورود اندکی رکود به بازار کار است؛ هرچند این رکود شدید نیست. وست‌پک همچنان احتمال کاهش نرخ بهره به میزان ۲۵ نقطه پایه را واقعی می‌داند، اما تأکید می‌کند که انتشار شاخص تورم مصرف‌کننده فصل سوم در تاریخ ۲۹ اکتبر عامل تعیین‌کننده خواهد بود. اگر تورم پایین‌تر از انتظار باشد، احتمال آغاز چرخه کاهش نرخ بهره توسط بانک مرکزی استرالیا افزایش می‌یابد؛ اما در صورت ثبت تورم بالا، این اقدام ممکن است تا اوایل سال ۲۰۲۶ به تعویق بیفتد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص‌های سهام آمریکا با پیشتازی راسل ۲۰۰۰ در کاهش، به کار خود پایان دادند

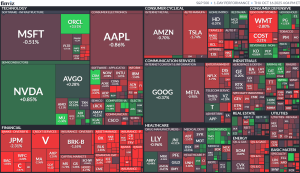
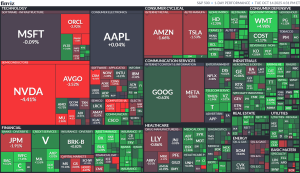
بازار سهام آمریکا معاملات امروز را با کاهش به پایان رساند و شاخص راسل ۲۰۰۰ که سهام شرکت‌های کوچک را نمایندگی می‌کند، با سقوطی بیش از ۲ درصد، بدترین عملکرد را به ثبت رساند. شاخص S&P به میزان ۰.۶۳٪ و شاخص داو جونز نیز حدود ۰.۶٪ کاهش یافتند. عملکرد شاخص‌های اصلی در پایان معاملات به شرح زیر است: شاخص صنعتی داو جونز: با ۳۰۱.۰۷ واحد افت (۰.۶۵٪-) به ۴۵۹۵۲.۲۴ واحد رسید. شاخص S&P: با ۴۱.۹۹ واحد افت (۰.۶۳٪-) در سطح ۶۶۲۹.۰۷ واحد بسته شد. شاخص نزدک: با ۱۰۷.۵۴ واحد افت (۰.۴۷٪-) به ۲۲۵۶۲.۵۴ واحد رسید. شاخص راسل ۲۰۰۰: با ۵۲.۷۳ واحد افت (۲.۰۹٪-) در سطح ۲۴۶۷.۰۱ واحد قرار گرفت. با نگاهی به اجزای تشکیل‌دهنده شاخص S&P، بخش مالی با ۲.۷۵٪- ضعیف‌ترین عملکرد را داشت، در حالی که بخش فناوری اطلاعات با ۰.۱۳٪+ تنها بخشی بود که رشد کرد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار با ریسک چین ضعیف‌تر شد

بازارهای فارکس در حالی که توجهات به کنترل صادرات عناصر خاکی کمیاب چین جلب شده، نسبتاً آرام هستند. تصمیم به اعمال چنین کنترل‌هایی آشکارا در ایالات متحده و در سراسر کشورهای گروه ۷ (G7) حساسیت‌زا بوده است. موفقیت یا شکست در مذاکره برای لغو این کنترل‌ها، یکی از داغ‌ترین موضوعات برای بازارهای مالی طی چهار هفته آینده خواهد بود. دلار آمریکا: دلار ضعیف‌تر، اما روند کوتاه‌مدت نامشخص دلار کمی ضعیف‌تر شده است زیرا نرخ‌های کوتاه‌مدت ایالات متحده در پایین‌ترین سطح سال قرار دارند. انتشار کتاب بژ فدرال رزرو شب گذشته نشان می‌دهد که فدرال رزرو شواهد کافی برای کاهش نرخ بهره در پایان ماه خواهد داشت – حتی اگر انتشار رسمی داده‌ها به دلیل تعطیلی دولت همچنان متوقف بماند. در این زمینه، بازارهای شرط‌بندی انتظار دارند دولت تا نوامبر تعطیل بماند. داغ‌ترین موضوع برای بازارهای مالی در حال حاضر، روابط آمریکا و چین پیش از چند تاریخ کلیدی است. قرار است روسای جمهور ترامپ و شی در حاشیه نشست APEC در کره در فاصله ۲۹ تا ۳۱ اکتبر دیدار کنند. این پیش از مهلت ۱۰ نوامبر برای آتش‌بس ۹۰ روزه تعرفه‌ها است؛ در صورتی که تمدیدی صورت نگیرد، تعرفه‌های آمریکا بر چین به ۱۴۵٪ باز خواهند گشت. سؤال برای بازارهای مالی این است که آیا کنترل‌های پیشنهادی چین بر عناصر خاکی کمیاب صرفاً بخشی از یک تاکتیک چانه‌زنی برای کسب امتیازات بیشتر از آمریکا است، یا واقعاً یک تهدید جدی است که می‌تواند زنجیره‌های تأمین جهانی را به شدت مختل کند، با توجه به نقش عناصر خاکی کمیاب در محصولاتی مانند نیمه‌رساناها، وسایل نقلیه الکتریکی، صنایع دفاعی و تولیدات پیشرفته. حرکت چین آشکارا باعث نگرانی کشورهای G7 شده است که در حال صدور یک بیانیه مشترک و نادر در اعتراض به این اقدام هستند. اسکات بسنت، وزیر خزانه‌داری آمریکا، تمایل دارد این کنترل‌ها را حرکتی از سوی یک وزارت بازرگانی بیش از حد مشتاق چین جلوه دهد و برای تمدید بعدی تعرفه‌ها، تمدیدی طولانی‌تر از ۹۰ روز را وعده داده است. اما هرگونه شکست در مذاکره برای لغو این کنترل‌ها می‌تواند منجر به هفته‌های پرنوسانی برای بازارهای دارایی جهانی شود. در جای دیگر، برخی اخبار مثبت از فرانسه به حمایت از یورو و تضعیف شاخص دلار کمک کرده است. با این حال، اگر سانائه تاکایچی، رئیس LDP، بتواند با حزب سیاسی ایشین به توافق برسد، شاخص دلار می‌تواند فردا حمایت بیشتری دریافت کند. این امر ائتلاف اقلیت را بازسازی کرده و احتمال تأیید تاکایچی به عنوان نخست وزیر بعدی ژاپن در ۲۱ اکتبر را افزایش می‌دهد. سیاست‌های او برای ین-منفی (تضعیف ین) تلقی می‌شوند. داده‌های آمریکا امروز با تأخیر منتشر می‌شوند، اما امروز حدود ساعت ۱۵:۰۰ به وقت اروپای مرکزی، سخنرانی‌هایی از دو عضو متمایل به کاهش نرخ (داویش) فدرال رزرو، کریستوفر والر و استفان میران خواهیم داشت. سخنرانی‌های آن‌ها می‌تواند اندکی بر دلار فشار وارد کند. شاخص دلار ممکن است امروز خیلی از سطح ۹۸.۵۰ فاصله نگیرد. یورو: شمشیر دو لبه سیاست فرانسه جفت ارز EURUSD در حالی که نرخ‌های آمریکا ضعیف‌تر شده‌اند و احتمال می‌رود سباستین لوکورنو، نخست وزیر فرانسه، امروز از دو رأی عدم اعتماد در پارلمان فرانسه جان سالم به در ببرد – پس از آنکه سوسیالیست‌ها با تأخیر در اصلاحات بازنشستگی قانع شدند – از حمایت بیشتری برخوردار است. یورو و اوراق قرضه دولتی فرانسه این را برای کوتاه‌مدت خبر خوبی می‌دانند، اگرچه در بلندمدت لغو اصلاحات بازنشستگی، کار تثبیت مالی را دشوارتر می‌کند. سرمایه‌گذاران اوراق قرضه تاکنون معتقدند که کنار گذاشتن اصلاحات بازنشستگی، خیرِ کمتر از دو شر (گزینه جایگزین انتخابات زودهنگام بود) است و اسپرد اوراق قرضه فرانسه (OAT) در مقابل آلمان (Bund) را به زیر ۸۰ نقطه پایه بازگردانده‌اند. احتمالاً معامله‌گران ارز نیز از سرمایه‌گذاران اوراق قرضه الگوبرداری خواهند کرد و اگر حرکت این هفته برای بدهی فرانسه خوب باشد، برای یورو نیز خوب است. دشوار است که EURUSD در کوتاه‌مدت بتواند از محدوده 1.1685 / 1.1730 عبور کند. با این حال، هرچه EURUSD بیشتر بتواند در اینجا تثبیت شود، به دوره فصلی صعودی‌تر نوامبر و به ویژه دسامبر نزدیک‌تر می‌شود. ما (تیم تحلیل ING) پیش‌بینی 1.20 را برای پایان سال حفظ می‌کنیم. فرانک سوئیس: زیر 0.93 برای EURCHF نادر است جفت ارز EURCHF زیر 0.93 معامله می‌شود که کاملاً نادر است. برخی ممکن است استدلال کنند که با توجه به اخبار کمی بهتر از سیاست فرانسه، باید قیمت بالاتری داشته باشد. با این حال، احتمالاً این داستان کلان اقتصادی منطقه یورو است که در حال تأثیرگذاری است. داده‌های سخت اقتصادی منطقه یورو در ماه‌های اخیر ضعیف بوده‌اند. این امر منجر به بازنگری در قیمت نرخ‌های سواپ کوتاه‌مدت یورو شده و آن‌ها را حدود ۱۰ نقطه پایه از سقف‌های اواخر سپتامبر پایین آورده است. نرخ‌های سوئیس با در نظر گرفتن «محدودیت صفر» (Zero bound constraint) قیمت‌گذاری شده‌اند. حتی اگر بانک ملی سوئیس آن را رد نکند، به وضوح نمی‌خواهد نرخ‌ها را دوباره منفی کند. این امر دیدگاه «دست بسته» بودن بانک مرکزی سوئيس را تقویت کرده و EURCHF را تحت فشار نزولی قرار می‌دهد. ما انتظار داریم EURCHF تا زمانی که ارزیابی مثبتی از چشم‌انداز رشد منطقه یورو ایجاد شود، در حدود محدوده 0.92 / 0.93 باقی بماند که ممکن است تا سال آینده اتفاق نیفتد. دلار استرالیا: افزایش بیکاری تضمین‌کننده کاهش نرخ RBA نیست استرالیا در ماه سپتامبر شتاب در نرخ بیکاری را گزارش کرد که از 4.3$ (تجدیدنظر شده) به 4.5٪ رسید، بالاتر از اجماع 4.3٪. آمار اشتغال ماه اوت نیز به کاهش ۱۲ هزار نفری تجدیدنظر شد و همراه با افزایش ۱۵ هزار نفری سپتامبر، به طور کلی نشان‌دهنده یک استخدام تقریباً بدون تغییر در دو ماه گذشته است. بنابراین، حتی اگر افزایش بیکاری عمدتاً ناشی از نرخ مشارکت بالاتر باشد و لزوماً نشان‌دهنده وخامت قابل توجهی در شرایط بازار کار نباشد، اما تعادل را کمی به سمت کاهش نرخ (داویش) برای انتظارات بانک مرکزی استرالیا (RBA) متمایل می‌کند. آیا این به معنای آن است که RBA در نشست ۴ نوامبر نرخ را کاهش خواهد داد (18 نقطه پایه قیمت‌گذاری شده است)؟ همه چیز به آمار تورم سه‌ماهه سوم در ۲۹ اکتبر بستگی دارد. با توجه به اینکه دو ماه تورم بالاتر از حد انتظار را شاهد بودیم، فکر می‌کنیم احتمال زیادی وجود دارد که رقم فصلی برای یک RBA محتاط، همچنان خیلی داغ باقی بماند تا در نوامبر نرخ‌ها را کاهش دهد، حتی اگر اکنون آستانه کمی پایین‌تر آمده باشد. ما یک تحلیل سناریویی برای AUDUSD بر اساس تحولات تجاری آمریکا و چین منتشر کرده‌ایم. فرض پایه این است که RBA در دسامبر نرخ را کاهش خواهد داد، بنابراین هرگونه حرکت زودتر می‌تواند نمایه‌های AUDUSD را کمی پایین‌تر بیاورد. به هر حال، اخبار تجاری همچنان بزرگترین محرک خواهند بود و ما در صورت کاهش تنش‌ها، 0.68 را به عنوان یک هدف بسیار دست‌یافتنی برای AUD پیش‌بینی می‌کنیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

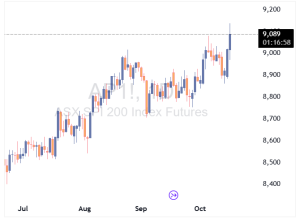
شاخص ASX 200 رکورد زد

شاخص بورس استرالیا (ASX 200) امروز با رشد قابل توجهی به بالاترین سطح تاریخی خود رسید؛ این جهش تحت تأثیر افزایش احتمال کاهش نرخ بهره توسط بانک مرکزی و داده‌های ضعیف اشتغال رقم خورد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفت‌ارز AUDUSD به داد‌های اشتغال استرالیا واکنش منفی داد

نرخ بیکاری استرالیا در ماه سپتامبر به‌طور غیرمنتظره‌ای به ۴.۵٪ رسید که بالاترین سطح در نزدیک به چهار سال گذشته است. این افزایش به دلیل ورود بیشتر افراد به بازار کار رخ داده و معادله دشوار بانک مرکزی استرالیا را در حمایت از رشد اقتصادی و کنترل تورم پیچیده‌تر کرده است. اداره آمار استرالیا اعلام کرد که تعداد اشتغال خالص تنها ۱۴٬۹۰۰ نفر افزایش یافته که کمتر از پیش‌بینی ۲۰٬۰۰۰ نفری بوده است. اشتغال تمام‌وقت پس از افت شدید در ماه اوت، رشد اندکی داشته و رشد سالانه اشتغال به ۱.۳٪ کاهش یافته که در ابتدای سال ۳.۵٪ بود. این گزارش ضعیف باعث شد بازارها احتمال کاهش نرخ بهره در نشست نوامبر بانک مرکزی را از ۴۰٪ به ۷۱٪ افزایش دهند. دلار استرالیا ۰.۴٪ افت کرد و به حدود ۰.۶۴۸۰ دلار آمریکا رسید، در حالی که بازار اوراق قرضه رشد کرد و شاخص‌های سهام به دلیل امید به کاهش نرخ، رکورد زدند. رئیس بانک مرکزی، میشل بولاک، اعلام کرد که سیاست‌گذاران همچنان محتاط هستند و به افزایش هزینه‌های مصرف‌کننده و تورم چسبنده در ماه‌های اخیر اشاره کرد. اگرچه تورم پایه به محدوده هدف ۲ تا ۳ درصدی بازگشته، اما داده‌های اشتغال اخیر نشان‌دهنده ضعف مجدد اقتصادی است که می‌تواند درهای کاهش بیشتر نرخ بهره را تا پایان سال باز کند. داده‌های تورم مصرف‌کننده (CPI) در تاریخ ۲۹ اکتبر منتشر خواهد شد، پیش از نشست ۳ و ۴ نوامبر بانک مرکزی استرالیا.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای سهام آمریکا روزی پرنوسان را تجربه کردند و پس از افت میانه روز، در نهایت با رشد بسته شدند

امروز روز عجیبی در بازار سهام بود؛ شروع بسیار قدرتمند شاخص S&P 500 را ۱٪ بالا برد، اما این رشد تا زمان بسته شدن بازارهای اروپا کاملاً از بین رفت. این افت می‌توانست ناشی از فروشندگان اروپایی یا نگرانی‌ها از جنگ تجاری پس از گزارش وال استریت ژورنال مبنی بر اینکه چین «بلوف ترامپ را رو خواهد کرد» باشد. نکته اینجاست که این گزارش پیش از بازگشایی بازار سهام منتشر شده بود، بنابراین یا بازار با تأخیر به آن واکنش نشان داد یا عامل دیگری در کار بوده است. در هر صورت، پس از آنکه بازار تا ۰.۴٪ افت کرد، خریداران در کف قیمت وارد شدند و بازار در نهایت با قدرت به کار خود پایان داد. به‌طور خاص، شاخص راسل ۲۰۰۰ بار دیگر پیشتاز بود و رکورد جدیدی را به ثبت رساند که بخشی از آن به دلیل آمارهای قوی بخش مالی در فصل گزارش‌دهی درآمدها بود. عملکرد شاخص‌ها در پایان معاملات به شرح زیر بود: S&P 500 +۰.۳٪ Nasdaq +۰.۵٪ Russell 2000 +۰.۸٪ DJIA -۰.۱٪ Toronto TSX Comp +۰.۹٪  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئیس بانک مرکزی استرالیا: داده‌های اخیر نشان می‌دهد مصرف کمی قوی‌تر از تصور ما بوده است

نرخ بیکاری ۴.۲ درصدی در حال حاضر خوب است. تورم سرفصل کمی نوسان دارد. شکاف تولید احتمالاً نزدیک به تعادل است و قضاوت درباره آن دشوار است. بهره‌وری پایین‌تر به این معناست که اقتصاد و دستمزدها نمی‌توانند به سرعت رشد کنند. بازارها دیدگاه بسیار ایده‌آلی نسبت به چشم‌انداز اقتصادی جهان دارند. اثرات تعرفه‌ها تا چند سال ماندگار خواهد بود. سیاست پولی در استرالیا واقعاً انقباضی نیست، بلکه اندکی سخت‌گیرانه است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اعتماد شکننده در وال‌استریت؛ تقاضای اولیه جای خود را به عرضه سنگین داد

در شروع معاملات امروز، شاخص‌های سهام آمریکا با تقاضای گسترده‌ای روبه‌رو شدند، اما این روند تنها چند دقیقه دوام داشت و به سرعت جای خود را به موج فروش داد. شاخص S&P 500 که در آغاز تا حدود ۷۰ واحد رشد کرده بود، اکنون تنها حدود ۲۰ واحد بالاتر از سطح دیروز قرار دارد. هیچ خبر یا رویداد مشخصی در پس این تغییر ناگهانی دیده نمی‌شود، اما برخی معامله‌گران احتمال می‌دهند که فضای بازار تحت تأثیر گمانه‌زنی‌های سیاسی قرار گرفته باشد. در بازار شایعاتی وجود دارد مبنی بر اینکه دونالد ترامپ ممکن است در واکنش به تحولات اخیر، از اعمال تعرفه‌های جدید سخن بگوید؛ عاملی که می‌تواند به سرعت بر احساسات بازار تأثیر بگذارد. برخی تحلیل‌گران نیز اشاره می‌کنند که توجه دوباره به گزارش‌های اخیر درباره روابط تجاری آمریکا و چین می‌تواند در چرخش لحظه‌ای معاملات نقش داشته باشد. در مجموع، این رفتار بازار نشانه‌ای از حساس بودن اعتماد سرمایه‌گذاران در برابر هرگونه سیگنال سیاسی تازه است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار افت کرد، یورو احیا شد

لکورنو، نخست‌وزیر فرانسه، موفق شد حزب سوسیالیست را با خود همراه کند و اکنون شانس خوبی برای نجات از رأی عدم اعتماد فردا و تصویب بودجه دارد. مقداری از پریمیوم ریسک (Risk Premium) در یورو کاهش یافته است، در حالی که دلار آمریکا از بهبود تمایلات ریسک‌پذیری و اظهارات نسبتاً انبساطی (داویش) پاول، رئیس فدرال رزرو، ضربه خورده است. اخبار تجاری آمریکا و چین و گزارش «کتاب بژ» فدرال رزرو محرک‌های اصلی امروز خواهند بود. دلار آمریکا: اصلاح قیمتی ناشی از ریسک، نه تجارت دلار بخش قابل توجهی از رالی اخیر خود را از دست داده است، که این امر با بهبود تمایلات ریسک‌پذیری، سخنرانی جروم پاول، رئیس فدرال رزرو و خنثی شدن موقعیت‌های فروش یورو که با ریسک‌های سیاسی فرانسه مرتبط بودند، تسهیل شد. در همین حال، تنش‌های تجاری آمریکا و چین ادامه دارد و رئیس‌جمهور ترامپ در واکنش به خودداری چین از خرید سویای آمریکا، تهدید به توقف واردات روغن پخت و پز چینی کرده است. با این حال، جهش شبانه دلار استرالیا نشان می‌دهد که تنش‌های تجاری محرک اصلی اصلاح قیمتی دلار آمریکا نبوده‌اند. تمایلات ریسک‌پذیری در طول روز سه‌شنبه بهبود یافتند – که با درآمدهای قوی بانک‌های آمریکایی تقویت شد – و سپس سخنرانی پاول تیترهای نسبتاً انبساطی را اضافه کرد: سرعت کندتر در اشتغال‌زایی، تورم قابل تحمل و احتمال بازگشت از انقباض کمی (QT). با این حال، موضع کلی سیاست پولی نسبت به سپتامبر عمدتاً بدون تغییر باقی ماند. قیمت‌گذاری بازار برای فدرال رزرو، کاهش ۴۸ نقطه پایه تا پایان سال است، و ما (تیم تحلیل ING) تردید داریم که این میزان پیش از رسیدن داده‌های جدید تورم و اشتغال، تغییر زیادی کند. در بخش داده‌ها، نظرسنجی کسب‌وکارهای کوچک NFIB ترکیبی بود. خوش‌بینی به زیر ۱۰۰ سقوط کرد اما بالاتر از میانگین سال ۲۰۲۴ باقی ماند، در حالی که زیرشاخص «برنامه‌های استخدام» برای چهارمین ماه متوالی افزایش یافت. تمرکز امروز بر گزارش «کتاب بژ» فدرال رزرو است. اقتصاددان ما برای ایالات متحده اشاره می‌کند که « کتاب بژ» در کاهش ۵۰ نقطه پایه نرخ بهره در سپتامبر ۲۰۲۴ نقش کلیدی ایفا کرد. نسخه اوت این گزارش به توقف فعالیت و ثابت ماندن یا کاهش اشتغال در تقریباً تمام مناطق اشاره داشت. ما انتظار بهبود قابل توجهی را این بار نداریم، که باید از کاهش ۲۵ نقطه پایه نرخ بهره در اواخر این ماه حمایت کند. پس از اصلاح شدید دیروز، سطح مورد نیاز برای افت بیشتر دلار بالاتر رفته است. اما با ادامه حمایت سود شرکت‌ها از تمایلات ریسک‌پذیری و پتانسیل گزارش «کتاب بژ» برای نشان دادن علائم هشدار، توازن ریسک‌ها امروز همچنان به طور نسبی برای دلار منفی باقی می‌ماند. یورو: بالاخره یک خبر خوب یورو دیروز پس از تحولات سیاسی مثبت در فرانسه، حمایت پیدا کرد. سباستین لکورنو، نخست‌وزیر، متعهد شد اصلاحات بازنشستگی را به تعویق بیندازد، که این یک خواسته کلیدی از سوی حزب سوسیالیست بود. حزب سوسیالیست نیز در مقابل اعلام کرد که از رأی عدم اعتماد فردا حمایت نخواهد کرد. با حمایت سوسیالیست‌ها، شانس تصویب بودجه به طور قابل ملاحظه‌ای بهبود یافته است، حتی اگر تعداد آرا در پارلمان همچنان فشرده باشد. پیش‌نویس بودجه، کاهش کسری بودجه از ۵.۴٪ به ۴.۷٪ در سال جاری را هدف قرار داده است، اگرچه توقف اصلاحات بازنشستگی ممکن است اعتماد بازار به تثبیت مالی بلندمدت را خدشه‌دار کند. با این حال، با بازگشت اسپرد ۱۰ ساله اوراق قرضه فرانسه (OAT) به آلمان (Bund) به زیر ۸۰ نقطه پایه – کمترین سطح در یک ماه گذشته – یورو کمتر شکننده به نظر می‌رسد. اگر لکورنو از رأی عدم اعتماد جان سالم به در ببرد، جفت‌ارز EURUSD می‌تواند کمی بالاتر برود و احتمالاً حمایت قوی حول سطح ۱.۱۶۰ ایجاد کند. دلار استرالیا: داده‌های اشتغال در کانون توجه اما تنش‌های تجاری غالب هستند استرالیا داده‌های اشتغال سپتامبر را امروز صبح (به وقت محلی) منتشر می‌کند، که اجماع انتظار افزایش ۲۰ هزار نفری اشتغال را پس از کاهش ۵ هزار نفری در ماه اوت دارد. پیش‌بینی می‌شود نرخ بیکاری از ۴.۲٪ به ۴.۳٪ افزایش یابد، اگرچه این امر بعید است که موجب نگرانی بانک مرکزی استرالیا شود، مگر اینکه شاهد گزارش ضعیف دیگری یا افزایش شدیدتر بیکاری باشیم. در حال حاضر، تمرکز بر روی تورم است، با انتشار شاخص قیمت مصرف‌کننده  سه ماهه سوم در ۲۹ اکتبر. ما فکر می‌کنیم این داده می‌تواند کاهش نرخ بهره تا پایان سال را تأیید کند، هرچند نه به زودی در نشست ۴ نوامبر. با این وجود، دلار استرالیا به دلیل جایگاه خود به عنوان حساس‌ترین ارز گروه G10 نسبت به چین، همچنان به شدت به اخبار تجاری آمریکا و چین گره خورده است. رالی شبانه نشان می‌دهد که نگرانی‌های بازار کمی آرام‌تر شده است، اما تشدید بیشتر تنش‌ها تأثیر شدیدی بر AUD خواهد داشت، به ویژه در برابر پناهگاه‌های امن جایگزین مانند یورو، ین و فرانک سوئیس. برای جفت‌ارز AUDUSD، واکنش به این بستگی دارد که آیا تعرفه‌های جدید فشار گسترده‌تری بر دارایی‌های آمریکا و دلار وارد می‌کنند یا خیر. با فرض اینکه در پایان ماه اکتبر نشست ترامپ و شی جین پینگ با آشتی همراه باشد، هدف ما برای AUDUSD در پایان سال، یعنی ۰.۶۸۰، همچنان قابل قبول به نظر می‌رسد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هانتر، عضو بانک مرکزی استرالیا: تورم استرالیا قوی‌تر از انتظار بود

ایان هانتر، یکی از مقامات ارشد بانک مرکزی استرالیا، در اظهاراتی به ارزیابی وضعیت فعلی اقتصاد استرالیا و چشم‌انداز آینده آن پرداخت. هانتر اعلام کرد که تورم در سه‌ماهه سوم سال احتمالاً از پیش‌بینی‌ها فراتر خواهد رفت. وی همچنین افزود که شرایط بازار کار محکم‌تر از آنچه قبلاً فرض می‌شد، است. با این حال، هانتر با اشاره به یک سیگنال نگران‌کننده، تأکید کرد که رشد اشتغال کندتر از حد انتظار بوده است. این تناقض در بازار کار، سؤالات جدیدی را برای سیاست‌گذاران ایجاد می‌کند. در بعد جهانی، هانتر بر عدم قطعیت و غیرقابل پیش‌بینی بودن پس‌زمینه جهانی و ظهور مجدد تنش‌های تجاری (که حتی ممکن است بازار کار ایالات متحده را تضعیف کرده باشد) تأکید کرد. او خاطرنشان کرد که سیاست‌های بانک مرکزی بر اساس داده‌های جدید تنظیم خواهد شد و هدف اصلی، حفظ تورم میانگین در نزدیکی ۲.۵٪ است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اظهارات ترامپ علیه چین، بازارهای سهام آمریکا را دچار نوسان شدید کرد

سهام آمریکا با عملکردی ترکیبی به کار خود پایان داد؛ شاخص داو رشد کرد و شاخص نزدک سقوط کرد. این نوسانات پس از آن رخ داد که دونالد ترامپ اعلام کرد در حال بررسی قطع روابط تجاری با چین به عنوان یک اقدام تلافی‌جویانه در واکنش به عدم خرید سویا از سوی این کشور است. نوسانات شدید در شاخص‌های اصلی آمریکا در طول روز ادامه داشت. پس از آنکه چین در واکنش به جدیدترین تعرفه‌های پرزیدنت ترامپ تصمیم به موضع‌گیری سرسختانه گرفت، بازارها با فروش سنگین اولیه مواجه شدند. با این حال، پس از آنکه خریداران فرصت‌طلب وارد بازار شدند و گریر، نماینده تجاری آمریکا (USTR)، برای آرام کردن نگرانی‌های بازار تلاش کرد، شاخص‌ها یک بازگشت قدرتمند را تجربه کردند. اما در اواخر جلسه معاملاتی، اظهارات مجدد پرزیدنت ترامپ درباره قطع روابط تجاری، این بهبودی را معکوس کرد و فشار فروش تا پایان بازار بازگشت. در پایان روز، شاخص داو با رشد ۰.۴۴ درصدی به کار خود پایان داد، در حالی که S&P 500 به میزان ۰.۱۶ درصد و نزدک با ۰.۷۶ درصد کاهش، بیشترین زیان را ثبت کردند؛ این پایانی مناسب برای روزی بود که با نوسان و بازگشت‌های ناشی از اخبار تعریف می‌شد. از دیگر موانع پیش رو می‌توان به تعطیلی دولت و گزارش‌های پراکنده مبنی بر کاهش رشد اشتغال اشاره کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت ریسک‌پذیری به وال‌استریت؛ اظهارات گریر اعتماد بازار را احیا کرد

بازار سهام آمریکا روز سه‌شنبه پس از افت سنگین ابتدای معاملات، با موجی از خرید در کف‌های قیمتی روبه‌رو شد. شاخص S&P 500 که در ساعات اولیه بیش از ۹۰ واحد سقوط کرده بود، اکنون تنها ۱۳ واحد پایین‌تر از سطح دیروز نوسان می‌کند؛ نشانه‌ای از چرخش قابل‌توجه احساسات بازار در میانه روز. به گزارش منابع خبری، اظهارات گریر، نماینده تجاری ایالات متحده (USTR)، عامل اصلی این بازگشت بوده است. او در مصاحبه‌ای اعلام کرد که چین در موضوع کنترل صادرات عناصر نادر خاکی "بیش از حد پیش رفته" و تأکید کرد که گفت‌وگوهای کارشناسی میان دو کشور تا روز گذشته ادامه داشته است. تحلیلگران می‌گویند حضور ناگهانی گریر در رسانه‌ها با هدف آرام‌سازی فضای پرتنش بازار صورت گرفته و اظهارات او توانسته تا حدی نگرانی سرمایه‌گذاران را کاهش دهد. با این حال، لحن کلی سخنان او کمتر از تیترهای خبری خوش‌بینانه بود، هرچند جهت‌گیری بازار به‌وضوح صعودی شده است. به باور ناظران، این واکنش سریع وال‌استریت نشان می‌دهد که معامله‌گران همچنان به هر نشانه‌ای از کاهش تنش تجاری میان واشنگتن و پکن حساس‌اند. در عین حال، برخی تحلیل‌ها حاکی از آن است که دولت آمریکا ممکن است از هر بهبود مقطعی در بازار به‌عنوان فرصت سیاسی استفاده کند. به گفته یک تحلیلگر بازار در نیویورک، «اظهارات گریر دقیقاً همان چیزی بود که بازار برای تثبیت نیاز داشت؛ ترکیبی از پیام اطمینان‌بخش بدون تغییر واقعی در مواضع سیاستی.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت خریداران در وال‌استریت؛ دلار آمریکا همچنان ضعیف باقی ماند

پس از آغاز ناامیدکننده معاملات امروز، بازار سهام آمریکا با ورود خریداران در سطوح حمایتی کلیدی توانست بخشی از افت اولیه خود را جبران کند. شاخص‌های اصلی اکنون اندکی بالاتر از قیمت‌های آغازین روز قرار دارند و نشانه‌هایی از بازگشت اعتماد معامله‌گران به جریان خرید در کف‌ها دیده می‌شود. به نظر می‌رسد محدوده‌ی کف‌های روز جمعه بار دیگر نقش تکیه‌گاه مهمی برای بازار ایفا کرده و به‌عنوان سکویی برای بازگشت قیمت‌ها عمل کرده است. این واکنش نشان می‌دهد که سرمایه‌گذاران فعلاً تمایلی به فروش در سطوح پایین‌تر ندارند، هرچند تردیدها درباره‌ی شدت و تداوم تنش‌های تجاری آمریکا و چین همچنان در فضای بازار موج می‌زند. در بازار فارکس، روند تضعیف دلار آمریکا ادامه دارد. با وجود بهبود در وال‌استریت، تمایل معامله‌گران به فروش دلار فروکش نکرده است. یورو و پوند در بالاترین سطوح روزانه خود در برابر دلار قرار دارند، در حالی که ارزهای کالایی مانند دلار استرالیا و دلار کانادا نیز ریکاوری خوبی داشتند. در مجموع، بازار در تلاش است تا میان نگرانی‌های ژئوپولیتیکی و فرصت‌های تکنیکال تعادلی نسبی برقرار کند. فعلاً نشانه‌ها حاکی از آن است که خریداران در کوتاه‌مدت توانسته‌اند کنترل جریان معاملات را دوباره در دست بگیرند؛ هرچند سایه‌ی جنگ تجاری جدید میان واشنگتن و پکن همچنان بر سر بازارها سنگینی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پل تودور جونز: پیش‌بینی می‌کند که نرخ بهره فدرال ظرف یک سال آینده به ۲.۵ یا ۲.۷۵ درصد برسد.

جونز پیش‌بینی می‌کند که پس از اواخر اکتبر، بازار ممکن است روند صعودی پیدا کند و عوامل محرک آن شامل گزارش‌های درآمدزایی شرکت‌های بزرگ در بخش تکنولوژی، تحولات آمریکا–چین و نشست فدرال رزرو هستند. او در حال حاضر محتاط است اما ممکن است اگر شاخص نزدک تا نوامبر تقویت شود، وارد موقعیت خرید شود. جونز طلا و نقره را نسبت به رمزارزها ترجیح می‌دهد و هشدار می‌دهد که حدود ۱۸ ماه آینده تورم مجدداً افزایش خواهد یافت، زیرا فشارهای مالی موجب سیاست پولی تسهیلی فدرال رزرو خواهند شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورتجلسه بانک مرکزی استرالیا: تصمیم در مورد نرخ بهره به داده‌ها وابسته است

بانک مرکزی استرالیا در نشست ماه سپتامبر خود، نرخ بهره را در ۳.۶۰٪ ثابت نگه داشت و اعلام کرد که تصمیمات آینده محتاطانه و مبتنی بر داده‌ها خواهد بود، با اشاره به چسبندگی تورم خدمات و بازار کار همچنان فشرده. سیاست‌گذاران گفتند که کاهش‌های قبلی نرخ بهره در حال افزایش فعالیت‌های بخش مسکن است، اما داده‌های تورم سه ماهه سوم کلید تعیین‌کننده این هستند که آیا کاهش دیگری در ماه نوامبر یا دسامبر اتفاق خواهد افتاد یا خیر. بانک مرکزی استرالیا سیگنال داد که در مورد اقدامات آتی سیاست پولی خود محتاط و وابسته به داده‌ها باقی خواهد ماند؛ زیرا هیئت مدیره با وجود شاخص‌های اقتصادی نرم‌تر و ادامه عدم قطعیت در خارج از کشور، هیچ نیاز فوری برای کاهش نرخ بهره در نشست سپتامبر احساس نکرد. جفت ارز AUDUSD تقریباً بدون تغییر باقی ماند. صورتجلسه منتشر شده در روز سه‌شنبه نشان داد که هیئت مدیره نرخ بهره را در ۳.۶۰٪ ثابت نگه داشته است (پس از سه کاهش قبلی در سال جاری) و گفت که داده‌های آتی تورم و مصرف سه ماهه سوم پیش از نشست ۴ نوامبر حیاتی خواهند بود. سیاست‌گذاران قضاوت کردند که سیاست پولی «احتمالاً هنوز کمی محدودکننده است»، اما به علائم اولیه‌ای اشاره کردند که نشان می‌دهد کاهش‌های قبلی، فعالیت‌های بخش مسکن را حمایت کرده و این امر با افزایش قیمت خانه‌ها و تأیید وام‌ها مشهود است. بانک استرالیا اعلام کرد که مصرف خانوارها سریع‌تر از حد انتظار بهبود یافته و احتمالاً ادامه خواهد داشت، اگرچه برخی داده‌های اخیر نشان‌دهنده تعدیل بوده‌اند. ارقام ماهانه تورم برای ماه‌های جولای و آگوست، به ویژه در بخش مسکن و خدمات، به ریسک صعودی بالقوه برای تورم سه ماهه سوم اشاره دارند؛ داده‌ای که بازارها آن را برای تعیین زمان‌بندی حرکت بعدی نرخ بهره محوری می‌دانند. این صورتجلسه همچنین اشاره کرد که بازار کار همچنان فشرده است، با نرخ بیکاری ثابت در ۴.۲٪، هرچند برخی اعضا ریسک این را دیدند که رشد دستمزدهای بخش خصوصی می‌تواند سریع‌تر از حد انتظار کُند شود. در سطح جهانی، هیئت مدیره به عدم قطعیت پیرامون تعرفه‌های ایالات متحده و تضعیف اقتصاد چین به عنوان ریسک‌های کاهشی (نزولی) مداوم اشاره کرد. سرفصل‌های صورتجلسه بانک مرکزی استرالیا از طریق رویترز: هیئت مدیره توافق کرد که نیازی به کاهش فوری نرخ نقدی وجود ندارد. تصمیمات آتی سیاست پولی محتاطانه و وابسته به داده‌ها خواهد بود. مسیر نرخ بهره در بازار در محدوده تخمین‌های نرخ خنثی قرار دارد، اما برای هدایت سیاست پولی بسیار نامشخص است. دیدن اینکه داده‌های سه ماهه سوم در مورد اقتصاد و ظرفیت عرضه چه چیزی را نشان می‌دهند، اهمیت دارد. سیاست پولی احتمالاً هنوز کمی محدودکننده است، اما تعیین دقیق آن دشوار است. افزایش قیمت مسکن و وام‌ها نشان داد که کاهش‌های قبلی نرخ بهره تأثیرگذار بوده‌اند. تا تأثیر کامل کاهش‌های قبلی مدتی باقی مانده است. همچنان ریسک‌هایی در هر دو سمت برای اقتصاد وجود دارد؛ مصرف می‌تواند قوی‌تر باشد، اما اشتغال و دستمزدها نرم‌تر شوند. داده‌ها و ارتباطات نشان داد که احیای مصرف خانوار در سه ماهه دوم احتمالاً ادامه خواهد داشت. قرائت‌های ماهانه شاخص قیمت مصرف‌کننده (CPI) در بخش مسکن و خدمات نشان داد که تورم سه ماهه سوم می‌تواند بالاتر از پیش‌بینی باشد. هیئت مدیره خاطرنشان کرد که تورم خدمات در سایر کشورهای توسعه‌یافته سرسخت است. بازار کار هنوز کمی فشرده است، شاخص‌های آتی پایدار هستند. ریسک کُند شدن رشد دستمزدهای بخش خصوصی را کمی سریع‌تر از حد انتظار مشاهده کردند. دلار استرالیا با توجه به شرایط تجاری و تفاوت نرخ بهره، نزدیک به سطح تعادلی تخمین زده می‌شود. عدم قطعیت قابل توجهی در مورد چشم‌انداز جهانی، تعرفه‌های ایالات متحده و اقتصاد چین وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فیچ: کاهش نرخ بهره، وام‌دهی بانک‌ها در بریتانیا و منطقه یورو را به سرعت احیا می‌کند

بر اساس آخرین به‌روزرسانی آژانس اعتبارسنجی فیچ درباره روندهای مالی بخش خصوصی، وام‌دهی بانک‌ها به خانوارها و شرکت‌ها در بریتانیا و منطقه یورو به سرعت در حال بهبود است، زیرا تأثیر کاهش نرخ‌های بهره سیاستی در حال سرایت به اقتصاد کلان است. در ایالات متحده نیز، وام‌دهی بانک‌ها به شرکت‌های تجاری و صنعتی (C&I) و مصرف‌کنندگان، هرچند به تدریج، در حال بهبود است، اما وام‌دهی در بخش املاک و مستغلات همچنان ضعیف باقی مانده است. در منطقه یورو، وام‌دهی به خانوارها، به ویژه وام‌های مسکن، عامل اصلی رشد اعتبارات است و با بهبود چشم‌انداز بازار مسکن، اسپانیا شاهد بهبودی قابل توجه بوده است. نظرسنجی اخیر بانک مرکزی اروپا (ECB) از مدیران اعتباری بانک‌ها نیز تأیید می‌کند که با کاهش نرخ‌های بهره، تقاضا برای وام مسکن به شدت رو به افزایش است. وام‌دهی به شرکت‌ها نیز در منطقه یورو در حال بهبود است و رشد سالانه اعتبارات به شرکت‌های فرانسوی و اسپانیایی به بیش از ۳٪ رسیده است. در بریتانیا، این روند سریع‌تر بوده و وام‌دهی به شرکت‌ها ۶٪ افزایش یافته است. ترازهای مالی بخش خصوصی (شامل خانوارها و شرکت‌ها) در اروپا و ایالات متحده قدرتمند باقی مانده و پس‌اندازها از سرمایه‌گذاری فراتر رفته است. این وضعیت که نشان‌دهنده مازاد مالی (موقعیت خالص وام‌دهی) است، به کاهش نسبت بدهی به تولید ناخالص داخلی برای خانوارها و شرکت‌ها در این مناطق کمک می‌کند (اگرچه بخش شرکتی بریتانیا اخیراً با کسری ملایمی مواجه شده است). در مقابل، کانادا همچنان با کسری قابل توجه بخش خصوصی مواجه است، به طوری که نسبت بدهی خانوارها بالا بوده و نسبت بدهی شرکت‌ها نیز رو به افزایش است. استرالیا نیز به دلیل استقراض خالص بخش شرکتی، کسری اندکی در بخش خصوصی خود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شکایت گروهی علیه تسلا در استرالیا آغاز شد

مالکان استرالیایی خودروهای تسلا شکایتی گروهی علیه این شرکت مطرح کرده‌اند و ادعا می‌کنند که تسلا در ارائه قابلیت‌های وعده‌داده‌شده رانندگی خودکار کوتاهی کرده است. این شکایت شامل حدود ۱۰۰ هزار خودرو می‌شود که پیش از سال ۲۰۲۴ فروخته شده‌اند. شاکیان می‌گویند برای نرم‌افزار رانندگی خودکار (نظارتی) تا سقف ۱۰,۱۰۰ دلار استرالیا پرداخت کرده‌اند، اما این قابلیت روی مدل‌های ۳ و Y با سخت‌افزار نسل سوم (HW3) فعال نشده است. وکیل نماینده مالکان اعلام کرده که «هزاران استرالیایی» به این شکایت پیوسته‌اند و معتقدند تبلیغات تسلا توانایی‌های خودرو را بیش از واقعیت نشان داده و بسیاری از ارتقاءها هرگز ارائه نشده‌اند. این اختلاف به سال ۲۰۱۶ بازمی‌گردد، زمانی که تسلا اعلام کرد تمام خودروهای تولیدی از اکتبر آن سال دارای سخت‌افزار لازم برای رانندگی خودکار هستند. اما این قابلیت هنوز برای بسیاری از مالکان استرالیایی فعال نشده است. تسلا از اظهار نظر درباره این پرونده خودداری کرده است. این شکایت به موج فزاینده بررسی‌های حقوقی و نظارتی درباره ادعاهای تسلا در زمینه رانندگی خودکار می‌افزاید و ممکن است اعتماد مصرف‌کنندگان را کاهش داده و هزینه‌های شرکت را در یکی از بازارهای کلیدی آسیا-اقیانوسیه افزایش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

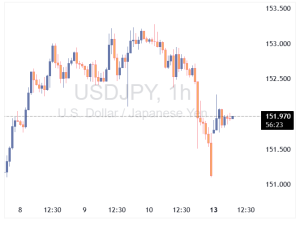
دلار آمریکا در برابر ین تقویت شد

دلار آمریکا پس از عقب‌نشینی در معاملات روز جمعه، در برابر ین ژاپن تقویت شد و با رشد ۰.۳۵ درصدی به سطح ۱۵۱.۷۰ رسید. هم‌زمان، دلار استرالیا با جهش ۰.۷ درصدی و دلار نیوزیلند با افزایش ۰.۵ درصدی در بازارهای ارز معامله شدند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر