TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چین ممکن است به رقابت لیناس واکنش دهد

شرکت لیناس (Lynas Rare Earths)، بزرگ‌ترین تولیدکننده عناصر نادر خاکی خارج از چین، در سه‌ماهه اول سال مالی خود با رشد ۶۶٪ درآمد مواجه شد و به رقم ۲۰۰.۲ میلیون دلار استرالیا (۱۳۰ میلیون دلار آمریکا) رسید. این افزایش نسبت به ۱۲۰.۵ میلیون دلار در دوره مشابه سال گذشته، عمدتاً ناشی از تقاضای فزاینده غرب برای فلزات استراتژیک و تلاش برای کاهش وابستگی به چین بوده است. با وجود این رشد چشمگیر، درآمد شرکت کمتر از پیش‌بینی تحلیلگران بود؛ زیرا انتظار می‌رفت رقم فروش به ۲۳۰ میلیون دلار استرالیا برسد. این اختلاف نشان‌دهنده فشارهای قیمتی در بازار است، با وجود تقاضای پایدار. لیناس با فعالیت در مالزی و استرالیا، تأمین‌کننده مواد حیاتی برای صنایع خودروهای برقی، توربین‌های بادی و فناوری‌های دفاعی است و نقش مهمی در تلاش‌های غرب برای ایجاد زنجیره تأمین مستقل از چین ایفا می‌کند. در سطح کلان، رقابت تهاجمی استرالیا در این حوزه ممکن است واکنش چین را در پی داشته باشد. در دوره اول ریاست‌جمهوری ترامپ، چین در پاسخ به روابط نزدیک استرالیا با آمریکا، تعرفه‌های سنگینی بر کالاهای استرالیایی اعمال کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نزدک به بالاترین سطح تاریخی رسید و فدرال رزرو نرخ بهره را کاهش داد اما نسبت به کاهش دسامبر محتاطانه عمل کرد

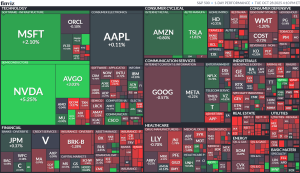
شاخص نزدک پیش از اعلام نتایج مالی متا، مایکروسافت و الفابت با رکورد تاریخی جدید بسته شد. فدرال رزرو نرخ بهره را کاهش داد، اما جروم پاول رئیس فدرال رزرو نسبت به کاهش نرخ در دسامبر محتاطانه برخورد کرد. انویدیا ۳.۰۵ درصد رشد کرد و AMD نیز ۲.۴۵ درصد افزایش یافت. تصویری از سطوح پایانی بازار: داوجونز: ۷۴.۰۲ واحد یا ۰.۱۶ درصد کاهش به ۴۷,۶۳۲.۳۵ اس‌اندپی ۵۰۰: ۰.۲۲ واحد کاهش، بدون تغییر در ۶,۸۹۰.۶۶ نزدک: ۱۳۰.۹۰ واحد یا ۰.۵۵ درصد رشد به ۲۳,۹۵۸.۴۷ نتایج مالی شرکت‌ها پس از بسته شدن بازار: مایکروسافت (سه‌ماهه اول ۲۰۲۶): سود هر سهم ۴.۱۳ دلار (برآورد: ۳.۶۷ دلار)، درآمد ۷۷.۷ میلیارد دلار (برآورد: ۷۵.۴ میلیارد دلار). سهام در معاملات پس از ساعات اداری ۴.۴۳ درصد کاهش یافت. الفابت (سه‌ماهه سوم ۲۰۲۵): سود هر سهم ۲.۸۷ دلار (برآورد: ۲.۳۰ دلار)، درآمد ۱۰۲.۳ میلیارد دلار (برآورد: ۹۹.۷۳ میلیارد دلار). سهام ۴.۷۱ درصد رشد کرد. متا (سه‌ماهه سوم ۲۰۲۵): سود هر سهم تعدیل‌شده ۷.۲۵ دلار (برآورد: ۶.۷۶ دلار - کمتر از انتظار)، درآمد ۵۱.۲ میلیارد دلار (برآورد: ۴۹.۳۵ میلیارد دلار). پیش‌بینی درآمد سه‌ماهه چهارم بین ۵۶ تا ۵۹ میلیارد دلار (برآورد: ۵۷ میلیارد دلار). سهام ۷.۴۲ درصد افت کرد. توجه: نتایج شامل هزینه مالیاتی یک‌باره غیرنقدی ۱۵.۹۳ میلیارد دلاری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بارکلیز چشم‌انداز رشد بازار سهام تا پایان سال را پیش‌بینی می‌کند.

بانک بارکلیز پیش‌بینی می‌کند که بازار سهام تا پایان سال با رشد همراه شود. این بانک با اشاره به عواملی مانند موقعیت‌های معاملاتی منظم‌تر، الگوی فصلی مثبت، تداوم سودآوری شرکت‌ها، ازسرگیری برنامه‌های بازخرید سهام و احتمال پایان زودهنگام سیاست سخت گیری کمی (QT)، انتظار یک رالی صعودی دارد. به گفته تحلیلگر امانوئل کو، پس از افت ماه اکتبر، بسیاری از سرمایه‌گذاران که قبلاً سهام زیادی در پرتفوی خود داشتند (یا برعکس، خیلی محتاط شده بودند)، حالا موقعیت‌هایشان را تنظیم کرده‌اند و دوباره در سطحی متعادل قرار گرفته‌اند — نه بیش‌ازحد خرید دارند، نه بیش‌ازحد فروش. بارکلیز پیش‌بینی می‌کند جریان ورود سرمایه به بازار سهام آمریکا ادامه یابد، در حالی که احساسات سرمایه‌گذاران در اروپا و بریتانیا نیز در حال بهبود است. این بانک همچنین انتظار دارد در ماه‌های پایانی سال، سرمایه‌گذاران به سمت سهام چرخه‌ای متمایل شوند و شرایط کلی را «مناسب برای ادامه رشد» توصیف کرده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گزارش درآمدزایی سه‌ماهه سوم 2025 شرکت بوئينگ

سود هر سهم (EPS) واقعی............. 7.47 - پیش‌بینی............ 0.46- درآمدزایی فصلی (REVENUE) واقعی............ 23.3 میلیارد دلار پیش‌بینی........... 21.93 میلیارد دلار شاخص بورسی وزن تقریبی Boeing Dow Jones (DJIA) حدود 6٪ تا 8٪ S&P 500 S&P 500 حدود 0.3٪ تا 0.5٪ Nasdaq 100 ندارد. شرکت بوئینگ در گزارش مالی اخیر خود، درآمدی فراتر از انتظار ثبت کرده اما سودآوری‌اش به شدت پایین‌تر از پیش‌بینی‌ها بوده است. سود هر سهم (EPS) که انتظار می‌رفت منفی ۲٫۳۸ دلار باشد، به منفی ۷٫۴۷ دلار رسید—یعنی ۲۱۴٪ بدتر از پیش‌بینی‌ها. در مقابل، درآمد شرکت با ثبت ۲۳٫۲۷ میلیارد دلار، ۵٪ بیشتر از برآوردها بوده است. نکات برجسته عملکرد سود هر سهم نسبت به سال گذشته ۲۸٪ افزایش یافته است. درآمد نسبت به سال گذشته ۳۰٪ افزایش یافته است. سود هر سهم نسبت به فصل قبل ۵۰۲٪ کاهش یافته است. درآمد نسبت به فصل قبل ۲٪ افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم استرالیا از خط قرمز عبور کرد

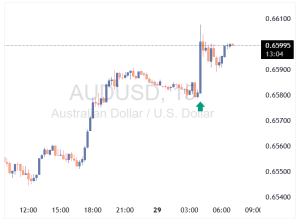
بعد از انتشار داده‌های تورم سه‌ماهه سوم ۲۰۲۵ در استرالیا، دلار استرالیا جهش کرد و حالا دیگر احتمال کاهش نرخ بهره در نشست نوامبر بانک مرکزی استرالیا تقریباً منتفی شده است. طبق گزارش منتشرشده، تورم هسته (میانگین تعدیل‌شده) در این فصل ۱.۰٪ رشد داشته؛ در حالی که انتظار بازار ۰.۸٪ و پیش‌بینی خود بانک مرکزی ۰.۶٪ بود. رئیس بانک مرکزی، میشل بولاک، پیش‌تر گفته بود که اگر تورم از ۰.۹٪ عبور کند، یعنی از «خط قرمز» رد شده‌ایم—و حالا این اتفاق افتاده. بولاک همچنین گفته بود: بازار کار هنوز «تا حدی فشرده» است. نباید فقط بر اساس یک عدد تصمیم گرفت (اشاره به افزایش نرخ بیکاری). رشد ۰.۹٪ یا بیشتر در تورم، انحراف جدی از پیش‌بینی بانک مرکزی محسوب می‌شود. با این شرایط، نه‌تنها کاهش نرخ بهره در نوامبر منتفی شده، بلکه در دسامبر هم بعید به نظر می‌رسد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شرکت ویزا با ثبت درآمد و سودی فراتر از انتظار، گزارش مالی قدرتمندی ارائه داد

شرکت ویزا گزارش سودآوری سه‌ماهه چهارم سال مالی ۲۰۲۵ خود را منتشر کرد که نشان از عملکردی بهتر از پیش‌بینی‌ها داشت. بر اساس این گزارش، سود تعدیل‌شده هر سهم (Adj EPS) این شرکت به ۲.۹۸ دلار رسید که بالاتر از برآورد ۲.۹۷ دلاری تحلیل‌گران بود. درآمد (Revenue) آن نیز با ثبت رقم ۱۰.۷ میلیارد دلار، از پیش‌بینی ۱۰.۶۱۴ میلیارد دلاری فراتر رفت. سود خالص تعدیل‌شده (Adjusted Net Income) با ۵.۸ میلیارد دلار، بالاتر از انتظار ۵.۷۶ میلیارد دلاری بازار گزارش شد. سود هر سهم (EPS) این دوره ۲.۶۲ دلار اعلام شد. علاوه بر این، ویزا اعلام کرد که سود نقدی فصلی خود را ۱۴٪ افزایش داده و به ۶۷ سنت به ازای هر سهم رسانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خوش‌بینی به هوش مصنوعی و کاهش نرخ بهره، شاخص‌های سهام آمریکا را به رکوردهای جدیدی رساند

شاخص‌های اصلی آمریکا در میان خوش‌بینی سرمایه‌گذاران نسبت به تصمیم آینده فدرال رزرو، آتش‌بس احتمالی میان چین و آمریکا و اشتیاق به هوش مصنوعی (AI)، یک بار دیگر در رکوردهای پایانی جدیدی بسته شدند. این رشد گسترده بود و شاخص نزدک با افزایش ۰.۸۰ درصدی پیشتاز بود. در این میان، بخش فناوری قدرت قابل توجهی از خود نشان داد و نام‌های برجسته‌ای مانند انویدیا، اپل، برادکام، مایکروسافت، کراداسترایک، مایکرون و پالانتیر همگی روز را در سطوح بی‌سابقه جدیدی به پایان رساندند. یکی از عوامل محرک (catalyst) اصلی این روز، کنفرانس GTC شرکت انویدیا در واشنگتن دی‌سی بود. جنسن هوانگ، مدیرعامل شرکت، در یک سخنرانی اصلی پویا، بر اکوسیستم رو به رشد هوش مصنوعی شرکت و نقش فزاینده آن در صنایع مختلف تأکید کرد. این ارائه باعث جهش قدرتمند سهام انویدیا شد که با افزایش ۹.۵۴ دلاری (۴.۹۸٪) به ۲۰۱.۰۳ دلار رسید و ارزش بازار (market capitalization) آن را به ۴.۸۹ تریلیون دلار رساند — رقمی که تنها اندکی با نقطه عطف تاریخی ۵ تریلیون دلار فاصله دارد. فردا پس از بسته شدن بازار، مایکروسافت، متا و آلفابت گزارش‌های سودآوری خود را منتشر خواهند کرد. روز پنجشنبه نیز نوبت به آمازون و اپل خواهد رسید. همچنین، فردا تصمیم فدرال رزرو در مورد نرخ بهره اعلام می‌شود که انتظار می‌رود با کاهش ۲۵ واحدی نرخ بهره همراه باشد. آمار پایانی شاخص‌ها به شرح زیر است: شاخص صنعتی داو جونز (Dow) با ۱۶۱.۷۰ واحد افزایش (۰.۳۴٪) به ۴۷۷۰۶.۳۷ رسید. شاخص اس‌اندپی (S&P) با ۱۵.۷۳ واحد افزایش (۰.۲۳٪) به ۶۸۹۰.۸۹ رسید. شاخص نزدک (NASDAQ) با ۱۹۰.۰۴ واحد افزایش (۰.۸۰٪) به ۲۳۸۲۷.۴۹ رسید. شاخص شرکت‌های کوچک راسل ۲۰۰۰ (Russell 2000) با ۱۳.۷۰ واحد کاهش (۰.۵۵٪) به ۲۵۰۶.۶۵ رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خبر خوب برای سهامداران؛ ۲۸ اکتبر، به‌صورت سنتی بهترین روز سال برای بازار سهام آمریکا است

اگر امروز در بازار سهام پوزیشن خرید دارید، تبریک می‌گوییم؛ از نظر تاریخی، ۲۸ اکتبر بهترین روز سال برای بازار سهام آمریکاست. داده‌های آماری از سال ۱۹۵۰ نشان می‌دهد که این روز به‌طور میانگین بیشترین بازده سالانه را برای شاخص‌های اصلی داشته است. شاخص داوجونز نیز در ابتدای بازگشایی بازار وال‌استریت با رشد ۰.۵ درصدی همراه بوده است؛ نشانه‌ای از تداوم این الگوی فصلی خوش‌بینانه. بر اساس داده‌های منتشرشده توسط مؤسسه «کارسون»، دو نکته جالب توجه است: ۲۸ اکتبر از نظر تاریخی، صعودی‌ترین روز سال برای سهام است. این تاریخ آغاز دوره‌ای محسوب می‌شود که معمولاً بهترین بازده فصلی سال را برای بازار سهام به همراه دارد. در میان نمادهای شاخص، سهام مایکروسافت امروز با رشد چشمگیر ۴.۵ درصدی در صدر قرار دارد؛ خبری که پس از اعلام سرمایه‌گذاری این شرکت در استارت‌آپ OpenAI منتشر شد. همچنین سهام UPS نیز پس از انتشار گزارش سود بهتر از انتظار، جهش قابل‌توجهی را تجربه کرده است. به نظر می‌رسد معامله‌گران فصلی امروز دلیل خوبی برای لبخند دارند؛ چرا که تقویم بازار به نفع گاوهای وال‌استریت ورق خورده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یورو دوباره جان گرفت؛ معاملات پرنوسان در بازار نیویورک

معاملات امروز بازار فارکس نوسانات شدیدی را تجربه کرده است. در ابتدای سشن نیویورک، فشار فروش قابل‌توجهی بر یورو وارد شد؛ احتمالاً در واکنش به گزارش بهتر از انتظار اشتغال بخش خصوصی آمریکا (ADP)، اما این روند به سرعت معکوس شد و یورو تقریباً به همان سطح ابتدایی بازگشت. در حال حاضر، واگرایی محسوسی در بازار فارکس دیده می‌شود. ارزهای کالایی از جمله دلار استرالیا و دلار نیوزیلند در سقف روزانه قرار دارند، در حالی‌که پوند انگلیس تحت تأثیر نگرانی‌های مالی و بودجه‌ای همچنان در نزدیکی کف‌های روزانه در نوسان است. جفت‌ارز پوند/دلار (GBPUSD) در حال حاضر در پایین‌ترین سطح خود از اول اوت قرار دارد. در مقابل، دلار استرالیا با امید به حصول توافق تجاری میان آمریکا و چین به بالاترین سطح خود از ۹ اکتبر رسیده است؛ نشانه‌ای از بازگشت تمایل بازار به ریسک‌پذیری و افزایش اشتهای سرمایه‌گذاران برای ارزهای کالامحور.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شرکت OpenAI اکنون مجاز است برخی محصولات را به‌طور مشترک با شرکت‌های دیگر توسعه دهد.

مایکروسافت دارای سرمایه‌گذاری‌ای به ارزش ۱۳۵ میلیارد دلار در شرکت OpenAI Group PBC است. مایکروسافت اعلام کرد که اکنون ۲۷ درصد از سهام شرکت OpenAI را در اختیار دارد. مایکروسافت اعلام کرد که OpenAI طبق قرارداد متعهد شده است ۲۵۰ میلیارد دلار خدمات اضافی از پلتفرم ابری Azure خریداری کند. طبق اعلام OpenAI در وبلاگ رسمی خود، بنیاد OpenAI در مرحله نخست بر تعهدی ۲۵ میلیارد دلاری متمرکز خواهد بود که هدف آن پیشرفت در حوزه سلامت، درمان بیماری‌ها، و توسعه راهکارهای فنی برای افزایش تاب‌آوری در برابر خطرات هوش مصنوعی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

امید به توافق تجاری آمریکا و چین، شاخص‌های سهام را به رکوردهای جدیدی رساند

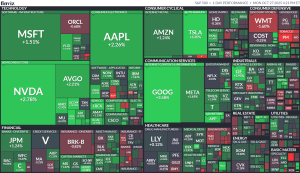
اخبار آخر هفته مبنی بر چارچوبی برای توافق تجاری آمریکا و چین، شاخص‌های اصلی سهام را به شدت به سمت بالا سوق داد. معاملات مبتنی بر فومو (FOMO) یا ترس از دست دادن فرصت نیز، در آستانه انتشار گزارش‌های درآمدی شرکت‌های بزرگی چون آمازون، اپل، آلفابت، متا و مایکروسافت، به این رشد دامن زده است. در همین راستا، کمیته بازار آزاد فدرال (FOMC) روز چهارشنبه تشکیل جلسه خواهد داد و انتظار می‌رود نرخ بهره را ۲۵ واحد پایه کاهش دهد. همچنین قرار است روز پنجشنبه رئیس‌جمهور ترامپ و شی، رئیس‌جمهور چین، با یکدیگر دیدار کنند. در نتیجه این تحولات، شاخص‌های داوجونز، S&P و نزدک همگی در سطوح بی‌سابقه‌ای بسته شدند. آمار پایانی به شرح زیر است: شاخص صنعتی داو جونز با رشد ۰.۷۱ درصدی به ۴۷۵۴۴.۵۹ واحد رسید. شاخص S&P با رشد ۰.۲۳ درصدی به ۶۸۷۵.۱۶ واحد رسید. شاخص نزدک با جهش ۱.۸۶ درصدی به ۲۳۶۳۷.۴۶ واحد رسید. شاخص شرکت‌های کوچک راسل ۲۰۰۰ نیز ۰.۲۸ درصد رشد کرد. در میان سهام شرکت‌های بزرگ، سهام اپل با رشد ۲.۲۸ درصدی و سهام آلفابت با رشد ۳.۶۰ درصدی، هر دو به رکورد جدیدی در قیمت بسته شدن دست یافتند. سهام آمازون ۱.۲۳ درصد، مایکروسافت ۱.۵۱ درصد و متا ۱.۶۹ درصد افزایش یافتند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئيس بانک استرالیا: رشد عرضه نیروی کار کند شده است

رئیس بانک مرکزی استرالیا،بولاک: عرضه نیروی کار دیگر با سرعت گذشته رشد نمی‌کند، اما بازار کار سقوط ناگهانی نخواهد داشت. ما آماده‌ایم در صورت اشتباه بودن ارزیابی‌مان درباره بازار کار، نظر خود را تغییر دهیم و اقدامات لازم را انجام دهیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئیس بانک مرکزی استرالیا: نرخ بیکاری ممکن است ماه آینده دوباره کاهش یابد

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که احتمال دارد نرخ بیکاری در ماه آینده کاهش یابد، هرچند داده‌های ماهانه می‌توانند نوسان‌دار باشند. او گفت افزایش اخیر نرخ بیکاری غیرمنتظره بود اما مقدار آن تفاوت زیادی با پیش‌بینی‌ها نداشت. بولاک تأکید کرد که هیئت سیاست‌گذاری بانک مرکزی همچنان با احتیاط عمل می‌کند و نرخ‌های بهره فعلی هنوز تا حدی محدودکننده هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 27 اکتبر منقضی می‌شوند

در معاملات امروز، تنها یک سطح قابل‌توجه برای انقضای آپشن‌های فارکس وجود دارد: انقضای امروز: AUDUSD در سطح 0.6490 در شرایط بهبود فضای ریسک‌پذیری، دلار استرالیا امروز با گپ مثبت در برابر دلار آمریکا باز شده و قیمت بالاتر از سطح 0.6500 باقی مانده است. میانگین‌های متحرک ساعتی در نزدیکی این سطح می‌توانند به‌عنوان حمایت ملایمی عمل کنند اما تا زمانی که فضای ریسک تغییر محسوسی نکند، احتمال بازگشت قیمت به سطح انقضا پایین است. بنابراین، احتمالاً این انقضا تأثیر زیادی بر بازار نخواهد داشت و بدون اثر خاصی منقضی خواهد شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

وال استریت با امید به کاهش نرخ بهره فدرال رزرو، یک رالی صعودی را تجربه کرد

وال استریت یک رالی تسکینی را تجربه کرد، زیرا تورم پایین‌تر از حد انتظار، اطمینان معامله‌گران به کاهش نرخ بهره فدرال رزرو را تقویت نمود. سهام به روند صعودی ماه اکتبر خود ادامه داد و شاخص S&P 500 با اتکا به شرط‌بندی‌ها مبنی بر اینکه تسهیل سیاست‌ها موجب افزایش سود شرکت‌ها خواهد شد، به رکوردهای تاریخی دست یافت. جهش اولیه اوراق خزانه پس از آنکه نظرسنجی‌های بخش تولید و خدمات، تاب‌آوری اقتصادی را نشان دادند، کمرنگ شد. معامله‌گران از کندترین سرعت تورم پایه در سه ماه اخیر استقبال کردند؛ این در حالی بود که به دلیل کمبود داده‌های اقتصادی از زمان شروع تعطیلی دولت آمریکا، آن‌ها تقریباً بدون اطلاعات دقیق فعالیت می‌کردند. شاخص قیمت مصرف‌کننده هسته (core CPI) در ماه سپتامبر نسبت به ماه آگوست ۰.۲ درصد و به صورت سالانه ۳ درصد افزایش یافت. کاخ سفید روز جمعه اعلام کرد که به دلیل ادامه تعطیلی دولت، به احتمال زیاد قادر به انتشار داده‌های تورم ماه اکتبر نخواهد بود. شاخص S&P 500 نزدیک به ۱ درصد رشد کرد و برای مدت کوتاهی به سطح ۶۸۰۰ واحد رسید. بازده اوراق خزانه دو ساله با یک واحد پایه کاهش به ۳.۴۸ درصد رسید و دلار نوسان داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر تصمیمات بانک‌های مرکزی

بانک مرکزی کانادا در مسیر کاهش دوباره نرخ بهره؛ باوجود رشد غیرمنتظره تورم نخستین رویداد مهم از سلسله نشست‌های سیاست‌گذاری این هفته، به تصمیم بانک مرکزی کانادا در روز چهارشنبه اختصاص دارد. پس از شش ماه وقفه، این بانک در ماه سپتامبر بار دیگر چرخه کاهش نرخ بهره را آغاز کرد و اکنون بازارها انتظار دارند روند تسهیل پولی در اکتبر نیز ادامه یابد. تیف مَکلم، رئیس بانک مرکزی، اخیراً تصریح کرده است که تصمیم پیش‌رو بر پایه «ارزیابی دقیق‌تر ریسک‌ها» اتخاذ خواهد شد؛ نشانه‌ای از آنکه مقامات درصدد حفظ تعادل میان رشد اقتصادی ضعیف و فشارهای تورمی هستند. در همین حال، تنش‌های سیاسی میان کانادا و ایالات متحده بار دیگر بالا گرفته است. قطع ناگهانی مذاکرات تجاری توسط رئیس‌جمهور ترامپ به‌دلیل پخش یک آگهی تلویزیونی ضدتعرفه‌ای، چشم‌انداز هرگونه توافق میان دو کشور را مبهم‌تر کرده است؛ عاملی که می‌تواند بر چشم‌انداز اقتصادی کانادا سایه بیفکند و انگیزه بانک مرکزی برای ادامه کاهش نرخ بهره را تقویت کند. با وجود این، جهش غیرمنتظره شاخص قیمت مصرف‌کننده (شاخص CPI) در ماه سپتامبر تا حدودی باعث تعدیل انتظارات بازار شد. سرمایه‌گذاران اکنون کاهش نرخ بهره در اکتبر را تقریباً قطعی می‌دانند، اما احتمال ادامه این روند در ماه‌های آتی و در سال ۲۰۲۶ را کاهش داده‌اند. در بازار فارکس، روند صعودی محدود جفت‌ارز دلار آمریکا/دلار کانادا که از ماه آوریل آغاز شده، فعلاً در امان است. با این حال، تا زمانی که بانک مرکزی کانادا به‌طور رسمی از توقف چرخه کاهش نرخ بهره سخن نگوید، فشارهای نزولی بر لونی (CAD) می‌تواند ادامه یابد. فدرال رزرو در میانه تعطیلی دولت؛ بن‌بست سیاسی سایه سنگینی بر تصمیمات پولی انداخته است تعطیلی دولت ایالات متحده که از نخستین روز اکتبر آغاز شده، اکنون وارد چهارمین هفته خود می‌شود، بی‌آن‌که نشانه‌ای از پیشرفت در مذاکرات دو حزب دیده شود. دموکرات‌ها همچنان از تصویب لایحه موقت تأمین بودجه جمهوری‌خواهان خودداری می‌کنند و خواستار تضمینی رسمی از سوی این حزب برای تمدید یارانه‌های سلامت هستند که در پایان سال منقضی می‌شود. ✔️  بیشتر بخوانید: تعطیلی دولت آمریکا؛ دلایل، تاریخچه و پیامدهای اقتصادی در سوی دیگر، رئیس‌جمهور دونالد ترامپ موضعی سرسختانه اتخاذ کرده و تأکید دارد که تا زمان ادامه تعطیلی، هیچ گفت‌وگویی با دموکرات‌ها انجام نخواهد شد. این تقابل سیاسی فرسایشی، خطر تشدید پیامدهای اقتصادی را افزایش داده و بر فضای اطمینان سرمایه‌گذاران و سیاست‌گذاران سایه انداخته است؛ موضوعی که در ارزیابی‌های فدرال رزرو نقش پررنگی خواهد داشت. اگر تا روز چهارشنبه، هم‌زمان با پایان نشست دو‌روزه فدرال رزرو، نشانه‌ای از توافق بر سر لایحه بودجه مشاهده نشود، اعضای کمیته بازار آزاد احتمالاً ریسک‌های نزولی ناشی از تعطیلی طولانی‌مدت دولت را در تصمیم‌گیری خود لحاظ خواهند کرد. در چنین شرایطی، تمایل فدرال رزرو به اتخاذ موضعی محتاطانه‌تر در مسیر نرخ بهره افزایش می‌یابد، چرا که توقف فعالیت‌های دولتی می‌تواند رشد اقتصادی را تضعیف کرده و مسیر احیای بازار کار را مبهم‌تر کند. آیا فدرال رزرو موضعی انبساطی‌تر اتخاذ خواهد کرد؟ در نشست ماه سپتامبر، اعضای کمیته بازار آزاد فدرال رزرو (FOMC) دو مرحله کاهش نرخ بهره را برای سال ۲۰۲۵ و یک مورد دیگر را برای ۲۰۲۶ پیش‌بینی کرده بودند. با توجه به تازه‌ترین اظهارنظرها از سوی مقامات فدرال رزرو؛ از جمله رئیس آن، جروم پاول، به نظر نمی‌رسد این برآوردها تغییر چندانی کرده باشد. هرچند بانک مرکزی به‌وضوح نگران وضعیت بازار کار است و آن را با دقت رصد می‌کند، اما کاهش‌های اخیر بیشتر جنبه «بیمه‌ای» در برابر جهش‌های غیرمنتظره نرخ بیکاری دارد تا اقدامی ضروری در پاسخ به شرایط فعلی اقتصاد. از سوی دیگر، فدرال رزرو همچنان نسبت به فشارهای تورمی پایدار حساس باقی مانده و تأکید دارد که تحمل تورم بالاتر از هدف را برای مدت طولانی جایز نمی‌داند. احتیاط مقامات درباره سرعت کاهش نرخ‌ها در سال‌های ۲۰۲۶ و ۲۰۲۷ عمدتاً از عدم‌قطعیت پیرامون اثرات نهایی تعرفه‌های جدید ترامپ بر قیمت‌های داخلی ناشی می‌شود. تا زمانی که تصویر روشن‌تری از مسیر تورم و وضعیت اشتغال به‌دست نیاید، بعید است پاول لحن خود را درباره مسیر آینده سیاست پولی به‌طور معناداری تغییر دهد؛ حتی در حالی که انتظار می‌رود در نشست پیش‌رو کاهش ۲۵ واحد پایه‌ای نرخ بهره اعلام شود. با این حال، احتمال می‌رود پاول و همکارانش در نشست روز چهارشنبه اندکی لحن داویش اتخاذ کنند، به‌ویژه در واکنش به تشدید تنش‌های تجاری میان آمریکا و چین و تداوم تعطیلی دولت فدرال. با این‌همه، حتی اعضای نسبتاً متمایل به سیاست‌های نرم‌تر مانند والِر نیز تمایلی به تعهد پیشاپیش برای مجموعه‌ای از کاهش‌های متوالی نشان نداده‌اند. این رویکرد محتاطانه، خطر ناامیدی معامله‌گران را افزایش می‌دهد؛ چراکه بازارها هم‌اکنون مسیر نرخ بهره‌ای را پیش‌بینی می‌کنند که شامل حدود ۱۰۰ واحد پایه کاهش دیگر پس از ماه اکتبر است. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین انتشار داده‌های محدود در سایه تعطیلی دولت با تداوم تعطیلی دولت ایالات متحده، انتظار می‌رود مجموعه‌ای از گزارش‌های مهم اقتصادی در هفته آینده نیز به تعویق بیفتند؛ از جمله سفارشات کالاهای بادوام در روز دوشنبه، برآورد اولیه تولید ناخالص داخلی سه‌ماهه سوم در روز پنج‌شنبه، و گزارش درآمد و هزینه‌های شخصی در روز جمعه که شامل شاخص PCE نیز می‌شود. با این حال، معامله‌گران و سیاست‌گذاران بی‌داده نخواهند ماند؛ زیرا بخشی از نظرسنجی‌های کسب‌و‌کار و شاخص‌های پیشرو همچنان منتشر می‌شوند. از جمله شاخص اعتماد مصرف‌کننده کنفرانس‌بورد در روز سه‌شنبه و شاخص PMI شیکاگو در روز جمعه که می‌توانند سرنخ‌هایی درباره وضعیت واقعی فعالیت اقتصادی ارائه دهند. در صورتی که داده‌های پیش‌رو نشانه‌هایی از کندی رشد اقتصادی یا تضعیف احساسات کسب‌وکار را آشکار کنند، این امر می‌تواند بر فشار بازارها برای سیاست پولی انبساطی‌تر از سوی فدرال رزرو بیفزاید و چشم‌انداز نرخ بهره را پایین‌تر ببرد. در مقابل، ترکیب داده‌های مقاوم با لحن نه‌چندان انبساطی در نشست هفته آینده فدرال رزرو، می‌تواند به دلار آمریکا نیروی تازه‌ای برای صعود ببخشد و روند بازده اوراق خزانه را تقویت کند. پیروزی تاکائچی معمایی تازه پیش‌روی بانک مرکزی ژاپن بانک مرکزی ژاپن روز پنج‌شنبه، کمتر از ۲۴ ساعت پس از نشست فدرال رزرو، تصمیم سیاست پولی خود را اعلام خواهد کرد. در هفته‌های اخیر، اظهارنظرهای مقامات بانک لحنی نسبتاً هاوکیش داشته و احتمال افزایش نرخ بهره در نشست ماه اکتبر را تقویت کرده بود. با این حال، پس از تأیید رسمی سانائه تاکائچی به‌عنوان نخست‌وزیر جدید و رهبر حزب حاکم LDP، شانس افزایش ۲۵ واحد پایه‌ای نرخ بهره به‌طور محسوسی کاهش یافته است. تاکائچی نه‌تنها از سیاست‌های الهام‌گرفته از آبه‌نومیکس فاصله نگرفته، بلکه بر لزوم اجرای یک بسته مالی جدید برای حمایت از خانوارهایی که تحت فشار افزایش قیمت‌ها قرار دارند تأکید کرده است. او همچنین خواستار هماهنگی بیشتر میان دولت و بانک مرکزی در راستای سیاست‌های انبساطی پولی و مالی شده است؛ موضوعی که بانک ژاپن را در موقعیتی دشوار برای زمان‌بندی افزایش مجدد نرخ بهره قرار می‌دهد. هرچند تورم در ماه‌های اخیر روندی نزولی داشته، اما هنوز بالاتر از هدف ۲ درصدی بانک باقی مانده است. در عین حال، مقام‌های بانک مرکزی در هفته‌های اخیر نسبت به چشم‌انداز اقتصادی کشور خوش‌بین‌تر شده‌اند، به‌ویژه پس از کاهش تنش‌های تجاری با ایالات متحده و احتمال می‌رود در پیش‌بینی‌های به‌روزشده خود رشد اقتصادی را بالاتر ارزیابی کنند. اکنون پرسش کلیدی این است که آیا فوریتی واقعی برای افزایش نرخ بهره در کوتاه‌مدت وجود دارد یا خیر؟ به نظر می‌رسد انتصاب تاکائچی به نخست‌وزیری، فشار برای اقدام فوری را کاهش داده است؛ چنان‌که بازارها تنها حدود ۲۰ درصد احتمال افزایش نرخ در ماه اکتبر را در قیمت‌ها لحاظ کرده‌اند. در صورت تثبیت نرخ‌ها مطابق انتظار و صدور تنها نشانه‌هایی مبنی بر «نزدیکی به زمان افزایش بعدی»، واکنش بازار ین احتمالاً محدود خواهد بود و تمرکز معامله‌گران به داده‌های تورم توکیو که روز جمعه منتشر می‌شود، معطوف خواهد شد؛ داده‌ای که می‌تواند مسیر انتظارات برای نشست بعدی بانک را مشخص‌تر کند. نشست بانک مرکزی اروپا؛ احتمالاً بدون غافلگیری بانک مرکزی اروپا روز پنج‌شنبه نشست سیاست‌گذاری خود را برگزار می‌کند، اما انتظار نمی‌رود این جلسه تغییر قابل‌توجهی در سیاست پولی به همراه داشته باشد. این نهاد از ماه ژوئیه تاکنون نرخ بهره سپرده را در سطح ۲ درصد ثابت نگه داشته و به‌نظر می‌رسد اجماع قوی در میان اعضای شورای حکام برای تداوم این وضعیت در آینده نزدیک وجود دارد. با توجه به آنکه تورم در محدوده هدف ۲ درصدی بانک باقی مانده و اقتصاد منطقه یورو برخلاف پیش‌بینی‌ها در برابر تعرفه‌های سنگین آمریکا مقاوم نشان داده است، سیاست‌گذاران ترجیح می‌دهند تا «ابزارهای سیاستی» خود را برای شرایط دشوارتر آینده حفظ کنند. با این حال، برخی مقامات اذعان دارند که جهت‌گیری بعدی نرخ‌ها، در صورت تغییر، احتمالاً به سمت کاهش خواهد بود نه افزایش. برای یورو، این رویکرد محتاطانه می‌تواند خبر خوبی باشد؛ به‌ویژه در زمانی که فدرال رزرو آمریکا به‌تازگی چرخه کاهش نرخ بهره خود را از سر گرفته است. با این وجود، نگاه بازارها در روز جمعه به برآوردهای اولیه تورم ماه اکتبر معطوف خواهد بود که انتظار نمی‌رود نوسانات چشمگیری در بازار ایجاد کنند، هرچند داده‌ای است که با دقت دنبال می‌شود. ریسک بزرگ‌تر برای یورو اما در روز پنج‌شنبه و با انتشار برآورد اولیه تولید ناخالص داخلی سه‌ماهه سوم منطقه یورو نهفته است. پیش‌بینی‌ها حاکی از رشد محدود ۰.۱ درصدی فصلی در سه‌ماهه منتهی به سپتامبر است. عددی ضعیف‌تر از این سطح می‌تواند بار دیگر انتظارات کاهش نرخ بهره از سوی بانک مرکزی اروپا را احیا کند و فشار نزولی تازه‌ای بر ارز واحد اروپا وارد سازد. نگاه دلار استرالیا به داده‌های تورمی پیش از تصمیم RBA با نزدیک شدن به نشست سیاست‌گذاری بانک مرکزی استرالیا (RBA) در اوایل نوامبر، انتشار گزارش شاخص قیمت مصرف‌کننده (CPI) در روز چهارشنبه در موقعیتی تعیین‌کننده قرار دارد. این گزارش که شامل داده‌های سه‌ماهه سوم و ماه سپتامبر است، می‌تواند به‌طور مستقیم بر نتیجه رأی‌گیری سیاست‌گذاران در نشست پیش‌رو اثر بگذارد؛ به‌ویژه آنکه احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در حال حاضر کمتر از ۷۰ درصد در بازارها قیمت‌گذاری شده است. در هفته‌های اخیر، داده‌های اقتصادی استرالیا چندان به نفع بانک مرکزی نبوده‌اند؛ نرخ بیکاری در ماه سپتامبر به ۴.۵ درصد افزایش یافته، در حالی که تورم ماهانه به سمت سقف هدف ۳ درصدی حرکت کرده است. با این وجود، در داده‌های فصلی، شاخص‌های تورم پایه روندی کاهشی را نشان داده‌اند و در صورت تداوم این الگو در سه‌ماهه سوم، احتمال کاهش نرخ بهره در نشست ماه نوامبر تقریباً قطعی به نظر می‌رسد. با این حال، باید توجه داشت که داده‌های فراتر از انتظار از تورم می‌توانند معادله را به نفع دلار استرالیا تغییر دهند. هرگونه غافلگیری صعودی در شاخص CPI ممکن است باعث شود معامله‌گران بخشی از انتظارات کاهش نرخ بهره را کنار بگذارند و زمینه‌ساز رشد کوتاه‌مدت دلار استرالیا در برابر همتایان اصلی آن شوند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فورد از لغو پروژه شاسی‌بلند برقی ۱.۶ میلیارد ضرر کرد

شرکت فورد اعلام کرد که تا پایان سه‌ماهه سوم سال ۲۰۲۵، ۱.۶ میلیارد دلار هزینه مرتبط با لغو برنامه تولید شاسی‌بلند تمام‌برقی سه‌ردیفه را متحمل شده است. این اطلاعات در پرونده رسمی این شرکت نزد کمیسیون بورس و اوراق بهادار آمریکا (SEC) ثبت شده است. همچنین فورد پیش‌بینی کرده که تولید در سه‌ماهه چهارم سال ۲۰۲۵ کاهش خواهد یافت؛ کاهش ناشی از آتش‌سوزی در تأسیسات شرکت Novelis که تأمین‌کننده مواد اولیه برای فورد است. این شرکت انتظار دارد که بخشی از ظرفیت تولید در سال ۲۰۲۶ بازیابی شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش سهام شرکت‌های کوانتومی به لطف حمایت دولت، شاخص‌های اصلی وال استریت را صعودی کرد

شاخص‌های اصلی سهام آمریکا، با پیشتازی شاخص نزدک، امروز روندی صعودی را تجربه کردند. این رشد عمدتاً به دلیل جهش سهام شرکت‌های محاسبات کوانتومی بود که پس از گزارش وال استریت ژورنال مبنی بر تصمیم دولت آمریکا برای سرمایه‌گذاری در این صنعت، رخ داد. برخی از شرکت‌هایی که در این بخش رشد چشمگیری داشتند عبارتند از: D-Wave Quantum با رشد ۱۳.۷۸ درصدی Rigetti Computing با رشد ۹.۸۲ درصدی IonQ Inc با رشد ۷.۰۷ درصدی Quantum Computing با رشد ۷.۲۰ درصدی در پایان معاملات، وضعیت شاخص‌های اصلی به شرح زیر بود: شاخص داو جونز با افزایش ۱۴۴.۲۰ واحدی (۰.۳۱ درصد) به ۴۶۷۳۴.۶۱ واحد رسید. شاخص اس‌اند‌پی با رشد ۳۹.۰۴ واحدی (۰.۵۸ درصد) در سطح ۶۷۳۸.۴۴ واحد قرار گرفت. شاخص نزدک با صعود ۲۰۱.۴۰ واحدی (۰.۸۹ درصد) به ۲۲۹۴۱.۸۰ واحد دست یافت. در بازار اوراق قرضه آمریکا، بازدهی‌ها نیز افزایش یافت: بازدهی اوراق ۲ ساله با ۵.۱ واحد پایه افزایش به ۳.۴۹۴ درصد رسید. بازدهی اوراق ۵ ساله با ۵.۹ واحد پایه افزایش به ۳.۶۱۲ درصد رسید. بازدهی اوراق ۱۰ ساله با ۵.۴ واحد پایه افزایش به ۴.۰۰۶ درصد رسید. بازدهی اوراق ۳۰ ساله با ۴.۸ واحد پایه افزایش به ۴.۵۸۷ درصد رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اینتل گزارش مالی قدرتمندی برای سه ماهه سوم منتشر کرد و از رشد درآمد خبر داد

شرکت اینتل گزارش عملکرد مالی خود را برای سه ماهه سوم سال ۲۰۲۵ منتشر کرد که نتایج آن در اکثر بخش‌ها فراتر از انتظارات تحلیلگران بود. خلاصه نتایج: درآمد (Revenue): ۱۳.۶۵ میلیارد دلار، که نشان‌دهنده رشد ۲.۸ درصدی نسبت به مدت مشابه سال قبل است. سود تعدیل‌شده هر سهم (Adj. EPS): ۰.۲۳ دلار، در حالی که پیش‌بینی (est.) تحلیلگران ۰.۱۲ دلار بود. درآمد کسب‌وکار محاسبات مشتری (Client Computing): ۸.۵۴ میلیارد دلار (پیش‌بینی: ۸.۱۵ میلیارد دلار). درآمد کسب‌وکار دیتاسنتر و هوش مصنوعی (Datacenter & AI): ۴.۱۲ میلیارد دلار (پیش‌بینی: ۳.۹۷ میلیارد دلار). درآمد کسب‌وکار ریخته‌گری اینتل (Intel Foundry): ۴.۲۴ میلیارد دلار (پیش‌بینی: ۴.۵۱ میلیارد دلار). حاشیه سود ناخالص تعدیل‌شده (Adj. Gross Margin): ۴۰٪ (پیش‌بینی: ۳۶.۱٪). حاشیه سود عملیاتی تعدیل‌شده (Adj. Operating Margin): ۱۱.۲٪ (پیش‌بینی: ۳.۰۷٪). پیش‌بینی آینده: اینتل درآمد سه ماهه چهارم (Q4 Revenue) را بین ۱۲.۸ میلیارد دلار تا ۱۳.۸ میلیارد دلار پیش‌بینی می‌کند. این راهنمایی مالی (Guidance) شامل نتایج حاصل از جداسازی کسب‌وکار الترا (Altera Spin-Off) نمی‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت شاخص‌های نزدک و راسل ۲۰۰۰، بازارهای سهام آمریکا را نزولی کرد

شاخص‌های اصلی سهام آمریکا در حالی پایین‌تر بسته شدند که شاخص نزدک و راسل ۲۰۰۰ به روند نزولی خود ادامه دادند. پس از بسته شدن بازار، تسلا درآمد ۲۸.۱ میلیارد دلاری را گزارش کرد که از پیش‌بینی ۲۶.۵۴ میلیارد دلاری بالاتر بود. با این حال، سود هر سهم (EPS) آن با ثبت رقم ۰.۵۰ دلار، از پیش‌بینی ۰.۵۶ دلاری کمتر بود. سهام تسلا که معاملات روزانه را با افت ۰.۸۲ درصدی در قیمت ۴۳۸.۹۷ دلار به پایان رسانده بود، در معاملات پس از بسته شدن بازار نیز ۰.۶۷ درصد دیگر کاهش یافت. در مقابل، آی‌بی‌ام (IBM) با ثبت سود هر سهم ۲.۶۵ دلاری (در برابر پیش‌بینی ۲.۴۵ دلار) و درآمد ۱۶.۳۳ میلیارد دلاری (در برابر پیش‌بینی ۱۶.۰۹ میلیارد دلار)، عملکردی بهتر از انتظار داشت. شرکت لَم ریسرچ (Lam Research) نیز با سود هر سهم ۱.۲۴ دلاری و درآمد ۵.۳۲۴ میلیارد دلاری، از پیش‌بینی‌ها فراتر رفت. جزئیات سطوح پایانی به شرح زیر است: شاخص داو جونز با ۳۳۴.۳۳ واحد (۰.۷۱ درصد) کاهش به ۴۶۵۹۰.۴۱ واحد رسید. شاخص اس‌اندپی  با ۳۵.۹۲ واحد (۰.۵۳ درصد) کاهش به ۶۶۹۹.۴۳ واحد رسید. شاخص نزدک با ۲۱۳.۲۷ واحد (۰.۹۳ درصد) کاهش به ۲۲۷۴۰.۴۰ واحد رسید. شاخص راسل ۲۰۰۰ با ۳۶.۱۳ واحد (۱.۴۵ درصد) کاهش به ۲۴۵۱.۵۴ واحد رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت مشتریان بانک آمریکا به فروش سهام پس از خرید در افت قیمت‌ها

به‌گفته واحد اوراق بهادار بانک آمریکا، مشتریان این بانک هفته گذشته دوباره فروش سهام آمریکا را از سر گرفتند؛ روندی که عمدتاً توسط خروج سرمایه از سوی مؤسسات و صندوق‌های پوشش ریسک (هج‌فاندها) هدایت شد. با وجود رشد ۱.۷ درصدی شاخص S&P 500، خروج ۲.۱ میلیارد دلاری سرمایه از سهام شرکت‌های خاص از ورود ۱.۲ میلیارد دلاری سرمایه به صندوق‌های قابل معامله (ETF) پیشی گرفت. مؤسسات که هفته قبل از خریداران اصلی بودند، این بار بزرگ‌ترین فروشندگان شدند، در حالی‌که صندوق‌های پوشش ریسک برای ششمین هفته متوالی به فروش ادامه دادند. سرمایه‌گذاران خرد همچنان به خرید ادامه دادند و تمرکز خود را بر سهام شرکت‌های با ارزش بازار متوسط گذاشتند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

استرالیا حریم هوایی چین را نقض کرد

وزارت دفاع چین به دنبال حادثه‌ای در نزدیکی جزایر پاراسل، به شدت از استرالیا انتقاد کرد و در بیانیه‌ای شدیدالحن، نسبت به هرگونه تحریکات بیشتر هشدار داد. چین اعلام کرد که از بیانیه استرالیا در مورد هواپیمای نظامی خود «به شدت ناراضی» است و مدعی شد که نیروهای نظامی این کشور، هواپیمای استرالیایی را که به حریم هوایی منطقه مورد مناقشه «تجاوز» کرده بود، مجبور به عقب‌نشینی کردند. وزارت دفاع چین از استرالیا خواست تا فوراً تحریکات نظامی را متوقف کند و نیروهای خط مقدم خود را کنترل نماید. همچنین پکن هشدار داد که این اقدامات نباید به تضعیف روابط دوجانبه چین و استرالیا منجر شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

گزارش‌های درآمدی مثبت، شاخص داو جونز را به رکوردی جدید رساند

شاخص‌های اصلی سهام آمریکا روز را با نتایج متفاوتی به پایان رساندند. شاخص صنعتی داو جونز با کمک گزارش‌های درآمدی قوی‌تر از سوی شرکت‌های 3M و کوکاکولا، افزایش یافت. سهام 3M در این روز بیش از ۷ درصد و سهام کوکاکولا ۳.۸۲ درصد رشد کرد. سهام Salesforce نیز ۳.۷ درصد و آمازون ۲.۶۵ درصد افزایش یافت. شاخص داو در یک سطح رکورد جدید بسته شد. شاخص‌های S&P و نزدک با نتایجی ترکیبی اما با تغییرات اندک بسته شدند. نگاهی به سطوح پایانی نشان می‌دهد: شاخص S&P بدون تغییر در سطح ۶۷۳۵.۳۳ بسته شد. شاخص نزدک با ۳۶.۸۸ واحد یا ۰.۱۶ درصد کاهش به ۲۲۹۵۳.۶۷ رسید. شاخص صنعتی داو جونز با ۲۱۸.۱۰ واحد یا ۰.۴۷ درصد افزایش به ۴۶۹۲۴.۶۸ رسید. شاخص راسل ۲۰۰۰ با ۱۲.۲۲ واحد یا ۰.۴۹ درصد کاهش به ۲۴۸۷.۶۸ رسید. سهام نتفلیکس در پایان معاملات ۰.۲۳ درصد افزایش یافت. این شرکت پس از بسته شدن بازار، گزارش درآمد سه ماهه سوم ۲۰۲۵ خود را منتشر کرد. بر اساس این گزارش، سود هر سهم (EPS) این شرکت ۵.۸۷ دلار اعلام شد که پایین‌تر از برآورد ۶.۹۴ دلاری تحلیلگران بود. با این حال، درآمد آن به ۴۵.۱۸ میلیارد دلار رسید که از پیش‌بینی ۴۵.۰۲ میلیارد دلاری فراتر رفت. به دنبال انتشار این گزارش، سهام این شرکت در معاملات پس از ساعت کاری ۵.۹۸ درصد کاهش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شروع قدرتمند هفته معاملاتی، سهام اپل را به یک رکورد تاریخی جدید رساند

هفته معاملاتی سهام با شروعی قدرتمند همراه بود و شاخص‌های اصلی سهام ایالات متحده همگی با رشدی بیش از ۱ درصد به کار خود پایان دادند. شاخص شرکت‌های کوچک راسل ۲۰۰۰ با ۱.۹۵ درصد، شاخص نزدک با ۱.۳۷ درصد، شاخص S&P با ۱.۰۷ درصد و شاخص داو جونز با ۱.۱۲ درصد افزایش یافتند. در این میان، اپل با ثبت یک رکورد تاریخی جدید در قیمت پایانی، که اولین بسته شدن در قیمت رکوردی از ۲۶ دسامبر به شمار می‌رود، در کانون توجهات قرار گرفت. افزایش برآورد تحلیلگران و فروش قدرتمند آیفون ۱۷ در چین به لطف طراحی جدید و یارانه‌ها، از دلایل این رشد بودند. در پایان معاملات، سهام این شرکت با رشد ۳.۹۵ درصدی به ۲۶۲.۲۴ دلار رسید و رشد خود در سال جاری را به ۴.۷۲ درصد رساند. در سایر شرکت‌های بزرگ: سهام متا با رشد ۲.۱۴ درصدی در قیمت ۷۳۲.۱۷ دلار بسته شد و بار دیگر به بالای میانگین متحرک ۱۰۰ روزه خود بازگشت. سهام آمازون نیز با وجود قطعی در سرویس AWS، ۱.۶۱ درصد رشد کرد و به ۲۱۶.۴۸ دلار رسید. این رشد، قیمت را به بالای میانگین متحرک ۲۰۰ روزه بازگرداند. مایکروسافت با رشد ۰.۶۳ درصدی عملکرد ضعیف‌تری نسبت به بازار داشت و انویدیا با کاهش ۰.۳۲ درصدی مواجه شد. در مقابل، AMD با رشد ۳.۲۱ درصدی به رکورد جدید ۲۴۰.۵۶ دلار دست یافت. قیمت سهام این شرکت از ۵ سپتامبر ۵۹.۱۶ درصد جهش کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد شاخص‌های وال‌استریت در پی تقویت انتظارات از کاهش تنش‌های تجاری

در معاملات امروز، شاخص S&P 500 با افزایش ۶۸ واحدی معادل ۱ درصد، به رقم ۶۷۳۲ رسید و به بالاترین سطح روزانه خود دست یافت. این رشد، بار دیگر محدوده مقاومتی که پس از اعلام تعرفه‌های تجاری ترامپ علیه چین شکل گرفته بود را آزمایش می‌کند و نشان‌دهنده امیدواری بازارها به کاهش تنش‌ها است. تحلیلگران بر این باورند که سفر آقای اسکات بِسنت، وزیر خزانه‌داری آمریکا به مالزی در این هفته، می‌تواند به کاهش فشارهای ناشی از تعرفه‌ها و بهبود فضای تجاری کمک کند. در میان سهام برجسته، برخی از نمادها رشد چشمگیری را تجربه کرده‌اند: اپل (AAPL) با افزایش ۳ درصدی وِلزفارگو (WFC) با ۲.۹ درصد رشد اینتل (INTC) که ۲.۷ درصد صعود کرد متا (META) با ۲ درصد افزایش میکرون (MU) که با ۳.۲ درصد رشد همراه بود کلیفلند-کلیفت (CLF) که جهش قابل توجه ۱۹.۲ درصدی را ثبت کرد در مقابل، سهام اوراکل با کاهش ۳ درصدی به عنوان یکی از نمادهای ضعیف بازار ظاهر شد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر