TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ویلیامز: مسیر تورم سخت‌تر شده، اما هدف ۲٪ تا سال ۲۰۲۷ دست‌یافتنی است

جان ویلیامز، رئیس فدرال رزرو نیویورک، در تازه‌ترین اظهارات خود تصویری ترکیبی از چالش‌های تورمی و تعدیل شرایط اقتصادی ارائه داد؛ تصویری که هم پیام احتیاط در خود دارد و هم نشانه‌هایی از بازگشت تدریجی اقتصاد به مسیر تعادل. نکات کلیدی سخنرانی ویلیامز تورم در ماه‌های اخیر متوقف شده، اما همچنان انتظار می‌رود که تا سال ۲۰۲۷ به هدف ۲٪ برسد. تعرفه‌های تجاری عامل افزایش قیمت‌ها بوده‌اند و بین «نیم تا سه‌چهارم درصد» به تورم اضافه کرده‌اند؛ اما ویلیامز تأکید کرد که این اثر پایدار نخواهد بود و پس از تعدیل اولیه، تورم دوباره در مسیر نزولی قرار می‌گیرد. رشد اقتصادی کاهش یافته و بازار کار در حال سرد شدن تدریجی است. به گفته او، بازار کار اکنون مشابه سال‌های پیش از همه‌گیری است؛ یعنی نه داغ و نه تحت فشار بیش‌ازحد. ریسک‌های نزولی اشتغال افزایش یافته و فدرال رزرو در مسیر مهار تورم باید مراقب آسیب‌ندیدن اشتغال باشد. ویلیامز تأکید کرد: «هدف تورمی باید محقق شود، اما بدون اینکه به اشتغال ضربه غیرضروری وارد شود.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقدینگی سوئیس فراتر از برآوردها افزایش یافت

داده‌های اقتصادی سوئیس نشان داد که عرضه پول M3 در ماه اکتبر ۲۰۲۵ نسبت به سال گذشته ۴.۸٪ افزایش یافته است. این رقم بالاتر از پیش‌بینی ۳.۹٪ بود و نشان‌دهنده رشد نقدینگی در اقتصاد سوئیس است. افزایش عرضه پول می‌تواند بر سیاست‌های پولی بانک ملی سوئیس و انتظارات تورمی اثرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش رقابت در حوزه هوش مصنوعی و کاهش امید به افت نرخ بهره، احتمال اصلاح بیشتر شاخص‌ها را تقویت می‌کند

فضای حاکم بر بازارها رو به تیرگی نهاده است و عملکرد قیمتی امروز، آن چیزی نبود که خریداران انتظارش را می‌کشیدند. انویدیا بار دیگر در گزارش درآمدی خود فراتر از انتظارات ظاهر شد و پیش‌بینی درآمدی قدرتمندی ارائه کرد، اما پس از جهش ۵ درصدی در معاملات پیش از گشایش بازار، سهام این شرکت روند نزولی گرفت و با کاهش ۱.۸ درصدی مواجه شد؛ موضوعی که در یک روز با حجم معاملات بالا، تهدیدی برای ثبت یک کندل نزولی نامطلوب روی نمودار تکنیکال محسوب می‌شود. اگرچه برخی این وضعیت را ناشی از بازار اشباع‌شده با معاملات آپشن و تسویه موقعیت‌های پوشش ریسک می‌دانند، اما تردیدهایی جدی نسبت به این دیدگاه وجود دارد. نشانه‌های شکل‌گیری حباب در نماد انویدیا تقویت شده و عملکرد مدل «Gemini 3» گوگل نیز وزن بیشتری به این استدلال داده است. هرچند تقاضای بسیار بالا برای چند فصل آینده در قیمت‌ها پیش‌خور شده است، اما حاشیه سود ۷۵ درصدی در یک نظام سرمایه‌داری و رقابتی، پایدار نخواهد ماند. برای کلیت بازار، این موضوع لزوماً منفی نیست. اینکه گوگل ثابت کرد می‌تواند بدون چیپ‌های انویدیا یک مدل زبانی بزرگ (LLM) فوق‌العاده بسازد، به معنای آن است که انحصار شکسته شده و سود انویدیا کاهش، اما ارزش در زنجیره پایین‌دستی افزایش می‌یابد. مشکل اصلی اینجاست که انویدیا به تنهایی ۸ درصد از وزن شاخص S&P 500 را تشکیل می‌دهد، بنابراین هرگونه اصلاح سنگین در این سهم می‌تواند تاثیر منفی قابل‌توجهی بر کل شاخص بگذارد. تغییر مهم دیگر در هفته‌های اخیر مربوط به فدرال رزرو است. جروم پاول در برابر کاهش نرخ بهره در ماه دسامبر موضع‌گیری کرد و اکنون احتمال این کاهش از یک قطعیت نسبی به تنها ۳۶ درصد رسیده است. یک فدرال رزرو با سیاست‌های کمتر انبساطی عامل بازدارنده‌ای برای بازار است، هرچند بخش زیادی از قیمت‌گذاری مجدد در بازار انجام شده است. در نهایت، با توجه به پیشرفت‌های تکنولوژیک اخیر گوگل، به نظر نمی‌رسد دوران هوش مصنوعی به پایان رسیده باشد، اما شرایط فعلی نشان می‌دهد که بازار همچنان پتانسیل یک اصلاح ۱۰ درصدی دیگر را از سطوح کنونی دارد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کوک از فدرال رزرو: هر نوسان بازار نگران‌کننده نیست، اما برخی آسیب‌پذیری‌ها جدی‌اند

لیزا کوک، عضو هیئت‌مدیره فدرال رزرو و دارای حق رأی دائمی، در سخنرانی امروز خود تأکید کرد که تمام نوسانات بازار لزوماً مشکل‌زا نیستند و بخشی از رفتار طبیعی بازارهای مالی محسوب می‌شوند. با این حال، او هشدار داد که یکی از آسیب‌پذیری‌های مهم مربوط به عدم تطابق سررسید در استراتژی‌های معاملاتی صندوق‌های پوشش ریسک در بازار اوراق خزانه است؛ موضوعی که می‌تواند در شرایط استرس، ریسک نقدشوندگی را تشدید کند. کوک این سخنان را در حالی مطرح می‌کند که خود او طی ماه‌های اخیر درگیر جنجال سیاسی بوده است. دولت ترامپ تلاش داشت او را به دلیل ادعاهایی درباره «اطلاعات نادرست در درخواست وام مسکن» از هیئت فدرال رزرو برکنار کند، اما دیوان عالی آمریکا با رد درخواست دولت برای بررسی فوری، اجازه داد کوک فعلاً در سمت خود باقی بماند. رسیدگی شفاهی به این پرونده برای ژانویه ۲۰۲۶ برنامه‌ریزی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌استریت بخشی از رشد خود را از دست داد؛ عقب‌نشینی S&P 500 و کاهش هیجان انویدیا

روند صعودی سهام آمریکا در معاملات اخیر بخشی از قدرت خود را از دست داده و بخش قابل‌توجهی از رشد ابتدای جلسه بازپس گرفته شده است. شاخص S&P 500 که در اوج به سطح ۶۷۷۰ واحد رسیده بود، اکنون با عقب‌نشینی حدود ۱۰۰ واحد در محدوده ۶۶۶۷ واحد معامله می‌شود؛ تحولی که نشان می‌دهد اشتیاق اولیه بازار در حال فروکش کردن است. در این میان، انویدیا که پس از انتشار گزارش مالی چشمگیر خود جهشی قابل‌توجه را تجربه کرده بود، رشد خود را به‌طور محسوسی از دست داده و اکنون تنها ۱ درصد بالاتر معامله می‌شود. کاهش شتاب این سهم؛ که موتور اصلی هیجان در بازارهای سهام بوده، می‌تواند سیگنالی مهم برای ادامه مسیر شاخص‌های تکنولوژی باشد. سرمایه‌گذاران اکنون با دقت بیشتری عملکرد انویدیا را رصد می‌کنند، چراکه هر تغییر جهت در این نماد می‌تواند به‌سرعت بر احساسات بازار، به‌ویژه در بخش فناوری، اثر بگذارد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوک از فدرال رزرو: نظام مالی آمریکا مقاوم است اما ریسک‌های بازار در حال افزایش‌اند

کوک، عضو فدرال رزرو، در سخنرانی امروز خود تأکید کرد که نظام مالی آمریکا همچنان مقاوم و باثبات است؛ با این حال، چندین ریسک نوظهور در بازارهای دارایی نیازمند مراقبت دقیق سیاست‌گذاران است. او گفت در حالی‌که ساختار کلی نظام مالی «سالم» ارزیابی می‌شود، احتمال وقوع افت‌های بزرگ در قیمت دارایی‌ها در حال افزایش است؛ هرچند به گفته او این موضوع در حال حاضر تهدیدی برای «ثبات سیستم مالی» محسوب نمی‌شود، اما باید جدی گرفته شود. کوک همچنین درباره بازار وام‌دهی خصوصی توضیح داد که این بخش در وضعیت فعلی «تهدید فوری» ایجاد نمی‌کند، اما به دلیل رشد سریع و نقش فزاینده در تأمین مالی شرکت‌ها، لازم است به‌طور دقیق تحت‌نظر قرار گیرد. او در ادامه به معاملات صندوق‌های پوشش ریسک (هج‌فاندها) در بازار اوراق خزانه اشاره کرد و هشدار داد که برخی از استراتژی‌های معاملاتی این صندوق‌ها می‌تواند ریسک‌هایی برای نقدشوندگی بازار خزانه‌داری ایجاد کند؛ موضوعی که در سال‌های اخیر بارها مورد بحث مقامات فدرال رزرو بوده است. بخش دیگری از سخنان کوک به هوش مصنوعی مولد (Generative AI) اختصاص داشت. او گفت استفاده از این فناوری در معاملات مالی می‌تواند فرصت‌های قابل‌ملاحظه‌ای ایجاد کند، اما خطراتی نیز به همراه دارد و فدرال رزرو باید با دقت روند ادغام AI در فعالیت‌های معاملاتی را رصد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک: تورم همچنان بالاست؛ گزارش اشتغال تصویر دوگانه‌ای ارائه می‌دهد

هامک، از مقامات فدرال رزرو، امروز مجموعه‌ای از نکات مهم در مورد وضعیت بازار کار، روند تورم و چالش‌های سیاست پولی مطرح کرد. او با اشاره به گزارش اشتغال آمریکا گفت داده‌ها ترکیبی و چندلایه بوده‌اند؛ هرچند تا حدودی با انتظارات بازار هم‌خوانی داشته‌اند، اما زمان انتشار آنها باعث شده تصویر به‌روز و کامل‌تری ارائه نشود. به گفته او، این گزارش «کمی کهنه» است، اما همچنان برای تحلیل شرایط فعلی مفید است. هامک اظهار کرد نشانه‌هایی از ضعف جزئی در تقاضا به‌دلیل فشارهای تورمی دیده می‌شود و در عین حال، داده‌های روایی همچنان از بازار کاری کم‌تحرک حکایت دارد؛ محیطی که استخدام و تعدیل نیرو هر دو در سطحی پایین جریان دارند. با وجود برخی نشانه‌های تعدیل، او تأکید کرد که تورم همچنان بسیار بالا و در مسیر نادرستی قرار دارد. به گفته وی، فشارهای تورمی هنوز «بسیار قابل‌توجه» هستند، هرچند انتظارات تورمی در میان خانوارها و کسب‌وکارها مهار شده و این نکته مثبتی است. هامک همچنین اشاره کرد که در تمام نشست‌های فدرال رزرو با «ذهنی باز» شرکت می‌کند و تصمیم‌گیری نهایی باید بر مبنای داده‌ها و با درنظرگرفتن هر دو وجه مأموریت بانک مرکزی—ثبات قیمت‌ها و حمایت از اشتغال—صورت گیرد. هامک تأکید کرد: «برای رسیدن به هدف ۲ درصد، سیاست پولی باید تا حدی محدودکننده باقی بماند.» او در ادامه یادآور شد که فدرال رزرو باید میان دو بخش مأموریت خود— کنترل تورم و حمایت از بازار کار—تعادلی دقیق برقرار کند. به گفته او، نرخ‌های فعلی «تقریباً در محدوده نرخ خنثی» قرار دارند، اما داده‌های تازه تعیین‌کننده مسیر خواهند بود. او افزود که به هر جلسه کمیته «با ذهنی باز» وارد می‌شود. در بخش مسکن نیز هامک به افزایش هزینه نهاده‌ها اشاره کرد و آن را یکی از موانع اصلی تثبیت بازار دانست. او انتظار دارد نوسانات بیشتری در بازارهای پولی مشاهده شود و از دید او، استفاده بیشتر مؤسسات از تسهیلات ریپو دائمی فدرال رزرو می‌تواند به بهبود نقدینگی کمک کند. به گفته او، یکی از نقاط تمرکز فعلی فدرال رزرو بازار وام‌دهی خصوصی (Private Credit) است که نقش فزاینده‌ای در انتقال سیاست پولی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

“بار” از فدرال رزرو: تورم 3 درصدی نگران‌کننده است

بار، از مقامات ارشد فدرال رزرو، در سخنرانی امروز مجموعه‌ای از نکات مهم درباره وضعیت اقتصاد آمریکا، نقش هوش مصنوعی و مسیر سیاست پولی مطرح کرد. او تأکید کرد که هوش مصنوعی در حال ایجاد دستاوردهای قابل توجهی در رشد GDP است؛ اما افزود این پیشرفت‌ها هنوز به شکل محسوس به بهره‌وری نیروی کار منتقل نشده‌اند؛ شکافی که می‌تواند در کوتاه‌مدت موجب نوعی اختلال در بازار کار و ساختار اقتصادی شود. بار گفت: «هوش مصنوعی احتمالاً در مجموع یک نیروی مثبت برای اقتصاد است، اما در کوتاه‌مدت با جابه‌جایی‌های قابل‌توجهی همراه خواهد بود.» او در ادامه اشاره کرد که بازار سهام به‌طور مستقیم بر میزان مصرف خانوارهای پردرآمد اثر می‌گذارد و افزایش ارزش دارایی‌ها باعث شده این گروه مخارج خود را افزایش دهند؛ پدیده‌ای که در ادبیات اقتصادی با عنوان اثر ثروت شناخته می‌شود. در زمینه سیاست پولی، بار بار دیگر بر لزوم حمایت از بازار کار تأکید کرد، اما افزود فدرال رزرو همچنان باید تورم را به هدف ۲ درصدی بازگرداند. او گفت: «ما باید در سیاست پولی بسیار محتاط باشیم تا این دو هدف را هم‌زمان مدیریت کنیم.» بار همچنین هشدار داد که تورم در سطح ۳ درصد هنوز نگران‌کننده است و نشان می‌دهد مسیر رسیدن به تورم هدف همچنان ناهموار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک: کاهش نرخ‌ بهره خطر بازگشت تورم را افزایش می‌دهد

«هامک»، از اعضای هاوکیش فدرال رزرو که در سال ۲۰۲۶ حق رأی خواهد داشت، بار دیگر موضع سخت‌گیرانه خود را تکرار کرد و نشان داد از کاهش نرخ بهره، حداقل در آینده نزدیک حمایت نخواهد کرد. به گفته او، هرگونه تسهیل زودهنگام سیاست پولی می‌تواند پیامدهای نامطلوبی برای بازار و تورم داشته باشد: کاهش نرخ‌ها در شرایط کنونی ممکن است اشتهای ریسک‌پذیری را در بازارهای مالی افزایش دهد و فضای سفته‌بازی را تقویت کند. کاهش‌های پیشگیرانه در نرخ بهره می‌توانند ریسک‌های مالی را بالا ببرند و به جای تقویت ثبات، آن را تضعیف کنند. کاهش نرخ‌ها می‌تواند قیمت‌گذاری دارایی‌ها را دچار انحراف کند و ارزیابی بازار از سطح واقعی ریسک را مخدوش سازد. هامک در عین حال تأکید کرد که بانک‌ها در حال حاضر از نظر سرمایه‌ای در وضعیت مطلوبی هستند و همچنین وضعیت مالی خانوارهای آمریکایی نسبتاً سالم است. این اظهارات نشان می‌دهد طیف هاوکیش فدرال رزرو همچنان نگران بازگشت تورم است و احتمالاً در برابر هرگونه کاهش نرخ پیش از تثبیت کامل تورم مقاومت خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا در سه‌ماهه سوم درخشید؛ درآمد، سود و چشم‌انداز همگی فراتر از انتظارات بازار

انویدیا لحظاتی پیش گزارش سه‌ماهه سوم خود را منتشر کرد و بار دیگر نشان داد که چرا این شرکت همچنان محور اصلی سرمایه‌گذاری در اکوسیستم هوش مصنوعی است. عملکرد مالی شرکت در تمامی شاخص‌ها فراتر از پیش‌بینی وال‌استریت بود و یک پیام روشن برای بازار داشت: چرخه سرمایه‌گذاری در AI هنوز در اوج قرار دارد و نشانه‌ای از کاهش سرعت دیده نمی‌شود. در بخش نتایج مالی، انویدیا سود تعدیل‌شده هر سهم را ۱.۳۰ دلار اعلام کرد؛ رقمی که به‌راحتی بالاتر از انتظار ۱.۲۴ دلاری تحلیلگران قرار گرفت. درآمد شرکت نیز به ۵۷.۰۱ میلیارد دلار رسید، در حالی‌که اجماع بازار اعدادی نزدیک به ۵۴ تا ۵۵ میلیارد دلار را برآورد کرده بود. حاشیه سود ناخالص در سطح بسیار بالای ۷۳.۶ درصد حفظ شد؛ نشانه‌ای آشکار از قدرت قیمت‌گذاری انویدیا و تداوم محدودیت عرضه در بازار شتاب‌دهنده‌های پیشرفته. بار دیگر، بخش دیتاسنتر نقش تعیین‌کننده‌ای در این عملکرد داشت. این بخش با درآمد ۵۱.۲ میلیارد دلاری نه‌تنها انتظارات بازار را پشت سر گذاشت، بلکه نشان داد تقاضا برای سیستم‌های H100 و مهاجرت به نسل جدید پلتفرم Blackwell همچنان شتابان است. جنسن هوانگ، مدیرعامل انویدیا، در توضیح این روند تصریح کرد که «فروش Blackwell از کنترل خارج شده» و «GPUهای ابری کاملاً فروخته شده‌اند»؛ عباراتی که به‌خوبی شدت تقاضای جهانی برای محصولات شرکت را منعکس می‌کند. به گفته انویدیا، مشتریان؛ از هایپراسکیلرها گرفته تا برنامه‌های ملی هوش مصنوعی و شرکت‌های بزرگ، سفارش‌های خود را تا سال ۲۰۲۶ جلو انداخته‌اند. این سطح از دید نسبت به آینده، تصویر کم‌سابقه‌ای از تداوم تقاضا در بازار AI ارائه می‌دهد. چشم‌انداز سه‌ماهه چهارم نیز پیام مثبتی برای بازار به همراه داشت. شرکت پیش‌بینی درآمد ۶۳.۷ تا ۶۶.۳ میلیارد دلاری را ارائه کرد؛ محدوده‌ای که به‌وضوح بالاتر از انتظار حدود ۶۲ میلیارد دلاری وال‌استریت است. به‌گفته مدیریت، عرضه حجمی پلتفرم Blackwell از اوایل سال آینده آغاز می‌شود و درحال‌حاضر تقاضا به‌طور قابل‌توجهی بالاتر از ظرفیت تولید است. در مجموع، گزارش جدید انویدیا بار دیگر تأیید کرد که این شرکت همچنان معیار سنجش صنعت هوش مصنوعی است و فعلاً هیچ نشانه‌ای از کند شدن چرخه سرمایه‌گذاری در این حوزه وجود ندارد. نشست تفصیلی درآمدها نیز ساعت پنج بعدازظهر به وقت شرق آمریکا برگزار خواهد شد و انتظار می‌رود جزئیات بیشتری درباره ظرفیت تولید، زنجیره تأمین و برنامه‌ریزی سال ۲۰۲۶ ارائه شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صحبت از وقوع یک «رالی همه‌جانبه» در بازارها نشانه خوبی برای معامله‌گران محسوب نمی‌شود

در یادداشت میز معاملاتی جی‌پی‌مورگان که امروز منتشر شده، دیدگاه‌های قابل‌تأملی مطرح شده است. در دنیای معامله‌گری، اغلب بهتر است خلاف جهت احساسات بازار (sentiment) حرکت کرد؛ یعنی زمانی که بازارها راضی یا ترسو هستند بهترین زمان برای خرید است و زمانی که بازار دچار سرخوشی (euphoria) است، بهتر است دست به فروش زد. این یادداشت جی‌پی‌مورگان، به‌ویژه در روز اعلام درآمدهای انویدیا، نگران‌کننده به نظر می‌رسد. در این متن آمده است: «با توجه به اینکه هیچ تغییری در داستان بنیادی رخ نداده و فرضیه سرمایه‌گذاری ما نیز به سیاست‌های تسهیلی فدرال رزرو وابسته نیست، ما خریدار در کف‌قیمتی (dip-buyers) هستیم. با نگاه به دو رویداد کلیدی این هفته، یعنی گزارش اشتغال بخش غیرکشاورزی (NFP) ماه سپتامبر و گزارش درآمدی انویدیا (NVDA)، ترکیب این دو می‌تواند صحنه را برای صعود بعدی به سمت سقف‌های تاریخی (ATHs) یا عبور از آن‌ها آماده کند.» این دیدگاه نه تنها جسورانه، بلکه عجیب است. گزارش درآمدی انویدیا یک ریسک دوطرفه دارد و حتی در بازار صعودی فوق‌العاده این سهم، نمونه‌های زیادی از فروشِ پس از اعلام درآمد (sell-off) وجود دارد. علاوه بر این، اهمیت گزارش اشتغال ماه سپتامبر در مقطع کنونی قابل درک نیست؛ بنابراین خریداران باید مراقب باشند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترامپ: خیلی دوست دارم پاول را اخراج کنم؛ او به‌شدت بی‌کفایت است

نرخ‌های بهره بیش از حد بالا هستند. ایالات متحده و عربستان سعودی در حال مشارکت در زیرساخت‌های LNG هستند. اگر هوانگ (مدیرعامل انویدیا) خوشحال است، من هم خوشحالم. در حال حاضر کمی از پوتین ناامید هستم.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

حمایت قاطع میران از اصلاح مقررات بانکی و بازنگری در ترازنامه بانک مرکزی

میران با تأکید بر حمایت کامل خود از تلاش‌های فدرال رزرو برای «کارآمدسازی و ساده‌سازی مقررات بانکی»، اعلام کرد که این اصلاحات برای تقویت ثبات مالی و افزایش شفافیت نظام بانکی ضروری است. او پیشنهاد کرد اوراق خزانه‌داری آمریکا و ذخایر نزد بانک مرکزی از محاسبه نسبت‌های اهرم بانکی مستثنی شوند؛ اقدامی که می‌تواند فشار نظارتی بر بانک‌ها را کاهش دهد و ظرفیت ترازنامه آن‌ها را برای فعالیت‌های مالی افزایش دهد. میران در ادامه گفت که در آینده امکان دارد فدرال رزرو بار دیگر اقدام به کوچک‌سازی ترازنامه خود کند. به گفته او، یک ترازنامه کوچک‌تر به‌طور طبیعی میزان پرداخت بهره به بانک‌ها را کاهش می‌دهد و وابستگی نظام پولی به ذخایر بانکی را پایین می‌آورد. او همچنین تأکید کرد که در نشست سیاست‌گذاری ۲۸ و ۲۹ اکتبر از پایان فوری برنامه کاهش ترازنامه حمایت می‌کرد و تصمیم اخیر فدرال رزرو برای توقف روند «ترازنامه‌زدایی» را کاملاً تأیید کرده است. میران در پایان خاطرنشان کرد که اندازه نهایی ترازنامه فدرال رزرو در درجه اول توسط مقررات بانکی تعیین می‌شود، نه ترجیحات سیاست‌گذاران. این موضوع نشان می‌دهد که هرگونه تغییر در حجم دارایی‌های بانک مرکزی باید با سازوکارهای نظارتی و الزامات احتیاطی هماهنگ باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار سوسیته ژنرال: موج خرید طلای بانک‌های مرکزی به رهبری چین ممکن است بازارهای جهانی را تحت فشار قرار دهد

تقاضای بالای فیزیکی برای پلاتین و نقره، شکنندگی زنجیره‌های تأمین جهانی را برجسته کرده است. هرچند بازار طلا هنوز با همان نوع اختلال مواجه نشده، اما به گفته یکی از بانک‌های سرمایه‌گذاری، این بازار هم در برابر نوسانات مشابه مصون نیست. تحلیلگران کامودیتی سوسیته ژنرال در گزارش اخیر خود گفتند که تقاضای طلای بخش رسمی (بانک‌های مرکزی) را با دقت زیر نظر دارند، زیرا معتقدند ادامه خریدهای بانک‌های مرکزی می‌تواند به کمبود عرضه و جهش قیمتی مشابه آنچه در بازار نقره و پلاتین رخ داد، منجر شود. بانک‌های مرکزی جهان در سه سال گذشته، هر سال حدود ۱۰۰۰ تن به ذخایر طلای خود افزوده‌اند. اگرچه انتظار می‌رود امسال تقاضا اندکی ضعیف‌تر باشد، اما شورای جهانی طلا پیش‌بینی می‌کند که ذخایر همچنان تا ۹۵۰ تن افزایش یابد—رقمی بسیار بالاتر از میانگین‌های بلندمدت. سوسیته ژنرال هشدار می‌دهد که این تقاضای قوی برای طلای فیزیکی می‌تواند فشار بیشتری بر بازاری وارد کند که عمدتاً بر مبنای دارایی‌های کاغذی اداره می‌شود. تحلیلگران این بانک گفتند که حتی تغییر ۱ درصدی در ساختار ذخایر ارزی دولت‌ها می‌تواند «تب طلای» جدیدی ایجاد کند. آن‌ها افزودند که چین همچنان بازیگر اصلی بازار طلا باقی خواهد ماند. «اگر به‌جای فرض قبلی خود—یعنی فروش دارایی‌های دلاری توسط بانک‌های مرکزی و هدایت بخش کوچکی از آن به طلا—فرض کنیم بانک‌های مرکزی ۱ درصد دیگر از کل ذخایر خود را بدون فروش دارایی‌های خارجی به طلا تخصیص دهند، تنها چین به ۲۷۶ تن طلا نیاز خواهد داشت. اگر همه کشورها را در نظر بگیریم، این رقم به ۷۶۲ تن می‌رسد. در صورت توزیع این ۷۶۲ تن در یک دوره سه‌ساله، این میزان به حدود ۶۴ تن در هر فصل می‌رسد؛ تقریباً معادل همان سطحی که در مدل پیش‌بینی ما بر اساس کاهش نگهداری دارایی‌های دلاری توسط سرمایه‌گذاران خارجی فرض شده است.» این اظهارات در شرایطی مطرح می‌شود که تقاضای طلای بانک‌های مرکزی توجه قابل‌توجهی در بازار جلب کرده است. تحلیلگران می‌گویند خریدهای گسترده، ارزش قابل‌توجهی برای طلا ایجاد کرده و سطوح حمایتی جدیدی در پی هر جهش قیمتی شکل داده است. انتظار می‌رود افزایش نااطمینانی اقتصادی و ژئوپولیتیکی، بانک‌های مرکزی بیشتری را به تنوع‌بخشی ذخایر خود و حرکت به‌سوی طلا ترغیب کند. هم‌زمان، ادامه جنگ تجاری آمریکا بسیاری از کشورها را واداشته وابستگی خود به دلار را کاهش دهند و به دارایی‌هایی روی بیاورند که فاقد ریسک سیاسی یا طرفِ ثالث هستند. با وجود تقاضای قوی، شورای جهانی طلا اعلام کرده که ۶۶ درصد خریدهای رسمی در سه‌ماهه سوم گزارش نشده‌اند. از آنجا که خریدهای بانک مرکزی معمولاً شفاف نیست، تحلیلگران ناچارند از مجموعه‌ای از داده‌ها برای برآورد حجم خرید استفاده کنند. سوسیته ژنرال تقاضای بخش رسمی را از طریق داده‌های تجاری بریتانیا رصد می‌کند. «داده‌های منتشرشده در ۱۳ نوامبر که شامل فعالیت ماه سپتامبر است، نشان می‌دهد صادرات طلا ۵۵.۴ تن بوده—۱۵ تن کمتر از ماه مشابه سال ۲۰۲۳ و ۷۰ تن پایین‌تر از میانگین فصلی. با توجه به کاهش قیمت‌ها در نیمه دوم اکتبر، این شرایط نقطه ورود بهتری برای خرید بانک‌های مرکزی ایجاد کرده و احتمالاً صادرات در ماه گذشته افزایش یافته است. به‌طور میانگین، در ماه اکتبر حدود ۱۴۰ تن طلا از بریتانیا به مقاصد مختلف صادر می‌شود. باید تا ۱۲ دسامبر برای مشاهده این داده‌ها صبر کنیم.» این بانک همچنین از کاهش جزئی صادرات طلای بریتانیا به چین خبر می‌دهد: «داده‌های صادرات کلی بریتانیا شامل صادرات به چین نیز می‌شود. آمارهای HMRC نشان می‌دهد سپتامبر ۱۵ تن طلا به چین صادر شده، در حالی که این رقم در اوت ۱۰ تن بود. با این حال، متوسط صادرات سپتامبر در سال‌های ۲۰۲۲ تا ۲۰۲۴ برابر با ۴۷ تن بوده است. رقم سپتامبر امسال پایین‌ترین میزان از سال ۲۰۲۲ است. به‌صورت فصلی، انتظار می‌رود صادرات در اکتبر به ۶۰ تن برسد.» در حالی که چین در سپتامبر ۱۰ تن طلا از بریتانیا وارد کرده، تنها افزایش ۱ تنی در ذخایر رسمی خود گزارش داده است. به گزارش فایننشال تایمز، سوسیته ژنرال بر اساس داده‌های تجاری برآورد می‌کند که خرید کل چین در سال جاری ممکن است به ۲۵۰ تن برسد—یعنی بیش از یک‌سوم تقاضای رسمی جهانی.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بارکین: کاهش نرخ بهره در دسامبر قطعی نیست

بارکین، عضو فدرال‌رزرو، در تازه‌ترین اظهارات خود تأکید کرد که کاهش نرخ بهره در نشست دسامبر قطعی نیست؛ دیدگاهی که کاملاً همسو با موضع اخیر جروم پاول است و نشان می‌دهد بخشی از سیاست‌گذاران همچنان به‌دنبال شواهد محکم‌تری برای تعدیل سیاست پولی هستند. او در بخش دیگری از صحبت‌ها، نسبت به ریسک‌های نهفته در حوزه وام‌های خصوصی (Private Credit) ابراز نگرانی کرد و گفت اگرچه بازیگران این بخش تاکنون مشکل پایداری جدی نداشته‌اند، اما اتکای بیشتر به تأمین مالی از طریق سرمایه سهام می‌تواند خطرات سیستمی را محدودتر کند و مقاومت این صنعت را افزایش دهد. بارکین همچنین اشاره کرد که عملکرد نظام بانکی، به‌ویژه در مواجهه با ریسک‌های بخش املاک تجاری (CRE)، تاکنون «اطمینان‌بخش» بوده و بانک‌ها توانسته‌اند فشارهای این حوزه را مدیریت کنند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بارکین: امیدوارم داده‌های پیش‌رو مسیر اقتصاد را روشن کنند

توماس بارکین، رئیس فدرال‌رزرو ریچموند، در جدیدترین اظهارات خود نشان داد که هنوز درباره تصمیم ماه دسامبر جمع‌بندی قطعی ندارد؛ موضعی که او را به یک «شاخص دقیق» برای دیدگاه‌های میانه‌رو در فدرال‌رزرو تبدیل می‌کند. بارکین تأکید کرد که اگرچه تورم هنوز بالاتر از هدف است، اما به‌نظر نمی‌رسد دوباره شتاب بگیرد؛ زیرا مصرف‌کنندگان در برابر افزایش قیمت‌ها مقاومت نشان می‌دهند و رشد بهره‌وری نیز به کاهش فشارهای تورمی کمک می‌کند. در همین حال، رشد اشتغال کاهش یافته اما عرضه نیروی کار هم در حال کند شدن است، موضوعی که تصویر بازار کار را پیچیده‌تر می‌کند. او گفت که تا نشست ۱۰ دسامبر «بسیاری چیزها باید مشخص شود» و داده‌های اقتصادی پیش‌رو می‌توانند نقش تعیین‌کننده‌ای در تصمیم نهایی داشته باشند. این سخنان بارکین در حالی مطرح می‌شود که بازار دوباره احتمال کاهش نرخ بهره در دسامبر را در پی سخنان داویش کریس والر از 38 درصد به محدوده ۵۰/۵۰ بازگردانده است. والر گفته بود هیچ داده‌ای بین امروز و جلسه دسامبر وجود ندارد که بتواند نظرش را درباره لزوم کاهش نرخ بهره تغییر دهد. مجموع این اظهارات نشان می‌دهد که اختلاف نظر درون فدرال‌رزرو همچنان پابرجاست و مسیر سیاست پولی برای بازارها هنوز کاملاً روشن نشده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار بانک آمریکا: سطح بسیار پایین نقدینگی می‌تواند زنگ خطر برای بازار سهام باشد

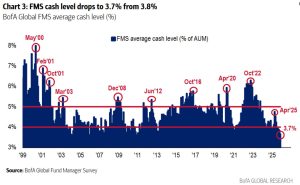
بانک آمریکا در تازه‌ترین نظرسنجی مدیران صندوق خود هشدار داده است که سطح نقدینگی مدیران سرمایه به محدوده خطرناک رسیده است؛ موضوعی که می‌تواند پیامدهای مهمی برای بازارهای سهام و اوراق قرضه در ماه‌های پیش‌رو داشته باشد. طبق داده‌های این بانک، زمانی که سطح نقدینگی صندوق‌ها به ۳.۷ درصد یا کمتر کاهش یافته که از سال ۲۰۰۲ تاکنون تنها ۲۰ بار رخ داده است، در تمام موارد بازار سهام در بازه یک تا سه ماه بعد با افت مواجه شده و اوراق خزانه آمریکا عملکرد بهتری داشته‌اند. این سابقه تاریخی، توجه بسیاری از معامله‌گران را به خود جلب کرده و نگرانی از اصلاح بازار را افزایش داده است. این هشدار در شرایطی مطرح می‌شود که بازار همچنان درگیر تردیدهای تازه درباره سهام هوش مصنوعی است. سرمایه‌گذاران با دقت چشم‌انتظار انتشار گزارش درآمدی انویدیا هستند؛ شرکتی که طی دو سال گذشته موتور اصلی رشد بازار بوده است. در کنار آن، عرضه نسخه جدید Gemini 3 از سوی گوگل نیز می‌تواند احساسات بازار را تغییر دهد. اما همان‌طور که تحلیلگران می‌گویند، «مرز ظریفی» میان ادامه هیجان هوش مصنوعی و آغاز اصلاح عمیق بازار وجود دارد. در مجموع، پیامی که از داده‌های بانک آمریکا استخراج می‌شود روشن است: وقتی سطح نقدینگی به این اندازه پایین می‌رسد، بازار معمولاً در برابر هر شوک یا ناامیدی شکننده‌تر می‌شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سوئیس اوراق ۴.۵ میلیاردی منتشر می‌کند

بانک ملی سوئیس، اعلام کرد که اداره مالی فدرال قصد دارد در سال ۲۰۲۶ اوراق قرضه‌ای با ارزش اسمی ۴.۵ میلیارد فرانک سوئیس منتشر کند. با در نظر گرفتن اوراقی که در سال ۲۰۲۶ سررسید می‌شوند، حجم کل اوراق قرضه کنفدراسیون در گردش، به‌طور خالص ۱ میلیارد فرانک افزایش خواهد یافت. همچنین، حجم بدهی‌های ثبت‌شده در بازار پول قرار است در محدوده‌ای بین ۶ تا ۱۴ میلیارد فرانک سوئیس حفظ شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

حمایت قاطع والر از کاهش نرخ بهره در دسامبر

کریس والر، عضو بانفوذ هیئت‌مدیره فدرال‌رزرو، در سخنرانی اخیر خود در لندن بار دیگر بر ضرورت اجرای یک کاهش ۲۵ واحد پایه‌ای در نشست ۹ و ۱۰ دسامبر تأکید کرد؛ موضعی که به‌وضوح نشان می‌دهد او در صف مقدم حامیان آغاز فاز جدید تسهیل پولی قرار گرفته است. والر با استناد به مجموعه گسترده‌ای از داده‌های بخش خصوصی و دولتی؛ داده‌هایی که حتی در دوره ۴۳ روزه تعطیلی دولت آمریکا نیز قابل رصد بوده‌اند، هشدار داد که بازار کار اکنون «در آستانه توقف» قرار دارد. او در توضیح این وضعیت به افزایش درخواست‌های اولیه بیمه بیکاری، رشد اخراج‌ها و نبود فشار جدی در دستمزدها اشاره کرد؛ مجموعه‌ای از نشانه‌ها که از دید او بیانگر از دست رفتن شتاب بازار کار و کاهش محسوس فعالیت اقتصادی است. والر همچنین تأکید کرد که تورمِ پایه؛ پس از حذف اثرات مقطعی ناشی از تعرفه‌ها، اکنون در نزدیکی هدف ۲ درصدی فدرال‌رزرو قرار دارد و انتظارات تورمی نیز در سطوح پایدار تثبیت شده است. همزمان با کند شدن رشد اقتصادی و افت اعتماد مصرف‌کننده، والر هشدار داد که تداوم سیاست پولی انقباضی می‌تواند فشار نامتوازن و قابل‌توجهی بر خانوارهای کم‌درآمد و متوسط وارد کند؛ به‌ویژه با توجه به مشکلات فزاینده در حوزه استطاعت مالی مسکن و خودرو. درحالی‌که برخی مقامات فدرال‌رزرو معتقدند باید منتظر داده‌های شفاف‌تر ماند، والر این رویکرد را رد کرد و اظهار داشت که بانک مرکزی «در مه قرار ندارد». او گفت مجموعه شاخص‌های موجود تصویری کاملاً قابل‌اتکا ارائه می‌کند و حتی انتشار گزارش اشتغال ماه سپتامبر؛ که به‌دلیل تعطیلی دولت به تعویق افتاده، بعید است نظر او را تغییر دهد. از دید والر، یک کاهش ۲۵ واحد پایه‌ای نه‌تنها ریسک ضعف بیشتر بازار کار را کاهش می‌دهد، بلکه نرخ‌های بهره را به سطحی نزدیک‌تر به «خنثی» بازمی‌گرداند. در فضای تحلیل سیاسی، برخی ناظران معتقدند این حد از پافشاری والر بی‌ارتباط با بلندپروازی‌های احتمالی او برای جانشینی ریاست فدرال‌رزرو نیست؛ به‌ویژه آنکه دولت آینده خواهان چرخش سریع‌تر به سمت سیاست‌های تسهیلی است. با این‌حال، فارغ از انگیزه‌های سیاسی، پیام والر به بازارها روشن است: مجموعه داده‌های فعلی برای آغاز کاهش نرخ بهره کافی است و دسامبر ممکن است نقطه آغاز این تغییر باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ارزش‌گذاری رؤیایی انویدیا بر فرض تداوم حاشیه سود ۷۵ درصدی و نبود رقابت استوار است

استدلال اصلی که از سوی حامیان روند صعودی انویدیا (Nvidia) و به طور کلی معاملات مرتبط با هوش مصنوعی می‌شنوید این است که «این حباب دات-کام نیست». اثبات آن‌ها در ظاهر قانع‌کننده است: انویدیا سودآور است و به شیوه‌ای در حال چاپ پول است که به ندرت دیده شده است. این حرف درست است، اما یک نمونه کلاسیک از «مبارزه با جنگ قبلی» است؛ همگان از نقشه ذهنی دهه ۲۰۰۰ استفاده می‌کنند که در آن شرکت‌های زیان‌ده مشکل اصلی بودند. اما صرفاً سودآور بودن به معنای عدم وجود حباب نیست. حباب در نسبت قیمت به درآمد (P/E) فعلی یا آتی نیست؛ بلکه در مفروضات نهفته در قیمت‌گذاری بازار درباره پایداری این درآمدهاست. شما فقط برای امروز پول پرداخت نمی‌کنید؛ بلکه برای دو دهه اجرای بی‌نقص و رقابت تقریباً صفر هزینه می‌کنید. این اعداد یک خیال‌پردازی را قیمت‌گذاری می‌کنند. به پیش‌بینی‌ها نگاه کنید. اجماع تحلیل‌گران، درآمد سال ۲۰۲۸ را حدود ۳۶۰ میلیارد دلار پیش‌بینی می‌کند که ۲.۷ برابر ارقام سال ۲۰۲۵ است. این در حالی است که درآمد این شرکت در سال ۲۰۲۰ تنها ۱۱ میلیارد دلار بود. مشکل اول این است که ما در بزرگترین رونق سرمایه‌گذاری تاریخ قرار داریم و قیمت فعلی فرض می‌کند که این ولخرجی برای سرمایه‌گذاری، دائمی خواهد بود. اما درآمد تنها نیمی از داستان است. خیال‌پردازی واقعی در حاشیه سود نهفته است. قیمت فعلی، تداوم حاشیه سود ناخالص ۷۵ درصدی را مفروض می‌گیرد؛ نه فقط برای فصل آینده، بلکه برای ۲۰ سال آینده. این امر به طور ضمنی می‌گوید که هیچ‌کس — نه AMD، نه اینتل، نه موجی از استارتاپ‌ها و نه تراشه‌های داخلی آمازون یا گوگل — هرگز به انویدیا نخواهد رسید و بر سر قیمت با آن رقابت نخواهد کرد. در کدام دنیایی، حاشیه سود ۷۵ درصدی در بخش سخت‌افزار پیشرفته، رقابت وحشیانه و نابودکننده حاشیه سود را به خود جلب نمی‌کند؟ این بزرگترین علامت «بیایید و سهم من را بگیرید» در تاریخ اقتصاد است. رقابت در راه است و بی‌رحمانه خواهد بود. این ارزش‌گذاری دو ریسک بزرگ را نادیده می‌گیرد: ۱. تولیدکنندگان تراشه: انویدیا حتی تراشه‌های خود را نمی‌سازد. بازار فرض می‌کند که TSMC و دیگر تولیدکنندگان با خوشحالی به انویدیا اجازه می‌دهند تمام سود را برای خود نگه دارد و با افزایش قیمت‌هایشان، حاشیه سود آن را از بین نخواهند برد. این یک فرض جسورانه است. ۲. چین (و احتمالاً دیگران): تمام توان پکن بر این موضوع متمرکز شده است. ساخت تراشه‌های پیشرفته برای چین یک مسئله امنیت ملی است. آن‌ها تمام منابع خود را در این راه سرازیر کرده‌اند. اگر (یا بهتر است بگوییم وقتی) آن‌ها تراشه‌هایی «به‌اندازه کافی خوب» تولید کنند، آیا آن‌ها را با حاشیه سود ۷۵ درصدی خواهند فروخت؟ چنین اتفاقی در چین نمی‌افتد. به حاشیه سود ۵ درصدی فکر کنید. این رقیب به تنهایی کل مدل قیمت‌گذاری صنعت را تغییر می‌دهد. بنابراین، دیگر به نسبت قیمت به درآمد ۲۰ برابری نگاه نکنید؛ این یک عامل انحرافی است. رأی به سهام انویدیا با این قیمت‌ها، رأی به این است که این رونق سرمایه‌گذاری هرگز پایان نمی‌پذیرد، حاشیه سود ۷۵ درصدی دائمی است، رقابت هرگز از راه نمی‌رسد و جاه‌طلبی‌های ملی چین شکست خواهد خورد. این یک شرط‌بندی مخاطره‌آمیز بر روی کمال است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هفته‌ای تعیین‌کننده برای بازارها؛ بازگشت داده‌های آمریکا، سایه تصمیمات فدرال رزرو و آزمون بزرگ AI

بازارهای جهانی در آستانه هفته‌ای قرار گرفته‌اند که می‌تواند جهت‌گیری آن‌ها را تا پایان سال مشخص کند. طی دو هفته گذشته، شاخص S&P500 در وضعیتی بلاتکلیف گیر افتاده است: نه نشانه‌ای از وحشت عمومی، و نه محرکی جدی برای ادامه رشد. حتی پایان طولانی‌ترین تعطیلی دولت آمریکا نیز نتوانست این رکود احساسی را از بین ببرد. اما این بی‌تفاوتی از کجا آمده است؟ ابهام در سیاست‌گذاری فدرال رزرو؛ مهم‌ترین عامل سکون بازار تنها یک ماه پیش، بازار تقریباً مطمئن بود که فدرال رزرو در ماه دسامبر نرخ بهره را کاهش می‌دهد. اما امروز احتمال این کاهش به کمتر از ۴۵ درصد سقوط کرده است. چرا؟ خلأ داده‌ای ناشی از تعطیلی ۴۳ روزه دولت، دیدگاه سیاست‌گذاران را مبهم کرده است. آمارهای رسمی که پایه تصمیم‌گیری فدرال رزرو هستند، جمع‌آوری نشده‌اند. و حالا احتمال دارد فدرال رزرو صرفاً «صبر» را انتخاب کند، تا زمانی که تصویر واقعی اقتصاد روشن‌تر شود. در کنار این‌ها، اظهارات اخیر مقامات منطقه‌ای فدرال رزرو نیز جهت‌گیری سیاستی را تهاجمی‌تر کرده است: جف اشمید (کانزاس‌سیتی) هشدار داده کاهش بیشتر نرخ بهره می‌تواند تورم را تثبیت کند. بِث هامک (کلیولند) نیز بر ریسک‌های تورمی تأکید کرده و گفته است افزایش تعرفه‌ها هزینه‌ها را بالا برده و این فشار به مصرف‌کننده منتقل می‌شود. مجموع این پیام‌ها باعث شده فضای احتیاط بر بازارها غالب شود. دومین عامل فشار: نگرانی نسبت به ارزش‌گذاری سهام هوش مصنوعی پس از ماه‌ها هیجان پیرامون AI، حالا پرسش‌هایی درباره دوام ارزش‌گذاری‌های سنگین مطرح شده است. نمونه برجسته آن سقوط ۲۵ درصدی سهام اوراکل طی یک ماه اخیر است؛ حرکتی که ناشی از نگرانی درباره: سرعت هزینه‌کرد شرکت برای پروژه‌های AI، وابستگی درآمدی شدید به چند مشتری محدود، و فشردگی جریان نقدی آزاد (Free Cash Flow). این عوامل بار دیگر نگاه‌ها را به سمت خطرات احتمالی «حبابی‌شدن» AI کشانده و باعث شده معامله‌گران با احتیاط بیشتری وارد این بخش شوند. اما چه چیزهایی می‌تواند این هفته بازار را تکان دهد؟ ۱. لحن مقامات فدرال رزرو اگر مجموعه سخنرانی‌های پیش‌ِ‌رو: از جفرسون، والر، بار، میران و کوک، همگی پیام‌هایی مشابه هفته گذشته داشته باشند (تمرکز بر تورم، کم‌اهمیت جلوه‌دادن ضعف بازار کار)، آنگاه: ریسک‌پذیری کاهش می‌یابد S&P500 تحت فشار قرار می‌گیرد و حتی بیت‌کوین نیز ممکن است واکنش منفی نشان دهد بازارها اکنون به‌دنبال هر نشانه‌ای از تغییر در مسیر سیاست پولی هستند. ۲. انتشار گزارش اشتغال سپتامبر آمریکا اگرچه انتشار این داده احتمالی است، اما تأثیر آن محدود خواهد بود. این داده قبل از تعطیلی دولت جمع‌آوری شده و قدیمی محسوب می‌شود. مسأله مهم‌تر این است که آیا گزارش اشتغال اکتبر اصلاً آماده خواهد شد یا خیر؟ معامله‌گران بیشتر به صورتجلسه فدرال رزرو توجه خواهند کرد، زیرا این گزارش جهت‌گیری تازه‌ای درباره احتمال کاهش نرخ بهره ارائه می‌دهد. ۳. گزارش درآمدی انویدیا؛ محرک احتمالی تکنولوژی و AI بدون تردید مهم‌ترین رویداد این هفته برای بازار سهام عملکرد انویدیا است. تحلیلگران انتظار دارند: رشد EPS سالانه: ۵۳.۸٪ درآمد سه‌ماهه: ۵۴.۸ میلیارد دلار اما فراتر از ارقام فعلی، چشم‌انداز آینده اهمیت بیشتری دارد. یک نکته حساس که احتمالاً درباره‌اش سؤال خواهد شد این است: آیا شرکت‌های AI عمر مفید تراشه‌های انویدیا را بیش‌ازحد برآورد کرده‌اند؟ برآوردهای تحلیلگران نشان می‌دهد اگر طول عمر تراشه‌ها اشتباه تخمین زده شده باشد، سود شرکت‌های AI ممکن است بین سال‌های ۲۰۲۶ تا ۲۰۲۸ حدود ۱۷۶ میلیارد دلار بیش‌برآورد شده باشد؛ موضوعی که بازار به دقت دنبال خواهد کرد. همچنین بازار مشتاق خواهد بود بداند آیا انویدیا می‌تواند نگرانی‌ها درباره ارزش‌گذاری‌های سنگین AI را کاهش دهد یا خیر. چون اگر این شرکت نتایج درخشانی ارائه دهد، احتمال دارد موجی از «احیای اعتماد» به بخش تکنولوژی تزریق شود. بطورکلی، بازارها در آغاز هفته‌ای وارد می‌شوند که سه عنصر کلیدی؛ سیاست پولی مبهم فدرال رزرو، ارزیابی مجدد ارزش‌گذاری AI  و بازگشت داده‌های اقتصادی آمریکا، می‌توانند جهت‌گیری آن‌ها را به‌طور جدی تغییر دهند. از یک‌سو، فشارهای سیاستی و داده‌ای بر ریسک‌پذیری سنگینی می‌کنند؛ از سوی دیگر، گزارش انویدیا می‌تواند در نقش «سوپاپ اطمینان» عمل کند و روایت تکنولوژی را دوباره احیا کند. بنابراین هفته‌ای با پتانسیل بالا برای نوسانات گسترده در پیش است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جفرسون: نزدیک‌شدن سیاست پولی به نرخ خنثی، لزوم حرکت آهسته‌تر را تقویت می‌کند

فیلیپ جفرسون، عضو هیئت‌مدیره فدرال رزرو، در تازه‌ترین اظهارات خود بار دیگر بر ضرورت احتیاط در تغییر مسیر سیاست پولی تأکید کرد؛ پیامی که در روزهای اخیر از سوی بسیاری از مقامات فدرال رزرو تکرار شده و عملاً احتمال کاهش نرخ بهره در نشست دسامبر را به حدود ۳۹٪ رسانده است؛ سطحی که به‌نظر می‌رسد پس از این اظهارات نیز باید پایین‌تر بیاید. جفرسون گفت هنوز مشخص نیست چه میزان از داده‌های رسمی پیش از نشست ۱۰ دسامبر منتشر خواهد شد؛ موضوعی که کار ارزیابی وضعیت اقتصاد را برای بانک مرکزی دشوارتر می‌کند. او افزود: سیاست فعلی همچنان تا حدی انقباضی است. توازن ریسک‌ها در ماه‌های اخیر تغییر کرده و احتمال ضعف بیشتر در بازار کار افزایش یافته است. ریسک‌های صعودی تورم اندکی کاهش یافته‌اند و جفرسون تأکید کرد که اثرات تعرفه‌ها احتمالاً موقتی خواهد بود. داده‌های موجود با تصویری از کاهش تدریجی عرضه و تقاضای نیروی کار هم‌خوانی دارد. گزارش‌های میدانی از وضعیت اشتغال نیز «مخلوط» ارزیابی می‌شود و تصویر یک‌دستی ارائه نمی‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طی توافق تجاری جدید؛ آمریکا تعرفه واردات از سوئیس را از ۳۹٪ به ۱۵٪ کاهش می‌دهد

ایالات متحده و سوئیس در چارچوب یک توافق تجاری جدید به کاهش قابل‌توجه تعرفه‌های وارداتی دست یافته‌اند. بر اساس این توافق، تعرفه اعمال‌شده بر بسیاری از کالاهای سوئیسی در بازار آمریکا از ۳۹ درصد به ۱۵ درصد کاهش خواهد یافت؛ اقدامی که می‌تواند فشار سنگین ماه‌های اخیر بر صادرکنندگان سوئیسی را تا حد زیادی برطرف کند. نماینده تجاری آمریکا، جیمیسون گریر، اعلام کرده است که این توافق شامل انتقال بخشی از فعالیت‌های تولیدی سوئیس به خاک آمریکا؛ از جمله در حوزه داروسازی، تجهیزات ریلی و پالایش طلا خواهد بود؛ اقدامی که واشنگتن آن را گامی مهم برای تقویت تولید داخلی می‌داند. در سوئیس، صنایع صادرات‌محور این توافق را به‌عنوان ایجاد شرایط رقابتی برابر با اتحادیه اروپا استقبال کرده‌اند؛ چرا که شرکت‌های اروپایی پیش از این با تعرفه ۱۵ درصدی وارد بازار آمریکا می‌شدند. کاهش تعرفه‌ها برای صنایعی مانند ماشین‌آلات، ابزار دقیق، ساعت‌سازی و صنایع غذایی اهمیت ویژه‌ای دارد. داده‌های اخیر نشان می‌دهد صادرات سوئیس به آمریکا در سه‌ماهه منتهی به سپتامبر ۱۴ درصد کاهش یافته و صادرات ماشین‌ابزار ۴۳ درصد سقوط کرده است. توافق جدید می‌تواند این روند را تعدیل کند و چشم‌انداز رشد اقتصادی سال ۲۰۲۶ را بهبود بخشد. دو طرف اعلام کرده‌اند که جزئیات کامل توافق و جدول زمانی اجرای آن به‌زودی منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشمید: کاهش بیشتر نرخ بهره شکاف‌های بازار کار را ترمیم نمی‌کند

جفری اشمید، رئیس فدرال رزرو کانزاس‌سیتی، در تازه‌ترین اظهارنظرهای خود بار دیگر بر موضع محتاطانه‌اش در قبال سیاست پولی تأکید کرد. او که در نشست ماه اکتبر مخالف کاهش نرخ بهره بود، می‌گوید همان دلایل همچنان دیدگاه او را برای نشست ماه دسامبر هدایت می‌کند. اشمید تصریح کرد نگرانی‌هایش درباره تورم فراتر از تأثیر تعرفه‌هاست و آن را «بسیار گسترده‌تر از یک عامل واحد» توصیف کرد. به گفته او، اگرچه نشانه‌هایی از سرد شدن بازار کار مشاهده می‌شود، اما این بازار «عموماً همچنان در وضعیت تعادل» قرار دارد و کاهش نرخ بهره کمکی به حل چالش‌های ساختاری بخش اشتغال نخواهد کرد. او تأکید کرد: «تورم هنوز بیش از حد بالاست و کاهش نرخ بهره در این مرحله نمی‌تواند ترک‌های در حال شکل‌گیری در بازار کار را ترمیم کند.» هرچند اشمید تا ۲۰۲۹ عضو دارای حق رأی FOMC نخواهد بود، اما امروز روشن ساخت که در آخرین نشست امسال که هنوز حق رأی دارد، هیچ حمایتی از کاهش نرخ بهره نخواهد داشت. این موضع نشان می‌دهد بخشی از فدرال رزرو همچنان نسبت به ریسک‌های تورمی حساسیت بالایی دارد و با شتاب‌زدگی در مسیر تسهیل سیاست پولی مخالف است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه نگرانی بزرگ که بازار سهام را تحت‌فشار قرار داده‌اند

بازار سهام آمریکا امروز با فشار سنگینی آغاز شده است. معاملات فیوچرز S&P 500 نزدیک ۱ درصد و فیوچرز نزدک حدود ۱.۵ درصد پایین‌تر قرار دارند. سهام شرکت‌های بزرگ تکنولوژی نیز در پیش‌گشایش روندی منفی را تجربه می‌کنند؛ انویدیا ۲.۷ درصد، پالانتیر ۳.۹ درصد و تسلا ۴.۳ درصد افت کرده‌اند. در ظاهر، تغییر محسوسی رخ نداده؛ هیچ داده اقتصادی جدیدی منتشر نشده و هیچ تحول ناگهانی در سیاست‌گذاری دولت یا فدرال رزرو دیده نمی‌شود. اما زیر سطح بازار، سه جریان مهم طی دو روز اخیر شدت گرفته که اکنون در حال آشکار شدن‌اند و هر سه پیام مشترکی برای سرمایه‌گذاران دارند: سرمایه‌گذاری در حوزه AI وارد مرحله‌ای بحرانی‌تر شده است. ۱. نشانه‌هایی از کمبود سرمایه خصوصی در پروژه‌های هوش مصنوعی نخستین نگرانی، از دل سخنان اخیر OpenAI بیرون آمد. این شرکت در اظهاراتی غیرمنتظره، به احتمال نیاز به پشتوانه مالی دولت آمریکا اشاره کرده بود؛ موضوعی که به‌سرعت این برداشت را ایجاد کرد که جذب سرمایه خصوصی به اندازه گذشته آسان نیست. اگرچه بعداً مدیر مالی شرکت بخشی از این اظهارات را تعدیل کرد، اما پیام اصلی همچنان باقی است: بازار نگران است که سرمایه‌گذاران خصوصی تمایل کمتری به تأمین مالی پروژه‌های عظیم و پرهزینه AI داشته باشند. در همین راستا، رویکرد رسانه‌ای جدید OpenAI که بر رقابت ژئوپلیتیک آمریکا و چین در هوش مصنوعی تأکید می‌کند، نوعی زمینه‌سازی برای جلب حمایت دولت تلقی می‌شود. این موضوع به‌ویژه زمانی حساس می‌شود که تقاضای مالی این شرکت با تعهد هزینه‌ای ۱.۴ تریلیون دلاری در برابر درآمد سالانه ۱۳ میلیارد دلاری مطرح می‌شود. این تنش در گفت‌وگوی اخیر سم آلتمن با پادکستر «برد گرسنر» آشکار شد؛ جایی که آلتمن در پاسخ به پرسش درباره امکان تأمین این حجم هزینه، لحنی عصبی و تدافعی به خود گرفت؛ پاسخی که تحلیلگران آن را اولین «چراغ زرد» جدی برای ارزش‌گذاری‌های بسیار بالای شرکت‌های AI می‌دانند. ۲. لحن دفاعی مدیران شرکت‌های تکنولوژی؛ زنگ خطری برای ارزش‌گذاری‌ها دومین نگرانی، تغییر لحن برخی مدیران ارشد شرکت‌های بزرگ حوزه تکنولوژی است. هفته گذشته الکس کارپ، مدیرعامل پالانتیر، در مصاحبه‌هایش لحنی تدافعی و پرخاشگرانه داشت؛ در حالی‌که ارزش‌گذاری سهام شرکت در سطوح بسیار بالایی قرار دارد و فروش سنگین مدیران (insider selling) نیز ادامه دارد. این وضعیت زمانی مشکل‌ساز می‌شود که مدیران، به‌جای ارائه جزئیات عملیاتی و مستدل درباره مدل درآمدی و سودآوری: به منتقدان حمله می‌کنند، از خطوط دفاعی مبهم استفاده می‌کنند، یا به هیجان بازار تکیه می‌کنند. این لحن دفاعی، مشابه همان چیزی است که در پاسخ‌های آلتمن به چشم می‌خورد و برای بسیاری یادآور دوره‌های حباب‌گونه بازار است. ۳. سیگنال‌های هشداردهنده از بازار اوراق؛ جایی که همیشه اول خبر را می‌فهمد سومین نگرانی، رفتار بازار بدهی شرکت‌هاست؛ بازاری که بسیاری از متخصصان آن را «باهوش‌ترین بخش بازار» می‌دانند. طی ماه گذشته، هزینه اوراق قرضه و CDS شرکت‌های بزرگ تکنولوژی و AI با سرعت قابل‌توجهی افزایش یافته است: اوراکل: ۳۵٪+ کراوداسترایک: ۳۱.۸۹٪+ سافت‌بانک: ۱۲.۶٪+ مایکروسافت: ۱۴.۶٪+ آلفابت: ۱۲.۸۸٪+ آمازون: ۱۰.۲۳٪+ این افزایش به معنای آن است که سرمایه‌گذاران نهادی برای ریسک اعتباری این شرکت‌ها، نرخ بیشتری مطالبه می‌کنند؛ پدیده‌ای که معمولاً پیش از افزایش نگرانی‌ها درباره مدل تأمین مالی یا سطح بدهی شرکت‌ها رخ می‌دهد. نمونه بارز این نگرانی اوراکل است. سهام این شرکت طی دو ماه گذشته جهشی ۲۵ درصدی داشت که لَری الیسون را به‌طور موقت ثروتمندترین فرد جهان کرد، اما با آشکار شدن پیچیدگی‌های مالی و «حلقه‌های تأمین مالی» پشت پروژه‌های AI، سهام روند معکوس گرفت و بازده اوراق ۳۰ساله شرکت نیز از ۱۰۰ به ۹۲ دلار سقوط کرده است. سیگنال روانی آخر: خروج مایکل بری در کنار این سه نگرانی بنیادین، یک عامل روانی مهم هم وارد میدان شده است: خروج مایکل بری از بازار. این سرمایه‌گذار مشهور که سقوط بازار مسکن در بحران ۲۰۰۸ را پیش‌بینی کرده بود، به‌طور کامل از معاملات سهام خارج شد. خروج ناگهانی بری باعث شده برخی فعالان بازار آن را سیگنالی برای سقف بازار در سهام تکنولوژی تعبیر کنند.

خواندن کامل خبر
تحلیل تکنیکال کم اثر