TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

کاتایاما، وزیر دارایی ژاپن: تحولات بازار به‌دقت رصد می‌شود

ساتسوکی کاتایاما، وزیر دارایی ژاپن، تأکید کرد که دولت تحولات بازار را به‌دقت زیر نظر خواهد گرفت و در عین حال بر تعهد خود به انضباط مالی پایبند است. او همچنین از ادامه هماهنگی با بانک مرکزی ژاپن پیش از نشست حساس سیاست‌گذاری در ماه دسامبر خبر داد. کاتایاما گفت نرخ‌های بهره تحت تأثیر «عوامل مختلف» شکل می‌گیرند و دولت سیاست‌های مناسب مدیریت بدهی را دنبال خواهد کرد و بودجه‌ها را با محوریت پایداری مالی تدوین می‌کند. او اشاره کرد که بودجه اضافی اخیر با اولویت ثبات مالی تصویب شده و بودجه سال آینده نیز همین رویکرد را دنبال خواهد کرد. کاتایاما همچنین از «گفت‌وگوی مثبت» با رئیس بانک مرکزی، کازوئو اوئدا، خبر داد اما تأکید کرد که ابزارهای سیاست پولی مسئولیت بانک مرکزی ژاپن هستند؛ موضوعی که استقلال عملیاتی بانک مرکزی را در لحظه حساس هدایت نرخ بهره تقویت می‌کند. این اظهارات در مجموع لحنی متعادل داشت: حمایت از استقلال بانک ژاپن، احتیاط در برابر ریسک‌های مالی و توجه به شرایط پرنوسان بازار اوراق قرضه.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

هزینه‌های خانوار ژاپن در اکتبر ۳٪ کاهش یافت

هزینه‌های خانوار در ژاپن در ماه اکتبر با بیشترین سرعت طی دو سال اخیر کاهش یافت و نگرانی‌های تازه‌ای درباره تاب‌آوری تقاضای مصرف‌کننده ایجاد کرد؛ همزمان بانک مرکزی ژاپن در آستانه تصمیم‌گیری برای افزایش نرخ بهره در ماه دسامبر قرار دارد. داده‌های دولتی نشان داد که هزینه‌های خانوار نسبت به سال قبل ۳.۰٪ کاهش یافته است؛ این نخستین افت در شش ماه اخیر و بسیار بدتر از پیش‌بینی رشد ۱.۰٪ بود. در مقیاس ماهانه نیز هزینه‌ها ۳.۵٪ کاهش یافتند در حالی که انتظار می‌رفت رشد اندکی ثبت شود. مقام‌ها اعلام کردند ضعف مصرف عمدتاً در بخش‌های مواد غذایی، سرگرمی و خودرو متمرکز بوده است، اما هشدار دادند هنوز زود است نتیجه‌گیری شود که مصرف متوقف شده، زیرا تقاضای کلی همچنان در «مرحله بازیابی» قرار دارد. این آمار در لحظه‌ای حساس برای بانک مرکزی ژاپن منتشر شده است. سیاست‌گذاران از ژانویه نرخ‌ها را ثابت نگه داشته‌اند تا اثر تعرفه‌های آمریکا را ارزیابی کنند، اما تورم پایدار و ین ضعیف هیئت بانک مرکزی را به سمت حمایت از افزایش نرخ در ۱۹ دسامبر سوق داده است. با این حال اقتصاددانان هشدار می‌دهند که ضعف مصرف می‌تواند سرعت هرگونه سیاست انقباضی فراتر از این ماه را محدود کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رویترز: بانک مرکزی ژاپن احتمالاً در دسامبر نرخ بهره را افزایش می‌دهد

منابع خبری رویترز گزارش دادند که بانک مرکزی ژاپن احتمالاً در ماه دسامبر نرخ‌های بهره را افزایش خواهد داد و دولت نیز این اقدام را تحمل خواهد کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بازده اوراق ۱۰ ساله ژاپن به ۱.۹۲٪ رسید

بازار اوراق قرضه ژاپن به شدت پرنوسان شده است. بازده اوراق ۱۰ ساله دولت ژاپن به سطح ۱.۹۲٪ رسید؛ بالاترین میزان از ژوئیه ۲۰۰۷. این بازده‌ها از سال ۲۰۱۹ تاکنون از منفی ۰.۲۸٪ به مثبت ۱.۹۲٪ افزایش یافته‌اند، در حالی که ژاپن آماده می‌شود نرخ‌های بهره را در چارچوب یک بسته محرک ۱۳۵ میلیارد دلاری افزایش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: بانک مرکزی ژاپن برآورد نرخ بهره خنثی را دقیق‌تر می‌کند

رئیس بانک مرکزی ژاپن، آقای اوئدا، اعلام کرد که این نهاد در حال کار بر روی محدود کردن دامنه برآورد نرخ بهره خنثی است و در صورت موفقیت، نتایج را منتشر خواهد کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کی‌هارا، دبیر ارشد کابینه ژاپن از نوسانات سریع و یک‌طرفه ین ابراز نگرانی کرد

کی‌هارا، دبیر ارشد کابینه ژاپن، اعلام کرد که حرکت‌های بلندمدت نرخ بهره توسط بازارها تعیین می‌شود و دولت این تحولات را به‌دقت زیر نظر دارد. او تأکید کرد که باید اثرات افزایش نرخ بهره بر اقتصاد به‌طور جامع درک شود. کی‌هارا همچنین گفت که از نوسانات اخیر بازار ارز نگران است، زیرا حرکت‌های ین ژاپن سریع و یک‌طرفه بوده‌اند. وی افزود: مهم است که ارزها به شکلی پایدار و مطابق با بنیادهای اقتصادی حرکت کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا و متحدان زنجیره تراشه را تقویت خواهند کرد

آمریکا قصد دارد با هشت کشور متحد توافق‌هایی برای تقویت زنجیره تأمین مواد معدنی و تراشه‌های مورد نیاز فناوری هوش مصنوعی امضا کند. به گفته جیکوب هلبِرگ، معاون وزارت خارجه آمریکا در امور اقتصادی، این ابتکار که ریشه در تلاش‌های دولت نخست ترامپ دارد، با هدف کاهش وابستگی به چین طراحی شده است. نخستین گام این طرح، نشست ۱۲ دسامبر در کاخ سفید با حضور نمایندگان ژاپن، کره‌جنوبی، سنگاپور، هلند، بریتانیا، اسرائیل، امارات متحده عربی و استرالیا خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا تعرفه خودروهای کره‌جنوبی را کاهش داد

بر اساس گزارش‌های رسمی، وزارت بازرگانی آمریکا اعلام کرده که تعرفه واردات خودروهای کره‌جنوبی از ۲۵٪ به ۱۵٪ کاهش یافته و این تصمیم به‌صورت بازگشتی از اول نوامبر ۲۰۲۵ اعمال شده است. همچنین تعرفه قطعات هواپیماهای کره‌جنوبی حذف شده و تعرفه‌ها با ژاپن و اتحادیه اروپا هماهنگ شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارها آماده کاهش نرخ بهره توسط فدرال رزرو هستند

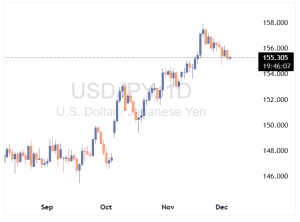
این هفته داده‌ها آخرین فرصت برای بازارها خواهند بود تا احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را که اکنون به طور کامل در قیمت‌ها لحاظ شده است، دوباره ارزیابی کنند. در حالی که شرط‌بندی‌های بازار بر کاهش نرخ بهره کمی بیش از حد خوش‌بینانه به نظر می‌رسند، ما (تیم تحلیل ING) بر این باوریم که آمارهای ISM (شاخص مدیران خرید)، ADP و PCE این پیش‌بینی‌ها را تأیید خواهند کرد. دلار همچنان در این هفته در معرض ضعف است و احتمالاً ین ژاپن به دلیل احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در این ماه، ممکن است همچنان تقویت شود. دلار آمریکا: هنوز گران و در معرض ضعف این هفته آخرین فرصت واقعی است که بازارها می‌توانند احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را زیر سوال ببرند. در حالی که پیش‌بینی ما این است که کاهش نرخ در هفته آینده اتفاق خواهد افتاد، باید اذعان کنیم که ۲۵ نقطه پایه‌ای که در منحنی OIS (منحنی نرخ بهره پیش‌بینی شده) برای این ماه قیمت‌گذاری شده، نسبت به ترکیب داده‌ها و سخنان مقامات فدرال رزرو تا به امروز کمی بیش از حد داویش است. در عین حال، انتشار داده‌های اقتصادی این هفته معمولاً نمی‌تواند قیمت‌ها را به طور چشمگیری تغییر دهد. دو ورودی اصلی فدرال رزرو، یعنی آمار اشتغال و شاخص قیمت مصرف‌کننده، پس از جلسه ۱۰ دسامبر منتشر می‌شوند. بنابراین، با وجود قیمت‌گذاری‌های کاهشی در بازار، سیگنال‌های قوی و دست‌نخورده از سمت فدرال رزرو برای تقویت دلار و نرخ‌های بهره کوتاه‌مدت لازم است. به نظر ما، این سیگنال‌های هاوکیش در این هفته به وقوع نخواهند پیوست. انتظار می‌رود شاخص‌های ISM به‌طور کلی آمارهای مختلط ارائه دهند، به‌ویژه در بخش تولید که همچنان در رکود است. روز چهارشنبه، انتظار داریم که رشد اشتغال ADP صفر باشد (در حالی که پیش‌بینی بازار رشد ۱۰ هزار نفر است) و احتمالاً آمار منفی هم وجود خواهد داشت. علاوه بر این، آمار تعدادی اخراج‌ها از شغل‌ها که روز پنج‌شنبه منتشر خواهد شد، ممکن است سیگنال‌هایی کاهشی به بازار ارسال کند. در نهایت، شاخص قیمت مصرف شخصی (PCE) برای سپتامبر که روز جمعه منتشر خواهد شد، احتمالاً در سطح ۰.۲ درصد ماهانه باقی خواهد ماند، که نشان‌دهنده کنترل تورم و حمایت از ادامه کاهش نرخ بهره است. با توجه به اینکه دلار هنوز اثرات منفی آخرین تغییرات کاهشی در قیمت‌ها را به طور کامل جذب نکرده است، ما همچنان به ریسک‌های منفی برای دلار آمریکا در این هفته نگاه می‌کنیم، زیرا ممکن است بازارها انتظار کاهش نرخ‌ها را محکم‌تر کنند. همچنین احتمال دارد که رئیس‌جمهور ایالات متحده، دونالد ترامپ، طی روزهای آینده رئیس جدید فدرال رزرو را معرفی کند. انتظار می‌رود که این شخص، کوین هسِت، فردی با دیدگاه‌های داویش باشد که تأیید این موضوع می‌تواند فشار بیشتری به دلار وارد کند. یورو: چشم‌ها به مذاکرات اوکراین مذاکرات صلح اوکراین طی روزهای اخیر کمی به کندی پیش رفته است، اما سفر نماینده ویژه ایالات متحده، استیو ویتکاف، به روسیه این هفته پتانسیل پیشرفت در این مذاکرات را دارد. با توجه به احتیاطی که بازارها در قبال احتمال توافق صلح نشان داده‌اند، هرگونه پیشرفت قابل توجه می‌تواند ارزهای با بتای بالا در منطقه یورو را تقویت کند و قیمت‌های نفت و گاز را تحت تأثیر قرار دهد. توجه داشته باشید که از آنجا که ارزش منصفانه میان‌مدت یورو به شدت به قیمت‌های انرژی وابسته است، اثرات مذاکرات اوکراین بر EURUSD فراتر از تأثیر اولیه خواهد بود. داده‌های اقتصادی منطقه یورو همچنان نقش ثانویه‌ای در تاثیرگذاری بر نرخ‌های ارز ایفا خواهند کرد. ما پیش‌بینی تورم CPI فردا را کمی پایین‌تر از اجماع داریم: ۲.۰٪ برای شاخص عمومی و ۲.۳٪ برای شاخص هسته‌، در حالی که اجماع به ترتیب ۲.۱٪ و ۲.۴٪ است. با این حال، این ارقام به اندازه کافی قوی نخواهند بود تا بازارها را به سمت چشم‌انداز کاهشی برای بانک مرکزی اروپا سوق دهند. جفت ارز EURUSD همچنان حدود ۱.۵٪ زیر ارزش منصفانه کوتاه‌مدت ما قرار دارد، زیرا اختلاف نرخ بهره همچنان به نفع یورو است. پیش‌بینی ما این است که این جفت ارز در این هفته به ۱.۱۷۰ بازخواهد گشت. ین ژاپن: غافلگیری تند و تیز در یک حرکت کاملاً غافلگیرکننده، رئیس بانک مرکزی ژاپن، کازوئو اوئدا، در سخنرانی صبح امروز خود سیگنال‌های واضحی در خصوص احتمال افزایش نرخ بهره ارسال کرد و این باعث شد که قیمت‌گذاری بازار برای افزایش نرخ در دسامبر از ۱۴ نقطه پایه به ۲۱ نقطه پایه افزایش یابد. او در این سخنرانی نه تنها به صراحت اعلام کرد که بانک مرکزی ژاپن در حال بررسی مزایا و معایب افزایش نرخ بهره است، بلکه اشاره کرد که احتمالاً هیچ مخالفی در دولت جدید به رهبری نخست‌وزیر سانائه تاکایچی نسبت به افزایش نرخ بهره وجود ندارد. این عامل دوم برای بازارها بسیار مهم بود، زیرا تصور می‌شد که تاکایچی تأثیر مثبتی بر سیاست‌های کاهشی بانک مرکزی ژاپن داشته باشد. جفت ارز USDJPY حدود ۰.۵٪ پایین‌تر از قبل معامله می‌شود. این حرکت نسبت به ارزیابی بسیار بالای این جفت ارز (هم در کوتاه‌مدت و هم در میان‌مدت) اندکی است. ادامه انتظار برای افزایش نرخ بهره در ژاپن و کاهش نرخ بهره در ایالات متحده احتمالاً باعث تغییر روند (حداقل در این هفته) در USDJPY خواهد شد و شکستن سطح ۱۵۵.۰ می‌تواند ریسک واضحی باشد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: باید ریسک تأثیر نرخ ارز بر روند قیمت‌ها را زیر نظر داشت

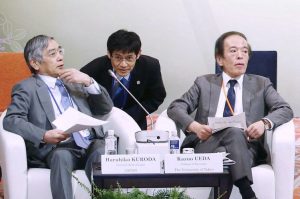
رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعلام کرد که ضروری است ریسک ناشی از تغییرات نرخ ارز بر روند قیمت‌ها به‌دقت رصد شود. او افزود که گفت‌وگوهای صریح و سازنده‌ای با نخست‌وزیر و وزرا داشته است و تأکید کرد که ارتباط نزدیک با دولت ادامه خواهد یافت. اوئدا در عین حال گفت که جزئیات مباحث مطرح‌شده با نخست‌وزیر و وزرا را توضیح نخواهد داد. کازوئو اودا، اعلام کرد که قصد دارد در نشست دسامبر با بررسی اطلاعات مربوط به دستمزدها و سایر داده‌های اقتصادی تصمیم‌گیری سیاستی انجام دهد. او هشدار داد که تأخیر بیش از حد در افزایش نرخ بهره می‌تواند منجر به تورم شدید شود و بانک را مجبور به تعدیل سریع سیاست‌ها کند. اودا افزود که ترکیب سیاست مالی فعال دولت و تنظیم حمایت پولی بانک مرکزی می‌تواند مسیر رشد اقتصادی پایدار را تضمین کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا، رئيس بانک ژاپن: نرخ بهره در صورت تحقق پیش‌بینی‌ها افزایش خواهد یافت

رئیس بانک مرکزی ژاپن، کازوئو اوئدا، روز دوشنبه در جمع رهبران تجاری در ناگویا سخنرانی مفصلی ارائه کرد و شفاف‌ترین نشانه‌ها را از آمادگی بانک برای ادامه افزایش نرخ بهره بیان کرد. او تأکید کرد که سیاست پولی همچنان حمایتی باقی خواهد ماند تا از روند بهبود ملایم اقتصاد ژاپن پشتیبانی کند. اوئدا گفت اقتصادهای خارجی ضعف‌هایی نشان می‌دهند اما در مجموع به‌تدریج در حال رشد هستند و افزود که تأثیر منفی تعرفه‌های آمریکا تاکنون چندان محسوس نبوده است، هرچند انتظار می‌رود رشد جهانی تحت فشار این تعرفه‌ها به‌طور موقت کند شود. وی تصریح کرد که اگر پیش‌بینی‌های بانک درباره فعالیت اقتصادی و تورم محقق شود، نرخ بهره سیاستی افزایش خواهد یافت. او بارها تأکید کرد که حتی با افزایش نرخ‌ها، شرایط مالی همچنان انبساطی باقی می‌ماند و این تغییر بیشتر شبیه به «برداشتن پا از پدال گاز» است تا «فشار بر ترمز». اودا افزود اقتصاد ژاپن به‌طور ملایم بهبود یافته است، هرچند ضعف‌هایی مشاهده می‌شود و منفی شدن تولید ناخالص داخلی در سه‌ماهه ژوئیه–سپتامبر را موقت دانست. تمرکز اصلی بر پایداری روند افزایش دستمزدها خواهد بود. او گفت مذاکرات دستمزد بهاری سال آینده حیاتی است و تصمیم مقامات برای افزایش حداقل دستمزد ۲۰۲۵ بیش از ۵٪ احتمالاً موجی از افزایش دستمزدها در شرکت‌ها ایجاد خواهد کرد. در مورد تورم، اوئدا گفت شرکت‌ها افزایش دستمزدها را به قیمت‌ها منتقل کرده‌اند و تورم هسته احتمالاً در نیمه نخست سال مالی ۲۰۲۶ به‌طور موقت زیر ۲٪ می‌رود اما سپس دوباره شتاب می‌گیرد و در نیمه دوم دوره سه‌ساله به سطح سازگار با هدف ۲٪ بانک مرکزی خواهد رسید. او هشدار داد که با افزایش تمایل شرکت‌ها به بالا بردن دستمزد و قیمت، نوسانات نرخ ارز می‌تواند اثر مستقیم‌تری بر تورم داشته باشد. پیش از نشست دسامبر، بانک مرکزی ژاپن شرایط داخلی و جهانی، تحولات بازار و ریسک‌ها را بررسی خواهد کرد و مزایا و معایب افزایش نرخ بهره را در نظر خواهد گرفت. در بازار فارکس، ین در صبح دوشنبه در توکیو صعودی شد و پس از سخنان اوئدا همچنان در حال افزایش است؛ نشانه‌ای که بازارها را به احتمال افزایش نرخ بهره در نشست ۱۸–۱۹ دسامبر حساس کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تشدید گمانه‌زنی‌ها درباره کاهش نرخ بهره در آستانه انتشار داده‌های کلیدی آمریکا

کاهش نرخ بهره در دسامبر هنوز «قطعی» نیست پس از آنکه مجموعه‌ای از اظهارنظرهای نسبتاً هاوکیش از سوی مقامات فدرال رزرو جریان بازار را در هفته‌های اخیر تحت فشار قرار داد، موج تازه‌ای از سخنان داویش طی روزهای گذشته ورق را برگرداند و انتظارات سیاستی را به شکل چشمگیری جابه‌جا کرد. در یک چرخش سریع، احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در نشست ۱۰ دسامبر از حدود ۲۵ درصد به نزدیکی ۸۰ درصد صعود کرد؛ تغییری که بلافاصله در قیمت‌گذاری دارایی‌ها بازتاب یافت. بازده اوراق خزانه سقوط کرد، واکنش دلار محدود باقی ماند، اما دارایی‌های ریسکی—از سهام گرفته تا رمزارزها—بخشی از زیان‌های سنگین ماه نوامبر را جبران کردند و بار دیگر بهبود ریسک‌پذیری در بازار جریان یافت. این تغییر مسیر صرفاً نتیجه پیوستن چند «عضو داویش» جدید به جمع طرفداران کاهش نرخ نبود؛ هرچند حضور جان ویلیامز، رئیس فدرال رزرو نیویورک و یکی از اثرگذارترین اعضای کمیته، وزن این حرکت را دوچندان کرد. مهم‌تر از آن، داده‌های اقتصادی اخیر نشانه‌هایی از کندی در برخی بخش‌های اقتصاد آمریکا ارائه داده‌اند و این پرسش را دوباره مطرح کرده‌اند که آیا فدرال رزرو می‌تواند بدون به‌خطر انداختن رشد، سیاست انقباضی خود را طولانی‌تر ادامه دهد یا خیر. با این حال، نکته‌ای که جروم پاول به‌صراحت بر آن تأکید دارد همچنان پابرجاست: اعضای FOMC پیش از نشست دسامبر به تازه‌ترین داده‌های کلیدی در حوزه بازار کار و تورم دسترسی نخواهند داشت. غیبت این داده‌های پر اهمیت—آن‌هم در شرایطی که آمارهای موجود تصویر نسبتاً نامنسجمی از اقتصاد ارائه می‌دهند—بار تحلیلی داده‌های هفته پیش‌رو را سنگین‌تر از معمول کرده است. تقویم اقتصادی هفته آینده سرشار از گزارش‌هایی است که می‌توانند به‌سرعت توازن انتظارات را تغییر دهند؛ چه در جهت کاهش احتمال و چه در مسیر تقویت آن تا آستانه تقریباً قطعی. آیا داده‌های ISM معمای «رکود تورمی» را دوباره به صحنه بازمی‌گردانند؟ هفته پیش‌رو با انتشار شاخص مدیران خرید بخش تولید ISM برای نوامبر آغاز می‌شود؛ گزارشی که دو روز بعد با نسخه خدمات آن تکمیل خواهد شد و در مجموع می‌تواند پیام مهمی برای مسیر آتی سیاست پولی فدرال رزرو داشته باشد. طبق داده‌های ماه‌های اخیر، بخش تولید آمریکا از ماه مارس تاکنون در فاز انقباض قرار دارد و عمدتاً تحت‌تأثیر فضای مبهم پیرامون تعرفه‌ها و نگرانی‌ها از واکنش تلافی‌جویانه شرکای تجاری نسبت به کالاهای آمریکایی. زیرشاخص اشتغال در بخش تولید نیز نشانه‌های هماهنگ با این ضعف ساختاری را نشان می‌دهد و از فوریه تاکنون زیر سطح ۵۰ قرار داشته است؛ موضوعی که نگرانی‌ها درباره کاهش سرعت جذب نیروی کار در بخش‌های صنعتی را تشدید کرده است. با این حال، نکته قابل‌توجه در داده‌های اخیر ISM، سقوط قابل‌ملاحظه شاخص قیمت‌ها است؛ رقمی که از سطوح نزدیک به ۷۰ واحد تا ۵۸ واحد در اکتبر پایین آمده و تردیدهایی جدی درباره این ادعا ایجاد می‌کند که تعرفه‌ها الزاماً موجب تشدید فشارهای تورمی در بخش تولید شده‌اند. اما تصویر در بخش خدمات—بخش مسلط اقتصاد آمریکا—پیچیده‌تر و تا حدی نگران‌کننده‌تر است. شاخص قیمت‌های خدمات ISM همچنان در محدوده بسیار بالای ۷۰ واحد باقی مانده؛ سطحی که به‌روشنی نشان می‌دهد ریشه بخش مهمی از چسبندگی تورم در آمریکا عوامل داخلی و تقاضامحور است، نه شوک‌های بیرونی یا تجاری. این شکاف میان تولید و خدمات، یکی از دلایلی است که بحث «رکود تورمی خفیف» را در میان برخی اقتصاددان‌ها دوباره مطرح کرده است. در سطح فعالیت اقتصادی نیز تصویر دوگانه است: شاخص کل بخش خدمات در اکتبر با رشد سفارشات جدید به ۵۲.۴ واحد افزایش یافت، درحالی‌که PMI تولید به ۴۸.۷ واحد کاهش یافت. اگر در داده‌های ماه نوامبر بار دیگر شاهد افزایش محسوس فعالیت خدمات باشیم، این امر دست جریان‌های هاوکیش در فدرال رزرو را برای مخالفت با کاهش نرخ بهره تقویت خواهد کرد. در مقابل، لغزش خدمات به آستانه ۵۰ یا پایین‌تر می‌تواند به سرعت روایت بازار را تغییر دهد و استدلال موافقان کاهش نرخ را تقویت کند. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟ تمرکز بازار بر گزارش ADP؛ در حالی‌که انتشار آمار رسمی NFP به تعویق افتاده است در غیاب گزارش رسمی اشتغال غیرکشاورزی (گزارش NFP)—که انتشار آن برای ماه نوامبر به ۱۶ دسامبر موکول شده و داده ماه اکتبر نیز در نهایت لغو شد—چشم‌ها به‌طور طبیعی به سمت گزارش اشتغال ADP در روز چهارشنبه دوخته خواهد شد؛ گزارشی که این‌بار نقش یک «نماینده داده‌ای» برای ارزیابی سلامت بازار کار بخش خصوصی آمریکا را ایفا می‌کند. در ماه اکتبر، گزارش ADP از افزایش ۴۲ هزار شغل حکایت داشت؛ رقمی که فراتر از انتظارات بود و نشان داد بازار کار، علی‌رغم نشانه‌های پراکنده از کندی، هنوز کاملاً از رونق نیفتاده است. با این حال، درست مانند شاخص‌های ISM، هرگونه غافلگیری مثبت یا منفی در این داده می‌تواند تأثیر دوگانه‌ای بر انتظارات کاهش نرخ بهره داشته باشد و به همان اندازه بر دلار آمریکا فشار وارد کند یا آن را تقویت کند. پوشش داده‌های اشتغال این هفته محدود به ADP نخواهد بود. روز پنج‌شنبه، گزارش تعدیل نیروهای چَلِنجر (Challenger Layoffs) منتشر می‌شود و می‌تواند تصویری دقیق‌تر از روند اخراج‌ها ارائه دهد. گرچه اغلب مقامات فدرال رزرو تاکنون نسبت به موج اخیر اعلامیه‌های تعدیل نیرو بی‌تفاوت بوده‌اند و آن را تهدیدی فوری برای بازار کار نمی‌دانند، اما هر افزایش قابل‌توجه در آمار اخراج‌های ماه نوامبر می‌تواند این روایت را تغییر دهد و نگرانی‌ها نسبت به ورود بازار کار به فاز ضعف ساختاری را تشدید کند. در فضایی که داده‌های رسمی اشتغال در دسترس نیست، ترکیب ADP، آمار تعدیل نیرو و شاخص‌های ISM به‌طور جمعی نقش تعیین‌کننده‌ای در شکل‌گیری انتظارات سیاستی پیش از نشست دسامبر خواهد داشت. آیا گزارش PCE سپتامبر اهمیت خود را از دست داده است؟ در روز جمعه، توجه بازارها به سمت گزارش تورم PCE و شاخص‌های مصرف شخصی برای ماه سپتامبر معطوف خواهد شد. هرچند فدرال رزرو بیش از هر چیز مشتاق مشاهده داده‌های ماه نوامبر است—داده‌هایی که زمان انتشار رسمی آن‌ها هنوز مشخص نشده—اما آمار سپتامبر همچنان می‌تواند در شرایطی که مجموعه داده‌های اخیر تصویری نامنسجم و متناقض از اقتصاد ارائه می‌کنند، نقش یک «نقشه راه موقت» را برای سیاست‌گذاران ایفا کند. پیش‌بینی‌ها حکایت از آن دارند که شاخص PCE سرفصل در سپتامبر از ۲.۷ درصد به ۲.۸ درصد سالانه افزایش یافته باشد. در مقابل، PCE هسته—مهم‌ترین سنجه تورمی مورد توجه فدرال رزرو—احتمالاً بدون تغییر در سطح ۲.۹ درصد سالانه باقی مانده است. تثبیت تورم هسته در این محدوده، همان‌قدر که نشانه‌ای از فروکش‌کردن فشارهای تورمی است، می‌تواند یادآور چالش فدرال رزرو در رساندن تورم به سطح هدف ۲ درصد نیز باشد. در کنار آمار تورمی، بازارها چشم‌انتظار چند گزارش کلیدی دیگر نیز هستند: تولید صنعتی در روز چهارشنبه، سفارشات کارخانجات و نظرسنجی مقدماتی احساسات مصرف‌کننده دانشگاه میشیگان در روز جمعه. هر یک از این داده‌ها می‌تواند، در کنار گزارش PCE، تصویری روشن‌تر از سلامت اقتصاد آمریکا پیش از نشست مهم دسامبر ارائه دهد. اما اهمیت این مجموعه فراتر از اقتصاد کلان است. اگر داده‌های هفته آینده به‌طور کلی قوی‌تر از انتظار منتشر شوند و در نتیجه، بازارها احتمال کاهش نرخ بهره را تعدیل کنند، رالی اخیر وال‌استریت به‌سرعت در معرض خطر قرار خواهد گرفت. چنین وضعیتی می‌تواند امید سرمایه‌گذاران به شکل‌گیری یک رالی پایان سال موسوم به سانتا رالی را—حداقل تا قبل از نشست فدرال رزرو—کمرنگ کند. واکنش محدود دلار استرالیا؛ شاید داده‌های GDP هم معادله را تغییر ندهد در استرالیا، تازه‌ترین داده‌های تورمی عملاً جای هیچ تردیدی برای بازار باقی نگذاشته‌اند: مسیر سیاستی بانک مرکزی استرالیا (RBA) بار دیگر به‌سمت سخت‌گیری متمایل شده و انتظارات برای کاهش نرخ بهره کاملاً رنگ باخته است. نرخ تورم مصرف‌کننده در اکتبر به ۳.۸ درصد سالانه رسید—رقمی بالاتر از پیش‌بینی‌ها و به‌طور معنادار بالاتر از سقف هدف‌گذاری ۳ درصدی RBA. این افزایش تورم در کنار نشانه‌هایی از بهبود بازار کار، این پیام را به روشنی منتقل می‌کند که چشم‌انداز کاهش نرخ بار دیگر به آینده‌ای دورتر موکول شده است. در چنین شرایطی، حتی اگر داده‌های رشد اقتصادی سه‌ماهه سوم که چهارشنبه منتشر می‌شود پایین‌تر از انتظار بیاید، بعید است مسیر انتظارات سیاستی را تغییر دهد یا بازار را به سمت بازنگری جدی هدایت کند. به بیان دیگر، داده GDP پایین یا حتی یک چهره ترکیبی ضعیف احتمال بسیار کمی برای ایجاد تغییر در قیمت‌گذاری‌های سیاست پولی دارد. از منظر ارزی، چشم‌انداز دلار استرالیا (AUD) نیز به همین میزان واضح است. انتظار می‌رود دلار استرالیا واکنش چندانی به داده‌های رشد داخلی نشان ندهد و به‌جای آن عمدتاً تحت‌تأثیر عوامل فراساحلی قرار بگیرد: ریسک‌پذیری جهانی و جهت‌گیری بازارهای سهام، و مهم‌تر از آن، موج جدید PMI چین—اعم از شاخص رسمی دولت چین در روز یکشنبه، PMI تولید S&P Global در روز دوشنبه، و PMI خدمات S&P Global در روز چهارشنبه. با توجه به عمق پیوندهای تجاری میان استرالیا و چین، داده‌های چین احتمالاً عامل محرک اصلی دلار استرالیا در هفته پیش‌رو خواهند بود؛ نه آمارهای داخلی که ظاهراً اثر آن‌ها از قبل در قیمت‌ها لحاظ شده است. امید خریداران دلار کانادا به داده‌های اشتغال بانک مرکزی کانادا (BoC) نیز در ماه‌های اخیر ناچار شده لحن سیاستی خود را به سمت بی‌طرفی متمایل کند؛ تغییری که نشان می‌دهد فضای تصمیم‌گیری سیاست‌گذاران نه‌تنها پیچیده‌تر شده، بلکه به‌شدت به داده‌های اقتصادی آینده وابسته است. با اینکه اقتصاد کانادا همچنان زیر فشار تعرفه‌های اعمال‌شده از سوی دولت ترامپ قرار دارد، داده‌های بازار کار نشانه‌هایی از ثبات نسبی را مخابره کرده‌اند و در همین حال، شاخص‌های تورم پایه نیز در سطوحی چسبنده باقی مانده‌اند. با وجود این، در صورتی که طی ماه‌های آینده توافق تجاری مشخصی میان واشنگتن و اتاوا حاصل نشود، احتمال کاهش نرخ‌های بیشتر همچنان روی میز باقی خواهد ماند. هرچند باید توجه داشت که BoC نرخ بهره را از ابتدای سال تاکنون تا ۲.۲۵ درصد کاهش داده و همین موضوع موجب شده سیاست‌گذاران تمایل داشته باشند بخشی از ظرفیت سیاستی را برای شرایط اضطراری‌تر حفظ کنند. در چنین فضایی، مشابه فدرال رزرو، بازار کار در کنار تورم، معیار اصلی تعیین‌کننده جهت سیاستی بانک مرکزی خواهد بود. نگاه‌ها اکنون به گزارش اشتغال جمعه دوخته شده است—گزارشی که اگر نشان دهد اقتصاد برای سومین ماه پیاپی موفق به ایجاد شغل شده، می‌تواند انتظارات مربوط به کاهش ۲۵ واحد پایه‌ای نرخ بهره را بیش از پیش تضعیف کند و در نتیجه، به نفع دلار کانادا (CAD) تمام شود. به بیان دیگر، هرگونه نشانه‌ای از ترمیم پایدار در بازار کار می‌تواند BoC را ترغیب کند تا در برابر فشارهای بیرونی مقاومت بیشتری نشان دهد و این دقیقاً همان چیزی است که معامله‌گران صعودی CAD امیدوار به تحقق آن هستند. تورم منطقه یورو؛ داده‌ای که احتمالاً بازار را تکان نخواهد داد تورم در منطقه یورو برخلاف آمریکا، در حال حاضر در صدر نگرانی‌های سیاست‌گذاران قرار ندارد؛ چرا که بانک مرکزی اروپا (ECB) در ماه‌های اخیر به‌وضوح نشان داده برنامه‌ای برای تغییر جهت سیاستی—نه کاهش نرخ و نه تشدید انقباض—در آینده نزدیک ندارد. داده‌های موجود نیز از این رویکرد محتاطانه حمایت می‌کنند و تصویر نسبتاً باثباتی از روند قیمت‌ها ارائه می‌دهند. نرخ سرفصل CPI از بهار تاکنون حول و حوش ۲ درصد نوسان می‌کند؛ سطحی که در مقایسه با اهداف بلندمدت ECB، نه نگران‌کننده و نه کافی برای القای خوش‌بینی بیشتر است. بر اساس برآوردهای اولیه ماه نوامبر که قرار است روز سه‌شنبه منتشر شود، انتظار می‌رود تورم سرفصل در سطح ۲.۱ درصد ثابت بماند تا این الگوی ثبات ادامه یابد. در روز جمعه نیز انتظار نمی‌رود برآورد نهایی رشد سه‌ماهه سوم (GDP) تغییری نسبت به رقم اولیه داشته باشد؛ رقمی که رشد ۰.۲ درصدی فصلانه را نشان می‌داد و تأییدی است بر این واقعیت که منطقه یورو با وجود ضعف‌های ساختاری، همچنان از رکود کامل فاصله دارد. در بخش داده‌های مرتبط با فعالیت اقتصادی، انتشار سفارشات صنعتی آلمان و تولید صنعتی فرانسه در روز جمعه ممکن است نوسانات محدودی را در یورو ایجاد کند، اما احتمال اینکه این داده‌ها روند غالب بازار را تغییر دهند، بسیار اندک است. در افق کوتاه‌مدت تا میان‌مدت، مسیر یورو بیش از آنکه تحت‌تأثیر متغیرهای داخلی منطقه یورو قرار گیرد، به شدت وابسته به جهت‌گیری سیاست پولی فدرال رزرو و همچنین چشم‌انداز روابط تجاری آمریکا—اتحادیه اروپا خواهد بود. به‌عبارت دیگر، در حال حاضر «سیاست واشنگتن» محرک بزرگ‌تری برای یورو است تا «تحولات بروکسل». ین و نفت در جست‌وجوی محرک تازه در بازار فارکس، انتظار می‌رود جفت‌ارز دلار/ین در هفته پیش‌رو نسبتاً پرنوسان باقی بماند؛ نوسانی که ناشی از واگرایی چشمگیر مسیر سیاست پولی در فدرال رزرو و بانک مرکزی ژاپن (BoJ) است—واگرایی‌ای که برخلاف انتظار، هنوز نتوانسته جریان مشخصی برای ین ایجاد کند. هرچند افزایش انتظارات کاهش نرخ بهره در آمریکا طی هفته گذشته و همچنین برخی اظهارات غیرمنتظره و متمایل به انقباض از سوی مقامات BoJ، موجب شد ین اندکی ثبات پیدا کند، اما این ارز همچنان در محدوده حساس مداخله دولت ژاپن گرفتار مانده است. در چنین فضایی، داده‌های داخلی ژاپن می‌توانند نقش محرک کوتاه‌مدت را ایفا کنند. آمار بازبینی‌شده سرمایه‌گذاری شرکت‌ها در سه‌ماهه سوم که روز دوشنبه منتشر می‌شود و گزارش مخارج خانوارها برای ماه اکتبر در روز جمعه؛ در صورتی که فراتر از انتظار ظاهر شوند، می‌توانند احتمال افزایش نرخ بهره در نشست دسامبر را تقویت کنند—احتمالی که شاید به ین اجازه دهد از محدوده فعلی فاصله گرفته و نشانه‌هایی از بازگشت قدرت را نمایش دهد. اما در بازار کالا، تمرکز معامله‌گران بر نفت خام است. کشورهای عضو اوپک+ به احتمال بسیار زیاد در نشست روز یکشنبه سقف فعلی تولید را بدون تغییر حفظ خواهند کرد—تصمیمی که ادامه توقف افزایش عرضه برای سه ماه نخست سال ۲۰۲۶ را تأیید می‌کند. از آنجا که این تصمیم تا حد زیادی پیشخور شده، واکنش بازار نفت احتمالاً محدود خواهد بود. بنابراین، معامله‌گران نفت به‌جای تصمیم اوپک+، به‌طور فزاینده‌ای به سمت تحولات ژئوپلیتیک نگاه می‌کنند؛ به‌ویژه آخرین تحرکات دولت ترامپ برای ترغیب اوکراین و روسیه به توافق صلح. هرگونه نشانه‌ای از پیشرفت در مذاکرات صلح می‌تواند به‌سرعت مسیر قیمت نفت را تغییر دهد—از کاهش ریسک ژئوپلیتیک گرفته تا تأثیرگذاری بر جریان‌های عرضه و تقاضای جهانی. ✔️  بیشتر بخوانید: رکود تورمی چیست | علل، پیامدها و راه‌های مقابله با آن

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تقویت خفیف دلار در روزهای پایانی ماه؛ معاملات کم‌عمق و سطوح تکنیکال در کانون توجه

در آخرین روزهای نوامبر و در شرایطی که تعطیلات شکرگزاری سایه سنگینی بر عمق معاملات انداخته، دلار آمریکا اندکی از فشار هفته جاری فاصله گرفته و وضعیتی باثبات‌تر پیدا کرده است. این چرخش محدود بیش از آنکه نشانه تغییر بنیادین باشد، بازتابی از نقدینگی بسیار پایین، پایان ماه و تسویه جریان‌هاست؛ عواملی که معمولاً نوسانات تصنعی و کم‌دوام ایجاد می‌کنند. با وجود باز بودن نیمه‌وقت بازارهای آمریکا، بخش عمده جریان‌های مؤثر پیش از تعطیلات وارد بازار شده و امروز را به روزی کم‌اهمیت تبدیل کرده است. در چنین فضایی، دلار قدری تقویت شده و یورو و پوند در برابر آن عقب‌نشینی کرده‌اند. جفت‌ارز EURUSD حدود ۰.۳ درصد کاهش یافته و به 1.1558 رسیده است. جفت‌ارز GBPUSD نیز ۰.۲ درصد افت کرده و به محدوده 1.3200 نزدیک شده است. در نگاه تکنیکال، حرکت امروز یورو بیش از آنکه واکنشی به داده‌های فاندامنتال باشد، برخورد به یک سطح کلیدی است. جفت‌ارز اکنون دوباره در حال آزمون میانگین متحرک ۲۰۰ساعته است؛ سطحی که تثبیت بالای آن نشان‌دهنده روندی خنثی در کوتاه‌مدت است، اما شکست آن می‌تواند بایاس را به سمت نزولی تغییر دهد. این رفتار نشان می‌دهد که با وجود ضعف مشهود دلار طی هفته، بازار هنوز امکان بازگشت تدریجی شاخص دلار را در قیمت‌ها لحاظ می‌کند. در USDJPY نیز شرایط مشابه است. پس از شکست میانگین متحرک ۱۰۰ساعته در هفته گذشته، خریداران دلار تمام هفته را صرف تلاش برای بازپس‌گیری این سطح کرده‌اند. اگر قیمت بتواند از سد میانگین‌های ۱۰۰ و ۲۰۰ساعته عبور کند، روند کوتاه‌مدت می‌تواند بار دیگر به نفع دلار تغییر کند؛ موضوعی که با توجه به فشار مداوم بر ین—از مسیر سیاست مالی انبساطی دولت تاکایچی و نبود موضع قاطع از سوی بانک مرکزی ژاپن—دور از ذهن نیست. در میان دیگر ارزهای کالایی، دلار استرالیا با افت ۰.۱ درصدی کمی ضعیف‌تر شده و زیر میانگین متحرک ۱۰۰روزه معامله می‌شود؛ نشانه‌ای از تردید بازار در حفظ رشد اخیر. دلار نیوزیلند نیز پس از جهش پرقدرت ناشی از تصمیم بانک مرکزی نیوزیلند، امروز حدود ۰.۴ درصد کاهش یافته اما همچنان بالاتر از سقف‌های نیمه نوامبر قرار دارد؛ امری که بایاس مثبت کوتاه‌مدت آن را حفظ می‌کند. در مجموع، امروز بازار بیش از آنکه به‌دنبال روندسازی باشد، در فاز انتظار و تطبیق قرار دارد. تحرکات فعلی بیشتر حاصل شرایط مساعد برای نوسانات کم‌عمق هستند تا نشانه‌ای از آغاز جریان تازه. جهت‌گیری واقعی بازار فارکس احتمالاً از ابتدای هفته آینده و با بازگشت کامل نقدینگی آمریکا روشن‌تر خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گروه CME، معاملات ارز، کالا و اوراق خزانه را متوقف کرد

گروه CME با اختلال مراکز داده مواجه شد؛ به‌روزرسانی قیمت‌ها در بازار ارز و کالا متوقف شد. این شرکت اعلام کرد مشکل ناشی از «اختلال در سیستم خنک‌کننده مراکز داده CyrusOne» بوده و باعث توقف معاملات در پلتفرم‌های اصلی از جمله ارز، کالا، اوراق خزانه و سهام شده است. گروه CME در بیانیه‌ای گفت: «بازارهای ما در حال حاضر متوقف هستند و تیم پشتیبانی در تلاش برای رفع مشکل است.» شرکت CyrusOne که مقر آن در دالاس، تگزاس است، بیش از ۵۵ مرکز داده در آمریکا، اروپا و ژاپن دارد، اما هنوز بیانیه رسمی درباره این مشکل منتشر نکرده است. به گزارش رویترز، قیمت‌های نفت WTI، اوراق خزانه، شاخص S&P 500، روغن پالم و طلا به‌روزرسانی نمی‌شدند. همچنین پلتفرم EBS FX که برای جفت‌ارزهای اصلی مانند EURUSD و USDJPY استفاده می‌شود، دچار توقف شد. این اختلال در ساعات کاری آسیا و پس از تعطیلات شکرگزاری آمریکا رخ داد؛ زمانی که معمولاً حجم معاملات پایین‌تر است. در همین حال، اختلال سه‌ساعته اخیر در Cloudflare نیز بسیاری از بروکرهای فارکس و CFD را تحت تأثیر قرار داد و طبق برآوردها حدود ۱.۵۸ میلیارد دلار حجم معاملات از دست رفت. موارد مشابه پیش‌تر در سیستم‌های AWS نیز رخ داده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت دارایی ژاپن انتشار اوراق ۲ و ۵ ساله را افزایش داد

وزارت دارایی ژاپن (MoF) برنامه اصلاح‌شده انتشار اوراق قرضه را اعلام کرد: بودجه اضافی شامل ۱۱.۷ تریلیون ین بدهی جدید خواهد بود. هیچ تغییری در انتشار اوراق ۱۰ تا ۴۰ ساله اعمال نمی‌شود. انتشار اوراق خزانه (T-Bill) در سال مالی ۲۰۲۵ به میزان ۶.۳ تریلیون ین افزایش می‌یابد. کابینه بودجه اضافی ۱۱۷ میلیارد دلاری را تصویب کرد. انتشار اوراق ۵ ساله در سال مالی ۲۰۲۵ به میزان ۳۰۰ میلیارد ین افزایش می‌یابد. انتشار اوراق ۲ ساله نیز به میزان ۳۰۰ میلیارد ین افزایش خواهد یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس، هشدار داد تنش با چین رشد اقتصادی ژاپن را تهدید می‌کند

گلدمن ساکس هشدار داد تولید ناخالص داخلی ژاپن در معرض ریسک قرار دارد، زیرا تنش‌های سیاسی با چین می‌تواند جریان‌های گردشگری را تهدید کند. اقتصاددانان این بانک اعلام کردند که تشدید اختلافات سیاسی میان ژاپن و چین ممکن است ضربه قابل‌توجهی به اقتصاد ژاپن وارد کند، زیرا بر گردشگری و تقاضای کالاهای مصرفی اثر می‌گذارد. برآوردها نشان می‌دهد کاهش چشمگیر گردشگران از چین و هنگ‌کنگ – که ارزشمندترین بخش گردشگری ورودی ژاپن هستند – می‌تواند حدود ۰.۲ واحد درصد از رشد GDP بکاهد. این پیش‌بینی بخشی بر اساس تجربه سال‌های ۲۰۱۶–۲۰۱۷ است؛ زمانی که چین در جریان اختلاف بر سر سامانه دفاع موشکی «تاد» گردشگری به کره جنوبی را به‌شدت محدود کرد و نشان داد که انتقام سیاسی می‌تواند به رفتار مصرف‌کننده سرایت کند. تحلیلگران گلدمن، توموهیرو اوتا و یوریکو تاناکا، تأکید کردند که کاهش ۵۰٪ گردشگران چینی و هنگ‌کنگی می‌تواند امروز ضربه مشابهی به ژاپن وارد کند. بخشی از این زیان احتمالاً جبران خواهد شد؛ گردشگران دیگر کشورها ممکن است بخشی از شکاف را پر کنند و گردشگری داخلی همچنان قوی باقی مانده است. پس از این تعدیل‌ها، گلدمن برآورد می‌کند که فشار خالص نزدیک به ۰.۱ واحد درصد خواهد بود، اما همچنان برای اقتصاد با رشد محدود ژاپن معنادار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه فیچ هشدار داد بسته مشوق جدید ژاپن ریسک مالی دارد

مؤسسه فیچ هشدار داد که بسته مشوق اقتصادی جدید ژاپن می‌تواند ریسک‌های مالی را افزایش دهد و بر رتبه اعتباری A/پایدار این کشور فشار وارد کند. فیچ اعلام کرد اگر این بسته منجر به افزایش هزینه‌های پایدار و بدهی‌های بیشتر دولت شود، ریسک‌های مالی افزایش خواهد یافت، هرچند اثر کوتاه‌مدت آن هنوز نامشخص است. این بسته حدود ۳.۴ درصد تولید ناخالص داخلی برآورد شده، اما فیچ تأکید کرد که اثر واقعی آن به دلیل وجود اقدامات غیرمالی، اجرای چندساله و ریسک‌های اجرایی، روشن نیست. فیچ افزود ژاپن هنوز پس از عملکرد مالی بهتر اخیر، فضای رتبه‌بندی مثبت دارد، اما هشدار داد که افزایش مداوم هزینه‌ها یا رشد نرخ‌های بهره واقعی می‌تواند رتبه اعتباری A/پایدار را تهدید کند. این مؤسسه همچنان انتظار دارد نسبت بدهی به تولید ناخالص داخلی به‌تدریج کاهش یابد، اما یادآور شد که بدهی بسیار بالا و رشد ضعیف میان‌مدت همچنان آسیب‌پذیری‌های اصلی اقتصاد ژاپن هستند. فیچ همچنین اشاره کرد که این هشدار ممکن است اشتیاق سرمایه‌گذاران به اوراق قرضه دولتی ژاپن (JGB) را تعدیل کند و تمرکز را بر مسیر بدهی و ترکیب سیاست‌های اقتصادی این کشور افزایش دهد، هرچند لحن گزارش منفی شدید نبود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوگوچی، عضو بانک مرکزی ژاپن: هدف تورمی ۲ درصدی به پایداری دستمزدها وابسته است

آساهی نوگوچی، عضو هیئت‌مدیره بانک مرکزی ژاپن، اعلام کرد که سیاست‌های تسهیلی تنها در صورتی کاهش خواهد یافت که رشد دستمزدها بتواند شتاب تورمی را پایدار کند. او تأکید کرد که بانک مرکزی ژاپن به‌صورت تدریجی و مرحله‌به‌مرحله محرک‌های پولی را کاهش خواهد داد، مشروط بر اینکه تقاضا و دستمزدها به اندازه کافی تقویت شوند تا تورم تثبیت شود. نوگوچی هشدار داد که برخی فشارهای قیمتی ممکن است دوباره ظاهر شوند، به‌ویژه به دلیل انتقال هزینه‌های تأخیری، مشابه افزایش اخیر قیمت مواد غذایی مانند برنج. وی افزود که تأثیر تعرفه‌های آمریکا بر اقتصاد ژاپن تاکنون محدود بوده است. او تأکید کرد که دستیابی به تورم پایدار و باثبات نیازمند رشد تقاضا و افزایش مداوم دستمزدهای اسمی، به‌ویژه در شرکت‌های کوچک و مناطق محلی است. نوگوچی بار دیگر خاطرنشان کرد که پایداری رشد دستمزدها تعیین خواهد کرد آیا تورم می‌تواند در مسیر هدف ۲ درصد باقی بماند یا خیر. نوگوچی همچنین گفت اگر بانک مرکزی ژاپن در نیمه دوم افق پیش‌بینی خود به هدف تورمی برسد، باید نرخ بهره را با سرعتی مناسب و متناسب با داده‌ها تنظیم کند. او بر مسیر تدریجی و وابسته به داده‌ها برای عادی‌سازی سیاست پولی تأکید کرد. در بازار فارکس، ین ژاپن در طول جلسه معاملاتی روندی صعودی داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ به ژاپن گفت موضع تایوان را آرام کند

دونالد ترامپ پس از تماس تلفنی با شی جین‌پینگ، رهبر چین، به توکیو توصیه کرد که موضع خود درباره تایوان را آرام‌تر کند. ژاپن، متحد ایالات متحده، که با موضع‌گیری اخیر خود چین را خشمگین کرده بود، این پیام را نگران‌کننده یافت. ترامپ دیدار مورد انتظار خود با شی را «۱۲ از ۱۰» ارزیابی کرد. منابع آگاه می‌گویند شی جین‌پینگ در نیم ساعت از تماس تلفنی یک‌ساعته با ترامپ، بر ادعای تاریخی چین نسبت به تایوان و همچنین مسئولیت مشترک واشنگتن و پکن در مدیریت نظم جهانی تأکید کرده است. این تماس پس از آن انجام شد که نخست‌وزیر ژاپن، سانائه تاکایچی، با بیان اینکه حمله احتمالی چین به تایوان می‌تواند واکنش نظامی توکیو را برانگیزد، خشم پکن را برانگیخته بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن انتشار اوراق قرضه را کاهش می‌دهد

نخست‌وزیر ژاپن، تاکایچی، اعلام کرد که میزان انتشار اوراق قرضه دولتی ژاپن (JGB) در سال مالی جاری، حتی با در نظر گرفتن انتشار مورد انتظار برای بودجه اضافی، کمتر از حجم سال گذشته خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک ژئوپلیتیک شرق آسیا افزایش یافت

چین، ژاپن و حزب حاکم دموکراتیک مترقی (DPP) تایوان را به ایجاد تنش در تنگه تایوان متهم کرده و هشدار داده است که هرگونه مداخله خارجی با واکنش قاطع روبه‌رو خواهد شد. سخنگوی دفتر امور تایوان، پنگ چینگن، گفت ژاپن با فعالیت بیشتر در موضوعات مرتبط با تایوان در حال «ایجاد مشکل» است و ادعا کرد که DPP با شرکای خارجی برای ایجاد بی‌ثباتی همکاری می‌کند. این اظهارات در پاسخ به گفته‌های لین چیا-لونگ، مسئول امور خارجی تایوان، مطرح شد که مردم تایوان را به سفر به ژاپن و حمایت از محصولات ژاپنی تشویق کرده بود. پکن این سخنان را تحریک‌آمیز دانست، هرچند رسانه‌های تایوانی به اختلاف نظرها در داخل جزیره اشاره کردند. چین بار دیگر موضع دیرینه خود را تکرار کرد که موضوع تایوان یک مسئله داخلی است و تأکید کرد در برابر هرگونه تلاش خارجی برای تأثیرگذاری بر روابط دو سوی تنگه، «قاطعانه پاسخ خواهد داد». در بازارها، این لحن تند چین ریسک ژئوپلیتیک منطقه را افزایش داده است، هرچند معمولاً چنین اظهاراتی تنها در صورت اقدامات نظامی یا اقتصادی ملموس اثر جدی می‌گذارند. تغییر در روابط ژاپن و تایوان می‌تواند بر سهام دفاعی و ارزهای منطقه‌ای اثر بگذارد. همچنین طلا با افت بازدهی اوراق آمریکا و ضعف دلار تقویت شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ین با احتمال افزایش نرخ بهره تقویت شد

ین ژاپن پس از انتشار خبر شدت گرفتن پیام‌های بانک مرکزی ژاپن درباره افزایش نرخ بهره، تقویت شد. این تغییر لحن باعث شد جفت‌ارز USDJPY و سایر کراس‌های ین کاهش یابند. گزارش‌ها نشان می‌دهد بانک ژاپن در حال آماده‌سازی زمینه برای افزایش نرخ بهره در دسامبر یا ژانویه است؛ زیرا ضعف ین و تغییرات سیاسی فشار بیشتری بر سیاست‌گذاران وارد کرده است. بانک مرکزی ژاپن نشانه‌های بیشتری از احتمال افزایش نرخ بهره در آینده نزدیک ارسال کرده است، زیرا ضعف ین و تغییرات سیاسی فضای تصمیم‌گیری را تغییر داده‌اند. لحن هاوکیش‌تر مقامات بانک، ریسک حرکت در ماه دسامبر را افزایش داده و نوسانات ین را دوباره به صحنه بازگردانده است. منابع آگاه به رویترز گفته‌اند که بانک ژاپن در روزهای اخیر عمداً پیام‌رسانی خود را تغییر داده تا بر ریسک‌های تورمی ناشی از ضعف پایدار ین تأکید کند و نشان دهد که افزایش نرخ در دسامبر همچنان یک گزینه جدی است. این تغییر پس از دیدار نخست‌وزیر سانائه تاکایچی با رئیس بانک کازوئو اوئدا رخ داد که به نظر می‌رسد مخالفت‌های سیاسی فوری با سیاست‌های انقباضی را کاهش داده است. تصمیم بین دسامبر یا ژانویه همچنان حساس است و می‌تواند تحت تأثیر تصمیم فدرال رزرو آمریکا قرار گیرد. تعداد بیشتری از اعضای هیئت‌مدیره به اردوگاه هاوکیش پیوسته‌اند. جونکو کوئدا گفته نرخ‌های واقعی باید همچنان افزایش یابند و کازویوکی ماسو زمان افزایش را «نزدیک» توصیف کرده است. حتی اوئدا نیز تغییر لحن داده و اعلام کرده هیئت‌مدیره در جلسات آینده درباره «امکان‌پذیری و زمان‌بندی» افزایش نرخ بحث خواهد کرد. بانک ژاپن از ژانویه نرخ‌ها را در سطح ۰.۵٪ نگه داشته بود، عمدتاً به دلیل نگرانی از شوک تعرفه‌های آمریکا. اما دلایل اقتصادی برای صبر کردن در حال کاهش است: اثر تعرفه‌ها محدود بوده، نشانه‌های اولیه توافق‌های دستمزدی تقویت شده و افت دوباره ین، استدلال برای سیاست‌های انقباضی را محکم‌تر کرده است. تاکایچی و وزیر دارایی ساتسوکی کاتایاما نیز مخالفتی با عادی‌سازی بیشتر نشان نداده‌اند. سرمایه‌گذاران همچنان تقسیم شده‌اند. نظرسنجی رویترز نشان می‌دهد اکثریت اندکی انتظار افزایش نرخ در نشست ۱۸-۱۹ دسامبر دارند و همه اقتصاددانان مورد بررسی پیش‌بینی کرده‌اند نرخ تا مارس به ۰.۷۵٪ برسد. با این حال، زمان‌بندی می‌تواند به تصمیم فدرال رزرو وابسته باشد. تحلیلگران می‌گویند تغییر لحن بانک ژاپن عمدی است: یادآوری اینکه دوران نرخ‌های فوق‌العاده پایین در ژاپن رو به پایان است و سیاست‌گذاران «تمایل واقعی به عادی‌سازی» دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر