TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,276.51 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

جهش انتظارات کاهش نرخ بهره؛ بازارها به پیام انبساطی ویلیامز واکنش نشان دادند

اظهارات جدید جان ویلیامز، رئیس فدرال رزرو نیویورک، بار دیگر نبض بازارهای ریسکی را تغییر داد. او اعلام کرد که با وجود محدودیت ملایم سیاست پولی، امکان کاهش نرخ بهره در آینده نزدیک همچنان روی میز قرار دارد؛ پیامی که از نگاه فعالان بازار به‌روشنی لحن داویش فدرال رزرو را تقویت می‌کند. در پی این سخنان، شاخص‌های سهام آمریکا با تقاضای قابل‌توجهی روبه‌رو شدند و بیت‌کوین نیز هم‌راستا با سایر دارایی‌های ریسکی جهش کرد. هم‌زمان، انتظارات برای کاهش نرخ بهره در نشست دسامبر به سرعت بازتسعیر شد و احتمال این سناریو در بازارهای پولی به حدود ۶۰ درصد رسید؛ رقمی که نشان می‌دهد معامله‌گران پس از هفته‌ها تردید، اکنون دوباره به رویکرد نرم‌تر فدرال رزرو امیدوار شده‌اند. این تغییر در انتظارات سیاستی نشان می‌دهد که حتی کوچک‌ترین پیام‌های متمایل به تسهیل، در شرایطی که بازارها تحت فشار نوسانات و نگرانی‌های اقتصاد کلان قرار دارند، می‌تواند به سرعت جریان ریسک‌پذیری را تقویت کند. اهمیت این سخنان زمانی بیشتر می‌شود که جایگاه ویلیامز را در ساختار تصمیم‌گیری فدرال رزرو در نظر بگیریم. او رئیس فدرال رزرو نیویورک است، رأی دائم دارد و یکی از سه عضو اصلی گروه موسوم به «تروئیکا» به شمار می‌رود؛ گروهی که شامل رئیس فدرال رزرو، نائب‌رئیس و رئیس فدرال رزرو نیویورک است. در بازارهای مالی، پیام‌های این سه نفر همیشه وزن بیشتری دارد و عملاً نقش هدایت‌کننده در انتظارات سیاستی ایفا می‌کنند. به‌طور معمول، زمانی که بازار برداشت نادرستی از مسیر سیاست پولی پیدا کند، یکی از اعضای تروئیکا مأمور می‌شود با یک سخنرانی برنامه‌ریزی‌شده یا غافلگیرکننده، مسیر انتظارات را اصلاح کند. از همین رو، لحن داویش در سخنان ویلیامز نه‌تنها یک اظهار نظر معمولی، بلکه سیگنالی معنادار برای بازارها تلقی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلیامز: مسیر تورم سخت‌تر شده، اما هدف ۲٪ تا سال ۲۰۲۷ دست‌یافتنی است

جان ویلیامز، رئیس فدرال رزرو نیویورک، در تازه‌ترین اظهارات خود تصویری ترکیبی از چالش‌های تورمی و تعدیل شرایط اقتصادی ارائه داد؛ تصویری که هم پیام احتیاط در خود دارد و هم نشانه‌هایی از بازگشت تدریجی اقتصاد به مسیر تعادل. نکات کلیدی سخنرانی ویلیامز تورم در ماه‌های اخیر متوقف شده، اما همچنان انتظار می‌رود که تا سال ۲۰۲۷ به هدف ۲٪ برسد. تعرفه‌های تجاری عامل افزایش قیمت‌ها بوده‌اند و بین «نیم تا سه‌چهارم درصد» به تورم اضافه کرده‌اند؛ اما ویلیامز تأکید کرد که این اثر پایدار نخواهد بود و پس از تعدیل اولیه، تورم دوباره در مسیر نزولی قرار می‌گیرد. رشد اقتصادی کاهش یافته و بازار کار در حال سرد شدن تدریجی است. به گفته او، بازار کار اکنون مشابه سال‌های پیش از همه‌گیری است؛ یعنی نه داغ و نه تحت فشار بیش‌ازحد. ریسک‌های نزولی اشتغال افزایش یافته و فدرال رزرو در مسیر مهار تورم باید مراقب آسیب‌ندیدن اشتغال باشد. ویلیامز تأکید کرد: «هدف تورمی باید محقق شود، اما بدون اینکه به اشتغال ضربه غیرضروری وارد شود.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سرمایه‌گذاران ترجیحات ریسک خود را تغییر دادند

گزارش بانک آمریکا نشان می‌دهد که صندوق‌های رمزارزی در هفته منتهی به چهارشنبه با خروج ۲.۲ میلیارد دلار سرمایه مواجه شدند؛ دومین رکورد بزرگ در تاریخ این بازار. در مقابل، اوراق خزانه‌داری آمریکا شاهد ورود ۸.۸ میلیارد دلار سرمایه بودند که بزرگ‌ترین جریان ورودی از ماه آوریل محسوب می‌شود. همچنین، سهام فناوری در مسیر ثبت رکورد ورود ۷۵ میلیارد دلار سرمایه در سال جاری قرار دارند. این تغییرات نشان‌دهنده جابه‌جایی سرمایه‌گذاران میان بازارهای پرریسک و بازارهای امن‌تر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقدینگی سوئیس فراتر از برآوردها افزایش یافت

داده‌های اقتصادی سوئیس نشان داد که عرضه پول M3 در ماه اکتبر ۲۰۲۵ نسبت به سال گذشته ۴.۸٪ افزایش یافته است. این رقم بالاتر از پیش‌بینی ۳.۹٪ بود و نشان‌دهنده رشد نقدینگی در اقتصاد سوئیس است. افزایش عرضه پول می‌تواند بر سیاست‌های پولی بانک ملی سوئیس و انتظارات تورمی اثرگذار باشد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کوک از فدرال رزرو: هر نوسان بازار نگران‌کننده نیست، اما برخی آسیب‌پذیری‌ها جدی‌اند

لیزا کوک، عضو هیئت‌مدیره فدرال رزرو و دارای حق رأی دائمی، در سخنرانی امروز خود تأکید کرد که تمام نوسانات بازار لزوماً مشکل‌زا نیستند و بخشی از رفتار طبیعی بازارهای مالی محسوب می‌شوند. با این حال، او هشدار داد که یکی از آسیب‌پذیری‌های مهم مربوط به عدم تطابق سررسید در استراتژی‌های معاملاتی صندوق‌های پوشش ریسک در بازار اوراق خزانه است؛ موضوعی که می‌تواند در شرایط استرس، ریسک نقدشوندگی را تشدید کند. کوک این سخنان را در حالی مطرح می‌کند که خود او طی ماه‌های اخیر درگیر جنجال سیاسی بوده است. دولت ترامپ تلاش داشت او را به دلیل ادعاهایی درباره «اطلاعات نادرست در درخواست وام مسکن» از هیئت فدرال رزرو برکنار کند، اما دیوان عالی آمریکا با رد درخواست دولت برای بررسی فوری، اجازه داد کوک فعلاً در سمت خود باقی بماند. رسیدگی شفاهی به این پرونده برای ژانویه ۲۰۲۶ برنامه‌ریزی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوک از فدرال رزرو: نظام مالی آمریکا مقاوم است اما ریسک‌های بازار در حال افزایش‌اند

کوک، عضو فدرال رزرو، در سخنرانی امروز خود تأکید کرد که نظام مالی آمریکا همچنان مقاوم و باثبات است؛ با این حال، چندین ریسک نوظهور در بازارهای دارایی نیازمند مراقبت دقیق سیاست‌گذاران است. او گفت در حالی‌که ساختار کلی نظام مالی «سالم» ارزیابی می‌شود، احتمال وقوع افت‌های بزرگ در قیمت دارایی‌ها در حال افزایش است؛ هرچند به گفته او این موضوع در حال حاضر تهدیدی برای «ثبات سیستم مالی» محسوب نمی‌شود، اما باید جدی گرفته شود. کوک همچنین درباره بازار وام‌دهی خصوصی توضیح داد که این بخش در وضعیت فعلی «تهدید فوری» ایجاد نمی‌کند، اما به دلیل رشد سریع و نقش فزاینده در تأمین مالی شرکت‌ها، لازم است به‌طور دقیق تحت‌نظر قرار گیرد. او در ادامه به معاملات صندوق‌های پوشش ریسک (هج‌فاندها) در بازار اوراق خزانه اشاره کرد و هشدار داد که برخی از استراتژی‌های معاملاتی این صندوق‌ها می‌تواند ریسک‌هایی برای نقدشوندگی بازار خزانه‌داری ایجاد کند؛ موضوعی که در سال‌های اخیر بارها مورد بحث مقامات فدرال رزرو بوده است. بخش دیگری از سخنان کوک به هوش مصنوعی مولد (Generative AI) اختصاص داشت. او گفت استفاده از این فناوری در معاملات مالی می‌تواند فرصت‌های قابل‌ملاحظه‌ای ایجاد کند، اما خطراتی نیز به همراه دارد و فدرال رزرو باید با دقت روند ادغام AI در فعالیت‌های معاملاتی را رصد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک: تورم همچنان بالاست؛ گزارش اشتغال تصویر دوگانه‌ای ارائه می‌دهد

هامک، از مقامات فدرال رزرو، امروز مجموعه‌ای از نکات مهم در مورد وضعیت بازار کار، روند تورم و چالش‌های سیاست پولی مطرح کرد. او با اشاره به گزارش اشتغال آمریکا گفت داده‌ها ترکیبی و چندلایه بوده‌اند؛ هرچند تا حدودی با انتظارات بازار هم‌خوانی داشته‌اند، اما زمان انتشار آنها باعث شده تصویر به‌روز و کامل‌تری ارائه نشود. به گفته او، این گزارش «کمی کهنه» است، اما همچنان برای تحلیل شرایط فعلی مفید است. هامک اظهار کرد نشانه‌هایی از ضعف جزئی در تقاضا به‌دلیل فشارهای تورمی دیده می‌شود و در عین حال، داده‌های روایی همچنان از بازار کاری کم‌تحرک حکایت دارد؛ محیطی که استخدام و تعدیل نیرو هر دو در سطحی پایین جریان دارند. با وجود برخی نشانه‌های تعدیل، او تأکید کرد که تورم همچنان بسیار بالا و در مسیر نادرستی قرار دارد. به گفته وی، فشارهای تورمی هنوز «بسیار قابل‌توجه» هستند، هرچند انتظارات تورمی در میان خانوارها و کسب‌وکارها مهار شده و این نکته مثبتی است. هامک همچنین اشاره کرد که در تمام نشست‌های فدرال رزرو با «ذهنی باز» شرکت می‌کند و تصمیم‌گیری نهایی باید بر مبنای داده‌ها و با درنظرگرفتن هر دو وجه مأموریت بانک مرکزی—ثبات قیمت‌ها و حمایت از اشتغال—صورت گیرد. هامک تأکید کرد: «برای رسیدن به هدف ۲ درصد، سیاست پولی باید تا حدی محدودکننده باقی بماند.» او در ادامه یادآور شد که فدرال رزرو باید میان دو بخش مأموریت خود— کنترل تورم و حمایت از بازار کار—تعادلی دقیق برقرار کند. به گفته او، نرخ‌های فعلی «تقریباً در محدوده نرخ خنثی» قرار دارند، اما داده‌های تازه تعیین‌کننده مسیر خواهند بود. او افزود که به هر جلسه کمیته «با ذهنی باز» وارد می‌شود. در بخش مسکن نیز هامک به افزایش هزینه نهاده‌ها اشاره کرد و آن را یکی از موانع اصلی تثبیت بازار دانست. او انتظار دارد نوسانات بیشتری در بازارهای پولی مشاهده شود و از دید او، استفاده بیشتر مؤسسات از تسهیلات ریپو دائمی فدرال رزرو می‌تواند به بهبود نقدینگی کمک کند. به گفته او، یکی از نقاط تمرکز فعلی فدرال رزرو بازار وام‌دهی خصوصی (Private Credit) است که نقش فزاینده‌ای در انتقال سیاست پولی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

“بار” از فدرال رزرو: تورم 3 درصدی نگران‌کننده است

بار، از مقامات ارشد فدرال رزرو، در سخنرانی امروز مجموعه‌ای از نکات مهم درباره وضعیت اقتصاد آمریکا، نقش هوش مصنوعی و مسیر سیاست پولی مطرح کرد. او تأکید کرد که هوش مصنوعی در حال ایجاد دستاوردهای قابل توجهی در رشد GDP است؛ اما افزود این پیشرفت‌ها هنوز به شکل محسوس به بهره‌وری نیروی کار منتقل نشده‌اند؛ شکافی که می‌تواند در کوتاه‌مدت موجب نوعی اختلال در بازار کار و ساختار اقتصادی شود. بار گفت: «هوش مصنوعی احتمالاً در مجموع یک نیروی مثبت برای اقتصاد است، اما در کوتاه‌مدت با جابه‌جایی‌های قابل‌توجهی همراه خواهد بود.» او در ادامه اشاره کرد که بازار سهام به‌طور مستقیم بر میزان مصرف خانوارهای پردرآمد اثر می‌گذارد و افزایش ارزش دارایی‌ها باعث شده این گروه مخارج خود را افزایش دهند؛ پدیده‌ای که در ادبیات اقتصادی با عنوان اثر ثروت شناخته می‌شود. در زمینه سیاست پولی، بار بار دیگر بر لزوم حمایت از بازار کار تأکید کرد، اما افزود فدرال رزرو همچنان باید تورم را به هدف ۲ درصدی بازگرداند. او گفت: «ما باید در سیاست پولی بسیار محتاط باشیم تا این دو هدف را هم‌زمان مدیریت کنیم.» بار همچنین هشدار داد که تورم در سطح ۳ درصد هنوز نگران‌کننده است و نشان می‌دهد مسیر رسیدن به تورم هدف همچنان ناهموار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک: کاهش نرخ‌ بهره خطر بازگشت تورم را افزایش می‌دهد

«هامک»، از اعضای هاوکیش فدرال رزرو که در سال ۲۰۲۶ حق رأی خواهد داشت، بار دیگر موضع سخت‌گیرانه خود را تکرار کرد و نشان داد از کاهش نرخ بهره، حداقل در آینده نزدیک حمایت نخواهد کرد. به گفته او، هرگونه تسهیل زودهنگام سیاست پولی می‌تواند پیامدهای نامطلوبی برای بازار و تورم داشته باشد: کاهش نرخ‌ها در شرایط کنونی ممکن است اشتهای ریسک‌پذیری را در بازارهای مالی افزایش دهد و فضای سفته‌بازی را تقویت کند. کاهش‌های پیشگیرانه در نرخ بهره می‌توانند ریسک‌های مالی را بالا ببرند و به جای تقویت ثبات، آن را تضعیف کنند. کاهش نرخ‌ها می‌تواند قیمت‌گذاری دارایی‌ها را دچار انحراف کند و ارزیابی بازار از سطح واقعی ریسک را مخدوش سازد. هامک در عین حال تأکید کرد که بانک‌ها در حال حاضر از نظر سرمایه‌ای در وضعیت مطلوبی هستند و همچنین وضعیت مالی خانوارهای آمریکایی نسبتاً سالم است. این اظهارات نشان می‌دهد طیف هاوکیش فدرال رزرو همچنان نگران بازگشت تورم است و احتمالاً در برابر هرگونه کاهش نرخ پیش از تثبیت کامل تورم مقاومت خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دولت ژاپن اوراق بیشتری منتشر می‌کند

گزارش‌ها حاکی از آن است که ژاپن قصد دارد بسته جدیدی به ارزش ۱۷.۷ تریلیون ین برای تحریک اقتصادی رونمایی کند. برای تأمین مالی این بسته، دولت نیاز به انتشار اوراق قرضه اضافی در مقیاسی بزرگ‌تر خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن احتمال مداخله را افزایش داد

سخنگوی ارشد دولت ژاپن، هیروکازو کیهارا، هشدار داد که نوسانات اخیر ین ژاپن شدید و یک‌طرفه بوده‌اند و اعلام کرد که مقامات با احساس فوریت بالا در حال رصد بازار فارکس هستند و نسبت به تحرکات بی‌نظم و سفته‌بازانه هشدار داده‌اند. کیهارا تأکید کرد که: بازار فارکس و بازار اوراق قرضه به‌دقت تحت نظر قرار دارند. نوسانات اخیر در بازار فارکس شدید و یک‌طرفه بوده‌اند. بازار فارکس باید بر اساس عوامل بنیادین حرکت کند. نگرانی‌هایی درباره تحرکات اخیر در بازار فارکس وجود دارد. تحرکات بی‌ثبات و سفته‌بازانه به‌دقت رصد می‌شوند. مقامات با احساس فوریت بالا تحولات بازار ارز را دنبال می‌کنند. در حال حاضر، نرخ USDJPY در حوالی سقف روزانه خود یعنی حدود 157.46 قرار دارد. تحلیلگران معتقدند که اظهارات کیهارا سطح «مداخله کلامی» را افزایش داده، چرا که او از واژگان پرقدرتی استفاده کرده است. با این حال، اگر این اظهارات باعث کاهش فروش ین شود، تأثیر آن احتمالاً محدود خواهد بود. بازارها منتظر سیگنال‌های هماهنگ از سوی وزارت دارایی و بانک مرکزی ژاپن هستند تا احتمال مداخله واقعی را جدی‌تر ارزیابی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حمایت قاطع میران از اصلاح مقررات بانکی و بازنگری در ترازنامه بانک مرکزی

میران با تأکید بر حمایت کامل خود از تلاش‌های فدرال رزرو برای «کارآمدسازی و ساده‌سازی مقررات بانکی»، اعلام کرد که این اصلاحات برای تقویت ثبات مالی و افزایش شفافیت نظام بانکی ضروری است. او پیشنهاد کرد اوراق خزانه‌داری آمریکا و ذخایر نزد بانک مرکزی از محاسبه نسبت‌های اهرم بانکی مستثنی شوند؛ اقدامی که می‌تواند فشار نظارتی بر بانک‌ها را کاهش دهد و ظرفیت ترازنامه آن‌ها را برای فعالیت‌های مالی افزایش دهد. میران در ادامه گفت که در آینده امکان دارد فدرال رزرو بار دیگر اقدام به کوچک‌سازی ترازنامه خود کند. به گفته او، یک ترازنامه کوچک‌تر به‌طور طبیعی میزان پرداخت بهره به بانک‌ها را کاهش می‌دهد و وابستگی نظام پولی به ذخایر بانکی را پایین می‌آورد. او همچنین تأکید کرد که در نشست سیاست‌گذاری ۲۸ و ۲۹ اکتبر از پایان فوری برنامه کاهش ترازنامه حمایت می‌کرد و تصمیم اخیر فدرال رزرو برای توقف روند «ترازنامه‌زدایی» را کاملاً تأیید کرده است. میران در پایان خاطرنشان کرد که اندازه نهایی ترازنامه فدرال رزرو در درجه اول توسط مقررات بانکی تعیین می‌شود، نه ترجیحات سیاست‌گذاران. این موضوع نشان می‌دهد که هرگونه تغییر در حجم دارایی‌های بانک مرکزی باید با سازوکارهای نظارتی و الزامات احتیاطی هماهنگ باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌استریت از استقراض مستقیم خودداری کرد

معامله‌گران اوراق قرضه در آمریکا در برابر درخواست فدرال رزرو نیویورک برای استفاده از ابزار استقراض مستقیم مقاومت کرده‌اند. این ابزار که برای کاهش فشار در بازار توافق‌های بازخرید (ریپو) طراحی شده، با عدم استقبال معامله‌گران مواجه شده است. نمایندگان بانک‌های بزرگ وال‌استریت اعلام کرده‌اند که استفاده از این ابزار می‌تواند نشانه‌ای از ضعف مالی تلقی شود و همچنان با انگ (بار منفی یا برداشت بد اجتماعی) منفی همراه است. این موضوع تلاش‌های بانک مرکزی برای مدیریت نقدینگی در بازار ۱۲ تریلیون دلاری را با چالش مواجه کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقاضای خارجی برای اوراق خزانه‌داری آمریکا در سپتامبر کاهش یافته است

بر اساس داده‌های وزارت خزانه‌داری آمریکا، تقاضای خارجی برای اوراق خزانه در ماه سپتامبر کاهش یافته است؛ این نخستین کاهش در شش ماه گذشته محسوب می‌شود. انتشار این آمار به دلیل تعطیلی ۴۳ روزه دولت فدرال به تأخیر افتاده و گزارش ماه اکتبر قرار است در ۱۸ دسامبر منتشر شود. مجموع دارایی‌های خارجی در اوراق خزانه آمریکا در سپتامبر به ۹.۲۴۹ تریلیون دلار رسید که نسبت به ماه قبل اندکی کاهش یافته، اما همچنان ۵.۵٪ بالاتر از مدت مشابه سال گذشته است. در میان دارندگان اصلی، ژاپن به‌عنوان بزرگ‌ترین طلبکار خارجی آمریکا، خرید خود را افزایش داده و دارایی‌هایش به ۱.۱۸۹ تریلیون دلار رسیده است؛ بالاترین سطح از اوت ۲۰۲۲ و نهمین ماه متوالی افزایش. در مقابل، چین به کاهش تدریجی دارایی‌های خود ادامه داده و به ۷۰۰.۵ میلیارد دلار رسیده است. تحلیلگران این کاهش را به تنوع‌سازی ارزی و نیاز پکن به حمایت از یوان در برابر ضعف صادرات و کندی اقتصاد داخلی نسبت می‌دهند. چین همچنان سومین دارنده بزرگ اوراق خزانه پس از بریتانیا است. بریتانیا نیز دارایی‌های خود را کاهش داده و از ۹۰۴ میلیارد دلار به ۸۶۵ میلیارد دلار رسانده است. در سطح معاملات، خرید خارجی اوراق خزانه به ۲۵.۵ میلیارد دلار کاهش یافته که کمتر از نصف رقم ماه اوت و بسیار پایین‌تر از ورود ۱۴۷ میلیارد دلاری در ماه می است. با این حال، تقاضای خارجی برای دارایی‌های پرریسک آمریکا افزایش یافته و سرمایه‌گذاران خارجی ۱۳۲.۹ میلیارد دلار سهام آمریکایی خریداری کرده‌اند؛ جهشی قابل‌توجه نسبت به خروج سرمایه در ماه ژوئيه. در مجموع، آمریکا همچنان ورود خالص سرمایه ۱۹۰.۱ میلیارد دلاری را ثبت کرده که اندکی بالاتر از ماه اوت است و نشان‌دهنده ادامه علاقه جهانی به دارایی‌های آمریکایی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بارکین: کاهش نرخ بهره در دسامبر قطعی نیست

بارکین، عضو فدرال‌رزرو، در تازه‌ترین اظهارات خود تأکید کرد که کاهش نرخ بهره در نشست دسامبر قطعی نیست؛ دیدگاهی که کاملاً همسو با موضع اخیر جروم پاول است و نشان می‌دهد بخشی از سیاست‌گذاران همچنان به‌دنبال شواهد محکم‌تری برای تعدیل سیاست پولی هستند. او در بخش دیگری از صحبت‌ها، نسبت به ریسک‌های نهفته در حوزه وام‌های خصوصی (Private Credit) ابراز نگرانی کرد و گفت اگرچه بازیگران این بخش تاکنون مشکل پایداری جدی نداشته‌اند، اما اتکای بیشتر به تأمین مالی از طریق سرمایه سهام می‌تواند خطرات سیستمی را محدودتر کند و مقاومت این صنعت را افزایش دهد. بارکین همچنین اشاره کرد که عملکرد نظام بانکی، به‌ویژه در مواجهه با ریسک‌های بخش املاک تجاری (CRE)، تاکنون «اطمینان‌بخش» بوده و بانک‌ها توانسته‌اند فشارهای این حوزه را مدیریت کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بارکین: امیدوارم داده‌های پیش‌رو مسیر اقتصاد را روشن کنند

توماس بارکین، رئیس فدرال‌رزرو ریچموند، در جدیدترین اظهارات خود نشان داد که هنوز درباره تصمیم ماه دسامبر جمع‌بندی قطعی ندارد؛ موضعی که او را به یک «شاخص دقیق» برای دیدگاه‌های میانه‌رو در فدرال‌رزرو تبدیل می‌کند. بارکین تأکید کرد که اگرچه تورم هنوز بالاتر از هدف است، اما به‌نظر نمی‌رسد دوباره شتاب بگیرد؛ زیرا مصرف‌کنندگان در برابر افزایش قیمت‌ها مقاومت نشان می‌دهند و رشد بهره‌وری نیز به کاهش فشارهای تورمی کمک می‌کند. در همین حال، رشد اشتغال کاهش یافته اما عرضه نیروی کار هم در حال کند شدن است، موضوعی که تصویر بازار کار را پیچیده‌تر می‌کند. او گفت که تا نشست ۱۰ دسامبر «بسیاری چیزها باید مشخص شود» و داده‌های اقتصادی پیش‌رو می‌توانند نقش تعیین‌کننده‌ای در تصمیم نهایی داشته باشند. این سخنان بارکین در حالی مطرح می‌شود که بازار دوباره احتمال کاهش نرخ بهره در دسامبر را در پی سخنان داویش کریس والر از 38 درصد به محدوده ۵۰/۵۰ بازگردانده است. والر گفته بود هیچ داده‌ای بین امروز و جلسه دسامبر وجود ندارد که بتواند نظرش را درباره لزوم کاهش نرخ بهره تغییر دهد. مجموع این اظهارات نشان می‌دهد که اختلاف نظر درون فدرال‌رزرو همچنان پابرجاست و مسیر سیاست پولی برای بازارها هنوز کاملاً روشن نشده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سوئیس اوراق ۴.۵ میلیاردی منتشر می‌کند

بانک ملی سوئیس، اعلام کرد که اداره مالی فدرال قصد دارد در سال ۲۰۲۶ اوراق قرضه‌ای با ارزش اسمی ۴.۵ میلیارد فرانک سوئیس منتشر کند. با در نظر گرفتن اوراقی که در سال ۲۰۲۶ سررسید می‌شوند، حجم کل اوراق قرضه کنفدراسیون در گردش، به‌طور خالص ۱ میلیارد فرانک افزایش خواهد یافت. همچنین، حجم بدهی‌های ثبت‌شده در بازار پول قرار است در محدوده‌ای بین ۶ تا ۱۴ میلیارد فرانک سوئیس حفظ شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگرانی مالی بازده اوراق ژاپن را بالا برد

بازار اوراق قرضه دولتی ژاپن روز سه‌شنبه با افت بیشتری مواجه شد؛ زیرا نگرانی سرمایه‌گذاران درباره بسته اقتصادی گسترده نخست‌وزیر سانائه تاکایچی افزایش یافته است. سرمایه‌گذاران نگران‌اند که این بسته مالی بتواند به وضعیت مالی عمومی کشور آسیب وارد کند. بازده اوراق ۴۰ ساله ۸ نقطه پایه افزایش یافت و به ۳.۶۸٪ رسید؛ بالاترین سطح از زمان عرضه این اوراق در سال ۲۰۰۷. همچنین، بازده اوراق ۲۰ و ۳۰ ساله نیز دست‌کم ۴ نقطه پایه افزایش یافته‌اند. بازده اوراق ۳۰ ساله اکنون فقط چند واحد پایه با رکورد تاریخی خود فاصله دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نخست‌وزیر ژاپن قصد دارد مالیات سوخت را کاهش دهد

به گزارش نیکی، نخست‌وزیر ژاپن، سانائه تاکایچی، قصد دارد این هفته مذاکرات اصلاحات مالیاتی را آغاز کند؛ هدف اصلی این مذاکرات کاهش مالیات سوخت برای حمایت از خانوارها است، در حالی که دولت به دنبال شناسایی منابع درآمدی جایگزین برای حفظ انضباط مالی خواهد بود. ائتلاف حاکم، شامل حزب لیبرال دموکرات و شریک آن، بسته مالیاتی سال آینده را بررسی خواهد کرد؛ از جمله حذف مالیات‌های اضافی بر بنزین و گازوئیل که قبلاً تصویب شده‌اند—اقدامی که کسری درآمدی ۱.۵ تریلیون ینی ایجاد خواهد کرد. برای جبران این کسری، دولت در حال بررسی کاهش مشوق‌های مالیاتی شرکت‌ها، به‌ویژه در حوزه تحقیق و توسعه و افزایش دستمزدها و همچنین افزایش مالیات بر خانوارهای ثروتمند از جمله اصلاح «مانع ۱۰۰ میلیون ین» است. وزارتخانه‌ها درباره کاهش مشوق‌های R&D که سال گذشته نزدیک به ۱ تریلیون ین هزینه داشت، اختلاف نظر دارند. مقامات همچنین در حال بررسی مشوق‌های جدید سرمایه‌گذاری هستند، از جمله: استهلاک کامل در سال اول برای سرمایه‌گذاری داخلی تخفیف مالیاتی برای سرمایه‌گذاری در استارتاپ‌ها مزایا برای شرکت‌هایی که از مرکز توکیو خارج می‌شوند در حوزه مالیات شخصی نیز گزینه‌هایی مطرح شده‌اند، از جمله افزایش معافیت پایه و گسترش تخفیف مالیاتی وام مسکن با کاهش حداقل متراژ خانه‌های واجد شرایط. در همین حال، بازده اوراق قرضه دولتی ژاپن (JGB) افزایش یافته، زیرا سرمایه‌گذاران نسبت به پیامدهای مالی بسته محرک تاکایچی ابراز نگرانی کرده‌اند؛ موضوعی که بر ضرورت تأمین منابع جایگزین معتبر پیش از اجرای کاهش مالیات سوخت تأکید دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حمایت قاطع والر از کاهش نرخ بهره در دسامبر

کریس والر، عضو بانفوذ هیئت‌مدیره فدرال‌رزرو، در سخنرانی اخیر خود در لندن بار دیگر بر ضرورت اجرای یک کاهش ۲۵ واحد پایه‌ای در نشست ۹ و ۱۰ دسامبر تأکید کرد؛ موضعی که به‌وضوح نشان می‌دهد او در صف مقدم حامیان آغاز فاز جدید تسهیل پولی قرار گرفته است. والر با استناد به مجموعه گسترده‌ای از داده‌های بخش خصوصی و دولتی؛ داده‌هایی که حتی در دوره ۴۳ روزه تعطیلی دولت آمریکا نیز قابل رصد بوده‌اند، هشدار داد که بازار کار اکنون «در آستانه توقف» قرار دارد. او در توضیح این وضعیت به افزایش درخواست‌های اولیه بیمه بیکاری، رشد اخراج‌ها و نبود فشار جدی در دستمزدها اشاره کرد؛ مجموعه‌ای از نشانه‌ها که از دید او بیانگر از دست رفتن شتاب بازار کار و کاهش محسوس فعالیت اقتصادی است. والر همچنین تأکید کرد که تورمِ پایه؛ پس از حذف اثرات مقطعی ناشی از تعرفه‌ها، اکنون در نزدیکی هدف ۲ درصدی فدرال‌رزرو قرار دارد و انتظارات تورمی نیز در سطوح پایدار تثبیت شده است. همزمان با کند شدن رشد اقتصادی و افت اعتماد مصرف‌کننده، والر هشدار داد که تداوم سیاست پولی انقباضی می‌تواند فشار نامتوازن و قابل‌توجهی بر خانوارهای کم‌درآمد و متوسط وارد کند؛ به‌ویژه با توجه به مشکلات فزاینده در حوزه استطاعت مالی مسکن و خودرو. درحالی‌که برخی مقامات فدرال‌رزرو معتقدند باید منتظر داده‌های شفاف‌تر ماند، والر این رویکرد را رد کرد و اظهار داشت که بانک مرکزی «در مه قرار ندارد». او گفت مجموعه شاخص‌های موجود تصویری کاملاً قابل‌اتکا ارائه می‌کند و حتی انتشار گزارش اشتغال ماه سپتامبر؛ که به‌دلیل تعطیلی دولت به تعویق افتاده، بعید است نظر او را تغییر دهد. از دید والر، یک کاهش ۲۵ واحد پایه‌ای نه‌تنها ریسک ضعف بیشتر بازار کار را کاهش می‌دهد، بلکه نرخ‌های بهره را به سطحی نزدیک‌تر به «خنثی» بازمی‌گرداند. در فضای تحلیل سیاسی، برخی ناظران معتقدند این حد از پافشاری والر بی‌ارتباط با بلندپروازی‌های احتمالی او برای جانشینی ریاست فدرال‌رزرو نیست؛ به‌ویژه آنکه دولت آینده خواهان چرخش سریع‌تر به سمت سیاست‌های تسهیلی است. با این‌حال، فارغ از انگیزه‌های سیاسی، پیام والر به بازارها روشن است: مجموعه داده‌های فعلی برای آغاز کاهش نرخ بهره کافی است و دسامبر ممکن است نقطه آغاز این تغییر باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هفته‌ای تعیین‌کننده برای بازارها؛ بازگشت داده‌های آمریکا، سایه تصمیمات فدرال رزرو و آزمون بزرگ AI

بازارهای جهانی در آستانه هفته‌ای قرار گرفته‌اند که می‌تواند جهت‌گیری آن‌ها را تا پایان سال مشخص کند. طی دو هفته گذشته، شاخص S&P500 در وضعیتی بلاتکلیف گیر افتاده است: نه نشانه‌ای از وحشت عمومی، و نه محرکی جدی برای ادامه رشد. حتی پایان طولانی‌ترین تعطیلی دولت آمریکا نیز نتوانست این رکود احساسی را از بین ببرد. اما این بی‌تفاوتی از کجا آمده است؟ ابهام در سیاست‌گذاری فدرال رزرو؛ مهم‌ترین عامل سکون بازار تنها یک ماه پیش، بازار تقریباً مطمئن بود که فدرال رزرو در ماه دسامبر نرخ بهره را کاهش می‌دهد. اما امروز احتمال این کاهش به کمتر از ۴۵ درصد سقوط کرده است. چرا؟ خلأ داده‌ای ناشی از تعطیلی ۴۳ روزه دولت، دیدگاه سیاست‌گذاران را مبهم کرده است. آمارهای رسمی که پایه تصمیم‌گیری فدرال رزرو هستند، جمع‌آوری نشده‌اند. و حالا احتمال دارد فدرال رزرو صرفاً «صبر» را انتخاب کند، تا زمانی که تصویر واقعی اقتصاد روشن‌تر شود. در کنار این‌ها، اظهارات اخیر مقامات منطقه‌ای فدرال رزرو نیز جهت‌گیری سیاستی را تهاجمی‌تر کرده است: جف اشمید (کانزاس‌سیتی) هشدار داده کاهش بیشتر نرخ بهره می‌تواند تورم را تثبیت کند. بِث هامک (کلیولند) نیز بر ریسک‌های تورمی تأکید کرده و گفته است افزایش تعرفه‌ها هزینه‌ها را بالا برده و این فشار به مصرف‌کننده منتقل می‌شود. مجموع این پیام‌ها باعث شده فضای احتیاط بر بازارها غالب شود. دومین عامل فشار: نگرانی نسبت به ارزش‌گذاری سهام هوش مصنوعی پس از ماه‌ها هیجان پیرامون AI، حالا پرسش‌هایی درباره دوام ارزش‌گذاری‌های سنگین مطرح شده است. نمونه برجسته آن سقوط ۲۵ درصدی سهام اوراکل طی یک ماه اخیر است؛ حرکتی که ناشی از نگرانی درباره: سرعت هزینه‌کرد شرکت برای پروژه‌های AI، وابستگی درآمدی شدید به چند مشتری محدود، و فشردگی جریان نقدی آزاد (Free Cash Flow). این عوامل بار دیگر نگاه‌ها را به سمت خطرات احتمالی «حبابی‌شدن» AI کشانده و باعث شده معامله‌گران با احتیاط بیشتری وارد این بخش شوند. اما چه چیزهایی می‌تواند این هفته بازار را تکان دهد؟ ۱. لحن مقامات فدرال رزرو اگر مجموعه سخنرانی‌های پیش‌ِ‌رو: از جفرسون، والر، بار، میران و کوک، همگی پیام‌هایی مشابه هفته گذشته داشته باشند (تمرکز بر تورم، کم‌اهمیت جلوه‌دادن ضعف بازار کار)، آنگاه: ریسک‌پذیری کاهش می‌یابد S&P500 تحت فشار قرار می‌گیرد و حتی بیت‌کوین نیز ممکن است واکنش منفی نشان دهد بازارها اکنون به‌دنبال هر نشانه‌ای از تغییر در مسیر سیاست پولی هستند. ۲. انتشار گزارش اشتغال سپتامبر آمریکا اگرچه انتشار این داده احتمالی است، اما تأثیر آن محدود خواهد بود. این داده قبل از تعطیلی دولت جمع‌آوری شده و قدیمی محسوب می‌شود. مسأله مهم‌تر این است که آیا گزارش اشتغال اکتبر اصلاً آماده خواهد شد یا خیر؟ معامله‌گران بیشتر به صورتجلسه فدرال رزرو توجه خواهند کرد، زیرا این گزارش جهت‌گیری تازه‌ای درباره احتمال کاهش نرخ بهره ارائه می‌دهد. ۳. گزارش درآمدی انویدیا؛ محرک احتمالی تکنولوژی و AI بدون تردید مهم‌ترین رویداد این هفته برای بازار سهام عملکرد انویدیا است. تحلیلگران انتظار دارند: رشد EPS سالانه: ۵۳.۸٪ درآمد سه‌ماهه: ۵۴.۸ میلیارد دلار اما فراتر از ارقام فعلی، چشم‌انداز آینده اهمیت بیشتری دارد. یک نکته حساس که احتمالاً درباره‌اش سؤال خواهد شد این است: آیا شرکت‌های AI عمر مفید تراشه‌های انویدیا را بیش‌ازحد برآورد کرده‌اند؟ برآوردهای تحلیلگران نشان می‌دهد اگر طول عمر تراشه‌ها اشتباه تخمین زده شده باشد، سود شرکت‌های AI ممکن است بین سال‌های ۲۰۲۶ تا ۲۰۲۸ حدود ۱۷۶ میلیارد دلار بیش‌برآورد شده باشد؛ موضوعی که بازار به دقت دنبال خواهد کرد. همچنین بازار مشتاق خواهد بود بداند آیا انویدیا می‌تواند نگرانی‌ها درباره ارزش‌گذاری‌های سنگین AI را کاهش دهد یا خیر. چون اگر این شرکت نتایج درخشانی ارائه دهد، احتمال دارد موجی از «احیای اعتماد» به بخش تکنولوژی تزریق شود. بطورکلی، بازارها در آغاز هفته‌ای وارد می‌شوند که سه عنصر کلیدی؛ سیاست پولی مبهم فدرال رزرو، ارزیابی مجدد ارزش‌گذاری AI  و بازگشت داده‌های اقتصادی آمریکا، می‌توانند جهت‌گیری آن‌ها را به‌طور جدی تغییر دهند. از یک‌سو، فشارهای سیاستی و داده‌ای بر ریسک‌پذیری سنگینی می‌کنند؛ از سوی دیگر، گزارش انویدیا می‌تواند در نقش «سوپاپ اطمینان» عمل کند و روایت تکنولوژی را دوباره احیا کند. بنابراین هفته‌ای با پتانسیل بالا برای نوسانات گسترده در پیش است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جفرسون: نزدیک‌شدن سیاست پولی به نرخ خنثی، لزوم حرکت آهسته‌تر را تقویت می‌کند

فیلیپ جفرسون، عضو هیئت‌مدیره فدرال رزرو، در تازه‌ترین اظهارات خود بار دیگر بر ضرورت احتیاط در تغییر مسیر سیاست پولی تأکید کرد؛ پیامی که در روزهای اخیر از سوی بسیاری از مقامات فدرال رزرو تکرار شده و عملاً احتمال کاهش نرخ بهره در نشست دسامبر را به حدود ۳۹٪ رسانده است؛ سطحی که به‌نظر می‌رسد پس از این اظهارات نیز باید پایین‌تر بیاید. جفرسون گفت هنوز مشخص نیست چه میزان از داده‌های رسمی پیش از نشست ۱۰ دسامبر منتشر خواهد شد؛ موضوعی که کار ارزیابی وضعیت اقتصاد را برای بانک مرکزی دشوارتر می‌کند. او افزود: سیاست فعلی همچنان تا حدی انقباضی است. توازن ریسک‌ها در ماه‌های اخیر تغییر کرده و احتمال ضعف بیشتر در بازار کار افزایش یافته است. ریسک‌های صعودی تورم اندکی کاهش یافته‌اند و جفرسون تأکید کرد که اثرات تعرفه‌ها احتمالاً موقتی خواهد بود. داده‌های موجود با تصویری از کاهش تدریجی عرضه و تقاضای نیروی کار هم‌خوانی دارد. گزارش‌های میدانی از وضعیت اشتغال نیز «مخلوط» ارزیابی می‌شود و تصویر یک‌دستی ارائه نمی‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن بسته محرک ۲۳ تریلیونی تدوین می‌کند

کاتائوکا، عضو کلیدی هیئت مشورتی دولت ژاپن، اعلام کرد که دولت باید بسته محرک اقتصادی به ارزش حدود ۲۳ تریلیون ین برای هزینه‌کرد و کاهش مالیات تدوین کند. او افزود که این بسته می‌تواند با انتشار ۱۰ تریلیون ین اوراق قرضه جدید و تأمین ۱۳ تریلیون ین از محل درآمدهای مالیاتی و غیرمالیاتی تأمین مالی شود. در خصوص سیاست پولی، کاتائوکا هشدار داد که بانک مرکزی ژاپن باید در مسیر عادی‌سازی سیاست‌ها با احتیاط عمل کند و افزایش نرخ بهره در دسامبر یا ژانویه را اقدامی زودهنگام دانست. او پیشنهاد کرد که بانک مرکزی باید حداقل تا ماه مارس یا آوریل سال آینده برای افزایش نرخ بهره صبر کند. همچنین تأکید کرد که کاهش بیش از حد ارزش ین مطلوب نیست و ژاپن نباید مداخله در بازار ارز را برای مقابله با چنین نوساناتی رد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش اشتغال غیرکشاورزی آمریکا برای سپتامبر روز پنج‌شنبه منتشر می‌شود

گزارش اشتغال غیرکشاورزی آمریکا برای ماه سپتامبر قرار است این هفته منتشر شود — در روز پنج‌شنبه، ۲۰ نوامبر. این گزارش که به‌دلیل طولانی‌ترین تعطیلی دولت فدرال در تاریخ آمریکا به تعویق افتاده، نخستین داده رسمی برای بازسازی تصویر بازار کار پس از بحران تعطیلی است. با این حال، گزارش سپتامبر یک داده عقب‌مانده محسوب می‌شود و انتشار گزارش ماه اکتبر نیز بعید به نظر می‌رسد. پیش از تعطیلی دولت، تحلیلگران پیش‌بینی کرده بودند که اشتغال غیرکشاورزی در سپتامبر حدود ۶۰ هزار نفر افزایش یابد و نرخ بیکاری در سطح ۴.۳٪ باقی بماند. بر اساس دیدگاه غالب، بازار کار در سپتامبر وضعیت نسبتاً باثباتی داشت اما در اکتبر ضعیف‌تر شد. با توجه به رویکرد دولت ترامپ، احتمال دارد داده‌های ضعیف ماه اکتبر منتشر نشوند تا تصویر نامطلوبی از اقتصاد ارائه نشود. جالب آن‌که همین عدم انتشار ممکن است بر تصمیم‌گیری فدرال رزرو در ماه آینده تأثیرگذار باشد. اگر تنها داده‌های سپتامبر در دسترس باشند، سیاست‌گذاران احتمالاً برای تصمیم‌گیری نهایی به وضوح بیشتری در ماه‌های آینده نیاز خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازده اوراق قرضه ژاپن افزایش یافت

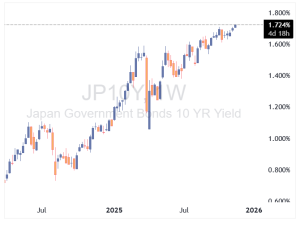
افزایش بازده اوراق قرضه دولتی ژاپن به ۱.۷٪ در سررسید ۱۰ ساله، باعث نگرانی‌هایی درباره بحران نقدینگی جهانی شده اما این روایت اغراق‌آمیز است. جریان‌های بازگشت سرمایه از خارج به ژاپن کند، پوشش‌دار و تا حد زیادی در قیمت‌ها لحاظ شده‌اند. عادی‌سازی سیاست پولی توسط بانک مرکزی ژاپن تنها در حاشیه نقدینگی جهانی را محدود می‌کند و عوامل بنیادین اقتصاد آمریکا همچنان محرک اصلی بازارهای جهانی هستند. بازده اوراق ۱۰ ساله JGB به بالاترین سطح از سال ۲۰۰۸ رسیده و بازده اوراق ۲۰ ساله نیز بالاترین سطح از سال ۱۹۹۹ را ثبت کرده است. با این حال، ادعاهای افراطی در شبکه‌های اجتماعی مبنی بر فروپاشی نقدینگی جهانی و سقوط دارایی‌ها، فاقد پشتوانه واقعی هستند. برخی تحلیل‌ها ادعا کرده‌اند که: سرمایه‌گذاران ژاپنی بیش از ۱ تریلیون دلار اوراق خزانه‌داری آمریکا را خواهند فروخت؛ معاملات حملی ین (carry trade) به‌طور کامل باز خواهند شد؛ و این روند باعث سقوط بازارهای سهام، اوراق و دارایی‌های نوظهور خواهد شد. اما واقعیت چیست؟ بازده ۱.۷٪ اوراق JGB از مدت‌ها قبل در بازارهای آتی پیش‌بینی شده بود؛ مؤسسات ژاپنی به‌صورت ناگهانی دارایی‌های خارجی را نمی‌فروشند؛ هزینه‌های پوشش ریسک (hedging) عامل اصلی تصمیم‌گیری است، نه ترس؛ بازده اوراق خزانه‌داری آمریکا بیشتر تحت تأثیر عرضه، رشد اقتصادی، تورم و سیاست فدرال رزرو است، نه فقط ژاپن؛ معاملات حملی ین ساختار پیچیده‌ای دارند و به‌صورت مرحله‌ای باز می‌شوند؛ وضعیت مالی ژاپن پایدار است و افزایش بازده به ۱.۷٪ به معنای بحران مالی نیست؛ بانک مرکزی ژاپن همچنان یکی از محتاط‌ترین بانک‌های مرکزی گروه G10 است. در نتیجه، ادعاهای مطرح‌شده درباره بحران نقدینگی جهانی ناشی از ژاپن، به‌شدت اغراق‌آمیز هستند. منبع: اینوستینگ‌لایو

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر