TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

هشدار جدید RBA؛ بازار کار هنوز بیش از حد داغ است

سارا هانتر، مقام ارشد بانک مرکزی استرالیا (RBA)، گفت: «بازار کار تثبیت شده اما همچنان در وضعیت فشرده قرار دارد.» او افزود: «فشارهای ظرفیت و وضعیت بازار کار را با دقت ارزیابی خواهیم کرد.» هانتر همچنین گفت: «انتظار داریم بازار کار همچنان فشرده بماند و تورم برای مدتی بالاتر از هدف قرار داشته باشد.» او تأکید کرد: «باید بررسی کنیم که افزایش اخیر تورم تا چه حد موقتی است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای دلار استرالیا؛ آیا نقشه جدید «میشل بولاک» برای مهار تورم جواب می‌دهد؟

در یک نگاه اهرم دوجانبه: بانک مرکزی استرالیا روی دلار قوی و نرخ بهره بالا برای «سرد کردن» اقتصاد حساب باز کرده است. ابهام استراتژیک: بولاک با عبارت «شاید نرخ‌ها بالا برود، شاید نه»، بازارها را در حالت آماده‌باش نگه داشت. تله بهره‌وری: بدون جهش در بهره‌وری، رشد اقتصادی استرالیا به سقف شیشه‌ای ۲ درصد برخورد خواهد کرد. سیگنال مثبت بازار کار: برخلاف نگرانی‌ها، وضعیت اشتغال همچنان نقطه قوت اقتصاد استرالیا باقی مانده است. بانک مرکزی استرالیا میان دو راهی «صبر» و «حمله» ایستاده است. در حالی که میچل بولاک، رئيس یانک مرکزی استرالیا از اثرگذاری دلار قوی بر مهار تورم سخن می‌گوید، اما همزمان سایه افزایش دوباره نرخ بهره را بر سر بازارها حفظ کرده است. یوتوتایمز در این گزارش بررسی می‌کند که چرا استرالیا برای فرار از تله تورم، به چیزی فراتر از نرخ بهره نیاز دارد. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: میشل بولاک، رئیس بانک مرکزی استرالیا (RBA)، در جدیدترین اظهارات خود پیام صریحی به بازارها مخابره کرد: «ما بیکار نخواهیم نشست.» به گزارش اختصاصی یوتوتایمز، بولوک معتقد است که ترکیب فعلی نرخ‌های بهره بالا و تقویت ارزش دلار استرالیا (AUD)، دو اهرم قدرتمندی هستند که در حال حاضر وظیفه مهار تقاضا و خنک کردن اقتصاد را بر عهده دارند. این سیاست که به نوعی «اجازه دادن به ابزارها برای انجام کار» توصیف می‌شود، هدفش بازگرداندن تعادل به بازاری است که همچنان با فشارهای تورمی دست و پنجه نرم می‌کند. بازی با کلمات یا ابهام هوشمندانه؟ نکته‌ای که توجه تحلیلگران یوتوتایمز را جلب کرده، احتیاط بولاک در تعیین مسیر قطعی نرخ بهره است. او با استفاده از عبارت «ممکن است نیاز باشد یا نباشد»، عملاً از پیش‌متعهد شدن به هرگونه حرکت بعدی خودداری کرد. این ابهام هوشمندانه باعث می‌شود که معامله‌گران فارکس و بازارهای بدهی، با کوچکترین تغییر در آمارهای تورم، واکنش‌های شدیدی نشان دهند. بولاک تاکید کرد که اولویت اصلی، جلوگیری از تثبیت تورم در اقتصاد است و اگر داده‌ها هشدار دهند، RBA در افزایش دوباره نرخ‌ها تردید نخواهد کرد. “ در حالی که بولاک وضعیت فعلی را «خوب» توصیف می‌کند و بازار کار را مایه امیدواری می‌داند، اما پیامی که به بازار مخابره شد کاملاً شفاف است: بانک مرکزی استرالیا صبور است، اما به هیچ وجه اجازه نخواهد داد تورم در خانه ماندگار شود. یوتوتایمز سقف شیشه‌ای رشد اقتصادی استرالیا بخش دیگری از تحلیل یوتوتایمز به هشدار میان‌مدت بولاک اختصاص دارد. او معتقد است بدون رشد جدی در بهره‌وری، اقتصاد استرالیا نمی‌تواند به طور پایدار رشدی بیش از ۲ درصد را تجربه کند. این یعنی اگر بهره‌وری بهبود نیابد، حتی رشد‌های کوچک هم می‌توانند باعث «داغ شدن» بیش از حد اقتصاد و شعله‌ور شدن دوباره تورم شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی: روسیه هنوز آماده آتش‌بس انرژی نیست

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، در اظهاراتی جدید به شفاف‌سازی درباره وضعیت جنگ و شایعات انتخاباتی پرداخت. زلنسکی اعلام کرد که روسیه تا کنون آمادگی خود را برای یک آتش‌بس در حوزه انرژی نشان نداده است و هیچ پاسخی از سوی مسکو در این باره دریافت نشده است. وی همچنین گزارش اخیر روزنامه فایننشال تایمز مبنی بر اعلام برنامه انتخابات اوکراین در تاریخ ۲۴ فوریه را قاطعانه رد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین آماده مقابله با اروپا؛ شراب در خط مقدم تنش‌ها

گزارش‌ها حاکی از آن است که چین ممکن است اعمال تعرفه ضددامپینگ بر واردات شراب فرانسوی را در دستور کار قرار دهد. در صورت تصویب تعرفه از سوی فرانسه یا اتحادیه اروپا، پکن می‌تواند اقدامات تلافی‌جویانه‌ای علیه آن‌ها اتخاذ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تله‌ی ۳۷ هزارتایی در بازار فارکس؛ آیا دلار از پیش‌بینی‌های ترسناک عبور می‌کند؟

در یک نگاه دلار در دوراهی: پیش‌بینی‌ها از عدد ۳۷ هزار تا ۸۰ هزار شغل متغیر است؛ هر عددی زیر ۶۵ هزار، دلار را به لرزه می‌اندازد. سقوط قدرت خرید: کاهش حجم واقعی خرده‌فروشی در آمریکا، زنگ خطر رکود و کاهش رشد GDP را به صدا درآورده است. بحران پوند: احتمال ۷۰ درصدی استعفای نخست‌وزیر انگلیس، پوند را در برابر یورو بی‌دفاع کرده است. سقف شیشه‌ای یورو: عبور یورو از مرز ۱.۲۰ می‌تواند بانک مرکزی اروپا را مجبور به مداخله کلامی یا کاهش نرخ بهره کند. امروز روز سرنوشت برای دلار است؛ در حالی که بازارها خود را برای یک گزارش اشتغال فاجعه‌بار آماده کرده‌اند، برخی تحلیلگران از یک «غافلگیری معکوس» سخن می‌گویند. یوتوتایمز در این گزارش بررسی می‌کند که آیا دلار می‌تواند از تله «کوین هست» فرار کند یا سقوط به کانال ۹۶ در انتظار اسکناس سبز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز نگاه تمامی معامله‌گران به گزارش اشتغال بخش غیرکشاورزی آمریکا (NFP) دوخته شده است. پس از هشدارهای جنجالی هفته جاری، «عدد نجوا شده» در بازار به شدت کاهش یافته و برخی معامله‌گران در انتظار عددی در حدود ۳۷ هزار شغل هستند. با این حال، تحلیلگران یوتوتایمز به نقل از کارشناسان ING معتقدند اگر آمار واقعی به ۸۰ هزار شغل نزدیک شود، دلار می‌تواند بخشی از ریزش‌های اخیر خود را جبران کند؛ هرچند این بازیابی احتمالاً موقت و کوتاه‌مدت خواهد بود. وضعیت بحرانی مصرف‌کننده آمریکایی داده‌های دیروز خرده‌فروشی نشان داد که خریداران آمریکایی عقب‌نشینی کرده‌اند. ثابت ماندن میزان فروش در دسامبر عملاً به معنای کاهش حجم خرید با احتساب تورم است. این موضوع نه تنها رشد اقتصادی فصول آینده را تهدید می‌کند، بلکه فدرال رزرو را برای کاهش نرخ بهره در ماه آوریل تحت فشار قرار می‌دهد. یورو و پوند؛ درگیر نوسانات سیاسی و تکنیکال در جبهه اروپا، تحلیلگران در گزارش اخیر خود به نکته‌ای حیاتی اشاره کرده‌اند: اگر گزارش اشتغال امروز فراتر از انتظار ضعیف باشد، جفت‌ارز EURUSD پتانسیل پرواز تا مرز ۱.۲۵ را خواهد داشت. این سطح، یک «مرز قرمز» برای بانک مرکزی اروپا محسوب می‌شود؛ چرا که صعود یورو به این کانال می‌تواند مقامات اروپایی را برای جلوگیری از کاهش تورم، به مداخله فوری و حتی کاهش نرخ بهره مجبور کند. با این حال، یوتوتایمز به نقل از ING گزارش می‌دهد که سناریوی محتمل‌تر فعلی، یک اصلاح موقت به سمت ۱.۱۸۰ است، مگر آنکه داده‌های NFP آواری بر سر دلار شوند. از سوی دیگر، پوند انگلیس روزهای سختی را سپری می‌کند. شایعات استعفای نخست‌وزیر تا اواسط سال جاری میلادی و ترس از سیاست‌های مالی جانشین احتمالی او، پوند را در یک مارپیچ نزولی قرار داده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس کرده است. امروز بازار فارکس در یک «نقطه عطف» قرار دارد. اگر داده‌های اشتغال به‌شدت ضعیف باشد، شاخص دلار (DXY) به سرعت سطح ۹۶.۰ را آزمایش خواهد کرد، اتفاقی که می‌تواند آرایش تمام جفت‌ارزهای اصلی را برای ماه‌های آینده تغییر دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پرواز ۱.۶ درصدی بورس استرالیا؛ در بازارهای آسیایی امروز چه گذشت؟

در یک نگاه پیشتازی سیدنی: شاخص ASX 200 استرالیا با رشد خیره‌کننده ۱.۶ درصدی، بهترین عملکرد منطقه را ثبت کرد. ثبات در چین: بورس شانگهای و هنگ‌کنگ علیرغم آمارهای ضعیف اقتصادی، با چراغ سبز بسته شدند. استراحت سامورایی‌ها: بازار سهام ژاپن (نیکی ۲۲۵) امروز به دلیل تعطیلات رسمی هیچ معاملاتی نداشت. اشتهای ریسک: فضای کلی بازارهای آسیایی نشان‌دهنده تمایل معامله‌گران به خرید سهام در سطوح فعلی است. در حالی که تابلوی معاملات در توکیو خاموش است، سایر بورس‌های بزرگ آسیا-اقیانوسیه روزی سبز را پشت سر گذاشتند. یوتوتایمز در این گزارش بررسی می‌کند که چگونه بورس استرالیا با یک پرش بلند، گوی سبقت را از رقبای منطقه‌ای ربود و چرا داده‌های تورمی چین نتوانست مانع صعود ملایم شاخص‌ها در شانگهای و هنگ‌کنگ شود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز تابلوی معاملات بورس‌های منطقه آسیا-اقیانوسیه، علیرغم غیبت بزرگ بورس توکیو، حال و هوایی صعودی داشت. در حالی که بورس ژاپن به دلیل تعطیلات رسمی بسته بود، سایر شاخص‌های منطقه‌ای با تکیه بر جو مثبت ریسک‌پذیری، مسیر رو به رشدی را طی کردند. درخشش خیره‌کننده در سیدنی به گزارش اختصاصی یوتوتایمز، ستاره بی‌چون و چرای معاملات امروز، بورس استرالیا بود. شاخص S&P/ASX 200 با جهش ۱.۶۴ درصدی، قدرتمندترین حرکت را در میان بورس‌های منطقه به ثبت رساند. به نظر می‌رسد خوش‌بینی به وضعیت اقتصادی و تقاضای داخلی، انگیزه لازم را به خریداران سهام در این بازار تزریق کرده است. مقاومت بورس‌های چین در برابر آمارهای ضعیف در شرق دور، بورس‌های چین و هنگ‌کنگ نیز روز مثبتی را سپری کردند. علیرغم اینکه داده‌های تورم ژانویه چین کمتر از پیش‌بینی‌ها منتشر شد، اما شاخص هانگ‌سنگ هنگ‌کنگ ۰.۴۳ درصد و شاخص ترکیبی شانگهای نیز ۰.۲۲ درصد رشد کردند. این موضوع نشان می‌دهد که معامله‌گران سهام، ثبات مدیریت‌شده توسط دولت را به داده‌های مقطعی اقتصادی ترجیح داده‌اند. جمع‌بندی نهایی به‌طور کلی، طبق رصد یوتوتایمز، بازار سهام در کل منطقه آسیا شاهد یک «ریسک‌پذیری معقول» بود. با بسته بودن بازار نیکی ۲۲۵، تمرکز سرمایه‌گذاران بر بازارهای پیرامونی معطوف شد که در نهایت منجر به سبزپوشی اکثر شاخص‌های اصلی گردید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پرواز دلار استرالیا با سوخت «هاوزر»؛ در نشست سیدنی چه گذشت؟

در یک نگاه اولتیماتوم به تورم: اندرو هاوزر هشدار داد که RBA برای سرکوب قیمت‌ها از افزایش دوباره نرخ بهره ابایی ندارد. واکنش بازار: دلار استرالیا (AUD) بلافاصله پس از این اظهارات تهاجمی، گارد صعودی گرفت. تقویم داغ بانکی: تحلیلگران ماه «مه» را موعد احتمالی شوک جدید نرخ بهره ۳.۸۵ درصدی می‌دانند. فراتر از معدن: برخلاف تصور عموم، تقاضای داخلی در استرالیا همچنان در برابر نرخ‌های بهره بالا مقاومت می‌کند. سیگنال تند و تیز از سیدنی؛ دلار استرالیا پس از خط و نشان کشیدن نایب‌رئیس بانک مرکزی برای تورم، با جهشی ناگهانی روبرو شد. یوتوتایمز در این گزارش بررسی می‌کند که چرا مقامات RBA علیرغم فشارهای اقتصادی، همچنان بر طبل افزایش نرخ بهره می‌کوبند و چرا ماه «مه» برای وام‌گیرندگان استرالیایی سرنوشت‌ساز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار فارکس امروز تحت تأثیر پیام‌های تند و تیز از قلب سیدنی قرار گرفت. اندرو هاوزر، نایب‌رئیس بانک مرکزی استرالیا (RBA)، در نشستی صمیمانه با رهبران تجاری، آب پاکی را روی دست کسانی ریخت که منتظر پایان دوره انقباضی بودند. او با صراحت اعلام کرد: «تورم همچنان بسیار بالاست و ما برای بازگرداندن آن به هدف، هر اقدامی که لازم باشد انجام می‌دهیم.» شوک هاوزر به معامله‌گران دلار استرالیا به گزارش اختصاصی یوتوتایمز، این اظهارات بلافاصله باعث تقویت دلار استرالیا (AUD) در بازارهای جهانی شد. هاوزر معتقد است که بخشی از تورم فعلی ناشی از محدودیت‌های عرضه داخلی است؛ موضوعی که برخلاف اختلالات جهانی، به راحتی حل نمی‌شود و نیاز به یک پاسخ پولی «قاطع و محکم» دارد. او تأکید کرد که تثبیت انتظارات تورمی در محدوده ۲ تا ۳ درصد، خط قرمز بانک مرکزی است. ماه «مه»؛ ایستگاه بعدی نرخ بهره؟ در حالی که نرخ بهره در حال حاضر روی سطح ۳.۸۵ درصد جا خوش کرده است، بازارها با استناد به سخنان هاوزر، خود را برای یک افزایش دیگر آماده می‌کنند. اگرچه احتمال حرکت در ماه مارس ضعیف به نظر می‌رسد، اما سایه سنگین افزایش نرخ در ماه «مه» بیش از هر زمان دیگری بر سر اقتصاد استرالیا سنگینی می‌کند. مقاومت عجیب اقتصاد استرالیا نکته کلیدی در تحلیل هاوزر که یوتوتایمز بر آن تأکید دارد، انعطاف‌پذیری اقتصاد استرالیاست. او با رد این ادعا که اقتصاد این کشور تنها به صادرات منابع وابسته است، اعلام کرد که تقاضای داخلی علیرغم فشارهای سنگین پولی، همچنان سرپاست. این قدرت تقاضا همان عاملی است که دست بانک مرکزی را برای تداوم رویکردانقباضی (هاوکیش) باز گذاشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویتاکر، سفیر آمریکا در ناتو: ما می‌خواهیم اروپا مسئولیت دفاع متعارف از قاره اروپا را بر عهده بگیرد

هر چیزی که به متحدان ما اجازه دهد نقش خود را پررنگ‌تر کنند، مسئولیت بیشتری بپذیرند و رهبری بیشتری در اتحاد داشته باشند، یک خبر خوب است در خصوص برنامه خرید تسلیحات PURL برای اوکراین: «انتظار داریم در نشست وزرای مربوطه، اطلاعیه‌های بیشتری اعلام شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک واتیکان شاخص‌های سهامی مبتنی بر اصول کاتولیک را راه‌اندازی کرد

بانک واتیکان دو شاخص سهامی ایجاد کرده است — یکی برای ایالات متحده و دیگری برای حوزه یورو — که سهام شرکت‌ها بر اساس اصول کاتولیک انتخاب شده‌اند. هر شاخص شامل ۵۰ شرکت با سرمایه متوسط و بزرگ است، از جمله شرکت‌های برجسته در حوزه فناوری و مالی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز مالی فراری برای ۲۰۲۶ بهبود یافت؛ آیا رشد ادامه دارد؟

در یک نگاه فراری در سه‌ماهه چهارم ۲۰۲۵ درآمد و سودی فراتر از پیش‌بینی‌ها ثبت کرد. تحویل خودروها کمتر از انتظار بود، اما سود عملیاتی رشد قابل‌توجهی داشت. بازار چین، هنگ‌کنگ و تایوان سهمی محدود در تحویل‌ها داشت. پیش‌بینی EBITDA برای سال ۲۰۲۶ افزایش یافت و از برآوردها فراتر رفت. در حالی که بازار خودروهای لوکس با چالش‌های تقاضا و رقابت شدید مواجه است، فراری با انتشار گزارش مالی سه‌ماهه چهارم ۲۰۲۵ نشان داد که همچنان فراتر از انتظارات عمل می‌کند. رشد درآمد، سود و EBITDA در کنار کاهش جزئی در تحویل خودروها، تصویری متوازن از عملکرد این برند افسانه‌ای ارائه می‌دهد. یوتوتایمز در این گزارش جزئیات کامل عملکرد مالی فراری را بررسی می‌کند. به گزارش یوتوتایمز، شرکت فراری در گزارش مالی سه‌ماهه چهارم سال ۲۰۲۵ که در تاریخ ۱۰ فوریه ۲۰۲۶ منتشر شد، عملکردی فراتر از انتظارات بازار ثبت کرد. درآمد این دوره به ۱.۸۰ میلیارد یورو رسید که بالاتر از پیش‌بینی ۱.۷۷ میلیارد یورویی بود. سود هر سهم نیز با ثبت رقم ۲.۱۴ یورو، اندکی از برآوردها فراتر رفت. “ EBITDA: سود قبل از کسر بهره، مالیات، استهلاک دارایی‌های مشهود و نامشهود؛ نمایانگر قدرت سودآوری عملیاتی. EBIT: سود قبل از کسر بهره و مالیات؛ سود عملیاتی پس از کسر هزینه‌های استهلاک دارایی‌ها. یوتوتایمز در بخش سود عملیاتی، فراری موفق شد EBITDA را به ۷۰۰ میلیون یورو و EBIT را به ۵۱۳ میلیون یورو برساند؛ هر دو رقم بالاتر از پیش‌بینی‌های تحلیل‌گران بود. با این حال، تعداد تحویل خودروها با ثبت ۳,۱۵۲ دستگاه، کمتر از انتظار ۳,۲۶۲ دستگاه بود. در بازار چین، هنگ‌کنگ و تایوان مجموعاً ۱۸۲ دستگاه تحویل داده شد. فراری همچنین پیش‌بینی خود برای EBITDA تعدیل‌شده سال ۲۰۲۶ را به حداقل ۲.۹۳ میلیارد یورو افزایش داد؛ رقمی که از برآورد ۲.۹۱ میلیارد یورویی فراتر است. این چشم‌انداز مثبت نشان می‌دهد که فراری با وجود چالش‌های بازار، همچنان مسیر رشد را دنبال می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وقتی واشنگتن نگران دلار نیست؛ بازار فارکس چه واکنشی نشان می‌دهد؟

در یک نگاه ثبات بازدهی اوراق ژاپن (JGB) به تقویت تدریجی ین کمک کرده است. یورو و ارزهای همسو با رشد اقتصادی در فضای ریسک‌پذیر مورد توجه‌اند. ورود احتمالی سرمایه خارجی به ژاپن می‌تواند فشار بیشتری بر USDJPY وارد کند. بازار فارکس در آغاز هفته جدید، همزمان با ۱۰ فوریه ۲۰۲۶، با افزایش تردید نسبت به دلار آمریکا همراه شده است. فشار بر دلار نه‌تنها در معاملات نقدی بلکه در بازار اختیار معامله نیز کاملاً مشهود است؛ جایی که به‌گفته تحلیلگران ING، تقاضا برای اختیار فروش دلار در سررسیدهای کوتاه‌مدت و میان‌مدت همچنان بالاست. این رفتار نشان می‌دهد سرمایه‌گذاران به‌طور جدی در حال آماده‌سازی خود برای سناریوهای ضعیف‌تر دلار هستند. بر اساس تحلیل یوتوتایمز به نقل از ING، بخشی از فشار اخیر بر دلار پس از انتشار اخبار چین و سپس اظهارات کوین هَسِت، رئیس شورای ملی اقتصاد آمریکا، تشدید شد. هَسِت با تأکید بر اینکه بازار نباید از افت آمار اشتغال «دچار وحشت» شود، به‌طور ضمنی این سیگنال را ارسال کرد که گزارش اشتغال ژانویه ممکن است کمتر از انتظار باشد. بازار نیز این پیام را به‌سرعت در قیمت‌ها منعکس کرد و دلار وارد فاز تضعیف تازه‌ای شد. در ادامه، اظهارات استیون میران از فدرال رزرو نیز بر این فضا افزود. او ضعف اخیر دلار را عاملی با اهمیت درجه اول برای تورم آمریکا ندانست؛ موضعی که به‌گفته ING، این برداشت را تقویت کرده که سیاست‌گذاران آمریکایی فعلاً حساسیت بالایی نسبت به تضعیف دلار ندارند. در مجموع، این اظهارات به شکل‌گیری دیدگاهی از «بی‌تفاوتی کنترل‌شده» واشنگتن نسبت به نرخ ارز دامن زده است. تمرکز بازار بر داده‌های امروز آمریکا نگاه معامله‌گران در این مقطع به داده‌های کلیدی امروز آمریکا دوخته شده است؛ از جمله آمار اشتغال هفتگی ADP، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB و آمار خرده‌فروشی ماه دسامبر. به‌گفته ING، انتظار می‌رود شاخص کنترلی خرده‌فروشی رشد 0.4 درصدی ماهانه را ثبت کند؛ رقمی که در صورت تحقق، می‌تواند روایت «تاب‌آوری مصرف‌کننده آمریکایی» را همچنان زنده نگه دارد. با این حال، تحلیلگران ING معتقدند حتی در صورت انتشار داده‌های مناسب، حمایت از دلار احتمالاً محدود و موقتی خواهد بود. بازار همزمان چشم‌انداز ماه مارس را نیز در نظر دارد؛ دوره‌ای که پرداخت بازگشت مالیات‌ها می‌تواند مصرف را تقویت کند، اما در عین حال، فشار انتظارات سیاست پولی و نگرانی‌ها درباره بازار کار همچنان پابرجاست. در کنار داده‌های اقتصادی، حراج اوراق خزانه‌داری آمریکا نیز نقش مهمی در جهت‌دهی به دلار دارد. این هفته اوراق سه‌ساله، ده‌ساله و سی‌ساله به بازار عرضه می‌شود. اگرچه تاکنون نشانه روشنی از افت تقاضای خارجی دیده نشده، اما ING هشدار می‌دهد در فضایی که بحث تنوع‌بخشی ذخایر ارزی جهانی جدی‌تر شده، هرگونه حراج ضعیف می‌تواند فشار تازه‌ای بر دلار وارد کند. در مجموع، از نگاه ING، شاخص دلار (DXY) فعلاً در محدوده 96.50 تا 97.50 در نوسان است و مسیر بعدی آن به‌طور مستقیم به داده‌های بازار کار آمریکا گره خورده است. “ «فشار هم‌زمان داده‌های اقتصادی و تغییر رویکرد سیاست‌گذاران، دلار را در موقعیت ضعیف‌تری قرار داده، در حالی که ثبات اوراق ژاپن و بهبود فضای ریسک، مسیر تقویت تدریجی ین و یورو را هموار کرده است.» یوتوتایمز یورو؛ حرکت آرام اما باثبات در سوی مقابل، یورو از فضای ریسک‌پذیر بازار سود می‌برد. شاخص‌های احساسات اقتصادی در منطقه یورو به‌تدریج در حال بهبود هستند و جهش شاخص اعتماد سرمایه‌گذاران Sentix در فوریه به بالاترین سطح سال گذشته، نشانه روشنی از تغییر فضاست. به‌گفته تحلیلگران ING، این تمایل به ارزهای همسو با رشد اقتصادی تنها به یورو محدود نیست. در بازارهای نوظهور نیز یوان چین به‌صورت پیوسته در حال تقویت است. تقویت همزمان یورو، یوان و فرانک سوئیس در دوره‌ای که جایگاه دلار زیر سؤال رفته، از نگاه ING اتفاقی تصادفی نیست. با این حال، در مورد EURUSD، بازار هنوز برای جهش قاطع بالای سطح 1.20 متقاعد نشده است. ING تأکید می‌کند فعالیت‌های پوشش ریسک دلاری از سوی سرمایه‌گذاران نهادی می‌تواند نوسان ایجاد کند، اما تنها یک گزارش اشتغال بسیار ضعیف از آمریکا می‌تواند محرک حمله جدی به سطح 1.20 باشد. در کوتاه‌مدت، محدوده 1.1920 تا 1.1925 به‌عنوان سطح کلیدی زیر نظر بازار قرار دارد. ین ژاپن؛ برنده بالقوه ثبات اوراق در میان ارزهای اصلی، شاید جالب‌ترین تحولات مربوط به ین ژاپن باشد. پس از پیروزی قاطع حزب حاکم در انتخابات، بازارهای مالی ژاپن آرام‌تر شده‌اند و بازدهی اوراق دولتی (JGB) در سطوح کنترل‌شده باقی مانده است. به‌گفته ING، همین ثبات عاملی کلیدی در حمایت از ین بوده است. ✔️  بیشتر بخوانید: بانک گلدمن ساکس: USDJPY در مسیر ۱۶۰؛ مداخله ژاپن کافی نیست مسئله اصلی اکنون نحوه تأمین مالی کاهش موقت 5 تریلیون ینی مالیات بر مصرف است. یکی از گزینه‌های مطرح، استفاده از سود حساب ذخایر ارزی ژاپن (FEFSA) است؛ حسابی که سال گذشته به لطف رشد ارزش دارایی‌های ارزی—عمدتاً اوراق خزانه‌داری آمریکا—حدود 5 تریلیون ین سود شناسایی کرده است. اگرچه استفاده از ذخایر ارزی برای بودجه عمومی، موضوعی حساس و سیاسی محسوب می‌شود، اما ING تأکید می‌کند تا زمانی که بازار اوراق ژاپن آرام باقی بماند، نگاه سرمایه‌گذاران به ین مثبت خواهد بود. نکته مهم دیگر، احتمال ورود گسترده سرمایه خارجی به بورس ژاپن است. برخی کارگزاران محلی از ورود حدود 10 تریلیون ین سرمایه طی سه ماه آینده سخن می‌گویند؛ عاملی که می‌تواند معامله‌گران را نسبت به حفظ موقعیت‌های خرید USDJPY محتاط‌تر کند. به باور ING، در چنین فضایی، حتی اگر حرکت به سمت سطح 150 در USDJPY فعلاً دور از دسترس باشد، شکست سطح 155 سناریویی کاملاً جدی خواهد بود؛ سناریویی که می‌تواند به ین اجازه دهد همگام با یورو و فرانک سوئیس، در دوره فشار فراگیر بر دلار، تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نگاهی به سررسیدهای مهم فارکس در ۱۰ فوریه ۲۰۲۶

در یک نگاه سررسید مهم EURUSD در سطح 1.1910 ممکن است مانع از رشد بیشتر قیمت شود. جفت ارز AUDUSD نیز در سطح 0.7100 با لایه‌ای از سفارشات فروش مواجه است. بازار در آستانه ۷۲ ساعت حساس از داده‌های اقتصادی آمریکا قرار دارد. داده‌های فروش خرده‌فروشی آمریکا امروز محرک اصلی نوسانات خواهد بود. به گزارش یوتوتایمز، بازار فارکس امروز (۲۱ بهمن ۱۴۰۴) تنها با چند سررسید مهم آپشن روبه‌روست، اما همین موارد می‌توانند در کوتاه‌مدت بر رفتار جفت‌ارزهای اصلی اثر بگذارند. مهم‌ترین سررسید مربوط به EURUSD در سطح 1.1910 است؛ سطحی که از نظر تکنیکال اهمیت ویژه‌ای ندارد، اما می‌تواند در معاملات صبح اروپا مانع از ادامه حرکت صعودی شود. این در حالی است که جفت‌ارز پس از تضعیف دلار، دوباره بالای 1.1900 قرار گرفته است. “ با این حال، معامله‌گران بیش از هر چیز چشم‌انتظار داده‌های مهم اقتصادی آمریکا هستند؛ از جمله فروش خرده‌فروشی که امروز منتشر می‌شود. این داده‌ها طی ۷۲ ساعت آینده می‌توانند نقش اصلی را در تعیین جهت بازار ایفا کنند و اثر سررسیدهای امروز را تحت‌الشعاع قرار دهند. یوتوتایمز در سوی دیگر، AUDUSD نیز با سررسید 0.7100 مواجه است؛ سطحی که طی دو هفته گذشته چندین بار جلوی رشد قیمت را گرفته و اکنون نیز با وجود نبود اهمیت تکنیکال، به دلیل تجمع سفارشات فروش، مانع از ادامه مومنتوم صعودی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

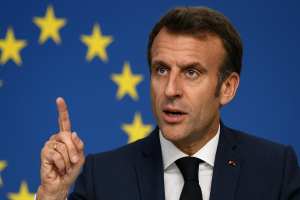
مکرون، رئيس جمهور فرانسه: یوروباند راه مقابله با سلطه دلار است

در یک نگاه مکرون خواستار انتشار یوروباند برای تقویت حاکمیت اقتصادی اروپا شد. او توافق اتحادیه اروپا–مرکوسور را «بد» خواند و خواستار بازنگری شد. بر لزوم حمایت بیشتر از صنایع اروپایی و تعمیق بازار داخلی تأکید کرد. پروژه جنگنده FCAS هنوز فعال است و قرار است با آلمان درباره آن مذاکره شود. به گزارش یوتوتایمز  در تاریخ ۱۰ فوریه ۲۰۲۶، امانوئل مکرون، رئیس‌جمهور فرانسه، در اظهاراتی تازه خواستار انتشار اوراق قرضه مشترک اروپایی (یوروباند) شد تا اتحادیه اروپا بتواند با سلطه دلار آمریکا مقابله کند و منابع مالی لازم برای تقویت دفاع، فناوری و صنایع داخلی را تأمین کند. او گفت برنامه‌های مربوط به حاکمیت اقتصادی اروپا با سرعت کافی پیش نمی‌روند و نیاز به اقدام جسورانه وجود دارد. مکرون همچنین بار دیگر توافق اتحادیه اروپا با مرکوسور را «توافقی بد» خواند و تأکید کرد که اروپا باید از صنایع خود بهتر محافظت کند. او خواستار ساده‌سازی و تعمیق بازار داخلی اتحادیه شد تا رقابت‌پذیری اقتصادی افزایش یابد. در حوزه دفاعی، مکرون تأکید کرد پروژه جنگنده مشترک FCAS هنوز متوقف نشده و ابراز امیدواری کرد که بتواند با صدراعظم آلمان، فردریش مرتز، درباره آن گفت‌وگو کرده و پیشرفت حاصل کند. این اظهارات در حالی مطرح می‌شود که بحث انتشار یوروباندها بار دیگر در سطح اتحادیه اروپا داغ شده و برخی کشورها از آن به‌عنوان راهی برای تأمین مالی مشترک در حوزه‌های راهبردی یاد می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط دوباره اعتماد مصرف‌کننده؛ آیا بانک مرکزی استرالیا در مارس مکث می‌کند؟

در یک نگاه اعتماد مصرف‌کننده استرالیا برای سومین ماه پیاپی کاهش یافت و به ۹۰.۵ رسید. فشار هزینه‌های زندگی و نرخ‌های بهره بالا وضعیت مالی خانوارها را تضعیف کرده است. ضعف اعتماد مصرف کننده از توقف RBA در ماه مارس حمایت می‌کند. وست‌پک همچنان افزایش نرخ بهره در ماه مه را محتمل می‌داند. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، اعتماد مصرف‌کننده استرالیا در فوریه دوباره کاهش یافت و به پایین‌ترین سطح چندماهه رسید؛ موضوعی که فشار فزاینده بر خانوارها و اثر ترکیبی نرخ‌های بهره بالا و هزینه‌های زندگی را برجسته می‌کند. شاخص وست‌پک–ملبورن ۲.۶ درصد افت کرد و به ۹۰.۵ رسید؛ سومین کاهش متوالی و نشانه‌ای از بدتر شدن چشم‌انداز مالی خانوارها. تحلیلگران می‌گویند این ضعف گسترده در احساسات مصرف‌کننده احتمال توقف بانک مرکزی استرالیا (RBA) در نشست مارس را تقویت می‌کند؛ زیرا سیاست‌گذاران منتظر داده‌های تورمی فصلی هستند. با این حال، انتظارات برای افزایش نرخ وام مسکن همچنان در میان خانوارها بالا است و همین موضوع می‌تواند رفتار خرید را محدود کند. در حالی که RBA تأکید دارد داده‌های CPI ماهانه برای تصمیم‌گیری کافی نیست، اقتصاددانان وست‌پک معتقدند تورم در گزارش فصلی بعدی همچنان بالا خواهد بود و بنابراین احتمال افزایش ۲۵ نقطه پایه نرخ بهره در ماه مه را مطرح می‌کنند. بازارها نیز همین سناریو را در قیمت‌ها لحاظ کرده‌اند و ضعف تقاضا را در برابر تمرکز بانک مرکزی بر مهار تورم متعادل می‌کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد هم‌زمان ین و سهام ژاپن؛ الگوی قدیمی در حال فروپاشی؟

به گزارش یوتوتایمز، معاملات آسیایی امروز ۱۰ فوریه ۲۰۲۶، با جهش دوباره سهام ژاپن و تقویت ین همراه شد؛ ترکیبی کم‌سابقه که الگوی سنتی جریان سرمایه خارجی و پوشش ریسک ارزی را به چالش می‌کشد. پس از انتخابات ژاپن، برخی تحلیلگران معتقدند سرمایه‌گذاران خارجی تمایل کمتری به فروش ین برای پوشش ریسک دارند و همین موضوع می‌تواند فشار نزولی بلندمدت بر ارز ژاپن را کاهش دهد. در ادامه موج صعودی بازارهای منطقه، شاخص‌های سهام آسیا–اقیانوسیه عمدتاً در محدوده مثبت معامله شدند. نیکی 225 ژاپن با جهش ۲.۵ درصدی در صدر قرار گرفت، هانگ‌سنگ هنگ‌کنگ با رشد ۰.۵۸ درصدی همراه شد، شانگهای کامپوزیت تنها ۰.۰۵ درصد افت کرد و ASX200 استرالیا نیز ۰.۲۱ درصد افزایش یافت. این عملکرد نشان می‌دهد جریان ریسک‌پذیری در منطقه همچنان فعال است، هرچند واکنش بازارها نسبت به داده‌های داخلی متفاوت بوده است. در مجموع، فضای معاملاتی آسیا امروز ترکیبی از رشد سهام، تقویت ارزهای منطقه و داده‌های اقتصادی متنوع بود که مسیر بازارهای جهانی را تحت تأثیر قرار داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا خروج ویلروی مسیر سیاست پولی اروپا را عوض نمی‌کند؟

در یک نگاه خروج ویلروی تأثیری بر مسیر سیاستی ECB نخواهد داشت. بازارها انتظار دارند نرخ‌ بهره اروپا بدون تغییر بماند مگر در صورت شوک‌های بزرگ. جانشین فرانسه احتمالاً گرایش میانه یا کمی متمایل به سیاست‌های انبساطی خواهد داشت. به گزارش یوتوتایمز، استعفای غیرمنتظره فرانسوا ویلروی دو گالو، رئیس بانک مرکزی فرانسه، بعید است مسیر سیاستی بانک مرکزی اروپا را تغییر دهد. تحلیلگران می‌گویند در ماه‌های اخیر اجماع کم‌سابقه‌ای میان اعضای شورای حکمرانی بانک مرکزی اروپا (ECB) شکل گرفته و همین موضوع باعث شده تأثیر خروج یک مقام—حتی یک چهره برجسته مانند ویلروی—بر تصمیم‌گیری‌ها محدود باشد. “ فرانسوا ویلروی دو گالو، رئیس بانک مرکزی فرانسه، اعلام کرده که ۱۸ ماه زودتر از پایان دوره رسمی‌اش در ژوئن ۲۰۲۶ از سمت خود کنار می‌رود؛ تصمیمی که بسیاری از تحلیلگران آن را «غافلگیرکننده اما کم‌ریسک» توصیف کرده‌اند. این خروج زودهنگام به امانوئل مکرون اجازه می‌دهد پیش از انتخابات ۲۰۲۷ جانشین او را تعیین کند. یوتوتایمز ویلروی که به‌عنوان یکی از چهره‌های متمایل به سیاست‌های محتاطانه شناخته می‌شد، بارها بر ریسک‌های نزولی تورم تأکید کرده بود. با این حال، تحلیلگران معتقدند فضای سیاست‌گذاری اکنون به‌گونه‌ای است که اختلاف‌نظرها کاهش یافته و پیام‌رسانی سیاستی شفاف‌تر شده است. بازارها انتظار دارند نرخ‌های بهره در ماه‌های آینده بدون تغییر باقی بماند، مگر اینکه شوک‌های ژئوپلیتیکی یا تجاری مسیر را تغییر دهد. استراتژیست‌ها می‌گویند کاهش پراکندگی دیدگاه‌ها در میان بانک‌های مرکزی منطقه یورو—به‌ویژه پس از تغییرات اخیر در اتریش، پرتغال و هلند—به تقویت این اجماع کمک کرده است. در فرانسه، توجه‌ها به جانشین ویلروی معطوف شده است. تحلیلگران می‌گویند با توجه به سطح بالای بدهی عمومی، رئیس بعدی احتمالاً گرایش میانه یا کمی متمایل به سیاست‌های انبساطی خواهد داشت تا ثبات مالی حفظ شود. این موضوع نیز به تقویت انتظار بازار برای تداوم سیاست‌های فعلی کمک می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد، رئیس بانک مرکزی اروپا: برای تصمیم شخصی ویلروی احترام زیادی قائلم

لاگارد در بیانیه‌ای اعلام کرد: برای تصمیم شخصی فرانسوا ویلروی دو گالو برای کناره‌گیری احترام زیادی قائلم. فرانسوا همیشه دوست بانک مرکزی اروپا باقی خواهد ماند و برای او در مأموریت مهم جدیدش بهترین‌ها را آرزو می‌کنم

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

از ژاپن تا چین؛ چرا فشارها علیه دلار دوباره جان گرفته‌اند؟

در یک نگاه افزایش ریسک‌پذیری جهانی، فشار کوتاه‌مدت بر دلار را تشدید کرده است. تحولات ژاپن می‌تواند جریان سرمایه را از «فروش ژاپن» به «خرید ژاپن» تغییر دهد. داده‌های ضعیف بازار کار آمریکا، حساسیت دلار به گزارش اشتغال را بالا برده است. یورو و پوند هر دو از زاویه‌های متفاوت سیاسی و سرمایه‌گذاری در کانون توجه بازار هستند. در شرایطی که بازارهای جهانی هفته را با افزایش ریسک‌پذیری آغاز کرده‌اند، دلار آمریکا نشانه‌هایی از تزلزل بروز داده است. بازگشت سهام فناوری، تحولات سیاسی ژاپن و احیای روایت «تنوع‌بخشی دور از آمریکا» باعث شده معامله‌گران دوباره سناریوی فشار تدریجی بر اسکناس سبز را بررسی کنند. یوتوتایمز در این گزارش، نیروهای مؤثر بر دلار و مسیر احتمالی ارزهای اصلی را تحلیل می‌کند. دلار | نیروهای متضاد علیه اسکناس سبز دلار آمریکا هفته جدید را با ضعف آغاز کرده؛ ضعفی که حاصل هم‌زمان عوامل بیرونی و داخلی است. از نگاه یوتوتایمز، در سمت بیرونی، فضای مثبت ریسک‌پذیری در بازارهای جهانی نقش مهمی ایفا می‌کند. شاخص نزدک هفته گذشته حدود ۲ درصد رشد کرد و بازارهای سهام جهانی نیز عملکردی مثبت داشتند؛ روندی که به‌ویژه در ژاپن برجسته بود. پیروزی قاطع حزب لیبرال دموکرات ژاپن (LDP) در انتخابات، در ابتدا این تصور را تقویت کرد که دولت با دست بازتری سیاست‌های مالی انبساطی را دنبال خواهد کرد؛ سناریویی که می‌توانست به فروش اوراق قرضه دولتی ژاپن و تضعیف ین منجر شود. با این حال، دولت ژاپن تلاش کرده این روایت را تعدیل کند و اعلام کرده کاهش موقت مالیات بر مواد غذایی نیازی به تأمین مالی از طریق بدهی جدید ندارد. یوتوتایمز با بررسی واکنش بازار به این تحولات تأکید می‌کند که ریسک اصلی اکنون تغییر روایت از «فروش ژاپن» به «خرید ژاپن» است؛ روایتی که ژاپن را به‌عنوان بازاری با اختیار سیاسی بالا برای حمایت از رشد اقتصادی معرفی می‌کند. هرچند هنوز برای قطعیت زود است، اما بازارها به‌تدریج نرخ‌های بهره بالاتری را برای بانک مرکزی ژاپن قیمت‌گذاری می‌کنند، آن هم در شرایطی که معامله‌گران نسبت به مداخله احتمالی در سطوح بالای ۱۵۸ در USDJPY هوشیار هستند. ✔️  بیشتر بخوانید: پیروزی قاطع تاکایچی و پیامدهای آن برای ین، اوراق و سهام ژاپن در داخل آمریکا نیز عوامل فشاری علیه دلار کم نیستند. داده‌های بازار کار هفته گذشته ضعیف‌تر از انتظار منتشر شدند و این موضوع، احتمال بازنگری فدرال رزرو در ارزیابی وضعیت اشتغال را افزایش داده است. تمرکز اصلی بازار در این هفته بر گزارش اشتغال ژانویه (NFP) در روز چهارشنبه است؛ جایی که اجماع بازار رشد حدود ۷۰ هزار شغل را نشان می‌دهد، اما حساسیت به غافلگیری منفی بسیار بالاست. در کنار آن، داده‌های خرده‌فروشی دسامبر و تورم ژانویه نیز می‌توانند فشار مضاعفی بر دلار وارد کنند. “ ترکیب داده‌های ضعیف داخلی و فضای مثبت ریسک‌پذیری جهانی، دلار را در موقعیتی آسیب‌پذیر قرار داده است. یوتوتایمز هم‌زمان، گزارش بلومبرگ درباره درخواست نهاد ناظر دولتی چین از بانک‌های خصوصی برای کاهش مواجهه با اوراق خزانه‌داری آمریکا، بار دیگر روایت تنوع‌بخشی ارزی را تقویت کرده است. چین و هنگ‌کنگ تا نوامبر گذشته مجموعاً ۹۳۸ میلیارد دلار اوراق خزانه آمریکا در اختیار داشتند و مطرح شدن ریسک تمرکز در این مقطع، فشار روانی مضاعفی بر دلار وارد کرده است. «در مجموع، به نقل از تحلیلگران ING، در صورت عدم وقوع شوک منفی جدی در ریسک‌پذیری بازار، احتمال ثبت هفته‌ای نزولی برای دلار وجود دارد. شاخص دلار (DXY) هفته گذشته در محدوده ۹۸ متوقف شد و اکنون هدف اولیه بازار در محدوده ۹۷.۰۰ تا ۹۷.۰۵ ارزیابی می‌شود.» یورو | اروپا در جست‌وجوی جایگزینی معتبر جفت‌ارز EURUSD از اخبار مرتبط با چین و بازار اوراق خزانه آمریکا حمایت شده است. با وجود پراکندگی ساختاری در اروپا، این منطقه همچنان بهترین جایگزین آمریکا از نظر عمق و نقدشوندگی بازار بدهی محسوب می‌شود. رهبران اروپایی این هفته در بلژیک گرد هم می‌آیند تا درباره اصلاحات کلیدی از جمله اتحادیه پس‌انداز و سرمایه‌گذاری گفت‌وگو کنند. یوتوتایمز با اشاره به تجربه بسته محرک مالی آلمان در فوریه گذشته می‌نویسد که هرچند انتظار واکنش سریع وجود ندارد، اما تشدید نااطمینانی ژئوپلیتیکی می‌تواند اروپا را به اقدام عملی وادار کند؛ موضوعی که در صورت تحقق، به نفع یورو خواهد بود. در کوتاه‌مدت، موقعیت‌های خرید سنگین مانع اصلی ادامه رشد EURUSD هستند. داده‌های CFTC نشان می‌دهد موقعیت‌های خرید صندوق‌های اهرمی دوباره به سطوح بالای چرخه‌ای نزدیک شده‌اند. با این حال، سوگیری کوتاه‌مدت بازار همچنان حرکت به سمت محدوده ۱.۱۹۰۰ است و داده‌های اشتغال آمریکا نقش تعیین‌کننده‌ای در مسیر هفته ایفا می‌کنند. “ چرا «زیاد بودن موقعیت خرید» می‌تونه به ضرر بازار باشه؟ وقتی اکثریت معامله‌گران در موقعیت خرید یورو هستند، دیگر تقاضای جدید زیادی برای ادامه صعود وجود ندارد و این فشار خرید زیاد می‌تواند باعث توقف یا اصلاح کوتاه‌مدت EURUSD شود. یوتوتایمز پوند | سیاست در سایه فشار بازار فشارهای سیاسی بر استارمر، نخست‌وزیر بریتانیا، در حال افزایش است. استعفای مورگان مک‌سوئینی، متحد نزدیک او، به‌دلیل نقش در انتصاب پیتر مندلسون به‌عنوان سفیر بریتانیا در آمریکا، پرسش‌هایی درباره قضاوت سیاسی استارمر ایجاد کرده است. این تحولات در حالی رخ می‌دهد که حزب کارگر در آستانه انتخابات میان‌دوره‌ای و محلی قرار دارد. بازارها اکنون احتمال تغییرات در رأس دولت را بررسی می‌کنند؛ سناریویی که در کنار چرخش متمایل به سیاست انبساطی در نشست اخیر بانک مرکزی انگلیس، فشار بر پوند و اوراق دولتی بریتانیا را افزایش داده است. به نقل از تحلیلگران ING، هدف اولیه EURGBP محدوده ۰.۸۷۴۰ تا ۰.۸۷۴۵ ارزیابی می‌شود و در صورت تشدید بحران سیاسی، ریسک حرکت به سمت ۰.۸۸۰۰ نیز وجود دارد. جمع‌بندی | نگاه یوتوتایمز – ۹ فوریه ۲۰۲۶ هم‌زمانی داده‌های ضعیف بازار کار آمریکا با بهبود فضای ریسک‌پذیری جهانی و احیای روایت تنوع‌بخشی ارزی، می‌تواند در کوتاه‌مدت دلار را در مسیر تضعیف تدریجی نگه دارد؛ مسیری که نتیجه نهایی آن به شدت به داده‌های اشتغال آمریکا و واکنش بازار به آن وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انفجار شاخص نیکی؛ بازار سهام ژاپن پس از پیروزی تاکایچی رکورد زد

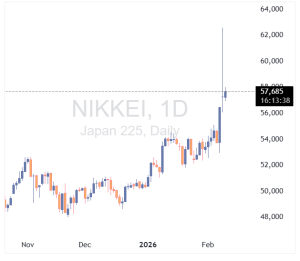
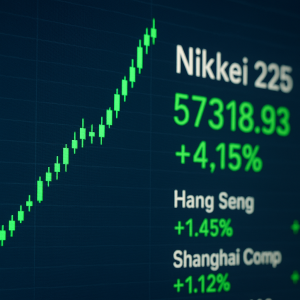
در یک نگاه نیکی ژاپن با جهش ۴.۱۵٪ رکورد تاریخی جدید ثبت کرد. شاخص‌های هنگ‌کنگ، چین و استرالیا همگی سبز بودند. پیروزی تاکایچی مسیر سیاست‌های مالی انبساطی را باز کرد. بازارهای سهام آسیا امروز دوشنبه ۹ فوریه ۲۰۲۶ یکی از قوی‌ترین شروع‌های سال را تجربه کردند؛ جایی که شاخص نیکی ژاپن با جهشی تاریخی از مرز ۵۷ هزار واحد عبور کرد و موجی از خوش‌بینی را در سراسر منطقه به‌راه انداخت. پیروزی قاطع سانائه تاکایچی در انتخابات، مسیر سیاست‌های مالی انبساطی را باز کرده و سرمایه‌گذاران حالا روی رشد اقتصادی سریع‌تر و بسته‌های حمایتی بزرگ‌تر حساب می‌کنند. هم‌زمان، هشدارهای ارزی مقامات ژاپنی باعث شد نوسانات ین کنترل شود و تمرکز بازار دوباره به سمت سهام بازگردد. در کنار ژاپن، شاخص‌های هنگ‌کنگ، چین و استرالیا نیز سبز بودند؛ نشانه‌ای از اینکه جریان ریسک‌پذیری در کل منطقه تقویت شده است. رشد طلا و آرامش نسبی در بازار ارز نیز به این فضای مثبت کمک کرد. عملکرد شاخص‌های سهام آسیا–اقیانوسیه بازار عملکرد امروز نکته کلیدی ژاپن (Nikkei 225) +4.15% رکورد تاریخی بالای 57,300 واحد هنگ‌کنگ (Hang Seng) +1.45% رشد هم‌زمان سهام فناوری و مالی چین (Shanghai Composite) +1.12% حمایت از سهام مرتبط با توکن‌سازی RWA استرالیا (S&P/ASX 200) +1.89% رشد انرژی و مواد اولیه

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

حکم ۲۰ ساله جیمی لای؛ جرقه تنش تازه میان چین و غرب

در یک نگاه جیمی لای، فعال رسانه‌ای هنگ‌کنگی، به ۲۰ سال زندان محکوم شد آمریکا، بریتانیا و اتحادیه اروپا این حکم را محکوم کرده‌اند پرونده لای می‌تواند گفت‌وگوهای ترامپ–شی را پیچیده‌تر کند محکومیت ۲۰ ساله جیمی لای، فعال رسانه‌ای و منتقد سرشناس پکن، موج تازه‌ای از تنش میان چین و غرب ایجاد کرده است؛ تنشی که می‌تواند مسیر گفت‌وگوهای آمریکا و چین را تغییر دهد و دوباره موضوع حقوق بشر و آینده هنگ‌کنگ را به صدر اخبار جهانی بازگرداند. این پرونده اکنون به یک چالش دیپلماتیک تبدیل شده و احتمال دارد در مذاکرات سطح بالا میان واشنگتن و پکن به یک مانع جدی بدل شود. دادگاه هنگ‌کنگ حکم سنگینی برای لای صادر کرده؛ فردی که سال‌ها به‌عنوان یکی از صریح‌ترین منتقدان حزب کمونیست چین شناخته می‌شد. آمریکا، بریتانیا و اتحادیه اروپا این حکم را محکوم کرده‌اند و آن را نشانه‌ای از محدود شدن آزادی‌های مدنی در هنگ‌کنگ می‌دانند. در مقابل، پکن تأکید دارد که این پرونده «کاملاً داخلی» است و هیچ کشوری حق دخالت ندارد. در آمریکا، این موضوع درست پیش از گفت‌وگوهای احتمالی ترامپ و شی جین‌پینگ مطرح شده و می‌تواند فضای مذاکرات را متشنج کند. ترامپ گفته موضوع لای را شخصاً با شی مطرح کرده و قصد دارد دوباره آن را در دستور کار قرار دهد. در بریتانیا نیز فشارها افزایش یافته؛ زیرا لای شهروند بریتانیاست و خانواده او از دولت خواسته‌اند برای آزادی‌اش اقدام جدی‌تری انجام دهد. اتحادیه اروپا نیز با لحنی تندتر از گذشته، این حکم را نشانه‌ای از تضعیف استقلال قضایی در هنگ‌کنگ توصیف کرده است. اگر این پرونده به سطح دیپلماسی عالی برسد، ممکن است بر مذاکرات تجاری، محدودیت‌های فناوری و روابط اقتصادی چین با غرب سایه بیندازد و شکاف ژئوپلیتیک موجود را عمیق‌تر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ داده‌های اشتغال و تورم آمریکا در کانون توجه فدرال رزرو

در یک نگاه گزارش اشتغال و تورم آمریکا می‌تواند مسیر سیاست پولی فدرال رزرو در سال ۲۰۲۶ را تغییر دهد. انتخابات زودهنگام ژاپن عاملی کلیدی برای نوسانات ین خواهد بود. داده‌های رشد اروپا، بریتانیا و چین نیز جهت حرکت ارزها و بازارها را تحت تأثیر قرار می‌دهد. بازگشت قدرت دلار با معرفی وارش و انتشار PMI قدرتمند بخش تولید دلار آمریکا در هفته گذشته وارد فاز بازیابی شد و موفق شد عملکردی بهتر از سایر ارزهای اصلی به ثبت برساند؛ حرکتی که عمدتاً تحت تأثیر معرفی کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو، به‌عنوان گزینه ریاست جدید این نهاد رقم خورد. وارش در دوره فعالیت خود بین سال‌های ۲۰۰۶ تا ۲۰۱۱، رویکردی سخت‌گیرانه نسبت به تورم داشت و با گسترش ترازنامه بانک مرکزی مخالف بود؛ به همین دلیل، انتخاب او از سوی ترامپ برای بسیاری از سرمایه‌گذاران غیرمنتظره تلقی شد. با این حال، نباید فراموش کرد که ترامپ همواره بر کاهش تهاجمی نرخ بهره تأکید داشته و وارش نیز در مقطع کنونی نشانه‌هایی از انعطاف بیشتر در مواضع خود بروز داده است. در هر صورت، در شرایطی که شاخص مدیران خرید بخش تولید ISM فراتر از انتظارات ظاهر شد و زیرشاخص قیمت‌ها در بخش خدمات نیز افزایش یافت، گزارش اشتغال بخش خصوصی ADP رشد ضعیف‌تری از حد انتظار را نشان داد. همین ترکیب متناقض داده‌ها باعث شده سرمایه‌گذاران همچنان بر این باور باشند که فدرال رزرو ممکن است ناچار شود در سال جاری دو نوبت کاهش ۲۵ واحد پایه‌ای نرخ بهره را در دستور کار قرار دهد. تمرکز بازار بر داده‌های NFP و CPI با توجه به این فضای کلی، در هفته پیش‌رو توجه بازارها احتمالاً به گزارش به‌تعویق‌افتاده اشتغال غیرکشاورزی آمریکا (NFP) در روز چهارشنبه و داده‌های تورمی CPI در روز جمعه معطوف خواهد شد؛ آماری که هر دو مربوط به ماه ژانویه هستند. پیش‌بینی می‌شود رشد اشتغال از ۵۰ هزار به ۶۸ هزار نفر افزایش یافته باشد و نرخ بیکاری نیز در سطح ۴.۴ درصد ثابت بماند. با این حال، با در نظر گرفتن اینکه انتظار می‌رود اشتغال بخش خصوصی از ۳۷ هزار به ۷۰ هزار نفر برسد، اما گزارش ADP تنها رشد ۲۲ هزار نفری را نشان داده، ریسک‌های پیرامون آمار NFP بیشتر به سمت ضعف متمایل شده‌اند. افت زیرشاخص اشتغال در شاخص PMI بخش خدمات ISM نیز این دیدگاه محتاطانه را تقویت می‌کند. “ «انتشار گزارشی که با دیدگاه جروم پاول مبنی بر کاهش ریسک‌های نزولی بازار کار در تضاد باشد، می‌تواند سرمایه‌گذاران را به تقویت انتظارات خود برای کاهش نرخ بهره ترغیب کند و در نتیجه، دلار آمریکا را تحت فشار فروش قرار دهد.» محمد زمانی با این حال، تداوم یا ناپایداری این افت احتمالی، تا حد زیادی به داده‌های تورمی روز جمعه بستگی خواهد داشت. تورم سرفصل در ماه دسامبر در سطح ۲.۷ درصد باقی ماند که همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد. از سوی دیگر، زیرشاخص قیمت‌ها در گزارش‌های ISM بخش تولید و خدمات، نشانه‌هایی از شتاب‌گیری تورم ارائه داده‌اند؛ موضوعی که ریسک انتشار ارقام بالاتر از انتظار در شاخص CPI را افزایش می‌دهد. از این رو، اگر داده‌های تورمی بار دیگر بر چسبندگی قیمت‌ها تأکید کنند، دلار آمریکا به احتمال زیاد می‌تواند بخشی از افت احتمالی ناشی از گزارش NFP را جبران کند و وارد فاز بازیابی شود. در این میان، آمار خرده‌فروشی آمریکا قرار است روز سه‌شنبه و پیش از انتشار گزارش‌های NFP و CPI منتشر شود و می‌تواند تصویری اولیه از وضعیت تقاضای مصرف‌کننده در آغاز سال جدید ارائه دهد. آیا پیروزی تاکائیچی می‌تواند دلار/ین را بار دیگر به محدوده ۱۶۰ برساند؟ دلار آمریکا در هفته گذشته بیشترین رشد خود را در برابر ین ژاپن به ثبت رساند؛ حرکتی که پس از اظهارات تاکائیچی، نخست‌وزیر ژاپن، درباره مزایای تضعیف ین شکل گرفت و فشار تازه‌ای بر ارز این کشور وارد کرد. ین پیش از این، در پی نگرانی‌ها درباره مداخله هماهنگ احتمالی میان آمریکا و ژاپن، بازگشتی قابل توجه را تجربه کرده بود؛ به‌طوری که دلار/ین از محدوده ۱۵۹.۰۰ تا حوالی ۱۵۲.۰۰ سقوط کرد، اما پس از سخنان تاکائیچی بار دیگر مسیر صعودی در پیش گرفت و به بالای سطح ۱۵۷.۰۰ بازگشت. اکنون معامله‌گران بازار ین نگاه خود را به انتخابات زودهنگام روز یکشنبه در ژاپن دوخته‌اند. تاکائیچی این انتخابات را با هدف تقویت موقعیت سیاسی خود در پارلمان برگزار کرده تا بتواند با دست بازتری برنامه‌های مالی و هزینه‌ای دولت را پیش ببرد. نظرسنجی‌های ماه نخست سال نشان دادند که محبوبیت نخست‌وزیر جدید تا حدی کاهش یافته است؛ به‌طوری که تنها یکی از آن‌ها از حمایت بالای ۷۰ درصدی حکایت داشت، در حالی که در ماه دسامبر سه نظرسنجی چنین سطحی از محبوبیت را نشان می‌دادند. با این حال، سایر نظرسنجی‌ها همچنان حمایت قابل توجهی در محدوده ۶۰ درصد را گزارش کرده‌اند. بر این اساس، اگر ائتلاف حاکم مطابق انتظارات پیروزی قاطعی به دست آورد، این احتمال وجود دارد که ین بخش بیشتری از رشد ناشی از مداخلات قبلی را پس بدهد. در چنین سناریویی، گمانه‌زنی‌ها درباره افزایش هزینه‌های دولتی و فشار بیشتر بر بانک مرکزی ژاپن برای حرکت آهسته‌تر در مسیر افزایش نرخ بهره، می‌تواند به تضعیف دوباره ین منجر شود. البته در صورت نزدیک شدن دلار/ین به محدوده ۱۶۰.۰۰، احتمال افزایش هشدارهای مداخله‌ای یا انجام «بررسی نرخ» جدید نیز وجود دارد که می‌تواند مانع ادامه رشد شود. در مقابل، اگر ائتلاف تاکائیچی موفق به کسب اکثریت نشود، ین ممکن است تقویت شود؛ چرا که او پیش‌تر وعده داده در چنین شرایطی از سمت خود کناره‌گیری کند. افزایش نااطمینانی سیاسی می‌تواند فشار کوتاه‌مدتی بر بازار سهام ژاپن وارد کند، اما در عین حال، ین ممکن است به‌عنوان دارایی امن مورد توجه قرار گیرد. این روند می‌تواند با انتظارات مربوط به سیاست مالی انقباضی‌تر و موضع تهاجمی‌تر بانک مرکزی ژاپن در آینده تقویت شود؛ حتی اگر تا زمان تشکیل دولت جدید، یک دوره وقفه و بلاتکلیفی موقت در فضای سیاسی کشور حاکم باشد. با افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان، داده‌های GDP در کانون توجه قرار می‌گیرند در بریتانیا، نخستین برآورد از رشد تولید ناخالص داخلی سه‌ماهه چهارم منتشر خواهد شد؛ آماری که هم‌زمان با گزارش GDP ماهانه دسامبر و داده‌های مربوط به تولید صنعتی و تولید کارخانه‌ای برای همان ماه در اختیار بازارها قرار می‌گیرد. این مجموعه داده‌ها می‌تواند تصویر دقیق‌تری از وضعیت واقعی اقتصاد بریتانیا در پایان سال گذشته ارائه دهد. بانک مرکزی انگلستان روز پنج‌شنبه نرخ بهره را بدون تغییر و در سطح ۳.۷۵ درصد حفظ کرد، اما الگوی رأی‌گیری نشان داد که این تصمیم با اختلافی بسیار شکننده اتخاذ شده است. چهار عضو کمیته به کاهش نرخ بهره رأی دادند و پنج نفر از تثبیت نرخ‌ها حمایت کردند؛ به این معنا که تغییر نظر تنها یک عضو در نشست‌های آینده می‌تواند زمینه‌ساز آغاز چرخه کاهش نرخ بهره شود. مقامات پولی همچنان تمایل خود را برای کاهش بیشتر نرخ‌ها حفظ کرده‌اند. اندرو بیلی، رئیس بانک مرکزی، تأکید کرد که روند کاهش تورم مطابق برنامه و حتی جلوتر از زمان‌بندی پیش‌بینی‌شده در حال حرکت است؛ موضوعی که در صورت تداوم شرایط فعلی، فضای لازم برای تسهیل بیشتر سیاست پولی را فراهم می‌کند. این موضع‌گیری باعث شده سرمایه‌گذاران بر حجم شرط‌بندی‌های خود برای کاهش نرخ بهره بیفزایند و اکنون تقریباً ۵۰ درصد احتمال می‌دهند که در نشست ۱۹ مارس، بانک مرکزی دست به کاهش نرخ بزند. همچنین تا پایان سال، بازارها انتظار دو نوبت کاهش نرخ بهره را دارند؛ سناریویی مشابه آنچه برای فدرال رزرو آمریکا پیش‌بینی می‌شود. بر اساس بررسی‌های یوتوتایمز، در شرایطی که اقتصاد بریتانیا نشانه‌هایی از کندی بروز داده و رشد سه‌ماهه سوم سال ۲۰۲۵ نیز ضعیف بوده است، انتشار مجموعه‌ای دیگر از داده‌های نرم برای سه‌ماهه چهارم می‌تواند احتمال کاهش نرخ بهره در ماه مارس را تقویت کرده و فشار نزولی بر پوند وارد کند. با این حال، بهبود شاخص‌های PMI در سه ماه پایانی سال نسبت به سه‌ماهه سوم، بخشی از این ریسک‌ها را به سمت سناریوی مثبت متمایل کرده است. افزون بر این، افزایش بیشتر PMI در ماه ژانویه نیز نشان‌دهنده شروعی سالم‌تر برای سال جدید است؛ عاملی که می‌تواند تا حدی از پوند حمایت کند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است انتشار داده‌های GDP منطقه یورو در سایه نگرانی‌ها درباره قدرت یورو معامله‌گران یورو در هفته پیش‌رو ناچار خواهند بود داده‌های اولیه رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم را هضم کنند؛ آماری که قرار است روز جمعه منتشر شود و می‌تواند نشانه‌های مهمی از وضعیت اقتصاد اروپا در پایان سال ۲۰۲۵ ارائه دهد. بانک مرکزی اروپا نیز روز پنج‌شنبه نرخ‌های بهره را بدون تغییر حفظ کرد و بیانیه همراه این تصمیم، اطلاعات تازه و معناداری در اختیار بازار قرار نداد. کریستین لاگارد، رئیس ECB، بار دیگر تأکید کرد که اقتصاد منطقه یورو در وضعیت مناسبی قرار دارد، اما در عین حال هشدار داد که تقویت یورو می‌تواند تورم را بیش از برآوردهای فعلی کاهش دهد. در همین راستا، مارتینز کازاکس، از اعضای شورای حکام بانک مرکزی اروپا، روز جمعه اعلام کرد که تقویت محسوس ارزش یورو می‌تواند واکنش سیاستی این نهاد را در پی داشته باشد. بر این اساس، اگر داده‌های GDP سه‌ماهه چهارم نشانه‌هایی از ضعف اقتصادی را منعکس کنند، این نگرانی تقویت خواهد شد که رشد ارزش یورو در ماه‌های اخیر فشار مضاعفی بر اقتصاد منطقه وارد کرده است. در چنین شرایطی، هرچند فعالان بازار در حال حاضر احتمال معناداری برای کاهش نرخ بهره در آینده نزدیک قائل نیستند، اما ممکن است به‌تدریج این سناریو را در محاسبات خود وارد کنند و انتظارات خود از مسیر سیاست پولی ECB را مورد بازنگری قرار دهند. داده‌های تورمی چین نیز در دستور کار بازارها قرار دارند در سایر نقاط جهان، آمار شاخص قیمت مصرف‌کننده (CPI) و شاخص قیمت تولیدکننده (PPI) چین برای ماه ژانویه قرار است در جریان معاملات آسیایی روز چهارشنبه منتشر شود. دومین اقتصاد بزرگ جهان در سال ۲۰۲۵ رشدی معادل ۵.۰ درصد را ثبت کرد؛ رشدی که عمدتاً حاصل تلاش این کشور برای دستیابی به رکوردهای تازه در صادرات و ثبت مازاد تجاری بی‌سابقه بوده است. با این حال، ضعف در بخش‌های داخلی اقتصاد چین همچنان ادامه داشته است. رشد خرده‌فروشی به ۳.۷ درصد محدود شد و سرمایه‌گذاری در بخش املاک با افت قابل توجه ۱۷.۲ درصدی مواجه شد. اگرچه تورم مصرف‌کننده از ماه اکتبر وارد محدوده مثبت شد و در نوامبر و دسامبر نیز شتاب گرفت، اما نرخ سرفصل PPI از نوامبر ۲۰۲۲ تاکنون در محدوده منفی باقی مانده است. این وضعیت می‌تواند نشان‌دهنده آن باشد که تولیدکنندگان برای حفظ قدرت رقابتی خود در برابر تعرفه‌های دولت ترامپ، ناچار به پایین نگه داشتن قیمت‌ها شده‌اند. در عین حال، تداوم انتشار داده‌های تورمی ضعیف یا منفی می‌تواند نگرانی‌هایی را درباره سودآوری شرکت‌های تولیدی و در نتیجه، نقش آن‌ها در رشد کلی اقتصاد چین تشدید کند. چنین سناریویی ممکن است فشار کوتاه‌مدتی بر دلار استرالیا وارد کند، چرا که اقتصاد استرالیا پیوند نزدیکی با تقاضای چین دارد. با این وجود، از آنجا که بانک مرکزی استرالیا در مقایسه با سایر بانک‌های مرکزی بزرگ رویکردی انقباضی‌تر در پیش گرفته و حتی در هفته جاری نرخ بهره را افزایش داده است، هرگونه اصلاح در جفت‌ارز دلار استرالیا/دلار آمریکا احتمالاً محدود و کوتاه‌مدت خواهد بود؛ به‌ویژه اگر دلار آمریکا تحت تأثیر داده‌های ضعیف احتمالی بازار کار، بار دیگر با فشار مواجه شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فون‌درلاین: بسته بیستم تحریم‌ها، فشار بی‌سابقه‌ای بر صادرات انرژی و مالی روسیه وارد می‌کند

بسته بیستم تحریم‌های اتحادیه اروپا شامل ممنوعیت کامل خدمات دریایی برای نفت خام روسیه است. پیشنهاد اعمال ممنوعیت خدمات دریایی با همکاری شرکای بین‌المللی دنبال می‌شود. نام ۲۰ بانک منطقه‌ای دیگر روسیه به فهرست تحریم‌ها اضافه خواهد شد. محدودیت‌های صادراتی با ممنوعیت‌های جدید در حوزه کالاها و خدمات علیه روسیه تشدید می‌شود. ابزار مقابله با دور زدن تحریم‌ها به‌صورت رسمی فعال خواهد شد. تحریم‌های جدید شامل ممنوعیت واردات فلزات، مواد شیمیایی و مواد معدنی حیاتیِ تاکنون تحریم‌نشده، به ارزش بیش از ۵۷۰ میلیون یورو است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیل: کاهش سریع‌تر تورم خبر خوبی است، اما تداوم احتیاط در سیاست‌گذاری ضروری است

بازگشت زودتر از انتظار تورم به سطح هدف، نشانه‌ای مثبت برای اقتصاد ارزیابی می‌شود. خطر تحریف روندهای بنیادین شاخص قیمت مصرف‌کننده همچنان وجود دارد. سیاست پولی باید بر مهار هرگونه پایداری باقی‌مانده در فشارهای تورمی متمرکز باشد. رشد بخش خصوصی در سطحی محدود، اما همچنان مثبت باقی مانده است. بازار کار در ماه‌های اخیر با تعدیل قابل‌توجهی مواجه شده است. تغییرات چشم‌انداز رشد در پیش‌بینی‌های فوریه بانک مرکزی نباید بیش از حد تفسیر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیام تازه کوشر، عضو بانک مرکزی اروپا: یورو آن‌قدر قوی نیست که نگران شویم

کوشر، یکی از اعضای بانک مرکزی اروپا در تاریخ ۶ فوریه ۲۰۲۶، اعلام کرده که نرخ ارز یورو نقش مهمی در تصمیم‌گیری‌های سیاست پولی این نهاد ندارد و تنها یکی از متغیرهای جانبی است. او گفت نرخ یورو در ماه‌های اخیر نسبتاً باثبات بوده و از نگاه  بانک مرکزی اروپا (ECB)، نشانه‌ای از قدرت‌گیری قابل‌توجه این ارز دیده نمی‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر