TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,276.51 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ترامپ بررسی فروش تراشه‌های انویدیا به چین را آغاز کرد

دولت ایالات متحده به رهبری دونالد ترامپ، بررسی چندجانبه‌ای را برای صدور مجوز فروش تراشه‌های H200 شرکت انویدیا به چین آغاز کرده است؛ اقدامی که می‌تواند نشانه‌ای از تغییر در سیاست صادرات فناوری آمریکا باشد. این بررسی پس از آن آغاز شد که ترامپ وعده داد اجازه فروش این تراشه‌ها را خواهد داد، مشروط به پرداخت ۲۵ درصد از درآمد فروش به دولت آمریکا. او معتقد است صادرات کنترل‌شده می‌تواند به حفظ برتری فناوری شرکت‌های آمریکایی کمک کند و انگیزه چین برای توسعه سریع تراشه‌های داخلی را کاهش دهد. وزارت بازرگانی آمریکا درخواست‌های مجوز صادرات را برای بررسی به وزارت‌های خارجه، انرژی و دفاع ارسال کرده است. طبق قوانین کنترل صادرات، این نهادها ۳۰ روز فرصت دارند تا نظر دهند و در صورت اختلاف، تصمیم نهایی با رئیس‌جمهور خواهد بود. این اقدام با واکنش‌های تند در واشنگتن مواجه شده است. منتقدان هشدار داده‌اند که تراشه‌های پیشرفته هوش مصنوعی می‌توانند توانایی‌های نظامی چین را تقویت کرده و برتری آمریکا در حوزه هوش مصنوعی را تضعیف کنند. تراشه H200 اگرچه از مدل Blackwell ضعیف‌تر است، اما همچنان یکی از شتاب‌دهنده‌های قدرتمند و پرکاربرد محسوب می‌شود که تاکنون اجازه فروش به چین نداشته است. انویدیا نیز در حال بررسی افزایش تولید H200 است؛ زیرا تقاضای اولیه از سوی چین فراتر از ظرفیت موجود بوده است. با این حال، هنوز مشخص نیست که دولت چین اجازه خرید این تراشه‌ها را به شرکت‌های داخلی خواهد داد یا خیر. برخی مقامات دولت آمریکا، از جمله مشاور هوش مصنوعی کاخ سفید، معتقدند که فروش محدود می‌تواند رشد رقبای چینی مانند هواوی را کند کند و وابستگی آن‌ها به فناوری آمریکایی را حفظ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دموکرات‌های مجلس نمایندگان لایحه‌ای را جهت ممنوعیت فروش تراشه‌های هوش مصنوعی آمریکایی به چین معرفی کردند

میکس، عضو دموکرات مجلس نمایندگان، بیانیه‌ای را در خصوص لایحه فروش تراشه‌ به چین صادر کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا فروش ۱۰ میلیارد دلاری سلاح به تایوان را تأیید کرد

ایالات متحده فروش بسته‌ای بزرگ از تسلیحات به ارزش بیش از ۱۰ میلیارد دلار به تایوان را تأیید کرده است؛ اقدامی که حمایت نظامی واشنگتن از این جزیره را به‌طور چشمگیری افزایش می‌دهد و تنش‌های موجود میان آمریکا و چین را تشدید می‌کند. وزارت خارجه آمریکا این فروش را چهارشنبه شب اعلام کرد؛ هم‌زمان با سخنرانی تلویزیونی رئیس‌جمهور دونالد ترامپ، هرچند او در سخنانش اشاره‌ای به چین یا تایوان نکرد. این بسته شامل هشت توافق جداگانه است و یکی از بزرگ‌ترین بسته‌های کمک نظامی آمریکا به تایوان محسوب می‌شود. در مرکز این معامله، ۸۲ سامانه راکت‌انداز HIMARS و ۴۲۰ موشک تاکتیکی ATACMS قرار دارد که مجموعاً بیش از ۴ میلیارد دلار ارزش دارند. این تسلیحات مشابه تجهیزاتی هستند که آمریکا در جنگ اوکراین استفاده کرده و هدف آن‌ها تقویت توان بازدارندگی و حملات دوربرد تایوان است. همچنین حدود ۴ میلیارد دلار هویتزر خودکششی و تجهیزات مرتبط، و بیش از ۱ میلیارد دلار پهپاد نیز در این بسته گنجانده شده است. این اقدام احتمالاً واکنش تند پکن را به‌دنبال خواهد داشت؛ چرا که چین تایوان را بخشی از قلمرو خود می‌داند و همواره با فروش تسلیحات آمریکا به این جزیره مخالفت کرده است. چنین اقداماتی معمولاً با اعتراض دیپلماتیک، پیام‌های نظامی و گاهی اقدامات تلافی‌جویانه علیه منافع یا شرکت‌های آمریکایی همراه می‌شود. بازارهای چین نیز به‌سرعت به این خبر واکنش نشان دادند. شاخص دفاعی CSI چین بیش از ۲٪ رشد کرد و به بالاترین سطح دو ماهه رسید؛ نشانه‌ای از انتظار سرمایه‌گذاران برای افزایش هزینه‌های دفاعی داخلی در واکنش به ریسک‌های ژئوپلیتیک. برای واشنگتن، این بسته بخشی از راهبرد تقویت توان دفاعی تایوان بدون تغییر رسمی در چارچوب‌های سیاستی دیرینه است. برای تایوان، این تسلیحات قدرت بازدارندگی را افزایش می‌دهد اما هم‌زمان سطح تنش در روابط دو سوی تنگه را بالا می‌برد. اگرچه این فروش تسلیحاتی احتمالاً تأثیر فوری بر بازارهای گسترده‌تر نخواهد داشت، اما به فضای رقابت استراتژیک آمریکا و چین اضافه می‌شود؛ رقابتی که امنیت منطقه، جریان تجارت و احساسات سرمایه‌گذاران در آسیا را شکل می‌دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چین از ونزوئلا پس از مسدودسازی نفتکش‌ها حمایت کرد

دیپلمات ارشد چین روز چهارشنبه از ونزوئلا حمایت کرد و چند ساعت پس از آنکه رئیس‌جمهور آمریکا دستور مسدودسازی نفتکش‌های حامل نفت ونزوئلا را صادر کرد، اقدام‌های یک‌جانبه و اجباری را مورد انتقاد قرار داد. وزیر خارجه چین، «وانگ یی»، در گفت‌وگو با همتای ونزوئلایی خود «ایوان گیل» اعلام کرد که پکن با «قلدری یک‌جانبه» مخالف است و از همه کشورها در حفظ حاکمیت و کرامت ملی خود حمایت می‌کند. این موضع‌گیری در بیانیه وزارت خارجه چین منتشر شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

به گفته منابع، محققان چینی اوایل ۲۰۲۵ نمونه اولیه عملیاتی لیتوگرافی فرابنفش فرین (EUV) را تکمیل کردند

طبق گفته منابع، با این حال، این دستگاه هنوز تراشه‌های عملیاتی تولید نکرده و در حال آزمایش است دولت چین هدف‌گذاری کرده است که تا سال ۲۰۲۸ تراشه‌های عملیاتی تولید شود

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

تاکایچی، نخست وزیر ژاپن بر لزوم روابط سازنده با چین تأکید کرد

نخست‌وزیر ژاپن، تاکایچی، اعلام کرد که ژاپن باید روابط سازنده و باثباتی با چین ایجاد کند. او تأکید کرد که اظهاراتش درباره تایوان تغییری در موضع رسمی ژاپن ایجاد نمی‌کند. تاکایچی چین را «همسایه‌ای مهم» توصیف کرد و گفت توکیو به گفت‌وگو و ارتباط مستمر با پکن ادامه خواهد داد. او همچنین گفت ژاپن باید در شرایط عدم‌قطعیت زنجیره تأمین، روابط خود با متحدان را تقویت کند. در بخش دیگری از سخنانش، تاکایچی اعلام کرد دولت قصد دارد بودجه سال مالی آینده را در ۲۶ دسامبر برای تصویب به کابینه ارائه کند. او تأکید کرد آنچه ژاپن نیاز دارد ریاضت مالی نیست، بلکه هزینه‌کرد فعال برای تقویت رقابت‌پذیری اقتصادی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقتصاد استرالیا در برابر افت قیمت سنگ‌آهن آسیب‌پذیر است

کندی طولانی‌مدت اقتصاد چین به یک مانع جدی برای بازار کالاهای پایه تبدیل شده است. UBS و بانک Commonwealth هشدار داده‌اند که با تضعیف تقاضا و ورود عرضه جدید، ریسک نزولی قیمت سنگ‌آهن در حال افزایش است. با وجود عملکرد نسبتاً مقاوم در سال جاری، قیمت سنگ‌آهن اکنون آسیب‌پذیرتر شده است. UBS به وخامت شاخص‌های تقاضای داخلی چین اشاره می‌کند؛ از جمله کاهش مصرف، افت فعالیت ساخت‌وساز و ضعف تولید. بخش املاک—محرک اصلی تقاضای فولاد—همچنان در حال کوچک شدن است و هزینه‌های زیرساختی نیز نتوانسته‌اند این ضعف را جبران کنند. CBA نیز تأیید می‌کند که تولید فولاد چین به‌طور قابل‌توجهی کاهش یافته است. ضعف بخش املاک اهمیت ویژه‌ای دارد. فعالیت ساخت‌وساز جدید—بخش بسیار فولادبر—برای چندین سال متوالی کاهش یافته و نشان‌دهنده چالش‌های ساختاری است نه چرخه‌ای. از آنجا که املاک و زیرساخت‌ها بخش عمده مصرف فولاد چین را تشکیل می‌دهند، هر دو بانک معتقدند احتمال بهبود سریع تقاضای سنگ‌آهن بسیار محدود است. در سمت عرضه نیز ریسک‌ها رو به افزایش‌اند. UBS به رشد موجودی بنادر و فشار بر حاشیه سود فولادسازان اشاره می‌کند. CBA نیز آغاز پروژه عظیم سنگ‌آهن سیماندو در گینه را یک منبع مهم عرضه جدید می‌داند. این ترکیب، خطر مازاد عرضه را درست در زمانی افزایش می‌دهد که تقاضای چین در حال کاهش است و احتمال افت قیمت سنگ‌آهن به زیر ۱۰۰ دلار را بیشتر می‌کند. اگرچه مقاومت اخیر قیمت‌ها ناشی از اختلالات موقتی عرضه بوده، اما هر دو بانک هشدار می‌دهند که این عوامل پایدار نیستند. UBS همچنین نسبت به سایر فلزات صنعتی هشدار می‌دهد، زیرا مصرف داخلی چین همچنان ضعیف است. UBS پیش‌بینی می‌کند پکن ممکن است اجرای محرک‌های بزرگ را تا سال ۲۰۲۶—زمان آغاز برنامه پنج‌ساله پانزدهم—به تعویق بیندازد. تا آن زمان، حمایت سیاستی محدود خواهد بود و کالاها در معرض کندی اقتصاد چین باقی می‌مانند. پیامدها برای اقتصاد و دارایی‌های استرالیا چشم‌انداز محتاطانه UBS و CBA پیامدهای مهمی برای اقتصاد و بازار ارز استرالیا دارد. سنگ‌آهن همچنان مهم‌ترین کالای صادراتی استرالیا است و نقش کلیدی در درآمد ملی، بودجه دولت و شرایط مبادله دارد. افت پایدار قیمت به زیر ۱۰۰ دلار یک شوک منفی قابل‌توجه خواهد بود. اثر بر رشد کاهش قیمت سنگ‌آهن به سود شرکت‌های معدنی، سرمایه‌گذاری و درآمدهای مالیاتی—به‌ویژه در استرالیای غربی—آسیب می‌زند. با وجود تنوع بیشتر اقتصاد، بخش معدن همچنان نقش بزرگی در درآمدزایی دارد و این موضوع ریسک کندی رشد در ۲۰۲۶ را افزایش می‌دهد. اثر بر سیاست پولی برای بانک مرکزی استرالیا، محیط خارجی ضعیف‌تر به معنای فشار کمتر تورمی است. کاهش قیمت کالاها می‌تواند رشد درآمد را کاهش دهد و قدرت قیمت‌گذاری را محدود کند، بنابراین احتمال افزایش نرخ بهره را کم می‌کند و حتی می‌تواند بحث کاهش نرخ را جلو بیندازد. اختلاف نظر بانک‌ها درباره مسیر بانک مرکزی استرالیا Citi: دو افزایش نرخ در ۲۰۲۶ NAB: دو افزایش نرخ در ۲۰۲۶ CBA: افزایش نرخ در فوریه Westpac: بدون افزایش نرخ تا پایان ۲۰۲۶ اثر بر دلار استرالیا دلار استرالیا به‌شدت به سنگ‌آهن و احساسات مرتبط با چین حساس است. ترکیب تقاضای ضعیف فولاد، عرضه جهانی بیشتر و تأخیر در محرک‌های چین می‌تواند AUD را در برابر USD و JPY تضعیف کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شرکت OpenAI در حال مذاکره برای جذب حداقل ۱۰ میلیارد دلار از آمازون است

به گزارش The Information، شرکت OpenAI در حال مذاکره است تا حداقل ۱۰ میلیارد دلار از آمازون جذب سرمایه کند. این سرمایه‌گذاری احتمالی می‌تواند ارزش OpenAI را به بیش از ۵۰۰ میلیارد دلار برساند و همچنین شامل استفاده این شرکت از تراشه‌های هوش مصنوعی Trainium آمازون باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار بر فناوری در وال‌استریت؛ افت گوگل، مقاومت اوراکل و اوج‌گیری سهام خطوط هوایی

بازار سهام آمریکا در معاملات امروز تصویری دوگانه از خود ارائه داد؛ جایی که غول‌های فناوری تحت فشار باقی ماندند، در حالی که برخی صنایع دیگر، به‌ویژه حمل‌ونقل هوایی، عملکردی مثبت از خود نشان دادند. نقشه حرارتی بازار نیز گویای چرخش تدریجی سرمایه از سهام رشد‌محور به سمت بخش‌هایی با روایت بنیادی متفاوت است. نمای کلی بخش‌ها در بخش فناوری، فشار فروش همچنان محسوس است. سهام گوگل با افت حدود ۰.۹۶ درصدی مواجه شد؛ حرکتی که بازتابی از تداوم نگرانی‌ها در میان شرکت‌های فعال در حوزه اینترنت و محتوای دیجیتال است. در مقابل، اوراکل برخلاف جریان غالب بازار، توانست ۰.۲۸ درصد رشد کند و به‌عنوان یکی از معدود نقاط روشن در زیرشاخه نرم‌افزارهای زیرساختی ظاهر شود. بخش نیمه‌هادی‌ها نیز روز کم‌رمقی را پشت سر گذاشت. انویدیا و AMD هر دو با افتی ملایم؛ به‌ترتیب ۰.۱۵ و ۰.۱۶ درصد، مواجه شدند؛ نشانه‌ای از احتیاط سرمایه‌گذاران نسبت به سهام چیپ‌ساز، آن هم در شرایطی که روایت‌های مرتبط با هوش مصنوعی و سرمایه‌گذاری‌های سنگین این صنعت بیش از گذشته زیر ذره‌بین قرار گرفته‌اند. در بخش مصرف‌کننده چرخشی، تصویر ناهمگون‌تری دیده می‌شود. آمازون با رشد ۰.۲۶ درصدی در زیرگروه خرده‌فروشی آنلاین اندکی بهبود یافت، اما در سوی دیگر، تسلا با افت ۰.۶۷ درصدی در بخش خودروسازی، بار دیگر شکاف عملکردی درون این گروه را برجسته کرد. فضای کلی بازار احساس غالب بازار امروز را می‌توان احتیاط در سهام فناوری با رشد بالا توصیف کرد؛ احتیاطی که احتمالاً ریشه در نگرانی‌های کلان اقتصادی، چشم‌انداز نرخ‌های بهره یا تحولات خاص شرکت‌ها دارد. در مقابل، بخشی از سرمایه‌ها به سمت سهام کم‌ریسک‌تر یا کمتر قیمت‌گذاری‌شده حرکت کرده‌اند؛ الگویی که از تداوم جست‌وجوی بازده باثبات در خارج از فضای پرنوسان فناوری حکایت دارد. در بخش خدمات ارتباطی نیز فشار فروش ادامه داشت. سهام متا حدود ۰.۲۵ درصد کاهش یافت؛ حرکتی که می‌تواند نشانه‌ای از چرخش تدریجی سرمایه‌گذاران به دور از سهام رشد‌محور و تمرکز بر روایت‌های دفاعی‌تر باشد. نگاه راهبردی به بازار در چنین فضایی، بازار بیش از هر زمان دیگری نیازمند رویکردی محتاطانه و متوازن به نظر می‌رسد: تنوع‌بخشی پرتفوی: افزایش وزن بخش‌هایی با ثبات بالاتر مانند بیمه؛ نمونه آن برکشایر هاتاوی (BRK-B) با رشد ۰.۲۷ درصدی  و صنایع متنوع می‌تواند به کاهش نوسانات کمک کند. بازگشت جذابیت سفر هوایی: بهبود تقاضای سفر و رشد رزروها، سهام خطوط هوایی مانند دلتا (DAL) را به یکی از گزینه‌های قابل توجه برای افق میان‌مدت تا بلندمدت تبدیل کرده است. رصد فرصت‌های انرژی: افت سهام شرکت‌هایی مانند شورون (CVX) با کاهش ۰.۸۸ درصدی می‌تواند برای سرمایه‌گذاران ارزشی جذاب باشد، هرچند نوسانات قیمت نفت و ریسک‌های ژئوپلیتیک همچنان باید با دقت زیر نظر گرفته شوند. در مجموع، بازار امروز پیامی روشن دارد: دوران یک‌سویه‌بودن روایت فناوری دست‌کم به‌طور موقت به پایان رسیده است. سرمایه‌گذاران در حال بازتنظیم انتظارات، افزایش تنوع دارایی‌ها و جست‌وجوی فرصت‌هایی هستند که خارج از کانون سهام پرنوسان فناوری شکل می‌گیرند. در چنین شرایطی، انعطاف‌پذیری، مدیریت ریسک و نگاه چندبخشی بیش از همیشه اهمیت پیدا می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد اقتصادی چین در سال ۲۰۲۵ حدود ۵ درصد پیش‌بینی می‌شود

اهداف اقتصادی چین در سال ۲۰۲۵ به‌طور روان محقق خواهند شد چین خواستار سیاست مالی فعال‌تر در سال ۲۰۲۶ شد چین اعلام کرد گسترش تقاضای داخلی اولویت اصلی است وضعیت اشتغال با چالش‌های جدیدی مواجه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویت ارزهای نوظهور تهدیدی برای دلار است

ارزهای بازارهای نوظهور (EMFX) به طور کلی در حال پایان دادن به سال با وضعیت قوی‌تری هستند و از مزایای نرخ‌های پایین‌تر سیاست پولی کشورهای پیشرفته، دلار ضعیف‌تر و بسیاری از ارزها با نرخ‌های بهره بالاتر بهره‌مند هستند. در حال حاضر تمرکز زیادی بر روی یوان چین وجود دارد و اینکه آیا کسری تجاری ۱ تریلیون دلاری چین باعث تقویت بیشتر یوان خواهد شد یا خیر. برای امروز، تمرکز بر روی گزارش‌های شغلی ایالات متحده و شاخص‌های مدیران خرید (PMI) منطقه یورو خواهد بود. دلار آمریکا: دو گزارش شغلی بزرگ‌ترین اتفاق امروز انتشار گزارش اشتغال غیرکشاورزی (NFP) است که به دلیل تأخیر در انتشار، ساعت ۱۷  به وقت ایران منتشر خواهد شد. در این گزارش، اطلاعات مربوط به استخدام‌ها برای ماه‌های اکتبر و نوامبر منتشر می‌شود. اجماع پیش‌بینی‌ها برای نوامبر یک افزایش حدود ۵۰ هزار شغل است و نرخ بیکاری به ۴.۵ درصد افزایش می‌یابد. هیچ نرخ بیکاری برای ماه اکتبر منتشر نخواهد شد. اگر نتایج طبق پیش‌بینی‌ها باشد، تأثیر زیادی بر بحث سیاست‌های فدرال رزرو نخواهد داشت، جایی که بازار نزدیک به قیمت‌گذاری کاهش نرخ بهره ۲۵ نقطه پایه در ماه آوریل و کاهش دیگری در سپتامبر است. به هر حال، باید اشاره کرد که بازارهای پولی ایالات متحده پس از اعلام برنامه‌های خرید گسترده‌ی خزانه‌داری آمریکا هفته گذشته، کاهش یافته‌اند و این موضوع باعث شده است که هزینه‌های پوشش ریسک سه‌ماهه دلار به سطحی برسد که آخرین بار در سپتامبر ۲۰۲۲ دیده شده بود. همچنین، داده‌های فروش خرده‌فروشی ایالات متحده برای ماه اکتبر و شاخص‌های مدیران خرید (PMIs) ایالات متحده نیز منتشر خواهد شد که بعید به نظر می‌رسد عامل نوسانات عمده دلار باشند.   حرکت قوی ارزهای بازارهای نوظهور دور از دلار، شاهد افزایش‌های قوی برای ارزهای بازارهای نوظهور هستیم. در حال حاضر تمرکز زیادی روی یوان چین است، زیرا جفت ارز USDCNH به سمت ۷.۰۰ در حال حرکت است، این در حالی است که داده‌های ناامیدکننده فعالیت‌های اقتصادی چین در این هفته منتشر شده است. علاقه به یوان پس از آنکه داده‌های تجاری نوامبر چین نشان داد که این کشور تا پایان ۱۱ ماه اول سال، مازاد تجاری ۱ تریلیون دلاری به دست آورده است، دوباره افزایش یافته است. فرضیه این است که صادرکنندگان چینی منتظر سطح بهتری برای فروش درآمدهای ارزی خود هستند. با این حال، بحث‌هایی در حال شکل‌گیری است که آیا مقامات محلی باید اجازه دهند یوان قوی‌تر شود تا اقتصاد داخلی از وابستگی به صادرات به سمت تقاضای داخلی قوی‌تر تغییر کند. در واقع، اکنون شاهد وضعیتی بسیار نادر هستیم که بانک خلق چین نرخ برابری USDCNY را بالاتر از برآوردهای مدل‌های پیش‌بینی شده برای نرخ برابری تعیین می‌کند. در سه سال اخیر، به‌ویژه بانک مرکزی چین نرخ برابری USDCNY را پایین‌تر از برآوردهای مدل‌های پیش‌بینی کرده بود. اقتصاددان چین ما (ING)، لین سونگ، معتقد است که بانک خلق چین عجله‌ای برای پذیرش یوان قوی‌تر نخواهد داشت، اما فشار می‌تواند در سال ۲۰۲۶ افزایش یابد، به‌ویژه اگر پیش‌بینی ما برای دو کاهش دیگر نرخ‌های فدرال رزرو و یک دلار کمی ضعیف‌تر درست باشد. ما به یوان اشاره می‌کنیم زیرا این ارز بر روی حرکت کلی ارزهای بازارهای نوظهور تأثیر می‌گذارد. دیروز اشاره کردیم که جفت ارزهای بزرگ بازارهای نوظهور مانند USDMXN و USDZAR تحت فشار نزولی قرار دارند. انتظار می‌رود علاقه بیشتری به راند جنوبی آفریقا (ZAR) به‌عنوان یک معیاری برای یوان و همچنین داستان‌های محلی قوی که در چشم‌انداز فارکس ۲۰۲۶ مورد بحث قرار گرفت، جلب شود. علاقه قوی به بازارهای نوظهور به طور معمول اندکی به ضرر دلار است. و با توجه به عوامل فصلی، ما به نفع تضعیف کمی دلار تا پایان سال می‌باشیم، به شرطی که داده‌های NFP به طور قابل توجهی بالاتر از پیش‌بینی‌ها نباشند. اگر شاخص دلار زیر ۹۸.۰۰ قرار گیرد، ممکن است به ۹۷.۸۰ کاهش یابد. در طرف مقابل، ۹۸.۸۰ به‌عنوان مقاومت برای نوسانات روزانه در نظر گرفته می‌شود. یورو: تمرکز بر روی شاخص‌های PMI قبل از نشست بانک مرکزی اروپا در روز پنج‌شنبه، تمرکز امروز بر روی شاخص‌های مدیران خرید (PMIs) در فرانسه، آلمان و منطقه یورو خواهد بود. پس از انتشار داده‌های امیدوارکننده تولید صنعتی دیروز، امید این است که امروز شاهد افزایش بیشتر اعتماد صنعتی در اروپا باشیم. کاهش قیمت انرژی قطعاً کمک‌کننده بوده است، همچنین ممکن است امروز تأیید شود که اتحادیه اروپا فاز تدریجی حذف موتورهای احتراق داخلی را به تأخیر می‌اندازد. کاهش قیمت انرژی به معنای این است که شرایط تجاری منطقه یورو (قیمت صادرات نسبت به قیمت واردات) به بهترین سطوح خود در چهار سال گذشته نزدیک شده است. این موضوع یک سیگنال مثبت برای یورو است. سطح حمایتی ۱.۱۷۲۰/۲۵ ممکن است برای جفت ارز EURUSD در صورت قوی بودن داده‌های NFP نقش حمایتی ایفا کند، اما اگر از ۱.۱۷۸۰ عبور کند، می‌تواند راه را برای رسیدن به ۱.۱۸۰۰/۱۸۲۰ هموار کند. انگلیس: داده‌های دستمزد بخش خصوصی از سوی دیگر، داده‌های دستمزد بخش خصوصی انگلستان امروز منتشر خواهد شد و این موضوع می‌تواند بانک مرکزی انگلستان را به کاهش نرخ بهره در روز پنج‌شنبه هدایت کند. دیروز به پوزیشن‌های بسیار، فروش در پوند استرلینگ اشاره کردیم. در اواخر شب چهارشنبه، گزارش بعدی از پوزیشن‌های سفته‌بازی به تاریخ ۲ دسامبر منتشر خواهد شد – یعنی پس از اعلام بودجه. این گزارش نشان خواهد داد که آیا بخشی از این پوزیشن‌ها کاهش یافته است یا خیر، چرا که اکنون وارد ریسک رویداد تصمیم‌گیری بانک مرکزی انگلستان در روز پنج‌شنبه می‌شویم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

یادآوری: داده‌های اشتغال آمریکا امروز منتشر می‌شود

خب، در مدت استراحت چه چیزهایی را از دست دادیم؟ در هفته گذشته بازارها کم‌خبر نبودند؛ از جمله اینکه فدرال رزرو آخرین کاهش نرخ بهره ۲۵ نقطه پایه‌ای سال را انجام داد. اکنون رقابت برای ریاست فدرال رزرو نیز داغ شده و گزارش‌ها نشان می‌دهد کوین وارش به‌عنوان گزینه اصلی مطرح است و احتمالاً هستت را کنار می‌زند؛ رقابتی میان «دو کوین» باقی مانده است. اما امروز، تمرکز اصلی بر انتشار گزارش بسیار تأخیرخورده بازار کار آمریکا خواهد بود. داده‌های اشتغال غیرکشاورزی (NFP) برای نوامبر که باید در هفته اول دسامبر منتشر می‌شد، به امروز موکول شده است. پیچیدگی بیشتر اینجاست که داده‌های اکتبر نیز همراه با آن منتشر می‌شود. اداره آمار کار آمریکا (BLS) اعلام کرده که در داده‌های این ماه و ماه‌های آینده «نوسانات بیشتر از حد معمول» وجود خواهد داشت. این موضوع به دلیل تغییرات آماری برای جبران پنل گم‌شده ماه اکتبر و همچنین مشکلات جمع‌آوری داده‌ها در نوامبر رخ داده است. به همین دلیل، تحلیل این داده‌ها آسان نخواهد بود و ممکن است زمان ببرد—نه لزوماً این هفته یا این ماه—تا بتوان تصویری روشن از وضعیت بازار کار به دست آورد. روایت غالب این است که نشانه‌های ضعف بازار کار ادامه خواهد داشت و احتمالاً معامله‌گران در اوایل سال آینده بهتر می‌توانند قضاوت کنند، نه بر اساس این گزارش آشفته. البته این به معنای بی‌تفاوتی بازار نیست؛ معامله‌گران قطعاً به داده‌ها واکنش نشان خواهند داد و نوسان در بازار وجود خواهد داشت. اما اگر انتظار نتیجه‌گیری قطعی از داده‌های امروز دارید، بهتر است خیلی امیدوار نباشید. در هر صورت، برآورد می‌شود اشتغال غیرکشاورزی نوامبر ۵۰ هزار نفر باشد و نرخ بیکاری ۴.۴٪. این ارقام معیارهای اصلی هستند که باید پیش از انتشار گزارش به آن‌ها توجه کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقتصاددانان چین خواستار تقویت یوان شدند

بحثی کم‌سابقه درباره سیاست ارزی در چین در حال شکل‌گیری است؛ جایی که ضعف مداوم یوان به‌طور فزاینده‌ای به‌عنوان مانعی برای رشد اقتصادی کشور مطرح می‌شود. به گفته تحلیلگران، کاهش ارزش یوان باعث شده اقتصاد چین بیش از حد به صادرات وابسته بماند و نتواند تقاضای داخلی را به اندازه کافی تقویت کند. همین موضوع فشارها برای تقویت ارزش یوان را افزایش داده است. گروهی از اقتصاددانان برجسته و مقام‌های سابق بانک مرکزی چین استدلال می‌کنند که یک یوان قوی‌تر می‌تواند به افزایش مصرف داخلی، کاهش تنش‌های تجاری و ایجاد تعادل پایدارتر در ساختار اقتصادی کمک کند. این دیدگاه در حالی مطرح می‌شود که چین با چالش‌های رشد، ضعف تقاضای خانوار و فشارهای خارجی بر تجارت مواجه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا با تقویت ارزهای رقیب و تغییر انتظارات نرخ بهره تضعیف می‌شود

دلار هفته را در شرایطی نسبتاً ضعیف آغاز کرده است؛ آن هم در آستانه یک برنامه بسیار شلوغ از انتشار داده‌های اقتصادی و برگزاری نشست‌های بانک‌های مرکزی در فضای اقتصادهای پیشرفته گروه ده (G10). مهم‌ترین داده این هفته، انتشار گزارش اشتغال آمریکا (NFP) برای ماه نوامبر در روز سه‌شنبه خواهد بود، اما در کنار آن، سخنرانی‌های مهمی از سوی مقامات فدرال رزرو نیز در پیش است. در عین حال، این پرسش همچنان در مرکز توجه بازارها قرار دارد که کدام بانک‌های مرکزی حاضر خواهند بود قیمت‌گذاری بازار برای افزایش نرخ بهره در سال 2026 را بپذیرند. دلار آمریکا: سخنرانی ویلیامز از فدرال رزرو می‌تواند مهم باشد دلار یکی از آخرین هفته‌های پرحجم معاملاتی سال را با تمایلی اندک به ضعف آغاز کرده است. فشار هفته گذشته ناشی از فدرال رزروی بود که همچنان در برابر کاهش‌های بیشتر نرخ بهره موضعی باز داشت، اما در کنار آن، این دیدگاه نیز در حال شکل‌گیری است که اگر اقتصاد جهانی تا این حد مقاوم باقی مانده، آیا نباید در سایر نقاط جهان شروع به قیمت‌گذاری افزایش نرخ بهره شود؟ همین عامل، نقش مهمی در حمایت از یورو و دلار استرالیا در هفته گذشته داشت. با این حال، خرید ارزها بر اساس این فرضیه با یک «هشدار جدی» همراه است (یعنی ریسک بالایی دارد و ممکن است به سرعت معکوس شود). در معاملات شبانه، دلار نیوزیلند 0.7٪ افت کرد؛ چرا که رئیس جدید بانک مرکزی نیوزیلند، آنا برمن، در برابر افزایش نرخ بهره‌ای که بازار برای سال آینده قیمت‌گذاری کرده بود، موضع منفی گرفت. در خصوص داستان داخلی آمریکا در این هفته، تمرکز اصلی بر انتشار داده‌های مهم و سخنرانی‌های کلیدی فدرال رزرو خواهد بود. نقطه اوج، انتشار گزارش اشتغال غیرکشاورزی (NFP) ماه نوامبر در روز سه‌شنبه است. انتظار می‌رود این گزارش عددی ضعیف در حدود +50 هزار شغل جدید نشان دهد و نرخ بیکاری نیز به 4.5٪ افزایش یابد. هرگونه داده ضعیف‌تر از انتظار می‌تواند زمان‌بندی کاهش بعدی نرخ بهره فدرال رزرو را جلوتر بیاورد. ما (تیم تحلیل ING) بر این باوریم که فدرال رزرو می‌تواند بار دیگر در ماه مارس نرخ بهره را کاهش دهد؛ موضوعی که در حال حاضر تنها با احتمال 33٪ در بازارها قیمت‌گذاری شده است. یکی دیگر از داده‌های کلیدی این هفته، انتشار شاخص قیمت مصرف‌کننده (CPI) ماه نوامبر در روز پنج‌شنبه است؛ جایی که انتظار می‌رود نرخ سالانه اندکی به 3.1٪ افزایش یابد. همچنین توجه ویژه‌ای به سخنرانی‌های مقامات فدرال رزرو داریم، به‌ویژه از این منظر که آیا چهره‌های کلیدی هنوز فضای لازم برای کاهش بیشتر نرخ‌ها را پیش‌بینی می‌کنند یا خیر. امروز ساعت ۷ بعدازظهر به وقت ایران، از رئیس فدرال رزرو نیویورک، جان ویلیامز، سخنرانی خواهیم شنید. او پیش از کاهش نرخ هفته گذشته فدرال رزرو، نقش مهمی در تغییر انتظارات بازار به سمت مواضع انبساطی‌تر (داویش) ایفا کرد. همچنین در روز چهارشنبه، کریس والر سخنرانی‌ای درباره چشم‌انداز اقتصادی خواهد داشت؛ او طی سال‌های اخیر یکی از تأثیرگذارترین صداها در فدرال رزرو بوده است. این‌ها عمده عوامل داخلی آمریکا برای بازار فارکس هستند، اما در خارج از آمریکا نیز شاهد نشست‌های مهم سیاست‌گذاری پولی در منطقه یورو، ژاپن، بریتانیا، نروژ و سوئد خواهیم بود. بزرگ‌ترین تهدید برای موقعیت‌های فروش دلار (short USD) از خارج، احتمالاً نشست نرخ بهره بانک مرکزی اروپا در روز پنج‌شنبه است؛ به‌ویژه اگر پیش‌بینی‌های رشد اقتصادی منطقه یورو به اندازه کافی بالا نرود یا اگر رئیس بانک مرکزی اروپا، کریستین لاگارد، در برابر ایده افزایش نرخ بهره در سال 2026 موضعی بازدارنده اتخاذ کند. برای امروز، به نظر می‌رسد شاخص دلار (DXY) بتواند در محدوده 98.00 تا 98.50 تثبیت شود. یورو: هفته‌ای بزرگ برای اروپا نرخ EURUSD همچنان سودهای هفته گذشته را حفظ کرده است. رویدادهای فوق در آمریکا نقش مهمی خواهند داشت، اما روز پنج‌شنبه نیز برای یورو بسیار تعیین‌کننده است. در این روز، علاوه بر نشست بانک مرکزی اروپا، نشست شورای اروپا نیز برگزار می‌شود. در این نشست، رهبران اتحادیه اروپا تلاش خواهند کرد تا درباره وام غرامت برای اوکراین و همچنین توافق تجاری مرکوسور (بین اتحادیه اروپا و کشورهای آمریکای جنوبی) به توافق برسند. این نشست، آزمونی کلیدی برای سنجش توانایی اروپا در تصمیم‌گیری جمعی خواهد بود یا اینکه بار دیگر منافع محلی—مانند موضع بلژیک در قبال وام اوکراین یا اعتراض کشاورزان فرانسوی به مرکوسور—بر روند تصمیم‌گیری غلبه خواهد کرد. باید دید چه می‌شود. دور از سیاست، تقویم داده‌های اقتصادی نیز بسیار پرتحرک است. روز سه‌شنبه شاخص‌های مدیران خرید اولیه (Flash PMI) ماه دسامبر منتشر می‌شوند که نشان خواهند داد آیا خوش‌بینی اخیر تا ماه پایانی سال نیز دوام آورده است یا خیر. پس از انتشار رقم نهایی تورم ماه نوامبر در روز پنج‌شنبه، هفته با داده اعتماد مصرف‌کننده منطقه یورو در روز جمعه به پایان می‌رسد. بهبود اعتماد مصرف‌کننده باید یکی از محرک‌های کلیدی رشد اقتصادی منطقه یورو در سال 2026 باشد؛ به‌ویژه با توجه به نرخ بالای پس‌انداز خانوارها در این منطقه. سطح 1.1750/60 اکنون مقاومت مهم کوتاه‌مدت برای EURUSD محسوب می‌شود و داده‌های NFP آمریکا و نشست بانک مرکزی اروپا احتمالاً دو عامل اصلی تعیین‌کننده خواهند بود که آیا این جفت‌ارز هفته را در هدف ترجیحی ما یعنی 1.1800 به پایان می‌رساند یا خیر. پوند بریتانیا: موقعیت‌های فروش بسیار سنگین هستند داده‌های ضعیف تولید ناخالص داخلی بریتانیا در ماه اکتبر، که روز جمعه منتشر شد، فشار نزولی بر پوند وارد کرد. با نگاهی به آینده، این هفته برای داده‌های اقتصادی بریتانیا، سیاست پولی و استرلینگ هفته‌ای بسیار مهم است. پیش از کاهش مورد انتظار نرخ بهره توسط بانک انگلستان در روز پنج‌شنبه، داده‌های بازار کار (از جمله کاهش رشد دستمزدها در بخش خصوصی) و همچنین شاخص قیمت مصرف‌کننده ماه نوامبر منتشر خواهند شد. در مورد CPI، انتظار می‌رود تورم کلی اندکی کاهش یابد، اما تورم هسته‌ و خدمات همچنان نسبتاً بالا و به ترتیب در سطوح 3.4٪ و 4.5٪ سالانه باقی بمانند. در حال حاضر، کاهش نرخ بهره بانک انگلستان در روز پنج‌شنبه با احتمال 85٪ در بازارها قیمت‌گذاری شده است. ما در ING، که دیدگاهی متمایل به سیاست‌های انبساطی‌تر (داویش) داریم، انتظار داریم اندرو بیلی، رئیس بانک انگلستان، «از روبیکن عبور کند» (اصطلاحی به معنای اتخاذ تصمیمی قاطع و برگشت‌ناپذیر) و به شکل‌گیری رأی 5 به 4 به نفع کاهش نرخ بهره تا سطح 3.75٪ کمک کند. پس از آن، انتظار کاهش 50 نقطه پایه دیگر در سال 2026 را داریم؛ که یکی از دلایل اصلی پیش‌بینی ما برای صعود نرخ EURGBP تا سطح 0.90 در سال آینده است. با این حال، یک تهدید مهم برای دیدگاه‌های منفی نسبت به پوند، وضعیت موقعیت‌گیری بازار است. مدیران دارایی در حال حاضر برخی از سنگین‌ترین موقعیت‌های فروش پوند را در بیش از یک دهه اخیر در اختیار دارند. هرگونه غافلگیری مثبت می‌تواند با یک «شورت اسکوییز» بسیار شدید (افزایش سریع قیمت ناشی از بسته شدن اجباری موقعیت‌های فروش) در پوند همراه شود. انتظار می‌رود برخی مدیران دارایی به خرید ابزارهای ارزان برای پوشش ریسک صعودی پوند روی بیاورند؛ مانند برای مثال، اختیار معاملهٔ پوت یورو و کال پوند که به‌طور عمیق خارج از قیمت بازار (OTM) هستند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

یوان چین به بالاترین سطح ۱۴ ماهه رسید

یوان چین روز دوشنبه به بالاترین سطح خود در ۱۴ ماه گذشته رسید؛ در حالی که داده‌های اقتصادی جدید نشان می‌دهد ضعف تقاضای داخلی همچنان چشم‌انداز رشد دومین اقتصاد بزرگ جهان را تحت فشار قرار می‌دهد. یوان در بازار داخلی تا سطح ۷.۰۵۱۰ در برابر دلار تقویت شد؛ قوی‌ترین نرخ از اکتبر ۲۰۲۴. این حرکت با راهنمایی باثبات مقامات پولی و اعتماد بازار به اینکه دولت اجازه تضعیف بیش از حد ارز را نمی‌دهد، حمایت شد. این در حالی است که داده‌های ماه نوامبر نشان داد: تولید صنعتی با رشد ۴.۸٪ کندتر از انتظار پیش رفت.. فروش خرده‌فروشی تنها ۱.۳٪ رشد کرد. (کاهش شدید نسبت به ۲.۹٪ ماه قبل) فروش خودرو ۸.۵٪ سقوط کرد. سرمایه‌گذاری ثابت در ۱۱ ماه نخست سال ۲.۶٪ کاهش یافت. این ارقام نشان می‌دهد که بهبود اقتصادی چین نامتوازن است و بیشتر بر سمت عرضه تکیه دارد، در حالی که مصرف داخلی همچنان ضعیف است. مقامات چینی همچنان به هدف رشد ۵٪ در سال آینده پایبندند، اما بانک جهانی و IMF هشدار داده‌اند که چشم‌انداز میان‌مدت رشد چین تضعیف شده است. عامل اصلی این ضعف، رکود طولانی‌مدت بازار مسکن است که ثروت خانوارها را کاهش داده و اعتماد مصرف‌کننده را تضعیف کرده است. انتظار می‌رود قیمت مسکن تا ۲۰۲۶ همچنان کاهش یابد. در حال حاضر، صادرات قوی به تثبیت رشد و حمایت از یوان کمک کرده است، اما داده‌های داخلی نشان می‌دهد که چین در سال آینده به اقدامات قوی‌تر برای تحریک تقاضا نیاز خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین سال آینده اوراق قرضه فوق‌بلندمدت ویژه منتشر می‌کند

چین اعلام کرده است که قصد دارد سال آینده اوراق قرضه دولتی فوق‌بلندمدت ویژه منتشر کند؛ اوراقی که منابع حاصل از آن برای حمایت از راهبردهای ملی کلیدی و ابتکارهای مرتبط با امنیت اختصاص خواهد یافت. وزارت دارایی چین در بیانیه‌ای که روز شنبه منتشر شد، اعلام کرد بخشی از این منابع همچنین برای نوسازی گسترده تجهیزات و اجرای برنامه‌های تعویض کالاهای مصرفی استفاده خواهد شد؛ این تصمیم پس از جلسه‌ای برای اجرای مصوبات «کنفرانس مرکزی کار اقتصادی» اتخاذ شده است. با این حال، وزارت دارایی جزئیاتی درباره پروژه‌های راهبردی یا طرح‌های عمرانی بزرگی که از این منابع بهره‌مند می‌شوند ارائه نکرد. این وزارتخانه همچنین بر تعهد خود برای رسیدگی به ریسک‌های بدهی دولت‌های محلی تأکید کرد و وعده داد که بدهی‌های موجود را کاهش داده و از ایجاد بدهی پنهان جدید جلوگیری کند. این اعلامیه نشان می‌دهد که حمایت مالی دولت برای رشد اقتصادی و ارتقای صنعتی ادامه دارد، هرچند نبود جزئیات پروژه‌ها ممکن است واکنش بازار در کوتاه‌مدت را محدود کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش پیش‌بینی رشد، دلار نیوزیلند را تحت فشار می‌گذارد

چشم‌انداز رشد کوتاه‌مدت نیوزیلند در تازه‌ترین گزارش «پیش‌بینی‌های اجماعی NZIER» کاهش یافته است؛ موضوعی که مسیر نزولی‌تری را برای دلار نیوزیلند (NZD) تقویت می‌کند؛ زیرا حمایت بازدهی در حال کاهش است. طبق این گزارش، رشد تولید ناخالص داخلی برای سال منتهی به مارس ۲۰۲۶ اکنون تنها ۰.۹٪ پیش‌بینی می‌شود؛ رقمی که بازتاب‌دهنده شروع ضعیف‌تر پس از انقباض سه‌ماهه ژوئن و ادامه سیگنال‌های تقاضای کم‌رمق در نظرسنجی‌های کسب‌وکار است. اگرچه انتظار می‌رود رشد از سال ۲۰۲۷ به بعد بهبود یابد، شاخص وزنی تجاری NZD (TWI) در کل دوره پیش‌بینی پایین‌تر بازبینی شده است؛ زیرا کاهش تهاجمی نرخ بهره (OCR) و ضعف مومنتوم اقتصادی بر ارز فشار وارد می‌کند. نکات کلیدی گزارش: رشد تولید ناخالص داخلی برای سال منتهی به مارس ۲۰۲۶ به ۰.۹٪ کاهش یافت. شروع ضعیف پس از انقباض سه‌ماهه ژوئن. بهبود رشد از ۲۰۲۶ به بعد با اثرگذاری کاهش نرخ بهره. بازبینی نزولی NZD TWI در کل دوره پیش‌بینی (بین ۶۷.۹ تا ۷۰.۵) جذابیت بازدهی NZD به دلیل چرخه کاهش OCR تضعیف شده است. نکات جالب گزارش بیش از ۷۰٪ وام‌های مسکن در نیوزیلند طی ۱۲ ماه آینده بازقیمت‌گذاری می‌شوند؛ به این معنا که بسیاری از خانوارها وارد دوره‌ای با اقساط کمتر خواهند شد. این موضوع می‌تواند بهبود هزینه‌کرد خانوارها را تقویت کند. انتظار می‌رود ظرفیت مازاد در اقتصاد نیوزیلند باعث کاهش بیشتر فشارهای تورمی داخلی شود و تورم را طی سال آینده به نقطه میانی هدف ۲٪ بانک مرکزی نیوزیلند برساند. در مجموع، این کاهش پیش‌بینی‌ها روایت نزولی برای NZD در کوتاه‌مدت را تقویت می‌کند؛ زیرا کاهش بازدهی و رشد ضعیف احتمالاً ارز را تحت فشار نگه می‌دارد، حتی اگر بنیادهای میان‌مدت در حال بهبود باشند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص تولیدات صنعتی و شاخص خرده فروشی چین – نوامبر

شاخص تولیدات صنعتی چین - نوامبر (سالانه) - Industrial Production  واقعی ................ %4.8  پیش‌بینی ............. %5.0  قبلی ..................... %4.9 شاخص خرده فروشی چین - نوامبر (سالانه) - Retail sales  واقعی ................ %1.3  پیش‌بینی ............. %3  قبلی ..................... %2.9 نرخ بیکاری چین - نوامبر - Unemployment Rate  واقعی ................ %5.1  پیش‌بینی ............. %5.1  قبلی ..................... %5.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنش‌های دریایی با توقیف نفتکش‌ها اوج گرفت

گزارش‌های جدید نشان می‌دهد که تنش‌های دریایی در هفته اخیر به‌طور قابل‌توجهی افزایش یافته است. طبق اعلام منابع مختلف، ونزوئلا یک نفتکش مرتبط با چین را توقیف کرده و ایران نیز یک نفتکش خارجی حامل ۶ میلیون لیتر گازوئیل قاچاق را در دریای عمان متوقف کرده است. در همین حال، نیروهای آمریکایی یک کشتی حامل محموله‌ای از چین به مقصد ایران را توقیف کرده‌اند و گزارش‌ها حاکی است که آمریکا یک نفتکش دیگر را نیز در سواحل ونزوئلا ضبط کرده است. این سلسله توقیف‌ها که برخی آن را به «هفته‌ای شبیه دزدان دریایی کارائیب» تشبیه کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین ۷۰ میلیارد دلار برای مشوق تراشه آماده کرد

چین قصد دارد رقابت ناعادلانه در پلتفرم‌های آنلاین را مدیریت کند. چین تا سقف ۷۰ میلیارد دلار مشوق برای بخش تراشه‌ها آماده می‌کند. نهاد ناظر بازار چین پیش‌نویس مقرراتی درباره رعایت قیمت‌گذاری در صنعت خودرو منتشر کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ هشدار داد مالکیت فکری فرو خواهد ریخت

ترامپ اعلام کرد که در رقابت جهانی هوش مصنوعی تنها یک برنده وجود خواهد داشت: چین یا آمریکا. او قصد دارد با امضای یک دستور اجرایی، مسیر ایجاد یک استاندارد ملی واحد برای هوش مصنوعی را هموار کند و از مقررات سخت ایالتی جلوگیری کند. این دستور می‌تواند تأثیر مهمی بر آینده هوش مصنوعی در آمریکا داشته باشد، زیرا به گفته کارشناسان، فناوری هوش مصنوعی به صورت تکرارشونده و سریع پیشرفت می‌کند و امکان سلطه بلندمدت یک کشور دشوار خواهد بود. ترامپ همچنین هشدار داد که فروپاشی نظام مالکیت فکری می‌تواند به عنوان «قوی‌ترین شوک قرن» رخ دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد GDPNow آتلانتا برای سه‌ماهه سوم به ۳.۶٪ افزایش یافت

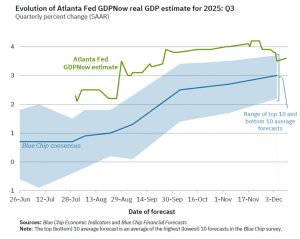
بانک فدرال رزرو آتلانتا در تازه‌ترین به‌روزرسانی مدل GDPNow اعلام کرد که برآورد رشد اقتصادی سه‌ماهه سوم ۲۰۲۵ ایالات متحده به ۳.۶ درصد افزایش یافته است؛ رقمی که اندکی بالاتر از پیش‌بینی ۳.۵ درصدی قبلی است و بار دیگر نشان می‌دهد اقتصاد آمریکا برخلاف انتظارها، نشانه‌ای از کندی جدی بروز نمی‌دهد. افزایش این برآورد اما صرفاً حاصل رشد تقاضای داخلی نیست. داده‌های جدید اداره آمار و اداره تحلیل اقتصادی آمریکا نشان می‌دهد که اگرچه سرمایه‌گذاری بخش خصوصی و هزینه‌های دولت کمی کاهش یافته‌اند، اما جهش قابل‌توجه در خالص صادرات توانسته اثر منفی این بخش‌ها را جبران کند و رشد اقتصادی را بالاتر ببرد. سهم خالص صادرات در رشد اقتصادی از ۰.۸۶ واحد درصد به ۱.۰۱ واحد درصد افزایش یافته است؛ تغییری معنادار که نشان می‌دهد تجارت خارجی در سال ۲۰۲۵ به یکی از موتورهای کلیدی رشد تبدیل شده است. در مقابل، رشد سرمایه‌گذاری داخلی از ۳.۰ درصد به ۲.۳ درصد و رشد مخارج دولت از ۱.۷ درصد به ۱.۶ درصد کاهش یافته است. به بیان دیگر، در شرایطی که بخش‌های داخلی اندکی عقب‌نشینی کرده‌اند، تراز تجاری آمریکا بار دیگر نقش «ضربه‌گیر» را برای اقتصاد ایفا کرده است. به‌روزرسانی GDPNow کاملاً همسو با برآورد تازه فدرال‌رزرو است که روز گذشته منتشر شد. اعضای کمیته بازار باز، برآورد رشد اقتصادی سال ۲۰۲۶ را به‌طور قابل‌توجهی افزایش داده‌اند: رقم جدید ۲.۳ درصد است، در حالی‌که در سپتامبر تنها ۱.۸ درصد پیش‌بینی می‌شد. چنین بازنگری ۰.۵ واحد درصدی در یک دوره سه‌ماهه کم‌سابقه است و نشان می‌دهد بانک مرکزی رشد فعلی را موقتی یا ناشی از عوامل گذرا نمی‌داند. این چرخش ذهنی سیاست‌گذاران به معنای آن است که فدرال‌رزرو اکنون معتقد است اقتصاد آمریکا می‌تواند در سطوح بالاتر رشد کند بدون آنکه خطر بازگشت تورم جدی شود؛ سناریویی نزدیک به «سرزمین طلایی» برای بازارهای ریسکی. جروم پاول در نشست خبری روز گذشته توضیح داد که افزایش بهره‌وری نیروی کار می‌تواند دلیل اصلی تاب‌آوری رشد اقتصادی باشد. افزایش بهره‌وری به معنای آن است که تولید در هر ساعت کار بالا می‌رود و در نتیجه اقتصاد می‌تواند سریع‌تر رشد کند بدون آنکه فشار دستمزدها به تورم منجر شود. این توضیح از نگاه بازارها بسیار مهم است، چراکه سناریوی «فرود نرم» یا حتی «بدون فرود» را تقویت می‌کند؛ وضعیتی که در آن آمریکا از رکود اجتناب می‌کند و مسیر رشد پایدار را ادامه می‌دهد. در حالی که سال مالی رو به پایان است، دو تاریخ کلیدی می‌تواند مسیر انتظارات بازار را مشخص‌تر کند: به‌روزرسانی بعدی GDPNow: پنجشنبه ۱۶ دسامبر اولین برآورد برای سه‌ماهه چهارم ۲۰۲۵: سه‌شنبه ۲۳ دسامبر این داده‌ها تعیین می‌کنند که آیا شتاب کنونی رشد می‌تواند به سال ۲۰۲۶ منتقل شود یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون سرویس جدید Rush Pickup را معرفی می‌کند

آمازون قصد دارد سرویس جدیدی با نام «Rush Pickup» راه‌اندازی کند که امکان دریافت سفارش‌ها در فروشگاه‌های متعلق به این شرکت ظرف یک ساعت را فراهم می‌کند. این اقدام بخشی از استراتژی آمازون برای تقویت تحویل سریع و رقابت با والمارت و تارگت در بازار رو‌به‌رشد «خرید آنلاین و دریافت حضوری» است. بر اساس پیش‌بینی‌ها، فروش خدمات «Click-and-Collect» در آمریکا در سال ۲۰۲۵ به بیش از ۱۱۲ میلیارد دلار خواهد رسید و تا سال ۲۰۲۷ به ۱۲۹ میلیارد دلار افزایش می‌یابد. آمازون امیدوار است با این سرویس جدید، نیاز مشتریان به تحویل سریع‌تر را پاسخ دهد و جایگاه خود را در بازار حفظ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین اعلام کرد سیاست مالی فعال‌تر اجرا می‌شود

شی جین‌پینگ، رهبر چین، اعلام کرد که پکن در مواجهه با چالش‌های اقتصادی از ابزارهای کاهش نرخ ذخیره قانونی (RRR) و کاهش نرخ بهره به‌صورت انعطاف‌پذیر استفاده خواهد کرد. وی تأکید کرد که دولت چین قصد دارد با اجرای سیاست مالی فعال‌تر، ایجاد یک بازار داخلی قدرتمند و گسترش تقاضای داخلی، رشد اقتصادی را تقویت کند. به گفته رهبر چین، سیاست‌های حمایتی و اصلاحات ادامه خواهند یافت و تنظیمات ضد‌دوره‌ای برای مقابله با نوسانات اقتصادی تقویت می‌شوند. علاوه بر این، چین برنامه دارد تا حاکمیت هوش مصنوعی را بهبود بخشد، روش‌های بازسازی بدهی و تأمین مالی مجدد را اصلاح کند و خرید خانه‌های موجود را برای مسکن اجتماعی تشویق نماید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

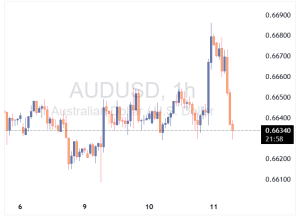
دلار استرالیا ۴۲ پیپ کاهش یافت و رشد قبلی را پس داد

دلار استرالیا در معاملات آسیایی کاهش یافت و بخشی از رشد روز چهارشنبه خود را از دست داد. جفت‌ارز AUDUSD حدود ۴۲ پیپ افت کرد و سودهای پس از تصمیم فدرال رزرو را پس داد. بازارهای آسیایی تلاش کردند حرکت صعودی را ادامه دهند اما به سرعت با فشار فروش و شناسایی سود مواجه شدند. این روند با افت سهام اوراکل پس از گزارش مالی ضعیف و نگرانی‌ها درباره هزینه‌های بالای بخش هوش مصنوعی تشدید شد. خبر خوب برای دلار استرالیا این است که فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی سال ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد؛ نشانه‌ای مثبت برای رشد جهانی و صادرات کالاهای استرالیایی. اما خبر بد اینکه بازار سهام چین همچنان ضعیف عمل می‌کند و خوش‌بینی مشابهی نسبت به مسیر رشد اقتصادی در استرالیا وجود ندارد. به نظر می‌رسد بازارها برای تغییر جدی‌تر باید منتظر محرک‌های بزرگ‌تری باشند؛ شاید این اتفاق تا سال ۲۰۲۶ رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر