اپل قابلیت پیامرسانی RCS رمزگذاریشده را برای کاربران iOS 16.5 فعال کرد.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
اپل قابلیت پیامرسانی RCS رمزگذاریشده را برای کاربران iOS 16.5 فعال کرد.

بانک گلدمن ساکس اعلام کرد که بسته شدن ۱۰ هفتهای تنگه هرمز تاکنون برخلاف نگرانیها، تنها اثرات «متوسطی» بر اقتصاد جهانی داشته است. «یان هاتزیوس» اقتصاددان ارشد گلدمن، سه عامل اصلی را دلیل این موضوع میداند: قیمت نفت آنطور که پیشبینی میشد جهش نکرد؛ زیرا ذخایر نفتی بالا بود و بازار انتظار واکنش دولتها و سیاستگذاران را داشت. کمبود سوخت تا حد زیادی با تغییر رفتار مصرفکنندگان جبران شد؛ از جمله افزایش استفاده از انرژیهای تجدیدپذیر و کاهش سفرها. حمایتهای مالی دولتها، رونق هوش مصنوعی و شرایط مالی آسان، مانع از وارد شدن شوک شدید به اقتصاد شدند. گلدمن پیشبینی میکند بازار نفت در کوتاهمدت باثبات باقی بماند و اگر روند بازگشایی تنگه بهتدریج انجام شود، قیمت نفت برنت تا پایان سال میتواند به محدوده ۹۰ دلار برسد. این بانک همچنین احتمال رکود اقتصادی آمریکا را کمی کاهش داده و از ۳۰٪ به ۲۵٪ رسانده است؛ با این حال هشدار میدهد که ریسکها همچنان بالاست. کاهش قدرت مصرفکنندگان، افزایش هزینه انرژی، افت رشد دستمزدها و پایین بودن سطح پساندازها از مهمترین نگرانیهای فعلی هستند.
یک منبع نزدیک به تیم مذاکرهکننده ایران اعلام کرد ادعاهای رسانههای غربی نادرست است و تأکید کرد که متن پیشنویس شامل هیچگونه پذیرش برای خارج کردن مواد هستهای غنیشده از کشور نیست. در این گزارش که به منابع ایرانی استناد شده، هرگونه ادعا مبنی بر اینکه تهران با انتقال یا واگذاری ذخایر اورانیوم غنیشده خود موافقت کرده، رد شده است.
در یک نگاه نخستوزیر هند از مردم خواسته برای یک سال در مراسم ازدواج طلا نخرند تا فشار بر اقتصاد کشور کاهش یابد. دلیل اصلی این درخواست، افزایش شدید قیمت نفت و همزمان بالا بودن واردات طلاست که هر دو به دلار پرداخت میشوند و تقاضا برای ارز خارجی را بالا میبرند. این وضعیت باعث فشار بر روپیه، افزایش کسری تجاری و کاهش ذخایر ارزی هند شده است. دولت هند میخواهد با کاهش واردات غیرضروری (مثل طلای مصرفی)، از خروج بیشتر دلار جلوگیری کند. در نگاه اول، درخواست نخستوزیر هند مبنی بر اینکه مردم این کشور برای یک سال از خرید طلا برای مراسم ازدواج خودداری کنند، ممکن است عجیب به نظر برسد؛ بهویژه در کشوری که طلا بهطور عمیقی با سنتها، پسانداز خانوادگی و جشنهای خانوادگی گره خورده است. اما پشت این سخن، یک نگرانی اقتصادی بزرگتر قرار دارد: فشار بر ذخایر ارزی هند و تضعیف روپیه در بحبوحه یک بحران جهانی انرژی. این مقاله را موسسه Metalsdaily منتشر کرده است و توسط یوتوتایمز برای مخاطبان فارسیزبان تهیه شده است. این اظهارات در حالی مطرح شد که قیمت نفت خام بهدنبال تنشهای خاورمیانه و بحران در تنگه هرمز، یکی از مهمترین مسیرهای حملونقل نفت جهان، بهشدت افزایش یافته است. قیمت جهانی نفت از حدود ۷۰ دلار به نزدیکی ۱۲۶ دلار در هر بشکه رسیده و همین موضوع هزینه واردات هند را بهطور قابل توجهی افزایش داده است. مودی بارها بر ضرورت کاهش مصرف بنزین و گازوئیل و صرفهجویی در ارز خارجی تأکید کرده است. به گفته وی: «قیمت بنزین و گازوئیل در سراسر جهان بسیار بالا رفته است. مسئولیت همه ماست که با صرفهجویی در مصرف، از خروج ارز برای خرید سوخت جلوگیری کنیم.» اما بخشی از سخنان او توجه بیشتری جلب کرد: «از مردم درخواست میکنم به مدت یک سال برای مراسم ازدواج طلا خریداری نکنند.» چرا طلا در زمان شوک نفتی به مشکل اقتصادی تبدیل میشود؟ از نظر اقتصادی، طلا و نفت خام برای هند یک ویژگی مشترک دارند: هر دو عمدتاً وارداتی هستند و با دلار آمریکا پرداخت میشوند. هند حدود ۸۵٪ نیاز نفتی خود را وارد میکند و همچنین یکی از بزرگترین واردکنندگان طلا در جهان است. بنابراین زمانی که: قیمت نفت بهشدت افزایش مییابد و واردات طلا نیز بالا میماند کشور نیاز به دلار بسیار بیشتری برای پرداخت واردات پیدا میکند. این موضوع تقاضا برای دلار را افزایش داده و فشار بر روپیه وارد میکند. تأثیر خرید طلا بر روپیه اقتصاددانان طلا را مانند یک کالای معمولی مصرفی نمیبینند. برخلاف نفت که برای حملونقل، تولید برق و فعالیت صنعتی ضروری است، واردات طلا بیشتر بهعنوان مصرف اختیاری یا پسانداز تلقی میشود. وقتی خانوار در دوران بحران جهانی مقدار زیادی طلا وارداتی خریداری میکنند، خروج دلار از کشور افزایش مییابد. این موضوع میتواند کسری حساب جاری هند را بیشتر کند؛ شاخصی که فاصله میان واردات و صادرات را نشان میدهد. افزایش این کسری معمولاً باعث تضعیف روپیه میشود، زیرا کشور ارز خارجی بیشتری خرج میکند تا آنچه به دست میآورد. هند پیشتر هم چنین وضعی را تجربه کرده است. در دورههای فشار اقتصادی، دولتهای هند قبلاً اقداماتی برای کاهش واردات طلا انجام دادهاند، از جمله: افزایش تعرفه واردات طلا محدودسازی واردات و ترویج ابزارهایی مانند اوراق قرضه طلای دولتی هدف این اقدامات کاهش فشار بر ذخایر ارزی و تثبیت روپیه بوده است. چرا زمانبندی این درخواست مهم است؟ در حال حاضر، بحران خاورمیانه باعث: افزایش قیمت نفت نگرانی از اختلال در عرضه و تضعیف ارزهای کشورهای در حال توسعه شده است روپیه نیز اخیراً در برابر دلار آمریکا به پایینترین سطوح تاریخی رسیده است. اگر همزمان با افزایش قیمت نفت، واردات طلا نیز بالا برود، فشار بر روپیه و تورم میتواند بیشتر شود. این وضعیت باعث میشود کالاهای وارداتی گرانتر شوند و چرخهای از افزایش هزینهها شکل بگیرد. پیام کلی نخستوزیر هند درباره مدیریت مصرف ارز خارجی در شرایط دشوار جهانی بود. او علاوه بر توصیه به کاهش خرید طلا، از مردم خواست: در صورت امکان از دورکاری استفاده کنند سفرهای غیرضروری را کاهش دهند و در مصرف سوخت صرفهجویی کنند این اظهارات نشان میدهد دولت هند خود را برای دورهای از عدمقطعیت اقتصادی ناشی از بحران غرب آسیا آماده میکند. آیا خرید طلا توسط یک خانواده واقعاً تأثیر دارد؟ خرید یا تعویق خرید طلا توسط یک خانواده بهتنهایی تأثیری بر روپیه ندارد. اما اقتصاددانان به تقاضای جمعی میلیونها خانوار توجه میکنند. هند سالانه صدها تن طلا وارد میکند و در فصلهای ازدواج یا دوران بیثباتی اقتصادی، این تقاضا معمولاً افزایش مییابد. در شرایطی که قیمت نفت خود بهتنهایی فشار زیادی بر واردات وارد کرده، سیاستگذاران تلاش میکنند از افزایش بیشتر خروج دلار از طریق طلا جلوگیری کنند. نگرانی اصلی سیاستگذاران ترکیبی از موارد زیر است: افزایش قیمت نفت خام رشد هزینه واردات تضعیف روپیه تورم بالاتر و فشار بر ذخایر ارزی این مجموعه میتواند رشد اقتصادی را کاهش داده و هزینهها را در کل اقتصاد افزایش دهد. بنابراین، درخواست مودی بیش از آنکه مربوط به کاهش سنتهای ازدواج یا خرید طلا باشد، تلاشی برای حفظ ثبات مالی خارجی هند در شرایط یک شوک انرژی جهانی تلقی میشود.
بانک جیپی مورگان پیشبینی میکند قیمت نفت برنت حتی در صورت بازگشایی تنگه هرمز در ماه ژوئن، در بیشتر سال ۲۰۲۶ در محدوده پایین ۱۰۰ دلار باقی بماند. این چشمانداز با استناد به کاهش موجودیها و محدودیتهای لجستیکی ارائه شده است. به گفته این بانک، برداشت سریع از ذخایر و تقاضای فصلی باعث خواهد شد موجودی کشورهای OECD تا ماه اوت به سطوح بحرانی برسد و بازار حتی در صورت بازگشایی مسیرها همچنان فشرده باقی بماند. در نتیجه، پیشبینی میشود میانگین قیمت برنت در سال ۲۰۲۶ حدود ۹۶ دلار باشد و در برخی دورههای میانی سال از ۱۰۰ دلار نیز عبور کند. تحلیلگران همچنین هشدار دادهاند که گلوگاههای عرضه ممکن است از مسیرهای حملونقل به ظرفیت تانکرها و محدودیتهای پالایشگاهی منتقل شود و این موضوع روند بازگشت بازار به وضعیت عادی را به تأخیر بیندازد. همزمان، مدیرعامل آرامکو عربستان این اختلال را شدیدترین بحران انرژی تاکنون توصیف کرده و هشدار داده است که بهبود کامل بازار ممکن است تا سال ۲۰۲۷ طول بکشد.
بهگفته تحلیلگران بانک ING، قیمت طلا میتواند تا پایان سال به ۵۰۰۰ دلار در هر اونس برسد، با وجود نوساناتی که به چشمانداز صلح میان آمریکا و ایران مرتبط است. این تحلیلگران میگویند حرکت کوتاهمدت طلا همچنان تحت تأثیر عوامل کلان مانند بازده واقعی اوراق، ارزش دلار و انتظارات از فدرال رزرو قرار دارد، اما کاهش فشارهای منفی میتواند دوباره از روند صعودی حمایت کند. در عین حال، حلوفصل پایدار تنش ایران بهعنوان یکی از عوامل مهم در تداوم رشد قیمتها مطرح شده است. در حال حاضر، بازارها در انتظار انتشار داده تورم آمریکا (CPI) در روز سهشنبه هستند تا سرنخهایی درباره مسیر آینده نرخ بهره به دست آورند. قیمت قراردادهای آتی طلا نیز ۰.۱ درصد افزایش یافته و به ۴۷۳۶ دلار در هر اونس رسیده است.
تولید نفت اوپک در ماه آوریل به میزان ۸۳۰ هزار بشکه در روز کاهش یافت و به ۲۰.۰۴ میلیون بشکه در روز رسید؛ این رقم پایینترین سطح در بیش از دو دهه گذشته است. علت اصلی این کاهش، جنگ ایران و اختلال در تنگه هرمز عنوان شده که صادرات نفت را بهشدت کاهش داده است. کویت بیشترین افت تولید را ثبت کرد، پس از آنکه صادرات این کشور برای یک ماه کامل با اختلال مواجه شد. عربستان سعودی و عراق نیز تولید خود را کاهش دادند. در مقابل، امارات متحده عربی تنها تولیدکننده خلیج فارس بود که توانست تولید خود را افزایش دهد؛ این کشور از مسیرهای صادراتی استفاده کرد که از تنگه هرمز عبور نمیکنند. ونزوئلا و لیبی نیز افزایش تولید داشتند. این کاهش تولید در حالی رخ داده که اوپکپلاس برنامه افزایش تولید در ماه آوریل را در دستور کار داشت، اما جنگ مانع اجرای سهمیههای بالاتر عرضه شد.
یک منبع منطقهای اعلام کرد پیشرفت در مذاکرات ایران و آمریکا تا پیش از دیدار دونالد ترامپ، رئیسجمهور آمریکا، با شی جینپینگ، رئیسجمهور چین، در این هفته بعید به نظر میرسد. این منبع افزود هرگونه تحرک در روند مذاکرات به نتیجه سفر ترامپ به پکن بستگی خواهد داشت. همزمان، انتظار میرود عباس عراقچی، وزیر امور خارجه ایران، در نشست وزرای خارجه بریکس در دهلینو شرکت کند؛ نشستی که وزرای عربستان سعودی و مصر نیز در آن حضور خواهند داشت و گفته میشود در چارچوب تلاشهای غیررسمی، با میانجیگری پاکستان، درگیر رایزنیها هستند. این منبع همچنین تأکید کرد که چین نیز بهعنوان یکی از بازیگران کلیدی، نقش مهمی در زنده نگه داشتن مسیر گفتوگوها ایفا میکند.
بر اساس یک نظرسنجی فدرال رزرو کلیولند، رهبران کسبوکار هشدار میدهند که افزایش هزینههای انرژی ناشی از جنگ ایران میتواند به شتاب گرفتن تورم منجر شود. مدیران عامل اکنون پیشبینی میکنند تورم طی ۱۲ ماه آینده به ۳.۷ درصد برسد؛ در حالی که این رقم در سهماهه نخست ۳.۱ درصد بوده و بالاترین سطح در یک سال گذشته محسوب میشود. همچنین آنها انتظار دارند هزینههای شرکتها بهطور میانگین ۳.۵ درصد افزایش یابد و برنامه دارند قیمت محصولات خود را حدود ۳.۳ درصد بالا ببرند.
مدیران ارشد اپل، متا، سیسکو، گلدمن ساکس و بلکراک قرار است همراه با ترامپ به چین سفر کنند.
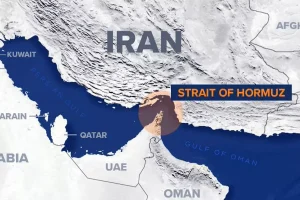
ایران در جریان مذاکرات مربوط به پایان جنگ با آمریکا، خواستار اعمال حاکمیت بر تنگه هرمز شده است؛ این موضوع به گزارش رسانههای دولتی ایران مطرح شده است. بر اساس این گزارش، این مسیر کلیدی انتقال نفت که پس از آغاز درگیریها میان آمریکا و اسرائیل در ماه فوریه عملاً مسدود شده، باعث اختلال در صادرات کشورهای حاشیه خلیج فارس از جمله عربستان سعودی و کویت شده است. ایران و عمان هر دو در تنگه هرمز دارای مناطق انحصاری اقتصادی هستند، اما طبق حقوق بینالملل، کشتیهای خارجی همچنان از حق «عبور بیضرر» از این آبراه برخوردارند.
امین ناصر هشدار داد که ادامه بسته بودن تنگه هرمز ممکن است باعث کاهش حدود ۱۰۰ میلیون بشکه نفت در هفته از عرضه جهانی شود. او افزود بازار تاکنون حدود ۱ میلیارد بشکه نفت را بهدلیل این اختلال از دست داده است؛ بخشی از این کمبود از طریق مسیرهای جایگزین و آزادسازی ذخایر جبران شده است. ناصر این وضعیت را بزرگترین شوک عرضه انرژی در تاریخ توصیف کرد و گفت در صورت تداوم بحران، بازگشت کامل بازار به شرایط عادی ممکن است تا سال ۲۰۲۷ به تعویق بیفتد. او همچنین تأکید کرد که آرامکو در حال توسعه مسیرهای صادراتی خارج از تنگه هرمز، از جمله پایانه دریای سرخ، است تا در برابر اختلالات زنجیره تأمین جهانی تابآورتر شود.
بانک HSBC در تازهترین گزارش خود، هدف سالانه شاخص S&P 500 را برای پایان سال ۲۰۲۶ از ۷٬۵۰۰ واحد به ۷٬۶۵۰ واحد افزایش داد. این بازبینی صعودی نشاندهنده اعتماد بیشتر تحلیلگران HSBC به روند رشد بازار سهام آمریکا است؛ بهویژه در شرایطی که دادههای اقتصادی اخیر و سودآوری شرکتهای بزرگ فناوری، چشمانداز مثبتی را برای نیمه دوم سال ترسیم کردهاند.
روزنامه نیویورکتایمز در گزارشی تحلیلی نوشت که ولودیمیر زلنسکی، رئیسجمهور اوکراین، پس از ماهها تنش و نارضایتی از سیاستهای دولت ترامپ، اکنون رویکردی صریحتر و کممحاباتر در قبال آمریکا اتخاذ کرده و بهتدریج در حال فاصله گرفتن از بزرگترین متحد سابق خود است. به نوشته این گزارش، این تغییر رفتار نتیجه روندی طولانی است که از پس از آغاز به کار دولت ترامپ آغاز شد؛ زمانی که آمریکا دیگر نقش حمایتی گذشته را در جنگ اوکراین–روسیه ایفا نمیکرد. اما اکنون، با تعلیق مذاکرات صلح و درگیر شدن آمریکا در جنگ با ایران در کنار اسرائیل، این فاصلهگذاری آشکارتر شده است. انتقادهای بیسابقه زلنسکی از آمریکا زلنسکی در هفتههای اخیر انتقادهایی مطرح کرده که سال گذشته غیرقابل تصور بود: میگوید مذاکرهکنندگان آمریکایی از زمان آغاز جنگ ایران «دیگر وقتی برای اوکراین ندارند». تعلیق برخی تحریمهای نفتی روسیه توسط آمریکا را اقدامی میداند که به کرملین «احساس مصونیت» میدهد. معتقد است دولت ترامپ همچنان برای صلح، فشار بیشتری بر اوکراین وارد میکند تا بر روسیه. این تغییر لحن نشان میدهد که کییف اکنون خود را برای جنگی طولانیتر با روسیه و دورانی با اتکای کمتر به کمکهای آمریکا آماده میکند. مذاکرات صلح؛ «عملاً مرده» هری ندلکو، مدیر ارشد در شرکت مشاوره سیاسی Rasmussen Global، در گفتوگو با نیویورکتایمز گفته است: «مذاکرات صلح مردهاند. دیگر گفتوگویی وجود ندارد. نه روسیه انگیزهای برای مذاکره دارد و نه آمریکا اکنون نقش میانجی قابل اعتماد و منطقی را ایفا میکند.» ابعاد ژئوپلیتیک و اقتصادی این تحول میتواند پیامدهای مهمی برای: امنیت اروپا و مسیر جنگ بازار انرژی و قیمت نفت روابط آمریکا با متحدان اروپایی جریان کمکهای نظامی و مالی غرب به اوکراین داشته باشد، زیرا هرگونه شکاف در روابط واشنگتن–کییف میتواند معادلات جنگ و بازارهای جهانی را تحت تأثیر قرار دهد.
در حالی که امید سرمایهگذاران برای دستیابی به توافق آتشبس میان آمریکا و ایران پیش از سفر دونالد ترامپ به چین کمرنگ شده، بازارهای جهانی هفته را با رشد قیمت نفت و تقویت دلار آغاز کردهاند. همزمان، انتشار داده تورم آمریکا برای ماه آوریل میتواند مسیر بعدی دلار، نرخ بهره و بازارهای ریسکی را مشخص کند. این مقاله را موسسه ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان فارسیزبان تهیه شده است. در یک نگاه نفت در آسیا ۴٪ جهش کرد؛ تشدید تنشهای خاورمیانه نگرانی درباره عرضه جهانی انرژی را افزایش داده است. تورم سالانه آمریکا (CPI) برای آوریل احتمالا از ۳.۳٪ به ۳.۷٪ میرسد. تورم هسته (Core CPI) نیز از ۲.۶٪ به ۲.۷٪ افزایش پیشبینی شده است. بازارها دوباره احتمال میدهند فدرال رزرو تا پایان سال حتی به سمت افزایش نرخ بهره حرکت کند. تنش خاورمیانه دوباره قیمت نفت و دلار را بالا برد بازارها هفته را با فضای محتاطانه آغاز کردهاند. امیدها برای توافق میان آمریکا و ایران پیش از سفر ترامپ به چین کاهش یافته و همین موضوع باعث شده معاملهگران دوباره سناریوی ادامه تنش و اختلال در عرضه انرژی را قیمتگذاری کنند. افزایش ۴ درصدی قیمت نفت در بازار آسیا نشان میدهد معاملهگران نسبت به محدود شدن عرضه جهانی انرژی نگران هستند. وقتی نفت گران میشود، هزینه حملونقل، تولید و مصرف در اقتصادهای بزرگ بالا میرود و فشار تورمی تشدید میشود. در چنین شرایطی، سرمایهگذاران معمولا به سمت داراییهای امنتر مانند دلار حرکت میکنند؛ به همین دلیل شاخص دلار در ابتدای هفته تقویت شده است. داده تورم آمریکا؛ مهمترین آزمون این هفته برای بازارها تمرکز اصلی بازارها اکنون روی انتشار شاخص قیمت مصرفکننده آمریکا (CPI) در ماه آوریل است. بر اساس انتظارات: تورم سالانه از ۳.۳٪ به ۳.۷٪ افزایش مییابد. تورم هسته از ۲.۶٪ به ۲.۷٪ میرسد. اگر این ارقام بالاتر از پیشبینیها منتشر شوند، پیام روشنی برای بازار خواهند داشت: فشارهای تورمی هنوز فروکش نکردهاند. از آنجا که بازار کار آمریکا همچنان مقاوم باقی مانده و نرخ بیکاری پایین است، فدرال رزرو فضای کافی برای حفظ سیاست پولی سختگیرانه دارد. به زبان ساده، وقتی اقتصاد هنوز نشانه ضعف جدی نشان نمیدهد و تورم بالا میماند، بانک مرکزی تمایل کمتری به کاهش نرخ بهره خواهد داشت. همین موضوع باعث شده بازارها دوباره احتمال افزایش نرخ بهره در ماههای پایانی سال را بررسی کنند. چرا فدرال رزرو محتاطتر شده است؟ قرار است این هفته دو عضو شناختهشده با موضع انقباضی در فدرال رزرو یعنی نیل کاشکاری و بث هامک سخنرانی کنند. بازار انتظار دارد لحن مقامات فدرال رزرو همچنان محتاطانه باقی بماند. در چنین فضایی، بازار در نوعی مرحله انتظار برای حرکت بعدی قرار دارد؛ یعنی سرمایهگذاران هنوز جهت قطعی بعدی را انتخاب نکردهاند و دادههای تورمی میتوانند محرک اصلی باشند. همچنین این هفته دادههای مهم دیگری نیز منتشر میشود: شاخص قیمت تولیدکننده (PPI) این شاخص روز چهارشنبه منتشر میشود و نشان میدهد فشار قیمتی در سطح تولیدکنندگان چگونه تغییر کرده است. خردهفروشی آمریکا داده فروش خردهفروشی روز پنجشنبه منتشر خواهد شد. انتظار میرود مصرفکننده آمریکایی همچنان مقاوم ظاهر شود؛ عاملی که میتواند از رشد اقتصادی حمایت کند. یورو زیر فشار؛ بانک مرکزی اروپا در مسیر انقباضی جفت ارز EURUSD در وضعیت پایداری قرار دارد و این موضوع عمدتاً ناشی از فضای ریسکپذیرتر بازارها و تضعیف اخیر دلار است. رشد چشمگیر سهام مرتبط با هوش مصنوعی در کرهجنوبی و تایوان و همچنین افت نرخ USDCNY به زیر 6.80 از عوامل اصلی این روند بودهاند؛ عواملی که به ارزهای بازارهای نوظهور نیز حمایت قابلتوجهی دادهاند. با این حال، چشمانداز یورو چندان امیدوارکننده نیست. دادههای فعالیت اقتصادی در اروپا ضعیف بوده و تنها انتظار برای افزایش نرخ بهره توسط بانک مرکزی اروپا در تابستان مانع سقوط EURUSD به محدوده 1.15 شده است. نقش قیمت نفت و سیاستهای ECB با توجه به قیمتهای بالای نفت، انتظار میرود بانک مرکزی اروپا همچنان موضع سختگیرانه (هاوکیش) خود را حفظ کند. سخنرانیهای کریستین لاگارد و فیلیپ لین در روز چهارشنبه میتواند این دیدگاه را تقویت کند که ECB در ۱۱ ژوئن نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ موضوعی که اکنون با احتمال ۸۲ درصد در بازار قیمتگذاری شده است. چشمانداز کوتاهمدت EURUSD مگر اینکه این هفته پیشرفتی در توافق صلح حاصل شود، بعید است EURUSD بتواند بالاتر از 1.18 تثبیت شود. در مقابل، احتمال بیشتری وجود دارد که این جفتارز به زیر 1.1700 سقوط کند؛ بهویژه اگر قیمتهای آمریکا بالاتر برود و انتظارات برای سیاستهای تهاجمیتر فدرال رزرو افزایش یابد. پوند تحت فشار تحولات سیاسی بریتانیا ارزش پوند امروز کمی تضعیف شده زیرا بازارها در حال هضم پیامدهای انتخابات محلی بریتانیا در اواخر هفته گذشته هستند. اگرچه میزان شکست حزب کارگر کمتر از حد انتظار بود، اما این نتایج نتوانسته گمانهزنیها درباره احتمال رقابت رهبری در حزب کارگر و چرخش دولت به سمت چپ را کاهش دهد. گفته میشود اندی برنهام، شهردار منچستر، همچنان در کمین است و بازارها به هر خبری مانند استعفای او از شهرداری یا استعفای یک نماینده برای بازگشت او به پارلمان واکنش نشان خواهند داد. تمرکز اصلی امروز، سخنرانی سیاستگذاری استارمر است؛ جایی که او باید توضیح دهد چگونه قصد دارد محبوبیت رو به کاهش حزب کارگر را ترمیم کند و این حزب را به سمت انتخابات بعدی ببرد. متغیر مهم این است که او تا چه حد قصد دارد بازگشت به اروپا را در آغوش بگیرد؛ چه از طریق پیوستن دوباره به اتحادیه گمرکی و چه گزینه بحثبرانگیزتر یعنی بازگشت به بازار واحد اروپا. با توجه به دشواری استارمر در جلب نظر منتقدان، تحلیلگران معتقدند احتمالاً جفت ارز EURGBP دوباره به اوج دیشب یعنی 0.8675 بازگردد.
مگان گِرین، عضو کمیته سیاستگذاری پولی بانک انگلستان (BoE)، اعلام کرد که در شرایط فعلی بهتر است پیش از تصمیمگیری درباره افزایش نرخ بهره، منتظر روشنتر شدن پیامدهای جنگ آمریکا و ایران بمانیم. او تأکید کرد که ریسکهای تورمی کاملاً به سمت افزایش متمایل هستند، اما همزمان رکود نسبی اقتصاد بریتانیا و بازار کار نسبتاً سست میتواند مانع از شکلگیری اثرات ثانویه ناشی از شوک انرژی شود. چرا گِرین محتاط شده است؟ گرین که پیشتر یکی از هاوکیشترین اعضای بانک انگلستان در برابر تورم بود، اخیراً موضعی میانهروتر اتخاذ کرده است. او هشدار داد که: افزایش نرخ بهره در شرایطی که جنگ باعث افت شدید تقاضای جهانی شود، میتواند اشتباه سیاستی باشد. با وجود کاهش تورم از اوج تاریخی، رسیدن از سطح فعلی به هدف ۲ درصدی برای تورم هسته، سختترین مرحله است. تورم خدمات و رشد بالای دستمزدها نشان میدهد فشارهای قیمتی داخلی هنوز مهار نشدهاند. چشمانداز سیاست پولی بریتانیا نشست بعدی سیاستگذاری بانک انگلستان در ژوئن برگزار میشود و دادههای اقتصادی جدید بریتانیا میتواند مسیر انتظارات را تغییر دهد. در حال حاضر: بازارها ۴۲٪ احتمال افزایش نرخ بهره در ژوئن را قیمتگذاری کردهاند. تا پایان سال، مجموعاً ۵۸ نقطه پایه افزایش نرخ بهره در قیمتها دیده میشود. تحولات جنگ آمریکا–ایران نیز نقش مهمی در شکلدهی انتظارات خواهد داشت. جمعبندی گرین میگوید اکنون زمان صبر و ارزیابی دقیقتر است. بانک انگلستان میان دو نگرانی گرفتار شده: تورم داخلی سرسخت و ریسک رکود جهانی ناشی از جنگ. بازارها نیز در انتظار دادههای جدید و نشانههای بیشتر از مسیر آینده سیاست پولی هستند.
بقایی، سخنگوی وزارت امور خارجه ایران، اعلام کرد که پیشنهاد ایران به ایالات متحده «غیرمنطقی یا افراطی» نبوده است و افزود: «در مقابل، آمریکا همچنان خواستههایی غیرمنطقی و خارج از چارچوب دارد.» به گفته او، تهران در مذاکرات اخیر تلاش کرده است راهحلی متوازن و واقعگرایانه ارائه دهد که بتواند مسیر گفتوگوهای دیپلماتیک را حفظ کند.
کاخ آبی کرهجنوبی (Blue House) حمله به کشتی باری HMM Namu را بهشدت محکوم کرد و اعلام نمود که این اقدام علیه کشتیهای تجاری «غیرقابلتوجیه» است. در بیانیه رسمی آمده است که دولت کرهجنوبی برنامهای برای پاسخ به عامل حمله دارد و نتیجهگیری نهایی درباره این حادثه پس از بررسیهای کارشناسی و تحلیلهای فنی انجام خواهد شد. مقامهای کرهای تأیید کردهاند که قطعاتی از اشیای پرنده در محل حادثه کشف شده، اما هنوز هویت مهاجم مشخص نشده است. در ادامه بیانیه تأکید شده: «حملات علیه کشتیهای تجاری هیچگونه توجیهی ندارد و ما در حال بررسی همه احتمالات هستیم.» کاخ آبی همچنین اعلام کرد که در حال حاضر نمیداند ایران چه نقشی، اگر داشته باشد، در حادثه کشتی Namu ایفا کرده است.
روبرت کوخر، عضو شورای سیاستگذاری بانک مرکزی اروپا (ECB)، اعلام کرد این نهاد همچنان هوشیار باقی خواهد ماند و در صورت لزوم، بهصورت بهموقع و قاطعانه اقدام خواهد کرد. او گفت در تصمیمگیریهای مربوط به نرخ بهره، انتظارات تورمی میانمدت و بلندمدت اهمیت بیشتری نسبت به نوسانات کوتاهمدت دارند. کوخر افزود که هنوز تغییر عمدهای در انتظارات تورمی مشاهده نشده، اما نشانههای اولیهای از افزایش فشارهای تورمی در حال شکلگیری است. دفاع از تصمیم ماه آوریل برای صبر در افزایش نرخ بهره کوخر تأکید کرد تصمیم ماه آوریل برای عدم افزایش نرخ بهره اقدامی «قابلتوجیه» بوده است. او هشدار داد که با وجود مقاومت نسبی اقتصاد و بازار کار، ریسک رکود تورمی (Stagflation) همچنان وجود دارد و نباید نادیده گرفته شود. به گفته او، مدتزمان درگیری در خاورمیانه، بهویژه جنگ ایران، عامل تعیینکنندهای برای مسیر تورم و رشد اقتصادی خواهد بود. وی افزود: «اگر قیمت انرژی برای مدت طولانی بالا بماند، بانک مرکزی اروپا نباید بیش از حد در انتظار بماند و باید در زمان مناسب نرخ بهره را افزایش دهد.» کوخر همچنین هشدار داد که ادامه جنگ ایران ریسک بروز اثرات تورمی دور دوم را افزایش میدهد؛ یعنی افزایش قیمت انرژی میتواند به رشد دستمزدها و قیمت کالاها در سطح وسیعتر منجر شود. روبرت کوخر اعلام کرد که هنوز پنج هفته مانده به نشست بعدی، برای تعهد به هرگونه تغییر نرخ بهره زود است. او گفت در صورت عدم بهبود قابلتوجه شرایط اقتصادی، افزایش نرخ بهره ممکن است بهزودی اجتنابناپذیر شود. کوخر تأکید کرد که بانک مرکزی اروپا همچنان متعهد به حفظ هدف تورمی ۲ درصدی است و تصمیمات آینده بر اساس دادههای اقتصادی و انتظارات تورمی میانمدت و بلندمدت اتخاذ خواهد شد. به گفته او، سیاستگذاران باید بین خطر رکود و فشارهای تورمی ناشی از افزایش قیمت انرژی و درگیریهای خاورمیانه تعادل برقرار کنند. وی افزود: «اگر تورم در مسیر نزولی تثبیت نشود، ECB باید آماده اقدام قاطع باشد.»
لوئیس دی گویندس، معاون بانک مرکزی اروپا (ECB)، در گفتوگو با فایننشال تایمز گفت مقایسه وضعیت فعلی با شوک انرژی سالهای ۲۰۲۱ و ۲۰۲۲ درست نیست و افزود: «بهنظر من ریسک تورم این بار پایینتر است.» او تأکید کرد که در دوره قبلی، بانک مرکزی اروپا در واکنش به تورم «دیر عمل کرد» و دلیل آن را «بحثهای بیش از حد دانشگاهی درباره عوامل تورم» دانست. دی گویندس گفت: «بحثهای علمی در دانشگاه خوب است، اما در بانک مرکزی باید تصمیم گرفت.» به گفته او، پیش از تصمیمگیری درباره گام بعدی نرخ بهره، باید منتظر دادههای جدید و روشنتر شدن وضعیت درگیری ایران ماند. وی افزود: «احساس من این است که دادههای رشد اقتصادی در هفتههای آینده مطلوب نخواهد بود. شوک انرژی معمولاً سریعتر در شاخصهای تورم منعکس میشود تا در رشد اقتصادی، بنابراین باید با احتیاط عمل کنیم.» او تأکید کرد که قصد ندارد تصمیم نرخ بهره را پیشدستی کند و گفت: «باید ببینیم دادهها و پیشبینیها در هفتههای آینده چه میگویند و وضعیت درگیری چگونه پیش میرود.» دی گویندس همچنین از واکنش آرام بازارها ابراز رضایت کرد و گفت اگر بازارهای مالی با شوک شدید قیمت داراییها مواجه میشدند، اثر شوک انرژی بسیار مخربتر میبود. او هشدار داد که در شرایط فعلی، فضای مالی در منطقه یورو محدود است، در حالی که نیاز به افزایش هزینههای دفاعی وجود دارد، و نادیده گرفتن این ریسک «اشتباه» خواهد بود. تحلیل: دوره کاری دی گویندس در پایان ماه جاری به پایان میرسد و همین موضوع باعث شده اظهارات او صریحتر از گذشته باشد. با این حال، او همچنان بر صبر و احتیاط تأکید دارد و میداند که بانک مرکزی اروپا نمیتواند در برابر شوک تورمی ناشی از بحران انرژی و جنگ ایران برای مدت طولانی منفعل بماند.
بازارهای مالی آسیا در آغاز معاملات روز دوشنبه ۱۱ مه ۲۰۲۶ تحتتأثیر تشدید تنشهای ایران و آمریکا قرار گرفتند. دونالد ترامپ، رئیسجمهور آمریکا، در یک پیام تند اعلام کرد که پاسخ ایران به طرح صلح «کاملاً غیرقابلقبول» است. این موضعگیری باعث شد فضای ریسکگریزی در بازارها افزایش یابد و قیمت نفت و دلار تقویت شود. مهمترین خبرهای اقتصادی و سیاسی منطقه فروش خودرو در چین برای هفتمین ماه پیاپی کاهش یافت، اما صادرات خودروهای برقی بهدلیل شوک قیمتی سوخت ناشی از جنگ ایران افزایش یافت. تورم چین در آوریل بالاتر از انتظار بود؛ افزایش هزینه انرژی ساختار قیمتها را تغییر داده است. ژاپن با چالشی دوگانه روبهروست: یارانههای انرژی از یکسو و تلاش برای دفاع از ین از سوی دیگر. نتانیاهو گفت جنگ با ایران هنوز تمام نشده و احتمال توقیف مواد هستهای ایران را رد نکرد. بانک مرکزی چین نرخ مرجع USDCNY را بالاتر از پیشبینیها تعیین کرد. موسسه پیمکو اعلام کرد شوک نفتی ایران احتمال کاهش نرخ بهره فدرالرزرو را از بین برده و حتی احتمال افزایش نرخها را بالا برده است. بریتانیا و فرانسه نشست دفاعی ۴۰ کشور درباره تنگه هرمز برگزار کردند؛ ایران هشدار جنگ صادر کرده است. تنها دو نفتکش توانستند بهصورت خاموش از تنگه هرمز عبور کنند. رسانههای ایران اعلام کردند تهران خواهان «حاکمیت بر تنگه هرمز» است. صادرات چین در آوریل ۱۴.۱٪ رشد کرد؛ کشورها برای ذخیرهسازی کالا در برابر ریسک جنگ اقدام کردهاند. ایران گفت رد پیشنهادش از سوی ترامپ «بیارتباط با موضع مذاکراتی تهران» است. دلار در آغاز معاملات دوشنبه تقویت شد. جزئیات تنش ایران–آمریکا و واکنش بازار ترامپ پاسخ ایران به طرح صلح را رد کرد و گفت «کاملاً غیرقابلقبول» است. ایران در مقابل، یک چارچوب سهمرحلهای ارائه کرده که شامل پیششرطهای گسترده است؛ از جمله: پایان محاصره دریایی آمریکا بازگشت کامل صادرات نفت رفع تحریمها و آزادسازی داراییهای بلوکهشده بهرسمیت شناختن کنترل ایران بر تنگه هرمز جبران خسارات جنگ و انتقال موضوع هستهای به مذاکرات پس از جنگ در مقابل، آمریکا خواستار امتیازدهی هستهای فوری است. اختلاف دو طرف نه در جزئیات، بلکه در ترتیب و ماهیت امتیازدهی است؛ به همین دلیل بازارها انتظار توافق سریع ندارند. ریسک هستهای و تشدید نگرانیها نتانیاهو اعلام کرد «حذف مواد هستهای ایران» همچنان یک اولویت جنگی است. گزارشهایی نیز منتشر شد مبنی بر اینکه ترامپ به نتانیاهو گفته قصد دارد «به سایتهای هستهای ایران حمله کند». این گزارشها تأیید نشدهاند، اما نگرانیها را افزایش دادهاند. بازار انرژی و تنگه هرمز آرامکو هشدار داد حتی اگر تنگه هرمز فوراً باز شود، ماهها طول میکشد تا بازار به حالت عادی بازگردد. قطر نخستین محموله LNG خود را از زمان آغاز جنگ از تنگه عبور داد. پاکستان نیز در حال مذاکره با ایران برای تسهیل عبور LNG قطر است. تورم چین؛ مهمترین داده اقتصادی روز PPI چین: 2.8٪ (بالاترین سطح ۴۵ ماهه) CPI چین: 1.2٪ این دادهها نشان میدهد شوک انرژی ناشی از جنگ ایران مستقیماً وارد اقتصاد چین شده است. این تورم از نوع «فشار هزینه» است و دست بانک مرکزی چین را برای سیاستگذاری باز نمیگذارد. دیپلماسی: سفر ترامپ به چین پکن تأیید کرد ترامپ از ۱۳ تا ۱۵ مه به دعوت شی جینپینگ به چین سفر میکند؛ سفری که با توجه به جنگ ایران اهمیت بیشتری پیدا کرده است. بازار فارکس و سهام دلار آمریکا با افزایش قیمت نفت تقویت شد. یوان چین بهدلیل دادههای قوی تجاری و تورمی عملکرد بهتری داشت. سهام آسیا ترکیبی بود؛ نگرانیهای خلیج فارس اثر رشد والاستریت را خنثی کرد.
گزارش هفتگی Commitments of Traders (COT) تصویری تازه از رفتار معاملهگران بزرگ در بازارهای جهانی ارائه میدهد؛ گزارشی که نشان میدهد در هفته منتهی به ۵ می ۲۰۲۶، بخشی از سرمایههای بزرگ از دلار فاصله گرفته و همزمان تمایل به داراییهایی مانند طلا، دلار استرالیا و برخی کالاها افزایش یافته است. این گزارش بر پایه دادههای COT Reports توسط تیم یویتوتایمز برای مخاطبان تهیه شده است. در یک نگاه موقعیت خالص دلار آمریکا به 693 کاهش یافت؛ افتی معادل 84.63٪ نسبت به هفته قبل طلا همچنان در موقعیت قدرتمند باقی ماند و Net Long آن به 163,303 رسید. دلار استرالیا یکی از قویترین ورودیهای سرمایه را ثبت کرد و موقعیت خرید آن به 78,674 افزایش یافت. پس از هفتههای محتاطانه، دوباره وارد محدوده مثبت شد و Net Position آن به 1,221 رسید. بازار فارکس؛ کاهش اعتماد به دلار و چرخش سرمایه به سمت ارزهای جایگزین دلار آمریکا؛ افت محسوس در موقعیت معاملهگران بزرگ طبق دادههای جدید، معاملهگران غیرتجاری (Non-Commercial) که معمولا شامل صندوقهای پوشش ریسک و سرمایهگذاران بزرگ هستند، موقعیت خالص خرید خود در شاخص دلار آمریکا را به 693 کاهش دادهاند. این عدد نسبت به هفته قبل 3,815 واحد کاهش نشان میدهد. این داده چه مفهومی دارد؟ زمانی که موقعیت خالص خرید کاهش پیدا میکند، معمولا به این معناست که بخشی از بازار نسبت به ادامه رشد دلار محتاطتر شده است. به زبان ساده: بازار در حال انتظار برای حرکت بعدی دلار است و بخشی از سرمایهگذاران ترجیح دادهاند ریسک خود را کاهش دهند. یورو؛ هنوز موقعیت مثبت حفظ شده است در بازار یورو: Net Position: 32,202 تغییر هفتگی: -3,510 با وجود کاهش جزئی، یورو همچنان در محدوده خرید خالص باقی مانده است. این موضوع نشان میدهد سرمایهگذاران هنوز به طور کامل از موقعیتهای خرید خارج نشدهاند، اما بخشی از سودهای قبلی ذخیره شده است. دلار استرالیا؛ یکی از رهبران این هفته دادههای COT نشان میدهد: Net Long: 78,674 تغییر هفتگی: +6,805 افزایش موقعیت خرید معمولا زمانی رخ میدهد که خریداران بیشتری وارد بازار شوند و انتظار رشد باثباتتری وجود داشته باشد. به بیان ساده: نوعی انباشت در حال شکلگیری است؛ یعنی بازار بهتدریج سرمایه بیشتری روی این ارز متمرکز میکند. ین ژاپن؛ کاهش فشار فروش برای ین ژاپن: Net Position: -61,738 تغییر: +40,321 اگرچه عدد همچنان منفی است، اما کاهش شدید موقعیتهای فروش نشان میدهد بخشی از معاملهگران از شرطبندی علیه ین خارج شدهاند. این رفتار معمولا در دورههای افزایش احتیاط بازار مشاهده میشود. فلزات گرانبها؛ طلا همچنان مقصد سرمایههای محتاط طلا؛ حفظ قدرت در موقعیتهای خرید طبق دادهها: Net Long: 163,303 تغییر: +3,732 افزایش موقعیت خرید طلا نشان میدهد سرمایهگذاران بزرگ همچنان این فلز را به عنوان دارایی امن ترجیح میدهند. معنای این داده زمانی که موقعیت خرید طلا افزایش مییابد، معمولا بازار در حال جستجوی پناهگاه امن است. این رفتار میتواند به دلیل: نااطمینانیهای کلان اقتصادی نگرانیهای تورمی ریسکهای ژئوپلیتیک باشد. نقره؛ کاهش محدود در موقعیت خرید برای نقره: Net Long: 23,892 تغییر: -268 کاهش محدود نشان میدهد بازار هنوز دیدگاه مثبتی دارد اما با سرعت کمتری نسبت به طلا حرکت میکند. بازار انرژی؛ نفت هنوز مثبت، گاز طبیعی تحت فشار نفت خام WTI؛ کاهش بخشی از خوشبینی دادهها: Net Long: 178,786 تغییر: -13,125 اگرچه نفت همچنان در محدوده خرید خالص قرار دارد، اما کاهش موقعیتها نشان میدهد بخشی از معاملهگران سود خود را ذخیره کردهاند. این رفتار معمولا در فاز انتظار محتاطانه دیده میشود؛ یعنی بازار هنوز روند اصلی را ترک نکرده اما برای ادامه حرکت به دادههای جدید نیاز دارد. گاز طبیعی؛ فشار فروش ادامه دارد Net Position: -166,646 عدد منفی بزرگ نشان میدهد فشار فروش همچنان بالاست. به زبان ساده: بازار هنوز خریدار قدرتمندی برای گاز طبیعی پیدا نکرده است. بازار سهام آمریکا؛ نزدک بهتر از S&P500 ظاهر شد S&P500؛ معاملهگران بزرگ هنوز محتاطاند Net Position: -103,885 موقعیت منفی نشان میدهد بخشی از سرمایهگذاران بزرگ هنوز نسبت به شاخص گسترده بازار آمریکا محافظهکار هستند. این وضعیت معمولا نشانه فاز آزمون اعتماد است؛ دورهای که بازار هنوز به اطمینان کامل نرسیده است. نزدک 100؛ بازگشت به محدوده مثبت Net Position: 1,221 تغییر: +3,543 بازگشت نزدک به محدوده مثبت نشان میدهد علاقه به سهام فناوری نسبت به هفتههای قبل افزایش یافته است. کریپتو؛ بیتکوین و اتریوم در فاز احتیاط بیتکوین Net Long: 1,441 تغییر: -951 اتریوم Net Long: 1,229 تغییر: -1,312 کاهش موقعیتهای خرید در هر دو دارایی نشان میدهد بازار کریپتو فعلا در مرحلهای قرار دارد که میتوان آن را چرخش پیش از گسترش نامید. به زبان ساده: بازار هنوز جهت قطعی بعدی را انتخاب نکرده و سرمایهگذاران بخشی از ریسک را کاهش دادهاند. جمعبندی مهمترین سیگنالها: کاهش جذابیت نسبی دلار حفظ تقاضا برای طلا بهبود تمایل به ارزهای کالامحور مانند دلار استرالیا احتیاط در شاخصهای سهامی سنتی و کریپتو
نویسنده: آدام باتن 🔹 در پایان معاملات، قیمت نفت خام WTI با ۶۱ سنت افزایش در سطح ۹۵.۴۲ دلار در هر بشکه بسته شد. این رشد نسبی در حالی رخ داد که با وجود تبادل آتش میان ایران و ایالات متحده، نگاه بازار به آخر هفته و گامهای بعدی مذاکرات دوخته شده است. معاملهگران در انتظارند تا ببینند آیا دو طرف میتوانند همزمان با مذاکره بر سر جزئیات یک صلح پایدار، مسیر تنگه هرمز را بازگشایی کنند یا خیر. 🔹 بررسی روند بازار نشان میدهد که قراردادهای بلندمدت نفت در حال افزایش و همگرایی با قیمتهای کوتاهمدت هستند؛ به طوری که نفت WTI تحویل دسامبر با ۱.۵۰ دلار افزایش به ۷۹.۸۵ دلار رسید. این رقم بازتابدهنده دیدگاه کلانتر بازار به آینده قیمت نفت است. اگرچه قیمتها از ۶۰ دلار به ۸۰ دلار رسیده و رشد سالانه ۳۳ درصدی را ثبت کرده است، اما بازار و شواهد تاریخی نشان میدهند که سطح ۸۰ دلار برای مصرفکنندگان قابلتحمل است و بازار آن را میپذیرد. 🔹 روند فعلی قیمتها بر این فرض استوار است که دونالد ترامپ در آیندهای نسبتاً نزدیک موفق به بازگشایی تنگه هرمز خواهد شد. در اوایل هفته جاری قیمت ۸۴ دلار نیز برای نفت ثبت شد، اما تفاوت شرایط امروز ناشی از برخی اظهارنظرهای سیاسی و درز اخبار مربوط به صلح است. این اطلاعات عمدتاً از سوی آمریکا منتشر میشود، در حالی که طرف ایرانی همچنان بر خواستههای اصلی خود که هنوز برآورده نشدهاند، پافشاری میکند. 🔹 برآوردها حاکی از آن است که بازار احتمال بازگشایی کامل تنگه هرمز در دو هفته آینده را پیشخور کرده است، هرچند این زمانبندی با گذشت زمان مدام به تعویق میافتد. در صورتی که مذاکرات به یک بنبست واقعی برسد، احتمال قیمتگذاری مجدد و سریع در بازار وجود دارد؛ اما در حال حاضر و با وجود مشکلات آشکار در روند مذاکرات، بازار این سناریو را بعید میداند. 🔹 در نهایت، برداشت کلی بازار این است که ترامپ یک جنگ تمامعیار را از سر نخواهد گرفت؛ موضوعی که در روند سایر داراییها نیز مشهود بوده و در شش هفته گذشته فرصتهای معاملاتی مطلوبی را رقم زده است. با این حال، ریسک کوتاهمدت و قابلتوجه بازار این است که معمولاً در تعطیلات آخر هفته امکان بروز اتفاقات غیرمنتظره در ارتباط با ایران وجود دارد.
«مِیران»، از مقامات فدرال رزرو، اعلام کرد که از نظر او کاهش نرخ بهره اقدامی مناسب در شرایط فعلی اقتصاد آمریکاست. او تأکید کرد که سیاستهای کنونی فدرال رزرو در حال فشار بر بازار کار است و باید در مسیر سیاستگذاری پولی بازنگری شود. به گفته او، فدرال رزرو باید راهنمایی آیندهنگر (Forward Guidance) را کاهش دهد و از شوکهای انرژی عبور کند، زیرا نه بازار کار و نه انتظارات تورمی نشانهای از افزایش تورم نشان نمیدهند. مِیران همچنین افزود که دلایل بسیار قوی برای کوچکتر کردن ترازنامه فدرال رزرو وجود دارد و این اقدام میتواند به بهبود کارایی سیاست پولی کمک کند.
شرکت TSMC، بزرگترین تولیدکننده تراشه جهان، اعلام کرد که فروش ماه آوریل آن به ۴۱۰.۷۳ میلیارد دلار تایوان (NT) رسیده است؛ رقمی که ۱۷.۵ درصد بیشتر از مدت مشابه سال گذشته است. بر اساس گزارش شرکت، فروش تجمعی از ابتدای سال تا پایان آوریل به ۱.۵۴ تریلیون دلار تایوان رسیده که نسبت به سال گذشته ۲۹.۹ درصد رشد نشان میدهد.