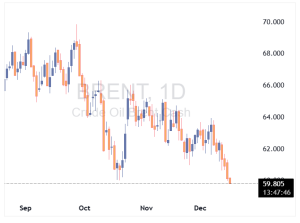
قیمت نفت برنت برای اولین بار از ماه مه به ۶۰ دلار در هر بشکه کاهش یافت.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
قیمت نفت برنت برای اولین بار از ماه مه به ۶۰ دلار در هر بشکه کاهش یافت.

بازار نفت دبی، یکی از مهمترین شاخصهای نفتی خاورمیانه، نشانههای روشنی از تشدید مازاد عرضه نشان میدهد؛ موضوعی که نگرانیها درباره شکلگیری یک مازاد جهانی را تقویت کرده است. طبق گزارش معاملهگران، منحنی آتی نفت دبی بهسرعت در حال ضعیف شدن است و اسپرد قراردادهای ژانویه و فوریه برای مدتی وارد محدوده منفی شد—اتفاقی که معمولاً بهعنوان نشانهای از افزایش عرضه نسبت به تقاضا تفسیر میشود. ثبت معاملهای با قیمت ۲ دلار منفی برای اسپرد ژانویه–فوریه، بازار را وارد وضعیت کانتانگو کرده است؛ الگویی که معمولاً زمانی رخ میدهد که معاملهگران انتظار دارند قیمتها در آینده بالاتر باشد، اما در کوتاهمدت مازاد عرضه وجود دارد. این تحولات در حالی رخ میدهد که سایر شاخصهای جهانی نیز از افزایش ذخایر و ضعف تقاضا حکایت دارند و نگرانیها درباره فشار نزولی بر قیمت نفت را تشدید کردهاند.
گلدمن ساکس پیشبینی قیمت مس در سال ۲۰۲۶ را افزایش داده است، زیرا احتمال اعمال تعرفههای جدید از سوی آمریکا کاهش یافته است. این بانک سرمایهگذاری میانگین قیمت پیشبینیشده برای سال ۲۰۲۶ را از ۱۰,۶۵۰ دلار به ۱۱,۴۰۰ دلار بهازای هر تن افزایش داد. گلدمن میگوید سیاستگذاران آمریکایی نسبت به اثرات تورمی تعرفهها حساستر شدهاند و همین موضوع احتمال اجرای زودهنگام تعرفهها را کاهش میدهد، حتی با وجود اینکه قیمت مس همچنان در سطوح بالا معامله میشود. اگرچه آمریکا در بسته تعرفهای ۵۰ درصدی ماه اوت، مس تصفیهشده را مستثنی کرد، اما این موضوع همچنان تحت بررسی فعال قرار دارد و ریسک سیاستی را بالا نگه میدارد. گلدمن احتمال میدهد که دولت ترامپ در نیمه نخست ۲۰۲۶ تعرفه ۱۵ درصدی بر واردات مس اعلام کند؛ اجرای آن در سال ۲۰۲۷ و احتمال افزایش آن به ۳۰ درصد در سال ۲۰۲۸. این بانک میگوید انتظار برای تعرفههای آینده باعث میشود قیمت مس در آمریکا بالاتر از قیمت بورس فلزات لندن (LME) باقی بماند و این موضوع به انباشت ذخایر و کمبود عرضه در بازارهای خارج از آمریکا منجر میشود—عاملی که اکنون یکی از محرکهای اصلی قیمت جهانی است. گلدمن همچنین اشاره میکند که عوامل ساختاری مانند انباشت ذخایر و ابهام در سیاستهای تجاری همچنان از قیمتها حمایت میکنند. با وجود افزایش پیشبینی ۲۰۲۶، گلدمن پیشبینی قیمت سال ۲۰۲۷ را بدون تغییر و برابر ۱۰,۷۵۰ دلار نگه داشته است، زیرا انتظار دارد پس از اجرای تعرفهها و بازتعادل بازار جهانی، قیمتها کاهش یابد. این بانک همچنین پیشبینی مازاد جهانی مس در سال ۲۰۲۶ را از ۱۶۰ هزار تن به ۳۰۰ هزار تن افزایش داده است که نشاندهنده رشد قویتر عرضه در سالهای آینده است. در مجموع، این بازبینی صعودی از قیمت مس در کوتاهمدت از بازار و شرکتهای معدنی حمایت میکند. با اینکه قیمت مس هفته گذشته به رکورد جدیدی رسید، پیشبینی ثابت سال ۲۰۲۷ نشان میدهد که ریسک نزولی پس از اعمال تعرفهها و افزایش مازاد عرضه همچنان وجود دارد. با این حال، در کوتاهمدت کمبود عرضه عامل اصلی حمایت از قیمتهاست.
وزیر نفت کویت، طارق الرومی، اعلام کرده است که کاهش اخیر قیمت نفت غیرمنتظره بوده و آن را «افت ناگهانی» توصیف کرده است. او گفت انتظار میرفت قیمتها حداقل در سطوح قبلی باقی بمانند یا اندکی بهبود پیدا کنند. الرومی پس از ریاست بر یکصد و پانزدهمین نشست وزیران سازمان انرژی عرب گفت که از نگاه کویت، قیمت منصفانه نفت در شرایط فعلی بازار بین ۶۰ تا ۶۸ دلار در هر بشکه است. او تأکید کرد که افت شدید قیمتها تولیدکنندگان را غافلگیر کرده و این موضوع در شرایطی رخ میدهد که بازار جهانی نفت دوباره با نوسانات بالا و عدمقطعیت در عرضه و تقاضا روبهرو شده است. این اظهارات نشان میدهد که تولیدکنندگان از ضعف اخیر قیمتها ناراضیاند و احتمالاً اوپک پلاس سطح ۶۰ دلار را با دقت بیشتری زیر نظر خواهد گرفت.
به گزارش رویترز، منابع آگاه اعلام کردهاند که هیچ نفتکش بزرگی از روز چهارشنبه و در پی توقیف یک کشتی توسط ایالات متحده، بنادر ونزوئلا را ترک نکرده است و صادرات نفت این کشور به حداقل میزان خود رسیده است. بر اساس این گزارش، از زمان اقدام آمریکا برای توقیف کشتی، تنها نفتکشهای تحت اجاره شرکت شورون (Chevron) که حامل نفت خام بودهاند، موفق به خروج از ونزوئلا شدهاند. این وقفه در حملونقل دریایی منجر به آن شده است که حدود ۱۱ میلیون بشکه نفت و سوخت ونزوئلا در بنادر این کشور گرفتار و انباشته شود.
موسسه رتبهبندی فیچ در گزارش جدید خود، چشمانداز بخش نفت و گاز جهانی برای سال ۲۰۲۶ را «خنثی» ارزیابی کرده است؛ این دیدگاه مبتنی بر فرضیهای است که در آن میانگین قیمت نفت برنت به حدود ۶۳ دلار در هر بشکه خواهد رسید (کاهشی نسبت به ۶۹ دلار در سال ۲۰۲۵) و در شرایطی که ریسکهای ژئوپلیتیک از قیمتها حمایت میکنند، مازاد عرضه گسترده عاملی محدودکننده برای آنها خواهد بود. طبق این گزارش، بازار نفت همچنان با مازاد عرضه مواجه خواهد بود، چرا که رشد عرضه در سال ۲۰۲۶ از رشد تقاضا پیشی میگیرد. آژانس بینالمللی انرژی (IEA) پیشبینی میکند که عرضه جهانی ۲.۵ میلیون بشکه در روز افزایش یابد که این میزان بین کشورهای غیر اوپک پلاس (حدود ۱.۲ میلیون بشکه عمدتاً از آمریکا، برزیل، کانادا و گویان) و اوپک پلاس (حدود ۱.۳ میلیون بشکه تحت توافقهای فعلی) تقسیم میشود. در مقابل، رشد تقاضا تحت تأثیر روندهای کلان اقتصادی ضعیف، شتابگیری برقیسازی حملونقل و ضعف بخش پتروشیمی، همچنان محدود و سرکوبشده باقی میماند. فیچ انتظار دارد که حاشیه سود پالایشی در میان اختلالات ظرفیت، همچنان مستحکم و سازنده باقی بماند، هرچند تفاوتهای منطقهای وجود خواهد داشت. همچنین، عرضه گاز طبیعی مایع (LNG) در سال ۲۰۲۶ گسترش مییابد که منجر به کاهش قیمت گاز اروپا خواهد شد، اما قیمت گاز آمریکا را مستحکم نگه میدارد. شرکتهای نفت و گاز با ترازنامههای قوی و مخارج سرمایهای (Capex) منضبط وارد سال ۲۰۲۶ میشوند و پیشبینی میشود میانگین جهانی اهرم خالص EBITDA تقریباً ثابت بماند. با این حال، در منطقه آسیا-پاسیفیک انتظار میرود این اهرم مالی به دلیل مخارج سرمایهای بالا و قیمتهای پایینتر افزایش یابد، اگرچه شرکتهای ملی نفت چین و شرکتهای الانجی استرالیا همچنان بافرهای مالی کافی را حفظ خواهند کرد.
بهگفته منابع آگاه، پهپادهای اوکراینی به واحد اصلی تقطیر نفت خام و سکوی بارگیری پالایشگاه Slavneft-Yanos روسیه در شهر یاروسلاول حمله کردند؛ حملهای که در ادامه آن، این پالایشگاه تولید خود را متوقف کرده است. پالایشگاه Slavneft-Yanos یکی از مراکز مهم فرآوری نفت در روسیه محسوب میشود و توقف فعالیت آن میتواند پیامدهایی برای عرضه داخلی و منطقهای فرآوردههای نفتی داشته باشد، هرچند جزئیات مدت زمان این توقف هنوز اعلام نشده است. در تحولی جداگانه، منابع خبری گزارش دادند که یک کشتی فلهبر در جریان حمله روسیه به جنوب اوکراین آسیب دیده و مالک این کشتی یک شرکت ترکیهای است. این حادثه بار دیگر نشان میدهد که دامنه درگیریها بهطور فزایندهای بر زیرساختهای انرژی و کشتیرانی تجاری نیز اثرگذار شده است.
طلا پس از شکست سطح ۴۲۴۵ دلار در معاملات روز گذشته، امروز به بالای ۴۳۰۰ دلار رسید و در مسیر دستیابی به رکورد تاریخی ۴۳۸۱ دلار قرار دارد. این حرکت بیشتر جنبه تکنیکال داشت و با فعال شدن سفارشهای استاپ و ورود خریداران جدید تقویت شد. با وجود اینکه دادههای اشتغال آمریکا مطابق انتظارات بود، لحن انبساطی پاول بهعنوان یک محرک مثبت برای فلزات گرانبها عمل کرد. در کوتاهمدت، گزارشهای NFP و CPI آمریکا در هفته آینده میتوانند جهت حرکت طلا را تعیین کنند؛ دادههای قوی احتمال اصلاح قیمت را بالا میبرد، در حالی که دادههای ضعیف میتواند رشد بیشتری ایجاد کند. در تصویر بزرگتر، روند صعودی طلا با توجه به کاهش بازده واقعی اوراق و سیاستهای انبساطی فدرال رزرو ادامهدار خواهد بود، هرچند بازتسعیر انقباضی نرخها در کوتاهمدت میتواند فشار وارد کند.
اگرچه رکوردشکنی قیمت طلا در سال جاری توجهات زیادی را جلب کرده، اما سرمایهگذاران آمریکایی سهم بسیار ناچیزی از آن دارند؛ موضوعی که بهگفته گلدمن ساکس نشان میدهد این فلز گرانبها همچنان ظرفیت رشد بیشتری دارد. با وجود اوجگیریهای پیدرپی طلا، میزان مالکیت آن در آمریکا تغییر چندانی نکرده است. طبق تحلیل گلدمن ساکس که چهارشنبه منتشر شد، میزان سرمایه گذاری در ETFهای طلا هنوز شش واحد پایه — معادل ۰.۰۶ درصد — پایینتر از اوج سال 2012 است؛ یعنی از زمان راهاندازی ETFهای طلا در اواسط دهه ۲۰۰۰. تحلیلگران گلدمن ساکس عقیده دارند علت سهم اندک طلا در پرتفویها این است که «رشد اندازهی پرتفویها طی دهه گذشته از رشد قیمت و حجم معاملات طلا پیشی گرفته است.» با اینکه قیمت طلا در سال ۲۰۲۵ به بالاترین سطح تاریخی رسیده، تحلیل گلدمن ساکس نشان میدهد این صعود به افزایش معنادار مالکیت واقعی طلا در آمریکا منجر نشده است. در سهماهه دوم، ETFهای طلا تنها ۰.۱۷ درصد از پرتفوی مالی بخش خصوصی آمریکا را تشکیل دادهاند — سهمی ناچیز در برابر حدود ۱۱۲ تریلیون دلار دارایی آمریکاییها در سهام و اوراق قرضه. دادههای گلدمن ساکس همچنین نشان میدهد کمتر از نیمی از نهادهای بزرگ آمریکایی با مدیریت بیش از ۱۰۰ میلیون دلار اصلاً موقعیتی در ETFهای طلا دارند. میان کسانی که طلا نگه میدارند نیز تخصیصها معمولاً بین ۰.۱ تا ۰.۵ درصد است. برای سرمایهگذاران بزرگ بلندمدت نیز تنها حدود ۰.۲ درصد از پرتفو به طلا اختصاص یافته است. با وجود سروصدای شبکههای اجتماعی دربارهی شمشهای طلای کاستکو (Costco) و فروش سکههای ضرابخانه آمریکا، گزارش تأکید میکند که تقاضای فیزیکی طلا در آمریکا در مقایسه با جریان ETFها بسیار اندک است — تنها 11 تا 15 تن از ابتدای سال، در برابر حدود ۴۰۰ تن خرید خالص ETFها. این میزان مالکیت اندک در تضاد آشکار با توصیههای نهادهای بزرگ بازار است؛ از جمله سیتی، یوبیاس، مورگان استنلی، بلکراک و ری دالیو، بنیانگذار بریجواتر، که همه از سرمایهگذاران خواستهاند طلا را به پرتفوی خود بیفزایند. گلدمن ساکس میگوید فاصلهی میان این توصیهها و واقعیت بازار همان عاملی است که میتواند موج بعدی رشد طلا را رقم بزند. این بانک برآورد میکند که هر یک واحد پایه — یعنی ۰.۰۱ درصد — افزایش در سهم طلا از پرتفوی مالی آمریکا میتواند قیمت طلا را حدود ۱.۴ درصد بالا ببرد. به گفتهی گلدمن ساکس، اگر خانوارها یا نهادهای سرمایهگذاری بهطور معنادار طلا را بهعنوان یک ابزار تنوعبخشی اضافه کنند — بهویژه در شرایط عدماطمینان اقتصاد جهانی و نگرانیها دربارهی چشمانداز مالی — این ورود سرمایه میتواند «قیمتها را بهشدت افزایش دهد»، آن هم در بازاری که نسبتاً کوچک است. این بانک پیشبینی میکند که قیمت طلا تا پایان ۲۰۲۶ به ۴۹۰۰ دلار برسد، اما میگوید این پیشبینی با «ریسک صعودی قابلتوجه» همراه است، اگر خریدهای بخش خصوصی فراتر از بانکهای مرکزی — که طی سالهای اخیر بازیگران اصلی طرف تقاضا بودهاند — گسترش یابد. قیمت اسپان طلا اواخر اکتبر به رکورد نزدیک ۴۴۰۰ دلار در هر اونس رسید و از آن زمان تا حدود ۴۲۲۰ دلار عقبنشینی کرده است.
اوپک در تازهترین گزارش ماهانه خود اعلام کرد که پیشبینی رشد تقاضای جهانی نفت برای سالهای ۲۰۲۵ و ۲۰۲۶ بدون تغییر نسبت به ماه گذشته باقی مانده است؛ موضوعی که نشان میدهد این سازمان همچنان به روند باثبات مصرف جهانی انرژی در دوره میانمدت خوشبین است. در بخش عرضه، دادههای رسمی نشان میدهد تولید نفت خام اوپکپلاس در ماه نوامبر بهطور متوسط ۴۳.۰۶ میلیون بشکه در روز بوده که نسبت به اکتبر ۴۳ هزار بشکه در روز افزایش داشته است. این رشد محدود تولید، در راستای توافق اخیر ائتلاف برای افزایش تدریجی عرضه تفسیر میشود. در بخش تقاضا نیز اوپک برآورد خود از میزان نیاز بازار جهانی به نفت خام اوپکپلاس را بدون تغییر حفظ کرده است. این نیاز در سهماهه نخست سال ۲۰۲۶ حدود ۴۲.۶ میلیون بشکه در روز پیشبینی میشود و برای کل سال ۲۰۲۶ میانگین ۴۳ میلیون بشکه در روز برآورد شده است. ثبات این ارقام نشان میدهد اوپک انتظار دارد بازار جهانی توان جذب بخش عمدهای از عرضه ائتلاف را حفظ کند، بدون آنکه نشانهای از ضعف جدی در چشمانداز تقاضا مشاهده شود.
پیشبینی 38.5% قبلی 39.5%
آژانس بینالمللی انرژی (IEA): پیشبینی رشد عرضه جهانی نفت در سال ۲۰۲۶ را ۲۰ هزار بشکه در روز کاهش داد و آن را به ۲.۴ میلیون بشکه در روز رساند. پیشبینی رشد عرضه جهانی نفت برای سال ۲۰۲۵ را ۱۰۰ هزار بشکه در روز کاهش داد و برای سال ۲۰۲۶ نیز ۲۰ هزار بشکه در روز کمتر اعلام کرد. ظرفیت پالایش جهانی در سال ۲۰۲۶ به میزان ۷۵۰ هزار بشکه در روز افزایش خواهد یافت و به سطح ۸۴.۴ میلیون بشکه در روز خواهد رسید. تقاضای جهانی نفت در سال ۲۰۲۵ به ۱۰۳.۹۲ میلیون بشکه در روز خواهد رسید و در سال ۲۰۲۶ به ۱۰۴.۷۹ میلیون بشکه در روز افزایش مییابد. عرضه جهانی نفت در ماه نوامبر نسبت به ماه قبل ۶۱۰ هزار بشکه در روز کاهش یافته است.
کاهش ۲۵ نقطه پایهای نرخ بهره توسط فدرال رزرو شاید به اندازهای که برخی نگران بودند، انقباضی نبود. دلار در ابتدا با توجه به آنچه میتوان نوعی پیام بازانبساطی (reflationary communication) دانست، با فشار فروش مواجه شد. در این جلسه، فدرال رزرو پیشبینی رشد تولید ناخالص داخلی را افزایش داد، اما همچنان بر نظر خود مبنی بر کاهش نرخ بهره در سالهای ۲۰۲۶ و ۲۰۲۷ تأکید کرد. اکنون بازارها به دنبال ورودیهای مهم بعدی تا پایان سال هستند؛ از جمله دادههای شغلی ایالات متحده و جلسات بانکهای مرکزی. دلار: ممکن بود بدتر باشد برای فروشندگان دلار سرمایهگذاران منتظر یک کاهش نرخ با لحن هاوکیش بودند. در نهایت، تنها دو نفر مخالف این کاهش بودند و فدرال رزرو همچنان کاهش نرخ بهره را در پیشبینیهای خود برای سال ۲۰۲۶ قرار داد. همچنین به نظر میرسید که جروم پاول، رئیس فدرال رزرو، تمایلی نداشت که فدرال رزرو را در وضعیت «وقفه» قرار دهد. به جای آن، صحبتها در این جهت بود که نرخ سیاستی در حدود یک دامنه خنثی قرار دارد و فدرال رزرو در موقعیت مناسبی برای اتخاذ اقدامات بعدی قرار دارد. بنابراین، کنفرانس خبری به نوعی بمب خبری هاوکیش که در اکتبر شاهد بودیم، تبدیل نشد و دلار به طور کلی ثابت باقی ماند یا کمی کاهش یافت. در هر صورت، ممکن بود وضعیت برای فروشندگان دلار بدتر از این باشد. توجه ویژهای به اعلامیه فدرال رزرو در مورد خرید ۴۰ میلیارد دلار اوراق خزانهداری (T-Bills) در ماه آینده بود. این حرکت بیشتر جنبه تکنیکی داشت تا اطمینان حاصل شود که ذخایر کافی در بانکها برای مقابله با محدودیتهای بازار پول وجود دارد. با این حال، چشمانداز نرخهای کمی پایینتر در بازار پول احتمالاً میتواند اندکی منفی برای دلار باشد. همچنان که پاول اشاره کرد، دادههای زیادی قبل از جلسه بعدی فدرال رزرو در ژانویه منتشر خواهد شد. و پاول هشدار داد که این دادهها ممکن است تحت تأثیر مشکلات فنی مربوط به تعطیلی دولت قرار بگیرند. سرمایهگذاران اکنون منتظر ورودیهای دادههای شغلی نوامبر در سهشنبه آینده هستند. همچنین جلسات مهم بانکهای مرکزی در ۱۰ روز آینده در پیش است. به طور کلی، جلسه FOMC دیروز شاید بزرگترین ریسک مثبت برای دلار در سال جاری بود. حالا که این رویداد سپری شده است، ممکن است ضعف فصلی دلار تا پایان سال غالب شود. شاخص دلار (DXY) احتمالاً به سمت سطح ۹۸.۰۰ نزول خواهد کرد. یورو: خوشبینیهای بانک مرکزی اروپا جفت ارز EURUSD پس از جلسه فدرال رزرو کمی بالاتر بسته شد. همچنین، یک سری اظهارات خوشبینانه از بانک مرکزی اروپا در مورد رشد اقتصاد که بهتر از حد انتظار بوده، کمک کرد. احتمال کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا اکنون کمتر از قبل است اما شاید هنوز برای بازار زود باشد که به تصمیمات افزایش نرخ در سال ۲۰۲۶ از بانک مرکزی اروپا اطمینان پیدا کند. انتظار میرود که EURUSD در محدوده بالای ۱.۱۶ باقی بماند و رسیدن به هدف ۱.۱۸۰۰ برای پایان سال، احتمالاً به دادههای ضعیفتر شغلی در ایالات متحده یا برخی اصلاحات مثبت پیشبینی رشد از سوی بانک مرکزی اروپا در هفته آینده بستگی خواهد داشت. فرانک سوئیس: بانک ملی سوئیس امیدوار به هاوکیش شدن مواضع بانک مرکزی اروپا بانک ملی سوئیس امروز جلسه تعیین نرخ بهره خود را برگزار میکند. انتظار نمیرود تغییراتی در نرخ بهره ۰.۰۰٪ ایجاد شود یا برای بخش عمدهای از سال ۲۰۲۶ تغییراتی در این زمینه پیش آید. به نظر میرسد بانک ملی سوئیس با مشکل تورم کاهنده (disinflation) مواجه است و احتمالاً به پیشبینیهایی که نشان میدهند نرخ تورم تا اواخر ۲۰۲۸ به ۰.۸٪ خواهد رسید، ادامه خواهد داد. در واقع، نرخ تورم این فصل خیلی ضعیفتر از پیشبینی بازگشت به ۰.۴٪ سالانه بود که بانک ملی سوئیس در سپتامبر پیشبینی کرده بود. نرخ تورم در ماههای اکتبر و نوامبر به ترتیب ۰.۱٪ و ۰.۰٪ بوده است. با توجه به انتشار ضعیف رشد اقتصادی سوئیس در سهماهه سوم، انتظار میرود که بانک ملی سوئیس همچنان رویکرد محتاطانهای داشته باشد و اعلام کند که گزینههایی برای کاهش نرخ بهره و مداخله برای مقابله با قدرت بیشتر فرانک سوئیس دارد اما به احتمال زیاد این اقدامات را به طور مداوم نخواهد داشت. در عوض، بانک ملی سوئیس امیدوار است که ارزیابیهای خوشبینانهتر در مورد مواضع بانک مرکزی اروپا ادامه یابد. همچنین، در صورتی که اخبار مثبت در مورد آتشبس در اوکراین منتشر شود، این میتواند تأثیر مثبتی بر EURCHF داشته باشد. در پیشبینیهای فارکس برای ۲۰۲۶، ما (تیم تحلیل ING) بر این باور بودیم که EURCHF ممکن است در پایان سال به سطح ۰.۹۲ برسد و در ۲۰۲۶ به ۰.۹۵ افزایش یابد. اما حالا که ارزیابیهای هاوکیش از سوی بانک مرکزی اروپا صورت گرفته (ممکن است پیشبینیهای رشد در ۱۸ دسامبر اصلاح شوند) و احتمال آتشبس در اوکراین هنوز وجود دارد، چشمانداز ما برای EURCHF در هفتههای آینده به شدت مثبت شده است. لیر ترکیه: بانک مرکزی ترکیه آخرین کاهش نرخ خود را در این سال انجام خواهد داد امروز، بانک مرکزی ترکیه آخرین تصمیم خود را در مورد نرخ بهره برای سال جاری اتخاذ خواهد کرد. دادههای تورم نوامبر باید بانک مرکزی را به ادامه روند کاهش نرخها ترغیب کند، اما آخرین دادههای رشد تولید ناخالص داخلی سهماهه سوم و شاخصهای اولیه برای سهماهه چهارم نشان میدهد که شرایط تقاضای ضعیفتری برای روند کاهش تورم وجود دارد و این میتواند ریسکهای صعودی برای پیشبینیهای تورم ایجاد کند. بر این اساس، بانک مرکزی احتمالاً با احتیاط و با کاهش نرخ ۱۰۰ نقطه پایه در نشست دسامبر عمل خواهد کرد، هرچند احتمال کاهش بیشتر نرخها نیز نمیتوان رد کرد. بازار نرخها از پایان اکتبر شاهد رالی قدرتمندی بوده و جدیدترین دادههای تورمی به نوعی اعتماد به روند کاهش تورم و ادامه سیاست کاهش نرخها را بازگردانده است. برای امروز، بازار انتظار یک کاهش ۱۰۰-۱۵۰ نقطه پایه را دارد و مگر اینکه بانک مرکزی با کاهش نرخهای بزرگتر غافلگیر کند، احتمالاً شاهد واکنش عمدهای نخواهیم بود. انتظار میرود که USDTRY همچنان در مسیر صعودی خود باقی بماند و تغییرات عمدهای در رژیم ارزی فعلی ترکیه در کوتاهمدت نخواهیم دید؛ زیرا بانک مرکزی در پیشبرد این دوره کاهش نرخ با احتیاط عمل میکند. بنابراین، ما معتقدیم که لیر ترکیه همچنان یک انتخاب محبوب برای معاملات با بهره بالا در سال آینده خواهد بود، علیرغم ادامه روند کاهش نرخها. برای نیمه دوم سال ۲۰۲۶، ما پیشبینی میکنیم که USDTRY به ۴۸.۴۰ برسد و در پایان سال به ۵۱.۰۰ افزایش یابد. منبع: ING
بیش از ۳۰ نفتکش تحت تحریم آمریکا که در ونزوئلا فعالیت میکنند، پس از توقیف یک ابرنفتکش حامل نفت خام ونزوئلا توسط گارد ساحلی آمریکا، در معرض خطر اقدامات تنبیهی واشنگتن قرار گرفتهاند. این توقیف که روز چهارشنبه توسط رئیسجمهور دونالد ترامپ اعلام شد، نخستین اقدام علیه محموله نفتی ونزوئلا از زمان اعمال تحریمهای آمریکا در سال ۲۰۱۹ و اولین اقدام شناختهشده دولت ترامپ علیه نفتکشهای مرتبط با ونزوئلا پس از دستور او برای افزایش گسترده حضور نظامی در منطقه است. این اقدام آمریکا که فشارها بر دولت نیکلاس مادورو، رئیسجمهور ونزوئلا را افزایش داده، بسیاری از مالکان کشتیها، اپراتورها و شرکتهای کشتیرانی را نگران کرده است؛ بهطوریکه برخی در حال بازنگری در برنامههای خود برای خروج از آبهای ونزوئلا در روزهای آینده هستند. کارشناسان میگویند هدف قرار دادن محمولههای نفتی ونزوئلا میتواند باعث تاخیرهای کوتاهمدت در صادرات شود و برخی مالکان کشتی را از ادامه فعالیت منصرف کند. پیشتر واشنگتن صادرات نفت ونزوئلا را که عمدتاً توسط نفتکشهای واسطه انجام میشد، مختل نکرده بود. بیش از ۸۰ نفتکش در انتظار ونزوئلا آمریکا را به «سرقت آشکار» متهم کرد و این توقیف را «اقدام دزدی دریایی بینالمللی» خواند. ابرنفتکش توقیفشده که توسط یک گروه مدیریت ریسک به نام Skipper شناسایی شد، بخشی از «ناوگان سایه» است؛ کشتیهایی که نفت تحریمشده را به مقاصد اصلی منتقل میکنند و معمولاً سیگنالهای خود را خاموش یا موقعیتشان را پنهان میکنند. استفاده از این نفتکشها پس از تحریمهای آمریکا علیه ونزوئلا افزایش یافته است. بر اساس دادههای TankerTrackers.com، روز چهارشنبه بیش از ۸۰ نفتکش بارگیریشده یا در انتظار بارگیری در آبهای ونزوئلا یا نزدیک سواحل آن بودند که بیش از ۳۰ فروند از آنها تحت تحریم آمریکا قرار داشتند. طبق تحلیل Lloyd’s List Intelligence، ناوگان سایه جهانی شامل ۱۴۲۳ نفتکش است که ۹۲۱ فروند آنها تحت تحریمهای آمریکا، بریتانیا یا اروپا قرار دارند. این کشتیها معمولاً قدیمی هستند، مالکیت نامشخص دارند و بدون بیمه معتبر بینالمللی فعالیت میکنند. این نفتکشها عمدتاً نفت تحریمشده روسیه، ایران و ونزوئلا را به مقاصد آسیایی منتقل میکنند. در مورد ونزوئلا، آنها در بنادر شرکت دولتی PDVSA با نامهای جعلی بارگیری میکنند و موقعیت خود را تا مدتها پس از حرکت پنهان میسازند. برآوردها نشان میدهد حدود ۱۵٪ از ناوگان جهانی نفتکشهای بسیار بزرگ (VLCC) که ظرفیت حمل ۲ میلیون بشکه در هر سفر دارند، تحت تحریم قرار گرفتهاند. آمریکا تقریباً تمام ناوگان PDVSA و چند نفتکش حامل نفت به کوبا را به فهرست تحریمها اضافه کرده است. روسیه و چین نیز سالهاست از استراتژی مشابهی برای دور زدن تحریمها استفاده میکنند. با وجود این فشارها، صادرات نفت ونزوئلا در نوامبر به بیش از ۹۰۰ هزار بشکه در روز رسید و واردات نفتا برای رقیقسازی نفت فوقسنگین آن، عمدتاً از روسیه، دو برابر شد و به ۱۶۷ هزار بشکه در روز رسید. ونزوئلا و ایران نیز در گذشته برای استفاده از ناوگان نفتکشهای خود همکاری داشتهاند. شرکت Chevron، شریک کلیدی PDVSA و مسئول حمل نفت خام ونزوئلا به آمریکا، روز چهارشنبه اعلام کرد فعالیتهایش بهطور عادی ادامه دارد.
به گزارش بلومبرگ، مدیر تنها صندوق اختصاصی نقره در چین هشدارهای کمسابقهای به سرمایهگذاران درباره ریسک «زیانهای قابلتوجه» در صورت پایان یافتن روند صعودی بیسابقه این فلز صادر کرد. صندوق UBS SDIC Silver Futures Fund LOF در حال حاضر حدود ۱۲٪ بالاتر از ارزش داراییهای پایه خود معامله میشود؛ این اختلاف قیمتی (پریمیوم) رکوردی در مقایسه با قراردادهای نقره در بورس آتی شانگهای محسوب میشود و نشاندهنده موجی از علاقه سفتهبازانه در بازار است.
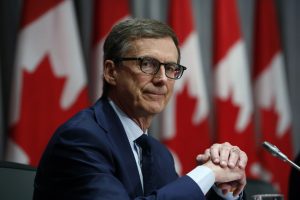
تیف مکلم در کنفرانس مطبوعاتی به نکات مهم زیر اشاره کرد: بهبود بازار کار نشانهای دلگرمکننده است، هرچند کسبوکارها همچنان در زمینه استخدام و برنامههای سرمایهگذاری احتیاط به خرج میدهند. دادههای اخیر اشتغال تغییری در چشمانداز اقتصادی بانک مرکزی ایجاد نکرده است و مسیر سیاستی فعلی پابرجاست. مکلم، در خصوص سیاست مالی گفت: تأثیر بودجه فدرال بستگی به سرعت و اثربخشی اجرای آن دارد و افزود که این بودجه فشار تورمی جدیدی ایجاد نخواهد کرد. او همچنین خاطرنشان کرد که بازارها میتوانند مطمئن باشند بانک مرکزی تصمیمات خود را گامبهگام و بر اساس دادهها اتخاذ خواهد کرد. مکلم در سخنان امروز از اظهارنظر درباره قیمتگذاری بازار برای افزایش نرخ بهره در پاییز ۲۰۲۶ خودداری کرد.
تیف مکلم، رئیس بانک مرکزی کانادا، در سخنرانی افتتاحیه خود بار دیگر تأکید کرد که نرخ بهره ۲.۲۵ درصدی فعلی در شرایط کنونی، مناسبترین سطح برای حفظ ثبات قیمتی و هدایت اقتصاد در عبور از شوک تجاری آمریکا است. به گفته او، کانادا نه با یک چرخه معمولی ضعف اقتصادی، بلکه با یک گذار ساختاری روبهرو است که ماهیت آن، سیاستگذاری پولی را پیچیدهتر کرده است. سه پیام اصلی مکلم تأثیرات شدید تعرفههای آمریکا او تصریح کرد که تعرفههای سنگین آمریکا بر بخشهایی چون خودرو، فولاد، آلومینیوم و چوببری، فشار قابلتوجهی بر برخی صنایع وارد کرده، اما کل اقتصاد مقاومتر از حد انتظار عمل کرده است. تورم مهار شده و نزدیک هدف تورم سرفصل بیش از یک سال است در حوالی ۲ درصد نوسان میکند و شاخصهای هسته بین ۲.۵ تا ۳ درصد قرار دارند. مکلم گفت که تورم مطابق انتظار در حال حرکت است و فعلاً نشانهای از انحراف پایدار از هدف دیده نمیشود. نرخ فعلی، تعادلی میان حمایت و مهار تورم با توجه به تعادل ریسکها، شورای حکام معتقد است نرخ فعلی در پایین محدوده نرخ خنثی قرار دارد؛ سطحی که از یکسو به اقتصاد برای تطبیق با شوک تجاری کمک میکند و از سوی دیگر مانع از انحراف تورم میشود. اقتصاد: مقاوم اما نامتوازن مکلم توضیح داد که بازبینی دادههای گذشته نشان میدهد اقتصاد در ابتدای ۲۰۲۵ قویتر از برآوردهای اولیه بوده است؛ همین موضوع بخشی از مقاومت فعلی را توضیح میدهد. با این حال، تصویر فعلی ناهمگون است: رشد ۲.۶ درصدی Q3 عمدتاً ناشی از نوسانات تجاری بوده و نه قدرت تقاضای داخلی؛ تقاضای نهایی داخلی تقریباً بدون تغییر مانده؛ انتظار میرود رشد Q4 ضعیف باشد و به تدریج در ۲۰۲۶ بهبود یابد. بازار کار: بهبود تدریجی با آسیبهای بخشی در سه ماه اخیر اشتغال افزایش یافته و نرخ بیکاری به ۶.۵٪ کاهش یافته است. با این حال، بخشهای حساس به تجارت همچنان آسیبپذیرند و نظرسنجیها نشان میدهد تمایل بنگاهها به استخدام در سطح پایینی قرار دارد. تورم: در مسیر هدف، با نوسانات موقتی بانک مرکزی انتظار دارد تورم، با وجود برخی نوسانات کوتاهمدت ناشی از اثرات بازگشتی تعطیلی مالیاتی سال گذشته، نزدیک هدف ۲ درصد باقی بماند. تورم زیربنایی نیز حدود ۲.۵٪ برآورد میشود و وجود ظرفیت خالی در اقتصاد از افزایش دوباره تورم جلوگیری میکند. نقش سیاست مالی و ریسکهای خارجی مکلم اشاره کرد که سیاست مالی طی سالهای آینده با افزایش بودجه دفاعی و مشوقهای سرمایهگذاری رشد اقتصادی را تقویت خواهد کرد. این آثار در دورنمای ژانویه لحاظ میشود. با این حال، ریسکهای محیطی بالا باقی ماندهاند: تنشهای تجاری با آمریکا، بازبینی پیشروی توافق CUSMA، و نوسانات شدید در جریان تجارت، همگی ارزیابی دقیق مسیر اقتصاد را دشوار میکنند. پیام کلیدی مکلم او تأکید کرد: «کانادا تنها یک دوره ضعف چرخهای را پشت سر نمیگذارد؛ ما در حال گذار از یک شوک ساختاری تجاری هستیم. سیاست پولی نمیتواند ظرفیت از دست رفته را بازگرداند، اما تا زمانی که تورم مهار شده باقی بماند، میتواند کمک کند اقتصاد با این تغییر تطبیق پیدا کند.» به این ترتیب، بانک مرکزی کانادا نه عجلهای برای کاهش دوباره نرخ دارد و نه گرایشی به انقباض بیشتر؛ مسیری میانه و محتاطانه که با عدمقطعیتهای فعلی کاملاً همخوان است.
بانک مرکزی کانادا در نشست دسامبر ۲۰۲۵ مطابق انتظار بازار، نرخ بهره سیاستی را در سطح ۲.۲۵ درصد بدون تغییر حفظ کرد؛ سطحی که پس از آغاز چرخه کاهش نرخها از تابستان ۲۰۲۴ و عقبنشینی تدریجی از اوج ۵ درصدی به آن رسیده است. مقامهای پولی با اشاره به اینکه تورم در محدوده هدف ۲ درصد قرار دارد و اقتصاد همچنان با پیامدهای اختلالات تجاری جهانی ناشی از سیاستهای حمایتی آمریکا مواجه است، تصمیم گرفتند در این مقطع رویکردی محتاطانه اتخاذ کنند و از هرگونه تغییر جدید در نرخ بهره خودداری کنند. در ارزیابی شرایط جهانی، بانک مرکزی تصویر ناهمگونی را ترسیم میکند. اقتصاد آمریکا در سایه مصرف قدرتمند و موج سرمایهگذاری در حوزه هوش مصنوعی تابآوری خود را حفظ کرده، در حالی که منطقه یورو فراتر از انتظارات عمل کرده است. با این حال، چین همچنان نقطه ضعف اصلی تقاضای جهانی است و ضعف آن به شکل مستقیم و غیرمستقیم بر تجارت کانادا و زنجیره تأمین فشار وارد میکند. در داخل کشور، رشد ۲.۶ درصدی تولید ناخالص داخلی در سهماهه سوم چشمگیر بود، اما بانک مرکزی بهروشنی توضیح میدهد که این جهش بیشتر انعکاسدهنده نوسانات تجاری است و نه نشانهای از بهبود پایدار در فعالیت داخلی؛ چرا که تقاضای داخلی در واقع راکد باقی مانده است و انتظار میرود رشد اقتصادی در سهماهه چهارم بار دیگر تضعیف شود. بازار کار نیز طی سه ماه اخیر نشانههایی از بهبود را نشان داده و نرخ بیکاری به ۶.۵ درصد کاهش یافته، اما بخشهای وابسته به تجارت خارجی همچنان با فشار روبهرو هستند و برنامههای استخدامی شرکتها بهبود محسوسی را نشان نمیدهد. وضعیت تورم نیز تصویر مشابهی از ثبات همراه با نوسان ارائه میدهد. شاخص قیمت مصرفکننده در سطح ۲.۲ درصد قرار دارد و شاخصهای هسته بین ۲.۵ تا ۳ درصد در نوساناند. ارزیابی مقامهای پولی نشان میدهد تورم زیرسطحی نزدیک ۲.۵ درصد است و در کوتاهمدت بهدلیل اثرات حذف تخفیف مالیاتی GST/HST، دادهها میتوانند پرنویز و نامنظم باشند. با این حال، بانک مرکزی بر این باور است که سطح کنونی نرخ بهره برای مهار تورم و تثبیت آن نزدیک هدف مناسب است و در عین حال به اقتصاد اجازه میدهد با شوکهای تجاری اخیر سازگار شود. آخرین مرحله کاهش نرخ بهره به اکتبر ۲۰۲۵ بازمیگردد؛ زمانی که بانک مرکزی نرخ را یکچهارم واحد پایین آورد و با اشاره به ضعف پایدار اقتصاد، اثرات منفی جنگ تجاری آمریکا، افزایش بیکاری و افت سرمایهگذاری تجاری، پیام روشنی درخصوص لزوم تسهیل محتاطانه سیاست پولی ارائه کرد. از آن زمان، اگرچه بازار کار اندکی بهبود یافته، اما تورم در محدوده ۲ تا ۳ درصد نوسان دارد و شرایط کلی اقتصاد همچنان شکننده تلقی میشود. در بازار ارز، واکنش دلار کانادا محدود باقی ماند. جفتارز USDCAD پیش از اعلام تصمیم در حوالی 1.3848 معامله میشد و از آنجا که سیاست تثبیت نرخ بهره دقیقاً مطابق انتظار بازار بود، تغییر قابلتوجهی در رفتار معاملهگران مشاهده نشد.
مقامهای اتحادیه اروپا اعلام کردند که سفرای کشورهای عضو با طرح حذف تدریجی گاز روسیه موافقت کردند.
با توجه به «نوسان نرخ» این هفته، توجه امروز به آمریکای شمالی معطوف است. امروز جلسات سیاستگذاری هر دو بانک فدرال رزرو آمریکا و بانک کانادا برگزار میشود. انتظار میرود فدرال رزرو کاهش نرخ بهره ۲۵ نقطه پایه را به طور انقباضی (هاوکیش) انجام دهد، که ریسک نرخهای بهره کوتاهمدت در آمریکا و دلار را به سمت بالا متمایل میکند. برای بانک کانادا، ممکن است در برابر افزایش نرخ بهره برای سال ۲۰۲۶ که بازارها پیشبینی کردهاند، واکنش نشان دهد. دلار آمریکا: منتظر رأی مخالفان فدرال رزرو و نمودار نقطهای (دات پلات) امروز روز جلسه کمیته بازار آزاد فدرال رزرو (FOMC) است و کاهش ۲۵ نقطه پایه نرخ بهره که هدف نرخ را به ۳.۵۰-۳.۷۵ درصد خواهد رساند، حدود ۹۰٪ در بازار قیمتگذاری شده است. تمرکز اصلی بر روی خلاصه پیشبینیهای اقتصادی (سپتامبر)، تعداد مخالفان کاهش ۲۵ نقطه پایه نرخ بهره و سپس کنفرانس مطبوعاتی رئیس فدرال رزرو، جرومی پاول خواهد بود. اقتصاددان ارشد ما (تیم تحلیل ING)، جیمز نایتلی، احتمال ۴ مخالف در فدرال رزرو را میدهد، در حالی که در ماه اکتبر تنها یک مخالف وجود داشت. به نظر میرسد فدرال رزرو تنها یک کاهش نرخ بهره در سال ۲۰۲۶ را در سپتامبر نگه دارد. این در حالی است که بازارها برای سال ۲۰۲۶ به طور غیررسمی دو کاهش نرخ دیگر را قیمتگذاری کردهاند. همچنین، توجهها به پیشبینیهای رشد اقتصادی و نرخ بیکاری معطوف خواهد بود که در سپتامبر به این صورت بود: تولید ناخالص داخلی ۱.۸٪ (۲۰۲۶)، ۱.۹٪ (۲۰۲۷)، ۱.۸٪ (۲۰۲۸) و بیکاری ۴.۴٪ (۲۰۲۶)، ۴.۳٪ (۲۰۲۷). احتمالاً پیشبینیهای تولید ناخالص داخلی به سمت بالا اصلاح شود، در حالی که پیشبینیهای نرخ بیکاری ممکن است کمی افزایش یابد. در ماه اکتبر، کنفرانس مطبوعاتی پاول باعث شد دلار به شدت افزایش یابد. احتمالاً این ریسکها امروز نیز باقی خواهند ماند؛ زیرا او در مورد مخالفان در تصمیمگیری و این که سه کاهش متوالی نرخ بهره، نرخ سیاست را به میزان قابل توجهی به سمت نرخ خنثی نزدیک کرده است، صحبت خواهد کرد. به وضوح، احتمال کاهش نرخ دوم در ۲۰۲۶ امروز با ریسک مواجه است و این در حالی است که در هفتهای قرار داریم که سرمایهگذاران در حال ارزیابی مجدد سیاستهای پولی هاوکیش بانکهای مرکزی جهانی هستند. در حالی که همه این موارد به نظر میرسد که به نفع دلار است، اما این موارد به طور وسیع پیشبینی شده است. شاید تعجبآور باشد که بازار نرخها هنوز چنین کاهشهای زیادی را قیمتگذاری کرده است. به احتمال زیاد این تأثیر از ورود کوین هسِت به فدرال رزرو در ماه فوریه است که میتواند چشمانداز فدرال رزرو را به سمت نگاه کاهشی (داویش) سوق دهد. احتمالاً یافتن هر گونه نشانه کاهشی در بیانیههای امروز فدرال رزرو دشوار است، اما به طور غیرمستقیم، هر گونه اعلامیه از سوی فدرال رزرو مبنی بر خرید بیشتر اوراق خزانهداری بیش از آنچه که برای حفظ سررسید موجود نیاز است، میتواند به نوعی به عنوان عاملی منفی برای دلار تعبیر شود. این حرکت فنی برای حفظ اندازه ترازنامه در مقیاس تولید ناخالص داخلی است. شاخص دلار آمریکا (DXY)، امروز میتواند به ۹۹.۶۰ برسد در صورت کاهش هاوکیش نرخ بهره، اما انتشار دادههای ضعیف بازار کار در هفته آینده و ضعف فصلی در دسامبر نشان میدهد که این افزایش دلار ممکن است دوام زیادی نداشته باشد. یورو: سیاستها و ژئوپولتیک جفت ارز EURUSD به دلیل افزایش نرخهای بهره آمریکا در این هفته کمی کاهش یافته است. همانطور که در بالا اشاره شد، ریسک جلسه FOMC برای EURUSD منفی است. بازنگری نزولی در کوتاهمدت منحنی نرخ بهره آمریکا ممکن است موجب افت یورو به منطقه ۱.۱۵۸۵/۹۰ شود. همچنین، احتمال کاهش بیشتر به ۱.۱۵۵۵/۶۵ در بازارهای پایان سال وجود دارد. با این حال، ممکن است یورو مدت زیادی در این سطوح باقی نماند و همچنان پیشبینی میشود که تا پایان سال شاهد بازگشتی به سمت ۱.۱۸۰۰ باشیم. در سیاست داخلی منطقه یورو، فرانسه توانست بودجه تأمین اجتماعی مهمی را تصویب کند. اما دشواری در تصویب این بودجه باعث نگرانی در مورد تصویب بودجه دولتی ۲۰۲۶ خواهد شد و ریسکهای مالی فرانسه همچنان به عنوان وزنی بر یورو در سال ۲۰۲۶ باقی خواهند ماند. در سطح ژئوپولتیک، این هفته تمرکز بر این است که مقامات اتحادیه اروپا از اختیارات اضطراری خود استفاده کردهاند تا مجارستان را کنار زده و ۲۱۰ میلیارد یورو از داراییهای روسیه را مسدود کنند تا به عنوان وام جبرانی برای اوکراین استفاده شود. رهبران اروپایی به شدت تلاش دارند که این مسئله تحقق یابد تا اوکراین مجبور به پذیرش آتشبس از سوی آمریکا و روسیه نشود. در این زمینه، مشاوران سیاسی بر این باورند که یک توافق آتشبس همچنان ممکن است. تمام این موارد در رابطه با یورو اهمیت دارد، زیرا برخی از مدیران دارایی نگران این هستند که نقض حقوق مالکیت ممکن است وضعیت امن یورو را تحت تأثیر قرار دهد. با این حال، تاکنون هیچ نشانهای از این موضوع در دادههای جریان سرمایه مشاهده نشده است و تا زمانی که بانک مرکزی اروپا درگیر پشتیبانی از وامهای اوکراین نشود، بعید است که این تحولات تأثیر قابل توجهی بر یورو بگذارد. دلار کانادا: هنوز زود است که بانک کانادا نرخها را افزایش دهد امروز بانک کانادا جلسهای برای تعیین نرخ بهره دارد. نرخ سیاستی به طور یکنواخت انتظار میرود که در ۲.۲۵ درصد باقی بماند. این جلسه در زمانی برگزار میشود که تغییرات هاوکیش در سیاستهای پولی جهانی – به ویژه به رهبری استرالیا – رخ داده است. در واقع، بازارهای پولی اکنون ۳۰ نقطه پایه افزایش نرخ بهره بانک کانادا را برای ماه اکتبر سال آینده قیمتگذاری کردهاند. در گزارش سیاستهای پولی سپتامبر، بانک کانادا یکی از نگاههای کسلکنندهتر را نسبت به اقتصاد جهانی اتخاذ کرد. به علاوه، این واقعیت که کانادا در معرض بازنگری توافقنامه تجارت آزاد آمریکای شمالی (USMCA) در سال ۲۰۲۶ قرار دارد، باعث احتیاط سیاستگذاران خواهد شد. حتی اگر سیاستهای مالی حمایتی دولت وجود داشته باشد، افزایش نرخهای بهره در سال ۲۰۲۶ برای بانک کانادا زود است. بعید به نظر میرسد که بانک کانادا در این مرحله افزایش نرخ بهره را تایید کند و به نظر میرسد که ریسکهای نزولی برای دلار کانادا در امروز وجود دارد. منبع: ING
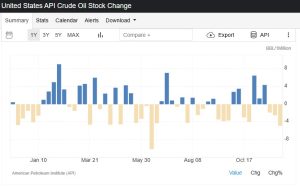
موجودی نفت خام آمریکا در هفته منتهی به ۵ دسامبر ۲۰۲۵، ۴.۸ میلیون بشکه کاهش یافت. این کاهش پس از افت ۲.۴۸ میلیون بشکهای در هفته قبل رخ داد و بسیار کمتر از انتظار کاهش ۱.۷ میلیون بشکهای بود. این آمار نشاندهنده سومین هفته متوالی کاهش موجودی نفت خام و همچنین بزرگترین افت از اوایل ژوئن تاکنون است. بر اساس دادههای منتشرشده پیش از گزارش رسمی: نفت خام: کاهش ۴.۸ میلیون بشکه بنزین: افزایش ۷ میلیون بشکه محصولات تقطیری: افزایش ۱ میلیون بشکه انتظارات برای گزارش رسمی اداره اطلاعات انرژی آمریکا (EIA) به شرح زیر است: نفت خام: کاهش ۲.۳۱ میلیون بشکه بنزین: افزایش ۴.۵۱۸ میلیون بشکه محصولات تقطیری: افزایش ۱.۹۴۳ میلیون بشکه در همین حال، نفت خام WTI این هفته با فشار مواجه شد و روز سهشنبه ۴۹ سنت کاهش یافت. هرچند کاهش موجودی نفت خام خبر مثبتی است اما افزایش سنگین موجودی بنزین پس از رشد ۴.۵ میلیون بشکهای هفته گذشته نگرانیها را افزایش داده است.
روند صعودی در بازار آسیا ادامه دارد و قیمت نقره با افزایش ۶۸ سنت به ۶۱.۵ دلار رسید که یک رکورد تازه محسوب میشود. کارشناسان میگویند نقره به یک معامله هیجانی (FOMO) در میان سرمایهگذاران خرد تبدیل شده است؛ چرا که وقتی نقره وارد روند صعودی میشود، معمولاً رشد آن بسیار سریع و چشمگیر است. در همین حال، اظهارات ترامپ درباره احتمال وتوی اعضای فدرال رزرو به دلیل استفاده بایدن از اتوپن، به جذابیت خرید نقره دامن زده است.
اداره اطلاعات انرژی آمریکا (EIA) در تازهترین گزارش «چشمانداز کوتاهمدت انرژی» (STEO)، پیشبینی تولید نفت خام ایالات متحده برای سال ۲۰۲۶ را به ۱۳.۵۳ میلیون بشکه در روز کاهش داده است؛ این در حالی است که برآورد تولید برای سال ۲۰۲۵ با اندکی افزایش نسبت به پیشبینی قبلی (۱۳.۵۹ میلیون)، به ۱۳.۶۱ میلیون بشکه در روز رسیده است. طبق دادههای این گزارش، انتظار میرود تولید نفت آمریکا در ماه دسامبر به طور میانگین ۱۳.۸۵ میلیون بشکه در روز باشد که نسبت به ۱۳.۸۶ میلیون بشکه در ماه نوامبر کاهش جزئی دارد و پیشبینی میشود این رقم در ماه ژانویه به ۱۳.۷۱ میلیون بشکه در روز برسد. در بخش گاز طبیعی نیز، تولید آمریکا در ماه دسامبر به طور میانگین ۱۲۰.۹ میلیارد فوت مکعب در روز برآورد شده که نسبت به ماه نوامبر (۱۲۰.۸ میلیارد) افزایش داشته، اما انتظار میرود در ژانویه به ۱۲۰.۳ میلیارد فوت مکعب در روز کاهش یابد. علاوه بر آمار تولید، این گزارش چشمانداز قیمتها را نیز بهروز کرده و پیشبینی میکند که میانگین قیمت نفت خام وست تگزاس اینترمدیت (WTI) در سال ۲۰۲۵ به ۶۵.۳۲ دلار در هر بشکه برسد که نسبت به برآورد ۶۵.۱۵ دلاری ماه نوامبر افزایش یافته است؛ همچنین برای سال ۲۰۲۶، قیمت میانگین این شاخص ۵۱.۴۲ دلار در هر بشکه برآورد شده که بالاتر از تخمین ۵۱.۲۶ دلاری قبلی است. در خصوص شاخص جهانی نیز، میانگین قیمت نفت برنت برای سال ۲۰۲۶ حدود ۵۵.۰۸ دلار در هر بشکه پیشبینی شده که نشاندهنده افزایش نسبت به برآورد ۵۴.۹۲ دلاری در ماه گذشته است.
در هفته منتهی به ۱۲ دسامبر، چندین بانک مرکزی در سراسر جهان تصمیمات مهمی درباره نرخ بهره خواهند گرفت. روز کشورها سهشنبه (زرد) استرالیا چهارشنبه (صورتی) کانادا، ایالات متحده (فدرال رزرو)، برزیل پنجشنبه (آبی) پرو، مولداوی، سوئیس، صربستان، اوکراین، ترکیه، ازبکستان، فیلیپین
بانک آمریکا پیشبینی کرده است که معامله متضاد ( معامله برخلاف جریان غالب بازار) بزرگ سال ۲۰۲۶ در بخش کالاها خواهد بود. مایکل هارتنت، استراتژیست ارشد سرمایهگذاری این بانک، اعلام کرد که نمودار همه کالاها میتواند شبیه طلا شود؛ چرا که قیمت طلا از ابتدای سال تاکنون ۶۰ درصد رشد کرده است. او در یادداشت اخیر خود تأکید کرد که بخش انرژی، بهویژه نفت، بهترین معامله متضاد سال ۲۰۲۶ خواهد بود. هارتنت با نادیده گرفتن هیجان فعلی بازار فناوری، به سمت بخشهای تضعیفشده حرکت کرده و معتقد است که شرایط کلان اقتصادی در حال تغییر به نفع کالاهاست. به گفته او، سیاستهای اقتصادی دولت ترامپ اقتصاد را در وضعیت داغ نگه خواهد داشت و این موضوع میتواند به رشد شدید قیمتها در بخش انرژی منجر شود. پیشبینی میشود که افزایش ۶۰ درصدی قیمت نفت در سال ۲۰۲۶، بهای نفت خام WTI را به ۹۶ دلار در هر بشکه برساند.