TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

رئیس بانک مرکزی کانادا بر مناسب بودن نرخ بهره فعلی و حفظ هدف تورمی ۲ درصدی تأکید کرد

تیف مک‌لم، رئیس بانک مرکزی کانادا، در تازه‌ترین اظهارات خود با دفاع از سیاست‌های فعلی اعلام کرد که نرخ بهره سیاستی کنونی برای حفظ تورم در نزدیکی ۲ درصد در سطح مناسبی قرار دارد. وی ضمن ابراز اطمینان از اینکه ۲ درصد بهترین هدف تورمی است و بانک مرکزی قصدی برای بازنگری در آن ندارد، خاطرنشان کرد که این نهاد آماده است در صورت تغییر چشم‌انداز اقتصادی، واکنش لازم را نشان دهد. مک‌لم در بخش دیگری از سخنانش به تشریح الزامات ارزهای دیجیتال باثبات (Stablecoins) پرداخت و تأکید کرد که هر استیبل‌کوین کانادایی در آینده باید یک‌به‌یک به ارز بانک مرکزی متصل (Pegged) باشد. به گفته او، این ارزها باید توسط دارایی‌های نقدشونده با کیفیت بالا پشتیبانی شوند تا همواره امکان تبدیل آن‌ها به پول نقد با ارزش اسمی فراهم باشد. رئیس بانک مرکزی کانادا افزود که هدف نهایی تبدیل استیبل‌کوین‌ها به «پول خوب» و قابل‌اعتمادی مانند اسکناس یا سپرده‌های بانکی است؛ از این‌رو صادرکنندگان باید دارای تاب‌آوری عملیاتی کافی باشند و شرایط بازخرید و کارمزدها را کاملاً شفاف‌سازی کنند. بانک مرکزی کانادا قصد دارد با همکاری وزارت دارایی، از تدوین مقررات استیبل‌کوین‌ها در سال ۲۰۲۶ حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یادآوری: داده‌های اشتغال آمریکا امروز منتشر می‌شود

خب، در مدت استراحت چه چیزهایی را از دست دادیم؟ در هفته گذشته بازارها کم‌خبر نبودند؛ از جمله اینکه فدرال رزرو آخرین کاهش نرخ بهره ۲۵ نقطه پایه‌ای سال را انجام داد. اکنون رقابت برای ریاست فدرال رزرو نیز داغ شده و گزارش‌ها نشان می‌دهد کوین وارش به‌عنوان گزینه اصلی مطرح است و احتمالاً هستت را کنار می‌زند؛ رقابتی میان «دو کوین» باقی مانده است. اما امروز، تمرکز اصلی بر انتشار گزارش بسیار تأخیرخورده بازار کار آمریکا خواهد بود. داده‌های اشتغال غیرکشاورزی (NFP) برای نوامبر که باید در هفته اول دسامبر منتشر می‌شد، به امروز موکول شده است. پیچیدگی بیشتر اینجاست که داده‌های اکتبر نیز همراه با آن منتشر می‌شود. اداره آمار کار آمریکا (BLS) اعلام کرده که در داده‌های این ماه و ماه‌های آینده «نوسانات بیشتر از حد معمول» وجود خواهد داشت. این موضوع به دلیل تغییرات آماری برای جبران پنل گم‌شده ماه اکتبر و همچنین مشکلات جمع‌آوری داده‌ها در نوامبر رخ داده است. به همین دلیل، تحلیل این داده‌ها آسان نخواهد بود و ممکن است زمان ببرد—نه لزوماً این هفته یا این ماه—تا بتوان تصویری روشن از وضعیت بازار کار به دست آورد. روایت غالب این است که نشانه‌های ضعف بازار کار ادامه خواهد داشت و احتمالاً معامله‌گران در اوایل سال آینده بهتر می‌توانند قضاوت کنند، نه بر اساس این گزارش آشفته. البته این به معنای بی‌تفاوتی بازار نیست؛ معامله‌گران قطعاً به داده‌ها واکنش نشان خواهند داد و نوسان در بازار وجود خواهد داشت. اما اگر انتظار نتیجه‌گیری قطعی از داده‌های امروز دارید، بهتر است خیلی امیدوار نباشید. در هر صورت، برآورد می‌شود اشتغال غیرکشاورزی نوامبر ۵۰ هزار نفر باشد و نرخ بیکاری ۴.۴٪. این ارقام معیارهای اصلی هستند که باید پیش از انتشار گزارش به آن‌ها توجه کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک سی‌آی‌بی‌سی هشدار داد که بازارها در پیش‌بینی افزایش نرخ بهره کانادا دچار تندروی شده‌اند

بانک سی‌آی‌بی‌سی (CIBC) در یادداشت جدیدی به فعالان بازار هشدار داده است که در پیش‌بینی افزایش نرخ بهره توسط بانک مرکزی کانادا دچار شتاب‌زدگی شده‌اند و نباید روی این موضوع شرط‌بندی کنند. اندرو گرانتام، تحلیلگر CIBC، استدلال می‌کند که اگرچه تورم کل در سطح ۲.۲ درصد ثابت مانده است، اما جزئیات داده‌ها از قیمت‌گذاری‌های تهاجمی اخیر بازار برای افزایش نرخ بهره پشتیبانی نمی‌کند. به گفته او، اقتصاد درگیر یک وضعیت «فشار و کشش» است و بانک مرکزی کانادا در یک «توقف طولانی‌مدت» قفل شده است؛ بر این اساس، پیش‌بینی می‌شود نرخ بهره در تمام سال آینده در سطح فعلی ۲.۲۵ درصد ثابت باقی بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان صندوق اتریومی خود را به بازار عرضه کرد

جی‌پی‌مورگان نخستین صندوق بازار پول توکنی‌شده را بر بستر اتریوم راه‌اندازی کرد. این بانک اعلام کرده است که ۱۰۰ میلیون دلار از سرمایه خود را برای آغاز به کار این صندوق اختصاص می‌دهد و سپس آن را از روز سه‌شنبه به روی سرمایه‌گذاران خارجی باز خواهد کرد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

موج گرانی سخت‌افزار با رشد هوش مصنوعی شدت گرفت

رشد انفجاری هوش مصنوعی در سال‌های اخیر، زنجیره تأمین جهانی حافظه و قطعات الکترونیکی را وارد مرحله‌ای کرده که تحلیلگران از آن با عنوان «رکود تکنولوژیک مصرف‌کنندگان» یاد می‌کنند. تمرکز تولیدکنندگان بزرگ حافظه بر تأمین نیاز مراکز داده هوش مصنوعی، باعث کمبود شدید RAM، افزایش قیمت‌ها و کاهش مشخصات سخت‌افزاری در محصولات مصرفی شده است. تمرکز صنعت بر HBM؛ آغاز بحران حافظه سه تولیدکننده اصلی حافظه—سامسونگ، SK Hynix و Micron—بخش قابل‌توجهی از ظرفیت تولید خود را از بازار مصرف‌کننده به سمت حافظه‌های HBM، LPDDR5X و GDDR7 منتقل کرده‌اند؛ حافظه‌هایی که برای آموزش مدل‌های هوش مصنوعی و مراکز داده نسل جدید ضروری هستند. این تغییر اولویت باعث شده عرضه حافظه‌های معمولی برای لپ‌تاپ‌ها، گوشی‌ها و کنسول‌های بازی کاهش یابد و قیمت‌ها به‌طور قابل‌توجهی افزایش پیدا کند. خروج از بازار SSD مصرفی؛ ضربه دوم به مصرف‌کنندگان هم‌زمان با بحران RAM، Micron و Samsung نیز در حال خروج از بازار SSDهای مصرفی هستند. گزارش‌ها نشان می‌دهد سامسونگ تولید SATA SSD را از سال ۲۰۲۶ متوقف می‌کند؛ اقدامی که می‌تواند قیمت SATA و NVMe را به‌شدت افزایش دهد. اهمیت این تصمیم زمانی روشن‌تر می‌شود که بدانیم سامسونگ بزرگ‌ترین بازیگر بازار SSD است و خروج آن تأثیر بسیار بیشتری نسبت به خروج Micron از برند Crucial دارد. افزایش ۱۰۰ درصدی قیمت DDR5 سامسونگ reportedly قیمت قراردادهای DDR5 را دو برابر کرده است؛ اقدامی که موج جدیدی از افزایش قیمت در بازار لپ‌تاپ، کامپیوترهای رومیزی و سرورها ایجاد خواهد کرد. پیامدهای گسترده برای بازار مصرف افزایش قیمت برندهای بزرگ Dell: افزایش ۱۵ تا ۲۰ درصدی از اواسط دسامبر ۲۰۲۵ Lenovo: افزایش قیمت از ۱ ژانویه ۲۰۲۶ HP: افزایش قیمت از مه ۲۰۲۶ Samsung: احتمال افزایش قیمت گوشی‌ها یا کاهش مشخصات کاهش RAM در دستگاه‌ها لپ‌تاپ اقتصادی: 8GB لپ‌تاپ میان‌رده: 12GB لپ‌تاپ بالارده: 16GB گوشی اقتصادی: 4GB گوشی میان‌رده: 6–8GB گوشی بالارده: 12GB کاهش ظرفیت ذخیره‌سازی 64GB به‌جای 128GB 256GB به‌جای 512GB 512GB به‌جای 1TB بازار GPU AMD احتمالاً قیمت‌ها را افزایش می‌دهد. Nvidia reportedly عرضه VRAM به سازندگان کارت گرافیک را محدود کرده است. کنسول‌های بازی Nintendo Switch، PlayStation و Xbox ممکن است افزایش قیمت داشته باشند؛ موضوعی که می‌تواند رشد بازار کنسول‌ها را متوقف کند. سایر تجهیزات تلویزیون‌های هوشمند، روترها و حتی تجهیزات پزشکی با افزایش قیمت یا تأخیر در عرضه مواجه خواهند شد. چشم‌انداز بهبود بازار حافظه تحلیل‌ها نشان می‌دهد بحران حافظه کوتاه‌مدت نیست ۲۰۲۶: تقاضا از عرضه پیشی می‌گیرد؛ قیمت‌ها همچنان صعودی ۲۰۲۷: اوج قیمت‌ها و کاهش شدید موجودی ۲۰۲۸: آغاز فعالیت مگافب‌های جدید در کره، آمریکا و تایوان → کاهش فشار بازار پیش‌بینی کارشناسان تحلیل داخلی SK Hynix: کمبود حافظه تا ۲۰۲۸ ادامه دارد. TeamGroup: محدودیت شدید تا ۲۰۲۶، بهبود واقعی از ۲۰۲۷–۲۰۲۸ Counterpoint Research: احتمال دو برابر شدن قیمت DRAM تا اواخر ۲۰۲۶ جمع‌بندی تمرکز صنعت نیمه‌هادی بر تأمین نیازهای هوش مصنوعی، بازار مصرف‌کننده را وارد دوره‌ای کرده که در آن قیمت‌ها افزایش می‌یابد، مشخصات سخت‌افزاری کاهش پیدا می‌کند و دسترسی به محصولات باکیفیت دشوارتر می‌شود. اگرچه انتظار می‌رود از سال ۲۰۲۸ با راه‌اندازی خطوط تولید جدید فشار بازار کاهش یابد، اما تا آن زمان مصرف‌کنندگان باید خود را برای دوره‌ای از گرانی و کاهش کیفیت آماده کنند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

افزایش انتظارات تورمی بازار سهام ایران را تقویت کرد

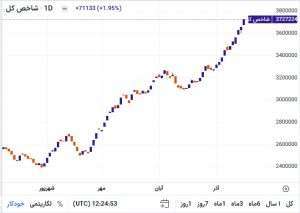
در معاملات امروز بازار سرمایه، شاخص کل با جهش ۷۱٬۱۳۳ واحدی به سطح ۳٬۷۲۷٬۲۲۴ واحد رسید و رشد ۱.۹۵ درصدی را ثبت کرد. این حرکت صعودی در ادامه روندی است که طی هفته‌های اخیر شکل گرفته و نشان‌دهنده افزایش تقاضا در بازار سهام است. تورم؛ محرک اصلی رشد بازار یکی از مهم‌ترین عوامل رشد اخیر شاخص کل، افزایش انتظارات تورمی در اقتصاد ایران است. با توجه به: رشد قیمت ارز در بازار آزاد افزایش قیمت کالاهای مصرفی سرمایه‌گذاران به‌دنبال حفظ ارزش دارایی‌های خود هستند و بازار سهام را به‌عنوان یکی از گزینه‌های پوشش تورم انتخاب کرده‌اند. در چنین شرایطی، ورود نقدینگی به بازار سرمایه افزایش یافته و باعث رشد قیمت سهام در صنایع بزرگ و شاخص‌ساز شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

دلار آمریکا با تقویت ارزهای رقیب و تغییر انتظارات نرخ بهره تضعیف می‌شود

دلار هفته را در شرایطی نسبتاً ضعیف آغاز کرده است؛ آن هم در آستانه یک برنامه بسیار شلوغ از انتشار داده‌های اقتصادی و برگزاری نشست‌های بانک‌های مرکزی در فضای اقتصادهای پیشرفته گروه ده (G10). مهم‌ترین داده این هفته، انتشار گزارش اشتغال آمریکا (NFP) برای ماه نوامبر در روز سه‌شنبه خواهد بود، اما در کنار آن، سخنرانی‌های مهمی از سوی مقامات فدرال رزرو نیز در پیش است. در عین حال، این پرسش همچنان در مرکز توجه بازارها قرار دارد که کدام بانک‌های مرکزی حاضر خواهند بود قیمت‌گذاری بازار برای افزایش نرخ بهره در سال 2026 را بپذیرند. دلار آمریکا: سخنرانی ویلیامز از فدرال رزرو می‌تواند مهم باشد دلار یکی از آخرین هفته‌های پرحجم معاملاتی سال را با تمایلی اندک به ضعف آغاز کرده است. فشار هفته گذشته ناشی از فدرال رزروی بود که همچنان در برابر کاهش‌های بیشتر نرخ بهره موضعی باز داشت، اما در کنار آن، این دیدگاه نیز در حال شکل‌گیری است که اگر اقتصاد جهانی تا این حد مقاوم باقی مانده، آیا نباید در سایر نقاط جهان شروع به قیمت‌گذاری افزایش نرخ بهره شود؟ همین عامل، نقش مهمی در حمایت از یورو و دلار استرالیا در هفته گذشته داشت. با این حال، خرید ارزها بر اساس این فرضیه با یک «هشدار جدی» همراه است (یعنی ریسک بالایی دارد و ممکن است به سرعت معکوس شود). در معاملات شبانه، دلار نیوزیلند 0.7٪ افت کرد؛ چرا که رئیس جدید بانک مرکزی نیوزیلند، آنا برمن، در برابر افزایش نرخ بهره‌ای که بازار برای سال آینده قیمت‌گذاری کرده بود، موضع منفی گرفت. در خصوص داستان داخلی آمریکا در این هفته، تمرکز اصلی بر انتشار داده‌های مهم و سخنرانی‌های کلیدی فدرال رزرو خواهد بود. نقطه اوج، انتشار گزارش اشتغال غیرکشاورزی (NFP) ماه نوامبر در روز سه‌شنبه است. انتظار می‌رود این گزارش عددی ضعیف در حدود +50 هزار شغل جدید نشان دهد و نرخ بیکاری نیز به 4.5٪ افزایش یابد. هرگونه داده ضعیف‌تر از انتظار می‌تواند زمان‌بندی کاهش بعدی نرخ بهره فدرال رزرو را جلوتر بیاورد. ما (تیم تحلیل ING) بر این باوریم که فدرال رزرو می‌تواند بار دیگر در ماه مارس نرخ بهره را کاهش دهد؛ موضوعی که در حال حاضر تنها با احتمال 33٪ در بازارها قیمت‌گذاری شده است. یکی دیگر از داده‌های کلیدی این هفته، انتشار شاخص قیمت مصرف‌کننده (CPI) ماه نوامبر در روز پنج‌شنبه است؛ جایی که انتظار می‌رود نرخ سالانه اندکی به 3.1٪ افزایش یابد. همچنین توجه ویژه‌ای به سخنرانی‌های مقامات فدرال رزرو داریم، به‌ویژه از این منظر که آیا چهره‌های کلیدی هنوز فضای لازم برای کاهش بیشتر نرخ‌ها را پیش‌بینی می‌کنند یا خیر. امروز ساعت ۷ بعدازظهر به وقت ایران، از رئیس فدرال رزرو نیویورک، جان ویلیامز، سخنرانی خواهیم شنید. او پیش از کاهش نرخ هفته گذشته فدرال رزرو، نقش مهمی در تغییر انتظارات بازار به سمت مواضع انبساطی‌تر (داویش) ایفا کرد. همچنین در روز چهارشنبه، کریس والر سخنرانی‌ای درباره چشم‌انداز اقتصادی خواهد داشت؛ او طی سال‌های اخیر یکی از تأثیرگذارترین صداها در فدرال رزرو بوده است. این‌ها عمده عوامل داخلی آمریکا برای بازار فارکس هستند، اما در خارج از آمریکا نیز شاهد نشست‌های مهم سیاست‌گذاری پولی در منطقه یورو، ژاپن، بریتانیا، نروژ و سوئد خواهیم بود. بزرگ‌ترین تهدید برای موقعیت‌های فروش دلار (short USD) از خارج، احتمالاً نشست نرخ بهره بانک مرکزی اروپا در روز پنج‌شنبه است؛ به‌ویژه اگر پیش‌بینی‌های رشد اقتصادی منطقه یورو به اندازه کافی بالا نرود یا اگر رئیس بانک مرکزی اروپا، کریستین لاگارد، در برابر ایده افزایش نرخ بهره در سال 2026 موضعی بازدارنده اتخاذ کند. برای امروز، به نظر می‌رسد شاخص دلار (DXY) بتواند در محدوده 98.00 تا 98.50 تثبیت شود. یورو: هفته‌ای بزرگ برای اروپا نرخ EURUSD همچنان سودهای هفته گذشته را حفظ کرده است. رویدادهای فوق در آمریکا نقش مهمی خواهند داشت، اما روز پنج‌شنبه نیز برای یورو بسیار تعیین‌کننده است. در این روز، علاوه بر نشست بانک مرکزی اروپا، نشست شورای اروپا نیز برگزار می‌شود. در این نشست، رهبران اتحادیه اروپا تلاش خواهند کرد تا درباره وام غرامت برای اوکراین و همچنین توافق تجاری مرکوسور (بین اتحادیه اروپا و کشورهای آمریکای جنوبی) به توافق برسند. این نشست، آزمونی کلیدی برای سنجش توانایی اروپا در تصمیم‌گیری جمعی خواهد بود یا اینکه بار دیگر منافع محلی—مانند موضع بلژیک در قبال وام اوکراین یا اعتراض کشاورزان فرانسوی به مرکوسور—بر روند تصمیم‌گیری غلبه خواهد کرد. باید دید چه می‌شود. دور از سیاست، تقویم داده‌های اقتصادی نیز بسیار پرتحرک است. روز سه‌شنبه شاخص‌های مدیران خرید اولیه (Flash PMI) ماه دسامبر منتشر می‌شوند که نشان خواهند داد آیا خوش‌بینی اخیر تا ماه پایانی سال نیز دوام آورده است یا خیر. پس از انتشار رقم نهایی تورم ماه نوامبر در روز پنج‌شنبه، هفته با داده اعتماد مصرف‌کننده منطقه یورو در روز جمعه به پایان می‌رسد. بهبود اعتماد مصرف‌کننده باید یکی از محرک‌های کلیدی رشد اقتصادی منطقه یورو در سال 2026 باشد؛ به‌ویژه با توجه به نرخ بالای پس‌انداز خانوارها در این منطقه. سطح 1.1750/60 اکنون مقاومت مهم کوتاه‌مدت برای EURUSD محسوب می‌شود و داده‌های NFP آمریکا و نشست بانک مرکزی اروپا احتمالاً دو عامل اصلی تعیین‌کننده خواهند بود که آیا این جفت‌ارز هفته را در هدف ترجیحی ما یعنی 1.1800 به پایان می‌رساند یا خیر. پوند بریتانیا: موقعیت‌های فروش بسیار سنگین هستند داده‌های ضعیف تولید ناخالص داخلی بریتانیا در ماه اکتبر، که روز جمعه منتشر شد، فشار نزولی بر پوند وارد کرد. با نگاهی به آینده، این هفته برای داده‌های اقتصادی بریتانیا، سیاست پولی و استرلینگ هفته‌ای بسیار مهم است. پیش از کاهش مورد انتظار نرخ بهره توسط بانک انگلستان در روز پنج‌شنبه، داده‌های بازار کار (از جمله کاهش رشد دستمزدها در بخش خصوصی) و همچنین شاخص قیمت مصرف‌کننده ماه نوامبر منتشر خواهند شد. در مورد CPI، انتظار می‌رود تورم کلی اندکی کاهش یابد، اما تورم هسته‌ و خدمات همچنان نسبتاً بالا و به ترتیب در سطوح 3.4٪ و 4.5٪ سالانه باقی بمانند. در حال حاضر، کاهش نرخ بهره بانک انگلستان در روز پنج‌شنبه با احتمال 85٪ در بازارها قیمت‌گذاری شده است. ما در ING، که دیدگاهی متمایل به سیاست‌های انبساطی‌تر (داویش) داریم، انتظار داریم اندرو بیلی، رئیس بانک انگلستان، «از روبیکن عبور کند» (اصطلاحی به معنای اتخاذ تصمیمی قاطع و برگشت‌ناپذیر) و به شکل‌گیری رأی 5 به 4 به نفع کاهش نرخ بهره تا سطح 3.75٪ کمک کند. پس از آن، انتظار کاهش 50 نقطه پایه دیگر در سال 2026 را داریم؛ که یکی از دلایل اصلی پیش‌بینی ما برای صعود نرخ EURGBP تا سطح 0.90 در سال آینده است. با این حال، یک تهدید مهم برای دیدگاه‌های منفی نسبت به پوند، وضعیت موقعیت‌گیری بازار است. مدیران دارایی در حال حاضر برخی از سنگین‌ترین موقعیت‌های فروش پوند را در بیش از یک دهه اخیر در اختیار دارند. هرگونه غافلگیری مثبت می‌تواند با یک «شورت اسکوییز» بسیار شدید (افزایش سریع قیمت ناشی از بسته شدن اجباری موقعیت‌های فروش) در پوند همراه شود. انتظار می‌رود برخی مدیران دارایی به خرید ابزارهای ارزان برای پوشش ریسک صعودی پوند روی بیاورند؛ مانند برای مثال، اختیار معاملهٔ پوت یورو و کال پوند که به‌طور عمیق خارج از قیمت بازار (OTM) هستند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مرکزی ژاپن: سود شرکت‌ها محدود می‌ماند اما دستمزدها بالا می‌رود

بانک مرکزی ژاپن، اعلام کرده است که شرکت‌ها انتظار بهبود محدود در سودآوری در سال مالی ۲۰۲۶ دارند، اما با این حال برنامه دارند افزایش دستمزدها را حفظ کنند. طبق اطلاعاتی که بانک مرکزی از طریق ارتباط با مدیران کسب‌وکار جمع‌آوری کرده است: تعداد کمی از شرکت‌ها انتظار بهبود قابل‌توجه سود را دارند. افزایش تعرفه‌های آمریکا چشم‌انداز سود شرکت‌ها را تحت فشار قرار داده است. بیشتر شرکت‌ها معتقدند لازم است در سال مالی ۲۰۲۶ دستمزدها را به اندازه یا مشابه سال ۲۰۲۵ افزایش دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نخست‌وزیر ژاپن خواستار ایجاد شرایط رشد دستمزد شد

نخست‌وزیر ژاپن، سانائه تاکایچی، اعلام کرد که دولت باید شرایط لازم را برای افزایش دستمزدها توسط شرکت‌ها فراهم کند. او تأکید کرد که نقش دولت تعیین عدد مشخص برای حداقل دستمزد نیست، بلکه باید محیطی ایجاد کند که شرکت‌ها بتوانند دستمزدها را سریع‌تر از نرخ تورم افزایش دهند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت تتر برای خرید باشگاه فوتبال یوونتوس پیشنهاد رسمی داد

شرکت تتر (Tether)، صادرکننده استیبل‌کوین USDT، پیشنهادی را برای خرید و تملک باشگاه فوتبال یوونتوس ارائه کرده است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

انتظارات تورمی بریتانیا کاهش یافت

بر اساس نظرسنجی مشترک بانک انگلستان و موسسه ایپسوس، انتظارات تورمی مصرف‌کنندگان بریتانیا برای ۱۲ ماه آینده در نوامبر به ۳.۵٪ کاهش یافت؛ این رقم در مقایسه با ۳.۶٪ ماه قبل اندکی پایین‌تر است. این کاهش جزئی نشان می‌دهد که نگرانی‌ها درباره تورم در میان خانوارها کمی فروکش کرده، هرچند همچنان بالاتر از هدف ۲٪ بانک انگلستان باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس موقت CFTC دستورالعمل‌های قدیمی حوزه دارایی‌های دیجیتال را لغو کرد

رئیس موقت کمیسیون معاملات آتی کالا (CFTC)، فم، اعلام کرد که این نهاد دستورالعمل‌های منسوخ و قدیمی مرتبط با دارایی‌های دیجیتال را لغو و از درجه اعتبار ساقط می‌کند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

نمودارهایی که زندگی‌ها را نابود کردند

تصور کنید به صفحه مانیتور خیره شده‌اید و کندل‌های قرمز یکی پس از دیگری، مثل قطرات خون روی نمودار می‌چکند؛ این دقیقا همان لحظه‌ای است که زندگی‌ها نابود شدند. در بازار کریپتوکارنسی، مرز بین ثروت افسانه‌ای و فقر مطلق، گاهی به نازکی یک تار مو است و تاریخ این بازار پر از داستان‌های ترسناک، عبرت‌آموز و البته واقعی است که در آن میلیاردها دلار سرمایه در عرض چند ساعت دود شده و به هوا رفته است. وقتی صحبت از سقوط می‌شود، منظور یک اصلاح قیمت ساده نیست؛ بلکه صحبت از پروژه‌هایی است که با وعده‌های طلایی آمدند، اما در نهایت جیب سرمایه‌گذاران را خالی کردند و تنها چیزی که باقی گذاشتند، حسرت و نموداری بود که به سمت صفر مطلق شیرجه می‌رفت. در این مقاله می‌پردازیم به چند پروژه بزرگی که قصد میلیونر کردن سرمایه‌گذاران را داشتند، ولی در نهایت چیزی که بود، جیب خود را پر کرده و زندگی‌هایی که برای سرمایه‌گذاران نابود شد. در ادامه، راهکارهایی برای حفظ سرمایه در بازار کریپتو همچنین نحوه شناسایی این پروژه‌ها را بررسی کنیم. ترا (LUNA)؛ رقص مرگ یک امپراتوری ۶۰ میلیارد دلاری شاید معروف‌ترین و دراماتیک‌ترین داستان در سال‌های اخیر، ماجرای اکوسیستم "ترا TERRA" و ارز دیجیتال "لونا LUNA " باشد. لونا یک شت‌کوین بی‌نام و نشان نبود؛ بلکه یکی از ده ارز برتر بازار بود که همه تحلیلگران آن را تحسین می‌کردند. مکانیزم این پروژه بر پایه یک استیبل‌کوین الگوریتمیک به نام UST بنا شده بود. قرار بود هر وقت قیمت UST از یک دلار پایین‌تر آمد، سیستم به طور خودکار لونا را بسوزاند یا ضرب کند تا تعادل برقرار شود. اما در می ۲۰۲۲، یک حمله هماهنگ شده به نقدینگی این شبکه باعث شد UST ارزش برابر با دلار خود را از دست بدهد. سیستم هوشمند شبکه که قرار بود نجات‌بخش باشد، تبدیل به قاتل آن شد. برای نجات قیمت دلارِ شبکه، سیستم شروع به چاپ تریلیون‌ها واحد لونا کرد. این فرآیند که به "مارپیچ مرگ" (Death Spiral) معروف است، باعث شد قیمت لونا از حدود ۱۱۹ دلار، در عرض چند روز به ۰.۰۰۰۰۰۱ دلار برسد. سرمایه‌گذارانی که خانه‌های خود را فروخته و روی لونا شرط بسته بودند، صبح بیدار شدند و دیدند دارایی میلیون دلاری‌شان حتی ارزش خرید یک همبرگر را هم ندارد. اف‌تی‌اکس (FTX)؛ کلاهبرداری در لباس نبوغ اگر لونا قربانی یک ایراد فنی و حمله اقتصادی شد، صرافی FTX قربانی طمع خالص انسانی و کلاهبرداری پشت پرده بود. سم بنکمن-فرید (SBF)، مدیرعامل FTX، چهره محبوب و موجه دنیای کریپتو بود که روی جلد مجلات فوربس می‌رفت و به سیاستمداران کمک مالی می‌کرد. اما در پشت پرده، او از دارایی‌های کاربران صرافی خود استفاده می‌کرد تا بدهی‌های شرکت دیگرش، یعنی "آلامدا ریسرچ" را پوشش دهد. آن‌ها توکن خود صرافی یعنی FTT را وثیقه قرار می‌دادند و وام‌های کلان می‌گرفتند. وقتی در نوامبر ۲۰۲۲ گزارش‌هایی مبنی بر ورشکستگی و مدیریت غلط دارایی‌ها منتشر شد، کاربران برای برداشت پول هجوم آوردند (Bank Run). صرافی پولی برای دادن به مردم نداشت چون پول‌ها قبلاً خرج شده بود. توکن FTT سقوط آزاد کرد و یکی از بزرگترین صرافی‌های جهان در کمتر از یک هفته اعلام ورشکستگی کرد. این اتفاق نشان داد که حتی بزرگترین نام‌ها هم می‌توانند بخشی از لیست نمودارهایی که زندگی‌ها را نابود کردند باشند. نکته کلیدی: تفاوت بزرگ FTX و Luna در این بود که FTX یک کلاهبرداری متمرکز و سرقت مستقیم دارایی‌ها بود، در حالی که لونا یک شکست در طراحی اقتصادی غیرمتمرکز محسوب می‌شد. اسکوئید گیم و راگ پول‌های کلاسیک همیشه پروژه‌ها بزرگ و پیچیده نیستند؛ گاهی کلاهبرداری‌ها ساده، سریع و بر موج احساسات سوار می‌شوند. توکن "Squid Game" که از نام سریال محبوب نتفلیکس سوءاستفاده کرده بود، نمونه بارز یک "راگ پول" (Rug Pull) یا به اصطلاح "کشیدن فرش از زیر پا" به این معنی که، در لحظه زیرپای‌تان خالی می‌شود و باز مغز به زمین می‌خورید، بود. قیمت این توکن در عرض چند روز هزاران درصد رشد کرد و مردم به طمع سودهای نجومی آن را خریدند. اما یک مشکل کوچک وجود داشت: کدهای قرارداد هوشمند طوری نوشته شده بود که شما می‌توانستید توکن را بخرید، اما نمی‌توانستید آن را بفروشید! وقتی قیمت به اوج رسید، توسعه‌دهندگان ناشناس پروژه، تمام نقدینگی را برداشتند و ناپدید شدند. قیمت توکن در یک ثانیه از حدود ۲۸۰۰ دلار به صفر رسید. این نمودار شبیه یک خط صاف رو به بالا و سپس یک خط عمودی رو به پایین بود؛ تصویری دقیق از نابودی سرمایه. مقایسه انواع سقوط در بازار کریپتو برای درک بهتر اینکه چگونه پولتان ممکن است پودر شود، به جدول زیر دقت کنید: نوع پروژه علت سقوط نمونه معروف سرعت نابودی الگوریتمیک نقص در طراحی مکانیزم ثبات قیمت Terra (LUNA) چند روز صرافی متمرکز سوءمدیریت و سرقت دارایی کاربر FTX چند روز تا چند هفته راگ پول سرقت نقدینگی توسط سازنده Squid Game چند ثانیه پانزی پرداخت سود قدیمی‌ها با پول جدیدها BitConnect چند ماه تا نابودی ناگهانی چگونه قبل از وقوع فاجعه بوی خطر را حس کنیم؟ شناسایی نمودارهایی که زندگی‌ها را نابود کردند قبل از شکل‌گیری کامل آن‌ها، هنر زنده ماندن در این بازار است. هیچ پروژه‌ای بی‌دلیل سقوط نمی‌کند و معمولاً نشانه‌هایی وجود دارد که اگر هوشیار باشید، می‌توانید آن‌ها را ببینید: سودهای نجومی و غیرمنطقی (APY): اگر پروژه‌ای وعده سود سالانه ۱۰۰٪، ۲۰۰٪ یا بیشتر می‌دهد و منبع درآمد مشخصی جز "ورود اعضای جدید" ندارد، قطعاً یک سیستم پانزی یا ناپایدار است. تیم ناشناس یا مشکوک: اگر توسعه‌دهندگان پروژه هویت مشخصی ندارند یا سابقه شفافی در لینکدین و توییتر ندارند، فرار کنید. تمرکز نقدینگی: اگر بخش بزرگی از توکن‌ها در اختیار چند کیف پول خاص است، آن‌ها می‌توانند هر لحظه بازار را دامپ کنند (ریزش ناگهانی ایجاد کنند). وایت‌پیپر (Whitepaper) کپی شده: بسیاری از پروژه‌های اسکم حتی زحمت نوشتن اهداف خود را نمی‌کشند و متن‌های دیگران را کپی می‌کنند. عدم امکان فروش (Honeypot): همیشه قبل از خرید سنگین، مقدار کمی بخرید و سعی کنید بفروشید تا مطمئن شوید قرارداد هوشمند قفل نیست. در مقاله زیر کار با انواع پلتفرم‌ها بخصوص پلتفرم دکستولز را برای شناسایی پروژه‌های کلاهبرداری کامل آموزش دادیم، که یکی از بهترین راههای اولیه برای بررسی قرارداد هوشمند یک پروژه، همین سایت و قابلیت‌هایی که در اختیار کاربر می‌گذارد، محسوب می‌شود. ✔️ بیشتر بخوانید: چگونه توکن‌های کلاهبرداری را شناسایی کنیم؟ استراتژی بقا: چگونه قربانی بعدی نباشیم؟ زمانی که بازار دچار جنون می‌شود، حتی باهوش‌ترین افراد هم ممکن است گرفتار فوبیای جا ماندن از سود یا فومو (FOMO) شوند. اما تنها سپر دفاعی شما در برابر این طوفان‌ها، "مدیریت سرمایه" است. هرگز، تاکید می‌کنم هرگز، تمام سرمایه خود را روی یک ارز قرار ندهید، حتی اگر آن ارز بیت‌کوین باشد، چه برسد به شت‌کوین‌های تازه وارد. توزیع سرمایه بین حوزه‌های مختلف (بیت‌کوین، اتریوم، دیفای، گیمینگ و حتی استیبل‌کوین‌ها) می‌تواند در روزهای خونین بازار، جان شما را نجات دهد. نکته بعدی خطرناک، نگهداری دارایی در صرافی‌ها است، که باید برایمان هک بزرگترین صرافی‌ها درس شده باشد. از صرافی فقط برای نقد کردن یا تبدیل ریال به رمزارز استفاده کنید و بلافاصله بعداز معامله، دارایی خود را به کیف پولی مانند متامسک یا تراست ولت، انتقال دهید. حتی برای امنیت بیشتر سعی کنید یک ولت واسط داشته باشید، به این معنی که اول به آن ولت بزنید بعد از ولت واسط به ولت اصلی انتقال دهید، چون ردگیری ولت صرافی‌های ایرانی ساده و احتمال فریز شدن داراریی حتی درون ولت ممکن است. همچنین، همیشه بخشی از سود خود را نقد کنید. پول مجازی روی صفحه مانیتور تا زمانی که به حساب بانکی شما واریز نشود، پول واقعی نیست. طمع برای "کمی سود بیشتر" همان عاملی است که باعث می‌شود تریدرها در قله قیمت نفروشند، اما در کف قیمت با ضرر سنگین خارج شوند. به یاد داشته باشید که در بازار مالی، اولویت اول "حفظ سرمایه" و اولویت دوم "کسب سود" است. اگر اصل پولتان را حفظ کنید، همیشه فرصت دیگری وجود خواهد داشت، اما اگر صفر شوید، بازی تمام است. آیا ارزی که قیمتش صفر شده، دوباره زنده می‌شود؟ خیر، تقریباً غیرممکن است. وقتی ارزی به دلیل "راگ پول" یا "نقص ساختاری" (مثل لونا کلاسیک) صفر می‌شود، اعتماد جامعه و نقدینگی از بین رفته است. هر صعودی صرفاً نوسان‌گیری دلالان روی جسد آن ارز است. پولتان را روی اسب مرده شرط‌بندی نکنید؛ پروژه‌های زنده و آینده‌دار را دریابید. در یک صورت می‌توان به این ارزها امیدوار بود که تیم پروژه کلاهبردار نبوده و در ازای ازدست رفتن دارایی، مقداری از آن را بیمه کرده یا با مبادله با سایر ارزها، برای جبران اندکی از سرمایه هولدرها اقدام کنند، وگرنه هیچ شت‌کوینی هنوز نتوانسته بعداز صفر شدن مجدد قیمت بگیرد، که اگر هم بوده یک در میلیون بوده که تقریبا احتمال آن نزدیک به صفر است.

خواندن کامل خبر
ارز دیجیتال کم اثر
ارز دیجیتال کم اثر

پذیرش استیبل‌کوین‌ها در سیستم مالی بین المللی

جریان‌های مالی بین المللی هم اکنون از اتریوم نیز پیشی گرفته‌اند و نشان می‌دهند استیبل‌کوین‌ها دیگر صرفاً ابزار معاملات پرریسک کریپتویی نیستند، بلکه به یک ابزار جدی در نظام مالی جهانی تبدیل شده‌اند. استیبل‌کوین‌ها زمانی فقط ضمیمه‌ای کوچک در بازارهای کریپتو بودند؛ جایی برای سرمایه معامله‌گرانی که بین بیت‌کوین و اتریوم جابه‌جا می‌شدند. اما این چارچوب دیگر با واقعیت امروز همخوانی ندارد. با موجودی در گردش بیش از ۳۰۰ میلیارد دلار و حجم معاملات سالانه‌ای که در سال ۲۰۲۴ از ۲۳ تریلیون دلار عبور کرده، استیبل‌کوین‌ها به نوعی زیرساخت موازی دلاری تبدیل شده‌اند. آن‌ها نفوذ پولی ایالات متحده را به بازارهایی گسترش می‌دهند که نظام مالی‌شان شکننده یا ناکارآمد است، و هم‌زمان شکاف‌هایی را برای کشورهایی آشکار می‌کنند که وابستگی بیشتری به این دارایی‌ها دارند. با این حال ارقام درشت نیازمند دقت هستند. بخش قابل‌توجهی از همان ۲۳ تریلیون دلار، همچنان حاصل چرخه‌های معاملاتی پرتکرار در صرافی‌های متمرکز است. با این وجود ترکیب جریان‌ها در حال تغییر است. انتقال‌های بین‌المللی استیبل‌کوین ها که شاخصی نزدیک‌تر به استفاده واقعی در اقتصاد محسوب می‌شود در سال ۲۰۲۵ به رکورد تاریخی رسیده و برای نخستین بار از بیت‌کوین و اتریوم پیشی گرفته است. براساس گزارش صندوق بین‌المللی پول (IMF)، آسیا بزرگ‌ترین سهم از حجم استفاده را به خود اختصاص می‌دهد، در حالی‌ که آفریقا، آمریکای لاتین و خاورمیانه سریع‌ترین رشد را نسبت به تولید ناخالص داخلی تجربه می‌کنند. در نتیجه IMF  که پیش‌تر این دارایی‌ها را ابزارهایی محدود برای تسویه‌های کریپتویی می‌دانست، اکنون آن‌ها را امتداد قدرت دیجیتالی دلار توصیف می‌کند؛ عبارتی که هم کاربرد عملی آن‌ها و هم میزان دور زدن سازوکارهای سنتی کنترل پول را نشان می‌دهد. راه خروج نقدینگی در بازارهای پرتنش برای خانوارها و کسب‌وکارهای کوچک در نیجریه، آرژانتین یا ترکیه، استیبل‌کوین‌ها معمولاً دارایی‌های سفته‌بازانه نیستند؛ بلکه ابزارهایی برای بقا هستند. در نیجریه، جایی که وجود چند نرخ ارز و کمبود دلار، دسترسی به ارز خارجی را مختل کرده، حجم معاملات USDT در بازارهای غیررسمی همتا‌به‌همتا اغلب از کانال‌های رسمی پیشی می‌گیرد. در آرژانتین که گرفتار تورم شدید است، مطالعات فین‌تک نشان می‌دهد استیبل‌کوین‌ها اکنون به گزینه اصلی پس‌انداز تبدیل شده‌اند، به‌ویژه در میان نیروی کار جوان. جذابیت آن‌ها ساده است. حفظ قدرت خرید، تسویه فوری، و عدم نیاز به تعامل با بانک‌های داخلی. برخلاف دلاری‌سازی سنتی که بر اسکناس فیزیکی یا شبکه‌های کند بانکی بین‌المللی تکیه دارد، دلاری‌سازی دیجیتال با سرعت اینترنت حرکت می‌کند. یک سپرده‌گذار می‌تواند در چند ثانیه از ارز محلی خارج شود، بدون عبور از کنترل‌های ارزی، سازوکارهای بیمه سپرده یا ترازنامه بانک‌ها. این تغییر در داده‌های نقدینگی بازارهای نوظهور کاملاً مشهود است. بانک استاندارد چارترد برآورد می‌کند که بانک‌های بازارهای نوظهور ممکن است تا ۱ تریلیون دلار کاهش سپرده را تجربه کنند زیرا سپرده‌گذاران سرمایه خود را از حساب‌های کم‌بازده داخلی به سمت استیبل‌کوین‌های دلاری پشتوانه‌دار با اوراق خزانه آمریکا منتقل می‌کنند. برای ناظران مالی، این روند شبیه یک فرار بانکی آهسته اما مداوم است که نقدینگی را به سمت دارایی‌های دلاری برون‌مرزی سوق می‌دهد؛ دارایی‌هایی که خارج از دامنه نظارتی آن‌ها قرار دارند. در این مناطق، صادرکننده مسلط یک نهاد تحت نظارت آمریکا نیست، بلکه تتر است؛ شرکتی با ساختار برون‌مرزی که خارج از نظارت احتیاطی مستقیم ایالات متحده عمل می‌کند. تتر بزرگ‌ترین صادرکننده استیبل‌کوین در جهان است و استیبل‌کوین USDT آن نزدیک به ۱۹۰ میلیارد دلار عرضه در گردش دارد. با این حال نقدشوندگی بالا، آشنایی کاربران و دسترس‌پذیری گسترده، به تتر مزیت ساختاری در بازارهایی می‌دهد که نفوذ بانکی پایین و محدودیت‌های ارزی شدید دارند. خریدار جدید در بازار اوراق خزانه‌داری آمریکا استیبل‌کوین‌ها در حال بازتعریف تقاضا برای اوراق دولتی کوتاه‌مدت آمریکا هستند. از آنجا که بیشتر ناشران بزرگ از جمله تتر، توکن‌های خود را با پشتوانه‌ی اوراق خزانه‌داری کوتاه‌مدت (T-Bills) و قراردادهای بازخرید (Repo) منتشر می‌کنند، گسترش این بازار باعث شده است که آنها به خریداران اثرگذار در بازار پول تبدیل شوند. صندوق بین‌المللی پول (IMF) اشاره می‌کند که تحت برخی شرایط، افزایش ۳.۵ میلیارد دلاری در عرضه استیبل‌کوین‌ها می‌تواند بازدهی اوراق کوتاه‌مدت خزانه را حدود ۲ واحد پایه کاهش دهد. این عدد ممکن است کوچک به نظر برسد، اما در یکی از عمیق‌ترین بازارهای مالی جهان، چنین حساسیتی نشان می‌دهد که استیبل‌کوین‌ها به بازیگری جدی و غیرقابل‌ چشم‌پوشی تبدیل شده‌اند. پیش‌بینی‌ها متفاوت است، اما چندین تحلیلگر برآورد می‌کنند که بازار استیبل‌کوین‌ها تا سال ۲۰۳۰ می‌تواند به ۲ تا ۳.۷ تریلیون دلار برسد؛ بسته به میزان شفافیت مقررات و میزان پذیرش نهادی. در سناریوی صعودی، استیبل‌کوین‌ها آن‌قدر اوراق خزانه در اختیار خواهند داشت که بتوانند شرایط نقدینگی در بخش کوتاه‌مدت منحنی بازده را تحت تأثیر قرار دهند. با این حال، ناشران استیبل‌کوین از پشتوانه‌های نقدینگی‌ای که صندوق‌های بازار پول در اختیار دارند بهره‌مند نیستند. مدل کسب‌وکار آنها یک عبور مستقیم سخت‌گیرانه است. سود حاصل از اوراق در اختیار ناشر قرار می‌گیرد، اما ریسک نقدینگی و ریسک طرف مقابل بر عهده کاربران است. در یک شوک بازخرید، چه ناشی از اقدام نظارتی باشد، چه تنش بازار یا از دست رفتن اعتماد، ناشران ممکن است ناچار شوند اوراق خزانه خود را در شرایط نامساعد نقد کنند. این ریسک نقش استیبل‌کوین‌ها را به‌عنوان خریدارانی جدید اما بالقوه ناپایدار در بازار خزانه‌داری برجسته می‌کند. بازار جهانی استیبل‌کوین و پراکندگی قوانین تا مدت‌ها چارچوب نظارتی استیبل‌کوین‌ها در سطح جهانی پراکنده و ناهمگون بود. در اتحادیه اروپا، مقررات MiCA ناشران را ملزم می‌کند بخش قابل‌ توجهی از ذخایر خود را در سپرده‌های نقدشونده نگه دارند و پرداخت سود به کاربران را ممنوع می‌کند. در مقابل ژاپن یک مدل بانکی‌شده برگزیده است که انتشار استیبل‌کوین را فقط به بانک‌ها و شرکت‌های تراست محدود می‌کند. در بریتانیا نیز یک سیستم دوگانه در حال طراحی است؛ جایی که بانک انگلستان بر ناشران سیستمیک نظارت خواهد کرد، آن‌ هم ناشرانی که عمدتاً توکن‌های خود را با سپرده‌های بانک مرکزی پشتیبانی می‌کنند. در عمل، این رویکرد آنها را به نوعی CBDC مصنوعی تبدیل می‌کند. در همین حال، ایالات متحده گام تعیین‌کننده‌ای برداشته و لایحه‌ای تحت عنوان GENIUS Act معرفی کرده است. چارچوبی که نقشه مقررات جهانی استیبل‌کوین‌ها را دگرگون می‌کند. GENIUS Act اولین طرح فدرال یکپارچه برای استیبل‌کوین‌های دلاری است. این قانون به بانک‌ها و مؤسسات غیربانکی دارای مجوز اجازه می‌دهد با پشتوانه‌ی نقدی، استیبل‌کوین‌های کاملاً وثیقه‌گذاری‌شده منتشر کنند. اوراق خزانه‌داری کوتاه‌مدت و قراردادهای بازخرید (Repo). این چارچوب حقوق بازخرید را مشخص می‌کند، جداسازی ذخایر را الزامی می‌سازد و ناشران را زیر یک نظام صدور مجوز فدرال مستقل از قوانین اوراق بهادارقرار می‌دهد. به همین دلیل GENIUS Act آمریکا را به منعطف‌ترین، مقیاس‌پذیرترین و سازگارترین حوزه قضایی برای انتشار استیبل‌کوین‌ها تبدیل کرده است: محدودیت کمتر از اروپا، آزادتر از مدل ژاپن، و بازارمحورتر از رویکرد بریتانیا برای ایجاد شبهCBDCها. در اصل این قانون ایالات متحده را به مرکز اصلی انتشار استیبل‌کوین‌های دلاری تبدیل کرده است. اما این تحول می‌تواند فشارها را بر بازارهای نوظهور تشدید کند. مشروعیت‌بخشی به دلار دیجیتال و نهادینه‌سازی آن باعث شده پذیرش استیبل‌کوین‌ها در خارج از آمریکا شتاب بگیرد، خروج سپرده‌ها از بانک‌های اقتصادهای نوظهور افزایش یابد و تقاضا برای بدهی دولت آمریکا بیشتر شود، درحالی‌که مقررات‌گذاران غیرآمریکایی ابزارهای محدودی برای جلوگیری از این روند دارند. برای درک بهتر، داده‌های Artemis نشان می‌دهد استفاده از استیبل‌کوین‌ها برای پرداخت‌ها از زمان آغاز تلاش‌های نظارتی آمریکا بیش از ۷۰ درصد رشد کرده است. همزمان سایر مراکز مالی مانند سنگاپور، هنگ‌کنگ و امارات نیز در حال طراحی چارچوب‌هایی هستند تا ناشران نهادی را جذب کنند، اما هیچ‌کدام توان رقابت با مدل استیبل‌کوین دلاری مورد تأیید فدرال را ندارند. شتاب‌دهنده دلار در بحران‌های جهانی استیبل‌کوین‌ها نقش دلار را در زندگی معاملاتی اقتصادهای در حال توسعه عمیق‌تر و سریع‌تر از سیستم قدیمی یورودلار جاگذاری می‌کنند. این گسترش از طریق شرکت‌های خصوصی رخ می‌دهد، نه نهادهای دولتی که نظارت سنتی و کانال‌های دیپلماتیک را پیچیده‌تر می‌کند. در نتیجه حتی اقتصادهای بزرگ هم واکنش تدافعی نشان می‌دهند. بانک مرکزی اروپا (ECB) افزایش استیبل‌کوین‌های دلاری را یکی از دلایل تسریع برنامه‌های خود برای ایجاد یوروی دیجیتال عنوان کرده و نگران است که این توکن‌ها ممکن است در پرداخت‌های فرامرزی منطقه یورو غالب شوند. برای اقتصادهای کوچک‌تر، ریسک‌ها ملموس‌تر است. استیبل‌کوین‌ها ارزش پول ملی را تضعیف می‌کنند، قدرت بانک مرکزی را به چالش می‌کشند و یک مسیر بدون اصطکاک برای خروج سرمایه فراهم می‌کنند. با این حال آنها هزینه‌های حواله را کاهش می‌دهند، دسترسی به محصولات پس‌انداز باثبات را گسترش می‌دهند و ناکارآمدی‌های زیرساخت مالی قدیمی را آشکار می‌کنند. به این ترتیب استیبل‌کوین‌ها هم ارتقای مالی هستند و هم یک آسیب‌پذیری سیستمی. از این رو نگرانی صندوق بین‌المللی پول کمتر درباره خود فناوری و بیشتر درباره سرعت پذیرش آن نسبت به هماهنگی مقرراتی است. استیبل‌کوین‌ها سریع‌تر از آنچه چارچوب‌های جهانی بتوانند خود را تطبیق دهند رشد می‌کنند و عمیق‌ترین نفوذ آنها در اقتصادهایی رخ می‌دهد که کمترین آمادگی برای جذب شوک‌های ناشی از آن را دارند. اگرچه استیبل‌کوین‌ها از بازارهای کریپتو ظهور کرده‌اند، اما اکنون در خط مقدم تغییرات پولی جهانی قرار دارند. با گسترش نفوذ دلار و قانونی شدن آن از طریق قوانینی مانند GENIUS، آنها جریان‌های سرمایه را بازتعریف کرده، ثبات بازارهای نوظهور را به چالش می‌کشند و توزیع قدرت پولی را بازنویسی می‌کنند. اینکه استیبل‌کوین‌ها به یک جزء پایدار در نظام مالی بین‌المللی تبدیل شوند یا به نیرویی خارج از کنترل باقی بمانند، به موج بعدی تصمیمات سیاست‌گذاری جهانی و سرعت تطبیق جهان با عصر دلار دیجیتال بستگی دارد.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

نشست فدرال رزرو و تاثیرات آن بر بیت کوین

بیت‌کوین در حال دنبال‌کردن یک سیگنال پنهان ۴۰۰ میلیارد دلاری از نقدینگی فدرال رزرو است. سرمایه‌گذاران بیت‌کوین خود را برای تغییرات احتمالی نقدینگی آماده می‌کنند. قیمت بیت‌کوین در آستانۀ آخرین تصمیم سیاستی فدرال رزرو در سال بدون نوسان جدی حرکت می‌کند، اما در زیر این سطح آرام، فشار قابل‌توجهی در ساختار بازار دیده می‌شود. داده‌های آنچین نشان می‌دهد سرمایه‌گذاران روزانه نزدیک به ۵۰۰ میلیون دلار زیان محقق‌شده ثبت می‌کنند، اهرم در بازارهای آتی به‌طور چشمگیری کاهش یافته، و حدود ۶.۵ میلیون بیت‌کوین اکنون در وضعیت زیان تحقق‌نیافته قرار دارد. به‌رغم ظاهر آرام بازار، واقعیت این است که بازار در حال عبور از یک دوره تنش فشرده است. این شرایط بیشتر شبیه مراحل پایانی چرخه‌های انقباض بازار است تا یک دوره تثبیت آرام و بی‌خطر. بااین‌حال اینکه یک بازتنظیم ساختاری زیر سطحی به‌ظاهر ایستا رخ دهد، برای بازار بیت‌کوین پدیده‌ای غیرمعمول نیست؛ آنچه مهم است، زمان‌بندی آن است. فشار داخلی بازار درست در نقطه‌ای تقاطع پیدا کرده که سیاست پولی آمریکا نیز در آستانه یک تغییر جهت بیرونی است. فدرال رزرو فاز تهاجمی کاهش ترازنامه که بزرگ‌ترین کاهش در بیش از یک دهه بوده را عملاً پشت سر گذاشته و از نشست ماه دسامبر انتظار می‌رود مسیر روشن‌تری برای آغاز فاز بازسازی ذخایر ارائه دهد. به همین دلیل، ترکیب تنش آنچینی و یک چرخش قریب‌الوقوع در نقدینگی، بستر اصلی رویدادهای کلان این هفته را شکل می‌دهد. چرخش نقدینگی طبق گزارش فایننشال‌تایمز، سیاست کاهش نقدینگی از سوی فدرال رزرو رسماً در اول دسامبر پایان یافته و این دوره که طی آن فدرال رزرو حدود ۲.۴ تریلیون دلار از ترازنامه خود کم کرد، خاتمه یافته است. در نتیجه ذخایر بانکی به سطحی نزدیک شده‌اند که معمولاً با فشار در تأمین نقدینگی همراه است و نرخ تأمین مالی یک‌شبه با وثیقه (SOFR) بارها به سقف محدوده تعیین‌شده توسط سیاست‌ها رسیده است این تحولات نشان می‌دهد سیستم دیگر سرشار از نقدینگی نیست و به‌تدریج وارد محدوده‌ای می‌شود که در آن کمبود ذخایر به یک نگرانی واقعی تبدیل می‌شود. در چنین شرایطی، مهم‌ترین پیام نشست FOMC نه آن کاهش ۲۵ واحد پایه‌ای نرخ بهره ( که بازار عملاً از قبل آن را پذیرفته ) بلکه مسیر تازه‌ای است که فدرال رزرو برای ترازنامه خود تعیین می‌کند. انتظار می‌رود فدرال رزرو یا به صورت مستقیم یا از طریق یادداشت‌های اجرایی خود، چگونگی گذار به برنامه خریدهای مدیریت ذخایر (RMP) را مشخص کند. این برنامه می‌تواند از اوایل ژانویه ۲۰۲۶ آغاز شود و شامل خرید ماهانه حدود ۳۵ میلیارد دلار اوراق خزانه کوتاه‌مدت باشد، به‌طوری‌که خروجی اوراق رهنی (MBS) به سمت دارایی‌های با سررسید کوتاه‌تر هدایت شود. جزئیات فنی مهم‌اند. هرچند فدرال رزرو RMP را به‌عنوان سیاست محرک ارائه نخواهد کرد، اما سرمایه‌گذاری مجدد در اوراق کوتاه‌مدت به‌طور پیوسته ذخایر را افزایش می‌دهد و متوسط سررسید دارایی‌های SOMA را کاهش می‌دهد. این عملیات به‌مرور ذخایر را بالا می‌برد و معادل افزایش سالانه بیش از ۴۰۰ میلیارد دلار در ترازنامه است. چنین تغییری نخستین جریان انبساطی پیوسته از زمان شروع QT خواهد بود. بیت‌کوین نسبت به چرخه‌های نقدینگی بسیار حساس‌تر از تغییرات نرخ بهره واکنش نشان داده است. در همین حال شاخص‌های گسترده‌تر پولی نیز نشان می‌دهند چرخه نقدینگی احتمالاً از قبل در حال تغییر جهت است. نکته مهم حجم عرضه پولی M2 است که اکنون با عبور از سقف ابتدای سال ۲۰۲۲ به رکورد ۲۲.۳ تریلیون دلار رسیده و روند انقباض طولانی‌مدت خود را پشت سر گذاشته است. اگر فدرال رزرو تأیید کند که فرآیند بازسازی ذخایر بانکی آغاز شده است، حساسیت بیت‌کوین نسبت به تغییرات ترازنامه احتمالاً دوباره خیلی سریع به محور اصلی بازار تبدیل می‌شود. تله اقتصاد کلان منطق این چرخش سیاستی در داده‌های بازار کار نهفته است. اشتغال غیرکشاورزی طی پنج مورد از هفت ماه گذشته کاهش یافته و افت محسوس در تعداد فرصت‌های شغلی، نرخ استخدام و میزان ترک داوطلبانه شغل، روایت مقاوم بودن بازار کار را به‌سمت شکنندگی سوق داده است. با افت تدریجی این شاخص‌ها، دفاع از سناریوی فرود نرم دشوارتر می‌شود و فدرال رزرو با مجموعه محدودتری از گزینه‌های سیاستی روبه‌روست. تورم کاهش یافته اما هنوز بالاتر از هدف است، و هزینه‌ی ادامه‌دادن سیاست انقباض طولانی‌مدت به‌سرعت در حال افزایش است. خطر اصلی این است که ضعف بازار کار پیش از کامل شدن روند کاهش تورم تشدید شود. به همین دلیل، کنفرانس خبری این هفته احتمالاً اهمیت بیشتری نسبت به خود تصمیم نرخ بهره خواهد داشت. بازارها به این نگاه می‌کنند که پاول چگونه میان حفظ ثبات بازار کار و صیانت از مسیر تورم تعادلی برقرار می‌کند. ارزیابی او از کفایت ذخایر بانکی، استراتژی ترازنامه، و زمان‌بندی اجرای RMP مسیر انتظارات برای سال ۲۰۲۶ را شکل خواهد داد. برای بیت‌کوین، نتیجه بیشتر مشروط است تا دوحالتی. اگر پاول به ضعف بازار کار اشاره کند و درباره بازسازی ذخایر شفاف‌سازی دهد، بازار این سیگنال را دریافت می‌کند که قیمت فعلی در یک محدوده خنثی، با جهت سیاست پولی همخوان نیست. در این حالت، عبور از محدوده ۹۲٬۰۰۰ تا ۹۳٬۵۰۰ دلار نشان می‌دهد معامله‌گران در حال قیمت‌گذاری سناریوی گسترش نقدینگی هستند. اما اگر پاول محتاطانه صحبت کند یا درباره RMP شفافیت ارائه ندهد، بیت‌کوین احتمالاً در همان محدوده فشرده باقی می‌ماند یا به ناحیه حمایتی پایین‌تر در بازه ۸۲٬۰۰۰ تا ۷۵٬۰۰۰ دلار بازمی‌گردد؛ جایی که کف‌های ETFها، محدوده‌های حساس ترازنامه شرکت‌ها و نقاط تقاضای ساختاری تاریخی قرار دارند. بیت‌کوین زیر فشار دینامیک‌های درونی بازار بیت‌کوین نشان می‌دهند که این دارایی دیجیتال شاخص، زیر سطح قیمت در حال بازتنظیم است. هولدرهای کوتاه‌مدت همچنان در ضعف بازار اقدام به فروش می‌کنند و اقتصاد استخراج نیز تضعیف شده، زیرا هزینه تولید نزدیک به ۷۴,۰۰۰ دلار رسیده است. هم‌زمان سختی استخراج بیشترین کاهش خود را از جولای ۲۰۲۵ ثبت کرده است، که نشان می‌دهد ماینرها یا فعالیت خود را کاهش داده‌اند یا متوقف کرده‌اند. با این حال، این نشانه‌های فشار همزمان با شواهد اولیه‌ای از محدود شدن عرضه دیده می‌شوند. کیف‌پول‌های بزرگ حدود ۴۵,۰۰۰ بیت‌کوین در هفته گذشته انباشت کرده‌اند، موجودی صرافی‌ها همچنان کاهش می‌یابد و جریان‌های استیبل‌کوین نشان می‌دهند که سرمایه آماده است دوباره وارد بازار شود اگر شرایط بهبود یابد. علاوه بر این معیارهای عرضه Bitwise نشان می‌دهد که انباشت در بین گروه‌های مختلف کیف‌پول ادامه دارد، حتی زمانی که سنتیمنت معامله گران ترس شدید را ثبت کرده‌اند. کوین‌ها از صرافی‌ها و کیف‌پول‌های نقدشونده به سوی نگهداری بلندمدت منتقل می‌شوند و در نتیجه، بخشی از عرضه که می‌تواند فروش اضافی را جذب کند، کاهش می‌یابد. این الگو که ترکیبی از توزیع اجباری، فشار ماینرها و انباشت انتخابی است، معمولاً پایه‌ای برای شکل‌گیری کف‌های پایدار بازار است. Bitwise اضافه کرده است: "ورود سرمایه به بیت‌کوین همچنان کاهش می‌یابد و رشد سرمایه واقعی ۳۰ روزه تنها به +۰.۷۵٪ در ماه رسیده است. این نشان می‌دهد که سیوسود و ضررمعامله‌گران اکنون تقریباً متوازن است و ضررها تنها کمی بیشتر از سودها هستند. این تعادل تقریبی نشان می‌دهد بازار وارد یک وضعیت استراحت شده و هیچ طرفی تسلط قابل توجهی ندارد." تحلیل تکنیکال از منظر ساختار بازار، بیت‌کوین همچنان بین دو محدوده بحرانی قرار دارد. اگر قیمت بیت‌کوین بالای ۹۳,۵۰۰ دلار تثبیت شود، احتمال دارد تا حدود ۱۰۰,۰۰۰ دلار و سپس نزدیک به ۱۰۳,۱۰۰ دلار (میانگین خرید هولدرهای کوتاه‌مدت) رشد کند و حتی میانگین‌های بلندمدت نیز می‌توانند هدف بعدی باشند. از طرف دیگر اگر قیمت نتواند از مقاومت عبور کند و فدرال رزرو پیام محتاطانه‌ای بدهد، بازار ممکن است دوباره به محدوده ۷۵,۰۰۰ تا ۸۲,۰۰۰ دلار بازگردد، محدوده‌ای که بارها به‌عنوان سطح حمایتی و تقاضای ساختاری عمل کرده است. طلا و بیت‌کوین پیش از جلسه فدرال به‌طور معکوس معامله شده‌اند، که این امر بیشتر ناشی از چرخش سرمایه در واکنش به تغییر انتظارات نقدینگی است و نه صرفاً به دلیل تغییر در سنتیمنت ریسک. بنابراین اگر اظهارات پاول تأکید کند که بازسازی ذخایر فاز بعدی چرخه سیاست پولی است، جریان‌ها احتمالاً سریعاً به سمت دارایی‌هایی بازخواهد گشت که در برابر شرایط انبساط نقدینگی واکنش مثبت نشان می‌دهند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: تورم کمی بیشتر کاهش می‌یابد، اما نه در حد تورم منفی

اگر مجبور شویم، در نهایت تعرفه‌های سنگینی بر کود کانادایی اعمال خواهیم کرد. من پذیرای استفاده از منابع تعرفه‌ای بیشتر برای کمک‌های بیشتر به کشاورزان هستم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعویق دوباره در انتشار داده‌های تورمی آمریکا؛ گزارش‌های PPI و قیمت‌های تجاری به سال ۲۰۲۶ موکول شد

اداره آمار کار آمریکا (BLS) اعلام کرد که مجموعه‌ای از داده‌های کلیدی تورمی برای ماه اکتبر منتشر نخواهد شد؛ تصمیمی که بار دیگر فضای تحلیلی بازارهای مالی را با ابهام روبه‌رو می‌کند. بر اساس اطلاعیه جدید، گزارش شاخص قیمت تولیدکننده (PPI) برای ماه اکتبر به‌طور کامل لغو شده و انتشار داده‌های ماه نوامبر نیز تا ۱۴ ژانویه ۲۰۲۶ به تعویق می‌افتد. همچنین BLS تأیید کرده است که گزارش قیمت واردات و صادرات برای ماه اکتبر نیز منتشر نخواهد شد و داده‌های نوامبر این بخش‌ها در ۱۵ ژانویه ۲۰۲۶ ارائه می‌شود. این در حالی است که در ماه‌های گذشته نیز بخشی از آمارهای حیاتی دچار اختلال شده بود. چندی پیش BLS اعلام کرده بود که گزارش CPI ماه اکتبر لغو شده و تنها داده قابل‌انتشار در کوتاه‌مدت، CPI ماه نوامبر در تاریخ ۱۸ دسامبر ۲۰۲۵ خواهد بود. این تأخیرهای پیاپی، آن هم در شرایطی که بازارها در انتظار نشانه‌های روشن‌تری از روند تورم و سیاست‌های آینده فدرال‌رزرو هستند، باعث افزایش سطح عدم قطعیت در تحلیل‌ها و پیش‌بینی‌های اقتصاد کلان شده است؛ زیرا داده‌های تورمی، از جمله CPI و PPI، نقش تعیین‌کننده‌ای در مسیر نرخ‌های بهره و چشم‌انداز رشد اقتصادی دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی نوامبر فدرال‌رزرو نیویورک: انتظارات تورمی یک‌ساله در سطح ۳.۲٪ ثابت ماند

بر اساس نتایج نظرسنجی فدرال‌رزرو نیویورک برای ماه نوامبر، انتظارات تورمی یک‌ساله در سطح ۳.۲٪ ثابت مانده است. همچنین، انتظارات تورمی سه‌ساله و پنج‌ساله نیز بدون تغییر در ۳٪ باقی مانده‌اند. مهم‌ترین نتایج دیگر این نظرسنجی شامل موارد زیر است: انتظارات تورمی یک‌ساله بدون تغییر در ۳.۲٪ باقی ماند. انتظارات تورمی سه‌ساله و پنج‌ساله هر دو در ۳٪ ثابت ماندند. انتظارات افزایش هزینه‌های درمانی برای یک سال آینده به بالاترین سطح از ژانویه ۲۰۱۴ رسید. انتظارات رشد قیمت مسکن ثابت در ۳٪ باقی ماند. انتظارات بازار کار در نوامبر بهبود یافته است. خانوارها بیشتر نگران وضعیت مالی فعلی و آینده خود هستند. این آمار نشان‌دهنده ثبات نسبی در انتظارات تورمی و نگرانی‌های فزاینده خانوارها درباره وضعیت اقتصادی در آینده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استراتژی ۱۰۶۲۴ بیت‌کوین دیگر خرید

شرکت Strategy Inc. در تاریخ ۸ دسامبر ۲۰۲۵ اعلام کرد که بین اول تا هفتم دسامبر، ۱۰۶۲۴ بیت‌کوین به ارزش ۹۶۲.۷ میلیون دلار با میانگین قیمت ۹۰٬۶۱۵ دلار خریداری کرده است. منابع مالی این خریدها از طریق عرضه سهام در بازار (ATM Offering) تأمین شده است. در همین دوره، شرکت ۴۴۲٬۵۳۶ سهم STRD را فروخته و ۳۴.۹ میلیون دلار درآمد خالص کسب کرده است، و همچنین ۵٬۱۲۷٬۶۸۴ سهم MSTR را به فروش رسانده و ۹۲۸.۱ میلیون دلار درآمد خالص به دست آورده است. تا تاریخ ۷ دسامبر ۲۰۲۵، این شرکت در مجموع ۶۶۰٬۶۲۴ بیت‌کوین در اختیار دارد که با هزینه‌ای معادل ۴۹.۳۵ میلیارد دلار خریداری شده‌اند؛ میانگین قیمت تمام‌شده هر بیت‌کوین، شامل کارمزدها، ۷۴٬۶۹۶ دلار است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چرا قیمت بیت‌کوین ناگهان رشد و یا افت میکند؟‌

ورود ناگهانی ۱۳.۵ میلیارد دلار نقدینگی توسط فدرال رزرو به سیستم مالی. نقدینگی دلاری این هفته کمی تکان خورده و بیت‌کوین اولین دارایی است که این تغییر را احساس می‌کند. این رقم در نگاه اول چشمگیر به نظر نمی‌رسید (۱۳.۵ میلیارد دلار در عملیات توتفق بازخرید یک‌شبه در ۱ دسامبر) اما برای کسانی که ساختار پولی فدرال رزرو را دنبال می‌کنند، این یک جهش قابل توجه بود. این عملیات به ندرت تیتر خبرها می‌شوند، اما جریان نقدینگی‌ای که همه چیز را شکل می‌دهد،‌از فاصله نرخ اوراق قرضه و تمایل به سهام گرفته تا رفتار بیت‌کوین در یک آخر هفته آرام ایجاد می‌کنند. وقتی حجم توافق بازخرید یک‌شبه ناگهان افزایش می‌یابد، نشان می‌دهد دلارها چقدر روان در سیستم مالی در حال حرکت هستند، و بیت‌کوین که اکنون به جریان‌های ریسک جهانی پیوند خورده، این تغییر را سریع حس می‌کند. یک جهش ناگهانی مثل این به ندرت به معنای شروع یک چرخه محرک جدید یا چرخش پنهان سیاستی است. این حرکت سریع و ناگهانی فقط نشان می‌دهد که چگونه فشارها و کاهش تنش‌ها در بازارهای تأمین مالی کوتاه‌مدت جریان پیدا می‌کنند. استفاده از توافق بازخرید به‌ویژه یک‌شبه، به یکی از سریع‌ترین شاخص‌ها برای سنجش شدت یا  ضعف نقدینگی سیستم تبدیل شده است. هرچند این شاخص سال‌هاست که در طبقات معامله‌گری سنتی مورد استفاده است، بیشتر بازارهای کریپتو هنوز آن را به چشم یک زمینه کم‌اهمیت و غیرشفاف نگاه می‌کنند. رقم ۱۳.۵ میلیارد دلار فرصت خوبی است تا توضیح دهیم چرا این حرکات اهمیت دارند، چگونه لحن بازارهای سنتی را شکل می‌دهند، و چرا بیت‌کوین اکنون در همان سیستم معامله می‌شود. توافق بازخرید چیست و چرا گاهی جهش می‌کند؟ توافق بازخرید یا همان ریپو (repo )، یک تبادل یک‌شبه پول نقد در برابر وثیقه است. یک طرف به فدرال رزرو یک اوراق خزانه می‌دهد، فدرال رزرو دلار به او می‌دهد و روز بعد معامله معکوس می‌شود. این یک روش کوتاه‌مدت، دقیق و کم‌ریسک برای قرض گرفتن یا وام دادن نقدینگی است. از آنجا که اوراق خزانه ایمن‌ترین وثیقه جهان محسوب می‌شود، امن‌ترین روش برای موسسات است تا نیازهای روزانه تأمین مالی خود را مدیریت کنند. وقتی فدرال رزرو افزایش استفاده از ریپو یک‌شبه را گزارش می‌دهد، یعنی بیشتر موسسات نسبت به همیشه به دلار کوتاه‌مدت نیاز داشته‌اند. اما دلیل این نیاز می‌تواند دو دسته کلی داشته باشد: به دلیل احتیاط: بانک‌ها، معامله‌گران و فعالان دارای اهرم ممکن است نسبت به بازار نامطمئن باشند و به فدرال رزرو روی بیاورند، چون امن‌ترین طرف معامله است. نقدینگی کمی محدود می‌شود، وام‌دهندگان خصوصی عقب می‌کشند و فدرال رزرو این تقاضا را جذب می‌کند. برای مدیریت عادی مالی: تقویم تسویه، مزایده‌ها یا تنظیمات پایان ماه می‌تواند نیازهای موقتی دلار ایجاد کند که ربطی به تنش بازار ندارد. فدرال رزرو ابزاری آسان و پیش‌بینی‌پذیر برای مدیریت این نوسانات ارائه می‌دهد و موسسات از آن استفاده می‌کنند. بنابراین جهش ریپو نیاز به زمینه و تحلیل دارد. صرفاً عدد نمی‌تواند دلیل آن را توضیح دهد؛ باید دید چه اتفاقاتی در اطرافش رخ داده است. هفته‌های اخیر نشان داده‌اند که SOFR  کمی افزایش یافته، گاهی وثایق سریع جذب می‌شوند و استفاده از Standing Repo Facility بالا رفته است. این نشانه‌ی ترس کامل نیست، اما آرام هم نیست. اهمیت این موضوع برای بیت‌کوین بازارهای سنتی این شاخص را با دقت دنبال می‌کنند، چون تغییرات کوچک در هزینه یا دسترسی به دلار کوتاه‌مدت تمام سیستم را تحت تاثیر قرار می‌دهد. اگر قرض گرفتن نقدینگی یک‌شبه کمی سخت‌تر یا گران‌تر شود، اهرم‌ها شکننده‌تر می‌شوند، پوشش ریسک‌ها هزینه‌بر می‌شوند و سرمایه‌گذاران ابتدا از ریسک‌ترین بخش‌ها عقب می‌کشند. بیت‌کوین ممکن است به عنوان جایگزین سیستم دلاری معرفی شود، اما رفتار قیمت آن نشان می‌دهد که چقدر به نیروهایی که بازار سهام، اعتبار و تکنولوژی را هدایت می‌کنند وابسته است. وقتی نقدینگی بهبود می‌یابد (دلار راحت‌تر قرض گرفته می‌شود و بازار تأمین مالی آرام می‌شود)، ریسک‌پذیری ارزان‌تر و راحت‌تر می‌شود. معامله‌گران بیشتر وارد پوزیشن می‌شوند، نوسانات کمتر تهدیدآمیز به نظر می‌رسند و بیت‌کوین به عنوان یک دارایی با بتای بالا رفتار می‌کند و این تمایل جدید به ریسک را جذب می‌کند. از سوی دیگر، هنگامیکه بازارهای تأمین مالی فشرده می‌شوند (مواقعی که جهش ریپو نشانه تردید است، نرخ SOFR افزایش می‌یابد و ترازنامه‌ها محتاط می‌شوند)، بیت‌کوین هم آسیب‌پذیر می‌شود حتی اگر هیچ تغییری در بنیادی‌ترین متغیرهای آن رخ نداده باشد. دارایی‌های حساس به نقدینگی فروخته می‌شوند نه به دلیل ضعف داخلی، بلکه به این خاطر که معامله‌گران در لحظات فشار، هر چیزی که باعث افزایش نوسان شود را کاهش می‌دهند. این ارتباط واقعی بین جهش ریپو و بیت‌کوین است. حرکت ریپو باعث صعود یا سقوط BTC نمی‌شود، اما پس‌زمینه احساس معامله‌گران نسبت به ریسک‌های بالا را شکل می‌دهد. سیستم مالی با نقدینگی کافی فعال است بیت‌کوین را بالا می‌برد و وقتی سیستم مالی دچار محدودیت نقدینگی شده است، آن را پایین می‌کشاند. ورود پول این هفته دقیقاً در وسط این طیف قرار دارد: ۱۳.۵ میلیارد دلار عددی افراطی نیست، اما کافی است تا نشان دهد موسسات نسبت به معمول به نقدینگی بیشتری نیاز داشته‌اند. این نشانه وحشت نیست، اما به تنشی اشاره دارد که فدرال رزرو مجبور شد آن را کاهش دهد. این همان بخشی است که برای بیت‌کوین اهمیت دارد.  لحظاتی که نقدینگی دلار افزوده می‌شود، معمولاً فرصت ایجاد می‌کنند تا بازارهای ریسک‌پذیر تثبیت شوند. بیت‌کوین اکنون در همین چارچوب معامله می‌شود، زیرا گروه قدرتمند جدیدی از بازیگران آن (صندوق‌ها، بازارسازان، دک‌های ETF و معامله‌گران سیستماتیک) در همان جهان تأمین مالی کوتاه‌مدت عمل می‌کنند که همه سایر بازارهای سنتی در آن حضور دارند. وقتی دلارها به وفور وجود دارند، اسپردها کاهش می‌یابد، نقدینگی عمیق‌تر می‌شود و تقاضا برای مواجهه با نوسانات افزایش می‌یابد. وقتی دلارها کمیاب می‌شوند، همه این موارد معکوس می‌شوند. به همین دلیل است که سیگنال‌های کوچک ریپو مهم‌اند حتی اگر قیمت بلافاصله حرکت نکند. آن‌ها نشانه‌های اولیه‌ای از تعادل یا فشار سیستم را ارائه می‌دهند. بیت‌کوین به این تعادل به شکل غیرمستقیم اما پیوسته واکنش نشان می‌دهد. نکته بزرگ‌تر و ساختاری این است که بیت‌کوین دیگر مستقل از سیستم مالی سنتی شناور نیست. رشد ETFهای اسپات، حجم معاملات مشتقات، محصولات ساختاریافته و دک‌های سازمانی، بیت‌کوین را مستقیماً وارد همان چرخه‌های نقدینگی کرده است که دارایی‌های کلان را کنترل می‌کنند. کاهش ترازنامه فدرال رزرو، عرضه اوراق خزانه، جریان‌های بازار پول و ابزارهای فدرال رزرو (از جمله ریپو) مشوق‌ها و محدودیت‌های موسساتی که حجم بزرگی حرکت می‌دهند را تعریف می‌کنند. بنابراین، یک جهش ریپو یکی از سیگنال‌های ظریفی است که توضیح می‌دهد چرا بیت‌کوین گاهی در روزهایی که هیچ اتفاق خاصی نمی‌افتد صعود می‌کند و چرا گاهی سقوط می‌کند حتی وقتی اخبار کریپتو عادی است. اگر جهش ۱ دسامبر کاهش یابد و استفاده از ریپو به سطوح پایین بازگردد، یعنی سیستم صرفاً به دلیل مکانیکی به دلار نیاز داشت. اما اگر این عملیات تکرار شود و SOFR بالاتر از هدف باقی بماند یا استفاده از Standing Repo Facility افزایش یابد، از فشار بیشتر بر نقدینگی خبر می‌دهد. بیت‌کوین در این دو حالت کاملاً متفاوت رفتار می‌کند، یکی ریسک‌پذیری را تسهیل می‌کند، دیگری آن را کاهش می‌دهد. در حال حاضر، بازار در یک تعادل حساس قرار دارد. جریان‌های ETF کاهش یافته، بازده تثبیت شده و نقدینگی قبل از پایان سال ناپایدار است. یک ریپو ۱۳.۵ میلیارد دلاری تصویر کلی را تغییر نمی‌دهد، اما به خوبی در آن جای می‌گیرد و نشان می‌دهد سیستم نه آن‌قدر تحت فشار است که نگران‌کننده باشد و نه آن‌قدر آزاد که نادیده گرفته شود. و اینجاست که بیت‌کوین وارد ماجرا می‌شود. وقتی دلارها روان حرکت می‌کنند، BTC تمایل دارد سود ببرد، نه به این دلیل که پول ریپو مستقیماً بیت‌کوین می‌خرد، بلکه چون سطح راحتی کل سیستم مالی کمی افزایش می‌یابد و از دارایی‌های پرریسک حمایت می‌کند. و همین تغییرات جزئی در حاشیه نقدینگی است که بیت‌کوین را حرکت می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استرالیا اعلام کرد یارانه‌های برق تمدید نمی‌شوند

جیم چالمرز، خزانه‌دار استرالیا، اعلام کرد که بررسی مالی میان‌سال دولت فقط یک گزارش است و مثل بودجه کامل عمل نمی‌کند او تأکید کرد که این بررسی شامل صرفه‌جویی‌های مالی خواهد بود و قرار نیست مانند بودجه سالانه، برنامه‌ریزی کامل اقتصادی ارائه دهد. چالمرز همچنین گفت: یارانه‌های برق تمدید نخواهند شد و افزود که تصمیم درباره شرکت Austal به‌زودی اتخاذ خواهد شد. کارشناسان اقتصادی هشدار داده‌اند که عدم تمدید یارانه‌های برق می‌تواند فشارهای تورمی ایجاد کند، هرچند بانک مرکزی استرالیا باید این اثر را نادیده بگیرد. با این حال، پیش‌بینی‌ها نشان می‌دهد که فشارهای تورمی در سال ۲۰۲۶ افزایش خواهند یافت و احتمالاً افزایش نرخ بهره در اواخر سال به سناریوی اصلی تبدیل خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دستیار هوش مصنوعی کوین مارکت کپ (CMC AI) و نسل جدید تحلیل کریپتو

در دنیایی که سرعت تغییرات بازار کریپتو هر روز بیشتر می‌شود، ابزارهایی مانند هوش مصنوعی به‌عنوان نسل جدید دستیارهای تحلیل داده، نقشی حیاتی پیدا کرده‌اند. این دستیار هوش مصنوعی کوین مارکت کپ یا (CMC AI) نه‌تنها برای مشاهده قیمت‌ها طراحی نشده، بلکه هدف آن ارتقای سطح تفکر کاربر در مورد دارایی‌های دیجیتال است. کوین مارکت کپ با معرفی این ابزار تلاش کرده است مرزی تازه در تجربه کاربران ایجاد کند؛ جایی که هوش مصنوعی با تحلیل‌های ساختاریافته و بی‌طرفانه، مسیر تصمیم‌گیری را روشن‌تر می‌کند. CMC AI به‌عنوان یک استراتژیست حرفه‌ای کریپتو عمل می‌کند و داده‌های زنده کوین مارکت کپ را با دانش گسترده بازار ترکیب می‌نماید. همین ویژگی باعث شده که کاربران بتوانند از پرسش‌های ساده مانند «امروز وضعیت بیت‌کوین چگونه است؟» تا سناریوهای پیچیده مانند «چگونه برای چرخه بعدی بازار پورتفولیوی بهینه بسازم؟» را با دقت و شفافیت بیشتری دریافت کنند. ✔️ بیشتر بخوانید: کوین مارکت کپ (CoinMarketCap) چیست؟ | آموزش کاربردی تمام بخش‌های وب‌سایت نقش CMC AI در تحلیل بازار؛ فراتر از یک ابزار نمایش داده‌ یکی از مهم‌ترین ویژگی‌های دستیار هوش مصنوعی کوین مارکت کپ، چندلایه بودن عملکرد آن است. این ابزار همزمان در سه نقش کلیدی عمل می‌کند و همین ساختار چندبعدی باعث شده که با یک چت‌بات ساده تفاوت اساسی داشته باشد. تحلیلگر تحقیقاتی؛ تبدیل داده خام به بینش‌های قابل‌استفاده CMC AI داده‌ها را فقط نمایش نمی‌دهد؛ آن‌ها را تفسیر می‌کند. برای مثال هنگامی که درباره یک توکن یا پروژه سؤال می‌کنید، این ابزار موارد زیر را تحلیل می‌کند: رفتار تاریخی قیمت الگوی عرضه و تقاضا رویدادهای اخیر و اثر آن‌ها بر روند مقایسه با سایر دارایی‌های مشابه این دستیار قادر است اطلاعات خام را به داستان‌ها و سناریوهای قابل درک تبدیل کند؛ سناریوهایی که می‌توانند مسیر تصمیم‌گیری شما را روشن‌تر کنند. معلم متخصص؛ توضیح مفاهیم پیچیده به زبان ساده برای بسیاری از کاربران، مفاهیم تخصصی مانند توکنومیکس، استیکینگ، ری‌استیکینگ یا حتی تحلیل درون‌زنجیره‌ای (آن‌چین) پیچیده هستند. دستیار هوش مصنوعی کوین مارکت کپ این مفاهیم را با سطح دانش فعلی کاربر تطبیق می‌دهد و به‌گونه‌ای توضیح می‌دهد که روند یادگیری روان‌تر و سریع‌تر پیش رود. راهنمای داخلی پلتفرم؛ استفاده هوشمندانه از امکانات کوین مارکت کپ CMC AI کمک می‌کند تا کاربران به شکل مؤثرتری از قابلیت‌های مهم این پلتفرم مانند واچ‌لیست، پورتفولیو، هشدارهای قیمت و ابزارهای تحلیل‌گرانه استفاده کنند. این راهنمای هوشمند، کاربران را از سردرگمی نجات می‌دهد و تجربه استفاده از کوین مارکت کپ را کامل‌تر می‌کند. درکنار اینها ما از آن سوال پرسیدیم که آیا قادر به پاسخگویی به زبان فارسی هم هست؟ که در جواب گفت بله، پس کاربران ایرانی هم بدون دغدغه در فهم زبان انگلیسی، به راحتی می‌توانند سوالات خود را از این پلتفرم بپرسند. بی‌طرفی و امنیت؛ مهم‌ترین ویژگی دستیار هوش مصنوعی کوین مارکت کپ یکی از نکات بسیار مهم در معرفی این ابزار، غیرحضانتی بودن آن است. CMC AI هیچ‌گونه دسترسی به دارایی‌ها، کلیدهای خصوصی، رمزهای عبور یا اطلاعات حساس کاربران ندارد. همچنین هرگز به کاربر پیشنهاد خرید یا فروش نمی‌دهد. نقش آن فقط تحلیل، آموزش و شفاف‌سازی است تا کنترل کامل تصمیم‌گیری در اختیار کاربر باقی بماند. کاربردهای روزمره CMC AI؛ از تحلیل قیمت تا ساخت سناریوهای بازار این دستیار هوش مصنوعی برای پاسخ به طیف گسترده‌ای از نیازهای روزمره معامله‌گران و سرمایه‌گذاران طراحی شده است. درک دارایی‌ها و تحلیل پروژه‌ها CMC AI قادر است درباره هر کوین یا توکن اطلاعات زیر را ارائه کند: قیمت لحظه‌ای و ارزش بازار عملکرد تاریخی و بازده در دوره‌های مختلف بررسی کاربرد پروژه در اکوسیستم بلاک‌چین تحلیل توکنومیکس و زمان‌بندی آزادسازی توکن مقایسه با رقبای هم‌رده در زمانی که روایتی خاص مثل «میم‌کوین‌ها»، «توکن‌های هوش مصنوعی» یا «ری‌استیکینگ» در بازار داغ می‌شود، این دستیار هوشمند می‌تواند ریشه این روایت و اثر آن بر بازار را نیز تشریح کند. تحلیل نوسانات قیمت و رویدادهای مهم کاربران اغلب با سؤال‌هایی مانند «چرا امروز بیت‌کوین اصلاح داشت؟» یا «چرا کوین‌های سولانا روند صعودی گرفته‌اند؟» مواجه هستند. دستیار هوش مصنوعی کوین مارکت کپ می‌تواند عوامل زیر را بررسی کند: تغییرات ارزش کل بازار میزان تقاضا و حجم معاملات اخبار مهم و رویدادهای شبکه تغییرات اقتصاد کلان مانند نرخ بهره یا داده‌های تورمی CMC AI آینده را پیش‌بینی نمی‌کند، اما سناریوهای محتمل را ترسیم می‌کند. این موضوع باعث می‌شود کاربران بتوانند احتمالات مختلف را پیش‌بینی کرده و تصمیم‌های منطقی‌تری بگیرند. برای مثال، این سوال از او پرسیدیم: دلیل اینکه در ساعات پیش بیت کوین ریزش زیادی داشت، چه بود؟ با اینکه بازارهای جهانی بسته هستند و خبر مهمی در اقتصادی جهانی دیده نمی‌شد. جواب را می‌توانید در تصویر زیر مشاهد کنید: تحلیل پورتفولیو؛ نگاه شخصی‌سازی‌شده به دارایی شما اگر از بخش پورتفولیوی کوین مارکت کپ استفاده می‌کنید، CMC AI می‌تواند اطلاعات ارزشمندی درباره عملکرد سبد ارائه دهد. این ویژگی یکی از نقاط قوت اصلی این دستیار هوش مصنوعی است. گزارش تحلیلی از تمرکز ریسک و سودآوری CMC AI به شما نشان می‌دهد: کدام دارایی‌ها بیشترین سود یا ضرر شما را تشکیل می‌دهند توزیع ریسک دارایی‌ها چگونه است دارایی‌ها براساس اندازه، دسته‌بندی یا موضوعات بازار چگونه گروه‌بندی می‌شوند سودآوری احتمالی هر بخش چگونه قابل بهبود است این ابزار تغییرات پورتفولیو را به شکل اصول و راهنمایی پیشنهاد می‌کند، نه دستور مستقیم. بنابراین کنترل تصمیم‌گیری همیشه با خود کاربر باقی می‌ماند. ارزیابی ریسک توکن‌ها؛ مناسب برای کاربران تازه‌وارد و حرفه‌ای CMC AI می‌تواند برای توکن‌های جدید یا میم‌کوین‌های پرریسک موارد زیر را بررسی کند: عمق نقدینگی و حجم معاملاتی امنیت قرارداد هوشمند تمرکز هولدرها سابقه فعالیت توسعه‌دهندگان ریسک‌های بازار و نوسانات غیرعادی این تحلیل‌ها کمک می‌کند کاربر بداند آیا ریسک یک دارایی خاص با سطح تحمل او همخوانی دارد یا خیر. ✔️ بیشتر بخوانید: دستیار هوش مصنوعی در ارز دیجیتال چیست؟ چرا CMC AI یک ابزار معمولی نیست؟ تفاوت اصلی CMC AI با ابزارهای سنتی این است که تنها داده خام نمایش نمی‌دهد. این دستیار هوش مصنوعی کوین مارکت کپ با تلفیق داده‌های زنده و هوش مصنوعی، نقش یک استراتژیست واقعی را ایفا می‌کند. این ابزار به کاربران کمک می‌کند روندها را بهتر درک کنند، ریسک‌ها را شناسایی کنند و در نهایت تصمیم‌های آگاهانه‌تری در بازار پرنوسان ارزهای دیجیتال بگیرند. CMC AI به‌عنوان هوشمندترین ابزار تحلیلی کوین مارکت کپ، می‌تواند آینده تحلیل بازار را دگرگون کند؛ زیرا هدف اصلی آن توانمندسازی کاربران است، نه معامله کردن به‌جای آن‌ها. اگر به دنبال یک همراه هوشمند، دقیق و بی‌طرف برای درک بازار هستید، دستیار هوش مصنوعی کوین مارکت کپ می‌تواند انتخابی جامع و مؤثر برای مسیر تحلیلی شما باشد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بیت‌کوین در حال تکرار الگوی سه‌ماهه اول ۲۰۲۲

بیت‌کوین بالاتر ازمیانگین واقعی بازار تثبیت شده است، اما ساختار فعلی بازار اکنون شباهت زیادی به سه‌ماهه‌ی اول ۲۰۲۲ دارد؛ جایی که بیش از ۲۵٪ از عرضه در زیان قرار داشت. تقاضا در ETFها، بازار اسپات وآتی در حال تضعیف است و داده‌های آپشن نیز نوسان فشرده و پوزیشن‌گیری محتاطانه را نشان می‌دهند. حفظ محدوده‌ی ۹۶ تا ۱۰۶ هزار دلار برای جلوگیری از افت بیشتر حیاتی است. خلاصه گزارش بیت‌کوین بالاتر از میانگین واقعی بازار تثبیت شده است، اما ساختار کلی اکنون شبیه به سه‌ماهه نخست ۲۰۲۲ است؛ دوره‌ای که بیش از ۲۵٪ از عرضه در وضعیت زیان قرار داشت. شتاب ورود سرمایه همچنان مثبت است و به فاز تثبیت کمک می‌کند، هرچند فاصله زیادی با سقف‌های اواسط ۲۰۲۵ دارد. بازه‌ی کوانتایل 0.75 تا 0.85 (محدوده ۹۶٬۱۰۰ تا ۱۰۶٬۰۰۰ دلار) کلید بازسازی ساختار بازار است؛ از دست‌رفتن این محدوده، ریسک نزولی را افزایش می‌دهد. جریان ورودی ETFها منفی شده و CVD بازار اسپات نیز منفی شده است که نشان‌دهنده‌ی تضعیف تقاضا است. اوپن اینترست در بازار آتی در حال کاهش است و نرخ تامین مالی به محدوده خنثی بازگشته که بیانگر رویکرد ریسک‌گریز است. در بازار آپشن نوسان ضمنی فشرده شده، چولگی تعدیل شده و جریان‌ها از خرید پوت به سمت فروش محتاطانه کال حرکت کرده‌اند. در حال حاضرآپشن‌ها کم‌قیمت به‌نظر می‌رسند، زیرا نوسان محقق‌شده بالاتر از نوسان ضمنی است و این وضعیت بر معامله‌گران گاما‌شورت‌ فشار وارد می‌کند. در مجموع بازار همچنان شکننده است و برای حفظ تعادل فعلی باید سطوح کلیدی بهای تمام‌شده حفظ شود؛ در غیر این صورت، شوک‌های اقتصاد کلان می‌توانند این تعادل را برهم بزنند. دیدگاه‌ آنچین کف‌سازی یا ریزش بیشتر؟ در دو هفته اخیر بیت‌کوین به سمت یک سطح قیمتی بسیار مهم، یعنی میانگین واقعی بازار حرکت کرده و روی آن حمایت شده است؛ معیاری که بهای تمام‌شده‌ی همه‌ی کوین‌های غیرفعال و استخراج نشده را محاسبه می‌کند. این سطح معمولاً مرز میان یک فاز نزولی ملایم و یک بازار خرسی عمیق محسوب می‌شود. هرچند قیمت فعلاً بالاتر از این سطح تثبیت شده، اما ساختار کلی بازار شباهت زیادی به الگوهای سه‌ماهه اول ۲۰۲۲ پیدا کرده است. بررسی بهای تمام‌شده‌ی توزیع‌شده بر اساس کوانتایل عرضه که رفتار خریداران بزرگ را دنبال می‌کند، این شباهت را واضح‌تر می‌کند. از اواسط نوامبر تاکنون، قیمت اسپات زیر کوانتایل 0.75 قرار گرفته و اکنون حوالی ۹۶٬۱۰۰ دلار معامله می‌شود؛ وضعیتی که بیش از یک‌چهارم کل عرضه را وارد زیان کرده است. این وضعیت یک تعادل حساس می‌سازد؛ از یک‌سو ممکن است خریداران در قیمت‌های بالا تسلیم شوند و دارایی‌شان را با ضرر بفروشند، و از سوی دیگر احتمال دارد با خسته‌شدن فروشندگان، کف قیمتی شکل بگیرد.  با این حال، ساختار موجود تا زمانی که بازار بتواند کوانتایل 0.85 (حدود ۱۰۶٬۲۰۰ دلار) را پس بگیرد و به‌عنوان حمایت تثبیت کند، همچنان نسبت به شوک‌های اقتصاد کلان حساس است. غلبه زیان برای تکمیل این تصویر، می‌توان با بررسی عرضه‌ی خریداران در قیمت‌های بالا و میزان ضرر، شدت فشار ضرر محقق‌نشده را اندازه‌گیری کرد؛ این کار از طریق شاخص «کل عرضه در ضرر» انجام می‌شود. میانگین هفت‌روزه این شاخص هفته گذشته به ۷.۱ میلیون بیت‌کوین رسید؛ بالاترین مقدار از سپتامبر ۲۰۲۳. این عدد نشان می‌دهد که دو سال رشد ممتد بازار صعودی، اکنون روبه‌روی دو مرحله‌ی کف‌سازی کم‌عمق قرار گرفته است. حجم فعلی عرضه در ضرر بین ۵ تا ۷ میلیون  BTC شباهت زیادی به بازار در رکود اوایل ۲۰۲۲ دارد و این شباهت ساختاری را دوباره تقویت می‌کند. مجموع این موارد نشان می‌دهد که میانگین واقعی بازار همچنان مرز اصلی میان یک فاز نزولی ملایم و ورود به یک بازار نزولی عمیق‌تر است. شتاب سرمایه همچنان مثبت است با وجود شباهت‌های قوی به سه‌ماهه اول ۲۰۲۲، شتاب جریان سرمایه به بیت‌کوین همچنان کمی مثبت باقی مانده است و این به توضیح حمایت ایجاد شده در میانگین واقعی بازار و رسیدن قیمت به بالای سطح ۹۰ هزار دلار کمک می‌کند. این شتاب سرمایه را می‌توان با شاخص تغییر خالص در ارزش تحقق‌یافته (Net Change in Realized Cap) سنجید که در حال حاضر +۸.۶۹ میلیارد دلار در ماه است؛ عددی که بسیار پایین‌تر از ۶۴.۳ میلیارد دلار در ماه جولای ۲۰۲۵ است، اما همچنان کاملاً مثبت ارزیابی می‌شود. تا زمانی که شتاب سرمایه بالای صفر باقی بماند، میانگین واقعی بازار می‌تواند به عنوان یک محدوده تثبیت و احتمالاً منطقه شکل‌گیری کف عمل کند ، نه آغاز یک ریزش عمیق‌تر. حاشیه سود هولدرهای بلندمدت کاهش می‌یابد ادامه جریان مثبت سرمایه نشان می‌دهد که تقاضای جدید هنوز قادر است برداشت سود هولدرهای بلندمدت را جذب کند. شاخص Long-Term Holder SOPR (میانگین ۳۰ روزه)، که نسبت قیمت لحظه‌ای به بهای تمام‌شده هولدرهای بلندمدتی را اندازه‌گیری می‌کند که فعالانه در حال فروش هستند، همراه با افت قیمت به شدت کاهش یافته است اما هنوز بالای ۱ باقی مانده (فعلاً ۱.۴۳). این روند تازه در حاشیه سود، بار دیگر ساختار سه‌ماهه اول ۲۰۲۲ را تداعی می‌کند. هولدرهای بلندمدت همچنان با سود خروج می‌کنند، اما حاشیه سود آن‌ها کاهش یافته است. اگرچه شتاب تقاضا نسبت به اوایل ۲۰۲۲ قوی‌تر است، اما نقدینگی همچنان روند نزولی دارد، بنابراین برای گاوها حیاتی است که قیمت بالای میانگین واقعی بازار حفظ شود تا موج جدیدی از تقاضا وارد بازار شود. دیدگاه‌ آفچین کاهش تقاضای ETF با تمرکز بر بازار اسپات، ETFهای بیت‌کوین در آمریکا شاهد کاهش قابل‌توجه جریان خالص سرمایه بوده‌اند، به‌طوری که میانگین سه‌روزه در طول نوامبر به‌طور پایدار وارد محدوده منفی شده است. این روند نشان‌دهنده‌ی تغییری آشکار نسبت به جریان‌های مثبت پیوسته‌ای است که پیش‌تر از قیمت پشتیبانی می‌کردند و کاهش تخصیص سرمایه جدید به این دارایی را بازتاب می‌دهد. خروج سرمایه‌ها در میان صادرکنندگان مختلف گسترده بوده و رویکرد محتاطانه‌تر سرمایه‌گذاران نهادی را در شرایط تضعیف بازار نشان می‌دهد. بازار اسپات اکنون با پس‌زمینه تقاضای ضعیف‌تر مواجه است، که حمایت خرید فوری را کاهش می‌دهد و قیمت را حساس‌تر به شوک‌های خارجی و نوسانات ناشی از عوامل اقتصاد کلان می‌کند. ضعف تقاضای اسپات همزمان با کاهش تقاضای ETF، شاخص Cumulative Volume Delta (CVD) در صرافی‌های بزرگ نیز روند نزولی یافته و هم در بایننس و هم در داده‌های تجمیعی بازار، به‌طور پیوسته منفی شده است. این وضعیت نشان‌دهنده افزایش مستمر فشار فروش ناشی از تریدرهای فعال (taker-driven) است. حتی کوین‌بیس که اغلب شاخص قدرت خرید در بازار آمریکا محسوب می‌شود، روند تثبیت شده‌ای را نشان می‌دهد و حاکی از عقب‌نشینی گسترده‌تر در تعهد خرید اسپات است. با توجه به کاهش جریان‌های ETF و تمایل منفی CVD اسپات، بازار اکنون بر پایه تقاضای ضعیف‌تر و شکننده‌تری استوار است و قیمت را در برابر حرکت‌های ادامه‌دار و نوسانات ناشی از عوامل اقتصادکلان آسیب‌پذیرتر می‌کند. کاهش اوپن اینترست با گسترش این الگوی کاهش تقاضا به بازار مشتقات، اوپن اینترست بازار آتی در اواخر نوامبر همچنان روند نزولی و پایدار خود را ادامه داده است. این کاهش اهرم به‌صورت منظم اما مداوم رخ داده و بخش زیادی از تجمع سفته‌بازانه‌ای را که طی روند صعودی قبلی شکل گرفته بود، خنثی کرده است. با عدم ورود اهرم جدید قابل توجه، به نظر می‌رسد معامله‌گران تمایلی به اتخاذ موضع جهت‌دار ندارند و رویکردی محافظه‌کارانه و کم‌ریسک را ترجیح می‌دهند، در حالی که قیمت به تدریج کاهش می‌یابد. هم‌اکنون بازار مشتقات در وضعیت اهرم سبک‌تری قرار دارد که کمبود شدید تمایل سفته‌بازانه را نشان می‌دهد و احتمال نوسانات شدید ناشی از لیکوئیدیشن را کاهش می‌دهد. فاندینگ خنثی، نشانه‌ای از بازنشانی بازار با ادامه کاهش اوپن اینترست، نرخ تامین مالی قراردادهای پرپچوال به محدوده‌ای تقریباً خنثی رسیده و در اکثر ماه نوامبر حول صفر نوسان کرده است. این تغییر آشکار نسبت به فاندینگ مثبت بالا در دوره‌های صعودی قبلی نشان می‌دهد که بخش زیادی از پوزیشن‌های لانگ اضافی خنثی شده است. شایان ذکر است که دوره‌های فاندینگ ملایم منفی نیز کوتاه‌مدت و سطح پایین بوده‌اند که حاکی از آن است که معامله‌گران با وجود افت قیمت، به‌طور جدی پوزیشن شورت نمی‌گیرند. این ساختار خنثی تا اندکی منفی، نشان‌دهنده تعادل بیشتر در بازار مشتقات است، جایی که نبود انباشت پوزیشن‌های لانگ فشار نزولی را کاهش داده و می‌تواند زمینه را برای اتخاذ مواضع سازنده‌تر در صورت تثبیت تقاضا فراهم کند. بازنشانی نوسان ضمنی در طول سررسیدها با تمرکز بر بازار آپشن، نوسان ضمنی (Implied Volatility) تصویر واضحی از نحوه قیمت‌گذاری عدم قطعیت آینده توسط معامله‌گران ارائه می‌دهد. به‌عنوان نقطه شروع، پیگیری نوسان ضمنی مفید است زیرا نشان‌دهنده انتظار بازار از حرکت قیمت در آینده است. نوسان ضمنی پس از سطوح بالای هفته گذشته کاهش یافته است. قیمت در عبور از مقاومت ۹۲ هزار دلار با مشکل مواجه بوده و نبود ادامه روند در بازگشت اخیر باعث شد فروشندگان نوسان وارد عمل شوند و نوسان ضمنی را در تمام سررسیدها کاهش دهند. کاهش نوسان ضمنی در طول سررسیدها به‌طور قابل توجهی مشاهده شد: قراردادهای کوتاه‌مدت: از ۵۷٪ به ۴۸٪ کاهش یافت سررسیدهای میان‌مدت: از ۵۲٪ به ۴۵٪ رسید سررسیدهای بلندمدت: از ۴۹٪ به ۴۷٪ کاهش یافت این کاهش مداوم نشان می‌دهد معامله‌گران احتمال افت شدید کوتاه‌مدت را کمتر می‌بینند و انتظار دارند محیط کوتاه‌مدت آرام‌تر باشد. بازنشانی نوسان ضمنی همچنین نشانه حرکت بازار به سمت وضعیت خنثی‌تر است و نشان می‌دهد احتیاط شدید هفته گذشته کاهش یافته است. کاهش چولگی نزولی پس از بررسی نوسان ضمنی، چولگی (Skew) نشان می‌دهد معامله‌گران چگونه ریسک نزولی و صعودی را ارزیابی می‌کنند. این شاخص تفاوت بین نوسان ضمنی پوت‌ها و کال‌ها را اندازه می‌گیرد. وقتی چولگی مثبت است، معامله‌گران برای محافظت در برابر ریزش قیمت پریمیوم بیشتری می‌پردازند؛ وقتی منفی است، تمرکز بر ریسک صعودی بیشتر است. جهت تغییر چولگی به اندازه سطح آن اهمیت دارد؛ برای مثال، یک چولگی کوتاه‌مدت ۸٪ پیام متفاوتی می‌دهد اگر از ۱۸٪ دو روز پیش کاهش یافته باشد یا از مقدار منفی افزایش یافته باشد. چولگی کوتاه‌مدت از ۱۸.۶٪ در روز دوشنبه، در جریان افت به ۸۴.۵ هزار دلار تحت تأثیر روایت اوراق قرضه ژاپن، به ۸.۴٪ در بازگشت قیمت کاهش یافت. این نشان می‌دهد واکنش اولیه بیش از حد اغراق‌آمیز بوده است. سررسیدهای بلندمدت کندتر تنظیم شدند که حاکی از آن است معامله‌گران برای کسب سود کوتاه‌مدت صعودی آماده‌اند اما هنوز نسبت به دوام آن مطمئن نیستند. کاهش ترس در بازار داده‌های جریان معاملات نشان می‌دهد که رفتار بازار در هفت روز اخیر کاملاً با روند بازگشت قیمت متفاوت بوده است. اوایل هفته، فعالیت عمدتاً در قالب خرید پوت‌ها بود و نشان‌دهنده نگرانی‌ها از تکرار حرکت قیمت در آگوست ۲۰۲۴ و تأثیر احتمالی بازگشت معامله‌های carry-trade ژاپن بود. از آنجا که این ریسک قبلاً تجربه شده، بازار از قبل میدانست که چنین شوک‌هایی تا چه حد می‌توانند گسترش یابند و معمولاً چه نوع بازگشتی پس از آن رخ می‌دهد. با تثبیت قیمت، جریان‌ها به سرعت تغییر کرد، بازگشت قیمت باعث تمایل قاطع به فعالیت کال‌ها شد و تقریباً به طور کامل الگوی مشاهده‌شده در دوره استرس را معکوس کرد. همچنین شایان ذکر است که دیلرها همچنان در پوزیشن گاما لانگ قرار دارند و احتمالاً تا بزرگ‌ترین سررسید سال در ۲۶ دسامبر این موقعیت را حفظ خواهند کرد. این ساختار معمولاً حرکت قیمت‌ها را محدود نگه می‌دارد. پس از عبور از آن سررسید، پوزیشن‌ها بازنشانی شده و بازار وارد سال ۲۰۲۶ با مجموعه‌ای از دینامیک‌های جدید خواهد شد. تحولات پرمیوم کال در سطح ۱۰۰ هزار دلار تمرکز بر پرمیوم کال در قیمت اعمال ۱۰۰ هزار دلار نشان می‌دهد معامله‌گران چگونه با این سطح روانی مهم برخورد می‌کنند. در سمت راست نمودار، پرمیوم کال فروخته شده همچنان بالاتر از پرمیوم کال خریداری شده قرار دارد و فاصله بین این دو در ۴۸ ساعت گذشته طی بازگشت قیمت افزایش یافته است. این گسترش نشان می‌دهد که اطمینان برای بازپس‌گیری سطح ۱۰۰ هزار دلار هنوز محدود است. این سطح احتمالاً با مقاومت مواجه خواهد شد، به‌ویژه با توجه به اینکه نوسان ضمنی هنگام حرکت‌های صعودی فشرده می‌شود و در حرکت‌های نزولی دوباره افزایش می‌یابد. این الگو رفتار بازگشت به میانگین نوسان ضمنی را در محدوده فعلی تأیید می‌کند. پروفایل پرمیوم همچنین نشان می‌دهد که معامله‌گران برای یک شکست قوی (Breakout) پیش از جلسه FOMC پوزیشن‌گیری نکرده‌اند. در عوض، جریان معاملات بازتاب یک رویکرد محتاطانه است، جایی که افزایش قیمت به فروش پرمیوم منجر می‌شود و نه دنبال کردن آن. بنابراین بازگشت اخیر فاقد اطمینان لازم برای به چالش کشیدن سطح مهمی همچون ۱۰۰ هزار دلار است. نوسان کمتر از ارزش واقعی وقتی بازگشت نوسان ضمنی را با نوسانات شدید قیمت در هر دو جهت طی این هفته ترکیب کنیم، نتیجه یک پرمیوم منفی ریسک نوسان است. معمولاً این پرمیوم مثبت است، زیرا معامله‌گران برای ریسک جهش نوسان به جبران نیاز دارند. بدون این پرمیوم، فروشندگان نوسان نمی‌توانند از ریسکی که می‌پذیرند سود ببرند. در شرایط فعلی، نوسان ضمنی پایین‌تر از نوسان تحقق‌یافته است؛ به این معنا که آپشن‌ها حرکات بازار را کمتر از آنچه واقعاً رخ می‌دهد قیمت‌گذاری کرده‌اند. این وضعیت محیطی مناسب برای پوزیشن گاما لانگ ایجاد می‌کند، زیرا هر نوسان واقعی می‌تواند سودآور باشد وقتی که حرکت بازار فراتر از آن چیزی است که در قیمت آپشن منعکس شده است. جمع‌بندی بیت‌کوین همچنان درساختاری شکننده معامله می‌شود، جایی که ضعف آنچین و کاهش تقاضا با فضای محتاطانه‌ی مشتقات ترکیب شده است. قیمت به‌طور موقت بالای میانگین واقعی بازار تثبیت شده اما ساختار کلی بازار اکنون شباهت زیادی به سه‌ماهه اول ۲۰۲۲ دارد؛ بیش از ۲۵٪ از عرضه در زیان، افزایش زیان تحقق‌یافته و حساسیت بالا نسبت به شوک‌های اقتصاد کلان دیده می‌شود. جنبش سرمایه مثبت، هرچند بسیار پایین‌تر از اوایل سال، یکی از معدود نشانه‌های سازنده است که مانع از سقوط عمیق‌تر می‌شود. شاخص‌های آفچین نیز این فضای ریسک‌گریز را تأیید می‌کنند. جریان سرمایه ETF منفی شده، CVD اسپات کاهش یافته و اوپن اینترست فیوچرز به‌طور پیوسته در حال کاهش است. نرخ تامین مالی نزدیک به خنثی قرار دارد که نشان‌دهنده عدم اطمینان صعودی یا فشار کوتاه‌مدت شدید است. در بازار آپشن، نوسان ضمنی کاهش یافته، چولگی (Skew) کم شتاب شده، جریان‌ها بازگشته‌اند و آپشن‌ها نسبت به نوسان تحقق‌یافته کمتر قیمت‌گذاری شده‌اند؛ این وضعیت نشان‌دهنده احتیاط است و نه تمایل تازه به ریسک. در نگاه به آینده، حفظ قیمت در محدوده‌ی ۰.۷۵–۰.۸۵ کوانتایل (محدوده ۹۶٬۱۰۰ تا ۱۰۶٬۰۰۰ دلار) برای تثبیت ساختار بازار و کاهش آسیب‌پذیری نزولی تا پایان سال حیاتی است. در مقابل، میانگین واقعی بازار همچنان محتمل‌ترین منطقه برای شکل‌گیری کف بازار است، مگر اینکه یک عامل اقتصادی کلان منفی تعادل شکننده فعلی را مختل کند.  

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

کلودفلر مشکل داشبورد و API را برطرف کرد

کلودفلر اعلام کرد که مشکل داشبورد و API برطرف شده و تیم فنی در حال پایش نتایج است. این شرکت تأکید کرده است که پس از اجرای اصلاحات، عملکرد سرویس‌ها تحت نظارت قرار دارد تا از پایداری کامل خدمات آنلاین اطمینان حاصل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر