TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چرخش سیاست‌های پولی جهانی قدرت دلار را تضعیف می‌کند

حرکت به‌سوی پایان سال، شاهد آن هستیم که بازارهای فارکس در حال نگاه به سال ۲۰۲۶ هستند و نخستین افزایش نرخ‌های بهره را در مجموعه گسترده‌تری از کشورها قیمت‌گذاری می‌کنند. فراتر از ژاپن، اکنون بازار افزایش نرخ‌ها در استرالیا و کانادا را نیز لحاظ کرده و شاید حتی پس از اظهارات امروز ایزابل اشنابل از بانک مرکزی اروپا، برای منطقه یورو نیز چنین انتظاری شکل گیرد. این موضوع می‌تواند بر دلار فشار وارد کند. دلار آمریکا: نگاهی به داستان گسترده‌تر نرخ‌ها با ورود به پایان سال، یکی از موضوعات قابل توجه این است که بازار کف چرخه‌های نرخ بهره را در تعداد بیشتری از کشورهای گروه ۱۰ (G10) قیمت‌گذاری می‌کند. جدا از داستان مستقل و متمایل به سیاست‌های انقباضی بانک مرکزی ژاپن، بازار اکنون یک افزایش کامل ۲۵ نقطه پایه‌ای برای سال آینده در کشورهایی مانند استرالیا، نیوزیلند و کانادا لحاظ کرده است. علاوه بر این، ایزابل اشنابل از بانک مرکزی اروپا (که توضیحاتش در ادامه آمده) گفته است که با شکل‌گیری چنین انتظاری برای منطقه یورو مشکلی ندارد. اگر فرض کنیم که فدرال رزرو در حالت متمایل به سیاست‌های انبساطی باقی بماند – که چهارشنبه درباره آن اطلاعات بیشتری به دست می‌آوریم – چرخش در چرخه‌های نرخ بهره در اقتصادهای دیگر می‌تواند عاملی دیگر برای ایجاد ضعف خفیف دلار در سال ۲۰۲۶ باشد. در همین راستا، این هفته سخنرانی‌هایی از بانک‌های مرکزی استرالیا و کانادا در نشست‌های سیاست‌گذاری‌شان در روزهای سه‌شنبه و چهارشنبه خواهیم شنید. در اخبار دیگر امروز، چین یک غافلگیری صعودی دیگر در عملکرد صادراتی خود ارائه کرده است؛ از این موضوع شاید دو نتیجه گرفته شود: نخست اینکه تقاضای جهانی با وجود نوسانات تعرفه‌ای امسال همچنان وضعیت خوبی دارد. دوم اینکه تقاضای داخلی چین همچنان ضعیف است و اگر چین دقت نکند، بلوک‌های تجاری مانند منطقه یورو ممکن است در صورت نبود تقاضای متقابل کافی از سوی چین، موانع تجاری حمایتی بیشتری وضع کنند. (توضیح: «حمایتی» یعنی سیاست‌هایی که از صنایع داخلی در برابر واردات حمایت می‌کنند.) در مورد تقویم داده‌ای آمریکا در این هفته، فردا داده‌های فرصت‌های شغلی JOLTS منتشر می‌شود و نشست کمیته بازار باز فدرال (FOMC) نیز چهارشنبه عصر برگزار خواهد شد. نشست فدرال رزرو می‌تواند یک ریسک رویدادی مثبت برای دلار باشد؛ زیرا به نظر می‌رسد فدرال رزرو به سختی می‌تواند ۹۰ نقطه پایه کاهش نرخ بهره را که تا اوایل ۲۰۲۷ در بازار آتی نرخ وجوه فدرال قیمت‌گذاری شده، تأیید کند. با این حال، احتمال معرفی رسمی کوین هَسِت به‌عنوان رئیس بعدی فدرال رزرو در ماه‌های پیشِ‌رو و همچنین عوامل فصلی که معمولاً دلار را تا پایان سال تضعیف می‌کنند، می‌تواند مانع افزایش قابل توجه دلار شود. برای امروز، شاخص دلار احتمالاً همچنان در بازه محدود ۹۸٫۸۰ تا ۹۹٫۲۰ معامله خواهد شد. یورو : اشنابل دیدگاهی خوش‌بینانه مطرح می‌کند بی‌سروصدا، اما یک مقام کلیدی بانک مرکزی اروپا اشاره کرده است که ریسک‌های رشد در منطقه یورو ممکن است به سمت صعودی متمایل باشند. ایزابل اشنابل در مصاحبه‌ای که امروز صبح منتشر شد، عنوان کرد که شگفتی‌های صعودی می‌توانند از سه مسیر ظهور کنند: مصرف خانوار، سرمایه‌گذاری بخش خصوصی و هزینه‌های دولت برای زیرساخت و دفاع. این اظهارات احتمالاً باید در چارچوب پیشینه متمایل به سیاست‌های انقباضی (هاوکیش) وی دیده شود و شاید پاسخی باشد به آن دسته از اعضای بانک مرکزی اروپا که هنوز حامی یک کاهش نرخ بهره دیگر هستند. با این حال، اشنابل پیشنهاد کرده است که بانک مرکزی اروپا می‌تواند در دور بعدی پیش‌بینی‌های خود در ۱۸ دسامبر، برآوردهای رشد را به‌روزرسانی و افزایش دهد و گفته که با قیمت‌گذاری بازار مبنی بر اینکه حرکت بعدی بانک افزایش نرخ خواهد بود، احساس راحتی می‌کند. این اظهارات امروز به یورو کمک کرده و به احتمال زیاد هزینه پوشش ریسک (hedging costs) سرمایه‌گذاران منطقه یورو در برابر دلار آمریکا را بیش از پیش کاهش خواهد داد. (توضیح: «هزینه پوشش ریسک» یعنی هزینه انجام قراردادهایی که ریسک نوسان نرخ ارز را برای سرمایه‌گذاران کاهش می‌دهد.) در کوتاه‌مدت، بازه ۱٫۱۶۳۰ تا ۱٫۱۶۸۰ مطرح است و ریسک محدودی وجود دارد که یورو تا محدوده ۱٫۱۷۰۰/۱٫۱۷۳۰ افزایش یابد؛ البته این امر در صورت نبود ریسک ناشی از رویداد فدرال رزرو در روز چهارشنبه است. منبع: ING  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بلومبرگ: بانک ملی سوئیس نرخ بهره را در سطح صفر حفظ خواهد کرد

به گزارش بلومبرگ، بانک ملی سوئیس قصد دارد نرخ‌های بهره را در سطح صفر حفظ کند و از بازگشت به نرخ‌های منفی خودداری نماید. این تصمیم در حالی اتخاذ می‌شود که ارزش فرانک سوئیس افزایش یافته و پیش‌بینی‌ها نشان می‌دهد تورم سال آینده کاهش خواهد یافت. با وجود این شرایط، مقامات پولی ترجیح می‌دهند از کاهش هزینه‌های وام‌گیری به زیر حد پایین اجتناب کنند و سیاست فعلی را ادامه دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دستیار هوش مصنوعی کوین مارکت کپ (CMC AI) و نسل جدید تحلیل کریپتو

در دنیایی که سرعت تغییرات بازار کریپتو هر روز بیشتر می‌شود، ابزارهایی مانند هوش مصنوعی به‌عنوان نسل جدید دستیارهای تحلیل داده، نقشی حیاتی پیدا کرده‌اند. این دستیار هوش مصنوعی کوین مارکت کپ یا (CMC AI) نه‌تنها برای مشاهده قیمت‌ها طراحی نشده، بلکه هدف آن ارتقای سطح تفکر کاربر در مورد دارایی‌های دیجیتال است. کوین مارکت کپ با معرفی این ابزار تلاش کرده است مرزی تازه در تجربه کاربران ایجاد کند؛ جایی که هوش مصنوعی با تحلیل‌های ساختاریافته و بی‌طرفانه، مسیر تصمیم‌گیری را روشن‌تر می‌کند. CMC AI به‌عنوان یک استراتژیست حرفه‌ای کریپتو عمل می‌کند و داده‌های زنده کوین مارکت کپ را با دانش گسترده بازار ترکیب می‌نماید. همین ویژگی باعث شده که کاربران بتوانند از پرسش‌های ساده مانند «امروز وضعیت بیت‌کوین چگونه است؟» تا سناریوهای پیچیده مانند «چگونه برای چرخه بعدی بازار پورتفولیوی بهینه بسازم؟» را با دقت و شفافیت بیشتری دریافت کنند. ✔️ بیشتر بخوانید: کوین مارکت کپ (CoinMarketCap) چیست؟ | آموزش کاربردی تمام بخش‌های وب‌سایت نقش CMC AI در تحلیل بازار؛ فراتر از یک ابزار نمایش داده‌ یکی از مهم‌ترین ویژگی‌های دستیار هوش مصنوعی کوین مارکت کپ، چندلایه بودن عملکرد آن است. این ابزار همزمان در سه نقش کلیدی عمل می‌کند و همین ساختار چندبعدی باعث شده که با یک چت‌بات ساده تفاوت اساسی داشته باشد. تحلیلگر تحقیقاتی؛ تبدیل داده خام به بینش‌های قابل‌استفاده CMC AI داده‌ها را فقط نمایش نمی‌دهد؛ آن‌ها را تفسیر می‌کند. برای مثال هنگامی که درباره یک توکن یا پروژه سؤال می‌کنید، این ابزار موارد زیر را تحلیل می‌کند: رفتار تاریخی قیمت الگوی عرضه و تقاضا رویدادهای اخیر و اثر آن‌ها بر روند مقایسه با سایر دارایی‌های مشابه این دستیار قادر است اطلاعات خام را به داستان‌ها و سناریوهای قابل درک تبدیل کند؛ سناریوهایی که می‌توانند مسیر تصمیم‌گیری شما را روشن‌تر کنند. معلم متخصص؛ توضیح مفاهیم پیچیده به زبان ساده برای بسیاری از کاربران، مفاهیم تخصصی مانند توکنومیکس، استیکینگ، ری‌استیکینگ یا حتی تحلیل درون‌زنجیره‌ای (آن‌چین) پیچیده هستند. دستیار هوش مصنوعی کوین مارکت کپ این مفاهیم را با سطح دانش فعلی کاربر تطبیق می‌دهد و به‌گونه‌ای توضیح می‌دهد که روند یادگیری روان‌تر و سریع‌تر پیش رود. راهنمای داخلی پلتفرم؛ استفاده هوشمندانه از امکانات کوین مارکت کپ CMC AI کمک می‌کند تا کاربران به شکل مؤثرتری از قابلیت‌های مهم این پلتفرم مانند واچ‌لیست، پورتفولیو، هشدارهای قیمت و ابزارهای تحلیل‌گرانه استفاده کنند. این راهنمای هوشمند، کاربران را از سردرگمی نجات می‌دهد و تجربه استفاده از کوین مارکت کپ را کامل‌تر می‌کند. درکنار اینها ما از آن سوال پرسیدیم که آیا قادر به پاسخگویی به زبان فارسی هم هست؟ که در جواب گفت بله، پس کاربران ایرانی هم بدون دغدغه در فهم زبان انگلیسی، به راحتی می‌توانند سوالات خود را از این پلتفرم بپرسند. بی‌طرفی و امنیت؛ مهم‌ترین ویژگی دستیار هوش مصنوعی کوین مارکت کپ یکی از نکات بسیار مهم در معرفی این ابزار، غیرحضانتی بودن آن است. CMC AI هیچ‌گونه دسترسی به دارایی‌ها، کلیدهای خصوصی، رمزهای عبور یا اطلاعات حساس کاربران ندارد. همچنین هرگز به کاربر پیشنهاد خرید یا فروش نمی‌دهد. نقش آن فقط تحلیل، آموزش و شفاف‌سازی است تا کنترل کامل تصمیم‌گیری در اختیار کاربر باقی بماند. کاربردهای روزمره CMC AI؛ از تحلیل قیمت تا ساخت سناریوهای بازار این دستیار هوش مصنوعی برای پاسخ به طیف گسترده‌ای از نیازهای روزمره معامله‌گران و سرمایه‌گذاران طراحی شده است. درک دارایی‌ها و تحلیل پروژه‌ها CMC AI قادر است درباره هر کوین یا توکن اطلاعات زیر را ارائه کند: قیمت لحظه‌ای و ارزش بازار عملکرد تاریخی و بازده در دوره‌های مختلف بررسی کاربرد پروژه در اکوسیستم بلاک‌چین تحلیل توکنومیکس و زمان‌بندی آزادسازی توکن مقایسه با رقبای هم‌رده در زمانی که روایتی خاص مثل «میم‌کوین‌ها»، «توکن‌های هوش مصنوعی» یا «ری‌استیکینگ» در بازار داغ می‌شود، این دستیار هوشمند می‌تواند ریشه این روایت و اثر آن بر بازار را نیز تشریح کند. تحلیل نوسانات قیمت و رویدادهای مهم کاربران اغلب با سؤال‌هایی مانند «چرا امروز بیت‌کوین اصلاح داشت؟» یا «چرا کوین‌های سولانا روند صعودی گرفته‌اند؟» مواجه هستند. دستیار هوش مصنوعی کوین مارکت کپ می‌تواند عوامل زیر را بررسی کند: تغییرات ارزش کل بازار میزان تقاضا و حجم معاملات اخبار مهم و رویدادهای شبکه تغییرات اقتصاد کلان مانند نرخ بهره یا داده‌های تورمی CMC AI آینده را پیش‌بینی نمی‌کند، اما سناریوهای محتمل را ترسیم می‌کند. این موضوع باعث می‌شود کاربران بتوانند احتمالات مختلف را پیش‌بینی کرده و تصمیم‌های منطقی‌تری بگیرند. برای مثال، این سوال از او پرسیدیم: دلیل اینکه در ساعات پیش بیت کوین ریزش زیادی داشت، چه بود؟ با اینکه بازارهای جهانی بسته هستند و خبر مهمی در اقتصادی جهانی دیده نمی‌شد. جواب را می‌توانید در تصویر زیر مشاهد کنید: تحلیل پورتفولیو؛ نگاه شخصی‌سازی‌شده به دارایی شما اگر از بخش پورتفولیوی کوین مارکت کپ استفاده می‌کنید، CMC AI می‌تواند اطلاعات ارزشمندی درباره عملکرد سبد ارائه دهد. این ویژگی یکی از نقاط قوت اصلی این دستیار هوش مصنوعی است. گزارش تحلیلی از تمرکز ریسک و سودآوری CMC AI به شما نشان می‌دهد: کدام دارایی‌ها بیشترین سود یا ضرر شما را تشکیل می‌دهند توزیع ریسک دارایی‌ها چگونه است دارایی‌ها براساس اندازه، دسته‌بندی یا موضوعات بازار چگونه گروه‌بندی می‌شوند سودآوری احتمالی هر بخش چگونه قابل بهبود است این ابزار تغییرات پورتفولیو را به شکل اصول و راهنمایی پیشنهاد می‌کند، نه دستور مستقیم. بنابراین کنترل تصمیم‌گیری همیشه با خود کاربر باقی می‌ماند. ارزیابی ریسک توکن‌ها؛ مناسب برای کاربران تازه‌وارد و حرفه‌ای CMC AI می‌تواند برای توکن‌های جدید یا میم‌کوین‌های پرریسک موارد زیر را بررسی کند: عمق نقدینگی و حجم معاملاتی امنیت قرارداد هوشمند تمرکز هولدرها سابقه فعالیت توسعه‌دهندگان ریسک‌های بازار و نوسانات غیرعادی این تحلیل‌ها کمک می‌کند کاربر بداند آیا ریسک یک دارایی خاص با سطح تحمل او همخوانی دارد یا خیر. ✔️ بیشتر بخوانید: دستیار هوش مصنوعی در ارز دیجیتال چیست؟ چرا CMC AI یک ابزار معمولی نیست؟ تفاوت اصلی CMC AI با ابزارهای سنتی این است که تنها داده خام نمایش نمی‌دهد. این دستیار هوش مصنوعی کوین مارکت کپ با تلفیق داده‌های زنده و هوش مصنوعی، نقش یک استراتژیست واقعی را ایفا می‌کند. این ابزار به کاربران کمک می‌کند روندها را بهتر درک کنند، ریسک‌ها را شناسایی کنند و در نهایت تصمیم‌های آگاهانه‌تری در بازار پرنوسان ارزهای دیجیتال بگیرند. CMC AI به‌عنوان هوشمندترین ابزار تحلیلی کوین مارکت کپ، می‌تواند آینده تحلیل بازار را دگرگون کند؛ زیرا هدف اصلی آن توانمندسازی کاربران است، نه معامله کردن به‌جای آن‌ها. اگر به دنبال یک همراه هوشمند، دقیق و بی‌طرف برای درک بازار هستید، دستیار هوش مصنوعی کوین مارکت کپ می‌تواند انتخابی جامع و مؤثر برای مسیر تحلیلی شما باشد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بیت‌کوین در حال تکرار الگوی سه‌ماهه اول ۲۰۲۲

بیت‌کوین بالاتر ازمیانگین واقعی بازار تثبیت شده است، اما ساختار فعلی بازار اکنون شباهت زیادی به سه‌ماهه‌ی اول ۲۰۲۲ دارد؛ جایی که بیش از ۲۵٪ از عرضه در زیان قرار داشت. تقاضا در ETFها، بازار اسپات وآتی در حال تضعیف است و داده‌های آپشن نیز نوسان فشرده و پوزیشن‌گیری محتاطانه را نشان می‌دهند. حفظ محدوده‌ی ۹۶ تا ۱۰۶ هزار دلار برای جلوگیری از افت بیشتر حیاتی است. خلاصه گزارش بیت‌کوین بالاتر از میانگین واقعی بازار تثبیت شده است، اما ساختار کلی اکنون شبیه به سه‌ماهه نخست ۲۰۲۲ است؛ دوره‌ای که بیش از ۲۵٪ از عرضه در وضعیت زیان قرار داشت. شتاب ورود سرمایه همچنان مثبت است و به فاز تثبیت کمک می‌کند، هرچند فاصله زیادی با سقف‌های اواسط ۲۰۲۵ دارد. بازه‌ی کوانتایل 0.75 تا 0.85 (محدوده ۹۶٬۱۰۰ تا ۱۰۶٬۰۰۰ دلار) کلید بازسازی ساختار بازار است؛ از دست‌رفتن این محدوده، ریسک نزولی را افزایش می‌دهد. جریان ورودی ETFها منفی شده و CVD بازار اسپات نیز منفی شده است که نشان‌دهنده‌ی تضعیف تقاضا است. اوپن اینترست در بازار آتی در حال کاهش است و نرخ تامین مالی به محدوده خنثی بازگشته که بیانگر رویکرد ریسک‌گریز است. در بازار آپشن نوسان ضمنی فشرده شده، چولگی تعدیل شده و جریان‌ها از خرید پوت به سمت فروش محتاطانه کال حرکت کرده‌اند. در حال حاضرآپشن‌ها کم‌قیمت به‌نظر می‌رسند، زیرا نوسان محقق‌شده بالاتر از نوسان ضمنی است و این وضعیت بر معامله‌گران گاما‌شورت‌ فشار وارد می‌کند. در مجموع بازار همچنان شکننده است و برای حفظ تعادل فعلی باید سطوح کلیدی بهای تمام‌شده حفظ شود؛ در غیر این صورت، شوک‌های اقتصاد کلان می‌توانند این تعادل را برهم بزنند. دیدگاه‌ آنچین کف‌سازی یا ریزش بیشتر؟ در دو هفته اخیر بیت‌کوین به سمت یک سطح قیمتی بسیار مهم، یعنی میانگین واقعی بازار حرکت کرده و روی آن حمایت شده است؛ معیاری که بهای تمام‌شده‌ی همه‌ی کوین‌های غیرفعال و استخراج نشده را محاسبه می‌کند. این سطح معمولاً مرز میان یک فاز نزولی ملایم و یک بازار خرسی عمیق محسوب می‌شود. هرچند قیمت فعلاً بالاتر از این سطح تثبیت شده، اما ساختار کلی بازار شباهت زیادی به الگوهای سه‌ماهه اول ۲۰۲۲ پیدا کرده است. بررسی بهای تمام‌شده‌ی توزیع‌شده بر اساس کوانتایل عرضه که رفتار خریداران بزرگ را دنبال می‌کند، این شباهت را واضح‌تر می‌کند. از اواسط نوامبر تاکنون، قیمت اسپات زیر کوانتایل 0.75 قرار گرفته و اکنون حوالی ۹۶٬۱۰۰ دلار معامله می‌شود؛ وضعیتی که بیش از یک‌چهارم کل عرضه را وارد زیان کرده است. این وضعیت یک تعادل حساس می‌سازد؛ از یک‌سو ممکن است خریداران در قیمت‌های بالا تسلیم شوند و دارایی‌شان را با ضرر بفروشند، و از سوی دیگر احتمال دارد با خسته‌شدن فروشندگان، کف قیمتی شکل بگیرد.  با این حال، ساختار موجود تا زمانی که بازار بتواند کوانتایل 0.85 (حدود ۱۰۶٬۲۰۰ دلار) را پس بگیرد و به‌عنوان حمایت تثبیت کند، همچنان نسبت به شوک‌های اقتصاد کلان حساس است. غلبه زیان برای تکمیل این تصویر، می‌توان با بررسی عرضه‌ی خریداران در قیمت‌های بالا و میزان ضرر، شدت فشار ضرر محقق‌نشده را اندازه‌گیری کرد؛ این کار از طریق شاخص «کل عرضه در ضرر» انجام می‌شود. میانگین هفت‌روزه این شاخص هفته گذشته به ۷.۱ میلیون بیت‌کوین رسید؛ بالاترین مقدار از سپتامبر ۲۰۲۳. این عدد نشان می‌دهد که دو سال رشد ممتد بازار صعودی، اکنون روبه‌روی دو مرحله‌ی کف‌سازی کم‌عمق قرار گرفته است. حجم فعلی عرضه در ضرر بین ۵ تا ۷ میلیون  BTC شباهت زیادی به بازار در رکود اوایل ۲۰۲۲ دارد و این شباهت ساختاری را دوباره تقویت می‌کند. مجموع این موارد نشان می‌دهد که میانگین واقعی بازار همچنان مرز اصلی میان یک فاز نزولی ملایم و ورود به یک بازار نزولی عمیق‌تر است. شتاب سرمایه همچنان مثبت است با وجود شباهت‌های قوی به سه‌ماهه اول ۲۰۲۲، شتاب جریان سرمایه به بیت‌کوین همچنان کمی مثبت باقی مانده است و این به توضیح حمایت ایجاد شده در میانگین واقعی بازار و رسیدن قیمت به بالای سطح ۹۰ هزار دلار کمک می‌کند. این شتاب سرمایه را می‌توان با شاخص تغییر خالص در ارزش تحقق‌یافته (Net Change in Realized Cap) سنجید که در حال حاضر +۸.۶۹ میلیارد دلار در ماه است؛ عددی که بسیار پایین‌تر از ۶۴.۳ میلیارد دلار در ماه جولای ۲۰۲۵ است، اما همچنان کاملاً مثبت ارزیابی می‌شود. تا زمانی که شتاب سرمایه بالای صفر باقی بماند، میانگین واقعی بازار می‌تواند به عنوان یک محدوده تثبیت و احتمالاً منطقه شکل‌گیری کف عمل کند ، نه آغاز یک ریزش عمیق‌تر. حاشیه سود هولدرهای بلندمدت کاهش می‌یابد ادامه جریان مثبت سرمایه نشان می‌دهد که تقاضای جدید هنوز قادر است برداشت سود هولدرهای بلندمدت را جذب کند. شاخص Long-Term Holder SOPR (میانگین ۳۰ روزه)، که نسبت قیمت لحظه‌ای به بهای تمام‌شده هولدرهای بلندمدتی را اندازه‌گیری می‌کند که فعالانه در حال فروش هستند، همراه با افت قیمت به شدت کاهش یافته است اما هنوز بالای ۱ باقی مانده (فعلاً ۱.۴۳). این روند تازه در حاشیه سود، بار دیگر ساختار سه‌ماهه اول ۲۰۲۲ را تداعی می‌کند. هولدرهای بلندمدت همچنان با سود خروج می‌کنند، اما حاشیه سود آن‌ها کاهش یافته است. اگرچه شتاب تقاضا نسبت به اوایل ۲۰۲۲ قوی‌تر است، اما نقدینگی همچنان روند نزولی دارد، بنابراین برای گاوها حیاتی است که قیمت بالای میانگین واقعی بازار حفظ شود تا موج جدیدی از تقاضا وارد بازار شود. دیدگاه‌ آفچین کاهش تقاضای ETF با تمرکز بر بازار اسپات، ETFهای بیت‌کوین در آمریکا شاهد کاهش قابل‌توجه جریان خالص سرمایه بوده‌اند، به‌طوری که میانگین سه‌روزه در طول نوامبر به‌طور پایدار وارد محدوده منفی شده است. این روند نشان‌دهنده‌ی تغییری آشکار نسبت به جریان‌های مثبت پیوسته‌ای است که پیش‌تر از قیمت پشتیبانی می‌کردند و کاهش تخصیص سرمایه جدید به این دارایی را بازتاب می‌دهد. خروج سرمایه‌ها در میان صادرکنندگان مختلف گسترده بوده و رویکرد محتاطانه‌تر سرمایه‌گذاران نهادی را در شرایط تضعیف بازار نشان می‌دهد. بازار اسپات اکنون با پس‌زمینه تقاضای ضعیف‌تر مواجه است، که حمایت خرید فوری را کاهش می‌دهد و قیمت را حساس‌تر به شوک‌های خارجی و نوسانات ناشی از عوامل اقتصاد کلان می‌کند. ضعف تقاضای اسپات همزمان با کاهش تقاضای ETF، شاخص Cumulative Volume Delta (CVD) در صرافی‌های بزرگ نیز روند نزولی یافته و هم در بایننس و هم در داده‌های تجمیعی بازار، به‌طور پیوسته منفی شده است. این وضعیت نشان‌دهنده افزایش مستمر فشار فروش ناشی از تریدرهای فعال (taker-driven) است. حتی کوین‌بیس که اغلب شاخص قدرت خرید در بازار آمریکا محسوب می‌شود، روند تثبیت شده‌ای را نشان می‌دهد و حاکی از عقب‌نشینی گسترده‌تر در تعهد خرید اسپات است. با توجه به کاهش جریان‌های ETF و تمایل منفی CVD اسپات، بازار اکنون بر پایه تقاضای ضعیف‌تر و شکننده‌تری استوار است و قیمت را در برابر حرکت‌های ادامه‌دار و نوسانات ناشی از عوامل اقتصادکلان آسیب‌پذیرتر می‌کند. کاهش اوپن اینترست با گسترش این الگوی کاهش تقاضا به بازار مشتقات، اوپن اینترست بازار آتی در اواخر نوامبر همچنان روند نزولی و پایدار خود را ادامه داده است. این کاهش اهرم به‌صورت منظم اما مداوم رخ داده و بخش زیادی از تجمع سفته‌بازانه‌ای را که طی روند صعودی قبلی شکل گرفته بود، خنثی کرده است. با عدم ورود اهرم جدید قابل توجه، به نظر می‌رسد معامله‌گران تمایلی به اتخاذ موضع جهت‌دار ندارند و رویکردی محافظه‌کارانه و کم‌ریسک را ترجیح می‌دهند، در حالی که قیمت به تدریج کاهش می‌یابد. هم‌اکنون بازار مشتقات در وضعیت اهرم سبک‌تری قرار دارد که کمبود شدید تمایل سفته‌بازانه را نشان می‌دهد و احتمال نوسانات شدید ناشی از لیکوئیدیشن را کاهش می‌دهد. فاندینگ خنثی، نشانه‌ای از بازنشانی بازار با ادامه کاهش اوپن اینترست، نرخ تامین مالی قراردادهای پرپچوال به محدوده‌ای تقریباً خنثی رسیده و در اکثر ماه نوامبر حول صفر نوسان کرده است. این تغییر آشکار نسبت به فاندینگ مثبت بالا در دوره‌های صعودی قبلی نشان می‌دهد که بخش زیادی از پوزیشن‌های لانگ اضافی خنثی شده است. شایان ذکر است که دوره‌های فاندینگ ملایم منفی نیز کوتاه‌مدت و سطح پایین بوده‌اند که حاکی از آن است که معامله‌گران با وجود افت قیمت، به‌طور جدی پوزیشن شورت نمی‌گیرند. این ساختار خنثی تا اندکی منفی، نشان‌دهنده تعادل بیشتر در بازار مشتقات است، جایی که نبود انباشت پوزیشن‌های لانگ فشار نزولی را کاهش داده و می‌تواند زمینه را برای اتخاذ مواضع سازنده‌تر در صورت تثبیت تقاضا فراهم کند. بازنشانی نوسان ضمنی در طول سررسیدها با تمرکز بر بازار آپشن، نوسان ضمنی (Implied Volatility) تصویر واضحی از نحوه قیمت‌گذاری عدم قطعیت آینده توسط معامله‌گران ارائه می‌دهد. به‌عنوان نقطه شروع، پیگیری نوسان ضمنی مفید است زیرا نشان‌دهنده انتظار بازار از حرکت قیمت در آینده است. نوسان ضمنی پس از سطوح بالای هفته گذشته کاهش یافته است. قیمت در عبور از مقاومت ۹۲ هزار دلار با مشکل مواجه بوده و نبود ادامه روند در بازگشت اخیر باعث شد فروشندگان نوسان وارد عمل شوند و نوسان ضمنی را در تمام سررسیدها کاهش دهند. کاهش نوسان ضمنی در طول سررسیدها به‌طور قابل توجهی مشاهده شد: قراردادهای کوتاه‌مدت: از ۵۷٪ به ۴۸٪ کاهش یافت سررسیدهای میان‌مدت: از ۵۲٪ به ۴۵٪ رسید سررسیدهای بلندمدت: از ۴۹٪ به ۴۷٪ کاهش یافت این کاهش مداوم نشان می‌دهد معامله‌گران احتمال افت شدید کوتاه‌مدت را کمتر می‌بینند و انتظار دارند محیط کوتاه‌مدت آرام‌تر باشد. بازنشانی نوسان ضمنی همچنین نشانه حرکت بازار به سمت وضعیت خنثی‌تر است و نشان می‌دهد احتیاط شدید هفته گذشته کاهش یافته است. کاهش چولگی نزولی پس از بررسی نوسان ضمنی، چولگی (Skew) نشان می‌دهد معامله‌گران چگونه ریسک نزولی و صعودی را ارزیابی می‌کنند. این شاخص تفاوت بین نوسان ضمنی پوت‌ها و کال‌ها را اندازه می‌گیرد. وقتی چولگی مثبت است، معامله‌گران برای محافظت در برابر ریزش قیمت پریمیوم بیشتری می‌پردازند؛ وقتی منفی است، تمرکز بر ریسک صعودی بیشتر است. جهت تغییر چولگی به اندازه سطح آن اهمیت دارد؛ برای مثال، یک چولگی کوتاه‌مدت ۸٪ پیام متفاوتی می‌دهد اگر از ۱۸٪ دو روز پیش کاهش یافته باشد یا از مقدار منفی افزایش یافته باشد. چولگی کوتاه‌مدت از ۱۸.۶٪ در روز دوشنبه، در جریان افت به ۸۴.۵ هزار دلار تحت تأثیر روایت اوراق قرضه ژاپن، به ۸.۴٪ در بازگشت قیمت کاهش یافت. این نشان می‌دهد واکنش اولیه بیش از حد اغراق‌آمیز بوده است. سررسیدهای بلندمدت کندتر تنظیم شدند که حاکی از آن است معامله‌گران برای کسب سود کوتاه‌مدت صعودی آماده‌اند اما هنوز نسبت به دوام آن مطمئن نیستند. کاهش ترس در بازار داده‌های جریان معاملات نشان می‌دهد که رفتار بازار در هفت روز اخیر کاملاً با روند بازگشت قیمت متفاوت بوده است. اوایل هفته، فعالیت عمدتاً در قالب خرید پوت‌ها بود و نشان‌دهنده نگرانی‌ها از تکرار حرکت قیمت در آگوست ۲۰۲۴ و تأثیر احتمالی بازگشت معامله‌های carry-trade ژاپن بود. از آنجا که این ریسک قبلاً تجربه شده، بازار از قبل میدانست که چنین شوک‌هایی تا چه حد می‌توانند گسترش یابند و معمولاً چه نوع بازگشتی پس از آن رخ می‌دهد. با تثبیت قیمت، جریان‌ها به سرعت تغییر کرد، بازگشت قیمت باعث تمایل قاطع به فعالیت کال‌ها شد و تقریباً به طور کامل الگوی مشاهده‌شده در دوره استرس را معکوس کرد. همچنین شایان ذکر است که دیلرها همچنان در پوزیشن گاما لانگ قرار دارند و احتمالاً تا بزرگ‌ترین سررسید سال در ۲۶ دسامبر این موقعیت را حفظ خواهند کرد. این ساختار معمولاً حرکت قیمت‌ها را محدود نگه می‌دارد. پس از عبور از آن سررسید، پوزیشن‌ها بازنشانی شده و بازار وارد سال ۲۰۲۶ با مجموعه‌ای از دینامیک‌های جدید خواهد شد. تحولات پرمیوم کال در سطح ۱۰۰ هزار دلار تمرکز بر پرمیوم کال در قیمت اعمال ۱۰۰ هزار دلار نشان می‌دهد معامله‌گران چگونه با این سطح روانی مهم برخورد می‌کنند. در سمت راست نمودار، پرمیوم کال فروخته شده همچنان بالاتر از پرمیوم کال خریداری شده قرار دارد و فاصله بین این دو در ۴۸ ساعت گذشته طی بازگشت قیمت افزایش یافته است. این گسترش نشان می‌دهد که اطمینان برای بازپس‌گیری سطح ۱۰۰ هزار دلار هنوز محدود است. این سطح احتمالاً با مقاومت مواجه خواهد شد، به‌ویژه با توجه به اینکه نوسان ضمنی هنگام حرکت‌های صعودی فشرده می‌شود و در حرکت‌های نزولی دوباره افزایش می‌یابد. این الگو رفتار بازگشت به میانگین نوسان ضمنی را در محدوده فعلی تأیید می‌کند. پروفایل پرمیوم همچنین نشان می‌دهد که معامله‌گران برای یک شکست قوی (Breakout) پیش از جلسه FOMC پوزیشن‌گیری نکرده‌اند. در عوض، جریان معاملات بازتاب یک رویکرد محتاطانه است، جایی که افزایش قیمت به فروش پرمیوم منجر می‌شود و نه دنبال کردن آن. بنابراین بازگشت اخیر فاقد اطمینان لازم برای به چالش کشیدن سطح مهمی همچون ۱۰۰ هزار دلار است. نوسان کمتر از ارزش واقعی وقتی بازگشت نوسان ضمنی را با نوسانات شدید قیمت در هر دو جهت طی این هفته ترکیب کنیم، نتیجه یک پرمیوم منفی ریسک نوسان است. معمولاً این پرمیوم مثبت است، زیرا معامله‌گران برای ریسک جهش نوسان به جبران نیاز دارند. بدون این پرمیوم، فروشندگان نوسان نمی‌توانند از ریسکی که می‌پذیرند سود ببرند. در شرایط فعلی، نوسان ضمنی پایین‌تر از نوسان تحقق‌یافته است؛ به این معنا که آپشن‌ها حرکات بازار را کمتر از آنچه واقعاً رخ می‌دهد قیمت‌گذاری کرده‌اند. این وضعیت محیطی مناسب برای پوزیشن گاما لانگ ایجاد می‌کند، زیرا هر نوسان واقعی می‌تواند سودآور باشد وقتی که حرکت بازار فراتر از آن چیزی است که در قیمت آپشن منعکس شده است. جمع‌بندی بیت‌کوین همچنان درساختاری شکننده معامله می‌شود، جایی که ضعف آنچین و کاهش تقاضا با فضای محتاطانه‌ی مشتقات ترکیب شده است. قیمت به‌طور موقت بالای میانگین واقعی بازار تثبیت شده اما ساختار کلی بازار اکنون شباهت زیادی به سه‌ماهه اول ۲۰۲۲ دارد؛ بیش از ۲۵٪ از عرضه در زیان، افزایش زیان تحقق‌یافته و حساسیت بالا نسبت به شوک‌های اقتصاد کلان دیده می‌شود. جنبش سرمایه مثبت، هرچند بسیار پایین‌تر از اوایل سال، یکی از معدود نشانه‌های سازنده است که مانع از سقوط عمیق‌تر می‌شود. شاخص‌های آفچین نیز این فضای ریسک‌گریز را تأیید می‌کنند. جریان سرمایه ETF منفی شده، CVD اسپات کاهش یافته و اوپن اینترست فیوچرز به‌طور پیوسته در حال کاهش است. نرخ تامین مالی نزدیک به خنثی قرار دارد که نشان‌دهنده عدم اطمینان صعودی یا فشار کوتاه‌مدت شدید است. در بازار آپشن، نوسان ضمنی کاهش یافته، چولگی (Skew) کم شتاب شده، جریان‌ها بازگشته‌اند و آپشن‌ها نسبت به نوسان تحقق‌یافته کمتر قیمت‌گذاری شده‌اند؛ این وضعیت نشان‌دهنده احتیاط است و نه تمایل تازه به ریسک. در نگاه به آینده، حفظ قیمت در محدوده‌ی ۰.۷۵–۰.۸۵ کوانتایل (محدوده ۹۶٬۱۰۰ تا ۱۰۶٬۰۰۰ دلار) برای تثبیت ساختار بازار و کاهش آسیب‌پذیری نزولی تا پایان سال حیاتی است. در مقابل، میانگین واقعی بازار همچنان محتمل‌ترین منطقه برای شکل‌گیری کف بازار است، مگر اینکه یک عامل اقتصادی کلان منفی تعادل شکننده فعلی را مختل کند.  

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

ویلاروا: سیاست پولی در نقطه خوبی قرار دارد، اما جای آسودگی نیست

فرانسوا ویلاروا، از اعضای ارشد بانک مرکزی اروپا، در تازه‌ترین اظهارات خود تصویری محتاطانه از مسیر پیش‌روی سیاست پولی ارائه کرد. به گفته ویلاروا، «وضعیت کنونی ECB از منظر سیاست‌گذاری نقطه‌ای مناسب است، اما این به معنای شرایط راحت یا تثبیت‌شده نیست.» او تأکید کرد که بانک مرکزی باید آماده واکنش در هر جهت باشد و مسیر نرخ‌های بهره به هیچ‌وجه از پیش تعیین‌شده نیست. بازارها در حال حاضر تنها احتمال ۲۵ درصدی برای یک کاهش نرخ بهره در سال آینده قیمت‌گذاری کرده‌اند؛ اما مسیر آینده کاملاً وابسته به داده‌های کلیدی، به‌ویژه تورم خواهد بود. ویلاروا همچنین هشدار داد که انحراف پایدار از هدف ۲ درصدی تورم، چه به سمت بالا و چه پایین، برای ECB به یک اندازه نامطلوب است. او در مجموعه‌ای از نکات تکمیلی، بر اهمیت حفظ «اختیار کامل» در نشست‌های آتی تأکید کرد؛ یعنی آمادگی برای هرگونه تغییر سیاست بسته به داده‌های جدید. در واقع، از دید او ریسک‌های نزولی و صعودی تورم به یک اندازه جدی هستند؛ موضوعی که می‌تواند معادلات بازار را پیچیده‌تر کند. این اظهارات در حالی مطرح می‌شود که بخش‌هایی از اقتصاد اروپا—مانند اسپانیا—عملکردی فراتر از انتظار داشته و همین امر موجب انتظارات تازه‌ای درباره تاب‌آوری اقتصاد منطقه شده است. با این حال، ECB تمایلی ندارد سیگنالی ارسال کند که از کنترل تورم فاصله می‌گیرد؛ حتی اگر اقتصاد برخی کشورها وضعیت بهتری را تجربه کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کلودفلر مشکل داشبورد و API را برطرف کرد

کلودفلر اعلام کرد که مشکل داشبورد و API برطرف شده و تیم فنی در حال پایش نتایج است. این شرکت تأکید کرده است که پس از اجرای اصلاحات، عملکرد سرویس‌ها تحت نظارت قرار دارد تا از پایداری کامل خدمات آنلاین اطمینان حاصل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوین‌بیس نیز به دلیل قطعی کلودفلر از دسترس خارج شد

صرافی آپ‌بیت (Upbit) دچار اختلال شد. دقایقی بعد گزارش شد که صرافی کوین‌بیس (Coinbase) نیز به دلیل قطعی کلودفلر (Cloudflare) از دسترس خارج شده است. این اختلال می‌تواند بر معاملات کاربران و دسترسی جهانی به خدمات رمزارزی تأثیر بگذارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

رئیس در سایه؟ نگاهی تحلیلی به احتمال ریاست کوین هَسِت بر فدرال رزرو

در آستانه یکی از مهم‌ترین انتصاب‌های اقتصادی جهان، نام کِوین هَسِت (Kevin Hassett) به‌عنوان گزینه اصلی جانشینی جروم پاول در ریاست فدرال رزرو بیش از پیش مورد توجه محافل مالی و اقتصادی قرار گرفته است. بانک مرکزی ایالات متحده نه تنها مسئولیت سیاست‌های پولی بزرگ‌ترین اقتصاد دنیا را بر عهده دارد، بلکه تصمیمات آن به‌طور مستقیم بر نرخ بهره، تورم، بازارهای مالی جهانی و نرخ ارز تأثیرگذار است. از این رو، ترکیب ویژگی‌های شخصیتی، دیدگاه‌های اقتصادی و سابقه حرفه‌ای رئیس آینده فدرال رزرو، می‌تواند چشم‌انداز کلان اقتصاد جهانی را برای سال‌های پیش‌رو رقم بزند. کِوین هست، اقتصاددان باسابقه و چهره‌ای آشنا در حلقه‌های سیاست‌گذاری جمهوری‌خواهان، با پیشینه‌ای ترکیبی از فعالیت‌های دانشگاهی، پژوهشی و سیاسی در دولت، اکنون در موقعیتی قرار دارد که هر اظهارنظرش می‌تواند پیام‌آور تغییرات در سیاست پولی آمریکا باشد. شناخت دقیق او، از سوابق و مواضع گرفته تا سبک فکری و ارتباطات سیاسی، برای تحلیل‌گران و فعالان اقتصادی ضرورتی انکارناپذیر یافته است؛ چرا که انتصاب احتمالی وی، نه‌فقط یک جابه‌جایی اداری، بلکه نشانه‌ای از تغییر فاز سیاست پولی آمریکا و بازتعریف نقش فدرال رزرو در معادلات اقتصادی خواهد بود. از دانشگاه تا اتاق بیضی؛ مسیری پرفرازونشیب در اقتصاد و سیاست کِوین هَسِت، متولد ۱۹۶۲ در ایالت ماساچوست، یکی از چهره‌های تأثیرگذار در تقاطع علم اقتصاد و سیاست عمومی آمریکاست؛ اقتصاددانی که مسیر حرفه‌ای‌اش از نهادهای دانشگاهی آغاز شد و تا اتاق‌های تصمیم‌گیری کاخ سفید امتداد یافت. وی تحصیلات کارشناسی خود را در رشته اقتصاد در کالج سوارت‌مور به پایان رساند و سپس با کسب دکترای اقتصاد از دانشگاه پنسیلوانیا، وارد حوزه‌های تخصصی‌تر تحلیل اقتصادی شد. در نخستین مراحل فعالیت خود، هَسِت در جایگاه اقتصاددان ارشد در هیئت‌مدیره فدرال رزرو خدمت کرد؛ تجربه‌ای که به‌طور مستقیم او را با سازوکار سیاست پولی آشنا ساخت. پس از آن، وارد حوزه آکادمیک شد و در دانشکده‌های بازرگانی دانشگاه کلمبیا و حقوق دانشگاه نیویورک تدریس کرد. افزون بر آن، مدیریت پژوهش‌های سیاست داخلی در اندیشکده محافظه‌کار «امریکن اینترپرایز» (AEI) را نیز در کارنامه دارد؛ جایگاهی که زمینه‌ای برای ایفای نقش پررنگ‌تر در سیاست‌گذاری اقتصادی فراهم آورد. هَسِت، افزون بر پیشینه دانشگاهی و پژوهشی، حضوری پررنگ در میدان سیاست داشته است. او از جمله مشاوران اقتصادی باسابقه حزب جمهوری‌خواه به‌شمار می‌رود و در چندین کارزار انتخاباتی ریاست‌جمهوری، از جمله کارزارهای جان مک‌کین، جرج دبلیو بوش و میت رامنی، به‌عنوان طراح راهبردهای اقتصادی ایفای نقش کرده است. نقطه اوج فعالیت‌های سیاسی او اما در دولت دونالد ترامپ رقم خورد؛ جایی که از سال ۲۰۱۷ تا ۲۰۱۹ ریاست شورای مشاوران اقتصادی کاخ سفید را بر عهده داشت و یکی از معماران اصلی سیاست‌های اقتصادی شاخصی چون کاهش مالیات شرکت‌ها به شمار می‌رفت. در سال ۲۰۲۰، در بحبوحه بحران اقتصادی ناشی از شیوع کرونا، بار دیگر به کاخ سفید بازگشت تا در مقام مشاور ارشد اقتصادی، ترامپ را در مدیریت شوک‌های اقتصادی یاری کند. با آغاز دوره دوم زمامداری ترامپ در سال ۲۰۲۵، کِوین هَسِت به عنوان مدیر شورای اقتصاد ملی منصوب شد؛ جایگاهی استراتژیک که او را به هماهنگ‌کننده اصلی سیاست‌های اقتصادی داخلی و بین‌المللی دولت تبدیل کرد. این مسیر چندوجهی از دانشگاه تا قلب تصمیم‌سازی سیاسی، چهره‌ای از هَسِت ترسیم می‌کند که نه تنها در تئوری‌های اقتصادی تبحر دارد، بلکه توانسته آن‌ها را در عمل و عرصه واقعی قدرت نیز به کار گیرد. معماری خوش‌بینی در اقتصاد بازارمحور در منظومه فکری کِوین هَسِت، بازار آزاد نه‌تنها موتور محرک رشد اقتصادی بلکه زیربنای ثبات و پیشرفت بلندمدت تلقی می‌شود. او در چارچوب سنت فکری محافظه‌کاران کلاسیک، به نقش حداقلی دولت در اقتصاد باور دارد و محور اصلی سیاست‌گذاری اقتصادی را تسهیل فعالیت‌های تولیدی و سرمایه‌گذاری از مسیر کاهش مالیات‌ها و حذف مقررات زائد می‌داند. این دیدگاه، طی سه دهه اخیر در آثار و اظهارات هَسِت بارها بازتاب یافته است؛ اما شاید شاخص‌ترین نمود آن، کتاب «داو ۳۶۰۰۰» باشد که وی در سال ۱۹۹۹ به‌همراه جیمز گلاسمن منتشر کرد. این کتاب با پیش‌بینی جهش تاریخی شاخص صنعتی داوجونز به سطح ۳۶ هزار واحد، تصویری از آینده‌ای درخشان برای بازارهای مالی ترسیم کرد. اگرچه این پیش‌بینی در آن زمان با تردید گسترده کارشناسان مواجه شد و تحقق آن بیش از دو دهه به طول انجامید، اما از منظر تحلیلی، بازتابی از روحیه ساختاری خوش‌بینی و اعتماد هَسِت به پویایی‌های بنیادین بازار بود؛ نگاهی که نه صرفاً یک پیش‌بینی عددی، بلکه دفاعی فلسفی از ارزش‌گذاری‌های بالاتر مبتنی بر بهره‌وری و نوآوری سرمایه‌داری تلقی می‌شود. در حوزه سیاست پولی، هَسِت رویکردی داویش دارد و به‌صراحت در مواضع عمومی خود از لزوم تسهیل سریع‌تر شرایط مالی حمایت کرده است. او را می‌توان نماینده جریان فکری دانست که معتقد است در دوران رکود یا ضعف تقاضای کل، کاهش نرخ بهره و سیاست پولی مداخله‌گر، نه تنها مجاز، بلکه ضروری است. در گفت‌وگوی اخیر خود در نوامبر ۲۰۲۵، تصریح کرد که اگر به جای جروم پاول بود، بلافاصله اقدام به کاهش نرخ بهره می‌کرد؛ چراکه شواهد کلان‌اقتصادی از جمله افت نرخ رشد واقعی و تعدیل فشارهای تورمی، فضای کافی برای چنین اقدامی فراهم کرده‌اند. این دیدگاه، در امتداد همان سیاست‌هایی است که وی در دوران نخست دولت ترامپ از آن حمایت می‌کرد: ترکیب انبساط مالی (از طریق کاهش مالیات‌ها) با انبساط پولی برای تحریک سرمایه‌گذاری و افزایش نرخ رشد بالقوه. همین رویکرد باعث شده بازارهای مالی به نامزدی احتمالی او واکنشی مثبت نشان دهند و گمانه‌زنی‌ها درباره کاهشی شدن سریع‌تر منحنی نرخ بهره را تقویت کنند. از منظر سبک مدیریتی و ارتباطات سیاسی، کِوین هَسِت نه‌تنها به‌عنوان یک اقتصاددان، بلکه به‌عنوان یک چهره رسانه‌ای و وفادار به تیم سیاسی رئیس‌جمهور شناخته می‌شود. رابطه نزدیک او با دونالد ترامپ و حضور مکرر در برنامه‌های تلویزیونی اقتصادی، موجب شده دیدگاه‌هایش نه در قالب تئوری، بلکه به‌عنوان پیام‌های عملی و آینده‌نگرانه تفسیر شوند. در یکی از آخرین اظهارنظرهای عمومی، هَسِت در پاسخ به سوالی درباره واکنش بازار به احتمال انتخاب رئیس جدید فدرال رزرو، با صراحت و لبخند گفت: «اگر آن فرد من باشم، با کمال میل آماده‌ام». این جمله، فراتر از یک واکنش رسانه‌ای، حاوی نشانه‌هایی مهم از آمادگی ذهنی او برای هدایت مهم‌ترین نهاد پولی جهان و همچنین تمایل آشکار به هم‌سویی با اولویت‌های سیاسی دولت مستقر است. ✔️  بیشتر بخوانید: جروم پاول کیست؟ آشنایی با رئیس بانک مرکزی آمریکا رئیس در سایه؛ اثرگذاری زودهنگام بر سیاست پولی در دوره گذار در صورتی که کاخ سفید به‌زودی کِوین هَسِت را به‌عنوان گزینه قطعی ریاست فدرال رزرو معرفی کند، ساختار سیاست پولی ایالات متحده وارد مرحله‌ای کم‌سابقه از «گذار دوگانه» خواهد شد؛ وضعیتی که در آن، رئیس رسمی همچنان جروم پاول باقی می‌ماند، اما انتظارات بازارها، رسانه‌ها و حتی سیاست‌گذاران، به‌سمت فردی متمایل می‌شود که قرار است ماه‌ها بعد سکان‌دار سیاست پولی کشور شود. در چنین شرایطی، هَسِت – حتی پیش از ادای سوگند رسمی – عملاً در جایگاه «رئیس در سایه» ایفای نقش خواهد کرد. تجربه بازارهای مالی در هفته‌های اخیر نیز مؤید این پدیده است: صرف گمانه‌زنی درباره انتخاب هَسِت، به افت محسوس نرخ‌های بهره بازار کوتاه‌مدت و استقبال چشمگیر از عرضه اوراق خزانه‌داری انجامید؛ چراکه فعالان مالی، حضور قریب‌الوقوع او را معادل کاهش سریع‌تر هزینه تأمین مالی تفسیر کردند. در این فضای دوسویه، هَسِت ناچار به حفظ نوعی توازن رفتاری خواهد بود. از یکسو، او حامل سیگنالی روشن از تغییر در ساختار سیاست پولی است؛ تغییری که به‌احتمال زیاد در جهت تسهیل، کاهش نرخ‌ها و حمایت از رشد بازار خواهد بود. از سوی دیگر، برای پرهیز از بی‌ثباتی زودرس در نهاد فدرال رزرو، باید احترام لازم به رئیس وقت – جروم پاول – و فرآیند جاری تصمیم‌گیری حفظ شود. این تعارض در عمل به معنای آن است که هَسِت احتمالاً در سخنانش به شکلی حساب‌شده عمل خواهد کرد: بیان عمومی دیدگاه‌ها، اما با زبان متوازن و غیرتهاجمی  و پرهیز از مداخله زودهنگام در مناقشات درون‌سازمانی. با این وجود، وزن اقتصادی مواضع او در این دوران انتقالی به‌قدری زیاد خواهد بود که نمی‌توان از آن چشم‌پوشی کرد. احتمالاً بازارها در ارزیابی تصمیمات آتی کمیته بازار آزاد فدرال (FOMC)، به‌طور فزاینده‌ای متغیر «هَسِت» را در معادلات ذهنی خود وارد می‌کنند و حتی ممکن است پیش‌بینی مسیر نرخ‌ها را با مفروضات مبتنی بر حضور او بازتنظیم کنند. در این میان، معرفی زودهنگام یک رئیس آینده، مزایای استراتژیکی نیز برای تیم اقتصادی دولت به همراه دارد. هَسِت از زمان اعلام رسمی می‌تواند به‌صورت غیررسمی و تدریجی در تصمیمات راهبردی وارد شود؛ چه از طریق تعاملات پشت‌صحنه با اعضای هیئت‌مدیره فدرال رزرو، چه از طریق تشکیل تیم کارشناسی خود برای طراحی چارچوب سیاست پولی آینده. در صورتی که در دوره گذار، کرسی‌هایی در هیئت‌مدیره خالی باشد، احتمالاً کاخ سفید این فرصت را به هَسِت خواهد داد تا با نظر او، گزینه‌هایی هم‌سو برای این سمت‌ها معرفی کند؛ اقدامی که می‌تواند ترکیب فکری هیئت را به‌نفع رویکرد مورد نظر او بازچینش کند. چنین سناریویی نه‌فقط از منظر تأثیرگذاری بر سیاست‌گذاری مهم است، بلکه به رئیس بعدی این امکان را می‌دهد که در بدو ورود، با تیمی هم‌راستا، سریع‌تر و مؤثرتر عمل کند. در مجموع، شکل‌گیری یک دوره انتقال چندماهه، در حالی که نام رئیس بعدی مشخص شده و نفوذ گفتاری و رفتاری او در حال افزایش است، پدیده‌ای نادر در تاریخ فدرال رزرو محسوب می‌شود. این وضعیت می‌تواند از منظر ثبات بازارها و قابلیت پیش‌بینی روندهای آینده مزیت‌هایی ایجاد کند، اما در عین حال خطراتی نیز دارد؛ از جمله احتمال دوگانگی سیگنال‌های سیاستی و کاهش اقتدار رئیس فعلی در ماه‌های پایانی مسئولیت. برای ناظران حرفه‌ای، دوره گذار از پاول به هَسِت، نه فقط یک جابه‌جایی اداری، بلکه مرحله‌ای کلیدی در بازتعریف رفتار نهادی بانک مرکزی آمریکا تلقی خواهد شد. پیامدهای ریاست احتمالی هَسِت: چرخش سیاست پولی و آزمون استقلال بانک مرکزی احتمال تصدی کِوین هَسِت بر ریاست فدرال رزرو، پرسش‌های بنیادینی را درباره جهت‌گیری آتی سیاست پولی ایالات متحده و توازن نهادی بانک مرکزی مطرح کرده است. اگر این اقتصاددان خوش‌بین و داویش سکان هدایت سیاست پولی را به دست گیرد، به‌نظر می‌رسد اولین تغییر محسوس، شتاب گرفتن روند کاهش نرخ بهره باشد؛ تحولی که هَسِت صراحتاً در مصاحبه‌های اخیر خود از آن حمایت کرده و حتی گلایه کرده است که کاهش‌ها باید زودتر و پرشتاب‌تر آغاز می‌شدند. این چرخش احتمالی – از سیاست‌های احتیاطی جروم پاول به سوی رویکردی تهاجمی‌تر در تسهیل پولی – پیامدهایی فوری در بازارهای مالی به‌همراه خواهد داشت: افزایش تقاضای اعتباری، رشد سریع‌تر قیمت دارایی‌ها و صعود شاخص‌های بورس. در واقع، حتی قبل از انتصاب رسمی، بازارها نسبت به چشم‌انداز ریاست هَسِت واکنش نشان داده‌اند؛ به‌گونه‌ای که احتمال کاهش نرخ بهره در آینده نزدیک از دید فعالان بازار افزایش یافته و بازدهی اوراق خزانه‌داری در سطوح پایین‌تری تثبیت شده است. اما آثار این چرخش سیاستی در افق میان‌مدت و بلندمدت، به‌مراتب پیچیده‌تر و موضوع مناقشه خواهد بود. نخست آنکه کاهش مداوم نرخ بهره، در صورتی که با رشد متوازن بهره‌وری و مهار تورم همراه نباشد، می‌تواند ارزش دلار آمریکا را تضعیف کند. در جهانی که رقابت ارزی میان اقتصادهای بزرگ شدت یافته، افت مزیت نسبی نرخ بهره در آمریکا ممکن است منجر به کاهش جذابیت دارایی‌های دلاری شود و فشار نزولی بر نرخ ارز ایالات متحده وارد کند. گزارش‌های اخیر از فضای بازار فارکس نیز نشان می‌دهد که بخشی از سرمایه‌گذاران به‌شکل ضمنی نسبت به آثار بلندمدت این رویکرد ابراز نگرانی کرده‌اند. از سوی دیگر، تداوم نرخ‌های بهره پایین در محیطی که نشانه‌های تورمی هنوز به‌طور کامل مهار نشده‌اند، می‌تواند زمینه‌ساز بروز حباب‌های مالی جدید در بازار مسکن، سهام یا دیگر دارایی‌های پرریسک شود؛ الگویی که تجربه دهه ۲۰۰۰ و بحران مالی ۲۰۰۸ به‌خوبی از تبعات آن پرده برداشته است. در مواجهه با این نقدها، احتمالاً هَسِت تلاش خواهد کرد با تکیه بر اعتبار دانشگاهی و جایگاه فکری خود در حلقه‌های سیاست‌گذاری محافظه‌کار، تعادلی میان تحریک رشد و پایداری کلان برقرار کند. با این حال، چالش اصلی در این میان نه فقط در انتخاب ابزارهای پولی، بلکه در حفظ استقلال فدرال رزرو از فشارهای سیاسی نهفته است – موضوعی که در فصل بعدی، به‌تفصیل به آن خواهیم پرداخت. استقلال فدرال رزرو در بزنگاه اعتماد عمومی در میان تمام پیامدهای احتمالی انتصاب کِوین هَسِت به ریاست فدرال رزرو، شاید هیچ‌کدام به‌اندازه مسئله استقلال نهادی این بانک مرکزی، نگران‌کننده و در عین حال بنیادین نباشد. فدرال رزرو به‌عنوان نهاد پولی ایالات متحده، بر پایه استقلال عملیاتی و تصمیم‌گیری فنی شکل گرفته تا بتواند فارغ از فشارهای سیاسی روزمره، تصمیماتی مبتنی بر ملاحظات بلندمدت اقتصادی اتخاذ کند. این استقلال تاریخی، تضمینی برای اعتبار دلار، ثبات تورمی و قابلیت پیش‌بینی رفتار سیاست‌گذار بوده است. اما اکنون که فردی نزدیک به رئیس‌جمهور و وفادار به خط‌مشی سیاسی دولت مستقر در آستانه تصدی این نهاد قرار دارد، بیم آن می‌رود که فدرال رزرو از مسیر تکنوکراتیک خود منحرف شود و در معرض مداخلات سیاسی مستقیم یا غیرمستقیم قرار گیرد. نگرانی‌ها صرفاً نظری نیستند. تحلیل‌گران بازارهای مالی و مدیران سرمایه‌گذاری در وال‌استریت هشدار داده‌اند که هَسِت، به‌ویژه در مقایسه با نامزدهایی مانند کریستوفر والر، شخصیتی کمتر مستقل تلقی می‌شود. این برداشت، اگرچه ممکن است بازتابی از وابستگی سیاسی او به کاخ سفید باشد، اما پیامدهای آن می‌تواند واقعی و چندلایه باشد: از تضعیف اعتماد بازارها به پایداری سیاست پولی گرفته تا افزایش نوسانات منحنی بازده اوراق قرضه و کاهش اعتبار بین‌المللی دلار. چنین پیامدی، به‌ویژه در زمانی که اقتصاد جهانی با بی‌ثباتی‌های ساختاری مواجه است، برای ایالات متحده هزینه‌بر خواهد بود. افزون بر این، سوابق دولت ترامپ در تلاش برای فشار بر سیاست‌گذاران پولی – از حملات کلامی به جروم پاول گرفته تا اقدام غیرمعمول برای کنار گذاشتن یک عضو هیئت‌مدیره – سابقه‌ای ایجاد کرده که بر دامنه این نگرانی‌ها می‌افزاید. در مقابل این دیدگاه بدبینانه، اما روایت‌های متعادل‌تری نیز وجود دارد. کِوین هَسِت در چندین گفت‌وگوی عمومی، به‌ویژه در مصاحبه‌ای در سپتامبر با شبکه CBS، تأکید کرده که سیاست پولی باید مستقل از نفوذهای سیاسی – حتی از جانب رئیس‌جمهور – باقی بماند. او با یادآوری تجربه تاریخی فدرال رزرو و اثرات بی‌اعتمادی در دوره‌های مداخله‌گرایانه، حفظ استقلال بانک مرکزی را ضرورتی برای ثبات اقتصاد آمریکا دانسته است. اگر این مواضع را نشانه‌ای از باور شخصی و پایبندی او به چارچوب‌های نهادی تلقی کنیم، می‌توان امید داشت که حتی در شرایط فشار سیاسی، هَسِت مسیر حرفه‌ای خود را از سیاست روز جدا نگاه دارد. افزون بر این، ساختار تصمیم‌گیری در فدرال رزرو به‌گونه‌ای طراحی شده که از تمرکز قدرت جلوگیری می‌کند. کمیته بازار آزاد فدرال (FOMC) متشکل از ۱۲ عضو دارای حق رأی است که ریاست تنها یکی از آن‌ها را در اختیار دارد. تصمیم‌گیری در این کمیته بر پایه اجماع نسبی صورت می‌گیرد و هیچ فردی – حتی رئیس – نمی‌تواند به‌تنهایی مسیر سیاست پولی را تعیین کند. همین سازوکار جمع‌گرایانه، به‌ویژه در دوران‌های حساس، سپری در برابر جهت‌گیری‌های افراطی یا سیاست‌زده فراهم می‌آورد. در نهایت، باید میان «نزدیکی سیاسی» و «وابستگی نهادی» تفاوت قائل شد. هَسِت، هرچند به رئیس‌جمهور نزدیک و از چهره‌های قابل اعتماد تیم اقتصادی ترامپ است، اما در عین حال، یک اقتصاددان دانشگاه‌دیده و دارای سابقه پژوهشی در اندیشکده‌های معتبر نیز هست. اعتبار علمی و تعلق فکری او به جریان اصلی اقتصاد آمریکا، ممکن است مانعی در برابر اعمال فشارهای سیاسی آشکار یا پنهان باشد. برخی از ناظران بازار حتی پا را فراتر نهاده و گفته‌اند که ترس از «تسخیر فدرال رزرو توسط ترامپ» بیش از حد بزرگ‌نمایی شده است و در عمل، هَسِت احتمالاً رفتاری متوازن‌تر از آنچه تصور می‌شود از خود نشان خواهد داد. ✔️  بیشتر بخوانید: کریستین لاگارد کیست؟ زندگی و نقش او در بانک مرکزی اروپا سخن پایانی چهره‌ای که این روزها در مرکز ثقل گمانه‌زنی‌های اقتصادی جهان قرار گرفته، نه صرفاً یک گزینه سیاسی یا تکنوکرات دانشگاهی، بلکه نماد نوعی تغییر رویکرد در سیاست پولی ایالات متحده است؛ تغییری که اگر محقق شود، پیامدهای آن به‌مراتب فراتر از وال‌استریت و واشنگتن خواهد رفت. کِوین هَسِت با ترکیبی از خوش‌بینی ساختاری به بازار، باور به سیاست‌های تسهیلی و نزدیکی به دولت مستقر، گزینه‌ای است که می‌تواند فضای پولی آمریکا را در سال‌های پیش‌رو بازتعریف کند. اما همین ویژگی‌هاست که او را در موقعیتی دوگانه قرار داده: از یک سو مورد اقبال فعالان بازار و از سوی دیگر در معرض پرسش‌های سخت‌گیرانه درباره استقلال نهادی، پایداری اقتصادی و مرز میان سیاست و علم اقتصاد. تجربه تاریخی نشان داده که سیاست پولی در ایالات متحده، هرگاه بیش از حد به ملاحظات سیاسی یا خوش‌بینی‌های غیرمحتاطانه آغشته شده، با پیامدهای بلندمدتی چون تورم ساختاری، حباب‌های مالی و کاهش اعتبار جهانی دلار مواجه بوده است. اکنون که سایه انتخابی تازه بر ساختمان فدرال رزرو افتاده، پرسش اصلی آن نیست که آیا بازارها خوشحال خواهند شد یا نه؛ بلکه این است که آیا در دل این خوشحالی، بنیان‌های پایداری نیز حفظ خواهند شد یا نه. پاسخ این پرسش، بسته به رویکرد واقعی هاست در صورت نشستن بر صندلی ریاست، آزمونی خواهد بود هم برای او و هم برای ظرفیت نهاد فدرال رزرو در حفظ استقلال، اعتبار و عقلانیت در یکی از پیچیده‌ترین مقاطع اقتصاد جهانی.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

واکاوی شاخص کاهش مشاغل ماهنامه چلنجر؛ ادامه افت استخدام‌ها در برابر موج تعدیل نیرو

کارفرمایان آمریکایی در ماه نوامبر مجموعاً ۷۱٬۳۲۱ مورد تعدیل نیرو را اعلام کردند؛ رقمی که در نگاه اول خوشایند به‌نظر می‌رسد، زیرا نسبت به ماه قبل ۵۳ درصد کاهش داشته است. اما وقتی این آمار را در بستر بزرگ‌تری قرار دهیم، تصویر متفاوتی شکل می‌گیرد: تعداد اخراجی‌ها در مقایسه با نوامبر سال گذشته ۲۴ درصد بیشتر بوده و این ماه را به بالاترین نوامبر از سال ۲۰۲۲ تبدیل کرده است. همین مقایسه‌ها نشان می‌دهد که افت ماهانه لزوماً به معنای بهبود پایدار نیست. نگاهی به عملکرد بازار کار در سال ۲۰۲۵ تصویر روشن‌تری ارائه می‌دهد. حجم تعدیل نیرو از ابتدای سال تا پایان نوامبر به حدود ۱.۱۷۱ میلیون نفر رسیده؛ یعنی ۵۴ درصد بیشتر از دوره مشابه در سال ۲۰۲۴. این روند نشان می‌دهد که فشار بر بازار کار گسترده‌تر از آن است که تنها با آمار ماهانه درک شود. در سوی دیگر، روند استخدام‌ها نیز شدت کاهش را تأیید می‌کند. تعداد نیروهای برنامه‌ریزی‌شده برای جذب طی سال تا پایان نوامبر تنها ۴۹۷٬۱۵۱ نفر بوده که نه‌تنها ۳۵ درصد کمتر از سال گذشته است، بلکه کمترین رقم ثبت‌شده از سال ۲۰۱۰ محسوب می‌شود. این کاهش کم‌سابقه نشان می‌دهد بنگاه‌ها در حال بازنگری جدی در برنامه‌های توسعه و ظرفیت‌سازی نیروی کار خود هستند. مجموع این داده‌ها یک پیام روشن دارد: بازار کار آمریکا در حال ورود به دوره‌ای از ضعف ساختاری است. کاهش استخدام‌ها در کنار افزایش تعدیل نیروها، سیگنال‌های مشخصی از نرم‌تر شدن شرایط بازار کار و تعدیل انتظارات رشد اقتصادی در ماه‌های پیش‌رو ارسال می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

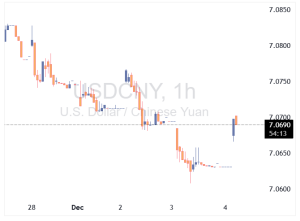
بانک خلق چین نرخ مرجع USDCNY را ۷.۰۷۳۳ تعیین کرد

بانک خلق چین  نرخ مرجع USDCNY را برای امروز در سطح ۷.۰۷۳۳ تعیین کرد، در حالی که برآوردها ۷.۰۵۵۴ بود. این اقدام نشانه‌ای از تلاش بانک برای کند کردن روند تقویت یوان است. یوان اخیراً با نزدیک شدن به سطح ۷ در برابر دلار، تحت تأثیر بهبود روابط آمریکا و چین، تقویت شده بود؛ اما بانک خلق چین با تعیین نرخ بالاتر از انتظار، سرعت این روند را کاهش داد. بانک خلق چین مسئول تعیین نرخ میانه روزانه یوان است که در چارچوب نظام نرخ ارز شناور مدیریت‌شده، اجازه نوسان در محدوده ±۲٪ حول این نرخ را دارد. نرخ بسته شدن قبلی ۷.۰۶۴۰ بود که قوی‌ترین سطح یوان از ۱۴ اکتبر ۲۰۲۴ محسوب می‌شود. همچنین، بانک خلق چین معادل ۱۸۰.۸ میلیارد یوان نقدینگی از طریق قراردادهای بازخرید معکوس هفت‌روزه با نرخ ثابت ۱.۴۰٪ تزریق کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موج خوش‌بینی در آینده کاردانو | توهم یا انتظار پامپ قیمت؟

کاردانو یکی از پروژه‌های بزرگ و شناخته‌شده در دنیای بلاکچین است که از همان ابتدای فعالیت خود، با تاکید بر پژوهش، امنیت و توسعه مرحله‌ای، توجه زیادی را به خود جلب کرد. با این حال که در رتبه بسیار خوب دهم در بازار کریپتو قرار دارد، بسیاری از سرمایه‌گذاران و تحلیلگران معتقدند این شبکه هنوز نتوانسته به اندازه‌ای که از آن انتظار می‌رفته، در جذب کاربران و سرمایه موفق عمل کند. در سال‌های اخیر، بحث‌های زیادی درباره آینده این شبکه و توکن بومی آن یعنی ADA مطرح شده و اکنون پرسش اصلی این است که آینده کاردانو موجی از خوش‌بینی و رشد را به همراه خواهد داشت یا ادامه رکود، سرمایه‌گذاران را ناامید می‌کند؟ در این مقاله، وضعیت فعلی کاردانو را از دو جنبه مهم بررسی می‌کنیم: بنیادی (فاندامنتال) و قیمتی (تکنیکال). سپس با جمع‌بندی نکات کلیدی تلاش می‌کنیم تصویری واقعی و ساده از آینده احتمالی این پروژه ارائه دهیم. ✔️ بیشتر بخوانید: کاردانو (CARDANO) چیست؟ تحلیل تکنیکال قیمت ADA: جدال برای حفظ حمایت‌های حیاتی برای بررسی آینده قیمتی ADA باید رفتار بازار را در چند بازه زمانی مختلف در نظر بگیریم. تایم‌فریم هفتگی (بلندمدت) در دیدگاه بلندمدت، قیمت ADA طی ماه‌های گذشته با فشار فروش روبه‌رو بوده و حتی یک اصلاح قیمتی نسبتاً سنگین نیز دیده شده است. با این حال: ناحیه ۰.۲۸ تا ۰.۳۹ دلار به یک محدوده حمایتی مهم تبدیل شده است. اگر قیمت در این محدوده تثبیت شود، امکان شروع موج صعودی جدید وجود دارد. در مقابل، اگر حمایت ۰.۲۸ دلار از دست برود، ممکن است قیمت بار دیگر وارد چرخه نزولی عمیق شود. اما در صورت برگشت قیمت و از سرگیری روند صعودی، اهداف اصلی در میان‌مدت ۰.۸۱ و ۱.۱۵ دلار خواهند بود. در بلندمدت و با فرض رشد کل بازار کریپتو، رسیدن به ۳ دلار نیز غیرممکن نیست. تایم‌فریم روزانه (میان‌مدت) در نمودار روزانه هنوز نشانه‌های کاملی از تغییر روند مشاهده نمی‌شود. برای اینکه بتوان گفت ADA وارد مسیر رشد شده: باید خط روند نزولی شکسته شود. قیمت بالای میانگین‌های ۵۰ و ۲۰۰ روزه تثبیت شود. محدوده ۰.۵۵ دلار پشت سر گذاشته شود. پس تنها با یک رشد کوتاه‌مدت نمی‌توان به صعود پایدار امیدوار بود. تایم‌فریم ۴ ساعته (کوتاه‌مدت) در دیدگاه کوتاه‌مدت، رفتار معامله‌گران روزانه یا دی تریدرها اهمیت بیشتری دارد. اگر قیمت بتواند پس از رشد اخیر: بالای ۰.۴۵ دلار تثبیت شود و سقف جدیدی ایجاد کند می‌تواند نشانه خوبی برای ادامه حرکت صعودی باشد. اما بازگشت دوباره زیر ۰.۳۹ دلار نشانه ضعف خریداران است. وضعیت بنیادی: کاردانو در نقطه گذار مهم حاکمیت جامعه‌محور و خزانه بزرگ کاردانو در سال‌های اخیر وارد مرحله‌ای شده که در آن نقش جامعه پررنگ‌تر از همیشه است. در این مدل جدید، تصمیم‌گیری درباره توسعه شبکه تنها توسط تیم اصلی انجام نمی‌شود، بلکه دارندگان ADA از طریق رأی‌گیری، مسیر آینده شبکه را مشخص می‌کنند. این تغییر می‌تواند سرمایه‌گذاران بزرگ را مطمئن کند که توسعه بلاکچین بیش از پیش بر اساس منافع جمعی صورت می‌گیرد. یکی از برگ‌های برنده کاردانو وجود خزانه‌ای بسیار بزرگ است که منابع مالی لازم برای توسعه در سال‌های آینده را تضمین می‌کند. گفته می‌شود این خزانه بیش از یک میلیارد ADA ارزش دارد و برنامه‌های مشخصی برای خرج شدن آن به‌نفع رشد اکوسیستم تدوین شده است. بودجه‌هایی مانند ۷۰ میلیون ADA برای تقویت زیرساخت‌ها نشان می‌دهد کاردانو می‌خواهد با سرعت بیشتری وارد فضای رقابتی دیفای شود. تمرکز بر فناوری‌های مقیاس‌پذیر یکی از چالش‌های اصلی اکثر بلاکچین‌ها، افزایش سرعت و انجام تراکنش‌های بیشتر با کارمزد کمتر است. کاردانو برای پاسخ به این نیاز، روی مجموعه‌ای از فناوری‌های جدید مانند Ouroboros Leios و Hydra تمرکز کرده است. هدف این راهکارها افزایش توان عملیاتی شبکه به سطحی است که بتواند از پس فعالیت‌های گسترده مالی و تجاری برآید. در کنار این توسعه‌ها، پروژه دیگری به نام Midnight روی حفظ حریم خصوصی کاربران متمرکز شده که می‌تواند کاردانو را برای استفاده‌های سازمانی و نهادی جذاب‌تر کند. تمام این موارد نشان می‌دهد کاردانو به‌صورت جدی در حال ایجاد زیرساخت‌هایی برای تبدیل شدن به یک بلاکچین قدرتمند و کاربردی است. سرمایه‌گذاری روی دیفای و دارایی‌های واقعی در چند سال گذشته اهمیت سیستم‌های مالی غیرمتمرکز و توکنیزه کردن دارایی‌های واقعی مثل املاک یا طلا افزایش یافته است. کاردانو نیز می‌خواهد سهم خود را در این بازار رو به رشد افزایش دهد. به همین دلیل: بخش بزرگی از نقدینگی خزانه به حوزه دیفای اختصاص پیدا کرده. ارزش کل قفل‌شده در شبکه (TVL) در حال رشد است. همکاری‌هایی برای توکنیزه کردن دارایی‌های واقعی در حال انجام است. البته باید توجه داشت که ارقام فعلی TVL کاردانو در مقایسه با رقبای بزرگ بسیار کوچک است. این یعنی کاردانو هنوز مسیر طولانی برای رسیدن به جایگاه مناسب در دیفای در پیش دارد. ریسک‌های بنیادی با وجود تمام پیشرفت‌ها، مشکلات و نگرانی‌هایی نیز وجود دارد. از جمله: فعالیت شبکه پایین است و تعداد کاربران فعال به نسبت ارزش کل پروژه کم به‌نظر می‌رسد. برخی منتقدان این شبکه را همچنان کم‌استفاده می‌دانند. آینده کاردانو تا حد زیادی به اجرای موفق برنامه‌ها وابسته است. به همین دلیل می‌توان گفت پتانسیل وجود دارد، اما تحقق آن نیازمند زمان و عملکرد عملی است. سخن پایانی کاردانو اکنون در نقطه‌ای قرار دارد که می‌تواند تعیین‌کننده مسیر آینده آن باشد. از یک طرف: خزانه بزرگ. نقش فعال جامعه. نقشه راه فنی قدرتمند. ورود جدی به حوزه دیفای و دارایی‌های واقعی. همگی خبرهایی خوش‌بینانه برای سرمایه‌گذاران بلندمدت هستند. اما از سوی دیگر: فعالیت اقتصادی شبکه هنوز ضعیف است. کاردانو در رقابت با شبکه‌های سریع‌تر مثل سولانا عقب‌افتادگی دارد. قیمت در فشار نزولی قرار گرفته و نیاز به تأییدهای تکنیکالی برای صعود دارد. بنابراین آینده ADA را نمی‌توان یک صعود قطعی دانست، بلکه باید گفت: کاردانو در انتظار جهش است، اما این جهش تنها در صورت تبدیل طرح‌ها به واقعیت شکل خواهد گرفت. برای سرمایه‌گذارانی که به رشد بلندمدت باور دارند، ADA می‌تواند یک دارایی کم‌ریسک‌تر از بسیاری از توکن‌های نوظهور باشد، اما همچنان نباید از نوسانات و ریسک‌های میان‌مدت غافل شد. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

فوساکا؛ ارتقایی که می‌تواند اتریوم را متحول کند

  بررسی ارتقای فوساکا و تأثیرات آن بر شبکه اتریوم نکات کلیدی فوساکا مقیاس‌پذیری اتریوم را با افزایش ظرفیت بلاب‌ها( blob) و یک سامانه کارآمدتر برای دسترسی به داده (Data Availability) از طریق PeerDAS گسترش می‌دهد. توان عملیاتی لایه‌اول (L1) با افزایش سقف گس به ۶۰ میلیون و بهبودهای لایه اجرایی (Execution Layer) رشد محسوسی پیدا می‌کند. اصلاحات کارمزدی و ارتقاهای تجربه کاربری، زمینه را برای یک اکوسیستم یکپارچه‌تر و کم‌هزینه‌تر میان لایه‌اول و لایه‌دوم فراهم می‌کند. مروری بر فوساکا اتریوم در تاریخ ۳ دسامبر ۲۰۲۵، ساعت ۲۱:۴۹ UTC (اسلات 13,164,544) ارتقای جدید خود با نام فوساکا را فعال می‌کند. فوساکا ترکیبی از ارتقای لایه اجرا Osaka و ارتقای لایه اجماع Fulu است و الگوی نام‌گذاری هارد فورک‌های پیشین را ادامه می‌دهد. پس از ارتقای Pectra در ماه مه، فوساکا یک گام مهم دیگر در نقشه‌راه مقیاس‌پذیری اتریوم به شمار می‌آید. این ارتقا کارایی لایه‌اول را افزایش می‌دهد، ظرفیت بلا‌ب‌ها را گسترش می‌دهد، هزینه‌های رول‌آپ‌ها را کاهش می‌دهد وتجربه‌ کاربری را بهبود میبخشد. از مهم‌ترین نوآوری‌های این ارتقا، معرفی فورک‌های BPO (Blob Parameter Only) است؛ سازوکاری که اجازه می‌دهد ظرفیت بلا‌ب‌ها به شکلی ایمن و تدریجی، متناسب با رشد تقاضای رول‌آپ‌ها افزایش یابد. اوایل امسال نیز بنیاد اتریوم استراتژی پروتکل خود را منتشر کرد؛ رویکردی که بر سه هدف بلندمدت متمرکز است: ۱. افزایش مقیاس‌پذیری لایه‌اول، ۲.افزایش مقیاس بلا‌ب‌ها، ۳. و بهبود تجربه کاربری. فوساکا نخستین ارتقایی است که کاملاً با این نقشه‌راه یکپارچه هم‌راستا شده و نقطه عطفی در مسیر توسعه و دسترسی اتریوم محسوب می‌شود. در این گزارش، تغییرات اصلی فوساکا و اثرات مورد انتظار آن بر شبکه اصلی اتریوم، رول‌آپ‌های لایه‌دوم، هزینه تراکنش‌ها و تجربه کاربری را در آستانه فعال‌سازی این ارتقا بررسی می‌کنیم. افزایش توان پردازشBlobها ارتقای دنکان سال گذشته برای نخستین‌بار بلاب‌ها را معرفی کرد؛ روشی کم‌هزینه برای اینکه رول‌آپ‌ها، داده‌ی تراکنش‌های خود را روی شبکه اصلی اتریوم ذخیره کنند. از آن زمان، استفاده از بلاب‌ها به‌طور چشمگیری افزایش یافته و رول‌آپ‌هایی مانند Base، Arbitrum و Lighter نقش مهمی در این رشد داشته‌اند. این افزایش تقاضا باعث شده تعداد بلاب‌ها در بسیاری از مواقع به حد اشباع برسد (در حال حاضر نزدیک سقف هدف ۶ بلا‌ب در هر بلاک)، که این وضعیت خطر بالا رفتن شدید و ناگهانی کارمزد رول‌آپ‌ها را به همراه دارد. تقاضای بالاتر برای دسترسی به داده (DA) باعث شده فضای بلاب به مهم‌ترین نقطه در مسیر مقیاس‌پذیری اتریوم تبدیل شود وارتقای Fusaka دقیقاً برای برطرف کردن همین محدودیت‌ها طراحی شده است.  روش نمونه‌برداری همتابه‌همتا برای تأیید در دسترس بودن داده‌ها PeerDAS  مهم‌ترین بخش ارتقای Fusaka است؛ زیرا مستقیماً با اهداف افزایش مقیاس‌پذیری لایه‌اول و افزایش ظرفیت بلاف‌ها هماهنگ است. در این مدل نودهای اتریوم برای بررسی در دسترس بودن داده‌های بلاب، دیگر مجبور نیستند تمام داده را دانلود کنند. به‌جای آن، تنها بخش‌های کوچکی از داده را نمونه‌برداری می‌کنند و با همین نمونه‌ها همان سطح امنیت را بدون تحمیل فشار سنگین بر نودهای اجماع تضمین می‌کنند. اثرات کلیدی PeerDAS: نودها فقط حدود یک‌هشتم داده هر بلاب را ذخیره می‌کنند؛ این امکان، افزایش چشمگیر ظرفیت بلاب بدون نیاز سخت‌افزاری بیشتر را فراهم می‌کند. افزایش امن ظرفیت بلاب‌ها را ممکن می‌کند؛ که مهم‌ترین عامل رشد توان پردازش رول‌آپ‌هاست. کاهش هزینه‌ی دردسترس بودن داده‌ها، باعث ارزان‌تر شدن تراکنش‌های لایه‌دو و پایدارتر شدن ارسال دسته‌ای تراکنش‌ها می‌شود. زیرساخت لازم برای شاردینگ کامل داده(Full Danksharding) در اتریوم را فراهم کرده و زمینه‌ساز جهش بزرگ در ظرفیت پردازشی کل اکوسیستم است. تیم Base اعلام کرده که پس از Fusaka می‌تواند ظرفیت زنجیره خود را در دو ماه دو برابر کند. در نقشه‌راه اتریوم، Full Danksharding مرحله نهایی شاردینگ داده است؛ وضعیتی که در آن شبکه می‌تواند حجم بسیار بزرگی از داده‌های رول‌آپ‌ها را بین نودها توزیع و به‌صورت کارآمد تأیید کند. این مدل، ظرفیت بلاک‌ها و توان پردازش تراکنش‌ها را چندین برابر افزایش می‌دهد و هزینه استفاده از لایه‌دوها را به‌طور قابل‌توجهی کاهش می‌دهد. در عمل، Full Danksharding نقطه‌ای است که اتریوم به مقیاس‌پذیری واقعی و پایدار در سطح جهانی می‌رسد. فورک‌های BPO  با پیاده‌سازی PeerDAS و کاهش پهنای‌باند و فضای ذخیره‌سازی مورد نیاز برای نودها جهت اعتبارسنجی داده‌های بلاب، اتریوم اکنون می‌تواند با ایمنی ظرفیت بلاب‌ها را افزایش دهد. ارتقای Fusaka معرفی‌کننده‌ی فورک‌های BPO است؛ مکانیزمی که امکان افزایش تعداد بلاب‌ها در هر بلاک به مرور زمان را فراهم می‌کند. این روش اجازه می‌دهد پارامترهای بلاب بدون نیاز به هاردفورک کامل تنظیم شوند و به پروتکل ابزار مقیاس‌پذیری منعطف و پاسخگو بدهد. فورک‌های BPO پیش‌رو: اثرات مورد انتظار: افزایش پهنای‌باند دسترسی به داده (DA): ظرفیت رول‌آپ‌ها از ۶ بلا‌ب به سمت ۱۲۸ بلا‌ب در هر بلاک افزایش می‌یابد و کارمزد تراکنش‌های لایه‌دو کاهش می‌یابد. مقیاس‌پذیری منعطف: پارامترهای بلاب می‌توانند به‌طور دینامیک با رشد تقاضا تنظیم شوند. مسیر گام‌به‌گام برای آینده: با نقشه‌راه اتریوم هماهنگ است و اجرای رول‌آپ‌ها را ارزان‌تر و دسترسی به داده‌ها را مقیاس‌پذیرتر می‌کند. تنظیم کارمزد پایه بلاب با افزایش ظرفیت بلاب، بازار کارمزد بلاب اتریوم نقش مهم‌تری در هماهنگی تقاضای رول‌آپ‌ها ایفا خواهد کرد. در حال حاضر، رول‌آپ‌ها تقریباً هزینه‌ای برای استفاده از بلاب‌ها نمی‌پردازند. کارمزد بلاب‌ها اغلب در حداقل مقدار ۱ وی(wei ) باقی می‌ماند، زیرا تقاضا نسبت به قیمت حساسیت چندانی ندارد و قیمت همیشه به‌طور روان با تغییرات استفاده هماهنگ نمی‌شود. این باعث می‌شود مکانیزم کارمزد در محدوده‌ای با کشش قیمتی پایین باقی بماند و توانایی واکنش به تغییرات استفاده محدود شود. فوساکا و تعیین حد پایین برای کارمزد پایه بلاب فوساکا با پیوند دادن کارمزد پایه بلاب به کسری از کارمزد پایه لایه‌اول، یک حد پایین برای کارمزد بلاب تعیین می‌کند. این کار از سقوط قیمت بلاب‌ها به صفر جلوگیری می‌کند و مکانیزم تنظیم کارمزد را حتی با افزایش ظرفیت بلاب‌ها فعال نگه می‌دارد. قیمت‌گذاری پایدارتر بلاب‌ها: از گیر کردن بازار کارمزد در حداقل قیمت جلوگیری می‌کند. اقتصاد پیش‌بینی‌پذیر برای رول‌آپ‌ها: تضمین می‌کند رول‌آپ‌ها برای دسترسی به داده‌ها، بدون جهش ناگهانی یا غیرمنطقی کارمزد، هزینه‌ای منطقی پرداخت کنند. حداقل تأثیر بر هزینه کاربران: حتی با تعیین حد پایین جدید، هزینه داده‌های لایه‌دو کسری از یک سنت است و تجربه کاربری را تحت تأثیر قرار نمی‌دهد. اقتصاد پایدار بلندمدت: نودها برای پردازش حجم بالاتر بلاف‌ها جبران می‌شوند و کارمزدها هم امروز به بخشی از سوزاندن ETH کمک می‌کنند و در آینده با افزایش ظرفیت سهم بیشتری خواهند داشت. افزایش بازدهی شبکه‌ی لایه‌اول (L1) فوساکا همچنین تمرکز زیادی روی مقیاس‌دهی لایه‌اول دارد. با اجرای EIP-7935، ظرفیت اجرای لایه‌اول اتریوم افزایش یافته و سقف گس پیش‌فرض پروتکل به ۶۰ میلیون می‌رسد. این تغییر به‌طور مستقیم تعداد تراکنش‌هایی را که در یک بلاک جای می‌گیرند بالا می‌برد، باعث افزایش توان پردازش، کاهش تراکم شبکه و کاهش کارمزد گس می‌شود. اثرات مورد انتظار: افزایش توان پردازش: پردازش بیشتر در هر بلاک باعث افزایش ظرفیت کلی لایه‌اول می‌شود. پشتیبانی از برنامه‌های پیچیده‌تر: سقف گس بالاتر امکان اجرای قراردادهای هوشمند پیچیده را فراهم می‌کند. کاهش تراکم شبکه در شرایط بار بالا: ظرفیت اضافی، تراکم شبکه هنگام افزایش تقاضا را کاهش می‌دهد. کمک به حفظ کارمزد پایین: ظرفیت بیشتر از سطح فعلی کارمزد پایین (<۰.۴ gwei) پشتیبانی می‌کند. فراتر از افزایش سقف گس، فوساکا اصلاحاتی را برای افزایش کارایی اجرای لایه‌اول ارائه می‌دهد و شبکه را برای مقیاس‌دهی آینده آماده می‌کند. سقف جدید برای گس هر تراکنش از تسلط یک تراکنش روی کل بلاک جلوگیری کرده و زمینه را برای اجرای موازی فراهم می‌کند. به‌روزرسانی ModExp precompile، هزینه گس را بازتنظیم و محدوده عملیات را شفاف‌تر می‌کند تا استفاده از منابع با رشد توان پردازش قابل پیش‌بینی باشد. لایه شبکه نیز ساده‌سازی شده و فیلدهای قدیمی پیش از ادغام حذف شده‌اند، که باعث سرعت بیشتر و سبک‌تر شدن همگام‌سازی نودهای اتریوم می‌شود. بهبود تجربه کاربری (UX) فوساکا به‌روزرسانی‌هایی ارائه می‌دهد که کاربری و ساخت و استفاده از اپلیکیشن‌ها را برای کاربران و توسعه‌دهندگان ساده‌تر می‌کند. EIP-7951پشتیبانی بومی از منحنی بیضوی secp256r1 را اضافه می‌کند، استاندارد امضای استفاده‌شده توسط Apple Secure Enclave، Android Keystore و بیشتر سخت‌افزارهای مصرفی. این امکان را به کیف‌پول‌ها و اپلیکیشن‌ها می‌دهد که انواع احراز هویت (Face ID، Touch ID، WebAuthn) را مستقیماً در اتریوم ادغام کنند، که ورود کاربران را ساده‌تر و امنیت را برای کاربران خرد و سازمانی تقویت می‌کند. این ارتقاها به مدرن‌سازی رابط کاربری توسعه‌دهندگان و کاربران اتریوم کمک کرده و ساخت اپلیکیشن‌های امن و آماده برای استفاده عمومی را آسان‌تر می‌کند. جمع‌بندی با فعال شدن فوساکا، اثرات فوری شامل کاهش هزینه رول‌آپ‌ها، افزایش ظرفیت بلاب‌ها و توسعه قابل توجه ظرفیت اجرای لایه‌اول خواهد بود. در بلندمدت، ترکیب فضای بلاب بزرگ‌تر، هزینه‌های کمتر و بهبود مستمر عملکرد لایه‌اول اقتصاد تسویه لایه‌دو را شکل می‌دهد، بر روند سوزاندن ETH تأثیر می‌گذارد و تجربه کلی اکوسیستم اتریوم را یکپارچه‌تر می‌کند. در حالی که پیامدهای ارزش بلندمدت به میزان تقاضا و پذیرش بستگی دارد، فوساکا پایه‌ای شفاف‌تر و مقیاس‌پذیرتر برای مرحله بعدی رشد اتریوم ایجاد می‌کند؛ مرحله‌ای که در آن لایه‌اول و لایه‌دو هماهنگ‌تر عمل می‌کنند و شبکه آماده پشتیبانی از حجم بالاتری از کاربران، دارایی‌ها و فعالیت‌های آنچین خواهد بود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظر برد گرستر، مدیر عامل آلتیمتر (Altimeter)، درباره بیت‌کوین

گرستر گفت که استراتژی شرکت استراتژی را نمی‌فهمد و تأکید کرد که تکرار سردرگمی برای او یک هشدار جدی است. او مقداری بیت‌کوین دارد و ممکن است در صورت کاهش قیمت‌ها خرید بیشتری انجام دهد، اما در حال رصد است تا ببیند آیا استراتژی ممکن است مجبور به کاهش بدهی‌های خود شود یا خیر، زیرا این می‌تواند نوسانات کوتاه‌مدت ایجاد کند. او افزود که یک ریسک بزرگ و غیرمنتظره (یا همان «قوی سیاه») می‌تواند یک حمله موفقیت‌آمیز به رمزارزها باشد—که شامل تهدیدات احتمالی کوانتومی نیز می‌شود. آزمایش‌های اخیر آسیب‌پذیری، مانند کارهای انجام‌شده توسط شرکت Anthropic، برای پایداری بلندمدت فناوری بلاک‌چین اهمیت زیادی خواهند داشت.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

 صرافی آپ‌بیت هک شد؛ زنگ خطر دوباره برای هات ولت‌ها

صرافی‌ها می‌توانند موجودی‌های هک‌شده را جبران کنند، اما نمی‌توانند از شوک فوری به نقدشوندگی و عمق بازار جلوگیری کنند. وقتی آپ‌بیت در ۲۷ نوامبر متوجه برداشت‌های غیرمجاز حدود ۳۶ میلیون دلار توکن سولانا از یکی از کیف‌پول‌های گرم خود شد، اوه کیونگ‌سوک مدیرعامل صرافی تنها چند ساعت بعد بیانیه‌ای منتشر کرد و گفت: "کل این مبلغ از دارایی‌های خود آپ‌بیت جبران می‌شود و هیچ تأثیری بر دارایی کاربران نخواهد داشت. " شش سال پیش نیز آپ‌بیت دقیقاً همین جمله را تکرار کرده بود؛ زمانی که ۳۴۲ هزار اتریوم به ارزش تقریبی ۵۰ میلیون دلار در آن زمان، توسط هکرهای منتسب به کره شمالی سرقت شد. هر دو بار، کاربران هیچ ضرری متحمل نشدند و صرافی این زیان‌ها را از خزانه خود پوشش داد. این همان مدل بیمه‌گذاری کیف‌پول گرم است؛ مدلی که در آن صرافی‌ها ریسک طرف مقابل را خودشان جذب می‌کنند تا در صورت بروز حمله، دارایی کاربران آسیب نبیند. این سازوکار معمولاً در سه شکل دیده می‌شود: ۱. بیمه داخلی از محل ذخایر شرکت ۲. صندوق‌های اضطراری اختصاصی مانند SAFU بایننس ۳. پوشش‌های بیمه‌ای شخص ثالث با سقف مشخص خسارت این مدل اکنون به یک استاندارد رایج در صرافی‌های متمرکز رده‌اول تبدیل شده است؛ روشی که می‌تواند یک حادثه در ابعاد ورشکستگی Mt. Gox را به یک زیان عملیاتی قابل مدیریت تبدیل کند و اجازه دهد صرافی طی چند روز دوباره باز شود. اما عبارت کاربران ضرر نمی‌کنند به این معنا نیست که بازار بی‌تفاوت می‌ماند. حتی اگر سپرده‌ها در نهایت امن باشند، نقدشوندگی و دسترسی فوری همیشه امن نیستند. هک‌ها معمولاً باعث می‌شوند برداشت‌ها متوقف شود، عمق دفتر سفارش فرو بریزد، اسپردها گسترده شود و بازارسازها به‌صورت واکنشی حجم فعالیت خود را کاهش دهند. مدل بیمه‌گذاری فقط مشخص می‌کند چه کسی زیان را می‌پردازد و صرافی با چه سرعتی می‌تواند دوباره با اعتبار کامل فعالیت کند. این مدل ریسک طرف مقابل را حذف نمی‌کند؛ فقط آن را مدیریت‌پذیرتر می‌کند. آپ‌بیت و جبران خسارت حملات از محل ترازنامه شرکت رویکرد آپ‌بیت در عمل اتکا به منابع مالی داخلی برای پوشش زیان‌ها بدون سقف مشخص است. ارزش این وعده کاملاً به توان سرمایه‌ای و نقدینگی صرافی وابسته است. در هر دو رخداد، هک اتریوم در سال ۲۰۱۹ و نفوذ به سولانا در سال ۲۰۲۵ آپ‌بیت زیان‌های هات ولت‌ها را به‌عنوان هزینه عملیاتی محسوب کرد و این خسارت‌ها را شرکت مادر، یعنی Dunamu، پوشش داد. حادثه سال ۲۰۲۵ بسیار سریع رخ داد. حوالی ساعت ۴:۴۲ صبح به وقت محلی، حدود ۵۴ میلیارد وون از دارایی‌های مرتبط با اکوسیستم سولانا به یک آدرس ناشناس منتقل شد. آپ‌بیت بلافاصله تمام واریز و برداشت‌های سولانا را متوقف کرد، باقی‌مانده دارایی‌ها را به کیف‌پول سرد منتقل نمود و بخشی از توکن‌های سرقت‌شده LAYER را در شبکه مسدود کرد. این صرافی اعلام کرد در حال همکاری با تیم‌های پروژه و مراجع قانونی برای مسدود کردن توکن‌های بیشتر است، اما پیام اصلی از همان ابتدا روشن بود و هیچ ضرری متوجه کاربران نخواهد شد. این وعده به‌دلیل بزرگی و نقدشوندگی آپ‌بیت باورپذیر است. اما این یک تضمین قانونی نیست. هیچ بیمه‌گر خارجی پشت این تعهد نیست، هیچ طرح بیمه سپرده‌ای وجود ندارد و هیچ نسبت ذخیره رسمی وجود ندارد که نهادهای ناظر آن را حسابرسی کنند. این مدل تا وقتی کار میکند که اندازه یک هک نسبت به سرمایه شرکت آن‌قدر بزرگ نباشد که جبران کامل خسارت، ترازنامه را تحت فشار قرار دهد یا از هم بپاشد. بایننس و SAFU: یک صندوق داخلی رسمی برای پوشش ریسک بایننس در جولای ۲۰۱۸ صندوق Secure Asset Fund for Users (SAFU) را ایجاد کرد؛ صندوقی که حدود ۱۰٪ از کارمزدهای معاملات صرافی به‌طور مستمر به آدرس‌های کیف‌پول سرد و قابل مشاهده عمومی واریز می‌شود. بایننس بارها اعلام کرده که هدف SAFU مقابله با «رویدادهای شدید و غیرمنتظره» مانند هک‌های بزرگ است. ارزش این صندوق حدود ۱ میلیارد دلار برآورد می‌شد. در هک هات ولت‌ها‌ی(کیف پول گرم) بایننس در می ۲۰۱۹ که طی آن ۷,۰۰۰ بیت‌کوین سرقت شد، بایننس برداشت‌ها را متوقف کرد و اعلام نمود تمام حساب‌های آسیب‌دیده از محل صندوق SAFU جبران می‌شوند و هیچ کاربری ضرر نخواهد کرد. گزارش‌های داخلی نشان می‌دهد تنها حدود ۲٪ از کل دارایی‌های صرافی در هات‌ولت‌های هک‌شده قرار داشت، بنابراین جبران خسارت از محل SAFU عملی‌تر بود و نیازی به انتقال هزینه به کاربران نبود. SAFUیک صندوق داخلی برای پوشش ریسک است؛ صندوقی جداگانه، پیش‌تأمین‌شده از کارمزدها و با تعهد ضمنی برای جبران هک‌های مهم در سطح پلتفرم. با این حال، این سازوکار یک تضمین قانونی محسوب نمی‌شود. اگر میزان خسارت از موجودی صندوق و سرمایه بایننس فراتر رود، کاربران متحمل زیان خواهند شد. با این حال، شفافیت عمومی صندوق و مکانیزم تأمین آن از کارمزدها باعث شده این مدل نسبت به روش ترازنامه‌محور آپ‌بیت، قابل اعتمادتر و روشن‌تر به نظر برسد. Crypto.com: ترکیب پوشش داخلی با بیمه‌نامه‌های شخص ثالث در ۱۷ ژانویه ۲۰۲۲، Crypto.com متوجه برداشت‌های غیرمجاز از بخشی از حساب‌های کاربران شد و به‌مدت حدود ۱۴ ساعت تمام برداشت‌ها را متوقف کرد. گزارش‌های بعدی میزان خسارت را حدود ۳۴ میلیون دلار در قالب BTC، ETH و سایر توکن‌ها اعلام کردند؛ رخدادی که در مجموع ۴۸۳ حساب را تحت تأثیر قرار داد. صرافی تأکید کرد که هیچ کاربری متحمل زیان نشد، زیرا یا برداشت‌های مشکوک در زمان مناسب مسدود شد یا زیان کاربران به‌طور کامل جبران شد. پس از این حادثه، Crypto.com برنامه حفاظتی جدیدی معرفی کرد که تا سقف ۲۵۰ هزار دلار برای هر حساب در صورت بروز برخی حملات از سوی اشخاص ثالث پوشش ارائه می‌دهد. گزارش‌ها نشان می‌دهد صرافی‌هایی مانند Crypto.com و Coinbase دارای بیمه‌نامه‌های جرایم سایبری هستند که در صورت هک شدن پلتفرم، خسارت پرداخت می‌کنند؛ اما اگر کاربر به‌دلیل خطای خود (مثل لو رفتن اطلاعات ورود) آسیب ببیند، شامل نمی‌شود. این تفاوت بسیار مهم است. بیمه‌نامه‌های جرایم معمولاً مواردی مانند نفوذ گسترده به پلتفرم، سرقت داخلی یا انتقال‌های جعلی مرتبط با زیرساخت صرافی را پوشش می‌دهند. اما فیشینگ، تعویض سیم‌‌‌کارت یا از دست رفتن کلید خصوصی توسط کاربر را پوشش نمی‌دهند. این پوشش‌ها محدود، مشروط و با سقف‌های مشخص هستند؛ به این معنی که اگر نوع حمله خارج از شرایط بیمه‌نامه باشد یا خسارت از سقف آن فراتر رود، کاربران ممکن است بدون محافظت بمانند. بیمه‌نامه‌های شخص ثالث و ساختارهای کاپتیو برای پوشش هک‌ها Coinbase مدت‌هاست اعلام کرده که یک بیمه‌نامه جرایم سایبری با سقف ۲۵۵ میلیون دلار برای موجودی هات‌ولت‌های خود دارد؛ بیمه‌نامه‌ای که از طریق Aon و با همکاری سندیکاهای لویدز تهیه شده است. هدف این بیمه‌نامه، پوشش حملات گسترده به پلتفرم است؛ اما به‌طور صریح تأکید می‌کند که هک حساب یک کاربر به‌دلیل افشای اطلاعات ورود تحت پوشش نیست. Gemini مسیر دیگری را انتخاب کرده و با ایجاد شرکت بیمه کاپتیو خود با نام  Nakamoto Ltd.  در برمودا، حدود ۲۰۰ میلیون دلار پوشش برای سرویس Gemini Custody فراهم کرده است؛ رقمی که بالاتر از ظرفیت بیمه‌گران تجاری موجود است. صرافی‌های قانون‌گذاری‌شده جدیدتر، بیمه ۱۰۰٪ هات ولت را به‌عنوان مزیت رقابتی تبلیغ می‌کنند. HashKey Global اعلام کرده که دارایی کاربران تحت پوشش یک برنامه بیمه جامع قرار دارد که بیمه کامل هات ولت را نیز شامل می‌شود، در حالی که ۹۰٪ دارایی‌ها در کیف‌پول سرد نگهداری می‌شود. در مجموع طیفی از مدل‌ها در بازار وجود دارد؛ از تعهدات ضمنی مبتنی بر سرمایه و سود انباشته شرکت‌ها، تا صندوق‌های داخلی با ذخیره مشخص، و تا بیمه‌نامه‌های رسمی با سقف‌ها و محدودیت‌های شفاف. بازار این حوزه در حال بلوغ است: طبق پژوهش‌های اخیر، ارزش بازار بیمه کیف‌پول‌های گرم صرافی‌ها در ۲۰۲۴ حدود ۱.۴ میلیارد دلار برآورد شده و انتظار می‌رود تا ۲۰۳۳ به حدود ۱۲ میلیارد دلار برسد؛ زیرا صرافی‌ها، متولیان دارایی و نهادهای ناظر به سمت سازوکارهای رسمی‌تر برای مدیریت ریسک حرکت می‌کنند. بازارها حتی وقتی کاربران ضرر نمی‌کنند هم واکنش نشان می‌دهند حتی زمانی که ضرر کاربران به‌طور کامل جبران می‌شوند، این هک شدن رفتار معامله‌گران و قیمت‌گذاری ریسک طرف مقابل را تغییر می‌دهند. هک ۱.۵ میلیارد دلاری Bybit در فوریه ۲۰۲۵ نمونه‌ای عالی از این اثر است. عمق بازار بیت‌کوین در Bybit بلافاصله پس از حادثه از سطوح معمول به حدود ۱۰۰ هزار دلار سقوط کرد و تا پایان سه‌ماهه اول به حدود ۱۳ میلیون دلار بازگشت؛ رقمی که تقریباً با شرایط قبل از هک مطابقت دارد. اسپردها در بازار BTC و ۳۰ آلت‌کوین برتر ابتدا گسترده شد و سپس طی چند هفته با بازگشت بازارسازها دوباره کاهش یافت. داده‌های Coinlaw از نوامبر ۲۰۲۵ نشان می‌دهد حتی تعلیق فنی انتقال KRW در آپ‌بیت با کاهش تقریبی ۷۰٪ نقدشوندگی و سقوط شدید سهم آپ‌بیت از حجم معاملات جهانی ۱۰ صرافی برتر همراه بوده است. این موضوع نشان می‌دهد سرمایه تا چه سرعتی می‌تواند از یک صرافی خارج شود. الگوی رایج این است: توقف برداشت‌ها، افزایش اسپرد، کاهش عمق بازار و عقب‌نشینی واکنشی ارائه‌دهندگان نقدشوندگی. حتی زمانی که سپرده‌ها در نهایت امن باشند، دسترسی فوری به دارایی‌ها تضمین نمی‌شود. معامله‌گرانی که نیاز به جابه‌جایی سرمایه یا پوشش ریسک پوزیش‌های خود را دارند، ممکن است ساعت‌ها یا روزها با کمبود نقدشوندگی مواجه شوند. بازارسازها نیز تا اطمینان از پایدار بودن پلتفرم، عمق بازار را کاهش می‌دهند و محتاط عمل می‌کنند. کاری که بیمه انجام می‌دهد و آنچه پوشش نمی‌دهد بیمه کیف‌پول گرم احتمال از بین رفتن دارایی کاربران در اثر هک یک صرافی را به‌شدت کاهش می‌دهد. این مدل مشخص می‌کند چه کسی زیان را می‌پردازد و چقدر سریع صرافی می‌تواند با اعتبار دوباره فعالیت خود را از سر گیرد. آپ‌بیت، بایننس و Crypto.com همگی خسارت‌های ناشی از نفوذ به پلتفرم را از محل ذخایر یا صندوق‌های داخلی جبران کرده و طی چند روز دوباره بازگشایی شدند؛ اتفاقی که از بروز ورشکستگی‌های طولانی‌مدت مانند Mt. Gox جلوگیری کرد. با این حال پوشش بیمه محدود و مشروط است. معمولاً تنها حملات سطح پلتفرم را شامل می‌شود و مواردی مانند فیشینگ یا تعویض سیم‌کارت( SIM Swap) را پوشش نمی‌دهد. هیچ تضمین دولتی مانند سپرده‌های بانکی پشت این بیمه نیست. این مدل همچنین تأثیرات کوتاه‌مدتی که بازار را تحت فشار قرار می‌دهد، مثل توقف برداشت‌ها، افزایش اسپرد، کاهش عمق بازار و عقب‌نشینی نقدشوندگی را از بین نمی‌برد. درس اصلی این است که بیمه هات‌ولت واقعی و موثر است، اما مانند بیمه سپرده بانکی تضمین قانونی ندارد.. موفقیت آن به توان مالی و نقدینگی صرافی، کافی بودن صندوق‌های داخلی یا بیمه‌های خارجی و تمایل پلتفرم به عمل به وعده‌ها بستگی دارد. برای کاربران، این مدل یعنی ریسک طرف مقابل کمتر از دوران Mt. Gox است، اما صفر نیست. برای بازارها، یعنی حتی زمانی که همه کاربران جبران کامل شوند، هک‌ها همچنان تیتر خبرها و نوسانات قیمت را تحت تاثیر قرار می‌دهند.    

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چرا وقتی بیت‌کوین می‌ریزد، قیمت تتر در ایران رشد می‌کند؟

در این چند سال گذشته، اگر به نمودار تتر به تومان و بیت کوین دقت کنیم، متوجه می‌شویم که این دو نمودار روندی تقریباً معکوس یکدیگر در بیشتر روندها کوتاه‌مدت داشته‌اند؛ هرچند در بلندمدت هر دو صعودی بوده‌اند. اما در این اواخر، این همبستگی منفی با وضوح بیشتری نمایان شده است. هر چقدر ارزش تتر به تومان افزایش یافته و بالای ۱۰۰ هزار تومان تثبیت شده، در مقابل آن، بیت کوین برای چند هفته زیر ۱۰۰ هزار دلار قرار گرفته است. این یعنی عدد ۱۰۰ هزار برای هر دوی این نمودارها، به یک نقطه روانی کلیدی تبدیل شده که در هفته‌های اخیر دقیقاً روندی معکوس را برای هر دو نمودار ایجاد کرده است. اگر این دو نمودار را دارای رابطه‌ای معکوس بدانیم، می‌توان تنها با تحلیل یکی از آن‌ها تا حد خوبی مسیر حرکت دیگری را پیش‌بینی کرد. همین موضوع باعث شکل‌گیری یک فرضیه جالب در میان برخی تحلیلگران شده است؛ فرضیه‌ای که می‌گوید جریان نقدینگی مربوط به معاملات تتر و بیت‌کوین در ایران، برخلاف تصور عمومی، ممکن است نقشی پررنگ‌تر از گذشته در نوسانات کلی بیت‌کوین داشته باشد. به بیان ساده، هر بار که سرمایه‌گذاران ایرانی از بیت‌کوین خارج شده و به تتر پناه می‌برند، این حرکت جمعی می‌تواند به‌صورت غیرمستقیم بر روند جهانی بازار تأثیر بگذارد؛ تأثیری که شاید تاکنون کمتر دیده یا جدی گرفته شده باشد. حال به دو نمودار زیر که تحلیل می‌کنیم از دیدگاه کلی نگاهی بیندازید و همبستگی منفی روندهای این دو را به وضوح ببینید. تحلیل روند بیت‌کوین؛ فشار فروش همچنان ادامه دارد پس از ثبت سقف تاریخی جدید در محدوده ۱۲۶ هزار دلار، بیت‌کوین وارد یک روند نزولی قدرتمند شده است. خریداران نتوانسته‌اند از قیمت حمایت کنند و هر تلاش برای بازگشت، با فشار فروش شدید همراه شده است. این شرایط نشان می‌دهد که هنوز اعتماد کافی برای شروع یک موج صعودی جدید شکل نگرفته و بازار تحت تأثیر نگرانی‌های گسترده قرار دارد. یکی از مهم‌ترین دلایل این وضعیت، سیاست‌های انقباضی فدرال رزرو و افزایش ترس معامله‌گران از کاهش نقدینگی جهانی است. بسیاری از سرمایه‌گذاران ترجیح داده‌اند برای جلوگیری از ضرر بیشتر، دارایی‌های خود را نقد کرده و از بازار خارج شوند. همین تصمیمات باعث شده کنترل اوضاع بیشتر در اختیار فروشندگان باشد. در تحلیل تکنیکال، سطح ۹۳ هزار دلار یک سد مهم برای تغییر روند محسوب می‌شود. تا زمانی که قیمت نتواند به شکل پایدار این مقاومت را بشکند، سناریوی نزولی همچنان فعال می‌ماند. در این سناریو، احتمال افت قیمت تا حمایت‌ ۸۲ هزار دلار وجود دارد و اگر فشار فروش کاهش پیدا نکند، حتی هدف ۷۰ هزار دلاری نیز قابل تصور است. این روند نزولی می‌تواند باعث خروج بیشتر سرمایه از بیت‌کوین و حرکت آن به سمت استیبل‌کوین‌هایی مانند تتر شود؛ جایی که معامله‌گران احساس امنیت بیشتری دارند. تتر به تومان؛ صعودی که ریشه در بی‌اعتمادی دارد در طرف دیگر، نمودار تتر به تومان روندی کاملاً متفاوت را تجربه کرده است. سقف ۱۱۷ هزار تومان که پیش از این یک مقاومت جدی به حساب می‌آمد، شکسته شده و بازار اکنون در محدوده ۱۱۹ تا ۱۲۲ هزار تومان معامله می‌شود. این یعنی موج رشد هنوز به پایان نرسیده و شانس رسیدن قیمت به هدف ۱۲۶ هزار تومان بسیار بالا است. اصلاح‌های اخیر در این نمودار بسیار سطحی و کوتاه بوده است. این اتفاق معمولاً زمانی رخ می‌دهد که تقاضا به‌قدری بالا باشد که فروشندگان فرصت کافی برای ایجاد اصلاح‌های عمیق پیدا نکنند. منبع این تقاضا نیز کاملاً روشن است: نگرانی‌های اقتصادی داخلی، کاهش ارزش ریال و ریسک‌های بین‌المللی درباره آینده بازار کریپتو همگی باعث شده‌اند بسیاری از افراد به‌جای نگهداری پول نقد، تتر را به‌عنوان پناهگاه امن انتخاب کنند. در واقع، صعود تتر نه فقط نشانه‌ای از افزایش قیمت یک استیبل‌کوین، بلکه بازتاب مستقیم کاهش اعتماد مردم به شرایط اقتصادی و بازار جهانی است. هرچه نبود اطمینان و عدم قطعیت بیشتر شود، سرمایه با سرعت بیشتری به سمت تتر جریان پیدا می‌کند. ✔️ بیشتر بخوانید: تتر 117 هزار تومانی سقف جدید قیمت تا کجا پیش می‌رود؟ وقتی بیت‌کوین می‌ریزد و تتر رشد می‌کند؛ نتیجه خروج نقدینگی اگر این دو روند کنار هم قرار گیرند، نتیجه کاملاً قابل پیش‌بینی است: با هر افت شدید در بیت‌کوین، تتر در ایران با رشد همراه می‌شود. این اتفاق به دلیل خروج نقدینگی از بازار و حرکت آن به سمت دارایی‌های امن‌تر رخ می‌دهد. به زبان ساده، معامله‌گرانی که به بیت‌کوین بدبین می‌شوند، دارایی خود را فروخته و برای کاهش ریسک، وارد تتر می‌کنند. همین رفتار جمعی کافی است تا قیمت تتر در بازار ایران بالا برود. بنابراین همبستگی معکوس بین این دو تقویت می‌شود. اما این مورد شاید مقداری عجیب بنظر برسد چون تتر همان دلار است و نوسانات ارزش دلار به توامن یا ریال ایران، بیشتر بستگی به اقتصاد داخلی دارد تا بیت‌کوین ولی این دو در این برحه از تاریخ، شاید عجیب بنظر برسد. نقش مهم عدد ۱۰۰ هزار در بازار در این روزها، عدد ۱۰۰ هزار در هر دو نمودار نقش روانی بسیار مهمی دارد. بیت‌کوین زیر ۱۰۰ هزار دلار = ترس بیشتر در بازار. تتر بالای ۱۰۰ هزار تومان = افزایش تقاضای محافظه‌کارانه. تا زمانی که بیت‌کوین در زیر ۹۳ تا 100 هزار دلار باقی بماند، احتمال ادامه روند نزولی و در نتیجه رشد تتر، همچنان بالا خواهد بود. از سوی دیگر، اگر بیت‌کوین بتواند اعتماد را به بازار برگرداند و مقاومت خود را با قدرت بشکند، ممکن است تتر نیز وارد اصلاح شود. سخن پایانی آنچه امروز بین نمودار بیت‌کوین و تتر در ایران دیده می‌شود، فقط یک اتفاق ساده آماری نیست. این روند، نشان‌دهنده رفتار واقعی سرمایه‌گذاران در شرایط ابهام و بی‌ثباتی است. معامله‌گران باید بیش از هر زمان دیگری روی مدیریت ریسک تمرکز کنند. رصد دقیق دو سطح مهم یعنی ۸۲ هزار دلار در بیت‌کوین و ۱۲۶ هزار تومان در تتر می‌تواند کمک کند تصمیمات بهتری در زمان مناسب گرفته شود. بازار هیچ‌وقت به ما فرصت فکر کردن دوباره نمی‌دهد؛ پس بهتر است همیشه با بررسی پارامترهای مختلف که امروز یکی از آنها را بررسی کردیم، چند قدم جلوتر باشیم. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

کاهش شدید چشم‌انداز مالی شرکت استراتژی، قیمت بیت‌کوین را به کانال ۸۵ هزار دلار کشاند

بیت‌کوین با افتی ۵۳۳۳ دلاری (معادل ۵.۹۱ درصد کاهش) به سطح ۸۵,۰۲۴ دلار رسیده است و وضعیت شرکت «استراتژی» (Strategy - با نماد MSTR) به‌عنوان یک عامل بازدارنده و فشار بر بازار عمل می‌کند. بر اساس گزارش‌ها، شرکت استراتژی (که پیش‌تر با نام مایکرواستراتژی شناخته می‌شد) کاتالیزور اصلی این ریزش است. این شرکت چشم‌انداز مالی خود را به‌شدت کاهش داده و اقدام به فروش سهام کرده است تا یک ذخیره نقدی ۱.۴۴ میلیارد دلاری ایجاد کند؛ چرا که کاهش قیمت بیت‌کوین نتایج مالی آن را تحت فشار قرار داده است. این شرکت اکنون پیش‌بینی می‌کند عملکرد سالانه‌اش در بازه‌ای بین زیان ۵.۵ میلیارد دلاری تا سود ۶.۳ میلیارد دلاری نوسان داشته باشد؛ این ارقام کاهشی چشمگیر و اصلاحی منفی نسبت به پیش‌بینی قبلی شرکت (سود ۲۴ میلیارد دلاری) محسوب می‌شود. سهام MSTR نیز با افتی بیش از ۱۰ درصد به ۱۵۹.۱۲ دلار رسیده است. این راهنمای تجدیدنظر شده بازتابی از ریزش شدید بیت‌کوین به کانال ۸۴ هزار دلار است که بسیار پایین‌تر از سطح ۱۵۰,۰۰۰ دلاری پایان سال است که در پیش‌بینی‌های قبلی این شرکت لحاظ شده بود. استراتژی در حال حاضر مالک ۶۵۰,۰۰۰ بیت‌کوین (به ارزش حدود ۵۴.۸ میلیارد دلار) است و ذخیره نقدی جدید را با هدف تضمین پرداخت ۱۲ ماهه سود سهام ممتاز و بهره بدهی‌ها ایجاد کرده است تا نگرانی‌ها مبنی بر ناتوانی در پرداخت دیون بدون فروش بیت‌کوین را کاهش دهد. با این حال، پیتر شیف، منتقد مشهور، در شبکه اجتماعی ایکس (توییتر سابق) نوشت: «امروز آغاز پایان MSTR است... مایکل سیلر مجبور شد سهام بفروشد نه برای خرید بیت‌کوین، بلکه برای خرید دلار آمریکا جهت تامین تعهدات بهره و سود سهام. مدل کسب‌وکار این شرکت یک کلاهبرداری است و سیلر بزرگترین شیاد وال‌استریت است.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

ترامپ: گزینه نهایی برای ریاست فدرال‌رزرو انتخاب شده است

در حالی که بازارها با حساسیت چشم به مسیر آینده سیاست پولی آمریکا دوخته‌اند، دونالد ترامپ اعلام کرد که تصمیم خود را درباره رئیس بعدی فدرال‌رزرو اتخاذ کرده است؛ فردی که به گفته او قرار است مسیر کاهش نرخ بهره را با قدرت بیشتری دنبال کند. ترامپ در مسیر بازگشت به واشنگتن و در گفت‌وگو با خبرنگاران داخل هواپیمای نیروی هوایی یک، گفت: «می‌دانم چه کسی را انتخاب می‌کنم. به‌زودی اعلامش می‌کنیم.» او نامی از گزینه مورد نظر نبرد، اما هیچ تردیدی باقی نگذاشت که انتظار دارد رئیس جدید «کاهش نرخ‌ها» را در اولویت قرار دهد. هَسِت؛ محتمل‌ترین گزینه برای جانشینی پاول به گفته منابع آگاه، کوین هَسِت – رئیس شورای اقتصاد ملی کاخ سفید و مشاور ارشد اقتصادی ترامپ – جدی‌ترین گزینه برای جانشینی جروم پاول است. ترامپ در ماه‌های اخیر بارها پاول را به دلیل «کندی در کاهش نرخ‌ها» مورد انتقاد قرار داده و به‌صراحت گفته است به دنبال فردی است که با محوریت کاهش نرخ بهره، سیاست پولی را سریع‌تر هدایت کند. هست، که صبح یکشنبه در برنامه CBS Face the Nation حاضر شد، گزارش‌ها درباره پیشتاز بودن خود را «شایعه» خواند، اما به استقبال مثبت بازار از نزدیک شدن زمان اعلام نامزد اشاره کرد؛ پاسخی غیرمستقیم به نگرانی‌ها درباره نزدیکی بیش از حد او به کاخ سفید. او گفت: «بازار واکنش خیلی خوبی نشان داد. نرخ‌ها پایین آمد و مردم می‌توانند انتظار داشته باشند رئیس‌جمهور فردی را انتخاب کند که دسترسی به وام‌های ارزان‌تر را آسان‌تر کند.» واکنش بازارها و چالش استقلال فدرال‌رزرو خبر نزدیک بودن اعلام گزینه ریاست فدرال‌رزرو، بازدهی اوراق ۱۰ ساله خزانه‌داری را به‌طور موقت به زیر ۴ درصد کشاند. این واکنش نشان می‌دهد بازارها انتظار دارند گزینه پیشنهادی ترامپ رویکردی داویش‌تر نسبت به پاول داشته باشد. اگرچه هست اعلام کرده در صورت درخواست، این سمت را می‌پذیرد، اما تحلیلگران هشدار می‌دهند ممکن است توانایی او در ایجاد اجماع در کمیته سیاست‌گذاری فدرال‌رزرو محدود باشد. نزدیکی او به ترامپ نیز می‌تواند حساسیت‌ها درباره استقلال بانک مرکزی را افزایش دهد؛ موضوعی که در سال‌های اخیر بارها به تفاوت دیدگاه میان کاخ سفید و فدرال‌رزرو تبدیل شده است. گزینه‌های دیگر روی میز ترامپ با وجود پیشتازی هست، فهرست نامزدهای نهایی تنها به او محدود نمی‌شود. موارد زیر همچنان در لیست بررسی قرار دارند: کریستوفر والر، عضو هیئت‌مدیره فدرال‌رزرو میشل بومن، عضو هیئت‌مدیره فدرال‌رزرو کوین وارش، عضو سابق فدرال‌رزرو ریک ریدر، مدیر ارشد سرمایه‌گذاری در بلک‌راک ترامپ بارها از اسکات بسنت، وزیر خزانه‌داری، به‌عنوان گزینه مورد علاقه خود نام برده است؛ هرچند بسنت این موضوع را به‌طور مکرر رد کرده است. او هفته گذشته از احتمال اعلام نامزد نهایی پیش از تعطیلات کریسمس خبر داده بود. زمان‌بندی انتقال قدرت در فدرال‌رزرو دوره ریاست جروم پاول در ماه می ۲۰۲۶ پایان می‌یابد. گزینه‌ای که ترامپ معرفی کند، باید از سنا رأی اعتماد بگیرد و چنانچه از خارج فدرال‌رزرو منصوب شود، احتمالاً دوره ۱۴ ساله عضویت در هیئت‌مدیره را نیز آغاز خواهد کرد. در شرایطی که انتظارات برای کاهش نرخ بهره در سال آینده رو به افزایش است، تعیین رئیس جدید می‌تواند نقشی تعیین‌کننده در مسیر سیاست پولی آمریکا طی سال‌های آینده ایفا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ارزش بازار RLUSD از مرز یک میلیارد دلار گذشت

ریپل معمولاً به‌عنوان شرکت توسعه‌دهنده‌ی اصلی XRP و شبکه XRP لجر (XRPL) شناخته می‌شود. با این حال، طی دو سال گذشته فعالیت خود را به چهار حوزه‌ی جدید گسترش داده است: پرداخت‌ها، خدمات نگه‌داری و حفاظت از دارایی‌ها ، کارگزاری پرایم، و استیبل‌کوین RLUSD. RLUSD روی هر دو شبکه XRPL و اتریوم منتشر شده و حدود ۸۵ درصد از عرضه‌ی آن در اتریوم قرار دارد. تنها در همین شبکه، RLUSD ۱۲ ماه پس از راه‌اندازی از مرز یک میلیارد دلار ارزش بازار عبور کرد. اگر ارزش بازار RLUSD از این سطح ۱۰ برابر رشد کند، ریپل پس از تتر و سیرکل می‌تواند به سومین ناشر بزرگ استیبل‌کوین تبدیل شود. در ادامه نگاهی می‌اندازیم به اینکه داده‌های آنچین، چه تصویری از رشد اخیر RLUSD ارائه می‌دهند. ۱. ارزش بازار RLUSD ارزش بازار RLUSD: مجموع ارزش دلاری تمام توکن‌های RLUSD در گردش روی شبکه اتریوم. ارزش بازار RLUSD روی اتریوم کمتر از ۱۲ ماه پس از راه‌اندازی از یک میلیارد دلار عبور کرد. نمودار رشد این استیبل‌کوین به‌جای یک منحنی پیوسته، به‌صورت پله‌ای دیده می‌شود؛ هر پله نشان‌دهنده یک مرحله صدور (Mint) مجزا است. پله‌های پایانی بزرگ‌تر از مراحل اولیه‌اند و حجم عرضه پس از هر مرحله افزایش، در همان سطح پایدار باقی مانده است. این الگوی پله‌ای بیانگر صدور دسته‌ای است، نه مینت‌کردن مداوم. ناشران استیبل‌کوین معمولاً هنگام اضافه‌کردن نهادهای طرف قرارداد جدید یا فعال‌سازی کانال‌های توزیع، یکجا مینت می‌کنند. نبود کاهش عرضه پس از این افزایش‌های بزرگ، نشان می‌دهد که بازخرید (Redemption) توکن‌ها تأثیری بر عرضه جدید نگذاشته است. به‌عبارت دیگر تقاضای خالص در حال جذب عرضه جدید است و اجازه می‌دهد توکن‌ها در گردش باقی بمانند. برای استیبل‌کوینی که هنوز یک‌سال هم عمر ندارد، ثبات عرضه نشان می‌دهد که RLUSD در حال پیدا کردن کاربردهای پایدار و تقاضای ثابت است. ۲.هولدرها‌ی  RLUSD هولدرهای RLUSD: تعداد آدرس‌های منحصربه‌فردی که موجودی غیرصفر RLUSD روی اتریوم دارند. تعداد هولدرهای RLUSD روی اتریوم از ۶ هزار آدرس عبور کرده؛ رقمی که ابتدای سال تنها حدود ۷۵۰ آدرس بود. این نمودار نشان می‌دهد که این رشد پیوسته و صعودی بوده و در نیمه دوم سال سرعت گرفته است. برخلاف الگوی پله‌ای عرضه، روند هولدرها، یک خط افزایشی یکنواخت را طی می‌کند. هم‌زمانی رشد عرضه و رشد تعداد هولدرها نشان می‌دهد که توزیع واقعی در حال رخ‌دادن است، نه انباشت در چند آدرس محدود. در مواردی که عرضه جدید در تعداد کمی کیف‌پول متمرکز شود، تعداد هولدرها ثابت می‌ماند؛ حتی اگر ارزش بازار افزایش پیدا کند. اما در اینجا، با وجود جهش‌های بزرگ در عرضه، تعداد هولدرها همچنان بالا می‌رود، یعنی توکن‌های تازه‌منتشرشده در میان کاربران بیشتری پخش می‌شود. این روند نشان می‌دهد که پذیرش RLUSD در حال گسترش است و همراه با رشد عرضه، دامنه استفاده نیز وسیع‌تر می‌شود. استیبل‌کوینی که توزیع گسترده‌تری دارد، معمولاً کاربرد واقعی بیشتری در شبکه پیدا می‌کند؛ برخلاف استیبل‌کوین‌هایی که عرضه‌شان در چند کیف‌پول محدود متمرکز می‌ماند. ۳. حجم هفتگی انتقال RLUSD   حجم انتقال RLUSD: مجموع ارزش دلاری انتقال‌های RLUSD روی شبکه اتریوم. میانگین حجم هفتگی انتقال RLUSD روی اتریوم اکنون حدود ۱ میلیارد دلار است؛ رقمی که ابتدای سال تنها ۶۶ میلیون دلار بود. روند نمودار در نیمه اول سال صعودی است و در نیمه دوم به‌وضوح به یک سطح پایه بالاتر منتقل می‌شود. در هفته‌های اخیر، داده‌ها بیشتر حول یک کف جدید و بالا متمرکز شده‌اند، نه اینکه نوسان‌های تیز و کوتاه داشته باشند. بالا رفتن سطح پایه معمولاً نشان‌دهنده گذر از مرحله توزیع اولیه به استفاده منظم و تکرارشونده است. در مراحل اولیه، انتقال استیبل‌کوین‌ها اغلب فقط بازتابی از توزیع اولیه است؛ یعنی انتقال‌های ناشر به صرافی‌ها یا طرف‌های نهادی. اما خوشه‌سازی فعالیت در یک کف بالا نشان می‌دهد که حجم تراکنش‌ها از رویدادهای مقطعی فراتر رفته و به استفاده واقعی و مداوم نزدیک شده است. بنابراین نمودار نشان می‌دهد که نرخ استفاده از RLUSD در حال افزایش است، نه اینکه صرفاً حجم مینت بالا رفته باشد. این الگو با رفتاری سازگار است که در آن RLUSD در جریان فعالیت روزمره شبکه گردش دارد و پس از مینت در کیف‌پول‌ها بلااستفاده نمی‌ماند. ۴. تعداد هفتگی انتقال‌های RLUSD تعداد انتقال‌ها: تعداد تراکنش‌هایی که RLUSD را بین آدرس‌ها روی اتریوم جابه‌جا می‌کنند. میانگین تعداد هفتگی انتقال‌های RLUSD روی اتریوم اکنون به حدود ۷ هزار تراکنش رسیده؛ در حالی‌که ابتدای سال تنها ۲۴۰ تراکنش بود. الگوی کلی نمودار مشابه حجم انتقال است. افزایش پیوسته در نیمه اول و انتقال به یک سطح پایه بالاتر در نیمه دوم سال. افزایش تعداد تراکنش‌ها همزمان با افزایش حجم، نشان می‌دهد که رشد استفاده ناشی از افزایش تعداد کاربران و تراکنش‌هاست، نه چند انتقال بزرگ از سوی نهنگ‌ها. اگر حجم بالا می‌رفت اما تعداد تراکنش‌ها ثابت می‌ماند، می‌شد نتیجه گرفت که تنها چند بازیگر بزرگ مبالغ سنگین جابه‌جا می‌کنند. اما رشد موازی هر دو شاخص، گسترش مشارکت کاربران را نشان می‌دهد. این افزایش همزمان حجم و تعداد تراکنش‌ها بیانگر آن است که فعالیت RLUSD هم از نظر میزان و هم از نظر بسامد در حال گسترش است. معمولاً افزایش پایدار تعداد تراکنش‌ها بدون وجود رفتارهای تکرارشونده یا جریان‌های عملیاتی جدید ادامه پیدا نمی‌کند؛ بنابراین به‌نظر می‌رسد RLUSD وارد چرخه‌های استفاده منظم‌تر شده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیت‌کوین دوباره سقوط کرد؛ نگرانی‌ها درباره تتر شدت گرفت

بیت‌کوین بار دیگر از بالای ۹۱ هزار دلار به زیر ۸۸ هزار دلار سقوط کرد. تحلیلگران این افت را به اخبار مربوط به تتر نسبت می‌دهند؛ جایی که مؤسسه S&P توانایی USDT برای حفظ پیوند با دلار را تنزل داد و ذخایر بیت‌کوین و طلا را عامل نگرانی دانست. مدیریت تتر در واکنش، شدیداً به این مؤسسه رتبه‌بندی حمله کرد. در همین حال، آرتور هیز، هم‌بنیان‌گذار صرافی BitMEX هشدار داد که اگر ارزش ذخایر بیت‌کوین و طلای تتر حدود ۳۰٪ کاهش یابد، این شرکت ممکن است ورشکسته شود. او گفت تتر در ماه‌های اخیر وابستگی خود به این دارایی‌ها را افزایش داده است تا بر روی کاهش نرخ‌های بهره آمریکا شرط‌بندی کند، اما بررسی آخرین گزارش حسابرسی نشان می‌دهد چنین افتی می‌تواند سرمایه تتر را به‌طور کامل از بین ببرد و USDT را عملاً بی‌ارزش کند.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

تتر 117 هزار تومانی سقف جدید قیمت تا کجا پیش می‌رود؟

تتر (Tether)، معروف‌ترین دلار دیجیتال و استیبل کوین بازار رمزارزها، در ایران نقشی فراتر از یک دارایی صرفاً کریپتویی ایفا می‌کند. این رمز ارز که با نماد USDT شناخته می‌شود، به دلیل نوسانات شدید قیمت تتر به تومان و همبستگی نزدیکش با قیمت دلار آزاد، همواره در مرکز توجه سرمایه‌گذاران بوده است. به تازگی، سقف جدید تتر با ثبت عدد خیره‌کننده ۱۱۷ هزار تومان، زنگ خطر جدیدی را در خصوص کاهش ارزش ریال در برابر تتر و وضعیت اقتصاد ایران به صدا درآورده است. اما چه عواملی پشت این افزایش قیمت قرار دارند و این سقف جدید چه معنایی برای آینده بازار ارزهای دیجیتال و اقتصاد کشور دارد؟ از آنجایی که تتر به ریال عملاً به شاخصی برای سنجش انتظارات تورمی و ریسک‌های سیستمیک تبدیل شده، تحلیل این روند صعودی اهمیت مضاعفی پیدا می‌کند. برای درک بهتر مکانیسم افزایش قیمت تتر، ابتدا باید به ساختار فنی این رمز ارز و سپس به پویایی‌های اقتصادی داخلی و جهانی نگاهی بیاندازیم. ماهیت تتر و ریشه رشد قیمت آن تتر یا USDT، یک استیبل کوین است که قرار بوده قیمت آن همواره معادل یک دلار آمریکا باقی بماند. اما در بازارهایی مانند ایران، تقاضای بالا برای حفظ ارزش تتر در مقابل تورم و همچنین نیاز به انجام تبادلات بین‌المللی، باعث شده که قیمت تتر به تومان همواره کمی بالاتر از نرخ دلار سنا یا نیمایی باشد. ثبت سقف جدید تتر به ۱۱۷ هزار تومان را می‌توان ترکیبی از عوامل اقتصادی، سیاسی و فنی دانست: عوامل اقتصاد کلان: افزایش بی‌رویه نقدینگی، کسری بودجه دولت، عدم قطعیت‌های سیاسی و انتظارات تورمی بالا، همگی منجر به فرار سرمایه از ریال به دارایی‌های باثبات‌تر مانند دلار و در نتیجه دلار دیجیتال شده‌اند. اما شاید یکی مهمترین عوامل این افزایش را بتوان افزایش نرخ نان و همینطور بنزین در کشور دانست که در پی آن دلار و طلا هم رشد چند درصدی داشتند. عوامل فنی و بازار رمزارز: هجوم سرمایه جدید به بازار ارزهای دیجیتال و آغاز احتمالی یک روند صعودی جهانی (بول ران)، می‌تواند تقاضا برای تتر را به عنوان دروازه ورود به این بازار افزایش دهد. اما این عوامل تقریبا تاثیر زیادی به قیمت تتر در ایران ندارند و قیمت تتر یا دلار دیجیتال در ایران به عوامل بنیادی که در بخش قبلی اقتصاد کلان گفته شد، بیشتر بستگی دارد. جدول مقایسه: تتر در مقابل دلار آزاد برای تحلیل دقیق‌تر، مقایسه‌ای بین نرخ تتر به تومان و نرخ دلار آزاد در زمان ثبت سقف جدید می‌تواند روشنگر باشد: شاخص نرخ دلار آزاد (تقریبی) نرخ سقف جدید تتر (USDT) اختلاف قیمت قیمت ۱۱۵,۰۰۰ تومان ۱۱۷,۰۰۰ تومان ۲۰۰۰ تومان مبنای استفاده معاملات فیزیکی و حواله معاملات آنلاین و رمزارزی - علت اختلاف ریسک نقدشوندگی، کارمزد انتقال، تقاضای بالای رمزارزی ✔️ بیشتر بخوانید: تتر (USDT) چیست و چه کاربردی دارد؟ تحلیل تکنیکال سقف ۱۱۷ هزار تومانی در تحلیل تکنیکال تتر به تومان، سطح ۱۱۷ هزار تومان نه تنها یک سقف قیمتی، بلکه نشان‌دهنده یک مقاومت روانی و تاریخی است که با تقاضای بالای خریداران شکسته شده است. این شکست نشان می‌دهد که سرمایه‌گذاران با قدرت به دنبال حفظ یا افزایش ارزش تتر خود هستند. در یک نگاه کلی، اگر راس هرکدام از موج‌های صعودی قبلی که منجر به رسیدن به سقف قبلی و شکسته شدن آنها دقت کنیم، می‌توانیم انتظار داشته باشیم که به اندازه حرکت قبلی برای تارگت بعدی قیمت موردنظر را پیش بینی کنیم. اگر از کف قیمتی 78 هزار تومان تا سقف قبلی 106 هزار تومان را یک موج حرکتی و بعداز اصلاح از این سقف موج بعدی را از راس 97 هزار تومان مدنظر بگیرم، قیمت 126 هزار تومان را می‌توان بعنوان تارگت بعدی قیمت تتر مدنظر داشته باشیم. با اینکه سقف جدید 117.700 هزار تومان امروز ثبت شده ولی هنوز برای رسیدن به تارگت 126 هزار تومان، نیاز به تثبیت قیمت بالای این محدوده 117 هزار تومان دارد که در گذشته نزدیک هم 117 هزار تومان سقف مهمی بوده و باید پرقدرت شکسته شود. سخن پایانی سقف جدید تتر ۱۱۷ هزار تومانی، بیش از آنکه نشان‌دهنده قدرت تتر باشد، نشان‌دهنده ضعف ریال و تشدید انتظارات تورمی در داخل کشور است. ارزش تتر در این بازارها تابعی از پارامترهای داخلی است تا خارجی. سرمایه‌گذارانی که به دنبال حفظ ارزش تتر به تومان خود هستند، باید با دقت بیشتری به تحلیل روندها بپردازند. تتر همچنان گزینه‌ی اول برای حفظ قدرت خرید و معاملات بین‌المللی خواهد ماند، اما نوسانات قیمت آن در برابر ریال، ریسک‌های جدیدی را متوجه فعالان این حوزه برای کاربران ایرانی می‌سازد. امیدوارم این روند نزولی شود زیرا با افزایش نرخ دلار و طلا، سایر اقدام و مایحتاج زندگی مردم کشور عزیزمان ایران رو به صعود می‌روند و برای قشر متوسط و ضعیف جامعه بسیار فشار مضاعفی وارد می‌شود. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

انتهای سال 2025 و انتظار حرکتی عجیب در بازار رمزارزها

با نزدیک شدن به انتهای سال 2025، بازار رمزارزها آماده یک حرکت عجیب و قابل توجه است. آیا نوبت سرمایه‌گذاری در پرچمداران بازار کریپتو رسیده است؟ در حالی که کل بازار رمزارزها با ارزش ۲.۵۲ تریلیون دلاری، رشدی خیره‌کننده بیش از ۲۰۰٪ در یک سال اخیر را تجربه کرده، اغلب نگاه‌ها به سمت یک دسته خاص یعنی بلاکچین‌های لایه ۱ (Layer 1) چرخیده است. با توجه به سابقه چرخش بازار و تمرکز شدید خبری بر روی سولانا، اتریوم و آوالانچ، اگر نتوانید چرخه درست سرمایه را تشخیص دهید، ممکن است از موج بعدی آلت سیزن عقب بمانید. در این تحلیل جامع بررسی می‌کنیم که چرا این زیرساخت‌های پایه، کاندیدای اصلی رهبری روند صعودی آخرین ماه انتهای سال 2025هستند. لایه ۱‌ها؛ ستون فقرات اجتناب‌ناپذیر بازار رمزارزها در فضای پویا و دائماً در حال تغییر ارزهای دیجیتال، تشخیص روندهای اصلی و چرخش‌های سرمایه برای حفظ مزیت رقابتی حیاتی است. بر اساس تحلیل ساختاری بازار، بلاکچین‌های لایه ۱ (Layer 1) یا همان زنجیره‌های بلوکی پایه، قوی‌ترین کاندیدا برای هدایت فاز بعدی رشد در ماه پیش رو هستند. این دسته از دارایی‌ها نه تنها از نظر تاریخی بلکه بر اساس داده‌های فعلی سرمایه و توجه، مزیت قابل توجهی نسبت به بخش‌های دیگر مانند میم‌کوین‌ها، دیفای یا متاورس دارند. لایه ۱‌ها، شبکه‌های اصلی و مستقلی هستند که وظیفه تأیید و نهایی‌سازی تراکنش‌ها را بدون نیاز به هیچ شبکه خارجی دیگری بر عهده دارند؛ آن‌ها در واقع زیرساخت‌های پایه برای کل اقتصاد غیرمتمرکز یا دیفای (DeFi) به شمار می‌آیند. اتریوم (ETH)، سولانا (SOL) و بایننس‌کوین (BNB) نمونه‌های بارز این دسته هستند. دلایل ساختاری برای پیشتازی لایه ۱‌ها پیشتازی احتمالی این بخش صرفاً یک گمانه‌زنی نیست، بلکه بر پایه سه دلیل ساختاری قوی استوار است که در ادامه توضیح داده می‌شوند: مقیاس عظیم سرمایه (Capital Scale): ارزش بازار تجمیعی لایه ۱‌ها در حال حاضر حدود ۲.۵۲ تریلیون دلار تخمین زده می‌شود. این حجم عظیم نقدینگی، نه تنها نشان‌دهنده پذیرش گسترده، بلکه بیانگر عمق بازار کافی برای جذب سرمایه‌های نهادی بزرگ است. در طول یک سال گذشته، این بخش با وجود نوسانات و اصلاحات، رشد خیره‌کننده بیش از ۲۰۰٪ را ثبت کرده است. این رشد ثابت، نشان می‌دهد که لایه ۱‌ها نه یک مد زودگذر، بلکه یک دارایی دارای پشتوانه مالی عمیق هستند. هر حرکت قیمتی در این بخش، تأثیر قابل توجهی بر کل بازار آلت کوین‌ها می‌گذارد. همگرایی اجتماعی و خبری (Social and News Flow): در حال حاضر، بخش عمده‌ای از جریان خبری و توجه اجتماعی در فضای رمزارزها، معطوف به توسعه‌ها و به‌روزرسانی‌های لایه ۱‌ها است. اخبار مربوط به ارتقاءهای اتریوم، گسترش اکوسیستم‌های گیمینگ سولانا، یا جذب سرمایه توسط شبکه‌های جدیدی مانند سویی، به طور مداوم در سرفصل خبرها قرار دارند. این توجه مستمر، یک روایت قوی و پایدار ایجاد می‌کند که برای سرمایه‌گذاران خرد و نهادی جذاب است. جایی که توجه می‌رود، نقدینگی نیز به همان سمت حرکت می‌کند. تطابق با چرخه تاریخی بازار (Altseason Rotation): تجربه چرخه‌های صعودی گذشته نشان داده است که آلت سیزن‌ها بر اساس یک الگوی قابل پیش‌بینی حرکت می‌کنند: فاز ۱ (لنگر اندازی): صعود بیت‌کوین (BTC) و سپس اتریوم (ETH). فاز ۲ (زیرساخت): چرخش سرمایه به سمت آلت کوین‌های با مارکت کپ بزرگ، به ویژه لایه ۱‌های اصلی. فاز ۳ (ریسک بالا): حرکت سرمایه به سمت پروژه‌های با مارکت کپ کوچک‌تر در دیفای، میم‌کوین‌ها یا لایه ۲ها. با توجه به عملکرد اخیر بیت‌کوین و اتریوم، بازار اکنون در آستانه ورود به فاز ۲ است و این امر لایه ۱‌ها را به کاندیدای اصلی تبدیل می‌کند تا پیشتازی بازار را در ماه آینده بر عهده بگیرند. تحلیل ریسک و طبقه‌بندی لایه ۱‌ها سرمایه‌گذاری در لایه ۱‌ها، مانند هر طبقه دارایی دیگر در کریپتو، نیاز به تفکیک ریسک و درک پتانسیل‌های متفاوت هر پروژه دارد. در اینجا، ۵ نمونه از بزرگ‌ترین لایه ۱‌ها را بر اساس میزان ریسک و نقش اکوسیستمی تحلیل می‌کنیم: گروه الف: لایه‌ ۱‌های اصلی و کم‌ریسک (Core & Low-Risk) این شبکه‌ها دارای بالاترین میزان نقدینگی و بیشترین کاربر هستند و بخش "پایه‌" سبد سرمایه‌گذاری لایه ۱ را تشکیل می‌دهند. اتریوم (Ethereum - ETH): نقش: قلب تپنده دیفای و NFT. تحلیل: اتریوم با وجود کارمزدهای نسبتاً بالا، همچنان بزرگ‌ترین و امن‌ترین زیرساخت برای توسعه قراردادهای هوشمند است. نقشه راه مستمر آن برای مقیاس‌پذیری (شامل ارتقاءهای دَنک‌شاردینگ و EIP-4844) تضمین می‌کند که این شبکه در مرکز مبادلات "زیرساختی" باقی بماند. استقبال نهادی از ETFهای آتی اتریوم نیز محرکی قوی برای صعود قیمتی است. تحلیل تکنیکال اتریوم  اتریوم پس از اصلاح اخیر همچنان از ساختار صعودی خود فاصله نگرفته است و محدوده‌های حمایتی 2500 دلار و 2200 دلار به عنوان نواحی کلیدی حفظ‌کننده روند در نظر گرفته می‌شوند. شکست این سطوح می‌تواند قیمت را تا حمایت عمیق‌تر 1500 دلار هدایت کند. در سمت مقابل، با حفظ ساختار فعلی و کنترل فشار فروش، اهداف 3500 دلار و سپس 4000 دلار می‌توانند به‌عنوان مقاومت‌های مهم در کوتاه‌مدت عمل کنند. عبور پایدار از مقاومت 5000 دلار به معنای ورود به فاز جدیدی از تقاضای نهادی و تقویت نقش اتریوم در رهبری بخش زیرساخت‌های بازار خواهد بود. بایننس‌کوین (BNB): نقش: بستر اصلی برای کاربران خرد و ادغام با صرافی متمرکز. تحلیل: BNB Chain به دلیل هزینه‌های پایین و سرعت نسبتاً بالا، یک پایگاه کاربری خرد بسیار بزرگ دارد. ادغام عمیق آن با صرافی بایننس تضمین‌کننده نقدینگی بالا و قرار گرفتن در خط مقدم جذب سرمایه هنگام ورود نقدینگی جدید خرد به بازار است. تحلیل تکنیکال بایننس‌کوین BNB در یک ساختار حمایتی قدرتمند در نزدیکی 700 دلار قرار دارد و مادامی که قیمت بالای این سطح تثبیت شود، چشم‌انداز صعودی حفظ می‌شود. حمایت‌های بعدی در 800 دلار و 550 دلار قرار دارند که می‌توانند نقش حفاظتی مهمی در اصلاح‌های عمیق‌تر داشته باشند. در بخش مقاومتی، ناحیه روانی 1000 دلار اولین چالش اصلی برای ادامه رشد است و در صورت شکست آن، اهداف 1250 دلار و 1500 دلار فعال می‌شوند. هم‌زمانی افزایش نقدینگی بازار با تقاضای کاربران خرد می‌تواند محرک اصلی رشد BNB در چرخه جدید باشد. گروه ب: لایه‌ ۱‌های با بتای بالا و رشد محور (High-Beta & Growth) این شبکه‌ها پتانسیل رشد بیشتری دارند اما در نوسانات بازار، ریسک بزرگ‌تری را متحمل می‌شوند (Beta به معنای حساسیت بیشتر به نوسانات بازار است). سولانا (Solana - SOL): نقش: لایه ۱ با توان عملیاتی فوق‌العاده بالا و اکوسیستم‌های فعال میم‌کوین و گیمینگ. تحلیل: سولانا به دلیل زمان نهایی‌سازی سریع تراکنش و کارمزد نزدیک به صفر، به شدت مورد علاقه پروژه‌های گیمینگ و برنامه‌های کاربردی با حجم بالا است. این پروژه اغلب به عنوان یک دارایی پرخطر معامله می‌شود؛ به این معنی که در روزهای صعودی بازار، رشد انفجاری و در روزهای اصلاحی، افت شدیدتری را تجربه می‌کند. تحلیل تکنیکال سولانا  سولانا پس از رشدهای شدید اخیر وارد یک دوره نوسانی شده است اما هنوز حمایت 130 دلار به‌عنوان مرز حفظ‌کننده قدرت خریداران شناخته می‌شود. در صورت از دست رفتن این سطح، محدوده‌های 100 دلار و 90 دلار انتظارات اصلاحی را پوشش می‌دهند و افت عمیق‌تر می‌تواند تا 50 دلار ادامه یابد. در روند صعودی، مقاومت 150 دلار نخستین گام ادامه رشد است و عبور از آن می‌تواند قیمت را مجدداً وارد مسیر 200 دلار و 250 دلار کند. شکست پرقدرت 300 دلار نشان‌دهنده بازگشت فشار صعودی سنگین و ورود سرمایه‌های پرریسک به اکوسیستم خواهد بود. آوالانچ (Avalanche - AVAX): نقش: تمرکز بر زیرشبکه‌ها (Subnets) برای کاربردهای سازمانی و خاص. تحلیل: آوالانچ قصد دارد با ارائه زیرشبکه‌های اختصاصی، راه‌حلی برای مقیاس‌پذیری و سفارشی‌سازی برای نهادها و بازی‌های بزرگ ارائه دهد. موفقیت این پروژه به جذب جریان‌های سازمانی و استقرار پروژه‌های بزرگ در زیرشبکه‌ها وابسته است. تحلیل تکنیکال آوالانچ  آوالانچ در وضعیت تکنیکالی حساس قرار دارد و حمایت 11 دلار در کنار مرز روانی 9 دلار، مناطق مهم دفاعی هستند که نحوه رفتار قیمت روی آن‌ها مسیر آینده را مشخص می‌کند. اگر خریداران بر بازار مسلط بمانند، مقاومت 20 دلار هدف اول و سپس 30 دلار و 60 دلار، مناطق بازیابی میان‌مدت محسوب می‌شوند. در سناریوی صعودی قدرتمند، دستیابی به محدوده 100 دلار نیز دور از ذهن نخواهد بود. تثبیت روند به جذب مشارکت سازمانی و رشد زیرشبکه‌ها وابسته است. سویی (Sui): نقش: لایه ۱ جدید با زبان برنامه‌نویسی Move، متخصص در پرداخت‌های سریع و گیمینگ. تحلیل: سویی یک رقیب نوظهور است که از یک زبان برنامه‌نویسی نوآورانه استفاده می‌کند و برای مدیریت موازی تراکنش‌ها طراحی شده است. اکوسیستم آن کوچک‌تر است، اما پتانسیل رشد بسیار بالایی دارد. با این حال، به دلیل جوانی بازار و نقدینگی کمتر نسبت به بزرگان، نوسان‌پذیری بیشتری را باید انتظار داشت. تحلیل تکنیکال سویی  سویی هنوز در مراحل اولیه راه‌اندازی چرخه قیمتی خود قرار دارد و ناحیه 1.5 دلار به‌عنوان مهم‌ترین حمایت کوتاه‌مدت شناخته می‌شود. شکست این سطح می‌تواند قیمت را به سمت 1 دلار و در نهایت 0.60 دلار هدایت کند که آخرین سنگر حمایتی محسوب می‌شود. اما با بازگشت تقاضا و رشد اکوسیستم گیمینگ شبکه، مقاومت‌های 2 دلار و 3 دلار می‌توانند اهداف نخستین باشند. تثبیت بالای 5 دلار سیگنالی قاطع برای ورود سرمایه‌های تازه و افزایش اعتبار این لایه 1 نوظهور خواهد بود. راهبردهای سرمایه‌گذاری و معیارهای نقض سناریو صعودی با وجود نوسانات اخیر، چرا لایه ۱‌ها همچنان به عنوان رهبران بالقوه آلت سیزن شناخته می‌شوند؟ لایه ۱‌ها نماینده ارزش پایه و زیرساخت محوری در فضای رمزارز هستند. رشد بیش از ۲۰۰ درصدی این دسته در یک سال، نشان‌دهنده جریان سرمایه نهادی است که به دنبال دارایی‌های با نقدینگی عمیق و نقش حیاتی هستند. نوسانات در بازار کریپتو اجتناب‌ناپذیر است، اما پروژه‌های لایه ۱ به دلیل تعهد به توسعه فناوری (مانند ارتقاء پروتکل‌ها) و پایگاه کاربری فعال، بیشترین شانس را برای بازیابی و رهبری در فازهای صعودی دارند. پروژه‌های کوچک‌تر دیفای یا میم‌کوین‌ها نمی‌توانند این سطح از نقدینگی و اعتبار بلندمدت را ارائه دهند. ✔️ بیشتر بخوانید: آلت سیزن چیست؟ چه عواملی باعث آلت‌سیزن می‌شوند؟ معیارهای ابطال و مدیریت ریسک اگرچه شواهد برتری لایه ۱‌ها را نشان می‌دهد، اما هر سناریوی تحلیلی باید دارای معیارهایی برای ابطال (Invalidation) باشد تا سرمایه‌گذار در صورت تغییر شرایط، بتواند واکنش مناسبی نشان دهد. ابطال از درون بازار (Internal Invalidation): در صورت شکست فنی در یکی از اکوسیستم‌های بزرگ (مثلاً اختلال طولانی‌مدت در سولانا یا تأخیر جدی در ارتقاء اتریوم)، اعتماد به کل بخش لایه ۱ کاهش می‌یابد و سرمایه به سرعت به سمت بخش‌های امن‌تر (مانند استیبل کوین‌ها یا حتی بیت‌کوین ) سرازیر خواهد شد. ابطال از بیرون بازار (External Invalidation): مهم‌ترین عامل ابطال، تغییر جهت ناگهانی و منفی در سیاست‌های پولی فدرال رزرو آمریکا یا تصویب قوانین سخت‌گیرانه غیرمنتظره است. این عوامل کلان اقتصادی یا مقرراتی، توانایی این را دارند که در کسری از ثانیه، نقدینگی را از کل بازار دارایی‌های پرریسک خارج کنند و حتی بهترین سناریوهای صعودی لایه ۱ را بی‌اعتبار سازند. برای سرمایه‌گذار با ریسک‌پذیری بالا، کدام عامل می‌تواند منجر به شکست و ابطال این سناریوی صعودی شود؟ برای یک سرمایه‌گذار ریسک‌پذیر، شکست در سناریوی صعودی عمدتاً از دو کانال می‌آید: در ابتدا ناتوانی در حفظ پایداری شبکه (مانند قطعی‌های مکرر در یک شبکه با بتا بالا مثل سولانا) یا در ادامه عدم موفقیت در جذب پروژه‌های جدید و توقف رشد اکوسیستم صورت بگیرد. اگر شبکه‌هایی مانند آوالانچ یا سویی نتوانند در ماه‌های آینده، پروژه‌های مهم و جدیدی را جذب و راه‌اندازی کنند، روایت رشد آن‌ها بی‌اعتبار شده و نقدینگی به سرعت به سمت شبکه‌های تثبیت‌شده‌تر باز خواهد گشت. سخن پایانی بلاکچین‌های لایه ۱ نه تنها زیرساخت‌های فناوری رمزارز را تأمین می‌کنند، بلکه در ماه آتی نیز به احتمال زیاد نقش پیشتاز را در جذب سرمایه و هدایت روند صعودی ایفا خواهند کرد. حجم بزرگ سرمایه، توجه مستمر رسانه‌ها و هم‌راستایی با فاز دوم آلت سیزن، این بخش را به یکی از جذاب‌ترین مقاصد سرمایه‌گذاری تبدیل کرده است. یک سبد سرمایه‌گذاری هوشمند در این فاز باید ترکیبی از پایه‌های امن (مانند اتریوم و BNB) برای حفظ ارزش و دارایی‌های با بتای بالا (مانند سولانا و سویی) برای کسب بازدهی‌های انفجاری را شامل شود. با این حال، همیشه باید نقاط ابطال سناریو و هشدارهای کلان اقتصادی را برای مدیریت ریسک، در نظر داشت تا بتوان به صورت فعالانه و نه منفعلانه، در این بازار پرشتاب عمل کرد. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

لاگارد: نسبت به وضعیت فرانسه خوش‌بینم؛ نرخ‌ بهره در سطح مناسبی قرار دارد

کریستین لاگارد، رئیس بانک مرکزی اروپا، در تازه‌ترین اظهارات خود تأکید کرد که سطح کنونی نرخ‌های بهره برای شرایط فعلی اقتصاد منطقه یورو «مناسب» است. این سخنان در حالی مطرح می‌شود که بازارها در هفته‌های اخیر با حساسیت زیادی مسیر آینده سیاست پولی ECB را دنبال می‌کنند و هر نشانه جدید می‌تواند بر انتظارات نرخ‌گذاری اثر بگذارد. لاگارد همچنین خاطرنشان کرده که نسبت به وضعیت اقتصادی فرانسه خوش‌بین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقدینگی دربازار بیت‌کوین

بیت‌کوین در بازه‌ی شکننده‌ی ۸۱ تا ۸۹ هزار دلار گرفتار شده، جایی که عمق بازار کاهش یافته و زیان‌های محقق‌شده رو به افزایش است. در بازار آتی اهرم‌ها در حال تخلیه‌اند، معامله‌گران آپشن همچنان در وضعیت ریسک‌گریز مانده‌اند و نشانه‌ای از تقاضای قوی دیده نمی‌شود. تا زمانی که قیمت دوباره به سطوح کلیدی بهای‌تمام‌شده برنگردد وسرمایه‌ی تازه وارد بازار نشود، وضعیت فعلی احتمالاً به یک دوره‌ی تثبیت کم‌اعتماد و کم‌رمق محدود خواهد شد. خلاصه بیت‌کوین پس از از دست دادن حمایت کلیدی بهای‌تمام‌شده، اکنون در بازه‌ی شکننده‌ی ۸۱ تا ۸۹ هزار دلار معامله می‌شود؛ وضعیتی که به ضعف سه‌ماهه‌ی اول ۲۰۲۲ شباهت دارد. زیان‌های محقق‌شده در سطح بالایی قرار دارند و نسبت ضرر هولدرهای کوتاه‌مدت به ۰.۰۷ رسیده که نشانه‌ای روشن از کاهش نقدینگی و افت تقاضا است. هولدرهای بلندمدت همچنان در سود می‌فروشند، اما شتاب این سیو سود رو به کاهش است و در صورت افت بیشتر نقدینگی ممکن است به سمت رفتارهای ریسک‌گریز‌تر سوق پیدا کنند. بازار آتی نشانه‌هایی از کاهش منظم در اهرم‌ها و خنثی بودن نرخ تامین مالی در بیت‌کوین و آلت‌کوین‌ها دارد. در بازار آپشن، چینش پوزیشن‌ها همچنان حالت ریسک‌گریز دارد؛ پوت‌های سنگین در محدوده‌ی ۸۴ هزار دلار فعال‌اند و هر حرکت صعودی تا حوالی ۱۰۰ هزار دلار با فروش مواجه می‌شود. نوسان ضمنی همچنان بالا باقی مانده و سررسید دسامبر به‌تدریج به یک رویداد نوسانی مهم تبدیل می‌شود. در مجموع سنتیمنت بازارمحتاط است و بازگشت مسیر صعودی نیازمند بازپس‌گیری سطوح کلیدی بهای‌تمام‌شده و ایجاد جریان ورودی جدید است. تحیل آنچین  عبور از مرز خلأ نقدینگی معامله‌شدن قیمت زیر بهای‌تمام‌شده‌ی هولدرهای کوتاه‌مدت (حدود ۱۰۴,۶۰۰ دلار) از اوایل اکتبر، بیت‌کوین را وارد ناحیه‌ای کرده که ضعف نقدینگی و افت تقاضا در آن برجسته‌تر می‌شود. اکنون قیمت در حال بازآزمایی یک محدوده‌ی ساختاری مهم است؛ ناحیه‌ای که معمولاً با میانگین قیمت تحقق‌یافته‌ی فعالان بازار (Active Realized Cap Price) و میانگین واقعی بازار (True Market Mean) تعریف می‌شود. شاخص‌هایی که رفتار کوین‌های غیرراکد و کوین‌های خریداری‌شده در بازار ثانویه را بازتاب می‌دهند. در چند هفته گذشته، بیت‌کوین در یک کانال فشرده‌ی ۸۱ تا ۸۹ هزار دلار گیر کرده؛ ساختاری که شباهت زیادی به دوره‌ی پس از سقف تاریخی ۲۰۲۲ دارد، زمانی که کمبود تقاضا باعث تضعیف بازار شد. رنج فعلی نیز دقیقاً همان الگو را تکرار می‌کند؛ حرکتی آهسته به سمت پایین، محدودیت جریان ورودی و نقدینگی شکننده که اجازه‌ی ریکاوری قدرتمند را نمی‌دهد. انباشته شدن زیان‌ها با ادامه‌ی تحلیل و مقایسه با سه‌ماهه اول ۲۰۲۲، یک شاخص دیگر نیز آشکار می‌شود؛ زیان تحقق‌یافته تعدیل‌شده بر اساس نهادها (Entity-Adjusted Realized Loss 30D-SMA) که اکنون به ۴۰۳.۴ میلیون دلار در روز رسیده است. این سطح از زیان‌های محقق‌شده حتی از موج‌های مشابه در کف‌های اصلی پیشین چرخه نیز فراتر رفته و کاهش واضح اعتماد به روند صعودی را نشان می‌دهد. سطوح بالای زیان تحقق‌یافته معمولاً در بازارهایی دیده می‌شوند که ضعیف و تشنه‌ی نقدینگی هستند؛ جایی که سرمایه‌گذاران با از دست دادن شتاب خرید، به تدریج حتی با زیان از بازار خارج می‌شوند. نشانه‌های فشار نقدینگی با تضعیف ساختار بازار، نقدینگی به مهم‌ترین شاخص برای درک مسیر بعدی تبدیل می‌شود. ادامه‌ی یک دوره‌ی کم‌عمق از نظر نقدینگی، خطر افت بیشتر بازار را افزایش می‌دهد و نسبت سود و زیان تحقق‌یافته هولدرهای کوتاه‌مدت (STH Realized Profit/Loss Ratio) یکی از واضح‌ترین شاخص‌ها برای سنجش شتاب تقاضای فعلی است. این نسبت که سودهای محقق‌شده را با زیان‌های محقق‌شده در میان سرمایه‌گذاران اخیر مقایسه می‌کند، اوایل اکتبربه زیر میانگین خنثی خود (۴.۳x) افت کرد و اکنون به ۰.۰۷x سقوط کرده است. این غلبه‌ی شدید زیان‌ها، کاهش کامل نقدینگی را تأیید می‌کند، به‌ویژه پس از جذب شدید تقاضا در نیمه دوم ۲۰۲۵ که توسط هولدرهای بلندمدت رخ داد. اگر این نسبت همچنان پایین باقی بماند، شرایط بازار ممکن است مشابه ضعف سه‌ماهه اول ۲۰۲۲ شود و خطر عبور قیمت از میانگین واقعی بازار (۸۱ هزار دلار) را افزایش دهد. نقدینگی بلندمدت در خطر بررسی نقدینگی از طریق نسبت سودوزیان تحقق‌یافته، می‌تواند برای سنجش شتاب بلندمدت نیز به کار رود؛ کافی است نسبت سود/زیان تحقق‌یافته هولدرهای بلندمدت (LTH Realized Profit/Loss Ratio) را بررسی کنیم. میانگین ۷ روزه‌ی این شاخص همسو با قیمت اسپات کاهش یافته و اکنون به ۴۰۸x رسیده است. با وجود این، سطح بالای حدود ۱۰۰x همچنان نشان‌دهنده شرایط نقدینگی سالم‌تر نسبت به سه‌ماهه اول ۲۰۲۲ یا فازهای اصلی شکل‌گیری کف چرخه است؛ به این معنا که هولدرهای بلندمدت هنوز در سود فروش انجام می‌دهند و زیان نمی‌کنند. با این وجود اگر روند کاهش نقدینگی ادامه یابد و این نسبت به حدود ۱۰x یا کمتر کاهش پیدا کند، احتمال ورود بازار به فاز نزولی عمیق‌تر غیرقابل چشم‌پوشی خواهد بود. تجربه‌ی گذشته نشان می‌دهد که این سطح معمولاً نشانه‌ی فشار شدید روی هولدرهای بلندمدت است. تحلیل آفچین  تخلیه اهرم‌ها نگاهی به داده‌های آفچین نشان می‌دهد که اهرم بازار آتی همراه با کاهش قیمت در حال افت است و به تدریج اهرم انباشته‌شده طی رشدهای قبلی را کاهش می‌دهد. این روند تخلیه اهرم به‌صورت منظم انجام شده و نشانه‌ای از لیکوئیدیشن اجباری گسترده دیده نمی‌شوداین موضوع  نشان می‌دهد که معامله‌گران در بازار مشتقات رویکردی کنترل‌شده و کم‌ریسک اتخاذ کرده‌اند و نه رفتار هیجانی. بازار اکنون بر پایه‌ی اهرم کم‌عمق‌تر قرار دارد که احتمال نوسانات شدید ناشی از لیکوئیدیشن را کاهش می‌دهد و بیانگر پوزیشن‌گیری محتاطانه و ریسک‌گریز در سراسر بازار آتی است. تغییر رویکرد فاندینگ به حالت محتاطانه همزمان با کاهش اوپن اینترست، نرخ‌های فاندینگ پرپچوال نزدیک به خنثی باقی مانده و گاهی به محدوده منفی نیز رسیده‌اند. این تغییر آشکار، تفاوت واضحی با دوره‌های مثبت و متمایل به سفته‌بازی پیشین دارد و نشان‌دهنده‌ی محیطی متعادل‌تر و محتاطانه‌تر در بازار مشتقات است. هیچ‌یک از پوزیشن‌های کوتاه‌مدت یا بلندمدت شدید، کنترل بازار را در دست ندارند و این موضوع بازار را در وضعیتی شکننده و موقتی نگه می‌دارد، جایی که معامله‌گران تا دریافت سیگنال‌های واضح‌تر از اتخاذ جهت قاطع خودداری می‌کنند. رکورد جدید اوپن اینترست در بازار آپشن افزایش اخیر نوسان باعث رشد فعالیت در بازار آپشن شده است. ترکیبی از استراتژی‌های آربیتراژ نوسان و افزایش تقاضا برای مدیریت ریسک باعث شده است که اوپن اینترست قراردادهای آپشن بیت‌کوین به بالاترین سطح تاریخ برسد. لازم به تأکید است که این رکورد تنها مربوط به قراردادهای BTC است و در مقیاس دلاری، اوپن اینترست هنوز از سقف اواخر اکتبرزمانی که بیت‌کوین حوالی ۱۱۰ هزار دلار معامله می‌شد پایین‌تر است. با این حال، این رشد نشان می‌دهد که بازار به‌طور فعال درگیر است و معامله‌گران پوزیشن‌های خود را حول آخرین نوسان قیمت تنظیم می‌کنند.این شرایط زمینه را برای سررسید مهم پیش‌رو آماده می‌کند که به یکی از رویدادهای کلیدی کوتاه‌مدت تبدیل خواهد شد. سقف رشد محدود و ریسک نزولی همچنان پابرجاست مهم‌ترین سررسید سال در راه است و تاثیر آن همزمان با رشد بازار آپشن افزایش یافته است. تراکم بالای اوپن اینترست و جریان‌های پوشش ریسک اطراف آن‌ها، نقش مهمی در تعیین سطوحی ایفا می‌کند که نقدینگی را جذب می‌کنند. نیاز به پوشش ریسک با افزایش گاما بالا می‌رود و معمولاً گاما زمانی به بیشترین سطح می‌رسد که به سررسید نزدیک می‌شویم و معاملات اسپات حوالی قیمت اعمال «اتمام پول» (ATM) قرار دارند. این موضوع باعث می‌شود که اواخر دسامبر دوره‌ای با پتانسیل افزایش نوسان قابل توجه باشد. توزیع قیمت اعمال نشان می‌دهد که تمرکز سنگین پوت‌ها حوالی ۸۴ هزار دلار و افزایش علاقه به کال‌ها حوالی ۱۰۰ هزار دلار وجود دارد. ناحیه بین این دو قیمت اعمال نسبتاً کم‌عمق است و فضای حرکت شارپ‌تر در این محدوده را ایجاد می‌کند. بازارسازها روی پوت‌ها گاما شورت و روی کال‌ها گاما لانگهستند که نشان می‌دهد سقف صعودی در هفته‌های آتی محدود خواهد بود، در حالی که ریسک نزولی هنوز میتواند وجود داشته باشد. به بیان ساده، روند صعودی اخیر ممکن است زیر مقاومت‌های کلیدی همچنان با چالش مواجه باشد. چولگی کوتاه‌مدت کمتر نزولی به نظر می‌رسد اکنون از بررسی پوزیشن‌ها در قیمت‌های اعمال به سمت شاخص‌های سنتیمنت بازار می‌رویم. شیب ۲۵ دلتا نشان‌دهنده‌ی تغییر آشکار در انتظارات کوتاه‌مدت است. شیب یک‌هفته‌ای از ۱۸.۵٪ پریمیوم پوت در روز یکشنبه به ۹.۳٪ در صبح سه‌شنبه کاهش یافت و اکنون پایین‌تر از شیب یک‌ماهه قرار دارد. این تغییر نشان می‌دهد که بازار فعلاً خطر ریزش فوری را تا حدی قیمت‌گذاری کرده و کاهش داده است و تقاضای کوتاه‌مدت برای پوشش ریسک پس از رشد اخیر به طور محسوسی کم شده است. اما وضعیت در سررسیدهای بلندمدت متفاوت است. طی دو هفته‌ی گذشته، شیب شش‌ماهه به نفع پوت تقریباً دو برابر شده و نگرانی‌ها درباره‌ی مسیر نزولی طولانی‌مدت تا سال ۲۰۲۶ را منعکس می‌کند. شیب قراردادهای بلندمدت همچنان بالاتر از سررسیدهای کوتاه‌مدت باقی مانده که نشان‌دهنده‌ی تقاضای پایدار برای محافظت در برابر ریسک‌های شدید حتی زمانی است که ترس به صورت کوتاه‌مدت کاهش یافته است. بازگشت نوسان به سطوح عادی پس از تغییر چولگی، نوسان قیمت در حال بازگشت به سطوح معمولی است. الگوهای اخیر نشان می‌دهد که قیمت‌ها به سمت میانگین حرکت می‌کنند و فروشندگان دوباره وارد بازار شده‌اند، هرچند نوسان ضمنی هنوز بالاتر از سطح روزهای اخیر باقی مانده است. نوسان ضمنی یک‌ماهه همچنان بالا باقی مانده، حتی پس از اینکه نوسان کوتاه‌مدت حدود ۲۰ واحد از سقف اوایل هفته و تقریباً ۱۰ واحد از سطوح چند روز اخیر کاهش یافته است. این اصلاح نشان می‌دهد که بخشی از پریمیوم فشار بازار (stress premium) در حال تخلیه شدن است. به طور کلی، کاهش نوسان ضمنی و کاهش چولگی پوت، حاکی از کاهش تقاضای فوری برای محافظت در برابر افت قیمت است. ترس کوتاه‌مدت آرام شده، هرچند محیط کلی بازار هنوز مستعد تغییرات ناگهانی باقی مانده است. درمحدوده‌ی بازده مثبت با حرکت از سطوح نوسان به دینامیک بازده (Carry)، محیط فعلی بازار وارد قلمرو بازده مثبت شده است. در اصطلاح بازار آپشن، بازده مثبت یعنی پوزیشن‌های شورت، تتا (Theta) کسب می‌کنند، چرا که نوسان تحقق‌یافته (Realized Volatility) پایین‌تر از نوسان ضمنی (Implied Volatility) است. به بیان ساده، بازار کمتر از آنچه آپشن‌ها پیش‌بینی کرده‌اند حرکت می‌کند، بنابراین فروشندگان می‌توانند از کاهش ارزش زمانی قراردادها سود ببرند، بدون اینکه زیان ناشی ازپوشش ریسک آن را کاهش دهد. نوسان ضمنی یک‌ماهه هنوز بالاست و آپشن‌های far-out-of-the-money  که در اواخر دسامبر سررسید می‌شوند، پرمیوم بالایی دارند.این شرایط باعث می‌شود که از دیدگاه Carry، فروش نوسان جذاب به نظر برسد، زیرا نوسان ضمنی بالاتر از نوسان تحقق‌یافته اخیر است. با این حال، شرایط می‌توانند به سرعت تغییر کنند و جلسه پیش‌رو فدرال رزرو ریسک رویداد بالقوه‌ای ایجاد می‌کند که می‌تواند نوسان تحقق‌یافته و چشم‌انداز بازده را دستخوش تغییر کند. جریان‌های نزولی با نگاه به جریان‌ها، فعالیت پیرامون پوت‌های ۸۰ هزار دلاری تصویری روشن از تکامل محافظت در برابر افت قیمت در سررسیدهای کوتاه‌مدت و میان‌مدت ارائه می‌دهد. تقاضای پوت طی چهار روز گذشته ثابت مانده و همزمان با رشد قیمت حوالی ۸۰.۵ هزار دلار است. این ثبات نشان می‌دهد که نیاز فوری به پوشش ریسک کوتاه‌مدت کاهش یافته است و افزایش شدید محافظت نزولی که در طول ریزش مشاهده شد، پس از آغاز روند اصلاحی ادامه نیافته است. با کاهش جریان‌های نزولی کوتاه‌مدت، بازار نشان می‌دهد که احتمال حرکت نزولی طولانی‌مدت اکنون کمتر از دوران ریزش اخیر ارزیابی می‌شود. سنتیمنت از حالت نیاز فوری به محافظت به رویکردی سنجیده و محتاطانه تغییر یافته است. جریان‌های صعودی نگاهی به جریان‌های صعودی پیامی متفاوت ارائه می‌دهد. با وجود اینکه بازار اکنون ریسک ریزش فوری را کمتر می‌بیند، هنوز به یک بازگشت پایدار باور ندارد. ترجیح معامله‌گران این بوده که تلاش‌ها برای بازپس‌گیری سطح ۹۰ هزار دلار را تضعیف کنند، نه اینکه روی شکستن این مقاومت پوزیشن بگیرند، که نشان می‌دهد اعتماد به روند صعودی محدود باقی مانده است. داده‌های جریان نیز این دیدگاه را تأیید می‌کنند. پریمیوم کال فروخته شده بیشتر از کال خریداری شده است، در حالی که قیمت به آرامی افزایش می‌یابد. معامله‌گران از این رشد موقت برای فروش پریمیوم و جمع‌آوری بازده (Carry) استفاده می‌کنند، نه اینکه روی ادامه صعود شرط‌بندی کنند. این حرکت اخیر ممکن است ترس کوتاه‌مدت را کاهش دهد، اما شکنندگی ساختاری عمیق‌تر بازار را هنوز برطرف نکرده است. نتیجه‌گیری بیت‌کوین همچنان در وضعیت ساختاری شکننده قرار دارد و پس از عبور از سطوح کلیدی بهای تمام‌شده، در محدوده ۸۱ تا ۸۹ هزار دلار معامله می‌شود. داده‌های آن‌چین نشان‌دهنده‌ی افزایش فشار هستند. نسبت زیان هولدرهای کوتاه‌مدت به ۰.۰۷x کاهش یافته، هولدرهای بلندمدت حاشیه سود خود را کم کرده‌اند و زیان‌های تحقق‌یافته به سطوح مشابه کف‌های اوایل چرخه رسیده است. نقدینگی همچنان کم می‌شود و تا زمانی که تقاضا تقویت نشود، خطر بازآزمایی میانگین واقعی بازار (۸۱ هزار دلار) بالا باقی می‌ماند. سیگنال‌های آفچین نیز این احتیاط را تأیید می‌کنند. اوپن اینترست بازار آتی به‌طور پیوسته کاهش یافته، نرخ‌های تامین مالی خنثی هستند و اهرم در دارایی‌های اصلی کم شده است. در بازار آپشن، تمرکز بالای پوت‌ها حوالی ۸۴ هزار دلار، تمایل محدود به کال‌ها حوالی ۱۰۰ هزار دلار و نوسان ضمنی بالا همگی نشان‌دهنده‌ی بازاری هستند که برای نوسانات پیش‌روی سررسید دسامبر آماده می‌شود. جریان‌های صعودی همچنان محدود می‌شوند، در حالی که محافظت نزولی تثبیت شده اما محو نشده است. به‌طور خلاصه، بیت‌کوین هنوز در مرحله‌ی تسلیم کامل نیست، اما در بازار نقدینگی و ‌اطمینان کمی باقی مانده است. تا زمانی که قیمت، سطوح کلیدی بهای تمام‌شده را بازپس نگیرد و تقاضای تازه بازنگردد، بازار احتمالاً در فاز تثبیت ریسک‌گریز باقی خواهد ماند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتظارات برای کاهش ارزش دلار افزایش می‌یابد

نوسانات به دلیل حجم پایین معاملات در ایالات متحده امروز باید محدود باقی بماند. عامل اصلی در هفته آینده احتمال افزایش انتظارات برای دستیابی به توافق در مذاکرات صلح روسیه-اوکراین است که باید بر دلار فشار وارد کرده و به طور نامتقارن به نفع ارزهای با بتای بالا در اروپا باشد. دلار: ماندن در دامنه‌های محدود جفت ارزهای دلار در دامنه‌های محدود انجام شده است چرا که تعطیلات شکرگزاری باعث کاهش جریان‌های معاملاتی شده است. انتظار نمی‌رود که نوسانات امروز به طور معناداری افزایش یابد، اگرچه دلار همچنان در معرض کاهش به سمت نرخ‌های مبادله کوتاه‌مدت است. مدل ارزش منصفانه کوتاه‌مدت ما (تیم تحلیل ING) همچنان نشان‌دهنده ارزیابی بالای دلار در برابر بیشتر ارزهای گروه ده (G10) است و ریسک‌ها همچنان به سمت بازگشت به میانگین متحرک ۵۰ روزه در DXY (شاخص دلار آمریکا) متمایل است. اخبار ژئوپولیتیک همچنان تحت نظارت دقیق قرار دارد، هرچند تأثیر آن بر فارکس تاکنون محدود بوده است. رئیس‌جمهور پوتین دیروز اعلام کرد که پیش‌نویس مطرح‌شده در ژنو می‌تواند مبنای توافق آینده با اوکراین قرار گیرد و استیون ویتکاف، فرستاده ویژه آمریکا، هفته آینده به مسکو سفر خواهد کرد. ممکن است شاهد افزایش انتظارات برای پیشرفت در مذاکرات قبل از سفر ویتکاف باشیم. در حالی که در بازارها احتیاط زیادی در مورد چشم‌انداز توافق صلح وجود دارد، هرگونه پیشرفت ملموس در این زمینه باید فشار بر دلار را افزایش دهد و ارزهای با بتای بالا در اروپا را حمایت کند. یورو: ارقام تورم نباید تغییرات بزرگی ایجاد کنند امروز فرانسه، اسپانیا، ایتالیا و آلمان پیش‌بینی‌های اولیه خود از شاخص قیمت مصرف‌کننده برای نوامبر را منتشر می‌کنند. ما تردید داریم که تصویر تورم به طور چشمگیری در کوتاه‌مدت تغییر کند و پیش‌بینی ما درباره بانک مرکزی اروپا بدون تغییر باقی می‌ماند و با انتظارات بازار هم‌خوان است: هیچ تغییری تا سال ۲۰۲۶ در نظر گرفته نشده است. با این حال، صورتجلسه اخیر بانک مرکزی اروپا نشان داد که هرگونه تغییر احتمالی، اگر قرار باشد رخ دهد، بیشتر به سمت سیاست‌های انبساطی خواهد بود. شواهدی از ادامه پایین‌تر بودن تورم از پیش‌بینی‌ها می‌تواند واکنشی از سوی سیاستگذاران انبساطی (داویش) ایجاد کند و امکان بازگشت به سیاست کاهش نرخ‌ها را مطرح کند. پیش‌بینی ما همچنان برای EURUSD تا پایان سال مثبت است اما تا زمانی که برخی داده‌های اقتصادی ایالات متحده منتشر نشود یا فدرال رزرو کاهش نرخ بهره در دسامبر اعمال نکند، بیشتر پیشرفت‌های مثبت در رابطه با توافق صلح اوکراین می‌توانند به طور پایدار یورو را تقویت کنند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر