TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ریسک پرمیوم دلار: آیا مداخله مشترک آمریکا و ژاپن در راه است؟

مداخله مشکوک برای فروش USDJPY و همچنین درگیری مقامات آمریکایی به کاهش نزدیک به ۳.۵ درصدی دلار از صبح جمعه منجر شده است. این حرکت در زمانی که دلار در وضعیت ضعیفی قرار دارد، رخ داده و جفت‌ارزهایی مانند EURUSD و USDCHF از سطوح کلیدی عبور کرده‌اند. این تغییرات به دلیل عوامل بنیادی نیست، اما ریسک پرمیوم دلار ممکن است همچنان بالا بماند. دلار آمریکا: ریسک پرمیوم دلار همچنان بالا خواهد بود مداخله مشکوک ژاپنی‌ها برای فروش USDJPY در زمانی ضعیف برای دلار اتفاق افتاده است، به ویژه بعد از تنش‌های ژئوپلیتیکی هفته گذشته. بر اساس اطلاعات موجود، مقامات ژاپنی ممکن است در روز جمعه زمانی که USDJPY بالای ۱۵۹ رفت، مداخله کرده باشند. نکته مهم‌تر اینکه، در زمان بسته شدن بازار لندن در ساعت ۱۷:۰۰ GMT روز جمعه، فدرال رزرو شروع به پرسش از بانک‌ها در نیویورک درباره اندازه‌های موقعیت‌های خود در USDJPY کرده است. این عمل به نوعی «بررسی نرخ» تلقی می‌شود که نشان‌دهنده آمادگی بانک مرکزی برای مداخله فیزیکی است. اینکه فدرال رزرو به این فعالیت پرداخته و روشن نکرده که این کار صرفاً به نمایندگی از مقامات ژاپنی است، باعث شده تا گمانه‌زنی‌هایی مبنی بر احتمال مداخله مشترک آمریکا و ژاپن شکل بگیرد. احتمال مداخله دوجانبه بین ژاپن و آمریکا به وضوح قوی‌تر از مداخله صرفاً غیرفعال توکیو است. چرا واشنگتن باید در این امر دخالت کند؟ دو دلیل وجود دارد: الف) یِن ضعیف به فروش اوراق قرضه ژاپن (JGB) هفته گذشته افزوده و به طور غیرمستقیم باعث افزایش بازدهی اوراق قرضه خزانه‌داری آمریکا شده است. اگر مالیاتی وجود داشته باشد که برای کاخ سفید در حال حاضر مهم‌تر از بازار سهام باشد، آن اوراق خزانه‌داری آمریکا است. ب) USDJPY قوی ممکن است کارکرد تعرفه‌های آمریکایی بر روی ژاپن را تضعیف کند و مزیت رقابتی برای تولیدکنندگان ژاپنی ایجاد کند. با این حال، این حرکت تحت تأثیر عوامل بنیادی نیست. نرخ‌های واقعی بهره یِن هنوز منفی هستند و انتخابات ناگهانی ژاپن در ۸ فوریه ممکن است فشار بیشتری بر JGBها و یِن وارد کند. همچنین، با توجه به ریسک‌های ژئوپلیتیکی که به دارایی‌های آمریکایی مرتبط است، داستان بنیادی دلار تغییر نکرده است. بعلاوه، ما مشکوک هستیم که جلسه FOMC این هفته ممکن است کمی برای دلار مثبت باشد. بدون شک، مقامات ژاپنی و احتمالاً آمریکایی نیز از این رویکرد مبهم به مداخله ارزی خوشحال هستند. معامله‌گران اکنون منتظر فعالیت در زمان‌های آغاز و پایان بازار خواهند بود. یک گپ صعودی در USDJPY در ۱۵۵.۶۵ ممکن است اکنون مقاومت روزانه باشد. اما برای ادامه فروش دلار به این شکل، احتمالاً نیاز به مشاهده برخی اخبار ضعیف داخلی ایالات متحده داریم. به جز جلسه FOMC، این موضوع نظارت بر گزارش‌های درآمدی از غول‌های فناوری آمریکا را در روزهای چهارشنبه و پنجشنبه افزایش خواهد داد. این داستان مداخله یِن فشار زیادی بر DXY وارد کرده است، جایی که احتمال فروش تا ۱۰۰ میلیارد دلار (مقداری که توکیو در تابستان ۲۰۲۴ فروخته بود) دلار را در زمانی ضعیف گرفتار کرده است. DXY دارای یک گپ صعودی به ۹۷.۴۲ (که اکنون مقاومت است) بوده و تمایل به سطوح پایین سال گذشته در ۹۶.۲۰/۳۵ دارد – اما واقعاً نیاز به پشتیبانی بنیادی برای حفظ این حرکات دارد. یورو: با جریان همراه شوید ما انتظار چنین قدرتی در EURUSD را در این فصل نداشتیم، اما به نظر می‌رسد ترکیب تحولات ژئوپلیتیکی هفته گذشته و فروش‌های بزرگ دلار از سوی ژاپن باعث شده است که EURUSD از مقاومت‌های اصلی در ۱.۱۸۰۰/۱۸۱۰ عبور کند. سه موضوعی که روز جمعه به آن اشاره کردیم، به طور کلی برای یورو حمایت‌کننده هستند. ادامه ورود سرمایه‌های قوی به ETFهای سهام بازارهای نوظهور نظریه رشد جهانی را تقویت می‌کند، در حالی که افزایش قیمت طلا و فرانک سوئیس روایت کاهش ارزش دلار را حفظ می‌کند. ممکن است کمی حمایت کلان نیز برای داستان یورو وجود داشته باشد. PMIهای منطقه یورو به آرامی در حال افزایش هستند – به ویژه در آلمان. یک خوانش خوب دیگر از شاخص Ifo آلمان می‌تواند به طور ملایم از EURUSD حمایت کند و ممکن است EURUSD را به مقاومت اصلی در ۱.۱۹۰۰/۱۹۱۰ برساند. این ممکن است هنوز بالاترین نقطه دامنه EURUSD در سه‌ماهه اول باشد، اما بیایید ببینیم. همچنین در پایان این هفته، جمعه شاهد انتشار پیشرفته داده‌های GDP سه‌ماهه چهارم ۲۵ خواهیم بود – که انتظار می‌رود در آلمان و منطقه یورو به ترتیب ۰.۲٪ نسبت به سه‌ماهه قبل باشد. حمایت درون‌روزی اکنون ۱.۱۸۳۵ است و مقاومت در ۱.۱۹۰۰/۱۹۱۰ قرار دارد. شرکت‌های اروپایی با نیازهای خرید دلار باید بسیار خوشحال باشند. فرانک سوئيس: بسیار قوی اینکه EURCHF نزدیک به ۰.۹۲ عرضه می‌شود و USDCHF زیر ۰.۷۸۰۰ شکسته شده، زنگ خطرهایی را در زوریخ به صدا درمی‌آورد. فرانک سوئیس تجارت‌وزنی اکنون به سمت بالاترین رکوردهای تاریخی خود فشار خواهد آورد و تعجبی ندارد اگر بازار دوباره نرخ‌های منفی را در سوئیس قیمت‌گذاری کند، زیرا بانک ملی سوئیس با فرانک قوی مقابله می‌کند. اگر بانک مرکزی سوئيس (SNB) نتیجه‌گیری کند که چشم‌اندازهای بهتر رشد جهانی به معنای این است که فرانک قوی مشکلی نیست، پس EURCHF به ۰.۹۰ خواهد رسید. اگر این حرکت USDCHF ادامه یابد، ۰.۷۸۰۰/۷۸۱۰ باید اکنون مقاومت باشد. یک حرکت مستقیم بالای ۰.۷۸۸۰ نشان می‌دهد که ما هنوز در یک دامنه معاملاتی بسیار نوسانی هستیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر نشست فدرال رزرو و بانک مرکزی کانادا در سایه تنش‌های ژئوپلیتیک

فدرال رزرو هفته آینده نخستین نشست سیاست پولی خود در سال جدید را برگزار می‌کند و تصمیم آن در روز چهارشنبه اعلام خواهد شد. انتظار نمی‌رود تغییری در نرخ‌های بهره اعمال شود؛ چرا که جروم پاول، رئیس فدرال رزرو، در نشست دسامبر و پس از سه نوبت کاهش متوالی ۲۵ واحد پایه‌ای تأکید کرده بود که بانک مرکزی اکنون «در موقعیتی مناسب قرار دارد تا منتظر بماند و ببیند اقتصاد چگونه پیش می‌رود». نگرانی‌ها درباره بازار کار موجب شد فدرال رزرو از ماه سپتامبر چرخه انبساط پولی را از سر بگیرد؛ آن هم در شرایطی که رشد اشتغال در تابستان عملاً متوقف شده بود، در حالی که تورم همچنان بالاتر از هدف ۲ درصدی باقی مانده بود. با این حال، نشانه‌هایی از تثبیت بازار کار مشاهده می‌شود و اگرچه فضای فعلی «نه استخدام، نه اخراج» چندان نشانی از یک رونق قدرتمند ندارد، اما به فدرال رزرو این امکان را می‌دهد که با فراغ بال بیشتری تحولات تورمی را ارزیابی کند؛ به‌ویژه در شرایطی که داده‌ها به دلیل تعطیلی دولت فدرال با نویز و اختلال همراه بوده‌اند. تورم سرفصل آمریکا در ماه دسامبر به ۲.۷ درصد به صورت سالانه کاهش یافت، در حالی که تورم هسته بدون تغییر در سطح ۲.۶ درصد باقی ماند. این ارقام دیدگاه غالب بازار را تقویت کرده‌اند که تورم پس از افزایش موقتی ناشی از تعرفه‌های دولت ترامپ، بار دیگر در مسیر نزولی قرار گرفته است. پاول نیز در کنفرانس خبری پس از نشست دسامبر، بدون تردید تعرفه‌ها را عامل جهش تورمی معرفی کرد، اما هم‌زمان با لحنی نسبتاً خوش‌بینانه اظهار داشت که این فشار قیمتی به احتمال زیاد «یک افزایش یک‌باره قیمت‌ها» بوده است. با این وجود، مقامات فدرال رزرو همچنان رویکردی محتاطانه در پیش گرفته‌اند؛ نه‌تنها به این دلیل که تورم از سال ۲۰۲۱ تاکنون به هدف ۲ درصدی نرسیده و اعتبار بانک مرکزی در صورت تداوم این وضعیت زیر سؤال می‌رود، بلکه از آن رو که نگرانی‌ها درباره بازار کار نیز تا حد زیادی کاهش یافته است. اقتصاد آمریکا در حال حاضر نشانه‌های روشنی از قدرت نشان می‌دهد و مدل GDPNow فدرال رزرو آتلانتا رشد چشمگیر ۵.۴ درصدی را برای سه‌ماهه پایانی سال ۲۰۲۵ برآورد می‌کند. از این رو، با وجود نرم‌تر شدن اخیر داده‌های تورمی، بعید به نظر می‌رسد فدرال رزرو در نشست هفته آینده نشانه‌ای از تسریع روند کاهش نرخ بهره در ماه‌های آتی ارائه دهد. پاول احتمالاً تلاش خواهد کرد با برجسته‌سازی قدرت اقتصاد آمریکا، این احتیاط را توجیه کند. با این حال، اگر او در سخنان خود دریچه‌ای به روی بیش از یک نوبت کاهش ۲۵ واحد پایه‌ای  آن‌گونه که در نمودار نقطه‌ای برای سال ۲۰۲۶ پیش‌بینی شده بگشاید، این موضوع می‌تواند خبر خوشایندی برای سرمایه‌گذاران تلقی شود. در شرایطی که دلار آمریکا همچنان تحت تأثیر تهدیدهای تازه ترامپ درباره اعمال تعرفه‌ها و تحولات مرتبط با گرینلند قرار دارد، هرگونه غافلگیری انبساطی از سوی فدرال رزرو می‌تواند فشار فروش تازه‌ای بر اسکناس سبز وارد کند و نوسانات جدیدی را در بازار ارز رقم بزند. آیا ترامپ سرانجام جانشین پاول را معرفی خواهد کرد؟ از منظر داده‌های اقتصادی، هفته پیش‌رو با انتشار سفارشات کالاهای بادوام آمریکا برای ماه نوامبر در روز دوشنبه آغاز می‌شود. پس از آن، شاخص اعتماد مصرف‌کننده «کنفرانس بورد» روز سه‌شنبه منتشر خواهد شد. در ادامه، گزارش سفارشات کارخانه‌ای در روز پنج‌شنبه و در نهایت شاخص مدیران خرید شیکاگو (Chicago PMI) و شاخص قیمت تولیدکننده (PPI) در روز جمعه در کانون توجه بازار قرار خواهند گرفت. با این حال، این احتمال وجود دارد که مهم‌ترین رویداد هفته نه از دل داده‌های اقتصادی بیرون بیاید و نه حتی از تصمیم فدرال رزرو. دونالد ترامپ ممکن است با اعلام نام گزینه مورد نظر خود برای جانشینی جروم پاول، توجه بازارها را از نشست بانک مرکزی منحرف کند. بر اساس گزارش‌ها، رئیس‌جمهور آمریکا دامنه انتخاب خود را به چهار نفر محدود کرده است: کِوین هَسِت، مشاور اقتصادی کاخ سفید؛ کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو؛ کوین وارش، عضو پیشین هیئت‌مدیره این نهاد؛ و ریک ریدر، مدیر ارشد سرمایه‌گذاری اوراق بدهی در بلک‌راک که اخیراً به فهرست گزینه‌ها اضافه شده است. معامله‌گران بازار سهام احتمالاً با انتخاب هر یک از این گزینه‌ها واکنش مثبتی نشان خواهند داد، چرا که همگی از چهره‌های شناخته‌شده و مورد اعتماد بازار به شمار می‌روند. با این حال، بازار اوراق قرضه به احتمال زیاد در صورت انتخاب کریستوفر والر آرامش بیشتری خواهد داشت؛ چرا که او به‌عنوان یکی از چهره‌های درون‌ساختاری فدرال رزرو، نماد تداوم و ثبات سیاست‌گذاری تلقی می‌شود. در مقابل، انتظار نمی‌رود دلار آمریکا بلافاصله واکنش پررنگی به این خبر نشان دهد. سرمایه‌گذاران احتمالاً ترجیح خواهند داد تا روشن‌تر شدن مسیر سیاست پولی تحت مدیریت جدید صبر کنند و پس از آن، موضع‌گیری دقیق‌تری نسبت به چشم‌انداز دلار اتخاذ کنند. ✔️  بیشتر بخوانید: تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ بانک مرکزی کانادا در مسیر حفظ وضعیت فعلی در شرایطی که احتمال می‌رود جروم پاول بار دیگر به دلیل خودداری از کاهش نرخ بهره، هدف انتقادهای تازه دونالد ترامپ قرار گیرد، مارک کارنی، نخست‌وزیر کانادا نیز همچنان در کاخ سفید از محبوبیت چندانی برخوردار نیست. با این حال، با وجود پیشرفت محدود در زمینه کاهش تعرفه‌های آمریکا بر صادرات کانادا که خارج از چارچوب توافق USMCA قرار دارند، اقتصاد این کشور تاکنون از خود پایداری قابل قبولی نشان داده است. طی ماه‌های اخیر، بازار کار کانادا از ماه سپتامبر به این سو در مسیر رشد قرار گرفته و تولید ناخالص داخلی نیز در سه‌ماهه سوم سال گذشته بار دیگر شتاب گرفته است. تازه‌ترین آمار رشد ماهانه اقتصاد کانادا قرار است روز جمعه منتشر شود و می‌تواند تصویر دقیق‌تری از میزان تاب‌آوری اقتصاد این کشور ارائه دهد. در سوی دیگر، چشم‌انداز تورم در ماه‌های اخیر ترکیبی و نسبتاً نامتوازن بوده است؛ موضوعی که فضای تصمیم‌گیری بانک مرکزی کانادا را محتاطانه‌تر کرده است. در نتیجه، انتظار می‌رود این نهاد در نشست روز چهارشنبه که تنها چند ساعت پیش از اعلام تصمیم فدرال رزرو برگزار می‌شود، نرخ‌های بهره را بدون تغییر حفظ کند. بر اساس قیمت‌گذاری بازارهای فیوچرز، در حال حاضر حدود ۴۰ درصد احتمال برای افزایش نرخ بهره تا پایان سال در نظر گرفته شده است. با این حال، اگر مقامات بانک مرکزی کانادا در بیانیه خود همچنان گزینه کاهش نرخ بهره را باز نگه دارند، دلار کانادا ممکن است بخشی از رشدهای اخیر خود در برابر دلار آمریکا را از دست بدهد و وارد فاز اصلاحی شود. آیا داده‌های تورمی استرالیا مهر تأییدی بر افزایش نرخ بهره RBA خواهد زد؟ در همین حال، در استرالیا احتمال افزایش نرخ بهره بیش از پیش تقویت شده است و سرمایه‌گذاران در حال حاضر حدود ۵۸ درصد احتمال می‌دهند که بانک مرکزی استرالیا (RBA) در نشست ۳ فوریه نرخ بهره را ۲۵ واحد پایه افزایش دهد. در این میان، انتشار داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) در هفته آینده نقشی تعیین‌کننده در جهت‌گیری این انتظارات ایفا خواهد کرد. آمارهای فصلی تورم قرار است روز چهارشنبه هم‌زمان با داده‌های ماهانه منتشر شوند و می‌توانند مشخص کنند که کفه ترازو به سود افزایش نرخ‌ها سنگین‌تر خواهد شد یا خیر. تورم سرفصل در سه‌ماهه سوم سال گذشته به ۳.۲ درصد به صورت سالانه رسید و انتظار می‌رود در سه‌ماهه چهارم نیز اندکی افزایش یافته باشد. این در حالی است که شاخص ماهانه تورم در ماه اکتبر تا ۳.۸ درصد رشد کرد، اما در نوامبر بار دیگر به ۳.۴ درصد عقب نشست؛ نشانه‌ای از نوسانات مقطعی در مسیر تورم. در صورتی که گزارش تورمی پیش‌رو کمتر از انتظارات بازار منتشر شود، می‌تواند فشار قابل توجهی بر دلار استرالیا وارد کند؛ ارزی که طی هفته گذشته تحت تأثیر افزایش گمانه‌زنی‌ها درباره رشد نرخ بهره، روندی صعودی را تجربه کرده است. در مقابل، اگر داده‌های CPI احتمال اقدام انقباضی از سوی RBA را تقویت کنند، دلار استرالیا ممکن است در کوتاه‌مدت هدف قیمتی ۰.۶۹۰۰ دلار آمریکا را در چشم‌انداز خود قرار دهد و وارد فاز جدیدی از تقویت شود. ✔️  بیشتر بخوانید: فرانک سوئیس همچنان امن‌ترین پناهگاه ارزی؛ نگاه محتاطانه گلدمن ساکس به چشم‌انداز کوتاه‌مدت داده‌های منطقه یورو؛ عاملی برای حفظ حمایت از یورو کاهش نسبی تنش‌ها میان پایتخت‌های اروپایی و واشنگتن بر سر موضوع خودمختاری گرینلند، برای بازارهای مالی خبر خوشایندی بوده و تا حد زیادی از شدت نگرانی‌ها کاسته است. با این حال، این بحران را نمی‌توان پایان‌یافته تلقی کرد؛ چرا که گفت‌وگوها درباره چارچوب یک توافق احتمالی آینده، هنوز فاصله زیادی با حل‌وفصل کامل اختلافات میان طرفین دارد. در این میان، یورو به‌طور غیرمنتظره‌ای به یکی از برندگان اصلی تحولات ژئوپلیتیک اخیر تبدیل شده است؛ چرا که دلار آمریکا در نتیجه شکل‌گیری موج «فروش دارایی‌های آمریکایی» تحت فشار قرار گرفت. البته این به معنای مصون بودن یورو از ریسک‌ها نیست و هم‌زمان با ادامه مذاکرات درباره آینده گرینلند، آسیب‌پذیری‌هایی نیز همچنان متوجه این ارز اروپایی است. یکی از مهم‌ترین این ریسک‌ها، احتمال تشدید تنش‌های تجاری میان اتحادیه اروپا و ایالات متحده است؛ موضوعی که می‌تواند شانس کاهش مجدد نرخ بهره توسط بانک مرکزی اروپا در سال جاری را افزایش دهد. با این حال، در مقطع کنونی انتظار می‌رود داده‌های اقتصادی منتشرشده همچنان از موضع خنثی ECB حمایت کرده و مانع از چرخش زودهنگام سیاست پولی شوند. نخستین برآورد از رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم، روز جمعه منتشر خواهد شد. پیش‌بینی‌ها از رشد ۰.۲ درصدی به‌صورت فصلی (q/q) حکایت دارد؛ رقمی که اندکی کمتر از رشد ۰.۳ درصدی سه‌ماهه سوم است و نشانه‌ای از کند شدن نسبی شتاب اقتصادی محسوب می‌شود. علاوه بر این، سرمایه‌گذاران در طول هفته نگاه ویژه‌ای به شاخص فضای کسب‌وکار «ایفو» آلمان در روز دوشنبه و همچنین آمارهای اولیه تورم منطقه یورو برای ماه ژانویه در روز جمعه خواهند داشت؛ داده‌هایی که می‌توانند نقش مهمی در شکل‌دهی انتظارات بازار نسبت به مسیر آتی سیاست پولی اروپا ایفا کنند. تمرکز بازار بر تورم توکیو پس از تصمیم بانک مرکزی ژاپن در پایان هفته، نگاه بازارها بار دیگر به ژاپن و داده‌های تورمی این کشور معطوف خواهد شد؛ جایی که برآوردهای شاخص قیمت مصرف‌کننده (CPI) منطقه توکیو برای ماه ژانویه، روز جمعه منتشر می‌شود. این آمار به‌عنوان یکی از شاخص‌های پیش‌نگر تورم ملی ژاپن، از اهمیت بالایی برخوردار است و می‌تواند جهت‌گیری انتظارات بازار را تحت تأثیر قرار دهد. تورم هسته توکیو در ماه دسامبر به ۲.۳ درصد به صورت سالانه کاهش یافت؛ کاهشی که بازتابی از افت قیمت انرژی و تعدیل نسبی تورم مواد غذایی بود و از فروکش کردن بخشی از فشارهای قیمتی حکایت داشت. در صورتی که داده‌های ماه ژانویه نیز کاهش بیشتری را نشان دهند، ممکن است فشار تازه‌ای بر ین ژاپن وارد شود. این در حالی است که سرمایه‌گذاران همچنان بیش از آنکه بر موضع نسبتا انقباضی بانک مرکزی ژاپن تمرکز کنند، نگران روند فزاینده بدهی دولت این کشور هستند. اگرچه بانک مرکزی ژاپن در نشست اخیر خود چشم‌انداز تورمی را به سمت بالا بازنگری کرد و سیگنال‌هایی از آمادگی برای افزایش دوباره نرخ بهره ارسال نمود، اما بازار ارز تاکنون واکنش قاطعی به این پیام‌ها نشان نداده و ین همچنان متقاعد نشده است. در شرایطی که ین قادر به بازیابی پایدار نیست، ریسک مداخله ارزی از سوی مقامات ژاپنی در روزهای آینده افزایش یافته است؛ به‌ویژه پس از آنچه روز جمعه به‌عنوان «بررسی نرخ» (Rate Check) مشکوک تلقی شد. معمولاً مقامات پیش از مداخله مستقیم، از این ابزار برای سنجش شرایط بازار و ارسال یک پیام هشدارآمیز استفاده می‌کنند که نشان می‌دهد در هر لحظه آمادگی ورود به بازار را دارند. از این رو، سرمایه‌گذاران بازار ارز در روزهای آینده ناگزیر خواهند بود با هوشیاری بیشتری تحولات ین را دنبال کنند، چرا که هرگونه تشدید نوسانات می‌تواند به واکنش سریع سیاست‌گذاران ژاپنی منجر شود و معادلات کوتاه‌مدت بازار را دگرگون سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازتنظیم انتظارات نرخ بهره پس از تحولات اخیر؛ داده‌های قوی، چرخش بازار به‌سوی سیاست‌های انقباضی‌تر

تحولات ژئوپلیتیک و انتشار مجموعه‌ای از داده‌های اقتصادی قوی در هفته گذشته، باعث بازنگری قابل‌توجه بازارها در انتظارات مربوط به مسیر سیاست پولی بانک‌های مرکزی شده است. به‌طور کلی، بهبود فضای ریسک و نشانه‌های تقویت رشد اقتصادی، زمینه‌ساز تعدیل‌های نسبتاً انقباضی در قیمت‌گذاری نرخ بهره بوده است؛ روندی که بیش از همه در استرالیا نمود پیدا کرده است. بر اساس آخرین برآوردهای بازار، معامله‌گران همچنان انتظار دارند فدرال رزرو و بانک مرکزی انگلیس تا پایان سال به سمت کاهش محدود نرخ‌ها حرکت کنند، هرچند احتمال تغییر در نشست‌های آتی بسیار پایین ارزیابی می‌شود. برای فدرال رزرو، مجموع کاهش مورد انتظار حدود ۴۴ واحد پایه است و بازار با احتمال ۹۷ درصد، عدم تغییر نرخ در نشست پیش‌رو را پیش‌بینی می‌کند. در بریتانیا نیز انتظار کاهش حدود ۳۸ واحد پایه وجود دارد، در حالی که برای بانک مرکزی اروپا عملاً هیچ تغییری تا پایان سال قیمت‌گذاری نشده است. خلاصه انتظارات بازار از سیاست پولی بانک‌های مرکزی بانک مرکزی جهت مورد انتظار تا پایان سال میزان تغییر (واحد پایه) احتمال عدم تغییر در نشست بعدی فدرال رزرو (Fed) کاهش نرخ 44- واحد پایه 97٪ بانک مرکزی انگلیس (BoE) کاهش نرخ 38- واحد پایه 98٪ بانک مرکزی اروپا (ECB) بدون تغییر 1 واحد پایه 100٪ بانک مرکزی کانادا (BoC) افزایش محدود 13+ واحد پایه 89٪ بانک مرکزی ژاپن (BoJ) افزایش نرخ 52+ واحد پایه 90٪ بانک مرکزی استرالیا (RBA) افزایش نرخ 57+ واحد پایه 61٪ احتمال افزایش بانک مرکزی نیوزیلند (RBNZ) افزایش محدود 51+ واحد پایه 99٪ بانک مرکزی سوئیس (SNB) تقریباً ثابت 3+ واحد پایه 99٪ این جدول نشان می‌دهد که در حالی که اقتصادهای بزرگ غربی همچنان در مسیر کاهش تدریجی نرخ‌ها قرار دارند، برخی اقتصادهای حوزه آسیا-اقیانوسیه با چشم‌انداز انقباضی‌تری مواجه شده‌اند. محرک اصلی این بازتنظیم، کاهش تنش‌های تجاری پس از عقب‌نشینی دونالد ترامپ از اعمال تعرفه‌های مرتبط با گرینلند در حاشیه اجلاس داووس بود. اعلام دستیابی به «چارچوب توافق» با ناتو، فضای ریسک‌پذیری را بهبود بخشید و زمینه را برای تعدیل انتظارات نرخ بهره به سمت سیاست‌های سخت‌گیرانه‌تر فراهم کرد. هم‌زمان، گزارش بسیار قوی بازار کار استرالیا (با افت نرخ بیکاری به ۴.۱ درصد) باعث جهش دلار استرالیا و تقویت انتظارات افزایش نرخ در این کشور شد. در آمریکا و نیوزیلند نیز داده‌های مطلوب به این روند دامن زد. آمار بهتر از انتظار مدعیان بیمه بیکاری در آمریکا و تورم بالاتر از پیش‌بینی‌ها در نیوزیلند، موجب شد معامله‌گران بخشی از انتظارات کاهش نرخ را کنار بگذارند. در ژاپن نیز، اگرچه بانک مرکزی نرخ‌ها را بدون تغییر حفظ کرد، اما ارتقای جزئی پیش‌بینی‌های رشد و تورم، به یک بازقیمت‌گذاری محدود انقباضی منجر شد؛ هرچند مداخله مشکوک ارزی پس از عبور دلار/ین از سطح ۱۵۹، بیش از خود تصمیم سیاستی توجه بازار را جلب کرد. در اروپا، داده‌های شاخص مدیران خرید بریتانیا نقش مهمی ایفا کرد. آمار قوی فعالیت بخش خصوصی و تشدید فشارهای قیمتی، موجب کاهش انتظارات برای کاهش نرخ بهره توسط بانک مرکزی انگلیس شد و از پوند حمایت کرد. گزارش S&P Global این رشد را قوی‌ترین بهبود فعالیت اقتصادی از آوریل ۲۰۲۴ توصیف کرده است. در مجموع، مجموعه تحولات اخیر نشان می‌دهد بازارها در حال فاصله گرفتن تدریجی از سناریوی کاهش سریع و گسترده نرخ بهره هستند. در صورت تداوم داده‌های قوی، به‌ویژه در آمریکا و اقتصادهای کالامحور، این روند می‌تواند تقویت شود. اکنون نگاه‌ها به انتشار شاخص‌های مدیران خرید آمریکا دوخته شده است؛ داده‌ای که می‌تواند مسیر کوتاه‌مدت انتظارات پولی را بار دیگر دستخوش تغییر کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی انگلستان درباره تبعات جهانی تضعیف استقلال فدرال رزرو هشدار داد

اندرو بیلی، رئیس بانک مرکزی انگلستان (BoE)، درباره ریسک‌های ناشی از احتمال از دست رفتن استقلال فدرال رزرو صحبت کرد و افزود که تاکنون نشانه‌ای از دلارزدایی دیده نمی‌شود. گزیده اظهارات وی به شرح زیر است: «تهدید فدرال رزرو، ریسک اثرات سرریز (Spillover effects) را به همراه دارد.» «دامنه‌ی بسیار قابل‌توجهی برای سرایت این اثرات وجود دارد.» «جروم پاول (رئیس فدرال رزرو) دوست من و انسانی با نهایت درستکاری است.» «تهدیدات مشابهی را برای بانک مرکزی انگلستان نمی‌بینم.» «تاکنون، ما بیشتر شاهد پوشش ریسک (Hedging) موقعیت‌های دلاری بوده‌ایم تا اینکه سرمایه‌گذاران بگویند دلار نمی‌خواهند.» اندرو بیلی هشدار داد که از دست رفتن استقلال فدرال رزرو ریسک اثرات سرریز را دارد. چنین رویدادی تنها بازارهای آمریکا را تحت تأثیر قرار نمی‌دهد، بلکه تأثیری منفی بر سیستم مالی جهانی خواهد داشت. در واقع، اگر فدرال رزرو استقلال خود را از دست بدهد، دلار آمریکا سقوط خواهد کرد و این امر پیامدهایی برای سایر بانک‌های مرکزی نیز خواهد داشت، چرا که آن‌ها باید نوسانات شدید ارزهای خود را مدیریت کنند. علاوه بر این، هزینه‌های استقراض احتمالاً نه تنها در آمریکا بلکه در تمام اقتصادهای پیشرفته افزایش خواهد یافت. بازده اوراق خزانه آمریکا نرخ مرجع «بدون ریسک» است که بدهی‌های جهانی بر اساس آن قیمت‌گذاری می‌شوند. اگر بازارها باور کنند که فدرال رزرو استقلال خود را از دست داده است، آن‌ها صرف ریسک (Risk premium) بالاتری را برای همه طلب خواهند کرد که باعث افزایش نرخ‌های بهره و آسیب به اقتصادها می‌شود. بیلی همچنین درباره روایت فعلی دلارزدایی صحبت کرد. او گفت که تاکنون بیشتر شاهد پوشش ریسک بوده‌ایم تا دوری کامل سرمایه‌گذاران از دلار آمریکا. حرکت اسکناس سبز عمدتاً تحت تأثیر انتظارات از سیاست‌های فدرال رزرو بوده است. در واقع، در سال ۲۰۲۴ موقعیت‌های خرید دلار (Long positioning) پس از انتخاب ترامپ به اوج رسید. بازار نسبت به فدرال رزرو بسیار تهاجمی (Hawkish) شد و این انتظارات دلار را قوی نگه داشت. اما در سال ۲۰۲۵، ترامپ با برنامه تعرفه‌های خود که به «روز آزادسازی» در ماه آوریل ختم شد، بازارها را متلاطم کرد. فروش دلار صرفاً ناشی از خروج از موقعیت‌های خرید افراطی و سپس انتظارات برای کاهش نرخ بهره فدرال رزرو بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل روزانه فارکس به‌قلم موسسه ING؛ فشار بر گرینلند می‌تواند به زیان دلار تمام شود

کمتر تحلیلگری را می‌توان یافت که در چشم‌انداز بازارهای مالی سال ۲۰۲۶ خود، احتمال حمله ایالات متحده به گرینلند را در صدر فهرست ریسک‌ها قرار داده باشد. با این حال، تحولات غیرمنتظره آخر هفته و تصمیمات تعرفه‌ای جدید از سوی دونالد ترامپ، رئیس‌جمهور آمریکا، موجی از نوسانات را در بازارها به همراه داشته است. در پی این رویدادها، قیمت طلا حدود ۲ درصد افزایش یافت، شاخص‌های سهام بین ۱ تا ۱.۵ درصد کاهش را تجربه کردند و دلار نیز با فشاری نسبی مواجه شد. همزمان، مجمع جهانی اقتصاد در داووس سوئیس در هفته جاری به صحنه اصلی رایزنی‌های دیپلماتیک میان آمریکا و اروپا تبدیل خواهد شد. انتظار می‌رود این نشست‌ها علاوه بر ابعاد سیاسی، تأثیر قابل توجهی بر بازار ارز داشته باشند و به افزایش نوسانات در معاملات فارکس منجر شوند. دلار آمریکا؛ هنوز برای روایت «فروش دارایی‌های آمریکایی» زود است در تعطیلات آخر هفته، واشنگتن سطح فشارهای خود در مسیر پیگیری پرونده گرینلند را افزایش داد. تهدید اعمال تعرفه‌های ۱۰ درصدی که می‌تواند تا ۲۵ درصد بر واردات از هشت کشور اروپایی افزایش یابد، بخشی از راهبرد «فشار حداکثری» آمریکا برای وادار کردن طرف مقابل به توافق ارزیابی می‌شود. بسیاری از تحلیلگران سیاسی بر این باورند که این رویکرد می‌تواند به پایان سیاست مماشات اتحادیه اروپا در برابر ایالات متحده منجر شود. در این میان، فرانسه نقش پررنگ‌تری در پیشنهاد فعال‌سازی «ابزار ضد اجبار» اتحادیه اروپا ایفا کرده است؛ سازوکاری تجاری که از طریق مالیات‌ها، تعرفه‌ها و محدودیت‌های سرمایه‌گذاری، کشورهایی را هدف می‌گیرد که تلاش می‌کنند از فشار اقتصادی برای وادارسازی اتحادیه اروپا استفاده کنند. این موضوع، همراه با احتمال بروز شکاف در ناتو، به‌نظر می‌رسد دستور کار سیاست‌گذاری این هفته را تحت‌الشعاع قرار دهد؛ هفته‌ای که در شرایط عادی تمرکز اصلی آن می‌توانست بر تحولات اوکراین باشد. دونالد ترامپ، رئیس‌جمهور آمریکا، قرار است روز چهارشنبه در نشست داووس سخنرانی کند و رهبران اتحادیه اروپا نیز یک روز بعد گرد هم می‌آیند. پرسش کلیدی این خواهد بود که آیا اروپا مسیر چین در سال گذشته را در پیش خواهد گرفت یا خیر؛ مسیری که در آن، تعرفه‌های آمریکا به‌صورت «تعرفه در برابر تعرفه» پاسخ داده شد تا در نهایت واشنگتن ناچار به عقب‌نشینی شود. واکنش اولیه بازارها به تحولات آخر هفته قابل توجه بوده است؛ قیمت طلا با شکاف قیمتی حدود ۲ درصد بالاتر باز شد، معاملات فیوچرز شاخص دکس آلمان افتی در حدود ۱.۵ درصد را نشان داد و دلار آمریکا نیز اندکی تضعیف شد. بازارهای مالی آمریکا به مناسبت تعطیلات رسمی روز مارتین لوتر کینگ بسته بودند، اما معاملات فیوچرز شاخص S&P 500 کاهش حدود ۰.۸ درصدی را منعکس می‌کرد. با این حال، به‌نظر می‌رسد هنوز برای احیای روایت «فروش آمریکا» زود باشد؛ روایتی که اقدامات واشنگتن در موضوع گرینلند را، مشابه تعرفه‌های تقریباً ۵۰ درصدی موسوم به «روز رهایی» در آوریل گذشته، به‌عنوان یک خطای استراتژیک پرهزینه تلقی می‌کند. سرمایه‌گذاران فعلاً تمایلی به دنبال‌کردن چنین سناریوهایی ندارند؛ سناریوهایی که اغلب در نهایت بیش از آنکه به اقدام عملی منجر شوند، در حد هیاهوی سیاسی باقی می‌مانند و جای خود را به دیپلماسی می‌دهند. با این حال، این تحولات می‌توانند در فضایی که در مجموع آرام و کم‌تنش به نظر می‌رسد، به افزایش نوسانات بازار دامن بزنند. در خصوص بحث «فروش آمریکا»، ما روز جمعه نیز تأکید کردیم که شواهد چندانی از روند «دلار زدایی» در سال گذشته مشاهده نشده است. حتی در صورت تشدید قابل‌توجه تنش‌ها، بعید به نظر می‌رسد دلار با افتی در حد ۱۰ درصد مواجه شود؛ مشابه آنچه سال گذشته رخ داد، زمانی که سرمایه‌گذاران بزرگ به‌طور غیرمعمولی پوشش ریسک ارزی کمی در قبال دارایی‌های دلاری خود داشتند. فارغ از موضوع گرینلند، این هفته ممکن است شاهد اعلام گزینه مورد نظر دونالد ترامپ برای جایگزینی جروم پاول در ریاست فدرال رزرو باشیم. دلار آمریکا روز جمعه پس از انتشار اخباری مبنی بر تمایل رئیس‌جمهور به ادامه حضور کوین هَسِت در شورای ملی اقتصاد تقویت شد و اکنون کوین وارش به‌عنوان گزینه اصلی این سمت مطرح است؛ سناریویی که در صورت تأیید، می‌تواند اندکی به نفع دلار تمام شود. در مجموع، انتظار می‌رود در هفته جاری داده‌های اقتصادی آمریکا در حاشیه قرار گیرند و تحولات سیاسی نقش پررنگ‌تری در جهت‌دهی به بازارها داشته باشند. در چنین فضایی، دلار احتمالاً تمایل به آزمودن سطوح پایین‌تر خواهد داشت. مقاومت ناشی از شکاف قیمتی در محدوده ۹۹.۳۵ می‌تواند سقف حرکت شاخص دلار را محدود کند و سوگیری ملایم بازار، اصلاح قیمت به سمت ناحیه ۹۸.۸۰ تا ۹۸.۸۵ را نشان می‌دهد. ✔️  بیشتر بخوانید: داووس ۲۰۲۶؛ آخرین فرصت برای حفظ نظم قدیم جهان یورو؛ تحولات ناخوشایند برای اروپا تشدید تنش‌ها بر سر گرینلند و بازگشت تهدید تعرفه‌های جدید، خبر چندان خوشایندی برای صنعت اروپا محسوب نمی‌شود. این تحولات درست در مقطعی رخ می‌دهد که احساسات در بخش صنعتی قاره سرانجام نشانه‌هایی از بهبود را بروز داده بود و به نظر می‌رسید کسب‌وکارها تا حدی با نوسانات تعرفه‌ای سال گذشته کنار آمده‌اند. اکنون اما این رخدادها بار دیگر توجه سیاست‌گذاران اروپایی را به ضرورت تقویت تقاضای داخلی معطوف خواهد کرد و حتی ممکن است روند اجرای برخی اصلاحات کند و معوق‌مانده – از جمله طرح «اتحادیه پس‌انداز و سرمایه‌گذاری» – را شتاب بخشد؛ اصلاحاتی که هدف آن‌ها افزایش رقابت‌پذیری بازارهای سرمایه اروپا در برابر ایالات متحده است. در بازار ارز، جفت‌ارز یورو/دلار در محدوده زیر ۱.۱۶۰۰ حمایت قابل قبولی پیدا کرده است. مقاومت کلیدی در معاملات روزانه در سطح ۱.۱۶۵۰ قرار دارد و در صورت عبور از این ناحیه، امکان حرکت قیمت به سمت محدوده ۱.۱۶۹۰ تا ۱.۱۷۰۰ وجود خواهد داشت. در همین حال، نوسان ضمنی معاملات اختیار خرید و فروش یورو/دلار در بازه‌های زمانی یک‌هفته‌ای و یک‌ماهه اندکی افزایش یافته است؛ موضوعی که با توجه به فضای پرابهام سیاسی و اقتصادی این هفته کاملاً قابل درک به نظر می‌رسد. یورو؛ تحولات ناخوشایند برای اروپا تشدید تنش‌ها بر سر گرینلند و بازگشت تهدید تعرفه‌های جدید، خبر چندان خوشایندی برای صنعت اروپا محسوب نمی‌شود. این تحولات درست در مقطعی رخ می‌دهد که احساسات در بخش صنعتی قاره سرانجام نشانه‌هایی از بهبود را بروز داده بود و به نظر می‌رسید کسب‌وکارها تا حدی با نوسانات تعرفه‌ای سال گذشته کنار آمده‌اند. اکنون اما این رخدادها بار دیگر توجه سیاست‌گذاران اروپایی را به ضرورت تقویت تقاضای داخلی معطوف خواهد کرد و حتی ممکن است روند اجرای برخی اصلاحات کند و معوق‌مانده؛ از جمله طرح «اتحادیه پس‌انداز و سرمایه‌گذاری» را شتاب بخشد؛ اصلاحاتی که هدف آن‌ها افزایش رقابت‌پذیری بازارهای سرمایه اروپا در برابر ایالات متحده است. در بازار فارکس، جفت‌ارز یورو/دلار در محدوده زیر ۱.۱۶۰۰ حمایت قابل قبولی پیدا کرده است. مقاومت کلیدی در معاملات روزانه در سطح ۱.۱۶۵۰ قرار دارد و در صورت عبور از این ناحیه، امکان حرکت قیمت به سمت محدوده ۱.۱۶۹۰ تا ۱.۱۷۰۰ وجود خواهد داشت. در همین حال، نوسان ضمنی معاملات کال و پوت آپشن یورو/دلار در بازه‌های زمانی یک‌هفته‌ای و یک‌ماهه اندکی افزایش یافته است؛ موضوعی که با توجه به فضای پرابهام سیاسی و اقتصادی این هفته کاملاً قابل درک به نظر می‌رسد. پوند انگلیس؛ چشم‌انداز عملکرد بهتر در هفته جاری به‌نظر می‌رسد مجموعه داده‌های اقتصادی بریتانیا در هفته جاری (شامل آمار اشتغال ماه نوامبر و نرخ تورم مصرف‌کننده ماه دسامبر) بتواند اندکی به نفع پوند تمام شود و روند فشرده‌شدن پوزیشن‌های فروش که از اواخر نوامبر آغاز شده است را تداوم بخشد. پیش‌تر تصور می‌شد ضعیف‌ترین حلقه در این میان جفت‌ارز یورو/پوند باشد و ریسک حرکت آن تا محدوده ۰.۸۶۰۰ وجود داشته باشد. با این حال، تضعیف دلار در ابتدای هفته می‌تواند باعث شود بخش عمده این حرکت در جفت‌ارز پوند/دلار خود را نشان دهد. از منظر تکنیکال، عبور پوند/دلار از محدوده ۱.۳۴۱۵ تا ۱.۳۴۲۰ می‌تواند مسیر را برای صعود به ناحیه ۱.۳۴۵۰ تا ۱.۳۴۶۰ هموار کند. در عین حال، باید توجه داشت که پوند انگلیس معمولاً در دوره‌های تشدید ریسک‌گریزی در بازارهای جهانی عملکرد ضعیف‌تری از خود نشان می‌دهد. در شرایط کنونی نیز متغیرهای متعددی به‌طور هم‌زمان بر بازار اثرگذار هستند و این موضوع ضرورت احتیاط در ارزیابی چشم‌انداز پوند را برجسته می‌کند. اروپای مرکزی و شرقی؛ تداوم فشار بر ارزها با چرخش انبساطی بانک‌های مرکزی در هفته جاری، تمرکز بازار در منطقه اروپای مرکزی و شرقی با نشست بانک مرکزی رومانی آغاز می‌شود؛ جایی که انتظار می‌رود نرخ بهره بدون تغییر و در سطح ۶.۵۰ درصد حفظ شود. تورم در ماه‌های اخیر اندکی تثبیت شده و به سطحی کمی پایین‌تر از ۱۰ درصد در مقیاس سالانه رسیده است. هم‌زمان، چشم‌انداز مالی دولت نیز بهتر از برآوردهای اجماعی بازار ارزیابی می‌شود. با این حال، بانک مرکزی رومانی ترجیح می‌دهد پیش از هرگونه تغییر سیاستی، نشانه‌های روشن‌تری از افت پایدار تورم در ماه‌های آینده مشاهده کند. بر همین اساس، انتظار می‌رود روند کاهش نرخ بهره از ماه مه از سر گرفته شود؛ هرچند در حال حاضر، بازار ارز عملاً کاهش نرخ‌ها را در قیمت‌گذاری خود منعکس نکرده است. در ترکیه، بانک مرکزی این کشور روز پنج‌شنبه تشکیل جلسه خواهد داد و به‌احتمال زیاد بار دیگر نرخ بهره را به میزان ۱۵۰ واحد پایه کاهش داده و به ۳۶.۵۰ درصد خواهد رساند. تورم کمتر از انتظار در ماه دسامبر و ثبت رکوردی جدید در سطح ذخایر ارزی، شرایط را برای تداوم چرخه کاهش نرخ بهره با همان سرعت ماه دسامبر فراهم کرده است. با این حال، ریسک اصلی در این نشست، نه توقف کاهش نرخ، بلکه احتمال اتخاذ رویکرد محتاطانه‌تر و کاهش کمتر از میزان مورد انتظار است. در لهستان، آمار دستمزدها روز پنج‌شنبه منتشر خواهد شد؛ شاخصی که رئیس بانک مرکزی این کشور هفته گذشته از آن به‌عنوان متغیری کلیدی برای تصمیم‌گیری درباره کاهش‌های آتی نرخ بهره یاد کرده بود. علاوه بر این، داده‌های تولید صنعتی و شاخص قیمت تولیدکننده (PPI) نیز در نیمه دوم هفته در کانون توجه قرار خواهند گرفت. در جمهوری چک نیز احتمالاً در روزهای پایانی هفته، نخستین اظهارنظرهای اعضای هیئت‌مدیره بانک مرکزی پیش از آغاز دوره سکوت خبری در هفته آینده منتشر می‌شود. در بازار ارز، جفت‌ارز یورو/زلوتی هفته گذشته در سطح ۴.۲۲۰ بسته شد؛ سطحی که هدف قیمتی ما در روزهای پیشین بود. در حال حاضر، محدوده ۴.۲۲۰ تا ۴.۲۳۰ به‌عنوان دامنه نوسان جدید این جفت‌ارز در نظر گرفته می‌شود. همچنان دیدگاه نزولی خود را نسبت به کرونای جمهوری چک و فورینت مجارستان حفظ کرده‌ایم؛ جایی که بانک‌های مرکزی به‌تدریج به آستانه ازسرگیری کاهش نرخ بهره نزدیک می‌شوند. بر این اساس، انتظار می‌رود یورو/کرونای چک به سمت محدوده ۲۴.۳۵۰ تا ۲۴.۴۰۰ حرکت کند و این چشم‌انداز تغییری نسبت به هفته گذشته ندارد. در مورد یورو/فورینت، رشدهای اخیر تا حدی به دلیل بازقیمت‌گذاری متمایل به سیاست‌های انقباضی بوده است، اما به نظر می‌رسد پتانسیل صعودی آن کاهش یافته و اکنون سطوحی در حوالی ۳۸۶ محتمل‌تر ارزیابی می‌شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

داووس ۲۰۲۶؛ آخرین فرصت برای حفظ نظم قدیم جهان

رهبران سیاسی و اقتصادی جهان این هفته در داووس گرد هم می‌آیند؛ نشستی که بسیاری آن را یکی از حساس‌ترین و پرتنش‌ترین دوره‌های مجمع جهانی اقتصاد (WEF) می‌دانند. با حضور حضوری دونالد ترامپ، رئیس‌جمهور آمریکا؛ پس از مشارکت مجازی در سال گذشته، تمرکز نگاه‌ها بیش از هر زمان دیگری بر تحولات ژئوپلیتیک و آینده نظم جهانی دوخته شده است. اگرچه چهره‌ها ممکن است با عکس‌های کلاسیک داووس در سال‌های گذشته تفاوت داشته باشند، اما فضای حاکم شباهت زیادی به همان لحظات تاریخی دارد. ترامپ که همواره علاقه خاصی به داووس داشته، این رویداد را فرصتی کم‌نظیر برای نمایش قدرت و پیشبرد بی‌پرده دستورکار آمریکا می‌داند؛ صحنه‌ای که در آن می‌تواند نقش محوری خود را در میان رهبران جهان به رخ بکشد. نشانه‌ها حاکی از آن است که امسال نیز این رویکرد تغییر نخواهد کرد. ترامپ پیش از آغاز رسمی نشست، با تهدید تعرفه‌ای علیه اتحادیه اروپا بر سر گرینلند، فضای داووس را ملتهب کرده است؛ اقدامی که بدون تردید دیدارهای پیش‌رو را برای طرف‌های اروپایی به تجربه‌ای دشوار و پرتنش تبدیل خواهد کرد. این در حالی است که شعار رسمی مجمع امسال «روح گفت‌وگو» انتخاب شده؛ شعاری که بر ضرورت تعامل و گفت‌وگوی سازنده در شرایطی تأکید دارد که تنش‌های ژئوپلیتیک جهان را به مرزهای خطرناک نزدیک کرده است. با این حال، تجربه نشان می‌دهد ترامپ معمولاً چنین بسترهایی را نه برای مصالحه، بلکه برای پیشبرد قاطع و مستقیم دیدگاه‌های خود به کار می‌گیرد. همین تضاد باعث شده برخی ناظران بپرسند آیا دستورکار داووس از همان ابتدا محکوم به شکست است یا نه. رهبران اتحادیه اروپا احتمالاً تلاش خواهند کرد موضوع گرینلند را با ترامپ مطرح کنند، اما انتظار نمی‌رود رئیس‌جمهور آمریکا انعطاف‌پذیری زیادی از خود نشان دهد. در کنار این پرونده، مسائل دیگری مانند روابط با کانادا، جنگ اوکراین و رقابت با چین نیز بر میز مذاکرات قرار دارد و همه این‌ها فرصتی برای ترامپ خواهد بود تا نشان دهد، از نگاه او، اهرم‌های اصلی قدرت همچنان در دست واشنگتن است. ✔️  بیشتر بخوانید: پافشاری ترامپ بر تصاحب گرینلند: «اکنون زمان آن رسیده، انجامش خواهیم داد» با این حال، داووس همچنان رویدادی است که نمی‌توان آن را نادیده گرفت. تیترهای مهم و پیام‌های کلیدی احتمالاً در حاشیه سخنرانی‌های اصلی شکل خواهند گرفت. از جمله سخنرانان برجسته این هفته می‌توان به اورسولا فون‌درلاین، رئیس کمیسیون اروپا؛ هه لی‌فنگ، معاون نخست‌وزیر چین؛ امانوئل مکرون، رئیس‌جمهور فرانسه؛ وزیر خزانه‌داری آمریکا؛ نخست‌وزیر کانادا؛ مدیران عامل انویدیا و جی‌پی مورگان؛ و در نهایت خود دونالد ترامپ اشاره کرد؛ سخنرانی‌ای که بی‌تردید یکی از نقاط اوج و شاید تعیین‌کننده‌ترین لحظات داووس امسال خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مرور 10 روز پرآشوب بازارهای جهانی؛ از بحران فدرال رزرو تا زلزله ژئوپلیتیک

در فاصله ۹ تا ۱۸ ژانویه ۲۰۲۶، بازارهای مالی جهانی یکی از پرتلاطم‌ترین مقاطع سال‌های اخیر را پشت سر گذاشتند؛ دوره‌ای که در آن، سیاست پولی، تنش‌های ژئوپلیتیک و ریسک‌های نهادی به شکلی کم‌سابقه در هم تنیدند. برای بسیاری از فعالان بازار، به‌ویژه معامله‌گران فارکس و بازار سهام که به دلیل اختلالات ارتباطی و قطعی اینترنت از جریان لحظه‌ای داده‌ها دور ماندند، این بازه زمانی با انبوهی از ابهامات و پرسش‌های بی‌پاسخ همراه بود. این گزارش با رویکردی تحلیلی و جامع، مهم‌ترین رخدادهای اقتصادی، مالی و سیاسی این ده روز سرنوشت‌ساز را مرور می‌کند و تصویری منسجم از تغییرات ساختاری ارائه می‌دهد که می‌تواند مسیر بازارها در ماه‌های پیش‌رو را تعیین کند. بحران مشروعیت و لرزش بی‌سابقه در استقلال فدرال رزرو در کانون تحولات پرتنش ژانویه، تقابل کم‌سابقه‌ای میان قوه مجریه ایالات متحده و بانک مرکزی این کشور شکل گرفت؛ تقابلی که به‌سرعت از یک اختلاف سیاستی فراتر رفت و به بحرانی در سطح مشروعیت نهادی انجامید. در تاریخ ۱۱ ژانویه ۲۰۲۶، فدرال رزرو با انتشار بیانیه‌ای غیرمنتظره اعلام کرد که وزارت دادگستری آمریکا (DOJ) تحقیقات کیفری علیه جروم پاول، رئیس این نهاد، را آغاز کرده است؛ خبری که بلافاصله موجی از شوک و تردید را در بازارهای جهانی ایجاد کرد. این تحقیقات که تحت هدایت دادستان منطقه کلمبیا، جنین پیرو، آغاز شده، به‌طور رسمی بر پروژه بازسازی ساختمان مرکزی فدرال رزرو در واشینگتن و احتمال ارائه شهادت نادرست یا سوءمدیریت در هزینه‌ای بالغ بر ۲.۵ میلیارد دلار متمرکز است. با این حال، بسیاری از تحلیل‌گران و ناظران سیاسی-اقتصادی، این پرونده را نه یک پیگیری صرفاً حقوقی، بلکه ابزاری برای اعمال فشار سیاسی بر بانک مرکزی تلقی می‌کنند؛ فشاری که هدف اصلی آن، تسریع در مسیر کاهش نرخ‌های بهره و همسوسازی سیاست پولی با ترجیحات کاخ سفید ارزیابی می‌شود. جروم پاول در واکنشی کم‌سابقه، با انتشار یک پیام ویدئویی صریح و بدون نشانه‌های همیشگی تشریفاتی، به‌طور علنی از استقلال فدرال رزرو دفاع کرد. او تأکید داشت که این تهدیدات حقوقی مستقیماً از امتناع بانک مرکزی برای تبعیت از فشارهای سیاسی ناشی می‌شود و هشدار داد که تضعیف استقلال پولی می‌تواند اقتصاد آمریکا را به مسیری سوق دهد که پیش‌تر در برخی اقتصادهای نوظهور با نتایج پرهزینه و شکست‌خورده تجربه شده است. از نگاه پاول، استقلال بانک مرکزی نه یک امتیاز نهادی، بلکه شرط لازم برای مهار تورم و حفظ ثبات هزینه‌های زندگی شهروندان آمریکاست. این مناقشه، به‌سرعت به سطحی بالاتر از یک اختلاف اجرایی ارتقا یافت و نشانه‌هایی از یک بن‌بست قانون اساسی را آشکار کرد. شماری از سناتورهای کلیدی، از جمله لیزا مورکوفسکی و تام تیلیس، اعلام کردند تا زمانی که تکلیف این بحران روشن نشود و تضمین‌های مشخصی درباره حفظ استقلال فدرال رزرو ارائه نگردد، با تأیید هرگونه نامزد جدید برای ریاست این نهاد مخالفت خواهند کرد؛ موضعی که فرآیند جانشینی در رأس بانک مرکزی آمریکا را وارد مرحله‌ای پرابهام کرده است. جابه‌جایی در صف نامزدهای ریاست فدرال رزرو با نزدیک شدن به پایان دوره ریاست جروم پاول در ماه مه، توجه بازارها به دو چهره کلیدی معطوف شده است؛ آنچه در محافل مالی از آن با عنوان «دو کِوین» یاد می‌شود: کِوین وارش و کِوین هَسِت. در تاریخ ۱۶ ژانویه، اظهارات دونالد ترامپ مبنی بر تمایل به حفظ کِوین هَسِت در سمت فعلی خود به‌عنوان رئیس شورای ملی اقتصاد، به‌عنوان سیگنالی قوی تفسیر شد که بلافاصله شانس کوین وارش را در بازارهای پیش‌بینی به‌طور محسوسی افزایش داد. وارش که سابقه حضور در شورای حکام فدرال رزرو را در کارنامه دارد، از منظر سیاسی گزینه‌ای قابل‌قبول‌تر برای سنا تلقی می‌شود. با این حال، نگرانی اصلی بازارها به رویکرد سیاستی او بازمی‌گردد؛ چرا که وارش در مقایسه با هَست، چهره‌ای انقباضی‌تر (هاوکیش‌تر) شناخته می‌شود و این گمانه تقویت شده است که در صورت انتصاب، مسیر کاهش نرخ‌های بهره با احتیاط و سرعت کمتری دنبال خواهد شد. بازتاب بحران فدرال رزرو در شاخص‌های کلیدی بازار پیامدهای این بحران نهادی به‌سرعت در بازارهای مالی منعکس شد و چندین شاخص کلیدی واکنش معناداری نشان دادند: احتمال تأیید کِوین وارش در پلی‌مارکت از حدود ۴۰ درصد به ۶۰ درصد افزایش یافت؛ واکنشی مستقیم به سیگنال سیاسی ترامپ. بازده اوراق قرضه ۱۰ ساله آمریکا به بالای ۴.۲ درصد صعود کرد؛ بازتابی از انتظارات بازار برای نرخ‌های بهره بالاتر در صورت تغییر رویکرد سیاست پولی. شاخص نوسان (VIX) در مقیاس هفتگی حدود ۹.۷ درصد افزایش یافت که نشان‌دهنده رشد عدم قطعیت پیرامون آینده استقلال پولی آمریکا بود. جفت‌ارز USDJPY تا محدوده ۱۵۹.۴۲ پیشروی کرد؛ حرکتی که هم از تقویت دلار و هم از تضعیف ساختاری ین ژاپن (که در ادامه به آن خواهیم پرداخت) حکایت دارد. در مجموع، بحران اخیر فدرال رزرو نه‌تنها یک رویداد سیاسی یا حقوقی، بلکه نقطه عطفی در ارزیابی ریسک نهادی ایالات متحده برای بازارهای جهانی محسوب می‌شود؛ نقطه‌ای که پیامدهای آن فراتر از نرخ بهره، به اعتماد بلندمدت سرمایه‌گذاران به چارچوب سیاست‌گذاری پولی آمریکا گره خورده است. ✔️  بیشتر بخوانید: سیاست پولی چیست و چگونه بر بازار فارکس تأثیر می‌گذارد؟ واکاوی داده‌های کلان ایالات متحده: از ضعف اشتغال و چسبندگی تورم در حالی که فضای سیاسی واشینگتن تحت تأثیر بحران استقلال فدرال رزرو ملتهب بود، انتشار داده‌های اقتصادی نیز تصویری چندلایه و متناقض از وضعیت بزرگ‌ترین اقتصاد جهان ارائه داد؛ داده‌هایی که خود به عامل تازه‌ای برای سردرگمی سیاست‌گذاران و معامله‌گران تبدیل شدند. گزارش بازار کار ماه دسامبر که در ۹ ژانویه منتشر شد، از کاهش شتاب استخدام در اقتصاد آمریکا حکایت داشت. بر اساس این گزارش، تعداد مشاغل جدید ایجادشده در بخش غیرکشاورزی (NFP) تنها به ۵۰ هزار مورد رسید؛ رقمی که به‌طور محسوسی پایین‌تر از پیش‌بینی ۶۴ هزار شغل جدید بود و نشان داد روند سرد شدن بازار کار به‌تدریج در حال تثبیت است. با این حال، در تناقضی قابل توجه، نرخ بیکاری از ۴.۵ درصد به ۴.۴ درصد کاهش یافت؛ افتی که نه حاصل بهبود واقعی اشتغال، بلکه عمدتاً ناشی از خروج بخشی از نیروی کار از بازار و کاهش نرخ مشارکت اقتصادی به ۶۲.۴ درصد بود. این ترکیب آماری، تصویری مبهم از سلامت بازار کار آمریکا ترسیم کرد: کاهش فرصت‌های شغلی در کنار بهبود ظاهری نرخ بیکاری. در جبهه تورم نیز پیام‌ها چندان ساده و یکدست نبودند. داده‌های منتشرشده در ۱۳ ژانویه نشان داد شاخص قیمت مصرف‌کننده (CPI) در سطح سالانه ۲.۷ درصد ثابت باقی مانده است. هرچند این رقم بیانگر موفقیت نسبی در مهار اوج‌گیری مجدد تورم است، اما همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد و نشان می‌دهد فشارهای قیمتی هنوز به‌طور کامل مهار نشده‌اند. تورم هسته (Core CPI) نیز در سطح ۲.۶ درصد بدون تغییر ماند؛ نشانه‌ای از چسبندگی قیمت‌ها به‌ویژه در بخش خدمات و کالاهای ضروری که معمولاً دیرتر از سایر بخش‌ها به سیاست‌های پولی واکنش نشان می‌دهند. در سوی دیگر معادله، گزارش خرده‌فروشی ماه نوامبر حاوی سیگنالی کاملاً متفاوت بود. رشد ۰.۶ درصدی هزینه‌کرد مصرف‌کنندگان (فراتر از انتظارات بازار) نشان داد که تقاضای داخلی همچنان مقاوم باقی مانده و خانوارهای آمریکایی علی‌رغم نرخ‌های بهره بالا و فشارهای تورمی، به مصرف خود ادامه می‌دهند. این پویایی مصرف، موتور اصلی رشد اقتصادی را روشن نگه داشته و مانع از شکل‌گیری سناریوی رکود کوتاه‌مدت شده است. ترکیب این داده‌ها، فدرال رزرو را در موقعیتی پیچیده و دوگانه قرار داده است: از یک سو بازار کار نشانه‌هایی از فرسایش تدریجی را نشان می‌دهد و از سوی دیگر، تقاضای مصرف‌کننده همچنان قدرتمند است و تورم در سطوحی بالاتر از هدف رسمی باقی مانده است. این وضعیت، تصمیم‌گیری درباره مسیر آتی نرخ‌های بهره را به معمایی دشوار تبدیل کرده؛ معمایی که در فضای پرتنش سیاسی کنونی، اهمیت آن برای بازارهای مالی دوچندان شده است. رکوردهای تاریخی در بازار فلزات گرانبها تضعیف اعتماد به دلار آمریکا و تشدید ابهامات پیرامون استقلال فدرال رزرو، به‌عنوان محرکی قدرتمند عمل کرد که بازار فلزات گرانبها را وارد فازی تاریخی و کم‌سابقه ساخت. در ۱۲ ژانویه ۲۰۲۶، قیمت هر اونس طلا برای نخستین بار در تاریخ از مرز روانی ۴٬۶۰۰ دلار عبور کرد و در ادامه رکورد تاریخی تا مرز ۴٬۶۴۰ دلار ثبت نمود؛ سطحی که نه‌تنها رکوردی جدید، بلکه نمادی از تغییر عمیق ترجیحات سرمایه‌گذاران در محیط پرریسک کنونی محسوب می‌شود. نقره نیز همگام با این موج صعودی، با جهشی قابل توجه از محدوده ۹۳ دلار فراتر رفت و بار دیگر جایگاه خود را به‌عنوان مکمل طلا در سبد دارایی‌های پناهگاه امن تثبیت کرد. بررسی ماهیت این رالی نشان می‌دهد که تفاوت‌های بنیادینی با جهش‌های پیشین دارد. برخلاف دوره‌هایی که رشد قیمت فلزات گرانبها عمدتاً متکی بر سفته‌بازی معامله‌گران خرد بود، صعود اخیر بیش از هر چیز از تقاضای ساختاری و بلندمدت بانک‌های مرکزی و سرمایه‌گذاران نهادی تغذیه می‌شود. بانک‌های مرکزی بزرگ جهان، به‌ویژه چین، روند تنوع‌بخشی به ذخایر ارزی خود را با شدت ادامه داده‌اند و به‌طور میانگین ماهانه حدود ۷۰ تن طلا به ذخایر خود می‌افزایند؛ روندی که به‌وضوح بازتابی از کاهش اعتماد به دلار و تلاش برای کاهش وابستگی به نظام مالی مبتنی بر آن است. در بازار نقره نیز عوامل بنیادی نقش پررنگ‌تری نسبت به گذشته ایفا می‌کنند. کسری ساختاری عرضه که اکنون وارد پنجمین سال متوالی خود شده، در کنار رشد سریع تقاضای صنعتی، به‌ویژه در حوزه‌های فناوری‌های نوین، نیمه‌هادی‌ها و انرژی‌های تجدیدپذیر، چشم‌انداز این فلز را به‌طور محسوسی تقویت کرده است. همین ترکیب محدودیت عرضه و افزایش مصرف صنعتی باعث شده بسیاری از تحلیل‌گران، دستیابی نقره به سطوح ۱۰۰ دلاری را در افق میان‌مدت سناریویی دور از ذهن ندانند. از منظر عملکرد قیمتی، طلا از ابتدای سال تاکنون بازدهی حدود ۶ درصدی را ثبت کرده است؛ حرکتی که بیش از هر چیز به بحران استقلال فدرال رزرو و افزایش ریسک‌های ژئوپلیتیک (به‌ویژه پیرامون ایران) نسبت داده می‌شود. نقره اما با رشد حدود ۱۶ درصدی، عملکردی به‌مراتب تهاجمی‌تر داشته و نشان داده است که در فازهای افزایش عدم قطعیت جهانی، می‌تواند نقشی فراتر از یک فلز مکمل ایفا کند. تنش‌های خاورمیانه و ابزار تازه فشار اقتصادی علیه ایران هم‌زمان با تحولات شتابان در نیمکره غربی، خاورمیانه نیز به کانون تازه‌ای از ریسک‌های سیاسی و اقتصادی تبدیل شد. ایران در این بازه زمانی با موج جدیدی از اعتراضات داخلی روبه‌رو بود؛ اعتراضاتی که با قطعی گسترده اینترنت در بخش‌هایی از کشور همراه شد و دسترسی فعالان اقتصادی و مالی به جریان آزاد اطلاعات را به‌شدت محدود کرد. این وضعیت، علاوه بر پیامدهای اجتماعی، بر فضای تصمیم‌گیری بازارهای منطقه‌ای نیز سایه‌ای از ابهام انداخت. در این میان، واکنش کاخ سفید به تحولات ایران بسیار تند و مستقیم بود. دونالد ترامپ ضمن اعلام حمایت علنی از معترضان، هشدار داد که در صورت ادامه سرکوب‌ها، گزینه مداخله نظامی روی میز قرار خواهد گرفت؛ تهدیدی که بلافاصله به افزایش حساسیت ژئوپلیتیک در بازارهای انرژی انجامید. اما فراتر از ادبیات نظامی، مهم‌ترین اقدام واشینگتن در حوزه اقتصادی رخ داد: ترامپ اعلام کرد هر کشوری که به مبادلات تجاری با ایران ادامه دهد، با تعرفه سنگین ۲۵ درصدی بر تمامی تراکنش‌های خود با ایالات متحده مواجه خواهد شد؛ تصمیمی که عملاً به منزله استفاده از سلاح تعرفه‌ای برای اعمال فشار حداکثری تلقی می‌شود. این مجموعه تهدیدات سیاسی و اقتصادی، به سرعت در بازار نفت منعکس شد و نوسانات قابل‌توجهی را در قیمت‌های برنت و WTI رقم زد. از یک سو، چشم‌انداز افزایش عرضه جهانی به‌دنبال تحولات ونزوئلا و احتمال بازگشت تدریجی نفت این کشور به بازار، عاملی برای تعدیل انتظارات قیمتی بود. از سوی دیگر، خطر تشدید تنش‌ها در خلیج فارس و سناریوهای پرریسکی نظیر اختلال در تنگه هرمز، «حق‌الزحمه ریسک» را در قیمت نفت به‌طور محسوسی بالا برد. نتیجه این تقابل نیروها، شکل‌گیری بازاری دو قطبی بود: معامله‌گران نفت در فاصله ۹ تا ۱۸ ژانویه مدام میان دو روایت متضاد در نوسان بودند؛ ترس از کاهش عرضه ناشی از درگیری‌های احتمالی در منطقه و در مقابل، امید به ورود بشکه‌های جدید از ونزوئلا به بازار جهانی. این وضعیت، دامنه نوسان قیمت‌ها را افزایش داد و تصمیم‌گیری برای فعالان بازار انرژی را به یکی از دشوارترین چالش‌های هفته‌های اخیر تبدیل کرد. اقتصاد ژاپن؛ قمار سیاسی تاکایچی و رکورد تاریخی بورس توکیو در شرق آسیا، ژاپن در میانه یکی از پرهیجان‌ترین دوره‌های اقتصادی و سیاسی سال‌های اخیر قرار گرفت؛ دوره‌ای که به‌خوبی نشان داد چگونه تحولات سیاسی داخلی می‌توانند به سرعت به موتور محرک بازارهای مالی تبدیل شوند. در ۱۳ ژانویه ۲۰۲۶، شاخص نیک‌کی ۲۲۵ یکی از دراماتیک‌ترین روزهای تاریخ خود را تجربه کرد و با جهشی بیش از ۱۶۰۰ واحد، به سطح بی‌سابقه ۵۳٬۵۴۹ واحد رسید؛ رکوردی که اعتماد سرمایه‌گذاران به چشم‌انداز کوتاه‌مدت اقتصاد ژاپن را به‌وضوح منعکس می‌کرد. محرک اصلی این صعود خیره‌کننده، تصمیم ناگهانی نخست‌وزیر سانه تاکایچی برای انحلال مجلس سفلی و اعلام برگزاری انتخابات زودهنگام در ماه فوریه بود. بازارها این اقدام را به‌منزله تلاشی حساب‌شده برای تحکیم قدرت سیاسی و پیشبرد برنامه‌های اقتصادی جاه‌طلبانه او تفسیر کردند؛ برنامه‌هایی که بر افزایش قابل توجه مخارج دولتی، حمایت از صنایع راهبردی و تداوم سیاست‌های پولی انبساطی استوار است. تاکایچی به‌عنوان یکی از مدافعان جدی محرک‌های مالی گسترده شناخته می‌شود و قصد دارد با کسب اکثریت قاطع در پارلمان، بسته‌های هزینه‌ای بزرگی را برای مقابله با فشارهای تورمی و تقویت بخش‌های کلیدی (به‌ویژه صنایع دفاعی و فناوری) به اجرا بگذارد. همین چشم‌انداز افزایش هزینه‌های دولتی، امید به رشد سودآوری شرکت‌های ژاپنی را تقویت کرده و جریان تازه‌ای از سرمایه را به سمت بازار سهام این کشور هدایت کرده است؛ روندی که در محافل مالی از آن با عنوان «Takaichi Trade» یاد می‌شود. با این حال، روی دیگر این سکه، پیامدهای ارزی و بدهی ژاپن بوده است. سیاست‌های انبساطی مورد حمایت دولت، فشار مضاعفی بر ین وارد کرده و ارزش این ارز را تا مرز ۱۵۹.۴۲ در برابر دلار تضعیف کرده است. هم‌زمان، بازده اوراق قرضه ۱۰ ساله دولت ژاپن به ۲.۱۶ درصد صعود کرد؛ بالاترین سطح از سال ۱۹۹۹. این جهش بازدهی، بازتاب نگرانی بازارها از پایداری بدهی‌های عظیم دولت ژاپن و هزینه‌های فزاینده تأمین مالی در آینده است. از منظر معامله‌گران فارکس، این تحولات چند پیام کلیدی به همراه داشته است: رکوردشکنی نیک‌کی، جذابیت سرمایه‌گذاری در سهام ژاپنی؛ به‌ویژه در بخش نیمه‌هادی‌ها و شرکت‌های صادرات‌محور – را افزایش داده است. تضعیف مداوم ین، معاملات حملی (Carry Trade) را همچنان جذاب نگه داشته، هرچند ریسک مداخله احتمالی بانک مرکزی ژاپن (BoJ) در بازار ارز به‌طور محسوسی افزایش یافته است. رشد بازده اوراق دولتی، فشار فزاینده‌ای بر بانک مرکزی وارد کرده تا به‌تدریج از سیاست نرخ‌های بهره بسیار پایین فاصله بگیرد؛ تغییری که در صورت تحقق، می‌تواند معادلات بازارهای جهانی را نیز تحت تأثیر قرار دهد. در مجموع، آنچه در ژاپن رخ می‌دهد، ترکیبی از امید سیاسی و ریسک اقتصادی است: قمار بزرگ تاکایچی برای تثبیت قدرت و تحریک رشد، از یک سو بورس توکیو را به قله‌های تازه رسانده و از سوی دیگر، نگرانی‌ها درباره آینده ین و بدهی‌های دولتی را تشدید کرده است. این دوگانگی، اقتصاد ژاپن را به یکی از حساس‌ترین نقاط تمرکز معامله‌گران جهانی در سال ۲۰۲۶ تبدیل کرده است. وضعیت اقتصادی بریتانیا و منطقه یورو؛ رشد در سایه ابهام اقتصاد بریتانیا در ماه نوامبر عملکردی بهتر از انتظار داشت و رشد ۰.۳ درصدی را ثبت کرد؛ رشدی که عمدتاً به بهبود تولیدات کارخانه‌ای (به‌ویژه بازگشت فعالیت‌های شرکت جگوار لندرور پس از رفع اختلالات سایبری) و تداوم پویایی بخش خدمات نسبت داده می‌شود. با این حال، تصویر کلی اقتصاد همچنان متناقض باقی مانده است. نرخ بیکاری به ۵.۱ درصد افزایش یافته و رشد دستمزدها به حدود ۱.۱ درصد در مقیاس ماهانه کاهش یافته که پایین‌ترین سطح از سال ۲۰۲۰ محسوب می‌شود. این ترکیب داده‌ها، بانک مرکزی بریتانیا (BoE) را در موقعیتی دشوار قرار داده است؛ نهادی که پس از کاهش نرخ بهره به ۳.۷۵ درصد در ماه دسامبر، اکنون با معمای رشد اقتصادی مثبت در کنار ضعف بازار کار روبه‌روست و همین امر پیش‌بینی کاهش مجدد نرخ در ماه فوریه را با تردیدهای جدی مواجه کرده است. در منطقه یورو، نشانه‌هایی از بهبود تدریجی دیده می‌شود. تولید صنعتی در ماه نوامبر رشد ۰.۷ درصدی را تجربه کرد که سومین ماه متوالی افزایش تولید به شمار می‌رود. آلمان نیز پس از دو سال رکود، در سال ۲۰۲۵ رشد خفیف ۰.۲ درصدی را ثبت کرد؛ رقمی هرچند محدود، اما نمادی از خروج تدریجی موتور اقتصادی اروپا از وضعیت انقباضی. با این وجود، تراز تجاری منطقه یورو تحت فشار قرار گرفته و مازاد آن به ۹.۹ میلیارد یورو کاهش یافته است؛ افتی که عمدتاً ناشی از کاهش ۲۰.۳ درصدی صادرات به ایالات متحده بوده و بازتاب مستقیمی از پیامدهای اولیه سیاست‌های تعرفه‌ای دولت ترامپ بر تجارت اروپا به شمار می‌رود. بازار سهام آمریکا و چرخش سرمایه در سایه انقلاب هوش مصنوعی در فاصله ۹ تا ۱۸ ژانویه، بازارهای سهام ایالات متحده شاهد تغییر جهت معنادار جریان سرمایه بودند؛ پدیده‌ای که از آن با عنوان چرخش بخشی سرمایه (Sector Rotation) یاد می‌شود. در حالی که شاخص‌های اصلی نظیر S&P 500 و نزدک تحت تأثیر ابهامات پیرامون سیاست‌های فدرال رزرو و نوسانات بخش فناوری با افت‌های محدود مواجه شدند، سهام شرکت‌های با ارزش بازار کوچک در شاخص راسل ۲۰۰۰ عملکرد بهتری از خود نشان دادند و حدود ۲ درصد رشد کردند. بررسی عملکرد هفتگی بخش‌های مختلف بازار سهام تصویر روشنی از این جابه‌جایی سرمایه ارائه می‌دهد. بخش انرژی با رشد ۲.۴ درصدی، از تنش‌های ژئوپلیتیک پیرامون ایران و نوسانات عرضه نفت ونزوئلا بهره برد. مواد پایه نیز با افزایش ۰.۸ درصدی تقویت شد که عمدتاً ناشی از خوش‌بینی به تقاضای صنعتی چین و برنامه‌های محرک اقتصادی ژاپن بود. در مقابل، بخش فناوری اطلاعات با افت ۰.۶ درصدی روبه‌رو شد؛ افتی که بیشتر به شناسایی سود پس از رشدهای چشمگیر سال ۲۰۲۵ نسبت داده می‌شود. صنایع دفاعی با جهش ۳ درصدی، واکنشی مثبت به پیشنهاد بودجه نظامی ۱.۵ تریلیون دلاری دولت آمریکا نشان دادند، در حالی که سهام بانکی با کاهش ۲.۳ درصدی تحت فشار نگرانی‌ها درباره محدودیت‌های احتمالی بر نرخ بهره کارت‌های اعتباری و گزارش‌های مالی ناهمگون قرار گرفتند. در همین حال، بخش هوش مصنوعی وارد مرحله تازه‌ای از بلوغ شده است. برخلاف نگرانی‌های اولیه درباره جایگزینی نیروی انسانی، داده‌های لینکدین نشان می‌دهد که توسعه AI نه‌تنها موجب کاهش اشتغال نشده، بلکه حدود ۱.۳ میلیون فرصت شغلی جدید در حوزه‌های مراکز داده، مهندسی داده و زیرساخت‌های دیجیتال ایجاد کرده است. گزارش‌های سود قدرتمند شرکت‌هایی نظیر TSMC نیز اعتماد سرمایه‌گذاران به تداوم چرخه سرمایه‌گذاری در تراشه‌های پیشرفته و پردازنده‌های گرافیکی را تقویت کرده است. با این حال، محدودیت‌های صادراتی جدید آمریکا علیه چین همچنان به‌عنوان یک ریسک جدی برای غول‌هایی مانند انویدیا و زنجیره تأمین نیمه‌هادی‌ها باقی مانده و می‌تواند در ماه‌های پیش‌رو منبع تازه‌ای از نوسانات برای این صنعت باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس هشدار می‌دهد که نوسانات شدید قیمت نقره احتمالاً ادامه خواهد داشت

گلدمن ساکس به تازگی اعلام کرده که نوسانات شدید قیمت نقره احتمالاً همچنان ادامه خواهد داشت. این پیش‌بینی به دلیل ذخایر به طور مداوم کم در بازار و حساسیت بالای قیمت‌ها به تغییرات جابه‌جایی‌ها مطرح شده است. نقره در سال 2025 با افزایش قابل توجهی مواجه شد و حدود 138 درصد رشد کرد. این افزایش ناشی از ورود سرمایه‌گذاران خصوصی، انتظارات از کاهش نرخ بهره فدرال رزرو و تقاضای فزاینده برای تنوع در سبد سرمایه‌گذاری بود. اما گلدمن ساکس تأکید می‌کند که نوسانات قیمت تنها به دلیل تقاضا نیست. کمبود نقدینگی در لندن، جایی که قیمت‌های جهانی تعیین می‌شود، باعث شده که حتی تغییرات کوچک در موقعیت‌ها تأثیر زیادی بر قیمت‌ها داشته باشد. گلدمن همچنین به این نکته اشاره می‌کند که گمانه‌زنی‌ها در مورد اقدامات تجاری ایالات متحده در سال گذشته باعث شد تا بازار به سمت انتقال نقره فیزیکی به ایالات متحده حرکت کند، حتی اگر این فلز در نهایت از تعرفه‌ها معاف شده باشد. این جابه‌جایی، موجودی‌ها را از انبارهای لندن تخلیه کرده و بازار را به شدت به تغییرات تقاضا حساس‌تر کرده است. به همین دلیل، کشش قیمت به شدت افزایش یافته است؛ به طوری که تقاضای خالص 1,000 تن در هفته اکنون می‌تواند قیمت‌ها را نزدیک به 7 درصد تغییر دهد. این شرایط باعث شده که نوسانات قیمت در ماه‌های اخیر به شدت افزایش یابد. در حالی که ETFهای نقره از این افزایش بهره‌مند شده‌اند، گلدمن به سرمایه‌گذاران هشدار می‌دهد که نوسانات می‌تواند به هر دو سمت حرکت کند و نباید به راحتی به پیش‌بینی سودهای اخیر اعتماد کرد. به علاوه، اقدام چین برای معرفی کنترل‌های صادراتی بر روی محموله‌های نقره از ژانویه، می‌تواند به نوسانات بیشتر دامن بزند و عرضه را محدود کند، حتی اگر عدم قطعیت در سیاست‌های تجاری ایالات متحده کاهش یابد. در نهایت، گلدمن ساکس نتیجه‌گیری می‌کند که تا زمانی که موجودی‌ها بازسازی نشوند و نقدینگی به حالت عادی برنگردد، قیمت‌های نقره احتمالاً به شدت واکنش‌پذیر باقی خواهند ماند. این وضعیت می‌تواند فرصت‌هایی را برای سرمایه‌گذاران با تحمل نوسانات ایجاد کند، اما برای کسانی که به دنبال ثبات هستند، چالش‌هایی به همراه خواهد داشت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص قیمت مصرف کننده سوئیس – دسامبر

شاخص قیمت مصرف کننده سوئیس - دسامبر - Consumer Price Index  واقعی .................. %0.0  پیش‌بینی ........... %0.0  قبلی ................. %0.2- شاخص قیمت مصرف کننده سوئیس - سالانه (دسامبر) - Consumer Price Index  واقعی .................. %0.1  پیش‌بینی ........... %0.1  قبلی ................. %0.0 تورم سوئیس در ماه‌های اخیر تقریباً بدون تغییر باقی مانده و رشد ماهانه‌ای ثبت نشده است؛ موضوعی که نشان‌دهنده نبود فشار قیمتی و خطر بازگشت تورم منفی است. بانک مرکزی سوئیس اعلام کرده که تورم هسته سالانه در حدود ۰.۵٪ قرار دارد و همین سطح به آن‌ها اجازه می‌دهد فعلاً از ابزارهای ویژه سیاست پولی استفاده نکنند. مقام‌های پولی تأکید کرده‌اند که تلاش می‌کنند تا حد امکان از بازگشت به نرخ‌های بهره منفی جلوگیری کنند. با این حال، تحلیلگران هشدار می‌دهند که اگر چین در سال آینده تورم منفی را به اقتصاد جهانی صادر کند، سوئیس نیز تحت تأثیر قرار خواهد گرفت و بانک مرکزی این کشور ممکن است مجبور به تصمیم‌های سخت شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنش‌های ژئوپولیتیک ممکن است بیت‌کوین را تقویت کنند

بر اساس گفته‌های مت منا، استراتژیست شرکت 21Shares، بهبود اخیر بیت‌کوین نشان می‌دهد که افزایش تنش‌های ژئوپولیتیک سرمایه‌گذاران را به سمت رمزارزها سوق می‌دهد. او افزود که بیت‌کوین به‌طور فزاینده‌ای به‌عنوان یک دارایی ذخیره «خنثی» در کنار دارایی‌های امن سنتی مانند طلا و نقره دیده می‌شود. پس از افت بیش از ۶٪ در سال گذشته، تاریخچه بیت‌کوین نشان می‌دهد که کاهش‌های سالانه متوالی را به ندرت تجربه کرده است، موضوعی که احتمال رشد آن در سال جاری را تقویت می‌کند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

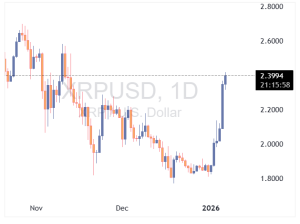
ریپل با رشد ۱۱ درصدی به ارزش بازار ۱۴۰ میلیارد دلار رسید

ارز دیجیتال ریپل (XRP) با رشد قابل‌توجه ۱۱ درصدی دوباره به سطح ۱۴۰ میلیارد دلار ارزش بازار رسید؛ سطحی که نشان می‌دهد تقاضا برای این رمزارز در حال افزایش است. این رشد در حالی رخ می‌دهد که بازار کریپتو در هفته‌ی اخیر شاهد ورود سرمایه‌های تازه و افزایش فعالیت معامله‌گران بوده است. تحلیلگران می‌گویند ترکیبی از بهبود سنتیمنت بازار، افزایش حجم معاملات و انتظار برای تحولات حقوقی و فنی در رشد XRP نقش داشته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

نقشه نوسانات فارکس در سال ۲۰۲۶؛ کدام ارزها فرصت‌ساز و کدام پرریسک‌اند؟

سال ۲۰۲۵ برای بازارهای ارز، با وجود موجی از شوک‌های سیاسی و اقتصادی، پایان آرام‌تری نسبت به انتظارات بدبینانه داشت. تورم جهانی که پس از همه‌گیری به اوج رسیده بود در مسیر نزولی قرار گرفت و اقتصادهای بزرگ (هرچند با رشد شکننده) توانستند از رکود عمیق فاصله بگیرند. با این حال، فضای کلان اقتصاد جهانی همچنان با ریسک همراه است؛ از احتمال تشدید جنگ‌های تجاری و سیاست‌های تعرفه‌ای گرفته تا تداوم تنش‌های ژئوپلیتیک که می‌توانند در مقاطع مختلف، جریان سرمایه و اشتهای ریسک را به‌طور ناگهانی تغییر دهند. در آستانه ۲۰۲۶، تمرکز بازارها بیش از هر چیز بر مسیر سیاست پولی بانک‌های مرکزی بزرگ است. پس از دوره افزایش سریع نرخ‌ها در سال‌های ۲۰۲۲ و ۲۰۲۳، سیاست پولی در سال ۲۰۲۵، وارد فاز تعدیل شد و انتظار می‌رود این روند در سال جدید هم ادامه یابد. بر مبنای برآوردهای رایج، فدرال رزرو بیشترین فضای کاهش را دارد و نرخ بهره آمریکا در طول ۲۰۲۶ می‌تواند به حوالی ۳٪ نزدیک شود؛ در حالی که بانک مرکزی اروپا احتمالاً نرخ‌ها را حوالی ۲٪ نگه می‌دارد و بانک انگلستان نیز در مسیری قرار می‌گیرد که می‌تواند به محدوده تعادلی نزدیک ۳٫۲۵٪ برسد. نتیجه این آرایش جدید، کاهش تدریجی مزیت نرخ بهره دلار در برابر رقباست؛ عاملی که می‌تواند به تضعیف نسبی دلار و افزایش جذابیت برخی ارزهای دیگر بینجامد. در چنین محیطی، پرسش اصلی فعالان فارکس آن است که کدام ارزها در سال ۲۰۲۶ ظرفیت تبدیل شدن به فرصت را دارند و کدام‌یک با ریسک‌های ساختاری و چرخه‌ای بیشتری روبه‌رو خواهند بود. یورو (EUR)؛ چشم‌انداز اقتصاد اروپا و مسیر نوسان یورو اقتصاد منطقه یورو در اواخر ۲۰۲۵ نشانه‌هایی از خروج تدریجی از رکود خفیف ابتدای سال نشان داد. نرخ تورم که در سال‌های قبل به سطوح بالایی رسیده بود، به حوالی هدف ۲ درصدی بانک مرکزی اروپا بازگشت و حتی اندکی پایین‌تر تثبیت شد؛ امری که به ECB اجازه داد پس از یک دوره انقباض شدید، نرخ‌های سیاستی را در سطوح فعلی (نرخ سپرده نزدیک ۲٪) ثابت نگه دارد. در همین حال، بازار کار همچنان مقاوم باقی مانده است: نرخ بیکاری در کف‌های چنددهه‌ای و مشارکت نیروی کار بالا مانده که از مصرف خانوار حمایت کرده است. ترکیب تورم مهار‌شده، رشد اقتصادی ضعیف اما مثبت و ثبات بازار کار، به یورو اجازه داد سال ۲۰۲۵ را با ثبات نسبی و در محدوده‌های بالاتر نسبت به کف‌های قبلی به پایان برساند. انتظار می‌رود رشد اقتصادی منطقه یورو در ابتدای ۲۰۲۶ اندکی کند شود، اما در نیمه دوم سال با کمک محرک‌های مالی؛ به‌ویژه افزایش هزینه‌های عمومی در حوزه دفاع و زیرساخت در کشورهایی مانند آلمان، دوباره شتاب بگیرد. با این حال، اقتصاد اروپا همچنان با محدودیت‌های ساختاری نظیر رقابت فزاینده صنایع چین، جمعیت پیر و وابستگی به واردات انرژی روبه‌روست که مانع جهش پایدار رشد می‌شود. پیش‌بینی‌ها حاکی از آن است که تورم در ۲۰۲۶ کمی زیر ۲٪ باقی بماند؛ وضعیتی که به احتمال زیاد ECB را به حفظ نرخ‌های بهره در سطوح فعلی وادار خواهد کرد. سیاست رسمی بانک مرکزی اروپا همچنان «داده‌محور» است و تنها در صورت انحراف معنادار تورم یا داغ‌شدن بیش از حد اقتصاد، احتمال تغییر جهت سیاست پولی مطرح خواهد شد. بسیاری از استراتژیست‌های بازار نسبت به تقویت ملایم یورو در برابر دلار آمریکا در ۲۰۲۶ خوش‌بین هستند.  دلیل اصلی، تغییر سمت‌وسوی سیاست پولی دو سوی آتلانتیک است: فدرال رزرو آمریکا مشغول کاهش نرخ‌هاست در حالی که ECB در ۲٪ متوقف شده و شاید حتی در حالت انقباضی باقی بماند. کاهش شکاف نرخ بهره به نفع یورو، جذابیت سرمایه‌گذاری در دارایی‌های یورویی را بالا می‌برد و فشار نزولی بر دلار ایجاد می‌کند. رُبوبانک پیش‌بینی می‌کند نرخ برابری یورو/دلار طی ۱۲ ماه آینده از سطوح کنونی اندکی بالاتر رفته و به حدود ۱٫۱۸ برسد. حتی سناریوهای خوش‌بینانه‌تری هم مطرح شده است؛ مثلاً مدیران سرمایه‌گذاری RBC در صورت تضعیف گسترده دلار آمریکا، امکان صعود یورو تا ۱٫۲۴ دلار را نیز مطرح کرده‌اند. البته تحقق جهش قابل ملاحظه‌ی یورو نیازمند محرک‌هایی فراتر از عوامل درونی اروپا است و عمدتاً وابسته به افت ارزش دلار خواهد بود. در برابر ارزهای دیگر، انتظار می‌رود یورو عملکرد نسبتاً باثبات یا قوی داشته باشد. برای مثال در برابر پوند بریتانیا، روند تقویت تدریجی یورو که از ۲۰۲۵ مشاهده شد ممکن است ادامه یابد؛ کارشناسان اشاره می‌کنند که پوند در ۲۰۲۵ نسبت به یورو تضعیف شده و احتمالاً این روند تداوم خواهد داشت. به طور کلی یورو در ۲۰۲۶ از دسته ارزهایی به شمار می‌رود که می‌تواند فرصت‌ساز باشد، هرچند دامنه نوسانات آن ممکن است محدود و به عوامل برون‌زا (مانند وضعیت دلار و قیمت انرژی) وابسته باشد. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ پوند بریتانیا (GBP)؛ زیر فشار عدم‌قطعیت‌ها پوند استرلینگ سال ۲۰۲۵ را زیر فشار هم‌زمان عوامل اقتصادی و سیاسی به پایان برد. تورم که ابتدای سال در سطوح بالایی قرار داشت، به‌تدریج کاهش یافت اما همچنان در مقایسه با سایر اقتصادهای گروه هفت بالا باقی ماند. بانک انگلستان پس از رساندن نرخ بهره به حوالی ۵ درصد، در نیمه دوم سال افزایش بیشتر را متوقف کرد و با کند شدن رشد اقتصادی و نشانه‌هایی از کاهش تورم، به تدریج اقدام به کاهش نرخ بهره تا سطح 3.75 درصد نمود. در همین حال، تغییر دولت پس از بیش از یک دهه و روی کار آمدن کابینه جدید حزب کارگر، اگرچه نوعی ثبات سیاسی نسبی ایجاد کرد، اما به‌دلیل وضعیت شکننده مالی دولت و وعده‌های انضباط بودجه‌ای، چشم‌انداز رشد کوتاه‌مدت اقتصاد را محدود نگه داشت. حاصل این ترکیب، رشد بسیار ضعیف در ۲۰۲۵ و پوندی بود که در محدوده‌های میانی در برابر دلار درجا زد و نتوانست نقش فعالی در میان ارزهای پیشتاز ایفا کند. انتظار می‌رود اقتصاد بریتانیا در ۲۰۲۶ اندکی بهبود یابد، اما همچنان با نرخی پایین‌تر از بسیاری از اقتصادهای توسعه‌یافته رشد کند. سیاست مالی دولت به‌طور کلی انقباضی باقی خواهد ماند و هدف اصلی آن حفظ اعتماد بازار اوراق است، نه تحریک رشد. در مقابل، سیاست پولی به‌تدریج انبساطی می‌شود: بانک انگلستان احتمالاً طی ماه‌های نخست سال نرخ بهره را مرحله‌به‌مرحله کاهش می‌دهد تا به محدوده تعادلی نزدیک ۳٫۲۵ درصد برسد. این ترکیبِ سیاست مالی سخت‌گیرانه و سیاست پولی نرم‌تر، به اقتصاد اجازه تنفس می‌دهد اما موتور رشد را پرقدرت نمی‌کند. از منظر سیاسی نیز، هرچند ریسک ژئوپلیتیک خارجی محدود است، اما تحولات داخلی؛ از جمله آزمون‌های انتخاباتی محلی و فشارهای درون‌حزبی، می‌تواند گهگاه فضای عدم‌قطعیت را به بازار بازگرداند. اکثر تحلیل‌گران توافق دارند که پوند در سال ۲۰۲۶ با ریسک‌ها و موانعی مواجه است و احتمالاً از ارزهای پیشتاز نخواهد بود. پوند بریتانیا در سال گذشته میلادی عمدتاً «تحت فشار» بوده است و این وضعیت بنا به دلایلی پابرجاست. رُبوبانک تصریح می‌کند پوند به خاطر بی‌ثباتی‌های سیاسی داخلی و کاهش نرخ بهره بانک انگلستان جای مانور زیادی برای تقویت ندارد. در مقابل دلار آمریکا، اگرچه انتظار می‌رود تضعیف دلار به نفع همه ارزهای دیگر از جمله پوند تمام شود، ولی احتمال اینکه استرلینگ افزایش چشمگیری نسبت به سطوح فعلی داشته باشد پایین‌تر از ارزهای همتایی مانند یورو یا دلار استرالیاست. با این‌حال برخی پیش‌بینی‌ها نسبتاً خوش‌بینانه‌اند؛ برای مثال بانک‌هایی چون NatWest نرخ برابری پوند/دلار را تا اواخر ۲۰۲۶ در محدوده ۱٫۳۵–۱٫۴۰ برآورد کرده‌اند؛ اما این سناریوها مبتنی بر تضعیف شدید دلار و رفع اکثر موانع داخلی بریتانیاست که تحقق کامل آن محل تردید است. سناریوی محتمل‌تر آن است که پوند در برابر دلار افزایش ملایمی داشته باشد، ولی از حیث عملکرد نسبی، از دیگر ارزهای G10 عقب بماند. در برابر یورو نیز همان‌طور که اشاره شد پوند توان رقابت بالایی نشان نداده و ممکن است ادامه تضعیف تدریجی استرلینگ نسبت به یورو را شاهد باشیم. به بیان دیگر، در سبد ارزهای اصلی سال ۲۰۲۶، پوند جزو گزینه‌های پرریسک‌تر تلقی می‌شود و تا زمانی که افق سیاست‌گذاری اقتصادی و سیاسی بریتانیا شفاف‌تر نشود، معامله‌گران با احتیاط بیشتری به سراغ استرلینگ خواهند رفت. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ دلار آمریکا (USD)؛ پایان مزیت انحصاری؟ شاخص دلار آمریکا پس از دو سال رشد متوالی، در ۲۰۲۵ وارد فاز اصلاح شد. جهش اولیه دلار در ابتدای سال که با بازگشت دونالد ترامپ به قدرت و امید بازار به سیاست‌های رشد‌محور همراه بود، به‌تدریج جای خود را به نگرانی از جنگ‌های تجاری، نااطمینانی سیاستی و کاهش نرخ‌های بهره داد. فدرال رزرو با کند شدن اقتصاد و فروکش کردن تورم، مسیر کاهش نرخ را در پیش گرفت و بخشی از مزیت نرخ بهره دلار نسبت به رقبا از میان رفت. در نتیجه، دلار با وجود نقش پناهگاهی خود در مقاطع پرتنش، سال را با تضعیف نسبی به پایان برد و بسیاری از ارزهای رقیب بخشی از عقب‌ماندگی سال‌های قبل را جبران کردند. فضای پایه برای دلار در ۲۰۲۶ همچنان محتاطانه است. انتظار می‌رود فدرال رزرو کاهش نرخ بهره را ادامه دهد تا سیاست پولی به محدوده‌ای نزدیک به نرخ خنثی برسد، در حالی که بسیاری از بانک‌های مرکزی دیگر یا در حال توقف کاهش‌ها هستند یا با احتیاط بیشتری حرکت می‌کنند. این واگرایی، مزیت تاریخی دلار را تضعیف می‌کند. در بعد واقعی اقتصاد نیز، آمریکا با ترکیبی از رشد کندتر، کسری بودجه بزرگ و ابهام‌های سیاستی مواجه است؛ رشدی که بیش از آنکه بر سرمایه‌گذاری مولد تکیه داشته باشد، به محرک‌های مالی کوتاه‌مدت متکی است. افزون بر این، نزدیکی پایان دوره ریاست جروم پاول در فدرال رزرو و فشارهای سیاسی بر سیاست پولی، سایه‌ای از تردید بر استقلال بانک مرکزی و اعتماد سرمایه‌گذاران انداخته است. اجماع بازار بر ادامه تضعیف ملایم دلار است، هرچند احتمال نوسانات مقطعی مخالف جهت نیز منتفی نیست. مدیران سرمایه‌گذاری RBC خاطرنشان کرده‌اند که روند نزولی دو ساله دلار در اواخر ۲۰۲۵ موقتاً متوقف شد، اما دلایل کافی برای از سرگیری تضعیف دلار در ۲۰۲۶ وجود دارد. یکی از مهم‌ترین این دلایل، کمتر شدن شکاف بازدهی دلار نسبت به رقباست؛ تفاوت نرخ بهره دوساله آمریکا و آلمان که در اوج خود حدود ۲٫۵٪ بود، اکنون رو به کاهش است و حمایت سنتی ناشی از نرخ بالاتر دلار در حال رنگ باختن است. کارشناسان ING پیش‌بینی می‌کنند شاخص دلار (DXY) تا اواخر ۲۰۲۶ به محدوده میانی ۹۰ واحد (احتمالاً حوالی ۹۵) نزول کند. رُبوبانک نیز عقیده دارد روند نزولی دلار به لطف عوامل چرخه‌ای آمریکا (کاهش نرخ بهره و افت مزیت رشد) ادامه خواهد یافت و فشارهای سیاسی واشنگتن بر فدرال رزرو و فضای مبهم اقتصاد آمریکا وزن بیشتری بر دوش دلار می‌گذارد. البته باید در نظر داشت که سناریوی مخالف در صورت اصرار تورم بر سطوح بالا هم امکان‌پذیر است. اگر تورم آمریکا برخلاف انتظار همچنان بالا بماند، فدرال رزرو ناچار می‌شود سیاست انقباضی را طولانی‌تر کند یا سرعت کاهش نرخ را کم نماید؛ در این حالت دلار ممکن است حمایت پیدا کند و از افت بیشتر مصون بماند.   همچنین دلار کماکان ارز اول جهان در مواقع بحران است؛ چنانچه در ۲۰۲۶ یک شوک ژئوپلیتیک بزرگ یا ریسک مالی جدیدی رخ دهد، تقاضا برای دلار به عنوان دارایی امن می‌تواند موقتاً آن را تقویت کند؛ همان‌طور که در برهه‌هایی از ۲۰۲۵ مشاهده شد. اما سناریوی پایه نزد اغلب تحلیل‌گران این است که ۲۰۲۶ سالی خواهد بود که دلار آمریکا در آن افت تدریجی ارزش را تجربه کند و در مقایسه با ارزهای رقیب کم‌فروغ‌تر ظاهر شود. از این رو دلار در قیاس با برخی ارزهای دیگر که چشم‌انداز روشنی دارند، کمتر جنبه فرصت‌ساز و بیشتر به منزله ارز پرریسک برای نگهداری تلقی می‌شود. ین ژاپن (JPY)؛ روی مرز عادی‌سازی پولی و آزمون اعتماد بازار سال ۲۰۲۵ برای ژاپن با ترکیبی از رشد مثبت اما شکننده، تورم بالاتر از هدف و تغییرات مهم سیاستی همراه بود. در نیمه نخست سال، اقتصاد تا حدی به لطف بهبود تراز تجاری و رشد سرمایه‌گذاری بنگاه‌ها جان گرفت، اما از نیمه دوم نشانه‌های کند شدن تقاضای داخلی پررنگ‌تر شد و فشار هزینه‌های زندگی؛خصوصاً از کانال افزایش قیمت خوراکی‌ها، اجازه نداد مصرف خانوار به موتور پایدار رشد تبدیل شود. نقطه عطف سال در سیاست پولی رقم خورد: بانک مرکزی ژاپن در نشست ۱۸–۱۹ دسامبر نرخ سیاستی را ۰٫۲۵ واحد درصد افزایش داد و به ۰٫۷۵٪ رساند؛ حرکتی که به‌عنوان گام جدی در مسیر خروج از عصر نرخ‌های نزدیک صفر تعبیر شد. با این حال، ین در بیشتر سال همچنان ضعیف ماند و حوالی ۱۵۶–۱۵۷ در برابر دلار نوسان کرد؛ زیرا اختلاف نرخ بهره با آمریکا هنوز علیه ین بود و هم‌زمان، بخشی از بازار به ریسک‌های مالی ژاپن در محیط نرخ‌های بالاتر حساس‌تر شد. سال ۲۰۲۶ برای ژاپن «سال توازن‌سازی» است؛ توازن میان ادامه حمایت مالی دولت و عادی‌سازی تدریجی سیاست پولی، آن هم در محیطی که ریسک‌های خارجی کم نیست. سیاست‌های تعرفه‌ای آمریکا و کندی اقتصاد چین می‌تواند در نیمه نخست سال به صادرات فشار وارد کند و در کنار آن، برخی تنش‌های منطقه‌ای بر بخش خدمات و گردشگری سایه بیندازد. در مقابل، انتظار می‌رود بانک مرکزی ژاپن مسیر عادی‌سازی را (با ریتمی محتاطانه و داده‌محور) ادامه دهد و بسته به دوام تورم پایه و روند دستمزدها، یک یا دو مرحله افزایش دیگر را در دستور کار داشته باشد. در جبهه مالی نیز چالش اصلی پابرجاست: بدهی بسیار بالاست و با بالا رفتن بازده اوراق، هزینه خدمات بدهی افزایش می‌یابد؛ بنابراین بازار در ۲۰۲۶ بیش از گذشته به نشانه‌های انضباط مالی و کیفیت برنامه‌های بودجه‌ای واکنش نشان خواهد داد. مسیر ین در ۲۰۲۶ عمدتاً به دو متغیر گره خورده است: جهت‌گیری نرخ‌های بهره در آمریکا و سرعت عادی‌سازی بانک مرکزی ژاپن و در لایه دوم، اعتماد بازار به پایداری مالی ژاپن. در سناریوی پایه، اگر فدرال رزرو به کاهش نرخ‌ها ادامه دهد و BOJ نیز افزایش‌های تدریجی را پی بگیرد، شکاف نرخ بهره کوچک‌تر می‌شود و این می‌تواند زمینه‌ساز تقویت آرام ین باشد؛ به‌خصوص در دوره‌هایی که بازار جهانی به سمت ریسک‌گریزی می‌رود و تقاضا برای دارایی‌های امن بالا می‌گیرد. اما سناریوی رقیب هم قابل چشم‌پوشی نیست: اگر عادی‌سازی پولی ژاپن کندتر از انتظار پیش برود یا نگرانی‌ها درباره کسری بودجه و عرضه اوراق تشدید شود، ین ممکن است دوباره تحت فشار قرار گیرد و حتی به سمت سطوح ضعیف‌تر حرکت کند. بنابراین ین در ۲۰۲۶ بیش از آنکه یک روند یکنواخت بسازد، ارزی «رویدادمحور» خواهد بود؛ ارزی که در روزهای تصمیمات BOJ، داده‌های تورم و دستمزد و همچنین شوک‌های ژئوپلیتیک، مستعد جهش‌های تند و ناگهانی است دلار کانادا (CAD)؛ ارز کالایی در مسیر ترمیم دلار کانادا سال ۲۰۲۵ را در سطوح ضعیف‌تری نسبت به دلار آمریکا به پایان رساند و نرخ USDCAD تا محدوده ۱٫۴۰ بالا رفت؛ سطحی که از منظر تاریخی به معنای کم‌ارزش‌گذاری قابل توجه لونی است. عامل اصلی این تضعیف، شکاف منفی نرخ بهره میان کانادا و آمریکا بود: بانک کانادا زودتر و سریع‌تر از همتایان خود وارد چرخه کاهش نرخ شد و لونی عملاً به ارز تأمین مالی معاملات کری‌ترید تبدیل شد. با این حال، در نیمه دوم سال نشانه‌های بهبود اقتصادی ظاهر شد؛ رشد و اشتغال بهتر از انتظار، فروکش تورم و اثرگذاری محرک پولی باعث شد فشار نزولی بر ارز کانادا کاهش یابد و بازار نشانه‌هایی از تثبیت و کف‌سازی را نشان دهد. تصویر بنیادی کانادا برای ۲۰۲۶ نسبتاً سازنده است. از یک سو، اقتصاد جهانی در سناریوی پایه وارد رکود نمی‌شود و تقاضای آمریکا؛ مهم‌ترین شریک تجاری کانادا، برای کالاها و انرژی حفظ خواهد شد. از سوی دیگر، بانک کانادا پس از کاهش‌های سنگین سال‌های قبل احتمالاً به فاز تثبیت سیاست پولی وارد می‌شود و شکاف نرخ بهره منفی با آمریکا نیز با کاهش نرخ‌های فدرال رزرو کوچک‌تر خواهد شد. افزون بر این، ارز کانادا از منظر برابری قدرت خرید همچنان ارزان ارزیابی می‌شود که به مرور می‌تواند سرمایه‌گذاران را به بازگشت به لونی ترغیب کند. تعدیل فضای تجاری در آمریکای شمالی و سرمایه‌گذاری‌های جدید در حوزه انرژی، مواد معدنی و خودروهای برقی نیز به این چشم‌انداز حمایتی اضافه می‌شود. بیشتر تحلیل‌گران انتظار دارند لونی در سال ۲۰۲۶ تقویت شود و بخشی از ارزش از دست‌رفته خود را بازیابد. پیش‌بینی RBC این است که دلار کانادا در اواخر ۲۰۲۶ در نرخ برابری حدود ۱٫۳۲ در برابر دلار آمریکا معامله شود. این عدد به معنی افزایش چنددرصدی ارزش لونی نسبت به نرخ‌های اواخر ۲۰۲۵ است. دلایل این خوش‌بینی همان‌طور که گفته شد، تعدیل عوامل فشار درونی و بیرونی بر ارز کاناداست: از یک سو بانک کانادا دیگر کاهش نرخ بیشتری در برنامه ندارد و اقتصاد داخلی در وضعیت مناسبی قرار دارد، از سوی دیگر دلار آمریکا تضعیف می‌شود و قیمت کالاهای اساسی (هرچند رشد انفجاری ندارد) در سطوح بدی برای صادرکنندگان کانادایی نیست. تحلیل‌گران معتقدند شاید در ابتدای ۲۰۲۶ دلار کانادا هنوز اندکی عقب‌تر از سایر ارزهای مهم حرکت کند؛ مثلاً اگر دلار آمریکا تضعیف شود ابتدا ارزهای اروپا و استرالیا سریع‌تر بهره ببرند، اما در ادامه سال لونی به اکثر همتایان توسعه‌یافته خود خواهد رسید و حتی جلو خواهد زد. به بیان دیگر، دلار کانادا را می‌توان یک ارز «فرصت‌ساز» در ۲۰۲۶ دانست که ظرفیت رشد دارد. ریسک‌های اصلی پیش‌روی آن می‌تواند افت ناگهانی قیمت نفت و مواد خام یا بحران اقتصادی در آمریکا باشد که تقاضا برای صادرات کانادا را کاهش دهد. همچنین اگر خلاف انتظار، بانک کانادا دوباره به سمت افزایش نرخ بهره برود (مثلاً به دلیل جهش تورم)، ممکن است رشد اقتصادی کند شود و اثر منفی بر ارز بگذارد؛ هرچند چنین سناریویی دور از ذهن است. در مجموع، لونی در وضعیت فعلی نسبت ریسک/بازده متعادلی برای سرمایه‌گذاران دارد و بسیاری از موسسات بین‌المللی ورود تدریجی به پوزیشن خرید روی دلار کانادا را مدنظر قرار داده‌اند تا از موج احتمالی صعود آن در اواخر ۲۰۲۶ بهره‌مند شوند. دلار استرالیا (AUD)؛ برنده چرخه ریسک و بازده دلار استرالیا در سال ۲۰۲۵ یکی از بهترین عملکردها را در میان ارزهای کشورهای توسعه‌یافته ثبت کرد و توانست روند نزولی چندساله خود را معکوس کند. رشد قیمت کالاهای پایه، به‌ویژه فلزات صنعتی و طلا، از درآمدهای صادراتی استرالیا حمایت کرد و پشتوانه‌ای برای تقویت ارز این کشور شد. در کنار آن، بانک مرکزی استرالیا برخلاف انتظارات بازار، کاهش تهاجمی نرخ بهره را در پیش نگرفت و با حفظ نرخ‌ها در سطوح نسبتاً بالا، جذابیت بازدهی AUD را نگه داشت. هم‌زمان، بهبود اشتهای ریسک جهانی پس از عبور از شوک‌های ابتدای سال، جریان سرمایه را به سمت ارزهای پروسیکلیکال سوق داد و دلار استرالیا را به یکی از برندگان این چرخش تبدیل کرد. چشم‌انداز بنیادی دلار استرالیا در ۲۰۲۶ همچنان مثبت ارزیابی می‌شود. تداوم رشد ملایم اقتصاد جهانی، پروژه‌های زیرساختی و گذار انرژی در اقتصادهای بزرگ، تقاضا برای فلزاتی مانند مس، لیتیوم و عناصر نادر خاکی را بالا نگه می‌دارد؛ حوزه‌هایی که استرالیا در آنها مزیت نسبی دارد. از منظر سیاست پولی نیز، انتظار می‌رود فدرال رزرو کاهش نرخ را ادامه دهد، در حالی که بانک مرکزی استرالیا با احتیاط بیشتری حرکت کند؛ واگرایی‌ای که به نفع دلار استرالیاست. علاوه بر این، افزایش پوشش ریسک ارزی توسط سرمایه‌گذاران نهادی داخلی می‌تواند یک جریان تقاضای ساختاری جدید برای AUD ایجاد کند. این ترکیب، زمینه را برای ادامه بهبود تدریجی دلار استرالیا فراهم می‌کند. چشم‌انداز ۲۰۲۶ برای AUD نسبتا مثبت ارزیابی می‌شود. تحلیل‌گران IG انتظار دارند در این سال دلار استرالیا به روند بهبود خود ادامه دهد و تا حوالی ۰٫۶۹۴۰ دلار آمریکا تا اواسط ۲۰۲۶ پیشروی کند. حتی برخی پیش‌بینی‌ها اهداف بالاتری را برای پایان سال ذکر می‌کنند (مثلاً رسیدن به محدوده ۰٫۷۰–۰٫۷۱ که بالاترین سطح چندسال اخیر خواهد بود). تحقق این سناریو مستلزم آن است که محیط ریسک‌پذیری جهانی مطلوب بماند؛ یعنی خبری از رکود عمیق یا بحران مالی نباشد و همین‌طور قیمت کالاهای صادراتی استرالیا افت شدیدی نکند. در چنین شرایطی دلار استرالیا به دلیل ماهیت پروسیکلیکال (هم‌سو با چرخه رشد) و بازدهی بالاتر، برای سرمایه‌گذاران جذاب خواهد بود. حتی تفاوت نرخ بهره فزاینده می‌تواند انگیزه سفته‌بازی به نفع AUD ایجاد کند. باید توجه داشت که AUD جزو ارزهای حساس به اخبار چین هم هست؛ هر تحول مهمی در اقتصاد چین (به عنوان خریدار عمده مواد خام استرالیا) می‌تواند نوساناتی در دلار استرالیا رقم بزند. در سال ۲۰۲۶ پیش‌بینی می‌شود رشد چین نسبت به گذشته کندتر شود و دولت پکن با چالش‌هایی در تحریک اقتصاد مواجه باشد، اما بعید است کاهش رشد چین آن‌قدر شدید باشد که تقاضای کامودیتی را سقوط دهد. بنابراین اثر منفی چین بر AUD احتمالا محدود خواهد بود. جمع‌بندی آنکه دلار استرالیا یکی از ارزهای مستعد درخشش در ۲۰۲۶ محسوب می‌شود و اگر سناریوی پایه (رشد جهانی معتدل + کاهش دلار آمریکا) محقق شود، AUD می‌تواند برای معامله‌گران فرصت سودآوری مناسبی ایجاد کند. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 دلار نیوزیلند (NZD)؛ بازگشت کیوی به مدار رشد دلار نیوزیلند در سال ۲۰۲۵ در مجموع رفتاری خنثی داشت و با وجود نوسانات مقطعی، سال را نزدیک به نقطه آغازین به پایان رساند. علت این عملکرد متعادل، برآیند دو نیروی متضاد بود: از یک سو کاهش سریع و عمیق نرخ بهره توسط بانک مرکزی نیوزیلند که شکاف منفی معناداری با نرخ‌های آمریکا ایجاد کرد و فشار فروش ساختاری بر NZD وارد آورد؛ و از سوی دیگر بازگشت غیرمنتظره رشد اقتصادی در نیمه دوم سال که از طریق رونق صادرات کشاورزی، بهبود مصرف داخلی و جان‌گرفتن بخش مسکن، تصویر بنیادی اقتصاد را بهبود داد. این دو نیرو عملاً یکدیگر را خنثی کردند و دلار نیوزیلند را در محدوده‌ای نسبتاً باثبات نگه داشتند. در سال ۲۰۲۶، ورق به نفع کیوی در حال برگشتن است. انتظار می‌رود شکاف نرخ بهره منفی میان نیوزیلند و آمریکا از میان برود، چرا که فدرال رزرو در مسیر کاهش نرخ قرار دارد و در مقابل، بانک مرکزی نیوزیلند احتمالاً نرخ‌ها را تثبیت کرده یا حتی در صورت داغ‌شدن اقتصاد اندکی افزایش خواهد داد. هم‌زمان، پیش‌بینی‌ها از رشد اقتصادی بالاتر از متوسط جهانی برای نیوزیلند حکایت دارند؛ رشدی که می‌تواند توجه سرمایه‌گذاران بین‌المللی را دوباره به این اقتصاد کوچک اما پویا جلب کند. بازگشت کامل گردشگری، ثبات تورم و بهبود تقاضای منطقه‌ای، پشتوانه این روایت مثبت هستند. با توجه به موارد گفته‌شده، بسیاری از تحلیل‌گران انتظار دارند دلار نیوزیلند در ۲۰۲۶ عملکردی قوی‌تر از سال قبل داشته باشد. به بیان دیگر، کیوی پتانسیل آن را دارد که از یک ارز کم‌نوسان و کم‌بازده ۲۰۲۵ تبدیل به یک ارز فرصت‌ساز در ۲۰۲۶ شود. یک دلیل عمده، همان تغییر پارادایم نرخ بهره است که سرمایه‌گذاران را تشویق می‌کند دیگر NZD را صرفاً برای کسب سود بهره‌ای منفی شورت نکنند. دلیل دیگر، چرخش نگاه به اقتصاد نیوزیلند است؛ اکنون که رشد اقتصادی این کشور از وضعیت «کم‌رمق‌تر از دیگران» به «پرقدرت‌تر از متوسط جهانی» تغییر کرده، ارزش دلار نیوزیلند ممکن است مورد بازنگری بازار قرار گیرد. برخی تحلیل‌گران مستقل حتی پا را فراتر گذاشته و رشد قابل توجه NZD را پیش‌بینی کرده‌اند. البته اجماع کلی محافظه‌کارانه‌تر است و احتمالاً NZD به شکل تدریجی اوج‌های جدیدی را فتح خواهد کرد. یک سطح روانی مهم عبور پایدار از نرخ ۰٫۶۰ دلار آمریکاست که در صورت تضعیف دلار، دستیابی به آن دور از ذهن نیست. اگر این مقاومت شکسته شود، موج تقاضای جدیدی می‌تواند NZDUSD را به سوی میانه‌های دهه ۰٫۶۰ (مثلاً ۰٫۶۵) سوق دهد. عوامل ریسکی که باید زیر نظر باشند شامل قیمت لبنیات و محصولات کشاورزی؛ اقلام صادراتی کلیدی نیوزیلند و نیز سلامت اقتصاد چین (بازار مهم صادراتی) است. ولی فعلاً پیش‌بینی‌ها برای این موارد نگران‌کننده نیست و لذا کیوی می‌تواند با اتکا به فاندامنتال قوی‌تر و پشتوانه نرخ بهره بهتر در ۲۰۲۶ یکی از گزینه‌های مطلوب برای فعالان فارکس باشد. فرانک سوئیس (CHF)؛ پناهگاه امن در جهان پرریسک فرانک سوئیس در سال ۲۰۲۵ بار دیگر جایگاه خود را به‌عنوان یکی از قوی‌ترین و باثبات‌ترین ارزهای جهان تثبیت کرد؛ حتی در شرایطی که بانک ملی سوئیس نرخ بهره را به صفر بازگرداند. افت شدید تورم در سوئیس و نزدیکی آن به صفر، فضای لازم را برای این چرخش سیاستی فراهم کرد، اما برخلاف انتظار نظری، این اقدام به تضعیف فرانک منجر نشد. تقاضای مداوم برای دارایی‌های امن در سایه تنش‌های ژئوپلیتیک، کاهش مداخلات ارزی بانک مرکزی و پشتوانه حساب جاری قوی سوئیس، همگی باعث شدند فرانک در سطوح بالای خود باقی بماند و حتی در برابر دلار و یورو اندکی تقویت شود. انتظار می‌رود فرانک در سال ۲۰۲۶ نیز عمدتاً تابع متغیرهای بیرونی باقی بماند، نه تحولات داخلی. بانک ملی سوئیس قصد دارد نرخ بهره را در صفر نگه دارد و تنها در صورت تغییر معنادار چشم‌انداز تورم دست به اقدام جدید بزند. در همین حال، شکاف نرخ بهره میان فرانک و ارزهایی مانند یورو و دلار به نفع آنها باقی می‌ماند؛ وضعیتی که از نگاه سیاست‌گذار سوئیسی نه تهدید، بلکه ابزاری برای مهار تقویت بیش از حد فرانک است. در این چارچوب، تنها کاهش معنادار تنش‌های ژئوپلیتیک یا یک چرخش بزرگ در احساسات ریسک جهانی می‌تواند تقاضای احتیاطی برای فرانک را کاهش دهد و اندکی از قدرت آن بکاهد. برای معامله‌گران فارکس، فرانک سوئیس همواره یک ارز خاص بوده است. در سال ۲۰۲۶ نیز انتظار می‌رود CHF همچنان پایدارترین و کم‌ریسک‌ترین ارز اصلی باشد. پیش‌بینی‌ها نشان می‌دهد فرانک احتمالاً در سطوح ارزشمند فعلی خود باقی بماند و شاید حتی اندکی بیشتر تقویت شود. کارشناسان خاطرنشان می‌کنند مجموعه شرایط فعلی – از نرخ بهره ۰٪ و چشم‌انداز تورم نزدیک صفر گرفته تا کاهش مداخلات ارزی SNB؛ همه به استحکام فرانک انجامیده و بسیاری از مدل‌ها ادامه روند تدریجی تقویت فرانک را نیز نشان می‌دهند. به عبارت دیگر، سرمایه‌گذاران برای امنیت فرانک حاضر به فدا کردن بازدهی هستند و این وضعیت احتمالاً در ۲۰۲۶ نیز برقرار خواهد بود. بنابراین فرانک سوئیس به سختی می‌تواند لقب «فرصت‌ساز» بگیرد (چون جهش چشمگیری برای آن متصور نیست)، اما قطعاً کم‌ریسک‌ترین ارز است؛ یعنی برای پوشش ریسک پرتفو یا حفظ ارزش دارایی در طوفان‌های بازار بهترین گزینه باقی می‌ماند. تنها در صورت آرام شدن چشمگیر اوضاع سیاسی جهان (مثلاً پایان جنگ‌ها و تنش‌ها) ممکن است اندکی از جذابیت فرانک کاسته شود که در آن صورت هم افت ارزش آن محدود خواهد بود. در مجموع، CHF در ۲۰۲۶ نقشی تدافعی در سبد ارزها بازی می‌کند و حضور آن نوعی بیمه در برابر اتفاقات غیرمنتظره خواهد بود. ✔️  بیشتر بخوانید: چرا یورو در سال ۲۰۲۵ ستاره بازار فارکس شد؟ سخن پایانی نقشه بازار ارز در سال ۲۰۲۶ نشان می‌دهد که بازار فارکس بیش از هر زمان دیگری به دو قطب «ارزهای فرصت‌ساز» و «ارزهای تدافعی یا پرریسک» تفکیک شده است. در یک سو، ارزهایی مانند یورو، دلار کانادا، دلار استرالیا و دلار نیوزیلند قرار دارند که از ترکیب تضعیف تدریجی دلار آمریکا، بهبود نسبی رشد داخلی و در برخی موارد تغییر مطلوب چرخه نرخ بهره منتفع می‌شوند. در این میان، دلار نیوزیلند به دلیل چرخش همزمان فاندامنتال رشد و سیاست پولی، بیش از سایرین پتانسیل غافلگیری مثبت دارد. در سوی دیگر، پوند بریتانیا و دلار آمریکا با محدودیت‌های بیشتری روبه‌رو هستند؛ پوند تحت فشار تورم مزمن، نااطمینانی سیاسی و رشد ضعیف، و دلار آمریکا در حال از دست دادن بخشی از مزیت تاریخی خود در نرخ بهره و رشد اقتصادی است. فرانک سوئیس همچنان نقش سنتی خود را به‌عنوان پناهگاه امن حفظ می‌کند: نه ارزی برای بازده بالا، بلکه سپری برای حفاظت سرمایه در دوره‌های تلاطم. ین ژاپن نیز در موقعیتی بینابینی قرار دارد؛ اگر عادی‌سازی سیاست پولی ادامه یابد و شکاف نرخ بهره با آمریکا کاهش پیدا کند، می‌تواند به تدریج تقویت شود، اما همچنان به شدت به تصمیمات بانک مرکزی و اعتماد بازار به پایداری مالی ژاپن وابسته است. در عین حال باید به خاطر داشت که بازار ارز ذاتاً تحت سلطه عدم قطعیت است. حتی اگر ۲۰۲۶ با فضای آرام‌تر پولی آغاز شود، ریسک‌های ژئوپلیتیک، جنگ‌های تجاری، شوک‌های سیاسی یا چرخش‌های ناگهانی سیاست‌گذاری می‌توانند به‌سرعت مسیر بازار را تغییر دهند. از این رو، این نقشه بیش از آنکه «پیش‌بینی قطعی» باشد، چارچوبی برای تفکر و جهت‌گیری است. برای معامله‌گران و سرمایه‌گذاران، ارزش این نقشه در کمک به اولویت‌بندی فرصت‌ها و مدیریت ریسک است؛ نه در جایگزینی قضاوت لحظه‌ای و پایش مستمر داده‌ها. در نهایت، ۲۰۲۶ سالی است که در آن تمایز میان ارزهای برخوردار از پشتوانه فاندامنتال و ارزهای گرفتار محدودیت‌های ساختاری پررنگ‌تر می‌شود؛ و موفقیت در چنین بازاری بیش از هر چیز وابسته به انضباط، انعطاف و خواندن درست تغییر رژیم‌های اقتصادی است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

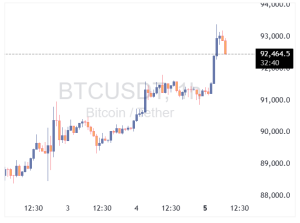
افزایش قیمت بیت‌کوین در پی اقدامات آمریکا در ونزوئلا

بیت‌کوین و سایر رمزارزها در روز دوشنبه افزایش یافتند، زیرا معامله‌گران به برکناری رئیس‌جمهور ونزوئلا، مادورو، توسط آمریکا واکنش نشان دادند. هینا ساتار جوشی از TP ICAP گفت که حدس و گمان‌ها درباره امکان مصادره بیش از ۶۰۰,۰۰۰ بیت‌کوین ونزوئلا می‌تواند عرضه را کاهش داده و قیمت‌ها را بالا ببرد. بیت‌کوین ۱.۶٪ افزایش یافت و به ۹۲,۷۳۰ دلار رسید که نزدیک به بالاترین سطح چهار هفته اخیر است، در حالی که اتریوم ۰.۵٪ صعود کرد و به ۳,۱۵۸ دلار رسید. بازار همچنین از رشد شاخص‌های جهانی بورس و گسترش خدمات مشاوره کریپتو توسط PwC در پی شفاف‌تر شدن مقررات استیبل‌کوین‌های آمریکا بهره برد. تحلیلگران هشدار می‌دهند که رالی رمزارزها ممکن است هنوز کامل نشده باشد و بیت‌کوین همچنان به‌طور قابل توجهی پایین‌تر از رکورد اکتبر ۱۲۶,۲۲۳ دلار قرار دارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

توصیه جدید بانک آمریکا: تا ۴٪ از سبد سرمایه‌گذاری را به بیت‌کوین اختصاص دهید

بانک آمریکا در یک تغییر رویکرد مهم، رسماً به مشتریان خود پیشنهاد کرده است که تا ۴ درصد از سبد سرمایه‌گذاری‌شان را به بیت‌کوین و سایر رمزارزها اختصاص دهند. این توصیه نشان می‌دهد که یکی از بزرگ‌ترین مؤسسات مالی جهان، رمزارزها را به‌عنوان بخشی از یک استراتژی سرمایه‌گذاری متعادل و بلندمدت به رسمیت شناخته است. کارشناسان می‌گویند این اقدام می‌تواند اعتماد سرمایه‌گذاران سنتی به بازار کریپتو را افزایش دهد و مسیر ورود سرمایه‌های نهادی را هموارتر کند — به‌ویژه در شرایطی که قوانین و چارچوب‌های نظارتی در آمریکا شفاف‌تر شده‌اند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

داده‌های جدید: هیچ نشانه‌ای از فروش وحشت‌زده بیت‌کوین نیست

با وجود افزایش تنش‌های ژئوپلیتیک، به‌ویژه در ونزوئلا، داده‌های درون‌زنجیره‌ای (آنچین) نشان می‌دهند که بازار بیت‌کوین واکنش شدیدی نشان نداده است. بررسی‌ها حاکی از آن است که ورود گسترده بیت‌کوین به صرافی‌ها — که معمولاً نشانه‌ای از فروش یا خروج سرمایه است — مشاهده نشده و فروش وحشت‌زده نیز در بازار غایب است. این وضعیت نشان می‌دهد که فعالان بازار رمزارزها با وجود حساسیت قیمتی، همچنان رویکردی محتاطانه اما بدون ترس دارند. در شرایطی که بازارهای سنتی تحت تأثیر اخبار سیاسی دچار نوسان شده‌اند، بیت‌کوین فعلاً توانسته آرامش نسبی خود را حفظ کند.  

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

ورود PwC به کریپتو؛ بیت‌کوین جهش کرد

بیت‌کوین امروز با افزایش تقاضا و بهبود سنتیمنت نهادی رشد کرد؛ رشدی که پس از اعلام تغییر استراتژیک PwC (بزرگ‌ترین شبکه خدمات حرفه‌ای جهان) به سمت خدمات رمزارزی و شفاف‌تر شدن قوانین آمریکا شدت گرفت. PwC اعلام کرده قصد دارد فعالیت‌های حسابرسی و مشاوره‌ای خود در حوزه دارایی‌های دیجیتال را گسترش دهد؛ اقدامی که نشان می‌دهد فضای نظارتی جدید، ریسک‌های قبلی را برای شرکت‌ها و بانک‌ها کاهش داده است. قانون GENIUS که سال گذشته تصویب شد، نخستین چارچوب فدرال برای استیبل‌کوین‌ها را ایجاد کرد و راه را برای انتشار توکن‌های دیجیتال توسط بانک‌ها باز کرد. این قانون، همراه با رویکرد حمایتی دولت آمریکا نسبت به دارایی‌های دیجیتال، باعث شده مؤسسات بزرگ دوباره به کریپتو نگاه کنند. تحلیلگران می‌گویند ورود PwC — یکی از چهار شرکت بزرگ خدمات حرفه‌ای — نشانه‌ای مهم از نهادینه شدن کریپتو است و می‌تواند بیت‌کوین را در مسیر پذیرش گسترده‌تر قرار دهد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

شاخص تولید بریتانیا با بازبینی نزولی به 50.6 رسید

داده نهایی شاخص مدیران خرید بخش تولید بریتانیا نشان می‌دهد که این بخش سال ۲۰۲۵ را با نشانه‌هایی ملموس از بهبود، هرچند شکننده، به پایان رسانده است. شاخص تولید در ماه دسامبر با اصلاحی جزئی نسبت به برآورد اولیه از ۵۱.۲ به ۵۰.۶ کاهش یافت، اما همچنان نسبت به عدد ۵۰.۲ ماه نوامبر بالاتر ایستاد و به بالاترین سطح در ۱۵ ماه گذشته رسید؛ سطحی که به‌طور فنی به معنای بازگشت تدریجی فعالیت‌ها به محدوده رشد است. تولید برای سومین ماه متوالی افزایش یافت و سفارش‌های جدید نیز برای نخستین‌بار از سپتامبر ۲۰۲۴ به این سو نشانه‌ای هرچند محدود از رشد نشان دادند. این تحولات عمدتاً از بهبود تقاضای داخلی ناشی شده است؛ بازاری که در ماه‌های اخیر به مهم‌ترین موتور حمایت از بخش تولید بریتانیا بدل شده است.در مقابل، سفارش‌های صادراتی اگرچه همچنان در مسیر نزولی بلندمدت قرار دارند و نزدیک به چهار سال است که کاهش می‌یابند، اما در ماه دسامبر نشانه‌هایی از نزدیک شدن به ثبات و توقف روند افت را بروز دادند. بخشی از این بهبود به فروکش کردن عوامل منفی موقتی نسبت داده می‌شود. نااطمینانی‌های ناشی از بودجه پاییزی دولت، آثار تعرفه‌ها و همچنین اختلالات مرتبط با حمله سایبری به زنجیره تأمین جگوار لندروور در ماه‌های پایانی سال تا حدی کاهش یافت و فضای عملیاتی بنگاه‌ها را اندکی تسهیل کرد. همین کاهش فشارهای بیرونی به تولیدکنندگان امکان داد تا سطح فعالیت را افزایش دهند و بخشی از سفارش‌های معوق و موجودی‌های انباشته‌شده را تخلیه کنند. در عین حال، نشانه‌هایی از بازگشت ملایم فشارهای قیمتی نیز مشاهده شد. تورم هزینه‌های ورودی شتاب گرفت و قیمت فروش محصولات که در نوامبر کاهش یافته بود، در دسامبر بار دیگر افزایش یافت. این تحول یادآور آن است که مسیر خروج از رکود صنعتی همچنان با ریسک‌های تورمی همراه است و فضای سیاست‌گذاری را پیچیده‌تر می‌کند. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ کاهش نرخ بهره در دسامبر می‌تواند در ماه‌های پیش رو به حمایت از این گذار کمک کند؛ به‌ویژه اگر بتواند تقاضا و تمایل به سرمایه‌گذاری را در میان تولیدکنندگان و مشتریان آن‌ها تقویت کند. با این حال، فعالان صنعتی نسبت به پایداری این روند خوش‌بینی محتاطانه‌ای دارند. اعتماد کسب‌وکارها در دسامبر برای نخستین‌بار در سه ماه گذشته کاهش یافت؛ نشانه‌ای از آن‌که بنگاه‌ها هنوز مطمئن نیستند رشد فعلی تا چه اندازه بر پایه تقاضای واقعی بنا شده و تا چه حد حاصل عوامل موقتی مانند تخلیه سفارش‌های عقب‌افتاده و تعدیل موجودی‌هاست. در مجموع، بخش تولید بریتانیا وارد سال ۲۰۲۶ در وضعیتی می‌شود که نشانه‌های اولیه خروج از رکود در آن دیده می‌شود، اما پایداری این مسیر به توان اقتصاد در ایجاد تقاضای واقعی، تثبیت بازارهای صادراتی و مهار هم‌زمان فشارهای هزینه‌ای وابسته خواهد بود — آزمونی که نتایج آن در ماه‌های پیش رو روشن‌تر خواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایران می‌خواهد موشک و پهپاد را با رمزارز بفروشد

طبق گزارش فایننشال تایمز، ایران اعلام کرده آماده است سامانه‌های تسلیحاتی پیشرفته، موشک‌های بالستیک، پهپادهای رزمی و حتی ناوهای جنگی را به دولت‌های خارجی در ازای دریافت رمزارز بفروشد. این اقدام می‌تواند مسیر تازه‌ای برای دور زدن محدودیت‌های بانکی و تحریم‌های مالی ایجاد کند؛ زیرا تراکنش‌های رمزارزی خارج از سیستم‌های سنتی بانکی انجام می‌شوند. گزارش‌ها نشان می‌دهد این پیشنهاد بخشی از تلاش ایران برای گسترش صادرات دفاعی و یافتن کانال‌های پرداخت جایگزین در شرایط محدودیت‌های بین‌المللی است. کارشناسان می‌گویند استفاده از رمزارز در معاملات نظامی می‌تواند پیامدهای ژئوپلیتیکی مهمی داشته باشد و واکنش قدرت‌های غربی را برانگیزد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

خوش‌بینی سرمایه‌گذاران در پایان سال؛ سهام جهانی همچنان مقاوم

بازارهای جهانی در آخرین روزهای سال ۲۰۲۵ با نوسانات محدود معامله شدند، اما نشانه‌هایی از خوش‌بینی سرمایه‌گذاران همچنان دیده می‌شود. طلا و نقره پس از سقوط از اوج تاریخی، دوباره کمی تقویت شدند و یوآن چین برای نخستین بار از سال ۲۰۲۳ به بالای سطح ۷ در برابر دلار بازگشت. شاخص جهانی MSCI با وجود افت جزئی، همچنان در مسیر ثبت سومین سال صعودی متوالی قرار دارد؛ رشدی که عمدتاً به‌دلیل موج سرمایه‌گذاری در سهام مرتبط با هوش مصنوعی شکل گرفته است. این شاخص با افزایش ۲۱ درصدی در سال ۲۰۲۵، بهترین عملکرد خود از ۲۰۱۹ را تجربه می‌کند. در آسیا، سه‌شنبه آخرین روز معاملاتی سال در ژاپن، کره‌جنوبی و تایلند است و نگاه‌ها به انتشار صورت‌جلسه فدرال رزرو دوخته شده؛ جایی که بانک مرکزی آمریکا سومین کاهش متوالی نرخ بهره را اعمال کرد. در وال‌استریت نیز تحلیلگران انتظار دارند روند صعودی سهام آمریکا در سال ۲۰۲۶ ادامه یابد؛ حتی با وجود اینکه S&P 500 امسال نسبت به بسیاری از بازارهای جهانی عقب مانده است. پیش‌بینی‌ها از رشد متوسط ۹ درصدی دیگر در سال آینده حکایت دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶

سال ۲۰۲۵ برای اقتصاد بریتانیا سالی پرتلاطم و فرسایشی بود؛ سالی که در آن این اقتصاد، همچنان زیر سایه پیامدهای پسابرگزیت و شوک‌های به‌جامانده از بحران‌های پیشین، با تورم بالا و رشدی کم‌رمق دست‌وپنجه نرم کرد. هرچند نرخ تورم در مقایسه با اوج‌های تاریخی خود به‌تدریج کاهش یافت، اما از منظر افکار عمومی، اقتصاد بریتانیا همچنان در وضعیتی شبیه به «خستگی مزمن» و نوعی رکود پایدار گرفتار ماند؛ وضعیتی که بهبود آن در زندگی روزمره خانوارها به‌سختی قابل لمس بود. در این گزارش، مهم‌ترین تحولات سیاست‌های مالی و پولی بریتانیا، شرایط بازار کار و هزینه‌های زندگی و عملکرد بازارهای مالی این کشور در سال ۲۰۲۵ مرور می‌شود. همچنین، با نگاهی رو به جلو، چشم‌انداز اقتصاد بریتانیا در سال ۲۰۲۶ بررسی خواهد شد تا مشخص شود این متغیرها چگونه می‌توانند مسیر پوند، اوراق قرضه و بازار سهام بریتانیا را در سال پیشِ‌رو شکل دهند. سیاست مالی ۲۰۲۵: ریاضت نوین در سایه کسری بودجه در سال ۲۰۲۵، دولت جدید حزب کارگر به رهبری کی‌یر استارمر کار خود را در شرایطی آغاز کرد که با کسری بودجه بالا و بدهی عمومی فزاینده روبه‌رو بود؛ وضعیتی که سیاست مالی را به محور اصلی سیاست داخلی بدل ساخت. ریچل ریوز، وزیر دارایی، در بودجه پاییز ۲۰۲۵ اعلام کرد افزایش مالیات‌ها برای تأمین مالی خدمات عمومی و مهار بدهی اجتناب‌ناپذیر است؛ تصمیمی که بار مالیاتی را به بالاترین سطح چند دهه اخیر رساند و اگرچه نشانه‌ای از بازگشت انضباط مالی تلقی شد، فشار محسوسی بر طبقه متوسط وارد کرد. دولت وعده داد منابع حاصل صرف آموزش، سلامت و زیرساخت‌ها شود، اما منتقدان این رویکرد را تداوم ریاضت اقتصادی با ظاهری تازه دانستند و نسبت به فرسایش اعتماد عمومی هشدار دادند. در کنار افزایش مالیات، حمایت‌های محدودی مانند کاهش مالیات انرژی و افزایش حداقل دستمزد نیز اجرا شد، اما این اقدامات نتوانستند اثر معناداری بر فشار هزینه‌های زندگی بگذارند. از نگاه بسیاری از تحلیل‌گران، بودجه ۲۰۲۵ بیش از آنکه نقطه عطف اصلاحات ساختاری باشد، تلاشی برای «خرید زمان» و عبور از بحران بدون افزایش شدید بدهی بود. در مجموع، دولت کوشید میان مهار تورم و جلوگیری از سقوط رشد اقتصادی تعادلی شکننده برقرار کند. نتیجه این رویکرد، قرار گرفتن اقتصاد در وضعیتی شبیه رکودِ نرم بود؛ اقتصادی که از شوک‌های حاد عبور کرده، اما همچنان با ضعف تقاضا و گره‌های ساختاری مواجه است. در چنین فضایی، نه نشانه روشنی از بازگشت رونق دیده شد و نه فشار معیشتی به‌طور محسوسی کاهش یافت، به‌گونه‌ای که هر شوک جدید؛ از نوسانات انرژی تا تنش‌های ژئوپلیتیک، می‌توانست این توازن شکننده را برهم بزند. سیاست پولی و تورم: چرخش محتاطانه بانک مرکزی و مهار تدریجی فشارهای قیمتی تورم مصرف‌کننده که در سال‌های قبل به سطوح دورقمی رسیده بود، در طول سال ۲۰۲۵ مسیر نزولی در پیش گرفت، هرچند بریتانیا همچنان بالاترین نرخ تورم را در میان اقتصادهای گروه هفت ثبت کرد. متوسط تورم در سال ۲۰۲۵ حدود ۳٫۴ درصد برآورد شد و انتظار می‌رود در ۲۰۲۶ به حوالی ۲٫۵ درصد کاهش یابد؛ سطوحی که هنوز بالاتر از هدف ۲ درصدی بانک انگلستان است، اما کاهش تورم از اوج نزدیک به ۱۰ درصد در ۲۰۲۲ به محدوده ۳ درصد در اواخر ۲۰۲۵، از منظر سیاست‌گذاری پولی دستاوردی معنادار محسوب می‌شود. در این شرایط، بانک انگلستان پس از دوره‌ای از انقباض شدید در سال‌های ۲۰۲۲ و ۲۰۲۳، در ۲۰۲۵ به‌تدریج مسیر خود را تغییر داد و فرآیند کاهش نرخ بهره را آغاز کرد. طی چهار مرحله، نرخ بهره سیاستی از ۵ درصد به ۳٫۷۵ درصد کاهش یافت، هرچند این چرخش با احتیاط فراوان همراه بود و اختلاف نظر در کمیته سیاست پولی نشان می‌داد نگرانی‌ها درباره پایداری تورم همچنان پابرجاست. افت تورم نوامبر به ۳٫۲ درصد (پایین‌ترین سطح هشت‌ماهه) که تا حدی حاصل کاهش قیمت مواد غذایی و تخفیف‌های فصلی بود، زمینه را برای این چرخش محتاطانه فراهم کرد و احتمال تداوم کاهش نرخ‌ها در سال ۲۰۲۶ را تقویت نمود. در کنار این تحولات، سرد شدن بازار کار نیز به مهار تورم کمک کرد؛ نرخ بیکاری افزایش یافت، رشد دستمزدها کند شد و مصرف خانوارها ضعیف‌تر گردید. با این حال، سیاست‌های مالی دولت؛ به‌ویژه افزایش مالیات‌ها بر کارفرمایان، مانعی در برابر کاهش سریع‌تر تورم بود و به پایداری نسبی فشارهای قیمتی دامن زد. در مجموع، انتظار می‌رود در سال ۲۰۲۶ ترکیب سیاست پولی انبساطی ملایم و سیاست مالی انقباضی، تورم را به‌تدریج به هدف ۲ درصدی نزدیک کند؛ روندی که کاهش بازده اوراق قرضه در اواخر ۲۰۲۵ نیز به‌عنوان نشانه‌ای از خوش‌بینی محتاطانه بازارها نسبت به آن تعبیر می‌شود. بازار کار و هزینه‌های زندگی: فشار ممتد بر معیشت خانوارها سال ۲۰۲۵ برای معیشت خانوارهای بریتانیایی سالی دشوار بود. هرچند تورم از میانه سال کاهش یافت، اما سطح عمومی قیمت‌ها در سطوحی بالا تثبیت شد و قدرت خرید واقعی خانوارها به‌طور محسوسی افت کرد. حمایت‌های اجتماعی دولت؛ مانند افزایش کمک‌هزینه کودکان و یارانه اقشار کم‌درآمد، نتوانست احساس گسترده گرانی را تعدیل کند، زیرا بسیاری از قیمت‌ها هرگز به سطوح پیشین بازنگشتند و دستمزد واقعی بخش بزرگی از جامعه عملاً کوچک‌تر شد. این شکاف میان آمارهای رسمی و تجربه زیسته مردم در شاخص‌های اجتماعی به‌وضوح دیده شد. هزینه مسکن و قبوض انرژی برای بسیاری از خانوارها کمرشکن بود، مراجعه به بانک‌های غذا افزایش یافت و اصطلاح «فقر پنهان» به بخشی از ادبیات عمومی بدل شد. ترکیب رشد ضعیف دستمزد واقعی، نرخ بهره بالای وام‌ها و افزایش مالیات‌ها، طبقه متوسط را بیش از پیش در برابر شوک‌های اقتصادی آسیب‌پذیر کرد؛ به‌طوری که حتی خانوارهای دارای دو منبع درآمد نیز برای پوشش هزینه‌های پایه به اعتبار مصرفی متوسل شدند و بدهی خانوارها افزایش یافت. بازار مسکن نیز بازتابی از همین فشارها بود. اگرچه رشد قیمت مسکن در ۲۰۲۵ تقریباً متوقف شد، اما نرخ‌های بالای وام و تداوم رشد اجاره‌بها موجب شد بحران «استطاعت مالی» مسکن پابرجا بماند، به‌ویژه در لندن و جنوب انگلیس. وعده ساخت سالانه ۳۰۰ هزار واحد مسکونی و حمایت‌های حقوقی از مستأجران، به‌دلیل موانع ساختاری عرضه، اثر محدودی داشت. در مجموع، کاهش تورم به بهبود ملموس استانداردهای زندگی ترجمه نشد و همین فاصله میان روایت آماری و تجربه اجتماعی، به یکی از چالش‌های اصلی دولت و منبع بالقوه نارضایتی و بی‌اعتمادی اجتماعی تبدیل شد. بازارهای مالی: ارز، اوراق قرضه و سهام پوند بریتانیا در سال ۲۰۲۵ دوره‌ای پرنوسان را تجربه کرد. در نیمه نخست سال، تورم بالا و چشم‌انداز نرخ‌های بهره محدودکننده به استرلینگ فشار وارد کرد، اما در نیمه دوم، هم‌زمان با کاهش تورم و ارسال سیگنال‌های تسهیل پولی از سوی بانک انگلستان، روند ارز معکوس شد. انتشار بودجه پاییزه دولت با پیام انضباط مالی، نقطه عطف این تغییر بود و به بازسازی نسبی اعتماد بازارها انجامید؛ سرمایه‌گذاران به خرید اوراق قرضه روی آوردند، بازدهی‌ها کاهش یافت و پوند تقویت شد. در مجموع، استرلینگ سال را در سطحی بالاتر از ابتدای سال به پایان برد و در برابر دلار حدود ۸ درصد تقویت شد. در بازار اوراق قرضه، بازده‌ها که در ابتدای سال به نزدیکی ۵ درصد رسیده بودند، با کاهش تورم و بهبود اعتبار مالی دولت مسیر نزولی گرفتند و حجم انتشار بدهی جدید نیز کاهش یافت. هم‌زمان، بورس لندن نیز علیرغم رشد ضعیف اقتصاد واقعی عملکردی فراتر از انتظار ثبت کرد؛ تضعیف مقطعی پوند به نفع شرکت‌های صادرکننده تمام شد و خوش‌بینی جهانی نسبت به کاهش نرخ‌های بهره از سهام حمایت کرد. شاخص FTSE 100 در پایان سال به نزدیکی رکوردهای تاریخی رسید و شرکت‌های بزرگ، به‌ویژه در حوزه‌های انرژی، معدن و خدمات مالی، از فضای تورمیِ رو به کاهش و ثبات نسبی سیاسی بهره‌مند شدند. چشم‌انداز اقتصاد بریتانیا در ۲۰۲۶؛ بهبود آهسته در سایه عدم‌قطعیت‌ها با ورود به سال ۲۰۲۶، فشارهای تورمی در حال فروکش کردن است و انتظار می‌رود تورم به‌تدریج به هدف ۲ درصدی بانک انگلستان نزدیک شود؛ اغلب پیش‌بینی‌ها تورم متوسط سال را در محدوده ۲٫۵ درصد برآورد می‌کنند. این روند به بانک مرکزی اجازه می‌دهد کاهش نرخ بهره را ادامه دهد، اما سیاست‌گذاران تأکید کرده‌اند این مسیر بسیار تدریجی و محتاطانه خواهد بود تا از بازگشت تورم جلوگیری شود. در نتیجه، نرخ بهره سیاستی احتمالاً تنها اندکی کاهش می‌یابد و در سطوحی نسبتاً بالا باقی می‌ماند، که خود به معنای تداوم شرایط مالی محدودکننده، هرچند ملایم‌تر، خواهد بود. در سوی رشد اقتصادی، چشم‌انداز همچنان کم‌جان است. پس از رشدی نزدیک به ۱٫۴ درصد در ۲۰۲۵، انتظار می‌رود تولید ناخالص داخلی در ۲۰۲۶ حدود ۱٫۲ درصد افزایش یابد؛ رشدی پایین‌تر از ظرفیت بالقوه که حاصل تداوم فشار بر خانوارها، ضعف سرمایه‌گذاری بخش خصوصی و بهره‌وری پایین است. سیاست مالی انقباضی دولت نیز اجازه نمی‌دهد مخارج عمومی به محرک تازه‌ای بدل شود و صادرات هم زیر سایه عدم‌قطعیت‌های تجارت جهانی و پیامدهای پسابرگزیت محدود خواهد ماند. نتیجه آن است که اقتصاد احتمالاً از رکود تمام‌عیار اجتناب می‌کند، اما وارد فاز رونق پرشتاب نیز نخواهد شد. در بازار کار، سرد شدن اقتصاد به افزایش تدریجی بیکاری و کند شدن رشد دستمزدها می‌انجامد؛ هرچند افت تورم می‌تواند به تثبیت یا اندکی بهبود دستمزد واقعی کمک کند. برای خانوارها، ترمیم قدرت خرید زمان‌بر خواهد بود و استانداردهای زندگی در کوتاه‌مدت همچنان تحت فشار می‌ماند. در بازارهای مالی نیز انتظار می‌رود پوند نسبتاً باثبات باشد، بازده اوراق در سطوح پایین‌تر یا ثابت بماند و بورس پس از رشد قوی ۲۰۲۵ با احتیاط بیشتری پیش برود؛ فضایی که به سود شرکت‌های متمرکز بر بازار داخلی است، اما صادرکنندگان را در معرض ریسک‌های بیرونی و نوسانات ارزی قرار می‌دهد. ✔️  بیشتر بخوانید: سراب تورم در سال آینده؛ چرا کاهش تورم لزوماً به معنای ارزان‌شدن نیست؟ سخن پایانی سال ۲۰۲۵ برای اقتصاد بریتانیا سال گذار از بی‌ثباتی به ثبات نسبی بود. دولت با اتخاذ سیاست‌های انضباط مالی و افزایش مالیات‌ها تلاش کرد کسری بودجه را مهار و اعتماد بازارها را بازسازی کند و بانک انگلستان نیز با مشاهده نشانه‌های فروکش تورم، مسیر سیاست پولی را به‌تدریج از انقباض شدید به سمت تسهیل محتاطانه تغییر داد. حاصل این ترکیب سیاستی، جلوگیری از رکود عمیق و کاهش تدریجی التهاب تورمی بود، هرچند این دستاورد به بهای رشد اقتصادی ضعیف و فشار مداوم بر معیشت خانوارها حاصل شد. بازارهای مالی به این چرخش واکنش مثبتی نشان دادند؛ پوند تقویت شد و اوراق قرضه دولتی بار دیگر به دارایی‌ای جذاب‌تر برای سرمایه‌گذاران بدل شد، اما برای بخش بزرگی از جامعه، سال ۲۰۲۵ همچنان به‌عنوان سالی سخت از منظر هزینه‌های زندگی در حافظه جمعی باقی ماند. چشم‌انداز سال ۲۰۲۶ نیز حکایت از تداوم همین روندهای کلی دارد: تورمی رو به کاهش، رشدی محدود اما مثبت و سیاست‌های پولی و مالی که تا مدتی دیگر همچنان محتاطانه باقی خواهند ماند. در چنین فضایی، احتمال بروز شوک‌های بزرگ در بازارهای مالی پایین است، مگر آنکه عوامل بیرونی توازن شکننده فعلی را برهم بزنند. با این حال، چالش اصلی سیاست‌گذاران فراتر از مهار تورم، احیای ملموس اقتصاد برای شهروندان است؛ رشدی که در دستمزد واقعی، قدرت خرید و کیفیت خدمات عمومی احساس شود. تنها در این صورت است که اعتماد فرسوده‌شده بازسازی خواهد شد و اقتصاد بریتانیا می‌تواند از وضعیت «رکود خاکستری» به مسیری پایدارتر از رونق حرکت کند. برای تریدرها و سرمایه‌گذاران نیز رصد دقیق سیاست‌های بانک انگلستان، تحولات بودجه‌ای دولت و داده‌های کلان اقتصادی در سال ۲۰۲۶ همچنان کلید درک مسیر آینده پوند، اوراق قرضه و بازار سهام بریتانیا خواهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هشدار امنیتی: تخلیه ناگهانی موجودی کاربران Trust Wallet

در ساعات اخیر گزارش‌های متعددی از سوی کاربران تراست ولت (Trust Wallet) منتشر شده که نشان می‌دهد موجودی برخی کیف‌پول‌ها بدون هیچ اقدام مشکوکی تخلیه شده است. با اینکه علت اصلی این اتفاق هنوز مشخص نشده، اما هم‌زمانی آن با به‌روزرسانی جدید افزونه کروم Trust Wallet که روز گذشته منتشر شد، توجه بسیاری را جلب کرده است. کارشناسان امنیتی در حال بررسی موضوع هستند و به کاربران توصیه می‌شود تا زمان مشخص شدن جزئیات، اقدامات امنیتی کیف‌پول خود را با دقت بیشتری بررسی کنند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

«شوک دوم چین» در راه است؛ صنعتی‌سازی دولتی پکن و واکنش محتاطانه بریتانیا

بازگشت اخیر امانوئل مکرون از چین، دستاورد ملموسی برای اروپا به همراه نداشت. درخواست رئیس‌جمهور فرانسه از شی جین‌پینگ برای ایفای نقش فعال‌تر در پایان دادن به جنگ اوکراین، با توجه به حمایت بی‌قیدوشرط پکن از روسیه، از ابتدا نیز شانس چندانی نداشت. تلاش او برای جلب توجه چین به مازاد تجاری فزاینده‌اش؛ محصول مستقیم سیاست‌های اقتصادی و صنعتی دولت، نیز، مطابق انتظار، با پاسخی سرد مواجه شد. در واقع، اولویت‌های رهبری چین جای دیگری بود. تمرکز شی جین‌پینگ بر نشست پایانی سال پولیت‌بورو و کنفرانس مرکزی کار اقتصادی (CEWC) معطوف بود؛ جایی که چارچوب کلی برنامه پنج‌ساله پانزدهم که قرار است در مارس آینده به کنگره ملی خلق ارائه شود و الزامات آغاز قدرتمند آن در سال ۲۰۲۶ در کانون توجه قرار داشت. همین موضوع نشان می‌دهد چرا جهان باید خود را برای آنچه «شوک دوم چین» نامیده می‌شود، آماده کند. شوک نخست، پس از پیوستن چین به سازمان تجارت جهانی در سال ۲۰۰۱ رخ داد؛ دوره‌ای که ادغام چین در تجارت جهانی پیامدهای عظیمی برای بازار کار و منابع در سراسر جهان داشت و به از دست رفتن مشاغل و صنایع در بسیاری از کشورها انجامید. اما شوک دوم ماهیتی متفاوت و بالقوه مخرب‌تر دارد: تلاش چین برای رهبری و سلطه بر فناوری‌های پیشرفته از خودروهای برقی و باتری‌ها گرفته تا نیمه‌رساناها، زیست‌فناوری، رباتیک و هوش مصنوعی از طریق سیاست صنعتی هدایت‌شده توسط دولت، آن هم در مقیاسی بی‌سابقه. پکن طبق روال همیشگی، خروجی نشست CEWC را با لحنی خوش‌بینانه توصیف کرد و مدعی شد در «مسیر درست» حرکت می‌کند. با این حال، این خوش‌بینی کلامی با فهرست سیاست‌های تجویزی دولت همخوانی چندانی ندارد: سیاست پولی انبساطی‌تر، کسری بودجه بالاتر، اقدامات حمایتی برای تثبیت بازار مسکن و افزایش هزینه‌های اجتماعی. این سیاست‌ها خود اعترافی ضمنی به پیچیده‌تر شدن محیط خارجی، ضعف تقاضای داخلی، مازاد تولید و ریسک‌های مداوم ثبات مالی؛به‌ویژه در بخش املاک هستند. تقویت تقاضای داخلی به‌عنوان اولویت اصلی سال ۲۰۲۶ معرفی شده؛ روایتی که پکن طی سه تا چهار سال گذشته بارها تکرار کرده است. هرچند تغییر لحن به سمت حمایت از درآمد و مصرف خانوارها قابل‌توجه است، اما پیشرفت واقعی در این حوزه محدود مانده و دولت همچنان ضعف مصرف را بیشتر یک مشکل عرضه می‌داند تا تقاضا. در عمل، تمرکز سیاستی اصلی همچنان بر صنعت و تولید باقی مانده است. این چارچوب سیاستی که سهمی به‌مراتب بزرگ‌تر از تولید ناخالص داخلی را نسبت به اغلب اقتصادها به سیاست صنعتی اختصاص می‌دهد، در خدمت هدفی بلندپروازانه‌تر است: تسلط بر آنچه شی «انقلاب صنعتی چهارم» می‌نامد و بازتعریف نظم جهانی به زیان ایالات متحده و به نفع مدلی از حکمرانی همسو با ترجیحات سیاسی پکن. با این حال، اهداف دوگانه تقویت مصرف و تداوم حمایت گسترده از تولید، در عمل با یکدیگر ناسازگارند. منابع مالی، سیاست ارزی و چارچوب‌های اعتباری معمولاً یکی را تقویت می‌کنند، نه هر دو را. نتیجه محتمل، تداوم مازاد ظرفیت، فشارهای ضدتورمی و کاهش مداوم شاخص قیمت تولید ناخالص داخلی چین است؛شاخصی که اکنون برای دهمین فصل متوالی در مسیر نزولی قرار دارد. ضعف تقاضا در کنار عرضه قدرتمند، به انفجار صادرات و عرضه کالاهای ارزان در بازارهای جهانی انجامیده است. مازاد تجاری چین در بخش کالاها امسال به حدود یک تریلیون دلار رسیده که نزدیک به یک‌سوم آن به اروپا و بریتانیا مربوط می‌شود. از سال ۲۰۲۲، حجم صادرات چین ۵۰ درصد افزایش یافته، در حالی که واردات تقریباً راکد مانده است. تعرفه‌های ترامپ نتوانسته‌اند عدم‌تعادل‌های جهانی را اصلاح کنند، اما الگوی تجارت را تغییر داده‌اند: صادرات چین به آمریکا کاهش یافته، اما انتقال تجارت و مسیرهای جایگزین؛ به‌ویژه به جنوب‌شرق آسیا و اروپا، صادرات کلی را تقویت کرده است. برای اروپا، این روند تهدیدی مستقیم برای پایه صنعتی و اشتغال محسوب می‌شود. خودرو، ماشین‌آلات و تجهیزات پیشرفته در کنار صنایع قدیمی‌تر مانند پوشاک و فولاد، اکنون زیر فشار واردات ارزان چینی قرار دارند. هم‌زمان، رکود واردات چین؛ به‌دلیل ضعف تقاضای داخلی و سیاست خودکفایی، فرصت‌های بنگاه‌های اروپایی را در بازار چین محدود کرده است. بخشی از این مزیت صادراتی چین به نرخ ارز بازمی‌گردد. یوان در سه سال گذشته حدود ۲۰ درصد در ارزش واقعی مؤثر تضعیف شده و به سطوح سال ۲۰۱۲ بازگشته است؛ زمانی که وزن چین در تولید صنعتی جهان به‌مراتب کمتر بود. صندوق بین‌المللی پول (IMF) اکنون از پکن می‌خواهد در سیاست ارزی خود بازنگری کند، اما مقام‌های چینی تنها از «ثبات پایه‌ای» ارز سخن می‌گویند. در همین فضا، مکرون عدم‌تعادل تجاری با چین را «غیرقابل‌تحمل» و حتی «مسئله مرگ و زندگی» برای صنعت اروپا توصیف کرده است. اتحادیه اروپا نیز با اعمال تعرفه بر واردات خودروهای برقی چینی و ایجاد سازوکار نظارتی برای رصد دامپینگ، گام‌هایی برداشته و به‌احتمال زیاد رویکردی قاطع‌تر در پیش خواهد گرفت. در مقابل، واکنش بریتانیا تاکنون محتاطانه بوده است. همکاری با اتحادیه اروپا در سیاست‌های فولاد و اختیارات محدود وزیر بازرگانی برای ارجاع پرونده‌ها به نهادهای ضددامپینگ، هنوز فاصله زیادی با یک راهبرد جامع دارد. اگر سفر احتمالی استامر به چین در اواخر ژانویه انجام شود، بعید است در حوزه‌های حساس به امنیت ملی دستاوردی فراتر از آنچه مکرون تجربه کرد، حاصل شود. بریتانیا نباید این تصور را تقویت کند که الگوی رشد چین؛ مبتنی بر الگوی رشد صادرات‌محور و انباشت مزمن مازاد تجاری، می‌تواند محرک پایدار رشد جهانی یا اقتصاد بریتانیا باشد. برعکس، اکنون زمان آن است که لندن درک دقیقی از پیامدهای «شوک دوم چین»؛ برای صنعت، اشتغال و رقابت‌پذیری به دست آورد و متناسب با آن، سیاستی جسورانه‌تر و واقع‌بینانه‌تر تدوین کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جی‌پی‌مورگان به دنبال ارائه معاملات رمزارزها برای مشتریان سازمانی

شرکت جی‌پی‌مورگان در حال بررسی ارائه معاملات رمزارزها برای مشتریان سازمانی است که شامل محصولات اسپات و مشتقات می‌شود. این ابتکار، که هنوز در مراحل اولیه قرار دارد، با هدف پاسخ به علاقه رو به رشد مشتریان پس از تغییرات اخیر در مقررات رمزارزها ایالات متحده انجام می‌شود. هرگونه ارائه خدمات به تقاضا، ارزیابی ریسک و امکان‌سنجی قانونی بستگی خواهد داشت. این برنامه‌ها هنوز علنی نشده‌اند و سخنگوی جی‌پی‌مورگان از اظهار نظر خودداری کرد.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بیت‌کوین در مسیر شش‌رقمی | پیش‌بینی بانک‌ها برای ۲۰۲۶

چشم‌انداز بیت‌کوین برای سال ۲۰۲۶ در حال تغییر اساسی است. تحلیل‌های جدید از سوی بانک‌های بزرگ جهانی نشان می‌دهد که این بار رشد احتمالی بیت‌کوین نه بر پایه هیجانات خرده‌فروشی، بلکه بر پایه پذیرش نهادی، ETFهای نقدی و توکنیزاسیون شکل گرفته است. پیش‌بینی‌ها اکنون به‌طور مشخص در محدوده شش‌رقمی قرار گرفته‌اند. پیش‌بینی Citi: بیت‌کوین تا ۱۴۳ هزار دلار طبق گزارش‌های منتشرشده از Citi Research، بیت‌کوین می‌تواند در سال ۲۰۲۶ به ۱۴۳٬۰۰۰ دلار برسد. این پیش‌بینی بر سه محور اصلی استوار است: ورود سرمایه پایدار از ETFها شفافیت بیشتر مقرراتی در بازارهای کلیدی کاهش تدریجی ریسک‌های ساختاری بازار Citi می‌گوید راه‌اندازی ETFهای نقدی بیت‌کوین، موانع ورود برای سرمایه‌گذاران سنتی را از بین برده و جریان سرمایه‌ای ایجاد کرده که ماهیت ساختاری دارد، نه دوره‌ای. ETFها چگونه بازی را تغییر داده‌اند؟ ETFهای نقدی (اسپات) بیت‌کوین به صندوق‌های بازنشستگی، مدیران دارایی و مشاوران مالی اجازه می‌دهند در چارچوب‌های آشنا و قانونی در بیت‌کوین سرمایه‌گذاری کنند. این یعنی: بیت‌کوین از یک دارایی پرنوسان و حاشیه‌ای به یک ابزار تنوع‌بخش معتبر در سبدهای نهادی تبدیل شده است این تغییر، یکی از مهم‌ترین دلایل رشد پایدار بیت‌کوین در سال‌های آینده محسوب می‌شود. نقش توکنیزاسیون: از JPMorgan تا بازارهای سنتی در کنار ETFها، روند توکنیزاسیون دارایی‌ها نیز در حال تقویت چشم‌انداز بیت‌کوین است. JPMorgan اخیراً یک صندوق بازار پول توکنیزه‌شده راه‌اندازی کرده—نشانه‌ای از اینکه زیرساخت‌های بلاک‌چین در حال ورود به بازارهای سرمایه سنتی هستند. اگرچه این محصول مستقیماً به بیت‌کوین مرتبط نیست، اما نشان می‌دهد: بانک‌های بزرگ به زیرساخت‌های بلاک‌چین اعتماد بیشتری پیدا کرده‌اند توکنیزاسیون در حال تبدیل شدن به یک استاندارد نهادی است این روند می‌تواند مشارکت سرمایه‌گذاران بزرگ در دارایی‌های دیجیتال را افزایش دهد سناریوهای صعودی: تا ۱۷۰ هزار دلار برخی گزارش‌ها که به تحلیل‌های جی‌پی مورگان اشاره دارند، سناریوهای صعودی‌تری را مطرح می‌کنند: بیت‌کوین می‌تواند تا سال ۲۰۲۶ به ۱۷۰٬۰۰۰ دلار برسد. این سناریو بر پایه: رشد توکنیزاسیون راهکارهای نگهداری قانونی (custody) زیرساخت‌های معاملاتی پیشرفته و ورود سرمایه‌گذاران نهادی جدید شکل گرفته است. ۲۰۲۶: نقطه عطف بیت‌کوین؟ مجموعه این عوامل نشان می‌دهد که سال ۲۰۲۶ می‌تواند یک نقطه عطف تاریخی برای بیت‌کوین باشد—نقطه‌ای که در آن: بیت‌کوین از چرخه‌های سفته‌بازانه فاصله می‌گیرد. و به بخشی از سیستم مالی جهانی تبدیل می‌شود.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر