TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

فعالیت سنگین بازار سیستم صرافی بایننس را کند کرد

صرافی بایننس اعلام کرد: به‌دلیل فعالیت شدید بازار، سیستم‌های ما تحت فشار بالایی قرار دارند. ممکن است برخی کاربران با تأخیرهای مقطعی یا مشکلات در نمایش مواجه شوند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بیت‌کوین ۸.۴٪ سقوط کرد و به ۱۰۴٬۷۸۲ دلار رسید

میزان لیکوئید شدن‌ها در بازار ارزهای دیجیتال به ۷ میلیارد دلار رسید. بیش از ۳ میلیارد دلار از بازار رمزارزها در ۶۰ دقیقه گذشته لیکوئید شده است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

سقوط بیت‌کوین و اتریوم هم‌زمان با افت بازار سهام؛ تهدید ترامپ به اعمال تعرفه‌های سنگین علیه چین

  دونالد ترامپ رئیس‌جمهور آمریکا، روز جمعه اعلام کرد که ممکن است تعرفه‌های بسیار شدیدتری علیه چین وضع کند . اظهاری نظری که باعث افت قیمت بیت‌کوین، اتریوم و شاخص‌های اصلی بازار سهام شد قیمت ارزهای دیجیتال صبح جمعه همراه با شاخص‌های سهام آمریکا پس از آن‌که دونالد ترامپ، رئیس‌جمهور ایالات متحده، تهدید کرد که تعرفه‌های بیشتری علیه چین اعمال خواهد کرد، سقوط کرد. بیت‌کوین برای نخستین‌بار از دوم اکتبر به زیر ۱۱۹ هزار دلار سقوط کرد. حدود ۱.۷ درصد افت در یک روز. اما سایر رمزارزهای بزرگ افت شدیدتری را تجربه کردند؛ اتریوم و سولانا هر دو در یک ساعت گذشته نزدیک به ۵ درصد کاهش داشتند و به‌ترتیب به قیمت‌های ۴۱۰۷ دلار و ۲۱۱ دلار رسیدند. در پی این ریزش، حجم لیکوییدیشن‌ها (بستن اجباری موقعیت‌های معاملاتی) در بازار کریپتو جهش شدیدی داشت. بر اساس داده‌های CoinGlass، تنها در یک ساعت گذشته ۴۵۹ میلیون دلار موقعیت معاملاتی لیکویید شده که بیشتر آن‌ها موقعیت‌های خرید بوده‌اند. در مجموع، طی ۲۴ ساعت اخیر حدود ۷۷۳ میلیون دلار از موقعیت‌ها در بازار حذف شده است. در بازار سهام نیز شاخص‌ها هم‌زمان با کریپتو کاهش یافتند: نزدک تا این لحظه ۱.۷۷٪، S&P 500 حدود ۱.۲۵٪، و داوجونز ۰.۸۳٪ افت کرده‌اند. ترامپ در شبکه‌ی اجتماعی Truth Social نوشت: "هرچند ممکن است در کوتاه‌مدت،این وضعیت دردناک باشد، اما در پایان، به نفع ایالات متحده خواهد بود. یکی از سیاست‌هایی که هم‌اکنون در حال بررسی آن هستیم، افزایش چشمگیر تعرفه‌ها بر کالاهای وارداتی از چین است. همچنین، اقدامات متقابل دیگری هم به‌طور جدی در دست بررسی قرار دارد."  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد بیت‌کوین در Uptober

بیت‌کوین با عبور از محدوده‌ی عرضه ۱۱۴ تا ۱۱۷ هزار دلار، به سقف تاریخی جدید نزدیک ۱۲۶ هزار دلار رسید؛ روندی که با ورود قوی سرمایه به ETFها و تجمیع مجدد توسط سرمایه‌گذاران میان مدت حمایت شد. با اینکه سیگنال‌های آنچین و بازاراسپات همچنان مثبت هستند، افزایش اهرم و پوزیشن‌های کال، نشان می‌دهد بازار در کوتاه‌مدت ممکن است ناپایدار شود. خلاصه کسب سود آنچین به شدت افزایش یافته و اکنون ۹۷٪ عرضه در سود قرار دارد. با اینکه سطوح بالای سوددهی معمولاً پیش از تثبیت بازار رخ می‌دهند، سودهای تحقق‌یافته همچنان محدود باقی مانده‌اند، که نشان می‌دهد روند فعلی بیشتر یک چرخش منظم سرمایه است تا فشار فروش گسترده. محدوده‌ی ۱۱۷ هزار دلار اکنون به حمایت تبدیل شده و یک نقطه‌ی عطف ساختاری را شکل می‌دهد. هولدرهای کوچک و متوسط با خریدهای خود، اثر فروش سرمایه‌گذاران بزرگ را متعادل می‌کنند. بیت‌کوین با عبور از سقف‌های قبلی، به حدود ۱۲۶ هزار دلار رسیده است، که ناشی از افزایش دوباره تقاضای اسپات است و ورود بی‌سابقه سرمایه به ETFها بیش از ۲.۲ میلیارد دلار بوده است. مشارکت موسسات، قیمت و فعالیت بازار را بالا برده و حجم معاملات اسپات با شروع سه‌ماهه‌ی چهارم به بالاترین سطح چندماهه اخیر رسیده است. بازار مشتقات در جریان این روند صعودی رشد شدیدی داشت؛ قراردادهای آتی و نرخ‌های تأمین مالی افزایش یافتند زیرا معامله‌گران تازه وارد با پوزیشن‌های لانگ وارد بازار شدند. اصلاح اخیر فشار ناشی از معاملات اهرمی را نشان می‌دهد و باعث می‌شود پوزیشن‌ها بازتنظیم شود و تعادل بازار بازگردد. در بازار آپشن نوسانات ضمنی افزایش یافته، چولگی به حالت خنثی درآمده و جریان‌های کال‌محور غالب هستند. مومنتوم همچنان قوی است اما پوزیشن‌های صعودی به تدریج پرتراکم‌تر می‌شوند. بیت‌کوین از محدوده‌ی توزیع فشرده‌ای که توسط خریداران بزرگ در محدوده‌ی ۱۱۴ تا ۱۱۷ هزار دلار، عبور کرده و سقف تاریخی جدیدی در ۱۲۶ هزار دلار ثبت کرده است. این رشد، قدرت دوباره بازار را نشان می‌دهد اما همزمان سوالاتی درباره پایداری قیمت در سطوح فعلی مطرح می‌کند. در این متن ما الگوهای تجمیع و توزیع آنچین و همچنین دینامیک‌های بازار اسپات و آپشن را تحلیل می‌کنیم تا ریسک کوتاه‌مدت، مقاومت بازار و احتمال ادامه روند یا شکنندگی کوتاه‌مدت بررسی شود. چشم‌انداز آنچین احیای روند تجمیع پس از ثبت سقف‌های جدید، برای ارزیابی قدرت تقاضای بنیادی به امتیاز تجمیع روند (Trend Accumulation Score) نگاه می‌کنیم. این شاخص، تعادل بین خرید و فروش در بین گروه‌های کیف پول مختلف را اندازه‌گیری می‌کند. مطالعات اخیر نشان می‌دهد که خریدارها به‌وضوح بازگشته‌اند و این روند عمدتاً توسط نهادهای کوچک تا متوسط (۱۰ تا ۱۰۰۰ بیت‌کوین) هدایت می‌شود که طی هفته‌های گذشته به‌صورت مداوم خرید کرده‌اند. در همین حال، فروش نهنگ‌ها نسبت به اوایل سال کاهش یافته است. هم‌راستایی هولدرهای میان مدت ، نشان‌دهنده یک فاز تجمیع  طبیعی است که عمق ساختاری و مقاومت بیشتری به روند صعودی فعلی اضافه می‌کند. تبدیل مقاومت به حمایت با ادامه روند تجمیع، رشد بیت‌کوین به سقف تاریخی جدید باعث شده تقریباً تمام عرضه‌ی در گردش دوباره در سود قرار بگیرد. نقشه توزیع قیمت تمام‌شده (Cost Basis Distribution Heatmap) نشان می‌دهد که حمایت ساختاری بین محدودی ۱۲۰ تا ۱۲۱ هزار دلار وجود دارد، در حالی که محدوده‌ی قوی‌تر حمایتی در حدود ۱۱۷ هزار دلار قرار دارد، جایی که تقریباً ۱۹۰ هزار بیت‌کوین آخرین بار خریداری شده است. با اینکه فازهای کشف قیمت همیشه با ریسک کاهش قدرت حرکت همراه هستند، احتمال بازگشت قیمت به این محدوده می‌تواند باعث ورود تقاضای تازه شود، چرا که خریداران اخیر از نقاط ورود سودده خود حمایت می‌کنند. این محدوده یک نقطه کلیدی برای تثبیت بازار و احیای مومنتوم به‌شمار می‌رود. برداشت سود ملایم با ورود بیت‌کوین به فاز کشف قیمت، سنجش میزان تحقق سودها کمک می‌کند تا ارزیابی کنیم آیا روند صعودی پایدار باقی می‌ماند یا نه. نسبت ریسک فروش (Sell-Side Risk Ratio) که ارزش سودها و زیان‌های تحقق‌یافته را نسبت به کل ارزش تحقق‌یافته اندازه‌گیری می‌کند، به‌عنوان شاخصی از تمایل سرمایه‌گذاران به خرج کردن کوین‌های خود عمل می‌کند. اخیراً این نسبت از حد پایین خود بازگشته و نشان‌دهنده افزایش کسب سود پس از یک دوره کم‌حرکت است. اگرچه همچنان به سطوح تاریخی مرتبط با سقف‌های چرخه نزدیک نشده است، این رشد نشان می‌دهد که سرمایه‌گذاران به‌صورت مدیریت‌شده و متعادل اقدام به برداشت سود می‌کنند. به طور کلی فروش‌ها کنترل‌شده باقی مانده و با یک فاز صعودی سالم همخوانی دارد، اما همچنان نیاز به رصد مداوم بازار در جریان پیشروی قیمت‌ها وجود دارد. تحلیل بازار اسپات و آتی ورود سرمایه به ETFها بیت‌کوین را به سقف‌های جدید رساند با تغییر تمرکز از دینامیک‌های آنچین به تقاضای بازار، رشد بیت‌کوین به سقف تاریخی جدید در محدوده‌ی ۱۲۶ هزار دلار با بازگشت قوی جریان سرمایه به ETFهای نقدی ایالات متحده حمایت شده است. پس از بازخریدهای سپتامبر، بیش از ۲.۲ میلیارد دلار تنها در یک هفته دوباره به ETFها وارد شد و این یکی از قوی‌ترین موج‌های خرید از آپریل تاکنون به‌شمار می‌رود. این مشارکت تازه‌ی نهادهای بزرگ، عرضه اسپات موجود را جذب کرده و نقدینگی کلی بازار را تقویت کرده است. از نظر فصلی، سه‌ماهه چهارم معمولاً قوی‌ترین فصل بیت‌کوین است و اغلب با افزایش تمایل به ریسک و بازتنظیم پرتفوی‌ها همراه است. با توجه به اینکه بازارهای بزرگ‌تر به سمت دارایی‌های پرریسک‌تر مانند کریپتو و سهام کوچک حرکت می‌کنند، ادامه ورود سرمایه به ETFها در اکتبر و نوامبر می‌تواند یک نیروی محرکه پایدار ایجاد کرده، اعتماد سرمایه‌گذاران را تقویت و قیمت‌ها را تا پایان سال حمایت کند. بازگشت معاملات اسپات با بازگشت جریان سرمایه به ETFها و احیای تقاضا، فعالیت معاملاتی در بازار اسپات نیز هم‌زمان افزایش یافته است. حجم معاملات اسپات روزانه به بالاترین سطح خود از آپریل تاکنون رسیده و مشارکت دوباره بازار و عمق نقدینگی را تأیید می‌کند. این افزایش حجم نشان‌دهنده اعتماد روزافزون به رشد بیت‌کوین به سقف‌های جدید است. برای اعتبارسنجی قدرت روند صعودی، ادامه‌ی حجم معاملات ضروری است، زیرا در گذشته کاهش حجم پس از رشدهای بزرگ معمولاً پیش‌نشانه‌ی خستگی کوتاه‌مدت و فازهای اصلاحی بوده است. افزایش اهرم معاملاتی پس از رشد فعالیت در بازار اسپات، بازار آتی نیز پر رونق شده است. مقدار اوپن اینترست (Open Interest) به‌طور قابل توجهی افزایش یافته و با عبور بیت‌کوین از ۱۲۰ هزار دلار، سقف‌های جدیدی ثبت کرده است. این رشد نشان‌دهنده ورود موجی از پوزیشن‌های لانگ اهرمی به بازار است که معمولاً باعث نوسانات کوتاه‌مدت می‌شود. دوره‌هایی که رشد سریع اوپن اینترست رخ می‌دهد،  بازار معمولاً با بستن پوزیشن‌ها ، فشار اضافی را کاهش می‌دهد و پوزیشن‌ها بازتنظیم می‌شوند تا روند بعدی بتواند به شکل پایدار شکل بگیرد. افزایش نرخ‌های تأمین مالی با گسترش قراردادهای آتی باز، نرخ‌های تأمین مالی هم‌زمان با رشد بیت‌کوین به سقف‌های جدید افزایش یافته‌اند. نرخ تأمین مالی سالانه اکنون از ۸٪ فراتر رفته و نشان‌دهنده تقاضای بالای پوزیشن‌های لانگ اهرمی و رشد فعالیت سفته‌بازی است. اگرچه هنوز به سطوح خطرناک نرسیده‌ایم، افزایش سریع این نرخ‌ها معمولاً نشان می‌دهد که بازار در کوتاه‌مدت ممکن است کمی آرام شود، زیرا فشار ناشی از اهرم‌ها کاهش پیدا می‌کند.درگذشته چنین دوره‌هایی معمولاً با اصلاح کوتاه یا برداشت سود همراه هستند تا بازار بتواند یک ساختار متعادل‌تر ایجاد کند. چشم‌انداز بازار آپشن پیشنهادات اکتبر منحنی را بالا برد با نگاه به بازار آپشن، نوسانات ضمنی (Implied Volatility) افزایش یافته‌اند زیرا معامله‌گران پوزیشن‌های خود را برای سه‌ماهه چهارم بازتنظیم می‌کنند. کل ساختار زمانی نوسانات ضمنی (Implied Volatility Term Structure) طی دو هفته گذشته به سمت بالا حرکت کرده که نشان‌دهنده افزایش خوش‌بینی و تقاضای تازه برای قراردادهای آپشن است. سررسید ۳۱ اکتبرکه تاریخ مهمی در چارچوب روایت صعودی ماه اکتبر یا همان Uptober محسوب می‌شود، میزان نوسان ضمنی‌اش از ۳۴ به ۳۶ واحد افزایش یافته است. یعنی معامله‌گران انتظار نوسان بیشتری در این بازه زمانی دارند و برای پوشش ریسک یا کسب سود از حرکت‌های احتمالی قیمت، به خرید قراردادهای آپشن روی آورده‌اند. این حرکت به سمت بالا نه تنها نشانه‌ای از دیدگاه صعودی کوتاه‌مدت است، بلکه اعتماد سرمایه‌گذاران را تا سال ۲۰۲۶ نشان می‌دهد و حاکی از آن است که قراردادهای آپشن بلندمدت دوباره مورد توجه قرار گرفته‌اند. فشار نوسان در کوتاه‌مدت هم‌زمان با افزایش کلی در ساختار زمانی نوسانات، نوسان ضمنی در محدوده‌ی قیمت فعلی در تمامی سررسیدها حدود یک واحد رشد کرده است. تنها استثنا، قراردادهای یک‌هفته‌ای هستند که از ۳۱٫۷۵٪ به ۳۶٫۰۱٪ جهش کرده‌اند ، حرکتی قابل‌توجه که نشان‌دهنده افزایش شدید نوسانات کوتاه‌مدت است. این جهش تند بیانگر آن است که معامله‌گران در حال افزودن اکسپوژر گاما (gamma exposure) بوده‌اند، در حالی‌که فروشندگان نوسان  ناچار شده‌اند پوزیشن‌‌های خود را پوشش دهند و به قیمت‌های اعمال بالاتر و سررسیدهای طولانی‌تر منتقل کنند. تغییر محسوس در سنتیمنت بازار دو هفته گذشته شاهد تغییر قابل توجهی در احساسات بازار آپشن بوده است که در تنظیم سریع چولگی مشهود است. آنچه که در ابتدا به‌صورت یک ساختار کاملاً نزولی شکل گرفته بود، قبل از آنکه تقاضای جدید برای پوشش ریسک کمی تعادل را به سمت پوت‌ها بازگرداند ، تا روز دوشنبه تقریباً خنثی شد. چولگی ۲۵دلتا کوتاه‌مدت از حدود ۱۸ واحد نوسان به سمت پوت‌ها به تنها ۳ واحد تا روز جمعه کاهش یافت؛ یعنی یک تغییر ۲۱ واحدی در کمتر از یک هفته رخ داده است. همان‌طور که قبلاً اشاره شد، چنین چولگی‌های شدید معمولاً پیش‌نشانه‌ی بازگشت روند هستند و این بار هم استثنا نبود. معامله‌گران با خرید کال نسبت به پوت واکنش نشان دادند و به دنبال دسترسی به رشد قیمت بودند در حالی‌که روند صعودی بیت‌کوین شتاب می‌گرفت، که نشان‌دهنده چرخش واضح از پوشش ریسک به پوزیشن‌گیری فرصت‌طلبانه بود. جریان‌ قیمت‌ها زمینه را برای نوسان آماده می‌کنند داده‌های اخیر جریان معاملات آپشن نشان می‌دهد که یک رقابت فعال در نزدیکی قیمت‌های فعلی در جریان است. فعالیت کال غالب است، اما هم خریداران و هم فروشندگان در مقیاس بالا وارد بازار می‌شوند که نشان‌دهنده ترکیبی از استراتژی‌ها است. برخی از فعالان با استفاده از کال اسپردها (call spreads)  برای کسب سود از روند صعودی و مدیریت هزینه‌ها هستند، در حالی که برخی دیگربا استفاده از استراژی کاورد کال‌(covered calls)  از نوسان سود میبرند. معامله‌گران گاما لانگ عمدتاً در اطراف این قیمت‌ها باقی مانده‌اند، به‌ویژه تا سررسید پایان ماه و خود را برای نوسانات بالاتر آماده کرده‌اند. این ساختار نشان‌دهنده فشار دوطرفه بالقوه است. سیو سود معامله گران گامالانگ ممکن است در رالی های کوتا ه مدت اختلال ایجاد کند در حالی که بر عکس، معامله گران گاما شورت مجبور میشوند برای پوشش ریسک، موقعیت‌های خود را دنبال کنند. نتیجه، ایجاد شرایطی است که بازار را برای نوسانات شدید آماده می‌کند . به‌طور کلی چشم‌انداز بازار آپشن نشان‌دهنده یک بازار متعادل‌تر اما فعال‌تر است. با توجه به اینکه چولگی اکنون نزدیک به خنثی است و نوسان ضمنی افزایش یافته، گرفتن پوزیشن صعودی دیگر به اندازه هفته گذشته ارزان نیست. بسیاری از معامله‌گران پیش‌تر موقعیت صعودی خود را تثبیت کرده‌اند، که باعث افزایش پرمیوم کال‌ها و فشرده شدن نسبت ریسک به بازده برای معاملات جدید لانگ شده است. با اینکه مومنتوم قوی و احساسات مثبت همچنان پابرجاست، پوزیشن‌ها به تدریج فشرده‌تر شده‌اند، یعنی بسیاری از معامله‌گران در یک جهت مشابه قرار گرفته‌اند و این نشان می‌دهد که نوسانات کوتاه‌مدت ممکن است همچنان بالا باقی بمانند تا بازار این خوش‌بینی تازه را هضم کند. نتیجه‌گیری رشد بیت‌کوین بالاتر از محدوده عرضه ۱۱۴ تا ۱۱۷ هزار دلار و ثبت سقف تاریخی جدید نزدیک ۱۲۶ هزار دلار، قدرت دوباره بازار را نشان می‌دهد که با جمع‌آوری توسط هولدرهای میان مدت و کاهش فروش نهنگ‌ها پشتیبانی می‌شود. داده‌های آنچین، حمایت کلیدی بین ۱۱۷ تا ۱۲۰ هزار دلار را نشان می‌دهد، جایی که تقریباً ۱۹۰ هزار بیت‌کوین آخرین بار معامله شده و احتمالاً اگر مومنتوم کاهش یابد، برای خرید در اصلاح قیمت جذاب خواهد بود. در بازار اسپات و آتی، ورود بیش از ۲.۲ میلیارد دلار سرمایه به ETFها و افزایش حجم معاملات، تقاضای قوی نهادی را تأیید می‌کند، اگرچه افزایش اهرم و نرخ‌های تأمین مالی بالای ۸٪ باعث ایجاد شکنندگی کوتاه‌مدت می‌شود. همزمان در بازار آپشن، نوسان ضمنی بالاتر، چولگی خنثی و پوزیشن‌های کال غالب است که نشان‌دهنده احساسات مثبت اما بازاری فشرده تر است. همه این سیگنال‌ها در کنار هم، یک روند صعودی قدرتمند اما رو به بلوغ را نشان می‌دهند؛ روندی که همچنان پشتیبانی می‌شود اما به برداشت سود و بازتنظیم پوزیشن‌های اهرمی حساس‌تر شده است در حالی که بیت‌کوین به مرحله کشف قیمت وارد می‌شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک Citi افت قیمت Oracle را فرصت خرید دانست

بانک Citi توصیه کرده است که افت اخیر قیمت سهام Oracle را فرصتی برای خرید تلقی کنید. این بانک پیش‌بینی می‌کند که ارزش سهام Oracle از سطح فعلی حدود ۴۰٪ رشد خواهد کرد. این تحلیل توسط شبکه CNBC منتشر شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

وال‌استریت ژورنال: نگرانی مالی آمریکا بازار را دو قطبی کرد

طبق گزارش وال‌استریت ژورنال، موجی از سرمایه‌گذاری به سمت دارایی‌های غیر دلاری مانند طلا، بیت‌کوین و سایر گزینه‌ها در حال حرکت است؛ روندی که معامله‌گران آن را «معامله کاهش ارزش دلار» یا Debasement Trade نامیده‌اند. این روند نه به‌دلیل بحران مالی، بلکه ناشی از نگرانی‌ها درباره کسری بودجه آمریکا، بدهی‌های فزاینده و بی‌ثباتی در سیاست‌گذاری است. طلا به رکورد تاریخی رسیده و برای اولین بار قیمت آن از ۴۰۰۰ دلار در هر اونس عبور کرده است. این جهش پس از آن رخ داد که جروم پاول، رئیس فدرال رزرو، در ماه اوت اعلام کرد که کاهش نرخ بهره در راه است، با وجود تورم بالا و بازار کار قوی. رالی امسال که تاکنون ۵۲٪ رشد داشته، در فضایی غیر بحرانی و همزمان با خوش‌بینی نسبت به رشد سهام‌های مرتبط با هوش مصنوعی و وعده‌های ترامپ برای کاهش مالیات‌ها شکل گرفته است. این خرید همزمان طلا و دارایی‌های پرریسک نشان‌دهنده دو قطبی شدن بازار است: گروهی به رونق بلندمدت امیدوارند و گروهی دیگر در حال پوشش ریسک‌های تورمی و مالی هستند. جو دیویس، اقتصاددان ارشد شرکت ونگارد، این وضعیت را «طناب‌کشی» میان سرمایه‌گذاران توصیف کرده است؛ بین کسانی که به رشد سهام‌های هوش مصنوعی چشم دوخته‌اند و کسانی که نگران پیامدهای ساختاری کسری بودجه آمریکا هستند. به گفته تحلیلگران، هجوم به دارایی‌های غیر دلاری نشانه‌ای از بی‌اعتمادی فزاینده به بنیان‌های سیستم ارزی جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

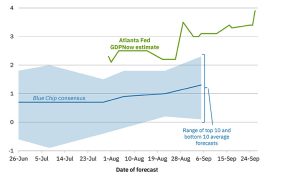
برآورد رشد GDPNow فدرال رزرو آتلانتا برای سه‌ماهه سوم در سطح ۳.۸٪ ثابت ماند

بانک فدرال رزرو آتلانتا اعلام کرد که برآورد رشد اقتصادی مدل GDPNow برای سه‌ماهه سوم سال ۲۰۲۵ بدون تغییر در سطح ۳.۸ درصد باقی مانده است. با این حال، این بانک هشدار داد که به دلیل تعطیلی دولت فدرال آمریکا، به‌روزرسانی بعدی مدل که قرار بود در روز پنج‌شنبه ۹ اکتبر منتشر شود، تا زمان در دسترس بودن داده‌های جدید به تعویق خواهد افتاد. در بیانیه آمده است: «برآورد مدل GDPNow از رشد واقعی تولید ناخالص داخلی (با تعدیل فصلی و نرخ سالانه) در سه‌ماهه سوم سال ۲۰۲۵ برابر با ۳.۸ درصد است؛ بدون تغییر نسبت به برآورد اول اکتبر (پس از گرد کردن اعداد). به‌دلیل تعطیلی دولت، این به‌روزرسانی صرفاً بر اساس گزارش بخش خدمات مؤسسه ISM در تاریخ ۳ اکتبر انجام شده است.» پس از انتشار گزارش ISM، پیش‌بینی رشد سرمایه‌گذاری خصوصی داخلی واقعی در سه‌ماهه سوم از ۴.۲ درصد به ۴.۰ درصد کاهش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ ارزی که هیچ‌کس نمی‌داند درگیر آن است

بیت‌کوین با عبور از سقف تاریخی ۱۲۵۰۰۰ دلار؛ تنها یک تیتر خبری نیست بلکه جدول امتیازدهی در یک جنگ ارزی پنهان است که خیلی‌ها حتی نمی‌دانند در حال باختن هستند. سیستم به این دلیل احساس «نادرست» بودن دارد. وال‌استریت هنوز با دلار در حال شمارش است، سیاست‌مداران از رفاه می‌گویند و رسانه‌های سنتی نوسانات دارایی‌ها را دنبال می‌کنند. اما اگر معیار را تغییر دهید و ثروت سنتی را با بیت‌کوین بسنجید، توهم طلایی از بین می‌رود. توهم‌ها در مورد دلار وقتی بازارها را نگاه می‌کنیم، ثروت همه جاهست؛ از سهام گرفته تا املاک و مستغلات. اگر هنوز به دلار فکر می‌کنید، همه چیز شبیه یک جشن بزرگ به نظر می‌رسد. اما وقتی معیار را عوض می‌کنید، عملکردی که همه به آن افتخار می‌کنند، بیشتر شبیه آخرین نفس‌های یک جشن است تا یک پیروزی واقعی. طلا در سال جاری ۴۵٪ رشد کرده و به ۳۹۰۰ دلار به ازای هر اونس رسیده است. به نظر خوب می‌آید، نه؟ اما وقتی قیمت خانه‌های آمریکا یا شاخص S&P 500 را با طلا بسنجید، بازده واقعی تقریباً صفر یا منفی است. داستان همان داستان قدیمی است: وقتی واحد پول را تضعیف می‌کنید، قیمت دارایی‌ها بالا می‌رود، اما ثروت واقعی در مقابل دارایی‌های واقعی ثابت می‌ماند.  ضرری واقعی  و فاجعه‌آمیز اما کابوس واقعی وقتی شروع می‌شود که معیار بیت‌کوین باشد، دارایی‌ای که هر روز بیشتر شبیه طلای دیجیتال عمل می‌کند. قیمت متوسط خانه‌های آمریکا که به عنوان سرمایه «امن» شناخته می‌شوند از ۹الی۱۰ بیت‌کوین در سال ۲۰۲۱ به کمتر از ۴ بیت‌کوین رسیده است. طلا چطور؟ طی پنج سال گذشته، بیت‌کوین ۹۵۲٪ رشد کرده و طلا تنها ۱۰۴٪ این مربوط به قبل از محاسبه سهام و خانه‌هاست. ضرر واقعی فاجعه‌آمیز است. دارایی‌های دنیای قدیم کم‌ارزش می‌شوند و کیف‌پول‌هایی که با بیت‌کوین سنجیده می‌شوند، شبیه بلیت برنده بخت‌آزمایی به نظر می‌رسند. زیان های واقعی در مقایسه با بیت‌کوین تصویر «دارایی پرریسک» درباره بیت‌کوین صرفاً یک توجیه است. وال‌استریت بیت‌کوین را کنار سهام فناوری قرار می‌دهد تا راحت‌تر باشد، اما حرکت قیمت آن نشان‌دهنده یک دفتر کل ذخیره است که همه چیز را بعد از ۲۰۲۰ دوباره ارزش‌گذاری می‌کند. همان‌طور که تحلیلگر ماکرو و کریپتو، SightBringer، در X اشاره می‌کند، این همان نشانه‌ای است که همیشه قبل از ابرتورم یا تغییر نظام ارزی رخ داده است: "این همان الگویی است که در هر پیش‌ابر تورمی یا تغییر نظام ارزی دیده شده است. وقتی مردم به واحد پولی که ارزش خود را از دست می‌دهد چسبیده‌اند، احساس ثروت می‌کنند، اما وقتی با دارایی واقعی اندازه‌گیری می‌شوند، سیستم آنها در حال فروپاشی است." دستمزدها عقب می‌ماند، بدهی‌ها رشد می‌کند، سیاست‌ها تغییر میکنند و رسانه‌ها هنوز با دلار حرف می‌زنند. روی زمین، واحد اندازه‌گیری سریع‌تر از همه در حال کاهش است و تنها جدول امتیاز واقعی با بیت‌کوین مشخص می‌شود. آخرین مقاومت بازارهای سنتی معاملات جهانی آمریکا در حال رسیدن به آخرین نفس‌ها هستند.جذب سرمایه جهانی، بالا بردن قیمت دارایی‌ها در داخل و انتقال ریسک به خارج. طلا ثابت و ملک دربرابر بیت‌کوین در حال سقوط است. تحلیلگران می‌گویند که تقریباً هیچ‌کس آماده نیست، چون هنوز «بازده» خود را با معیار اشتباه می‌سنجند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکتی که ابزار مدیریت و تحلیل خزانه‌های بیت‌کوین را می‌سازد

خلاصه متن : یک شرکت در حال طراحی پنل‌های مدیریتی برای شرکت‌های خزانه‌داری بیت‌کوین است. امسال شرکت‌هایی که بیت‌کوین می‌خرند، در آمریکا رشد چشمگیری داشته‌اند. mNAV حتی می‌تواند تحلیل‌هایی هم برای مصرف‌کنندگان ارائه دهد. همزمان با رشد این شرکت‌ها، یک مهندس که در استرالیا زندگی می‌کند، از آن سوی دنیا برای آن‌ها پنل‌های مدیریتی می‌سازد و از رونق این صنعت سود می‌برد. مارتی کندال هم‌بنیان‌گذار و مدیر شرکت mNAVگفت: "برای مدتی نام این شرکت MicroStrategist بود، اما تغییر نام اخیر آن نشان‌دهنده تمرکز جدید روی ده‌ها شرکت خریدار بیت‌کوین است و این روند همچنان ادامه دارد." او در ادامه  گفت: "در دوره هجوم طلا، بیل بفروشید. هر شرکت به وضوح و شفافیت نیاز دارد و واقعاً باید زیرساخت بسازد تا پنل مدیریتی کار کند." نام جدید شرکت مخفف multiple-to-net asset value است، یک استاندارد غیررسمی و محبوب برای ارزیابی شرکت‌های خزانه‌داری بیت‌کوین. این معیار ارزش بازار شرکت را نسبت به ارزش دارایی‌های دیجیتال آن می‌سنجد، اما این تنها یکی از شاخص‌هایی است که mNAV ارائه می‌دهد. امسال شرکت‌های پرورش ماری‌جوانا، کارخانه‌های تقطیر و تولیدکنندگان تجهیزات پزشکی، و چند بخش دیگر به جمع خریداران جدید دارایی‌های دیجیتال پیوسته‌اند و سعی دارند سبک شرکت Strategy، بزرگ‌ترین دارنده شرکتی بیت‌کوین در جهان، را تقلید کنند. اغلب تمرکز آن‌ها بر افزایش مقدار بیت‌کوینی است که به ازای هر سهم دارند. برخی تحلیلگران نشانه‌هایی از خستگی سرمایه‌گذاران را مطرح کرده‌اند، اما کندال این شرکت‌ها را ابزارهای کلیدی برای گسترش استفاده از بیت‌کوین می‌داند (فراتر از محصولاتی مثل صندوق‌های قابل معامله در بورس). او می‌گوید: "من اساساً به بیت‌کوین ایمان دارم و به آنچه می‌تواند به جهان بدهد باور دارم. می‌خواهم ببینم بیت‌کوین به شکل نهایی خود تبدیل می‌شود و شرکت‌های خزانه‌داری بخشی از این داستان هستند." اولین پنل مدیریتی که شرکت mNAV ساخت، برای شرکت Capital B بود. سرمایه‌گذاران می‌توانند بین شاخص‌ها به دلار یا یورو جابه‌جا شوند و فراتر از شاخص mNAV، عملکرد سهام Capital B نسبت به بیت‌کوین یا پیشرفت آن در رسیدن به هدف انباشت را بسنجند. او گفت: "همه این را دوست داشتند»، و اضافه کرد که این موفقیت فرصت‌های جدیدی با دیگر سازمان‌ها و همچنین با Bitcoin for Corporations، که خود را شبکه‌ای برای مدیران اجرایی معرفی می‌کند، ایجاد کرد." وب‌سایت Bitcoin for Corporations پنل‌های مدیریتی مبتنی بر mNAV را برای ۱۷ شرکت خریدار بیت‌کوین نشان می‌دهد، از ذخیره ۷۹ میلیارد دلاری Strategy تا ۱.۵ میلیون دلار Locate Technologies. کندال اشاره کرد که mNAV چندین قرارداد با شرکت‌های مستقل بسته است. شرکت Strategy عضو برجسته Bitcoin for Corporations است، اما پنل وب‌سایت آن، نام mNAV را ذکر نمی‌کند و داده‌ها را از Polygon.io می‌گیرد. کندال گفت که در نهایت mNAV می‌تواند تحلیل‌هایی درباره شرکت‌های خزانه‌دار بیت‌کوین به سرمایه‌گذاران ارائه دهد. او افزود که شرکت قبل از موفقیت پنل Capital B در مسیر این هدف حرکت می‌کرد. کندال گفت که به جای اینکه افراد خودشان فایل‌های SEC را بررسی کنند یا صفحات گسترده بسازند، شرکتmNAV این پتانسیل را دارد که کمک کند و هم به شرکت‌های خریدار بیت‌کوین و هم به سرمایه‌گذاران فردی خدمات ارائه دهد. او افزود: "عمق تحلیل‌ها در توییتر بسیار کم است. خیلی‌ها روی امید و خوش‌بینی بی‌جا حساب باز می‌کنند و این می‌تواند خطرناک باشد، اما اگر بدانید چگونه بازی کنید، فرصت‌های زیادی هم وجود دارد." کندال گفت که به‌عنوان یک فرد، وقت زیادی را صرف تحقیق درباره Strategy کرده و سهام این شرکت خریدار بیت‌کوین را دارد، و همچنین با چند شرکت دیگر هم سر و کار داشته است. او ادامه داد: «این یک علاقه شخصی است. مهندس‌ها وقتی با مسائل جدید و نوآورانه روبه‌رو می‌شوند، وسواس پیدا می‌کنند؛ این دقیقاً در قلب کاری است که ما انجام می‌دهیم و سعی داریم آن را با دیگران به اشتراک بگذاریم.»  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استاندارد چارترد پیش‌بینی کرد بیت‌کوین تا پایان سال به ۲۰۰ هزار دلار برسد

بانک استاندارد چارترد پیش‌بینی کرده است که قیمت بیت‌کوین تا پایان سال جاری می‌تواند به ۲۰۰ هزار دلار برسد. این پیش‌بینی بر اساس افزایش تقاضای نهادی، ورود بی‌سابقه سرمایه به ETFهای بیت‌کوین و نگرانی‌ها از ریسک‌های مالی دولت آمریکا صورت گرفته است. در یادداشتی که توسط جف کندریک، رئیس جهانی تحقیقات دارایی‌های دیجیتال این بانک منتشر شده، آمده است که عبور بیت‌کوین از سطح ۱۲۱ هزار دلار با الگوی صعودی معروف «Uptober» هم‌خوانی دارد. او همچنین تأکید کرده که برخلاف چرخه‌های قبلی، بیت‌کوین پس از هاوینگ دچار افت نشده و این نشان‌دهنده تغییر در دینامیک بازار است. کندریک به تعطیلی دولت آمریکا به‌عنوان یک عامل صعودی غیرمنتظره اشاره کرده و گفته بیت‌کوین اکنون به‌عنوان ابزاری برای پوشش ریسک‌های مالی دولت ایالات متحده معامله می‌شود. او همچنین به ورود ۵۸ میلیارد دلار سرمایه به ETFهای بیت‌کوین در سال جاری اشاره کرده که ۲۳ میلیارد دلار آن فقط مربوط به سال ۲۰۲۵ بوده است. به گفته او، اگر تا پایان سال ۲۰ میلیارد دلار دیگر وارد شود، رسیدن به هدف ۲۰۰ هزار دلاری بیت‌کوین کاملاً ممکن خواهد بود.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

حفظ خط حمایت

بیت‌کوین همچنان در نزدیکی حمایت کلیدی آنچین، یعنی سطح هزینه تمام‌شده هولدرهای کوتاه‌مدت، معامله می‌شود، در حالی که ورودی سرمایه از ETFها و کاهش فروش هولدرهای بلندمدت، به پایداری بازار کمک می‌کند. بازار آپشن‌ها نیز پس از انقضا بازتنظیم شده است؛ اوپن اینترست دوباره در حال بازسازی، نوسان در حال کاهش و جریان‌ها به سمت صعود محتاطانه در سه‌ماهه چهارم متمایل شده‌اند. خلاصه متن: بیت‌کوین بارها قیمت حمایت کلیدی هولدرهای کوتاه‌مدت را حفظ کرده است که نقش آن به‌عنوان نقطه‌ای محوری بین ادامه روند صعودی و ریسک وارد شدن به روند نزولی را نشان می‌دهد. قیمت با مقاومت قوی در محدوده‌ای که عرضه سنگین متمرکز شده روبه‌رو است،جاییکه خریداران اخیر ممکن است به دنبال فروش باشند (حدود ۱۱۸ هزار دلار) . توزیع هولدرهای بلندمدت پس از ماه‌ها کاهش یافته و ورودی سرمایه از ETFها از سر گرفته شده است که تأثیر تثبیت‌کننده بر ساختار بازار دارد. ترکیب این عوامل نشان‌دهنده شرایط سالم‌تر در سمت تقاضا است. شاخص ترس و طمع (Fear & Greed Index) از محدوده طمع پایدار به خنثی و ترس کاهش یافته که بازتاب سودگیری و کاهش ریسک‌پذیری است. روندهای RVT نشان می‌دهند که بازار در حال آرام گرفتن و کاهش شتاب خرید است، زیرا سودهای تحقق‌یافته نسبت به ارزش شبکه کمتر شده‌اند. اوپن اینترست آپشن‌ها پس از انقضای رکوردشکن هفته گذشته بازتنظیم شده و اکنون در حال بازسازی برای سه‌ماهه چهارم است. این بازتنظیم اختلال ناشی از پوشش ریسک را پاک کرده و فضای کافی برای پوزیشن‌گیری جدید و هدایت حرکت قیمت فراهم می‌کند. سیگنال‌های نوسان در حال کاهش هستند، به‌طوری که نوسان ضمنی کوتاه‌مدت پایین آمده و چولگی به سمت خنثی حرکت کرده است .ساختار سررسیدها همچنان به شکلی است که قیمت قراردادهای آتی بالاتر از قیمت فعلی بازار باقی مانده است و نوسان ضمنی بلندمدت در محدوده ۳۹تا۴۳٪ ثابت است. جریان‌های بازار آپشن‌ها نشان‌دهنده تمایل محتاطانه به صعود قیمت است؛ معامله‌گران با اضافه کردن ریسک ریورسال‌ها و کانوکسیتی ارزان و فروش پوت‌ها، خوش‌بینی سنجیده‌ای را با نگاه به روند فصلی آپ‌توبر Uptober به نمایش گذاشته‌اند. حساسیت گامای معامله‌گران در دو سمت بازار متعادل باقی مانده است، که باعث کاهش جریان‌های پوشش ریسک و تعدیل نوسانات روزانه می‌شود. با توجه به اینکه انقضای بزرگ آپشن در پیش نیست، بازار کوتاه‌مدت همچنان پایدار و بدون جهت مشخص باقی مانده است. حفظ خط حمایت روند صعودی بیت‌کوین پس ازنشست FOMC به سرعت معکوس شد، زیراشناسایی سود معامله‌گران باعث کاهش قیمت تا ۱۰۹ هزار دلار شد و زیر سطح هزینه تمام‌شده هولدرهای کوتاه‌مدت در ۱۱۱.۶ هزار دلار قرار گرفت. این کاهش با تقاضای قوی سمت خرید مواجه شد و باعث شد قیمت دوباره به سمت ۱۱۸.۸ هزار دلار بازگردد. این گزارش، شاخص‌های کلیدی آنچین و آپشن‌ها را بررسی می‌کند تا وضعیت بازار و انتظارات غالب معامله‌گران سفته‌باز را ارزیابی کند. چشم‌انداز آنچین با ادامه این بازگشت، سطح هزینه تمام‌شده هولدرهای کوتاه‌مدت دوباره به‌عنوان یک نقطه محوری کلیدی ظاهر شده است. از مه ۲۰۲۵ تاکنون، این سطح پنج بار به‌عنوان حمایت عمل کرده و نقش آن را به‌عنوان مرز تعیین‌کننده بین روند صعودی و نزولی نشان می‌دهد. هر بار که این سطح موفق به حفظ حمایت می‌شود، اعتماد سرمایه‌گذاران تقویت می‌شود و حساسیت سرمایه کوتاه‌مدت به این محدوده مشخص می‌شود. حفظ قیمت بالای این سطح احتمال ادامه صعود را افزایش می‌دهد، اما تضمین‌کننده آن نیست. انباشت عرضه با این حال برای ادامه شتاب صعودی، بازار باید از یک مانع مهم عبور کند. بازگشت اخیر اکنون با تجمع سنگین توزیع روبه‌روست که در اواخر آگوست و بین محدوده ۱۱۴ تا ۱۱۸ هزار دلار شکل گرفته است. هولدرهایی که در نزدیکی این سقف‌ها خرید کرده‌اند، ممکن است بازگشت قیمت را فرصتی برای خروج با نقطه سربه‌سر یا سود اندک ببینند که باعث ایجاد مقاومت قابل توجه در قیمت‌های بالا می‌شود. غلبه بر این موج فشار فروش برای حرکت مجدد بازار به سمت سقف‌های جدید تاریخی حیاتی است. تثبیت قاطع قیمت بالای ۱۱۸ هزار دلار نشان می‌دهد که تقاضا قادر است عرضه خریداران قبلی را جذب کند و شانس ادامه روند صعودی را تقویت می‌کند. کاهش فشار خرید با وجود اینکه قیمت بارها در نزدیکی سطح هزینه تمام‌شده هولدرهای کوتاه‌مدت حمایت شده است، یک روند طولانی‌مدت زیر سطح بازار شکل گرفته است. نسبت ارزش تحقق‌یافته هولدرهای کوتاه‌مدت (RVT) که ارزش اقتصادی تحقق‌یافته نسبت به ارزش اسمی منتقل‌شده را اندازه می‌گیرد، از ماه مه به طور پیوسته کاهش یافته است. RVTبالاتر معمولاً نشان‌دهنده بازارهای بیش از حد هیجانی و پرتنش است در حالی که کاهش آن به سمت محدوده «تصفیه کامل بازار» نشان‌دهنده کاهش هیجانات سفته‌بازی است. در حال حاضر، RVT به مراتب پایین‌تر ازسقف‌های قبلی است که نشان می‌دهد هولدرهای کوتاه‌مدت نسبت به فعالین بازار، سود کمتری شناسایی می‌کنند. اگر RVT باز هم کاهش یابد و نشانه‌هایی از فروش گسترده و خروج سرمایه‌گذاران کوتاه‌مدت مشاهده شود، این می‌تواند آغاز یک فاز انباشت باشد، یعنی زمانی که سرمایه‌گذاران منتظر روشن شدن مسیر بازار هستند تا دوباره وارد خرید شوند. ترس یا بی‌اعتمادی؟ با کاهش فعالیت‌های سفته‌بازی و فروکش کردن هیجانات، احساسات بازار نیز دچار تغییر شده است. شاخص ترس و طمع بیت‌کوین به شدت کاهش یافته و از حالت طمع پایدار در اوایل سال به ترس و وضعیت خنثی رسیده است. این تغییر نشان‌دهنده شناسایی سود توسط معامله‌گران، کاهش میل به ریسک و اتخاذ رویکرد محتاطانه‌تر توسط فعالان بازار است. هرچند بازنشانی احساسات بازار ممکن است در کوتاه‌مدت باعث کاهش شتاب روند صعودی شود، اما به طور معمول هیجانات بیش از حد را کم کرده و پایه‌های حمایتی سالم‌تری ایجاد می‌کند. داده‌های فعلی نشان می‌دهند که بازار در فاز تثبیت  قرار دارد و منتظر اعتماد مجدد سرمایه‌گذاران است تا حرکت قاطعی در جهت مشخص انجام دهد. تغییر در عرضه هولدرهای بلندمدت در کنار فشار عرضه از سمت خریداران در سقف، تعادل بین هولدرهای بلندمدت و ETFها نقش مهمی در روند اخیر قیمت ایفا کرده است. طی هفته‌های گذشته، هولدرهای بلندمدت به عنوان منبع اصلی عرضه عمل کرده‌اند و در طول روندهای صعودی، سودهای خود را شناسایی کرده‌اند. با این حال، شاخص «تغییر خالص پوزیشن هولدرهای بلندمدت در ۳ روز گذشته» اکنون نزدیک به صفر حرکت کرده است، که نشان می‌دهد پس از ماه‌ها فروش مستمر، سرعت عرضه هولدرهای بلندمدت کاهش یافته است. این کاهش فشار عرضه نشان می‌دهد که مرحله اخیر شناسایی سود توسط هولدرهای بلندمدت در حال فروکش است و ممکن است ETFها و ورود سرمایه‌های جدید به عنوان محرک‌های اصلی حرکت بازار عمل کنند. ثبات جریان‌های ETF در کنار کاهش سرعت توزیع هولدرهای بلندمدت، ETFهای اسپات بیت‌کوین در آمریکا همچنان نقش مهمی در ساختار بازار ایفا می‌کنند. جریان سرمایه در ماه‌های اخیر نوسان زیادی داشته است؛ از ورود سرمایه قوی در اواسط سپتامبر گرفته تاخروج سرمایه متوالی درچند روزاخیر.  با این حال، داده‌های اخیر نشان می‌دهند که جریان خالص ورود سرمایه دوباره بازگشته است که حاکی از حفظ تمایل مؤسسات سرمایه‌گذاری به خرید بیت‌کوین است، حتی با وجود اینکه هولدرهای بلندمدت در حال برداشت سود و فروش هستند. اگر این تقاضای تازه با کاهش فروش هولدرهای بلندمدت همزمان شود، ETFها می‌توانند نقش تثبیت‌کننده‌ای ایفا کنند، پایه‌ای سالم‌تر برای مقاومت قیمت ایجاد کرده و شرایط لازم برای یک روند صعودی پایدار را فراهم کنند. چشم‌انداز بازار آپشن‌ها در ادامه ی متن تمرکز ما از سیگنال‌های آنچین به بازار آپشن‌ها منتقل می‌شود تا دید عمیق‌تری نسبت به بازار داشته باشیم. پس از انقضای رکوردشکن هفته گذشته، اوپن اینترست به‌طور قابل توجهی بازنشانی شد و اکنون در حال بازسازی برای سه‌ماهه چهارم  است. در این گزارش پوزیشن‌گیری‌ها، نوسانات و جریان‌ها بررسی می‌شوند تا مشخص شود معامله‌گران آپشن چه انتظاراتی از مرحله بعدی بیت‌کوین دارند. بازنشانی پس از انقضا بیت‌کوین در هفته ی اخیر، بزرگ‌ترین انقضای آپشن تاریخ خود را پشت سر گذاشت که منجر به کاهش شدید اوپن اینترست در سراسر سررسیدها و قیمت‌ها شد. این بازنشانی، نویز ناشی از پوشش ریسک را حذف می‌کند و فضای بازار را برای پوزیشن‌گیری‌های جدید در سه‌ماهه چهارم شفاف‌تر می‌کند. همیشه مشاهده شده که انقضاهای بزرگ اغلب نقش پایه‌ای در حرکت قیمت دارند و بازسازی بعدی اوپن اینترست نیز دیدگاه‌های دقیق‌تر معامله‌گران درباره جهت حرکت و نوسان را نشان می‌دهد. بنابراین فاز فعلی فرصتی مناسب برای ارزیابی نحوه پوزیشن‌گیری معامله‌گران برای مرحله بعدی چرخه بازار است. بازتاب نوسانات پس از تنظیم مجدد اوپن اینترست، توجه به سطح نوسان معطوف می‌شود، جایی که پرمیوم‌های کوتاه‌مدت کاهش یافته‌اند نوسان ضمنی یک هفته‌ای در قراردادهایی با قیمت برابر با دارایی پایه (ATM) تقریباً ۵ درصد نسبت به سقف هفته گذشته کاهش یافت، در حالی که نوسان دو هفته‌ای حدود ۲ درصد کاهش پیدا کرد. در مقابل، قراردادهای بلندمدت پایدار مانده یا کمی افزایش یافته‌اند و در مجموع شیب منحنی نوسان تندتر شده است. این ساختار نشان می‌دهد که فشار کوتاه‌مدت فروکش کرده اما احتیاط در سررسیدهای بلندمدت همچنان باقی است. با وجود کاهش در بخش جلویی منحنی، نوسان ضمنی نسبت به نوسان تحقق‌یافته همچنان بالا باقی مانده است این موضوع باعث می‌شود معاملات ناشی از اختلاف نرخ‌ها یا سود نگهداری (Carry Trades) همچنان مثبت باقی بمانند هرچند نسبت به هفته گذشته،جذابیت آنچنانی ندارد. ساختار زمانی بازار همچنان در حالت کانتانگو (قیمت‌های آتی بالاتر از قیمت فعلی) قرار دارد؛ قراردادهای کوتاه‌مدت نوسان ضمنی حدود ۳۰٪ دارند، در حالی که قراردادهای سه‌ماهه و بلندمدت بین ۳۹٪ تا ۴۳٪ قرار گرفته‌اند. این تفاوت در نوسان‌ها نشان می‌دهد که معامله‌گران اکنون کمتر روی پوشش ریسک کوتاه‌مدت تمرکز دارند و در عوض با احتیاط بیشتری به سررسیدهای بلندمدت نگاه می‌کنند. شیب چولگی نزدیک به حالت خنثی با کاهش نوسان کوتاه‌مدت، شیب آپشن‌ها نیز تعدیل شده است. نسبت ریسک ریورسال ۲۵ دلتا در قراردادهای یک هفته‌ای از حدود ۱۸.۵ واحد نوسان به تقریبا ۶ واحد نوسان کاهش یافته است، که نشان‌دهنده تغییر قابل توجهی از تمرکز روی حفاظت در برابر ریزش قیمت به سمت تعادل بازار است. قراردادهای بلندمدت نیز به حالت خنثی نزدیک‌تر شده‌اند. این تغییر نشان می‌دهد که تقاضای کوتاه‌مدت برای پوت‌ها کاهش یافته و فشار نزولی فوری کمتر شده، در حالی که پرمیوم کال‌ها شروع به جبران عقب‌ماندگی خود کرده‌اند. به طور کلی این تغییر نشان می‌دهد که دیدگاه ریسک معامله‌گران متعادل‌تر شده و تمرکز کمتری بر پوشش ریسک شدید دارند، در حالی که تمایل بیشتری برای بهره‌گیری از حرکت صعودی وجود دارد. بازگشت علاقه به سمت صعود با نزدیک شدن شیب چولگی به حالت خنثی، پوزیشن‌گیری معامله‌گران به سمت کال‌ها تغییر کرده است. معامله‌گران در راستای روند فصلی معمول سه‌ماهه چهارم، کال‌های صعودی را خریداری کرده‌اند و پرمیوم خالص کال‌ها عمدتاً در محدوده ۱۳۶ تا ۱۴۵ هزار دلار متمرکز است. با این حال، در قیمت اعمال بالاتر شاهد فروش کال‌ها بوده‌ایم، که نشان می‌دهد بازار به دنبال رسیدن به سقف‌های افراطی نیست و در عوض از ساختار قراردادها برای بهره‌گیری از کانوکسیتی ارزان استفاده می‌کند. Convexity در بازار آپشن به حساسیت دلتا نسبت به تغییر قیمت دارایی پایه گفته می‌شود، یعنی وقتی قیمت دارایی تغییر می‌کند، دلتا چگونه تغییر می‌کند. Cheap Convexity یعنی معامله‌گران می‌توانند این تغییر حساسیت را با هزینه کم یا پرمیوم کم خریداری کنند. یعنی می‌توانند پوزیشن‌هایی بگیرند که با تغییرات شدید قیمت سودآور می‌شوند، بدون اینکه پرمیوم زیادی پرداخت کنند. جریان‌ها همچنین نشان می‌دهند که معامله‌گران به دنبال استراتژی‌هایی هستند که هم از تغییرات چولگی بازار سود می‌برند و هم امکان استفاده از فرصت‌های احتمالی تا پایان سال را برای خود نگه می‌دارند. فروش پوت‌ها نیز افزایش یافته که با فشرده شدن شیب که پیش‌تر اشاره شد، همخوانی دارد. به طور کلی، معامله‌گران از عقب‌نشینی هفته گذشته برای افزودن ریسک ریورسال‌ها (فروش پوت و خرید کال) استفاده کرده‌اند و برای آپشن سه‌ماهه چهارم و روایت فصلی آپ‌توبرUptober  پوزیشن گرفته‌اند. اصطلاح Uptober ترکیبی از دو واژه‌ی Up (صعود) و October (اکتبر) است و در میان معامله‌گران کریپتو به‌صورت طنزآمیز برای اشاره به الگوی تاریخی رشد بازار در ماه اکتبر به کار می‌رود. در چند سال اخیر، بیت‌کوین اغلب در این ماه عملکرد مثبتی داشته و همین موضوع باعث شده بسیاری از فعالان بازار اکتبر را «ماه صعودی» بنامند. هرچند این پدیده تضمینی نیست، اما به‌عنوان نوعی باور و شوخی رایج در جامعه‌ی کریپتو جا افتاده است. فضای خنثی پس از انقضای هفته گذشته، پوزیشن‌گیری معامله‌گران نسبتاً آرام باقی مانده است. اوپن اینترست به سطوح میانگین بازگشته و تقویم نشان می‌دهد که در کوتاه‌مدت انقضای بزرگ دیگری پیش رو نیست. از آنجا که اثرات گاما بیشتر در قراردادهای at-the-money و نزدیک به سررسید مشاهده می‌شود، نبود کلاسترهای بزرگ، احتمال جریان‌های پوشش ریسک شدید از سوی معامله‌گران را کاهش می‌دهد. پوزیشن فعلی نشان‌دهنده گاما لانگ در هر دو سمت صعودی و نزولی است که به کاهش نوسانات روزانه و تثبیت قیمت اسپات در اطراف سطوح فعلی کمک می‌کند. با این حال، این در معرض بودن هنوز محدود است و از نقاط انقضای مهم فاصله دارد، بنابراین بازار آپشن در وضعیت خنثی باقی مانده تا پوزیشن‌گیری جدید نزدیک به تاریخ‌های سررسید شکل بگیرد. نتیحه گیری تحرکات آنچین همچنان نقش کلیدی قیمت تمام‌شده هولدرهای کوتاه‌مدت را نشان می‌دهد، سطحی که از می ۲۰۲۵ به‌عنوان حمایت قابل اعتماد عمل کرده است. قیمت با انباشت عرضه سنگین بین ۱۱۴ تا ۱۱۸ هزار دلار روبه‌رو است، اما کاهش فشار توزیع هولدرهای بلندمدت و بازگشت جریان‌های ETF نشان‌دهنده تثبیت تقاضاست. شاخص‌ها از جمله RVT و شاخص ترس و طمع، کاهش هیجانات بازار اشاره دارند و شرایط بیشتر به سمت ادغام و تثبیت حرکت می‌کند تا فروپاشی ناگهانی. در بازار آپشن، انقضای پوزیشن‌ها بازنشانی شده و اوپن اینترست اکنون در حال بازسازی برای سه‌ماهه چهارم است. نوسانات کاهش یافته، چولگی به سمت خنثی حرکت کرده و منحنی هنوز در حالت کانتانگو باقی مانده. جریان معاملات نشان‌دهنده تمایل محتاطانه معامله‌گران به سمت رشد قیمت است. در همین حال، موقعیت گامای بازارسازان در حالت تعادل قرار دارد که باعث کاهش نیاز به پوشش ریسک و آرام‌تر شدن نوسانات کوتاه‌مدت می‌شود. مجموع این عوامل نشان می‌دهد بازار وارد مرحله‌ای متعادل‌تر و نسبتاً سازنده شده و اکنون در انتظار شکل‌گیری اعتماد لازم برای حرکت بعدی است.  

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

بیت‌کوین در یک‌قدمی رکورد تاریخی؛ تحلیل‌گران اهداف صعودی تازه‌ای ترسیم می‌کنند

بیت‌کوین در معاملات اخیر با جهشی ۲,۶۰۰ دلاری (۲.۱۷٪) به سطح ۱۲۳,۱۷۱ دلار رسید و تنها اندکی با اوج تاریخی ۱۲۴,۵۱۷ دلار فاصله دارد. رشد پرشتاب این رمزارز در حالی رقم می‌خورد که ترکیب عوامل کلان اقتصادی و محرک‌های تکنیکال، سرمایه‌گذاران را به سمت دارایی‌های پرریسک سوق داده است. از کف قیمتی ۱۰۸,۶۷۶ دلار در پایان هفته گذشته، بیت‌کوین تاکنون بیش از ۱۳.۶٪ صعود کرده و امروز به اوج ۱۲۳,۹۶۶ دلار رسید. شکست مقاومت تاریخی می‌تواند در کوتاه‌مدت مسیر را برای حرکت به سوی ۱۲۷ هزار دلار هموار کند که به‌عنوان نخستین هدف تکنیکال پس از عبور از سقف قبلی مطرح است. تحلیل‌گران معتقدند تقویت جریان نقدینگی به بازار دارایی‌های دیجیتال در شرایطی اتفاق می‌افتد که بازدهی اوراق خزانه‌داری کاهش یافته و هم‌زمان شاخص‌های سهام در آمریکا رشد کرده‌اند. حتی تعطیلی دولت ایالات متحده نیز به‌طور غیرمستقیم با افزایش تردید نسبت به ارزهای فیات، تقاضا برای رمزارزها را بیشتر کرده است. چشم‌انداز بنیادین نیز همچنان صعودی است. سیتی‌بانک در گزارش اخیر خود سه سناریوی قیمتی برای یک سال آینده ترسیم کرده است: سطح ۱۸۱ هزار دلار در سناریوی پایه، ۸۲ هزار دلار در سناریوی نزولی و ۲۳۱ هزار دلار در سناریوی صعودی. در همین حال، استاندارد چارترد حتی خوش‌بینانه‌تر عمل کرده و پیش‌بینی کرده است که بیت‌کوین تا پایان سال جاری میلادی می‌تواند به ۲۰۰ هزار دلار برسد و در کوتاه‌مدت از سد ۱۳۵ هزار دلار عبور کند. در مجموع، ترکیب عوامل کلان اقتصادی، تداوم ورود سرمایه‌های نهادی و فضای پررنگ خوش‌بینی در بازار، بیت‌کوین را در آستانه یکی از مهم‌ترین مقاطع تاریخی خود قرار داده است.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

آمریکا راه را برای نگهداری بیت‌کوین بدون مالیات توسط شرکت‌ها باز کرد

با شفاف‌سازی قوانین CAMT توسط اداره مالیات آمریکا (IRS)، شرکت‌های آمریکایی می‌توانند از مزایای مالیاتی قابل‌توجهی بهره‌مند شوند؛ تغییری که احتمالاً میلیاردها دلار از مالیات بر سودهای تحقق‌نیافته رمزارزها را برای آن‌ها صرفه‌جویی می‌کند. آمریکا فشار مالیاتی شرکت‌های دارنده بیت‌کوین را کاهش داد وزارت خزانه‌داری آمریکا و اداره مالیات (IRS) دستورالعمل موقتی منتشر کرده‌اند که به‌طور چشمگیری بار مالیاتی شرکت‌های دارنده بیت‌کوین و دیگر دارایی‌های دیجیتال را سبک می‌کند. این دستورالعمل‌ها که در ۳۰ سپتامبر صادر شد، توضیح می‌دهند که مالیات پایه برای شرکت‌های بزرگ (CAMT) چگونه بر سودهای تحقق‌نیافته اعمال می‌شود؛ موضوعی که مدت‌ها نگرانی خزانه‌داری شرکت‌ها را برانگیخته بود. این شفاف‌سازی پس از موج بازخورد به مقررات پیشنهادی سپتامبر ۲۰۲۴ ارائه شد؛ مقرراتی که ابهام زیادی درباره نحوه‌ی برخورد با سود تحقق‌نیافته‌ی رمزارزها در چارچوب مالیات حداقلی شرکت‌ها ایجاد کرده بود. هدف وزارت خزانه‌داری و IRS از این اقدام، کاهش هزینه‌های انطباق و مشخص‌کردن نحوه محاسبه‌ی درآمد تعدیل‌شده صورت‌های مالی (AFSI) به‌عنوان پایه مالیات CAMT است. شرکت‌ها می‌توانند بلافاصله از این معافیت موقت استفاده کنند و انتظار می‌رود مفاد مشابهی در مقررات آینده هم لحاظ شود. مالیات CAMT که در قانون کاهش تورم سال ۲۰۲۲ پایه‌گذاری شد، یک نرخ حداقل ۱۵ درصدی را برای شرکت‌هایی در نظر می‌گیرد که به طور متوسط سالانه دست‌کم یک میلیارد دلار درآمد تعدیل‌شده صورت‌های مالی (AFSI) گزارش می‌کنند. بدون این دستورالعمل جدید، سودهای تحقق‌نیافته‌ی رمزارزی می‌توانستند مستقیماً در محاسبه‌ی درآمد تعدیل‌شده صورت‌های مالی (AFSI) لحاظ شوند و بدهی‌های مالیاتی سنگینی روی کاغذ برای شرکت‌های بزرگ ایجاد کنند. خبر خوب برای شرکت‌های خزانه‌دار بیت‌کوین این تغییر فوراً بر شرکت‌هایی مانند استراتژی اینک (Strategy Inc) همان مایکرواستراتژی سابق  تأثیر گذاشته است؛ شرکتی که بیش از ۶۴۰ هزار بیت‌کوین در اختیار دارد. طبق استانداردهای حسابداری که از ژانویه ۲۰۲۵ اجرا شده، شرکت استراتژی ارزش بیت‌کوین‌هایش را بر اساس قیمت منصفانه گزارش می‌کند و سود و زیان تحقق‌نیافته‌ی آن هر فصل وارد صورت‌های مالی می‌شود. پیش‌تر تحلیلگران انتظار داشتند این شرکت از سال ۲۰۲۶ مشمول مالیات پایه برای شرکت‌های بزرگ شود و میلیاردها دلار مالیات بالقوه بابت سود تحقق‌نیافته بیت‌کوین بپردازد. اما قوانین جدید به شرکت استراتژی اجازه می‌دهد این سودهای تحقق‌نیافته را از درآمد تعدیل‌شده صورت‌های مالی کنار بگذارد. در نتیجه این شرکت دیگر انتظار ندارد بابت ۱۶ میلیارد دلار ذخیره بیت‌کوینی خود زیر بار مالیات CAMT برود؛ موضوعی که فشار سنگینی را از استراتژی در اجرای برنامه‌ی بلندمدت نگهداری بیت‌کوین به‌عنوان دارایی ذخیره‌ای برمی‌دارد. با توجه به اینکه بیش از ۱۰۰ شرکت بورسی در مجموع بیش از یک میلیون بیت‌کوین نگهداری می‌کنند، این تصمیم می‌تواند جایگاه بیت‌کوین را به‌عنوان ابزار ذخیره‌ی شرکتی تقویت کند. استقبال طرفداران بیت‌کوین فعالان بازار این تصمیم را نشانه‌ای مثبت دانستند. پیتر دوان سرمایه‌گذار گفت: "شفافیت اداره مالیات آمریکا به شرکت‌ها اطمینان می‌دهد و آن‌ها را به ادامه‌ی انباشت بیت‌کوین بدون نگرانی از مالیات بر سودهای کاغذی تشویق می‌کند." جف والتون از Strive Asset Management هم تأکید کرد این اقدام یک فضاسازی منفی  FUD را از میان برداشت که تا پیش از این، مانع گزارش سودهای قوی دارایی دیجیتال توسط شرکت‌ها شده بود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هک ۲۱ میلیون دلاری از زیرمجموعه رمزارزی گروه مالی SBI؛ ردپای هکرهای کره شمالی

زیرمجموعه رمزارزی گروه مالی SBI ژاپن هدف حمله سایبری قرار گرفت و حدود ۲۱ میلیون دلار از دارایی‌های دیجیتال آن به سرقت رفت. طبق گزارش پژوهشگران بلاک‌چین، از جمله ZachXBT، برداشت‌های مشکوکی از کیف‌پول‌های مرتبط با این شرکت در چندین رمزارز از جمله بیت‌کوین، اتریوم، لایت‌کوین، دوج‌کوین و بیت‌کوین‌کش ثبت شده است. به گفته کارشناسان، دارایی‌های سرقت‌شده در چندین صرافی فوری رمزارزی جابه‌جا و سپس به Tornado Cash، یک «میکسر» شناخته‌شده برای پنهان‌سازی منبع تراکنش‌ها، منتقل شده‌اند. الگوی این حمله شباهت زیادی به روش‌های مورد استفاده گروه لازاروس، هکرهای تحت حمایت دولت کره شمالی، دارد. این سرقت در حالی رخ داده که گروه SBI هنوز واکنشی رسمی نشان نداده است. اما تحلیلگران معتقدند چنین حملاتی می‌تواند اعتماد سرمایه‌گذاران به پلتفرم‌های رمزارزی وابسته به مؤسسات مالی بزرگ را تضعیف کند و فشار بیشتری بر قیمت‌های بازار وارد آورد. علاوه بر ریسک‌های مستقیم برای بازار، استفاده مجدد از ابزارهایی مانند میکسرهای رمزارزی احتمالاً حساسیت و فشار نهادهای نظارتی را افزایش خواهد داد. این موضوع می‌تواند جریان آزاد رمزارزها در سطح جهانی را با محدودیت‌های تازه مواجه سازد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

برآورد جدید GDPNow آتلانتا: رشد ۳.۸ درصدی برای فصل سوم

بانک فدرال رزرو آتلانتا در تازه‌ترین به‌روزرسانی مدل GDPNow، رشد تولید ناخالص داخلی واقعی آمریکا در سه‌ماهه سوم را ۳.۸ درصد پیش‌بینی کرد؛ اندکی کمتر از برآورد قبلی که ۳.۹ درصد بود. کاهش پیش‌بینی مصرف شخصی از ۳.۴ به ۳.۲ درصد عامل اصلی این تعدیل بوده است، هرچند افزایش جزئی سرمایه‌گذاری خصوصی از ۴.۱ به ۴.۲ درصد بخشی از این افت را جبران کرده است. این گزارش همچنین تأکید می‌کند که به دلیل تعطیلی دولت فدرال، برخی داده‌های کلیدی مانند آمار هزینه‌های ساخت‌وساز که قرار بود امروز منتشر شود، در دسترس قرار نگرفته است. در صورت تداوم این وضعیت، به‌روزرسانی‌های بعدی GDPNow نیز ممکن است به دلیل نبود داده‌های جدید متوقف شود. در ارزیابی تأثیر تعطیلی‌های گذشته بر اقتصاد، فدرال رزرو یادآور شده است که طولانی‌ترین تعطیلی دولت در دوره نخست ریاست‌جمهوری ترامپ، که ۳۵ روز به طول انجامید، تنها حدود ۰.۱ واحد درصد از تولید ناخالص داخلی کاست. به این ترتیب، هرچند تغییر امروز در برآورد رشد محدود است، اما با ادامه تعطیلی دولت، تحلیلگران هشدار می‌دهند بازارها ممکن است در هفته‌های آینده با نبود داده‌های رسمی و افزایش عدم‌قطعیت روبه‌رو شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیت‌کوین با انتشار داده‌های ضعیف اشتغال و افزایش احتمال کاهش نرخ بهره فدرال رزرو، جهش کرد

پس از گزارش ADP که از کاهش ۳۲,۰۰۰ شغل در سپتامبر خبر داد (در حالی که پیش‌بینی ۴۵,۰۰۰ بود)، بیت‌کوین به بالاترین سطح دو هفته اخیر یعنی ۱۱۶,۹۱۰ دلار رسید. این موضوع انتظارات برای کاهش نرخ بهره فدرال در تاریخ ۲۹ اکتبر را تقویت کرد. نرخ‌های پایین‌تر از دارایی‌های ریسکی مانند رمزارزها حمایت می‌کند و همچنین روند فصلی نیز به نفع بازار رمزارزها است — بیت‌کوین در ۱۰ مورد از ۱۲ اکتبر گذشته افزایش قیمت داشته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

لوگان، عضو فدرال رزرو، از احتیاط در کاهش نرخ بهره دفاع کرد

لوگان، عضو فدرال رزرو آمریکا، اعلام کرد که چشم‌انداز اقتصادی اکنون بیش از حد معمول با عدم‌قطعیت همراه است. وی افزود که رشد تولید ناخالص داخلی در سه‌ماهه سوم «مثبت» به نظر می‌رسد. او هشدار داد که تأخیر در انتقال اثرات تعرفه‌ها ممکن است منجر به تورم پایدار شود. لوگان تأکید کرد که تورم هنوز در مسیر رسیدن به هدف ۲ درصدی قرار ندارد. به گفته او، سیاست پولی فعلی احتمالاً تنها به‌طور «ملایم محدودکننده» عمل می‌کند. وی خاطرنشان کرد که فضای محدودی برای کاهش بیشتر نرخ بهره وجود دارد و فدرال رزرو باید در کاهش‌های بعدی با احتیاط عمل کند. او همچنین گفت که ضعف بازار کار صرفاً ناشی از نرخ بهره نیست و با سرد شدن بازار اشتغال، ریسک افت سریع‌تر افزایش می‌یابد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

از رالی تا اصلاح

بیت‌کوین پس از رالی ناشی از تصمیم نشستFOMC نشانه‌هایی از خستگی بازار را بروز می‌دهد. هولدرهای بلندمدت تاکنون حدود ۳.۴ میلیون بیت‌کوین سود شناسایی کرده‌اند، در حالی‌که ورود سرمایه به ETFها کاهش یافته است. با فشار بر بازار اسپات و فیوچرز، هزینه تمام‌شده هولدرهای کوتاه‌مدت در سطح ۱۱۱ هزار دلار به‌عنوان سطح کلیدی عمل می‌کند؛ حفظ آن برای جلوگیری از اصلاح عمیق‌تر ضروری است. خلاصه تحلیل بیت‌کوین پس از رالی مربوط به جلسه‌ی FOMC وارد یک فاز اصلاحی شده و نشانه‌هایی از الگوی کلاسیک «شایعه را بخر، خبر را بفروش» را نشان می‌دهد. ساختار کلی بازار حکایت از کاهش مومنتوم دارد. اگرچه اصلاح آنچین فعلاً ملایم و در حدود ۸٪ است، اما ورود سرمایه معادل ۶۷۸ میلیارد دلار به ارزش تحقق‌یافته (Realized Cap) و شناسایی سود ۳.۴ میلیون بیت‌کوین توسط هولدرهای بلندمدت، ابعاد بی‌سابقه‌ای از چرخش سرمایه و توزیع عرضه را نشان می‌دهد. ورودی سرمایه به ETFها که پیش‌تر جذب‌کننده اصلی عرضه بودند، همزمان با شتاب گرفتن توزیع از سمت هولدرهای بلندمدت به شدت کاهش یافت و نوعی تعادل شکننده در جریان سرمایه ایجاد کرد. در بازار اسپات، حجم معاملات در زمان ریزش افزایش یافت؛ در بازار فیوچرز نیز شاهد کاهش سنگین معاملات اهرمی بودیم و تجمع سفارش‌های که لیکوئید شدن نشان داد که بازار در برابر نوسانات نقدینگی‌محور در هر دو سمت صعودی و نزولی آسیب‌پذیر است. بازار آپشن‌ها نیز به‌شدت بازقیمت‌گذاری شد؛ چولگی جهش کرد و تقاضا برای پوت‌ها بالا رفت که بیانگر پوزیشن‌گیری ریسک‌گریز است. ترکیب این شرایط با اوج‌گیری گاما نشان می‌دهد که بازار به‌تدریج شتاب روند صعودی خود را از دست می‌دهد. از رالی تا اصلاح پس از رالی مرتبط با نشست FOMC که حوالی ۱۱۷ هزار دلار به اوج رسید، بیت‌کوین وارد یک فاز اصلاحی شده که نمونه‌ای روشن ازاستراتژی «شایعه را بخر، خبر را بفروش» است. در این نسخه، از نوسانات کوتاه‌مدت فاصله گرفته و ساختار کلی بازار را بررسی می‌کنیم؛ با استفاده از شاخص‌های آنچین بلندمدت، تقاضای ETFها و پوزیشن گیری در بازار مشتقات ارزیابی می‌کنیم که آیا این اصلاح نشانه‌ی تجمیع سالم است یا آغاز مرحله‌ای از یک اصلاح عمیق‌تر. تحلیل آنچین نوسان در بستر چرخه‌ها در ادامه‌، اصلاح فعلی از سقف تاریخی ۱۲۴ هزار دلار تا ۱۱۳.۷ هزار دلار تنها حدود ۸٪ است؛ که نسبت به اصلاح ۲۸٪ همین چرخه یا ریزش‌های ۶۰٪ در چرخه‌های قبلی اصلاحی ملایم محسوب می‌شود. این روند با الگوی بلندمدت کاهش تدریجی نوسانات ،چه در مقیاس چرخه‌های کلان و چه درون چرخه‌ها هم‌راستا است. شرایط فعلی شباهت زیادی به رشد پایدار سال‌های ۲۰۱۵ تا ۲۰۱۷ دارد؛ با این تفاوت که تاکنون خبری از رالی انفجاری در مراحل پایانی نیست. مدت‌زمان چرخه با نگاهی بلندمدت‌تر و مقایسه چهار چرخه‌ی اخیر، مشخص می‌شود که هرچند مسیر فعلی همچنان شباهت زیادی به دو چرخه‌ی قبلی دارد، با این حال بازدهی‌های سقف قسمتی در گذر زمان کاهش یافته‌اند. اگر فرض کنیم سقف ۱۲۴ هزاردلارسقف بازار بوده، این چرخه تاکنون حدود ۱۰۳۰ روز طول کشیده است؛ رقمی که بسیار نزدیک به طول چرخه‌های قبلی در حدود ۱۰۶۰ روز است. سنجش ورود سرمایه فراتر از حرکت قیمت، جریان سرمایه چشم‌انداز دقیق‌تری ارائه می‌دهد. شاخص Realized Cap که مجموع سرمایه‌ای را اندازه‌گیری می‌کند که برای جذب عرضه‌های قدیمی‌تر در قیمت‌های بالاتر وارد بازار شده، از نوامبر ۲۰۲۲ تاکنون در سه موج افزایش یافته است. این موضوع کل سرمایه را به ۱٫۰۶ تریلیون دلار رسانده و نشان‌دهنده مقیاس ورود سرمایه‌ای است که پایه و اساس این چرخه را شکل داده است. رشدسرمایه‌ی تحقق یافته ۲۰۱۱ تا ۲۰۱۵: ۴.۲ میلیارد دلار ۲۰۱۵ تا ۲۰۱۸: ۸۵ میلیارد دلار ۲۰۱۸ تا ۲۰۲۲: ۳۸۳ میلیارد دلار ۲۰۲۲ تا امروز: ۶۷۸ میلیارد دلار این چرخه تاکنون ۶۷۸ میلیارد دلار ورود خالص سرمایه را جذب کرده که تقریباً ۱.۸ برابر چرخه‌ی قبلی است و نشان‌دهنده ابعاد بی‌سابقه چرخش سرمایه در این دوره است. اوج شناسایی سود تفاوت دیگر در ساختار ورود سرمایه است. برخلاف چرخه‌های قبلی که تنها شامل یک موج طولانی بودند، این چرخه شاهد سه جهش چندماهه مجزا بوده است. شاخص نسبت سودوزیان تحقق‌یافته (Realized Profit/Loss Ratio) نشان می‌دهد که هر بار بیش از ۹۰٪ بیت‌کوین‌هایی که جابه‌جا شده‌اند، با سود فروخته شده‌اند. این نقاط معمولاً اوج چرخه‌ای سودگیری محسوب می‌شوند. با توجه به اینکه بازار به‌تازگی از سومین سقف سودگیری عبور کرده، احتمالاً اکنون در مرحله‌ای از اصلاح یا کاهش فشار خرید قرار داریم. دامیننس شناسایی سود هولدرهای بلندمدت ابعاد این موضوع وقتی روی هولدرهای بلندمدت (LTH) تمرکز کنیم، واضح‌تر می‌شود. این شاخص سود تجمعی هولدرهای بلندمدت را از سقف تاریخی جدید (ATH) تا سقف چرخه دنبال می‌کند. تاریخچه نشان می‌دهد که توزیع سنگین این سودها معمولاً نقاط اوج بازار را مشخص می‌کند. در این چرخه، هولدرهای بلندمدت تاکنون ۳.۴ میلیون بیت‌کوین سود شناسایی کرده‌اند که از چرخه‌های قبلی فراتر رفته و هم بلوغ این گروه سرمایه‌گذاران و هم مقیاس چرخش سرمایه در این دوره را نشان می‌دهد. تحلیل آفچین تقاضای ETF در مقابل هولدرهای بلندمدت این چرخه همچنین تحت تأثیر کش‌مکش بین هولدرهای بلندمدت که موجودی خود را می‌فروشند و تقاضای نهادی از طریق صندوق‌های ETF اسپات آمریکا و صندوق‌های تراست دارایی دیجیتال (DATs) شکل گرفته است. با توجه به اینکه ETFها به یک نیروی ساختاری جدید تبدیل شده‌اند، قیمت اکنون این نیروی کششی دوطرفه را منعکس می‌کند: شناسایی سود هولدرهای بلندمدت سقف صعود را محدود می‌کند، در حالی که ورودی سرمایه از طریق ETFها عرضه را جذب کرده و ادامه روند صعودی چرخه را پشتیبانی می‌کند. تعادل شکننده تا کنون ورودی سرمایه از ETFها توانسته فروش هولدرهای بلندمدت را متعادل کند، اما فضای خطای کمی وجود دارد. حوالی جلسه FOMC، توزیع هولدرهای بلندمدت به ۱۲۲ هزار بیت‌کوین در ماه رسید، در حالی که خالص جریان ورودی ETFها (میانگین متحرک ۷ روزه) از ۲.۶ هزار بیت‌کوین در روز تقریباً به صفر کاهش یافت. ترکیب افزایش فشار فروش و کاهش تقاضای نهادی، زمینه‌ای شکننده ایجاد کرده و شرایط لازم برای ضعف بازار را فراهم کرده است. فشار در بازار اسپات این شکنندگی در بازار اسپات به‌وضوح دیده شد. در جریان ریزش پس از نشست  FOMC، حجم معاملات به‌طور قابل توجهی افزایش یافت، زیرا لیکوییدیشن‌های اجباری و نقدینگی محدود حرکت نزولی را تشدید کردند. جریان‌های فروش پرشتاب اودرربوک‌ها را تحت فشار قرار داد و افت قیمت را سرعت بخشید. با اینکه این ریزش دردناک بود، جذب این فشارها پایه‌ای موقتی ایجاد کرد، درست بالاتر از هزینه تمام‌شده هولدرهای کوتاه‌مدت در سطح حدود ۱۱۱.۸ هزار دلار. کاهش اهرم در بازار آتی همزمان اوپن اینترست بازار آتی زمانی که بیت‌کوین زیر ۱۱۳ هزار دلار سقوط کرد، با افت شدید از ۴۴.۸ میلیارد دلار به ۴۲.۷ میلیارد دلار همراه شد. این رویداد کاهش اهرم باعث شد لانگ‌های اهرمی خارج شوند و فشار نزولی را تشدید کند. با اینکه این وضعیت در کوتاه‌مدت ناپایدارکننده بود، این بازتنظیم به حذف اهرم اضافی و بازگرداندن تعادل به بازار مشتقات کمک کرد. محدوده‌های تراکم لیکوئید شدن پوزیشن‌ها نقشه‌های فشار لیکوئیدیشن در بازار آتی، نقاط حساس تجمع پوزیشن‌های اهرمی را نشان می‌دهند. وقتی قیمت بین ۱۱۴ تا ۱۱۲ هزار دلار سقوط کرد، تعداد زیادی لانگ اهرمی به‌طور همزمان لیکوئید شدند و باعث لیکوییدیشن‌های سنگین و تسریع افت قیمت شدند. هنوز نقاط ریسک بالای ۱۱۷ هزار دلار وجود دارد، که باعث می‌شود هر دو سمت بازار در برابر نوسانات ناشی از نقدینگی آسیب‌پذیر باشند. بدون تقاضای قوی، شکنندگی در این سطوح احتمال حرکت‌های شارپ نزولی بعدی را افزایش می‌دهد. واکنش نوسانات با تمرکز بر بازار آپشن‌ها، نوسان ضمنی (Implied Volatility) تصویر روشنی از نحوه رفتار تریدرها در یک هفته پرنوسان ارائه می‌دهد. دو محرک اصلی بر این بازار اثر گذاشتند: ۱.اولین کاهش نرخ بهره سال و ۲.بزرگ‌ترین رویداد لیکوئیدیشن از سال ۲۰۲۱. نوسان ضمنی تا زمان جلسه FOMC افزایش یافت، زیرا تقاضای پوشش ریسک بالا رفته بود، اما پس از تأیید کاهش نرخ، به سرعت کاهش یافت که نشان می‌دهد بخش عمده این حرکت از قبل در قیمت لحاظ شده بود. با این حال، لیکوییدیشن شدید شب یکشنبه در بازار آتی، تقاضا برای پوشش ریسک را دوباره فعال کرد؛ نوسان ضمنی یک‌هفته‌ای پیشتاز بازیابی شد و قدرت آن در سایر سررسیدها نیز ادامه یافت. بازقیمت‌گذاری چولگی پس از جلسه FOMC، چولگی بیت‌کوین برای مدتی به تعادل نزدیک شد، به‌طوری که پوت‌ها در سمت نزولی تقریباً هیچ پریمیومی نسبت به کال‌ها نداشتند. اما این آرامش به‌سرعت از بین رفت. روز جمعه، اسکیو یک‌هفته‌ای از حدود ۱.۵٪ به ۱۷٪ جهش کرد؛ بازقیمت‌گذاری شدید که سررسیدهای طولانی‌تر را نیز تحت تأثیر قرار داد. اگرچه چولگی معمولاً بیشتر واکنشی است تا پیش‌بینانه، در این مورد نشان‌دهنده تقاضای شدید برای پوت‌ها بود  یا برای محافظت در برابر ریزش شدید، یا برای کسب سود از نوسانات. تنها دو روز بعد، بازار این سیگنال را عملی کرد و بزرگ‌ترین رویداد لیکوئیدیشن از سال ۲۰۲۱ رخ داد. جریان‌های پوت و کال پس از ریزش قیمت بیت‌کوین، نسبت حجم پوت به کال کاهش یافته است، زیرا بخشی از معامله‌گران سود خود را از پوت‌های در سود شناسایی کردند و برخی دیگر به کال‌های ارزان‌تر منتقل شدند. چولگی این تصویر را تقویت می‌کند که آپشن‌های کوتاه‌مدت و میان‌مدت همچنان به‌شدت به سمت پوت‌ها متمایل هستند و باعث شده محافظت در سمت نزولی نسبت به صعودی گران‌تر شود. برای معامله‌گرانی که دیدگاه مثبت تا پایان سال دارند، این عدم تعادل فرصت‌های سرمایه‌گذاری ایجاد می‌کند، یا با جمع‌آوری کال‌ها با هزینه نسبتا پایین، یا با تأمین مالی آن‌ها از طریق فروش پوشش نزولی با قیمت بالاتر. بار گاما (Gamma Overhang) اوپن اینترست کل آپشن‌ها نزدیک به سقف‌های تاریخی قرار دارد و قرار است در انقضای صبح جمعه به‌طور چشمگیری کاهش یابد، سپس تا دسامبر مجدداً افزایش پیدا کند. در حال حاضر، بازار در منطقه اوج گاما (peak gamma) قرار دارد، جایی که حتی نوسانات کوچک قیمت باعث پوشش ریسک شدید معامله‌گران می‌شود. ساختار پوزیشن‌ها به این شکل است که در سمت نزولی گاما شورت (short gamma) و در سمت صعودی گاما لانگ (long gamma) هستند، وضعیتی که ریزش‌ها را تشدید و صعودها را محدود می‌کند. این دینامیک باعث می‌شود ریسک نوسانات کوتاه‌مدت به سمت نزولی سنگین‌تر باشد و شکنندگی بازار تا زمان انقضای قرارداد و بازتنظیم پوزیشن‌ها ادامه یابد. نتیجه‌گیری ریزش قیمت بیت‌کوین پس از جلسه FOMC، الگوی «روی شایعه بخر، روی خبر بفروش» را به‌وضوح نشان می‌دهد، اما زمینه کلی بازار حاکی از خستگی رو به رشد است. در بازار آنچین، افت فعلی ۸ درصدی در مقایسه با چرخه‌های گذشته ملایم است، اما پس از سه موج عمده ورود سرمایه رخ داده که سرمایه‌ی تحقق یافته را ۶۷۸ میلیارد دلار افزایش داده است؛ یعنی تقریباً دو برابر چرخه قبلی. هولدرهای بلندمدت تاکنون ۳.۴ میلیون بیت‌کوین سود شناسایی کرده‌اند که نشان‌دهنده توزیع گسترده و بلوغ این روند صعودی است. ورودی سرمایه از طریق ETFها که پیش‌تر عرضه را جذب می‌کردند، کاهش یافته و تعادلی شکننده ایجاد کرده است. حجم معاملات اسپات در جریان فروش اجباری افزایش یافت، فیوچرز شاهد کاهش اهرم شدید بود و بازار آپشن‌ها با افزایش چولگی، ریسک نزولی را قیمت‌گذاری کرد.در مجموع، این سیگنال‌ها نشان می‌دهند که بازار در حال تمام شدن سوخت خود است و نوسانات ناشی از نقدینگی بر بازار غالب شده‌اند. مگر اینکه تقاضای نهادی و هولدرها دوباره همسو شود، ریسک افت عمیق‌تر همچنان بالا است و ساختار کلان بازار بیش از پیش شبیه خستگی و فرسودگی شده است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

سیتی: انتظار داریم رشد اقتصادی جهانی در نیمه دوم سال ۲۰۲۵ به زیر ۲٪ کاهش یابد.

پیش‌بینی می‌کنیم رشد جهانی در سال ۲۰۲۶ به ۲.۵٪ بازگردد. سیتی پیش‌بینی می‌کند که تعرفه‌ها به‌طور فزاینده‌ای تاثیرگذار خواهند شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط اتریوم و ریزش سراسری بازار ارزهای دیجیتال

اتریوم با افت ۷.۵ درصدی، پیشتاز سقوط بازار ارزهای دیجیتال شد، در حالی که بیت‌کوین نیز کاهش قابل توجهی را تجربه کرد. امروز، بازار ارزهای دیجیتال شاهد یک موج فروش گسترده بود که در رأس آن اتریوم (ETH) با افتی ۷.۵ درصدی قرار داشت. این ریزش شدید باعث شد تا قیمت این ارز دیجیتال به محدوده ۲۸۰۰ تا ۴۰۰۰ دلاری که در سال ۲۰۲۴ حاکم بود، بازگردد. در همین حال، بیت‌کوین (BTC) نیز با کاهش ۳.۸ درصدی مواجه شد. این افت تنها به دو ارز دیجیتال برتر بازار محدود نشد و یک ریزش سراسری را در پی داشت. سایر آلت‌کوین‌های برجسته نیز زیان‌های قابل توجهی را ثبت کردند: کاردانو (Cardano): ۶- درصد سولانا (Solana): ۷.۲- درصد ریپل (Ripple): ۵.۶- درصد بایننس کوین (Binance Coin): ۶.۱- درصد تحلیلگران معتقدند که این حرکت نزولی نشان‌دهنده تغییر در رابطه ارزهای دیجیتال با بازارهای سنتی است. در گذشته، ارزهای دیجیتال اغلب به عنوان یک سرمایه‌گذاری اهرمی بر روی شاخص نزدک (Nasdaq) عمل می‌کردند، اما این همبستگی اخیراً ضعیف شده است. بازار کریپتو از رالی تابستانی شاخص نزدک سودی نبرده، اما اکنون به شدت تحت تأثیر جنبه‌های منفی و فشار فروش اهرمی قرار گرفته است. با وجود اینکه اتریوم در ماه‌های گذشته عملکرد بهتری نسبت به بیت‌کوین داشت، اکنون بخش قابل توجهی از آن سودها را از دست داده است. کارشناسان، ترکیبی از عوامل تکنیکال، نگرانی‌های کلان اقتصادی و لیکویید شدن‌های زنجیره‌ای را از دلایل این افت اخیر می‌دانند.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

خزانه‌داران دارایی دیجیتال از رشد پرسرعت تا چالش‌های واقعی

در آگوست ۲۰۲۰ یک شرکت نرم‌افزاری هوش تجاری (BI) که از ستاره‌های دوران دات‌کام محسوب می‌شد، مدل کسب‌وکار خود را تغییر داد و تمرکز اصلی‌اش را روی خرید بیت‌کوین به‌عنوان دارایی ذخیره‌ی خزانه قرار داد. این تصمیم باعث شد شهرت شرکت به شکل چشمگیری افزایش پیدا کند و اصطلاح شرکت خزانه‌داری دارایی دیجیتال (DATCO) وارد ادبیات مالی شود. شرکت استراتژی که قبلاً با نام MicroStrategy شناخته می‌شد از آن زمان تاکنون به نامی شناخته‌شده در دنیای مالی و کریپتو تبدیل شده است. مدیریت خزانه‌داری سنتی شرکت‌ها همیشه محدود به پول نقد، اوراق قرضه و دیگر دارایی‌های مبتنی بر فیات بود. اما با افزایش محبوبیت دارایی‌های دیجیتال، خزانه‌داری شرکت‌ها حالا به این فکر می‌کنند که آیا می‌توان این دارایی‌ها را بخشی از پرتفوی خود یا حتی هسته اصلی آن  قرار داد؟ این تغییر باعث ظهور نسل جدیدی از شرکت‌های بورسی به نام شرکت‌های خزانه‌داری دارایی دیجیتال شده است که توجه زیادی را در دنیای فین‌تک به خود جلب کرده‌اند. اوایل همین ماه، کریس پرکینز رئیس Coinfund در مقاله‌ای در مجله فوربز، تابستان ۲۰۲۵ را به عنوان «تابستان DAT» به یادماندنی توصیف کرد. اما با وجود تمام این هیجان، یک پرسش اساسی همچنان باقی است: آیا علاقه به این شرکت‌ها بر پایه یک استراتژی محکم و بلندمدت است یا صرفاً شرط‌بندی روی افزایش قیمت دارایی‌ها؟ چرخش شرکت استراتژی به شرکت خزانه‌داری دارایی دیجیتال شرکت مایکرو استراتژی (MicroStrategy) در سال ۱۹۸۹ توسط مایکل سیلور تأسیس شد و از پیشگامان حوزه‌ی هوش تجاری (Business Intelligence) بود؛ این شرکت نرم‌افزاری ارائه می‌کرد که با تحلیل داده به کسب‌وکارها در تصمیم‌گیری کمک می‌کرد. مایکرو استراتژی در سال ۱۹۹۸ وارد بورس شد و همین باعث شد سیلور در اوایل دهه ۲۰۰۰ ثروتمندترین فرد منطقه واشنگتن دی‌سی شود. سرنوشت شرکت مایکرو استراتژی در مارس ۲۰۰۰ به‌طور ناگهانی تغییر کرد؛ زمانی که مجبور شد به دلیل خطاهای حسابداری، صورت‌های مالی دو سال گذشته خود را دوباره منتشر کند. سهام شرکت تنها در یک روز ۶۲٪ سقوط کرد، ماجرا به تحقیق کمیسیون بورس و اوراق بهادار آمریکا (SEC) کشیده شد و بخش بزرگی از ثروت شخصی سیلور در عرض چند روز از بین رفت. بعد از ترکیدن حباب دات‌کام، مایکرو استراتژی نزدیک به دو دهه به‌عنوان یک شرکت نرم‌افزاری سازمانی معتبر، اما نه چندان برجسته، به فعالیت ادامه داد. این شرکت همچنان نرم‌افزار می‌فروخت اما رقابت شدیدتری را با غول‌هایی مانند مایکروسافت و اوراکل تجربه می‌کرد. سیلورهمچنان مدیرعامل باقی ماند اما شرکت دیگر در مقایسه با دوران اوج اش، در حاشیه قرار داشت. در آگوست ۲۰۲۰ سیلور شرکت را به‌طور ناگهانی وارد مسیر جدیدی کرد و مایکرو استراتژی را به یک شرکت خزانه‌داری دارایی دیجیتال (DATCO) تبدیل نمود. او با خرید بیش از ۲۱ هزار بیت‌کوین به ارزش ۲۵۰ میلیون دلار این حرکت را آغاز کرد. تا تاریخ ۱۵ سپتامبر ۲۰۲۵، دارایی بیت‌کوین شرکت به حدود ۶۴۰ هزار واحد رسید که ارزش آن ۴۷.۲ میلیارد دلار برآورد می‌شود. در همین بازه، ارزش بازار مایکرو استراتژی بیش از ۲۷۰۰٪ رشد کرد (معادل ۹۲٪ به‌صورت سالانه) و نگاه بسیاری از فعالان مالی و فناوری مالی را به خود جلب نمود. شرکت‌های خزانه‌داری دارایی دیجیتال اکنون در مجموع بیش از ۱۰۰ میلیارد دلار دارایی دیجیتال در اختیار دارند؛ که در صدر آن‌ها نام شرکت‌های بورسی مانند استراتژی (MSTR)، متاپلنت (3350.T) و شارپلینک گیمینگ (SBET) دیده می‌شود. جست‌وجو برای سرمایه دائمی برای کسانی که با این شرکت‌ها (DATCO) آشنا نیستند، می‌توان آن‌ها را با سازوکارهایی مثل ابزارهای سرمایه دائمی (PCV) مقایسه کرد؛ ساختارهایی که پیش‌تر در زیرساخت‌های انرژی یا سرمایه‌گذاری در املاک و مستغلات تحت قالب‌هایی مانند MLP یا REIT استفاده می‌شدند. شرکت‌های خزانه‌داری دارایی دیجیتال دقیقا مانند شرکت های گفته شده، به سرمایه‌گذاران رویکردی متفاوت و در بسیاری جهات، جذاب‌تر برای سرمایه‌گذاری در دارایی‌های بلندمدت و نقدشوندگی پایین مانند زمین و ساختمان ارائه می‌دهند. شرکت‌های عملیاتی دلایل متعددی برای گرایش به سرمایه دائمی دارند. در صنایعی که برای رسیدن به بلوغ و ایجاد ارزش، زمان قابل توجهی نیاز است، سرمایه دائمی به‌عنوان سرمایه‌ای «صبور» شناخته می‌شود. برخلاف صندوق‌های سنتی سرمایه‌گذاری خصوصی یا سرمایه جسورانه که دارای عمر محدود (معمولاً ۷ تا ۱۰ سال) هستند، ساختارهای سرمایه دائمی یا همان PCVها به‌گونه‌ای طراحی شده‌اند که ماندگار یا «همیشه‌سبز» evergreen باشند. این ویژگی به ناشران و شرکت‌ها امکان می‌دهد فعالیت‌های خود را با رشد بلندمدت سرمایه‌گذاری‌های زیربنایی‌شان همسو کنند. مزایای پایه ای ساختارهای سرمایه گذاری دائمی ساختارهای سرمایه گذاری دائمی پاسخی هستند به نیاز به ساختاری سرمایه‌گذاری که با ذات ایجاد ارزش بلندمدت، به‌ویژه در بازارهای خصوصی، هماهنگ‌تر باشد. این ساختارها به سرمایه‌گذاران اجازه می‌دهند به دارایی‌هایی با پتانسیل بالا دسترسی پیدا کنند، اما با رویکردی پایدار، صبور و انعطاف‌پذیرتر. این ساختارها می‌توانند سرمایه‌گذاران را به دارایی‌های خصوصی و غیر نقدشونده‌ای مانند سرمایه‌گذاری خصوصی، اعتبار خصوصی و املاک و مستغلات متصل کنند، دارایی‌هایی که قبلاً عمدتاً محدود به سرمایه‌گذاران نهادی بودند. اگرچه دسترسی به بازار دارایی‌های دیجیتال برای طیف وسیعی از سرمایه‌گذاران آسان‌تر شده، اما هنوز هم عبور از بین انبوهی از گزینه‌ها و روش‌های دسترسی می‌تواند چالش‌برانگیز باشد. سرمایه گذاری دائمی همچنین انعطاف بیشتری در نحوه خرید و فروش سرمایه توسط سرمایه‌گذاران ارائه می‌دهد مثلاً دوره های  نقدشوندگی سه‌ماهه یا سالانه که مزیتی کلیدی نسبت به صندوق‌های خصوصی سنتی دارد جایی که سرمایه‌گذاران معمولاً تا پایان مدت صندوق نمی‌توانند سرمایه خود را برداشت کنند. برای مدیران صندوق و مدیران اجرایی شرکت‌ها، داشتن یک منبع پایدار و دائمی سرمایه، آنها را از چرخه مداوم جذب سرمایه آزاد می‌کند و اجازه می‌دهد تمرکز خود را روی مدیریت کسب‌وکار و سرمایه‌گذاری‌ها و ایجاد بازده بگذارند. این موضوع می‌تواند سرمایه را در برابر نوسانات کوتاه‌مدت بازار مقاوم‌تر کند. مدیران می‌توانند تصمیمات خود را بر اساس استراتژی بلندمدت اتخاذ کنند، نه واکنش فوری به فشارهای بازار. DATCO چه ویژگی منحصربه‌فردی دارد؟ شرکت خزانه‌داری دارایی دیجیتال (DATCO) در اصل یک شرکت سهامی عام است که به‌طور شفاف و استراتژیک، مقدار قابل توجهی دارایی دیجیتال را به‌عنوان بخش اصلی فعالیت تجاری خود در ترازنامه نگه می‌دارد. برخلاف شرکت‌های سنتی که ممکن است مقدار کمی رمزارز را به‌عنوان سرمایه‌گذاری جانبی یا برای اهداف عملیاتی نگه دارند، مدل کسب‌وکار اصلی یک شرکت خزانه‌داری دارایی دیجیتال بر جمع‌آوری و مدیریت این دارایی‌ها متمرکز است. مایکرواستراتژی (MicroStrategy) پیشگام این حوزه، در آگوست ۲۰۲۰ ذخایر نقدی خود را به بیت‌کوین تبدیل کرد و راه را برای دیگران باز کرد. ویژگی منحصر به فرد یک شرکت خزانه‌داری دارایی دیجیتال در ماهیت دوگانه آن است. این شرکت همزمان یک شرکت سهامی عام و یک ساختار سرمایه گذاری دائمی دربازار سرمایه است که امکان دسترسی مستقیم به یک دارایی دیجیتال خاص را فراهم می‌کند. برای سرمایه‌گذاران، این گزینه جایگزینی جذاب نسبت به مالکیت مستقیم دارایی یا سرمایه‌گذاری از طریق صندوق قابل معامله در بورس (ETF) است سرمایه‌گذاری در یک شرکت خزانه‌داری دارایی دیجیتال به‌عنوان روشی برای دسترسی تقویت‌شده به دارایی اصلی دیده می‌شود؛ یعنی سرمایه‌گذار می‌تواند با استفاده از ساختار سهام ، از تغییرات قیمت دارایی بهره بیشتری ببرد . این مدل بر اساس یک چرخه بازخورد انعکاسی ساخته شده است که در شرایط مساعد می‌تواند رشد سریع ایجاد کند. وقتی قیمت دارایی دیجیتال مثلاً بیت‌کوین افزایش می‌یابد، ارزش سهام شرکت‌های خزانه‌داری دارایی دیجیتال اغلب با حق‌تقدم قابل توجهی نسبت به ارزش دارایی خالص (NAV) معامله می‌شود. این حق‌تقدم به شرکت امکان می‌دهد با انتشار سهام بالاتر از NAV سرمایه جدید جذب کند، فرآیندی که اغلب از طریق برنامه‌های at the market  تسهیل می‌شود. سپس درآمد حاصل از این انتشار سهام برای خرید بیشتر دارایی دیجیتال استفاده می‌شود و باعث افزایش دارایی هر سهم برای سرمایه‌گذاران موجود می‌گردد. این چرخه بازخورد مثبت می‌تواند موتور قدرتمندی برای رشد باشد، اما در عین حال حساس و وابسته به روحیه بازار و روند صعودی پایدار قیمت دارایی است. زمینه تاریخی شرکت‌های خزانه‌داری دارایی دیجیتال  و سایر ساختارهای سرمایه گذاری دائمی اگرچه شرکت‌های خزانه‌داری دارایی دیجیتال ممکن است پدیده‌ای جدید و بی‌سابقه به نظر برسند، اما شباهت زیادی با ساختارهای سرمایه گذاری دائمی دارند که در گذشته برای دسترسی لوریج‌شده به یک کلاس دارایی خاص ایجاد شده‌اند. ساختارهای سرمایه گذاری دائمی مانند صندوق‌های سرمایه‌گذاری املاک و مستغلات (REITs) و شرکت‌های مشارکت محدود (MLPs) بر اساس اصول مشابهی عمل می‌کنند و هدفشان استفاده از شرایط مناسب بازار و کاهش هزینه سرمایه است. صندوق های سرمایه‌گذاری املاک و مستغلات، مالک بهره‌برداری یا تأمین‌کننده مالی املاک تولیدکننده درآمد هستند. وقتی ارزش سهام صندوق های سرمایه‌گذاری املاک و مستغلات بالاتر از ارزش دارایی خالص (NAV) آن‌ها معامله شود، معمولاً سهام جدید منتشر می‌کنند تا سرمایه جذب کنند. این سرمایه برای خرید املاک بیشتر استفاده می‌شود و یک چرخه بازخورد مثبت ایجاد می‌کند. با این حال این مدل نسبت به تغییرات نرخ بهره، رکود اقتصادی و تغییرات روحیه بازار املاک بسیار حساس است. وقتی حق‌تقدم یا پرمیوم از بین برود، توانایی این صندوق‌ها برای جذب سرمایه‌ی ارزان کاهش می‌یابد و ممکن است در مدیریت بدهی یا گسترش سبد دارایی با مشکلات جدی مواجه شود. به همین ترتیب، شرکت‌های مشارکت محدود در بخش انرژی، نمونه تاریخی مشابهی هستند. این شرکت‌ها معمولاً مالک و بهره‌بردار زیرساخت‌های انرژی مانند خطوط لوله نفت و گاز هستند. ارزش آن‌ها مستقیماً به سلامت بخش انرژی و قیمت کالاهای پایه مرتبط است. این شرکت‌ها نیز معمولاً برای تأمین مالی به بازارهای سرمایه متکی بوده و عملکردشان به شدت به دارایی پایه وابسته است. مانند شرکت‌های خزانه‌داری دارایی دیجیتال ، آن‌ها روشی برای سرمایه‌گذاران فراهم می‌کنند تا از طریق یک نهاد عمومی سرمایه‌گذاری و با مزیت‌های مالیاتی، به یک کلاس دارایی خاص دسترسی پیدا کنند. ریسک‌های اصلی مانند آسیب‌پذیری در تأمین مالی، وابستگی به پرمیوم و حساسیت به نوسانات بازار،در همه این ساختارها مشترک است. این زمینه تاریخی برای درک مدل شرکت‌های خزانه‌داری دارایی دیجیتال حیاتی است. چالش‌ها و آسیب‌پذیری‌هایی که آن‌ها با آن روبه‌رو هستند، مختص دارایی‌های دیجیتال نیست؛ بلکه ریسک‌های ذاتی هر مدل کسب‌وکاری است که به‌عنوان سایر ساختار سرمایه گذاری دائمی لوریج‌شده برای یک کلاس دارایی خاص عمل می‌کند. در این میان شرکت‌هایی موفق خواهند بود که فقط روی چرخه بازخورد انعکاسی سوار نشوند، بلکه بتوانند با ساختن کسب‌وکاری مقاوم و ارزش‌آفرین، از بازگشت اجتناب‌ناپذیر آن عبور کنند. چشم‌انداز رشد، ترکیبی از فرصت و ریسک مسیر رشد خزانه‌های دارایی دیجیتال در آینده نزدیک موضوعی است که بحث‌های زیادی را به همراه دارد. خوش‌بین‌ها به چند عامل اشاره می‌کنند که می‌توانند رشد ادامه‌دار این بخش را تقویت کنند. ابتدا شفافیت مقررات به آرامی اما به طور پیوسته در حال شکل‌گیری است. اعتماد نهادهای مالی در حال افزایش است، زیرا دولت‌ها در سراسر جهان از جمله ایالات متحده، چارچوب‌های ساختاریافته‌تری برای دارایی‌های دیجیتال ایجاد می‌کنند. همزمان نهادهای نظارتی بیش از پیش از موضع احتیاط فراتر رفته و فعالانه در حال بررسی نحوه ادغام دارایی‌های دیجیتال در سیستم مالی موجود هستند، تا محیطی قابل پیش‌بینی‌تر برای فعالیت شرکت‌ها و مشارکت سرمایه‌گذاران فراهم شود. ثانیاً تغییر گسترده نهادهای مالی به سمت دارایی‌های دیجیتال غیرقابل انکار است. یک نظرسنجی سال ۲۰۲۵ از سرمایه‌گذاران نهادی توسط شرکت EY نشان داد که اکثریت قابل توجهی قصد دارندبا هدف اصلی تنوع‌بخشی به پرتفوی سرمایه‌گذاری، سهم خود از دارایی‌های دیجیتال را افزایش دهند . این علاقه تنها به بیت‌کوین محدود نمی‌شود و شامل دارایی‌های دیگری مانند اتریوم، دارایی‌های واقعی توکنایز‌شده (RWAs) مانند اوراق خزانه توکنایز‌شده و البته استیبل‌کوین‌ها نیز می‌شود. پیش‌بینی می‌شود که توکنایزکردن دارایی‌های سنتی در سال‌های آینده به صنعتی چند تریلیون دلاری تبدیل شود و افق تازه‌ای برای شرکت‌های خزانه‌داری دارایی دیجیتال ایجاد کند. همه‌گیر شدن استیبل‌کوین‌ها نیز با این علاقه مرتبط است و با موفقیت عرضه اولیه عمومی (IPO) شرکت Circle در ژوئن برجسته شده است. به عنوان مثال، استیبل‌کوین‌ها با ارزش بازار بیش از ۳۰۷ میلیارد دلار،  هم‌اکنون سه برابر بزرگ‌تر از شرکت‌های خزانه‌داری دارایی دیجیتال هاست. در نهایت قابلیت‌های منحصر به فرد دارایی‌های دیجیتال مانند زمان تسویه سریع‌تر، هزینه‌های تأمین مالی کمتر و شفافیت بیشتر، آن‌ها را برای خزانه‌داران شرکت‌ها جذاب می‌کند، زیرا به آن‌ها امکان بهینه‌سازی مدیریت نقدینگی و استخراج ارزش فراتر از ابزارهای سنتی را می‌دهد. شرکت‌های فین‌تک به سرعت در حال توسعه راه‌حل‌هایی برای تسهیل این عملکردها هستند و این موضوع باعث می‌شود که شرکت‌های خزانه‌داری دارایی دیجیتال بتوانند به شکل مؤثرتری فعالیت کنند. ریسک‌ها در کنار پاداش‌ها مانند سایر ساختارهای سرمایه گذاری دائمی ، مدل شرکت‌های خزانه‌داری دارایی دیجیتال نیز ریسک‌های قابل توجهی دارد. ایده اصلی این مدل شرکت‌ها چرخه بازخورد انعکاسی ناشی از پرمیوم معاملاتی است که بزرگ‌ترین آسیب‌پذیری آن نیز هست. این مدل زمانی که بازار در روند صعودی پایدار قرار دارد بسیار موفق عمل می‌کند، اما وقتی روحیه بازار تغییر کند، می‌تواند به سرعت از هم بپاشد. فروپاشی پرمیوم می‌تواند یک چرخه بازخورد منفی ایجاد کند و این باعث می‌شود شرکت برای جذب سرمایه جدید یا مجبور به انتشار سهام بیشتر شود و ارزش هر سهم کاهش پیدا کند، یا اینکه مجبور به گرفتن وام با بهره‌ی بالا گردد. موضوع اصلی در اینجا هزینه‌های تأمین مالی است. بسیاری از مدل شرکت‌های خزانه‌داری دارایی دیجیتال ، به دلیل فقدان درآمد عملیاتی قابل توجه، به شدت به بازارهای سرمایه برای تأمین مالی وابسته‌اند. انتشار سهام با پرمیوم، ابزار قدرتمندی است اما تنها ابزار نیست. شرکت‌ها همچنین از یادداشت‌های قابل تبدیل و دیگر ابزارهای بدهی استفاده کرده‌اند. وابستگی به این منابع سرمایه، به‌ویژه بدهی، می‌تواند ساختار شکننده‌ای ایجاد کند. وقتی بازار دچار رکود می‌شود، توانایی شرکت برای پرداخت یا بازپرداخت این بدهی‌ها به یک نگرانی بزرگ تبدیل می‌شود. ثبات مالی این شرکت‌ها ممکن است زیر سؤال برود، به‌ویژه آن‌هایی که ارزش بازارشان به شدت به قیمت دارایی پایه وابسته است. علاوه بر این، تمرکز محدود بر افزایش قیمت دارایی می‌تواند چشم سرمایه‌گذاران و مدیریت را نسبت به هزینه‌های پنهان نگهداری این دارایی‌ها ببندد. فراتر از تأمین مالی اولیه، هزینه‌های جاری برای نگهداری، امنیت، رعایت مقررات و مدیریت ریسک نیز وجود دارد. مانند هر بازار مالی دیگری، بازار دارایی‌های دیجیتال، نوساناتی دارد که نیازمند چارچوب‌های پیشرفته مدیریت ریسک، حاکمیت قوی و عملکرد عملیاتی ممتاز برای محافظت در برابر کلاهبرداری و تهدیدات سایبری است. شرکتی که تنها روی پتانسیل افزایش قیمت تمرکز می‌کند و در ساختارهای پایه ای سرمایه‌گذاری نمی‌کند، در حال بازی با ریسک بسیار بالا است. یک بازار بالغ، بازیگران را متمایز می‌کند با نگاه به آینده به نظر می‌رسد خزانه‌های دارایی دیجیتال بازار را به دو بخش تقسیم کنند. بازماندگان و رهبران بلندمدت کسانی خواهند بود که فراتر از استراتژی ساده‌ی «خرید و نگهداری» حرکت کنند. این شرکت‌ها قادر خواهند بود بازده پایداری از دارایی‌های خود ایجاد کنند. این ممکن است شامل توسعه مجموعه‌ای مکمل از محصولات یا خدمات، یا سرمایه‌گذاری در یکپارچه‌سازی فرآیندهای شرکت باشد. همچنین می‌تواند شامل مشارکت در پروتکل‌های مالی غیرمتمرکز (DeFi) مانند استیکینگ یا وام‌دهی برای ایجاد جریان‌های درآمدی اضافی باشد. به‌ویژه استیکینگ که راهی برای افزایش دارایی‌های پایه بدون افزایش متناظر در تعداد سهام ارائه می‌دهد و باعث تقویت افزایش دارایی به ازای هر سهم می‌شود. موفق‌ترین شرکت‌های خزانه‌داری دارایی دیجیتال احتمالاً آن‌هایی خواهند بود که بتوانند مدل کسب‌وکار روشن و دفاع‌پذیری را فراتر از یک بازی مبتنی بر نوسانات بازار ارائه دهند. با در اختیار گرفتن بخش‌های مختلف زنجیره ارزش دارایی دیجیتال مانند نگهداری، معامله و مدیریت دارایی، یک شرکت‌ خزانه‌داری دارایی دیجیتال می‌تواند کنترل عملیاتی و کارایی بیشتری کسب کند و تجربه‌ای یکپارچه و روان برای کاربران فراهم آورد. علاوه بر این، یکپارچه‌سازی فرآیندها به کاهش وابستگی به طرف‌های ثالث کمک می‌کند، ریسک را کاهش داده و با حذف هزینه‌های واسطه‌ای، صرفه‌جویی در هزینه ایجاد می‌کند. با مالکیت و بهره‌برداری از بخش‌های بیشتری از زنجیره ارزش، شرکت‌ خزانه‌داری دارایی دیجیتال می‌تواند بینش ارزشمندی از رفتار کاربران و روندهای بازار به دست آورد و امکان نوآوری سریع‌تر و توسعه محصولات جدید و پرتقاضا را فراهم کند. با اینکه جذابیت خزانه‌های دارایی دیجیتال قابل درک است و توسط وعده بازده تقویت‌شده و عصر جدیدی از امور مالی شرکتی پشتیبانی می‌شود، سرمایه‌گذاران و تحلیل‌گران باید از ظاهر درخشان افزایش قیمت دارایی‌ها فراتر بروند. قدرت واقعی یک شرکت‌ خزانه‌داری دارایی دیجیتال با اندازه دارایی‌های دیجیتال در اوج بازار صعودی سنجیده نمی‌شود، بلکه با توانایی آن در عبور از بازارهای نوسانی، مدیریت هوشمندانه هزینه‌های تأمین مالی و ساخت مدل‌های کسب‌وکار پایدار ارزیابی می‌شود که بتوانند در برابر رکودهای اجتناب‌ناپذیر بازار دارایی دیجیتال مقاومت کنند. شرکت‌هایی که این تعادل را به خوبی مدیریت کنند، نه تنها زنده می‌مانند، بلکه جایگاه خود را به عنوان پیشگامان واقعی نسل بعدی امور مالی تثبیت خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوراکل از فروش اوراق قرضه تأمین مالی می‌کند

شرکت اوراکل قصد دارد از طریق فروش اوراق قرضه شرکتی، حدود ۱۵ میلیارد دلار سرمایه جذب کند. بخشی از این منابع مالی برای تأمین سرمایه‌گذاری‌های آینده اختصاص خواهد یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه KOF پیش‌بینی رشد ۲۰۲۵ سوئیس را بدون تغییر حفظ کرد

مؤسسه KOF سوئیس در گزارش پاییزی خود پیش‌بینی کرده است که رشد اقتصادی این کشور در سال ۲۰۲۵ برابر با ۱.۴ درصد باقی خواهد ماند (بدون تغییر نسبت به پیش‌بینی قبلی). همچنین، رشد تولید ناخالص داخلی در سال ۲۰۲۶ پس از تعدیل برای رویدادهای ورزشی، ۰.۹ درصد برآورد شده است که نسبت به پیش‌بینی قبلی، ۰.۶ درصد کاهش یافته است. برای سال ۲۰۲۷ نیز رشد اقتصادی ۱.۶ درصد پیش‌بینی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر