TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,454.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

مدیرعامل انویدیا: در حال ساخت بزرگترین زیرساخت تاریخ هستیم

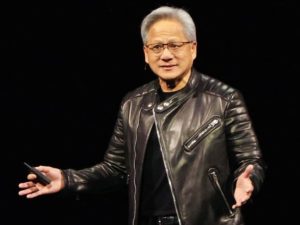
جنسن هوانگ، مدیرعامل شرکت انویدیا، در مصاحبه با شبکه CNBC اظهارات مهمی درباره آینده صنعت هوش مصنوعی بیان کرد. وی با توصیف شرایط فعلی به عنوان «ساخت زیرساختی که تنها یک بار در هر نسل رخ می‌دهد»، تاکید کرد که ما در حال پاسخگویی به بزرگترین فرصت در تاریخ هستیم. هوانگ اشاره کرد که غول‌های فناوری همچنان با محدودیت شدید در تامین تراشه مواجه هستند و پیش‌بینی کرد که جریان نقدینگی تمام این شرکت‌ها به زودی افزایش خواهد یافت. مدیرعامل انویدیا همچنین با تمجید از شرکت متا گفت: «هیچ‌کس بهتر از متا از هوش مصنوعی استفاده نمی‌کند و آنها پتانسیل بسیار بزرگتری را برای آینده می‌بینند.» به گفته او، همه شرکت‌ها اکنون در حال تجربه یک نقطه عطف مشترک هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا تحلیلگران هم‌زمان علیه آمازون موضع گرفتند؟

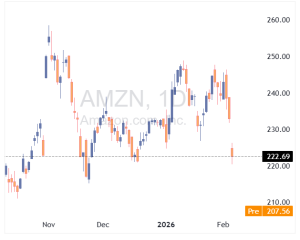
سهام آمازون (AMZN) امروز 6 فوریه ۲۰۲۶، در معاملات پیش‌گشایش بازار با افت چشمگیر ۷.۳٪ مواجه شد. این کاهش پس از آن رخ داد که چند مؤسسه مالی بزرگ از جمله گلدمن ساکس، سیتی، UBS و Evercore ISI هدف قیمتی خود برای این سهم را کاهش دادند. همچنین DA Davidson رتبه آمازون را به «خنثی» تنزل داد. علت اصلی این فشار فروش، نگرانی‌ها درباره کاهش سودآوری در فصل چهارم و اعلام برنامه سرمایه‌گذاری ۲۰۰ میلیارد دلاری توسط مدیرعامل آمازون عنوان شده است. تحلیلگران معتقدند بازار نسبت به هزینه‌های بلندمدت در حوزه‌هایی مانند هوش مصنوعی، چیپ‌ها و زیرساخت‌های ابری واکنش منفی نشان داده است. با وجود رشد درآمد و توسعه خدمات ابری، سرمایه‌گذاران نگرانند که سودآوری کوتاه‌مدت تحت تأثیر این هزینه‌ها قرار گیرد. حجم معاملات امروز نیز به‌شدت افزایش یافته و نشان‌دهنده موقعیت‌گیری مجدد معامله‌گران در برابر ریسک‌های جدید است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکوردشکنی ETFهای طلا؛ سرمایه‌گذاران چه چیزی را می‌بینند؟

در یک نگاه صندوق‌های ETF طلا در ژانویه ۱۹ میلیارد دلار ورودی ثبت کردند؛ بالاترین رقم تاریخ. حجم معاملات روزانه طلا به رکورد ۶۲۳ میلیارد دلار رسید. ورودی‌ها حتی پس از افت قیمت ادامه یافت؛ نشانه‌ای از خرید در کف و تقویت سنتیمنت صعودی. داده‌های تازه شورای جهانی طلا نشان می‌دهد ETFهای طلا در ژانویه ۲۰۲۶ رکورد جدیدی در ورود سرمایه ثبت کرده‌اند. این صندوق‌ها در مجموع ۱۹ میلیارد دلار ورودی خالص داشته‌اند؛ رقمی که دارایی تحت مدیریت را به ۶۶۹ میلیارد دلار و حجم نگهداری را به ۴۱۴۵ تن رسانده است. این موج خرید هم‌زمان با رشد اولیه قیمت طلا در ابتدای ماه و سپس عقب‌نشینی اواخر ژانویه رخ داد؛ اما نکته مهم این است که حتی پس از افت قیمت، بسیاری از مناطق—به‌جز اروپا—همچنان شاهد ورود سرمایه بودند. این رفتار نشان می‌دهد سرمایه‌گذاران از کاهش قیمت برای افزایش موقعیت‌های خود استفاده کرده‌اند. حجم معاملات نیز جهش چشمگیری داشته و به ۶۲۳ میلیارد دلار در روز رسیده است؛ نشانه‌ای از افزایش فعالیت بازار در میان تنش‌های ژئوپلیتیک و اخبار کلان اقتصادی. به گزارش منابع یوتوتایمز، تحلیلگران می‌گویند ETFها اکنون یکی از مهم‌ترین محرک‌های نوسان کوتاه‌مدت طلا هستند. ورود پایدار سرمایه می‌تواند عرضه فیزیکی را محدود کرده و روند صعودی را تقویت کند؛ اما اگر دلار یا بازده واقعی اوراق بالا برود، این جریان‌ها می‌توانند به‌سرعت معکوس شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا بورس شیکاگو مارجین فلزات گران‌بها را دوباره بالا برد؟

در یک نگاه بورس کالای شیکاگو (CME) مارجین طلای کامکس را از ۸٪ به ۹٪ و نقره را از ۱۵٪ به ۱۸٪ افزایش داد. افزایش مارجین پس از نوسانات شدید و فروش‌های اجباری در بازار فلزات انجام شد. هزینه بالاتر اهرم‌گیری می‌تواند مشارکت سفته‌بازانه را کاهش دهد و فشار فروش را تشدید کند. بازار فلزات در روز ۶ فوریه ۲۰۲۶ پس از چند روز نوسان شدید، با تصمیم تازه CME (بورس کالای شیکاگو) برای افزایش مارجین معاملات طلا و نقره مواجه شد. طبق اعلام این نهاد، مارجین اولیه قرارداد آتی طلای ۱۰۰ اونسی کامکس از ۸٪ به ۹٪ و مارجین نقره ۵۰۰۰ اونسی از ۱۵٪ به ۱۸٪ افزایش یافته است؛ اقدامی که هزینه نگهداری موقعیت‌ها را بالا می‌برد و می‌تواند در کوتاه‌مدت فشار فروش را تشدید کند. این تصمیم در حالی اتخاذ شده که بازار طی روزهای اخیر شاهد جهش‌های سریع قیمتی و موجی از فروش‌های اجباری بوده است. افزایش مارجین معمولاً باعث کاهش اهرم‌گیری، خروج بخشی از معامله‌گران و سبک‌تر شدن موقعیت‌ها می‌شود. اگر نوسان فروکش کند، این اقدام می‌تواند به آرام شدن بازار کمک کند؛ اما در صورت تداوم نوسان، چرخه فروش برای تأمین مارجین ممکن است طولانی‌تر شود. فلزات گران‌بها پیش از ریزش اخیر در سطوح بالایی معامله می‌شدند و با افزایش نوسان و تقویت دلار، موقعیت‌ها آسیب‌پذیرتر شدند. اکنون معامله‌گران منتظرند ببینند آیا افزایش مارجین به ثبات بازار کمک خواهد کرد یا فشار فروش را بیشتر می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موضع انقباضی بولاک: سیاست پولی باید سخت‌تر شود تا تورم پایدار کنترل گردد

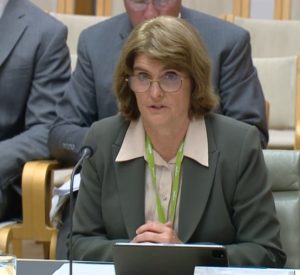
در یک نگاه بانک مرکزی استرالیا نرخ بهره را به‌دلیل محدودیت شدید ظرفیت و تورم پایدار افزایش داد. بانک مرکزی استرالیا  انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف ۲–۳٪ بازنگردد. بازار کار نزدیک به اشتغال کامل است و کمبود نیروی ماهر ادامه دارد. میشل بولاک، رئیس بانک مرکزی استرالیا، در تاریخ ۶ فوریه (ساعت ۲ بامداد به وقت ایران)، طی سخنرانی خود در پارلمان اعلام کرد که افزایش اخیر نرخ بهره نتیجه فشارهای فزاینده بر ظرفیت اقتصادی و بازگشت تورم به مسیر صعودی بوده است. او تأکید کرد که اقتصاد بیش از برآوردهای قبلی با محدودیت عرضه مواجه شده و برای جلوگیری از تشدید تورم، سیاست پولی باید انقباضی‌تر شود. طبق گفته بولاک، تورم میانگین موزون از ۲.۷٪ در میانه ۲۰۲۵ به ۳.۴٪ در سه‌ماهه پایانی سال رسیده و تورم کل نیز به ۳.۶٪ افزایش یافته است. او تأکید کرد که بخشی از این افزایش موقتی است، اما نشانه‌هایی از پایداری فشارهای قیمتی دیده می‌شود و بانک مرکزی اکنون انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف بازنگردد. بولاک همچنین بازار کار را نزدیک به اشتغال کامل توصیف کرد و گفت بسیاری از شرکت‌ها همچنان برای یافتن نیروی کار ماهر با مشکل مواجه‌اند. او اعلام کرد که بانک مرکزی تا پایان مارس نتایج بررسی هزینه‌های کارتی را منتشر می‌کند و گزارش اختلال سیستم تسویه در ۲۷ ژانویه نیز تا پایان فوریه منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پشت‌پرده گزارش مالی آمازون؛ ترکیبی از رشد و هشدار

در یک نگاه درآمد آمازون به ۲۱۳.۳۹ میلیارد دلار رسید؛ بالاتر از پیش‌بینی ۲۱۱.۴۹ میلیارد دلاری سود هر سهم ۱.۹۵ دلار بود؛ اندکی کمتر از انتظار ۱.۹۶ دلار سرمایه‌گذاری سال ۲۰۲۶ حدود ۲۰۰ میلیارد دلار اعلام شد؛ بسیار بالاتر از انتظار بازار شرکت آمازون در تاریخ ۶ فوریه ۲۰۲۶ گزارش مالی سه‌ماهه چهارم ۲۰۲۵ خود را منتشر کرد؛ گزارشی که با وجود کاهش جزئی سود هر سهم، عملکردی قابل‌قبول داشت. سود هر سهم با رقم ۱.۹۵ دلار اندکی پایین‌تر از پیش‌بینی ۱.۹۶ دلار بود، اما درآمد کل شرکت با ثبت ۲۱۳.۳۹ میلیارد دلار، فراتر از انتظار ۲۱۱.۴۹ میلیارد دلاری بازار قرار گرفت. بخش Amazon Web Services (AWS) نقطه قوت گزارش بود؛ با درآمد ۳۵.۵۸ میلیارد دلار و رشد ۲۴ درصدی (بدون تأثیر نرخ ارز)، این بخش از پیش‌بینی ۲۱ درصدی فراتر رفت و نشان داد تقاضا برای خدمات ابری همچنان بالاست. در بخش خرده‌فروشی، درآمد آمریکای شمالی با ۱۲۷.۰۸ میلیارد دلار تقریباً مطابق انتظار بود و فروش فروشگاه‌های فیزیکی (از جمله Whole Foods) با ۵.۸۶ میلیارد دلار نیز نزدیک به پیش‌بینی‌ها ثبت شد. اما آنچه توجه بازار را جلب کرد، چشم‌انداز سرمایه‌گذاری آمازون در سال ۲۰۲۶ بود: ۲۰۰ میلیارد دلار، در حالی که پیش‌بینی‌ها عددی در حدود ۱۴۶.۱ میلیارد دلار را نشان می‌دادند. این افزایش سرمایه‌گذاری عمدتاً در زیرساخت‌های AWS، هوش مصنوعی و لجستیک انجام خواهد شد، اما ممکن است در کوتاه‌مدت فشارهایی بر حاشیه سود وارد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا، قدرت و سیاست: چه کسی می‌خرد، چه کسی می‌فروشد؟

در یک نگاه با وجود افزایش قیمت طلا در اواخر سال گذشته، که باعث شد برخی دولت‌ها خریدهای خود را کاهش دهند، بانک‌های مرکزی همچنان حجم خرید بالایی داشتند و فاصله زیادی با سال ۲۰۲۴ نداشتند. در ماه دسامبر ۲۰۲۵، بانک‌های مرکزی مجموعاً ۳۰ تن خرید ناخالص شمش طلا انجام دادند و در مقابل ۱۱ تن فروش ناخالص داشتند، که در نهایت میانگین خرید خالص ماهانه سالانه به ۲۷ تن رسید   با وجود این‌که قیمت‌های بالا باعث شد خرید طلا از سوی دولت‌ها در اواخر سال گذشته تا حدی کاهش یابد، بانک‌های مرکزی در سال ۲۰۲۵ همچنان از نظر حجم خرید طلا فاصله زیادی با سال قبل نداشتند. «بانک‌های مرکزی در دسامبر ۲۰۲۵ از طریق داده‌های صندوق بین‌المللی پول و سایر منابع عمومی ۱۹ تن طلا خریداری کردند که مجموع خرید خالص گزارش‌شده در کل سال ۲۰۲۵ را به ۳۲۸ تن رساند،». به گزارش منابع یوتوتایمز «این رقم کمتر از ۳۴۵ تن خرید خالص ثبت‌شده در سال ۲۰۲۴ است.» در ماه دسامبر، بانک‌های مرکزی مجموعاً ۳۰ تن خرید ناخالص شمش طلا انجام دادند در مقابل ۱۱ تن فروش ناخالص، که در نتیجه میانگین نهایی ماهانه در کل سال به ۲۷ تن رسید. ✔️  بیشتر بخوانید: مردی که از طلا ۳ میلیارد دلار سود کرد، حالا چه می‌کند؟ شورای جهانی طلا (WGC) اعلام کرد که بزرگ‌ترین خریداران دولتی طلا در ماه دسامبر ازبکستان با خرید ۱۰ تن شمش طلا بود، پس از آن قزاقستان با ۸ تن و لهستان با ۷ تن قرار گرفتند. سایر خریداران قابل‌توجه شامل جمهوری قرقیزستان با دو تن بودند، در حالی که چین، جمهوری چک، اندونزی و مغولستان هر کدام به‌طور رسمی یک تن طلا در ماه پایانی ۲۰۲۵ خریداری کردند. تنها فروشنده عمده در ماه دسامبر سنگاپور بود که ۱۱ تن طلا فروخت. بانک ملی لهستان بزرگ‌ترین خریدار خالص گزارش‌شده در سال ۲۰۲۵ بود که ۱۰۲ تن به ذخایر طلای خود افزود. قزاقستان (۵۷ تن)، سوفاز — صندوق دولتی نفت جمهوری آذربایجان — (۵۳ تن)، برزیل (۴۳ تن)، چین (۲۷ تن) و ترکیه (۲۷ تن) دیگر خریداران مهم طلا در طول سال بودند. بزرگ‌ترین فروشندگان خالص طلا در سال ۲۰۲۵ سنگاپور بود که ۲۶ تن از ذخایر خود را نقد کرد، پس از آن غنا با فروش ۱۲ تن و روسیه با فروش ۶ تن قرار گرفتند. بر اساس جمع‌بندی تیم یوتوتایمز، با وجود افزایش قیمت طلا در ۲۰۲۵ و کاهش جزئی خرید برخی کشورها، بانک‌های مرکزی هنوز به خرید طلا ادامه دادند و ذخایر خود را افزایش دادند. لهستان، قزاقستان و آذربایجان بیشترین خرید خالص را داشتند، در حالی که سنگاپور، غنا و روسیه بیشترین فروش را گزارش کردند. این روند نشان می‌دهد که طلا همچنان به عنوان ابزار ذخیره‌ای مهم برای ثبات اقتصادی و مدیریت ذخایر ارزی بانک‌های مرکزی باقی مانده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مردی که از طلا ۳ میلیارد دلار سود کرد، حالا چه می‌کند؟

در یک نگاه معامله‌گر چینی بیان شی‌مینگ پس از سود ۳ میلیارد دلاری از طلا، حالا علیه نقره شرط بسته است. ارزش موقعیت فروش او روی نقره به حدود ۳۰۰ میلیون دلار رسیده است. او بزرگ‌ترین موقعیت فروش خالص نقره در بورس شانگهای را در اختیار دارد. به گزارش بلومبرگ در ۵ فوریه ۲۰۲۶، یک معامله‌گر چینی که طی دو سال گذشته با سودهای چشمگیر از جهش تاریخی قیمت طلا به شهرت رسیده بود، اکنون شرط بزرگی روی سقوط نقره بسته است. بر اساس داده‌های بورس شانگهای و تحلیل بلومبرگ، ارزش این موقعیت فروش تقریباً ۳۰۰ میلیون دلار برآورد می‌شود. این معامله‌گر، بیان شی‌مینگ، از اوایل ۲۰۲۲ تاکنون حدود ۳ میلیارد دلار از معاملات صعودی طلا به دست آورده و اکنون بزرگ‌ترین موقعیت فروش خالص نقره در بورس شانگهای را در اختیار دارد. منابع آگاه می‌گویند او معمولاً از توجه رسانه‌ها دوری می‌کند و بخش زیادی از زمان خود را در جبل‌الطارق می‌گذراند. این تغییر جهت از طلا به نقره، در شرایطی که نقره طی ماه‌های اخیر رشد سریعی را تجربه کرده، توجه بسیاری از معامله‌گران جهانی را به خود جلب کرده و پرسش‌هایی درباره آینده بازار فلزات مطرح کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا عملکرد فصلی فاکس‌کان بهترین در پنج سال اخیر خواهد بود؟

در یک نگاه ارسال رک‌های هوش مصنوعی توسط فاکس‌کان همچنان در حال افزایش است. فاکس‌کان انتظار دارد عملکرد فصلی سه‌ماهه جاری از میانگین پنج‌سال اخیر بهتر باشد. افزایش تقاضای AI و الکترونیک هوشمند موتور اصلی رشد شرکت است. فاکس‌کان، غول تولید تجهیزات الکترونیکی، در تاریخ ۵ فوریه ۲۰۲۶، اعلام کرده است که ارسال رک‌های (AI Rack) مرتبط با هوش مصنوعی در حال افزایش است و این بخش به یکی از محرک‌های اصلی رشد شرکت تبدیل شده است. علاوه بر آن، فروش محصولات هوشمند مصرفی—از گوشی‌ها تا گجت‌های هوشمند—بالاتر از سطحی بوده که تحلیل‌گران انتظار داشتند. این عملکرد قوی باعث شده فاکس‌کان پیش‌بینی کند که عملکرد فصلی سه‌ماهه جاری بهتر از محدوده عملکرد پنج سال گذشته خواهد بود؛ موضوعی که نشان‌دهنده تقاضای رو‌به‌رشد برای تجهیزات مرتبط با AI و الکترونیک پیشرفته است. “ «فاکس‌کان یک شرکت تایوانی است که با نام رسمی Hon Hai Precision Industry شناخته می‌شود و مقر اصلی آن در منطقه توچنگ، شهر نیو تایپه تایوان قرار دارد. این شرکت بزرگ‌ترین تولیدکننده تجهیزات الکترونیکی در جهان است و نقش کلیدی در مونتاژ محصولات برندهایی مانند اپل، مایکروسافت، سونی و آمازون دارد.» یوتوتایمز فاکس‌کان که یکی از بزرگ‌ترین تولیدکنندگان تجهیزات فناوری در جهان است، طی ماه‌های اخیر از افزایش سفارش‌ها در حوزه هوش مصنوعی، مراکز داده و دستگاه‌های هوشمند بهره‌مند شده و انتظار می‌رود این روند در ادامه سال نیز ادامه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا کاهش مصرف طلا در چین جرقه ریزش نقره بود؟

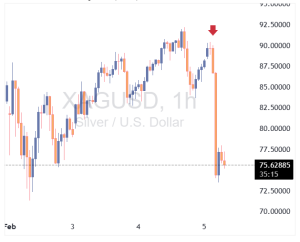
در یک نگاه نقره در یک روز بیش از ۱۲ تا ۲۰ درصد سقوط کرد و خریداران کف بازار را غافلگیر کرد. بازگشت قیمت‌ها در سطوح کلیدی فیبوناچی و میانگین‌های متحرک شکست خورد. مصرف طلای چین در سال ۲۰۲۵ حدود ۳.۵۷٪ کاهش یافت و تولید داخلی اندکی افزایش داشت. بازار فلزات در فاز نوسان شدید است و برای تثبیت نیاز به زمان دارد. بازار نقره امروز، ۵ فوریه ۲۰۲۶، با تنشی قابل‌توجه آغاز شد؛ جایی که قیمت‌ها در عرض چند دقیقه سقوطی سنگین را تجربه کردند. نقره که طی دو روز گذشته تا محدوده ۹۲ دلار بازگشته بود، ناگهان بیش از ۱۲ درصد افت کرد و به حوالی ۷۶ دلار رسید. این ریزش سریع نشان داد مسیر بازگشت نقره پس از اصلاح شدید هفته گذشته بسیار دشوارتر از آن چیزی است که معامله‌گران انتظار داشتند.   نمودارهای تکنیکال نیز این ضعف را تأیید می‌کنند. بازگشت قیمت‌ها در سطح اصلاحی 38.2% فیبوناچی حوالی ۹۰.۵۵ دلار متوقف شد؛ سطحی که نشان می‌دهد قدرت این رالی بسیار کمتر از حرکت مشابه در طلا بوده است. طلا نیز پس از ناکامی در شکست سطح ۵۰۰۰ دلار با فشار فروش مواجه شد و به زیر میانگین‌های متحرک ساعتی سقوط کرد. در مورد نقره، قیمت حتی نتوانست میانگین متحرک ۱۰۰ ساعته را لمس کند و همین موضوع باعث شد فروشندگان تکنیکال دوباره وارد بازار شوند و قیمت را پایین‌تر ببرند. این رفتار نشان می‌دهد که خریداران کف بازار هنوز اعتماد کافی برای بازگشت پرقدرت ندارند. در کنار این نوسانات، خبری از چین نیز توجه بازار را جلب کرد. انجمن دولتی طلا اعلام کرد که مصرف طلای چین در سال ۲۰۲۵ با کاهش ۳.۵۷ درصدی به ۹۵۰.۰۹۶ تن رسیده است. در مقابل، تولید داخلی طلا ۱.۰۹ درصد افزایش یافته و به ۳۸۱.۳۳۹ تن رسیده است. این داده‌ها نشان می‌دهد که تقاضای مصرفی در بزرگ‌ترین بازار طلای جهان کمی تضعیف شده است؛ موضوعی که می‌تواند بر سنتیمنت بازار فلزات گران‌بها اثر بگذارد. با این حال، تحلیلگران یوتوتایمز معتقدند که سقوط نقره بیش از آنکه ناشی از یک خبر خاص باشد، نتیجه بازار کم‌عمق، ترس معامله‌گران و موج شناسایی سود است. نوسانات شدید هفته گذشته شوک‌هایی ایجاد کرده که زمان می‌برد تا از سیستم بازار خارج شود. در مجموع، بازار فلزات گران‌بها اکنون در فاز تجمیع و تثبیت قرار دارد. اصلاح زمانی و قیمتی باید مسیر خود را طی کند و خریداران باید مراقب باشند بیش از حد در تلاش برای شکار کف بازار ریسک نکنند—به‌ویژه در شرایطی که شناسایی سود همچنان رفتار غالب معامله‌گران است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آلفابت با درآمد قوی بازار را غافلگیر کرد، اما یک عدد همه‌چیز را تغییر داد

در یک نگاه درآمد آلفابت بالاتر از پیش‌بینی‌ها بود؛ با رشد در جست‌وجو، تبلیغات و سرویس‌های ابری. تبلیغات عملکرد خوبی داشت؛ هرچند درآمد YouTube کمی کمتر از انتظار بود. بخش Google Cloud فراتر از برآوردها ظاهر شد و نقش موتور رشد را تقویت کرد. سرمایه‌گذاری‌های سنگین و Capex بی‌سابقه باعث نگرانی درباره حاشیه سود و جریان نقدی شد. آلفابت در سه‌ماهه پایانی سال عملکردی فراتر از انتظار ثبت کرد، اما اعلام برنامه سرمایه‌گذاری عظیم برای سال ۲۰۲۶ باعث شد بازار واکنشی محتاطانه نشان دهد. این نتایج از یک‌سو روند رشد شرکت را تأیید می‌کند و از سوی دیگر، حجم بالای هزینه‌های سرمایه‌ای آینده پرسش‌هایی درباره جریان نقدی، حاشیه سود و ارزش‌گذاری ایجاد کرده است؛ به‌ویژه با توجه به شتاب‌گیری سرمایه‌گذاری‌های مرتبط با هوش مصنوعی. آلفابت توانست با اتکا به قدرت جست‌وجو، تبلیغات و سرویس‌های ابری، درآمدی بالاتر از پیش‌بینی‌ها ثبت کند. درآمد کل شرکت به 113.83 میلیارد دلار رسید که بالاتر از اجماع تحلیلگران بود. همچنین درآمد بدون هزینه‌های جذب ترافیک نیز فراتر از انتظار گزارش شد. در بخش Google Services، درآمدها از برآوردها عبور کرد و تبلیغات نیز در مجموع عملکردی بهتر از پیش‌بینی‌ها داشت. بخش «جست‌وجو و سایر خدمات» رشد قابل‌توجهی نشان داد و بار دیگر قدرت موتور اصلی درآمدزایی آلفابت را—حتی در فضای رقابتی‌تر تبلیغات دیجیتال—به نمایش گذاشت. با این حال، درآمد تبلیغات YouTube کمی کمتر از انتظار بود که نشان‌دهنده احتیاط بیشتر تبلیغ‌دهندگان در فرمت‌های ویدیویی است. Google Cloud یکی از نقاط درخشان گزارش بود. درآمد این بخش با رسیدن به 17.66 میلیارد دلار به‌طور محسوسی از پیش‌بینی‌ها فراتر رفت. این عملکرد اعتماد سرمایه‌گذاران به Cloud را به‌عنوان یک محرک رشد بلندمدت و بخش مهمی از درآمدهای گروه تقویت می‌کند؛ به‌ویژه با افزایش تقاضای سازمانی و بارهای کاری مرتبط با هوش مصنوعی. در بخش سودآوری، درآمد عملیاتی کمی کمتر از انتظار بود که دلیل آن افزایش هزینه‌ها در توسعه زیرساخت و سرمایه‌گذاری‌های مداوم در حوزه هوش مصنوعی عنوان شد. این فشار هزینه‌ای با رقم بسیار بزرگ 91.45 میلیارد دلار هزینه سرمایه‌ای در سال ۲۰۲۵ (تنها 27.85 میلیارد دلار در سه‌ماهه چهارم) برجسته‌تر شد؛ رقمی که بسیار بالاتر از انتظار بازار بود. برای سال ۲۰۲۶، آلفابت رویکردی حتی تهاجمی‌تر اتخاذ کرده و محدوده هزینه سرمایه‌ای 175 تا 185 میلیارد دلار را اعلام کرده است؛ رقمی که به‌طور چشمگیری بالاتر از پیش‌بینی تحلیلگران است. این راهنما نشان‌دهنده تعهد جدی شرکت به توسعه زیرساخت‌های هوش مصنوعی، مراکز داده و ظرفیت Cloud است، اما احتمالاً تمرکز بازار را بیش از پیش به تعادل میان حاشیه سود کوتاه‌مدت و رشد بلندمدت معطوف خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی رویترز: انتظار می‌رود میانگین قیمت طلا به ۴,۷۴۶٫۵۰ دلار در هر اونس در سال ۲۰۲۶ برسد

بر اساس پیش‌بینی‌ها، میانگین قیمت طلا در سال ۲۰۲۶ به رکورد ۴,۷۴۶٫۵۰ دلار در هر اونس خواهد رسید که جهشی قابل‌توجه نسبت به برآوردهای قبلی است. این افزایش عمدتاً ناشی از ریسک‌های ژئوپلیتیکی، خریدهای بانک‌های مرکزی، و نگرانی‌ها درباره بدهی‌های ایالات متحده و استقلال فدرال رزرو است. همچنین بر اساس همین نظرسنجی: پیش‌بینی می‌شود قیمت نقره در سال ۲۰۲۶ به‌طور متوسط ۷۹٫۵۰ دلار در هر اونس و در سال ۲۰۲۷ معادل ۷۱٫۸۰ دلار در هر اونس باشد. پیش‌بینی می‌شود یورو طی شش ماه آینده در محدوده ۱٫۲۰ دلار و طی یک سال آینده در ۱٫۲۱ دلار معامله شود؛ در حالی که در نظرسنجی ژانویه به‌ترتیب ۱٫۱۹ و ۱٫۲۰ دلار برآورد شده بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شرکت Eli Lilly بازار را غافلگیر کرد؛ سود و فروش فراتر از انتظار

در یک نگاه سود تعدیل‌شده هر سهم: ۷.۵۴ دلار (پیش‌بینی: ۶.۶۷ دلار) درآمد کل Q4: ۱۹.۲۹ میلیارد دلار (پیش‌بینی: ۱۸.۰۱ میلیارد دلار) قیمت پیش‌گشایش امروز: ۱۰۸۴.۵ دلار (افزایش از ۱۰۰۳.۴۶ دلار) شرکت داروسازی Eli Lilly امروز ۴ فوریه ۲۰۲۶ گزارش مالی سه‌ماهه چهارم خود را منتشر کرد و با ثبت درآمد و سودی فراتر از انتظارات، توجه بازار را به خود جلب کرد. این گزارش در حالی منتشر شد که نمودار قیمت سهام LLY نشان‌دهنده نوسانات شدید در ماه‌های اخیر است—از جهش در نوامبر تا افت در دسامبر و بازگشت تدریجی در ژانویه. امروز در پیش‌گشایش، قیمت سهم به ۱۰۸۴.۵ دلار رسید؛ جهشی قابل‌توجه از قیمت بسته‌شده ۱۰۰۳.۴۶ دلار. درآمد سه‌ماهه چهارم به ۱۹.۲۹ میلیارد دلار رسید (پیش‌بینی: ۱۸.۰۱ میلیارد دلار) و سود تعدیل‌شده هر سهم ۷.۵۴ دلار بود (پیش‌بینی: ۶.۶۷ دلار). فروش داروی Mounjaro به ۷.۴۱ میلیارد دلار رسید و Zepbound نیز ۴.۲۶ میلیارد دلار فروش داشت—هر دو فراتر از انتظارات بازار. Eli Lilly برای سال ۲۰۲۶ درآمدی بین ۸۰ تا ۸۳ میلیارد دلار و سود هر سهم بین ۳۳.۵۰ تا ۳۵ دلار پیش‌بینی کرده است. این سهم یکی از سنگین‌ترین وزنه‌ها در شاخص‌های S&P 500 و NYSE محسوب می‌شود و نوسانات آن تأثیر مستقیمی بر روند کلی بازار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی دویچه بانک: افت قیمت طلا بیش از حد بوده؛ هدف ۶۰۰۰ دلار پابرجاست

در یک نگاه دویچه بانک هدف قیمت طلا را در سطح ۶۰۰۰ دلار در هر اونس تا پایان سال حفظ کرده است. افت اخیر قیمت طلا از نظر این بانک بیش از حد و غیرواقعی بوده است. تقاضای سرمایه‌گذاران رسمی، نهادی و فردی همچنان قوی باقی مانده است. افزایش حق‌الزحمه معاملات در بورس طلای شانگهای نشانه‌ای از رشد تقاضای چین برای طلاست. با وجود افت شدید قیمت طلا در اواخر ژانویه ۲۰۲۶، دویچه بانک همچنان پیش‌بینی می‌کند که این فلز گران‌بها تا پایان سال به سطح ۶۰۰۰ دلار در هر اونس برسد. این بانک معتقد است که اصلاح اخیر بیش از حد بوده و عوامل بنیادی همچنان از چشم‌انداز صعودی حمایت می‌کنند. به گفته تحلیلگران، رفتار سرمایه‌گذاران—اعم از رسمی، نهادی و فردی—تغییری نکرده و محرک‌های موضوعی طلا همچنان مثبت باقی مانده‌اند. همچنین، افزایش حق‌الزحمه معاملات در بورس طلای شانگهای نشان‌دهنده رشد تقاضا از سوی چین است؛ عاملی که می‌تواند نقش مهمی در روند صعودی طلا ایفا کند. ✔️  بیشتر بخوانید: پیش‌بینی بانک مورگان استنلی: طلا در مسیر ۵۷۰۰ دلار؛ موج صعودی بانک‌ها شدت گرفت دویچه بانک در تاریخ ۴ فوریه، معادل ۱۵ بهمن ۱۴۰۴، تأکید کرده که افت اخیر قیمت‌ها واکنشی بیش از حد به عوامل کوتاه‌مدت بوده و منطق سرمایه‌گذاری در طلا همچنان پابرجاست. بر همین اساس، این بانک هدف ۶۰۰۰ دلاری خود را برای طلا تا پایان سال تکرار کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیگنال مهم از جنسن هوانگ؛ اوپن‌اِی‌آی آماده جذب سرمایه جدید

جنسن هوانگ، مدیرعامل انویدیا، در تاریخ ۴ فوریه ۲۰۲۶، اعلام کرده که اوپن‌اِی‌آی احتمال دارد پیش از عرضه اولیه سهام خود، یک دور جذب سرمایه جدید برگزار کند. او تأکید کرده که اگر چنین مرحله‌ای انجام شود، انویدیا نیز در آن مشارکت خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نزدک روی لبه تیغ؛ آیا سقوط بزرگ در راه است؟

در یک نگاه سهام فناوری باعث افت شاخص‌ها شدند، حتی زمانی که نیمی از بازار رشد داشت. نگرانی‌ها درباره ارزش‌گذاری بیش‌ازحد شرکت‌های AI افزایش یافته است. نزدک دوباره سطح میانگین متحرک ۱۰۰ روزه را آزمایش کرده است. رابطه پیچیده OpenAI و انویدیا به نگرانی‌ها دامن زده است. بازار سهام آمریکا پس از افت شدید سهام فناوری در تاریخ ۳ فوریه ۲۰۲۶، در آستانه یک آزمون تکنیکال مهم قرار گرفته است. نزدک دوباره به سطح میانگین ۱۰۰ روزه رسیده و سرمایه‌گذاران نگرانند که آیا روند صعودی ادامه خواهد یافت یا موج فروش تازه‌ای آغاز می‌شود. بازار سهام آمریکا پس از افت قابل‌توجه سهام فناوری، در آستانه یک آزمون تکنیکال مهم قرار گرفته است. شاخص S&P 500 روز گذشته ۰.۸٪ افت کرد، نزدک ۱.۴٪ سقوط داشت و داوجونز با کاهش محدود ۰.۳٪ بسته شد. نکته قابل‌توجه این بود که با وجود رشد بیش از نیمی از سهام S&P، وزن بالای شرکت‌های فناوری باعث افت کلی شاخص شد. “ بازار به مرحله‌ای رسیده که دیگر صرف وعده‌های هوش مصنوعی کافی نیست و سرمایه‌گذاران منتظر نتایج واقعی هستند. نگرانی‌ها درباره ارزش‌گذاری بیش‌ازحد شرکت‌های AI، به‌ویژه با توجه به پیچیدگی روابط میان OpenAI و انویدیا، فشار روانی مضاعفی ایجاد کرده است. خبر عدم تعهد کامل انویدیا به قرارداد ۱۰۰ میلیارد دلاری با OpenAI نیز به این تردیدها دامن زده است. یوتوتایمز از منظر تکنیکال، نزدک دوباره به سطح میانگین متحرک ۱۰۰ روزه رسیده—سطحی که از پایان سال گذشته نقش حمایت کلیدی داشته است. اگر این سطح شکسته شود، احتمال فعال شدن توقف‌های معاملاتی و آغاز موج فروش برای تثبیت سود وجود دارد؛ به‌ویژه اگر این اتفاق با ترکیدن حباب AI همراه شود. برای یادآوری، آخرین بار که نزدک این سطح را شکست، در فوریه ۲۰۲۵ بود که منجر به افت بیش از ۲۲٪ شد. آن سقوط شدید عمدتاً ناشی از نگرانی‌های سیاسی و تعرفه‌های تجاری بود، اما این‌بار عامل اصلی، انتظارات بالا از فناوری و هوش مصنوعی است. در مجموع، بازار در نقطه‌ای حساس قرار دارد؛ جایی که عملکرد واقعی شرکت‌های فناوری می‌تواند مسیر آینده شاخص‌ها را تعیین کند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

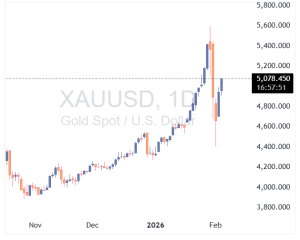
بازگشت طلایی؛ طلا دوباره بالای ۵۰۰۰ دلار

در یک نگاه طلا بیش از نیمی از سقوط هفته گذشته را جبران کرد و دوباره بالای ۵۰۰۰ دلار قرار گرفت. بزرگ‌ترین جهش روزانه تاریخ طلا با رشد ۲۸۵ دلاری ثبت شد. قیمت در حال نزدیک شدن به مقاومت مهم میانگین‌های ۱۰۰ و ۲۰۰ ساعته است. عوامل بنیادی همچنان از رشد فلزات گران‌بها حمایت می‌کنند و اصلاح اخیر «سالم» ارزیابی می‌شود. طلا پس از سقوط تند هفته گذشته، حالا با قدرت در حال بازگشت است و دوباره بالای مرز حساس ۵۰۰۰ دلار معامله می‌شود. این جهش، نه‌تنها اعتماد خریداران را تقویت کرده، بلکه نشان می‌دهد روند صعودی فلزات گران‌بها هنوز زنده است و بازار آماده یک مرحله مهم تصمیم‌گیری است. طلا پس از اصلاح شدید در اواخر ژانویه ۲۰۲۶، در چند روز اخیر روندی قدرتمند را آغاز کرده و امروز با رشد بیش از ۲ درصدی دوباره بالای سطح کلیدی ۵۰۰۰ دلار قرار گرفته است. این بازگشت، بیش از نیمی از افت قبلی را جبران کرده و نشان می‌دهد خریداران در کف قیمتی با قدرت وارد بازار شده‌اند. در نمودار کوتاه‌مدت، طلا علاوه بر عبور از سطح ۵۰۰۰ دلار، در حال تلاش برای شکست پایدار سطح ۵۰ درصد فیبوناچی در ۵۰۰۲ دلار است. قیمت همچنین به محدوده میانگین‌های متحرک ۱۰۰ و ۲۰۰ ساعته نزدیک می‌شود؛ محدوده‌ای که می‌تواند جهت حرکت کوتاه‌مدت را تعیین کند. اگر طلا بتواند بالای این مقاومت تثبیت شود، تمایل بازار دوباره به‌طور کامل صعودی خواهد شد. در همین حال، جهش ۲۸۵ دلاری روز گذشته—بزرگ‌ترین رشد روزانه تاریخ طلا—نشان می‌دهد که تقاضای خرید در کف بسیار قوی بوده است. تحلیلگران یوتوتایمز پیش‌بینی می‌کنند که این بازگشت یک «جهش موقت» نیست؛ زیرا عوامل بنیادی مانند نگرانی‌های اقتصادی و تقاضای سرمایه‌گذاری همچنان از طلا حمایت می‌کنند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مدیرعامل انویدیا تایید کرد؛ سرمایه‌گذاری در OpenAI طبق برنامه است

جنسن هوانگ، مدیرعامل انویدیا، در مصاحبه با شبکه CNBC اخبار مثبت و مهمی را اعلام کرد که می‌تواند به نگرانی‌های اخیر بازار پایان دهد. وی تاکید کرد که برنامه انویدیا برای سرمایه‌گذاری در شرکت OpenAI کاملاً «طبق برنامه» پیش می‌رود. بر اساس این اظهارات، انویدیا در دور بعدی جذب سرمایه OpenAI مشارکت خواهد کرد. همچنین هوانگ فاش کرد که انویدیا قصد دارد در عرضه اولیه سهام (IPO) احتمالی خالق ChatGPT نیز به عنوان سرمایه‌گذار حضور داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بدترین روز نزدک در سال؛ چرا تکنولوژی سقوط کرد؟

در یک نگاه شاخص نزدک بدترین روز سال خود را تجربه کرد و شرکت‌های نرم‌افزاری و هوش مصنوعی رهبران این ریزش بودند. بیت‌کوین تمام سودهای پس از پیروزی ترامپ را از دست داد و اتریوم به کف سال ۲۰۲۵ رسید. برخلاف تکنولوژی، سهام «اقتصاد قدیم» (انرژی و مواد اولیه) و طلا عملکرد درخشانی داشتند. تنش لفظی بین OpenAI و انویدیا و نگرانی از حباب هوش مصنوعی، ماشه این فروش را کشید. روز عجیب و خونین در بازارهای مالی امروز ۳ فوریه ۲۰۲۶، بازار سهام ایالات متحده لحظه به لحظه وضعیت وخیم‌تری پیدا می‌کند. شاخص نزدک (Nasdaq) با ریزش ۲.۲ درصدی و شاخص S&P 500 با افت ۱.۴ درصدی مواجه شده‌اند. اما نکته عجیب ماجرا اینجاست: با وجود این ریزش سنگین، بیش از نیمی از شرکت‌های S&P 500 مثبت هستند! تحلیلگران معتقدند که ما شاهد یک «چرخش سرمایه» کلاسیک هستیم؛ جایی که پول از غول‌های تکنولوژی خارج شده و به سمت «اقتصاد قدیم» (انرژی، مواد اولیه و خدمات شهری) سرازیر می‌شود. کشتار در سیلیکون‌ولی؛ چه کسانی سقوط کردند؟ در یوتوتایمز با بررسی تابلوی معاملات، ریزش‌های سنگینی را در بخش نرم‌افزار و هوش مصنوعی مشاهده می‌کنیم. پی‌پال (۲۰-٪)، شاپیفای (۱۱-٪) و اکسنچر (۱۰-٪) پیشتازان این سقوط بودند. حتی غول‌هایی مانند انویدیا، مایکروسافت و آمازون نیز از گزند فروش در امان نماندند. کریپتو؛ قربانی بزرگ‌تر وضعیت در بازار ارزهای دیجیتال حتی از سهام بدتر است. بیت‌کوین با سقوط ۶.۸ درصدی به کانال ۷۳ هزار دلار برگشت و عملاً تمام رشدی که پس از پیروزی ترامپ کرده بود را پس داد. اتریوم نیز با ریزش ۹.۵ درصدی، کف ماه می ۲۰۲۵ را شکست. “ «پول دیگر چشم‌بسته وارد هر چیزی که برچسب «هوش مصنوعی» دارد نمی‌شود؛ حباب ارزش‌گذاری‌ها به مرز انفجار رسیده و سرمایه‌گذاران نگران بازدهی واقعی هستند.» مرتضی عظیمی چرا بازار تکنولوژی ناگهان ترسید؟ به نظر می‌رسد چند عامل کلیدی پشت این فروش گسترده نهفته است که در یوتوتایمز آن‌ها را تحلیل می‌کنیم: ۱. جنگ لفظی هوش مصنوعی: اختلاف نظر و تنش میان OpenAI و انویدیا درباره عملکرد چیپ‌ها و سرمایه‌گذاری‌ها، زنگ خطر را به صدا درآورد. ۲. ترس از حباب: نگرانی‌ها درباره ارزش‌گذاری‌های نجومی و هزینه‌های سرمایه‌ای سنگین (Capex) در حوزه هوش مصنوعی اوج گرفته است. ۳. مرگ خندق‌های نرم‌افزاری: این باور که هوش مصنوعی مزیت رقابتی شرکت‌های نرم‌افزاری سنتی را از بین می‌برد، باعث فرار سرمایه از این بخش شده است. در حالی که تکنولوژی می‌سوزد، طلا بزرگترین رشد یک‌روزه خود را ثبت کرد و نفت نیز به دلیل نگرانی‌های جنگ ایران و آمریکا افزایش یافت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

واگرایی در بورس آمریکا؛ فرصت‌های جدید در صنایع سنتی

در یک نگاه افت سنگین سهام فناوری در مقابل رشد سهام چرخه‌ای، نشانه‌ای از چرخش سرمایه در بازار است. داده‌های جدید بخش تولید آمریکا این فرضیه را تقویت کرده که اقتصاد واقعی در حال جان گرفتن است. سرمایه‌گذاران به‌تدریج از فناوری فاصله می‌گیرند و به صنایع سنتی، حمل‌ونقل و مواد اولیه روی می‌آورند. بازار سهام آمریکا پس از شروعی مثبت، به‌سرعت وارد محدوده منفی شد؛ حرکتی که عمدتاً تحت فشار فروش در سهام فناوری شکل گرفت. شاخص نزدک حدود ۱ درصد افت کرد و نام‌های بزرگ این بخش، بخش عمده‌ای از فشار نزولی بازار را به خود اختصاص دادند. در میان بازندگان اصلی، سهامی مانند پی‌پل، انویدیا، مایکروسافت، ادوبی، میکرون و ای‌اس‌ام‌ال افت‌های قابل‌توجهی را ثبت کردند؛ افت‌هایی که بار دیگر آسیب‌پذیری بخش فناوری را در برابر تغییر فضای کلان اقتصادی برجسته کرد. با این حال، تمرکز صرف بر این افت‌ها تصویر کامل بازار را نشان نمی‌دهد. در سوی دیگر اقتصاد، نشانه‌های روشنی از بهبود دیده می‌شود. بخش حمل‌ونقل که روز گذشته موفق به شکست سطوح مقاومتی شده بود، امروز نیز به روند صعودی خود ادامه داد. همچنین سهام شرکت‌های معدنی پس از سقوط شدید روزهای جمعه و دوشنبه، بار دیگر به محدوده مثبت بازگشتند. طبق بررسی‌های کارشناسان یوتوتایمز؛ سهامی مانند امریکن ایرلاینز، فری‌پورت-مک‌موران، داو، کلیولند-کلیفس و چند نام صنعتی دیگر نیز رشدهای قابل‌توجهی را ثبت کردند؛ رشدی که به‌روشنی از چرخش تمرکز بازار به سمت بخش‌های چرخه‌ای خبر می‌دهد. از منظر سیاست‌گذاری، یکی از مقامات فدرال رزرو امروز اعلام کرد داده‌های اقتصادی آمریکا در یک ماه و نیم گذشته، به‌ویژه از منظر تقاضا، امیدوارکننده بوده است. این ارزیابی، فرضیه انتقال تدریجی موتور رشد بازار از بخش فناوری به «اقتصاد واقعی» را تقویت می‌کند. چنین چرخشی لزوماً به محرک‌های بزرگ نیاز ندارد. بخش‌هایی مانند مسکن، مواد اولیه و صنایع قدیمی طی دو سال گذشته به‌شدت تحت فشار بوده‌اند و از نظر ارزش‌گذاری در وضعیت جذابی قرار دارند. این گروه‌ها به‌طور سنتی در دسته سهام چرخه‌ای قرار می‌گیرند و معمولاً در مراحل ابتدایی احیای اقتصادی عملکرد بهتری دارند. “ «در واقع، هم دولت آمریکا و هم فدرال رزرو طی سال‌های اخیر تلاش کرده‌اند زمینه بازگشت صنایع سنتی را فراهم کنند.» محمد زمانی گزارش جدید شاخص مدیران خرید بخش تولید که از سوی مؤسسه مدیریت عرضه منتشر شد و رشد آن از ۴۸.۵ به ۵۲.۶ واحد را نشان داد، در همین راستا مورد توجه بازار قرار گرفت. هرچند این تنها یک داده است، اما نتایج نظرسنجی مؤسسه اس‌اندپی گلوبال و شاخص تولیدی شیکاگو نیز تصویر نسبتاً بهتری از وضعیت صنعت ارائه داده‌اند. به‌ویژه مؤلفه سفارش‌های جدید در گزارش ISM، نشانه‌ای است که نمی‌توان به‌سادگی از کنار آن عبور کرد. هرچند احتیاط همچنان ضروری است و احتمال دارد بخشی از این جهش مقطعی باشد، اما بررسی دقیق گزارش‌های مالی و اظهارنظر مدیران شرکت‌های صنعتی می‌تواند سرنخ‌های مهمی درباره تغییر واقعی تقاضا ارائه دهد. نکته قابل‌توجه آن است که در روزی که شاخص‌های اصلی بازار سهام تحت فشار قرار دارند، بخش‌هایی از بازار از خود مقاومت چشمگیری نشان می‌دهند. این رفتار معمولاً نشانه‌ای از جابه‌جایی فعال سرمایه است، نه صرفاً نوسان‌های کوتاه‌مدت. ✔️  بیشتر بخوانید: چرا دولت آمریکا مدام تعطیل می‌شود؟ در همین چارچوب، برخی سرمایه‌گذاران بزرگ نیز به‌نظر می‌رسد روی این سناریو شرط‌بندی کرده‌اند. به‌عنوان نمونه، دیوید تپر اخیراً نشانه‌هایی از تمرکز بر سهام چرخه‌ای نشان داده و سرمایه‌گذاری او در سهام ویرلپول پس از افت ناشی از گزارش مالی، همچنان به رشد خود ادامه داده و امروز نیز چند درصد افزایش قیمت را ثبت کرده است. بر اساس جمع‌بندی تیم UtoTimes، آنچه این روزها در بازار سهام آمریکا دیده می‌شود، می‌تواند نشانه‌ای از آغاز یک واگرایی معنادار باشد؛ واگرایی‌ای که در آن، سهام فناوری نقش پیشران خود را موقتاً واگذار می‌کند و صنایع سنتی و چرخه‌ای بار دیگر به مرکز توجه سرمایه‌گذاران بازمی‌گردند. اگر داده‌های اقتصادی این مسیر را تأیید کنند، بازگشت «معامله چرخه‌ای» ممکن است بیش از یک نوسان مقطعی باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی گلدمن ساکس: افزایش دوباره نرخ بهره در استرالیا

پیش‌بینی تازه گلدمن ساکس در تاریخ ۳ فوریه ۲۰۲۶، نشان می‌دهد که بانک مرکزی استرالیا احتمالاً در ماه مه یک افزایش دیگر در نرخ بهره اعمال خواهد کرد. این تحلیل در حالی منتشر شده که تورم همچنان بالاتر از هدف قرار دارد و بازارها منتظرند ببینند بانک مرکزی استرالیا (RBA) چه مسیری را انتخاب می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت خریداران به طلا و نقره؛ چه چیزی در راه است

در یک نگاه طلا و نقره پس از ریزش شدید، وارد فاز استراحت و بازگشت ملایم شده‌اند. طلا توانسته بالای فیبوی ۳۸.۲٪ قرار گیرد، اما سطح ۵۰۰۰ دلار چالش اصلی است. بازگشت نقره ضعیف‌تر بوده و هنوز فاصله زیادی تا جبران ریزش دارد. عوامل بنیادی همچنان از روند بلندمدت صعودی فلزات گران‌بها حمایت می‌کنند. بازار فلزات گران‌بها پس از چند روز نوسان شدید، امروز، ۳ فوریه ۲۰۲۶، کمی آرام‌تر شده است. طلا و نقره که هفته گذشته سقوط تندی را تجربه کردند، اکنون در تلاش‌اند بخشی از این ریزش را جبران کنند. در معاملات امروز اروپا، هر دو فلز دوباره با تقاضا روبه‌رو شدند؛ هرچند بازگشت نقره همچنان ضعیف‌تر از طلاست. آیا این شروع یک بازگشت پایدار است یا فقط یک تنفس کوتاه؟ در نمودار یک‌ساعته طلا، قیمت توانسته بالای سطح فیبوی ۳۸.۲٪ یعنی ۴۸۶۰ دلار تثبیت شود و نگاه‌ها اکنون به سطح روانی ۵۰۰۰ دلار دوخته شده است. عبور از این سطح می‌تواند اعتماد ازدست‌رفته بازار را تا حد زیادی بازگرداند. در نقره، شرایط متفاوت است. قیمت تنها توانسته سطح فیبوی ۲۳.۶٪ را پس بگیرد و هنوز فاصله زیادی تا جبران نیمی از ریزش هفته گذشته دارد. با این حال، رشد ۹ درصدی امروز نشان می‌دهد خریداران کاملاً از میدان خارج نشده‌اند. تحلیلگران یوتو فارکس معتقدند ریزش اخیر بیشتر ناشی از پوزیشن‌گیری بیش‌ازحد و حرکت سریع بازار بوده است، نه تغییر در عوامل بنیادی. به همین دلیل انتظار می‌رود طلا و نقره پس از یک دوره تجمیع، دوباره مسیر صعودی خود را پیدا کنند؛ هرچند این مسیر احتمالاً پرنوسان خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سکوت آماری آمریکا؛ تهدید یا فرصت برای دلار؟

در یک نگاه داده‌های قدرتمند ISM تولید، از بازیابی دلار حمایت کردند. تأخیر در گزارش اشتغال آمریکا لزوماً به ضرر دلار نیست. جفت ارز EURUSD به حمایت‌های تکنیکال مهم نزدیک شده است. بازار در تفسیر سیاست انقباضی RBA دچار اغراق شده است. بازار فارکس جهانی در حالی وارد فاز تثبیت شده که دلار آمریکا بخش عمده‌ای از افت‌های اخیر خود را جبران کرده است. داده‌های قدرتمند بخش تولید آمریکا بار دیگر از دلار حمایت کرده‌اند، اما تعطیلی جزئی دولت فدرال باعث تعویق انتشار گزارش اشتغال شده و فعلاً مسیر حرکت بازار را به تعویق انداخته است. در همین حال، واکنش بازار به تصمیم بانک مرکزی استرالیا بیش از حد انقباضی به نظر می‌رسد؛ موضوعی که می‌تواند زمینه‌ساز اصلاح در دلار استرالیا باشد. دلار آمریکا | تأخیر در داده‌ها، اما نه در روند بازیابی دلار آمریکا روز گذشته به پشتوانه داده‌های اقتصادی قوی، به روند بازیابی خود ادامه داد. شاخص ISM بخش تولید با جهشی معنادار به ۵۲.۶ واحد رسید و برای نخستین بار در یک سال گذشته وارد محدوده انبساط شد؛ سطحی که نه‌تنها بالاتر از انتظارات بازار بود، بلکه قوی‌ترین عدد از اوت ۲۰۲۲ تاکنون محسوب می‌شود. جزئیات این گزارش نیز تصویر مثبتی از اقتصاد آمریکا ارائه می‌دهد: افزایش تولید، رشد سفارشات جدید و بازگشت سفارشات معوق به محدوده رشد همگی نشان‌دهنده بهبود شتاب فعالیت‌های صنعتی در ماه‌های آینده هستند. این داده‌ها بار دیگر نشان دادند که اقتصاد آمریکا همچنان از انعطاف‌پذیری بالایی برخوردار است. با این حال، تعطیلی جزئی دولت آمریکا باعث شده انتشار گزارش اشتغال غیرکشاورزی (Payrolls) و داده‌های JOLTS به تعویق بیفتد. انتظار می‌رود مجلس نمایندگان آمریکا به‌زودی درباره تمدید بودجه رأی‌گیری کند و در صورت تصویب، داده‌های معوق احتمالاً هفته آینده منتشر خواهند شد. در این میان، گزارش ADP و شاخص ISM بخش خدمات طبق برنامه منتشر می‌شوند و می‌توانند بخشی از خلأ اطلاعاتی بازار را پر کنند. ارزیابی کلی بازار از داده‌های اشتغال همچنان مثبت است. تجربه تعطیلی‌های قبلی دولت نشان می‌دهد در شرایطی که بازار برای تضعیف بیشتر دلار به یک محرک منفی نیاز دارد، سکوت آماری لزوماً به ضرر دلار نیست؛ به‌ویژه آنکه اختلاف نرخ‌های بهره همچنان به‌وضوح به نفع دلار عمل می‌کند. شاخص دلار (DXY) اکنون بیشتر افت‌های اخیر خود را جبران کرده و معیارهای ارزش‌گذاری کوتاه‌مدت همچنان از ظرفیت رشد بیشتر دلار حکایت دارند. با این حال، کاهش شتاب حرکت صعودی نشان می‌دهد که بازار در کوتاه‌مدت بیشتر در فاز تثبیت قرار دارد تا آغاز یک روند پرقدرت جدید. یورو | حمایت‌های تکنیکال در کانون توجه بازار گسترش مجدد گپ نرخ سوآپ دوساله به نفع دلار، برآورد ارزش منصفانه کوتاه‌مدت EURUSD را به محدوده ۱.۱۷۴ رسانده است؛ سطحی که بسیار به میانگین متحرک ۵۰روزه نزدیک است. در صورت تداوم فشار فروش، میانگین‌های متحرک ۱۰۰ و ۲۰۰روزه در سطوح ۱.۱۶۷۸ و ۱.۱۶۱۵ می‌توانند به‌عنوان حمایت‌های کلیدی بعدی عمل کنند. انتشار داده تورم فرانسه در کانون توجه امروز بازار قرار دارد، اما انتظار نمی‌رود اثر قابل‌توجهی بر بازار فارکس داشته باشد. هرچه اصلاح EURUSD عمیق‌تر شود، احتمال اظهارنظر مقامات بانک مرکزی اروپا درباره نرخ ارز در نشست سیاست‌گذاری پیش‌رو نیز کاهش خواهد یافت. در بعد سیاسی، پارلمان فرانسه سرانجام بودجه ۲۰۲۶ را پس از یک رأی اعتماد دیگر تصویب کرد. هرچند این بودجه فاصله زیادی با سیاست انقباض مالی سخت‌گیرانه دارد، اما ثبات سیاسی فعلی برای بازارها یک عامل اطمینان‌بخش محسوب می‌شود. کاهش فاصله بازده اوراق ۱۰ساله فرانسه و آلمان به زیر ۶۰ نقطه پایه – کمترین سطح از ژوئن ۲۰۲۴ – نیز نشانه‌ای از آرامش نسبی بازار بدهی است، هرچند تأثیر آن بر بازار ارز همچنان محدود باقی مانده است. دلار استرالیا | برداشت بیش از حد انقباضی از تصمیم بانک مرکزی استرلیا (RBA) دلار استرالیا پس از افزایش ۲۵ نقطه پایه‌ای نرخ بهره توسط بانک مرکزی این کشور به ۳.۸۵ درصد، نزدیک به ۱ درصد تقویت شد. اگرچه این تصمیم تا حد زیادی در قیمت‌ها لحاظ شده بود، اما بازار از لحن بیانیه بانک مرکزی سیگنال‌هایی انقباضی‌تر برای آینده برداشت کرد و اکنون افزایش بیشتر نرخ بهره را در ماه‌های آینده قیمت‌گذاری می‌کند. با این حال، این برداشت بیش از حد خوش‌بینانه به نظر می‌رسد. بانک مرکزی استرالیا در بیانیه خود تأکید کرده که بخش عمده افزایش مجدد تورم ناشی از فشارهای بخشی و احتمالاً موقتی است؛ موضوعی که هرچند با عدم قطعیت همراه است، اما فوریتی برای ادامه سریع چرخه انقباض ایجاد نمی‌کند. افزایش پیش‌بینی تورم ژوئن به ۳.۷ درصد نیز در کنار رقم ۳.۲ درصدی پایان سال، با سناریوی افزایش‌های متوالی نرخ بهره هم‌خوانی ندارد. ✔️  بیشتر بخوانید: آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟ میشل بولاک، رئیس بانک مرکزی استرالیا، با تأکید بر باز بودن همه گزینه‌ها، اشاره کرد که نرخ بهره ممکن است به سطح خنثی نزدیک شده باشد؛ اظهارنظری که به‌نظر می‌رسد با هدف تعدیل واکنش اولیه بازار مطرح شده است. در مجموع، انتظارات انقباضی فعلی بدون پشتوانه داده‌ای قوی بیش از حد تهاجمی به نظر می‌رسند. با توجه به تمایل به دلار قوی‌تر در سطح جهانی، احتمال اصلاح تدریجی رشد اخیر AUDUSD بیش از ثبت سقف‌های جدید ارزیابی می‌شود. جمع‌بندی | نگاه تحلیلگران یوتوتایمز و سناریوهای پیش‌رو تحلیلگران یوتوتایمز معتقدند که بازار ارز جهانی در معاملات امروز، ۳ فوریه ۲۰۲۶ در مرحله تثبیت و بازتنظیم انتظارات قرار دارد، اما مسیر کوتاه‌مدت دلار به چند ریسک کلیدی وابسته است. در سناریوی پایه، داده‌های قوی اقتصاد آمریکا و اختلاف نرخ‌های بهره همچنان از دلار حمایت می‌کنند و تأخیر در انتشار گزارش اشتغال، مانع جدی برای این روند نخواهد بود.با این حال، ریسک اصلی در انتشار ناگهانی داده‌های ضعیف اشتغال یا تغییر لحن فدرال رزرو پس از پایان تعطیلی دولت نهفته است؛ عاملی که می‌تواند بخشی از رشد اخیر دلار را اصلاح کند. در اروپا، شکست حمایت‌های تکنیکال می‌تواند فشار بر یورو را تشدید کند، اما حفظ این سطوح احتمال بازگشت محدود را زنده نگه می‌دارد. در مورد دلار استرالیا نیز، در صورت عدم تأیید انتظارات انقباضی با داده‌های تورمی جدید، سناریوی غالب بازار اصلاح تدریجی و نه ادامه رالی صعودی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی استرالیا، بولاک: ضربان تورم همچنان بیش از حد قوی است

رئیس بانک مرکزی استرالیا، بولاک: نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود. “ «اکنون بازگشت تورم به هدف زمان بیشتری خواهد برد و این دیگر یک نتیجه قابل قبول نیست. ما نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود.» بولاک، رئيس بانک مرکزی استرالیا بولاک افزود که افزایش تورم ناشی از یک عامل واحد نیست و به ترکیبی از عوامل در بخش‌ها و مؤلفه‌های مختلف بستگی دارد. از همان ابتدا، شاهد تغییر روایت بولاک به سمت این هستیم که به طور کلی می‌گوید «تورم یک مشکل است.» این در واقع هرگونه فکر درباره ریسک‌های دوطرفه یا بازگشت به دوره تسهیل را کنار می‌گذارد. تصویری که او ترسیم می‌کند نشان می‌دهد که بانک مرکزی باید بیشتر از هر چیز دیگری با فشارهای قیمتی بالاتر مقابله کند. اظهارات او در جلسه پرسش و پاسخ:  ما احساس کردیم که امروز لازم است یک تغییر ایجاد کنیم.  به طور مداوم داده‌ها را رصد کرده و پیش‌بینی‌ها را بر اساس تحولات داده‌ها به‌روزرسانی خواهیم کرد.  پیش‌بینی/پیش‌نگری فعلی بر اساس این دیدگاه است که برخی از عوامل افزایش‌دهنده تورم موقتی هستند. هیچ پیش‌بینی نمی‌کنیم و هیچ راهنمایی آینده‌ای ارائه نمی‌دهیم؛ بلکه باید بر داده‌ها تمرکز کنیم. هیچ بحثی درباره افزایش 50 نقطه پایه نرخ بهره وجود ندارد. ما هنوز به دنبال کاهش تورم هستیم بدون اینکه خیلی زیان ایجاد کنیم. اقتصاد در واقع در وضعیت بسیار خوبی قرار دارد. بازار کار واقعاً قوی است و تقاضای داخلی در حال بهبود است. اما ما با محدودیت‌های تأمین روبرو هستیم و ممکن است این محدودیت‌ها بیشتر از آنچه پیش‌تر فکر می‌کردیم باشد. ما هنوز از همان رویکرد/استراتژی استفاده می‌کنیم، اما همیشه پیدا کردن تعادل دشوار است. ما از سطح کنونی تورم ناراضی هستیم. اگر تورم به همین سطح ادامه یابد، این قابل قبول نیست؛ به همین دلیل امروز نرخ بهره افزایش یافت. عدم قطعیت‌هایی در مورد تداوم فشارهای تورمی وجود دارد. اگر تورم همچنان پایدار باقی بماند، ممکن است مجبور شویم نرخ نقدی را بیشتر افزایش دهیم. به عقیده‌ی تحلیلگر یوتوتایمز، دیدگاه فعلی آن‌ها این است که اگر عواملی که موجب افزایش تورم می‌شوند موقتی باشند، می‌توانند رویکردی کندتر در افزایش نرخ نقدی تا سال 2027 اتخاذ کنند. معنای غیرمستقیم این موضوع این است که اگر عوامل بنیادی قوی‌تر از آنچه پیش‌بینی شده‌اند به نظر برسند، آن‌ها مجبور خواهند بود سریع‌تر اقدام کنند. بنابراین، فقط باید به این نکته توجه داشته باشید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟

در یک نگاه  بانک مرکزی استرالیا (RBA) نرخ بهره را با اجماع کامل ۲۵ نقطه پایه افزایش داد و به ۳.۸۵٪ رساند. پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا پایان ۲۰۲۶ ممکن است به ۴.۲٪ برسد. تورم در نیمه دوم ۲۰۲۵ دوباره شتاب گرفته و فشارهای ظرفیت افزایش یافته است. راهنمای سیاستی همچنان وابسته به داده‌هاست، اما لحن گزارش SMP به‌وضوح انقباضی‌تر شده است. بانک مرکزی استرالیا در تصمیمی کاملاً هماهنگ، نرخ بهره را ۲۵ نقطه پایه افزایش داد و آن را به ۳.۸۵ درصد رساند. این اقدام همراه با پیش‌بینی‌های تورمی بالاتر و سیگنال‌های روشن از احتمال افزایش‌های بیشتر در سال ۲۰۲۶، بازارها را در حالت آماده‌باش قرار داده و دلار استرالیا را تقویت کرده است. بانک مرکزی استرالیا در نشست ۳ فوریه ۲۰۲۶ یک افزایش ۲۵ نقطه پایه‌ای را با اجماع کامل تصویب کرد و نرخ بهره را دوباره به ۳.۸۵ درصد رساند. این تصمیم پس از آن اتخاذ شد که داده‌های نیمه دوم ۲۰۲۵ نشان داد تورم زیربنایی دوباره شتاب گرفته و اقتصاد با فشارهای ظرفیت بیشتری روبه‌روست. “ «بازارها این بسته سیاستی (پولی) را به‌عنوان یک پیام کاملاً انقباضی دریافت کردند و دلار استرالیا در واکنش اولیه تقویت شد.» یوتوتایمز RBA در بیانیه خود تأکید کرد که مسیر آینده نرخ بهره کاملاً وابسته به داده‌ها خواهد بود و هنوز مشخص نیست سیاست فعلی تا چه حد محدودکننده است. با این حال، گزارش سیاست پولی (SMP) لحن بسیار انقباضی‌تری داشت و پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا ژوئن به ۳.۹ درصد و تا پایان سال به ۴.۲ درصد می‌رسد. بانک همچنین پیش‌بینی‌های تورمی را در کل دوره چشم‌انداز افزایش داد و اعلام کرد تورم زیربنایی تنها به‌تدریج کاهش می‌یابد و تا میانه ۲۰۲۸ به محدوده هدف نزدیک می‌شود. در مقابل، رشد اقتصادی در کوتاه‌مدت تقویت شده اما در سال‌های بعد به‌دلیل شرایط مالی سخت‌تر کاهش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر