TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

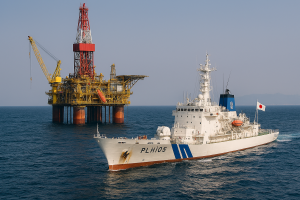
ژاپن به استقرار دکل حفاری چین در دریای چین شرقی اعتراض کرد

دبیر ارشد کابینه ژاپن، مینورو کیهارا، اعلام کرد که توکیو به‌طور دقیق در حال پیگیری تحقیق ضددامپینگ چین است و هم‌زمان نسبت به استقرار دکل حفاری چین در دریای چین شرقی اعتراض رسمی کرده است. به گفته کیهارا، چین یک دکل حفاری را در سمت غربی خط میانی — منطقه‌ای که سال‌ها محل اختلاف دو کشور بوده — مستقر کرده است. ژاپن می‌گوید این اقدام می‌تواند تنش‌ها را در یکی از حساس‌ترین نقاط دریایی آسیا افزایش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رویترز: چین نفت ونزوئلا را با نفت ایران جایگزین می‌کند

پس از تحولات اخیر در ونزوئلا و توافق این کشور با آمریکا برای ارسال ۲ میلیارد دلار نفت به ایالات متحده، بازار جهانی نفت با یک تغییر مسیر مهم روبه‌رو شده است: کاهش عرضه نفت ونزوئلا به چین. این اتفاق، پالایشگاه‌های مستقل چین — معروف به Teapots — را در موقعیتی قرار داده که باید به‌سرعت جایگزینی برای نفت سنگین و ارزان ونزوئلا پیدا کنند. طبق گزارش معامله‌گران و تحلیلگران، ایران یکی از اصلی‌ترین گزینه‌های جایگزین است؛ گزینه‌ای که هم از نظر قیمت و هم از نظر کیفیت نفت، برای پالایشگاه‌های چینی جذابیت بالایی دارد.  چرا عرضه ونزوئلا به چین کاهش یافت؟ ماجرا از زمانی آغاز شد که آمریکا رئیس‌جمهور ونزوئلا، نیکلاس مادورو، را بازداشت کرد و سپس واشنگتن و کاراکاس توافق کردند که بخش قابل‌توجهی از نفت ونزوئلا به آمریکا صادر شود. این تصمیم باعث شد: بارگیری نفت ونزوئلا برای آسیا از ۱ ژانویه متوقف شود محموله‌های آماده، عمدتاً به سمت آمریکا هدایت شوند. چین یکی از مهم‌ترین منابع نفت سنگین ارزان خود را از دست بدهد. چین در سال ۲۰۲۵ روزانه ۳۸۹ هزار بشکه نفت ونزوئلا وارد کرده بود؛ یعنی حدود ۴٪ از کل واردات دریایی این کشور.  چرا ایران بهترین گزینه جایگزین است؟ 1) نفت سنگین ایران شبیه نفت ونزوئلاست پالایشگاه‌های مستقل چین معمولاً برای تولید محصولات خاص به نفت سنگین نیاز دارند. نفت ایران — به‌ویژه Iran Heavy — از نظر کیفیت و ترکیب، شباهت زیادی به نفت ونزوئلا دارد. 2) تخفیف جذاب نفت سنگین ایران با ۱۰ دلار تخفیف نسبت به برنت عرضه می‌شود. این تخفیف تقریباً برابر با تخفیف نفت ونزوئلاست و برای پالایشگاه‌های چینی بسیار مقرون‌به‌صرفه است. 3) عرضه فراوان به گفته تحلیلگران، ایران و روسیه در حال حاضر عرضه کافی و پایدار دارند و می‌توانند به‌سرعت جای خالی ونزوئلا را پر کنند. 4) ریسک کمتر نسبت به گزینه‌های دیگر گزینه‌هایی مانند کانادا، عراق یا برزیل نیز مطرح هستند، اما: هزینه حمل بالاتر است. کیفیت نفت متفاوت است. تخفیف‌ها کمتر است. بنابراین ایران از نظر اقتصادی و فنی گزینه‌ای ایده‌آل محسوب می‌شود. وضعیت ذخایر روی آب: ۷۵ روز زمان برای تصمیم‌گیری طبق داده‌های  کپلر (Kpler)، نفت ونزوئلا که هم‌اکنون روی آب در مسیر آسیاست، می‌تواند ۷۵ روز نیاز پالایشگاه‌های چینی را پوشش دهد. این یعنی: پالایشگاه‌ها عجله‌ای برای خرید فوری ندارند. اما از مارس و آوریل باید به‌سمت منابع جدید بروند. ایران و روسیه محتمل‌ترین تأمین‌کنندگان خواهند بود.  تغییرات قیمت نفت ونزوئلا با کاهش عرضه، فروشندگان نفت «Merey» ونزوئلا تخفیف‌ها را کاهش داده‌اند: تخفیف قبلی: ۱۵ دلار زیر برنت تخفیف جدید: ۱۰ تا ۱۱ دلار زیر برنت این کاهش تخفیف باعث می‌شود نفت ایران — با تخفیف مشابه — جذاب‌تر شود.  چین چگونه کمبود را جبران می‌کند؟  منابع تحریمی: ایران روسیه  منابع غیرتحریمی: کانادا (Cold Lake, AWB) عراق (Basrah) برزیل کلمبیا اما از نظر قیمت، ایران ارزان‌ترین گزینه است.  چرا این تغییر برای بازار جهانی مهم است؟ این جابه‌جایی می‌تواند: سهم ایران در بازار آسیا را افزایش دهد. جریان تجارت نفت را در منطقه تغییر دهد. قیمت نفت سنگین را تحت فشار قرار دهد. وابستگی چین به نفت تحریمی را بیشتر کند. و در نهایت، تعادل بازار جهانی نفت را تحت تأثیر قرار دهد. جمع‌بندی پالایشگاه‌های مستقل چین در حال آماده‌سازی برای یک تغییر بزرگ هستند: جایگزینی نفت ونزوئلا با نفت ایران. با توجه به: تخفیف جذاب کیفیت مشابه عرضه پایدار و توقف صادرات ونزوئلا به آسیا ایران در موقعیتی قرار گرفته که می‌تواند سهم بیشتری از بازار نفت چین را به‌دست آورد.   منبع: رویترز

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک خلق چین برای چهاردهمین ماه متوالی طلا خرید

بانک مرکزی چین روند خرید طلا را ادامه داده و در ماه گذشته ۳۰ هزار اونس تروا به ذخایر خود افزوده است. این اقدام در شرایطی انجام شده که قیمت جهانی طلا به رکوردهای جدیدی رسیده و تقاضای رسمی برای این فلز گران‌بها همچنان بالا باقی مانده است. طبق داده‌های رسمی، مجموع خرید بانک خلق چین از نوامبر ۲۰۲۴ تاکنون به حدود ۱.۳۵ میلیون اونس یا ۴۲ تن رسیده است. این روند نشان‌دهنده استراتژی بلندمدت چین برای تقویت ذخایر ارزی و کاهش وابستگی به دارایی‌های دلاری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارها چشم خود را بر ژئوپلیتیک بسته‌اند؛ داده‌ها دوباره تعیین‌کننده می‌شوند

در حالی که طی روزهای گذشته تحولات ژئوپلیتیکی مرتبط با ونزوئلا و گرینلند توجه بازارها را به خود جلب کرده بود، اکنون به نظر می‌رسد سرمایه‌گذاران عملاً از این ریسک‌ها عبور کرده‌اند. بازارهای جهانی در حال بازگشت به الگوی آشنای خود هستند؛ الگویی که در آن داده‌های اقتصادی، به‌ویژه داده‌های آمریکا، نقش اصلی در جهت‌دهی به بازار فارکس را ایفا می‌کنند. در نیمه دوم هفته جاری، تمرکز بازارها بار دیگر به انتشار داده‌های کلیدی از اقتصاد آمریکا معطوف خواهد شد. داده‌های ADP، JOLTS و شاخص ISM بخش خدمات در کانون توجه قرار دارند و می‌توانند به‌طور مشخص بر مسیر کوتاه‌مدت دلار آمریکا اثر بگذارند. در همین حال، چشم‌انداز ادامه کاهش نرخ‌های بهره، فشار مضاعفی بر ارزهای اروپای مرکزی و شرقی (CEE) وارد می‌کند. دلار آمریکا: اثر شوک ونزوئلا محو شد، ریسک داده‌ها برجسته‌تر است شوک سیاسی ونزوئلا که در ابتدای هفته واکنش‌هایی در بازار ایجاد کرده بود، اکنون تا حد زیادی از قیمت‌ها حذف شده است. اگرچه قیمت نفت در معاملات اخیر اندکی کاهش یافته، اما همچنان در نزدیکی سطوح پیش از ۴ ژانویه باقی مانده است. بازارهای سهام به روند صعودی خود ادامه داده‌اند و بازار فارکس نیز به‌وضوح از معامله بر مبنای اخبار ژئوپلیتیکی فاصله گرفته است. این رفتار بازارها نشان‌دهنده نوعی خستگی از تیترهای سیاسی و تمایل به تفسیر خوش‌بینانه‌تر تحولات بین‌المللی است؛ رویکردی که از آن با عنوان فضای «پس از روز آزادی» یاد می‌شود؛ فضایی که در آن معامله‌گران ترجیح می‌دهند به جای واکنش‌های هیجانی، به داده‌ها و عوامل بنیادی تکیه کنند. دلار آمریکا روز گذشته اندکی تقویت شد، اما این رشد به احتمال زیاد ناشی از عوامل تکنیکال و فصلی بوده است؛ از جمله ورودهای مقطعی سرمایه و افزایش محدود نرخ‌های سواپ در سررسیدهای کوتاه‌مدت. برخلاف برخی برداشت‌ها، این تقویت دلار ارتباط معناداری با تحولات ژئوپلیتیکی نداشته است. مگر آنکه ایالات متحده به‌طور ناگهانی تهدیدهای خود علیه گرینلند را تشدید کند یا بار دیگر دست به اقدامات مداخله‌جویانه در ونزوئلا بزند، بازارها در ادامه هفته تمرکز خود را به‌طور کامل بر داده‌های اقتصادی خواهند گذاشت. داده‌های اشتغال آمریکا؛ ریسک نامتقارن به زیان دلار در میان داده‌های امروز، انتظار می‌رود شاخص ISM خدمات عملکردی ضعیف‌تر از ماه‌های قبل داشته باشد، اما از دید بازار، تمرکز اصلی بر آمارهای بازار کار خواهد بود. انتشار گزارش ADP اشتغال بخش خصوصی (با اجماع ۵۰ هزار شغل) و همچنین نظرسنجی فرصت‌های شغلی JOLTS می‌تواند جهت حرکت دلار را مشخص کند. نکته مهم اینجاست که داده‌های ADP در ۷ مورد از ۱۰ گزارش اخیر پایین‌تر از پیش‌بینی‌ها منتشر شده‌اند. این سابقه آماری، در کنار نگاه محتاطانه و متمایل به سیاست انبساطی نسبت به بازار کار آمریکا، باعث می‌شود که معامله‌گران این داده‌ها را دارای ریسک نامتقارن نزولی برای دلار ارزیابی کنند؛ به این معنا که داده‌های ضعیف می‌توانند اثر منفی پررنگ‌تری نسبت به اثر مثبت داده‌های قوی داشته باشند. با این حال، در افق کوتاه‌مدت و فراتر از نوسانات روزانه، ارزیابی کلی همچنان حاکی از دیدگاه خنثی تا اندکی صعودی نسبت به دلار آمریکا است؛ مشروط به آنکه داده‌ها افت شدیدی را نشان ندهند. یورو: افت تورم محتمل است، اما برای تغییر مسیر بانک مرکزی اروپا کافی نیست در جبهه اروپا، داده‌های تورمی آلمان روز گذشته کمتر از انتظار منتشر شد. نرخ تورم سالانه به ۱.۸ درصد کاهش یافت که در معیار هماهنگ اتحادیه اروپا معادل ۲.۰ درصد است. بررسی جزئیات نشان می‌دهد که کاهش تورم صرفاً ناشی از اثرات پایه نبوده، بلکه روندی گسترده و ساختاری داشته است. کاهش قیمت‌ها در بخش‌هایی مانند تفریح و سرگرمی، پوشاک و مواد غذایی نشان می‌دهد که فشارهای تورمی در اقتصاد آلمان به‌طور واقعی در حال تخلیه شدن است. این موضوع احتمال آن را افزایش داده که برآورد اولیه تورم منطقه یورو نیز امروز کمتر از سطح ۲ درصد منتشر شود؛ در حالی که اجماع بازار همچنان عدد ۲.۰ درصد را هدف قرار داده است. با این حال، انتظار می‌رود تورم هسته منطقه یورو بدون تغییر و در سطح ۲.۴ درصد باقی بماند. این شاخص از دید بانک مرکزی اروپا اهمیت بالاتری دارد و تا زمانی که کاهش معنادار و مستمری را نشان ندهد، زمینه‌ای برای تغییر جدی در موضع سیاست پولی بانک مرکزی اروپا فراهم نخواهد شد. چرا یورو همچنان اسیر مسیر دلار است؟ در شرایط فعلی، حتی اگر تورم کلی منطقه یورو کمتر از انتظار منتشر شود، بعید است که تأثیر قابل‌توجهی بر انتظارات نرخ بهره بانک مرکزی اروپا داشته باشد؛ مگر آنکه این روند کاهش تورم به‌طور پیوسته و محسوس ادامه یابد. به همین دلیل، یورو احتمالاً واکنش محدودی به داده‌های تورمی نشان خواهد داد و مسیر آن همچنان عمدتاً از طریق حرکت دلار آمریکا تعیین می‌شود. به بیان دیگر، تا زمانی که سیگنال قدرتمندی از سمت بانک مرکزی اروپا مخابره نشود، «لِگ دلاری» عامل اصلی نوسانات یورو باقی خواهد ماند. جمع‌بندی: بازگشت بازار فارکس به منطق داده‌محور با عقب‌نشینی اثر شوک‌های ژئوپلیتیکی، بازار فارکس وارد مرحله‌ای شده که در آن داده‌های اقتصادی، به‌ویژه داده‌های آمریکا، دوباره نقش محوری دارند. دلار آمریکا در کوتاه‌مدت با ریسک‌های نزولی ناشی از داده‌های اشتغال مواجه است، در حالی که یورو بدون تغییر اساسی در چشم‌انداز سیاست پولی بانک مرکزی اروپا، همچنان دنباله‌رو دلار باقی می‌ماند. در چنین فضایی، معامله‌گران بیش از هر زمان دیگری چشم به داده‌ها دوخته‌اند؛ داده‌هایی که می‌توانند مسیر بازار را در ادامه هفته به‌طور معناداری تغییر دهند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چین تحقیق ضددامپینگ درباره مواد اولیه ساخت تراشه از ژاپن را آغاز کرد

وزارت بازرگانی چین اعلام کرد که این کشور تحقیق ضددامپینگ درباره واردات دی‌کلروسایلن از ژاپن را آغاز کرده است؛ ماده‌ای کلیدی در تولید نیمه‌رساناها. این اقدام پس از درخواست یک شرکت چینی انجام شده و دوره بررسی ژوئیه ۲۰۲۴ تا ژوئن ۲۰۲۵ را پوشش می‌دهد. این پرونده در شرایطی مطرح می‌شود که رقابت فناوری میان چین و ژاپن در حوزه نیمه‌رساناها شدت گرفته و کنترل زنجیره تأمین مواد حساس به یکی از محورهای اصلی سیاست صنعتی پکن تبدیل شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی گلدمن ساکس: رشد ۲۰ درصدی بورس چین تا پایان ۲۰۲۶

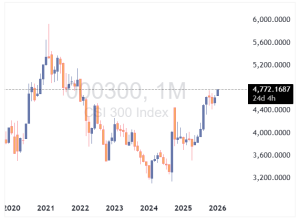
گلدمن ساکس پیش‌بینی می‌کند که بازار سهام چین تا پایان سال ۲۰۲۶ تا ۲۰٪ رشد داشته باشد؛ رشدی که بیشتر بر پایه افزایش سود شرکت‌ها خواهد بود تا صرفاً بهبود سنتیمنت بازار. این بانک انتظار دارد که سرمایه‌گذاری‌های مرتبط با هوش مصنوعی و حمایت‌های سیاستی، سودآوری شرکت‌ها را تقویت کند. خلاصه گزارش: هدف گلدمن: شاخص MSCI China در سطح ۱۰۰ و شاخص CSI 300 در سطح ۵۲۰۰ تا پایان ۲۰۲۶ سناریوی صعودی وابسته به شتاب‌گیری رشد سود با کمک AI و سیاست‌های حمایتی رشد سود شرکت‌ها در ۲۰۲۶–۲۰۲۷ حدود ۱۴٪ پیش‌بینی شده (در مقابل حدود ۴٪ در ۲۰۲۵) شروع قوی سال ۲۰۲۶ پس از عملکرد مثبت ۲۰۲۵ ریسک‌ها: ضعف تقاضا، بحران املاک، تنش‌های ژئوپلیتیک و تجاری گلدمن ساکس می‌گوید مرحله بعدی رشد بازار چین باید بر پایه تحقق واقعی سود شرکت‌ها باشد. این بانک انتظار دارد شاخص MSCI China حدود ۲۰٪ رشد کند و شاخص CSI 300 نیز حدود ۱۲٪ افزایش یابد. به گفته استراتژیست‌ها، سود شرکت‌ها در سال‌های ۲۰۲۶ و ۲۰۲۷ با سرعت بیشتری رشد خواهد کرد و این رشد ناشی از بهره‌وری ناشی از هوش مصنوعی و سیاست‌های حمایتی دولت چین است. بازار سهام چین سال ۲۰۲۶ را با روندی مثبت آغاز کرده و پس از رشد دو رقمی در سال ۲۰۲۵، اکنون نشانه‌هایی از یک روند صعودی آهسته و پایدار (Slow Bull) دیده می‌شود. گلدمن تأکید می‌کند که ارزش‌گذاری‌ها هنوز فضای رشد دارند، اما رشد واقعی سود شرط اصلی ادامه روند صعودی است. در این میان، پذیرش گسترده‌تر هوش مصنوعی می‌تواند عامل تعیین‌کننده‌ای در بهبود حاشیه سود و رشد درآمد شرکت‌ها باشد. با این حال، ریسک‌هایی مانند ضعف تقاضای داخلی، مشکلات بخش املاک و تنش‌های ژئوپلیتیک می‌تواند این روند را تهدید کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین معامله ۲ میلیارد دلاری متا را بررسی می‌کند

مقام‌های چینی در حال بررسی خرید ۲ میلیارد دلاری متا برای استارتاپ هوش مصنوعی Manus هستند تا مشخص کنند آیا انتقال فناوری این شرکت به سنگاپور باید تحت قوانین چین مجوز صادرات دریافت می‌کرد یا خیر. این بررسی هنوز رسمی نیست، اما می‌تواند به پکن اهرم فشار در یکی از بزرگ‌ترین معاملات هوش مصنوعی سال بدهد. استارتاپ Manus پس از معرفی یک عامل هوش مصنوعی خودمختار که قادر به تصمیم‌گیری و اجرای وظایف بدون دستور مستقیم است، به شهرت جهانی رسید. متا ماه گذشته این شرکت را با ارزشی بین ۲ تا ۳ میلیارد دلار خریداری کرد. تحلیلگران می‌گویند این پرونده نشان‌دهنده افزایش حساسیت چین نسبت به خروج فناوری‌های پیشرفته و تشدید ریسک‌های ژئوپلیتیک در معاملات فناوری است؛ به‌ویژه زمانی که پای شرکت‌های آمریکایی در میان باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین سیاست پولی انبساطی را در سال ۲۰۲۶ ادامه می‌دهد

بانک مرکزی چین اعلام کرد که در سال ۲۰۲۶ سیاست پولی «به‌طور مناسب انبساطی» را ادامه خواهد داد. این نهاد قصد دارد از ابزارهایی مانند کاهش نرخ ذخیره قانونی بانک‌ها (RRR) و کاهش نرخ بهره برای حمایت از رشد اقتصادی استفاده کند. همچنین بسته جدیدی از اقدامات سیاست پولی در راه است و پکن تأکید کرده که نقدینگی در اقتصاد چین طی سال آینده فراوان و پایدار باقی خواهد ماند. بانک مرکزی چین همچنین وعده داده که نرخ ارز یوان را در سطحی «معقول و متعادل» حفظ کند تا ثبات مالی و تجاری این کشور تضمین شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین علیه ژاپن دست به ممنوعیت زد؛ دلیل: تایوان

چین اعلام کرد که صادرات کالاهای دوکاربردی (غیرنظامی/نظامی) به ژاپن را به دلیل اظهارات اخیر مرتبط با تایوان، از همین لحظه ممنوع می‌کند. پکن هشدار داده است که هر نهاد جهانی که این کالاها را به ژاپن منتقل کند، با مسئولیت حقوقی مواجه خواهد شد. این ممنوعیت شامل هرگونه استفاده نظامی، کاربران نظامی و هر کاربردی است که به تقویت قدرت نظامی ژاپن منجر شود. تحلیلگران می‌گویند این اقدام می‌تواند تنش‌های ژئوپلیتیک در شرق آسیا را افزایش دهد و بر زنجیره‌های تأمین جهانی اثر بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رالی سهام آسیا؛ دلار آمریکا ضعیف شد، چین در اوج چهار ساله

بازارهای مالی آسیا روز دوشنبه ۵ ژانویه ۲۰۲۶ با رشد سهام و تضعیف دلار آمریکا همراه شدند. شاخص‌های چین به بالاترین سطح چهار ساله رسیدند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ سه شرط سخت برای ونزوئلا تعیین کرد؛ از اخراج نیروهای ایرانی تا محدودیت فروش نفت

به گزارش پولیتیکو، دولت آمریکا مجموعه‌ای از شروط سخت را برای رهبری موقت ونزوئلا تعیین کرده است؛ از مقابله با قاچاق مواد مخدر و اخراج نیروهای خارجی نزدیک به ایران و کوبا گرفته تا توقف فروش نفت به کشورهایی که واشنگتن آنها را رقیب خود می‌داند. این شروط می‌تواند مسیر رفع تحریم‌ها و آینده صنعت نفت ونزوئلا را تحت‌تأثیر قرار دهد و حتی عرضه جهانی نفت سنگین را محدود کند. واشنگتن همچنین انتظار دارد که دولت موقت در نهایت زمینه را برای انتخابات آزاد فراهم کند، هرچند هنوز هیچ جدول زمانی مشخصی اعلام نشده است. منابع آگاه می‌گویند ضرب‌الاجل‌ها «انعطاف‌پذیر» هستند و آمریکا در این مرحله بیشتر به دنبال «سنجش نیت» رهبر جدید است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ونزوئلا چقدر سرمایه نیاز دارد تا دوباره غول نفتی شود؟

بازداشت مادورو تنها یک تحول سیاسی نبود؛ دروازه‌ای تازه برای بازگشت بزرگ‌ترین ذخایر نفتی جهان به بازار انرژی است. ونزوئلا که زمانی بیش از ۳ میلیون بشکه نفت در روز تولید می‌کرد، اکنون در آستانه بازسازی صنعتی قرار دارد که می‌تواند معادلات نفتی جهان را تغییر دهد — از قیمت‌ها گرفته تا رقابت میان تولیدکنندگان بزرگ. چرا این موضوع مهم است؟ ونزوئلا بزرگ‌ترین ذخایر نفتی جهان را دارد. بازگشت این کشور می‌تواند قیمت جهانی نفت را جابه‌جا کند. آمریکا، چین و روسیه بر سر نفوذ در صنعت نفت ونزوئلا رقابت خواهند کرد. برخی کشورها از افزایش تولید ونزوئلا آسیب می‌بینند. ذخایر عظیم اما کم‌استفاده بیش از ۳۰۰ میلیارد بشکه ذخایر اثبات‌شده دارد. عمدتاً نفت سنگین و فوق‌سنگین است. تولید فعلی: ۷۰۰ تا ۸۰۰ هزار بشکه در روز است. تولید در دوران اوج: ۳.۲ میلیون بشکه در روز است. نفت سنگین و فوق‌سنگین؛ ویژگی‌ها، سختی استخراج و کاربردها  ویژگی‌ها غلظت بالا جریان‌پذیری کم گوگرد زیاد نیازمند فناوری‌های پیشرفته برای استخراج و فرآوری  سختی استخراج استخراج این نوع نفت سخت‌تر و پرهزینه‌تر از نفت سبک است و معمولاً نیازمند: تزریق بخار حفاری افقی استفاده از رقیق‌کننده‌ها واحدهای فرآوری پیچیده  هزینه تولید هر بشکه ۱۵ تا ۳۰ دلار (بسته به میدان و فناوری)  کاربردها سوخت‌های سنگین نفت کوره خوراک پالایشگاه‌های پیچیده تولید بنزین و دیزل پس از فرآوری عمیق چقدر سرمایه‌گذاری لازم است؟  بازگشت به ۳ میلیون بشکه ۵۰ تا ۷۰ میلیارد دلار  رسیدن به ۳.۵ میلیون بشکه ۸۰ تا ۱۰۰ میلیارد دلار  افزایش سریع به ۱.۵ میلیون بشکه ۲۰ تا ۳۰ میلیارد دلار کدام کشورها از افزایش تولید ونزوئلا آسیب می‌بینند؟  رقبای مستقیم نفت سنگین کانادا مکزیک کلمبیا این کشورها نفت سنگین مشابهی تولید می‌کنند و افزایش عرضه ونزوئلا می‌تواند سهم بازار آنها را کاهش دهد.  کشورهای آسیب‌پذیر از کاهش قیمت نفت عربستان سعودی روسیه عراق کویت امارات افزایش تولید ونزوئلا می‌تواند فشار نزولی بر قیمت جهانی نفت ایجاد کند. آیا ایران از افزایش تولید نفت ونزوئلا آسیب می‌بیند؟ پاسخ کوتاه: بله، اما نه به اندازه رقبای مستقیم.  چرا ایران آسیب می‌بیند؟ ایران و ونزوئلا هر دو نفت سنگین و فوق‌سنگین تولید می‌کنند. هر دو کشور به دلیل تحریم‌ها، مشتریان محدود و مشابهی دارند (چین، برخی پالایشگاه‌های آسیایی). افزایش عرضه ونزوئلا می‌تواند قدرت چانه‌زنی ایران را کاهش دهد. اگر آمریکا سرمایه‌گذاری کند و تولید ونزوئلا جهش یابد، بازار نفت سنگین اشباع می‌شود.  اما چرا آسیب ایران محدودتر است؟ ایران بخشی از نفت خود را با تخفیف‌های ساختاری می‌فروشد که رقابت‌پذیری را حفظ می‌کند. برخی پالایشگاه‌های آسیایی به نفت ایران وابستگی فنی دارند. ایران شبکه تجاری غیررسمی گسترده‌ای دارد که ونزوئلا هنوز فاقد آن است.  جمع‌بندی اثر بر ایران افزایش تولید ونزوئلا می‌تواند: قیمت نفت سنگین را کاهش دهد. سهم بازار ایران در چین را تحت فشار بگذارد. رقابت را در بازارهای خاکستری شدیدتر کند. اما ایران همچنان به دلیل ساختار فروش متفاوت، آسیب کامل نمی‌بیند. مصرف‌کنندگان اصلی نفت ونزوئلا  سنتی آمریکا (قبل از تحریم‌ها) هند چین سنگاپور  بالقوه پس از بازسازی پالایشگاه‌های آمریکا (طراحی‌شده برای نفت سنگین) پالایشگاه‌های پیچیده آسیایی اروپا در صورت رفع محدودیت‌ها شرکت‌های متخصص در استخراج نفت سنگین ونزوئلا  آمریکایی Chevron ExxonMobil ConocoPhillips  بین‌المللی TotalEnergies ENI CNPC Rosneft سناریوهای زمانی افزایش تولید سناریوی خوش‌بینانه رفع تحریم‌ها ثبات سیاسی ورود سریع شرکت‌های آمریکایی نتیجه: ۳ تا ۳.۵ میلیون بشکه در روز ۳ تا ۵ سال سناریوی بدبینانه چالش‌های حقوقی ناامنی تأخیر در سرمایه‌گذاری نتیجه: ۱.۵ تا ۲ میلیون بشکه در روز ۷ تا ۱۰ سال جمع‌بندی سقوط مادورو فرصتی تاریخی برای بازسازی صنعت نفت ونزوئلا ایجاد کرده است. اگر سرمایه‌گذاری خارجی — به‌ویژه از سوی شرکت‌های آمریکایی — وارد شود، این کشور می‌تواند دوباره به یکی از بازیگران بزرگ بازار جهانی نفت تبدیل شود. اما این بازگشت می‌تواند رقابت در بازار نفت سنگین را تشدید کند و کشورهایی مانند ایران، کانادا و مکزیک را تحت فشار قرار دهد. مسیر بازسازی ونزوئلا پرهزینه، زمان‌بر و وابسته به فناوری‌های پیشرفته است، اما پتانسیل آن برای تغییر موازنه انرژی جهان انکارناپذیر است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین: حملات آمریکا به ونزوئلا را به‌شدت محکوم می‌کنیم

وزارت خارجه چین اعلام کرده است که پکن از حملات آمریکا به ونزوئلا «به‌شدت شوکه» شده و این اقدام را «قویاً محکوم» می‌کند. به‌گفته مقام‌های چینی، استفاده از زور علیه یک کشور دارای حاکمیت و هدف قرار دادن رئیس‌جمهور آن، نقض جدی قوانین بین‌المللی است و نشان‌دهنده «رفتار هژمونیک» واشنگتن محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص تولید بریتانیا با بازبینی نزولی به 50.6 رسید

داده نهایی شاخص مدیران خرید بخش تولید بریتانیا نشان می‌دهد که این بخش سال ۲۰۲۵ را با نشانه‌هایی ملموس از بهبود، هرچند شکننده، به پایان رسانده است. شاخص تولید در ماه دسامبر با اصلاحی جزئی نسبت به برآورد اولیه از ۵۱.۲ به ۵۰.۶ کاهش یافت، اما همچنان نسبت به عدد ۵۰.۲ ماه نوامبر بالاتر ایستاد و به بالاترین سطح در ۱۵ ماه گذشته رسید؛ سطحی که به‌طور فنی به معنای بازگشت تدریجی فعالیت‌ها به محدوده رشد است. تولید برای سومین ماه متوالی افزایش یافت و سفارش‌های جدید نیز برای نخستین‌بار از سپتامبر ۲۰۲۴ به این سو نشانه‌ای هرچند محدود از رشد نشان دادند. این تحولات عمدتاً از بهبود تقاضای داخلی ناشی شده است؛ بازاری که در ماه‌های اخیر به مهم‌ترین موتور حمایت از بخش تولید بریتانیا بدل شده است.در مقابل، سفارش‌های صادراتی اگرچه همچنان در مسیر نزولی بلندمدت قرار دارند و نزدیک به چهار سال است که کاهش می‌یابند، اما در ماه دسامبر نشانه‌هایی از نزدیک شدن به ثبات و توقف روند افت را بروز دادند. بخشی از این بهبود به فروکش کردن عوامل منفی موقتی نسبت داده می‌شود. نااطمینانی‌های ناشی از بودجه پاییزی دولت، آثار تعرفه‌ها و همچنین اختلالات مرتبط با حمله سایبری به زنجیره تأمین جگوار لندروور در ماه‌های پایانی سال تا حدی کاهش یافت و فضای عملیاتی بنگاه‌ها را اندکی تسهیل کرد. همین کاهش فشارهای بیرونی به تولیدکنندگان امکان داد تا سطح فعالیت را افزایش دهند و بخشی از سفارش‌های معوق و موجودی‌های انباشته‌شده را تخلیه کنند. در عین حال، نشانه‌هایی از بازگشت ملایم فشارهای قیمتی نیز مشاهده شد. تورم هزینه‌های ورودی شتاب گرفت و قیمت فروش محصولات که در نوامبر کاهش یافته بود، در دسامبر بار دیگر افزایش یافت. این تحول یادآور آن است که مسیر خروج از رکود صنعتی همچنان با ریسک‌های تورمی همراه است و فضای سیاست‌گذاری را پیچیده‌تر می‌کند. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ کاهش نرخ بهره در دسامبر می‌تواند در ماه‌های پیش رو به حمایت از این گذار کمک کند؛ به‌ویژه اگر بتواند تقاضا و تمایل به سرمایه‌گذاری را در میان تولیدکنندگان و مشتریان آن‌ها تقویت کند. با این حال، فعالان صنعتی نسبت به پایداری این روند خوش‌بینی محتاطانه‌ای دارند. اعتماد کسب‌وکارها در دسامبر برای نخستین‌بار در سه ماه گذشته کاهش یافت؛ نشانه‌ای از آن‌که بنگاه‌ها هنوز مطمئن نیستند رشد فعلی تا چه اندازه بر پایه تقاضای واقعی بنا شده و تا چه حد حاصل عوامل موقتی مانند تخلیه سفارش‌های عقب‌افتاده و تعدیل موجودی‌هاست. در مجموع، بخش تولید بریتانیا وارد سال ۲۰۲۶ در وضعیتی می‌شود که نشانه‌های اولیه خروج از رکود در آن دیده می‌شود، اما پایداری این مسیر به توان اقتصاد در ایجاد تقاضای واقعی، تثبیت بازارهای صادراتی و مهار هم‌زمان فشارهای هزینه‌ای وابسته خواهد بود — آزمونی که نتایج آن در ماه‌های پیش رو روشن‌تر خواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶

سال ۲۰۲۵ برای اقتصاد اتحادیه اروپا، با وجود چالش‌های متعدد، به نوعی سال پایداری و تطبیق با شرایط پسابحرانی بود. این سال با اقداماتی برای مهار تورم و تقویت بازار کار، در کنار مدیریت بحران‌های مالی و سیاسی داخلی، شرایطی را فراهم کرد که اتحادیه اروپا توانست از وقوع رکود عمیق جلوگیری کند. بازارهای مالی این قاره، علی‌رغم تحولات جهانی و منطقه‌ای، مسیر متفاوتی را در پیش گرفتند؛ در حالی که سیاست‌های پولی بانک مرکزی اروپا (ECB) از یک سو به تقویت ارزش یورو و مهار تورم کمک کرد، از سوی دیگر بحران‌های سیاسی نظیر چالش‌های مالی فرانسه و سیاست‌های مالی انبساطی آلمان، بر رشد اقتصادی و پایداری بازارها تأثیر گذاشت. در این مقاله، به تحلیل تحولات اقتصادی اروپا در سال ۲۰۲۵ پرداخته و بررسی می‌کنیم که این تحولات چگونه بر سه بازار عمده مالی شامل بازار ارز، اوراق قرضه و سهام اثر گذاشتند. همچنین، نگاهی به چشم‌انداز اقتصادی ۲۰۲۶ خواهیم داشت و به تحلیل عواملی خواهیم پرداخت که می‌توانند مسیر رشد و رکود را برای اقتصاد اروپا تعیین کنند. تورم، سیاست پولی و ارز تورمی که پس از شوک‌های کم‌سابقه سال ۲۰۲۲ (به‌ویژه بحران انرژی) در مقطعی به سطوحی فراتر از ۱۰ درصد در منطقه یورو رسیده بود، در طول سال‌های ۲۰۲۴ و ۲۰۲۵ به‌تدریج فروکش کرد. این روند نزولی تا پایان ۲۰۲۵ ادامه یافت و نرخ تورم منطقه یورو را به نزدیکی هدف ۲ درصدی بانک مرکزی اروپا رساند؛ نقطه‌ای که از منظر سیاست‌گذاری پولی، به‌عنوان نشانه‌ای مهم از بازگشت ثبات قیمتی تلقی می‌شود. افت قیمت انرژی در بازارهای جهانی و تقویت ارزش یورو، دو عامل کلیدی در کاهش فشارهای تورمی بودند؛ عواملی که به‌طور مستقیم هزینه واردات را کاهش دادند و از شدت تورم وارداتی کاستند. در واکنش به این تحولات، بانک مرکزی اروپا پس از یکی از تهاجمی‌ترین چرخه‌های افزایش نرخ بهره در تاریخ خود طی سال‌های ۲۰۲۲ و ۲۰۲۳، از اواسط ۲۰۲۴ مسیر سیاست پولی را تغییر داد. ECB طی شش مرحله کاهش متوالی، نرخ سپرده را از اوج ۴ درصدی در سال ۲۰۲۴ به ۲ درصد در میانه ۲۰۲۵ رساند. در نشست ژوئن ۲۰۲۵، با رسیدن نرخ سیاستی به این سطح، بانک مرکزی اعلام کرد که سیاست پولی در وضعیت «به‌قدر کافی انقباضی» قرار دارد و فعلاً نیازی به ادامه کاهش نرخ‌ها وجود ندارد. این پیام به‌روشنی نشان می‌داد که تمرکز سیاست‌گذار از مهار تورم به حفظ ثبات و ارزیابی اثرات سیاست‌های پیشین منتقل شده است. در همین چارچوب، اغلب اقتصاددانان بر این باور بودند که نرخ بهره ۲ درصدی دست‌کم تا سال ۲۰۲۶ حفظ خواهد شد و بانک مرکزی اروپا رویکردی محتاطانه و داده‌محور را در پیش می‌گیرد. بازتاب این تغییرات در بازار ارز به‌وضوح قابل مشاهده بود. سال ۲۰۲۵ برای یورو سالی قدرتمند به شمار می‌رفت. کاهش تورم، تثبیت سیاست پولی در اروپا و هم‌زمان افزایش انتظارات برای کاهش نرخ بهره در ایالات متحده، همگی به تقویت یورو در برابر دلار آمریکا انجامیدند. نرخ برابری EURUSD در اواخر سال ۲۰۲۵ به محدوده ۱٫۱۸ رسید که معادل رشدی نزدیک به ۱۴ درصد در طول سال بود. این تقویت ارزش یورو، هرچند به مهار تورم وارداتی کمک شایانی کرد، اما در عین حال نگرانی‌هایی را درباره کاهش رقابت‌پذیری صادرات اروپا در افق میان‌مدت برانگیخت. با این وجود، از نگاه فعالان بازار فارکس، ثبات نسبی یورو و پایان دوره نوسانات شدید ارزی، فضایی قابل پیش‌بینی‌تر و کم‌ریسک‌تر برای معامله‌گری فراهم کرد؛ فضایی که در مقایسه با سال‌های پرالتهاب پیشین، نشانه‌ای از بازگشت آرامش به بازار ارز اروپا بود. سیاست‌های مالی و بحران‌های سیاسی در سال ۲۰۲۵ کانون توجه سیاست‌گذاری اقتصادی در اروپا به‌تدریج از بانک‌های مرکزی به دولت‌ها منتقل شد؛ از سیاست پولی به سیاست مالی. دولت‌هایی که در دوران همه‌گیری با بسته‌های حمایتی گسترده و افزایش شدید بدهی عمومی از اقتصاد حمایت کرده بودند، اکنون ناگزیر بودند به مسیر انضباط بودجه‌ای بازگردند. این چرخش، اگرچه از منظر پایداری مالی ضروری بود، اما در عمل به یکی از اصلی‌ترین منابع تنش سیاسی و اجتماعی در اروپا بدل شد. فرانسه برجسته‌ترین نمونه این تنش بود. کسری بودجه این کشور در سال ۲۰۲۴ به حدود ۵٫۸ درصد تولید ناخالص داخلی رسید؛ سطحی که تقریباً دو برابر سقف ۳ درصدی تعیین‌شده در چارچوب قواعد مالی اتحادیه اروپا است. دولت امانوئل مکرون در واکنش به این وضعیت، برای بودجه ۲۰۲۶ بسته‌ای از کاهش هزینه‌ها و سیاست‌های ریاضتی را پیشنهاد کرد. این برنامه با مخالفت شدید اتحادیه‌های کارگری، احزاب مخالف و بخش‌هایی از افکار عمومی روبه‌رو شد و در پاییز ۲۰۲۵ موجی از تظاهرات سراسری در شهرهای فرانسه به راه افتاد. بحران سیاسی زمانی به اوج رسید که فرانسوا بایرو، نخست‌وزیر وقت، به دلیل طرح ریاضتی ۴۴ میلیارد یورویی با رأی عدم اعتماد پارلمان برکنار شد. مکرون ناچار شد پنجمین نخست‌وزیر خود طی دو سال را منصوب کند و دولت جدید وعده بازنگری در سیاست‌های ریاضتی داد. با این حال، این عقب‌نشینی سیاسی نتوانست نگرانی بازارها را فروبنشاند. سرمایه‌گذاران نسبت به مسیر بدهی فرانسه بدبین ماندند؛ چرا که انتظار می‌رود کسری بودجه این کشور در سال‌های آینده نیز در محدوده ۵ تا ۶ درصد باقی بماند و نسبت بدهی عمومی که هم‌اکنون در حوالی ۱۱۰ درصد تولید ناخالص داخلی است، روندی افزایشی داشته باشد. تعلیق اصلاحات بازنشستگی تا سال ۲۰۲۷ نیز این تصور را تقویت کرد که اراده سیاسی لازم برای مهار هزینه‌ها تضعیف شده است؛ عاملی که می‌تواند رشد اقتصادی فرانسه در ۲۰۲۶ را تحت فشار قرار دهد. در سوی دیگر، آلمان مسیر متفاوتی را برگزید. پس از آن‌که دادگاه قانون اساسی این کشور در اواخر ۲۰۲۳ استفاده از ۶۰ میلیارد یورو منابع اضطراری دوران کرونا برای صندوق اقلیمی را غیرقانونی اعلام کرد، دولت ائتلافی اولاف شولتس با محدودیت‌های سخت‌تری در بودجه مواجه شد. با وجود این، برلین برای جلوگیری از تعمیق رکود صنعتی، به سمت سیاست مالی نسبتاً انبساطی حرکت کرد. دولت اعلام کرد که در افق ده‌ساله حاضر است کسری بودجه‌ای نزدیک به ۴ درصد تولید ناخالص داخلی را بپذیرد؛ سطحی که با توجه به نسبت بدهی نسبتاً پایین آلمان (کمتر از ۶۵ درصد تولید ناخالص داخلی) نگرانی جدی درباره پایداری مالی ایجاد نکرد. تمرکز بر سرمایه‌گذاری در زیرساخت‌ها، انرژی‌های تجدیدپذیر و تحول دیجیتال، حتی در چارچوب محدودیت‌های «ترمز بدهی»، به‌عنوان تلاشی برای احیای موتور رشد اروپا تعبیر شد؛ تغییری که برخی ناظران از آن با عنوان «بیداری مالی آلمان» یاد کردند. سایر کشورهای منطقه یورو نیز در وضعیتی میانه میان انضباط و حمایت از رشد قرار داشتند. ایتالیا، با نسبت بدهی بسیار بالا در حدود ۱۴۵ درصد تولید ناخالص داخلی، رویکردی محتاطانه در پیش گرفت و تلاش کرد از طریق تعدیل‌های تدریجی بودجه‌ای، بدون ایجاد شوک سیاسی یا اجتماعی، اعتماد بازارها را حفظ کند. این رویکرد باعث شد برخلاف دوره‌های پیشین، جهش خطرناکی در اسپرد اوراق قرضه این کشور شکل نگیرد. اسپانیا، به لطف رشد اقتصادی قوی‌تر؛ به‌ویژه در بخش گردشگری و استفاده مؤثر از منابع صندوق‌های اروپایی، توانست وضعیت مالی باثبات‌تری داشته باشد. کشورهای اروپای شرقی عضو اتحادیه، از جمله لهستان، نیز به دلیل رشد بالاتر، از افزایش درآمدهای مالیاتی و بهبود نسبی شاخص‌های بودجه‌ای بهره‌مند شدند. در مجموع، سال ۲۰۲۵ سال تلاش برای بازگشت به چارچوب‌های مالی پیش از دوران کرونا بود؛ تلاشی که در برخی کشورها با مقاومت اجتماعی و بی‌ثباتی سیاسی همراه شد و در برخی دیگر با انضباط بیشتر و موفقیت نسبی. این تنش میان ضرورت‌های اقتصادی و محدودیت‌های سیاسی، به یکی از خطوط اصلی روایت اقتصاد اروپا در آستانه ۲۰۲۶ تبدیل شد. ✔️  بیشتر بخوانید: چرا یورو در سال ۲۰۲۵ ستاره بازار فارکس شد؟ رشد اقتصادی و بازار کار اقتصاد اتحادیه اروپا در سال ۲۰۲۵ توانست از سقوط به یک رکود عمیق بگریزد، اما در عین حال نشانه‌ای از یک بازیابی پرقدرت نیز از خود بروز نداد. برآوردهای نهادهایی چون صندوق بین‌المللی پول و بانک مرکزی اروپا حاکی از آن است که تولید ناخالص داخلی منطقه یورو در این سال رشدی در حدود یک درصد ثبت کرده است؛ نرخی که بیش از آن‌که نشانه رونق باشد، بیانگر نوعی «حرکت روی خط تعادل» میان رکود و رشد است. این عملکرد ضعیف عمدتاً بازتاب استمرار ضعف در بخش صنعت و کاهش تقاضای خارجی بود. تداوم جنگ در اوکراین و کندی رشد اقتصاد چین، دو عامل کلیدی بودند که صادرات اروپا؛ به‌ویژه در اقتصادهای صنعتی مانند آلمان و ایتالیا را در فشار نگه داشتند. شاخص‌های مدیران خرید در طول بخش عمده‌ای از سال نشان می‌دادند که بخش تولیدی اروپا در وضعیت انقباضی قرار دارد، حال آن‌که بخش خدمات تاب‌آوری بیشتری از خود نشان داد. عادی‌شدن فعالیت‌های اقتصادی پس از همه‌گیری و رونق گردشگری، به‌ویژه در کشورهای جنوبی اروپا، به خدمات امکان داد که تا حدی نقش موتور جایگزین رشد را ایفا کند. در این چارچوب، اقتصادهایی مانند اسپانیا و یونان که سهم خدمات و گردشگری در آن‌ها بالاست، عملکرد بهتری نسبت به کشورهای صنعتی‌تر داشتند. در میان اقتصادهای بزرگ، آلمان و ایتالیا عملاً در مرز رکود حرکت کردند و رشد آن‌ها در سال ۲۰۲۵ نزدیک به صفر باقی ماند. در مقابل، فرانسه با وجود بی‌ثباتی‌های سیاسی و چالش‌های مالی، رشدی در حدود ۰٫۵ تا ۰٫۶ درصد را ثبت کرد و اسپانیا با رشدی بیش از ۲ درصد، یکی از بهترین عملکردها را در منطقه یورو داشت. جهش حدود ۱۰ درصدی اقتصاد ایرلند نیز بیشتر ناشی از فعالیت شرکت‌های چندملیتی و عوامل موقتی؛ از جمله پیش‌دستی صادرات دارویی پیش از اعمال احتمالی تعرفه‌های آمریکا، بود و از این رو یک استثنا در میان الگوهای عمومی اروپا تلقی می‌شود. در این تصویر کم‌رمق از رشد، بازار کار به نقطه روشن اقتصاد اروپا در ۲۰۲۵ تبدیل شد. نرخ بیکاری منطقه یورو در بیشتر ماه‌های سال در محدوده ۶٫۲ تا ۶٫۴ درصد نوسان داشت؛ سطحی که به پایین‌ترین مقادیر تاریخی اتحادیه نزدیک است. حتی در دوره‌هایی که تولید صنعتی افت داشت، اشتغال به‌طور کلی حفظ شد و بسیاری از بنگاه‌ها به دلیل کمبود نیروی کار ماهر، تمایلی به تعدیل گسترده نیرو نداشتند. افزایش متوسط دستمزدها، هم‌زمان با فروکش‌کردن تورم، باعث شد درآمد واقعی خانوارها دوباره رشد کند و این امر به تقویت تدریجی مصرف خصوصی انجامید؛ عاملی که مانع از فروغلتیدن اقتصاد به رکود شد. با این حال، در ماه‌های پایانی سال نشانه‌هایی از نرم‌شدن بازار کار ظاهر شد. آهنگ رشد اشتغال کاهش یافت و نرخ بیکاری نسبت به سال قبل اندکی افزایش پیدا کرد. این تحولات، در کنار ضعف مداوم در بخش تولید و آغاز سیاست‌های انقباضی مالی در برخی کشورها، موجب شد تحلیل‌گران هشدار دهند که بازار کار در سال ۲۰۲۶ ممکن است با فشارهای بیشتری مواجه شود. با وجود این، در جمع‌بندی می‌توان گفت که در سال ۲۰۲۵ بازار کار قدرتمند اروپا نقش یک سپر حفاظتی را ایفا کرد: با حفظ اشتغال و قدرت خرید، اجازه نداد ضعف رشد به یک چرخه رکودی تمام‌عیار تبدیل شود و چرخ‌های اقتصاد را هرچند کند، در حرکت نگه داشت. عملکرد بازارهای مالی اروپا در ۲۰۲۵ سال ۲۰۲۵ برای بازارهای مالی اروپا سالی چندلایه و از بسیاری جهات متفاوت بود؛ سالی که در آن هر یک از سه بازار اصلی (ارز، اوراق قرضه و سهام)، روایتی خاص از تحولات اقتصاد کلان و سیاست‌گذاری ارائه دادند. بازار ارز (فارکس) یورو در سال ۲۰۲۵ یکی از قوی‌ترین ارزهای بازارهای توسعه‌یافته بود. تضعیف تدریجی دلار آمریکا در نیمه دوم سال، همراه با تثبیت سیاست پولی در اروپا، نرخ برابری EURUSD را به بالاترین سطوح چند سال اخیر رساند. از منظر معامله‌گران بازار ارز، مقایسه میان سیاست نسبتاً محتاط و هنوز نسبتاً انقباضی بانک مرکزی اروپا با انتظارات فزاینده برای کاهش نرخ بهره در ایالات متحده، جذابیت نگهداری یورو را افزایش داد. افزون بر دلار، یورو در برابر پوند انگلیس و ین ژاپن نیز تقویت شد، هرچند تحرکات ارزهای اروپایی دیگر مانند فرانک سوئیس یا ارزهای اسکاندیناوی در برابر یورو محدودتر بود. ثبات سیاسی نسبی در منطقه یورو؛به‌ویژه در مقایسه با نااطمینانی‌های سیاسی در آمریکا یا نوسانات شدید بازارهای نوظهور، به تقویت تصویر یورو به‌عنوان دارایی امن‌تر کمک کرد. با این حال، سیاست‌گذاران پولی به این نکته نیز اشاره داشتند که تقویت بیش از حد یورو می‌تواند به تضعیف رقابت‌پذیری صادراتی اروپا بینجامد و در صورت تداوم، حتی نیازمند مداخله لفظی برای مهار انتظارات بازار شود. اوراق قرضه (بدهی دولتی) بازار بدهی دولتی اروپا در ۲۰۲۵ فضایی آرام‌تر و باثبات‌تر را تجربه کرد. پس از جهش شدید نرخ‌های بازدهی در سال‌های ۲۰۲۲ و ۲۰۲۳، کاهش تورم و چرخش تدریجی سیاست پولی به سمت کاهش نرخ بهره، بازده اوراق دولتی را در مسیر نزولی قرار داد. بازده اوراق ده‌ساله آلمان که در مقطعی به حوالی ۲٫۵ درصد رسیده بود، تا پایان ۲۰۲۵ به نزدیکی ۲ درصد کاهش یافت و بازده اوراق ده‌ساله ایتالیا نیز از اوج‌های ۴٫۵ تا ۵ درصدی به حدود ۳٫۵ درصد عقب نشست. این کاهش بازده‌ها نشان‌دهنده بازگشت اعتماد سرمایه‌گذاران به چشم‌انداز ثبات قیمتی و مالی بود. حتی در بحبوحه تنش‌های بودجه‌ای فرانسه، بازار توانست اوراق جدید این کشور را بدون اختلال جدی جذب کند و از شکل‌گیری بحران بدهی تازه جلوگیری شود. هرچند اختلاف بازده میان کشورهای شمال و جنوب اروپا همچنان پابرجاست، اما سازوکارهای حمایتی اتحادیه و اعتبار سیاست ضدتورمی بانک مرکزی، مانع از جهش‌های ناگهانی اسپردها شد. در مجموع، ۲۰۲۵ برای سرمایه‌گذاران بازار اوراق اروپا سالی همراه با بازدهی مثبت و ریسک کنترل‌شده بود. بازار سهام بورس‌های اروپایی در سال ۲۰۲۵ یکی از بهترین عملکردهای خود در سال‌های اخیر را ثبت کردند. شاخص Stoxx Europe 600 در آستانه پایان سال به نزدیکی رکورد تاریخی رسید و حدود ۱۶ درصد رشد سالانه را به ثبت رساند؛ بهترین عملکرد از سال ۲۰۲۱ به این‌سو. کاهش نرخ‌های بهره، که ارزش‌گذاری سهام را جذاب‌تر کرد، تعهد دولت آلمان به سرمایه‌گذاری‌های مالی و صنعتی و تمایل سرمایه‌گذاران جهانی به متنوع‌سازی سبد دارایی‌ها به دور از سهام فناوری گران‌قیمت آمریکا، همگی به این رونق دامن زدند. در سطح بخشی، سهام بانک‌ها و شرکت‌های دفاعی بیشترین رشد را تجربه کردند. بانک‌ها از حاشیه سود بالاتر در محیط نرخ بهره نسبتاً بالا و ترازنامه‌های قوی‌تر بهره‌مند شدند، در حالی که شرکت‌های دفاعی از افزایش بودجه‌های نظامی دولت‌ها در پی تداوم جنگ اوکراین سود بردند. بخش‌هایی مانند انرژی و مواد اولیه نیز در مقاطعی با افزایش قیمت کالاها تقویت شدند، اما بخش فناوری اروپا به دلیل رقابت‌پذیری محدودتر در مقیاس جهانی و نگرانی از شکل‌گیری حباب در حوزه هوش مصنوعی، رشد ملایم‌تری داشت. در پایان سال، فضای حاکم بر بازار سهام اروپا به‌طور کلی مثبت بود و بسیاری از بورس‌های بزرگ، از جمله فرانکفورت و پاریس، سال را در نزدیکی سقف‌های تاریخی خود به پایان رساندند و همین امر باعث شد بخشی از تحلیل‌گران با نگاهی محتاطانه اما خوش‌بین، تداوم این روند را برای ۲۰۲۶ نیز محتمل بدانند، به‌ویژه در بخش‌هایی مانند بانکداری و صنایع دفاعی که از پشتوانه‌های بنیادی نسبتاً محکمی برخوردارند. چشم‌انداز اقتصاد اروپا در سال 2026 چشم‌انداز اقتصاد اروپا در سال ۲۰۲۶ با نوعی خوش‌بینی محتاطانه همراه است؛ خوش‌بینی‌ای که بر پایه مهار تورم، ثبات نسبی سیاست پولی و تداوم رشد هرچند ضعیف بنا شده است. انتظار می‌رود نرخ تورم در منطقه یورو در حوالی هدف ۲ درصدی بانک مرکزی اروپا باقی بماند و حتی در برخی ماه‌ها اندکی پایین‌تر از این سطح قرار گیرد. افت پایدار قیمت انرژی نسبت به اوج‌های سال ۲۰۲۲، تقویت تدریجی یورو و فروکش‌کردن فشارهای دستمزدی، همگی به تثبیت تورم در سطوح پایین کمک می‌کنند. در چنین فضایی، بانک مرکزی اروپا به احتمال زیاد در بخش عمده‌ای از سال ۲۰۲۶ نرخ بهره سیاستی را در سطح ۲ درصد حفظ خواهد کرد و تنها در صورت بروز شوک‌های منفی بزرگ؛ مانند یک رکود فراگیر یا بحران مالی، به تغییر محسوس مسیر سیاست پولی خواهد اندیشید. نتیجه این رویکرد، تداوم شرایط اعتباری نسبتاً باثبات برای بنگاه‌ها و دولت‌ها و کاهش نااطمینانی سیاستی در مقایسه با سال‌های پرنوسان پیشین خواهد بود. در عرصه سیاست مالی، اتحادیه اروپا در ۲۰۲۶ اجرای نسخه اصلاح‌شده پیمان‌های ثبات و رشد را آغاز می‌کند؛ چارچوبی که نسبت به گذشته انعطاف بیشتری برای سرمایه‌گذاری‌های مولد قائل است. آلمان به اجرای برنامه‌های گسترده سرمایه‌گذاری در زیرساخت‌ها، انرژی‌های تجدیدپذیر و دیجیتال ادامه خواهد داد، هرچند نزدیکی به انتخابات می‌تواند دولت را به سمت احتیاط بیشتر در انضباط بودجه‌ای سوق دهد. فرانسه احتمالاً همچنان درگیر کشاکش‌های سیاسی پیرامون کاهش هزینه‌ها و اصلاحات مالی خواهد بود و این عدم قطعیت می‌تواند رشد اقتصادی این کشور را محدود نگه دارد. ایتالیا و دیگر کشورهای با بدهی بالا نیز ناگزیرند میان حفظ انضباط مالی و حمایت از رشد توازن برقرار کنند؛ توازنی که ممکن است رشد آن‌ها را در محدوده‌ای بین ۰٫۵ تا ۱ درصد محصور کند. در سطح اتحادیه، منابع باقی‌مانده برنامه بازیابی و تاب‌آوری (RRF) همچنان در دسترس است و می‌تواند به‌ویژه در اقتصادهایی مانند اسپانیا، پرتغال و یونان نقش یک محرک مکمل برای سرمایه‌گذاری و رشد ایفا کند. با این حال، پیش‌بینی می‌شود رشد تولید ناخالص داخلی منطقه یورو در سال ۲۰۲۶ در حدود ۱٫۱ تا ۱٫۲ درصد قرار گیرد؛ اندکی کمتر از سال قبل و نزدیک به همان نرخ بالقوه پایین اقتصاد اروپا. محدودیت‌های ساختاری؛ از جمله بهره‌وری ضعیف، پیر شدن جمعیت و کمبود نیروی کار ماهر، همچنان مانع از شکل‌گیری یک چرخه رشد پرقدرت خواهند بود، مگر آن‌که اصلاحات عمیق‌تری در بازار کار، آموزش و سرمایه‌گذاری انجام شود. افزون بر این، ریسک‌های کاهشی مهمی بر این چشم‌انداز سایه افکنده است. تنش‌های تجاری جهانی یکی از این ریسک‌هاست: هرچند اروپا و آمریکا در سال ۲۰۲۵ به‌طور موقت از تشدید جنگ تعرفه‌ای پرهیز کردند، اما تغییرات سیاسی در ایالات متحده می‌تواند این پرونده را دوباره فعال کند و بر صادرات و سرمایه‌گذاری اروپا فشار وارد آورد. ادامه جنگ و نااطمینانی ژئوپلیتیک در شرق اروپا نیز همچنان می‌تواند بر قیمت انرژی، اعتماد کسب‌وکارها و تمایل به سرمایه‌گذاری اثر منفی بگذارد. افزون بر این، تقویت بیش از حد یورو می‌تواند رقابت‌پذیری صادراتی صنایع حساس؛ به‌ویژه خودروسازی آلمان را تضعیف کند. در جمع‌بندی، سناریوی پایه برای اقتصاد اروپا در ۲۰۲۶ سناریوی «رشد آهسته با تورم پایین» است؛ وضعیتی شبیه به یک فرود نرم که در آن نه رونق چشمگیری شکل می‌گیرد و نه رکود عمیق. انتظار می‌رود بازار کار اندکی نرم‌تر شود، اما نرخ بیکاری همچنان در سطوح تاریخی پایین باقی بماند و از افت شدید مصرف جلوگیری کند. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ در چنین شرایطی، بانک مرکزی اروپا می‌تواند بدون نگرانی از بازگشت تورم، نرخ‌ها را ثابت نگه دارد یا حتی در اواخر سال به کاهش ملایمی بیندیشد. بازارهای مالی نیز در این سناریو به احتمال زیاد آرام و با نوسان کنترل‌شده خواهند بود: سهام اروپا می‌تواند در صورت کاهش عدم قطعیت‌های سیاسی همچنان جذاب بماند، در حالی که بازده اوراق قرضه شاید اندکی افزایش یابد، اما جهش شدید آن تنها در صورت بروز یک شوک تورمی جدید محتمل خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سیاست پولی چیست و چگونه بر بازار فارکس تأثیر می‌گذارد؟

بازار فارکس هر روز با سیلی از داده‌ها، خبرها و تحلیل‌ها بمباران می‌شود؛ از آمار تورم و اشتغال گرفته تا صورتجلسه‌های بانک‌های مرکزی و اظهارنظر یک مقام پولی. در این هیاهوی اطلاعاتی، آنچه در عمل مسیر ارزها را تعیین می‌کند نه صرفاً خود اعداد، بلکه تفسیری است که بازار از آن‌ها می‌سازد. معامله‌گران حرفه‌ای خیلی زود درمی‌یابند که حرکت نرخ‌ها اغلب پیش از انتشار داده‌ها آغاز می‌شود و پس از آن نیز نه بر اساس واقعیت اقتصادی، بلکه بر مبنای «برداشت بازار از جهت سیاست پولی» ادامه پیدا می‌کند. به همین دلیل، فهمیدن اینکه سیاست پولی چگونه شکل می‌گیرد و چگونه به زبان بازار ترجمه می‌شود، به یکی از مهم‌ترین مزیت‌های تحلیلی در معاملات ارزی تبدیل شده است. سیاست پولی در ظاهر مفهومی متعلق به اتاق‌های دربسته بانک‌های مرکزی است، اما در واقع یکی از معدود نیروهایی است که می‌تواند در مقیاس جهانی جریان سرمایه را جاید، ارزش ارزها را بازتعریف کند و توازن میان ریسک و بازده را در بازارها دگرگون سازد. از تغییر مسیر دلار پس از یک جمله در کنفرانس خبری فدرال رزرو گرفته تا نوسان ین ژاپن در واکنش به تغییر لحن بانک مرکزی ژاپن، همه نشان می‌دهد که معامله‌گر امروز بیش از هر زمان دیگری نیاز دارد منطق سیاست پولی را نه به‌عنوان یک مفهوم دانشگاهی، بلکه به‌عنوان یک ابزار عملی در تحلیل بازار درک کند. این مقاله تلاشی است برای روشن‌کردن همین پیوند میان تصمیمات پولی و رفتار واقعی بازار فارکس. سیاست پولی چیست و چرا برای بازار فارکس اهمیت دارد؟ در ادبیات اقتصاد کلان، سیاست پولی به مجموعه تصمیم‌ها و اقداماتی اطلاق می‌شود که یک بانک مرکزی برای مدیریت نقدینگی، نرخ‌های بهره و شرایط اعتباری در اقتصاد به کار می‌گیرد. هدف نهایی این سیاست‌ها، ایجاد تعادل میان رشد اقتصادی، ثبات قیمت‌ها و سلامت نظام مالی است. برخلاف تصور رایج، سیاست پولی صرفاً به «بالا یا پایین بردن نرخ بهره» محدود نمی‌شود، بلکه چارچوبی گسترده‌تر را در بر می‌گیرد که شامل هدایت انتظارات بازار، تنظیم جریان پول و کنترل فشارهای تورمی یا رکودی است. از این منظر، سیاست پولی نه یک ابزار مقطعی، بلکه یک فرآیند مستمر و پویا برای هدایت اقتصاد در مسیر ثبات تلقی می‌شود. اهمیت سیاست پولی برای بازار فارکس دقیقاً از همین نقطه آغاز می‌شود؛ جایی که تصمیمات بانک مرکزی مستقیماً به ارزش پول ملی گره می‌خورد. نرخ بهره، به‌عنوان مهم‌ترین متغیر سیاست پولی، نقش تعیین‌کننده‌ای در جهت‌دهی جریان سرمایه دارد. افزایش نرخ بهره معمولاً جذابیت یک ارز را برای سرمایه‌گذاران بین‌المللی افزایش می‌دهد، در حالی که کاهش آن می‌تواند به تضعیف ارز منجر شود. با این حال، واکنش بازار ارز همیشه به خود تصمیم محدود نمی‌شود، بلکه به تفاوت سیاست‌ها میان بانک‌های مرکزی، انتظارات آتی و میزان اعتبار نهاد سیاست‌گذار بستگی دارد. از همین رو، در بازار فارکس آنچه معامله‌گران رصد می‌کنند نه فقط تصمیمات رسمی، بلکه جهت کلی سیاست پولی و سیگنال‌هایی است که از دل اظهارنظرها، داده‌ها و تغییر لحن بانک‌های مرکزی استخراج می‌شود. نقش بانک‌های مرکزی در شکل‌دهی سیاست پولی بانک‌های مرکزی نقش محوری در طراحی و اجرای سیاست پولی دارند و می‌توان این نقش را در سه محور اصلی خلاصه کرد: طراحی چارچوب ثبات اقتصادی وظیفه بنیادین بانک‌های مرکزی ایجاد محیطی است که در آن ثبات قیمت‌ها، پایداری رشد اقتصادی و سلامت نظام مالی حفظ شود. آن‌ها از طریق تعیین نرخ‌های بهره، مدیریت نقدینگی، نظارت بر نظام بانکی و هدایت انتظارات بازار، شرایط مالی را تنظیم می‌کنند. سیاست پولی بیش از آنکه یک اقدام مقطعی باشد، یک چارچوب مستمر برای جهت‌دهی به اقتصاد است. اعتبار، استقلال و نقش ارتباطات اثرگذاری سیاست پولی به میزان زیادی به اعتبار و استقلال بانک مرکزی وابسته است. اگر بازار به تعهد بانک مرکزی اعتماد داشته باشد، واکنش‌ها پیش از اجرای عملی سیاست‌ها آغاز می‌شود. از همین رو، ارتباطات بانک مرکزی؛ شامل بیانیه‌ها، کنفرانس‌های خبری و انتشار پیش‌بینی‌ها، به بخشی از ابزار سیاست‌گذاری تبدیل شده است و در شکل‌دهی انتظارات بازار نقشی کلیدی دارد. بانک‌های مرکزی اثرگذار بر بازار فارکس همه بانک‌های مرکزی به یک اندازه بر بازار ارز اثر نمی‌گذارند. چند نهاد به دلیل وزن اقتصادی و نقش ارزهایشان در تجارت و ذخایر جهانی، اثرگذاری بسیار بیشتری دارند. در رأس آن‌ها فدرال رزرو آمریکا قرار دارد که جهت دلار و جریان سرمایه جهانی را تعیین می‌کند. پس از آن، بانک مرکزی اروپا (ECB)، بانک انگلستان (BoE) و بانک ژاپن (BoJ) قرار دارند. بانک ملی سوئیس (SNB) به‌دلیل جایگاه فرانک به‌عنوان دارایی امن و بانک‌های مرکزی کانادا (BoC)، استرالیا (RBA) و نیوزیلند (RBNZ) به دلیل پیوند اقتصادشان با کالاها و نقش آن‌ها در معاملات کری ترید نیز برای معامله‌گران فارکس اهمیت ویژه‌ای دارند. اهداف اصلی سیاست پولی نخستین و بنیادی‌ترین هدف سیاست پولی، حفظ ثبات قیمت‌ها و مهار تورم است. تورم بالا به‌تدریج قدرت خرید را فرسایش می‌دهد، نااطمینانی اقتصادی ایجاد می‌کند و تصمیم‌گیری‌های سرمایه‌گذاری را مختل می‌سازد، در حالی که تورم بسیار پایین یا منفی می‌تواند اقتصاد را وارد چرخه رکود و تعویق مصرف کند. از این رو، اغلب بانک‌های مرکزی هدف مشخصی برای تورم (معمولاً در حوالی ۲ درصد) تعیین می‌کنند تا هم از جهش قیمت‌ها جلوگیری شود و هم اقتصاد از افت تقاضا مصون بماند. در بازار فارکس، تغییر مسیر تورم و واکنش بانک مرکزی به آن، یکی از مهم‌ترین محرک‌های نوسان نرخ ارز است، زیرا مستقیماً بر چشم‌انداز نرخ بهره و جذابیت نسبی ارزها اثر می‌گذارد. هدف دوم، ایجاد شرایطی برای رشد پایدار اقتصادی و سطح مطلوب اشتغال است. سیاست پولی با تنظیم هزینه تأمین مالی، می‌تواند سرمایه‌گذاری بنگاه‌ها، مصرف خانوار و در نتیجه سطح فعالیت اقتصادی را تقویت یا مهار کند. کاهش نرخ بهره معمولاً با هدف تحریک تقاضا و کاهش بیکاری انجام می‌شود، در حالی که افزایش نرخ بهره برای جلوگیری از داغ‌شدن بیش از حد اقتصاد و شکل‌گیری حباب‌های مالی به کار می‌رود. با این حال، بانک‌های مرکزی همواره با یک مبادله حساس روبه‌رو هستند: حمایت بیش از حد از رشد می‌تواند به تورم منجر شود و تمرکز بیش از اندازه بر مهار تورم ممکن است به رکود و افزایش بیکاری بینجامد. هنر سیاست پولی دقیقاً در مدیریت همین تعادل ظریف نهفته است. سومین هدف، حفظ ثبات مالی و جلوگیری از شکل‌گیری بحران‌های سیستماتیک است. تجربه بحران مالی ۲۰۰۸ نشان داد که حتی در شرایط تورم پایین، انباشت ریسک در نظام مالی می‌تواند اقتصاد را به‌طور ناگهانی دچار شوک کند. از این رو، بانک‌های مرکزی امروز علاوه بر تورم و رشد، به سلامت نظام بانکی، سطح بدهی، قیمت دارایی‌ها و پایداری جریان اعتبار نیز توجه دارند. در این چارچوب، سیاست پولی به ابزاری برای نرم‌کردن چرخه‌های اقتصادی تبدیل شده است: در دوره‌های رونق بیش از حد، با سیاست انقباضی از داغ‌شدن بازار جلوگیری می‌شود و در دوره‌های رکود، با سیاست انبساطی از سقوط شدید فعالیت اقتصادی ممانعت به عمل می‌آید. برای معامله‌گران فارکس، این چرخه‌ها همان ریتمی هستند که موج‌های اصلی بازار ارز بر اساس آن شکل می‌گیرند. ابزارهای سیاست پولی و مکانیزم اثرگذاری آن‌ها بانک‌های مرکزی برای هدایت شرایط مالی اقتصاد از مجموعه‌ای از ابزارها استفاده می‌کنند که هرکدام از کانالی متفاوت بر نرخ بهره، نقدینگی و نهایتاً ارزش ارزها اثر می‌گذارند. این ابزارها را می‌توان در پنج دسته اصلی خلاصه کرد: نرخ‌های بهره: کانال بازده و جریان سرمایه نرخ بهره سیاستی مهم‌ترین سیگنال بانک مرکزی به بازار است. افزایش نرخ بهره معمولاً بازده دارایی‌های مالی را بالا می‌برد و سرمایه خارجی را جذب می‌کند، که به تقویت ارز می‌انجامد. کاهش نرخ بهره اثر معکوس دارد. با این حال، واکنش بازار فارکس نه به خود نرخ، بلکه به تفاوت نرخ‌ها میان کشورها و به‌ویژه به تغییر در انتظارات آینده وابسته است. از همین رو، تغییر لحن بانک مرکزی گاهی مهم‌تر از خود تصمیم است. عملیات بازار باز: کانال نقدینگی در عملیات بازار باز، بانک مرکزی با خرید یا فروش اوراق دولتی حجم نقدینگی سیستم مالی را تنظیم می‌کند. خرید اوراق به معنای تزریق پول و تسهیل شرایط اعتباری است؛ فروش اوراق به معنای جمع‌آوری نقدینگی و سخت‌تر شدن شرایط مالی. این تغییرات از طریق اثرگذاری بر نرخ‌های بهره و تمایل به ریسک، به‌طور غیرمستقیم بر نرخ ارز اثر می‌گذارند. الزامات ذخیره قانونی: کانال اعتبار بانکی با افزایش نسبت ذخایر قانونی، توان وام‌دهی بانک‌ها محدود می‌شود و رشد اعتبارات کاهش می‌یابد. کاهش ذخایر قانونی برعکس، به گسترش اعتبار و افزایش نقدینگی کمک می‌کند. این ابزار بیشتر در اقتصادهای نوظهور یا در دوره‌های بحران برای مهار یا تحریک اعتبار مورد استفاده قرار می‌گیرد. مداخلات ارزی و رژیم‌های نرخ ارز: کانال عرضه و تقاضای ارز در رژیم‌های شناور، نرخ ارز عمدتاً توسط بازار تعیین می‌شود. اما در رژیم‌های میخکوب یا مدیریت‌شده، بانک مرکزی با خرید و فروش ارز در بازار، مستقیماً بر قیمت آن اثر می‌گذارد. این مداخلات می‌توانند در کوتاه‌مدت قدرتمند باشند، اما اگر با بنیادهای اقتصادی ناسازگار باشند، پایداری ندارند. سیاست وثیقه‌ای: کانال دسترسی به نقدینگی بانک‌های مرکزی تعیین می‌کنند که بانک‌ها در ازای چه دارایی‌هایی می‌توانند از آن‌ها استقراض کنند. آسان‌گیری در وثیقه دسترسی به نقدینگی را افزایش می‌دهد و ریسک‌پذیری را بالا می‌برد؛ سخت‌گیری، سیستم مالی را محتاط‌تر و اعتبارات را محدودتر می‌کند. این ابزار در دوره‌های تنش مالی نقش مهمی در حفظ ثبات دارد. لنگرهای اسمی (Nominal Anchors) در سیاست پولی لنگر اسمی به یک متغیر مشخص و قابل اندازه‌گیری اطلاق می‌شود که بانک مرکزی آن را به‌عنوان مرجع هدایت سیاست پولی انتخاب می‌کند تا انتظارات بازار را تثبیت کند و به پول ملی اعتبار ببخشد. وجود یک لنگر شفاف باعث می‌شود فعالان اقتصادی بدانند سیاست‌گذار به دنبال چه هدفی است و تصمیمات خود را بر همان مبنا تنظیم کنند. در عمل، دو نوع لنگر اسمی بیش از همه در جهان مورد استفاده قرار می‌گیرند: هدف‌گذاری تورمی: لنگر مبتنی بر ثبات قیمت‌ها در این چارچوب، بانک مرکزی یک نرخ مشخص برای تورم (معمولاً حوالی ۲ درصد) تعیین می‌کند و متعهد می‌شود سیاست‌های خود را به‌گونه‌ای تنظیم کند که تورم در میان‌مدت به این هدف نزدیک شود. هدف‌گذاری تورمی رایج‌ترین لنگر اسمی در اقتصادهای توسعه‌یافته است و به بازار سیگنال می‌دهد که ثبات قیمت‌ها اولویت اصلی سیاست‌گذار است. این چارچوب به تثبیت انتظارات تورمی کمک می‌کند و باعث می‌شود واکنش بازار ارز بیشتر به تغییر در چشم‌انداز تورم و نرخ بهره آینده وابسته باشد تا به شوک‌های مقطعی داده‌ها. هدف‌گذاری نرخ ارز: لنگر مبتنی بر ثبات ارزی در این رژیم، ارزش پول ملی به یک ارز خارجی (معمولاً دلار یا یورو) یا به یک سبد ارزی میخکوب می‌شود. هدف اصلی این رویکرد، واردکردن ثبات قیمتی از طریق پیوند با یک ارز باثبات‌تر است. این چارچوب بیشتر در اقتصادهای کوچک یا در حال توسعه به کار می‌رود که با تورم مزمن یا بی‌ثباتی پولی روبه‌رو بوده‌اند. اگرچه این روش می‌تواند نوسان ارز را کاهش دهد، اما استقلال سیاست پولی را محدود می‌کند، زیرا بانک مرکزی مجبور است برای حفظ نرخ ارز، نرخ بهره و نقدینگی را تابع شرایط خارجی تنظیم کند. تفاوت لنگرهای اسمی در رژیم‌های ارزی مختلف در رژیم‌های شناور، هدف‌گذاری تورمی معمولاً لنگر اصلی است و نرخ ارز نقش یک متغیر تعدیل‌کننده را دارد که شوک‌های خارجی را جذب می‌کند. اما در رژیم‌های میخکوب یا مدیریت‌شده، خود نرخ ارز به لنگر اسمی تبدیل می‌شود و تورم و نرخ بهره ناگزیر تابعی از آن هستند. از منظر بازار فارکس، این تفاوت بسیار حیاتی است: در رژیم شناور، ارزها بیشتر به داده‌های داخلی و تغییر انتظارات سیاست پولی واکنش نشان می‌دهند، در حالی که در رژیم‌های میخکوب، پایداری نرخ ارز به توان بانک مرکزی در دفاع از آن و به سطح ذخایر ارزی وابسته است. سیاست پولی انبساطی و سیاست پولی انقباضی جهت‌گیری سیاست پولی همواره میان دو قطب حرکت می‌کند: تحریک اقتصاد در دوره‌های ضعف و مهار آن در دوره‌های داغ‌شدن بیش از حد. این جابه‌جایی میان سیاست انبساطی و انقباضی، ریتم اصلی چرخه‌های مالی و ارزی را شکل می‌دهد. سیاست پولی انبساطی: اهداف، ابزارها و پیامدها سیاست پولی انبساطی زمانی به کار گرفته می‌شود که اقتصاد با رکود، بیکاری بالا یا خطر تورم منفی روبه‌رو باشد. هدف آن کاهش هزینه تأمین مالی و افزایش جریان اعتبار است تا مصرف و سرمایه‌گذاری تحریک شود. ابزارهای اصلی آن شامل کاهش نرخ‌های بهره، خرید دارایی‌ها از طریق عملیات بازار باز و تسهیل شرایط اعتباری است. پیامد کوتاه‌مدت این سیاست معمولاً افزایش تمایل به ریسک، رشد قیمت دارایی‌ها و تضعیف نسبی ارز است، زیرا بازده واقعی کاهش می‌یابد و سرمایه به سمت دارایی‌های پرریسک‌تر حرکت می‌کند. با این حال، تداوم بیش از حد این سیاست می‌تواند به تورم بالا، حباب‌های قیمتی و آسیب‌پذیری مالی منجر شود. سیاست پولی انقباضی: اهداف، ابزارها و ریسک‌ها سیاست پولی انقباضی زمانی اعمال می‌شود که تورم بالا، رشد بیش از ظرفیت یا بی‌ثباتی مالی مشاهده شود. هدف آن کاهش تقاضا و مهار فشارهای تورمی از طریق افزایش هزینه وام‌گیری است. این سیاست با افزایش نرخ‌های بهره، فروش دارایی‌ها و محدودسازی نقدینگی اجرا می‌شود. اثر معمول آن کاهش تمایل به ریسک، افت قیمت دارایی‌ها و تقویت نسبی ارز است. ریسک اصلی این رویکرد، افراط در سخت‌گیری است؛ جایی که اقتصاد به‌جای تعدیل، وارد رکود می‌شود و بیکاری افزایش می‌یابد. زمان‌بندی و چرخه‌های تغییر سیاست پولی تأثیر سیاست پولی با تأخیر و به‌صورت تدریجی در اقتصاد ظاهر می‌شود. از لحظه تصمیم‌گیری تا زمانی که اثر آن در رشد، نرخ تورم و اشتغال دیده شود، معمولاً ماه‌ها فاصله وجود دارد. به همین دلیل، بانک‌های مرکزی ناگزیرند تصمیمات خود را بر اساس پیش‌بینی‌ها و انتظارات آینده بگیرند، نه صرفاً داده‌های گذشته. بازار فارکس نیز دقیقاً بر همین مبنا حرکت می‌کند: ارزها نه به وضعیت امروز، بلکه به جهت فردای سیاست پولی واکنش نشان می‌دهند. از این رو، تغییر لحن بانک مرکزی یا حتی اشاره‌ای کوچک به پایان یا آغاز یک چرخه سیاستی، می‌تواند محرک نوسانات بزرگ در بازار ارز باشد. تفاوت سیاست پولی و سیاست مالی سیاست پولی و سیاست مالی دو بازوی اصلی مدیریت اقتصاد کلان هستند، اما از مسیرها و منطق‌های متفاوتی عمل می‌کنند. سیاست پولی توسط بانک مرکزی اجرا می‌شود و تمرکز آن بر نرخ‌های بهره، نقدینگی و شرایط اعتباری است، در حالی که سیاست مالی در اختیار دولت قرار دارد و از طریق بودجه، مالیات و مخارج عمومی بر اقتصاد اثر می‌گذارد. اگر سیاست پولی بیشتر به «قیمت پول» می‌پردازد، سیاست مالی مستقیماً بر «حجم تقاضا» اثر می‌گذارد. همین تفاوت در ابزار و مرجع تصمیم‌گیری باعث می‌شود نقش این دو سیاست در چرخه‌های اقتصادی مکمل اما گاه متعارض باشد. نقش دولت در سیاست مالی دولت‌ها از طریق افزایش یا کاهش هزینه‌های عمومی، تغییر نرخ‌های مالیاتی و مدیریت کسری یا مازاد بودجه، مسیر تقاضای کل اقتصاد را تنظیم می‌کنند. در دوره‌های رکود، سیاست مالی انبساطی؛ مانند افزایش سرمایه‌گذاری‌های دولتی یا کاهش مالیات، می‌تواند به‌سرعت به اقتصاد تزریق شود و اشتغال را تقویت کند. در مقابل، در دوره‌های تورم یا بدهی بالا، دولت ممکن است با کاهش هزینه‌ها یا افزایش مالیات‌ها سیاست انقباضی اتخاذ کند. بر خلاف سیاست پولی که عمدتاً غیرمستقیم عمل می‌کند، سیاست مالی مستقیماً بر درآمد خانوارها، سود شرکت‌ها و سطح تقاضا اثر می‌گذارد. مقایسه سرعت، دامنه اثر و کانال‌های انتقال سیاست مالی معمولاً اثر فوری‌تر دارد، زیرا مستقیماً وارد جریان درآمد و هزینه می‌شود. اما اجرای آن نیازمند فرآیندهای سیاسی و قانونی است که می‌تواند آن را کند و پرچالش کند. سیاست پولی سریع‌تر تصمیم‌گیری می‌شود، اما اثر آن با تأخیر و از طریق کانال‌های غیرمستقیم مانند نرخ بهره، اعتبار و انتظارات منتقل می‌شود. از نظر دامنه اثر، سیاست مالی می‌تواند بخش‌های خاصی از اقتصاد را هدف بگیرد، در حالی که سیاست پولی گسترده‌تر و عمومی‌تر عمل می‌کند. تعامل سیاست پولی و مالی در اقتصادهای مدرن در اقتصادهای امروز، موفقیت سیاست‌گذاری تا حد زیادی به هماهنگی این دو حوزه بستگی دارد. اگر دولت سیاست مالی انبساطی اتخاذ کند و بانک مرکزی هم‌زمان سیاست پولی انقباضی داشته باشد، اثر یکدیگر را خنثی می‌کنند. در مقابل، هم‌سویی این دو سیاست می‌تواند اثرگذاری را تقویت کند. برای بازار فارکس، این تعامل اهمیت ویژه‌ای دارد، زیرا ترکیب سیاست‌های مالی و پولی بر بدهی دولت، تورم، نرخ بهره و نهایتاً بر اعتماد به ارز ملی اثر می‌گذارد. سیاست پولی در بستر جهانی در دنیایی که جریان سرمایه، تجارت و اطلاعات مرز نمی‌شناسد، سیاست پولی نیز دیگر پدیده‌ای صرفاً داخلی نیست. تصمیمات بانک‌های مرکزی بزرگ نه‌تنها اقتصاد کشور خودشان، بلکه توازن مالی در سطح جهانی را جابه‌جا می‌کند و به بازارهای ارز، اوراق و سهام در سراسر جهان سرایت می‌یابد. تأثیر سیاست‌های بانک‌های مرکزی بزرگ بر بازارهای جهانی فدرال رزرو، بانک مرکزی اروپا و بانک ژاپن به دلیل وزن اقتصادی و نقش ارزهایشان در ذخایر بین‌المللی، نقش جهت‌دهنده در بازارهای جهانی دارند. تغییر مسیر سیاست پولی در این اقتصادها می‌تواند جریان سرمایه را به‌سرعت از کشورهای دیگر خارج یا به آن‌ها وارد کند، نرخ‌های ارز را جابه‌جا سازد و حتی شرایط مالی در کشورهایی که هیچ نقشی در تصمیم‌گیری نداشته‌اند را تغییر دهد. به همین دلیل، بسیاری از بانک‌های مرکزی کوچک‌تر ناچارند سیاست خود را تا حدی با شرایطی که توسط بازیگران بزرگ تعیین می‌شود هماهنگ کنند. چالش‌های سیاست پولی در اقتصادهای نوظهور اقتصادهای نوظهور معمولاً با نوسانات شدیدتر نرخ ارز، تورم بالاتر و وابستگی بیشتر به سرمایه خارجی روبه‌رو هستند. این شرایط اجرای سیاست پولی مستقل را دشوار می‌کند، زیرا هر تغییر در نرخ بهره می‌تواند جریان سرمایه را به‌سرعت معکوس کند و بی‌ثباتی مالی ایجاد نماید. علاوه بر این، اعتبار پایین‌تر نهادهای پولی و مداخلات سیاسی می‌تواند اثربخشی سیاست‌ها را کاهش دهد و انتظارات بازار را بی‌ثبات کند. نقش شفافیت، ارتباطات و راهنمایی آینده‌نگر در سال‌های اخیر، بانک‌های مرکزی بیش از گذشته بر شفافیت و ارتباط مؤثر با بازار تمرکز کرده‌اند. انتشار پیش‌بینی‌ها، مسیرهای احتمالی نرخ بهره و استفاده از راهنمایی آینده‌نگر به تثبیت انتظارات کمک می‌کند و شوک‌های ناگهانی را کاهش می‌دهد. در بازار فارکس، گاه یک جمله در کنفرانس خبری یا تغییر جزئی در لحن بیانیه سیاستی می‌تواند اثر بزرگ‌تری از خود تصمیم رسمی داشته باشد، زیرا بازار همواره به دنبال جهت آینده سیاست پولی است، نه صرفاً وضعیت امروز آن. تأثیر سیاست پولی بر چرخه‌های اقتصادی چرخه‌های اقتصادی؛ شامل دوره‌های رونق، اوج، رکود و بازیابی، بخش جدایی‌ناپذیر از عملکرد اقتصاد هستند و سیاست پولی یکی از اصلی‌ترین ابزارها برای هموارسازی این نوسانات محسوب می‌شود. بانک‌های مرکزی با تغییر شرایط اعتباری و هزینه تأمین مالی تلاش می‌کنند از افراط در هر دو سوی چرخه جلوگیری کنند. سیاست پولی و دوره‌های رونق و رکود در دوره‌های رکود، کاهش نرخ بهره و تزریق نقدینگی به اقتصاد کمک می‌کند تا سرمایه‌گذاری و مصرف تحریک شود و روند نزولی متوقف گردد. در مقابل، در دوره‌های رونق شدید و فشارهای تورمی، افزایش نرخ بهره و محدودسازی اعتبار به مهار تقاضا و جلوگیری از داغ‌شدن بیش از حد اقتصاد کمک می‌کند. به این ترتیب، سیاست پولی نقش نوعی ضربه‌گیر را ایفا می‌کند که شدت نوسانات چرخه‌های اقتصادی را کاهش می‌دهد، هرچند هرگز نمی‌تواند آن‌ها را به‌طور کامل حذف کند. نقش انتظارات بازار در اثرگذاری سیاست پولی اثر سیاست پولی تنها از کانال تصمیمات رسمی منتقل نمی‌شود، بلکه تا حد زیادی به انتظارات فعالان اقتصادی وابسته است. اگر بنگاه‌ها و مصرف‌کنندگان انتظار کاهش نرخ بهره داشته باشند، ممکن است پیشاپیش سرمایه‌گذاری و مصرف را افزایش دهند. اگر انتظار سخت‌گیری پولی شکل بگیرد، ممکن است تصمیم‌ها به تعویق بیفتد حتی پیش از آنکه سیاست تغییر کند. از همین رو، مدیریت انتظارات به یکی از مهم‌ترین وظایف بانک‌های مرکزی تبدیل شده است و بازار فارکس دقیقاً همین انتظارات را پیش‌خور می‌کند. اثر سیاست پولی بر بازارهای مالی و فارکس بازار فارکس نقطه تلاقی همه نیروهایی است که سیاست پولی آزاد می‌کند: نرخ بهره، جریان سرمایه، انتظارات و ریسک. به همین دلیل، شاید هیچ بازاری به اندازه بازار ارز به تصمیمات بانک‌های مرکزی حساس نباشد. تأثیر نرخ بهره بر ارزش ارزها نرخ بهره یکی از اصلی‌ترین محرک‌های ارزش ارزهاست، زیرا بازده دارایی‌های یک کشور را برای سرمایه‌گذاران بین‌المللی تعیین می‌کند. افزایش نرخ بهره معمولاً به تقویت ارز منجر می‌شود، زیرا سرمایه به سمت بازده بالاتر حرکت می‌کند. کاهش نرخ بهره برعکس، جذابیت نگهداری ارز را کاهش می‌دهد و می‌تواند فشار نزولی بر آن وارد کند. با این حال، واکنش بازار فارکس به نرخ بهره همیشه خطی نیست؛ اگر افزایش نرخ از قبل در قیمت‌ها لحاظ شده باشد، حتی یک تصمیم انقباضی می‌تواند به تضعیف ارز بینجامد. ارتباط سیاست پولی با جریان سرمایه سیاست پولی جهت حرکت سرمایه در سطح جهانی را تعیین می‌کند. سیاست‌های انبساطی در اقتصادهای بزرگ معمولاً سرمایه را به سمت بازارهای پرریسک‌تر یا اقتصادهای با بازده بالاتر سوق می‌دهد، در حالی که سیاست‌های انقباضی جریان سرمایه را به سمت دارایی‌های امن‌تر بازمی‌گرداند. این جابه‌جایی‌ها مستقیماً بر نرخ ارز کشورها اثر می‌گذارند و یکی از دلایل اصلی نوسانات شدید در بازار فارکس محسوب می‌شوند. واکنش بازار فارکس به تغییر انتظارات سیاستی بازار ارز بیش از آنکه به تصمیمات امروز واکنش نشان دهد، به برداشت خود از آینده سیاست پولی واکنش نشان می‌دهد. تغییر لحن بانک مرکزی، بازنگری در پیش‌بینی‌ها یا حتی تأکید بر عدم قطعیت می‌تواند مسیر ارزها را تغییر دهد. در عمل، معامله‌گران فارکس دائماً در حال قیمت‌گذاری مسیر احتمالی سیاست پولی هستند و همین فرآیند است که نوسانات اصلی بازار را شکل می‌دهد. ✔️  بیشتر بخوانید: نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟ سخن پایانی سیاست پولی در ظاهر مجموعه‌ای از تصمیمات فنی درباره نرخ بهره و نقدینگی است، اما در عمل زبان اصلی بانک‌های مرکزی برای گفت‌وگو با اقتصاد و بازارها محسوب می‌شود. این زبان، انتظارات را شکل می‌دهد، جریان سرمایه را هدایت می‌کند و ریتم نوسانات بازار ارز را تنظیم می‌سازد. برای معامله‌گر فارکس، فهم سیاست پولی به معنای پیش‌بینی آینده نیست، بلکه به معنای درک منطق واکنش بازار به داده‌ها و تصمیمات است؛ منطقی که اغلب فراتر از تیتر خبرها و اعداد خام عمل می‌کند. در نهایت، مزیت واقعی در بازار فارکس نه در دنبال‌کردن هر خبر، بلکه در تشخیص اینکه کدام خبر واقعاً جهت سیاست پولی را تغییر می‌دهد نهفته است. معامله‌گری که بتواند میان داده‌های گذرا و سیگنال‌های ساختاری تمایز قائل شود، در موقعیت بهتری برای مدیریت ریسک و بهره‌گیری از فرصت‌ها قرار می‌گیرد. از این منظر، سیاست پولی نه یک موضوع آکادمیک، بلکه یکی از عملی‌ترین ابزارهای تحلیل برای فعالان بازار ارز است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

چین ۲ میلیون تراشه H200 سفارش داد؛ موجودی انویدیا کافی نیست

شرکت‌های فناوری چین برای سال ۲۰۲۶ سفارش خرید ۲ میلیون تراشه H200 از انویدیا ثبت کرده‌اند؛ در حالی که موجودی فعلی این شرکت تنها ۷۰۰ هزار واحد است. این تقاضای بی‌سابقه در شرایطی مطرح شده که دولت ترامپ صادرات این تراشه‌ها را با کارمزد ۲۵ درصدی تأیید کرده اما چین هنوز مجوز رسمی واردات را صادر نکرده است. انویدیا قیمت هر تراشه را برای مشتریان چینی ۲۷ هزار دلار تعیین کرده و شرکت ByteDance نیز اعلام کرده که در صورت صدور مجوز، در سال ۲۰۲۶ حدود ۱۰۰ میلیارد یوان برای خرید این تراشه‌ها هزینه خواهد کرد. در همین حال، چین برای تقویت خودکفایی در صنعت نیمه‌هادی، قانونی را اعمال کرده که شرکت‌های تولیدکننده تراشه باید حداقل ۵۰٪ تجهیزات داخلی استفاده کنند؛ در غیر این صورت با رد مجوز مواجه خواهند شد. هدف نهایی این سیاست، استفاده ۱۰۰٪ تجهیزات داخلی در کارخانه‌های تولید تراشه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت غیرمنتظره اقتصاد چین به رشد؛ PMI دسامبر همه را غافلگیر کرد

بازارهای مالی آسیا در روز چهارشنبه ۳۱ دسامبر ۲۰۲۵، در آخرین روز سال، معاملات آرامی را پشت سر گذاشتند؛ بسیاری از معامله‌گران هنوز در تعطیلات بودند و نقدینگی پایین بود. با این حال، چین مجموعه‌ای از داده‌های اقتصادی بهتر از انتظار منتشر کرد که سیگنال مثبتی برای پایان سال بود. شاخص رسمی مدیران خرید بخش تولید چین در دسامبر پس از هشت ماه رکود، دوباره به محدوده رشد بازگشت و از ۴۹.۲ به ۵۰.۱ رسید. این رقم فراتر از پیش‌بینی اقتصاددانان بود. این در حالی است که سود کارخانه‌ها در ماه گذشته بیشترین افت سالانه خود را ثبت کرده‌اند که نشان‌دهنده شکنندگی روند بهبود است. بخش غیرتولیدی نیز عملکرد بهتری داشت و PMI خدمات و ساخت‌وساز از ۴۹.۵ به ۵۰.۲ افزایش یافت. شاخص ترکیبی نیز از ۴۹.۷ به ۵۰.۷ رسید که نشان‌دهنده بهبود گسترده‌تر شرایط کسب‌وکار است. در بخش خصوصی، PMI تولیدی S&P Global/RatingDog نیز از ۴۹.۹ به ۵۰.۱ افزایش یافت. این رشد عمدتاً ناشی از تقاضای داخلی قوی‌تر و عرضه محصولات جدید بود، هرچند سفارشات صادراتی همچنان تحت فشار ضعف اقتصاد جهانی قرار داشت. اشتغال برای دومین ماه کاهش یافت و فشار هزینه‌ها نیز افزایش داشت، در حالی که شرکت‌ها برای حفظ فروش، قیمت‌ها را پایین نگه داشتند. با وجود این داده‌های مثبت، خوش‌بینی تولیدکنندگان نسبت به سال ۲۰۲۶ کاهش یافته و همچنان کمتر از میانگین تاریخی است. بهبود فعلی شکننده است و به حمایت سیاستی و تقاضای داخلی وابسته خواهد بود. در بخش فناوری، گزارش شد که ByteDance قصد دارد در سال ۲۰۲۶ حدود ۱۴ میلیارد دلار برای خرید تراشه‌های انویدیا هزینه کند. بازده بازارهای سهام آسیا–اقیانوسیه: نیکی ژاپن: ۰.۳۷٪- هنگ‌سنگ: ۰.۸۵٪- شانگهای: ۰.۱۶٪+ استرالیا: ۰.۱٪-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگاهی به چهره‌های تاثیرگذار در فدرال رزرو در سال ۲۰۲۶

در سال ۲۰۲۶، فدرال رزرو شاهد تغییراتی در اعضای رأی‌دهنده خواهد بود که این تحولات می‌تواند تأثیر زیادی بر سیاست‌های پولی این نهاد داشته باشد. در روزهای پیش رو، به ویژه با نزدیک شدن به تاریخ پایان دوره ریاست جروم پاول در ماه مه ۲۰۲۶، نگرانی‌ها و سؤالات زیادی پیرامون مسیر سیاست‌گذاری فدرال رزرو وجود دارد. پاول توانست در ماه دسامبر آخرین کاهش نرخ بهره را برای سال ۲۰۲۵ اعمال کند، اما در حال حاضر بازارها انتظار دارند که اقدامات بعدی نیاز به قانع کردن بیشتری داشته باشد. بر اساس شرایط فعلی، کاهش بعدی نرخ بهره تنها در ماه ژوئن ۲۰۲۶ به میزان ۲۵ واحد پایه پیش‌بینی شده است و برای کل سال ۲۰۲۶ حدود ۶۰ واحد پایه کاهش نرخ بهره لحاظ شده است. با نزدیک شدن به نرخ بهره خنثی، فشار برای کاهش بیشتر نرخ بهره کمتر خواهد شد، اما این فشار همچنان از سوی سیاست‌مداران، به ویژه رئیس‌جمهور ترامپ، برقرار خواهد بود. با این حال، این فشارها در صورتی که فشارهای تورمی در نیمه اول سال کاهش نیابد، بیشتر خواهد شد. در عین حال، اگر بازار کار همچنان ضعیف باقی بماند، این امر به فدرال رزرو انعطاف‌پذیری بیشتری برای کاهش نرخ بهره خواهد داد. در غیر این صورت، خطر رکود تورمی نیز به موضوعی حیاتی تبدیل خواهد شد. تغییرات در ترکیب اعضای فدرال رزرو یکی از مهم‌ترین تغییرات در سال ۲۰۲۶، پایان دوره ریاست جروم پاول است که در ماه مه ۲۰۲۶ به وقوع خواهد پیوست. رئیس جدید فدرال رزرو که احتمالاً فردی از جناح جمهوری‌خواه خواهد بود، می‌تواند سیاست‌های پولی این نهاد را به سمت رویکردی نرم‌تر سوق دهد. البته رقابت برای این صندلی بین دو گزینه اصلی، یعنی کِوین هَسِت و کوین وارش، در حال شدت گرفتن است. هاسِت بیشتر با دیدگاه‌های ترامپ هم‌راستا است، در حالی که وارش از حمایت بیشتری در وال استریت برخوردار است. به هر حال، انتظار می‌رود که این تغییرات، سیاست‌های پولی فدرال رزرو را در مقایسه با پاول، که اغلب رویکردی متعادل داشت، به سمت سیاست‌های نرم‌تر هدایت کند. ✔️  بیشتر بخوانید: رئیس در سایه؟ نگاهی تحلیلی به احتمال ریاست کوین هَسِت بر فدرال رزرو تغییرات در اعضای چرخشی فدرال رزرو و تأثیر آن بر سیاست‌های پولی در سال 2026، تغییرات قابل توجهی در ترکیب اعضای چرخشی فدرال رزرو اتفاق خواهد افتاد که می‌تواند بر جهت‌گیری سیاست‌های پولی این نهاد تأثیرات زیادی داشته باشد. اعضای جدیدی که به فدرال رزرو می‌پیوندند عبارتند از بث همک از فدرال رزرو کلیولند، آنا پائولسون از فدرال رزرو فیلادلفیا، لوری لوگان از فدرال رزرو دالاس و نیل کاشکاری از فدرال رزرو مینیاپولیس. این افراد به‌ویژه در زمینه تصمیم‌گیری‌های کلیدی مانند تعیین نرخ بهره و سیاست‌های پولی تأثیرگذار خواهند بود. از سوی دیگر، اعضای چرخشی که از فدرال رزرو خارج می‌شوند عبارتند از سوزان کالینز از فدرال رزرو بوستون، آستَن گولزبی از فدرال رزرو شیکاگو، آلبرتو موسالم از فدرال رزرو سنت‌لوئیس و جفری اشمید از فدرال رزرو کانزاس سیتی. این تغییرات به‌ویژه از آن جهت اهمیت دارند که برخی از اعضای جدید بیشتر به سیاست‌های تهاجمی و اصطلاحا هاوکیش نزدیک هستند و ممکن است بر اساس اصول اقتصادی موجود، جهت‌گیری فدرال رزرو را از دیدگاه‌های نرم‌تر به سمت سیاست‌های سخت‌گیرانه‌تر سوق دهند. تغییرات در اعضای چرخشی فدرال رزرو و تأثیر آن‌ها بر سیاست‌های پولی با ورود سال 2026، فدرال رزرو شاهد تغییرات مهمی در اعضای چرخشی خود خواهد بود. این تغییرات می‌تواند تاثیر زیادی بر سیاست‌های پولی و جهت‌گیری‌های فدرال رزرو در آینده داشته باشد. اعضای جدیدی که به فدرال رزرو خواهند پیوست عبارتند از: بث همک (فدرال رزرو کلیولند) آنا پائولسون (فدرال رزرو فیلادلفیا) لوری لوگان (فدرال رزرو دالاس) نیل کاشکاری (فدرال رزرو مینیاپولیس) در همین حال، چهار عضو که از کمیته سیاست‌گذاری خارج خواهند شد عبارتند از: سوزان کالینز (فدرال رزرو بوستون) آستِن گولزبی (فدرال رزرو شیکاگو) آلبرتو موسالم (فدرال رزرو سنت لوئیس) جفری اشمید (فدرال رزرو کانزاس سیتی) این تغییرات، به‌ویژه در زمینه‌ی مواضع هاوکیش و داویش، می‌تواند بر روند تصمیم‌گیری‌های فدرال رزرو تاثیرگذار باشد. در مورد اعضای جدید، همک و لوگان، به احتمال زیاد جانشین گولزبی و اشمید خواهند شد، که از دیدگاه‌هاوکیش (تمایل به سیاست‌های سخت‌گیرانه‌تر) برخوردار بودند. این اعضای جدید ممکن است حتی مواضع سخت‌گیرانه‌تری نسبت به کسانی که از آنها جایگزین می‌شوند، اتخاذ کنند. این به این معناست که روند فشار به سمت کاهش نرخ بهره در کوتاه‌مدت می‌تواند به چالش کشیده شود، چرا که این اعضا به طور طبیعی تمایل کمتری به سیاست‌های تسهیلی دارند. اما با توجه به سیاست‌های تورمی که در نیمه اول سال 2026 همچنان ممکن است در اقتصاد آمریکا وجود داشته باشد، فشار بر فدرال رزرو برای کاهش نرخ بهره افزایش خواهد یافت. با خروج پاول از فدرال رزرو و احتمالاً تغییر در سیاست‌های تورمی، احتمال تغییر در رویکرد کلی فدرال رزرو وجود دارد. این احتمال که فدرال رزرو به تدریج به سمت سیاست‌های داویش‌تر حرکت کند، به ویژه اگر بازار کار ضعیف‌تر شود، قابل توجه خواهد بود. روند احتمالی سیاست‌های پولی در سال 2026 در صورت تداوم روند تورمی و افزایش فشارهای اقتصادی، فدرال رزرو ممکن است به تدریج تمایل بیشتری به کاهش نرخ بهره پیدا کند، به ویژه اگر عوامل اقتصادی به شکلی متفاوت از پیش‌بینی‌ها پیش بروند. یکی از مسائل مهم این است که دونالد ترامپ، رئیس‌جمهور ایالات متحده، همچنان فشار زیادی برای کاهش سریع نرخ بهره وارد می‌کند. اما با وجود فشارهای سیاسی، احتمالاً فدرال رزرو به سوی سیاست‌های داویش‌تر حرکت خواهد کرد، مگر آنکه تحولات اقتصادی به گونه‌ای باشد که فدرال رزرو را وادار به تغییر سریع‌تر در سیاست‌های پولی کند. در نهایت، با توجه به تغییرات در ترکیب اعضای فدرال رزرو و تأثیر آن‌ها بر سیاست‌های پولی، می‌توان انتظار داشت که روند تصمیم‌گیری‌ها در سال 2026 به‌ویژه با توجه به نیاز به کاهش نرخ بهره، به تدریج به سمت مواضع داویش‌تر متمایل شود. فشار برای کاهش زودهنگام نرخ بهره، شاید حتی در آوریل 2026، همچنان بر روی میز خواهد بود. سخن پایانی در مجموع، فدرال رزرو در سال ۲۰۲۶ با تغییراتی در ساختار رهبری و اعضای رأی‌دهنده مواجه خواهد شد که ممکن است منجر به تغییراتی در جهت‌گیری سیاست‌های پولی این نهاد شود. به‌ویژه با تغییر رئیس فدرال رزرو و ورود افراد جدید به ترکیب اعضای فدرال رزرو، ممکن است فشارهای سیاسی و اقتصادی برای کاهش نرخ بهره افزایش یابد. اما همچنان باید دید که فدرال رزرو در نیمه دوم سال ۲۰۲۶ چگونه به تحولات تورمی و وضعیت اقتصادی واکنش خواهد داد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چین الزامی برای استفاده از 50 درصد تجهیزات داخلی در صنعت نیمه‌رسانا تعیین می‌کند

چین تصمیم گرفته است که سازندگان تراشه‌ها برای افزایش ظرفیت تولید خود حداقل 50 درصد از تجهیزات داخلی استفاده کنند. این اقدام به‌طور خاص در راستای تلاش‌های پکن برای ایجاد زنجیره تأمین نیمه‌رساناهای خودکفا صورت می‌گیرد. بر اساس گزارش رویترز، که به نقل از سه منبع آگاه منتشر شده است، این قانون به‌طور رسمی منتشر نخواهد شد، اما شرکت‌های سازنده تراشه که قصد دارند کارخانه‌های جدید بسازند یا ظرفیت‌های موجود خود را گسترش دهند، باید در درخواست‌های تأمین خود شواهدی از استفاده حداقل 50 درصد از تجهیزات تولید شده در چین ارائه دهند این تصمیم پکن به وضوح نشان‌دهنده عزم جدی این کشور برای کاهش وابستگی به فناوری‌های خارجی است. به‌ویژه پس از آنکه ایالات متحده از سال 2023 محدودیت‌های صادرات فناوری را تشدید کرده و فروش تراشه‌های پیشرفته و تجهیزات نیمه‌رسانا به چین را ممنوع کرده است. حالا با این الزامات جدید، چین نه‌تنها به دنبال کاهش وابستگی به فناوری‌های غربی است، بلکه به‌طور خاص قصد دارد استفاده از تجهیزات وارداتی از کشورهایی نظیر ژاپن، کره جنوبی و کشورهای اروپایی را کاهش داده و به‌جای آن از تأمین‌کنندگان داخلی بهره ببرد. با این حال، منابع گزارش داده‌اند که مقامات محلی بسته به محدودیت‌های تأمین، به برخی شرکت‌ها انعطاف‌پذیری می‌دهند. در مناطق خاصی که تجهیزات داخلی هنوز به‌طور کامل در دسترس نیست، امکان استثنا برای درخواست‌ها وجود خواهد داشت. با این حال، درخواست‌هایی که نتوانند حداقل 50 درصد تجهیزات داخلی را تأمین کنند، رد خواهند شد. یکی از منابع اظهار داشت: "مقامات ترجیح می‌دهند که استفاده از تجهیزات داخلی بسیار بیشتر از 50 درصد باشد. در نهایت هدف این است که کارخانه‌ها به‌طور کامل از تجهیزات داخلی استفاده کنند." در این راستا، بزرگ‌ترین برنده این تغییرات به نظر می‌رسد گروه بزرگ تجهیزات تراشه چین، «نائورا تکنولوژی» خواهد بود. این شرکت و رقیب کوچکتر آن، «تجهیزات میکروفابریکیشن پیشرفته (AMEC)»، احتمالاً در سال آینده در کانون توجه خواهند بود. شرکت‌های چینی به‌ویژه در زمینه حکاکی تراشه‌ها در فرآیند میکروفابریکیشن که گامی حیاتی در تولید تراشه‌هاست، به این دو نام معتبر نگاه خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

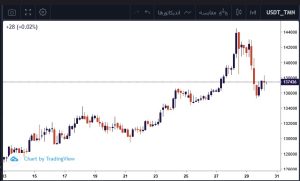
اصلاح ۶ درصدی قیمت تتر پس از گمانه‌زنی‌ها درباره تغییر رئیس بانک مرکزی

در پی انتشار اخباری مبنی بر احتمال کناره‌گیری محمدرضا فرزین از ریاست بانک مرکزی جمهوری اسلامی ایران و مطرح شدن نام عبدالناصر همتی، رئیس پیشین بانک ملی، به‌عنوان گزینه جانشینی، قیمت تتر در بازار آزاد با اصلاحی حدود ۶ درصدی مواجه شد. این واکنش بازار در حالی رخ داد که هنوز هیچ تأیید رسمی از سوی نهادهای دولتی درباره تغییرات مدیریتی در بانک مرکزی منتشر نشده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026

سال ۲۰۲۵ برای اقتصاد استرالیا سالی سرنوشت‌ساز و نسبتاً موفق در مهار تکانه‌های تورمی و حفظ رشد بود. پس از دو سال تلاطم ناشی از همه‌گیری و افزایش تورم، اقتصاد استرالیا در ۲۰۲۵ به یک فرود نرم دست یافت؛ به این معنا که بدون ورود به رکود، رشد اقتصادی کند اما مثبت باقی ماند. تولید ناخالص داخلی (GDP) استرالیا در سال ۲۰۲۵ حدود ۱٫۸٪ افزایش یافت. که هرچند پایین‌تر از میانگین تاریخی است، اما نشان‌دهنده تاب‌آوری در برابر نااطمینانی‌های جهانی است. در همین حال، نرخ بیکاری با شیبی ملایم افزایش یافت و به حدود ۴٫۵٪ در اواخر سال رسید که بالاترین سطح در چهار سال اخیر بود، هرچند هنوز در مقایسه تاریخی پایین محسوب می‌شود. به بیان دیگر، بازار کار اندکی خنک شد اما همچنان نیرومند باقی ماند و دستاورد بزرگ آن حفظ نرخ بیکاری در سطوح پایین تاریخی بود. اگر به سال‌های پیشین نگاهی بیندازیم، در بخش سیاست مالی، دولت فدرال توانست از رونق درآمدهای معدنی و اشتغال قوی بهره‌مند شود و پس از ۱۵ سال برای اولین بار به مازاد بودجه دست یابد. مازاد بودجه سال مالی ۲۰۲۲/۲۳ به میزان چشمگیر ۲۲٫۱ میلیارد دلار استرالیا (معادل ۰٫۹٪ تولید ناخالص داخلی) ثبت شد. که پنج برابر پیش‌بینی‌های اولیه بود. این دستاورد مالی که ناشی از رشد قوی اشتغال و درآمدهای مالیاتی ناشی از صادرات منابع بود، پایه محکمی برای مواجهه با چالش‌های پیش‌رو فراهم کرد. با این حال، مقامات هشدار دادند که این مازاد موقتی است و با افزایش هزینه‌های ساختاری (در حوزه‌هایی مانند بهداشت، مراقبت سالمندی، بیمه معلولیت و دفاع) انتظار می‌رود بودجه در سال‌های بعد مجدداً با کسری همراه شود. در واقع، چشم‌انداز مالی میان‌مدت نشان می‌دهد کسری بودجه بالای ۱٪ تولید ناخالص داخلی تا اواخر دهه ادامه خواهد یافت. بنابراین در سال ۲۰۲۵ سیاست مالی دولت ترکیبی از یک دستاورد (مازاد غیرمنتظره) و یک چالش پایدار (کنترل مخارج فزاینده) بود. اجرای مرحله سوم کاهش مالیاتی (مرحله ۳ مالیاتی) از جولای ۲۰۲۴ نیز مصداق سیاست‌های مالی انبساطی بود که درآمدهای خانوار (به‌ویژه اقشار پردرآمد) را افزایش داد و به مصرف کمک کرد، هرچند منتقدان نگران اثرات تورمی آن بودند. از منظر چالش‌ها، تورم و هزینه‌های زندگی کانون اصلی نگرانی مردم و سیاست‌گذاران باقی ماند. هرچند نرخ تورم سالانه از اوج‌های سال‌های قبل فاصله گرفت، اما همچنان بالاتر از هدف بانک مرکزی قرار داشت و به خصوص در نیمه دوم سال با افزایش دوباره مواجه شد. علاوه بر این، بهره‌وری ضعیف اقتصاد استرالیا و رشد کند تولید سرانه همچنان یک معضل ساختاری بود که در سال ۲۰۲۵ پابرجا ماند. طبق گزارش‌ها، رشد بهره‌وری نیروی کار طی دهه گذشته تقریباً متوقف شده و سطح بهره‌وری در میانهٔ ۲۰۲۵ تنها به سطح پیش از پاندمی بازگشته است. این رکود بهره‌وری به معنای آن است که بخش عمده رشد تولید، از به‌کارگیری نیروی کار و سرمایه بیشتر حاصل شده نه از کارایی بیشتر؛ وضعیتی که در بلندمدت می‌تواند رشد دستمزدهای واقعی و توان رقابت اقتصاد را محدود کند. در مجموع، اقتصاد استرالیا در ۲۰۲۵ ترکیبی از دستاوردها (کنترل نسبی تورم، بیکاری پایین، بودجه بهبود‌یافته) و چالش‌ها (تورم چسبنده، بهره‌وری پایین، فشار هزینه‌های زندگی) را تجربه کرد. در ادامه جزئیات هر بخش از اقتصاد در سال ۲۰۲۵ و تأثیر آن بر بازارهای مالی و ارز بررسی می‌شود. سیاست پولی و تورم در ۲۰۲۵ بانک مرکزی استرالیا (RBA) در سال ۲۰۲۵ سیاست پولی خود را از فاز انقباضی شدید به سوی تسهیل محتاطانه تغییر داد. پس از آن‌که طی سال‌های ۲۰۲۲ و ۲۰۲۳ نرخ بهره نقدی به سرعت از حدود ۰٫۱٪ به بالای ۴٪ افزایش یافت، نشانه‌های کاهش تورم در اواخر ۲۰۲۴ و اوایل ۲۰۲۵ به RBA اجازه داد تا روند کاهش تدریجی نرخ‌ها را آغاز کند . در مجموع طی سال ۲۰۲۵، نرخ بهره کلیدی حدود ۰٫۷۵ واحد درصد کاهش یافت و از اوج حدود ۴٫۳۵٪ به ۳٫۶٪ در پایان سال رسید. این چرخش سیاست پولی با هدف حمایت از رشد اقتصادی و بازار مسکن صورت گرفت، چرا که تورم تا میانه سال در مسیر نزولی قرار داشت. برای نمونه، تورم میانگین تعدیل‌شده (تریم) که شاخص ترجیحی RBA است، تا سه‌ماهه دوم ۲۰۲۵ به ۲٫۷٪ (سالانه) کاهش یافت و موقتاً به درون بازه هدف ۲-۳٪ بازگشت. کاهش مداوم تورم خدمات طی نیمه اول سال، نویدبخش موفقیت سیاست‌های ضدتورمی بود و همین امر فضا را برای کاهش نرخ بهره فراهم کرد. اما در سه‌ماهه سوم ۲۰۲۵، روند تورم دوباره نگران‌کننده شد. بر اساس آمار رسمی، تورم سالانه سرفصل در سه‌ماهه سوم به ۳٫۲٪ افزایش یافت که بالاترین سطح از اواسط ۲۰۲۴ بود. تورم هسته (Trimmed Mean) نیز با شگفتی صعودی به ۳٫۰٪ رسید که دقیقاً لبه بالایی بازه هدف بانک مرکزی است. این افزایش تورم عمدتاً ناشی از بالا رفتن هزینه مسکن (رشد قیمت مسکن و اجاره) و جهش قیمت برق بود. گرانی انرژی و مسکن نشان داد که اگرچه فشارهای تورمی در بسیاری از بخش‌ها کاهش یافته، ظرفیت اقتصاد همچنان محدود است و شوک‌های عرضه یا هزینه‌ای می‌تواند تورم را مجدداً شعله‌ور کند. بانک مرکزی نیز اذعان کرد که اقتصاد به سقف ظرفیت نزدیک شده و حتی رشد نسبتاً پایین (حدود ۱٫۸٪) می‌تواند برای توقف روند ضدتورمی کافی باشد. به بیان دیگر، مشکل ساختاری طرف عرضه و رشد ضعیف بهره‌وری باعث شده که پتانسیل رشد اقتصادی تنزل یابد و هر افزایشی در تقاضا زودتر به تورم تبدیل شود. با ظهور نشانه‌های تورمی جدید، RBA در پاییز ۲۰۲۵ احتیاط پیشه کرد و از کاهش نرخ‌های بیشتر خودداری نمود. مقامات پولی تأکید کردند که در شرایط فعلی دامنه کمی برای کاهش بیشتر نرخ بهره باقی مانده است و بانک مرکزی باید بار دیگر بر مأموریت تثبیت قیمت‌ها متمرکز شود. در واقع، انتظار می‌رود RBA تا زمانی که تورم به سمت وسط بازه هدف (نزدیک ۲٫۵٪) بازنگردد، از هرگونه تسهیل پولی اضافه خودداری کند. برخی تحلیلگران حتی احتمال افزایش مجدد نرخ بهره در اوایل ۲۰۲۶ را مطرح کردند اگر تورم طبق پیش‌بینی‌ها به ۳٫۷۵٪ تا اواسط ۲۰۲۶ برسد. رئیس بانک مرکزی نیز تصریح کرد که بازار کار هنوز «نسبتاً پرقدرت» است و شاید نرخ بیکاری بالاتر از ۴٫۵٪ لازم باشد تا فشارهای تورمی کاملاً مهار شود. به طور کلی، سیاست پولی استرالیا در ۲۰۲۵ مسیری دو مرحله‌ای داشت: ابتدا کاهش نرخ‌ها برای تقویت اقتصاد و سپس توقف در میانه راه به دلیل بازگشت سرسختی تورم. این رویکرد محتاطانه نشان‌دهنده طناب‌بازی بانک مرکزی بین حمایت از رشد و جلوگیری از احیای تورم افسارگسیخته است. بازار کار و دستمزدها همان‌طور که اشاره شد، بازار کار استرالیا در سال ۲۰۲۵ روندی از اشباع تاریخی به تعادل نسبی را طی کرد. نرخ بیکاری که در سال ۲۰۲۲ به پایین‌ترین حد طی نیم قرن (حدود ۳٫۴٪) رسیده بود، در طول ۲۰۲۵ به تدریج افزایش یافت و در سه‌ماهه سوم به ۴٫۵٪ رسید. این میزان بالاترین نرخ بیکاری از سال ۲۰۲۱ تاکنون است و حاکی از سرد شدن ملایم بازار کار می‌باشد. با این وجود، سطح ۴-۵٪ همچنان نشان‌دهنده اشتغال کامل نسبی بوده و بسیاری از صنایع با کمبود نیروی کار ماهر مواجه‌اند. نرخ مشارکت نیروی کار نیز بالا باقی ماند که بخشی از آن ناشی از رشد قوی مهاجرت پساکرونایی و بازگشت نیروی کار خارجی به استرالیا است. ورود مهاجران جدید از یک سو عرضه نیروی کار را افزایش داد و جلوی فشار شدید بر دستمزدها را گرفت و از سوی دیگر باعث افزایش تقاضای مسکن و خدمات شد که خود عاملی در تورم حوزه مسکن بود. رشد دستمزدها در ۲۰۲۵ نسبتاً معتدل و همگام با انتظارات بود. میانگین رشد سالانه دستمزدها حدود ۳ تا ۳٫۵٪ گزارش شد که اندکی کمتر از تورم عمومی و به دور از هرگونه مارپیچ دستمزد-قیمت خطرناک است. این امر نشان می‌دهد که علی‌رغم تنگنای بازار کار در سال‌های اخیر، انتظارات دستمزدی مهار شده و کسب‌وکارها در تعیین حقوق با احتیاط عمل کرده‌اند. البته افزایش هزینه‌های زندگی (به‌ویژه مسکن و انرژی) فشار زیادی بر خانوارها وارد کرد و باعث نارضایتی اجتماعی شد، اما دولت با ارائه بسته‌های کمک هزینه انرژی و تخفیفات مالیاتی تلاش کرد تا حدودی این فشار را تعدیل کند. بر اساس به‌روزرسانی بودجه، دولت در سال ۲۰۲۵ بیش از ۹ میلیارد دلار صرف کمک‌های معیشتی، خدمات درمانی روانی، حمایت از سالمندان و زیرساخت‌های محلی کرد تا بار تورمی را بر اقشار آسیب‌پذیر کاهش دهد. از جنبه دیگر، باید توجه داشت که بهره‌وری پایین به چالشی در بازار کار بدل شده است. رشد ضعیف بهره‌وری به این معناست که افزایش اشتغال بیشتر به افزایش تعداد کارکنان انجامیده تا به بهبود تولید هر کارگر. گزارش کمیسیون بهره‌وری نشان می‌دهد رشد بهره‌وری نیروی کار در سال منتهی به اواسط ۲۰۲۵ تنها ۰٫۲-۰٫۳٪ بوده که بسیار کمتر از میانگین بلندمدت است. این وضعیت یک «رونق کم‌بهره‌وری» را رقم زده است ، جایی که حتی افزایش تولید ناخالص داخلی عمدتاً از طریق به‌کارگیری نیروی کار بیشتر (مثلاً مهاجرت) حاصل می‌شود نه از محل کاراتر شدن فرآیندها. پیامد این روند برای بازار کار آن است که رشد دستمزد واقعی و سطح زندگی ممکن است در بلندمدت دچار سکون شود مگر آن‌که سرمایه‌گذاری در فناوری، مهارت‌آموزی و نوآوری افزایش یابد. دولت استرالیا اواخر ۲۰۲۵ اعلام کرد که افزایش بهره‌وری و مهارت نیروی کار را در صدر برنامه‌های اقتصادی ۲۰۲۶ خود قرار خواهد داد تا از این رهگذر هم رشد غیرتورمی تقویت شود و هم زمینه افزایش پایدار دستمزدها فراهم آید. سیاست مالی و بودجه دولت استرالیا در ۲۰۲۵ در سال ۲۰۲۵، وضعیت بودجه دولت فدرال استرالیا تصویری از بهبودهای کوتاه‌مدت همراه با چالش‌های بلندمدت بود. در سال مالی ۲۰۲۲/۲۳، رونق درآمدهای مالیاتی ناشی از صادرات کالا و اشتغال قوی به دولت این امکان را داد تا با مازاد بودجه معادل ۰٫۹٪ تولید ناخالص داخلی سال را به پایان برساند. همچنین، در سال مالی ۲۰۲۳/۲۴ نیز این روند ادامه یافت و دولت توانست مازادی معادل ۱۵٫۸ میلیارد دلار (معادل بیش از ۰٫۶٪ تولید ناخالص داخلی) ثبت کند و به نخستین دوره دو ساله مازاد بودجه در دو دهه اخیر دست یابد. این مازادها به دولت کمک کرد تا بخشی از بدهی‌های انباشته‌شده ناشی از بحران کرونا را بازپرداخت کند و نسبت بدهی عمومی به تولید ناخالص داخلی را به حدود ۲۰٪ کاهش دهد. در سطح بین‌المللی، چنین سطحی از بدهی دولتی به‌عنوان بدهی بسیار پایین ارزیابی می‌شود و یکی از نقاط قوت اقتصاد استرالیا محسوب می‌گردد. با این حال، با وجود این موفقیت‌ها، فشارهای ساختاری بر بودجه دولتی همچنان در حال افزایش است. هزینه‌هایی همچون نظام سلامت برای جمعیت سالخورده، طرح ملی بیمه معلولیت (NDIS) و هزینه‌های دفاعی و امنیتی (از جمله پیمان امنیتی جدید AUKUS) به طور سریع در حال رشد هستند. در به‌روزرسانی میان‌دوره‌ای بودجه در دسامبر ۲۰۲۵، وزیر خزانه‌داری، جم چالمرز، پیش‌بینی کرد که کسری بودجه سال ۲۰۲۵/۲۶ حدود ۳۶٫۸ میلیارد دلار خواهد بود، که نسبت به تخمین قبلی (۴۲ میلیارد دلار) بهبود یافته است. این کسری معادل ۱٪ تولید ناخالص داخلی است و نشان‌دهنده چالش‌های مالی بلندمدت است. پیش‌بینی می‌شود که کسری بودجه سالانه تا حداقل ۲۰۲۹ در بالای ۱٪ تولید ناخالص داخلی باقی بماند. دولت همچنین تأکید کرده است که برنامه «ترمیم مالی» را به‌تدریج و با حساسیت اقتصادی پیش خواهد برد، به این معنی که با کنترل رشد مخارج و اصلاحات درآمدی، قصد دارد کسری‌های ساختاری را مهار کرده و نسبت بدهی را در سطوح پایین حفظ کند. یکی از اقدامات مهم دولت در سال ۲۰۲۵، کاهش مالیات‌های مرحله ۳ بود که علی‌رغم هزینه‌زا بودن برای بودجه، دولت تصمیم گرفت طبق وعده‌های انتخاباتی آن را اجرا کند، اما تغییرات جزئی برای جلوگیری از اثر تورمی بیش‌ازحد اعمال شد. برخی کارشناسان معتقدند که این کاهش مالیاتی تأثیر مستقیمی بر افزایش تورم نخواهد داشت زیرا بیشتر به نفع اقشار پردرآمد است که احتمالاً بخش بزرگی از آن را پس‌انداز خواهند کرد. در مجموع، سیاست مالی دولت استرالیا در سال ۲۰۲۵ همچنان انبساطی و حمایتی باقی ماند. کاهش مالیات‌ها و افزایش هزینه‌های خدمات عمومی به عنوان محرک تقاضا عمل کردند، اما دولت با بازگشت بخشی از درآمدهای مازاد به خزانه سعی کرد از تشدید تورم جلوگیری کند و تعادلی بین حمایت از رشد اقتصادی و کنترل تورم برقرار سازد. بازارهای مالی و واکنش‌ها در ۲۰۲۵ دلار استرالیا (AUD) در سال ۲۰۲۵ نوسانات قابل توجهی داشت و تحت تأثیر تغییرات سیاست پولی و نوسانات دلار آمریکا، دوره‌های ضعف و قدرت را تجربه کرد. در ابتدای سال، نرخ برابری AUDUSD به حدود ۰٫۶۲ رسید، نزدیک به پایین‌ترین سطوح خود در سال‌های اخیر. با آغاز کاهش نرخ بهره در استرالیا و سقوط شاخص دلار امریکا، دلار استرالیا تقویت شد و پیش‌بینی‌ها نشان می‌داد که تا پایان سال به ۰٫۶۷ برسد. با این حال، نوسانات سیاسی و اقتصادی نظیر تنش‌های تجاری آمریکا و چین و داده‌های تورمی استرالیا باعث عقب‌نشینی موقتی آن شد، ولی در کل، دلار استرالیا مسیر صعودی ملایمی را پیمود. در بازار بدهی و اوراق قرضه، سال ۲۰۲۵ شاهد تعدیل نرخ‌ها و تغییرات در منحنی بازده بود. کاهش نرخ بهره و پایین آمدن تورم باعث افت بازده اوراق کوتاه‌مدت و حرکت منحنی بازده به سمت حالت نرمال شد. با این حال، در نیمه دوم سال، بازده اوراق بلندمدت افزایش یافت و تا پایان سال نرخ بازده اوراق ۱۰ ساله استرالیا در حدود ۴٫۴٪ تا ۴٫۷٪ قرار گرفت. این نرخ‌ها نشان‌دهنده انتظارات تورمی بالاتر از هدف ۲-۳٪ است. باوجود این افزایش‌ها، اعتبار دولت استرالیا همچنان مستحکم باقی ماند و اوراق دولتی نسبت به اوراق آمریکا جذابیت خود را حفظ کرد. بازار سهام استرالیا در سال ۲۰۲۵ عملکردی فراتر از انتظارات داشت و یکی از بازارهای پربازده جهان شد. شاخص S&P/ASX 200 تحت تأثیر کاهش نرخ بهره و رشد سهام بخش فناوری و معدن به دلیل علاقه جهانی به هوش مصنوعی و مواد اولیه باتری، افزایش یافت. با اینکه فضای خوش‌بینی در بورس حاکم بود و شاخص P/E بالاتر از میانگین تاریخی رسید، تحلیلگران هشدار دادند که این ارزش‌گذاری‌ها ممکن است بازار را در برابر شوک‌های جهانی آسیب‌پذیر کند. تنش‌های تجاری و غافلگیری‌های اقتصادی می‌تواند اعتماد سرمایه‌گذاران را به خطر بیندازد و منجر به اصلاحات در بازار سهام شود. با این حال، سال ۲۰۲۵ برای بورس استرالیا سالی نیرومند و رو به رشد بود. دورنمای اقتصاد استرالیا در سال ۲۰۲۶ با ورود به سال ۲۰۲۶، چشم‌ها معطوف به این است که آیا استرالیا می‌تواند دستاوردهای مثبت سال ۲۰۲۵ را تثبیت کند و چالش‌های باقی‌مانده را پشت سر بگذارد. تحلیل‌ها حاکی از آن است که اقتصاد استرالیا همچنان به رشد معتدل ادامه خواهد داد و تورم به طور تدریجی کاهش خواهد یافت. طبق پیش‌بینی سازمان همکاری اقتصادی و توسعه (OECD)، تولید ناخالص داخلی استرالیا از ۱٫۸٪ در ۲۰۲۵ به حدود ۲٫۲٪ در ۲۰۲۶ افزایش خواهد یافت. صندوق بین‌المللی پول نیز چشم‌انداز مشابهی دارد و نرخ رشد اقتصاد استرالیا در سال ۲۰۲۶ را ۲٫۱٪ برآورد کرده است. این بهبود نسبی به دلیل افزایش درآمد واقعی خانوار (به واسطه کاهش تورم و رشد دستمزدها)، سیاست‌های مالی حمایتی مانند ادامه تخفیفات مالیاتی و سرمایه‌گذاری در زیرساخت‌ها، و همچنین اثر کاهش نرخ بهره در ۲۰۲۵ بر سرمایه‌گذاری بخش خصوصی خواهد بود. بنابراین، می‌توان انتظار داشت که استرالیا در ۲۰۲۶ همچنان به رشد تدریجی دست یابد و از رکود اجتناب کند، هرچند که این رشد به طور چشمگیری سریع نخواهد بود. در جبهه تورم، پیش‌بینی‌ها کمی محتاطانه‌تر است. وزارت خزانه‌داری استرالیا و برخی بانک‌ها انتظار دارند که تورم به کندی کاهش یابد و تا اواسط ۲۰۲۶ در حدود ۳٫۵٪ تا ۳٫۷٪ باقی بماند که هنوز بالاتر از بازه هدف بانک مرکزی است. با این حال، سازمان همکاری اقتصادی و توسعه (OECD) و صندوق بین‌المللی پول خوش‌بین‌تر به نظر می‌رسند و پیش‌بینی می‌کنند که با ادامه سیاست‌های انضباطی، نرخ تورم تا پایان ۲۰۲۶ به بازه هدف ۲-۳٪ باز خواهد گشت. بانک مرکزی استرالیا نیز در آخرین گزارش خود تصریح کرد که طبق سناریوی پایه، تورم پایه تا نیمه دوم ۲۰۲۶ بالای ۳٪ خواهد ماند و تنها در اواخر ۲۰۲۷ به حوالی ۲٫۵٪ می‌رسد. بنابراین، به نظر می‌رسد که مهار کامل تورم نیاز به زمان بیشتری خواهد داشت و بانک مرکزی احتمالاً در نیمه اول ۲۰۲۶ نیز رویکردی محتاطانه در سیاست‌های پولی خود خواهد داشت. بسیاری از تحلیلگران پیش‌بینی می‌کنند که بانک مرکزی تنها یک نوبت کاهش نرخ بهره (حدود ۲۵ واحد پایه) در اوایل ۲۰۲۶ خواهد داشت که نرخ بهره را به ۳٫۳۵٪ کاهش خواهد داد. بعد از آن، احتمالاً بانک مرکزی منتظر خواهد ماند تا اطمینان حاصل کند که روند نزولی تورم به‌طور کامل در حال تحقق است. در زمینه ریسک‌ها و عوامل برون‌زا، دو عامل کلیدی در دورنمای ۲۰۲۶ برجسته هستند: چین و تجارت جهانی. اقتصاد چین، که بزرگ‌ترین شریک تجاری استرالیا است، همچنان با بحران املاک و کاهش رشد اقتصادی مواجه است. افت سرمایه‌گذاری در بخش ساخت‌وساز و کاهش تقاضا برای مواد خام از سوی چین (مانند سنگ آهن و زغال‌سنگ) می‌تواند رشد صادرات استرالیا را محدود کند. با این حال، دولت چین در اواخر ۲۰۲۵ اقداماتی را برای تحریک بخش مسکن انجام داد، از جمله کاهش نرخ بهره و تسهیل خرید مسکن در شهرهای بزرگ. این اقدامات احتمالاً در ۲۰۲۶ ثبات نسبی در اقتصاد چین ایجاد خواهد کرد. خوش‌بینانه‌ترین سناریو این است که رکود چین عمیق‌تر نخواهد شد و سرمایه‌گذاری این کشور به تدریج به حوزه‌های فناوری و انرژی پاک منتقل شود، که می‌تواند فرصتی برای صادرات استرالیا در بخش‌هایی مانند لیتیوم و مواد باتری باشد. عامل دیگر، تجارت جهانی و سیاست‌های آمریکا است. تنش‌های تجاری میان واشنگتن و پکن که در اوایل ۲۰۲۵ به اوج رسید، در نیمه دوم سال کاهش یافت و پیش‌بینی می‌شود در ۲۰۲۶ نیز کشورها به جای جنگ‌های تجاری تمام‌عیار، به توافقات دوجانبه مدیریت‌شده حرکت کنند. اگر این روند ادامه یابد و هیچ شوک تجاری جدیدی رخ ندهد، فضای بهتری برای اقتصادهای وابسته به تجارت مانند استرالیا فراهم خواهد شد. البته، هنوز ابهامات ژئوپلیتیک از جمله انتخابات میان دوره‌ای آمریکا، جنگ اوکراین و سیاست‌های اقلیمی می‌تواند بر قیمت کالاها و ریسک‌پذیری سرمایه‌گذاران اثر بگذارد. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی  در آغاز سال ۲۰۲۶، اقتصاد استرالیا همچنان به مسیر رشد معتدل ادامه خواهد داد. پیش‌بینی می‌شود که تورم کاهش یابد، ولی همچنان برای چند ماه در سطح بالاتر از هدف بانک مرکزی باقی بماند. بازار ارز و سهام استرالیا در صورت کاهش ریسک‌های جهانی تقویت خواهند شد، اما این روند به پایداری تورم داخلی و تثبیت چشم‌انداز رشد بستگی دارد. در بازار سهام، اگرچه رشد ادامه خواهد داشت، نوسانات به دلیل ارزش‌گذاری‌های بالاتر افزایش خواهد یافت. در نهایت، استرالیا در ۲۰۲۶ به‌عنوان یکی از اقتصادهای پیشرفته با اقتصادی مقاوم و آزموده‌شده ظاهر خواهد شد که می‌تواند به عنوان الگویی از مدیریت موفق در برابر چالش‌ها برای سایر کشورها عمل کند. با این حال، پایداری این موفقیت در گرو اصلاحات ساختاری و انعطاف‌پذیری در برابر تکانه‌های بیرونی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چین در سال 2026 سیاست مالی فعال‌تری برای تقویت تقاضای داخلی اعلام می‌کند

چین در سال 2026 سیاست مالی خود را به طور فعال‌تری پیش خواهد برد تا تقاضای داخلی را تقویت کند و به کاهش وابستگی به صادرات و تقویت اعتماد عمومی بپردازد. وزارت دارایی چین در بیانیه‌ای که پس از نشست دو روزه سیاست‌گذاری منتشر کرد، اعلام کرد که این کشور در سال آینده سیاست مالی "فعال‌تر" و پرقدرت‌تری خواهد داشت، با تمرکز بر تقویت مصرف، نوآوری و حمایت اجتماعی. این تغییر سیاست در حالی صورت می‌گیرد که چین همچنان با ضعف اعتماد داخلی روبه‌رو است و در تلاش است تا رشد پایدارتر و متعادل‌تری داشته باشد. وزارت دارایی تأکید کرد که هدف اصلی، کاهش وابستگی به رشد مبتنی بر صادرات و تلاش برای بازسازی تقاضای داخلی است. یکی از محورهای اصلی سیاست‌های آینده چین، تقویت مصرف و سرمایه‌گذاری و همچنین پرورش منابع جدید رشد است. دولت چین قصد دارد در سرمایه‌گذاری در "نیروهای تولیدی جدید" سرمایه‌گذاری کند، که به صنایع پیشرفته، صنایع دیجیتال و فناوری‌های نوظهور اشاره دارد. حمایت از نوآوری و تقویت موتورهای رشد جدید از جمله اولویت‌های اصلی خواهد بود. علاوه بر این، تقویت سیستم تأمین اجتماعی یکی دیگر از برنامه‌های مهم وزارت دارایی بود. دولت چین به بهبود دسترسی به خدمات بهداشتی و آموزشی پرداخته است، که این اقدامات به کاهش پس‌انداز احتیاطی خانوارها و ترغیب آن‌ها به مصرف بیشتر کمک می‌کند. بحران ممتد بخش مسکن نیز بر احساسات عمومی تأثیر منفی گذاشته و ضرورت سیاست‌های تثبیت‌کننده و بازسازی اعتماد در میان خانوارها را برجسته کرده است. چین همچنین به دنبال اهداف ساختاری گسترده‌تری برای سال 2026 است، از جمله ادغام عمیق‌تر اقتصادهای شهری و روستایی و پیشرفت بیشتر به سمت مدلی سبزتر برای رشد. این اقدامات با تلاش‌های بلندمدت برای تغییر اقتصاد چین به سمت توسعه‌ای پایدارتر و متعادل‌تر هم‌راستا است، حتی در حالی که فشارهای رشد کوتاه‌مدت همچنان ادامه دارند. در نهایت، چین قصد دارد به‌طور مستمر از سیاست مالی فعال خود برای تحریک تقاضای داخلی و حفظ رشد نسبتا قوی استفاده کند، که به عنوان یکی از ارکان استراتژی کلان اقتصادی این کشور در سال‌های آینده ادامه خواهد یافت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اعتراف دیرهنگام فدرال رزرو؛ وقتی سیاست پولی به تشدید نابرابری انجامید

در سال‌های اخیر، سیاست‌های پولی فدرال رزرو بیش از آنکه به‌عنوان ابزاری برای ثبات اقتصادی دیده شوند، به یکی از عوامل تشدید شکاف اقتصادی در ایالات متحده بدل شده‌اند. اکنون شماری از سیاست‌گذاران این نهاد به‌صراحت اذعان می‌کنند که ترمیم پیامدهای این روند؛ آنچه اقتصاددانان از آن با عنوان «اقتصاد K-شکل» یاد می‌کنند؛ به‌سادگی در اختیار بانک مرکزی نیست. در دوران همه‌گیری، نرخ‌های بهره فوق‌العاده پایین فرصتی طلایی برای بخش ثروتمند جامعه فراهم کرد. میلیون‌ها آمریکایی، به‌ویژه در دهک‌های بالای درآمدی، توانستند با وام‌های ارزان خانه بخرند یا دارایی‌های مالی خود را گسترش دهند. اگرچه هزینه‌های استقراض امروز به‌مراتب بالاتر از سال‌های کروناست، اما بنا بر داده‌های رسمی، هنوز حدود یک‌پنجم مالکان خانه وام مسکنی با نرخ کمتر از ۳ درصد دارند؛ مزیتی که هم پرداخت ماهانه را پایین نگه داشته و هم از مسیر افزایش قیمت مسکن، ثروت آن‌ها را تقویت کرده است. همزمان، بازار سهام آمریکا در آستانه ثبت سالی دیگر از بازدهی‌های قابل‌توجه قرار دارد. سرمایه‌گذاری‌های سنگین در حوزه هوش مصنوعی، یک بازار صعودی کم‌سابقه سه‌ساله را رقم زده است؛ رشدی که عمدتاً نصیب دارندگان سهام و دارایی‌های مالی شده است. در مقابل، خانوارهای کم‌درآمد که اغلب مستأجرند و سهمی اندک از بازار سهام دارند، از این «اثر ثروت» بی‌بهره مانده‌اند. حتی رشد دستمزد آن‌ها نیز در سال ۲۰۲۵ از شتاب افزایش درآمد دهک‌های بالایی عقب افتاده است. همین شکاف، مسئله «قدرت خرید» را به یکی از اصلی‌ترین دغدغه‌های اجتماعی و سیاسی آمریکا تبدیل کرده؛ موضوعی که در نظرسنجی‌ها به‌ویژه در میان اقشار کم‌درآمد برجسته است. با این حال، سیاست‌گذاران پولی می‌پذیرند که ابزارهای آن‌ها برای مداخله مستقیم در این نابرابری محدود است. کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو، در سخنانی در نشست مدیران عامل دانشگاه ییل، تصویری گویا از این دوپارگی ارائه کرد: در حالی که کسب‌وکارهای مرتبط با یک‌سوم بالای توزیع درآمدی وضعیت «عالی» دارند، نیمه پایینی جامعه با این پرسش مواجه است که «چه بر سر اقتصاد آمد؟». او و دیگر مقام‌ها، از جمله جروم پاول، در سال جاری بارها به گسترش نابرابری اقتصادی اذعان کرده‌اند. به گفته والر، بهترین کاری که فدرال رزرو می‌تواند انجام دهد، احیای پایدار بازار کار و تقویت رشد اقتصادی است؛ به این امید که امنیت شغلی و رشد دستمزدها در نهایت به اقشار پایین‌تر نیز برسد. اما نقش سیاست پولی در شکل‌گیری این وضعیت، هرچند ناخواسته، انکارناپذیر است. بازگشت به ریشه‌ها نشان می‌دهد این پدیده تنها محصول دوران کرونا نیست. پس از بحران مالی ۲۰۰۸، تزریق گسترده نقدینگی و سیاست‌های انبساطی طولانی‌مدت، ارزش دارایی‌هایی مانند سهام و مسکن را به‌شدت افزایش داد و فاصله میان «داراها و ندارها» را تثبیت کرد. اگرچه در سال‌های ابتدایی پس از همه‌گیری، کمبود نیروی کار باعث رشد سریع دستمزدهای پایین‌ترین دهک‌ها شد، اما این روند در ۲۰۲۵ معکوس شد؛ به‌طوری‌که رشد دستمزد دهک پایین از رشد درآمد بالاترین گروه‌ها عقب افتاد. مسئله اصلی آن است که ابزار کلیدی فدرال رزرو؛ نرخ‌های بهره، ابزاری «کند» و عمومی است. این ابزار نمی‌تواند به‌طور هدفمند از گروهی خاص حمایت کند و حتی کنترل مستقیم بر نرخ‌های بلندمدت نیز در اختیار بانک مرکزی نیست. طی دو سال گذشته، کاهش مجموعاً ۱.۷۵ واحد درصدی نرخ بهره با هدف حمایت از بازار کار انجام شده، به امید آنکه کاهش هزینه‌های تأمین مالی، به‌تدریج به نفع همه تمام شود. مری دالی، رئیس فدرال رزرو سان‌فرانسیسکو، پس از تصمیم دسامبر برای سومین کاهش متوالی نرخ بهره تأکید کرد که مهار تورم تا سطح هدف ۲ درصدی غیرقابل‌چشم‌پوشی است، اما مسیر رسیدن به این هدف اهمیت دارد. به باور او، تداوم رشد اقتصادی و جلوگیری از تضعیف بازار کار، پیش‌شرط دستیابی به افزایش واقعی و پایدار دستمزدهاست. در نهایت، راهبرد فدرال رزرو برای کاستن از آثار اقتصاد K-شکل، بیش از آنکه بر توزیع مستقیم ثروت متمرکز باشد، بر جلوگیری از وخامت بازار کار استوار است. برای خانوارهای کم‌درآمد، تهدید بیکاری بسیار جدی‌تر از تورم انباشته است؛ چراکه برخلاف اقشار ثروتمند، نه از افزایش ارزش دارایی‌ها بهره می‌برند و نه دسترسی آسانی به اعتبار دارند. آن‌ها عمدتاً به یک متغیر وابسته‌اند: دستمزدی که باید سریع‌تر از تورم رشد کند و این دقیقاً همان نقطه‌ای است که سیاست پولی، به‌تنهایی، توان تضمین آن را ندارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا هر گزینه‌ای که ترامپ انتخاب کند، رئیس مستقلی برای فدرال رزرو نخواهد بود؟

بحث بر سر اینکه چه کسی رئیس بعدی فدرال رزرو آمریکا خواهد شد، بیش از آنکه به نام افراد گره خورده باشد، به یک واقعیت عمیق‌تر اشاره دارد: در دوران دوم ریاست‌جمهوری دونالد ترامپ، استقلال بانک مرکزی دیگر معیار اصلی انتخاب نخواهد بود. بر اساس اجماع شکل‌گرفته در وال‌استریت، کِوین هَسِت، مشاور نزدیک ترامپ و رئیس شورای اقتصاد ملی کاخ سفید، شانس بالایی برای تصدی ریاست فدرال رزرو دارد. اما همزمان، بسیاری از فعالان بازار معتقدند که او گزینه مناسبی نیست. این تناقض از یک نقطه مشترک سرچشمه می‌گیرد: نزدیکی بیش از حد به ترامپ. منتقدان می‌گویند کسی که تا این حد به رئیس‌جمهور نزدیک است، نمی‌تواند یک بانکدار مرکزی مستقل باشد. با این حال، مسئله اصلی شاید اصلاً شخص هَسِت نباشد. این انتقال قدرت در فدرال رزرو از آن جهت منحصر‌به‌فرد است که ترامپ اساساً به دنبال یک رئیس «مستقل» به معنای کلاسیک آن نیست. او به صراحت می‌خواهد رئیس فدی را منصوب کند که از دستورکار اقتصادی‌اش حمایت کند؛ دستورکاری که در مرکز آن، کاهش تهاجمی نرخ بهره قرار دارد. ترامپ این نگاه را اخیراً در شبکه‌های اجتماعی آشکار کرد. او ضمن تمجید از رشد قوی اقتصاد آمریکا، ابراز نارضایتی کرد که بازارها گاهی به‌دلیل ترس از واکنش انقباضی فدرال رزرو به داده‌های خوب، افت می‌کنند. این در حالی است که واقعیت بازار تصویر متفاوتی نشان می‌دهد: طی دو سال گذشته، رشد اقتصادی مناسب بوده، بورس رکوردهای متعددی ثبت کرده و فدرال رزرو نیز نرخ بهره را کاهش داده است؛ زیرا نگرانی اصلی سیاست‌گذاران نه تورم، بلکه ریسک‌های بازار کار بوده است. اما برای ترامپ این کافی نیست. او صریحاً اعلام کرده که رئیس بعدی فدرال رزرو باید در شرایط خوب بازار نیز نرخ بهره را کاهش دهد و هر کسی که با این دیدگاه مخالف باشد، شانسی برای ریاست نخواهد داشت. به زبان ساده، رئیس آینده فد تنها در صورتی به این جایگاه می‌رسد که از پیش، به کاهش نرخ بهره متعهد شده باشد؛ تعهدی که با تعریف متعارف استقلال بانک مرکزی سازگار نیست. در این چارچوب، تمام گزینه‌های نهایی؛ کوین هَسِت، کوین وارش (عضو سابق هیئت‌مدیره فد)، کریستوفر والر (عضو فعلی فدرال رزرو) و ریک رایدر از بلک‌راک؛ به نوعی از کاهش نرخ بهره حمایت کرده‌اند. بنابراین، تمرکز انتقادات صرفاً بر هَسِت شاید اغراق‌آمیز باشد و حتی شایستگی‌های حرفه‌ای او را نادیده بگیرد. هَسِت دارای دکترای اقتصاد، سابقه فعالیت در فدرال رزرو، اندیشکده‌های معتبر و مقالات علمی است و زبان او برای اقتصاددانان آشناست، هرچند پیش‌بینی‌های بحث‌برانگیزی نیز در کارنامه‌اش دیده می‌شود. سوابق او در دوره نخست ترامپ نیز کاملاً یکدست نیست. هَسِت زمانی که ریاست شورای مشاوران اقتصادی را بر عهده داشت، در مواردی در برابر فشارهای سیاسی ایستادگی کرد؛ از جمله اختلاف با پیتر ناوارو بر سر تعرفه‌ها و دفاع علنی از جروم پاول زمانی که ترامپ به او حمله می‌کرد. با این حال، او خود بعدها نوشت که کار در آن فضای سیاسی فرساینده بوده و در نهایت کناره‌گیری کرد. پس از خروج از دولت، هَسِت از سیاست‌های دولت بایدن انتقاد کرد و حتی درباره افزایش تورم هشدارهایی داد که بعدها درست از آب درآمد. او همچنین در مقاطعی از اقدامات انقباضی فدرال رزرو دفاع کرد. اما بازگشتش به کاخ سفید در سال ۲۰۲۵، چهره‌ای متفاوت از او نشان داد: مواضع صریح‌تر سیاسی، انتقاد تند از فدرال رزرو و حتی زیر سؤال بردن نهادهای آماری. در این میان، حامیان کوین وارش معتقدند او به‌دلیل فاصله‌اش از ترامپ می‌تواند مستقل‌تر باشد. اما شواهد رفتاری او در سال‌های اخیر چنین اطمینانی نمی‌دهد. وارش که سابقه‌ای «هاوکیش» در سیاست پولی دارد، در دوره حضور ترامپ در کاخ سفید، به‌تدریج مواضع خود را تعدیل کرده و حتی خواستار کاهش شدید نرخ بهره شده است؛ آن هم در شرایطی که تورم بالاتر از هدف فدرال رزرو قرار دارد. کریستوفر والر، در مقایسه، تصویری منسجم‌تر ارائه می‌دهد. او بدون حمله به پاول و با استدلال‌های نسبتاً پایدار اقتصادی به جمع حامیان کاهش نرخ بهره پیوسته است؛ موضوعی که برای اقتصاددانان اهمیت دارد، زیرا نشان می‌دهد اگر داده‌ها تغییر کنند، موضع او نیز می‌تواند تغییر کند. در نهایت، واقعیت تلخ این است که ترامپ کاهش نرخ بهره را ابزاری کلیدی برای تحریک رشد، تقویت بازارها و حتی مهار کسری بودجه می‌داند. دیر یا زود، او ممکن است خواسته‌ای را مطرح کند که با ملاحظات حرفه‌ای فدرال رزرو همخوانی نداشته باشد. پرسش اصلی اینجاست: آیا رئیس آینده فد؛ چه هَسِت باشد، چه وارش، چه والر یا هر گزینه دیگر؛ توان ایستادگی در برابر چنین فشاری را خواهد داشت؟ پاسخ این پرسش تنها در عمل روشن می‌شود. اما یک نکته مسلم است: تنها بانکدار مرکزی که تاکنون نشان داده توان مقابله با ترامپ را دارد، جروم پاول است؛ و دقیقاً به همین دلیل، نام او دیگر در فهرست گزینه‌های ریاست آینده فدرال رزرو دیده نمی‌شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر