این شرکت همچنین تأکید کرد که این تأسیسات با بهرهگیری از فناوریهای پیشرفته، مصرف آب را به حداقل خواهد رساند.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
این شرکت همچنین تأکید کرد که این تأسیسات با بهرهگیری از فناوریهای پیشرفته، مصرف آب را به حداقل خواهد رساند.

شرکت چینی BYD با شتابی چشمگیر در حال گسترش حضور خود در بازار اروپا است؛ بهطوریکه ثبتنام خودروهای این شرکت در ماه ژانویه با رشد ۱۶۵ درصدی نسبت به مدت مشابه سال قبل، به ۱۸٬۲۴۲ دستگاه رسید و سهم بازار آن را به ۱.۹ درصد افزایش داد. در مقابل، تسلا با کاهش شتاب مواجه شده است؛ ثبتنام خودروهای این شرکت ۱۷ درصد افت کرده و به ۸٬۰۷۵ دستگاه رسیده و سهم بازار آن نیز به ۰.۸ درصد کاهش یافته است. این شکاف، نشاندهنده واگرایی فزاینده میان دو شرکت است: توسعه سریع BYD—که هم بر خودروهای تمامبرقی و هم مدلهای هیبریدی تکیه دارد—در حال شتاب گرفتن است، در حالیکه عملکرد تسلا در بازار اروپا همچنان روندی نزولی دارد. با وجود کاهش جزئی در مجموع فروش خودرو در اتحادیه اروپا، خودروهای برقی در حال افزایش سهم خود هستند و اکنون ۱۹.۳ درصد از بازار را تشکیل میدهند؛ موضوعی که بر تداوم روند بلندمدت گذار به برقیسازی تأکید دارد.
شرکت AMD توافق کرده است طی پنج سال آینده تا سقف ۶۰ میلیارد دلار تراشههای هوش مصنوعی به شرکت متا عرضه کند. بر اساس این توافق، متا همچنین این اختیار را خواهد داشت که تا ۱۰ درصد از سهام AMD را در اختیار بگیرد. در واکنش به این خبر سهام شرکت AMD در معاملات پیشاز بازگشایی بازار با تقاضا روبهور شده و شاهد افزایش ۲۵ دلاری قیمت سهام این شرکت هستیم.
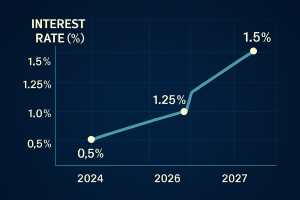
بانک MUFG اعلام کرده است که اکنون انتظار دارد بانک مرکزی ژاپن (BOJ) بهجای ماه ژوئیه، در آوریل اقدام به افزایش نرخ بهره کند. این مؤسسه همچنین نرخ نهایی (ترمینال) را ۱.۵٪ پیشبینی میکند؛ رقمی که پیشتر ۱.۲۵٪ برآورد شده بود. بانک MUFG همچنین پیشبینی میکند که افزایشهای بعدی نرخ بهره به این ترتیب انجام شود: افزایش به ۱.۲۵٪ در اکتبر ۲۰۲۶ افزایش به ۱.۵٪ در آوریل ۲۰۲۷
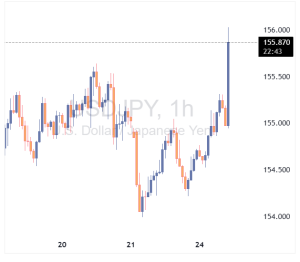
به گزارش روزنامه «ماینیچی»، نخستوزیر ژاپن، سانائه تاکایچی، در دیدار هفته گذشته خود با رئیس بانک مرکزی ژاپن (BOJ)، کازوئو اوئدا، نگرانیهایی را درباره ادامه روند افزایش نرخ بهره مطرح کرده است. این دیدار که کمتر از ۲۰ دقیقه طول کشیده، بهرغم کوتاهی، فرصتی برای انتقال دیدگاههای نخستوزیر درباره تأثیرات احتمالی سیاستهای پولی فراهم کرده است. در حالی که این موضعگیری در زمان دیدار علنی نشده بود، منابع متعدد به «ماینیچی» گفتهاند که تاکایچی تمایل چندانی به ادامه افزایش نرخ بهره ندارد. این موضوع بانک مرکزی را در موقعیتی دشوار قرار داده است؛ جایی که باید میان استقلال سیاستگذاری و هماهنگی با دولت، تصمیمگیری کند. در واکنش به این گزارش، نرخ برابری دلار به ین (USDJPY) با جهشی سریع به محدوده ۱۵۵.۸۰ تا ۱۵۵.۹۰ رسید و خریداران در تلاشند تا سطح مقاومتی ۱۵۶.۰۰ را بشکنند. عبور از میانگین متحرک ۱۰۰ روزه (۱۵۴.۹۸) نیز به تقویت روند صعودی کمک کرده است. با این حال، تحلیلگران هشدار میدهند که عبور پایدار از سطح ۱۵۵.۰۰ ممکن است با واکنش وزارت دارایی ژاپن و افزایش احتمال مداخله ارزی همراه شود.
در یک نگاه پیشتازی تراشهسازان: سهام شرکتهای سامسونگ، TSMC و اسکی هاینیکس تحت تأثیر هجوم خریداران، رکوردهای قیمتی جدیدی را ثبت کردند. جهش شاخصهای منطقهای: بورس تایوان با ۲.۷٪ و کره جنوبی با ۲٪ رشد، پیشتاز بازارهای جهانی بودند؛ همزمان قراردادهای آتی S&P 500 نیز ۰.۲٪ افزایش یافت. اصلاح در بازار داراییهای امن: قیمت جهانی طلا و نقره پس از یک رالی صعودی چهار روزه، با بهبود اشتهای ریسک در بازار سهام، با کاهش مواجه شد. تثبیت بیتکوین: پادشاه ارزهای دیجیتال با اندکی عقبنشینی، جایگاه خود را در محدوده ۶۳,۰۰۰ دلار حفظ کرد. پس از یک دوره نگرانی از تأثیرات مخرب هوش مصنوعی بر مدلهای سنتی کسبوکار، بازارهای آسیایی در معاملات روز ۲۴ فوریه ۲۰۲۶ شاهد بازگشت اعتماد سرمایهگذاران بودند. در حالی که والاستریت روزهای پرنوسانی را پشت سر میگذارد، غولهای تکنولوژی شرق دور با تکیه بر زیرساختهای سختافزاری، مسیر صعودی متفاوتی را در پیش گرفتهاند. این گزارش را financialjuice منتشر شده و توسط یوتوتایمز بازخوانی شده است تا ابعاد این چرخش بازار را بررسی کند. فروکش کردن موقت «معاملات ترس» طی روزهای اخیر، انتشار گزارشی از سوی موسسه «سیترینی ریسرچ» درباره تهدیدات هوش مصنوعی برای صنایع پرداخت و لجستیک، منجر به پدیدهای موسوم به «معاملات ترس» شده بود. این اصطلاح زمانی به کار میرود که سرمایهگذاران به دلیل ابهامات سیستمی، به طور گسترده اقدام به فروش داراییهای خود میکنند. با این حال، در معاملات اخیر، بازار با تغییر تمرکز به سمت تولیدکنندگان تراشه، این فشار فروش را خنثی کرد. ✔️ بیشتر بخوانید: پیشبینی انفجاری UBS: طلا در راه ۶۲۰۰ دلار؛ آیا ذخایر جهانی رو به اتمام است؟ واکاوی اعداد؛ چرا بورس آسیا سبزپوش شد؟ در حالی که شاخصهای ایالات متحده با کاهش روبرو شدند، بازارهای آسیایی عملکردی منعطف از خود نشان دادند. بورس تایوان با ۲.۷٪ و کره جنوبی با ۲٪ رشد، پیشتاز بودند. بازگشت چین از تعطیلات سال نو به شاخص MSCI آسیا-پاسیفیک کمک کرد تا ضررهای اولیه را جبران کرده و ۰.۲٪ رشد کند. معاملهگران با هجوم به سمت شرکتهایی مثل سامسونگ، TSMC و اسکی هاینیکس، آنها را به قلههای قیمتی جدیدی رساندند؛ چرا که این شرکتها را «بیل و کلنگ» (زیرساخت حیاتی) صنعت هوش مصنوعی میدانند. جابهجایی نقدینگی؛ خروج از طلا و تثبیت ارزهای دیجیتال بهبود سنتیمنت خریداران در بورس، منجر به خروج موقت سرمایه از پناهگاههای سنتی شد. طلا و نقره که پس از ۴ روز صعود متوالی به قله رسیده بودند، با کاهش تقاضا مواجه شدند. در بازار ارزهای دیجیتال نیز، بیتکوین در یک «فاز تثبیت قیمت» قرار گرفته است (زمانی که قیمت در یک محدوده باریک حرکت میکند تا مسیر بعدی مشخص شود) و در سطح ۶۳ هزار دلار معامله میشود. جمعبندی استراتژیک بر اساس بازخوانی یوتوتایمز از مقاله financialjuice؛ روند فعلی: وحشت ناشی از گزارشهای منفی هوش مصنوعی تا حدودی تعدیل شده و تمرکز سرمایهها به سمت بخش سختافزار تغییر یافته است. نکته کلیدی: علیرغم صعود بازارهای آسیایی، عدم قطعیت درباره تعرفههای تجاری آمریکا همچنان یک ریسک سیستماتیک محسوب میشود. بازار در وضعیت «انتظار محتاطانه» قرار دارد و معاملهگران باید واکنش والاستریت به رشد بازارهای شرق را به دقت زیر نظر داشته باشند.
به گزارش خبرگزاری نیکی ژاپن، اسکات بسنت، وزیر خزانهداری ایالات متحده، در ماه ژانویه هدایت بررسی نرخ ارز ین را برعهده داشته تا در بحبوحهٔ نوسانات ناشی از انتخابات ژاپن، ثبات بازارها حفظ شود. این اقدام بهصورت مستقل و بدون درخواست رسمی از سوی ژاپن انجام شده است. بررسی نرخ در تاریخ ۲۳ ژانویه توسط بانک فدرال رزرو نیویورک و به دستور وزارت خزانهداری انجام شد؛ زمانی که نرخ ین در برابر دلار به حدود سطح ۱۵۸ رسیده بود. پس از این اقدام، نرخ ین تا حدود سطح ۱۵۵ تقویت شد. مقامات آمریکایی اعلام کردند که وزارت دارایی ژاپن در آن زمان هیچگونه درخواست رسمی برای بررسی نرخ یا مداخله هماهنگ ارائه نکرده بود، اما واشنگتن در صورت دریافت چنین درخواستی آماده همکاری بوده است. این اقدام در شرایطی انجام شد که بازده اوراق قرضه بلندمدت ژاپن افزایش یافته بود؛ بهطوریکه بازده اوراق ۴۰ ساله برای نخستین بار به ۴ درصد رسید. فشار فروش به بازار اوراق خزانهداری آمریکا نیز سرایت کرد و بازده اوراق ۱۰ ساله تا ۴.۳ درصد بالا رفت، سپس پس از بررسی نرخ به حدود ۴ درصد کاهش یافت. مقامات آمریکایی گفتند بسنت نگران برداشت اشتباه بازار از سیگنالهای اوراق ژاپن بوده و معتقد بود افزایش بازده جهانی میتواند ثبات مالی را تهدید کند. این اقدام در چارچوب سیاست کلی ایالات متحده برای استفاده از قدرت اقتصادی جهت حمایت از ثبات متحدان انجام شده است. پس از پیروزی قاطع سانائه تاکایچی در انتخابات، مقامات آمریکایی معتقدند که بیثباتی سیاسی کاهش یافته و به وزیر دارایی ساتسوکی کاتایاما و رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعتماد دارند. اگرچه در حال حاضر برنامهای برای اقدامات جدید اعلام نشده، اما هماهنگی نزدیک با ژاپن ادامه خواهد داشت.
در یک نگاه شاخص CSI300 در بازگشایی +۱.۴٪ رشد کرد. شاخص Shanghai Composite +۱.۲٪ افزایش یافت. رأی دیوان عالی آمریکا علیه تعرفههای اضطراری ترامپ عامل اصلی خوشبینی بود. شاخص Hang Seng پس از جهش ۲.۵٪ روز دوشنبه، امروز بیش از ۱٪ افت کرد. بازارهای چین پس از تعطیلات طولانی، با امید به کاهش فشارهای صادراتی ناشی از رأی دیوان عالی آمریکا، با جهش بازگشایی شدند. این تحول میتواند مسیر تازهای برای صنایع تولیدی و صادراتمحور چین در ماههای آینده ترسیم کند. بازگشت پرقدرت پس از تعطیلات بازارهای چین پس از تعطیلات ۹ روزه بازگشایی شدند و شاخصهای اصلی با رشد قابل توجه همراه بودند. شاخص CSI300 با رشد ۱.۴٪ و Shanghai Composite با افزایش ۱.۲٪ در آغاز معاملات، نشان دادند که سرمایهگذاران به آینده صادرات چین امیدوارند. رأی دیوان عالی آمریکا؛ سیگنال مثبت برای صادرات سرمایهگذاران رأی دیوان عالی آمریکا مبنی بر لغو تعرفههای اضطراری «متقابل» ترامپ را بهعنوان نشانهای از کاهش فشارهای تجاری تلقی کردند. اگرچه ترامپ پس از آن تعرفه جهانی ۱۵٪ را اعلام کرد، تحلیلگران معتقدند این تغییرات میتواند در مجموع به کاهش نرخ مؤثر تعرفهها برای چین منجر شود. واکنش متفاوت هنگکنگ در حالی که بازارهای چین با خوشبینی باز شدند، شاخص Hang Seng در هنگکنگ بیش از ۱٪ افت کرد. این کاهش پس از جهش ۲.۵٪ روز دوشنبه رخ داد و نشاندهنده برداشت محتاطانهتر سرمایهگذاران هنگکنگی از تحولات اخیر است. پیامدهای بازار و زنجیره تأمین رأی دیوان عالی آمریکا باعث شده سرمایهگذاران جهانی در حال بازنگری در چشمانداز تعرفهها باشند. اگرچه هنوز عدم قطعیت در سیاست تجاری آمریکا بالا است، اما این تحول میتواند به کاهش ریسک صادراتی چین و بهبود فضای مذاکرات دوجانبه کمک کند. جمعبندی استراتژیک در بازار چین؛ خوشبینی نسبت به کاهش فشارهای تعرفهای با احتیاط در برابر عدم قطعیتهای سیاستی همراه شده است.
والاستریت ژورنال گزارش داد که اپل قصد دارد بخشی از تولید مکمینی را در سال ۲۰۲۶ به شهر هیوستون منتقل کند. این تولید در تأسیسات شرکت فاکسکان انجام خواهد شد و هدف آن پاسخگویی به تقاضای داخلی ایالات متحده است، در حالی که بخش عمدهای از تولید همچنان در آسیا باقی میماند. این اقدام بخشی از روند گستردهتر تنوعبخشی به زنجیره تأمین اپل است که در واکنش به تنشهای ژئوپلیتیکی، تغییرات سیاست تجاری و اختلالات زنجیره تأمین در سالهای اخیر دنبال شده است. با راهاندازی خط مونتاژ در تگزاس، اپل میتواند زمان تحویل به مشتریان آمریکایی را کاهش داده و ریسکهای تعرفهای را محدود کند. با وجود این، اپل تأکید کرده که تولید مکمینی در هیوستون صرفاً مکمل زنجیره فعلی خواهد بود و جایگزین تولید آسیایی نمیشود. مکمینی بهدلیل طراحی ماژولار و مونتاژ سادهتر، گزینهای مناسب برای تولید منطقهای محسوب میشود.
چین ۲۰ شرکت ژاپنی را به فهرست کنترل صادرات خود اضافه کرده و محدودیتهای تازهای بر اقلام «دوکاربردی» اعمال کرده است؛ اقدامی که تنشهای تجاری پکن–توکیو را تشدید میکند و میتواند هزینههای انطباق، تأخیر در تحویل و ریسکهای زنجیره تأمین در آسیا را افزایش دهد. وزارت بازرگانی چین اعلام کرد صادرات هرگونه کالای دوکاربردی به این شرکتها بدون دریافت مجوز ممنوع است و طرفهای خارجی نیز حق انتقال اقلام دوکاربردی با منشأ چین به این شرکتها را ندارند. پکن دلیل این اقدام را «عدم امکان تأیید کاربران نهایی» عنوان کرده و آن را در راستای جلوگیری از «نظامیسازی دوباره ژاپن» توصیف کرده است. در فهرست جدید، نام شرکتهایی مانند Subaru، Mitsubishi Materials، Sumitomo Heavy Industries و چند شرکت فعال در حوزه هوافضا دیده میشود؛ بخشهایی که در آن قطعات دوکاربردی میتوانند در محصولات تجاری نیز بهکار روند. این تصمیم در شرایطی اتخاذ شده که روابط چین و ژاپن از اواخر ۲۰۲۵ بهدلیل اظهارات نخستوزیر ژاپن درباره تایوان دچار تنش شده بود. تحلیلگران میگویند این اقدام بخشی از الگوی پکن برای استفاده از ابزارهای تجاری جهت ارسال پیام سیاسی است، بدون آنکه تجارت کلان دو کشور را مختل کند. از منظر بازارها، مهمترین پیامدها شامل افزایش هزینههای انطباق، نیاز به مجوزهای موردی، احتمال تأخیر در زنجیره تأمین و افزایش ریسک برای صنایع ژاپنی در حوزههای مواد، تولید پیشرفته و قطعات هوافضا است.
بر اساس گزارش وبسایت خبری پلیتیکو، مایک جانسون، رئیس مجلس نمایندگان آمریکا، روز دوشنبه آب پاکی را روی دست دولت ریخت. وی صراحتاً اعلام کرد که بسیار بعید است کنگره هیچگونه قانونی را برای تثبیت و رسمی کردن برنامههای تعرفهای دونالد ترامپ تصویب کند. این اظهارات در حالی مطرح میشود که دیوان عالی ایالات متحده هفته گذشته، با صدور رایی قاطع، تعرفههای گسترده دولت ترامپ را لغو و آنها را غیرقانونی اعلام کرده بود. پس از رای دیوان عالی، دونالد ترامپ بلافاصله یک تعرفه جهانی ۱۵ درصدی جدید وضع کرد که بر اساس قانون، تنها ۱۵۰ روز اعتبار دارد. پس از پایان این مهلت پنجماهه، کنگره موظف است برای تمدید این تعرفهها وارد عمل شده و رایگیری کند. اما به گفته سه منبع آگاهی که نخواستند نامشان فاش شود، مقامات ارشد حزب جمهوریخواه در محافل خصوصی اعتراف کردهاند که حمایت و آرای کافی برای تمدید این قانون را در اختیار ندارند. این فقدان اجماع نشان میدهد که تداوم جنگ تعرفهای ترامپ، حتی در میان همحزبیهای او در کنگره نیز با بنبست جدی مواجه شده است.
در یک نگاه گزارش موسسه اعتبارسنجی فیچ درباره تداوم فشار تعرفهها بر شرکتهای آمریکایی با وجود رای دیوان عالی. جایگزینی سریع تعرفههای لغوشده با یک تعرفه جهانی جدید ۱۵ درصدی توسط دولت دونالد ترامپ. آسیبپذیری شدید ۳۰ درصد از شرکتهای دارای اوراق پرخطر و کسبوکارهای کوچک در برابر شوکهای هزینهای. چشمانداز «خنثی» برای سال ۲۰۲۶ با وجود وخامت در چهار بخش کلیدی از جمله خودروسازی و خردهفروشی. بر اساس تازهترین گزارش موسسه اعتبارسنجی فیچ، رای اخیر دیوان عالی ایالات متحده مبنی بر لغو تعرفههای وضع شده تحت «قانون اختیارات اقتصادی اضطراری بینالمللی» (IEEPA)، ممکن است تنها یک تسکین موقت برای برخی شرکتهای آمریکایی باشد. این موسسه هشدار داده است که ابهامات جدید پیرامون رژیم تجاری کشور، میتواند مزایای این لغو را خنثی کرده و با افزایش پیچیدگیهای عملیاتی، تصمیمگیریهای تجاری را برای مدیران دشوارتر کند. جایگزینی سریع تعرفهها؛ بازی با اعداد اگرچه تصمیم دیوان عالی در ابتدا باعث شد تا «نرخ موثر تعرفه» (ETR) در آمریکا — یعنی میانگین واقعی مالیات و عوارضی که شرکتها روی کالاهای وارداتی میپردازند — تقریباً به نصف کاهش یابد، اما دولت ترامپ به سرعت وارد عمل شد. دولت با استناد به بخش ۱۲۲ از «قانون تجارت سال ۱۹۷۴»، یک تعرفه جهانی جایگزین را اعلام کرد که ابتدا ۱۰ درصد بود و سپس به ۱۵ درصد افزایش یافت. موسسه فیچ محاسبه کرده است که با این اقدام جدید، نرخ موثر تعرفه آمریکا روی حدود ۱۱.۵ درصد تثبیت خواهد شد (در مقایسه با نرخ ۱۲.۷ درصدی پیش از رای دیوان عالی). البته این در صورتی است که معافیتهای قانون قبلی (IEEPA) برای تعرفه جدید ۱۵ درصدی نیز اعمال شود. با این حال، رای دیوان و تعرفههای جایگزین، ابهامات جدیدی را به همراه آوردهاند. شرکتها اکنون با سوالات بیپاسخی روبرو هستند: آیا دولت تعرفههای قبلی را که جمعآوری کرده بازپرداخت خواهد کرد؟ پس از پایان مهلت ۱۵۰ روزه قانون جدید، چه چیزی جایگزین آن خواهد شد؟ و آیا معافیتهای قبلی همچنان پابرجا خواهند بود؟ فشار مضاعف بر شرکتهای پرخطر و کسبوکارهای کوچک نوسانات تعرفهای، مانع بزرگی برای ناشران «اوراق پربازده» (High-yield) ایجاد کرده است. اوراق پربازده، اوراق قرضهای هستند که توسط شرکتهایی با اعتبار پایینتر منتشر میشوند و سود بیشتری به سرمایهگذاران میدهند، اما ریسک بالاتری دارند. این شرکتها در حال حاضر با بار سنگین نرخ بهره، افزایش هزینههای تولید، افت فروش ناشی از قیمتگذاری و مشکلات زنجیره تامین دستوپنجه نرم میکنند. برآوردهای فیچ نشان میدهد که تعرفهها به طور مستقیم یا غیرمستقیم بر حدود ۳۰ درصد از ناشران حاضر در لیست وامهای نگرانکننده و ۳۴ درصد از ناشران حاضر در لیست اوراق قرضه نگرانکننده تاثیر میگذارند؛ آماری که اهمیت حیاتی سیاستهای تجاری را در احتمال ورشکستگی (نکول) شرکتها در کوتاهمدت برجسته میکند. در این میان، شرکتهای کوچک و متوسط حساسیت بیشتری به سیاستهای تجاری دارند. این شرکتها به دلیل رقابت شدید، مقیاس تولید محدود و نداشتن تنوع در مدلهای کسبوکار، «قدرت قیمتگذاری» پایینی دارند (نمیتوانند هزینهها را به راحتی به مصرفکننده منتقل کنند). در این بخش، هرگونه منفعت ناشی از کاهش تعرفهها، زیر سایه سنگین ابهامات تجاری و شوکهای احتمالی هزینه، رنگ میبازد و میتواند به تضعیف ثبات عملیاتی و کاهش نقدینگی آنها منجر شود. مصونیت نسبی خودروسازان و چشمانداز ۲۰۲۶ در میان ناشران معتبرتر که به آنها شرکتهای «درجه سرمایهگذاری» (Investment-grade) میگویند، بخش خودروسازی به دلیل زنجیره تامین به شدت یکپارچه در آمریکای شمالی، بالاترین میزان قرارگیری در معرض ریسکهای تجاری را دارد. اما نکته قابل توجه این است که رای دیوان عالی تاثیر بسیار محدودی بر این بخش دارد؛ چرا که بیشتر تعرفههای مرتبط با خودرو نه تحت قانون IEEPA، بلکه تحت «بخش ۲۳۲» وضع شدهاند. تغییرات تعرفهای از سال ۲۰۲۵ تاکنون، هزینهها و ناکارآمدیهای تولید را برای صنعت خودرو افزایش داده است. با این حال، دولت ترامپ تمایل خود را برای همکاری با این صنعت نشان داده تا اثرات تعرفه را بر سازندگان اصلی تجهیزات (OEMs) — که خودروها را در داخل آمریکا مونتاژ میکنند — کاهش دهد. این رویکرد میتواند منجر به معافیتهای هدفمندی شود که از طریق مذاکرات آتی برای تمدید توافقنامه تجاری USMCA (پیمان تجارت آزاد میان آمریکا، مکزیک و کانادا) رسمیتر یا گستردهتر شود. در نهایت، موسسه فیچ چشمانداز سال ۲۰۲۶ برای شرکتهای آمریکای شمالی را در وضعیت «خنثی» ارزیابی کرده است. این ارزیابی بر پایه بهبود اندک شاخصهای اعتباری استوار است. پیشبینی میشود با تثبیت نسبی اقتصاد (هرچند ضعیف) و کاهش نرخ بهره، شاخص «جریان نقد آزاد» (FCF) در شرکتها بهبود یافته و اهرمهای مالی ثابت یا کمی کاهش یابند. جریان نقد آزاد، پولی است که پس از کسر تمام هزینههای عملیاتی و سرمایهای برای شرکت باقی میماند. با این وجود، فیچ چشمانداز چهار بخش (از میان ۳۰ بخش اقتصادی) را در سال جاری «رو به وخامت» اعلام کرده است: خودروسازی، مواد شیمیایی، خردهفروشی/رستورانها و کشتیرانی جهانی. این بخشها با بادهای مخالف در سمت تقاضا مواجهاند، زیرا تلاش آنها برای جبران تعرفههای بالاتر از طریق افزایش قیمت، با فشارهای ناشی از نوسان زنجیره تامین و محصولات روبرو شده است. به طور کلی، انتظار نمیرود که رای ۲۰ فوریه دیوان عالی به یک عامل محرک برای ارتقای رتبههای اعتباری شرکتها تبدیل شود و عدم قطعیت در سیاست تجاری همچنان یک موضوع کلیدی برای چشمانداز ۲۰۲۶ باقی خواهد ماند. حتی در صورت تحقق معافیتهای تعرفهای، میزان و زمان جبران حاشیه سود شرکتها کاملاً نامشخص است؛ چرا که هزینههای قبلی احتمالاً در قراردادها یا قیمت مصرفکننده تثبیت شدهاند و پویاییهای رقابتیِ بازار، توانایی شرکتها را برای حفظ حاشیه سود بهبودیافته به شدت محدود میکند.
در یک نگاه شرکت آمریکایی «آنتروپیک» سه غول هوش مصنوعی چین را به سرقت گسترده دادههای سیستم خود متهم کرد. ثبت بیش از ۱۶ میلیون درخواست از طریق ۲۴ هزار حساب جعلی برای استخراج اطلاعات از مدل Claude. استفاده شرکتهای چینی از تکنیک «تقطیر» برای آموزش سریع و ارزان محصولات خود با استفاده از خروجیهای ربات آمریکایی. هشدار رسمی آنتروپیک درباره خطرات امنیت ملی و احتمال استفاده از این دادهها در سیستمهای نظامی چین. بر اساس تازهترین گزارش والاستریت ژورنال، در یکی از بیسابقهترین رویاروییهای تکنولوژیک میان آمریکا و چین، استارتاپ برجسته آمریکایی «آنتروپیک» سه شرکت هوش مصنوعی چینی را به نفوذ و سرقت گسترده اطلاعات از سیستمهای خود متهم کرد. این شرکت اعلام کرده است که رقبای چینی با ایجاد بیش از ۲۴ هزار حساب کاربری جعلی، تلاش کردهاند تا با کپیبرداری از مدل پیشرفته این شرکت (Claude)، سیستمهای عقبمانده خود را ارتقا دهند. نفوذ ۱۶ میلیون باره به قلب «کلود» بر اساس بیانیهای که روز دوشنبه منتشر شد، سه شرکت چینی «دیپسیک» (DeepSeek)، «مونشات» (Moonshot AI) و «مینیمکس» (MiniMax) متهم هستند که بیش از ۱۶ میلیون بار از ربات کلود اطلاعات استخراج کردهاند. هدف از این حجم عظیمِ درخواست، جمعآوری دادهها برای آموزش و بهبود محصولات اختصاصی خودشان بوده است. بررسی جزئیات این گزارش نشان میدهد که مقیاس فعالیت این شرکتها با یکدیگر متفاوت بوده است؛ شرکت دیپسیک حدود ۱۵۰ هزار تعامل با کلود داشته، در حالی که این رقم برای مونشات بیش از ۳.۴ میلیون و برای مینیمکس ۱۳ میلیون بار گزارش شده است. تا زمان تنظیم این خبر، نمایندگان این سه شرکت چینی به درخواستها برای اظهارنظر پاسخی ندادهاند. تاکتیک «تقطیر»؛ میانبری ارزان برای پیشرفت آنتروپیک اعلام کرده است که شرکتهای چینی از تکنیکی به نام «تقطیر» (Distillation) استفاده کردهاند. در دنیای فناوری، تقطیر به روشی گفته میشود که در آن یک سیستم هوش مصنوعی ضعیفتر، به جای آموزش از صفر، با استفاده از خروجیها و جوابهای یک سیستم بسیار پیشرفتهتر، خود را آموزش میدهد. اگرچه این روش کاربردهای قانونی هم دارد — مثلاً شرکتها برای ساخت نسخههای سبکترِ برنامههای خود از آن استفاده میکنند — اما آنتروپیک تاکید میکند که رقبای چینی از این طریق توانستهاند محصولات رقابتی خود را «در کسری از زمان و با کسر کوچکی از هزینههای واقعی» بسازند. اوایل همین ماه نیز شرکت «اوپنایآی» (OpenAI) در یادداشتی به قانونگذاران آمریکایی، اتهام مشابهی را علیه دیپسیک مطرح کرده بود. دفاعیه چینیها و تکیه بر «دادههای مصنوعی» در ماههای اخیر، مجموعهای از شرکتهای چینی مدلهای جدید خود را با قابلیتهای ارتقایافته در استدلال و کدنویسی روانه بازار کردهاند. زمانی که دیپسیک سال گذشته توجه جهانی را به خود جلب کرد، این سوال مطرح شد که چین چگونه بدون دسترسی به قدرتمندترین تراشههای آمریکایی توانسته تا این حد پیشرفت کند؟ دیپسیک در یک مقاله تحقیقاتی در ماه سپتامبر اعلام کرد که برای آموزش مدل پرچمدار خود (V3) صرفاً از صفحات وب و کتابهای الکترونیکی استفاده کرده است. با این حال، این شرکت اعتراف کرد که در برخی از این صفحات وب، «تعداد قابلتوجهی از پاسخهای تولید شده توسط رباتهای OpenAI» وجود داشته و مدل آنها احتمالاً دانش خود را به صورت غیرمستقیم از همین طریق کسب کرده است. در همین راستا، استفاده از «دادههای مصنوعی» (Synthetic Data) — یعنی دادههایی که توسط خود هوش مصنوعی تولید میشوند نه انسان — به شدت رواج یافته است. توسعهدهندگان به دلیل کمبود دادههای انسانی باکیفیت، از این روش استفاده میکنند تا به مدلهای خود قابلیتهای عاملی (توانایی انجام خودکار کارها به نمایندگی از کاربر) بدهند. شرکت مونشات نیز در ماه جولای تایید کرده بود که برای آموزش مدل خود از همین دادههای مصنوعی بهره برده است. هشدار جدی درباره امنیت ملی آمریکا ابعاد این پرونده فراتر از یک سرقت تجاری است. آنتروپیک در پایان گزارش خود صراحتاً اعلام کرد که فعالیت توسعهدهندگان چینی، نگرانیهای عمیقی را برای امنیت ملی ایالات متحده به همراه دارد. این شرکت هشدار داد: «آزمایشگاههای خارجی که مدلهای آمریکایی را تقطیر میکنند، میتوانند این توانمندیهای محافظتنشده را به سیستمهای نظامی، اطلاعاتی و نظارتی خود وارد کنند.» در نهایت، درز اطلاعات و کپیبرداری از مدلهای پایه هوش مصنوعی، اکنون به جبهه جدیدی در جنگ تکنولوژیک میان پکن و واشنگتن تبدیل شده است. این رویداد ثابت میکند که برتری شرکتهای آمریکایی در صورت عدم حفاظت دقیق از دادههایشان، چالشی جدی است که در آینده میتواند علاوه بر معادلات امنیتی، تاثیرات سنگینی بر ارزش سهام غولهای فناوری در بازارهای مالی داشته باشد.
در یک نگاه شاخصهای اصلی بورس آمریکا در پی تحولات تازه تعرفهای و رأی دیوان عالی با کاهش همراه شدند. داوجونز بیش از 800 واحد افت کرد و اساندپی 500 و نزدک نیز عقب نشستند. ابهام درباره سیاست تجاری دولت و واکنش اروپا، فضای ریسکگریز را در بازارها تقویت کرده است. بازار سهام آمریکا روز دوشنبه با فشار فروش آغاز شد؛ در حالی که سرمایهگذاران همچنان در حال ارزیابی پیامدهای رأی اخیر دیوان عالی علیه بخشی از تعرفههای دولت ترامپ و همچنین اظهارات تازه او درباره افزایش نرخ پایه تعرفهها هستند. شاخص داوجونز بیشترین افت را تجربه کرد و حدود ۱.۵ درصد، معادل بیش از 800 واحد، کاهش یافت. همزمان، شاخص S&P 500 و شاخص فناوریمحور نزدک نیز به بیش از ۱ درصد عقبنشینی کردند؛ این در حالی است که هفته گذشته را علیرغم نوسانات بالا، در نهایت با رشد به پایان رسانده بودند. “ «ابهام درباره چشمانداز تجارت جهانی و مسیر بعدی سیاستهای تجاری واشنگتن، عامل اصلی تزلزل بازارها عنوان میشود.» محمد زمانی رأی دیوان عالی در ابتدا امیدهایی درباره کاهش تنشهای تجاری ایجاد کرده بود و به رشد مقطعی بازار انجامید، اما اظهارات تازه ترامپ مبنی بر افزایش فوری نرخ پایه تعرفه واردات به ۱۵ درصد، دوباره فضای عدم قطعیت را تقویت کرده است. در واکنش، اتحادیه اروپا اعلام کرد هرگونه افزایش جدید تعرفهها را نمیپذیرد و تأکید کرد توافقهای تجاری باید محترم شمرده شود. در همین حال، نهاد گمرکی آمریکا اعلام کرد دریافت تعرفههایی که با رأی دادگاه لغو شدهاند را متوقف خواهد کرد. این رفتوبرگشتها باعث شده فعالان بازار نسبت به ثبات چارچوب تجاری بینالمللی تردید داشته باشند. در حوزه ژئوپلیتیک نیز ازسرگیری احتمالی گفتوگوهای هستهای میان آمریکا و ایران در کانون توجه قرار دارد. همزمان با افزایش حضور نظامی آمریکا در منطقه، بازار نفت واکنش نشان داده و قیمتها پس از رشد بیش از ۵ درصدی در هفته گذشته، روز دوشنبه نیز تقویت شدند. در جبهه دادههای اقتصادی، فدرال رزرو زیر ذرهبین قرار دارد. کریستوفر والر، عضو هیئتمدیره فدرال رزرو، اعلام کرده حمایت او از کاهش نرخ بهره در ماه مارس به نتیجه گزارش بعدی بازار کار بستگی دارد. به گفته او، اگر آمار اشتغال قوی باشد، احتمالاً رویکرد حفظ نرخ بهره در دستور کار قرار خواهد گرفت. ✔️ بیشتر بخوانید: بازار طلا زیر ذرهبین تحلیلگران؛ تثبیت قیمت یا جهش به قلههای بالاتر؟ از منظر شرکتها، تمرکز بازار بر گزارش درآمدی انویدیا در روز چهارشنبه است؛ گزارشی که در شرایط تشدید رقابت و نگرانیها درباره آینده رشد هوش مصنوعی، میتواند جهتگیری تازهای به بخش فناوری بدهد. بر اساس جمعبندی تیم UtoTimes، ترکیب تنشهای تجاری، عدم قطعیت ژئوپلیتیک و انتظار برای دادههای کلیدی اقتصادی، فضای احتیاط را بر بازارهای آمریکا حاکم کرده است؛ فضایی که احتمالاً تا روشنتر شدن مسیر سیاست تجاری و پولی ادامه خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله از یوتوتایمز ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
بر اساس گزارشهای منتشرشده، بانک مورگان استنلی اعلام کرده است که به دلیل تداوم ریسکهای ژئوپلیتیک، حقپرمیوم ریسک در بازار نفت احتمالاً برای مدتی باقی خواهد ماند و همین موضوع باعث شده پیشبینی کوتاهمدت این بانک برای قیمت نفت برنت افزایش یابد. با وجود این، مورگان استنلی تأکید کرده که در ادامه سال، با فروکشکردن تنشها و افزایش عرضه، قیمت نفت برنت احتمالاً به حدود ۶۰ دلار در هر بشکه کاهش خواهد یافت.
شاخصهای سهام آمریکا در معاملات شبانه یکشنبه با افت قابلتوجه مواجه شدند؛ افتی که بهگفته تحلیلگران، ادامه واکنش بازار به جنجال تعرفهای روزهای اخیر است. روز جمعه، دیوان عالی آمریکا تعرفههای اعمالشده توسط ترامپ را «غیرقانونی» اعلام کرد. اما تنها چند ساعت بعد، ترامپ با اقدامی غافلگیرکننده، تعرفه جهانی را از ۱۰٪ به ۱۵٪ افزایش داد؛ تصمیمی که فضای ریسکگریزی را در بازارهای مالی تشدید کرده است. معاملهگران میگویند این ترکیب از «لغو تعرفههای قبلی» و «اعمال تعرفههای جدید و سنگینتر» باعث شده شاخصهای آتی سهام آمریکا در معاملات شبانه با فشار فروش سنگین مواجه شوند.
«ماکوتو ساکورای»، عضو پیشین هیئتمدیره بانک مرکزی ژاپن (BOJ)، در گفتوگو با رویترز اعلام کرد که اگر روند کاهش ارزش ین ادامه یابد، احتمال دارد بانک مرکزی ژاپن در نشست ماه مارس اقدام به افزایش نرخ بهره کند؛ هرچند از نظر زمانبندی، ماه آوریل منطقیتر به نظر میرسد. ساکورای پیشبینی کرده که نرخ بهره سیاستی ژاپن طی سالهای ۲۰۲۶ و ۲۰۲۷ به سطح خنثی حدود ۱.۷۵٪ برسد، اما هشدار داده که افزایش سریع نرخها میتواند فشار سنگینی بر بانکهای منطقهای و کسبوکارهای کوچک وارد کند. در حال حاضر، بازارها حدود ۷۰٪ احتمال افزایش نرخ بهره تا ماه آوریل را قیمتگذاری کردهاند. نشست بعدی بانک مرکزی ژاپن در تاریخ ۱۸ تا ۱۹ مارس برگزار خواهد شد. ساکورای همچنین اشاره کرده که فشارهای ارزی و احتمال دیدار نخستوزیر ژاپن با رئیسجمهور آمریکا در ماه مارس میتواند تصمیمگیری بانک مرکزی را تسریع کند. او تأکید کرده که افزایش نرخ بهره، ابزار مؤثرتری نسبت به مداخله مستقیم ارزی برای مقابله با کاهش ارزش ین است.
در یک نگاه برتری در ارزش بازار: انویدیا با ارزش بازار ۴.۶ تریلیون دلار، جایگاه خود را به عنوان باارزشترین شرکت نیمههادی تثبیت کرده است. شکاف در نرخ رشد: پیشبینی میشود انویدیا در سال مالی جاری رشد درآمد ۶۵ درصدی را تجربه کند، در حالی که این رقم برای الفابت حدود ۷ درصد برآورد شده است. جذابیت قیمت (P/E): بر اساس نسبت قیمت به درآمد آتی، انویدیا در موقعیت خرید مناسبتری نسبت به الفابت قرار گرفته است. تنوع درآمدی: الفابت با تکیه بر سرویسهای ابری، یوتیوب و موتور جستجو، ریسک کمتری در صورت کاهش احتمالی هزینهکردهای بخش هوش مصنوعی دارد. در حالی که انویدیا همچنان به عنوان رهبر زیرساختهای محاسباتی شناخته میشود، شرکت الفابت (گوگل) با توسعه واحدهای پردازش تنسور (TPU)، مسیر متفاوتی را برای کاهش وابستگی به سختافزار رقیب در پیش گرفته است. نکته حائز اهمیت برای معاملهگران این است که در حال حاضر، سهام انویدیا نسبت به چشمانداز سودآوری خود، با قیمت منصفانهتری نسبت به الفابت معامله میشود؛ وضعیتی که در بازارهای مالی چندان تکرار نمیشود. این گزارش بر پایه دادههای منتشرشده توسط Fool.com و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. تحلیل رقابت در لایه سختافزار انویدیا به واسطه پردازندههای گرافیکی (GPU)، انتخاب اول تمامی شرکتهایی است که به توان محاسباتی بالا برای آموزش مدلهای هوش مصنوعی نیاز دارند. در مقابل، الفابت با همکاری برودکام، واحد اختصاصی TPU را توسعه داده است. مزیت تخصصی: تراشههای گوگل به طور مشخص برای بارهای کاری معین بهینه شدهاند؛ با این حال، دسترسی به آنها تنها از طریق زیرساخت «گوگل کلاود» امکانپذیر است. استراتژی مکمل: الفابت با وجود تولید تراشه اختصاصی، همچنان همکاری نزدیکی با انویدیا دارد تا به آخرین سختافزارهای بازار دسترسی داشته باشد؛ رویکردی که توازن میان هزینهها و کارایی را حفظ میکند. ✔️ بیشتر بخوانید: سرمایهگذاری روی «نئوکلاودها»؛ استراتژی جدید گوگل برای شکست انویدیا مقایسه پتانسیل رشد و پایداری دارایی انویدیا به دلیل تمرکز حداکثری بر بخش دیتاسنتر و هوش مصنوعی، رشد سریعتری دارد اما نوسانات قیمتی آن نیز تابع مستقیم انتظارات بازار از این حوزه است. در مقابل، الفابت یک زیرساخت درآمدی پایدار دارد که حتی با تغییر روندهای تکنولوژی، جریان نقدینگی خود را از طریق مدلهای اشتراکی و تبلیغات حفظ میکند. تحلیلگران بر این باورند که انویدیا پتانسیل صعودی بیشتری در کوتاهمدت دارد، در حالی که الفابت نماد پایداری در سبد دارایی است. جمعبندی استراتژیک بر اساس تحلیل Fool.com، بازار در حال حاضر در «فاز تثبیت قیمت پس از رشد» قرار دارد. نتیجهگیری: انویدیا برای سرمایهگذارانی که به دنبال بازدهی بالا در قبال پذیرش ریسک نوسان هستند، جذابیت بیشتری دارد. در مقابل، الفابت به دلیل تنوع در مدلهای درآمدی، برای استراتژیهای میانمدت و کمریسک پیشنهاد میشود. نکته کلیدی: معاملهگران باید به فاکتور «ارزانتر بودن نسبی انویدیا» در مقطعی که رشد درآمدی بسیار بالاتری دارد، به عنوان یک سیگنال بنیادی توجه کنند.
در یک نگاه رای دادگاه عالی آمریکا مبنی بر غیرقانونی بودن تعرفههای اضطراری ترامپ و رشد شاخصهای اصلی بورس. واکنش سریع دونالد ترامپ و اعلام وضع یک «تعرفه جهانی ۱۰ درصدی» جایگزین. ثبت رشد اقتصادی ناامیدکننده ۱.۴ درصدی در سهماهه چهارم و افزایش بیش از حد انتظار تورم هسته. توقف برداشتها در شرکت اعتباری «بلو آول» و نگرانی از وقوع یک بحران مالی جدید تحت تاثیر هوش مصنوعی. رای دادگاه عالی آمریکا مبنی بر لغو تعرفههای جنجالی دونالد ترامپ، موجی از خوشبینی را به والاستریت تزریق کرد و باعث شد تا بازارهای سهام که در ابتدای روز با افت مواجه شده بودند، به سرعت تغییر مسیر دهند. دادگاه عالی صبح جمعه اعلام کرد که رئیسجمهور با استناد به «قانون اختیارات اقتصادی اضطراری بینالمللی» برای اعمال تعرفههای گسترده بر چندین شریک تجاری در روز موسوم به «آزادسازی» (Liberation Day)، از اختیارات خود فراتر رفته و این اقدام غیرقانونی است. واکنش بازارها و پاتک سریع ترامپ در پی انتشار این تصمیم، شاخصهای اصلی والاستریت سبزپوش شدند. شاخص اساندپی ۵۰۰ (S&P 500) با رشد ۰.۵ درصدی همراه شد و شاخص صنعتی داوجونز نیز حدود ۰.۲ درصد بالا رفت. در این میان، شاخص نزدک که محوریت فناوری دارد با رشد ۰.۸ درصدی پیشتاز بازار بود. با این حال، دونالد ترامپ بلافاصله در یک کنفرانس خبری به این رای واکنش نشان داد. او اعلام کرد که دولت وی برای جایگزینی عوارضی که توسط عالیترین نهاد قضایی کشور لغو شدهاند، یک «تعرفه جهانی ۱۰ درصدی» وضع خواهد کرد؛ اقدامی که نشان میدهد جنگ تجاری دولت او هنوز به پایان نرسیده است. سایه سنگین تورم و رشد اقتصادی ناامیدکننده تیم تحلیلگران یوتوتایمز در بررسی وضعیت کلی بازار به این نکته اشاره میکنند که سرمایهگذاران روز جمعه تنها درگیر اخبار دادگاه عالی نبودند. در اوایل روز، آمارهای اقتصاد کلان نشان داد که رشد تولید ناخالص داخلی (GDP) آمریکا در سهماهه چهارم تنها ۱.۴ درصد بوده است که فاصلهای معنادار و ناامیدکننده با پیشبینیها دارد. همزمان با این کندی رشد، شاخص «هزینههای مصرفکننده هسته» (Core PCE) که معیار ترجیحی سیاستگذاران فدرال رزرو برای سنجش تورم است، در ماه دسامبر چه در مقیاس ماهانه و چه سالانه، بیش از حد انتظار افزایش یافت. هضم این دادههای متناقض اقتصادی، در کنار رصد دقیق تنشهای میان آمریکا و ایران، سرمایهگذاران را در وضعیت احتیاطی قرار داده است. “ واکنش مثبت بازار به رای دادگاه عالی، صرفاً یک تنفس موقت برای والاستریت است. وقتی رشد اقتصادی در حال افت است و تورم هسته همچنان سرکشی میکند، پافشاری ترامپ بر وضع یک تعرفه جهانی جدید میتواند همین اندک خوشبینیها را نیز خنثی کند. بازار سهام در حال حاضر در یک محاصره دوگانه میان فشارهای ژئوپلیتیک و دادههای ضعیف اقتصادی قرار دارد. مرتضی عظیمی زنگ خطر در بخش اعتبار خصوصی در کنار تحولات سیاسی و کلان اقتصادی، چشمها به نشانههایی از استرس در بخش «اعتبار خصوصی» دوخته شده است. پس از آنکه شرکت سرمایهگذاری «بلو آول» (Blue Owl) روند برداشت وجوه را متوقف کرد، زنگ خطر برای این بخش به صدا درآمده است. فعالان بازار به شدت نگرانند که این توقف ناگهانی، وضعیتی شبیه به «قناری در معدن زغالسنگ» (یک هشدار زودهنگام) برای یک بحران مالی جدید باشد. ریشه اصلی این ترسها، نگرانی درباره سبد داراییهای این بخش در سهام شرکتهای نرمافزاری است؛ کسبوکارهایی که اکنون مدل درآمدی آنها به شدت توسط ظهور هوش مصنوعی (AI) تهدید میشود. بر اساس جمعبندی تیم یوتوتایمز، والاستریت در حال تجربه روزهای پرنوسان و پیچیدهای است. اگرچه وتوی تعرفههای ترامپ توسط دادگاه عالی توانست در کوتاهمدت به بازار سهام جان تازهای ببخشد، اما سایه سنگین رشد ضعیف اقتصادی، پافشاری تورم و البته ظهور بحرانهای ناشناخته در بخش اعتبارات خصوصی، نشان میدهد که مسیر پیشروی سرمایهگذاران با دستاندازهای جدی همراه خواهد بود.
شرکتهای نیروی کار موقت از تقاضای خوبی گزارش میدهند؛ از نظر تاریخی این نشانهای از افزایش تقاضای نیروی کار است. شاهد رونق مخارج سرمایهای بودهایم؛ به طور سنتی این رونقها با رونق نیروی کار دنبال میشوند. تاریخ نشان میدهد که سهم هوش مصنوعی از تولید ناخالص داخلی نامتناسب نیست. راه کاهش بدهی ترکیبی از رشد اقتصادی و ریاضت مالی است.
در یک نگاه گوگل برای گسترش بازار تراشههای هوش مصنوعی (TPU) و رقابت با انویدیا، حمایت مالی از دیتاسنترها را افزایش میدهد. مذاکرات برای سرمایهگذاری ۱۰۰ میلیون دلاری در استارتاپ ابری Fluidstack (با ارزشگذاری ۷.۵ میلیارد دلار) در جریان است. گوگل با چالشهایی مثل گلوگاههای تولید در TSMC و کمبود علاقه از سوی رقبای ابری (مثل آمازون) مواجه است. شرکتهایی مثل Anthropic استفاده از تراشههای گوگل را افزایش دادهاند، اما متا همچنان روابط خود را با انویدیا عمیقتر کرده است. گوگل (آلفابت) در حال طراحی استراتژیهای جدیدی است تا با استفاده از قدرت مالی عظیم خود، بازار تراشههای هوش مصنوعی (TPU) را گسترش دهد و اکوسیستمی بسازد که بتواند با رهبر بلامنازع بازار، یعنی انویدیا، رقابت کند. تحلیلگران گزارش میدهند که اگرچه تراشههای گوگل در حال پذیرش گستردهتری برای بارهای کاری هوش مصنوعی هستند (از جمله توسط استارتاپ Anthropic)، اما این شرکت با چالشهای متعددی دست و پنجه نرم میکند؛ از گلوگاههای تولید گرفته تا عدم تمایل رقبای ابری برای خرید پردازندههای گوگل. سرمایهگذاری روی «نئوکلاودها» برای دور زدن این موانع، گوگل قصد دارد حمایت مالی خود را از شرکای دیتاسنتر افزایش دهد. گزارشها حاکی از آن است که این شرکت در حال مذاکره برای سرمایهگذاری ۱۰۰ میلیون دلاری در استارتاپ ابری Fluidstack است؛ معاملهای که ارزش این شرکت را به ۷.۵ میلیارد دلار میرساند. فلویداستک یکی از شرکتهای موسوم به «نئوکلاود» است که خدمات محاسباتی به شرکتهای AI ارائه میدهد. گوگل میخواهد با این کار، ارائهدهندگان محاسباتی بیشتری را تشویق به استفاده از تراشههای TPU کند. مذاکرات با ماینرها و چالش ساختار علاوه بر این، گوگل بحثهایی را برای حمایت مالی از پروژههای دیتاسنتر شرکتهای استخراج کریپتو سابق مانند Hut 8، Cipher Mining و TeraWulf انجام داده است. در داخل شرکت نیز بحثهایی درباره جداسازی تیم TPU به یک واحد مستقل مطرح شده بود تا جذب سرمایه خارجی راحتتر شود، اما نماینده گوگل اعلام کرد فعلاً برنامهای برای تغییر ساختار وجود ندارد، زیرا یکپارچگی تیم تراشه با توسعهدهندگان مدل هوش مصنوعی Gemini مزیتهای خاص خود را دارد. “ گوگل با موانع تولید مواجه است؛ شرکت TSMC ممکن است سفارشات انویدیا (بزرگترین مشتری خود) را در اولویت قرار دهد، زیرا ظرفیت پیشرفته این کارخانه با موج تقاضای هوش مصنوعی اشباع شده است. مرتضی عظیمی متا و آمازون کجای بازی هستند؟ سال گذشته شرکتهای بیشتری برای کاهش وابستگی به انویدیا به سمت تراشههای گوگل متمایل شدند. والستریت ژورنال گزارش داده بود که متا (Meta) در حال مذاکره برای استفاده از این تراشههاست، اما همین هفته متا روابط خود را با انویدیا با برنامههای خرید دهها میلیارد دلاری عمیقتر کرد. از سوی دیگر، رقبای ابری بزرگ مثل آمازون (AWS) تمایل چندانی به استفاده از سختافزار گوگل ندارند، چرا که گوگل را رقیب مستقیم خود میدانند و خودشان نیز در حال توسعه تراشههای اختصاصی هستند. بر اساس جمعبندی تیم یوتوتایمز، گوگل برای موفقیت در این نبرد، نه تنها باید بر مشکلات زنجیره تأمین و کمبود حافظه غلبه کند، بلکه باید اکوسیستمی بسازد که مشتریان را متقاعد کند TPUها جایگزینی مقرونبهصرفه و قدرتمند برای GPUهای انویدیا هستند.
در یک نگاه بازارها در آستانه هفتهای پرریسک قرار دارند؛ رأی دیوان عالی درباره تعرفهها، تحولات ژئوپلیتیک و سیگنالهای جدید فدرال رزرو میتواند نوسانات شدیدی در دلار، طلا، نفت و سهام ایجاد کند. گزارش درآمدی انویدیا در روز چهارشنبه آزمونی تعیینکننده برای سهام فناوری است و میتواند مشخص کند ضعف اخیر این بخش یک اصلاح موقت است یا آغاز چرخش ساختاری سرمایه. واگرایی سیاستهای پولی و دادههای تورمی، ین و دلار استرالیا را در کانون توجه قرار داده، در حالیکه پوند و یورو نیز با ریسکهای سیاسی و انتظارات نرخ بهره با نوسانات بیشتری مواجه خواهند شد. بازارهای مالی در حالی وارد هفته جدید میشوند که ریسک رویدادهای کلیدی، فضای معاملات را تحت تأثیر قرار داده و زمینه را برای افزایش نوسانات فراهم کرده است. با وجود آنکه در میانه هفته بازارها کاهشهای بیشتر نرخ بهره از سوی فدرال رزرو را در قیمتها لحاظ کردهاند، دلار آمریکا همچنان عملکردی قدرتمند از خود نشان میدهد و در اغلب جفتارزها با رشد همراه بوده است؛ روندی که بخشی از آن به جریان اخبار ژئوپلیتیک بازمیگردد. در صورت عدم وقوع یک غافلگیری بزرگ در روز جمعه، همزمان با اعلام رأی دیوان عالی آمریکا درباره تعرفهها، انتظار میرود این روند تا پایان هفته تداوم یابد؛ بهویژه اگر دادههای مهم اقتصادی آمریکا که در پایان هفته منتشر میشود، بار دیگر بر استحکام اقتصاد این کشور و کاهش فشارهای تورمی صحه بگذارد. چنین سناریویی میتواند از تداوم برتری دلار در بازار ارز حمایت کند. در همین حال، سرمایهگذاران در تلاشاند تا ضعف مستمر سهام فناوری آمریکا را تفسیر کنند. آیا بازار در حال تجربه یک چرخش ساختاری به سمت سهام تدافعی و ارزشی است؛ حرکتی که میتواند بازتابی از انتظار برای تعدیل تدریجی رشد اقتصادی آمریکا باشد؟ یا آنکه این افت صرفاً یک مکث موقتی است، در شرایطی که شرکتها خود را با موج تحولآفرین هوش مصنوعی تطبیق میدهند؟ پاسخ به این پرسش تا حدی در روز چهارشنبه مشخص خواهد شد؛ زمانی که شرکت انویدیا پس از بسته شدن بازارهای آمریکا گزارش درآمدی خود را منتشر میکند. در صورتی که نتایج منتشرشده کمتر از انتظارات باشد و مهمتر از آن، چشمانداز آتی شرکت با لحنی محتاطانهتر ارائه شود، احتمال تشدید فشار فروش در بخش فناوری و تعمیق ضعف کنونی افزایش خواهد یافت. فدرال رزرو در کانون توجه؛ تقویم دادهها سبک اما حساس فدرال رزرو همچنان در مرکز توجه بازارها قرار دارد، اما در شرایطی که بهنظر میرسد در وضعیت تعلیق قرار گرفته، توان حمایت از ریسکپذیری را از دست داده است. احتمال کاهش نرخ بهره در دوره ریاست جروم پاول کاهش یافته؛ موضوعی که عمدتاً به انتشار دادههای قدرتمند اخیر از اقتصاد آمریکا بازمیگردد. در عین حال، فشارها و انتقادات مداوم رئیسجمهور آمریکا نیز عملاً فضای مانور پاول برای پاسخ مثبت به خواستههای کاخ سفید درباره کاهش نرخ بهره را محدود کرده است. تحلیلگران یوتوتایمز معتقدند که در چنین شرایطی، این احتمال مطرح است که نشستهای فدرال رزرو تا ماه ژوئن بخشی از اثرگذاری خود بر بازارها را از دست بدهند و تمرکز سرمایهگذاران بهجای تصمیمات فوری سیاستگذاری، به فرآیند بررسی صلاحیت کوین وارش معطوف شود. در حال حاضر، این روند در کمیته بانکداری سنای آمریکا متوقف شده است؛ جایی که برخی سناتورها نسبت به تحقیقات مرتبط با هزینههای بازسازی ساختمان مرکزی فدرال رزرو ابراز نارضایتی کردهاند. با وجود خوشبینی وزیر خزانهداری، اسکات بسنت، هنوز تاریخی برای برگزاری جلسه استماع وارش تعیین نشده است. این تأخیر بهتدریج احتمال باقی ماندن پاول در سمت خود پس از ۱۵ مه را افزایش داده و انتظارات پررنگ بازار برای کاهش سریع نرخ بهره را با چالش مواجه کرده است. هرچند این سناریو در نگاه نخست دور از ذهن بهنظر میرسد، اما با توجه به اینکه پاول سه ماه پیش از آغاز رسمی ریاست خود در فوریه ۲۰۱۸ در کمیته بانکداری سنا شهادت داده بود، این نگرانیها چندان هم بیپایه تلقی نمیشود. در همین حال، اظهارنظرهای مقامات فدرال رزرو همچنان با شدت ادامه دارد. بازارها معمولاً به لحنهای داویش واکنش مثبتتری نشان میدهند و همین امر تا حدی از شتاب صعودی دلار کاسته است. از منظر دادههای اقتصادی، تقویم هفته آینده نسبتاً خلوت است. شاخص اعتماد مصرفکننده «کنفرانس بورد» در روز سهشنبه و گزارش شاخص قیمت تولیدکننده (PPI) در روز جمعه، مهمترین دادههایی هستند که میتوانند تصویری روشنتر از روندهای اقتصادی ارائه دهند. نکته قابلتوجه دیگر، برگزاری حراج اوراق خزانهداری آمریکا با سررسیدهای دو، پنج و هفتساله در هفته پیشرو است. سرمایهگذاران بهطور ویژه سطح تقاضای خارجی را زیر نظر دارند؛ بهویژه آنکه تحرکات اخیر در بازدهی اوراق خزانهداری آمریکا حاکی از تداوم علاقه به این ابزارهای بدهی بوده است. عوامل پیشبینیناپذیر؛ تهدیدی برای ریسکپذیری در صورتی که قضات دیوان عالی ایالات متحده آمریکا در روز جمعه رأی خود درباره تعرفهها را منتشر نکنند، دو تاریخ احتمالی دیگر برای اعلام این تصمیم در هفته آینده وجود دارد؛ سهشنبه و چهارشنبه، برابر با ۲۴ و ۲۵ فوریه. تمرکز بازارها صرفاً بر سرنوشت تعرفهها نیست؛ چرا که در صورت لزوم، امکان بازگرداندن آنها از مسیرهای قانونی دیگر وجود دارد. مسئله کلیدی این است که آیا دونالد ترامپ مجاز خواهد بود در چنین موضوعاتی بدون همراهی کنگره اقدام کند یا خیر. این موضوع از آن جهت اهمیت دارد که در صورت از دست رفتن اکثریت در یکی از دو مجلس کنگره در انتخابات میاندورهای نوامبر، توانایی او برای پیشبرد برنامههای سیاسی و اقتصادی با پیچیدگیهای جدی روبهرو خواهد شد. افزون بر این، اگر رأی دیوان عالی به لغو تعرفهها منجر شود، دولت ترامپ ممکن است ناچار به بازگرداندن بخشی از درآمدهای تعرفهای دریافتشده شود؛ موضوعی که میتواند شکاف مالی تازهای در کسری بودجه فدرال که همین حالا نیز در سطح بالایی قرار دارد ـ ایجاد کند. از این رو، اعلام رأی میتواند به رویدادی با قدرت اثرگذاری گسترده بر تمامی کلاسهای دارایی تبدیل شود. ریسک ژئوپلیتیک؛ ایران، نفت و طلا در کانون توجه همزمان، گزارشهای متعددی از احتمال اقدام نظامی قریبالوقوع آمریکا علیه ایران منتشر شده است؛ این در حالی است که در فضای خبری، نشانههایی مثبت از روند مذاکرات نیز مشاهده میشود. در صورت تشدید تنشها، طلا و نفت میتوانند بار دیگر از افزایش تقاضای داراییهای امن و ریسکهای عرضه انرژی منتفع شوند؛ اما آنچه اهمیت دارد، ابعاد واکنش متقابل خواهد بود. اگر ایران دست به اقدام تلافیجویانه بزند و پای اسرائیل نیز به بحران کشیده شود، واکنش بازار میتواند مشابه تحولات ژوئن ۲۰۲۵ باشد؛ دورهای که هم دلار آمریکا و هم طلا رشد قابلتوجهی را تجربه کردند، اما این نفت بود که نقش اصلی را ایفا کرد و با جهشی پرشتاب تا سطح ۸۰ دلار صعود کرد. در این میان، طلا در بازپسگیری سطح ۵۰۰۰ دلار با دشواری مواجه بوده است؛ عاملی که میتواند تا حدی ناشی از تعطیلات چین و همچنین تداوم قدرت دلار آمریکا باشد. ترکیب این متغیرها نشان میدهد که بازارها در هفته پیشرو نهتنها با دادههای اقتصادی، بلکه با مجموعهای از ریسکهای سیاسی و ژئوپلیتیکی روبهرو هستند که میتواند مسیر نوسانات را بهطور معناداری تغییر دهد. ین و دلار استرالیا زیر ذرهبین بازار در میان ارزهای اصلی، برخی واحدهای پولی در هفته آینده بیش از سایرین در کانون توجه قرار خواهند گرفت. در این میان، ین ژاپن همچنان توجه فعالان بازار را به خود جلب کرده است؛ چراکه بهنظر میرسد رشد پس از انتخابات، پس از لمس محدوده ۱۵۲ در برابر دلار آمریکا، در حال معکوس شدن است. تاکایچی، نخستوزیر ژاپن، در حال آمادهسازی برای آغاز دومین دوره زمامداری خود است. با این حال، سرمایهگذاران بهتدریج درباره نحوه اجرای وعدههای پیش از انتخابات و تأثیر آنها بر بار بدهی دولت ابراز تردید میکنند. رهبر حزب «ایشین»؛ شریک کوچکتر ائتلاف حاکم، پیشنهاد استفاده از ذخایر عظیم ارزی ژاپن برای تأمین نیازهای مالی بدون مراجعه به بازار اوراق قرضه را مطرح کرده است؛ اما اجرای چنین ایدهای بهمراتب پیچیدهتر از آن چیزی است که در ظاهر بهنظر میرسد. در همین حال، گمانهزنیها درباره زمان افزایش بعدی نرخ بهره از سوی بانک مرکزی ژاپن شدت گرفته است. با توجه به تضعیف اخیر دادههای اقتصادی، انتشار شاخص قیمت مصرفکننده توکیو در روز جمعه؛ در صورتی که کمتر از پیشبینیها باشد، میتواند احتمال اقدام در نشست ماه آوریل را بیش از پیش کاهش دهد. نکته قابلتوجه، دیدار اخیر میان تاکایچی و کازوئو اوئدا، رئیس بانک مرکزی ژاپن، است؛ بازاریان با دقت زیر نظر دارند که آیا این دیدار میتواند بر جهتگیری سیاستی بانک مرکزی در ادامه مسیر اثرگذار باشد یا خیر. “ «در صورتی که نشانههایی از تغییر موضع سیاستی مشاهده شود، همزمان با نگرانیها درباره برنامههای انبساط مالی تهاجمی دولت، مسیر برای رشد بیشتر دلار در برابر ین میتواند هموار شود.» محمد زمانی دلار استرالیا؛ مقاومت در برابر دلار قدرتمند در سوی دیگر، دلار استرالیا نیز همچنان در تیتر بازارها قرار دارد؛ عمدتاً به دلیل رویکرد نسبتاً انقباضی بانک مرکزی استرالیا و مقاومت این ارز در برابر قدرتنمایی اخیر دلار آمریکا. پس از انتشار مجموعهای قدرتمند از دادههای بازار کار، اکنون تمرکز به آمار تورم ماهانه هفته آینده معطوف شده است. گزارش شاخص قیمت مصرفکننده (شاخص CPI) که آخرین داده تورمی پیش از نشست ۱۷ مارس خواهد بود، میتواند نقش تعیینکنندهای در شکلگیری انتظارات برای افزایش نرخ بهره در ماه مه ایفا کند. حتی این احتمال وجود دارد که بانک مرکزی استرالیا بهطور غیرمستقیم در نشست پیشرو، مسیر افزایش نرخ را برای بازارها روشنتر سازد. در چنین سناریویی، جفتارز دلار استرالیا/دلار آمریکا میتواند از سقف ثبتشده در اوایل فوریه ۲۰۲۲ در محدوده ۰.۷۱۵۷ عبور کند و وارد فاز صعودی تازهای شود. در مجموع، در کنار ریسکهای کلان جهانی، تحولات سیاست پولی در ژاپن و استرالیا میتواند به یکی از محرکهای اصلی نوسانات ارزی در هفته پیشرو تبدیل شود. پوند و یورو در معرض نوسانات بیشتر با وجود انتشار آمار قدرتمند خردهفروشی، پوند انگلیس هفته دشواری را پشت سر گذاشت. دادههای ضعیف اخیر، در کنار نشست داویش بانک مرکزی انگلستان و تنشهای سیاسی کوتاهمدت هفته گذشته، احتمال کاهش نرخ بهره در ماه مارس را به حدود ۷۸ درصد رسانده است. با این حال، با وجود مجموعهای از چالشها، پوند سقوط آزاد را تجربه نکرده است؛ موضوعی که تا حدی به پوزیشنگیری معاملهگران بازمیگردد. با اینهمه، افت احتمالی جفتارز پوند/دلار به زیر محدوده ۱.۳۴۰۰ میتواند آغازگر یک اصلاح قابلتوجه در این ارز باشد. در سوی دیگر، مسئله «پوزیشنگیری» در جفتارز یورو/دلار نیز به عاملی تعیینکننده تبدیل شده است. حجم بالای پوزیشنهای فروش علیه دلار، بهطرز کمسابقهای افزایش یافته و همین امر میتواند توضیح دهد که چرا یورو در بهرهبرداری از انتظارات پررنگ بازار برای کاهش نرخ بهره فدرال رزرو با دشواری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بیسابقه میان رشد تولید و بازار کار آمریکا یورو و ابهام در رهبری بانک مرکزی اروپا در حوزه یورو، دورهای نسبتاً آرام سپری شده و دادههای اقتصادی نتوانستهاند انتظارات فعلی درباره مسیر نرخ بهره بانک مرکزی اروپا را بهطور معناداری به چالش بکشند؛ موضوعی که باعث شده جناح داویش در این نهاد فعلاً در حاشیه بماند. نقطه کانونی هفته آینده، انتشار برآورد اولیه شاخص قیمت مصرفکننده آلمان در روز جمعه خواهد بود. چنانچه این گزارش بسیار ضعیف منتشر شود، ممکن است بار دیگر دیدگاههای انبساطی در بانک مرکزی اروپا تقویت شود؛ هرچند چنین سناریویی احتمالاً تأثیر محدودی بر مسیر کلی سیاست پولی خواهد داشت، اما میتواند از جذابیت یورو بکاهد. با این حال، مسئله اصلی که در حال حاضر در محافل مالی مطرح است، شایعات مربوط به کنارهگیری احتمالی کریستین لاگارد پیش از پایان دوره ریاست او در نوامبر ۲۰۲۷ است. این پرسش مطرح شده که آیا سرانجام یک نامزد آلمانی سکان هدایت بانک مرکزی اروپا را در دست خواهد گرفت، یا گزینهای با رویکرد کمتر هاوکیش انتخاب خواهد شد تا گذار به دوره جدید با آرامش بیشتری انجام شود و از جهش ناخواسته یورو جلوگیری شود؟ نکته قابلتوجه آنکه خروج زودهنگام لاگارد میتواند به وضعیتی کمسابقه منجر شود؛ شرایطی که در آن، همزمان با تغییر یا انتخاب رئیس جدید برای فدرال رزرو آمریکا و بانک مرکزی اروپا، بازارها با سطحی نادر از عدمقطعیت سیاستی روبهرو شوند. چنین همزمانی میتواند به یکی از عوامل کلیدی افزایش نوسانات در بازارهای جهانی تبدیل شود. لطفا نظر و سوالات خود را درباره این مقالهی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه ارزها و سهام بازارهای نوظهور پس از رأی دیوان عالی آمریکا علیه تعرفههای ترامپ تقویت شدند. شاخص ارزهای بازارهای نوظهور MSCI رشد کرد و ارزهای آمریکای لاتین و رَند آفریقای جنوبی جهش یافتند. با وجود تنشهای ژئوپلیتیک و دادههای متناقض آمریکا، روند صعودی سهام نوظهور ادامه دارد. بازارهای نوظهور پس از آنکه دیوان عالی ایالات متحده تعرفههای گسترده دولت دونالد ترامپ را لغو کرد، واکنش مثبتی نشان دادند. ارزهای کشورهای در حال توسعه زیانهای پیشین را جبران کردند و بازار سهام این کشورها به روند صعودی خود ادامه داد. شاخص ارزهای بازارهای نوظهور متعلق به شرکت MSCI حدود ۰.۱ درصد افزایش یافت. ارزهای آمریکای لاتین و همچنین رَند آفریقای جنوبی بلافاصله پس از اعلام رأی ۶ به ۳ دیوان، به بالاترین سطح روزانه خود رسیدند. آلوارو ویوانکو، استراتژیست کلان بازارهای نوظهور در بانک ولز فارگو، گفت این تصمیم از منظر ارزهای نوظهور تا حدی مثبت است، زیرا بر تداوم عدمقطعیت سیاستی در آمریکا تأکید میکند و میتواند به تقویت روند تنوعبخشی سرمایهگذاران کمک کند. پیش از انتشار رأی، معاملهگران مجموعهای از دادههای اقتصادی آمریکا را هضم کرده بودند که تصویری دوگانه ارائه میداد: رشد تولید ناخالص داخلی در سهماهه چهارم کمتر از انتظار بود، در حالی که شاخص تورم هسته هزینههای مصرف شخصی (معیار ترجیحی فدرال رزرو) بالاتر از پیشبینیها قرار گرفت. این ترکیب، چشمانداز نرخ بهره را مبهمتر کرده و زمانبندی و شدت اقدام بعدی فدرال رزرو را در کانون توجه نگه داشته است. در همین حال، تنشهای آمریکا و ایران همچنان بهعنوان یک عامل ریسک مطرح است، هرچند بسیاری از تحلیلگران احتمال وقوع درگیری گسترده را پایین ارزیابی میکنند. ترامپ اعلام کرده در حال بررسی گزینه اقدام محدود نظامی است، اما بازارها فعلاً این موضوع را مانعی جدی برای روند صعودی امسال بازارهای نوظهور نمیدانند. “ «در بازار سهام، شاخصهای نوظهور در مسیر دومین هفته متوالی رشد قرار دارند؛ رشدی که تا حد زیادی با خوشبینی نسبت به شرکتهای مرتبط با هوش مصنوعی تقویت شده است.» محمد زمانی ولف فون روتبرگ، استراتژیست سهام در بانک جی سافرا ساراسین، معتقد است عوامل بنیادی حمایتکننده از سهام بازارهای نوظهور همچنان برقرار است. به گفته او، هزینههای سرمایهای بیسابقه شرکتهای بزرگ رایانش ابری در آمریکا، تقاضا برای تراشهها در سال ۲۰۲۶ را بالا نگه میدارد و بهطور غیرمستقیم از قیمت فلزات نیز حمایت میکند. در میان ارزها، روپیه هند برخلاف سایر همتایان خود ۰.۳ درصد تضعیف شد. معاملهگران گفتند بانک مرکزی هند برای حمایت از ارز وارد بازار شده است. طبق بررسیهای یوتوتایمز؛ در بازار اوراق قرضه نیز اوراق کنیا پس از انتشار بدهی جدید این کشور عملکرد ضعیفتری داشتند. همچنین اوراق دلاری موزامبیک سررسید ۲۰۳۱ پس از آنکه صندوق بینالمللی پول نسبت به پایداری بدهی این کشور هشدار داد، با فشار فروش مواجه شدند. ✔️ بیشتر بخوانید: لغو تعرفهها زیر ذرهبین تحلیلگران؛ افت دلار و اوراق خزانه در پی رأی دیوان عالی بر اساس جمعبندی تیم UtoTimes، رأی دیوان عالی آمریکا (هرچند در ظاهر موضوعی داخلی است) پیامی فراتر از مرزهای ایالات متحده داشت. کاهش فشار تعرفهای و افزایش عدمقطعیت در سیاست تجاری آمریکا، بهطور موقت به نفع داراییهای ریسکی در بازارهای نوظهور تمام شد؛ بازاری که همچنان میان فرصت رشد و ریسکهای ژئوپلیتیک در حال حرکت است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
طبق گزارشها، سرویس Amazon Web Services در اواسط دسامبر با اختلالی ۱۳ ساعته در یکی از سیستمهای مورد استفاده مشتریان مواجه شد. علت این اختلال، اقدام خودکار ابزار هوش مصنوعی Kiro بود که تصمیم گرفت محیط اجرایی را «حذف و بازسازی» کند. آمازون اعلام کرد که این حادثه ناشی از «خطای کاربری» بوده، نه نقص در عملکرد هوش مصنوعی. با این حال، پس از این اختلال، AWS مجموعهای از تدابیر ایمنی جدید را اجرا کرده است؛ از جمله الزام بررسی همتا (peer review) و آموزشهای تخصصی برای کارکنان. این حادثه بار دیگر توجهها را به سمت ریسکهای ابزارهای عاملمحور (agentic tools) در زیرساختهای حیاتی جلب کرده است — ابزارهایی که میتوانند تصمیمگیری مستقل انجام دهند و تغییرات سیستمی ایجاد کنند.
در یک نگاه ۴ سناریو برای بازار: ۶۴٪ احتمال «لغو تعرفه + جایگزینی فوری»، ۲۶٪ «تأیید تعرفهها»، ۹٪ «لغو پس از انتخابات میاندورهای»، ۱٪ «لغو بدون جایگزین». اثر بر S&P 500: از +۲٪ در خوشبینانهترین حالت تا –۰.۵٪ در سناریوی تأیید تعرفهها. اهمیت مالی: دولت آمریکا تاکنون ۱۲۴ میلیارد دلار درآمد گمرکی در سال مالی ۲۰۲۶ کسب کرده است. ریسک اصلی بازار: سرعت جایگزینی تعرفهها پس از رأی دیوان عالی، نه صرفاً «لغو» یا «تأیید». بازارهای آمریکا در آستانه یکی از حساسترین رویدادهای حقوقی سال قرار دارند: رأی قریبالوقوع دیوان عالی درباره تعرفههای دوره ترامپ. تصمیمی که میتواند مسیر S&P 500، نرخها و دلار را در چند سناریوی کاملاً متفاوت رقم بزند. گزارش جدید جیپیمورگان — بازخوانی شده توسط یوتوتایمز — نشان میدهد که حتی یک «لغو تعرفه» هم الزاماً به معنای صعود پایدار نیست؛ زیرا احتمال جایگزینی سریع تعرفهها بسیار بالاست. رأی دیوان عالی؛ رویدادی با نوسان بالا این گزارش — بر پایه دادههای منتشرشده توسط investinglive و بازخوانی یوتوتایمز — نشان میدهد که رأی دیوان عالی درباره قانونی بودن تعرفههای گسترده ترامپ ممکن است از جمعه ۲۰ فوریه تا ۲۵ فوریه منتشر شود. این بازه زمانی باعث شده بازارها در حالت «انتظار برای حرکت بعدی» قرار بگیرند. این رأی میتواند مسیر سهام، نرخ بهره و دلار را در کوتاهمدت تغییر دهد؛ زیرا تعرفهها یکی از ابزارهای کلیدی سیاست تجاری دولت آمریکا بودهاند. سناریوهای جیپیمورگان برای S&P 500 جیپیمورگان چهار مسیر احتمالی را ترسیم کرده است: ۱) لغو تعرفه + جایگزینی فوری (احتمال ۶۴٪) واکنش اولیه: +۰.۷۵٪ تا +۱٪ بازگشت به تعادل: +۰.۱٪ تا +۰.۲٪ دلیل: دولت احتمالاً سریعاً از مسیرهای قانونی دیگر (بخش ۲۳۲، ۳۰۱، ۱۲۲) تعرفههای جدید اعمال میکند. ۲) تأیید تعرفهها (احتمال ۲۶٪) S&P 500: –۰.۳٪ تا –۰.۵٪ اثر بزرگتر بر نرخها و منحنی بازده این سناریو «ریسکگریزترین» مسیر کوتاهمدت است. ۳) لغو تعرفه پس از انتخابات میاندورهای (احتمال ۹٪) S&P 500: +۱.۲۵٪ تا +۱.۵٪ برنده اصلی: سهام کوچک (Russell 2000) ۴) لغو کامل بدون جایگزین (احتمال ۱٪) S&P 500: +۱.۵٪ تا +۲٪ قویترین سناریوی ریسکپذیری اما از نظر سیاسی و مالی بسیار بعید. چرا «جایگزینی فوری» مهمترین سناریو است؟ حتی اگر دیوان عالی مسیر IEEPA را محدود کند، دولت میتواند از ابزارهای دیگر برای بازگرداندن تعرفهها استفاده کند. این یعنی: تیتر «لغو تعرفه» لزوماً به معنای کاهش واقعی فشار تجاری نیست. به همین دلیل جیپیمورگان میگوید بازار ممکن است ابتدا جهش کند، اما سپس وارد «فاز تثبیت» شود. زاویه مالی: ۱۲۴ میلیارد دلار دلیل مقاومت دولت طبق دادههای رسمی آمریکا، درآمد گمرکی از ابتدای سال مالی ۲۰۲۶ تاکنون به ۱۲۴ میلیارد دلار رسیده است. این رقم نشان میدهد که تعرفهها فقط ابزار سیاست خارجی نیستند؛ منبع درآمدی مهم برای بودجه دولت نیز محسوب میشوند. بنابراین حذف کامل تعرفهها بدون جایگزین، از نظر مالی دشوار است. چه چیزی حرکت دوم بازار را تعیین میکند؟ جیپیمورگان میگوید: حرکت اول = واکنش به تیتر خبر حرکت دوم = سرعت اعلام تعرفههای جایگزین اگر دولت سریعاً مسیر جدیدی معرفی کند، صعود اولیه بازار «فروکش» میکند. اگر تأخیر کند، بازار وارد «فاز انباشت» میشود — یعنی خریداران بیشتری وارد میشوند و رشد پایدارتر میشود. “ معاملهگران باید به دو چیز توجه کنند: ۱) متن دقیق رأی دیوان عالی ۲) سرعت واکنش دولت در معرفی مسیرهای جدید تعرفهای کامران گودرزی جمعبندی استراتژیک بازار در فاز «انتظار محتاطانه» قرار دارد. سناریوی غالب، جهش اولیه و سپس بازگشت به تعادل است. اما اگر جایگزینی تعرفهها کند باشد، بازار میتواند وارد مرحله تثبیت صعودی شود — بهویژه برای سهام کوچک.