TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

افزایش رقابت در حوزه هوش مصنوعی و کاهش امید به افت نرخ بهره، احتمال اصلاح بیشتر شاخص‌ها را تقویت می‌کند

فضای حاکم بر بازارها رو به تیرگی نهاده است و عملکرد قیمتی امروز، آن چیزی نبود که خریداران انتظارش را می‌کشیدند. انویدیا بار دیگر در گزارش درآمدی خود فراتر از انتظارات ظاهر شد و پیش‌بینی درآمدی قدرتمندی ارائه کرد، اما پس از جهش ۵ درصدی در معاملات پیش از گشایش بازار، سهام این شرکت روند نزولی گرفت و با کاهش ۱.۸ درصدی مواجه شد؛ موضوعی که در یک روز با حجم معاملات بالا، تهدیدی برای ثبت یک کندل نزولی نامطلوب روی نمودار تکنیکال محسوب می‌شود. اگرچه برخی این وضعیت را ناشی از بازار اشباع‌شده با معاملات آپشن و تسویه موقعیت‌های پوشش ریسک می‌دانند، اما تردیدهایی جدی نسبت به این دیدگاه وجود دارد. نشانه‌های شکل‌گیری حباب در نماد انویدیا تقویت شده و عملکرد مدل «Gemini 3» گوگل نیز وزن بیشتری به این استدلال داده است. هرچند تقاضای بسیار بالا برای چند فصل آینده در قیمت‌ها پیش‌خور شده است، اما حاشیه سود ۷۵ درصدی در یک نظام سرمایه‌داری و رقابتی، پایدار نخواهد ماند. برای کلیت بازار، این موضوع لزوماً منفی نیست. اینکه گوگل ثابت کرد می‌تواند بدون چیپ‌های انویدیا یک مدل زبانی بزرگ (LLM) فوق‌العاده بسازد، به معنای آن است که انحصار شکسته شده و سود انویدیا کاهش، اما ارزش در زنجیره پایین‌دستی افزایش می‌یابد. مشکل اصلی اینجاست که انویدیا به تنهایی ۸ درصد از وزن شاخص S&P 500 را تشکیل می‌دهد، بنابراین هرگونه اصلاح سنگین در این سهم می‌تواند تاثیر منفی قابل‌توجهی بر کل شاخص بگذارد. تغییر مهم دیگر در هفته‌های اخیر مربوط به فدرال رزرو است. جروم پاول در برابر کاهش نرخ بهره در ماه دسامبر موضع‌گیری کرد و اکنون احتمال این کاهش از یک قطعیت نسبی به تنها ۳۶ درصد رسیده است. یک فدرال رزرو با سیاست‌های کمتر انبساطی عامل بازدارنده‌ای برای بازار است، هرچند بخش زیادی از قیمت‌گذاری مجدد در بازار انجام شده است. در نهایت، با توجه به پیشرفت‌های تکنولوژیک اخیر گوگل، به نظر نمی‌رسد دوران هوش مصنوعی به پایان رسیده باشد، اما شرایط فعلی نشان می‌دهد که بازار همچنان پتانسیل یک اصلاح ۱۰ درصدی دیگر را از سطوح کنونی دارد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

وال‌استریت بخشی از رشد خود را از دست داد؛ عقب‌نشینی S&P 500 و کاهش هیجان انویدیا

روند صعودی سهام آمریکا در معاملات اخیر بخشی از قدرت خود را از دست داده و بخش قابل‌توجهی از رشد ابتدای جلسه بازپس گرفته شده است. شاخص S&P 500 که در اوج به سطح ۶۷۷۰ واحد رسیده بود، اکنون با عقب‌نشینی حدود ۱۰۰ واحد در محدوده ۶۶۶۷ واحد معامله می‌شود؛ تحولی که نشان می‌دهد اشتیاق اولیه بازار در حال فروکش کردن است. در این میان، انویدیا که پس از انتشار گزارش مالی چشمگیر خود جهشی قابل‌توجه را تجربه کرده بود، رشد خود را به‌طور محسوسی از دست داده و اکنون تنها ۱ درصد بالاتر معامله می‌شود. کاهش شتاب این سهم؛ که موتور اصلی هیجان در بازارهای سهام بوده، می‌تواند سیگنالی مهم برای ادامه مسیر شاخص‌های تکنولوژی باشد. سرمایه‌گذاران اکنون با دقت بیشتری عملکرد انویدیا را رصد می‌کنند، چراکه هر تغییر جهت در این نماد می‌تواند به‌سرعت بر احساسات بازار، به‌ویژه در بخش فناوری، اثر بگذارد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا در سه‌ماهه سوم درخشید؛ درآمد، سود و چشم‌انداز همگی فراتر از انتظارات بازار

انویدیا لحظاتی پیش گزارش سه‌ماهه سوم خود را منتشر کرد و بار دیگر نشان داد که چرا این شرکت همچنان محور اصلی سرمایه‌گذاری در اکوسیستم هوش مصنوعی است. عملکرد مالی شرکت در تمامی شاخص‌ها فراتر از پیش‌بینی وال‌استریت بود و یک پیام روشن برای بازار داشت: چرخه سرمایه‌گذاری در AI هنوز در اوج قرار دارد و نشانه‌ای از کاهش سرعت دیده نمی‌شود. در بخش نتایج مالی، انویدیا سود تعدیل‌شده هر سهم را ۱.۳۰ دلار اعلام کرد؛ رقمی که به‌راحتی بالاتر از انتظار ۱.۲۴ دلاری تحلیلگران قرار گرفت. درآمد شرکت نیز به ۵۷.۰۱ میلیارد دلار رسید، در حالی‌که اجماع بازار اعدادی نزدیک به ۵۴ تا ۵۵ میلیارد دلار را برآورد کرده بود. حاشیه سود ناخالص در سطح بسیار بالای ۷۳.۶ درصد حفظ شد؛ نشانه‌ای آشکار از قدرت قیمت‌گذاری انویدیا و تداوم محدودیت عرضه در بازار شتاب‌دهنده‌های پیشرفته. بار دیگر، بخش دیتاسنتر نقش تعیین‌کننده‌ای در این عملکرد داشت. این بخش با درآمد ۵۱.۲ میلیارد دلاری نه‌تنها انتظارات بازار را پشت سر گذاشت، بلکه نشان داد تقاضا برای سیستم‌های H100 و مهاجرت به نسل جدید پلتفرم Blackwell همچنان شتابان است. جنسن هوانگ، مدیرعامل انویدیا، در توضیح این روند تصریح کرد که «فروش Blackwell از کنترل خارج شده» و «GPUهای ابری کاملاً فروخته شده‌اند»؛ عباراتی که به‌خوبی شدت تقاضای جهانی برای محصولات شرکت را منعکس می‌کند. به گفته انویدیا، مشتریان؛ از هایپراسکیلرها گرفته تا برنامه‌های ملی هوش مصنوعی و شرکت‌های بزرگ، سفارش‌های خود را تا سال ۲۰۲۶ جلو انداخته‌اند. این سطح از دید نسبت به آینده، تصویر کم‌سابقه‌ای از تداوم تقاضا در بازار AI ارائه می‌دهد. چشم‌انداز سه‌ماهه چهارم نیز پیام مثبتی برای بازار به همراه داشت. شرکت پیش‌بینی درآمد ۶۳.۷ تا ۶۶.۳ میلیارد دلاری را ارائه کرد؛ محدوده‌ای که به‌وضوح بالاتر از انتظار حدود ۶۲ میلیارد دلاری وال‌استریت است. به‌گفته مدیریت، عرضه حجمی پلتفرم Blackwell از اوایل سال آینده آغاز می‌شود و درحال‌حاضر تقاضا به‌طور قابل‌توجهی بالاتر از ظرفیت تولید است. در مجموع، گزارش جدید انویدیا بار دیگر تأیید کرد که این شرکت همچنان معیار سنجش صنعت هوش مصنوعی است و فعلاً هیچ نشانه‌ای از کند شدن چرخه سرمایه‌گذاری در این حوزه وجود ندارد. نشست تفصیلی درآمدها نیز ساعت پنج بعدازظهر به وقت شرق آمریکا برگزار خواهد شد و انتظار می‌رود جزئیات بیشتری درباره ظرفیت تولید، زنجیره تأمین و برنامه‌ریزی سال ۲۰۲۶ ارائه شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صحبت از وقوع یک «رالی همه‌جانبه» در بازارها نشانه خوبی برای معامله‌گران محسوب نمی‌شود

در یادداشت میز معاملاتی جی‌پی‌مورگان که امروز منتشر شده، دیدگاه‌های قابل‌تأملی مطرح شده است. در دنیای معامله‌گری، اغلب بهتر است خلاف جهت احساسات بازار (sentiment) حرکت کرد؛ یعنی زمانی که بازارها راضی یا ترسو هستند بهترین زمان برای خرید است و زمانی که بازار دچار سرخوشی (euphoria) است، بهتر است دست به فروش زد. این یادداشت جی‌پی‌مورگان، به‌ویژه در روز اعلام درآمدهای انویدیا، نگران‌کننده به نظر می‌رسد. در این متن آمده است: «با توجه به اینکه هیچ تغییری در داستان بنیادی رخ نداده و فرضیه سرمایه‌گذاری ما نیز به سیاست‌های تسهیلی فدرال رزرو وابسته نیست، ما خریدار در کف‌قیمتی (dip-buyers) هستیم. با نگاه به دو رویداد کلیدی این هفته، یعنی گزارش اشتغال بخش غیرکشاورزی (NFP) ماه سپتامبر و گزارش درآمدی انویدیا (NVDA)، ترکیب این دو می‌تواند صحنه را برای صعود بعدی به سمت سقف‌های تاریخی (ATHs) یا عبور از آن‌ها آماده کند.» این دیدگاه نه تنها جسورانه، بلکه عجیب است. گزارش درآمدی انویدیا یک ریسک دوطرفه دارد و حتی در بازار صعودی فوق‌العاده این سهم، نمونه‌های زیادی از فروشِ پس از اعلام درآمد (sell-off) وجود دارد. علاوه بر این، اهمیت گزارش اشتغال ماه سپتامبر در مقطع کنونی قابل درک نیست؛ بنابراین خریداران باید مراقب باشند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترامپ: خیلی دوست دارم پاول را اخراج کنم؛ او به‌شدت بی‌کفایت است

نرخ‌های بهره بیش از حد بالا هستند. ایالات متحده و عربستان سعودی در حال مشارکت در زیرساخت‌های LNG هستند. اگر هوانگ (مدیرعامل انویدیا) خوشحال است، من هم خوشحالم. در حال حاضر کمی از پوتین ناامید هستم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط سهام فناوری جریان سرمایه به سمت دلار را تقویت می‌کند

بازارهای جهانی با حالتی کمی عصبی در حال معامله هستند، چرا که خود را برای یک اصلاح احتمالی در سهام فناوری آمریکا آماده می‌کنند. تا اینجا، این اصلاح در مقایسه با افت ۲۵ درصدی بیت‌کوین خفیف بوده است، اما اتفاقات ۲۴ ساعت آینده تعیین می‌کند که آیا این نوسانات ادامه می‌یابد یا خیر. امشب صورت‌جلسه کمیته بازار آزاد فدرال (FOMC)، گزارش مالی انویدیا و گزارش اشتغال ماه سپتامبر منتشر خواهند شد. دلار آمریکا: احتمالاً روند کاهش اهرم‌سازی (De-leveraging) به نفع دلار است دارایی‌های ریسکی همچنان در وضعیتی شکننده معامله می‌شوند. مرکز این نگرانی‌ها ایالات متحده است. اسپردهای اعتباری اوراق با بازده بالا (High-yield credit spreads) به بیشترین سطح از ژوئن رسیده‌اند؛ زیرا سرمایه‌گذاران همچنان پیام‌های ورشکستگی First Brands و آنچه درباره کاهش استانداردهای رتبه‌بندی اعتباری در این بخش نشان می‌دهد را ارزیابی می‌کنند. در حالی که سهام فناوری آمریکا nowhere near به اندازه بیت‌کوین سقوط نکرده‌اند (-۲۵٪)، بازارها همچنان مضطرب‌اند. هفت سهم بزرگ فناوری (Magnificent Seven) حدود ۷٪ پایین‌تر از اوج خود قرار دارند — که در مقابل رشد ۷۰ درصدی از آوریل تاکنون، بسیار ناچیز است. اما نگرانی منطقی این است که این معامله بسیار شلوغ شده و خروج ناگهانی می‌تواند به حرکتی نامنظم و شدید تبدیل شود، اگر دلیلی برای آن ایجاد شود. به همین دلیل توجه شدیدی به انتشار صورت‌های مالی سه‌ماهه سوم انویدیا در امشب وجود دارد و اینکه آیا تصمیم سافت‌بنک برای فروش تمام دارایی خود در انویدیا، صرفاً یک جابه‌جایی سرمایه‌گذاری بوده یا معنای عمیق‌تری درباره وضعیت بازار فناوری آمریکا دارد. فراتر از انویدیا، تمرکز ۲۴ ساعت آینده بر سیاست فدرال رزرو خواهد بود. امشب صورت‌جلسه ماه اکتبر FOMC منتشر می‌شود که وجود «اختلاف‌نظرهای شدید» درباره مسیر آینده سیاست پولی می‌تواند ریسکی صعودی برای دلار باشد. فردا نیز انتشار گزارش اشتغال سپتامبر (که با تأخیر ارائه می‌شود) احتمالاً بهترین فرصت دلار برای افت در این هفته است. اگر داده‌های اشتغال نتواند بازار را به سمت قیمت‌گذاری یک کاهش نرخ بهره در دسامبر سوق دهد (که اکنون احتمال آن ۵۰ درصد قیمت‌گذاری شده)، فشار بر بازارهای سهام ادامه خواهد داشت. این عوامل برای بازار ارز چه معنایی دارد؟ کاهش اهرم‌سازی (De-leveraging) احتمالاً در ابتدا به نفع دلار است، به‌ویژه در برابر ارزهای حساس به ریسک مانند دلار استرالیا و پزوی مکزیک. به‌طور معمول، نرخ AUDJPY شاخص مناسبی برای دنبال‌کردن اصلاح شدید دارایی‌های ریسکی است؛ اما USDJPY در مسیر متفاوتی حرکت می‌کند. فرانک سوئیس احتمالاً پناهگاه امن ترجیحی فعلی است، به‌ویژه با توجه به محدود بودن گزینه‌های بانک ملی سوئیس برای کاهش نرخ بهره یا مداخله در بازار. با این حال، اگر روزی بازار سهام آمریکا اصلاحی بزرگ را تجربه کند، این موضوع در نهایت به زیان دلار خواهد بود؛ زیرا افت مصرف و بازار کار آمریکا چرخه تسهیل پولی عمیق‌تر فدرال رزرو را تقویت خواهد کرد. رالی این هفته شاخص دلار (DXY) در مقاومت 99.65/70 متوقف شده است. محرک روشنی برای کاهش آن در امروز دیده نمی‌شود و احتمالاً سفارش‌های خرید بالای محدوده 99.75 وجود دارد. یورو: در حال حفظ موقعیت با وجود افت نوسان تحقق‌یافته یک‌ماهه EURUSD به ۴.۸٪، نوسان معامله‌شده یک‌ماهه به ۶.۵٪ افزایش یافته است. این موضوع نشان می‌دهد که سرمایه‌گذاران هنوز از احتمال تحرکات بیشتر EURUSD در سال جاری ناامید نشده‌اند. همزمان، ریسک‌ریورسال یک‌ماهه به نفع «اختیار خرید یورو» و «اختیار فروش دلار» است — نشانه اینکه سرمایه‌گذاران هنوز احتمال حرکت صعودی EURUSD تا پایان سال را کنار نگذاشته‌اند. این موضوع تا حدی برای پیش‌بینی ما از رسیدن نرخ به 1.18 تا پایان سال امیدوارکننده است اما این سناریو کاملاً وابسته به انتشار داده‌های ضعیف‌تر آمریکا و کاهش ۲۵ نقطه پایه نرخ بهره فدرال رزرو در دسامبر است. احتمالاً فردا و با انتشار گزارش اشتغال، تصویر روشن‌تری خواهیم داشت. تقویم منطقه یورو امروز آرام است و تنها انتشار نهایی تورم سپتامبر را داریم. سخنرانی مهمی از سوی مقامات ECB نیز دیده نمی‌شود. انتظار می‌رود EURUSD در دامنه‌ای محدود نوسان کند، اما افت به زیر 1.1560/65 می‌تواند باعث نوسانات لحظه‌ای شود. پوند: داده‌های CPI کمی حامی استرلینگ است اقتصاددان ING در بریتانیا، جیمز اسمیت، معتقد است انتشار امروز CPI ماه اکتبر می‌تواند اندکی سیاست بانک انگلستان را به سمت رویکردی متمایل به افزایش نرخ (هاوکیش) سوق دهد. او اشاره می‌کند: «تورم کلی کمی بالاتر از پیش‌بینی و در ۳.۶٪ ثبت شده که علت آن افزایش شدیدتر قیمت مواد غذایی بوده است. ماه گذشته تورم مواد غذایی از ۵.۱٪ به ۴.۵٪ کاهش یافت که کمی بیش از حد خوش‌بینانه به نظر می‌رسید. این رقم اکنون دوباره به ۴.۹٪ بازگشته و باید توجه داشت که این موضوع یکی از نگرانی‌های اصلی سیاستگذاران هاوکیش بانک انگلستان است؛ زیرا معتقدند که می‌تواند انتظارات تورمی را تشدید کند.» با این حال، او تردید دارد که این داده بتواند نظر کلیدی‌ترین عضو متمایل به تغییر سیاست—اندرو بیلی—را تغییر دهد و همچنان معتقد است کاهش نرخ بهره ۲۵ نقطه پایه در دسامبر محتمل‌تر است. نزدیکی به ارائه بودجه هفته آینده نیز احتمالاً یکی از دلایلی است که پوند نتوانست پس از انتشار داده‌ها رشد اولیه خود را حفظ کند. انتظار داریم پوند در آستانه بودجه همچنان شکننده بماند. منبع: ING پاورقی کاهش اهرم‌سازی (De-leveraging) یعنی چه؟ وقتی بازار نگران یا پرریسک می‌شود، معامله‌گران: پوزیشن‌های بزرگ خود را می‌بندند. بدهی یا اعتبار معاملاتی را کم می‌کنند. سرمایه را به سمت دارایی‌های امن می‌برند. این کار باعث می‌شود بازارها افت کنند و تقاضا برای دلار افزایش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریوز، وزیر خزانه‌داری بریتانیا، وعده کاهش قیمت‌ها را داد

پس از انتشار داده‌های تورم بریتانیا، وزیر خزانه‌داری این کشور، ریوز، اعلام کرد: «مصمم هستم اقدامات بیشتری برای کاهش قیمت‌ها انجام دهم.» او افزود: «در بودجه هفته آینده، تصمیماتی منصفانه اتخاذ خواهم کرد تا به اولویت‌های مردم پاسخ دهم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار بانک آمریکا: سطح بسیار پایین نقدینگی می‌تواند زنگ خطر برای بازار سهام باشد

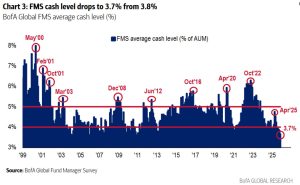
بانک آمریکا در تازه‌ترین نظرسنجی مدیران صندوق خود هشدار داده است که سطح نقدینگی مدیران سرمایه به محدوده خطرناک رسیده است؛ موضوعی که می‌تواند پیامدهای مهمی برای بازارهای سهام و اوراق قرضه در ماه‌های پیش‌رو داشته باشد. طبق داده‌های این بانک، زمانی که سطح نقدینگی صندوق‌ها به ۳.۷ درصد یا کمتر کاهش یافته که از سال ۲۰۰۲ تاکنون تنها ۲۰ بار رخ داده است، در تمام موارد بازار سهام در بازه یک تا سه ماه بعد با افت مواجه شده و اوراق خزانه آمریکا عملکرد بهتری داشته‌اند. این سابقه تاریخی، توجه بسیاری از معامله‌گران را به خود جلب کرده و نگرانی از اصلاح بازار را افزایش داده است. این هشدار در شرایطی مطرح می‌شود که بازار همچنان درگیر تردیدهای تازه درباره سهام هوش مصنوعی است. سرمایه‌گذاران با دقت چشم‌انتظار انتشار گزارش درآمدی انویدیا هستند؛ شرکتی که طی دو سال گذشته موتور اصلی رشد بازار بوده است. در کنار آن، عرضه نسخه جدید Gemini 3 از سوی گوگل نیز می‌تواند احساسات بازار را تغییر دهد. اما همان‌طور که تحلیلگران می‌گویند، «مرز ظریفی» میان ادامه هیجان هوش مصنوعی و آغاز اصلاح عمیق بازار وجود دارد. در مجموع، پیامی که از داده‌های بانک آمریکا استخراج می‌شود روشن است: وقتی سطح نقدینگی به این اندازه پایین می‌رسد، بازار معمولاً در برابر هر شوک یا ناامیدی شکننده‌تر می‌شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ارزش‌گذاری رؤیایی انویدیا بر فرض تداوم حاشیه سود ۷۵ درصدی و نبود رقابت استوار است

استدلال اصلی که از سوی حامیان روند صعودی انویدیا (Nvidia) و به طور کلی معاملات مرتبط با هوش مصنوعی می‌شنوید این است که «این حباب دات-کام نیست». اثبات آن‌ها در ظاهر قانع‌کننده است: انویدیا سودآور است و به شیوه‌ای در حال چاپ پول است که به ندرت دیده شده است. این حرف درست است، اما یک نمونه کلاسیک از «مبارزه با جنگ قبلی» است؛ همگان از نقشه ذهنی دهه ۲۰۰۰ استفاده می‌کنند که در آن شرکت‌های زیان‌ده مشکل اصلی بودند. اما صرفاً سودآور بودن به معنای عدم وجود حباب نیست. حباب در نسبت قیمت به درآمد (P/E) فعلی یا آتی نیست؛ بلکه در مفروضات نهفته در قیمت‌گذاری بازار درباره پایداری این درآمدهاست. شما فقط برای امروز پول پرداخت نمی‌کنید؛ بلکه برای دو دهه اجرای بی‌نقص و رقابت تقریباً صفر هزینه می‌کنید. این اعداد یک خیال‌پردازی را قیمت‌گذاری می‌کنند. به پیش‌بینی‌ها نگاه کنید. اجماع تحلیل‌گران، درآمد سال ۲۰۲۸ را حدود ۳۶۰ میلیارد دلار پیش‌بینی می‌کند که ۲.۷ برابر ارقام سال ۲۰۲۵ است. این در حالی است که درآمد این شرکت در سال ۲۰۲۰ تنها ۱۱ میلیارد دلار بود. مشکل اول این است که ما در بزرگترین رونق سرمایه‌گذاری تاریخ قرار داریم و قیمت فعلی فرض می‌کند که این ولخرجی برای سرمایه‌گذاری، دائمی خواهد بود. اما درآمد تنها نیمی از داستان است. خیال‌پردازی واقعی در حاشیه سود نهفته است. قیمت فعلی، تداوم حاشیه سود ناخالص ۷۵ درصدی را مفروض می‌گیرد؛ نه فقط برای فصل آینده، بلکه برای ۲۰ سال آینده. این امر به طور ضمنی می‌گوید که هیچ‌کس — نه AMD، نه اینتل، نه موجی از استارتاپ‌ها و نه تراشه‌های داخلی آمازون یا گوگل — هرگز به انویدیا نخواهد رسید و بر سر قیمت با آن رقابت نخواهد کرد. در کدام دنیایی، حاشیه سود ۷۵ درصدی در بخش سخت‌افزار پیشرفته، رقابت وحشیانه و نابودکننده حاشیه سود را به خود جلب نمی‌کند؟ این بزرگترین علامت «بیایید و سهم من را بگیرید» در تاریخ اقتصاد است. رقابت در راه است و بی‌رحمانه خواهد بود. این ارزش‌گذاری دو ریسک بزرگ را نادیده می‌گیرد: ۱. تولیدکنندگان تراشه: انویدیا حتی تراشه‌های خود را نمی‌سازد. بازار فرض می‌کند که TSMC و دیگر تولیدکنندگان با خوشحالی به انویدیا اجازه می‌دهند تمام سود را برای خود نگه دارد و با افزایش قیمت‌هایشان، حاشیه سود آن را از بین نخواهند برد. این یک فرض جسورانه است. ۲. چین (و احتمالاً دیگران): تمام توان پکن بر این موضوع متمرکز شده است. ساخت تراشه‌های پیشرفته برای چین یک مسئله امنیت ملی است. آن‌ها تمام منابع خود را در این راه سرازیر کرده‌اند. اگر (یا بهتر است بگوییم وقتی) آن‌ها تراشه‌هایی «به‌اندازه کافی خوب» تولید کنند، آیا آن‌ها را با حاشیه سود ۷۵ درصدی خواهند فروخت؟ چنین اتفاقی در چین نمی‌افتد. به حاشیه سود ۵ درصدی فکر کنید. این رقیب به تنهایی کل مدل قیمت‌گذاری صنعت را تغییر می‌دهد. بنابراین، دیگر به نسبت قیمت به درآمد ۲۰ برابری نگاه نکنید؛ این یک عامل انحرافی است. رأی به سهام انویدیا با این قیمت‌ها، رأی به این است که این رونق سرمایه‌گذاری هرگز پایان نمی‌پذیرد، حاشیه سود ۷۵ درصدی دائمی است، رقابت هرگز از راه نمی‌رسد و جاه‌طلبی‌های ملی چین شکست خواهد خورد. این یک شرط‌بندی مخاطره‌آمیز بر روی کمال است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هفته‌ای تعیین‌کننده برای بازارها؛ بازگشت داده‌های آمریکا، سایه تصمیمات فدرال رزرو و آزمون بزرگ AI

بازارهای جهانی در آستانه هفته‌ای قرار گرفته‌اند که می‌تواند جهت‌گیری آن‌ها را تا پایان سال مشخص کند. طی دو هفته گذشته، شاخص S&P500 در وضعیتی بلاتکلیف گیر افتاده است: نه نشانه‌ای از وحشت عمومی، و نه محرکی جدی برای ادامه رشد. حتی پایان طولانی‌ترین تعطیلی دولت آمریکا نیز نتوانست این رکود احساسی را از بین ببرد. اما این بی‌تفاوتی از کجا آمده است؟ ابهام در سیاست‌گذاری فدرال رزرو؛ مهم‌ترین عامل سکون بازار تنها یک ماه پیش، بازار تقریباً مطمئن بود که فدرال رزرو در ماه دسامبر نرخ بهره را کاهش می‌دهد. اما امروز احتمال این کاهش به کمتر از ۴۵ درصد سقوط کرده است. چرا؟ خلأ داده‌ای ناشی از تعطیلی ۴۳ روزه دولت، دیدگاه سیاست‌گذاران را مبهم کرده است. آمارهای رسمی که پایه تصمیم‌گیری فدرال رزرو هستند، جمع‌آوری نشده‌اند. و حالا احتمال دارد فدرال رزرو صرفاً «صبر» را انتخاب کند، تا زمانی که تصویر واقعی اقتصاد روشن‌تر شود. در کنار این‌ها، اظهارات اخیر مقامات منطقه‌ای فدرال رزرو نیز جهت‌گیری سیاستی را تهاجمی‌تر کرده است: جف اشمید (کانزاس‌سیتی) هشدار داده کاهش بیشتر نرخ بهره می‌تواند تورم را تثبیت کند. بِث هامک (کلیولند) نیز بر ریسک‌های تورمی تأکید کرده و گفته است افزایش تعرفه‌ها هزینه‌ها را بالا برده و این فشار به مصرف‌کننده منتقل می‌شود. مجموع این پیام‌ها باعث شده فضای احتیاط بر بازارها غالب شود. دومین عامل فشار: نگرانی نسبت به ارزش‌گذاری سهام هوش مصنوعی پس از ماه‌ها هیجان پیرامون AI، حالا پرسش‌هایی درباره دوام ارزش‌گذاری‌های سنگین مطرح شده است. نمونه برجسته آن سقوط ۲۵ درصدی سهام اوراکل طی یک ماه اخیر است؛ حرکتی که ناشی از نگرانی درباره: سرعت هزینه‌کرد شرکت برای پروژه‌های AI، وابستگی درآمدی شدید به چند مشتری محدود، و فشردگی جریان نقدی آزاد (Free Cash Flow). این عوامل بار دیگر نگاه‌ها را به سمت خطرات احتمالی «حبابی‌شدن» AI کشانده و باعث شده معامله‌گران با احتیاط بیشتری وارد این بخش شوند. اما چه چیزهایی می‌تواند این هفته بازار را تکان دهد؟ ۱. لحن مقامات فدرال رزرو اگر مجموعه سخنرانی‌های پیش‌ِ‌رو: از جفرسون، والر، بار، میران و کوک، همگی پیام‌هایی مشابه هفته گذشته داشته باشند (تمرکز بر تورم، کم‌اهمیت جلوه‌دادن ضعف بازار کار)، آنگاه: ریسک‌پذیری کاهش می‌یابد S&P500 تحت فشار قرار می‌گیرد و حتی بیت‌کوین نیز ممکن است واکنش منفی نشان دهد بازارها اکنون به‌دنبال هر نشانه‌ای از تغییر در مسیر سیاست پولی هستند. ۲. انتشار گزارش اشتغال سپتامبر آمریکا اگرچه انتشار این داده احتمالی است، اما تأثیر آن محدود خواهد بود. این داده قبل از تعطیلی دولت جمع‌آوری شده و قدیمی محسوب می‌شود. مسأله مهم‌تر این است که آیا گزارش اشتغال اکتبر اصلاً آماده خواهد شد یا خیر؟ معامله‌گران بیشتر به صورتجلسه فدرال رزرو توجه خواهند کرد، زیرا این گزارش جهت‌گیری تازه‌ای درباره احتمال کاهش نرخ بهره ارائه می‌دهد. ۳. گزارش درآمدی انویدیا؛ محرک احتمالی تکنولوژی و AI بدون تردید مهم‌ترین رویداد این هفته برای بازار سهام عملکرد انویدیا است. تحلیلگران انتظار دارند: رشد EPS سالانه: ۵۳.۸٪ درآمد سه‌ماهه: ۵۴.۸ میلیارد دلار اما فراتر از ارقام فعلی، چشم‌انداز آینده اهمیت بیشتری دارد. یک نکته حساس که احتمالاً درباره‌اش سؤال خواهد شد این است: آیا شرکت‌های AI عمر مفید تراشه‌های انویدیا را بیش‌ازحد برآورد کرده‌اند؟ برآوردهای تحلیلگران نشان می‌دهد اگر طول عمر تراشه‌ها اشتباه تخمین زده شده باشد، سود شرکت‌های AI ممکن است بین سال‌های ۲۰۲۶ تا ۲۰۲۸ حدود ۱۷۶ میلیارد دلار بیش‌برآورد شده باشد؛ موضوعی که بازار به دقت دنبال خواهد کرد. همچنین بازار مشتاق خواهد بود بداند آیا انویدیا می‌تواند نگرانی‌ها درباره ارزش‌گذاری‌های سنگین AI را کاهش دهد یا خیر. چون اگر این شرکت نتایج درخشانی ارائه دهد، احتمال دارد موجی از «احیای اعتماد» به بخش تکنولوژی تزریق شود. بطورکلی، بازارها در آغاز هفته‌ای وارد می‌شوند که سه عنصر کلیدی؛ سیاست پولی مبهم فدرال رزرو، ارزیابی مجدد ارزش‌گذاری AI  و بازگشت داده‌های اقتصادی آمریکا، می‌توانند جهت‌گیری آن‌ها را به‌طور جدی تغییر دهند. از یک‌سو، فشارهای سیاستی و داده‌ای بر ریسک‌پذیری سنگینی می‌کنند؛ از سوی دیگر، گزارش انویدیا می‌تواند در نقش «سوپاپ اطمینان» عمل کند و روایت تکنولوژی را دوباره احیا کند. بنابراین هفته‌ای با پتانسیل بالا برای نوسانات گسترده در پیش است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جی‌پی‌مورگان: زمان انتظار برای آیفون ۱۷ همچنان بالا است زیرا تقاضا از عرضه پیشی گرفته است

گزارش جی‌پی‌مورگان نشان می‌دهد که زمان تحویل جهانی آیفون ۱۷ همچنان به‌طور غیرمعمول طولانی است و در هفته دهم به‌طور متوسط به ۷ روز رسیده، در حالی‌ که سال گذشته تنها ۲ روز بود. این بانک می‌گوید این روند نشان می‌دهد عرضه هنوز از تقاضای قوی عقب مانده است. نسخه پایه آیفون ۱۷ برای دومین هفته متوالی بیشترین زمان انتظار را دارد. زمان انتظار آیفون Air یک روز افزایش یافته، در حالی‌ که مدل‌های آیفون ۱۷ پرو و پرو مکس بدون تغییر مانده‌اند — برخلاف مدل‌های پرو سال گذشته که در همین مقطع زمان انتظار کوتاه‌تری داشتند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دولت ترامپ در اقدامی برای مقابله با تورم، تعرفه گوشت گاو و چند کالای دیگر را کاهش می‌دهد

به نظر می‌رسد دولت ترامپ با مشاهده نتایج نظرسنجی‌هایی که از تأثیر منفی تورم بر محبوبیتش حکایت دارد، به موضعی تدافعی روی آورده است. این دولت در حال کاهش یا حذف تعرفه‌ها بر کالاهایی چون قهوه، موز، گوجه‌فرنگی و گوشت گاو است. این اقدام در مورد دو کالای اول که در آمریکا کشت نمی‌شوند و همچنین گوجه‌فرنگی که محصولی فصلی است، منطقی به نظر می‌رسد؛ اما کاهش تعرفه بر گوشت گاو اقدامی گیج‌کننده است، هرچند این خبر خوبی برای آرژانتین محسوب می‌شود. تمرکز دولت بر تورم در یکی از توییت‌های اخیر ترامپ نیز مشهود بود. او در این توییت با حمله به دولت بایدن، ادعا کرد که هزینه‌ها در دولت او در حال «سقوط» است و نوشت: «هزینه روز شکرگزاری امسال ۲۵٪ کمتر از سال گذشته در دوران جو فریبکار است! ما حزب مقرون‌به‌صرفگی هستیم!»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه نگرانی بزرگ که بازار سهام را تحت‌فشار قرار داده‌اند

بازار سهام آمریکا امروز با فشار سنگینی آغاز شده است. معاملات فیوچرز S&P 500 نزدیک ۱ درصد و فیوچرز نزدک حدود ۱.۵ درصد پایین‌تر قرار دارند. سهام شرکت‌های بزرگ تکنولوژی نیز در پیش‌گشایش روندی منفی را تجربه می‌کنند؛ انویدیا ۲.۷ درصد، پالانتیر ۳.۹ درصد و تسلا ۴.۳ درصد افت کرده‌اند. در ظاهر، تغییر محسوسی رخ نداده؛ هیچ داده اقتصادی جدیدی منتشر نشده و هیچ تحول ناگهانی در سیاست‌گذاری دولت یا فدرال رزرو دیده نمی‌شود. اما زیر سطح بازار، سه جریان مهم طی دو روز اخیر شدت گرفته که اکنون در حال آشکار شدن‌اند و هر سه پیام مشترکی برای سرمایه‌گذاران دارند: سرمایه‌گذاری در حوزه AI وارد مرحله‌ای بحرانی‌تر شده است. ۱. نشانه‌هایی از کمبود سرمایه خصوصی در پروژه‌های هوش مصنوعی نخستین نگرانی، از دل سخنان اخیر OpenAI بیرون آمد. این شرکت در اظهاراتی غیرمنتظره، به احتمال نیاز به پشتوانه مالی دولت آمریکا اشاره کرده بود؛ موضوعی که به‌سرعت این برداشت را ایجاد کرد که جذب سرمایه خصوصی به اندازه گذشته آسان نیست. اگرچه بعداً مدیر مالی شرکت بخشی از این اظهارات را تعدیل کرد، اما پیام اصلی همچنان باقی است: بازار نگران است که سرمایه‌گذاران خصوصی تمایل کمتری به تأمین مالی پروژه‌های عظیم و پرهزینه AI داشته باشند. در همین راستا، رویکرد رسانه‌ای جدید OpenAI که بر رقابت ژئوپلیتیک آمریکا و چین در هوش مصنوعی تأکید می‌کند، نوعی زمینه‌سازی برای جلب حمایت دولت تلقی می‌شود. این موضوع به‌ویژه زمانی حساس می‌شود که تقاضای مالی این شرکت با تعهد هزینه‌ای ۱.۴ تریلیون دلاری در برابر درآمد سالانه ۱۳ میلیارد دلاری مطرح می‌شود. این تنش در گفت‌وگوی اخیر سم آلتمن با پادکستر «برد گرسنر» آشکار شد؛ جایی که آلتمن در پاسخ به پرسش درباره امکان تأمین این حجم هزینه، لحنی عصبی و تدافعی به خود گرفت؛ پاسخی که تحلیلگران آن را اولین «چراغ زرد» جدی برای ارزش‌گذاری‌های بسیار بالای شرکت‌های AI می‌دانند. ۲. لحن دفاعی مدیران شرکت‌های تکنولوژی؛ زنگ خطری برای ارزش‌گذاری‌ها دومین نگرانی، تغییر لحن برخی مدیران ارشد شرکت‌های بزرگ حوزه تکنولوژی است. هفته گذشته الکس کارپ، مدیرعامل پالانتیر، در مصاحبه‌هایش لحنی تدافعی و پرخاشگرانه داشت؛ در حالی‌که ارزش‌گذاری سهام شرکت در سطوح بسیار بالایی قرار دارد و فروش سنگین مدیران (insider selling) نیز ادامه دارد. این وضعیت زمانی مشکل‌ساز می‌شود که مدیران، به‌جای ارائه جزئیات عملیاتی و مستدل درباره مدل درآمدی و سودآوری: به منتقدان حمله می‌کنند، از خطوط دفاعی مبهم استفاده می‌کنند، یا به هیجان بازار تکیه می‌کنند. این لحن دفاعی، مشابه همان چیزی است که در پاسخ‌های آلتمن به چشم می‌خورد و برای بسیاری یادآور دوره‌های حباب‌گونه بازار است. ۳. سیگنال‌های هشداردهنده از بازار اوراق؛ جایی که همیشه اول خبر را می‌فهمد سومین نگرانی، رفتار بازار بدهی شرکت‌هاست؛ بازاری که بسیاری از متخصصان آن را «باهوش‌ترین بخش بازار» می‌دانند. طی ماه گذشته، هزینه اوراق قرضه و CDS شرکت‌های بزرگ تکنولوژی و AI با سرعت قابل‌توجهی افزایش یافته است: اوراکل: ۳۵٪+ کراوداسترایک: ۳۱.۸۹٪+ سافت‌بانک: ۱۲.۶٪+ مایکروسافت: ۱۴.۶٪+ آلفابت: ۱۲.۸۸٪+ آمازون: ۱۰.۲۳٪+ این افزایش به معنای آن است که سرمایه‌گذاران نهادی برای ریسک اعتباری این شرکت‌ها، نرخ بیشتری مطالبه می‌کنند؛ پدیده‌ای که معمولاً پیش از افزایش نگرانی‌ها درباره مدل تأمین مالی یا سطح بدهی شرکت‌ها رخ می‌دهد. نمونه بارز این نگرانی اوراکل است. سهام این شرکت طی دو ماه گذشته جهشی ۲۵ درصدی داشت که لَری الیسون را به‌طور موقت ثروتمندترین فرد جهان کرد، اما با آشکار شدن پیچیدگی‌های مالی و «حلقه‌های تأمین مالی» پشت پروژه‌های AI، سهام روند معکوس گرفت و بازده اوراق ۳۰ساله شرکت نیز از ۱۰۰ به ۹۲ دلار سقوط کرده است. سیگنال روانی آخر: خروج مایکل بری در کنار این سه نگرانی بنیادین، یک عامل روانی مهم هم وارد میدان شده است: خروج مایکل بری از بازار. این سرمایه‌گذار مشهور که سقوط بازار مسکن در بحران ۲۰۰۸ را پیش‌بینی کرده بود، به‌طور کامل از معاملات سهام خارج شد. خروج ناگهانی بری باعث شده برخی فعالان بازار آن را سیگنالی برای سقف بازار در سهام تکنولوژی تعبیر کنند.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

اتحادیه خودروسازی ژاپن خواستار افزایش دستمزد شد

رئیس اتحادیه بزرگ خودروسازی ژاپن اعلام کرده که با وجود فشار تعرفه‌های آمریکا، برنامه‌ای برای کاهش درخواست افزایش دستمزدها در سال آینده ندارد. او با اشاره به وضعیت بحرانی صنعت خودرو، تأکید کرده که افزایش حقوق کارگران نقش کلیدی در تقویت اقتصاد مبتنی بر تقاضا دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موج فروش در سهام‌های هوش مصنوعی، ارزش سهام انویدیا و تسلا را به پایین کشید

روند نزولی بازارهای سهام ادامه دارد و شاخص‌های اصلی تحت فشار قرار گرفته‌اند. شاخص نزدک پیشتاز این افت بوده و نزدیک به ۲٪ کاهش یافت، هرچند پس از آن اندکی بهبود پیدا کرد. در حال حاضر، این شاخص ۱.۷۵٪- معامله می‌شود. شاخص S&P نیز ۱.۰۷٪- و شاخص صنعتی داو جونز ۰.۸۲٪- کاهش یافته‌اند. سهام شرکت انویدیا (Nvidia) با افتی نزدیک به ۴٪، به روند نزولی خود ادامه می‌دهد. این کاهش در بحبوحه نگرانی‌ها از رشد بیش از حد سریع سهام‌های هوش مصنوعی (AI) و تأمین مالی گسترده از طریق بدهی برای ساخت‌وسازهای این حوزه رخ داده که بر بخش شرکت‌های فناوری با سرمایه بالا فشار آورده است. لازم به ذکر است که در اوایل این هفته، سافت‌بانک (Softbank) نیز اعلام کرد که تمام سهام خود در انویدیا را واگذار کرده است. از منظر تکنیکالی، با نگاهی به نمودار روزانه انویدیا، پایین‌ترین قیمت امروز به ۱۸۵.۳۵ دلار رسید که دقیقاً بالای میانگین متحرک ۵۰ روزه در سطح ۱۸۵.۱۴ دلار قرار داشت. حفظ این سطح حمایتی در معاملات امروز، نشانه‌ای از مقاومت در برابر افت بیشتر بود. اگر قیمت این خط حمایتی را بشکند، میانگین متحرک ۱۰۰ روزه در سطح ۱۷۸.۶۱ دلار، هدف کلیدی بعدی خواهد بود. از جنبه مثبت، انویدیا تولیدکننده تراشه‌های مورد نیاز برای ساختارهای هوش مصنوعی است و لزوماً خود در این حوزه سرمایه‌گذاری سنگین نمی‌کند؛ اما شواهد حاکی از ادامه روند «توسعه، توسعه و باز هم توسعه» با امید به بازدهی در آینده است. این موضوع می‌تواند به حمایت از سهام انویدیا ادامه دهد. با نگاهی به سایر سهام‌های فناوری: متا (Meta) با افت ۰.۳۰٪- به روند نزولی خود ادامه می‌دهد. برادکام (Broadcom) ۴.۵٪- کاهش یافت. AMD با افت ۲.۱۷٪- بخشی از رشد ۹ درصدی روز گذشته خود را پس داد. پالانتیر (Palantir) با کاهش ۴.۹۱٪- در امروز، به زیان‌های روزهای گذشته خود افزود. سهام تسلا (Tesla) نیز امروز با یک سقوط سنگین ۶.۵۰٪- مواجه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان شدید در وال‌استریت؛ جهش بخش انرژی در برابر فشار سنگین بر غول‌های تکنولوژی

بازار سهام امروز با تصویری دوگانه همراه است؛ جایی که سهام انرژی با حمایت افزایش تقاضا و نگرانی‌های عرضه، پیشتاز رشد هستند، در حالی که غول‌های فناوری با فشار فروش قابل‌توجه مواجه‌اند. اکسون‌موبیل و شورون هر دو رشد ملایمی ثبت کردند، در مقابل انویدیا و گوگل به‌دلیل نگرانی‌های زنجیره تأمین و ریسک‌های نظارتی عقب‌نشینی داشتند و مایکروسافت تقریباً بدون تغییر ماند. هم‌زمان، بخش کالاهای مصرفی نیز در مسیر نزولی قرار گرفت؛ آمازون با افتی محدود مواجه شد و تسلا تحت فشار رقابت و چالش‌های تولید کاهش بیشتری را تجربه کرد. در بخش سرگرمی، دیزنی به‌دنبال داده‌های ضعیف مشترکان سقوط چشمگیری داشت، در حالی که متا روزی آرام و با رشد جزئی پشت سر گذاشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار تحت تأثیر پیش‌بینی‌های منفی از اقتصاد آمریکا قرار گرفت

داده‌های کلیدی اقتصاد آمریکا بلافاصله پس از بازگشایی دولت منتشر نخواهد شد، اما ژاپن ممکن است برای مداخله در بازار، منتظر رویدادی بماند که به تضعیف دلار منجر شود. در همین حال، رشد اقتصادی بریتانیا کمتر از انتظار بود و فشار بیشتری بر پوند وارد کرد؛ ارزی که از قبل نیز تحت تأثیر ریسک‌های سیاسی قرار داشت. داده‌های قوی بازار کار استرالیا نیز از دیدگاه صعودی ما (تیم تحلیل ING) نسبت به دلار استرالیا حمایت می‌کند. دلار آمریکا: نگاه‌ها همچنان به جفت‌ارز USDJPY دوخته شده است پایان تعطیلی دولت آمریکا در مجموع تأثیر چندانی بر بازار فارکس نداشته است. کاخ سفید اعلام کرده که داده‌های اشتغال ماه اکتبر و شاخص قیمت مصرف‌کننده احتمالاً منتشر نخواهند شد، به همین دلیل انتظار می‌رود که نوسانات بازار به‌تدریج و با تأخیر افزایش یابد. در حال حاضر، میانگین نوسان ضمنی یک‌ماهه در میان ارزهای گروه ده (G10) با بزرگ‌ترین فاصله مثبت ۱.۱ واحدی نسبت به نوسان تحقق‌یافته‌ی یک‌ماهه از ماه آوریل تاکنون معامله می‌شود. این وضعیت عمدتاً ناشی از سطح بسیار پایین نوسانات واقعی است اما هم‌زمان نشانه‌ای است از اینکه بازارها در حال قیمت‌گذاری برای تغییرات احتمالی ناشی از داده‌های اقتصادی آمریکا در هفته‌های آینده هستند. در عین حال، میزان «پوزیشن‌های باز» (open interest) در آپشن‌های خرید اوراق خزانه‌داری آمریکا (bullish Treasury options) در چند روز گذشته به شکل قابل توجهی افزایش یافته است. این امر نشان می‌دهد که انتظار غالب بازار، انتشار داده‌های ضعیف از اقتصاد آمریکا و در نتیجه بازنگری انبساطی‌تر در مسیر سیاست‌های فدرال رزرو است. این دیدگاه با برآورد ما نیز هم‌راستا است. با توجه به اینکه بازار تنها ۱۵ نقطه پایه (۰.۱۵٪) کاهش نرخ بهره را برای دسامبر در قیمت‌ها لحاظ کرده است، فضای زیادی برای تأثیرگذاری نرخ‌های کوتاه‌مدت بر دلار وجود دارد. مقامات ژاپنی احتمالاً امیدوارند این پیش‌بینی درست باشد، زیرا جفت‌ارز USDJPY در محیطی با نوسان پایین و تمایل بازار به دارایی‌های پرریسک همچنان در حال افزایش است. دیروز این جفت‌ارز برای مدتی سطح ۱۵۵.۰ را نیز شکست، در حالی‌که وزارت دارایی ژاپن همچنان سیگنال‌های هشداردهنده ارسال می‌کند. اکنون به‌طور قطع وارد محدوده‌ی «احتمال مداخله ارزی» شده‌ایم؛ با این حال، حتی اگر مداخله در دستور کار باشد، برخی تحلیل‌گران معتقدند وزارت دارایی ممکن است تا زمان از سرگیری انتشار داده‌های اقتصادی آمریکا صبر کند. به یاد داشته باشید که در ژوئیه سال گذشته، وزارت دارایی ژاپن در واکنشی غیرمنتظره، پس از انتشار داده‌های تورمی ضعیف‌تر از انتظار در آمریکا، مداخله کرد؛ یعنی برخلاف سنت گذشته، در زمان کاهش دلار مداخله نمود، نه هنگام رشد آن. اگر برداشت ما درست باشد و وزارت دارایی فعلاً به مداخله‌ی لفظی بسنده کند، ممکن است بازارها در هفته‌های آینده همچنان محدوده‌ی بالایی تحمل نرخ USDJPY را در سطح ۱۵۶ تا ۱۵۷ آزمایش کنند. دلار استرالیا: داده‌های قوی اشتغال از دلار استرالیا حمایت می‌کند در سایر بازارهای گروه ده (G10)، داده‌های اشتغال ماه اکتبر استرالیا شب گذشته قوی‌تر از انتظار منتشر شد. نرخ بیکاری از ۴.۵٪ در ماه سپتامبر به ۴.۳٪ کاهش یافت که نشان می‌دهد افزایش قبلی یک نوسان موقتی بوده است. اشتغال در این ماه به میزان ۴۲ هزار شغل جدید افزایش یافته که سریع‌ترین رشد از ماه آوریل تاکنون است و تماماً ناشی از رشد اشتغال تمام‌وقت بوده است. در نتیجه، دلار استرالیا  در حال صعود است، چرا که چشم‌انداز کاهش بیشتر نرخ بهره توسط بانک مرکزی استرالیا به تعویق افتاده است. ما تنها انتظار یک مرحله کاهش دیگر در سال ۲۰۲۶ را داریم. دلار استرالیا همچنان محبوب‌ترین ارز ما در میان گروه ده تا ابتدای سال آینده محسوب می‌شود و هدف قیمتی ما برای آن سطح ۰.۶۸ تا اواسط سال ۲۰۲۶ است. یورو: اجماع بازار همچنان صعودی است در وبینار (ING) چشم‌انداز بازار فارکس که دیروز برگزار کردیم (قابل مشاهده مجدد است)، نظرسنجی‌ای انجام دادیم که از شرکت‌کنندگان پرسید: «پیش‌بینی شما از نرخ EURUSD در پایان سال ۲۰۲۶ چیست؟» نتیجه این بود: ۴۰٪ از ۱۰۵ شرکت‌کننده محدوده‌ی ۱.۲۰ تا ۱.۲۵ را انتخاب کردند (هم‌راستا با پیش‌بینی ما در سطح ۱.۲۲)، ۳۶٪ محدوده‌ی ۱.۱۵ تا ۱.۲۰ را انتخاب کردند، ۱۸٪ انتظار کاهش نرخ به محدوده‌ی ۱.۱۰ تا ۱.۱۵ داشتند. تنها ۲٪ افزایش بیشتر از ۱.۲۵ و ۴٪ کاهش پایین‌تر از ۱.۱۰ را پیش‌بینی کردند. این ارقام به‌طور کلی با اجماع بازار همخوانی دارد، زیرا پیش‌بینی غالب برای پایان سال ۲۰۲۶ نرخ EURUSD را در ۱.۲۱ می‌بیند. همچنین این نتایج تأیید می‌کند که انتظار عمومی برای سال آینده، نوسانات محدود در این جفت‌ارز است؛ موضوعی که یکی از محورهای کلیدی پیش‌بینی ما برای سال ۲۰۲۶ نیز محسوب می‌شود. در مورد شرایط فعلی، نرخ EURUSD در تلاش برای عبور از سطح ۱.۱۶۰ است. ما همچنان دیدگاهی صعودی نسبت به این جفت‌ارز تا پایان سال داریم، اما اذعان می‌کنیم که احتمال حرکت قاطع‌تر در کوتاه‌مدت هنوز پایین است. بر اساس مدل ارزش منصفانه کوتاه‌مدت ما، میزان «کم‌ارزش‌گذاری» یورو نسبت به دلار اکنون تنها ۰.۵٪ است و از نظر بازدهی (معاملات حملی) دلار همچنان ارزی گران برای فروش محسوب می‌شود. از دید ما، برای تحقق هدف کوتاه‌مدت ۱.۱۷۰ در EURUSD، انتشار داده‌های ضعیف‌تر از اقتصاد آمریکا ضروری است. در حال حاضر، انتظار داریم این جفت‌ارز در محدوده‌ای نسبتاً ثابت نوسان کند. پوند بریتانیا: رشد ضعیف در میان هیاهوی سیاسی رشد اقتصادی بریتانیا در سه‌ماهه‌ی سوم سال کمتر از انتظار بود: ۰.۱٪ به‌صورت فصلی و ۱.۳٪ به‌صورت سالانه. این نتیجه کار وزیر دارایی، «ریچل ریوِز»، را در آستانه‌ی ارائه‌ی بودجه‌ی جدید سخت‌تر می‌کند. او باید با اتخاذ سیاست‌های مالی محتاطانه اعتماد بازارها را جلب کند، در حالی‌که باید از رکود بیش‌ازحد رشد اقتصادی یا تشدید تورم نیز جلوگیری نماید. همه‌ی این موارد در زمانی رخ می‌دهد که فضای سیاسی بریتانیا دوباره متلاطم شده است. بازارها در ابتدا گزارش‌های مربوط به احتمال چالش رهبری علیه نخست‌وزیر «استارمر» را جدی نگرفتند، اما با افزایش شایعات دیروز، شاهد افزایش نرخ EURGBP بودیم. برآورد ما نشان می‌دهد «پریمیوم ریسک» کوتاه‌مدت یا همان بیش‌ارزش‌گذاری موقت در این جفت‌ارز اکنون حدود ۱.۲٪ است. هرچند وقوع یک بازآرایی گسترده در کابینه یا تغییر نخست‌وزیر پیش از بودجه بعید به نظر می‌رسد، اما با توجه به اینکه هنوز کاهش نرخ بهره در ماه دسامبر از سوی بانک انگلستان به‌طور کامل در قیمت‌ها لحاظ نشده، نگرانی زیادی نسبت به تقویت EURGBP نداریم. پس از ارائه‌ی بودجه، ممکن است نرخ EURGBP در حدود ۰.۸۸ تثبیت شود، اما ریسک‌های نزولی برای پوند در کوتاه‌مدت همچنان پابرجاست. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جی‌پی مورگان سطح مداخله ارزی ژاپن را پیش‌بینی کرد

جی‌پی مورگان هشدار داده است که نرخ USDJPY در محدوده ۱۵۷ تا ۱۶۰ وارد «منطقه خطر» می‌شود؛ جایی که احتمال مداخله ارزی از سوی دولت ژاپن به‌طور قابل توجهی افزایش می‌یابد. این مؤسسه مالی تأکید کرده که عبور نرخ از سطح ۱۵۴.۳۵ تا ۱۵۴.۵۰ می‌تواند به‌سرعت منجر به آزمایش مجدد سطح ۱۵۵ شود؛ سطحی که ممکن است واکنش لفظی جدیدی از سوی مقامات توکیو را به‌دنبال داشته باشد—چیزی که امروز نیز شاهد آن بوده‌ایم. با این حال، جی‌پی مورگان معتقد است که خطر مداخله واقعی زمانی جدی‌تر می‌شود که نرخ به‌صورت سریع و سفته‌بازانه به سمت محدوده ۱۵۷ تا ۱۶۰ حرکت کند. در واقع، این مؤسسه هشدار داده که ژاپن ممکن است به‌زودی احساس نیاز به مداخله در بازار ارز داشته باشد. جی‌پی مورگان همچنین اشاره کرده که اگر واکنش وزارت دارایی ژاپن محدود باقی بماند، حرکت صعودی نرخ می‌تواند سریع‌تر به سقف این محدوده برسد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هاوزر، معاون بانک مرکزی استرالیا: سیاست پولی استرالیا احتمالاً همچنان محدودکننده است

اندرو هاوزر، معاون بانک مرکزی استرالیا، اعلام کرد که سیاست پولی این کشور احتمالاً همچنان محدودکننده است اما در حال بازبینی قرار دارد. او گفت که هیئت مدیره بانک در حال بررسی میزان واقعی سخت‌گیری سیاستی است و این موضوع به‌صورت فعال در حال بحث است. هاوزر در مصاحبه‌ای اختصاصی اظهار داشت اگر مشخص شود که سیاست فعلی دیگر حتی «اندکی محدودکننده» هم نیست، این موضوع پیامدهای مهمی برای سیاست‌های آینده خواهد داشت و ممکن است ضرورت حفظ نرخ‌های بهره بالا برای مدت طولانی‌تر را تقویت کند. او افزایش اخیر در شاخص سنتیمنت مصرف‌کننده وست‌پک را ناپایدار و غیرقابل اتکا دانست و گفت سیاست‌گذاران منتظر خواهند ماند تا ببینند آیا این بهبود ادامه‌دار است یا خیر. وی داده‌های اخیر مصرف را ترکیبی از رشد و افت توصیف کرد و افزود که سناریوی اصلی بانک مرکزی همچنان بهبود تدریجی و ملایم در هزینه‌کرد مصرف‌کنندگان است. در مورد بازار کار، هاوزر تأکید کرد که هیچ سطحی از بیکاری وجود ندارد که بانک مرکزی را راضی کند و هدف اصلی همچنان بازگرداندن تورم به سطح هدف بدون افزایش شدید بیکاری است. او همچنین به ساختار جدید حکمرانی بانک مرکزی اشاره کرد و گفت که رأی‌گیری‌های بدون نام برای تشویق به بحث آزاد طراحی شده‌اند و مشارکت عمومی اعضای هیئت مدیره آغاز شده و در آینده افزایش خواهد یافت. در پاسخ به سؤالی درباره بازارهای مالی، هاوزر گفت مشخص نیست که آیا جهان در حباب هوش مصنوعی قرار دارد یا نه اما سناریوی اصلی بانک مرکزی استرالیا وقوع سقوط قریب‌الوقوع بازار نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آرامش پیش از طوفان؛ آیا پایان چرخه صعودی وال‌استریت نزدیک است؟

در حالی‌که شاخص‌های سهام همچنان در سطوح تاریخی خود در حال نوسان هستند، احساس ناآرامی در میان فعالان بازار شدت گرفته است؛ گویی همه در تلاش‌اند تا در وضعیتی موقتی دوام بیاورند، پیش از آن‌که رخدادی بزرگ تعادل را برهم بزند. اگرچه خوش‌بینی همواره یکی از ابزارهای ضروری برای خلق سود در بازارها بوده، اما این‌بار پرسش‌های بنیادین در مورد پایان چرخه گاوی فعلی جدی‌تر از همیشه مطرح می‌شود. جهش‌های اخیر در ارزش‌گذاری‌های شرکت‌های بزرگ تکنولوژی عمدتاً بر پایه موج هوش مصنوعی شکل گرفته است؛ موجی که دامنه عدم‌قطعیت آن بسیار گسترده است. در قلب این نگرانی‌ها، آینده مبهم هوش مصنوعی قرار دارد: اگر این فناوری به وعده‌هایش عمل نکند، غول‌های فناوری سقوط خواهند کرد؛ و اگر بیش از حد موفق شود، موجی از بیکاری ساختاری به راه خواهد افتاد. در سیاست نیز وضعیت مشابهی برقرار است؛ قطب‌بندی سیاسی در آمریکا شدت گرفته و تصمیمات نهادهای کلیدی، از جمله دیوان عالی، بیش از هر زمان دیگری به چالش کشیده می‌شود. در سطح اجتماعی، نارضایتی عمیق از مسکن، دستمزد و چشم‌انداز اقتصادی به‌سرعت در حال رشد است و رسانه‌ها نیز این خشم را بازتاب و تشدید می‌کنند. سیستم‌ها در حال فرسایش‌اند و حس بی‌ثباتی به آرامی جایگزین اطمینان پیشین بازار شده است. بازارها هنوز در حال صعودند، اما این صعود بیش از آن‌که نشانه قدرت باشد، به نظر می‌رسد آخرین نفس‌های یک چرخه طولانی باشد—چرخه‌ای که همه امیدوارند پایانش آرام‌تر از آغاز یک بحران جدید باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

یادآوری یک اشتباه تاریخی؛ فروش سهام انویدیا توسط سافت‌بانک و واکنش بازار

بازار سهام آمریکا امروز تحت فشار قرار گرفته و سهام انویدیا حدود ۳.۰۲ درصد افت کرده است؛ موضوعی که شاخص‌ S&P 500 را نیز نزدیک به ۰.۲ درصد پایین آورده. محرک اولیه این واکنش، افشای این خبر بود که سافت‌بانک در ماه اکتبر کل سهام خود در انویدیا به ارزش ۵.۸۳ میلیارد دلار را واگذار کرده است. با این حال، بررسی دقیق‌تر نشان می‌دهد این معامله به‌خودی خود نباید چنین نگرانی گسترده‌ای ایجاد کند. ارزش این فروش‌ تنها معادل ۰.۱ درصد از کل شرکت است؛ حجمی که در ساختار عظیم انویدیا «قطره‌ای در برابر دریا» محسوب می‌شود. نگاهی به گذشته این ماجرا روشن‌تر می‌کند که چرا نام سافت‌بانک دوباره مورد توجه قرار گرفته است. این شرکت ژاپنی طی سال‌های ۲۰۱۷ تا ۲۰۱۹ نزدیک به ۴.۹ درصد از سهام انویدیا را در اختیار داشت؛ سرمایه‌گذاری حدود چهار میلیارد دلاری که اگر تا امروز حفظ می‌شد، ارزشی فراتر از ۲۳۷ میلیارد دلار پیدا می‌کرد. اما سافت‌بانک در ژانویه ۲۰۱۹ این سهم را واگذار کرد؛ تصمیمی که همچنان یکی از بحث‌برانگیزترین معاملات دوران ماسایوشی سون به‌شمار می‌رود. با وجود این، کاهش امروز سهام انویدیا را نمی‌توان تنها به فروش اخیر سافت‌بانک نسبت داد. بازار دلایل بنیادین‌تری برای احتیاط دارد: از احتمال تعدیل سرمایه‌گذاری‌های فناوری در سال ۲۰۲۶ گرفته تا رقابت فزاینده در حوزه پردازش هوش مصنوعی و البته ریسک‌های کلان ناشی از انتخابات میان‌دوره‌ای آمریکا و سیاست‌های غیرقابل پیش‌بینی دولت ترامپ. مجموعه این عوامل می‌تواند به یک «اصلاح تکنولوژی» در سال‌های پیش‌رو منجر شود؛ اصلاحی که دیر یا زود اجتناب‌ناپذیر خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جی‌پی مورگان پیش‌بینی می‌کند که بانک مرکزی بریتانیا در دسامبر، مارس و ژوئن هر بار ۲۵ نقطه پایه نرخ بهره را کاهش دهد

در حالی که پیش‌تر کاهش دو مرحله‌ای در فوریه و آوریل ۲۰۲۶ پیش‌بینی شده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ نکول مصرف‌کنندگان آمریکایی به‌شدت افزایش یافته است

۳٪ از وام‌های خودرو در سه‌ماهه سوم ۲۰۲۵ وارد مرحله نکول بیش از ۹۰ روز شده‌اند که بالاترین سطح در ۱۵ سال گذشته است. ۷.۱٪ از بدهی‌های کارت اعتباری به نکول جدی رسیده‌اند که نزدیک به بالاترین سطح در ۱۴ سال اخیر است. نکول جدی وام‌های دانشجویی با افزایش ۱۳.۵ واحد درصدی نسبت به سال گذشته به ۱۴.۳٪ رسیده است که یک رکورد تاریخی محسوب می‌شود. این افزایش پس از پایان دوره معافیت وام‌های دانشجویی رخ داده، زمانی که پرداخت‌های معوق دوباره در گزارش‌های اعتباری ظاهر شدند. نکول وام‌های مسکن نیز افزایش یافته و ۱.۳٪ از آن‌ها در سه‌ماهه گذشته وارد مرحله نکول جدی شده‌اند که بالاترین سطح در ۸ سال اخیر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک‌های پنهان بازار کار بر دلار آمریکا فشار می‌آورند

دولت ایالات متحده احتمالاً در روزهای آینده به وضعیت عادی بازخواهد گشت، زیرا رأی‌گیری در مجلس نمایندگان اکنون آخرین مانع باقی‌مانده است. تأثیر این اتفاق بر بازار فارکس عمدتاً در ارزهای با ریسک بالاتر (high-beta currencies، یعنی ارزهایی که نسبت به تغییرات بازار سهام حساس‌ترند، مثل دلار استرالیا و نیوزیلند) قابل مشاهده است و هیچ جهت‌گیری روشنی برای دلار آمریکا ایجاد نکرده است. در همین حال، داده‌های ضعیف بازار کار بریتانیا احتمال تعدیل انتظارات از بانک مرکزی انگلستان به سمت سیاست‌های نرم‌تر (داویش) را پیش از اعلام بودجه تقویت می‌کند. دلار آمریکا: تأثیر مشخصی از بازگشایی دیده نمی‌شود سنای آمریکا دیروز لایحه‌ای را برای پایان دادن به تعطیلی دولت تصویب کرد. مجلس نمایندگان در چند روز آینده رأی‌گیری خواهد کرد و اگرچه هنوز اکثریت آرا کاملاً تضمین‌شده نیست اما انتظار می‌رود که این لایحه تصویب شود. معامله‌گران در واکنش به بازگشایی دولت، به سمت معاملات کلاسیک «ریسک‌پذیری» در بازار فارکس حرکت کرده‌اند. ارزهایی که بیشترین حساسیت را به بازار سهام دارند – مانند دلار استرالیا  و دلار نیوزیلند – در حال تقویت هستند و در مقابل، ین ژاپن تحت فشار قرار گرفته است. در مجموع، تأثیر این تحولات بر دلار تا کنون خنثی بوده و این رفتار مشابه واکنش بازار در آغاز تعطیلی دولت در ماه اکتبر است. ما (تیم تحلیل ING) معتقدیم در روزهای آینده جهت‌گیری روشنی در بازار شکل نخواهد گرفت: از یک‌سو، چشم‌انداز بازگشایی دولت باعث می‌شود بازارها اثر منفی تعطیلی بر رشد اقتصادی را حذف کنند؛ اما از سوی دیگر، از سرگیری انتشار داده‌های اقتصادی آمریکا می‌تواند ریسک‌هایی برای دلار ایجاد کند (زیرا ممکن است داده‌های واقعی اقتصاد ضعیف‌تر از انتظار باشند). به نظر ما، عامل دوم اهمیت بیشتری دارد؛ زیرا معتقدیم بازارها ریسک‌های احتمالی برای بازار کار، نرخ‌های بهره کوتاه‌مدت آمریکا و در نتیجه دلار را تا پایان سال دست‌کم گرفته‌اند. با این حال، حتی اگر دولت در چند روز آینده بازگشایی شود، مدتی طول خواهد کشید تا انتشار داده‌های جدید آغاز شود. ارزهای با ریسک بالا ممکن است هنوز اندکی رشد کوتاه‌مدت داشته باشند، اما در مجموع انتظار نمی‌رود این اتفاق باعث افزایش نوسان قابل توجهی در میان ارزهای گروه ده (G10) شود و احتمالاً دلار در یک بازه محدود با کمی تمایل نزولی باقی خواهد ماند. یورو: هنوز اندکی ارزان است جفت‌ارز EURUSD در حال حاضر حدود ۱٪ پایین‌تر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود (بر اساس مدل تحلیلی ING). این نشان می‌دهد که تقویت اخیر دلار – حتی پس از اصلاح جزئی هفته گذشته – فراتر از سطحی بوده که بتوان آن را با عوامل بنیادین بازار مانند اختلاف نرخ بهره و اختلاف عملکرد سهام توجیه کرد. با این حال، یورو هنوز از نیروی صعودی کافی برخوردار نیست و – همان‌طور که پیش‌تر اشاره شد – پایان احتمالی تعطیلی دولت آمریکا الزاماً به معنای فشار منفی بر دلار نیست. در تقویم امروز منطقه یورو، انتشار نظرسنجی‌های ZEW در آلمان قرار دارد. این نظرسنجی‌ها تاکنون پیام مثبتی مشابه شاخص Ifo (شاخص اعتماد تجاری آلمان) مخابره نکرده‌اند و پیش‌بینی‌ها حاکی از بهبود جزئی شاخص انتظارات به سطح ۴۱ و شاخص وضعیت فعلی به عدد منفی ۷۸ است. ما همچنان سطح ۱.۱۵۰ را کف حمایتی و محدوده ۱.۱۶۰ را سطحی برای ثبات نسبی قیمت بر اساس شاخص‌های ارزش‌گذاری کوتاه‌مدت خود می‌دانیم، اما احتمال اینکه نوسانات ضعیف جفت‌ارز EURUSD در این هفته افزایش چشمگیری پیدا کند، همچنان پایین است. پوند بریتانیا: سیگنال‌های نرم از بازار کار داده‌های اشتغال بریتانیا که صبح امروز منتشر شد، ضعیف‌تر از انتظار بود. نرخ بیکاری در سه‌ماهه منتهی به سپتامبر به ۵.۰٪ افزایش یافت (در حالی که انتظار ۴.۹٪ بود) و اشتغال در ماه اکتبر به میزان ۳۲ هزار نفر کاهش یافت، پس از کاهش مشابه ۳۲ هزار نفر در سپتامبر (عدد اولیه سپتامبر ۱۰ هزار نفر کاهش اعلام شده بود). دستمزدهای هفتگی در تمام بخش‌ها کاهش یافت و شاخص سه‌ماهه سال‌به‌سال (3M/YoY) نیز کمتر از پیش‌بینی‌ها و در سطح ۴.۸٪ ثبت شد. این ارقام به‌طور مطلق «فوق‌العاده ضعیف» نیستند اما تا حدی از تعدیل انتظارات بازار در مورد نرخ بهره بانک انگلستان به سمت سیاست‌های نرم‌تر (داویش) حمایت می‌کنند. به یاد داشته باشید که بخشی از چرخش «انقباضی» بانک انگلستان در تابستان بر پایه کم‌اهمیت جلوه دادن ریسک‌های بازار کار و تمرکز دوباره بر تورم بود. اکنون هم داده‌های تورمی و هم داده‌های اشتغال در حال کاهش‌اند و ما معتقدیم افزایش مالیات‌ها در بودجه پاییز آخرین دلیل لازم را برای کاهش نرخ بهره در ماه دسامبر فراهم خواهد کرد. در بازار فارکس، جفت‌ارز EURGBP همچنان با ریسک رشد (افزایش یورو در برابر پوند) مواجه است؛ زیرا بازارها هنوز کاهش نرخ بهره در دسامبر را به طور کامل در قیمت‌ها لحاظ نکرده‌اند (در حال حاضر تنها ۱۸ نقطه پایه در نظر گرفته شده است). با این حال، این جفت‌ارز در حال حاضر در محدوده بالاتر از ارزش منصفانه خود معامله می‌شود؛ زیرا پوند پیش از بودجه مقداری «پریمیوم ریسک» در خود دارد (پریمیوم ریسک یعنی تخفیف قیمتی ناشی از نگرانی بازار). هدف ما برای پایان سال همچنان سطح ۰.۸۸ برای EURGBP باقی می‌ماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر