TSLA 378.03 USD ▼ 1.22%
AAPL 340.97 USD ▲ 1.29%
GOOGL 352.72 USD ▲ 0.30%
AMZN 259.53 USD ▼ 1.11%
NVDA 226.32 USD ▼ 1.29%
BTCUSD 81,947.02 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

جفرسون، عضو فدرال رزرو، از نیاز به حمایت بازار کار گفت

جفرسون، فدرال رزرو آمریکا، اعلام کرد که رشد اقتصادی ایالات متحده تا پایان سال ۲۰۲۵ در حدود ۱.۵٪ باقی خواهد ماند. وی همچنین پیش‌بینی کرد که پس از پایان سال جاری، روند تورم کاهنده از سر گرفته خواهد شد. جفرسون هشدار داد که بازار کار در حال تضعیف است و در صورت عدم حمایت، ممکن است تحت فشار قرار گیرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار آمریکا از ریسک تعطیلی دولت آسیب دید

ین ژاپن ممکن است در آستانه تعطیلی دولت آمریکا به‌عنوان یک دارایی امن عملکرد بهتری داشته باشد. امروز تمرکز بازار بر داده‌های اقتصادی است، به‌ویژه گزارش JOLTS برای ماه اوت که پس از آمار ضعیف ماه ژوئیه با دقت دنبال می‌شود. همچنین احتمال تأخیر در انتشار آمار اشتغال نیز وجود دارد. در همین حال، موضع انقباضی بانک مرکزی استرالیا دیدگاه صعودی نسبت به دلار استرالیا را تقویت کرده است. دلار آمریکا: جفت ارز USDJPY جذاب است دلار آمریکا تحت فشار ناشی از افزایش احتمال تعطیلی دولت و کاهش قیمت نفت قرار گرفته و ین ژاپن در این میان بهترین عملکرد را داشته است. رئیس‌جمهور ترامپ اعلام کرده که تعطیلی دولت از فردا محتمل است، چرا که مذاکرات کنگره پیشرفت چندانی نداشته است. در دوره تعطیلی دولت، کاهش نرخ USDJPY می‌تواند همچنان معامله محبوبی باقی بماند. در تعطیلی سال‌های ۲۰۱۸–۲۰۱۹، این جفت ارز ۱.۵٪ افت کرد و اکنون طبق مدل ما، ۱٪ بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در حوزه نفت، تیم کالای ما (تیم تحلیل ING) همچنان بر ریسک‌های نزولی قیمت انرژی تا پایان سال تأکید دارد که این موضوع به نفع ین و یورو و به ضرر دلار و دلار کانادا خواهد بود. تمرکز امروز همچنین به داده‌های اقتصادی آمریکا بازمی‌گردد. هفته آمار اشتغال با گزارش JOLTS آغاز می‌شود. یادآوری می‌شود که گزارش ماه ژوئیه ضعیف بود: فرصت‌های شغلی کاهش یافت و اخراج‌ها افزایش پیدا کرد. همچنین داده‌های اعتماد مصرف‌کننده کنفرانس بورد برای سپتامبر امروز منتشر می‌شود؛ اجماع بازار انتظار کاهش از ۹۷.۴ به ۹۶.۰ را دارد. سخنرانی‌های امروز شامل بوستیک، جفرسون، کالینز و گولزبی خواهد بود. داده‌های امروز می‌توانند تأثیر قابل‌توجهی بر دلار داشته باشند، چرا که اکنون موقعیت بازار متعادل‌تر شده و دیدگاه کلان کمتر بدبینانه است. در حال حاضر، شکاف ۸ نقطه پایه بین قیمت‌گذاری بازار (۴۲ نقطه پایه) برای پایان سال و پیش‌بینی دات‌پلات میانگین فدرال رزرو وجود دارد. از نظر ما، این شکاف باعث می‌شود احتمال بازتسعیر انقباضی کمتر شود و فضای بیشتری برای بازگشت به مواضع انبساطی فراهم گردد؛ یعنی ریسک نزولی برای دلار وجود دارد. با این حال، نباید فراموش کرد که شتاب داده‌های اقتصادی آمریکا بهبود یافته و تیم اقتصاد ما احتمال غافل‌گیری صعودی در آمار اشتغال را پیش‌بینی می‌کند —آماری که قرار است جمعه منتشر شود اما ممکن است به دلیل تعطیلی دولت به تعویق بیفتد.    یورو قیمت نفت دیروز پس از گزارش‌هایی مبنی بر احتمال افزایش عرضه از سوی اوپک‌پلاس کاهش یافت. با این حال، ناتوانی نفت برنت در عبور از سطح ۷۰ دلار نشان می‌دهد که بازار همچنان تمایلی به قیمت‌گذاری کامل ریسک‌های ژئوپلیتیکی ندارد. اکنون مشخص شده که واکنش بازار فارکس به تحولات ژئوپلیتیکی نیازمند محرک‌های بسیار قوی‌تری است و مسیر کوتاه‌مدت EURUSD عمدتاً تابع داده‌های کلان آمریکا خواهد بود. تنها محرک سمت منطقه یورو در این هفته، داده‌های تورم (CPI) خواهد بود. فرانسه و آلمان امروز آمار مقدماتی سپتامبر را منتشر می‌کنند. انتظار می‌رود تورم کلی در این ماه افزایش یابد، که می‌تواند فشار بر بانک مرکزی اروپا برای تغییر موضع محتاطانه فعلی را کاهش دهد و در حاشیه به نفع یورو باشد. تعطیلی احتمالی دولت آمریکا می‌تواند ریسک صعودی برای EURUSD ایجاد کند و این جفت ارز ممکن است در روزهای آینده سطح ۱.۱۸۰ را آزمایش کند. با این حال، ما همچنان معتقدیم که ین ژاپن گزینه جذاب‌تری برای معامله در شرایط تعطیلی دولت است. امروز همچنین رویداد بانک مرکزی در هلسینکی برگزار می‌شود که شامل سخنرانی‌هایی از اعضای بانک مرکزی اروپا—از جمله رئیس بانک، کریستین لاگارد—و همچنین رئیس بانک مرکزی سوئد و برخی سیاست‌گذاران بانک انگلستان خواهد بود. دلار استرالیا بانک مرکزی استرالیا نرخ بهره را بدون تغییر نگه داشت و در بیانیه و نشست خبری، لحنی نسبتاً انقباضی اتخاذ کرد. رئیس بانک، میشل بولاک، نگرانی‌های خود را درباره چسبندگی قیمت‌ها تکرار کرد، هرچند به نوسانات ماهانه CPI نیز اذعان داشت. بازار کار قوی نیز در ارزیابی انقباضی‌تر نقش داشته، با وجود عدم قطعیت‌های اقتصادی قابل توجه. اکنون بازار تنها ۱۰ نقطه پایه کاهش نرخ برای نشست نوامبر و ۱۳ نقطه پایه تا دسامبر قیمت‌گذاری کرده است. پیش‌بینی ما همچنان این است که بانک مرکزی استرالیا در سه‌ماهه چهارم دوباره نرخ را کاهش دهد، اما اکنون ریسک‌ها متوازن‌تر شده‌اند. انتظار می‌رود نرخ‌های کوتاه‌مدت بالاتر بروند و حساسیت دلار استرالیا نسبت به داده‌های تورم و اشتغال افزایش یابد. دلار استرالیا یکی از ارزهای محبوب ما (تیم تحلیل ING) در آستانه این نشست بود و معتقدیم هنوز فضای رشد بیشتری دارد، به‌ویژه در برابر ارزهایی که داستان سیاست پولی داخلی ضعیف‌تری دارند (مانند دلار کانادا). در جفت ارز AUDUSD، همچنان هدف ما سطح ۰.۶۸ در سه‌ماهه چهارم است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

احتمال تعویق انتشار آمار اشتغال آمریکا در صورت تعطیلی دولت

اداره آمار کار آمریکا (BLS) اعلام کرد در صورت تعطیلی دولت فدرال از تاریخ ۱ اکتبر ۲۰۲۵، انتشار داده‌های اقتصادی متوقف خواهد شد. مهلت قانونی بودجه دولت آمریکا ساعت ۱۲:۰۱ بامداد چهارشنبه به وقت شرقی امریکا به پایان می‌رسد و در صورت عدم توافق کنگره، تعطیلی دولت آغاز خواهد شد. گزارش مهم اشتغال غیرکشاورزی (NFP) قرار است روز جمعه ۳ اکتبر ساعت ۸:۳۰ صبح به وقت شرق آمریکا منتشر شود. در صورت تعطیلی دولت، انتشار این آمار و سایر داده‌های اقتصادی تا اطلاع ثانوی به تعویق خواهد افتاد. این موضوع می‌تواند فضای عدم قطعیت در بازارهای مالی را افزایش دهد، چرا که گزارش اشتغال یکی از کلیدی‌ترین داده‌ها برای سیاست‌گذاری فدرال رزرو محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رامسدن، معاون بانک انگلستان: کاهش قابل توجه تورم تا همین اواخر ادامه داشته است

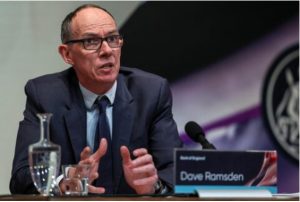
رامسدن، معاون بانک انگلستان، اعلام کرد: تا همین اواخر شاهد کاهش قابل توجه تورم بوده‌ایم. انتظار می‌رود تورم شاخص کمی افزایش یابد اما این افزایش احتمالاً نقطه اوج خواهد بود. بازار کار همچنان در حال تضعیف است و رشد دستمزدها به سمت نرمال شدن حرکت کرده است. من تضعیف بازار کار را عامل تثبیت چشم‌انداز تورم می‌دانم. انتظار می‌رود تورم در بخش خدمات به‌طور قابل توجهی کاهش یابد. قیمت مواد غذایی نقش مهمی در شکل‌گیری انتظارات تورمی خانوارها دارد. از سال ۲۰۲۲ به بعد، انتظارات تورمی خانوارها نسبت به قیمت غذا حساس‌تر شده‌اند. با نرخ‌های محدودکننده فعلی و انتظارات بازار، همچنان اطمینان دارم که تورم به سطح هدف بازخواهد گشت. فضا برای کاهش بیشتر محدودیت‌های سیاست پولی وجود دارد. توافق‌های دستمزدی با نتایج نظرسنجی‌های پرداخت هماهنگ هستند. رشد دستمزدها به سمت نرخ‌هایی در حال حرکت است که با هدف تورمی سازگارند. ریسک‌های مرتبط با چشم‌انداز تورم در وضعیت متوازن قرار دارند. نمی‌توان احتمال وجود برخی مشکلات ساختاری در بازار کار را رد کرد. پیش‌بینی مرکزی بانک انگلستان برای شاخص قیمت مصرف‌کننده محتمل‌ترین سناریو است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در انتظار داده‌های بازار کار عقب نشست

دلار هفته جدید را با ضعف نسبی آغاز کرده، پس از آنکه هفته گذشته رشد قابل توجهی داشت. با انتشار داده‌های فعالیت اقتصادی بهتر از انتظار در آمریکا، اکنون پرسش اصلی این است که آیا داده‌های اشتغال به‌اندازه‌ای ضعیف خواهند بود که کاهش بیشتر نرخ بهره توسط فدرال رزرو را توجیه کنند. به همین دلیل، داده‌هایی مانند گزارش فرصت‌های شغلی (JOLTS)، مدعیان هفتگی بیمه بیکاری و گزارش اشتغال جمعه اهمیت ویژه‌ای پیدا کرده‌اند. تحلیل‌گران فعلاً به دلار کمی ضعیف‌تر تمایل دارند. دلار آمریکا: همه‌چیز به داده‌های اشتغال بستگی دارد در هفته گذشته، فروشندگان دلار با انتشار مجموعه‌ای از داده‌ها که تصمیم فدرال رزرو برای کاهش نرخ بهره را زیر سؤال برد، دچار ضرر شدند. شاید مهم‌ترین داده، بازبینی صعودی تولید ناخالص داخلی سه‌ماهه دوم بود که نشان داد مصرف در آمریکا بسیار قوی‌تر از برآوردهای قبلی بوده است. این داده، همراه با آمار پایین مدعیان بیمه بیکاری، باعث شد برخی موقعیت‌های فروش دیرهنگام (یعنی این موقعیت‌ها در مراحل پایانی روند نزولی گرفته شده‌اند، نه در ابتدای آن) دلار بسته شوند. همچنین رشد مداوم بازار سهام آمریکا و جریان سرمایه‌گذاری غیرفعال جهانی به سمت شاخص‌های آمریکایی، به تقویت دلار کمک کرده‌اند. این هفته تمرکز کامل بر داده‌های اشتغال آمریکاست. اکنون که فدرال رزرو به‌طور رسمی ریسک ضعف بازار کار را مهم‌تر از ریسک تورم می‌داند، داده‌های اشتغال باید ضعیف باشند تا انتظارات برای کاهش نرخ بهره و تضعیف دلار حفظ شوند. این داده‌ها به‌ترتیب در روز سه‌شنبه (فرصت‌های شغلی JOLTS)، پنج‌شنبه (مدعیان هفتگی بیمه بیکاری) و جمعه (گزارش اشتغال ماه سپتامبر) منتشر می‌شوند. در مورد گزارش اشتغال، تمرکز بیشتر بر نرخ بیکاری خواهد بود؛ زیرا جروم پاول، رئیس فدرال رزرو، گفته است که افزایش ماهانه ۰ تا ۵۰ هزار شغل برای حفظ نرخ بیکاری کافی است. تیم تحلیل‌گر ما (تیم تحلیل ING) معتقد است که احتمال اندکی برای داده‌های قوی‌تر از انتظار وجود دارد که می‌تواند به نفع دلار باشد. یکی دیگر از ریسک‌های مهم این هفته، احتمال تعطیلی دولت آمریکا در شامگاه سه‌شنبه است. اگر این اتفاق بیفتد، احتمالاً اثر منفی خفیفی بر دلار خواهد داشت، هرچند بعید است که این تعطیلی طولانی‌مدت باشد. شاخص دلار احتمالاً امروز در محدوده ۹۸ نوسان خواهد داشت و اولین حرکت جدی خود را پس از انتشار داده‌های JOLTS در روز سه‌شنبه انجام خواهد داد. یورو: اسپانیا پیشتاز رشد در حالی که آلمان همچنان در حال بازنگری مسیر رشد اقتصادی خود است و فرانسه با بحران بودجه مواجه است، اسپانیا عملکرد بسیار خوبی دارد. آژانس رتبه‌بندی فیچ جمعه‌شب رتبه بدهی دولتی اسپانیا را از A- به A ارتقا داد. این ارتقا به‌دلیل چشم‌انداز رشد بهتر اقتصادی اسپانیا صورت گرفت. این خبر یادآور شکاف شمال–جنوب در منطقه یورو است و توضیح می‌دهد چرا اوراق قرضه دولتی در منطقه یورو با وجود اخبار منفی از فرانسه همچنان مقاوم مانده‌اند. در ادامه اخبار اسپانیا، این کشور امروز یکی از اولین کشورهایی است که داده‌های تورم ماه سپتامبر را منتشر می‌کند؛ بلژیک نیز همین‌طور. انتظار می‌رود تورم کلی و تورم پایه در هر دو کشور افزایش یابد. این داده‌ها مقدمه‌ای برای انتشار آمار تورم فرانسه و آلمان در روز سه‌شنبه و سپس انتشار تورم منطقه یورو در روز چهارشنبه خواهند بود. ما و اجماع بازار انتظار داریم که تورم منطقه یورو از ۲.۰٪ به ۲.۲٪ در سال افزایش یابد؛ برخی حتی عدد ۲.۳٪ را پیش‌بینی کرده‌اند. عدد بالاتر می‌تواند انتظارات برای آخرین کاهش نرخ بهره توسط بانک مرکزی اروپا را کاهش دهد و به تقویت یورو کمک کند. این هفته سخنرانی‌های زیادی از مقامات بانک مرکزی اروپا داریم. امروز، یواخیم ناگل از آلمان ساعت ۱۱ صبح به وقت اروپای مرکزی و فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا، ساعت ۲ بعدازظهر سخنرانی خواهند داشت. جفت‌ارز EURUSD به‌نظر می‌رسد کف کوتاه‌مدتی خود را در محدوده ۱.۱۶۵۰ ثبت کرده باشد اما برای عبور از سطح ۱.۱۷۹۰/۱۸۰۰ در این هفته، نیازمند داده‌های اشتغال ضعیف از آمریکا خواهد بود. پوند: تمرکز بر کنفرانس حزب کارگر بریتانیا پوند انگلیس از اواسط سپتامبر عملکرد ضعیفی داشته و تمرکز زیادی بر این موضوع وجود دارد که آیا بریتانیا در آستانه ورشکستگی قرار دارد یا نیازمند کمک مالی از صندوق بین‌المللی پول خواهد شد—که هیچ‌کدام محتمل نیستند. در مرکز این نگرانی‌ها، رشد ضعیف اقتصادی و وضعیت نامناسب مالی عمومی قرار دارد که فضای مانور دولت حزب کارگر را محدود کرده است. به این نگرانی‌ها، مصاحبه هفته گذشته اندی برنهام، رقیب اصلی نخست‌وزیر استارمر، نیز اضافه شد که گفته بود دولت باید بازار اوراق قرضه را نادیده بگیرد. با این شرایط، کنفرانس حزب کارگر که امروز در لیورپول آغاز می‌شود، مورد توجه ویژه قرار دارد. اگر نشانه‌هایی از عقب‌نشینی دولت در برابر جناح چپ حزب دیده شود—مثلاً لغو سقف دو فرزند در پرداخت مزایا—بازار اوراق قرضه و پوند واکنش منفی نشان خواهند داد. اگر پوند بتواند بدون آسیب از این کنفرانس عبور کند، احتمالاً سخنرانی‌های سیاست‌گذاران انقباضی بانک انگلستان در ادامه هفته—از جمله رئیس بانک، اندرو بیلی—می‌تواند به حمایت از پوند کمک کند. تا این لحظه، سطح حمایتی ۱.۳۳۰۰ برای جفت‌ارز GBPUSD حفظ شده است. داده‌های اشتغال آمریکا نیز تعیین خواهد کرد که آیا این جفت‌ارز هفته را بالای ۱.۳۵ به پایان می‌رساند یا نه. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پایبندی جی‌پی مورگان به چشم‌انداز کاهش نرخ بهره علی‌رغم فشار میران

مایکل فرولی، اقتصاددان ارشد آمریکا در جی‌پی مورگان، درخواست استیون میران عضو هیئت‌مدیره فدرال رزرو برای کاهش نرخ بهره به ۲.۵ درصد یا پایین‌تر را رد کرد. این بانک همچنان پیش‌بینی خود مبنی بر کاهش تدریجی نرخ بهره به میزان ۲۵ نقطه پایه تا رسیدن به سطح ۳.۲۵ تا ۳.۵ درصد در اوایل سال آینده را حفظ کرده است. یک پرونده احتمالی در دیوان عالی مربوط به لیزا کوک، عضو هیأت‌مدیره فدرال رزرو، به‌عنوان «عامل غیرقابل پیش‌بینی» مطرح شده است؛ چراکه صدور حکم علیه او می‌تواند جایگاه سایر اعضای هیأت را نیز تهدید کند. جی‌پی مورگان هشدار داده است که در صورت سیاسی شدن فدرال رزرو، این نهاد ممکن است در برابر فشارهای دولت ترامپ بر سیاست‌های پولی آسیب‌پذیرتر شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چین تحقیقاتی درباره موانع تجاری علیه مکزیک آغاز کرد.

چین قصد دارد افزایش تعرفه‌های مکزیک بر واردات از چین را بررسی کند. وزارت بازرگانی چین: تحقیقاتی درباره اقدامات محدودکننده تجاری مکزیک علیه چین آغاز شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تشودین، عضو بانک مرکزی سوئیس: بیکاری در سوئیس احتمالاً بالا می‌رود

تشودین، عضو بانک مرکزی سوئیس، اعلام کرد که چشم‌انداز اقتصادی سوئیس به‌دلیل تعرفه‌های تجاری آمریکا به‌طور قابل‌توجهی تضعیف شده است. او هشدار داد که احتمال افزایش نرخ بیکاری وجود دارد. صنایع ساعت‌سازی و ماشین‌سازی به‌ویژه بیشترین آسیب را از این شرایط دیده‌اند. چشم‌انداز کلی اقتصاد سوئیس همچنان نامطمئن است، هرچند تأثیرات منفی بر سایر بخش‌ها از جمله خدمات تاکنون محدود باقی مانده‌اند. تشودین تأکید کرد که اصلی‌ترین ریسک اقتصادی برای سوئیس، سیاست تجاری ایالات متحده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکزیک و کانادا همکاری تجاری را تقویت می‌کنند

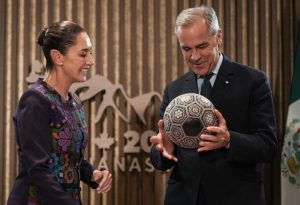
رئیس‌جمهور مکزیک اعلام کرد که مکزیک و کانادا همکاری‌های خود را با احترام متقابل ادامه خواهند داد و نسبت به نتیجه بررسی توافق تجاری USMCA ابراز خوش‌بینی کرد. نخست‌وزیر کانادا نیز اظهار داشت که انجام اصلاحاتی برای افزایش رقابت‌پذیری منطقه‌ای آمریکای شمالی ممکن است. در ادامه، رئیس‌جمهور مکزیک، کلودیا شینباوم، گفت که طرح مشترک کانادا و مکزیک مرحله‌ای جدید در روابط دو کشور ایجاد می‌کند و دو طرف در حال حرکت به‌سمت روابطی «پویا»تر هستند. این اظهارات در مکزیکوسیتی مطرح شد. به گفته منابع آگاه، مکزیک و کانادا متعهد به هماهنگی نزدیک در فرآیند بازنگری توافق USMCA شده‌اند. دفتر نخست‌وزیر کانادا بیانیه‌ای درباره دیدار مارک کارنی و شینباوم منتشر کرد. در این دیدار، دو طرف گزینه‌هایی برای تعمیق تجارت دوجانبه را بررسی کردند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم فدرال رزرو دلار را تضعیف می‌کند

ما (تیم تحلیل ING) تصمیم دیروز فدرال رزرو را به‌طور خالص منفی برای دلار تفسیر می‌کنیم و معتقدیم که مقداری از اثر «sell the fact» و تعدیل موقعیت‌ها، باعث تشدید رشد دلار در جریان و پس از نشست مطبوعاتی شد. انتظار داریم دلار آمریکا در روزهای آینده تضعیف شود. امروز نگاه‌ها به اعلامیه کاهش ترازنامه بانک مرکزی انگلیس خواهد بود (نرخ‌ها احتمالاً بدون تغییر می‌مانند)، در حالی که به‌طور محدود انتظار کاهش نرخ از سوی بانک نروژ داریم. دلار آمریکا: عبور از واکنش پرنوسان فدرال رزرو ما در یادداشتی نشست دیروز فدرال رزرو را مرور کردیم. برداشت اولیه بازارها به‌طور قاطعانه انبساطی بود: به جز رأی مخالف میران برای کاهش ۵۰ نقطه پایه، دات پلات بازبینی شد تا دو کاهش بیشتر در سال جاری را نشان دهد. نتیجه، کاهش بازدهی اوراق کوتاه‌مدت و افت دلار بود. با این حال، زمانی که جروم پاول در کنفرانس مطبوعاتی صحبت کرد، حرکت بازار به سرعت معکوس شد: نرخ سوآپ دوساله بالاتر از سطح پیش از نشست رفت، منحنی بازده شیب‌دارتر شد و شاخص دلار روز را با رشد ۰.۵ درصدی به پایان رساند و امروز صبح نیز به رشد خود ادامه داده است. ما معتقدیم حرکت دوم با اثر «sell the fact» (توضیح در زیر مقاله) و تعدیل موقعیت‌ها تشدید شد. جالب اینکه تقریباً نیمی از افت اولیه دلار حتی پیش از شروع نشست مطبوعاتی بازگشته بود. یکی از محرک‌های اصلی این بود که پاول بحث تورم را به اردوگاه «گذرا» منتقل نکرد و ارزیابی اثر تعرفه‌ها بر قیمت‌ها همچنان باز ماند. همچنین، توصیف او از این تصمیم به عنوان «کاهش برای مدیریت ریسک» پیام انبساطی دات پلات را ضعیف کرد. به‌طور کلی، اگر بازارها به‌دنبال تأییدی بودند مبنی بر اینکه فدرال رزرو بخشی از استقلال خود را از دست داده، پاول دیروز آن را خنثی کرد. اما فارغ از واکنش پرنوسان بازار، ما این رویداد را منفی برای دلار می‌دانیم. علیرغم لحن محتاطانه پاول، کمیته FOMC به‌طور واضح به سمت سیاست انبساطی تغییر کرده و چندین کاهش نرخ بهره را در پیش‌بینی خود می‌بیند و اکنون تمرکز به‌طور جدی بر روی اشتغال قرار گرفته است. پیش‌بینی ما شامل دو کاهش ۲۵ نقطه پایه دیگر در سال جاری است و ما معتقدیم ارزان‌تر شدن هزینه تأمین مالی دلار باعث افت بیشتر آن در پایان سال – که به‌طور فصلی نیز دوره‌ای ضعیف برای دلار است – خواهد شد. انتظار داریم در روزهای آینده دلار دوباره ضعیف‌تر شود. امروز تمرکز بر داده‌های مدعیان بیکاری – که هفته گذشته افزایش یافت – همراه با شاخص پیشرو و جریان‌های سرمایه TIC خواهد بود. یورو: ارزان زیر ۱.۱۸۰ جفت ارز EURUSD اکنون دوباره زیر ۱.۱۸۰ معامله می‌شود، پس از اینکه بلافاصله پس از نشست فدرال رزرو به ۱.۱۹۲۰ رسید. همان‌طور که گفته شد، تعدیل موقعیت‌ها احتمالاً به افت شدید EURUSD در طول و پس از نشست پاول کمک کرده است. مدل ما نشان می‌دهد که بازبینی انقباضی در بخش کوتاه‌مدت منحنی نرخ‌های آمریکا نسبت به اروپا، ارزش منصفانه کوتاه‌مدت را روی ۱.۱۸۵ قرار می‌دهد. بنابراین افت‌های بیشتر تا ۱.۱۷۰ نیازمند داده‌های قوی‌تر از آمریکا و در نتیجه نرخ‌های کوتاه‌مدت بالاتر در دلار خواهد بود؛ که این سناریو مبنا نیست، با توجه به روند منفی آشکار در داده‌های اشتغال آمریکا. انتظار داریم EURUSD در روزهای آینده به ۱.۱۸۵ بازگردد و همچنان هدف ما برای سه‌ماهه چهارم سطح ۱.۲۰ است. پوند: تمرکز امروز بر اعلامیه QT انتظار می‌رود بانک مرکزی انگلیس امروز نرخ‌ها را بدون تغییر نگه دارد، پس از کاهش نرخ بهره با رویکرد انقباضی در ماه اوت. همان‌طور که در پیش‌نمایش ما گفته شد، بازارها نیز هیچ شانسی برای کاهش امروز قائل نیستند، اما تصمیم نوامبر همچنان در حالت تعلیق است. تمرکز روی هرگونه راهنمایی آتی، ترکیب آرا و اعلامیه QT خواهد بود. در مورد راهنمایی آتی، انتظار چیزی تازه نداریم. بانک مرکزی انگلیس مدتی است به سیاست تسهیل تدریجی و محتاطانه اشاره کرده و داده‌های اخیر نیز تغییر قابل توجهی را نشان نداده‌اند. بازارها باید همچنان از ترکیب آرا، روحیه کمیته را برداشت کنند. پیش‌بینی ما ترکیب ۶-۳ است، با رأی «سوآتی دینگرا»، «آلن تیلور» و «دیو رمزدن» برای کاهش. این ترکیب می‌تواند کمی انبساطی تلقی شود، اما بازتسعیر عمده‌ای ایجاد نمی‌کند و همچنان به داده‌های آینده وابسته است. اعلامیه QT بیشترین پتانسیل اثرگذاری بازار را دارد. ما انتظار داریم هدف کاهش سالانه اوراق قرضه به ۷۵ میلیارد پوند کاهش یابد، که با برآورد اجماعی اخیر همسو است. احتمال دارد تمرکز بیشتری بر اوراق سررسید کوتاه‌تر باشد تا فشار بر بخش بلندمدت منحنی اوراق را کاهش دهد. هرگونه غافلگیری منفی در QT امروز می‌تواند فروش اوراق قرضه را تحریک کند که تأثیر زیادی بر پوند داشته است. پیش‌بینی ما همچنان حمایت ملایم EURGBP تا نشست نوامبر بانک مرکزی انگلیس و بودجه است. منبع: ING توضیحات اضافه: عبارت «Sell the fact» یعنی فروش دارایی پس از انتشار خبر رسمی، حتی اگر آن خبر مثبت باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نشست امشب فدرال رزرو مسیر دلار را بازتعریف می‌کند

تمام نگاه‌ها معطوف به نشست امشب فدرال رزرو است که انتظار می‌رود کاهش ۲۵ نقطه پایه‌ای نرخ بهره اعلام شود. دلار پیش از این رویداد در حال کاهش بوده، اما چند ریسک وجود دارد. برای مثال، اگر نمودار نقطه‌ای فدرال رزرو  (دات پلات) همچنان فقط ۵۰ نقطه پایه کاهش نرخ را در سال جاری نشان دهد در حالی که بازار اکنون ۷۰ نقطه پایه را قیمت‌گذاری کرده است، ممکن است نرخ‌‌های کوتاه‌مدت ایالات متحده کمی افزایش پیدا کنند و دلار برای مدت کوتاهی تقویت شود. دلار آمریکا: مسیر پرنوسان در تله فدرال رزرو امروز روز نشست کمیته بازار آزاد فدرال (FOMC) است و به‌طور گسترده انتظار می‌رود فدرال رزرو نرخ‌ها را ۲۵ نقطه پایه کاهش دهد. بخش‌های متحرک زیادی در نشست امروز وجود دارد، اما بیایید برخی از مهم‌ترین آنها را مرور کنیم. ابتدا در ساعت ۲۰ به وقت مرکزی اروپا (۲۱:۳۰ به وقت ایران)، بیانیه FOMC و به‌روزرسانی خلاصه پیش‌بینی‌های اقتصادی (سپتامبر) منتشر خواهد شد که شامل نمودار نقطه‌ای (دات پلات) انتظارات میانه برای نرخ فدرال فاندز در سال‌های ۲۰۲۵، ۲۰۲۶، ۲۰۲۷ و بلندمدت است. در متن بیانیه، فراتر از کاهش ۲۵ نقطه پایه، ما به‌دنبال عبارتی مانند «در نظر گرفتن تنظیمات اضافی برای محدوده هدف» (In considering additional adjustments to the target range) خواهیم بود که فدرال رزرو سال گذشته برای علامت دادن به توالی کاهش‌ها استفاده کرد. جایگزین آن عبارت «در نظر گرفتن میزان و زمان‌بندی تنظیمات اضافی» (In considering the extent and timing of additional adjustments) خواهد بود که منعکس‌کننده تردید است و می‌تواند نرخ‌های کوتاه‌مدت و دلار را افزایش دهد. بیانیه همچنین الگوی رأی‌گیری را نشان خواهد داد که ممکن است چیزی شبیه به هشت رأی‌دهنده موافق کاهش ۲۵ نقطه پایه، سه رأی‌دهنده موافق کاهش ۵۰ نقطه پایه (والر، بومن، میران) و شاید یک نفر موافق حفظ نرخ بدون تغییر (اشمید) باشد. درباره نمودار نقطه‌ای (دات پلات)، اکثریت اقتصاددانان فکر می‌کنند نمودار دات پلات میانه برای ۲۰۲۵ همچنان فقط دو کاهش را نشان خواهد داد — یعنی سیاست در پایان سال در بازه هدف ۳.۷۵–۴.۰۰٪ قرار خواهد داشت در مقایسه با ۴.۲۵–۴.۵۰٪ کنونی. این موضوع می‌تواند برای انتهای کوتاه منحنی نرخ‌های آمریکا مشکل‌ساز باشد، چرا که بازار نسبت به ۷۰ نقطه پایه کاهش قیمت‌گذاری کرده است. انتظار می‌رود نمودار دات پلات ۲۰۲۶ یک کاهش اضافی نسبت به پیش‌بینی ژوئن اضافه کند، بنابراین به ۳.۲۵–۳.۵۰٪ منتقل می‌شود، در حالی که نمودار ۲۰۲۷ نیز یک کاهش را اضافه می‌کند و به ۳.۰۰–۳.۲۵٪ می‌رسد. به عبارت دیگر، نمودار دات پلات می‌تواند مسیر رسیدن به محدوده ۳.۰۰–۳.۲۵٪ را کندتر نشان دهد نسبت به قیمت‌گذاری فعلی که این محدوده را اواخر تابستان آینده پیش‌بینی می‌کند. پس از انتشار بیانیه/سپتامبر در ساعت ۲۰:۳۰ به وقت مرکزی اروپا (۲۱:۳۰ به وقت ایران)، کنفرانس خبری رئیس‌ فدرال رزرو جروم پاول برگزار خواهد شد. بازاری که به‌طور گسترده نسبت به دلار نزولی است، می‌خواهد نگرانی‌های بیشتری درباره بازار کار بشنود و نگرانی کمتری درباره تورم ناشی از تعرفه‌ها. او احتمالاً تأکید خواهد کرد که سیاست پولی می‌تواند کمی کمتر محدودکننده شود اما از گفتن هرگونه فوریت برای کاهش عمیق‌تر نرخ‌ها خودداری خواهد کرد. دلار پیش از این نشست در وضعیت ضعیف قرار دارد چون فدرال رزرو در آستانه آغاز چرخه تسهیلی خود است. از نمودار دات پلات و شاید از کنفرانس خبری پاول نیز ریسک‌های افزایشی برای دلار وجود دارد. با این حال، امروز باید تأیید کند که فدرال رزرو در حال آغاز یک چرخه تسهیلی به میزان کلی ۱۲۵ نقطه پایه است. هر جهش افزایشی در دلار را باید موقتی و اصلاحی تلقی کنیم — برای مثال فروشندگان شاخص دلار ممکن است در ناحیه ۹۷.۵۰/۹۸.۰۰ دوباره ظاهر شوند. و ما تردید داریم که یک چرخه تسهیلی اندکی کندتر از انتظارات بازار نیاز به بازقیمت شدن شدید دارایی‌های ریسک‌پذیر داشته باشد. از سوی دیگر، اگر رئیس‌ فدرال رزرو در برابر تهدید تورم کوتاه بیاید و تمام تمرکز خود را بر جلوگیری از از دست رفتن شغل‌ها با کاهش‌های احتیاطی نرخ قرار دهد، شاخص دلار می‌تواند به سمت هدف کوتاه‌مدت حدود ۹۵ سقوط کند. یورو: شکست محدوده و جهش جفت ارز EURUSD از سقف محدوده (محدوده رنج) معاملاتی ده‌هفته‌ای خود عبور کرده و به نظر می‌رسد این حرکت قابلیت توقف آسانی ندارد. اختلاف نرخ سواپ دو‌ساله میان یورو و دلار در طول این ده هفته حدود ۵۰ نقطه پایه به نفع یورو کاهش یافته است. همان‌طور که گفته شد، نشست FOMC امشب محور اصلی بازار خواهد بود و انتظار داریم در صورت هر اصلاح نزولی، خریداران برای خرید EURUSD در محدوده 1.1750–1.1780 در جریان کنفرانس خبری پاول فعال شوند. روند فصلی اکنون علیه دلار کار می‌کند، به‌ویژه در نوامبر و تا دسامبر و سطح 1.1910 به‌عنوان آخرین مقاومت پیش از احتمال عبور از مرز 1.20 تلقی می‌شود. برای جلسه امروز اروپا، مراقب انتشار شاخص ردیاب دستمزد  بانک مرکزی اروپا باشید. آخرین انتشار نشان داد قراردادهای دستمزدی در سه‌ماهه اول ۲۰۲۶ به ۱.۷٪ کاهش یافته‌اند از ۴.۶٪ در سه‌ماهه اول ۲۰۲۵ و بانک مرکزی اروپا علاقه‌مند خواهد بود که آیا این مقدار به ۲.۰٪ برگشته است یا خیر، با توجه به بهبود امیدواری کسب‌وکارها در تابستان. برای مرجع، سرمایه‌گذاران در حال حاضر تنها ۱۱ نقطه پایه از تسهیل بانک مرکزی اروپا تا تابستان آینده را قیمت‌گذاری می‌کنند. ما فکر می‌کنیم چرخه تسهیل به پایان رسیده است. پوند: سیاست مالی همچنان ضعیف‌ترین حلقه در حالی که دیروز گزارش فایننشال تایمز منتشر شد که دفتر مسئولیت بودجه (OBR) واقعاً برآوردهای بهره‌وری بریتانیا را کاهش داده است، فرش زیر پای رالی پوند کشیده شد. این موضوع درآمدهای مورد انتظار وزیر خزانه‌داری بریتانیا را کاهش خواهد داد و ممکن است حدود ۹ میلیارد پوند به کسری مالی که او در بودجه نوامبر با آن مواجه است، اضافه کند. ریسک منفی ناشی از بودجه نوامبر تا حدی با موضع محتاط‌تر (هاوکیش) اخیر بانک مرکزی انگلستان تعدیل شده است. پوند امروز صبح به‌خاطر انتشار گزارش تورم خدمات ماه اوت که کمی کمتر از انتظار بود و برابر با ۴.۷٪ اعلام شد، کاهش یافت؛ هرچند شاخص مورد علاقه بانک مرکزی برای تورم خدمات همچنان سالانه ۴.۲٪ باقی مانده است. ما فکر می‌کنیم دلار همچنان نیروی اصلی در بازار فارکس خواهد بود و بنابراین GBPUSD احتمالاً ابتدا در حوالی سطح ۱.۳۶۰۰ حمایت خواهد یافت و سپس ممکن است به بالای ۱.۳۷۰۰ حرکت کند. آسیب‌پذیری مالی پوند (مخاطرات بودجه‌ای و مالی) بیشتر روی جفت EURGBP اثر می‌گذارد. با این حال، اگر بانک مرکزی انگلیس همچنان موضعی نسبتا «هاوکیش» یا محتاطانه نشان دهد، احتمال دارد EURGBP در بازه ۰.8650–0.8715 نوسان کند. دلار کانادا: کاهش امروز بانک کانادا آخرین نخواهد بود بازارها برای کاهش ۲۵ نقطه پایه‌ای نرخ توسط بانک کانادا امروز کاملاً قیمت‌گذاری شده‌اند. همان‌طور که در پیش‌نمایش ما بحث شد، این هم پیش‌بینی ما است. دیروز کانادا گزارش داد که نرخ تورم کلی ۱.۹٪ بوده است که کمتر از اجماع ۲.۰٪ است، در حالی که معیارهای هسته‌ بدون تغییر و برابر با ۳.۰/۳.۱٪ بوده‌اند همان‌طور که پیش‌بینی می‌شد. این تصویر تورمی به حدی نگران‌کننده نیست که از ازسرگیری کاهش نرخ‌ها جلوگیری کند، با توجه به زمینه تضعیف بازار کار. نرخ بیکاری به ۷.۱٪ رسیده است که بالاترین سطح از سال ۲۰۲۱ است. اقتصاد در سه‌ماهه دوم با نرخ سالانه منفی ۱.۶٪ منقبض شد و شاخص‌های فعالیت نیز نشان‌دهنده ریسک‌های نزولی بیشتر هستند. ما انتظار داریم بانک کانادا در دسامبر نیز کاهش دیگری انجام دهد، که اکنون تقریباً به‌طور کامل قیمت‌گذاری شده است. بانک کانادا راهنمایی خود را بسیار باز نگه داشته و ما تردید داریم که سیاستگذاران بخواهند در این نشست علیه انتظارات تسهیلی موضع بگیرند. واکنش در برابر دلار کانادا امروز ممکن است چندان قابل‌توجه نباشد؛ زیرا بازارها برای هر تغییر قابل‌ملاحظه در انتظارات نرخ به داده‌ها وابسته باقی می‌مانند. ما تمایل نزولی نسبت به CAD در برابر اکثر ارزهای گروه ده (G10) حفظ کرده‌ایم، اگرچه تضعیف دلار می‌تواند USDCAD را ثابت یا کمی کاهش‌یافته در حوالی ۱.۳۷ نگه دارد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص دستمزد بانک مرکزی اروپا اندکی افزایش یافت

بر اساس داده‌های جدید بانک مرکزی اروپا، شاخص ردیاب دستمزد این نهاد در سه‌ماهه دوم سال ۲۰۲۶ به ۱.۷۶٪ رسیده است که نسبت به رقم ۱.۷۰۳٪ در سه‌ماهه اول سال افزایش جزئی نشان می‌دهد. این شاخص که روند دستمزدهای توافق‌شده در منطقه یورو را رصد می‌کند، یکی از ابزارهای کلیدی برای ارزیابی فشارهای تورمی و تصمیم‌گیری‌های سیاست پولی محسوب می‌شود. رشد ملایم این شاخص نشان‌دهنده پایداری نسبی فشارهای دستمزدی است، هرچند هنوز در سطحی پایین‌تر از نرخ‌های تورم گذشته قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتظارات تحلیلگران درباره کاهش نرخ بهره فدرال رزرو

کامرز بانک (Commerzbank): کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، رسیدن به ۲.۵٪ تا تابستان ۲۰۲۶ موسسه TD: کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، سپس کاهش فصلی تا پایان ۲۰۲۶ موسسه وسسه مونترال (BMO): کاهش ۲۵ نقطه پایه هر جلسه دوم تا پایان ۲۰۲۶ رویال بانک کانادا (RBC): کاهش ۲۵ نقطه پایه در فصل چهارم، و ۱۰۰ نقطه پایه در ۲۰۲۶ بانک آمریکا (BofA): کاهش ۲۵ نقطه پایه در دسامبر، سپس در ژوئن، سپتامبر و دسامبر ۲۰۲۶ (تحت ریاست جدید فدرال رزرو) گلدمن ساکس: کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، و ۲ کاهش دیگر در ۲۰۲۶ تا سطح ۳–۳.۲۵٪ موسسه ING: کاهش ۲۵ نقطه پایه در اکتبر، دسامبر، ژانویه و مارس رابوبانک (Rabobank): کاهش ۲۵ نقطه پایه در مارس، ژوئن، سپتامبر و دسامبر ۲۰۲۶ موسسه UBS: مجموع ۱۰۰ نقطه پایه کاهش در ۲۰۲۵، و ۲۵ واحد پایه در ۲۰۲۶ موسسه ولز فازگو (Wells Fargo): کاهش ۲۵ نقطه پایه در اکتبر، دسامبر، مارس و ژوئن موسسه  CIBC: کاهش ۲۵ نقطه پایه در اکتبر، و دو کاهش ۲۵ نقطه پایه دیگر در نیمه اول ۲۰۲۶ سوسیته ژنرال (Societe Generale): کاهش ۵۰ نقطه پایه در سپتامبر، ۲۵ نقطه پایه در دسامبر و ۲۵ نقطه پایه دیگر در ۲۰۲۶ دویچه بانک (Deutsche Bank): کاهش ۲۵ نقطه پایه در سپتامبر، اکتبر و دسامبر، سپس تثبیت در ۲۰۲۶ جی پی مورگان: کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، قبل از توقف «نامحدود» یونی‌کردیت (Unicredit): کاهش ۲۵ نقطه پایه در دسامبر و ژوئن موسسه  Nordea: بدون کاهش بیشتر سیتی (Citi): کاهش ۲۵ نقطه پایه در اکتبر و دسامبر موسسه Jefferies: کاهش ۲۵ نقطه پایه در دسامبر و مارس موسسه Standard Chartered: کاهش ۵۰ نقطه پایه در سپتامبر

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تگزاس گفت آمار بیکاری با تقلب بالا رفت

افزایش چشمگیر در آمار اولیه مدعیان بیمه بیکاری در ایالت تگزاس که هفته گذشته باعث نگرانی بازارها شد، در واقع ناشی از ثبت درخواست‌های جعلی بوده است. بر اساس گزارش بلومبرگ، سارا فیشر، مسئول رسانه‌ای کمیسیون نیروی کار تگزاس، اعلام کرد که افزایش ثبت درخواست‌ها در هفته منتهی به ۶ سپتامبر مستقیماً به حجم بالای تلاش‌های جعلی برای دریافت بیمه بیکاری مرتبط بوده است. این آمار باعث شد که گزارش بیکاری آمریکا به‌طور اشتباه به‌عنوان نشانه‌ای از ضعف شدید بازار کار تعبیر شود و بازارها به‌سمت قیمت‌گذاری انبساطی‌تر نرخ بهره حرکت کنند. با روشن شدن این موضوع، مشخص شد که بازار کار همچنان مقاوم است و کاهش در آمار درخواست‌های مداوم می‌تواند نشانه‌ای اولیه از بهبود باشد. قرار است روز پنج‌شنبه گزارش جدیدی از آمار بیکاری منتشر شود که می‌تواند تصویر دقیق‌تری از وضعیت بازار کار ارائه دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سارا هانتر، عضو بانک استرالیا: تصمیم‌گیری بر اساس داده‌ها خواهد بود

سارا هانتر، معاون بانک مرکزی استرالیا، اعلام کرد که نرخ تورم تقریباً به نقطه میانی هدف ۲ تا ۳ درصدی نزدیک شده و اقتصاد کشور نیز در وضعیت نزدیک به اشتغال کامل قرار دارد. او در یک رویداد صنعتی در سیدنی گفت: «ما در حال پایش شرایط هستیم و منتظر می‌مانیم. هیئت‌مدیره بر اساس داده‌ها سیاست‌گذاری خواهد کرد. هیچ‌چیز قطعی نیست، اما در حال حاضر امیدواریم بتوانیم شرایط فعلی را حفظ کنیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تمرکز معامله‌گران بر نشست فدرال رزرو، دلار را مهار می‌کند

در آغاز آرامی برای بازارهای فارکس جهانی در این هفته، جفت‌ارز EURUSD با ثبات معامله می‌شود، با وجود اینکه جمعه شب گذشته مؤسسه فیچ رتبه اعتباری بدهی فرانسه را کاهش داد. این کاهش رتبه قبلاً در بازار بدهی فرانسه قیمت‌گذاری شده بود و در عوض، نشست FOMC در روز چهارشنبه به‌عنوان رویداد اصلی برای EURUSD در این هفته مطرح است. همچنین، این هفته نشست‌های سیاست‌گذاری بانک‌های مرکزی در بریتانیا، ژاپن، کانادا و نروژ نیز برگزار می‌شود. دلار آمریکا: آماده‌سازی برای نشست چهارشنبه FOMC تعطیلات عمومی در ژاپن باعث شد که شروع هفته در بازارهای جهانی فارکس آرام باشد. در اخبار شبانه، داده‌های ضعیف فعالیت اقتصادی چین منتشر شد که نیاز به محرک‌های بیشتر را گوشزد می‌کند. همچنین، بازار دارایی‌های کره جنوبی پس از آن‌که دولت از برنامه کاهش آستانه مالیات بر سود سرمایه صرف‌نظر کرد، شاهد رشد بود. این موضوع باعث شد تا نرخ دلار در برابر وون کره جنوبی دوباره از سطح ۱۴۰۰ فاصله بگیرد. با نگاه به جلو، این هفته بزرگ برای نشست‌های بانک‌های مرکزی است. پنج بانک مرکزی گروه ده (G10) تشکیل جلسه می‌دهند که انتظار می‌رود سه بانک نرخ‌ها را کاهش دهند. نقطه اوج هفته، بدون شک نشست چهارشنبه FOMC خواهد بود. ما (تیم تحلیل ING) و اجماع قوی بازار، انتظار کاهش ۲۵ نقطه پایه‌ای را داریم و سپس دو کاهش ۲۵ نقطه پایه دیگر در اکتبر و دسامبر. بازار در حال حاضر ۶۸ نقطه پایه از مجموع ۷۵ نقطه  پایه پایه کاهش پیش‌بینی‌شده امسال را قیمت‌گذاری کرده است. ما انتظار داریم که دلار تا زمان برگزاری نشست، با فشار فروش ملایمی مواجه باشد و در صورتی که کاهش ۵۰ نقطه پایه‌ای نرخ بهره در نشست، محتمل‌تر از آنچه بازار پیش‌بینی کرده باشد، ممکن است اندکی بیشتر افت کند. علاوه بر نشست FOMC، تقویم اقتصادی آمریکا در این هفته شامل انتشار داده‌های خرده‌فروشی ماه اوت در روز سه‌شنبه و آمار هفتگی بیکاری و داده‌های سرمایه‌گذاری بین‌المللی خزانه‌داری آمریکا (TIC) برای ماه ژوئیه در روز پنج‌شنبه است. افزایش اخیر در آمار بیکاری به‌طور موقت فشار نزولی بر دلار وارد کرد و داده‌های TIC نیز به دقت بررسی خواهد شد تا مشخص شود آیا سرمایه‌گذاران خارجی تنها در حال پوشش ریسک دارایی‌های آمریکایی هستند یا اینکه واقعاً در حال فروش آنها می‌باشند. ما (تیم تحلیل ING) همچنان معتقدیم که برخی عوامل فصلی از دلار حمایت ملایم می‌کنند، اما نشست این هفته FOMC جهت بازار را تا سه‌ماهه چهارم مشخص خواهد کرد. انتظار داریم شاخص دلار تا عصر چهارشنبه در بازه محدود ۹۷.۲۰ تا ۹۸.۰۰ معامله شود. یورو: کاهش رتبه فرانسه قابل انتظار بود اوراق قرضه دولتی فرانسه مدتی است با اسپردهایی نسبت به نرخ‌های سوآپ معامله می‌شوند که با چندین کاهش رتبه اعتباری همخوانی دارند. بنابراین، تصمیم جمعه شب فیچ برای کاهش یک‌پله‌ای رتبه اعتباری فرانسه به +A جای تعجب نداشت و واکنش چندانی از سوی بدهی فرانسه یا یورو ایجاد نکرد. در داخل کشور، تمرکز بر این است که نخست‌وزیر جدید فرانسه، سباستین لوکورنو، تا چه اندازه می‌تواند نمایندگان پراکنده مجمع ملی را روی مسیر غیرمحبوب اما ضروری انضباط مالی متمرکز کند. یکی از اولین اقدامات او کنار گذاشتن برنامه حذف دو تعطیلات رسمی بود. انتظار می‌رود فعالان بازار فارکس همچنان نیم‌نگاهی به بازار بدهی فرانسه داشته باشند، هرچند دیدگاه اصلی ما این است که این موضوع به بحران دیگری در منطقه یورو منجر نخواهد شد. این هفته برای داده‌های اقتصادی منطقه یورو پرخبر نیست، اما سخنرانی‌های زیادی از مقامات بانک مرکزی اروپا برنامه‌ریزی شده است. تمرکز امروز بر سخنرانی ایزابل اشنابل عضو بانک مرکزی اروپا در ساعت ۱۳:۳۰ به وقت CET خواهد بود. او اخیراً لحن نسبتاً انقباضی داشته و نرخ سپرده ۲ درصدی بانک مرکزی اروپا را «اندکی انبساطی» توصیف کرده و هشدار داده است که ممکن است بانک‌های مرکزی خیلی زودتر از انتظار سرمایه‌گذاران مجبور به افزایش نرخ‌ها شوند. سخنرانی او یک ریسک رویدادی مثبت ملایم برای EURUSD و نرخ‌های سوآپ کوتاه‌مدت یورو محسوب می‌شود. انتظار داریم جفت‌ارز EURUSD همچنان در محدوده محدود ۱.۱۷۰۰ تا ۱.۱۷۵۰ معامله شود و منتظر سیگنال جدید از نشست چهارشنبه FOMC بماند. پوند انگلیس: هفته‌ای بسیار پرکار برای استرلینگ استرلینگ در این هفته رویداد‌های زیادی دارد. نقطه اوج هفته، نشست کمیته سیاست‌گذاری پولی (MPC) در روز پنج‌شنبه خواهد بود. اما پیش از آن، فردا داده‌های اشتغال و دستمزدها منتشر می‌شود و سپس روز چهارشنبه گزارش شاخص قیمت مصرف‌کننده ماه اوت ارائه خواهد شد. مگر اینکه کاهش غیرمنتظره‌ای در اشتغال و/یا دستمزدها و تورم بخش خدمات مشاهده شود، به نظر می‌رسد که بانک انگلستان به روایت انقباضی که در نشست اوت مطرح کرده بود ادامه خواهد داد. این موضوع در میان سرمایه‌گذاران بازتاب یافته و بازار تنها ۸ نقطه پایه کاهش نرخ بهره امسال و مجموعاً ۴۰ نقطه پایه تا تابستان آینده را قیمت‌گذاری کرده است. واگرایی تورم در بریتانیا با منطقه یورو و آمریکا پدیده‌ای نادر است و اکنون می‌توان استدلال کرد که داده‌های قیمتی بریتانیا بسیار مهم‌تر از داده‌های فعالیت اقتصادی هستند در تعیین زمان اجرای مرحله بعدی از چرخه کاهش نرخ توسط بانک انگلستان. در سایر حوزه‌ها، مشکلات دولت کارگری بریتانیا اشتهای سرمایه‌گذاران برای پوند با بازدهی بالا را کاهش نداده است. ما معتقدیم که  EURGBP به‌خوبی در محدوده ۰.۸۶ تا ۰.۸۷ باقی خواهد ماند، در حالی که GBPUSD در صورت اتخاذ رویکردی به اندازه کافی انبساطی توسط فدرال رزرو، می‌تواند این هفته از مقاومت ۱.۳۵۹۰/۱.۳۶۰۰ عبور کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بلک‌راک به دنبال توکنایز کردن سهام ETF برای گسترش زیرساخت دارایی‌های دیجیتال

بلک‌راک در حال بررسی توکنایز کردن سهام صندوق‌های قابل معامله در بورس (ETF) به‌عنوان بخشی از تلاش خود برای گسترش زیرساخت دارایی‌های دیجیتال فراتر از مرزهای بازارهای سنتی است. طبق گزارشی که بلومبرگ نیوز در ۱۱ سپتامبر منتشر کرد، این شرکت در نظر دارد نسخه‌های مبتنی بر بلاک‌چین از ETFهایی ایجاد کند که به دارایی‌های واقعی (RWA) مانند سهام متصل هستند، بر اساس منابعی که با برنامه‌ریزی محرمانه آن آشنا هستند. این ابتکار بر پایه صندوق بازار پول توکنایز شده BUIDL بلک‌راک به ارزش ۲٫۲ میلیارد دلار است که در مارس ۲۰۲۴ و دو ماه پس از عرضه ETF بیت‌کوین آن راه‌اندازی شد. مدیرعامل لری فینک، پیش‌تر اعلام کرده بود که هر دارایی مالی می‌تواند توکنایز شود و آخرین بار این موضوع را در نامه سالانه ۲۰۲۵ خود به سرمایه‌گذاران تکرار کرده است. سهام ETF توکنایز‌شده امکان معامله فراتر از ساعات استاندارد وال‌استریت، بهبود دسترسی بین‌المللی به محصولات آمریکا و ایجاد فرصت‌های جدید برای استفاده به‌عنوان وثیقه در شبکه‌های کریپتو را فراهم می‌کند. این گزارش در همان هفته منتشر شد که بورس Nasdaq پرونده‌ای به کمیسیون بورس آمریکا (SEC) ارائه داد تا امکان معامله سهام و ETFهای توکنایز‌شده در پلتفرم خود فراهم شود. چارچوب قانونی در حال تحول بلک‌راک سهام صندوق‌های توکنایز‌شده را از طریق زیرساخت Kinexys شرکت JPMorgan آزمایش کرده و خود را به‌عنوان یکی از پذیرندگان اولیه مدل‌های تسویه دیجیتال معرفی کرده است. صندوق‌های بازار پول شرکت‌های Franklin Templeton و BlackRock مسیر را برای بزرگ‌ترین تلاش‌های توکنایز شدن هموار کردند. به استثنای اعتبارات خصوصی، صندوق‌های بازار پول توکنایز‌شده بزرگ‌ترین دسته دارایی واقعی (RWA) هستند که ارزش بازار آن‌ها تا ۱۱ سپتامبر حدود ۷٫۴ میلیارد دلار گزارش شده است. در عین حال ETFها دامنه گسترده‌تری از دارایی‌ها و مکانیزم‌های معاملاتی ارائه می‌دهند که برای پیاده‌سازی روی بلاک‌چین مناسب هستند. صرافی‌هایی مانند Kraken، Robinhood و Coinbase هم‌اکنون سهام توکنایزشده را به‌صورت بین‌المللی ارائه می‌دهند یا قصد دارند این کار را انجام دهند. با این حال گزارش اشاره کرده که چالش‌های کنونی شامل تطبیق تسویه ETFها از طریق اتاق‌های پایاپای وال‌استریت با قابلیت‌های معامله فوری ۲۴ ساعته بلاک‌چین است. این چالش‌ها سوالات فنی و قانونی برای نگهدارندگان دارایی ایجاد می‌کند که مدیریت انتقال بین زیرساخت‌های سنتی و دیجیتال را بر عهده دارند. بررسی‌های بلک‌راک نشان‌دهنده ارزیابی مالی سنتی از فناوری بلاک‌چین برای بهبود زیرساخت بازار است، از جمله بهبود جریان‌های وثیقه و سرعت تسویه. فعالیت‌های این شرکت در حوزه دارایی‌های دیجیتال، همراه با تغییرات قانونی، سهام ETF توکنایز‌شده را به‌عنوان پل دیگری بین سیستم‌های مالی سنتی و مالی غیرمتمرکز مطرح می‌کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

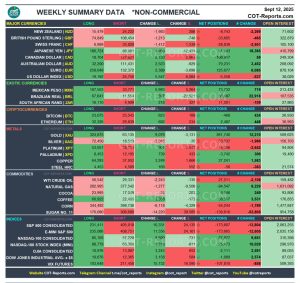
تازه‌ترین گزارش COT با آمار تا ۹ سپتامبر ۲۰۲۵ منتشر شد

داده‌های این گزارش بخشی از Commitments of Traders (COT) است که وضعیت پوزیشن‌گیری معامله‌گران غیرتجاری (سفته‌بازان بزرگ) را در بازارهای آتی نشان می‌دهد. این گروه شامل صندوق‌های پوشش ریسک، مؤسسات سرمایه‌گذاری و معامله‌گران بزرگ است که معمولاً نقش تعیین‌کننده‌ای در شکل‌گیری روندهای میان‌مدت دارند. هر ردیف از جدول، یک دارایی مشخص را پوشش می‌دهد و شامل اطلاعاتی درباره تعداد موقعیت‌های خرید (Long)، تعداد موقعیت‌های فروش (Short)، تغییرات هفتگی این موقعیت‌ها، موقعیت خالص (Net Position) و حجم قراردادهای باز (Open Interest) است. رنگ‌بندی سبز و قرمز نیز به‌ترتیب نشان‌دهنده افزایش یا کاهش نسبت به هفته قبل است. ۱. ارزها (Currencies) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت USD +5,547 +6,084 -5,558 رشد همزمان لانگ و شورت → افزایش فعالیت دوطرفه، بدون جهت‌گیری واضح. EUR +2,389 -3,696 +125,677 افزایش خرید و کاهش فروش → تمایل صعودی به یورو. GBP -1,213 -748 -33,605 کاهش همزمان خرید و فروش → کاهش فعالیت، تمایل کلی نزولی. CAD +2,120 +2,061 -108,917 رشد همزمان خرید و فروش → بازار در فاز نوسان‌گیری، بدون سیگنال جهت‌دار قوی. JPY +5,950 -12,435 +91,643 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی برای ین. CHF -1,412 +1,539 -28,839 کاهش خرید و افزایش فروش → فشار نزولی. AUD +2,523 -929 -79,231 افزایش خرید و کاهش فروش → تمایل صعودی. NZD -1,983 +286 -8,743 کاهش خرید و افزایش فروش → فشار نزولی. MXN +5,983 +5,264 +73,732 رشد همزمان خرید و فروش → افزایش نوسان، تمایل کلی مثبت. BRL +397 -22,521 +56,087 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی. ۲. رمزارزها (Crypto) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت BTC Micro -5,312 -4,495 -4,702 کاهش همزمان خرید و فروش → خروج سرمایه و کاهش فعالیت. ETH Micro +17,935 +18,710 -1,132 رشد همزمان خرید و فروش → افزایش نوسان، بدون جهت‌گیری خالص. ۳. شاخص‌ها (Indices) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت S&P 500 +11,556 +24,161 -173,665 رشد همزمان خرید و فروش → احتمال نوسان بالا، تمایل کلی نزولی. Nasdaq 100 +9,218 -811 +25,473 افزایش خرید و کاهش فروش → سیگنال صعودی. Dow 30 +3,158 +584 -1,689 رشد خرید و فروش → بازار بی‌تصمیم. Russell 2000 -2,804 +9,107 -72,249 کاهش خرید و افزایش فروش → فشار نزولی. ۴. اوراق قرضه (Bonds) سیگنال‌های مثبت: Ultra 10Y (خرید +34,002 / فروش -25,950)، 5Y T-Note (خرید +16,655 / فروش -110,569) → چرخش صعودی قوی. سیگنال‌های منفی یا خنثی: 30Y T-Bond و 2Y T-Note رشد همزمان خرید و فروش → نوسان‌گیری. ۵. انرژی (Energy) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت Crude Oil -18,799 +1,785 +81,844 کاهش خرید و افزایش فروش → فشار نزولی. ULSD -7,852 +2,937 +19,457 تمایل نزولی. Gasoline -2,484 -2,299 +41,121 کاهش فعالیت، بازار آرام‌تر. Natural Gas -1,277 -9,506 -94,547 کاهش همزمان خرید و فروش → خروج سرمایه. ۶. فلزات (Metals) مثبت: Gold (خرید +9,079 / فروش -3,131)، سیگنال صعودی. منفی: Copper (خرید +3,249 / فروش +1,666) → فشار نزولی، Platinum و Palladium رشد همزمان خرید و فروش → نوسان بالا. ۷. غلات و نرم‌کالاها (Grains & Softs) نزولی: Wheat SRW، Soybeans، Sugar → کاهش خرید و افزایش فروش. مثبت: Coffee (خرید +3,358 / فروش -173) → سیگنال صعودی. خنثی: Corn، Cocoa → تغییرات محدود یا دوطرفه. جمع‌بندی سیگنال‌های سفته‌بازان صعودی قوی: JPY، BRL، Gold، Nasdaq 100، Ultra 10Y، 5Y T-Note، Coffee. نزولی قوی: EUR (از دید تجاری‌ها مثبت ولی سفته‌بازان هنوز محتاط)، Crude Oil، Russell 2000، Sugar، NZD. خنثی/دوطرفه: CAD، BTC، ETH، Dow 30، Corn. هشدار مهم اطلاعات و تحلیل‌های ارائه‌شده در این گزارش صرفاً بازتابی از وضعیت پوزیشن‌گیری سفته‌بازان در بازارهای آتی است و به‌تنهایی نمی‌تواند مبنای قطعی برای انجام معاملات باشد. گزارش COT تنها یکی از ابزارهای سنجش احساسات بازار است و باید در کنار سایر عوامل مانند تحلیل تکنیکال، داده‌های بنیادی، شرایط کلان اقتصادی، اخبار ژئوپلیتیک و مدیریت ریسک مورد استفاده قرار گیرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مکزیک تعرفه واردات خودروهای چینی را از ۲۰٪ به ۵۰٪ افزایش می‌دهد

دولت مکزیک اعلام کرده است که در چارچوب اصلاحات گسترده تعرفه‌ای، تعرفه واردات خودروهای چینی را از ۲۰٪ به ۵۰٪ افزایش خواهد داد. این طرح شامل ۵۲ میلیارد دلار واردات از جمله کالاهایی مانند فولاد، منسوجات، اسباب‌بازی و موتورسیکلت نیز می‌شود. وزیر اقتصاد مکزیک، مارسلو ابرارد، گفته است که این تعرفه‌ها در حداکثر سطح مجاز طبق مقررات سازمان تجارت جهانی (WTO) تعیین شده‌اند و هدف آن حفظ رقابت‌پذیری اقتصاد مکزیک و جلوگیری از ورود خودروهای زیر قیمت مرجع است. دولت مکزیک اعلام کرده که این اقدامات می‌تواند ۳۲۵ هزار شغل داخلی را حفظ کند. این طرح هنوز نیازمند تأیید کنگره است و واردات از کشورهایی که توافق تجاری با مکزیک ندارند را هدف قرار می‌دهد؛ از جمله چین، کره جنوبی، هند، اندونزی، روسیه، تایلند و ترکیه. تحلیل‌گران این اقدام را پاسخی به فشارهای ایالات متحده برای محدود کردن نفوذ اقتصادی چین در آمریکای لاتین می‌دانند. چین این تصمیم را حمایت‌گرایانه خوانده و هشدار داده که از منافع تجاری خود دفاع خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تگزاس مقصر اصلی در افزایش آمار مدعیان بیمه بیکاری

گزارش هفتگی مدعیان اولیه بیمه بیکاری در آمریکا با رقم ۲۶۳ هزار نفر منتشر شد که بسیار بالاتر از پیش‌بینی ۲۳۵ هزار نفر بود. این داده باعث شد بازارها بار دیگر به سمت سناریوی انبساطی فدرال رزرو حرکت کنند و شاخص‌های سهام آمریکا به رکوردهای تازه‌ای دست یابند. با این حال، بررسی دقیق‌تر نشان می‌دهد که بخش قابل توجهی از این جهش ناشی از یک ایالت بوده است: تگزاس. در این ایالت تعداد مدعیان از ۱۶ هزار و ۶۰۴ نفر به ۳۱ هزار و ۹۰۸ نفر افزایش یافت؛ یعنی ۱۵ هزار نفر از کل اختلاف ۲۸ هزار نفری با برآوردها تنها به تگزاس مربوط می‌شود. این بزرگ‌ترین جهش ثبت‌شده از زمان همه‌گیری کرونا به شمار می‌رود و احتمالاً به یک رویداد خاص در حوزه تعدیل نیرو برمی‌گردد. با در نظر گرفتن تعدیلات فصلی، شدت این تغییر حتی بیشتر هم به نظر می‌رسد. تحلیلگران هشدار می‌دهند که این افزایش احتمالاً موقتی است و در گزارش هفته آینده شاهد عقب‌نشینی این آمار خواهیم بود. با این حال، برای فدرال رزرو که پیش از نشست پیش‌رو به دنبال ارزیابی شرایط بازار کار است، این داده یک علامت هشدار مهم بود؛ هرچند ممکن است تنها یک جهش کوتاه‌مدت محسوب شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار کار بریتانیا دچار رکود شد

بریتانیا با شدیدترین افت استخدام در میان کشورهای اروپایی مواجه شده است؛ این کاهش پس از اجرای افزایش مالیاتی ۲۶ میلیارد پوندی توسط ریچل ریوز، وزیر خزانه‌داری رخ داده است. بر اساس گزارش شرکت ManpowerGroup UK، تمایل کارفرمایان بریتانیایی برای استخدام نیروهای جدید با سریع‌ترین نرخ در میان ۲۱ کشور اروپایی کاهش یافته است. در حالی که پیش از بودجه پاییز سال گذشته، ۴۱٪ از مدیران قصد استخدام داشتند و تنها ۱۳٪ به کاهش نیرو فکر می‌کردند، اکنون این فاصله به ۱۱ واحد درصد رسیده که نشان‌دهنده افت ۱۷ واحدی در یک سال گذشته است. در مقایسه، فرانسه و آلمان به ترتیب کاهش‌هایی معادل ۸ و ۵ واحد درصد را تجربه کرده‌اند. ریوز در پاییز گذشته بخش عمده‌ای از افزایش مالیاتی ۴۰ میلیارد پوندی را بر دوش کارفرمایان گذاشت و اکنون در آستانه بودجه جدید پاییز، افزایش مالیاتی دیگری بین ۲۰ تا ۳۰ میلیارد پوند در راه است. پترا تگ، مدیر ManpowerGroup UK، گفت: «چشم‌انداز بازار کار بریتانیا در حال حاضر بسیار دشوار است. برخلاف سال گذشته که فشارها در سراسر اروپا احساس می‌شد، امسال بریتانیا مسیر متفاوتی را طی می‌کند.» او هشدار داد که کارفرمایان به‌جای استخدام نیروی انسانی، به‌دنبال جایگزینی با هوش مصنوعی و اتوماسیون هستند. در مقابل، سخنگوی خزانه‌داری اعلام کرد که از آغاز این دوره پارلمان، ۳۸۰ هزار شغل جدید ایجاد شده و اعتماد کسب‌وکارها در بالاترین سطح ۱۰ سال اخیر قرار دارد. او افزود: «ما با کاهش نرخ بهره، امضای سه توافق تجاری بزرگ با اتحادیه اروپا، آمریکا و هند، اصلاح مالیات کسب‌وکار و تثبیت نرخ مالیات شرکت‌ها در ۲۵٪، در حال اجرای برنامه‌ای برای تقویت اقتصاد و حمایت از مردم هستیم.» منبع: telegraph.co.uk

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسنت، وزیر خزانه‌داری امریکا: روسیه تحت تحریم مذاکره خواهد کرد

وزیر خزانه‌داری آمریکا، اسکات بسنت، در مصاحبه‌ای با NBC گفت که روسیه ممکن است تحت فشار تحریم‌های شدید اقتصادی، حاضر به مذاکره شود. او همچنین تأیید کرد که رئیس‌جمهور ترامپ روز جمعه با اورسولا فون در لاین، رئیس کمیسیون اروپا، درباره راه‌های افزایش فشار بر روسیه گفت‌وگو کرده است. در خصوص پرونده تعرفه‌ها، بسنت گفت اگر دیوان عالی علیه دولت رأی دهد، خزانه‌داری باید بخشی از درآمدهای تعرفه‌ای را بازپرداخت کند، اما او نسبت به پیروزی در دادگاه ابراز اطمینان کرد. بسنت همچنین به بازبینی آمار اشتغال سال ۲۰۲۴ اشاره کرد و گفت ممکن است کاهش ۸۰۰ هزار شغل در آمارها ثبت شود. او افزود که داده‌های اخیر اشتغال نشان می‌دهند انتقاد ترامپ از کندی واکنش فدرال رزرو به شرایط اقتصادی، موجه بوده است. در پایان، بسنت تأکید کرد که دولت سیاست‌های اقتصادی خود را بر اساس یک عدد یا گزارش تغییر نخواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ تجاری بازار کار کانادا را در ماه اوت تضعیف کرد

بر اساس بررسی کلر فان، اقتصاددان RBC، از گزارش مشاغل کانادا، جنگ تجاری در ماه اوت به بازار کار این کشور ضربه زده است. این گزارش نشان می‌دهد که پس از کاهش ۴۱ هزار شغل در ماه ژوئیه، در ماه اوت نیز ۶۶ هزار شغل دیگر از دست رفته است که تصویری رو به وخامت را نشان می‌دهد. خانم فان اشاره می‌کند که این ضعف، بازتاب‌دهنده وضعیت رو به افول در ایالات متحده است. نرخ بیکاری ۷.۱ درصدی، بالاترین میزان در یک دهه اخیر (به استثنای دوره همه‌گیری کرونا) است. با این حال، او به برخی نشانه‌های مثبت نیز اشاره می‌کند: «بیشتر مشاغل از دست رفته پاره‌وقت بودند، ساعات کار واقعی ۰.۱ درصد افزایش یافت و ضعف نسبتاً در بخش‌های در معرض تجارت مانند تولید، حمل‌ونقل و انبارداری متمرکز بود که مجموعاً ۴۲ هزار شغل را در ماه اوت از دست دادند.» در پی این گزارش، ارزش «لونی» (دلار کانادا) کاهش یافت و به ضعیف‌ترین ارز در میان ده ارز اصلی جهان (G10) تبدیل شد. کلر فان می‌نویسد: «گزارش منفی امروز بازار کار، این احتمال را افزایش می‌دهد که بانک مرکزی کانادا (BoC) تصمیم به کاهش بیشتر نرخ بهره بگیرد.» در حال حاضر، بازارها احتمال ۹۲ درصدی برای کاهش نرخ بهره قائل هستند. به گفته فان، اگر گزارش تورم (CPI) که قبل از تصمیم‌گیری ۱۶ سپتامبر منتشر می‌شود مطلوب باشد، این احتمال تقویت خواهد شد. او می‌افزاید با اینکه انتظار می‌رود شرایط در بخش‌های مرتبط با تجارت بدتر شود، اما این ضعف به سایر بخش‌های اقتصادی سرایت نخواهد کرد. دو دلیل اصلی برای این خوش‌بینی، تعرفه‌های نسبتاً پایین آمریکا بر کالاهای کانادایی به لطف معاهده CUSMA و روند سالم هزینه‌های مصرف‌کنندگان داخلی است که به ثبات کلی اقتصاد کمک خواهد کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بلومبرگ: حداقل حقوق ساعتی در ژاپن به ۱٬۱۲۱ ین می‌رسد

به گزارش بلومبرگ، دولت ژاپن اعلام کرده است که حداقل دستمزد ساعتی در این کشور با افزایش بی‌سابقه ۶.۳٪ به ۱٬۱۲۱ ین (معادل ۷.۵۶ دلار) خواهد رسید. این افزایش، بخشی از تلاش‌ها برای تقویت چرخه دستمزد–قیمت در اقتصاد ژاپن است و از سیاست‌های بانک مرکزی ژاپن برای افزایش نرخ بهره حمایت می‌کند. وزارت کار ژاپن اعلام کرده که استان‌های مختلف کشور به‌طور متوسط دستمزد پایه را ۶۶ ین در هر ساعت افزایش خواهند داد. این افزایش، بزرگ‌ترین رشد ثبت‌شده از زمان آغاز ثبت آمار در سال ۱۹۷۸ محسوب می‌شود و قرار است از ماه اکتبر به‌تدریج اجرایی شود. حدود سه میلیون کارگر تحت پوشش این افزایش قرار خواهند گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز سه نوبت کاهش نرخ بهره موقعیت دلار را تضعیف کرد

گزارش‌های غیررسمی اشتغال (ADP، JOLTS و چلنجر) همگی به وخامت اوضاع در بازار کار اشاره داشته‌اند؛ روندی که با افزایش نگرانی‌های فدرال رزرو نیز همسو است. تمرکز امروز بر گزارش اشتغال ماه اوت بیشتر بر سه بخش خواهد بود: رقم اصلی اشتغال (گزارش NFP)، اصلاحات دو ماه گذشته و نرخ بیکاری. ما عمدتاً ریسک‌های نزولی برای دلار پیش‌بینی می‌کنیم (که همین حالا هم گران به نظر می‌رسد) زیرا احتمال افزایش شرط‌بندی روی سه بار کاهش نرخ بهره از سوی فدرال رزرو بیشتر می‌شود. دلار آمریکا: فضای نزولی امروز ما (تیم تحلیل ING) عمدتاً ریسک‌های نزولی برای دلار امروز پیش‌بینی می‌کنیم؛ زیرا ایالات متحده آمار اشتغال اوت را منتشر می‌کند. نخستین دلیل آن است که طبق مدل‌های ارزش‌گذاری کوتاه‌مدت، دلار در برابر ارزهای گروه ۱۰ (G10) در سطوح فعلی نرخ‌های سوآپ دلاری، بیش از حد ارزش‌گذاری شده است. دوم اینکه اگر رقم اشتغال به‌شدت کمتر از انتظار باشد، احتمالاً بازارها سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال را بازقیمت‌گذاری خواهند کرد (در حال حاضر حدود ۶۰ نقطه پایه در قیمت‌ها لحاظ شده است). اما در مقابل، اگر رقم اشتغال بسیار بالاتر از انتظار منتشر شود، واکنش بازارها با احتیاط بسیار بیشتری همراه خواهد بود؛ زیرا ممکن است اعتبار داده‌ها تحت رهبری جدید اداره آمار کار (BLS) زیر سؤال برود. فراتر از رقم اصلی اشتغال (که اجماع بر ۷۵ هزار نفر است)، اصلاحات دو ماه گذشته و همچنین تمرکز بیشتر بر نرخ بیکاری (اجماع ۴.۳ درصد) توجهات بیشتری را جلب خواهد کرد. هر عددی بالاتر از پیش‌بینی برای نرخ بیکاری می‌تواند اثر منفی مضاعفی بر دلار داشته باشد. دلیل این موضوع آن است که کاهش اشتغال می‌تواند ناشی از کمبود نیروی کار باشد و نه اخراج گسترده، در حالی که افزایش نرخ بیکاری دقیقاً اخراج‌ها را منعکس می‌کند. حتی جروم پاول، رئیس فدرال رزرو، نیز پیش از اجلاس جکسون هول تأکید داشت که تمرکز باید بر نرخ بیکاری باشد و نه فقط آمار اشتغال. دیروز گزارش اشتغال ADP، که پس از اصلاحات ماه ژوئيه به شاخصی معتبرتر از آمار رسمی اشتغال تبدیل شده است، نشان داد که استخدام در اوت به نصف کاهش یافته و به ۵۴ هزار نفر رسیده که پایین‌تر از اجماع بود. پیش‌تر هم گزارش چلنجر ضعیف‌ترین روند استخدام در ماه اوت (از ۲۰۰۹) و بالاترین رقم اخراج‌ها در تاریخ – به‌جز دوران همه‌گیری ۲۰۲۰ – را ثبت کرده بود. تمام این داده‌ها نشان از وخامت بیشتر بازار کار دارد و از آنجا که دلار طی هفته گذشته در برابر نرخ‌های بهره انعطاف‌پذیرتر عمل کرده، ما معتقدیم احتمال زیادی برای بازآزمایی کف ۱ سپتامبر در شاخص دلار یعنی ۹۷.۵۵ وجود دارد. یورو: رأی‌گیری دوشنبه فرانسه نباید یورو را تکان دهد آخرین نظرسنجی بلومبرگ از پیش‌بینی‌کنندگان بانک مرکزی اروپا  نشان می‌دهد که انتظارات به‌طور قابل‌توجهی متمایل به سیاست‌های انقباضی‌تر شده است. اجماع بازار حول این موضوع شکل گرفته که چرخه کاهش نرخ بهره بالای ۲ درصد متوقف می‌شود و سهم کسانی که با پیش‌بینی ما مبنی بر رسیدن نرخ نهایی به ۱.۷۵ درصد موافق بودند، کمتر شده است. نکته جالب اینکه، انتظارات برای افزایش نرخ بهره در نیمه دوم سال آینده بیشتر شده است. بازارها همچنان کاهش نرخ بهره را قیمت‌گذاری نکرده‌اند و تنها ۸ نقطه پایه در قرارداد دسامبر باقی مانده است. تاکنون داده‌های اقتصادی این دیدگاه را تأیید کرده‌اند، اما اقتصاددانان ما معتقدند بحث بر سر یک کاهش دیگر ممکن است داغ‌تر از حد انتظار شود. این یعنی نشست‌های آتی بانک مرکزی اروپا و حتی اظهارنظرهای بعد از نشست می‌توانند ریسک نزولی برای یورو داشته باشند. با این حال، در مورد جفت‌ارز EURUSD همه‌چیز تقریباً به داده‌های آمریکا و فدرال رزرو برمی‌گردد و ما انتظار داریم این جفت‌ارز به بالای ۱.۱۷۰ بازگردد. سیاست‌های فرانسه – در کنار تحولات احتمالی اوکراین – از دیگر عوامل تأثیرگذار بر یورو در روزهای آینده هستند. انتظار می‌رود پارلمان فرانسه روز دوشنبه به فرانسوا بایرو، نخست‌وزیر رأی عدم اعتماد دهد. در سناریوی محتمل بعد از آن، رئیس‌جمهور امانوئل مکرون یک نخست‌وزیر جدید از جناح میانه یا راست میانه انتخاب خواهد کرد تا بسته اصلاحات مالی انقباضی ملایم‌تری ارائه کند. در این فرآیند، عدم‌قطعیت سیاسی بالا خواهد ماند، اما ما (تیم تحلیل ING) مطمئن نیستیم این شرایط به اندازه‌ای باشد که باعث نوسانات مهارنشدنی اوراق قرضه دولتی فرانسه (OAT) شود و در نتیجه فشار سنگینی بر یورو بیاورد؛ چراکه نتیجه رأی عدم اعتماد تا حد زیادی قبلاً در بازار قیمت‌گذاری شده است. دلار کانادا: داده‌های اشتغال در کانون توجه امروز کانادا هم‌زمان با ایالات متحده آمار اشتغال اوت را منتشر می‌کند. انتظار می‌رود اشتغال پس از کاهش ۴۰ هزار نفری در ژوئيه، تنها ۵ هزار نفر افزایش یابد. با توجه به نوسان بالای آمار اشتغال، تمرکز اصلی بر نرخ بیکاری خواهد بود؛ نرخی که در حال حاضر با ۶.۹ درصد بسیار بالاتر از سطوح ۲۰۱۸–۲۰۱۹ قرار دارد و پیش‌بینی می‌شود امروز به ۷.۰ درصد برسد، با ریسک صعودی حتی بالاتر از این سطح. در حالی‌که بازارها انتظار برای کاهش بعدی نرخ بهره را به ماه اکتبر جلو آورده‌اند، ما معتقدیم احتمال کاهش در ماه سپتامبر (حدود ۱۵ نقطه پایه) کمتر از واقعیت قیمت‌گذاری شده است و ممکن است پس از انتشار داده‌های امروز، شاهد بازتعیین انتظارات انبساطی‌تر باشیم. تورم در ماه ژوئيه بیشتر از انتظار کاهش یافت و به ۱.۷ درصد رسید و شاخص‌های هسته نیز در سطح قابل‌قبول ۳.۰ درصد باقی مانده‌اند. ما (تیم تحلیل ING) همچنان انتظار داریم دلار کانادا در میان ارزهای گروه ۱۰ عملکرد ضعیفی داشته باشد، هرچند ضعف دلار آمریکا باید مانع از عبور USDCAD از محدوده ۱.۳۸ شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر