TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

معامله‌گران برای واکنش به رأی دیوان عالی درباره تعرفه‌ها آماده می‌شوند

دیوان عالی روز جمعه را به عنوان «روز اعلام نظر» تعیین کرده است؛ استراتژی معاملاتی چیست؟ چشم‌ها به دیوان عالی ایالات متحده دوخته شده است. در آینده‌ای نه‌چندان دور، بازارها با تیترهای خبری مربوط به تصمیم دیوان عالی آمریکا در خصوص تعرفه‌ها مواجه خواهند شد. از نظر فنی، آن‌ها تا اواخر ژوئن برای صدور حکم فرصت دارند، اما از آنجا که این یک رسیدگی تسریع‌شده بود، احتمالاً حکم بسیار زودتر صادر می‌شود. بر اساس برنامه دادگاه، به نظر می‌رسید که اولین گزینه هفته ۱۹ ژانویه باشد، اما امروز برنامه تغییر کرد و روز جمعه به عنوان «روز تصمیم‌گیری» اعلام شد. نحوه عملکرد دادگاه معمولاً بدین صورت است که ۱ تا ۳ روز قبل اطلاع می‌دهند که تصمیمی در راه است، اما مشخص نمی‌کنند که مربوط به کدام پرونده‌هاست. این می‌تواند مربوط به تعرفه‌ها باشد یا هزاران پرونده دیگر. ما باید تا زمان اعلام رسمی، که معمولاً ساعت ۱۰ صبح به وقت شرقی (ET) است، آماده باشیم. استدلال‌های مطرح شده در اوایل نوامبر نشان داد که دادگاه نسبت به اینکه ترامپ طبق قانون ۱۹۷۷ اختیار وضع تعرفه‌ها را داشته باشد، تردید دارد. سایت پیش‌بینی Kalshi شانس لغو تعرفه‌ها را ۷۰ به ۳۰ می‌داند؛ بنابراین این معیار خوبی است برای اینکه بدانیم بازار چه چیزی را پیش‌خور کرده است، اما ریسک‌ها بالاست. اگر تعرفه‌ها لغو شوند (برندگان احتمالی): ۱) خرده‌فروشانِ واردات‌محور (بهبود حاشیه سود ناخالص + افزایش قیمت کمتر): ۲) پوشاک و کفش (وابستگی شدید به تأمین کالا از خارج، حساسیت بالا به هزینه‌های تمام‌شده): ۳) کالاهای مصرفی اختیاری (اثر شبیه به کاهش مالیات برای کالاها): ۴) مسکن / زنجیره تأمین لوازم خانه (مواد اولیه + یراق‌آلات + لوازم خانگی): ۵) تولیدکنندگان پایین‌دستی (مصرف‌کنندگان بزرگ فلزات؛ تعرفه برای آن‌ها هزینه است): ۶) خودرو و زنجیره تأمین برون‌مرزی (تولیدکنندگان آمریکای شمالی / جهانی): ۷) ارزهای پیمان USMCA: می‌توانید پزوی مکزیک (MXN) یا دلار کانادا (CAD) یا ETFهای کشوری مثل EWW (مکزیک) و EWC (کانادا) را بخرید. اگر تعرفه‌ها تأیید شوند: اگر تعرفه‌ها پابرجا بمانند، ممکن است شاهد نفع بردن نمادهای فولادی باشید، اما آن‌ها تحت تعرفه‌های جداگانه بخش ۲۳۲ محافظت می‌شوند که در خطر حکم دادگاه نیستند. همچنین یکی از شفاف‌ترین معاملات روی حکم تعرفه، طلا است؛ اگر تعرفه‌ها لغو شوند طلا باید تضعیف شود و اگر تأیید شوند، قیمت آن جهش خواهد کرد. نکات ظریف زیادی وجود دارد، از جمله اینکه آیا دیوان عالی مسیرهای دیگری را باز می‌گذارد و آیا تعرفه‌ها استرداد می‌شوند (که بعید است)، اما این موضوعی است که باید در دو روز آینده به آن فکر کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نشست پاریس با حمایت امنیتی آمریکا امید به صلح اوکراین را افزایش داد

آغازهای نافرجام بسیاری وجود داشته، اما صلح در اوکراین به‌طور فزاینده‌ای ممکن به نظر می‌رسد. خبر بزرگ از نشست‌های اوکراین در پاریس این است که آمریکا ظاهراً با نیروی نظامی خود از تضمین‌های امنیتی برای اوکراین حمایت می‌کند. چهارمین سالگرد جنگ در ۲۴ فوریه است و امید می‌رود تا پیش از آن بتوان به یک آتش‌بس دست یافت. تیترهایی که امروز از پاریس مخابره می‌شوند، تصویری به‌طور فزاینده سازنده ترسیم می‌کنند. با اینکه بازارها یاد گرفته‌اند نسبت به تیترهای ژئوپلیتیک بدبین باشند، اما هماهنگی‌ای که امروز توسط «ائتلاف مشتاقان» به نمایش گذاشته شد، اساسی و قابل‌توجه به نظر می‌رسد. نشست بین زلنسکی، مکرون، استارمر و فرستادگان آمریکا منجر به «بیانیه پاریس» شده است و برای سرمایه‌گذاران، جزئیات مربوط به تضمین‌های امنیتی نکته کلیدی است. در ادامه بررسی می‌کنیم که چرا اخبار امروز برای چشم‌انداز ریسک اهمیت دارد: ۱. شفافیت درباره مشارکت آمریکا یکی از ترس‌های همیشگی بازار، ابهام حمایت آمریکا در سناریوی پس از جنگ بوده است. امروز شفافیت لازم ارائه شد. نظرات مکرون درباره «پشتیبان بودن آمریکا» و بیانیه فرستاده آمریکا، ویتکاف، مبنی بر اینکه آماده‌اند «هر کار لازمی انجام دهند»، نشان‌دهنده تعهدی محکم‌تر از قبل است. ۲. بازسازی (Rebuilding) بازسازی یک موضوع اصلی در اخبار است. بحث درباره «توافقنامه رفاه» که مستقیماً به پروتکل‌های امنیتی مرتبط است، حائز اهمیت است. این نشان می‌دهد که غرب به دنبال تثبیت صلح از طریق یکپارچگی اقتصادی است. برای بازارهای اروپایی، این یک سیگنال بالقوه قوی برای رشد آینده است، هرچند زمان‌بندی آن همچنان نامشخص است. ۳. «سخت‌ترین مراحل» هنوز در پیش است مهم است که خوش‌بینی را کنترل کنیم. نخست‌وزیر استارمر به‌درستی اشاره کرد که «سخت‌ترین مراحل هنوز باقی مانده» و زلنسکی اذعان کرد که «مسائل ارضی» مورد بحث قرار گرفته؛ که احتمالاً دشوارترین بخش هر مذاکره‌ای است. با این حال، توافق بر سر یک چارچوب قانونی برای تضمین‌های امنیتی، پیش‌شرط لازم برای پیشبرد آن گفتگوهای دشوار است. این یک نقطه عطف است، حتی اگر هنوز خط پایان نباشد. بازار به تدریج ریسک‌های ژئوپلیتیک شدید را نادیده گرفته است و شاید صلح قبلاً در قیمت‌ها لحاظ شده باشد (Priced in)، اما اگر چنین نباشد، چند معامله مشخص وجود دارد: یورو/دلار (EUR/USD): یورو از هرگونه کاهش بی‌ثباتی منطقه‌ای سود می‌برد. یک مسیر معتبر به سوی صلح، یک مانع ساختاری مهم را از سر راه ارز اروپا برمی‌دارد. سهام اروپا: ثبات، لازمه اصلی جریان سرمایه است. اگر این تضمین‌های امنیتی پایدار به نظر برسند، چشم‌انداز بلندمدت دارایی‌های اروپایی، به‌ویژه در بخش‌های مرتبط با زیرساخت و بازسازی، بهبود می‌یابد. طلا: اگر تب و تاب ژئوپلیتیک به‌طور قابل‌توجهی فروکش کند، صرف ریسک (Safe-haven premium) در طلا ممکن است با باد مخالف روبرو شود؛ هرچند این احتمالاً یک روند فرسایشی کند خواهد بود تا یک سقوط ناگهانی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت رالی نقره؛ بازارها چگونه ریسک‌های جدید جهان را قیمت‌گذاری می‌کنند؟

نقره بار دیگر به کانون توجه بازارهای جهانی بازگشته است. این فلز گران‌بها تنها در یک روز بیش از ۵ درصد رشد کرده و برای دومین بار در تاریخ خود از سطح ۸۰ دلار عبور کرده است؛ حرکتی که این‌بار برخلاف جهش کوتاه‌مدت و کم‌عمق پایان سال، در ساعات فعال بازارهای نیویورک و اروپا و با حضور کامل بازیگران نهادی و خرد رخ داده است. همین نکته نشان می‌دهد که این افزایش قیمت صرفاً حاصل نقدشوندگی پایین یا نوسان مقطعی نیست، بلکه بازتاب تقاضایی واقعی و پایدارتر در بازار است. نقره در سال ۲۰۲۵ یکی از درخشان‌ترین عملکردها را در میان کالاها ثبت کرد و به‌نظر می‌رسد این روند در ابتدای ۲۰۲۶ نیز ادامه یافته است. نخستین عبور نقره از سطح ۸۰ دلار در تعطیلات پایان سال و در شرایطی با حجم معاملات محدود اتفاق افتاد و به‌سرعت نیز فروکش کرد، اما جهش اخیر در زمانی رخ داده که دفاتر معاملاتی فعال بوده‌اند و جریان سرمایه، به‌ویژه از سمت سرمایه‌گذاران خرد، همچنان از این حرکت حمایت می‌کند. این هم‌زمانی اهمیت زیادی دارد، زیرا نشان می‌دهد بازار نه‌تنها از این سطوح قیمتی استقبال کرده، بلکه آن را به‌عنوان سطحی قابل دفاع می‌پذیرد. در همین حال، طلا نیز هم‌مسیر با نقره حرکت کرده و با وجود برخی نشانه‌های ذخیره سود در نزدیکی سطوح روانی، همچنان در محدوده‌های بالای تاریخی خود باقی مانده است؛ نشانه‌ای از اینکه تقاضا برای کل مجموعه فلزات گران‌بها در حال تقویت شدن است. این حرکت صعودی تنها به عوامل فصلی یا تکنیکال محدود نیست، هرچند الگوهای تاریخی نشان می‌دهد که ماه‌های پایانی سال و آغاز سال میلادی معمولاً برای فلزات گران‌بها دوره‌های مساعدی هستند. آنچه این بار به این روند شتاب بیشتری داده، فضای ژئوپلیتیک پرتنش و تغییر لحن سیاست خارجی آمریکا است. تحولات اخیر در آمریکای لاتین، از جمله بازداشت نیکلاس مادورو توسط دولت آمریکا، و سپس اظهارات مقام‌های واشنگتن درباره کشورهایی مانند کلمبیا، مکزیک، کوبا و ایران، سطح عدم قطعیت سیاسی را در بازارها بالا برده است. بازگشت بحث گرینلند به صدر اخبار و سخنان رئیس‌جمهور آمریکا درباره احتمال الحاق این جزیره؛ با وجود تعلق آن به دانمارک و عضویت در ناتو، نیز به این احساس دامن زده که سیاست قدرت دوباره به عنصر محوری روابط بین‌الملل تبدیل شده است. چنین فضایی به‌طور طبیعی سرمایه‌گذاران را به سمت دارایی‌هایی سوق می‌دهد که خارج از چارچوب نظام‌های پولی و سیاسی دولت‌ها تعریف می‌شوند. طلا و نقره، به‌عنوان ذخایر ارزش مستقل از سیاست‌های مالی و پولی، در این شرایط بار دیگر نقش پناهگاه سرمایه را پررنگ‌تر ایفا می‌کنند. اظهارات چهره‌های نزدیک به دولت آمریکا که صراحتاً از جهانی سخن می‌گویند که بر پایه «قدرت» و «زور» اداره می‌شود، این ذهنیت را تقویت کرده که اتکا صرف به دارایی‌های مالی وابسته به نظم سیاسی موجود می‌تواند پرریسک‌تر از گذشته باشد. در همین چارچوب، انتظار می‌رود مدیران ذخایر ارزی و بانک‌های مرکزی نیز به‌تدریج ترکیب دارایی‌های خود را بازتنظیم کنند. فاصله‌گیری محتاطانه از دلار آمریکا و افزایش سهم طلا در ذخایر، نه لزوماً به‌عنوان یک تصمیم سیاسی آشکار، بلکه به‌عنوان واکنشی منطقی به افزایش ریسک‌های ژئوپلیتیک و مالی، می‌تواند در سال‌های پیش رو شتاب بگیرد. حتی کشورهایی مانند دانمارک که بخش بزرگی از ذخایر خود را به دلار نگه داشته‌اند، در چنین محیطی ممکن است به این نتیجه برسند که تنوع‌بخشی بیشتر به ذخایر، یک ضرورت احتیاطی است. ✔️  بیشتر بخوانید: چرا تعرفه‌ها برخلاف انتظار اقتصاددانان، تورم را شعله‌ور نکردند؟ در مجموع، جهش اخیر نقره بیش از آنکه یک رویداد مقطعی در بازار کالا باشد، نشانه‌ای از تغییرات عمیق‌تر در نگرش سرمایه‌گذاران نسبت به ریسک، قدرت و ثبات در نظام جهانی است. عبور دوباره از سطح ۸۰ دلار را می‌توان بازتابی از این واقعیت دانست که بازارها در حال قیمت‌گذاری مجدد نااطمینانی‌های سیاسی و اقتصادی هستند و در این فرآیند، طلا و نقره بار دیگر جایگاه تاریخی خود را به‌عنوان دارایی‌هایی فراتر از سیاست و نظم‌های موقتی بازمی‌یابند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازارهای جهانی در نخستین هفته معاملاتی ۲۰۲۶؛ تمرکز کامل بر ونزوئلا

با بازگشایی بازارهای مالی در نخستین هفته کامل معاملاتی سال ۲۰۲۶، توجه سرمایه‌گذاران به‌طور کامل به تحولات ونزوئلا معطوف شده است. فعالان بازار در حال ارزیابی پیامدهای کوتاه‌مدت، میان‌مدت و بلندمدت تغییر رژیم در این کشور و اثرات آن بر منطقه آمریکای لاتین و روابط بین‌الملل هستند. واکنش اولیه بازارها باعث تقویت دلار آمریکا شده است. دلار آمریکا؛ حمایت از دلار در سایه تحولات ونزوئلا واکنش اولیه بازار به رویدادهای کم‌سابقه روز شنبه در ونزوئلا، نوعی گریز محدود به دارایی‌های امن بوده است؛ به‌طوری که طلا و فرانک سوئیس تقویت شده‌اند و دلار نیز حمایت نسبی دریافت کرده است. در مقابل، آتی شاخص‌های سهام واکنش تندی نشان نداده‌اند و بازار نفت نیز میان پیامدهای کوتاه‌مدت و اثرات بلندمدت احتمالی بر تولید نفت ونزوئلا در نوسان است. در کوتاه‌مدت، سرمایه‌گذاران نگران احتمال مداخله نظامی بیشتر آمریکا هستند؛ به‌ویژه اگر دولت جدید ونزوئلا با دستورالعمل‌های سیاستی واشنگتن همراهی نکند. دونالد ترامپ روز شنبه اعلام کرد که آمریکا برای اعزام «موج دوم» نیروهای نظامی آماده بوده، اما در نهایت نیازی به آن نبوده است. با توجه به ابهام در مسیر تحولات روزهای آینده، انتظار می‌رود سرمایه‌گذاران نقدشوندگی بالای دلار را ترجیح دهند. همچنین ارزهای کشورهای چپ‌گرا در آمریکای لاتین ممکن است تحت فشار قرار گیرند؛ به‌خصوص پزوی کلمبیا و همچنین پزوی مکزیک که به‌دلیل نقدشوندگی بالا، اغلب به‌عنوان ابزار پوشش ریسک منطقه لاتین استفاده می‌شود. بازار نفت و شرکت‌های انرژی؛ نگاه به آینده ونزوئلا وارن پترسون، رئیس استراتژی کالای ING، معتقد است واکنش محدود بازار نفت به این تحولات ناشی از سطح پایین تولید ونزوئلا در اواخر دسامبر بوده که به دلیل تحریم‌ها تنها حدود ۵۰۰ هزار بشکه در روز برآورد می‌شد. در این میان، عملکرد سهام شرکت‌هایی مانند Chevron (که همچنان در ونزوئلا فعال است)، و همچنین ExxonMobil و ConocoPhillips زیر ذره‌بین قرار دارد؛ شرکت‌هایی که دارایی‌های نفتی آن‌ها در سال ۲۰۰۷ مصادره شد و اکنون ممکن است در پروژه بازسازی صنعت نفت ونزوئلا نقش‌آفرینی کنند. چشم‌انداز میان‌مدت و بلندمدت؛ اثر بر نفت و دلار کانادا در افق میان‌مدت و بلندمدت، اثرات کلان اقتصادی به این بستگی دارد که ونزوئلا تا چه حد بتواند تولید نفت خود را به ۲.۵ تا ۳ میلیون بشکه در روز بازگرداند؛ فرآیندی که ممکن است ۵ تا ۱۰ سال زمان ببرد. برآورد تیم ING نشان می‌دهد قیمت نفت برنت در سال جاری به‌طور میانگین ۵۷ دلار در هر بشکه خواهد بود و در صورت انتقال روان به افزایش تولید ونزوئلا، پیش‌بینی‌های سال ۲۰۲۷ می‌تواند کاهش یابد. این سناریو می‌تواند کمی به ضرر دلار کانادا باشد، زیرا نفت سنگین و پرگوگرد کانادا در غیاب نفت ونزوئلا با قیمت بالاتری معامله می‌شد. ریسک‌های ژئوپلیتیکی و پیامدهای ارزی ترامپ احتمال استقرار نیروهای زمینی آمریکا در ونزوئلا را رد نکرده است. اگر ایالات متحده وارد درگیری‌های پیچیده در چندین کشور آمریکای لاتین شود، سرمایه‌گذاران ممکن است به پیامدهای مالی و بودجه‌ای آن با دیده تردید نگاه کنند و این موضوع در نهایت به ضرر دلار تمام شود. در سال ۲۰۲۵ شواهد قابل‌توجهی از دلارزدایی مشاهده نشد؛ افت ۱۰ درصدی دلار بیشتر ناشی از پوشش ریسک بود، نه فروش مستقیم دارایی‌های آمریکایی. با این حال، سیاست خارجی تهاجمی‌تر و مداخله‌جویانه‌تر آمریکا می‌تواند بار دیگر بحث فروش دارایی‌های آمریکا از سوی کشورهای همسو با بریکس پلاس را پررنگ کند. داده‌های اقتصادی آمریکا و چشم‌انداز سیاست پولی فدرال رزرو علاوه بر تحولات ونزوئلا، دلار ممکن است از انتشار دیرهنگام رشد ۴.۳ درصدی تولید ناخالص داخلی آمریکا در سه‌ماهه سوم (منتشرشده در ۲۳ دسامبر) نیز حمایت شود؛ داده‌ای که این سؤال را مطرح می‌کند آیا فدرال رزرو اساساً نیازی به کاهش نرخ بهره در سال جاری دارد یا خیر. در حال حاضر، بازارها نخستین کاهش ۲۵ نقطه پایه‌ای نرخ بهره را برای ژوئن و کاهش دوم را برای سپتامبر قیمت‌گذاری کرده‌اند. در صورتی که داده‌های اشتغال این هفته (ADP و JOLTS در چهارشنبه و گزارش NFP در جمعه) ضعیف نباشد، این کاهش‌ها ممکن است به‌طور کامل از انتظارات بازار حذف شوند. از منظر فصلی نیز، پس از عملکرد ضعیف دلار در دسامبر، ژانویه و به‌ویژه فوریه معمولاً به نفع دلار هستند. بنابراین، در مجموع، به نظر می‌رسد فروشندگان دلار در ماه‌های آینده کار دشواری در پیش دارند. از منظر تکنیکال، در صورت عبور شاخص دلار (DXY) از سطح 98.85، حرکت به سمت 99.15 محتمل خواهد بود. یورو؛ تمرکز بازارها بر بازار سوآپ جفت‌ارز EURUSD که در اواخر دسامبر برای مدت کوتاهی بالاتر از 1.1800 معامله شده بود، بار دیگر تحت فشار قرار گرفته است. بسته به تحولات ونزوئلا در روزهای آینده، احتمال افت بیشتر این جفت‌ارز وجود دارد. در صورت شکست سطح 1.1680، اهداف بعدی 1.1640 و حتی 1.1600 خواهند بود. همچنین انتشار شاخص ISM بخش تولید آمریکا در امروز می‌تواند بر بازار اثرگذار باشد. در اروپا، داغ‌ترین موضوع هفته برای بازار دارایی‌ها، اصلاحات نظام بازنشستگی هلند است؛ جایی که صندوق‌های بازنشستگی ممکن است با انتقال از سیستم «مزایای معین» به «مشارکت معین»، شروع به پرداخت نرخ‌های سوآپ یورویی با سررسیدهای بلندمدت کنند. منحنی سوآپ یورو در بازه ۱۰ تا ۳۰ ساله در نیمه دوم سال گذشته به‌طور قابل‌توجهی شیب‌دار شد؛ زیرا بازارها از پیش این تغییرات را پیش‌بینی کرده بودند. اکنون سؤال اصلی این است که آیا این تحرکات می‌تواند نرخ‌های سوآپ کوتاه‌مدت‌تر را نیز بالا بکشد و در نتیجه کمی از یورو حمایت کند یا خیر. برآورد کلی این است که سه‌ماهه اول سال برای EURUSD دوره‌ای خنثی و نوسانی باشد و بهترین شانس صعود یورو احتمالاً از سه‌ماهه دوم و هم‌زمان با اثرگذاری محرک‌های مالی آلمان پدیدار شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ: آمریکا تحولات ایران را از نزدیک زیر نظر دارد

رئیس‌جمهور ایالات متحده، دونالد ترامپ، اعلام کرد که آمریکا تحولات جاری در ایران را به‌دقت رصد می‌کند و هشدار داد در صورت تشدید خشونت، ممکن است پاسخ قوی‌تری از سوی واشنگتن در انتظار ایران باشد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

ترامپ: عملیات کلمبیا ایده خوبی است

در مجموعه‌ای از اظهارات، دونالد ترامپ بر ادامه تمرکز واشنگتن بر تحولات ونزوئلا تأکید کرد و گفت دولت آمریکا اکنون با «رهبران تازه‌سوگندخورده» این کشور در حال همکاری است. او اعلام کرد که هدف فعلی «درست کردن وضعیت ونزوئلا» است و نه مسائل انتخاباتی. ترامپ همچنین گفت نیروهای آمریکایی که در عملیات ونزوئلا مجروح شده‌اند، وضعیت خوبی دارند و هشدار داد در صورت «عدم همکاری»، احتمال حمله دوم به ونزوئلا وجود دارد. او درباره هند نیز گفت اگر این کشور در موضوع نفت روسیه همکاری نکند، آمریکا ممکن است تعرفه‌ها را افزایش دهد. در ادامه، ترامپ لحن تندتری نسبت به مکزیک و کلمبیا اتخاذ کرد و گفت «باید کاری درباره مکزیک انجام شود» و عملیات در کلمبیا را «ایده‌ای خوب» توصیف کرد. او همچنین مدعی شد کلمبیا توسط فردی اداره می‌شود که «مدت زیادی در قدرت نخواهد بود». ترامپ نیز گفت آمریکا باید «دسترسی کامل» به منابع ونزوئلا داشته باشد. او همچنین ادعای حمله اوکراین به محل اقامت پوتین را باور نکرد و افزود که کوبا «در آستانه فروپاشی» قرار دارد. این مجموعه اظهارات، سطح تنش ژئوپلیتیک در نیمکره غربی و فراتر از آن را افزایش داده و توجه بازارها را به پیامدهای احتمالی آن جلب کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای جهانی به سمت پناهگاه‌های امن حرکت کردند

طلا و نقره در معاملات روز دوشنبه آسیا جهش قدرتمندی را ثبت کردند؛ جهشی که نتیجه هم‌زمان شدن چند عامل کلیدی بود: افزایش ریسک ژئوپلیتیک، انتظار برای سیاست پولی آسان‌تر در آمریکا و تقاضای ساختاری بانک‌های مرکزی. مداخله آمریکا در ونزوئلا و لحن تندتر ترامپ نسبت به کلمبیا و مکزیک، نگرانی‌ها درباره بی‌ثباتی منطقه‌ای را افزایش داده و موج تازه‌ای از خرید دارایی‌های امن را به‌راه انداخته است. هم‌زمان، کاهش شتاب تورم و نشانه‌های ضعف در بازار کار آمریکا باعث شده بازده واقعی پایین بماند؛ عاملی که معمولاً به نفع طلا و نقره است. بانک‌های مرکزی نیز همچنان در حال خرید طلا هستند و روند دور شدن برخی کشورها از دلار، نقش طلا را به‌عنوان ذخیره امن تقویت کرده است. نقره علاوه بر نقش پناهگاه امن، از چشم‌انداز تقاضای صنعتی در حوزه‌هایی مانند انرژی خورشیدی و برق‌رسانی نیز سود می‌برد. تحلیلگران می‌گویند ترکیب این عوامل باعث شده بازارها با اطمینان بیشتری به سمت فلزات گران‌بها حرکت کنند؛ چه برای پوشش ریسک و چه برای بازی روی شرایط مالی آسان‌تر در سال پیش‌رو.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ونزوئلا چقدر طلا دارد؟ پاسخ: بیشتر از همه در آمریکای لاتین

«در حالی که همه نگاه‌ها به نفت است، ونزوئلا در حال حاضر ۱۶۱ تن ذخایر طلای فیزیکی دارد. این مقدار معادل حدود ۵.۱۸ میلیون اونس ترواست که با قیمت ۴۳۰۰ دلار برای هر اونس، ارزشی نزدیک به ۲۲ میلیارد دلار دارد. این ذخایر، ونزوئلا را به دارنده بزرگ‌ترین ذخایر طلای فیزیکی در آمریکای لاتین تبدیل می‌کند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

درخشش فلزات گران‌بها در آغاز سال ۲۰۲۶؛ طلا و نقره دوباره در کانون توجه بازارها

با آغاز معاملات سال ۲۰۲۶، هرچند بازارهای جهانی هنوز به‌طور کامل از تعطیلات بازنگشته‌اند، اما نشانه‌های اولیه به‌روشنی نشان می‌دهد که تمرکز سرمایه‌گذاران بار دیگر به سمت بازار کالاها، به‌ویژه فلزات گران‌بها، معطوف شده است. معاملات فیوچرز آمریکا امروز با تمایلی صعودی دنبال می‌شوند، اما این طلا و نقره هستند که بار دیگر نقش اصلی را در تحرکات بازار ایفا می‌کنند. پس از رشد تدریجی و قابل‌توجه فلزات گران‌بها در ماه دسامبر، آغاز سال جدید نیز با ادامه همین روند همراه شده است. در معاملات امروز، قیمت طلا با افزایشی نزدیک به ۲ درصد به محدوده ۴۳۹۳ دلار رسیده و نقره نیز با جهشی بیش از ۴ درصد در حوالی ۷۴٫۳۸ دلار معامله می‌شود. این رشد قیمت‌ها در ساعات ابتدایی معاملات اروپا نیز حفظ شده، هرچند فضای کلی بازار به دلیل حجم پایین معاملات هنوز محتاطانه باقی مانده و خریداران از شتاب‌زدگی پرهیز کرده‌اند. از منظر تکنیکال، نمودارها نشانه‌هایی از برخورد قیمت‌ها به سطوح مقاومتی کوتاه‌مدت را نمایان می‌کنند. هر دو فلز اکنون در حال آزمون میانگین متحرک ۱۰۰ ساعته خود هستند؛ سطحی که می‌تواند در کوتاه‌مدت مانعی برای ادامه حرکت صعودی باشد. با این حال، وضعیت نقره امیدوارکننده‌تر به نظر می‌رسد؛ چرا که در اصلاح اخیر، خریداران موفق شدند از میانگین متحرک ۲۰۰ ساعته دفاع کنند و این موضوع می‌تواند زمینه‌ساز تداوم روند صعودی باشد. در مورد طلا، شرایط کمی محتاطانه‌تر است. میانگین متحرک ۲۰۰ ساعته اکنون به‌عنوان یک لایه مقاومتی دوم عمل می‌کند و حرکت قیمت را محدود ساخته است. با این حال، عبور پایدار از سطح ۴۴۰۰ دلار می‌تواند نخستین گام مهم برای بازگشت مومنتوم صعودی و تلاش دوباره برای فتح قله‌های اخیر بالای ۴۵۰۰ دلار تلقی شود. از منظر فصلی نیز چشم‌انداز طلا همچنان جذاب به نظر می‌رسد. الگوی فصلی این فلز گران‌بها نشان می‌دهد که رشد ماه دسامبر مطابق انتظارات تاریخی رقم خورده و نکته قابل‌توجه آن است که ژانویه، بر اساس داده‌های دو دهه گذشته، معمولاً قوی‌ترین ماه سال برای طلا بوده است. اگر این الگو در ابتدای ۲۰۲۶ نیز تکرار شود، فلزات گران‌بها هنوز می‌توانند فضای بیشتری برای رشد پیش از ورود به فاز اصلاحی عمیق‌تر داشته باشند. با این حال، تجربه سال‌های اخیر؛ به‌ویژه در دوره پس از همه‌گیری کرونا، نشان داده که گاهی بخشی از این قدرت فصلی در دسامبر پیش‌خور می‌شود و ژانویه عملکردی کمتر متقاعدکننده به جا می‌گذارد. از این رو، هرچند چشم‌انداز کلی مثبت است، اما احتیاط همچنان توصیه می‌شود. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ نگاهی به عملکرد قیمتی نیز بزرگی این حرکت را به‌خوبی نشان می‌دهد. طلا در ماه دسامبر حدود ۲٫۵ درصد رشد کرد و از آگوست سال گذشته تاکنون بیش از ۳۳ درصد افزایش قیمت را تجربه کرده است. آمار نقره حتی خیره‌کننده‌تر است؛ رشدی ۲۷ درصدی در دسامبر و جهشی بیش از ۱۰۰ درصدی از آگوست سال گذشته. پرسش کلیدی اکنون این است: آیا بازار در آستانه یک نفس‌گیری نهایی پیش از ورود به «خلأ اصلاحی» قرار دارد، یا این روند صعودی هنوز حرف‌های ناتمام دارد؟ لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

از رونق تا احتیاط؛ تصویری از آخرین روز معاملاتی وال‌استریت در سال ۲۰۲۵

آخرین روز معاملاتی سال ۲۰۲۵ با عقب‌نشینی هم‌زمان سهام، اوراق قرضه و فلزات گران‌بها به پایان خود نزدیک می‌شود؛ پایانی نسبتاً کم‌رمق برای سالی که در مجموع، یکی از درخشان‌ترین دوره‌ها برای اغلب کلاس‌های دارایی طی سال‌های اخیر به‌شمار می‌رفت. با وجود این افت‌های مقطعی، بازار سهام آمریکا موفق شد سومین سال پیاپی رشد دو رقمی را ثبت کند و تصویری از تاب‌آوری کم‌سابقه اقتصاد و بازارهای مالی ارائه دهد. شاخص S&P 500 در ادامه افت‌های پس از تعطیلات کریسمس، بخشی از رشد سالانه خود را پس داد و بازده آن در سال ۲۰۲۵ به حدود ۱۷ درصد کاهش یافت. هم‌زمان، نزدک ۱۰۰ نیز حدود ۰٫۴ درصد افت کرد. در بازار فلزات، نوسان‌های شدید ادامه داشت و نقره برای چهارمین روز متوالی شاهد حرکت‌های قیمتی بزرگ (بیش از ۵ درصد) بود که به سقوط قابل‌توجه این فلز انجامید. در نگاه کلی، سرمایه‌گذاران سالی بسیار سودآور را پشت سر گذاشتند؛ سالی که موتور اصلی آن خوش‌بینی گسترده به ظرفیت‌های اقتصادی هوش مصنوعی و چند مرحله کاهش نرخ بهره از سوی فدرال رزرو بود. با این حال، مسیر بازارها کاملاً هموار نبود. نوسان‌های شدید ناشی از سیاست‌های تجاری آمریکا، تنش‌های ژئوپلیتیک، نگرانی‌ها درباره ارزش‌گذاری‌های بالا و عدم قطعیت در مسیر سیاست پولی بانک‌های مرکزی، بارها فضای معاملات را متلاطم کرد. فراتر از بازار سهام، اوراق خزانه‌داری آمریکا در آستانه ثبت بهترین عملکرد سالانه خود از سال ۲۰۲۰ قرار گرفتند. طلا و نقره نیز با وجود اصلاح‌های اخیر، همچنان بهترین سال خود از ۱۹۷۹ تاکنون را تجربه کردند. در این میان، بازار رمزارزها استثنا بود؛ بیت‌کوین پس از ثبت رکوردی تازه در ماه اکتبر، بخش عمده رشد خود را از دست داد و در آستانه نخستین زیان سالانه طی سه سال گذشته قرار گرفت. آدام ترنکوئیست، استراتژیست ارشد تکنیکال در LPL Financial، توصیف «تاب‌آور» برای اقتصاد آمریکا در سال ۲۰۲۵ را حتی محافظه‌کارانه می‌داند. به گفته او، اقتصاد آمریکا توانست تورم بالاتر، کندشدن بازار کار، کاهش نرخ بهره کمتر از انتظارات اولیه و افزایش محسوس نرخ مؤثر تعرفه‌ها را پشت سر بگذارد، بی‌آنکه وارد رکود شود. نتیجه این ترکیب، تداوم رشد اقتصادی در شرایطی نسبتاً دشوار بود. با این حال، شتاب بازارها در روزهای پایانی دسامبر کاهش یافت. بسیاری از معامله‌گران و مدیران سرمایه، پس از یک سال بسیار موفق، ترجیح دادند تصمیم‌های بزرگ را به بعد از تعطیلات موکول کنند. از نگاه برخی تحلیل‌گران، این رفتار بیش از آنکه نشانه تغییر روند باشد، حاصل ذخیره سود و بازتنظیم پوزیشن‌ها نسبت به شاخص‌های مرجع است. روبرتو شولتز، رئیس استراتژی در بانک سینگولار، معتقد است سناریوی پایه همچنان ادامه بازار صعودی است، اما با نوسان‌های بیشتر و بازدهی‌های محدودتر. به گفته او، بازده‌های تک‌رقمی میانه می‌تواند تصویر محتمل‌تری از سال پیش‌رو باشد؛ نه تکرار جهش‌های پرقدرت سال‌های اخیر. در بازار فلزات گران‌بها، طلا و نقره پس از یک صعود تقریباً بی‌وقفه، در ماه دسامبر وارد فاز اصلاحی شدند. بخشی از این نوسان‌ها به برداشت سود سرمایه‌گذاران بازمی‌گردد؛ رفتاری که پس از یک سال استثنایی، چندان دور از انتظار نیست. از نگاه برخی استراتژیست‌های بلومبرگ، سال ۲۰۲۵ زمانی بود که مفهوم «تنوع‌بخشی» بار دیگر ارزش خود را نشان داد؛ سهام بازدهی مناسبی داشت، اما فلزات گران‌بها به‌دلیل بازقیمت‌گذاری ریسک‌های سیاستی و کاهش اعتماد، در صدر جدول عملکرد قرار گرفتند. ✔️  بیشتر بخوانید: اعتراف دیرهنگام فدرال رزرو؛ وقتی سیاست پولی به تشدید نابرابری انجامید انتشار داده‌های مدعیان بیمه بیکاری آمریکا نیز واکنش قابل‌توجهی در بازارها ایجاد نکرد. تعداد درخواست‌ها در هفته منتهی به ۲۷ دسامبر با کاهش ۱۶ هزار واحدی به ۱۹۹ هزار رسید؛ رقمی که بسیار کمتر از پیش‌بینی اقتصاددانان بود و بر تداوم استحکام بازار کار دلالت دارد. با این حال، بازده اوراق خزانه اندکی افزایش یافت و نرخ اوراق ۱۰ساله در محدوده ۴٫۱۴ درصد قرار گرفت. در بازار ارز، دلار آمریکا پس از سه روز رشد، نوسان محدودی را تجربه کرد. با وجود این، دلار در مسیر ثبت بدترین عملکرد سالانه خود طی هشت سال گذشته قرار دارد؛ موضوعی که به‌ویژه در صورت اتخاذ سیاست‌های انبساطی‌تر از سوی رئیس آینده فدرال رزرو، می‌تواند ادامه‌دار باشد. بیت‌کوین در محدوده ۸۷٬۸۰۰ دلار معامله شد و پس از سقوط ماه اکتبر، در بازه‌ای نسبتاً محدود بین ۸۵ تا ۹۵ هزار دلار نوسان می‌کند. خوش‌بینی اولیه نسبت به سیاست‌های حامی رمزارزها در دولت دوم ترامپ، جای خود را به نگرانی‌های ناشی از سیاست‌های تجاری و تعرفه‌ای آمریکا داد. در نهایت، نفت نیز یکی از ضعیف‌ترین سال‌های خود از زمان آغاز همه‌گیری کرونا در ۲۰۲۰ را تجربه کرد. رشد مداوم عرضه جهانی، فشار اصلی بر قیمت‌ها بود. نفت برنت در حوالی ۶۱ دلار تثبیت شد و نگاه معامله‌گران به نشست پیش‌روی اوپک‌پلاس، گزارش‌های منفی صنعت نفت آمریکا و سیاست‌های واشنگتن در قبال روسیه، ایران و ونزوئلا دوخته شده است. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 در مجموع، سال ۲۰۲۵ با وجود پایانی آرام، یکی از سال‌های ماندگار در تاریخ بازارهای مالی بود؛ سالی که هم قدرت رشد اقتصاد را به نمایش گذاشت و هم اهمیت مدیریت ریسک و تنوع‌بخشی را بار دیگر به سرمایه‌گذاران یادآوری کرد، آن هم در آستانه ورود به ۲۰۲۶؛ سالی که به‌نظر می‌رسد با نوسان‌های بیشتر و بازده‌های محتاطانه‌تر همراه باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مدعیان بیمه بیکاری آمریکا در هفته کریسمس؛ داده‌ای امیدوارکننده یا خطای فصلی؟

داده‌های هفتگی مدعیان بیمه بیکاری آمریکا در واپسین هفته سال ۲۰۲۵، بار دیگر پیچیدگی خوانش بازار کار این کشور را به نمایش گذاشت. کاهش درخواست‌های اولیه بیمه بیکاری به ۱۹۹ هزار نفر؛ سطحی پایین‌تر از تمامی برآوردهای اقتصاددانان، در نگاه نخست تصویری از بازاری باثبات و مقاوم ترسیم می‌کند. اما هم‌زمانی این گزارش با تعطیلات کریسمس و چند تعطیلی فدرال جدید، تردیدهای جدی درباره دقت تعدیل‌های فصلی و اعتبار تیتر داده‌ها ایجاد کرده است. بر اساس آمار وزارت کار آمریکا، تعداد متقاضیان جدید بیمه بیکاری در هفته منتهی به ۲۷ دسامبر نسبت به هفته قبل ۱۶ هزار نفر کاهش یافت؛ عددی که تنها برای چندمین بار از ابتدای ۲۰۲۴ به زیر مرز روانی ۲۰۰ هزار نفر سقوط می‌کند. این افت، در شرایط عادی، نشانه‌ای از پایین‌بودن سطح اخراج‌ها و سلامت نسبی بازار کار تلقی می‌شود. با این حال، تجربه سال‌های گذشته نشان داده که داده‌های بازار کار در هفته‌های پایانی سال؛ به‌ویژه حوالی تعطیلات گسترده، مستعد نوسانات غیرمعمول و خطاهای تعدیل فصلی هستند. چرا میانگین‌ها مهم‌ترند؟ برای عبور از نوسانات کوتاه‌مدت، تحلیل‌گران معمولاً به میانگین متحرک چهار هفته‌ای توجه می‌کنند؛ معیاری که در این گزارش به ۲۱۸ هزار و ۷۵۰ نفر افزایش یافته است. این حرکت صعودی ملایم نشان می‌دهد افت تند عدد تیتر الزاماً به معنای بهبود ساختاری شرایط بازار کار نیست. به بیان دیگر، زیر سطح آرام داده‌های هفتگی، نشانه‌هایی از کُندی استخدام و شکنندگی روند اشتغال همچنان دیده می‌شود. در همین حال، مدعیان ادامه‌دار بیمه بیکاری؛ شاخصی که تعداد افرادی را نشان می‌دهد که همچنان مزایا دریافت می‌کنند، به حدود ۱.۸۷ میلیون نفر کاهش یافته است؛ یکی از پایین‌ترین سطوح ماه‌های اخیر. این داده حاکی از آن است که افرادی که شغل خود را از دست می‌دهند، به‌طور متوسط مدت کمتری در وضعیت بیکاری باقی می‌مانند؛ موضوعی که با روایت «اخراج کم» هم‌خوانی دارد. پارادوکس بازار کار ۲۰۲۵: ثبات ظاهری، ضعف در عمق بازار کار آمریکا در سال ۲۰۲۵ بیش از آنکه وارد فاز رکود شود، در وضعیتی خاکستری قرار گرفت. اخراج‌ها در سطحی محدود باقی ماند، اما استخدام‌ها نیز شتاب قابل‌توجهی نگرفتند. این ترکیب که برخی سیاست‌گذاران آن را اقتصاد «اخراج کم، استخدام کم» توصیف می‌کنند، به‌تدریج بر احساسات عمومی اثر گذاشته است. نظرسنجی‌های اخیر نشان می‌دهد سهم آمریکایی‌هایی که یافتن شغل را دشوار می‌دانند افزایش یافته و تصور «فراوانی فرصت‌های شغلی» در حال رنگ‌باختن است. هم‌زمان، نرخ بیکاری به بالاترین سطح چهار سال اخیر رسیده و بسیاری از اقتصاددانان انتظار دارند این وضعیت در بخش عمده‌ای از سال ۲۰۲۶ نیز تداوم داشته باشد. نگاه بازارها: شاخصی پُرنویز اما حیاتی در میان انبوه داده‌های اقتصادی، مدعیان بیمه بیکاری جایگاهی ویژه دارند. این گزارش هفتگی اغلب به‌عنوان سریع‌ترین نبض‌سنج اقتصاد آمریکا شناخته می‌شود؛ تا آنجا که Bill Gross زمانی گفته بود اگر تنها یک شاخص برای رصد اقتصاد در اختیار داشته باشد، همین داده خواهد بود. با این حال، همین ویژگی پُرفرکانس بودن، آن را به شاخصی پر نویز تبدیل کرده است؛ به‌ویژه در دوره‌هایی مانند تعطیلات که عوامل موقتی می‌توانند تصویر واقعی را مخدوش کنند. از همین رو، فعالان حرفه‌ای بازار این داده را نه به‌تنهایی، بلکه در کنار گزارش‌های ماهانه اشتغال، نرخ بیکاری و شاخص‌های اعتماد مصرف‌کننده تفسیر می‌کنند. پیام سیاستی و افق ۲۰۲۶ از منظر سیاست پولی، افت اخیر مدعیان بیمه بیکاری اگرچه در ظاهر خبر خوبی است، اما به‌تنهایی دلیلی قاطع برای تغییر روایت فدرال رزرو محسوب نمی‌شود. ترکیب استخدام ضعیف و اخراج‌های محدود، سیاست‌گذاران را نسبت به شکنندگی بازار کار در محیط رشد پایین اشتغال حساس کرده است. در چنین شرایطی، حتی شوک‌های کوچک می‌توانند به افت ناگهانی اشتغال منجر شوند؛ عاملی که احتمالاً فدرال رزرو را در سال ۲۰۲۶ به حفظ رویکردی محتاطانه و تطبیقی سوق خواهد داد. ✔️  بیشتر بخوانید: تورم، CPI و سیاست پولی؛ پیوندی کلیدی در تحلیل اقتصاد کلان سخن پایانی کاهش مدعیان بیمه بیکاری آمریکا به ۱۹۹ هزار نفر در هفته کریسمس، تیتر مثبتی است که نباید آن را نادیده گرفت. با این حال، این عدد بیش از آنکه نشانه‌ای از قدرت‌گیری دوباره بازار کار باشد، بازتاب نوسانات فصلی در مقطعی خاص از سال است. تصویر کلان‌تر نشان می‌دهد بازار کار آمریکا همچنان پایدار اما کم‌جان است؛ بازاری که اخراج‌ها در آن پایین مانده، اما موتور استخدام هنوز روشن نشده است. برای معامله‌گران و تحلیل‌گران کلان، پیام روشن است: این داده را باید با احتیاط خواند و در کنار سایر شاخص‌ها سنجید؛ نه به‌عنوان پایان داستان، بلکه به‌عنوان یکی از قطعات پازل اقتصاد آمریکا در آستانه ۲۰۲۶. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده-هفته منتهی به 27 دسامبر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 27 دسامبر) - Unemployment Claims واقعی ............... 199 هزار نفر پیش‌بینی ........... 220 هزار نفر قبلی ................... 214 هزار نفر (به 215 هزار نفر بازبینی شد.) تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 20 دسامبر) - Continuing Jobless Claims واقعی ................ 1866 هزار نفر 👎 قبلی ................... 1923 هزار نفر (به 1913 هزار نفر بازبینی شد)

خواندن کامل خبر
داده های اقتصادی کم اثر

طلا داریم، اما ریال پشتوانه ندارد

در قانون پولی و بانکی ایران، هر ریال معادل ۰.۰۱۰۸۰۵۵ گرم طلای خالص تعریف شده است. این تعریف، یک باقیمانده تاریخی از دوران استاندارد طلاست؛ زمانی که ارزش پول‌ها به وزن مشخصی از طلا گره می‌خورد. اما در اقتصاد امروز، ریال مانند دلار، یورو و لیر، یک پول فیات است؛ یعنی ارزشش از اعتماد عمومی، سیاست‌های پولی، توان تولیدی و ثبات اقتصاد کلان می‌آید— نه از طلا.  چرا طلا نمی‌تواند پشتوانه واقعی ریال باشد؟ ۱) حجم نقدینگی ایران چندین برابر ظرفیت طلاست طبق آخرین آمار رسمی، نقدینگی ایران از ۱۱ هزار همت عبور کرده است. در مقابل، ذخایر طلای ایران حدود ۱۳۷ تن برآورد می‌شود. اگر بخواهیم ریال را با طلا پشتیبانی کنیم: باید ۹۰٪ نقدینگی حذف شود بانک‌ها ورشکست می‌شوند سپرده‌ها از بین می‌رود اقتصاد وارد رکود عمیق می‌شود این نسبت نابرابر نشان می‌دهد که طلا حتی از نظر ریاضی هم نمی‌تواند پشتوانه ریال باشد. ۲) اقتصاد مدرن با پشتوانه طلا قابل اداره نیست از سال ۱۹۷۱، تمام اقتصادهای بزرگ جهان استاندارد طلا را کنار گذاشتند. دلیلش ساده است: رشد اقتصادی سریع‌تر از رشد استخراج طلاست تجارت جهانی چندین برابر ذخایر طلاست طلا نمی‌تواند نیاز پولی یک اقتصاد پویا را تأمین کند اگر پول به طلا گره بخورد، اقتصاد منجمد می‌شود. ۳) پشتوانه طلا یعنی فلج شدن بانک مرکزی در سیستم پشتوانه طلا، بانک مرکزی فقط به اندازه طلایی که دارد می‌تواند پول چاپ کند. این یعنی: نمی‌تواند نرخ بهره را تنظیم کند نمی‌تواند بحران بانکی را مدیریت کند نمی‌تواند کسری بودجه دولت را پوشش دهد نمی‌تواند در رکود، نقدینگی تزریق کند در واقع، سیاست‌گذاری پولی از بین می‌رود. ۴) طلا لزوماً ارزش پول را تقویت نمی‌کند ارزش پول تابع این عوامل است: تورم بهره‌وری رشد اقتصادی کسری بودجه سیاست خارجی اعتماد عمومی طلا فقط یک دارایی ذخیره‌ای است— نه یک ابزار تثبیت ارزش پول. حتی کشورهایی با ذخایر طلای عظیم مثل آمریکا، آلمان و ایتالیا هم پشتوانه طلا ندارند.  جمع‌بندی ریال از نظر قانونی «تعریف طلا» دارد، اما در عمل یک پول فیات است. با نقدینگی ۱۱ هزار همتی و ذخایر طلای محدود، پشتوانه طلا نه‌تنها ریال را تقویت نمی‌کند، بلکه اقتصاد را وارد رکود، بحران بانکی و فروپاشی نقدینگی می‌کند. تقویت ریال فقط از مسیر کاهش تورم، اصلاح بودجه، رشد تولید و افزایش اعتماد عمومی ممکن است— نه از طریق طلا.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

چشم‌انداز کالایی گلدمن ساکس برای ۲۰۲۶؛ صعود طلا تا ۴۹۰۰ دلار و تداوم فشار بر بازار نفت

گلدمن ساکس در تازه‌ترین گزارش جامع خود از بازارهای کالایی برای سال ۲۰۲۶، تصویری کاملاً دوگانه از آینده این بازارها ترسیم کرده است: از یک‌سو جهش ساختاری تقاضا برای فلزات استراتژیک در سایه رقابت آمریکا و چین در حوزه هوش مصنوعی و زیرساخت‌های دیجیتال، و از سوی دیگر، موج عظیمی از عرضه در بازار انرژی که چشم‌انداز قیمت نفت و برخی فلزات صنعتی را تحت فشار قرار می‌دهد. دان استرویون و تیم کالایی گلدمن این چارچوب را با یک عبارت خلاصه می‌کنند: «سوار بر رقابت قدرت شوید، اما مراقب امواج عرضه باشید.» به بیان ساده، مسابقه ژئوپلیتیک و فناورانه بین آمریکا و چین به موتور محرک جدیدی برای بازار فلزات تبدیل شده، در حالی که ظرفیت‌های تازه در حوزه نفت و گاز، تعادل بازار انرژی را به نفع مازاد عرضه تغییر داده است. این واگرایی پیش‌تر در سال ۲۰۲۵ نیز مشاهده شد؛ جایی که فلزات گران‌بها عملکردی به‌مراتب قوی‌تر از انرژی داشتند. گلدمن معتقد است این شکاف در سال ۲۰۲۶ نه‌تنها ادامه می‌یابد، بلکه عمیق‌تر هم می‌شود. طلای ۴۹۰۰ دلاری؛ انتخاب اول گلدمن در میان تمام بازارهای کالایی، طلا جایگاه ویژه‌ای در استراتژی گلدمن دارد. این بانک سرمایه‌گذاری طلا را «محبوب‌ترین پوزیشن لانگ» خود معرفی کرده و هدف قیمتی ۴۹۰۰ دلار به ازای هر اونس را تا پایان سال ۲۰۲۶ مطرح کرده است. محرک اصلی این سناریو، تقاضای بی‌وقفه بانک‌های مرکزی است. برآورد گلدمن نشان می‌دهد که بانک‌های مرکزی در سال ۲۰۲۶ به‌طور متوسط ماهانه حدود ۷۰ تن طلا خریداری خواهند کرد؛ رقمی که چهار برابر میانگین پیش از سال ۲۰۲۲ است. این تقاضای ساختاری، کف محکمی برای بازار طلا ایجاد می‌کند. در سوی دیگر بازار، سرمایه‌گذاران خرد هنوز به‌طور گسترده وارد این روند نشده‌اند. سهم ETFهای طلا از پرتفوی خانوارهای آمریکایی تنها حدود ۰.۱۷ درصد است؛ سطحی که نشان می‌دهد برخلاف بسیاری از رونق‌های پیشین، طلا هنوز به دارایی شلوغ و بیش‌خریدشده تبدیل نشده است. ✔️  بیشتر بخوانید: هشدار ایلان ماسک درباره بحران نقره؛ آیا محدودیت‌های صادرات چین به افزایش قیمت‌ها منجر خواهد شد؟ نفت؛ قربانی موج عرضه در مقابل خوش‌بینی نسبت به طلا، نگاه گلدمن به نفت به‌شدت محتاطانه است. این بانک انتظار دارد قیمت نفت برنت در سال ۲۰۲۶ به‌طور میانگین حوالی ۵۶ دلار در هر بشکه و نفت WTI در حدود ۵۲ دلار تثبیت شود؛ سطوحی پایین‌تر از قیمت‌های فعلی بازار. دلیل اصلی این چشم‌انداز، موج عظیم عرضه‌ای است که طی سال‌های اخیر شکل گرفته و در سال ۲۰۲۶ به‌طور کامل در بازار نمایان می‌شود. حتی اگر این موج پس از آن فروکش کند، مازاد موجود و انباشت ذخایر همچنان فشار نزولی بر قیمت‌ها وارد خواهد کرد؛ مگر آنکه اوپک‌پلاس دست به کاهش‌های بسیار عمیق بزند یا اختلالات ژئوپلیتیک بزرگی مانند تشدید بحران در روسیه یا ایران رخ دهد. مس؛ استراحت موقت پس از یک صعود بزرگ مس طی سال‌های اخیر رشد چشمگیری را تجربه کرده، اما گلدمن برای سال ۲۰۲۶ دوره‌ای از تثبیت و استراحت را پیش‌بینی می‌کند. این بانک انتظار دارد قیمت مس در حوالی ۱۱٬۴۰۰ دلار در هر تن نوسان کند و از این سطح به‌عنوان یک منطقه تجمیع قبل از موج بعدی رشد یاد می‌کند. با این حال، در افق بلندمدت، مس همچنان «فلز صنعتی محبوب» گلدمن باقی می‌ماند. توسعه دیتاسنترها، زیرساخت‌های برق‌رسانی و برقی‌سازی اقتصاد جهانی، تقاضای پایدار و ساختاری برای این فلز ایجاد کرده است. اگر چین نیز به انباشت ذخایر استراتژیک روی آورد، این کف قیمتی می‌تواند حتی بالاتر هم برود. فلزات باتری؛ زیر فشار چین در نقطه مقابل مس و طلا، بازار فلزات باتری مانند لیتیوم و نیکل همچنان در معرض فشار نزولی قرار دارد. گلدمن هشدار می‌دهد که سرمایه‌گذاری گسترده چین در توسعه معادن خارجی؛ به‌ویژه در آفریقا و اندونزی، باعث ورود سیل‌آسای عرضه به بازار شده است؛ آن هم مستقل از سطح قیمت‌ها. به همین دلیل، این بانک معتقد است بازار هنوز به کف نرسیده و حتی احتمال افت ۲۵ درصدی دیگر در قیمت لیتیوم تا پایان ۲۰۲۶ وجود دارد. گاز طبیعی؛ مازاد جهانی، اما استثنای آمریکا در بازار گاز طبیعی، تصویر پیچیده‌تر است. گلدمن از یک «موج چندساله عرضه LNG» سخن می‌گوید که تا سال ۲۰۳۰ عرضه جهانی را حدود ۵۰ درصد نسبت به ۲۰۲۴ افزایش می‌دهد. این روند به‌طور طبیعی قیمت گاز را در خارج از آمریکا تحت فشار قرار می‌دهد. اما چون آمریکا بزرگ‌ترین صادرکننده LNG است، این صادرات عملاً به‌عنوان منبع تقاضا برای بازار داخلی عمل می‌کند و مانع سقوط شدید قیمت گاز در آمریکا می‌شود. به همین دلیل، گلدمن انتظار دارد فاصله قیمتی بین گاز اروپا (TTF) و هنری‌هاب آمریکا به‌طور محسوسی کاهش یابد. سخن پایانی چشم‌انداز گلدمن برای ۲۰۲۶ تصویری از یک بازار کالایی دوپاره ارائه می‌دهد: در یک سوی آن، فلزات استراتژیک به‌ویژه طلا و تا حدی مس که از رقابت ژئوپلیتیک، گذار انرژی و انقلاب دیجیتال سود می‌برند؛ و در سوی دیگر، انرژی و برخی فلزات صنعتی که زیر فشار عرضه‌های جدید قرار دارند. برای سرمایه‌گذاران، پیام اصلی این گزارش روشن است: سال ۲۰۲۶ بیش از آنکه سال «کالاها» به‌طور کلی باشد، سال انتخاب گزینشی خواهد بود؛ انتخاب بین بازارهایی که از موج قدرت و فناوری نیرو می‌گیرند و بازارهایی که در زیر امواج عرضه گرفتار می‌شوند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

خوش‌بینی سرمایه‌گذاران در پایان سال؛ سهام جهانی همچنان مقاوم

بازارهای جهانی در آخرین روزهای سال ۲۰۲۵ با نوسانات محدود معامله شدند، اما نشانه‌هایی از خوش‌بینی سرمایه‌گذاران همچنان دیده می‌شود. طلا و نقره پس از سقوط از اوج تاریخی، دوباره کمی تقویت شدند و یوآن چین برای نخستین بار از سال ۲۰۲۳ به بالای سطح ۷ در برابر دلار بازگشت. شاخص جهانی MSCI با وجود افت جزئی، همچنان در مسیر ثبت سومین سال صعودی متوالی قرار دارد؛ رشدی که عمدتاً به‌دلیل موج سرمایه‌گذاری در سهام مرتبط با هوش مصنوعی شکل گرفته است. این شاخص با افزایش ۲۱ درصدی در سال ۲۰۲۵، بهترین عملکرد خود از ۲۰۱۹ را تجربه می‌کند. در آسیا، سه‌شنبه آخرین روز معاملاتی سال در ژاپن، کره‌جنوبی و تایلند است و نگاه‌ها به انتشار صورت‌جلسه فدرال رزرو دوخته شده؛ جایی که بانک مرکزی آمریکا سومین کاهش متوالی نرخ بهره را اعمال کرد. در وال‌استریت نیز تحلیلگران انتظار دارند روند صعودی سهام آمریکا در سال ۲۰۲۶ ادامه یابد؛ حتی با وجود اینکه S&P 500 امسال نسبت به بسیاری از بازارهای جهانی عقب مانده است. پیش‌بینی‌ها از رشد متوسط ۹ درصدی دیگر در سال آینده حکایت دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار سهام فناوری بر وال‌استریت و سقوط فلزات گران‌بها در آخرین هفته معاملاتی 2025

بازارهای مالی جهان هفته پایانی سال ۲۰۲۵ را با لحنی محتاطانه آغاز کردند؛ جایی که افت سهام غول‌های فناوری، شاخص‌های بورسی آمریکا را تحت فشار قرار داد و هم‌زمان، نوسانات شدید در بازار فلزات گران‌بها نگاه‌ها را به سمت ریسک‌های نهفته در معاملات سفته‌بازانه معطوف کرد. در وال‌استریت، موج فروش در سهام شرکت‌های بزرگ فناوری باعث شد شاخص S&P 500 حدود ۰.۴ درصد افت کند. سهام تسلا و انویدیا در صف نمادهایی قرار گرفتند که بیشترین فشار فروش را تجربه کردند و شاخص نزدک ۱۰۰ نیز حدود ۰.۵ درصد عقب نشست. این در حالی بود که معامله‌گران، هم‌زمان با کاهش حجم نقدینگی در روزهای پایانی سال، ترجیح دادند بخشی از پوزیشن‌های پرریسک خود را سبک کنند. در اروپا، شاخص Stoxx 600 تقریباً بدون تغییر بسته شد. گفت‌وگوها درباره احتمال دستیابی به توافق صلح در اوکراین نتوانست محرک تازه‌ای برای بازارهای سهام قاره سبز ایجاد کند و نبود هرگونه پیشرفت ملموس، فضای انتظار را بر معاملات حاکم نگه داشت. به گفته کریس لارکین، استراتژیست بازار در ETrade وابسته به مورگان استنلی، با توجه به خلوت بودن تقویم داده‌های اقتصادی در این هفته، «محرک‌های درون‌زا» می‌توانند نقش اصلی را در جهت‌دهی بازار ایفا کنند. او معتقد است اگر قرار باشد بازار سهام آمریکا سال ۲۰۲۵ را با عملکردی قدرتمند به پایان برساند، بار اصلی این حرکت همچنان بر دوش سهام فناوری خواهد بود. با وجود نوسانات اخیر، S&P 500 از ابتدای سال تاکنون حدود ۱۷ درصد رشد کرده است؛ عملکردی که برخلاف نگرانی‌ها درباره فروش گسترده ناشی از سیاست‌های تعرفه‌ای، محقق شده، هرچند این شاخص در مقایسه با برخی همتایان جهانی خود عملکردی خیره‌کننده نداشته است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ تحلیلگران بلومبرگ نیز اشاره می‌کنند که در حالی که انتظار می‌رفت دلار و بازار سهام آمریکا ستاره‌های اصلی سال ۲۰۲۵ باشند، آشفتگی‌های سیاسی و عقب‌نشینی‌های مقطعی در سیاست‌های تعرفه‌ای، بخشی از اعتماد سرمایه‌گذاران را تضعیف کرد. نتیجه آنکه، وال‌استریت سال خوبی را پشت سر گذاشت، اما نتوانست به‌طور قاطع از رقبای جهانی خود؛حتی در بخش فناوری، پیشی بگیرد. با این حال، نگاه غالب در میان تحلیلگران همچنان خوش‌بینانه است. پس از سه سال متوالی رشد بازار سهام، اجماع رو به تقویت این است که رالی بازارها در سال ۲۰۲۶ نیز ادامه یابد. با وجود ریسک‌هایی همچون احتمال ترکیدن حباب هوش مصنوعی یا شوک‌های غیرمنتظره سیاستی، بسیاری از استراتژیست‌های فروش، رشد متوسط حدود ۹ درصدی برای شاخص S&P 500 در سال آینده پیش‌بینی می‌کنند. به اعتقاد برخی مدیران سرمایه‌گذاری، روایت «پایان استثناگرایی آمریکا» بیش از آنکه واقعیت داشته باشد، یک تیتر رسانه‌ای بوده است؛ چرا که رشد اقتصادی آمریکا در ماه‌های اخیر حتی فاصله بیشتری با سایر اقتصادهای بزرگ جهان گرفته است. در بازار کالاها، اما فضا به‌مراتب پرتنش‌تر بود. نقره پس از آنکه در جریان یک موج صعودی پرشتاب تا بالای ۸۰ دلار در هر اونس پیش رفت، با سقوطی بیش از ۱۰ درصدی به حوالی ۷۱ دلار بازگشت. طلا نیز بیش از ۴ درصد افت کرد. این ریزش‌ها عمدتاً نتیجه تخلیه پوزیشن‌های سفته‌بازانه و فروکش کردن نگرانی‌های کوتاه‌مدت درباره کمبود عرضه ارزیابی می‌شود. در ماه‌های اخیر، فلزات گران‌بها به یکی از کانون‌های داغ بازارهای مالی تبدیل شده بودند؛ ترکیبی از خریدهای سنگین بانک‌های مرکزی، ورود سرمایه به صندوق‌های قابل معامله (ETF) و کاهش هزینه‌های استقراض، از این دارایی‌های بدون بازده حمایت می‌کرد. در کنار آن، تنش‌های ژئوپلیتیک؛ از جمله اصطکاک‌های سیاسی میان آمریکا و ونزوئلا، جذابیت طلا و نقره را به‌عنوان پناهگاه امن افزایش داده بود. شتاب اولیه صعود فلزات در ابتدای هفته، حتی با اظهارنظر ایلان ماسک نیز تقویت شد؛ جایی که او در واکنش به محدودیت‌های صادراتی چین، بر نقش حیاتی نقره در بسیاری از فرآیندهای صنعتی تأکید کرد. با این حال، بازار به‌سرعت نشان داد که در شرایط نقدینگی محدود، هیجان می‌تواند همان‌قدر که قیمت‌ها را بالا می‌برد، زمینه‌ساز اصلاح‌های تند نیز باشد. در سایر بازارها، بیت‌کوین برای مدتی کوتاه از مرز ۹۰ هزار دلار عبور کرد اما بخش عمده این رشد را از دست داد. شاخص دلار تقریباً بدون تغییر باقی ماند و بازار اوراق خزانه‌داری آمریکا نیز نوسان محسوسی نداشت؛ به‌طوری که بازدهی اوراق ۱۰ساله در محدوده ۴.۱۲ درصد تثبیت شد. در بازار انرژی، قیمت نفت افزایش یافت؛ چرا که مذاکرات تحت رهبری آمریکا به نتیجه مشخصی نرسید و چین بار دیگر بر حمایت از رشد اقتصادی در سال آینده تأکید کرد. با این حال، نفت برنت همچنان در مسیر ثبت پنجمین افت ماهانه متوالی در دسامبر قرار دارد؛ طولانی‌ترین روند نزولی آن در بیش از دو سال گذشته. در مجموع، بازارهای جهانی در آخرین روزهای ۲۰۲۵ بیش از آنکه به‌دنبال جهت‌گیری‌های تازه باشند، در حال بازتنظیم پوزیشن‌ها، کاهش ریسک و آماده‌سازی برای ورود به سالی هستند که اگرچه با امید به تداوم رشد آغاز می‌شود، اما همچنان سایه عدم‌قطعیت‌های کلان اقتصادی و ژئوپلیتیک بر آن سنگینی می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط ناگهانی نقره و عقب‌نشینی طلا؛ اصلاح قیمتی یا آغاز یک چرخش بزرگ؟

بازار فلزات گران‌بها پس از جهش‌های خیره‌کننده هفته گذشته، ناگهان وارد فاز اصلاح شد. نقره که در روزهای اخیر به‌واسطه یک حرکت شبه‌پارابولیک به تیتر اول بسیاری از رسانه‌های مالی جهان تبدیل شده بود، در یک چرخش تند بیش از ۸ درصد سقوط کرد و طلا نیز حدود ۳ درصد عقب نشست. این ریزش، بیش از آنکه نشانه فروپاشی روند باشد، بازتابی از موج سنگین شناسایی سود در بازاری است که برای مدت کوتاهی بیش از حد داغ شده بود. نقره در هفته گذشته رشد پر شتابی را تجربه کرد که آن را به سطوحی رساند که کمتر کسی انتظارش را داشت. این صعود سریع، روایت‌هایی درباره پوشش ریسک پوزیشن‌های فروش، فشار بر فروشندگان اهرمی و حتی مارجین‌کال‌ها را به راه انداخت و آخرین فاز صعود روز جمعه، بیشتر شبیه یک انفجار هیجانی بود تا یک حرکت مبتنی بر جریان پایدار سرمایه. اکنون با تخلیه این هیجان، قیمت نقره بیش از ۶ دلار در هر اونس افت کرده و به محدوده ۷۲ دلار بازگشته است؛ افتی که از نظر اسمی بزرگ‌ترین سقوط یک‌روزه در تاریخ این فلز محسوب می‌شود، هرچند حتی این ریزش هم هنوز نتوانسته تمام رشد انفجاری روزهای قبل را خنثی کند. از منظر تکنیکال، بازار اکنون در حال آزمودن نخستین سطوح حمایتی مهم است. بازگشت ۳۸.۲ درصدی موج صعودی اخیر در محدوده حدود ۷۰ دلار قرار دارد و سطح اصلاحی ۵۰ درصدی نزدیک ۶۶ دلار دیده می‌شود. این نواحی می‌توانند به‌عنوان مناطق تعادل موقت عمل کنند، جایی که بازار تصمیم می‌گیرد آیا اصلاح پایان یافته یا مسیر نزولی عمیق‌تری در پیش است. فلزات گران‌بها در این مقطع بیش از هر چیز تحت تأثیر «احساسات بازار» معامله می‌شوند، نه صرفاً متغیرهای بنیادین. تفاوت مهم میان طلا و نقره نیز دقیقاً از همین‌جا ناشی می‌شود: بازار نقره به‌مراتب کوچک‌تر است و بنابراین جریان سرمایه خرد در آن نقش پررنگ‌تری دارد، در حالی که طلا همچنان عمدتاً تحت سلطه خرید و فروش‌های بانک‌های مرکزی و سرمایه‌گذاران نهادی بزرگ است. همین ویژگی باعث می‌شود نقره نوسانات شدیدتر و واکنش‌های هیجانی‌تری را تجربه کند. طلا نیز از موج شناسایی سود بی‌نصیب نمانده است. پس از ثبت سقف‌های تاریخی جدید در اواخر هفته گذشته، قیمت این فلز زرد امروز حدود ۳ درصد کاهش یافته است. با این حال، رفتار طلا نسبت به نقره به‌مراتب منظم‌تر و کمتر پرنوسان بوده و همچنان در چارچوب یک روند صعودی بلندمدت قابل تفسیر است. زمان‌بندی این نوسانات نیز اهمیت دارد. بازارها در یکی از کم‌نقدشونده‌ترین مقاطع سال قرار دارند؛ دوره‌ای که بسیاری از صندوق‌ها فعالیت خود را کاهش داده‌اند، حجم معاملات پایین است و بازارسازان با احتیاط بیشتری عمل می‌کنند. در چنین فضایی، حتی جریان‌های نسبتاً کوچک سرمایه می‌توانند نوساناتی بزرگ و نامتناسب ایجاد کنند، بدون آنکه الزاماً به معنای تغییر بنیادین در چشم‌انداز بازار باشند. در افق یک‌ساله، روایت غالب بازار همچنان حول محور تضعیف ساختاری دلار آمریکا شکل گرفته است. سرمایه‌گذاران به‌طور فزاینده‌ای بر این فرض متمرکز شده‌اند که دونالد ترامپ در صورت پیروزی، فردی داویش را به ریاست فدرال رزرو منصوب خواهد کرد و همزمان مداخلات اقتصادی و تجاری او جذابیت دلار را به‌عنوان ذخیره ارزش کاهش خواهد داد. جهش بزرگ طلا از اواخر تابستان، دقیقاً همزمان با تشدید این نگرش‌ها آغاز شد؛ به‌ویژه پس از تصمیم ترامپ برای برکناری رئیس اداره آمار کار آمریکا (BLS) که داده‌های اشتغال را منتشر می‌کند، اقدامی که به نگرانی‌ها درباره سیاسی‌شدن داده‌های اقتصادی دامن زد. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ همزمان، بازگشت ترامپ به گفتمان‌های تهاجمی‌تری مانند تصاحب گرینلند و تهدید به اعمال تعرفه‌ها حتی در صورت مخالفت دیوان عالی، تصویر پرریسک‌تری از آینده سیاست اقتصادی آمریکا ترسیم کرده است. چنین فضایی به‌طور طبیعی تقاضا برای دارایی‌های امن را تقویت می‌کند، حتی اگر در کوتاه‌مدت شاهد اصلاح‌های مقطعی و نوسانات شدید باشیم. در مجموع، ریزش اخیر نقره و طلا بیش از آنکه نشانه پایان یک روند باشد، به‌نظر می‌رسد بخشی از فرآیند طبیعی «تخلیه هیجان» پس از یک صعود سریع است. بازار اکنون در حال بازتنظیم انتظارات، بازتوزیع ریسک و بازگشت به سطوح منطقی‌تر است؛ مرحله‌ای که اغلب پیش‌نیاز ادامه حرکت‌های بزرگ‌تر در بلندمدت محسوب می‌شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکوردزنی فلزات گران‌بها در سال 2025؛ نقره، طلا و پلاتین پیشتاز در بازارهای جهانی

سال 2025 به وضوح سال فلزات بود. فلزات گران‌بها و مس در این سال عملکردی فوق‌العاده داشتند و توانستند از بازار سهام و رمزارزها پیشی بگیرند. بسیاری تصور می‌کردند که بازگشت دونالد ترامپ به کاخ سفید عمدتاً باعث رشد رمزارزها می‌شود و بیت‌کوین و بازارهای گسترده‌تر به سطوح جدیدی خواهند رسید. با این حال، واقعیت کمی متفاوت بود. از ابتدای سال 2025، قیمت بیت‌کوین بیش از 7% کاهش یافت، هرچند که در اکتبر همان سال رکورد جدیدی ثبت کرد. در همین حال، سهام نیز با وجود نگرانی‌ها در مورد جنگ‌های تجاری و تورم، عملکرد نسبتا خوبی داشتند. شاخص S&P 500 به ویژه با 17.2% رشد، نزدک با 21.5% رشد، داو جونز با 14.1% رشد و راسل 2000 با 14.7% رشد، نتایج خوبی از خود به نمایش گذاشتند. حتی عرضه‌های عمومی اولیه (IPOs) در طول سال رضایت‌بخش بودند و هم برای شرکت‌ها و هم برای سرمایه‌گذاران سودآور بودند. اما ستارگان واقعی سال 2025، فلزات بودند، به ویژه فلزات گران‌بها. طلا تقریباً 69% رشد کرد، نقره 136% افزایش یافت، پلاتین نیز 136% افزایش پیدا کرد و پالادیوم حدود 99% رشد کرد. این ارقام واقعاً شگفت‌انگیز هستند، به ویژه وقتی که در نظر می‌گیریم که ما در یک محیط «ریسک‌گریز» واضح نیستیم و رکود جهانی یا در ایالات متحده نیز به نظر نمی‌رسد که به زودی رخ دهد. در خصوص عوامل محرک این افزایش، کمبود ساختاری عرضه در فلزات گران‌بها نقش اساسی داشت. تقاضای سرمایه‌گذاران به دلیل انتظار از سیاست‌های تسهیلی‌تر فدرال رزرو افزایش یافت، در حالی که تقاضای بانک‌های مرکزی عمدتاً تحت تأثیر ریسک‌های ژئوپلیتیکی و بی‌اعتمادی رو به رشد به دلار آمریکا قرار داشت. ریسک اصلاح شدید قیمت‌ها پس از چنین افزایشی قابل رد کردن نیست، اما خریدهای بانک‌های مرکزی معمولاً بلندمدت است و به ندرت به سرعت معکوس می‌شود. سرمایه‌گذاران ممکن است همچنان در برابر حباب احتمالی هوش مصنوعی هج کنند، اما حتی اگر این اتفاق نیفتد، کاهش نرخ‌های بهره فدرال رزرو می‌تواند دلار را تضعیف کرده و از طلا حمایت کند. رالی نقره همچنین از یک فشار ناشی از "پوشش پوزیشن‌های فروش" یا اصطلاحا (شورت اسکوئیز) تقویت شد. با کمبود نقره فیزیکی، تاجران که بر اساس کاهش قیمت‌ها شرط‌بندی کرده بودند، مجبور شدند فلز را خریداری کنند تا موقعیت‌های خود را ببندند، که باعث افزایش قیمت‌ها شد. در همین حال، موجودی‌های در دسترس در لندن به شدت کاهش یافت، در حالی که موجودی‌های بورس‌های شانگهای به کمترین سطح در ده سال گذشته رسید. برای فلزات گروه پلاتین، افزایش قیمت‌ها ناشی از اختلالات در عرضه، شرایط بازار محدودتر و تقاضای صنعتی قوی بود. این عوامل، همراه با حرکت مثبت بازار، باعث تقویت روند صعودی شد: پس از رالی قبلی در بازار طلا، سرمایه‌گذاران به خرید نقره، پلاتین و پالادیوم روی آوردند که این امر به افزایش همزمان قیمت‌های این فلزات منجر شد. علاوه بر فلزات گران‌بها، مس نیز اخیراً توجه زیادی را جلب کرده است. قیمت‌ها برای اولین بار از مرز 12,000 دلار در هر تن عبور کرد، در پی نگرانی‌ها در مورد کاهش عرضه جهانی، تعطیلی معادن غیرمنتظره و افزایش هیجان پیرامون نقش حیاتی مس در زیرساخت‌های مرتبط با هوش مصنوعی. آیا آینده روشن است؟ در سناریوی پایه، پیش‌بینی می‌شود که عرضه نقره همچنان کاهش یابد، در حالی که طلا احتمالاً از خریدهای بانک‌های مرکزی در سال 2026 بهره‌مند خواهد شد. چشم‌انداز مس نیز نسبتاً مختلط است، زیرا رشد اقتصادی کندتر، نوسانات بازار و عدم‌قطعیت سیاسی می‌تواند بر تقاضا برای فلزات صنعتی تأثیر بگذارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

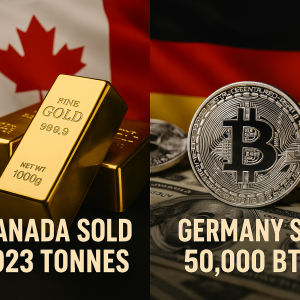
فروش زودهنگام طلا و بیت‌کوین؛ دو اشتباه تاریخی کانادا و آلمان

دو تصمیم مالی که سال‌ها از آن‌ها گذشته، امروز به‌عنوان نمونه‌هایی از پرهزینه‌ترین اشتباهات اقتصادی مطرح می‌شوند. کانادا در سال ۱۹۶۵ بیش از ۱٬۰۲۳ تن طلا را تنها با قیمت ۱.۱۵ میلیارد دلار فروخت؛ دارایی‌ای که ارزش آن امروز به حدود ۱۴۹ میلیارد دلار رسیده است. در نمونه‌ای مشابه، دولت آلمان در سال ۲۰۲۴ حدود ۵۰ هزار بیت‌کوین را به ارزش ۲.۲ میلیارد دلار فروخت؛ در حالی که ارزش همین مقدار بیت‌کوین اکنون بیش از ۴.۴ میلیارد دلار است. این دو تصمیم نشان می‌دهد که فروش دارایی‌های استراتژیک در زمان نامناسب می‌تواند به یکی از پرهزینه‌ترین اشتباهات اقتصادی کشورها تبدیل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶

سال ۲۰۲۵ برای اقتصاد بریتانیا سالی پرتلاطم و فرسایشی بود؛ سالی که در آن این اقتصاد، همچنان زیر سایه پیامدهای پسابرگزیت و شوک‌های به‌جامانده از بحران‌های پیشین، با تورم بالا و رشدی کم‌رمق دست‌وپنجه نرم کرد. هرچند نرخ تورم در مقایسه با اوج‌های تاریخی خود به‌تدریج کاهش یافت، اما از منظر افکار عمومی، اقتصاد بریتانیا همچنان در وضعیتی شبیه به «خستگی مزمن» و نوعی رکود پایدار گرفتار ماند؛ وضعیتی که بهبود آن در زندگی روزمره خانوارها به‌سختی قابل لمس بود. در این گزارش، مهم‌ترین تحولات سیاست‌های مالی و پولی بریتانیا، شرایط بازار کار و هزینه‌های زندگی و عملکرد بازارهای مالی این کشور در سال ۲۰۲۵ مرور می‌شود. همچنین، با نگاهی رو به جلو، چشم‌انداز اقتصاد بریتانیا در سال ۲۰۲۶ بررسی خواهد شد تا مشخص شود این متغیرها چگونه می‌توانند مسیر پوند، اوراق قرضه و بازار سهام بریتانیا را در سال پیشِ‌رو شکل دهند. سیاست مالی ۲۰۲۵: ریاضت نوین در سایه کسری بودجه در سال ۲۰۲۵، دولت جدید حزب کارگر به رهبری کی‌یر استارمر کار خود را در شرایطی آغاز کرد که با کسری بودجه بالا و بدهی عمومی فزاینده روبه‌رو بود؛ وضعیتی که سیاست مالی را به محور اصلی سیاست داخلی بدل ساخت. ریچل ریوز، وزیر دارایی، در بودجه پاییز ۲۰۲۵ اعلام کرد افزایش مالیات‌ها برای تأمین مالی خدمات عمومی و مهار بدهی اجتناب‌ناپذیر است؛ تصمیمی که بار مالیاتی را به بالاترین سطح چند دهه اخیر رساند و اگرچه نشانه‌ای از بازگشت انضباط مالی تلقی شد، فشار محسوسی بر طبقه متوسط وارد کرد. دولت وعده داد منابع حاصل صرف آموزش، سلامت و زیرساخت‌ها شود، اما منتقدان این رویکرد را تداوم ریاضت اقتصادی با ظاهری تازه دانستند و نسبت به فرسایش اعتماد عمومی هشدار دادند. در کنار افزایش مالیات، حمایت‌های محدودی مانند کاهش مالیات انرژی و افزایش حداقل دستمزد نیز اجرا شد، اما این اقدامات نتوانستند اثر معناداری بر فشار هزینه‌های زندگی بگذارند. از نگاه بسیاری از تحلیل‌گران، بودجه ۲۰۲۵ بیش از آنکه نقطه عطف اصلاحات ساختاری باشد، تلاشی برای «خرید زمان» و عبور از بحران بدون افزایش شدید بدهی بود. در مجموع، دولت کوشید میان مهار تورم و جلوگیری از سقوط رشد اقتصادی تعادلی شکننده برقرار کند. نتیجه این رویکرد، قرار گرفتن اقتصاد در وضعیتی شبیه رکودِ نرم بود؛ اقتصادی که از شوک‌های حاد عبور کرده، اما همچنان با ضعف تقاضا و گره‌های ساختاری مواجه است. در چنین فضایی، نه نشانه روشنی از بازگشت رونق دیده شد و نه فشار معیشتی به‌طور محسوسی کاهش یافت، به‌گونه‌ای که هر شوک جدید؛ از نوسانات انرژی تا تنش‌های ژئوپلیتیک، می‌توانست این توازن شکننده را برهم بزند. سیاست پولی و تورم: چرخش محتاطانه بانک مرکزی و مهار تدریجی فشارهای قیمتی تورم مصرف‌کننده که در سال‌های قبل به سطوح دورقمی رسیده بود، در طول سال ۲۰۲۵ مسیر نزولی در پیش گرفت، هرچند بریتانیا همچنان بالاترین نرخ تورم را در میان اقتصادهای گروه هفت ثبت کرد. متوسط تورم در سال ۲۰۲۵ حدود ۳٫۴ درصد برآورد شد و انتظار می‌رود در ۲۰۲۶ به حوالی ۲٫۵ درصد کاهش یابد؛ سطوحی که هنوز بالاتر از هدف ۲ درصدی بانک انگلستان است، اما کاهش تورم از اوج نزدیک به ۱۰ درصد در ۲۰۲۲ به محدوده ۳ درصد در اواخر ۲۰۲۵، از منظر سیاست‌گذاری پولی دستاوردی معنادار محسوب می‌شود. در این شرایط، بانک انگلستان پس از دوره‌ای از انقباض شدید در سال‌های ۲۰۲۲ و ۲۰۲۳، در ۲۰۲۵ به‌تدریج مسیر خود را تغییر داد و فرآیند کاهش نرخ بهره را آغاز کرد. طی چهار مرحله، نرخ بهره سیاستی از ۵ درصد به ۳٫۷۵ درصد کاهش یافت، هرچند این چرخش با احتیاط فراوان همراه بود و اختلاف نظر در کمیته سیاست پولی نشان می‌داد نگرانی‌ها درباره پایداری تورم همچنان پابرجاست. افت تورم نوامبر به ۳٫۲ درصد (پایین‌ترین سطح هشت‌ماهه) که تا حدی حاصل کاهش قیمت مواد غذایی و تخفیف‌های فصلی بود، زمینه را برای این چرخش محتاطانه فراهم کرد و احتمال تداوم کاهش نرخ‌ها در سال ۲۰۲۶ را تقویت نمود. در کنار این تحولات، سرد شدن بازار کار نیز به مهار تورم کمک کرد؛ نرخ بیکاری افزایش یافت، رشد دستمزدها کند شد و مصرف خانوارها ضعیف‌تر گردید. با این حال، سیاست‌های مالی دولت؛ به‌ویژه افزایش مالیات‌ها بر کارفرمایان، مانعی در برابر کاهش سریع‌تر تورم بود و به پایداری نسبی فشارهای قیمتی دامن زد. در مجموع، انتظار می‌رود در سال ۲۰۲۶ ترکیب سیاست پولی انبساطی ملایم و سیاست مالی انقباضی، تورم را به‌تدریج به هدف ۲ درصدی نزدیک کند؛ روندی که کاهش بازده اوراق قرضه در اواخر ۲۰۲۵ نیز به‌عنوان نشانه‌ای از خوش‌بینی محتاطانه بازارها نسبت به آن تعبیر می‌شود. بازار کار و هزینه‌های زندگی: فشار ممتد بر معیشت خانوارها سال ۲۰۲۵ برای معیشت خانوارهای بریتانیایی سالی دشوار بود. هرچند تورم از میانه سال کاهش یافت، اما سطح عمومی قیمت‌ها در سطوحی بالا تثبیت شد و قدرت خرید واقعی خانوارها به‌طور محسوسی افت کرد. حمایت‌های اجتماعی دولت؛ مانند افزایش کمک‌هزینه کودکان و یارانه اقشار کم‌درآمد، نتوانست احساس گسترده گرانی را تعدیل کند، زیرا بسیاری از قیمت‌ها هرگز به سطوح پیشین بازنگشتند و دستمزد واقعی بخش بزرگی از جامعه عملاً کوچک‌تر شد. این شکاف میان آمارهای رسمی و تجربه زیسته مردم در شاخص‌های اجتماعی به‌وضوح دیده شد. هزینه مسکن و قبوض انرژی برای بسیاری از خانوارها کمرشکن بود، مراجعه به بانک‌های غذا افزایش یافت و اصطلاح «فقر پنهان» به بخشی از ادبیات عمومی بدل شد. ترکیب رشد ضعیف دستمزد واقعی، نرخ بهره بالای وام‌ها و افزایش مالیات‌ها، طبقه متوسط را بیش از پیش در برابر شوک‌های اقتصادی آسیب‌پذیر کرد؛ به‌طوری که حتی خانوارهای دارای دو منبع درآمد نیز برای پوشش هزینه‌های پایه به اعتبار مصرفی متوسل شدند و بدهی خانوارها افزایش یافت. بازار مسکن نیز بازتابی از همین فشارها بود. اگرچه رشد قیمت مسکن در ۲۰۲۵ تقریباً متوقف شد، اما نرخ‌های بالای وام و تداوم رشد اجاره‌بها موجب شد بحران «استطاعت مالی» مسکن پابرجا بماند، به‌ویژه در لندن و جنوب انگلیس. وعده ساخت سالانه ۳۰۰ هزار واحد مسکونی و حمایت‌های حقوقی از مستأجران، به‌دلیل موانع ساختاری عرضه، اثر محدودی داشت. در مجموع، کاهش تورم به بهبود ملموس استانداردهای زندگی ترجمه نشد و همین فاصله میان روایت آماری و تجربه اجتماعی، به یکی از چالش‌های اصلی دولت و منبع بالقوه نارضایتی و بی‌اعتمادی اجتماعی تبدیل شد. بازارهای مالی: ارز، اوراق قرضه و سهام پوند بریتانیا در سال ۲۰۲۵ دوره‌ای پرنوسان را تجربه کرد. در نیمه نخست سال، تورم بالا و چشم‌انداز نرخ‌های بهره محدودکننده به استرلینگ فشار وارد کرد، اما در نیمه دوم، هم‌زمان با کاهش تورم و ارسال سیگنال‌های تسهیل پولی از سوی بانک انگلستان، روند ارز معکوس شد. انتشار بودجه پاییزه دولت با پیام انضباط مالی، نقطه عطف این تغییر بود و به بازسازی نسبی اعتماد بازارها انجامید؛ سرمایه‌گذاران به خرید اوراق قرضه روی آوردند، بازدهی‌ها کاهش یافت و پوند تقویت شد. در مجموع، استرلینگ سال را در سطحی بالاتر از ابتدای سال به پایان برد و در برابر دلار حدود ۸ درصد تقویت شد. در بازار اوراق قرضه، بازده‌ها که در ابتدای سال به نزدیکی ۵ درصد رسیده بودند، با کاهش تورم و بهبود اعتبار مالی دولت مسیر نزولی گرفتند و حجم انتشار بدهی جدید نیز کاهش یافت. هم‌زمان، بورس لندن نیز علیرغم رشد ضعیف اقتصاد واقعی عملکردی فراتر از انتظار ثبت کرد؛ تضعیف مقطعی پوند به نفع شرکت‌های صادرکننده تمام شد و خوش‌بینی جهانی نسبت به کاهش نرخ‌های بهره از سهام حمایت کرد. شاخص FTSE 100 در پایان سال به نزدیکی رکوردهای تاریخی رسید و شرکت‌های بزرگ، به‌ویژه در حوزه‌های انرژی، معدن و خدمات مالی، از فضای تورمیِ رو به کاهش و ثبات نسبی سیاسی بهره‌مند شدند. چشم‌انداز اقتصاد بریتانیا در ۲۰۲۶؛ بهبود آهسته در سایه عدم‌قطعیت‌ها با ورود به سال ۲۰۲۶، فشارهای تورمی در حال فروکش کردن است و انتظار می‌رود تورم به‌تدریج به هدف ۲ درصدی بانک انگلستان نزدیک شود؛ اغلب پیش‌بینی‌ها تورم متوسط سال را در محدوده ۲٫۵ درصد برآورد می‌کنند. این روند به بانک مرکزی اجازه می‌دهد کاهش نرخ بهره را ادامه دهد، اما سیاست‌گذاران تأکید کرده‌اند این مسیر بسیار تدریجی و محتاطانه خواهد بود تا از بازگشت تورم جلوگیری شود. در نتیجه، نرخ بهره سیاستی احتمالاً تنها اندکی کاهش می‌یابد و در سطوحی نسبتاً بالا باقی می‌ماند، که خود به معنای تداوم شرایط مالی محدودکننده، هرچند ملایم‌تر، خواهد بود. در سوی رشد اقتصادی، چشم‌انداز همچنان کم‌جان است. پس از رشدی نزدیک به ۱٫۴ درصد در ۲۰۲۵، انتظار می‌رود تولید ناخالص داخلی در ۲۰۲۶ حدود ۱٫۲ درصد افزایش یابد؛ رشدی پایین‌تر از ظرفیت بالقوه که حاصل تداوم فشار بر خانوارها، ضعف سرمایه‌گذاری بخش خصوصی و بهره‌وری پایین است. سیاست مالی انقباضی دولت نیز اجازه نمی‌دهد مخارج عمومی به محرک تازه‌ای بدل شود و صادرات هم زیر سایه عدم‌قطعیت‌های تجارت جهانی و پیامدهای پسابرگزیت محدود خواهد ماند. نتیجه آن است که اقتصاد احتمالاً از رکود تمام‌عیار اجتناب می‌کند، اما وارد فاز رونق پرشتاب نیز نخواهد شد. در بازار کار، سرد شدن اقتصاد به افزایش تدریجی بیکاری و کند شدن رشد دستمزدها می‌انجامد؛ هرچند افت تورم می‌تواند به تثبیت یا اندکی بهبود دستمزد واقعی کمک کند. برای خانوارها، ترمیم قدرت خرید زمان‌بر خواهد بود و استانداردهای زندگی در کوتاه‌مدت همچنان تحت فشار می‌ماند. در بازارهای مالی نیز انتظار می‌رود پوند نسبتاً باثبات باشد، بازده اوراق در سطوح پایین‌تر یا ثابت بماند و بورس پس از رشد قوی ۲۰۲۵ با احتیاط بیشتری پیش برود؛ فضایی که به سود شرکت‌های متمرکز بر بازار داخلی است، اما صادرکنندگان را در معرض ریسک‌های بیرونی و نوسانات ارزی قرار می‌دهد. ✔️  بیشتر بخوانید: سراب تورم در سال آینده؛ چرا کاهش تورم لزوماً به معنای ارزان‌شدن نیست؟ سخن پایانی سال ۲۰۲۵ برای اقتصاد بریتانیا سال گذار از بی‌ثباتی به ثبات نسبی بود. دولت با اتخاذ سیاست‌های انضباط مالی و افزایش مالیات‌ها تلاش کرد کسری بودجه را مهار و اعتماد بازارها را بازسازی کند و بانک انگلستان نیز با مشاهده نشانه‌های فروکش تورم، مسیر سیاست پولی را به‌تدریج از انقباض شدید به سمت تسهیل محتاطانه تغییر داد. حاصل این ترکیب سیاستی، جلوگیری از رکود عمیق و کاهش تدریجی التهاب تورمی بود، هرچند این دستاورد به بهای رشد اقتصادی ضعیف و فشار مداوم بر معیشت خانوارها حاصل شد. بازارهای مالی به این چرخش واکنش مثبتی نشان دادند؛ پوند تقویت شد و اوراق قرضه دولتی بار دیگر به دارایی‌ای جذاب‌تر برای سرمایه‌گذاران بدل شد، اما برای بخش بزرگی از جامعه، سال ۲۰۲۵ همچنان به‌عنوان سالی سخت از منظر هزینه‌های زندگی در حافظه جمعی باقی ماند. چشم‌انداز سال ۲۰۲۶ نیز حکایت از تداوم همین روندهای کلی دارد: تورمی رو به کاهش، رشدی محدود اما مثبت و سیاست‌های پولی و مالی که تا مدتی دیگر همچنان محتاطانه باقی خواهند ماند. در چنین فضایی، احتمال بروز شوک‌های بزرگ در بازارهای مالی پایین است، مگر آنکه عوامل بیرونی توازن شکننده فعلی را برهم بزنند. با این حال، چالش اصلی سیاست‌گذاران فراتر از مهار تورم، احیای ملموس اقتصاد برای شهروندان است؛ رشدی که در دستمزد واقعی، قدرت خرید و کیفیت خدمات عمومی احساس شود. تنها در این صورت است که اعتماد فرسوده‌شده بازسازی خواهد شد و اقتصاد بریتانیا می‌تواند از وضعیت «رکود خاکستری» به مسیری پایدارتر از رونق حرکت کند. برای تریدرها و سرمایه‌گذاران نیز رصد دقیق سیاست‌های بانک انگلستان، تحولات بودجه‌ای دولت و داده‌های کلان اقتصادی در سال ۲۰۲۶ همچنان کلید درک مسیر آینده پوند، اوراق قرضه و بازار سهام بریتانیا خواهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت مدعیان بیمه بیکاری آمریکا؛ نشانه‌ای از تاب‌آوری بازار کار در دل نوسانات فصلی

آخرین گزارش هفتگی وزارت کار ایالات متحده نشان می‌دهد که تعداد مدعیان اولیه بیمه بیکاری با کاهش غیرمنتظره‌ای مواجه شده و به ۲۱۴ هزار نفر رسیده است؛ رقمی که به‌طور معناداری پایین‌تر از پیش‌بینی ۲۲۴ هزار نفری اقتصاددانان قرار دارد. این افت در شرایطی رخ داده که داده‌های بازار کار در هفته‌های پایانی سال معمولاً تحت تأثیر نوسانات فصلی ناشی از تعطیلات قرار می‌گیرند و تفسیر آن‌ها نیازمند دقت بیشتری است. کاهش تعداد مدعیان اولیه، به‌طور کلی به‌عنوان نشانه‌ای از محدود بودن موج اخراج‌ها و پایداری تقاضا برای نیروی کار تعبیر می‌شود. میانگین متحرک چهار هفته‌ای  که معیار دقیق‌تری برای سنجش روند واقعی بازار کار است نیز با اندکی کاهش به حدود ۲۱۶.۷ هزار نفر رسیده است. این موضوع نشان می‌دهد که حتی پس از هموارسازی نوسانات هفتگی، فشار صعودی قابل توجهی بر اخراج‌ها مشاهده نمی‌شود و بازار کار همچنان از ثبات نسبی برخوردار است. در مقابل، مدعیان ادامه‌دار بیمه بیکاری به حدود ۱.۹۲ میلیون نفر افزایش یافته‌اند؛ موضوعی که می‌تواند نشانه‌ای از طولانی‌تر شدن مدت بیکاری برای بخشی از نیروی کار باشد. این واگرایی ملایم بین کاهش ورودی‌های جدید به بیکاری و افزایش تعداد افرادی که همچنان از مزایا استفاده می‌کنند، تصویری از بازاری ارائه می‌دهد که در آن اخراج‌ها محدود است، اما جذب مجدد برخی از بیکاران با سرعت کمتری انجام می‌شود. در سطح ایالتی نیز تصویر ناهمگن است: برخی ایالت‌ها مانند نیویورک، ایلینوی و پنسیلوانیا کاهش قابل توجهی در مدعیان ثبت کرده‌اند، در حالی که در ایالت‌هایی مانند رودآیلند و ویرجینیای غربی افزایش‌هایی مشاهده شده است. این اختلافات منطقه‌ای تأیید می‌کند که تعدیل‌ها بیشتر ماهیتی بخشی و محلی دارند تا اینکه بیانگر یک چرخش کلان در چرخه بازار کار باشند. در همین حال، داده‌های مکمل از گزارش‌های بخش خصوصی نیز تصویر متناقض اما قابل جمعی ارائه می‌کنند. شاخص هفتگی ADP از افت شدید رشد اشتغال در ماه قبل حکایت داشت، اما داده‌های جدیدتر از بهبود نسبی در ماه دسامبر خبر می‌دهند. این موضوع با روایت فعلی همخوان است: اقتصاد آمریکا نه در حال ورود به رکود است و نه در وضعیت رونق شتابان قرار دارد، بلکه وارد فاز «سرد شدن کنترل‌شده» شده است. در مجموع، کاهش مدعیان اولیه بیمه بیکاری به زیر سطح انتظارات بازار، پیام روشنی برای سیاست‌گذاران و سرمایه‌گذاران دارد: بازار کار آمریکا همچنان مقاوم است، حتی اگر نشانه‌هایی از کند شدن تدریجی در زیر پوست داده‌ها قابل مشاهده باشد. برای فدرال رزرو، این ترکیب به معنای کاهش فشار برای تسهیل سریع سیاست پولی است؛ و برای بازارها، نشانه‌ای از آنکه اقتصاد آمریکا هنوز از یک فرود سخت فاصله دارد؛ هرچند مسیر پیش‌رو همچنان به داده‌های ماه‌های آینده وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رالی پایان سال در بازارهای جهانی | رشد قوی اقتصاد آمریکا موتور صعود بورس‌ها شد

بازارهای جهانی در آستانه پایان سال ۲۰۲۵ با موج تازه‌ای از خوش‌بینی روبه‌رو شده‌اند. انتشار داده‌های جدید نشان می‌دهد اقتصاد آمریکا سریع‌ترین رشد خود در دو سال اخیر را تجربه کرده؛ موضوعی که اعتماد سرمایه‌گذاران به چشم‌انداز سودآوری شرکت‌ها در سال ۲۰۲۶ را تقویت کرده است.  رکوردشکنی شاخص‌های جهانی شاخص MSCI جهانی برای پنجمین روز متوالی رشد کرد و بازدهی سالانه خود را به ۲۱ درصد رساند. در آسیا نیز بازارها با رشد ۰.۲ درصدی همراه شدند؛ رشدی که عمدتاً توسط سهام فناوری هدایت شد، پس از آنکه S&P 500 در وال‌استریت رکورد تازه‌ای ثبت کرد. با نزدیک شدن به تعطیلات کریسمس، حجم معاملات پایین بود اما فضای کلی بازار همچنان مثبت باقی ماند.  جهش کامودیتی‌ها؛ طلا برای اولین بار بالای ۴۵۰۰ دلار کامودیتی‌ها عملکردی بهتر از سهام داشتند: طلا برای نخستین بار از مرز ۴۵۰۰ دلار عبور کرد نقره و پلاتین رکوردهای جدید ثبت کردند مس از سطح ۱۲ هزار دلار در هر تن گذشت افزایش تنش‌ها پس از اقدام آمریکا برای مسدود کردن محموله‌های نفتی مرتبط با ونزوئلا، تقاضا برای دارایی‌های امن را بالا برد و به رشد طلا کمک کرد.  بازگشت اشتهای ریسک‌پذیری با وجود اینکه رشد قوی اقتصاد آمریکا احتمال کاهش سریع نرخ بهره را کاهش داده، بازارها دوباره به سمت ریسک‌پذیری حرکت کرده‌اند. پس از هفته‌ها نگرانی درباره ارزش‌گذاری بالای سهام—به‌ویژه سهام مرتبط با هوش مصنوعی—اکنون سرمایه‌گذاران امیدوارند رشد سود شرکت‌ها در سال آینده ادامه‌دار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره با عبور از اپل سومین دارایی ارزشمند جهان شد

فلز نقره در یک حرکت قابل توجه در بازارهای مالی، با پیشی گرفتن از شرکت اپل، به سومین دارایی بزرگ جهان از نظر ارزش بازار (Market Cap) تبدیل شد. بر اساس داده‌های جدید، ارزش بازار نقره به ۴.۰۳۴ تریلیون دلار رسیده است، در حالی که ارزش شرکت اپل در سطح ۴.۰۳۱ تریلیون دلار قرار دارد. در حال حاضر، طلا همچنان در رتبه اول و شرکت انویدیا (NVIDIA) در رتبه دوم ارزشمندترین دارایی‌های جهان قرار دارند. این تغییر جایگاه نشان‌دهنده رشد بیش از ۱۲ درصدی قیمت نقره در یک هفته اخیر و اقبال سرمایه‌گذاران به این فلز گران‌بها است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش قدرتمند طلا و نقره؛ آیا مقاومت روانی ۴۵۰۰ و ۷۰ دلار سد بعدی بازار است؟

قیمت طلا و نقره در روزهای اخیر با شتابی کم‌سابقه افزایش یافته‌اند؛ حرکتی که توجه معامله‌گران، سرمایه‌گذاران نهادی و حتی فعالان بازارهای کالایی را دوباره به سمت فلزات گران‌بها جلب کرده است. این رشد تنها یک واکنش کوتاه‌مدت به اخبار نیست، بلکه حاصل ترکیب چندین عامل بنیادی و روانی است که هم‌زمان بازار را به سمت قیمت‌های بالاتر سوق داده‌اند. ۱. نرخ‌های واقعی پایین؛ موتور اصلی رشد طلا و نقره یکی از مهم‌ترین محرک‌های این صعود، کاهش نرخ بهره واقعی است. وقتی تورم بالا می‌ماند اما بازده اسمی اوراق رشد نمی‌کند، هزینه فرصت نگهداری دارایی‌های بدون سود—مثل طلا و نقره—به‌شدت کاهش می‌یابد. این همان نقطه‌ای است که سرمایه‌گذاران بزرگ معمولاً وارد بازار می‌شوند. در چنین شرایطی، طلا و نقره دوباره نقش تاریخی خود را بازی می‌کنند: پناهگاهی در برابر کاهش ارزش پول. ۲. ریسک‌های ژئوپلیتیک؛ بازگشت تقاضای پناهگاه امن تنش‌های ژئوپلیتیک در اروپا، خاورمیانه و حتی آمریکای لاتین باعث شده سرمایه‌گذاران به دنبال دارایی‌هایی باشند که در زمان بحران ارزش خود را حفظ کنند. طلا همیشه اولین انتخاب است، اما این بار نقره نیز از جریان سرمایه‌ای طلا بهره‌مند شده—به‌ویژه به‌دلیل نقش دوگانه‌اش در صنعت و سرمایه‌گذاری. ۳. دلار ضعیف‌تر؛ سوخت اضافه برای رشد فلزات دلار آمریکا در هفته‌های اخیر تحت فشار قرار گرفته—به‌دلیل انتظارات سیاستی داویش‌تر و چشم‌انداز نرخ‌های واقعی پایین. وقتی دلار تضعیف می‌شود، قیمت کالاهای دلاری برای خریداران جهانی ارزان‌تر می‌شود و همین موضوع تقاضا برای طلا و نقره را افزایش می‌دهد. ۴. ورود سرمایه به ETFها؛ نشانه‌ای از چرخش بزرگ سرمایه‌گذاران داده‌های ETFهای طلا و نقره نشان می‌دهد که سرمایه‌گذاران نهادی و خرد دوباره در حال ورود به فلزات گران‌بها هستند. این ورود سرمایه معمولاً نشانه‌ای از یک روند پایدارتر است، نه یک حرکت کوتاه‌مدت. ۵. نمودارها چه می‌گویند؟ مقاومت روانی در راه است نمودارهای روزانه نشان می‌دهند که قیمت‌ها به سطوح رُند و مهمی نزدیک شده‌اند—سطوحی که معمولاً نقش مقاومت روانی دارند: طلا: ۴۵۰۰ دلار نقره: ۷۰ دلار این سطوح نه‌تنها از نظر تکنیکال مهم‌اند، بلکه از نظر روانی نیز می‌توانند رفتار معامله‌گران را تغییر دهند. معمولاً در چنین نقاطی، بخشی از بازار اقدام به ذخیره سود می‌کند و بخشی دیگر منتظر شکست مقاومت می‌ماند. ۶. آیا روند صعودی ادامه دارد؟ ترکیب عوامل بنیادی (نرخ‌های واقعی پایین، دلار ضعیف، ریسک‌های ژئوپلیتیک) و عوامل تکنیکال (نزدیکی به مقاومت‌های رُند) نشان می‌دهد که بازار در نقطه حساسی قرار دارد. اگر طلا بتواند ۴۵۰۰ دلار را بشکند، موج جدیدی از ورود سرمایه می‌تواند آغاز شود—و همین موضوع برای نقره در سطح ۷۰ دلار نیز صدق می‌کند.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

صورت جلسه بانک مرکزی استرالیا: ریسک‌های تورمی در حال افزایش است

این صورت‌جلسه روایت «توقف همراه با تمایل به سیاست انقباضی» را تقویت می‌کند؛ موضوعی که از نرخ‌های کوتاه‌مدت حمایت کرده و مانع از افت شدید دلار استرالیا شده است. خلاصه نکات کلیدی صورت‌جلسه نشان می‌دهد نگرانی بانک مرکزی استرالیا درباره پایداری فشارهای تورمی افزایش یافته است. اعتماد به اینکه سیاست پولی همچنان «انقباضی» است کاهش یافته است. شاخص CPI ماهانه مفید اما فعلاً غیرقابل‌اتکا ارزیابی شده؛ CPI فصلی همچنان معیار اصلی است. بازار کار هنوز «کمی فشرده» ارزیابی می‌شود و ریسک تقاضای مازاد وجود دارد. هیئت مدیره درباره شرایطی که ممکن است افزایش نرخ بهره را ضروری کند، بحث کرده است. جزئیات کامل صورت‌جلسه ماه دسامبر بانک مرکزی استرالیا نشان می‌دهد اعضای هیئت مدیره نسبت به اینکه سیاست پولی همچنان محدودکننده باشد، اطمینان کمتری دارند؛ زیرا شواهد جدید نشان می‌دهد فشارهای تورمی ممکن است پایدارتر از انتظار باشند. اگرچه نرخ بهره با رأی کامل اعضا در سطح ۳.۶۰٪ ثابت ماند، اما داده‌های تورمی اخیر—از جمله نخستین انتشار کامل CPI ماهانه—به ریسک‌های صعودی تورم در کوتاه‌مدت اشاره دارد. تورم کلی در اکتبر به ۳.۸٪ رسیده و شاخص‌های مختلف نشان می‌دهند فشارهای هزینه‌ای گسترده‌تر شده‌اند. هزینه نیروی کار و میانگین دستمزدها بالاتر از انتظار بوده و شاخص‌های بهره‌برداری از ظرفیت نشان می‌دهد اقتصاد با سطحی از تقاضای مازاد فعالیت می‌کند. هیئت مدیره هشدار داد که CPI ماهانه به دلیل سابقه کوتاه، نوسان بالا و مشکلات تعدیل فصلی، باید با احتیاط تفسیر شود. بنابراین CPI فصلی همچنان معیار اصلی برای ارزیابی روند تورم خواهد بود و داده‌های فصل دسامبر برای جلسه فوریه حیاتی است. بحث مهم دیگر این بود که آیا شرایط مالی همچنان محدودکننده هستند یا خیر. برخی اعضا معتقد بودند شرایط دیگر محدودکننده نیست—به دلیل رشد اعتباری قوی، رقابت شدید بانکی، کاهش ریسک‌پریمیوم و جهش فعالیت مسکن پس از تسهیل‌های قبلی. برخی دیگر گفتند شرایط هنوز کمی محدودکننده است—به دلیل پیش‌پرداخت‌های بالای وام مسکن، پس‌انداز بیشتر خانوارها و اثرات تأخیری سیاست پولی. بازار کار همچنان «کمی فشرده» توصیف شد؛ با کمبود نیروی کار، دشواری استخدام و برآوردهای بالاتر از تقاضای مازاد. افزایش اخیر نرخ بیکاری موقتی ارزیابی شد. در نهایت، اعضا گفتند هنوز زود است نتیجه بگیرند که پایداری تورم به‌طور معناداری افزایش یافته، اما سناریوهایی را بررسی کردند که در آن ممکن است افزایش نرخ بهره در سال آینده ضروری شود اگر فشارهای قیمتی و محدودیت ظرفیت کاهش نیابد. در حال حاضر، ریسک‌ها به سمت تورم متمایل شده و رویکرد محتاطانه و داده‌محور بانک مرکزی استرالیا را تقویت می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر