TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

رقابت برای جانشینی پاول؛ بازارها روی چه کسی شرط بسته‌اند؟

در یک نگاه ریک ریدر، مدیر ارشد سرمایه‌گذاری بلک‌راک در حوزه اوراق با درآمد ثابت، به گزینه اول بازارهای پیش‌بینی برای ریاست فدرال رزرو تبدیل شده است. جهش شانس ریدر عمدتاً پس از دیدار و گفت‌وگوی اخیر او با ترامپ شکل گرفته و هنوز پشتوانه اطلاعاتی محکمی ندارد. با وجود افزایش محبوبیت ریدر، کِوین وارش همچنان یکی از گزینه‌های جدی برای این سمت باقی مانده است. با نزدیک شدن به نشست ۲۸ ژانویه کمیته بازار آزاد فدرال رزرو، رقابت برای جانشینی جروم پاول وارد مراحل پایانی شده است. دونالد ترامپ پیش‌تر وعده داده بود که نامزد موردنظر خود برای ریاست آینده فدرال رزرو را در همین ماه معرفی کند و همین مسئله باعث شده بازارها با دقت بیشتری تحولات مربوط به این انتخاب را دنبال کنند. بررسی‌های تیم یوتوتایمز نشان می‎‌دهد که در هفته‌های اخیر، داده‌های پلتفرم شرط‌بندی مالی «کالشای» نشان‌دهنده تغییر قابل‌توجهی در انتظارات معامله‌گران بوده است. بر اساس این داده‌ها، ریک ریدر، مدیر ارشد سرمایه‌گذاری بلک‌راک در حوزه اوراق با درآمد ثابت، اکنون با احتمال حدود ۴۸ درصد، در صدر فهرست گزینه‌ها قرار گرفته است؛ جایگاهی که تا مدت کوتاهی پیش، برای او دور از انتظار به نظر می‌رسید. تا چند ماه قبل، تمرکز بازارها بر دو گزینه اصلی موسوم به «دو کِوین» بود: کِوین هسِت و کوین وارش. این دو نفر، گزینه‌های اجماعی برای جانشینی پاول محسوب می‌شدند و ریدر در جایگاه یک نامزد کم‌شانس قرار داشت. اما پس از گفت‌وگوی خصوصی او با ترامپ در کاخ سفید و انتشار خبر «تحت تأثیر قرار گرفتن» رئیس‌جمهور از این دیدار، شرایط به‌سرعت تغییر کرد و ریدر از یک گزینه حاشیه‌ای به نامزد اول بازار بدل شد. بخش عمده این موج حمایتی، بر پایه همین دیدار و چند اظهار نظر محدود رسانه‌ای شکل گرفته است و تاکنون نشانه‌ای از افشای اطلاعات رسمی یا تأیید غیررسمی در مورد انتخاب قطعی او منتشر نشده است. با این حال، سابقه حرفه‌ای ریدر که هدایت تیمی با مدیریت بیش از ۲.۴ تریلیون دلار دارایی با درآمد ثابت را برعهده دارد، به اعتبار او در میان فعالان بازار افزوده است. عامل کلیدی در افزایش محبوبیت ریدر، هم‌سویی دیدگاه‌های او با ترجیحات ترامپ در حوزه سیاست پولی است. ریدر بارها تأکید کرده که نرخ بهره خنثی در اقتصاد آمریکا پایین‌تر از برآورد فعلی فدرال رزرو است و از امکان کاهش حدود ۱۰۰ واحد پایه‌ای نرخ بهره سخن گفته است. او حتی سطح ۳ درصدی را برای نرخ وجوه فدرال مطرح کرده؛ نرخی که با تمایل ترامپ به کاهش تهاجمی نرخ‌ها برای تحریک رشد اقتصادی همخوانی دارد. در مقابل، کِوین هسِت عملاً از فهرست گزینه‌های اصلی کنار گذاشته شده و شانس او به‌طور محسوسی کاهش یافته است. با این حال، کوین وارش با احتمال حدود ۳۲ درصد همچنان یکی از نامزدهای جدی به شمار می‌رود. “ «تجربه قبلی او در فدرال رزرو و رویکرد اصلاح‌طلبانه‌اش، برای بسیاری از ناظران جذاب است، هرچند موج اخیر حمایت از ریدر، بخشی از شتاب او را کاهش داده است.» محمد زمانی کریستوفر والر، عضو فعلی هیئت‌مدیره فدرال رزرو، نیز همچنان در میان گزینه‌ها حضور دارد. انتخاب او می‌تواند از نظر سیاسی ساده‌تر باشد، زیرا احتمال تأییدش در سنا بالاتر است. افزون بر این، برخی تحلیلگران معتقدند چنین انتخابی ممکن است پاول را به کناره‌گیری آرام از هیئت‌مدیره ترغیب کند و از بروز تنش‌های داخلی جلوگیری نماید. با وجود توجه گسترده به داده‌های بازارهای پیش‌بینی، باید به محدودیت‌های آن‌ها نیز توجه داشت. حجم کل معاملات مرتبط با این قراردادها تاکنون حدود ۶۰ میلیون دلار بوده است؛ رقمی که در مقایسه با تریلیون‌ها دلار سرمایه در بازارهای اوراق و سهام که تحت تأثیر تصمیم نهایی قرار خواهند گرفت، بسیار ناچیز است. از این رو، این داده‌ها بیش از آنکه پیش‌بینی قطعی باشند، بازتابی از فضای رسانه‌ای و انتظارات کوتاه‌مدت محسوب می‌شوند. ✔️  بیشتر بخوانید: چرا مصرف‌کننده آمریکایی در ابتدای ۲۰۲۶ می‌تواند بازارها را غافلگیر کند؟ بر اساس جمع‌بندی تیم UtoTimes، رقابت برای جانشینی جروم پاول بیش از هر زمان دیگری تحت تأثیر «عامل ترامپ» قرار گرفته است. جهش ناگهانی شانس ریک ریدر نشان می‌دهد که یک دیدار سیاسی می‌تواند به‌سرعت موازنه انتظارات بازار را تغییر دهد. با این حال، تا زمان اعلام رسمی، همچنان احتمال چرخش دوباره معادلات وجود دارد و انتخاب نهایی می‌تواند پیامدهای گسترده‌ای برای مسیر سیاست پولی و بازارهای مالی جهانی به همراه داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریسک پرمیوم دلار: آیا مداخله مشترک آمریکا و ژاپن در راه است؟

مداخله مشکوک برای فروش USDJPY و همچنین درگیری مقامات آمریکایی به کاهش نزدیک به ۳.۵ درصدی دلار از صبح جمعه منجر شده است. این حرکت در زمانی که دلار در وضعیت ضعیفی قرار دارد، رخ داده و جفت‌ارزهایی مانند EURUSD و USDCHF از سطوح کلیدی عبور کرده‌اند. این تغییرات به دلیل عوامل بنیادی نیست، اما ریسک پرمیوم دلار ممکن است همچنان بالا بماند. دلار آمریکا: ریسک پرمیوم دلار همچنان بالا خواهد بود مداخله مشکوک ژاپنی‌ها برای فروش USDJPY در زمانی ضعیف برای دلار اتفاق افتاده است، به ویژه بعد از تنش‌های ژئوپلیتیکی هفته گذشته. بر اساس اطلاعات موجود، مقامات ژاپنی ممکن است در روز جمعه زمانی که USDJPY بالای ۱۵۹ رفت، مداخله کرده باشند. نکته مهم‌تر اینکه، در زمان بسته شدن بازار لندن در ساعت ۱۷:۰۰ GMT روز جمعه، فدرال رزرو شروع به پرسش از بانک‌ها در نیویورک درباره اندازه‌های موقعیت‌های خود در USDJPY کرده است. این عمل به نوعی «بررسی نرخ» تلقی می‌شود که نشان‌دهنده آمادگی بانک مرکزی برای مداخله فیزیکی است. اینکه فدرال رزرو به این فعالیت پرداخته و روشن نکرده که این کار صرفاً به نمایندگی از مقامات ژاپنی است، باعث شده تا گمانه‌زنی‌هایی مبنی بر احتمال مداخله مشترک آمریکا و ژاپن شکل بگیرد. احتمال مداخله دوجانبه بین ژاپن و آمریکا به وضوح قوی‌تر از مداخله صرفاً غیرفعال توکیو است. چرا واشنگتن باید در این امر دخالت کند؟ دو دلیل وجود دارد: الف) یِن ضعیف به فروش اوراق قرضه ژاپن (JGB) هفته گذشته افزوده و به طور غیرمستقیم باعث افزایش بازدهی اوراق قرضه خزانه‌داری آمریکا شده است. اگر مالیاتی وجود داشته باشد که برای کاخ سفید در حال حاضر مهم‌تر از بازار سهام باشد، آن اوراق خزانه‌داری آمریکا است. ب) USDJPY قوی ممکن است کارکرد تعرفه‌های آمریکایی بر روی ژاپن را تضعیف کند و مزیت رقابتی برای تولیدکنندگان ژاپنی ایجاد کند. با این حال، این حرکت تحت تأثیر عوامل بنیادی نیست. نرخ‌های واقعی بهره یِن هنوز منفی هستند و انتخابات ناگهانی ژاپن در ۸ فوریه ممکن است فشار بیشتری بر JGBها و یِن وارد کند. همچنین، با توجه به ریسک‌های ژئوپلیتیکی که به دارایی‌های آمریکایی مرتبط است، داستان بنیادی دلار تغییر نکرده است. بعلاوه، ما مشکوک هستیم که جلسه FOMC این هفته ممکن است کمی برای دلار مثبت باشد. بدون شک، مقامات ژاپنی و احتمالاً آمریکایی نیز از این رویکرد مبهم به مداخله ارزی خوشحال هستند. معامله‌گران اکنون منتظر فعالیت در زمان‌های آغاز و پایان بازار خواهند بود. یک گپ صعودی در USDJPY در ۱۵۵.۶۵ ممکن است اکنون مقاومت روزانه باشد. اما برای ادامه فروش دلار به این شکل، احتمالاً نیاز به مشاهده برخی اخبار ضعیف داخلی ایالات متحده داریم. به جز جلسه FOMC، این موضوع نظارت بر گزارش‌های درآمدی از غول‌های فناوری آمریکا را در روزهای چهارشنبه و پنجشنبه افزایش خواهد داد. این داستان مداخله یِن فشار زیادی بر DXY وارد کرده است، جایی که احتمال فروش تا ۱۰۰ میلیارد دلار (مقداری که توکیو در تابستان ۲۰۲۴ فروخته بود) دلار را در زمانی ضعیف گرفتار کرده است. DXY دارای یک گپ صعودی به ۹۷.۴۲ (که اکنون مقاومت است) بوده و تمایل به سطوح پایین سال گذشته در ۹۶.۲۰/۳۵ دارد – اما واقعاً نیاز به پشتیبانی بنیادی برای حفظ این حرکات دارد. یورو: با جریان همراه شوید ما انتظار چنین قدرتی در EURUSD را در این فصل نداشتیم، اما به نظر می‌رسد ترکیب تحولات ژئوپلیتیکی هفته گذشته و فروش‌های بزرگ دلار از سوی ژاپن باعث شده است که EURUSD از مقاومت‌های اصلی در ۱.۱۸۰۰/۱۸۱۰ عبور کند. سه موضوعی که روز جمعه به آن اشاره کردیم، به طور کلی برای یورو حمایت‌کننده هستند. ادامه ورود سرمایه‌های قوی به ETFهای سهام بازارهای نوظهور نظریه رشد جهانی را تقویت می‌کند، در حالی که افزایش قیمت طلا و فرانک سوئیس روایت کاهش ارزش دلار را حفظ می‌کند. ممکن است کمی حمایت کلان نیز برای داستان یورو وجود داشته باشد. PMIهای منطقه یورو به آرامی در حال افزایش هستند – به ویژه در آلمان. یک خوانش خوب دیگر از شاخص Ifo آلمان می‌تواند به طور ملایم از EURUSD حمایت کند و ممکن است EURUSD را به مقاومت اصلی در ۱.۱۹۰۰/۱۹۱۰ برساند. این ممکن است هنوز بالاترین نقطه دامنه EURUSD در سه‌ماهه اول باشد، اما بیایید ببینیم. همچنین در پایان این هفته، جمعه شاهد انتشار پیشرفته داده‌های GDP سه‌ماهه چهارم ۲۵ خواهیم بود – که انتظار می‌رود در آلمان و منطقه یورو به ترتیب ۰.۲٪ نسبت به سه‌ماهه قبل باشد. حمایت درون‌روزی اکنون ۱.۱۸۳۵ است و مقاومت در ۱.۱۹۰۰/۱۹۱۰ قرار دارد. شرکت‌های اروپایی با نیازهای خرید دلار باید بسیار خوشحال باشند. فرانک سوئيس: بسیار قوی اینکه EURCHF نزدیک به ۰.۹۲ عرضه می‌شود و USDCHF زیر ۰.۷۸۰۰ شکسته شده، زنگ خطرهایی را در زوریخ به صدا درمی‌آورد. فرانک سوئیس تجارت‌وزنی اکنون به سمت بالاترین رکوردهای تاریخی خود فشار خواهد آورد و تعجبی ندارد اگر بازار دوباره نرخ‌های منفی را در سوئیس قیمت‌گذاری کند، زیرا بانک ملی سوئیس با فرانک قوی مقابله می‌کند. اگر بانک مرکزی سوئيس (SNB) نتیجه‌گیری کند که چشم‌اندازهای بهتر رشد جهانی به معنای این است که فرانک قوی مشکلی نیست، پس EURCHF به ۰.۹۰ خواهد رسید. اگر این حرکت USDCHF ادامه یابد، ۰.۷۸۰۰/۷۸۱۰ باید اکنون مقاومت باشد. یک حرکت مستقیم بالای ۰.۷۸۸۰ نشان می‌دهد که ما هنوز در یک دامنه معاملاتی بسیار نوسانی هستیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ

با بازگشت دونالد ترامپ از اجلاس داووس به واشنگتن، گمانه‌زنی‌ها درباره معرفی رئیس بعدی فدرال رزرو وارد مرحله نهایی شده است. گزارش‌های هفته گذشته حاکی از آن بود که رئیس‌جمهور آمریکا قصد دارد تصمیم خود را اندکی پیش یا پس از حضور در داووس اعلام کند؛ موضوعی که اکنون احتمال اعلام آن در روزهای پیش‌رو یا حتی آخر هفته را تقویت کرده است. ترامپ در گفت‌وگویی با شبکه CNBC در داووس تلویحاً از نهایی شدن انتخاب خود خبر داد. او گفت: «ما به سه نفر رسیده بودیم، بعد دو نفر و حالا شاید در ذهن من فقط یک نفر باقی مانده باشد.» این اظهارنظر، نشانه‌ای از نزدیک بودن تصمیم نهایی تلقی می‌شود. در بازارهای پیش‌بینی، نام ریک ریدر طی روزهای اخیر پررنگ‌تر شده و احتمال انتخاب او به حدود ۳۵ درصد رسیده است؛ رقمی که او را در فاصله‌ای اندک از کِوین وارش قرار می‌دهد. در مقابل، کوین هَسِت (گزینه‌ای که پیش‌تر بخت بالایی داشت) بار دیگر از سوی ترامپ کنار گذاشته شد. رئیس‌جمهور آمریکا درباره او گفت ترجیح می‌دهد هسِت در جایگاه فعلی خود باقی بماند، زیرا «در تلویزیون بسیار خوب ظاهر می‌شود». ترامپ همچنین از مصاحبه ریدر تمجید کرده و آن را «بسیار تأثیرگذار» توصیف کرده است. با وجود رشد شانس ریدر، بسیاری از تحلیلگران همچنان کِوین وارش را محتمل‌ترین گزینه می‌دانند. وارش سال‌هاست برای این سمت تلاش کرده و در آستانه تصمیم نهایی، رویکردی محتاطانه و کم‌حاشیه در پیش گرفته است. ترامپ نیز بارها گفته که از انتخاب جروم پاول در دوره گذشته به‌جای وارش ابراز پشیمانی می‌کند؛ موضوعی که موقعیت او را تقویت کرده است. بازارهای مالی تاکنون واکنش تندی به این فرآیند نشان نداده‌اند. کنار رفتن هسِت که به‌عنوان نزدیک‌ترین گزینه به مواضع کاخ سفید شناخته می‌شد، تا حدی نگرانی‌ها را کاهش داده است. با این حال، برخی تحلیلگران معتقدند وارش نیز می‌تواند در عمل رویکردی مشابه داشته باشد و بیش از حد با خواسته‌های سیاسی همراه شود. ✔️  بیشتر بخوانید: بازتنظیم انتظارات نرخ بهره پس از تحولات اخیر؛ داده‌های قوی، چرخش بازار به‌سوی سیاست‌های انقباضی‌تر از نگاه فعالان بازار، تأثیر انتخاب رئیس جدید فدرال رزرو احتمالاً بیش از همه در بازار طلا نمایان خواهد شد. در صورت انتخاب وارش، انتظار می‌رود طلا با حمایت بیشتری مواجه شود، زیرا او به‌عنوان گزینه‌ای داویش تلقی می‌شود. در مقابل، انتخاب ریدر می‌تواند به تقویت دلار و افت قیمت طلا منجر شود. در این میان، کریستوفر والر نیز همچنان به‌عنوان گزینه‌ای فرعی مطرح است. اگرچه او در ماه‌های اخیر مواضع نسبتاً انبساطی‌تری اتخاذ کرده، بسیاری در بازار این رویکرد را تاکتیکی و سیاسی می‌دانند و معتقدند در صورت رسیدن به ریاست، احتمال بازگشت او به مواضع انقباضی گذشته وجود دارد. در مجموع، با نزدیک شدن به تصمیم نهایی، بازارها بیش از هر زمان دیگری به تحولات واشنگتن چشم دوخته‌اند. انتخاب رئیس آینده فدرال رزرو می‌تواند مسیر سیاست پولی آمریکا در سال‌های پیش‌رو را شکل دهد و بر ارزها، اوراق قرضه و بازار طلا تأثیر قابل‌توجهی بگذارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی انگلستان درباره تبعات جهانی تضعیف استقلال فدرال رزرو هشدار داد

اندرو بیلی، رئیس بانک مرکزی انگلستان (BoE)، درباره ریسک‌های ناشی از احتمال از دست رفتن استقلال فدرال رزرو صحبت کرد و افزود که تاکنون نشانه‌ای از دلارزدایی دیده نمی‌شود. گزیده اظهارات وی به شرح زیر است: «تهدید فدرال رزرو، ریسک اثرات سرریز (Spillover effects) را به همراه دارد.» «دامنه‌ی بسیار قابل‌توجهی برای سرایت این اثرات وجود دارد.» «جروم پاول (رئیس فدرال رزرو) دوست من و انسانی با نهایت درستکاری است.» «تهدیدات مشابهی را برای بانک مرکزی انگلستان نمی‌بینم.» «تاکنون، ما بیشتر شاهد پوشش ریسک (Hedging) موقعیت‌های دلاری بوده‌ایم تا اینکه سرمایه‌گذاران بگویند دلار نمی‌خواهند.» اندرو بیلی هشدار داد که از دست رفتن استقلال فدرال رزرو ریسک اثرات سرریز را دارد. چنین رویدادی تنها بازارهای آمریکا را تحت تأثیر قرار نمی‌دهد، بلکه تأثیری منفی بر سیستم مالی جهانی خواهد داشت. در واقع، اگر فدرال رزرو استقلال خود را از دست بدهد، دلار آمریکا سقوط خواهد کرد و این امر پیامدهایی برای سایر بانک‌های مرکزی نیز خواهد داشت، چرا که آن‌ها باید نوسانات شدید ارزهای خود را مدیریت کنند. علاوه بر این، هزینه‌های استقراض احتمالاً نه تنها در آمریکا بلکه در تمام اقتصادهای پیشرفته افزایش خواهد یافت. بازده اوراق خزانه آمریکا نرخ مرجع «بدون ریسک» است که بدهی‌های جهانی بر اساس آن قیمت‌گذاری می‌شوند. اگر بازارها باور کنند که فدرال رزرو استقلال خود را از دست داده است، آن‌ها صرف ریسک (Risk premium) بالاتری را برای همه طلب خواهند کرد که باعث افزایش نرخ‌های بهره و آسیب به اقتصادها می‌شود. بیلی همچنین درباره روایت فعلی دلارزدایی صحبت کرد. او گفت که تاکنون بیشتر شاهد پوشش ریسک بوده‌ایم تا دوری کامل سرمایه‌گذاران از دلار آمریکا. حرکت اسکناس سبز عمدتاً تحت تأثیر انتظارات از سیاست‌های فدرال رزرو بوده است. در واقع، در سال ۲۰۲۴ موقعیت‌های خرید دلار (Long positioning) پس از انتخاب ترامپ به اوج رسید. بازار نسبت به فدرال رزرو بسیار تهاجمی (Hawkish) شد و این انتظارات دلار را قوی نگه داشت. اما در سال ۲۰۲۵، ترامپ با برنامه تعرفه‌های خود که به «روز آزادسازی» در ماه آوریل ختم شد، بازارها را متلاطم کرد. فروش دلار صرفاً ناشی از خروج از موقعیت‌های خرید افراطی و سپس انتظارات برای کاهش نرخ بهره فدرال رزرو بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوچک‌ترین کسری تجاری آمریکا از ۲۰۰۹؛ سیگنالی مهم برای رشد اقتصادی و مسیر دلار

داده‌های تجاری ایالات متحده در ماه اکتبر تصویری غافلگیرکننده و به‌مراتب قوی‌تر از انتظارات اقتصاددانان ارائه داد؛ به‌طوری‌که کسری تراز تجاری آمریکا به ۲۹.۴ میلیارد دلار کاهش یافت، در حالی که بازار انتظار رقمی نزدیک به ۵۸.۹ میلیارد دلار را داشت. این پایین‌ترین سطح کسری تجاری آمریکا از سال ۲۰۰۹ تاکنون محسوب می‌شود و بلافاصله نگاه تحلیل‌گران را به بازنگری صعودی در برآوردهای رشد اقتصادی سه‌ماهه سوم معطوف کرد. بر اساس داده‌های اصلاح‌شده، کسری تجاری ماه قبل از ۵۲.۸ میلیارد دلار به ۴۸.۱ میلیارد دلار تعدیل شد و در بخش کالا، کسری تجاری به ۵۸.۶ میلیارد دلار کاهش یافت؛ رقمی که در مقایسه با کسری ۷۷.۷ میلیارد دلاری پیشین، بهبود معناداری را نشان می‌دهد. این تحول بازتابی از پدیده‌ای است که بسیاری از اقتصاددانان آن را «بازپرداخت پیش‌دستانه» می‌نامند؛ یعنی افزایش واردات در ابتدای سال برای پیشگیری از ریسک‌های تجاری، که اکنون اثر معکوس آن در آمارها نمایان شده است. بازار فارکس نیز به این داده‌ها بی‌تفاوت نماند. دلار آمریکا در واکنش اولیه تقویت شد و جفت‌ارز USDJPY کمی رشد کرد؛ حرکتی که نشان می‌دهد بازارها در حال عبور از نوسانات پرتنش سال ۲۰۲۵ هستند و بیش از گذشته تمرکز خود را بر مسیر اقتصاد آمریکا در سال ۲۰۲۶ قرار داده‌اند. بهبود قابل توجه تراز تجاری، مستقیماً به رشد تولید ناخالص داخلی کمک می‌کند و از همین رو انتظار می‌رود در روزهای آینده شاهد ارتقای محسوس پیش‌بینی‌های GDP سه‌ماهه سوم باشیم. همزمان با داده‌های تجاری، گزارش بهره‌وری نیروی کار آمریکا نیز منتشر شد و آن هم تصویری به‌مراتب قوی‌تر از پیش‌بینی‌ها ارائه داد. بهره‌وری در سه‌ماهه سوم با رشد ۴.۹ درصدی همراه شد، در حالی که انتظار بازار تنها ۳ درصد بود. افزون بر این، رقم سه‌ماهه قبل نیز از ۲.۴ درصد به ۴.۱ درصد بازنگری شد. در سوی دیگر، هزینه نیروی کار به ازای هر واحد تولید (Unit Labor Costs) ۱.۹ درصد کاهش یافت؛ در حالی که پیش‌بینی‌ها از افزایش یک‌درصدی حکایت داشتند. اگرچه اندازه‌گیری بهره‌وری همواره با عدم قطعیت همراه است، اما مجموعه این داده‌ها بدون تردید خبر مثبتی برای اقتصاد آمریکا محسوب می‌شود. تداوم چنین روندی می‌تواند این استدلال را تقویت کند که حتی در شرایط رشد اقتصادی بالاتر، فشارهای تورمی از مسیر دستمزدها محدود باقی بماند؛ عاملی که در نهایت می‌تواند به توجیه نرخ‌های بهره پایین‌تر منجر شود. در این میان، نقش هوش مصنوعی احتمالاً تنها بخشی از این جهش بهره‌وری را توضیح می‌دهد، اما وعده اصلی AI دقیقاً در همین نقطه نهفته است: امکان دستیابی مداوم به رشدهای بالای بهره‌وری. با این حال، چالش بالقوه آنجاست که بخشی از این افزایش بهره‌وری ممکن است از مسیر تعدیل نیروی کار حاصل شود؛ موضوعی که در نهایت می‌تواند قدرت خرید مصرف‌کنندگان را تضعیف کند، آن هم در اقتصادی که موتور اصلی آن مصرف خانوارهاست. در کانادا نیز داده‌های تجاری اکتبر تصویری بهتر از انتظار ارائه دادند. کسری تراز تجاری این کشور به ۵۸۰ میلیون دلار محدود شد، در حالی که بازار انتظار کسری ۱.۳۶ میلیارد دلاری را داشت. صادرات با رشد ۳.۴ درصدی به ۶۵.۶ میلیارد دلار رسید و واردات نیز ۲.۱ درصد افزایش یافت و به ۶۶.۲ میلیارد دلار صعود کرد. این ارقام نشان می‌دهد که تجارت خارجی کانادا، علی‌رغم فضای مبهم پیرامون آینده توافق USMCA، همچنان از پویایی نسبی برخوردار است. نکته قابل توجه آن است که تمامی این آمارها با تأخیر قابل‌توجهی منتشر شدند؛ تأخیری که مستقیماً به تعطیلی دولت آمریکا بازمی‌گردد. از همین رو، بازارها در تفسیر این داده‌ها هم‌زمان دو نگاه دارند: از یک سو، ارقام منتشرشده تصویر مثبتی از تجارت و بهره‌وری ارائه می‌دهد و از سوی دیگر، این پرسش مطرح است که تا چه اندازه این بهبودها پایدار خواهند بود. ✔️  بیشتر بخوانید: شتاب‌گیری بخش خدمات آمریکا در پایان سال؛ رشد پرقدرت تقاضا در سایه نااطمینانی‌های سیاستی در مجموع، ترکیب کسری تجاری به‌مراتب کمتر از انتظار، رشد قوی بهره‌وری و کاهش هزینه‌های نیروی کار، روایتی نسبتاً سازنده از اقتصاد آمریکا در آستانه ورود به سال ۲۰۲۶ ترسیم می‌کند. اگر این روندها در داده‌های آتی نیز تأیید شوند، می‌توانند معادلات بازارها را  از دلار و اوراق قرضه گرفته تا سیاست پولی فدرال رزرو، به‌طور معناداری تحت تأثیر قرار دهند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

میران: انتظار دارم در سال ۲۰۲۶ حدود ۱.۵ واحد درصد کاهش نرخ بهره داشته باشیم

میران اعلام کرد که در چشم‌انداز سال ۲۰۲۶ به دنبال حدود ۱.۵ واحد درصد کاهش در نرخ‌های بهره فدرال رزرو است. به گفته او، تورم هسته‌ای/زیربنایی در حال حاضر در سطحی حدود ۲.۳ درصد قرار دارد؛ سطحی که نسبت به دوره‌های پیشین به هدف سیاست‌گذار نزدیک‌تر ارزیابی می‌شود. میران افزود که اقتصاد آمریکا این ظرفیت را دارد که حدود یک میلیون شغل جدید ایجاد کند، بدون آنکه فشار تورمی قابل‌توجهی ایجاد شود. میران تأکید کرد که از نگاه او، سیاست پولی فدرال رزرو همچنان به‌طور معناداری بالاتر از سطح خنثی (Neutral) قرار دارد و بنابراین فضای قابل‌توجهی برای کاهش تدریجی نرخ‌های بهره وجود دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پیش‌بینی مورگان استنلی: طلا تا پایان ۲۰۲۶ به ۴۸۰۰ دلار می‌رسد

مورگان استنلی پیش‌بینی می‌کند که قیمت طلا تا سه‌ماهه چهارم سال ۲۰۲۶ به ۴۸۰۰ دلار در هر اونس برسد. این هدف قیمتی بسیار صعودی، نشان‌دهنده تقویت سنتیمنت مثبت در بازار فلزات گران‌بهاست و از سهام شرکت‌های معدنی، تقاضای پوشش ریسک و انتظار برای کاهش نرخ‌های واقعی حمایت می‌کند. خلاصه گزارش: مورگان استنلی قیمت طلا را برای سه‌ماهه چهارم 2026 برابر ۴۸۰۰ دلار پیش‌بینی می‌کند. کاهش نرخ‌های بهره و احتمال تغییر رهبری فدرال رزرو از عوامل کلیدی رشد هستند. خرید بانک‌های مرکزی و صندوق‌ها همچنان قوی باقی می‌ماند. ریسک‌های ژئوپلیتیک جذابیت طلا را افزایش می‌دهد. چشم‌انداز نقره نیز با کمبود عرضه و کنترل‌های صادراتی چین تقویت شده است. مورگان استنلی در یادداشت تحقیقاتی ۵ ژانویه اعلام کرد که طلا می‌تواند روند صعودی تاریخی خود را در سال ۲۰۲۶ ادامه دهد و به ۴۸۰۰ دلار برسد. این پیش‌بینی بر پایه ترکیبی از عوامل پولی، نهادی و ژئوپلیتیک است که پس از عملکرد استثنایی طلا در سال گذشته، همچنان از رشد قیمت حمایت می‌کنند. این بانک انتظار دارد کاهش پایدار نرخ‌های بهره جهانی، هزینه فرصت نگهداری طلا را کاهش دهد. همچنین احتمال تغییر رهبری در فدرال رزرو می‌تواند روند تسهیل سیاست پولی را سرعت دهد و به تضعیف دلار کمک کند؛ شرایطی که معمولاً برای طلا مطلوب است. مورگان استنلی همچنین اشاره کرده که تنش‌های ژئوپلیتیک — از جمله تحولات اخیر در ونزوئلا — می‌تواند جریان سرمایه‌گذاری امن به سمت طلا را تقویت کند، هرچند این عامل را دلیل اصلی پیش‌بینی ۴۸۰۰ دلاری نمی‌داند. در مورد نقره نیز این بانک معتقد است که سال ۲۰۲۵ احتمالاً اوج کمبود ساختاری عرضه بوده و کنترل‌های جدید صادراتی چین می‌تواند ریسک صعودی جدیدی ایجاد کند. نقره در سال ۲۰۲۵ با رشد ۱۴۷٪ بهترین عملکرد تاریخی خود را ثبت کرد. طلا نیز سال ۲۰۲۵ را با رشد ۶۴٪ به پایان رساند و در ۲۶ دسامبر به بالاترین رکورد تاریخی رسید؛ بهترین عملکرد سالانه از ۱۹۷۹ تاکنون. مورگان استنلی می‌گوید این شتاب صعودی به دلیل خرید بانک‌های مرکزی و صندوق‌های بزرگ، به این زودی‌ها از بین نخواهد رفت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کوین وارش برای سومین بار در ماه‌های اخیر از کوین هست پیشی گرفت

تا تاریخ ۶ ژانویه ۲۰۲۶، رئیس‌جمهور ترامپ هنوز نامزد خود برای جایگزینی جروم پاول پس از پایان دوره‌اش در ماه می را اعلام نکرده است. بازارهای پیش‌بینی Kalshi نشان می‌دهند که وارش و هست هر کدام با ۴۰٪ پیشتاز هستند، در حالی که کریستوفر والر با ۱۳٪ عقب است و بیش از ۲۴.۵ میلیون دلار معامله انجام شده است، زیرا انتظارات بازار همچنان در حال تغییر است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران از فدرال رزرو: انتظار دارم داده‌ها همچنان نشان دهند که کاهش نرخ بهره مناسب است.

ویژگی‌های خاص تورم مسکن باعث فراتر رفتن آن از هدف تعیین‌شده شده است فدرال رزرو باید امسال بیش از ۱۰۰ نقطه پایه نرخ بهره را کاهش دهد تورم پایه نزدیک به هدف فدرال رزرو قرار دارد. سیاست‌های فدرال رزرو محدودکننده هستند و مانع رشد اقتصاد می‌شوند من با ترامپ درباره تصدی سمت ریاست فدرال رزرو صحبتی نداشته‌ام تمام اسامی موجود در فهرست کوتاه برای ریاست فدرال رزرو معتبر و شایسته هستند. سیاست مالی امسال از رشد اقتصادی حمایت خواهد کرد من نسبت به رشد اقتصادی خوش‌بین هستم. اگر سیاست پولی بیش از حد انقباضی باقی بماند، ممکن است رشد اقتصادی را از همان ابتدا متوقف کند با دقت وضعیت تعدیل نیروها را رصد می‌کنیم تا نشانه‌ای از تغییر در بازار کار کنونی با استخدام و اخراج پایین پیدا کنیم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بارکین، عضو بانک مرکزی آمریکا: با توجه به ریسک‌های موجود برای هر دو هدفِ اشتغال و مهار تورم، تصمیم‌های آتی درباره نرخ بهره باید با دقت بسیار و ظرافت تنظیم شوند.

نرخ بهره فعلی در محدوده نرخ خنثی قرار دارد. هر دو جنبه مأموریت دوگانه فدرال رزرو «قابل توجه و نیازمند رصد دقیق» هستند تورم کاهش یافته اما هنوز بالاتر از هدف است، بیکاری پایین باقی مانده، اما نمی‌خواهیم بازار کار بیش از این تضعیف شود. سال گذشته نشان‌دهنده تاب‌آوری اقتصاد بود، اما تقاضا و رشد اشتغال به‌طور محدود در صنایع خاص متمرکز شده و احساسات اقتصادی کاهش یافته است انتظار می‌رود بی‌ثباتی سال گذشته در ۲۰۲۶ کاهش یابد و اعتماد مصرف‌کنندگان و کسب‌وکارها را تقویت کند تغییرات مالیاتی، کاهش مقررات و اثر کاهش نرخ بهره همگی باید امسال به تحریک اقتصاد کمک کنند. پیشرفت در مهار تورم و ایجاد اشتغال باید به‌طور متوازن مدیریت شود. منتظر دریافت داده‌های «شفاف و دقیق» در هفته‌های آتی هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاشکاری، عضو فدرال رزرو: بازار کار به‌وضوح در حال سرد شدن است.

نرخ بیکاری در سطح ۴٫۶ درصد قرار دارد و وضعیت آن نسبتاً شفاف و بدون ابهام است. تورم همچنان بیش از حد بالا است. به نظر من، پرسش اصلی این است که سیاست پولی فدرال رزرو تا چه حد انقباضی است. حدس من این است که اکنون به سطح خنثی نزدیک شده‌ایم. من معتقدم این ریسک وجود دارد که نرخ بیکاری به‌طور ناگهانی افزایش پیدا کند. ریسک اصلی تورم، ماندگاری آن است. انتظار دارم اقتصاد همچنان تاب‌آور باقی بماند. رشد دستمزدها به‌طور آهسته در حال کاهش است. اطمینان زیادی وجود دارد که تورم خدمات مسکن در حال کاهش است. انتظار من این است که استخدام‌ها کم و اخراج‌ها نیز کم باشند. نمی‌دانم پاول پس از پایان دوره ریاستش در سمت خود باقی می‌ماند یا خیر. نگران ریسک اخراج روسای بانک‌های فدرال رزرو نیستم. دوست دارم پاول تا هر زمان که خودش بخواهد به عنوان همکار باقی بماند. با بسنت موافق نیستم که روسای بانک‌های فدرال نماینده خوبی برای حوزه‌های خود نیستند. هوش مصنوعی بیشتر مختص شرکت‌های بزرگ است و تأثیری بر شرکت‌های کوچک ندارد. به نظر می‌رسد اقتصاد K‌ شکل همچنان در حوزه انتخابیه من پابرجا باشد. نگرانی طبقات پایین تا متوسط درآمدی عمدتاً مربوط به تورم است. تأثیر ونزوئلا عمدتاً از مسیر قیمت نفت اعمال می‌شود و تاکنون نشانه‌ای از آن دیده نمی‌شود ما در زمینه تعرفه‌ها به نوعی تعادل نزدیک می‌شویم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای جهانی در نخستین هفته معاملاتی ۲۰۲۶؛ تمرکز کامل بر ونزوئلا

با بازگشایی بازارهای مالی در نخستین هفته کامل معاملاتی سال ۲۰۲۶، توجه سرمایه‌گذاران به‌طور کامل به تحولات ونزوئلا معطوف شده است. فعالان بازار در حال ارزیابی پیامدهای کوتاه‌مدت، میان‌مدت و بلندمدت تغییر رژیم در این کشور و اثرات آن بر منطقه آمریکای لاتین و روابط بین‌الملل هستند. واکنش اولیه بازارها باعث تقویت دلار آمریکا شده است. دلار آمریکا؛ حمایت از دلار در سایه تحولات ونزوئلا واکنش اولیه بازار به رویدادهای کم‌سابقه روز شنبه در ونزوئلا، نوعی گریز محدود به دارایی‌های امن بوده است؛ به‌طوری که طلا و فرانک سوئیس تقویت شده‌اند و دلار نیز حمایت نسبی دریافت کرده است. در مقابل، آتی شاخص‌های سهام واکنش تندی نشان نداده‌اند و بازار نفت نیز میان پیامدهای کوتاه‌مدت و اثرات بلندمدت احتمالی بر تولید نفت ونزوئلا در نوسان است. در کوتاه‌مدت، سرمایه‌گذاران نگران احتمال مداخله نظامی بیشتر آمریکا هستند؛ به‌ویژه اگر دولت جدید ونزوئلا با دستورالعمل‌های سیاستی واشنگتن همراهی نکند. دونالد ترامپ روز شنبه اعلام کرد که آمریکا برای اعزام «موج دوم» نیروهای نظامی آماده بوده، اما در نهایت نیازی به آن نبوده است. با توجه به ابهام در مسیر تحولات روزهای آینده، انتظار می‌رود سرمایه‌گذاران نقدشوندگی بالای دلار را ترجیح دهند. همچنین ارزهای کشورهای چپ‌گرا در آمریکای لاتین ممکن است تحت فشار قرار گیرند؛ به‌خصوص پزوی کلمبیا و همچنین پزوی مکزیک که به‌دلیل نقدشوندگی بالا، اغلب به‌عنوان ابزار پوشش ریسک منطقه لاتین استفاده می‌شود. بازار نفت و شرکت‌های انرژی؛ نگاه به آینده ونزوئلا وارن پترسون، رئیس استراتژی کالای ING، معتقد است واکنش محدود بازار نفت به این تحولات ناشی از سطح پایین تولید ونزوئلا در اواخر دسامبر بوده که به دلیل تحریم‌ها تنها حدود ۵۰۰ هزار بشکه در روز برآورد می‌شد. در این میان، عملکرد سهام شرکت‌هایی مانند Chevron (که همچنان در ونزوئلا فعال است)، و همچنین ExxonMobil و ConocoPhillips زیر ذره‌بین قرار دارد؛ شرکت‌هایی که دارایی‌های نفتی آن‌ها در سال ۲۰۰۷ مصادره شد و اکنون ممکن است در پروژه بازسازی صنعت نفت ونزوئلا نقش‌آفرینی کنند. چشم‌انداز میان‌مدت و بلندمدت؛ اثر بر نفت و دلار کانادا در افق میان‌مدت و بلندمدت، اثرات کلان اقتصادی به این بستگی دارد که ونزوئلا تا چه حد بتواند تولید نفت خود را به ۲.۵ تا ۳ میلیون بشکه در روز بازگرداند؛ فرآیندی که ممکن است ۵ تا ۱۰ سال زمان ببرد. برآورد تیم ING نشان می‌دهد قیمت نفت برنت در سال جاری به‌طور میانگین ۵۷ دلار در هر بشکه خواهد بود و در صورت انتقال روان به افزایش تولید ونزوئلا، پیش‌بینی‌های سال ۲۰۲۷ می‌تواند کاهش یابد. این سناریو می‌تواند کمی به ضرر دلار کانادا باشد، زیرا نفت سنگین و پرگوگرد کانادا در غیاب نفت ونزوئلا با قیمت بالاتری معامله می‌شد. ریسک‌های ژئوپلیتیکی و پیامدهای ارزی ترامپ احتمال استقرار نیروهای زمینی آمریکا در ونزوئلا را رد نکرده است. اگر ایالات متحده وارد درگیری‌های پیچیده در چندین کشور آمریکای لاتین شود، سرمایه‌گذاران ممکن است به پیامدهای مالی و بودجه‌ای آن با دیده تردید نگاه کنند و این موضوع در نهایت به ضرر دلار تمام شود. در سال ۲۰۲۵ شواهد قابل‌توجهی از دلارزدایی مشاهده نشد؛ افت ۱۰ درصدی دلار بیشتر ناشی از پوشش ریسک بود، نه فروش مستقیم دارایی‌های آمریکایی. با این حال، سیاست خارجی تهاجمی‌تر و مداخله‌جویانه‌تر آمریکا می‌تواند بار دیگر بحث فروش دارایی‌های آمریکا از سوی کشورهای همسو با بریکس پلاس را پررنگ کند. داده‌های اقتصادی آمریکا و چشم‌انداز سیاست پولی فدرال رزرو علاوه بر تحولات ونزوئلا، دلار ممکن است از انتشار دیرهنگام رشد ۴.۳ درصدی تولید ناخالص داخلی آمریکا در سه‌ماهه سوم (منتشرشده در ۲۳ دسامبر) نیز حمایت شود؛ داده‌ای که این سؤال را مطرح می‌کند آیا فدرال رزرو اساساً نیازی به کاهش نرخ بهره در سال جاری دارد یا خیر. در حال حاضر، بازارها نخستین کاهش ۲۵ نقطه پایه‌ای نرخ بهره را برای ژوئن و کاهش دوم را برای سپتامبر قیمت‌گذاری کرده‌اند. در صورتی که داده‌های اشتغال این هفته (ADP و JOLTS در چهارشنبه و گزارش NFP در جمعه) ضعیف نباشد، این کاهش‌ها ممکن است به‌طور کامل از انتظارات بازار حذف شوند. از منظر فصلی نیز، پس از عملکرد ضعیف دلار در دسامبر، ژانویه و به‌ویژه فوریه معمولاً به نفع دلار هستند. بنابراین، در مجموع، به نظر می‌رسد فروشندگان دلار در ماه‌های آینده کار دشواری در پیش دارند. از منظر تکنیکال، در صورت عبور شاخص دلار (DXY) از سطح 98.85، حرکت به سمت 99.15 محتمل خواهد بود. یورو؛ تمرکز بازارها بر بازار سوآپ جفت‌ارز EURUSD که در اواخر دسامبر برای مدت کوتاهی بالاتر از 1.1800 معامله شده بود، بار دیگر تحت فشار قرار گرفته است. بسته به تحولات ونزوئلا در روزهای آینده، احتمال افت بیشتر این جفت‌ارز وجود دارد. در صورت شکست سطح 1.1680، اهداف بعدی 1.1640 و حتی 1.1600 خواهند بود. همچنین انتشار شاخص ISM بخش تولید آمریکا در امروز می‌تواند بر بازار اثرگذار باشد. در اروپا، داغ‌ترین موضوع هفته برای بازار دارایی‌ها، اصلاحات نظام بازنشستگی هلند است؛ جایی که صندوق‌های بازنشستگی ممکن است با انتقال از سیستم «مزایای معین» به «مشارکت معین»، شروع به پرداخت نرخ‌های سوآپ یورویی با سررسیدهای بلندمدت کنند. منحنی سوآپ یورو در بازه ۱۰ تا ۳۰ ساله در نیمه دوم سال گذشته به‌طور قابل‌توجهی شیب‌دار شد؛ زیرا بازارها از پیش این تغییرات را پیش‌بینی کرده بودند. اکنون سؤال اصلی این است که آیا این تحرکات می‌تواند نرخ‌های سوآپ کوتاه‌مدت‌تر را نیز بالا بکشد و در نتیجه کمی از یورو حمایت کند یا خیر. برآورد کلی این است که سه‌ماهه اول سال برای EURUSD دوره‌ای خنثی و نوسانی باشد و بهترین شانس صعود یورو احتمالاً از سه‌ماهه دوم و هم‌زمان با اثرگذاری محرک‌های مالی آلمان پدیدار شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار در آغاز سال ۲۰۲۶ کمی تقویت شد؛ اما فشارهای بنیادی پابرجاست

با آغاز رسمی سال جدید، دلار آمریکا در ابتدای هفته معاملاتی اول ۲۰۲۶ کمی تقویت شده است. در حالی که انتظار می‌رود روند کلی دلار در سال جدید همچنان نزولی باشد — تحت تأثیر همان عواملی که در سال ۲۰۲۵ نیز فعال بودند — اما فعلاً تنش‌های ژئوپلیتیک، به‌ویژه بحران ونزوئلا، در مرکز توجه قرار گرفته‌اند و همین موضوع به حمایت موقت از دلار منجر شده است. در معاملات اولیه، جریان‌ها به نفع دلار بوده‌اند؛ جفت ارز EURUSD به زیر ۱.۱۷۰۰ عقب‌نشینی کرده و USDJPY نیز به بالای ۱۵۷.۰۰ رسیده است. در مورد ین ژاپن، وضعیت همچنان پیچیده است؛ نخست‌وزیر به دنبال سیاست مالی انبساطی است، در حالی که بانک مرکزی ژاپن تلاش می‌کند نرخ بهره را افزایش دهد. در مورد یورو، روند نزولی ادامه دارد و سطح ۱.۱۸۰۰ که در اواخر دسامبر رد شد، همچنان مقاومت مهمی محسوب می‌شود. میانگین متحرک ۱۰۰ روزه در سطح ۱.۱۶۶۳ به‌عنوان حمایت کلیدی این هفته مطرح است. در تصویر کلان، دلار در نیمه اول سال با فشارهای مداوم مواجه خواهد بود؛ از جمله جریان‌های کاهش وابستگی به دلار، نگرانی‌های مالی، ناهماهنگی سیاستی، کاهش نرخ بهره توسط فدرال رزرو و ریسک‌های سیاسی پیش از انتخابات میان‌دوره‌ای. بنابراین، هرگونه حمایت موقت ناشی از تنش‌های ژئوپلیتیک، در بهترین حالت، کوتاه‌مدت خواهد بود و نمی‌توان آن را مبنایی برای تقویت پایدار دلار دانست. البته سایر ارزهای بزرگ نیز با چالش‌های خود مواجه‌اند: یورو با رکود تورمی در آلمان و تنش‌های سیاسی در فرانسه، پوند با بحران هزینه‌های زندگی و نگرانی‌های مالی، و ین با بدهی‌های سنگین و اختلاف نظر میان دولت و بانک مرکزی. در مجموع، سال ۲۰۲۶ بیشتر شبیه رقابت «تمیزترین پیراهن در میان لباس‌های چرک» خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وال‌استریت در آستانه ۲۰۲۶؛ چگونه سرمایه‌گذاران بزرگ خود را برای فصل بعدی بازار آماده می‌کنند؟

بازار سهام آمریکا یکی از درخشان‌ترین دوره‌های خود را پشت سر گذاشته است. شاخص S&P 500 از ابتدای سال ۲۰۲۳ تا پایان ۲۰۲۵ حدود ۸۰ درصد رشد کرده؛ جهشی کم‌سابقه که نه‌تنها بازدهی چشمگیری برای سرمایه‌گذاران به همراه داشته، بلکه ترکیب، ریسک‌ها و روایت مسلط بازار را نیز به‌طور بنیادین تغییر داده است. با این حال، اگرچه فضای عمومی وال‌استریت همچنان متمایل به خوش‌بینی است، اما زیر این خوش‌بینی لایه‌ای از تردید، احتیاط و بازاندیشی در حال شکل‌گیری است. بانک‌های بزرگ هنوز به‌طور گسترده از سناریوی تداوم رشد در سال ۲۰۲۶ حمایت می‌کنند، اما همزمان سه نگرانی کلیدی در کانون توجه قرار دارد: نخست، سطح بالای ارزش‌گذاری در سهام مرتبط با هوش مصنوعی؛ دوم، مسیر نامطمئن نرخ‌های بهره؛ و سوم، عدم قطعیت سیاسی در واشنگتن. در چنین فضایی، پرسش اصلی این نیست که آیا بازار رشد می‌کند یا نه، بلکه این است که این رشد چگونه، با چه ریسک‌هایی و در کدام بخش‌ها رخ خواهد داد. در این چارچوب، پنج سرمایه‌گذار برجسته وال‌استریت روایت‌های متفاوتی از استراتژی‌های خود برای سال پیش‌رو ارائه می‌کنند؛ روایت‌هایی که در مجموع تصویری چندلایه از بازار ۲۰۲۶ ترسیم می‌کند. الکس چالوف؛ صعود ادامه دارد، اما پایان هم دارد الکس چالوف، مدیر سرمایه‌گذاری Bernstein Private Wealth Management، از جمله کسانی است که نسبت به هیجان فزاینده پیرامون سهام هوش مصنوعی نگران است. او این فضا را به سال‌های پایانی حباب دات‌کام تشبیه می‌کند؛ دوره‌ای که رشد شدید با خوش‌بینی افراطی درهم تنیده شده بود. از نگاه چالوف، مسئله این نیست که هوش مصنوعی یک تحول واقعی نیست؛ بلکه مسئله این است که بازار معمولاً جلوتر از واقعیت اقتصادی حرکت می‌کند. او به مشتریان خود می‌گوید: «فضا هنوز جا برای رشد دارد، اما این مسیر بی‌پایان نیست.» به همین دلیل، استراتژی او نه خروج کامل از فناوری، بلکه حرکت به سمت انتخاب‌گری دقیق‌تر و مدیریت ریسک فعال است. استفاده از ETFهای بافرشده (دارای سازوکار محدودسازی زیان) برای جبران بخشی از زیان‌های احتمالی و طراحی فهرستی از «بازندگان بالقوه هوش مصنوعی» (شرکت‌هایی با بدهی بالا و جریان نقدی ضعیف) بخشی از این رویکرد است. در سطح کلان، چالوف به رشد اقتصاد آمریکا خوش‌بین است و حتی احتمال لغو برخی تعرفه‌ها را عاملی بالقوه برای کاهش تورم، تسهیل سیاست پولی و تقویت رشد می‌داند. سایرا مالک؛ سودآوری، توجیه اصلی ارزش‌گذاری‌های بالا سایرا مالک، مدیر سرمایه‌گذاری Nuveen، روایت متفاوتی دارد. او تأکید می‌کند که مقایسه امروز با حباب دات‌کام ناقص است، زیرا غول‌های فناوری کنونی نه‌تنها بزرگ، بلکه بسیار سودآورند. از نگاه او، شرکت‌هایی مانند انویدیا، مایکروسافت، آلفابت و برادکام موتور سودآوری بازار هستند. این گروه که او آن‌ها را «هشت شگفت‌انگیز» می‌نامد، انتظار می‌رود سود خود را بیش از دو برابر سرعت کل بازار افزایش دهند. به‌زعم مالک، تمرکز بازار الزاماً نشانه‌ای از ناکارایی یا ریسک ساختاری نیست. تا زمانی که شرکت‌های پیشرو فناوری قادر به حفظ شتاب رشد سودآوری خود باشند، این تمرکز از منظر اقتصادی قابل دفاع است. به همین دلیل، او استراتژی خود را بر کاهش وزن فناوری بنا نکرده، بلکه آن را همچنان در کانون سبد سرمایه‌گذاری حفظ و تقویت می‌کند. در کنار سهام، او به بازگشت اوراق قرضه شهرداری و رونق دوباره بازار پرایوت‌اکوئیتی در فضای نرخ بهره پایین‌تر نیز خوش‌بین است. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ جک ابلین؛ ریسک تمرکز فقط مالی نیست، اقتصادی هم هست جک ابلین تمرکز بازار را نه فقط از منظر سرمایه‌گذاری، بلکه از منظر اقتصاد کلان نگران‌کننده می‌داند. از نگاه او، وقتی بخش کوچکی از جمعیت سهم بزرگی از ثروت و مصرف را در اختیار دارد، اقتصاد نسبت به شوک‌های مالی آسیب‌پذیرتر می‌شود. او هشدار می‌دهد که افت بازار می‌تواند از طریق اثر ثروت، به کاهش مصرف و در نهایت رکود اقتصادی منجر شود. به همین دلیل، استراتژی او متمایل به سهام ارزشی و شرکت‌های کوچک‌تر است؛ بخش‌هایی که هم از کاهش نرخ بهره منتفع می‌شوند و هم از منظر ارزش‌گذاری جذاب‌ترند. در حوزه هوش مصنوعی نیز او رویکردی فراگیر دارد: سرمایه‌گذاری گسترده و پذیرش این واقعیت که برندگان آینده هزینه بازندگان امروز را جبران خواهند کرد. لری آدام؛ بازار ۲۰۲۶ بازار سود است، نه بازار هیجان لری آدام از Raymond James پیش‌بینی محافظه‌کارانه‌تری دارد. او انتظار رشد حدود ۴ درصدی برای S&P 500 دارد و معتقد است فضای افزایش ارزش‌گذاری تقریباً به سقف رسیده است. در نتیجه، رشد بازار باید از مسیر واقعی‌تر سود شرکت‌ها عبور کند. او نسبت به شکنندگی بازار پس از یک دوره طولانی آرامش و نوسان پایین هشدار می‌دهد. تمرکز او روی صنایع و مصرف اختیاری است؛ صنایعی که از توسعه زیرساخت‌های هوش مصنوعی و تقویت تقاضای مصرف‌کننده سود می‌برند. راب آرنات؛ حباب واقعا وجود دارد، اما زمان‌بندی به مراتب مهم‌تر است راب آرنات صریح‌تر از همه از واژه «حباب» استفاده می‌کند. با این حال، او هشدار می‌دهد که شرط‌بندی علیه حباب معمولاً زودتر از ترکیدن آن سرمایه را نابود می‌کند. او هوش مصنوعی را یک انقلاب واقعی می‌داند، اما یادآوری می‌کند که انقلاب‌ها برندگان اندکی دارند و بازندگان بسیار. بنابراین استراتژی او کاهش تدریجی وزن سهام گران و انتقال سرمایه به بازارهای کمتر محبوب مانند سهام بین‌المللی و ارزشی است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی روایت این پنج سرمایه‌گذار نشان می‌دهد که وال‌استریت وارد مرحله‌ای جدید شده است: مرحله‌ای که در آن خوش‌بینی هنوز وجود دارد، اما هیجان جای خود را به گزینش‌گری داده است. بازار ۲۰۲۶ به‌احتمال زیاد نه پایان یک روند است و نه تکرار بی‌وقفه گذشته؛ بلکه فصلی است که در آن تمایز بین کیفیت و هیجان، بین سود واقعی و روایت و بین رشد پایدار و رشد حبابی بیش از هر زمان دیگری اهمیت خواهد داشت. برای سرمایه‌گذاران، پیام روشن است: دیگر صرفاً در بازار بودن کافی نیست؛ باید بدانید کجا، چرا و با چه ریسکی در بازار هستید. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

خلاصه کامل صورت‌جلسه FOMC – نشست ۹ و ۱۰ دسامبر ۲۰۲۵

۱. وضعیت بازارها و انتظارات بازارها در دوره بین دو نشست تغییر چشمگیری در چشم‌انداز اقتصاد آمریکا نداشتند. سرمایه‌گذاران انتظار یک کاهش ۲۵ نقطه‌پایه نرخ بهره در نشست دسامبر را داشتند. انتظارات بازار نشان می‌داد دو کاهش نرخ بهره دیگر در سال ۲۰۲۶ محتمل است. بازده اوراق خزانه کمی افزایش یافت، اما در محدوده‌های اخیر باقی ماند. تورم انتظاری بازار کاهش یافت (به‌ویژه در سررسیدهای کوتاه)، عمدتاً به دلیل: کاهش قیمت انرژی بازنگری اثر تعرفه‌ها بر تورم کوتاه‌مدت ۲. وضعیت سهام و فناوری شاخص‌های سهام نوسان داشتند اما در مجموع تغییر زیادی نکردند. سهام شرکت‌های بزرگ فناوری تحت تأثیر اخبار هوش مصنوعی نوسان داشت. سرمایه‌گذاری شرکت‌های بزرگ فناوری در زیرساخت‌های AI افزایش یافته و بخش زیادی از آن با بدهی تأمین مالی شده است. ۳. بازارهای پول و نقدینگی شرایط بازار پول سفت‌تر شده است. نرخ‌های ریپو بالا و نوسانی بودند، به دلیل: کاهش نقدینگی انتشار سنگین اوراق خزانه ذخایر بانکی به سطح «کافی» (ample) رسیده‌اند اما در آستانه کاهش بیشتر هستند. فدرال رزرو هشدار داد که در آوریل ۲۰۲۶ ذخایر ممکن است به زیر سطح کافی سقوط کنند. ۴. تصمیم مهم: آغاز خریدهای مدیریت ذخایر (RMPs) فدرال رزرو تصمیم گرفت خرید اوراق خزانه کوتاه‌مدت را آغاز کند تا سطح ذخایر بانکی را در محدوده کافی نگه دارد. چرا؟ جلوگیری از افزایش بیش از حد نرخ‌های بازار پول مدیریت نوسانات شدید ناشی از تغییرات حساب خزانه‌داری (TGA) جلوگیری از کمبود ذخایر در آوریل ۲۰۲۶ نکته مهم: این خریدها به معنای تغییر سیاست پولی نیست و فقط برای کنترل نرخ‌ها و عملکرد بازار انجام می‌شود. ۵. عملیات ریپو و تغییرات پیشنهادی استفاده از ریپوهای دائمی (Standing Repo Facility) افزایش یافته. برخی معامله‌گران هنوز از استفاده از این ابزار مردد هستند. فدرال رزرو پیشنهاد داد: نقش این ابزار را شفاف‌تر کند سقف ۵۰۰ میلیارد دلاری عملیات ریپو را حذف کند ۶. وضعیت اقتصاد آمریکا  رشد اقتصادی GDP در سال ۲۰۲۵ رشد متوسط داشته است. رشد مصرف خوب بوده، اما نشانه‌هایی از کندی دیده می‌شود. سرمایه‌گذاری شرکت‌ها، به‌ویژه در فناوری، قوی است.  بازار کار بازار کار در حال سرد شدن است: افزایش تدریجی بیکاری کاهش سرعت استخدام نگرانی بیشتر در میان خانوارهای کم‌درآمد با این حال، برخی شاخص‌ها ثبات نسبی را نشان می‌دهند.  تورم تورم کل و هسته در سپتامبر ۲.۸٪ بوده است. تعرفه‌ها باعث افزایش تورم کالاها شده‌اند. تورم خدمات مسکن در حال کاهش است. فدرال رزرو انتظار دارد تورم: در کوتاه‌مدت بالا بماند سپس به‌تدریج به ۲٪ تا سال ۲۰۲۸ برسد ۷. چشم‌انداز اقتصادی کارکنان فدرال رزرو رشد اقتصادی نسبت به پیش‌بینی اکتبر کمی سریع‌تر پیش‌بینی شده است. رشد GDP تا ۲۰۲۸ بالای رشد بالقوه باقی می‌ماند. بیکاری تا ۲۰۲۷ کمی کمتر از نرخ طبیعی می‌شود. تورم ۲۰۲۵ و ۲۰۲۶ کمی کمتر از پیش‌بینی قبلی است. ریسک‌ها: رشد: متمایل به پایین تورم: متمایل به بالا ۸. جمع‌بندی سیاست‌گذاران تورم هنوز بالای هدف ۲٪ است. بازار کار در حال ضعیف شدن است. اقتصاد در مجموع در حال رشد متوسط است. ریسک‌های تورمی هنوز بالا هستند. فدرال رزرو تأکید کرد: سیاست فعلی مناسب است کاهش نرخ بهره باید با احتیاط انجام شود انتظارات تورمی باید کاملاً مهار شده باقی بماند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه فدرال رزرو: چشم‌انداز رشد اقتصادی آمریکا اندکی بهبود یافت

فدرال رزرو اعلام کرده که در آخرین برآوردهای داخلی، چشم‌انداز رشد اقتصادی آمریکا نسبت به پیش‌بینی‌های ارائه‌شده در نشست ماه اکتبر کمی بهتر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگاهی به چهره‌های تاثیرگذار در فدرال رزرو در سال ۲۰۲۶

در سال ۲۰۲۶، فدرال رزرو شاهد تغییراتی در اعضای رأی‌دهنده خواهد بود که این تحولات می‌تواند تأثیر زیادی بر سیاست‌های پولی این نهاد داشته باشد. در روزهای پیش رو، به ویژه با نزدیک شدن به تاریخ پایان دوره ریاست جروم پاول در ماه مه ۲۰۲۶، نگرانی‌ها و سؤالات زیادی پیرامون مسیر سیاست‌گذاری فدرال رزرو وجود دارد. پاول توانست در ماه دسامبر آخرین کاهش نرخ بهره را برای سال ۲۰۲۵ اعمال کند، اما در حال حاضر بازارها انتظار دارند که اقدامات بعدی نیاز به قانع کردن بیشتری داشته باشد. بر اساس شرایط فعلی، کاهش بعدی نرخ بهره تنها در ماه ژوئن ۲۰۲۶ به میزان ۲۵ واحد پایه پیش‌بینی شده است و برای کل سال ۲۰۲۶ حدود ۶۰ واحد پایه کاهش نرخ بهره لحاظ شده است. با نزدیک شدن به نرخ بهره خنثی، فشار برای کاهش بیشتر نرخ بهره کمتر خواهد شد، اما این فشار همچنان از سوی سیاست‌مداران، به ویژه رئیس‌جمهور ترامپ، برقرار خواهد بود. با این حال، این فشارها در صورتی که فشارهای تورمی در نیمه اول سال کاهش نیابد، بیشتر خواهد شد. در عین حال، اگر بازار کار همچنان ضعیف باقی بماند، این امر به فدرال رزرو انعطاف‌پذیری بیشتری برای کاهش نرخ بهره خواهد داد. در غیر این صورت، خطر رکود تورمی نیز به موضوعی حیاتی تبدیل خواهد شد. تغییرات در ترکیب اعضای فدرال رزرو یکی از مهم‌ترین تغییرات در سال ۲۰۲۶، پایان دوره ریاست جروم پاول است که در ماه مه ۲۰۲۶ به وقوع خواهد پیوست. رئیس جدید فدرال رزرو که احتمالاً فردی از جناح جمهوری‌خواه خواهد بود، می‌تواند سیاست‌های پولی این نهاد را به سمت رویکردی نرم‌تر سوق دهد. البته رقابت برای این صندلی بین دو گزینه اصلی، یعنی کِوین هَسِت و کوین وارش، در حال شدت گرفتن است. هاسِت بیشتر با دیدگاه‌های ترامپ هم‌راستا است، در حالی که وارش از حمایت بیشتری در وال استریت برخوردار است. به هر حال، انتظار می‌رود که این تغییرات، سیاست‌های پولی فدرال رزرو را در مقایسه با پاول، که اغلب رویکردی متعادل داشت، به سمت سیاست‌های نرم‌تر هدایت کند. ✔️  بیشتر بخوانید: رئیس در سایه؟ نگاهی تحلیلی به احتمال ریاست کوین هَسِت بر فدرال رزرو تغییرات در اعضای چرخشی فدرال رزرو و تأثیر آن بر سیاست‌های پولی در سال 2026، تغییرات قابل توجهی در ترکیب اعضای چرخشی فدرال رزرو اتفاق خواهد افتاد که می‌تواند بر جهت‌گیری سیاست‌های پولی این نهاد تأثیرات زیادی داشته باشد. اعضای جدیدی که به فدرال رزرو می‌پیوندند عبارتند از بث همک از فدرال رزرو کلیولند، آنا پائولسون از فدرال رزرو فیلادلفیا، لوری لوگان از فدرال رزرو دالاس و نیل کاشکاری از فدرال رزرو مینیاپولیس. این افراد به‌ویژه در زمینه تصمیم‌گیری‌های کلیدی مانند تعیین نرخ بهره و سیاست‌های پولی تأثیرگذار خواهند بود. از سوی دیگر، اعضای چرخشی که از فدرال رزرو خارج می‌شوند عبارتند از سوزان کالینز از فدرال رزرو بوستون، آستَن گولزبی از فدرال رزرو شیکاگو، آلبرتو موسالم از فدرال رزرو سنت‌لوئیس و جفری اشمید از فدرال رزرو کانزاس سیتی. این تغییرات به‌ویژه از آن جهت اهمیت دارند که برخی از اعضای جدید بیشتر به سیاست‌های تهاجمی و اصطلاحا هاوکیش نزدیک هستند و ممکن است بر اساس اصول اقتصادی موجود، جهت‌گیری فدرال رزرو را از دیدگاه‌های نرم‌تر به سمت سیاست‌های سخت‌گیرانه‌تر سوق دهند. تغییرات در اعضای چرخشی فدرال رزرو و تأثیر آن‌ها بر سیاست‌های پولی با ورود سال 2026، فدرال رزرو شاهد تغییرات مهمی در اعضای چرخشی خود خواهد بود. این تغییرات می‌تواند تاثیر زیادی بر سیاست‌های پولی و جهت‌گیری‌های فدرال رزرو در آینده داشته باشد. اعضای جدیدی که به فدرال رزرو خواهند پیوست عبارتند از: بث همک (فدرال رزرو کلیولند) آنا پائولسون (فدرال رزرو فیلادلفیا) لوری لوگان (فدرال رزرو دالاس) نیل کاشکاری (فدرال رزرو مینیاپولیس) در همین حال، چهار عضو که از کمیته سیاست‌گذاری خارج خواهند شد عبارتند از: سوزان کالینز (فدرال رزرو بوستون) آستِن گولزبی (فدرال رزرو شیکاگو) آلبرتو موسالم (فدرال رزرو سنت لوئیس) جفری اشمید (فدرال رزرو کانزاس سیتی) این تغییرات، به‌ویژه در زمینه‌ی مواضع هاوکیش و داویش، می‌تواند بر روند تصمیم‌گیری‌های فدرال رزرو تاثیرگذار باشد. در مورد اعضای جدید، همک و لوگان، به احتمال زیاد جانشین گولزبی و اشمید خواهند شد، که از دیدگاه‌هاوکیش (تمایل به سیاست‌های سخت‌گیرانه‌تر) برخوردار بودند. این اعضای جدید ممکن است حتی مواضع سخت‌گیرانه‌تری نسبت به کسانی که از آنها جایگزین می‌شوند، اتخاذ کنند. این به این معناست که روند فشار به سمت کاهش نرخ بهره در کوتاه‌مدت می‌تواند به چالش کشیده شود، چرا که این اعضا به طور طبیعی تمایل کمتری به سیاست‌های تسهیلی دارند. اما با توجه به سیاست‌های تورمی که در نیمه اول سال 2026 همچنان ممکن است در اقتصاد آمریکا وجود داشته باشد، فشار بر فدرال رزرو برای کاهش نرخ بهره افزایش خواهد یافت. با خروج پاول از فدرال رزرو و احتمالاً تغییر در سیاست‌های تورمی، احتمال تغییر در رویکرد کلی فدرال رزرو وجود دارد. این احتمال که فدرال رزرو به تدریج به سمت سیاست‌های داویش‌تر حرکت کند، به ویژه اگر بازار کار ضعیف‌تر شود، قابل توجه خواهد بود. روند احتمالی سیاست‌های پولی در سال 2026 در صورت تداوم روند تورمی و افزایش فشارهای اقتصادی، فدرال رزرو ممکن است به تدریج تمایل بیشتری به کاهش نرخ بهره پیدا کند، به ویژه اگر عوامل اقتصادی به شکلی متفاوت از پیش‌بینی‌ها پیش بروند. یکی از مسائل مهم این است که دونالد ترامپ، رئیس‌جمهور ایالات متحده، همچنان فشار زیادی برای کاهش سریع نرخ بهره وارد می‌کند. اما با وجود فشارهای سیاسی، احتمالاً فدرال رزرو به سوی سیاست‌های داویش‌تر حرکت خواهد کرد، مگر آنکه تحولات اقتصادی به گونه‌ای باشد که فدرال رزرو را وادار به تغییر سریع‌تر در سیاست‌های پولی کند. در نهایت، با توجه به تغییرات در ترکیب اعضای فدرال رزرو و تأثیر آن‌ها بر سیاست‌های پولی، می‌توان انتظار داشت که روند تصمیم‌گیری‌ها در سال 2026 به‌ویژه با توجه به نیاز به کاهش نرخ بهره، به تدریج به سمت مواضع داویش‌تر متمایل شود. فشار برای کاهش زودهنگام نرخ بهره، شاید حتی در آوریل 2026، همچنان بر روی میز خواهد بود. سخن پایانی در مجموع، فدرال رزرو در سال ۲۰۲۶ با تغییراتی در ساختار رهبری و اعضای رأی‌دهنده مواجه خواهد شد که ممکن است منجر به تغییراتی در جهت‌گیری سیاست‌های پولی این نهاد شود. به‌ویژه با تغییر رئیس فدرال رزرو و ورود افراد جدید به ترکیب اعضای فدرال رزرو، ممکن است فشارهای سیاسی و اقتصادی برای کاهش نرخ بهره افزایش یابد. اما همچنان باید دید که فدرال رزرو در نیمه دوم سال ۲۰۲۶ چگونه به تحولات تورمی و وضعیت اقتصادی واکنش خواهد داد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا ۲۰۲۶ سال بازنگری بزرگ در ارزش‌گذاری غول‌های فناوری است؟

سال 2025 به‌عنوان سالی پر از تحولات بزرگ برای صنعت فناوری اطلاعات به پایان می‌رسد، اما موضوعی که همچنان در محافل اقتصادی مورد بحث قرار دارد، پدیده‌ای است که به "حباب هوش مصنوعی" معروف شده است. این تکنولوژی که در ابتدا هیجانی عظیم به راه انداخت، حالا با رشد سریع خود به تدریج به نقطه‌ای حساس رسیده است. آیا بازارها به اندازه کافی درباره تأثیر هوش مصنوعی و اثرات آن بر بهره‌وری و سودآوری شرکت‌ها خوش‌بین بوده‌اند؟ آیا در سال 2026، دنیای فناوری در انتظار یک بازنگری واقعی خواهد بود؟ هوش مصنوعی (AI) با کارآمدتر و سریع‌تر انجام شدن فرایندها به افزایش بهره‌وری منجر می‌شود. به‌طور مثال، تصور کنید که شما فروشنده آبمیوه‌های طبیعی هستید و به‌تازگی یک دستگاه آب‌گیری پیشرفته خریداری کرده‌اید که می‌تواند تمام فرایند آبگیری را سریع‌تر و با دقت بیشتر انجام دهد. به‌دنبال اعلام این خبر، سرمایه‌گذاران و مشتریان شما استقبال زیادی از این پیشرفت فناوری می‌کنند و حتی ممکن است بخشی از سرمایه‌گذاری خود را به شما اختصاص دهند، زیرا باور دارند که این تکنولوژی به‌زودی بازار را متحول خواهد کرد. اما آیا این پیشرفت واقعاً به آن اندازه که وعده داده شده، سودآور است؟ آیا این سرمایه‌گذاری باعث افزایش چشمگیر بهره‌وری و سود می‌شود؟ این سوالات به زودی به چالش‌های اصلی شرکت‌ها تبدیل خواهند شد، به ویژه برای شرکت‌هایی که میلیاردها دلار در هوش مصنوعی سرمایه‌گذاری کرده‌اند. در واقع، دیگر مثل گذشته، همه از صرف هزینه‌های سنگین برای هوش مصنوعی استقبال نمی‌کنند. پیش از این، بازارها نسبت به افزایش سرمایه‌گذاری در هوش مصنوعی واکنش مثبتی داشتند، اما اکنون این صرف هزینه‌ها به‌طور معمولی و متداول در آمده است. دقیقاً مانند عرضه اولیه پلی‌استیشن 5؛ در ابتدا، تنها کسی که پلی‌استیشن 5 داشت جذاب و متفاوت به نظر می‌رسید، اما به‌زودی با گسترش این تکنولوژی، دیگر تفاوت خاصی بین آنچه در اختیار دارید و دیگران وجود نخواهد داشت. در این شرایط، سوال اصلی این است که چگونه می‌توان سرمایه‌گذاران را نگه داشت؟ چه چیزی باعث می‌شود تا شرکت‌های فناوری احساس "جادویی" و "خاص بودن" خود را حفظ کنند؟ اینجاست که بحث بهره‌وری وارد می‌شود. برای غول‌های فناوری مانند گوگل و متا، چالش اصلی تبدیل این پیشرفت‌ها به درآمدهای تبلیغاتی است، و این دو شرکت در این زمینه موفق‌تر از سایرین عمل کرده‌اند. در حالی که آمازون و مایکروسافت نیز با سرمایه‌گذاری‌های کلان خود در هوش مصنوعی سعی دارند بازارهای خود را توسعه دهند، پرسش اصلی این است که آیا این هزینه‌ها واقعاً به افزایش سودآوری و بهره‌وری منجر خواهند شد؟ آمازون به‌ویژه در این مسیر پیشگام است و بیشترین میزان سرمایه‌گذاری را در زمینه هوش مصنوعی انجام داده است. این شرکت برای اطمینان دادن به سرمایه‌گذاران خود، در تلاش است تا نشان دهد که هزینه‌هایش در حوزه‌های مختلفی از جمله انبارداری، رباتیک، وب‌سایت و سیستم‌های ابری در حال بازدهی است. این شرکت حتی برای مقابله با ریسک‌های ناشی از وابستگی به شرکت‌های تولیدکننده تراشه و مراکز داده خارجی، در حال توسعه تراشه‌های خود و گسترش فعالیت‌هایش در زمینه مراکز داده است. از سوی دیگر، مایکروسافت با محصولاتی مانند "Copilot" که هوش مصنوعی را در نرم‌افزارهایش به کار گرفته، امیدوار است که تقاضا برای این محصولات به‌طور چشمگیری افزایش یابد. اما باید دید که آیا مردم به‌طور واقعی احساس نیاز به استفاده از این فناوری خواهند داشت یا نه. در نهایت، نمی‌توان صحبت از صنعت فناوری را بدون اشاره به انویدیا به پایان برد. این شرکت در دوره اخیر به‌عنوان پیشرو در صنعت هوش مصنوعی شناخته شده است. با این حال، آیا انتظارات سرمایه‌گذاران از این شرکت به‌اندازه‌ای بالا رفته است که هرگونه عملکرد ضعیف‌تر از آنچه که در حال حاضر ارائه می‌شود، به‌عنوان شکست تلقی شود؟ با توجه به رقبای قدرتمند این شرکت مانند آمازون و مایکروسافت که در حال توسعه اکوسیستم‌های هوش مصنوعی خود هستند، آیا انویدیا می‌تواند همچنان در صدر باقی بماند؟ به طور کلی، صنعت فناوری در سال‌های آینده نیازمند تجدید نظر جدی در ارزیابی خود خواهد بود. اگر این شرکت‌ها بتوانند به‌طور مؤثر از هوش مصنوعی بهره‌برداری کنند و تحولی واقعی در کارایی و سودآوری ایجاد کنند، ممکن است شاهد رشد بی‌سابقه‌ای در ارزش سهام آنها باشیم. در غیر این صورت، فشارهای بازار و انتظارات سرمایه‌گذاران می‌تواند منجر به یک واقعیت‌سنجی سخت برای غول‌های تکنولوژی در سال 2026 شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اعتراف دیرهنگام فدرال رزرو؛ وقتی سیاست پولی به تشدید نابرابری انجامید

در سال‌های اخیر، سیاست‌های پولی فدرال رزرو بیش از آنکه به‌عنوان ابزاری برای ثبات اقتصادی دیده شوند، به یکی از عوامل تشدید شکاف اقتصادی در ایالات متحده بدل شده‌اند. اکنون شماری از سیاست‌گذاران این نهاد به‌صراحت اذعان می‌کنند که ترمیم پیامدهای این روند؛ آنچه اقتصاددانان از آن با عنوان «اقتصاد K-شکل» یاد می‌کنند؛ به‌سادگی در اختیار بانک مرکزی نیست. در دوران همه‌گیری، نرخ‌های بهره فوق‌العاده پایین فرصتی طلایی برای بخش ثروتمند جامعه فراهم کرد. میلیون‌ها آمریکایی، به‌ویژه در دهک‌های بالای درآمدی، توانستند با وام‌های ارزان خانه بخرند یا دارایی‌های مالی خود را گسترش دهند. اگرچه هزینه‌های استقراض امروز به‌مراتب بالاتر از سال‌های کروناست، اما بنا بر داده‌های رسمی، هنوز حدود یک‌پنجم مالکان خانه وام مسکنی با نرخ کمتر از ۳ درصد دارند؛ مزیتی که هم پرداخت ماهانه را پایین نگه داشته و هم از مسیر افزایش قیمت مسکن، ثروت آن‌ها را تقویت کرده است. همزمان، بازار سهام آمریکا در آستانه ثبت سالی دیگر از بازدهی‌های قابل‌توجه قرار دارد. سرمایه‌گذاری‌های سنگین در حوزه هوش مصنوعی، یک بازار صعودی کم‌سابقه سه‌ساله را رقم زده است؛ رشدی که عمدتاً نصیب دارندگان سهام و دارایی‌های مالی شده است. در مقابل، خانوارهای کم‌درآمد که اغلب مستأجرند و سهمی اندک از بازار سهام دارند، از این «اثر ثروت» بی‌بهره مانده‌اند. حتی رشد دستمزد آن‌ها نیز در سال ۲۰۲۵ از شتاب افزایش درآمد دهک‌های بالایی عقب افتاده است. همین شکاف، مسئله «قدرت خرید» را به یکی از اصلی‌ترین دغدغه‌های اجتماعی و سیاسی آمریکا تبدیل کرده؛ موضوعی که در نظرسنجی‌ها به‌ویژه در میان اقشار کم‌درآمد برجسته است. با این حال، سیاست‌گذاران پولی می‌پذیرند که ابزارهای آن‌ها برای مداخله مستقیم در این نابرابری محدود است. کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو، در سخنانی در نشست مدیران عامل دانشگاه ییل، تصویری گویا از این دوپارگی ارائه کرد: در حالی که کسب‌وکارهای مرتبط با یک‌سوم بالای توزیع درآمدی وضعیت «عالی» دارند، نیمه پایینی جامعه با این پرسش مواجه است که «چه بر سر اقتصاد آمد؟». او و دیگر مقام‌ها، از جمله جروم پاول، در سال جاری بارها به گسترش نابرابری اقتصادی اذعان کرده‌اند. به گفته والر، بهترین کاری که فدرال رزرو می‌تواند انجام دهد، احیای پایدار بازار کار و تقویت رشد اقتصادی است؛ به این امید که امنیت شغلی و رشد دستمزدها در نهایت به اقشار پایین‌تر نیز برسد. اما نقش سیاست پولی در شکل‌گیری این وضعیت، هرچند ناخواسته، انکارناپذیر است. بازگشت به ریشه‌ها نشان می‌دهد این پدیده تنها محصول دوران کرونا نیست. پس از بحران مالی ۲۰۰۸، تزریق گسترده نقدینگی و سیاست‌های انبساطی طولانی‌مدت، ارزش دارایی‌هایی مانند سهام و مسکن را به‌شدت افزایش داد و فاصله میان «داراها و ندارها» را تثبیت کرد. اگرچه در سال‌های ابتدایی پس از همه‌گیری، کمبود نیروی کار باعث رشد سریع دستمزدهای پایین‌ترین دهک‌ها شد، اما این روند در ۲۰۲۵ معکوس شد؛ به‌طوری‌که رشد دستمزد دهک پایین از رشد درآمد بالاترین گروه‌ها عقب افتاد. مسئله اصلی آن است که ابزار کلیدی فدرال رزرو؛ نرخ‌های بهره، ابزاری «کند» و عمومی است. این ابزار نمی‌تواند به‌طور هدفمند از گروهی خاص حمایت کند و حتی کنترل مستقیم بر نرخ‌های بلندمدت نیز در اختیار بانک مرکزی نیست. طی دو سال گذشته، کاهش مجموعاً ۱.۷۵ واحد درصدی نرخ بهره با هدف حمایت از بازار کار انجام شده، به امید آنکه کاهش هزینه‌های تأمین مالی، به‌تدریج به نفع همه تمام شود. مری دالی، رئیس فدرال رزرو سان‌فرانسیسکو، پس از تصمیم دسامبر برای سومین کاهش متوالی نرخ بهره تأکید کرد که مهار تورم تا سطح هدف ۲ درصدی غیرقابل‌چشم‌پوشی است، اما مسیر رسیدن به این هدف اهمیت دارد. به باور او، تداوم رشد اقتصادی و جلوگیری از تضعیف بازار کار، پیش‌شرط دستیابی به افزایش واقعی و پایدار دستمزدهاست. در نهایت، راهبرد فدرال رزرو برای کاستن از آثار اقتصاد K-شکل، بیش از آنکه بر توزیع مستقیم ثروت متمرکز باشد، بر جلوگیری از وخامت بازار کار استوار است. برای خانوارهای کم‌درآمد، تهدید بیکاری بسیار جدی‌تر از تورم انباشته است؛ چراکه برخلاف اقشار ثروتمند، نه از افزایش ارزش دارایی‌ها بهره می‌برند و نه دسترسی آسانی به اعتبار دارند. آن‌ها عمدتاً به یک متغیر وابسته‌اند: دستمزدی که باید سریع‌تر از تورم رشد کند و این دقیقاً همان نقطه‌ای است که سیاست پولی، به‌تنهایی، توان تضمین آن را ندارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا هر گزینه‌ای که ترامپ انتخاب کند، رئیس مستقلی برای فدرال رزرو نخواهد بود؟

بحث بر سر اینکه چه کسی رئیس بعدی فدرال رزرو آمریکا خواهد شد، بیش از آنکه به نام افراد گره خورده باشد، به یک واقعیت عمیق‌تر اشاره دارد: در دوران دوم ریاست‌جمهوری دونالد ترامپ، استقلال بانک مرکزی دیگر معیار اصلی انتخاب نخواهد بود. بر اساس اجماع شکل‌گرفته در وال‌استریت، کِوین هَسِت، مشاور نزدیک ترامپ و رئیس شورای اقتصاد ملی کاخ سفید، شانس بالایی برای تصدی ریاست فدرال رزرو دارد. اما همزمان، بسیاری از فعالان بازار معتقدند که او گزینه مناسبی نیست. این تناقض از یک نقطه مشترک سرچشمه می‌گیرد: نزدیکی بیش از حد به ترامپ. منتقدان می‌گویند کسی که تا این حد به رئیس‌جمهور نزدیک است، نمی‌تواند یک بانکدار مرکزی مستقل باشد. با این حال، مسئله اصلی شاید اصلاً شخص هَسِت نباشد. این انتقال قدرت در فدرال رزرو از آن جهت منحصر‌به‌فرد است که ترامپ اساساً به دنبال یک رئیس «مستقل» به معنای کلاسیک آن نیست. او به صراحت می‌خواهد رئیس فدی را منصوب کند که از دستورکار اقتصادی‌اش حمایت کند؛ دستورکاری که در مرکز آن، کاهش تهاجمی نرخ بهره قرار دارد. ترامپ این نگاه را اخیراً در شبکه‌های اجتماعی آشکار کرد. او ضمن تمجید از رشد قوی اقتصاد آمریکا، ابراز نارضایتی کرد که بازارها گاهی به‌دلیل ترس از واکنش انقباضی فدرال رزرو به داده‌های خوب، افت می‌کنند. این در حالی است که واقعیت بازار تصویر متفاوتی نشان می‌دهد: طی دو سال گذشته، رشد اقتصادی مناسب بوده، بورس رکوردهای متعددی ثبت کرده و فدرال رزرو نیز نرخ بهره را کاهش داده است؛ زیرا نگرانی اصلی سیاست‌گذاران نه تورم، بلکه ریسک‌های بازار کار بوده است. اما برای ترامپ این کافی نیست. او صریحاً اعلام کرده که رئیس بعدی فدرال رزرو باید در شرایط خوب بازار نیز نرخ بهره را کاهش دهد و هر کسی که با این دیدگاه مخالف باشد، شانسی برای ریاست نخواهد داشت. به زبان ساده، رئیس آینده فد تنها در صورتی به این جایگاه می‌رسد که از پیش، به کاهش نرخ بهره متعهد شده باشد؛ تعهدی که با تعریف متعارف استقلال بانک مرکزی سازگار نیست. در این چارچوب، تمام گزینه‌های نهایی؛ کوین هَسِت، کوین وارش (عضو سابق هیئت‌مدیره فد)، کریستوفر والر (عضو فعلی فدرال رزرو) و ریک رایدر از بلک‌راک؛ به نوعی از کاهش نرخ بهره حمایت کرده‌اند. بنابراین، تمرکز انتقادات صرفاً بر هَسِت شاید اغراق‌آمیز باشد و حتی شایستگی‌های حرفه‌ای او را نادیده بگیرد. هَسِت دارای دکترای اقتصاد، سابقه فعالیت در فدرال رزرو، اندیشکده‌های معتبر و مقالات علمی است و زبان او برای اقتصاددانان آشناست، هرچند پیش‌بینی‌های بحث‌برانگیزی نیز در کارنامه‌اش دیده می‌شود. سوابق او در دوره نخست ترامپ نیز کاملاً یکدست نیست. هَسِت زمانی که ریاست شورای مشاوران اقتصادی را بر عهده داشت، در مواردی در برابر فشارهای سیاسی ایستادگی کرد؛ از جمله اختلاف با پیتر ناوارو بر سر تعرفه‌ها و دفاع علنی از جروم پاول زمانی که ترامپ به او حمله می‌کرد. با این حال، او خود بعدها نوشت که کار در آن فضای سیاسی فرساینده بوده و در نهایت کناره‌گیری کرد. پس از خروج از دولت، هَسِت از سیاست‌های دولت بایدن انتقاد کرد و حتی درباره افزایش تورم هشدارهایی داد که بعدها درست از آب درآمد. او همچنین در مقاطعی از اقدامات انقباضی فدرال رزرو دفاع کرد. اما بازگشتش به کاخ سفید در سال ۲۰۲۵، چهره‌ای متفاوت از او نشان داد: مواضع صریح‌تر سیاسی، انتقاد تند از فدرال رزرو و حتی زیر سؤال بردن نهادهای آماری. در این میان، حامیان کوین وارش معتقدند او به‌دلیل فاصله‌اش از ترامپ می‌تواند مستقل‌تر باشد. اما شواهد رفتاری او در سال‌های اخیر چنین اطمینانی نمی‌دهد. وارش که سابقه‌ای «هاوکیش» در سیاست پولی دارد، در دوره حضور ترامپ در کاخ سفید، به‌تدریج مواضع خود را تعدیل کرده و حتی خواستار کاهش شدید نرخ بهره شده است؛ آن هم در شرایطی که تورم بالاتر از هدف فدرال رزرو قرار دارد. کریستوفر والر، در مقایسه، تصویری منسجم‌تر ارائه می‌دهد. او بدون حمله به پاول و با استدلال‌های نسبتاً پایدار اقتصادی به جمع حامیان کاهش نرخ بهره پیوسته است؛ موضوعی که برای اقتصاددانان اهمیت دارد، زیرا نشان می‌دهد اگر داده‌ها تغییر کنند، موضع او نیز می‌تواند تغییر کند. در نهایت، واقعیت تلخ این است که ترامپ کاهش نرخ بهره را ابزاری کلیدی برای تحریک رشد، تقویت بازارها و حتی مهار کسری بودجه می‌داند. دیر یا زود، او ممکن است خواسته‌ای را مطرح کند که با ملاحظات حرفه‌ای فدرال رزرو همخوانی نداشته باشد. پرسش اصلی اینجاست: آیا رئیس آینده فد؛ چه هَسِت باشد، چه وارش، چه والر یا هر گزینه دیگر؛ توان ایستادگی در برابر چنین فشاری را خواهد داشت؟ پاسخ این پرسش تنها در عمل روشن می‌شود. اما یک نکته مسلم است: تنها بانکدار مرکزی که تاکنون نشان داده توان مقابله با ترامپ را دارد، جروم پاول است؛ و دقیقاً به همین دلیل، نام او دیگر در فهرست گزینه‌های ریاست آینده فدرال رزرو دیده نمی‌شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ: کسی که با من مخالف باشد رئیس فدرال رزرو نخواهد شد

دونالد ترامپ در پلتفرم «تروث سوشال» با انتشار پیامی، دیدگاه‌های خود را درباره سیاست‌های پولی و ویژگی‌های رئیس آینده فدرال رزرو تشریح کرد. او به صراحت اعلام کرد که هر کسی که با نظرات او مخالف باشد، هرگز به سمت ریاست فدرال رزرو منصوب نخواهد شد. ترامپ همچنین خواسته خود از رئیس جدید این نهاد را مشخص کرد و گفت: «من می‌خواهم رئیس جدید فدرال رزرو، حتی در شرایطی که بازار عملکرد خوبی دارد، نرخ بهره را کاهش دهد.» او در ادامه تأکید کرد که به دنبال بازاری است که با اخبار خوب صعودی شود و با اخبار بد روند نزولی در پیش بگیرد. ترامپ در پایان با رویکردی متفاوت نسبت به تورم افزود که تورم یا خودبه‌خود برطرف می‌شود و یا می‌توان برای مهار آن نرخ بهره را افزایش داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

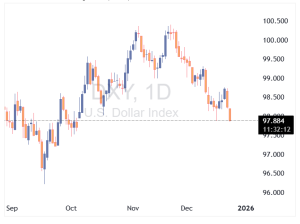
سقوط شاخص دلار آمریکا به پایین‌ترین سطح ۱۱ هفته اخیر | افت ۰.۴ درصدی تا ۹۷.۸۷۵

شاخص دلار آمریکا امروز با کاهش ۰.۴ درصدی به ۹۷.۸۷۵ رسید و کمترین سطح خود در یازده هفته گذشته را تجربه کرد. این افت در شرایطی رخ می‌دهد که بازارها تحت تأثیر داده‌های اقتصادی، انتظارات سیاست پولی و نوسانات ارزهای اصلی قرار دارند. تحلیلگران می‌گویند کاهش ارزش دلار می‌تواند ناشی از ضعف داده‌های اقتصادی، تغییر انتظارات نسبت به نرخ بهره، یا تقویت ارزهای رقیب باشد. بازارها اکنون منتظر انتشار داده‌های جدید اقتصادی هستند تا مسیر بعدی دلار مشخص شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیگنال مهم از واشنگتن؛ ابزار دات پلات ممکن است حذف شود

در شرایطی که بازارها منتظر کاهش نرخ بهره در نیمه دوم ۲۰۲۶ هستند، اظهارات اسکات بِسِنت، وزیر خزانه‌داری آمریکا، درباره احتمال تغییر در چارچوب سیاست‌گذاری فدرال رزرو، توجه تحلیلگران را به خود جلب کرده است. بِسِنت در یک پادکست گفت که «کوین میران»، عضو موقت فدرال رزرو، احتمالاً تا فوریه یا مارس به کاخ سفید بازمی‌گردد—زمانی که به‌نظر می‌رسد تصمیم‌گیری درباره رئیس جدید فدرال رزرو نهایی خواهد شد. این زمان‌بندی از نگاه بازارها با انتخاب رسمی رئیس بعدی فدرال رزرو هم‌راستا تلقی شده و گمانه‌زنی‌ها درباره تغییرات ساختاری در سیاست‌گذاری پولی را تقویت کرده است.  بازنگری در هدف تورم؛ از نقطه به بازه؟ بِسِنت از ایده هدف‌گذاری تورم به‌صورت «بازه‌ای» حمایت کرد—به‌جای هدف نقطه‌ای ۲٪ که سال‌هاست مبنای سیاست‌گذاری فدرال رزرو بوده. او تأکید کرد که چنین تغییری تنها زمانی مناسب است که تورم به‌طور پایدار به سطح ۲٪ بازگردد و فعلاً نباید اجرا شود. این اظهارات می‌تواند نشانه‌ای از تغییرات بلندمدت در نحوه تنظیم سیاست پولی باشد—به‌ویژه اگر رئیس جدید فدرال رزرو دیدگاه مشابهی داشته باشد.  حذف دات پلات (dot plot)؟ تغییر بزرگ در ارتباط‌گیری فدرال رزرو در بخش دیگری از صحبت‌هایش، بِسِنت احتمال حذف ابزار «نمودار دات پلات» (dot plot) را مطرح کرد—ابزاری که فدرال رزرو برای نمایش پیش‌بینی نرخ بهره توسط اعضای کمیته استفاده می‌کند. حذف این ابزار می‌تواند تغییر بزرگی در نحوه ارتباط‌گیری فدرال رزرو با بازارها باشد و شفافیت پیش‌بینی‌ها را کاهش دهد. اگرچه این اظهارات به‌معنای تغییر فوری نیست، اما بازارها اکنون نسبت به استقلال فدرال رزرو، ابزارهای ارتباطی و اعتبار بلندمدت آن حساس‌تر شده‌اند.  پیام پنهان برای بازارها در شرایطی که نرخ‌های بهره برای سال ۲۰۲۶ در مسیر کاهش قیمت‌گذاری شده‌اند، هرگونه تغییر در رهبری فدرال رزرو می‌تواند نحوه سیگنال‌دهی سیاستی را دگرگون کند—حتی اگر مسیر نرخ بهره در کوتاه‌مدت همچنان وابسته به داده‌ها باقی بماند. بازارها اکنون باید نه‌تنها به داده‌های اقتصادی، بلکه به نشانه‌های سیاسی و ساختاری درباره آینده فدرال رزرو توجه کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره یا پلاتین؟ جنگ فلزات در سال ۲۰۲۶ از نگاه معامله‌گران و کارشناسان

بازار فلزات در طول سال پرچالش ۲۰۲۵ توانستند مسیر خود را پیدا کنند و در نهایت به بازده‌های تاریخی و بی‌سابقه برسند. در این میان، نقره با رشد بیش از ۱۲۷ درصدی بهترین عملکرد را ثبت کرد و پلاتین با بازدهی حدود ۱۲۰ درصد در تعقیب آن بود. طلا نیز با تداوم روند صعودی چندساله خود، افزایش قابل‌توجه ۶۵ درصدی را تجربه کرد و مس هم توانست بازدهی چشمگیر ۳۵ درصدی برای سرمایه‌گذاران به ارمغان بیاورد. نظرسنجی «برترین فلزات ۲۰۲۶» کیتکو نیوز نشان می‌دهد که معامله‌گران خرد به‌طور کامل به موج صعودی نقره پیوسته‌اند و در عین حال طلا همچنان از حمایت قدرتمندی برخوردار است؛ ضمن آنکه کارشناسان صنعت نیز معتقدند پتانسیل آن وجود دارد که قیمت پلاتین در سال آینده عملکرد بهتری نسبت به سایر فلزات داشته باشد. کیتکو نیوز در این هفته آرای ۳۵۲ سرمایه‌گذار خرد را برای نظرسنجی «برترین فلزات ۲۰۲۶» جمع‌آوری کرد و نتایج نشان داد که اکثریت سرمایه‌گذاران بازار خرد فلزات انتظار دارند نقره بار دیگر در سال ۲۰۲۶ نسبت به سایر فلزات بازدهی بالاتری داشته باشد. ۱۷۸ معامله‌گر خرد، معادل ۵۱ درصد، انتظار دارند این فلز خاکستری در سال پیشِ رو عملکردی برتر از سایر فلزات داشته باشد. در مقابل، ۲۹ درصد دیگر، یعنی ۱۰۱ سرمایه‌گذار بازار خرد، پیش‌بینی کرده‌اند که طلا در سال ۲۰۲۵ بیشترین رشد را ثبت کند، در حالی که ۱۰ درصد، معادل ۳۶ شرکت‌کننده، معتقدند پلاتین قوی‌ترین عملکرد را خواهد داشت. در نهایت، ۳۷ معامله‌گر خرد دیگر که ۱۱ درصد از کل را تشکیل می‌دهند، بر این باورند که قیمت مس در سال ۲۰۲۶ از سایر فلزات پیشی خواهد گرفت. دیدگاه‌های وال‌استریت نیز در مجموع نسبت به طلا و نقره مثبت بود، اما در عین حال برخی بانک‌های بزرگ و کارشناسان صنعت معتقدند که فلزات گروه پلاتین (PGM) که در مقایسه با سایر فلزات کمتر ارزش‌گذاری شده‌اند، در نهایت می‌توانند بهترین عملکرد را از خود نشان دهند. موسسه تی‌دی سکیوریتیز (TD Securities) در چشم‌انداز کامودیتی‌های اساسی سال ۲۰۲۶ اعلام کرد که کاهش نرخ‌های بهره، تداوم تضعیف ارزش ارزها، پویایی‌های سمت عرضه و نیاز به تنوع‌بخشی، طلا را در نیمه نخست سال به رکوردی جدید بالاتر از ۴۴۰۰ دلار خواهد رساند. این مؤسسه همچنین پیش‌بینی کرد که هرچند قیمت نقره احتمالاً تا محدوده میانی ۴۰ دلارها تعدیل می‌شود، اما سال ۲۰۲۶ سالی خواهد بود که در آن پلاتین و پالادیوم در صدر عملکرد بازار قرار می‌گیرند. در مورد طلا، تحلیلگران بازار کامودیتی تأکید کردند که هیچ دلیلی وجود ندارد که انتظار یک سقوط شدید یا ریزش گسترده در سال آینده را داشته باشیم. آن‌ها گفتند: «کاهش هزینه‌های نگهداری ناشی از سیاست‌های فدرال رزرو، همراه با انتظار برای شیب‌دارتر شدن منحنی بازده و نگرانی‌های بالقوه درباره استقلال فدرال رزرو، ما را به این جمع‌بندی می‌رساند که فلز زرد در شش ماه نخست سال ۲۰۲۶ به رکورد فصلی جدید خواهد رسید. همچنین نگرانی‌های فزاینده درباره این‌که فدرال رزرو آینده ممکن است با شدت کمتری هدف تورمی ۲ درصد را دنبال کند، به‌همراه گمانه‌زنی‌ها درباره فشار تهاجمی کاخ سفید برای کاهش نرخ‌های بهره در شرایطی که بدهی آمریکا در سطوح بی‌سابقه و رو به افزایش قرار دارد، از دلایل بسیار مهمی است که ما بر اساس آن‌ها معتقدیم روند صعودی طلا بار دیگر تقویت خواهد شد.» تی‌دی سکیوریتیز معتقد است محدوده بلندمدت جدید طلا بین ۳۵۰۰ تا ۴۴۰۰ دلار به ازای هر اونس خواهد بود. تحلیلگران گفتند: «برای آن‌که قیمت‌ها زیر حد پایین این محدوده باقی بمانند، نیاز است توجه سرمایه‌گذاران دوباره به رشد دارایی‌های پرریسک آمریکا جلب شود، یا دیدگاه‌ها تغییر کند و تصور شود بازار کار آمریکا ضعیف نخواهد شد و کاهش بیشتری در نرخ‌های بهره فدرال رزرو در راه نیست. همچنین نبود روایت‌هایی مانند تضعیف ارزش دلار و دلارزدایی می‌تواند همین اثر را داشته باشد. با این حال، ما پیش‌بینی می‌کنیم محیط اشتغال تضعیف شود، بازارهای ریسک ممکن است در سال آینده با دشواری رشد کنند و انتظار داریم بانک مرکزی آمریکا ۱۰۰ نقطه پایه دیگر نرخ‌ها را کاهش دهد، در حالی که برخی در بازار کاهش ۱۵۰ نقطه پایه را پیش‌بینی می‌کنند، حتی اگر تورم کماکان بالاتر از هدف ۲ درصد باقی بماند.» در خصوص نقره، تی‌دی سکیوریتیز گفت: «اگر از موج صعودی نقره خوشتان آمد، حتماً از سیل نقره هم خوشتان خواهد آمد.» آن‌ها نوشتند: «در ابتدای سال جاری، بازار تقریباً در حالت خودکار به سوی موج صعودی نقره پیش می‌رفت، حتی با این‌که شرایط از رونق تقاضا به سمت بحران نقدینگی در بازارهای فیزیکی تغییر کرده بود. با ورود به سال ۲۰۲۶، یک سیل نقره با ابعاد حماسی رخ داده که بزرگ‌ترین موج بازتأمین موجودی‌های آزاد LBMA در تاریخ را به ثبت رسانده است. با بیش از ۲۱۲ میلیون اونس نقره که اکنون احتمالاً به‌صورت آزاد در انبارهای LBMA در دسترس است، بازارهای نقره لندن پیش‌تر کسری یک‌ساله موجودی‌های لندن را جبران کرده‌اند.» آن‌ها اشاره کردند: «این میزان تقریباً معادل کسری دو ساله جهانی است و شواهد نشان می‌دهد که ما به قیمت هدف مورد نیاز برای باز کردن جریان نقره از منابع ضایعاتی و انبارهای خصوصی رسیده‌ایم.» تحلیلگران گفتند این بازتأمین عظیم باید تأثیر قابل‌توجهی بر چشم‌انداز نقره داشته باشد، زیرا اکنون قیمت نیازی ندارد که برای پر کردن مجدد موجودی‌های جهانی افزایش یابد. تی‌دی سکیوریتیز پیش‌بینی می‌کند که قیمت نقره سال را با کاهش آغاز کند و معتقد است این فلز خاکستری در سال ۲۰۲۶ برای بازگشت به سطوح فعلی با دشواری مواجه خواهد شد. آن‌ها گفتند: «به همین دلیل، پیش‌بینی ما برای سال آینده در محدوده میانی ۴۰ دلار است.» با این حال، چشم‌انداز آن‌ها برای فلزات گروه پلاتین کاملاً متفاوت است، جایی که دیدگاه صعودی آن‌ها با دیدگاه‌های غالب بازار در تضاد قرار دارد. تحلیلگران تی‌دی سکیوریتیز، پلاتین و پالادیوم را به‌عنوان بهترین انتخاب‌های کالایی خود برای سال ۲۰۲۶ معرفی کرده‌اند و پیش‌بینی قیمت آن‌ها حدود ۲۰ درصد بالاتر از اجماع بازار است. آن‌ها نوشتند: «چارچوب کلان همچنان قوی باقی مانده و با روندهای ادامه‌دار کاهش شهرنشینی تأکید می‌شود که پیامدهای مهمی برای تقاضای فلزات گروه پلاتین دارد، و همچنین دلایل محکمی برای ادامه روند ذخیره‌سازی تا سال ۲۰۲۶ وجود دارد. انتظار می‌رود قیمت پلاتین و پالادیوم بالاتر باشد، قراردادهای آتی محدودتر شوند و نرخ اجاره‌ها افزایش یابد.» تحلیلگران هرائوس (Heraeus) در چشم‌انداز فلزات گران‌بهای ۲۰۲۶ هشدار دادند که احتمالاً قیمت فلزات گران‌بها حداقل در بخش اول سال ۲۰۲۶ روند نزولی خواهند داشت. آن‌ها گفتند: «رالی‌ای که طلا و نقره را به بالاترین سطوح تاریخی و قیمت فلزات گروه پلاتین (PGM) را به بالاترین حد خود در سال‌های اخیر رسانده است، قیمت‌ها را خیلی سریع و بیش از حد بالا برد. اگرچه ممکن است در کوتاه‌مدت قیمت‌ها باز هم افزایش یابند، اما با کاهش شتاب، احتمال دوره‌ای از تثبیت وجود دارد. قیمت طلا از آوریل تا اوت امسال در یک دامنه معامله شد پیش از آخرین جهش، بنابراین ممکن است چند ماه طول بکشد تا رالی دوباره از سر گرفته شود.» تحلیلگران گفتند که اگرچه تقاضای سرمایه‌گذاری به افزایش قیمت‌ها کمک کرده است، جریان‌های فیزیکی فلز به ایالات متحده نیز نقش داشته‌اند، زیرا بر نقدینگی تأثیر گذاشته‌اند. آن‌ها نوشتند: «همچنان برخی ابهام‌ها درباره این وجود دارد که آیا فلزات گروه پلاتین (PGM) ممکن است به نوعی مشمول تعرفه شوند، چرا که ایالات متحده هنوز تحقیق بخش ۲۳۲ و همچنین پرونده ضددامپینگ علیه واردات روسیه را دنبال می‌کند. هر تغییری می‌تواند باعث حرکت‌های بیشتر موجودی‌ها و نوسانات قیمتی شود.» هرائوس بر این باور است که طلا احتمالاً مستحکم‌ترین پایه قیمتی را خواهد داشت، چرا که خریدهای بانک‌های مرکزی ادامه دارد. تحلیلگران گفتند: «کاهش نرخ‌های بهره نیز می‌تواند از طلا حمایت کند، به‌ویژه اگر تورم پایدار باقی بماند و نرخ‌های بهره واقعی کاهش یابد. قیمت بالای فعلی باعث کاهش تقاضای نقره در چندین بخش شده است، اما اگر طلا افزایش یابد، احتمالاً نقره نیز به دنبال آن حرکت خواهد کرد.» و در حالی که بازار پلاتین در سال ۲۰۲۶ به‌نظر می‌رسد متراکم‌ترین بازار میان فلزات گروه پلاتین بزرگ باشد، تحلیلگران هرائوس گفتند که کاهش تقاضا منجر به کسری کمتر خواهد شد. آن‌ها نوشتند: «این موضوع برای پالادیوم و رودیوم نیز صادق است، به دلیل کاهش مداوم فروش خودروهای سبک با موتور احتراق داخلی در حالی که خودروهای برقی (BEV) سهم بازار را افزایش می‌دهند. در میان فلزات گروه پلاتین کوچک، بازار روتنیوم از ایریدیوم متراکم‌تر است، زیرا توسعه دیتاسنترها تقاضای هارد دیسک‌ها را حمایت می‌کند، اگرچه در اینجا هم ممکن است قیمت کمی جلوتر از واقعیات حرکت کرده باشد.» تحلیلگران هشدار دادند: «ریسک‌های نزولی قیمت در بازار فلزات گران‌بها همچنان وجود دارد. منحنی بازده خزانه‌داری آمریکا بیش از یک سال پیش به حالت عادی بازگشت و بنابراین می‌توان انتظار داشت که رکودی در آمریکا به زودی آغاز شود، و ضعف بازار کار با چشم‌انداز اقتصادی رو به وخامت هم‌خوانی دارد. اگر رکود در سال ۲۰۲۶ رخ دهد، احتمالاً قیمت فلزات گروه پلاتین (PGM) روند نزولی خواهند داشت.» هرائوس پیش‌بینی می‌کند که قیمت طلا در سال ۲۰۲۶ بین ۳۷۵۰ تا ۵۰۰۰ دلار به ازای هر اونس معامله شود. آن‌ها هشدار دادند: «تا کنون ایالات متحده از رکودی که با بازگشت منحنی بازده خزانه‌داری سال گذشته نشان داده شده بود، اجتناب کرده است؛ با این حال، بازار کار در حال تضعیف است. فدرال رزرو معمولاً ترجیح می‌دهد از اقتصاد حمایت کند، بنابراین اگر بازار کار ضعیف باقی بماند، کاهش‌های بیشتری در نرخ بهره در راه است، حتی اگر تورم بالاتر از هدف باقی بماند. این موضوع نرخ بهره واقعی را کاهش می‌دهد که معمولاً برای طلا مثبت است. با این حال، پس از رشد قیمتی بسیار قوی در سال ۲۰۲۵، انتظار می‌رود قبل از از سرگیری رالی، دوره‌ای از تثبیت قیمت رخ دهد.» در خصوص نقره، تحلیلگران گفتند که چندین حوزه تقاضا در سال ۲۰۲۶ با چالش مواجه خواهند شد. آن‌ها اشاره کردند که قیمت نقره در دسامبر به بالاترین سطح تاریخی خود رسید، پس از اینکه جریان نقدینگی باعث شد فلز از لندن به نیویورک منتقل شود. تحلیلگران نوشتند: «ورود فزاینده وجوه ETF و هجوم تقاضای سرمایه‌گذاران خرد در سپتامبر و اکتبر بازار را فشرده و باعث شد نرخ‌های اجاره افزایش یافته و قیمت رکورد جدیدی ثبت کند. به نظر می‌رسد این فشردگی پس از بازگشت جریان‌ها به لندن به چین منتقل شده است. با این حال، پس از چنین صعود سریع، احتمالاً قیمت مدتی صرف هضم این رشد خواهد کرد.» آن‌ها همچنین پیش‌بینی کردند که تقاضای نقره برای کاربردهای فتوولتاییک در سال ۲۰۲۶ کاهش یابد، زیرا صرفه‌جویی در مصرف بر رشد نصب غلبه خواهد کرد. آن‌ها گفتند: «پس از چند سال رشد قابل توجه، انتظار می‌رود رشد نصب سیستم‌های فتوولتاییک (PV) در سال ۲۰۲۶ به حدود ۱٪ کاهش یابد، پس از تغییرات سیاستی در چین، بزرگ‌ترین بازار. هم‌زمان، قیمت بالای نقره تلاش‌ها برای صرفه‌جویی در مصرف نقره در سیستم‌های PV را دوباره فعال کرده است.» همانند طلا، قیمت بالای نقره تقاضا برای جواهرات و ظروف نقره‌ای را کاهش داده است و هراوس انتظار دارد این روند در سال ۲۰۲۶ نیز ادامه یابد. آن‌ها گفتند: «هند حدود ۴۰٪ از تقاضای جهانی جواهرات نقره و تقریباً دو سوم بازار ظروف نقره‌ای را به خود اختصاص می‌دهد، و مصرف‌کنندگان به‌دلیل افزایش قیمت، توان خرید نقره به همان میزان گذشته را نداشته‌اند. این کشور در سال منتهی به اکتبر نسبت به سال قبل، ۱۴٪ کمتر نقره وارد کرده است.» هرائوس پیش‌بینی می‌کند که قیمت نقره در سال ۲۰۲۶ بین ۴۳ تا ۶۲ دلار به ازای هر اونس معامله شود. تحلیلگران گفتند: «در نهایت، نقره سرمایه‌گذاری با بتای بالاتر و به‌عبارتی پرنوسان‌تر از طلا است. عوامل مؤثر بر قیمت طلا، شامل نگرانی‌های اقتصادی و ژئوپلیتیک، سیاست‌های مالی و پولی آمریکا، کاهش نرخ‌های بهره توسط بانک‌های مرکزی و تأثیر آن‌ها بر دلار آمریکا، همچنین بر قیمت نقره نیز اثر خواهند گذاشت. اگر رالی طلا از سر گرفته شود، احتمالاً نقره نیز به دنبال آن حرکت خواهد کرد.» در مورد پلاتین، هرائوس انتظار رشد بیشتر در سال ۲۰۲۶ را دارد. آن‌ها اشاره کردند: «تقاضای قوی، جابه‌جایی موجودی‌ها به ایالات متحده به‌دلیل نگرانی‌های تعرفه‌ای، افزایش واردات چین و عرضه اولیه ضعیف بازار را در نیمه نخست سال ۲۰۲۵ فشرده کرد و قیمت در پاسخ، تا بالاترین سطح خود از سال ۲۰۱۳ صعود کرد، و نرخ‌های اجاره نیز به‌طور قابل‌توجهی بالاتر از حد معمول شد. قیمت در اکتبر به اوج رسید و پس از چنین رالی بزرگ و سریع، دوره‌ای از تثبیت قیمت محتمل است.» تحلیلگران افزودند: «در سال ۲۰۲۶، عرضه در حال افزایش است در حالی که تقاضا کاهش می‌یابد، که باعث کاهش کسری بازار می‌شود. با این حال، نرخ‌های اجاره همچنان بالاست و انتظار می‌رود بازار در سال آینده در کسری باقی بماند، بنابراین پس از پایان دوره تثبیت، افزایش بیشتر قیمت محتمل است.» هرائوس پیش‌بینی می‌کند که قیمت پلاتین در سال ۲۰۲۶ در یک بازه نسبتاً گسترده بین ۱۳۰۰ تا ۱۸۰۰ دلار به ازای هر اونس معامله شود.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

چرا صعود بازار سهام ۲۰۲۵ می‌تواند در ۲۰۲۶ ادامه یابد؟

بانک UBS پیش‌بینی می‌کند که صعود بازار سهام آمریکا در سال ۲۰۲۵ می‌تواند تا سال ۲۰۲۶ ادامه یابد، که این روند توسط سودآوری قوی شرکت‌ها، سیاست پولی تسهیلی‌تر و وضوح سیاست‌ها حمایت می‌شود. سود شرکت‌ها، به ویژه در بخش فناوری، همچنان قوی است و ارزش‌گذاری‌ها را در سطح معتدل نگه می‌دارد. این بانک پیش‌بینی می‌کند که سودهای شاخص S&P 500 حدود ۱۰٪ رشد کند و شاخص ممکن است به حدود ۷۷۰۰ برسد. کاهش‌های بیشتر نرخ بهره توسط فدرال رزرو و انتخاب رئیس جدید فدرال رزرو می‌تواند از رشد بیشتر بازار حمایت کند. همچنین، شفافیت آتی در زمینه تعرفه‌ها می‌تواند عدم قطعیت‌ها را کاهش دهد. UBS رتبه «جذاب» برای سهام آمریکا را حفظ کرده و به سرمایه‌گذاران توصیه می‌کند برای ادامه رشد بازار، موقعیت خود را حفظ کنند

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر