TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

گولزبی، عضو فدرال رزرو: نرخ بهره می‌تواند کاهش یابد اما نه با شتاب

گولزبی، رئیس فدرال رزرو شیکاگو: نقطه تعادل نرخ بهره به‌طور قابل‌توجهی پایین‌تر از سطح فعلی است و نرخ‌های واقعی می‌توانند کاهش قابل توجهی داشته باشند. انتظار ندارد با تغییر رئیس فدرال رزرو، اختلاف مدیریتی یا تنش داخلی ایجاد شود. داده‌های اخیر تورم مثبت و امیدوارکننده بوده‌اند، اما برای تصمیم‌گیری نهایی نیاز به داده‌های بیشتر وجود دارد. اگر مشخص شود که تورم در حال کاهش پایدار است، کاهش نرخ بهره منطقی خواهد بود. نسبت به کاهش سریع و پیش‌دستانه نرخ‌ها احساس ناخوشایندی دارد. باید نشانه‌های پیشرفت پایدار در کاهش تورم مشاهده شود. بیشتر شاخص‌های بازار کار نشان‌دهنده سرد شدن تدریجی هستند. تا زمانی که مطمئن باشیم تورم به سمت هدف ۲ درصدی حرکت می‌کند، فضا برای کاهش نرخ بهره وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: والر (عضو فدرال رزرو) عالی است

من با ۳ یا ۴ نامزد برای ریاست فدرال رزرو (Fed) در حال گفتگو هستم. در خصوص مصاحبه‌های فدرال رزرو: دیروز با والر دیدار کردم، او عالی است. بومن عالی است. در مورد مسکن: من در حال بررسی اعلام وضعیت اضطراری ملی در بخش مسکن هستم. من می‌خواهم ارزش مسکن را حفظ کنم و به مردم در خرید خانه نیز کمک نمایم. در حال حاضر عملاً تورمی وجود ندارد. هیچ مشکلی برای اطلاع‌رسانی به کنگره در خصوص هرگونه حمله احتمالی به ونزوئلا وجود ندارد. درباره نشست اوکراین: آن‌ها در حال نزدیک شدن به یک توافق هستند، اما امیدوارم اوکراین سریع عمل کند. (نام) رئیس فدرال رزرو طی یکی دو هفته آینده اعلام خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

روایت سه بانک مرکزی و واکنش بازارهای مالی؛ آیا رالی بابانوئل شروع خواهد شد؟

در هفته‌های پایانی سال، یکی از مهم‌ترین تحولات بازارهای مالی، واگرایی آشکار در مسیر سیاست پولی بانک‌های مرکزی بزرگ جهان است؛ واگرایی‌ای که به‌طور مستقیم بر بازار فارکس، اوراق و سهام اثر گذاشته و اکنون به یکی از دلایل اصلی بازگشت ریسک‌پذیری در بازارهای سهامی تبدیل شده است. در ایالات متحده، فدرال رزرو وارد چرخه کاهش نرخ بهره شده؛ آن هم در شرایطی که چشم‌انداز رشد اقتصادی هنوز با ابهام همراه است. در مقابل، بانک مرکزی اروپا (ECB) موضعی محتاطانه و غیرمتعهد نسبت به مسیر آتی نرخ‌ها اتخاذ کرده و حتی پیش‌بینی تورم سال آینده را افزایش داده است. بانک مرکزی انگلیس (BOE) نیز با اکراه و تحت فشار داده‌های ضعیف، نرخ بهره را کاهش داده، اما همچنان با مقاومت جدی جناح هاوکیش؛ به‌ویژه به دلیل رشد چسبنده دستمزدها، مواجه است. در سوی دیگر، بازارها تقریباً مطمئن هستند که بانک مرکزی ژاپن (BOJ) فردا یک افزایش نرخ بهره دیگر را رقم خواهد زد. واگرایی سیاستی و نوسان در بازار ارز این تفاوت مسیرها اگرچه با توجه به شرایط متفاوت اقتصادی کشورها طبیعی به نظر می‌رسد، اما زمینه‌ساز افزایش نوسان در بازار فارکس و حتی واگرایی عملکرد بازارهای سهام در سال آینده خواهد بود. دلار آمریکا تاکنون ضعیف‌ترین ارز در میان ارزهای گروه G10 در سال جاری بوده است. ین ژاپن نیز عملکرد ضعیفی داشته، اما در صورت تداوم عادی‌سازی سیاست پولی توسط BOJ، می‌تواند رشد خود را فراتر از افزایش ۱.۲ درصدی امسال در برابر دلار ادامه دهد. یورو قوی؛ مانعی بالقوه برای رشد یورو تاکنون حدود ۱۳ درصد در برابر دلار تقویت شده است؛ رشدی که فعلاً مانع از خوش‌بینی ECB نسبت به چشم‌انداز اقتصادی منطقه یورو نشده است. با این حال، این پرسش مطرح است که آیا اقتصاد منطقه یورو می‌تواند در صورت تداوم قدرت یورو؛ به‌ویژه در شرایطی که تهدید تعرفه‌های آمریکا همچنان پابرجاست، شتاب بگیرد؟ یک سال قدرتمند دیگر برای یورو می‌تواند به بهای فشار بر صادرات و رشد اقتصادی تمام شود، به‌خصوص آنکه ECB صراحتاً اعلام کرده آستانه کاهش‌های بعدی نرخ بهره بسیار بالاست. پوند جان‌گرفته؛ هاوک‌ها هنوز تسلیم نشده‌اند پوند انگلیس در میانه جدول عملکرد ارزهای G10 در سال ۲۰۲۵ قرار دارد و تاکنون حدود ۷ درصد در برابر دلار رشد کرده است. این عملکرد نسبتاً باثبات در حالی رقم خورده که رشد اقتصادی بریتانیا از ماه ژوئن متوقف شده و بودجه اخیر ضربه محسوسی به اعتماد مصرف‌کننده و بنگاه‌ها وارد کرده است. با این حال، پوند امروز جهشی قابل‌توجه را تجربه کرد؛ آن هم درست پس از آنکه بانک مرکزی انگلیس طبق انتظار نرخ بهره را کاهش داد. جفت‌ارز GBPUSD نزدیک به ۱۰۰ پیپ رشد کرد و به بالای ۱.۳۴۳۰ دلار رسید. این حرکت دو محرک اصلی داشت: نخست، افت غیرمنتظره تورم آمریکا و دوم، ماهیت «کاهش نرخ هاوکیش» بانک مرکزی انگلیس. رأی‌گیری ۵ به ۴ به نفع کاهش نرخ، برخلاف گمانه‌زنی‌ها درباره احتمال رأی ۶ به ۳، نشان داد که جناح هاوکیش همچنان نفوذ قابل‌توجهی در BOE دارد. دغدغه اصلی این گروه، رشد چسبنده دستمزدهاست؛ موضوعی که شواهد جدید نیز آن را تأیید می‌کند. برای نمونه، نظرسنجی اشتغال بخش خصوصی توسط فدراسیون استخدام و KPMG نشان می‌دهد رشد دستمزدها در ماه اخیر مجدداً افزایش یافته است. در نتیجه، کاهش نرخ بهره امروز تغییری در انتظارات بازار از مسیر نرخ‌های بهره بریتانیا ایجاد نکرد و همچنان تنها کمی بیش از یک کاهش نرخ برای سال آینده قیمت‌گذاری شده است. هم‌زمان، بازده اوراق دولتی بریتانیا در سررسیدهای کوتاه‌مدت افزایش یافته، زیرا بازار احتمال یک سلسله کاهش نرخ سریع را کنار گذاشته است؛ عاملی که به تقویت پوند کمک کرده است. تورم آمریکا؛ عدد نرم، داده بحث‌برانگیز در آمریکا، افت شاخص CPI از ۳.۱ درصد به ۲.۷ درصد؛ به‌همراه کاهش قابل‌توجه تورم هسته، بازارها را غافلگیر کرد. با این حال، پرسش‌هایی جدی درباره کیفیت داده‌ها مطرح است. زمان جمع‌آوری اطلاعات با پایان تعطیلی دولت هم‌زمان بوده و به‌ویژه مؤلفه مسکن (Shelter) تنها ۰.۱ درصد افزایش ماهانه را نشان می‌دهد؛ در حالی که میانگین رشد این بخش در ۹ ماه نخست سال نزدیک به ۰.۶ درصد بوده است. همین اختلاف، تردیدهایی را درباره پایداری این افت تورمی ایجاد کرده است. با وجود این تردیدها، بازار اوراق قرضه آمریکا واکنشی مثبت نشان داده و بازده اوراق خزانه‌داری کاهش یافته است. هم‌زمان، شاخص دلار به زیر میانگین متحرک ۱۰۰روزه سقوط کرده و سطح ۹۸ واحدی را آزمایش می‌کند. ✔️  بیشتر بخوانید: شاخص CPI چیست؟ چرا CPI برای معامله گران فارکس اهمیت دارد CPI نوامبر و احیای سناریوی کاهش نرخ فدرال رزرو برای بازار سهام، این گزارش حتی با وجود نقص‌های آماری؛ پیامی دلگرم‌کننده داشت: روند نزولی تورم همچنان برقرار است. این موضوع می‌تواند دست فدرال رزرو را برای ورود به یک چرخه طولانی‌تر کاهش نرخ بهره در سال ۲۰۲۶ بازتر کند؛ مسیری که با سیاست پولی سایر بانک‌های مرکزی متفاوت خواهد بود و یکی از دلایل فشار گسترده بر دلار در معاملات امروز به شمار می‌رود. بازگشت سهام و امید به «رالی بابانوئل» افت تورم، تصویری موسوم به «گلدیلاکس» از اقتصاد آمریکا ترسیم می‌کند: نه آن‌قدر داغ که فدرال رزرو را نگران کند و نه آن‌قدر سرد که رشد اقتصادی را تهدید کند. در همین چارچوب، بازار سهام آمریکا روز پنج‌شنبه جهش محسوسی را تجربه کرد و شاخص نزدک بیش از ۱.۳ درصد رشد داشت. سهام رشدی؛به‌ویژه شرکت‌های فناوری، معمولاً از کاهش نرخ بهره منتفع می‌شوند. پیش از این، امیدها به «رالی بابانوئل» در بازارها کمرنگ شده بود و شاخص‌های آمریکا از ابتدای ماه در محدوده منفی قرار داشتند. اما گزارش قدرتمند میکرون، جان تازه‌ای به روایت هوش مصنوعی بخشید و داده‌های CPI نیز مسیر را برای یک رشد پایان‌سالی هموار کرده است. شاید بابانوئل امسال کمی دیر به بازارهای مالی رسیده باشد، اما نشانه‌ها حاکی از آن است که هنوز بازارها را از قلم نینداخته است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ اعلام کرد دستمزدها سریع‌تر از تورم رشد می‌کنند

دونالد ترامپ اعلام کرد که رئیس جدید فدرال رزرو در ابتدای سال آینده معرفی خواهد شد و این فرد رویکردی مبتنی بر نرخ‌های بهره پایین خواهد داشت. او همچنین گفت تورم در آمریکا متوقف شده و دولت قصد دارد پیش از کریسمس، پرداخت نقدی ۱۷۷۶ دلاری را برای تمامی نیروهای نظامی فعال ارسال کند؛ اقدامی که به گفته او با هدف حمایت مالی مستقیم و تقویت تقاضای داخلی انجام می‌شود. ترامپ افزود که نخستین داروهای با قیمت کاهش‌یافته از ماه ژانویه در وب‌سایت TrumpRx.gov عرضه خواهد شد. به گفته او، دستمزدها با سرعتی بیشتر از تورم در حال افزایش‌اند و قیمت‌های بالا نیز روند نزولی گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک از فدرال رزرو: شرایط بسیار نزدیک است، اما تورم نگران‌کننده‌تر از وضعیت اشتغال است

سیاست فدرال رزرو برای تغییرات ساختاری بازار کار کمکی نخواهد کرد. امیدوارم اقتصاد قوی‌تر، فشار را از روی بازار کار بردارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک از فدرال رزرو: رشد تولید ناخالص داخلی (GDP) مستحکم است و من تداوم آن را در سال ۲۰۲۶ می‌بینم

بوستیک از فدرال رزرو: رشد تولید ناخالص داخلی (GDP) مستحکم است و من تداوم آن را در سال ۲۰۲۶ می‌بینم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سکوت معنادار فدرال‌رزرو؛ وقتی نفت ارزان از روایت تورم حذف می‌شود

در هفته‌هایی که نامزدهای بالقوه فدرال‌رزرو با دقت در حال بازتعریف روایت تورم هستند، یک متغیر مهم به‌طرز معناداری از کانون توجه خارج مانده است: افت چشمگیر قیمت نفت. در حالی که بخش‌هایی از داده‌های تورمی با برچسب «موقتی» کنار گذاشته می‌شوند تا مسیر سیاست پولی نرم‌تر جلوه کند، کاهش بیش از ۲۰ درصدی بهای نفت خام که نقشی مستقیم و قابل‌توجه در مهار تورم داشته، کمتر مورد اشاره قرار می‌گیرد. این سکوت، پرسش‌هایی جدی درباره گزینشی‌شدن روایت تورم، اعتبار سیاست‌گذاری پولی و پایداری انتظارات تورمی در دورانی پرریسک برای اقتصاد جهانی ایجاد کرده است. در هفته‌های اخیر، نامزدهای بالقوه ریاست فدرال‌رزرو با اشتیاقی قابل‌توجه در تلاش‌اند توضیح دهند که چرا تورم واقعاً آن چیزی نیست که اعداد رسمی نشان می‌دهد. گزارش اخیر شاخص PCE تورم سالانه را ۲.۸ درصد ثبت کرده، اما این گروه با کنار گذاشتن اقلامی مانند اجاره، هزینه‌های مدیریت پرتفوی و حتی تعرفه‌ها، استدلال می‌کنند که تورم «در عمل» به هدف نزدیک شده است. کریس والر، یکی از این نامزدها، صراحتاً اعلام کرده است که «تعرفه‌ها منبع تورم پایدار نیستند». چنین اظهاراتی بیش از هر چیز، تلاشی برای هم‌راستا شدن با گفتمان انبساطی مطلوب دولت ترامپ به نظر می‌رسد. اینکه آیا این لحن داویش پس از نشستن بر صندلی قدرت نیز ادامه خواهد داشت یا نه، پرسشی است که پاسخ آن را تنها زمان روشن می‌کند. اما نکته قابل‌توجه، چیزی است که درباره‌اش صحبت نمی‌شود. همان‌طور که برخی عوامل یک‌باره می‌توانند تورم را بالا ببرند، عوامل یک‌باره می‌توانند آن را پایین هم بیاورند و این دقیقاً همان بخشی است که در روایت فعلی نادیده گرفته شده است. قیمت نفت خام WTI از ابتدای سال تاکنون حدود ۲۳ درصد کاهش یافته؛ افتی قابل‌توجه که به‌طور طبیعی فشار نزولی بر تورم وارد می‌کند و اثر آن با وقفه زمانی در اقتصاد پخش می‌شود. اما این اثر پایدار نیست. قیمت‌های پایین نفت همیشه نسخه درمان خود را در دل دارند. با نفت ۵۵ دلاری، بودجه شرکت‌های انرژی در حال تعدیل است؛ سرمایه‌گذاری‌ها کاهش می‌یابد و عرضه در نهایت محدود می‌شود. در سوی دیگر، تقاضای جهانی نفت همچنان در حال افزایش است و مازاد تولید اوپک نیز به‌تدریج جمع خواهد شد. نتیجه محتمل، بازگشت قیمت‌ها در مقطعی نه‌چندان دور است. اینجاست که تناقض آشکار می‌شود. همان نامزدهایی که امروز با اشتیاق اثرات موقتی تورم‌زا را حذف می‌کنند، احتمالاً در زمان افزایش دوباره قیمت نفت، با همان سرعت هزینه‌های انرژی را از محاسبات تورمی کنار خواهند گذاشت؛ رویکردی که از منظر اعتبار سیاست‌گذاری، تصویر خوشایندی ترسیم نمی‌کند. در نهایت، معیار قضاوت نه بازی با اقلام محاسباتی، بلکه مسیر واقعی تورم است. اقتصادهای غربی به‌تازگی دوره‌ای از تورم بالا را پشت سر گذاشته‌اند؛ دوره‌ای که هزینه‌های سنگینی به جامعه تحمیل کرد، اعتماد به پول و بانک‌های مرکزی را تضعیف نمود و حتی به سقوط بسیاری از دولت‌های منتخب انجامید. اگرچه این تجربه عمدتاً به‌عنوان یک شوک یک‌باره ناشی از پاندمی تلقی می‌شود، اما تکرار آن می‌تواند به‌مراتب مخرب‌تر باشد و انتظارات تورمی را برای یک نسل از کنترل خارج کند. در کنار این، حباب‌هایی که تورم در بخش‌های مختلف اقتصاد ایجاد کرده، سال‌ها زمان برای تخلیه نیاز خواهند داشت. فدرال‌رزرو به‌طور سنتی نقش رهبر فکری بانک‌های مرکزی جهان را ایفا می‌کرد، اما امروز این پرسش جدی مطرح است که آیا هنوز اراده و ظرفیت کافی برای مقابله با تورم وجود دارد یا نه. آن‌هم در جهانی که نظم تجارت بین‌الملل در حال فروپاشی است و هوش مصنوعی، ساختار بازار کار و بهره‌وری را دگرگون می‌کند؛ تحولاتی که اثر دقیق آن‌ها بر تورم و رشد اقتصادی هنوز نامشخص است. در چنین فضایی، تنها چیزی که فعالان اقتصادی باید بتوانند به آن تکیه کنند، پول باثبات و سیاست پولی قابل‌اعتماد است؛ دارایی‌ای که به‌نظر می‌رسد بیش از هر زمان دیگری در معرض آزمون قرار گرفته است. ✔️  بیشتر بخوانید: انتظارات تورمی چیست و چه نقشی در اقتصاد دارد؟ سخن پایانی در نهایت، آنچه بیش از هر عدد یا روایت کوتاه‌مدت اهمیت دارد، حفظ اعتبار سیاست پولی است. بازی با عوامل «موقتی» تورم چه در جهت بزرگ‌نمایی و چه در جهت کوچک‌نمایی می‌تواند در کوتاه‌مدت به اهداف سیاسی یا بازاری خدمت کند، اما در بلندمدت ریسک بی‌لنگر شدن انتظارات تورمی را افزایش می‌دهد؛ خطری که تجربه سال‌های اخیر هزینه‌های سنگین آن را به‌خوبی نشان داده است. در جهانی که با شوک‌های ژئوپلیتیک، اختلال زنجیره‌های تأمین و تحولات ساختاری ناشی از فناوری روبه‌روست، تنها دارایی واقعی اقتصاد، پول باثبات و سیاست‌گذاری قابل‌اعتماد است؛ سرمایه‌ای که از دست رفتن آن، بسیار پرهزینه‌تر از هر نوسان مقطعی در بازارها خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

والر، عضو بانک مرکزی آمریکا: بازار اشتغال ضعیف است؛ رشد فعلی دستمزدها مطلوب نیست.

کاهش نرخ‌های بهره فدرال رزرو به بهبود بازار کار کمک کرده است. تورم بالاتر از هدف است، اما انتظار می‌رود در چند ماه آینده کاهش یابد. رشد اشتغال در آمریکا تقریباً به صفر نزدیک شده است. هنوز نمی‌دانم هوش مصنوعی چه تأثیری بر بازار کار خواهد داشت. سال ۲۰۲۶ می‌تواند به دلیل رشد بهره‌وری، وضعیت بهتری در بازار کار داشته باشد. تورم تا حد زیادی حول هدف ۲٪ پایدار مانده است. تورم مجدداً شتاب نخواهد گرفت. وضعیت بازار کار نشان می‌دهد فدرال رزرو باید به کاهش نرخ‌ها ادامه دهد. بازار کار در وضعیت بحران نیست. فدرال رزرو می‌تواند با گام‌های متعادل پیش برود و نیازی به اقدامات شدید ندارد. فدرال رزرو هم‌اکنون ۵۰ تا ۱۰۰ نقطه پایه بالاتر از سطح خنثی قرار دارد. فکر می‌کنم تورم کاهش خواهد یافت. سخت است که بگوییم تعرفه‌ها باعث ضعف بازار کار شده‌اند. هیچ مدرکی نمی‌بینم که نشان دهد تعرفه‌ها مسئول از دست رفتن مشاغل هستند. برقراری تعامل بین فدرال رزرو و دولت اشکالی ندارد. فدرال رزرو می‌تواند تنها بر اساس چشم‌انداز کاهش تورم، نرخ‌های بهره را کاهش دهد. با توجه به چشم‌انداز، نیازی به شتاب در کاهش نرخ‌های بهره نیست. خرید دارایی‌های جدید توسط فدرال رزرو به معنای محرک اقتصادی نیست. فدرال رزرو می‌تواند نرخ‌ها را به‌طور پیوسته کاهش دهد و نیازی به عجله نیست. ذخایر تقریباً در سطح کافی قرار دارند. تسهیل مقررات می‌تواند امکان کاهش اندازه ترازنامه فدرال رزرو را فراهم کند. تورم تحت کنترل است و فدرال رزرو آن را تحت کنترل نگه خواهد داشت. ترازنامه فدرال رزرو اکنون به سطح مطلوب ما رسیده است. انتظار دارم رشد تولید ناخالص داخلی امسال حدود ۱.۶٪ باشد. تعرفه‌ها منبعی برای تورم پایدار نیستند. انتظار ندارم افزایش‌های بزرگی در تعرفه‌ها رخ دهد. نمی‌توانم بگویم تصمیم دیوان عالی درباره تعرفه‌ها چه تأثیری بر سیاست فدرال رزرو خواهد داشت. می‌توانیم نرخ‌ها را همچنان کاهش دهیم؛ اما مشخص نیست چه میزان حمایت در فدرال رزرو برای این اقدام وجود دارد. دستورکار مقرراتی احتمالاً تأثیر بیشتری از سیاست‌های فدرال رزرو خواهد داشت. سطح سرمایه بانک‌ها در حال حاضر بالا است و حتی در صورت تسهیل مقررات نیز همچنان قوی خواهد بود. مشخص نیست که تسهیل مقررات بانکی ریسک را به‌طور چشمگیری افزایش دهد. مشخص نیست که کاهش مقررات، قدرت بانک‌ها را تضعیف کند. رشد چشمگیر بازار سهام به نفع آمریکایی‌های ثروتمند است. در شرایط اقتصادی دوگانه، فدرال رزرو مجبور است با یک ابزار سیاست‌گذاری کلی عمل کند. سرمایه‌گذاری ثابت بنگاه‌ها بدون در نظر گرفتن هوش مصنوعی در حال کاهش است. استیبل‌کوین‌ها باعث تقویت تقاضا برای دلار آمریکا خواهند شد در زمینه هوش مصنوعی، فکر نمی‌کنم این یک حباب باشد؛ این یک فناوری واقعی است. افراد یا خانوار که در نیمه پایین توزیع درآمد یا ثروت قرار دارند، با مشکلات اقتصادی روبه‌رو هستند. صنعت مسکن تحت تأثیر ترس خریداران بالقوه از وضعیت بازار کار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی فدرال رزرو نشان می‌دهد میزان خوش‌بینی کلی و خوش‌بینی نسبت به وضعیت شرکت‌ها، در میان مدیران مالی (CFO) کاهش یافته است.

نظرسنجی فدرال رزرو: مدیران مالی افزایش متوسط ۴.۲ درصدی قیمت‌ها در سال ۲۰۲۶ را پیش‌بینی می‌کنند؛ آن هم در شرایطی که رشد اشتغال و رشد اقتصادی در سطحی متوسط ارزیابی می‌شود. مدیران مالی افزایش متوسط ۴.۲ درصدی قیمت‌ها در سال ۲۰۲۶ را پیش‌بینی می‌کنند، در حالی که رشد اشتغال و رشد اقتصادی در سطحی متوسط ارزیابی می‌شود. این نظرسنجی از ۱۱ نوامبر تا ۱ دسامبر انجام شده و ۵۴۸ مدیر ارشد شرکت‌ها از بنگاه‌هایی با ۱ نفر تا بیش از ۱٬۰۰۰ کارمند را دربر می‌گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روند ضعف دلار همچنان ادامه دارد

داده‌های ضعیف اشتغال آمریکا که دیروز منتشر شد، باعث کاهش شاخص دلار (DXY) به پایین‌ترین سطح خود از اوایل اکتبر شد. همچنین کاهش قابل توجه قیمت‌های انرژی باید به نفع ارزهای واردکننده انرژی در اروپا و آسیا باشد. برای امروز، احتمالاً شاخص Ifo آلمان مطابق با پیش‌بینی‌های ضعیف از داده‌های PMI محلی منتشر شود و سخنرانی کریستوفر والر از فدرال رزرو می‌تواند تأثیرگذار باشد. دلار آمریکا: مشاغل همچنان دلار را تحت فشار قرار می‌دهند ترکیب داده‌های منتشر شده در مورد اشتغال برای ماه‌های اکتبر و نوامبر تغییرات زیادی در روایت فدرال رزرو ایجاد نکرد. ریسک بازار کار آمریکا همچنان رو به پایین است. نکته مهم این است که نرخ بیکاری به ۴.۶٪ افزایش یافته است. در حالی که رئیس فدرال رزرو، جروم پاول، گفته بود که انتشار داده‌ها به دلیل تعطیلی دولت دچار اختلال خواهد شد، اما او بیشتر بر روی نرخ بیکاری به عنوان بهترین معیار برای نشان دادن عدم تعادل عرضه و تقاضا در بازار کار آمریکا تأکید کرده است. نرخ بیکاری ۴.۶٪ اکنون بالاتر از پیش‌بینی میانه اعضای کمیته فدرال رزرو برای پایان سال ۲۰۲۵ (۴.۵٪) است. پس از انتشار این داده‌ها، تنها ۲ نقطه پایه کاهش در منحنی بازدهی آمریکا مشاهده شد. بنابراین این داده‌ها تحول بزرگی ایجاد نکردند، اما همچنان انتظارات برای کاهش بیشتر نرخ بهره در سال ۲۰۲۶ را زنده نگه می‌دارند. امروز داده‌های مهمی از ایالات متحده منتشر نمی‌شود، اما سخنرانی کریستوفر والر از فدرال رزرو در ساعت ۱۶:۴۵ به وقت ایران در مورد چشم‌انداز اقتصادی می‌تواند تأثیرگذار باشد. او که به تازگی از کاهش نرخ بهره حمایت کرده، همچنین سوالاتی را مطرح کرده است مبنی بر اینکه آیا مصرف ایالات متحده به وضعیت ضعیف بازار کار نزدیک می‌شود (که این به معنای نیاز به کاهش بیشتر نرخ بهره است) یا اینکه بازار کار آمریکا با مصرف مقاوم رشد خواهد کرد (که در این صورت فدرال رزرو باید به توقف موقت در سیاست‌های پولی ادامه دهد). این سوال ممکن است پس از داده‌های دیروز همچنان بی‌پاسخ باقی بماند، زیرا فروش جزئیات خرده‌فروشی برای ماه اکتبر بسیار قوی بود. با این حال، سخنرانی‌های والر در مورد چشم‌انداز اقتصادی معمولاً تأثیر زیادی در بازارها دارند و اگر او به نتیجه خاصی برسد، بازارها احتمالاً واکنش نشان خواهند داد. شاخص DXY در سطح ۹۷.۸۰/۸۵ حمایت دارد. با این حال، مگر اینکه والر به نتایج بسیار کاهش‌دهنده (داویش) برسد، این سطح حمایتی احتمالاً تا جلسه بانک مرکزی اروپا در روز پنج‌شنبه حفظ خواهد شد. یورو: تاریخ انقضای قراردادهای آپشن‌ها در سطح ۱.۱۷۵۰/۱.۱۸۰۰ ممکن است EURUSD را ثابت نگه دارد جفت ارز EURUSD دیروز به هدف پیش‌بینی شده سالانه ما در سطح ۱.۱۸۰۰ رسید و سپس کاهش یافت. لازم به ذکر است که حدود ۱۰ میلیارد دلار تاریخ انقضای آپشن‌ها در هفته آینده در سطح‌های سر رسید بین ۱.۱۷۵۰ و ۱.۱۸۰۰ قرار دارد. این امر نشان می‌دهد که ممکن است EURUSD در این سطوح برای مدتی باقی بماند. همانطور که دیروز اشاره کردیم، کاهش قیمت‌های انرژی ناشی از مازاد بیشتر برای یورو خبر خوبی است، اما EURUSD با ریسک رویدادهایی مانند جلسه بانک مرکزی اروپا در روز پنج‌شنبه مواجه خواهد بود. اظهارات هاوکیش بانک مرکزی اروپا از ایزابل اشنابل هفته گذشته تأثیر زیادی در بازارهای ارز و نرخ‌ها داشت. اگر او به عنوان یک فرد با دیدگاه‌های هاوکیش شناخته شود و پیش‌بینی‌های رشد اقتصادی منطقه یورو به اندازه کافی بالا نباشد، ممکن است یورو تحت فشار قرار گیرد. امروز همچنین شاهد انتشار شاخص Ifo آلمان خواهیم بود. انتظار می‌رود پس از انتشار داده‌های ضعیف PMI آلمان، انتظارات برای شاخص Ifo نیز کاهشی باشد. به‌ویژه، بخش انتظارات در این شاخص مهم است، زیرا به طور نزدیک با برنامه‌های سرمایه‌گذاری کسب‌وکارها هم‌راستا است. هرگونه افزایش بالاتر از پیش‌بینی ۹۰.۵/۹۰.۶ برای این شاخص می‌تواند خبر خوبی برای یورو باشد و بالعکس. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس: ریسک بازار کار، فدرال رزرو را به کاهش بیشتر نرخ بهره سوق می‌دهد

گلدمن ساکس می‌گوید فدرال رزرو ممکن است در سال آینده آمادگی بیشتری برای کاهش دوباره نرخ بهره داشته باشد؛ موضوعی که ناشی از نگرانی‌های رو‌به‌افزایش درباره ریسک‌های بازار کار است. این بانک معتقد است پس از کاهش نرخ بهره در هفته جاری و لحن محتاطانه جروم پاول درباره وضعیت اشتغال، احتمال کاهش‌های بیشتر نسبت به تصور قبلی بازار بالاتر رفته است. جاش شیفرین، مدیر ارشد استراتژی در گلدمن ساکس، گفت کنفرانس خبری پاول نشان داد که نگرانی‌ها درباره پایداری شرایط اشتغال در داخل فدرال رزرو افزایش یافته است. او افزود اگرچه سناریوی پایه فدرال رزرو همچنان «ثبات نرخ‌ها و ارزیابی داده‌ها» است، اما هزینه تصمیم‌گیری برای کاهش‌های بیشتر کمتر از قبل شده است. پاول تأیید کرد که بازار کار به‌تدریج در حال سرد شدن است، اما هشدار داد داده‌های اخیر ممکن است رشد واقعی اشتغال را بیش‌برآورد کرده باشند. او ریسک‌های نزولی قابل‌توجهی را برای بازار کار برجسته کرد. به گفته گلدمن، این تغییر تمرکز باعث می‌شود داده‌های آتی بازار کار نقش تعیین‌کننده‌ای در مسیر سیاست پولی داشته باشند. شیفرین گفت گزارش‌های اشتغال پیش‌رو، به‌ویژه نرخ بیکاری، عامل کلیدی در تصمیم‌گیری برای ازسرگیری کاهش نرخ‌ها خواهد بود. در افق بلندتر، گلدمن انتظار دارد چرخه کاهش نرخ‌ها تا سال ۲۰۲۶ ادامه یابد و نرخ بهره هدف فدرال رزرو حتی به ۳ درصد یا کمتر برسد. این سناریو بر پایه کاهش تدریجی تورم و افزایش ظرفیت خالی بازار کار شکل گرفته است. در بازارهای نرخ بهره، گلدمن انتظار دارد شیب منحنی بازده بیشتر شود؛ زیرا بازده اوراق کوتاه‌مدت با سیاست آسان‌تر کاهش می‌یابد، در حالی که بازده بلندمدت تحت‌تأثیر عرضه و پریمیوم سررسید بالا می‌ماند. برای دلار آمریکا، این ترکیب به معنای چشم‌انداز ضعیف‌تر در میان‌مدت است، به‌ویژه اگر داده‌های اشتغال نگرانی‌های فدرال رزرو را تأیید کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گولزبی، عضو فدرال رزرو: بازار کار آمریکا آرام آرام سرد می‌شود

گولزبی، عضو فدرال رزرو، می‌گوید بازار کار با سرعتی ملایم در حال سرد شدن است و همچنان معتقد است که در سال ۲۰۲۶ فضای کاهش نرخ بهره وجود دارد. او تأکید کرد که استخدام پایین است اما اخراج‌ها نیز در سطح پایینی قرار دارند. گولزبی همچنان باور دارد که نرخ‌ها می‌توانند در سال ۲۰۲۶ کاهش یابند و نسبت به رشد پایدار اقتصاد خوش‌بین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک، عضو فدرال رزرو، با پیش‌بینی اقتصادی قوی‌تر، هیچ‌گونه کاهش نرخ بهره‌ای را برای سال ۲۰۲۶ در نظر نگرفته است

رافائل بوستیک، عضو فدرال رزرو، با بیان اینکه گزارش اشتغال اخیر تصویری دوگانه ارائه کرده و چشم‌انداز کلی را تغییر چندانی نداده است، اعلام کرد که ترجیح می‌داد در نشست اخیر فدرال رزرو، سیاست پولی در سطح قبلی حفظ می‌شد. بوستیک با اشاره به اینکه ضعف در رشد اشتغال ممکن است ناشی از عوامل متعددی از جمله مسائل ساختاری و تمرکز دقیق مدیران بر تعداد کارکنان باشد، هشدار داد که نظرسنجی‌های متعدد حاکی از افزایش هزینه‌های تجاری است و شرکت‌ها مصمم هستند برای حفظ حاشیه سود خود، قیمت‌ها را افزایش دهند. وی تأکید کرد که فشارهای قیمتی تنها ناشی از تعرفه‌ها نیست و فدرال رزرو نباید در اعلام پیروزی بر تورم عجله کند، بلکه برای اطمینان از تحقق هدف ۲ درصدی، نیاز به مشاهده پیشرفت در تورم بخش خدمات دارد. این مقام فدرال رزرو همچنین تصریح کرد: «در پیش‌بینی‌های خود برای سال ۲۰۲۶، هیچ‌گونه کاهش نرخی را لحاظ نکرده‌ام، زیرا معتقدم اقتصاد با رشد تولید ناخالص داخلی حدود ۲.۵ درصد قوی‌تر خواهد بود و این امر مستلزم آن است که سیاست‌های پولی محدودکننده (انقباضی) باقی بمانند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوین هسِت در بازارهای شرط‌بندی برای تصدی ریاست فدرال رزرو مجدداً از کوین وارش پیشی گرفت

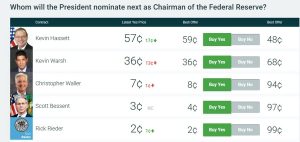
کوین هست (Kevin Hassett) بار دیگر به‌عنوان گزینه محبوب در بازارهای شرط‌بندی برای تصدی ریاست فدرال رزرو پیشتاز شده است. بازار تقریباً اطمینان دارد که رئیس بعدی فدرال رزرو «کوین» نام خواهد داشت، اما تردیدها درباره اینکه کدام «کوین» انتخاب می‌شود، همچنان باقی است؛ با این حال بر اساس اظهارات دونالد ترامپ، به نظر می‌رسد کوین هست و کوین وارش (Kevin Warsh) گزینه‌های نهایی (فینالیست‌ها) هستند. اگرچه تلاش‌هایی برای مطرح کردن والر، عضو فعلی فدرال رزرو، صورت گرفت اما این جریان شتابی نگرفت و طبق آخرین داده‌های سایت PredictIt، شانس هسِت با نسبت ۵۷ به ۳۶ درصد از وارش پیشی گرفته است. از دیدگاه فعالان بازار، تفاوت معناداری میان این دو گزینه وجود ندارد و می‌توان هر دو را مجریان بی‌چون‌وهوای فرامین ترامپ دانست. خبر خوب برای بازارها این است که با رسیدن قیمت نفت به پایین‌ترین سطح چهار سال اخیر، حجم قابل‌توجهی از تورم‌زدایی (disinflation) در راه است که مسیر را برای تسهیل سیاست‌های پولی هموار می‌کند؛ اما ریسک ماجرا اینجاست که در صورت افزایش اجتناب‌ناپذیر قیمت نفت، پایین نگه داشتن نرخ بهره می‌تواند به شعله‌ور شدن موج جدیدی از تورم منجر شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

وال‌ استریت ژورنال (WSJ) به نقل از افراد مطلع گزارش داد: ترامپ قرار است با کریستوفر والر برای سمت ریاست فدرال رزرو مصاحبه کند

والر، عضو فدرال رزرو، با کوین وارش و کوین هست رقابت خواهد کرد. والر به عنوان گزینه‌ای با شانس کمتر دیده می‌شود، اما مورد پسند وال استریت است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسکات بسنت، وزیر خزانه‌داری آمریکا: فکر می‌کنم معرفی رئیس بعدی فدرال رزرو اوایل ماه ژانویه انجام شود.

همچنین به‌نظر می‌رسد رأی دیوان عالی درباره تعرفه‌ها نیز در اوایل ماه ژانویه صادر شود. ما در سال جاری شکاف بودجه را به میزان چند صد میلیارد دلار کاهش خواهیم داد. جایگزین‌های درآمدی متعددی به‌جای تعرفه‌های مبتنی بر قانون IEEPA وجود دارد. ممکن است این هفته یک یا دو مصاحبه دیگر برای انتخاب رئیس فدرال رزرو داشته باشیم ترامپ در مصاحبه‌ها درباره سیاست‌ها بسیار صریح و مستقیم بوده است. بسنت این ایده را رد کرد که کوین هست نتواند در فدرال رزرو اختیار و استقلال عمل داشته باشد فدرال رزرو یک نهاد غیردموکراتیک است که اعتماد عمومی را از دست داده است سال ۲۰۲۶ پربار خواهد بود، به شرطی که دموکرات‌ها دولت را تعطیل نکنند. سال ۲۰۲۵ را با رشد ۳.۵ درصدی تولید ناخالص داخلی به پایان خواهیم رساند. برای آمریکایی‌های شاغل در سال پیش رو، خوش‌بین هستم. حزب جمهوری‌خواه سنا باید فیلی‌باستر را حذف کند و دولت را باز نگه دارد مردم باید نگران باشند – این همان تورم ناشی از سیاست‌های بایدن است انتظار دارم کاهش قابل‌توجهی در تورم طی شش ماه اول ۲۰۲۶ رخ دهد. پیش‌بینی می‌کنم اجاره‌بها به‌طور چشمگیری کاهش یابد. سطح قیمت‌ها بسیار بالا رفته و افزایش واقعی دستمزد می‌تواند این وضعیت را اصلاح کند. تورم اجاره‌بها در حال کاهش است و این کاهش تا حد زیادی به بسته شدن مرزهای آمریکا مرتبط است انتظار دارم در شش ماه اول سال ۲۰۲۶، تورم به‌طور قابل‌توجهی کاهش یابد سطح قیمت‌ها به‌شدت افزایش یافته و افزایش واقعی دستمزدها می‌تواند این مشکل را حل کند در سه ماهه اول، شاهد بازپرداخت مالیاتی به مبلغ ۱۰۰ تا ۱۵۰ میلیارد دلار خواهیم بود. بازپرداخت مالیاتی می‌تواند برای هر خانوار بین ۱,۰۰۰ تا ۲,۰۰۰ دلار باشد انتظار می‌رود اقتصاد در سه ماهه اول و دوم شروع به رشد چشمگیر کند تا کنون، چین همه مواردی را که ما مذاکره کرده‌ایم انجام داده است. مایلیم شاهد بازتعادل چین در حوزه تجارت باشیم ادامه مازاد تجاری یک تریلیون دلاری برای چین امکان‌پذیر نیست. چین باید مصرف داخلی خود را افزایش دهد. ایالات متحده و چین می‌توانند به‌صورت مشترک به بازتعادل برسند. تحریم‌ها، وقتی به‌طور قوی و کامل اعمال شوند، مؤثر واقع می‌شوند فکر می‌کنم رژیم مادورو در وضعیت بسیار دشواری قرار دارد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویت ارزهای نوظهور تهدیدی برای دلار است

ارزهای بازارهای نوظهور (EMFX) به طور کلی در حال پایان دادن به سال با وضعیت قوی‌تری هستند و از مزایای نرخ‌های پایین‌تر سیاست پولی کشورهای پیشرفته، دلار ضعیف‌تر و بسیاری از ارزها با نرخ‌های بهره بالاتر بهره‌مند هستند. در حال حاضر تمرکز زیادی بر روی یوان چین وجود دارد و اینکه آیا کسری تجاری ۱ تریلیون دلاری چین باعث تقویت بیشتر یوان خواهد شد یا خیر. برای امروز، تمرکز بر روی گزارش‌های شغلی ایالات متحده و شاخص‌های مدیران خرید (PMI) منطقه یورو خواهد بود. دلار آمریکا: دو گزارش شغلی بزرگ‌ترین اتفاق امروز انتشار گزارش اشتغال غیرکشاورزی (NFP) است که به دلیل تأخیر در انتشار، ساعت ۱۷  به وقت ایران منتشر خواهد شد. در این گزارش، اطلاعات مربوط به استخدام‌ها برای ماه‌های اکتبر و نوامبر منتشر می‌شود. اجماع پیش‌بینی‌ها برای نوامبر یک افزایش حدود ۵۰ هزار شغل است و نرخ بیکاری به ۴.۵ درصد افزایش می‌یابد. هیچ نرخ بیکاری برای ماه اکتبر منتشر نخواهد شد. اگر نتایج طبق پیش‌بینی‌ها باشد، تأثیر زیادی بر بحث سیاست‌های فدرال رزرو نخواهد داشت، جایی که بازار نزدیک به قیمت‌گذاری کاهش نرخ بهره ۲۵ نقطه پایه در ماه آوریل و کاهش دیگری در سپتامبر است. به هر حال، باید اشاره کرد که بازارهای پولی ایالات متحده پس از اعلام برنامه‌های خرید گسترده‌ی خزانه‌داری آمریکا هفته گذشته، کاهش یافته‌اند و این موضوع باعث شده است که هزینه‌های پوشش ریسک سه‌ماهه دلار به سطحی برسد که آخرین بار در سپتامبر ۲۰۲۲ دیده شده بود. همچنین، داده‌های فروش خرده‌فروشی ایالات متحده برای ماه اکتبر و شاخص‌های مدیران خرید (PMIs) ایالات متحده نیز منتشر خواهد شد که بعید به نظر می‌رسد عامل نوسانات عمده دلار باشند.   حرکت قوی ارزهای بازارهای نوظهور دور از دلار، شاهد افزایش‌های قوی برای ارزهای بازارهای نوظهور هستیم. در حال حاضر تمرکز زیادی روی یوان چین است، زیرا جفت ارز USDCNH به سمت ۷.۰۰ در حال حرکت است، این در حالی است که داده‌های ناامیدکننده فعالیت‌های اقتصادی چین در این هفته منتشر شده است. علاقه به یوان پس از آنکه داده‌های تجاری نوامبر چین نشان داد که این کشور تا پایان ۱۱ ماه اول سال، مازاد تجاری ۱ تریلیون دلاری به دست آورده است، دوباره افزایش یافته است. فرضیه این است که صادرکنندگان چینی منتظر سطح بهتری برای فروش درآمدهای ارزی خود هستند. با این حال، بحث‌هایی در حال شکل‌گیری است که آیا مقامات محلی باید اجازه دهند یوان قوی‌تر شود تا اقتصاد داخلی از وابستگی به صادرات به سمت تقاضای داخلی قوی‌تر تغییر کند. در واقع، اکنون شاهد وضعیتی بسیار نادر هستیم که بانک خلق چین نرخ برابری USDCNY را بالاتر از برآوردهای مدل‌های پیش‌بینی شده برای نرخ برابری تعیین می‌کند. در سه سال اخیر، به‌ویژه بانک مرکزی چین نرخ برابری USDCNY را پایین‌تر از برآوردهای مدل‌های پیش‌بینی کرده بود. اقتصاددان چین ما (ING)، لین سونگ، معتقد است که بانک خلق چین عجله‌ای برای پذیرش یوان قوی‌تر نخواهد داشت، اما فشار می‌تواند در سال ۲۰۲۶ افزایش یابد، به‌ویژه اگر پیش‌بینی ما برای دو کاهش دیگر نرخ‌های فدرال رزرو و یک دلار کمی ضعیف‌تر درست باشد. ما به یوان اشاره می‌کنیم زیرا این ارز بر روی حرکت کلی ارزهای بازارهای نوظهور تأثیر می‌گذارد. دیروز اشاره کردیم که جفت ارزهای بزرگ بازارهای نوظهور مانند USDMXN و USDZAR تحت فشار نزولی قرار دارند. انتظار می‌رود علاقه بیشتری به راند جنوبی آفریقا (ZAR) به‌عنوان یک معیاری برای یوان و همچنین داستان‌های محلی قوی که در چشم‌انداز فارکس ۲۰۲۶ مورد بحث قرار گرفت، جلب شود. علاقه قوی به بازارهای نوظهور به طور معمول اندکی به ضرر دلار است. و با توجه به عوامل فصلی، ما به نفع تضعیف کمی دلار تا پایان سال می‌باشیم، به شرطی که داده‌های NFP به طور قابل توجهی بالاتر از پیش‌بینی‌ها نباشند. اگر شاخص دلار زیر ۹۸.۰۰ قرار گیرد، ممکن است به ۹۷.۸۰ کاهش یابد. در طرف مقابل، ۹۸.۸۰ به‌عنوان مقاومت برای نوسانات روزانه در نظر گرفته می‌شود. یورو: تمرکز بر روی شاخص‌های PMI قبل از نشست بانک مرکزی اروپا در روز پنج‌شنبه، تمرکز امروز بر روی شاخص‌های مدیران خرید (PMIs) در فرانسه، آلمان و منطقه یورو خواهد بود. پس از انتشار داده‌های امیدوارکننده تولید صنعتی دیروز، امید این است که امروز شاهد افزایش بیشتر اعتماد صنعتی در اروپا باشیم. کاهش قیمت انرژی قطعاً کمک‌کننده بوده است، همچنین ممکن است امروز تأیید شود که اتحادیه اروپا فاز تدریجی حذف موتورهای احتراق داخلی را به تأخیر می‌اندازد. کاهش قیمت انرژی به معنای این است که شرایط تجاری منطقه یورو (قیمت صادرات نسبت به قیمت واردات) به بهترین سطوح خود در چهار سال گذشته نزدیک شده است. این موضوع یک سیگنال مثبت برای یورو است. سطح حمایتی ۱.۱۷۲۰/۲۵ ممکن است برای جفت ارز EURUSD در صورت قوی بودن داده‌های NFP نقش حمایتی ایفا کند، اما اگر از ۱.۱۷۸۰ عبور کند، می‌تواند راه را برای رسیدن به ۱.۱۸۰۰/۱۸۲۰ هموار کند. انگلیس: داده‌های دستمزد بخش خصوصی از سوی دیگر، داده‌های دستمزد بخش خصوصی انگلستان امروز منتشر خواهد شد و این موضوع می‌تواند بانک مرکزی انگلستان را به کاهش نرخ بهره در روز پنج‌شنبه هدایت کند. دیروز به پوزیشن‌های بسیار، فروش در پوند استرلینگ اشاره کردیم. در اواخر شب چهارشنبه، گزارش بعدی از پوزیشن‌های سفته‌بازی به تاریخ ۲ دسامبر منتشر خواهد شد – یعنی پس از اعلام بودجه. این گزارش نشان خواهد داد که آیا بخشی از این پوزیشن‌ها کاهش یافته است یا خیر، چرا که اکنون وارد ریسک رویداد تصمیم‌گیری بانک مرکزی انگلستان در روز پنج‌شنبه می‌شویم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

یادآوری: داده‌های اشتغال آمریکا امروز منتشر می‌شود

خب، در مدت استراحت چه چیزهایی را از دست دادیم؟ در هفته گذشته بازارها کم‌خبر نبودند؛ از جمله اینکه فدرال رزرو آخرین کاهش نرخ بهره ۲۵ نقطه پایه‌ای سال را انجام داد. اکنون رقابت برای ریاست فدرال رزرو نیز داغ شده و گزارش‌ها نشان می‌دهد کوین وارش به‌عنوان گزینه اصلی مطرح است و احتمالاً هستت را کنار می‌زند؛ رقابتی میان «دو کوین» باقی مانده است. اما امروز، تمرکز اصلی بر انتشار گزارش بسیار تأخیرخورده بازار کار آمریکا خواهد بود. داده‌های اشتغال غیرکشاورزی (NFP) برای نوامبر که باید در هفته اول دسامبر منتشر می‌شد، به امروز موکول شده است. پیچیدگی بیشتر اینجاست که داده‌های اکتبر نیز همراه با آن منتشر می‌شود. اداره آمار کار آمریکا (BLS) اعلام کرده که در داده‌های این ماه و ماه‌های آینده «نوسانات بیشتر از حد معمول» وجود خواهد داشت. این موضوع به دلیل تغییرات آماری برای جبران پنل گم‌شده ماه اکتبر و همچنین مشکلات جمع‌آوری داده‌ها در نوامبر رخ داده است. به همین دلیل، تحلیل این داده‌ها آسان نخواهد بود و ممکن است زمان ببرد—نه لزوماً این هفته یا این ماه—تا بتوان تصویری روشن از وضعیت بازار کار به دست آورد. روایت غالب این است که نشانه‌های ضعف بازار کار ادامه خواهد داشت و احتمالاً معامله‌گران در اوایل سال آینده بهتر می‌توانند قضاوت کنند، نه بر اساس این گزارش آشفته. البته این به معنای بی‌تفاوتی بازار نیست؛ معامله‌گران قطعاً به داده‌ها واکنش نشان خواهند داد و نوسان در بازار وجود خواهد داشت. اما اگر انتظار نتیجه‌گیری قطعی از داده‌های امروز دارید، بهتر است خیلی امیدوار نباشید. در هر صورت، برآورد می‌شود اشتغال غیرکشاورزی نوامبر ۵۰ هزار نفر باشد و نرخ بیکاری ۴.۴٪. این ارقام معیارهای اصلی هستند که باید پیش از انتشار گزارش به آن‌ها توجه کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلیامز، عضو فدرال رزرو: من از تصمیم فدرال رزرو مبنی بر کاهش نرخ بهره در هفته گذشته، کاملاً حمایت می‌کنم

انتظار دارم که داده‌های اشتغال پیش‌رو، نشان‌دهنده سرد شدن تدریجی (بازار کار) باشند. هنوز برای اظهارنظر درباره اینکه فدرال رزرو در ماه ژانویه چه اقدامی باید انجام دهد، بسیار زود است. بازارهای قدرتمند بخشی از دلایلی هستند که باعث می‌شود اقتصاد در سال ۲۰۲۶ رشد نیرومندی داشته باشد. ارزش‌گذاری‌های بازار بالا هستند، اما دلایلی برای این نحوه قیمت‌گذاری وجود دارد. تعریف آنچه که ذخایر کافی محسوب می‌شود، در طول زمان تغییر خواهد کرد. نشانه‌هایی وجود دارد که بخش‌هایی از اقتصاد زیربنایی، آن‌طور که داده‌های تولید ناخالص داخلی (GDP) نشان می‌دهند، قوی نیستند. سیستم مالی اساساً در سطح ذخایر کافی قرار دارد. سیستم ذخایر کافی عملکرد بسیار خوبی دارد. ✍️گرایش (Bias) کلی به طور ملایمی داویش (Dovish) و متعادل است. ویلیامز آشکارا از کاهش اخیر نرخ بهره حمایت می‌کند و به سرد شدن تدریجی بازار کار و وجود بخش‌هایی از ضعف در اقتصاد زیربنایی اشاره دارد. در عین حال، اظهارات او درباره بازارهای قدرتمند و انتظارات رشد نیرومند برای سال ۲۰۲۶، پیام را همچنان قویاً وابسته به داده‌ها (Data-dependent) نگه می‌دارد تا اینکه به‌شدت کبوترانه باشد. اوایل امروز، ویلیامز اظهار داشت که سیاست‌گذاری برای آنچه در پیش است موقعیت خوبی دارد، چرا که ریسک‌های بازار کار افزایش یافته در حالی که ریسک‌های تورمی تعدیل شده‌اند. او تعرفه‌ها را به‌عنوان یک تعدیل قیمت یک‌باره توصیف کرد که نباید به تورم گسترده‌تر سرایت کند و گفت عدم قطعیت پیرامون تعرفه‌ها به‌طور قابل‌توجهی کاهش یافته است. ویلیامز انتظار دارد تورم در سال ۲۰۲۶ به ۲.۵ درصد کاهش یابد و در سال ۲۰۲۷ به ۲ درصد برسد، در حالی که رشد تولید ناخالص داخلی (GDP) حدود ۲.۲۵ درصد را برای سال ۲۰۲۶ پیش‌بینی می‌کند که بسیار بالاتر از سرعت مورد انتظار برای سال ۲۰۲۵ است. در بخش اشتغال، او شاهد سرد شدن تدریجی است، اما همچنین پیش‌بینی می‌کند که نرخ بیکاری طی چند سال آینده کاهش یابد و چشم‌انداز پایه فدرال رزرو را به‌عنوان «نتیجه‌ای نسبتاً خوب» توصیف کرد. او خاطرنشان کرد که سیاست فدرال رزرو از یک موضع نسبتاً انقباضی (Restrictive) به سطح خنثی (Neutral) نزدیک‌تر شده است، اگرچه تورم همچنان بسیار بالا است؛ این امر نشان‌دهنده عدم وجود سیگنال قوی برای اقدام قریب‌الوقوع است، حتی در شرایطی که بازارها احتمال کاهش نرخ بهره در ژانویه و کاهش‌های متعدد در سال ۲۰۲۶ را قیمت‌گذاری (Price) می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کالینز: کاهش نرخ بهره با اختلاف نظر جدی تصویب شد؛ ریسک‌های تورمی فروکش کرده‌اند

سوزان کالینز، رئیس فدرال رزرو بوستون، در تازه‌ترین اظهارات خود اعلام کرد که از کاهش نرخ بهره در نشست اخیر فدرال رزرو حمایت کرده است؛ هرچند تأکید داشت این تصمیم «لب‌مرزی» بوده و اختلاف‌نظر قابل‌توجهی میان سیاست‌گذاران وجود داشته است. کالینز گفت تغییر در توازن ریسک‌ها عامل اصلی حمایت او از کاهش نرخ بوده است. به باور او، در حالی که در گذشته تمرکز اصلی بر مهار تورم قرار داشت، اکنون وزن ریسک‌ها به‌تدریج به سمت نگرانی‌های بازار کار و رشد اقتصادی متمایل شده و همین تغییر ایجاب می‌کرد سیاست پولی انعطاف‌پذیرتر شود. او همچنین خاطرنشان کرد که ریسک‌های تورمی نسبت به گذشته کاهش یافته‌اند و چشم‌انداز تورم در حال حاضر آرام‌تر از ماه‌ها و سال‌های قبل ارزیابی می‌شود. به گفته کالینز، این تعدیل در ریسک‌های قیمتی فضای لازم را برای کاهش نرخ بهره فراهم کرده، هرچند مسیر سیاست پولی همچنان به داده‌های آتی وابسته باقی خواهد ماند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ویلیامز: تورم هنوز بالاست، اما توازن ریسک‌ها برقرار شده است

جان ویلیامز، رئیس فدرال رزرو نیویورک، در ادامه اظهارات خود بار دیگر تأکید کرد که تورم همچنان بالاتر از سطح مطلوب قرار دارد و فدرال رزرو نمی‌تواند این واقعیت را نادیده بگیرد. با این حال، او تصریح کرد که مسیر تورم نسبت به سال‌های گذشته آرام‌تر شده و فضای سیاست‌گذاری اکنون متوازن‌تر از قبل است. ویلیامز با اشاره به تحولات بازار کار گفت بازار اشتغال طی یکی دو سال گذشته به‌تدریج خنک شده است؛ روندی که به باور او نه نشانه ضعف ساختاری، بلکه نتیجه طبیعی سیاست پولی انقباضی و بازگشت تدریجی اقتصاد به تعادل است. از نگاه وی، همین تعدیل تدریجی نشان می‌دهد که سیاست پولی همچنان اندکی محدودکننده باقی مانده، اما فشار بیش از حدی بر اقتصاد وارد نمی‌کند. او تأکید کرد کاهش‌های انجام‌شده در نرخ بهره، فدرال رزرو را در موقعیتی قرار داده که بتواند میان دو مأموریت اصلی خود—کنترل تورم و حمایت از اشتغال—تعادل برقرار کند. به گفته ویلیامز، این تنظیم مجدد سیاستی، فضای مانور لازم را برای واکنش به داده‌های آینده فراهم کرده است. رئیس فدرال رزرو نیویورک همچنین خاطرنشان کرد که سناریوی پایه فدرال رزرو برای اقتصاد آمریکا، سناریویی نسبتاً مطلوب است. او گفت چشم‌انداز رسمی بانک مرکزی نه از رکود عمیق حکایت دارد و نه از بازگشت فشارهای تورمی شدید، بلکه از یک مسیر رشد باثبات و قابل مدیریت خبر می‌دهد. در حوزه فعالیت‌های اقتصادی منطقه‌ای، ویلیامز اعلام کرد فعالیت‌های تجاری در نیویورک همچنان پرتحرک و پویاست؛ نشانه‌ای که به گفته او با روایت تاب‌آوری اقتصاد آمریکا هم‌خوانی دارد. هم‌زمان، وی به کاهش قابل‌توجه عدم‌قطعیت پیرامون تعرفه‌ها اشاره کرد و گفت این عامل دیگر مانند گذشته یکی از ریسک‌های اصلی پیش‌روی چشم‌انداز تورمی محسوب نمی‌شود. او تأکید کرد که خنک‌شدن تدریجی بازار کار نشان می‌دهد سیاست پولی همچنان در محدوده‌ای اندکی انقباضی قرار دارد. به گفته او، این سطح از محدودکنندگی با هدف مهار تورم طراحی شده، بدون آن‌که فشار غیرضروری بر اشتغال وارد کند. ویلیامز در بخش دیگری از سخنانش بر اهمیت کیفیت داده‌ها تأکید کرد و گفت داده‌های رسمی دولتی همچنان «استاندارد طلایی» برای سیاست‌گذاری پولی هستند. او تصریح کرد که تصمیم‌گیران فدرال رزرو در ارزیابی شرایط اقتصادی، به آمارهای معتبر و رسمی تکیه می‌کنند و از سیگنال‌های پراکنده یا غیرقابل‌اتکا پرهیز دارند. او همچنین خاطرنشان کرد که فدرال رزرو در آخرین نشست کمیته بازار آزاد (FOMC)، داده‌های لازم برای تصمیم‌گیری را در اختیار داشت.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلیامز: ریسک‌های بازار کار پررنگ‌تر شده؛ سیاست پولی به محدوده خنثی نزدیک می‌شود

جان ویلیامز، رئیس فدرال رزرو نیویورک، در تازه‌ترین اظهارات خود تأکید کرد که تمرکز اصلی سیاست پولی فدرال رزرو بر ایجاد توازن میان اشتغال و ثبات قیمتی است. به گفته او، تصمیم‌گیران پولی به‌طور هم‌زمان تحولات بازار کار و مسیر تورم را زیر نظر دارند و تلاش می‌کنند از واردشدن آسیب غیرضروری به اشتغال جلوگیری کنند. ویلیامز با اشاره به وضعیت کنونی سیاست پولی گفت سیاست فدرال رزرو در موقعیت مناسبی برای مواجهه با چالش‌های پیش‌رو قرار دارد. از نگاه او، اقدامات انجام‌شده در ماه‌های گذشته انعطاف‌پذیری لازم را برای واکنش به داده‌های جدید فراهم کرده و بانک مرکزی را در موقعیتی قرار داده که بتواند بدون شتاب‌زدگی تصمیم‌گیری کند. او در عین حال بار دیگر بر هدف اصلی بانک مرکزی تأکید کرد و گفت بازگرداندن تورم به سطح ۲ درصدی همچنان یک ضرورت حیاتی برای اقتصاد آمریکا است. ویلیامز تصریح کرد که هرچند فشارهای تورمی نسبت به گذشته کاهش یافته، اما اعتبار سیاست پولی مستلزم پایبندی روشن به این هدف است. رئیس فدرال رزرو نیویورک همچنین خاطرنشان کرد که سیاست پولی از وضعیت «اندکی انقباضی» به سمت سطح خنثی حرکت کرده است؛ سطحی که نه محرک رشد است و نه مانعی جدی برای فعالیت‌های اقتصادی. این ارزیابی نشان می‌دهد که بخش بزرگی از مسیر انقباضی طی شده و اکنون تمرکز بر تنظیم دقیق سیاست‌هاست. در حوزه نقدینگی، ویلیامز اعلام کرد که انتظار دارد از تسهیلات ریپوی دائمی (Standing Repo Facility) به‌طور فعال برای مدیریت شرایط نقدینگی استفاده شود. این ابزار، به گفته او، نقش مهمی در حفظ ثبات بازارهای مالی و جلوگیری از تنش‌های ناخواسته ایفا خواهد کرد. ویلیامز همچنین به تغییر موازنه ریسک‌ها اشاره کرد و گفت در حالی که ریسک‌های تورمی کاهش یافته، ریسک‌های مرتبط با بازار کار افزایش پیدا کرده‌اند. این تغییر وزن ریسک‌ها، از نگاه او، ایجاب می‌کند سیاست پولی با دقت بیشتری نسبت به تحولات اشتغال تنظیم شود. با این حال، چشم‌انداز میان‌مدت او نسبت به بازار کار مثبت باقی مانده است. ویلیامز پیش‌بینی کرد که نرخ بیکاری طی سال‌های آینده دوباره در مسیر نزولی قرار خواهد گرفت؛ ارزیابی‌ای که نشان می‌دهد فدرال رزرو همچنان به پایداری بازار کار در افق بلندمدت خوش‌بین است، حتی در شرایطی که سیاست پولی به‌تدریج به سمت تعادل حرکت می‌کند. در ادامه سخنرانی خود با محور «تاب‌آوری اقتصاد»، جان ویلیامز رئیس فدرال رزرو نیویورک تأکید کرد که کاهش شتاب بازار کار یک فرآیند تدریجی بوده و نشانه‌ای از فروپاشی یا ضعف ناگهانی در اشتغال دیده نمی‌شود. به گفته او، این روند با ارزیابی فدرال رزرو از یک تعدیل کنترل‌شده و منظم در اقتصاد آمریکا هم‌خوانی دارد. ویلیامز در بخش دیگری از سخنانش به موضوع سیاست‌های تجاری پرداخت و گفت تعرفه‌ها را باید یک تعدیل قیمتی مقطعی دانست که اثر آن به سایر بخش‌های تورم سرایت نمی‌کند. از نگاه او، فشارهای ناشی از تعرفه‌ها ماهیت گذرا دارند و به شکل پایدار به تورم گسترده‌تر تبدیل نخواهند شد. او همچنین چشم‌انداز مشخصی از مسیر تورم ارائه داد و اعلام کرد انتظار دارد نرخ تورم در سال ۲۰۲۶ به حدود ۲.۵ درصد و در سال ۲۰۲۷ به سطح هدف ۲ درصدی بازگردد. این برآورد، روایت فدرال رزرو از ادامه روند نزولی تورم در افق میان‌مدت را تقویت می‌کند. ویلیامز در مجموع، سخنان خود را در چارچوب مفهوم «تاب‌آوری» اقتصاد آمریکا مطرح کرد؛ چارچوبی که بر توان اقتصاد برای جذب شوک‌ها، حفظ اشتغال و بازگشت تدریجی تورم به هدف تأکید دارد، بدون آن‌که نیاز به تغییرات ناگهانی و پرهزینه در سیاست پولی باشد. با این حال، سیگنال قاطعی برای تغییر فوری مسیر سیاست پولی از این اظهارات مخابره نشد. بازارها نیز واکنش محتاطانه‌ای نشان داده‌اند؛ به‌طوری که در حال حاضر احتمال حدود ۲۵ درصدی برای کاهش نرخ بهره در نشست ژانویه در قیمت‌ها لحاظ شده است. در عین حال، دو مرحله کاهش نرخ بهره در سال آینده به‌طور کامل قیمت‌گذاری شده و بازارها برای سومین کاهش نیز حدود ۳۳ درصد احتمال قائل هستند. این ترکیب نشان می‌دهد فضای کلی بازار همچنان متمایل به انبساط است، اما بدون قطعیت بالا در کوتاه‌مدت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

رقابت برای ریاست فدرال رزرو؛ تردیدها درباره هست بالا گرفت، وارش دوباره به صدر نزدیک می‌شود

مسیر انتخاب رئیس بعدی فدرال رزرو، برخلاف تصور اولیه بازارها، دیگر مسیری هموار و یک‌طرفه نیست. بر اساس گزارش منابع آگاه، نامزدی کوین هست؛ که تا همین اواخر به‌عنوان گزینه‌ای تقریباً قطعی برای جانشینی جروم پاول تلقی می‌شد، با مقاومت‌هایی از سوی برخی چهره‌های بانفوذ نزدیک به دونالد ترامپ مواجه شده است. نگرانی اصلی این گروه آن است که نزدیکی بیش از حد هست به رئیس‌جمهور، در نهایت به تضعیف تصور استقلال فدرال رزرو منجر شود؛ موضوعی که می‌تواند واکنش منفی بازار اوراق قرضه را در پی داشته باشد. این تغییر فضا زمانی برجسته‌تر شد که ترامپ، پس از آن‌که پیش‌تر از تصمیم نهایی خود برای انتخاب رئیس فدرال رزرو سخن گفته بود، در گفت‌وگویی با وال‌استریت ژورنال اعلام کرد کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو، در کنار هست به صدر فهرست گزینه‌ها بازگشته است. همین اظهارات، به‌سرعت در بازارهای پیش‌بینی بازتاب یافت و شانس هست را به‌طور محسوسی کاهش داد. بر اساس داده‌های بازار پیش‌بینی کالشی، احتمال انتخاب هست اکنون حدود ۵۱ درصد برآورد می‌شود؛ در حالی که این رقم در ابتدای ماه دسامبر بالای ۸۰ درصد بود. در مقابل، شانس وارش به حدود ۴۴ درصد افزایش یافته است؛ جهشی چشمگیر نسبت به حدود ۱۱ درصد در آغاز ماه. این تغییر نشان می‌دهد رقابت وارد مرحله‌ای نزدیک و غیرقابل‌پیش‌بینی شده است. نکته قابل‌توجه آن است که مخالفت‌ها با هست بیشتر در قالب تقویت جایگاه وارش بروز کرده تا انتقاد مستقیم از نامزد اصلی. این رویکرد در اظهارات اخیر جیمی دایمون، مدیرعامل JPMorgan، نیز دیده شد؛ جایی که اگرچه از هر دو گزینه تمجید شد، اما لحن سخنان به‌گونه‌ای بود که تمایل بیشتری به وارش القا می‌کرد. در پس این تحولات، نگرانی عمیق‌تری نهفته است: اگر بازار اوراق قرضه به این جمع‌بندی برسد که رئیس آینده فدرال رزرو بیش از حد به کاخ سفید نزدیک است، ممکن است در بلندمدت شاهد افزایش بازده اوراق باشیم. چنین سناریویی می‌تواند دقیقاً نتیجه‌ای معکوس با خواسته ترامپ ایجاد کند؛ به‌ویژه اگر این برداشت شکل بگیرد که فدرال رزرو در مهار تورم قاطعیت کافی نخواهد داشت. شاید به همین دلیل بود که هست در گفت‌وگویی اخیر با شبکه CBS، با صراحت بیشتری بر استقلال فدرال رزرو تأکید کرد. او گفت اگرچه رئیس‌جمهور دیدگاه‌های قوی و مبتنی بر داده دارد، اما این نظرات هیچ وزن رسمی در تصمیم‌گیری‌های کمیته بازار آزاد ندارند و سیاست پولی باید حاصل اجماع مستقل اعضای فدرال رزرو باشد. در مجموع، رقابت برای ریاست فدرال رزرو اکنون وارد مرحله‌ای حساس شده است؛ مرحله‌ای که در آن نه‌تنها ملاحظات سیاسی، بلکه واکنش بازارها و اعتبار استقلال سیاست پولی آمریکا نقش تعیین‌کننده‌ای در انتخاب نهایی خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران: افت سریع‌تر تورم مسکن در راه است؛ مسیر کاهش نرخ‌ها می‌تواند تندتر شود

در تازه‌ترین اظهارات، استیون میران از اعضای فدرال رزرو تصویری نسبتاً آرام‌تر از چشم‌انداز تورم ترسیم کرد و با اشاره به نشانه‌های فروکش‌کردن فشارهای قیمتی، بر امکان شتاب‌گرفتن کاهش نرخ بهره تأکید داشت. به گفته میران، انتظار می‌رود تورم بخش مسکن در شاخص PCE با سرعت بیشتری کاهش یابد؛ بخشی که طی ماه‌های گذشته یکی از چسبنده‌ترین مؤلفه‌های تورمی بوده و نقش مهمی در بالا نگه‌داشتن تورم کل ایفا کرده است. او همچنین تصریح کرد که تعرفه‌ها عامل اصلی افزایش تورم کالاها نیستند و برخلاف برخی روایت‌های رایج، فشار قیمتی در این بخش الزاماً از سیاست‌های تجاری ناشی نمی‌شود. از نگاه میران، تورم زیربنایی اقتصاد اکنون در نزدیکی سطح ۲ درصد قرار دارد؛ سطحی که با هدف تورمی فدرال رزرو هم‌راستاست. میران با اشاره به داده‌های بازارمحور گفت تورم هسته‌ای—با حذف بخش مسکن—در حال حاضر زیر ۲.۳ درصد در نوسان است؛ نشانه‌ای که از دید او حاکی از کاهش معنادار فشارهای پایدار تورمی است. به همین دلیل، وی استدلال کرد افزایش اخیر تورم بیش از آن‌که بازتاب واقعی عرضه و تقاضای اقتصاد باشد، حاصل عوامل گذراست. میران در ادامه گفت: اگر فدرال رزرو با سرعت بیشتری نرخ‌ها را کاهش دهد، اقتصاد سریع‌تر به نرخ بهره خنثی نزدیک می‌شود، نرخی که نه محرک رشد است و نه مانعی برای آن. در ادامه سخنرانی خود درباره چشم‌انداز تورم، استیون میران عضو فدرال رزرو تأکید کرد که قیمت‌ها بار دیگر به ثبات رسیده‌اند و بر همین اساس، سیاست پولی نیز باید با این واقعیت جدید هم‌راستا شود. از نگاه او، داده‌های اخیر نشان می‌دهد اقتصاد آمریکا دیگر با فشارهای تورمی ناپایدار مواجه نیست و ادامه رویکرد سخت‌گیرانه پولی ضرورتی ندارد. میران که در آخرین نشست فدرال رزرو به‌طور رسمی با رأی اکثریت مخالفت کرده و خواستار کاهش بزرگ‌تری در نرخ بهره شده بود، بار دیگر هشدار داد که نگه‌داشتن بیش از حد سیاست پولی در وضعیت انقباضی، ریسک از دست رفتن فرصت‌های شغلی را به‌دنبال خواهد داشت. او معتقد است تأخیر در تعدیل سیاست می‌تواند به تضعیف بازار کار منجر شود؛ آن‌هم در شرایطی که شواهد فزاینده‌ای از فروکش‌کردن تورم دیده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر