TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چین سیاست پولی انبساطی را در سال ۲۰۲۶ ادامه می‌دهد

بانک مرکزی چین اعلام کرد که در سال ۲۰۲۶ سیاست پولی «به‌طور مناسب انبساطی» را ادامه خواهد داد. این نهاد قصد دارد از ابزارهایی مانند کاهش نرخ ذخیره قانونی بانک‌ها (RRR) و کاهش نرخ بهره برای حمایت از رشد اقتصادی استفاده کند. همچنین بسته جدیدی از اقدامات سیاست پولی در راه است و پکن تأکید کرده که نقدینگی در اقتصاد چین طی سال آینده فراوان و پایدار باقی خواهد ماند. بانک مرکزی چین همچنین وعده داده که نرخ ارز یوان را در سطحی «معقول و متعادل» حفظ کند تا ثبات مالی و تجاری این کشور تضمین شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاشکاری، عضو فدرال رزرو: بازار کار به‌وضوح در حال سرد شدن است.

نرخ بیکاری در سطح ۴٫۶ درصد قرار دارد و وضعیت آن نسبتاً شفاف و بدون ابهام است. تورم همچنان بیش از حد بالا است. به نظر من، پرسش اصلی این است که سیاست پولی فدرال رزرو تا چه حد انقباضی است. حدس من این است که اکنون به سطح خنثی نزدیک شده‌ایم. من معتقدم این ریسک وجود دارد که نرخ بیکاری به‌طور ناگهانی افزایش پیدا کند. ریسک اصلی تورم، ماندگاری آن است. انتظار دارم اقتصاد همچنان تاب‌آور باقی بماند. رشد دستمزدها به‌طور آهسته در حال کاهش است. اطمینان زیادی وجود دارد که تورم خدمات مسکن در حال کاهش است. انتظار من این است که استخدام‌ها کم و اخراج‌ها نیز کم باشند. نمی‌دانم پاول پس از پایان دوره ریاستش در سمت خود باقی می‌ماند یا خیر. نگران ریسک اخراج روسای بانک‌های فدرال رزرو نیستم. دوست دارم پاول تا هر زمان که خودش بخواهد به عنوان همکار باقی بماند. با بسنت موافق نیستم که روسای بانک‌های فدرال نماینده خوبی برای حوزه‌های خود نیستند. هوش مصنوعی بیشتر مختص شرکت‌های بزرگ است و تأثیری بر شرکت‌های کوچک ندارد. به نظر می‌رسد اقتصاد K‌ شکل همچنان در حوزه انتخابیه من پابرجا باشد. نگرانی طبقات پایین تا متوسط درآمدی عمدتاً مربوط به تورم است. تأثیر ونزوئلا عمدتاً از مسیر قیمت نفت اعمال می‌شود و تاکنون نشانه‌ای از آن دیده نمی‌شود ما در زمینه تعرفه‌ها به نوعی تعادل نزدیک می‌شویم.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بازارهای جهانی در نخستین هفته معاملاتی ۲۰۲۶؛ تمرکز کامل بر ونزوئلا

با بازگشایی بازارهای مالی در نخستین هفته کامل معاملاتی سال ۲۰۲۶، توجه سرمایه‌گذاران به‌طور کامل به تحولات ونزوئلا معطوف شده است. فعالان بازار در حال ارزیابی پیامدهای کوتاه‌مدت، میان‌مدت و بلندمدت تغییر رژیم در این کشور و اثرات آن بر منطقه آمریکای لاتین و روابط بین‌الملل هستند. واکنش اولیه بازارها باعث تقویت دلار آمریکا شده است. دلار آمریکا؛ حمایت از دلار در سایه تحولات ونزوئلا واکنش اولیه بازار به رویدادهای کم‌سابقه روز شنبه در ونزوئلا، نوعی گریز محدود به دارایی‌های امن بوده است؛ به‌طوری که طلا و فرانک سوئیس تقویت شده‌اند و دلار نیز حمایت نسبی دریافت کرده است. در مقابل، آتی شاخص‌های سهام واکنش تندی نشان نداده‌اند و بازار نفت نیز میان پیامدهای کوتاه‌مدت و اثرات بلندمدت احتمالی بر تولید نفت ونزوئلا در نوسان است. در کوتاه‌مدت، سرمایه‌گذاران نگران احتمال مداخله نظامی بیشتر آمریکا هستند؛ به‌ویژه اگر دولت جدید ونزوئلا با دستورالعمل‌های سیاستی واشنگتن همراهی نکند. دونالد ترامپ روز شنبه اعلام کرد که آمریکا برای اعزام «موج دوم» نیروهای نظامی آماده بوده، اما در نهایت نیازی به آن نبوده است. با توجه به ابهام در مسیر تحولات روزهای آینده، انتظار می‌رود سرمایه‌گذاران نقدشوندگی بالای دلار را ترجیح دهند. همچنین ارزهای کشورهای چپ‌گرا در آمریکای لاتین ممکن است تحت فشار قرار گیرند؛ به‌خصوص پزوی کلمبیا و همچنین پزوی مکزیک که به‌دلیل نقدشوندگی بالا، اغلب به‌عنوان ابزار پوشش ریسک منطقه لاتین استفاده می‌شود. بازار نفت و شرکت‌های انرژی؛ نگاه به آینده ونزوئلا وارن پترسون، رئیس استراتژی کالای ING، معتقد است واکنش محدود بازار نفت به این تحولات ناشی از سطح پایین تولید ونزوئلا در اواخر دسامبر بوده که به دلیل تحریم‌ها تنها حدود ۵۰۰ هزار بشکه در روز برآورد می‌شد. در این میان، عملکرد سهام شرکت‌هایی مانند Chevron (که همچنان در ونزوئلا فعال است)، و همچنین ExxonMobil و ConocoPhillips زیر ذره‌بین قرار دارد؛ شرکت‌هایی که دارایی‌های نفتی آن‌ها در سال ۲۰۰۷ مصادره شد و اکنون ممکن است در پروژه بازسازی صنعت نفت ونزوئلا نقش‌آفرینی کنند. چشم‌انداز میان‌مدت و بلندمدت؛ اثر بر نفت و دلار کانادا در افق میان‌مدت و بلندمدت، اثرات کلان اقتصادی به این بستگی دارد که ونزوئلا تا چه حد بتواند تولید نفت خود را به ۲.۵ تا ۳ میلیون بشکه در روز بازگرداند؛ فرآیندی که ممکن است ۵ تا ۱۰ سال زمان ببرد. برآورد تیم ING نشان می‌دهد قیمت نفت برنت در سال جاری به‌طور میانگین ۵۷ دلار در هر بشکه خواهد بود و در صورت انتقال روان به افزایش تولید ونزوئلا، پیش‌بینی‌های سال ۲۰۲۷ می‌تواند کاهش یابد. این سناریو می‌تواند کمی به ضرر دلار کانادا باشد، زیرا نفت سنگین و پرگوگرد کانادا در غیاب نفت ونزوئلا با قیمت بالاتری معامله می‌شد. ریسک‌های ژئوپلیتیکی و پیامدهای ارزی ترامپ احتمال استقرار نیروهای زمینی آمریکا در ونزوئلا را رد نکرده است. اگر ایالات متحده وارد درگیری‌های پیچیده در چندین کشور آمریکای لاتین شود، سرمایه‌گذاران ممکن است به پیامدهای مالی و بودجه‌ای آن با دیده تردید نگاه کنند و این موضوع در نهایت به ضرر دلار تمام شود. در سال ۲۰۲۵ شواهد قابل‌توجهی از دلارزدایی مشاهده نشد؛ افت ۱۰ درصدی دلار بیشتر ناشی از پوشش ریسک بود، نه فروش مستقیم دارایی‌های آمریکایی. با این حال، سیاست خارجی تهاجمی‌تر و مداخله‌جویانه‌تر آمریکا می‌تواند بار دیگر بحث فروش دارایی‌های آمریکا از سوی کشورهای همسو با بریکس پلاس را پررنگ کند. داده‌های اقتصادی آمریکا و چشم‌انداز سیاست پولی فدرال رزرو علاوه بر تحولات ونزوئلا، دلار ممکن است از انتشار دیرهنگام رشد ۴.۳ درصدی تولید ناخالص داخلی آمریکا در سه‌ماهه سوم (منتشرشده در ۲۳ دسامبر) نیز حمایت شود؛ داده‌ای که این سؤال را مطرح می‌کند آیا فدرال رزرو اساساً نیازی به کاهش نرخ بهره در سال جاری دارد یا خیر. در حال حاضر، بازارها نخستین کاهش ۲۵ نقطه پایه‌ای نرخ بهره را برای ژوئن و کاهش دوم را برای سپتامبر قیمت‌گذاری کرده‌اند. در صورتی که داده‌های اشتغال این هفته (ADP و JOLTS در چهارشنبه و گزارش NFP در جمعه) ضعیف نباشد، این کاهش‌ها ممکن است به‌طور کامل از انتظارات بازار حذف شوند. از منظر فصلی نیز، پس از عملکرد ضعیف دلار در دسامبر، ژانویه و به‌ویژه فوریه معمولاً به نفع دلار هستند. بنابراین، در مجموع، به نظر می‌رسد فروشندگان دلار در ماه‌های آینده کار دشواری در پیش دارند. از منظر تکنیکال، در صورت عبور شاخص دلار (DXY) از سطح 98.85، حرکت به سمت 99.15 محتمل خواهد بود. یورو؛ تمرکز بازارها بر بازار سوآپ جفت‌ارز EURUSD که در اواخر دسامبر برای مدت کوتاهی بالاتر از 1.1800 معامله شده بود، بار دیگر تحت فشار قرار گرفته است. بسته به تحولات ونزوئلا در روزهای آینده، احتمال افت بیشتر این جفت‌ارز وجود دارد. در صورت شکست سطح 1.1680، اهداف بعدی 1.1640 و حتی 1.1600 خواهند بود. همچنین انتشار شاخص ISM بخش تولید آمریکا در امروز می‌تواند بر بازار اثرگذار باشد. در اروپا، داغ‌ترین موضوع هفته برای بازار دارایی‌ها، اصلاحات نظام بازنشستگی هلند است؛ جایی که صندوق‌های بازنشستگی ممکن است با انتقال از سیستم «مزایای معین» به «مشارکت معین»، شروع به پرداخت نرخ‌های سوآپ یورویی با سررسیدهای بلندمدت کنند. منحنی سوآپ یورو در بازه ۱۰ تا ۳۰ ساله در نیمه دوم سال گذشته به‌طور قابل‌توجهی شیب‌دار شد؛ زیرا بازارها از پیش این تغییرات را پیش‌بینی کرده بودند. اکنون سؤال اصلی این است که آیا این تحرکات می‌تواند نرخ‌های سوآپ کوتاه‌مدت‌تر را نیز بالا بکشد و در نتیجه کمی از یورو حمایت کند یا خیر. برآورد کلی این است که سه‌ماهه اول سال برای EURUSD دوره‌ای خنثی و نوسانی باشد و بهترین شانس صعود یورو احتمالاً از سه‌ماهه دوم و هم‌زمان با اثرگذاری محرک‌های مالی آلمان پدیدار شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار در آغاز سال ۲۰۲۶ کمی تقویت شد؛ اما فشارهای بنیادی پابرجاست

با آغاز رسمی سال جدید، دلار آمریکا در ابتدای هفته معاملاتی اول ۲۰۲۶ کمی تقویت شده است. در حالی که انتظار می‌رود روند کلی دلار در سال جدید همچنان نزولی باشد — تحت تأثیر همان عواملی که در سال ۲۰۲۵ نیز فعال بودند — اما فعلاً تنش‌های ژئوپلیتیک، به‌ویژه بحران ونزوئلا، در مرکز توجه قرار گرفته‌اند و همین موضوع به حمایت موقت از دلار منجر شده است. در معاملات اولیه، جریان‌ها به نفع دلار بوده‌اند؛ جفت ارز EURUSD به زیر ۱.۱۷۰۰ عقب‌نشینی کرده و USDJPY نیز به بالای ۱۵۷.۰۰ رسیده است. در مورد ین ژاپن، وضعیت همچنان پیچیده است؛ نخست‌وزیر به دنبال سیاست مالی انبساطی است، در حالی که بانک مرکزی ژاپن تلاش می‌کند نرخ بهره را افزایش دهد. در مورد یورو، روند نزولی ادامه دارد و سطح ۱.۱۸۰۰ که در اواخر دسامبر رد شد، همچنان مقاومت مهمی محسوب می‌شود. میانگین متحرک ۱۰۰ روزه در سطح ۱.۱۶۶۳ به‌عنوان حمایت کلیدی این هفته مطرح است. در تصویر کلان، دلار در نیمه اول سال با فشارهای مداوم مواجه خواهد بود؛ از جمله جریان‌های کاهش وابستگی به دلار، نگرانی‌های مالی، ناهماهنگی سیاستی، کاهش نرخ بهره توسط فدرال رزرو و ریسک‌های سیاسی پیش از انتخابات میان‌دوره‌ای. بنابراین، هرگونه حمایت موقت ناشی از تنش‌های ژئوپلیتیک، در بهترین حالت، کوتاه‌مدت خواهد بود و نمی‌توان آن را مبنایی برای تقویت پایدار دلار دانست. البته سایر ارزهای بزرگ نیز با چالش‌های خود مواجه‌اند: یورو با رکود تورمی در آلمان و تنش‌های سیاسی در فرانسه، پوند با بحران هزینه‌های زندگی و نگرانی‌های مالی، و ین با بدهی‌های سنگین و اختلاف نظر میان دولت و بانک مرکزی. در مجموع، سال ۲۰۲۶ بیشتر شبیه رقابت «تمیزترین پیراهن در میان لباس‌های چرک» خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص تولید بریتانیا با بازبینی نزولی به 50.6 رسید

داده نهایی شاخص مدیران خرید بخش تولید بریتانیا نشان می‌دهد که این بخش سال ۲۰۲۵ را با نشانه‌هایی ملموس از بهبود، هرچند شکننده، به پایان رسانده است. شاخص تولید در ماه دسامبر با اصلاحی جزئی نسبت به برآورد اولیه از ۵۱.۲ به ۵۰.۶ کاهش یافت، اما همچنان نسبت به عدد ۵۰.۲ ماه نوامبر بالاتر ایستاد و به بالاترین سطح در ۱۵ ماه گذشته رسید؛ سطحی که به‌طور فنی به معنای بازگشت تدریجی فعالیت‌ها به محدوده رشد است. تولید برای سومین ماه متوالی افزایش یافت و سفارش‌های جدید نیز برای نخستین‌بار از سپتامبر ۲۰۲۴ به این سو نشانه‌ای هرچند محدود از رشد نشان دادند. این تحولات عمدتاً از بهبود تقاضای داخلی ناشی شده است؛ بازاری که در ماه‌های اخیر به مهم‌ترین موتور حمایت از بخش تولید بریتانیا بدل شده است.در مقابل، سفارش‌های صادراتی اگرچه همچنان در مسیر نزولی بلندمدت قرار دارند و نزدیک به چهار سال است که کاهش می‌یابند، اما در ماه دسامبر نشانه‌هایی از نزدیک شدن به ثبات و توقف روند افت را بروز دادند. بخشی از این بهبود به فروکش کردن عوامل منفی موقتی نسبت داده می‌شود. نااطمینانی‌های ناشی از بودجه پاییزی دولت، آثار تعرفه‌ها و همچنین اختلالات مرتبط با حمله سایبری به زنجیره تأمین جگوار لندروور در ماه‌های پایانی سال تا حدی کاهش یافت و فضای عملیاتی بنگاه‌ها را اندکی تسهیل کرد. همین کاهش فشارهای بیرونی به تولیدکنندگان امکان داد تا سطح فعالیت را افزایش دهند و بخشی از سفارش‌های معوق و موجودی‌های انباشته‌شده را تخلیه کنند. در عین حال، نشانه‌هایی از بازگشت ملایم فشارهای قیمتی نیز مشاهده شد. تورم هزینه‌های ورودی شتاب گرفت و قیمت فروش محصولات که در نوامبر کاهش یافته بود، در دسامبر بار دیگر افزایش یافت. این تحول یادآور آن است که مسیر خروج از رکود صنعتی همچنان با ریسک‌های تورمی همراه است و فضای سیاست‌گذاری را پیچیده‌تر می‌کند. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ کاهش نرخ بهره در دسامبر می‌تواند در ماه‌های پیش رو به حمایت از این گذار کمک کند؛ به‌ویژه اگر بتواند تقاضا و تمایل به سرمایه‌گذاری را در میان تولیدکنندگان و مشتریان آن‌ها تقویت کند. با این حال، فعالان صنعتی نسبت به پایداری این روند خوش‌بینی محتاطانه‌ای دارند. اعتماد کسب‌وکارها در دسامبر برای نخستین‌بار در سه ماه گذشته کاهش یافت؛ نشانه‌ای از آن‌که بنگاه‌ها هنوز مطمئن نیستند رشد فعلی تا چه اندازه بر پایه تقاضای واقعی بنا شده و تا چه حد حاصل عوامل موقتی مانند تخلیه سفارش‌های عقب‌افتاده و تعدیل موجودی‌هاست. در مجموع، بخش تولید بریتانیا وارد سال ۲۰۲۶ در وضعیتی می‌شود که نشانه‌های اولیه خروج از رکود در آن دیده می‌شود، اما پایداری این مسیر به توان اقتصاد در ایجاد تقاضای واقعی، تثبیت بازارهای صادراتی و مهار هم‌زمان فشارهای هزینه‌ای وابسته خواهد بود — آزمونی که نتایج آن در ماه‌های پیش رو روشن‌تر خواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶

سال ۲۰۲۵ برای اقتصاد اتحادیه اروپا، با وجود چالش‌های متعدد، به نوعی سال پایداری و تطبیق با شرایط پسابحرانی بود. این سال با اقداماتی برای مهار تورم و تقویت بازار کار، در کنار مدیریت بحران‌های مالی و سیاسی داخلی، شرایطی را فراهم کرد که اتحادیه اروپا توانست از وقوع رکود عمیق جلوگیری کند. بازارهای مالی این قاره، علی‌رغم تحولات جهانی و منطقه‌ای، مسیر متفاوتی را در پیش گرفتند؛ در حالی که سیاست‌های پولی بانک مرکزی اروپا (ECB) از یک سو به تقویت ارزش یورو و مهار تورم کمک کرد، از سوی دیگر بحران‌های سیاسی نظیر چالش‌های مالی فرانسه و سیاست‌های مالی انبساطی آلمان، بر رشد اقتصادی و پایداری بازارها تأثیر گذاشت. در این مقاله، به تحلیل تحولات اقتصادی اروپا در سال ۲۰۲۵ پرداخته و بررسی می‌کنیم که این تحولات چگونه بر سه بازار عمده مالی شامل بازار ارز، اوراق قرضه و سهام اثر گذاشتند. همچنین، نگاهی به چشم‌انداز اقتصادی ۲۰۲۶ خواهیم داشت و به تحلیل عواملی خواهیم پرداخت که می‌توانند مسیر رشد و رکود را برای اقتصاد اروپا تعیین کنند. تورم، سیاست پولی و ارز تورمی که پس از شوک‌های کم‌سابقه سال ۲۰۲۲ (به‌ویژه بحران انرژی) در مقطعی به سطوحی فراتر از ۱۰ درصد در منطقه یورو رسیده بود، در طول سال‌های ۲۰۲۴ و ۲۰۲۵ به‌تدریج فروکش کرد. این روند نزولی تا پایان ۲۰۲۵ ادامه یافت و نرخ تورم منطقه یورو را به نزدیکی هدف ۲ درصدی بانک مرکزی اروپا رساند؛ نقطه‌ای که از منظر سیاست‌گذاری پولی، به‌عنوان نشانه‌ای مهم از بازگشت ثبات قیمتی تلقی می‌شود. افت قیمت انرژی در بازارهای جهانی و تقویت ارزش یورو، دو عامل کلیدی در کاهش فشارهای تورمی بودند؛ عواملی که به‌طور مستقیم هزینه واردات را کاهش دادند و از شدت تورم وارداتی کاستند. در واکنش به این تحولات، بانک مرکزی اروپا پس از یکی از تهاجمی‌ترین چرخه‌های افزایش نرخ بهره در تاریخ خود طی سال‌های ۲۰۲۲ و ۲۰۲۳، از اواسط ۲۰۲۴ مسیر سیاست پولی را تغییر داد. ECB طی شش مرحله کاهش متوالی، نرخ سپرده را از اوج ۴ درصدی در سال ۲۰۲۴ به ۲ درصد در میانه ۲۰۲۵ رساند. در نشست ژوئن ۲۰۲۵، با رسیدن نرخ سیاستی به این سطح، بانک مرکزی اعلام کرد که سیاست پولی در وضعیت «به‌قدر کافی انقباضی» قرار دارد و فعلاً نیازی به ادامه کاهش نرخ‌ها وجود ندارد. این پیام به‌روشنی نشان می‌داد که تمرکز سیاست‌گذار از مهار تورم به حفظ ثبات و ارزیابی اثرات سیاست‌های پیشین منتقل شده است. در همین چارچوب، اغلب اقتصاددانان بر این باور بودند که نرخ بهره ۲ درصدی دست‌کم تا سال ۲۰۲۶ حفظ خواهد شد و بانک مرکزی اروپا رویکردی محتاطانه و داده‌محور را در پیش می‌گیرد. بازتاب این تغییرات در بازار ارز به‌وضوح قابل مشاهده بود. سال ۲۰۲۵ برای یورو سالی قدرتمند به شمار می‌رفت. کاهش تورم، تثبیت سیاست پولی در اروپا و هم‌زمان افزایش انتظارات برای کاهش نرخ بهره در ایالات متحده، همگی به تقویت یورو در برابر دلار آمریکا انجامیدند. نرخ برابری EURUSD در اواخر سال ۲۰۲۵ به محدوده ۱٫۱۸ رسید که معادل رشدی نزدیک به ۱۴ درصد در طول سال بود. این تقویت ارزش یورو، هرچند به مهار تورم وارداتی کمک شایانی کرد، اما در عین حال نگرانی‌هایی را درباره کاهش رقابت‌پذیری صادرات اروپا در افق میان‌مدت برانگیخت. با این وجود، از نگاه فعالان بازار فارکس، ثبات نسبی یورو و پایان دوره نوسانات شدید ارزی، فضایی قابل پیش‌بینی‌تر و کم‌ریسک‌تر برای معامله‌گری فراهم کرد؛ فضایی که در مقایسه با سال‌های پرالتهاب پیشین، نشانه‌ای از بازگشت آرامش به بازار ارز اروپا بود. سیاست‌های مالی و بحران‌های سیاسی در سال ۲۰۲۵ کانون توجه سیاست‌گذاری اقتصادی در اروپا به‌تدریج از بانک‌های مرکزی به دولت‌ها منتقل شد؛ از سیاست پولی به سیاست مالی. دولت‌هایی که در دوران همه‌گیری با بسته‌های حمایتی گسترده و افزایش شدید بدهی عمومی از اقتصاد حمایت کرده بودند، اکنون ناگزیر بودند به مسیر انضباط بودجه‌ای بازگردند. این چرخش، اگرچه از منظر پایداری مالی ضروری بود، اما در عمل به یکی از اصلی‌ترین منابع تنش سیاسی و اجتماعی در اروپا بدل شد. فرانسه برجسته‌ترین نمونه این تنش بود. کسری بودجه این کشور در سال ۲۰۲۴ به حدود ۵٫۸ درصد تولید ناخالص داخلی رسید؛ سطحی که تقریباً دو برابر سقف ۳ درصدی تعیین‌شده در چارچوب قواعد مالی اتحادیه اروپا است. دولت امانوئل مکرون در واکنش به این وضعیت، برای بودجه ۲۰۲۶ بسته‌ای از کاهش هزینه‌ها و سیاست‌های ریاضتی را پیشنهاد کرد. این برنامه با مخالفت شدید اتحادیه‌های کارگری، احزاب مخالف و بخش‌هایی از افکار عمومی روبه‌رو شد و در پاییز ۲۰۲۵ موجی از تظاهرات سراسری در شهرهای فرانسه به راه افتاد. بحران سیاسی زمانی به اوج رسید که فرانسوا بایرو، نخست‌وزیر وقت، به دلیل طرح ریاضتی ۴۴ میلیارد یورویی با رأی عدم اعتماد پارلمان برکنار شد. مکرون ناچار شد پنجمین نخست‌وزیر خود طی دو سال را منصوب کند و دولت جدید وعده بازنگری در سیاست‌های ریاضتی داد. با این حال، این عقب‌نشینی سیاسی نتوانست نگرانی بازارها را فروبنشاند. سرمایه‌گذاران نسبت به مسیر بدهی فرانسه بدبین ماندند؛ چرا که انتظار می‌رود کسری بودجه این کشور در سال‌های آینده نیز در محدوده ۵ تا ۶ درصد باقی بماند و نسبت بدهی عمومی که هم‌اکنون در حوالی ۱۱۰ درصد تولید ناخالص داخلی است، روندی افزایشی داشته باشد. تعلیق اصلاحات بازنشستگی تا سال ۲۰۲۷ نیز این تصور را تقویت کرد که اراده سیاسی لازم برای مهار هزینه‌ها تضعیف شده است؛ عاملی که می‌تواند رشد اقتصادی فرانسه در ۲۰۲۶ را تحت فشار قرار دهد. در سوی دیگر، آلمان مسیر متفاوتی را برگزید. پس از آن‌که دادگاه قانون اساسی این کشور در اواخر ۲۰۲۳ استفاده از ۶۰ میلیارد یورو منابع اضطراری دوران کرونا برای صندوق اقلیمی را غیرقانونی اعلام کرد، دولت ائتلافی اولاف شولتس با محدودیت‌های سخت‌تری در بودجه مواجه شد. با وجود این، برلین برای جلوگیری از تعمیق رکود صنعتی، به سمت سیاست مالی نسبتاً انبساطی حرکت کرد. دولت اعلام کرد که در افق ده‌ساله حاضر است کسری بودجه‌ای نزدیک به ۴ درصد تولید ناخالص داخلی را بپذیرد؛ سطحی که با توجه به نسبت بدهی نسبتاً پایین آلمان (کمتر از ۶۵ درصد تولید ناخالص داخلی) نگرانی جدی درباره پایداری مالی ایجاد نکرد. تمرکز بر سرمایه‌گذاری در زیرساخت‌ها، انرژی‌های تجدیدپذیر و تحول دیجیتال، حتی در چارچوب محدودیت‌های «ترمز بدهی»، به‌عنوان تلاشی برای احیای موتور رشد اروپا تعبیر شد؛ تغییری که برخی ناظران از آن با عنوان «بیداری مالی آلمان» یاد کردند. سایر کشورهای منطقه یورو نیز در وضعیتی میانه میان انضباط و حمایت از رشد قرار داشتند. ایتالیا، با نسبت بدهی بسیار بالا در حدود ۱۴۵ درصد تولید ناخالص داخلی، رویکردی محتاطانه در پیش گرفت و تلاش کرد از طریق تعدیل‌های تدریجی بودجه‌ای، بدون ایجاد شوک سیاسی یا اجتماعی، اعتماد بازارها را حفظ کند. این رویکرد باعث شد برخلاف دوره‌های پیشین، جهش خطرناکی در اسپرد اوراق قرضه این کشور شکل نگیرد. اسپانیا، به لطف رشد اقتصادی قوی‌تر؛ به‌ویژه در بخش گردشگری و استفاده مؤثر از منابع صندوق‌های اروپایی، توانست وضعیت مالی باثبات‌تری داشته باشد. کشورهای اروپای شرقی عضو اتحادیه، از جمله لهستان، نیز به دلیل رشد بالاتر، از افزایش درآمدهای مالیاتی و بهبود نسبی شاخص‌های بودجه‌ای بهره‌مند شدند. در مجموع، سال ۲۰۲۵ سال تلاش برای بازگشت به چارچوب‌های مالی پیش از دوران کرونا بود؛ تلاشی که در برخی کشورها با مقاومت اجتماعی و بی‌ثباتی سیاسی همراه شد و در برخی دیگر با انضباط بیشتر و موفقیت نسبی. این تنش میان ضرورت‌های اقتصادی و محدودیت‌های سیاسی، به یکی از خطوط اصلی روایت اقتصاد اروپا در آستانه ۲۰۲۶ تبدیل شد. ✔️  بیشتر بخوانید: چرا یورو در سال ۲۰۲۵ ستاره بازار فارکس شد؟ رشد اقتصادی و بازار کار اقتصاد اتحادیه اروپا در سال ۲۰۲۵ توانست از سقوط به یک رکود عمیق بگریزد، اما در عین حال نشانه‌ای از یک بازیابی پرقدرت نیز از خود بروز نداد. برآوردهای نهادهایی چون صندوق بین‌المللی پول و بانک مرکزی اروپا حاکی از آن است که تولید ناخالص داخلی منطقه یورو در این سال رشدی در حدود یک درصد ثبت کرده است؛ نرخی که بیش از آن‌که نشانه رونق باشد، بیانگر نوعی «حرکت روی خط تعادل» میان رکود و رشد است. این عملکرد ضعیف عمدتاً بازتاب استمرار ضعف در بخش صنعت و کاهش تقاضای خارجی بود. تداوم جنگ در اوکراین و کندی رشد اقتصاد چین، دو عامل کلیدی بودند که صادرات اروپا؛ به‌ویژه در اقتصادهای صنعتی مانند آلمان و ایتالیا را در فشار نگه داشتند. شاخص‌های مدیران خرید در طول بخش عمده‌ای از سال نشان می‌دادند که بخش تولیدی اروپا در وضعیت انقباضی قرار دارد، حال آن‌که بخش خدمات تاب‌آوری بیشتری از خود نشان داد. عادی‌شدن فعالیت‌های اقتصادی پس از همه‌گیری و رونق گردشگری، به‌ویژه در کشورهای جنوبی اروپا، به خدمات امکان داد که تا حدی نقش موتور جایگزین رشد را ایفا کند. در این چارچوب، اقتصادهایی مانند اسپانیا و یونان که سهم خدمات و گردشگری در آن‌ها بالاست، عملکرد بهتری نسبت به کشورهای صنعتی‌تر داشتند. در میان اقتصادهای بزرگ، آلمان و ایتالیا عملاً در مرز رکود حرکت کردند و رشد آن‌ها در سال ۲۰۲۵ نزدیک به صفر باقی ماند. در مقابل، فرانسه با وجود بی‌ثباتی‌های سیاسی و چالش‌های مالی، رشدی در حدود ۰٫۵ تا ۰٫۶ درصد را ثبت کرد و اسپانیا با رشدی بیش از ۲ درصد، یکی از بهترین عملکردها را در منطقه یورو داشت. جهش حدود ۱۰ درصدی اقتصاد ایرلند نیز بیشتر ناشی از فعالیت شرکت‌های چندملیتی و عوامل موقتی؛ از جمله پیش‌دستی صادرات دارویی پیش از اعمال احتمالی تعرفه‌های آمریکا، بود و از این رو یک استثنا در میان الگوهای عمومی اروپا تلقی می‌شود. در این تصویر کم‌رمق از رشد، بازار کار به نقطه روشن اقتصاد اروپا در ۲۰۲۵ تبدیل شد. نرخ بیکاری منطقه یورو در بیشتر ماه‌های سال در محدوده ۶٫۲ تا ۶٫۴ درصد نوسان داشت؛ سطحی که به پایین‌ترین مقادیر تاریخی اتحادیه نزدیک است. حتی در دوره‌هایی که تولید صنعتی افت داشت، اشتغال به‌طور کلی حفظ شد و بسیاری از بنگاه‌ها به دلیل کمبود نیروی کار ماهر، تمایلی به تعدیل گسترده نیرو نداشتند. افزایش متوسط دستمزدها، هم‌زمان با فروکش‌کردن تورم، باعث شد درآمد واقعی خانوارها دوباره رشد کند و این امر به تقویت تدریجی مصرف خصوصی انجامید؛ عاملی که مانع از فروغلتیدن اقتصاد به رکود شد. با این حال، در ماه‌های پایانی سال نشانه‌هایی از نرم‌شدن بازار کار ظاهر شد. آهنگ رشد اشتغال کاهش یافت و نرخ بیکاری نسبت به سال قبل اندکی افزایش پیدا کرد. این تحولات، در کنار ضعف مداوم در بخش تولید و آغاز سیاست‌های انقباضی مالی در برخی کشورها، موجب شد تحلیل‌گران هشدار دهند که بازار کار در سال ۲۰۲۶ ممکن است با فشارهای بیشتری مواجه شود. با وجود این، در جمع‌بندی می‌توان گفت که در سال ۲۰۲۵ بازار کار قدرتمند اروپا نقش یک سپر حفاظتی را ایفا کرد: با حفظ اشتغال و قدرت خرید، اجازه نداد ضعف رشد به یک چرخه رکودی تمام‌عیار تبدیل شود و چرخ‌های اقتصاد را هرچند کند، در حرکت نگه داشت. عملکرد بازارهای مالی اروپا در ۲۰۲۵ سال ۲۰۲۵ برای بازارهای مالی اروپا سالی چندلایه و از بسیاری جهات متفاوت بود؛ سالی که در آن هر یک از سه بازار اصلی (ارز، اوراق قرضه و سهام)، روایتی خاص از تحولات اقتصاد کلان و سیاست‌گذاری ارائه دادند. بازار ارز (فارکس) یورو در سال ۲۰۲۵ یکی از قوی‌ترین ارزهای بازارهای توسعه‌یافته بود. تضعیف تدریجی دلار آمریکا در نیمه دوم سال، همراه با تثبیت سیاست پولی در اروپا، نرخ برابری EURUSD را به بالاترین سطوح چند سال اخیر رساند. از منظر معامله‌گران بازار ارز، مقایسه میان سیاست نسبتاً محتاط و هنوز نسبتاً انقباضی بانک مرکزی اروپا با انتظارات فزاینده برای کاهش نرخ بهره در ایالات متحده، جذابیت نگهداری یورو را افزایش داد. افزون بر دلار، یورو در برابر پوند انگلیس و ین ژاپن نیز تقویت شد، هرچند تحرکات ارزهای اروپایی دیگر مانند فرانک سوئیس یا ارزهای اسکاندیناوی در برابر یورو محدودتر بود. ثبات سیاسی نسبی در منطقه یورو؛به‌ویژه در مقایسه با نااطمینانی‌های سیاسی در آمریکا یا نوسانات شدید بازارهای نوظهور، به تقویت تصویر یورو به‌عنوان دارایی امن‌تر کمک کرد. با این حال، سیاست‌گذاران پولی به این نکته نیز اشاره داشتند که تقویت بیش از حد یورو می‌تواند به تضعیف رقابت‌پذیری صادراتی اروپا بینجامد و در صورت تداوم، حتی نیازمند مداخله لفظی برای مهار انتظارات بازار شود. اوراق قرضه (بدهی دولتی) بازار بدهی دولتی اروپا در ۲۰۲۵ فضایی آرام‌تر و باثبات‌تر را تجربه کرد. پس از جهش شدید نرخ‌های بازدهی در سال‌های ۲۰۲۲ و ۲۰۲۳، کاهش تورم و چرخش تدریجی سیاست پولی به سمت کاهش نرخ بهره، بازده اوراق دولتی را در مسیر نزولی قرار داد. بازده اوراق ده‌ساله آلمان که در مقطعی به حوالی ۲٫۵ درصد رسیده بود، تا پایان ۲۰۲۵ به نزدیکی ۲ درصد کاهش یافت و بازده اوراق ده‌ساله ایتالیا نیز از اوج‌های ۴٫۵ تا ۵ درصدی به حدود ۳٫۵ درصد عقب نشست. این کاهش بازده‌ها نشان‌دهنده بازگشت اعتماد سرمایه‌گذاران به چشم‌انداز ثبات قیمتی و مالی بود. حتی در بحبوحه تنش‌های بودجه‌ای فرانسه، بازار توانست اوراق جدید این کشور را بدون اختلال جدی جذب کند و از شکل‌گیری بحران بدهی تازه جلوگیری شود. هرچند اختلاف بازده میان کشورهای شمال و جنوب اروپا همچنان پابرجاست، اما سازوکارهای حمایتی اتحادیه و اعتبار سیاست ضدتورمی بانک مرکزی، مانع از جهش‌های ناگهانی اسپردها شد. در مجموع، ۲۰۲۵ برای سرمایه‌گذاران بازار اوراق اروپا سالی همراه با بازدهی مثبت و ریسک کنترل‌شده بود. بازار سهام بورس‌های اروپایی در سال ۲۰۲۵ یکی از بهترین عملکردهای خود در سال‌های اخیر را ثبت کردند. شاخص Stoxx Europe 600 در آستانه پایان سال به نزدیکی رکورد تاریخی رسید و حدود ۱۶ درصد رشد سالانه را به ثبت رساند؛ بهترین عملکرد از سال ۲۰۲۱ به این‌سو. کاهش نرخ‌های بهره، که ارزش‌گذاری سهام را جذاب‌تر کرد، تعهد دولت آلمان به سرمایه‌گذاری‌های مالی و صنعتی و تمایل سرمایه‌گذاران جهانی به متنوع‌سازی سبد دارایی‌ها به دور از سهام فناوری گران‌قیمت آمریکا، همگی به این رونق دامن زدند. در سطح بخشی، سهام بانک‌ها و شرکت‌های دفاعی بیشترین رشد را تجربه کردند. بانک‌ها از حاشیه سود بالاتر در محیط نرخ بهره نسبتاً بالا و ترازنامه‌های قوی‌تر بهره‌مند شدند، در حالی که شرکت‌های دفاعی از افزایش بودجه‌های نظامی دولت‌ها در پی تداوم جنگ اوکراین سود بردند. بخش‌هایی مانند انرژی و مواد اولیه نیز در مقاطعی با افزایش قیمت کالاها تقویت شدند، اما بخش فناوری اروپا به دلیل رقابت‌پذیری محدودتر در مقیاس جهانی و نگرانی از شکل‌گیری حباب در حوزه هوش مصنوعی، رشد ملایم‌تری داشت. در پایان سال، فضای حاکم بر بازار سهام اروپا به‌طور کلی مثبت بود و بسیاری از بورس‌های بزرگ، از جمله فرانکفورت و پاریس، سال را در نزدیکی سقف‌های تاریخی خود به پایان رساندند و همین امر باعث شد بخشی از تحلیل‌گران با نگاهی محتاطانه اما خوش‌بین، تداوم این روند را برای ۲۰۲۶ نیز محتمل بدانند، به‌ویژه در بخش‌هایی مانند بانکداری و صنایع دفاعی که از پشتوانه‌های بنیادی نسبتاً محکمی برخوردارند. چشم‌انداز اقتصاد اروپا در سال 2026 چشم‌انداز اقتصاد اروپا در سال ۲۰۲۶ با نوعی خوش‌بینی محتاطانه همراه است؛ خوش‌بینی‌ای که بر پایه مهار تورم، ثبات نسبی سیاست پولی و تداوم رشد هرچند ضعیف بنا شده است. انتظار می‌رود نرخ تورم در منطقه یورو در حوالی هدف ۲ درصدی بانک مرکزی اروپا باقی بماند و حتی در برخی ماه‌ها اندکی پایین‌تر از این سطح قرار گیرد. افت پایدار قیمت انرژی نسبت به اوج‌های سال ۲۰۲۲، تقویت تدریجی یورو و فروکش‌کردن فشارهای دستمزدی، همگی به تثبیت تورم در سطوح پایین کمک می‌کنند. در چنین فضایی، بانک مرکزی اروپا به احتمال زیاد در بخش عمده‌ای از سال ۲۰۲۶ نرخ بهره سیاستی را در سطح ۲ درصد حفظ خواهد کرد و تنها در صورت بروز شوک‌های منفی بزرگ؛ مانند یک رکود فراگیر یا بحران مالی، به تغییر محسوس مسیر سیاست پولی خواهد اندیشید. نتیجه این رویکرد، تداوم شرایط اعتباری نسبتاً باثبات برای بنگاه‌ها و دولت‌ها و کاهش نااطمینانی سیاستی در مقایسه با سال‌های پرنوسان پیشین خواهد بود. در عرصه سیاست مالی، اتحادیه اروپا در ۲۰۲۶ اجرای نسخه اصلاح‌شده پیمان‌های ثبات و رشد را آغاز می‌کند؛ چارچوبی که نسبت به گذشته انعطاف بیشتری برای سرمایه‌گذاری‌های مولد قائل است. آلمان به اجرای برنامه‌های گسترده سرمایه‌گذاری در زیرساخت‌ها، انرژی‌های تجدیدپذیر و دیجیتال ادامه خواهد داد، هرچند نزدیکی به انتخابات می‌تواند دولت را به سمت احتیاط بیشتر در انضباط بودجه‌ای سوق دهد. فرانسه احتمالاً همچنان درگیر کشاکش‌های سیاسی پیرامون کاهش هزینه‌ها و اصلاحات مالی خواهد بود و این عدم قطعیت می‌تواند رشد اقتصادی این کشور را محدود نگه دارد. ایتالیا و دیگر کشورهای با بدهی بالا نیز ناگزیرند میان حفظ انضباط مالی و حمایت از رشد توازن برقرار کنند؛ توازنی که ممکن است رشد آن‌ها را در محدوده‌ای بین ۰٫۵ تا ۱ درصد محصور کند. در سطح اتحادیه، منابع باقی‌مانده برنامه بازیابی و تاب‌آوری (RRF) همچنان در دسترس است و می‌تواند به‌ویژه در اقتصادهایی مانند اسپانیا، پرتغال و یونان نقش یک محرک مکمل برای سرمایه‌گذاری و رشد ایفا کند. با این حال، پیش‌بینی می‌شود رشد تولید ناخالص داخلی منطقه یورو در سال ۲۰۲۶ در حدود ۱٫۱ تا ۱٫۲ درصد قرار گیرد؛ اندکی کمتر از سال قبل و نزدیک به همان نرخ بالقوه پایین اقتصاد اروپا. محدودیت‌های ساختاری؛ از جمله بهره‌وری ضعیف، پیر شدن جمعیت و کمبود نیروی کار ماهر، همچنان مانع از شکل‌گیری یک چرخه رشد پرقدرت خواهند بود، مگر آن‌که اصلاحات عمیق‌تری در بازار کار، آموزش و سرمایه‌گذاری انجام شود. افزون بر این، ریسک‌های کاهشی مهمی بر این چشم‌انداز سایه افکنده است. تنش‌های تجاری جهانی یکی از این ریسک‌هاست: هرچند اروپا و آمریکا در سال ۲۰۲۵ به‌طور موقت از تشدید جنگ تعرفه‌ای پرهیز کردند، اما تغییرات سیاسی در ایالات متحده می‌تواند این پرونده را دوباره فعال کند و بر صادرات و سرمایه‌گذاری اروپا فشار وارد آورد. ادامه جنگ و نااطمینانی ژئوپلیتیک در شرق اروپا نیز همچنان می‌تواند بر قیمت انرژی، اعتماد کسب‌وکارها و تمایل به سرمایه‌گذاری اثر منفی بگذارد. افزون بر این، تقویت بیش از حد یورو می‌تواند رقابت‌پذیری صادراتی صنایع حساس؛ به‌ویژه خودروسازی آلمان را تضعیف کند. در جمع‌بندی، سناریوی پایه برای اقتصاد اروپا در ۲۰۲۶ سناریوی «رشد آهسته با تورم پایین» است؛ وضعیتی شبیه به یک فرود نرم که در آن نه رونق چشمگیری شکل می‌گیرد و نه رکود عمیق. انتظار می‌رود بازار کار اندکی نرم‌تر شود، اما نرخ بیکاری همچنان در سطوح تاریخی پایین باقی بماند و از افت شدید مصرف جلوگیری کند. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ در چنین شرایطی، بانک مرکزی اروپا می‌تواند بدون نگرانی از بازگشت تورم، نرخ‌ها را ثابت نگه دارد یا حتی در اواخر سال به کاهش ملایمی بیندیشد. بازارهای مالی نیز در این سناریو به احتمال زیاد آرام و با نوسان کنترل‌شده خواهند بود: سهام اروپا می‌تواند در صورت کاهش عدم قطعیت‌های سیاسی همچنان جذاب بماند، در حالی که بازده اوراق قرضه شاید اندکی افزایش یابد، اما جهش شدید آن تنها در صورت بروز یک شوک تورمی جدید محتمل خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سیاست پولی چیست و چگونه بر بازار فارکس تأثیر می‌گذارد؟

بازار فارکس هر روز با سیلی از داده‌ها، خبرها و تحلیل‌ها بمباران می‌شود؛ از آمار تورم و اشتغال گرفته تا صورتجلسه‌های بانک‌های مرکزی و اظهارنظر یک مقام پولی. در این هیاهوی اطلاعاتی، آنچه در عمل مسیر ارزها را تعیین می‌کند نه صرفاً خود اعداد، بلکه تفسیری است که بازار از آن‌ها می‌سازد. معامله‌گران حرفه‌ای خیلی زود درمی‌یابند که حرکت نرخ‌ها اغلب پیش از انتشار داده‌ها آغاز می‌شود و پس از آن نیز نه بر اساس واقعیت اقتصادی، بلکه بر مبنای «برداشت بازار از جهت سیاست پولی» ادامه پیدا می‌کند. به همین دلیل، فهمیدن اینکه سیاست پولی چگونه شکل می‌گیرد و چگونه به زبان بازار ترجمه می‌شود، به یکی از مهم‌ترین مزیت‌های تحلیلی در معاملات ارزی تبدیل شده است. سیاست پولی در ظاهر مفهومی متعلق به اتاق‌های دربسته بانک‌های مرکزی است، اما در واقع یکی از معدود نیروهایی است که می‌تواند در مقیاس جهانی جریان سرمایه را جاید، ارزش ارزها را بازتعریف کند و توازن میان ریسک و بازده را در بازارها دگرگون سازد. از تغییر مسیر دلار پس از یک جمله در کنفرانس خبری فدرال رزرو گرفته تا نوسان ین ژاپن در واکنش به تغییر لحن بانک مرکزی ژاپن، همه نشان می‌دهد که معامله‌گر امروز بیش از هر زمان دیگری نیاز دارد منطق سیاست پولی را نه به‌عنوان یک مفهوم دانشگاهی، بلکه به‌عنوان یک ابزار عملی در تحلیل بازار درک کند. این مقاله تلاشی است برای روشن‌کردن همین پیوند میان تصمیمات پولی و رفتار واقعی بازار فارکس. سیاست پولی چیست و چرا برای بازار فارکس اهمیت دارد؟ در ادبیات اقتصاد کلان، سیاست پولی به مجموعه تصمیم‌ها و اقداماتی اطلاق می‌شود که یک بانک مرکزی برای مدیریت نقدینگی، نرخ‌های بهره و شرایط اعتباری در اقتصاد به کار می‌گیرد. هدف نهایی این سیاست‌ها، ایجاد تعادل میان رشد اقتصادی، ثبات قیمت‌ها و سلامت نظام مالی است. برخلاف تصور رایج، سیاست پولی صرفاً به «بالا یا پایین بردن نرخ بهره» محدود نمی‌شود، بلکه چارچوبی گسترده‌تر را در بر می‌گیرد که شامل هدایت انتظارات بازار، تنظیم جریان پول و کنترل فشارهای تورمی یا رکودی است. از این منظر، سیاست پولی نه یک ابزار مقطعی، بلکه یک فرآیند مستمر و پویا برای هدایت اقتصاد در مسیر ثبات تلقی می‌شود. اهمیت سیاست پولی برای بازار فارکس دقیقاً از همین نقطه آغاز می‌شود؛ جایی که تصمیمات بانک مرکزی مستقیماً به ارزش پول ملی گره می‌خورد. نرخ بهره، به‌عنوان مهم‌ترین متغیر سیاست پولی، نقش تعیین‌کننده‌ای در جهت‌دهی جریان سرمایه دارد. افزایش نرخ بهره معمولاً جذابیت یک ارز را برای سرمایه‌گذاران بین‌المللی افزایش می‌دهد، در حالی که کاهش آن می‌تواند به تضعیف ارز منجر شود. با این حال، واکنش بازار ارز همیشه به خود تصمیم محدود نمی‌شود، بلکه به تفاوت سیاست‌ها میان بانک‌های مرکزی، انتظارات آتی و میزان اعتبار نهاد سیاست‌گذار بستگی دارد. از همین رو، در بازار فارکس آنچه معامله‌گران رصد می‌کنند نه فقط تصمیمات رسمی، بلکه جهت کلی سیاست پولی و سیگنال‌هایی است که از دل اظهارنظرها، داده‌ها و تغییر لحن بانک‌های مرکزی استخراج می‌شود. نقش بانک‌های مرکزی در شکل‌دهی سیاست پولی بانک‌های مرکزی نقش محوری در طراحی و اجرای سیاست پولی دارند و می‌توان این نقش را در سه محور اصلی خلاصه کرد: طراحی چارچوب ثبات اقتصادی وظیفه بنیادین بانک‌های مرکزی ایجاد محیطی است که در آن ثبات قیمت‌ها، پایداری رشد اقتصادی و سلامت نظام مالی حفظ شود. آن‌ها از طریق تعیین نرخ‌های بهره، مدیریت نقدینگی، نظارت بر نظام بانکی و هدایت انتظارات بازار، شرایط مالی را تنظیم می‌کنند. سیاست پولی بیش از آنکه یک اقدام مقطعی باشد، یک چارچوب مستمر برای جهت‌دهی به اقتصاد است. اعتبار، استقلال و نقش ارتباطات اثرگذاری سیاست پولی به میزان زیادی به اعتبار و استقلال بانک مرکزی وابسته است. اگر بازار به تعهد بانک مرکزی اعتماد داشته باشد، واکنش‌ها پیش از اجرای عملی سیاست‌ها آغاز می‌شود. از همین رو، ارتباطات بانک مرکزی؛ شامل بیانیه‌ها، کنفرانس‌های خبری و انتشار پیش‌بینی‌ها، به بخشی از ابزار سیاست‌گذاری تبدیل شده است و در شکل‌دهی انتظارات بازار نقشی کلیدی دارد. بانک‌های مرکزی اثرگذار بر بازار فارکس همه بانک‌های مرکزی به یک اندازه بر بازار ارز اثر نمی‌گذارند. چند نهاد به دلیل وزن اقتصادی و نقش ارزهایشان در تجارت و ذخایر جهانی، اثرگذاری بسیار بیشتری دارند. در رأس آن‌ها فدرال رزرو آمریکا قرار دارد که جهت دلار و جریان سرمایه جهانی را تعیین می‌کند. پس از آن، بانک مرکزی اروپا (ECB)، بانک انگلستان (BoE) و بانک ژاپن (BoJ) قرار دارند. بانک ملی سوئیس (SNB) به‌دلیل جایگاه فرانک به‌عنوان دارایی امن و بانک‌های مرکزی کانادا (BoC)، استرالیا (RBA) و نیوزیلند (RBNZ) به دلیل پیوند اقتصادشان با کالاها و نقش آن‌ها در معاملات کری ترید نیز برای معامله‌گران فارکس اهمیت ویژه‌ای دارند. اهداف اصلی سیاست پولی نخستین و بنیادی‌ترین هدف سیاست پولی، حفظ ثبات قیمت‌ها و مهار تورم است. تورم بالا به‌تدریج قدرت خرید را فرسایش می‌دهد، نااطمینانی اقتصادی ایجاد می‌کند و تصمیم‌گیری‌های سرمایه‌گذاری را مختل می‌سازد، در حالی که تورم بسیار پایین یا منفی می‌تواند اقتصاد را وارد چرخه رکود و تعویق مصرف کند. از این رو، اغلب بانک‌های مرکزی هدف مشخصی برای تورم (معمولاً در حوالی ۲ درصد) تعیین می‌کنند تا هم از جهش قیمت‌ها جلوگیری شود و هم اقتصاد از افت تقاضا مصون بماند. در بازار فارکس، تغییر مسیر تورم و واکنش بانک مرکزی به آن، یکی از مهم‌ترین محرک‌های نوسان نرخ ارز است، زیرا مستقیماً بر چشم‌انداز نرخ بهره و جذابیت نسبی ارزها اثر می‌گذارد. هدف دوم، ایجاد شرایطی برای رشد پایدار اقتصادی و سطح مطلوب اشتغال است. سیاست پولی با تنظیم هزینه تأمین مالی، می‌تواند سرمایه‌گذاری بنگاه‌ها، مصرف خانوار و در نتیجه سطح فعالیت اقتصادی را تقویت یا مهار کند. کاهش نرخ بهره معمولاً با هدف تحریک تقاضا و کاهش بیکاری انجام می‌شود، در حالی که افزایش نرخ بهره برای جلوگیری از داغ‌شدن بیش از حد اقتصاد و شکل‌گیری حباب‌های مالی به کار می‌رود. با این حال، بانک‌های مرکزی همواره با یک مبادله حساس روبه‌رو هستند: حمایت بیش از حد از رشد می‌تواند به تورم منجر شود و تمرکز بیش از اندازه بر مهار تورم ممکن است به رکود و افزایش بیکاری بینجامد. هنر سیاست پولی دقیقاً در مدیریت همین تعادل ظریف نهفته است. سومین هدف، حفظ ثبات مالی و جلوگیری از شکل‌گیری بحران‌های سیستماتیک است. تجربه بحران مالی ۲۰۰۸ نشان داد که حتی در شرایط تورم پایین، انباشت ریسک در نظام مالی می‌تواند اقتصاد را به‌طور ناگهانی دچار شوک کند. از این رو، بانک‌های مرکزی امروز علاوه بر تورم و رشد، به سلامت نظام بانکی، سطح بدهی، قیمت دارایی‌ها و پایداری جریان اعتبار نیز توجه دارند. در این چارچوب، سیاست پولی به ابزاری برای نرم‌کردن چرخه‌های اقتصادی تبدیل شده است: در دوره‌های رونق بیش از حد، با سیاست انقباضی از داغ‌شدن بازار جلوگیری می‌شود و در دوره‌های رکود، با سیاست انبساطی از سقوط شدید فعالیت اقتصادی ممانعت به عمل می‌آید. برای معامله‌گران فارکس، این چرخه‌ها همان ریتمی هستند که موج‌های اصلی بازار ارز بر اساس آن شکل می‌گیرند. ابزارهای سیاست پولی و مکانیزم اثرگذاری آن‌ها بانک‌های مرکزی برای هدایت شرایط مالی اقتصاد از مجموعه‌ای از ابزارها استفاده می‌کنند که هرکدام از کانالی متفاوت بر نرخ بهره، نقدینگی و نهایتاً ارزش ارزها اثر می‌گذارند. این ابزارها را می‌توان در پنج دسته اصلی خلاصه کرد: نرخ‌های بهره: کانال بازده و جریان سرمایه نرخ بهره سیاستی مهم‌ترین سیگنال بانک مرکزی به بازار است. افزایش نرخ بهره معمولاً بازده دارایی‌های مالی را بالا می‌برد و سرمایه خارجی را جذب می‌کند، که به تقویت ارز می‌انجامد. کاهش نرخ بهره اثر معکوس دارد. با این حال، واکنش بازار فارکس نه به خود نرخ، بلکه به تفاوت نرخ‌ها میان کشورها و به‌ویژه به تغییر در انتظارات آینده وابسته است. از همین رو، تغییر لحن بانک مرکزی گاهی مهم‌تر از خود تصمیم است. عملیات بازار باز: کانال نقدینگی در عملیات بازار باز، بانک مرکزی با خرید یا فروش اوراق دولتی حجم نقدینگی سیستم مالی را تنظیم می‌کند. خرید اوراق به معنای تزریق پول و تسهیل شرایط اعتباری است؛ فروش اوراق به معنای جمع‌آوری نقدینگی و سخت‌تر شدن شرایط مالی. این تغییرات از طریق اثرگذاری بر نرخ‌های بهره و تمایل به ریسک، به‌طور غیرمستقیم بر نرخ ارز اثر می‌گذارند. الزامات ذخیره قانونی: کانال اعتبار بانکی با افزایش نسبت ذخایر قانونی، توان وام‌دهی بانک‌ها محدود می‌شود و رشد اعتبارات کاهش می‌یابد. کاهش ذخایر قانونی برعکس، به گسترش اعتبار و افزایش نقدینگی کمک می‌کند. این ابزار بیشتر در اقتصادهای نوظهور یا در دوره‌های بحران برای مهار یا تحریک اعتبار مورد استفاده قرار می‌گیرد. مداخلات ارزی و رژیم‌های نرخ ارز: کانال عرضه و تقاضای ارز در رژیم‌های شناور، نرخ ارز عمدتاً توسط بازار تعیین می‌شود. اما در رژیم‌های میخکوب یا مدیریت‌شده، بانک مرکزی با خرید و فروش ارز در بازار، مستقیماً بر قیمت آن اثر می‌گذارد. این مداخلات می‌توانند در کوتاه‌مدت قدرتمند باشند، اما اگر با بنیادهای اقتصادی ناسازگار باشند، پایداری ندارند. سیاست وثیقه‌ای: کانال دسترسی به نقدینگی بانک‌های مرکزی تعیین می‌کنند که بانک‌ها در ازای چه دارایی‌هایی می‌توانند از آن‌ها استقراض کنند. آسان‌گیری در وثیقه دسترسی به نقدینگی را افزایش می‌دهد و ریسک‌پذیری را بالا می‌برد؛ سخت‌گیری، سیستم مالی را محتاط‌تر و اعتبارات را محدودتر می‌کند. این ابزار در دوره‌های تنش مالی نقش مهمی در حفظ ثبات دارد. لنگرهای اسمی (Nominal Anchors) در سیاست پولی لنگر اسمی به یک متغیر مشخص و قابل اندازه‌گیری اطلاق می‌شود که بانک مرکزی آن را به‌عنوان مرجع هدایت سیاست پولی انتخاب می‌کند تا انتظارات بازار را تثبیت کند و به پول ملی اعتبار ببخشد. وجود یک لنگر شفاف باعث می‌شود فعالان اقتصادی بدانند سیاست‌گذار به دنبال چه هدفی است و تصمیمات خود را بر همان مبنا تنظیم کنند. در عمل، دو نوع لنگر اسمی بیش از همه در جهان مورد استفاده قرار می‌گیرند: هدف‌گذاری تورمی: لنگر مبتنی بر ثبات قیمت‌ها در این چارچوب، بانک مرکزی یک نرخ مشخص برای تورم (معمولاً حوالی ۲ درصد) تعیین می‌کند و متعهد می‌شود سیاست‌های خود را به‌گونه‌ای تنظیم کند که تورم در میان‌مدت به این هدف نزدیک شود. هدف‌گذاری تورمی رایج‌ترین لنگر اسمی در اقتصادهای توسعه‌یافته است و به بازار سیگنال می‌دهد که ثبات قیمت‌ها اولویت اصلی سیاست‌گذار است. این چارچوب به تثبیت انتظارات تورمی کمک می‌کند و باعث می‌شود واکنش بازار ارز بیشتر به تغییر در چشم‌انداز تورم و نرخ بهره آینده وابسته باشد تا به شوک‌های مقطعی داده‌ها. هدف‌گذاری نرخ ارز: لنگر مبتنی بر ثبات ارزی در این رژیم، ارزش پول ملی به یک ارز خارجی (معمولاً دلار یا یورو) یا به یک سبد ارزی میخکوب می‌شود. هدف اصلی این رویکرد، واردکردن ثبات قیمتی از طریق پیوند با یک ارز باثبات‌تر است. این چارچوب بیشتر در اقتصادهای کوچک یا در حال توسعه به کار می‌رود که با تورم مزمن یا بی‌ثباتی پولی روبه‌رو بوده‌اند. اگرچه این روش می‌تواند نوسان ارز را کاهش دهد، اما استقلال سیاست پولی را محدود می‌کند، زیرا بانک مرکزی مجبور است برای حفظ نرخ ارز، نرخ بهره و نقدینگی را تابع شرایط خارجی تنظیم کند. تفاوت لنگرهای اسمی در رژیم‌های ارزی مختلف در رژیم‌های شناور، هدف‌گذاری تورمی معمولاً لنگر اصلی است و نرخ ارز نقش یک متغیر تعدیل‌کننده را دارد که شوک‌های خارجی را جذب می‌کند. اما در رژیم‌های میخکوب یا مدیریت‌شده، خود نرخ ارز به لنگر اسمی تبدیل می‌شود و تورم و نرخ بهره ناگزیر تابعی از آن هستند. از منظر بازار فارکس، این تفاوت بسیار حیاتی است: در رژیم شناور، ارزها بیشتر به داده‌های داخلی و تغییر انتظارات سیاست پولی واکنش نشان می‌دهند، در حالی که در رژیم‌های میخکوب، پایداری نرخ ارز به توان بانک مرکزی در دفاع از آن و به سطح ذخایر ارزی وابسته است. سیاست پولی انبساطی و سیاست پولی انقباضی جهت‌گیری سیاست پولی همواره میان دو قطب حرکت می‌کند: تحریک اقتصاد در دوره‌های ضعف و مهار آن در دوره‌های داغ‌شدن بیش از حد. این جابه‌جایی میان سیاست انبساطی و انقباضی، ریتم اصلی چرخه‌های مالی و ارزی را شکل می‌دهد. سیاست پولی انبساطی: اهداف، ابزارها و پیامدها سیاست پولی انبساطی زمانی به کار گرفته می‌شود که اقتصاد با رکود، بیکاری بالا یا خطر تورم منفی روبه‌رو باشد. هدف آن کاهش هزینه تأمین مالی و افزایش جریان اعتبار است تا مصرف و سرمایه‌گذاری تحریک شود. ابزارهای اصلی آن شامل کاهش نرخ‌های بهره، خرید دارایی‌ها از طریق عملیات بازار باز و تسهیل شرایط اعتباری است. پیامد کوتاه‌مدت این سیاست معمولاً افزایش تمایل به ریسک، رشد قیمت دارایی‌ها و تضعیف نسبی ارز است، زیرا بازده واقعی کاهش می‌یابد و سرمایه به سمت دارایی‌های پرریسک‌تر حرکت می‌کند. با این حال، تداوم بیش از حد این سیاست می‌تواند به تورم بالا، حباب‌های قیمتی و آسیب‌پذیری مالی منجر شود. سیاست پولی انقباضی: اهداف، ابزارها و ریسک‌ها سیاست پولی انقباضی زمانی اعمال می‌شود که تورم بالا، رشد بیش از ظرفیت یا بی‌ثباتی مالی مشاهده شود. هدف آن کاهش تقاضا و مهار فشارهای تورمی از طریق افزایش هزینه وام‌گیری است. این سیاست با افزایش نرخ‌های بهره، فروش دارایی‌ها و محدودسازی نقدینگی اجرا می‌شود. اثر معمول آن کاهش تمایل به ریسک، افت قیمت دارایی‌ها و تقویت نسبی ارز است. ریسک اصلی این رویکرد، افراط در سخت‌گیری است؛ جایی که اقتصاد به‌جای تعدیل، وارد رکود می‌شود و بیکاری افزایش می‌یابد. زمان‌بندی و چرخه‌های تغییر سیاست پولی تأثیر سیاست پولی با تأخیر و به‌صورت تدریجی در اقتصاد ظاهر می‌شود. از لحظه تصمیم‌گیری تا زمانی که اثر آن در رشد، نرخ تورم و اشتغال دیده شود، معمولاً ماه‌ها فاصله وجود دارد. به همین دلیل، بانک‌های مرکزی ناگزیرند تصمیمات خود را بر اساس پیش‌بینی‌ها و انتظارات آینده بگیرند، نه صرفاً داده‌های گذشته. بازار فارکس نیز دقیقاً بر همین مبنا حرکت می‌کند: ارزها نه به وضعیت امروز، بلکه به جهت فردای سیاست پولی واکنش نشان می‌دهند. از این رو، تغییر لحن بانک مرکزی یا حتی اشاره‌ای کوچک به پایان یا آغاز یک چرخه سیاستی، می‌تواند محرک نوسانات بزرگ در بازار ارز باشد. تفاوت سیاست پولی و سیاست مالی سیاست پولی و سیاست مالی دو بازوی اصلی مدیریت اقتصاد کلان هستند، اما از مسیرها و منطق‌های متفاوتی عمل می‌کنند. سیاست پولی توسط بانک مرکزی اجرا می‌شود و تمرکز آن بر نرخ‌های بهره، نقدینگی و شرایط اعتباری است، در حالی که سیاست مالی در اختیار دولت قرار دارد و از طریق بودجه، مالیات و مخارج عمومی بر اقتصاد اثر می‌گذارد. اگر سیاست پولی بیشتر به «قیمت پول» می‌پردازد، سیاست مالی مستقیماً بر «حجم تقاضا» اثر می‌گذارد. همین تفاوت در ابزار و مرجع تصمیم‌گیری باعث می‌شود نقش این دو سیاست در چرخه‌های اقتصادی مکمل اما گاه متعارض باشد. نقش دولت در سیاست مالی دولت‌ها از طریق افزایش یا کاهش هزینه‌های عمومی، تغییر نرخ‌های مالیاتی و مدیریت کسری یا مازاد بودجه، مسیر تقاضای کل اقتصاد را تنظیم می‌کنند. در دوره‌های رکود، سیاست مالی انبساطی؛ مانند افزایش سرمایه‌گذاری‌های دولتی یا کاهش مالیات، می‌تواند به‌سرعت به اقتصاد تزریق شود و اشتغال را تقویت کند. در مقابل، در دوره‌های تورم یا بدهی بالا، دولت ممکن است با کاهش هزینه‌ها یا افزایش مالیات‌ها سیاست انقباضی اتخاذ کند. بر خلاف سیاست پولی که عمدتاً غیرمستقیم عمل می‌کند، سیاست مالی مستقیماً بر درآمد خانوارها، سود شرکت‌ها و سطح تقاضا اثر می‌گذارد. مقایسه سرعت، دامنه اثر و کانال‌های انتقال سیاست مالی معمولاً اثر فوری‌تر دارد، زیرا مستقیماً وارد جریان درآمد و هزینه می‌شود. اما اجرای آن نیازمند فرآیندهای سیاسی و قانونی است که می‌تواند آن را کند و پرچالش کند. سیاست پولی سریع‌تر تصمیم‌گیری می‌شود، اما اثر آن با تأخیر و از طریق کانال‌های غیرمستقیم مانند نرخ بهره، اعتبار و انتظارات منتقل می‌شود. از نظر دامنه اثر، سیاست مالی می‌تواند بخش‌های خاصی از اقتصاد را هدف بگیرد، در حالی که سیاست پولی گسترده‌تر و عمومی‌تر عمل می‌کند. تعامل سیاست پولی و مالی در اقتصادهای مدرن در اقتصادهای امروز، موفقیت سیاست‌گذاری تا حد زیادی به هماهنگی این دو حوزه بستگی دارد. اگر دولت سیاست مالی انبساطی اتخاذ کند و بانک مرکزی هم‌زمان سیاست پولی انقباضی داشته باشد، اثر یکدیگر را خنثی می‌کنند. در مقابل، هم‌سویی این دو سیاست می‌تواند اثرگذاری را تقویت کند. برای بازار فارکس، این تعامل اهمیت ویژه‌ای دارد، زیرا ترکیب سیاست‌های مالی و پولی بر بدهی دولت، تورم، نرخ بهره و نهایتاً بر اعتماد به ارز ملی اثر می‌گذارد. سیاست پولی در بستر جهانی در دنیایی که جریان سرمایه، تجارت و اطلاعات مرز نمی‌شناسد، سیاست پولی نیز دیگر پدیده‌ای صرفاً داخلی نیست. تصمیمات بانک‌های مرکزی بزرگ نه‌تنها اقتصاد کشور خودشان، بلکه توازن مالی در سطح جهانی را جابه‌جا می‌کند و به بازارهای ارز، اوراق و سهام در سراسر جهان سرایت می‌یابد. تأثیر سیاست‌های بانک‌های مرکزی بزرگ بر بازارهای جهانی فدرال رزرو، بانک مرکزی اروپا و بانک ژاپن به دلیل وزن اقتصادی و نقش ارزهایشان در ذخایر بین‌المللی، نقش جهت‌دهنده در بازارهای جهانی دارند. تغییر مسیر سیاست پولی در این اقتصادها می‌تواند جریان سرمایه را به‌سرعت از کشورهای دیگر خارج یا به آن‌ها وارد کند، نرخ‌های ارز را جابه‌جا سازد و حتی شرایط مالی در کشورهایی که هیچ نقشی در تصمیم‌گیری نداشته‌اند را تغییر دهد. به همین دلیل، بسیاری از بانک‌های مرکزی کوچک‌تر ناچارند سیاست خود را تا حدی با شرایطی که توسط بازیگران بزرگ تعیین می‌شود هماهنگ کنند. چالش‌های سیاست پولی در اقتصادهای نوظهور اقتصادهای نوظهور معمولاً با نوسانات شدیدتر نرخ ارز، تورم بالاتر و وابستگی بیشتر به سرمایه خارجی روبه‌رو هستند. این شرایط اجرای سیاست پولی مستقل را دشوار می‌کند، زیرا هر تغییر در نرخ بهره می‌تواند جریان سرمایه را به‌سرعت معکوس کند و بی‌ثباتی مالی ایجاد نماید. علاوه بر این، اعتبار پایین‌تر نهادهای پولی و مداخلات سیاسی می‌تواند اثربخشی سیاست‌ها را کاهش دهد و انتظارات بازار را بی‌ثبات کند. نقش شفافیت، ارتباطات و راهنمایی آینده‌نگر در سال‌های اخیر، بانک‌های مرکزی بیش از گذشته بر شفافیت و ارتباط مؤثر با بازار تمرکز کرده‌اند. انتشار پیش‌بینی‌ها، مسیرهای احتمالی نرخ بهره و استفاده از راهنمایی آینده‌نگر به تثبیت انتظارات کمک می‌کند و شوک‌های ناگهانی را کاهش می‌دهد. در بازار فارکس، گاه یک جمله در کنفرانس خبری یا تغییر جزئی در لحن بیانیه سیاستی می‌تواند اثر بزرگ‌تری از خود تصمیم رسمی داشته باشد، زیرا بازار همواره به دنبال جهت آینده سیاست پولی است، نه صرفاً وضعیت امروز آن. تأثیر سیاست پولی بر چرخه‌های اقتصادی چرخه‌های اقتصادی؛ شامل دوره‌های رونق، اوج، رکود و بازیابی، بخش جدایی‌ناپذیر از عملکرد اقتصاد هستند و سیاست پولی یکی از اصلی‌ترین ابزارها برای هموارسازی این نوسانات محسوب می‌شود. بانک‌های مرکزی با تغییر شرایط اعتباری و هزینه تأمین مالی تلاش می‌کنند از افراط در هر دو سوی چرخه جلوگیری کنند. سیاست پولی و دوره‌های رونق و رکود در دوره‌های رکود، کاهش نرخ بهره و تزریق نقدینگی به اقتصاد کمک می‌کند تا سرمایه‌گذاری و مصرف تحریک شود و روند نزولی متوقف گردد. در مقابل، در دوره‌های رونق شدید و فشارهای تورمی، افزایش نرخ بهره و محدودسازی اعتبار به مهار تقاضا و جلوگیری از داغ‌شدن بیش از حد اقتصاد کمک می‌کند. به این ترتیب، سیاست پولی نقش نوعی ضربه‌گیر را ایفا می‌کند که شدت نوسانات چرخه‌های اقتصادی را کاهش می‌دهد، هرچند هرگز نمی‌تواند آن‌ها را به‌طور کامل حذف کند. نقش انتظارات بازار در اثرگذاری سیاست پولی اثر سیاست پولی تنها از کانال تصمیمات رسمی منتقل نمی‌شود، بلکه تا حد زیادی به انتظارات فعالان اقتصادی وابسته است. اگر بنگاه‌ها و مصرف‌کنندگان انتظار کاهش نرخ بهره داشته باشند، ممکن است پیشاپیش سرمایه‌گذاری و مصرف را افزایش دهند. اگر انتظار سخت‌گیری پولی شکل بگیرد، ممکن است تصمیم‌ها به تعویق بیفتد حتی پیش از آنکه سیاست تغییر کند. از همین رو، مدیریت انتظارات به یکی از مهم‌ترین وظایف بانک‌های مرکزی تبدیل شده است و بازار فارکس دقیقاً همین انتظارات را پیش‌خور می‌کند. اثر سیاست پولی بر بازارهای مالی و فارکس بازار فارکس نقطه تلاقی همه نیروهایی است که سیاست پولی آزاد می‌کند: نرخ بهره، جریان سرمایه، انتظارات و ریسک. به همین دلیل، شاید هیچ بازاری به اندازه بازار ارز به تصمیمات بانک‌های مرکزی حساس نباشد. تأثیر نرخ بهره بر ارزش ارزها نرخ بهره یکی از اصلی‌ترین محرک‌های ارزش ارزهاست، زیرا بازده دارایی‌های یک کشور را برای سرمایه‌گذاران بین‌المللی تعیین می‌کند. افزایش نرخ بهره معمولاً به تقویت ارز منجر می‌شود، زیرا سرمایه به سمت بازده بالاتر حرکت می‌کند. کاهش نرخ بهره برعکس، جذابیت نگهداری ارز را کاهش می‌دهد و می‌تواند فشار نزولی بر آن وارد کند. با این حال، واکنش بازار فارکس به نرخ بهره همیشه خطی نیست؛ اگر افزایش نرخ از قبل در قیمت‌ها لحاظ شده باشد، حتی یک تصمیم انقباضی می‌تواند به تضعیف ارز بینجامد. ارتباط سیاست پولی با جریان سرمایه سیاست پولی جهت حرکت سرمایه در سطح جهانی را تعیین می‌کند. سیاست‌های انبساطی در اقتصادهای بزرگ معمولاً سرمایه را به سمت بازارهای پرریسک‌تر یا اقتصادهای با بازده بالاتر سوق می‌دهد، در حالی که سیاست‌های انقباضی جریان سرمایه را به سمت دارایی‌های امن‌تر بازمی‌گرداند. این جابه‌جایی‌ها مستقیماً بر نرخ ارز کشورها اثر می‌گذارند و یکی از دلایل اصلی نوسانات شدید در بازار فارکس محسوب می‌شوند. واکنش بازار فارکس به تغییر انتظارات سیاستی بازار ارز بیش از آنکه به تصمیمات امروز واکنش نشان دهد، به برداشت خود از آینده سیاست پولی واکنش نشان می‌دهد. تغییر لحن بانک مرکزی، بازنگری در پیش‌بینی‌ها یا حتی تأکید بر عدم قطعیت می‌تواند مسیر ارزها را تغییر دهد. در عمل، معامله‌گران فارکس دائماً در حال قیمت‌گذاری مسیر احتمالی سیاست پولی هستند و همین فرآیند است که نوسانات اصلی بازار را شکل می‌دهد. ✔️  بیشتر بخوانید: نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟ سخن پایانی سیاست پولی در ظاهر مجموعه‌ای از تصمیمات فنی درباره نرخ بهره و نقدینگی است، اما در عمل زبان اصلی بانک‌های مرکزی برای گفت‌وگو با اقتصاد و بازارها محسوب می‌شود. این زبان، انتظارات را شکل می‌دهد، جریان سرمایه را هدایت می‌کند و ریتم نوسانات بازار ارز را تنظیم می‌سازد. برای معامله‌گر فارکس، فهم سیاست پولی به معنای پیش‌بینی آینده نیست، بلکه به معنای درک منطق واکنش بازار به داده‌ها و تصمیمات است؛ منطقی که اغلب فراتر از تیتر خبرها و اعداد خام عمل می‌کند. در نهایت، مزیت واقعی در بازار فارکس نه در دنبال‌کردن هر خبر، بلکه در تشخیص اینکه کدام خبر واقعاً جهت سیاست پولی را تغییر می‌دهد نهفته است. معامله‌گری که بتواند میان داده‌های گذرا و سیگنال‌های ساختاری تمایز قائل شود، در موقعیت بهتری برای مدیریت ریسک و بهره‌گیری از فرصت‌ها قرار می‌گیرد. از این منظر، سیاست پولی نه یک موضوع آکادمیک، بلکه یکی از عملی‌ترین ابزارهای تحلیل برای فعالان بازار ارز است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

خلاصه کامل صورت‌جلسه FOMC – نشست ۹ و ۱۰ دسامبر ۲۰۲۵

۱. وضعیت بازارها و انتظارات بازارها در دوره بین دو نشست تغییر چشمگیری در چشم‌انداز اقتصاد آمریکا نداشتند. سرمایه‌گذاران انتظار یک کاهش ۲۵ نقطه‌پایه نرخ بهره در نشست دسامبر را داشتند. انتظارات بازار نشان می‌داد دو کاهش نرخ بهره دیگر در سال ۲۰۲۶ محتمل است. بازده اوراق خزانه کمی افزایش یافت، اما در محدوده‌های اخیر باقی ماند. تورم انتظاری بازار کاهش یافت (به‌ویژه در سررسیدهای کوتاه)، عمدتاً به دلیل: کاهش قیمت انرژی بازنگری اثر تعرفه‌ها بر تورم کوتاه‌مدت ۲. وضعیت سهام و فناوری شاخص‌های سهام نوسان داشتند اما در مجموع تغییر زیادی نکردند. سهام شرکت‌های بزرگ فناوری تحت تأثیر اخبار هوش مصنوعی نوسان داشت. سرمایه‌گذاری شرکت‌های بزرگ فناوری در زیرساخت‌های AI افزایش یافته و بخش زیادی از آن با بدهی تأمین مالی شده است. ۳. بازارهای پول و نقدینگی شرایط بازار پول سفت‌تر شده است. نرخ‌های ریپو بالا و نوسانی بودند، به دلیل: کاهش نقدینگی انتشار سنگین اوراق خزانه ذخایر بانکی به سطح «کافی» (ample) رسیده‌اند اما در آستانه کاهش بیشتر هستند. فدرال رزرو هشدار داد که در آوریل ۲۰۲۶ ذخایر ممکن است به زیر سطح کافی سقوط کنند. ۴. تصمیم مهم: آغاز خریدهای مدیریت ذخایر (RMPs) فدرال رزرو تصمیم گرفت خرید اوراق خزانه کوتاه‌مدت را آغاز کند تا سطح ذخایر بانکی را در محدوده کافی نگه دارد. چرا؟ جلوگیری از افزایش بیش از حد نرخ‌های بازار پول مدیریت نوسانات شدید ناشی از تغییرات حساب خزانه‌داری (TGA) جلوگیری از کمبود ذخایر در آوریل ۲۰۲۶ نکته مهم: این خریدها به معنای تغییر سیاست پولی نیست و فقط برای کنترل نرخ‌ها و عملکرد بازار انجام می‌شود. ۵. عملیات ریپو و تغییرات پیشنهادی استفاده از ریپوهای دائمی (Standing Repo Facility) افزایش یافته. برخی معامله‌گران هنوز از استفاده از این ابزار مردد هستند. فدرال رزرو پیشنهاد داد: نقش این ابزار را شفاف‌تر کند سقف ۵۰۰ میلیارد دلاری عملیات ریپو را حذف کند ۶. وضعیت اقتصاد آمریکا  رشد اقتصادی GDP در سال ۲۰۲۵ رشد متوسط داشته است. رشد مصرف خوب بوده، اما نشانه‌هایی از کندی دیده می‌شود. سرمایه‌گذاری شرکت‌ها، به‌ویژه در فناوری، قوی است.  بازار کار بازار کار در حال سرد شدن است: افزایش تدریجی بیکاری کاهش سرعت استخدام نگرانی بیشتر در میان خانوارهای کم‌درآمد با این حال، برخی شاخص‌ها ثبات نسبی را نشان می‌دهند.  تورم تورم کل و هسته در سپتامبر ۲.۸٪ بوده است. تعرفه‌ها باعث افزایش تورم کالاها شده‌اند. تورم خدمات مسکن در حال کاهش است. فدرال رزرو انتظار دارد تورم: در کوتاه‌مدت بالا بماند سپس به‌تدریج به ۲٪ تا سال ۲۰۲۸ برسد ۷. چشم‌انداز اقتصادی کارکنان فدرال رزرو رشد اقتصادی نسبت به پیش‌بینی اکتبر کمی سریع‌تر پیش‌بینی شده است. رشد GDP تا ۲۰۲۸ بالای رشد بالقوه باقی می‌ماند. بیکاری تا ۲۰۲۷ کمی کمتر از نرخ طبیعی می‌شود. تورم ۲۰۲۵ و ۲۰۲۶ کمی کمتر از پیش‌بینی قبلی است. ریسک‌ها: رشد: متمایل به پایین تورم: متمایل به بالا ۸. جمع‌بندی سیاست‌گذاران تورم هنوز بالای هدف ۲٪ است. بازار کار در حال ضعیف شدن است. اقتصاد در مجموع در حال رشد متوسط است. ریسک‌های تورمی هنوز بالا هستند. فدرال رزرو تأکید کرد: سیاست فعلی مناسب است کاهش نرخ بهره باید با احتیاط انجام شود انتظارات تورمی باید کاملاً مهار شده باقی بماند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه فدرال رزرو: چشم‌انداز رشد اقتصادی آمریکا اندکی بهبود یافت

فدرال رزرو اعلام کرده که در آخرین برآوردهای داخلی، چشم‌انداز رشد اقتصادی آمریکا نسبت به پیش‌بینی‌های ارائه‌شده در نشست ماه اکتبر کمی بهتر شده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نگاهی به چهره‌های تاثیرگذار در فدرال رزرو در سال ۲۰۲۶

در سال ۲۰۲۶، فدرال رزرو شاهد تغییراتی در اعضای رأی‌دهنده خواهد بود که این تحولات می‌تواند تأثیر زیادی بر سیاست‌های پولی این نهاد داشته باشد. در روزهای پیش رو، به ویژه با نزدیک شدن به تاریخ پایان دوره ریاست جروم پاول در ماه مه ۲۰۲۶، نگرانی‌ها و سؤالات زیادی پیرامون مسیر سیاست‌گذاری فدرال رزرو وجود دارد. پاول توانست در ماه دسامبر آخرین کاهش نرخ بهره را برای سال ۲۰۲۵ اعمال کند، اما در حال حاضر بازارها انتظار دارند که اقدامات بعدی نیاز به قانع کردن بیشتری داشته باشد. بر اساس شرایط فعلی، کاهش بعدی نرخ بهره تنها در ماه ژوئن ۲۰۲۶ به میزان ۲۵ واحد پایه پیش‌بینی شده است و برای کل سال ۲۰۲۶ حدود ۶۰ واحد پایه کاهش نرخ بهره لحاظ شده است. با نزدیک شدن به نرخ بهره خنثی، فشار برای کاهش بیشتر نرخ بهره کمتر خواهد شد، اما این فشار همچنان از سوی سیاست‌مداران، به ویژه رئیس‌جمهور ترامپ، برقرار خواهد بود. با این حال، این فشارها در صورتی که فشارهای تورمی در نیمه اول سال کاهش نیابد، بیشتر خواهد شد. در عین حال، اگر بازار کار همچنان ضعیف باقی بماند، این امر به فدرال رزرو انعطاف‌پذیری بیشتری برای کاهش نرخ بهره خواهد داد. در غیر این صورت، خطر رکود تورمی نیز به موضوعی حیاتی تبدیل خواهد شد. تغییرات در ترکیب اعضای فدرال رزرو یکی از مهم‌ترین تغییرات در سال ۲۰۲۶، پایان دوره ریاست جروم پاول است که در ماه مه ۲۰۲۶ به وقوع خواهد پیوست. رئیس جدید فدرال رزرو که احتمالاً فردی از جناح جمهوری‌خواه خواهد بود، می‌تواند سیاست‌های پولی این نهاد را به سمت رویکردی نرم‌تر سوق دهد. البته رقابت برای این صندلی بین دو گزینه اصلی، یعنی کِوین هَسِت و کوین وارش، در حال شدت گرفتن است. هاسِت بیشتر با دیدگاه‌های ترامپ هم‌راستا است، در حالی که وارش از حمایت بیشتری در وال استریت برخوردار است. به هر حال، انتظار می‌رود که این تغییرات، سیاست‌های پولی فدرال رزرو را در مقایسه با پاول، که اغلب رویکردی متعادل داشت، به سمت سیاست‌های نرم‌تر هدایت کند. ✔️  بیشتر بخوانید: رئیس در سایه؟ نگاهی تحلیلی به احتمال ریاست کوین هَسِت بر فدرال رزرو تغییرات در اعضای چرخشی فدرال رزرو و تأثیر آن بر سیاست‌های پولی در سال 2026، تغییرات قابل توجهی در ترکیب اعضای چرخشی فدرال رزرو اتفاق خواهد افتاد که می‌تواند بر جهت‌گیری سیاست‌های پولی این نهاد تأثیرات زیادی داشته باشد. اعضای جدیدی که به فدرال رزرو می‌پیوندند عبارتند از بث همک از فدرال رزرو کلیولند، آنا پائولسون از فدرال رزرو فیلادلفیا، لوری لوگان از فدرال رزرو دالاس و نیل کاشکاری از فدرال رزرو مینیاپولیس. این افراد به‌ویژه در زمینه تصمیم‌گیری‌های کلیدی مانند تعیین نرخ بهره و سیاست‌های پولی تأثیرگذار خواهند بود. از سوی دیگر، اعضای چرخشی که از فدرال رزرو خارج می‌شوند عبارتند از سوزان کالینز از فدرال رزرو بوستون، آستَن گولزبی از فدرال رزرو شیکاگو، آلبرتو موسالم از فدرال رزرو سنت‌لوئیس و جفری اشمید از فدرال رزرو کانزاس سیتی. این تغییرات به‌ویژه از آن جهت اهمیت دارند که برخی از اعضای جدید بیشتر به سیاست‌های تهاجمی و اصطلاحا هاوکیش نزدیک هستند و ممکن است بر اساس اصول اقتصادی موجود، جهت‌گیری فدرال رزرو را از دیدگاه‌های نرم‌تر به سمت سیاست‌های سخت‌گیرانه‌تر سوق دهند. تغییرات در اعضای چرخشی فدرال رزرو و تأثیر آن‌ها بر سیاست‌های پولی با ورود سال 2026، فدرال رزرو شاهد تغییرات مهمی در اعضای چرخشی خود خواهد بود. این تغییرات می‌تواند تاثیر زیادی بر سیاست‌های پولی و جهت‌گیری‌های فدرال رزرو در آینده داشته باشد. اعضای جدیدی که به فدرال رزرو خواهند پیوست عبارتند از: بث همک (فدرال رزرو کلیولند) آنا پائولسون (فدرال رزرو فیلادلفیا) لوری لوگان (فدرال رزرو دالاس) نیل کاشکاری (فدرال رزرو مینیاپولیس) در همین حال، چهار عضو که از کمیته سیاست‌گذاری خارج خواهند شد عبارتند از: سوزان کالینز (فدرال رزرو بوستون) آستِن گولزبی (فدرال رزرو شیکاگو) آلبرتو موسالم (فدرال رزرو سنت لوئیس) جفری اشمید (فدرال رزرو کانزاس سیتی) این تغییرات، به‌ویژه در زمینه‌ی مواضع هاوکیش و داویش، می‌تواند بر روند تصمیم‌گیری‌های فدرال رزرو تاثیرگذار باشد. در مورد اعضای جدید، همک و لوگان، به احتمال زیاد جانشین گولزبی و اشمید خواهند شد، که از دیدگاه‌هاوکیش (تمایل به سیاست‌های سخت‌گیرانه‌تر) برخوردار بودند. این اعضای جدید ممکن است حتی مواضع سخت‌گیرانه‌تری نسبت به کسانی که از آنها جایگزین می‌شوند، اتخاذ کنند. این به این معناست که روند فشار به سمت کاهش نرخ بهره در کوتاه‌مدت می‌تواند به چالش کشیده شود، چرا که این اعضا به طور طبیعی تمایل کمتری به سیاست‌های تسهیلی دارند. اما با توجه به سیاست‌های تورمی که در نیمه اول سال 2026 همچنان ممکن است در اقتصاد آمریکا وجود داشته باشد، فشار بر فدرال رزرو برای کاهش نرخ بهره افزایش خواهد یافت. با خروج پاول از فدرال رزرو و احتمالاً تغییر در سیاست‌های تورمی، احتمال تغییر در رویکرد کلی فدرال رزرو وجود دارد. این احتمال که فدرال رزرو به تدریج به سمت سیاست‌های داویش‌تر حرکت کند، به ویژه اگر بازار کار ضعیف‌تر شود، قابل توجه خواهد بود. روند احتمالی سیاست‌های پولی در سال 2026 در صورت تداوم روند تورمی و افزایش فشارهای اقتصادی، فدرال رزرو ممکن است به تدریج تمایل بیشتری به کاهش نرخ بهره پیدا کند، به ویژه اگر عوامل اقتصادی به شکلی متفاوت از پیش‌بینی‌ها پیش بروند. یکی از مسائل مهم این است که دونالد ترامپ، رئیس‌جمهور ایالات متحده، همچنان فشار زیادی برای کاهش سریع نرخ بهره وارد می‌کند. اما با وجود فشارهای سیاسی، احتمالاً فدرال رزرو به سوی سیاست‌های داویش‌تر حرکت خواهد کرد، مگر آنکه تحولات اقتصادی به گونه‌ای باشد که فدرال رزرو را وادار به تغییر سریع‌تر در سیاست‌های پولی کند. در نهایت، با توجه به تغییرات در ترکیب اعضای فدرال رزرو و تأثیر آن‌ها بر سیاست‌های پولی، می‌توان انتظار داشت که روند تصمیم‌گیری‌ها در سال 2026 به‌ویژه با توجه به نیاز به کاهش نرخ بهره، به تدریج به سمت مواضع داویش‌تر متمایل شود. فشار برای کاهش زودهنگام نرخ بهره، شاید حتی در آوریل 2026، همچنان بر روی میز خواهد بود. سخن پایانی در مجموع، فدرال رزرو در سال ۲۰۲۶ با تغییراتی در ساختار رهبری و اعضای رأی‌دهنده مواجه خواهد شد که ممکن است منجر به تغییراتی در جهت‌گیری سیاست‌های پولی این نهاد شود. به‌ویژه با تغییر رئیس فدرال رزرو و ورود افراد جدید به ترکیب اعضای فدرال رزرو، ممکن است فشارهای سیاسی و اقتصادی برای کاهش نرخ بهره افزایش یابد. اما همچنان باید دید که فدرال رزرو در نیمه دوم سال ۲۰۲۶ چگونه به تحولات تورمی و وضعیت اقتصادی واکنش خواهد داد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

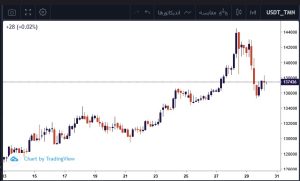
اصلاح ۶ درصدی قیمت تتر پس از گمانه‌زنی‌ها درباره تغییر رئیس بانک مرکزی

در پی انتشار اخباری مبنی بر احتمال کناره‌گیری محمدرضا فرزین از ریاست بانک مرکزی جمهوری اسلامی ایران و مطرح شدن نام عبدالناصر همتی، رئیس پیشین بانک ملی، به‌عنوان گزینه جانشینی، قیمت تتر در بازار آزاد با اصلاحی حدود ۶ درصدی مواجه شد. این واکنش بازار در حالی رخ داد که هنوز هیچ تأیید رسمی از سوی نهادهای دولتی درباره تغییرات مدیریتی در بانک مرکزی منتشر نشده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026

سال ۲۰۲۵ برای اقتصاد استرالیا سالی سرنوشت‌ساز و نسبتاً موفق در مهار تکانه‌های تورمی و حفظ رشد بود. پس از دو سال تلاطم ناشی از همه‌گیری و افزایش تورم، اقتصاد استرالیا در ۲۰۲۵ به یک فرود نرم دست یافت؛ به این معنا که بدون ورود به رکود، رشد اقتصادی کند اما مثبت باقی ماند. تولید ناخالص داخلی (GDP) استرالیا در سال ۲۰۲۵ حدود ۱٫۸٪ افزایش یافت. که هرچند پایین‌تر از میانگین تاریخی است، اما نشان‌دهنده تاب‌آوری در برابر نااطمینانی‌های جهانی است. در همین حال، نرخ بیکاری با شیبی ملایم افزایش یافت و به حدود ۴٫۵٪ در اواخر سال رسید که بالاترین سطح در چهار سال اخیر بود، هرچند هنوز در مقایسه تاریخی پایین محسوب می‌شود. به بیان دیگر، بازار کار اندکی خنک شد اما همچنان نیرومند باقی ماند و دستاورد بزرگ آن حفظ نرخ بیکاری در سطوح پایین تاریخی بود. اگر به سال‌های پیشین نگاهی بیندازیم، در بخش سیاست مالی، دولت فدرال توانست از رونق درآمدهای معدنی و اشتغال قوی بهره‌مند شود و پس از ۱۵ سال برای اولین بار به مازاد بودجه دست یابد. مازاد بودجه سال مالی ۲۰۲۲/۲۳ به میزان چشمگیر ۲۲٫۱ میلیارد دلار استرالیا (معادل ۰٫۹٪ تولید ناخالص داخلی) ثبت شد. که پنج برابر پیش‌بینی‌های اولیه بود. این دستاورد مالی که ناشی از رشد قوی اشتغال و درآمدهای مالیاتی ناشی از صادرات منابع بود، پایه محکمی برای مواجهه با چالش‌های پیش‌رو فراهم کرد. با این حال، مقامات هشدار دادند که این مازاد موقتی است و با افزایش هزینه‌های ساختاری (در حوزه‌هایی مانند بهداشت، مراقبت سالمندی، بیمه معلولیت و دفاع) انتظار می‌رود بودجه در سال‌های بعد مجدداً با کسری همراه شود. در واقع، چشم‌انداز مالی میان‌مدت نشان می‌دهد کسری بودجه بالای ۱٪ تولید ناخالص داخلی تا اواخر دهه ادامه خواهد یافت. بنابراین در سال ۲۰۲۵ سیاست مالی دولت ترکیبی از یک دستاورد (مازاد غیرمنتظره) و یک چالش پایدار (کنترل مخارج فزاینده) بود. اجرای مرحله سوم کاهش مالیاتی (مرحله ۳ مالیاتی) از جولای ۲۰۲۴ نیز مصداق سیاست‌های مالی انبساطی بود که درآمدهای خانوار (به‌ویژه اقشار پردرآمد) را افزایش داد و به مصرف کمک کرد، هرچند منتقدان نگران اثرات تورمی آن بودند. از منظر چالش‌ها، تورم و هزینه‌های زندگی کانون اصلی نگرانی مردم و سیاست‌گذاران باقی ماند. هرچند نرخ تورم سالانه از اوج‌های سال‌های قبل فاصله گرفت، اما همچنان بالاتر از هدف بانک مرکزی قرار داشت و به خصوص در نیمه دوم سال با افزایش دوباره مواجه شد. علاوه بر این، بهره‌وری ضعیف اقتصاد استرالیا و رشد کند تولید سرانه همچنان یک معضل ساختاری بود که در سال ۲۰۲۵ پابرجا ماند. طبق گزارش‌ها، رشد بهره‌وری نیروی کار طی دهه گذشته تقریباً متوقف شده و سطح بهره‌وری در میانهٔ ۲۰۲۵ تنها به سطح پیش از پاندمی بازگشته است. این رکود بهره‌وری به معنای آن است که بخش عمده رشد تولید، از به‌کارگیری نیروی کار و سرمایه بیشتر حاصل شده نه از کارایی بیشتر؛ وضعیتی که در بلندمدت می‌تواند رشد دستمزدهای واقعی و توان رقابت اقتصاد را محدود کند. در مجموع، اقتصاد استرالیا در ۲۰۲۵ ترکیبی از دستاوردها (کنترل نسبی تورم، بیکاری پایین، بودجه بهبود‌یافته) و چالش‌ها (تورم چسبنده، بهره‌وری پایین، فشار هزینه‌های زندگی) را تجربه کرد. در ادامه جزئیات هر بخش از اقتصاد در سال ۲۰۲۵ و تأثیر آن بر بازارهای مالی و ارز بررسی می‌شود. سیاست پولی و تورم در ۲۰۲۵ بانک مرکزی استرالیا (RBA) در سال ۲۰۲۵ سیاست پولی خود را از فاز انقباضی شدید به سوی تسهیل محتاطانه تغییر داد. پس از آن‌که طی سال‌های ۲۰۲۲ و ۲۰۲۳ نرخ بهره نقدی به سرعت از حدود ۰٫۱٪ به بالای ۴٪ افزایش یافت، نشانه‌های کاهش تورم در اواخر ۲۰۲۴ و اوایل ۲۰۲۵ به RBA اجازه داد تا روند کاهش تدریجی نرخ‌ها را آغاز کند . در مجموع طی سال ۲۰۲۵، نرخ بهره کلیدی حدود ۰٫۷۵ واحد درصد کاهش یافت و از اوج حدود ۴٫۳۵٪ به ۳٫۶٪ در پایان سال رسید. این چرخش سیاست پولی با هدف حمایت از رشد اقتصادی و بازار مسکن صورت گرفت، چرا که تورم تا میانه سال در مسیر نزولی قرار داشت. برای نمونه، تورم میانگین تعدیل‌شده (تریم) که شاخص ترجیحی RBA است، تا سه‌ماهه دوم ۲۰۲۵ به ۲٫۷٪ (سالانه) کاهش یافت و موقتاً به درون بازه هدف ۲-۳٪ بازگشت. کاهش مداوم تورم خدمات طی نیمه اول سال، نویدبخش موفقیت سیاست‌های ضدتورمی بود و همین امر فضا را برای کاهش نرخ بهره فراهم کرد. اما در سه‌ماهه سوم ۲۰۲۵، روند تورم دوباره نگران‌کننده شد. بر اساس آمار رسمی، تورم سالانه سرفصل در سه‌ماهه سوم به ۳٫۲٪ افزایش یافت که بالاترین سطح از اواسط ۲۰۲۴ بود. تورم هسته (Trimmed Mean) نیز با شگفتی صعودی به ۳٫۰٪ رسید که دقیقاً لبه بالایی بازه هدف بانک مرکزی است. این افزایش تورم عمدتاً ناشی از بالا رفتن هزینه مسکن (رشد قیمت مسکن و اجاره) و جهش قیمت برق بود. گرانی انرژی و مسکن نشان داد که اگرچه فشارهای تورمی در بسیاری از بخش‌ها کاهش یافته، ظرفیت اقتصاد همچنان محدود است و شوک‌های عرضه یا هزینه‌ای می‌تواند تورم را مجدداً شعله‌ور کند. بانک مرکزی نیز اذعان کرد که اقتصاد به سقف ظرفیت نزدیک شده و حتی رشد نسبتاً پایین (حدود ۱٫۸٪) می‌تواند برای توقف روند ضدتورمی کافی باشد. به بیان دیگر، مشکل ساختاری طرف عرضه و رشد ضعیف بهره‌وری باعث شده که پتانسیل رشد اقتصادی تنزل یابد و هر افزایشی در تقاضا زودتر به تورم تبدیل شود. با ظهور نشانه‌های تورمی جدید، RBA در پاییز ۲۰۲۵ احتیاط پیشه کرد و از کاهش نرخ‌های بیشتر خودداری نمود. مقامات پولی تأکید کردند که در شرایط فعلی دامنه کمی برای کاهش بیشتر نرخ بهره باقی مانده است و بانک مرکزی باید بار دیگر بر مأموریت تثبیت قیمت‌ها متمرکز شود. در واقع، انتظار می‌رود RBA تا زمانی که تورم به سمت وسط بازه هدف (نزدیک ۲٫۵٪) بازنگردد، از هرگونه تسهیل پولی اضافه خودداری کند. برخی تحلیلگران حتی احتمال افزایش مجدد نرخ بهره در اوایل ۲۰۲۶ را مطرح کردند اگر تورم طبق پیش‌بینی‌ها به ۳٫۷۵٪ تا اواسط ۲۰۲۶ برسد. رئیس بانک مرکزی نیز تصریح کرد که بازار کار هنوز «نسبتاً پرقدرت» است و شاید نرخ بیکاری بالاتر از ۴٫۵٪ لازم باشد تا فشارهای تورمی کاملاً مهار شود. به طور کلی، سیاست پولی استرالیا در ۲۰۲۵ مسیری دو مرحله‌ای داشت: ابتدا کاهش نرخ‌ها برای تقویت اقتصاد و سپس توقف در میانه راه به دلیل بازگشت سرسختی تورم. این رویکرد محتاطانه نشان‌دهنده طناب‌بازی بانک مرکزی بین حمایت از رشد و جلوگیری از احیای تورم افسارگسیخته است. بازار کار و دستمزدها همان‌طور که اشاره شد، بازار کار استرالیا در سال ۲۰۲۵ روندی از اشباع تاریخی به تعادل نسبی را طی کرد. نرخ بیکاری که در سال ۲۰۲۲ به پایین‌ترین حد طی نیم قرن (حدود ۳٫۴٪) رسیده بود، در طول ۲۰۲۵ به تدریج افزایش یافت و در سه‌ماهه سوم به ۴٫۵٪ رسید. این میزان بالاترین نرخ بیکاری از سال ۲۰۲۱ تاکنون است و حاکی از سرد شدن ملایم بازار کار می‌باشد. با این وجود، سطح ۴-۵٪ همچنان نشان‌دهنده اشتغال کامل نسبی بوده و بسیاری از صنایع با کمبود نیروی کار ماهر مواجه‌اند. نرخ مشارکت نیروی کار نیز بالا باقی ماند که بخشی از آن ناشی از رشد قوی مهاجرت پساکرونایی و بازگشت نیروی کار خارجی به استرالیا است. ورود مهاجران جدید از یک سو عرضه نیروی کار را افزایش داد و جلوی فشار شدید بر دستمزدها را گرفت و از سوی دیگر باعث افزایش تقاضای مسکن و خدمات شد که خود عاملی در تورم حوزه مسکن بود. رشد دستمزدها در ۲۰۲۵ نسبتاً معتدل و همگام با انتظارات بود. میانگین رشد سالانه دستمزدها حدود ۳ تا ۳٫۵٪ گزارش شد که اندکی کمتر از تورم عمومی و به دور از هرگونه مارپیچ دستمزد-قیمت خطرناک است. این امر نشان می‌دهد که علی‌رغم تنگنای بازار کار در سال‌های اخیر، انتظارات دستمزدی مهار شده و کسب‌وکارها در تعیین حقوق با احتیاط عمل کرده‌اند. البته افزایش هزینه‌های زندگی (به‌ویژه مسکن و انرژی) فشار زیادی بر خانوارها وارد کرد و باعث نارضایتی اجتماعی شد، اما دولت با ارائه بسته‌های کمک هزینه انرژی و تخفیفات مالیاتی تلاش کرد تا حدودی این فشار را تعدیل کند. بر اساس به‌روزرسانی بودجه، دولت در سال ۲۰۲۵ بیش از ۹ میلیارد دلار صرف کمک‌های معیشتی، خدمات درمانی روانی، حمایت از سالمندان و زیرساخت‌های محلی کرد تا بار تورمی را بر اقشار آسیب‌پذیر کاهش دهد. از جنبه دیگر، باید توجه داشت که بهره‌وری پایین به چالشی در بازار کار بدل شده است. رشد ضعیف بهره‌وری به این معناست که افزایش اشتغال بیشتر به افزایش تعداد کارکنان انجامیده تا به بهبود تولید هر کارگر. گزارش کمیسیون بهره‌وری نشان می‌دهد رشد بهره‌وری نیروی کار در سال منتهی به اواسط ۲۰۲۵ تنها ۰٫۲-۰٫۳٪ بوده که بسیار کمتر از میانگین بلندمدت است. این وضعیت یک «رونق کم‌بهره‌وری» را رقم زده است ، جایی که حتی افزایش تولید ناخالص داخلی عمدتاً از طریق به‌کارگیری نیروی کار بیشتر (مثلاً مهاجرت) حاصل می‌شود نه از محل کاراتر شدن فرآیندها. پیامد این روند برای بازار کار آن است که رشد دستمزد واقعی و سطح زندگی ممکن است در بلندمدت دچار سکون شود مگر آن‌که سرمایه‌گذاری در فناوری، مهارت‌آموزی و نوآوری افزایش یابد. دولت استرالیا اواخر ۲۰۲۵ اعلام کرد که افزایش بهره‌وری و مهارت نیروی کار را در صدر برنامه‌های اقتصادی ۲۰۲۶ خود قرار خواهد داد تا از این رهگذر هم رشد غیرتورمی تقویت شود و هم زمینه افزایش پایدار دستمزدها فراهم آید. سیاست مالی و بودجه دولت استرالیا در ۲۰۲۵ در سال ۲۰۲۵، وضعیت بودجه دولت فدرال استرالیا تصویری از بهبودهای کوتاه‌مدت همراه با چالش‌های بلندمدت بود. در سال مالی ۲۰۲۲/۲۳، رونق درآمدهای مالیاتی ناشی از صادرات کالا و اشتغال قوی به دولت این امکان را داد تا با مازاد بودجه معادل ۰٫۹٪ تولید ناخالص داخلی سال را به پایان برساند. همچنین، در سال مالی ۲۰۲۳/۲۴ نیز این روند ادامه یافت و دولت توانست مازادی معادل ۱۵٫۸ میلیارد دلار (معادل بیش از ۰٫۶٪ تولید ناخالص داخلی) ثبت کند و به نخستین دوره دو ساله مازاد بودجه در دو دهه اخیر دست یابد. این مازادها به دولت کمک کرد تا بخشی از بدهی‌های انباشته‌شده ناشی از بحران کرونا را بازپرداخت کند و نسبت بدهی عمومی به تولید ناخالص داخلی را به حدود ۲۰٪ کاهش دهد. در سطح بین‌المللی، چنین سطحی از بدهی دولتی به‌عنوان بدهی بسیار پایین ارزیابی می‌شود و یکی از نقاط قوت اقتصاد استرالیا محسوب می‌گردد. با این حال، با وجود این موفقیت‌ها، فشارهای ساختاری بر بودجه دولتی همچنان در حال افزایش است. هزینه‌هایی همچون نظام سلامت برای جمعیت سالخورده، طرح ملی بیمه معلولیت (NDIS) و هزینه‌های دفاعی و امنیتی (از جمله پیمان امنیتی جدید AUKUS) به طور سریع در حال رشد هستند. در به‌روزرسانی میان‌دوره‌ای بودجه در دسامبر ۲۰۲۵، وزیر خزانه‌داری، جم چالمرز، پیش‌بینی کرد که کسری بودجه سال ۲۰۲۵/۲۶ حدود ۳۶٫۸ میلیارد دلار خواهد بود، که نسبت به تخمین قبلی (۴۲ میلیارد دلار) بهبود یافته است. این کسری معادل ۱٪ تولید ناخالص داخلی است و نشان‌دهنده چالش‌های مالی بلندمدت است. پیش‌بینی می‌شود که کسری بودجه سالانه تا حداقل ۲۰۲۹ در بالای ۱٪ تولید ناخالص داخلی باقی بماند. دولت همچنین تأکید کرده است که برنامه «ترمیم مالی» را به‌تدریج و با حساسیت اقتصادی پیش خواهد برد، به این معنی که با کنترل رشد مخارج و اصلاحات درآمدی، قصد دارد کسری‌های ساختاری را مهار کرده و نسبت بدهی را در سطوح پایین حفظ کند. یکی از اقدامات مهم دولت در سال ۲۰۲۵، کاهش مالیات‌های مرحله ۳ بود که علی‌رغم هزینه‌زا بودن برای بودجه، دولت تصمیم گرفت طبق وعده‌های انتخاباتی آن را اجرا کند، اما تغییرات جزئی برای جلوگیری از اثر تورمی بیش‌ازحد اعمال شد. برخی کارشناسان معتقدند که این کاهش مالیاتی تأثیر مستقیمی بر افزایش تورم نخواهد داشت زیرا بیشتر به نفع اقشار پردرآمد است که احتمالاً بخش بزرگی از آن را پس‌انداز خواهند کرد. در مجموع، سیاست مالی دولت استرالیا در سال ۲۰۲۵ همچنان انبساطی و حمایتی باقی ماند. کاهش مالیات‌ها و افزایش هزینه‌های خدمات عمومی به عنوان محرک تقاضا عمل کردند، اما دولت با بازگشت بخشی از درآمدهای مازاد به خزانه سعی کرد از تشدید تورم جلوگیری کند و تعادلی بین حمایت از رشد اقتصادی و کنترل تورم برقرار سازد. بازارهای مالی و واکنش‌ها در ۲۰۲۵ دلار استرالیا (AUD) در سال ۲۰۲۵ نوسانات قابل توجهی داشت و تحت تأثیر تغییرات سیاست پولی و نوسانات دلار آمریکا، دوره‌های ضعف و قدرت را تجربه کرد. در ابتدای سال، نرخ برابری AUDUSD به حدود ۰٫۶۲ رسید، نزدیک به پایین‌ترین سطوح خود در سال‌های اخیر. با آغاز کاهش نرخ بهره در استرالیا و سقوط شاخص دلار امریکا، دلار استرالیا تقویت شد و پیش‌بینی‌ها نشان می‌داد که تا پایان سال به ۰٫۶۷ برسد. با این حال، نوسانات سیاسی و اقتصادی نظیر تنش‌های تجاری آمریکا و چین و داده‌های تورمی استرالیا باعث عقب‌نشینی موقتی آن شد، ولی در کل، دلار استرالیا مسیر صعودی ملایمی را پیمود. در بازار بدهی و اوراق قرضه، سال ۲۰۲۵ شاهد تعدیل نرخ‌ها و تغییرات در منحنی بازده بود. کاهش نرخ بهره و پایین آمدن تورم باعث افت بازده اوراق کوتاه‌مدت و حرکت منحنی بازده به سمت حالت نرمال شد. با این حال، در نیمه دوم سال، بازده اوراق بلندمدت افزایش یافت و تا پایان سال نرخ بازده اوراق ۱۰ ساله استرالیا در حدود ۴٫۴٪ تا ۴٫۷٪ قرار گرفت. این نرخ‌ها نشان‌دهنده انتظارات تورمی بالاتر از هدف ۲-۳٪ است. باوجود این افزایش‌ها، اعتبار دولت استرالیا همچنان مستحکم باقی ماند و اوراق دولتی نسبت به اوراق آمریکا جذابیت خود را حفظ کرد. بازار سهام استرالیا در سال ۲۰۲۵ عملکردی فراتر از انتظارات داشت و یکی از بازارهای پربازده جهان شد. شاخص S&P/ASX 200 تحت تأثیر کاهش نرخ بهره و رشد سهام بخش فناوری و معدن به دلیل علاقه جهانی به هوش مصنوعی و مواد اولیه باتری، افزایش یافت. با اینکه فضای خوش‌بینی در بورس حاکم بود و شاخص P/E بالاتر از میانگین تاریخی رسید، تحلیلگران هشدار دادند که این ارزش‌گذاری‌ها ممکن است بازار را در برابر شوک‌های جهانی آسیب‌پذیر کند. تنش‌های تجاری و غافلگیری‌های اقتصادی می‌تواند اعتماد سرمایه‌گذاران را به خطر بیندازد و منجر به اصلاحات در بازار سهام شود. با این حال، سال ۲۰۲۵ برای بورس استرالیا سالی نیرومند و رو به رشد بود. دورنمای اقتصاد استرالیا در سال ۲۰۲۶ با ورود به سال ۲۰۲۶، چشم‌ها معطوف به این است که آیا استرالیا می‌تواند دستاوردهای مثبت سال ۲۰۲۵ را تثبیت کند و چالش‌های باقی‌مانده را پشت سر بگذارد. تحلیل‌ها حاکی از آن است که اقتصاد استرالیا همچنان به رشد معتدل ادامه خواهد داد و تورم به طور تدریجی کاهش خواهد یافت. طبق پیش‌بینی سازمان همکاری اقتصادی و توسعه (OECD)، تولید ناخالص داخلی استرالیا از ۱٫۸٪ در ۲۰۲۵ به حدود ۲٫۲٪ در ۲۰۲۶ افزایش خواهد یافت. صندوق بین‌المللی پول نیز چشم‌انداز مشابهی دارد و نرخ رشد اقتصاد استرالیا در سال ۲۰۲۶ را ۲٫۱٪ برآورد کرده است. این بهبود نسبی به دلیل افزایش درآمد واقعی خانوار (به واسطه کاهش تورم و رشد دستمزدها)، سیاست‌های مالی حمایتی مانند ادامه تخفیفات مالیاتی و سرمایه‌گذاری در زیرساخت‌ها، و همچنین اثر کاهش نرخ بهره در ۲۰۲۵ بر سرمایه‌گذاری بخش خصوصی خواهد بود. بنابراین، می‌توان انتظار داشت که استرالیا در ۲۰۲۶ همچنان به رشد تدریجی دست یابد و از رکود اجتناب کند، هرچند که این رشد به طور چشمگیری سریع نخواهد بود. در جبهه تورم، پیش‌بینی‌ها کمی محتاطانه‌تر است. وزارت خزانه‌داری استرالیا و برخی بانک‌ها انتظار دارند که تورم به کندی کاهش یابد و تا اواسط ۲۰۲۶ در حدود ۳٫۵٪ تا ۳٫۷٪ باقی بماند که هنوز بالاتر از بازه هدف بانک مرکزی است. با این حال، سازمان همکاری اقتصادی و توسعه (OECD) و صندوق بین‌المللی پول خوش‌بین‌تر به نظر می‌رسند و پیش‌بینی می‌کنند که با ادامه سیاست‌های انضباطی، نرخ تورم تا پایان ۲۰۲۶ به بازه هدف ۲-۳٪ باز خواهد گشت. بانک مرکزی استرالیا نیز در آخرین گزارش خود تصریح کرد که طبق سناریوی پایه، تورم پایه تا نیمه دوم ۲۰۲۶ بالای ۳٪ خواهد ماند و تنها در اواخر ۲۰۲۷ به حوالی ۲٫۵٪ می‌رسد. بنابراین، به نظر می‌رسد که مهار کامل تورم نیاز به زمان بیشتری خواهد داشت و بانک مرکزی احتمالاً در نیمه اول ۲۰۲۶ نیز رویکردی محتاطانه در سیاست‌های پولی خود خواهد داشت. بسیاری از تحلیلگران پیش‌بینی می‌کنند که بانک مرکزی تنها یک نوبت کاهش نرخ بهره (حدود ۲۵ واحد پایه) در اوایل ۲۰۲۶ خواهد داشت که نرخ بهره را به ۳٫۳۵٪ کاهش خواهد داد. بعد از آن، احتمالاً بانک مرکزی منتظر خواهد ماند تا اطمینان حاصل کند که روند نزولی تورم به‌طور کامل در حال تحقق است. در زمینه ریسک‌ها و عوامل برون‌زا، دو عامل کلیدی در دورنمای ۲۰۲۶ برجسته هستند: چین و تجارت جهانی. اقتصاد چین، که بزرگ‌ترین شریک تجاری استرالیا است، همچنان با بحران املاک و کاهش رشد اقتصادی مواجه است. افت سرمایه‌گذاری در بخش ساخت‌وساز و کاهش تقاضا برای مواد خام از سوی چین (مانند سنگ آهن و زغال‌سنگ) می‌تواند رشد صادرات استرالیا را محدود کند. با این حال، دولت چین در اواخر ۲۰۲۵ اقداماتی را برای تحریک بخش مسکن انجام داد، از جمله کاهش نرخ بهره و تسهیل خرید مسکن در شهرهای بزرگ. این اقدامات احتمالاً در ۲۰۲۶ ثبات نسبی در اقتصاد چین ایجاد خواهد کرد. خوش‌بینانه‌ترین سناریو این است که رکود چین عمیق‌تر نخواهد شد و سرمایه‌گذاری این کشور به تدریج به حوزه‌های فناوری و انرژی پاک منتقل شود، که می‌تواند فرصتی برای صادرات استرالیا در بخش‌هایی مانند لیتیوم و مواد باتری باشد. عامل دیگر، تجارت جهانی و سیاست‌های آمریکا است. تنش‌های تجاری میان واشنگتن و پکن که در اوایل ۲۰۲۵ به اوج رسید، در نیمه دوم سال کاهش یافت و پیش‌بینی می‌شود در ۲۰۲۶ نیز کشورها به جای جنگ‌های تجاری تمام‌عیار، به توافقات دوجانبه مدیریت‌شده حرکت کنند. اگر این روند ادامه یابد و هیچ شوک تجاری جدیدی رخ ندهد، فضای بهتری برای اقتصادهای وابسته به تجارت مانند استرالیا فراهم خواهد شد. البته، هنوز ابهامات ژئوپلیتیک از جمله انتخابات میان دوره‌ای آمریکا، جنگ اوکراین و سیاست‌های اقلیمی می‌تواند بر قیمت کالاها و ریسک‌پذیری سرمایه‌گذاران اثر بگذارد. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی  در آغاز سال ۲۰۲۶، اقتصاد استرالیا همچنان به مسیر رشد معتدل ادامه خواهد داد. پیش‌بینی می‌شود که تورم کاهش یابد، ولی همچنان برای چند ماه در سطح بالاتر از هدف بانک مرکزی باقی بماند. بازار ارز و سهام استرالیا در صورت کاهش ریسک‌های جهانی تقویت خواهند شد، اما این روند به پایداری تورم داخلی و تثبیت چشم‌انداز رشد بستگی دارد. در بازار سهام، اگرچه رشد ادامه خواهد داشت، نوسانات به دلیل ارزش‌گذاری‌های بالاتر افزایش خواهد یافت. در نهایت، استرالیا در ۲۰۲۶ به‌عنوان یکی از اقتصادهای پیشرفته با اقتصادی مقاوم و آزموده‌شده ظاهر خواهد شد که می‌تواند به عنوان الگویی از مدیریت موفق در برابر چالش‌ها برای سایر کشورها عمل کند. با این حال، پایداری این موفقیت در گرو اصلاحات ساختاری و انعطاف‌پذیری در برابر تکانه‌های بیرونی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اعتراف دیرهنگام فدرال رزرو؛ وقتی سیاست پولی به تشدید نابرابری انجامید

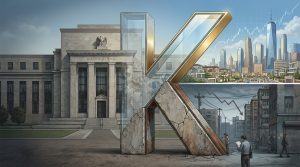
در سال‌های اخیر، سیاست‌های پولی فدرال رزرو بیش از آنکه به‌عنوان ابزاری برای ثبات اقتصادی دیده شوند، به یکی از عوامل تشدید شکاف اقتصادی در ایالات متحده بدل شده‌اند. اکنون شماری از سیاست‌گذاران این نهاد به‌صراحت اذعان می‌کنند که ترمیم پیامدهای این روند؛ آنچه اقتصاددانان از آن با عنوان «اقتصاد K-شکل» یاد می‌کنند؛ به‌سادگی در اختیار بانک مرکزی نیست. در دوران همه‌گیری، نرخ‌های بهره فوق‌العاده پایین فرصتی طلایی برای بخش ثروتمند جامعه فراهم کرد. میلیون‌ها آمریکایی، به‌ویژه در دهک‌های بالای درآمدی، توانستند با وام‌های ارزان خانه بخرند یا دارایی‌های مالی خود را گسترش دهند. اگرچه هزینه‌های استقراض امروز به‌مراتب بالاتر از سال‌های کروناست، اما بنا بر داده‌های رسمی، هنوز حدود یک‌پنجم مالکان خانه وام مسکنی با نرخ کمتر از ۳ درصد دارند؛ مزیتی که هم پرداخت ماهانه را پایین نگه داشته و هم از مسیر افزایش قیمت مسکن، ثروت آن‌ها را تقویت کرده است. همزمان، بازار سهام آمریکا در آستانه ثبت سالی دیگر از بازدهی‌های قابل‌توجه قرار دارد. سرمایه‌گذاری‌های سنگین در حوزه هوش مصنوعی، یک بازار صعودی کم‌سابقه سه‌ساله را رقم زده است؛ رشدی که عمدتاً نصیب دارندگان سهام و دارایی‌های مالی شده است. در مقابل، خانوارهای کم‌درآمد که اغلب مستأجرند و سهمی اندک از بازار سهام دارند، از این «اثر ثروت» بی‌بهره مانده‌اند. حتی رشد دستمزد آن‌ها نیز در سال ۲۰۲۵ از شتاب افزایش درآمد دهک‌های بالایی عقب افتاده است. همین شکاف، مسئله «قدرت خرید» را به یکی از اصلی‌ترین دغدغه‌های اجتماعی و سیاسی آمریکا تبدیل کرده؛ موضوعی که در نظرسنجی‌ها به‌ویژه در میان اقشار کم‌درآمد برجسته است. با این حال، سیاست‌گذاران پولی می‌پذیرند که ابزارهای آن‌ها برای مداخله مستقیم در این نابرابری محدود است. کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو، در سخنانی در نشست مدیران عامل دانشگاه ییل، تصویری گویا از این دوپارگی ارائه کرد: در حالی که کسب‌وکارهای مرتبط با یک‌سوم بالای توزیع درآمدی وضعیت «عالی» دارند، نیمه پایینی جامعه با این پرسش مواجه است که «چه بر سر اقتصاد آمد؟». او و دیگر مقام‌ها، از جمله جروم پاول، در سال جاری بارها به گسترش نابرابری اقتصادی اذعان کرده‌اند. به گفته والر، بهترین کاری که فدرال رزرو می‌تواند انجام دهد، احیای پایدار بازار کار و تقویت رشد اقتصادی است؛ به این امید که امنیت شغلی و رشد دستمزدها در نهایت به اقشار پایین‌تر نیز برسد. اما نقش سیاست پولی در شکل‌گیری این وضعیت، هرچند ناخواسته، انکارناپذیر است. بازگشت به ریشه‌ها نشان می‌دهد این پدیده تنها محصول دوران کرونا نیست. پس از بحران مالی ۲۰۰۸، تزریق گسترده نقدینگی و سیاست‌های انبساطی طولانی‌مدت، ارزش دارایی‌هایی مانند سهام و مسکن را به‌شدت افزایش داد و فاصله میان «داراها و ندارها» را تثبیت کرد. اگرچه در سال‌های ابتدایی پس از همه‌گیری، کمبود نیروی کار باعث رشد سریع دستمزدهای پایین‌ترین دهک‌ها شد، اما این روند در ۲۰۲۵ معکوس شد؛ به‌طوری‌که رشد دستمزد دهک پایین از رشد درآمد بالاترین گروه‌ها عقب افتاد. مسئله اصلی آن است که ابزار کلیدی فدرال رزرو؛ نرخ‌های بهره، ابزاری «کند» و عمومی است. این ابزار نمی‌تواند به‌طور هدفمند از گروهی خاص حمایت کند و حتی کنترل مستقیم بر نرخ‌های بلندمدت نیز در اختیار بانک مرکزی نیست. طی دو سال گذشته، کاهش مجموعاً ۱.۷۵ واحد درصدی نرخ بهره با هدف حمایت از بازار کار انجام شده، به امید آنکه کاهش هزینه‌های تأمین مالی، به‌تدریج به نفع همه تمام شود. مری دالی، رئیس فدرال رزرو سان‌فرانسیسکو، پس از تصمیم دسامبر برای سومین کاهش متوالی نرخ بهره تأکید کرد که مهار تورم تا سطح هدف ۲ درصدی غیرقابل‌چشم‌پوشی است، اما مسیر رسیدن به این هدف اهمیت دارد. به باور او، تداوم رشد اقتصادی و جلوگیری از تضعیف بازار کار، پیش‌شرط دستیابی به افزایش واقعی و پایدار دستمزدهاست. در نهایت، راهبرد فدرال رزرو برای کاستن از آثار اقتصاد K-شکل، بیش از آنکه بر توزیع مستقیم ثروت متمرکز باشد، بر جلوگیری از وخامت بازار کار استوار است. برای خانوارهای کم‌درآمد، تهدید بیکاری بسیار جدی‌تر از تورم انباشته است؛ چراکه برخلاف اقشار ثروتمند، نه از افزایش ارزش دارایی‌ها بهره می‌برند و نه دسترسی آسانی به اعتبار دارند. آن‌ها عمدتاً به یک متغیر وابسته‌اند: دستمزدی که باید سریع‌تر از تورم رشد کند و این دقیقاً همان نقطه‌ای است که سیاست پولی، به‌تنهایی، توان تضمین آن را ندارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا هر گزینه‌ای که ترامپ انتخاب کند، رئیس مستقلی برای فدرال رزرو نخواهد بود؟

بحث بر سر اینکه چه کسی رئیس بعدی فدرال رزرو آمریکا خواهد شد، بیش از آنکه به نام افراد گره خورده باشد، به یک واقعیت عمیق‌تر اشاره دارد: در دوران دوم ریاست‌جمهوری دونالد ترامپ، استقلال بانک مرکزی دیگر معیار اصلی انتخاب نخواهد بود. بر اساس اجماع شکل‌گرفته در وال‌استریت، کِوین هَسِت، مشاور نزدیک ترامپ و رئیس شورای اقتصاد ملی کاخ سفید، شانس بالایی برای تصدی ریاست فدرال رزرو دارد. اما همزمان، بسیاری از فعالان بازار معتقدند که او گزینه مناسبی نیست. این تناقض از یک نقطه مشترک سرچشمه می‌گیرد: نزدیکی بیش از حد به ترامپ. منتقدان می‌گویند کسی که تا این حد به رئیس‌جمهور نزدیک است، نمی‌تواند یک بانکدار مرکزی مستقل باشد. با این حال، مسئله اصلی شاید اصلاً شخص هَسِت نباشد. این انتقال قدرت در فدرال رزرو از آن جهت منحصر‌به‌فرد است که ترامپ اساساً به دنبال یک رئیس «مستقل» به معنای کلاسیک آن نیست. او به صراحت می‌خواهد رئیس فدی را منصوب کند که از دستورکار اقتصادی‌اش حمایت کند؛ دستورکاری که در مرکز آن، کاهش تهاجمی نرخ بهره قرار دارد. ترامپ این نگاه را اخیراً در شبکه‌های اجتماعی آشکار کرد. او ضمن تمجید از رشد قوی اقتصاد آمریکا، ابراز نارضایتی کرد که بازارها گاهی به‌دلیل ترس از واکنش انقباضی فدرال رزرو به داده‌های خوب، افت می‌کنند. این در حالی است که واقعیت بازار تصویر متفاوتی نشان می‌دهد: طی دو سال گذشته، رشد اقتصادی مناسب بوده، بورس رکوردهای متعددی ثبت کرده و فدرال رزرو نیز نرخ بهره را کاهش داده است؛ زیرا نگرانی اصلی سیاست‌گذاران نه تورم، بلکه ریسک‌های بازار کار بوده است. اما برای ترامپ این کافی نیست. او صریحاً اعلام کرده که رئیس بعدی فدرال رزرو باید در شرایط خوب بازار نیز نرخ بهره را کاهش دهد و هر کسی که با این دیدگاه مخالف باشد، شانسی برای ریاست نخواهد داشت. به زبان ساده، رئیس آینده فد تنها در صورتی به این جایگاه می‌رسد که از پیش، به کاهش نرخ بهره متعهد شده باشد؛ تعهدی که با تعریف متعارف استقلال بانک مرکزی سازگار نیست. در این چارچوب، تمام گزینه‌های نهایی؛ کوین هَسِت، کوین وارش (عضو سابق هیئت‌مدیره فد)، کریستوفر والر (عضو فعلی فدرال رزرو) و ریک رایدر از بلک‌راک؛ به نوعی از کاهش نرخ بهره حمایت کرده‌اند. بنابراین، تمرکز انتقادات صرفاً بر هَسِت شاید اغراق‌آمیز باشد و حتی شایستگی‌های حرفه‌ای او را نادیده بگیرد. هَسِت دارای دکترای اقتصاد، سابقه فعالیت در فدرال رزرو، اندیشکده‌های معتبر و مقالات علمی است و زبان او برای اقتصاددانان آشناست، هرچند پیش‌بینی‌های بحث‌برانگیزی نیز در کارنامه‌اش دیده می‌شود. سوابق او در دوره نخست ترامپ نیز کاملاً یکدست نیست. هَسِت زمانی که ریاست شورای مشاوران اقتصادی را بر عهده داشت، در مواردی در برابر فشارهای سیاسی ایستادگی کرد؛ از جمله اختلاف با پیتر ناوارو بر سر تعرفه‌ها و دفاع علنی از جروم پاول زمانی که ترامپ به او حمله می‌کرد. با این حال، او خود بعدها نوشت که کار در آن فضای سیاسی فرساینده بوده و در نهایت کناره‌گیری کرد. پس از خروج از دولت، هَسِت از سیاست‌های دولت بایدن انتقاد کرد و حتی درباره افزایش تورم هشدارهایی داد که بعدها درست از آب درآمد. او همچنین در مقاطعی از اقدامات انقباضی فدرال رزرو دفاع کرد. اما بازگشتش به کاخ سفید در سال ۲۰۲۵، چهره‌ای متفاوت از او نشان داد: مواضع صریح‌تر سیاسی، انتقاد تند از فدرال رزرو و حتی زیر سؤال بردن نهادهای آماری. در این میان، حامیان کوین وارش معتقدند او به‌دلیل فاصله‌اش از ترامپ می‌تواند مستقل‌تر باشد. اما شواهد رفتاری او در سال‌های اخیر چنین اطمینانی نمی‌دهد. وارش که سابقه‌ای «هاوکیش» در سیاست پولی دارد، در دوره حضور ترامپ در کاخ سفید، به‌تدریج مواضع خود را تعدیل کرده و حتی خواستار کاهش شدید نرخ بهره شده است؛ آن هم در شرایطی که تورم بالاتر از هدف فدرال رزرو قرار دارد. کریستوفر والر، در مقایسه، تصویری منسجم‌تر ارائه می‌دهد. او بدون حمله به پاول و با استدلال‌های نسبتاً پایدار اقتصادی به جمع حامیان کاهش نرخ بهره پیوسته است؛ موضوعی که برای اقتصاددانان اهمیت دارد، زیرا نشان می‌دهد اگر داده‌ها تغییر کنند، موضع او نیز می‌تواند تغییر کند. در نهایت، واقعیت تلخ این است که ترامپ کاهش نرخ بهره را ابزاری کلیدی برای تحریک رشد، تقویت بازارها و حتی مهار کسری بودجه می‌داند. دیر یا زود، او ممکن است خواسته‌ای را مطرح کند که با ملاحظات حرفه‌ای فدرال رزرو همخوانی نداشته باشد. پرسش اصلی اینجاست: آیا رئیس آینده فد؛ چه هَسِت باشد، چه وارش، چه والر یا هر گزینه دیگر؛ توان ایستادگی در برابر چنین فشاری را خواهد داشت؟ پاسخ این پرسش تنها در عمل روشن می‌شود. اما یک نکته مسلم است: تنها بانکدار مرکزی که تاکنون نشان داده توان مقابله با ترامپ را دارد، جروم پاول است؛ و دقیقاً به همین دلیل، نام او دیگر در فهرست گزینه‌های ریاست آینده فدرال رزرو دیده نمی‌شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶

سال ۲۰۲۵ برای اقتصاد بریتانیا سالی پرتلاطم و فرسایشی بود؛ سالی که در آن این اقتصاد، همچنان زیر سایه پیامدهای پسابرگزیت و شوک‌های به‌جامانده از بحران‌های پیشین، با تورم بالا و رشدی کم‌رمق دست‌وپنجه نرم کرد. هرچند نرخ تورم در مقایسه با اوج‌های تاریخی خود به‌تدریج کاهش یافت، اما از منظر افکار عمومی، اقتصاد بریتانیا همچنان در وضعیتی شبیه به «خستگی مزمن» و نوعی رکود پایدار گرفتار ماند؛ وضعیتی که بهبود آن در زندگی روزمره خانوارها به‌سختی قابل لمس بود. در این گزارش، مهم‌ترین تحولات سیاست‌های مالی و پولی بریتانیا، شرایط بازار کار و هزینه‌های زندگی و عملکرد بازارهای مالی این کشور در سال ۲۰۲۵ مرور می‌شود. همچنین، با نگاهی رو به جلو، چشم‌انداز اقتصاد بریتانیا در سال ۲۰۲۶ بررسی خواهد شد تا مشخص شود این متغیرها چگونه می‌توانند مسیر پوند، اوراق قرضه و بازار سهام بریتانیا را در سال پیشِ‌رو شکل دهند. سیاست مالی ۲۰۲۵: ریاضت نوین در سایه کسری بودجه در سال ۲۰۲۵، دولت جدید حزب کارگر به رهبری کی‌یر استارمر کار خود را در شرایطی آغاز کرد که با کسری بودجه بالا و بدهی عمومی فزاینده روبه‌رو بود؛ وضعیتی که سیاست مالی را به محور اصلی سیاست داخلی بدل ساخت. ریچل ریوز، وزیر دارایی، در بودجه پاییز ۲۰۲۵ اعلام کرد افزایش مالیات‌ها برای تأمین مالی خدمات عمومی و مهار بدهی اجتناب‌ناپذیر است؛ تصمیمی که بار مالیاتی را به بالاترین سطح چند دهه اخیر رساند و اگرچه نشانه‌ای از بازگشت انضباط مالی تلقی شد، فشار محسوسی بر طبقه متوسط وارد کرد. دولت وعده داد منابع حاصل صرف آموزش، سلامت و زیرساخت‌ها شود، اما منتقدان این رویکرد را تداوم ریاضت اقتصادی با ظاهری تازه دانستند و نسبت به فرسایش اعتماد عمومی هشدار دادند. در کنار افزایش مالیات، حمایت‌های محدودی مانند کاهش مالیات انرژی و افزایش حداقل دستمزد نیز اجرا شد، اما این اقدامات نتوانستند اثر معناداری بر فشار هزینه‌های زندگی بگذارند. از نگاه بسیاری از تحلیل‌گران، بودجه ۲۰۲۵ بیش از آنکه نقطه عطف اصلاحات ساختاری باشد، تلاشی برای «خرید زمان» و عبور از بحران بدون افزایش شدید بدهی بود. در مجموع، دولت کوشید میان مهار تورم و جلوگیری از سقوط رشد اقتصادی تعادلی شکننده برقرار کند. نتیجه این رویکرد، قرار گرفتن اقتصاد در وضعیتی شبیه رکودِ نرم بود؛ اقتصادی که از شوک‌های حاد عبور کرده، اما همچنان با ضعف تقاضا و گره‌های ساختاری مواجه است. در چنین فضایی، نه نشانه روشنی از بازگشت رونق دیده شد و نه فشار معیشتی به‌طور محسوسی کاهش یافت، به‌گونه‌ای که هر شوک جدید؛ از نوسانات انرژی تا تنش‌های ژئوپلیتیک، می‌توانست این توازن شکننده را برهم بزند. سیاست پولی و تورم: چرخش محتاطانه بانک مرکزی و مهار تدریجی فشارهای قیمتی تورم مصرف‌کننده که در سال‌های قبل به سطوح دورقمی رسیده بود، در طول سال ۲۰۲۵ مسیر نزولی در پیش گرفت، هرچند بریتانیا همچنان بالاترین نرخ تورم را در میان اقتصادهای گروه هفت ثبت کرد. متوسط تورم در سال ۲۰۲۵ حدود ۳٫۴ درصد برآورد شد و انتظار می‌رود در ۲۰۲۶ به حوالی ۲٫۵ درصد کاهش یابد؛ سطوحی که هنوز بالاتر از هدف ۲ درصدی بانک انگلستان است، اما کاهش تورم از اوج نزدیک به ۱۰ درصد در ۲۰۲۲ به محدوده ۳ درصد در اواخر ۲۰۲۵، از منظر سیاست‌گذاری پولی دستاوردی معنادار محسوب می‌شود. در این شرایط، بانک انگلستان پس از دوره‌ای از انقباض شدید در سال‌های ۲۰۲۲ و ۲۰۲۳، در ۲۰۲۵ به‌تدریج مسیر خود را تغییر داد و فرآیند کاهش نرخ بهره را آغاز کرد. طی چهار مرحله، نرخ بهره سیاستی از ۵ درصد به ۳٫۷۵ درصد کاهش یافت، هرچند این چرخش با احتیاط فراوان همراه بود و اختلاف نظر در کمیته سیاست پولی نشان می‌داد نگرانی‌ها درباره پایداری تورم همچنان پابرجاست. افت تورم نوامبر به ۳٫۲ درصد (پایین‌ترین سطح هشت‌ماهه) که تا حدی حاصل کاهش قیمت مواد غذایی و تخفیف‌های فصلی بود، زمینه را برای این چرخش محتاطانه فراهم کرد و احتمال تداوم کاهش نرخ‌ها در سال ۲۰۲۶ را تقویت نمود. در کنار این تحولات، سرد شدن بازار کار نیز به مهار تورم کمک کرد؛ نرخ بیکاری افزایش یافت، رشد دستمزدها کند شد و مصرف خانوارها ضعیف‌تر گردید. با این حال، سیاست‌های مالی دولت؛ به‌ویژه افزایش مالیات‌ها بر کارفرمایان، مانعی در برابر کاهش سریع‌تر تورم بود و به پایداری نسبی فشارهای قیمتی دامن زد. در مجموع، انتظار می‌رود در سال ۲۰۲۶ ترکیب سیاست پولی انبساطی ملایم و سیاست مالی انقباضی، تورم را به‌تدریج به هدف ۲ درصدی نزدیک کند؛ روندی که کاهش بازده اوراق قرضه در اواخر ۲۰۲۵ نیز به‌عنوان نشانه‌ای از خوش‌بینی محتاطانه بازارها نسبت به آن تعبیر می‌شود. بازار کار و هزینه‌های زندگی: فشار ممتد بر معیشت خانوارها سال ۲۰۲۵ برای معیشت خانوارهای بریتانیایی سالی دشوار بود. هرچند تورم از میانه سال کاهش یافت، اما سطح عمومی قیمت‌ها در سطوحی بالا تثبیت شد و قدرت خرید واقعی خانوارها به‌طور محسوسی افت کرد. حمایت‌های اجتماعی دولت؛ مانند افزایش کمک‌هزینه کودکان و یارانه اقشار کم‌درآمد، نتوانست احساس گسترده گرانی را تعدیل کند، زیرا بسیاری از قیمت‌ها هرگز به سطوح پیشین بازنگشتند و دستمزد واقعی بخش بزرگی از جامعه عملاً کوچک‌تر شد. این شکاف میان آمارهای رسمی و تجربه زیسته مردم در شاخص‌های اجتماعی به‌وضوح دیده شد. هزینه مسکن و قبوض انرژی برای بسیاری از خانوارها کمرشکن بود، مراجعه به بانک‌های غذا افزایش یافت و اصطلاح «فقر پنهان» به بخشی از ادبیات عمومی بدل شد. ترکیب رشد ضعیف دستمزد واقعی، نرخ بهره بالای وام‌ها و افزایش مالیات‌ها، طبقه متوسط را بیش از پیش در برابر شوک‌های اقتصادی آسیب‌پذیر کرد؛ به‌طوری که حتی خانوارهای دارای دو منبع درآمد نیز برای پوشش هزینه‌های پایه به اعتبار مصرفی متوسل شدند و بدهی خانوارها افزایش یافت. بازار مسکن نیز بازتابی از همین فشارها بود. اگرچه رشد قیمت مسکن در ۲۰۲۵ تقریباً متوقف شد، اما نرخ‌های بالای وام و تداوم رشد اجاره‌بها موجب شد بحران «استطاعت مالی» مسکن پابرجا بماند، به‌ویژه در لندن و جنوب انگلیس. وعده ساخت سالانه ۳۰۰ هزار واحد مسکونی و حمایت‌های حقوقی از مستأجران، به‌دلیل موانع ساختاری عرضه، اثر محدودی داشت. در مجموع، کاهش تورم به بهبود ملموس استانداردهای زندگی ترجمه نشد و همین فاصله میان روایت آماری و تجربه اجتماعی، به یکی از چالش‌های اصلی دولت و منبع بالقوه نارضایتی و بی‌اعتمادی اجتماعی تبدیل شد. بازارهای مالی: ارز، اوراق قرضه و سهام پوند بریتانیا در سال ۲۰۲۵ دوره‌ای پرنوسان را تجربه کرد. در نیمه نخست سال، تورم بالا و چشم‌انداز نرخ‌های بهره محدودکننده به استرلینگ فشار وارد کرد، اما در نیمه دوم، هم‌زمان با کاهش تورم و ارسال سیگنال‌های تسهیل پولی از سوی بانک انگلستان، روند ارز معکوس شد. انتشار بودجه پاییزه دولت با پیام انضباط مالی، نقطه عطف این تغییر بود و به بازسازی نسبی اعتماد بازارها انجامید؛ سرمایه‌گذاران به خرید اوراق قرضه روی آوردند، بازدهی‌ها کاهش یافت و پوند تقویت شد. در مجموع، استرلینگ سال را در سطحی بالاتر از ابتدای سال به پایان برد و در برابر دلار حدود ۸ درصد تقویت شد. در بازار اوراق قرضه، بازده‌ها که در ابتدای سال به نزدیکی ۵ درصد رسیده بودند، با کاهش تورم و بهبود اعتبار مالی دولت مسیر نزولی گرفتند و حجم انتشار بدهی جدید نیز کاهش یافت. هم‌زمان، بورس لندن نیز علیرغم رشد ضعیف اقتصاد واقعی عملکردی فراتر از انتظار ثبت کرد؛ تضعیف مقطعی پوند به نفع شرکت‌های صادرکننده تمام شد و خوش‌بینی جهانی نسبت به کاهش نرخ‌های بهره از سهام حمایت کرد. شاخص FTSE 100 در پایان سال به نزدیکی رکوردهای تاریخی رسید و شرکت‌های بزرگ، به‌ویژه در حوزه‌های انرژی، معدن و خدمات مالی، از فضای تورمیِ رو به کاهش و ثبات نسبی سیاسی بهره‌مند شدند. چشم‌انداز اقتصاد بریتانیا در ۲۰۲۶؛ بهبود آهسته در سایه عدم‌قطعیت‌ها با ورود به سال ۲۰۲۶، فشارهای تورمی در حال فروکش کردن است و انتظار می‌رود تورم به‌تدریج به هدف ۲ درصدی بانک انگلستان نزدیک شود؛ اغلب پیش‌بینی‌ها تورم متوسط سال را در محدوده ۲٫۵ درصد برآورد می‌کنند. این روند به بانک مرکزی اجازه می‌دهد کاهش نرخ بهره را ادامه دهد، اما سیاست‌گذاران تأکید کرده‌اند این مسیر بسیار تدریجی و محتاطانه خواهد بود تا از بازگشت تورم جلوگیری شود. در نتیجه، نرخ بهره سیاستی احتمالاً تنها اندکی کاهش می‌یابد و در سطوحی نسبتاً بالا باقی می‌ماند، که خود به معنای تداوم شرایط مالی محدودکننده، هرچند ملایم‌تر، خواهد بود. در سوی رشد اقتصادی، چشم‌انداز همچنان کم‌جان است. پس از رشدی نزدیک به ۱٫۴ درصد در ۲۰۲۵، انتظار می‌رود تولید ناخالص داخلی در ۲۰۲۶ حدود ۱٫۲ درصد افزایش یابد؛ رشدی پایین‌تر از ظرفیت بالقوه که حاصل تداوم فشار بر خانوارها، ضعف سرمایه‌گذاری بخش خصوصی و بهره‌وری پایین است. سیاست مالی انقباضی دولت نیز اجازه نمی‌دهد مخارج عمومی به محرک تازه‌ای بدل شود و صادرات هم زیر سایه عدم‌قطعیت‌های تجارت جهانی و پیامدهای پسابرگزیت محدود خواهد ماند. نتیجه آن است که اقتصاد احتمالاً از رکود تمام‌عیار اجتناب می‌کند، اما وارد فاز رونق پرشتاب نیز نخواهد شد. در بازار کار، سرد شدن اقتصاد به افزایش تدریجی بیکاری و کند شدن رشد دستمزدها می‌انجامد؛ هرچند افت تورم می‌تواند به تثبیت یا اندکی بهبود دستمزد واقعی کمک کند. برای خانوارها، ترمیم قدرت خرید زمان‌بر خواهد بود و استانداردهای زندگی در کوتاه‌مدت همچنان تحت فشار می‌ماند. در بازارهای مالی نیز انتظار می‌رود پوند نسبتاً باثبات باشد، بازده اوراق در سطوح پایین‌تر یا ثابت بماند و بورس پس از رشد قوی ۲۰۲۵ با احتیاط بیشتری پیش برود؛ فضایی که به سود شرکت‌های متمرکز بر بازار داخلی است، اما صادرکنندگان را در معرض ریسک‌های بیرونی و نوسانات ارزی قرار می‌دهد. ✔️  بیشتر بخوانید: سراب تورم در سال آینده؛ چرا کاهش تورم لزوماً به معنای ارزان‌شدن نیست؟ سخن پایانی سال ۲۰۲۵ برای اقتصاد بریتانیا سال گذار از بی‌ثباتی به ثبات نسبی بود. دولت با اتخاذ سیاست‌های انضباط مالی و افزایش مالیات‌ها تلاش کرد کسری بودجه را مهار و اعتماد بازارها را بازسازی کند و بانک انگلستان نیز با مشاهده نشانه‌های فروکش تورم، مسیر سیاست پولی را به‌تدریج از انقباض شدید به سمت تسهیل محتاطانه تغییر داد. حاصل این ترکیب سیاستی، جلوگیری از رکود عمیق و کاهش تدریجی التهاب تورمی بود، هرچند این دستاورد به بهای رشد اقتصادی ضعیف و فشار مداوم بر معیشت خانوارها حاصل شد. بازارهای مالی به این چرخش واکنش مثبتی نشان دادند؛ پوند تقویت شد و اوراق قرضه دولتی بار دیگر به دارایی‌ای جذاب‌تر برای سرمایه‌گذاران بدل شد، اما برای بخش بزرگی از جامعه، سال ۲۰۲۵ همچنان به‌عنوان سالی سخت از منظر هزینه‌های زندگی در حافظه جمعی باقی ماند. چشم‌انداز سال ۲۰۲۶ نیز حکایت از تداوم همین روندهای کلی دارد: تورمی رو به کاهش، رشدی محدود اما مثبت و سیاست‌های پولی و مالی که تا مدتی دیگر همچنان محتاطانه باقی خواهند ماند. در چنین فضایی، احتمال بروز شوک‌های بزرگ در بازارهای مالی پایین است، مگر آنکه عوامل بیرونی توازن شکننده فعلی را برهم بزنند. با این حال، چالش اصلی سیاست‌گذاران فراتر از مهار تورم، احیای ملموس اقتصاد برای شهروندان است؛ رشدی که در دستمزد واقعی، قدرت خرید و کیفیت خدمات عمومی احساس شود. تنها در این صورت است که اعتماد فرسوده‌شده بازسازی خواهد شد و اقتصاد بریتانیا می‌تواند از وضعیت «رکود خاکستری» به مسیری پایدارتر از رونق حرکت کند. برای تریدرها و سرمایه‌گذاران نیز رصد دقیق سیاست‌های بانک انگلستان، تحولات بودجه‌ای دولت و داده‌های کلان اقتصادی در سال ۲۰۲۶ همچنان کلید درک مسیر آینده پوند، اوراق قرضه و بازار سهام بریتانیا خواهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا: چرخه دستمزد–تورم در ژاپن جان می‌گیرد؛ بانک مرکزی برای ادامه افزایش نرخ بهره آماده است

رئیس بانک مرکزی ژاپن اعلام کرده است که اقتصاد این کشور سرانجام در حال ورود به همان چرخه‌ای است که سیاست‌گذاران پولی بیش از یک دهه در پی ایجاد آن بوده‌اند: چرخه‌ای که در آن رشد دستمزدها و افزایش قیمت‌ها یکدیگر را تقویت می‌کنند. به گفته کازوئو اوئدا، شواهد نشان می‌دهد تورم زیربنایی به‌تدریج در حال نزدیک شدن به هدف ۲ درصدی بانک مرکزی است و همین روند، زمینه را برای ادامه عادی‌سازی سیاست پولی فراهم می‌کند. اوئدا این سخنان را در جمع رهبران اقتصادی ژاپن و در نشست فدراسیون کسب‌وکار ژاپن (کِیدانرِن) در توکیو مطرح کرد؛ نشستی که عنوان آن نیز به‌روشنی پیام اصلی سیاست‌گذار پولی را منعکس می‌کرد: «حرکت به‌سوی ثبات قیمتی همراه با افزایش دستمزدها». پیامی که نشان می‌دهد بانک مرکزی ژاپن اکنون بیش از هر زمان دیگری به پایداری تورم نزدیک به هدف و تغییر رفتار بنگاه‌ها در حوزه قیمت‌گذاری و دستمزد باور دارد. به گفته اوئدا، بازار کار ژاپن در وضعیت فشرده‌ای قرار دارد و در صورت نبود یک شوک بزرگ اقتصادی، این وضعیت احتمالاً تداوم خواهد داشت. کاهش جمعیت در سن کار، که یک روند ساختاری و تقریباً برگشت‌ناپذیر در اقتصاد ژاپن است، کمبود نیروی کار را مزمن کرده و فشار صعودی مداومی بر دستمزدها وارد می‌کند. این تحول، از نگاه رئیس بانک مرکزی، یکی از مهم‌ترین نیروهایی است که تورم زیربنایی را به‌صورت تدریجی به سمت سطح هدف سوق می‌دهد. در همین حال، بنگاه‌ها نیز در حال تغییر رفتار هستند. به گفته اوئدا، شرکت‌ها اکنون نه‌تنها در بخش غذا بلکه در طیف گسترده‌تری از کالاها و خدمات، هزینه‌های بالاتر نیروی کار و مواد اولیه را به قیمت نهایی منتقل می‌کنند. این تغییر، از دید بانک مرکزی، نشانه‌ای کلیدی از شکل‌گیری یک چرخه سالم است؛ چرخه‌ای که در آن افزایش دستمزدها به افزایش قیمت‌ها منجر می‌شود و افزایش قیمت‌ها نیز امکان پرداخت دستمزدهای بالاتر را فراهم می‌کند؛ الگویی که سال‌ها در اقتصاد ژاپن غایب بود. اوئدا تأکید کرد که رفتار بنگاه‌ها در تعیین دستمزد و قیمت نسبت به گذشته به‌طور محسوسی تغییر کرده و همین موضوع نشان می‌دهد دستیابی پایدار به تورم ۲ درصدی همراه با رشد دستمزدها اکنون «در دسترس» قرار گرفته است، نه یک هدف دور از واقعیت. در حوزه سیاست پولی، پیام او روشن بود: تا زمانی که نرخ‌های واقعی بهره همچنان در سطوح بسیار پایین یا منفی باقی مانده‌اند، بانک مرکزی آمادگی دارد در صورت تحقق سناریوی پایه رشد اقتصادی و تورم، به افزایش تدریجی نرخ بهره ادامه دهد. با این حال، او تأکید کرد که مسیر سیاست پولی از پیش تعیین‌شده نیست و هرگونه تعدیل در درجه انبساط پولی، منوط به داده‌های واقعی اقتصاد و تورم خواهد بود، نه یک تقویم ثابت. از منظر اوئدا، این تنظیم تدریجی سیاست پولی نه‌تنها به تثبیت تورم در سطح هدف کمک می‌کند، بلکه امکان حمایت از رشد اقتصادی پایدار در بلندمدت را نیز فراهم می‌سازد. مجموعه این مواضع نشان می‌دهد که بانک مرکزی ژاپن به‌طور فزاینده‌ای به دوام خروج اقتصاد از دوره طولانی سیاست‌های فوق‌انبساطی اطمینان پیدا کرده و خود را برای یک فرآیند عادی‌سازی آرام اما مداوم آماده می‌کند؛ فرآیندی که می‌تواند پیامدهای مهمی برای بازار اوراق قرضه ژاپن، نرخ ارز ین و جریان سرمایه در آسیا و جهان داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: کسی که با من مخالف باشد رئیس فدرال رزرو نخواهد شد

دونالد ترامپ در پلتفرم «تروث سوشال» با انتشار پیامی، دیدگاه‌های خود را درباره سیاست‌های پولی و ویژگی‌های رئیس آینده فدرال رزرو تشریح کرد. او به صراحت اعلام کرد که هر کسی که با نظرات او مخالف باشد، هرگز به سمت ریاست فدرال رزرو منصوب نخواهد شد. ترامپ همچنین خواسته خود از رئیس جدید این نهاد را مشخص کرد و گفت: «من می‌خواهم رئیس جدید فدرال رزرو، حتی در شرایطی که بازار عملکرد خوبی دارد، نرخ بهره را کاهش دهد.» او در ادامه تأکید کرد که به دنبال بازاری است که با اخبار خوب صعودی شود و با اخبار بد روند نزولی در پیش بگیرد. ترامپ در پایان با رویکردی متفاوت نسبت به تورم افزود که تورم یا خودبه‌خود برطرف می‌شود و یا می‌توان برای مهار آن نرخ بهره را افزایش داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط شاخص دلار آمریکا به پایین‌ترین سطح ۱۱ هفته اخیر | افت ۰.۴ درصدی تا ۹۷.۸۷۵

شاخص دلار آمریکا امروز با کاهش ۰.۴ درصدی به ۹۷.۸۷۵ رسید و کمترین سطح خود در یازده هفته گذشته را تجربه کرد. این افت در شرایطی رخ می‌دهد که بازارها تحت تأثیر داده‌های اقتصادی، انتظارات سیاست پولی و نوسانات ارزهای اصلی قرار دارند. تحلیلگران می‌گویند کاهش ارزش دلار می‌تواند ناشی از ضعف داده‌های اقتصادی، تغییر انتظارات نسبت به نرخ بهره، یا تقویت ارزهای رقیب باشد. بازارها اکنون منتظر انتشار داده‌های جدید اقتصادی هستند تا مسیر بعدی دلار مشخص شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیگنال مهم از واشنگتن؛ ابزار دات پلات ممکن است حذف شود

در شرایطی که بازارها منتظر کاهش نرخ بهره در نیمه دوم ۲۰۲۶ هستند، اظهارات اسکات بِسِنت، وزیر خزانه‌داری آمریکا، درباره احتمال تغییر در چارچوب سیاست‌گذاری فدرال رزرو، توجه تحلیلگران را به خود جلب کرده است. بِسِنت در یک پادکست گفت که «کوین میران»، عضو موقت فدرال رزرو، احتمالاً تا فوریه یا مارس به کاخ سفید بازمی‌گردد—زمانی که به‌نظر می‌رسد تصمیم‌گیری درباره رئیس جدید فدرال رزرو نهایی خواهد شد. این زمان‌بندی از نگاه بازارها با انتخاب رسمی رئیس بعدی فدرال رزرو هم‌راستا تلقی شده و گمانه‌زنی‌ها درباره تغییرات ساختاری در سیاست‌گذاری پولی را تقویت کرده است.  بازنگری در هدف تورم؛ از نقطه به بازه؟ بِسِنت از ایده هدف‌گذاری تورم به‌صورت «بازه‌ای» حمایت کرد—به‌جای هدف نقطه‌ای ۲٪ که سال‌هاست مبنای سیاست‌گذاری فدرال رزرو بوده. او تأکید کرد که چنین تغییری تنها زمانی مناسب است که تورم به‌طور پایدار به سطح ۲٪ بازگردد و فعلاً نباید اجرا شود. این اظهارات می‌تواند نشانه‌ای از تغییرات بلندمدت در نحوه تنظیم سیاست پولی باشد—به‌ویژه اگر رئیس جدید فدرال رزرو دیدگاه مشابهی داشته باشد.  حذف دات پلات (dot plot)؟ تغییر بزرگ در ارتباط‌گیری فدرال رزرو در بخش دیگری از صحبت‌هایش، بِسِنت احتمال حذف ابزار «نمودار دات پلات» (dot plot) را مطرح کرد—ابزاری که فدرال رزرو برای نمایش پیش‌بینی نرخ بهره توسط اعضای کمیته استفاده می‌کند. حذف این ابزار می‌تواند تغییر بزرگی در نحوه ارتباط‌گیری فدرال رزرو با بازارها باشد و شفافیت پیش‌بینی‌ها را کاهش دهد. اگرچه این اظهارات به‌معنای تغییر فوری نیست، اما بازارها اکنون نسبت به استقلال فدرال رزرو، ابزارهای ارتباطی و اعتبار بلندمدت آن حساس‌تر شده‌اند.  پیام پنهان برای بازارها در شرایطی که نرخ‌های بهره برای سال ۲۰۲۶ در مسیر کاهش قیمت‌گذاری شده‌اند، هرگونه تغییر در رهبری فدرال رزرو می‌تواند نحوه سیگنال‌دهی سیاستی را دگرگون کند—حتی اگر مسیر نرخ بهره در کوتاه‌مدت همچنان وابسته به داده‌ها باقی بماند. بازارها اکنون باید نه‌تنها به داده‌های اقتصادی، بلکه به نشانه‌های سیاسی و ساختاری درباره آینده فدرال رزرو توجه کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره یا پلاتین؟ جنگ فلزات در سال ۲۰۲۶ از نگاه معامله‌گران و کارشناسان

بازار فلزات در طول سال پرچالش ۲۰۲۵ توانستند مسیر خود را پیدا کنند و در نهایت به بازده‌های تاریخی و بی‌سابقه برسند. در این میان، نقره با رشد بیش از ۱۲۷ درصدی بهترین عملکرد را ثبت کرد و پلاتین با بازدهی حدود ۱۲۰ درصد در تعقیب آن بود. طلا نیز با تداوم روند صعودی چندساله خود، افزایش قابل‌توجه ۶۵ درصدی را تجربه کرد و مس هم توانست بازدهی چشمگیر ۳۵ درصدی برای سرمایه‌گذاران به ارمغان بیاورد. نظرسنجی «برترین فلزات ۲۰۲۶» کیتکو نیوز نشان می‌دهد که معامله‌گران خرد به‌طور کامل به موج صعودی نقره پیوسته‌اند و در عین حال طلا همچنان از حمایت قدرتمندی برخوردار است؛ ضمن آنکه کارشناسان صنعت نیز معتقدند پتانسیل آن وجود دارد که قیمت پلاتین در سال آینده عملکرد بهتری نسبت به سایر فلزات داشته باشد. کیتکو نیوز در این هفته آرای ۳۵۲ سرمایه‌گذار خرد را برای نظرسنجی «برترین فلزات ۲۰۲۶» جمع‌آوری کرد و نتایج نشان داد که اکثریت سرمایه‌گذاران بازار خرد فلزات انتظار دارند نقره بار دیگر در سال ۲۰۲۶ نسبت به سایر فلزات بازدهی بالاتری داشته باشد. ۱۷۸ معامله‌گر خرد، معادل ۵۱ درصد، انتظار دارند این فلز خاکستری در سال پیشِ رو عملکردی برتر از سایر فلزات داشته باشد. در مقابل، ۲۹ درصد دیگر، یعنی ۱۰۱ سرمایه‌گذار بازار خرد، پیش‌بینی کرده‌اند که طلا در سال ۲۰۲۵ بیشترین رشد را ثبت کند، در حالی که ۱۰ درصد، معادل ۳۶ شرکت‌کننده، معتقدند پلاتین قوی‌ترین عملکرد را خواهد داشت. در نهایت، ۳۷ معامله‌گر خرد دیگر که ۱۱ درصد از کل را تشکیل می‌دهند، بر این باورند که قیمت مس در سال ۲۰۲۶ از سایر فلزات پیشی خواهد گرفت. دیدگاه‌های وال‌استریت نیز در مجموع نسبت به طلا و نقره مثبت بود، اما در عین حال برخی بانک‌های بزرگ و کارشناسان صنعت معتقدند که فلزات گروه پلاتین (PGM) که در مقایسه با سایر فلزات کمتر ارزش‌گذاری شده‌اند، در نهایت می‌توانند بهترین عملکرد را از خود نشان دهند. موسسه تی‌دی سکیوریتیز (TD Securities) در چشم‌انداز کامودیتی‌های اساسی سال ۲۰۲۶ اعلام کرد که کاهش نرخ‌های بهره، تداوم تضعیف ارزش ارزها، پویایی‌های سمت عرضه و نیاز به تنوع‌بخشی، طلا را در نیمه نخست سال به رکوردی جدید بالاتر از ۴۴۰۰ دلار خواهد رساند. این مؤسسه همچنین پیش‌بینی کرد که هرچند قیمت نقره احتمالاً تا محدوده میانی ۴۰ دلارها تعدیل می‌شود، اما سال ۲۰۲۶ سالی خواهد بود که در آن پلاتین و پالادیوم در صدر عملکرد بازار قرار می‌گیرند. در مورد طلا، تحلیلگران بازار کامودیتی تأکید کردند که هیچ دلیلی وجود ندارد که انتظار یک سقوط شدید یا ریزش گسترده در سال آینده را داشته باشیم. آن‌ها گفتند: «کاهش هزینه‌های نگهداری ناشی از سیاست‌های فدرال رزرو، همراه با انتظار برای شیب‌دارتر شدن منحنی بازده و نگرانی‌های بالقوه درباره استقلال فدرال رزرو، ما را به این جمع‌بندی می‌رساند که فلز زرد در شش ماه نخست سال ۲۰۲۶ به رکورد فصلی جدید خواهد رسید. همچنین نگرانی‌های فزاینده درباره این‌که فدرال رزرو آینده ممکن است با شدت کمتری هدف تورمی ۲ درصد را دنبال کند، به‌همراه گمانه‌زنی‌ها درباره فشار تهاجمی کاخ سفید برای کاهش نرخ‌های بهره در شرایطی که بدهی آمریکا در سطوح بی‌سابقه و رو به افزایش قرار دارد، از دلایل بسیار مهمی است که ما بر اساس آن‌ها معتقدیم روند صعودی طلا بار دیگر تقویت خواهد شد.» تی‌دی سکیوریتیز معتقد است محدوده بلندمدت جدید طلا بین ۳۵۰۰ تا ۴۴۰۰ دلار به ازای هر اونس خواهد بود. تحلیلگران گفتند: «برای آن‌که قیمت‌ها زیر حد پایین این محدوده باقی بمانند، نیاز است توجه سرمایه‌گذاران دوباره به رشد دارایی‌های پرریسک آمریکا جلب شود، یا دیدگاه‌ها تغییر کند و تصور شود بازار کار آمریکا ضعیف نخواهد شد و کاهش بیشتری در نرخ‌های بهره فدرال رزرو در راه نیست. همچنین نبود روایت‌هایی مانند تضعیف ارزش دلار و دلارزدایی می‌تواند همین اثر را داشته باشد. با این حال، ما پیش‌بینی می‌کنیم محیط اشتغال تضعیف شود، بازارهای ریسک ممکن است در سال آینده با دشواری رشد کنند و انتظار داریم بانک مرکزی آمریکا ۱۰۰ نقطه پایه دیگر نرخ‌ها را کاهش دهد، در حالی که برخی در بازار کاهش ۱۵۰ نقطه پایه را پیش‌بینی می‌کنند، حتی اگر تورم کماکان بالاتر از هدف ۲ درصد باقی بماند.» در خصوص نقره، تی‌دی سکیوریتیز گفت: «اگر از موج صعودی نقره خوشتان آمد، حتماً از سیل نقره هم خوشتان خواهد آمد.» آن‌ها نوشتند: «در ابتدای سال جاری، بازار تقریباً در حالت خودکار به سوی موج صعودی نقره پیش می‌رفت، حتی با این‌که شرایط از رونق تقاضا به سمت بحران نقدینگی در بازارهای فیزیکی تغییر کرده بود. با ورود به سال ۲۰۲۶، یک سیل نقره با ابعاد حماسی رخ داده که بزرگ‌ترین موج بازتأمین موجودی‌های آزاد LBMA در تاریخ را به ثبت رسانده است. با بیش از ۲۱۲ میلیون اونس نقره که اکنون احتمالاً به‌صورت آزاد در انبارهای LBMA در دسترس است، بازارهای نقره لندن پیش‌تر کسری یک‌ساله موجودی‌های لندن را جبران کرده‌اند.» آن‌ها اشاره کردند: «این میزان تقریباً معادل کسری دو ساله جهانی است و شواهد نشان می‌دهد که ما به قیمت هدف مورد نیاز برای باز کردن جریان نقره از منابع ضایعاتی و انبارهای خصوصی رسیده‌ایم.» تحلیلگران گفتند این بازتأمین عظیم باید تأثیر قابل‌توجهی بر چشم‌انداز نقره داشته باشد، زیرا اکنون قیمت نیازی ندارد که برای پر کردن مجدد موجودی‌های جهانی افزایش یابد. تی‌دی سکیوریتیز پیش‌بینی می‌کند که قیمت نقره سال را با کاهش آغاز کند و معتقد است این فلز خاکستری در سال ۲۰۲۶ برای بازگشت به سطوح فعلی با دشواری مواجه خواهد شد. آن‌ها گفتند: «به همین دلیل، پیش‌بینی ما برای سال آینده در محدوده میانی ۴۰ دلار است.» با این حال، چشم‌انداز آن‌ها برای فلزات گروه پلاتین کاملاً متفاوت است، جایی که دیدگاه صعودی آن‌ها با دیدگاه‌های غالب بازار در تضاد قرار دارد. تحلیلگران تی‌دی سکیوریتیز، پلاتین و پالادیوم را به‌عنوان بهترین انتخاب‌های کالایی خود برای سال ۲۰۲۶ معرفی کرده‌اند و پیش‌بینی قیمت آن‌ها حدود ۲۰ درصد بالاتر از اجماع بازار است. آن‌ها نوشتند: «چارچوب کلان همچنان قوی باقی مانده و با روندهای ادامه‌دار کاهش شهرنشینی تأکید می‌شود که پیامدهای مهمی برای تقاضای فلزات گروه پلاتین دارد، و همچنین دلایل محکمی برای ادامه روند ذخیره‌سازی تا سال ۲۰۲۶ وجود دارد. انتظار می‌رود قیمت پلاتین و پالادیوم بالاتر باشد، قراردادهای آتی محدودتر شوند و نرخ اجاره‌ها افزایش یابد.» تحلیلگران هرائوس (Heraeus) در چشم‌انداز فلزات گران‌بهای ۲۰۲۶ هشدار دادند که احتمالاً قیمت فلزات گران‌بها حداقل در بخش اول سال ۲۰۲۶ روند نزولی خواهند داشت. آن‌ها گفتند: «رالی‌ای که طلا و نقره را به بالاترین سطوح تاریخی و قیمت فلزات گروه پلاتین (PGM) را به بالاترین حد خود در سال‌های اخیر رسانده است، قیمت‌ها را خیلی سریع و بیش از حد بالا برد. اگرچه ممکن است در کوتاه‌مدت قیمت‌ها باز هم افزایش یابند، اما با کاهش شتاب، احتمال دوره‌ای از تثبیت وجود دارد. قیمت طلا از آوریل تا اوت امسال در یک دامنه معامله شد پیش از آخرین جهش، بنابراین ممکن است چند ماه طول بکشد تا رالی دوباره از سر گرفته شود.» تحلیلگران گفتند که اگرچه تقاضای سرمایه‌گذاری به افزایش قیمت‌ها کمک کرده است، جریان‌های فیزیکی فلز به ایالات متحده نیز نقش داشته‌اند، زیرا بر نقدینگی تأثیر گذاشته‌اند. آن‌ها نوشتند: «همچنان برخی ابهام‌ها درباره این وجود دارد که آیا فلزات گروه پلاتین (PGM) ممکن است به نوعی مشمول تعرفه شوند، چرا که ایالات متحده هنوز تحقیق بخش ۲۳۲ و همچنین پرونده ضددامپینگ علیه واردات روسیه را دنبال می‌کند. هر تغییری می‌تواند باعث حرکت‌های بیشتر موجودی‌ها و نوسانات قیمتی شود.» هرائوس بر این باور است که طلا احتمالاً مستحکم‌ترین پایه قیمتی را خواهد داشت، چرا که خریدهای بانک‌های مرکزی ادامه دارد. تحلیلگران گفتند: «کاهش نرخ‌های بهره نیز می‌تواند از طلا حمایت کند، به‌ویژه اگر تورم پایدار باقی بماند و نرخ‌های بهره واقعی کاهش یابد. قیمت بالای فعلی باعث کاهش تقاضای نقره در چندین بخش شده است، اما اگر طلا افزایش یابد، احتمالاً نقره نیز به دنبال آن حرکت خواهد کرد.» و در حالی که بازار پلاتین در سال ۲۰۲۶ به‌نظر می‌رسد متراکم‌ترین بازار میان فلزات گروه پلاتین بزرگ باشد، تحلیلگران هرائوس گفتند که کاهش تقاضا منجر به کسری کمتر خواهد شد. آن‌ها نوشتند: «این موضوع برای پالادیوم و رودیوم نیز صادق است، به دلیل کاهش مداوم فروش خودروهای سبک با موتور احتراق داخلی در حالی که خودروهای برقی (BEV) سهم بازار را افزایش می‌دهند. در میان فلزات گروه پلاتین کوچک، بازار روتنیوم از ایریدیوم متراکم‌تر است، زیرا توسعه دیتاسنترها تقاضای هارد دیسک‌ها را حمایت می‌کند، اگرچه در اینجا هم ممکن است قیمت کمی جلوتر از واقعیات حرکت کرده باشد.» تحلیلگران هشدار دادند: «ریسک‌های نزولی قیمت در بازار فلزات گران‌بها همچنان وجود دارد. منحنی بازده خزانه‌داری آمریکا بیش از یک سال پیش به حالت عادی بازگشت و بنابراین می‌توان انتظار داشت که رکودی در آمریکا به زودی آغاز شود، و ضعف بازار کار با چشم‌انداز اقتصادی رو به وخامت هم‌خوانی دارد. اگر رکود در سال ۲۰۲۶ رخ دهد، احتمالاً قیمت فلزات گروه پلاتین (PGM) روند نزولی خواهند داشت.» هرائوس پیش‌بینی می‌کند که قیمت طلا در سال ۲۰۲۶ بین ۳۷۵۰ تا ۵۰۰۰ دلار به ازای هر اونس معامله شود. آن‌ها هشدار دادند: «تا کنون ایالات متحده از رکودی که با بازگشت منحنی بازده خزانه‌داری سال گذشته نشان داده شده بود، اجتناب کرده است؛ با این حال، بازار کار در حال تضعیف است. فدرال رزرو معمولاً ترجیح می‌دهد از اقتصاد حمایت کند، بنابراین اگر بازار کار ضعیف باقی بماند، کاهش‌های بیشتری در نرخ بهره در راه است، حتی اگر تورم بالاتر از هدف باقی بماند. این موضوع نرخ بهره واقعی را کاهش می‌دهد که معمولاً برای طلا مثبت است. با این حال، پس از رشد قیمتی بسیار قوی در سال ۲۰۲۵، انتظار می‌رود قبل از از سرگیری رالی، دوره‌ای از تثبیت قیمت رخ دهد.» در خصوص نقره، تحلیلگران گفتند که چندین حوزه تقاضا در سال ۲۰۲۶ با چالش مواجه خواهند شد. آن‌ها اشاره کردند که قیمت نقره در دسامبر به بالاترین سطح تاریخی خود رسید، پس از اینکه جریان نقدینگی باعث شد فلز از لندن به نیویورک منتقل شود. تحلیلگران نوشتند: «ورود فزاینده وجوه ETF و هجوم تقاضای سرمایه‌گذاران خرد در سپتامبر و اکتبر بازار را فشرده و باعث شد نرخ‌های اجاره افزایش یافته و قیمت رکورد جدیدی ثبت کند. به نظر می‌رسد این فشردگی پس از بازگشت جریان‌ها به لندن به چین منتقل شده است. با این حال، پس از چنین صعود سریع، احتمالاً قیمت مدتی صرف هضم این رشد خواهد کرد.» آن‌ها همچنین پیش‌بینی کردند که تقاضای نقره برای کاربردهای فتوولتاییک در سال ۲۰۲۶ کاهش یابد، زیرا صرفه‌جویی در مصرف بر رشد نصب غلبه خواهد کرد. آن‌ها گفتند: «پس از چند سال رشد قابل توجه، انتظار می‌رود رشد نصب سیستم‌های فتوولتاییک (PV) در سال ۲۰۲۶ به حدود ۱٪ کاهش یابد، پس از تغییرات سیاستی در چین، بزرگ‌ترین بازار. هم‌زمان، قیمت بالای نقره تلاش‌ها برای صرفه‌جویی در مصرف نقره در سیستم‌های PV را دوباره فعال کرده است.» همانند طلا، قیمت بالای نقره تقاضا برای جواهرات و ظروف نقره‌ای را کاهش داده است و هراوس انتظار دارد این روند در سال ۲۰۲۶ نیز ادامه یابد. آن‌ها گفتند: «هند حدود ۴۰٪ از تقاضای جهانی جواهرات نقره و تقریباً دو سوم بازار ظروف نقره‌ای را به خود اختصاص می‌دهد، و مصرف‌کنندگان به‌دلیل افزایش قیمت، توان خرید نقره به همان میزان گذشته را نداشته‌اند. این کشور در سال منتهی به اکتبر نسبت به سال قبل، ۱۴٪ کمتر نقره وارد کرده است.» هرائوس پیش‌بینی می‌کند که قیمت نقره در سال ۲۰۲۶ بین ۴۳ تا ۶۲ دلار به ازای هر اونس معامله شود. تحلیلگران گفتند: «در نهایت، نقره سرمایه‌گذاری با بتای بالاتر و به‌عبارتی پرنوسان‌تر از طلا است. عوامل مؤثر بر قیمت طلا، شامل نگرانی‌های اقتصادی و ژئوپلیتیک، سیاست‌های مالی و پولی آمریکا، کاهش نرخ‌های بهره توسط بانک‌های مرکزی و تأثیر آن‌ها بر دلار آمریکا، همچنین بر قیمت نقره نیز اثر خواهند گذاشت. اگر رالی طلا از سر گرفته شود، احتمالاً نقره نیز به دنبال آن حرکت خواهد کرد.» در مورد پلاتین، هرائوس انتظار رشد بیشتر در سال ۲۰۲۶ را دارد. آن‌ها اشاره کردند: «تقاضای قوی، جابه‌جایی موجودی‌ها به ایالات متحده به‌دلیل نگرانی‌های تعرفه‌ای، افزایش واردات چین و عرضه اولیه ضعیف بازار را در نیمه نخست سال ۲۰۲۵ فشرده کرد و قیمت در پاسخ، تا بالاترین سطح خود از سال ۲۰۱۳ صعود کرد، و نرخ‌های اجاره نیز به‌طور قابل‌توجهی بالاتر از حد معمول شد. قیمت در اکتبر به اوج رسید و پس از چنین رالی بزرگ و سریع، دوره‌ای از تثبیت قیمت محتمل است.» تحلیلگران افزودند: «در سال ۲۰۲۶، عرضه در حال افزایش است در حالی که تقاضا کاهش می‌یابد، که باعث کاهش کسری بازار می‌شود. با این حال، نرخ‌های اجاره همچنان بالاست و انتظار می‌رود بازار در سال آینده در کسری باقی بماند، بنابراین پس از پایان دوره تثبیت، افزایش بیشتر قیمت محتمل است.» هرائوس پیش‌بینی می‌کند که قیمت پلاتین در سال ۲۰۲۶ در یک بازه نسبتاً گسترده بین ۱۳۰۰ تا ۱۸۰۰ دلار به ازای هر اونس معامله شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا صعود بازار سهام ۲۰۲۵ می‌تواند در ۲۰۲۶ ادامه یابد؟

بانک UBS پیش‌بینی می‌کند که صعود بازار سهام آمریکا در سال ۲۰۲۵ می‌تواند تا سال ۲۰۲۶ ادامه یابد، که این روند توسط سودآوری قوی شرکت‌ها، سیاست پولی تسهیلی‌تر و وضوح سیاست‌ها حمایت می‌شود. سود شرکت‌ها، به ویژه در بخش فناوری، همچنان قوی است و ارزش‌گذاری‌ها را در سطح معتدل نگه می‌دارد. این بانک پیش‌بینی می‌کند که سودهای شاخص S&P 500 حدود ۱۰٪ رشد کند و شاخص ممکن است به حدود ۷۷۰۰ برسد. کاهش‌های بیشتر نرخ بهره توسط فدرال رزرو و انتخاب رئیس جدید فدرال رزرو می‌تواند از رشد بیشتر بازار حمایت کند. همچنین، شفافیت آتی در زمینه تعرفه‌ها می‌تواند عدم قطعیت‌ها را کاهش دهد. UBS رتبه «جذاب» برای سهام آمریکا را حفظ کرده و به سرمایه‌گذاران توصیه می‌کند برای ادامه رشد بازار، موقعیت خود را حفظ کنند

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

میران، عضو بانک مرکزی آمریکا: در داده‌های تورم هفته گذشته، به دلیل تعطیلی دولت، برخی ناهنجاری‌ها مشاهده شد

شاخص قیمت مصرف‌کننده مسکن تا حدی به‌خاطر تعطیلی‌ها دچار اختلال شد داده‌های اخیر باید مردم را به سمت موضع داویش سوق دهد عدم به‌روزرسانی دیدگاه‌ها توسط افراد، اعتبار نهاد را تحت تأثیر منفی قرار می‌دهد رکود در کوتاه‌مدت محتمل نیست در چند ماه اخیر، داده‌ها با دیدگاه من از جهان همخوانی داشته‌اند عدم تعدیل سیاست‌ها، ریسک رکود را بالا می‌برد بازپرداخت مالیات سال آینده باعث ایجاد محرک اقتصادی جزئی می‌شود. هنوز تصمیم نگرفته‌ام که به کاهش ۲۵ یا ۵۰ نقطه پایه‌‌ای رأی دهم در صورت عدم تأیید جانشین تا ۳۱ ژانویه، در سمت خود باقی می‌مانم شایسته است به مهارت و توانایی جروم پاول، رئیس فدرال رزرو، در قانع کردن کمیته بازار آزاد فدرال (FOMC) برای تصویب سه کاهش نرخ بهره، اعتبار داده شود فدرال رزرو در تعادل‌بخشی مناسب بین کنترل قیمت‌ها و وضعیت بازار کار عملکرد چندان خوبی ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک، عضو فدرال رزرو: هنوز زمان کاهش بیشتر نرخ بهره نرسیده است

هامک، رئیس فدرال رزرو کلیولند، اعلام کرده است که پس از سه دور کاهش نرخ بهره، فعلاً هیچ دلیلی برای تغییر نرخ‌ها وجود ندارد و سیاست پولی باید برای «مدتی» در همین سطح باقی بماند. به گفته او، داده‌های تورمی ماه نوامبر اگرچه خنک‌تر بوده‌اند اما باید «با احتیاط» تفسیر شوند و هنوز نشانه‌ای از بازگشت پایدار تورم به هدف ۲ درصدی دیده نمی‌شود. هامک هشدار داده که با کاهش‌های اخیر، سیاست پولی ممکن است زیر سطح خنثی قرار گرفته باشد؛ یعنی به‌جای مهار تورم، اثر محرک بر اقتصاد داشته باشد. او تأکید کرده که فدرال رزرو نباید تا زمانی که نشانه‌های قوی‌تری از کاهش پایدار تورم مشاهده نشده، نرخ‌ها را پایین بیاورد. این مقام فدرال رزرو که از مخالفان کاهش‌های اخیر بوده، می‌گوید ترجیح می‌دهد نرخ‌ها تا بهار ثابت بمانند تا ریسک طولانی شدن دوره تورم بالا کاهش یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران، عضو فدرال رزرو: تورم در مسیر درست حرکت می‌کند

تورم اندازه‌گیری شده با تاخیر از تورم اجاره‌بها پیروی می‌کند. با توجه به تاخیرها، سیاست پولی باید آینده‌نگر باشد. بازار کار برای چند سال است که در حال تسهیل و کاهش فشار بوده است. بازار کار در مسیری قرار دارد که ما باید آن را متوقف کنیم. آنچه بعد از ژانویه برای من اتفاق می‌افتد، حدس هر کسی است (نامشخص است). رئیس‌جمهور ممکن است تصمیم بگیرد که مرا در فدرال رزرو می‌خواهد، اگر جایگاهی خالی باشد. من تقاضای خارجی را به‌عنوان نیروی محرکه استیبل‌کوین‌ها می‌بینم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مصاحبه «قوی» والر با ترامپ برای تصدی ریاست بانک مرکزی؛ چرا بازارها هنوز قانع نشده‌اند؟

گزارش اخیر CNBC مبنی بر اینکه کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو، «مصاحبه‌ای قوی» برای تصدی ریاست بانک مرکزی آمریکا داشته، در نگاه نخست می‌تواند خبری مهم تلقی شود. اما واکنش بازارها نشان می‌دهد که این روایت رسانه‌ای هنوز نتوانسته انتظارات سرمایه‌گذاران را تغییر دهد یا وزن واقعی به نام والر در رقابت برای ریاست فدرال رزرو بدهد. پرسش کلیدی اینجاست: در قاموس دونالد ترامپ، یک «مصاحبه قوی» دقیقاً به چه معناست؟ آیا به معنای تعهد صریح به کاهش شدید نرخ بهره است؟ یا نشانه‌ای از آمادگی برای هم‌راستایی کامل با خواسته‌های سیاسی کاخ سفید؟ بازار شرط‌بندی چه می‌گوید؟ والر همچنان گزینه‌ای دور از ذهن اگرچه نباید بیش از حد به بازارهای پیش‌بینی اتکا کرد، اما این بازارها اغلب بازتابی سریع از انتظارات جمعی هستند. در حال حاضر، احتمال ریاست والر در این بازار حدود ۱۴ سنت قیمت‌گذاری شده؛ رقمی که اگرچه نسبت به ۸ سنت روز گذشته افزایش یافته، اما همچنان نشان می‌دهد او گزینه‌ای حاشیه‌ای و دور از انتظار محسوب می‌شود. نکته جالب اینجاست که با وجود رشد احتمال والر، نام کِوین هَسِت بدون تغییر در سطح ۵۲ سنت باقی مانده و در مقابل، تمام نوسان واقعی در شانس کوین وارش (Kevin Warsh) رخ داده که احتمال او به حدود ۲۳ سنت کاهش یافته است. این الگو نشان می‌دهد بازار، بیشتر از آنکه به روایت «مصاحبه قوی» واکنش نشان دهد، به جریان کلی اخبار و ترجیحات سیاسی ترامپ توجه دارد. از منظر تحلیلی، بسیاری همچنان معتقدند شانس وارش بیش از آن چیزی است که بازار قیمت‌گذاری کرده است. ترامپ بارها به‌صراحت اعلام کرده که از انتخاب نکردن وارش در دوره قبل پشیمان بوده و خود وارش نیز طی ماه‌های اخیر به‌طور مداوم و هدفمند در حال لابی‌گری برای این موقعیت بوده است. نشانه‌های مهم از گزارش CNBC؛ جدول رقابت در حال شفاف‌تر شدن است در گزارش CNBC چند نکته کلیدی وجود دارد که به روشن‌تر شدن معادله کمک می‌کند: میشل بومن عملاً از فهرست گزینه‌ها کنار گذاشته شده و دیگر نامزد ریاست فدرال رزرو محسوب نمی‌شود. ریک ریدر (Rick Rieder) قرار است در هفته پایانی سال مورد مصاحبه قرار گیرد؛ موضوعی که چارچوب زمانی تصمیم‌گیری ترامپ را شفاف‌تر می‌کند. این زمان‌بندی نشان می‌دهد که اگرچه ترامپ پیش‌تر گفته بود تصمیم «در چند هفته آینده» اعلام خواهد شد، اما احتمالاً این اعلام به انتهای این بازه و حوالی پایان سال میلادی موکول می‌شود. این جزئیات نشان می‌دهد فرآیند انتخاب وارد فاز نهایی شده، اما هنوز اجماع روشنی شکل نگرفته است. ترامپ چه می‌خواهد؟ سرنخ‌ها در یک جمله کلیدی ترامپ در سخنرانی روز چهارشنبه خود جمله‌ای گفت که شاید مهم‌ترین راهنمای بازار باشد: «به‌زودی رئیس بعدی فدرال رزرو را معرفی خواهم کرد؛ کسی که به کاهش شدید نرخ بهره اعتقاد دارد، و در نتیجه، اقساط وام مسکن باز هم پایین‌تر خواهد آمد.» این جمله به‌وضوح نشان می‌دهد که معیار اصلی ترامپ نه استقلال بانک مرکزی، بلکه تمایل به سیاست پولی فوق‌انبساطی است. همین موضوع باعث شده سه چهره متمایل به سیاست‌های داویش (انبساطی) در صدر گمانه‌زنی‌ها قرار بگیرند. چرا با وجود داویش‌ها، بازار هنوز کاهش شدید نرخ بهره را نمی‌خرد؟ نکته مهم اینجاست: با وجود آنکه گزینه‌های داویش شانس بالایی دارند، بازار تنها حدود ۶۰ واحد پایه کاهش نرخ بهره را برای یک سال آینده قیمت‌گذاری کرده است. این شکاف میان روایت سیاسی و قیمت‌گذاری بازار، دلایل مشخصی دارد: تورم ماندگار: فشارهای تورمی، به‌ویژه در بخش خدمات، همچنان فروکش نکرده‌اند. رشد اقتصادی ناشی از کسری بودجه: هزینه‌کرد افسارگسیخته دولت آمریکا، موتور رشد اقتصادی را روشن نگه داشته و مانع از افت سریع تقاضا شده است. ابهام در داده‌های تورمی اخیر: گزارش CPI اخیر پایین‌تر از انتظار بود، اما به احتمال زیاد تحت تأثیر نویز آماری ناشی از تعطیلی دولت و اختلال در جمع‌آوری داده‌ها قرار داشته است. البته افت قیمت نفت به پایین‌ترین سطوح پنج‌ساله، می‌تواند در ماه‌های آینده استدلال داویش‌ها برای کاهش نرخ بهره را تقویت کند، اما فعلاً بازار با احتیاط به این عامل نگاه می‌کند. اگر والر انتخاب شود؛ پیامدها برای بازارها چه خواهد بود؟ از منظر بازار اوراق قرضه، انتخاب کریستوفر والر می‌تواند خبر نسبتاً مثبتی تلقی شود. والر چهره‌ای است که دست‌کم در نگاه بازار، از نظر فکری قابل پیش‌بینی‌تر از گزینه‌های بسیار سیاسی‌تر محسوب می‌شود. چنین انتخابی می‌تواند: بازده اوراق بلندمدت را تحت فشار نزولی قرار دهد، به بازار بدهی اطمینان دهد که سیاست پولی بیش از حد انبساطی و تورم‌زا نخواهد شد، و نگرانی‌ها از بازگشت تورم افسارگسیخته را کاهش دهد. اما در سوی دیگر، بازار سهام ممکن است واکنشی دوگانه داشته باشد. بخشی از سرمایه‌گذاران ممکن است از انتخاب نشدن یک رئیس فوق‌داویش مانند وارش یا هست ناامید شوند؛ چراکه چنین گزینه‌هایی می‌توانستند کاهش سریع‌تر نرخ بهره و تزریق نقدینگی بیشتر را نوید دهند. جمع‌بندی؛ مصاحبه قوی کافی نیست در مجموع، اگرچه رسانه‌ها از «مصاحبه قوی» والر سخن می‌گویند، اما بازارها هنوز قانع نشده‌اند که او گزینه نهایی ترامپ است. مسیر تصمیم‌گیری بیش از آنکه به شایستگی‌های تکنوکراتیک وابسته باشد، به ترجیحات سیاسی و اقتصادی شخص ترامپ گره خورده است. تا زمانی که نشانه‌ای صریح از انتخاب نهایی دیده نشود، بازار همچنان میان داویش‌های پررنگ و واقعیت‌های تورمی سرگردان باقی خواهد ماند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر