TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,970.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

دلار در نبود داده‌های اشتغال مسیر خود را گم کرد

نوسانات بازارهای مالی در سراسر جهان در حال کاهش است؛ بخشی از این روند ناشی از تعطیلی دولت آمریکا و تأخیر در انتشار داده‌های کلیدی مانند آمار اشتغال ماه سپتامبر است. در عوض، توجه سرمایه‌گذاران به رشد پرشتاب سهام فناوری‌های بزرگ که تحت تأثیر هوش مصنوعی هستند، معطوف شده—روندی که نشانه‌ای از توقف ندارد. امروز باید منتظر انتشار داده‌های خدمات ISM آمریکا، سخنرانی مقامات فدرال رزرو و شاخص تورم مصرف‌کننده ترکیه باشیم. دلار آمریکا: داده‌های ISM همچنان منتشر می‌شوند نوسانات معاملاتی در بازارهای مالی کاهش یافته‌اند. سرمایه‌گذاران اکنون بر این باورند که فدرال رزرو احتمالاً دو بار دیگر در سال جاری نرخ بهره را کاهش خواهد داد و احتمالاً ۵۰ نقطه پایه دیگر در سال ۲۰۲۶. نوسانات نرخ بهره آمریکا—که معمولاً محرک نوسانات در سایر بازارهاست—در حال حاضر حضور ندارد. تأخیر در انتشار داده‌های مهم مانند گزارش اشتغال امروز نیز باعث شده ارزیابی دقیق‌تری از تنش میان تورم چسبنده و بازار کار ضعیف‌تر به تعویق بیفتد. در عوض، جهان با شگفتی به رشد سهام هوش مصنوعی نگاه می‌کند. آخرین خبرها حاکی از آن است که شرکت OpenAI در دور جدید جذب سرمایه، ارزشی نزدیک به ۵۰۰ میلیارد دلار پیدا کرده—در حالی که اوایل سال جاری این رقم ۳۰۰ میلیارد دلار بود. کاهش نوسانات باعث شده علاقه به معاملات «حملی» در بازار فارکس ادامه یابد؛ جایی که لیر ترکیه همچنان محبوب است. همچنین علاقه به پوند مصر نیز بالا مانده، با وجود کاهش ۱۰۰ نقطه پایه نرخ بهره در روز گذشته. فورینت مجارستان نیز همچنان مقصدی برای ورود سرمایه در معاملات حملی باقی مانده است. شاخص دلار در نزدیکی سطح ۹۸ متوقف شده است. بعید می‌دانیم انتشار داده‌های ISM امروز تأثیر زیادی داشته باشد. همچنین امروز مجموعه‌ای از سخنرانی‌های مقامات بانک مرکزی در سمپوزیوم خداحافظی کلاس نات در آمستردام برگزار می‌شود—از جمله سخنرانی جان ویلیامز از فدرال رزرو. علاوه بر این، امروز دو بار از استیون میران، یکی از اعضای بسیار متمایل به سیاست‌های انبساطی فدرال رزرو، خواهیم شنید. بحث درباره رئیس بعدی فدرال رزرو فعلاً به حاشیه رفته، اما دوباره مطرح خواهد شد. در حال حاضر، شانس‌های پیش‌بینی‌شده برای جانشینی عبارت‌اند از: کریستوفر والر (۱۲٪)، کوین وارش (۱۰٪) و کوین هَسِت (۹٪). رویدادهای آخر هفته برای معامله‌گران چند ریسک مهم برای آخر هفته وجود دارد. نتیجه انتخابات رهبری حزب LDP ژاپن فردا اعلام می‌شود؛ جایی که سانائه تاکایچی به‌عنوان گزینه‌ای با تأثیر منفی بر ین نسبت به شینجیرو کویزومی شناخته می‌شود. همچنین احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن تا پایان ماه، ۶۰٪ قیمت‌گذاری شده است. ما معتقدیم ین کمتر از ارزش واقعی‌اش معامله می‌شود و در صورت افت قیمت، با تقاضای خرید مواجه خواهد شد. در آخر هفته، نشست اوپک‌پلاس نیز برگزار می‌شود؛ با احتمال افزایش عرضه از سوی عربستان سعودی برای بازپس‌گیری سهم بازار. کاهش قیمت نفت برای دلار آمریکا منفی تلقی می‌شود. یورو: کاهش قیمت انرژی خبر خوبی است جفت‌ارز EURUSD همچنان در محدوده ۱.۱۷۰۰ باقی مانده است. نوسانات معاملاتی سه‌ماهه به پایین‌ترین سطح خود از نوامبر گذشته رسیده و اکنون ۶.۶۰٪ است. جالب اینکه در بازار اختیار معامله فارکس، تمایل به خرید یورو نسبت به فروش آن در بازه سه‌ماهه ۰.۵٪ بیشتر است. بنابراین، سرمایه‌گذاران از رشد یورو ناامید نشده‌اند؛ بلکه انتظار دارند نوسانات کلی کمتر باشد. همان‌طور که گفته شد، کاهش قیمت انرژی خبر خوبی برای یورو است. نسبت مبادلات تجاری یورو (قیمت صادرات منهای واردات) در سطوح بالای سال قرار دارد؛ زیرا قیمت نفت خام و گاز طبیعی کاهش یافته‌اند. این موضوع به بهبود شاخص‌های ارزشیابی یورو کمک می‌کند. امروز داده مهمی از منطقه یورو منتشر نمی‌شود، اما سخنرانی‌هایی از سوی مقامات بانک مرکزی اروپا از جمله لاگارد، اشنابل و وونش خواهیم داشت. در حال حاضر، موضع بانک مرکزی اروپا این است که نرخ سپرده ۲.۰۰٪ در سطح مناسبی قرار دارد، اما در صورت نیاز، بانک در اقدام تردید نخواهد کرد. این تهدید به اقدام احتمالاً به معنای یک کاهش نرخ دیگر در صورت افت تورم در شرایط رکود اقتصادی است. با این حال، بازار در قیمت‌گذاری کاهش ۲۵ نقطه پایه دیگر در این چرخه با مشکل مواجه است. بعید است جفت‌ارز EURUSD امروز از محدوده ۱.۱۷۰۰ تا ۱.۱۷۵۰ خارج شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هک ۲۱ میلیون دلاری از زیرمجموعه رمزارزی گروه مالی SBI؛ ردپای هکرهای کره شمالی

زیرمجموعه رمزارزی گروه مالی SBI ژاپن هدف حمله سایبری قرار گرفت و حدود ۲۱ میلیون دلار از دارایی‌های دیجیتال آن به سرقت رفت. طبق گزارش پژوهشگران بلاک‌چین، از جمله ZachXBT، برداشت‌های مشکوکی از کیف‌پول‌های مرتبط با این شرکت در چندین رمزارز از جمله بیت‌کوین، اتریوم، لایت‌کوین، دوج‌کوین و بیت‌کوین‌کش ثبت شده است. به گفته کارشناسان، دارایی‌های سرقت‌شده در چندین صرافی فوری رمزارزی جابه‌جا و سپس به Tornado Cash، یک «میکسر» شناخته‌شده برای پنهان‌سازی منبع تراکنش‌ها، منتقل شده‌اند. الگوی این حمله شباهت زیادی به روش‌های مورد استفاده گروه لازاروس، هکرهای تحت حمایت دولت کره شمالی، دارد. این سرقت در حالی رخ داده که گروه SBI هنوز واکنشی رسمی نشان نداده است. اما تحلیلگران معتقدند چنین حملاتی می‌تواند اعتماد سرمایه‌گذاران به پلتفرم‌های رمزارزی وابسته به مؤسسات مالی بزرگ را تضعیف کند و فشار بیشتری بر قیمت‌های بازار وارد آورد. علاوه بر ریسک‌های مستقیم برای بازار، استفاده مجدد از ابزارهایی مانند میکسرهای رمزارزی احتمالاً حساسیت و فشار نهادهای نظارتی را افزایش خواهد داد. این موضوع می‌تواند جریان آزاد رمزارزها در سطح جهانی را با محدودیت‌های تازه مواجه سازد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بیت‌کوین با انتشار داده‌های ضعیف اشتغال و افزایش احتمال کاهش نرخ بهره فدرال رزرو، جهش کرد

پس از گزارش ADP که از کاهش ۳۲,۰۰۰ شغل در سپتامبر خبر داد (در حالی که پیش‌بینی ۴۵,۰۰۰ بود)، بیت‌کوین به بالاترین سطح دو هفته اخیر یعنی ۱۱۶,۹۱۰ دلار رسید. این موضوع انتظارات برای کاهش نرخ بهره فدرال در تاریخ ۲۹ اکتبر را تقویت کرد. نرخ‌های پایین‌تر از دارایی‌های ریسکی مانند رمزارزها حمایت می‌کند و همچنین روند فصلی نیز به نفع بازار رمزارزها است — بیت‌کوین در ۱۰ مورد از ۱۲ اکتبر گذشته افزایش قیمت داشته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

از رالی تا اصلاح

بیت‌کوین پس از رالی ناشی از تصمیم نشستFOMC نشانه‌هایی از خستگی بازار را بروز می‌دهد. هولدرهای بلندمدت تاکنون حدود ۳.۴ میلیون بیت‌کوین سود شناسایی کرده‌اند، در حالی‌که ورود سرمایه به ETFها کاهش یافته است. با فشار بر بازار اسپات و فیوچرز، هزینه تمام‌شده هولدرهای کوتاه‌مدت در سطح ۱۱۱ هزار دلار به‌عنوان سطح کلیدی عمل می‌کند؛ حفظ آن برای جلوگیری از اصلاح عمیق‌تر ضروری است. خلاصه تحلیل بیت‌کوین پس از رالی مربوط به جلسه‌ی FOMC وارد یک فاز اصلاحی شده و نشانه‌هایی از الگوی کلاسیک «شایعه را بخر، خبر را بفروش» را نشان می‌دهد. ساختار کلی بازار حکایت از کاهش مومنتوم دارد. اگرچه اصلاح آنچین فعلاً ملایم و در حدود ۸٪ است، اما ورود سرمایه معادل ۶۷۸ میلیارد دلار به ارزش تحقق‌یافته (Realized Cap) و شناسایی سود ۳.۴ میلیون بیت‌کوین توسط هولدرهای بلندمدت، ابعاد بی‌سابقه‌ای از چرخش سرمایه و توزیع عرضه را نشان می‌دهد. ورودی سرمایه به ETFها که پیش‌تر جذب‌کننده اصلی عرضه بودند، همزمان با شتاب گرفتن توزیع از سمت هولدرهای بلندمدت به شدت کاهش یافت و نوعی تعادل شکننده در جریان سرمایه ایجاد کرد. در بازار اسپات، حجم معاملات در زمان ریزش افزایش یافت؛ در بازار فیوچرز نیز شاهد کاهش سنگین معاملات اهرمی بودیم و تجمع سفارش‌های که لیکوئید شدن نشان داد که بازار در برابر نوسانات نقدینگی‌محور در هر دو سمت صعودی و نزولی آسیب‌پذیر است. بازار آپشن‌ها نیز به‌شدت بازقیمت‌گذاری شد؛ چولگی جهش کرد و تقاضا برای پوت‌ها بالا رفت که بیانگر پوزیشن‌گیری ریسک‌گریز است. ترکیب این شرایط با اوج‌گیری گاما نشان می‌دهد که بازار به‌تدریج شتاب روند صعودی خود را از دست می‌دهد. از رالی تا اصلاح پس از رالی مرتبط با نشست FOMC که حوالی ۱۱۷ هزار دلار به اوج رسید، بیت‌کوین وارد یک فاز اصلاحی شده که نمونه‌ای روشن ازاستراتژی «شایعه را بخر، خبر را بفروش» است. در این نسخه، از نوسانات کوتاه‌مدت فاصله گرفته و ساختار کلی بازار را بررسی می‌کنیم؛ با استفاده از شاخص‌های آنچین بلندمدت، تقاضای ETFها و پوزیشن گیری در بازار مشتقات ارزیابی می‌کنیم که آیا این اصلاح نشانه‌ی تجمیع سالم است یا آغاز مرحله‌ای از یک اصلاح عمیق‌تر. تحلیل آنچین نوسان در بستر چرخه‌ها در ادامه‌، اصلاح فعلی از سقف تاریخی ۱۲۴ هزار دلار تا ۱۱۳.۷ هزار دلار تنها حدود ۸٪ است؛ که نسبت به اصلاح ۲۸٪ همین چرخه یا ریزش‌های ۶۰٪ در چرخه‌های قبلی اصلاحی ملایم محسوب می‌شود. این روند با الگوی بلندمدت کاهش تدریجی نوسانات ،چه در مقیاس چرخه‌های کلان و چه درون چرخه‌ها هم‌راستا است. شرایط فعلی شباهت زیادی به رشد پایدار سال‌های ۲۰۱۵ تا ۲۰۱۷ دارد؛ با این تفاوت که تاکنون خبری از رالی انفجاری در مراحل پایانی نیست. مدت‌زمان چرخه با نگاهی بلندمدت‌تر و مقایسه چهار چرخه‌ی اخیر، مشخص می‌شود که هرچند مسیر فعلی همچنان شباهت زیادی به دو چرخه‌ی قبلی دارد، با این حال بازدهی‌های سقف قسمتی در گذر زمان کاهش یافته‌اند. اگر فرض کنیم سقف ۱۲۴ هزاردلارسقف بازار بوده، این چرخه تاکنون حدود ۱۰۳۰ روز طول کشیده است؛ رقمی که بسیار نزدیک به طول چرخه‌های قبلی در حدود ۱۰۶۰ روز است. سنجش ورود سرمایه فراتر از حرکت قیمت، جریان سرمایه چشم‌انداز دقیق‌تری ارائه می‌دهد. شاخص Realized Cap که مجموع سرمایه‌ای را اندازه‌گیری می‌کند که برای جذب عرضه‌های قدیمی‌تر در قیمت‌های بالاتر وارد بازار شده، از نوامبر ۲۰۲۲ تاکنون در سه موج افزایش یافته است. این موضوع کل سرمایه را به ۱٫۰۶ تریلیون دلار رسانده و نشان‌دهنده مقیاس ورود سرمایه‌ای است که پایه و اساس این چرخه را شکل داده است. رشدسرمایه‌ی تحقق یافته ۲۰۱۱ تا ۲۰۱۵: ۴.۲ میلیارد دلار ۲۰۱۵ تا ۲۰۱۸: ۸۵ میلیارد دلار ۲۰۱۸ تا ۲۰۲۲: ۳۸۳ میلیارد دلار ۲۰۲۲ تا امروز: ۶۷۸ میلیارد دلار این چرخه تاکنون ۶۷۸ میلیارد دلار ورود خالص سرمایه را جذب کرده که تقریباً ۱.۸ برابر چرخه‌ی قبلی است و نشان‌دهنده ابعاد بی‌سابقه چرخش سرمایه در این دوره است. اوج شناسایی سود تفاوت دیگر در ساختار ورود سرمایه است. برخلاف چرخه‌های قبلی که تنها شامل یک موج طولانی بودند، این چرخه شاهد سه جهش چندماهه مجزا بوده است. شاخص نسبت سودوزیان تحقق‌یافته (Realized Profit/Loss Ratio) نشان می‌دهد که هر بار بیش از ۹۰٪ بیت‌کوین‌هایی که جابه‌جا شده‌اند، با سود فروخته شده‌اند. این نقاط معمولاً اوج چرخه‌ای سودگیری محسوب می‌شوند. با توجه به اینکه بازار به‌تازگی از سومین سقف سودگیری عبور کرده، احتمالاً اکنون در مرحله‌ای از اصلاح یا کاهش فشار خرید قرار داریم. دامیننس شناسایی سود هولدرهای بلندمدت ابعاد این موضوع وقتی روی هولدرهای بلندمدت (LTH) تمرکز کنیم، واضح‌تر می‌شود. این شاخص سود تجمعی هولدرهای بلندمدت را از سقف تاریخی جدید (ATH) تا سقف چرخه دنبال می‌کند. تاریخچه نشان می‌دهد که توزیع سنگین این سودها معمولاً نقاط اوج بازار را مشخص می‌کند. در این چرخه، هولدرهای بلندمدت تاکنون ۳.۴ میلیون بیت‌کوین سود شناسایی کرده‌اند که از چرخه‌های قبلی فراتر رفته و هم بلوغ این گروه سرمایه‌گذاران و هم مقیاس چرخش سرمایه در این دوره را نشان می‌دهد. تحلیل آفچین تقاضای ETF در مقابل هولدرهای بلندمدت این چرخه همچنین تحت تأثیر کش‌مکش بین هولدرهای بلندمدت که موجودی خود را می‌فروشند و تقاضای نهادی از طریق صندوق‌های ETF اسپات آمریکا و صندوق‌های تراست دارایی دیجیتال (DATs) شکل گرفته است. با توجه به اینکه ETFها به یک نیروی ساختاری جدید تبدیل شده‌اند، قیمت اکنون این نیروی کششی دوطرفه را منعکس می‌کند: شناسایی سود هولدرهای بلندمدت سقف صعود را محدود می‌کند، در حالی که ورودی سرمایه از طریق ETFها عرضه را جذب کرده و ادامه روند صعودی چرخه را پشتیبانی می‌کند. تعادل شکننده تا کنون ورودی سرمایه از ETFها توانسته فروش هولدرهای بلندمدت را متعادل کند، اما فضای خطای کمی وجود دارد. حوالی جلسه FOMC، توزیع هولدرهای بلندمدت به ۱۲۲ هزار بیت‌کوین در ماه رسید، در حالی که خالص جریان ورودی ETFها (میانگین متحرک ۷ روزه) از ۲.۶ هزار بیت‌کوین در روز تقریباً به صفر کاهش یافت. ترکیب افزایش فشار فروش و کاهش تقاضای نهادی، زمینه‌ای شکننده ایجاد کرده و شرایط لازم برای ضعف بازار را فراهم کرده است. فشار در بازار اسپات این شکنندگی در بازار اسپات به‌وضوح دیده شد. در جریان ریزش پس از نشست  FOMC، حجم معاملات به‌طور قابل توجهی افزایش یافت، زیرا لیکوییدیشن‌های اجباری و نقدینگی محدود حرکت نزولی را تشدید کردند. جریان‌های فروش پرشتاب اودرربوک‌ها را تحت فشار قرار داد و افت قیمت را سرعت بخشید. با اینکه این ریزش دردناک بود، جذب این فشارها پایه‌ای موقتی ایجاد کرد، درست بالاتر از هزینه تمام‌شده هولدرهای کوتاه‌مدت در سطح حدود ۱۱۱.۸ هزار دلار. کاهش اهرم در بازار آتی همزمان اوپن اینترست بازار آتی زمانی که بیت‌کوین زیر ۱۱۳ هزار دلار سقوط کرد، با افت شدید از ۴۴.۸ میلیارد دلار به ۴۲.۷ میلیارد دلار همراه شد. این رویداد کاهش اهرم باعث شد لانگ‌های اهرمی خارج شوند و فشار نزولی را تشدید کند. با اینکه این وضعیت در کوتاه‌مدت ناپایدارکننده بود، این بازتنظیم به حذف اهرم اضافی و بازگرداندن تعادل به بازار مشتقات کمک کرد. محدوده‌های تراکم لیکوئید شدن پوزیشن‌ها نقشه‌های فشار لیکوئیدیشن در بازار آتی، نقاط حساس تجمع پوزیشن‌های اهرمی را نشان می‌دهند. وقتی قیمت بین ۱۱۴ تا ۱۱۲ هزار دلار سقوط کرد، تعداد زیادی لانگ اهرمی به‌طور همزمان لیکوئید شدند و باعث لیکوییدیشن‌های سنگین و تسریع افت قیمت شدند. هنوز نقاط ریسک بالای ۱۱۷ هزار دلار وجود دارد، که باعث می‌شود هر دو سمت بازار در برابر نوسانات ناشی از نقدینگی آسیب‌پذیر باشند. بدون تقاضای قوی، شکنندگی در این سطوح احتمال حرکت‌های شارپ نزولی بعدی را افزایش می‌دهد. واکنش نوسانات با تمرکز بر بازار آپشن‌ها، نوسان ضمنی (Implied Volatility) تصویر روشنی از نحوه رفتار تریدرها در یک هفته پرنوسان ارائه می‌دهد. دو محرک اصلی بر این بازار اثر گذاشتند: ۱.اولین کاهش نرخ بهره سال و ۲.بزرگ‌ترین رویداد لیکوئیدیشن از سال ۲۰۲۱. نوسان ضمنی تا زمان جلسه FOMC افزایش یافت، زیرا تقاضای پوشش ریسک بالا رفته بود، اما پس از تأیید کاهش نرخ، به سرعت کاهش یافت که نشان می‌دهد بخش عمده این حرکت از قبل در قیمت لحاظ شده بود. با این حال، لیکوییدیشن شدید شب یکشنبه در بازار آتی، تقاضا برای پوشش ریسک را دوباره فعال کرد؛ نوسان ضمنی یک‌هفته‌ای پیشتاز بازیابی شد و قدرت آن در سایر سررسیدها نیز ادامه یافت. بازقیمت‌گذاری چولگی پس از جلسه FOMC، چولگی بیت‌کوین برای مدتی به تعادل نزدیک شد، به‌طوری که پوت‌ها در سمت نزولی تقریباً هیچ پریمیومی نسبت به کال‌ها نداشتند. اما این آرامش به‌سرعت از بین رفت. روز جمعه، اسکیو یک‌هفته‌ای از حدود ۱.۵٪ به ۱۷٪ جهش کرد؛ بازقیمت‌گذاری شدید که سررسیدهای طولانی‌تر را نیز تحت تأثیر قرار داد. اگرچه چولگی معمولاً بیشتر واکنشی است تا پیش‌بینانه، در این مورد نشان‌دهنده تقاضای شدید برای پوت‌ها بود  یا برای محافظت در برابر ریزش شدید، یا برای کسب سود از نوسانات. تنها دو روز بعد، بازار این سیگنال را عملی کرد و بزرگ‌ترین رویداد لیکوئیدیشن از سال ۲۰۲۱ رخ داد. جریان‌های پوت و کال پس از ریزش قیمت بیت‌کوین، نسبت حجم پوت به کال کاهش یافته است، زیرا بخشی از معامله‌گران سود خود را از پوت‌های در سود شناسایی کردند و برخی دیگر به کال‌های ارزان‌تر منتقل شدند. چولگی این تصویر را تقویت می‌کند که آپشن‌های کوتاه‌مدت و میان‌مدت همچنان به‌شدت به سمت پوت‌ها متمایل هستند و باعث شده محافظت در سمت نزولی نسبت به صعودی گران‌تر شود. برای معامله‌گرانی که دیدگاه مثبت تا پایان سال دارند، این عدم تعادل فرصت‌های سرمایه‌گذاری ایجاد می‌کند، یا با جمع‌آوری کال‌ها با هزینه نسبتا پایین، یا با تأمین مالی آن‌ها از طریق فروش پوشش نزولی با قیمت بالاتر. بار گاما (Gamma Overhang) اوپن اینترست کل آپشن‌ها نزدیک به سقف‌های تاریخی قرار دارد و قرار است در انقضای صبح جمعه به‌طور چشمگیری کاهش یابد، سپس تا دسامبر مجدداً افزایش پیدا کند. در حال حاضر، بازار در منطقه اوج گاما (peak gamma) قرار دارد، جایی که حتی نوسانات کوچک قیمت باعث پوشش ریسک شدید معامله‌گران می‌شود. ساختار پوزیشن‌ها به این شکل است که در سمت نزولی گاما شورت (short gamma) و در سمت صعودی گاما لانگ (long gamma) هستند، وضعیتی که ریزش‌ها را تشدید و صعودها را محدود می‌کند. این دینامیک باعث می‌شود ریسک نوسانات کوتاه‌مدت به سمت نزولی سنگین‌تر باشد و شکنندگی بازار تا زمان انقضای قرارداد و بازتنظیم پوزیشن‌ها ادامه یابد. نتیجه‌گیری ریزش قیمت بیت‌کوین پس از جلسه FOMC، الگوی «روی شایعه بخر، روی خبر بفروش» را به‌وضوح نشان می‌دهد، اما زمینه کلی بازار حاکی از خستگی رو به رشد است. در بازار آنچین، افت فعلی ۸ درصدی در مقایسه با چرخه‌های گذشته ملایم است، اما پس از سه موج عمده ورود سرمایه رخ داده که سرمایه‌ی تحقق یافته را ۶۷۸ میلیارد دلار افزایش داده است؛ یعنی تقریباً دو برابر چرخه قبلی. هولدرهای بلندمدت تاکنون ۳.۴ میلیون بیت‌کوین سود شناسایی کرده‌اند که نشان‌دهنده توزیع گسترده و بلوغ این روند صعودی است. ورودی سرمایه از طریق ETFها که پیش‌تر عرضه را جذب می‌کردند، کاهش یافته و تعادلی شکننده ایجاد کرده است. حجم معاملات اسپات در جریان فروش اجباری افزایش یافت، فیوچرز شاهد کاهش اهرم شدید بود و بازار آپشن‌ها با افزایش چولگی، ریسک نزولی را قیمت‌گذاری کرد.در مجموع، این سیگنال‌ها نشان می‌دهند که بازار در حال تمام شدن سوخت خود است و نوسانات ناشی از نقدینگی بر بازار غالب شده‌اند. مگر اینکه تقاضای نهادی و هولدرها دوباره همسو شود، ریسک افت عمیق‌تر همچنان بالا است و ساختار کلان بازار بیش از پیش شبیه خستگی و فرسودگی شده است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

سقوط اتریوم و ریزش سراسری بازار ارزهای دیجیتال

اتریوم با افت ۷.۵ درصدی، پیشتاز سقوط بازار ارزهای دیجیتال شد، در حالی که بیت‌کوین نیز کاهش قابل توجهی را تجربه کرد. امروز، بازار ارزهای دیجیتال شاهد یک موج فروش گسترده بود که در رأس آن اتریوم (ETH) با افتی ۷.۵ درصدی قرار داشت. این ریزش شدید باعث شد تا قیمت این ارز دیجیتال به محدوده ۲۸۰۰ تا ۴۰۰۰ دلاری که در سال ۲۰۲۴ حاکم بود، بازگردد. در همین حال، بیت‌کوین (BTC) نیز با کاهش ۳.۸ درصدی مواجه شد. این افت تنها به دو ارز دیجیتال برتر بازار محدود نشد و یک ریزش سراسری را در پی داشت. سایر آلت‌کوین‌های برجسته نیز زیان‌های قابل توجهی را ثبت کردند: کاردانو (Cardano): ۶- درصد سولانا (Solana): ۷.۲- درصد ریپل (Ripple): ۵.۶- درصد بایننس کوین (Binance Coin): ۶.۱- درصد تحلیلگران معتقدند که این حرکت نزولی نشان‌دهنده تغییر در رابطه ارزهای دیجیتال با بازارهای سنتی است. در گذشته، ارزهای دیجیتال اغلب به عنوان یک سرمایه‌گذاری اهرمی بر روی شاخص نزدک (Nasdaq) عمل می‌کردند، اما این همبستگی اخیراً ضعیف شده است. بازار کریپتو از رالی تابستانی شاخص نزدک سودی نبرده، اما اکنون به شدت تحت تأثیر جنبه‌های منفی و فشار فروش اهرمی قرار گرفته است. با وجود اینکه اتریوم در ماه‌های گذشته عملکرد بهتری نسبت به بیت‌کوین داشت، اکنون بخش قابل توجهی از آن سودها را از دست داده است. کارشناسان، ترکیبی از عوامل تکنیکال، نگرانی‌های کلان اقتصادی و لیکویید شدن‌های زنجیره‌ای را از دلایل این افت اخیر می‌دانند.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

خزانه‌داران دارایی دیجیتال از رشد پرسرعت تا چالش‌های واقعی

در آگوست ۲۰۲۰ یک شرکت نرم‌افزاری هوش تجاری (BI) که از ستاره‌های دوران دات‌کام محسوب می‌شد، مدل کسب‌وکار خود را تغییر داد و تمرکز اصلی‌اش را روی خرید بیت‌کوین به‌عنوان دارایی ذخیره‌ی خزانه قرار داد. این تصمیم باعث شد شهرت شرکت به شکل چشمگیری افزایش پیدا کند و اصطلاح شرکت خزانه‌داری دارایی دیجیتال (DATCO) وارد ادبیات مالی شود. شرکت استراتژی که قبلاً با نام MicroStrategy شناخته می‌شد از آن زمان تاکنون به نامی شناخته‌شده در دنیای مالی و کریپتو تبدیل شده است. مدیریت خزانه‌داری سنتی شرکت‌ها همیشه محدود به پول نقد، اوراق قرضه و دیگر دارایی‌های مبتنی بر فیات بود. اما با افزایش محبوبیت دارایی‌های دیجیتال، خزانه‌داری شرکت‌ها حالا به این فکر می‌کنند که آیا می‌توان این دارایی‌ها را بخشی از پرتفوی خود یا حتی هسته اصلی آن  قرار داد؟ این تغییر باعث ظهور نسل جدیدی از شرکت‌های بورسی به نام شرکت‌های خزانه‌داری دارایی دیجیتال شده است که توجه زیادی را در دنیای فین‌تک به خود جلب کرده‌اند. اوایل همین ماه، کریس پرکینز رئیس Coinfund در مقاله‌ای در مجله فوربز، تابستان ۲۰۲۵ را به عنوان «تابستان DAT» به یادماندنی توصیف کرد. اما با وجود تمام این هیجان، یک پرسش اساسی همچنان باقی است: آیا علاقه به این شرکت‌ها بر پایه یک استراتژی محکم و بلندمدت است یا صرفاً شرط‌بندی روی افزایش قیمت دارایی‌ها؟ چرخش شرکت استراتژی به شرکت خزانه‌داری دارایی دیجیتال شرکت مایکرو استراتژی (MicroStrategy) در سال ۱۹۸۹ توسط مایکل سیلور تأسیس شد و از پیشگامان حوزه‌ی هوش تجاری (Business Intelligence) بود؛ این شرکت نرم‌افزاری ارائه می‌کرد که با تحلیل داده به کسب‌وکارها در تصمیم‌گیری کمک می‌کرد. مایکرو استراتژی در سال ۱۹۹۸ وارد بورس شد و همین باعث شد سیلور در اوایل دهه ۲۰۰۰ ثروتمندترین فرد منطقه واشنگتن دی‌سی شود. سرنوشت شرکت مایکرو استراتژی در مارس ۲۰۰۰ به‌طور ناگهانی تغییر کرد؛ زمانی که مجبور شد به دلیل خطاهای حسابداری، صورت‌های مالی دو سال گذشته خود را دوباره منتشر کند. سهام شرکت تنها در یک روز ۶۲٪ سقوط کرد، ماجرا به تحقیق کمیسیون بورس و اوراق بهادار آمریکا (SEC) کشیده شد و بخش بزرگی از ثروت شخصی سیلور در عرض چند روز از بین رفت. بعد از ترکیدن حباب دات‌کام، مایکرو استراتژی نزدیک به دو دهه به‌عنوان یک شرکت نرم‌افزاری سازمانی معتبر، اما نه چندان برجسته، به فعالیت ادامه داد. این شرکت همچنان نرم‌افزار می‌فروخت اما رقابت شدیدتری را با غول‌هایی مانند مایکروسافت و اوراکل تجربه می‌کرد. سیلورهمچنان مدیرعامل باقی ماند اما شرکت دیگر در مقایسه با دوران اوج اش، در حاشیه قرار داشت. در آگوست ۲۰۲۰ سیلور شرکت را به‌طور ناگهانی وارد مسیر جدیدی کرد و مایکرو استراتژی را به یک شرکت خزانه‌داری دارایی دیجیتال (DATCO) تبدیل نمود. او با خرید بیش از ۲۱ هزار بیت‌کوین به ارزش ۲۵۰ میلیون دلار این حرکت را آغاز کرد. تا تاریخ ۱۵ سپتامبر ۲۰۲۵، دارایی بیت‌کوین شرکت به حدود ۶۴۰ هزار واحد رسید که ارزش آن ۴۷.۲ میلیارد دلار برآورد می‌شود. در همین بازه، ارزش بازار مایکرو استراتژی بیش از ۲۷۰۰٪ رشد کرد (معادل ۹۲٪ به‌صورت سالانه) و نگاه بسیاری از فعالان مالی و فناوری مالی را به خود جلب نمود. شرکت‌های خزانه‌داری دارایی دیجیتال اکنون در مجموع بیش از ۱۰۰ میلیارد دلار دارایی دیجیتال در اختیار دارند؛ که در صدر آن‌ها نام شرکت‌های بورسی مانند استراتژی (MSTR)، متاپلنت (3350.T) و شارپلینک گیمینگ (SBET) دیده می‌شود. جست‌وجو برای سرمایه دائمی برای کسانی که با این شرکت‌ها (DATCO) آشنا نیستند، می‌توان آن‌ها را با سازوکارهایی مثل ابزارهای سرمایه دائمی (PCV) مقایسه کرد؛ ساختارهایی که پیش‌تر در زیرساخت‌های انرژی یا سرمایه‌گذاری در املاک و مستغلات تحت قالب‌هایی مانند MLP یا REIT استفاده می‌شدند. شرکت‌های خزانه‌داری دارایی دیجیتال دقیقا مانند شرکت های گفته شده، به سرمایه‌گذاران رویکردی متفاوت و در بسیاری جهات، جذاب‌تر برای سرمایه‌گذاری در دارایی‌های بلندمدت و نقدشوندگی پایین مانند زمین و ساختمان ارائه می‌دهند. شرکت‌های عملیاتی دلایل متعددی برای گرایش به سرمایه دائمی دارند. در صنایعی که برای رسیدن به بلوغ و ایجاد ارزش، زمان قابل توجهی نیاز است، سرمایه دائمی به‌عنوان سرمایه‌ای «صبور» شناخته می‌شود. برخلاف صندوق‌های سنتی سرمایه‌گذاری خصوصی یا سرمایه جسورانه که دارای عمر محدود (معمولاً ۷ تا ۱۰ سال) هستند، ساختارهای سرمایه دائمی یا همان PCVها به‌گونه‌ای طراحی شده‌اند که ماندگار یا «همیشه‌سبز» evergreen باشند. این ویژگی به ناشران و شرکت‌ها امکان می‌دهد فعالیت‌های خود را با رشد بلندمدت سرمایه‌گذاری‌های زیربنایی‌شان همسو کنند. مزایای پایه ای ساختارهای سرمایه گذاری دائمی ساختارهای سرمایه گذاری دائمی پاسخی هستند به نیاز به ساختاری سرمایه‌گذاری که با ذات ایجاد ارزش بلندمدت، به‌ویژه در بازارهای خصوصی، هماهنگ‌تر باشد. این ساختارها به سرمایه‌گذاران اجازه می‌دهند به دارایی‌هایی با پتانسیل بالا دسترسی پیدا کنند، اما با رویکردی پایدار، صبور و انعطاف‌پذیرتر. این ساختارها می‌توانند سرمایه‌گذاران را به دارایی‌های خصوصی و غیر نقدشونده‌ای مانند سرمایه‌گذاری خصوصی، اعتبار خصوصی و املاک و مستغلات متصل کنند، دارایی‌هایی که قبلاً عمدتاً محدود به سرمایه‌گذاران نهادی بودند. اگرچه دسترسی به بازار دارایی‌های دیجیتال برای طیف وسیعی از سرمایه‌گذاران آسان‌تر شده، اما هنوز هم عبور از بین انبوهی از گزینه‌ها و روش‌های دسترسی می‌تواند چالش‌برانگیز باشد. سرمایه گذاری دائمی همچنین انعطاف بیشتری در نحوه خرید و فروش سرمایه توسط سرمایه‌گذاران ارائه می‌دهد مثلاً دوره های  نقدشوندگی سه‌ماهه یا سالانه که مزیتی کلیدی نسبت به صندوق‌های خصوصی سنتی دارد جایی که سرمایه‌گذاران معمولاً تا پایان مدت صندوق نمی‌توانند سرمایه خود را برداشت کنند. برای مدیران صندوق و مدیران اجرایی شرکت‌ها، داشتن یک منبع پایدار و دائمی سرمایه، آنها را از چرخه مداوم جذب سرمایه آزاد می‌کند و اجازه می‌دهد تمرکز خود را روی مدیریت کسب‌وکار و سرمایه‌گذاری‌ها و ایجاد بازده بگذارند. این موضوع می‌تواند سرمایه را در برابر نوسانات کوتاه‌مدت بازار مقاوم‌تر کند. مدیران می‌توانند تصمیمات خود را بر اساس استراتژی بلندمدت اتخاذ کنند، نه واکنش فوری به فشارهای بازار. DATCO چه ویژگی منحصربه‌فردی دارد؟ شرکت خزانه‌داری دارایی دیجیتال (DATCO) در اصل یک شرکت سهامی عام است که به‌طور شفاف و استراتژیک، مقدار قابل توجهی دارایی دیجیتال را به‌عنوان بخش اصلی فعالیت تجاری خود در ترازنامه نگه می‌دارد. برخلاف شرکت‌های سنتی که ممکن است مقدار کمی رمزارز را به‌عنوان سرمایه‌گذاری جانبی یا برای اهداف عملیاتی نگه دارند، مدل کسب‌وکار اصلی یک شرکت خزانه‌داری دارایی دیجیتال بر جمع‌آوری و مدیریت این دارایی‌ها متمرکز است. مایکرواستراتژی (MicroStrategy) پیشگام این حوزه، در آگوست ۲۰۲۰ ذخایر نقدی خود را به بیت‌کوین تبدیل کرد و راه را برای دیگران باز کرد. ویژگی منحصر به فرد یک شرکت خزانه‌داری دارایی دیجیتال در ماهیت دوگانه آن است. این شرکت همزمان یک شرکت سهامی عام و یک ساختار سرمایه گذاری دائمی دربازار سرمایه است که امکان دسترسی مستقیم به یک دارایی دیجیتال خاص را فراهم می‌کند. برای سرمایه‌گذاران، این گزینه جایگزینی جذاب نسبت به مالکیت مستقیم دارایی یا سرمایه‌گذاری از طریق صندوق قابل معامله در بورس (ETF) است سرمایه‌گذاری در یک شرکت خزانه‌داری دارایی دیجیتال به‌عنوان روشی برای دسترسی تقویت‌شده به دارایی اصلی دیده می‌شود؛ یعنی سرمایه‌گذار می‌تواند با استفاده از ساختار سهام ، از تغییرات قیمت دارایی بهره بیشتری ببرد . این مدل بر اساس یک چرخه بازخورد انعکاسی ساخته شده است که در شرایط مساعد می‌تواند رشد سریع ایجاد کند. وقتی قیمت دارایی دیجیتال مثلاً بیت‌کوین افزایش می‌یابد، ارزش سهام شرکت‌های خزانه‌داری دارایی دیجیتال اغلب با حق‌تقدم قابل توجهی نسبت به ارزش دارایی خالص (NAV) معامله می‌شود. این حق‌تقدم به شرکت امکان می‌دهد با انتشار سهام بالاتر از NAV سرمایه جدید جذب کند، فرآیندی که اغلب از طریق برنامه‌های at the market  تسهیل می‌شود. سپس درآمد حاصل از این انتشار سهام برای خرید بیشتر دارایی دیجیتال استفاده می‌شود و باعث افزایش دارایی هر سهم برای سرمایه‌گذاران موجود می‌گردد. این چرخه بازخورد مثبت می‌تواند موتور قدرتمندی برای رشد باشد، اما در عین حال حساس و وابسته به روحیه بازار و روند صعودی پایدار قیمت دارایی است. زمینه تاریخی شرکت‌های خزانه‌داری دارایی دیجیتال  و سایر ساختارهای سرمایه گذاری دائمی اگرچه شرکت‌های خزانه‌داری دارایی دیجیتال ممکن است پدیده‌ای جدید و بی‌سابقه به نظر برسند، اما شباهت زیادی با ساختارهای سرمایه گذاری دائمی دارند که در گذشته برای دسترسی لوریج‌شده به یک کلاس دارایی خاص ایجاد شده‌اند. ساختارهای سرمایه گذاری دائمی مانند صندوق‌های سرمایه‌گذاری املاک و مستغلات (REITs) و شرکت‌های مشارکت محدود (MLPs) بر اساس اصول مشابهی عمل می‌کنند و هدفشان استفاده از شرایط مناسب بازار و کاهش هزینه سرمایه است. صندوق های سرمایه‌گذاری املاک و مستغلات، مالک بهره‌برداری یا تأمین‌کننده مالی املاک تولیدکننده درآمد هستند. وقتی ارزش سهام صندوق های سرمایه‌گذاری املاک و مستغلات بالاتر از ارزش دارایی خالص (NAV) آن‌ها معامله شود، معمولاً سهام جدید منتشر می‌کنند تا سرمایه جذب کنند. این سرمایه برای خرید املاک بیشتر استفاده می‌شود و یک چرخه بازخورد مثبت ایجاد می‌کند. با این حال این مدل نسبت به تغییرات نرخ بهره، رکود اقتصادی و تغییرات روحیه بازار املاک بسیار حساس است. وقتی حق‌تقدم یا پرمیوم از بین برود، توانایی این صندوق‌ها برای جذب سرمایه‌ی ارزان کاهش می‌یابد و ممکن است در مدیریت بدهی یا گسترش سبد دارایی با مشکلات جدی مواجه شود. به همین ترتیب، شرکت‌های مشارکت محدود در بخش انرژی، نمونه تاریخی مشابهی هستند. این شرکت‌ها معمولاً مالک و بهره‌بردار زیرساخت‌های انرژی مانند خطوط لوله نفت و گاز هستند. ارزش آن‌ها مستقیماً به سلامت بخش انرژی و قیمت کالاهای پایه مرتبط است. این شرکت‌ها نیز معمولاً برای تأمین مالی به بازارهای سرمایه متکی بوده و عملکردشان به شدت به دارایی پایه وابسته است. مانند شرکت‌های خزانه‌داری دارایی دیجیتال ، آن‌ها روشی برای سرمایه‌گذاران فراهم می‌کنند تا از طریق یک نهاد عمومی سرمایه‌گذاری و با مزیت‌های مالیاتی، به یک کلاس دارایی خاص دسترسی پیدا کنند. ریسک‌های اصلی مانند آسیب‌پذیری در تأمین مالی، وابستگی به پرمیوم و حساسیت به نوسانات بازار،در همه این ساختارها مشترک است. این زمینه تاریخی برای درک مدل شرکت‌های خزانه‌داری دارایی دیجیتال حیاتی است. چالش‌ها و آسیب‌پذیری‌هایی که آن‌ها با آن روبه‌رو هستند، مختص دارایی‌های دیجیتال نیست؛ بلکه ریسک‌های ذاتی هر مدل کسب‌وکاری است که به‌عنوان سایر ساختار سرمایه گذاری دائمی لوریج‌شده برای یک کلاس دارایی خاص عمل می‌کند. در این میان شرکت‌هایی موفق خواهند بود که فقط روی چرخه بازخورد انعکاسی سوار نشوند، بلکه بتوانند با ساختن کسب‌وکاری مقاوم و ارزش‌آفرین، از بازگشت اجتناب‌ناپذیر آن عبور کنند. چشم‌انداز رشد، ترکیبی از فرصت و ریسک مسیر رشد خزانه‌های دارایی دیجیتال در آینده نزدیک موضوعی است که بحث‌های زیادی را به همراه دارد. خوش‌بین‌ها به چند عامل اشاره می‌کنند که می‌توانند رشد ادامه‌دار این بخش را تقویت کنند. ابتدا شفافیت مقررات به آرامی اما به طور پیوسته در حال شکل‌گیری است. اعتماد نهادهای مالی در حال افزایش است، زیرا دولت‌ها در سراسر جهان از جمله ایالات متحده، چارچوب‌های ساختاریافته‌تری برای دارایی‌های دیجیتال ایجاد می‌کنند. همزمان نهادهای نظارتی بیش از پیش از موضع احتیاط فراتر رفته و فعالانه در حال بررسی نحوه ادغام دارایی‌های دیجیتال در سیستم مالی موجود هستند، تا محیطی قابل پیش‌بینی‌تر برای فعالیت شرکت‌ها و مشارکت سرمایه‌گذاران فراهم شود. ثانیاً تغییر گسترده نهادهای مالی به سمت دارایی‌های دیجیتال غیرقابل انکار است. یک نظرسنجی سال ۲۰۲۵ از سرمایه‌گذاران نهادی توسط شرکت EY نشان داد که اکثریت قابل توجهی قصد دارندبا هدف اصلی تنوع‌بخشی به پرتفوی سرمایه‌گذاری، سهم خود از دارایی‌های دیجیتال را افزایش دهند . این علاقه تنها به بیت‌کوین محدود نمی‌شود و شامل دارایی‌های دیگری مانند اتریوم، دارایی‌های واقعی توکنایز‌شده (RWAs) مانند اوراق خزانه توکنایز‌شده و البته استیبل‌کوین‌ها نیز می‌شود. پیش‌بینی می‌شود که توکنایزکردن دارایی‌های سنتی در سال‌های آینده به صنعتی چند تریلیون دلاری تبدیل شود و افق تازه‌ای برای شرکت‌های خزانه‌داری دارایی دیجیتال ایجاد کند. همه‌گیر شدن استیبل‌کوین‌ها نیز با این علاقه مرتبط است و با موفقیت عرضه اولیه عمومی (IPO) شرکت Circle در ژوئن برجسته شده است. به عنوان مثال، استیبل‌کوین‌ها با ارزش بازار بیش از ۳۰۷ میلیارد دلار،  هم‌اکنون سه برابر بزرگ‌تر از شرکت‌های خزانه‌داری دارایی دیجیتال هاست. در نهایت قابلیت‌های منحصر به فرد دارایی‌های دیجیتال مانند زمان تسویه سریع‌تر، هزینه‌های تأمین مالی کمتر و شفافیت بیشتر، آن‌ها را برای خزانه‌داران شرکت‌ها جذاب می‌کند، زیرا به آن‌ها امکان بهینه‌سازی مدیریت نقدینگی و استخراج ارزش فراتر از ابزارهای سنتی را می‌دهد. شرکت‌های فین‌تک به سرعت در حال توسعه راه‌حل‌هایی برای تسهیل این عملکردها هستند و این موضوع باعث می‌شود که شرکت‌های خزانه‌داری دارایی دیجیتال بتوانند به شکل مؤثرتری فعالیت کنند. ریسک‌ها در کنار پاداش‌ها مانند سایر ساختارهای سرمایه گذاری دائمی ، مدل شرکت‌های خزانه‌داری دارایی دیجیتال نیز ریسک‌های قابل توجهی دارد. ایده اصلی این مدل شرکت‌ها چرخه بازخورد انعکاسی ناشی از پرمیوم معاملاتی است که بزرگ‌ترین آسیب‌پذیری آن نیز هست. این مدل زمانی که بازار در روند صعودی پایدار قرار دارد بسیار موفق عمل می‌کند، اما وقتی روحیه بازار تغییر کند، می‌تواند به سرعت از هم بپاشد. فروپاشی پرمیوم می‌تواند یک چرخه بازخورد منفی ایجاد کند و این باعث می‌شود شرکت برای جذب سرمایه جدید یا مجبور به انتشار سهام بیشتر شود و ارزش هر سهم کاهش پیدا کند، یا اینکه مجبور به گرفتن وام با بهره‌ی بالا گردد. موضوع اصلی در اینجا هزینه‌های تأمین مالی است. بسیاری از مدل شرکت‌های خزانه‌داری دارایی دیجیتال ، به دلیل فقدان درآمد عملیاتی قابل توجه، به شدت به بازارهای سرمایه برای تأمین مالی وابسته‌اند. انتشار سهام با پرمیوم، ابزار قدرتمندی است اما تنها ابزار نیست. شرکت‌ها همچنین از یادداشت‌های قابل تبدیل و دیگر ابزارهای بدهی استفاده کرده‌اند. وابستگی به این منابع سرمایه، به‌ویژه بدهی، می‌تواند ساختار شکننده‌ای ایجاد کند. وقتی بازار دچار رکود می‌شود، توانایی شرکت برای پرداخت یا بازپرداخت این بدهی‌ها به یک نگرانی بزرگ تبدیل می‌شود. ثبات مالی این شرکت‌ها ممکن است زیر سؤال برود، به‌ویژه آن‌هایی که ارزش بازارشان به شدت به قیمت دارایی پایه وابسته است. علاوه بر این، تمرکز محدود بر افزایش قیمت دارایی می‌تواند چشم سرمایه‌گذاران و مدیریت را نسبت به هزینه‌های پنهان نگهداری این دارایی‌ها ببندد. فراتر از تأمین مالی اولیه، هزینه‌های جاری برای نگهداری، امنیت، رعایت مقررات و مدیریت ریسک نیز وجود دارد. مانند هر بازار مالی دیگری، بازار دارایی‌های دیجیتال، نوساناتی دارد که نیازمند چارچوب‌های پیشرفته مدیریت ریسک، حاکمیت قوی و عملکرد عملیاتی ممتاز برای محافظت در برابر کلاهبرداری و تهدیدات سایبری است. شرکتی که تنها روی پتانسیل افزایش قیمت تمرکز می‌کند و در ساختارهای پایه ای سرمایه‌گذاری نمی‌کند، در حال بازی با ریسک بسیار بالا است. یک بازار بالغ، بازیگران را متمایز می‌کند با نگاه به آینده به نظر می‌رسد خزانه‌های دارایی دیجیتال بازار را به دو بخش تقسیم کنند. بازماندگان و رهبران بلندمدت کسانی خواهند بود که فراتر از استراتژی ساده‌ی «خرید و نگهداری» حرکت کنند. این شرکت‌ها قادر خواهند بود بازده پایداری از دارایی‌های خود ایجاد کنند. این ممکن است شامل توسعه مجموعه‌ای مکمل از محصولات یا خدمات، یا سرمایه‌گذاری در یکپارچه‌سازی فرآیندهای شرکت باشد. همچنین می‌تواند شامل مشارکت در پروتکل‌های مالی غیرمتمرکز (DeFi) مانند استیکینگ یا وام‌دهی برای ایجاد جریان‌های درآمدی اضافی باشد. به‌ویژه استیکینگ که راهی برای افزایش دارایی‌های پایه بدون افزایش متناظر در تعداد سهام ارائه می‌دهد و باعث تقویت افزایش دارایی به ازای هر سهم می‌شود. موفق‌ترین شرکت‌های خزانه‌داری دارایی دیجیتال احتمالاً آن‌هایی خواهند بود که بتوانند مدل کسب‌وکار روشن و دفاع‌پذیری را فراتر از یک بازی مبتنی بر نوسانات بازار ارائه دهند. با در اختیار گرفتن بخش‌های مختلف زنجیره ارزش دارایی دیجیتال مانند نگهداری، معامله و مدیریت دارایی، یک شرکت‌ خزانه‌داری دارایی دیجیتال می‌تواند کنترل عملیاتی و کارایی بیشتری کسب کند و تجربه‌ای یکپارچه و روان برای کاربران فراهم آورد. علاوه بر این، یکپارچه‌سازی فرآیندها به کاهش وابستگی به طرف‌های ثالث کمک می‌کند، ریسک را کاهش داده و با حذف هزینه‌های واسطه‌ای، صرفه‌جویی در هزینه ایجاد می‌کند. با مالکیت و بهره‌برداری از بخش‌های بیشتری از زنجیره ارزش، شرکت‌ خزانه‌داری دارایی دیجیتال می‌تواند بینش ارزشمندی از رفتار کاربران و روندهای بازار به دست آورد و امکان نوآوری سریع‌تر و توسعه محصولات جدید و پرتقاضا را فراهم کند. با اینکه جذابیت خزانه‌های دارایی دیجیتال قابل درک است و توسط وعده بازده تقویت‌شده و عصر جدیدی از امور مالی شرکتی پشتیبانی می‌شود، سرمایه‌گذاران و تحلیل‌گران باید از ظاهر درخشان افزایش قیمت دارایی‌ها فراتر بروند. قدرت واقعی یک شرکت‌ خزانه‌داری دارایی دیجیتال با اندازه دارایی‌های دیجیتال در اوج بازار صعودی سنجیده نمی‌شود، بلکه با توانایی آن در عبور از بازارهای نوسانی، مدیریت هوشمندانه هزینه‌های تأمین مالی و ساخت مدل‌های کسب‌وکار پایدار ارزیابی می‌شود که بتوانند در برابر رکودهای اجتناب‌ناپذیر بازار دارایی دیجیتال مقاومت کنند. شرکت‌هایی که این تعادل را به خوبی مدیریت کنند، نه تنها زنده می‌مانند، بلکه جایگاه خود را به عنوان پیشگامان واقعی نسل بعدی امور مالی تثبیت خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دویچه بانک اعلام کرد بانک‌های مرکزی تا سال ۲۰۳۰ ممکن است بیت‌کوین بخرند و نگه دارند

دویچه بانک که مدیریت دارایی‌ای به ارزش ۱.۰۵ تریلیون دلار دارد، می‌گوید بانک‌های مرکزی آلمان ممکن است تا سال ۲۰۳۰ بیت‌کوین بخرند و در ترازنامه‌های خود نگه دارند.تازه‌ترین گزارش این بانک نشان می‌دهد علاقه به دارایی‌های دیجیتال مثل بیت‌کوین در حال افزایش است، در حالی که طلا هم در سال ۲۰۲۵ رشد قابل توجهی داشته و با ارزهای فیات رقابت می‌کند. تحلیلگران دویچه بانک معتقدند بیت‌کوین می‌تواند در پنج سال آینده به‌عنوان یک دارایی ذخیره، مکمل طلا شود. از جمله نشانه‌های کلیدی که تحلیلگران به آن اشاره می‌کنند: ۱.کاهش نوسان ۳۰ روزه که در آگوست ۲۰۲۵ به پایین‌ترین سطح چند سال اخیر رسید. ۲.افزایش عمق بازار، و توجه بیشتر نهادهای قانون‌گذار در حوزه‌های قضایی بزرگ. ۳. ماریون لابور تحلیلگر بخش تحقیقات دویچه بانک گفته است که می‌تواند تصور کند بیت‌کوین در چند سال آینده به «طلای دیجیتال» تبدیل شود؛ مفهومی که مایکل سیلور مدیرعامل استراتژی، در سال‌های اخیر همواره بر آن تأکید داشته است. این فرضیه دویچه بانک می‌تواند به واقعیت تبدیل شود، به شرط آن‌که شفافیت قوانین در آمریکا، اروپا و آسیا بیشتر شود. آمریکا همین حالا برای تبدیل شدن به مرکز نوآوری کریپتو در جهان قدم‌های جدی برداشته و کشورهای آسیایی و اروپایی نیز آرام‌آرام به این مسیر می‌پیوندند. همین امروز آمریکا و بریتانیا برای تشکیل یک کارگروه مشترک در زمینه مقررات کریپتو توافق کردند. در اروپا و آسیا و حتی چین هم قوانین این حوزه شفاف‌تر شده و مراکز مالی در حال بازنگری مجوزها و الزامات نظارتی برای صنعت کریپتو هستند. در مجموع مسیر به سمت شفافیت بیشتر است، اما زمان‌بندی در این میان اهمیت زیادی دارد. دویچه بانک همچنین چند عامل کلیدی را مطرح می‌کند که می‌توانند به پذیرش بیت‌کوین توسط بانک‌های مرکزی سرعت دهند: تنوع‌بخشی به ذخایر فراتر از دلار، یورو و طلا، برای مدیریت ریسک متعادل‌تر. ژئوپلیتیک: تکه‌تکه شدن بازارها و اعمال تحریم‌ها، کشورها را به سمت دارایی‌های «بی‌طرف» سوق می‌دهد که در زمان بحران مفید هستند. زیرساخت: پیشرفت در حوزه نگهداری نهادی (custody) و استانداردهای حسابداری شفاف‌تر، استفاده از بیت‌کوین را آسان‌تر کرده و اصطکاک عملیاتی را کاهش می‌دهد. دویچه بانک تأکید می‌کند بانک‌های مرکزی باید بیت‌کوین را نگهداری و در آن سرمایه‌گذاری کنند، چرا که این کار به تنوع ذخایر، کاهش وابستگی به شوک‌های دلاری، و پوشش در برابر تورم و ریسک‌های ژئوپلیتیکی کمک می‌کند. البته تحقق این موضوع نیازمند وجود شرایط اساسی مثل قوانین شفاف، نقدشوندگی بالا، راهکارهای امن نگهداری، و نوسان کنترل‌شده است. در غیر این صورت نقش بیت‌کوین در ذخایر بانک‌های مرکزی همچنان محدود خواهد ماند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

متاپلنت به ۸۵٪ هدف سالانه برای خرید بیت‌کوین رسید و پنجمین دارنده بزرگ نهادی شد

شرکت متاپلنت که در بورس توکیو ثبت شده، ۵۴۱۹ بیت‌کوین به ارزش ۶۳۳ میلیون دلار خریداری کرد و با این اقدام، هم‌زمان که به سوی اهداف خود پیش می‌رود، به جمع پنج دارنده برتر عمومی بیت‌کوین پیوست. خلاصه خبر شرکت متاپلنت ۵۴۱۹ بیت‌کوین به ارزش تقریبی ۶۳۲.۵۳ میلیون دلار خریداری کرد، با میانگین قیمت ۱۱۶۷۲۴ دلار به ازای هر کوین. کل دارایی‌های بیت‌کوین این شرکت اکنون به ۲۵,۵۵۵ بیت‌کوین می‌رسد که ارزش تقریبی آن ۲.۹۱ میلیارد دلار است. این خرید متاپلنت را به پنجمین جایگاه جهانی در میان شرکت‌های دارنده بیت‌کوین رسانده است. این شرکت سرمایه‌گذاری که در بورس توکیو ثبت شده، به تازگی ۵۴۱۹ بیت‌کوین با میانگین قیمت ۱۱۶۷۲۴ دلار (۱۷.۲۸ میلیون ین) به ازای هر کوین خریداری کرد. با احتساب این خرید، مجموع دارایی‌های بیت‌کوین متاپلنت به ۲۵۵۵۵ کوین رسید که ارزش تقریبی آن ۲.۹۱ میلیارد دلار است و میانگین هزینه کل خرید هر کوین برای شرکت ۱۰۶۰۶۵ دلار بوده است. با این خرید، متاپلنت از بولیش (Bullish) که توسط پیتر تیل پشتیبانی می‌شود پیشی گرفته و به پنجمین شرکت دارنده بیت‌کوین پس از شرکت‌های استراتژی (Strategy)، ماراتون دیجیتال (Marathon Digital)، XXI و بیت‌کوین استاندارد تراژری (Bitcoin Standard Treasury Company). تبدیل شده است. دیلان لک‌کلر، مدیر استراتژی بیت‌کوین در متاپلنت، روز دوشنبه در توییتر نوشت: "لطفاً توجه داشته باشید که این خرید تنها بخش اول است!" این خرید که عمدتاً از طریق عرضه سهام بین‌المللی ۱.۴۵ میلیارد دلاری اخیر شرکت تأمین شده، متاپلنت را به ۸۵.۲٪ از هدف پایان سال ۲۰۲۵ خود یعنی ۳۰۰۰۰ بیت‌کوین رسانده و همچنین یک چهارم مسیر هدف ۲۰۲۶ یعنی ۱۰۰۰۰۰ کوین را طی کرده است. سایمون گروویچ، رئیس متاپلنت، هفته گذشته درباره عملیات خزانه‌داری بیت‌کوین شرکت که رسماً از دسامبر ۲۰۲۴ به یک خط کسب‌وکار تبدیل شد، گفت: "این کسب‌وکار به موتور رشد ما تبدیل شده و درآمد و سود خالص مستمر تولید می‌کند." با افزایش پذیرش بیت‌کوین در میان سرمایه‌گذاران نهادی و خزانه‌های شرکتی، ناظران صنعت بر اهمیت حفظ اصول بنیادین این دارایی تأکید می‌کنند. لایونل ایروک، مشاور ارشد Nav Markets و شریک مدیریتی Empire Legal، به سایت Decrypt گفت: "هر اقدامی برای پذیرش بیت‌کوین باید روح غیرمتمرکز آن را حفظ کند." او افزود: "تمرکز بیش از حد یا چشم‌پوشی از اصول بنیادین بیت‌کوین، می‌تواند خطر تضعیف ویژگی‌هایی را به همراه داشته باشد که بیت‌کوین را متمایز می‌کنند و اعتبار و جذابیت جهانی آن را ایجاد می‌کنند." ایروک خاطرنشان کرد که ارزش بیت‌کوین وابسته به باقی ماندن در وضعیت «مستقل، شفاف و مقاوم در برابر سانسور» است، حتی در حالی که در کانال‌های مالی سنتی «اعتبار بیشتری کسب می‌کند». شرکت متاپلنت در سه‌ماهه اول ۲۰۲۵ بازده بیت‌کوین (BTC Yield) خود را ۹۵.۶٪ اعلام کرد و در سه‌ماهه دوم ۲۰۲۵ این بازده به ۱۲۹.۴٪ رسید. برای سه‌ماهه جاری، از ۱ جولای تا ۲۲ سپتامبر ۲۰۲۵ شرکت، بازده ۱۰.۳٪ را گزارش کرده است. اخیراً متاپلنت شرکت فرعی Metaplanet Income Corp. را با سرمایه ۱۵ میلیون دلاری در میامی تأسیس کرده است تا عملیات مشتقه (derivatives) را جدا از فعالیت‌های خزانه‌داری مدیریت کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط دلار به معنای پیروزی بیت‌کوین نیست

فرناندو نیکولیک، معاون سابق شرکت بلاک‌استریم هشدار می‌دهد که بیت‌کوینرهایی که از فروپاشی دلار خوشحال می‌شوند، در واقع نمی‌دانند چه چیزی را طلب می‌کنند. سقوط سریع دلار آمریکا دوباره رویاهای « اقتصاد مبتنی بر بیت‌کوین » (Hyperbitcoinization) را در میان طرفداران بیت‌کوین شعله‌ور کرده است. اما شواهد کمی وجود دارد که سقوط دلار به معنای پیروزی بیت‌کوین باشد؛ در عوض نشانه‌های زیادی از هرج‌ومرج گسترده دیده می‌شود. سقوط دلار و درس‌هایی از فروپاشی پول فرناندو نیکولیک، معاون سابق بلاک‌استریم و کسی که سال‌ها تجربه‌ی بحران مالی آرژانتین را پشت سر گذاشته، نسبت به آرزوی طرفداران بیت‌کوین برای نابودی پول فیات هشدار می‌دهد: "هواداران بیت‌کوین که سقوط دلار را جشن می‌گیرند نمی‌دانند دقیقاً چه چیزی می‌خواهند، این آزادی نیست، این یعنی مادربزرگت مجبور شود غذای گربه بخورد چون پس‌اندازش دود شده. سقوط دلار به معنای پیروزی بیت‌کوین نیست." او توضیح می‌دهد در زمان فروپاشی واقعی ارز، تنها چیزهایی که ارزش پیدا می‌کنند نیازهای اولیه مثل غذا یا حتی مهمات هستند، نه دارایی‌های دیجیتال. بسیاری از آمریکایی‌ها که تصور می‌کنند اقتصاد به‌یکباره به سمت بیت‌کوین می‌رود، هیچ تجربه‌ای از فروپاشی اجتماعی واقعی ندارند. نیکولیک هشدار می‌دهد واقعیت بسیار آشفته‌تر از آن چیزی است که آنها تصور می‌کنند، و در حقیقت نتیجه‌ی سقوط دلاری که در ذهنشان دارند، چیزی نیست که بخواهند به چشم ببینند. تصویری تاریک از اقتصاد آمریکا و فشار بر سیستم فیات بازار مسکن آمریکا هیچ‌وقت تا این حد دست‌نیافتنی نبوده است. قیمت متوسط خانه‌ها در سال ۲۰۲۵ به بالاترین سطح تاریخ رسید و خرید یک خانه اکنون باید دو برابر درآمدی که در سال ۲۰۱۹ کافی بود، داشته باشید. نسبت قیمت خانه به درآمد در بالاترین حد خود قرار دارد و مالکیت خانه دیگر هرگز به این اندازه دست‌نیافتنی نبوده است. میلیون‌ها مستأجر بین ۳۰٪ تا ۵۰٪ از درآمد خود را صرف اجاره می‌کنند. اختلاف بین دستمزدها و افزایش هزینه‌های مسکن باعث شده اکثر خریداران بالقوه از بازار خارج شوند و فشارهای اجتماعی افزایش پیدا کند. نرخ بیکاری در آمریکا در آگوست ۲۰۲۵ به ۴.۳٪ رسید که بالاترین رقم از اواخر ۲۰۲۱ است، و نرخ اشتغال ناقص (کسانی که کمتر از ظرفیت کار می‌کنند) یا به اصطلاح underemployment به ۸.۱٪ رسید. این ارقام واقعیت دردناک بازار کار را نشان نمی‌دهند؛ بازاری که نه با تورم همراه است و نه دستمزد واقعی را افزایش می‌دهد . در شرایطی که بیکاری افزایش یافته و قیمت خانه‌ها همچنان در حال رشد است، بدهی ملی آمریکا در آگوست ۲۰۲۵ از ۳۷ تریلیون دلار فراتر رفت؛ یعنی بیش از دو برابر کل تولید اقتصادی کشور. هزینه گرفتن وام در حال بالا رفتن است و اکنون پرداخت بهره حتی از بودجه دفاعی هم پیشی گرفته است. طبق پیش‌بینی دفتر بودجه کنگره، رسیدن بدهی ملی به این سطح پنج سال زودتر از زمان برنامه‌ریزی‌شده اتفاق افتاده است که عمدتاً به خاطر گرفتن وام در دوران پاندمی و گسترش هزینه‌های اجتماعی است. رشد بدهی با سرعت یک تریلیون دلار درهر پنج ماه قابل ادامه نیست و خطر افزایش نرخ بهره و کاهش سرمایه‌گذاری را به دنبال دارد.   وقتی پول فیات شکست می‌خورد، بیت‌کوین به‌طور خودکار پیروز نمی‌شود شاخص دلار در سال جاری بیش از ۱۰٪ در برابر ارزهای اصلی کاهش یافته است، که شدیدترین سقوط از سال ۱۹۷۳ به شمار می‌رود. این کاهش به سیاست‌های اقتصادی غیرقابل پیش‌بینی، حمایت‌گرایی و کاهش‌های گسترده مالیاتی مرتبط است. با سقوط دلار، قیمت واردات افزایش می‌یابد، قدرت خرید مردم عادی کاهش پیدا می‌کند، تورم بدتر می‌شود و بودجه خانواده‌ها تحت فشار قرار می‌گیرد. کاهش ارزش دلار همچنین بر بازار مسکن، اشتغال و بدهی فشار وارد می‌کند و شکنندگی سیستم اقتصادی را افزایش می‌دهد. تمام این شاخص‌های نگران‌کننده، تصویری تیره از زیرساخت‌های اقتصادی آمریکا ارائه می‌دهند؛ اقتصادی که اغلب به‌عنوان شاخص وضعیت جهان در نظر گرفته می‌شود. اگر یکی از قوی‌ترین ارزهای جهان تحت فشار باشد، این چه پیامی برای کل سیستم پول فیات دارد؟ در حالی که بسیاری از طرفداران بیت‌کوین شعار می‌دهند «بیت‌کوین این مشکل را حل می‌کند»، ایده‌ی «اقتصاد مبتنی بر بیت‌کوین» فرض اینکه مردم به‌صورت دسته‌جمعی به بیت‌کوین روی بیاورند، وقتی پول فیات شکست می‌خورد، یک خیال خطرناک است. این دیدگاه تاریخ و واقعیت‌های اجتماعی را نادیده می‌گیرد. وقتی پول‌ها فروپاشی می‌کنند، اعتماد از بین می‌رود و نیازهای اساسی برای بقا جای ایده‌های انتزاعی را می‌گیرد. شهادت نیکولیک، مبتنی بر فروپاشی پول فیات در آرژانتین، امید به «آزادی» را ساده‌لوحانه نشان می‌دهد، فروپاشی یعنی فقر، بی‌ثباتی و رنج. بی‌نظمی مالی بیشترین آسیب را به آسیب‌پذیرترین افراد می‌رساند، زیرا شبکه‌های حمایتی اجتماعی و قواعد بازار فرو می‌ریزند. بیت‌کوین ممکن است جایگزینی برای پول فیات تورم‌زا ارائه دهد، اما سقوط دلار آزادی نمی‌آورد، بلکه برای اکثریت مردم فاجعه و بدبختی به همراه دارد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صبر پس از اصلاح بازار

بیت‌کوین پس از رالی نشست FOMCبالای ۱۱۵.۲ هزار دلار معامله می‌شود و ۹۵٪ عرضه در سود است. قراردادهای آتی نشانه شورت اسکوییز و اوپن اینترست آپشن‌ها به رکورد ۵۰۰ هزار بیت‌کوین پیش ازسررسید ۲۶ سپتامبر رسید. حفظ قیمت بالای ۱۱۵.۲ هزار دلار حیاتی است، در حالی که افت قیمت می‌تواند موجب بازگشت به حدود ۱۰۵.۵ هزار دلار شود. خلاصه تحلیل: بیت‌کوین پیش از نشست FOMC در ۱۷ سپتامبر، رشد نسبتا متعادلی را تجربه کرد. بازارمشتقات از وضعیت ریسک‌گریزی به سمت موضعی متعادل‌تر حرکت کرده‌اند و نگرانی‌ها درباره سقوط قیمت پس از جلسه‌يFOMC کاهش یافته است. بازار اسپات فشار فروش ملایمی را نشان داد، در حالی که قراردادهای آتی (Perpetual) با شورت اسکوییز، نقدینگی را جذب کردند. اوپن اینترست قراردادهای آتی به ۳۹۵ هزار بیت‌کوین رسید و سپس به حدود ۳۸۰ هزار بیت‌کوین کاهش یافت زیرا نوسانات ، معامله‌گران اهرمی را از بازار خارج کرد. الگوهای لیکوئیدیشن نشان می‌دهد که پیش از نشست FOMC، شورت‌ها تحت فشار قرار گرفتند و پس از عقب‌نشینی قیمت، لیکوئیدیشن‌های لانگ رخ داد. اوپن اینترست آپشن‌ها به رکورد ۵۰۰ هزار بیت‌کوین رسید و تاریخ سررسید ۲۶ سپتامبر قرار است بزرگ‌ترین سررسید تاریخ باشد. جریان‌های سررسید در حوالی سطح ۱۱۰هزار دلار می‌توانند تاثیر قابل‌توجهی روی بازار اسپات داشته باشند. بازار پیش از نشستFOMC شاهد بازتنظیم نوسانات بود که باعث افزایش اختلاف بین IV(نوسان ضمنی) و(RV)نوسان تحقق یافته‌ی یک‌ماهه شد، در حالی که پوزیشن‌های معامله‌گران نشان‌دهنده جریان‌های پوشش ریسک(hedging) است که می‌تواند روندهای صعودی را حمایت و افت‌ها را کاهش دهد. در تحلیل‌های آنچین، بیت‌کوین بالاتر از قیمت تمام‌شده ۹۵٪ عرضه در سطح ۱۱۵.۲ هزاردلارمعامله می‌شود. حفظ این سطح برای ادامه حرکت صعودی حیاتی است، در حالی که از دست دادن آن می‌تواند باعث بازگشت قیمت به حدود ۱۰۵.۵ هزاردلارشود.   بازار بیت‌کوین از اوایل سپتامبر رشد متعادلی نشان داده است که ناشی از انتظار برای کاهش نرخ توسط نشست FOMC و خوش‌بینی نسبت به اثر بالقوه آن بوده است. این گزارش تحرکات بازار در روزهای منتهی به جلسه FOMC و ساختار پس از نرخ در بازارهای آتی و آپشن‌ها را بررسی می‌کند. در نهایت، با استفاده از شاخص‌های آنچین، چرخه کلان اقتصادی را ارزیابی کرده و بررسی می‌کنیم که آیا زمینه برای شکل‌گیری یک روند پایدار در حال ایجاد است یا خیر. تحلیل بازار فیوچرز در ماه سپتامبر، بیت‌کوین در حوالی ۱۰۷.۸ هزاردلار تثبیت شد که نزدیک به قیمت تمام‌شده هولدرهای کوتاه مدت است. در روزهای پیش از جلسهCVD ،FOMC در صرافی‌های Coinbase، Binance و سایر صرافی‌های اصلی، انحراف منفی ملایمی نشان داد که فشار فروش خالص در بازار اسپات و لحن محتاطانه میان فعالین بازار را برجسته می‌کند. اگر همین دیدگاه را به بازار آتی تعمیم دهیم،  CVD تغییر قابل توجهی از فروش شدید به وضعیت تقریباً متعادل را نشان می‌دهد. این امر بازگشت قابل توجه نقدینگی را منعکس می‌کند، زیرا جریان‌های خرید توانستند فشار فروش پایدار از اواخرآگوست تا جلسه FOMC را جبران کنند. این تثبیت نشان‌دهنده نقش مرکزی بازار فیوچرز در حمایت از رالی است، جایی که سفته‌بازان پیش از کاهش نرخ ،پوزیشن‌گیری کرده و انتظار نتیجه مثبت سیاست پولی را داشتند. اوپن اینترست فیوچرز با توجه به نقش برجسته فیوچرز در تحرکات فعلی بازار، شاخص‌های آتی دید واضح‌تری نسبت به تمایلات کوتاه‌مدت بازارارائه می‌دهند. اوپن اینترست فیوچرز در ۱۳ سپتامبر به حدود ۳۹۵ هزار بیت‌کوین رسید و نشان‌دهنده فعالیت شدید معامله‌گران بود. با این حال تا روز دوشنبه، نوسانات قیمتی باعث کاهش اوپن اینترست به ۳۷۸ هزار بیت‌کوین با کاهش تقریبی ۴.۳٪شد. از زمان جلسه FOMC، اوپن اینترست بین ۳۷۸ تا ۳۸۴ هزار بیت‌کوین تثبیت شده است؛ الگویی که با افزایش نوسان‌های روزانه و خارج شدن معامله‌گران اهرمی در در زمان رخدادهای کلان اقتصادی همخوانی دارد. این موضوع حساسیت بالای بازار فیوچرز نسبت به اخبارو تحرکات سیاسی را نشان می‌دهد.   شورت‌ها تحت فشار، لانگ‌ها پاک‌سازی شدند بررسی دامیننس لیکوئیدیشن در ۳۰ روز گذشته نشان می‌دهد که کاهش اوپن اینترست بین ۱۳ تا ۱۷ سپتامبر عمدتاً به دلیل لیکویید شدن شورت‌ها بوده است. این موضوع منجر به موج‌هایی از short squeeze پیش از اعلامیه نشست FOMC شد و به افزایش تحرک در سمت خرید در قرارداهای آتی کمک کرد. با این حال، این روند ناگهانی با کاهش شدید قیمت به ۱۱۵ هزار دلار پس از کاهش نرخ متوقف شد؛ این سقوط باعث شد لانگ‌های دارای اهرم بالا به طور گسترده لیکوئید شوند و سهم لیکوئیدیشن‌ها در بازار به ۶۲٪ برسد. با استفاده از داشبورد تازه راه‌اندازی‌شده گلس‌نود برای Liquidation Heatmap و Long/Short Bias می‌توان هم لیکویید شدن اخیر لانگ‌ها و هم سطوح کوتاه‌مدت Max Pain را برجسته کرد. معیارهای این داشبورد به‌عنوان نماینده‌ای از قیمت‌های لیکوئیدیشن عمل می‌کنند و سطحی که معامله‌گران در آن ممکن است مجبور به بسته شدن پوزیشن‌های خود شوند را نشان می‌دهند و به پیش‌بینی حرکات احتمالی بازار کمک می‌کنند. این شاخص‌ها از ۱۰۰۰ موقعیت بزرگ بیت‌کوین در Hyperliquid ساخته شده‌اند و نمایانگر پوزیشن‌گیری کلی بازار هستند. نقشه سطوح Max Pain ابتدا با بررسی نقشه‌ی لیکوئیدیشن، سطوح Max Pain برای موقعیت‌های لانگ و شورت را مشخص می‌کنیم. این نمودار ، مکان‌های احتمالی لیکوئید شدن را نشان می‌دهد. قیمت‌هایی که پایین‌تر ازبازاراسپات هستند مربوط به لیکوئید شدن لانگ‌ها و قیمت‌های بالاتر ازبازاراسپات مربوط به لیکوئید شدن شورت‌ها هستند. در حال حاضر Max Pain سمت لانگ در سطح ۱۱۲.۷هزاردلار و Max Pain سمت شورت در سطح ۱۲۱.۶هزاردلار قرار دارد، در حالی که قیمت اسپات در۱۱۷.۲هزاردلارمعامله می‌شود. این نشان می‌دهد که بازار در تعادلی شکننده قرار دارد؛ حرکت به سمت پایین ممکن است منجر به لیکویید شدن لانگ‌ها شود و عبور به سمت بالا می‌تواند موجی از شورت اسکوییز را تا سقف‌های اخیر ایجاد کند. بازار آپشن‌ها با تمرکز بر بازار آپشن‌ها، از پوزیشن‌گیری و تاریخ‌های سررسید برای ارزیابی انتظارات نوسان کوتاه‌مدت استفاده می‌کنیم. افزایش اوپن اینترست آپشن‌ها و دینامیک سررسیدها اوپن اینترست آپشن‌های بیت‌کوین به نزدیک به ۵۰۰ هزار بیت‌کوین رسیده است که بالاترین سطح تاریخ است و نشان‌دهنده افزایش استفاده از آپشن‌ها برای پوشش ریسک و سفته‌بازی است. اوپن اینترست معمولاً در پایان ماه کاهش می‌یابد و در پایان فصل حتی بیشتر کاهش پیدا می‌کند، سپس دوباره بازسازی می‌شود. این الگو نشان‌دهنده تسلط سررسیدهای ماهانه است، در حالی که سررسیدهای هفتگی فقط ۲تا۳ هفته قبل فهرست می‌شوند. سررسیدهای فصلی که اغلب به آن‌ها Triple Witching گفته می‌شود، ترکیبی از سررسیدهای هفتگی، ماهانه و فصلی هستند و جریان نقدینگی را متمرکز می‌کنند. با اینکه افزایش اوپن اینترست جهت حرکت بازار را مشخص نمی‌کند با این حال نشان‌دهنده یک بازار پیشرفته‌تر با ساختارهای پیچیده برای مدیریت ریسک است. نکته مهم این است که وقتی اوپن اینترست نزدیک سررسید به سقف می‌رسد، تاثیرات گاما (Gamma Effects) می‌توانند نوسان اسپات را تشدید کنند، زیرا معامله‌گران ،پوشش ریسک خود را شدیدتر انجام می‌دهند و روزهای سررسید اهمیت بیشتری در حرکت قیمت بیت‌کوین پیدا می‌کنند. یک موقعیت بی‌سابقه با توجه به افزایش اوپن اینترست، تاریخ سررسید ۲۶ سپتامبر به یک رویداد محوری در بازار آپشن‌ها تبدیل شده است. این سررسید، بزرگ‌ترین در تاریخ بیت‌کوین است و نشان‌دهنده نه ماه تجمع و رشد از زمان فهرست شدن قراردادها می‌باشد. توزیع قیمت اعمال در این قرارداد نسبتاً گسترده است؛ اوپن اینترست در سمت پایین حول ۹۵هزاردلار برای پوت‌ها و در سمت بالا حول ۱۴۰ هزار دلار برای کال‌ها متمرکز شده است. هرچند احتمالاً این سطوح بدون سود (Out of the Money) منقضی می‌شوند، اما نشان می‌دهند که معامله‌گران در طول سال در چه سطوحی معامله کرده یا پوشش ریسک انجام داده اند. قیمت Max Pain در حدود ۱۱۰هزاردلار قرار دارد، سطحی که اکثر آپشن‌ها، احتمالاً بی‌ارزش، منقضی می‌شوند و اغلب مانند یک نیروی جاذبه قیمتی عمل می‌کند. با توجه به بزرگی این قرارداد، جریان‌های پوشش ریسک می‌توانند تا زمان سررسید در ساعت ۸:۰۰ صبح UTC جمعه ۲۶ سپتامبر تأثیر قابل توجهی بر قیمت اسپات داشته باشند. پس از منقضی شدن قرارداد، بازار ممکن است برای حرکات نوسانی شدیدتر آماده  شود. قیمت‌گذاری دوباره‌ی  FOMC با تمرکز بر نوسانات، اختلاف نرمال‌شده یک‌ماهه نشان می‌دهد که معامله‌گران آپشن چگونه پیرامون جلسه FOMC پوزیشن‌گیری کرده‌اند. نوسان ضمنی (Implied Volatility) در بیشتر سپتامبر به‌طور نزدیکی با نوسان واقعی (Realized Volatility) دنبال می‌شد، اما با نزدیک شدن به این رویداد، افزایش ناگهانی پیدا کرد، زیرا مارکت میکرها ریسک را دوباره قیمت‌گذاری کردند و معامله‌گران برای گاما لانگ (Long Gamma) قیمت پیشنهاد دادند. اختلاف نرمال‌شده اکنون ۰.۲۲۸ است، که هنوز در محدوده نرمال قرار دارد اما کمی بالاتر رفته است. این نشان‌دهنده پرمیوم اضافی فروشندگان گاما است که برای جذب ریسک دریافت می‌کنند و در محیطی که نوسان عموماً پایین است، فرصت‌های درآمدی ایجاد می‌کند. تمرکز بر جریان‌های معامله‌گران (Dealer Flows) برای تکمیل بررسی اختلاف نوسانات، Options Net Premium Strike Heatmapنشان می‌دهد که معامله‌گران چگونه در سطوح قیمت اعمال‌های مختلف پوزیشن‌گیری کرده‌اند. ماه‌های اخیر فروش پوت زیر قیمت اسپات و خرید کال بالای قیمت اسپات را نشان می‌دهد، در حالی که در روزهای اخیر تقاضا برای سمت بالا (Upside) افزایش یافته است. این ساختار باعث می‌شود معامله‌گران بازار (Dealers) در سمت بالا، گاما شورت و در سمت پایین، گاما لانگ باشند، و مجبور شوند برای انحام پوشش ریسک، هم در جریان رالی‌ها خرید کنند و هم در افت‌ها. این جریان‌ها به افزایش حرکت‌های صعودی کمک می‌کند و همزمان افت‌ها را مهار کرده و ثبات بازار را در حوالی سطوح کلیدی استرایک تقویت می‌کند. تحلیل کلان با داده‌های آنچین پس از بررسی شاخص‌های آتی و آپشن‌ها، اکنون به شاخص‌های آنچین نگاه می‌کنیم تا بازار را از دید کلان و رفتار سرمایه‌گذاران ارزیابی کنیم. پس از جلسه FOMC، صعود بیت‌کوین به ۱۱۷.۲ هزاردلار باعث شد اکثر عرضه‌ها دوباره در سود قرار بگیرند. مدل Supply Quantiles Cost Basis نشان می‌دهد که قیمت اکنون بالاتر از قیمت تمام‌شده ۹۵٪ عرضه در سطح ۱۱۵.۲ هزار دلار قرار دارد. حفظ این سطح برای ادامه تقاضا حیاتی است. در مقابل، از دست دادن این سطح احتمال بازگشت قیمت به محدوده ۸۵٪–۹۵٪ عرضه بین ۱۰۵.۵هزاردلار و ۱۱۵.۲هزاردلار را افزایش می‌دهد، جایی که احتمال کاهش اطمینان سرمایه‌گذاران و فشار فروش مجدد بیشتر خواهد شد. نتیجه‌گیری بازار بیت‌کوین پس از رالی ناشی ازنشست FOMC همچنان در تعادلی حساس قرار دارد. در بازار فیوچرز، فشار فروش خالص در بازار اسپات با بازگشت نقدینگی در قراردادهای آتی جبران شد، جایی که شورت اسکوییزها و لیکوئیدیشن‌ها نقش مهمی ایفا کردند. بازار آپشن‌ها نیز اوپن اینترست بی‌سابقه و یک سررسید فصلی تاریخی را نشان می‌دهد، که به پتانسیل افزایش نوسان اشاره دارد؛ در این میان، جریان‌های معامله‌گران (Dealer Flows) هم افت‌ها را مهار می‌کنند و هم رالی‌ها را تقویت می‌کنند. در تحلیل آنچین، بیت‌کوین بالاتر از قیمت تمام‌شده ۹۵٪ عرضه معامله می‌شود، سطحی که اکنون به‌عنوان خط قرمز حیاتی عمل می‌کند. حفظ قیمت بالای ۱۱۵.۲ هزاردلار می‌تواند تحرکات تقاضا محور را ادامه دهد، در حالی که از دست دادن آن احتمال بازگشت قیمت به محدوده ۱۰۵.۵هزاردلار و ۱۱۵.۲هزاردلار را افزایش می‌دهد. همه این شاخص‌ها نشان می‌دهند که بازار در انتظار تأیید است؛ ثبات بالای سطوح کلیدی قیمت تمام‌شده می‌تواند مسیر صعودی را ادامه دهد، در حالی که آسیب‌پذیری جریان‌ها، ریسک نزولی را زنده نگه می‌دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار رمزارز با انقضای ۴.۳۵ میلیارد دلار مواجه می‌شود

امروز قراردادهایی به ارزش ۴.۳۵ میلیارد دلار از آپشن‌های بیت‌کوین و اتریوم منقضی می‌شوند. تحلیل: انقضای گسترده آپشن‌ها می‌تواند به‌عنوان محرک نوسانات شدید در بازار رمزارز عمل کند، به‌ویژه اگر قیمت‌ها به سطوح کلیدی نزدیک شوند؛ اما معمولاً پس از این رویداد، بازار به‌تدریج به ثبات بازمی‌گردد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

کمیسیون بورس و اوراق بهادار آمریکا، مسیر عرضه ETFهای رمزارزی را باز کرد

کمیسیون بورس و اوراق بهادار آمریکا (SEC) با تصویب استانداردهای عمومی جدید، مسیر را برای عرضه گسترده صندوق‌های قابل معامله (ETF) مبتنی بر رمزارزها هموار کرده است. این مقررات جدید به بورس‌هایی مانند NYSE، Nasdaq و Cboe اجازه می‌دهد ETFهای رمزارزی مبتنی بر بازار اسپات (Spot) را بدون نیاز به بررسی موردی فهرست کنند. با این تغییر، زمان بررسی و تأیید ETFها از بیش از ۲۴۰ روز به حدود ۷۵ روز کاهش یافته و فرآیند برای مدیران دارایی بسیار ساده‌تر شده است. انتظار می‌رود ده‌ها ETF جدید برای رمزارزهایی مانند سولانا، ریپل (XRP)، و دوج‌کوین از ماه اکتبر عرضه شوند. این تحول، پایان‌دهنده ده سال بررسی موردی ETFها از زمان اولین درخواست بیت‌کوین در سال ۲۰۱۳ است. در حالی که دولت ترامپ از مقررات رمزارزی حمایت می‌کرد، این رویکرد با مقررات کندتر در دوره بایدن در تضاد است. با وجود باز شدن درها، شرکت‌ها تأکید کرده‌اند که هنوز نیاز به کار حقوقی، بازاریابی و خدمات پشتیبانی برای راه‌اندازی این ETFها وجود دارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

پی‌پل: به‌زودی رمزارزها مستقیماً در سرویس جدید پرداخت همتا به همتا (P2P) ادغام خواهند شد

پی‌پل قصد دارد بیت‌کوین و اتریوم را در سیستم جدید پرداخت همتا به همتای خود ادغام کند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

تازه‌ترین گزارش COT با آمار تا ۹ سپتامبر ۲۰۲۵ منتشر شد

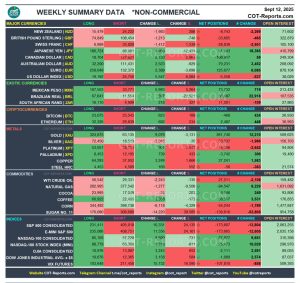
داده‌های این گزارش بخشی از Commitments of Traders (COT) است که وضعیت پوزیشن‌گیری معامله‌گران غیرتجاری (سفته‌بازان بزرگ) را در بازارهای آتی نشان می‌دهد. این گروه شامل صندوق‌های پوشش ریسک، مؤسسات سرمایه‌گذاری و معامله‌گران بزرگ است که معمولاً نقش تعیین‌کننده‌ای در شکل‌گیری روندهای میان‌مدت دارند. هر ردیف از جدول، یک دارایی مشخص را پوشش می‌دهد و شامل اطلاعاتی درباره تعداد موقعیت‌های خرید (Long)، تعداد موقعیت‌های فروش (Short)، تغییرات هفتگی این موقعیت‌ها، موقعیت خالص (Net Position) و حجم قراردادهای باز (Open Interest) است. رنگ‌بندی سبز و قرمز نیز به‌ترتیب نشان‌دهنده افزایش یا کاهش نسبت به هفته قبل است. ۱. ارزها (Currencies) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت USD +5,547 +6,084 -5,558 رشد همزمان لانگ و شورت → افزایش فعالیت دوطرفه، بدون جهت‌گیری واضح. EUR +2,389 -3,696 +125,677 افزایش خرید و کاهش فروش → تمایل صعودی به یورو. GBP -1,213 -748 -33,605 کاهش همزمان خرید و فروش → کاهش فعالیت، تمایل کلی نزولی. CAD +2,120 +2,061 -108,917 رشد همزمان خرید و فروش → بازار در فاز نوسان‌گیری، بدون سیگنال جهت‌دار قوی. JPY +5,950 -12,435 +91,643 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی برای ین. CHF -1,412 +1,539 -28,839 کاهش خرید و افزایش فروش → فشار نزولی. AUD +2,523 -929 -79,231 افزایش خرید و کاهش فروش → تمایل صعودی. NZD -1,983 +286 -8,743 کاهش خرید و افزایش فروش → فشار نزولی. MXN +5,983 +5,264 +73,732 رشد همزمان خرید و فروش → افزایش نوسان، تمایل کلی مثبت. BRL +397 -22,521 +56,087 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی. ۲. رمزارزها (Crypto) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت BTC Micro -5,312 -4,495 -4,702 کاهش همزمان خرید و فروش → خروج سرمایه و کاهش فعالیت. ETH Micro +17,935 +18,710 -1,132 رشد همزمان خرید و فروش → افزایش نوسان، بدون جهت‌گیری خالص. ۳. شاخص‌ها (Indices) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت S&P 500 +11,556 +24,161 -173,665 رشد همزمان خرید و فروش → احتمال نوسان بالا، تمایل کلی نزولی. Nasdaq 100 +9,218 -811 +25,473 افزایش خرید و کاهش فروش → سیگنال صعودی. Dow 30 +3,158 +584 -1,689 رشد خرید و فروش → بازار بی‌تصمیم. Russell 2000 -2,804 +9,107 -72,249 کاهش خرید و افزایش فروش → فشار نزولی. ۴. اوراق قرضه (Bonds) سیگنال‌های مثبت: Ultra 10Y (خرید +34,002 / فروش -25,950)، 5Y T-Note (خرید +16,655 / فروش -110,569) → چرخش صعودی قوی. سیگنال‌های منفی یا خنثی: 30Y T-Bond و 2Y T-Note رشد همزمان خرید و فروش → نوسان‌گیری. ۵. انرژی (Energy) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت Crude Oil -18,799 +1,785 +81,844 کاهش خرید و افزایش فروش → فشار نزولی. ULSD -7,852 +2,937 +19,457 تمایل نزولی. Gasoline -2,484 -2,299 +41,121 کاهش فعالیت، بازار آرام‌تر. Natural Gas -1,277 -9,506 -94,547 کاهش همزمان خرید و فروش → خروج سرمایه. ۶. فلزات (Metals) مثبت: Gold (خرید +9,079 / فروش -3,131)، سیگنال صعودی. منفی: Copper (خرید +3,249 / فروش +1,666) → فشار نزولی، Platinum و Palladium رشد همزمان خرید و فروش → نوسان بالا. ۷. غلات و نرم‌کالاها (Grains & Softs) نزولی: Wheat SRW، Soybeans، Sugar → کاهش خرید و افزایش فروش. مثبت: Coffee (خرید +3,358 / فروش -173) → سیگنال صعودی. خنثی: Corn، Cocoa → تغییرات محدود یا دوطرفه. جمع‌بندی سیگنال‌های سفته‌بازان صعودی قوی: JPY، BRL، Gold، Nasdaq 100، Ultra 10Y، 5Y T-Note، Coffee. نزولی قوی: EUR (از دید تجاری‌ها مثبت ولی سفته‌بازان هنوز محتاط)، Crude Oil، Russell 2000، Sugar، NZD. خنثی/دوطرفه: CAD، BTC، ETH، Dow 30، Corn. هشدار مهم اطلاعات و تحلیل‌های ارائه‌شده در این گزارش صرفاً بازتابی از وضعیت پوزیشن‌گیری سفته‌بازان در بازارهای آتی است و به‌تنهایی نمی‌تواند مبنای قطعی برای انجام معاملات باشد. گزارش COT تنها یکی از ابزارهای سنجش احساسات بازار است و باید در کنار سایر عوامل مانند تحلیل تکنیکال، داده‌های بنیادی، شرایط کلان اقتصادی، اخبار ژئوپلیتیک و مدیریت ریسک مورد استفاده قرار گیرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازار در دوراهی سرنوشت‌ساز

بیت‌کوین همچنان در محدوده‌ی ۱۱۰ تا ۱۱۶ هزار دلار نوسان می‌کند؛ کاهش ورود سرمایه به ETFها و افزایش برداشت سود، فشار مضاعفی بر روند صعودی وارد کرده است. در این میان، بازار مشتقات با حضور پررنگ قراردادهای آتی و اختیار معامله، نقش اصلی در ایجاد تعادل و جهت‌دهی به روند بازار را بر عهده دارد.عبور از سطح ۱۱۴ هزار دلار کلید صعود است، در حالی‌ که از دست دادن سطح ۱۰۸ هزار دلار می‌تواند فشار بیشتری به بازار وارد کند. خلاصه متن بیت‌کوین پس از اصلاح از سقف تاریخی ماه آگوست، همچنان در محدوده‌ی «شکاف نقدینگی» ۱۱۰ تا ۱۱۶ هزار دلار باقی مانده است. جهش از سطح ۱۰۷ هزار دلار با خریدهای در کف (Dip Buying) حمایت شد، اما فشار فروش از سوی هولدرهای کوتاه‌مدت تاکنون مانع از تداوم مومنتوم صعودی شده است. برداشت سود توسط هولدرهای ۳ تا ۶ ماهه و ثبت زیان از سوی خریداران اخیر در سقف قیمتی، فشار فروش در بازار ایجاد کرده است. تداوم روند صعودی نیازمند تثبیت قیمت بالای ۱۱۴ هزار دلار است تا اعتماد دوباره شکل بگیرد و جریان ورودی سرمایه تقویت شود. نقدینگی آنچین هنوز ساختار مثبتی دارد، اما در مسیر کاهشی قرار گرفته است. در همین حال، جریان ورودی و خروجی ETFها به حدود ۵۰۰ بیت‌کوین در روز کاهش یافته که این موضوع تقاضای «سیستم مالی سنتی» (TradFi) را که پیش‌تر در ماه‌های مارس و دسامبر ۲۰۲۴ عامل رشد بود، تضعیف کرده است. با تضعیف تقاضای اسپات، بازار مشتقات به موتور اصلی حرکت تبدیل شده است. نرخ پایه (Futures Basis) و حجم قراردادهای آتی متعادل مانده و رشد اوپن اینترست (Open Interest) در آپشن‌ها نشان از ساختاری با مدیریت ریسک بالاتر دارد. بازار اکنون در نقطه‌ی سرنوشت‌ساز ایستاده است؛ بازپس‌گیری سطح ۱۱۴ هزار دلار می‌تواند جرقه‌ی مومنتوم تازه باشد، در حالی که شکست حمایت ۱۰۸ هزار دلار، خطر حرکت به سمت محدوده‌ی حمایتی بعدی در حوالی ۹۳ هزار دلار را افزایش می‌دهد.   نوسان درگپ قیمتی پس از سقف تاریخی نیمه‌ی آگوست، مومنتوم بازار به‌تدریج تضعیف شد و بیت‌کوین را به زیر «بهای تمام‌شده» خریداران اخیری که در سقف قیمتی خرید کرده بودند، کشاند و دوباره به محدوده‌ی ۱۱۰ تا ۱۱۶ هزار دلار یا همان «شکاف نقدینگی» بازگرداند. از آن زمان تاکنون، قیمت در این بازه نوسان داشته و به‌تدریج با توزیع مجدد عرضه، این محدوده در حال پر شدن است. پرسش کلیدی اکنون این است که آیا این وضعیت نشان‌دهنده‌ی یک دوره‌ی تثبیت سالم است یا آغاز مرحله‌ی عمیق‌تری از اصلاح. همان‌طور که در شاخص «توزیع بهای تمام‌شده» (Cost Basis Distribution) یا( CBD)که نشان می‌دهد عرضه در چه سطوح قیمتی آخرین بار خریداری شده،  مشخص است، جهش از سطح ۱۰۸ هزار دلار با فشار خرید آشکار در آنچین همراه بوده است؛ ساختاری مشابه خرید در کف (Buy-the-Dip) که به تثبیت بازار کمک کرد. این گزارش پویایی‌های سمت فروش و مومنتوم را در شاخص‌های آنچین و آفچین بررسی می‌کند و نیروهایی را برجسته می‌سازد که به احتمال زیاد حرکت بعدی و تعیین‌کننده‌ی بیت‌کوین برای خروج از این محدوده را رقم خواهند زد. ترسیم نواحی عرضه برای شروع ابتدا بهای تمام‌شده‌ی نواحی پیرامون قیمت فعلی را ترسیم می‌کنیم؛ چرا که این سطوح معمولاً به‌عنوان نقاط مرجع برای حرکات کوتاه‌مدت قیمت عمل می‌کنند. بر اساس «نمودار توزیع بهای تمام‌شده» (CBD Heatmap)، سه گروه متمایز از سرمایه‌گذاران در حال حاضر مسیر حرکت قیمت را شکل می‌دهند: خریداران سقف  (top buyers)در سه ماه گذشته، با بهای تمام‌شده‌ی نزدیک به ۱۱۳٫۸ هزار دلار. خریداران کف (Dip-buyers)در ماه گذشته، متمرکز در حوالی ۱۱۲٫۸ هزار دلار. هولدرهای کوتاه‌مدت طی شش ماه اخیر، در حدود ۱۰۸٫۳ هزار دلار. این سطوح محدوده‌ی معاملاتی کنونی را تعریف می‌کنند. بازپس‌گیری سطح ۱۱۳٫۸ هزار دلار، خریداران سقف را دوباره وارد سود می‌کند و می‌تواند سوختی برای ادامه‌ی روند صعودی باشد. در مقابل، شکست سطح ۱۰۸٫۳ هزار دلار، ریسک بازگشت هولدرهای کوتاه‌مدت به محدوده‌ی زیان را افزایش می‌دهد؛ امری که می‌تواند فشار فروش تازه‌ای ایجاد کرده و مسیر را برای آزمایش ناحیه‌ی حمایتی بعدی در محدوده‌ی ۹۳ هزار دلار باز کند. برداشت سود توسط هولدرهای کوتاه‌مدت باتجربه پس از شناسایی نواحی عرضه‌ی پیرامون قیمت فعلی که محدوده‌ی بازار را شکل می‌دهند، اکنون به بررسی رفتار گروه‌های مختلف هولدرها در جریان بازگشت قیمت از ۱۰۸ هزار تا ۱۱۴ هزار دلار می‌پردازیم. در حالی‌ که خریداران کف (Dip-buyers) نقش حمایتی ایفا کردند، فشار اصلی فروش از سوی هولدرهای کوتاه‌مدت باتجربه ایجاد شد. گروه هولدرهای ۳ تا ۶ ماهه به‌طور میانگین روزانه حدود ۱۸۹ میلیون دلار (بر مبنای میانگین متحرک ۱۴ روزه) سود شناسایی کرده‌اند که تقریباً ۷۹ درصد از کل سود هولدرهای کوتاه‌مدت را شامل می‌شود. این داده‌ها نشان می‌دهد سرمایه‌گذارانی که طی اصلاح قیمتی فوریه تا می (اسفند تا خرداد) وارد بازار شده بودند، از جهش اخیر برای سیو سود استفاده کرده‌اند؛ امری که فشار مخالف قابل‌توجهی در برابر روند صعودی ایجاد کرده است. خریداران سقف اخیر در حال شناسایی زیان علاوه بر برداشت سود توسط هولدرهای کوتاه‌مدت باتجربه، خریداران درسقف اخیر نیز با شناسایی زیان در جریان همان بازگشت قیمت، فشار مضاعفی بر بازار وارد کردند. گروه هولدرهای تا ۳ ماه اخیر، روزانه تا ۱۵۲ میلیون دلار زیان شناسایی کرده‌اند (بر مبنای میانگین متحرک ۱۴ روزه). این رفتار مشابه دوره‌های تنش قبلی در آوریل ۲۰۲۴ و ژانویه ۲۰۲۵ است، زمانی که خریداران سقف در همان سبک، مجبور به خروج از بازار شدند. برای از سرگیری روند صعودی میان‌مدت، تقاضا باید به اندازه‌ای قوی باشد که بتواند این زیان‌ها را جذب کند. تایید این موضوع زمانی حاصل می‌شود که قیمت بالای ۱۱۴ هزار دلار تثبیت شود، اعتماد را بازگردانده و جریان ورودی سرمایه تازه را تحریک کند. نقدینگی در جذب فشار فروش با وجود فشار ناشی از برداشت سود و شناسایی زیان، گام بعدی ارزیابی این است که آیا نقدینگی جدید به اندازه کافی قوی هست که بتواند این فروشندگان را جذب کند یا خیر. سود تحقق‌یافته خالص (Net Realized Profit)، به‌عنوان سهمی از ارزش بازار، این معیار را ارائه می‌دهد. میانگین متحرک ۹۰ روزه این شاخص در جریان روند صعودی آگوست به ۰٫۰۶۵٪ رسید و از آن زمان در مسیر نزولی قرار گرفته است. هرچند این مقدار نسبت به سقف کمتر شده، اما سطح کنونی همچنان بالا باقی مانده و نشان می‌دهد که جریان ورودی سرمایه هنوز از بازار حمایت می‌کند. تا زمانی که قیمت بالای ۱۰۸ هزار دلار تثبیت شود، چشم‌انداز نقدینگی همچنان مثبت است. با این حال سقوط عمیق‌تر می‌تواند این جریان‌های ورودی را تخلیه کرده و مانع از ادامه‌ی روندهای صعودی شود. کاهش شتاب جریان سرمایه از سیستم مالی سنتی علاوه بر جریان‌های آنچین، ارزیابی تقاضای خارجی از طریق ETFها نیز حیاتی است، چرا که این ابزارها نقش مهمی در این چرخه‌ی بازار ایفا کرده‌اند. از اوایل آگوست، جریان خالص ETFهای اسپات آمریکا به شدت کاهش یافته و اکنون در حدود ۵۰۰ بیت‌کوین در روز (میانگین متحرک ۱۴ روزه) نوسان می‌کند. این میزان بسیار پایین‌تر از شدت ورود سرمایه‌ای است که پیش‌تر روندهای صعودی چرخه‌ی فعلی را حمایت می‌کرد، و کاهش مومنتوم سرمایه‌گذاران سیستم مالی سنتی  را نشان می‌دهد. با توجه به نقش محوری ETFها در تقویت روند صعودی، کند شدن این جریان ساختار کنونی بازار را شکننده‌تر می‌کند. بازارمشتقات در مرکز توجه با تضعیف نقدینگی آنچین و کاهش تقاضای ETF، تمرکز اکنون به سمت بازار مشتقات معطوف شده است؛ بازاری که معمولاً هنگامی‌که جریان اسپات ضعیف می‌شود، روند کلی را تعیین می‌کند. شاخص Volume Delta Bias، که میزان اختلاف بین خرید و فروش کل معاملات نسبت به ۹۰ روز اخیر را نشان می‌دهد، در جریان بازگشت قیمت از ۱۰۸ هزار دلار افزایش یافت و نشان‌دهنده‌ی کاهش فشار فروش در صرافی‌هایی مانند بایننس و بای‌بیت بود. این امر حاکی از آن است که معامله‌گران قراردادهای آتی به جذب فشار فروش اخیر کمک کرده‌اند. در ادامه، تحولات موقعیت‌های مشتقات برای هدایت بازار در این محیط کم‌نقدینگی اسپات، اهمیت حیاتی خواهد داشت. بازار قراردادهای آتی متعادل شده با بررسی دقیق‌تر قراردادهای آتی، می‌توان دید که بازار متعادل به نظر می‌رسد و نشانه‌ای از هیجان بیش از حد ندارد. نرخ پایه سالانه‌ی قراردادهای آتی سه‌ماهه (3-month annualized futures basis) با وجود افزایش قیمت، همچنان زیر ۱۰٪ باقی مانده است؛ این نشان می‌دهد که معامله‌گران هنوز با اهرم معامله می‌کنند، اما به حدی افراطی نرسیده‌اند که معمولاً باعث لیکویید شدن موقعیت‌ها شود.این وضعیت حکایت از ساختاری سالم‌تر دارد که با روند انباشت (Accumulation) بیشتر همخوانی دارد تا سفته‌بازی (Speculation). حجم معاملات قراردادهای آتی دائمی(Perpetual futures) نیز همچنان پایین باقی مانده است، که با کاهش معمول پس از دوره‌های سقف هیجانی همخوانی دارد. نبود جهش‌های ناگهانی در استفاده از اهرم، نشان می‌دهد که این صعود بر پایه‌ای ثابت و پایدار شکل گرفته و ناشی از هیجان یا سفته‌بازی بیش از حد نیست.   نقش فزاینده آپشن‌ها در مدیریت ریسک در نهایت بازار آپشن‌ها دیدگاه بیشتری درباره‌ی نحوه‌ی مدیریت ریسک و شکل‌دهی به موقعیت‌ها توسط فعالان بازار ارائه می‌دهد. اوپن اینترست آپشن‌های بیت‌کوین به بالاترین سطح خود رسیده است و نشان‌دهنده‌ی اهمیت روزافزون این ابزارهاست. با وجود دسترسی اسپات از طریق ETFها، بسیاری از نهادهای مالی ترجیح می‌دهند از آپشن‌ها برای مدیریت ریسک استفاده کنند، از جمله از طریق اختیار فروش محافظتی (حق فروش دارایی برای محدود کردن زیان)، فروش اختیار خرید با پوشش (Covered Calls) یا ساختارهای با ریسک تعریف‌شده. کاهش نوسان ضمنی نوسان ضمنی (Implied Volatility) همچنان در حال کاهش است که نشانه‌ای از بازار بیشتر بالغ و نقدشونده محسوب می‌شود. فروش نوسان (Volatility Selling)، که یک استراتژی رایج در سیستم مالی سنتی است، فشار نزولی پایدار بر میزان نوسان مورد انتظارایجاد کرده و باعث شده حرکت‌های قیمت نسبت به چرخه‌های گذشته ثبات بیشتری داشته باشند. ترکیب اوپن اینترست  نشان‌دهنده‌ی تمایل واضح بازار به اختیار خرید (Calls) نسبت به اختیار فروش (Puts) است، به‌ویژه در دوره‌هایی که بازار در حال شکل‌دهی سقف قیمتی است. این موضوع نشان می‌دهد که بازار گرایش صعودی دارد، در حالی که هم‌زمان ریسک نزولی نیز مدیریت می‌شود. این پویایی‌ها در کنار هم حاکی از ساختار بازار سالم‌تر و مدیریت‌شده از نظر ریسک هستند که می‌تواند شدت حرکت‌های هیجانی صعودی و نزولی آینده را کاهش دهد. نتیجه‌گیری بازار بیت‌کوین در حال حاضر با تعادلی حساس بین فشار فروش و کاهش جریان‌های ورودی تعریف می‌شود. برداشت سود توسط هولدرهای کوتاه‌مدت باتجربه، همراه با شناسایی زیان توسط خریداران سقف اخیر، مانع از ادامه‌ی مومنتوم صعودی شده و محدوده‌ی ۱۱۰ تا ۱۱۶ هزار دلار را به میدان نبرد اصلی بازار تبدیل کرده است. نقدینگی آنچین هنوز ساختار مثبتی دارد، اما در مسیر کاهش است، در حالی که جریان‌های ETF که زمانی ستون اصلی روند صعودی این چرخه بودند شدت خود را از دست داده‌اند. در نتیجه، بازار مشتقات اهمیت بیشتری یافته است و فعالیت قراردادهای آتی و آپشن به جذب فشار فروش و جهت‌دهی به قیمت کمک می‌کند. خوشبختانه نرخ پایه قراردادهای آتی و موقعیت‌های آپشن نشان‌دهنده‌ی ساختار متعادل‌تر نسبت به دوره‌های هیجانی گذشته هستند و حکایت از بازاری دارند که بر پایه‌ای محکم‌تر حرکت می‌کند. در ادامه توانایی بازپس‌گیری و تثبیت قیمت بالای ۱۱۴ هزار دلار برای بازگرداندن اعتماد و جذب جریان‌های ورودی تازه حیاتی خواهد بود. عدم تحقق این امر، ریسک فشار دوباره بر هولدرهای کوتاه‌مدت را با سطوح کلیدی ۱۰۸ هزار و در نهایت ۹۳ هزار دلار به‌عنوان حمایت‌های مهم افزایش می‌دهد. به‌طور خلاصه بیت‌کوین اکنون در یک نقطه‌ی سرنوشت‌ساز قرار دارد؛ حمایت مشتقات ساختار بازار را حفظ می‌کند، در حالی که تقاضای گسترده‌تر باید تقویت شود تا موج صعودی بعدی پایدار شکل بگیرد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

متاپلنت عرضه سهام خود را به ۱.۴ میلیارد دلار افزایش داد تا به‌طور تهاجمی بیت‌کوین بیشتری خریداری کند

افزایش عرضه سهام متاپلنت برای خرید بیت‌کوین بیشتر متاپلنت عرضه سهام بین‌المللی خود را از ۱۸۰ میلیون سهم به ۳۸۵ میلیون سهم افزایش داد و حدود ۱.۴ میلیارد دلار سرمایه جذب کرد تا خریدهای بیشتر بیت‌کوین (BTC) را تأمین مالی کند. این شرکت در تاریخ ۹ سپتامبر اعلام کرد که به دلیل تقاضای بالای سرمایه‌گذاران، عرضه خود را ۲۰۵ میلیون سهم افزایش داده است. قیمت‌گذاری هر سهم ۵۵۳ ین (۳.۷۵ دلار) تعیین شد که معادل ۹.۹۳٪ تخفیف نسبت به قیمت مرجع ۶۱۴ ین (۴.۱۶ دلار) است. با این افزایش مجموع سهام منتشرشده متاپلنت از ۷۵۵.۹ میلیون سهم به ۱.۱۴ میلیارد سهم خواهد رسید. سایمون جروویچ رئیس متاپلنت، این موضوع را در شبکه‌های اجتماعی تأیید کرد. برنامه متاپلنت این است که طی ماه‌های سپتامبر تا دسامبر ۱۸۳.۷ میلیارد ین (۱.۲۵ میلیارد دلار) را برای خرید بیت‌کوین و ۲۰.۴ میلیارد ین (۱۳۸.۷ میلیون دلار) را برای کسب‌وکار درآمدزایی از بیت‌کوین اختصاص دهد. این تأمین مالی در راستای برنامه متاپلنت برای خرید ۲۱۰ هزار بیت‌کوین تا سال ۲۰۲۷ است؛ رقمی که حدود ۱٪ از کل عرضه بیت‌کوین را شامل می‌شود. متاپلنت در حال حاضر مالک ۲۰۱۳۶ بیت‌کوین به ارزش بیش از ۲.۲۴ میلیارد دلار است و به‌عنوان بزرگ‌ترین شرکت دارنده بیت‌کوین در آسیا و ششمین شرکت بزرگ در سطح جهان شناخته می‌شود؛ جایگاهی که بالاتر از شرکت Riot Platforms قرار دارد. این شرکت در ماه سپتامبر تعداد ۱۱۴۵ بیت‌کوین به ارزش تقریبی ۱۲۷.۲ میلیون دلار خریداری کرد. گذار به یک مدل کسب‌وکار جدید متاپلنت بیت‌کوین را به‌عنوان دارایی اصلی خزانه‌ی خود انتخاب کرده تا در برابر این ریسک‌ها پوشش ایجاد کند و در عین حال به دنبال افزایش ارزش سرمایه در بلندمدت باشد. این شرکت در ماه مه ۲۰۲۴ سیاست خود را تحت عنوان «تحول راهبردی خزانه و پذیرش بیت‌کوین» اعلام کرد و از انتقال به مدیریت خزانه بر پایه بیت‌کوین پرده برداشت. بخش کسب‌وکار درآمدزایی متاپلنت از بیت‌کوین در سه‌ماهه دوم سال مالی ۲۰۲۵ درآمدی معادل ۱.۹۰۴ میلیون ین (حدود ۱۳ میلیون دلار) ثبت کرد. این نتیجه نشان‌دهنده تلاش شرکت برای کسب بازدهی از دارایی‌های بیت‌کوینی خود فراتر از صرفاً افزایش قیمت است. ساختار عرضه سهام به این صورت است که پذیره‌نویسان حق خرید تا سقف ۳۷۵ میلیون سهم را دارند و علاوه بر آن، ۱۸۰ میلیون سهم دیگر نیز از طریق «گزینه فروش مازاد»  قابل عرضه خواهد بود. تسویه نهایی و تحویل سهام هم برای تاریخ‌های ۱۶ و ۱۷ سپتامبر برنامه‌ریزی شده است. استراتژی پرشتاب شرکت در انباشت بیت‌کوین، آن را در میان جمع فزاینده‌ای از شرکت‌ها قرار می‌دهد که بیت‌کوین را به‌عنوان دارایی خزانه‌داری خود پذیرفته‌اند و از مسیر شرکت‌هایی مانند Strategy و سایر نهادهای بزرگ پیشگام در حوزه رمزارزها پیروی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ادغام سهام شرکت بیت‌کوین باعث نگرانی‌ها از فروش گسترده بیت‌کوین در وال‌استریت شد

شرکت خزانه‌داری بیت‌کوین Sequans Communications اعلام کرده است که قصد دارد سهام سپرده‌گذاری آمریکایی (ADS) خود را ادغام معکوس کند تا همچنان در بورس نیویورک باقی بماند و برای سرمایه‌گذاران نهادی بزرگ‌تر جذاب باشد. در بیانیه‌ای مورخ ۴ سپتامبر، این شرکت تأیید کرد که هر ADS به‌زودی به‌جای ۱۰ سهم قبلی نماینده ۱۰۰ سهم عادی خواهد بود. این تغییر از ۱۷ سپتامبر اجرایی می‌شود و تعداد ADSهای در گردش را کاهش داده اما قیمت هر سهم را افزایش می‌دهد. با این کار شرکت Sequans قصد دارد شرایط لازم برای باقی‌ماندن در فهرست بورس نیویورک (NYSE) را رعایت کند و همچنین نظر صندوق‌هایی را جلب کند که تنها روی سهام با قیمت بالاتر از یک حد مشخص سرمایه‌گذاری می‌کنند. شرکت Sequans این اقدام را بخشی از استراتژی کلان خود دانست و تأکید کرد که همچنان به نگهداری ذخایر بیت‌کوین پایبند است. بر اساس داده‌های Bitcoin Treasuries، این شرکت مالک ۳۲۰۵ واحد بیت‌کوین است که ارزش آن حدود ۳۵۵ میلیون دلار برآورد می‌شود. با وجود این توضیحات سرمایه‌گذاران نسبت به تقسیم معکوس سهام محتاط عمل کردند و در نتیجه، ارزش سهام شرکت در زمان انتشار خبر با ۵ درصد افت به ۰٫۸۰ دلار رسید براساس داده‌های Google Finance، این روند ادامه‌ی یک سال کاهش قیمت سهام است که از ژانویه تاکنون بیش از ۷۵٪ کاهش را تجربه کرده است. نگرانی جامعه بیت‌کوین این اقدام در جامعه بیت‌کوین موجب نگرانی شده است. یکی از تحلیلگران مشهور در پلتفرم ایکس  اظهار کرده که سهام Sequans بدون این اقدام در خطر حذف از فهرست بورس قرار داشت. این تحلیلگر افزود: "Sequans اولین شرکت خزانه‌داری بیت‌کوین است که به دلیل عملکرد ضعیف قیمت مجبور به ادغام معکوس سهام شده… آیا آن‌ها همچنین اولین شرکتی خواهند بود که بیت‌کوین‌های خود را می‌فروشند؟" این اتفاق نشان‌دهنده تفاوت سرنوشت شرکت‌هایی است که بیت‌کوین را در ترازنامه خود نگه می‌دارند. شرکت Strategy (که پیش‌تر MicroStrategy نام داشت) پس از آنکه مایکل سیلور در آگوست۲۰۲۰ این رویکرد را اتخاذ کرد، شاهد رکوردشکنی ارزش سهام خود بود. این موفقیت باعث شد چندین شرکت کوچک‌تر مانند Sequans امسال سیاست‌های خزانه‌داری مشابه را اتخاذ کنند. با این حال تحلیلگران هشدار می‌دهند که شرکت‌های کوچک‌تر با ریسک بیشتری مواجه‌اند، به‌ویژه اگر کسب‌وکار اصلی آن‌ها عملکرد ضعیفی داشته باشد. گزارش اخیر فرانکلین تمپلتون توضیح داد که اگر نسبت ارزش بازار به خالص ارزش دارایی‌های یک شرکت خزانه‌داری بیت‌کوین به کمتر از ۱ برسد، انتشار سهام جدید باعث کاهش سهم مالکیت سهام‌داران فعلی می‌شود و توانایی شرکت برای جذب سرمایه را محدود می‌کند. این گزارش همچنین اضافه کرده که کاهش قیمت رمزارزها می‌تواند چرخه‌ای خودتقویت‌کننده ایجاد کند؛ جایی که شرکت‌ها برای دفاع از قیمت سهام خود، دارایی‌هایشان را می‌فروشند و این امر باعث کاهش بیشتر اعتماد بازار می‌شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار کالاها در کانون توجه: جهش نفت، خرید طلای چین و افزایش واردات مس

بهای نفت در معاملات امروز با نزدیک به ۲ درصد رشد همراه شد (هرچند بخشی از رشد امروز در سشن امریکا تعدیل شد)؛ افزایشی که در پی انتشار گزارش‌هایی درباره بررسی بسته تحریمی جدید اتحادیه اروپا علیه بانک‌ها و شرکت‌های انرژی روسیه رقم خورد. هم‌زمان، تصمیم اوپک‌پلاس برای افزایش محدود تولید در ماه اکتبر نیز به حمایت از قیمت‌ها کمک کرد. در کنار آن، بانک مرکزی چین برای دهمین ماه پیاپی بر ذخایر طلای خود افزود تا بار دیگر جایگاه این فلز به‌عنوان پناهگاه امن در شرایط ژئوپلیتیکی پرتنش مورد تأکید قرار گیرد. انرژی؛ تولید محدودتر اوپک‌پلاس و رشد واردات چین اوپک‌پلاس در نشست اخیر خود تنها با افزایش ۱۳۷ هزار بشکه‌ای تولید در ماه اکتبر موافقت کرد؛ رقمی به‌مراتب کمتر از رشد ۵۵۰ هزار بشکه‌ای در ماه‌های آگوست و سپتامبر. این رویکرد محتاطانه می‌تواند مازاد عرضه پیش‌بینی‌شده بازار را کاهش دهد. از سوی دیگر، داده‌های تجاری چین نشان داد واردات نفت خام این کشور در ماه اوت ۴.۹ درصد نسبت به ماه قبل و ۰.۸ درصد نسبت به سال قبل افزایش یافته و به ۴۹.۵ میلیون تن رسیده است. پایان دوره تعمیرات پالایشگاه‌ها و افزایش خرید محموله‌ها توسط پالایشگران دولتی و خصوصی عامل اصلی این رشد بوده است. فلزات؛ خرید طلای چین و تحرک در بازار مس بانک مرکزی چین در ماه اوت ۶۰ هزار اونس طلا به ذخایر خود افزود و کل موجودی را به بیش از ۲۳۰۰ تن رساند. از نوامبر ۲۰۲۴ تاکنون، چین در مجموع ۳۸ تن طلا خریداری کرده است. این در حالی است که بسیاری از بانک‌های مرکزی با توجه به قیمت‌های بی‌سابقه طلا از سرعت خریدهای خود کاسته‌اند، اما تنش‌های ژئوپلیتیکی همچنان تقاضا را تقویت می‌کند. در همین دوره، واردات مس تصفیه‌نشده چین با ۱.۲ درصد رشد سالانه به ۴۲۵ هزار تن رسید، هرچند مجموع واردات از ابتدای سال هنوز ۲.۲ درصد کمتر از سال گذشته است. در مقابل، واردات کنسانتره مس با رشد ۷.۴ درصدی سالانه به ۲.۸ میلیون تن افزایش یافت و نشان‌دهنده تقاضای قوی پالایشگران داخلی است. کشاورزی؛ افزایش واردات سویا و تغییر مواضع سفته‌بازان آمارهای گمرکی چین نشان داد واردات سویا در ماه اوت با ۱.۱ درصد رشد سالانه و ۵.۲ درصد افزایش ماهانه به ۱۲.۳ میلیون تن رسیده است. این رشد عمدتاً ناشی از افزایش محموله‌های ورودی از آمریکای جنوبی بود که در راستای تنوع‌بخشی به منابع تأمین و کاهش وابستگی به محصولات کشاورزی ایالات متحده انجام شد. در بازارهای فیوچرز آمریکا، سفته‌بازان همچنان فشار فروش در گندم را افزایش داده‌اند، در حالی که در ذرت و سویا تغییر جهت به سمت کاهش مواضع نزولی دیده می‌شود. پوزیشن‌های سفته‌بازان در بازار کامودیتی آخرین داده‌های کمیسیون معاملات فیوچرز کالای آمریکا (CFTC) نشان می‌دهد مدیران سرمایه برای دومین هفته متوالی بر خالص خریدهای خود در بازار نفت برنت افزوده‌اند و پوزیشن‌های خرید در WTI نیز پس از چهار هفته کاهش دوباره افزایش یافته است. در فلزات گرانبها نیز، خالص خریدهای سفته‌بازان در طلا و نقره روندی صعودی داشته که عمدتاً ناشی از انتظار برای کاهش نرخ بهره فدرال رزرو و جذابیت بیشتر این دارایی‌ها بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت استراتژی، ۱,۹۵۵ بیت‌کوین جدید خریداری کرد

شرکت استراتژی (Strategy)، تحت مدیریت مایکل سیلور، یکی از بزرگ‌ترین دارندگان بیت‌کوین در جهان، اعلام کرد که در جدیدترین خرید خود، ۱,۹۵۵ بیت‌کوین به ارزش ۲۱۹ میلیون دلار به خزانه دیجیتال خود افزوده است. این خرید در ادامه روند تهاجمی این شرکت برای افزایش ذخایر بیت‌کوین انجام شده و نشان‌دهنده اعتماد بلندمدت Strategy به بیت‌کوین به‌عنوان دارایی ذخیره‌ای است. شرکت Strategy تاکنون بیش از ۶۳۶,۵۰۰ واحد بیت‌کوین خریداری کرده که مجموع ارزش آن‌ها به بیش از ۴۶.۹۵ میلیارد دلار می‌رسد. این خریدها معمولاً از طریق معاملات خارج از بازار (OTC) انجام می‌شوند تا تأثیر مستقیم بر قیمت بیت‌کوین نداشته باشند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

گزارش COT هفته منتهی به ۵ سپتامبر منتشر شد

گزارش COT ابزاری کلیدی برای شناخت جهت‌گیری معامله‌گران بزرگ در بازارهای جهانی است. داده‌های منتشر شده در تاریخ ۵ سپتامبر ۲۰۲۵ نشان می‌دهد که تغییرات مهمی در ارزها، فلزات گران‌بها، کالاهای انرژی و شاخص‌های سهام رخ داده است. همچنین داده‌های جداگانه مربوط به طلا در بازه یک‌ساله بررسی شده و روند رفتاری معامله‌گران به‌وضوح قابل مشاهده است. ۱. بخش ارزهای اصلی (Major Currencies) در گزارش هفتگی ۵ سپتامبر: یورو همچنان بیشترین پوزیشن‌های خرید در میان ارزهای اصلی را حفظ کرده و سفته‌بازان بر ادامه روند مثبت این ارز تأکید دارند. ین ژاپن تحت فشار فروش قرار گرفته و موقعیت‌های فروش افزایش یافته است. پوند بریتانیا و فرانک سوئیس نیز با خروج نسبی سفته‌بازان مواجه شده‌اند و تمایل به فروش در این ارزها بیشتر شده است. دلار کانادا و دلار نیوزیلند همچنان در موقعیت خنثی تا منفی قرار دارند، که نشان می‌دهد بازار به آینده این ارزها خوش‌بین نیست. ۲. ارزهای نوظهور (Exotic Currencies) پزو مکزیک در هفته اخیر با رشد موقعیت‌های خرید همراه بود و همچنان به‌عنوان قوی‌ترین ارز نوظهور مطرح است. رئال برزیل با کاهش خریدها کمی تضعیف شد اما هنوز تقاضای سفته‌بازان در سطح قابل قبولی باقی مانده است. راند آفریقای جنوبی موقعیت‌های مثبتی کسب کرده و بهبود نسبی نسبت به هفته‌های قبل داشته است. ۳. رمزارزها (Cryptocurrencies) بیت‌کوین (BTC) با افزایش فروش از سوی سفته‌بازان مواجه شد و خالص موقعیت‌ها وارد فاز منفی گردید. اتریوم (ETH) عملکرد بهتری داشت و در مقایسه با بیت‌کوین توانست موقعیت مثبت خود را حفظ کند، هرچند تغییرات بزرگی ثبت نشده است. ۴. فلزات گران‌بها (Metals) طلا (Gold) بزرگ‌ترین رشد در موقعیت‌های خرید را به خود اختصاص داد. بیش از ۳۱۵ هزار قرارداد خرید توسط سفته‌بازان ثبت شده و این نشانه‌ای از بازگشت توجه سرمایه‌گذاران به طلاست. نقره (Silver) و پلاتین (Platinum) نیز با رشد موقعیت‌های خرید مواجه شدند. پالادیوم (Palladium) همچنان در فشار فروش قرار دارد و سرمایه‌گذاران نسبت به آن بدبین هستند. مس (Copper) با کاهش خالص موقعیت‌ها نشانه‌ای از نگرانی در سمت تقاضای صنعتی دارد. ۵. کالاهای انرژی و کشاورزی (Commodities) نفت خام (WTI Crude Oil) در این هفته با افت پوزیشن‌های خرید مواجه شد و بازار نسبت به رشد قیمت آن محتاط‌تر شده است. گاز طبیعی (Natural Gas) همچنان روند نزولی دارد و بیشترین فشار فروش در این بخش دیده می‌شود. در بخش کشاورزی، ذرت (Corn) و قهوه (Coffee) شاهد رشد تقاضا بودند، در حالی که شکر در موقعیت فروش قرار گرفت. ۶. شاخص‌های سهام آمریکا (Indices) S&P500 و NASDAQ100 همچنان در فشار فروش سفته‌بازان قرار دارند. داوجونز نیز موقعیت منفی ثبت کرد و نشانه‌ای از بدبینی سفته‌بازان نسبت به آینده بورس آمریکا است. تنها بخش مثبت، کاهش نسبی فروش در VIX Futures بود، هرچند همچنان در موقعیت بالای فروش باقی مانده است. ۷. تحلیل ویژه – روند طلا در یک‌سال گذشته داده‌های جدول، تغییرات هفتگی موقعیت‌های طلا در یک‌سال اخیر (از سپتامبر ۲۰۲۴ تا سپتامبر ۲۰۲۵) را نشان می‌دهد: بیشترین موقعیت‌های خرید در سپتامبر ۲۰۲۴ با بیش از ۳۸۷ هزار قرارداد ثبت شد. پس از آن تا بهار ۲۰۲۵ روندی کاهشی داشت و در بازه مارس تا ژوئن ۲۰۲۵ به کمترین سطح یعنی حدود ۲۳۰ هزار قرارداد رسید. از تابستان ۲۰۲۵ روند صعودی دوباره آغاز شد و در حال حاضر (سپتامبر ۲۰۲۵) موقعیت‌ها بار دیگر به بالای ۳۱۵ هزار قرارداد رسیده‌اند. سهم معاملات خرید در کل بازار طلا اکنون حدود ۶۴٪ است که نشان‌دهنده تمایل قوی به صعودی بودن طلا در ماه‌های آتی است. جمع‌بندی گزارش COT هفته منتهی به ۵ سپتامبر ۲۰۲۵ تصویری چندوجهی از بازارها ارائه می‌دهد: یورو و طلا در مرکز توجه معامله‌گران بزرگ قرار گرفته‌اند. ارزهای کالایی و ین ژاپن تحت فشار فروش باقی مانده‌اند. شاخص‌های سهام آمریکا در موضع ضعف قرار دارند و تمایل به ریسک کمتر شده است. داده‌های یک‌ساله طلا نشان می‌دهد که این فلز بار دیگر به عنوان پناهگاه امن سرمایه‌ها مطرح شده و احتمالاً روند صعودی آن ادامه خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انباشت در شکاف قیمتی

بیت‌کوین در محدوده‌ی ۱۰۴ تا ۱۱۶ هزار دلار در حال تثبیت است؛ محدوده‌ای که پس از خرید قابل‌توجه توسط سرمایه‌گذاران ایجاد شده است. جریان‌ها در بازار قراردادهای آتی و ETF نشان از کاهش تقاضا دارند. تثبیت و عبور قوی بالای سطح ۱۱۶ هزار دلار می‌تواند روند صعودی را دوباره فعال کند، در حالی که شکست این محدوده خطر حرکت به سمت ۹۳ تا ۹۵ هزار دلار را به همراه دارد. خلاصه‌ی متن بیت‌کوین در محدوده‌ی ۱۱۲ هزار دلار معامله می‌شود و بین ۱۰۴ تا ۱۱۶ هزار دلار در حال تثبیت است. داده‌های URPD نشان می‌دهد سرمایه‌گذاران در بازه‌ی ۱۰۸ تا ۱۱۶ هزار دلار درحال خرید هستند و شکاف قیمتی را پر کرده‌اند. این موضوع نشان‌دهنده‌ی خرید حمایتی در اصلاح است، هرچند احتمال ادامه‌ی فاز انقباضی را منتفی نمی‌کند. وقتی قیمت بیت‌کوین پایین‌تر از سطحی قرار میکیرد که ۹۵٪ سرمایه‌گذاران در سود هستند، دوره‌ی حدوداً ۳.۵ ماهه‌ی بازار هیجانی به پایان می رسد. با این افت قیمت بیت‌کوین دوباره وارد محدوده‌ی ۱۰۴ تا ۱۱۴ هزار دلار شد. از نظر تاریخی، این بازه معمولاً به‌عنوان یک کانال حرکت خنثی و نوسانی عمل کرده، قبل از اینکه روند اصلی بعدی (صعودی یا نزولی) شکل بگیرد. سودآوری هولدرهای کوتاه‌مدت در جریان ریزش تا ۴۲٪ افت کرد و سپس به ۶۰٪ بازگشت. این جهش بازار را در وضعیت خنثی اما شکننده قرار داده است؛ به‌طوری‌که تنها با بازپس‌گیری محدوده‌ی ۱۱۴ تا ۱۱۶ هزار دلار می‌توان از شروع دوباره‌ی مومنتوم صعودی اطمینان یافت. احساسات و هیجان بازار آف‌چین(بازار مشتقات) در حال فروکش کردن است. نرخ تأمین مالی (Funding rate) قراردادهای آتی در وضعیت خنثی اما آسیب‌پذیر باقی مانده و ورود سرمایه به ETFها به‌شدت کاهش یافته است. جریان ورودی ETFهای بیت‌کوین عمدتاً ناشی از تقاضای مستقیم اسپات بوده، در حالی که در ETFهای اتریوم ترکیبی از تقاضای اسپات و آربیتراژ نقدی-آتی (Cash-and-Carry) مشاهده می‌شود. انباشت در شکاف قیمتی از زمان ثبت سقف تاریخی در اواسط آگوست، بیت‌کوین وارد یک روند نزولی پرنوسان شده و تا سطح ۱۰۸ هزار دلار افت کرده است، هرچند دوباره تا محدوده‌ی ۱۱۲ هزار دلار بازگشته است. با افزایش نوسان، پرسش اصلی این است که آیا این وضعیت نشانه‌ی آغاز یک بازار خرسی واقعی است یا صرفاً یک فاز اصلاحی کوتاه‌مدت. برای پاسخ باید به شاخص‌های آن‌چین و آف‌چین رجوع کنیم. یکی از شاخص‌های کلیدی، توزیع بهای تمام‌شده‌ی UTXO (URPD) است. این ابزار نشان می‌دهد خروجی‌های خرج‌نشده‌ی تراکنش‌های بیت‌کوین UTXOها در چه قیمت‌هایی ایجاد شده‌اند و در نتیجه تصویری از سطوح قیمتی خرید سرمایه‌گذاران ارائه می‌دهد. مقایسه‌ی ساختار فعلی با داده‌های ۱۳آگوست نشان می‌دهد سرمایه‌گذاران از افت اخیر استفاده کرده و در محدوده‌ی ۱۰۸ تا ۱۱۶ هزار دلار (که پیش‌تر به‌عنوان یک شکاف قیمتی یا Air Gap شناخته می‌شد) به انباشت پرداخته‌اند. این پر شدن تدریجی شکاف قیمتی، بیانگر خرید حمایتی در اصلاح (Buy-the-Dip) است. رفتار فعلی در بلندمدت مثبت و سازنده است، اما این موضوع ریسک ادامه‌ی افت قیمت در بازه‌ی کوتاه‌مدت تا میان‌مدت را از بین نمی‌برد. از فاز هیجانی بازار تا فرسودگی هرچند شاخص URPD نشانه‌هایی از خرید حمایتی در اصلاح (dip-buying) را نشان می‌دهد، اما دلایل تداوم ضعف بیشتر به بستر چرخه‌ای بازار مربوط می‌شود. صعود بیت‌کوین به سقف تاریخی در اواسط آگوست، سومین فاز هیجانی چندماهه‌ی این چرخه بود؛ دوره‌ای که در آن فشار صعودی شدید باعث شد بخش عمده‌ای از بیت‌کوین وارد محدوده‌ی سود شود. تداوم چنین فازهایی به ورود مستمر سرمایه‌ نیاز دارد که بتواند فشار فروش ناشی ازسیو سود را جبران کند؛ پدیده‌ای که به‌ندرت دوام می‌آورد. این رفتار را می‌توان با شاخصی به نام میانگین قیمت خرید (cost basis) در صدک ۹۵ توضیح داد؛ یعنی سطح قیمتی که اگر بیت‌کوین بالاتر از آن باشد، حدود ۹۵٪ از کل کوین‌ها در سود هستند. آخرین دوره‌ی هیجان شدید بازار تقریباً سه و نیم ماه طول کشید، اما در نهایت تقاضا ضعیف شد و قیمت در ۱۹ آگوست دوباره به زیر این سطح برگشت. در حال حاضر، قیمت در محدوده‌ی ۱۰۴.۱ تا ۱۱۴.۳ هزار دلار نوسان می‌کند؛ یعنی بین بهای تمام‌شده‌ی ۸۵ تا ۹۵ درصد از سرمایه گذاران. این منطقه معمولاً پس از سقف‌های هیجانی به‌عنوان یک کانال حمایتی عمل کرده و اغلب منجر به بازار نوسانی و پررفت‌وبرگشت شده است. بنابراین شکستن سطح ۱۰۴.۱ هزار دلار تکرار همان الگوی فرسودگی پس از سقف‌های قبلی در این چرخه خواهد بود، در حالی که بازگشت بالای ۱۱۴.۳ هزار دلار نشانه‌ای از احیای تقاضا و بازپس‌گیری روند صعودی است.   فشار بر هولدرهای کوتاه‌مدت با توجه به این‌که بیت‌کوین اکنون در یک محدوده‌ی حساس نوسان می‌کند، رفتار خریداران اخیر اهمیت ویژه‌ای پیدا کرده است. سود و زیان تحقق‌نیافته‌ی هولدرهای کوتاه‌مدت معمولاً یکی از مهم‌ترین محرک‌های روانی است که سقف‌ها و کف‌های بازار را شکل می‌دهد؛ چون جابه‌جایی سریع میان سود و زیان، واکنش آن‌ها را تعیین می‌کند. درصد کوین‌های هولدرهای کوتاه‌مدت که در سود قرار دارند، دید روشنی از این پدیده به ما می‌دهد. با سقوط قیمت به ۱۰۸ هزار دلار، سهم آن‌ها از سود که بالای ۹۰٪ بود، ناگهان به ۴۲٪ کاهش یافت. این تغییر شدید نمونه‌ی کلاسیکی از فروکش کردن هیجانات بازار بعد از یک وضعیت هیجانی و ورود به شرایط پرفشار است. چنین چرخش‌های ناگهانی معمولاً باعث فروش‌های ناشی از ترس در میان خریداران سقف می‌شود و سپس همان فروشندگان دچار خستگی و تخلیه می‌گردند. همین الگو جهش اخیر قیمت از ۱۰۸ هزار دلار به ۱۱۲ هزار دلار را توضیح می‌دهد. در قیمت‌های فعلی بیش از ۶۰٪ از موجودی هولدرهای کوتاه‌مدت دوباره وارد سود شده است؛ وضعیتی که نسبت به نوسان‌های شدید هفته‌های اخیر خنثی محسوب می‌شود. با این حال این بازگشت هنوز شکننده است. تنها زمانی می‌توان انتظار داشت اعتماد تازه‌ای شکل بگیرد و تقاضای جدید به بازار جذب شود که قیمت به‌طور پایدار بالای ۱۱۴ تا ۱۱۶ هزار دلار تثبیت شود؛ در این صورت بیش از ۷۵٪ از هولدرهای کوتاه‌مدت دوباره در سود خواهند بود و این می‌تواند موج بعدی رشد را به حرکت درآورد. پس از بررسی مرحله کنونی بازار با استفاده از مدل‌های قیمتی آن‌چین و نگاه به سود سازی هولدرهای کوتاه‌مدت، گام بعدی این است که بررسی کنیم آیا شاخص‌های آف‌چین با این سیگنال‌ها هم‌راستا هستند یا از آن‌ها واگرایی نشان می‌دهند. بررسی احساسات بازار در میان شاخص‌های آف‌چین بازار قراردادهای آتی  به ویژه قراردادهای دائمی(perpetual) به تغییرات کلی احساسات بسیار حساس است. نرخ‌های تأمین مالی (Funding Rates)، که نشان‌دهنده میزان سود ساعتی‌ای است که معامله‌گران بلند‌مدت حاضرند برای نگهداری پوزیشن های خود بپردازند، به‌عنوان یک معیار مستقیم از تقاضای نوسان گیری عمل می‌کنند. مقادیر بالا نشان‌دهنده یک بازارهیجانی است، در حالی که نزول به سمت صفر یا مقادیر منفی، ضعف حرکت و کاهش انگیزه خرید را نشان می‌دهد. با در نظر گرفتن ۳۰۰ هزار دلار در ساعت به‌عنوان خط مبنا بین فازهای صعودی و نزولی چرخه فعلی، و نرخ تأمین مالی فعلی حدود ۳۶۶ هزار دلار در ساعت، بازار در منطقه‌ای خنثی قرار دارد، نه آن‌قدر هیجانی مانند سقف‌های بیش از یک میلیون دلار در ساعت در ماه‌های مارس و دسامبر ۲۰۲۴، و نه آن‌قدر کم هیجان مانند کف‌های کمتر از ۳۰۰ هزار دلار در ساعت فصل‌های اول تا سوم ۲۰۲۵. اگر نرخ تأمین مالی بیش از این کم شود، نشان‌دهنده کاهش گسترده‌تر تقاضا در سراسر بازار قراردادهای آتی خواهد بود. کاهش ورود سرمایه از سمت سرمایه گذاران نهادی فراتر از بازار قراردادهای آتی، یکی دیگر از شاخص‌های مهم احساسات آف‌چین، جریان‌های ETF نقدی است که نشان‌دهنده قدرت تقاضای نهادی از سمت بازارهای مالی سنتی است. میانگین ۱۴ روزه‌ی جریان‌های خالص ورودی، مشخص می‌کند که افزایش ۵۶ تا ۸۵ هزار ETH در روز از می تا آگوست ۲۰۲۵ نقش کلیدی در رساندن اتریوم به سقف‌های جدید داشته است. با این حال در هفته‌ی گذشته، این روند به شدت کاهش یافته و به  ۱۶.۶ هزار ETH در روز رسیده که نشان‌دهنده‌ی تضعیف تقاضا با عقب‌نشینی قیمت‌ها از سقف‌های خود است. بیت‌کوین نیز روند مشابهی را تجربه کرده است. جریان‌های ورودی که از آوریل به طور مداوم بیش از ۳ هزار BTC در روز بودند، در جولای کاهش یافته‌اند و میانگین ۱۴ روزه‌ی فعلی به تنها ۵۴۰ BTC رسیده است. به طور کلی هر دو بازار نشان‌دهنده‌ی کاهش واضح قدرت خرید بازار سنتی (TradFi) هستند، که همزمان با عقب‌نشینی گسترده‌ی قیمت‌ها در هفته‌های اخیر رخ داده است. یک تفاوت ساختاری در حالی که هم بیت‌کوین و هم اتریوم در کنار افزایش ورود سرمایه از طریق ETF رشد قیمت داشتند، ساختار تقاضای سرمایه گذاران نهادی در هر یک متفاوت بود. مقایسه جریان‌های تجمعی ETF با تغییرات دو هفته‌ای در اوپن اینترست(OI) قراردادهای آتی CME این تفاوت‌ها را نشان می‌دهد. برای بیت‌کوین جریان‌های ورودی ETF به‌مراتب بیشتر از تغییرات پوزیشن‌های آتی بوده است، که نشان می‌دهد سرمایه‌گذاران نهادی عمدتاً از طریق خرید نقدی (spot) جهت‌گیری بازار را دنبال کرده‌اند. در مقابل، اتریوم تصویر پیچیده‌تری ارائه می‌دهد. تغییرات دو هفته‌ای اوپن اینترست  CME بیش از ۵۰٪ از جریان تجمعی ETF را تشکیل می‌دهد. این نشان می‌دهد که بخش بزرگی از فعالیت نهادی در اتریوم، ترکیبی از خرید نقدی و استراتژی‌های کش اند کری (cash-and-carry) بوده است، به‌گونه‌ای که شرط‌بندی جهت‌دار با آربیتراژ خنثی تلفیق شده است. نتیجه‌گیری بیت‌کوین در حوالی ۱۱۲هزار دلار معامله می‌شود و در محدوده ۱۰۴هزار تا ۱۱۶هزار دلار در حال تثبیت است. نشانه‌های آن‌چین نشان می‌دهند که هولدر‌های کوتاه‌مدت همچنان آسیب‌پذیر هستند؛ سیو سود آن‌ها پس از کاهش اخیر بهبود یافته اما هنوز به حدی نرسیده که بتوان از آغاز مجدد روند صعودی اطمینان حاصل کرد. بازپس‌گیری محدوده ۱۱۴هزار تا ۱۱۶هزار دلار می‌تواند سودآوری گسترده هولدر‌های کوتاه‌مدت را بازیابی کرده و چشم‌انداز صعودی را تقویت کند. در مقابل افت قیمت به زیر ۱۰۴هزار دلار احتمال تکرار مراحل خستگی پس از ATH قبلی را افزایش می‌دهد و ریزش به محدوده ۹۳هزار تا ۹۵هزار دلار محتمل است.   شاخص‌های آ‌ف‌چین نیز این عدم قطعیت را تأیید می‌کنند. نرخ تامین مالی در بازار آتی خنثی است اما در صورت کاهش تقاضا ممکن است ضعیف شود، در حالی که جریان‌های ورودی ETF که موج‌های صعودی قبلی را ایجاد کرده بودند، به‌شدت کند شده‌اند. برای بیت‌کوین جریان سرمایه اخیر به ETF عمدتاً تقاضای جهت‌دار نقدی بود، در حالی که در اتریوم ترکیبی بزرگ‌تر از معاملات کش اند کری همراه با خرید نقدی مشاهده می‌شود.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر