TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

لاگارد: تعرفه‌ها بخش تولید را تضعیف کرده‌اند

رئیس بانک مرکزی اروپا، کریستین لاگارد، در کنفرانس خبری امروز گفت بخش تولیدی منطقه یورو تحت فشار تعرفه‌های تجاری قرار دارد و این عامل، رشد صنعت را محدود کرده است. او افزود: «تفاوت میان تقاضای داخلی و خارجی همچنان ادامه خواهد داشت.» به گفته لاگارد، اقتصاد اروپا بیش از پیش به تقاضای مصرف‌کنندگان داخلی تکیه دارد، در حالی که صادرات با موانع تجاری روبه‌رو است. لاگارد تأکید کرد که در ماه‌های آینده مصرف خانوارها باید به رشد اقتصاد کمک کند و این بخش می‌تواند نقش کلیدی در حفظ فعالیت اقتصادی ایفا کند. او همچنین اشاره کرد که تقاضا برای نیروی کار تا حدی کاهش یافته است، اما بازار کار همچنان در وضعیت نسبتاً باثباتی قرار دارد. لاگارد، در ادامه سخنانش گفت: «هزینه‌های دولت‌ها باید پشتوانه‌ای برای افزایش سرمایه‌گذاری باشند.» او تأکید کرد که سیاست‌های مالی می‌توانند نقش مکملی برای سیاست پولی ایفا کنند و در شرایطی که فضای رشد جهانی تضعیف شده، سرمایه‌گذاری عمومی می‌تواند از کاهش تقاضا جلوگیری کند. لاگارد همچنین افزود: «محیط جهانی احتمالاً همچنان عاملی بازدارنده برای رشد اقتصادی باقی خواهد ماند.» به گفته او، تداوم تنش‌های تجاری و نااطمینانی ژئوپلیتیکی بر صادرات و اعتماد کسب‌وکارها فشار وارد می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه بانک مرکزی اروپا: تورم نزدیک به هدف ۲ درصدی باقی مانده است

بانک مرکزی اروپا در بیانیه امروز خود اعلام کرد که تورم در منطقه یورو همچنان نزدیک به هدف میان‌مدت ۲ درصدی قرار دارد و ارزیابی کلی این نهاد از چشم‌انداز تورم نسبت به نشست‌های پیشین تغییری نکرده است. به گفته ECB، اقتصاد منطقه یورو با وجود شرایط دشوار جهانی، به رشد خود ادامه داده است. بازار کار همچنان قوی است، ترازنامه بخش خصوصی در وضعیت مطلوبی قرار دارد و کاهش نرخ‌های بهره در ماه‌های گذشته نیز از جمله عوامل حفظ تاب‌آوری اقتصاد به شمار می‌روند. با این حال، بانک مرکزی تأکید کرد که چشم‌انداز اقتصاد هنوز با ابهام همراه است؛ عواملی مانند تنش‌های ژئوپلیتیکی و مناقشات تجاری جهانی همچنان بر افق رشد سایه می‌افکنند. سیاست پولی و مسیر آتی نرخ‌ها ECB بار دیگر بر تعهد خود برای پایدارسازی تورم در سطح ۲ درصد در افق میان‌مدت تأکید کرد و اعلام نمود که تصمیمات آتی سیاست پولی بر اساس رویکرد داده‌محور و جلسه‌به‌جلسه اتخاذ خواهد شد. در بیانیه آمده است: «تصمیمات نرخ بهره بر پایه ارزیابی بانک مرکزی از چشم‌انداز تورم و ریسک‌های پیرامون آن، با در نظر گرفتن داده‌های اقتصادی و مالی جدید، پویایی تورم زیربنایی و میزان انتقال مؤثر سیاست پولی اتخاذ خواهد شد.» ECB همچنین تصریح کرد که متعهد به هیچ مسیر از پیش‌تعیین‌شده‌ای برای نرخ بهره نیست و هرگونه تغییر آتی منوط به داده‌ها و تحولات اقتصادی خواهد بود. برنامه‌های خرید دارایی (APP و PEPP) در خصوص برنامه‌های خرید دارایی، بانک مرکزی اروپا اعلام کرد که پرتفوی‌های مربوط به برنامه خرید دارایی (APP) و برنامه اضطراری خرید اوراق در دوران همه‌گیری (PEPP) در حال کاهش تدریجی و قابل پیش‌بینی هستند. به‌دلیل توقف بازسرمایه‌گذاری وجوه حاصل از سررسید اوراق، حجم کل دارایی‌های این برنامه‌ها به‌تدریج در حال کاهش است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی اروپا نرخ بهره را بدون تغییر در سطح ۲.۱۵ درصد حفظ کرد

بانک مرکزی اروپا مطابق انتظارات نرخ بهره خود را بدون تغییر باقی گذاشت. انتظارات 2.15 درصد قبلی 2.15 درصد نرخ سپرده‌گذاری (Deposit Rate) در 2.0 درصد ثابت ماند. انتظارات 2.0 درصد قبلی 2.0 درصد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وقتی فدرال رزرو روی خلبان خودکار است؛ تحلیل برنت دانلی از سیاست پولی و تمرکز خطرناک بازار سهام

نشست امشب فدرال رزرو در حالی برگزار می‌شود که برخلاف معمول، بازارها هیجان چندانی ندارند. برنت دانلی در یادداشت تازه خود با لحنی انتقادی می‌نویسد: «سخت است برای تصمیم امشب هیجان‌زده باشیم، چون فدرال رزرو عملاً روی حالت خلبان خودکار قرار دارد.» به گفته او، حتی اگر سیاست‌گذاران واقعاً به داده‌ها متکی بودند، در حال حاضر داده‌ای وجود ندارد که بتوان به آن تکیه کرد. آمارهای تورم کنار گذاشته شده، اطلاعات بازار کار ناقص است و بخش عمده‌ای از داده‌های کلان به‌دلیل تعطیلی‌های دولتی و وقفه‌های آماری منتشر نمی‌شود. بنابراین فدرال رزرو صرفاً در حال اجرای تصمیماتی از پیش مشخص است: کاهش نرخ بهره، پایان دادن به سیاست کاهش ترازنامه (QT) و حفظ مسیری که پیش‌تر طراحی شده بود؛ بدون هیچ عنصر غافلگیرکننده‌ای. دانلی در ادامه با نگاهی تندتر می‌نویسد: «فدرال رزرو در حالی نرخ‌ها را پایین می‌آورد که شرایط مالی یکی از سهل‌ترین دوره‌ها در تاریخ مدرن است. بازار سهام و اعتبار نیز دقیقاً همان‌طور رفتار می‌کنند که از یک سیاست فوق‌انبساطی انتظار می‌رود؛ با رشد افسارگسیخته قیمت‌ها و بی‌اعتنایی به ریسک.» تمرکز بی‌سابقه در سهام بزرگ؛ زنگ خطر جدی در وال‌استریت در وال‌استریت، شاخص S&P 500 همچنان رو به صعود است، اما عمق این رشد به‌شدت کاهش یافته است. شرکت Bespoke گزارش داده که در معاملات روز گذشته، شاخص S&P با افزایش ۰٫۲۳ درصدی بسته شد، در حالی که ۳۹۸ سهم نزولی و تنها ۱۰۴ سهم صعودی بودند؛ ضعیف‌ترین پهنای رشد برای یک روز مثبت از سال ۱۹۹۰ تاکنون. به گفته دانلی، این اتفاق دیگر عجیب نیست، بلکه نشانه‌ای از ساختار جدید بازار است. او می‌گوید: «هرچه تمرکز بازار بر چند غول فناوری مثل انویدیا بیشتر می‌شود، این الگو تکرار خواهد شد. اگر تنها یک شرکت در یک روز ۳۵۰ میلیارد دلار به ارزش بازارش اضافه کند، بقیه سهم‌ها می‌توانند هر کاری بخواهند بکنند!» این پدیده نشان می‌دهد رشد بازار اکنون بر شانه‌های چند سهم محدود استوار است. در واقع، بازار از نظر سطح شاخص صعودی است، اما از درون دچار ضعف ساختاری شده؛ چیزی که تحلیل‌گران از آن با اصطلاح «نفس‌تنگی بازار» یاد می‌کنند. دانلی تأکید می‌کند که ضعف در گستره بازار یا حتی تمرکز شدید سرمایه در چند نماد، به‌تنهایی نشانه سقوط قریب‌الوقوع نیست. این شاخص‌ها بیشتر تصویری از وضعیت فعلی بازار ارائه می‌دهند تا جهت آینده آن. او این وضعیت را با منحنی بازده معکوس مقایسه می‌کند؛ شاخصی که معمولاً در بلندمدت هشدار رکود می‌دهد، اما در کوتاه‌مدت برای معامله‌گران شبیه یک دام خواهد بود. به عبارت دیگر، وقتی سرمایه فقط روی چند سهم متمرکز می‌شود و بیشتر سهم‌ها عملکرد ضعیفی دارند، این موضوع نگران‌کننده است اما به‌تنهایی نمی‌تواند نشانه مطمئنی برای پیش‌بینی بازار باشد. چنین نشانه‌هایی فقط وقتی معنا پیدا می‌کنند که بعداً، در مرور گذشته بازار به آن‌ها نگاه کنیم، نه در لحظه‌ی حال.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

توقف روند کاهش نرخ بهره، لونی را به قوی‌ترین سطح یک‌ماهه رساند

دلار کانادا امروز به قوی‌ترین سطح خود در یک ماه گذشته صعود کرد؛ واکنشی به تصمیم بانک مرکزی این کشور برای توقف موقت چرخه کاهش نرخ بهره. بانک مرکزی کانادا در نشست امروز خود، نرخ بهره را ۲۵ واحد پایه کاهش داد و به ۲٫۲۵ درصد رساند، اما هم‌زمان اعلام کرد که این آخرین کاهش در افق فعلی سیاستی است. تیف مکلم، رئیس بانک مرکزی، تأکید کرد تنها در صورتی کاهش دیگری انجام خواهد شد که چشم‌انداز اقتصادی به‌طور معناداری تغییر کند. در عین حال، بانک نسبت به فضای نامطمئن تجارت جهانی و مسیر کند رشد اقتصاد هشدار داد. این موضع محتاطانه، به‌سرعت در بازار ارز منعکس شد. جفت‌ارز USDCAD پس از اعلام تصمیم، بیش از ۵۵ پیپ کاهش یافت و به محدوده ۱٫۳۸۹۰ رسید؛ پایین‌ترین سطح از ۲۸ سپتامبر. پیش از اعلام تصمیم، احتمال کاهش نرخ دیگر تا میانه سال ۲۰۲۶ حدود ۷۵ درصد برآورد می‌شد، اما اکنون به حدود ۵۰ درصد کاهش یافته است. در کنار سیاست پولی کانادا، فضای ژئوپلیتیک نیز بر احساسات بازار اثر گذاشت. دونالد ترامپ در مسیر سفر آسیایی خود، در پاسخ به پرسشی درباره افزایش ۱۰ درصدی تعرفه بر واردات از کانادا، گفت: «نمی‌دانم چه زمانی اجرایی می‌شود و واقعاً نمی‌خواهم فعلاً درباره آن صحبت کنم.» تحلیل‌گران این اظهارنظر را نشانه‌ای از غیرواقعی بودن تهدید تعرفه‌ها ارزیابی کردند؛ تهدیدی که از ابتدا هم بازار آن را جدی نگرفته بود. در همین حال، دیدار فردای ترامپ با رئیس‌جمهور چین شی جین‌پینگ نیز توجه معامله‌گران را جلب کرده است. پیش‌بینی‌ها حاکی از آن است که دو کشور به توافقی تجاری دست یابند که از آنچه چند هفته پیش انتظار می‌رفت، ملایم‌تر و سازنده‌تر باشد. چنین توافقی می‌تواند چشم‌انداز رشد جهانی در سال ۲۰۲۶ را بهبود دهد و در نتیجه، برای صادرات کالایی کانادا؛ به‌ویژه در حوزه انرژی و فلزات پایه، نوعی حمایت ایجاد کند. به‌این‌ترتیب، دلار کانادا امروز از هر دو سو حمایت شد: از یک‌سو عقب‌نشینی بانک مرکزی از سیاست‌های انبساطی بیشتر و از سوی دیگر، آرام‌تر شدن فضای تجاری جهانی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS پیش‌بینی کرد بانک مرکزی سوئیس مداخله کند

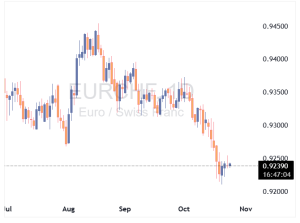
بانک UBS پیش‌بینی کرده است که نرخ برابری یورو به فرانک سوئیس (EURCHF) تا سطح ۰.۹۴ افزایش خواهد یافت. این چشم‌انداز صعودی بر اساس احتمال بالای مداخله بانک ملی سوئیس برای تضعیف فرانک شکل گرفته است. تحلیل UBS نشان می‌دهد که قدرت اخیر فرانک ناشی از عوامل بنیادی اقتصادی نیست، بلکه به‌دلیل جایگاه امن فرانک در فضای پرتنش سیاسی و تجاری جهانی است. این وضعیت اکنون به تهدیدی مستقیم برای مأموریت بانک سوئيس تبدیل شده است. به گفته UBS، فرانک بیش‌ازحد قوی دو مشکل اقتصادی ایجاد می‌کند: ۱. فشار کاهشی بر تورم از طریق ارزان‌تر شدن واردات ۲. آسیب جدی به رقابت‌پذیری بخش صادرات سوئیس از آنجا که این قدرت ارزی «موقتی و ناشی از تقاضای پناهگاهی» تلقی می‌شود، UBS معتقد است که بانک سوئیس احتمالاً وارد عمل خواهد شد و با فروش فرانک و خرید یورو، کف حمایتی نرم برای نرخ EURCHF ایجاد می‌کند. UBS همچنین معتقد است که ریسک‌های بازار به‌طور ساختاری به نفع رشد EURCHF متمایل هستند. دو عامل کلیدی این دیدگاه: کاهش تدریجی تقاضای پناهگاهی با رفع تنش‌های جهانی اختلاف نرخ بهره به نفع یورو؛ فرانک بازدهی ندارد، در حالی که یورو سودآورتر است بر اساس این عوامل، UBS سطح هدف ۰.۹۴ را برای EUR/CHF بین سه‌ماهه چهارم ۲۰۲۵ تا سه‌ماهه سوم ۲۰۲۶ تعیین کرده است. این تحلیل می‌تواند کف روانی برای نرخ EURCHF ایجاد کند و سرمایه‌گذاران بلندمدت را به خرید یورو در سطوح فعلی ترغیب کند، با این فرض که قدرت فرانک موقتی است و بازگشت به سطح ۰.۹۴ محتمل خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صورت‌جلسه سپتامبر بانک مرکزی سوئيس منتشر شد

بانک ملی سوئیس  صورت‌جلسه نشست سیاست‌گذاری پولی ماه سپتامبر خود را منتشر کرد. در این گزارش آمده است که تورم در سوئیس انتظار نمی‌رود به‌طور پایدار منفی شود. در سه‌ماهه سوم سال ۲۰۲۵، بازارهای مالی با نوسانات پایین همراه بودند. نشانه‌هایی از کاهش حرارت بازار کار آمریکا باعث افزایش انتظارات بازار نسبت به تداوم سیاست‌های انبساطی در ایالات متحده شده است. هیئت مدیره بانک سوئيس نتیجه‌گیری کرده که سیاست پولی فعلی در سناریوهای مختلف مناسب است و باید ادامه یابد. بانک سوئيس هشدار داده که افزایش تعرفه‌های آمریکا می‌تواند تجارت جهانی را محدود کرده و قدرت خرید خانوارهای آمریکایی را کاهش دهد که ممکن است منجر به تقویت فرانک سوئیس شود. با این حال، تأثیر مستقیم این تعرفه‌ها تنها بخش‌هایی از اقتصاد را هدف قرار داده است. فرانک سوئیس در برابر یورو نسبتاً باثبات باقی مانده است. در پیش‌بینی تورم، نوسانات شدید نرخ ارز به‌عنوان ریسک اصلی در نظر گرفته شده‌اند. عدم‌قطعیت درباره مسیر آتی تورم همچنان بالاست. چشم‌انداز اقتصادی سوئیس نیز با ریسک‌های بالایی مواجه است، به‌ویژه به‌دلیل سیاست‌های تجاری آمریکا و تقاضای جهانی. با توجه به پیش‌بینی تورم و شرایط اقتصادی، تغییری در سیاست پولی فعلاً توجیه‌پذیر نیست. در عین حال، نشانه‌ای از سرایت منفی تأثیرات تعرفه‌ها از صنایع صادرات‌محور به سایر بخش‌های اقتصاد دیده نمی‌شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

وال‌استریت ژورنال: فدرال رزرو پیش از تعطیلی دولت، دسترسی خود به داده‌های اشتغال خصوصی را از دست داد

به‌گزارش وال‌استریت ژورنال به نقل از نیک تیمیراوس، مقام‌های فدرال رزرو ایالات متحده پیش از آغاز تعطیلی دولت، دسترسی خود به داده‌های اشتغال بخش خصوصی شرکت ADP را از دست داده‌اند. این اتفاق در حالی رخ داد که بانک مرکزی هم‌اکنون به دلیل تعطیلی دولت، قادر به دریافت بسیاری از آمارهای رسمی اقتصادی نیست. بر اساس گزارش، تغییر در دسترسی به داده‌های ADP اندکی پس از آن صورت گرفت که «کریستوفر والر»، عضو هیئت‌مدیره فدرال رزرو، در یکی از سخنرانی‌های اخیر خود به داده‌های این شرکت در پاورقی اشاره کرده بود. تحلیل‌گران می‌گویند این محدودیت اطلاعاتی، کار فدرال رزرو را برای ارزیابی وضعیت واقعی بازار کار و مسیر آتی سیاست پولی دشوارتر می‌کند؛ به‌ویژه در شرایطی که انتشار شاخص‌های رسمی اشتغال به دلیل تعطیلی دولت متوقف شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئيس بانک مرکزی سوئيس ریسک‌های اقتصادی را برجسته کرد

اشلگل، رئيس بانک ملی سوئیس، اعلام کرد: اعمال تعرفه‌های برنامه‌ریزی‌شده آمریکا بر برخی محصولات دارویی می‌تواند ریسک‌های نزولی بیشتری برای اقتصاد ایجاد کند. عدم‌قطعیت‌های اقتصادی همچنان در سطح بالایی باقی مانده‌اند. بانک ملی سوئیس به رصد شرایط ادامه خواهد داد و در صورت لزوم سیاست پولی را تنظیم خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک کردیت اگریکول: طلا همچنان تا نیمه اول ۲۰۲۶ حمایت می‌شود

بانک فرانسوی کردیت اگریکول پیش‌بینی کرده که قیمت طلا در نیمه اول سال ۲۰۲۶ همچنان حمایت خواهد شد، هرچند ممکن است شتاب صعودی آن کمی کاهش یابد. این مؤسسه چهار عامل کلیدی را به‌عنوان محرک‌های اصلی رشد طلا در سال جاری معرفی کرده است: طلا به‌عنوان پوشش در برابر کاهش ارزش ارزها؛ سرمایه‌گذاران برای محافظت در برابر تورم و نگرانی‌های مالی در آمریکا، ژاپن و اروپا به طلا روی آورده‌اند. تقاضای پناهگاه امن؛ طلا جایگزین دارایی‌های سنتی امن مانند ین ژاپن شده که جذابیت خود را از دست داده‌اند. تنوع‌سازی بانک‌های مرکزی؛ بانک‌های مرکزی، به‌ویژه در بازارهای نوظهور، ذخایر طلای خود را افزایش داده‌اند و همزمان وابستگی به دلار را کاهش داده‌اند (چین از جمله بازیگران اصلی این روند است). ریسک‌های ژئوپلیتیکی؛ بی‌ثباتی سیاستی در سراسر جهان و رشد خطر رکود تورمی باعث جریان‌های دفاعی به سمت طلا شده‌اند. کردیت اگریکول تأکید می‌کند که با ادامه سیاست‌های انبساطی فدرال رزرو و تداوم ریسک‌های مالی و سیاسی جهانی، طلا همچنان در نیمه اول سال آینده حمایت خواهد شد. با این حال، تمرکز بازار از تقاضای فیزیکی به سمت بازده واقعی و چشم‌انداز دلار آمریکا تغییر خواهد کرد. در عین حال، ذخایر طلای بانک‌های مرکزی به سطحی نزدیک به رکورد تاریخی رسیده‌اند که ممکن است نشان‌دهنده محدودیت‌هایی در ادامه تقاضای فیزیکی باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک سوئیس شفافیت سیاست پولی را افزایش می‌دهد

بانک ملی سوئیس قصد دارد با انتشار خلاصه‌ای از نشست نرخ بهره سپتامبر، شفافیت بیشتری در سیاست پولی خود ایجاد کند. این اقدام می‌تواند به یک نقطه مرجع جدید برای معامله‌گران فرانک سوئیس تبدیل شود، اما هنوز مشخص نیست که آیا این اطلاعات برای بازارها ارزشمند خواهد بود یا خیر. سرمایه‌گذاران اکنون منتظرند ببینند آیا این سطح جدید از شفافیت به درک بهتر چشم‌انداز نرخ بهره کمک می‌کند یا صرفاً یک حرکت نمادین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گریین از بانک انگلستان: تورم در وضعیت تثبیت‌شده قرار دارد؛ سیاست پولی باید با دقت و احتیاط ادامه یابد

گریین، عضو هیئت اجرایی بانک انگلستان (BOE)، در سخنرانی خود اظهار داشت که تورم هسته و تورم بخش خدمات در حال حرکت به سمت وضعیت تثبیت‌شده است و افزود که فرآیند کاهش تورم در حال کند شدن است. او همچنین نگرانی‌هایی درباره اثرات دور دوم تورم بیان کرد و تأکید داشت که شرکت‌ها به‌طور فزاینده‌ای نسبت به شگفتی‌های صعودی تورم حساس شده‌اند، امری که نیاز به دقت بیشتر در سیاست‌های پولی را ضروری می‌سازد. گریین با اشاره به خنک‌تر شدن بازار کار، خاطرنشان کرد که این تغییرات، احتمال ایجاد چرخه معیوب دستمزد-قیمت را کاهش داده است. او اضافه کرد که افزایش بیکاری در بریتانیا در راستای پیش‌بینی‌های بانک مرکزی است. در نهایت، گریین تأکید کرد که نیاز به کاهش مداوم نرخ‌ها در هر فصل نیست، و چرخه کاهش نرخ‌ها هنوز به پایان نرسیده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسالم از فدرال رزرو: فضای محدودی برای کاهش نرخ‌ بهره وجود دارد

موسالم، عضو فدرال رزرو ایالات متحده، در اظهارات اخیر خود اعلام کرد که فضای محدودی برای کاهش بیشتر نرخ بهره وجود دارد، زیرا هرگونه کاهش نرخ ممکن است سیاست پولی را به سمت تسهیل متمایل کند. او افزود: «من بر اساس تنها یک داده تصمیم‌گیری نمی‌کنم، به ویژه در شرایطی که تعطیلی دولت وضعیت داده‌ها را پیچیده کرده است.» او در ادامه افزود: هنوز زود است که بتوان پیش‌بینی دقیقی درباره تصمیمات فدرال رزرو در جلسات FOMC پس از ماه اکتبر داشت. ما در لحظه‌ای به‌شدت نامطمئن قرار داریم که اتخاذ تصمیمات پولی را پیچیده می‌کند. تأثیرات تعرفه‌ها هنوز در حال جریان به اقتصاد است و پیش‌بینی می‌شود که این تأثیرات تا میانه سال آینده ادامه یابد. او تأکید کرد که این تعرفه‌ها به تدریج در بخش‌های مختلف اقتصادی تأثیرگذار خواهند بود و به همین دلیل بانک مرکزی باید این اثرات را در ارزیابی‌های خود مد نظر قرار دهد. قدرت خرید همچنان برای بسیاری از آمریکایی‌ها چالش‌برانگیز است و این موضوع ادامه دارد که فشارهای تورمی در برخی بخش‌ها بر زندگی روزمره تأثیر می‌گذارد. تأثیر تعرفه‌ها به نظر نمی‌رسد که به بخش خدمات منتقل شود و این می‌تواند نشان‌دهنده پیچیدگی‌های سیاست‌های تجاری و اثرات آن‌ها بر بخش‌های مختلف اقتصاد باشد. بخش‌های دیگر تورم در خدمات هنوز مقاوم و پایدار باقی مانده‌اند. بازگشت به هدف تورم ۲ درصدی احتمالاً در نیمه دوم سال ۲۰۲۶ آغاز خواهد شد. بازار کار به گفته‌ی تماس‌های تجاری‌اش دیگر عامل اصلی تورم نیست، و بر این اساس بازار کار به‌طور کلی به سطح اشتغال کامل نزدیک شده است. نرخ تعادل اشتغال برای حفظ وضعیت مطلوب در حدود ۳۰ هزار تا ۸۰ هزار شغل در ماه برآورد می‌شود. با این حال، او به افزایش ریسک‌ها در بازار کار اشاره کرده و گفت که اگرچه بحران فوری در این بخش وجود ندارد، اما خطرات برای بازار اشتغال افزایش یافته است. سیاست پولی فعلی فدرال رزرو در جایگاهی قرار دارد که بین سیاست‌های محدودکننده و خنثی قرار گرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کازاکس از ECB: ریسک‌های نزولی تورم بیش از ریسک‌های صعودی است

کازاکس، عضو هیئت اجرایی بانک مرکزی اروپا (ECB)، در تازه‌ترین اظهارات خود گفت که بانک مرکزی بیشتر نگران ریسک‌های نزولی تورم است تا ریسک‌های صعودی. او افزود که نیازی به داشتن سوگیری مثبت یا منفی در خصوص نرخ‌ها وجود ندارد و تداوم نوسانات در اطراف هدف تورم ۲ درصدی قابل‌انتظار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد: چشم‌انداز تورم همچنان با ابهام روبروست

کریستین لاگارد، رئیس بانک مرکزی اروپا (ECB)، در سخنرانی اخیر خود اعلام کرد که ریسک‌های مرتبط با رشد اقتصادی به حالت متوازن رسیده‌اند، در حالی که فعالیت اقتصادی همچنان در سطحی ملایم و پایدار باقی مانده است، هرچند که این روند از شتاب قابل‌توجهی برخوردار نیست. لاگارد افزود که محدوده ریسک‌های تورم به‌طور چشمگیری کاهش یافته، اما همچنان چشم‌انداز تورم با عدم قطعیت‌های قابل‌توجهی همراه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین سیاست پولی انبساطی را حفظ می‌کند

رئیس بانک خلق چین اعلام کرد که این نهاد به اجرای سیاست پولی نسبتاً انبساطی ادامه خواهد داد. در حال حاضر، تغییری در موضع سیاست‌گذاری پولی چین دیده نمی‌شود. انتظار می‌رود بانک مرکزی چین دوشنبه آینده تصمیم خود درباره نرخ‌های بهره معیار را اعلام کند اما پیش‌بینی می‌شود که برای پنجمین ماه متوالی نرخ‌ها بدون تغییر باقی بمانند. با توجه به نگرانی‌ها درباره احتمال تشدید تنش‌های تجاری میان آمریکا و چین، پکن تمایل دارد سیاست پولی را در وضعیت حمایتی حفظ کند. بنابراین، نباید انتظار تغییر قابل‌توجهی در موضع سیاست‌گذاری داشت، چرا که بانک مرکزی تاکنون در این زمینه عملکرد باثباتی داشته است. در مقابل، چالش اصلی اقتصاد چین در حال حاضر در حوزه سیاست مالی (بودجه‌ای) است، نه پولی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شیمیزو از بانک ژاپن: بانک مرکزی باید با دقت در مسیر نرمال‌سازی سیاست‌های پولی حرکت کند

«شیمیزو»، مقامات بانک مرکزی ژاپن (BOJ)، در اظهارات جدید خود هشدار داد که این بانک باید با احتیاط در مسیر نرمال‌سازی سیاست‌های پولی پیش برود. او اشاره کرد که انتظارات تورمی در ژاپن هنوز زیر ۲ درصد است و بنابراین بانک مرکزی باید تلاش کند تا این انتظارات را افزایش دهد و در عین حال از فعالیت اقتصادی حمایت کند. شیمیزو همچنین تأکید کرد که هنوز مشخص نیست که اقتصاد ژاپن چگونه به محیط جدید نرخ بهره بالاتر واکنش نشان خواهد داد، به همین دلیل بانک مرکزی باید با دقت بیشتری در این مسیر گام بردارد. او اضافه کرد که اگر بانک مرکزی ژاپن از مسیر آینده اقتصادی کشور اطمینان کافی داشته باشد، می‌تواند نرمال‌سازی سیاست‌ها را آغاز کند. شیمیزو با تأکید بر لحن محتاطانه خود، بیان کرد که انتظارات تورمی همچنان پایین است و نرمال‌سازی سیاست‌ها به تاب‌آوری اقتصادی ژاپن بستگی دارد. اعتماد به بازگشت رشد اقتصادی کلید اصلی پیش از هر گونه تصمیم‌گیری برای تشدید بیشتر سیاست‌ها خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد:ریسک‌ها برای رشد اقتصادی و تورم اکنون متعادل‌تر شده‌اند

«کریستین لاگارد»، رئیس بانک مرکزی اروپا، در اظهارات اخیر خود اعلام کرد که ریسک‌ها برای رشد اقتصادی و تورم اکنون به طور قابل توجهی متعادل‌تر شده‌اند. او همچنین تاکید کرد که بانک مرکزی اروپا به‌خوبی برای مقابله با هرگونه بحران یا شوک‌های آینده آماده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

والر از فدرال رزرو: مشکلات عرضه نیروی کار ضعف در تقاضای نیروی کار را پنهان می‌کند

«کریستوفر والر»، عضو فدرال رزرو، در اظهارات اخیر خود اشاره کرد که مشکلات موجود در عرضه نیروی کار ممکن است ضعف در تقاضای نیروی کار را پنهان کند. وی با اشاره به آمار مهاجرت و خروج 2 میلیون نفر از ایالات متحده، توضیح داد که بسیاری از این افراد یا به‌طور قانونی یا غیرقانونی در بازار کار مشغول بودند. والر با اشاره به داده‌های اشتغال غیرکشاورزی که تنها 937 هزار شغل جدید از زمان آغاز ریاست‌جمهوری ترامپ تا آگوست ایجاد شده است، اظهار داشت که با فرض نرخ ثابت 50 هزار شغل جدید در ماه، حداقل یک میلیون شغل در آمار اشتغال کمبود دارد. او تأکید کرد که اگرچه ممکن است آمار 2 میلیون نفر دقیق نباشد، اما نکته اصلی این است که وقتی یک کارگر اخراج می‌شود یا مهاجرت می‌کند، باید یک کارگر جدید جایگزین شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران: سیاست‌های پولی بیش از حد محدود است و اقتصاد آمریکا در معرض خطرات جدید قرار دارد

در جدیدترین اظهارات خود، «میران»، عضو فدرال رزرو، هشدار داد که اقتصاد ایالات متحده در حال حاضر در وضعیت نسبتاً خوبی قرار دارد، اما با ریسک‌های جدیدی مواجه است. او اشاره کرد که تغییرات اخیر در روابط تجاری با چین و مسائل مربوط به عناصر نادر خاکی، این اقتصاد را در برابر شوک‌ها آسیب‌پذیرتر کرده است. میران همچنین اذعان داشت که سیاست‌های پولی در حال حاضر بیش از حد محدود هستند و هرچه این سیاست‌ها برای مدت طولانی‌تر حفظ شوند، خطرات بیشتری برای اقتصاد به همراه خواهند داشت. او تاکید کرد که سیاست پولی طی امسال حدود ۱.۵ درصد سخت‌تر شده است، که ناشی از افزایش سریع نرخ خنثی است. میران اعلام کرد که ریسک‌هایی که در هفته گذشته بوجود آمده، بر لزوم کاهش نرخ بهره تأکید دارند. وی افزود که کاهش کسری بودجه امسال به کاهش نرخ خنثی کمک کرده است. میران همچنین اشاره کرد که کاهش نرخ بهره به دلیل انقباض پولی غیرمستقیم و بهبود چشم‌انداز تورم ضروری است. میران همچنین افزود: سیاست‌های پولی بسیار محدود شده‌اند و این امر باعث آسیب‌پذیری بیشتر اقتصاد آمریکا در برابر شوک‌ها، مانند تغییرات اخیر در روابط با چین و مسائل مرتبط با عناصر نادر خاکی می‌شود. سیاست پولی امسال حدود ۱.۵ درصد سخت‌تر شده است، که ناشی از افزایش سریع نرخ نرمال است. کاهش نرخ بهره به میزان ۲۵ واحد پایه در شرایط کنونی سرعتی بسیار کند است و این روند برای شرایط فعلی بسیار آهسته است. میران همچنین بر لزوم استفاده از داده‌های دولتی برای پیش‌بینی سیاست‌های پولی تأکید کرد و گفت که استفاده از داده‌های جایگزین برای پیگیری تورم دشوار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

والر از فدرال رزرو: براساس داده‌های فعلی، کاهش ۲۵ واحدی نرخ بهره در نشست آینده توجیه‌پذیر است

در اظهارات اخیر از سوی کریستوفر والر، عضو هیئت مدیره فدرال رزرو و یکی از نامزدهای پست ریاست بعدی این بانک، او اعلام کرد که براساس داده‌های فعلی اقتصادی، کاهش ۲۵ واحدی نرخ بهره در نشست آتی فدرال رزرو کاملاً منطقی است. او افزود که این تصمیم تقریباً ۹۵٪ در بازارها قیمت‌گذاری شده بود. والر تأکید کرد که تصمیمات مربوط به کاهش بیشتر نرخ بهره پس از ماه اکتبر به داده‌های اقتصادی بستگی خواهد داشت. او اشاره کرد که اگر وضعیت بازار کار همچنان ضعیف باقی بماند، فدرال رزرو باید به سمت کاهش نرخ بهره به سطح خنثی پیش برود. سطح خنثی نرخ بهره طبق نظر فدرال رزرو در حدود ۱۰۰ تا ۱۲۵ واحد پایه کمتر از نرخ فعلی است. والر همچنین هشدار داد که بازار کار سیگنال‌های روشنی ارسال می‌کند که فدرال رزرو باید آماده اقدام باشد. او بیان کرد که اکنون اولویت اصلی بانک مرکزی وضعیت بازار کار است. اگر رشد اقتصادی ادامه یابد یا بازار کار تقویت شود، مسیر کاهش نرخ بهره ممکن است کندتر شود. در خصوص تورم، او اشاره کرد که تعرفه‌ها تاثیر اندکی بر تورم دارند و تورم همچنان در مسیر رسیدن به هدف ۲ درصدی قرار دارد. او همچنین وضعیت «بازار کار بدون استخدام و اخراج» را نگران‌کننده دانست و گفت که این شرایط ممکن است نشانه‌ای از بحران اقتصادی باشد. والر پیش‌بینی کرد که با گسترش استفاده از هوش مصنوعی، شرکت‌ها ممکن است به زودی متوجه شوند که به نیروی انسانی کمتری نیاز دارند، و در ادامه، ورود ربات‌ها به عرصه اقتصاد مانند یک بمب اتمی خواهد بود. «کریستوفر والر»، عضو فدرال رزرو، در ادامه سخنان خود توضیح داد که نرخ بازده واقعی R* به نرخ بازدهی سرمایه‌گذاری در بدهی‌های نقدی دولتی اشاره دارد. او این نرخ را به‌عنوان معیاری برای سنجش سیاست‌های پولی و وضعیت کلی اقتصاد معرفی کرد. والر همچنین به یک وضعیت نادر در بازار کار اشاره کرد و گفت که همزمان شاهد کاهش هم عرضه و هم تقاضا برای نیروی کار هستیم. او این شرایط را غیرمعمول دانست و بر لزوم نظارت دقیق بر این روند برای اتخاذ تصمیمات مناسب در سیاست‌های پولی تأکید کرد. تغییرات در الگوهای مهاجرت، روش‌های ارزیابی بازار کار را تحت تاثیر قرار داده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار با ریسک چین ضعیف‌تر شد

بازارهای فارکس در حالی که توجهات به کنترل صادرات عناصر خاکی کمیاب چین جلب شده، نسبتاً آرام هستند. تصمیم به اعمال چنین کنترل‌هایی آشکارا در ایالات متحده و در سراسر کشورهای گروه ۷ (G7) حساسیت‌زا بوده است. موفقیت یا شکست در مذاکره برای لغو این کنترل‌ها، یکی از داغ‌ترین موضوعات برای بازارهای مالی طی چهار هفته آینده خواهد بود. دلار آمریکا: دلار ضعیف‌تر، اما روند کوتاه‌مدت نامشخص دلار کمی ضعیف‌تر شده است زیرا نرخ‌های کوتاه‌مدت ایالات متحده در پایین‌ترین سطح سال قرار دارند. انتشار کتاب بژ فدرال رزرو شب گذشته نشان می‌دهد که فدرال رزرو شواهد کافی برای کاهش نرخ بهره در پایان ماه خواهد داشت – حتی اگر انتشار رسمی داده‌ها به دلیل تعطیلی دولت همچنان متوقف بماند. در این زمینه، بازارهای شرط‌بندی انتظار دارند دولت تا نوامبر تعطیل بماند. داغ‌ترین موضوع برای بازارهای مالی در حال حاضر، روابط آمریکا و چین پیش از چند تاریخ کلیدی است. قرار است روسای جمهور ترامپ و شی در حاشیه نشست APEC در کره در فاصله ۲۹ تا ۳۱ اکتبر دیدار کنند. این پیش از مهلت ۱۰ نوامبر برای آتش‌بس ۹۰ روزه تعرفه‌ها است؛ در صورتی که تمدیدی صورت نگیرد، تعرفه‌های آمریکا بر چین به ۱۴۵٪ باز خواهند گشت. سؤال برای بازارهای مالی این است که آیا کنترل‌های پیشنهادی چین بر عناصر خاکی کمیاب صرفاً بخشی از یک تاکتیک چانه‌زنی برای کسب امتیازات بیشتر از آمریکا است، یا واقعاً یک تهدید جدی است که می‌تواند زنجیره‌های تأمین جهانی را به شدت مختل کند، با توجه به نقش عناصر خاکی کمیاب در محصولاتی مانند نیمه‌رساناها، وسایل نقلیه الکتریکی، صنایع دفاعی و تولیدات پیشرفته. حرکت چین آشکارا باعث نگرانی کشورهای G7 شده است که در حال صدور یک بیانیه مشترک و نادر در اعتراض به این اقدام هستند. اسکات بسنت، وزیر خزانه‌داری آمریکا، تمایل دارد این کنترل‌ها را حرکتی از سوی یک وزارت بازرگانی بیش از حد مشتاق چین جلوه دهد و برای تمدید بعدی تعرفه‌ها، تمدیدی طولانی‌تر از ۹۰ روز را وعده داده است. اما هرگونه شکست در مذاکره برای لغو این کنترل‌ها می‌تواند منجر به هفته‌های پرنوسانی برای بازارهای دارایی جهانی شود. در جای دیگر، برخی اخبار مثبت از فرانسه به حمایت از یورو و تضعیف شاخص دلار کمک کرده است. با این حال، اگر سانائه تاکایچی، رئیس LDP، بتواند با حزب سیاسی ایشین به توافق برسد، شاخص دلار می‌تواند فردا حمایت بیشتری دریافت کند. این امر ائتلاف اقلیت را بازسازی کرده و احتمال تأیید تاکایچی به عنوان نخست وزیر بعدی ژاپن در ۲۱ اکتبر را افزایش می‌دهد. سیاست‌های او برای ین-منفی (تضعیف ین) تلقی می‌شوند. داده‌های آمریکا امروز با تأخیر منتشر می‌شوند، اما امروز حدود ساعت ۱۵:۰۰ به وقت اروپای مرکزی، سخنرانی‌هایی از دو عضو متمایل به کاهش نرخ (داویش) فدرال رزرو، کریستوفر والر و استفان میران خواهیم داشت. سخنرانی‌های آن‌ها می‌تواند اندکی بر دلار فشار وارد کند. شاخص دلار ممکن است امروز خیلی از سطح ۹۸.۵۰ فاصله نگیرد. یورو: شمشیر دو لبه سیاست فرانسه جفت ارز EURUSD در حالی که نرخ‌های آمریکا ضعیف‌تر شده‌اند و احتمال می‌رود سباستین لوکورنو، نخست وزیر فرانسه، امروز از دو رأی عدم اعتماد در پارلمان فرانسه جان سالم به در ببرد – پس از آنکه سوسیالیست‌ها با تأخیر در اصلاحات بازنشستگی قانع شدند – از حمایت بیشتری برخوردار است. یورو و اوراق قرضه دولتی فرانسه این را برای کوتاه‌مدت خبر خوبی می‌دانند، اگرچه در بلندمدت لغو اصلاحات بازنشستگی، کار تثبیت مالی را دشوارتر می‌کند. سرمایه‌گذاران اوراق قرضه تاکنون معتقدند که کنار گذاشتن اصلاحات بازنشستگی، خیرِ کمتر از دو شر (گزینه جایگزین انتخابات زودهنگام بود) است و اسپرد اوراق قرضه فرانسه (OAT) در مقابل آلمان (Bund) را به زیر ۸۰ نقطه پایه بازگردانده‌اند. احتمالاً معامله‌گران ارز نیز از سرمایه‌گذاران اوراق قرضه الگوبرداری خواهند کرد و اگر حرکت این هفته برای بدهی فرانسه خوب باشد، برای یورو نیز خوب است. دشوار است که EURUSD در کوتاه‌مدت بتواند از محدوده 1.1685 / 1.1730 عبور کند. با این حال، هرچه EURUSD بیشتر بتواند در اینجا تثبیت شود، به دوره فصلی صعودی‌تر نوامبر و به ویژه دسامبر نزدیک‌تر می‌شود. ما (تیم تحلیل ING) پیش‌بینی 1.20 را برای پایان سال حفظ می‌کنیم. فرانک سوئیس: زیر 0.93 برای EURCHF نادر است جفت ارز EURCHF زیر 0.93 معامله می‌شود که کاملاً نادر است. برخی ممکن است استدلال کنند که با توجه به اخبار کمی بهتر از سیاست فرانسه، باید قیمت بالاتری داشته باشد. با این حال، احتمالاً این داستان کلان اقتصادی منطقه یورو است که در حال تأثیرگذاری است. داده‌های سخت اقتصادی منطقه یورو در ماه‌های اخیر ضعیف بوده‌اند. این امر منجر به بازنگری در قیمت نرخ‌های سواپ کوتاه‌مدت یورو شده و آن‌ها را حدود ۱۰ نقطه پایه از سقف‌های اواخر سپتامبر پایین آورده است. نرخ‌های سوئیس با در نظر گرفتن «محدودیت صفر» (Zero bound constraint) قیمت‌گذاری شده‌اند. حتی اگر بانک ملی سوئیس آن را رد نکند، به وضوح نمی‌خواهد نرخ‌ها را دوباره منفی کند. این امر دیدگاه «دست بسته» بودن بانک مرکزی سوئيس را تقویت کرده و EURCHF را تحت فشار نزولی قرار می‌دهد. ما انتظار داریم EURCHF تا زمانی که ارزیابی مثبتی از چشم‌انداز رشد منطقه یورو ایجاد شود، در حدود محدوده 0.92 / 0.93 باقی بماند که ممکن است تا سال آینده اتفاق نیفتد. دلار استرالیا: افزایش بیکاری تضمین‌کننده کاهش نرخ RBA نیست استرالیا در ماه سپتامبر شتاب در نرخ بیکاری را گزارش کرد که از 4.3$ (تجدیدنظر شده) به 4.5٪ رسید، بالاتر از اجماع 4.3٪. آمار اشتغال ماه اوت نیز به کاهش ۱۲ هزار نفری تجدیدنظر شد و همراه با افزایش ۱۵ هزار نفری سپتامبر، به طور کلی نشان‌دهنده یک استخدام تقریباً بدون تغییر در دو ماه گذشته است. بنابراین، حتی اگر افزایش بیکاری عمدتاً ناشی از نرخ مشارکت بالاتر باشد و لزوماً نشان‌دهنده وخامت قابل توجهی در شرایط بازار کار نباشد، اما تعادل را کمی به سمت کاهش نرخ (داویش) برای انتظارات بانک مرکزی استرالیا (RBA) متمایل می‌کند. آیا این به معنای آن است که RBA در نشست ۴ نوامبر نرخ را کاهش خواهد داد (18 نقطه پایه قیمت‌گذاری شده است)؟ همه چیز به آمار تورم سه‌ماهه سوم در ۲۹ اکتبر بستگی دارد. با توجه به اینکه دو ماه تورم بالاتر از حد انتظار را شاهد بودیم، فکر می‌کنیم احتمال زیادی وجود دارد که رقم فصلی برای یک RBA محتاط، همچنان خیلی داغ باقی بماند تا در نوامبر نرخ‌ها را کاهش دهد، حتی اگر اکنون آستانه کمی پایین‌تر آمده باشد. ما یک تحلیل سناریویی برای AUDUSD بر اساس تحولات تجاری آمریکا و چین منتشر کرده‌ایم. فرض پایه این است که RBA در دسامبر نرخ را کاهش خواهد داد، بنابراین هرگونه حرکت زودتر می‌تواند نمایه‌های AUDUSD را کمی پایین‌تر بیاورد. به هر حال، اخبار تجاری همچنان بزرگترین محرک خواهند بود و ما در صورت کاهش تنش‌ها، 0.68 را به عنوان یک هدف بسیار دست‌یافتنی برای AUD پیش‌بینی می‌کنیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

والر: تردیدی نیست که هوش مصنوعی اقتصاد آمریکا را تقویت خواهد کرد

کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو، اظهار داشت که هیچ تردیدی در نقش مثبت هوش مصنوعی (AI) در رشد اقتصاد آمریکا وجود ندارد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ناگل: اقتصاد آلمان در مسیر بهبود قرار دارد

یواخیم ناگل، رئیس بوندس‌بانک و عضو شورای حکام بانک مرکزی اروپا، اعلام کرد که نشانه‌هایی از بهبود در اقتصاد آلمان مشاهده می‌شود. او با این حال تأکید کرد که هنوز برای ارائه هرگونه نشانه‌ای درباره تصمیم بعدی نرخ بهره زود است. ناگل گفت: «اطلاعات فعلی دلیلی برای تغییر نرخ‌ها در حال حاضر ارائه نمی‌دهد، اما تورم مداوم در بخش خدمات همچنان نیازمند هوشیاری است.» وی همچنین اشاره کرد که فرانسه نیز بر ضرورت دستیابی به توافقی در زمینه بودجه تأکید دارد، امری که می‌تواند به هماهنگی بیشتر سیاست‌های مالی در منطقه یورو کمک کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بیلی: جمعیت سالخورده، تجارت و نوآوری از چالش‌های اصلی پیش‌روی اقتصاد بریتانیا هستند

اندرو بیلی، رئیس بانک مرکزی انگلستان (BoE)، در سخنرانی امروز خود اعلام کرد که پیری جمعیت، تحولات تجاری و نوآوری‌های فناورانه سه عامل اساسی در تعیین مسیر آینده اقتصاد بریتانیا محسوب می‌شوند. بیلی افزود: «هوش مصنوعی (AI) نسل بعدی فناوری‌های عمومی است که می‌تواند همانند انقلاب‌های صنعتی گذشته، بهره‌وری و ساختار بازار کار را به‌طور بنیادین دگرگون کند.» او همچنین اشاره کرد که برخی نشانه‌ها از نرم‌تر شدن بازار کار در بریتانیا مشاهده می‌شود، هرچند همچنان نسبت به گذشته در وضعیت نسبتاً باثباتی قرار دارد. بیلی همچنین اعلام کرد که ارزش‌گذاری‌ها در بخش هوش مصنوعی به نظر می‌رسد بیش از اندازه بالا رفته باشد، هرچند تأکید کرد که نمی‌توان گفت بازار در قیمت‌گذاری این حوزه دچار اشتباه بنیادی شده است. او گفت: «ما نباید صرفاً به‌دلیل قیمت‌های بالا در بازار هوش مصنوعی نتیجه بگیریم که ارزش‌گذاری‌ها اشتباه‌اند، بلکه باید به‌دنبال شناسایی ریسک‌های احتمالی و نقاط آسیب‌پذیری باشیم.» بیلی همچنین بر اهمیت رشد بهره‌وری در سال‌های آینده تأکید کرد و گفت که نوآوری‌های فناورانه، از جمله هوش مصنوعی، می‌توانند نقش مهمی در افزایش کارایی اقتصادی و حمایت از رشد پایدار ایفا کنند. او در ادامه سخنرانی خود تأکید کرد که سیاست‌گذاران باید میان تورمی که همچنان بالاتر از هدف ۲ درصدی قرار دارد و ضرورت حفظ رشد اقتصادی، تعادل برقرار کنند. او گفت: «ما باید تصمیمات سیاستی خود را با در نظر گرفتن خطرات ناشی از تورم بالاتر از هدف تنظیم کنیم.» بیلی همچنین خاطرنشان کرد که عوامل سمت عرضه اکنون نقش بسیار بزرگ‌تری در چشم‌انداز اقتصادی بریتانیا ایفا می‌کنند. به گفته او، تغییرات ساختاری در زنجیره‌های تأمین، بازار کار و تحولات فناورانه، چشم‌انداز تورم و رشد را به شکل معناداری تحت تأثیر قرار داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر