TSLA 378.03 USD ▼ 1.22%
AAPL 340.97 USD ▲ 1.29%
GOOGL 352.72 USD ▲ 0.30%
AMZN 259.53 USD ▼ 1.11%
NVDA 226.32 USD ▼ 1.29%
BTCUSD 81,947.02 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

شرکت ساعت سازی Swatch با ساعت جدید به سیاست تجاری ترامپ واکنش داد

شرکت ساعت‌سازی سوئیسی Swatch با طراحی یک مدل جدید به نام «WHAT IF…TARIFFS?» به تعرفه ۳۹ درصدی دولت ترامپ علیه سوئیس واکنش طنزآمیز نشان داده است. این ساعت با قاب مربع‌شکل از جنس بیوسرامیک و شیشه‌ای تمام‌سطح طراحی شده که امکان مشاهده کناره‌های صفحه را فراهم می‌کند. صفحه آبی ساعت با بند یکپارچه از مواد زیستی و عقربه‌های شب‌تاب تزئین شده است. در طراحی صفحه، اعداد عربی ۳ و ۹ به‌صورت معکوس قرار گرفته‌اند که به‌طور ظریف به عدد ۳۹ اشاره دارد—همان نرخ تعرفه‌ای که آمریکا علیه کالاهای سوئیسی اعمال کرده است. همچنین علامت درصد (%) روی درپوش باتری دیده می‌شود که این پیام را تقویت می‌کند. Swatch این طراحی را «طعنه‌ای مثبت» و «پاسخی خلاقانه به وضعیت فعلی» توصیف کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تمرکز معامله‌گران بر نشست فدرال رزرو، دلار را مهار می‌کند

در آغاز آرامی برای بازارهای فارکس جهانی در این هفته، جفت‌ارز EURUSD با ثبات معامله می‌شود، با وجود اینکه جمعه شب گذشته مؤسسه فیچ رتبه اعتباری بدهی فرانسه را کاهش داد. این کاهش رتبه قبلاً در بازار بدهی فرانسه قیمت‌گذاری شده بود و در عوض، نشست FOMC در روز چهارشنبه به‌عنوان رویداد اصلی برای EURUSD در این هفته مطرح است. همچنین، این هفته نشست‌های سیاست‌گذاری بانک‌های مرکزی در بریتانیا، ژاپن، کانادا و نروژ نیز برگزار می‌شود. دلار آمریکا: آماده‌سازی برای نشست چهارشنبه FOMC تعطیلات عمومی در ژاپن باعث شد که شروع هفته در بازارهای جهانی فارکس آرام باشد. در اخبار شبانه، داده‌های ضعیف فعالیت اقتصادی چین منتشر شد که نیاز به محرک‌های بیشتر را گوشزد می‌کند. همچنین، بازار دارایی‌های کره جنوبی پس از آن‌که دولت از برنامه کاهش آستانه مالیات بر سود سرمایه صرف‌نظر کرد، شاهد رشد بود. این موضوع باعث شد تا نرخ دلار در برابر وون کره جنوبی دوباره از سطح ۱۴۰۰ فاصله بگیرد. با نگاه به جلو، این هفته بزرگ برای نشست‌های بانک‌های مرکزی است. پنج بانک مرکزی گروه ده (G10) تشکیل جلسه می‌دهند که انتظار می‌رود سه بانک نرخ‌ها را کاهش دهند. نقطه اوج هفته، بدون شک نشست چهارشنبه FOMC خواهد بود. ما (تیم تحلیل ING) و اجماع قوی بازار، انتظار کاهش ۲۵ نقطه پایه‌ای را داریم و سپس دو کاهش ۲۵ نقطه پایه دیگر در اکتبر و دسامبر. بازار در حال حاضر ۶۸ نقطه پایه از مجموع ۷۵ نقطه  پایه پایه کاهش پیش‌بینی‌شده امسال را قیمت‌گذاری کرده است. ما انتظار داریم که دلار تا زمان برگزاری نشست، با فشار فروش ملایمی مواجه باشد و در صورتی که کاهش ۵۰ نقطه پایه‌ای نرخ بهره در نشست، محتمل‌تر از آنچه بازار پیش‌بینی کرده باشد، ممکن است اندکی بیشتر افت کند. علاوه بر نشست FOMC، تقویم اقتصادی آمریکا در این هفته شامل انتشار داده‌های خرده‌فروشی ماه اوت در روز سه‌شنبه و آمار هفتگی بیکاری و داده‌های سرمایه‌گذاری بین‌المللی خزانه‌داری آمریکا (TIC) برای ماه ژوئیه در روز پنج‌شنبه است. افزایش اخیر در آمار بیکاری به‌طور موقت فشار نزولی بر دلار وارد کرد و داده‌های TIC نیز به دقت بررسی خواهد شد تا مشخص شود آیا سرمایه‌گذاران خارجی تنها در حال پوشش ریسک دارایی‌های آمریکایی هستند یا اینکه واقعاً در حال فروش آنها می‌باشند. ما (تیم تحلیل ING) همچنان معتقدیم که برخی عوامل فصلی از دلار حمایت ملایم می‌کنند، اما نشست این هفته FOMC جهت بازار را تا سه‌ماهه چهارم مشخص خواهد کرد. انتظار داریم شاخص دلار تا عصر چهارشنبه در بازه محدود ۹۷.۲۰ تا ۹۸.۰۰ معامله شود. یورو: کاهش رتبه فرانسه قابل انتظار بود اوراق قرضه دولتی فرانسه مدتی است با اسپردهایی نسبت به نرخ‌های سوآپ معامله می‌شوند که با چندین کاهش رتبه اعتباری همخوانی دارند. بنابراین، تصمیم جمعه شب فیچ برای کاهش یک‌پله‌ای رتبه اعتباری فرانسه به +A جای تعجب نداشت و واکنش چندانی از سوی بدهی فرانسه یا یورو ایجاد نکرد. در داخل کشور، تمرکز بر این است که نخست‌وزیر جدید فرانسه، سباستین لوکورنو، تا چه اندازه می‌تواند نمایندگان پراکنده مجمع ملی را روی مسیر غیرمحبوب اما ضروری انضباط مالی متمرکز کند. یکی از اولین اقدامات او کنار گذاشتن برنامه حذف دو تعطیلات رسمی بود. انتظار می‌رود فعالان بازار فارکس همچنان نیم‌نگاهی به بازار بدهی فرانسه داشته باشند، هرچند دیدگاه اصلی ما این است که این موضوع به بحران دیگری در منطقه یورو منجر نخواهد شد. این هفته برای داده‌های اقتصادی منطقه یورو پرخبر نیست، اما سخنرانی‌های زیادی از مقامات بانک مرکزی اروپا برنامه‌ریزی شده است. تمرکز امروز بر سخنرانی ایزابل اشنابل عضو بانک مرکزی اروپا در ساعت ۱۳:۳۰ به وقت CET خواهد بود. او اخیراً لحن نسبتاً انقباضی داشته و نرخ سپرده ۲ درصدی بانک مرکزی اروپا را «اندکی انبساطی» توصیف کرده و هشدار داده است که ممکن است بانک‌های مرکزی خیلی زودتر از انتظار سرمایه‌گذاران مجبور به افزایش نرخ‌ها شوند. سخنرانی او یک ریسک رویدادی مثبت ملایم برای EURUSD و نرخ‌های سوآپ کوتاه‌مدت یورو محسوب می‌شود. انتظار داریم جفت‌ارز EURUSD همچنان در محدوده محدود ۱.۱۷۰۰ تا ۱.۱۷۵۰ معامله شود و منتظر سیگنال جدید از نشست چهارشنبه FOMC بماند. پوند انگلیس: هفته‌ای بسیار پرکار برای استرلینگ استرلینگ در این هفته رویداد‌های زیادی دارد. نقطه اوج هفته، نشست کمیته سیاست‌گذاری پولی (MPC) در روز پنج‌شنبه خواهد بود. اما پیش از آن، فردا داده‌های اشتغال و دستمزدها منتشر می‌شود و سپس روز چهارشنبه گزارش شاخص قیمت مصرف‌کننده ماه اوت ارائه خواهد شد. مگر اینکه کاهش غیرمنتظره‌ای در اشتغال و/یا دستمزدها و تورم بخش خدمات مشاهده شود، به نظر می‌رسد که بانک انگلستان به روایت انقباضی که در نشست اوت مطرح کرده بود ادامه خواهد داد. این موضوع در میان سرمایه‌گذاران بازتاب یافته و بازار تنها ۸ نقطه پایه کاهش نرخ بهره امسال و مجموعاً ۴۰ نقطه پایه تا تابستان آینده را قیمت‌گذاری کرده است. واگرایی تورم در بریتانیا با منطقه یورو و آمریکا پدیده‌ای نادر است و اکنون می‌توان استدلال کرد که داده‌های قیمتی بریتانیا بسیار مهم‌تر از داده‌های فعالیت اقتصادی هستند در تعیین زمان اجرای مرحله بعدی از چرخه کاهش نرخ توسط بانک انگلستان. در سایر حوزه‌ها، مشکلات دولت کارگری بریتانیا اشتهای سرمایه‌گذاران برای پوند با بازدهی بالا را کاهش نداده است. ما معتقدیم که  EURGBP به‌خوبی در محدوده ۰.۸۶ تا ۰.۸۷ باقی خواهد ماند، در حالی که GBPUSD در صورت اتخاذ رویکردی به اندازه کافی انبساطی توسط فدرال رزرو، می‌تواند این هفته از مقاومت ۱.۳۵۹۰/۱.۳۶۰۰ عبور کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

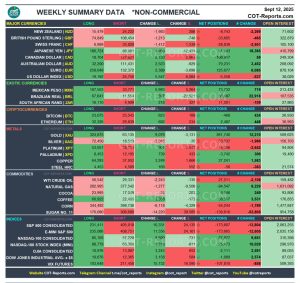
تازه‌ترین گزارش COT با آمار تا ۹ سپتامبر ۲۰۲۵ منتشر شد

داده‌های این گزارش بخشی از Commitments of Traders (COT) است که وضعیت پوزیشن‌گیری معامله‌گران غیرتجاری (سفته‌بازان بزرگ) را در بازارهای آتی نشان می‌دهد. این گروه شامل صندوق‌های پوشش ریسک، مؤسسات سرمایه‌گذاری و معامله‌گران بزرگ است که معمولاً نقش تعیین‌کننده‌ای در شکل‌گیری روندهای میان‌مدت دارند. هر ردیف از جدول، یک دارایی مشخص را پوشش می‌دهد و شامل اطلاعاتی درباره تعداد موقعیت‌های خرید (Long)، تعداد موقعیت‌های فروش (Short)، تغییرات هفتگی این موقعیت‌ها، موقعیت خالص (Net Position) و حجم قراردادهای باز (Open Interest) است. رنگ‌بندی سبز و قرمز نیز به‌ترتیب نشان‌دهنده افزایش یا کاهش نسبت به هفته قبل است. ۱. ارزها (Currencies) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت USD +5,547 +6,084 -5,558 رشد همزمان لانگ و شورت → افزایش فعالیت دوطرفه، بدون جهت‌گیری واضح. EUR +2,389 -3,696 +125,677 افزایش خرید و کاهش فروش → تمایل صعودی به یورو. GBP -1,213 -748 -33,605 کاهش همزمان خرید و فروش → کاهش فعالیت، تمایل کلی نزولی. CAD +2,120 +2,061 -108,917 رشد همزمان خرید و فروش → بازار در فاز نوسان‌گیری، بدون سیگنال جهت‌دار قوی. JPY +5,950 -12,435 +91,643 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی برای ین. CHF -1,412 +1,539 -28,839 کاهش خرید و افزایش فروش → فشار نزولی. AUD +2,523 -929 -79,231 افزایش خرید و کاهش فروش → تمایل صعودی. NZD -1,983 +286 -8,743 کاهش خرید و افزایش فروش → فشار نزولی. MXN +5,983 +5,264 +73,732 رشد همزمان خرید و فروش → افزایش نوسان، تمایل کلی مثبت. BRL +397 -22,521 +56,087 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی. ۲. رمزارزها (Crypto) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت BTC Micro -5,312 -4,495 -4,702 کاهش همزمان خرید و فروش → خروج سرمایه و کاهش فعالیت. ETH Micro +17,935 +18,710 -1,132 رشد همزمان خرید و فروش → افزایش نوسان، بدون جهت‌گیری خالص. ۳. شاخص‌ها (Indices) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت S&P 500 +11,556 +24,161 -173,665 رشد همزمان خرید و فروش → احتمال نوسان بالا، تمایل کلی نزولی. Nasdaq 100 +9,218 -811 +25,473 افزایش خرید و کاهش فروش → سیگنال صعودی. Dow 30 +3,158 +584 -1,689 رشد خرید و فروش → بازار بی‌تصمیم. Russell 2000 -2,804 +9,107 -72,249 کاهش خرید و افزایش فروش → فشار نزولی. ۴. اوراق قرضه (Bonds) سیگنال‌های مثبت: Ultra 10Y (خرید +34,002 / فروش -25,950)، 5Y T-Note (خرید +16,655 / فروش -110,569) → چرخش صعودی قوی. سیگنال‌های منفی یا خنثی: 30Y T-Bond و 2Y T-Note رشد همزمان خرید و فروش → نوسان‌گیری. ۵. انرژی (Energy) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت Crude Oil -18,799 +1,785 +81,844 کاهش خرید و افزایش فروش → فشار نزولی. ULSD -7,852 +2,937 +19,457 تمایل نزولی. Gasoline -2,484 -2,299 +41,121 کاهش فعالیت، بازار آرام‌تر. Natural Gas -1,277 -9,506 -94,547 کاهش همزمان خرید و فروش → خروج سرمایه. ۶. فلزات (Metals) مثبت: Gold (خرید +9,079 / فروش -3,131)، سیگنال صعودی. منفی: Copper (خرید +3,249 / فروش +1,666) → فشار نزولی، Platinum و Palladium رشد همزمان خرید و فروش → نوسان بالا. ۷. غلات و نرم‌کالاها (Grains & Softs) نزولی: Wheat SRW، Soybeans، Sugar → کاهش خرید و افزایش فروش. مثبت: Coffee (خرید +3,358 / فروش -173) → سیگنال صعودی. خنثی: Corn، Cocoa → تغییرات محدود یا دوطرفه. جمع‌بندی سیگنال‌های سفته‌بازان صعودی قوی: JPY، BRL، Gold، Nasdaq 100، Ultra 10Y، 5Y T-Note، Coffee. نزولی قوی: EUR (از دید تجاری‌ها مثبت ولی سفته‌بازان هنوز محتاط)، Crude Oil، Russell 2000، Sugar، NZD. خنثی/دوطرفه: CAD، BTC، ETH، Dow 30، Corn. هشدار مهم اطلاعات و تحلیل‌های ارائه‌شده در این گزارش صرفاً بازتابی از وضعیت پوزیشن‌گیری سفته‌بازان در بازارهای آتی است و به‌تنهایی نمی‌تواند مبنای قطعی برای انجام معاملات باشد. گزارش COT تنها یکی از ابزارهای سنجش احساسات بازار است و باید در کنار سایر عوامل مانند تحلیل تکنیکال، داده‌های بنیادی، شرایط کلان اقتصادی، اخبار ژئوپلیتیک و مدیریت ریسک مورد استفاده قرار گیرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

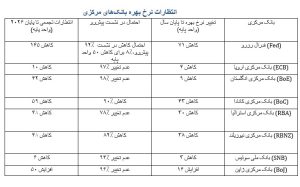
انتظارات نرخ بهره پس از رویدادهای هفته منتهی به ۱۲ سپتامبر

ما شاهد تجدیدنظر قابل‌توجهی در قیمت‌گذاری نبودیم، اما انتظارات تثبیت شدند. بزرگ‌ترین تغییرات این هفته مربوط به آمریکا بود؛ جایی که انتظارات انبساطی برای فدرال رزرو پس از داده‌های PPI ضعیف، CPI مطابق انتظار و آمار ضعیف ادعاهای اولیه بیکاری تقویت شد. بازار شاید احتمال کاهش ۵۰ نقطه در نشست هفته آینده را کمتر از واقعیت در نظر گرفته باشد اما در حال حاضر اجماع قوی برای کاهش ۷۵ نقطه پایه تا پایان سال وجود دارد. در اروپا نیز کمی تغییرات متمایل به سیاست انقباضی دیده شد، چرا که لاگارد تأکید کرد چرخه کاهش نرخ بهره به پایان رسیده و تنها در صورت دلایل بسیار قوی ممکن است دوباره کاهش دهند. به طور کلی تغییرات شدید نبوده‌اند، چرا که بازار در غیاب دلایل محکم محتاط است؛ کاهش نرخ بهره می‌تواند فعالیت اقتصادی را تقویت کند و حتی باعث ماندگاری یا شتاب گرفتن دوباره تورم شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مدل‌های قیمتی همچنان دلار را گران نشان داد

اثر ترکیبی سیاست پولی هاوکیش  بانک مرکزی اروپا و داده‌های آمریکا (تورم هسته مطابق اجماع و جهش در مدعیان اولیه بیکاری) باعث شد که اختلاف نرخ‌های کوتاه‌مدت یورو-دلار به کمترین سطح در یک سال اخیر برسد. نرخ نقدی تنها بخشی از این حرکت را دنبال کرده و ما (تیم تحلیل ING) ریسک‌های صعودی بیشتری را برای جفت‌ارز EURUSD در کوتاه‌مدت پیش‌بینی می‌کند. همچنین، پیش‌نمایش‌هایی برای نشست‌های هفته آینده فدرال رزرو و بانک مرکزی نروژ منتشر کرده‌ایم. دلار آمریکا: سه کاهش نرخ تأیید شد گزارش شاخص قیمت مصرف‌کننده آمریکا در روز گذشته اندکی بالاتر از انتظار بود؛ تورم سرفصل ۰.۴ درصد ماهانه رشد کرد، در حالی‌ که نرخ هسته (Core CPI) مطابق انتظار ۰.۳ درصد افزایش یافت. نکته کلیدی این است که تأثیر تعرفه‌ها محدود بوده است. افزایش قیمت‌ها عمدتاً ناشی از کرایه خطوط هوایی، خودروهای دست دوم، اجاره مسکن، مواد غذایی و انرژی بود، در حالی‌ که بخش‌های سرگرمی و مراقبت‌های پزشکی کاهش داشتند. جالب آنکه، کالاهای هسته‌ای (به‌جز خودرو) تنها ۰.۱ درصد رشد کردند که نشان می‌دهد شرکت‌ها در حال حاضر هزینه‌های تعرفه‌ای را در حاشیه سود خود جذب کرده‌اند؛ موضوعی که با داده‌های خدمات تجاری در شاخص قیمت تولید‌کننده PPI نیز همخوانی دارد. البته مشخص نیست که این فشار بر سودآوری در آینده پایدار باشد، اما فعلاً بازارها این داده‌ها را به‌عنوان تأیید شرط‌بندی‌های انبساطی (داویش) فدرال رزرو تلقی کرده‌اند. اعتبار بیشتری نیز از سمت بازار کار به این دیدگاه داده شد. آمار مدعیان اولیه بیکاری به‌طور غیرمنتظره از ۲۳۶ هزار به ۲۶۳ هزار نفر در هفته منتهی به ۶ سپتامبر جهش کرد؛ بالاترین رقم از اکتبر ۲۰۲۱. این امر می‌تواند نشانه‌ای از افزایش اخراج‌ها در شرایطی باشد که استخدام هم‌اکنون نیز ضعیف است. در پیش‌نمایش نشست چهارشنبه آینده کمیته فدرال بازار آزاد (FOMC)، ما (ING) با اجماع بازار هم‌نظر هستیم و انتظار یک کاهش ۲۵ نقطه پایه نرخ بهره را داریم؛ که به‌دنبال آن در ماه‌های اکتبر و دسامبر نیز کاهش‌های مشابهی رخ دهد. بازتسعیر انبساطی مبتنی بر داده‌ها اکنون سه کاهش نرخ را به‌طور قطعی به سناریوی اصلی بازار تبدیل کرده است (۷۲ نقطه پایه تا پایان دسامبر قیمت‌گذاری شده است). کاهش دیروز دلار روی کاغذ چشمگیر به نظر می‌رسید، اما مدل ما (تیم تحلیل ING) نشان می‌دهد که دلار در مقایسه با نوسانات اخیر نرخ‌های کوتاه‌مدت در برابر اغلب ارزهای گروه ۱۰ همچنان گران است. ما انتظار داریم با شروع کاهش نرخ‌ها از سوی فدرال رزرو، دلار تضعیف شود؛ حتی اگر این کاهش‌ها پیشاپیش در بازار قیمت‌گذاری شده باشد؛ زیرا هزینه‌های تأمین مالی ارزان‌تر می‌تواند فروش دلار برای پوشش ریسک را بیشتر تشویق کند. امروز، داده نظرسنجی‌های دانشگاه میشیگان منتشر خواهد شد و نگاه‌ها به انتظارات تورمی دوخته شده است که در حال حاضر برای یک‌سال آینده ۴.۸ درصد و برای دوره ۵ تا ۱۰ ساله ۳.۵ درصد است. توازن ریسک‌ها برای دلار همچنان متمایل به سمت نزولی است. یورو: لاگارد بر «جایگاه خوب» تأکید کرد نشست دیروز بانک مرکزی اروپا پرخبرتر از آن بود که انتظار داشتیم. پس از واکنش اولیه انبساطی (داویش) بازار به بیانیه (احتمالاً به دلیل بازبینی اندک نزولی پیش‌بینی تورم ۲۰۲۷)، یورو به‌دنبال سخنان هاوکیش کریستین لاگارد جهش کرد. اکنون ریسک‌های رشد «متعادل‌تر» ارزیابی می‌شوند و به‌طور جدی اعلام شد که روند کاهش تورم در منطقه یورو پایان یافته است. هم‌زمان، لاگارد از بیان هرگونه اظهارنظر جنجالی درباره اوراق قرضه فرانسه پرهیز کرد که ما آن را یک ریسک انبساطی (داویش) بزرگ می‌دانستیم. به‌طور کلی، پیام ضمنی به بازار این بود که هیچ دلیلی برای ادامه قیمت‌گذاری کاهش‌های بیشتر نرخ بهره وجود ندارد. در واقع، احتمال (Implied Probability) کاهش بیشتر نرخ‌ها پس از نشست خبری لاگارد به زیر ۵۰ درصد افت کرد و این موضوع حمایت محکمی برای صعود یورو از منظر نرخ‌ها ایجاد کرد. اگرچه نمی‌توان احتمال بازگشت فضای انبساطی را به‌طور کامل رد کرد – به‌ویژه در شرایطی که تعرفه‌ها، یورو قوی، یا ریسک‌های ژئوپلیتیکی و بدهی حاکمیتی ممکن است سیاست‌های آینده را تحت تأثیر قرار دهند – اما دیدگاه اصلی ما (تیم تحلیل ING) همچنان با انتظارات بازار هم‌سو است: بانک مرکزی اروپا کاهش نرخ‌ها را به پایان رسانده است. اثر ترکیبی موضع هاوکیش بانک مرکزی اروپا و جهش آمار مدعیان بیکاری آمریکا موجب شد که اختلاف نرخ بهره دوساله یورو-دلار به منفی ۱۱۰ نقطه پایه برسد؛ سطحی نزدیک به سپتامبر ۲۰۲۴، زمانی که فدرال رزرو ۵۰ نقطه نرخ بهره را کاهش داده بود. اگرچه این اختلاف همچنان حدود ۳۵ نقطه پایه بیشتر از زمانی است که EURUSD در این سطوح چهار سال پیش معامله می‌شد، اما پریمیوم ریسک ضمنی دلار در افق میان‌مدت به‌طور قابل‌توجهی کاهش یافته و این امر افزایش بیشتر EURUSD را عملی‌تر کرده است. شکست سطح ۱.۱۸۰ در کوتاه‌مدت اکنون محتمل به نظر می‌رسد. پوند: در انتظار داده‌های کلیدی با وجود تقویت یورو تحت تأثیر سیاست‌های بانک مرکزی اروپا، پوند توانسته جایگاه خود را حفظ کند. و در شرایط واگرایی سیاست‌های پولی، نرخ EURGBP را نمی‌توان ارزان دانست. امروز صبح برخی داده‌های اقتصادی بریتانیا برای ماه ژوئیه منتشر شد. تولید ناخالص داخلی ماهانه مطابق پیش‌بینی بود (۰ درصد ماهانه، ۰.۲ درصد سه‌ماهه در مقابل سه‌ماهه)، اما تولیدات صنعتی و تولیدات بخش ساخت به‌طور غیرمنتظره‌ای کاهش یافت. هیچ‌کدام از این داده‌ها تأثیر قابل‌توجهی بر سیاست‌های بانک مرکزی انگلیس ندارند. هفته آینده با انتشار داده‌های اشتغال و تورم شلوغ خواهد بود؛ دیدگاه ما (تیم تحلیل ING) درباره بانک مرکزی انگلیس (کاهش نرخ در نوامبر) انبساطی‌تر از بازار است و ما ریسک‌های صعودی برای EURGBP پیش‌بینی می‌کنیم. اما تا زمان انتشار این داده‌ها، احتمالاً EURGBP ترجیح می‌دهد در محدوده پایین ۰.۸۶ تا ۰.۸۷ باقی بماند تا اینکه به سمت بالاتر حرکت کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رویترز: سوئیس، پالایش طلا را در آمریکا بررسی می‌کند

سوئیس در تلاش برای کاهش تعرفه‌های تجاری آمریکا، پیشنهاد داده است که صنعت پالایش طلا این کشور یک پالایشگاه در ایالات متحده احداث کند یا ظرفیت فرآوری خود را در خاک آمریکا افزایش دهد. این اقدام بخشی از طرحی گسترده‌تر برای کاهش کسری تجاری میان دو کشور است که عمدتاً ناشی از صادرات دارو، مواد شیمیایی و طلا از سوئیس به آمریکاست. رئیس‌جمهور آمریکا، دونالد ترامپ، در تاریخ ۷ اوت تعرفه‌ای ۳۹ درصدی بر واردات کالاهای سوئیسی اعمال کرد؛ اقدامی که به‌دلیل کسری تجاری با سوئیس صورت گرفت. دولت و بخش خصوصی سوئیس از آن زمان در حال مذاکره برای کاهش این تعرفه‌ها هستند. سوئیس یکی از بزرگ‌ترین پالایشگران طلا در جهان است و افزایش ظرفیت پالایش در آمریکا می‌تواند به متعادل‌سازی جریان تجاری کمک کند. وزارت اقتصاد سوئیس تأیید کرده که مذاکرات محرمانه در سطوح مختلف با آمریکا در جریان است. رئیس انجمن فلزات گران‌بهای سوئیس (ASFCMP) گفته است که صنعت باید راه‌هایی برای پاسخ‌گویی به تقاضای آمریکا از داخل خاک این کشور بررسی کند.  برنامه دارویی سوئیس برای کاهش کسری تجاری سوئیس همچنین در حال تدوین طرحی است که شامل افزایش تولید دارو در آمریکا و سرمایه‌گذاری بیشتر در خاک ایالات متحده می‌شود. هدف این است که شرکت‌های دارویی سوئیسی بتوانند تمام تقاضای بازار آمریکا را از طریق تولید داخلی تأمین کنند و حتی بخشی از تولید را از آمریکا صادر کنند. این اقدام می‌تواند شرکت‌های دارویی سوئیسی را از تعرفه‌های احتمالی ناشی از تحقیقات امنیتی آمریکا (بند ۲۳۲) معاف کند. انجمن داروسازی سوئیس (Interpharma) هشدار داده که فشار بر بخش دارو برای کاهش کسری تجاری می‌تواند به اقتصاد سوئیس آسیب بزند. با این حال، تولید محلی برای بازارهای بزرگ به یک روند جهانی تبدیل شده است. سوئیس همچنین قصد دارد خرید تجهیزات نظامی از آمریکا را افزایش دهد و امکان فروش بیشتر گاز طبیعی مایع (LNG) از سوی آمریکا به سوئیس را فراهم کند. بخشی از طرح شامل انتقال معاملات انرژی از لندن به سوئیس است تا تراز تجاری به نفع آمریکا تغییر کند. منبع: ING

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده تورم امروز به آزمونی مهم برای دلار تبدیل می‌شود

پس از انتشار ضعیف شاخص تولیدکننده (PPI) در روز گذشته، احتمال اینکه شاخص قیمت مصرف‌کننده (CPI) هسته‌ امروز آمریکا بالاتر از پیش‌بینی اجماع ۰.۳٪ ماهانه باشد، کاهش یافته است. ما انتظار داریم پس از انتشار امروز، اطمینان بیشتری نسبت به سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال شکل بگیرد و دلار آمریکا ضعیف‌تر شود. در منطقه یورو، نشست بانک مرکزی اروپا (ECB) احتمالاً تأثیر چندانی بر بازار فارکس نخواهد داشت و تنها ریسک‌های نزولی جزئی برای یورو وجود دارد. ژئوپلیتیک همچنان در حاشیه مانده است. دلار آمریکا: انتظار برای رشد ۰.۳٪ ماهانه در CPI هسته‌ نوسانات بازار فارکس از ابتدای ماه کمی افزایش یافته است، اما همچنان بسیار پایین‌تر از سطوح بهار و حتی اوایل ماه اوت قرار دارد. افزایش ریسک‌های ژئوپلیتیکی در خاورمیانه (حمله اسرائیل به قطر) و اروپا (سرنگونی پهپادهای روسی در لهستان) نتوانسته واکنش بزرگی در بازار فارکس ایجاد کند. به نظر می‌رسد بازارها این رویدادها را به‌عنوان تهدیدی جدی برای تشدید تنش‌ها تلقی نمی‌کنند. در این مرحله، داده‌های اقتصادی آمریکا همچنان اصلی‌ترین محرک احتمالی یک شوک بزرگ‌تر در نوسانات فارکس هستند. امروز داده‌های شاخص قیمت مصرف‌کننده آمریکا (CPI ماه اوت) منتشر می‌شود و ما مانند اجماع بازار انتظار داریم عدد هسته‌ ۰.۳٪ ماهانه باشد. دیروز شاخص قیمت تولیدکننده آمریکا (PPI) به‌طور محسوسی ضعیف بود و هم شاخص کل و هم هسته‌ ۰.۱-٪ ماهانه افت کردند. همچنین ارقام ماه ژوئیه با بازنگری ۰.۲ واحد درصد کاهش یافت و اکنون رشد ۰.۷٪ ماهانه نشان می‌دهد، در حالی که پیش‌تر ۰.۹٪ گزارش شده بود. عامل اصلی این تغییر، کاهش شدید ۱.۷-٪ ماهانه در «خدمات تجاری» بود – معیاری که به‌عنوان نماینده حاشیه سود شرکت‌ها در نظر گرفته می‌شود. این امر نشان می‌دهد که شرکت‌ها در حال حاضر افزایش هزینه‌های ناشی از تعرفه‌ها را جذب کرده‌اند و آن را به مصرف‌کنندگان منتقل نکرده‌اند. این رفتار می‌تواند بازتابی از احتیاط نسبت به چشم‌انداز تقاضای نهایی یا یک استراتژی آگاهانه برای اجتناب از افزایش قیمت و ریسک واکنش منفی عمومی یا سیاسی باشد. در هر صورت، این موضوع اعتماد بیشتری ایجاد می‌کند که چاپ آتی CPI از ۰.۳٪ ماهانه فراتر نرود و همین امر می‌تواند شرط‌بندی‌ها روی سه کاهش ۲۵ واحد پایه نرخ بهره فدرال رزرو تا پایان سال را تقویت کند. مگر اینکه امروز شاهد کاهش چشمگیرتر از انتظار در تورم باشیم، گمانه‌زنی درباره کاهش ۵۰ واحد پایه در هفته آینده مهار خواهد شد. ما معتقدیم ریسک‌ها امروز به سمت تضعیف دلار متمایل‌اند، زیرا داده‌های نسبتاً ملایم CPI می‌تواند مجوز ورود دوباره به موقعیت‌های فروش دلار را صادر کند که احتمالاً برخی سرمایه‌گذاران پیش از انتشار داده‌ها آن‌ها را کنار گذاشته بودند. بانک مرکزی اروپا (ECB): ریسک محدود از نشست امروز همان‌طور که گفته شد، بازارها نگرانی زیادی از رویدادهای لهستان نشان نداده‌اند. زلوتی (ارز کشور لهستان)  امروز صبح کمی تحت فشار قرار گرفت، اما تنها ۰.۶٪ در برابر دلار و ۰.۴٪ در برابر یورو از دست داده است. یکی دیگر از معیارهای ژئوپلیتیکی اروپا – یعنی جفت‌ارز EURCHF – حتی پس از اظهارات انبساطی بانک ملی سوئیس روز گذشته، روند صعودی داشته است. رویکرد بازار به وضعیت اوکراین-روسیه همچنان محتاطانه اما نسبتاً خوش‌بینانه باقی مانده است؛ زیرا سودهای ارزهای پرریسک اروپایی در ماه اوت هنوز پس گرفته نشده، با وجود اینکه پیشرفت محسوسی در مسیر آتش‌بس حاصل نشده است. منافع یورو از این روند چندان قابل‌توجه نبوده و ریسک‌های نزولی ناشی از تعدیل خوش‌بینی هم نباید فشار زیادی بر یورو وارد کند. رویداد مهم امروز در منطقه یورو نشست بانک مرکزی اروپاست. همان‌طور که در پیش‌نمایش اشاره شد، ممکن است بازارها مخالفت «داویش‌ها» با روایت «شرایط خوب» که توسط کریستین لاگارد و «هاوکیش‌ها» مطرح می‌شود را دست‌کم گرفته باشند. با این حال، ارتباطات اخیر و CPI هسته‌ بالاتر از اجماع این احتمال را افزایش داده است که بانک مرکزی اروپا به پایان چرخه کاهش نرخ بهره خود رسیده باشد. با توجه به آشفتگی سیاسی در فرانسه که همچنان در صدر اخبار است، بازارها احتمالاً هنوز تمایلی به حذف کامل ۱۵ واحد پایه کاهش نرخ بهره باقیمانده برای سال ۲۰۲۶ ندارند. در مجموع، ما انتظار یک نشست آرام با تأثیر محدود بر بازار فارکس را داریم. اگر قرار باشد اتفاقی بیفتد، ممکن است کمی تضعیف یورو رخ دهد، زیرا هرگونه اشاره به اوراق قرضه فرانسه می‌تواند به‌عنوان نشانه‌ای انبساطی تعبیر شود. فعلاً ما انتظار بازگشت و تثبیت EURUSD در محدوده ۱.۱۷۰ تا ۱.۱۷۵ پیش از تعطیلات آخر هفته را داریم. پوند: تقویت ادامه‌دار پوند در برابر یورو به تقویت خود ادامه داده است، زیرا روایت مربوط به مشکلات شدید بازپرداخت بدهی در بریتانیا کمی از شدت افتاده است. در مورد اوراق بدنام ۳۰ ساله، گیلدهای بریتانیا از ابتدای ماه عملکرد بهتری نسبت به بقیه اروپا داشته‌اند و اکنون بازدهی آن‌ها ۲۵ واحد پایه پایین‌تر از اوج ۵.۷۴٪ در ۳ سپتامبر قرار گرفته است. حساسیت بالاتر پوند نسبت به یورو و دلار در برابر فروش اوراق بلندمدت همچنان به معنای وجود ریسک‌های نزولی است، به‌ویژه در آستانه یک دوره پرآشوب پیش از بودجه ۲۶ نوامبر. با این حال، نرخ‌های بالای کوتاه‌مدت تحت هدایت یک بانک مرکزی انگلیس متمایل به سیاست انقباضی، همچنان پوند را در دوره‌های ثبات اوراق، به یک ارز گران برای فروش در برابر یورو تبدیل کرده است. بریتانیا فردا صبح داده‌های تولید ناخالص داخلی ماه ژوئیه را منتشر می‌کند، هرچند این داده در حال حاضر عامل تعیین‌کننده اصلی برای دیدگاه‌های کمیته سیاست‌گذاری پولی (MPC) نیست. هفته آینده، داده‌های مهم اشتغال و تورم ماه اوت منتشر خواهند شد. تا آن زمان، انتظار می‌رود EURGBP همچنان در مسیر نزولی آرام باقی بماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

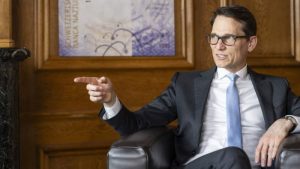
بانک مرکزی سوئیس شفافیت را افزایش می‌دهد

رئیس بانک ملی سوئیس، آقای اشلگل، اعلام کرد که این بانک از این پس خلاصه‌ای از بحث‌های مربوط به نرخ بهره را منتشر خواهد کرد. با این حال، این خلاصه‌ها شامل مواضع فردی اعضای هیئت‌مدیره نخواهد بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

فشار ریسک‌پذیری بر دلار ادامه یافت

دارایی‌های ریسکی همچنان به رشد خود ادامه می‌دهند، حتی با وجود ظهور ریسک‌های ژئوپولیتیکی جدید. در نهایت، این موضوع خبر بدی برای دلار است، اما تمرکز امروز بر داده‌های شاخص قیمت تولیدکننده (PPI) آمریکا برای ماه اوت و سخنرانی‌هایی در اروپا خواهد بود. این موارد شامل سخنرانی سالانه رئیس کمیسیون اروپا اورسولا فون در لاین در پارلمان اروپا و سخنرانی رئیس بانک ملی سوئیس است. انتظار می‌رود بازار فارکس بیشتر در حالت تثبیت باقی بماند. دلار آمریکا: در وضعیت انتظار دلار پیش از انتشار شاخص قیمت مصرف کننده ماه اوت آمریکا در روز چهارشنبه، در وضعیت سکون قرار دارد. تحولات ژئوپولیتیکی در حال حاضر تأثیر محدودی بر بازار فارکس دارند، با سه نمونه قابل توجه: حمله اسرائیل به رهبران حماس در دوحه که باعث افزایش موقتی قیمت انرژی شد. اما مگر اینکه کشورهای خلیج فارس واکنش نشان دهند – که بسیار بعید است – تأثیر پایداری بر بازار انرژی نخواهد داشت. خبر صبح امروز مبنی بر سرنگونی پهپادهای روسی در حریم هوایی لهستان. با وجود این،  (EURCHF) همچنان تحت فشار است، اما به کف‌های جدیدی نرسیده است. درخواست رئیس‌جمهور آمریکا، دونالد ترامپ، از اتحادیه اروپا برای اعمال تعرفه ۱۰۰ درصدی بر چین و هند به دلیل خرید نفت روسیه. این اقدام بعید است رخ دهد، در حالی که اتحادیه اروپا در حال آماده‌سازی نوزدهمین بسته تحریم‌ها علیه ناوگان سایه‌ای روسیه و بانک‌هایش است. در خارج از مسائل ژئوپولیتیکی، دارایی‌های ریسکی در وضعیت بسیار خوبی هستند. بهبود سهام آمریکا از نتایج درخشان شرکت اوراکل حمایت شد؛ جایی که کسب‌وکار دیتاسنتر این شرکت عملکرد فوق‌العاده‌ای داشته و هیجان سرمایه‌گذاری در هوش مصنوعی را پشتیبانی کرده است. همچنین، چشم‌انداز کاهش نرخ بهره توسط فدرال رزرو به میزان ۱۲۵ تا ۱۵۰ نقطه پایه در ۹ ماه آینده می‌تواند از اهرم‌سازی (leverage) و تقاضا پشتیبانی کند و مدیران دارایی را مجبور کند که برای کسب کارمزد سرمایه‌گذاری کامل انجام دهند. این یک محیط مثبت برای دارایی‌های ریسکی اما منفی برای دلار است. امروز تمرکز بر شاخص PPI ماه اوت آمریکاست. انتظار می‌رود رشد ۰.۳ درصدی ماهانه برای ارقام اصلی و هسته‌ ثبت شود. ما بعید می‌دانیم هرگونه غافلگیری افزایشی بتواند رشد پایداری برای دلار ایجاد کند، چرا که بازار اکنون متقاعد شده فدرال رزرو هفته آینده نرخ‌ها را کاهش خواهد داد. بازنگری بزرگ نزولی در داده‌های اشتغال آمریکا که روز گذشته منتشر شد، این دیدگاه را تثبیت کرده است. انتظار می‌رود شاخص شاخص دلار نزدیک به سطح ۹۸.۰۰ حمایت شود، اگرچه اندکی تمایل داریم که تا پایان هفته کمی بالاتر برود. یورو: روایت دلار بر سیاست فرانسه غلبه دارد ابهام در سیاست فرانسه باعث شد فاصله بازده اوراق دولتی ۱۰ ساله فرانسه و آلمان (OAT:Bund) بالاتر از ۸۰ نقطه پایه تثبیت شود. هزینه استقراض ۱۰ ساله فرانسه اکنون با ایتالیا برابر است. ما احتمال یک فروش بیشتر در اوراق فرانسه را رد نمی‌کنیم، چرا که کشور به دنبال تشکیل دولت جدید است، اما این را بحران منطقه یورو نمی‌بینیم. به همین دلیل، ما فکر می‌کنیم محیط ریسک‌پذیر جهانی و دلار ضعیف همچنان موضوع غالب برای EURUSD باقی بماند. تقویم داده‌های منطقه یورو تا پیش از نشست بانک مرکزی اروپا در روز چهارشنبه آرام است. البته، سخنرانی سالانه رئیس کمیسیون اروپا، اورسولا فون در لاین، را داریم. بی‌شک تمرکز او بر موضوع قدرت نظامی خواهد بود، اما نمی‌دانیم آیا به برخی موضوعاتی که هفته گذشته در گزارش جهانی یورو به آن پرداختیم اشاره‌ای خواهد داشت یا نه. انتظار می‌رود EURUSD به معامله در اطراف محدوده ۱.۱۷۰۰ ادامه دهد – هرچند احتمال افت موقت به محدوده ۱.۱۶۳۰ تا ۱.۱۶۵۰ در اواخر این هفته را هم رد نمی‌کنیم. در جای دیگری از اروپا، رئیس بانک ملی سوئیس، مارتین اشلگل، امروز در ساعت ۱۳:۴۵ به وقت اروپا در یک کنفرانس بانکی سخنرانی خواهد داشت. احتمالاً او همان لحنی را اتخاذ می‌کند که در مصاحبه مجله روز دوشنبه داشت – که ما آن را به نفع فرانک سوئیس ارزیابی کردیم. پوند: عملکرد آرام و بهتر از انتظار پس از نوسانات شدید هفته گذشته در بازار اوراق قرضه و پیش‌بینی‌هایی مبنی بر اینکه بریتانیا نیاز به کمک مالی صندوق بین‌المللی پول (IMF) خواهد داشت، شرایط آرام‌تر شده است. حراج اوراق گیلت به‌خوبی پیش می‌رود و نشان می‌دهد بریتانیا در صورت مناسب بودن نرخ بهره، مشکلی برای تأمین مالی بدهی‌های خود ندارد. امروز نیز ۴ میلیارد پوند اوراق گیلت شش‌ساله عرضه می‌شود. جفت ارز EURGBP همچنان در محدوده ۰.۸۶ تا ۰.۸۷ کنترل‌شده باقی مانده است. جایگاه بازده بالای پوند باعث شده فروش آن هزینه‌بر باشد و مگر اینکه خبر منفی جدی به‌طور فوری منتشر شود، پوند می‌تواند در این سطوح مقاومت کند. نشست هفته آینده بانک انگلستان از نظر تئوری باید از پوند حمایت کند، مگر اینکه داده‌های آتی اشتغال و CPI به‌طور غیرمنتظره‌ای بسیار ضعیف باشند. ما همچنان بر پیش‌بینی‌های خود خوش‌بین هستیم؛ یعنی پایان سال نرخ EURGBP نزدیک به ۰.۸۷ و GBPUSD نزدیک به ۱.۳۸ خواهد بود، چرا که روند نزولی دلار بر بازار غالب خواهد بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار در انتظار بازبینی اشتغال تضعیف شد

بازارها آرام هستند و دلار اندکی ضعیف‌تر از آنچه انتظار داشتیم معامله می‌شود. نکته مهم امروز، بازبینی سالانه مقدماتی داده‌های اشتغال ایالات متحده است؛ جایی که احتمال دارد رقم سالانه تا ماه مارس حدود ۷۰۰ هزار نفر کمتر اصلاح شود. در همین حال، ما به مصاحبه‌ای از «مارتین اشلگل» رئیس بانک ملی سوئیس اشاره کردیم که در آن نسبت به قدرت گرفتن فرانک سوئیس انعطاف بیشتری نشان داده است. دلار آمریکا: تمرکز بر بازبینی داده‌های اشتغال جدیدترین مرحله روند نزولی دلار به دلیل ضعف بازار کار آمریکا شکل گرفته است. داده‌های اشتغال غیرکشاورزی (NFP) در ماه‌های ژوئیه و اوت، فدرال رزرو را وادار کرده تا فرضیه خود درباره «بازار کار قوی» را بازنگری کند و به نظر می‌رسد فدرال هفته آینده چرخه کاهش نرخ بهره را از سر بگیرد. داده‌های امروز آمریکا می‌تواند جزئیات بیشتری از این بازنگری در بازار کار نشان دهد، زیرا بازبینی سالانه شاخص تا ماه مارس منتشر خواهد شد. در سخنرانی اخیر، «کریستوفر والر» عضو فدرال رزرو، گفت که این بازنگری کاهشی می‌تواند ماهانه معادل ۶۰ هزار نفر باشد. شاید به همین دلیل اجماع برای بازبینی امروز حدود ۷۰۰ هزار نفر در رقم سالانه است. همین زمان در سال گذشته، بازبینی مقدماتی معادل منفی ۸۱۸ هزار نفر بود و به نظر می‌رسد تنها مشاهده عددی بزرگ‌تر از این بتواند باعث افت تازه‌ای در نرخ‌های بهره کوتاه‌مدت آمریکا و دلار شود. امروز همچنین شاخص اعتماد کسب‌وکارهای کوچک NFIB برای ماه اوت منتشر می‌شود که انتظار می‌رود پس از افت در آوریل، افزایش نشان دهد. با این حال، احتمالاً مؤلفه اشتغال در این شاخص مهم‌تر از بخش «قیمت‌های پرداختی» خواهد بود. دلار هفته را اندکی ضعیف‌تر از انتظار ما آغاز کرده است. ما همچنان فکر می‌کنیم که نرخ‌های بازار پول کوتاه‌مدت آمریکا می‌توانند تا موعد مالیات شرکت‌ها در دوشنبه آینده کمی سفت‌تر شوند و این شاید باعث تقویت موقت دلار شود، اما باید منتظر ماند و دید. شاخص دلار می‌تواند در محدوده ۹۷.۱۰/۲۰ حمایت شود، پیش از آنکه مستقیماً کف سال در ۹۶.۳۵ را بیازماید. اما رشد قابل توجه طلا و نقره نشان می‌دهد که سرمایه‌گذاران همچنان به دنبال پوشش‌های تورمی هستند – چیزی که دلار بدون تردید نیست. یورو: سیاست فرانسه عامل فشار همان‌طور که انتظار می‌رفت، نخست‌وزیر فرانسه «فرانسوا بایرو» دیروز رأی اعتماد پارلمان را از دست داد و استعفای خود را تقدیم کرد. همان‌طور که همکارم «شارلوت دو مونتپلیر» نوشت، اکنون پرسش این است که آیا احزاب سیاسی ناهمسو ابتدا درباره «چه چیزی» (چگونگی توافق بر سر بودجه) به توافق می‌رسند یا ابتدا بر سر «چه کسی» باید دولت را رهبری کند. هیچ‌یک از این موارد خبر خوبی برای یورو محسوب نمی‌شود و بدون شک باعث عملکرد ضعیف دوره‌ای اوراق قرضه دولتی فرانسه خواهد شد، زیرا سرمایه‌گذاران درباره احتمال مجبور شدن «مکرون» به برگزاری انتخابات زودهنگام گمانه‌زنی می‌کنند. با این حال، جفت‌ارز EURUSD وضعیت مناسبی دارد. افت نرخ‌های کوتاه‌مدت آمریکا، هزینه‌های پوشش ریسک دلار برای سرمایه‌گذاران اروپایی در دارایی‌های آمریکایی را به ۲.۱۲٪ در سال – کمترین سطح از اوایل آوریل – رسانده است. این امر باید به‌ویژه سرمایه‌گذاران درآمد ثابت را ترغیب کند تا نسبت‌های پوشش ریسک دلاری خود را افزایش دهند و بر نرخ نقدی دلار فشار وارد کنند. فقط اینکه داستان بازار پول آمریکا در بالا، ما را از پیش‌بینی حرکت پرقدرت فراتر از سقف ۱.۱۸۳۰ بازمی‌دارد. تقویم اقتصادی منطقه یورو امروز آرام است، اما سخنرانی دو مقام بانک مرکزی اروپا را داریم: «یواخیم ناگل» و «فرانسوا ویلروی دو گالو» که هر دو در اجلاس نوآوری BIS حضور دارند. به نظر نمی‌رسد آن‌ها در آستانه نشست پنجشنبه بانک مرکزی اروپا، درباره سیاست پولی اظهارنظر مهمی داشته باشند. جفت‌ارز EURUSD ممکن است موقتاً در محدوده ۱.۱۷۹۰/۱۸۰۰ متوقف شود. اما هدف چندماهه بدون شک سطح ۱.۲۰ خواهد بود. فرانک سوئیس: تحمل بیشتر SNB در برابر قدرت فرانک به ندرت از بانک ملی سوئیس خبری می‌شنویم، اما در مصاحبه‌ای جامع که دیروز منتشر شد، رئیس بانک «مارتین اشلگل» نسبت به قدرت گرفتن فرانک سوئیس انعطاف بیشتری نشان داد. این امر در زمانی رخ داده که جفت‌ارز EURCHF نزدیک ۰.۹۳ و USDCHF زیر ۰.۸۰ معامله می‌شوند – یعنی زمانی که فرانک به طور اسمی بسیار قوی است و نرخ تورم سالانه تنها ۰.۲٪ است. دو نکته از مصاحبه برجسته بود: نخست اینکه بازگرداندن نرخ‌های بهره منفی مستلزم شرایط بسیار دشوار خواهد بود. نرخ سیاستی بانک ملی سوئیس در حال حاضر صفر است و نشست بعدی آن در ۲۵ سپتامبر برگزار می‌شود. دوم اینکه «با توجه به اینکه قیمت‌ها و در نتیجه هزینه‌ها برای شرکت‌ها در کشورهای دیگر بسیار سریع‌تر در حال افزایش است، تقویت واقعی فرانک به آن اندازه که در نگاه اول به نظر می‌رسد چشمگیر نیست.» ما (تیم تحلیل ING) در مقالات پژوهشی قبلی درباره فرانک واقعی به‌طور مفصل بحث کرده‌ایم و اظهارات اشلگل کمی شگفت‌آور است؛ زیرا فرانک واقعی اکنون در سطوح بالای اوایل ۲۰۲۴ قرار دارد – زمانی که بانک ملی سوئیس رویکردی انبساطی‌تر در پیش گرفته بود. ما این اظهارات را نشانه‌ای از آرامش بیشتر بانک مرکزی سوئيس در قبال قدرت فرانک، دورتر شدن احتمال بازگشت نرخ‌های منفی و در شرایطی که سیاست و پایداری بدهی نقش بیشتری در بازارهای فارکس بازی می‌کنند، به معنای حمایت بیشتر از موقعیت‌های استراتژیک خرید فرانک ارزیابی می‌کنیم. این اظهارات احتمال بازآزمایی کف امسال جفت‌ارز EURCHF در سطح ۰.۹۲۲۰ را افزایش می‌دهد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازار کالاها در کانون توجه: جهش نفت، خرید طلای چین و افزایش واردات مس

بهای نفت در معاملات امروز با نزدیک به ۲ درصد رشد همراه شد (هرچند بخشی از رشد امروز در سشن امریکا تعدیل شد)؛ افزایشی که در پی انتشار گزارش‌هایی درباره بررسی بسته تحریمی جدید اتحادیه اروپا علیه بانک‌ها و شرکت‌های انرژی روسیه رقم خورد. هم‌زمان، تصمیم اوپک‌پلاس برای افزایش محدود تولید در ماه اکتبر نیز به حمایت از قیمت‌ها کمک کرد. در کنار آن، بانک مرکزی چین برای دهمین ماه پیاپی بر ذخایر طلای خود افزود تا بار دیگر جایگاه این فلز به‌عنوان پناهگاه امن در شرایط ژئوپلیتیکی پرتنش مورد تأکید قرار گیرد. انرژی؛ تولید محدودتر اوپک‌پلاس و رشد واردات چین اوپک‌پلاس در نشست اخیر خود تنها با افزایش ۱۳۷ هزار بشکه‌ای تولید در ماه اکتبر موافقت کرد؛ رقمی به‌مراتب کمتر از رشد ۵۵۰ هزار بشکه‌ای در ماه‌های آگوست و سپتامبر. این رویکرد محتاطانه می‌تواند مازاد عرضه پیش‌بینی‌شده بازار را کاهش دهد. از سوی دیگر، داده‌های تجاری چین نشان داد واردات نفت خام این کشور در ماه اوت ۴.۹ درصد نسبت به ماه قبل و ۰.۸ درصد نسبت به سال قبل افزایش یافته و به ۴۹.۵ میلیون تن رسیده است. پایان دوره تعمیرات پالایشگاه‌ها و افزایش خرید محموله‌ها توسط پالایشگران دولتی و خصوصی عامل اصلی این رشد بوده است. فلزات؛ خرید طلای چین و تحرک در بازار مس بانک مرکزی چین در ماه اوت ۶۰ هزار اونس طلا به ذخایر خود افزود و کل موجودی را به بیش از ۲۳۰۰ تن رساند. از نوامبر ۲۰۲۴ تاکنون، چین در مجموع ۳۸ تن طلا خریداری کرده است. این در حالی است که بسیاری از بانک‌های مرکزی با توجه به قیمت‌های بی‌سابقه طلا از سرعت خریدهای خود کاسته‌اند، اما تنش‌های ژئوپلیتیکی همچنان تقاضا را تقویت می‌کند. در همین دوره، واردات مس تصفیه‌نشده چین با ۱.۲ درصد رشد سالانه به ۴۲۵ هزار تن رسید، هرچند مجموع واردات از ابتدای سال هنوز ۲.۲ درصد کمتر از سال گذشته است. در مقابل، واردات کنسانتره مس با رشد ۷.۴ درصدی سالانه به ۲.۸ میلیون تن افزایش یافت و نشان‌دهنده تقاضای قوی پالایشگران داخلی است. کشاورزی؛ افزایش واردات سویا و تغییر مواضع سفته‌بازان آمارهای گمرکی چین نشان داد واردات سویا در ماه اوت با ۱.۱ درصد رشد سالانه و ۵.۲ درصد افزایش ماهانه به ۱۲.۳ میلیون تن رسیده است. این رشد عمدتاً ناشی از افزایش محموله‌های ورودی از آمریکای جنوبی بود که در راستای تنوع‌بخشی به منابع تأمین و کاهش وابستگی به محصولات کشاورزی ایالات متحده انجام شد. در بازارهای فیوچرز آمریکا، سفته‌بازان همچنان فشار فروش در گندم را افزایش داده‌اند، در حالی که در ذرت و سویا تغییر جهت به سمت کاهش مواضع نزولی دیده می‌شود. پوزیشن‌های سفته‌بازان در بازار کامودیتی آخرین داده‌های کمیسیون معاملات فیوچرز کالای آمریکا (CFTC) نشان می‌دهد مدیران سرمایه برای دومین هفته متوالی بر خالص خریدهای خود در بازار نفت برنت افزوده‌اند و پوزیشن‌های خرید در WTI نیز پس از چهار هفته کاهش دوباره افزایش یافته است. در فلزات گرانبها نیز، خالص خریدهای سفته‌بازان در طلا و نقره روندی صعودی داشته که عمدتاً ناشی از انتظار برای کاهش نرخ بهره فدرال رزرو و جذابیت بیشتر این دارایی‌ها بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگرانی‌های سیاسی فرانسه و ژاپن به دلار کمک کرد

تحولات سیاسی در فرانسه و ژاپن شانس یورو و ین برای رشد در برابر دلار ضعیف‌تر را محدود کرده است. تقویم این هفته به‌طور شگفت‌انگیزی شلوغ است و رویدادهای کلیدی همچون گزارش اشتغال آمریکا، بازنگری‌های مبنا، شاخص قیمت مصرف‌کننده ماه اوت آمریکا و نشست نرخ بهره بانک مرکزی اروپا  را شامل می‌شود. همچنین تاریخ ۱۵ سپتامبر به‌عنوان سررسید پرداخت مالیات شرکتی در آمریکا می‌تواند به‌طور موقت از دلار حمایت کند. دلار آمریکا: سیاست خارجی کمی حمایت ایجاد کرده است داده‌های اشتغال ماه اوت در روز جمعه بار دیگر ضعیف بود. این ضعف به حدی بود که بازار شروع به گمانه‌زنی کرد آیا فدرال رزرو چرخه کاهش نرخ‌ها را با یک کاهش ۵۰ نقطه پایه‌ای – مشابه سپتامبر گذشته – از سر خواهد گرفت یا نه. این داده‌ها باعث افت ۰.۵ درصدی دلار شد، هرچند بخش زیادی از این افت اکنون جبران شده است. آنچه مانع از افت بیشتر دلار شد، به باور ما (تیم تحلیل ING)، تحولات سیاسی در خارج بود. امروز در فرانسه رأی اعتماد به بودجه پیشنهادی سال ۲۰۲۶ برگزار می‌شود، جایی که انتظار می‌رود دولت شکست بخورد. همچنین استعفای نخست‌وزیر ژاپن، شیگرو ایشیبا، در آخر هفته نگرانی‌ها در بازار اوراق قرضه درباره احتمال سیاست مالی انبساطی و کند شدن روند عادی‌سازی پولی را افزایش داده است. برای یادآوری، ژاپن در ۴ اکتبر انتخابات رهبری حزب لیبرال دموکرات ژاپن (LDP) را برگزار خواهد کرد. یکی از محورهای اصلی این انتخابات آن است که آیا فردی مانند سانائه تاکایچی با شعار گسترش سیاست مالی و کندتر شدن روند عادی‌سازی پولی به قدرت خواهد رسید یا خیر. با توجه به اینکه بازارهای فارکس اکنون ریسک‌های مالی را بسیار جدی‌تر می‌گیرند، تحولات آخر هفته باعث شد USDJPY بالاتر از سطح ۱۴۸ باز شود. با این حال، باید گفت USDJPY پیش‌تر بخش زیادی از ریسک‌های سیاسی را در قیمت لحاظ کرده بود و احتمالاً بار دیگر در محدوده ۱۴۸.۵۰ تا ۱۴۹.۰۰ متوقف می‌شود تا اینکه بالای ۱۵۰ پیش برود. با این حال، سیاست ممکن است افت به سمت ۱۴۵ – که پیش‌بینی ما برای پایان سپتامبر بود – را به تأخیر بیندازد. برای خود دلار نیز این هفته داده‌های مهمی در راه است. فردا بازنگری سالانه اولیه در گزارش اشتغال غیرکشاورزی ۲۰۲۵ منتشر خواهد شد. انتظار می‌رود این عدد بین منفی ۵۰۰ هزار تا منفی ۸۰۰ هزار باشد. کریستوفر والر از فدرال رزرو حدود منفی ۷۲۰ هزار را در سخنرانی هفته گذشته مطرح کرده بود. یک بازنگری کاهشی بزرگ می‌تواند ضعف محدودی در دلار ایجاد کند. اکنون انتظارات به سمت چرخه کاهش ۱۵۰ نقطه پایه‌ای تا تابستان آینده – رساندن نرخ سیاستی به ۳.۰۰ درصد – حرکت کرده است. در برنامه آمریکا، روز پنجشنبه انتشار شاخص قیمت مصرف‌کننده اوت نیز قرار دارد؛ جایی که ریسک ثبت عدد ۰.۴ درصد ماهانه (در برابر اجماع ۰.۳ درصد) می‌تواند به‌طور موقت از دلار حمایت کند. این موضوع می‌تواند به بازار اوراق خزانه نیز فشار وارد کند؛ بازاری که این هفته شاهد عرضه ۱۱۹ میلیارد دلار اوراق ۳، ۱۰ و ۳۰ ساله خواهد بود. تیم استراتژی نرخ ما آخرین دیدگاه‌های خود درباره اوراق خزانه را در اینجا ارائه کرده است. علاوه بر این، ما فکر می‌کنیم سررسید پرداخت مالیات شرکتی در ۱۵ سپتامبر می‌تواند در این هفته از دلار حمایت کند. به‌طور فصلی، دلار در سپتامبر عملکرد مناسبی دارد و یادآوری می‌کنیم که نرخ شبانه SOFR فدرال رزرو اکنون به بالای محدوده خود (۴.۴۱ درصد) نزدیک شده است؛ زیرا شرایط نقدینگی کوتاه‌مدت موقتاً محدود شده‌اند. ما مشکوکیم که شاخص دلار در این هفته کمی بالاتر برود، پیش از آنکه در آستانه نشست هفته آینده  کمیته FOMC رویکردی نزولی در پیش گیرد. این می‌تواند به معنای تلاش دوباره شاخص دلار برای رسیدن به سطح ۹۸.۵۰ در این هفته باشد. یورو: رأی اعتماد فرانسه ممکن است فشار وارد کند جفت ارز EURUSD نتوانست سودهای ناشی از گزارش اشتغال روز جمعه آمریکا را حفظ کند. بدون شک مانع اصلی یورو سیاست فرانسه است؛ جایی که نخست‌وزیر فرانسوا بایرو امروز رأی اعتماد به بودجه پیشنهادی ۲۰۲۶ را برگزار می‌کند. به نظر می‌رسد احزاب مخالف برنامه مشخصی برای کاهش کسری بودجه بالای ۵ درصد تولید ناخالص داخلی فرانسه ندارند و ترجیح می‌دهند دولت را ساقط کنند. نتایج احتمالی این رأی می‌تواند شامل ماندن بایرو با درخواست رئیس‌جمهور امانوئل مکرون، انتخاب یک نخست‌وزیر تکنوکرات جدید توسط مکرون یا برگزاری انتخابات زودهنگام باشد. ما ریسک افزایش فاصله بازده اوراق دولتی فرانسه و آلمان به بالای ۸۰ نقطه پایه را پیش‌بینی می‌کنیم اما به دنبال یک دوره استرس در کل منطقه یورو نیستیم. در واقع، ایتالیا و اسپانیا اخیراً ارتقای رتبه اعتباری گرفته‌اند و بانک مرکزی اروپا ابزار حفاظت از انتقال (TPI) را در صورت وخامت اوضاع در اختیار دارد. خلاصه اینکه این را یک مشکل محلی فرانسه می‌دانیم – جایی که احتمال تنزل رتبه اعتباری از سوی فیچ (در حال حاضر AA- با چشم‌انداز منفی) در عصر جمعه کمکی به یورو نخواهد کرد. نوسان بیشتر در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ برای EURUSD در این هفته محتمل به نظر می‌رسد و ما بعید می‌دانیم نشست بانک مرکزی اروپا در روز پنجشنبه تأثیر بزرگ بازار باشد. پوند: تغییرات سیاسی توجه را از اوراق قرضه انگلیس (گیلت) منحرف نمی‌کند پوند در وضعیت باثباتی قرار دارد. تغییرات اجباری در کابینه توسط نخست‌وزیر بریتانیا، استارمر، در روز جمعه، شامل وزیر دارایی ریچل ریوز نشد؛ کسی که به دلیل اعتبار بالای بازارش ارزشمند است. داده‌های ضعیف‌تر آمریکا باعث شد فروش سنگین بازار اوراق جهانی در هفته گذشته فروکش کند – اما اوراق گیلت همچنان نقطه ضعف پوند باقی مانده‌اند. این هفته داده مهمی از بریتانیا منتشر نمی‌شود و سخنرانی‌های محدودی از سوی اعضای بانک انگلستان وجود دارد. ما مشکوکیم که EURGBP در محدوده ۰.۸۶۵۰ تا ۰.۸۷۰۰ معامله شود، با توجه به اینکه نشست هفته آینده بانک انگلستان و اخبار مربوط به برنامه‌های کاهش ترازنامه (QT) بسیار مهم‌تر خواهد بود. منبع: ING  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشلگل، رئیس بانک مرکزی سوئیس: نرخ‌های منفی فعلاً منتفی هستند

مارتین اشلگل، رئیس بانک مرکزی سوئیس، اعلام کرد که بازگشت به نرخ‌های بهره منفی با موانع جدی مواجه است و در شرایط فعلی، چنین اقدامی بعید به نظر می‌رسد. او با اشاره به آثار منفی نرخ‌های منفی بر پس‌اندازکنندگان و صندوق‌های بازنشستگی، تأکید کرد که سیاست‌گذاران باید با احتیاط عمل کنند. همچنین، ابهامات ناشی از تعرفه‌های تجاری آمریکا موجب کاهش سرمایه‌گذاری شرکت‌ها و تضعیف رشد اقتصادی شده‌اند. بازارهای مالی نیز با توجه به این مواضع، هیچ کاهش نرخ بهره‌ای را برای باقی‌مانده سال ۲۰۲۵ پیش‌بینی نکرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش COT هفته منتهی به ۵ سپتامبر منتشر شد

گزارش COT ابزاری کلیدی برای شناخت جهت‌گیری معامله‌گران بزرگ در بازارهای جهانی است. داده‌های منتشر شده در تاریخ ۵ سپتامبر ۲۰۲۵ نشان می‌دهد که تغییرات مهمی در ارزها، فلزات گران‌بها، کالاهای انرژی و شاخص‌های سهام رخ داده است. همچنین داده‌های جداگانه مربوط به طلا در بازه یک‌ساله بررسی شده و روند رفتاری معامله‌گران به‌وضوح قابل مشاهده است. ۱. بخش ارزهای اصلی (Major Currencies) در گزارش هفتگی ۵ سپتامبر: یورو همچنان بیشترین پوزیشن‌های خرید در میان ارزهای اصلی را حفظ کرده و سفته‌بازان بر ادامه روند مثبت این ارز تأکید دارند. ین ژاپن تحت فشار فروش قرار گرفته و موقعیت‌های فروش افزایش یافته است. پوند بریتانیا و فرانک سوئیس نیز با خروج نسبی سفته‌بازان مواجه شده‌اند و تمایل به فروش در این ارزها بیشتر شده است. دلار کانادا و دلار نیوزیلند همچنان در موقعیت خنثی تا منفی قرار دارند، که نشان می‌دهد بازار به آینده این ارزها خوش‌بین نیست. ۲. ارزهای نوظهور (Exotic Currencies) پزو مکزیک در هفته اخیر با رشد موقعیت‌های خرید همراه بود و همچنان به‌عنوان قوی‌ترین ارز نوظهور مطرح است. رئال برزیل با کاهش خریدها کمی تضعیف شد اما هنوز تقاضای سفته‌بازان در سطح قابل قبولی باقی مانده است. راند آفریقای جنوبی موقعیت‌های مثبتی کسب کرده و بهبود نسبی نسبت به هفته‌های قبل داشته است. ۳. رمزارزها (Cryptocurrencies) بیت‌کوین (BTC) با افزایش فروش از سوی سفته‌بازان مواجه شد و خالص موقعیت‌ها وارد فاز منفی گردید. اتریوم (ETH) عملکرد بهتری داشت و در مقایسه با بیت‌کوین توانست موقعیت مثبت خود را حفظ کند، هرچند تغییرات بزرگی ثبت نشده است. ۴. فلزات گران‌بها (Metals) طلا (Gold) بزرگ‌ترین رشد در موقعیت‌های خرید را به خود اختصاص داد. بیش از ۳۱۵ هزار قرارداد خرید توسط سفته‌بازان ثبت شده و این نشانه‌ای از بازگشت توجه سرمایه‌گذاران به طلاست. نقره (Silver) و پلاتین (Platinum) نیز با رشد موقعیت‌های خرید مواجه شدند. پالادیوم (Palladium) همچنان در فشار فروش قرار دارد و سرمایه‌گذاران نسبت به آن بدبین هستند. مس (Copper) با کاهش خالص موقعیت‌ها نشانه‌ای از نگرانی در سمت تقاضای صنعتی دارد. ۵. کالاهای انرژی و کشاورزی (Commodities) نفت خام (WTI Crude Oil) در این هفته با افت پوزیشن‌های خرید مواجه شد و بازار نسبت به رشد قیمت آن محتاط‌تر شده است. گاز طبیعی (Natural Gas) همچنان روند نزولی دارد و بیشترین فشار فروش در این بخش دیده می‌شود. در بخش کشاورزی، ذرت (Corn) و قهوه (Coffee) شاهد رشد تقاضا بودند، در حالی که شکر در موقعیت فروش قرار گرفت. ۶. شاخص‌های سهام آمریکا (Indices) S&P500 و NASDAQ100 همچنان در فشار فروش سفته‌بازان قرار دارند. داوجونز نیز موقعیت منفی ثبت کرد و نشانه‌ای از بدبینی سفته‌بازان نسبت به آینده بورس آمریکا است. تنها بخش مثبت، کاهش نسبی فروش در VIX Futures بود، هرچند همچنان در موقعیت بالای فروش باقی مانده است. ۷. تحلیل ویژه – روند طلا در یک‌سال گذشته داده‌های جدول، تغییرات هفتگی موقعیت‌های طلا در یک‌سال اخیر (از سپتامبر ۲۰۲۴ تا سپتامبر ۲۰۲۵) را نشان می‌دهد: بیشترین موقعیت‌های خرید در سپتامبر ۲۰۲۴ با بیش از ۳۸۷ هزار قرارداد ثبت شد. پس از آن تا بهار ۲۰۲۵ روندی کاهشی داشت و در بازه مارس تا ژوئن ۲۰۲۵ به کمترین سطح یعنی حدود ۲۳۰ هزار قرارداد رسید. از تابستان ۲۰۲۵ روند صعودی دوباره آغاز شد و در حال حاضر (سپتامبر ۲۰۲۵) موقعیت‌ها بار دیگر به بالای ۳۱۵ هزار قرارداد رسیده‌اند. سهم معاملات خرید در کل بازار طلا اکنون حدود ۶۴٪ است که نشان‌دهنده تمایل قوی به صعودی بودن طلا در ماه‌های آتی است. جمع‌بندی گزارش COT هفته منتهی به ۵ سپتامبر ۲۰۲۵ تصویری چندوجهی از بازارها ارائه می‌دهد: یورو و طلا در مرکز توجه معامله‌گران بزرگ قرار گرفته‌اند. ارزهای کالایی و ین ژاپن تحت فشار فروش باقی مانده‌اند. شاخص‌های سهام آمریکا در موضع ضعف قرار دارند و تمایل به ریسک کمتر شده است. داده‌های یک‌ساله طلا نشان می‌دهد که این فلز بار دیگر به عنوان پناهگاه امن سرمایه‌ها مطرح شده و احتمالاً روند صعودی آن ادامه خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر