TSLA 377.81 USD ▼ 0.75%
AAPL 336.67 USD ▲ 0.91%
GOOGL 350.50 USD ▲ 0.81%
AMZN 259.92 USD ▲ 1.42%
NVDA 237.47 USD ▼ 0.74%
BTCUSD 83,263.43 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

ریسک‌گریزی در بازارهای ایران شدت گرفت؛ بورس در مسیر نزولی

بازارهای مالی ایران امروز تحت تأثیر افزایش تنش‌های سیاسی با ایالات متحده، شاهد موج جدیدی از ریسک‌گریزی بودند. شاخص کل بورس تهران با افت ۱۰۳ هزار واحدی به سطح ۴ میلیون و ۱۱ هزار واحد رسید؛ معادل کاهش ۲.۵۲ درصدی در یک روز. این افت در حالی رخ داد که قیمت دلار در بازار آزاد به ۱۵۰ هزار تومان رسید و هر گرم طلای ۱۸ عیار نیز از ۱۸ میلیون تومان عبور کرد — رکوردهایی که نشان‌دهنده افزایش تقاضا برای دارایی‌های امن و خروج سرمایه از بازار سهام هستند. شاخص کل در مسیر اصلاح بر اساس نمودار عملکرد شاخص کل، پس از رشد پرشتاب در ماه‌های مهر تا دی، اکنون بازار وارد فاز اصلاح شده است. افت امروز یکی از شدیدترین اصلاح‌های ماه‌های اخیر محسوب می‌شود و نشان می‌دهد سرمایه‌گذاران در حال واکنش به فضای پرتنش سیاسی و ارزی هستند.  دلار و طلا در اوج دلار: ۱۵۰,۰۰۰ تومان طلا ۱۸ عیار: بالای ۱۸,۰۰۰,۰۰۰ تومان افزایش قیمت ارز و طلا نشان‌دهنده خروج نقدینگی از بازارهای پرریسک و حرکت به سمت دارایی‌های امن است؛ روندی که در شرایط سیاسی حساس، تشدید می‌شود.  فضای سیاسی؛ محرک اصلی ریسک‌گریزی افزایش تنش‌ها بین ایران و آمریکا، به‌ویژه در حوزه دیپلماتیک و امنیتی، باعث شده سرمایه‌گذاران با احتیاط بیشتری عمل کنند. در چنین فضایی، بازار سهام معمولاً اولین قربانی است و دارایی‌هایی مانند دلار و طلا با رشد مواجه می‌شوند.  

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

شاخص بورس ایران با افت بیش از ۱۲۰ هزار واحدی روبه‌رو شد

شاخص کل بورس ایران با ریزش بیش از ۱۲۰ هزار واحدی به سطح ۴۱۱۵۱۱۱ رسید. به عقیده تحلیلگر UTOTIMES تنش‌های سیاسی و ژئوپلیتیک از عوامل تاثیر‌گزار بر روی افت شاخص بورس ایران بوده‌اند و سرمایه‌گزاران به ریسک‌گریزی روی آورده‌اند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

جهش دلار استرالیا به اوج ۱۵ ماهه؛ بازارها به بهبود رشد جهانی خوش‌بین شدند

دلار استرالیا با ثبت یکی از قوی‌ترین عملکردهای روزانه خود در ماه‌های اخیر، به بالاترین سطح از اکتبر ۲۰۲۴ رسید؛ حرکتی که از نگاه معامله‌گران، بازتابی از افزایش خوش‌بینی نسبت به چشم‌انداز رشد اقتصاد جهانی در سال جاری است. ارز استرالیا امروز حدود ۱.۲ درصد تقویت شد و با صعودی ۸۳ پیپی به محدوده ۰.۶۸۴۳ در برابر دلار آمریکا رسید. این بالاترین سطح در ۱۵ ماه گذشته محسوب می‌شود. جفت‌ارز AUDUSD پیش‌تر در اکتبر ۲۰۲۴ تا نزدیکی ۰.۶۹۴۰ پیش رفته بود، اما پس از آن و در پی شوک‌های سیاسی موسوم به «روز رهایی» ترامپ، تا محدوده ۰.۵۹ سقوط کرد. از آن زمان تاکنون، دلار استرالیا مسیر صعودی تدریجی اما پیوسته‌ای را در پیش گرفته است. بخشی از این جهش اخیر به جایگاه استرالیا به‌عنوان یکی از بزرگ‌ترین صادرکنندگان مواد معدنی بازمی‌گردد. صعود قیمت طلا و نزدیک شدن مس به رکوردهای تاریخی، چشم‌انداز سرمایه‌گذاری در بخش معدن را تقویت کرده و انتظار می‌رود موج تازه‌ای از سرمایه‌گذاری در اکتشاف و توسعه پروژه‌ها شکل بگیرد. این روند، به‌طور مستقیم از تقاضا برای دلار استرالیا حمایت می‌کند. در سطح کلان‌تر، این ارز به‌عنوان شاخصی پیش‌نگر از بهبود رشد جهانی عمل می‌کند. افزایش هزینه‌های دولتی در اقتصادهای بزرگ، نقش مهمی در این روند داشته است. ایالات متحده با کسری‌های مالی گسترده به تحریک تقاضا ادامه می‌دهد، آلمان پس از بحران‌های اخیر به سمت افزایش مخارج عمومی حرکت کرده و در چین نیز گمانه‌زنی‌ها درباره بسته‌های جدید محرک اقتصادی شدت گرفته است. در ژاپن نیز دولت تاکایچی بر سیاست‌های انبساطی تأکید دارد، حتی در شرایطی که هزینه استقراض رو به افزایش است. هم‌زمان، سرمایه‌گذاران به‌دنبال مناطقی باثبات‌تر در برابر نوسانات سیاسی آمریکا هستند. در این میان، استرالیا و نیوزیلند به‌عنوان «جزایر ثبات» در فضای متلاطم ژئوپلیتیک مطرح شده‌اند. دلار نیوزیلند نیز امروز بیش از ۱ درصد رشد کرده که نشان‌دهنده تقویت کلی ارزهای منطقه استرالیا–اقیانوسیه است. نگاه به جفت‌ارز AUDCAD نیز تصویر روشنی از این تغییر موازنه ارائه می‌دهد. دلار استرالیا به بالاترین سطح خود از سال ۲۰۲۳ در برابر دلار کانادا رسیده است؛ آن هم در شرایطی که هر دو ارز کالامحور محسوب می‌شوند و بانک‌های مرکزی آن‌ها در مراحل مشابهی از چرخه سیاست پولی قرار دارند، هرچند بانک مرکزی استرالیا به افزایش نرخ بهره نزدیک‌تر است. ✔️  بیشتر بخوانید: طلا بار دیگر رکورد زد؛ نگاه بازار به تصمیم ترامپ درباره رئیس فدرال رزرو در مقابل، کانادا با ریسک فزاینده محدودیت‌های تجاری از سوی آمریکا مواجه است، در حالی که استرالیا وابستگی محدودی به بازار آمریکا دارد و توانسته روابط تجاری خود با چین را نسبتاً باثبات حفظ کند. همین تفاوت ساختاری، به تقویت موقعیت دلار استرالیا در چشم‌انداز کنونی بازار کمک کرده است. در مجموع، صعود اخیر دلار استرالیا تنها یک حرکت تکنیکال کوتاه‌مدت نیست، بلکه بازتابی از تغییر انتظارات سرمایه‌گذاران نسبت به رشد جهانی، جریان سرمایه‌گذاری در بخش کالاها و جست‌وجوی ثبات در محیطی پرریسک است؛ عواملی که می‌توانند در ماه‌های آینده نیز از این ارز حمایت کنند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا پس از تهدید تعرفه‌ای تازه ترامپ رکورد تاریخی زد

قیمت طلا در پی اعلام برنامه جدید تعرفه‌ای دونالد ترامپ در تعطیلات پایان هفته، جهش کم‌سابقه‌ای را تجربه کرد و به رکوردی تاریخی دست یافت. هر اونس طلای جهانی با عبور از سطح ۴۶۹۰ دلار، به بالاترین قیمت ثبت‌شده در تاریخ رسید. این رشد پرشتاب بازتاب مستقیم افزایش تقاضا برای دارایی‌های امن پس از آن بود که ترامپ از اعمال تعرفه‌های جدید علیه متحدان اروپایی خبر داد؛ اقدامی که تنش‌های تجاری بر سر موضوع گرینلند را وارد مرحله تازه‌ای کرده است. در تحولی مرتبط، اتحادیه اروپا تلاش‌های خود را برای مهار تشدید سریع مناقشه تجاری با واشنگتن افزایش داده است. این تنش پس از آن اوج گرفت که رئیس‌جمهور آمریکا تهدید کرد در صورت عدم موافقت اروپا با فروش گرینلند به ایالات متحده، تعرفه‌های تنبیهی علیه متحدان اروپایی اعمال خواهد شد. دیپلمات‌های اروپایی می‌گویند کشورهای عضو اکنون راهبردی دوگانه را دنبال می‌کنند: از یک سو تشدید گفت‌وگوهای دیپلماتیک با واشنگتن و از سوی دیگر تسریع آماده‌سازی برای اقدامات تلافی‌جویانه در صورت شکست مذاکرات. این موضوع قرار است محور اصلی نشست اضطراری سران اتحادیه اروپا در بروکسل در روز پنج‌شنبه باشد. ترامپ در پایان هفته اعلام کرد از اول فوریه تعرفه‌ای ۱۰ درصدی بر واردات گروهی از کشورهای اروپایی از جمله دانمارک، فرانسه، آلمان و سوئد اعمال خواهد شد؛ نرخی که در صورت برآورده نشدن خواسته آمریکا درباره گرینلند، از اول ژوئن به ۲۵ درصد افزایش می‌یابد. مقامات اروپایی این اقدام را فشار اقتصادی غیرقابل‌قبول علیه متحدان نزدیک توصیف کرده‌اند. در واکنش، بروکسل در حال بررسی دوباره بسته‌ای از تعرفه‌های متقابل به ارزش ۹۳ میلیارد یورو بر واردات از آمریکاست. این بسته تابستان گذشته و در چارچوب یک توافق موقت تجاری با واشنگتن تعلیق شده بود، اما قرار است در صورت عدم دستیابی به توافق جدید، به‌طور خودکار از ششم فوریه اجرایی شود. رهبران اتحادیه اروپا همچنین در حال ارزیابی استفاده از «ابزار ضد اجبار» هستند؛ سازوکاری قدرتمند اما تاکنون استفاده‌نشده که به بروکسل اجازه می‌دهد دسترسی آمریکا به حوزه‌هایی نظیر مناقصات عمومی، فرصت‌های سرمایه‌گذاری، خدمات مالی و بخش‌هایی از اقتصاد دیجیتال را محدود کند. با این حال، به گفته دیپلمات‌ها، هنوز اجماع کاملی بر سر فعال‌سازی این ابزار وجود ندارد و بسیاری از دولت‌ها ترجیح می‌دهند در گام نخست به تعرفه‌های متعارف بسنده کنند. آنتونیو کوستا، رئیس شورای اروپا، اعلام کرده است رایزنی‌ها نشان‌دهنده همبستگی قوی کشورهای عضو در حمایت از دانمارک و گرینلند و آمادگی برای مقابله با اقدامات تجاری قهری است، هرچند اتحادیه اروپا همچنان بر حفظ مسیر گفت‌وگو با واشنگتن تأکید دارد. مته فردریکسن، نخست‌وزیر دانمارک، نیز گفت اروپا در برابر فشارها کوتاه نخواهد آمد و از موضع واحد شرکای اروپایی استقبال کرد. انتظار می‌رود این موضوع در حاشیه مجمع جهانی اقتصاد در داووس نیز مورد بحث قرار گیرد؛ جایی که ترامپ قرار است در روزهای آینده حضور یابد. با وجود تأکید مقامات اروپایی بر اولویت مذاکره، آن‌ها هشدار می‌دهند ادامه تهدیدهای تعرفه‌ای می‌تواند موج تازه‌ای از نوسانات را به بازارها بازگرداند و روابط تجاری فراآتلانتیک را بیش از پیش بی‌ثبات کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنش‌های ژئوپولیتیک ممکن است بیت‌کوین را تقویت کنند

بر اساس گفته‌های مت منا، استراتژیست شرکت 21Shares، بهبود اخیر بیت‌کوین نشان می‌دهد که افزایش تنش‌های ژئوپولیتیک سرمایه‌گذاران را به سمت رمزارزها سوق می‌دهد. او افزود که بیت‌کوین به‌طور فزاینده‌ای به‌عنوان یک دارایی ذخیره «خنثی» در کنار دارایی‌های امن سنتی مانند طلا و نقره دیده می‌شود. پس از افت بیش از ۶٪ در سال گذشته، تاریخچه بیت‌کوین نشان می‌دهد که کاهش‌های سالانه متوالی را به ندرت تجربه کرده است، موضوعی که احتمال رشد آن در سال جاری را تقویت می‌کند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

تلگرام و ادعای مسدود شدن ۵۰۰ میلیون دلار اوراق روسیه

به گزارش فایننشال تایمز، پلتفرم پیام‌رسان تلگرام با ادعای مسدود شدن اوراق روسیه به ارزش ۵۰۰ میلیون دلار مواجه شده است؛ هرچند تاکنون هیچ تأیید رسمی از سوی شرکت یا نهادهای مالی منتشر نشده است. تلگرام، به رهبری پاول دوروف، تأکید کرده که این شرکت مستقل از روسیه فعالیت می‌کند و همچنان اولویت اصلی آن حفظ امنیت و حریم خصوصی کاربران است. تحلیلگران می‌گویند این خبر بیشتر یادآور تنش‌های گذشته میان تلگرام و روسیه است؛ از جمله تلاش‌های ناموفق برای مسدودسازی تلگرام در سال‌های ۲۰۱۸ تا ۲۰۲۰. همچنین توقف پروژه GRAM ICO توسط SEC به‌عنوان سابقه‌ای مشابه مطرح می‌شود. تلگرام طی چهار سال گذشته حدود ۲.۴ میلیارد دلار اوراق قرضه منتشر کرده و اکنون نزدیک به ۵۰۰ میلیون دلار ذخایر نقدی دارد. با وجود این، هیچ نشانه‌ای از مسدودسازی رسمی اوراق روسیه مشاهده نشده و اوراق تلگرام همچنان در بورس نیویورک معامله می‌شوند. اعتماد سرمایه‌گذاران نیز پایدار باقی مانده است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

ریپل با رشد ۱۱ درصدی به ارزش بازار ۱۴۰ میلیارد دلار رسید

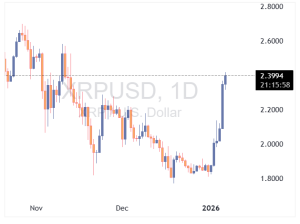
ارز دیجیتال ریپل (XRP) با رشد قابل‌توجه ۱۱ درصدی دوباره به سطح ۱۴۰ میلیارد دلار ارزش بازار رسید؛ سطحی که نشان می‌دهد تقاضا برای این رمزارز در حال افزایش است. این رشد در حالی رخ می‌دهد که بازار کریپتو در هفته‌ی اخیر شاهد ورود سرمایه‌های تازه و افزایش فعالیت معامله‌گران بوده است. تحلیلگران می‌گویند ترکیبی از بهبود سنتیمنت بازار، افزایش حجم معاملات و انتظار برای تحولات حقوقی و فنی در رشد XRP نقش داشته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

افزایش قیمت بیت‌کوین در پی اقدامات آمریکا در ونزوئلا

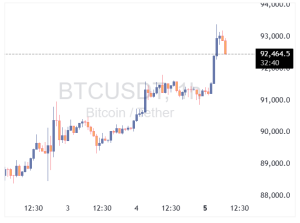
بیت‌کوین و سایر رمزارزها در روز دوشنبه افزایش یافتند، زیرا معامله‌گران به برکناری رئیس‌جمهور ونزوئلا، مادورو، توسط آمریکا واکنش نشان دادند. هینا ساتار جوشی از TP ICAP گفت که حدس و گمان‌ها درباره امکان مصادره بیش از ۶۰۰,۰۰۰ بیت‌کوین ونزوئلا می‌تواند عرضه را کاهش داده و قیمت‌ها را بالا ببرد. بیت‌کوین ۱.۶٪ افزایش یافت و به ۹۲,۷۳۰ دلار رسید که نزدیک به بالاترین سطح چهار هفته اخیر است، در حالی که اتریوم ۰.۵٪ صعود کرد و به ۳,۱۵۸ دلار رسید. بازار همچنین از رشد شاخص‌های جهانی بورس و گسترش خدمات مشاوره کریپتو توسط PwC در پی شفاف‌تر شدن مقررات استیبل‌کوین‌های آمریکا بهره برد. تحلیلگران هشدار می‌دهند که رالی رمزارزها ممکن است هنوز کامل نشده باشد و بیت‌کوین همچنان به‌طور قابل توجهی پایین‌تر از رکورد اکتبر ۱۲۶,۲۲۳ دلار قرار دارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

تتر در آستانه سقف تاریخی؛ رشد بیش از ۳ درصدی در معاملات امروز

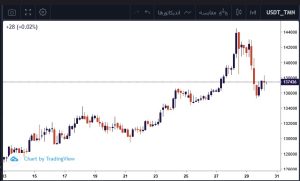
قیمت تتر (USDT) در بازار داخلی امروز با افزایش بیش از ۳ درصدی همراه شده و هم‌اکنون در محدوده ۱۴۲ هزار تومان معامله می‌شود؛ سطحی که تتر را در فاصله‌ای بسیار نزدیک به سقف تاریخی خود قرار داده است. بررسی نمودار قیمتی نشان می‌دهد تتر پس از یک دوره نوسان و تثبیت، بار دیگر وارد مسیر صعودی شده و با حفظ شتاب حرکت، توجه فعالان بازار را به خود جلب کرده است. افزایش تقاضا برای دارایی‌های دلاری، نگرانی‌های تورمی، ریسک‌های سیاسی و فضای نامطمئن اقتصاد، از عوامل اصلی رشد اخیر قیمت تتر عنوان می‌شوند. از منظر تکنیکال، تثبیت قیمت در این محدوده می‌تواند زمینه‌ساز آزمون مجدد سقف تاریخی در کوتاه‌مدت باشد؛ هرچند واکنش بازار به سطوح مقاومتی پیش‌رو، مسیر بعدی قیمت را مشخص خواهد کرد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

اردوغان، رئيس جمهور ترکیه: بازگشت ترکیه به برنامه F-35 برای امنیت ناتو ضروری است

رئیس‌جمهور ترکیه، رجب طیب اردوغان، در اظهاراتی تازه تأکید کرد که بازگشت ترکیه به برنامه جنگنده‌های F-35 نه‌تنها برای منافع ملی آنکارا بلکه برای امنیت کلی ناتو حیاتی است. ترکیه در سال‌های گذشته به‌دلیل خرید سامانه دفاعی اس-۴۰۰ از روسیه از برنامه F-35 کنار گذاشته شد، اما اکنون با افزایش تنش‌های منطقه‌ای و نیاز به تقویت توان دفاعی، مقامات ترک خواستار بازگشت به این پروژه هستند. اردوغان با اشاره به نقش ترکیه در ساختار دفاعی ناتو، گفت که مشارکت آنکارا در برنامه‌های پیشرفته نظامی می‌تواند به تقویت امنیت جمعی در برابر تهدیدات نوظهور کمک کند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

مجلس با کلیات بودجه ۱۴۰۵ موافقت کرد؛ موافقان و مخالفان چه گفتند؟

در نشست علنی مجلس شورای اسلامی، نمایندگان با کلیات لایحه بودجه سال ۱۴۰۵ موافقت کردند. این تصمیم در حالی گرفته شد که نظرات موافق و مخالف درباره تورم‌زا بودن بودجه، وضعیت نرخ ارز، حقوق بازنشستگان، منابع پایدار، و شفافیت مالیاتی مطرح شد. مخالفان از تورم احتمالی، فشار بر معیشت مردم، حذف ارز ترجیحی و تبعیت از نرخ‌های غیررسمی انتقاد کردند. موافقان نیز با تأکید بر اصلاحات انجام‌شده، واقعی‌تر شدن ارقام و پیش‌بینی منابع عمرانی و یارانه‌ای، خواستار بررسی جزئیات در مراحل بعدی شدند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

توصیه جدید بانک آمریکا: تا ۴٪ از سبد سرمایه‌گذاری را به بیت‌کوین اختصاص دهید

بانک آمریکا در یک تغییر رویکرد مهم، رسماً به مشتریان خود پیشنهاد کرده است که تا ۴ درصد از سبد سرمایه‌گذاری‌شان را به بیت‌کوین و سایر رمزارزها اختصاص دهند. این توصیه نشان می‌دهد که یکی از بزرگ‌ترین مؤسسات مالی جهان، رمزارزها را به‌عنوان بخشی از یک استراتژی سرمایه‌گذاری متعادل و بلندمدت به رسمیت شناخته است. کارشناسان می‌گویند این اقدام می‌تواند اعتماد سرمایه‌گذاران سنتی به بازار کریپتو را افزایش دهد و مسیر ورود سرمایه‌های نهادی را هموارتر کند — به‌ویژه در شرایطی که قوانین و چارچوب‌های نظارتی در آمریکا شفاف‌تر شده‌اند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

داده‌های جدید: هیچ نشانه‌ای از فروش وحشت‌زده بیت‌کوین نیست

با وجود افزایش تنش‌های ژئوپلیتیک، به‌ویژه در ونزوئلا، داده‌های درون‌زنجیره‌ای (آنچین) نشان می‌دهند که بازار بیت‌کوین واکنش شدیدی نشان نداده است. بررسی‌ها حاکی از آن است که ورود گسترده بیت‌کوین به صرافی‌ها — که معمولاً نشانه‌ای از فروش یا خروج سرمایه است — مشاهده نشده و فروش وحشت‌زده نیز در بازار غایب است. این وضعیت نشان می‌دهد که فعالان بازار رمزارزها با وجود حساسیت قیمتی، همچنان رویکردی محتاطانه اما بدون ترس دارند. در شرایطی که بازارهای سنتی تحت تأثیر اخبار سیاسی دچار نوسان شده‌اند، بیت‌کوین فعلاً توانسته آرامش نسبی خود را حفظ کند.  

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

ترامپ: آمریکا تحولات ایران را از نزدیک زیر نظر دارد

رئیس‌جمهور ایالات متحده، دونالد ترامپ، اعلام کرد که آمریکا تحولات جاری در ایران را به‌دقت رصد می‌کند و هشدار داد در صورت تشدید خشونت، ممکن است پاسخ قوی‌تری از سوی واشنگتن در انتظار ایران باشد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

ورود PwC به کریپتو؛ بیت‌کوین جهش کرد

بیت‌کوین امروز با افزایش تقاضا و بهبود سنتیمنت نهادی رشد کرد؛ رشدی که پس از اعلام تغییر استراتژیک PwC (بزرگ‌ترین شبکه خدمات حرفه‌ای جهان) به سمت خدمات رمزارزی و شفاف‌تر شدن قوانین آمریکا شدت گرفت. PwC اعلام کرده قصد دارد فعالیت‌های حسابرسی و مشاوره‌ای خود در حوزه دارایی‌های دیجیتال را گسترش دهد؛ اقدامی که نشان می‌دهد فضای نظارتی جدید، ریسک‌های قبلی را برای شرکت‌ها و بانک‌ها کاهش داده است. قانون GENIUS که سال گذشته تصویب شد، نخستین چارچوب فدرال برای استیبل‌کوین‌ها را ایجاد کرد و راه را برای انتشار توکن‌های دیجیتال توسط بانک‌ها باز کرد. این قانون، همراه با رویکرد حمایتی دولت آمریکا نسبت به دارایی‌های دیجیتال، باعث شده مؤسسات بزرگ دوباره به کریپتو نگاه کنند. تحلیلگران می‌گویند ورود PwC — یکی از چهار شرکت بزرگ خدمات حرفه‌ای — نشانه‌ای مهم از نهادینه شدن کریپتو است و می‌تواند بیت‌کوین را در مسیر پذیرش گسترده‌تر قرار دهد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

ایران می‌خواهد موشک و پهپاد را با رمزارز بفروشد

طبق گزارش فایننشال تایمز، ایران اعلام کرده آماده است سامانه‌های تسلیحاتی پیشرفته، موشک‌های بالستیک، پهپادهای رزمی و حتی ناوهای جنگی را به دولت‌های خارجی در ازای دریافت رمزارز بفروشد. این اقدام می‌تواند مسیر تازه‌ای برای دور زدن محدودیت‌های بانکی و تحریم‌های مالی ایجاد کند؛ زیرا تراکنش‌های رمزارزی خارج از سیستم‌های سنتی بانکی انجام می‌شوند. گزارش‌ها نشان می‌دهد این پیشنهاد بخشی از تلاش ایران برای گسترش صادرات دفاعی و یافتن کانال‌های پرداخت جایگزین در شرایط محدودیت‌های بین‌المللی است. کارشناسان می‌گویند استفاده از رمزارز در معاملات نظامی می‌تواند پیامدهای ژئوپلیتیکی مهمی داشته باشد و واکنش قدرت‌های غربی را برانگیزد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

طلا داریم، اما ریال پشتوانه ندارد

در قانون پولی و بانکی ایران، هر ریال معادل ۰.۰۱۰۸۰۵۵ گرم طلای خالص تعریف شده است. این تعریف، یک باقیمانده تاریخی از دوران استاندارد طلاست؛ زمانی که ارزش پول‌ها به وزن مشخصی از طلا گره می‌خورد. اما در اقتصاد امروز، ریال مانند دلار، یورو و لیر، یک پول فیات است؛ یعنی ارزشش از اعتماد عمومی، سیاست‌های پولی، توان تولیدی و ثبات اقتصاد کلان می‌آید— نه از طلا.  چرا طلا نمی‌تواند پشتوانه واقعی ریال باشد؟ ۱) حجم نقدینگی ایران چندین برابر ظرفیت طلاست طبق آخرین آمار رسمی، نقدینگی ایران از ۱۱ هزار همت عبور کرده است. در مقابل، ذخایر طلای ایران حدود ۱۳۷ تن برآورد می‌شود. اگر بخواهیم ریال را با طلا پشتیبانی کنیم: باید ۹۰٪ نقدینگی حذف شود بانک‌ها ورشکست می‌شوند سپرده‌ها از بین می‌رود اقتصاد وارد رکود عمیق می‌شود این نسبت نابرابر نشان می‌دهد که طلا حتی از نظر ریاضی هم نمی‌تواند پشتوانه ریال باشد. ۲) اقتصاد مدرن با پشتوانه طلا قابل اداره نیست از سال ۱۹۷۱، تمام اقتصادهای بزرگ جهان استاندارد طلا را کنار گذاشتند. دلیلش ساده است: رشد اقتصادی سریع‌تر از رشد استخراج طلاست تجارت جهانی چندین برابر ذخایر طلاست طلا نمی‌تواند نیاز پولی یک اقتصاد پویا را تأمین کند اگر پول به طلا گره بخورد، اقتصاد منجمد می‌شود. ۳) پشتوانه طلا یعنی فلج شدن بانک مرکزی در سیستم پشتوانه طلا، بانک مرکزی فقط به اندازه طلایی که دارد می‌تواند پول چاپ کند. این یعنی: نمی‌تواند نرخ بهره را تنظیم کند نمی‌تواند بحران بانکی را مدیریت کند نمی‌تواند کسری بودجه دولت را پوشش دهد نمی‌تواند در رکود، نقدینگی تزریق کند در واقع، سیاست‌گذاری پولی از بین می‌رود. ۴) طلا لزوماً ارزش پول را تقویت نمی‌کند ارزش پول تابع این عوامل است: تورم بهره‌وری رشد اقتصادی کسری بودجه سیاست خارجی اعتماد عمومی طلا فقط یک دارایی ذخیره‌ای است— نه یک ابزار تثبیت ارزش پول. حتی کشورهایی با ذخایر طلای عظیم مثل آمریکا، آلمان و ایتالیا هم پشتوانه طلا ندارند.  جمع‌بندی ریال از نظر قانونی «تعریف طلا» دارد، اما در عمل یک پول فیات است. با نقدینگی ۱۱ هزار همتی و ذخایر طلای محدود، پشتوانه طلا نه‌تنها ریال را تقویت نمی‌کند، بلکه اقتصاد را وارد رکود، بحران بانکی و فروپاشی نقدینگی می‌کند. تقویت ریال فقط از مسیر کاهش تورم، اصلاح بودجه، رشد تولید و افزایش اعتماد عمومی ممکن است— نه از طریق طلا.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

سیاست پولی چیست و چگونه بر بازار فارکس تأثیر می‌گذارد؟

بازار فارکس هر روز با سیلی از داده‌ها، خبرها و تحلیل‌ها بمباران می‌شود؛ از آمار تورم و اشتغال گرفته تا صورتجلسه‌های بانک‌های مرکزی و اظهارنظر یک مقام پولی. در این هیاهوی اطلاعاتی، آنچه در عمل مسیر ارزها را تعیین می‌کند نه صرفاً خود اعداد، بلکه تفسیری است که بازار از آن‌ها می‌سازد. معامله‌گران حرفه‌ای خیلی زود درمی‌یابند که حرکت نرخ‌ها اغلب پیش از انتشار داده‌ها آغاز می‌شود و پس از آن نیز نه بر اساس واقعیت اقتصادی، بلکه بر مبنای «برداشت بازار از جهت سیاست پولی» ادامه پیدا می‌کند. به همین دلیل، فهمیدن اینکه سیاست پولی چگونه شکل می‌گیرد و چگونه به زبان بازار ترجمه می‌شود، به یکی از مهم‌ترین مزیت‌های تحلیلی در معاملات ارزی تبدیل شده است. سیاست پولی در ظاهر مفهومی متعلق به اتاق‌های دربسته بانک‌های مرکزی است، اما در واقع یکی از معدود نیروهایی است که می‌تواند در مقیاس جهانی جریان سرمایه را جاید، ارزش ارزها را بازتعریف کند و توازن میان ریسک و بازده را در بازارها دگرگون سازد. از تغییر مسیر دلار پس از یک جمله در کنفرانس خبری فدرال رزرو گرفته تا نوسان ین ژاپن در واکنش به تغییر لحن بانک مرکزی ژاپن، همه نشان می‌دهد که معامله‌گر امروز بیش از هر زمان دیگری نیاز دارد منطق سیاست پولی را نه به‌عنوان یک مفهوم دانشگاهی، بلکه به‌عنوان یک ابزار عملی در تحلیل بازار درک کند. این مقاله تلاشی است برای روشن‌کردن همین پیوند میان تصمیمات پولی و رفتار واقعی بازار فارکس. سیاست پولی چیست و چرا برای بازار فارکس اهمیت دارد؟ در ادبیات اقتصاد کلان، سیاست پولی به مجموعه تصمیم‌ها و اقداماتی اطلاق می‌شود که یک بانک مرکزی برای مدیریت نقدینگی، نرخ‌های بهره و شرایط اعتباری در اقتصاد به کار می‌گیرد. هدف نهایی این سیاست‌ها، ایجاد تعادل میان رشد اقتصادی، ثبات قیمت‌ها و سلامت نظام مالی است. برخلاف تصور رایج، سیاست پولی صرفاً به «بالا یا پایین بردن نرخ بهره» محدود نمی‌شود، بلکه چارچوبی گسترده‌تر را در بر می‌گیرد که شامل هدایت انتظارات بازار، تنظیم جریان پول و کنترل فشارهای تورمی یا رکودی است. از این منظر، سیاست پولی نه یک ابزار مقطعی، بلکه یک فرآیند مستمر و پویا برای هدایت اقتصاد در مسیر ثبات تلقی می‌شود. اهمیت سیاست پولی برای بازار فارکس دقیقاً از همین نقطه آغاز می‌شود؛ جایی که تصمیمات بانک مرکزی مستقیماً به ارزش پول ملی گره می‌خورد. نرخ بهره، به‌عنوان مهم‌ترین متغیر سیاست پولی، نقش تعیین‌کننده‌ای در جهت‌دهی جریان سرمایه دارد. افزایش نرخ بهره معمولاً جذابیت یک ارز را برای سرمایه‌گذاران بین‌المللی افزایش می‌دهد، در حالی که کاهش آن می‌تواند به تضعیف ارز منجر شود. با این حال، واکنش بازار ارز همیشه به خود تصمیم محدود نمی‌شود، بلکه به تفاوت سیاست‌ها میان بانک‌های مرکزی، انتظارات آتی و میزان اعتبار نهاد سیاست‌گذار بستگی دارد. از همین رو، در بازار فارکس آنچه معامله‌گران رصد می‌کنند نه فقط تصمیمات رسمی، بلکه جهت کلی سیاست پولی و سیگنال‌هایی است که از دل اظهارنظرها، داده‌ها و تغییر لحن بانک‌های مرکزی استخراج می‌شود. نقش بانک‌های مرکزی در شکل‌دهی سیاست پولی بانک‌های مرکزی نقش محوری در طراحی و اجرای سیاست پولی دارند و می‌توان این نقش را در سه محور اصلی خلاصه کرد: طراحی چارچوب ثبات اقتصادی وظیفه بنیادین بانک‌های مرکزی ایجاد محیطی است که در آن ثبات قیمت‌ها، پایداری رشد اقتصادی و سلامت نظام مالی حفظ شود. آن‌ها از طریق تعیین نرخ‌های بهره، مدیریت نقدینگی، نظارت بر نظام بانکی و هدایت انتظارات بازار، شرایط مالی را تنظیم می‌کنند. سیاست پولی بیش از آنکه یک اقدام مقطعی باشد، یک چارچوب مستمر برای جهت‌دهی به اقتصاد است. اعتبار، استقلال و نقش ارتباطات اثرگذاری سیاست پولی به میزان زیادی به اعتبار و استقلال بانک مرکزی وابسته است. اگر بازار به تعهد بانک مرکزی اعتماد داشته باشد، واکنش‌ها پیش از اجرای عملی سیاست‌ها آغاز می‌شود. از همین رو، ارتباطات بانک مرکزی؛ شامل بیانیه‌ها، کنفرانس‌های خبری و انتشار پیش‌بینی‌ها، به بخشی از ابزار سیاست‌گذاری تبدیل شده است و در شکل‌دهی انتظارات بازار نقشی کلیدی دارد. بانک‌های مرکزی اثرگذار بر بازار فارکس همه بانک‌های مرکزی به یک اندازه بر بازار ارز اثر نمی‌گذارند. چند نهاد به دلیل وزن اقتصادی و نقش ارزهایشان در تجارت و ذخایر جهانی، اثرگذاری بسیار بیشتری دارند. در رأس آن‌ها فدرال رزرو آمریکا قرار دارد که جهت دلار و جریان سرمایه جهانی را تعیین می‌کند. پس از آن، بانک مرکزی اروپا (ECB)، بانک انگلستان (BoE) و بانک ژاپن (BoJ) قرار دارند. بانک ملی سوئیس (SNB) به‌دلیل جایگاه فرانک به‌عنوان دارایی امن و بانک‌های مرکزی کانادا (BoC)، استرالیا (RBA) و نیوزیلند (RBNZ) به دلیل پیوند اقتصادشان با کالاها و نقش آن‌ها در معاملات کری ترید نیز برای معامله‌گران فارکس اهمیت ویژه‌ای دارند. اهداف اصلی سیاست پولی نخستین و بنیادی‌ترین هدف سیاست پولی، حفظ ثبات قیمت‌ها و مهار تورم است. تورم بالا به‌تدریج قدرت خرید را فرسایش می‌دهد، نااطمینانی اقتصادی ایجاد می‌کند و تصمیم‌گیری‌های سرمایه‌گذاری را مختل می‌سازد، در حالی که تورم بسیار پایین یا منفی می‌تواند اقتصاد را وارد چرخه رکود و تعویق مصرف کند. از این رو، اغلب بانک‌های مرکزی هدف مشخصی برای تورم (معمولاً در حوالی ۲ درصد) تعیین می‌کنند تا هم از جهش قیمت‌ها جلوگیری شود و هم اقتصاد از افت تقاضا مصون بماند. در بازار فارکس، تغییر مسیر تورم و واکنش بانک مرکزی به آن، یکی از مهم‌ترین محرک‌های نوسان نرخ ارز است، زیرا مستقیماً بر چشم‌انداز نرخ بهره و جذابیت نسبی ارزها اثر می‌گذارد. هدف دوم، ایجاد شرایطی برای رشد پایدار اقتصادی و سطح مطلوب اشتغال است. سیاست پولی با تنظیم هزینه تأمین مالی، می‌تواند سرمایه‌گذاری بنگاه‌ها، مصرف خانوار و در نتیجه سطح فعالیت اقتصادی را تقویت یا مهار کند. کاهش نرخ بهره معمولاً با هدف تحریک تقاضا و کاهش بیکاری انجام می‌شود، در حالی که افزایش نرخ بهره برای جلوگیری از داغ‌شدن بیش از حد اقتصاد و شکل‌گیری حباب‌های مالی به کار می‌رود. با این حال، بانک‌های مرکزی همواره با یک مبادله حساس روبه‌رو هستند: حمایت بیش از حد از رشد می‌تواند به تورم منجر شود و تمرکز بیش از اندازه بر مهار تورم ممکن است به رکود و افزایش بیکاری بینجامد. هنر سیاست پولی دقیقاً در مدیریت همین تعادل ظریف نهفته است. سومین هدف، حفظ ثبات مالی و جلوگیری از شکل‌گیری بحران‌های سیستماتیک است. تجربه بحران مالی ۲۰۰۸ نشان داد که حتی در شرایط تورم پایین، انباشت ریسک در نظام مالی می‌تواند اقتصاد را به‌طور ناگهانی دچار شوک کند. از این رو، بانک‌های مرکزی امروز علاوه بر تورم و رشد، به سلامت نظام بانکی، سطح بدهی، قیمت دارایی‌ها و پایداری جریان اعتبار نیز توجه دارند. در این چارچوب، سیاست پولی به ابزاری برای نرم‌کردن چرخه‌های اقتصادی تبدیل شده است: در دوره‌های رونق بیش از حد، با سیاست انقباضی از داغ‌شدن بازار جلوگیری می‌شود و در دوره‌های رکود، با سیاست انبساطی از سقوط شدید فعالیت اقتصادی ممانعت به عمل می‌آید. برای معامله‌گران فارکس، این چرخه‌ها همان ریتمی هستند که موج‌های اصلی بازار ارز بر اساس آن شکل می‌گیرند. ابزارهای سیاست پولی و مکانیزم اثرگذاری آن‌ها بانک‌های مرکزی برای هدایت شرایط مالی اقتصاد از مجموعه‌ای از ابزارها استفاده می‌کنند که هرکدام از کانالی متفاوت بر نرخ بهره، نقدینگی و نهایتاً ارزش ارزها اثر می‌گذارند. این ابزارها را می‌توان در پنج دسته اصلی خلاصه کرد: نرخ‌های بهره: کانال بازده و جریان سرمایه نرخ بهره سیاستی مهم‌ترین سیگنال بانک مرکزی به بازار است. افزایش نرخ بهره معمولاً بازده دارایی‌های مالی را بالا می‌برد و سرمایه خارجی را جذب می‌کند، که به تقویت ارز می‌انجامد. کاهش نرخ بهره اثر معکوس دارد. با این حال، واکنش بازار فارکس نه به خود نرخ، بلکه به تفاوت نرخ‌ها میان کشورها و به‌ویژه به تغییر در انتظارات آینده وابسته است. از همین رو، تغییر لحن بانک مرکزی گاهی مهم‌تر از خود تصمیم است. عملیات بازار باز: کانال نقدینگی در عملیات بازار باز، بانک مرکزی با خرید یا فروش اوراق دولتی حجم نقدینگی سیستم مالی را تنظیم می‌کند. خرید اوراق به معنای تزریق پول و تسهیل شرایط اعتباری است؛ فروش اوراق به معنای جمع‌آوری نقدینگی و سخت‌تر شدن شرایط مالی. این تغییرات از طریق اثرگذاری بر نرخ‌های بهره و تمایل به ریسک، به‌طور غیرمستقیم بر نرخ ارز اثر می‌گذارند. الزامات ذخیره قانونی: کانال اعتبار بانکی با افزایش نسبت ذخایر قانونی، توان وام‌دهی بانک‌ها محدود می‌شود و رشد اعتبارات کاهش می‌یابد. کاهش ذخایر قانونی برعکس، به گسترش اعتبار و افزایش نقدینگی کمک می‌کند. این ابزار بیشتر در اقتصادهای نوظهور یا در دوره‌های بحران برای مهار یا تحریک اعتبار مورد استفاده قرار می‌گیرد. مداخلات ارزی و رژیم‌های نرخ ارز: کانال عرضه و تقاضای ارز در رژیم‌های شناور، نرخ ارز عمدتاً توسط بازار تعیین می‌شود. اما در رژیم‌های میخکوب یا مدیریت‌شده، بانک مرکزی با خرید و فروش ارز در بازار، مستقیماً بر قیمت آن اثر می‌گذارد. این مداخلات می‌توانند در کوتاه‌مدت قدرتمند باشند، اما اگر با بنیادهای اقتصادی ناسازگار باشند، پایداری ندارند. سیاست وثیقه‌ای: کانال دسترسی به نقدینگی بانک‌های مرکزی تعیین می‌کنند که بانک‌ها در ازای چه دارایی‌هایی می‌توانند از آن‌ها استقراض کنند. آسان‌گیری در وثیقه دسترسی به نقدینگی را افزایش می‌دهد و ریسک‌پذیری را بالا می‌برد؛ سخت‌گیری، سیستم مالی را محتاط‌تر و اعتبارات را محدودتر می‌کند. این ابزار در دوره‌های تنش مالی نقش مهمی در حفظ ثبات دارد. لنگرهای اسمی (Nominal Anchors) در سیاست پولی لنگر اسمی به یک متغیر مشخص و قابل اندازه‌گیری اطلاق می‌شود که بانک مرکزی آن را به‌عنوان مرجع هدایت سیاست پولی انتخاب می‌کند تا انتظارات بازار را تثبیت کند و به پول ملی اعتبار ببخشد. وجود یک لنگر شفاف باعث می‌شود فعالان اقتصادی بدانند سیاست‌گذار به دنبال چه هدفی است و تصمیمات خود را بر همان مبنا تنظیم کنند. در عمل، دو نوع لنگر اسمی بیش از همه در جهان مورد استفاده قرار می‌گیرند: هدف‌گذاری تورمی: لنگر مبتنی بر ثبات قیمت‌ها در این چارچوب، بانک مرکزی یک نرخ مشخص برای تورم (معمولاً حوالی ۲ درصد) تعیین می‌کند و متعهد می‌شود سیاست‌های خود را به‌گونه‌ای تنظیم کند که تورم در میان‌مدت به این هدف نزدیک شود. هدف‌گذاری تورمی رایج‌ترین لنگر اسمی در اقتصادهای توسعه‌یافته است و به بازار سیگنال می‌دهد که ثبات قیمت‌ها اولویت اصلی سیاست‌گذار است. این چارچوب به تثبیت انتظارات تورمی کمک می‌کند و باعث می‌شود واکنش بازار ارز بیشتر به تغییر در چشم‌انداز تورم و نرخ بهره آینده وابسته باشد تا به شوک‌های مقطعی داده‌ها. هدف‌گذاری نرخ ارز: لنگر مبتنی بر ثبات ارزی در این رژیم، ارزش پول ملی به یک ارز خارجی (معمولاً دلار یا یورو) یا به یک سبد ارزی میخکوب می‌شود. هدف اصلی این رویکرد، واردکردن ثبات قیمتی از طریق پیوند با یک ارز باثبات‌تر است. این چارچوب بیشتر در اقتصادهای کوچک یا در حال توسعه به کار می‌رود که با تورم مزمن یا بی‌ثباتی پولی روبه‌رو بوده‌اند. اگرچه این روش می‌تواند نوسان ارز را کاهش دهد، اما استقلال سیاست پولی را محدود می‌کند، زیرا بانک مرکزی مجبور است برای حفظ نرخ ارز، نرخ بهره و نقدینگی را تابع شرایط خارجی تنظیم کند. تفاوت لنگرهای اسمی در رژیم‌های ارزی مختلف در رژیم‌های شناور، هدف‌گذاری تورمی معمولاً لنگر اصلی است و نرخ ارز نقش یک متغیر تعدیل‌کننده را دارد که شوک‌های خارجی را جذب می‌کند. اما در رژیم‌های میخکوب یا مدیریت‌شده، خود نرخ ارز به لنگر اسمی تبدیل می‌شود و تورم و نرخ بهره ناگزیر تابعی از آن هستند. از منظر بازار فارکس، این تفاوت بسیار حیاتی است: در رژیم شناور، ارزها بیشتر به داده‌های داخلی و تغییر انتظارات سیاست پولی واکنش نشان می‌دهند، در حالی که در رژیم‌های میخکوب، پایداری نرخ ارز به توان بانک مرکزی در دفاع از آن و به سطح ذخایر ارزی وابسته است. سیاست پولی انبساطی و سیاست پولی انقباضی جهت‌گیری سیاست پولی همواره میان دو قطب حرکت می‌کند: تحریک اقتصاد در دوره‌های ضعف و مهار آن در دوره‌های داغ‌شدن بیش از حد. این جابه‌جایی میان سیاست انبساطی و انقباضی، ریتم اصلی چرخه‌های مالی و ارزی را شکل می‌دهد. سیاست پولی انبساطی: اهداف، ابزارها و پیامدها سیاست پولی انبساطی زمانی به کار گرفته می‌شود که اقتصاد با رکود، بیکاری بالا یا خطر تورم منفی روبه‌رو باشد. هدف آن کاهش هزینه تأمین مالی و افزایش جریان اعتبار است تا مصرف و سرمایه‌گذاری تحریک شود. ابزارهای اصلی آن شامل کاهش نرخ‌های بهره، خرید دارایی‌ها از طریق عملیات بازار باز و تسهیل شرایط اعتباری است. پیامد کوتاه‌مدت این سیاست معمولاً افزایش تمایل به ریسک، رشد قیمت دارایی‌ها و تضعیف نسبی ارز است، زیرا بازده واقعی کاهش می‌یابد و سرمایه به سمت دارایی‌های پرریسک‌تر حرکت می‌کند. با این حال، تداوم بیش از حد این سیاست می‌تواند به تورم بالا، حباب‌های قیمتی و آسیب‌پذیری مالی منجر شود. سیاست پولی انقباضی: اهداف، ابزارها و ریسک‌ها سیاست پولی انقباضی زمانی اعمال می‌شود که تورم بالا، رشد بیش از ظرفیت یا بی‌ثباتی مالی مشاهده شود. هدف آن کاهش تقاضا و مهار فشارهای تورمی از طریق افزایش هزینه وام‌گیری است. این سیاست با افزایش نرخ‌های بهره، فروش دارایی‌ها و محدودسازی نقدینگی اجرا می‌شود. اثر معمول آن کاهش تمایل به ریسک، افت قیمت دارایی‌ها و تقویت نسبی ارز است. ریسک اصلی این رویکرد، افراط در سخت‌گیری است؛ جایی که اقتصاد به‌جای تعدیل، وارد رکود می‌شود و بیکاری افزایش می‌یابد. زمان‌بندی و چرخه‌های تغییر سیاست پولی تأثیر سیاست پولی با تأخیر و به‌صورت تدریجی در اقتصاد ظاهر می‌شود. از لحظه تصمیم‌گیری تا زمانی که اثر آن در رشد، نرخ تورم و اشتغال دیده شود، معمولاً ماه‌ها فاصله وجود دارد. به همین دلیل، بانک‌های مرکزی ناگزیرند تصمیمات خود را بر اساس پیش‌بینی‌ها و انتظارات آینده بگیرند، نه صرفاً داده‌های گذشته. بازار فارکس نیز دقیقاً بر همین مبنا حرکت می‌کند: ارزها نه به وضعیت امروز، بلکه به جهت فردای سیاست پولی واکنش نشان می‌دهند. از این رو، تغییر لحن بانک مرکزی یا حتی اشاره‌ای کوچک به پایان یا آغاز یک چرخه سیاستی، می‌تواند محرک نوسانات بزرگ در بازار ارز باشد. تفاوت سیاست پولی و سیاست مالی سیاست پولی و سیاست مالی دو بازوی اصلی مدیریت اقتصاد کلان هستند، اما از مسیرها و منطق‌های متفاوتی عمل می‌کنند. سیاست پولی توسط بانک مرکزی اجرا می‌شود و تمرکز آن بر نرخ‌های بهره، نقدینگی و شرایط اعتباری است، در حالی که سیاست مالی در اختیار دولت قرار دارد و از طریق بودجه، مالیات و مخارج عمومی بر اقتصاد اثر می‌گذارد. اگر سیاست پولی بیشتر به «قیمت پول» می‌پردازد، سیاست مالی مستقیماً بر «حجم تقاضا» اثر می‌گذارد. همین تفاوت در ابزار و مرجع تصمیم‌گیری باعث می‌شود نقش این دو سیاست در چرخه‌های اقتصادی مکمل اما گاه متعارض باشد. نقش دولت در سیاست مالی دولت‌ها از طریق افزایش یا کاهش هزینه‌های عمومی، تغییر نرخ‌های مالیاتی و مدیریت کسری یا مازاد بودجه، مسیر تقاضای کل اقتصاد را تنظیم می‌کنند. در دوره‌های رکود، سیاست مالی انبساطی؛ مانند افزایش سرمایه‌گذاری‌های دولتی یا کاهش مالیات، می‌تواند به‌سرعت به اقتصاد تزریق شود و اشتغال را تقویت کند. در مقابل، در دوره‌های تورم یا بدهی بالا، دولت ممکن است با کاهش هزینه‌ها یا افزایش مالیات‌ها سیاست انقباضی اتخاذ کند. بر خلاف سیاست پولی که عمدتاً غیرمستقیم عمل می‌کند، سیاست مالی مستقیماً بر درآمد خانوارها، سود شرکت‌ها و سطح تقاضا اثر می‌گذارد. مقایسه سرعت، دامنه اثر و کانال‌های انتقال سیاست مالی معمولاً اثر فوری‌تر دارد، زیرا مستقیماً وارد جریان درآمد و هزینه می‌شود. اما اجرای آن نیازمند فرآیندهای سیاسی و قانونی است که می‌تواند آن را کند و پرچالش کند. سیاست پولی سریع‌تر تصمیم‌گیری می‌شود، اما اثر آن با تأخیر و از طریق کانال‌های غیرمستقیم مانند نرخ بهره، اعتبار و انتظارات منتقل می‌شود. از نظر دامنه اثر، سیاست مالی می‌تواند بخش‌های خاصی از اقتصاد را هدف بگیرد، در حالی که سیاست پولی گسترده‌تر و عمومی‌تر عمل می‌کند. تعامل سیاست پولی و مالی در اقتصادهای مدرن در اقتصادهای امروز، موفقیت سیاست‌گذاری تا حد زیادی به هماهنگی این دو حوزه بستگی دارد. اگر دولت سیاست مالی انبساطی اتخاذ کند و بانک مرکزی هم‌زمان سیاست پولی انقباضی داشته باشد، اثر یکدیگر را خنثی می‌کنند. در مقابل، هم‌سویی این دو سیاست می‌تواند اثرگذاری را تقویت کند. برای بازار فارکس، این تعامل اهمیت ویژه‌ای دارد، زیرا ترکیب سیاست‌های مالی و پولی بر بدهی دولت، تورم، نرخ بهره و نهایتاً بر اعتماد به ارز ملی اثر می‌گذارد. سیاست پولی در بستر جهانی در دنیایی که جریان سرمایه، تجارت و اطلاعات مرز نمی‌شناسد، سیاست پولی نیز دیگر پدیده‌ای صرفاً داخلی نیست. تصمیمات بانک‌های مرکزی بزرگ نه‌تنها اقتصاد کشور خودشان، بلکه توازن مالی در سطح جهانی را جابه‌جا می‌کند و به بازارهای ارز، اوراق و سهام در سراسر جهان سرایت می‌یابد. تأثیر سیاست‌های بانک‌های مرکزی بزرگ بر بازارهای جهانی فدرال رزرو، بانک مرکزی اروپا و بانک ژاپن به دلیل وزن اقتصادی و نقش ارزهایشان در ذخایر بین‌المللی، نقش جهت‌دهنده در بازارهای جهانی دارند. تغییر مسیر سیاست پولی در این اقتصادها می‌تواند جریان سرمایه را به‌سرعت از کشورهای دیگر خارج یا به آن‌ها وارد کند، نرخ‌های ارز را جابه‌جا سازد و حتی شرایط مالی در کشورهایی که هیچ نقشی در تصمیم‌گیری نداشته‌اند را تغییر دهد. به همین دلیل، بسیاری از بانک‌های مرکزی کوچک‌تر ناچارند سیاست خود را تا حدی با شرایطی که توسط بازیگران بزرگ تعیین می‌شود هماهنگ کنند. چالش‌های سیاست پولی در اقتصادهای نوظهور اقتصادهای نوظهور معمولاً با نوسانات شدیدتر نرخ ارز، تورم بالاتر و وابستگی بیشتر به سرمایه خارجی روبه‌رو هستند. این شرایط اجرای سیاست پولی مستقل را دشوار می‌کند، زیرا هر تغییر در نرخ بهره می‌تواند جریان سرمایه را به‌سرعت معکوس کند و بی‌ثباتی مالی ایجاد نماید. علاوه بر این، اعتبار پایین‌تر نهادهای پولی و مداخلات سیاسی می‌تواند اثربخشی سیاست‌ها را کاهش دهد و انتظارات بازار را بی‌ثبات کند. نقش شفافیت، ارتباطات و راهنمایی آینده‌نگر در سال‌های اخیر، بانک‌های مرکزی بیش از گذشته بر شفافیت و ارتباط مؤثر با بازار تمرکز کرده‌اند. انتشار پیش‌بینی‌ها، مسیرهای احتمالی نرخ بهره و استفاده از راهنمایی آینده‌نگر به تثبیت انتظارات کمک می‌کند و شوک‌های ناگهانی را کاهش می‌دهد. در بازار فارکس، گاه یک جمله در کنفرانس خبری یا تغییر جزئی در لحن بیانیه سیاستی می‌تواند اثر بزرگ‌تری از خود تصمیم رسمی داشته باشد، زیرا بازار همواره به دنبال جهت آینده سیاست پولی است، نه صرفاً وضعیت امروز آن. تأثیر سیاست پولی بر چرخه‌های اقتصادی چرخه‌های اقتصادی؛ شامل دوره‌های رونق، اوج، رکود و بازیابی، بخش جدایی‌ناپذیر از عملکرد اقتصاد هستند و سیاست پولی یکی از اصلی‌ترین ابزارها برای هموارسازی این نوسانات محسوب می‌شود. بانک‌های مرکزی با تغییر شرایط اعتباری و هزینه تأمین مالی تلاش می‌کنند از افراط در هر دو سوی چرخه جلوگیری کنند. سیاست پولی و دوره‌های رونق و رکود در دوره‌های رکود، کاهش نرخ بهره و تزریق نقدینگی به اقتصاد کمک می‌کند تا سرمایه‌گذاری و مصرف تحریک شود و روند نزولی متوقف گردد. در مقابل، در دوره‌های رونق شدید و فشارهای تورمی، افزایش نرخ بهره و محدودسازی اعتبار به مهار تقاضا و جلوگیری از داغ‌شدن بیش از حد اقتصاد کمک می‌کند. به این ترتیب، سیاست پولی نقش نوعی ضربه‌گیر را ایفا می‌کند که شدت نوسانات چرخه‌های اقتصادی را کاهش می‌دهد، هرچند هرگز نمی‌تواند آن‌ها را به‌طور کامل حذف کند. نقش انتظارات بازار در اثرگذاری سیاست پولی اثر سیاست پولی تنها از کانال تصمیمات رسمی منتقل نمی‌شود، بلکه تا حد زیادی به انتظارات فعالان اقتصادی وابسته است. اگر بنگاه‌ها و مصرف‌کنندگان انتظار کاهش نرخ بهره داشته باشند، ممکن است پیشاپیش سرمایه‌گذاری و مصرف را افزایش دهند. اگر انتظار سخت‌گیری پولی شکل بگیرد، ممکن است تصمیم‌ها به تعویق بیفتد حتی پیش از آنکه سیاست تغییر کند. از همین رو، مدیریت انتظارات به یکی از مهم‌ترین وظایف بانک‌های مرکزی تبدیل شده است و بازار فارکس دقیقاً همین انتظارات را پیش‌خور می‌کند. اثر سیاست پولی بر بازارهای مالی و فارکس بازار فارکس نقطه تلاقی همه نیروهایی است که سیاست پولی آزاد می‌کند: نرخ بهره، جریان سرمایه، انتظارات و ریسک. به همین دلیل، شاید هیچ بازاری به اندازه بازار ارز به تصمیمات بانک‌های مرکزی حساس نباشد. تأثیر نرخ بهره بر ارزش ارزها نرخ بهره یکی از اصلی‌ترین محرک‌های ارزش ارزهاست، زیرا بازده دارایی‌های یک کشور را برای سرمایه‌گذاران بین‌المللی تعیین می‌کند. افزایش نرخ بهره معمولاً به تقویت ارز منجر می‌شود، زیرا سرمایه به سمت بازده بالاتر حرکت می‌کند. کاهش نرخ بهره برعکس، جذابیت نگهداری ارز را کاهش می‌دهد و می‌تواند فشار نزولی بر آن وارد کند. با این حال، واکنش بازار فارکس به نرخ بهره همیشه خطی نیست؛ اگر افزایش نرخ از قبل در قیمت‌ها لحاظ شده باشد، حتی یک تصمیم انقباضی می‌تواند به تضعیف ارز بینجامد. ارتباط سیاست پولی با جریان سرمایه سیاست پولی جهت حرکت سرمایه در سطح جهانی را تعیین می‌کند. سیاست‌های انبساطی در اقتصادهای بزرگ معمولاً سرمایه را به سمت بازارهای پرریسک‌تر یا اقتصادهای با بازده بالاتر سوق می‌دهد، در حالی که سیاست‌های انقباضی جریان سرمایه را به سمت دارایی‌های امن‌تر بازمی‌گرداند. این جابه‌جایی‌ها مستقیماً بر نرخ ارز کشورها اثر می‌گذارند و یکی از دلایل اصلی نوسانات شدید در بازار فارکس محسوب می‌شوند. واکنش بازار فارکس به تغییر انتظارات سیاستی بازار ارز بیش از آنکه به تصمیمات امروز واکنش نشان دهد، به برداشت خود از آینده سیاست پولی واکنش نشان می‌دهد. تغییر لحن بانک مرکزی، بازنگری در پیش‌بینی‌ها یا حتی تأکید بر عدم قطعیت می‌تواند مسیر ارزها را تغییر دهد. در عمل، معامله‌گران فارکس دائماً در حال قیمت‌گذاری مسیر احتمالی سیاست پولی هستند و همین فرآیند است که نوسانات اصلی بازار را شکل می‌دهد. ✔️  بیشتر بخوانید: نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟ سخن پایانی سیاست پولی در ظاهر مجموعه‌ای از تصمیمات فنی درباره نرخ بهره و نقدینگی است، اما در عمل زبان اصلی بانک‌های مرکزی برای گفت‌وگو با اقتصاد و بازارها محسوب می‌شود. این زبان، انتظارات را شکل می‌دهد، جریان سرمایه را هدایت می‌کند و ریتم نوسانات بازار ارز را تنظیم می‌سازد. برای معامله‌گر فارکس، فهم سیاست پولی به معنای پیش‌بینی آینده نیست، بلکه به معنای درک منطق واکنش بازار به داده‌ها و تصمیمات است؛ منطقی که اغلب فراتر از تیتر خبرها و اعداد خام عمل می‌کند. در نهایت، مزیت واقعی در بازار فارکس نه در دنبال‌کردن هر خبر، بلکه در تشخیص اینکه کدام خبر واقعاً جهت سیاست پولی را تغییر می‌دهد نهفته است. معامله‌گری که بتواند میان داده‌های گذرا و سیگنال‌های ساختاری تمایز قائل شود، در موقعیت بهتری برای مدیریت ریسک و بهره‌گیری از فرصت‌ها قرار می‌گیرد. از این منظر، سیاست پولی نه یک موضوع آکادمیک، بلکه یکی از عملی‌ترین ابزارهای تحلیل برای فعالان بازار ارز است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

دو سقوط ارزی در یک سال: بولیوار ۸۳٪ و ریال ۵۲٪ افت کردند

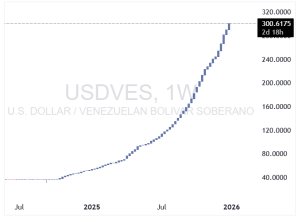
بولیوار ونزوئلا سال ۲۰۲۵ را با سقوط ۸۲.۷ درصدی ارزش خود به پایان رساند و نرخ دلار به ۳۰۱ بولیوار رسید. در ایران نیز ریال، سال سختی را پشت سر گذاشت و طبق داده‌های بازار آزاد، دلار از حدود ۶۵۰ هزار ریال در پایان ۲۰۲۴ به ۱.۳۶ میلیون ریال در پایان ۲۰۲۵ رسید؛ یعنی ریال حدود ۵۲ درصد از ارزش خود را از دست داد. چطور تبدیل ۵۲ بولیوار به ۳۰۱ بولیوار = افت ۸۲.۷٪ می‌شود؟ در اینجا: 1−52301=0.828=82.8%  یعنی چه؟ دلار ۵.۷۸ برابر گران‌تر شده است. وقتی دلار ۵.۷۸ برابر گران شود، ارزش بولیوار = ۱/۵.۷۸ ≈ ۱۷٪ یعنی بولیوار ۸۳٪ از ارزشش را از دست داده است. به همین دلیل رسانه‌ها و بانک‌ها می‌نویسند: «افت ۸۲.۷ درصدی ارزش بولیوار» این مجموعه عوامل، چشم‌انداز اقتصادی ونزوئلا را بیش از پیش تیره کرده و نگرانی‌ها درباره تشدید بحران اقتصادی را افزایش داده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

تورم، CPI و سیاست پولی؛ پیوندی کلیدی در تحلیل اقتصاد کلان

تورم، یکی از پیچیده‌ترین و در عین حال تاثیرگذارترین عوامل اقتصادی است که نه تنها بر تصمیم‌گیری‌های کلان اقتصادی، بلکه بر زندگی روزمره افراد نیز تأثیرات عمیقی دارد. این پدیده، به ظاهر ساده، می‌تواند نمایانگر نشانه‌های قدرت یا ضعف یک اقتصاد باشد و شرایطی را رقم بزند که به مرور زمان درک دقیق آن برای تحلیلگران اقتصادی و سرمایه‌گذاران ضروری می‌شود. در این راستا، شاخص قیمت مصرف‌کننده (CPI) به عنوان یکی از اصلی‌ترین ابزارهای اندازه‌گیری تورم، نقش برجسته‌ای در تحلیل رفتار بازار و پیش‌بینی سیاست‌های پولی ایفا می‌کند. در دنیای امروز که تغییرات اقتصادی به سرعت رخ می‌دهد و تبعات آن می‌تواند به سرعت بر بازارها اثر بگذارد، درک صحیح از تورم و ابزارهای اندازه‌گیری آن نه تنها برای تحلیلگران اقتصادی بلکه برای سرمایه‌گذاران و حتی مصرف‌کنندگان نیز ضروری است. اگرچه تورم به‌طور کلی به افزایش قیمت‌ها اشاره دارد، اما پیچیدگی‌های آن و نحوه تأثیرگذاری آن بر دیگر متغیرهای اقتصادی به‌ویژه در محیط‌های متلاطم مالی، موضوعاتی است که نمی‌توان از آن‌ها غافل شد. در ادامه این مقاله، به بررسی دقیق‌تر این مفاهیم پرداخته و تاثیرات آن‌ها بر تصمیم‌گیری‌های اقتصادی و بازارهای مالی را تحلیل خواهیم کرد. تورم چیست؟ تورم به‌ زبان ساده به روند افزایش مداوم و فراگیر سطح عمومی قیمت‌ها در یک اقتصاد اطلاق می‌شود؛ به این معنا که با گذشت زمان، برای خرید همان سبد کالا و خدمات، به مقدار بیشتری پول نیاز است و در نتیجه قدرت خرید پول کاهش می‌یابد. نکته کلیدی در تعریف تورم، «فراگیر بودن» و «تداوم» آن است؛ افزایش مقطعی قیمت یک کالا (مثلاً بنزین یا مسکن) به‌تنهایی تورم محسوب نمی‌شود، بلکه زمانی از تورم سخن گفته می‌شود که رشد قیمت‌ها در طیف گسترده‌ای از کالاها و خدمات و در یک بازه زمانی نسبتاً پایدار رخ دهد. از این منظر، تورم بیشتر از آنکه صرفاً یک پدیده قیمتی باشد، بازتابی از عدم تعادل میان عرضه و تقاضا، سیاست‌های پولی و مالی، ساختار بازارها و انتظارات اقتصادی است. از منظر اقتصادی، تورم آثار چندلایه و بعضاً متضادی دارد. در سطوح پایین و کنترل‌شده، می‌تواند نشانه‌ای از پویایی اقتصاد و افزایش تقاضا باشد و به کاهش ریسک رکود و تعمیق بدهی‌ها کمک کند. اما تورم بالا یا بی‌ثبات، به‌سرعت به عاملی مخرب تبدیل می‌شود: قدرت خرید خانوارها را تضعیف می‌کند، برنامه‌ریزی بلندمدت بنگاه‌ها را دشوار می‌سازد، نااطمینانی را افزایش می‌دهد و می‌تواند به توزیع ناعادلانه‌تر درآمد منجر شود. در چنین شرایطی، سرمایه‌گذاری مولد کاهش می‌یابد، رفتارهای سفته‌بازانه تقویت می‌شود و سیاست‌گذاران ناچار می‌شوند با ابزارهایی مانند افزایش نرخ بهره یا محدود کردن نقدینگی، رشد اقتصادی را قربانی مهار تورم کنند. به همین دلیل است که تورم در قلب تحلیل‌های اقتصادی و تصمیم‌سازی‌های کلان قرار دارد و درک دقیق آن برای فهم رفتار اقتصاد و بازارهای مالی ضروری است. اَبَرتورم و تبعات آن اَبَرتورم به وضعیتی اطلاق می‌شود که در آن نرخ تورم از کنترل سیاست‌گذاران خارج شده و افزایش قیمت‌ها با سرعتی بسیار بالا، مداوم و شتاب‌گیرنده رخ می‌دهد؛ به‌گونه‌ای که پول ملی در بازه‌ای کوتاه بخش عمده‌ای از ارزش خود را از دست می‌دهد. در ادبیات اقتصادی، معمولاً تورم‌های ماهانه بالاتر از ۵۰ درصد به‌عنوان آستانه‌های کلاسیک اَبَرتورم در نظر گرفته می‌شوند، اما آنچه این پدیده را متمایز می‌کند صرفاً بزرگی عدد تورم نیست، بلکه فروپاشی اعتماد عمومی به پول و نظام پولی است. در چنین شرایطی، پول دیگر نقش خود را به‌عنوان ابزار ذخیره ارزش، واحد حساب و حتی وسیله مبادله به‌درستی ایفا نمی‌کند. پیامدهای اَبَرتورم عمیق، فراگیر و ویرانگر است. قدرت خرید خانوارها به‌سرعت سقوط می‌کند، پس‌اندازهای سال‌ها تلاش عملاً نابود می‌شوند و قراردادهای اقتصادی کارکرد خود را از دست می‌دهند. بنگاه‌ها قادر به قیمت‌گذاری عقلایی نیستند، دستمزدها همواره از رشد قیمت‌ها عقب می‌ماند و فعالیت‌های مولد جای خود را به رفتارهای سفته‌بازانه و دادوستدهای کوتاه‌مدت می‌دهد. در این فضا، اقتصاد به سمت استفاده از ارزهای خارجی یا کالا به‌عنوان وسیله مبادله حرکت می‌کند، پدیده‌ای که به آن «دلاریزه شدن» گفته می‌شود، و اقتدار پول ملی و سیاست پولی به‌شدت تضعیف می‌گردد. تجربه تاریخی نمونه‌های روشنی از اَبَرتورم را ثبت کرده است. آلمان در سال‌های پس از جنگ جهانی اول، به‌ویژه در سال ۱۹۲۳، یکی از مشهورترین مثال‌هاست؛ جایی که هزینه‌های سنگین جنگ و تأمین مالی آن از طریق چاپ پول، مارک آلمان را به ارزی تقریباً بی‌ارزش تبدیل کرد. زیمبابوه در دهه ۲۰۰۰ نیز نمونه‌ای مدرن‌تر است که تورم‌های چند میلیون درصدی را تجربه کرد و در نهایت به کنار گذاشتن پول ملی انجامید. ونزوئلا در دهه اخیر و مجارستان پس از جنگ جهانی دوم نیز از دیگر نمونه‌های شناخته‌شده اَبَرتورم هستند. وجه مشترک همه این موارد، ترکیبی از کسری بودجه مزمن، تأمین مالی دولت از طریق خلق پول، فروپاشی تولید و از بین رفتن اعتماد عمومی بوده است. به همین دلیل، اَبَرتورم همواره یکی از بزرگ‌ترین کابوس‌های بانک‌های مرکزی محسوب می‌شود. حتی در دوره‌هایی که سیاست‌های پولی بسیار انبساطی اجرا شده‌اند، سیاست‌گذاران تلاش کرده‌اند از ورود اقتصاد به این محدوده خطرناک جلوگیری کنند. تجربه تاریخی نشان می‌دهد مهار اَبَرتورم بسیار پرهزینه، زمان‌بر و اجتماعی‌–سیاسی است و معمولاً نیازمند اصلاحات عمیق پولی، مالی و نهادی می‌باشد. از این منظر، اَبَرتورم نه صرفاً یک پدیده قیمتی، بلکه نشانه‌ای از فروپاشی نظم پولی و اعتماد اقتصادی است  و به همین دلیل جایگاهی ویژه در تحلیل ریسک‌های کلان دارد. دفع تورم و رکود: کاهش یا افزایش نرخ بهره تورم یکی از مهم‌ترین عواملی است که بانک‌های مرکزی در اتخاذ سیاست‌های پولی خود به آن توجه ویژه‌ای دارند. این شاخص اقتصادی نه تنها بر قدرت خرید افراد و بنگاه‌ها تأثیر می‌گذارد، بلکه به‌طور مستقیم بر سیاست‌های مالی و پولی کشورها اثر می‌گذارد. در این راستا، یکی از ابزارهای اصلی که بانک‌های مرکزی برای کنترل تورم از آن استفاده می‌کنند، نرخ بهره است. نرخ بهره، به‌عنوان هزینه استفاده از پول قرضی، نقش کلیدی در کنترل تورم و رکود اقتصادی ایفا می‌کند. زمانی که تورم از حد مطلوب بالاتر می‌رود، بانک‌های مرکزی معمولاً نرخ بهره را افزایش می‌دهند تا با محدود کردن جریان نقدینگی در بازار، تقاضای کل کاهش یابد و از افزایش بیشتر قیمت‌ها جلوگیری کنند. افزایش نرخ بهره به معنی گرانی و محدودیت دسترسی به وام و اعتبار است که در نتیجه تقاضای مصرف‌کنندگان و سرمایه‌گذاران را کاهش می‌دهد، به این ترتیب از شتاب گرفتن تورم جلوگیری می‌شود. با این حال، افزایش نرخ بهره می‌تواند رکود اقتصادی را نیز تشدید کند. در زمانی که اقتصاد در حال رکود است، تقاضای کل کاهش می‌یابد و نرخ بیکاری افزایش می‌یابد. در چنین شرایطی، افزایش نرخ بهره می‌تواند به کاهش بیشتر فعالیت‌های اقتصادی، افت تولید و رشد منفی اقتصادی منجر شود. بنابراین، بانک‌های مرکزی باید در تصمیم‌گیری‌های خود بین کنترل تورم و جلوگیری از رکود تعادل برقرار کنند. در مقابل، وقتی نرخ تورم پایین است یا اقتصاد با رکود مواجه است، بانک‌های مرکزی ممکن است نرخ بهره را کاهش دهند تا از این طریق به تحریک تقاضای کل و رشد اقتصادی کمک کنند. کاهش نرخ بهره باعث ارزان‌تر شدن وام‌ها می‌شود و مصرف‌کنندگان و بنگاه‌ها تشویق می‌شوند تا بیشتر خرج کنند و سرمایه‌گذاری کنند. این سیاست به افزایش فعالیت‌های اقتصادی و در نهایت رشد تولید کمک می‌کند. به‌طور خلاصه، بانک‌های مرکزی با استفاده از نرخ بهره در تلاش هستند تا تورم را در سطح مطلوبی حفظ کنند و از رکود اقتصادی جلوگیری کنند. تصمیمات آن‌ها در این زمینه نه تنها بر وضعیت اقتصادی کشور تأثیر می‌گذارد، بلکه به‌طور مستقیم بر بازارهای مالی، به‌ویژه بازار ارز و سرمایه‌گذاری‌ها تأثیر می‌گذارد. بنابراین، تحلیلگران اقتصادی و سرمایه‌گذاران باید همواره به تغییرات نرخ بهره و سیاست‌های بانک‌های مرکزی توجه داشته باشند، چرا که این تصمیمات می‌تواند پیش‌بینی‌های بازار را تحت تأثیر قرار دهد.  شاخص قیمت مصرف‌کننده (CPI) چیست؟ شاخص قیمت مصرف‌کننده (CPI) یکی از مهم‌ترین و پرکاربردترین شاخص‌های اقتصادی است که برای اندازه‌گیری تورم و ارزیابی تغییرات قیمت کالاها و خدمات در طول زمان استفاده می‌شود. این شاخص، با اندازه‌گیری تغییرات قیمت یک سبد مشخص از کالاها و خدمات مصرفی، نمایی از تورم یا کاهش تورم را در یک اقتصاد به‌دست می‌دهد و به‌عنوان ابزار اصلی برای ارزیابی وضعیت قیمت‌ها در بازارهای مصرفی عمل می‌کند. CPI معمولاً شامل کالاهایی است که بخش زیادی از هزینه‌های روزانه مصرف‌کنندگان را تشکیل می‌دهند؛ از جمله مواد غذایی، پوشاک، مسکن، حمل‌ونقل، بهداشت و درمان، آموزش و تفریح. بنابراین، تغییرات در این شاخص می‌تواند نشان‌دهنده تغییرات در قدرت خرید مردم و نحوه زندگی آنان باشد. نحوه محاسبه CPI محاسبه CPI از طریق وزن‌دهی قیمت‌ها بر اساس اهمیت نسبی کالاها و خدمات در سبد مصرفی خانوارها صورت می‌گیرد. به‌طور ساده، قیمت‌های کالاها و خدمات مختلف جمع‌آوری شده و تغییرات آن‌ها در طول زمان محاسبه می‌شود. سپس، این تغییرات در قالب یک شاخص قیمت به‌صورت ماهانه یا سالانه اعلام می‌شود. برای مثال، اگر قیمت یک کالا مانند نفت یا گندم افزایش یابد، این تغییر در قیمت در محاسبه CPI در نظر گرفته می‌شود. اما در عین حال، کالاهایی که سهم بیشتری در هزینه خانوار دارند، تأثیر بیشتری بر CPI خواهند گذاشت. به‌طور کلی، محاسبه CPI با استفاده از فرمول زیر انجام می‌شود: 100  x  (هزینه سبد مصرفی در سال پایه ÷ هزینه سبد مصرفی در سال جاری)  =  CPI این فرمول به‌طور دقیق‌تر نشان‌دهنده این است که قیمت‌ها چقدر نسبت به سال پایه تغییر کرده‌اند. نقش CPI در ارزیابی تورم شاخص CPI نقش بسیار مهمی در ارزیابی وضعیت تورم ایفا می‌کند. از آنجایی که تورم به افزایش عمومی قیمت‌ها اشاره دارد، تغییرات شاخص CPI می‌تواند نشان‌دهنده میزان تورم در اقتصاد باشد. اگر CPI افزایش یابد، این بدان معناست که هزینه کالاها و خدمات بیشتر شده و در نتیجه تورم در حال افزایش است. برعکس، اگر CPI کاهش یابد، این نشان‌دهنده کاهش تورم یا حتی وقوع دفع تورم است. CPI برای بانک‌های مرکزی و سیاست‌گذاران اقتصادی ابزار حیاتی است. این شاخص می‌تواند مبنای تصمیمات سیاست‌گذاری مانند نرخ بهره باشد. برای مثال، اگر CPI به‌طور مداوم افزایش یابد، بانک مرکزی ممکن است نرخ بهره را افزایش دهد تا از شتاب گرفتن تورم جلوگیری کند. از طرف دیگر، اگر CPI کاهش یابد و اقتصاد در رکود قرار گیرد، بانک‌های مرکزی می‌توانند برای تحریک تقاضا و افزایش فعالیت‌های اقتصادی نرخ بهره را کاهش دهند. به‌طور خلاصه، CPI نه تنها در ارزیابی وضعیت تورم و کمک به سیاست‌گذاران برای اتخاذ تصمیمات اقتصادی نقش اساسی دارد، بلکه برای تحلیلگران بازار، سرمایه‌گذاران و مصرف‌کنندگان نیز ابزاری مفید برای پیش‌بینی روندهای آینده قیمت‌ها و تصمیمات مالی است. انواع شاخص CPI اگرچه در گزارش‌های اقتصادی معمولاً از «CPI» به‌صورت کلی نام برده می‌شود، اما در عمل این شاخص دارای انواع مختلفی است که هرکدام تصویری متفاوت از فشارهای تورمی ارائه می‌دهند. شناخته‌شده‌ترین آن‌ها CPI کل (Headline CPI) است که تغییرات قیمت کل سبد کالاها و خدمات مصرفی، از جمله مواد غذایی و انرژی، را اندازه‌گیری می‌کند. این شاخص بیشترین بازتاب را در رسانه‌ها دارد و بیش از سایر انواع CPI بر انتظارات عمومی و واکنش اولیه بازارها اثر می‌گذارد، اما به دلیل نوسانات شدید قیمت انرژی و مواد غذایی، گاهی تصویر ناپایداری از روند واقعی تورم ارائه می‌دهد. در مقابل، CPI هسته (Core CPI) با حذف قیمت مواد غذایی و انرژی که ذاتاً پرنوسان هستند، تلاش می‌کند روندهای پایدارتر تورم را نشان دهد. این شاخص برای بانک‌های مرکزی اهمیت ویژه‌ای دارد، زیرا مبنای مناسب‌تری برای ارزیابی فشارهای تورمی بلندمدت و تصمیم‌گیری درباره نرخ بهره محسوب می‌شود. علاوه بر این دو، در برخی کشورها شاخص‌های تکمیلی‌تری مانند CPI خدمات، CPI مسکن یا CPI تعدیل‌شده با تغییر الگوی مصرف نیز منتشر می‌شود تا تصویر دقیق‌تری از رفتار قیمت‌ها در بخش‌های مختلف اقتصاد ارائه گردد. درک تفاوت میان این شاخص‌ها به تحلیلگران کمک می‌کند واکنش بازارها به داده‌های تورمی را عمیق‌تر و واقع‌بینانه‌تر تفسیر کنند. چگونگی استفاده از داده‌های CPI در معاملات داده‌های شاخص قیمت مصرف‌کننده (CPI) از مهم‌ترین محرک‌های نوسان در بازار ارز هستند، زیرا مستقیماً بر انتظارات بازار نسبت به مسیر نرخ بهره اثر می‌گذارند. اگر عدد CPI بالاتر از پیش‌بینی‌ها منتشر شود، احتمال افزایش نرخ بهره در آینده تقویت شده و ارز آن کشور معمولاً تقویت می‌شود؛ در مقابل، CPI پایین‌تر از انتظار اغلب به تضعیف ارز منجر می‌شود. برای مثال، در آوریل ۲۰۱۹ نرخ تورم آمریکا ۲.۰ درصد اعلام شد که کمی بالاتر از پیش‌بینی بازار بود و همین موضوع باعث تقویت دلار و آغاز یک روند نزولی در جفت‌ارز AUDUSD شد؛ حرکتی که در تصویر زیر نیز قابل مشاهده است. این نمونه نشان می‌دهد واکنش بازار بیش از آنکه به خود عدد وابسته باشد، به فاصله آن از انتظارات بستگی دارد. با این حال، CPI به‌تنهایی یک استراتژی معاملاتی کامل نیست و باید در کنار سایر متغیرهای کلان مانند سیاست بانک‌های مرکزی، وضعیت رشد اقتصادی و ریسک‌های ژئوپلیتیک تحلیل شود. در عمل، معامله‌گران حرفه‌ای از CPI به‌عنوان یک کاتالیزور نوسان کوتاه‌مدت و یک عامل جهت‌دهنده به انتظارات میان‌مدت استفاده می‌کنند، نه به‌عنوان سیگنال مستقل خرید یا فروش. سخن پایانی تورم و شاخص قیمت مصرف‌کننده (CPI) از جمله مفاهیمی هستند که درک آن‌ها فراتر از دانش نظری، به ابزار عملی تحلیل اقتصاد و بازارهای مالی تبدیل شده است. این شاخص‌ها نه‌تنها وضعیت فعلی قیمت‌ها و قدرت خرید را منعکس می‌کنند، بلکه انتظارات نسبت به مسیر سیاست‌های پولی، به‌ویژه نرخ بهره، را شکل می‌دهند. از همین رو، CPI به یکی از داده‌های کلیدی تبدیل شده که هم سیاست‌گذاران و هم فعالان بازار با دقت آن را رصد می‌کنند. برای معامله‌گران و سرمایه‌گذاران، CPI زمانی بیشترین ارزش را دارد که در کنار سایر داده‌های کلان اقتصادی و در چارچوب یک تحلیل فاندامنتال منسجم به‌کار گرفته شود. واکنش بازارها به تورم، اغلب ترکیبی از عدد منتشرشده، انتظارات قبلی و چشم‌انداز سیاست‌های بانک‌های مرکزی است. در نتیجه، درک صحیح از تورم و CPI می‌تواند به تصمیم‌گیری‌های آگاهانه‌تر، مدیریت بهتر ریسک و تحلیل واقع‌بینانه‌تری از تحولات بازارهای مالی منجر شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

اصلاح ۶ درصدی قیمت تتر پس از گمانه‌زنی‌ها درباره تغییر رئیس بانک مرکزی

در پی انتشار اخباری مبنی بر احتمال کناره‌گیری محمدرضا فرزین از ریاست بانک مرکزی جمهوری اسلامی ایران و مطرح شدن نام عبدالناصر همتی، رئیس پیشین بانک ملی، به‌عنوان گزینه جانشینی، قیمت تتر در بازار آزاد با اصلاحی حدود ۶ درصدی مواجه شد. این واکنش بازار در حالی رخ داد که هنوز هیچ تأیید رسمی از سوی نهادهای دولتی درباره تغییرات مدیریتی در بانک مرکزی منتشر نشده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

ترامپ: ایران باید توافق کند، اما گاهی این اتفاق نمی‌افتد

دونالد ترامپ در مجموعه‌ای از اظهارات تازه، مواضع خود را درباره چند پرونده مهم بین‌المللی اعلام کرد. او گفت که امیدوار است «خیلی سریع» وارد مرحله دوم طرح صلح غزه شود و در همین حال، از وقوع انفجار بزرگ در تأسیسات بارگیری مواد مخدر در ونزوئلا خبر داد. ترامپ درباره ایران هشدار داد که اگر این کشور دوباره به توسعه برنامه هسته‌ای خود ادامه دهد، از «حمله سریع» حمایت خواهد کرد. او همچنین گفت: «ایران باید توافق کند، اما گاهی این اتفاق نمی‌افتد.» در بخش دیگری از سخنانش، ترامپ به پرونده قضایی نتانیاهو اشاره کرد و گفت: «فکر می‌کنم بخشیدن او کار بسیار دشواری است.» در واکنش به گزارش‌ها درباره حمله احتمالی اوکراین به محل اقامت پوتین، ترامپ گفت: «از این موضوع خوشم نمی‌آید» و افزود که پوتین شخصاً به او گفته خانه‌اش هدف حمله قرار گرفته است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

تقویت ین در پی سیگنال افزایش بیشتر نرخ بهره؛ آیا بازار اوراق قرضه تثبیت خواهد شد؟

بر اساس گزارشی که بانک مرکزی ژاپن در تاریخ 18 و 19 دسامبر 2025 منتشر کرد، این بانک همچنان فاصله زیادی از سیاست‌های مالی متعادل دارد، حتی با افزایش نرخ بهره تاریخی که هفته گذشته انجام شد. مقامات بانک ژاپن تأکید کرده‌اند که سیاست‌های مالی سخت‌گیرانه‌تر همچنان ضروری است تا از عقب‌ماندن از روند اقتصادی جلوگیری شود. در این گزارش آمده است که با وجود افزایش اخیر نرخ بهره، همچنان «فاصله زیادی» تا رسیدن به سطح نرخ بهره متعادل وجود دارد. برخی از اعضای هیئت‌مدیره تأکید کردند که نگه‌داشتن شرایط مالی بیش از حد تسهیلی می‌تواند تخصیص منابع را تحریف کرده و بر رشد پایدار در بلندمدت تأثیر بگذارد. اعضا به اتفاق نظر رسیدند که اقتصاد ژاپن به طور معتدل احیا شده است و پیش‌بینی می‌شود که رشد دستمزدها همچنان در سال 2026 قوی باقی بماند. آن‌ها همچنین اشاره کردند که سودآوری شرکت‌ها به حدی قوی بوده که از ادامه افزایش دستمزدها پشتیبانی می‌کند، که این امر به تثبیت مکانیزم افزایش دستمزدها و قیمت‌ها کمک کرده است. در زمینه سیاست، اختلاف نظرهایی در خصوص سرعت افزایش نرخ بهره وجود داشت. یکی از اعضا پیشنهاد کرد که بانک ژاپن باید نرخ‌ها را در فواصل «تقریباً هر چند ماه یکبار» افزایش دهد، در حالی که دیگران نسبت به تعیین یک برنامه ثابت هشدار دادند و تأکید کردند که باید در هر جلسه اقتصادی، مالی و قیمتی به دقت بررسی شود. یکی از نگرانی‌های عمده این گزارش این بود که نرخ بهره واقعی ژاپن هنوز در پایین‌ترین سطح جهان قرار دارد و این مسئله به ضعف ین و فشارهای افزایشی بر نرخ‌های بلندمدت اوراق قرضه منجر شده است. به همین دلیل، مقامات بانک ژاپن به اهمیت تنظیمات به‌موقع نرخ‌ها اشاره کرده‌اند تا فشارهای تورمی در آینده را کاهش دهند و بازار اوراق قرضه را تثبیت کنند. این گزارش همچنین بر هم‌راستایی نادر میان سیاست‌های مالی و پولی در ژاپن تأکید کرد. یکی از اعضای هیئت‌مدیره اظهار داشت که در حال حاضر ژاپن در فازی است که سیاست‌های مالی و پولی می‌توانند یکدیگر را تکمیل کنند و این دیدگاه با اظهارات مقامات دولتی که بر هماهنگی نزدیک برای دستیابی به رشد پایدار و ثبات قیمت‌ها تأکید کرده‌اند، هم‌راستا است. در مجموع، گزارش بانک ژاپن نشان‌دهنده اطمینان فزاینده این بانک نسبت به چشم‌انداز تورم ژاپن است و بازارها را برای ادامه سیاست‌های پولی سخت‌گیرانه، گرچه با احتیاط، آماده می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر