به زودی در مورد گروه ۲۰ (G20) گفتگو خواهیم کرد.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
به زودی در مورد گروه ۲۰ (G20) گفتگو خواهیم کرد.

به گزارش روزنامه فایننشال تایمز، دونالد ترامپ قصد دارد پس از دستیابی به یک توافق دوجانبه با توکیو، شخصاً بر سرمایهگذاری ۵۵۰ میلیارد دلاری ژاپن در ایالات متحده نظارت و آن را هدایت کند.
دادههای تورمی آمریکا پیش از نشست سپتامبر فدرال رزرو انتظار برای کاهش ۲۵ واحد پایهای نرخ بهره در نشست سپتامبر فدرال رزرو تقریباً قطعی است، اما پرسش اصلی این است که سرعت کاهشهای بعدی تا چه اندازه خواهد بود. برخی تحلیلگران حتی احتمال یک کاهش غافلگیرکننده ۵۰ واحد پایهای در تاریخ ۱۷ سپتامبر را مطرح کردهاند. جروم پاول، رئیس فدرال رزرو، در سخنرانی خود در جکسون هول تأکید کرد که ریسکهای ناشی از تضعیف بازار کار ممکن است اکنون بر ریسکهای تورمی غلبه کرده باشد؛ موضوعی که میتواند تغییر در رویکرد سیاستی بانک مرکزی را توجیه کند. با این حال، هنوز مشخص نیست که بازار کار تا چه اندازه در حال کند شدن است و تأثیر واقعی تعرفههای بالاتر بر قیمتها چه خواهد بود. بنابراین، دادههای ماههای آینده در حوزه اشتغال و تورم برای تعیین سرعت و شدت برداشتن محدودیتهای پولی نقش کلیدی ایفا خواهند کرد. در نشست سپتامبر، آمار شاخص قیمت تولیدکننده در روز چهارشنبه و شاخص قیمت مصرفکننده در روز پنجشنبه، هرچند احتمالاً در تصمیم همان جلسه اثر مستقیمی نداشته باشند، اما برای شکلگیری انتظارات آتی و نمودار نقطهای فدرال رزرو بسیار مهم خواهند بود. شاخص قیمت تولیدکننده (شاخص PPI) به دلیل آنکه قیمت کالاها در مبدا کارخانهها را منعکس میکند، اغلب سیگنالهای پیشنگرانهتری نسبت به شاخص قیمت مصرفکننده (شاخص CPI) دارد. همانطور که در دادههای ماه جولای مشاهده شد، هرگونه جهش غیرمنتظره در آمار ماه آگوست میتواند خوشبینی سرمایهگذاران نسبت به سرعت کاهش نرخها را تعدیل کند. در حال حاضر، تأثیر تعرفهها بر قیمت کالاها محدود به نظر میرسد و نگرانی اصلی برای فدرال رزرو افزایش مجدد تورم در بخش خدمات است. بر اساس مدل Nowcast فدرال رزرو کلیولند، شاخص تورم سرفصل در آگوست ۰.۱ درصد رشد کرده و به سطح ۲.۸ درصد سالانه رسیده است، در حالی که تورم هسته بدون تغییر در سطح ۳.۱ درصد سالانه باقی مانده است. در کنار این دادهها، شاخص اعتماد مصرفکننده دانشگاه میشیگان نیز در روز جمعه مورد توجه بازار قرار خواهد گرفت. انتظارات تورمی مصرفکنندگان که در ماههای گذشته بهطور محسوسی کاهش یافته بود، در نظرسنجی ماه آگوست بار دیگر صعودی شد و اگر این روند در سپتامبر ادامه یابد، پیام مثبتی برای فدرال رزرو نخواهد بود. چنانچه شواهد موجود از تورم با روند کاهش نرخها همسو نباشد، احتمال بازگشت به شیبدار شدن منحنی بازدهی آمریکا وجود دارد؛ حالتی که در آن بازدهی اوراق کوتاهمدت با اتکا به انتظار کاهش نرخها افت میکند، اما بازدهی اوراق بلندمدت به دلیل نگرانیهای تورمی افزایش مییابد. علاوه بر این، نگرانیها درباره کسریهای بودجه سنگین؛ نه تنها در ایالات متحده بلکه در کشورهایی چون ژاپن، فرانسه و بریتانیا، فشار مضاعفی بر اوراق بلندمدت وارد کرده است. بازده اوراق ۳۰ساله آمریکا در هفته گذشته برای مدتی به بالاترین سطح یکونیم ماهه رسید و این در حالی است که وزارت خزانهداری آمریکا در هفته آینده قصد دارد اوراق سهساله، دهساله و ۳۰ساله جدیدی را عرضه کند؛ امری که میتواند به افزایش نوسانات در بازار اوراق منجر شود. توقف موقت سیاست پولی در بانک مرکزی اروپا انتظار میرود بانک مرکزی اروپا در نشست این هفته، نرخ سپرده را در سطح ۲.۰ درصد حفظ کند. قرار گرفتن تورم در نزدیکی هدف ۲ درصدی از بهار تاکنون به سیاستگذاران این امکان را داده است که فعلاً با رویکرد «صبر و انتظار» شرایط را مدیریت کنند؛ بهویژه اکنون که پس از توافق تجاری میان اتحادیه اروپا و ایالات متحده، سایه تهدید ناشی از جنگ تجاری برطرف شده است. با وجود این، اجماع کاملی بر سر آینده نرخ بهره وجود ندارد. برخی مقامات از جمله ایزابل شنابل و بوسجان دولنس هشدار دادهاند که احتمال دارد گام بعدی افزایش نرخها باشد، در حالیکه چهرههایی نظیر اولی رن بر این باورند که روند تورم میتواند کمتر از پیشبینیها ظاهر شود. کریستین لاگارد، رئیس بانک مرکزی اروپا، به احتمال زیاد در نشست خبری پس از جلسه تلاش خواهد کرد لحنی محتاطانه و خنثی در پیش گیرد و از بیان مسیر مشخص برای سیاست پولی در آینده خودداری کند. با این حال، حتی کوچکترین اشاره به ادامه توقف سیاستی تا پایان سال، از سوی بازارها بهعنوان نشانهای متمایل به سیاست انقباضی تفسیر خواهد شد؛ زیرا این پیام را منتقل میکند که کاهش بعدی نرخها احتمالاً تا نیمه سال آینده به تعویق خواهد افتاد. همزمان، جهش اخیر بازدهی اوراق قرضه در منطقه یورو نیز موضوعی است که پرسشهای متعددی را متوجه لاگارد خواهد کرد. نگرانیها درباره سطح بدهیهای دولتی مدتهاست وجود دارد، اما در هفتههای اخیر با افزایش ریسکهای سیاسی در فرانسه و ژاپن و همچنین مقاومت دولت بریتانیا در برابر اصلاحات مالی جدی، این دغدغهها پررنگتر شده است. ✔️ بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین آیا فرانسه در آستانه بحرانی سیاسی تازه قرار دارد؟ در حال حاضر خطر سرایت تنشهای سیاسی فرانسه به دیگر کشورهای منطقه یورو چندان جدی به نظر نمیرسد و تأثیر مستقیم آن بر ارزش یورو نیز محدود بوده است. اما این وضعیت ممکن است دوام چندانی نداشته باشد، بهویژه اگر دولت در رأی اعتماد روز دوشنبه شکست بخورد. در این روز، پارلمان درباره بودجه پیشنهادی نخستوزیر فرانسوا بایرو برای سال ۲۰۲۶ تصمیمگیری خواهد کرد؛ بودجهای که شامل کاهش هزینهها به ارزش حدود ۴۴ میلیارد دلار است. اگر این بودجه رد شود، احتمال برگزاری انتخابات زودهنگام بالا میرود؛ انتخاباتی که ممکن است دولتی بر سر کار آورد که در مواجهه با کسری بودجه سختگیری کمتری نشان دهد. کسری بودجه فرانسه در سال ۲۰۲۴ معادل ۵.۸ درصد تولید ناخالص داخلی بود و همین موضوع نگرانیها را تشدید کرده است. طی سال گذشته، فاصله بازده اوراق ۱۰ساله فرانسه با اوراق Bund آلمان از اسپانیا و یونان فراتر رفته و به سطوح نزدیک به ایتالیا رسیده است. تشدید بحران سیاسی میتواند این شکاف را بیش از پیش گسترش دهد و فشار فروش تازهای بر یورو وارد کند. آسیبپذیری پوند در برابر بحران بدهیهای بریتانیا دولت بریتانیا تاریخ ۲۶ نوامبر را برای ارائه بودجه پاییزی تعیین کرده است؛ تاریخی که دیرتر از موعد معمول اعلام شده و نشان میدهد ریچل ریوز، وزیر دارایی، به زمان بیشتری برای یافتن منابع درآمدی جدید و شناسایی زمینههای کاهش هزینه نیاز دارد. با این حال، نگاه بازار چندان خوشبینانه نیست. حتی اگر او بتواند شکاف مالی که احتمالاً تا ۵۰ میلیارد پوند برآورد میشود را پر کند، این کار به احتمال زیاد از طریق افزایش مالیات صورت خواهد گرفت، نه کاهش هزینهها؛ مسیری که رشد اقتصادی را با فشار بیشتری مواجه میکند. پوند از اواخر آگوست نوسانات شدیدی را تجربه کرده است. سقوط چشمگیر آن در هفته گذشته زمانی رقم خورد که بازده اوراق ۱۰ و ۳۰ ساله دولت بریتانیا جهش کرد و بازده اوراق ۳۰ ساله به بالاترین سطح از سال ۱۹۹۸ رسید. در حال حاضر، تردید سرمایهگذاران نسبت به توانایی دولت در بازپرداخت بدهیها خطری جدیتر برای پوند محسوب میشود تا برای دیگر ارزهای آسیبپذیر مانند یورو و ین؛ چراکه بریتانیا با مشکل ساختاری «کسری دوقلو» مواجه است: هم کسری بودجه و هم کسری حساب جاری. با این وجود، اگر نگرانیها در بازار اوراق ادامهدار نباشد، پوند و اوراق قرضه دولتی میتوانند در کوتاهمدت اندکی نفس بکشند. انتشار آمار تولید ناخالص داخلی ماه ژوئیه در روز جمعه، در صورتی که فراتر از انتظار ظاهر شود، میتواند به عنوان محرکی برای بازگشت اعتماد و کاهش فشار بر بازار ارز و اوراق عمل کند. تمایل اوپکپلاس به حفظ فشار بر قیمت نفت نوسانات اخیر از بازار فیوچرز نفت نیز عبور نکرده است، هرچند عوامل محرک آن با سایر داراییها متفاوت بودهاند. از یک سو، کمرنگ شدن امیدها به مذاکرات مستقیم میان اوکراین و روسیه برای پایان جنگ و همچنین احتمال تحریمهای تازه آمریکا علیه صادرات نفت روسیه، به رشد قیمتها کمک کرده است. اما در سوی دیگر، اوپکپلاس با سیگنالهای جدید خود بار دیگر به خریداران یادآوری کرده که مسیر صعود چندان هموار نیست. گزارشهای منتشرشده از منابع نزدیک به این سازمان نشان میدهد که اوپک هنوز افزایش تولید را متوقف نکرده و در نشست روز یکشنبه، اعضا احتمالاً سناریوی افزایش بیشتر سهمیهها را بررسی خواهند کرد. این در حالی است که تاکنون تنها در سال جاری حدود ۲.۵ میلیون بشکه در روز عرضه جدید وارد بازار شده و تصور میشد افزایش ۵۴۷ هزار بشکهای سپتامبر پایان این روند باشد. اگر تصمیم بر آن باشد که در اکتبر نیز بر تولید افزوده شود، پیام روشنی برای بازار خواهد داشت: هدف صرفاً برقراری تعادل نیست، بلکه بیرون راندن رقبا از کشورهای غیرعضو نیز بخشی از استراتژی است. در چنین فضایی، هرگونه اعلام افزایش سهمیه یا حتی ارسال سیگنال جدی در این باره میتواند فشار نزولی تازهای بر قیمت نفت وارد کرده و روند صعودی اخیر را با چالش مواجه سازد. آغاز پرتحرک هفته هفته معاملاتی جدید با انتشار آمار تجارت خارجی چین در روز دوشنبه کلید میخورد؛ دادههایی که همواره مورد توجه بازارهاست. تا اینجا، بر اساس گزارشهای رسمی، نشانهای از آسیب جدی جنگ تجاری با آمریکا بر صادرات چین دیده نشده است. با این حال، در شرایط فعلی شاید سرمایهگذاران چندان به افت ملایم رشد صادرات در ماه آگوست واکنش نشان ندهند، مگر آنکه ارقام بسیار ضعیفتر از انتظار ظاهر شود که میتواند فضای منفی ایجاد کند. روز چهارشنبه نیز دادههای تورمی چین شامل شاخص قیمت مصرفکننده و تولیدکننده منتشر خواهد شد؛ آماری که میتواند مسیر تورم در دومین اقتصاد بزرگ جهان را شفافتر کند و برای بازارها اهمیت بالایی خواهد داشت. در ژاپن، انتشار برآورد نهایی رشد اقتصادی سهماهه دوم در روز دوشنبه و گزارش مربوط به شاخص قیمت کالاهای شرکتی در روز پنجشنبه، دیگر نقاط تمرکز سرمایهگذاران در هفته پیشرو به شمار میرود. ✔️ بیشتر بخوانید: نفت خام چیست و چه تاثیری بر بازار جهانی دارد؟
یورو امروز با تقویت محسوس در برابر دلار آمریکا به بالاترین سطح خود از ۲۷ ژوئیه صعود کرد. این رشد عمدتاً تحتتأثیر تضعیف دلار پس از انتشار یک گزارش اشتغال ضعیف دیگر از آمریکا رقم خورد. نرخ برابری یورو/دلار با جهش ۹۶ پیپ به ۱.۱۷۴۵ رسید و حتی در مقطعی تا سطح ۱.۱۷۵۹ پیش رفت؛ سطحی که نشانهای از یک بریکاوت بالقوه از فاز تثبیت اخیر محسوب میشود، بهویژه اگر بتواند بالاتر از سقفهای ماه اوت بسته شود. چالشهای تکنیکال پیشرو در صورت حفظ مومنتوم صعودی، مقاومتهای کلیدی در محدوده ۱.۱۷۸۹ (سقف جولای) و ۱.۱۸۳۰ (سقف ژوئن) قرار دارند. از سوی دیگر، افت اخیر یورو به محدوده ۱.۱۴ از منظر تکنیکال شبیه به یک الگوی سر و شانه معکوس عمل کرده که هدف صعودی آن میتواند دستیابی به ۱.۲۰ باشد. اختلاف بنیادین در سیاستهای پولی در جبهه فاندامنتال، بانک مرکزی اروپا (ECB) قرار است این ماه نشست خود را برگزار کند و انتظار میرود نرخها را بدون تغییر نگه دارد. دادههای اقتصادی اخیر در اروپا برخلاف پیشبینیها فراتر از انتظارات ظاهر شدهاند، در حالی که دادههای آمریکا بهطور متوالی ضعیفتر از پیشبینیها بوده است. همین تضاد میتواند تمرکز بازار را به سمت اختلاف مسیر سیاستهای پولی دو سوی آتلانتیک جلب کند. نکته قابل توجه آن است که در ایتالیا، نرخ بیکاری به پایینترین سطح نسل اخیر رسیده و نشانههایی از بهبود واقعی در یکی از اقتصادهای آسیبپذیر حوزه یورو مشاهده میشود. همین امر به خوشبینی برخی فعالان بازار دامن زده که شاید اروپا واقعاً از کف چرخه اقتصادی عبور کرده باشد.
اداره آمار کار آمریکا (BLS) اعلام کرده که به دلیل بروز مشکلات فنی، ابزارهای بازیابی دادهها بهطور موقت از دسترس خارج شدهاند. این اختلال در روز جمعه، همزمان با انتشار گزارش اشتغال غیرکشاورزی (NFP)، رخ داده و دسترسی به دادههای حیاتی بازار کار را برای تحلیلگران و رسانهها محدود کرده است. BLS اعلام کرده که در حال بررسی و رفع مشکل است و ابزارهای آماری بهزودی مجدداً فعال خواهند شد. این اختلال در حالی رخ داده که بازارهای مالی بهشدت منتظر دادههای اشتغال برای تعیین مسیر نرخ بهره فدرال رزرو هستند.
کمیسر انرژی اتحادیه اروپا اعلام کرد که از حمایت ایالات متحده در اجرای برنامه حذف تدریجی نفت و گاز روسیه استقبال خواهد کرد. او همچنین تأکید کرد که تا کنون هیچگونه فشاری از سوی دولت آمریکا برای تسریع این روند دریافت نکرده است. کمیسر انرژی افزود که هفته آینده با وزیر انرژی آمریکا درباره مراحل بعدی اجرای تعهدات انرژی در چارچوب توافق تجاری میان دو طرف گفتوگو خواهد کرد.
به گزارش خبرگزاری رویترز، انتظار میرود دونالد ترامپ، رئیسجمهور ایالات متحده، تفسیر جدیدی از معاهده کنترل تسلیحات سال ۱۹۸۷ ارائه دهد تا زمینه فروش پهپادهای نظامی سنگین به عربستان سعودی و سایر کشورها را فراهم کند. این اقدام بخشی از رویکرد تجاریمحور ترامپ در سیاست خارجی است که با هدف تسریع در معاملات تسلیحاتی و تقویت روابط اقتصادی با کشورهای خلیج فارس دنبال میشود. بر اساس گزارشها، پهپادهای MQ-9B SeaGuardian ساخت شرکت General Atomics در مرکز این توافق قرار دارند و عربستان سعودی، امارات و قطر از مشتریان بالقوه این سیستمهای پیشرفته هستند. این قراردادها که پیشتر به دلیل محدودیتهای صادراتی و ملاحظات امنیتی متوقف شده بودند، اکنون با تغییر رویکرد ترامپ در حال احیا هستند. مقامات دفاعی آمریکا هشدار دادهاند که فروش این فناوریها ممکن است امنیت اطلاعات نظامی را در برابر نفوذ چین به خطر بیندازد، بهویژه با توجه به روابط اقتصادی نزدیک کشورهای خلیج فارس با پکن.
ترامپ: به نظر میرسد که هند و روسیه را به چینِ تاریک و عمیق باختهایم. امیدوارم آیندهای طولانی و پررونق با هم داشته باشند! — رئیسجمهور دونالد جی. ترامپ
به گزارش NBC، دونالد ترامپ، رئیسجمهور آمریکا، نسبت به احتمال پایان دادن به جنگ روسیه و اوکراین در آینده نزدیک ابراز بدبینی کرده است. به گفته دو مقام ارشد دولت، تلاشهای دیپلماتیک ماه گذشته متوقف شدهاند و هیچ نشانهای از دیدار قریبالوقوع میان پوتین و زلنسکی وجود ندارد. با این حال، ترامپ همچنان امیدوار به حل بحران است. او در تماس ویدیویی با زلنسکی و رهبران اروپایی تأکید کرد که اروپا باید خرید نفت از روسیه را متوقف کند و همچنین خواستار اعمال فشار اقتصادی بر چین بهدلیل حمایت مالی از جنگ روسیه شد. ترامپ که در کمپین انتخاباتی ۲۰۲۴ وعده داده بود ظرف ۲۴ ساعت پس از ورود به کاخ سفید جنگ را پایان دهد، اکنون اذعان دارد که بحران اوکراین پیچیدهتر از آن چیزی است که تصور میکرد. در ۱۵ اوت، ترامپ برای دیدار با پوتین به آلاسکا سفر کرد اما بدون دستیابی به آتشبس بازگشت. سه روز بعد، او در کاخ سفید با زلنسکی و رهبران اروپایی دیدار کرد و اعلام کرد که پوتین و زلنسکی برای اولین بار از آغاز جنگ دیدار خواهند کرد—اما این دیدار هنوز انجام نشده و نشانهای از وقوع آن وجود ندارد. پوتین در سفر اخیر خود به چین اعلام کرد که در صورت عدم پذیرش شروط روسیه، جنگ را با زور پایان خواهد داد و تنها در مسکو حاضر به دیدار با زلنسکی است. در مقابل، زلنسکی آمادگی خود را برای دیدار در کشورهای ثالث مانند سوئیس، ترکیه، اتریش و کشورهای خلیج فارس اعلام کرده، اما دیدار در خاک روسیه را رد کرده است. مشاور زلنسکی، سرگی لشنکو، گفت: «ما شاهد موانع دائمی از سوی روسیه هستیم و دلایل ساختگی برای عدم دیدار ارائه میشود.» ترامپ در پاسخ به خبرنگاران گفت: «من پیامی برای پوتین ندارم. او میداند موضع من چیست. اگر تصمیمش ما را ناراضی کند، خواهید دید که اتفاقاتی رخ خواهد داد.» در حالی که مذاکرات صلح متوقف شدهاند، تلفات انسانی همچنان در حال افزایش است. هفته گذشته، حمله گسترده روسیه به کییف جان دستکم ۱۵ نفر از جمله چهار کودک را گرفت. از آغاز جنگ در فوریه ۲۰۲۲، تعداد قربانیان دو طرف به حدود ۱.۵ میلیون نفر رسیده است. یک منبع اروپایی از عدم اعمال تحریمهای جدید توسط دولت ترامپ علیه روسیه ابراز ناامیدی کرده است. لشنکو تأکید کرد که فشار بر پوتین باید شدید باشد تا ماشین جنگی او متوقف شود. یکی از موانع احتمالی، روابط شخصی ترامپ با پوتین است. ترامپ گفته که نمیخواهد این رابطه را تخریب کند و معتقد است که روابط مدنی با رهبر روسیه به نفع آمریکاست. برخی مقامات غربی معتقدند که ترامپ با حفظ رابطه با پوتین میتواند نقش میانجی قابل اعتماد برای دو طرف ایفا کند، بهویژه با توجه به وابستگی اوکراین به کمکهای مالی و نظامی آمریکا. در گفتوگویی غیررسمی با رئیسجمهور فرانسه، ترامپ گفته بود: «پوتین میخواهد برای من توافق کند… هرچند عجیب به نظر برسد.» با این حال، اعمال تحریمها ممکن است نقش ترامپ بهعنوان میانجی بیطرف را تضعیف کند. همچنین، تحریمها میتوانند پیامدهای غیرمنتظرهای داشته باشند. برای مثال، افزایش تعرفههای آمریکا بر هند بهدلیل خرید نفت روسیه باعث سردی روابط واشنگتن و دهلی نو شد. این هفته، نخستوزیر هند در چین با پوتین و شی جینپینگ دیدار کرد که تصاویر آن از نگاه مقامات آمریکایی «خوشایند نبود». برت بروئن، مدیر سابق تعاملات جهانی در دولت اوباما، گفت: «ما یک دهه برای ساخت مشارکت هند و اقیانوسیه تلاش کردیم و ترامپ آن را با یک بازوکا نابود کرد.»
به گزارش بلومبرگ، دولت ژاپن اعلام کرده است که حداقل دستمزد ساعتی در این کشور با افزایش بیسابقه ۶.۳٪ به ۱٬۱۲۱ ین (معادل ۷.۵۶ دلار) خواهد رسید. این افزایش، بخشی از تلاشها برای تقویت چرخه دستمزد–قیمت در اقتصاد ژاپن است و از سیاستهای بانک مرکزی ژاپن برای افزایش نرخ بهره حمایت میکند. وزارت کار ژاپن اعلام کرده که استانهای مختلف کشور بهطور متوسط دستمزد پایه را ۶۶ ین در هر ساعت افزایش خواهند داد. این افزایش، بزرگترین رشد ثبتشده از زمان آغاز ثبت آمار در سال ۱۹۷۸ محسوب میشود و قرار است از ماه اکتبر بهتدریج اجرایی شود. حدود سه میلیون کارگر تحت پوشش این افزایش قرار خواهند گرفت.
گزارشهای غیررسمی اشتغال (ADP، JOLTS و چلنجر) همگی به وخامت اوضاع در بازار کار اشاره داشتهاند؛ روندی که با افزایش نگرانیهای فدرال رزرو نیز همسو است. تمرکز امروز بر گزارش اشتغال ماه اوت بیشتر بر سه بخش خواهد بود: رقم اصلی اشتغال (گزارش NFP)، اصلاحات دو ماه گذشته و نرخ بیکاری. ما عمدتاً ریسکهای نزولی برای دلار پیشبینی میکنیم (که همین حالا هم گران به نظر میرسد) زیرا احتمال افزایش شرطبندی روی سه بار کاهش نرخ بهره از سوی فدرال رزرو بیشتر میشود. دلار آمریکا: فضای نزولی امروز ما (تیم تحلیل ING) عمدتاً ریسکهای نزولی برای دلار امروز پیشبینی میکنیم؛ زیرا ایالات متحده آمار اشتغال اوت را منتشر میکند. نخستین دلیل آن است که طبق مدلهای ارزشگذاری کوتاهمدت، دلار در برابر ارزهای گروه ۱۰ (G10) در سطوح فعلی نرخهای سوآپ دلاری، بیش از حد ارزشگذاری شده است. دوم اینکه اگر رقم اشتغال بهشدت کمتر از انتظار باشد، احتمالاً بازارها سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال را بازقیمتگذاری خواهند کرد (در حال حاضر حدود ۶۰ نقطه پایه در قیمتها لحاظ شده است). اما در مقابل، اگر رقم اشتغال بسیار بالاتر از انتظار منتشر شود، واکنش بازارها با احتیاط بسیار بیشتری همراه خواهد بود؛ زیرا ممکن است اعتبار دادهها تحت رهبری جدید اداره آمار کار (BLS) زیر سؤال برود. فراتر از رقم اصلی اشتغال (که اجماع بر ۷۵ هزار نفر است)، اصلاحات دو ماه گذشته و همچنین تمرکز بیشتر بر نرخ بیکاری (اجماع ۴.۳ درصد) توجهات بیشتری را جلب خواهد کرد. هر عددی بالاتر از پیشبینی برای نرخ بیکاری میتواند اثر منفی مضاعفی بر دلار داشته باشد. دلیل این موضوع آن است که کاهش اشتغال میتواند ناشی از کمبود نیروی کار باشد و نه اخراج گسترده، در حالی که افزایش نرخ بیکاری دقیقاً اخراجها را منعکس میکند. حتی جروم پاول، رئیس فدرال رزرو، نیز پیش از اجلاس جکسون هول تأکید داشت که تمرکز باید بر نرخ بیکاری باشد و نه فقط آمار اشتغال. دیروز گزارش اشتغال ADP، که پس از اصلاحات ماه ژوئيه به شاخصی معتبرتر از آمار رسمی اشتغال تبدیل شده است، نشان داد که استخدام در اوت به نصف کاهش یافته و به ۵۴ هزار نفر رسیده که پایینتر از اجماع بود. پیشتر هم گزارش چلنجر ضعیفترین روند استخدام در ماه اوت (از ۲۰۰۹) و بالاترین رقم اخراجها در تاریخ – بهجز دوران همهگیری ۲۰۲۰ – را ثبت کرده بود. تمام این دادهها نشان از وخامت بیشتر بازار کار دارد و از آنجا که دلار طی هفته گذشته در برابر نرخهای بهره انعطافپذیرتر عمل کرده، ما معتقدیم احتمال زیادی برای بازآزمایی کف ۱ سپتامبر در شاخص دلار یعنی ۹۷.۵۵ وجود دارد. یورو: رأیگیری دوشنبه فرانسه نباید یورو را تکان دهد آخرین نظرسنجی بلومبرگ از پیشبینیکنندگان بانک مرکزی اروپا نشان میدهد که انتظارات بهطور قابلتوجهی متمایل به سیاستهای انقباضیتر شده است. اجماع بازار حول این موضوع شکل گرفته که چرخه کاهش نرخ بهره بالای ۲ درصد متوقف میشود و سهم کسانی که با پیشبینی ما مبنی بر رسیدن نرخ نهایی به ۱.۷۵ درصد موافق بودند، کمتر شده است. نکته جالب اینکه، انتظارات برای افزایش نرخ بهره در نیمه دوم سال آینده بیشتر شده است. بازارها همچنان کاهش نرخ بهره را قیمتگذاری نکردهاند و تنها ۸ نقطه پایه در قرارداد دسامبر باقی مانده است. تاکنون دادههای اقتصادی این دیدگاه را تأیید کردهاند، اما اقتصاددانان ما معتقدند بحث بر سر یک کاهش دیگر ممکن است داغتر از حد انتظار شود. این یعنی نشستهای آتی بانک مرکزی اروپا و حتی اظهارنظرهای بعد از نشست میتوانند ریسک نزولی برای یورو داشته باشند. با این حال، در مورد جفتارز EURUSD همهچیز تقریباً به دادههای آمریکا و فدرال رزرو برمیگردد و ما انتظار داریم این جفتارز به بالای ۱.۱۷۰ بازگردد. سیاستهای فرانسه – در کنار تحولات احتمالی اوکراین – از دیگر عوامل تأثیرگذار بر یورو در روزهای آینده هستند. انتظار میرود پارلمان فرانسه روز دوشنبه به فرانسوا بایرو، نخستوزیر رأی عدم اعتماد دهد. در سناریوی محتمل بعد از آن، رئیسجمهور امانوئل مکرون یک نخستوزیر جدید از جناح میانه یا راست میانه انتخاب خواهد کرد تا بسته اصلاحات مالی انقباضی ملایمتری ارائه کند. در این فرآیند، عدمقطعیت سیاسی بالا خواهد ماند، اما ما (تیم تحلیل ING) مطمئن نیستیم این شرایط به اندازهای باشد که باعث نوسانات مهارنشدنی اوراق قرضه دولتی فرانسه (OAT) شود و در نتیجه فشار سنگینی بر یورو بیاورد؛ چراکه نتیجه رأی عدم اعتماد تا حد زیادی قبلاً در بازار قیمتگذاری شده است. دلار کانادا: دادههای اشتغال در کانون توجه امروز کانادا همزمان با ایالات متحده آمار اشتغال اوت را منتشر میکند. انتظار میرود اشتغال پس از کاهش ۴۰ هزار نفری در ژوئيه، تنها ۵ هزار نفر افزایش یابد. با توجه به نوسان بالای آمار اشتغال، تمرکز اصلی بر نرخ بیکاری خواهد بود؛ نرخی که در حال حاضر با ۶.۹ درصد بسیار بالاتر از سطوح ۲۰۱۸–۲۰۱۹ قرار دارد و پیشبینی میشود امروز به ۷.۰ درصد برسد، با ریسک صعودی حتی بالاتر از این سطح. در حالیکه بازارها انتظار برای کاهش بعدی نرخ بهره را به ماه اکتبر جلو آوردهاند، ما معتقدیم احتمال کاهش در ماه سپتامبر (حدود ۱۵ نقطه پایه) کمتر از واقعیت قیمتگذاری شده است و ممکن است پس از انتشار دادههای امروز، شاهد بازتعیین انتظارات انبساطیتر باشیم. تورم در ماه ژوئيه بیشتر از انتظار کاهش یافت و به ۱.۷ درصد رسید و شاخصهای هسته نیز در سطح قابلقبول ۳.۰ درصد باقی ماندهاند. ما (تیم تحلیل ING) همچنان انتظار داریم دلار کانادا در میان ارزهای گروه ۱۰ عملکرد ضعیفی داشته باشد، هرچند ضعف دلار آمریکا باید مانع از عبور USDCAD از محدوده ۱.۳۸ شود. منبع: ING
به گزارش یکی از خبرنگاران روزنامه والاستریت ژورنال در شبکه اجتماعی X، هیات ایرانی امروز برای ادامه مذاکرات با آژانس بینالمللی انرژی اتمی (IAEA) به وین بازمیگردد. ایران و اتحادیه اروپا توافق کردهاند که رایزنیها درباره پرونده هستهای در روزها و هفتههای آینده ادامه یابد. در همین راستا، وزیر امور خارجه ایران و کایا کالاس، مسئول سیاست خارجی اتحادیه اروپا، درباره موضوعات مرتبط با برنامه هستهای ایران گفتوگو کردهاند.
ولادیمیر پوتین، رئیسجمهور روسیه، اعلام کرد که روسیه آماده برگزاری نشست با اوکراین است و از رئیسجمهور اوکراین دعوت کرد تا برای گفتوگو به مسکو سفر کند. او تأکید کرد که امنیت کامل این نشست توسط روسیه تضمین خواهد شد و مسکو را بهترین مکان برای این دیدار دانست. پوتین همچنین گفت که عضویت احتمالی اوکراین در اتحادیه اروپا حق قانونی این کشور است و روسیه با آن مخالفتی ندارد.
ولادیمیر پوتین، رئیسجمهور روسیه، اعلام کرد که روابط مسکو با دونالد ترامپ در قالب گفتوگویی باز و شفاف ادامه دارد اما تا این لحظه گفتوگوی مستقیمی با ترامپ نداشتهاند. او در پاسخ به پرسشی درباره احتمال اعزام نیروهای نظامی خارجی به اوکراین گفت: «ما فرض میکنیم که چنین نیروهایی اهداف قانونی برای حمله خواهند بود.» پوتین همچنین تأکید کرد: «در صورت دستیابی به توافق صلح، هیچ منطقی برای استقرار نیروهای خارجی در اوکراین وجود ندارد.» روسیه به توافقات مربوط به اوکراین پایبند خواهد بود.
انقضای آپشنهای فارکس در روز جمعه ۵ سپتامبر ۲۰۲۵، ساعت ۱۰ صبح به وقت نیویورک: در ادامه نگاهی داریم به حجم آپشنهای ارزی که امروز منقضی میشوند: جفت ارز EURUSD: سطح 1.1600 با حجم ۲.۶۴ میلیارد یورو سطح 1.1550 با حجم ۱.۶۹ میلیارد یورو سطح 1.1800 با حجم ۱.۲۷ میلیارد یورو جفت ارز USDJPY: سطح 146.00 با حجم ۲.۳۶ میلیارد دلار سطح 147.00 با حجم ۱.۱۲ میلیارد دلار سطح 144.45 با حجم ۷۶۶ میلیون دلار جفت ارز AUDUSD: سطح 0.6400 با حجم ۱.۱۲ میلیارد دلار استرالیا سطح 0.6500 با حجم ۱.۰۹ میلیارد دلار استرالیا سطح 0.6600 با حجم ۱.۰۲ میلیارد دلار استرالیا جفت ارز USDCAD: سطح 1.3860 با حجم ۷۴۳.۸ میلیون دلار آمریکا سطح 1.3850 با حجم ۵۵۶ میلیون دلار آمریکا سطح 1.3730 با حجم ۴۹۵ میلیون دلار آمریکا
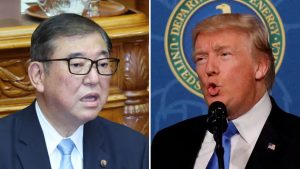
آکازاوا، مذاکرهکننده ارشد تجاری ژاپن، اعلام کرد که هیچ تغییری در برنامه ۵۵۰ میلیارد دلاری سرمایهگذاری ژاپن در ایالات متحده ایجاد نشده است. این بسته شامل سرمایهگذاری مستقیم، اعطای وام و تضمینهای اعتباری خواهد بود و همچنان مطابق توافق ۲۲ ژوئیه اجرا میشود. آکازاوا تأکید کرد که محتوای توافق قبلی بدون تغییر باقی مانده و ژاپن متعهد است آن را با صداقت و سرعت اجرا کند. او همچنین فاش کرد که نخستوزیر ژاپن، شیگرو ایشیبا، در نامهای رسمی، دونالد ترامپ را برای سفر به ژاپن دعوت کرده است. در ادامه، آکازاوا اعلام کرد که تعرفههای پایینتر بر خودروهای ژاپنی ظرف دو هفته آینده اجرایی خواهند شد. وی افزود که موضوع سفر احتمالی ترامپ از طریق کانالهای دیپلماتیک مختلف پیگیری خواهد شد.
کرملین اعلام کرده است که تیم مذاکرهکننده روسیه در گفتوگوهای مربوط به اوکراین در سطح بالایی قرار دارد و در حال حاضر نیازی به ارتقاء سطح مذاکرات نیست. با این حال، مقامات روسی تأکید کردهاند که پیش از هرگونه نشست در سطح بالاتر، حجم زیادی از کارهای مقدماتی باید انجام شود. این موضعگیری در شرایطی مطرح شده که تلاشهای دیپلماتیک برای پایان دادن به جنگ روسیه و اوکراین همچنان ادامه دارد، اما پیشرفت ملموسی حاصل نشده است.
نخستوزیر ژاپن، شیگرو ایشیبا، توافق تعرفهای میان ایالات متحده و ژاپن را بسیار معنادار توصیف کرد و تأکید نمود که اجرای صادقانه و سریع این توافق اهمیت بالایی دارد. این توافق که شامل اعمال تعرفه پایه ۱۵٪ بر اکثر کالاهای وارداتی ژاپنی به آمریکا است، در کنار تعهد ژاپن به سرمایهگذاری ۵۵۰ میلیارد دلاری در پروژههای منتخب ایالات متحده، بهعنوان نقطه عطفی در روابط تجاری دو کشور معرفی شده است. ایشیبا در واکنش به امضای این توافق توسط ترامپ، گفت که این توافق میتواند به تقویت همکاریهای اقتصادی، ایجاد اشتغال و حفظ منافع ملی ژاپن کمک کند، مشروط بر آنکه با جدیت و سرعت اجرا شود.
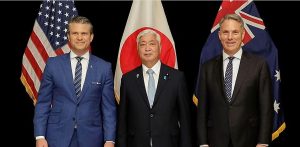
ریچارد مارلس، وزیر دفاع استرالیا، اعلام کرد که قصد دارد مشارکت راهبردی با ژاپن را تقویت کند. مارلس در سخنرانی خود در توکیو گفت که انتخاب ناو جنگی ساخت میتسوبیشی بر اساس ارزیابی توانمندیها انجام شده و تصمیمی فنی و مقرونبهصرفه بوده است. پنی وانگ، وزیر امور خارجه استرالیا، نیز در توکیو تأکید کرد که ایالات متحده همچنان متحد اصلی استرالیاست. وانگ در نشست ۲+۲ با همتایان ژاپنی خود گفت که استرالیا و ژاپن باید در خط مقدم ایجاد ائتلاف منطقهای برای امنیت هند-اقیانوسیه باشند.
رئیسجمهور آمریکا، دونالد ترامپ، با امضای یک فرمان اجرایی تعرفه واردات خودروهای ژاپنی را به ۱۵٪ رساند. این اقدام در رسانهها بهعنوان «کاهش تعرفه» معرفی شده، اما در واقع پس از افزایش اولیه به ۲۷.۵٪ انجام شده و نسبت به وضعیت بدون تعرفه ماههای گذشته، افزایش محسوب میشود. در همین حال، ژاپن یادداشت تفاهمی درباره بسته سرمایهگذاری ۵۵۰ میلیارد دلاری امضا کرده، اما هیچ تغییر جدیدی نسبت به توافق قبلی در ماه ژوئیه ایجاد نشده است. فرمان اجرایی جدید اشارهای به اعطای امتیازات تجاری برای داروها و تراشهها نکرده و ژاپن همچنان برای دریافت این امتیازات تلاش میکند.
بانک ING در یادداشتی اعلام کرد که با توجه به رشد قابل توجه دستمزدها در ژاپن، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماه اکتبر بسیار بالا است. دستمزد نقدی در ماه ژوئیه ۲۰۲۵ نسبت به سال گذشته ۴.۱٪ افزایش یافته که از پیشبینی ۳٪ فراتر رفته و نسبت به رشد ۳.۱٪ در ماه ژوئن نیز شتاب گرفته است. پرداخت پاداشها ۷.۹٪ افزایش یافته و حقوق پایه نیز ۲.۶٪ رشد کرده است. دستمزد واقعی، با در نظر گرفتن تورم، برای اولین بار از دسامبر مثبت شده و ۰.۵٪ رشد داشته است. هزینههای خانوار نیز ۱.۴٪ افزایش یافتهاند که اگرچه کمتر از پیشبینی ۲.۳٪ بوده، اما سومین ماه متوالی رشد را نشان میدهد. بانک ING همچنین اشاره کرده که حداقل دستمزد ژاپن قرار است به بالاترین سطح تاریخی خود برسد و از ۱٬۰۵۵ ین به ۱٬۱۲۱ ین افزایش یابد؛ عاملی که میتواند به حفظ فشارهای تورمی و ادامه رشد دستمزدها کمک کند. با این حال، ریسکهای سیاسی و تجاری همچنان باقی هستند. رئیسجمهور آمریکا، دونالد ترامپ، با امضای یک فرمان اجرایی، تعرفه ۱۵٪ بر واردات ژاپن را تثبیت کرده که اگرچه شفافیت تجاری ایجاد کرده، اما فشارهای خارجی را نیز برجسته کرده است. در داخل ژاپن، نخستوزیر شیگرو ایشیبا با چالشهای رهبری در حزب حاکم LDP مواجه است که میتواند باعث بیثباتی سیاسی و تأثیر بر بازارهای مالی شود.
مقامات دفاعی آمریکا و تایوان مذاکرات محرمانهای در آلاسکا برگزار کردند - فایننشال تایمز
کاخ سفید: ژاپن در حال کار بر روی اجرای تسریع شده افزایش ۷۵ درصدی خرید برنج آمریکایی است. ایالات متحده تعرفه پایه ۱۵ درصدی را بر اکثر واردات ژاپنی اعمال خواهد کرد، با قوانین ویژه برای خودرو، هوافضا، داروهای ژنریک و منابع طبیعی کمیاب. ژاپن واردات آمریکایی را سالانه ۸ میلیارد دلار افزایش خواهد داد، ورود خودرو را تسهیل کرده و هواپیما و تجهیزات دفاعی آمریکایی خریداری خواهد کرد.
گزارش دولتی که روز جمعه منتشر میشود ممکن است نشان دهد ماه اوت یکی دیگر از ماههای ضعیف برای رشد اشتغال بوده است. اقتصاددانان انتظار دارند کارفرمایان آمریکایی تنها ۷۵ هزار شغل در این مدت ایجاد کرده باشند. هر چیزی کمتر از یک جهش غافلگیرکننده در رشد اشتغال میتواند انتظارات مبنی بر کاهش نرخ بهره توسط فدرال رزرو در سپتامبر را تقویت کند تا بازار کار را تقویت و از افزایش ناگهانی بیکاری جلوگیری کند. گزارشهای بازار کار شرکتهای خصوصی ممکن است این ماه توجه بیشتری را به خود جلب کنند، پس از آنکه گزارش ماه گذشته سوالاتی درباره کیفیت و قابلیت اعتماد دادههای دولتی برانگیخت. بازار کار به رکود اخیر خود در وضعیت معلق استخدام کم و اخراج کم ادامه داده است، اگر پیشبینیها درست باشند. اقتصاددانان پیشبینی میکنند که گزارش روز جمعه از اداره آمار کار نشان دهد اقتصاد به روند اخیر خود در رشد نسبتاً کم اشتغال ادامه میدهد. احتمالاً کارفرمایان ۷۵ هزار شغل در اوت ایجاد کردهاند که افزایش جزئی نسبت به ۷۳ هزار شغل کمرمق ایجاد شده در جولای است، طبق نظرسنجی اقتصاددانان توسط داو جونز نیوزوایرز و وال استریت ژورنال. آنها همچنین انتظار دارند نرخ بیکاری به ۴.۳ درصد برسد که کمی بالاتر از سطح ۴.۲ درصد ماه قبل است. گزارش مشاغل جمعه در زمان حساسی برای اقتصاد و چشمانداز نرخ بهره ارائه میشود. نسخه جولای با نشان دادن کاهش شدید رشد اشتغال و بازنگریهای شدید نزولی در برآوردهای رشد اشتغال مه و ژوئن، موجهای ضربهای اقتصادی و سیاسی ایجاد کرد. گزارش اوت میتواند روشنایی تازهای بر میزان تأثیر منفی تعرفههای دونالد ترامپ بر بازار استخدام و کل اقتصاد بیاندازد. این گزارش همچنین میتواند برای فدرال رزرو حیاتی باشد، که از این دادهها برای تصمیمگیری درباره کاهش نرخ بهره در جلسه بعدی کمیته سیاست پولی بانک مرکزی در سپتامبر استفاده خواهد کرد. مقامات فدرال رزرو اعلام کردهاند که در نظر دارند نرخ بهره را کاهش دهند؛ زیرا نگران هستند که تعرفهها باعث کندی در استخدام شده و ممکن است منجر به افزایش شدید نرخ بیکاری شود. نرخ پایینتر وجوه فدرال میتواند هزینههای استقراض را کاهش و بازار کار را تقویت کند. اگرچه رشد اشتغال نسبت به سالهای قبل نسبتاً کند بوده، نرخ بیکاری پایین باقی مانده است، در حالی که برخی اقتصاددانان میگویند نیروی کار به دلیل سرکوب مهاجرت توسط ترامپ، کندتر رشد میکند. رشد کند میتواند کاهش نرخ فدرال رزرو را تضمین کند بازارهای مالی در حال حاضر به طور گسترده انتظار دارند فدرال رزرو نرخ وجوه فدرال را از محدوده فعلی ۴.۲۵ تا ۴.۵ درصد کاهش دهد. اما این انتظار ممکن است تغییر کند اگر بازار کار احیا شود و تورم بدتر شود. با این حال، این ممکن است سطح بالایی برای عبور باشد. اضافه شدن ۲۲۵ هزار شغل در اوت احتمالاً رشد اشتغال کافی برای کاهش نگرانیهای فدرال رزرو درباره بازار کار و سوق دادن سیاستگذاران به نگه داشتن نرخ بهره در سطح بالا خواهد بود، مایکل تی گاپن، اقتصاددان ارشد مورگان استنلی، در تفسیری نوشت. این سریعترین رشد اشتغال از دسامبر ۲۰۲۴ خواهد بود. مقامات فدرال رزرو میان هدف دوگانه خود که کنگره به آنها داده است، یعنی نگه داشتن تورم در سطح پایین و اشتغال در سطح بالا، گیر افتادهاند. جروم پاول، رئیس فدرال رزرو، در سخنرانی مهم سیاسی این ماه پیشنهاد کرد که بازار کار بیشتر از ابتدای سال جاری مورد نگرانی قرار گرفته است. چقدر میتوانیم به دادهها اعتماد کنیم؟ اقتصاددانانی که دادههای اوت را تحلیل میکنند ممکن است در پی گزارش ماه گذشته، بیش از حد معمول آنها را بررسی کنند. ترامپ پس از اینکه سازمان گزارش بد و غیرمنتظره مشاغل جولای را منتشر کرد، مدیر اداره آمار کار را اخراج کرد. رئیسجمهور گفت دادهها "دستکاری شده" تا او را بد نشان دهد، اما کارشناسان گفتهاند این بسیار بعید است. با این حال، اقتصاددانان نگرانیهایی درباره کیفیت و قابلیت اعتماد دادههای دولتی در آینده ابراز کردهاند. با توجه به نگرانیهای تازه درباره دادههای اداره آمار کار، ممکن است گزارشهای خصوصی بازار کار که روز پنجشنبه، یک روز قبل از گزارش رسمی منتشر میشوند، توجه بیشتری را به خود جلب کنند. گزارش ماهانه طولانیمدت استخدام خصوصی توسط ارائهدهنده حقوق و دستمزد ADP، و همچنین گزارش ماهانه اخراج توسط شرکت مشاوره چلنجر، گری و کریسمس میتواند توجه بیشتری را به خود جلب کند. شرکت تحلیلی Revelio Labs گفت که معیار جدید خود از رشد حقوق و دستمزد به نام آمار عمومی کار Revelio را راهاندازی میکند که قرار است روز پنجشنبه منتشر شود. شرکت در بیانیه مطبوعاتی گفت: " این آمار هدف دارد شکاف اطلاعاتی رو به رشد را پر کند و به دیدگاه کاملتر و دقیقتری از نیروی کار آمریکا کمک کند."
دولت ترامپ قرار است کمکهای امنیتی اروپایی متمرکز بر روسیه را پایان دهد – واشنگتن پست