تعطیلی دولت، روند کاهشی بیکاری را متوقف خواهد کرد.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
تعطیلی دولت، روند کاهشی بیکاری را متوقف خواهد کرد.

ین ژاپن ممکن است در آستانه تعطیلی دولت آمریکا بهعنوان یک دارایی امن عملکرد بهتری داشته باشد. امروز تمرکز بازار بر دادههای اقتصادی است، بهویژه گزارش JOLTS برای ماه اوت که پس از آمار ضعیف ماه ژوئیه با دقت دنبال میشود. همچنین احتمال تأخیر در انتشار آمار اشتغال نیز وجود دارد. در همین حال، موضع انقباضی بانک مرکزی استرالیا دیدگاه صعودی نسبت به دلار استرالیا را تقویت کرده است. دلار آمریکا: جفت ارز USDJPY جذاب است دلار آمریکا تحت فشار ناشی از افزایش احتمال تعطیلی دولت و کاهش قیمت نفت قرار گرفته و ین ژاپن در این میان بهترین عملکرد را داشته است. رئیسجمهور ترامپ اعلام کرده که تعطیلی دولت از فردا محتمل است، چرا که مذاکرات کنگره پیشرفت چندانی نداشته است. در دوره تعطیلی دولت، کاهش نرخ USDJPY میتواند همچنان معامله محبوبی باقی بماند. در تعطیلی سالهای ۲۰۱۸–۲۰۱۹، این جفت ارز ۱.۵٪ افت کرد و اکنون طبق مدل ما، ۱٪ بالاتر از ارزش منصفانه کوتاهمدت خود معامله میشود. در حوزه نفت، تیم کالای ما (تیم تحلیل ING) همچنان بر ریسکهای نزولی قیمت انرژی تا پایان سال تأکید دارد که این موضوع به نفع ین و یورو و به ضرر دلار و دلار کانادا خواهد بود. تمرکز امروز همچنین به دادههای اقتصادی آمریکا بازمیگردد. هفته آمار اشتغال با گزارش JOLTS آغاز میشود. یادآوری میشود که گزارش ماه ژوئیه ضعیف بود: فرصتهای شغلی کاهش یافت و اخراجها افزایش پیدا کرد. همچنین دادههای اعتماد مصرفکننده کنفرانس بورد برای سپتامبر امروز منتشر میشود؛ اجماع بازار انتظار کاهش از ۹۷.۴ به ۹۶.۰ را دارد. سخنرانیهای امروز شامل بوستیک، جفرسون، کالینز و گولزبی خواهد بود. دادههای امروز میتوانند تأثیر قابلتوجهی بر دلار داشته باشند، چرا که اکنون موقعیت بازار متعادلتر شده و دیدگاه کلان کمتر بدبینانه است. در حال حاضر، شکاف ۸ نقطه پایه بین قیمتگذاری بازار (۴۲ نقطه پایه) برای پایان سال و پیشبینی داتپلات میانگین فدرال رزرو وجود دارد. از نظر ما، این شکاف باعث میشود احتمال بازتسعیر انقباضی کمتر شود و فضای بیشتری برای بازگشت به مواضع انبساطی فراهم گردد؛ یعنی ریسک نزولی برای دلار وجود دارد. با این حال، نباید فراموش کرد که شتاب دادههای اقتصادی آمریکا بهبود یافته و تیم اقتصاد ما احتمال غافلگیری صعودی در آمار اشتغال را پیشبینی میکند —آماری که قرار است جمعه منتشر شود اما ممکن است به دلیل تعطیلی دولت به تعویق بیفتد. یورو قیمت نفت دیروز پس از گزارشهایی مبنی بر احتمال افزایش عرضه از سوی اوپکپلاس کاهش یافت. با این حال، ناتوانی نفت برنت در عبور از سطح ۷۰ دلار نشان میدهد که بازار همچنان تمایلی به قیمتگذاری کامل ریسکهای ژئوپلیتیکی ندارد. اکنون مشخص شده که واکنش بازار فارکس به تحولات ژئوپلیتیکی نیازمند محرکهای بسیار قویتری است و مسیر کوتاهمدت EURUSD عمدتاً تابع دادههای کلان آمریکا خواهد بود. تنها محرک سمت منطقه یورو در این هفته، دادههای تورم (CPI) خواهد بود. فرانسه و آلمان امروز آمار مقدماتی سپتامبر را منتشر میکنند. انتظار میرود تورم کلی در این ماه افزایش یابد، که میتواند فشار بر بانک مرکزی اروپا برای تغییر موضع محتاطانه فعلی را کاهش دهد و در حاشیه به نفع یورو باشد. تعطیلی احتمالی دولت آمریکا میتواند ریسک صعودی برای EURUSD ایجاد کند و این جفت ارز ممکن است در روزهای آینده سطح ۱.۱۸۰ را آزمایش کند. با این حال، ما همچنان معتقدیم که ین ژاپن گزینه جذابتری برای معامله در شرایط تعطیلی دولت است. امروز همچنین رویداد بانک مرکزی در هلسینکی برگزار میشود که شامل سخنرانیهایی از اعضای بانک مرکزی اروپا—از جمله رئیس بانک، کریستین لاگارد—و همچنین رئیس بانک مرکزی سوئد و برخی سیاستگذاران بانک انگلستان خواهد بود. دلار استرالیا بانک مرکزی استرالیا نرخ بهره را بدون تغییر نگه داشت و در بیانیه و نشست خبری، لحنی نسبتاً انقباضی اتخاذ کرد. رئیس بانک، میشل بولاک، نگرانیهای خود را درباره چسبندگی قیمتها تکرار کرد، هرچند به نوسانات ماهانه CPI نیز اذعان داشت. بازار کار قوی نیز در ارزیابی انقباضیتر نقش داشته، با وجود عدم قطعیتهای اقتصادی قابل توجه. اکنون بازار تنها ۱۰ نقطه پایه کاهش نرخ برای نشست نوامبر و ۱۳ نقطه پایه تا دسامبر قیمتگذاری کرده است. پیشبینی ما همچنان این است که بانک مرکزی استرالیا در سهماهه چهارم دوباره نرخ را کاهش دهد، اما اکنون ریسکها متوازنتر شدهاند. انتظار میرود نرخهای کوتاهمدت بالاتر بروند و حساسیت دلار استرالیا نسبت به دادههای تورم و اشتغال افزایش یابد. دلار استرالیا یکی از ارزهای محبوب ما (تیم تحلیل ING) در آستانه این نشست بود و معتقدیم هنوز فضای رشد بیشتری دارد، بهویژه در برابر ارزهایی که داستان سیاست پولی داخلی ضعیفتری دارند (مانند دلار کانادا). در جفت ارز AUDUSD، همچنان هدف ما سطح ۰.۶۸ در سهماهه چهارم است. منبع: ING
چین تمام محمولههای سنگآهن شرکت BHP را ممنوع کرد، در حالی که اختلافات بر سر قیمتگذاری میان دو طرف شدت گرفته است. پاورقی: شرکت BHP یکی از بزرگترین شرکتهای معدنی و منابع طبیعی جهان است که دفتر مرکزی آن در استرالیا قرار دارد. نام کامل آن BHP Group Limited است و سابقاً با نام BHP Billiton شناخته میشد.
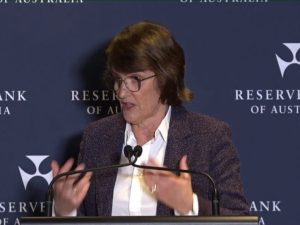
رئیس بانک مرکزی استرالیا، خانم بولاک: اقتصاد کشور در وضعیت خوبی قرار دارد. او همچنین گفت که هیئت مدیره بانک، ریسکهای اقتصادی را بهطور کلی متوازن ارزیابی میکند. بازار کار همچنان قوی است، هرچند کمی دچار تنگنا باقی مانده است. اجزای شاخص قیمت مصرفکننده ماهانه کمی بالاتر از حد انتظار بودهاند اما تأکید کرد که تورم از کنترل خارج نشده و همچنان تحت مدیریت است. راهنمایی سیاستی آینده ارائه نخواهد شد و افزود که دادههای بیشتری در ماه نوامبر در دسترس خواهد بود. او گفت: «اگر اقتصاد در حال بهبود باشد، این خبر بسیار خوبی است». بولاک تأکید کرد که تصمیمگیری درباره نرخ بهره بهصورت جلسهبهجلسه و بر اساس دادهها انجام خواهد شد. وی همچنین اظهار داشت که افزایش فعالیتهای اقتصادی نشانه مثبتی است اما در عین حال خاطرنشان کرد که سیاست پولی فعلی کمی انقباضی است و حالت توسعهای ندارد. تأثیر کاهشهای قبلی نرخ بهره هنوز بهطور کامل ظاهر نشده است و در آینده قابل مشاهده خواهد بود.
آژانس اعتبارسنجی S&P Global Ratings رتبه اعتباری استرالیا را در سطح «aaa/a-1+» حفظ کرده و چشمانداز آن را باثبات اعلام کرده است. این نهاد همچنین پیشبینی کرده که کسری بودجه دولت استرالیا در سطح فعلی باقی خواهد ماند.
کاهش تورم پایه کند شده است. دادههای اخیر—با وجود نوسانات و ناقص بودن—نشان میدهند که تورم در فصل سپتامبر ممکن است بالاتر از پیشبینیهای گزارش سیاست پولی ماه اوت باشد. فعالیتهای اقتصادی داخلی در حال بهبود هستند اما چشمانداز همچنان نامطمئن است. مصرف خصوصی در حال افزایش است؛ زیرا درآمد واقعی خانوارها رشد کرده و شرایط مالی تسهیلی شدهاند. شاخصهای مختلف نشان میدهند که شرایط بازار کار در ماههای اخیر نسبتاً باثبات بودهاند، هرچند بازار کار همچنان کمی دچار تنگناست. نااطمینانی در اقتصاد جهانی همچنان بالا باقی مانده است. احتمال وقوع سناریوهای افراطی در زمینه تعرفههای آمریکا کم است اما تحولات سیاست تجاری همچنان اثرات منفی خواهند داشت. احتمال وقوع سناریوهای افراطی در زمینه تعرفههای آمریکا پایین است اما تحولات سیاست تجاری همچنان انتظار میرود اثرات منفی داشته باشند. در شرایطی که نشانههایی از بهبود تقاضای خصوصی، تورم پایدار در برخی بخشها و ثبات نسبی بازار کار دیده میشود، حفظ نرخ بهره در سطح فعلی تصمیمی مناسب بوده است. همچنین، احتیاط در ارزیابی چشمانداز اقتصادی با توجه به دادههای جدید ضروری است. بانک مرکزی اعلام کرده که با دقت دادهها و ارزیابیهای جدید را دنبال خواهد کرد تا تصمیمات آتی را هدایت کند. اثر کامل کاهشهای قبلی نرخ بهره نیازمند زمان است. در نهایت، ثبات قیمتها و اشتغال کامل همچنان اولویت اصلی سیاستگذاری است.
بانک مرکزی استرالیا مطابق انتظارات نرخ بهره را تغییر نداد و نرخ بهره استرالیا در 3.6 درصد باقی ماند.
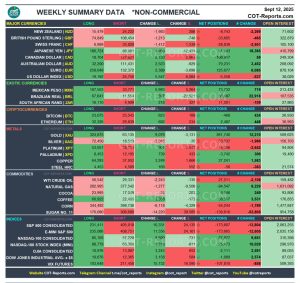
دادههای گزارش COT (Commitments of Traders) تصویری روشن از رفتار سفتهبازان بزرگ در بازارهای مالی ارائه میدهد. این آمار نشان میدهد که معاملهگران نهادی و صندوقهای سرمایهگذاری در چه داراییهایی موقعیت خرید یا فروش سنگین گرفتهاند و تغییرات هفتگی آنها چه روندی را آشکار میسازد. تحلیل این دادهها به فعالان بازار کمک میکند جهت احتمالی سرمایهها، سطح ریسکپذیری و نقاط احتمالی تغییر روند را بهتر تشخیص دهند و تصمیمگیری آگاهانهتری در معاملات خود داشته باشند. نکات کلیدی ۳۰-روز Fed Funds: جهش بسیار بزرگ در موقعیتهای فروش؛ خالص موقعیت = -386,831، تغییر خالص = -267,318 — بزرگترین جابهجایی هفته. اوراق ۲-ساله (2Y T-Note): خالص موقعیت بسیار منفی اما با پوشش شورتها؛ خالص = -1,300,198، تغییر خالص = +103,272 (پوشش شورت قابل توجه). شاخصها (S&P500): خالص هنوز منفی -172,549 اما شورتها کاهش یافتهاند؛ تغییر خالص = +52,525 (کاهش فشار نزولی کوتاهمدت). ین ژاپن (JPY): خالص خرید قوی +79,500 و تغییر خالص مثبت +18,089 — سفتهبازان بزرگ در این هفته تمایل به خرید ین نشان دادهاند. اتر میکرو (ETH Micro): حجم بسیار بالای فعالیت دوطرفه؛ Long +82,892 و Short +83,253 — افزایش همزمان هر دو طرف و رشد نقدشوندگی/هجینگ. خالص اندکی منفی -6,298. محصولات کشاورزی و شکر: برخی کالاها (مثل Wheat, Corn, Sugar) شاهد افزایش موقعیتهای فروش خالص یا کاهش موقعیتهای خرید بودهاند. بخشبندی تفصیلی و تحلیل عددی قالب هر خط: نام دارایی — Long (تغییر)، Short (تغییر) — خالص (Long−Short) — تغییر خالص (تغییرLong−تغییرShort) سپس تفسیر کوتاه با توجه به جهت و اندازه تغییرها. 1) ارزها USD (دلار آمریکا) — Long = 14,032 (+1,541)، Short = 24,376 (−1,009) خالص = −10,344 (خالص فروش)، تغییر خالص = +2,550. تفسیر: سفتهبازان فروش خالص دلار را در مقیاس کم پوشش دادهاند (کاهش شورتها + افزایش خریدها) — حرکت به سمت کاهش فشار نزولی خالص دلار. EUR (یورو) — Long = 252,472 (−789)، Short = 138,127 (+2,625) خالص = +114,345 (خالص خرید)، تغییر خالص = −3,414. تفسیر: یورو هنوز خالص خرید بالایی دارد، اما در این هفته اندکی به سمت پوشش خرید (یا افزایش فروش) حرکت کرده است. GBP (پوند) — Long = 84,500 (+3,704)، Short = 86,464 (−912) خالص = −1,964 (تقریباً متعادل)، تغییر خالص = +4,616. تفسیر: پوند از حالت کمی شورت خالص به سمت تعادل/سبک لانگ متمایل شده — پوشش شورتها مشهود است. CAD (دلار کانادا) — Long = 18,035 (−2,940)، Short = 132,841 (+4,689) خالص = −114,806 (خالص فروش قوی)، تغییر خالص = −7,629. تفسیر: افزایش شورتها و کاهش لانگها؛ سفتهبازان بزرگ روی ضعف بیشتر CAD شرط بستهاند. JPY (ین ژاپن) — Long = 176,400 (+14,727)، Short = 96,900 (−3,362) خالص = +79,500 (خالص خرید قوی)، تغییر خالص = +18,089. تفسیر: یکی از برجستهترین حرکات؛ تمایل قوی به خرید ین که معمولاً نشاندهنده تقاضا برای دارایی امن یا موقعیتگیری در برابر ریسک است. CHF (فرانک سوئیس) — Long = 8,227 (+1,992)، Short = 31,245 (−1,030) خالص = −23,018، تغییر خالص = +3,022. تفسیر: پوشش شورتها و افزایش لانگ اندک؛ فرانک نیز بهعنوان دارایی امن شاهد تقاضای محدود بوده است. AUD — Long = 41,994 (+1,718)، Short = 101,584 (+10,148) خالص = −59,590، تغییر خالص = −8,430. تفسیر: افزایش قابلتوجه شورتها؛ سفتهبازان نسبت به AUD نزولیتر شدهاند. NZD — Long = 12,295 (+3,044)، Short = 33,415 (+6,160) خالص = −21,120، تغییر خالص = −3,116. تفسیر: افزایش هر دو طرف اما شورتها بیشتر افزایش یافتهاند؛ فشار نزولی خالص وجود دارد. Mexican Peso (MXN) — Long = 107,346 (−5,049)، Short = 23,913 (−10,489) خالص = +83,433، تغییر خالص = +5,440. تفسیر: هم لانگ و هم شورت کاهش یافتهاند اما شورتها بیشتر کاهش یافتهاند؛ خالص لانگ تقویت شده است. Brazilian Real (BRL) — Long = 76,723 (+3,891)، Short = 11,224 (+614) خالص = +65,499، تغییر خالص = +3,277. تفسیر: تقویت خالص لانگ روی رئال بر مبنای افزایش خریدها. 2) کریپتو Bitcoin Micro — Long = 19,682 (+344)، Short = 25,024 (+981) خالص = −5,342، تغییر خالص = −637. تفسیر: افزایش همزمان هر دو طرف اما شورتها بیشتر افزایش داشتهاند؛ اندکی جهتگیری به سمت شورت خالص. Ether Micro — Long = 221,390 (+82,892)، Short = 227,688 (+83,253) خالص = −6,298، تغییر خالص = −361. تفسیر: حجم عظیمی از موقعیتگیری در هر دو سمت باز شده است — نشاندهنده افزایش قابلتوجه فعالیت سفتهبازان (نقدشوندگی و هجینگ). خالص تقریباً متعادل اما کمی شورت است. 3) شاخصها S&P 500 E-Mini — Long = 228,168 (+7,586)، Short = 400,717 (−44,939) خالص = −172,549، تغییر خالص = +52,525. تفسیر: اگرچه خالص هنوز منفی و نشاندهنده موقعیت شورت کلی است، اما شورتها بهطور قابلتوجهی کاهش یافتهاند (پوشش شورت یا کاهش بدبینی کوتاهمدت). Nasdaq 100 E-Mini — Long = 89,971 (−214)، Short = 66,566 (−5,813) خالص = +23,405، تغییر خالص = +5,599. تفسیر: خالص لانگ و کاهش هر دو طرف اما کاهش شورتها بیشتر. Dow Industrial 30 E-Mini — Long = 13,217 (+6,036)، Short = 13,194 (−3,330) خالص = +23، تغییر خالص = +9,366. تفسیر: تقریباً متعادل؛ ولی تغییر خالص مثبت قابلتوجه است (حرکت به سمت لانگ). Russell 2000 E-Mini — Long = 35,909 (−14,570)، Short = 87,894 (−48,419) خالص = −51,985، تغییر خالص = +33,849. تفسیر: کاهش بزرگ در شورتها که خالص فروش را کاهش داده؛ رفتار پوشش شورت در شاخصهای کوچکتر بازار. 4) اوراق قرضه 30-Year T-Bond — Long = 164,155 (+12,576)، Short = 242,946 (−2,771) خالص = −78,791، تغییر خالص = +15,347. تفسیر: موقعیتگیری شورت در اوراق بلندمدت مشاهده میشود اما پوشش شورت نیز رخ داده است. 10-Year T-Note — Long = 768,895 (+40,128)، Short = 1,613,011 (+64,945) خالص = −844,116، تغییر خالص = −24,817. تفسیر: خالص بزرگاً شورت — نشاندهنده شرطبندی سفتهبازان بر افزایش بازده/کاهش قیمت اوراق ۱۰ ساله. Ultra 10-Year T-Note — Long = 333,662 (−11,648)، Short = 592,449 (−19,683) خالص = −258,787، تغییر خالص = +8,035. تفسیر: کاهش هر دو طرف اما کاهش شورتها بیشتر؛ اندکی کاهش فشار فروش خالص. 5-Year T-Note — Long = 459,398 (−59,979)، Short = 2,912,842 (−43,309) خالص = −2,453,444، تغییر خالص = −16,670. تفسیر: خالص بسیار بزرگ شورت در سررسید ۵ ساله؛ کاهش لانگ چشمگیر است. 2-Year T-Note — Long = 624,302 (+55,159)، Short = 1,924,500 (−48,113) خالص = −1,300,198، تغییر خالص = +103,272. تفسیر: هرچند خالص بسیار منفی (شورت بزرگ)، تغییر خالص مثبت نشاندهنده پوشش شورتها/افزایش لانگ در ۲-ساله است — یکی از بزرگترین جابهجاییها. 30-Day Fed Funds — Long = 376,627 (+17,304)، Short = 763,458 (+284,622) خالص = −386,831، تغییر خالص = −267,318. تفسیر: جهش بزرگ در شورتها؛ سفتهبازان بهطور فشرده روی تغییرات شدید در نرخهای کوتاهمدت شرط بستهاند (بزرگترین حرکت هفته). 5) انرژی Crude Oil (نفت خام) — Long = 264,809 (−13,467)، Short = 161,851 (−17,716) خالص = +102,958، تغییر خالص = +4,249. تفسیر: خالص لانگ قوی و تغییر خالص مثبت اندک — اگرچه حجمها کاهش یافته اما شورتها بیشتر کاهش یافتهاند. ULSD NY Harbor — Long = 57,413 (+662)، Short = 40,868 (+3,100) خالص = +16,545، تغییر خالص = −2,438. تفسیر: افزایش شورتها بیشتر از لانگها. Gasoline RBOB — Long = 88,040 (+1,780)، Short = 46,033 (+3,432) خالص = +42,007، تغییر خالص = −1,652. تفسیر: لانگ برتری دارد اما شورتها افزایش یافتهاند. Natural Gas — Long = 280,113 (−3,328)، Short = 408,197 (+13,812) خالص = −128,084، تغییر خالص = −17,140. تفسیر: فشار شورت قابل توجه در گاز طبیعی؛ کاهش لانگ و افزایش شورت. 6) فلزات Gold (طلا) — Long = 332,808 (+6,030)، Short = 66,059 (+5,691) خالص = +266,749، تغییر خالص = +339. تفسیر: موقعیت خالص خرید قوی در طلا؛ تغییر هفتهای اندک اما پایدار. Silver (نقره) — Long = 72,318 (+695)، Short = 20,042 (−43) خالص = +52,276، تغییر خالص = +738. تفسیر: افزایش خالص لانگ در نقره، اگرچه حجمها نسبت به طلا کوچکتر است. High Grade Copper — Long = 72,751 (+3,381)، Short = 42,521 (+3,499) خالص = +30,230، تغییر خالص = −118. تفسیر: هر دو طرف افزایش یافتهاند؛ تقریبا متعادل از نظر تغییر خالص. Platinum — Long = 56,669 (+2,608)، Short = 34,627 (−4,231) خالص = +22,042، تغییر خالص = +6,839. تفسیر: حرکت قوی به سمت لانگ در پلاتین. Palladium — Long = 8,517 (+493)، Short = 12,357 (+321) خالص = −3,840، تغییر خالص = +172. 7) غلات Wheat SRW — Long = 134,434 (+6,991)، Short = 216,116 (+16,514) خالص = −81,682، تغییر خالص = −9,523. تفسیر: افزایش شورتها نسبت به لانگها؛ فشار نزولی خالص. Corn (ذرت) — Long = 335,577 (−11,173)، Short = 386,763 (+3,844) خالص = −51,186، تغییر خالص = −15,017. تفسیر: کاهش قابلتوجه لانگ و افزایش شورتها؛ جهتگیری نزولی. Soybeans (سویا) — Long = 165,944 (−1,407)، Short = 160,196 (+14,032) خالص = +5,748، تغییر خالص = −15,439. تفسیر: خالص نزدیک به صفر اما شورتها رشد کردهاند؛ فشار قیمتسازی نزولی/متغیر. Soybean Meal — Long = 128,602 (+10,408)، Short = 177,517 (+14,715) خالص = −48,915، تغییر خالص = −4,307. تفسیر: شورتها قویتر افزایش یافتهاند. Soybean Oil — Long = 131,605 (−2,222)، Short = 101,434 (+15,108) خالص = +30,171، تغییر خالص = −17,330. تفسیر: خالص لانگ، اما تغییر خالص منفی (افزایش شورتها) — تردید در جهتگیری. Rough Rice — Long = 2,655 (+3)، Short = 7,616 (+156) خالص = −4,961، تغییر خالص = −153. KCBT Wheat — Long = 86,620 (+3,161)، Short = 117,482 (+4,603) خالص = −30,862، تغییر خالص = −1,442. 8) کالاهای نرم Cotton #2 — Long = 69,367 (−751)، Short = 114,787 (+2,020) خالص = −45,420، تغییر خالص = −2,771. Coffee — Long = 61,385 (−1,678)، Short = 24,677 (+1,790) خالص = +36,708، تغییر خالص = −3,468. Sugar #11 — Long = 173,035 (−2,211)، Short = 298,663 (+17,073) خالص = −125,628، تغییر خالص = −19,284. تفسیر: یکی از بزرگترین تغییرات منفی در بخش کالاهای نرم — افزایش شورتهای شکر برجسته است. Cocoa — Long = 26,003 (+1,228)، Short = 18,187 (+1,749) خالص = +7,816، تغییر خالص = −521. Live Cattle — Long = 180,278 (−48)، Short = 74,685 (−3,915) خالص = +105,593، تغییر خالص = +3,867. 9) لبنیات Feeder Cattle — Long = 37,913 (−872)، Short = 20,643 (+857) خالص = +17,270، تغییر خالص = −1,729. Lean Hogs — Long = 188,096 (+3,927)، Short = 91,079 (+2,008) خالص = +97,017، تغییر خالص = +1,919. Milk Class III — Long = 3,521 (+166)، Short = 10,073 (+248) خالص = −6,552، تغییر خالص = −82. Nonfat Dry Milk — Long = 39 (−11)، Short = 1,165 (−60) خالص = −1,126، تغییر خالص = +49. Butter (Cash-Settled) — Long = 422 (−4)، Short = 1,516 (+310) خالص = −1,094، تغییر خالص = −314. Cheese (Cash-Settled) — Long = 1,077 (−221)، Short = 7,559 (+518) خالص = −6,482، تغییر خالص = −739. جمعبندی و پیامدها (نتیجهگیری) پوزیشنگیری نرخهای کوتاهمدت (30-Day Fed Funds)، بزرگترین خبر عددی این هفته است: افزایش چشمگیر شورتها نشان میدهد سفتهبازان بزرگ انتظار نوسان/تغییر مهم در نرخهای کوتاهمدت دارند. بازار اوراق بهصورت ناهمگن پوزیشنگیری کرده است: در حالی که اوراق ۱۰ و ۵ ساله همچنان خالص فروش قوی دارند (شرطبندی بر بازده بالاتر)، در اوراق ۲-ساله پوشش شورتها دیده میشود — نشاندهنده بازچینش ساختار زمانی ریسک. شاخصهای سهام وضعیت پیچیدهای دارند: S&P500 هنوز خالص شورت است اما شورتها کاهش یافتهاند — میتواند نشاندهنده پوشش شورت یا انتظار کاهش ریسکگریز کوتاهمدت باشد. بازار ارزها: ین ژاپن یکی از قویترین اهداف خرید سفتهبازان بوده و دلار کانادا و AUD تحت فشار شورت قرار دارند. کریپتو: اتر نشاندهنده افزایش بسیار گسترده موقعیتها در هر دو سمت است؛ این معمولاً با نوسانات بالاتر و فعالیت هجینگ همراه است. کالاها: نفت خالص لانگ است اما گاز طبیعی و شکر فشار شورت دارند؛ غلات هم بهطور کلی نشانههایی از افزایش شورتها مخصوصاً در ذرت و گندم دارند. توصیه تحلیلگرانه (غیر از توصیه سرمایهگذاری) تغییرات بزرگ در «تغییر خالص» (مثلاً 30-Day Fed Funds، 2-Year) معمولاً زنگ هشداری برای نوسانات قیمتی در بازه کوتاهمدت هستند. همزمان شدن افزایش لانگ و شورت (همانند ETH Micro) معمولاً نشاندهنده ورود فعالان با استراتژیهای هج یا فراهم شدن نقدشوندگی بیشتر است — این وضعیت میتواند هم به افزایش نوسان و هم به فرصتهای اسپرد منجر شود. اعداد بالا نشاندهنده تمایلات سفتهبازان هستند، نه قطعیت قیمت آینده؛ معاملهگران باید آنها را همراه با دادههای بنیادی و مدیریت ریسک بررسی کنند.
اظهارات پاول به دلار کمک کرد تا رشد خود پس از نشست فدرال رزرو را ادامه دهد دلار آمریکا این هفته نسبتاً قوی باقی ماند، چرا که سرمایهگذاران به تحلیل مواضع کمتر داویش فدرال رزرو ادامه دادند. اگرچه دات پلات جدید نشان داد که سیاستگذاران با بازار در مورد دو کاهش نرخ بهره دیگر در سال جاری همنظر هستند، نقطه میانه (Median dot) برای سال ۲۰۲۶ تنها به یک کاهش یکچهارم درصدی دیگر اشاره داشت، در حالی که بازار همچنان معتقد است که ممکن است سال آینده سه کاهش دیگر لازم شود. با این حال، پس از آنکه رئیس فدرال رزرو، پاول، روز سهشنبه لحن محتاطانهای اتخاذ کرد و گفت که فدرال رزرو باید در تصمیمات آتی به ادامه تعادل میان ریسکهای رقابتی تورم بالا و تضعیف بازار کار ادامه دهد، سرمایهگذاران تصمیم گرفتند تا حدی شرطبندیهای خود را کاهش دهند. در واقع، ریسکهای ناشی از تورم بالا همچنان پابرجاست. بههرحال، سازمان همکاری و توسعه اقتصادی (OECD) این هفته خاطرنشان کرد که تأثیر کامل افزایش تعرفهها هنوز در حال آشکار شدن است. همچنین چیزی که دیدگاه پاول را توجیه میکند این است که با وجود تضعیف بازار کار، پیشبینیهای خود فدرال رزرو برای افق پیشبینی همچنان حاکی از خوشبینی است و فعالیت اقتصادی پایدار باقی مانده است؛ مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۳٪ برای سهماهه سوم را پیشبینی کرده است. شاخصهای PMI و گزارش اشتغال NFP چالشی برای شرطبندیهای داویش سرمایهگذاران با توجه به این موارد، هفته آینده معاملهگران دلار ممکن است تمرکز خود را بر شاخصهای مدیران خرید (PMI) بخشهای تولیدی و غیرتولیدی ISM برای ماه سپتامبر معطوف کنند که بهترتیب روزهای چهارشنبه و جمعه منتشر میشوند، اما نقطه اوج توجه احتمالاً گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) برای ماه سپتامبر خواهد بود که روز جمعه منتشر میشود. شاخصهای اولیه PMI جهانی S&P نشاندهنده کمی ضعف در فعالیتهای کسبوکار بودند که اگر توسط ارقام ISM تأیید شود، میتواند به دیدگاه بازار مبنی بر نیاز به بیش از یک کاهش نرخ بهره در سال آینده اعتبار بخشد. با این حال، بیشتر تغییرات در مسیر ضمنی نرخها احتمالاً ناشی از گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) خواهد بود. دو گزارش اخیر بسیار پایینتر از انتظارات بازار منتشر شدهاند و همچنین بازبینیهای قابلتوجهی به سمت کاهش برای ماههای قبلی انجام شده است. بهطور کلی، روند رشد اشتغال نشاندهنده کند شدن قابلتوجه است و سرمایهگذاران مشتاق خواهند بود بدانند آیا این روند در سپتامبر نیز ادامه داشته است یا خیر. انتشار یک گزارش ضعیف دیگر میتواند معاملهگران را دوباره به فروش دلار ترغیب کند، زیرا دیدگاه داویش آنها درباره نرخ بهره را تأیید خواهد کرد، اما بازار سهام به احتمال زیاد از چشمانداز کاهش هزینههای وام خوشحال نخواهد شد و ممکن است به دلیل نگرانیها درباره چشمانداز کلی اقتصاد عقبنشینی کند. واکنشهای عکس ممکن است در صورتی رخ دهد که دادهها بالاتر از انتظار منتشر شوند. پیش از انتشار دادههای اشتغال، فعالان بازار ممکن است مایل باشند از اظهارات چند مقام فدرال رزرو نیز مطلع شوند، از جمله جفرسون، معاون رئیس فدرال رزرو، ویلیامز، رئیس فدرال رزرو نیویورک، بوستیک، رئیس فدرال رزرو آتلانتا، گولزبی، رئیس فدرال رزرو شیکاگو و لوگان، رئیس فدرال رزرو دالاس. تغییرات اشتغال بخش خصوصی و غیرکشاورزی ADP که روز چهارشنبه منتشر میشود، میتواند نمایی اولیه از عملکرد بازار کار در ماه سپتامبر ارائه دهد. رویکرد داویش بانک مرکزی استرالیا میتواند فشار بر دلار استرالیا وارد کند اگرچه چین از روز چهارشنبه به مناسبت روز ملی تعطیل خواهد بود، معاملهگران دلار استرالیا هفته آسانی نخواهند داشت، چرا که بانک مرکزی استرالیا روز سهشنبه درباره سیاستهای پولی تصمیمگیری میکند و شاخصهای رسمی PMI چین نیز چند ساعت قبل منتشر خواهند شد. آخرین تصمیم بانک مرکزی استرالیا به تاریخ ۱۲ اوت بازمیگردد، زمانی که سیاستگذاران نرخ بهره را ۲۵ نطقه پایه کاهش دادند و از کاهش قابلتوجه تورم بهعنوان دلیل آن یاد کردند. پیشبینیهای بهروز شده اقتصادی آنها نشان داد که تورم هسته همچنان در مسیر کاهش باقی خواهد ماند و نرخ بهره در مسیر کاهش تدریجی خواهد بود. با این حال، از آن زمان نرخ بیکاری در ژوئیه به ۴.۲٪ کاهش یافت و در اوت نیز در همین سطح باقی ماند، و مهمتر اینکه شاخص قیمت مصرف کننده ماهانه (CPI) نسبت به سال گذشته در ژوئیه از ۱.۹٪ به ۲.۸٪ جهش کرد و در اوت حتی به ۳.۰٪ رسید. این موضوع فعالان بازار را تشویق کرد تا انتظار کاهش یکچهارم درصدی بعدی را به تعویق بیندازند و این کاهش را بهطور کامل برای فوریه ۲۰۲۶ قیمتگذاری کردند. برای این جلسه تنها ۷٪ احتمال کاهش نرخ وجود دارد و ۹۳٪ باقیمانده به عدم تغییر اشاره دارند. روز دوشنبه، بولاک، رئیس بانک مرکزی استرالیا، گفت که از زمان جلسه اوت، دادهها مطابق یا کمی قویتر از انتظارات آنها بوده است، اگرچه چشمانداز اقتصادی همچنان با عدمقطعیت همراه است. او افزود: «ما باید نسبت به ریسک تغییر شرایط هوشیار باشیم و در صورت لزوم آماده واکنش باشیم.» بنابراین، اگر بیانیه بانک مرکزی این پیام را تأیید کند، سرمایهگذاران ممکن است وسوسه شوند تا زمان انتظار برای کاهش بعدی نرخ بهره را جلو بیندازند، شاید به دسامبر یا حتی نوامبر. در حال حاضر، احتمال کاهش نرخ بهره در جلسه نوامبر ۴۰٪ است. این موضوع میتواند فشار بر دلار استرالیا وارد کند، بهویژه اگر شاخصهای PMI چین نشان دهند که بخش تولیدی دومین اقتصاد بزرگ جهان و اصلیترین شریک تجاری استرالیا برای ششمین ماه متوالی کوچک شده است. آیا CPI باعث گمانهزنی درباره «کاهش احتمالی» نرخ بهره بانک مرکزی اروپا خواهد شد؟ معاملهگران یورو باید دادههای اولیه CPI برای ماه سپتامبر از ایتالیا، فرانسه و آلمان را روز سهشنبه و دادههای کل منطقه یورو را روز چهارشنبه بررسی کنند. بانک مرکزی اروپا در آخرین جلسه خود نرخ بهره را بدون تغییر نگه داشت و دیدگاه مثبتی نسبت به رشد و تورم حفظ کرد، در حالی که لاگارد، رئیس بانک مرکزی اروپا، خاطرنشان کرد که بانک در «موقعیت خوبی» قرار دارد و تورم نیز در سطح مورد نظر آنهاست. این تصمیم باعث شد سرمایهگذاران انتظار کاهش نرخ بهره را کاهش دهند و تنها ۳۵٪ احتمال کاهش ۲۵ نقطه پایهای دیگر تا ژوئن ۲۰۲۶ را در نظر بگیرند. به عبارت دیگر، بیشتر سرمایهگذاران معتقدند که بانک مرکزی اروپا چرخه کاهش نرخ بهره خود را تکمیل کرده است. با این حال، دی گویندس، نایبرئیس بانک مرکزی اروپا، اخیراً گفته است که آنها بهطور دقیق نرخ برابری مؤثر اسمی یورو را زیر نظر دارند و تنها به سطوح آن در برابر دلار آمریکا توجه نمیکنند. این نرخ ارز مؤثر در حال حاضر در سطحی بیسابقه قرار دارد و طی ده سال گذشته ۲۷٪ افزایش یافته است. این بدان معناست که تقویت یورو نه تنها باعث میشود تورم کمتر از هدف بانک مرکزی اروپا شود، بلکه میتواند به تجارت و اقتصاد منطقه یورو نیز آسیب برساند. با در نظر گرفتن همه این موارد، کاهش بیشتر در دادههای تورم هفته آینده میتواند احتمال «کاهش احتمالی» نرخ بهره توسط بانک مرکزی اروپا برای حمایت از اقتصاد را افزایش دهد، امری که ممکن است فشار بر یورو وارد کند. آیا خلاصه نظرات، سیاست هاوکیش بانک ژاپن را تایید خواهد کرد؟ بانک مرکزی ژاپن در آخرین جلسه خود، هاوکیشتر از حد انتظار ظاهر شد؛ دو عضو به افزایش نرخ بهره رأی دادند و اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اگر پیشبینیهای اقتصادی محقق شوند، به افزایش نرخ بهره ادامه خواهند داد. براساس سوپ شاخص یکشبه ژاپن (OIS)، احتمال قوی ۵۵٪ برای افزایش ۲۵ نقطه پایهای نرخ بهره در تصمیم آتی بانک وجود دارد و احتمال وقوع آن تا پایان سال به حدود ۸۰٪ میرسد. افزایش نرخ بهره برای ژانویه تقریباً بهطور کامل در قیمتها لحاظ شده است. خلاصه نظرات روز دوشنبه ممکن است وضوح بیشتری درباره نحوه برنامهریزی مقامات برای حرکت به جلو ارائه دهد. با این حال، افرادی که منتظر پیام کاملاً روشن هستند ممکن است ناامید شوند. حزب لیبرال دموکرات (LDP) روز ۴ اکتبر برای انتخاب جانشین نخستوزیر ایشیبا انتخابات برگزار خواهد کرد، انتخابی که میتواند پس از آن تأثیر قابلتوجهی بر سیاست پولی داشته باشد. بنابراین، حتی اگر سیاستگذاران در ماههای آینده تمایل به افزایش نرخ بهره داشته باشند، این افزایش قطعی نخواهد بود. ین نتوانست از موضع هاوکیش بانک مرکزی ژاپن بهرهبرداری کند، و حتی اگر در صورت انتشار خلاصه نظرات با رویکرد هاوکیش اندکی تقویت شود، بعید است بتواند تمام زیانهای اخیر خود را جبران کند. برخی معاملهگران ممکن است نسبت به این موضوع شک داشته باشند که بانک مرکزی در صورت مشاهده جانشین ایشیبا به عنوان حامی سیاست پولی تسهیلی، با سرعت کمتری پیش خواهد رفت. ✔️ بیشتر بخوانید: شاخص مدیران خرید چیست و چرا در فارکس اهمیت دارد؟
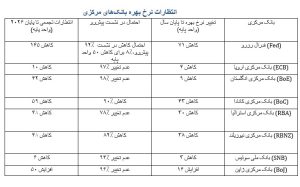
بر اساس نظرسنجی رویترز، بانک مرکزی استرالیا در نشست ۳۰ سپتامبر نرخ بهره را در سطح ۳.۶۰ درصد حفظ خواهد کرد، اما انتظار میرود تا پایان سال این نرخ به ۳.۳۵ درصد کاهش یابد. تمام ۳۹ اقتصاددان شرکتکننده در نظرسنجی پیشبینی کردهاند که در نشست سپتامبر تغییری در نرخ بهره رخ نخواهد داد. پیشبینی میانه همچنان نشان میدهد که تا پایان سال کاهش نرخ بهره محتمل است. بازار کار همچنان فشرده و مقاوم باقی مانده و انتظار میرود بانک مرکزی استرالیا تا زمان انتشار کامل دادههای تورم فصل سوم (CPI) صبر کند. بانکهای ANZ، CBA و Westpac پیشبینی کردهاند که در ماه نوامبر کاهش ۲۵ نقطه پایه رخ دهد، در حالی که NAB انتظار دارد نرخ بهره تا سال ۲۰۲۶ بدون تغییر باقی بماند. از میان ۳۸ پاسخدهنده بلندمدت، ۲۳ نفر انتظار دارند که در سهماهه اول ۲۰۲۶ نرخ بهره به ۳.۱۰ درصد کاهش یابد. شاخص تورم مصرفکننده در ماه اوت به ۳.۰ درصد نسبت به سال قبل افزایش یافته و دادههای رشد اقتصادی و اشتغال همچنان مقاوم و باثبات هستند.
شاخص قیمتهای مصرفکننده در استرالیا در ماه اوت ۲۰۲۵ با سریعترین رشد سالانه در یک سال گذشته مواجه شدند و همین امر باعث شد احتمال کاهش نرخ بهره توسط بانک مرکزی استرالیا در نشست هفته آینده تقریباً منتفی شود. شاخص CPI ماهانه در اوت به ۳٪ رسید (پیشبینی: ۲.۹٪، ماه قبل: ۲.۸٪)؛ اگرچه در مقیاس ماهانه تغییر نکرده است. قیمت برق به دلیل یارانههای جدید دولتی ۶.۳٪ کاهش یافت و هزینههای سفر و اقامت نیز افت کردند. در مقابل، تورم هسته تعدیلشده از ۲.۷٪ به ۲.۶٪ کاهش یافت اما شاخصی که اقلام نوسانی و سفر را حذف میکند، از ۳.۲٪ به ۳.۴٪ افزایش یافت—بالاترین سطح در ۱۳ ماه گذشته. در واکنش به این دادهها، دلار استرالیا جهش کرد و بازدهی اوراق قرضه سهساله کاهش یافت. احتمال کاهش نرخ بهره در نشست ۲۹–۳۰ سپتامبر تقریباً از بین رفته و حتی احتمال کاهش در نشست نوامبر نیز از ۷۰٪ به حدود ۶۰٪ کاهش یافته است. بانک مرکزی استرالیا نقش دادههای ماهانه CPI را کماهمیت دانسته و تأکید کرده که تصمیمات اخیر در فوریه، مه و اوت بر اساس دادههای فصلی بودهاند. رئیس بانک مرکزی، «میشل بولاک»، اعلام کرده که اقتصاد در وضعیت باثباتی قرار دارد، تورم در مسیر بازگشت به محدوده هدف ۲–۳٪ است و بازار کار نزدیک به اشتغال کامل است. بانک انتظار دارد تورم سرفصل که در فصل گذشته ۲.۱٪ بود، در سال آینده به ۳.۱٪ افزایش یابد؛ زیرا یارانههای انرژی به پایان میرسند، در حالی که تورم هسته در نزدیکی ۲.۶٪ باقی خواهد ماند. با نرخ بیکاری در سطح ۴.۲٪، بانک مرکزی ضرورتی برای کاهش نرخ بهره در نشست سپتامبر نمیبیند.
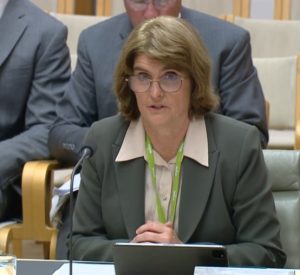
بولاک، رئیس بانک مرکزی استرالیا، در سخنرانی خود در پارلمان اعلام کرد که با وجود افزایش جزئی نرخ بیکاری، همچنان نشانههایی از محدودیت در بازار کار وجود دارد. او گفت که کاهشهای اخیر نرخ بهره انتظار میرود به افزایش هزینهکرد خانوارها و کسبوکارها کمک کند. بولاک افزود که شرایط بازار کار نزدیک به اشتغال کامل است و رشد مصرف خانوارها با افزایش درآمد واقعی ادامه خواهد یافت. از زمان نشست ماه اوت، دادههای داخلی عمدتاً مطابق انتظارات بودهاند و حتی در برخی موارد قویتر ظاهر شدهاند. با این حال، چشمانداز اقتصادی همچنان با ابهامهایی همراه است. وی تأکید کرد که بانک مرکزی باید نسبت به تحولات اقتصادی هوشیار باقی بماند و در صورت لزوم واکنش نشان دهد. هیئت مدیره بانک مرکزی نیز اعلام کرده که با دقت دادهها و ارزیابی ریسکها را دنبال خواهد کرد تا تصمیمات سیاستی را هدایت کند. بولاک هشدار داد که ممکن است تقاضای مازاد در اقتصاد بیشتر از حد انتظار باشد و نتایج بازار کار نیز قویتر از پیشبینیها ظاهر شود. او همچنین گفت که سیاست پولی در موقعیتی مناسب قرار دارد تا در صورت تأثیرگذاری تحولات بینالمللی بر اقتصاد استرالیا، واکنش نشان دهد. در عین حال، ریسک عدم پایداری رشد اخیر در اقتصاد داخلی نیز وجود دارد. بولاک خاطرنشان کرد که بانک مرکزی در کاهش تورم پیشرفت واقعی داشته اما چالش اصلی حفظ تورم در محدوده هدف بهصورت پایدار است. وضعیت تورم در موقعیت بسیار خوبی قرار دارد. او تأکید کرد که ریسکهایی در هر دو سمت تورم وجود دارد و بانک مرکزی همچنان بهشدت به گزارشهای فصلی شاخص قیمت مصرفکننده (CPI) استرالیا تکیه خواهد کرد. بولاک افزود که تقاضای خصوصی در حال افزایش است و این نشانهای بسیار مثبت برای اقتصاد است. او همچنین گفت که انتقال تقاضا از بخش عمومی به بخش خصوصی در حال وقوع است. در ادامه، بولاک خاطرنشان کرد که بانک مرکزی فضای کافی برای واکنش دارد، اگر اقتصاد جهانی دچار بحران شود. وی بارها تأکید کرد که تصمیمات سیاست پولی کاملاً وابسته به دادهها خواهد بود. بولاک همچنین گفت که دادههای اشتغال نوسان دارند، رشد اشتغال کند شده، اما نرخ بیکاری همچنان ثابت است. به گفته او، بازار کار مطابق با پیشبینیهاست و در نزدیکی اشتغال کامل قرار دارد، هرچند کمی فشرده است.
هاوزر، یکی از مقامات بانک مرکزی استرالیا، اعلام کرد که صندوقهای بازنشستگی احتمالاً باید الزامات حاشیهای و وثیقهای بیشتری را برای موقعیتهای پوشش ریسک خود رعایت کنند. او افزود که این صندوقها در آینده باید دامنه ارائهدهندگان خدمات پوشش ریسک خود را گسترش و متنوعسازی کنند. با توجه به کمبود داراییهای داخلی، احتمالاً سرمایهگذاریهای خارجی صندوقهای بازنشستگی افزایش خواهد یافت. هاوزر پیشبینی کرد که حجم کل پوشش ریسک ارزی (FX hedge book) طی دهه آینده به ۱ تریلیون دلار استرالیا خواهد رسید. همچنین انتظار میرود کل داراییهای صندوقهای بازنشستگی تا ۱۸۰٪ تولید ناخالص داخلی رشد کند. او تأکید کرد که دلار استرالیا همچنان بهعنوان یک ابزار پوشش طبیعی برای داراییهای پرریسک جهانی عمل میکند.
سارا هانتر، معاون بانک مرکزی استرالیا، اعلام کرد که نرخ تورم تقریباً به نقطه میانی هدف ۲ تا ۳ درصدی نزدیک شده و اقتصاد کشور نیز در وضعیت نزدیک به اشتغال کامل قرار دارد. او در یک رویداد صنعتی در سیدنی گفت: «ما در حال پایش شرایط هستیم و منتظر میمانیم. هیئتمدیره بر اساس دادهها سیاستگذاری خواهد کرد. هیچچیز قطعی نیست، اما در حال حاضر امیدواریم بتوانیم شرایط فعلی را حفظ کنیم.»
دادههای این گزارش بخشی از Commitments of Traders (COT) است که وضعیت پوزیشنگیری معاملهگران غیرتجاری (سفتهبازان بزرگ) را در بازارهای آتی نشان میدهد. این گروه شامل صندوقهای پوشش ریسک، مؤسسات سرمایهگذاری و معاملهگران بزرگ است که معمولاً نقش تعیینکنندهای در شکلگیری روندهای میانمدت دارند. هر ردیف از جدول، یک دارایی مشخص را پوشش میدهد و شامل اطلاعاتی درباره تعداد موقعیتهای خرید (Long)، تعداد موقعیتهای فروش (Short)، تغییرات هفتگی این موقعیتها، موقعیت خالص (Net Position) و حجم قراردادهای باز (Open Interest) است. رنگبندی سبز و قرمز نیز بهترتیب نشاندهنده افزایش یا کاهش نسبت به هفته قبل است. ۱. ارزها (Currencies) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت USD +5,547 +6,084 -5,558 رشد همزمان لانگ و شورت → افزایش فعالیت دوطرفه، بدون جهتگیری واضح. EUR +2,389 -3,696 +125,677 افزایش خرید و کاهش فروش → تمایل صعودی به یورو. GBP -1,213 -748 -33,605 کاهش همزمان خرید و فروش → کاهش فعالیت، تمایل کلی نزولی. CAD +2,120 +2,061 -108,917 رشد همزمان خرید و فروش → بازار در فاز نوسانگیری، بدون سیگنال جهتدار قوی. JPY +5,950 -12,435 +91,643 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی برای ین. CHF -1,412 +1,539 -28,839 کاهش خرید و افزایش فروش → فشار نزولی. AUD +2,523 -929 -79,231 افزایش خرید و کاهش فروش → تمایل صعودی. NZD -1,983 +286 -8,743 کاهش خرید و افزایش فروش → فشار نزولی. MXN +5,983 +5,264 +73,732 رشد همزمان خرید و فروش → افزایش نوسان، تمایل کلی مثبت. BRL +397 -22,521 +56,087 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی. ۲. رمزارزها (Crypto) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت BTC Micro -5,312 -4,495 -4,702 کاهش همزمان خرید و فروش → خروج سرمایه و کاهش فعالیت. ETH Micro +17,935 +18,710 -1,132 رشد همزمان خرید و فروش → افزایش نوسان، بدون جهتگیری خالص. ۳. شاخصها (Indices) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت S&P 500 +11,556 +24,161 -173,665 رشد همزمان خرید و فروش → احتمال نوسان بالا، تمایل کلی نزولی. Nasdaq 100 +9,218 -811 +25,473 افزایش خرید و کاهش فروش → سیگنال صعودی. Dow 30 +3,158 +584 -1,689 رشد خرید و فروش → بازار بیتصمیم. Russell 2000 -2,804 +9,107 -72,249 کاهش خرید و افزایش فروش → فشار نزولی. ۴. اوراق قرضه (Bonds) سیگنالهای مثبت: Ultra 10Y (خرید +34,002 / فروش -25,950)، 5Y T-Note (خرید +16,655 / فروش -110,569) → چرخش صعودی قوی. سیگنالهای منفی یا خنثی: 30Y T-Bond و 2Y T-Note رشد همزمان خرید و فروش → نوسانگیری. ۵. انرژی (Energy) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت Crude Oil -18,799 +1,785 +81,844 کاهش خرید و افزایش فروش → فشار نزولی. ULSD -7,852 +2,937 +19,457 تمایل نزولی. Gasoline -2,484 -2,299 +41,121 کاهش فعالیت، بازار آرامتر. Natural Gas -1,277 -9,506 -94,547 کاهش همزمان خرید و فروش → خروج سرمایه. ۶. فلزات (Metals) مثبت: Gold (خرید +9,079 / فروش -3,131)، سیگنال صعودی. منفی: Copper (خرید +3,249 / فروش +1,666) → فشار نزولی، Platinum و Palladium رشد همزمان خرید و فروش → نوسان بالا. ۷. غلات و نرمکالاها (Grains & Softs) نزولی: Wheat SRW، Soybeans، Sugar → کاهش خرید و افزایش فروش. مثبت: Coffee (خرید +3,358 / فروش -173) → سیگنال صعودی. خنثی: Corn، Cocoa → تغییرات محدود یا دوطرفه. جمعبندی سیگنالهای سفتهبازان صعودی قوی: JPY، BRL، Gold، Nasdaq 100، Ultra 10Y، 5Y T-Note، Coffee. نزولی قوی: EUR (از دید تجاریها مثبت ولی سفتهبازان هنوز محتاط)، Crude Oil، Russell 2000، Sugar، NZD. خنثی/دوطرفه: CAD، BTC، ETH، Dow 30، Corn. هشدار مهم اطلاعات و تحلیلهای ارائهشده در این گزارش صرفاً بازتابی از وضعیت پوزیشنگیری سفتهبازان در بازارهای آتی است و بهتنهایی نمیتواند مبنای قطعی برای انجام معاملات باشد. گزارش COT تنها یکی از ابزارهای سنجش احساسات بازار است و باید در کنار سایر عوامل مانند تحلیل تکنیکال، دادههای بنیادی، شرایط کلان اقتصادی، اخبار ژئوپلیتیک و مدیریت ریسک مورد استفاده قرار گیرد.
پیشبینی سه مرحله کاهش نرخ بهره در سال جاری دلار آمریکا هفته را با فشار نزولی آغاز کرد؛ زیرا گزارش ضعیف اشتغال در ماه آگوست، انتظارات بازار برای کاهش نرخ بهره را تقویت کرد. با این حال، در روزهای سهشنبه و چهارشنبه بخشی از این افت جبران شد، حتی با وجود آنکه دادهها از افت قابلتوجه در شاخص قیمت تولیدکننده حکایت داشت. روز پنجشنبه دوباره فشار فروش بر دلار غلبه کرد؛ این بار به دلیل آمار ناامیدکننده مدعیان بیمه بیکاری، هرچند شاخص قیمت مصرفکننده (شاخص CPI) اندکی بالاتر از پیشبینیها منتشر شد. در مجموع، سرمایهگذاران همچنان بر این باورند که تا پایان سال بیش از دو نوبت کاهش نرخ بهره اجتنابناپذیر است. قیمتگذاری در بازار قراردادهای فیوچرز نشان میدهد حدود ۷۲ واحد پایه کاهش تا پایان ۲۰۲۵ در نظر گرفته شده و نخستین کاهش ۲۵ واحدی به احتمال زیاد در نشست روز چهارشنبه اعمال خواهد شد. حتی سناریوی کاهش ۵۰ واحدی نیز با احتمال ۷ درصد مطرح است، اما محتملترین مسیر از نگاه بازار، سه کاهش متوالی ۲۵ واحدی در جلسات باقیمانده سال است. ضعف بازار کار بدون شک بر گمانهزنیها درباره سیاستهای انبساطیتر فدرال رزرو افزوده است، اما برآورد رشد ۳ درصدی اقتصاد در سهماهه سوم بر اساس مدل GDPNow فدرال رزرو آتلانتا نشان میدهد شرایط به آن سادگی که بازار تصور میکند نیست. این همزمانیِ نشانههای ضعف در اشتغال و پایداری نسبی رشد اقتصادی، معادله تصمیمگیری را برای سیاستگذاران فدرال رزرو پیچیدهتر کرده است. آیا فدرال رزرو با انتظارات انبساطی بازار همسو خواهد شد؟ یک کاهش ۲۵ واحدی در نرخ بهره بهتنهایی بعید است موج بزرگی از نوسان در بازار ایجاد کند. در چنین حالتی، تمرکز اصلی سرمایهگذاران بلافاصله بر سخنان جروم پاول در نشست خبری و همچنین بر پیشبینیهای تازه اقتصادی و نمودار نقطهای معطوف خواهد شد؛ ابزاری که دیدگاه اعضای کمیته را درباره مسیر آینده نرخها بهخوبی نشان میدهد. در ماه ژوئن، برآورد میانه سیاستگذاران تنها به دو کاهش ۲۵ واحدی دیگر در سال جاری اشاره داشت، در حالیکه هفت عضو کمیته همچنان طرفدار تثبیت نرخها بودند. بنابراین، برای آنکه فدرال رزرو با سطح بالای انتظارات انبساطی بازار همراه شود، نیازمند تغییری جدی در نگاه سیاستگذاران خواهد بود. با این حال، اگر پیام نشست حاکی از تمایل بیشتر به کاهش نرخها باشد، دلار آمریکا به احتمال زیاد بار دیگر تحت فشار فروش قرار میگیرد. آنچه اهمیت بیشتری دارد، برآوردهای سال ۲۰۲۶ است. در پیشبینیهای ماه ژوئن، سیاستگذاران تنها یک کاهش دیگر را در نظر داشتند، در حالیکه بازار سه مرحله کاهش را پیشبینی میکند. این شکاف چشمگیر میتواند کانون اصلی توجه فعالان بازار در هفتههای آینده باشد. افزون بر این، تحولات سیاسی نیز احتمال بازنگری در این برآوردها را بالا برده است. با توجه به تلاشهای رئیسجمهور ترامپ برای تغییر ترکیب هیأتمدیره فدرال رزرو و انتخابهای آتی رؤسای منطقهای در ابتدای سال آینده، پیشبینیهای ۲۰۲۶ بیش از هر زمان دیگری مستعد تغییرات اساسی به نظر میرسند. ضعف اقتصادی، بانک مرکزی کانادا را به سمت کاهش نرخ بهره میکشاند پیش از آنکه فدرال رزرو تصمیم خود را اعلام کند، نگاهها به بانک مرکزی کانادا دوخته خواهد شد. این بانک در نشست ماه ژوئیه نرخ بهره را در سطح ۲.۷۵ درصد ثابت نگه داشت و دلیل آن را تابآوری نسبی اقتصاد و قرار گرفتن نرخ تورم پایه؛ پس از حذف نوسانات و اثرات مالیاتی، در محدوده ۲.۵ درصد عنوان کرد. اما شرایط از آن زمان بهطور محسوسی تغییر کرده است. نرخ بیکاری از ۶.۹ به ۷.۱ درصد افزایش یافته و بازار کار طی دو ماه ژوئیه و آگوست در مجموع بیش از ۱۰۶ هزار شغل از دست داده است. همزمان، تولید ناخالص داخلی در سهماهه دوم ۰.۴ درصد کوچکتر شد. در حوزه تورم نیز شاخص CPI سالانه برای ژوئیه از ۱.۹ به ۱.۷ درصد افت کرد، هرچند میانگین تعدیلشده در سطح ۳ درصد بدون تغییر باقی ماند. گزارش تورم ماه آگوست نیز درست یک روز پیش از تصمیمگیری بانک منتشر خواهد شد. این مجموعه دادهها باعث شده سرمایهگذاران بهشدت به سمت سناریوی انبساطی متمایل شوند. در حال حاضر، بازارها با احتمال ۸۵ درصد کاهش ۲۵ واحدی نرخ بهره در این نشست را پیشبینی میکنند و تقریباً یک مرحله کاهش دیگر تا پایان سال را نیز قطعی میدانند. اگر بانک مرکزی کانادا مطابق انتظار نرخها را کاهش دهد و در بیانیه خود لحنی نرمتر و محتاطانهتر نسبت به ماه ژوئیه اتخاذ کند، فشار فروش بر دلار کانادا شدت خواهد گرفت. در این صورت، روند صعودی جفتارز دلار/لونی که از ابتدای سپتامبر آغاز شده است، میتواند با قدرت بیشتری ادامه یابد. بانک انگلستان در انتظار تثبیت نرخها؛ اولین کاهش در مارس محتمل است در روز پنجشنبه نگاهها به بانک مرکزی انگلستان دوخته خواهد شد؛ نهادی که پس از تصمیم فدرال رزرو و بانک مرکزی کانادا، در کانون توجه بازارها قرار میگیرد. سیاستگذاران بریتانیایی در نشست ماه آگوست نرخ بهره را به ۴ درصد کاهش دادند؛ سطحی که پایینترین میزان در بیش از دو سال گذشته محسوب میشود. این تصمیم با اختلاف اندک آرا اتخاذ شد و تنها پس از برگزاری دور دوم رأیگیری نهایی گردید؛ موضوعی که شکاف جدی در میان اعضای کمیته را آشکار ساخت. در تازهترین گزارش سیاست پولی، بانک پیشبینی کرده است که نرخ تورم در سپتامبر به ۴ درصد برسد؛ رقمی معادل دو برابر هدف رسمی. اندرو بیلی، رئیس بانک، نیز هفته گذشته تصریح کرد که «تردیدها درباره زمان و سرعت گامهای بعدی اکنون بسیار بیشتر شده است». بازار تقریباً مطمئن است که در نشست پیشرو نرخها بدون تغییر باقی خواهد ماند. با این حال، نتیجه رأیگیری اعضا میتواند برای پوند تعیینکننده باشد. حتی اگر یک یا دو عضو از کاهش نرخها حمایت کنند، احتمالاً سرمایهگذاران انتظارات خود را برای آغاز چرخه کاهش جلو خواهند انداخت؛ سناریویی که میتواند فشار تازهای بر ارز بریتانیا وارد کند. در حال حاضر، بازارها نخستین کاهش یکچهارم درصدی را برای ماه مارس بهطور کامل در قیمتها لحاظ کردهاند. افزون بر این، انتشار آمار تورم مصرفکننده بریتانیا در روز چهارشنبه؛ درست یک روز پیش از نشست بانک، میتواند بر تصمیمگیری اعضا اثرگذار باشد. همچنین دادههای خردهفروشی که روز جمعه منتشر خواهد شد، تصویر دقیقتری از وضعیت تقاضای داخلی ارائه خواهد داد. آیا بانک مرکزی ژاپن تا پایان سال دست به افزایش نرخ خواهد زد؟ پس از استعفای نخستوزیر ایشیبا، گمانهزنیها مبنی بر روی کار آمدن فردی با گرایش به سیاستهای مالی و پولی انبساطی (داویش) افزایش یافت و همین امر احتمال افزایش ۲۵ واحدی نرخ بهره توسط بانک مرکزی ژاپن را به کمتر از ۵۰ درصد کاهش داد. با این حال، سرمایهگذاران خیلی زود انتظارات خود را بازتنظیم کردند؛ چرا که گزارشی نشان داد بانک مرکزی همچنان معتقد است در صورت تداوم روند فعلی اقتصاد، امکان افزایش نرخها در سال جاری وجود دارد، حتی در سایه بیثباتی سیاسی. انتظار غالب این است که در نشست هفته آینده اقدامی صورت نگیرد، اما بازارها اکنون حدود ۶۰ درصد احتمال افزایش نرخ تا پایان سال را در نظر گرفتهاند و یک مرحله افزایش دیگر تا ماه مارس را تقریباً قطعی میدانند. به همین دلیل، نگاهها به نشست خبری رئیس بانک مرکزی، کازوئو اوئدا و چشمانداز اقتصادی او دوخته شده است. اگر سیاستگذاران بر تعهد خود برای افزایش هزینههای استقراض تأکید کنند، ین ژاپن میتواند از این موضع قدرت بگیرد. با این حال، رساندن پیام روشن کار آسانی نخواهد بود. حزب حاکم لیبرال دموکرات قرار است چهارم اکتبر انتخابات درونحزبی برای انتخاب جانشین ایشیبا برگزار کند؛ انتخابی که میتواند بر سیاستهای پولی آینده تأثیرگذار باشد. هرچند بانک مرکزی از نظر قانونی مستقل است، اما نباید فراموش کرد که در سال ۲۰۱۳ به همراه دولت بیانیهای مشترک صادر کردند که بر همکاری برای مبارزه با تورم منفی و حمایت از رشد اقتصادی تأکید داشت. در این میان، یکی از گزینههای جدی برای جانشینی ایشیبا، سانائه تاکایچی؛ وزیر پیشین امنیت اقتصادی است که بهعنوان فردی داویش شناخته میشود. بنابراین، هرگونه نشانهای از کند شدن روند افزایش نرخها یا حتی کنار گذاشتن آن میتواند چشمانداز ین را بهشدت تضعیف کند. ✔️ بیشتر بخوانید: سیاست پولی چیست؟ معرفی انواع سیاست پولی
ما شاهد تجدیدنظر قابلتوجهی در قیمتگذاری نبودیم، اما انتظارات تثبیت شدند. بزرگترین تغییرات این هفته مربوط به آمریکا بود؛ جایی که انتظارات انبساطی برای فدرال رزرو پس از دادههای PPI ضعیف، CPI مطابق انتظار و آمار ضعیف ادعاهای اولیه بیکاری تقویت شد. بازار شاید احتمال کاهش ۵۰ نقطه در نشست هفته آینده را کمتر از واقعیت در نظر گرفته باشد اما در حال حاضر اجماع قوی برای کاهش ۷۵ نقطه پایه تا پایان سال وجود دارد. در اروپا نیز کمی تغییرات متمایل به سیاست انقباضی دیده شد، چرا که لاگارد تأکید کرد چرخه کاهش نرخ بهره به پایان رسیده و تنها در صورت دلایل بسیار قوی ممکن است دوباره کاهش دهند. به طور کلی تغییرات شدید نبودهاند، چرا که بازار در غیاب دلایل محکم محتاط است؛ کاهش نرخ بهره میتواند فعالیت اقتصادی را تقویت کند و حتی باعث ماندگاری یا شتاب گرفتن دوباره تورم شود.
دلار استرالیا با رشد قیمت کالاها به بالاترین سطح خود در ۱۰ ماه گذشته رسید، در حالی که دلار نیوزیلند به دلیل موضع انبساطی بانک مرکزی این کشور عقبنشینی کرد. دلار استرالیا به سطح ۰.۶۶۳۶ دلار آمریکا رسید و مقاومت ماه ژوئیه را شکست؛ این رشد تحت تأثیر جهش قیمت طلا و سنگ آهن رخ داد. جفت ارز AUDJPY به ۹۷.۷۵ رسید و هدف بعدی آن ۹۸.۸۲ است؛ صادرات طلا با توجه به نگرانی از تعرفهها افزایش یافته است. بازارها احتمال کاهش نرخ بهره توسط بانک مرکزی استرالیا در ماه نوامبر را به ۷۵٪ کاهش دادهاند. دلار نیوزیلند در سطح ۰.۵۹۴۰ دلار آمریکا باقی مانده؛ زیرا بانک مرکزی نیوزیلند چشمانداز کاهش بیشتر نرخ بهره را تأیید کرده است. طبق برآورد سیتیبانک، تولید ناخالص داخلی نیوزیلند در سهماهه دوم احتمالاً منفی بوده و رشد سالانه نزدیک به صفر است.
تحولات سیاسی در فرانسه و ژاپن شانس یورو و ین برای رشد در برابر دلار ضعیفتر را محدود کرده است. تقویم این هفته بهطور شگفتانگیزی شلوغ است و رویدادهای کلیدی همچون گزارش اشتغال آمریکا، بازنگریهای مبنا، شاخص قیمت مصرفکننده ماه اوت آمریکا و نشست نرخ بهره بانک مرکزی اروپا را شامل میشود. همچنین تاریخ ۱۵ سپتامبر بهعنوان سررسید پرداخت مالیات شرکتی در آمریکا میتواند بهطور موقت از دلار حمایت کند. دلار آمریکا: سیاست خارجی کمی حمایت ایجاد کرده است دادههای اشتغال ماه اوت در روز جمعه بار دیگر ضعیف بود. این ضعف به حدی بود که بازار شروع به گمانهزنی کرد آیا فدرال رزرو چرخه کاهش نرخها را با یک کاهش ۵۰ نقطه پایهای – مشابه سپتامبر گذشته – از سر خواهد گرفت یا نه. این دادهها باعث افت ۰.۵ درصدی دلار شد، هرچند بخش زیادی از این افت اکنون جبران شده است. آنچه مانع از افت بیشتر دلار شد، به باور ما (تیم تحلیل ING)، تحولات سیاسی در خارج بود. امروز در فرانسه رأی اعتماد به بودجه پیشنهادی سال ۲۰۲۶ برگزار میشود، جایی که انتظار میرود دولت شکست بخورد. همچنین استعفای نخستوزیر ژاپن، شیگرو ایشیبا، در آخر هفته نگرانیها در بازار اوراق قرضه درباره احتمال سیاست مالی انبساطی و کند شدن روند عادیسازی پولی را افزایش داده است. برای یادآوری، ژاپن در ۴ اکتبر انتخابات رهبری حزب لیبرال دموکرات ژاپن (LDP) را برگزار خواهد کرد. یکی از محورهای اصلی این انتخابات آن است که آیا فردی مانند سانائه تاکایچی با شعار گسترش سیاست مالی و کندتر شدن روند عادیسازی پولی به قدرت خواهد رسید یا خیر. با توجه به اینکه بازارهای فارکس اکنون ریسکهای مالی را بسیار جدیتر میگیرند، تحولات آخر هفته باعث شد USDJPY بالاتر از سطح ۱۴۸ باز شود. با این حال، باید گفت USDJPY پیشتر بخش زیادی از ریسکهای سیاسی را در قیمت لحاظ کرده بود و احتمالاً بار دیگر در محدوده ۱۴۸.۵۰ تا ۱۴۹.۰۰ متوقف میشود تا اینکه بالای ۱۵۰ پیش برود. با این حال، سیاست ممکن است افت به سمت ۱۴۵ – که پیشبینی ما برای پایان سپتامبر بود – را به تأخیر بیندازد. برای خود دلار نیز این هفته دادههای مهمی در راه است. فردا بازنگری سالانه اولیه در گزارش اشتغال غیرکشاورزی ۲۰۲۵ منتشر خواهد شد. انتظار میرود این عدد بین منفی ۵۰۰ هزار تا منفی ۸۰۰ هزار باشد. کریستوفر والر از فدرال رزرو حدود منفی ۷۲۰ هزار را در سخنرانی هفته گذشته مطرح کرده بود. یک بازنگری کاهشی بزرگ میتواند ضعف محدودی در دلار ایجاد کند. اکنون انتظارات به سمت چرخه کاهش ۱۵۰ نقطه پایهای تا تابستان آینده – رساندن نرخ سیاستی به ۳.۰۰ درصد – حرکت کرده است. در برنامه آمریکا، روز پنجشنبه انتشار شاخص قیمت مصرفکننده اوت نیز قرار دارد؛ جایی که ریسک ثبت عدد ۰.۴ درصد ماهانه (در برابر اجماع ۰.۳ درصد) میتواند بهطور موقت از دلار حمایت کند. این موضوع میتواند به بازار اوراق خزانه نیز فشار وارد کند؛ بازاری که این هفته شاهد عرضه ۱۱۹ میلیارد دلار اوراق ۳، ۱۰ و ۳۰ ساله خواهد بود. تیم استراتژی نرخ ما آخرین دیدگاههای خود درباره اوراق خزانه را در اینجا ارائه کرده است. علاوه بر این، ما فکر میکنیم سررسید پرداخت مالیات شرکتی در ۱۵ سپتامبر میتواند در این هفته از دلار حمایت کند. بهطور فصلی، دلار در سپتامبر عملکرد مناسبی دارد و یادآوری میکنیم که نرخ شبانه SOFR فدرال رزرو اکنون به بالای محدوده خود (۴.۴۱ درصد) نزدیک شده است؛ زیرا شرایط نقدینگی کوتاهمدت موقتاً محدود شدهاند. ما مشکوکیم که شاخص دلار در این هفته کمی بالاتر برود، پیش از آنکه در آستانه نشست هفته آینده کمیته FOMC رویکردی نزولی در پیش گیرد. این میتواند به معنای تلاش دوباره شاخص دلار برای رسیدن به سطح ۹۸.۵۰ در این هفته باشد. یورو: رأی اعتماد فرانسه ممکن است فشار وارد کند جفت ارز EURUSD نتوانست سودهای ناشی از گزارش اشتغال روز جمعه آمریکا را حفظ کند. بدون شک مانع اصلی یورو سیاست فرانسه است؛ جایی که نخستوزیر فرانسوا بایرو امروز رأی اعتماد به بودجه پیشنهادی ۲۰۲۶ را برگزار میکند. به نظر میرسد احزاب مخالف برنامه مشخصی برای کاهش کسری بودجه بالای ۵ درصد تولید ناخالص داخلی فرانسه ندارند و ترجیح میدهند دولت را ساقط کنند. نتایج احتمالی این رأی میتواند شامل ماندن بایرو با درخواست رئیسجمهور امانوئل مکرون، انتخاب یک نخستوزیر تکنوکرات جدید توسط مکرون یا برگزاری انتخابات زودهنگام باشد. ما ریسک افزایش فاصله بازده اوراق دولتی فرانسه و آلمان به بالای ۸۰ نقطه پایه را پیشبینی میکنیم اما به دنبال یک دوره استرس در کل منطقه یورو نیستیم. در واقع، ایتالیا و اسپانیا اخیراً ارتقای رتبه اعتباری گرفتهاند و بانک مرکزی اروپا ابزار حفاظت از انتقال (TPI) را در صورت وخامت اوضاع در اختیار دارد. خلاصه اینکه این را یک مشکل محلی فرانسه میدانیم – جایی که احتمال تنزل رتبه اعتباری از سوی فیچ (در حال حاضر AA- با چشمانداز منفی) در عصر جمعه کمکی به یورو نخواهد کرد. نوسان بیشتر در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ برای EURUSD در این هفته محتمل به نظر میرسد و ما بعید میدانیم نشست بانک مرکزی اروپا در روز پنجشنبه تأثیر بزرگ بازار باشد. پوند: تغییرات سیاسی توجه را از اوراق قرضه انگلیس (گیلت) منحرف نمیکند پوند در وضعیت باثباتی قرار دارد. تغییرات اجباری در کابینه توسط نخستوزیر بریتانیا، استارمر، در روز جمعه، شامل وزیر دارایی ریچل ریوز نشد؛ کسی که به دلیل اعتبار بالای بازارش ارزشمند است. دادههای ضعیفتر آمریکا باعث شد فروش سنگین بازار اوراق جهانی در هفته گذشته فروکش کند – اما اوراق گیلت همچنان نقطه ضعف پوند باقی ماندهاند. این هفته داده مهمی از بریتانیا منتشر نمیشود و سخنرانیهای محدودی از سوی اعضای بانک انگلستان وجود دارد. ما مشکوکیم که EURGBP در محدوده ۰.۸۶۵۰ تا ۰.۸۷۰۰ معامله شود، با توجه به اینکه نشست هفته آینده بانک انگلستان و اخبار مربوط به برنامههای کاهش ترازنامه (QT) بسیار مهمتر خواهد بود. منبع: ING
گزارش COT ابزاری کلیدی برای شناخت جهتگیری معاملهگران بزرگ در بازارهای جهانی است. دادههای منتشر شده در تاریخ ۵ سپتامبر ۲۰۲۵ نشان میدهد که تغییرات مهمی در ارزها، فلزات گرانبها، کالاهای انرژی و شاخصهای سهام رخ داده است. همچنین دادههای جداگانه مربوط به طلا در بازه یکساله بررسی شده و روند رفتاری معاملهگران بهوضوح قابل مشاهده است. ۱. بخش ارزهای اصلی (Major Currencies) در گزارش هفتگی ۵ سپتامبر: یورو همچنان بیشترین پوزیشنهای خرید در میان ارزهای اصلی را حفظ کرده و سفتهبازان بر ادامه روند مثبت این ارز تأکید دارند. ین ژاپن تحت فشار فروش قرار گرفته و موقعیتهای فروش افزایش یافته است. پوند بریتانیا و فرانک سوئیس نیز با خروج نسبی سفتهبازان مواجه شدهاند و تمایل به فروش در این ارزها بیشتر شده است. دلار کانادا و دلار نیوزیلند همچنان در موقعیت خنثی تا منفی قرار دارند، که نشان میدهد بازار به آینده این ارزها خوشبین نیست. ۲. ارزهای نوظهور (Exotic Currencies) پزو مکزیک در هفته اخیر با رشد موقعیتهای خرید همراه بود و همچنان بهعنوان قویترین ارز نوظهور مطرح است. رئال برزیل با کاهش خریدها کمی تضعیف شد اما هنوز تقاضای سفتهبازان در سطح قابل قبولی باقی مانده است. راند آفریقای جنوبی موقعیتهای مثبتی کسب کرده و بهبود نسبی نسبت به هفتههای قبل داشته است. ۳. رمزارزها (Cryptocurrencies) بیتکوین (BTC) با افزایش فروش از سوی سفتهبازان مواجه شد و خالص موقعیتها وارد فاز منفی گردید. اتریوم (ETH) عملکرد بهتری داشت و در مقایسه با بیتکوین توانست موقعیت مثبت خود را حفظ کند، هرچند تغییرات بزرگی ثبت نشده است. ۴. فلزات گرانبها (Metals) طلا (Gold) بزرگترین رشد در موقعیتهای خرید را به خود اختصاص داد. بیش از ۳۱۵ هزار قرارداد خرید توسط سفتهبازان ثبت شده و این نشانهای از بازگشت توجه سرمایهگذاران به طلاست. نقره (Silver) و پلاتین (Platinum) نیز با رشد موقعیتهای خرید مواجه شدند. پالادیوم (Palladium) همچنان در فشار فروش قرار دارد و سرمایهگذاران نسبت به آن بدبین هستند. مس (Copper) با کاهش خالص موقعیتها نشانهای از نگرانی در سمت تقاضای صنعتی دارد. ۵. کالاهای انرژی و کشاورزی (Commodities) نفت خام (WTI Crude Oil) در این هفته با افت پوزیشنهای خرید مواجه شد و بازار نسبت به رشد قیمت آن محتاطتر شده است. گاز طبیعی (Natural Gas) همچنان روند نزولی دارد و بیشترین فشار فروش در این بخش دیده میشود. در بخش کشاورزی، ذرت (Corn) و قهوه (Coffee) شاهد رشد تقاضا بودند، در حالی که شکر در موقعیت فروش قرار گرفت. ۶. شاخصهای سهام آمریکا (Indices) S&P500 و NASDAQ100 همچنان در فشار فروش سفتهبازان قرار دارند. داوجونز نیز موقعیت منفی ثبت کرد و نشانهای از بدبینی سفتهبازان نسبت به آینده بورس آمریکا است. تنها بخش مثبت، کاهش نسبی فروش در VIX Futures بود، هرچند همچنان در موقعیت بالای فروش باقی مانده است. ۷. تحلیل ویژه – روند طلا در یکسال گذشته دادههای جدول، تغییرات هفتگی موقعیتهای طلا در یکسال اخیر (از سپتامبر ۲۰۲۴ تا سپتامبر ۲۰۲۵) را نشان میدهد: بیشترین موقعیتهای خرید در سپتامبر ۲۰۲۴ با بیش از ۳۸۷ هزار قرارداد ثبت شد. پس از آن تا بهار ۲۰۲۵ روندی کاهشی داشت و در بازه مارس تا ژوئن ۲۰۲۵ به کمترین سطح یعنی حدود ۲۳۰ هزار قرارداد رسید. از تابستان ۲۰۲۵ روند صعودی دوباره آغاز شد و در حال حاضر (سپتامبر ۲۰۲۵) موقعیتها بار دیگر به بالای ۳۱۵ هزار قرارداد رسیدهاند. سهم معاملات خرید در کل بازار طلا اکنون حدود ۶۴٪ است که نشاندهنده تمایل قوی به صعودی بودن طلا در ماههای آتی است. جمعبندی گزارش COT هفته منتهی به ۵ سپتامبر ۲۰۲۵ تصویری چندوجهی از بازارها ارائه میدهد: یورو و طلا در مرکز توجه معاملهگران بزرگ قرار گرفتهاند. ارزهای کالایی و ین ژاپن تحت فشار فروش باقی ماندهاند. شاخصهای سهام آمریکا در موضع ضعف قرار دارند و تمایل به ریسک کمتر شده است. دادههای یکساله طلا نشان میدهد که این فلز بار دیگر به عنوان پناهگاه امن سرمایهها مطرح شده و احتمالاً روند صعودی آن ادامه خواهد داشت.
دادههای تورمی آمریکا پیش از نشست سپتامبر فدرال رزرو انتظار برای کاهش ۲۵ واحد پایهای نرخ بهره در نشست سپتامبر فدرال رزرو تقریباً قطعی است، اما پرسش اصلی این است که سرعت کاهشهای بعدی تا چه اندازه خواهد بود. برخی تحلیلگران حتی احتمال یک کاهش غافلگیرکننده ۵۰ واحد پایهای در تاریخ ۱۷ سپتامبر را مطرح کردهاند. جروم پاول، رئیس فدرال رزرو، در سخنرانی خود در جکسون هول تأکید کرد که ریسکهای ناشی از تضعیف بازار کار ممکن است اکنون بر ریسکهای تورمی غلبه کرده باشد؛ موضوعی که میتواند تغییر در رویکرد سیاستی بانک مرکزی را توجیه کند. با این حال، هنوز مشخص نیست که بازار کار تا چه اندازه در حال کند شدن است و تأثیر واقعی تعرفههای بالاتر بر قیمتها چه خواهد بود. بنابراین، دادههای ماههای آینده در حوزه اشتغال و تورم برای تعیین سرعت و شدت برداشتن محدودیتهای پولی نقش کلیدی ایفا خواهند کرد. در نشست سپتامبر، آمار شاخص قیمت تولیدکننده در روز چهارشنبه و شاخص قیمت مصرفکننده در روز پنجشنبه، هرچند احتمالاً در تصمیم همان جلسه اثر مستقیمی نداشته باشند، اما برای شکلگیری انتظارات آتی و نمودار نقطهای فدرال رزرو بسیار مهم خواهند بود. شاخص قیمت تولیدکننده (شاخص PPI) به دلیل آنکه قیمت کالاها در مبدا کارخانهها را منعکس میکند، اغلب سیگنالهای پیشنگرانهتری نسبت به شاخص قیمت مصرفکننده (شاخص CPI) دارد. همانطور که در دادههای ماه جولای مشاهده شد، هرگونه جهش غیرمنتظره در آمار ماه آگوست میتواند خوشبینی سرمایهگذاران نسبت به سرعت کاهش نرخها را تعدیل کند. در حال حاضر، تأثیر تعرفهها بر قیمت کالاها محدود به نظر میرسد و نگرانی اصلی برای فدرال رزرو افزایش مجدد تورم در بخش خدمات است. بر اساس مدل Nowcast فدرال رزرو کلیولند، شاخص تورم سرفصل در آگوست ۰.۱ درصد رشد کرده و به سطح ۲.۸ درصد سالانه رسیده است، در حالی که تورم هسته بدون تغییر در سطح ۳.۱ درصد سالانه باقی مانده است. در کنار این دادهها، شاخص اعتماد مصرفکننده دانشگاه میشیگان نیز در روز جمعه مورد توجه بازار قرار خواهد گرفت. انتظارات تورمی مصرفکنندگان که در ماههای گذشته بهطور محسوسی کاهش یافته بود، در نظرسنجی ماه آگوست بار دیگر صعودی شد و اگر این روند در سپتامبر ادامه یابد، پیام مثبتی برای فدرال رزرو نخواهد بود. چنانچه شواهد موجود از تورم با روند کاهش نرخها همسو نباشد، احتمال بازگشت به شیبدار شدن منحنی بازدهی آمریکا وجود دارد؛ حالتی که در آن بازدهی اوراق کوتاهمدت با اتکا به انتظار کاهش نرخها افت میکند، اما بازدهی اوراق بلندمدت به دلیل نگرانیهای تورمی افزایش مییابد. علاوه بر این، نگرانیها درباره کسریهای بودجه سنگین؛ نه تنها در ایالات متحده بلکه در کشورهایی چون ژاپن، فرانسه و بریتانیا، فشار مضاعفی بر اوراق بلندمدت وارد کرده است. بازده اوراق ۳۰ساله آمریکا در هفته گذشته برای مدتی به بالاترین سطح یکونیم ماهه رسید و این در حالی است که وزارت خزانهداری آمریکا در هفته آینده قصد دارد اوراق سهساله، دهساله و ۳۰ساله جدیدی را عرضه کند؛ امری که میتواند به افزایش نوسانات در بازار اوراق منجر شود. توقف موقت سیاست پولی در بانک مرکزی اروپا انتظار میرود بانک مرکزی اروپا در نشست این هفته، نرخ سپرده را در سطح ۲.۰ درصد حفظ کند. قرار گرفتن تورم در نزدیکی هدف ۲ درصدی از بهار تاکنون به سیاستگذاران این امکان را داده است که فعلاً با رویکرد «صبر و انتظار» شرایط را مدیریت کنند؛ بهویژه اکنون که پس از توافق تجاری میان اتحادیه اروپا و ایالات متحده، سایه تهدید ناشی از جنگ تجاری برطرف شده است. با وجود این، اجماع کاملی بر سر آینده نرخ بهره وجود ندارد. برخی مقامات از جمله ایزابل شنابل و بوسجان دولنس هشدار دادهاند که احتمال دارد گام بعدی افزایش نرخها باشد، در حالیکه چهرههایی نظیر اولی رن بر این باورند که روند تورم میتواند کمتر از پیشبینیها ظاهر شود. کریستین لاگارد، رئیس بانک مرکزی اروپا، به احتمال زیاد در نشست خبری پس از جلسه تلاش خواهد کرد لحنی محتاطانه و خنثی در پیش گیرد و از بیان مسیر مشخص برای سیاست پولی در آینده خودداری کند. با این حال، حتی کوچکترین اشاره به ادامه توقف سیاستی تا پایان سال، از سوی بازارها بهعنوان نشانهای متمایل به سیاست انقباضی تفسیر خواهد شد؛ زیرا این پیام را منتقل میکند که کاهش بعدی نرخها احتمالاً تا نیمه سال آینده به تعویق خواهد افتاد. همزمان، جهش اخیر بازدهی اوراق قرضه در منطقه یورو نیز موضوعی است که پرسشهای متعددی را متوجه لاگارد خواهد کرد. نگرانیها درباره سطح بدهیهای دولتی مدتهاست وجود دارد، اما در هفتههای اخیر با افزایش ریسکهای سیاسی در فرانسه و ژاپن و همچنین مقاومت دولت بریتانیا در برابر اصلاحات مالی جدی، این دغدغهها پررنگتر شده است. ✔️ بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین آیا فرانسه در آستانه بحرانی سیاسی تازه قرار دارد؟ در حال حاضر خطر سرایت تنشهای سیاسی فرانسه به دیگر کشورهای منطقه یورو چندان جدی به نظر نمیرسد و تأثیر مستقیم آن بر ارزش یورو نیز محدود بوده است. اما این وضعیت ممکن است دوام چندانی نداشته باشد، بهویژه اگر دولت در رأی اعتماد روز دوشنبه شکست بخورد. در این روز، پارلمان درباره بودجه پیشنهادی نخستوزیر فرانسوا بایرو برای سال ۲۰۲۶ تصمیمگیری خواهد کرد؛ بودجهای که شامل کاهش هزینهها به ارزش حدود ۴۴ میلیارد دلار است. اگر این بودجه رد شود، احتمال برگزاری انتخابات زودهنگام بالا میرود؛ انتخاباتی که ممکن است دولتی بر سر کار آورد که در مواجهه با کسری بودجه سختگیری کمتری نشان دهد. کسری بودجه فرانسه در سال ۲۰۲۴ معادل ۵.۸ درصد تولید ناخالص داخلی بود و همین موضوع نگرانیها را تشدید کرده است. طی سال گذشته، فاصله بازده اوراق ۱۰ساله فرانسه با اوراق Bund آلمان از اسپانیا و یونان فراتر رفته و به سطوح نزدیک به ایتالیا رسیده است. تشدید بحران سیاسی میتواند این شکاف را بیش از پیش گسترش دهد و فشار فروش تازهای بر یورو وارد کند. آسیبپذیری پوند در برابر بحران بدهیهای بریتانیا دولت بریتانیا تاریخ ۲۶ نوامبر را برای ارائه بودجه پاییزی تعیین کرده است؛ تاریخی که دیرتر از موعد معمول اعلام شده و نشان میدهد ریچل ریوز، وزیر دارایی، به زمان بیشتری برای یافتن منابع درآمدی جدید و شناسایی زمینههای کاهش هزینه نیاز دارد. با این حال، نگاه بازار چندان خوشبینانه نیست. حتی اگر او بتواند شکاف مالی که احتمالاً تا ۵۰ میلیارد پوند برآورد میشود را پر کند، این کار به احتمال زیاد از طریق افزایش مالیات صورت خواهد گرفت، نه کاهش هزینهها؛ مسیری که رشد اقتصادی را با فشار بیشتری مواجه میکند. پوند از اواخر آگوست نوسانات شدیدی را تجربه کرده است. سقوط چشمگیر آن در هفته گذشته زمانی رقم خورد که بازده اوراق ۱۰ و ۳۰ ساله دولت بریتانیا جهش کرد و بازده اوراق ۳۰ ساله به بالاترین سطح از سال ۱۹۹۸ رسید. در حال حاضر، تردید سرمایهگذاران نسبت به توانایی دولت در بازپرداخت بدهیها خطری جدیتر برای پوند محسوب میشود تا برای دیگر ارزهای آسیبپذیر مانند یورو و ین؛ چراکه بریتانیا با مشکل ساختاری «کسری دوقلو» مواجه است: هم کسری بودجه و هم کسری حساب جاری. با این وجود، اگر نگرانیها در بازار اوراق ادامهدار نباشد، پوند و اوراق قرضه دولتی میتوانند در کوتاهمدت اندکی نفس بکشند. انتشار آمار تولید ناخالص داخلی ماه ژوئیه در روز جمعه، در صورتی که فراتر از انتظار ظاهر شود، میتواند به عنوان محرکی برای بازگشت اعتماد و کاهش فشار بر بازار ارز و اوراق عمل کند. تمایل اوپکپلاس به حفظ فشار بر قیمت نفت نوسانات اخیر از بازار فیوچرز نفت نیز عبور نکرده است، هرچند عوامل محرک آن با سایر داراییها متفاوت بودهاند. از یک سو، کمرنگ شدن امیدها به مذاکرات مستقیم میان اوکراین و روسیه برای پایان جنگ و همچنین احتمال تحریمهای تازه آمریکا علیه صادرات نفت روسیه، به رشد قیمتها کمک کرده است. اما در سوی دیگر، اوپکپلاس با سیگنالهای جدید خود بار دیگر به خریداران یادآوری کرده که مسیر صعود چندان هموار نیست. گزارشهای منتشرشده از منابع نزدیک به این سازمان نشان میدهد که اوپک هنوز افزایش تولید را متوقف نکرده و در نشست روز یکشنبه، اعضا احتمالاً سناریوی افزایش بیشتر سهمیهها را بررسی خواهند کرد. این در حالی است که تاکنون تنها در سال جاری حدود ۲.۵ میلیون بشکه در روز عرضه جدید وارد بازار شده و تصور میشد افزایش ۵۴۷ هزار بشکهای سپتامبر پایان این روند باشد. اگر تصمیم بر آن باشد که در اکتبر نیز بر تولید افزوده شود، پیام روشنی برای بازار خواهد داشت: هدف صرفاً برقراری تعادل نیست، بلکه بیرون راندن رقبا از کشورهای غیرعضو نیز بخشی از استراتژی است. در چنین فضایی، هرگونه اعلام افزایش سهمیه یا حتی ارسال سیگنال جدی در این باره میتواند فشار نزولی تازهای بر قیمت نفت وارد کرده و روند صعودی اخیر را با چالش مواجه سازد. آغاز پرتحرک هفته هفته معاملاتی جدید با انتشار آمار تجارت خارجی چین در روز دوشنبه کلید میخورد؛ دادههایی که همواره مورد توجه بازارهاست. تا اینجا، بر اساس گزارشهای رسمی، نشانهای از آسیب جدی جنگ تجاری با آمریکا بر صادرات چین دیده نشده است. با این حال، در شرایط فعلی شاید سرمایهگذاران چندان به افت ملایم رشد صادرات در ماه آگوست واکنش نشان ندهند، مگر آنکه ارقام بسیار ضعیفتر از انتظار ظاهر شود که میتواند فضای منفی ایجاد کند. روز چهارشنبه نیز دادههای تورمی چین شامل شاخص قیمت مصرفکننده و تولیدکننده منتشر خواهد شد؛ آماری که میتواند مسیر تورم در دومین اقتصاد بزرگ جهان را شفافتر کند و برای بازارها اهمیت بالایی خواهد داشت. در ژاپن، انتشار برآورد نهایی رشد اقتصادی سهماهه دوم در روز دوشنبه و گزارش مربوط به شاخص قیمت کالاهای شرکتی در روز پنجشنبه، دیگر نقاط تمرکز سرمایهگذاران در هفته پیشرو به شمار میرود. ✔️ بیشتر بخوانید: نفت خام چیست و چه تاثیری بر بازار جهانی دارد؟
اداره آمار کار آمریکا (BLS) اعلام کرده که به دلیل بروز مشکلات فنی، ابزارهای بازیابی دادهها بهطور موقت از دسترس خارج شدهاند. این اختلال در روز جمعه، همزمان با انتشار گزارش اشتغال غیرکشاورزی (NFP)، رخ داده و دسترسی به دادههای حیاتی بازار کار را برای تحلیلگران و رسانهها محدود کرده است. BLS اعلام کرده که در حال بررسی و رفع مشکل است و ابزارهای آماری بهزودی مجدداً فعال خواهند شد. این اختلال در حالی رخ داده که بازارهای مالی بهشدت منتظر دادههای اشتغال برای تعیین مسیر نرخ بهره فدرال رزرو هستند.
گزارشهای غیررسمی اشتغال (ADP، JOLTS و چلنجر) همگی به وخامت اوضاع در بازار کار اشاره داشتهاند؛ روندی که با افزایش نگرانیهای فدرال رزرو نیز همسو است. تمرکز امروز بر گزارش اشتغال ماه اوت بیشتر بر سه بخش خواهد بود: رقم اصلی اشتغال (گزارش NFP)، اصلاحات دو ماه گذشته و نرخ بیکاری. ما عمدتاً ریسکهای نزولی برای دلار پیشبینی میکنیم (که همین حالا هم گران به نظر میرسد) زیرا احتمال افزایش شرطبندی روی سه بار کاهش نرخ بهره از سوی فدرال رزرو بیشتر میشود. دلار آمریکا: فضای نزولی امروز ما (تیم تحلیل ING) عمدتاً ریسکهای نزولی برای دلار امروز پیشبینی میکنیم؛ زیرا ایالات متحده آمار اشتغال اوت را منتشر میکند. نخستین دلیل آن است که طبق مدلهای ارزشگذاری کوتاهمدت، دلار در برابر ارزهای گروه ۱۰ (G10) در سطوح فعلی نرخهای سوآپ دلاری، بیش از حد ارزشگذاری شده است. دوم اینکه اگر رقم اشتغال بهشدت کمتر از انتظار باشد، احتمالاً بازارها سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال را بازقیمتگذاری خواهند کرد (در حال حاضر حدود ۶۰ نقطه پایه در قیمتها لحاظ شده است). اما در مقابل، اگر رقم اشتغال بسیار بالاتر از انتظار منتشر شود، واکنش بازارها با احتیاط بسیار بیشتری همراه خواهد بود؛ زیرا ممکن است اعتبار دادهها تحت رهبری جدید اداره آمار کار (BLS) زیر سؤال برود. فراتر از رقم اصلی اشتغال (که اجماع بر ۷۵ هزار نفر است)، اصلاحات دو ماه گذشته و همچنین تمرکز بیشتر بر نرخ بیکاری (اجماع ۴.۳ درصد) توجهات بیشتری را جلب خواهد کرد. هر عددی بالاتر از پیشبینی برای نرخ بیکاری میتواند اثر منفی مضاعفی بر دلار داشته باشد. دلیل این موضوع آن است که کاهش اشتغال میتواند ناشی از کمبود نیروی کار باشد و نه اخراج گسترده، در حالی که افزایش نرخ بیکاری دقیقاً اخراجها را منعکس میکند. حتی جروم پاول، رئیس فدرال رزرو، نیز پیش از اجلاس جکسون هول تأکید داشت که تمرکز باید بر نرخ بیکاری باشد و نه فقط آمار اشتغال. دیروز گزارش اشتغال ADP، که پس از اصلاحات ماه ژوئيه به شاخصی معتبرتر از آمار رسمی اشتغال تبدیل شده است، نشان داد که استخدام در اوت به نصف کاهش یافته و به ۵۴ هزار نفر رسیده که پایینتر از اجماع بود. پیشتر هم گزارش چلنجر ضعیفترین روند استخدام در ماه اوت (از ۲۰۰۹) و بالاترین رقم اخراجها در تاریخ – بهجز دوران همهگیری ۲۰۲۰ – را ثبت کرده بود. تمام این دادهها نشان از وخامت بیشتر بازار کار دارد و از آنجا که دلار طی هفته گذشته در برابر نرخهای بهره انعطافپذیرتر عمل کرده، ما معتقدیم احتمال زیادی برای بازآزمایی کف ۱ سپتامبر در شاخص دلار یعنی ۹۷.۵۵ وجود دارد. یورو: رأیگیری دوشنبه فرانسه نباید یورو را تکان دهد آخرین نظرسنجی بلومبرگ از پیشبینیکنندگان بانک مرکزی اروپا نشان میدهد که انتظارات بهطور قابلتوجهی متمایل به سیاستهای انقباضیتر شده است. اجماع بازار حول این موضوع شکل گرفته که چرخه کاهش نرخ بهره بالای ۲ درصد متوقف میشود و سهم کسانی که با پیشبینی ما مبنی بر رسیدن نرخ نهایی به ۱.۷۵ درصد موافق بودند، کمتر شده است. نکته جالب اینکه، انتظارات برای افزایش نرخ بهره در نیمه دوم سال آینده بیشتر شده است. بازارها همچنان کاهش نرخ بهره را قیمتگذاری نکردهاند و تنها ۸ نقطه پایه در قرارداد دسامبر باقی مانده است. تاکنون دادههای اقتصادی این دیدگاه را تأیید کردهاند، اما اقتصاددانان ما معتقدند بحث بر سر یک کاهش دیگر ممکن است داغتر از حد انتظار شود. این یعنی نشستهای آتی بانک مرکزی اروپا و حتی اظهارنظرهای بعد از نشست میتوانند ریسک نزولی برای یورو داشته باشند. با این حال، در مورد جفتارز EURUSD همهچیز تقریباً به دادههای آمریکا و فدرال رزرو برمیگردد و ما انتظار داریم این جفتارز به بالای ۱.۱۷۰ بازگردد. سیاستهای فرانسه – در کنار تحولات احتمالی اوکراین – از دیگر عوامل تأثیرگذار بر یورو در روزهای آینده هستند. انتظار میرود پارلمان فرانسه روز دوشنبه به فرانسوا بایرو، نخستوزیر رأی عدم اعتماد دهد. در سناریوی محتمل بعد از آن، رئیسجمهور امانوئل مکرون یک نخستوزیر جدید از جناح میانه یا راست میانه انتخاب خواهد کرد تا بسته اصلاحات مالی انقباضی ملایمتری ارائه کند. در این فرآیند، عدمقطعیت سیاسی بالا خواهد ماند، اما ما (تیم تحلیل ING) مطمئن نیستیم این شرایط به اندازهای باشد که باعث نوسانات مهارنشدنی اوراق قرضه دولتی فرانسه (OAT) شود و در نتیجه فشار سنگینی بر یورو بیاورد؛ چراکه نتیجه رأی عدم اعتماد تا حد زیادی قبلاً در بازار قیمتگذاری شده است. دلار کانادا: دادههای اشتغال در کانون توجه امروز کانادا همزمان با ایالات متحده آمار اشتغال اوت را منتشر میکند. انتظار میرود اشتغال پس از کاهش ۴۰ هزار نفری در ژوئيه، تنها ۵ هزار نفر افزایش یابد. با توجه به نوسان بالای آمار اشتغال، تمرکز اصلی بر نرخ بیکاری خواهد بود؛ نرخی که در حال حاضر با ۶.۹ درصد بسیار بالاتر از سطوح ۲۰۱۸–۲۰۱۹ قرار دارد و پیشبینی میشود امروز به ۷.۰ درصد برسد، با ریسک صعودی حتی بالاتر از این سطح. در حالیکه بازارها انتظار برای کاهش بعدی نرخ بهره را به ماه اکتبر جلو آوردهاند، ما معتقدیم احتمال کاهش در ماه سپتامبر (حدود ۱۵ نقطه پایه) کمتر از واقعیت قیمتگذاری شده است و ممکن است پس از انتشار دادههای امروز، شاهد بازتعیین انتظارات انبساطیتر باشیم. تورم در ماه ژوئيه بیشتر از انتظار کاهش یافت و به ۱.۷ درصد رسید و شاخصهای هسته نیز در سطح قابلقبول ۳.۰ درصد باقی ماندهاند. ما (تیم تحلیل ING) همچنان انتظار داریم دلار کانادا در میان ارزهای گروه ۱۰ عملکرد ضعیفی داشته باشد، هرچند ضعف دلار آمریکا باید مانع از عبور USDCAD از محدوده ۱.۳۸ شود. منبع: ING
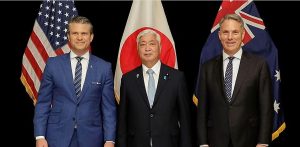
ریچارد مارلس، وزیر دفاع استرالیا، اعلام کرد که قصد دارد مشارکت راهبردی با ژاپن را تقویت کند. مارلس در سخنرانی خود در توکیو گفت که انتخاب ناو جنگی ساخت میتسوبیشی بر اساس ارزیابی توانمندیها انجام شده و تصمیمی فنی و مقرونبهصرفه بوده است. پنی وانگ، وزیر امور خارجه استرالیا، نیز در توکیو تأکید کرد که ایالات متحده همچنان متحد اصلی استرالیاست. وانگ در نشست ۲+۲ با همتایان ژاپنی خود گفت که استرالیا و ژاپن باید در خط مقدم ایجاد ائتلاف منطقهای برای امنیت هند-اقیانوسیه باشند.
گزارش دولتی که روز جمعه منتشر میشود ممکن است نشان دهد ماه اوت یکی دیگر از ماههای ضعیف برای رشد اشتغال بوده است. اقتصاددانان انتظار دارند کارفرمایان آمریکایی تنها ۷۵ هزار شغل در این مدت ایجاد کرده باشند. هر چیزی کمتر از یک جهش غافلگیرکننده در رشد اشتغال میتواند انتظارات مبنی بر کاهش نرخ بهره توسط فدرال رزرو در سپتامبر را تقویت کند تا بازار کار را تقویت و از افزایش ناگهانی بیکاری جلوگیری کند. گزارشهای بازار کار شرکتهای خصوصی ممکن است این ماه توجه بیشتری را به خود جلب کنند، پس از آنکه گزارش ماه گذشته سوالاتی درباره کیفیت و قابلیت اعتماد دادههای دولتی برانگیخت. بازار کار به رکود اخیر خود در وضعیت معلق استخدام کم و اخراج کم ادامه داده است، اگر پیشبینیها درست باشند. اقتصاددانان پیشبینی میکنند که گزارش روز جمعه از اداره آمار کار نشان دهد اقتصاد به روند اخیر خود در رشد نسبتاً کم اشتغال ادامه میدهد. احتمالاً کارفرمایان ۷۵ هزار شغل در اوت ایجاد کردهاند که افزایش جزئی نسبت به ۷۳ هزار شغل کمرمق ایجاد شده در جولای است، طبق نظرسنجی اقتصاددانان توسط داو جونز نیوزوایرز و وال استریت ژورنال. آنها همچنین انتظار دارند نرخ بیکاری به ۴.۳ درصد برسد که کمی بالاتر از سطح ۴.۲ درصد ماه قبل است. گزارش مشاغل جمعه در زمان حساسی برای اقتصاد و چشمانداز نرخ بهره ارائه میشود. نسخه جولای با نشان دادن کاهش شدید رشد اشتغال و بازنگریهای شدید نزولی در برآوردهای رشد اشتغال مه و ژوئن، موجهای ضربهای اقتصادی و سیاسی ایجاد کرد. گزارش اوت میتواند روشنایی تازهای بر میزان تأثیر منفی تعرفههای دونالد ترامپ بر بازار استخدام و کل اقتصاد بیاندازد. این گزارش همچنین میتواند برای فدرال رزرو حیاتی باشد، که از این دادهها برای تصمیمگیری درباره کاهش نرخ بهره در جلسه بعدی کمیته سیاست پولی بانک مرکزی در سپتامبر استفاده خواهد کرد. مقامات فدرال رزرو اعلام کردهاند که در نظر دارند نرخ بهره را کاهش دهند؛ زیرا نگران هستند که تعرفهها باعث کندی در استخدام شده و ممکن است منجر به افزایش شدید نرخ بیکاری شود. نرخ پایینتر وجوه فدرال میتواند هزینههای استقراض را کاهش و بازار کار را تقویت کند. اگرچه رشد اشتغال نسبت به سالهای قبل نسبتاً کند بوده، نرخ بیکاری پایین باقی مانده است، در حالی که برخی اقتصاددانان میگویند نیروی کار به دلیل سرکوب مهاجرت توسط ترامپ، کندتر رشد میکند. رشد کند میتواند کاهش نرخ فدرال رزرو را تضمین کند بازارهای مالی در حال حاضر به طور گسترده انتظار دارند فدرال رزرو نرخ وجوه فدرال را از محدوده فعلی ۴.۲۵ تا ۴.۵ درصد کاهش دهد. اما این انتظار ممکن است تغییر کند اگر بازار کار احیا شود و تورم بدتر شود. با این حال، این ممکن است سطح بالایی برای عبور باشد. اضافه شدن ۲۲۵ هزار شغل در اوت احتمالاً رشد اشتغال کافی برای کاهش نگرانیهای فدرال رزرو درباره بازار کار و سوق دادن سیاستگذاران به نگه داشتن نرخ بهره در سطح بالا خواهد بود، مایکل تی گاپن، اقتصاددان ارشد مورگان استنلی، در تفسیری نوشت. این سریعترین رشد اشتغال از دسامبر ۲۰۲۴ خواهد بود. مقامات فدرال رزرو میان هدف دوگانه خود که کنگره به آنها داده است، یعنی نگه داشتن تورم در سطح پایین و اشتغال در سطح بالا، گیر افتادهاند. جروم پاول، رئیس فدرال رزرو، در سخنرانی مهم سیاسی این ماه پیشنهاد کرد که بازار کار بیشتر از ابتدای سال جاری مورد نگرانی قرار گرفته است. چقدر میتوانیم به دادهها اعتماد کنیم؟ اقتصاددانانی که دادههای اوت را تحلیل میکنند ممکن است در پی گزارش ماه گذشته، بیش از حد معمول آنها را بررسی کنند. ترامپ پس از اینکه سازمان گزارش بد و غیرمنتظره مشاغل جولای را منتشر کرد، مدیر اداره آمار کار را اخراج کرد. رئیسجمهور گفت دادهها "دستکاری شده" تا او را بد نشان دهد، اما کارشناسان گفتهاند این بسیار بعید است. با این حال، اقتصاددانان نگرانیهایی درباره کیفیت و قابلیت اعتماد دادههای دولتی در آینده ابراز کردهاند. با توجه به نگرانیهای تازه درباره دادههای اداره آمار کار، ممکن است گزارشهای خصوصی بازار کار که روز پنجشنبه، یک روز قبل از گزارش رسمی منتشر میشوند، توجه بیشتری را به خود جلب کنند. گزارش ماهانه طولانیمدت استخدام خصوصی توسط ارائهدهنده حقوق و دستمزد ADP، و همچنین گزارش ماهانه اخراج توسط شرکت مشاوره چلنجر، گری و کریسمس میتواند توجه بیشتری را به خود جلب کند. شرکت تحلیلی Revelio Labs گفت که معیار جدید خود از رشد حقوق و دستمزد به نام آمار عمومی کار Revelio را راهاندازی میکند که قرار است روز پنجشنبه منتشر شود. شرکت در بیانیه مطبوعاتی گفت: " این آمار هدف دارد شکاف اطلاعاتی رو به رشد را پر کند و به دیدگاه کاملتر و دقیقتری از نیروی کار آمریکا کمک کند."