TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

نبرد روایت‌ها در سنجش ریسک بازار سهام؛ آیا بازار آماده نوسان تازه است؟

در یک نگاه شاخص جامع احساسات بازار در گزارش گلدمن ساکس تصویری نسبتاً متعادل و حتی متمایل به خوش‌بینی ارائه می‌دهد. در مقابل، نظرسنجی مدیران صندوق بانک آو آمریکا نشانه‌هایی از اشباع خوش‌بینی و ریسک‌پذیری بالا را نشان می‌دهد. واگرایی این دو سیگنال می‌تواند هشداری درباره نوسانات احتمالی پیش‌رو در بازار سهام باشد. در دوره‌ای که روایت‌های متناقض درباره اقتصاد و فناوری (به‌ویژه هوش مصنوعی) بر بازار سایه انداخته، سنجش «احساسات» سرمایه‌گذاران به یکی از دشوارترین کارها تبدیل شده است. فضای رسانه‌ای مملو از الگوریتم‌ها، تقویت‌کننده‌های دیدگاه و تحلیل‌های جهت‌دار شده و همین امر ارزیابی دقیق سطح خوش‌بینی یا بدبینی بازار را پیچیده‌تر کرده است. با این حال، داده‌های رسمی منتشرشده در هفته جاری نیز بر این سردرگمی افزوده‌اند. دو شاخص معتبر از دو نهاد بزرگ مالی تصویری کاملاً متفاوت از وضعیت روانی بازار ارائه می‌کنند. گزارش شاخص تجمیعی احساسات سرمایه‌گذاران از سوی گلدمن ساکس نشان می‌دهد که بازار در محدوده‌ای نسبتاً متعادل قرار دارد و حتی می‌توان آن را اندکی متمایل به خوش‌بینی دانست. این شاخص ترکیبی از معیارهای مختلف؛ از جریان سرمایه تا موقعیت‌گیری مشتقات را در قالب یک عدد واحد ارائه می‌دهد و در حال حاضر نشانه‌ای از هیجان افراطی نشان نمی‌دهد. در نقطه مقابل، تازه‌ترین نظرسنجی مدیران صندوق سرمایه‌گذاری از سوی بانک امریکا تصویر متفاوتی ترسیم می‌کند. شاخص ترکیبی این بانک که بر اساس سطح نگهداری نقدینگی، تخصیص به سهام و انتظارات رشد جهانی محاسبه می‌شود؛ در محدوده‌ای قرار گرفته که به‌طور تاریخی با سطوح بالای خوش‌بینی و حتی اشباع ریسک‌پذیری هم‌زمان بوده است. طبق بررسی‌های تیم یوتوتایمز؛ برخی جزئیات این نظرسنجی قابل‌توجه است: انتظارات رشد به بالاترین سطح از میانه سال ۲۰۲۱ رسیده، وزن دارایی‌های کالایی در پرتفوی‌ها به بیشترین میزان از سال ۲۰۲۲ افزایش یافته، مدیران صندوق بیشترین اضافه‌وزن به سهام را از اواخر ۲۰۲۴ ثبت کرده‌اند و در مقابل، کمترین تخصیص به اوراق قرضه از سپتامبر ۲۰۲۲ مشاهده می‌شود. این سطح از موقعیت‌گیری تهاجمی در حالی ثبت شده که سال جاری با نوسانات قابل‌توجه در بخش فناوری آغاز شده است. به‌عبارت دیگر، حتی اصلاح‌های اخیر نیز نتوانسته‌اند خوش‌بینی ساختاری سرمایه‌گذاران نهادی را به‌طور جدی کاهش دهند. “ «از منظر تاریخی، نظرسنجی مدیران صندوق بانک آو آمریکا یکی از معتبرترین شاخص‌های رفتاری بازار محسوب می‌شود و در مقاطع متعددی پیش‌درآمد تغییر فاز بازار بوده است.» محمد زمانی وقتی این شاخص به محدوده‌های افراطی نزدیک می‌شود، معمولاً بازار در معرض نوسانات یا اصلاح‌های کوتاه‌مدت قرار می‌گیرد. در مقابل، شاخص گلدمن ساکس که دامنه گسترده‌تری از داده‌ها را در نظر می‌گیرد، هنوز از ورود بازار به فاز «حبابی» حکایت نمی‌کند. این اختلاف می‌تواند ناشی از تفاوت روش‌شناسی باشد: یکی بر نظرسنجی مستقیم مدیران تکیه دارد و دیگری بر داده‌های رفتاری بازار. سؤال کلیدی این است: پیام واقعی کدام است؟ اگر معیار بانک آمریکا را ملاک قرار دهیم، بازار ممکن است در آستانه یک دوره نوسانی دشوار باشد؛ چراکه سطح بالای خوش‌بینی معمولاً فضای کمتری برای شگفتی مثبت باقی می‌گذارد. اما اگر شاخص گلدمن را معتبرتر بدانیم، هنوز نشانه‌ای از اشباع کامل هیجان مشاهده نمی‌شود و روند صعودی می‌تواند ادامه یابد. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ در چنین شرایطی، شاید مهم‌ترین نکته نه انتخاب یکی از این دو روایت، بلکه درک همین واگرایی باشد. وقتی داده‌های رفتاری پیام‌های متناقض ارسال می‌کنند، معمولاً بازار در نقطه‌ای حساس قرار دارد؛ نقطه‌ای که کوچک‌ترین شوک اقتصادی یا ژئوپلیتیکی می‌تواند تعادل را برهم بزند. به بیان دیگر، حتی اگر روند کلی بازار صعودی باقی بماند، مسیر رسیدن به آن می‌تواند «ناهموار» باشد. برای سرمایه‌گذاران حرفه‌ای، این محیط بیش از آنکه زمان تعقیب هیجان باشد، زمان مدیریت ریسک و پایش دقیق تغییرات در احساسات بازار است. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تردید در روایت هوش مصنوعی؛ فشار فروش بر غول‌های فناوری و بازار در دو راهی امید و بدبینی

در یک نگاه موج تازه فروش در سهام فناوری، شاخص نزدک را پس از طولانی‌ترین افت هفتگی از سال ۲۰۲۲، بار دیگر پایین کشید. سرمایه‌گذاران میان دو نگرانی متضاد گرفتارند: تهدید فراگیر هوش مصنوعی برای مدل‌های کسب‌وکار یا بازدهی کمتر از انتظار سرمایه‌گذاری‌های عظیم در این حوزه. با وجود رشد قوی سود شرکت‌ها، چرخش سرمایه از فناوری می‌تواند نوسانات کوتاه‌مدت بازار را تشدید کند. بازار سهام آمریکا بار دیگر زیر فشار فروش در بخش فناوری قرار گرفت؛ جایی که تردیدهای مداوم درباره چشم‌انداز هوش مصنوعی، روند صعودی اخیر را متوقف کرد. پس از بازگشت معامله‌گران از تعطیلات، شاخص نزدک کامپوزیت حدود یک درصد افت کرد؛ آن هم در شرایطی که هفته گذشته طولانی‌ترین روند نزولی خود از سال ۲۰۲۲ را ثبت کرده بود. فشار اصلی از سوی سهام نیمه‌هادی‌ها و شرکت‌های نرم‌افزاری وارد شد. شاخص شرکت‌های تولیدکننده تراشه، از جمله انویدیا و برادکام، بیش از دو درصد کاهش یافت و صندوق‌های قابل معامله در بورس متمرکز بر نرم‌افزار نیز افت محسوسی را تجربه کردند. هم‌زمان، شاخص اس‌اندپی ۵۰۰ با عبور از میانگین متحرک ۱۰۰روزه خود، سیگنال فنی منفی تازه‌ای صادر کرد که بر شدت فروش افزود. در بازار دارایی‌های دیگر نیز نوسانات قابل توجه بود؛ بیت‌کوین حدود سه درصد سقوط کرد و طلا نیز با کاهش قیمت مواجه شد؛ نشانه‌ای از آنکه سرمایه‌گذاران در حال بازتنظیم پوزیشن‌های خود در میان فضای پرابهام هستند. ریشه این آشفتگی به دو نگرانی متضاد بازمی‌گردد. نخست، ترس از آنکه هوش مصنوعی به‌قدری ساختار اقتصاد را متحول کند که شرکت‌های سنتی حتی در صنایع غیرمرتبط، در معرض جایگزینی قرار گیرند. این نگرانی موجب شده سرمایه‌گذاران به‌سرعت از هر سهمی که اندک ریسکی از «اخلال فناورانه» دارد، فاصله بگیرند. نگرانی دوم، درست در نقطه مقابل قرار دارد: آیا صدها میلیارد دلار سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی واقعاً در کوتاه‌مدت به سودآوری متناسب منجر خواهد شد؟ تردید نسبت به بازدهی این سرمایه‌گذاری‌های سنگین، باعث شده برخی سرمایه‌گذاران به این نتیجه برسند که انتظارات بیش از حد بالا بوده است. تحلیل مکالمات مدیریتی شرکت‌ها نشان می‌دهد اشاره به «اخلال ناشی از هوش مصنوعی» تقریباً دو برابر فصل قبل شده است. هرچند برآوردهای سود شرکت‌ها هنوز به‌طور محسوس کاهش نیافته، اما بازار پیش‌دستانه عمل می‌کند و منتظر افت واقعی سودآوری نمی‌ماند. تحلیلگران یوتوتایمز معتقدند، چرخش سرمایه از فناوری و تداوم تردیدها می‌تواند داده‌های اقتصادی اخیر؛ از جمله اشتغال و تورم را تحت‌الشعاع قرار دهد. مگر آنکه آمارهای جدید غافلگیری معناداری ایجاد کند، روایت غالب بازار همچنان حول محور بازتعریف ارزش‌گذاری سهام فناوری خواهد چرخید. “ «در عین حال، باید توجه داشت که شاخص‌های اصلی هنوز نزدیک به سقف‌های تاریخی خود قرار دارند.» محمد زمانی همین موضوع باعث شده برخی سرمایه‌گذاران احساس کنند بازار در رکود است، در حالی که تصویر کلی هنوز صعودی است. این واگرایی میان احساسات و سطوح شاخص‌ها می‌تواند به نوسانات تند و مقطعی منجر شود. با این حال، همه تحلیلگران بدبین نیستند. برخی معتقدند اصلاح‌های اخیر می‌تواند فرصت‌هایی در صنایعی ایجاد کند که هوش مصنوعی برای آن‌ها نه تهدید، بلکه یک محرک رشد است. در چنین شرایطی، بازار بیش از هر زمان دیگری گزینشی شده و تمایز میان برندگان و بازندگان فناوری اهمیت یافته است. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ بر اساس جمع‌بندی تیم UtoTimes، بازار سهام آمریکا در مقطعی حساس قرار گرفته است؛ جایی که باید میان امید به تحول دیجیتال و واقع‌گرایی نسبت به ارزش‌گذاری‌ها تعادل برقرار کند. تا زمانی که این تعادل شکل نگیرد، مسیر پیش‌رو احتمالاً با نوسانات مقطعی و چرخش‌های سریع سرمایه همراه خواهد بود؛ حتی اگر روند بلندمدت همچنان صعودی باقی بماند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویم تعطیلات فارکس ۲۰۲۶؛ چه زمانی نقدینگی بازار افت می‌کند؟

در یک نگاه بازار فارکس با وجود ماهیت ۲۴ ساعته خود، در تعطیلات مهم جهانی مانند کریسمس، سال نو و برخی تعطیلات ملی آمریکا، اروپا و آسیا با تعطیلی یا کاهش شدید نقدینگی مواجه می‌شود. افت حجم معاملات در این روزها می‌تواند منجر به افزایش اسپرد، نوسانات غیرمنتظره و حرکات قیمتی نامتوازن شود که ریسک معاملات را به‌طور محسوسی افزایش می‌دهد. آگاهی از تقویم تعطیلات فارکس ۲۰۲۶ و تطبیق استراتژی معاملاتی با این شرایط، یکی از مهم‌ترین ابزارهای مدیریت ریسک برای هر معامله‌گر حرفه‌ای است. بازار فارکس به‌دلیل فعالیت ۲۴ ساعته و گردش نقدینگی در چهار مرکز اصلی مالی جهان، معمولاً «همیشه باز» به نظر می‌رسد؛ اما واقعیت این است که موتور اصلی این بازار، بانک‌ها، مؤسسات مالی بزرگ و زیرساخت‌های تسویه و تأمین نقدینگی هستند. هر زمان که این بازیگران در اثر تعطیلات رسمی، ملی یا مذهبی فعالیت خود را کاهش دهند، عمق بازار افت می‌کند؛ در چنین شرایطی اسپردها می‌توانند بازتر شوند، اجرای سفارش‌ها حساس‌تر می‌شود و حرکات قیمت (حتی با حجم کم) اثر بزرگ‌تری پیدا می‌کند. از همین رو، آشنایی با تقویم تعطیلات ۲۰۲۶ فقط یک اطلاعات عمومی نیست؛ بلکه بخشی از مدیریت ریسک و برنامه‌ریزی حرفه‌ای برای معامله‌گران محسوب می‌شود. در این مقاله از یوتوتایمز، تعطیلات اثرگذار سال ۲۰۲۶ را دقیقاً به تفکیک ماه و در قالب جدول‌های کاربردی مرور می‌کنیم و توضیح می‌دهیم هر تعطیلی معمولاً روی کدام سشن‌ها و کدام ارزها اثر می‌گذارد تا بتوانید زمان‌بندی معاملات، حجم پوزیشن و استاپ‌ها را با شرایط واقعی بازار هماهنگ کنید. تعطیلات سال نو و کریسمس در فارکس ۲۰۲۶ این تعطیلات از معدود بازه‌هایی هستند که بخش بزرگی از شبکه مالی جهان هم‌زمان کند می‌شود؛ بنابراین حتی اگر بازار باز باشد، کیفیت اجرای سفارش‌ها و عمق نقدینگی معمولاً افت می‌کند. تقویم تعطیلات کریسمس و سال نو (۲۰۲۵–۲۰۲۶) تاریخ میلادی تاریخ شمسی نوع تعطیلات توضیحات چهارشنبه، 24 دسامبر 2025 3 دی 1404 شبِ کریسمس بسیاری از بازارهای اروپا و آمریکا زودتر بسته می‌شوند؛ نقدینگی افت می‌کند و نوسانات می‌تواند تندتر شود. پنج‌شنبه، 25 دسامبر 2025 4 دی 1404 روزِ کریسمس تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، آلمان، ایتالیا و سوئیس؛ بازار بسیار کم‌عمق می‌شود. جمعه، 26 دسامبر 2025 5 دی 1404 باکسینگ‌دی / روزِ پس از کریسمس در بریتانیا، کانادا، استرالیا و نیوزیلند تعطیل رسمی است؛ بخشی از بازارها بسته یا نیمه‌فعال‌اند. چهارشنبه، 31 دسامبر 2025 10 دی 1404 شبِ سال نو میلادی بسیاری از بازارها زودتر بسته می‌شوند؛ فعالیت معاملاتی کاهش می‌یابد. پنج‌شنبه، 1 ژانویه 2026 11 دی 1404 روزِ سال نو میلادی تعطیلی فراگیر در اکثر مراکز مالی بزرگ؛ معمولاً بهترین تصمیم، پرهیز از معاملات جدید است. جمعه، 2 ژانویه 2026 12 دی 1404 بازگشایی بازارها بازارها به روال عادی برمی‌گردند، اما نیوزیلند تعطیل رسمی دارد و نقدینگی NZD پایین می‌ماند. تقویم جامع تعطیلات بازار فارکس در سال ۲۰۲۶ در این بخش، مهم‌ترین تعطیلات سال ۲۰۲۶ که می‌توانند بر نقدینگی، رفتار قیمت و کیفیت اجرای معاملات در بازار فارکس اثر بگذارند، به‌صورت ماه‌به‌ماه و در قالب جدول‌های دقیق بررسی شده‌اند تا معامله‌گران دید روشنی نسبت به زمان‌های کم‌عمق بازار داشته باشند. ژانویه ۲۰۲۶ ژانویه معمولاً با افت نقدینگی ناشی از سال نو شروع می‌شود و سپس تعطیلی‌های آمریکا، ژاپن و استرالیا می‌تواند در سشن‌های نیویورک و آسیا، کیفیت بازار را کاهش دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۱ ژانویه ۲۰۲۶، پنج‌شنبه ۱۱ دی ۱۴۰۴ روزِ سال نو میلادی تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، ژاپن، فرانسه، آلمان و روسیه؛ ریسک بالا. ۲ ژانویه ۲۰۲۶، جمعه ۱۲ دی ۱۴۰۴ دومِ ژانویه / ادامه تعطیلات سال نو ژاپن، نیوزیلند و روسیه تعطیل هستند؛ سشن آسیا کم‌عمق‌تر می‌شود. ۱۲ ژانویه ۲۰۲۶، دوشنبه ۲۲ دی ۱۴۰۴ روز بلوغ (ژاپن) تعطیلی ژاپن؛ نقدینگی JPY افت می‌کند و حرکات تندتری ممکن است رخ دهد. ۱۹ ژانویه ۲۰۲۶، دوشنبه ۲۹ دی ۱۴۰۴ روز مارتین لوتر کینگ (آمریکا) تعطیلی آمریکا؛ سشن نیویورک کم‌عمق و اجرای سفارش حساس‌تر می‌شود. ۲۶ ژانویه ۲۰۲۶، دوشنبه ۶ بهمن ۱۴۰۴ روز ملی استرالیا تعطیلی استرالیا؛ نقدینگی AUD در ساعات ابتدایی هفته و سشن آسیا کمتر است. فوریه ۲۰۲۶ در فوریه، محور اصلی ریسک به سمت آسیا می‌رود: سال نوی چینی جریان نقدینگی منطقه را ضعیف می‌کند و هم‌زمان تعطیلی آمریکا می‌تواند سشن نیویورک را کم‌عمق‌تر کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۶ فوریه ۲۰۲۶، جمعه ۱۷ بهمن ۱۴۰۴ روز وایتانگی (نیوزیلند) تعطیلی نیوزیلند؛ نقدینگی NZD در سشن آسیا کاهش می‌یابد. ۱۵ فوریه تا ۲۳ فوریه ۲۰۲۶ ۲۶ بهمن تا ۴ اسفند ۱۴۰۴ سال نو قمری چین (تعطیلات سال نو چینی) تعطیلی چین؛ بازارهای آسیایی کم‌عمق‌تر و معاملات مرتبط با CNY کم‌حجم می‌شود. ۱۶ فوریه ۲۰۲۶، دوشنبه ۲۷ بهمن ۱۴۰۴ روز رؤسای جمهور آمریکا تعطیلی آمریکا؛ نقدینگی USD در سشن نیویورک کاهش می‌یابد. ۲۳ فوریه ۲۰۲۶، دوشنبه ۴ اسفند ۱۴۰۴ زادروز امپراتور (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. مارس ۲۰۲۶ مارس از نظر تعطیلات سبک‌تر است، اما تعطیلی ژاپن می‌تواند در آغاز سشن آسیا باعث افت نقدینگی ین شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۲۰ مارس ۲۰۲۶، جمعه ۲۹ اسفند ۱۴۰۴ روز اعتدال بهاری (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY در سشن آسیا. آوریل ۲۰۲۶ آوریل ماه «تعطیلات عید پاک» است؛ معمولاً این بازه، یکی از کم‌عمق‌ترین دوره‌های بازار در فصل بهار محسوب می‌شود و روی یورو و پوند اثر پررنگ‌تری دارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 2 آوریل 2026، پنج‌شنبه 13 فروردین 1405 پنج‌شنبه مقدس تعطیلی در برخی کشورهای اروپایی (از جمله اسپانیا)؛ نقدینگی یورو می‌تواند کاهش یابد. 3 آوریل 2026، جمعه 14 فروردین 1405 جمعه نیک (جمعه مقدس) تعطیلی گسترده در اروپا، بریتانیا، کانادا، استرالیا و نیوزیلند؛ بازار کم‌عمق و پرریسک می‌شود. 6 آوریل 2026، دوشنبه 17 فروردین 1405 دوشنبه عید پاک بسیاری از بازارهای اروپایی و بریتانیا تعطیل هستند؛ کاهش شدید نقدینگی محتمل است. 20 آوریل 2026، دوشنبه 31 فروردین 1405 جشن بهار زوریخ (زِکسلویتن) تعطیلی رسمی در سوئیس؛ معاملات مرتبط با CHF کم‌حجم می‌شود. 25 آوریل 2026، شنبه 5 اردیبهشت 1405 روز آنزاک تعطیلی ملی استرالیا و نیوزیلند؛ نقدینگی AUD و NZD کاهش می‌یابد. 27 آوریل 2026، دوشنبه 7 اردیبهشت 1405 تعطیلی جبرانی آنزاک (نیوزیلند) تعطیلی رسمی نیوزیلند؛ اثر مستقیم بر NZD. 29 آوریل 2026، چهارشنبه 9 اردیبهشت 1405 روز شووا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. مه ۲۰۲۶ در مه، اروپا و ژاپن چندین تعطیلی پشت سر هم دارند؛ ترکیب این روزها می‌تواند نوسان‌پذیری یورو، پوند و ین را در ساعات مربوطه بالا ببرد، به‌خصوص اگر داده مهمی هم منتشر شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 مه 2026، جمعه 11 اردیبهشت 1405 روز جهانی کارگر تعطیلی گسترده در اروپا و چین؛ کاهش محسوس نقدینگی EUR و CNY. 4 مه 2026، دوشنبه 14 اردیبهشت 1405 تعطیلی بانکی اوایل مه (بریتانیا) تعطیلی لندن؛ افت نقدینگی GBP. 4 تا 5 مه 2026 14 تا 15 اردیبهشت 1405 تعطیلات روز کارگر (چین) تعطیلی چندروزه چین؛ بازار آسیا کم‌عمق می‌شود. 5 مه 2026، سه‌شنبه 15 اردیبهشت 1405 روز کودک (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 6 مه 2026، چهارشنبه 16 اردیبهشت 1405 تعطیلی جبرانی روز قانون اساسی (ژاپن) ادامه تعطیلات هفته طلایی؛ بازار ژاپن بسته است. 14 مه 2026، پنج‌شنبه 24 اردیبهشت 1405 عروج مسیح تعطیلی در چند کشور اروپایی؛ کاهش نقدینگی EUR. 25 مه 2026، دوشنبه 4 خرداد 1405 دوشنبه پنطیکاست / دوشنبه عید پنجاهه تعطیلی مهم در اروپا و بریتانیا؛ بازار اروپا کم‌عمق می‌شود. 25 مه 2026، دوشنبه 4 خرداد 1405 روز یادبود (آمریکا) تعطیلی آمریکا؛ سشن نیویورک عملاً کم‌عمق و USD کم‌نقد می‌شود. ژوئن ۲۰۲۶ ژوئن ترکیبی از تعطیلات اروپا، چین و آمریکا را دارد؛ مهم‌ترین نقطه ریسک، ۱۹ ژوئن است که هم‌زمان آمریکا و چین تعطیل‌اند و می‌تواند بازار را به‌شدت کم‌عمق کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئن 2026، دوشنبه 11 خرداد 1405 زادروز پادشاه (نیوزیلند) تعطیلی نیوزیلند؛ افت نقدینگی NZD در سشن آسیا. 2 ژوئن 2026، سه‌شنبه 12 خرداد 1405 روز جمهوری (ایتالیا) تعطیلی ایتالیا؛ اثر محدود اما قابل توجه بر EUR. 4 ژوئن 2026، پنج‌شنبه 14 خرداد 1405 عید جسم مسیح تعطیلی در آلمان، سوئیس و بخش‌هایی از اسپانیا؛ کاهش نقدینگی EUR و CHF. 8 ژوئن 2026، دوشنبه 18 خرداد 1405 زادروز پادشاه (استرالیا) تعطیلی در چند ایالت؛ معاملات مرتبط با AUD کم‌حجم می‌شود. 19 ژوئن 2026، جمعه 29 خرداد 1405 جشنواره قایق اژدها (چین) تعطیلی چین؛ افت نقدینگی در آسیا و CNY. 19 ژوئن 2026، جمعه 29 خرداد 1405 روز آزادی (اعلامیه آزادی بردگان) (Juneteenth) (آمریکا) تعطیلی آمریکا؛ سشن نیویورک تعطیل و نقدینگی USD کاهش می‌یابد. 24 ژوئن 2026، چهارشنبه 3 تیر 1405 روز ملی کِبِک (کانادا) تعطیلی مهم در کبک؛ اثر متوسط بر CAD. 29 ژوئن 2026، دوشنبه 8 تیر 1405 عید پطرس و پولس (رسولان) تعطیلی در ایتالیا و برخی مناطق سوئیس؛ کاهش جزئی نقدینگی EUR و CHF. ژوئیه ۲۰۲۶ ژوئیه با تعطیلی‌های آمریکای شمالی آغاز می‌شود؛ روز ۳ ژوئیه به‌طور خاص می‌تواند سشن نیویورک را کم‌عمق کند و روی USD اثر بگذارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئیه 2026، چهارشنبه 10 تیر 1405 روز ملی کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 3 ژوئیه 2026، جمعه 12 تیر 1405 تعطیلی جبرانی روز استقلال آمریکا به‌دلیل قرار گرفتن ۴ ژوئیه در شنبه؛ سشن نیویورک کم‌عمق می‌شود. 4 ژوئیه 2026، شنبه 13 تیر 1405 روز استقلال آمریکا آخر هفته است، اما اثر روانی آن فعالیت بازار را در روزهای اطراف کم می‌کند. 10 ژوئیه 2026، جمعه 19 تیر 1405 ماتاریکی (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD در سشن آسیا. 14 ژوئیه 2026، سه‌شنبه 23 تیر 1405 روز ملی فرانسه تعطیلی فرانسه؛ اثر مستقیم بر EUR در ساعات اروپایی. 20 ژوئیه 2026، دوشنبه 29 تیر 1405 روز دریا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. آگوست ۲۰۲۶ آگوست به‌طور سنتی ماه کم‌نقدینگی است و تعطیلی‌های اروپاییِ میانه ماه می‌تواند این وضعیت را تشدید کند؛ به‌ویژه روی EUR و CHF. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 اوت 2026، شنبه 10 مرداد 1405 روز ملی سوئیس تعطیلی سوئیس؛ اثر محدود اما مهم بر CHF در فضای کم‌نقدینگی تابستان. 3 اوت 2026، دوشنبه 12 مرداد 1405 تعطیلی مدنی (کانادا) تعطیلی در بخش بزرگی از کانادا؛ کاهش نقدینگی CAD. 11 اوت 2026، سه‌شنبه 20 مرداد 1405 روز کوهستان (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 15 اوت 2026، شنبه 24 مرداد 1405 عروج مریم مقدس / فرراگوستو تعطیلی گسترده در چند کشور اروپایی؛ بازار اروپا بسیار کم‌عمق می‌شود. 31 اوت 2026، دوشنبه 9 شهریور 1405 تعطیلی بانکی تابستان (بریتانیا) تعطیلی لندن؛ یکی از کم‌نقدینگی‌ترین روزهای سال در فارکس. سپتامبر ۲۰۲۶ سپتامبر با تعطیلی هم‌زمان آمریکا و کانادا شروع می‌شود که معمولاً یکی از روزهای بسیار کم‌عمق سال است. همچنین تعطیلات پیاپی ژاپن در اواخر ماه، سشن آسیا را حساس می‌کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 7 سپتامبر 2026، دوشنبه 16 شهریور 1405 روز کارگر (آمریکا و کانادا) تعطیلی هم‌زمان آمریکا و کانادا؛ افت شدید نقدینگی USD و CAD. 11 سپتامبر 2026، جمعه 20 شهریور 1405 روز ملی کاتالونیا تعطیلی منطقه‌ای در اسپانیا؛ اثر محدود بر EUR. 21 سپتامبر 2026، دوشنبه 30 شهریور 1405 احترام به سالمندان (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. 22 سپتامبر 2026، سه‌شنبه 31 شهریور 1405 تعطیلی میان‌هفته «هفته نقره‌ای» (ژاپن) تعطیلی ژاپن؛ ادامه افت نقدینگی ین. 23 سپتامبر 2026، چهارشنبه 1 مهر 1405 روز اعتدال پاییزی (ژاپن) تعطیلی ژاپن؛ یکی از تعطیلات مهم آسیایی این ماه. 25 سپتامبر 2026، جمعه 3 مهر 1405 جشن نیمه پاییز (چین) تعطیلی چین؛ کاهش نقدینگی در بازارهای آسیایی و CNY. 30 سپتامبر 2026، چهارشنبه 8 مهر 1405 روز ملی حقیقت و آشتی (کانادا) تعطیلی کانادا؛ اثر متوسط بر CAD. اکتبر ۲۰۲۶ اکتبر تحت‌تأثیر «هفته طلایی چین» است که چند روز پشت سر هم نقدینگی آسیا را کم می‌کند. هم‌زمان چند تعطیلی در آلمان، کانادا، ژاپن و نیوزیلند نیز پراکندگی ریسک را افزایش می‌دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 تا 7 اکتبر 2026 9 تا 15 مهر 1405 هفته طلایی / تعطیلات روز ملی چین تعطیلی یک‌هفته‌ای چین؛ افت شدید نقدینگی در آسیا و معاملات مرتبط با CNY. 3 اکتبر 2026، شنبه 11 مهر 1405 روز وحدت آلمان تعطیلی آلمان؛ اثر محدود اما قابل توجه بر EUR در سشن اروپا. 12 اکتبر 2026، دوشنبه 20 مهر 1405 شکرگزاری کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز ورزش و سلامت (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز کلمبوس / روز بومیان آمریکا بازار اوراق قرضه آمریکا تعطیل است؛ نقدینگی USD کاهش می‌یابد (سهام ممکن است باز باشد). 26 اکتبر 2026، دوشنبه 4 آبان 1405 روز کارگر (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD. 31 اکتبر 2026، شنبه 9 آبان 1405 روز اصلاح دینی تعطیلی در بخش‌هایی از آلمان؛ اثر محدود اما قابل توجه در بازار کم‌حجم. نوامبر ۲۰۲۶ نوامبر با دو نقطه حساس شناخته می‌شود: تعطیلی‌های اروپا در ابتدای ماه و سپس «شکرگزاری آمریکا» که جزو کم‌نقدینگی‌ترین روزهای سال در سشن نیویورک است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 نوامبر 2026، یکشنبه 10 آبان 1405 روز همه قدیسان تعطیلی رسمی در چند کشور اروپایی؛ اثر روانی و افت فعالیت در ابتدای هفته اروپایی. 3 نوامبر 2026، سه‌شنبه 12 آبان 1405 روز فرهنگ (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز کهنه‌سربازان (آمریکا) تعطیلی فدرال؛ بازار اوراق قرضه تعطیل و نقدینگی USD کمتر می‌شود. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز آتش‌بس (فرانسه) تعطیلی فرانسه؛ اثر متوسط بر EUR در سشن اروپا. 18 نوامبر 2026، چهارشنبه 27 آبان 1405 روز توبه (آلمان) تعطیلی منطقه‌ای اما اثرگذار؛ کاهش نسبی نقدینگی EUR. 23 نوامبر 2026، دوشنبه 2 آذر 1405 روز شکرگزاری کار (ژاپن) تعطیلی ژاپن؛ افت نقدینگی ین در ابتدای هفته آسیایی. 26 نوامبر 2026، پنج‌شنبه 5 آذر 1405 شکرگزاری آمریکا یکی از کم‌نقدینگی‌ترین روزهای سال؛ نوسانات غیرقابل اتکا محتمل است. 27 نوامبر 2026، جمعه 6 آذر 1405 جمعه پس از شکرگزاری (بلک فرایدی) معاملات نیمه‌تعطیل؛ نقدینگی USD پایین می‌ماند. دسامبر ۲۰۲۶ دسامبر ماه افت طبیعی نقدینگی است و در هفته آخر سال، این وضعیت تشدید می‌شود. تمرکز ریسک در این ماه بیشتر روی EUR/GBP/USD و همچنین NZD در تعطیلی‌های جبرانی است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 8 دسامبر 2026، سه‌شنبه 17 آذر 1405 عید «پاکدامنی مریم» (ایمانکولیت کانسپشن) تعطیلی رسمی در اسپانیا، ایتالیا و سوئیس؛ کاهش نسبی نقدینگی EUR و CHF. 24 دسامبر 2026، پنج‌شنبه 3 دی 1405 شبِ کریسمس بازارها زودتر بسته می‌شوند؛ حجم معاملات به‌شدت کاهش می‌یابد. 25 دسامبر 2026، جمعه 4 دی 1405 روزِ کریسمس تعطیلی فراگیر جهانی؛ یکی از کم‌نقدینگی‌ترین روزهای سال. 26 دسامبر 2026، شنبه 5 دی 1405 باکسینگ‌دی / روز سنت استفان تعطیلی گسترده در اروپا، کانادا، استرالیا و نیوزیلند؛ اثر آن در روزهای اطراف محسوس است. 28 دسامبر 2026، دوشنبه 7 دی 1405 تعطیلی جبرانی باکسینگ‌دی تعطیلی لندن و برخی بازارهای اقیانوسیه؛ افت نقدینگی GBP و NZD. 31 دسامبر 2026، پنج‌شنبه 10 دی 1405 شبِ سال نو میلادی بازارها نیمه‌تعطیل یا زودبسته‌اند؛ فعالیت معاملاتی به حداقل می‌رسد. مدیریت هوشمند معاملات در تعطیلات فارکس در روزهای تعطیل بازارهای مالی، چالش اصلی معامله‌گران «تشخیص جهت بازار» نیست؛ بلکه کنترل ریسک در بازاری کم‌عمق و نامتوازن است. در چنین دوره‌هایی، ساختار بازار به‌طور محسوسی تغییر می‌کند: عمق دفتر سفارش‌ها کاهش می‌یابد، نوسانات کوتاه‌مدت اما کم‌اعتبار افزایش پیدا می‌کند و ریسک اسلیپیج (لغزش قیمتی) بیش از روزهای عادی معامله‌گران را تهدید می‌کند. “ «نادیده گرفتن این واقعیت‌ها می‌تواند حتی استراتژی‌های سودده را نیز به زیان تبدیل کند.» محمد زمانی راهبردهای عملی و حرفه‌ای برای معامله در تعطیلات ۱. تقویم تعطیلات را به بخشی از پلن معاملاتی تبدیل کنید تعطیلات مهم باید از قبل در برنامه معاملاتی شما مشخص شده باشند. برای این روزها بهتر است سناریوهای مشخصی مانند «عدم ورود به معامله»، «کاهش حجم» یا «صرفاً مدیریت پوزیشن‌های باز» تعریف شود. معامله‌گری حرفه‌ای، بیش از آنکه به فرصت فکر کند، به شرایط بازار توجه دارد. ۲. حجم پوزیشن را متناسب با عمق بازار کاهش دهید بازار کم‌نقد، بازاری شکننده است. در چنین شرایطی، حتی سفارش‌های متوسط می‌توانند حرکت‌های غیرمنتظره ایجاد کنند. کاهش حجم پوزیشن، ساده‌ترین و مؤثرترین ابزار برای محدود کردن ریسک در این فضاست. ۳. حد ضرر را با نوسان روز تنظیم کنید، نه با عادت حد ضرری که در روزهای عادی منطقی به نظر می‌رسد، لزوماً برای روزهای تعطیل مناسب نیست. در بازارهای کم‌عمق، نوسانات ناگهانی می‌توانند حد ضررهای تنگ را بدون تغییر واقعی در ساختار بازار فعال کنند. تنظیم پویا و واقع‌بینانه حد ضرر در این روزها ضروری است. ۴. تمرکز اصلی را بر بازگشت نقدینگی پس از تعطیلات بگذارید اغلب، بهترین فرصت‌های معاملاتی نه در خود تعطیلات، بلکه در روزهای پس از آن شکل می‌گیرند. بازگشت تدریجی نقدینگی، رفتار قیمت را منطقی‌تر می‌کند و سیگنال‌ها اعتبار بیشتری پیدا می‌کنند. صبر در این مقطع، می‌تواند مزیت رقابتی مهمی برای معامله‌گر ایجاد کند. سخن پایانی بر اساس جمع‌بندی تیم UtoTimes، تعطیلات بازارهای مالی در سال ۲۰۲۶، اگرچه با کاهش نقدینگی و افزایش نوسانات کوتاه‌مدت همراه هستند، اما بیش از آنکه تهدید باشند، آزمونی برای بلوغ رفتاری معامله‌گران محسوب می‌شوند. شناخت دقیق این روزها و درک تأثیر آن‌ها بر ساختار بازار فارکس، به شما کمک می‌کند از تصمیم‌های هیجانی فاصله بگیرید و با مدیریت هوشمند ریسک، سرمایه خود را حفظ کنید. معامله‌گران حرفه‌ای می‌دانند که همیشه فرصت معامله وجود دارد، اما سرمایه‌ای که به‌درستی مدیریت نشود، فرصتی برای بازگشت نخواهد داشت؛ گاهی بهترین تصمیم در بازار، معامله نکردن و آماده شدن برای روزهایی است که نقدینگی و شفافیت دوباره به بازار بازمی‌گردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

خروج پایدار و پیوسته سرمایه از بازار کریپتو و کاهش نقدینگی

در یک نگاه بازار در فاز تصمیم‌گیری: پس از رسیدن به کف ۶۰ هزار دلار، روند نزولی متوقف شده و اصلاح موقت صعودی محتمل است. «مقاومت‌های اصلی: اولین مقاومت ۷۲–۷۴ هزار دلار است و پس از عبور از آن، اهداف کوتاه‌مدت و میان‌مدت روند صعودی احتمالی می‌توانند ۸۰–۸۲ و ۹۰–۹۱ هزار دلار باشند.» نوسانات دو طرفه: کاهش حجم معاملات و نقدینگی همراه با استفاده بالا از اهرم در بازار فیوچرز، احتمال حرکت شارپ در هر دو جهت را افزایش می‌دهد. روند بلندمدت نزولی: همچنان فاز تسلیم در بازار دیده نشده و کف‌های جدید در بلندمدت قابل دسترس هستند؛ ترس از جاماندن بی‌مورد است. ضمن عرض تسلیت به ملت داغدار ایران و گرامیداشت چهلمین روز کشته شدن جاویدنامان وطن، در مقاله پیش‌رو به بررسی وضعیت بیتکوین پرداخته و از چندین دیدگاه و زاویه مختلف بیتکوین را برای همراهان تحلیل می‌کنیم. مقدمه پس از افت بیش از ۵۰ درصدی بیتکوین در ماه‌های اخیر و شروع فاز نزولی بازار که بارها بویژه در آخرین مقاله خود به آن اشاره کردیم، پس از رسیدن بیتکوین به حوالی ۶۰ هزار دلار شاهد توقف روند نزولی و بازاری رنج هستیم. چنین به نظر می‌رسد که علی‌رغم عدم وجود تقاضا از سویی و عدم مشاهده فاز تسلیم در بازار از سوی دیگر بازار در مرحله تصمیم‌گیری قرار دارد. نه محرکی قوی برای رشد و بازگشت تقاضا وجود دارد و نه میلی برای فروش در قیمت‌های پایین و نه ترسی به جهت پیش‌بینی ریزش بیشتر قیمت در کوتاه‌مدت. در چنین شرایطی اولین نشانه‌های ممکن برای اصلاح موقت رو به بالا دیده می‌شود اما این نشانه‌ها برای شروع حرکت صعودی کافی نبوده است، هرچند شروط لازم برای صعود قیمت هستند. در ادامه به بررسی جزییات این نشانه‌ها و سایر موارد پر اهمیت خواهیم پرداخت. تحلیل تکنیکال پس از کف اخیر قیمت در حوالی کمی کمتر از ۶۰ هزار دلار و بازگشت قیمت تا حوالی ۷۲ هزار دلار با توجه به نوع ساختار بازار و جنس حرکت قیمت، با اطمینان می‌توان گفت از آنجایی که حجم معاملات بازار اسپات روند اخیر قیمت را تایید نمی‌کند، این روند ضعیف صعودی مسیر اصلاح روند نزولی پیشین است که فعلا معتقد هستیم که روند اصلی بازار است. همانطور که در نمودار بالا مشاهده می‌کنید در حال حاضر دو سطح مهم درافق کوتاه‌مدت بازار را به خود مشغول کرده است. لول قرمز رنگ (خط افقی قرمز) در محدوده ۶۷۳۴۰ دلار که باید قیمت به زیر آن می‌ رفت که این اتفاق افتاد و کف مینور ۶۷۲۹۰ را ثبت کرد. سطح بعدی مقاومت ناحیه ۷۲ الی ۷۴ هزار دلار است که قیمت را تا کنون دو بار به پایین هل داده و برای رسیدن به سطوح بالاتر باید از این مقاومت عبور کنیم. چنانچه ازین مقاومت عبور کنیم در میان‌مدت با دو سطح مقاومتی مهم رو به رو هستیم. مقاومت اول در نایحه ۸۰ الی ۸۲ هزار دلار که از دو جهت بسیار پر اهمیت است. یک اینکه گپ بازار CME در آن ناحیه قرار دارد و دیگر اینکه پشت ناحیه فشردگی قیمت که با خط‌‌ چین مشکی نمایش داده شده نقدینگی جذابی برای بازارساز وجود دارد و رسیدن قیمت به آن ناحیه را محتمل می‌کند. پس از آن نیز ناحیه مهم تکنیکالی بین ۹۰۵۰۰ ال ۹۱۰۰۰ دلار قرار دارد. بجز این موارد در مقاله هفته گذشته هم به اعداد مهم آنچین اشاره کردیم که با این ساختار تکنیکال و مقاومت‌های یاد شده همپوشانی جالب توجهی دارند. بطور کلی همانطور که در تحلیل‌های تصویری یک ماه اخیر بارها از روند غالب نزولی و اتمام چرخه صعودی بازار صحبت کردیم، همچنان بر این عقیده هستم که روند اصلی و غالب بازار نزولی است اما چنانچه ریسکی سیستماتیک کلیت بازار را تحت تاثیر قرار ندهد ـ مثل ریسک جنگ آمریکا و اسرايیل با جمهوری اسلامی – بیتکوین می‌تواند با حفظ کف ۶۰ هزار دلار بطور موقت تا مقاومت‌های یاد شده در حوالی ۸۲ و ۹۰ هزار دلار رشد کند. در حقیقت روند کوتاه‌مدت تا میان‌مدت بازار را صعودی و روند بلند‌مدت را همچنان نزولی می‌بینم. ساختار بازار فیوچرز با توجه به تغییر روند طی دو هفته گذشته از روند نزولی به روند رنج، سنتیمنت و رفتار سرمایه‌گذاران در بازار فیوچرز از اهمیت زیادی برخوردار است. طی دو هفته گذشته و با رشد ضعیف قیمت و باز پس‌گیری سطح ۷۰ هزار دلار مشاهده می‌کنیم که در بازار فیوچرز، OI به نرمی در حال کاهش است. در همین حال حجم معاملات فیوچرز نیز کاهشی است. چنین ساختاری به ما نشان می‌دهد که در حالت کلی شاهد بسته شدن پوزیشن‌ها در بازار فیوچرز هستیم. اما این کدام معاملات و در کدام جهت هستند که بسته می‌شوند؟ برای پاسخ به این سوال باید به سراغ فاندینگ‌ریت برویم. طی همین دوهفته که اوپن اینترست به نرمی در حال کاهش بود شاهد رشد فاندینگ ریت هستیم. این بدان معناست که عمده پوزیشن‌هایی که بسته می‌شوند پوزیشن‌های شورت یا فروش هستند و البته در کنار این اندکی نیز شاهد باز شدن پوزیشن لانگ یا خرید هستیم. اما میزان باز شدن پوزیشن‌های جدید کمتر از بسته شدن پوزیشن‌های قبلی است. آنجه بنظر می‌رسد بیشتر سیو سود فروشندگان قدیمی است تا خوشبینی خریداران جدید برای رشد قیمت. در همین حال نوع پوزیشن‌گیری فعالان بازار آپشن بویژه تریدر‌های گاما لانگ و گاما شورت نشان می‌دهد که بواسطه وجود این پوزیشن‌ها بازار بگونه‌ای ساختار یافته که در هنگامه صعود قیمت فشار فروش در بازار مشتقات اجازه رشد بیشتر را نمی‌دهد اما در زمان افت قیمت ساختار معامله‌گران گاما شورت به ریزش بیشتر بازار دامن می‌زند. این ساختار طی حدود یک ماه گذشته بطو پیوسته حفظ شده هرچند که در دو هفته اخیر اندکی از شدت آن کاسته شده است. همچنین از منظر حجم معاملات تجمیعی طی روند نزولی اخیر در قیمت‌های مختلف مشاهده می کنیم که در محدوده قیمتی ۸۸ الی ۹۱ هزار شاهد بیشترین حجم معاملات فیوچرز هستیم که عموما چنین نواحی قیمتی پتانسیل این را دارد که مانند آهن‌ربای قیمت عمل کرده و قیمت را به سمت خود بکشند. این ناحیه نیز با مقاومت دوم ما در حوالی ۹۰۵۰۰ الی ۹۱۰۰۰ دلار همپوشانی دارد. خروج پول از بازار و کاهش نقدینگی کاهش حجم معاملات اسپات در کنار کاهش ارزش بازار استیبل‌کوین‌ها و خروج پول گسترده و ادامه از بازار کریپتو که در نمودار زیر می‌بینید همگی نشان از وضعیت رکودی و کاهش نقدینگی همه جانبه در بازار کریپتو دارد. در چنین شرایطی و با توجه به ریسک‌های ژئوپلتیک و عدم وجود تقاضا در بازار اسپات اتمام اصلاح یا یک روند صعودی ادامه دار بسیار دور از انتظار است و برای تحلیل بهتر بازار باید به سراغ داده‌های بازار مشتقات برویم. با بررسی داده‌های بازار فیوچرز باز هم به همین نتیجه می‌رسیم که بازار کریپتو در وضعیت رکودی و خطرناکی قرار دارد. پیش‌تر از کاهش حجم معاملات بازار فیوچرز و کاهش OI گفتیم، در ادامه نیز سایر شواهد مبنی بر کاهش نقدینگی در بازار مشتقات را هم بررسی می‌کنیم. نمودار زیر عمق بازار ۱٪ بیتکوین در صرافی بایننس است. همانگونه که آشکار است طی ۴۵ روز گذشته بطو مدام شاهد کاهش عمق بازار بیتکوین هستیم که نمود بسیار مهمی از کاهش نقدینگی در بازار است. در کنار این کاهش نقدینگی شاهد این هستیم که شاخص Taker But/Taker Sell نیز نزدیک عدد ۱ در نوسان است که نشان از برابری سفارشات مارکت در دو جهت خریدار و فروشنده است اما روند صعودی دو هفته اخیر این شاخص نشان از هیجان در سمت خریدار است. نکته‌ای که نشان از ریسکی نهفته در بازار دارد. بجز این در یک هفته الی ده روز اخیر عمق بازار در سمت فروش اندکی افزایش داشته که بیانگر این حقیقت است که فروشندگان تمایل دارند در قیمت‌های بالاتری دارایی خود را نقد کنند. نمودار پایین نشان‌دهنده میزان فعالیت بازار مشتقات در کنار میزان استفاده از اهرم در بازار‌های مشتق شده از کریپتو است. خطری که بازار را تهدید می‌کند از همین‌جا نشات می‌گیرد. مشاهده می‌کنیم که با کاهش حجم معاملات و کاهش اوپن اینترست در کنار کاهش عمق بازار همزمان شاهد استفاده بیشتر از لوریج هستیم(خط آبی رنگ نمودار بالا). چنین ترکیبی نشان می‌دهد که عمده فعالان کنونی در بازار مشتقات سرمایه‌گذاران خرد هستند که با اهرم‌های بالا در هر دو جهت لانگ و شورت در بازار فعالیت می‌کنند. این ساختار خطرناک می تواند در آینده نزدیک سبب افزایش شدت نوسانات بازار در هر دو جهت باشد. در حقیقت انتظار شخصی بنده این است که چنانچه قیمت در کوتاه‌مدت در جهت صعودی حرکت کند با مومنتوم بالایی حرکت خواهد کرد و اگر در جهت نزولی نیز حرکت کند چنین جنسی از حرکت را نشان دهد اما با توجه به نقدینگی روی چارت شدت نوسان رو به بالا از شدت نوسان رو به پایین بیشتر خواهد بود. نمودار بالا میزان نقدینگی حاصل از لیکویید شدن معامله گرانی است که از لوریج‌های بالا استفاده کرده‌اند. مشاهده می‌کنید که در سمت خریداران اعداد حوالی ۶۵ هزار دلار و در سمت فروشندگان قیمت‌‌های حوالی ۸۰ و ۸۹ هزار دلار بیشترین میزان لیکویید شدن را دارند. این نواحی نقدینگی جذابیت زیادی برای بازارساز دارند چرا که سرمایه‌گذاران خرد و پرریسک طعمه‌های خوبی برای شکار و استاپ‌هات شدن هستند. پس در کنار همه موارد گفته شده انتظار نوسانات شدید دو طرفه به سمت نواحی یاد شده محتمل بنظر می‌رسد. جمع بندی و نتیجه گیری بطور کلی نشانه‌هایی از وجود یک حرکت موقت صعودی در بازار دیده می‌شود که اگر ریسک ساختاری کلیت بازار را تحت تاثیر قرار ندهد و خبر بدی مخابره نشود این پتانسیل به فعل تبدیل خواهد شد و روند کوتاه‌مدت تا میان مدت می‌تواند صعودی شود. اولین مقاومت سر راه قیمت ناحیه ۷۲ الی ۷۴ هزار دلار است که شکست آن بسیار محتمل است و پس از عبور قیمت ازین ناحیه می‌توان تارگت‌های ۸۰ الی ۸۲ هزار دلار و سپس ۹۰ الی ۹۱ هزار دلار را برای بیتکوین متصور شد از سمت دیگر با توجه به ساختار بازار فیوچرز، یعنی کاهش حجم معاملات، کاهش عمق بازار، کاهش نقدینگی و افزایش استفاده از اهرم توسط معامله‌گران انتظار می‌رود حرکات شارپ و نوسانات دو طرفه برای جذب نقدینگی وجود داشته باشد. در چنین شرایطی کنترل احساسات در کنار عدم قرار داد استاپ پوزیشن‌ها در نواحی نزدیک به قیمت و همیچین عدم استفاده از لوریج‌های بالا ضروری هستند. در نهایت نیز همانطور که پیش‌تر اشاره شد از آنجایی که هنوز فاز تسلیم را در بازار مشاهده نکرده ایم(در این ویدیو به تفضیل در این مورد صحبت شده) و همچنان شاهد خروج پول از بازار و عدم وجود تقاضا در بازار اسپات هستیم بنظر نمی‌رسد روند نزولی قیمت تمام شده باشد و کف‌های جدید در بلند‌مدت قابل دسترس هستند. پس ترس از جاماندن ترسی غیر معقول و بیجا است. ارادتمند سروش اورانوس

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

عقب‌نشینی ۲ درصدی نزدک؛ آیا دوران طلایی سهام فناوری به پایان رسیده است؟

در یک نگاه آتی نزدک 100 حدود ۰.۹٪ افت کرد؛ S&P 500 حدود ۰.۵٪ کاهش سهام آسیایی در معاملات کم‌حجم ۰.۲٪ افت داشتند طلا و نقره در معاملات آسیا کاهش یافتند وزیر خارجه ایران در آستانه مذاکرات ژنو با رئیس آژانس اتمی دیدار کرد بازارهای سهام آمریکا در آستانه بازگشت معامله‌گران پس از تعطیلات، با افت شاخص‌های آتی مواجه شدند. کاهش چند هفته‌ای در سهام فناوری، نگرانی‌های ژئوپلیتیک و تردید درباره مسیر نرخ بهره فدرال رزرو، فضای معاملاتی را محتاطانه کرده‌اند. این گزارش بر پایه داده‌های منتشرشده توسط financialjuice و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. افت شاخص‌های آتی؛ ادامه فشار بر سهام فناوری شاخص‌های آتی سهام آمریکا در روز سه‌شنبه با افت همراه شدند: نزدک 100 حدود ۰.۹٪ کاهش یافت S&P 500 حدود ۰.۵٪ افت کرد این افت‌ها در ادامه روند نزولی چند هفته‌ای در سهام فناوری رخ داده‌اند؛ به‌طوری‌که  نزدک اکنون حدود ۲٪ پایین‌تر از ابتدای سال قرار دارد. آسیا در حالت نیمه‌تعطیل؛ معاملات کم‌حجم و افت محدود در بازارهای آسیایی: سهام منطقه‌ای حدود ۰.۲٪ افت کردند. بازارهای چین، هنگ‌کنگ، سنگاپور، کره جنوبی و تایوان به دلیل سال نو قمری تعطیل بودند. نقدینگی پایین باعث کاهش نوسانات شد. نگرانی‌های جدید درباره هوش مصنوعی؛ فشار فراتر از فناوری برخی معامله‌گران از ظهور «پانیک معاملاتی مرتبط با هوش مصنوعی» سخن گفته‌اند؛ به این معنا که: نگرانی‌ها درباره بازتوزیع سودآوری شرکت‌ها و تغییرات ساختاری ناشی از AI باعث فشار بر سهام فراتر از بخش فناوری شده‌اند https://youtu.be/D_tSKA_7r1c ریسک ژئوپلیتیک؛ تمرکز دوباره بر خاورمیانه تحولات خاورمیانه دوباره توجه بازارها را به ریسک‌های ژئوپلیتیک جلب کرده‌اند. وزیر خارجه جمهوری اسلامی ایران، «عباس عراقچی»، روز دوشنبه در ژنو با رئیس آژانس بین‌المللی انرژی اتمی دیدار کرد؛ این دیدار در آستانه دور دوم مذاکرات هسته‌ای با آمریکا انجام شد. طلا و نقره؛ افت در معاملات آسیا در بازار کالاها: طلا و نقره هر دو کاهش قیمت داشتند. معاملات تحت تأثیر نقدینگی پایین در آسیا قرار داشتند. جمع‌بندی استراتژیک: فاز «بازگشت محتاطانه با فشار چندجانبه» بازارهای جهانی اکنون در فاز «بازگشت محتاطانه با فشار چندجانبه» قرار دارند: سهام فناوری همچنان تحت فشارند نگرانی‌های ژئوپلیتیک و هوش مصنوعی در حال گسترش‌اند نقدینگی پایین باعث کاهش نوسانات شده معامله‌گران منتظر سیگنال‌های جدید از فدرال رزرو هستند سؤال پایانی آیا بازگشت معامله‌گران آمریکایی می‌تواند روند نزولی سهام فناوری را متوقف کند — یا بازار همچنان در فاز تثبیت باقی خواهد ماند؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

خیز اپل برای شکست یوتیوب و اسپاتیفای؛ پادکست‌های ویدیویی متحول می‌شوند

در یک نگاه اپل اعلام کرد که از بهار امسال، تجربه یکپارچه پادکست‌های ویدیویی را به اپلیکیشن Apple Podcasts می‌آورد. کاربران می‌توانند به صورت یکپارچه بین «گوش دادن» و «تماشا کردن» جابجا شوند و از قابلیت تصویر-در-تصویر استفاده کنند. این به‌روزرسانی شامل پشتیبانی از استریم HLS و درج تبلیغات ویدیویی پویا برای درآمدزایی سازندگان است. اعلام جنگ اپل به غول‌های استریمینگ اپل (Apple) روز دوشنبه از یک تغییر استراتژیک بزرگ پرده برداشت: اضافه کردن تجربه یکپارچه پادکست ویدیویی به پلتفرم محبوب خود در بهار پیش‌رو. این حرکت جسورانه، اپل پادکست را مستقیماً در برابر رقبای قدرتمندی همچون اسپاتیفای، یوتیوب و حتی نتفلیکس قرار می‌دهد که همگی اخیراً تمرکز زیادی بر محتوای ویدیویی داشته‌اند. تحلیلگران معتقدند که این اقدام پاسخی به تغییر ذائقه مخاطبان است؛ چرا که طبق آمار ادیسون ریسرچ، حدود ۳۷ درصد از افراد بالای ۱۲ سال ماهانه پادکست‌های ویدیویی تماشا می‌کنند. ویژگی‌های جدید چیست؟ در نسخه جدید، کاربران می‌توانند بدون وقفه بین حالت صوتی و تصویری یک برنامه سوییچ کنند. همچنین قابلیت‌های محبوبی مثل «تصویر در تصویر» (PiP) و دانلود ویدیوها برای تماشای آفلاین نیز اضافه شده است. ادی کیو، معاون ارشد خدمات اپل، گفت: «با آوردن تجربه ویدیویی پیشرو به اپل پادکست، ما کنترل کامل محتوا و کسب‌وکار را به سازندگان می‌دهیم و گوش دادن یا تماشای پادکست را برای مخاطبان آسان‌تر می‌کنیم.» https://youtu.be/D_tSKA_7r1c فناوری پشت پرده: HLS و تبلیغات پویا اگرچه اپل از سال ۲۰۰۵ از ویدیو پشتیبانی می‌کرد، اما این فایل‌ها جدا از نسخه صوتی بودند. آپدیت جدید از پروتکل استریمینگ HLS پشتیبانی می‌کند که امکان پخش تطبیقی و کنترل‌های بیشتر را فراهم می‌سازد. مهم‌تر از همه، این فرمت جدید امکان «درج تبلیغات ویدیویی پویا» را فراهم می‌کند. اپل اعلام کرده که هزینه‌ای از سازندگان یا میزبان‌ها برای توزیع محتوا نمی‌گیرد، اما از شبکه‌های تبلیغاتی شرکت‌کننده، کارمزدی بر اساس میزان بازدید دریافت خواهد کرد. شرکای اولیه این طرح شامل Acast، ART19 (متعلق به آمازون)، Omny Studio و SiriusXM هستند. “ یوتیوب سال گذشته اعلام کرد بیش از ۱ میلیارد کاربر ماهانه پادکست دارد و اسپاتیفای نیز ۱۰۰ میلیون دلار به پادکسترها پرداخت کرده است. حتی نتفلیکس هم با برنامه «پیت دیویدسون» وارد این میدان شده است. مرتضی عظیمی سرمایه‌گذاری روی هوش مصنوعی در پایان گزارش اشاره شده است که بخش خدمات اپل (Services) در سه ماهه اخیر ۳۰ میلیارد دلار درآمد داشته است. همچنین اپل در ماه ژانویه استارتاپ هوش مصنوعی اسرائیلی Q.ai را خریداری کرده که بر ابزارهای هوش مصنوعی صوتی تمرکز دارد؛ خریدی که می‌تواند آینده پادکست‌ها را هوشمندتر کند. بر اساس جمع‌بندی تیم یوتوتایمز، اپل که زمانی پیشگام پادکست بود، اکنون تلاش می‌کند تا با ارائه ابزارهای مدرن ویدیویی و مدل‌های درآمدی جدید، جایگاه خود را در بازاری که به سرعت توسط ویدیو تسخیر شده، بازپس گیرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتریوم دوباره به ۲۰۰۰ دلار رسید؛ آلت‌کوین‌ها ضعیف باقی ماندند

در یک نگاه انتقال ۵۴۰ میلیون دلار اتریوم به بایننس باعث ایجاد شرایط فروش سنگین شد. اتریوم ۰.۴۳٪ رشد کرد و به محدوده ۲۰۰۰ دلار برگشت. آلت‌کوین‌ها همچنان تحت فشار: DOGE منفی ۱۰٪، ZRO منفی ۳۴٪ در پنج روز. طلا در ۵۰۰۰ دلار معامله می‌شود و عملکرد بهتری نسبت به کریپتو دارد. بازار کریپتو هفته را با فشار فروش سنگین آغاز کرد، اما اتریوم توانست برخلاف جریان بازار، دوباره به محدوده ۲۰۰۰ دلار نزدیک شود. داده‌های آنچین نشان می‌دهد که یک انتقال ۵۴۰ میلیون دلاری به بایننس باعث ایجاد شرایط «فروش بیش از حد» شد که زمینه بازگشت آرام قیمت‌ها را فراهم کرده است. این گزارش بر پایه داده‌های منتشرشده توسط CoinDesk و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. https://www.youtube.com/watch?v=6I4u2_z6iIg اتریوم پس از موج فروش ۵۴۰ میلیون دلاری تثبیت شد بازار کریپتو روز دوشنبه همچنان تحت فشار بود، اما اتریوم توانست برخلاف جریان بازار ۰.۴۳٪ رشد کند و دوباره به سطح ۲۰۰۰ دلار نزدیک شود. طبق داده‌های آنچین، یک کیف پول منتسب به معامله‌گر Garrett Jin بیش از ۵۴۰ میلیون دلار اتریوم را طی آخر هفته به بایننس منتقل کرده است. این انتقال باعث افزایش شدید حجم فروش و ایجاد شرایط «فروش بیش از حد» شد؛ وضعیتی که معمولاً زمینه بازگشت کوتاه‌مدت قیمت را فراهم می‌کند. ✔️  بیشتر بخوانید: تحلیل جامع بیتکوین: بیتکوین، ارزنده برای خریدار شجاع و صبور فشار بر آلت‌کوین‌ها ادامه دارد در حالی که اتریوم کمی بازیابی شد، بسیاری از آلت‌کوین‌ها همچنان در مسیر نزولی قرار دارند: HYPE، ZEC و XMR بیش از ۳٪ افت DOGE در ۲۴ ساعت گذشته ۱۰٪ کاهش ZRO طی پنج روز گذشته ۳۴٪ سقوط کرده است شاخص CoinDesk 80 که آلت‌کوین‌ها را دنبال می‌کند، ۰.۱۷٪ افت داشته، در حالی که شاخص CoinDesk 5 با وزن بیشتر بیت‌کوین ۰.۳۸٪ رشد کرده است؛ نشانه‌ای از ضعف گسترده آلت‌کوین‌ها. طلا در ۵۰۰۰ دلار؛ عملکرد بهتر از کریپتو طلا امروز در سطح ۵۰۰۰ دلار معامله می‌شود؛ رقمی پایین‌تر از اوج ۵۶۰۰ دلاری ژانویه، اما همچنان بهتر از نقره و کریپتو عمل کرده است: نقره: ۳۶٪ افت کریپتو: ۲۱٪ افت در همین بازه بازارهای آمریکا نیز به دلیل تعطیلات رسمی بسته هستند. بازار مشتقات: خروج سرمایه و کاهش ریسک‌پذیری طبق داده‌های CoinDesk: ارزش کل قراردادهای باز (OI) به ۹۸ میلیارد دلار کاهش یافته است OI بیت‌کوین: ۱٪ افت OI اتریوم: ۲.۷٪ افت XRP، DOGE، SUI و ADA: ۶٪ یا بیشتر کاهش در مقابل، قراردادهای مرتبط با XAUT (توکن طلا) شاهد ۸٪ رشد بوده‌اند؛ نشانه‌ای از حرکت سرمایه به سمت دارایی‌های سنتی. نکات مهم دیگر: نوسان ضمنی ۳۰ روزه BTC و ETH از جهش ۱۰۰٪ به محدوده ۵۰٪ برگشته است. فاصله نوسان ضمنی اتریوم و بیت‌کوین در حال افزایش است. نرخ‌های تأمین مالی (Funding) برای بسیاری از آلت‌کوین‌ها منفی است؛ یعنی تمایل معامله‌گران به پوزیشن‌های فروش بیشتر است. یک معامله‌گر در Deribit حدود ۳ میلیون دلار برای خرید آپشن صعودی بیت‌کوین با قیمت هدف ۷۵ هزار دلار پرداخت کرده است. رفتار توکن‌ها: از DOGE تا ZRO DOGE بیش از ۱۰٪ افت کرده اما از نیمه‌شب تثبیت شده است. XRP پس از افت ۸٪، حدود ۱٪ رشد کرده است. ZRO پس از همکاری با Citadel Securities و DTCC برای ساخت بلاک‌چین جدید، همچنان در مسیر نزولی است. بازار آلت‌کوین‌ها در مجموع در فاز فروش کم‌عمق و کم‌نقدینگی قرار دارد؛ وضعیتی که معمولاً در دوره‌های انتظار و نبود محرک قوی دیده می‌شود. جمع‌بندی استراتژیک: بازار در فاز «تثبیت پس از شوک» بر اساس داده‌های CoinDesk، بازار کریپتو اکنون در مرحله‌ای قرار دارد که می‌توان آن را «تثبیت پس از شوک فروش» نامید: اتریوم از فشار فروش سنگین عبور کرده است. آلت‌کوین‌ها همچنان ضعیف هستند. نوسان‌ها کاهش یافته است. سرمایه در حال حرکت به سمت دارایی‌های امن‌تر مانند طلاست. بازار فعلاً در انتظار محرک جدید است؛ چه از سمت داده‌های اقتصاد کلان، چه از سمت جریان‌های سرمایه یا اخبار مرتبط با ETFها.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

دلار آمریکا در بن‌بست؛ چرا آمارهای خوب اقتصادی دیگر کسی را گول نمی‌زند؟

در یک نگاه انتظار رشد ۰.۳٪ ماهانه شاخص تورم هسته PCE آمریکا؛ معیار مورد علاقه فدرال رزرو تمرکز بازار بر انتشار GDP سه‌ماهه چهارم و صورتجلسه نشست فدرال رزرو احتمال شکست سطح 1.180 در EURUSD بیشتر از صعود به 1.20 در کوتاه‌مدت افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان در ماه مارس با وجود بهبود برخی شاخص‌های اقتصادی آمریکا، دلار هنوز نتوانسته اعتماد از دست‌رفته بازار را بازیابد. سرمایه‌گذاران میان داده‌های کلان، نوسانات بازار سهام و تحولات سیاسی اروپا و بریتانیا در حال ارزیابی جهت بعدی بازار هستند. این گزارش بر پایه تحلیل‌های موسسه ING تهیه و توسط [یوتوتایمز] بازخوانی شده است. دلار؛ داده‌های قوی اما اعتماد شکننده در هفته‌های اخیر، برخی شاخص‌های اقتصادی آمریکا بهبود یافته‌اند، اما این روند برای بازگرداندن دلار به سطوح اوایل ژانویه کافی نبوده است. واکنش بازار پس از انتشار گزارش اشتغال نشان داد حتی داده‌های قوی نیز تنها باعث رشد کوتاه‌مدت و محدود دلار می‌شود. در این هفته، تمرکز بازار بر چند شاخص کلیدی است: گزارش ADP اشتغال بخش خصوصی تورم هسته PCE (معیار اصلی تورم برای فدرال رزرو) رشد اقتصادی سه‌ماهه چهارم (GDP) انتشار صورتجلسه نشست فدرال رزرو (FOMC) پیش‌بینی می‌شود تورم هسته PCE رشد ۰.۳ درصدی ماهانه را ثبت کند؛ رقمی که می‌تواند فضای محتاطانه اخیر بازار درباره کاهش نرخ بهره را تعدیل کند. اگر رشد اقتصادی نیز قوی باشد، انتظارات برای سیاست پولی انقباضی‌تر (یعنی نرخ بهره بالاتر برای مدت طولانی‌تر) تقویت می‌شود. اما نکته مهم این است که نوسانات بازار سهام، به‌ویژه در بخش فناوری، ممکن است اثر داده‌های اقتصادی را تحت‌الشعاع قرار دهد. انتشار گزارش درآمدی شرکت‌های بزرگ فناوری می‌تواند شوک‌های نوسانی ایجاد کند و بر بازار فارکس اثر بگذارد. در چنین فضای شکننده‌ای، ارزهای پرریسک‌تر مانند دلار استرالیا (که معمولاً با رشد بازار سهام همسو هستند) بیشتر در معرض فشار قرار دارند. در حال حاضر، اگرچه دلار بخشی از نقش «دارایی امن» خود را از دست داده، اما همچنان با بورس آمریکا همبستگی منفی دارد؛ یعنی در صورت افت سهام، تمایل به تقویت دارد. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی شاخص دلار یورو؛ گام‌های جدید بانک مرکزی اروپا برای گسترش نقش یورو بانک مرکزی اروپا اعلام کرده از سه‌ماهه سوم سال، خطوط تأمین مالی یورویی (repo lines) را به اکثر بانک‌های مرکزی جهان گسترش می‌دهد؛ اقدامی مشابه سازوکار حمایتی فدرال رزرو برای دلار. هدف این سیاست، تسهیل دسترسی جهانی به یورو و افزایش استفاده بین‌المللی از آن است. با این حال، رئیس بانک مرکزی اروپا تأکید کرده جهانی‌تر شدن یورو لزوماً به معنای تقویت فوری نرخ ارز نیست. با وجود این، در شرایطی که اعتماد به دلار تا حدی آسیب دیده، افزایش استفاده جهانی از یورو می‌تواند در میان‌مدت به تقویت آن در برابر دلار منجر شود؛ به‌ویژه اگر سرمایه‌ها از آمریکا به اروپا منتقل شوند. در کوتاه‌مدت، بازار منتظر انتشار شاخص‌های احساسات اقتصادی (ZEW) و شاخص مدیران خرید (PMI) منطقه یورو است. اگر این داده‌ها بهبود نشان دهند، می‌توانند از یورو حمایت کنند، هرچند اثر آن احتمالاً محدود خواهد بود. با وجود تمایل بازار به خرید در اصلاح‌های قیمتی (یعنی ورود خریداران هنگام افت قیمت‌ها)، برآوردها نشان می‌دهد در هفته جاری احتمال افت نرخ EURUSD به زیر 1.180 بیشتر از صعود به 1.20 است. ✔️ بیشتر بخوانید: چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران پوند؛ هفته‌ای سرنوشت‌ساز برای سیاست پولی بریتانیا بریتانیا این هفته مجموعه‌ای از داده‌های مهم منتشر می‌کند: گزارش اشتغال ژانویه رشد دستمزدها تورم مصرف‌کننده (CPI) انتظار می‌رود بازار کار نشانه‌های بیشتری از کاهش داغی (کاهش سرعت رشد استخدام و دستمزد) نشان دهد. اگر این روند تا مارس ادامه پیدا کند، احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان افزایش می‌یابد. تورم نیز احتمالاً به دلیل افت قیمت بلیت هواپیما و کاهش فشار مواد غذایی اندکی کاهش می‌یابد، هرچند تورم بخش خدمات احتمالاً تغییر چشمگیری نخواهد داشت. از نظر سیاسی، اگرچه تنش‌ها نسبت به گذشته کاهش یافته، اما همچنان احتمال تضعیف موقعیت نخست‌وزیر وجود دارد. هرگونه افزایش ریسک سیاسی می‌تواند فشار نزولی بر پوند ایجاد کند. ترکیب چشم‌انداز سیاست پولی انبساطی‌تر (کاهش نرخ بهره) و ریسک سیاسی، می‌تواند به تقویت جفت‌ارز EURGBP تا محدوده 0.88 منجر شود. جمع‌بندی؛ بازار در فاز «آزمون اعتماد» بازار فارکس جهانی در حال حاضر در مرحله‌ای از انتظار محتاطانه و آزمون اعتماد قرار دارد. دلار برای بازگشت به روند صعودی پایدار، نیازمند داده‌های قوی‌تر و ثبات بیشتر در بازار سهام است. یورو از تحولات ساختاری مثبت بهره می‌برد، اما در کوتاه‌مدت با محدودیت‌های قیمتی روبه‌روست. پوند زیر فشار ترکیبی داده‌های ضعیف‌تر و ریسک‌های سیاسی قرار دارد. در مجموع، بازار در حال سنجش تعادل میان داده‌های کلان، سیاست‌های پولی و فضای ریسک‌پذیری جهانی است؛ مرحله‌ای که می‌توان آن را «فاز تثبیت و ارزیابی جهت بعدی» توصیف کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران

در یک نگاه رشد اوراق قرضه پس از داده‌های تورمی ملایم آمریکا طلا زیر ۵۰۰۰ دلار عقب نشست؛ سودگیری معامله‌گران بازارهای چین و آمریکا تعطیل و نقدشوندگی پایین‌تر از معمول احتمال کاهش نرخ بهره فدرال رزرو در ژوئن یا جولای دوباره تقویت شد بازارهای جهانی هفته را با آرامش بیشتری آغاز کردند؛ داده‌های تورمی ملایم آمریکا امید به کاهش نرخ بهره را تقویت کرده و همین موضوع باعث رشد اوراق قرضه و ثبات سهام شده است. در همین حال، طلا که هفته گذشته اوج گرفته بود، دوباره زیر مرز ۵۰۰۰ دلار عقب نشست. تعطیلی بازارهای چین و آمریکا نیز به کاهش حجم معاملات در آغاز هفته دامن زده است. این گزارش بر پایه داده‌های منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. بازار اوراق؛ امید به کاهش نرخ بهره پس از انتشار داده‌های تورمی آمریکا که نشان داد شاخص قیمت مصرف‌کننده در ژانویه تنها ۰.۲٪ رشد کرده — کمترین افزایش از جولای — اوراق خزانه‌داری آمریکا رشد کردند و بازدهی اوراق ۲ و ۱۰ ساله حدود ۵ نقطه پایه کاهش یافت. معامله‌گران اکنون کاهش نرخ بهره در جولای را به‌طور کامل قیمت‌گذاری کرده‌اند و احتمال کاهش در ژوئن نیز افزایش یافته است. اوراق استرالیا و نیوزیلند نیز در واکنش به این چشم‌انداز رشد کردند.  سهام آسیا؛ نزدیک رکورد تاریخی شاخص MSCI آسیا-پاسیفیک که امسال حدود ۱۱٪ رشد کرده، امروز در محدوده رکورد تاریخی خود نوسان داشت. فیوچرز اروپا نیز اندکی صعودی بودند. این هفته به دلیل تعطیلات سال نو قمری، بازارهای چین بسته‌اند و نقدشوندگی در آسیا پایین‌تر از حد معمول است. بازار آمریکا نیز امروز به مناسبت روز رؤسای جمهور تعطیل است. فشارهای ناشی از نگرانی‌های هوش مصنوعی کمی کاهش یافت پس از دو هفته افت متوالی S&P500 که ناشی از نگرانی درباره تأثیر مخرب هوش مصنوعی بر کسب‌وکارها بود، داده‌های تورمی ملایم کمی از فشار بازار کم کرد. نیل بیرل از Premier Miton گفته: «این داده‌ها سیاست پولی فدرال رزرو را تغییر نمی‌دهد، اما مسیر کاهش نرخ بهره را هموارتر می‌کند.» دلار، طلا و رمزارزها طلا پس از رشد روز جمعه، امروز ۰.۹٪ افت کرد و به زیر ۵۰۰۰ دلار بازگشت. نقره نیز حدود ۱٪ کاهش یافت. دلار تقریباً بدون تغییر بود. بیت‌کوین حوالی ۶۸٬۳۰۰ دلار معامله شد. در چین، تقاضای شدید برای طلا باعث شده مقامات شنژن نسبت به فعالیت‌های غیرقانونی معاملات طلا هشدار دهند. ارزهای آسیایی؛ ین ضعیف، یوان قوی ین ژاپن ۰.۳٪ تضعیف شد؛ رشد اقتصادی کمتر از انتظار، احتمال افزایش نرخ بهره را کاهش داده است. یوان آفشور (خارج چین) به بالاترین سطح سه سال اخیر رسید؛ پکن همچنان به دنبال تقویت نقش جهانی ارز خود است. تحولات شرکتی علی‌بابا پس از قرار گرفتن اشتباهی در فهرست شرکت‌های مرتبط با ارتش چین، ۰.۵٪ افت کرد؛ وزارت دفاع آمریکا چند دقیقه بعد این تصمیم را پس گرفت. Warner Bros Discovery احتمالاً دوباره وارد مذاکرات فروش با Paramount Skydance می‌شود. Volkswagen قصد دارد تا سال ۲۰۲۸ هزینه‌ها را ۲۰٪ کاهش دهد. گروهی به رهبری Macquarie قصد خرید Qube Holdings را با ارزش ۸.۳ میلیارد دلار دارد. جمع‌بندی استراتژیک: بازار در فاز «تثبیت با انتظار محتاطانه» بازارهای جهانی پس از داده‌های تورمی ملایم آمریکا وارد فاز تثبیت شده‌اند. معامله‌گران اکنون در حال انتظار محتاطانه برای داده‌های مهم این هفته هستند: گزارش اشتغال ADP صورت‌جلسه فدرال رزرو داده‌های PMI تحولات مربوط به مذاکرات آمریکا–ایران و بازگشایی بازارهای چین پس از تعطیلات در مجموع، بازار در وضعیتی قرار دارد که نه صعودی پرقدرت است و نه نزولی؛ بلکه در حال سنجش مسیر آینده نرخ بهره و ریسک‌های ژئوپلیتیک است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پلتفرم X قابلیت معامله مستقیم سهام و رمزارز را فعال می‌کند

پلتفرم X به رهبری ایلان ماسک در حال معرفی قابلیت جدید Smart Cashtags است که امکان معامله مستقیم رمزارز و سهام را بدون خروج از تایم‌لاین فراهم می‌کند. مدیر محصول X، نیکیتا بیر، تأکید کرده این ویژگی تجربه کاربران را با اسپم یا حملات گروهی مختل نخواهد کرد. این تغییر تایم‌لاین را به یک تالار معاملاتی زنده تبدیل کرده و رقابت فین‌تک در شبکه‌های اجتماعی را وارد مرحله جدیدی می‌کند.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

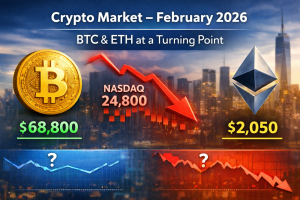
کریپتو در انتظار حرکت بعدی؛ بیت‌کوین و اتریوم کجا ایستاده‌اند؟

بازار کریپتو در میانه فوریه ۲۰۲۶ در نقطه‌ای حساس قرار گرفته است. بیت‌کوین پس از افت از اوج ۱۱۰ هزار دلار، در محدوده ۶۸٬۸۰۰ دلار تثبیت شده و اتریوم نیز به نزدیکی ۲٬۰۵۰ دلار رسیده است. هم‌زمان شاخص نزدک کمی عقب‌نشینی کرده و هیچ دارایی نقش هدایتگر بازار را ندارد. سرمایه‌گذاران در حال بررسی هستند: آیا بازار در حال استراحت است یا فروش گسترده‌ای در راه است؟ در یک نگاه بیت‌کوین نزدیک ۶۸٬۸۰۰ دلار تثبیت شده؛ کاهش حدود ۳۷٪ از اوج ۱۱۰ هزار دلاری. اتریوم حوالی ۲٬۰۵۰ دلار؛ تقریباً نصف سقف ۴ هزار دلاری. نزدک از اوج ۲۶ هزار واحدی عقب‌نشینی کرده و در محدوده ۲۴٬۸۰۰ معامله می‌شود. هیچ دارایی هدایتگر بازار نیست؛ بازار فعلاً در مرحله انتظار قبل از رشد جدید است.  منبع گزارش این مقاله بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان آماده شده است. تمرکز متن روی پیامدهای کلی بازار است، نه تحلیل تکنیکال.  بیت‌کوین و اتریوم در برابر سرد شدن نزدک بیت‌کوین در محدوده ۶۸٬۸۰۰ دلار تثبیت شده است؛ سطحی که پس از افت شدید از اوج ۱۱۰ هزار دلار شکل گرفته است. اتریوم نیز با قیمت حدود ۲٬۰۵۰ دلار تقریباً نصف ارزش سقف قبلی خود را از دست داده است. این تثبیت به معنی استراحت کوتاه بازار است، نه نشانه بازگشت سریع؛ چون شاخص نزدک پس از دوره رشد سال ۲۰۲۵ کمی عقب‌نشینی کرده است.  نزدک: رشد کمتر، افت آرام شاخص نزدک در محدوده ۲۴٬۸۰۰ معامله می‌شود و نسبت به اوج خود کمی عقب‌نشینی کرده است. رشدها انرژی کمتری دارند. افت‌ها آرام و مشخص هستند. مشارکت سرمایه‌گذاران کمتر شده است. این نشان می‌دهد بازار در مرحله انتظار است و دارایی‌های پرریسک مانند کریپتو برای صعود، نیاز به محرک یا رهبر جدید دارند. بیت‌کوین: تثبیت، نه انباشت افت ۳۷٪ بیت‌کوین در مقایسه با اوج تاریخی طبیعی است، اما جهش‌های اخیر متوسط بوده و قیمت نتوانسته محدوده ۷۵–۸۰ هزار دلار را پس بگیرد. به زبان ساده: بازار هنوز به اندازه کافی خریدار ندارد و تثبیت فعلی به معنی جمع شدن واقعی سرمایه‌ها نیست. انباشت زمانی اتفاق می‌افتد که تعداد خریداران بیشتر شود و رشد قیمت‌ها پایدار باشد.  اتریوم: ضعف نسبی اتریوم با افت ۵۰٪ نسبت به سقف ۴ هزار دلاری، شرایط شکننده‌ای دارد: جهش‌های آن نسبت به بیت‌کوین کندتر است. مقاومت‌های مهم بازپس گرفته نشده است. به محدوده‌های سقوط نزدیک‌تر است تا صعود این ضعف نشان می‌دهد که معامله‌گران محتاط هستند و بازار آماده یک موج صعودی بزرگ نیست.  وضعیت قدرت بازار رتبه‌بندی قدرت بازار بر اساس داده‌ها: نزدک – کمی عقب‌نشینی کرده اما ساختاراً سالم بیت‌کوین – تثبیت شده اما بدون هدایتگر مشخص اتریوم – ضعیف‌ترین بخش بازار نبود یک دارایی رهبر، پیام اصلی این مرحله است: بازار در انتظار روشن شدن مسیر است. چه چیزی می‌تواند بازار را تغییر دهد؟ برای ورود به فاز صعودی جدید: نزدک باید دوباره رشد پایدار نشان دهد. بیت‌کوین باید محدوده ۷۵–۸۰ هزار دلار را پس بگیرد. اتریوم باید در جهش‌ها عملکرد بهتری از بیت‌کوین داشته باشد. تا آن زمان، هر جهش قیمتی بیشتر یک نوسان کوتاه است تا آغاز روند جدید. جمع‌بندی: بازار در فاز «انتظار محتاطانه» داده‌ها، بازخوانی شده توسط یوتوتایمز، نشان می‌دهند بازار کریپتو در مرحله انتظار محتاطانه است: انباشت گسترده رخ نداده است. فشار فروش شدید دیده نمی‌شود. تا زمانی که یک دارایی نقش رهبر را بر عهده نگیرد، سرمایه‌گذاران باید با احتیاط عمل کنند. به زبان ساده: بازار فعلاً نفس می‌کشد و آماده تصمیم‌گیری بزرگ بعدی نیست.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

گزارش وال‌مارت و جان‌دیر در هفته پیش‌رو؛ نبض اقتصاد واقعی در دست کیست؟

در یک نگاه گزارش وال‌مارت نشان خواهد داد که آیا رشد مخارج ناشی از اعتماد مصرف‌کننده است یا تورم کالاهای ضروری. عملکرد DoorDash محکی برای «اقتصاد راحتی» است؛ اگر تقاضا با وجود افزایش هزینه‌ها حفظ شود، تورم خدمات چسبنده خواهد ماند. جان‌دیر (John Deere) سیگنال‌های مهمی درباره پایان رکود صنعتی و تاثیر تعرفه‌ها بر صادرات ارائه خواهد داد. گزارش پالو آلتو نتورکس مشخص می‌کند که آیا بودجه‌های IT شرکت‌ها به نفع هوش مصنوعی قربانی امنیت سایبری شده است یا خیر. خداحافظی با بانک‌ها، سلام به اقتصاد واقعی فصل گزارش‌های غول‌های فناوری و بانکی تمام شد؛ حالا نوبت به «اقتصاد واقعی» رسیده است. تقویم هفته آینده صحنه نبرد میان مصرف‌کننده‌ای است که همچنان پول خرج می‌کند و بخش صنعتی که ضربه خورده است. تحلیلگران نقشه راهی را برای هفته پیش‌رو ترسیم کرده‌اند که در آن هر گزارش درآمدی، پیامی فراتر از سود و زیان یک شرکت خاص دارد. ۱. وال‌مارت (WMT) - پنج‌شنبه اگر رشد فروش در بخش کالاهای عمومی (الکترونیک، پوشاک) مثبت باشد، یعنی مصرف‌کننده اعتماد به نفس دارد. اما اگر رشد فقط مربوط به خواربار باشد، یعنی مردم فقط برای زنده ماندن تلاش می‌کنند. همچنین اگر وال‌مارت از «کاهش قیمت‌ها» برای خالی کردن انبارها صحبت کند، این یک سیگنال ضد تورمی برای فدرال رزرو خواهد بود. ۲. دِردش (DoorDash) - چهارشنبه همه می‌گویند مردم تحت فشارند، اما هنوز ۳۰ دلار برای یک بریتوی ولرم دم در خانه پول می‌دهند! اگر فرکانس سفارش‌ها با وجود گرانی حفظ شود، تایید می‌کند که «اقتصاد راحتی» نسبت به قیمت بی‌کشش است و تورم خدمات به این زودی‌ها نمی‌میرد. ۳. جان‌دیر (John Deere) - پنج‌شنبه مدیریت قبلاً اشاره کرده بود که سال ۲۰۲۶ کف چرخه صنعتی است و بازار هم با رشد قیمت سهام این را پذیرفت. اگر آن‌ها قدرت بیشتری را پیش‌بینی کنند، یعنی رکود صنعتی تمام شده است. اما اگر به خاطر «عدم قطعیت تعرفه‌ها» چشم‌انداز را کاهش دهند، روایت رشد جهانی ضربه می‌خورد. “ امنیت سایبری معمولاً آخرین چیزی است که شرکت‌ها بودجه‌اش را می‌زنند. اگر پالو آلتو نتورکس (Palo Alto) نشانه‌هایی از ضعف در فروش نشان دهد، یعنی مدیران IT دارند بودجه‌های حیاتی را قربانی آزمایش‌های هوش مصنوعی می‌کنند. مرتضی عظیمی ۴. آنالوگ دیوایسز (ADI) - چهارشنبه برخلاف انویدیا، این شرکت چیپ‌های «اقتصاد قدیم» (خودرو، کارخانه، 5G) را می‌فروشد. ما باید بشنویم که «اصلاح موجودی انبار» تمام شده است. اگر مشتریان شروع به پر کردن انبارها کرده باشند، سیگنالی صعودی برای بخش تولید است. ۵. وی‌فر (Wayfair) - پنج‌شنبه سهام سازندگان مسکن رکورد زده‌اند. وی‌فر نماینده مستقیم بازار مسکن دست دوم است. اگر تعداد مشتریان فعال این شرکت (که مدتهاست نزولی بوده) تثبیت شود، یعنی «یخ‌زدگی مسکن» در حال آب شدن است و مردم نرخ وام ۶ درصدی را به عنوان نرمال جدید پذیرفته‌اند. برنامه کامل: دوشنبه بازارهای آمریکا و کانادا به دلیل تعطیلات بسته هستند. سه‌شنبه قبل از بازگشایی: Energy Transfer, Medtronic, SunCoke Energy پس از بسته شدن: Hecla Mining, Palo Alto Networks, Cadence Design Systems, Devon Energy, EQT, SSR Mining, Toll Brothers, Kenvue, MKS Instruments, FirstEnergy چهارشنبه قبل از بازگشایی: Analog Devices, SolarEdge, Garmin, Moody’s, Liberty Global, ProPetro, Constellium, Verisk, Fiverr, ICL پس از بسته شدن: Kinross Gold, Carvana, Coeur Mining, Pan American Silver, DoorDash, Figma, Royal Gold, Equinox Gold, eBay, Remitly پنجشنبه قبل از بازگشایی: Walmart, First Majestic Silver, Quanta Services, John Deere, Lemonade, Klarna, Visteon, Wayfair, Endava, NICE پس از بسته شدن: Opendoor, Transocean, Newmont, Akamai, CompoSecure, Live Nation, Sprouts Farmers Market, Texas Roadhouse, CentraGold, AXT جمعه قبل از بازگشایی: AngloGold Ashanti, Telix Pharmaceuticals, Portland General Electric, PPL, Oil States International, FET, Lamar Advertising, Hudbay Minerals, Western Union, Cogent Communications    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت خریداران به وال‌استریت؛ نرم‌افزاری‌ها نفس کشیدند

در یک نگاه بازار سهام آمریکا در روز جمعه شاهد بازگشتی قدرتمند بود؛ راسل ۲۰۰۰ با رشد ۱.۸ درصدی پیشتاز شد. سهام‌های نرم‌افزاری که در هفته‌های اخیر له شده بودند، امروز با رهبری Salesforce و ServiceNow بهبود یافتند. با وجود رالی تکنولوژی، سهام‌های «اقتصاد قدیم» و معدنی همچنان رهبری اصلی بازار را در دست دارند. تحلیلگران هشدار می‌دهند که با توجه به سقوط ۱۲ درصدی مایکروسافت در فصل درآمدها، هیچ سهمی کاملاً امن نیست. جمعه سبز؛ بازارها جان گرفتند در آخرین روز معاملاتی هفته، وال‌استریت نفسی تازه کرد. شاخص‌های اصلی با چرخشی مثبت روبرو شدند؛ شاخص راسل ۲۰۰۰ (شرکت‌های کوچک) با ۱.۸ درصد رشد پیشتاز بود و S&P 500 و نزدک هر کدام ۰.۶ درصد رشد کردند. اما نگاه همه به صندوق ETF نرم‌افزاری (IGV) بود که پس از عملکردی فاجعه‌بار در سال جاری، امروز ۲.۳ درصد جهش کرد. البته نباید فراموش کرد که ۲۰ درصد وزن این صندوق متعلق به مایکروسافت است که خود هم اخیراً ضربه خورده است. کدام نرم‌افزاری‌ها برگشتند؟ تحلیلگران یوتوتایمز با بررسی تابلوی معاملات، بازگشت خریداران به سهام‌های آسیب‌دیده را تایید می‌کنند. شرکت‌هایی مثل Salesforce (۳.۴+٪)، ServiceNow (۴+٪) و Moody's (۳.۴+٪) روز خوبی را سپری کردند. حتی شرکت‌های حمل‌ونقل که دیروز به خاطر ترس از هوش مصنوعی سقوط کرده بودند، امروز کمی بهبود یافتند. “ این فصل گزارش‌های درآمدی یک فاجعه بود. حتی شرکت‌هایی که فراتر از انتظار ظاهر شدند، سهامشان سقوط کرد. ریزش ۱۲ درصدی مایکروسافت سیگنال قدرتمندی بود که هیچ‌چیز امن نیست. مرتضی عظیمی نگاه تکنیکال و هفته پیش‌رو در تصویر بزرگتر، سهام‌های «اقتصاد قدیم» و معدنی (مثل NEM با ۶.۹٪ رشد) همچنان پیشتازان اصلی هستند. از نظر تکنیکال، بازار در یک محدوده رنج (۶۸۰۰-۷۰۰۰) گیر کرده است. با اینکه حمایت‌های هفته گذشته حفظ شد، اما ریسک نزولی همچنان بالاست چون سایه «هوش مصنوعی» از سر بازار کم نمی‌شود. تقویم هفته آینده از نظر داده‌های اقتصادی خلوت‌تر است که می‌تواند به کاهش نوسانات کمک کند، اما بازگشت دیوان عالی و احتمال صدور رای درباره تعرفه‌ها، یک ریسک سیاسی بالقوه است. بر اساس جمع‌بندی تیم یوتوتایمز، اگرچه رالی امروز تسکین‌دهنده بود، اما معامله‌گران باید محتاط باشند. تا زمانی که شکست معتبری در نمودار رخ ندهد، بهتر است به جای پیش‌بینی جهت، منتظر تایید بازار بمانیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط فلزات گران‌بها؛ چرا سهام شرکت‌های معدنی می‌تواند برنده بعدی باشد؟

در یک نگاه با وجود نوسانات اخیر، عوامل بنیادی بلندمدت همچنان از طلا و نقره حمایت می‌کنند. تنش‌های ژئوپلیتیکی، بدهی بالای دولت‌ها، کسری‌های مالی و افزایش تحمل تورم، اعتماد به ارزهای بدون پشتوانه را تضعیف کرده و به نفع طلا عمل می‌کند. سهام شرکت‌های معدنی نسبت به رشد قیمت طلا عقب مانده و حدود ۲۰٪ کمتر از ارزش مورد انتظار معامله می‌شوند؛ بنابراین می‌توانند فرصت سرمایه‌گذاری بهتری باشند. برآورد می‌شود قیمت طلا باید به زیر حدود ۳۵۰۰ دلار در هر اونس برسد تا شرایط اقتصادی این بخش شبیه دوره‌های نزولی گذشته شود. قیمت طلا و نقره هنوز نتوانسته‌اند به ثبات برسند و در حفظ سطوح حمایتی اولیه ناکام مانده‌اند؛ با این وجود، یکی از مدیران صندوق معتقد است که در بازار فلزات گران‌بها، به‌خصوص در بخش معدنی، همچنان فرصت‌های ارزشمندی دیده می‌شود. استیو لند، مدیر ارشد پرتفوی صندوق طلا و فلزات گران‌بهای فرانکلین تمپلتون (Franklin Templeton)، در تازه‌ترین یادداشت خود که در Kitco منتشر شده و توسط یوتوتایمز، بازنویسی شده است، درباره فلزات گران‌بها اعلام کرد که با وجود نوسانات اخیر بازار، طلا و نقره همچنان از پشتوانه‌های بنیادی قوی در بلندمدت برخوردارند. به گفته وی: «طلا به‌طور تاریخی در دوره‌های تنش‌های مالی و ژئوپلیتیکی عملکرد مطلوبی داشته است و تنش‌های تجاری اخیر، درگیری‌های جهانی و عدم‌قطعیت‌های مالی در اقتصادهای بزرگ این روند را تقویت کرده‌اند. از نظر ساختاری، بدهی بالای دولت‌ها، کسری‌های مالی پایدار و تحمل بیشتر نسبت به تورم، اعتماد به ارزهای بدون پشتوانه را تضعیف می‌کند. با وجود افت‌های ثبت‌شده، همچنان با توجه به محدودیت عرضه و رشد تقاضا، از منظر بنیادی از قیمت‌های بالای طلا حمایت می‌شود.» هرچند ممکن است طلا و نقره وارد یک دوره تثبیت یا نوسان محدود شوند و رشد چشمگیری نداشته باشند، اما سرمایه‌گذاران بهتر است به بخش شرکت‌های معدنی توجه کنند؛ چون سهام این شرکت‌ها نسبت به خود قیمت طلا و نقره عملکرد ضعیف‌تری داشته و بنابراین ممکن است اکنون ارزان‌تر و دارای فرصت رشد بیشتری باشد. او توضیح داد که بر اساس مدل‌های او، ارزش‌گذاری‌ها طی چند سال گذشته حدود ۲۰ درصد از قیمت طلا عقب مانده‌اند. طبق داده‌های بررسی شده توسط یوتوتایمز: «بانک‌های مرکزی و صندوق‌های قابل معامله در بورس با پشتوانه شمش طلا، رشد قیمت طلا را تقویت کرده‌اند و این امر باعث شده قیمت شمش با سرعتی به‌مراتب بیشتر از جریان سرمایه به سهام شرکت‌های معدنی افزایش یابد. این فاصله و اختلاف میان عملکرد قیمت طلا و سهام شرکت‌های معدنی بیشتر ناشی از ذهنیت و برداشت سرمایه‌گذاران است، نه واقعیت‌های بنیادی اقتصاد این صنعت. ✔️  بیشتر بخوانید: طلای ۸۰۰۰ دلاری؛ پیش‌بینی تخیلی یا واقعیتِ پنهان جی‌پی مورگان؟ سرمایه‌گذاران هنوز تجربه‌های منفی گذشته را به یاد دارند؛ مثل دوره‌هایی که هزینه‌ها بالا می‌رفت، سرمایه‌ها بد تخصیص داده می‌شد و با افزایش تعداد سهام، ارزش سهام موجود کاهش می‌یافت. اما وضعیت صنعت تغییر کرده است:  شرکت‌های معدنی اکنون ترازنامه‌های قوی‌تری دارند،  انضباط مالی و سرمایه‌گذاری بهتری رعایت می‌کنند،  و بازده بیشتری به سهام‌داران می‌دهند. به همین دلیل، در قیمت‌های بالای فعلی طلا، شرکت‌های معدنی نوعی اهرم عملیاتی واقعی دارند؛ یعنی سود و جریان نقد آزاد آن‌ها سریع‌تر از خودِ قیمت طلا رشد می‌کند. اگرچه سهام شرکت‌های معدنی نیز همسو با بازار طلا نوسانات قابل‌توجهی را تجربه کرده‌اند، لند اظهار داشت که این شرکت‌ها در قیمت‌های کنونی همچنان جریان نقد آزاد چشمگیری تولید خواهند کرد. او گفت: «برآورد ما این است که قیمت طلا باید به زیر حدود ۳۵۰۰ دلار به ازای هر اونس کاهش یابد تا اقتصاد این بخش شباهتی به دوره‌های نزولی پیشین پیدا کند.» بر اساس جمع‌بندی تیم یوتوتایمز، با وجود نوسانات اخیر و ناتوانی طلا و نقره در تثبیت قیمت، پشتوانه‌های بنیادی بلندمدت همچنان از این فلزات حمایت می‌کنند؛ عواملی مانند تنش‌های ژئوپلیتیکی، بدهی‌های فزاینده دولت‌ها و تضعیف اعتماد به ارزهای بدون پشتوانه. در همین حال، فرصت اصلی سرمایه‌گذاری بیش از آنکه در خودِ فلزات گران‌بها باشد، در سهام شرکت‌های معدنی نهفته است؛ بخشی که به‌دلیل عقب‌ماندگی از رشد قیمت طلا، بهبود ساختار مالی شرکت‌ها و توانایی ایجاد سود و جریان نقد بالاتر، می‌تواند در صورت تداوم قیمت‌های فعلی طلا بازدهی قابل‌توجهی برای سرمایه‌گذاران فراهم کند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

بازگشت دلار به پناهگاه امن؛ آیا طوفان تکنولوژی به سود اسکناس سبز تمام می‌شود؟

در یک نگاه احیای ارزش تدافعی دلار: ریزش سهام فناوری آمریکا باعث شد دلار بار دیگر بخشی از جایگاه خود را به عنوان «پناهگاه امن» بازیابی کند. پیش‌بینی ثبات تورم: انتظار بازار برای عدد ۲.۵٪ (سالانه)؛ ثبات در تورم می‌تواند موضع فعلی فدرال رزرو برای عدم عجله در کاهش نرخ بهره را تایید کند. شکاف ارزش منصفانه یورو: سقوط ارزش منصفانه EURUSD به سطح ۱.۱۶۵؛ واکاوی‌ها نشان‌دهنده حباب قیمتی یورو در سطوح فعلی است. انجماد نرخ در اروپا: سکوت و اتفاق‌نظر در بانک مرکزی اروپا (ECB)، هرگونه انتظار برای بازنگری در نرخ بهره را به حالت تعلیق درآورده است. آیا گزارش تورم امروز آمریکا می‌تواند آرامش قبل از طوفان در بازار فارکس باشد؟ در حالی که سقوط سهام فناوری بار دیگر جذابیت دلار را به عنوان دارایی امن افزایش داده، بازار در انتظار داده‌های CPI است تا وزن نگاه تهاجمی فدرال رزرو را بسنجد. یوتوتایمز در این گزارش بررسی می‌کند که چرا با وجود پتانسیل رشد دلار، معامله‌گران همچنان برای فروش در سقف‌ها کمین کرده‌اند. این گزارش بر اساس مقاله منتشر شده در ING تهیه و توسط تحریریه یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم و منتشر شده است. ۱. دلار در دوراهی؛ پناهگاه امن یا تله فروش؟ واکاوی استراتژیک یوتوتایمز حاکی از آن است که دلار آمریکا در یک موقعیت متناقض گرفتار شده است. از یک سو، ریزش اخیر سهام فناوری باعث شده سرمایه‌گذاران برای حفظ دارایی خود به سمت نقدینگی دلار پناه ببرند. اما از سوی دیگر، دلار در برابر اکثر ارزهای تراز اول جهانی گروه ده (G10) همچنان ارزان به نظر می‌رسد. دیدگاه تحلیلی نشان می‌دهد که این ارزانی لزوماً به معنای یک صعود شارپ نیست؛ چرا که جو منفی میان‌مدت باعث شده تا هر بار که دلار کمی رشد می‌کند، معامله‌گران از این فرصت برای فروش در قیمت‌های بالاتر استفاده کنند. این رفتار بازار نشان‌دهنده یک «بی‌اعتمادی پنهان» به تداوم قدرت دلار است. ✔️  بیشتر بخوانید: معاملات آتی آمریکا افت کردند؛ فشار بر سهام فناوری ادامه دارد ۲. گزارش تورم؛ چرا CPI امروز «تغییردهنده بازی» نیست؟ بسیاری از معامله‌گران منتظر گزارش تورم ژانویه هستند، اما تحلیل یوتوتایمز بر اساس داده‌های موجود نشان می‌دهد که این گزارش احتمالاً ضرب‌آهنگ بازار را تغییر نخواهد داد. پیش‌بینی‌ها روی عدد ۲.۵٪ سالانه متمرکز است. اگر تورم در همین سطح منتشر شود، صرفاً مهر تاییدی بر سیاست فعلی فدرال رزرو خواهد بود: «صبر و عدم عجله برای کاهش نرخ بهره.» در حال حاضر بازار کار آمریکا برای فدرال رزرو وزن بیشتری نسبت به تورم دارد. بنابراین، گزارش امروز ممکن است دلار را در وضعیت «خرید جزئی» نگه دارد، اما محرک لازم برای یک جهش بزرگ را فراهم نخواهد کرد. ۳. یورو و حباب ارزش منصفانه؛ در انتظار اصلاح؟ در جبهه اروپا، وضعیت برای یورو (EUR) کمی نگران‌کننده به نظر می‌رسد. بررسی تحلیلی نشان می‌دهد که ارزش منصفانه کوتاه مدت جفت‌ارز EURUSD به سطح ۱.۱۶۵ سقوط کرده است. این یعنی قیمت فعلی یورو در بازار، با واقعیت‌های اقتصادی همخوانی ندارد و یک «شکاف بیش‌ارزش‌گذاری» شکل گرفته است. با توجه به سکوت مقامات بانک مرکزی اروپا و نبود دیدگاه‌های مخالف درباره نرخ بهره، انتظار می‌رود یورو فعلاً در همین محدوده نوسان کند، اما هرگونه تقویت دلار می‌تواند این شکاف قیمتی را به شدت پر کرده و یورو را به سمت سطوح پایین‌تر سوق دهد. ۴. نتیجه‌گیری استراتژیک: فاز «آزمون تاب‌آوری» در مجموع، دلار در حال تست کردن قدرت خود در برابر فشارهای فروش است و یورو در انتظار یک بهانه بنیادی برای اصلاح قیمت. تا زمانی که داده‌های اشتغال یا تورم انحراف بزرگی از پیش‌بینی‌ها نداشته باشند، قایق بازار ارز بدون تلاطم جدی به مسیر خود ادامه خواهد داد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده سوئیس – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده سوئیس - ژانویه - Consumer Price Index  واقعی .................. %0.1- پیش‌بینی ........... %0.0  قبلی ................. %0.0 شاخص قیمت مصرف کننده سوئیس - سالانه (ژانویه) - Consumer Price Index  واقعی .................. %0.1  پیش‌بینی ........... %0.1  قبلی ................. %0.1 برآورد ماهانه نشان می‌دهد که دوباره با یک عدد منفی (۰.۱- درصد) روبه‌رو هستیم؛ رقمی که این بار کمی ضعیف‌تر از پیش‌بینی‌هاست. این موضوع می‌تواند برای چشم‌انداز سال آینده کمی نگران‌کننده باشد. این حالا پنجمین برآورد ماهانه منفی پیاپی است؛ پس از آنکه در ماه اوت سال گذشته تورم در سطح صفر ثبت شده بود. با این حال، تمرکز اصلی همچنان بر تورم هسته باقی می‌ماند. برآورد ماهانه تورم هسته حداقل یک عدد مثبت ۰.۱٪ را نشان می‌دهد. همین موضوع تا حدی برای بانک مرکزی سوئیس (SNB) آرامش ایجاد می‌کند، زیرا نشان می‌دهد فشارهای تورمی منفی هنوز کاملاً غالب نشده‌اند. تورم هسته سالانه نیز در سطح ۰.۵٪ مثبت ثابت مانده و فعلاً مقداری فضای تنفسی برای بانک مرکزی فراهم می‌کند. به یاد داشته باشیم که در شرایط فعلی، بانک مرکزی سوئيس (SNB) تا جایی که بتواند می‌خواهد از بازگشت به نرخ‌های بهره منفی جلوگیری کند. بنابراین هرگونه کاهش بیشتر در فشارهای تورمی—حداقل در مقطع کنونی—برای این بانک بسیار خوشایند خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کازاکس، عضو بانک مرکزی اروپا: فعلاً زمان تغییر نرخ بهره نیست

کازاکس، عضو بانک مرکزی اروپا: بانک مرکزی اروپا هنوز تأثیر کامل تقویت یورو را مشاهده نکرده است. اکنون زمان مناسبی برای تغییر نرخ بهره توسط ECB نیست. مقامات ECB در حال رصد قدرت یورو هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معاملات آتی آمریکا افت کردند؛ فشار بر سهام فناوری ادامه دارد

در یک نگاه معاملات آتی آمریکا امروز با افت همراه شده‌اند؛ نزدک -۰.۵٪، S&P 500 -۰.۴٪ نگرانی‌ها درباره آینده تجارت هوش مصنوعی باعث افزایش نوسانات شده‌اند شاخص S&P 500 به میانگین متحرک ۱۰۰ روزه نزدیک می‌شود؛ سطحی کلیدی برای تحلیل‌گران تکنیکال سهام نرم‌افزاری بار دیگر تحت فشار قرار گرفتند؛ نزدک از سطح حمایتی عبور کرده است در حالی که هفته معاملاتی رو به پایان است، بازارهای آمریکا با افت معاملات آتی و فشار بر سهام فناوری وارد فاز احتیاط شده‌اند. یوتوتایمز در این گزارش، داده‌های منتشرشده از InvestingLive را بررسی می‌کند تا نقاط حساس تکنیکال و روانی بازار را تحلیل کند.  معاملات آتی در مسیر نزولی؛ فشار بر سهام فناوری ادامه دارد در معاملات صبح جمعه، شاخص‌های آتی آمریکا با افت همراه شده‌اند: S&P 500: -۰.۴٪ Nasdaq: -۰.۵٪ Dow Jones: -۰.۳٪ این افت پس از فروش سنگین در وال‌استریت رخ داده که عمدتاً ناشی از نگرانی‌ها درباره تجارت هوش مصنوعی و اختلالات احتمالی در فناوری‌های مرتبط بوده است. از نگاه یوتوتایمز، این موج فروش باعث شکل‌گیری یک «گرداب نوسانی» شده که ممکن است تا مدتی ادامه داشته باشد. نزدک سطح حمایتی را شکست؛ S&P در آستانه آزمون تکنیکال شاخص نزدک هفته گذشته از میانگین متحرک ۱۰۰ روزه عبور کرد و افت دیروز این روند را تثبیت کرد. در همین حال، S&P 500 نیز به این سطح نزدیک شده—سطحی که در گذشته مانع افت‌های شدید شده بود. اگر این سطح شکسته شود و فروشندگان محرک‌های کافی داشته باشند، احتمال اصلاح شدیدتر در بازار وجود دارد.  آیا بازار واقعاً در خطر است؟ با وجود فشارهای اخیر، شاخص S&P 500 هنوز کمتر از ۲.۵٪ با رکورد تاریخی خود فاصله دارد. از نگاه یوتوتایمز، این فاصله نشان می‌دهد که بازار هنوز وارد فاز بحران نشده، اما احساسات معامله‌گران شکننده است و همین شکنندگی می‌تواند نوسانات را تشدید کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS: بانک مرکزی سوئیس مقابل فرانک قوی نمی‌ایستد

در یک نگاه موسسه UBS می‌گوید SNB احتمالاً در برابر تقویت فرانک مقاومت نخواهد کرد. تورم سوئيس پایین است اما نشانه‌ای از ریسک رکود تورمی یا تورم منفی دیده نمی‌شود؛ بنابراین فضای کاهش نرخ محدود است. رشد مالی و بودجه‌ای آلمان می‌تواند یورو را تقویت کند و فشار بر فرانک را کاهش دهد. پیش‌بینی UBS: نرخ EURCHF طی ۱۲ ماه آینده به 0.95 می‌رسد. در حالی که فرانک سوئیس دوباره تقویت شده، تحلیل تازه UBS نشان می‌دهد بانک مرکزی سوئیس قصد ندارد به‌طور جدی مقابل این روند بایستد. یوتوتایمز در این گزارش، یادداشت منتشرشده از سوی UBS را بررسی می‌کند و توضیح می‌دهد چرا مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته است تا مداخله ارزی. SNB در برابر فرانک قوی نمی‌ایستد؛ چرا؟ طبق بررسی تحلیلی یوتوتایمز از گزارش منتشرشده توسط UBS، بانک مرکزی سوئیس (SNB) احتمالاً واکنش شدیدی به تقویت اخیر فرانک نشان نخواهد داد. از نگاه UBS، ارزش فعلی فرانک اگرچه بالا است، اما هنوز در محدوده‌ای نیست که نیازمند مداخله جدی یا دفاع سیاستی باشد.  تورم پایین، اما نه آن‌قدر پایین که SNB را نگران کند UBS تأکید می‌کند که چشم‌انداز تورم سوئیس «کم‌فشار» است اما غیرتورمی یا رکودی نیست. این نکته مهم است، زیرا SNB معمولاً زمانی به کاهش نرخ بهره یا مداخله ارزی روی می‌آورد که ریسک تورم منفی جدی باشد. از نگاه یوتوتایمز، این وضعیت به SNB اجازه می‌دهد تقویت فرانک را تا حدی تحمل کند. مداخله ارزی؟ بله، اما نه به‌صورت دفاعی UBS می‌گوید SNB ممکن است گهگاه در بازار فارکس مداخله کند، اما این مداخلات پراکنده خواهد بود، نه یک دفاع تمام‌عیار در برابر تقویت فرانک. به بیان دیگر، SNB اجازه می‌دهد بازار مسیر طبیعی خود را طی کند مگر اینکه نوسانات شدید شود. نقش آلمان؛ چرا یورو ممکن است تقویت شود؟ UBS در تحلیل خود به یک عامل کلیدی اشاره می‌کند: افزایش هزینه‌های مالی و بودجه‌ای آلمان. از آنجا که آلمان بزرگ‌ترین شریک تجاری سوئیس است، رشد اقتصادی آن می‌تواند یورو را تقویت کند و به‌طور طبیعی فشار بر فرانک را کاهش دهد. از نگاه یوتوتایمز، این موضوع باعث می‌شود مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته باشد تا سیاست‌های SNB. پیش‌بینی ۱۲ ماهه: EURCHF در مسیر 0.95 UBS انتظار دارد نرخ EURCHF طی ۱۲ ماه آینده به 0.95 برسد؛ یعنی فرانک کمی تضعیف شود اما نه به‌طور چشمگیر. این پیش‌بینی نشان می‌دهد که بازار باید بیشتر به رشد اقتصادی منطقه یورو نگاه کند تا ریسک مداخله SNB.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد

در یک نگاه کریپتو پس از یک دهه روایت‌سازی‌های پیاپی، به نقطه‌ای رسیده که بسیاری از داستان‌های صعودی آن دیگر قدرت اثرگذاری سابق را ندارند و «روایت‌محوری» آن دچار فرسایش شده است. بیت‌کوین نه طلای دیجیتال شد، نه پوشش تورم، نه پناهگاه امن؛ و اکنون بیش از آن‌که موتور رشد باشد، به یک دارایی بالغ اما محدود با کاربردهای عمدتاً مالی تبدیل شده است. پیام معاملاتی این تغییر فاز روشن است: تا شکل‌گیری روایت صعودی جدید، بازار ممکن است وارد دوره‌ای از رکود قیمتی، کاهش نوسان و عملکرد ضعیف سهام مرتبط با کریپتو شود. کریپتو پس از بیش از یک دهه آزمون و خطا، اکنون در حال تثبیت جایگاه خود به‌عنوان یک طبقه دارایی جریان اصلی است؛ اما همچنان محل مناقشه. در این مدت، روایت‌های متعددی بر تن بیت‌کوین پوشانده شد، اما هیچ‌یک ماندگار نبود. منتقدان همچنان بر طبل بی‌ارزشی می‌کوبند و حامیان سرسخت از آینده‌ای اجتناب‌ناپذیر سخن می‌گویند. واقعیت، به احتمال زیاد، جایی میان این دو قطب قرار دارد. یکی از ویژگی‌های شاخص فضای کریپتو، قطبی‌بودن افراطی بحث‌هاست. برای گروهی، این فناوری در حال بازنویسی نظام مالی جهانی است و مسیر پذیرش همگانی را طی می‌کند؛ برای گروهی دیگر، صرفاً یک حباب سفته‌بازانه است که سرانجام به صفر میل خواهد کرد. آنچه کمتر مورد توجه قرار می‌گیرد، سناریوی میانه است: اینکه رمزارزها به‌تدریج به یک طبقه دارایی مهم اما نسبتاً خاص تبدیل شوند؛ متصل به نظام مالی دلاری و بازارهای سنتی، اما نه کاملاً هم‌راستا با آن‌ها. اگر فعلاً کاربردهای مصرفی و Web3 را کنار بگذاریم، پرسش کلیدی برای معامله‌گران و سرمایه‌گذاران این است: بیت‌کوین دقیقاً چه کارکردی دارد؟ منتقدان می‌گویند تغییر مداوم روایت‌ها نشان می‌دهد هویت اقتصادی مشخصی در کار نیست. اگر داستان هر چند سال یک‌بار عوض می‌شود، شاید اساساً «داستانی» وجود ندارد. با این حال، همین انعطاف‌پذیری روایی سال‌ها موتور صعود بازار بود. هر بار که یک روایت تضعیف می‌شد؛ مثلاً ناکامی در تبدیل‌شدن به ابزار پرداخت گسترده، روایت تازه‌ای جای آن را می‌گرفت؛ از ورود وال‌استریت گرفته تا احتمال خرید توسط دولت آمریکا. اکنون اما این ماهیت آفتاب‌پرستانه به چالش تبدیل شده است. هر روایت که ناکام می‌ماند، دامنه داستان‌های قابل‌باور محدودتر می‌شود. بیت‌کوین نه به یک سیستم پرداخت پرحجم بدل شد، نه به پناهگاه امنی هم‌تراز با طلا. اما به عنوان پوشش تورمی چطور؟ عملکرد آن در دوره‌های تورم بالا، متناقض بود. دارایی پرریسک؟ زمانی با نزدک همگام بود، اما در مقاطعی که سهام فناوری جهش می‌کردند، از قافله عقب ماند. «طلای دیجیتال»؟ در دوره‌ای که طلا و نقره رشدهای قابل‌توجهی ثبت کردند، بیت‌کوین عمدتاً درجا زد. “ «واگرایی اخیر این ابهام را پررنگ‌تر کرده است. از زمان انتخابات ریاست‌جمهوری ۲۰۲۴ آمریکا، در حالی که طلا جهش قابل توجهی داشته و شاخص نزدک رشد محسوسی را تجربه کرده، بیت‌کوین تقریباً بدون روند مشخص باقی مانده است.» محمد زمانی اگر این دارایی هم «طلای دیجیتال» است و هم «دارایی پرریسک»، چرا همزمان با صعود فلزات گرانبها و سهام فناوری، واکنش مشابهی نشان نداده است؟ این همان لحظه‌ای است که پرسش بنیادی دوباره به سطح می‌آید: وقتی هیچ روایت غالبی پایدار نمی‌ماند، نقش اقتصادی بیت‌کوین دقیقاً چیست؟ دلایل عملکرد ضعیف بیت‌کوین بارها در مقالات یوتوتایمز مورد بررسی قرار گرفته، اما مرور فشرده آن‌ها تصویر روشنی از تغییر فاز بازار ارائه می‌دهد. از سال ۲۰۲۴، سرمایه‌گذاران شیء براق‌تری برای تخصیص سرمایه پیدا کردند: هوش مصنوعی. جریان نقدینگی که پیش‌تر به‌راحتی به سمت کریپتو سرازیر می‌شد، به‌تدریج به سوی سهام مرتبط با AI هدایت شد؛ جایی که رشد درآمد، داستانی ملموس‌تر و پشتوانه‌ای بنیادی‌تر داشت. در همین حال، بخشی از نهنگ‌های اولیه (سرمایه‌گذارانی که سال‌ها در این اکوسیستم حضور داشتند) در اوج چرخه اقدام به فروش گسترده کردند؛ چه از طریق ابزارهای ساختاریافته و چه فروش مستقیم بیت‌کوین در حوالی سقف‌های قیمتی. برای برخی، رؤیای اولیه ساتوشی دیگر با واقعیت بازار همخوانی نداشت. سقوط‌های ناگهانی ۱۰ اکتبر ۲۰۲۵ نیز ضربه‌ای جدی به اعتماد بازار وارد کرد. این رخداد، یادآور آن بود که حتی در فاز «بلوغ»، ساختار نقدینگی کریپتو همچنان شکننده است. در سطح روایت نیز، اغراق‌های تبلیغاتی و پیش‌بینی‌های غیرواقع‌بینانه برخی چهره‌های شناخته‌شده بازار، سرمایه‌گذاران محافظه‌کارتر را بیش از پیش محتاط کرد. “ «وقتی تحلیل جای خود را به میم و تیترهای کلیک‌خور می‌دهد، جریان سرمایه نهادی تمایل کمتری به ماندن دارد.» محمد زمانی هم‌زمان، هشدارهایی درباره ریسک‌های بالقوه کوانتومی و آسیب‌پذیری‌های بلندمدت رمزنگاری منتشر شد و برخی مؤسسات، از جمله جفریز، تخصیص خود به بیت‌کوین را به صفر رساندند. مقررات‌زدایی نیز چهره‌ای دوگانه داشت: مشروعیت بیشتر از یک‌سو، اما افزایش رفتارهای سفته‌بازانه و حتی پمپاژهای سیاسی از سوی دیگر. پلتفرم‌های توکن‌سازی سریع و پروژه‌های موسوم به DAT یا عرضه‌های پرهیاهو، این تصور را تقویت کردند که بخش‌هایی از بازار همچنان در چرخه‌ای از استخراج نقدینگی خرد گرفتارند. اما شاید مهم‌ترین نقطه، جایی بود که تمام متغیرهای کلان به نفع بیت‌کوین چیده شد و با این حال، قیمت واکنش نشان نداد. دلار تضعیف شد، فلزات گرانبها جهش کردند، بازار سهام به سقف‌های تاریخی رسید. با این ترکیب، انتظار می‌رفت حداقل یکی از روایت‌های غالب (چه «طلای دیجیتال» و چه «دارایی پرریسک») فعال شود. اما بازار بی‌تفاوت ماند. اواسط ژانویه ۲۰۲۶، به‌نوعی لحظه حقیقت بود. گاوها از ارزندگی سخن می‌گفتند و خرس‌ها این پرسش را مطرح می‌کردند که اگر بیت‌کوین حتی در شرایط ایده‌آل هم رشد نمی‌کند، چه زمانی قرار است رشد کند؟ نمودار زیر مقایسه عملکرد یک‌ساله بیت‌کوین نسبت به طلا را که با خط مشکی نمایش داده شده در کنار تعداد دفعات استفاده از عبارت «طلای دیجیتال» در گزارش‌های بلومبرگ نشان می‌دهد. افزایش خط مشکی به معنای برتری عملکرد بیت‌کوین نسبت به طلاست. در چرخه‌های گذشته، رابطه‌ای بازتابی میان روایت و قیمت برقرار بود: رشد قیمت، روایت «طلای دیجیتال» را تقویت می‌کرد و این روایت، خود تقاضای تازه ایجاد می‌کرد. اما در سال جاری، روایت اوج گرفت بی‌آنکه قیمت همراهی کند. این گسست، بیش از هر چیز، نشان‌دهنده تغییر ماهیت بازار است؛ بازاری که دیگر صرفاً با داستان‌ها حرکت نمی‌کند. ✔️  بیشتر بخوانید: برای S&P500 «خبر خوب، خبر خوب است»؛ به شرطی که تورم غافلگیر نکند در چرخه‌های گذشته، جهش‌های قیمتی بیت‌کوین خود به تقویت روایت «طلای دیجیتال» دامن می‌زد. نوعی بازخورد تقویتی شکل می‌گرفت: رشد قیمت، داستان را معتبرتر می‌کرد و داستان، تقاضای تازه می‌ساخت. اما در سال جاری، این رابطه بازتابی از هم گسست. روایت به اوج رسید، تیترها پر شد از «طلای دیجیتال»، اما قیمت همراهی نکرد. سپس نقره وارد فاز اصلاح شد، سهام نرم‌افزاری ترک برداشت و کریپتو با شتابی نگران‌کننده سقوط کرد. آن چرخه خودتقویت‌کننده‌ای که در دوره‌های قبل مشاهده می‌کردیم، عملاً از کار افتاد و اکنون پرسش این است که موتور بعدی حرکت از کجا خواهد آمد. البته از منظر تئوریک، بازگشت سریع بیت‌کوین به سطوحی مانند ۱۲۵ هزار دلار همچنان ممکن است؛ سناریویی که می‌تواند آن را دوباره همگام با طلا و سهام فناوری قرار دهد. اما موانع ساختاری پررنگ‌تر از گذشته‌اند. ریسک‌های فناورانه بلندمدت از جمله نگرانی‌های مرتبط با محاسبات کوانتومی، در کنار فشارهای مالی همچون سررسید بدهی‌های انباشته برخی بازیگران بزرگ بازار در سال‌های آینده، سایه‌ای از تردید ایجاد کرده‌اند. نوسانات چرخه‌ای همواره بخشی از DNA این بازار بوده است، اما این‌بار تکرار بیش از حد الگوها، نوعی فرسودگی ذهنی در میان سرمایه‌گذاران ایجاد کرده است. باید پذیرفت که کریپتو دیگر «بازار نوپا» نیست. بنیان‌گذاران نسل اول اکنون در میانه دهه چهارم یا پنجم زندگی خود هستند و نسل خریداران سنتی نیز به سال‌های پایانی فعالیت حرفه‌ای نزدیک می‌شود. عرضه ابزارهای مشتقه و نسخه‌های کاغذی از بیت‌کوین عملاً نامحدود است و برای جذب سرمایه تازه، یا به روایت جدید نیاز است یا به خریداران جدید. پرسش کلیدی اینجاست: موج بعدی تقاضا از کجا خواهد آمد؟ بخشی از خریداران نهادی اکنون با زیان مواجه‌اند و وال‌استریت با احتیاط بیشتری به ETFها می‌نگرد. در عین حال، یکی از مهم‌ترین جذابیت‌های تاریخی این بازار (نوسان بالا) به‌طور محسوسی کاهش یافته است. بیت‌کوین زمانی برای بسیاری حکم بلیت بخت‌آزمایی را داشت؛ امکان جهش‌های چندصددرصدی در بازه‌های کوتاه. اما افت نوسان تحقق‌یافته ۳۶۰روزه نشان می‌دهد این ویژگی در حال تضعیف است. در افق میان‌مدت، همبستگی قابل‌توجهی میان ارزش بازار یک دارایی و سطح نوسان آن وجود دارد. طبقه دارایی چندتریلیون‌دلاری به‌سختی می‌تواند بار دیگر نوسانات سه‌رقمی را تجربه کند. بیت‌کوین تنها در صورتی دوباره «بلیت بخت‌آزمایی» خواهد شد که افتی عمیق (مثلاً به محدوده ۲۵ تا ۳۵ هزار دلار) را تجربه کند و از آنجا چرخه‌ای تازه آغاز شود. تا حدی می‌توان گفت در سال‌های اوج، خود نوسان محصول اصلی بود؛ جذابیتی که امکان تأمین مالی‌های تهاجمی و انتشارهای گسترده سهام توسط برخی شرکت‌های وابسته را فراهم می‌کرد و هیجان بازار را زنده نگه می‌داشت. امروز، با فروکش‌کردن آن نوسان، پرسش از هویت و کارکرد بیت‌کوین بیش از پیش جدی شده است. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بی‌تردید نوآوری‌هایی مانند توکنیزه‌سازی دارایی‌ها، تسویه آنی در تجارت بین‌الملل و بازطراحی زیرساخت‌های بازار سرمایه، ظرفیت‌هایی واقعی و قابل‌توجه دارند. این تحولات می‌توانند در حاشیه، کارایی سیستم مالی را افزایش دهند و هزینه‌ها را کاهش دهند. اما پرسش سرمایه‌گذار این است: آیا این کاربردها موتور یک چرخه صعودی انفجاری خواهند بود؟ پاسخ هنوز روشن نیست. میان «پیشرفت تدریجی زیرساختی» و «روایت رشد نمایی قیمت» فاصله‌ای معنادار وجود دارد. اگر هدف، در اختیار داشتن یک دارایی پرریسک با همبستگی بالا با فناوری و رشد اقتصادی است، ابزارهای کلاسیک بازار سرمایه این نقش را شفاف‌تر ایفا می‌کنند. اگر به‌دنبال پناهگاه امن و ذخیره ارزش بدون ریسک طرف مقابل هستید، طلا همچنان جایگاه تثبیت‌شده‌ای دارد. اگر دغدغه تضعیف دلار است، موقعیت‌گیری مستقیم روی ارزها گزینه‌ای صریح‌تر است. اگر انگیزه، هیجان یک بلیت بخت‌آزمایی است، بازارهای دیگری این نقش را با شفافیت بیشتری ارائه می‌دهند. کریپتو اما اغلب به صحنه‌ای برای معامله روایت‌ها تبدیل شده است؛ جایی که سرمایه‌گذار نه بر مبنای جریان نقدی یا ارزش ذاتی، بلکه بر اساس داستان مسلط روز پوزیشن می‌گیرد. “ «به‌احتمال زیاد، روایت صعودی دیگری برای بیت‌کوین شکل خواهد گرفت. تاریخ این بازار نشان داده که هیچ چرخه‌ای دائمی نیست. در صورت ظهور آن روایت، فرصت‌های معاملاتی نیز پدیدار خواهد شد.» محمد زمانی اما با کنار گذاشتن تدریجی کاربری‌های سرمایه‌گذاری؛ پوشش تورم، پناهگاه امن، دارایی پرریسک، طلای دیجیتال، سؤال اساسی پابرجاست: بیت‌کوین دقیقاً چه نقشی در پرتفوی ایفا می‌کند؟ بازدهی مرکب خیره‌کننده از سال ۲۰۱۵، هرچند چشمگیر، هزینه‌های سال‌های ۲۰۲۶ و پس از آن را پوشش نخواهد داد. همه فناوری‌ها قرار نیست به اندازه اینترنت یا هوش مصنوعی تحول‌آفرین باشند و این لزوماً نکته منفی نیست. کریپتو باقی خواهد ماند و بازار بزرگی نیز هست. اما در عمل، بیشتر یک طبقه دارایی مالی مبتنی بر روایت‌ها، کاربردهای درون‌سیستمی و مجموعه‌ای از استفاده‌های تخصصی است. شاید مهم‌ترین کاربرد پایدار آن، استیبل‌کوین‌ها باشند؛ ابزاری کارآمد برای انتقال و تسویه، اما از نظر روایی چندان هیجان‌انگیز. بیت‌کوین در حال حاضر بیش از هر چیز یک «اسفنج روایت» است؛ دارایی‌ای که داستان‌های مختلف را جذب می‌کند و برای مدتی با آن‌ها حرکت می‌کند، اما به‌سرعت از آن‌ها عبور می‌کند. اگر امروز بیت‌کوین می‌خرید، دقیقاً روی کدام سناریو شرط می‌بندید؟ کسری بودجه بزرگ‌تر؟ کاهش نرخ بهره فدرال رزرو؟ رشد قوی اقتصادی یا رکود عمیق؟ جهش سهام؟ صعود طلا؟ موج تازه ETFها؟ ذخیره استراتژیک بیت‌کوین در آمریکا؟ پاسخ روشن نیست. هر روایت مدتی متناسب به‌نظر می‌رسد و سپس کنار می‌رود. برای سرمایه‌گذاران حرفه‌ای، شاید نتیجه عملی این باشد: صبر برای شکل‌گیری روایت صعودی بعدی، ورود در فاز اولیه آن، و خروج پیش از آنکه داستان تازگی خود را از دست بدهد. در بازاری که سوخت اصلی آن روایت است، زمان‌بندی اهمیت بیشتری از باور بلندمدت دارد. ✔️  بیشتر بخوانید: تداوم سقوط سهام نرم‌افزاری؛ بازتعریف ارزش در عصر هوش مصنوعی؟ اما فراتر از قیمت و روایت‌های سرمایه‌گذاری، پرسش بزرگ‌تری مطرح است: تکلیف کاربردهای گسترده‌تر چه می‌شود؟ در ارزیابی این حوزه، اغلب به سراغ نوشته‌ها و استدلال‌های جدی‌ترین موافقان و مخالفان می‌روم. نه برای تأیید پیش‌فرض‌ها، بلکه برای سنجش کیفیت استدلال. آیا استدلال‌ها تازه، منسجم و الهام‌بخش‌اند؟ یا تکرار روایت‌هایی که بارها شنیده‌ایم؟ آیا خوش‌بینی بر پایه شواهد است یا صرفاً انرژی تبلیغاتی؟ و آیا بدبینی تحلیلی است یا صرفاً واکنشی و عاطفی؟ در هفته‌های اخیر، فضای تحلیلی شبکه‌های مالی مملو از یادداشت‌های بلند درباره آینده کریپتو بوده است؛ نوعی تسویه‌حساب فکری. برخی از چهره‌های قدیمی صنعت عملاً عقب‌نشینی کرده‌اند، برخی دو برابر شده‌اند، برخی موضعی متعادل گرفته‌اند. یکی از یادداشت‌های برجسته از سوی کریس دیکسون، شریک ارشد a16z، منتشر شد؛ چهره‌ای شناخته‌شده در سرمایه‌گذاری خطرپذیر و از مدافعان جدی Web3. انتظار می‌رفت استدلال او دست‌کم بخشی از تردیدها را رفع کند. اما نتیجه، برای بسیاری، قانع‌کننده نبود. تز اصلی این استدلال آن است که اکنون در «عصر مالی بلاکچین» قرار داریم و همان‌گونه که اینترنت میلیاردها نفر را هماهنگ کرد، بلاکچین نیز در نهایت چنین خواهد کرد. کاربردهای مالی مقدم‌اند و سایر کاربردها در ادامه شکل خواهند گرفت. همچنین عنوان می‌شود که ناکامی برخی پروژه‌های توکنیزه‌سازی ناشی از کمبود چارچوب‌های مقرراتی و مسئله اعتماد بوده و قوانین جدید می‌توانند این خلأ را پر کنند؛به‌ویژه در حوزه استیبل‌کوین‌ها. اما قیاس با اینترنت یا هوش مصنوعی، نیازمند شواهدی هم‌سنگ است. پرسش این است که آیا شواهد رفتاری بازار چنین ادعایی را تأیید می‌کند؟ تجربه سال‌های اخیر نشان داده کاربران علاقه‌ای به توکنیزه‌کردن آیتم‌های بازی‌های ویدیویی برای استفاده متقاطع در پلتفرم‌های مختلف ندارند. مدل‌های «بازی برای کسب درآمد»، DAOهای مصرفی، توکن‌های کاربردی و بسیاری از پروژه‌های متاورسی نتوانستند پذیرش پایدار ایجاد کنند. تب NFTها نیز فروکش کرد. حتی بازارهای میم‌کوین، که در مقاطعی جریان نقدینگی جذب کردند، بیشتر به چرخه‌های سفته‌بازانه شباهت داشتند تا نوآوری ساختاری. در مقابل، برخی کاربردها واقعاً تقاضا دارند: قراردادهای هوشمند، دیفای، کیف‌پول‌های سرد، توکنیزه‌سازی دارایی‌های مالی و استیبل‌کوین‌ها. کاربران برای این ابزارها کارکرد مشخص می‌بینند؛ به‌ویژه در انتقال ارزش و تسویه سریع. همچنین سفته‌بازی بر روی دارایی‌های دیجیتال، خود به یک کاربری تثبیت‌شده تبدیل شده است. اما این تقاضا عمدتاً در لایه مالی باقی مانده است. حوزه مصرف‌کننده گسترده، آن‌گونه که در روایت‌های اولیه وعده داده می‌شد، هنوز به مرحله انبوه نرسیده است. نمونه‌ای مانند Polymarket جذاب است، اما باید توجه داشت که بازارهای پیش‌بینی پیش از بلاکچین نیز وجود داشتند و در بسیاری موارد، تغییرات مقرراتی دهه ۲۰۲۰ بیش از نوآوری فناورانه در رشد آن‌ها نقش داشته است. حضور پلتفرم‌هایی خارج از اکوسیستم کریپتو نیز این نکته را تأیید می‌کند که برخی کاربردها محصول تغییر محیط نظارتی‌اند، نه الزاماً برتری ذاتی بلاکچین. پس از ۱۷ سال از معرفی بلاکچین و حدود یک دهه سرمایه‌گذاری سنگین و هیجان گسترده، به‌نظر می‌رسد این فناوری (جز در حوزه مالی) هنوز از «دره عبور» نکرده است. میلیاردها دلار سرمایه و میلیون‌ها ساعت توسعه صرف کاربردهای مصرفی شد، اما خروجی عمدتاً مجموعه‌ای از محصولات جالب اما تخصصی بوده است. صنعت کریپتو در امور مالی تثبیت شده، اما در عرصه پذیرش انبوه مصرف‌کننده، هنوز فاصله قابل‌توجهی تا وعده‌های اولیه دارد. بر اساس جمع‌بندی تیم UtoTimes، کریپتو در حال بلوغ به‌عنوان یک طبقه دارایی کوچک اما معنادار است؛ بازاری با برخی کاربردهای مهم اما عمدتاً تخصصی. نه کمتر و نه بیشتر. می‌توان آن را با صنایعی مانند بازی‌های ویدیویی، چاپ سه‌بعدی یا واقعیت مجازی مقایسه کرد؛ حوزه‌هایی هیجان‌انگیز، مفید و دارای جایگاه اقتصادی مشخص، اما نه در مقیاس اینترنت، راه‌آهن قرن نوزدهم یا هوش مصنوعی. موجی بنیادین که آن را به «سرزمین موعود» برساند، در افق دیده نمی‌شود. کریپتو دیگر در مرحله آغازین نیست. به بلوغ رسیده است. آنچه امروز می‌بینیم، احتمالاً همان چیزی است که باید بر اساس آن تصمیم‌گیری کرد. طبیعتاً دیدگاه‌های مخالف نیز وجود دارد. برخی سرمایه‌گذاران و کارآفرینان همچنان معتقدند موج بعدی نوآوری در راه است و بازار هنوز در ابتدای مسیر قرار دارد. این استدلال‌ها ارزش خواندن دارند، اما در نهایت، برای بسیاری قانع‌کننده نیستند. تجربه نشان داده «راه‌حل‌هایی در جست‌وجوی مسئله» همیشه به مسئله‌ای واقعی ختم نمی‌شوند. پیامدهای معاملاتی اگر این چارچوب تحلیلی را بپذیریم، سناریوی محتمل آن است که بیت‌کوین وارد دوره‌ای طولانی از حرکت خنثی شود؛ دو سال سرمایه راکد. این گزاره شاید در نگاه اول اغراق‌آمیز به‌نظر برسد، به‌ویژه آنکه قیمت از سقف‌های تاریخی فاصله گرفته است. اما تاریخ بازار خلاف آن را نشان می‌دهد. خرید در نخستین اصلاح‌های ۲۰۱۸ یا ۲۰۲۱ نیز الزاماً به بازدهی سریع منجر نشد؛ در بسیاری موارد، سرمایه‌گذاران طی دو سال بعد یا در زیان باقی ماندند یا صرفاً به نقطه سر به سر رسیدند. تاریخ ورود میزان افت از سقف یک‌ساله بازدهی طی دو سال پس از ورود ۳۱ مارس ۲۰۱۸ ۵۱٪ ۵٪- ۱۱ فوریه ۲۰۲۶ ۴۵٪ نامشخص ۳۰ ژوئن ۲۰۲۱ ۴۱٪ ۱۲٪- ۳۱ مه ۲۰۲۱ ۳۸٪ ۲۶٪- ۳۱ ژانویه ۲۰۲۲ ۳۷٪ ۱۰٪+ ۳۰ آوریل ۲۰۱۸ ۳۴٪ ۵٪- ۳۱ ژوئیه ۲۰۲۱ ۳۰٪ ۳۰٪- ۳۱ ژانویه ۲۰۱۸ ۲۹٪ ۶٪- ۳۰ سپتامبر ۲۰۲۱ ۲۶٪ ۳۸٪- ۲۸ فوریه ۲۰۱۸ ۲۵٪ ۱۸٪- در هر دو چرخه گذشته، زمستان کریپتو پایان یافت و کسانی که در کف‌ها خرید کرده بودند در نهایت پاداش گرفتند. اما مسئله زمان بود. سرمایه برای چند سال عملاً بدون بازده ماند. این‌بار، ریسک آن است که این دوره سکون حتی طولانی‌تر شود. در چنین محیطی، سهام شرکت‌های وابسته به کارمزد و حجم معاملات نیز با فشار مواجه خواهند شد. وقتی نوسان پایین است، گردش معاملات افت می‌کند و درآمد پلتفرم‌های معاملاتی کاهش می‌یابد. حتی پس از افت‌های قابل‌توجه اخیر، احتمال عملکرد ضعیف‌تر همچنان وجود دارد؛ به‌ویژه اگر نسل اولیه سرمایه‌گذاران خرد به‌تدریج از بازار فاصله بگیرد و موج تازه‌ای از تقاضا شکل نگیرد. با این حال، نباید از یک نکته غافل شد: بیت‌کوین پیش‌تر نیز دوره‌های رکود عمیق را تجربه کرده و هر بار روایت تازه‌ای آن را به چرخه صعودی بازگردانده است. بنابراین حفظ هوشیاری برای شناسایی روایت صعودی بعدی اهمیت دارد. اما اتکا به آن، بدون نشانه‌های عینی، استراتژی مناسبی نیست. در نهایت، اگر بیت‌کوین به محدوده‌های پایین‌تری (مثلاً ۲۵ تا ۳۵ هزار دلار) بازگردد، ممکن است دوباره ویژگی «بلیت بخت‌آزمایی» را تا حدی بازیابد و ورود با دید بازگشت میان‌مدت منطقی‌تر شود. اما در سطوح کنونی، مسئله اصلی نه احتمال صفر شدن است و نه جهش انفجاری؛ بلکه پرسش درباره کارکرد و زمان‌بندی است. کریپتو احتمالاً باقی خواهد ماند. اما برای سرمایه‌گذار حرفه‌ای، بقا کافی نیست؛ نقش مشخص در پرتفوی و نسبت ریسک به بازده تعیین‌کننده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

فرار از تکنولوژی؛ سقوط سنگین وال‌استریت در سایه ترس از هوش مصنوعی

در یک نگاه ترس از «اختلال هوش مصنوعی» باعث خروج سرمایه از بخش تکنولوژی و سقوط شاخص‌های اصلی بورس آمریکا شد. سیسکو سیستمز (CSCO) با وجود فروش خوب، به دلیل چشم‌انداز سود ضعیف ۱۱ درصد سقوط کرد و سایر غول‌های فناوری را با خود پایین کشید. علاوه بر نرم‌افزار، صنایع حمل‌ونقل، لجستیک و املاک نیز به دلیل نگرانی از تأثیر AI ضربه خوردند. بازار با نگرانی منتظر گزارش تورم (CPI) فردا است تا تکلیف نرخ بهره مشخص شود؛ گزارش اشتغال قوی ژانویه امید به کاهش نرخ را کم‌رنگ کرده است. خونریزی در وال‌استریت؛ تکنولوژی قربانی شد بازارهای سهام ایالات متحده روز پنج‌شنبه را با رنگ قرمز به پایان رساندند. ترس از اینکه هوش مصنوعی (AI) چگونه صنایع مختلف را زیر و رو می‌کند، سرمایه‌گذاران را وادار به فرار از سهام فناوری کرد. بررسی‌های تیم تحلیل یوتوتایمز نشان می‌دهد که شاخص داوجونز با ریزشی ۵۰۰ واحدی (۰.۸٪) نوار پیروزی سه روزه خود را پاره کرد. وضعیت برای نزدک وخیم‌تر بود و این شاخص تکنولوژی‌محور ۱.۶ درصد سقوط کرد؛ در حالی که S&P 500 نیز ۱.۱ درصد عقب‌نشینی کرد. چرا سیسکو ۱۱ درصد ریخت؟ کانون این ریزش، گزارش مالی شرکت سیسکو (Cisco) بود. اگرچه فروش این شرکت به لطف توسعه زیرساخت‌های هوش مصنوعی رشد داشت، اما چشم‌انداز سودآوری تیره‌وتار آن باعث سقوط ۱۱ درصدی سهامش شد. این بدبینی به سرعت به سایر غول‌های تکنولوژی سرایت کرد؛ متا، آمازون و اپل با زیان‌های سنگین روبرو شدند و حتی انویدیا نیز بیش از ۱ درصد افت کرد. گسترش دامنه ترس: از نرم‌افزار تا کامیون‌داران نکته نگران‌کننده‌ای که تحلیلگران یوتوتایمز رصد کرده‌اند، گسترش دامنه «ترس از هوش مصنوعی» است. این وحشت دیگر محدود به شرکت‌های نرم‌افزاری نیست؛ اکنون صنایع حمل‌ونقل، لجستیک و املاک نیز زیر فشار فروش قرار گرفته‌اند، زیرا سرمایه‌گذاران نگرانند که AI مدل کسب‌وکار آن‌ها را نیز مختل کند. “ ترکیبی از بازار کار مقاوم و تورم چسبنده، احتمال کاهش نرخ بهره در کوتاه‌مدت را کاهش داده است؛ عاملی که پیش‌تر موتور محرک صعود بازار بود. مرتضی عظیمی همه نگاه‌ها به تورم فردا علاوه بر تکنولوژی، بازار درگیر یک نگرانی کلان دیگر نیز هست: تورم. پس از گزارش اشتغال قدرتمند ژانویه (که اقتصاد دو برابر انتظار شغل ایجاد کرد) و آمار مدعیان بیکاری امروز، امیدها برای کاهش زودهمکام نرخ بهره کم‌رنگ شده است. اکنون همه منتظر گزارش تورم مصرف‌کننده (CPI) روز جمعه هستند تا ببینند آیا فشارهای قیمتی کاهش یافته است یا خیر. بر اساس جمع‌بندی تیم یوتوتایمز، بازار در حال چرخش (Rotation) است. سرمایه‌گذاران در حال ارزیابی مجدد ریسک‌های هوش مصنوعی هستند و همزمان نیم‌نگاهی نگران به سیاست‌های فدرال رزرو دارند. روز جمعه با انتشار داده‌های تورم، روزی سرنوشت‌ساز خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گوگل زیر ذره‌بین اتحادیه اروپا؛ اتهام دستکاری قیمت تبلیغات

اتحادیه اروپا تحقیقات ضد انحصار تازه‌ای را علیه شرکت گوگل آغاز کرده است که بر روی قیمت‌گذاری تبلیغات جستجو متمرکز است. کمیسیون اروپا مظنون است که گوگل احتمالاً قیمت‌های تسویه را در حراج‌های تبلیغاتی خود به صورت مصنوعی افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برای S&P500 «خبر خوب، خبر خوب است»؛ به شرطی که تورم غافلگیر نکند

در یک نگاه شاخص S&P500 زیر مرز ۷۰۰۰ واحد در حال تثبیت است و چشم به گزارش تورم دوخته است. داده قوی اشتغال با وجود تعدیل اندک انتظارات کاهش نرخ بهره، واکنش مثبت بازار را به‌دنبال داشت. تورم ملایم می‌تواند زمینه‌ساز سقف تاریخی تازه شود؛ اما داده داغ، خطر بازگشت به کف‌های فوریه را افزایش می‌دهد. شاخص S&P 500 از ابتدای هفته در محدوده‌ای فشرده و درست زیر سطح روانی ۷۰۰۰ واحد نوسان می‌کند؛ وضعیتی که نشان می‌دهد معامله‌گران در انتظار سیگنال قطعی از داده‌های کلان آمریکا هستند. پس از انتشار گزارش اشتغال غیرکشاورزی (گزارش NFP)، اکنون تمرکز بازار بر گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) معطوف شده است. گزارش اشتغال دیروز فراتر از انتظار ظاهر شد؛ تعداد مشاغل ایجادشده قوی بود و نرخ بیکاری با وجود افزایش نرخ مشارکت، به ۴.۳ درصد کاهش یافت. در شرایط عادی، چنین داده‌ای می‌توانست نگرانی از سیاست پولی انقباضی‌تر را افزایش دهد، اما بازار سهام واکنشی مثبت نشان داد. هرچند انتظارات برای میزان کاهش نرخ بهره تا پایان سال اندکی تعدیل شد (از حدود ۶۰ واحد پایه به ۵۳ واحد پایه) اما فضای کلی بازار همچنان بر این فرض استوار است که «خبر خوب، خبر خوب است»، مشروط بر آنکه تورم به مسیر نزولی تدریجی خود ادامه دهد. اکنون آزمون اصلی در پیش است. اگر گزارش تورم فردا نشانه‌ای از کاهش ملایم فشارهای قیمتی ارائه دهد، ترکیب بازار کار باثبات و تورم در حال کاهش می‌تواند سوخت لازم برای حرکت شاخص به سمت سقف‌های تاریخی جدید را فراهم کند. “ «در مقابل، تورم بالاتر از انتظار، می‌تواند انتظارات سیاستی را بار دیگر انقباضی‌تر کند و شاخص را به سمت کف‌های ماه فوریه سوق دهد.» محمد زمانی چشم‌انداز تکنیکال طبق بررسی یوتوتایمز؛ در نمودار روزانه، شاخص از کف‌های دسامبر جهشی قدرتمند را تجربه کرده و اکنون در آستانه سطح ۷۰۰۰ واحد متوقف شده است. این سطح به‌عنوان یک مقاومت کلیدی عمل می‌کند. در صورت عبور پایدار از این محدوده، احتمال افزایش پوزیشن‌های خرید و حرکت به سمت رکوردهای جدید تقویت می‌شود. اما در نزدیکی سقف‌های تاریخی، فروشندگان نیز آماده ورود هستند و می‌توانند اصلاحی کوتاه‌مدت را رقم بزنند. در بازه چهارساعته، رفتار قیمت کاملاً رِنج و خنثی است؛ الگویی که معمولاً پیش از انتشار داده‌های مهم شکل می‌گیرد. شکست این محدوده، احتمالاً هم‌زمان با انتشار گزارش تورم رخ خواهد داد. در تایم‌فریم یک‌ساعته نیز تصویر مشابهی دیده می‌شود. معامله‌گران کوتاه‌مدت به‌دنبال شکست مقاومت یا واکنش به حمایت حوالی ۶۹۲۱ واحد هستند. این سطح می‌تواند در صورت داده تورمی داغ، به‌عنوان هدف نخست اصلاح عمل کند. ✔️  بیشتر بخوانید: دو غول انرژی با سود نقدی پایدار؛ چرا اکسون‌موبیل و انرژی ترنسفر در فوریه زیر ذره‌بین سرمایه‌گذاران قرار گرفتند؟ پیش از انتشار تورم، آمار هفتگی مدعیان بیمه بیکاری منتشر خواهد شد که می‌تواند سیگنال کوتاه‌مدتی به بازار بدهد. اما تمرکز اصلی بر گزارش CPI است؛ داده‌ای که نه‌تنها مسیر کوتاه‌مدت شاخص را مشخص می‌کند، بلکه می‌تواند انتظارات نسبت به سیاست فدرال رزرو آمریکا را نیز بازتنظیم کند. بر اساس جمع‌بندی تیم UtoTimes، بازار سهام آمریکا در نقطه‌ای حساس ایستاده است. تا زمانی که تورم تحت کنترل باقی بماند، داده‌های قوی اقتصادی به‌عنوان نشانه‌ای از سلامت چرخه رشد تعبیر خواهند شد. اما کوچک‌ترین نشانه از بازگشت فشارهای قیمتی می‌تواند روایت «خبر خوب، خبر خوب است» را به‌سرعت تغییر دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جریمه ۳ میلیارد یورویی در انتظار بزوس؟ فرار مالیاتی بزرگ زیر سایه فروشندگان چینی

در یک نگاه شبیخون به مقر آمازون: بازرسی پلیس مالی ایتالیا از دفتر مرکزی آمازون در میلان به اتهام کلاهبرداری مالیاتی گسترده. حلقه محاصره مدیران: تفتیش منازل ۷ مدیر ارشد آمازون و بازرسی همزمان از دفتر شرکت حسابرسی KPMG در میلان. فرار مالیاتی ۱.۲ میلیارد یورویی: ظن مقامات به استفاده از «شرکت‌های صوری» و عدم پرداخت مالیات بر ارزش افزوده (VAT) توسط فروشندگان غیراروپایی. الگوریتم جنجالی: اتهام استفاده از الگوریتم‌های خاص برای پنهان کردن هویت فروشندگان چینی و دور زدن قوانین گمرکی. آیا غول دنیای خرده‌فروشی در تله مالیاتی ایتالیا گرفتار شده است؟ در حالی که میلان به کانون مبارزه با فساد مالی تبدیل شده، بازرسی از دفتر مرکزی آمازون و شعبه شرکت معتبر KPMG، لرزه بر تن سرمایه‌گذاران انداخته است. یوتوتایمز در این گزارش بررسی می‌کند که چگونه یک «الگوریتم پنهان» و فروشندگان چینی، پای مدیران آمازون را به پرونده کلاهبرداری ۱.۲ میلیارد یورویی باز کرده‌اند. ورود پلیس مالی به برج آمازون؛ چیزی فراتر از یک بازرسی ساده بر اساس گزارش‌های واصله از منابع رویترز که توسط یوتوتایمز واکاوی شده است، پلیس مالی ایتالیا (Guardia di Finanza) در اقدامی بی‌سابقه نه تنها دفتر مرکزی آمازون در میلان، بلکه دفتر شرکت حسابرسی بزرگ KPMG را نیز مورد بازرسی قرار داده است. از نگاه یوتوتایمز، ورود پلیس به دفتر یک شرکت حسابرسی معتبر نشان‌دهنده آن است که دادستان‌ها به دنبال سرنخ‌هایی از «ساختاربندی عمدی» برای دور زدن قوانین مالیاتی هستند؛ موضوعی که فراتر از یک اشتباه محاسباتی ساده است. مدل «اسب تروا»؛ فروشگاه یا پناهگاه مالیاتی؟ بررسی تحلیلی یوتوتایمز از جزئیات این پرونده نشان می‌دهد که دادستان‌های میلان معتقدند آمازون به عنوان یک «اسب تروا» عمل کرده است. آن‌ها مدعی‌اند الگوریتم‌های آمازون به گونه‌ای طراحی شده‌اند که به فروشندگان غیراروپایی (عمدتاً چینی) اجازه می‌دهند کالاها را بدون افشای هویت واقعی و پرداخت مالیات بر ارزش افزوده (VAT) در بازار ایتالیا عرضه کنند. طبق قوانین ایتالیا، پلتفرم‌های واسطه در صورت عدم پرداخت مالیات توسط فروشندگان، مسئولیت مشترک دارند؛ قانونی که حالا می‌تواند هزینه‌ای ۱.۲ تا ۳ میلیارد یورویی برای آمازون به همراه داشته باشد. تفتیش منازل مدیران؛ پیام صریح دستگاه قضا نکته‌ای که در واکاوی یوتوتایمز بسیار حائز اهمیت است، بازرسی از منازل ۷ مدیر ارشد آمازون است. این اقدام نشان می‌دهد که مقامات قضایی تنها به دنبال جریمه شرکت نیستند، بلکه به دنبال اثبات «مسئولیت کیفری فردی» مدیران در طراحی این سیستم مالی هستند. آمازون در واکنش‌های قبلی همواره بر پایبندی به قوانین تاکید کرده است، اما تسویه ۵۱۰ میلیون یورویی این شرکت در دسامبر ۲۰۲۵ برای بستن پرونده‌های قبلی، نشان می‌دهد که فشارها به نقطه بحرانی رسیده است. در مجموع، پیام این بازرسی‌ها به دنیای تکنولوژی روشن است: دوران طلایی فرار از مالیات در سایه پیچیدگی‌های دیجیتال رو به پایان است. حالا آمازون نه تنها باید نگران جریمه‌های سنگین باشد، بلکه باید مدل کسب‌وکار خود در سراسر اروپا را برای جلوگیری از سرایت این پرونده به سایر کشورها، جراحی کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقشه فرار برای جروم پاول؛ آیا سنا پرونده جنجالی رئیس فدرال رزرو را از وزارت دادگستری می‌قاپد؟

در یک نگاه تلاش جمهوری‌خواهان برای پایان دادن به بن‌بست تأیید رئیس جدید فدرال رزرو پیشنهاد انتقال بررسی پرونده پاول از وزارت دادگستری به کمیته بانکی سنا گره خوردن تأیید «کوین وارش» به موضع سناتور تام تیلیس پیام‌های متناقض این تنش سیاسی برای بازارهای مالی نقشه فرار برای جروم پاول؛ آیا سنا پرونده رئیس فدرال رزرو را از وزارت دادگستری می‌گیرد؟ نبرد پنهان بر سر صندلی فدرال رزرو وارد مرحله تازه‌ای شده است؛ جایی که سیاست، عدالت و بازارهای مالی در راهروهای سنای آمریکا به هم گره خورده‌اند. یوتوتایمز با بررسی گزارش‌های منتشرشده در رسانه‌های آمریکایی به این سناریو می‌پردازد که چگونه یک معامله سیاسی در سنا می‌تواند مسیر پرونده جنجالی جروم پاول را تغییر دهد. طرح جدید در سنا چیست؟ بر اساس گزارش رسانه‌های آمریکایی، برخی جمهوری‌خواهان در حال بررسی طرحی هستند که بر اساس آن، موضوع بازسازی‌های جنجالی ساختمان فدرال رزرو به‌جای پیگیری در وزارت دادگستری، در کمیته بانکی سنا بررسی شود. بررسی یوتوتایمز نشان می‌دهد این پیشنهاد می‌تواند راهی برای کاهش فشارهای سیاسی بر پاول و هم‌زمان باز کردن مسیر تأیید رئیس بعدی فدرال رزرو باشد. گره اصلی؛ سناتور تام تیلیس طبق گزارش‌ها، دونالد ترامپ خواهان تسریع در انتصاب «کوین وارش» به‌عنوان جانشین پاول است، اما مخالفت سناتور تام تیلیس روند تأیید را پیچیده کرده است. تیلیس اعلام کرده تا زمانی که وضعیت پرونده قضایی پاول روشن نشود، از تأیید نامزد جدید حمایت نخواهد کرد. از نگاه یوتوتایمز، پیشنهاد انتقال پرونده به سنا می‌تواند تلاشی برای یافتن یک راه‌حل میانه باشد؛ راه‌حلی که هم فشار سیاسی را کاهش دهد و هم مسیر رأی‌گیری را هموار کند. پیام این تنش برای بازارها چیست؟ در شرایطی که بازارها به‌شدت به سیاست‌های پولی حساس‌اند، هرگونه کشمکش سیاسی پیرامون فدرال رزرو می‌تواند بر انتظارات نرخ بهره، بازدهی اوراق و حتی شاخص دلار اثر بگذارد. تحلیل یوتوتایمز نشان می‌دهد تداوم این ابهام سیاسی ممکن است در کوتاه‌مدت نوسان بازارها را افزایش دهد، حتی اگر در نهایت به توافقی پشت درهای بسته منجر شود. جمع‌بندی در حال حاضر هنوز مشخص نیست که آیا پرونده پاول واقعاً از وزارت دادگستری به سنا منتقل خواهد شد یا خیر. اما آنچه روشن است این است که آینده ریاست فدرال رزرو دیگر صرفاً یک موضوع اقتصادی نیست؛ بلکه به بخشی از بازی قدرت در واشینگتن تبدیل شده است. یوتوتایمز معتقد است نتیجه این کشمکش می‌تواند نه‌تنها مسیر مدیریتی فدرال رزرو، بلکه انتظارات بازارهای جهانی را نیز تحت تأثیر قرار دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر