TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بازگشت دلار استرالیا به کانون توجه بازارها؛ RBA، تورم و تضعیف روایت دلار آمریکا

دلار استرالیا طی هفته‌های اخیر به‌تدریج از یک ارز حاشیه‌ای و کم‌تحرک به یکی از محورهای اصلی بحث در بازار فارکس تبدیل شده است؛ تحولی که ریشه آن را باید نه در یک عامل مقطعی، بلکه در هم‌زمانی چند تغییر بنیادین جست‌وجو کرد. آنچه امروز در نمودار AUDUSD دیده می‌شود، در واقع بازتاب یک بازتنظیم عمیق در انتظارات نرخ بهره، جریان سرمایه جهانی و جایگاه دلار آمریکا در پرتفوی سرمایه‌گذاران بین‌المللی است. از منظر اقتصاد کلان، استرالیا در موقعیتی قرار گرفته که آن را از بسیاری از اقتصادهای توسعه‌یافته متمایز می‌کند. بازار کار این کشور همچنان بسیار فشرده است، نرخ بیکاری در سطوح پایین باقی مانده و رشد دستمزدها فشارهای تورمی را دوباره زنده کرده است. برخلاف ایالات متحده یا اروپا که نشانه‌هایی از سرد شدن تقاضا دیده می‌شود، داده‌های داخلی استرالیا حکایت از اقتصادی دارند که هنوز از چرخه انقباضی عبور نکرده و حتی ممکن است وارد فاز جدیدی از فشارهای قیمتی شود. همین موضوع باعث شده بانک مرکزی استرالیا در مسیری قرار گیرد که عملاً آن را در تقابل با جهت‌گیری غالب بانک‌های مرکزی بزرگ جهان قرار می‌دهد. بازارها اکنون حدود ۶۰ درصد احتمال می‌دهند که بانک مرکزی استرالیا در نشست فوریه نرخ بهره را افزایش دهد، اما اهمیت واقعی ماجرا در این است که داده تورمی پیش‌رو می‌تواند این احتمال را به‌سرعت به سطح تقریباً قطعی برساند. در چنین شرایطی، دلار استرالیا نه‌تنها از منظر انتظارات سیاست پولی حمایت می‌شود، بلکه در مقایسه نسبی با دلار آمریکا نیز جذابیت تازه‌ای پیدا می‌کند. اینجاست که نقش اختلاف بازدهی اوراق قرضه پررنگ می‌شود. برای سال‌ها، بازدهی اوراق ۱۰ساله استرالیا یا کمتر از آمریکا بود یا تفاوت معناداری با آن نداشت. این موضوع یکی از دلایل اصلی عملکرد ضعیف AUD در برابر USD محسوب می‌شد. اما از اواخر نوامبر ۲۰۲۵، این رابطه دچار شکست ساختاری شد. اختلاف بازدهی از محدوده تاریخی خود خارج شد و اکنون به حدود ۵۸ واحد پایه به نفع استرالیا رسیده است. نمودار مقایسه AUDUSD با اختلاف نرخ بهره ۱۰ساله به‌وضوح نشان می‌دهد که ارز استرالیا با تأخیر زمانی در حال تطبیق با این تغییر است؛ رفتاری که در بازار ارز کاملاً متداول است و اغلب به حرکات شتاب‌دار در مراحل بعدی منجر می‌شود. هم‌زمان، روایت دلار آمریکا نیز در حال تضعیف است. اقدام غیرمعمول فدرال رزرو در استعلام نرخ USDJPY، که بنا بر منابع متعدد صورت گرفته، سیگنالی کم‌سابقه و به‌وضوح به زیان دلار تلقی می‌شود. این اقدام نشان می‌دهد که نگرانی سیاست‌گذاران آمریکایی صرفاً به نرخ‌های داخلی محدود نیست و ثبات بازار ارز نیز به یک دغدغه تبدیل شده است. در کنار آن، تحولات سیاسی اخیر، از جمله تنش‌های مرتبط با گرینلند، بار دیگر مدیران دارایی خارجی را متوجه این واقعیت کرده که سرمایه‌گذاری بدون پوشش ارزی در دارایی‌های آمریکا دارای ریسک دنباله‌دار قابل‌توجهی است؛ سناریویی که در آن دلار و دارایی‌های آمریکایی می‌توانند هم‌زمان دچار افت شوند. همین تغییر در ساختار ریسک، باعث شده بسیاری از صندوق‌های بازنشستگی و سرمایه‌گذاران نهادی به‌تدریج به سمت افزایش هج ارزی حرکت کنند. هرچه همبستگی میان عملکرد دلار و بازار سهام آمریکا مثبت‌تر شود، انگیزه برای پوشش ریسک ارزی تقویت خواهد شد و این موضوع در سطح کلان به کاهش تقاضای ساختاری برای دلار منجر می‌شود. در چنین محیطی، ارزهایی مانند دلار استرالیا که هم از اختلاف نرخ بهره منتفع می‌شوند و هم از ثبات سیاسی و اقتصادی نسبی برخوردارند، به‌طور طبیعی مقصد جریان‌های جدید سرمایه خواهند بود. نکته مهم این است که معامله لانگ AUD اکنون به یکی از شلوغ‌ترین معاملات بازار فارکس تبدیل شده است. در نگاه اول، این موضوع می‌تواند به‌عنوان یک ریسک تلقی شود، زیرا معاملات بسیار محبوب در برابر تغییر ناگهانی روایت بازار آسیب‌پذیر هستند. اما تجربه تاریخی نشان می‌دهد که وقتی محبوبیت یک معامله بر پایه عوامل بنیادی قدرتمند شکل گرفته باشد، می‌تواند برای مدت طولانی پابرجا بماند. در مورد دلار استرالیا، این عوامل شامل احتمال بالای افزایش نرخ بهره، اختلاف بازدهی جذاب، داده‌های اقتصادی مقاوم و تضعیف تدریجی روایت دلار آمریکا است؛ ترکیبی که به‌سختی می‌توان آن را نادیده گرفت. از منظر قیمتی، محدوده 0.6890 تا 0.6930 یک ناحیه کلیدی و تاریخی برای AUDUSD محسوب می‌شود. این سطح بارها در گذشته به‌عنوان سقف عمل کرده و اکنون دوباره در کانون توجه بازار قرار دارد. شکست پایدار این محدوده می‌تواند پیامدهای مهمی داشته باشد: فعال شدن سفارش‌های خرید بزرگ، ورود سرمایه صندوق‌های روندی، افزایش تقاضا برای ساختارهای آپشنی و شتاب‌گیری حرکت صعودی. در چنین شرایطی، افزایش نرخ بهره توسط RBA می‌تواند همان عاملی باشد که این شکست تکنیکال را از یک حرکت موقتی به یک تغییر فاز واقعی تبدیل کند. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، دلار استرالیا در نقطه‌ای ایستاده که هم از منظر بنیادی و هم از منظر ساختاری، شرایط برای یک حرکت معنادار فراهم شده است. اگر داده‌های تورمی پیش‌رو انتظارات را تأیید کنند و بانک مرکزی استرالیا مسیر انقباضی خود را تثبیت کند، AUD می‌تواند وارد یک فاز صعودی چندماهه یا حتی چندساله شود. در چنین سناریویی، عبور از سطح 0.69 صرفاً یک اتفاق تکنیکال نخواهد بود، بلکه نماد بازتعریف جایگاه دلار استرالیا در چرخه جدید بازار ارز جهانی است؛ چرخه‌ای که در آن، وابستگی انحصاری به دلار آمریکا به‌تدریج جای خود را به تنوع‌سازی ارزی و جست‌وجوی بازده واقعی می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرخش سرمایه جهانی از آمریکا؛ کمبود گزینه‌های سرمایه‌گذاری و اوج‌گیری دارایی‌های جایگزین

یکی از برجسته‌ترین ویژگی‌های بازارهای مالی در مقطع کنونی، تردید فزاینده سرمایه‌گذاران نسبت به جذابیت دارایی‌های آمریکایی و در عین حال، کمبود گزینه‌های جایگزین در سطح جهانی است. افزایش عدم‌اطمینان سیاسی، نوسانات سیاست‌گذاری و تنش‌های ژئوپلیتیک، به‌ویژه در ماه‌های اخیر، باعث شده بخشی از سرمایه‌های بین‌المللی به‌دنبال مسیرهای تازه‌ای خارج از ایالات متحده باشد. نتیجه این روند، شکل‌گیری نوعی «شوک تقاضا» در بازارهایی مانند نقره، پزو مکزیک و بورس کره جنوبی بوده است؛ بازارهایی که با وجود عمق نسبی، ظرفیت جذب حجم بالای سرمایه‌های سرگردان را ندارند. عملکرد این دارایی‌ها به‌خوبی نشان‌دهنده این تغییر جهت هستند. نسبت شارپ یک‌ساله (Sharpe ratios) نقره، پزو مکزیک و شاخص KOSPI در بسیاری از مقاطع به سطوح بالاتر از ۳ رسیده است؛ سطحی که نشان‌دهنده بازدهی بسیار مطلوب در برابر ریسک است. در مقابل، شاخص نزدک که طی سال‌های گذشته محور اصلی استراتژی «هیچ جایگزینی برای دارایی‌های امریکایی وجود ندارد» (TINA) محسوب می‌شد، اکنون بازدهی تعدیل‌شده با ریسک بسیار ضعیف‌تری را تجربه می‌کند و شارپ آن به حدود ۰.۶۱ رسیده است. این واگرایی، نشانه‌ای روشن از انتقال تدریجی جذابیت سرمایه‌گذاری از بازار آمریکا به سایر مناطق است. در همین چارچوب، عملکرد ضعیف سهام شرکت‌های بزرگ فناوری موسوم به «MAG7» نیز قابل توجه است. این گروه از سپتامبر سال گذشته عملاً بازدهی قابل‌توجهی نداشته و در مقایسه با دارایی‌های غیرآمریکایی عقب مانده است. هرچند رشد قدرتمند بازار پس از کف‌های آوریل ۲۰۲۵ و ثبات نسبی جریان سرمایه به اوراق و سهام آمریکا، تصویر کلی را تا حدی مخدوش کرده، اما در سطح عمیق‌تر، به‌ویژه برای سرمایه‌گذاران خارجی بدون پوشش ارزی، بازده واقعی دارایی‌های آمریکایی به‌طور محسوسی تضعیف شده است. تنش‌های اخیر پیرامون گرینلند و سیاست‌های تجاری نیز به این تصور دامن زده که ریسک سیاست‌گذاری در آمریکا ماهیتی ساختاری‌تر یافته است. در این میان، اثرات رفتاری نقش مهمی در شکل‌دهی به تصمیمات سرمایه‌گذاران دارد. طی سال‌های متمادی، بازار آمریکا به‌طور مستمر بهتر از سایر بازارها عمل کرده و همین امر باعث شده بود خروج از آن به‌عنوان یک ریسک شغلی و حرفه‌ای تلقی شود. بسیاری از مدیران سرمایه که تلاش کردند برخلاف این روند عمل کنند، با فشار عملکردی و حتی از دست دادن موقعیت شغلی مواجه شدند. اکنون اما، پرسش کلیدی این است که چند ماه یا چند سال عملکرد ضعیف آمریکا لازم است تا تنوع‌بخشی جغرافیایی دوباره به یک استراتژی «ایمن» تبدیل شود. با تداوم این روند، ترس از عقب‌ماندن از موج جدید جهانی، جایگزین ترس سنتی از فاصله گرفتن از بازار آمریکا خواهد شد. از منظر ساختاری، این تغییر فاز می‌تواند پیامدهای بلندمدتی برای جریان سرمایه جهانی داشته باشد. در صورت استمرار تردیدها نسبت به سیاست‌های آمریکا، روند انباشت سرمایه در بازارهای نوظهور و اقتصادهای منتخب آسیایی و آمریکای لاتین ممکن است شتاب بگیرد. این موضوع می‌تواند به تقویت ارزهای محلی، رشد بازارهای سهام منطقه‌ای و افزایش عمق مالی این کشورها منجر شود، هرچند همزمان ریسک شکل‌گیری حباب‌های قیمتی را نیز افزایش می‌دهد. نمونه آن را می‌توان در نوسانات شدید KOSPI و رشد سریع قیمت نقره مشاهده کرد. در کوتاه‌مدت، بازارها وارد دوره‌ای با نوسانات بالا شده‌اند که فرصت‌های متعددی برای معامله‌گران حرفه‌ای ایجاد می‌کند. انتشار گزارش‌های مهم درآمدی شرکت‌های بزرگ، نشست‌های حساس بانک‌های مرکزی، چندین حراج اوراق خزانه آمریکا، پایان ماه مالی شرکت‌ها و پایان دوره‌های حسابداری، همگی می‌توانند محرک‌های نوسان باشند. در این میان، داده تورم استرالیا در روز سه‌شنبه از اهمیت ویژه‌ای برخوردار است و انتظار می‌رود قوی ظاهر شود؛ عاملی که می‌تواند احتمال افزایش نرخ بهره توسط بانک مرکزی استرالیا را به حدود ۹۹ درصد برساند و به تقویت بیشتر دلار استرالیا منجر شود. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، آنچه در حال شکل‌گیری است، یک بازتعریف تدریجی در نقشه سرمایه‌گذاری جهانی است. آمریکا همچنان یکی از جذاب‌ترین مقاصد سرمایه باقی مانده، اما دیگر تنها گزینه بی‌رقیب محسوب نمی‌شود. زخم‌های ناشی از نااطمینانی سیاستی، تنش‌های ژئوپلیتیک و تغییرات ساختاری اقتصاد جهانی، تمایل به تنوع‌بخشی را تقویت کرده‌اند. اگر این روند ادامه یابد، ممکن است طی سال‌های آینده شاهد توزیع متوازن‌تری از سرمایه در سطح جهان باشیم؛ تغییری که می‌تواند پیامدهای عمیقی برای بازارهای مالی، سیاست‌های پولی و توازن قدرت اقتصادی بین‌المللی به همراه داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر نشست فدرال رزرو و بانک مرکزی کانادا در سایه تنش‌های ژئوپلیتیک

فدرال رزرو هفته آینده نخستین نشست سیاست پولی خود در سال جدید را برگزار می‌کند و تصمیم آن در روز چهارشنبه اعلام خواهد شد. انتظار نمی‌رود تغییری در نرخ‌های بهره اعمال شود؛ چرا که جروم پاول، رئیس فدرال رزرو، در نشست دسامبر و پس از سه نوبت کاهش متوالی ۲۵ واحد پایه‌ای تأکید کرده بود که بانک مرکزی اکنون «در موقعیتی مناسب قرار دارد تا منتظر بماند و ببیند اقتصاد چگونه پیش می‌رود». نگرانی‌ها درباره بازار کار موجب شد فدرال رزرو از ماه سپتامبر چرخه انبساط پولی را از سر بگیرد؛ آن هم در شرایطی که رشد اشتغال در تابستان عملاً متوقف شده بود، در حالی که تورم همچنان بالاتر از هدف ۲ درصدی باقی مانده بود. با این حال، نشانه‌هایی از تثبیت بازار کار مشاهده می‌شود و اگرچه فضای فعلی «نه استخدام، نه اخراج» چندان نشانی از یک رونق قدرتمند ندارد، اما به فدرال رزرو این امکان را می‌دهد که با فراغ بال بیشتری تحولات تورمی را ارزیابی کند؛ به‌ویژه در شرایطی که داده‌ها به دلیل تعطیلی دولت فدرال با نویز و اختلال همراه بوده‌اند. تورم سرفصل آمریکا در ماه دسامبر به ۲.۷ درصد به صورت سالانه کاهش یافت، در حالی که تورم هسته بدون تغییر در سطح ۲.۶ درصد باقی ماند. این ارقام دیدگاه غالب بازار را تقویت کرده‌اند که تورم پس از افزایش موقتی ناشی از تعرفه‌های دولت ترامپ، بار دیگر در مسیر نزولی قرار گرفته است. پاول نیز در کنفرانس خبری پس از نشست دسامبر، بدون تردید تعرفه‌ها را عامل جهش تورمی معرفی کرد، اما هم‌زمان با لحنی نسبتاً خوش‌بینانه اظهار داشت که این فشار قیمتی به احتمال زیاد «یک افزایش یک‌باره قیمت‌ها» بوده است. با این وجود، مقامات فدرال رزرو همچنان رویکردی محتاطانه در پیش گرفته‌اند؛ نه‌تنها به این دلیل که تورم از سال ۲۰۲۱ تاکنون به هدف ۲ درصدی نرسیده و اعتبار بانک مرکزی در صورت تداوم این وضعیت زیر سؤال می‌رود، بلکه از آن رو که نگرانی‌ها درباره بازار کار نیز تا حد زیادی کاهش یافته است. اقتصاد آمریکا در حال حاضر نشانه‌های روشنی از قدرت نشان می‌دهد و مدل GDPNow فدرال رزرو آتلانتا رشد چشمگیر ۵.۴ درصدی را برای سه‌ماهه پایانی سال ۲۰۲۵ برآورد می‌کند. از این رو، با وجود نرم‌تر شدن اخیر داده‌های تورمی، بعید به نظر می‌رسد فدرال رزرو در نشست هفته آینده نشانه‌ای از تسریع روند کاهش نرخ بهره در ماه‌های آتی ارائه دهد. پاول احتمالاً تلاش خواهد کرد با برجسته‌سازی قدرت اقتصاد آمریکا، این احتیاط را توجیه کند. با این حال، اگر او در سخنان خود دریچه‌ای به روی بیش از یک نوبت کاهش ۲۵ واحد پایه‌ای  آن‌گونه که در نمودار نقطه‌ای برای سال ۲۰۲۶ پیش‌بینی شده بگشاید، این موضوع می‌تواند خبر خوشایندی برای سرمایه‌گذاران تلقی شود. در شرایطی که دلار آمریکا همچنان تحت تأثیر تهدیدهای تازه ترامپ درباره اعمال تعرفه‌ها و تحولات مرتبط با گرینلند قرار دارد، هرگونه غافلگیری انبساطی از سوی فدرال رزرو می‌تواند فشار فروش تازه‌ای بر اسکناس سبز وارد کند و نوسانات جدیدی را در بازار ارز رقم بزند. آیا ترامپ سرانجام جانشین پاول را معرفی خواهد کرد؟ از منظر داده‌های اقتصادی، هفته پیش‌رو با انتشار سفارشات کالاهای بادوام آمریکا برای ماه نوامبر در روز دوشنبه آغاز می‌شود. پس از آن، شاخص اعتماد مصرف‌کننده «کنفرانس بورد» روز سه‌شنبه منتشر خواهد شد. در ادامه، گزارش سفارشات کارخانه‌ای در روز پنج‌شنبه و در نهایت شاخص مدیران خرید شیکاگو (Chicago PMI) و شاخص قیمت تولیدکننده (PPI) در روز جمعه در کانون توجه بازار قرار خواهند گرفت. با این حال، این احتمال وجود دارد که مهم‌ترین رویداد هفته نه از دل داده‌های اقتصادی بیرون بیاید و نه حتی از تصمیم فدرال رزرو. دونالد ترامپ ممکن است با اعلام نام گزینه مورد نظر خود برای جانشینی جروم پاول، توجه بازارها را از نشست بانک مرکزی منحرف کند. بر اساس گزارش‌ها، رئیس‌جمهور آمریکا دامنه انتخاب خود را به چهار نفر محدود کرده است: کِوین هَسِت، مشاور اقتصادی کاخ سفید؛ کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو؛ کوین وارش، عضو پیشین هیئت‌مدیره این نهاد؛ و ریک ریدر، مدیر ارشد سرمایه‌گذاری اوراق بدهی در بلک‌راک که اخیراً به فهرست گزینه‌ها اضافه شده است. معامله‌گران بازار سهام احتمالاً با انتخاب هر یک از این گزینه‌ها واکنش مثبتی نشان خواهند داد، چرا که همگی از چهره‌های شناخته‌شده و مورد اعتماد بازار به شمار می‌روند. با این حال، بازار اوراق قرضه به احتمال زیاد در صورت انتخاب کریستوفر والر آرامش بیشتری خواهد داشت؛ چرا که او به‌عنوان یکی از چهره‌های درون‌ساختاری فدرال رزرو، نماد تداوم و ثبات سیاست‌گذاری تلقی می‌شود. در مقابل، انتظار نمی‌رود دلار آمریکا بلافاصله واکنش پررنگی به این خبر نشان دهد. سرمایه‌گذاران احتمالاً ترجیح خواهند داد تا روشن‌تر شدن مسیر سیاست پولی تحت مدیریت جدید صبر کنند و پس از آن، موضع‌گیری دقیق‌تری نسبت به چشم‌انداز دلار اتخاذ کنند. ✔️  بیشتر بخوانید: تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ بانک مرکزی کانادا در مسیر حفظ وضعیت فعلی در شرایطی که احتمال می‌رود جروم پاول بار دیگر به دلیل خودداری از کاهش نرخ بهره، هدف انتقادهای تازه دونالد ترامپ قرار گیرد، مارک کارنی، نخست‌وزیر کانادا نیز همچنان در کاخ سفید از محبوبیت چندانی برخوردار نیست. با این حال، با وجود پیشرفت محدود در زمینه کاهش تعرفه‌های آمریکا بر صادرات کانادا که خارج از چارچوب توافق USMCA قرار دارند، اقتصاد این کشور تاکنون از خود پایداری قابل قبولی نشان داده است. طی ماه‌های اخیر، بازار کار کانادا از ماه سپتامبر به این سو در مسیر رشد قرار گرفته و تولید ناخالص داخلی نیز در سه‌ماهه سوم سال گذشته بار دیگر شتاب گرفته است. تازه‌ترین آمار رشد ماهانه اقتصاد کانادا قرار است روز جمعه منتشر شود و می‌تواند تصویر دقیق‌تری از میزان تاب‌آوری اقتصاد این کشور ارائه دهد. در سوی دیگر، چشم‌انداز تورم در ماه‌های اخیر ترکیبی و نسبتاً نامتوازن بوده است؛ موضوعی که فضای تصمیم‌گیری بانک مرکزی کانادا را محتاطانه‌تر کرده است. در نتیجه، انتظار می‌رود این نهاد در نشست روز چهارشنبه که تنها چند ساعت پیش از اعلام تصمیم فدرال رزرو برگزار می‌شود، نرخ‌های بهره را بدون تغییر حفظ کند. بر اساس قیمت‌گذاری بازارهای فیوچرز، در حال حاضر حدود ۴۰ درصد احتمال برای افزایش نرخ بهره تا پایان سال در نظر گرفته شده است. با این حال، اگر مقامات بانک مرکزی کانادا در بیانیه خود همچنان گزینه کاهش نرخ بهره را باز نگه دارند، دلار کانادا ممکن است بخشی از رشدهای اخیر خود در برابر دلار آمریکا را از دست بدهد و وارد فاز اصلاحی شود. آیا داده‌های تورمی استرالیا مهر تأییدی بر افزایش نرخ بهره RBA خواهد زد؟ در همین حال، در استرالیا احتمال افزایش نرخ بهره بیش از پیش تقویت شده است و سرمایه‌گذاران در حال حاضر حدود ۵۸ درصد احتمال می‌دهند که بانک مرکزی استرالیا (RBA) در نشست ۳ فوریه نرخ بهره را ۲۵ واحد پایه افزایش دهد. در این میان، انتشار داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) در هفته آینده نقشی تعیین‌کننده در جهت‌گیری این انتظارات ایفا خواهد کرد. آمارهای فصلی تورم قرار است روز چهارشنبه هم‌زمان با داده‌های ماهانه منتشر شوند و می‌توانند مشخص کنند که کفه ترازو به سود افزایش نرخ‌ها سنگین‌تر خواهد شد یا خیر. تورم سرفصل در سه‌ماهه سوم سال گذشته به ۳.۲ درصد به صورت سالانه رسید و انتظار می‌رود در سه‌ماهه چهارم نیز اندکی افزایش یافته باشد. این در حالی است که شاخص ماهانه تورم در ماه اکتبر تا ۳.۸ درصد رشد کرد، اما در نوامبر بار دیگر به ۳.۴ درصد عقب نشست؛ نشانه‌ای از نوسانات مقطعی در مسیر تورم. در صورتی که گزارش تورمی پیش‌رو کمتر از انتظارات بازار منتشر شود، می‌تواند فشار قابل توجهی بر دلار استرالیا وارد کند؛ ارزی که طی هفته گذشته تحت تأثیر افزایش گمانه‌زنی‌ها درباره رشد نرخ بهره، روندی صعودی را تجربه کرده است. در مقابل، اگر داده‌های CPI احتمال اقدام انقباضی از سوی RBA را تقویت کنند، دلار استرالیا ممکن است در کوتاه‌مدت هدف قیمتی ۰.۶۹۰۰ دلار آمریکا را در چشم‌انداز خود قرار دهد و وارد فاز جدیدی از تقویت شود. ✔️  بیشتر بخوانید: فرانک سوئیس همچنان امن‌ترین پناهگاه ارزی؛ نگاه محتاطانه گلدمن ساکس به چشم‌انداز کوتاه‌مدت داده‌های منطقه یورو؛ عاملی برای حفظ حمایت از یورو کاهش نسبی تنش‌ها میان پایتخت‌های اروپایی و واشنگتن بر سر موضوع خودمختاری گرینلند، برای بازارهای مالی خبر خوشایندی بوده و تا حد زیادی از شدت نگرانی‌ها کاسته است. با این حال، این بحران را نمی‌توان پایان‌یافته تلقی کرد؛ چرا که گفت‌وگوها درباره چارچوب یک توافق احتمالی آینده، هنوز فاصله زیادی با حل‌وفصل کامل اختلافات میان طرفین دارد. در این میان، یورو به‌طور غیرمنتظره‌ای به یکی از برندگان اصلی تحولات ژئوپلیتیک اخیر تبدیل شده است؛ چرا که دلار آمریکا در نتیجه شکل‌گیری موج «فروش دارایی‌های آمریکایی» تحت فشار قرار گرفت. البته این به معنای مصون بودن یورو از ریسک‌ها نیست و هم‌زمان با ادامه مذاکرات درباره آینده گرینلند، آسیب‌پذیری‌هایی نیز همچنان متوجه این ارز اروپایی است. یکی از مهم‌ترین این ریسک‌ها، احتمال تشدید تنش‌های تجاری میان اتحادیه اروپا و ایالات متحده است؛ موضوعی که می‌تواند شانس کاهش مجدد نرخ بهره توسط بانک مرکزی اروپا در سال جاری را افزایش دهد. با این حال، در مقطع کنونی انتظار می‌رود داده‌های اقتصادی منتشرشده همچنان از موضع خنثی ECB حمایت کرده و مانع از چرخش زودهنگام سیاست پولی شوند. نخستین برآورد از رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم، روز جمعه منتشر خواهد شد. پیش‌بینی‌ها از رشد ۰.۲ درصدی به‌صورت فصلی (q/q) حکایت دارد؛ رقمی که اندکی کمتر از رشد ۰.۳ درصدی سه‌ماهه سوم است و نشانه‌ای از کند شدن نسبی شتاب اقتصادی محسوب می‌شود. علاوه بر این، سرمایه‌گذاران در طول هفته نگاه ویژه‌ای به شاخص فضای کسب‌وکار «ایفو» آلمان در روز دوشنبه و همچنین آمارهای اولیه تورم منطقه یورو برای ماه ژانویه در روز جمعه خواهند داشت؛ داده‌هایی که می‌توانند نقش مهمی در شکل‌دهی انتظارات بازار نسبت به مسیر آتی سیاست پولی اروپا ایفا کنند. تمرکز بازار بر تورم توکیو پس از تصمیم بانک مرکزی ژاپن در پایان هفته، نگاه بازارها بار دیگر به ژاپن و داده‌های تورمی این کشور معطوف خواهد شد؛ جایی که برآوردهای شاخص قیمت مصرف‌کننده (CPI) منطقه توکیو برای ماه ژانویه، روز جمعه منتشر می‌شود. این آمار به‌عنوان یکی از شاخص‌های پیش‌نگر تورم ملی ژاپن، از اهمیت بالایی برخوردار است و می‌تواند جهت‌گیری انتظارات بازار را تحت تأثیر قرار دهد. تورم هسته توکیو در ماه دسامبر به ۲.۳ درصد به صورت سالانه کاهش یافت؛ کاهشی که بازتابی از افت قیمت انرژی و تعدیل نسبی تورم مواد غذایی بود و از فروکش کردن بخشی از فشارهای قیمتی حکایت داشت. در صورتی که داده‌های ماه ژانویه نیز کاهش بیشتری را نشان دهند، ممکن است فشار تازه‌ای بر ین ژاپن وارد شود. این در حالی است که سرمایه‌گذاران همچنان بیش از آنکه بر موضع نسبتا انقباضی بانک مرکزی ژاپن تمرکز کنند، نگران روند فزاینده بدهی دولت این کشور هستند. اگرچه بانک مرکزی ژاپن در نشست اخیر خود چشم‌انداز تورمی را به سمت بالا بازنگری کرد و سیگنال‌هایی از آمادگی برای افزایش دوباره نرخ بهره ارسال نمود، اما بازار ارز تاکنون واکنش قاطعی به این پیام‌ها نشان نداده و ین همچنان متقاعد نشده است. در شرایطی که ین قادر به بازیابی پایدار نیست، ریسک مداخله ارزی از سوی مقامات ژاپنی در روزهای آینده افزایش یافته است؛ به‌ویژه پس از آنچه روز جمعه به‌عنوان «بررسی نرخ» (Rate Check) مشکوک تلقی شد. معمولاً مقامات پیش از مداخله مستقیم، از این ابزار برای سنجش شرایط بازار و ارسال یک پیام هشدارآمیز استفاده می‌کنند که نشان می‌دهد در هر لحظه آمادگی ورود به بازار را دارند. از این رو، سرمایه‌گذاران بازار ارز در روزهای آینده ناگزیر خواهند بود با هوشیاری بیشتری تحولات ین را دنبال کنند، چرا که هرگونه تشدید نوسانات می‌تواند به واکنش سریع سیاست‌گذاران ژاپنی منجر شود و معادلات کوتاه‌مدت بازار را دگرگون سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازتنظیم انتظارات نرخ بهره پس از تحولات اخیر؛ داده‌های قوی، چرخش بازار به‌سوی سیاست‌های انقباضی‌تر

تحولات ژئوپلیتیک و انتشار مجموعه‌ای از داده‌های اقتصادی قوی در هفته گذشته، باعث بازنگری قابل‌توجه بازارها در انتظارات مربوط به مسیر سیاست پولی بانک‌های مرکزی شده است. به‌طور کلی، بهبود فضای ریسک و نشانه‌های تقویت رشد اقتصادی، زمینه‌ساز تعدیل‌های نسبتاً انقباضی در قیمت‌گذاری نرخ بهره بوده است؛ روندی که بیش از همه در استرالیا نمود پیدا کرده است. بر اساس آخرین برآوردهای بازار، معامله‌گران همچنان انتظار دارند فدرال رزرو و بانک مرکزی انگلیس تا پایان سال به سمت کاهش محدود نرخ‌ها حرکت کنند، هرچند احتمال تغییر در نشست‌های آتی بسیار پایین ارزیابی می‌شود. برای فدرال رزرو، مجموع کاهش مورد انتظار حدود ۴۴ واحد پایه است و بازار با احتمال ۹۷ درصد، عدم تغییر نرخ در نشست پیش‌رو را پیش‌بینی می‌کند. در بریتانیا نیز انتظار کاهش حدود ۳۸ واحد پایه وجود دارد، در حالی که برای بانک مرکزی اروپا عملاً هیچ تغییری تا پایان سال قیمت‌گذاری نشده است. خلاصه انتظارات بازار از سیاست پولی بانک‌های مرکزی بانک مرکزی جهت مورد انتظار تا پایان سال میزان تغییر (واحد پایه) احتمال عدم تغییر در نشست بعدی فدرال رزرو (Fed) کاهش نرخ 44- واحد پایه 97٪ بانک مرکزی انگلیس (BoE) کاهش نرخ 38- واحد پایه 98٪ بانک مرکزی اروپا (ECB) بدون تغییر 1 واحد پایه 100٪ بانک مرکزی کانادا (BoC) افزایش محدود 13+ واحد پایه 89٪ بانک مرکزی ژاپن (BoJ) افزایش نرخ 52+ واحد پایه 90٪ بانک مرکزی استرالیا (RBA) افزایش نرخ 57+ واحد پایه 61٪ احتمال افزایش بانک مرکزی نیوزیلند (RBNZ) افزایش محدود 51+ واحد پایه 99٪ بانک مرکزی سوئیس (SNB) تقریباً ثابت 3+ واحد پایه 99٪ این جدول نشان می‌دهد که در حالی که اقتصادهای بزرگ غربی همچنان در مسیر کاهش تدریجی نرخ‌ها قرار دارند، برخی اقتصادهای حوزه آسیا-اقیانوسیه با چشم‌انداز انقباضی‌تری مواجه شده‌اند. محرک اصلی این بازتنظیم، کاهش تنش‌های تجاری پس از عقب‌نشینی دونالد ترامپ از اعمال تعرفه‌های مرتبط با گرینلند در حاشیه اجلاس داووس بود. اعلام دستیابی به «چارچوب توافق» با ناتو، فضای ریسک‌پذیری را بهبود بخشید و زمینه را برای تعدیل انتظارات نرخ بهره به سمت سیاست‌های سخت‌گیرانه‌تر فراهم کرد. هم‌زمان، گزارش بسیار قوی بازار کار استرالیا (با افت نرخ بیکاری به ۴.۱ درصد) باعث جهش دلار استرالیا و تقویت انتظارات افزایش نرخ در این کشور شد. در آمریکا و نیوزیلند نیز داده‌های مطلوب به این روند دامن زد. آمار بهتر از انتظار مدعیان بیمه بیکاری در آمریکا و تورم بالاتر از پیش‌بینی‌ها در نیوزیلند، موجب شد معامله‌گران بخشی از انتظارات کاهش نرخ را کنار بگذارند. در ژاپن نیز، اگرچه بانک مرکزی نرخ‌ها را بدون تغییر حفظ کرد، اما ارتقای جزئی پیش‌بینی‌های رشد و تورم، به یک بازقیمت‌گذاری محدود انقباضی منجر شد؛ هرچند مداخله مشکوک ارزی پس از عبور دلار/ین از سطح ۱۵۹، بیش از خود تصمیم سیاستی توجه بازار را جلب کرد. در اروپا، داده‌های شاخص مدیران خرید بریتانیا نقش مهمی ایفا کرد. آمار قوی فعالیت بخش خصوصی و تشدید فشارهای قیمتی، موجب کاهش انتظارات برای کاهش نرخ بهره توسط بانک مرکزی انگلیس شد و از پوند حمایت کرد. گزارش S&P Global این رشد را قوی‌ترین بهبود فعالیت اقتصادی از آوریل ۲۰۲۴ توصیف کرده است. در مجموع، مجموعه تحولات اخیر نشان می‌دهد بازارها در حال فاصله گرفتن تدریجی از سناریوی کاهش سریع و گسترده نرخ بهره هستند. در صورت تداوم داده‌های قوی، به‌ویژه در آمریکا و اقتصادهای کالامحور، این روند می‌تواند تقویت شود. اکنون نگاه‌ها به انتشار شاخص‌های مدیران خرید آمریکا دوخته شده است؛ داده‌ای که می‌تواند مسیر کوتاه‌مدت انتظارات پولی را بار دیگر دستخوش تغییر کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش دلار استرالیا به اوج ۱۵ ماهه؛ بازارها به بهبود رشد جهانی خوش‌بین شدند

دلار استرالیا با ثبت یکی از قوی‌ترین عملکردهای روزانه خود در ماه‌های اخیر، به بالاترین سطح از اکتبر ۲۰۲۴ رسید؛ حرکتی که از نگاه معامله‌گران، بازتابی از افزایش خوش‌بینی نسبت به چشم‌انداز رشد اقتصاد جهانی در سال جاری است. ارز استرالیا امروز حدود ۱.۲ درصد تقویت شد و با صعودی ۸۳ پیپی به محدوده ۰.۶۸۴۳ در برابر دلار آمریکا رسید. این بالاترین سطح در ۱۵ ماه گذشته محسوب می‌شود. جفت‌ارز AUDUSD پیش‌تر در اکتبر ۲۰۲۴ تا نزدیکی ۰.۶۹۴۰ پیش رفته بود، اما پس از آن و در پی شوک‌های سیاسی موسوم به «روز رهایی» ترامپ، تا محدوده ۰.۵۹ سقوط کرد. از آن زمان تاکنون، دلار استرالیا مسیر صعودی تدریجی اما پیوسته‌ای را در پیش گرفته است. بخشی از این جهش اخیر به جایگاه استرالیا به‌عنوان یکی از بزرگ‌ترین صادرکنندگان مواد معدنی بازمی‌گردد. صعود قیمت طلا و نزدیک شدن مس به رکوردهای تاریخی، چشم‌انداز سرمایه‌گذاری در بخش معدن را تقویت کرده و انتظار می‌رود موج تازه‌ای از سرمایه‌گذاری در اکتشاف و توسعه پروژه‌ها شکل بگیرد. این روند، به‌طور مستقیم از تقاضا برای دلار استرالیا حمایت می‌کند. در سطح کلان‌تر، این ارز به‌عنوان شاخصی پیش‌نگر از بهبود رشد جهانی عمل می‌کند. افزایش هزینه‌های دولتی در اقتصادهای بزرگ، نقش مهمی در این روند داشته است. ایالات متحده با کسری‌های مالی گسترده به تحریک تقاضا ادامه می‌دهد، آلمان پس از بحران‌های اخیر به سمت افزایش مخارج عمومی حرکت کرده و در چین نیز گمانه‌زنی‌ها درباره بسته‌های جدید محرک اقتصادی شدت گرفته است. در ژاپن نیز دولت تاکایچی بر سیاست‌های انبساطی تأکید دارد، حتی در شرایطی که هزینه استقراض رو به افزایش است. هم‌زمان، سرمایه‌گذاران به‌دنبال مناطقی باثبات‌تر در برابر نوسانات سیاسی آمریکا هستند. در این میان، استرالیا و نیوزیلند به‌عنوان «جزایر ثبات» در فضای متلاطم ژئوپلیتیک مطرح شده‌اند. دلار نیوزیلند نیز امروز بیش از ۱ درصد رشد کرده که نشان‌دهنده تقویت کلی ارزهای منطقه استرالیا–اقیانوسیه است. نگاه به جفت‌ارز AUDCAD نیز تصویر روشنی از این تغییر موازنه ارائه می‌دهد. دلار استرالیا به بالاترین سطح خود از سال ۲۰۲۳ در برابر دلار کانادا رسیده است؛ آن هم در شرایطی که هر دو ارز کالامحور محسوب می‌شوند و بانک‌های مرکزی آن‌ها در مراحل مشابهی از چرخه سیاست پولی قرار دارند، هرچند بانک مرکزی استرالیا به افزایش نرخ بهره نزدیک‌تر است. ✔️  بیشتر بخوانید: طلا بار دیگر رکورد زد؛ نگاه بازار به تصمیم ترامپ درباره رئیس فدرال رزرو در مقابل، کانادا با ریسک فزاینده محدودیت‌های تجاری از سوی آمریکا مواجه است، در حالی که استرالیا وابستگی محدودی به بازار آمریکا دارد و توانسته روابط تجاری خود با چین را نسبتاً باثبات حفظ کند. همین تفاوت ساختاری، به تقویت موقعیت دلار استرالیا در چشم‌انداز کنونی بازار کمک کرده است. در مجموع، صعود اخیر دلار استرالیا تنها یک حرکت تکنیکال کوتاه‌مدت نیست، بلکه بازتابی از تغییر انتظارات سرمایه‌گذاران نسبت به رشد جهانی، جریان سرمایه‌گذاری در بخش کالاها و جست‌وجوی ثبات در محیطی پرریسک است؛ عواملی که می‌توانند در ماه‌های آینده نیز از این ارز حمایت کنند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اچ‌اس‌بی‌سی: دلار آمریکا به دلیل ریسک‌های سیاسی همچنان عقب خواهد ماند

دلار آمریکا دو هفته دشوار را پشت سر گذاشته است، چرا که ترامپ با هیاهو بازگشته تا سال جدید را با اقدامات جنجالی خود آغاز کند. مدیریت نامنظم ریسک‌های ژئوپلیتیک و حمله به استقلال فدرال رزرو، دو موضوع اصلی هستند که به‌ویژه در هفته گذشته به دلار آسیب رسانده‌اند. بانک اچ‌اس‌بی‌سی (HSBC) خاطرنشان می‌کند که این ممکن است تنها آغاز ماجرا باشد. این بانک چشم‌انداز را این‌گونه ترسیم می‌کند: «مسابقه آغاز شده و پیچ و خم‌های بسیاری در سال ۲۰۲۶ پیش رو خواهد بود. چهره عدم قطعیت در سیاست آمریکا، یعنی ژئوپلیتیک، یادآور تلخی است که نشان می‌دهد وقایع چگونه می‌توانند ناگهان پدیدار شوند و بر نرخ ارز تأثیر بگذارند. علاوه بر این، ناشناخته‌های سیاسی دیگری نیز وجود دارد که باید تحلیل شوند؛ از جمله اینکه رئیس بعدی فدرال رزرو چه کسی خواهد بود و این موضوع چگونه بر شکل‌گیری سیاست‌های پولی آتی اثر می‌گذارد.» این شرکت انتظار دارد که ارزهای رشدی (Growth Currencies) در گروه ۱۰ (G10)، با وجود کاهش انتظارات برای افزایش نرخ بهره در سال جاری، همچنان پیشتاز باشند. در این میان، اچ‌اس‌بی‌سی ارزهای آنتی‌پودین (یعنی دلار استرالیا AUD و دلار نیوزیلند NZD) و همچنین کرون سوئد (SEK) را به‌عنوان برترین انتخاب‌های خود در میان ارزهای اصلی برای امسال معرفی کرده است. علاوه بر این، اچ‌اس‌بی‌سی می‌گوید که «ارزهای بازارهای نوظهور با کیفیت بالا» نیز عملکرد بهتری خواهند داشت. این موضوع ادامه روند سال ۲۰۲۵ است که در آن ارزهای آسیایی جزو پربازده‌ترین‌ها بودند. در بازگشت به بحث دلار، این شرکت اشاره می‌کند که سناریوهای بالقوه‌ای برای بازگشت دلار وجود دارد، اما این سناریوها فعلاً در چشم‌انداز آن‌ها جایی ندارند. «چه چیزی می‌تواند نظر ما را درباره دلار تغییر دهد؟ فروکش کردن این عدم قطعیت در کنار مثبت‌تر شدن محرک‌های ساختاری و چرخه‌ای برای دلار. تداوم خرید دارایی‌های آمریکا توسط خارجی‌ها همراه با عملکرد بهتر بازار سهام آمریکا و سورپرایزهای مثبت در بخش فعالیت‌های اقتصادی می‌تواند دلار را در جدول صعودی کند. اما در حال حاضر، فکر می‌کنیم دلار باید در انتهای گروه باقی بماند.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سهام اروپا زیر فشار تعرفه‌های گرینلند؛ ریسک‌گریزی بازارها تشدید شد

با تشدید تهدیدهای تعرفه‌ای دونالد ترامپ علیه اتحادیه اروپا بر سر موضوع گرینلند، فضای ریسک در بازارهای جهانی به‌طور محسوسی تیره شده و سهام اروپا معاملات هفته را با افت قابل‌توجه آغاز کرده‌اند. ترامپ اعلام کرده است از اول فوریه تعرفه‌ای ۱۰ درصدی بر واردات کالاهای اروپایی اعمال خواهد کرد؛ نرخی که در صورت عدم دستیابی به توافق برای «خرید کامل گرینلند» از سوی واشنگتن، از اول ژوئن به ۲۵ درصد افزایش می‌یابد. این موضع‌گیری تهاجمی نه‌تنها تنش‌های ژئوپلیتیک را تشدید کرده، بلکه ریسک یک جنگ تجاری تازه میان دو سوی آتلانتیک را به‌شدت بالا برده است. در واکنش، اتحادیه اروپا آماده می‌شود بسته تعرفه‌های تلافی‌جویانه‌ای به ارزش ۹۳ میلیارد یورو علیه کالاهای آمریکایی را فعال کند؛ اقدامی که سال گذشته پس از یک توافق موقت تجاری تعلیق شده بود. این تحولات نشان می‌دهد رویارویی تعرفه‌ای میان بروکسل و واشنگتن بار دیگر با قدرت به صحنه بازگشته است. برآوردهای گلدمن ساکس حاکی از آن است که این تعرفه‌ها می‌تواند به صادرات معادل ۱ تا ۱.۵ درصد از تولید ناخالص داخلی منطقه یورو آسیب وارد کند. دامنه برآورد سایر تحلیلگران حتی گسترده‌تر است و اثر اقتصادی را بین ۰.۴ تا ۱.۸ درصد GDP پیش‌بینی می‌کنند؛ رقمی که به‌تنهایی برای تغییر چشم‌انداز رشد اروپا کافی است و به همین دلیل بر احساسات بازار سایه انداخته است. واکنش بازارها نیز بی‌درنگ بوده است. فیوچرز شاخص‌های اصلی اروپا همگی با کاهش قابل‌توجهی معامله می‌شوند: یورو استاکس ۶۰۰ حدود ۱.۶ درصد افت کرده، شاخص دکس آلمان ۱.۴ درصد پایین آمده، CAC 40 فرانسه با سقوط ۲ درصدی مواجه شده و FTSE بریتانیا نیز نیم درصد کاهش نشان می‌دهد. این تصویر به‌خوبی بیانگر نگرانی گسترده سرمایه‌گذاران از پیامدهای اقتصادی جنگ تعرفه‌ای است. جو منفی به آن سوی آتلانتیک نیز سرایت کرده است. هرچند بازارهای نقدی آمریکا به دلیل تعطیلات رسمی بسته هستند، اما معاملات فیوچرز وال‌استریت نیز زیر فشار قرار گرفته‌اند؛ قراردادهای فیوچرز S&P 500 حدود ۰.۹ درصد، نزدک ۱.۲ درصد و داوجونز ۰.۸ درصد کاهش یافته‌اند. تعطیلی بازار آمریکا در روز جاری تنها به‌طور موقت از ثبت رسمی این زیان‌ها جلوگیری کرده است. تجربه نشان می‌دهد تنش‌های صرفاً ژئوپلیتیک اغلب به‌سرعت از سوی بازارها نادیده گرفته می‌شوند، اما زمانی که این تنش‌ها به یک رویارویی اقتصادی واقعی تبدیل می‌شوند، پیامدها ماندگارتر و دشوارتر خواهند بود. اکنون پرسش اصلی این است که ترامپ تا چه اندازه در اجرای تهدیدهای تعرفه‌ای خود جدی است و اتحادیه اروپا تا کجا حاضر خواهد بود در یک نبرد تلافی‌جویانه مستقیم با واشنگتن پیش برود. پاسخ به این دو سؤال، جهت حرکت بازارها در هفته‌های آینده را تعیین خواهد کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مرور 10 روز پرآشوب بازارهای جهانی؛ از بحران فدرال رزرو تا زلزله ژئوپلیتیک

در فاصله ۹ تا ۱۸ ژانویه ۲۰۲۶، بازارهای مالی جهانی یکی از پرتلاطم‌ترین مقاطع سال‌های اخیر را پشت سر گذاشتند؛ دوره‌ای که در آن، سیاست پولی، تنش‌های ژئوپلیتیک و ریسک‌های نهادی به شکلی کم‌سابقه در هم تنیدند. برای بسیاری از فعالان بازار، به‌ویژه معامله‌گران فارکس و بازار سهام که به دلیل اختلالات ارتباطی و قطعی اینترنت از جریان لحظه‌ای داده‌ها دور ماندند، این بازه زمانی با انبوهی از ابهامات و پرسش‌های بی‌پاسخ همراه بود. این گزارش با رویکردی تحلیلی و جامع، مهم‌ترین رخدادهای اقتصادی، مالی و سیاسی این ده روز سرنوشت‌ساز را مرور می‌کند و تصویری منسجم از تغییرات ساختاری ارائه می‌دهد که می‌تواند مسیر بازارها در ماه‌های پیش‌رو را تعیین کند. بحران مشروعیت و لرزش بی‌سابقه در استقلال فدرال رزرو در کانون تحولات پرتنش ژانویه، تقابل کم‌سابقه‌ای میان قوه مجریه ایالات متحده و بانک مرکزی این کشور شکل گرفت؛ تقابلی که به‌سرعت از یک اختلاف سیاستی فراتر رفت و به بحرانی در سطح مشروعیت نهادی انجامید. در تاریخ ۱۱ ژانویه ۲۰۲۶، فدرال رزرو با انتشار بیانیه‌ای غیرمنتظره اعلام کرد که وزارت دادگستری آمریکا (DOJ) تحقیقات کیفری علیه جروم پاول، رئیس این نهاد، را آغاز کرده است؛ خبری که بلافاصله موجی از شوک و تردید را در بازارهای جهانی ایجاد کرد. این تحقیقات که تحت هدایت دادستان منطقه کلمبیا، جنین پیرو، آغاز شده، به‌طور رسمی بر پروژه بازسازی ساختمان مرکزی فدرال رزرو در واشینگتن و احتمال ارائه شهادت نادرست یا سوءمدیریت در هزینه‌ای بالغ بر ۲.۵ میلیارد دلار متمرکز است. با این حال، بسیاری از تحلیل‌گران و ناظران سیاسی-اقتصادی، این پرونده را نه یک پیگیری صرفاً حقوقی، بلکه ابزاری برای اعمال فشار سیاسی بر بانک مرکزی تلقی می‌کنند؛ فشاری که هدف اصلی آن، تسریع در مسیر کاهش نرخ‌های بهره و همسوسازی سیاست پولی با ترجیحات کاخ سفید ارزیابی می‌شود. جروم پاول در واکنشی کم‌سابقه، با انتشار یک پیام ویدئویی صریح و بدون نشانه‌های همیشگی تشریفاتی، به‌طور علنی از استقلال فدرال رزرو دفاع کرد. او تأکید داشت که این تهدیدات حقوقی مستقیماً از امتناع بانک مرکزی برای تبعیت از فشارهای سیاسی ناشی می‌شود و هشدار داد که تضعیف استقلال پولی می‌تواند اقتصاد آمریکا را به مسیری سوق دهد که پیش‌تر در برخی اقتصادهای نوظهور با نتایج پرهزینه و شکست‌خورده تجربه شده است. از نگاه پاول، استقلال بانک مرکزی نه یک امتیاز نهادی، بلکه شرط لازم برای مهار تورم و حفظ ثبات هزینه‌های زندگی شهروندان آمریکاست. این مناقشه، به‌سرعت به سطحی بالاتر از یک اختلاف اجرایی ارتقا یافت و نشانه‌هایی از یک بن‌بست قانون اساسی را آشکار کرد. شماری از سناتورهای کلیدی، از جمله لیزا مورکوفسکی و تام تیلیس، اعلام کردند تا زمانی که تکلیف این بحران روشن نشود و تضمین‌های مشخصی درباره حفظ استقلال فدرال رزرو ارائه نگردد، با تأیید هرگونه نامزد جدید برای ریاست این نهاد مخالفت خواهند کرد؛ موضعی که فرآیند جانشینی در رأس بانک مرکزی آمریکا را وارد مرحله‌ای پرابهام کرده است. جابه‌جایی در صف نامزدهای ریاست فدرال رزرو با نزدیک شدن به پایان دوره ریاست جروم پاول در ماه مه، توجه بازارها به دو چهره کلیدی معطوف شده است؛ آنچه در محافل مالی از آن با عنوان «دو کِوین» یاد می‌شود: کِوین وارش و کِوین هَسِت. در تاریخ ۱۶ ژانویه، اظهارات دونالد ترامپ مبنی بر تمایل به حفظ کِوین هَسِت در سمت فعلی خود به‌عنوان رئیس شورای ملی اقتصاد، به‌عنوان سیگنالی قوی تفسیر شد که بلافاصله شانس کوین وارش را در بازارهای پیش‌بینی به‌طور محسوسی افزایش داد. وارش که سابقه حضور در شورای حکام فدرال رزرو را در کارنامه دارد، از منظر سیاسی گزینه‌ای قابل‌قبول‌تر برای سنا تلقی می‌شود. با این حال، نگرانی اصلی بازارها به رویکرد سیاستی او بازمی‌گردد؛ چرا که وارش در مقایسه با هَست، چهره‌ای انقباضی‌تر (هاوکیش‌تر) شناخته می‌شود و این گمانه تقویت شده است که در صورت انتصاب، مسیر کاهش نرخ‌های بهره با احتیاط و سرعت کمتری دنبال خواهد شد. بازتاب بحران فدرال رزرو در شاخص‌های کلیدی بازار پیامدهای این بحران نهادی به‌سرعت در بازارهای مالی منعکس شد و چندین شاخص کلیدی واکنش معناداری نشان دادند: احتمال تأیید کِوین وارش در پلی‌مارکت از حدود ۴۰ درصد به ۶۰ درصد افزایش یافت؛ واکنشی مستقیم به سیگنال سیاسی ترامپ. بازده اوراق قرضه ۱۰ ساله آمریکا به بالای ۴.۲ درصد صعود کرد؛ بازتابی از انتظارات بازار برای نرخ‌های بهره بالاتر در صورت تغییر رویکرد سیاست پولی. شاخص نوسان (VIX) در مقیاس هفتگی حدود ۹.۷ درصد افزایش یافت که نشان‌دهنده رشد عدم قطعیت پیرامون آینده استقلال پولی آمریکا بود. جفت‌ارز USDJPY تا محدوده ۱۵۹.۴۲ پیشروی کرد؛ حرکتی که هم از تقویت دلار و هم از تضعیف ساختاری ین ژاپن (که در ادامه به آن خواهیم پرداخت) حکایت دارد. در مجموع، بحران اخیر فدرال رزرو نه‌تنها یک رویداد سیاسی یا حقوقی، بلکه نقطه عطفی در ارزیابی ریسک نهادی ایالات متحده برای بازارهای جهانی محسوب می‌شود؛ نقطه‌ای که پیامدهای آن فراتر از نرخ بهره، به اعتماد بلندمدت سرمایه‌گذاران به چارچوب سیاست‌گذاری پولی آمریکا گره خورده است. ✔️  بیشتر بخوانید: سیاست پولی چیست و چگونه بر بازار فارکس تأثیر می‌گذارد؟ واکاوی داده‌های کلان ایالات متحده: از ضعف اشتغال و چسبندگی تورم در حالی که فضای سیاسی واشینگتن تحت تأثیر بحران استقلال فدرال رزرو ملتهب بود، انتشار داده‌های اقتصادی نیز تصویری چندلایه و متناقض از وضعیت بزرگ‌ترین اقتصاد جهان ارائه داد؛ داده‌هایی که خود به عامل تازه‌ای برای سردرگمی سیاست‌گذاران و معامله‌گران تبدیل شدند. گزارش بازار کار ماه دسامبر که در ۹ ژانویه منتشر شد، از کاهش شتاب استخدام در اقتصاد آمریکا حکایت داشت. بر اساس این گزارش، تعداد مشاغل جدید ایجادشده در بخش غیرکشاورزی (NFP) تنها به ۵۰ هزار مورد رسید؛ رقمی که به‌طور محسوسی پایین‌تر از پیش‌بینی ۶۴ هزار شغل جدید بود و نشان داد روند سرد شدن بازار کار به‌تدریج در حال تثبیت است. با این حال، در تناقضی قابل توجه، نرخ بیکاری از ۴.۵ درصد به ۴.۴ درصد کاهش یافت؛ افتی که نه حاصل بهبود واقعی اشتغال، بلکه عمدتاً ناشی از خروج بخشی از نیروی کار از بازار و کاهش نرخ مشارکت اقتصادی به ۶۲.۴ درصد بود. این ترکیب آماری، تصویری مبهم از سلامت بازار کار آمریکا ترسیم کرد: کاهش فرصت‌های شغلی در کنار بهبود ظاهری نرخ بیکاری. در جبهه تورم نیز پیام‌ها چندان ساده و یکدست نبودند. داده‌های منتشرشده در ۱۳ ژانویه نشان داد شاخص قیمت مصرف‌کننده (CPI) در سطح سالانه ۲.۷ درصد ثابت باقی مانده است. هرچند این رقم بیانگر موفقیت نسبی در مهار اوج‌گیری مجدد تورم است، اما همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد و نشان می‌دهد فشارهای قیمتی هنوز به‌طور کامل مهار نشده‌اند. تورم هسته (Core CPI) نیز در سطح ۲.۶ درصد بدون تغییر ماند؛ نشانه‌ای از چسبندگی قیمت‌ها به‌ویژه در بخش خدمات و کالاهای ضروری که معمولاً دیرتر از سایر بخش‌ها به سیاست‌های پولی واکنش نشان می‌دهند. در سوی دیگر معادله، گزارش خرده‌فروشی ماه نوامبر حاوی سیگنالی کاملاً متفاوت بود. رشد ۰.۶ درصدی هزینه‌کرد مصرف‌کنندگان (فراتر از انتظارات بازار) نشان داد که تقاضای داخلی همچنان مقاوم باقی مانده و خانوارهای آمریکایی علی‌رغم نرخ‌های بهره بالا و فشارهای تورمی، به مصرف خود ادامه می‌دهند. این پویایی مصرف، موتور اصلی رشد اقتصادی را روشن نگه داشته و مانع از شکل‌گیری سناریوی رکود کوتاه‌مدت شده است. ترکیب این داده‌ها، فدرال رزرو را در موقعیتی پیچیده و دوگانه قرار داده است: از یک سو بازار کار نشانه‌هایی از فرسایش تدریجی را نشان می‌دهد و از سوی دیگر، تقاضای مصرف‌کننده همچنان قدرتمند است و تورم در سطوحی بالاتر از هدف رسمی باقی مانده است. این وضعیت، تصمیم‌گیری درباره مسیر آتی نرخ‌های بهره را به معمایی دشوار تبدیل کرده؛ معمایی که در فضای پرتنش سیاسی کنونی، اهمیت آن برای بازارهای مالی دوچندان شده است. رکوردهای تاریخی در بازار فلزات گرانبها تضعیف اعتماد به دلار آمریکا و تشدید ابهامات پیرامون استقلال فدرال رزرو، به‌عنوان محرکی قدرتمند عمل کرد که بازار فلزات گرانبها را وارد فازی تاریخی و کم‌سابقه ساخت. در ۱۲ ژانویه ۲۰۲۶، قیمت هر اونس طلا برای نخستین بار در تاریخ از مرز روانی ۴٬۶۰۰ دلار عبور کرد و در ادامه رکورد تاریخی تا مرز ۴٬۶۴۰ دلار ثبت نمود؛ سطحی که نه‌تنها رکوردی جدید، بلکه نمادی از تغییر عمیق ترجیحات سرمایه‌گذاران در محیط پرریسک کنونی محسوب می‌شود. نقره نیز همگام با این موج صعودی، با جهشی قابل توجه از محدوده ۹۳ دلار فراتر رفت و بار دیگر جایگاه خود را به‌عنوان مکمل طلا در سبد دارایی‌های پناهگاه امن تثبیت کرد. بررسی ماهیت این رالی نشان می‌دهد که تفاوت‌های بنیادینی با جهش‌های پیشین دارد. برخلاف دوره‌هایی که رشد قیمت فلزات گرانبها عمدتاً متکی بر سفته‌بازی معامله‌گران خرد بود، صعود اخیر بیش از هر چیز از تقاضای ساختاری و بلندمدت بانک‌های مرکزی و سرمایه‌گذاران نهادی تغذیه می‌شود. بانک‌های مرکزی بزرگ جهان، به‌ویژه چین، روند تنوع‌بخشی به ذخایر ارزی خود را با شدت ادامه داده‌اند و به‌طور میانگین ماهانه حدود ۷۰ تن طلا به ذخایر خود می‌افزایند؛ روندی که به‌وضوح بازتابی از کاهش اعتماد به دلار و تلاش برای کاهش وابستگی به نظام مالی مبتنی بر آن است. در بازار نقره نیز عوامل بنیادی نقش پررنگ‌تری نسبت به گذشته ایفا می‌کنند. کسری ساختاری عرضه که اکنون وارد پنجمین سال متوالی خود شده، در کنار رشد سریع تقاضای صنعتی، به‌ویژه در حوزه‌های فناوری‌های نوین، نیمه‌هادی‌ها و انرژی‌های تجدیدپذیر، چشم‌انداز این فلز را به‌طور محسوسی تقویت کرده است. همین ترکیب محدودیت عرضه و افزایش مصرف صنعتی باعث شده بسیاری از تحلیل‌گران، دستیابی نقره به سطوح ۱۰۰ دلاری را در افق میان‌مدت سناریویی دور از ذهن ندانند. از منظر عملکرد قیمتی، طلا از ابتدای سال تاکنون بازدهی حدود ۶ درصدی را ثبت کرده است؛ حرکتی که بیش از هر چیز به بحران استقلال فدرال رزرو و افزایش ریسک‌های ژئوپلیتیک (به‌ویژه پیرامون ایران) نسبت داده می‌شود. نقره اما با رشد حدود ۱۶ درصدی، عملکردی به‌مراتب تهاجمی‌تر داشته و نشان داده است که در فازهای افزایش عدم قطعیت جهانی، می‌تواند نقشی فراتر از یک فلز مکمل ایفا کند. تنش‌های خاورمیانه و ابزار تازه فشار اقتصادی علیه ایران هم‌زمان با تحولات شتابان در نیمکره غربی، خاورمیانه نیز به کانون تازه‌ای از ریسک‌های سیاسی و اقتصادی تبدیل شد. ایران در این بازه زمانی با موج جدیدی از اعتراضات داخلی روبه‌رو بود؛ اعتراضاتی که با قطعی گسترده اینترنت در بخش‌هایی از کشور همراه شد و دسترسی فعالان اقتصادی و مالی به جریان آزاد اطلاعات را به‌شدت محدود کرد. این وضعیت، علاوه بر پیامدهای اجتماعی، بر فضای تصمیم‌گیری بازارهای منطقه‌ای نیز سایه‌ای از ابهام انداخت. در این میان، واکنش کاخ سفید به تحولات ایران بسیار تند و مستقیم بود. دونالد ترامپ ضمن اعلام حمایت علنی از معترضان، هشدار داد که در صورت ادامه سرکوب‌ها، گزینه مداخله نظامی روی میز قرار خواهد گرفت؛ تهدیدی که بلافاصله به افزایش حساسیت ژئوپلیتیک در بازارهای انرژی انجامید. اما فراتر از ادبیات نظامی، مهم‌ترین اقدام واشینگتن در حوزه اقتصادی رخ داد: ترامپ اعلام کرد هر کشوری که به مبادلات تجاری با ایران ادامه دهد، با تعرفه سنگین ۲۵ درصدی بر تمامی تراکنش‌های خود با ایالات متحده مواجه خواهد شد؛ تصمیمی که عملاً به منزله استفاده از سلاح تعرفه‌ای برای اعمال فشار حداکثری تلقی می‌شود. این مجموعه تهدیدات سیاسی و اقتصادی، به سرعت در بازار نفت منعکس شد و نوسانات قابل‌توجهی را در قیمت‌های برنت و WTI رقم زد. از یک سو، چشم‌انداز افزایش عرضه جهانی به‌دنبال تحولات ونزوئلا و احتمال بازگشت تدریجی نفت این کشور به بازار، عاملی برای تعدیل انتظارات قیمتی بود. از سوی دیگر، خطر تشدید تنش‌ها در خلیج فارس و سناریوهای پرریسکی نظیر اختلال در تنگه هرمز، «حق‌الزحمه ریسک» را در قیمت نفت به‌طور محسوسی بالا برد. نتیجه این تقابل نیروها، شکل‌گیری بازاری دو قطبی بود: معامله‌گران نفت در فاصله ۹ تا ۱۸ ژانویه مدام میان دو روایت متضاد در نوسان بودند؛ ترس از کاهش عرضه ناشی از درگیری‌های احتمالی در منطقه و در مقابل، امید به ورود بشکه‌های جدید از ونزوئلا به بازار جهانی. این وضعیت، دامنه نوسان قیمت‌ها را افزایش داد و تصمیم‌گیری برای فعالان بازار انرژی را به یکی از دشوارترین چالش‌های هفته‌های اخیر تبدیل کرد. اقتصاد ژاپن؛ قمار سیاسی تاکایچی و رکورد تاریخی بورس توکیو در شرق آسیا، ژاپن در میانه یکی از پرهیجان‌ترین دوره‌های اقتصادی و سیاسی سال‌های اخیر قرار گرفت؛ دوره‌ای که به‌خوبی نشان داد چگونه تحولات سیاسی داخلی می‌توانند به سرعت به موتور محرک بازارهای مالی تبدیل شوند. در ۱۳ ژانویه ۲۰۲۶، شاخص نیک‌کی ۲۲۵ یکی از دراماتیک‌ترین روزهای تاریخ خود را تجربه کرد و با جهشی بیش از ۱۶۰۰ واحد، به سطح بی‌سابقه ۵۳٬۵۴۹ واحد رسید؛ رکوردی که اعتماد سرمایه‌گذاران به چشم‌انداز کوتاه‌مدت اقتصاد ژاپن را به‌وضوح منعکس می‌کرد. محرک اصلی این صعود خیره‌کننده، تصمیم ناگهانی نخست‌وزیر سانه تاکایچی برای انحلال مجلس سفلی و اعلام برگزاری انتخابات زودهنگام در ماه فوریه بود. بازارها این اقدام را به‌منزله تلاشی حساب‌شده برای تحکیم قدرت سیاسی و پیشبرد برنامه‌های اقتصادی جاه‌طلبانه او تفسیر کردند؛ برنامه‌هایی که بر افزایش قابل توجه مخارج دولتی، حمایت از صنایع راهبردی و تداوم سیاست‌های پولی انبساطی استوار است. تاکایچی به‌عنوان یکی از مدافعان جدی محرک‌های مالی گسترده شناخته می‌شود و قصد دارد با کسب اکثریت قاطع در پارلمان، بسته‌های هزینه‌ای بزرگی را برای مقابله با فشارهای تورمی و تقویت بخش‌های کلیدی (به‌ویژه صنایع دفاعی و فناوری) به اجرا بگذارد. همین چشم‌انداز افزایش هزینه‌های دولتی، امید به رشد سودآوری شرکت‌های ژاپنی را تقویت کرده و جریان تازه‌ای از سرمایه را به سمت بازار سهام این کشور هدایت کرده است؛ روندی که در محافل مالی از آن با عنوان «Takaichi Trade» یاد می‌شود. با این حال، روی دیگر این سکه، پیامدهای ارزی و بدهی ژاپن بوده است. سیاست‌های انبساطی مورد حمایت دولت، فشار مضاعفی بر ین وارد کرده و ارزش این ارز را تا مرز ۱۵۹.۴۲ در برابر دلار تضعیف کرده است. هم‌زمان، بازده اوراق قرضه ۱۰ ساله دولت ژاپن به ۲.۱۶ درصد صعود کرد؛ بالاترین سطح از سال ۱۹۹۹. این جهش بازدهی، بازتاب نگرانی بازارها از پایداری بدهی‌های عظیم دولت ژاپن و هزینه‌های فزاینده تأمین مالی در آینده است. از منظر معامله‌گران فارکس، این تحولات چند پیام کلیدی به همراه داشته است: رکوردشکنی نیک‌کی، جذابیت سرمایه‌گذاری در سهام ژاپنی؛ به‌ویژه در بخش نیمه‌هادی‌ها و شرکت‌های صادرات‌محور – را افزایش داده است. تضعیف مداوم ین، معاملات حملی (Carry Trade) را همچنان جذاب نگه داشته، هرچند ریسک مداخله احتمالی بانک مرکزی ژاپن (BoJ) در بازار ارز به‌طور محسوسی افزایش یافته است. رشد بازده اوراق دولتی، فشار فزاینده‌ای بر بانک مرکزی وارد کرده تا به‌تدریج از سیاست نرخ‌های بهره بسیار پایین فاصله بگیرد؛ تغییری که در صورت تحقق، می‌تواند معادلات بازارهای جهانی را نیز تحت تأثیر قرار دهد. در مجموع، آنچه در ژاپن رخ می‌دهد، ترکیبی از امید سیاسی و ریسک اقتصادی است: قمار بزرگ تاکایچی برای تثبیت قدرت و تحریک رشد، از یک سو بورس توکیو را به قله‌های تازه رسانده و از سوی دیگر، نگرانی‌ها درباره آینده ین و بدهی‌های دولتی را تشدید کرده است. این دوگانگی، اقتصاد ژاپن را به یکی از حساس‌ترین نقاط تمرکز معامله‌گران جهانی در سال ۲۰۲۶ تبدیل کرده است. وضعیت اقتصادی بریتانیا و منطقه یورو؛ رشد در سایه ابهام اقتصاد بریتانیا در ماه نوامبر عملکردی بهتر از انتظار داشت و رشد ۰.۳ درصدی را ثبت کرد؛ رشدی که عمدتاً به بهبود تولیدات کارخانه‌ای (به‌ویژه بازگشت فعالیت‌های شرکت جگوار لندرور پس از رفع اختلالات سایبری) و تداوم پویایی بخش خدمات نسبت داده می‌شود. با این حال، تصویر کلی اقتصاد همچنان متناقض باقی مانده است. نرخ بیکاری به ۵.۱ درصد افزایش یافته و رشد دستمزدها به حدود ۱.۱ درصد در مقیاس ماهانه کاهش یافته که پایین‌ترین سطح از سال ۲۰۲۰ محسوب می‌شود. این ترکیب داده‌ها، بانک مرکزی بریتانیا (BoE) را در موقعیتی دشوار قرار داده است؛ نهادی که پس از کاهش نرخ بهره به ۳.۷۵ درصد در ماه دسامبر، اکنون با معمای رشد اقتصادی مثبت در کنار ضعف بازار کار روبه‌روست و همین امر پیش‌بینی کاهش مجدد نرخ در ماه فوریه را با تردیدهای جدی مواجه کرده است. در منطقه یورو، نشانه‌هایی از بهبود تدریجی دیده می‌شود. تولید صنعتی در ماه نوامبر رشد ۰.۷ درصدی را تجربه کرد که سومین ماه متوالی افزایش تولید به شمار می‌رود. آلمان نیز پس از دو سال رکود، در سال ۲۰۲۵ رشد خفیف ۰.۲ درصدی را ثبت کرد؛ رقمی هرچند محدود، اما نمادی از خروج تدریجی موتور اقتصادی اروپا از وضعیت انقباضی. با این وجود، تراز تجاری منطقه یورو تحت فشار قرار گرفته و مازاد آن به ۹.۹ میلیارد یورو کاهش یافته است؛ افتی که عمدتاً ناشی از کاهش ۲۰.۳ درصدی صادرات به ایالات متحده بوده و بازتاب مستقیمی از پیامدهای اولیه سیاست‌های تعرفه‌ای دولت ترامپ بر تجارت اروپا به شمار می‌رود. بازار سهام آمریکا و چرخش سرمایه در سایه انقلاب هوش مصنوعی در فاصله ۹ تا ۱۸ ژانویه، بازارهای سهام ایالات متحده شاهد تغییر جهت معنادار جریان سرمایه بودند؛ پدیده‌ای که از آن با عنوان چرخش بخشی سرمایه (Sector Rotation) یاد می‌شود. در حالی که شاخص‌های اصلی نظیر S&P 500 و نزدک تحت تأثیر ابهامات پیرامون سیاست‌های فدرال رزرو و نوسانات بخش فناوری با افت‌های محدود مواجه شدند، سهام شرکت‌های با ارزش بازار کوچک در شاخص راسل ۲۰۰۰ عملکرد بهتری از خود نشان دادند و حدود ۲ درصد رشد کردند. بررسی عملکرد هفتگی بخش‌های مختلف بازار سهام تصویر روشنی از این جابه‌جایی سرمایه ارائه می‌دهد. بخش انرژی با رشد ۲.۴ درصدی، از تنش‌های ژئوپلیتیک پیرامون ایران و نوسانات عرضه نفت ونزوئلا بهره برد. مواد پایه نیز با افزایش ۰.۸ درصدی تقویت شد که عمدتاً ناشی از خوش‌بینی به تقاضای صنعتی چین و برنامه‌های محرک اقتصادی ژاپن بود. در مقابل، بخش فناوری اطلاعات با افت ۰.۶ درصدی روبه‌رو شد؛ افتی که بیشتر به شناسایی سود پس از رشدهای چشمگیر سال ۲۰۲۵ نسبت داده می‌شود. صنایع دفاعی با جهش ۳ درصدی، واکنشی مثبت به پیشنهاد بودجه نظامی ۱.۵ تریلیون دلاری دولت آمریکا نشان دادند، در حالی که سهام بانکی با کاهش ۲.۳ درصدی تحت فشار نگرانی‌ها درباره محدودیت‌های احتمالی بر نرخ بهره کارت‌های اعتباری و گزارش‌های مالی ناهمگون قرار گرفتند. در همین حال، بخش هوش مصنوعی وارد مرحله تازه‌ای از بلوغ شده است. برخلاف نگرانی‌های اولیه درباره جایگزینی نیروی انسانی، داده‌های لینکدین نشان می‌دهد که توسعه AI نه‌تنها موجب کاهش اشتغال نشده، بلکه حدود ۱.۳ میلیون فرصت شغلی جدید در حوزه‌های مراکز داده، مهندسی داده و زیرساخت‌های دیجیتال ایجاد کرده است. گزارش‌های سود قدرتمند شرکت‌هایی نظیر TSMC نیز اعتماد سرمایه‌گذاران به تداوم چرخه سرمایه‌گذاری در تراشه‌های پیشرفته و پردازنده‌های گرافیکی را تقویت کرده است. با این حال، محدودیت‌های صادراتی جدید آمریکا علیه چین همچنان به‌عنوان یک ریسک جدی برای غول‌هایی مانند انویدیا و زنجیره تأمین نیمه‌هادی‌ها باقی مانده و می‌تواند در ماه‌های پیش‌رو منبع تازه‌ای از نوسانات برای این صنعت باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

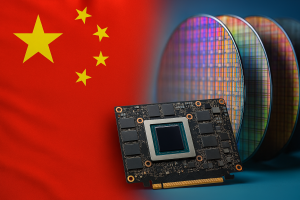
انویدیا فروش تراشه‌های H200 به چین را با احتیاط انجام می‌دهد

شرکت انویدیا در شرایطی که تأییدیه‌های صادراتی به چین با عدم قطعیت روبه‌روست، تصمیم گرفته محموله‌های تراشه قدرتمند H200 را با احتیاط مدیریت کند. به گزارش منابع خبری، چین از برخی شرکت‌های داخلی خواسته است که به‌طور موقت سفارش‌های H200 را متوقف کنند. در همین حال، انویدیا برای کاهش ریسک، از مشتریان چینی خواسته است که هزینه کامل سفارش‌ها را پیشاپیش پرداخت کنند. این اقدام نشان‌دهنده حساسیت بالای شرکت نسبت به شرایط ژئوپلیتیک و محدودیت‌های احتمالی در بازار چین است. این تحولات در حالی رخ می‌دهد که تراشه‌های H200 به‌عنوان نسل جدید پردازنده‌های هوش مصنوعی، نقش کلیدی در رقابت جهانی فناوری دارند و هرگونه محدودیت در عرضه می‌تواند تأثیر قابل‌توجهی بر بازارهای بین‌المللی بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازده اوراق قرضه استرالیا کاهش می‌یابد: چه چیزی در انتظار است؟

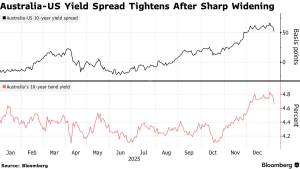
در یک نگاه اوراق قرضه استرالیا با کاهش بازده‌ها در سراسر منحنی، تحت‌تأثیر رشد اوراق خزانه آمریکا و لحن ملایم بانک مرکزی، جهش قابل‌توجهی را تجربه کرد. اظهارات مقامات بانک مرکزی استرالیا درباره تمرکز بلندمدت بر تورم، انتظارات بازار از افزایش زودهنگام نرخ بهره را به تعویق انداخت. کاهش فشارهای تورمی و افزایش تقاضای سرمایه‌گذاران خارجی، چشم‌انداز بازار اوراق قرضه استرالیا را مثبت‌تر کرده است. اوراق قرضه استرالیا به دنبال افزایش شبانه در اوراق خزانه و تفسیر ملایم نظرات بانک مرکزی در مورد مبارزه با تورم، به شدت افزایش یافتند. بازده‌ها در سراسر منحنی حدود 10 نقطه پایه کاهش پیدا کردند، به طوری که بازده پیش‌بینی‌شده بر روی فیوچرز 10 ساله تقریباً 7 نقطه پایه در شب گذشته کاهش یافته است. معامله‌گران سواپ، شرط‌های خود را بر روی سخت‌گیری (انقباض) بانک مرکزی استرالیا کاهش دادند، زیرا معاون رئیس‌جمهور، اندرو هاوزر، اعلام کرد که بانک مرکزی دیدگاه یک تا دو ساله‌ای نسبت به تورم دارد و به جای واکنش به داده‌های کوتاه‌مدت، رویکردی بلندمدت اتخاذ کرده است. این افزایش در اوراق قرضه «تا حدی به دلیل جبران عقب‌ماندگی از بازارهای خارجی در شب گذشته» است، به گفته استفن اسپرات، استراتژیست نرخ‌ها در سوسیته ژنرال. هاوزر در سخنرانی‌های خود در روز پنجشنبه راهنمایی کمی در مورد احتمال سخت‌گیری ارائه داد که به عنوان کمی ملایم تفسیر شد. “ «این حرکت نشان می‌دهد بازار، فعلاً سناریوی افزایش زودهنگام نرخ بهره در استرالیا را کنار گذاشته است.» کامران گودرزی   بازده‌های محلی در ماه‌های اخیر به شدت افزایش یافته و معیارها بیش از نیم درصد از زمان توقف چرخه کاهش نرخ بانک مرکزی افزایش یافته‌اند. داده‌های اخیر نشان داد که تورم عمومی در نوامبر بیشتر از آنچه اقتصاددانان انتظار داشتند، کاهش یافته است. سواپ‌های شبانه به طور کامل اولین افزایش نرخ بانک مرکزی استرالیا را تا ماه اوت قیمت‌گذاری کردند، که از ماه مه به تعویق افتاده است. افزایش روز پنجشنبه در اوراق قرضه استرالیا ادامه‌دهنده «حرکتی بود که به نظر می‌رسید خرید ACGB و فروش UST باشد»، به گفته کیت لو، تحلیلگر ارشد در اینتاچ کپیتال مارکتس. سرمایه‌گذاران خارجی به نظر می‌رسند که با فشار کاهش تورم از داده‌های CPI دیروز راحت هستند. اختلاف بین بازده‌های 10 ساله استرالیا و ایالات متحده به حدود 52 نقطه پایه کاهش یافت، پس از اینکه هفته گذشته به بیشترین سطح خود از ژوئیه 2022 رسید. این وضعیت نشان‌دهنده یک تغییر مثبت در بازار اوراق قرضه استرالیا است و می‌تواند به سرمایه‌گذاران اعتماد بیشتری بدهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز نرخ بهره در استرالیا: آیا کاهش نرخ به زودی ممکن است؟

معاون بانک مرکزی استرالیا، اندرو هاوزر، نسبت به خوش‌بینی بازارها در مورد کاهش نرخ تورم واکنش نشان داده و تأکید کرده است که کاهش نرخ بهره به زودی محتمل نیست. او در مصاحبه‌ای با ABC News گفت که داده‌های اخیر تورم «کمک‌کننده» بوده‌اند، اما «خبر زیادی» برای سیاست‌گذاران ندارند. نرخ تورم کلی در نوامبر به ۳.۴ درصد کاهش یافته و معیار ترجیحی بانک مرکزی، یعنی میانگین تعدیل‌شده، به ۳.۲ درصد رسیده که هنوز بالاتر از هدف ۲-۳ درصدی بانک مرکزی است. هاوزر در ارزیابی خود صریح بود و تأکید کرد که تورم بالای ۳ درصد همچنان بسیار بالا است و تمرکز هیئت مدیره بر جلوگیری از تکرار افزایش طولانی‌مدت تورم در سال‌های اخیر است. او همچنین به فشارهای جدید در هزینه‌های مرتبط با مسکن اشاره کرد و ناپایداری و چسبندگی احتمالی دینامیک‌های تورمی را برجسته کرد. توجه اکنون به انتشار شاخص قیمت مصرف‌کننده در سه‌ماهه دسامبر است که بانک مرکزی هنوز آن را قابل اعتمادتر از سری‌های ماهانه جدید می‌داند. هاوزر گفت که تنها یک شگفتی بزرگ می‌تواند تفکر هیئت مدیره را قبل از جلسه فوریه تغییر دهد. بازارها همچنان حدود یک‌سوم شانس افزایش نرخ در فوریه را قیمت‌گذاری می‌کنند، در حالی که هاوزر از تأیید یا رد این احتمال خودداری کرد. با این حال، پیام‌ها نشان می‌دهد که تسهیل سیاست در حال حاضر روی میز نیست و پیشرفت در زمینه تورم باید پایدار و گسترده باشد تا بانک مرکزی تغییر موضع دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش تورم استرالیا در نوامبر؛ احتمال افزایش نرخ بهره کمتر شد

تورم استرالیا در ماه نوامبر بیش از حد انتظار کاهش یافت؛ نتیجه‌ای که به گفته وست‌پک باید به بانک مرکزی استرالیا (RBA) اطمینان دهد که در کوتاه‌مدت نیازی به سیاست‌های انقباضی بیشتر نیست. طبق داده‌های اداره آمار استرالیا، شاخص قیمت مصرف‌کننده (CPI) در ماه نوامبر بدون تغییر (۰.۰٪) بوده؛ رقمی بسیار ضعیف‌تر از پیش‌بینی وست‌پک برای رشد ۰.۴٪. در مقیاس سالانه، تورم به ۳.۴٪ کاهش یافته که کمتر از برآورد ۳.۸٪ وست‌پک و پایین‌تر از انتظار بازار است. وست‌پک می‌گوید این نتیجه ضعیف‌تر از انتظار، ریسک نزولی برای پیش‌بینی‌های تورمی سه‌ماهه چهارم ایجاد می‌کند؛ جایی که این بانک رشد ۰.۶٪ برای تورم سرفصل و ۰.۸٪ برای تورم هسته (trimmed mean) پیش‌بینی کرده است. اگر این روند در بررسی کامل داده‌ها تأیید شود، وست‌پک معتقد است این ارقام برای اطمینان RBA پیش از نشست فوریه کافی است و احتمال افزایش نرخ بهره را کاهش می‌دهد. کاهش تورم عمدتاً ناشی از افت قیمت برق و کاهش در چندین گروه اختیاری بوده است. قیمت برق بسیار کمتر از انتظار رشد کرد و قیمت کالاهای خانگی، خدمات، پوشاک، کفش و سلامت نیز بیش از حد انتظار کاهش یافتند. در مقابل، قیمت مواد غذایی، اجاره، مسکن جدید و ارتباطات افزایش بیشتری داشتند. یارانه‌های انرژی همچنان نقش مهمی در شکل‌دهی به تورم دارند. قیمت برق در سال منتهی به نوامبر ۱۹.۷٪ رشد کرده، اما وست‌پک می‌گوید این رقم به دلیل تأثیر کاهنده یارانه‌های دولتی است. بدون این یارانه‌ها، رشد سالانه برق ۴.۶٪ بوده است. تورم هسته نیز اندکی کاهش یافته است: رشد سالانه trimmed mean از ۳.۳٪ به ۳.۲٪ رسیده رشد ماهانه آن ۰.۳٪ مانده که چند ماه است همین روند را دارد وست‌پک انتظار دارد روند کاهش تورم در سال ۲۰۲۶ ادامه یابد، مگر در موارد پرنوسان یا شوک‌های عرضه. این موضوع از ثبات نرخ بهره در ماه‌های آینده حمایت می‌کند. پس از انتشار داده‌ها، دلار استرالیا تقویت شد و به ۰.۶۷۶۰ رسید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چین معامله ۲ میلیارد دلاری متا را بررسی می‌کند

مقام‌های چینی در حال بررسی خرید ۲ میلیارد دلاری متا برای استارتاپ هوش مصنوعی Manus هستند تا مشخص کنند آیا انتقال فناوری این شرکت به سنگاپور باید تحت قوانین چین مجوز صادرات دریافت می‌کرد یا خیر. این بررسی هنوز رسمی نیست، اما می‌تواند به پکن اهرم فشار در یکی از بزرگ‌ترین معاملات هوش مصنوعی سال بدهد. استارتاپ Manus پس از معرفی یک عامل هوش مصنوعی خودمختار که قادر به تصمیم‌گیری و اجرای وظایف بدون دستور مستقیم است، به شهرت جهانی رسید. متا ماه گذشته این شرکت را با ارزشی بین ۲ تا ۳ میلیارد دلار خریداری کرد. تحلیلگران می‌گویند این پرونده نشان‌دهنده افزایش حساسیت چین نسبت به خروج فناوری‌های پیشرفته و تشدید ریسک‌های ژئوپلیتیک در معاملات فناوری است؛ به‌ویژه زمانی که پای شرکت‌های آمریکایی در میان باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت xAI با حمایت غول‌های فناوری ۲۰ میلیارد دلار سرمایه جذب کرد

شرکت xAI متعلق به ایلان ماسک در دور تأمین مالی سری E موفق به جذب ۲۰ میلیارد دلار سرمایه شد. سرمایه‌گذاران استراتژیک این دور شامل انویدیا و سیسکو اینوستمنتس هستند. همچنین سایر سرمایه‌گذارانی که در این دور مشارکت داشتند عبارتند از: Valor Equity Partners، StepStone Group، شرکت مدیریت و تحقیقات فیدلیتی، سازمان سرمایه‌گذاری قطر (QIA)، MGX و گروه سرمایه بارون. این شرکت اعلام کرده است که اکنون حدود ۶۰۰ میلیون کاربر فعال ماهانه دارد و مدل هوش مصنوعی Grok 5 در حال حاضر در مرحله آموزش است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تراشه‌های جدید انویدیا ۱۰ برابر کارآمدتر از نسل‌های قبلی هستند

جنسن هوانگ، مدیرعامل انویدیا اعلام کرد که تراشه‌های جدید ۱۰ برابر کارآمدتر از نمونه‌های پیشین هستند. او با اشاره به نیاز حیاتی به تأمین نیرو گفت: «ما آرزو می‌کردیم انرژی بیشتری در اختیار داشتیم؛ ما باید در تمام انواع انرژی سرمایه‌گذاری کنیم.» هوانگ همچنین تأکید کرد که تقاضای شدیدی از سوی مشتریان چینی وجود دارد. وی در خصوص تعاملات سیاسی افزود که پکن از طریق شرکت‌ها ارتباط برقرار خواهد کرد و انویدیا به‌طور مستقیم با دولت چین در ارتباط نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا سهام آمازون در سال ۲۰۲۶ به مسیر صعودی بازگشته است؟

سهام آمازون (AMZN) تا بدین‌جای سال ۲۰۲۶، یک «معامله جبرانی» (catch-up trade) بوده است. این سهم در سال ۲۰۲۵ تقریباً بدون تغییر بود، اما از ابتدای امسال تاکنون ۴.۳ درصد رشد کرده است. آمازون سال گذشته سرمایه‌گذاران را ناامید کرد. با وجود هم‌افزایی‌های آشکار بین آمازون و هوش مصنوعی و اینکه سرویس‌های وب آمازون (AWS) یکی از بزرگترین ذینفعان هزینه‌های هوش مصنوعی است، سهام این شرکت در سال ۲۰۲۵ عملاً درجا زد. اما به نظر می‌رسد شرایط در حال تغییر است. سهام این شرکت امروز ۳.۴۹ درصد و در مجموعِ امسال بیش از ۴ درصد افزایش یافته است. این رشد، قیمت سهام را به بالاترین سطح از ۱۱ نوامبر رسانده است، اما آنچه اهمیت دارد سرعت این حرکت است که نشان‌دهنده هجوم سرمایه‌گذاران است. ریسک موجود این است که این رشد بیشتر شبیه به «سراب» باشد تا اینکه بر پایه متغیرهای بنیادی (Fundamentals) استوار باشد. افزایش قیمت سهام ممکن است ناشی از بازتوزیع پرتفوی صندوق‌های پوشش ریسک (Hedge Funds) در بخش تکنولوژی یا گروه هفت شگفت‌انگیز (Mag7) باشد. با این حال، پیش‌بینی می‌شود درآمد تبلیغات در سال ۲۰۲۶ به ۸۰ تا ۸۵ میلیارد دلار برسد. نکته حیاتی اینجاست که این درآمد دارای حاشیه سود عملیاتی بالای ۵۰ درصد است. از آنجا که درآمد تبلیغات سریع‌تر از کسب‌وکار اصلی خرده‌فروشی رشد می‌کند (۲۰ درصد در برابر ۸ درصد)، به طور طبیعی حاشیه سود کلی شرکت را بالا می‌کشد. پس از کندی در سال‌های ۲۰۲۴ و ۲۰۲۵، رشد درآمد AWS در سال ۲۰۲۶ مجدداً به بالای ۳۰ درصد خواهد رسید. توسعه عظیم زیرساخت‌ها (دو برابر کردن ظرفیت برق) بالاخره پاسخگوی انباشت تقاضای هوش مصنوعی است که از مرحله «آموزش» به «استنتاج» (Inference) حرکت می‌کند. با مقیاس‌پذیری این بارهای کاری محاسباتی سنگین، اهرم عملیاتی در بخش ابری بازمی‌گردد. واژه پرطرفدار امسال «هوش مصنوعی فیزیکی» (Physical AI) است که رهبران انویدیا و AMD در اوایل ۲۰۲۶ بر آن تأکید دارند. چه کسی بیشتر از آمازون می‌تواند از این موضوع سود ببرد؟ اگر آن‌ها بتوانند برای تکمیل سفارش‌ها به جای نیروی انسانی از رباتیک استفاده کنند، حاشیه سود خرده‌فروشی می‌تواند جهش فوق‌العاده‌ای داشته باشد. این شرکت امیدوار است تا سال ۲۰۲۷، هزینه هر بسته را ۰.۳۰ دلار کاهش دهد که تأثیر عظیمی بر سود خالص خواهد داشت. این سهم در حال حاضر با نسبت قیمت به درآمد (P/E) ۳۰ بر اساس سود اجماعی ۸.۱۰ دلاری سال ۲۰۲۶ و ۲۴.۵ بر اساس سود ۹.۸۰ دلاری سال ۲۰۲۷ معامله می‌شود. این در مقایسه با میانگین ۵ ساله (۵۵ برابر) و میانگین ۱۰ ساله (۷۵ برابر) بسیار پایین‌تر است. بدیهی است که با بزرگ شدن شرکتی مثل آمازون، کندی رشد اجتناب‌ناپذیر است، اما این یک شرکت همه‌جا‌حاضر است که یک خندق اقتصادی (Moat) باورنکردنی در حمل‌ونقل و لجستیک ایجاد کرده است. یک تجدید ارزیابی (Re-rate) به ضریب ۳۵، قیمت را به ۲۸۳ دلار به ازای هر سهم می‌رساند. عامل بازدارنده ممکن است مخارج سرمایه‌ای (Capex) باشد، چرا که شرکت سال گذشته ۱۲۵ میلیارد دلار هزینه کرده و امسال نیز برنامه ۱۳۰ میلیارد دلاری دارد. ما قبلاً هم شاهد بودیم که بدبینان در چنین دوره‌هایی انتقاد می‌کنند، اما پس از آن بازدهی عظیمی از سرمایه‌گذاری‌هایی مانند پرایم و AWS حاصل شده است. حرکت هوشمندانه دیگر شرکت، ورود به حوزه هوش مصنوعی با خرید ۴ میلیارد دلار از سهام Anthropic در سال ۲۰۲۳ و سرمایه‌گذاری دوم در نوامبر ۲۰۲۴ بود. مشخص نیست آمازون چه مقدار از این شرکت را تصاحب کرده، اما Anthropic به‌ویژه نزد برنامه‌نویسان بسیار محبوب است. این سرمایه‌گذاری احتمالاً همین حالا نیز برنده بزرگی است (احتمالاً ۱۵ تا ۲۰ درصد آن را در اختیار دارند) و نشان می‌دهد که آمازون در هوش مصنوعی به سمت آینده بازار حرکت می‌کند. در مجموع، رشد درآمد AWS دوباره به بالای ۳۰ درصد شتاب گرفته، تبلیغات اکنون یک غول ۸۰ میلیارد دلاری با حاشیه سود بالاست، و حاشیه سود خرده‌فروشی با پتانسیل بالای «هوش مصنوعی فیزیکی» در حال ثبات است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مرسدس‌بنز از سیستم رانندگی خودکار سطح ۲ انویدیا بهره می‌برد

انویدیا در یک مجموعه اعلامیه گسترده، مدل‌های جدید Nemotron را برای گفتار، بازیابی چندوجهی و ایمنی معرفی کرد و هم‌زمان از مدل‌های بنیادین Cosmos با قابلیت استدلال شبیه انسان پرده برداشت. جنسن هوانگ، مدیرعامل انویدیا، همچنین پردازنده جدید Vera با ۸۸ هسته Arm و شش تراشه تازه برای ابررایانه‌های Vera Rubin را معرفی کرد و گفت طراحی Rubin اکنون وارد تولید کامل شده است. در بخش خودرو، نرم‌افزار NVIDIA DRIVE AV برای نخستین‌بار روی مرسدس‌بنز CLA عرضه شد و قابلیت رانندگی خودکار سطح ۲ پیشرفته را به جاده‌های آمریکا می‌آورد. هوانگ همچنین تأیید کرد که تقاضا برای تراشه H200 در چین بسیار قوی است و انویدیا «برای همه بازارها عرضه کافی دارد». مجوزهای صادراتی این تراشه نیز در حال بررسی دولتی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقشه نوسانات فارکس در سال ۲۰۲۶؛ کدام ارزها فرصت‌ساز و کدام پرریسک‌اند؟

سال ۲۰۲۵ برای بازارهای ارز، با وجود موجی از شوک‌های سیاسی و اقتصادی، پایان آرام‌تری نسبت به انتظارات بدبینانه داشت. تورم جهانی که پس از همه‌گیری به اوج رسیده بود در مسیر نزولی قرار گرفت و اقتصادهای بزرگ (هرچند با رشد شکننده) توانستند از رکود عمیق فاصله بگیرند. با این حال، فضای کلان اقتصاد جهانی همچنان با ریسک همراه است؛ از احتمال تشدید جنگ‌های تجاری و سیاست‌های تعرفه‌ای گرفته تا تداوم تنش‌های ژئوپلیتیک که می‌توانند در مقاطع مختلف، جریان سرمایه و اشتهای ریسک را به‌طور ناگهانی تغییر دهند. در آستانه ۲۰۲۶، تمرکز بازارها بیش از هر چیز بر مسیر سیاست پولی بانک‌های مرکزی بزرگ است. پس از دوره افزایش سریع نرخ‌ها در سال‌های ۲۰۲۲ و ۲۰۲۳، سیاست پولی در سال ۲۰۲۵، وارد فاز تعدیل شد و انتظار می‌رود این روند در سال جدید هم ادامه یابد. بر مبنای برآوردهای رایج، فدرال رزرو بیشترین فضای کاهش را دارد و نرخ بهره آمریکا در طول ۲۰۲۶ می‌تواند به حوالی ۳٪ نزدیک شود؛ در حالی که بانک مرکزی اروپا احتمالاً نرخ‌ها را حوالی ۲٪ نگه می‌دارد و بانک انگلستان نیز در مسیری قرار می‌گیرد که می‌تواند به محدوده تعادلی نزدیک ۳٫۲۵٪ برسد. نتیجه این آرایش جدید، کاهش تدریجی مزیت نرخ بهره دلار در برابر رقباست؛ عاملی که می‌تواند به تضعیف نسبی دلار و افزایش جذابیت برخی ارزهای دیگر بینجامد. در چنین محیطی، پرسش اصلی فعالان فارکس آن است که کدام ارزها در سال ۲۰۲۶ ظرفیت تبدیل شدن به فرصت را دارند و کدام‌یک با ریسک‌های ساختاری و چرخه‌ای بیشتری روبه‌رو خواهند بود. یورو (EUR)؛ چشم‌انداز اقتصاد اروپا و مسیر نوسان یورو اقتصاد منطقه یورو در اواخر ۲۰۲۵ نشانه‌هایی از خروج تدریجی از رکود خفیف ابتدای سال نشان داد. نرخ تورم که در سال‌های قبل به سطوح بالایی رسیده بود، به حوالی هدف ۲ درصدی بانک مرکزی اروپا بازگشت و حتی اندکی پایین‌تر تثبیت شد؛ امری که به ECB اجازه داد پس از یک دوره انقباض شدید، نرخ‌های سیاستی را در سطوح فعلی (نرخ سپرده نزدیک ۲٪) ثابت نگه دارد. در همین حال، بازار کار همچنان مقاوم باقی مانده است: نرخ بیکاری در کف‌های چنددهه‌ای و مشارکت نیروی کار بالا مانده که از مصرف خانوار حمایت کرده است. ترکیب تورم مهار‌شده، رشد اقتصادی ضعیف اما مثبت و ثبات بازار کار، به یورو اجازه داد سال ۲۰۲۵ را با ثبات نسبی و در محدوده‌های بالاتر نسبت به کف‌های قبلی به پایان برساند. انتظار می‌رود رشد اقتصادی منطقه یورو در ابتدای ۲۰۲۶ اندکی کند شود، اما در نیمه دوم سال با کمک محرک‌های مالی؛ به‌ویژه افزایش هزینه‌های عمومی در حوزه دفاع و زیرساخت در کشورهایی مانند آلمان، دوباره شتاب بگیرد. با این حال، اقتصاد اروپا همچنان با محدودیت‌های ساختاری نظیر رقابت فزاینده صنایع چین، جمعیت پیر و وابستگی به واردات انرژی روبه‌روست که مانع جهش پایدار رشد می‌شود. پیش‌بینی‌ها حاکی از آن است که تورم در ۲۰۲۶ کمی زیر ۲٪ باقی بماند؛ وضعیتی که به احتمال زیاد ECB را به حفظ نرخ‌های بهره در سطوح فعلی وادار خواهد کرد. سیاست رسمی بانک مرکزی اروپا همچنان «داده‌محور» است و تنها در صورت انحراف معنادار تورم یا داغ‌شدن بیش از حد اقتصاد، احتمال تغییر جهت سیاست پولی مطرح خواهد شد. بسیاری از استراتژیست‌های بازار نسبت به تقویت ملایم یورو در برابر دلار آمریکا در ۲۰۲۶ خوش‌بین هستند.  دلیل اصلی، تغییر سمت‌وسوی سیاست پولی دو سوی آتلانتیک است: فدرال رزرو آمریکا مشغول کاهش نرخ‌هاست در حالی که ECB در ۲٪ متوقف شده و شاید حتی در حالت انقباضی باقی بماند. کاهش شکاف نرخ بهره به نفع یورو، جذابیت سرمایه‌گذاری در دارایی‌های یورویی را بالا می‌برد و فشار نزولی بر دلار ایجاد می‌کند. رُبوبانک پیش‌بینی می‌کند نرخ برابری یورو/دلار طی ۱۲ ماه آینده از سطوح کنونی اندکی بالاتر رفته و به حدود ۱٫۱۸ برسد. حتی سناریوهای خوش‌بینانه‌تری هم مطرح شده است؛ مثلاً مدیران سرمایه‌گذاری RBC در صورت تضعیف گسترده دلار آمریکا، امکان صعود یورو تا ۱٫۲۴ دلار را نیز مطرح کرده‌اند. البته تحقق جهش قابل ملاحظه‌ی یورو نیازمند محرک‌هایی فراتر از عوامل درونی اروپا است و عمدتاً وابسته به افت ارزش دلار خواهد بود. در برابر ارزهای دیگر، انتظار می‌رود یورو عملکرد نسبتاً باثبات یا قوی داشته باشد. برای مثال در برابر پوند بریتانیا، روند تقویت تدریجی یورو که از ۲۰۲۵ مشاهده شد ممکن است ادامه یابد؛ کارشناسان اشاره می‌کنند که پوند در ۲۰۲۵ نسبت به یورو تضعیف شده و احتمالاً این روند تداوم خواهد داشت. به طور کلی یورو در ۲۰۲۶ از دسته ارزهایی به شمار می‌رود که می‌تواند فرصت‌ساز باشد، هرچند دامنه نوسانات آن ممکن است محدود و به عوامل برون‌زا (مانند وضعیت دلار و قیمت انرژی) وابسته باشد. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ پوند بریتانیا (GBP)؛ زیر فشار عدم‌قطعیت‌ها پوند استرلینگ سال ۲۰۲۵ را زیر فشار هم‌زمان عوامل اقتصادی و سیاسی به پایان برد. تورم که ابتدای سال در سطوح بالایی قرار داشت، به‌تدریج کاهش یافت اما همچنان در مقایسه با سایر اقتصادهای گروه هفت بالا باقی ماند. بانک انگلستان پس از رساندن نرخ بهره به حوالی ۵ درصد، در نیمه دوم سال افزایش بیشتر را متوقف کرد و با کند شدن رشد اقتصادی و نشانه‌هایی از کاهش تورم، به تدریج اقدام به کاهش نرخ بهره تا سطح 3.75 درصد نمود. در همین حال، تغییر دولت پس از بیش از یک دهه و روی کار آمدن کابینه جدید حزب کارگر، اگرچه نوعی ثبات سیاسی نسبی ایجاد کرد، اما به‌دلیل وضعیت شکننده مالی دولت و وعده‌های انضباط بودجه‌ای، چشم‌انداز رشد کوتاه‌مدت اقتصاد را محدود نگه داشت. حاصل این ترکیب، رشد بسیار ضعیف در ۲۰۲۵ و پوندی بود که در محدوده‌های میانی در برابر دلار درجا زد و نتوانست نقش فعالی در میان ارزهای پیشتاز ایفا کند. انتظار می‌رود اقتصاد بریتانیا در ۲۰۲۶ اندکی بهبود یابد، اما همچنان با نرخی پایین‌تر از بسیاری از اقتصادهای توسعه‌یافته رشد کند. سیاست مالی دولت به‌طور کلی انقباضی باقی خواهد ماند و هدف اصلی آن حفظ اعتماد بازار اوراق است، نه تحریک رشد. در مقابل، سیاست پولی به‌تدریج انبساطی می‌شود: بانک انگلستان احتمالاً طی ماه‌های نخست سال نرخ بهره را مرحله‌به‌مرحله کاهش می‌دهد تا به محدوده تعادلی نزدیک ۳٫۲۵ درصد برسد. این ترکیبِ سیاست مالی سخت‌گیرانه و سیاست پولی نرم‌تر، به اقتصاد اجازه تنفس می‌دهد اما موتور رشد را پرقدرت نمی‌کند. از منظر سیاسی نیز، هرچند ریسک ژئوپلیتیک خارجی محدود است، اما تحولات داخلی؛ از جمله آزمون‌های انتخاباتی محلی و فشارهای درون‌حزبی، می‌تواند گهگاه فضای عدم‌قطعیت را به بازار بازگرداند. اکثر تحلیل‌گران توافق دارند که پوند در سال ۲۰۲۶ با ریسک‌ها و موانعی مواجه است و احتمالاً از ارزهای پیشتاز نخواهد بود. پوند بریتانیا در سال گذشته میلادی عمدتاً «تحت فشار» بوده است و این وضعیت بنا به دلایلی پابرجاست. رُبوبانک تصریح می‌کند پوند به خاطر بی‌ثباتی‌های سیاسی داخلی و کاهش نرخ بهره بانک انگلستان جای مانور زیادی برای تقویت ندارد. در مقابل دلار آمریکا، اگرچه انتظار می‌رود تضعیف دلار به نفع همه ارزهای دیگر از جمله پوند تمام شود، ولی احتمال اینکه استرلینگ افزایش چشمگیری نسبت به سطوح فعلی داشته باشد پایین‌تر از ارزهای همتایی مانند یورو یا دلار استرالیاست. با این‌حال برخی پیش‌بینی‌ها نسبتاً خوش‌بینانه‌اند؛ برای مثال بانک‌هایی چون NatWest نرخ برابری پوند/دلار را تا اواخر ۲۰۲۶ در محدوده ۱٫۳۵–۱٫۴۰ برآورد کرده‌اند؛ اما این سناریوها مبتنی بر تضعیف شدید دلار و رفع اکثر موانع داخلی بریتانیاست که تحقق کامل آن محل تردید است. سناریوی محتمل‌تر آن است که پوند در برابر دلار افزایش ملایمی داشته باشد، ولی از حیث عملکرد نسبی، از دیگر ارزهای G10 عقب بماند. در برابر یورو نیز همان‌طور که اشاره شد پوند توان رقابت بالایی نشان نداده و ممکن است ادامه تضعیف تدریجی استرلینگ نسبت به یورو را شاهد باشیم. به بیان دیگر، در سبد ارزهای اصلی سال ۲۰۲۶، پوند جزو گزینه‌های پرریسک‌تر تلقی می‌شود و تا زمانی که افق سیاست‌گذاری اقتصادی و سیاسی بریتانیا شفاف‌تر نشود، معامله‌گران با احتیاط بیشتری به سراغ استرلینگ خواهند رفت. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ دلار آمریکا (USD)؛ پایان مزیت انحصاری؟ شاخص دلار آمریکا پس از دو سال رشد متوالی، در ۲۰۲۵ وارد فاز اصلاح شد. جهش اولیه دلار در ابتدای سال که با بازگشت دونالد ترامپ به قدرت و امید بازار به سیاست‌های رشد‌محور همراه بود، به‌تدریج جای خود را به نگرانی از جنگ‌های تجاری، نااطمینانی سیاستی و کاهش نرخ‌های بهره داد. فدرال رزرو با کند شدن اقتصاد و فروکش کردن تورم، مسیر کاهش نرخ را در پیش گرفت و بخشی از مزیت نرخ بهره دلار نسبت به رقبا از میان رفت. در نتیجه، دلار با وجود نقش پناهگاهی خود در مقاطع پرتنش، سال را با تضعیف نسبی به پایان برد و بسیاری از ارزهای رقیب بخشی از عقب‌ماندگی سال‌های قبل را جبران کردند. فضای پایه برای دلار در ۲۰۲۶ همچنان محتاطانه است. انتظار می‌رود فدرال رزرو کاهش نرخ بهره را ادامه دهد تا سیاست پولی به محدوده‌ای نزدیک به نرخ خنثی برسد، در حالی که بسیاری از بانک‌های مرکزی دیگر یا در حال توقف کاهش‌ها هستند یا با احتیاط بیشتری حرکت می‌کنند. این واگرایی، مزیت تاریخی دلار را تضعیف می‌کند. در بعد واقعی اقتصاد نیز، آمریکا با ترکیبی از رشد کندتر، کسری بودجه بزرگ و ابهام‌های سیاستی مواجه است؛ رشدی که بیش از آنکه بر سرمایه‌گذاری مولد تکیه داشته باشد، به محرک‌های مالی کوتاه‌مدت متکی است. افزون بر این، نزدیکی پایان دوره ریاست جروم پاول در فدرال رزرو و فشارهای سیاسی بر سیاست پولی، سایه‌ای از تردید بر استقلال بانک مرکزی و اعتماد سرمایه‌گذاران انداخته است. اجماع بازار بر ادامه تضعیف ملایم دلار است، هرچند احتمال نوسانات مقطعی مخالف جهت نیز منتفی نیست. مدیران سرمایه‌گذاری RBC خاطرنشان کرده‌اند که روند نزولی دو ساله دلار در اواخر ۲۰۲۵ موقتاً متوقف شد، اما دلایل کافی برای از سرگیری تضعیف دلار در ۲۰۲۶ وجود دارد. یکی از مهم‌ترین این دلایل، کمتر شدن شکاف بازدهی دلار نسبت به رقباست؛ تفاوت نرخ بهره دوساله آمریکا و آلمان که در اوج خود حدود ۲٫۵٪ بود، اکنون رو به کاهش است و حمایت سنتی ناشی از نرخ بالاتر دلار در حال رنگ باختن است. کارشناسان ING پیش‌بینی می‌کنند شاخص دلار (DXY) تا اواخر ۲۰۲۶ به محدوده میانی ۹۰ واحد (احتمالاً حوالی ۹۵) نزول کند. رُبوبانک نیز عقیده دارد روند نزولی دلار به لطف عوامل چرخه‌ای آمریکا (کاهش نرخ بهره و افت مزیت رشد) ادامه خواهد یافت و فشارهای سیاسی واشنگتن بر فدرال رزرو و فضای مبهم اقتصاد آمریکا وزن بیشتری بر دوش دلار می‌گذارد. البته باید در نظر داشت که سناریوی مخالف در صورت اصرار تورم بر سطوح بالا هم امکان‌پذیر است. اگر تورم آمریکا برخلاف انتظار همچنان بالا بماند، فدرال رزرو ناچار می‌شود سیاست انقباضی را طولانی‌تر کند یا سرعت کاهش نرخ را کم نماید؛ در این حالت دلار ممکن است حمایت پیدا کند و از افت بیشتر مصون بماند.   همچنین دلار کماکان ارز اول جهان در مواقع بحران است؛ چنانچه در ۲۰۲۶ یک شوک ژئوپلیتیک بزرگ یا ریسک مالی جدیدی رخ دهد، تقاضا برای دلار به عنوان دارایی امن می‌تواند موقتاً آن را تقویت کند؛ همان‌طور که در برهه‌هایی از ۲۰۲۵ مشاهده شد. اما سناریوی پایه نزد اغلب تحلیل‌گران این است که ۲۰۲۶ سالی خواهد بود که دلار آمریکا در آن افت تدریجی ارزش را تجربه کند و در مقایسه با ارزهای رقیب کم‌فروغ‌تر ظاهر شود. از این رو دلار در قیاس با برخی ارزهای دیگر که چشم‌انداز روشنی دارند، کمتر جنبه فرصت‌ساز و بیشتر به منزله ارز پرریسک برای نگهداری تلقی می‌شود. ین ژاپن (JPY)؛ روی مرز عادی‌سازی پولی و آزمون اعتماد بازار سال ۲۰۲۵ برای ژاپن با ترکیبی از رشد مثبت اما شکننده، تورم بالاتر از هدف و تغییرات مهم سیاستی همراه بود. در نیمه نخست سال، اقتصاد تا حدی به لطف بهبود تراز تجاری و رشد سرمایه‌گذاری بنگاه‌ها جان گرفت، اما از نیمه دوم نشانه‌های کند شدن تقاضای داخلی پررنگ‌تر شد و فشار هزینه‌های زندگی؛خصوصاً از کانال افزایش قیمت خوراکی‌ها، اجازه نداد مصرف خانوار به موتور پایدار رشد تبدیل شود. نقطه عطف سال در سیاست پولی رقم خورد: بانک مرکزی ژاپن در نشست ۱۸–۱۹ دسامبر نرخ سیاستی را ۰٫۲۵ واحد درصد افزایش داد و به ۰٫۷۵٪ رساند؛ حرکتی که به‌عنوان گام جدی در مسیر خروج از عصر نرخ‌های نزدیک صفر تعبیر شد. با این حال، ین در بیشتر سال همچنان ضعیف ماند و حوالی ۱۵۶–۱۵۷ در برابر دلار نوسان کرد؛ زیرا اختلاف نرخ بهره با آمریکا هنوز علیه ین بود و هم‌زمان، بخشی از بازار به ریسک‌های مالی ژاپن در محیط نرخ‌های بالاتر حساس‌تر شد. سال ۲۰۲۶ برای ژاپن «سال توازن‌سازی» است؛ توازن میان ادامه حمایت مالی دولت و عادی‌سازی تدریجی سیاست پولی، آن هم در محیطی که ریسک‌های خارجی کم نیست. سیاست‌های تعرفه‌ای آمریکا و کندی اقتصاد چین می‌تواند در نیمه نخست سال به صادرات فشار وارد کند و در کنار آن، برخی تنش‌های منطقه‌ای بر بخش خدمات و گردشگری سایه بیندازد. در مقابل، انتظار می‌رود بانک مرکزی ژاپن مسیر عادی‌سازی را (با ریتمی محتاطانه و داده‌محور) ادامه دهد و بسته به دوام تورم پایه و روند دستمزدها، یک یا دو مرحله افزایش دیگر را در دستور کار داشته باشد. در جبهه مالی نیز چالش اصلی پابرجاست: بدهی بسیار بالاست و با بالا رفتن بازده اوراق، هزینه خدمات بدهی افزایش می‌یابد؛ بنابراین بازار در ۲۰۲۶ بیش از گذشته به نشانه‌های انضباط مالی و کیفیت برنامه‌های بودجه‌ای واکنش نشان خواهد داد. مسیر ین در ۲۰۲۶ عمدتاً به دو متغیر گره خورده است: جهت‌گیری نرخ‌های بهره در آمریکا و سرعت عادی‌سازی بانک مرکزی ژاپن و در لایه دوم، اعتماد بازار به پایداری مالی ژاپن. در سناریوی پایه، اگر فدرال رزرو به کاهش نرخ‌ها ادامه دهد و BOJ نیز افزایش‌های تدریجی را پی بگیرد، شکاف نرخ بهره کوچک‌تر می‌شود و این می‌تواند زمینه‌ساز تقویت آرام ین باشد؛ به‌خصوص در دوره‌هایی که بازار جهانی به سمت ریسک‌گریزی می‌رود و تقاضا برای دارایی‌های امن بالا می‌گیرد. اما سناریوی رقیب هم قابل چشم‌پوشی نیست: اگر عادی‌سازی پولی ژاپن کندتر از انتظار پیش برود یا نگرانی‌ها درباره کسری بودجه و عرضه اوراق تشدید شود، ین ممکن است دوباره تحت فشار قرار گیرد و حتی به سمت سطوح ضعیف‌تر حرکت کند. بنابراین ین در ۲۰۲۶ بیش از آنکه یک روند یکنواخت بسازد، ارزی «رویدادمحور» خواهد بود؛ ارزی که در روزهای تصمیمات BOJ، داده‌های تورم و دستمزد و همچنین شوک‌های ژئوپلیتیک، مستعد جهش‌های تند و ناگهانی است دلار کانادا (CAD)؛ ارز کالایی در مسیر ترمیم دلار کانادا سال ۲۰۲۵ را در سطوح ضعیف‌تری نسبت به دلار آمریکا به پایان رساند و نرخ USDCAD تا محدوده ۱٫۴۰ بالا رفت؛ سطحی که از منظر تاریخی به معنای کم‌ارزش‌گذاری قابل توجه لونی است. عامل اصلی این تضعیف، شکاف منفی نرخ بهره میان کانادا و آمریکا بود: بانک کانادا زودتر و سریع‌تر از همتایان خود وارد چرخه کاهش نرخ شد و لونی عملاً به ارز تأمین مالی معاملات کری‌ترید تبدیل شد. با این حال، در نیمه دوم سال نشانه‌های بهبود اقتصادی ظاهر شد؛ رشد و اشتغال بهتر از انتظار، فروکش تورم و اثرگذاری محرک پولی باعث شد فشار نزولی بر ارز کانادا کاهش یابد و بازار نشانه‌هایی از تثبیت و کف‌سازی را نشان دهد. تصویر بنیادی کانادا برای ۲۰۲۶ نسبتاً سازنده است. از یک سو، اقتصاد جهانی در سناریوی پایه وارد رکود نمی‌شود و تقاضای آمریکا؛ مهم‌ترین شریک تجاری کانادا، برای کالاها و انرژی حفظ خواهد شد. از سوی دیگر، بانک کانادا پس از کاهش‌های سنگین سال‌های قبل احتمالاً به فاز تثبیت سیاست پولی وارد می‌شود و شکاف نرخ بهره منفی با آمریکا نیز با کاهش نرخ‌های فدرال رزرو کوچک‌تر خواهد شد. افزون بر این، ارز کانادا از منظر برابری قدرت خرید همچنان ارزان ارزیابی می‌شود که به مرور می‌تواند سرمایه‌گذاران را به بازگشت به لونی ترغیب کند. تعدیل فضای تجاری در آمریکای شمالی و سرمایه‌گذاری‌های جدید در حوزه انرژی، مواد معدنی و خودروهای برقی نیز به این چشم‌انداز حمایتی اضافه می‌شود. بیشتر تحلیل‌گران انتظار دارند لونی در سال ۲۰۲۶ تقویت شود و بخشی از ارزش از دست‌رفته خود را بازیابد. پیش‌بینی RBC این است که دلار کانادا در اواخر ۲۰۲۶ در نرخ برابری حدود ۱٫۳۲ در برابر دلار آمریکا معامله شود. این عدد به معنی افزایش چنددرصدی ارزش لونی نسبت به نرخ‌های اواخر ۲۰۲۵ است. دلایل این خوش‌بینی همان‌طور که گفته شد، تعدیل عوامل فشار درونی و بیرونی بر ارز کاناداست: از یک سو بانک کانادا دیگر کاهش نرخ بیشتری در برنامه ندارد و اقتصاد داخلی در وضعیت مناسبی قرار دارد، از سوی دیگر دلار آمریکا تضعیف می‌شود و قیمت کالاهای اساسی (هرچند رشد انفجاری ندارد) در سطوح بدی برای صادرکنندگان کانادایی نیست. تحلیل‌گران معتقدند شاید در ابتدای ۲۰۲۶ دلار کانادا هنوز اندکی عقب‌تر از سایر ارزهای مهم حرکت کند؛ مثلاً اگر دلار آمریکا تضعیف شود ابتدا ارزهای اروپا و استرالیا سریع‌تر بهره ببرند، اما در ادامه سال لونی به اکثر همتایان توسعه‌یافته خود خواهد رسید و حتی جلو خواهد زد. به بیان دیگر، دلار کانادا را می‌توان یک ارز «فرصت‌ساز» در ۲۰۲۶ دانست که ظرفیت رشد دارد. ریسک‌های اصلی پیش‌روی آن می‌تواند افت ناگهانی قیمت نفت و مواد خام یا بحران اقتصادی در آمریکا باشد که تقاضا برای صادرات کانادا را کاهش دهد. همچنین اگر خلاف انتظار، بانک کانادا دوباره به سمت افزایش نرخ بهره برود (مثلاً به دلیل جهش تورم)، ممکن است رشد اقتصادی کند شود و اثر منفی بر ارز بگذارد؛ هرچند چنین سناریویی دور از ذهن است. در مجموع، لونی در وضعیت فعلی نسبت ریسک/بازده متعادلی برای سرمایه‌گذاران دارد و بسیاری از موسسات بین‌المللی ورود تدریجی به پوزیشن خرید روی دلار کانادا را مدنظر قرار داده‌اند تا از موج احتمالی صعود آن در اواخر ۲۰۲۶ بهره‌مند شوند. دلار استرالیا (AUD)؛ برنده چرخه ریسک و بازده دلار استرالیا در سال ۲۰۲۵ یکی از بهترین عملکردها را در میان ارزهای کشورهای توسعه‌یافته ثبت کرد و توانست روند نزولی چندساله خود را معکوس کند. رشد قیمت کالاهای پایه، به‌ویژه فلزات صنعتی و طلا، از درآمدهای صادراتی استرالیا حمایت کرد و پشتوانه‌ای برای تقویت ارز این کشور شد. در کنار آن، بانک مرکزی استرالیا برخلاف انتظارات بازار، کاهش تهاجمی نرخ بهره را در پیش نگرفت و با حفظ نرخ‌ها در سطوح نسبتاً بالا، جذابیت بازدهی AUD را نگه داشت. هم‌زمان، بهبود اشتهای ریسک جهانی پس از عبور از شوک‌های ابتدای سال، جریان سرمایه را به سمت ارزهای پروسیکلیکال سوق داد و دلار استرالیا را به یکی از برندگان این چرخش تبدیل کرد. چشم‌انداز بنیادی دلار استرالیا در ۲۰۲۶ همچنان مثبت ارزیابی می‌شود. تداوم رشد ملایم اقتصاد جهانی، پروژه‌های زیرساختی و گذار انرژی در اقتصادهای بزرگ، تقاضا برای فلزاتی مانند مس، لیتیوم و عناصر نادر خاکی را بالا نگه می‌دارد؛ حوزه‌هایی که استرالیا در آنها مزیت نسبی دارد. از منظر سیاست پولی نیز، انتظار می‌رود فدرال رزرو کاهش نرخ را ادامه دهد، در حالی که بانک مرکزی استرالیا با احتیاط بیشتری حرکت کند؛ واگرایی‌ای که به نفع دلار استرالیاست. علاوه بر این، افزایش پوشش ریسک ارزی توسط سرمایه‌گذاران نهادی داخلی می‌تواند یک جریان تقاضای ساختاری جدید برای AUD ایجاد کند. این ترکیب، زمینه را برای ادامه بهبود تدریجی دلار استرالیا فراهم می‌کند. چشم‌انداز ۲۰۲۶ برای AUD نسبتا مثبت ارزیابی می‌شود. تحلیل‌گران IG انتظار دارند در این سال دلار استرالیا به روند بهبود خود ادامه دهد و تا حوالی ۰٫۶۹۴۰ دلار آمریکا تا اواسط ۲۰۲۶ پیشروی کند. حتی برخی پیش‌بینی‌ها اهداف بالاتری را برای پایان سال ذکر می‌کنند (مثلاً رسیدن به محدوده ۰٫۷۰–۰٫۷۱ که بالاترین سطح چندسال اخیر خواهد بود). تحقق این سناریو مستلزم آن است که محیط ریسک‌پذیری جهانی مطلوب بماند؛ یعنی خبری از رکود عمیق یا بحران مالی نباشد و همین‌طور قیمت کالاهای صادراتی استرالیا افت شدیدی نکند. در چنین شرایطی دلار استرالیا به دلیل ماهیت پروسیکلیکال (هم‌سو با چرخه رشد) و بازدهی بالاتر، برای سرمایه‌گذاران جذاب خواهد بود. حتی تفاوت نرخ بهره فزاینده می‌تواند انگیزه سفته‌بازی به نفع AUD ایجاد کند. باید توجه داشت که AUD جزو ارزهای حساس به اخبار چین هم هست؛ هر تحول مهمی در اقتصاد چین (به عنوان خریدار عمده مواد خام استرالیا) می‌تواند نوساناتی در دلار استرالیا رقم بزند. در سال ۲۰۲۶ پیش‌بینی می‌شود رشد چین نسبت به گذشته کندتر شود و دولت پکن با چالش‌هایی در تحریک اقتصاد مواجه باشد، اما بعید است کاهش رشد چین آن‌قدر شدید باشد که تقاضای کامودیتی را سقوط دهد. بنابراین اثر منفی چین بر AUD احتمالا محدود خواهد بود. جمع‌بندی آنکه دلار استرالیا یکی از ارزهای مستعد درخشش در ۲۰۲۶ محسوب می‌شود و اگر سناریوی پایه (رشد جهانی معتدل + کاهش دلار آمریکا) محقق شود، AUD می‌تواند برای معامله‌گران فرصت سودآوری مناسبی ایجاد کند. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 دلار نیوزیلند (NZD)؛ بازگشت کیوی به مدار رشد دلار نیوزیلند در سال ۲۰۲۵ در مجموع رفتاری خنثی داشت و با وجود نوسانات مقطعی، سال را نزدیک به نقطه آغازین به پایان رساند. علت این عملکرد متعادل، برآیند دو نیروی متضاد بود: از یک سو کاهش سریع و عمیق نرخ بهره توسط بانک مرکزی نیوزیلند که شکاف منفی معناداری با نرخ‌های آمریکا ایجاد کرد و فشار فروش ساختاری بر NZD وارد آورد؛ و از سوی دیگر بازگشت غیرمنتظره رشد اقتصادی در نیمه دوم سال که از طریق رونق صادرات کشاورزی، بهبود مصرف داخلی و جان‌گرفتن بخش مسکن، تصویر بنیادی اقتصاد را بهبود داد. این دو نیرو عملاً یکدیگر را خنثی کردند و دلار نیوزیلند را در محدوده‌ای نسبتاً باثبات نگه داشتند. در سال ۲۰۲۶، ورق به نفع کیوی در حال برگشتن است. انتظار می‌رود شکاف نرخ بهره منفی میان نیوزیلند و آمریکا از میان برود، چرا که فدرال رزرو در مسیر کاهش نرخ قرار دارد و در مقابل، بانک مرکزی نیوزیلند احتمالاً نرخ‌ها را تثبیت کرده یا حتی در صورت داغ‌شدن اقتصاد اندکی افزایش خواهد داد. هم‌زمان، پیش‌بینی‌ها از رشد اقتصادی بالاتر از متوسط جهانی برای نیوزیلند حکایت دارند؛ رشدی که می‌تواند توجه سرمایه‌گذاران بین‌المللی را دوباره به این اقتصاد کوچک اما پویا جلب کند. بازگشت کامل گردشگری، ثبات تورم و بهبود تقاضای منطقه‌ای، پشتوانه این روایت مثبت هستند. با توجه به موارد گفته‌شده، بسیاری از تحلیل‌گران انتظار دارند دلار نیوزیلند در ۲۰۲۶ عملکردی قوی‌تر از سال قبل داشته باشد. به بیان دیگر، کیوی پتانسیل آن را دارد که از یک ارز کم‌نوسان و کم‌بازده ۲۰۲۵ تبدیل به یک ارز فرصت‌ساز در ۲۰۲۶ شود. یک دلیل عمده، همان تغییر پارادایم نرخ بهره است که سرمایه‌گذاران را تشویق می‌کند دیگر NZD را صرفاً برای کسب سود بهره‌ای منفی شورت نکنند. دلیل دیگر، چرخش نگاه به اقتصاد نیوزیلند است؛ اکنون که رشد اقتصادی این کشور از وضعیت «کم‌رمق‌تر از دیگران» به «پرقدرت‌تر از متوسط جهانی» تغییر کرده، ارزش دلار نیوزیلند ممکن است مورد بازنگری بازار قرار گیرد. برخی تحلیل‌گران مستقل حتی پا را فراتر گذاشته و رشد قابل توجه NZD را پیش‌بینی کرده‌اند. البته اجماع کلی محافظه‌کارانه‌تر است و احتمالاً NZD به شکل تدریجی اوج‌های جدیدی را فتح خواهد کرد. یک سطح روانی مهم عبور پایدار از نرخ ۰٫۶۰ دلار آمریکاست که در صورت تضعیف دلار، دستیابی به آن دور از ذهن نیست. اگر این مقاومت شکسته شود، موج تقاضای جدیدی می‌تواند NZDUSD را به سوی میانه‌های دهه ۰٫۶۰ (مثلاً ۰٫۶۵) سوق دهد. عوامل ریسکی که باید زیر نظر باشند شامل قیمت لبنیات و محصولات کشاورزی؛ اقلام صادراتی کلیدی نیوزیلند و نیز سلامت اقتصاد چین (بازار مهم صادراتی) است. ولی فعلاً پیش‌بینی‌ها برای این موارد نگران‌کننده نیست و لذا کیوی می‌تواند با اتکا به فاندامنتال قوی‌تر و پشتوانه نرخ بهره بهتر در ۲۰۲۶ یکی از گزینه‌های مطلوب برای فعالان فارکس باشد. فرانک سوئیس (CHF)؛ پناهگاه امن در جهان پرریسک فرانک سوئیس در سال ۲۰۲۵ بار دیگر جایگاه خود را به‌عنوان یکی از قوی‌ترین و باثبات‌ترین ارزهای جهان تثبیت کرد؛ حتی در شرایطی که بانک ملی سوئیس نرخ بهره را به صفر بازگرداند. افت شدید تورم در سوئیس و نزدیکی آن به صفر، فضای لازم را برای این چرخش سیاستی فراهم کرد، اما برخلاف انتظار نظری، این اقدام به تضعیف فرانک منجر نشد. تقاضای مداوم برای دارایی‌های امن در سایه تنش‌های ژئوپلیتیک، کاهش مداخلات ارزی بانک مرکزی و پشتوانه حساب جاری قوی سوئیس، همگی باعث شدند فرانک در سطوح بالای خود باقی بماند و حتی در برابر دلار و یورو اندکی تقویت شود. انتظار می‌رود فرانک در سال ۲۰۲۶ نیز عمدتاً تابع متغیرهای بیرونی باقی بماند، نه تحولات داخلی. بانک ملی سوئیس قصد دارد نرخ بهره را در صفر نگه دارد و تنها در صورت تغییر معنادار چشم‌انداز تورم دست به اقدام جدید بزند. در همین حال، شکاف نرخ بهره میان فرانک و ارزهایی مانند یورو و دلار به نفع آنها باقی می‌ماند؛ وضعیتی که از نگاه سیاست‌گذار سوئیسی نه تهدید، بلکه ابزاری برای مهار تقویت بیش از حد فرانک است. در این چارچوب، تنها کاهش معنادار تنش‌های ژئوپلیتیک یا یک چرخش بزرگ در احساسات ریسک جهانی می‌تواند تقاضای احتیاطی برای فرانک را کاهش دهد و اندکی از قدرت آن بکاهد. برای معامله‌گران فارکس، فرانک سوئیس همواره یک ارز خاص بوده است. در سال ۲۰۲۶ نیز انتظار می‌رود CHF همچنان پایدارترین و کم‌ریسک‌ترین ارز اصلی باشد. پیش‌بینی‌ها نشان می‌دهد فرانک احتمالاً در سطوح ارزشمند فعلی خود باقی بماند و شاید حتی اندکی بیشتر تقویت شود. کارشناسان خاطرنشان می‌کنند مجموعه شرایط فعلی – از نرخ بهره ۰٪ و چشم‌انداز تورم نزدیک صفر گرفته تا کاهش مداخلات ارزی SNB؛ همه به استحکام فرانک انجامیده و بسیاری از مدل‌ها ادامه روند تدریجی تقویت فرانک را نیز نشان می‌دهند. به عبارت دیگر، سرمایه‌گذاران برای امنیت فرانک حاضر به فدا کردن بازدهی هستند و این وضعیت احتمالاً در ۲۰۲۶ نیز برقرار خواهد بود. بنابراین فرانک سوئیس به سختی می‌تواند لقب «فرصت‌ساز» بگیرد (چون جهش چشمگیری برای آن متصور نیست)، اما قطعاً کم‌ریسک‌ترین ارز است؛ یعنی برای پوشش ریسک پرتفو یا حفظ ارزش دارایی در طوفان‌های بازار بهترین گزینه باقی می‌ماند. تنها در صورت آرام شدن چشمگیر اوضاع سیاسی جهان (مثلاً پایان جنگ‌ها و تنش‌ها) ممکن است اندکی از جذابیت فرانک کاسته شود که در آن صورت هم افت ارزش آن محدود خواهد بود. در مجموع، CHF در ۲۰۲۶ نقشی تدافعی در سبد ارزها بازی می‌کند و حضور آن نوعی بیمه در برابر اتفاقات غیرمنتظره خواهد بود. ✔️  بیشتر بخوانید: چرا یورو در سال ۲۰۲۵ ستاره بازار فارکس شد؟ سخن پایانی نقشه بازار ارز در سال ۲۰۲۶ نشان می‌دهد که بازار فارکس بیش از هر زمان دیگری به دو قطب «ارزهای فرصت‌ساز» و «ارزهای تدافعی یا پرریسک» تفکیک شده است. در یک سو، ارزهایی مانند یورو، دلار کانادا، دلار استرالیا و دلار نیوزیلند قرار دارند که از ترکیب تضعیف تدریجی دلار آمریکا، بهبود نسبی رشد داخلی و در برخی موارد تغییر مطلوب چرخه نرخ بهره منتفع می‌شوند. در این میان، دلار نیوزیلند به دلیل چرخش همزمان فاندامنتال رشد و سیاست پولی، بیش از سایرین پتانسیل غافلگیری مثبت دارد. در سوی دیگر، پوند بریتانیا و دلار آمریکا با محدودیت‌های بیشتری روبه‌رو هستند؛ پوند تحت فشار تورم مزمن، نااطمینانی سیاسی و رشد ضعیف، و دلار آمریکا در حال از دست دادن بخشی از مزیت تاریخی خود در نرخ بهره و رشد اقتصادی است. فرانک سوئیس همچنان نقش سنتی خود را به‌عنوان پناهگاه امن حفظ می‌کند: نه ارزی برای بازده بالا، بلکه سپری برای حفاظت سرمایه در دوره‌های تلاطم. ین ژاپن نیز در موقعیتی بینابینی قرار دارد؛ اگر عادی‌سازی سیاست پولی ادامه یابد و شکاف نرخ بهره با آمریکا کاهش پیدا کند، می‌تواند به تدریج تقویت شود، اما همچنان به شدت به تصمیمات بانک مرکزی و اعتماد بازار به پایداری مالی ژاپن وابسته است. در عین حال باید به خاطر داشت که بازار ارز ذاتاً تحت سلطه عدم قطعیت است. حتی اگر ۲۰۲۶ با فضای آرام‌تر پولی آغاز شود، ریسک‌های ژئوپلیتیک، جنگ‌های تجاری، شوک‌های سیاسی یا چرخش‌های ناگهانی سیاست‌گذاری می‌توانند به‌سرعت مسیر بازار را تغییر دهند. از این رو، این نقشه بیش از آنکه «پیش‌بینی قطعی» باشد، چارچوبی برای تفکر و جهت‌گیری است. برای معامله‌گران و سرمایه‌گذاران، ارزش این نقشه در کمک به اولویت‌بندی فرصت‌ها و مدیریت ریسک است؛ نه در جایگزینی قضاوت لحظه‌ای و پایش مستمر داده‌ها. در نهایت، ۲۰۲۶ سالی است که در آن تمایز میان ارزهای برخوردار از پشتوانه فاندامنتال و ارزهای گرفتار محدودیت‌های ساختاری پررنگ‌تر می‌شود؛ و موفقیت در چنین بازاری بیش از هر چیز وابسته به انضباط، انعطاف و خواندن درست تغییر رژیم‌های اقتصادی است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شوک بزرگ در بازار حافظه؛ قیمت DRAM تا ۷۰٪ بالا می‌رود

دو غول کره‌ای صنعت نیمه‌رسانا، سامسونگ و SK Hynix، اعلام کرده‌اند که در سال ۲۰۲۶ قصد دارند قیمت حافظه‌های DRAM مخصوص سرورها را تا ۷۰ درصد افزایش دهند. این تصمیم در پاسخ به افزایش تقاضا از سوی مراکز داده و زیرساخت‌های هوش مصنوعی اتخاذ شده و به گفته تحلیلگران، می‌تواند فشار قابل‌توجهی بر بازار جهانی تجهیزات الکترونیکی وارد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تثبیت PMI تولیدی استرالیا درمحدوده 51.6؛ استخدام بالا رفت و فشار تورمی تشدید شد

بخش تولید استرالیا سال ۲۰۲۵ را با نشانه‌هایی از تداوم رشد، اما در فضایی آمیخته با افزایش فشارهای هزینه‌ای و محدودیت‌های عرضه به پایان رساند؛ ترکیبی که تصویر یک اقتصاد داخلی نسبتاً مقاوم، اما همچنان آسیب‌پذیر در برابر شوک‌های تورمی را ترسیم می‌کند. بر اساس داده‌های شاخص مدیران خرید مؤسسه S&P Global، شاخص تولید در ماه دسامبر بدون تغییر نسبت به نوامبر روی عدد ۵۱.۶ باقی ماند؛ سطحی که برای دومین ماه متوالی بالاتر از مرز ۵۰ واحد قرار گرفت و به‌معنای تداوم انبساط فعالیت‌ها در این بخش است. هرچند این رقم اندکی پایین‌تر از برآورد اولیه دسامبر بود، اما همچنان از بهبود تدریجی شرایط عملیاتی حکایت دارد. سفارش‌های جدید و سطح تولید برای دومین ماه متوالی افزایش یافتند، اما شتاب این رشد نسبت به ماه‌های قبل کاهش نشان داد. بنگاه‌ها گزارش کرده‌اند که بهبود تقاضای داخلی تا حدی از فعالیت‌ها حمایت کرده، ولی تشدید رقابت، تضعیف احساسات بازار و ضعف تقاضای خارجی مانع از شکل‌گیری یک روند پرقدرت شده است. سفارش‌های صادراتی برای چهارمین ماه پیاپی اندکی کاهش یافت که بازتابی از محدودیت‌های بودجه‌ای مشتریان خارجی و افت تقاضا در بازارهای بین‌المللی است. با وجود این کندی نسبی در سمت تقاضا، بازار کار در بخش تولید جان تازه‌ای گرفت. اشتغال با سریع‌ترین سرعت در ۹ ماه گذشته افزایش یافت که هم ناشی از دسترسی بهتر به نیروی کار و هم حاصل افزایش حجم سفارش‌ها بود. این روند به کاهش تدریجی کارهای معوق نیز کمک کرد. فعالیت‌های خرید نیز همسو با رشد تولید افزایش یافت، هرچند سطح موجودی انبارها برای سومین ماه متوالی اندکی کاهش پیدا کرد که نشان‌دهنده احتیاط بنگاه‌ها در مواجهه با عدم قطعیت تقاضاست. در سمت عرضه، فشارها در ماه دسامبر به‌طور محسوسی تشدید شد. زمان تحویل مواد اولیه با سریع‌ترین نرخ در بیش از یک سال گذشته افزایش یافت که ناشی از کمبود برخی مواد و اختلالات لجستیکی بود. این مسئله به شتاب گرفتن تورم هزینه‌های ورودی انجامید؛ به‌ویژه با افزایش قیمت مواد خام و هزینه‌های حمل‌ونقل. اگرچه نرخ رشد هزینه‌ها همچنان پایین‌تر از میانگین‌های بلندمدت باقی مانده، اما نسبت به ماه قبل افزایش یافته است. بخشی از این فشار هزینه‌ای به مشتریان منتقل شد و قیمت محصولات نهایی نیز در دسامبر بار دیگر افزایش یافت. در میان این شرایط، اعتماد بنگاه‌ها به بالاترین سطح در چهار ماه اخیر رسید. شرکت‌ها راه‌اندازی محصولات جدید و برنامه‌های توسعه‌ای را به‌عنوان محرک‌های اصلی رشد در سال آینده معرفی کرده‌اند. با این حال، مجموعه داده‌ها همچنان تصویری از رشد ملایم همراه با فشارهای تورمی پایدار ارائه می‌دهد؛ وضعیتی که احتمالاً سیاست‌گذاران پولی را در مسیر احتیاط و تعویق در کاهش نرخ بهره، دست‌کم در اوایل ۲۰۲۶، نگه خواهد داشت. از منظر بازار ارز نیز این ترکیب الزاماً سیگنال روشنی به نفع دلار استرالیا محسوب نمی‌شود، به‌ویژه در فضایی که تحولات خارجی مانند تشدید محدودیت‌های تجاری چین؛ از جمله اعمال تعرفه‌های سنگین بر واردات مازاد برخی کالاها ـ می‌تواند ریسک‌های جدیدی برای بخش صادرات و تراز تجاری استرالیا ایجاد کند. در مجموع، صنعت تولید استرالیا سال را در نقطه‌ای به پایان رساند که نه نشانه‌ای از رکود جدی در آن دیده می‌شود و نه از یک شتاب پرقدرت در رشد خبری است؛ بلکه اقتصادی در حال حرکت روی مرز باریکی میان تداوم انبساط و فشارهای تورمی که مسیر سیاست‌گذاری و رفتار بازارها در ماه‌های ابتدایی ۲۰۲۶ را شکل خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از رونق تا احتیاط؛ تصویری از آخرین روز معاملاتی وال‌استریت در سال ۲۰۲۵

آخرین روز معاملاتی سال ۲۰۲۵ با عقب‌نشینی هم‌زمان سهام، اوراق قرضه و فلزات گران‌بها به پایان خود نزدیک می‌شود؛ پایانی نسبتاً کم‌رمق برای سالی که در مجموع، یکی از درخشان‌ترین دوره‌ها برای اغلب کلاس‌های دارایی طی سال‌های اخیر به‌شمار می‌رفت. با وجود این افت‌های مقطعی، بازار سهام آمریکا موفق شد سومین سال پیاپی رشد دو رقمی را ثبت کند و تصویری از تاب‌آوری کم‌سابقه اقتصاد و بازارهای مالی ارائه دهد. شاخص S&P 500 در ادامه افت‌های پس از تعطیلات کریسمس، بخشی از رشد سالانه خود را پس داد و بازده آن در سال ۲۰۲۵ به حدود ۱۷ درصد کاهش یافت. هم‌زمان، نزدک ۱۰۰ نیز حدود ۰٫۴ درصد افت کرد. در بازار فلزات، نوسان‌های شدید ادامه داشت و نقره برای چهارمین روز متوالی شاهد حرکت‌های قیمتی بزرگ (بیش از ۵ درصد) بود که به سقوط قابل‌توجه این فلز انجامید. در نگاه کلی، سرمایه‌گذاران سالی بسیار سودآور را پشت سر گذاشتند؛ سالی که موتور اصلی آن خوش‌بینی گسترده به ظرفیت‌های اقتصادی هوش مصنوعی و چند مرحله کاهش نرخ بهره از سوی فدرال رزرو بود. با این حال، مسیر بازارها کاملاً هموار نبود. نوسان‌های شدید ناشی از سیاست‌های تجاری آمریکا، تنش‌های ژئوپلیتیک، نگرانی‌ها درباره ارزش‌گذاری‌های بالا و عدم قطعیت در مسیر سیاست پولی بانک‌های مرکزی، بارها فضای معاملات را متلاطم کرد. فراتر از بازار سهام، اوراق خزانه‌داری آمریکا در آستانه ثبت بهترین عملکرد سالانه خود از سال ۲۰۲۰ قرار گرفتند. طلا و نقره نیز با وجود اصلاح‌های اخیر، همچنان بهترین سال خود از ۱۹۷۹ تاکنون را تجربه کردند. در این میان، بازار رمزارزها استثنا بود؛ بیت‌کوین پس از ثبت رکوردی تازه در ماه اکتبر، بخش عمده رشد خود را از دست داد و در آستانه نخستین زیان سالانه طی سه سال گذشته قرار گرفت. آدام ترنکوئیست، استراتژیست ارشد تکنیکال در LPL Financial، توصیف «تاب‌آور» برای اقتصاد آمریکا در سال ۲۰۲۵ را حتی محافظه‌کارانه می‌داند. به گفته او، اقتصاد آمریکا توانست تورم بالاتر، کندشدن بازار کار، کاهش نرخ بهره کمتر از انتظارات اولیه و افزایش محسوس نرخ مؤثر تعرفه‌ها را پشت سر بگذارد، بی‌آنکه وارد رکود شود. نتیجه این ترکیب، تداوم رشد اقتصادی در شرایطی نسبتاً دشوار بود. با این حال، شتاب بازارها در روزهای پایانی دسامبر کاهش یافت. بسیاری از معامله‌گران و مدیران سرمایه، پس از یک سال بسیار موفق، ترجیح دادند تصمیم‌های بزرگ را به بعد از تعطیلات موکول کنند. از نگاه برخی تحلیل‌گران، این رفتار بیش از آنکه نشانه تغییر روند باشد، حاصل ذخیره سود و بازتنظیم پوزیشن‌ها نسبت به شاخص‌های مرجع است. روبرتو شولتز، رئیس استراتژی در بانک سینگولار، معتقد است سناریوی پایه همچنان ادامه بازار صعودی است، اما با نوسان‌های بیشتر و بازدهی‌های محدودتر. به گفته او، بازده‌های تک‌رقمی میانه می‌تواند تصویر محتمل‌تری از سال پیش‌رو باشد؛ نه تکرار جهش‌های پرقدرت سال‌های اخیر. در بازار فلزات گران‌بها، طلا و نقره پس از یک صعود تقریباً بی‌وقفه، در ماه دسامبر وارد فاز اصلاحی شدند. بخشی از این نوسان‌ها به برداشت سود سرمایه‌گذاران بازمی‌گردد؛ رفتاری که پس از یک سال استثنایی، چندان دور از انتظار نیست. از نگاه برخی استراتژیست‌های بلومبرگ، سال ۲۰۲۵ زمانی بود که مفهوم «تنوع‌بخشی» بار دیگر ارزش خود را نشان داد؛ سهام بازدهی مناسبی داشت، اما فلزات گران‌بها به‌دلیل بازقیمت‌گذاری ریسک‌های سیاستی و کاهش اعتماد، در صدر جدول عملکرد قرار گرفتند. ✔️  بیشتر بخوانید: اعتراف دیرهنگام فدرال رزرو؛ وقتی سیاست پولی به تشدید نابرابری انجامید انتشار داده‌های مدعیان بیمه بیکاری آمریکا نیز واکنش قابل‌توجهی در بازارها ایجاد نکرد. تعداد درخواست‌ها در هفته منتهی به ۲۷ دسامبر با کاهش ۱۶ هزار واحدی به ۱۹۹ هزار رسید؛ رقمی که بسیار کمتر از پیش‌بینی اقتصاددانان بود و بر تداوم استحکام بازار کار دلالت دارد. با این حال، بازده اوراق خزانه اندکی افزایش یافت و نرخ اوراق ۱۰ساله در محدوده ۴٫۱۴ درصد قرار گرفت. در بازار ارز، دلار آمریکا پس از سه روز رشد، نوسان محدودی را تجربه کرد. با وجود این، دلار در مسیر ثبت بدترین عملکرد سالانه خود طی هشت سال گذشته قرار دارد؛ موضوعی که به‌ویژه در صورت اتخاذ سیاست‌های انبساطی‌تر از سوی رئیس آینده فدرال رزرو، می‌تواند ادامه‌دار باشد. بیت‌کوین در محدوده ۸۷٬۸۰۰ دلار معامله شد و پس از سقوط ماه اکتبر، در بازه‌ای نسبتاً محدود بین ۸۵ تا ۹۵ هزار دلار نوسان می‌کند. خوش‌بینی اولیه نسبت به سیاست‌های حامی رمزارزها در دولت دوم ترامپ، جای خود را به نگرانی‌های ناشی از سیاست‌های تجاری و تعرفه‌ای آمریکا داد. در نهایت، نفت نیز یکی از ضعیف‌ترین سال‌های خود از زمان آغاز همه‌گیری کرونا در ۲۰۲۰ را تجربه کرد. رشد مداوم عرضه جهانی، فشار اصلی بر قیمت‌ها بود. نفت برنت در حوالی ۶۱ دلار تثبیت شد و نگاه معامله‌گران به نشست پیش‌روی اوپک‌پلاس، گزارش‌های منفی صنعت نفت آمریکا و سیاست‌های واشنگتن در قبال روسیه، ایران و ونزوئلا دوخته شده است. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 در مجموع، سال ۲۰۲۵ با وجود پایانی آرام، یکی از سال‌های ماندگار در تاریخ بازارهای مالی بود؛ سالی که هم قدرت رشد اقتصاد را به نمایش گذاشت و هم اهمیت مدیریت ریسک و تنوع‌بخشی را بار دیگر به سرمایه‌گذاران یادآوری کرد، آن هم در آستانه ورود به ۲۰۲۶؛ سالی که به‌نظر می‌رسد با نوسان‌های بیشتر و بازده‌های محتاطانه‌تر همراه باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چین ۲ میلیون تراشه H200 سفارش داد؛ موجودی انویدیا کافی نیست

شرکت‌های فناوری چین برای سال ۲۰۲۶ سفارش خرید ۲ میلیون تراشه H200 از انویدیا ثبت کرده‌اند؛ در حالی که موجودی فعلی این شرکت تنها ۷۰۰ هزار واحد است. این تقاضای بی‌سابقه در شرایطی مطرح شده که دولت ترامپ صادرات این تراشه‌ها را با کارمزد ۲۵ درصدی تأیید کرده اما چین هنوز مجوز رسمی واردات را صادر نکرده است. انویدیا قیمت هر تراشه را برای مشتریان چینی ۲۷ هزار دلار تعیین کرده و شرکت ByteDance نیز اعلام کرده که در صورت صدور مجوز، در سال ۲۰۲۶ حدود ۱۰۰ میلیارد یوان برای خرید این تراشه‌ها هزینه خواهد کرد. در همین حال، چین برای تقویت خودکفایی در صنعت نیمه‌هادی، قانونی را اعمال کرده که شرکت‌های تولیدکننده تراشه باید حداقل ۵۰٪ تجهیزات داخلی استفاده کنند؛ در غیر این صورت با رد مجوز مواجه خواهند شد. هدف نهایی این سیاست، استفاده ۱۰۰٪ تجهیزات داخلی در کارخانه‌های تولید تراشه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت غیرمنتظره اقتصاد چین به رشد؛ PMI دسامبر همه را غافلگیر کرد

بازارهای مالی آسیا در روز چهارشنبه ۳۱ دسامبر ۲۰۲۵، در آخرین روز سال، معاملات آرامی را پشت سر گذاشتند؛ بسیاری از معامله‌گران هنوز در تعطیلات بودند و نقدینگی پایین بود. با این حال، چین مجموعه‌ای از داده‌های اقتصادی بهتر از انتظار منتشر کرد که سیگنال مثبتی برای پایان سال بود. شاخص رسمی مدیران خرید بخش تولید چین در دسامبر پس از هشت ماه رکود، دوباره به محدوده رشد بازگشت و از ۴۹.۲ به ۵۰.۱ رسید. این رقم فراتر از پیش‌بینی اقتصاددانان بود. این در حالی است که سود کارخانه‌ها در ماه گذشته بیشترین افت سالانه خود را ثبت کرده‌اند که نشان‌دهنده شکنندگی روند بهبود است. بخش غیرتولیدی نیز عملکرد بهتری داشت و PMI خدمات و ساخت‌وساز از ۴۹.۵ به ۵۰.۲ افزایش یافت. شاخص ترکیبی نیز از ۴۹.۷ به ۵۰.۷ رسید که نشان‌دهنده بهبود گسترده‌تر شرایط کسب‌وکار است. در بخش خصوصی، PMI تولیدی S&P Global/RatingDog نیز از ۴۹.۹ به ۵۰.۱ افزایش یافت. این رشد عمدتاً ناشی از تقاضای داخلی قوی‌تر و عرضه محصولات جدید بود، هرچند سفارشات صادراتی همچنان تحت فشار ضعف اقتصاد جهانی قرار داشت. اشتغال برای دومین ماه کاهش یافت و فشار هزینه‌ها نیز افزایش داشت، در حالی که شرکت‌ها برای حفظ فروش، قیمت‌ها را پایین نگه داشتند. با وجود این داده‌های مثبت، خوش‌بینی تولیدکنندگان نسبت به سال ۲۰۲۶ کاهش یافته و همچنان کمتر از میانگین تاریخی است. بهبود فعلی شکننده است و به حمایت سیاستی و تقاضای داخلی وابسته خواهد بود. در بخش فناوری، گزارش شد که ByteDance قصد دارد در سال ۲۰۲۶ حدود ۱۴ میلیارد دلار برای خرید تراشه‌های انویدیا هزینه کند. بازده بازارهای سهام آسیا–اقیانوسیه: نیکی ژاپن: ۰.۳۷٪- هنگ‌سنگ: ۰.۸۵٪- شانگهای: ۰.۱۶٪+ استرالیا: ۰.۱٪-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026

سال ۲۰۲۵ برای اقتصاد استرالیا سالی سرنوشت‌ساز و نسبتاً موفق در مهار تکانه‌های تورمی و حفظ رشد بود. پس از دو سال تلاطم ناشی از همه‌گیری و افزایش تورم، اقتصاد استرالیا در ۲۰۲۵ به یک فرود نرم دست یافت؛ به این معنا که بدون ورود به رکود، رشد اقتصادی کند اما مثبت باقی ماند. تولید ناخالص داخلی (GDP) استرالیا در سال ۲۰۲۵ حدود ۱٫۸٪ افزایش یافت. که هرچند پایین‌تر از میانگین تاریخی است، اما نشان‌دهنده تاب‌آوری در برابر نااطمینانی‌های جهانی است. در همین حال، نرخ بیکاری با شیبی ملایم افزایش یافت و به حدود ۴٫۵٪ در اواخر سال رسید که بالاترین سطح در چهار سال اخیر بود، هرچند هنوز در مقایسه تاریخی پایین محسوب می‌شود. به بیان دیگر، بازار کار اندکی خنک شد اما همچنان نیرومند باقی ماند و دستاورد بزرگ آن حفظ نرخ بیکاری در سطوح پایین تاریخی بود. اگر به سال‌های پیشین نگاهی بیندازیم، در بخش سیاست مالی، دولت فدرال توانست از رونق درآمدهای معدنی و اشتغال قوی بهره‌مند شود و پس از ۱۵ سال برای اولین بار به مازاد بودجه دست یابد. مازاد بودجه سال مالی ۲۰۲۲/۲۳ به میزان چشمگیر ۲۲٫۱ میلیارد دلار استرالیا (معادل ۰٫۹٪ تولید ناخالص داخلی) ثبت شد. که پنج برابر پیش‌بینی‌های اولیه بود. این دستاورد مالی که ناشی از رشد قوی اشتغال و درآمدهای مالیاتی ناشی از صادرات منابع بود، پایه محکمی برای مواجهه با چالش‌های پیش‌رو فراهم کرد. با این حال، مقامات هشدار دادند که این مازاد موقتی است و با افزایش هزینه‌های ساختاری (در حوزه‌هایی مانند بهداشت، مراقبت سالمندی، بیمه معلولیت و دفاع) انتظار می‌رود بودجه در سال‌های بعد مجدداً با کسری همراه شود. در واقع، چشم‌انداز مالی میان‌مدت نشان می‌دهد کسری بودجه بالای ۱٪ تولید ناخالص داخلی تا اواخر دهه ادامه خواهد یافت. بنابراین در سال ۲۰۲۵ سیاست مالی دولت ترکیبی از یک دستاورد (مازاد غیرمنتظره) و یک چالش پایدار (کنترل مخارج فزاینده) بود. اجرای مرحله سوم کاهش مالیاتی (مرحله ۳ مالیاتی) از جولای ۲۰۲۴ نیز مصداق سیاست‌های مالی انبساطی بود که درآمدهای خانوار (به‌ویژه اقشار پردرآمد) را افزایش داد و به مصرف کمک کرد، هرچند منتقدان نگران اثرات تورمی آن بودند. از منظر چالش‌ها، تورم و هزینه‌های زندگی کانون اصلی نگرانی مردم و سیاست‌گذاران باقی ماند. هرچند نرخ تورم سالانه از اوج‌های سال‌های قبل فاصله گرفت، اما همچنان بالاتر از هدف بانک مرکزی قرار داشت و به خصوص در نیمه دوم سال با افزایش دوباره مواجه شد. علاوه بر این، بهره‌وری ضعیف اقتصاد استرالیا و رشد کند تولید سرانه همچنان یک معضل ساختاری بود که در سال ۲۰۲۵ پابرجا ماند. طبق گزارش‌ها، رشد بهره‌وری نیروی کار طی دهه گذشته تقریباً متوقف شده و سطح بهره‌وری در میانهٔ ۲۰۲۵ تنها به سطح پیش از پاندمی بازگشته است. این رکود بهره‌وری به معنای آن است که بخش عمده رشد تولید، از به‌کارگیری نیروی کار و سرمایه بیشتر حاصل شده نه از کارایی بیشتر؛ وضعیتی که در بلندمدت می‌تواند رشد دستمزدهای واقعی و توان رقابت اقتصاد را محدود کند. در مجموع، اقتصاد استرالیا در ۲۰۲۵ ترکیبی از دستاوردها (کنترل نسبی تورم، بیکاری پایین، بودجه بهبود‌یافته) و چالش‌ها (تورم چسبنده، بهره‌وری پایین، فشار هزینه‌های زندگی) را تجربه کرد. در ادامه جزئیات هر بخش از اقتصاد در سال ۲۰۲۵ و تأثیر آن بر بازارهای مالی و ارز بررسی می‌شود. سیاست پولی و تورم در ۲۰۲۵ بانک مرکزی استرالیا (RBA) در سال ۲۰۲۵ سیاست پولی خود را از فاز انقباضی شدید به سوی تسهیل محتاطانه تغییر داد. پس از آن‌که طی سال‌های ۲۰۲۲ و ۲۰۲۳ نرخ بهره نقدی به سرعت از حدود ۰٫۱٪ به بالای ۴٪ افزایش یافت، نشانه‌های کاهش تورم در اواخر ۲۰۲۴ و اوایل ۲۰۲۵ به RBA اجازه داد تا روند کاهش تدریجی نرخ‌ها را آغاز کند . در مجموع طی سال ۲۰۲۵، نرخ بهره کلیدی حدود ۰٫۷۵ واحد درصد کاهش یافت و از اوج حدود ۴٫۳۵٪ به ۳٫۶٪ در پایان سال رسید. این چرخش سیاست پولی با هدف حمایت از رشد اقتصادی و بازار مسکن صورت گرفت، چرا که تورم تا میانه سال در مسیر نزولی قرار داشت. برای نمونه، تورم میانگین تعدیل‌شده (تریم) که شاخص ترجیحی RBA است، تا سه‌ماهه دوم ۲۰۲۵ به ۲٫۷٪ (سالانه) کاهش یافت و موقتاً به درون بازه هدف ۲-۳٪ بازگشت. کاهش مداوم تورم خدمات طی نیمه اول سال، نویدبخش موفقیت سیاست‌های ضدتورمی بود و همین امر فضا را برای کاهش نرخ بهره فراهم کرد. اما در سه‌ماهه سوم ۲۰۲۵، روند تورم دوباره نگران‌کننده شد. بر اساس آمار رسمی، تورم سالانه سرفصل در سه‌ماهه سوم به ۳٫۲٪ افزایش یافت که بالاترین سطح از اواسط ۲۰۲۴ بود. تورم هسته (Trimmed Mean) نیز با شگفتی صعودی به ۳٫۰٪ رسید که دقیقاً لبه بالایی بازه هدف بانک مرکزی است. این افزایش تورم عمدتاً ناشی از بالا رفتن هزینه مسکن (رشد قیمت مسکن و اجاره) و جهش قیمت برق بود. گرانی انرژی و مسکن نشان داد که اگرچه فشارهای تورمی در بسیاری از بخش‌ها کاهش یافته، ظرفیت اقتصاد همچنان محدود است و شوک‌های عرضه یا هزینه‌ای می‌تواند تورم را مجدداً شعله‌ور کند. بانک مرکزی نیز اذعان کرد که اقتصاد به سقف ظرفیت نزدیک شده و حتی رشد نسبتاً پایین (حدود ۱٫۸٪) می‌تواند برای توقف روند ضدتورمی کافی باشد. به بیان دیگر، مشکل ساختاری طرف عرضه و رشد ضعیف بهره‌وری باعث شده که پتانسیل رشد اقتصادی تنزل یابد و هر افزایشی در تقاضا زودتر به تورم تبدیل شود. با ظهور نشانه‌های تورمی جدید، RBA در پاییز ۲۰۲۵ احتیاط پیشه کرد و از کاهش نرخ‌های بیشتر خودداری نمود. مقامات پولی تأکید کردند که در شرایط فعلی دامنه کمی برای کاهش بیشتر نرخ بهره باقی مانده است و بانک مرکزی باید بار دیگر بر مأموریت تثبیت قیمت‌ها متمرکز شود. در واقع، انتظار می‌رود RBA تا زمانی که تورم به سمت وسط بازه هدف (نزدیک ۲٫۵٪) بازنگردد، از هرگونه تسهیل پولی اضافه خودداری کند. برخی تحلیلگران حتی احتمال افزایش مجدد نرخ بهره در اوایل ۲۰۲۶ را مطرح کردند اگر تورم طبق پیش‌بینی‌ها به ۳٫۷۵٪ تا اواسط ۲۰۲۶ برسد. رئیس بانک مرکزی نیز تصریح کرد که بازار کار هنوز «نسبتاً پرقدرت» است و شاید نرخ بیکاری بالاتر از ۴٫۵٪ لازم باشد تا فشارهای تورمی کاملاً مهار شود. به طور کلی، سیاست پولی استرالیا در ۲۰۲۵ مسیری دو مرحله‌ای داشت: ابتدا کاهش نرخ‌ها برای تقویت اقتصاد و سپس توقف در میانه راه به دلیل بازگشت سرسختی تورم. این رویکرد محتاطانه نشان‌دهنده طناب‌بازی بانک مرکزی بین حمایت از رشد و جلوگیری از احیای تورم افسارگسیخته است. بازار کار و دستمزدها همان‌طور که اشاره شد، بازار کار استرالیا در سال ۲۰۲۵ روندی از اشباع تاریخی به تعادل نسبی را طی کرد. نرخ بیکاری که در سال ۲۰۲۲ به پایین‌ترین حد طی نیم قرن (حدود ۳٫۴٪) رسیده بود، در طول ۲۰۲۵ به تدریج افزایش یافت و در سه‌ماهه سوم به ۴٫۵٪ رسید. این میزان بالاترین نرخ بیکاری از سال ۲۰۲۱ تاکنون است و حاکی از سرد شدن ملایم بازار کار می‌باشد. با این وجود، سطح ۴-۵٪ همچنان نشان‌دهنده اشتغال کامل نسبی بوده و بسیاری از صنایع با کمبود نیروی کار ماهر مواجه‌اند. نرخ مشارکت نیروی کار نیز بالا باقی ماند که بخشی از آن ناشی از رشد قوی مهاجرت پساکرونایی و بازگشت نیروی کار خارجی به استرالیا است. ورود مهاجران جدید از یک سو عرضه نیروی کار را افزایش داد و جلوی فشار شدید بر دستمزدها را گرفت و از سوی دیگر باعث افزایش تقاضای مسکن و خدمات شد که خود عاملی در تورم حوزه مسکن بود. رشد دستمزدها در ۲۰۲۵ نسبتاً معتدل و همگام با انتظارات بود. میانگین رشد سالانه دستمزدها حدود ۳ تا ۳٫۵٪ گزارش شد که اندکی کمتر از تورم عمومی و به دور از هرگونه مارپیچ دستمزد-قیمت خطرناک است. این امر نشان می‌دهد که علی‌رغم تنگنای بازار کار در سال‌های اخیر، انتظارات دستمزدی مهار شده و کسب‌وکارها در تعیین حقوق با احتیاط عمل کرده‌اند. البته افزایش هزینه‌های زندگی (به‌ویژه مسکن و انرژی) فشار زیادی بر خانوارها وارد کرد و باعث نارضایتی اجتماعی شد، اما دولت با ارائه بسته‌های کمک هزینه انرژی و تخفیفات مالیاتی تلاش کرد تا حدودی این فشار را تعدیل کند. بر اساس به‌روزرسانی بودجه، دولت در سال ۲۰۲۵ بیش از ۹ میلیارد دلار صرف کمک‌های معیشتی، خدمات درمانی روانی، حمایت از سالمندان و زیرساخت‌های محلی کرد تا بار تورمی را بر اقشار آسیب‌پذیر کاهش دهد. از جنبه دیگر، باید توجه داشت که بهره‌وری پایین به چالشی در بازار کار بدل شده است. رشد ضعیف بهره‌وری به این معناست که افزایش اشتغال بیشتر به افزایش تعداد کارکنان انجامیده تا به بهبود تولید هر کارگر. گزارش کمیسیون بهره‌وری نشان می‌دهد رشد بهره‌وری نیروی کار در سال منتهی به اواسط ۲۰۲۵ تنها ۰٫۲-۰٫۳٪ بوده که بسیار کمتر از میانگین بلندمدت است. این وضعیت یک «رونق کم‌بهره‌وری» را رقم زده است ، جایی که حتی افزایش تولید ناخالص داخلی عمدتاً از طریق به‌کارگیری نیروی کار بیشتر (مثلاً مهاجرت) حاصل می‌شود نه از محل کاراتر شدن فرآیندها. پیامد این روند برای بازار کار آن است که رشد دستمزد واقعی و سطح زندگی ممکن است در بلندمدت دچار سکون شود مگر آن‌که سرمایه‌گذاری در فناوری، مهارت‌آموزی و نوآوری افزایش یابد. دولت استرالیا اواخر ۲۰۲۵ اعلام کرد که افزایش بهره‌وری و مهارت نیروی کار را در صدر برنامه‌های اقتصادی ۲۰۲۶ خود قرار خواهد داد تا از این رهگذر هم رشد غیرتورمی تقویت شود و هم زمینه افزایش پایدار دستمزدها فراهم آید. سیاست مالی و بودجه دولت استرالیا در ۲۰۲۵ در سال ۲۰۲۵، وضعیت بودجه دولت فدرال استرالیا تصویری از بهبودهای کوتاه‌مدت همراه با چالش‌های بلندمدت بود. در سال مالی ۲۰۲۲/۲۳، رونق درآمدهای مالیاتی ناشی از صادرات کالا و اشتغال قوی به دولت این امکان را داد تا با مازاد بودجه معادل ۰٫۹٪ تولید ناخالص داخلی سال را به پایان برساند. همچنین، در سال مالی ۲۰۲۳/۲۴ نیز این روند ادامه یافت و دولت توانست مازادی معادل ۱۵٫۸ میلیارد دلار (معادل بیش از ۰٫۶٪ تولید ناخالص داخلی) ثبت کند و به نخستین دوره دو ساله مازاد بودجه در دو دهه اخیر دست یابد. این مازادها به دولت کمک کرد تا بخشی از بدهی‌های انباشته‌شده ناشی از بحران کرونا را بازپرداخت کند و نسبت بدهی عمومی به تولید ناخالص داخلی را به حدود ۲۰٪ کاهش دهد. در سطح بین‌المللی، چنین سطحی از بدهی دولتی به‌عنوان بدهی بسیار پایین ارزیابی می‌شود و یکی از نقاط قوت اقتصاد استرالیا محسوب می‌گردد. با این حال، با وجود این موفقیت‌ها، فشارهای ساختاری بر بودجه دولتی همچنان در حال افزایش است. هزینه‌هایی همچون نظام سلامت برای جمعیت سالخورده، طرح ملی بیمه معلولیت (NDIS) و هزینه‌های دفاعی و امنیتی (از جمله پیمان امنیتی جدید AUKUS) به طور سریع در حال رشد هستند. در به‌روزرسانی میان‌دوره‌ای بودجه در دسامبر ۲۰۲۵، وزیر خزانه‌داری، جم چالمرز، پیش‌بینی کرد که کسری بودجه سال ۲۰۲۵/۲۶ حدود ۳۶٫۸ میلیارد دلار خواهد بود، که نسبت به تخمین قبلی (۴۲ میلیارد دلار) بهبود یافته است. این کسری معادل ۱٪ تولید ناخالص داخلی است و نشان‌دهنده چالش‌های مالی بلندمدت است. پیش‌بینی می‌شود که کسری بودجه سالانه تا حداقل ۲۰۲۹ در بالای ۱٪ تولید ناخالص داخلی باقی بماند. دولت همچنین تأکید کرده است که برنامه «ترمیم مالی» را به‌تدریج و با حساسیت اقتصادی پیش خواهد برد، به این معنی که با کنترل رشد مخارج و اصلاحات درآمدی، قصد دارد کسری‌های ساختاری را مهار کرده و نسبت بدهی را در سطوح پایین حفظ کند. یکی از اقدامات مهم دولت در سال ۲۰۲۵، کاهش مالیات‌های مرحله ۳ بود که علی‌رغم هزینه‌زا بودن برای بودجه، دولت تصمیم گرفت طبق وعده‌های انتخاباتی آن را اجرا کند، اما تغییرات جزئی برای جلوگیری از اثر تورمی بیش‌ازحد اعمال شد. برخی کارشناسان معتقدند که این کاهش مالیاتی تأثیر مستقیمی بر افزایش تورم نخواهد داشت زیرا بیشتر به نفع اقشار پردرآمد است که احتمالاً بخش بزرگی از آن را پس‌انداز خواهند کرد. در مجموع، سیاست مالی دولت استرالیا در سال ۲۰۲۵ همچنان انبساطی و حمایتی باقی ماند. کاهش مالیات‌ها و افزایش هزینه‌های خدمات عمومی به عنوان محرک تقاضا عمل کردند، اما دولت با بازگشت بخشی از درآمدهای مازاد به خزانه سعی کرد از تشدید تورم جلوگیری کند و تعادلی بین حمایت از رشد اقتصادی و کنترل تورم برقرار سازد. بازارهای مالی و واکنش‌ها در ۲۰۲۵ دلار استرالیا (AUD) در سال ۲۰۲۵ نوسانات قابل توجهی داشت و تحت تأثیر تغییرات سیاست پولی و نوسانات دلار آمریکا، دوره‌های ضعف و قدرت را تجربه کرد. در ابتدای سال، نرخ برابری AUDUSD به حدود ۰٫۶۲ رسید، نزدیک به پایین‌ترین سطوح خود در سال‌های اخیر. با آغاز کاهش نرخ بهره در استرالیا و سقوط شاخص دلار امریکا، دلار استرالیا تقویت شد و پیش‌بینی‌ها نشان می‌داد که تا پایان سال به ۰٫۶۷ برسد. با این حال، نوسانات سیاسی و اقتصادی نظیر تنش‌های تجاری آمریکا و چین و داده‌های تورمی استرالیا باعث عقب‌نشینی موقتی آن شد، ولی در کل، دلار استرالیا مسیر صعودی ملایمی را پیمود. در بازار بدهی و اوراق قرضه، سال ۲۰۲۵ شاهد تعدیل نرخ‌ها و تغییرات در منحنی بازده بود. کاهش نرخ بهره و پایین آمدن تورم باعث افت بازده اوراق کوتاه‌مدت و حرکت منحنی بازده به سمت حالت نرمال شد. با این حال، در نیمه دوم سال، بازده اوراق بلندمدت افزایش یافت و تا پایان سال نرخ بازده اوراق ۱۰ ساله استرالیا در حدود ۴٫۴٪ تا ۴٫۷٪ قرار گرفت. این نرخ‌ها نشان‌دهنده انتظارات تورمی بالاتر از هدف ۲-۳٪ است. باوجود این افزایش‌ها، اعتبار دولت استرالیا همچنان مستحکم باقی ماند و اوراق دولتی نسبت به اوراق آمریکا جذابیت خود را حفظ کرد. بازار سهام استرالیا در سال ۲۰۲۵ عملکردی فراتر از انتظارات داشت و یکی از بازارهای پربازده جهان شد. شاخص S&P/ASX 200 تحت تأثیر کاهش نرخ بهره و رشد سهام بخش فناوری و معدن به دلیل علاقه جهانی به هوش مصنوعی و مواد اولیه باتری، افزایش یافت. با اینکه فضای خوش‌بینی در بورس حاکم بود و شاخص P/E بالاتر از میانگین تاریخی رسید، تحلیلگران هشدار دادند که این ارزش‌گذاری‌ها ممکن است بازار را در برابر شوک‌های جهانی آسیب‌پذیر کند. تنش‌های تجاری و غافلگیری‌های اقتصادی می‌تواند اعتماد سرمایه‌گذاران را به خطر بیندازد و منجر به اصلاحات در بازار سهام شود. با این حال، سال ۲۰۲۵ برای بورس استرالیا سالی نیرومند و رو به رشد بود. دورنمای اقتصاد استرالیا در سال ۲۰۲۶ با ورود به سال ۲۰۲۶، چشم‌ها معطوف به این است که آیا استرالیا می‌تواند دستاوردهای مثبت سال ۲۰۲۵ را تثبیت کند و چالش‌های باقی‌مانده را پشت سر بگذارد. تحلیل‌ها حاکی از آن است که اقتصاد استرالیا همچنان به رشد معتدل ادامه خواهد داد و تورم به طور تدریجی کاهش خواهد یافت. طبق پیش‌بینی سازمان همکاری اقتصادی و توسعه (OECD)، تولید ناخالص داخلی استرالیا از ۱٫۸٪ در ۲۰۲۵ به حدود ۲٫۲٪ در ۲۰۲۶ افزایش خواهد یافت. صندوق بین‌المللی پول نیز چشم‌انداز مشابهی دارد و نرخ رشد اقتصاد استرالیا در سال ۲۰۲۶ را ۲٫۱٪ برآورد کرده است. این بهبود نسبی به دلیل افزایش درآمد واقعی خانوار (به واسطه کاهش تورم و رشد دستمزدها)، سیاست‌های مالی حمایتی مانند ادامه تخفیفات مالیاتی و سرمایه‌گذاری در زیرساخت‌ها، و همچنین اثر کاهش نرخ بهره در ۲۰۲۵ بر سرمایه‌گذاری بخش خصوصی خواهد بود. بنابراین، می‌توان انتظار داشت که استرالیا در ۲۰۲۶ همچنان به رشد تدریجی دست یابد و از رکود اجتناب کند، هرچند که این رشد به طور چشمگیری سریع نخواهد بود. در جبهه تورم، پیش‌بینی‌ها کمی محتاطانه‌تر است. وزارت خزانه‌داری استرالیا و برخی بانک‌ها انتظار دارند که تورم به کندی کاهش یابد و تا اواسط ۲۰۲۶ در حدود ۳٫۵٪ تا ۳٫۷٪ باقی بماند که هنوز بالاتر از بازه هدف بانک مرکزی است. با این حال، سازمان همکاری اقتصادی و توسعه (OECD) و صندوق بین‌المللی پول خوش‌بین‌تر به نظر می‌رسند و پیش‌بینی می‌کنند که با ادامه سیاست‌های انضباطی، نرخ تورم تا پایان ۲۰۲۶ به بازه هدف ۲-۳٪ باز خواهد گشت. بانک مرکزی استرالیا نیز در آخرین گزارش خود تصریح کرد که طبق سناریوی پایه، تورم پایه تا نیمه دوم ۲۰۲۶ بالای ۳٪ خواهد ماند و تنها در اواخر ۲۰۲۷ به حوالی ۲٫۵٪ می‌رسد. بنابراین، به نظر می‌رسد که مهار کامل تورم نیاز به زمان بیشتری خواهد داشت و بانک مرکزی احتمالاً در نیمه اول ۲۰۲۶ نیز رویکردی محتاطانه در سیاست‌های پولی خود خواهد داشت. بسیاری از تحلیلگران پیش‌بینی می‌کنند که بانک مرکزی تنها یک نوبت کاهش نرخ بهره (حدود ۲۵ واحد پایه) در اوایل ۲۰۲۶ خواهد داشت که نرخ بهره را به ۳٫۳۵٪ کاهش خواهد داد. بعد از آن، احتمالاً بانک مرکزی منتظر خواهد ماند تا اطمینان حاصل کند که روند نزولی تورم به‌طور کامل در حال تحقق است. در زمینه ریسک‌ها و عوامل برون‌زا، دو عامل کلیدی در دورنمای ۲۰۲۶ برجسته هستند: چین و تجارت جهانی. اقتصاد چین، که بزرگ‌ترین شریک تجاری استرالیا است، همچنان با بحران املاک و کاهش رشد اقتصادی مواجه است. افت سرمایه‌گذاری در بخش ساخت‌وساز و کاهش تقاضا برای مواد خام از سوی چین (مانند سنگ آهن و زغال‌سنگ) می‌تواند رشد صادرات استرالیا را محدود کند. با این حال، دولت چین در اواخر ۲۰۲۵ اقداماتی را برای تحریک بخش مسکن انجام داد، از جمله کاهش نرخ بهره و تسهیل خرید مسکن در شهرهای بزرگ. این اقدامات احتمالاً در ۲۰۲۶ ثبات نسبی در اقتصاد چین ایجاد خواهد کرد. خوش‌بینانه‌ترین سناریو این است که رکود چین عمیق‌تر نخواهد شد و سرمایه‌گذاری این کشور به تدریج به حوزه‌های فناوری و انرژی پاک منتقل شود، که می‌تواند فرصتی برای صادرات استرالیا در بخش‌هایی مانند لیتیوم و مواد باتری باشد. عامل دیگر، تجارت جهانی و سیاست‌های آمریکا است. تنش‌های تجاری میان واشنگتن و پکن که در اوایل ۲۰۲۵ به اوج رسید، در نیمه دوم سال کاهش یافت و پیش‌بینی می‌شود در ۲۰۲۶ نیز کشورها به جای جنگ‌های تجاری تمام‌عیار، به توافقات دوجانبه مدیریت‌شده حرکت کنند. اگر این روند ادامه یابد و هیچ شوک تجاری جدیدی رخ ندهد، فضای بهتری برای اقتصادهای وابسته به تجارت مانند استرالیا فراهم خواهد شد. البته، هنوز ابهامات ژئوپلیتیک از جمله انتخابات میان دوره‌ای آمریکا، جنگ اوکراین و سیاست‌های اقلیمی می‌تواند بر قیمت کالاها و ریسک‌پذیری سرمایه‌گذاران اثر بگذارد. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی  در آغاز سال ۲۰۲۶، اقتصاد استرالیا همچنان به مسیر رشد معتدل ادامه خواهد داد. پیش‌بینی می‌شود که تورم کاهش یابد، ولی همچنان برای چند ماه در سطح بالاتر از هدف بانک مرکزی باقی بماند. بازار ارز و سهام استرالیا در صورت کاهش ریسک‌های جهانی تقویت خواهند شد، اما این روند به پایداری تورم داخلی و تثبیت چشم‌انداز رشد بستگی دارد. در بازار سهام، اگرچه رشد ادامه خواهد داشت، نوسانات به دلیل ارزش‌گذاری‌های بالاتر افزایش خواهد یافت. در نهایت، استرالیا در ۲۰۲۶ به‌عنوان یکی از اقتصادهای پیشرفته با اقتصادی مقاوم و آزموده‌شده ظاهر خواهد شد که می‌تواند به عنوان الگویی از مدیریت موفق در برابر چالش‌ها برای سایر کشورها عمل کند. با این حال، پایداری این موفقیت در گرو اصلاحات ساختاری و انعطاف‌پذیری در برابر تکانه‌های بیرونی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فشار سهام فناوری بر وال‌استریت و سقوط فلزات گران‌بها در آخرین هفته معاملاتی 2025

بازارهای مالی جهان هفته پایانی سال ۲۰۲۵ را با لحنی محتاطانه آغاز کردند؛ جایی که افت سهام غول‌های فناوری، شاخص‌های بورسی آمریکا را تحت فشار قرار داد و هم‌زمان، نوسانات شدید در بازار فلزات گران‌بها نگاه‌ها را به سمت ریسک‌های نهفته در معاملات سفته‌بازانه معطوف کرد. در وال‌استریت، موج فروش در سهام شرکت‌های بزرگ فناوری باعث شد شاخص S&P 500 حدود ۰.۴ درصد افت کند. سهام تسلا و انویدیا در صف نمادهایی قرار گرفتند که بیشترین فشار فروش را تجربه کردند و شاخص نزدک ۱۰۰ نیز حدود ۰.۵ درصد عقب نشست. این در حالی بود که معامله‌گران، هم‌زمان با کاهش حجم نقدینگی در روزهای پایانی سال، ترجیح دادند بخشی از پوزیشن‌های پرریسک خود را سبک کنند. در اروپا، شاخص Stoxx 600 تقریباً بدون تغییر بسته شد. گفت‌وگوها درباره احتمال دستیابی به توافق صلح در اوکراین نتوانست محرک تازه‌ای برای بازارهای سهام قاره سبز ایجاد کند و نبود هرگونه پیشرفت ملموس، فضای انتظار را بر معاملات حاکم نگه داشت. به گفته کریس لارکین، استراتژیست بازار در ETrade وابسته به مورگان استنلی، با توجه به خلوت بودن تقویم داده‌های اقتصادی در این هفته، «محرک‌های درون‌زا» می‌توانند نقش اصلی را در جهت‌دهی بازار ایفا کنند. او معتقد است اگر قرار باشد بازار سهام آمریکا سال ۲۰۲۵ را با عملکردی قدرتمند به پایان برساند، بار اصلی این حرکت همچنان بر دوش سهام فناوری خواهد بود. با وجود نوسانات اخیر، S&P 500 از ابتدای سال تاکنون حدود ۱۷ درصد رشد کرده است؛ عملکردی که برخلاف نگرانی‌ها درباره فروش گسترده ناشی از سیاست‌های تعرفه‌ای، محقق شده، هرچند این شاخص در مقایسه با برخی همتایان جهانی خود عملکردی خیره‌کننده نداشته است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ تحلیلگران بلومبرگ نیز اشاره می‌کنند که در حالی که انتظار می‌رفت دلار و بازار سهام آمریکا ستاره‌های اصلی سال ۲۰۲۵ باشند، آشفتگی‌های سیاسی و عقب‌نشینی‌های مقطعی در سیاست‌های تعرفه‌ای، بخشی از اعتماد سرمایه‌گذاران را تضعیف کرد. نتیجه آنکه، وال‌استریت سال خوبی را پشت سر گذاشت، اما نتوانست به‌طور قاطع از رقبای جهانی خود؛حتی در بخش فناوری، پیشی بگیرد. با این حال، نگاه غالب در میان تحلیلگران همچنان خوش‌بینانه است. پس از سه سال متوالی رشد بازار سهام، اجماع رو به تقویت این است که رالی بازارها در سال ۲۰۲۶ نیز ادامه یابد. با وجود ریسک‌هایی همچون احتمال ترکیدن حباب هوش مصنوعی یا شوک‌های غیرمنتظره سیاستی، بسیاری از استراتژیست‌های فروش، رشد متوسط حدود ۹ درصدی برای شاخص S&P 500 در سال آینده پیش‌بینی می‌کنند. به اعتقاد برخی مدیران سرمایه‌گذاری، روایت «پایان استثناگرایی آمریکا» بیش از آنکه واقعیت داشته باشد، یک تیتر رسانه‌ای بوده است؛ چرا که رشد اقتصادی آمریکا در ماه‌های اخیر حتی فاصله بیشتری با سایر اقتصادهای بزرگ جهان گرفته است. در بازار کالاها، اما فضا به‌مراتب پرتنش‌تر بود. نقره پس از آنکه در جریان یک موج صعودی پرشتاب تا بالای ۸۰ دلار در هر اونس پیش رفت، با سقوطی بیش از ۱۰ درصدی به حوالی ۷۱ دلار بازگشت. طلا نیز بیش از ۴ درصد افت کرد. این ریزش‌ها عمدتاً نتیجه تخلیه پوزیشن‌های سفته‌بازانه و فروکش کردن نگرانی‌های کوتاه‌مدت درباره کمبود عرضه ارزیابی می‌شود. در ماه‌های اخیر، فلزات گران‌بها به یکی از کانون‌های داغ بازارهای مالی تبدیل شده بودند؛ ترکیبی از خریدهای سنگین بانک‌های مرکزی، ورود سرمایه به صندوق‌های قابل معامله (ETF) و کاهش هزینه‌های استقراض، از این دارایی‌های بدون بازده حمایت می‌کرد. در کنار آن، تنش‌های ژئوپلیتیک؛ از جمله اصطکاک‌های سیاسی میان آمریکا و ونزوئلا، جذابیت طلا و نقره را به‌عنوان پناهگاه امن افزایش داده بود. شتاب اولیه صعود فلزات در ابتدای هفته، حتی با اظهارنظر ایلان ماسک نیز تقویت شد؛ جایی که او در واکنش به محدودیت‌های صادراتی چین، بر نقش حیاتی نقره در بسیاری از فرآیندهای صنعتی تأکید کرد. با این حال، بازار به‌سرعت نشان داد که در شرایط نقدینگی محدود، هیجان می‌تواند همان‌قدر که قیمت‌ها را بالا می‌برد، زمینه‌ساز اصلاح‌های تند نیز باشد. در سایر بازارها، بیت‌کوین برای مدتی کوتاه از مرز ۹۰ هزار دلار عبور کرد اما بخش عمده این رشد را از دست داد. شاخص دلار تقریباً بدون تغییر باقی ماند و بازار اوراق خزانه‌داری آمریکا نیز نوسان محسوسی نداشت؛ به‌طوری که بازدهی اوراق ۱۰ساله در محدوده ۴.۱۲ درصد تثبیت شد. در بازار انرژی، قیمت نفت افزایش یافت؛ چرا که مذاکرات تحت رهبری آمریکا به نتیجه مشخصی نرسید و چین بار دیگر بر حمایت از رشد اقتصادی در سال آینده تأکید کرد. با این حال، نفت برنت همچنان در مسیر ثبت پنجمین افت ماهانه متوالی در دسامبر قرار دارد؛ طولانی‌ترین روند نزولی آن در بیش از دو سال گذشته. در مجموع، بازارهای جهانی در آخرین روزهای ۲۰۲۵ بیش از آنکه به‌دنبال جهت‌گیری‌های تازه باشند، در حال بازتنظیم پوزیشن‌ها، کاهش ریسک و آماده‌سازی برای ورود به سالی هستند که اگرچه با امید به تداوم رشد آغاز می‌شود، اما همچنان سایه عدم‌قطعیت‌های کلان اقتصادی و ژئوپلیتیک بر آن سنگینی می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر