TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

رویترز: چین نفت ونزوئلا را با نفت ایران جایگزین می‌کند

پس از تحولات اخیر در ونزوئلا و توافق این کشور با آمریکا برای ارسال ۲ میلیارد دلار نفت به ایالات متحده، بازار جهانی نفت با یک تغییر مسیر مهم روبه‌رو شده است: کاهش عرضه نفت ونزوئلا به چین. این اتفاق، پالایشگاه‌های مستقل چین — معروف به Teapots — را در موقعیتی قرار داده که باید به‌سرعت جایگزینی برای نفت سنگین و ارزان ونزوئلا پیدا کنند. طبق گزارش معامله‌گران و تحلیلگران، ایران یکی از اصلی‌ترین گزینه‌های جایگزین است؛ گزینه‌ای که هم از نظر قیمت و هم از نظر کیفیت نفت، برای پالایشگاه‌های چینی جذابیت بالایی دارد.  چرا عرضه ونزوئلا به چین کاهش یافت؟ ماجرا از زمانی آغاز شد که آمریکا رئیس‌جمهور ونزوئلا، نیکلاس مادورو، را بازداشت کرد و سپس واشنگتن و کاراکاس توافق کردند که بخش قابل‌توجهی از نفت ونزوئلا به آمریکا صادر شود. این تصمیم باعث شد: بارگیری نفت ونزوئلا برای آسیا از ۱ ژانویه متوقف شود محموله‌های آماده، عمدتاً به سمت آمریکا هدایت شوند. چین یکی از مهم‌ترین منابع نفت سنگین ارزان خود را از دست بدهد. چین در سال ۲۰۲۵ روزانه ۳۸۹ هزار بشکه نفت ونزوئلا وارد کرده بود؛ یعنی حدود ۴٪ از کل واردات دریایی این کشور.  چرا ایران بهترین گزینه جایگزین است؟ 1) نفت سنگین ایران شبیه نفت ونزوئلاست پالایشگاه‌های مستقل چین معمولاً برای تولید محصولات خاص به نفت سنگین نیاز دارند. نفت ایران — به‌ویژه Iran Heavy — از نظر کیفیت و ترکیب، شباهت زیادی به نفت ونزوئلا دارد. 2) تخفیف جذاب نفت سنگین ایران با ۱۰ دلار تخفیف نسبت به برنت عرضه می‌شود. این تخفیف تقریباً برابر با تخفیف نفت ونزوئلاست و برای پالایشگاه‌های چینی بسیار مقرون‌به‌صرفه است. 3) عرضه فراوان به گفته تحلیلگران، ایران و روسیه در حال حاضر عرضه کافی و پایدار دارند و می‌توانند به‌سرعت جای خالی ونزوئلا را پر کنند. 4) ریسک کمتر نسبت به گزینه‌های دیگر گزینه‌هایی مانند کانادا، عراق یا برزیل نیز مطرح هستند، اما: هزینه حمل بالاتر است. کیفیت نفت متفاوت است. تخفیف‌ها کمتر است. بنابراین ایران از نظر اقتصادی و فنی گزینه‌ای ایده‌آل محسوب می‌شود. وضعیت ذخایر روی آب: ۷۵ روز زمان برای تصمیم‌گیری طبق داده‌های  کپلر (Kpler)، نفت ونزوئلا که هم‌اکنون روی آب در مسیر آسیاست، می‌تواند ۷۵ روز نیاز پالایشگاه‌های چینی را پوشش دهد. این یعنی: پالایشگاه‌ها عجله‌ای برای خرید فوری ندارند. اما از مارس و آوریل باید به‌سمت منابع جدید بروند. ایران و روسیه محتمل‌ترین تأمین‌کنندگان خواهند بود.  تغییرات قیمت نفت ونزوئلا با کاهش عرضه، فروشندگان نفت «Merey» ونزوئلا تخفیف‌ها را کاهش داده‌اند: تخفیف قبلی: ۱۵ دلار زیر برنت تخفیف جدید: ۱۰ تا ۱۱ دلار زیر برنت این کاهش تخفیف باعث می‌شود نفت ایران — با تخفیف مشابه — جذاب‌تر شود.  چین چگونه کمبود را جبران می‌کند؟  منابع تحریمی: ایران روسیه  منابع غیرتحریمی: کانادا (Cold Lake, AWB) عراق (Basrah) برزیل کلمبیا اما از نظر قیمت، ایران ارزان‌ترین گزینه است.  چرا این تغییر برای بازار جهانی مهم است؟ این جابه‌جایی می‌تواند: سهم ایران در بازار آسیا را افزایش دهد. جریان تجارت نفت را در منطقه تغییر دهد. قیمت نفت سنگین را تحت فشار قرار دهد. وابستگی چین به نفت تحریمی را بیشتر کند. و در نهایت، تعادل بازار جهانی نفت را تحت تأثیر قرار دهد. جمع‌بندی پالایشگاه‌های مستقل چین در حال آماده‌سازی برای یک تغییر بزرگ هستند: جایگزینی نفت ونزوئلا با نفت ایران. با توجه به: تخفیف جذاب کیفیت مشابه عرضه پایدار و توقف صادرات ونزوئلا به آسیا ایران در موقعیتی قرار گرفته که می‌تواند سهم بیشتری از بازار نفت چین را به‌دست آورد.   منبع: رویترز

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک خلق چین برای چهاردهمین ماه متوالی طلا خرید

بانک مرکزی چین روند خرید طلا را ادامه داده و در ماه گذشته ۳۰ هزار اونس تروا به ذخایر خود افزوده است. این اقدام در شرایطی انجام شده که قیمت جهانی طلا به رکوردهای جدیدی رسیده و تقاضای رسمی برای این فلز گران‌بها همچنان بالا باقی مانده است. طبق داده‌های رسمی، مجموع خرید بانک خلق چین از نوامبر ۲۰۲۴ تاکنون به حدود ۱.۳۵ میلیون اونس یا ۴۲ تن رسیده است. این روند نشان‌دهنده استراتژی بلندمدت چین برای تقویت ذخایر ارزی و کاهش وابستگی به دارایی‌های دلاری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین تحقیق ضددامپینگ درباره مواد اولیه ساخت تراشه از ژاپن را آغاز کرد

وزارت بازرگانی چین اعلام کرد که این کشور تحقیق ضددامپینگ درباره واردات دی‌کلروسایلن از ژاپن را آغاز کرده است؛ ماده‌ای کلیدی در تولید نیمه‌رساناها. این اقدام پس از درخواست یک شرکت چینی انجام شده و دوره بررسی ژوئیه ۲۰۲۴ تا ژوئن ۲۰۲۵ را پوشش می‌دهد. این پرونده در شرایطی مطرح می‌شود که رقابت فناوری میان چین و ژاپن در حوزه نیمه‌رساناها شدت گرفته و کنترل زنجیره تأمین مواد حساس به یکی از محورهای اصلی سیاست صنعتی پکن تبدیل شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

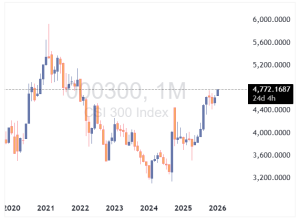
پیش‌بینی گلدمن ساکس: رشد ۲۰ درصدی بورس چین تا پایان ۲۰۲۶

گلدمن ساکس پیش‌بینی می‌کند که بازار سهام چین تا پایان سال ۲۰۲۶ تا ۲۰٪ رشد داشته باشد؛ رشدی که بیشتر بر پایه افزایش سود شرکت‌ها خواهد بود تا صرفاً بهبود سنتیمنت بازار. این بانک انتظار دارد که سرمایه‌گذاری‌های مرتبط با هوش مصنوعی و حمایت‌های سیاستی، سودآوری شرکت‌ها را تقویت کند. خلاصه گزارش: هدف گلدمن: شاخص MSCI China در سطح ۱۰۰ و شاخص CSI 300 در سطح ۵۲۰۰ تا پایان ۲۰۲۶ سناریوی صعودی وابسته به شتاب‌گیری رشد سود با کمک AI و سیاست‌های حمایتی رشد سود شرکت‌ها در ۲۰۲۶–۲۰۲۷ حدود ۱۴٪ پیش‌بینی شده (در مقابل حدود ۴٪ در ۲۰۲۵) شروع قوی سال ۲۰۲۶ پس از عملکرد مثبت ۲۰۲۵ ریسک‌ها: ضعف تقاضا، بحران املاک، تنش‌های ژئوپلیتیک و تجاری گلدمن ساکس می‌گوید مرحله بعدی رشد بازار چین باید بر پایه تحقق واقعی سود شرکت‌ها باشد. این بانک انتظار دارد شاخص MSCI China حدود ۲۰٪ رشد کند و شاخص CSI 300 نیز حدود ۱۲٪ افزایش یابد. به گفته استراتژیست‌ها، سود شرکت‌ها در سال‌های ۲۰۲۶ و ۲۰۲۷ با سرعت بیشتری رشد خواهد کرد و این رشد ناشی از بهره‌وری ناشی از هوش مصنوعی و سیاست‌های حمایتی دولت چین است. بازار سهام چین سال ۲۰۲۶ را با روندی مثبت آغاز کرده و پس از رشد دو رقمی در سال ۲۰۲۵، اکنون نشانه‌هایی از یک روند صعودی آهسته و پایدار (Slow Bull) دیده می‌شود. گلدمن تأکید می‌کند که ارزش‌گذاری‌ها هنوز فضای رشد دارند، اما رشد واقعی سود شرط اصلی ادامه روند صعودی است. در این میان، پذیرش گسترده‌تر هوش مصنوعی می‌تواند عامل تعیین‌کننده‌ای در بهبود حاشیه سود و رشد درآمد شرکت‌ها باشد. با این حال، ریسک‌هایی مانند ضعف تقاضای داخلی، مشکلات بخش املاک و تنش‌های ژئوپلیتیک می‌تواند این روند را تهدید کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین معامله ۲ میلیارد دلاری متا را بررسی می‌کند

مقام‌های چینی در حال بررسی خرید ۲ میلیارد دلاری متا برای استارتاپ هوش مصنوعی Manus هستند تا مشخص کنند آیا انتقال فناوری این شرکت به سنگاپور باید تحت قوانین چین مجوز صادرات دریافت می‌کرد یا خیر. این بررسی هنوز رسمی نیست، اما می‌تواند به پکن اهرم فشار در یکی از بزرگ‌ترین معاملات هوش مصنوعی سال بدهد. استارتاپ Manus پس از معرفی یک عامل هوش مصنوعی خودمختار که قادر به تصمیم‌گیری و اجرای وظایف بدون دستور مستقیم است، به شهرت جهانی رسید. متا ماه گذشته این شرکت را با ارزشی بین ۲ تا ۳ میلیارد دلار خریداری کرد. تحلیلگران می‌گویند این پرونده نشان‌دهنده افزایش حساسیت چین نسبت به خروج فناوری‌های پیشرفته و تشدید ریسک‌های ژئوپلیتیک در معاملات فناوری است؛ به‌ویژه زمانی که پای شرکت‌های آمریکایی در میان باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین سیاست پولی انبساطی را در سال ۲۰۲۶ ادامه می‌دهد

بانک مرکزی چین اعلام کرد که در سال ۲۰۲۶ سیاست پولی «به‌طور مناسب انبساطی» را ادامه خواهد داد. این نهاد قصد دارد از ابزارهایی مانند کاهش نرخ ذخیره قانونی بانک‌ها (RRR) و کاهش نرخ بهره برای حمایت از رشد اقتصادی استفاده کند. همچنین بسته جدیدی از اقدامات سیاست پولی در راه است و پکن تأکید کرده که نقدینگی در اقتصاد چین طی سال آینده فراوان و پایدار باقی خواهد ماند. بانک مرکزی چین همچنین وعده داده که نرخ ارز یوان را در سطحی «معقول و متعادل» حفظ کند تا ثبات مالی و تجاری این کشور تضمین شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین علیه ژاپن دست به ممنوعیت زد؛ دلیل: تایوان

چین اعلام کرد که صادرات کالاهای دوکاربردی (غیرنظامی/نظامی) به ژاپن را به دلیل اظهارات اخیر مرتبط با تایوان، از همین لحظه ممنوع می‌کند. پکن هشدار داده است که هر نهاد جهانی که این کالاها را به ژاپن منتقل کند، با مسئولیت حقوقی مواجه خواهد شد. این ممنوعیت شامل هرگونه استفاده نظامی، کاربران نظامی و هر کاربردی است که به تقویت قدرت نظامی ژاپن منجر شود. تحلیلگران می‌گویند این اقدام می‌تواند تنش‌های ژئوپلیتیک در شرق آسیا را افزایش دهد و بر زنجیره‌های تأمین جهانی اثر بگذارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تلگرام و ادعای مسدود شدن ۵۰۰ میلیون دلار اوراق روسیه

به گزارش فایننشال تایمز، پلتفرم پیام‌رسان تلگرام با ادعای مسدود شدن اوراق روسیه به ارزش ۵۰۰ میلیون دلار مواجه شده است؛ هرچند تاکنون هیچ تأیید رسمی از سوی شرکت یا نهادهای مالی منتشر نشده است. تلگرام، به رهبری پاول دوروف، تأکید کرده که این شرکت مستقل از روسیه فعالیت می‌کند و همچنان اولویت اصلی آن حفظ امنیت و حریم خصوصی کاربران است. تحلیلگران می‌گویند این خبر بیشتر یادآور تنش‌های گذشته میان تلگرام و روسیه است؛ از جمله تلاش‌های ناموفق برای مسدودسازی تلگرام در سال‌های ۲۰۱۸ تا ۲۰۲۰. همچنین توقف پروژه GRAM ICO توسط SEC به‌عنوان سابقه‌ای مشابه مطرح می‌شود. تلگرام طی چهار سال گذشته حدود ۲.۴ میلیارد دلار اوراق قرضه منتشر کرده و اکنون نزدیک به ۵۰۰ میلیون دلار ذخایر نقدی دارد. با وجود این، هیچ نشانه‌ای از مسدودسازی رسمی اوراق روسیه مشاهده نشده و اوراق تلگرام همچنان در بورس نیویورک معامله می‌شوند. اعتماد سرمایه‌گذاران نیز پایدار باقی مانده است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

رالی سهام آسیا؛ دلار آمریکا ضعیف شد، چین در اوج چهار ساله

بازارهای مالی آسیا روز دوشنبه ۵ ژانویه ۲۰۲۶ با رشد سهام و تضعیف دلار آمریکا همراه شدند. شاخص‌های چین به بالاترین سطح چهار ساله رسیدند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ سه شرط سخت برای ونزوئلا تعیین کرد؛ از اخراج نیروهای ایرانی تا محدودیت فروش نفت

به گزارش پولیتیکو، دولت آمریکا مجموعه‌ای از شروط سخت را برای رهبری موقت ونزوئلا تعیین کرده است؛ از مقابله با قاچاق مواد مخدر و اخراج نیروهای خارجی نزدیک به ایران و کوبا گرفته تا توقف فروش نفت به کشورهایی که واشنگتن آنها را رقیب خود می‌داند. این شروط می‌تواند مسیر رفع تحریم‌ها و آینده صنعت نفت ونزوئلا را تحت‌تأثیر قرار دهد و حتی عرضه جهانی نفت سنگین را محدود کند. واشنگتن همچنین انتظار دارد که دولت موقت در نهایت زمینه را برای انتخابات آزاد فراهم کند، هرچند هنوز هیچ جدول زمانی مشخصی اعلام نشده است. منابع آگاه می‌گویند ضرب‌الاجل‌ها «انعطاف‌پذیر» هستند و آمریکا در این مرحله بیشتر به دنبال «سنجش نیت» رهبر جدید است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ونزوئلا چقدر سرمایه نیاز دارد تا دوباره غول نفتی شود؟

بازداشت مادورو تنها یک تحول سیاسی نبود؛ دروازه‌ای تازه برای بازگشت بزرگ‌ترین ذخایر نفتی جهان به بازار انرژی است. ونزوئلا که زمانی بیش از ۳ میلیون بشکه نفت در روز تولید می‌کرد، اکنون در آستانه بازسازی صنعتی قرار دارد که می‌تواند معادلات نفتی جهان را تغییر دهد — از قیمت‌ها گرفته تا رقابت میان تولیدکنندگان بزرگ. چرا این موضوع مهم است؟ ونزوئلا بزرگ‌ترین ذخایر نفتی جهان را دارد. بازگشت این کشور می‌تواند قیمت جهانی نفت را جابه‌جا کند. آمریکا، چین و روسیه بر سر نفوذ در صنعت نفت ونزوئلا رقابت خواهند کرد. برخی کشورها از افزایش تولید ونزوئلا آسیب می‌بینند. ذخایر عظیم اما کم‌استفاده بیش از ۳۰۰ میلیارد بشکه ذخایر اثبات‌شده دارد. عمدتاً نفت سنگین و فوق‌سنگین است. تولید فعلی: ۷۰۰ تا ۸۰۰ هزار بشکه در روز است. تولید در دوران اوج: ۳.۲ میلیون بشکه در روز است. نفت سنگین و فوق‌سنگین؛ ویژگی‌ها، سختی استخراج و کاربردها  ویژگی‌ها غلظت بالا جریان‌پذیری کم گوگرد زیاد نیازمند فناوری‌های پیشرفته برای استخراج و فرآوری  سختی استخراج استخراج این نوع نفت سخت‌تر و پرهزینه‌تر از نفت سبک است و معمولاً نیازمند: تزریق بخار حفاری افقی استفاده از رقیق‌کننده‌ها واحدهای فرآوری پیچیده  هزینه تولید هر بشکه ۱۵ تا ۳۰ دلار (بسته به میدان و فناوری)  کاربردها سوخت‌های سنگین نفت کوره خوراک پالایشگاه‌های پیچیده تولید بنزین و دیزل پس از فرآوری عمیق چقدر سرمایه‌گذاری لازم است؟  بازگشت به ۳ میلیون بشکه ۵۰ تا ۷۰ میلیارد دلار  رسیدن به ۳.۵ میلیون بشکه ۸۰ تا ۱۰۰ میلیارد دلار  افزایش سریع به ۱.۵ میلیون بشکه ۲۰ تا ۳۰ میلیارد دلار کدام کشورها از افزایش تولید ونزوئلا آسیب می‌بینند؟  رقبای مستقیم نفت سنگین کانادا مکزیک کلمبیا این کشورها نفت سنگین مشابهی تولید می‌کنند و افزایش عرضه ونزوئلا می‌تواند سهم بازار آنها را کاهش دهد.  کشورهای آسیب‌پذیر از کاهش قیمت نفت عربستان سعودی روسیه عراق کویت امارات افزایش تولید ونزوئلا می‌تواند فشار نزولی بر قیمت جهانی نفت ایجاد کند. آیا ایران از افزایش تولید نفت ونزوئلا آسیب می‌بیند؟ پاسخ کوتاه: بله، اما نه به اندازه رقبای مستقیم.  چرا ایران آسیب می‌بیند؟ ایران و ونزوئلا هر دو نفت سنگین و فوق‌سنگین تولید می‌کنند. هر دو کشور به دلیل تحریم‌ها، مشتریان محدود و مشابهی دارند (چین، برخی پالایشگاه‌های آسیایی). افزایش عرضه ونزوئلا می‌تواند قدرت چانه‌زنی ایران را کاهش دهد. اگر آمریکا سرمایه‌گذاری کند و تولید ونزوئلا جهش یابد، بازار نفت سنگین اشباع می‌شود.  اما چرا آسیب ایران محدودتر است؟ ایران بخشی از نفت خود را با تخفیف‌های ساختاری می‌فروشد که رقابت‌پذیری را حفظ می‌کند. برخی پالایشگاه‌های آسیایی به نفت ایران وابستگی فنی دارند. ایران شبکه تجاری غیررسمی گسترده‌ای دارد که ونزوئلا هنوز فاقد آن است.  جمع‌بندی اثر بر ایران افزایش تولید ونزوئلا می‌تواند: قیمت نفت سنگین را کاهش دهد. سهم بازار ایران در چین را تحت فشار بگذارد. رقابت را در بازارهای خاکستری شدیدتر کند. اما ایران همچنان به دلیل ساختار فروش متفاوت، آسیب کامل نمی‌بیند. مصرف‌کنندگان اصلی نفت ونزوئلا  سنتی آمریکا (قبل از تحریم‌ها) هند چین سنگاپور  بالقوه پس از بازسازی پالایشگاه‌های آمریکا (طراحی‌شده برای نفت سنگین) پالایشگاه‌های پیچیده آسیایی اروپا در صورت رفع محدودیت‌ها شرکت‌های متخصص در استخراج نفت سنگین ونزوئلا  آمریکایی Chevron ExxonMobil ConocoPhillips  بین‌المللی TotalEnergies ENI CNPC Rosneft سناریوهای زمانی افزایش تولید سناریوی خوش‌بینانه رفع تحریم‌ها ثبات سیاسی ورود سریع شرکت‌های آمریکایی نتیجه: ۳ تا ۳.۵ میلیون بشکه در روز ۳ تا ۵ سال سناریوی بدبینانه چالش‌های حقوقی ناامنی تأخیر در سرمایه‌گذاری نتیجه: ۱.۵ تا ۲ میلیون بشکه در روز ۷ تا ۱۰ سال جمع‌بندی سقوط مادورو فرصتی تاریخی برای بازسازی صنعت نفت ونزوئلا ایجاد کرده است. اگر سرمایه‌گذاری خارجی — به‌ویژه از سوی شرکت‌های آمریکایی — وارد شود، این کشور می‌تواند دوباره به یکی از بازیگران بزرگ بازار جهانی نفت تبدیل شود. اما این بازگشت می‌تواند رقابت در بازار نفت سنگین را تشدید کند و کشورهایی مانند ایران، کانادا و مکزیک را تحت فشار قرار دهد. مسیر بازسازی ونزوئلا پرهزینه، زمان‌بر و وابسته به فناوری‌های پیشرفته است، اما پتانسیل آن برای تغییر موازنه انرژی جهان انکارناپذیر است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین: حملات آمریکا به ونزوئلا را به‌شدت محکوم می‌کنیم

وزارت خارجه چین اعلام کرده است که پکن از حملات آمریکا به ونزوئلا «به‌شدت شوکه» شده و این اقدام را «قویاً محکوم» می‌کند. به‌گفته مقام‌های چینی، استفاده از زور علیه یک کشور دارای حاکمیت و هدف قرار دادن رئیس‌جمهور آن، نقض جدی قوانین بین‌المللی است و نشان‌دهنده «رفتار هژمونیک» واشنگتن محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌استریت در آستانه ۲۰۲۶؛ چگونه سرمایه‌گذاران بزرگ خود را برای فصل بعدی بازار آماده می‌کنند؟

بازار سهام آمریکا یکی از درخشان‌ترین دوره‌های خود را پشت سر گذاشته است. شاخص S&P 500 از ابتدای سال ۲۰۲۳ تا پایان ۲۰۲۵ حدود ۸۰ درصد رشد کرده؛ جهشی کم‌سابقه که نه‌تنها بازدهی چشمگیری برای سرمایه‌گذاران به همراه داشته، بلکه ترکیب، ریسک‌ها و روایت مسلط بازار را نیز به‌طور بنیادین تغییر داده است. با این حال، اگرچه فضای عمومی وال‌استریت همچنان متمایل به خوش‌بینی است، اما زیر این خوش‌بینی لایه‌ای از تردید، احتیاط و بازاندیشی در حال شکل‌گیری است. بانک‌های بزرگ هنوز به‌طور گسترده از سناریوی تداوم رشد در سال ۲۰۲۶ حمایت می‌کنند، اما همزمان سه نگرانی کلیدی در کانون توجه قرار دارد: نخست، سطح بالای ارزش‌گذاری در سهام مرتبط با هوش مصنوعی؛ دوم، مسیر نامطمئن نرخ‌های بهره؛ و سوم، عدم قطعیت سیاسی در واشنگتن. در چنین فضایی، پرسش اصلی این نیست که آیا بازار رشد می‌کند یا نه، بلکه این است که این رشد چگونه، با چه ریسک‌هایی و در کدام بخش‌ها رخ خواهد داد. در این چارچوب، پنج سرمایه‌گذار برجسته وال‌استریت روایت‌های متفاوتی از استراتژی‌های خود برای سال پیش‌رو ارائه می‌کنند؛ روایت‌هایی که در مجموع تصویری چندلایه از بازار ۲۰۲۶ ترسیم می‌کند. الکس چالوف؛ صعود ادامه دارد، اما پایان هم دارد الکس چالوف، مدیر سرمایه‌گذاری Bernstein Private Wealth Management، از جمله کسانی است که نسبت به هیجان فزاینده پیرامون سهام هوش مصنوعی نگران است. او این فضا را به سال‌های پایانی حباب دات‌کام تشبیه می‌کند؛ دوره‌ای که رشد شدید با خوش‌بینی افراطی درهم تنیده شده بود. از نگاه چالوف، مسئله این نیست که هوش مصنوعی یک تحول واقعی نیست؛ بلکه مسئله این است که بازار معمولاً جلوتر از واقعیت اقتصادی حرکت می‌کند. او به مشتریان خود می‌گوید: «فضا هنوز جا برای رشد دارد، اما این مسیر بی‌پایان نیست.» به همین دلیل، استراتژی او نه خروج کامل از فناوری، بلکه حرکت به سمت انتخاب‌گری دقیق‌تر و مدیریت ریسک فعال است. استفاده از ETFهای بافرشده (دارای سازوکار محدودسازی زیان) برای جبران بخشی از زیان‌های احتمالی و طراحی فهرستی از «بازندگان بالقوه هوش مصنوعی» (شرکت‌هایی با بدهی بالا و جریان نقدی ضعیف) بخشی از این رویکرد است. در سطح کلان، چالوف به رشد اقتصاد آمریکا خوش‌بین است و حتی احتمال لغو برخی تعرفه‌ها را عاملی بالقوه برای کاهش تورم، تسهیل سیاست پولی و تقویت رشد می‌داند. سایرا مالک؛ سودآوری، توجیه اصلی ارزش‌گذاری‌های بالا سایرا مالک، مدیر سرمایه‌گذاری Nuveen، روایت متفاوتی دارد. او تأکید می‌کند که مقایسه امروز با حباب دات‌کام ناقص است، زیرا غول‌های فناوری کنونی نه‌تنها بزرگ، بلکه بسیار سودآورند. از نگاه او، شرکت‌هایی مانند انویدیا، مایکروسافت، آلفابت و برادکام موتور سودآوری بازار هستند. این گروه که او آن‌ها را «هشت شگفت‌انگیز» می‌نامد، انتظار می‌رود سود خود را بیش از دو برابر سرعت کل بازار افزایش دهند. به‌زعم مالک، تمرکز بازار الزاماً نشانه‌ای از ناکارایی یا ریسک ساختاری نیست. تا زمانی که شرکت‌های پیشرو فناوری قادر به حفظ شتاب رشد سودآوری خود باشند، این تمرکز از منظر اقتصادی قابل دفاع است. به همین دلیل، او استراتژی خود را بر کاهش وزن فناوری بنا نکرده، بلکه آن را همچنان در کانون سبد سرمایه‌گذاری حفظ و تقویت می‌کند. در کنار سهام، او به بازگشت اوراق قرضه شهرداری و رونق دوباره بازار پرایوت‌اکوئیتی در فضای نرخ بهره پایین‌تر نیز خوش‌بین است. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ جک ابلین؛ ریسک تمرکز فقط مالی نیست، اقتصادی هم هست جک ابلین تمرکز بازار را نه فقط از منظر سرمایه‌گذاری، بلکه از منظر اقتصاد کلان نگران‌کننده می‌داند. از نگاه او، وقتی بخش کوچکی از جمعیت سهم بزرگی از ثروت و مصرف را در اختیار دارد، اقتصاد نسبت به شوک‌های مالی آسیب‌پذیرتر می‌شود. او هشدار می‌دهد که افت بازار می‌تواند از طریق اثر ثروت، به کاهش مصرف و در نهایت رکود اقتصادی منجر شود. به همین دلیل، استراتژی او متمایل به سهام ارزشی و شرکت‌های کوچک‌تر است؛ بخش‌هایی که هم از کاهش نرخ بهره منتفع می‌شوند و هم از منظر ارزش‌گذاری جذاب‌ترند. در حوزه هوش مصنوعی نیز او رویکردی فراگیر دارد: سرمایه‌گذاری گسترده و پذیرش این واقعیت که برندگان آینده هزینه بازندگان امروز را جبران خواهند کرد. لری آدام؛ بازار ۲۰۲۶ بازار سود است، نه بازار هیجان لری آدام از Raymond James پیش‌بینی محافظه‌کارانه‌تری دارد. او انتظار رشد حدود ۴ درصدی برای S&P 500 دارد و معتقد است فضای افزایش ارزش‌گذاری تقریباً به سقف رسیده است. در نتیجه، رشد بازار باید از مسیر واقعی‌تر سود شرکت‌ها عبور کند. او نسبت به شکنندگی بازار پس از یک دوره طولانی آرامش و نوسان پایین هشدار می‌دهد. تمرکز او روی صنایع و مصرف اختیاری است؛ صنایعی که از توسعه زیرساخت‌های هوش مصنوعی و تقویت تقاضای مصرف‌کننده سود می‌برند. راب آرنات؛ حباب واقعا وجود دارد، اما زمان‌بندی به مراتب مهم‌تر است راب آرنات صریح‌تر از همه از واژه «حباب» استفاده می‌کند. با این حال، او هشدار می‌دهد که شرط‌بندی علیه حباب معمولاً زودتر از ترکیدن آن سرمایه را نابود می‌کند. او هوش مصنوعی را یک انقلاب واقعی می‌داند، اما یادآوری می‌کند که انقلاب‌ها برندگان اندکی دارند و بازندگان بسیار. بنابراین استراتژی او کاهش تدریجی وزن سهام گران و انتقال سرمایه به بازارهای کمتر محبوب مانند سهام بین‌المللی و ارزشی است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی روایت این پنج سرمایه‌گذار نشان می‌دهد که وال‌استریت وارد مرحله‌ای جدید شده است: مرحله‌ای که در آن خوش‌بینی هنوز وجود دارد، اما هیجان جای خود را به گزینش‌گری داده است. بازار ۲۰۲۶ به‌احتمال زیاد نه پایان یک روند است و نه تکرار بی‌وقفه گذشته؛ بلکه فصلی است که در آن تمایز بین کیفیت و هیجان، بین سود واقعی و روایت و بین رشد پایدار و رشد حبابی بیش از هر زمان دیگری اهمیت خواهد داشت. برای سرمایه‌گذاران، پیام روشن است: دیگر صرفاً در بازار بودن کافی نیست؛ باید بدانید کجا، چرا و با چه ریسکی در بازار هستید. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین ۲ میلیون تراشه H200 سفارش داد؛ موجودی انویدیا کافی نیست

شرکت‌های فناوری چین برای سال ۲۰۲۶ سفارش خرید ۲ میلیون تراشه H200 از انویدیا ثبت کرده‌اند؛ در حالی که موجودی فعلی این شرکت تنها ۷۰۰ هزار واحد است. این تقاضای بی‌سابقه در شرایطی مطرح شده که دولت ترامپ صادرات این تراشه‌ها را با کارمزد ۲۵ درصدی تأیید کرده اما چین هنوز مجوز رسمی واردات را صادر نکرده است. انویدیا قیمت هر تراشه را برای مشتریان چینی ۲۷ هزار دلار تعیین کرده و شرکت ByteDance نیز اعلام کرده که در صورت صدور مجوز، در سال ۲۰۲۶ حدود ۱۰۰ میلیارد یوان برای خرید این تراشه‌ها هزینه خواهد کرد. در همین حال، چین برای تقویت خودکفایی در صنعت نیمه‌هادی، قانونی را اعمال کرده که شرکت‌های تولیدکننده تراشه باید حداقل ۵۰٪ تجهیزات داخلی استفاده کنند؛ در غیر این صورت با رد مجوز مواجه خواهند شد. هدف نهایی این سیاست، استفاده ۱۰۰٪ تجهیزات داخلی در کارخانه‌های تولید تراشه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت غیرمنتظره اقتصاد چین به رشد؛ PMI دسامبر همه را غافلگیر کرد

بازارهای مالی آسیا در روز چهارشنبه ۳۱ دسامبر ۲۰۲۵، در آخرین روز سال، معاملات آرامی را پشت سر گذاشتند؛ بسیاری از معامله‌گران هنوز در تعطیلات بودند و نقدینگی پایین بود. با این حال، چین مجموعه‌ای از داده‌های اقتصادی بهتر از انتظار منتشر کرد که سیگنال مثبتی برای پایان سال بود. شاخص رسمی مدیران خرید بخش تولید چین در دسامبر پس از هشت ماه رکود، دوباره به محدوده رشد بازگشت و از ۴۹.۲ به ۵۰.۱ رسید. این رقم فراتر از پیش‌بینی اقتصاددانان بود. این در حالی است که سود کارخانه‌ها در ماه گذشته بیشترین افت سالانه خود را ثبت کرده‌اند که نشان‌دهنده شکنندگی روند بهبود است. بخش غیرتولیدی نیز عملکرد بهتری داشت و PMI خدمات و ساخت‌وساز از ۴۹.۵ به ۵۰.۲ افزایش یافت. شاخص ترکیبی نیز از ۴۹.۷ به ۵۰.۷ رسید که نشان‌دهنده بهبود گسترده‌تر شرایط کسب‌وکار است. در بخش خصوصی، PMI تولیدی S&P Global/RatingDog نیز از ۴۹.۹ به ۵۰.۱ افزایش یافت. این رشد عمدتاً ناشی از تقاضای داخلی قوی‌تر و عرضه محصولات جدید بود، هرچند سفارشات صادراتی همچنان تحت فشار ضعف اقتصاد جهانی قرار داشت. اشتغال برای دومین ماه کاهش یافت و فشار هزینه‌ها نیز افزایش داشت، در حالی که شرکت‌ها برای حفظ فروش، قیمت‌ها را پایین نگه داشتند. با وجود این داده‌های مثبت، خوش‌بینی تولیدکنندگان نسبت به سال ۲۰۲۶ کاهش یافته و همچنان کمتر از میانگین تاریخی است. بهبود فعلی شکننده است و به حمایت سیاستی و تقاضای داخلی وابسته خواهد بود. در بخش فناوری، گزارش شد که ByteDance قصد دارد در سال ۲۰۲۶ حدود ۱۴ میلیارد دلار برای خرید تراشه‌های انویدیا هزینه کند. بازده بازارهای سهام آسیا–اقیانوسیه: نیکی ژاپن: ۰.۳۷٪- هنگ‌سنگ: ۰.۸۵٪- شانگهای: ۰.۱۶٪+ استرالیا: ۰.۱٪-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین الزامی برای استفاده از 50 درصد تجهیزات داخلی در صنعت نیمه‌رسانا تعیین می‌کند

چین تصمیم گرفته است که سازندگان تراشه‌ها برای افزایش ظرفیت تولید خود حداقل 50 درصد از تجهیزات داخلی استفاده کنند. این اقدام به‌طور خاص در راستای تلاش‌های پکن برای ایجاد زنجیره تأمین نیمه‌رساناهای خودکفا صورت می‌گیرد. بر اساس گزارش رویترز، که به نقل از سه منبع آگاه منتشر شده است، این قانون به‌طور رسمی منتشر نخواهد شد، اما شرکت‌های سازنده تراشه که قصد دارند کارخانه‌های جدید بسازند یا ظرفیت‌های موجود خود را گسترش دهند، باید در درخواست‌های تأمین خود شواهدی از استفاده حداقل 50 درصد از تجهیزات تولید شده در چین ارائه دهند این تصمیم پکن به وضوح نشان‌دهنده عزم جدی این کشور برای کاهش وابستگی به فناوری‌های خارجی است. به‌ویژه پس از آنکه ایالات متحده از سال 2023 محدودیت‌های صادرات فناوری را تشدید کرده و فروش تراشه‌های پیشرفته و تجهیزات نیمه‌رسانا به چین را ممنوع کرده است. حالا با این الزامات جدید، چین نه‌تنها به دنبال کاهش وابستگی به فناوری‌های غربی است، بلکه به‌طور خاص قصد دارد استفاده از تجهیزات وارداتی از کشورهایی نظیر ژاپن، کره جنوبی و کشورهای اروپایی را کاهش داده و به‌جای آن از تأمین‌کنندگان داخلی بهره ببرد. با این حال، منابع گزارش داده‌اند که مقامات محلی بسته به محدودیت‌های تأمین، به برخی شرکت‌ها انعطاف‌پذیری می‌دهند. در مناطق خاصی که تجهیزات داخلی هنوز به‌طور کامل در دسترس نیست، امکان استثنا برای درخواست‌ها وجود خواهد داشت. با این حال، درخواست‌هایی که نتوانند حداقل 50 درصد تجهیزات داخلی را تأمین کنند، رد خواهند شد. یکی از منابع اظهار داشت: "مقامات ترجیح می‌دهند که استفاده از تجهیزات داخلی بسیار بیشتر از 50 درصد باشد. در نهایت هدف این است که کارخانه‌ها به‌طور کامل از تجهیزات داخلی استفاده کنند." در این راستا، بزرگ‌ترین برنده این تغییرات به نظر می‌رسد گروه بزرگ تجهیزات تراشه چین، «نائورا تکنولوژی» خواهد بود. این شرکت و رقیب کوچکتر آن، «تجهیزات میکروفابریکیشن پیشرفته (AMEC)»، احتمالاً در سال آینده در کانون توجه خواهند بود. شرکت‌های چینی به‌ویژه در زمینه حکاکی تراشه‌ها در فرآیند میکروفابریکیشن که گامی حیاتی در تولید تراشه‌هاست، به این دو نام معتبر نگاه خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا ۲۰۲۶ سال بازنگری بزرگ در ارزش‌گذاری غول‌های فناوری است؟

سال 2025 به‌عنوان سالی پر از تحولات بزرگ برای صنعت فناوری اطلاعات به پایان می‌رسد، اما موضوعی که همچنان در محافل اقتصادی مورد بحث قرار دارد، پدیده‌ای است که به "حباب هوش مصنوعی" معروف شده است. این تکنولوژی که در ابتدا هیجانی عظیم به راه انداخت، حالا با رشد سریع خود به تدریج به نقطه‌ای حساس رسیده است. آیا بازارها به اندازه کافی درباره تأثیر هوش مصنوعی و اثرات آن بر بهره‌وری و سودآوری شرکت‌ها خوش‌بین بوده‌اند؟ آیا در سال 2026، دنیای فناوری در انتظار یک بازنگری واقعی خواهد بود؟ هوش مصنوعی (AI) با کارآمدتر و سریع‌تر انجام شدن فرایندها به افزایش بهره‌وری منجر می‌شود. به‌طور مثال، تصور کنید که شما فروشنده آبمیوه‌های طبیعی هستید و به‌تازگی یک دستگاه آب‌گیری پیشرفته خریداری کرده‌اید که می‌تواند تمام فرایند آبگیری را سریع‌تر و با دقت بیشتر انجام دهد. به‌دنبال اعلام این خبر، سرمایه‌گذاران و مشتریان شما استقبال زیادی از این پیشرفت فناوری می‌کنند و حتی ممکن است بخشی از سرمایه‌گذاری خود را به شما اختصاص دهند، زیرا باور دارند که این تکنولوژی به‌زودی بازار را متحول خواهد کرد. اما آیا این پیشرفت واقعاً به آن اندازه که وعده داده شده، سودآور است؟ آیا این سرمایه‌گذاری باعث افزایش چشمگیر بهره‌وری و سود می‌شود؟ این سوالات به زودی به چالش‌های اصلی شرکت‌ها تبدیل خواهند شد، به ویژه برای شرکت‌هایی که میلیاردها دلار در هوش مصنوعی سرمایه‌گذاری کرده‌اند. در واقع، دیگر مثل گذشته، همه از صرف هزینه‌های سنگین برای هوش مصنوعی استقبال نمی‌کنند. پیش از این، بازارها نسبت به افزایش سرمایه‌گذاری در هوش مصنوعی واکنش مثبتی داشتند، اما اکنون این صرف هزینه‌ها به‌طور معمولی و متداول در آمده است. دقیقاً مانند عرضه اولیه پلی‌استیشن 5؛ در ابتدا، تنها کسی که پلی‌استیشن 5 داشت جذاب و متفاوت به نظر می‌رسید، اما به‌زودی با گسترش این تکنولوژی، دیگر تفاوت خاصی بین آنچه در اختیار دارید و دیگران وجود نخواهد داشت. در این شرایط، سوال اصلی این است که چگونه می‌توان سرمایه‌گذاران را نگه داشت؟ چه چیزی باعث می‌شود تا شرکت‌های فناوری احساس "جادویی" و "خاص بودن" خود را حفظ کنند؟ اینجاست که بحث بهره‌وری وارد می‌شود. برای غول‌های فناوری مانند گوگل و متا، چالش اصلی تبدیل این پیشرفت‌ها به درآمدهای تبلیغاتی است، و این دو شرکت در این زمینه موفق‌تر از سایرین عمل کرده‌اند. در حالی که آمازون و مایکروسافت نیز با سرمایه‌گذاری‌های کلان خود در هوش مصنوعی سعی دارند بازارهای خود را توسعه دهند، پرسش اصلی این است که آیا این هزینه‌ها واقعاً به افزایش سودآوری و بهره‌وری منجر خواهند شد؟ آمازون به‌ویژه در این مسیر پیشگام است و بیشترین میزان سرمایه‌گذاری را در زمینه هوش مصنوعی انجام داده است. این شرکت برای اطمینان دادن به سرمایه‌گذاران خود، در تلاش است تا نشان دهد که هزینه‌هایش در حوزه‌های مختلفی از جمله انبارداری، رباتیک، وب‌سایت و سیستم‌های ابری در حال بازدهی است. این شرکت حتی برای مقابله با ریسک‌های ناشی از وابستگی به شرکت‌های تولیدکننده تراشه و مراکز داده خارجی، در حال توسعه تراشه‌های خود و گسترش فعالیت‌هایش در زمینه مراکز داده است. از سوی دیگر، مایکروسافت با محصولاتی مانند "Copilot" که هوش مصنوعی را در نرم‌افزارهایش به کار گرفته، امیدوار است که تقاضا برای این محصولات به‌طور چشمگیری افزایش یابد. اما باید دید که آیا مردم به‌طور واقعی احساس نیاز به استفاده از این فناوری خواهند داشت یا نه. در نهایت، نمی‌توان صحبت از صنعت فناوری را بدون اشاره به انویدیا به پایان برد. این شرکت در دوره اخیر به‌عنوان پیشرو در صنعت هوش مصنوعی شناخته شده است. با این حال، آیا انتظارات سرمایه‌گذاران از این شرکت به‌اندازه‌ای بالا رفته است که هرگونه عملکرد ضعیف‌تر از آنچه که در حال حاضر ارائه می‌شود، به‌عنوان شکست تلقی شود؟ با توجه به رقبای قدرتمند این شرکت مانند آمازون و مایکروسافت که در حال توسعه اکوسیستم‌های هوش مصنوعی خود هستند، آیا انویدیا می‌تواند همچنان در صدر باقی بماند؟ به طور کلی، صنعت فناوری در سال‌های آینده نیازمند تجدید نظر جدی در ارزیابی خود خواهد بود. اگر این شرکت‌ها بتوانند به‌طور مؤثر از هوش مصنوعی بهره‌برداری کنند و تحولی واقعی در کارایی و سودآوری ایجاد کنند، ممکن است شاهد رشد بی‌سابقه‌ای در ارزش سهام آنها باشیم. در غیر این صورت، فشارهای بازار و انتظارات سرمایه‌گذاران می‌تواند منجر به یک واقعیت‌سنجی سخت برای غول‌های تکنولوژی در سال 2026 شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین در سال 2026 سیاست مالی فعال‌تری برای تقویت تقاضای داخلی اعلام می‌کند

چین در سال 2026 سیاست مالی خود را به طور فعال‌تری پیش خواهد برد تا تقاضای داخلی را تقویت کند و به کاهش وابستگی به صادرات و تقویت اعتماد عمومی بپردازد. وزارت دارایی چین در بیانیه‌ای که پس از نشست دو روزه سیاست‌گذاری منتشر کرد، اعلام کرد که این کشور در سال آینده سیاست مالی "فعال‌تر" و پرقدرت‌تری خواهد داشت، با تمرکز بر تقویت مصرف، نوآوری و حمایت اجتماعی. این تغییر سیاست در حالی صورت می‌گیرد که چین همچنان با ضعف اعتماد داخلی روبه‌رو است و در تلاش است تا رشد پایدارتر و متعادل‌تری داشته باشد. وزارت دارایی تأکید کرد که هدف اصلی، کاهش وابستگی به رشد مبتنی بر صادرات و تلاش برای بازسازی تقاضای داخلی است. یکی از محورهای اصلی سیاست‌های آینده چین، تقویت مصرف و سرمایه‌گذاری و همچنین پرورش منابع جدید رشد است. دولت چین قصد دارد در سرمایه‌گذاری در "نیروهای تولیدی جدید" سرمایه‌گذاری کند، که به صنایع پیشرفته، صنایع دیجیتال و فناوری‌های نوظهور اشاره دارد. حمایت از نوآوری و تقویت موتورهای رشد جدید از جمله اولویت‌های اصلی خواهد بود. علاوه بر این، تقویت سیستم تأمین اجتماعی یکی دیگر از برنامه‌های مهم وزارت دارایی بود. دولت چین به بهبود دسترسی به خدمات بهداشتی و آموزشی پرداخته است، که این اقدامات به کاهش پس‌انداز احتیاطی خانوارها و ترغیب آن‌ها به مصرف بیشتر کمک می‌کند. بحران ممتد بخش مسکن نیز بر احساسات عمومی تأثیر منفی گذاشته و ضرورت سیاست‌های تثبیت‌کننده و بازسازی اعتماد در میان خانوارها را برجسته کرده است. چین همچنین به دنبال اهداف ساختاری گسترده‌تری برای سال 2026 است، از جمله ادغام عمیق‌تر اقتصادهای شهری و روستایی و پیشرفت بیشتر به سمت مدلی سبزتر برای رشد. این اقدامات با تلاش‌های بلندمدت برای تغییر اقتصاد چین به سمت توسعه‌ای پایدارتر و متعادل‌تر هم‌راستا است، حتی در حالی که فشارهای رشد کوتاه‌مدت همچنان ادامه دارند. در نهایت، چین قصد دارد به‌طور مستمر از سیاست مالی فعال خود برای تحریک تقاضای داخلی و حفظ رشد نسبتا قوی استفاده کند، که به عنوان یکی از ارکان استراتژی کلان اقتصادی این کشور در سال‌های آینده ادامه خواهد یافت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چین ۲۰ شرکت دفاعی آمریکا را تحریم کرد

در واکنش به بسته تسلیحاتی ۱۱ میلیارد دلاری آمریکا به تایوان، چین اعلام کرد که اقدامات تلافی‌جویانه‌ای علیه ۲۰ شرکت دفاعی آمریکایی و ۱۰ مدیر اجرایی ارشد آن‌ها اعمال خواهد کرد. بر اساس بیانیه رسمی وزارت خارجه چین، دارایی‌های این شرکت‌ها و افراد در خاک چین مسدود می‌شود و ورود مدیران اجرایی به چین، هنگ‌کنگ و ماکائو ممنوع خواهد بود. شرکت‌هایی مانند Northrop Grumman، Boeing، L3Harris و Gibbs & Cox در فهرست تحریم قرار دارند. این اقدام در چارچوب قانون مقابله با تحریم‌های خارجی چین انجام شده و از ۲۶ دسامبر ۲۰۲۵ اجرایی خواهد شد. چین تأکید کرده که موضوع تایوان «خط قرمز» اصلی در روابط با آمریکا است و فروش تسلیحات به این منطقه را نقض حاکمیت ملی خود تلقی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دفتر نمایندگی تجاری آمریکا (USTR): آمریکا اقدام به اعمال تعرفه بر نیمه‌رساناهای وارداتی از چین خواهد کرد.

آمریکا نرخ تعرفه برای نیمه‌رساناهای وارداتی از چین را مشخص نکرده است. تعرفه‌ها بر نیمه‌رساناهای وارداتی از چین تا ژوئن ۲۰۲۷ برابر با صفر خواهد بود. دفتر نمایندگی تجاری آمریکا: سطح اولیه تعرفه برابر با ۰٪ است و این تعرفه پس از ۱۸ ماه، در تاریخ ۲۳ ژوئن ۲۰۲۷، به نرخ اعلام‌نشده افزایش خواهد یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پتانسیل صعودی چین برای انویدیا و AMD

گمانه‌زنی‌های تازه درباره احتمال صدور مجوز از سوی آمریکا برای فروش پردازنده‌های گرافیکی (GPU) به چین، توجه‌ها را به پتانسیل رشد درآمدی انویدیا و AMD جلب کرده است. به برآورد مؤسسه «ریموند جیمز»، AMD می‌تواند بین ۵۰۰ تا ۸۰۰ میلیون دلار به درآمد خود اضافه کند که معادل ۰٫۱۰ تا ۰٫۲۰ دلار افزایش در سود هر سهم (EPS) غیر GAAP است؛ افزایشی که عمدتاً از محل شتاب‌دهنده‌های سازگار با مقررات چین حاصل می‌شود. فرصت انویدیا بزرگ‌تر ارزیابی می‌شود؛ به‌طوری‌که پتانسیل ۷ تا ۱۲٫۵ میلیارد دلار درآمد اضافی و ۰٫۱۵ تا ۰٫۳۰ دلار افزایش EPS در سال ۲۰۲۶ برای این شرکت متصور است. با این حال، همچنان ابهاماتی درباره زمان صدور مجوزها، میزان تقاضای چین و هزینه‌های صادراتی آمریکا وجود دارد، اما حتی فروش در حجم‌های محدود نیز می‌تواند اثر معناداری داشته باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ژاپن استخراج آزمایشی عناصر نادر خاکی از اعماق دریا را آغاز می‌کند | احتمال تنش با چین

ژاپن اعلام کرده که قصد دارد از ۱۱ ژانویه تا ۱۴ فوریه، نخستین آزمایش جهان برای استخراج مداوم گل غنی از عناصر نادر خاکی از عمق ۶۰۰۰ متری در نزدیکی جزیره مینامیتوری را انجام دهد. این پروژه بخشی از تلاش توکیو برای کاهش وابستگی به چین در تأمین مواد معدنی حیاتی است. هدف این عملیات، انتقال روزانه ۳۵۰ تن گل معدنی به سطح و پایش اثرات زیست‌محیطی در طول فرآیند است. اگر آزمایش موفق باشد، استخراج در مقیاس بزرگ می‌تواند از سال ۲۰۲۷ آغاز شود. اهمیت این پروژه تنها در تأمین مواد خام نیست؛ بلکه ظرفیت پردازش عناصر نادر خاکی چالش اصلی است—موضوعی که پیش‌تر باعث همکاری ژاپن و استرالیا و ایجاد کارخانه لیناس در مالزی شد. اما این بار احتمال تنش با چین بیشتر است. در جریان مطالعات معدنی ژاپن در اوایل سال، یک ناوگان دریایی چین وارد منطقه اقتصادی انحصاری ژاپن شد—حرکتی که برخی آن را پیام هشدار تلقی کردند. با توجه به اینکه چین از عناصر نادر خاکی به‌عنوان ابزار نفوذ ژئوپلیتیکی استفاده می‌کند، بعید است پکن از تلاش ژاپن برای ایجاد منابع مستقل استقبال کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین در کنفرانس سیاست‌گذاری مسکن بر تثبیت بازار املاک و نوسازی شهری تأکید کرد

در کنفرانس سیاست‌گذاری مسکن چین که در روزهای ۲۲ و ۲۳ دسامبر برگزار شد، مقامات دولتی مجموعه‌ای از اقدامات برای مقابله با بحران املاک و احیای بازار مسکن را اعلام کردند. تمرکز اصلی این برنامه‌ها بر تثبیت بازار املاک، کاهش موجودی، کنترل عرضه جدید و اجرای نوسازی شهری در سال ۲۰۲۶ خواهد بود. دولت چین قصد دارد با اجرای سیاست‌های منطقه‌ای، از عرضه بیش از حد مسکن در شهرهای خاص جلوگیری کند و هم‌زمان پروژه‌های نوسازی محله‌های فرسوده را گسترش دهد. این اقدامات بخشی از تلاش گسترده برای بازگرداندن اعتماد به بازار املاک و جلوگیری از گسترش بحران بدهی در شرکت‌های ساختمانی است. در چارچوب برنامه پنج‌ساله جدید، چین همچنین بر توسعه پایدار، مسکن با کیفیت بالا و جذب سرمایه‌گذاری خارجی در بخش املاک تمرکز خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین خواستار از سرگیری زنجیره‌های جهانی تراشه و تأمین توسط شرکت‌ها شد

وزارت بازرگانی چین درباره شرکت نکسپریا گفت که از شرکت‌های مرتبط خواسته است درباره مالکیت و از سرگیری زنجیره تأمین گفتگو کنند. وزارت بازرگانی چین از شرکت‌های مرتبط با نکسپریا خواست اختلافات داخلی را سریعاً برطرف کنند. درباره نکسپریا: صادرات تراشه‌های واجد شرایط از تحریم‌ها معاف شده است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین به محرک پولی جدید نیاز ندارد | اقتصاد در مسیر تحقق هدف رشد

بانک مرکزی چین برای هفتمین ماه متوالی نرخ‌های کلیدی وام‌دهی را بدون تغییر نگه داشت؛ اقدامی که نشان می‌دهد پکن فعلاً نیازی به محرک‌های پولی جدید نمی‌بیند. نرخ بهره اولیه وام‌های چین -یک ساله -Loan Prime Rate واقعی ……………. %3 پیش‌بینی …………. %3.00 قبلی ………………… %3.00 نرخ بهره اولیه وام‌های چین - پنج ساله (دسامبر) - Loan Prime Rate واقعی ……………. %3.5 پیش‌بینی …………. %3.5 قبلی ………………… %3.5 نرخ LPR یک‌ساله در ۳.۰٪ و نرخ پنج‌ساله در ۳.۵٪ تثبیت شد؛ در حالی که داده‌های اخیر از کاهش رشد فروش خرده‌فروشی و تولید صنعتی و همچنین ضعف تقاضای وام حکایت دارد. این تصمیم در شرایطی اتخاذ شده که بحران بخش املاک همچنان ادامه دارد و بازارهای جهانی به‌دقت سیاست‌های پولی چین را زیر نظر دارند؛ زیرا هر تغییر می‌تواند بر قیمت کالاها، ارزهای آسیایی و جریان سرمایه اثر بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر