TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

تغییرات اشتغال کانادا – Employment Change (نوامبر)

تغییرات اشتغال کانادا - Employment Change (نوامبر) واقعی ................ 53.6 هزار نفر پیش‌بینی ........... 5- هزار نفر قبلی ................... 66.6 هزار نفر نرخ بیکاری کانادا - Unemployment Rate (نوامبر) واقعی .................... 6.5 درصد پیش‌بینی .............. 7 درصد قبلی ...................... 6.9 درصد میانگین دستمزد ساعتی سالانه (نسبت به سال قبل) - Average Hourly Wages YoY واقعی ............ 4 درصد قبلی ................... 4 درصد نرخ مشارکت 65.1 درصد بود (قبلی نیز 65.3 درصد بود)

خواندن کامل خبر
داده های اقتصادی کم اثر

رویترز: بانک استرالیا انتظار می‌رود نرخ بهره را در ۳.۶۰٪ ثابت نگه دارد

طبق نظرسنجی جدید رویترز، بانک مرکزی استرالیا به‌طور اجماعی انتظار می‌رود در تاریخ ۹ دسامبر نرخ بهره را در سطح ۳.۶۰٪ ثابت نگه دارد. این نظرسنجی همچنین تغییر قابل توجهی در چشم‌انداز نشان می‌دهد: اکنون پیش‌بینی می‌شود نرخ‌ها تا سال ۲۰۲۶ بدون تغییر باقی بمانند، در حالی که ماه گذشته انتظار کاهش وجود داشت. داده‌های کلیدی که این تغییر را رقم زدند: تورم شاخص CPI ماهانه به ۳.۲٪ افزایش یافت، دوباره بالاتر از محدوده هدف ۲–۳٪ بانک مرکزی استرالیا. رشد سالانه تولید ناخالص داخلی قوی گزارش شد. بازار کار همچنان مستحکم باقی مانده است. پیش‌بینی اقتصاددانان تا پایان ۲۰۲۶: ۱۹ نفر از ۳۳ اقتصاددان انتظار هیچ تغییری ندارند. ۱۰ نفر کاهش نرخ را پیش‌بینی می‌کنند. ۴ نفر انتظار حداقل یک افزایش نرخ دارند. بازارهای آتی نرخ بهره نیز بیش از ۷۰٪ احتمال افزایش نرخ تا اواخر ۲۰۲۶ را نشان می‌دهند. تحلیلگران می‌گویند در حالی که سناریوی اصلی همچنان «ثبات» است، تورم پایدار یا تقویت دوباره بازار کار می‌تواند بانک مرکزی استرالیا را به سمت افزایش نرخ سوق دهد. در میان چهار بانک بزرگ استرالیا، Westpac تنها بانکی است که انتظار کاهش نرخ در ۲۰۲۶ را دارد؛ در حالی که ANZ، CBA و NAB همگی پیش‌بینی می‌کنند نرخ‌ها ثابت بمانند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی استرالیا بر داده‌های تورم تمرکز می‌کند

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که انتظارات تورمی همچنان تثبیت‌شده باقی مانده است. او افزود: بخشی از افزایش تورم میانگین تعدیل‌شده موقتی است و بانک مرکزی به‌دقت داده‌های اخیر تورم را بررسی می‌کند. بولاک هشدار داد: اگر تورم پایدارتر از انتظار باشد، پیامدهای مهمی برای سیاست پولی خواهد داشت. وی همچنین گفت: بازار کار هنوز کمی فشرده است. گپ تولید احتمالاً بسته شده اما همچنان نامطمئن است. اقتصاد احتمالاً به سقف رشد بالقوه خود رسیده است. تورم فراتر از انتظارات افزایش یافته است. به گفته او، آمار شاخص قیمت مصرف‌کننده استرالیا در ماه‌های آینده به‌دقت دنبال خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات بیکاری آلمان – نوامبر

تغییرات بیکاری آلمان - نوامبر - Unemployment Change واقعی .................. 1 هزار نفر پیش‌بینی ............. 4 هزار نفر قبلی .................... 1- هزار نفر نرخ بیکاری آلمان - نوامبر - Unemployment Rate واقعی .................. %6.3 پیش‌بینی ............. %6.3 قبلی ................... %6.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار همچنان گران است

پوند پس از اعلام بودجه بریتانیا در روز گذشته تقویت شده است، زیرا فضای مالی بهتر از پیش‌بینی‌ها به نظر می‌رسد و این موضوع فشار زیادی بر رشد اقتصادی وارد نخواهد کرد. با این حال، همچنان احتمال کاهش نرخ بهره توسط بانک انگلستان در دسامبر وجود دارد. پیش‌بینی می‌شود که نقدینگی در پایان این هفته کاهش یابد و ممکن است دلار پس از اصلاحات این هفته، تثبیت شود. دلار آمریکا: ثبات پس از اصلاحات همانطور که دیروز گفته شد، اصلاح دلار در این هفته بیشتر ناشی از تعدیل انتظارات نسبت به نرخ‌های پایین‌تر است، که به دنبال تغییرات در سیاست‌های فدرال رزرو اتفاق افتاده است، نه به دلیل جابجایی سرمایه‌ها به سمت دارایی‌های امن به دلیل مسائل ژئوپولیتیکی. به عنوان نمونه، عملکرد بهتر ین نسبت به ارزهایی مانند کرون سوئدی نشان می‌دهد که دلیل اصلی این تغییرات در بازار، نه تنش‌های جهانی، بلکه تغییرات اقتصادی داخلی است. بازارهای ایالات متحده به دلیل تعطیلات شکرگزاری بسته خواهند بود و در نتیجه شرایط نقدینگی کاهش می‌یابد. این می‌تواند فرصتی برای مقامات ژاپنی باشد تا در جفت ارز USDJPY مداخله کنند. با این حال، احتمالاً ژاپنی‌ها ترجیح می‌دهند پس از انتشار داده‌های منفی برای دلار اقدام کنند، چرا که توقف در حرکت این جفت ارز ممکن است کمی از فوریت دخالت آن‌ها بکاهد. دلار هنوز در مقابل ارزهای گروه G10 (ده کشور اصلی صنعتی) گران است اما با توجه به اصلاحات اخیر و فضای محدود برای تغییرات بیشتر در نرخ‌های بهره فدرال رزرو، ما در حال حاضر دیدگاه بی‌طرفانه‌ای نسبت به دلار برای تعطیلات شکرگزاری داریم. یورو: پتانسیل صعودی باقی می‌ماند یورو هنوز پتانسیل رشد دارد، به‌ویژه اگر توافق صلحی در اوکراین حاصل شود. آخرین اخبار حاکی از این است که هرچند مذاکرات پیشرفت‌هایی داشته‌اند اما احتمالاً تا هفته آینده ادامه خواهند داشت. در حال حاضر، طرفداران صعودی یورو (EURUSD) باید از بازگشت به سطح ۱.۱۶ راضی باشند. ما معتقدیم که ممکن است این جفت ارز به ۱.۱۷ برسد، چرا که ارزان بودن آن در کوتاه‌مدت کاهش یافته است. هدف ما برای پایان سال ۱.۱۸ است، که تحت تاثیر عوامل فصلی و برخی داده‌های ضعیف از ایالات متحده در دسامبر قرار خواهد گرفت. امروز، بانک مرکزی اروپا صورت‌جلسه تصمیمات خود در جلسه ۳۰ اکتبر را منتشر می‌کند. ما پیش‌بینی نمی‌کنیم که این صورت‌جلسه تأثیر زیادی بر بازارها داشته باشد، زیرا دیدگاه خنثی شورای حکام این بانک قبلاً در سخنرانی‌های پس از جلسه تأیید شده است. پوند: واکنش مثبت به بودجه بریتانیا پوند در پی اعلام بودجه دیروز تقویت شد. نکات مثبت شامل افزایش فضای مالی (که فشار کمتری بر اعتبار مالی دولت وارد می‌کند) و همچنین این بود که دولت بریتانیا مجبور نبود مالیات‌ها را به اندازه‌ای که پیش‌بینی می‌شد، افزایش دهد. بازنگری دفتر مسئولیت بودجه نشان داد که کسری مالی تنها ۶ میلیارد پوند است. نگرانی‌ها در مورد اعتبار طرح‌های مالیاتی که به تعویق افتاده‌اند، احتمالاً به زمانی دیگر موکول خواهد شد. ما همچنین فکر نمی‌کنیم که برنامه‌های هزینه‌ای دولت تا انتخابات ۲۰۲۹ قابل اعتماد باشند. به همین دلیل، انتظار نداریم که پوند بیشتر از این تقویت شود. برداشت ما این است که این بودجه تأثیر عمده‌ای بر سیاست‌های بانک انگلستان نخواهد داشت، اما احتمالاً کاهش قیمت‌های انرژی می‌تواند اعتماد بانک انگلستان را برای کاهش نرخ بهره بیشتر تقویت کند. با توجه به اینکه پوند از نظر ارز تجاری گران است، ما معتقدیم که در صورت کاهش نرخ بهره توسط بانک انگلستان در هفت ماه آینده، جفت ارز EURGBP ممکن است به محدوده ۰.۸۷۰۰/۰.۸۷۵۰ برسد و پیش از کاهش نرخ بهره در دسامبر، به ۰.۸۸۵۰ برسد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نشانه‌های از تغییر رهبری فدرال رزرو می‌تواند فشار بیشتری بر دلار وارد کند

با توجه به اعلامیه بودجه انگلستان، بازارها به تحلیل تاثیرات مالی و تورمی این اعلامیه خواهند پرداخت. پوند در صورتی که سناریو به سمت عدم تورم و سیاست‌های مالی سخت پیش رود، با ریسک‌های کاهشی متوسط روبرو خواهد بود. در صورتی که در مورد پایداری مالی شک و تردید ایجاد شود، ریسک‌ها شدیدتر خواهند بود. در همین حال، دلار در مقایسه با روز گذشته پتانسیل بیشتری برای کاهش ارزش دارد. دلار: تمرکز بر ژئوپلیتیک دلار از دوشنبه تاکنون کاهش یافته که با پیش‌بینی ما (تیم تحلیل ING) همخوانی دارد. اگرچه برخی نشانه‌ها، نشان می‌دهد که خوشبینی به توافق صلح در اوکراین باعث حمایت از ارزهای اروپایی شده است، اما ارزیابی کوتاه‌مدت ارزش دلار به دلیل اصلاحات اخیر معقول است. با این حال، دلار همچنان در مقایسه با محرک‌های کوتاه‌مدت بازار گران است و با توجه به افزایش پیش‌بینی‌ها برای کاهش نرخ بهره در دسامبر، ریسک‌های نزولی برای دلار تا روز شکرگزاری ادامه دارد. برخی اخبار مبنی بر اینکه اوکراین شرایط توافق صلح را پذیرفته، دیروز گمراه‌کننده بود. لحن عمومی مذاکرات مثبت است اما هنوز مسائل پیچیده‌ای وجود دارد که اوکراین و روسیه در حال مذاکره در مورد آن هستند. آنچه که واضح است این است که آمریکا تا به حال قوی‌ترین تلاش خود را برای میانجی‌گری در یک آتش‌بس انجام داده و اوکراین نیز به طور نسبی آماده مصالحه شده است. آمریکا نماینده صلح خود، استیو ویتکاف، را برای مذاکره با رئیس‌جمهور پوتین به روسیه می‌فرستد. هرگونه نشانه‌ای از پیشرفت در این مذاکرات می‌تواند تاثیر زیادی بر قیمت انرژی و دلار داشته باشد، و به نفع ارزهای اروپایی با بتای بالا (که به طور کلی بیشتر تحت تاثیر نوسانات بازار هستند) تمام شود. در داخل آمریکا، یک تحول جالب در فدرال رزرو وجود دارد: گفته می‌شود که «کوین هسِت» به عنوان گزینه اصلی برای جایگزینی جروم پاول به عنوان رئیس فدرال رزرو مطرح است و ممکن است این اعلامیه قبل از کریسمس صورت گیرد. هسِت یکی از کاندیداهای نسبتاً داویش (انبساطی) است و انتخاب او می‌تواند باعث شود که بازارها پیش‌بینی نرخ بهره نهایی (که در حال حاضر اندکی زیر ۳٪ است) را کاهش دهند و دلار را تحت فشار قرار دهد. در مورد داده‌ها، آمارهای روز گذشته در زمینه شاخص قیمت تولیدکننده که نسبت به پیش‌بینی‌ها کمتر بود (۰.۱٪ ماهانه) و فروش خرده‌فروشی که رشد ۰.۲٪ را نشان می‌داد، روند کاهش تورم را تایید می‌کند. اما گزارش امروز کتاب بژ فدرال رزرو می‌تواند مهم‌تر باشد. این گزارش دیدگاه‌های تجربی و اطلاعات غیررسمی در مورد وضعیت اقتصادی را ارائه می‌دهد و عملاً جایگزین گزارش تولید ناخالص داخلی سه‌ماهه سوم خواهد شد. هر گونه اشاره به نگرانی‌های بیشتر در مورد بازار کار می‌تواند به کاهش نرخ بهره کوتاه‌مدت کمک کند و فشار بیشتری به دلار وارد آورد. در نهایت، پیش‌بینی ما از گزارش «گزارش ارزی خزانه‌داری» که به دلیل تعطیلات دولتی به تأخیر افتاده، منتشر خواهد شد. طبق تخمین‌های ما، هیچ کشوری شرایط سه‌گانه برای قرار گرفتن در فهرست کشورهای دستکاری‌کننده ارز را نداشته و بنابراین، هیچ‌گونه اعلامیه‌ای مبنی بر «دستکاری‌کننده ارز» در این گزارش نخواهیم داشت. با این حال، تایوان باید به «لیست نظارتی» افزوده شود. یورو: انتظار برای پیشرفت در مذاکرات صلح با ارزش منصفانه کوتاه‌مدت کمی بالاتر از ۱.۱۷۰، جفت ارز EURUSD همچنان در محدوده undervalued (کم‌ارزش) قرار دارد، با وجود بازیابی مطلوبی که تجربه کرده است. این نشان می‌دهد که ریسک‌های افزایشی همچنان وجود دارد اما باید توجه داشت که میانگین انحراف از ارزش منصفانه در سه ماه گذشته حدود -۱٪ بوده که نشان‌دهنده تمایل واضح این جفت ارز برای معامله در محدوده ارزان‌تر است. امروز انتظار می‌رود که یورو تحت تاثیر رویدادهای خارجی، به ویژه اخبار ژئوپلیتیکی، و به طور کمتر تحت تاثیر بودجه انگلستان قرار گیرد (به بخش پوند مراجعه کنید). اگرچه افزایش EURUSD دیروز نباید به‌طور مستقیم به امید توافق صلح در اوکراین نسبت داده شود (بلکه بیشتر به دلیل تفاوت نرخ‌ها)، خوشبینی به یک آتش‌بس احتمالاً به بازیابی یورو کمک کرده است. هرگونه پیشرفت در این مذاکرات می‌تواند به حمایت از این جفت ارز کمک کند و احتمالاً EURUSD را به ۱.۱۷۰ برساند. پوند: پیش‌بینی ما برای پوند کاهشی است امروز برای انگلستان و پوند یک روز مهم است. وزیر خزانه‌داری، ریچل ریوز، قرار است در ساعت ۱۲:۳۰ به وقت گرینویچ (۴ بعدازظهر به وقت ایران) اعلامیه بودجه خود را ارائه دهد. نظرهای اخیر اقتصاددان ارشد ما، جیمز اسمیت، پیش از این اعلامیه به شرح زیر است: گزارش‌های اخیر نشان می‌دهد که کسری مالی انگلستان – که آن را حدود ۳۰ میلیارد پوند در سال بعد از طرح‌های کمک‌های مالی می‌دانیم – از طریق ترکیبی از تمدید یخ‌زدگی آستانه‌های مالیاتی و مجموعه‌ای از افزایش‌های مالیات‌های جزئی پر خواهد شد. پیش‌نویس بودجه به‌طور کلی به خوبی پیش‌بینی شده، اما آنچه از اخبار مشخص نیست این است که چقدر از بار مالیات‌ها و هزینه‌ها تا سال ۲۰۲۶ به تأخیر خواهد افتاد. هرچه وزیر خزانه‌داری تصمیم بگیرد که تصمیمات سخت‌گیرانه مالیاتی و هزینه‌ای را تا سال‌های آینده به تعویق بیندازد، بانک انگلستان فضای کمتری برای کاهش نرخ‌ها در کوتاه‌مدت خواهد داشت و احتمالاً سرمایه‌گذاران به پایداری بدهی‌های انگلستان بدبین‌تر خواهند شد. به طور کلی، ما پیش‌بینی می‌کنیم که یک بودجه که شامل افزایش مالیات‌های ۱۰ تا ۱۵ میلیارد پوندی باشد، که طبق ارزیابی‌های OBR می‌تواند باعث کاهش تورم در سال آینده شود، منجر به اصلاح داویش (تسهیلی) نرخ‌های بانک انگلستان و کاهش مجدد بازده گیلت‌ها (اوراق قرضه انگلستان) شود. به یاد داشته باشید که در هر صورت، کسری و عرضه گیلت‌ها در سال ۲۰۲۶ کاهش خواهد یافت به دلیل یخ‌زدگی آستانه‌های مالیاتی. اما سیاست همچنان یک ریسک عمده باقی خواهد ماند. هرگونه نشانه‌ای مبنی بر افزایش فشارهای سیاسی بر وزیر خزانه‌داری می‌تواند منجر به فروش مجدد گیلت‌ها و پوند شود؛ اگر سرمایه‌گذاران احتمال جانشینی وزیری با تمایل بیشتر به وام‌گیری را پیش‌بینی کنند. دلار نیوزیلند: کاهش نرخ ملایم به نفع ارز بانک مرکزی نیوزلند مطابق انتظارات ما با کاهش نرخ بهره ۲۵ نقطه پایه، این کاهش را همراه با پیش‌بینی‌هایی جدید برای نرخ‌ها اعلام کرد که نشان می‌دهد هیچ کاهش نرخ دیگری در پیش‌بینی‌های آنها وجود ندارد و یک عضو نیز برای نگه داشتن نرخ‌ها رای داده است. راهنمایی‌های پیش‌بینی‌شده نشان می‌دهد که نرخ‌ها تا سال ۲۰۲۶ ثابت خواهند ماند، اما همانطور که انتظار می‌رفت، کمیته شرایط تسهیلی خود را حفظ کرده است (اگر در سه تا شش ماه آینده نرخ بهره تغییر کند، احتمال کاهش آن بیشتر از افزایش آن است). منحنی پیش‌بینی نرخ بهره در نیوزلند دیگر کاهش‌های بیشتری را در خود جای نمی‌دهد و تنها ۵ نقطه پایه در مارس پیش‌بینی می‌شود. این نگرش که بانک مرکزی نیوزلند دیگر فضای زیادی برای کاهش نرخ ندارد، احتمالاً به حمایت از بازگشت NZDUSD کمک خواهد کرد، که با پیش‌بینی نزولی ما برای دلار هماهنگ است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

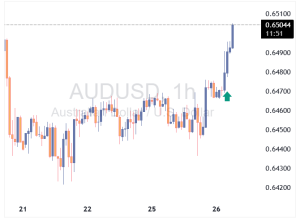
دلار استرالیا پس از انتشار داده‌های تورمی بسیار بالاتر از انتظار جهش کرد

این ارقام نشان می‌دهد که بانک مرکزی استرالیا به هیچ‌وجه به کاهش نرخ بهره فکر نخواهد کرد؛ بلکه احتمال افزایش نرخ بهره مطرح است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت اپل در اقدامی نادر دست به تعدیل نیرو در بخش فروش خود زده است

شرکت اپل در اقدامی که یک تعدیل نیروی نادر به شمار می‌رود، اقدام به کاهش مشاغل در سازمان فروش خود کرده است. این غول فناوری در بیانیه‌ای تایید کرد که در حال اعمال تغییراتی در بخش فروش است و طی هفته‌های اخیر، ده‌ها نفر از کارکنان این بخش را از قطع همکاری مطلع کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کالینز، عضو فدرال رزرو: بازار کار ضعیف‌تر شده اما همچنان متعادل است

عضو فدرال رزرو، کالینز، اعلام کرد که بازار کار آمریکا نشانه‌هایی از ضعیف شدن دارد اما همچنان در وضعیت متعادل قرار دارد. وی تأکید کرد که در صورت افزایش ریسک‌های اشتغال، این موضوع را جدی خواهد گرفت. کالینز پیش‌بینی کرد که نرخ بیکاری کمی افزایش خواهد یافت پیش از آنکه روند کاهش آغاز شود. او همچنین گفت که هنوز درباره رأی خود در نشست دسامبر FOMC تصمیم‌گیری نکرده است. به گفته وی، تقاضا در سه‌ماهه چهارم سال جاری کند خواهد شد اما در سال ۲۰۲۶ دوباره رشد خواهد کرد. کالینز افزود که سیاست پولی نسبتاً محدودکننده فعلی به روند کاهش تورم کمک می‌کند، هرچند ریسک‌های تورمی همچنان در سمت مأموریت فدرال رزرو باقی مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دستمزدهای توافقی یورو کاهش یافتند

دستمزدهای توافقی در منطقه یورو در سه‌ماهه سوم به ۱.۸۷٪ رسید؛ در حالی که برآوردها ۲.۴۵٪ بود. این رقم نسبت به سه‌ماهه قبل که ۳.۹۸٪ (اصلاح‌شده ۴.۰۱٪) ثبت شده بود، کاهش قابل‌توجهی نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشتغال آمریکا در سپتامبر افزایش یافت؛ نرخ بیکاری به بالاترین سطح چهار سال اخیر رسید

گزارش اشتغال آمریکا نشان می‌دهد بازار کار در ماه سپتامبر بار دیگر جان گرفته و پس از افت ماه قبل، ۱۱۹ هزار شغل جدید ایجاد شده است؛ رقمی که به‌طور محسوسی بالاتر از پیش‌بینی میانه تحلیلگران بود. با این حال، نرخ بیکاری به ۴.۴ درصد افزایش یافت و به بالاترین سطح از سال ۲۰۲۱ رسید؛ افزایشی که عمدتاً ناشی از رشد مشارکت نیروی کار است. متوسط درآمد ساعتی نیز ۰.۲ درصد رشد کرد که اندکی کمتر از انتظار بازار بود. این داده‌ها تصویری دووجهی از بازار کار ارائه می‌کنند: از یک‌سو افزایش اشتغال در بخش‌هایی مانند سلامت و گردشگری نشان‌دهنده بازگشت نسبی تقاضا برای نیروی کار است، اما از سوی دیگر افت در بخش‌هایی همچون تولید، حمل‌ونقل، انبارداری و خدمات تجاری نشان می‌دهد که برخی حوزه‌ها همچنان با فشارهای ساختاری مواجه‌اند. این گزارش که ماه گذشته به دلیل تعطیلی دولت منتشر نشده بود، اکنون یکی از مهم‌ترین داده‌هایی است که فدرال رزرو پیش از نشست ۹ و ۱۰ دسامبر در اختیار دارد. در شرایطی که پیش از تعطیلی دولت، بازار کار در وضعیتی کم‌تحرک و کم‌استخدام قرار داشت، موج اخیر اعلام تعدیل نیرو توسط شرکت‌های بزرگی مانند آمازون و تارگت نگرانی‌ها را تشدید کرده و اعتماد عمومی به امنیت شغلی را کاهش داده است. با این حال، پاول ماه گذشته تأکید کرده بود که کاهش نرخ بهره در دسامبر «قطعی نیست» و صورت‌جلسه اخیر نیز نشان می‌دهد بسیاری از سیاستگذاران تمایلی به کاهش دوباره نرخ‌ها ندارند. انتشار گزارش امروز واکنش فوری بازارها را نیز تحت‌تأثیر قرار داد؛ بازدهی اوراق خزانه کاهش یافت و قراردادهای فیوچرز شاخص S&P 500 با رشد همراه شدند. این رفتار نشان می‌دهد معامله‌گران این داده را نه یک هشدار فوری، بلکه نشانه‌ای از نوعی تثبیت بازار کار در آستانه پایان سال تفسیر کرده‌اند. در همین حال، وزارت کار اعلام کرده است گزارش اشتغال ماه اکتبر منتشر نخواهد شد و داده‌های مربوط به آن مستقیماً در گزارش نوامبر ادغام می‌شود؛ گزارشی که پس از نشست دسامبر فدرال رزرو منتشر خواهد شد. به دلیل تعطیلی دولت، نظرسنجی خانوارها انجام نشده و اطلاعات این بخش قابل بازیابی نیست. بنابراین، گزارش سپتامبر عملاً آخرین تصویر رسمی بازار کار قبل از تصمیم‌گیری سیاستگذاران خواهد بود؛ تصویری که اگرچه کامل نیست، اما وزن زیادی در معادلات ماه‌های پیش رو پیدا کرده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سقوط سهام فناوری جریان سرمایه به سمت دلار را تقویت می‌کند

بازارهای جهانی با حالتی کمی عصبی در حال معامله هستند، چرا که خود را برای یک اصلاح احتمالی در سهام فناوری آمریکا آماده می‌کنند. تا اینجا، این اصلاح در مقایسه با افت ۲۵ درصدی بیت‌کوین خفیف بوده است، اما اتفاقات ۲۴ ساعت آینده تعیین می‌کند که آیا این نوسانات ادامه می‌یابد یا خیر. امشب صورت‌جلسه کمیته بازار آزاد فدرال (FOMC)، گزارش مالی انویدیا و گزارش اشتغال ماه سپتامبر منتشر خواهند شد. دلار آمریکا: احتمالاً روند کاهش اهرم‌سازی (De-leveraging) به نفع دلار است دارایی‌های ریسکی همچنان در وضعیتی شکننده معامله می‌شوند. مرکز این نگرانی‌ها ایالات متحده است. اسپردهای اعتباری اوراق با بازده بالا (High-yield credit spreads) به بیشترین سطح از ژوئن رسیده‌اند؛ زیرا سرمایه‌گذاران همچنان پیام‌های ورشکستگی First Brands و آنچه درباره کاهش استانداردهای رتبه‌بندی اعتباری در این بخش نشان می‌دهد را ارزیابی می‌کنند. در حالی که سهام فناوری آمریکا nowhere near به اندازه بیت‌کوین سقوط نکرده‌اند (-۲۵٪)، بازارها همچنان مضطرب‌اند. هفت سهم بزرگ فناوری (Magnificent Seven) حدود ۷٪ پایین‌تر از اوج خود قرار دارند — که در مقابل رشد ۷۰ درصدی از آوریل تاکنون، بسیار ناچیز است. اما نگرانی منطقی این است که این معامله بسیار شلوغ شده و خروج ناگهانی می‌تواند به حرکتی نامنظم و شدید تبدیل شود، اگر دلیلی برای آن ایجاد شود. به همین دلیل توجه شدیدی به انتشار صورت‌های مالی سه‌ماهه سوم انویدیا در امشب وجود دارد و اینکه آیا تصمیم سافت‌بنک برای فروش تمام دارایی خود در انویدیا، صرفاً یک جابه‌جایی سرمایه‌گذاری بوده یا معنای عمیق‌تری درباره وضعیت بازار فناوری آمریکا دارد. فراتر از انویدیا، تمرکز ۲۴ ساعت آینده بر سیاست فدرال رزرو خواهد بود. امشب صورت‌جلسه ماه اکتبر FOMC منتشر می‌شود که وجود «اختلاف‌نظرهای شدید» درباره مسیر آینده سیاست پولی می‌تواند ریسکی صعودی برای دلار باشد. فردا نیز انتشار گزارش اشتغال سپتامبر (که با تأخیر ارائه می‌شود) احتمالاً بهترین فرصت دلار برای افت در این هفته است. اگر داده‌های اشتغال نتواند بازار را به سمت قیمت‌گذاری یک کاهش نرخ بهره در دسامبر سوق دهد (که اکنون احتمال آن ۵۰ درصد قیمت‌گذاری شده)، فشار بر بازارهای سهام ادامه خواهد داشت. این عوامل برای بازار ارز چه معنایی دارد؟ کاهش اهرم‌سازی (De-leveraging) احتمالاً در ابتدا به نفع دلار است، به‌ویژه در برابر ارزهای حساس به ریسک مانند دلار استرالیا و پزوی مکزیک. به‌طور معمول، نرخ AUDJPY شاخص مناسبی برای دنبال‌کردن اصلاح شدید دارایی‌های ریسکی است؛ اما USDJPY در مسیر متفاوتی حرکت می‌کند. فرانک سوئیس احتمالاً پناهگاه امن ترجیحی فعلی است، به‌ویژه با توجه به محدود بودن گزینه‌های بانک ملی سوئیس برای کاهش نرخ بهره یا مداخله در بازار. با این حال، اگر روزی بازار سهام آمریکا اصلاحی بزرگ را تجربه کند، این موضوع در نهایت به زیان دلار خواهد بود؛ زیرا افت مصرف و بازار کار آمریکا چرخه تسهیل پولی عمیق‌تر فدرال رزرو را تقویت خواهد کرد. رالی این هفته شاخص دلار (DXY) در مقاومت 99.65/70 متوقف شده است. محرک روشنی برای کاهش آن در امروز دیده نمی‌شود و احتمالاً سفارش‌های خرید بالای محدوده 99.75 وجود دارد. یورو: در حال حفظ موقعیت با وجود افت نوسان تحقق‌یافته یک‌ماهه EURUSD به ۴.۸٪، نوسان معامله‌شده یک‌ماهه به ۶.۵٪ افزایش یافته است. این موضوع نشان می‌دهد که سرمایه‌گذاران هنوز از احتمال تحرکات بیشتر EURUSD در سال جاری ناامید نشده‌اند. همزمان، ریسک‌ریورسال یک‌ماهه به نفع «اختیار خرید یورو» و «اختیار فروش دلار» است — نشانه اینکه سرمایه‌گذاران هنوز احتمال حرکت صعودی EURUSD تا پایان سال را کنار نگذاشته‌اند. این موضوع تا حدی برای پیش‌بینی ما از رسیدن نرخ به 1.18 تا پایان سال امیدوارکننده است اما این سناریو کاملاً وابسته به انتشار داده‌های ضعیف‌تر آمریکا و کاهش ۲۵ نقطه پایه نرخ بهره فدرال رزرو در دسامبر است. احتمالاً فردا و با انتشار گزارش اشتغال، تصویر روشن‌تری خواهیم داشت. تقویم منطقه یورو امروز آرام است و تنها انتشار نهایی تورم سپتامبر را داریم. سخنرانی مهمی از سوی مقامات ECB نیز دیده نمی‌شود. انتظار می‌رود EURUSD در دامنه‌ای محدود نوسان کند، اما افت به زیر 1.1560/65 می‌تواند باعث نوسانات لحظه‌ای شود. پوند: داده‌های CPI کمی حامی استرلینگ است اقتصاددان ING در بریتانیا، جیمز اسمیت، معتقد است انتشار امروز CPI ماه اکتبر می‌تواند اندکی سیاست بانک انگلستان را به سمت رویکردی متمایل به افزایش نرخ (هاوکیش) سوق دهد. او اشاره می‌کند: «تورم کلی کمی بالاتر از پیش‌بینی و در ۳.۶٪ ثبت شده که علت آن افزایش شدیدتر قیمت مواد غذایی بوده است. ماه گذشته تورم مواد غذایی از ۵.۱٪ به ۴.۵٪ کاهش یافت که کمی بیش از حد خوش‌بینانه به نظر می‌رسید. این رقم اکنون دوباره به ۴.۹٪ بازگشته و باید توجه داشت که این موضوع یکی از نگرانی‌های اصلی سیاستگذاران هاوکیش بانک انگلستان است؛ زیرا معتقدند که می‌تواند انتظارات تورمی را تشدید کند.» با این حال، او تردید دارد که این داده بتواند نظر کلیدی‌ترین عضو متمایل به تغییر سیاست—اندرو بیلی—را تغییر دهد و همچنان معتقد است کاهش نرخ بهره ۲۵ نقطه پایه در دسامبر محتمل‌تر است. نزدیکی به ارائه بودجه هفته آینده نیز احتمالاً یکی از دلایلی است که پوند نتوانست پس از انتشار داده‌ها رشد اولیه خود را حفظ کند. انتظار داریم پوند در آستانه بودجه همچنان شکننده بماند. منبع: ING پاورقی کاهش اهرم‌سازی (De-leveraging) یعنی چه؟ وقتی بازار نگران یا پرریسک می‌شود، معامله‌گران: پوزیشن‌های بزرگ خود را می‌بندند. بدهی یا اعتبار معاملاتی را کم می‌کنند. سرمایه را به سمت دارایی‌های امن می‌برند. این کار باعث می‌شود بازارها افت کنند و تقاضا برای دلار افزایش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمار مدعیان بیکاری آمریکا منتشر شد

تعداد مدعیان اولیه برای دریافت بیمه بیکاری در ایالات متحده در هفته منتهی به ۱۸ اکتبر به ۲۳۲ هزار مورد رسید. همچنین، تعداد مدعیان مداوم برای دریافت مزایای بیکاری در همان هفته به ۱.۹۵۷ میلیون نفر افزایش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه نوامبر بانک مرکزی استرالیا منتشر شد

بانک مرکزی استرالیا در صورت‌جلسه نشست ۳ و ۴ نوامبر اعلام کرد که ممکن است نرخ بهره را برای مدت طولانی‌تری ثابت نگه دارد، اگر داده‌های اقتصادی ورودی قوی‌تر از انتظار باشند. با این حال، در صورت ضعف رشد اقتصادی یا بازار کار، کاهش نرخ بهره همچنان محتمل خواهد بود. هیئت مدیره نرخ بهره فعلی ۳.۶٪ را «کمی محدودکننده» ارزیابی کرده اما با توجه به افزایش تقاضای مصرف‌کننده و رشد اعتبارات مسکن، ممکن است این ارزیابی دیگر معتبر نباشد. با وجود سه کاهش نرخ بهره در سال جاری، بانک مرکزی استرالیا در ماه نوامبر به دلیل تورم بالا، پایداری تقاضا و رونق بازار مسکن تصمیم به تثبیت نرخ‌ها گرفت. اعضا اعلام کردند که می‌توانند با صبر بیشتری منتظر داده‌های جدید درباره ظرفیت خالی، بازار کار و میزان محدودیت سیاست پولی باشند. در صورت‌جلسه همچنین اشاره شده که فشارهای تورمی پایه کمی بیشتر از ارزیابی‌های قبلی است و انتظار می‌رود تورم تا اواسط ۲۰۲۶ بالاتر از محدوده هدف ۲–۳٪ باقی بماند. پس از رشد اشتغال در ماه اکتبر و کاهش نرخ بیکاری به ۴.۳٪، بازارها انتظار کاهش بیشتر نرخ بهره را کاهش داده‌اند. با این حال، هیئت مدیره اذعان دارد که در صورت ضعف رشد یا افت محسوس بازار کار، کاهش نرخ بهره همچنان ممکن است. بانک همچنین اعلام کرد که ارزش دلار استرالیا نزدیک به سطح منصفانه برآورد شده باقی مانده و ریسک‌های نزولی جهانی کاهش یافته‌اند، هرچند انتظار می‌رود رشد جهانی در نیمه دوم ۲۰۲۵ کند شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مان، عضو بانک مرکزی انگلیس: فرایند عادی‌سازی دستمزدها در حال انجام است

شرکت‌ها همچنان تورم را در قیمت‌گذاری‌های خود لحاظ می‌کنند. پویایی‌های پایه‌ای تورم، ریسک صعودی را نشان می‌دهند. شرکت‌ها نسبت به ریسک‌های صعودی تورم توجه بیشتری دارند. شرایط کنونی نشان‌دهنده گرایش صعودی شاخص قیمت مصرف‌کننده (CPI) است. ما در محیطی با نوسانات و شوک‌های شدیدتر قرار داریم شوک‌ها به تورم گرایش صعودی می‌دهند. بانک‌های مرکزی مجبور خواهند شد در برابر گرایش صعودی تورم اقدام کنند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش اشتغال آمریکا جهت حرکت دلار را مشخص می‌کند

در هفته‌ای که بالاخره باید انتشار داده‌های اقتصادی آمریکا از سر گرفته شود، نکته مهم این است که نتیجه تصمیم بعدی فدرال رزرو در ماه دسامبر اکنون با احتمال ۵۰٪ برای یک کاهش نرخ، بهتر در قیمت‌ها لحاظ شده است. این یعنی احتمالاً دلار نیازی ندارد که بر اساس انتشار صورت‌جلسه کمیته بازار آزاد در روز چهارشنبه، بیش از حد رشد کند و می‌تواند جهت‌گیری خود را از گزارش اشتغال روز پنج‌شنبه بگیرد. دلار آمریکا: دلار اکنون بهتر قیمت‌گذاری شده است همان‌طور که فرانچسکو پزوله (تحلیلگر ING) روز جمعه توضیح داد، افت شدید دلار در هفته گذشته واقعاً کمی بیش از حد و با سرعت زیاد رخ داده بود و بازگشت روز جمعه قابل‌درک بود. یکی از عوامل تقویت آن، تغییر انتظارات بازار درباره جلسه ۱۰ دسامبر فدرال رزرو بود؛ جایی که احتمال یک کاهش ۲۵ نقطه پایه نرخ بهره اکنون حدود ۵۰٪ قیمت‌گذاری شده است. احتمالاً فدرال رزرو با چنین قیمت‌گذاری‌ای بسیار راحت‌تر است، با توجه به نبود داده‌های قابل اتکا در حال حاضر. این موضوع همچنین به این معناست که دلار ممکن است مجبور نباشد در واکنش به ریسک رویدادی روز چهارشنبه شب (انتشار صورت‌جلسه نشست ۲۸-۲۹ اکتبر) بیش از حد رشد کند. یادمان باشد که در آن نشست، جروم پاول صراحتاً تأکید کرد که کاهش نرخ بهره در دسامبر اصلاً قطعی نیست و میان اعضای فدرال رزرو «اختلاف‌نظرهای جدی» وجود دارد.(توضیح: یعنی بازار مطمئن نیست که فدرال رزرو در دسامبر دوباره نرخ بهره را کم کند، زیرا اعضا درباره آن اختلاف دارند.) واقعاً به نظر می‌رسد داده‌ها و رویدادهای روز چهارشنبه و پنج‌شنبه این هفته هستند که جهت بعدی دلار را مشخص خواهند کرد. چهارشنبه شب همچنین شرکت انویدیا گزارش درآمد سه‌ماهه خود را منتشر می‌کند و سپس پنج‌شنبه، بالاخره گزارش اشتغال ماه سپتامبر – شامل نرخ بیکاری – منتشر می‌شود. اجماع فعلی انتظار یک رشد ۵۰ هزارواحدی در اشتغال (NFP) و نرخ بیکاری بدون تغییر در ۴.۳٪ را دارد. این نتیجه احتمالاً خنثی یا کمی حامی دلار است، زیرا برای آنکه فدرال رزرو در دسامبر نرخ را کاهش دهد، نیاز به داده‌های واقعاً ضعیف‌تری از اقتصاد آمریکا وجود دارد. این هفته همچنین سخنرانان متعددی از فدرال رزرو حضور دارند. مهم‌ترین آن‌ها احتمالاً سخنرانی فیلیپ جفرسون امروز ساعت ۳:۳۰ بعدازظهر به وقت اروپا است. تکرار پیام اخیر فدرال رزرو مبنی بر اینکه نباید در کاهش‌های بیشتر نرخ بهره عجله کرد و اینکه هنوز مشخص نیست نرخ بهره خنثی (نرخی که نه موجب رشد بیش از حد اقتصاد می‌شود و نه مانع آن) دقیقاً کجاست، احتمالاً اندکی به نفع دلار خواهد بود. شاخص DXY احتمالاً می‌تواند بازگشت اخیر خود را حفظ کند و شاید تا محدوده ۹۹.۵۰/۹۹.۶۵ نیز پیشروی کند؛ جایی که احتمالاً رشد آن متوقف خواهد شد. یورو: تمرکز بر پیش‌بینی‌های پاییزه کمیسیون اروپا در روز دوشنبه آرام بازار، تمرکز بر پیش‌بینی‌های پاییزه کمیسیون اروپا خواهد بود. در فصل بهار، کمیسیون اروپا پیش‌بینی رشد تولید ناخالص داخلی منطقه یورو برای سال‌های ۲۰۲۵ و ۲۰۲۶ را به ترتیب به ۰.۹٪ و ۱.۴٪ کاهش داده بود و نرخ تورم را نیز ۲.۵٪ و ۱.۷٪ برآورد کرده بود. اکنون خیلی زود است که انتظار ارتقاهای بزرگ در این پیش‌بینی‌ها داشته باشیم، هرچند رشد تولید ناخالص داخلی منطقه یورو تا اینجای سال کمی بهتر از انتظارات بوده است. مهم‌ترین داده‌های بعدی برای یورو، شاخص‌های مقدماتی PMI برای ماه نوامبر در روز جمعه خواهند بود. این شاخص‌ها تاکنون عملکرد خوبی داشته‌اند و نشان می‌دهند کسب‌وکارها ممکن است در حال سازگار شدن با شرایط نامطمئن جهانی باشند. در آلمان نیز تحولات جذابی در جریان است؛ جایی که هر اقدام احتمالی برای تثبیت قیمت انرژی در سطح پایین برای صنایع آلمانی، بدون شک توسط بخش تولیدی کشور به‌شدت استقبال خواهد شد. باید دید آیا این پیشنهادهای امیدوارکننده جلو خواهند رفت یا خیر. دلار قوی‌تر، نرخ EURUSD را دوباره به محدوده ۱.۱۶۰۰ بازگردانده است. انتظار می‌رود اگر این جفت‌ارز به محدوده ۱.۱۵۶۰/۸۰ اصلاح شود، تقاضا وارد بازار شود. همچنین امروز تعداد زیادی از مقامات بانک مرکزی اروپا سخنرانی دارند. احتمالاً تمرکز بازار بیشتر بر فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا خواهد بود که ساعت ۳:۴۵ بعدازظهر در ایرلند سخنرانی می‌کند. در واقع، بازار اخیراً احتمال نیاز بانک مرکزی اروپا به یک کاهش نهایی نرخ بهره در چرخه انبساط پولی را کمتر کرده است. پوند بریتانیا: نوسانات شدید پیگیری پیام‌های دولت بریتانیا درباره بودجه ماه نوامبر اخیراً بسیار دشوار بوده است. اینکه آیا افزایش مالیات بر درآمدهای اصلی لازم است یا خیر، همچنان نامشخص است. پس از نوسانات هفته گذشته، اختلاف بازدهی اوراق ۱۰ ساله بریتانیا و آلمان هفته را در سطح ۱۸۶ نقطه پایه به پایان رساند – حدود ۱۴ نقطه پایه بیشتر از کمترین سطح هفته قبل – و این احتمالاً بازتاب این دیدگاه است که دولت کارگر مسیر مصلحت‌گرایی سیاسی را بر احتیاط مالی ترجیح می‌دهد و از افزایش عمده مالیات‌ها خودداری خواهد کرد. هرچند EURGBP کاهش یافته و نرخ‌های کوتاه‌مدت پوند افزایش یافته‌اند، به دلیل این تصور که شاید نرخ مالیات بر درآمد افزایش پیدا نکند، ما تردید داریم که EURGBP نیاز داشته باشد خیلی زیر ۰.۸۸ معامله شود – اگر اصلاً چنین شود. و یک گزارش تورم (CPI) ضعیف‌تر برای ماه اکتبر که فردا منتشر می‌شود، می‌تواند دوباره فشار بیشتری بر پوند وارد کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش اشتغال غیرکشاورزی آمریکا برای سپتامبر روز پنج‌شنبه منتشر می‌شود

گزارش اشتغال غیرکشاورزی آمریکا برای ماه سپتامبر قرار است این هفته منتشر شود — در روز پنج‌شنبه، ۲۰ نوامبر. این گزارش که به‌دلیل طولانی‌ترین تعطیلی دولت فدرال در تاریخ آمریکا به تعویق افتاده، نخستین داده رسمی برای بازسازی تصویر بازار کار پس از بحران تعطیلی است. با این حال، گزارش سپتامبر یک داده عقب‌مانده محسوب می‌شود و انتشار گزارش ماه اکتبر نیز بعید به نظر می‌رسد. پیش از تعطیلی دولت، تحلیلگران پیش‌بینی کرده بودند که اشتغال غیرکشاورزی در سپتامبر حدود ۶۰ هزار نفر افزایش یابد و نرخ بیکاری در سطح ۴.۳٪ باقی بماند. بر اساس دیدگاه غالب، بازار کار در سپتامبر وضعیت نسبتاً باثباتی داشت اما در اکتبر ضعیف‌تر شد. با توجه به رویکرد دولت ترامپ، احتمال دارد داده‌های ضعیف ماه اکتبر منتشر نشوند تا تصویر نامطلوبی از اقتصاد ارائه نشود. جالب آن‌که همین عدم انتشار ممکن است بر تصمیم‌گیری فدرال رزرو در ماه آینده تأثیرگذار باشد. اگر تنها داده‌های سپتامبر در دسترس باشند، سیاست‌گذاران احتمالاً برای تصمیم‌گیری نهایی به وضوح بیشتری در ماه‌های آینده نیاز خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مک‌کیبین، عضو بانک مرکزی استرالیا، وزن برابر تورم و اشتغال را رد کرد

رنه فرای-مک‌کیبین، عضو هیئت‌مدیره بانک مرکزی استرالیا، ادعاها مبنی بر اینکه بررسی ساختاری اخیر بانک خواستار وزن‌دهی برابر به تورم و اشتغال بوده را رد کرد. او در مقاله‌ای در نشریه Australian Financial Review نوشت که چنین تفسیری برداشتی نادرست از هدف بررسی بوده و به توصیه‌ای حمله می‌کند که هرگز مطرح نشده است. فرای-مک‌کیبین که در مارس به هیئت‌مدیره بانک مرکزی استرالیا پیوست و پیش‌تر بررسی ساختاری ۲۰۲۲–۲۰۲۳ بانک را هدایت کرده بود، تأکید کرد که گزارش صرفاً خواستار «توجه برابر» به ثبات قیمت و اشتغال کامل بوده، نه وزن‌دهی برابر. او این تفاوت را حیاتی دانست و گفت که سیاست‌گذاران باید هر دو هدف را ارزیابی کنند اما الزامی نیست که در هر شرایطی به‌طور مکانیکی بین آن‌ها تعادل برقرار کنند. فرای-مک‌کیبین افزود که اولویت‌دهی به هر هدف در دوره‌های مختلف تغییر می‌کند؛ گاهی تورم در اولویت قرار می‌گیرد و گاهی اشتغال. او تأکید کرد که تضاد میان این دو هدف اجتناب‌ناپذیر است و باید به رسمیت شناخته شود. این اظهارات در شرایطی مطرح شده که بانک مرکزی استرالیا در حال مدیریت ترکیب سیاستی حساسی است: تورم پس از سه نوبت کاهش نرخ بهره در سال جاری دوباره در حال افزایش است نرخ بیکاری از کف تاریخی خود کمی بالاتر رفته است بانک مرکزی همچنان بازار کار را «فشرده» توصیف می‌کند، اما داده‌های اشتغال را با دقت زیر نظر دارد نرخ بهره نقدی در سطح ۳.۶٪ حفظ شده است در حال حاضر، احتمال کاهش نرخ بهره در آینده نزدیک بسیار اندک است و بیشتر اقتصاددانان انتظار دارند دور جدید کاهش نرخ از حوالی مه ۲۰۲۶ آغاز شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دفتر آمار کار (BLS): گزارش وضعیت اشتغال آمریکا برای ماه سپتامبر در تاریخ ۲۰ نوامبر منتشر خواهد شد

دفتر آمار کار (BLS): گزارش وضعیت اشتغال آمریکا برای ماه سپتامبر در تاریخ ۲۰ نوامبر منتشر خواهد شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه خودروسازی ژاپن خواستار افزایش دستمزد شد

رئیس اتحادیه بزرگ خودروسازی ژاپن اعلام کرده که با وجود فشار تعرفه‌های آمریکا، برنامه‌ای برای کاهش درخواست افزایش دستمزدها در سال آینده ندارد. او با اشاره به وضعیت بحرانی صنعت خودرو، تأکید کرده که افزایش حقوق کارگران نقش کلیدی در تقویت اقتصاد مبتنی بر تقاضا دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک MUFG از تقویت AUDNZD خبر داد

بانک MUFG اعلام کرده است که تفاوت سیاستی میان بانک مرکزی استرالیا و بانک مرکزی نیوزیلند همچنان به نفع دلار استرالیا در برابر دلار نیوزیلند (AUDNZD) است. بانک مرکزی استرالیا هفته گذشته نرخ بهره را در سطح ۳.۶۰٪ حفظ کرد و آن را «کمی محدودکننده» و نزدیک به نرخ خنثی توصیف کرد. MUFG اشاره می‌کند که افزایش شاخص قیمت مصرف‌کننده در فصل سوم و داده‌های داخلی قوی‌تر باعث شده بازارها انتظار کاهش نرخ بهره در استرالیا را کنار بگذارند؛ تنها حدود ۹ نقطه پایه کاهش برای سال آینده قیمت‌گذاری شده است. در سوی دیگر، بانک مرکزی نیوزیلند ماه گذشته نرخ بهره را ۵۰ نقطه پایه کاهش داد و اعلام کرد که همچنان آماده کاهش بیشتر است تا تورم را به سطح هدف ۲٪ بازگرداند. ضعف در بازار کار این کشور نیز این روند را تقویت کرده است؛ نرخ بیکاری در فصل سوم به ۵.۳٪ رسید که بالاترین سطح چرخه‌ای جدید محسوب می‌شود. بازارها اکنون احتمال کاهش مجدد نرخ بهره را در همین ماه در نظر گرفته‌اند و حتی احتمال اندکی برای دو کاهش متوالی ۵۰ نقطه پایه نیز مطرح شده است. MUFG تأکید می‌کند که این شکاف سیاستی در حال افزایش، همچنان به نفع رشد نرخ AUDNZD است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هَسِت، مشاور کاخ سفید: تعطیلی دولت آمریکا می‌تواند ۶۰٬۰۰۰ شغل را حذف کند

کوین هَسِت، مشاور شورای اقتصادی ملی آمریکا، اعلام کرد که آمار فعلی شاخص قیمت مصرف‌کننده با ادامه کاهش نرخ بهره هم‌خوانی دارد. او همچنین هشدار داد که تعطیلی دولت آمریکا می‌تواند منجر به حذف ۶۰٬۰۰۰ فرصت شغلی شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تمدید سه‌ساله حضور «گرین» در کمیته سیاست‌گذاری پولی انگلستان

بانک انگلستان اعلام کرد میری گرین برای دومین و آخرین دوره، مجدداً به‌عنوان عضو خارجی کمیته سیاست‌گذاری پولی (MPC) منصوب شده است. این تمدید سه‌ساله در حالی انجام می‌شود که ترکیب آرا در این کمیته اهمیتی حیاتی یافته؛ چراکه ماه گذشته تصمیم ۵ به ۴ برای ثابت نگه‌داشتن نرخ بهره به‌سختی تصویب شد و گرین یکی از پنج رأی‌دهنده موافق بود. گرین در توضیح موضع خود تأکید کرده است که هنوز باور ندارد سیاست پولی فعلی به‌طور معنادار انقباضی باشد: «عدم‌قطعیت بزرگی درباره نرخ خنثی وجود دارد و هرچه به آن نزدیک‌تر می‌شویم، ریسک کاهش بیش از حد یا بیش از اندازه سریع نرخ بهره افزایش می‌یابد. در چنین شرایطی تشخیص اینکه منشأ تورم سیاست پولی است یا عوامل بنیادی، دشوارتر می‌شود.» با توجه به مقررات بانک انگلستان، اعضای خارجی حداکثر می‌توانند دو دوره خدمت کنند؛ بنابراین این دوره، آخرین حضور گرین در MPC خواهد بود و در شرایط حساس کنونی، وزن رأی او بیش از پیش زیر ذره‌بین بازار قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پس از طولانی‌ترین تعطیلی دولت؛ وزارت کار موظف به تسریع انتشار گزارش‌های کلیدی شد

وزارت کار آمریکا پس از پایان تعطیلی دولت تحت فشار قرار گرفته تا انتشار داده‌های حیاتی اشتغال و تورم ماه نوامبر را در اولویت قرار دهد؛ داده‌هایی که برای تصمیم‌گیری فدرال رزرو در نشست ۹ تا ۱۰ دسامبر ضروری است. به‌دلیل طولانی‌ترین تعطیلی دولت در تاریخ آمریکا، جمع‌آوری و انتشار داده‌ها در نهادهای دولتی متوقف شده بود. تنها گزارش CPI ماه سپتامبر منتشر شد و بسیاری از آمارهای سپتامبر و تقریباً تمام داده‌های اکتبر عقب افتاده یا ناقص هستند. اقتصاددانان می‌گویند اگر دولت تا پایان هفته بازگشایی شود، گزارش اشتغال سپتامبر می‌تواند از ۱۹ نوامبر منتشر شود، زیرا داده‌های آن پیش از تعطیلی جمع‌آوری شده بود. اما آمار CPI اکتبر و بخش خانوار گزارش اشتغال همچنان نامشخص است، زیرا این داده‌ها به جمع‌آوری میدانی نیاز دارند؛ کاری که در دوره تعطیلی امکان‌پذیر نبود. متخصصین مستقل داده،  هشدار داده‌اند که اکتبر ۲۰۲۵ به‌عنوان یک حفره آماری دائمی در سوابق اقتصادی آمریکا باقی خواهد ماند، به‌ویژه با توجه به کمبود نیروی انسانی: BLS از فوریه تاکنون ۲۵٪ از کارکنان خود را از دست داده و یک‌سوم پست‌های مدیریتی خالی است. برخی اقتصاددانان احتمال می‌دهند BLS بخشی از داده‌های خانوار اکتبر را هنگام جمع‌آوری داده‌های نوامبر گردآوری کند، اما این کار با توجه به کاهش نیرو دشوار خواهد بود. با وجود این خلأ اطلاعاتی، داده‌های بخش خصوصی و آمار هفتگی بیکاری نشان می‌دهد وضعیت بازار کار نسبت به پایان سپتامبر تغییر چشمگیری نکرده و نرخ بیکاری همچنان نزدیک به ۴.۳٪ است. در سطح کلان، اقتصاد آمریکا همچنان به دو بخش تقسیم شده است: بخش فناوری از رونق سرمایه‌گذاری در هوش مصنوعی سود می‌برد، در حالی که سایر بخش‌ها تحت فشار تعرفه‌ها ضعیف ظاهر شده‌اند. برآورد دفتر بودجه کنگره نشان می‌دهد که تعطیلی شش‌هفته‌ای دولت می‌تواند رشد GDP سه‌ماهه چهارم را تا ۱.۵ واحد درصد کاهش دهد که بین ۷ تا ۱۴ میلیارد دلار آن احتمالاً هرگز جبران نخواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر