TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

گلدمن ساکس: بازار کار در حال فشرده شدن است، تمرکز فدرال رزرو دوباره به تورم بازمی‌گردد

  کی هیگ از گلدمن ساکس می‌گوید که بازار کار دوباره در حال فشرده شدن است، اگرچه هنوز نیاز به پیشرفت بیشتری وجود دارد. با رشد اقتصادی بالاتر از انتظارات، تمرکز فدرال رزرو دوباره به تورم بازمی‌گردد. او همچنان انتظار دو کاهش نرخ بهره در سال جاری را دارد، اما انتشار داده قوی شاخص قیمت مصرف‌کننده (CPI) در روز جمعه می‌تواند ریسک‌ها را به سمت سیاست‌های سخت‌گیرانه‌تر متمایل کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رکوردشکنی داوجونز در روز منفی نزدک؛ بازار منتظر گزارش اشتغال

  در یک نگاه شاخص داوجونز رکورد جدیدی ثبت کرد، در حالی که S&P 500 و نزدک تحت فشار فروش قرار گرفتند. خرده‌فروشی آمریکا در ماه دسامبر «تقریباً بدون تغییر» ماند که نشان‌دهنده کاهش شدید مخارج در پایان فصل تعطیلات است. داده‌های ضعیف باعث شده تا ۷۵٪ معامله‌گران انتظار کاهش نرخ بهره تا ماه ژوئن را داشته باشند. طلا اندکی عقب نشست و بیت‌کوین به دلیل «بحران اعتماد» و نوسانات شدید همچنان زیر ۶۹ هزار دلار است. وال‌استریت در سایه داده‌های ناامیدکننده امروز، بازارهای سهام ایالات متحده با سیگنال‌های ترکیبی بسته شدند. شاخص داوجونز توانست به روند صعودی خود ادامه دهد و با رشد ۰.۲ درصدی، رکورد جدیدی ثبت کند. اما در سمت دیگر، شاخص‌های S&P 500 و نزدک با افت ۰.۱ و ۰.۲ درصدی مواجه شدند، چرا که غول‌های فناوری مثل انویدیا و آلفابت روز پرنوسانی را سپری کردند. خرده‌فروشی: ترمز اقتصاد کشیده شد؟ تحلیلگران یوتوتایمز علت اصلی این نوسانات را در داده‌های اقتصادی امروز می‌بینند. گزارش خرده‌فروشی ماه دسامبر نشان داد که مخارج مصرف‌کنندگان نسبت به ماه قبل «تقریباً بدون تغییر» مانده است. این رکود در حالی رخ داد که در ماه نوامبر شاهد رشد ۰.۶ درصدی بودیم. صاف شدن نمودار فروش در پایان فصل تعطیلات و ثبت ارقامی بسیار پایین‌تر از پیش‌بینی اقتصاددانان، زنگ خطری برای سلامت اقتصاد مصرف‌محور آمریکاست. شرط‌بندی روی فدرال رزرو این داده‌های ضعیف، بلافاصله روی انتظارات نرخ بهره تأثیر گذاشت. اگرچه اکثر معامله‌گران هنوز انتظار دارند فدرال رزرو در ماه آینده و آوریل نرخ‌ها را ثابت نگه دارد، اما این اکثریت در حال کوچک شدن است. نکته مهم اینجاست که اکنون بیش از ۷۵ درصد معامله‌گران انتظار دارند که نرخ بهره تا ماه ژوئن کاهش یابد. “ بیت‌کوین همچنان زیر ۶۹ هزار دلار درگیر نوسانات سنگین است؛ وضعیتی که یکی از تحلیلگران آن را ناشی از «بحران اعتماد» در بازار کریپتو می‌داند. تحریریه یوتوتایمز انتظار برای طوفان بعدی: اشتغال و تورم داده‌های مصرف‌کننده امروز، زمینه‌ساز گزارش بسیار مهم اشتغال ژانویه در روز چهارشنبه است؛ گزارشی که پس از نشانه‌های نرم شدن بازار کار در هفته گذشته، اهمیت دوچندانی یافته است. پس از آن، روز جمعه نوبت به گزارش تورم مصرف‌کننده (CPI) می‌رسد تا تصویر کامل‌تری از فشارهای تورمی ارائه دهد. وضعیت شرکت‌ها و دارایی‌ها درآمدها: سرمایه‌گذاران گزارش‌های کوکاکولا و CVS را بررسی کردند و اکنون منتظر گزارش شرکت فورد (Ford) پس از بسته شدن بازار هستند. طلا: پس از صعود به بالای ۵۰۰۰ دلار در ابتدای هفته، طلا اندکی عقب‌نشینی کرد اما استراتژیست‌ها همچنان به روند آن خوش‌بین هستند. بیت‌کوین: فضای ریسک‌گریز بازار باعث شد بیت‌کوین دوباره به زیر ۶۹,۰۰۰ دلار سقوط کند، هرچند صبح سه‌شنبه اندکی بهبود یافت. بر اساس جمع‌بندی تیم یوتوتایمز، بازار در حال گذار از «خوش‌بینی اقتصادی» به «واقع‌بینی داده‌محور» است. ضعف در خرده‌فروشی اگر با ضعف در گزارش اشتغال فردا همراه شود، می‌تواند فشار بر فدرال رزرو برای کاهش نرخ بهره را به حداکثر برساند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صبر استراتژیک فدرال رزرو؛ بت هاماک از توقف طولانی نرخ بهره سخن می‌گوید

در یک نگاه رئیس بانک فدرال رزرو کلیولند اعلام کرد نرخ‌های بهره ممکن است برای مدت قابل‌توجهی بدون تغییر باقی بمانند. فدرال رزرو در شرایط کنونی ترجیح می‌دهد تأثیر کاهش‌های قبلی را ارزیابی کند و از تصمیم‌های شتاب‌زده پرهیز کند. سیاست‌گذاران همچنان آماده‌اند در صورت تغییر شرایط، مسیر نرخ بهره را تعدیل کنند. بت هامک، رئیس بانک فدرال رزرو کلیولند، اعلام کرد که سیاست پولی آمریکا ممکن است برای «مدتی نسبتاً طولانی» در وضعیت توقف باقی بماند؛ تصمیمی که هدف آن، ارزیابی دقیق اثر کاهش‌های اخیر نرخ بهره بر اقتصاد است. هامک در سخنرانی خود در شهر کلمبوس ایالت اوهایو تأکید کرد که در مقطع کنونی، به‌جای تلاش برای تنظیم دقیق نرخ بهره، ترجیح می‌دهد رویکردی محتاطانه در پیش گرفته شود. به گفته او، فدرال رزرو باید با صبر و دقت، پیامدهای کاهش‌های انجام‌شده در پایان سال ۲۰۲۵ را بررسی کرده و عملکرد واقعی اقتصاد را زیر نظر بگیرد. بر اساس برآوردهای او، این رویکرد می‌تواند به دوره‌ای نسبتاً طولانی از ثبات نرخ‌ها منجر شود. رئیس بانک مرکزی کلیولند در ماه‌های گذشته بارها از همتایان خود در کمیته بازار آزاد فدرال خواسته است در کاهش نرخ بهره محتاط باشند تا از بازگشت فشارهای تورمی جلوگیری شود. او از تصمیم ماه گذشته برای تثبیت نرخ‌ها، پس از سه نوبت کاهش متوالی در اواخر سال گذشته، حمایت کرده بود. هامک در عین حال تصویری «با خوش‌بینی محتاطانه» از اقتصاد آمریکا ارائه داد. به باور او، رشد اقتصادی می‌تواند از محل حمایت‌های مالی دولت، کاهش نرخ بهره و برخی عوامل ساختاری دیگر تقویت شود؛ روندی که در نهایت به بهبود بازار کار نیز کمک خواهد کرد. او همچنین ابراز امیدواری کرد که نرخ تورم در سال جاری مسیر نزولی ملایم‌تری در پیش بگیرد. این دیدگاه در حالی مطرح می‌شود که بخشی از مقامات فدرال رزرو، از کاهش تدریجی تورم و نشانه‌هایی از تثبیت نرخ بیکاری احساس اطمینان نسبی پیدا کرده‌اند. با این حال، داده‌های جدیدی که در هفته جاری منتشر می‌شود، می‌تواند این ارزیابی‌ها را به چالش بکشد. “ «گزارش اشتغال ماه ژانویه که به‌دلیل تعطیلی اخیر دولت به تعویق افتاده بود، در روز چهارشنبه منتشر خواهد شد و گزارش شاخص قیمت مصرف‌کننده نیز برای روز جمعه برنامه‌ریزی شده است.» محمد زمانی در همین حال، آمارهای اخیر از ضعف نسبی تقاضای مصرف‌کنندگان حکایت دارد. گزارش خرده‌فروشی در ماه دسامبر کمتر از انتظار بازار بوده و اکثر گروه‌های کالایی با افت فروش مواجه شده‌اند؛ موضوعی که نگرانی‌ها درباره شتاب رشد اقتصادی را افزایش داده است. هامک در این زمینه تأکید کرد که سیاست‌گذاران باید آمادگی واکنش انعطاف‌پذیر به تحولات پیش‌بینی‌نشده را داشته باشند. او تصریح کرد که در صورت لزوم، حتی افزایش دوباره نرخ بهره نیز از دستور کار خارج نیست. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است به گفته او، در شرایط فعلی، ریسک حرکت نرخ بهره به سمت بالاتر یا پایین‌تر تقریباً متوازن است و تجربه تاریخی نشان می‌دهد انعطاف‌پذیری در سیاست پولی، مزایای قابل‌توجهی برای ثبات اقتصادی دارد. بر اساس جمع‌بندی تیم UtoTimes، اظهارات رئیس بانک فدرال رزرو کلیولند نشان می‌دهد که سیاست پولی آمریکا وارد مرحله‌ای از «صبر راهبردی» شده است؛ مرحله‌ای که در آن، تصمیم‌گیران ترجیح می‌دهند پیش از هر تغییر تازه‌ای، تصویر روشن‌تری از مسیر تورم، اشتغال و رشد اقتصادی به دست آورند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

زنگ خطر در بدهی خانوارها؛ جهش معوقات وام در آمریکا به بالاترین سطح یک دهه اخیر

در یک نگاه نرخ معوقات وام‌های خانوارهای آمریکایی به ۴.۸ درصد رسید؛ بالاترین سطح از سال ۲۰۱۷ تاکنون. بیشترین فشار بر خانوارهای کم‌درآمد و جوانان متمرکز شده و شکاف اقتصادی را عمیق‌تر کرده است. رشد نکول در وام مسکن، کارت اعتباری و وام‌های دانشجویی، نشانه‌ای از فرسایش تدریجی توان مالی مصرف‌کنندگان است. گزارش تازه بدهی و اعتبار خانوارها نشان می‌دهد فشار مالی بر بخش قابل‌توجهی از مصرف‌کنندگان آمریکایی به سطحی نگران‌کننده رسیده است. بر اساس داده‌های منتشرشده از سوی فدرال رزرو نیویورک، سهم وام‌هایی که در مرحله‌ای از نکول یا تأخیر بازپرداخت قرار دارند، در سه‌ماهه چهارم سال گذشته به ۴.۸ درصد از کل بدهی خانوارها افزایش یافته است؛ رقمی که بالاترین سطح در نزدیک به یک دهه محسوب می‌شود. اگرچه این سطح همچنان به میانگین‌های پیش از همه‌گیری نزدیک است، اما ترکیب جمعیتی بدهکاران، زنگ خطر تازه‌ای را برای اقتصاددانان به صدا درآورده است. افزایش معوقات عمدتاً در میان خانوارهای کم‌درآمد و وام‌گیرندگان جوان متمرکز شده؛ موضوعی که نشانه‌ای از شکل‌گیری یک اقتصاد دوپاره است، جایی که بخشی از جامعه همچنان از رشد اقتصادی منتفع می‌شود و بخش دیگر، زیر بار هزینه‌های زندگی و بدهی‌ها فرسوده می‌شود. مهم‌ترین عامل این افزایش، رشد تأخیر در بازپرداخت وام‌های مسکن بوده است. پژوهشگران بانک مرکزی نیویورک دریافته‌اند که نرخ نکول در مناطق کم‌درآمد و کدپستی‌هایی با افت قیمت مسکن، به‌مراتب بالاتر از میانگین ملی است. هم‌زمان، بازگشت الزامات بازپرداخت وام‌های دانشجویی پس از وقفه دوران کرونا، موج تازه‌ای از معوقات را به بازار اعتبار تزریق کرده است. ویلبِرت فان‌در کلاو، مشاور ارشد پژوهشی بانک مرکزی نیویورک، در واکنش به این آمار تأکید کرده است که هرچند سطح کلی معوقات وام مسکن هنوز در محدوده‌های تاریخی «عادی» قرار دارد، اما روند تضعیف توان بازپرداخت، به‌طور نامتناسبی در مناطق کم‌برخوردار متمرکز شده است. به گفته او، افزایش بدهی خانوارها در کنار افت قدرت مالی برخی اقشار، این روند را تشدید کرده است. طبق بررسی‌های یوتوتایمز، مجموع بدهی خانوارهای آمریکایی در پایان سه‌ماهه چهارم با رشد یک‌درصدی به حدود ۱۸.۸ تریلیون دلار رسیده است. در این میان، وضعیت وام‌های مصرفی نگران‌کننده‌تر به نظر می‌رسد. سهم وام‌های کارت اعتباری که بیش از ۹۰ روز از بازپرداخت آن‌ها گذشته، به ۱۲.۷ درصد افزایش یافته که بالاترین رقم از سال ۲۰۱۱ است. همچنین، معوقات جدی وام‌های خودرویی به ۵.۲ درصد رسیده و در آستانه رکورد تاریخی سال ۲۰۱۰ قرار دارد. بحران وام‌های دانشجویی نیز ابعاد تازه‌ای یافته است. در سه‌ماهه پایانی سال، حدود ۱۶.۳ درصد از بدهی‌های دانشجویی وارد مرحله نکول شده‌اند؛ بزرگ‌ترین افزایش ثبت‌شده از زمان آغاز جمع‌آوری این داده‌ها در سال ۲۰۰۴. “ «این جهش، بازتابی از فشار مضاعف بر نسل جوانی است که هم‌زمان با بدهی تحصیلی بالا، با بازار کار شکننده‌تری نیز مواجه است.» محمد زمانی در همین راستا، آمارهای بیکاری تصویر روشنی از این فشارها ارائه می‌دهد. نرخ بیکاری گروه سنی ۱۶ تا ۲۴ سال در ماه دسامبر به ۱۰.۴ درصد رسیده که نزدیک به بالاترین سطوح از دوران اوج همه‌گیری در سال ۲۰۲۱ است. این سطح از بیکاری، توان بازپرداخت بدهی‌ها را برای بسیاری از جوانان به‌شدت محدود کرده است. از منظر کلان، این تحولات با روند اخیر کند شدن مصرف و افزایش احتیاط خانوارها هم‌خوانی دارد. در شرایطی که تورم سال‌های گذشته بخشی از قدرت خرید را فرسوده و رشد دستمزدها برای همه اقشار یکسان نبوده، بدهی به ابزاری برای جبران کسری معیشت تبدیل شده است؛ ابزاری که اکنون برای بسیاری به یک بار سنگین بدل می‌شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بر اساس جمع‌بندی تیم UtoTimes، جهش معوقات وام در آمریکا تنها یک آمار مالی نیست، بلکه نشانه‌ای از فشار اجتماعی و اقتصادی پنهان در لایه‌های پایین‌تر جامعه است. اگر این روند در ماه‌های آینده مهار نشود، می‌تواند به کاهش بیشتر مصرف، افزایش ریسک اعتباری بانک‌ها و در نهایت، تضعیف شتاب رشد اقتصادی منجر شود؛ مسیری که سیاست‌گذاران پولی و مالی ناگزیر خواهند بود با دقت بیشتری آن را زیر نظر بگیرند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت ادامه‌دار دلار/ین پس از داده ضعیف خرده‌فروشی آمریکا؛ بازار به استقبال ین و آزمون‌های حساس پیش‌رو می‌رود

در یک نگاه دلار/ین برای دومین روز متوالی تحت فشار فروش قرار گرفت؛ پیروزی قاطع تاکایچی و جریان ورود سرمایه به سهام ژاپن، ین را تقویت کرده است. داده‌های ضعیف آمریکا، به‌ویژه خرده‌فروشی، نگرانی‌ها درباره چشم‌انداز دلار را تشدید کرده است. تمرکز بازار اکنون بر گزارش اشتغال و تورم آمریکا و پیامدهای آن برای سیاست پولی فدرال رزرو است. جفت‌ارز دلار/ین روند نزولی خود را ادامه داده و برای دومین روز پیاپی افت سنگینی را تجربه کرده است؛ حرکتی که هم‌زمان از تحولات سیاسی ژاپن و تضعیف داده‌های اقتصادی آمریکا تغذیه می‌شود. پیروزی تاکایچی با کسب اکثریت دوسوم در مجلس سفلی، به دولت جدید اختیار گسترده‌ای برای حکمرانی داده و موجی از خوش‌بینی را به بازار سهام ژاپن تزریق کرده است. نتیجه این تغییر فضا، جهش حدود ۷ درصدی شاخص نیکی تنها طی دو روز معاملاتی بوده؛ جهشی که با خروج سرمایه از دلار و حرکت به سمت ین همراه شده است. طبق بررسی‌های یوتوتایمز؛ بازار فارکس نیز بازتاب همین جابه‌جایی سرمایه را نشان می‌دهد. دلار/ین نه‌تنها تحت فشار فروش دلار قرار گرفته، بلکه امروز ین به‌عنوان یکی از قوی‌ترین ارزهای گروه G10 ظاهر شده است. افت بیش از ۱ درصدی یورو/ین و پوند/ین تأیید می‌کند که این بار، داستان فقط ضعف دلار نیست، بلکه قدرت‌گیری گسترده ین در مرکز توجه قرار دارد. با وجود چالش ساختاری بدهی در اقتصاد ژاپن، بازارها از ثبات سیاسی جدید استقبال کرده‌اند. یک دولت قدرتمند می‌تواند مسیر اصلاحات ساختاری (حتی اصلاحات پرهزینه و نامحبوب) را هموار کند. “ «با این حال، سرمایه‌گذاران با دقت منتظر جزئیات سیاست‌ها هستند؛ چراکه تاکایچی در جریان کارزار انتخاباتی خود از محرک‌های مالی بیشتر سخن گفته و اکنون زمان تبدیل شعارها به سیاست‌های اجرایی فرا رسیده است.» محمد زمانی در سوی مقابل، دلار آمریکا زیر سایه داده‌های اقتصادی ناامیدکننده قرار دارد. مجموعه‌ای از آمارهای فرعی بازار کار در هفته گذشته ضعیف‌تر از انتظار بود و گزارش خرده‌فروشی امروز نیز این تصویر را تشدید کرد. نگاه‌ها اکنون به گزارش اشتغال غیرکشاورزی (گزارش NFP) روز چهارشنبه دوخته شده؛ جایی که اجماع بازار افزایش حدود ۷۰ هزار شغل را پیش‌بینی می‌کند. با این حال، در پرتو ضعف مؤلفه اشتغال خدمات ISM و افت محسوس فرصت‌های شغلی در گزارش JOLTS، این برآورد برای بسیاری خوش‌بینانه به نظر می‌رسد. در ادامه امروز، به‌روزرسانی شاخص GDPNow از سوی فدرال رزرو آتلانتا نیز منتشر می‌شود. انتظار می‌رود این مدل، رشد اقتصادی سه‌ماهه چهارم را به محدوده کمتر از ۴ درصد کاهش دهد. هرچند رشد «بالای ۳ درصد» همچنان قابل‌قبول تلقی می‌شود، اما جهت حرکت آن اهمیت دارد؛ به‌ویژه در شرایطی که پیش‌تر برخی برآوردها از رشد ۵ درصدی سخن می‌گفتند. از منظر تکنیکال، دلار/ین با عبور از میانگین متحرک ۱۰۰روزه، سیگنال نزولی تازه‌ای صادر کرده است. هدف نخست بازار می‌تواند کف ماه ژانویه در محدوده ۱۵۲.۲۷ باشد و در صورت تداوم فشار فروش، میانگین متحرک ۲۰۰روزه در حوالی ۱۵۰.۳۹ به‌عنوان سطح کلیدی بعدی مطرح می‌شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است فراتر از گزارش اشتغال، تمرکز معامله‌گران به داده تورمی روز جمعه معطوف خواهد شد. هر نشانه‌ای از تعدیل تورم می‌تواند به کمیته بازار آزاد فدرال رزرو فضای بیشتری برای کاهش نرخ بهره بدهد؛ سناریویی که در صورت تحقق، می‌تواند فشار بر دلار را تداوم بخشد و مسیر نزولی دلار/ین را هموارتر کند. بر اساس جمع‌بندی تیم UtoTimes، ترکیب قدرت‌گیری ین، بهبود ریسک‌پذیری در سهام ژاپن و تردیدهای فزاینده نسبت به اقتصاد آمریکا، موازنه را فعلاً به نفع ارز ژاپن تغییر داده است؛ موازنه‌ای که آزمون‌های کلیدی آن در روزهای پیش‌رو رقم خواهد خورد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

لوتنیک: رشد اقتصاد آمریکا فراتر از انتظار است و تقاضا برای تراشه‌های هوش مصنوعی بسیار بالاست

رشد تولید ناخالص داخلی آمریکا در سه‌ماهه چهارم می‌تواند از ۵ درصد فراتر رود. دلار آمریکا طی سال‌های طولانی به‌صورت مصنوعی در سطوح بالاتری نگه داشته شده است. در پاسخ به پرسشی درباره محدودسازی مجوزهای چین برای اولویت‌دهی به آمریکا، از ارائه پاسخ مشخص خودداری شد. تقاضای داخلی آمریکا برای تراشه‌های هوش مصنوعی بسیار گسترده است و سیاست‌گذاران قصد ندارند مانعی در مسیر آن ایجاد کنند. مازادهای تجاری خارجی در سال‌های گذشته به ابزاری برای خرید دارایی‌های آمریکا تبدیل شده‌اند. انویدیا و چین موظف‌اند به‌طور کامل از شرایط مجوز صادرات تراشه H200 تبعیت کنند. انتظار می‌رود بخش تولیدی آمریکا در سال جاری با رشد چشمگیر اشتغال مواجه شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توقف غافلگیرکننده خرده‌فروشی آمریکا در پایان سال؛ زنگ هشدار برای مصرف‌کننده و رشد اقتصادی

در یک نگاه خرده‌فروشی آمریکا در دسامبر برخلاف انتظار بازار، بدون رشد باقی ماند و نشانه‌هایی از افت شتاب مصرف نمایان شد. کاهش هزینه‌کرد در پوشاک، مبلمان و خودرو، تصویر ناهمگونی از وضعیت تقاضای خانوارها ارائه می‌دهد. ضعف مصرف می‌تواند در ماه‌های آینده به کاهش سرعت رشد اقتصادی و تعدیل سیاست‌های پولی منجر شود. داده‌های تازه اقتصادی نشان می‌دهد موتور مصرف در آمریکا، که طی ماه‌های گذشته یکی از ستون‌های اصلی رشد اقتصادی بوده، در پایان سال ۲۰۲۵ با افت شتاب مواجه شده است. بر اساس گزارش وزارت بازرگانی، گزارش خرده‌فروشی در ماه دسامبر، بدون تعدیل تورمی، تقریباً بدون تغییر نسبت به ماه قبل باقی مانده و پس از رشد ۰.۶ درصدی نوامبر، عملاً متوقف شده است. حتی با حذف فروش خودرو و بنزین نیز، شاخص اصلی هزینه‌کرد خانوارها رشدی را ثبت نکرد. این آمار ضعیف نشان می‌دهد رونق ابتدای فصل خریدهای تعطیلات، دوام چندانی نداشته و بخش بزرگی از تقاضا زودتر از موعد مصرف شده است. هم‌زمان، فشار هزینه‌های زندگی و نگرانی درباره بازار کار، همچنان بر ذهن مصرف‌کنندگان سنگینی می‌کند و مانع از بازگشت پرقدرت هزینه‌کرد شده است. بررسی جزئیات گزارش حاکی از آن است که هشت مورد از ۱۳ گروه اصلی خرده‌فروشی با کاهش فروش مواجه شده‌اند. فروشگاه‌های پوشاک و مبلمان بیشترین افت را ثبت کردند و نمایندگی‌های خودرو نیز با کاهش تقاضا روبه‌رو شدند. در مقابل، هزینه‌کرد در فروشگاه‌های مصالح ساختمانی و لوازم ورزشی اندکی افزایش یافت؛ نشانه‌ای از آنکه مصرف‌کنندگان بیشتر به نیازهای ضروری و پروژه‌های خانگی توجه دارند تا خریدهای اختیاری. نگرانی دیگر، محدود شدن دامنه مصرف در میان اقشار مختلف جامعه است. “ «اگرچه رشد بازار سهام به تقویت قدرت خرید خانوارهای پردرآمد کمک کرده، اما داده‌ها نشان می‌دهد هزینه‌کرد اقشار کم‌درآمد و متوسط، که بیشتر به رشد دستمزدها وابسته‌اند، با ضعف مواجه شده است. این شکاف درآمدی، به تدریج به شکاف در الگوی مصرف نیز تبدیل شده است.» محمد زمانی شرایط جوی نامساعد در اواخر ژانویه نیز به پیچیدگی تحلیل‌ها افزوده است. سرمای شدید و اختلال در حمل‌ونقل، فعالیت‌های اقتصادی را در بخش بزرگی از آمریکا مختل کرد و ارزیابی تقاضای واقعی در ابتدای سال جدید را دشوار ساخته است. آمارهای صنعتی نشان می‌دهد فروش خودرو در ژانویه به پایین‌ترین سطح سه‌ساله رسیده و حمل‌ونقل هوایی نیز با اختلالات گسترده مواجه بوده است. به گفته توماس رایان، اقتصاددان ارشد آمریکای شمالی در Capital Economics، اگرچه ضعف فروش دسامبر به‌تنهایی نمی‌تواند رشد سه‌ماهه چهارم را تخریب کند، اما در کنار رکود احتمالی ژانویه، مصرف را در مسیر کاهش محسوس قرار می‌دهد. از نگاه او، رشد هزینه‌کرد در فصل جاری احتمالاً به‌طور قابل‌توجهی کند خواهد شد. داده‌های موسوم به «گروه کنترلی» که در محاسبه تولید ناخالص داخلی نقش کلیدی دارند نیز ۰.۱ درصد کاهش یافته‌اند؛ در حالی که بازار انتظار رشد ۰.۴ درصدی داشت. این شاخص، خدمات غذایی، خودرو، مصالح ساختمانی و بنزین را حذف می‌کند و تصویر دقیق‌تری از مصرف واقعی کالاها ارائه می‌دهد. در سطح بنگاه‌ها نیز نشانه‌هایی از ناهمگونی مصرف دیده می‌شود. شرکت Levi Strauss & Co. اعلام کرده با وجود افزایش برخی قیمت‌ها، افت محسوسی در تقاضا مشاهده نکرده است. در مقابل، پِپسی از تداوم فشار بر بودجه خانوارهای کم‌درآمد و متوسط خبر داده و Lululemon Athletica نیز به «پایین‌آمدن سطح خرید» مصرف‌کنندگان اشاره کرده است. پیش از انتشار این گزارش، مدل GDPNow متعلق به فدرال رزرو آتلانتا نشان می‌داد مصرف خانوارها می‌تواند بیش از دو واحد درصد به رشد اقتصادی سه‌ماهه چهارم اضافه کند. اکنون، این برآوردها ممکن است مورد بازبینی قرار گیرد. از سوی دیگر، تحلیلگران یوتوتایمز معتقدند ضعف دسامبر الزاماً نشانه افت پایدار تقاضا نیست و بخشی از خریدها به ماه‌های قبل منتقل شده است. آن‌ها انتظار دارند بازپرداخت مالیات‌ها و اثر ثروت ناشی از بازارهای مالی، در ابتدای ۲۰۲۶ از مصرف حمایت کند. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی هم‌زمان، داده‌های جدید از بازار کار نیز نشانه‌هایی از تعدیل فشار دستمزدها ارائه می‌دهد. شاخص هزینه اشتغال، منتشرشده توسط اداره آمار کار امریکا، در سه‌ماهه پایانی سال تنها ۰.۷ درصد افزایش یافته که کمترین رشد از سال ۲۰۲۱ محسوب می‌شود؛ عاملی که می‌تواند به کاهش فشار تورمی، اما هم‌زمان به محدود شدن قدرت خرید منجر شود. بر اساس جمع‌بندی تیم UtoTimes، توقف غیرمنتظره خرده‌فروشی در دسامبر، تصویری از مصرف‌کننده‌ای محتاط‌تر و تحت فشار ترسیم می‌کند. اگر این روند در ماه‌های آینده تداوم یابد، می‌تواند به کاهش شتاب رشد اقتصادی و افزایش احتمال چرخش سیاست پولی فدرال رزرو منجر شود؛ موضوعی که بازارها با دقت آن را زیر نظر خواهند داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیانیه وزارت امور خارجه چین: معاون وزیر امور خارجه چین گفت‌وگوی راهبردی با دیپلمات هندی برگزار کرد

دو طرف تبادل نظر دوستانه و عمیقی داشتند وزارت امور خارجه چین: باید یکدیگر را به‌عنوان فرصت ببینیم، نه تهدید. دو طرف معتقدند چین و هند شرکای یکدیگر هستند، نه رقبای هم دو طرف باید اعتماد متقابل را تقویت کنند، همکاری را گسترش دهند و تفاوت‌ها را به‌طور مناسب مدیریت کنند باید توسعه سالم و پایدار روابط چین و هند را ترویج کرد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویتاکر، سفیر آمریکا در ناتو: ما می‌خواهیم اروپا مسئولیت دفاع متعارف از قاره اروپا را بر عهده بگیرد

هر چیزی که به متحدان ما اجازه دهد نقش خود را پررنگ‌تر کنند، مسئولیت بیشتری بپذیرند و رهبری بیشتری در اتحاد داشته باشند، یک خبر خوب است در خصوص برنامه خرید تسلیحات PURL برای اوکراین: «انتظار داریم در نشست وزرای مربوطه، اطلاعیه‌های بیشتری اعلام شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان: نگرانی‌ها درباره هوش مصنوعی در بخش نرم‌افزار اغراق‌شده است

به گفته جی‌پی مورگان، ریزش سهام شرکت‌های نرم‌افزاری بیش از حد بوده و ناشی از ترس‌های غیرواقعی از اختلال کوتاه‌مدت هوش مصنوعی است. استراتژیست‌های بانک توصیه می‌کنند سرمایه‌گذاران به سمت شرکت‌های باکیفیت و مقاوم در برابر تأثیرات AI بازگردند. آن‌ها به بنیادهای قوی، هزینه‌های بالای تغییر سرویس و روند مثبت سودآوری اشاره کرده و شرکت‌هایی مانند مایکروسافت و کراوداسترایک (CrowdStrike) را به عنوان برندگان نام برده‌اند. با پیش‌بینی رشد سود نزدیک به ۱۷٪ در سال ۲۰۲۶، این تیم فرصت یک بهبود بازار را محتمل می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک آمریکا نسبت به رفتار «حباب‌گونه» قیمت‌ها در بخش مواد اولیه و کامودیتی‌ها هشدار داد

بانک آمریکا (BofA) سهام بخش مواد اولیه در ایالات متحده را نیز به فهرست دارایی‌هایی افزوده که نشانه‌های «رفتار حباب‌گونه» بروز می‌دهند؛ فهرستی که پیش‌تر شامل طلا، نقره و شاخص کاسپی (Kospi) کره جنوبی بود. با این حال، بازار سهام آمریکا به‌طور کلی—و به‌ویژه شرکت‌های بزرگ فناوری (مگاکپ‌ها)—نسبتاً باثبات ارزیابی می‌شود. این بانک با استفاده از شاخص جدید خود به نام «شاخص ریسک حباب» (BRI) می‌گوید که علاقه مشتریان به این دارایی‌ها بالاست و از این پس به‌صورت هفتگی گزارش‌هایی درباره بازارهای بیش‌ازحد داغ منتشر خواهد کرد. بانک آمریکا هشدار می‌دهد که نواوری‌های مبتنی بر هوش مصنوعی می‌تواند نوسان را افزایش دهد و بازارهای مستعد حباب را تقویت کند. به‌طور جداگانه، بانک آمریکا به پراکندگی غیرمعمول بازده‌ها در سهام اروپایی اشاره می‌کند—به‌ویژه در بخش فناوری و منابع پایه—حتی با وجود اینکه بازده شاخص‌های کلی بازار نسبتاً ملایم بوده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

استقبال بی‌سابقه از اوراق ۱۰۰ ساله آلفابت؛ پشت پرده چیست؟

به گزارش یوتوتایمز و به نقل از والتر بلومبرگ، اوراق قرضه ۱۰۰ ساله شرکت آلفابت با استقبال چشمگیر سرمایه‌گذاران مواجه شده و بیشترین میزان تقاضا را در میان تمام بخش‌های عرضه‌شده به خود اختصاص داده است. این سطح از توجه نشان می‌دهد که بازار همچنان به چشم‌انداز بلندمدت غول‌های فناوری اعتماد دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دامنه‌نوسان نزدک تنگ‌تر شد؛ معامله‌گران منتظر یک شوک بزرگ

در یک نگاه نزدک در آستانه انتشار داده‌های مهم آمریکا در یک محدوده گیر کرده است. ریسک اصلی بازار، بازتسعیر (بازنگری یا تنظیم مجدد انتظارات سرمایه‌گذاران نسبت به مسیر آینده) انقباضی در صورت انتشار داده‌های قوی است. تحلیل تکنیکال نشان می‌دهد شاخص بین مقاومت 26,390 و حمایت 24,200 محصور شده است. به گزارش یوتوتایمز، در تاریخ ۱۰ فوریه ۲۰۲۶، شاخص نزدک پس از افت هفته گذشته همچنان در حال بازیابی است، اما معامله‌گران می‌گویند بازار در آستانه انتشار داده‌های مهم اقتصادی آمریکا وارد یک فاز «انتظار و احتیاط» شده است. این هفته با انتشار گزارش اشتغال غیرکشاورزی (NFP)، شاخص قیمت مصرف‌کننده (CPI) و داده‌های اشتغال، می‌تواند یکی از تعیین‌کننده‌ترین هفته‌ها برای بازار سهام باشد. کارشناسان معتقدند اگر داده‌ها قوی‌تر از انتظار منتشر شوند، احتمال بازتسعیر انقباضی سیاست پولی وجود دارد؛ موضوعی که می‌تواند فشار جدیدی بر شاخص‌های سهام وارد کند. در مقابل، ترکیب اشتغال ملایم و تورم پایین‌تر از انتظار می‌تواند مسیر صعودی نزدک را تقویت کند. از منظر تکنیکال، نزدک اکنون بین مقاومت 26,390 و حمایت 24,200 در یک محدوده مشخص نوسان می‌کند. معامله‌گران کوتاه‌مدت نیز در تایم‌فریم‌های ۴ ساعته و ۱ ساعته به خطوط روند صعودی و نزولی چشم دوخته‌اند تا اولین نشانه‌های شکست یا برگشت را تشخیص دهند. با توجه به حجم داده‌های پیش‌رو، بازار در روزهای آینده احتمالاً نوسانات بیشتری تجربه خواهد کرد و مسیر نهایی شاخص به واکنش سرمایه‌گذاران نسبت به داده‌های کلیدی بستگی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طرح جدید آمریکا برای تعرفه‌های نیمه‌هادی؛ جزئیات معافیت شرکت‌های فناوری

در یک نگاه آمریکا در حال طراحی یک معافیت ویژه برای شرکت‌های بزرگ فناوری در تعرفه‌های جدید تراشه است. گوگل، آمازون و مایکروسافت احتمالاً از این تعرفه‌ها مستثنی خواهند شد. هدف این اقدام، جلوگیری از افزایش هزینه‌های زیرساختی و ابری شرکت‌های Big Tech عنوان شده است. به گزارش یوتوتایمز و بر اساس اطلاعات منتشرشده توسط فایننشال تایمز در تاریخ ۱۰ فوریه ۲۰۲۶، دولت آمریکا در حال بررسی طرحی است که طی آن بخشی از تعرفه‌های جدید مرتبط با صنعت تراشه شامل شرکت‌های بزرگ فناوری نخواهد شد. این معافیت می‌تواند سه غول اصلی حوزه رایانش ابری—گوگل، آمازون و مایکروسافت—را از هزینه‌های سنگین تعرفه‌ای دور نگه دارد. این اقدام در شرایطی مطرح می‌شود که واشنگتن به دنبال اعمال تعرفه‌های گسترده‌تر بر زنجیره تأمین نیمه‌هادی‌هاست، اما هم‌زمان تلاش می‌کند فشار مالی بر شرکت‌هایی که زیرساخت‌های حیاتی فناوری را مدیریت می‌کنند، افزایش نیابد. کارشناسان معتقدند این معافیت می‌تواند بر رقابت‌پذیری صنعت فناوری آمریکا و مسیر سرمایه‌گذاری در حوزه هوش مصنوعی و مراکز داده اثرگذار باشد. در صورت نهایی‌شدن این طرح، شرکت‌های Big Tech از موج جدید تعرفه‌ها مصون خواهند ماند؛ موضوعی که می‌تواند پیامدهای مهمی برای بازار تراشه و سیاست تجاری آمریکا به همراه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش بورس آمریکا؛ وال‌استریت منتظر گزارش اشتغال است

در یک نگاه شاخص‌های وال‌استریت پس از یک هفته پرتلاطم، با پیشتازی نزدک (۱.۲+٪) و عبور داوجونز از ۵۰ هزار واحد، روند صعودی گرفتند. ترس از اختلال هوش مصنوعی باعث سقوط ۲۲ درصدی سهام Monday.com شد، اما انویدیا و اوراکل جهش کردند. طلا مجدداً سطح ۵۰۰۰ دلار را پس گرفت، اما بیت‌کوین همچنان زیر ۶۹ هزار دلار معامله می‌شود. سرمایه‌گذاران در حالت «انتظار» برای گزارش اشتغال (چهارشنبه) و تورم (جمعه) قرار دارند. آرامش پس از طوفان در وال‌استریت در زمان نگارش این گزارش، بازارهای سهام ایالات متحده پس از پشت سر گذاشتن یک هفته پرتلاطم، هفته جدید را با قدرت آغاز کردند. شاخص داوجونز برای اولین بار بالای مرز ۵۰,۰۰۰ واحد تثبیت شد و شاخص‌های S&P 500 و نزدک نیز به ترتیب ۰.۶ و ۱.۲ درصد رشد کردند. این بازگشت روند در حالی رخ می‌دهد که سرمایه‌گذاران خود را برای یک هفته شلوغ دیگر، پر از گزارش‌های درآمدی و داده‌های اقتصادی آماده می‌کنند. دوگانه عجیب در تکنولوژی: سخت‌افزار علیه نرم‌افزار در یوتوتایمز با بررسی دقیق زیربخش‌های بازار تکنولوژی، شاهد یک شکاف عمیق هستیم. وال‌استریت همچنان درگیر بحث داغ «ریسک هوش مصنوعی برای شرکت‌های نرم‌افزاری» است. نماد بارز این ترس، سقوط ۲۲ درصدی سهام شرکت نرم‌افزاری Monday.com بود. راهنمای درآمدی ضعیف این شرکت، آتش نگرانی‌ها را شعله‌ور کرد. اما در سمت مقابل، تحلیلگران یوتوتایمز معتقدند که بازار همچنان عاشق سخت‌افزار است؛ سهام انویدیا و AMD بیش از ۳ درصد رشد کردند و اوراکل جهشی ۱۰ درصدی را تجربه کرد. مایکروسافت نیز با رشد ۲ درصدی همراه شد. “ سقوط شدید شرکت‌های نرم‌افزاری در مقابل صعود سازندگان تراشه، نشان‌دهنده تغییر جهت سرمایه به سمت زیرساخت‌های هوش مصنوعی و دوری از نرم‌افزارهایی است که در معرض خطر جایگزینی هستند. تحریریه یوتوتایمز طلا و بیت‌کوین؛ مسیرهای متفاوت در بازار دارایی‌های دیگر، طلا موفق شد دوباره به بالای سطح کلیدی ۵۰۰۰ دلار در هر اونس بازگردد. اما بیت‌کوین که هفته گذشته بدترین ریزش روزانه خود از سال ۲۰۲۲ را تجربه کرده بود، همچنان تحت فشار است و زیر ۶۹,۰۰۰ دلار معامله می‌شود. تقویم اقتصادی: همه نگاه‌ها به چهارشنبه و جمعه بررسی‌های ما نشان می‌دهد که سرمایه‌گذاران فعلاً در حالت «صبر و تماشا» قرار دارند. مهم‌ترین رویدادهای پیش‌رو عبارتند از: ۱. گزارش اشتغال (چهارشنبه): پس از آمار ضعیف ADP، بازار نگران ترک‌های بیشتر در بازار کار است. ۲. تورم مصرف‌کننده (جمعه): داده‌های CPI مسیر نرخ بهره را روشن‌تر خواهد کرد. همچنین گزارش‌های درآمدی شرکت‌هایی مثل مک‌دونالد، کوکاکولا و سیسکو نیز در کانون توجه خواهند بود. بر اساس جمع‌بندی تیم یوتوتایمز، بازار سهام در تلاش است تا از شوک هفته گذشته عبور کند، اما واگرایی شدید بین بخش‌های مختلف تکنولوژی و نگرانی از داده‌های اقتصادی پیش‌رو، نشان می‌دهد که نوسانات همچنان می‌تواند در کمین باشد. معامله‌گران باید با احتیاط به استقبال داده‌های اشتغال و تورم بروند.    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران از فدرال رزرو: تغییرات قانون مالیاتی مربوط به کسر کامل هزینه‌ها، به نفع اقتصاد خواهد بود

سیاست پولی باید با چرخه تجاری هماهنگ باشد. استقلال بانک مرکزی منجر به سیاست‌گذاری بهتر می‌شود. استقلال صد در صدی برای بانک مرکزی وجود ندارد. فدرال رزرو در یک سیلوی جدا افتاده (محیط ایزوله) از جهان فعالیت نمی‌کند. ارز ذخیره بودن، یکی از بهترین چیزها در جهان است. درآمد حاصل از تعرفه‌ها به بهبود وضعیت مالی دولت کمک می‌کند. دلایلی وجود دارد که فکر کنیم سلطه مالی مسئله بزرگی نخواهد بود. نگران نیستم که تعرفه‌ها به ارزش دلار آسیب بزند. تأثیر تغییرات نرخ دلار بر تورم، مسئله اصلی نیست. برای اینکه تورم تحت تأثیر قرار گیرد، به حرکت واقعاً بزرگی در دلار نیاز است؛ و نوسانات دلار تأثیر زیادی بر سیاست پولی نداشته و نسبتاً ملایم بوده است. تعرفه‌ها امکان کاهش نرخ‌های بهره را در طول زمان فراهم می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دموکرات‌های مجلس نمایندگان ممکن است برای لغو تعرفه‌های کانادا اقدام کنند – پانچ‌بول (Punchbowl)

دموکرات‌ها ممکن است روز چهارشنبه، رأی‌گیری درباره تعرفه‌های کانادا را اجباری کنند (به رأی بگذارند).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا دلار آمریکا سقوط کرد؟ ۵ دلیل اصلی ضعف دلار

در یک نگاه داده‌های اشتغال آمریکا (ADP، ISM و مدعیان بیکاری) همگی سیگنال ضعف ارسال می‌کنند. بازنگری‌های منفی در آمارهای اشتغال قبلی، تصویر واقعی بازار کار را تیره‌تر کرده است. سرمایه‌گذاران در حال چرخش از شرکت‌های نرم‌افزاری گران‌قیمت آمریکایی به سمت صنایع سنتی هستند. کاهش نوسانات بازار (VIX) باعث خروج سرمایه‌های امن از دلار شده است. چرا دلار آمریکا عقب‌نشینی کرد؟ در زمان نگارش این گزارش، دلار آمریکا بدترین عملکرد را در میان ارزهای گروه G10 داشته است. پس از نشانه‌هایی از حیات در هفته گذشته، دلار دوباره با فشار فروش سنگینی روبرو شده است. تحلیلگران ۵ عامل اصلی را که در حال حاضر بر دلار فشار می‌آورند، بررسی کرده‌اند: ۱) داده‌های اشتغال هفته گذشته ۵ شاخص مختلف منتشر شد که همگی به تضعیف بازار کار اشاره داشتند (از جمله ADP، ISM و مدعیان بیکاری). همه این‌ها پیش از گزارش NFP روز چهارشنبه منتشر شده‌اند که پیش‌بینی ۷۰ هزار شغل برای آن، کمی خوش‌بینانه به نظر می‌رسد. اشتغال کانون تمرکز فدرال رزرو است و حتی یک عدد ضعیف می‌تواند آن‌ها را به کاهش نرخ بهره نزدیک‌تر کند. ۲) بازنگری در آمار اشتغال در یوتوتایمز بارها به اهمیت بازنگری‌ها (Revisions) اشاره کرده‌ایم. در ماه سپتامبر ۹۱۱ هزار شغل از آمارها کسر شد و جروم پاول اخیراً تخمین زده که ۶۰۰ هزار شغل دیگر نیز ممکن است کسر شود. نکته نگران‌کننده این است که ۹۳٪ رشد اشتغال سه سال اخیر فقط در سه بخش خاص (دولت، بهداشت و تفریح) بوده که پایداری آن بعید است. ۳) ارزش‌گذاری سهام یک بازنگری اساسی در ارزش‌گذاری‌ها در جریان است. سال‌ها شرکت‌های نرم‌افزاری آمریکا با قیمت‌های بالا معامله می‌شدند، اما اکنون این تفکر وجود دارد که هوش مصنوعی ممکن است کسب‌وکار آن‌ها را مختل کند؛ در حالی که صنایع سنتی (Old Economy) با استفاده از AI حاشیه سود خود را بهبود می‌دهند. این موضوع باعث خروج سرمایه از بازارهای آمریکا شده است. “ دوران طلایی نرم‌افزارهای گران‌قیمت آمریکایی رو به پایان است. سرمایه‌گذاران اکنون به دنبال ارزش واقعی در صنایع سنتی هستند که می‌توانند با استفاده از هوش مصنوعی، حاشیه سود خود را بهبود دهند. تحلیلگران یوتوتایمز ۴) کاهش ارزش دلار  ترکیبی از تعرفه‌های آمریکا، شکاف در نظم جهانی و استفاده ابزاری از سیستم مالی، باد مخالفی بلندمدت برای دلار است. گزارش امروز درباره اینکه چین به موسسات مالی خود دستور داده دارایی‌های خزانه‌داری آمریکا را کاهش دهند، در همین راستاست. طلا و نقره نیز دوباره مورد توجه خریداران قرار گرفته‌اند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است ۵) کاهش نوسانات هفته گذشته نوسانات به قدری بالا بود که باعث پناه بردن سرمایه‌گذاران به دلار شد. اما با آرام‌تر شدن بازار در امروز، شاهد خروج پول از دلار هستیم. بخش زیادی از این جریان به سمت ین ژاپن رفته است، جایی که پیروزی تاکایچی احتمال مداخله ارزی را افزایش داده است. جمع‌بندی UtoTimes به طور کلی، ترکیبی از داده‌های ضعیف اقتصادی، تغییر جریان سرمایه به سمت بازارهای غیرآمریکایی و کاهش ریسک‌گریزی جهانی، دلار را در موقعیت آسیب‌پذیری قرار داده است. اگر گزارش اشتغال فردا نیز ناامیدکننده باشد، احتمال شکست سطوح حمایتی مهم دلار بسیار بالاست. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آلفابت ۲۰ میلیارد دلار اوراق قرضه منتشر کرد

شرکت آلفابت اعلام کرد که یک عرضه بدهی به ارزش ۲۰ میلیارد دلار را در هفت بخش مختلف آغاز کرده است. این اوراق قرضه با نرخ‌های ثابت (FXD) و سررسیدهای متنوع عرضه شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سبقت تاریخی IBM از مایکروسافت؛ وال‌استریت تغییر مسیر داد؟ 

در یک نگاه نسبت P/E شرکت IBM برای اولین بار رسماً از مایکروسافت بالاتر رفت؛ نشانه‌ای از تغییر ذائقه بازار. سرمایه‌گذاران از هزینه‌های سنگین (Capex) مایکروسافت خسته شده‌اند و به دنبال بازگشت سرمایه واقعی هستند. شرکت IBM با تمرکز بر مشاوره و عدم هزینه‌تراشی برای دیتاسنترها، رنسانس جدیدی را تجربه می‌کند. تحلیلگران معتقدند فروش مایکروسافت زیاده‌روی است و این سهم اکنون در محدوده «ارزنده» قرار دارد. بازگشت باشکوه اقتصاد قدیم امروز ۹ فوریه ۲۰۲۶، یکی از عجیب‌ترین اتفاقات بازار تکنولوژی رخ داده است: شرکت IBM که سال‌ها به عنوان یک سهام «مرده» و مناسب برای پدربزرگ‌ها شناخته می‌شد، اکنون با مضرب قیمتی بالاتری نسبت به غول تکنولوژی جهان، مایکروسافت، معامله می‌شود. در یوتوتایمز با بررسی داده‌های امروز، مشاهده می‌کنیم که نسبت قیمت به درآمد پیشرو (Forward P/E) شرکت IBM به ۲۴.۰۸ رسیده و رسماً از مایکروسافت (۲۲.۸۷) عبور کرده است. این اتفاق نماد واضحی از چرخش بازار از «سهام‌های هوش مصنوعی» به سمت «اقتصاد قدیم» است. چرا مایکروسافت تنبیه شد؟ تحلیلگران معتقدند که مایکروسافت در حال پرداخت بهای هزینه‌های سنگین خود است. سرمایه‌گذاران از «سیاه‌چاله هزینه‌های سرمایه‌ای» خسته شده‌اند. این شرکت تنها در سه ماهه گذشته ۳۷.۵ میلیارد دلار هزینه کرده و وال‌استریت اکنون یک سوال سخت می‌پرسد: «بازگشت سرمایه (ROI) کجاست؟». کاهش رشد سرویس ابری Azure به ۳۷ درصد نیز مزید بر علت شده است. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی رنسانس IBM؛ فروشنده بیل در معدن طلا در مقابل، IBM دوران رنسانس خود را سپری می‌کند. این شرکت سالانه ۱۰۰ میلیارد دلار خرج دیتاسنتر نمی‌کند؛ بلکه به عنوان مشاور، به شرکت‌ها کمک می‌کند تا هوش مصنوعی را پیاده‌سازی کنند. این یک استراتژی کلاسیک است: IBM مشاوری است که بیل می‌فروشد، در حالی که مایکروسافت معدنچی است که دارد یک چاله بسیار گران‌قیمت حفر می‌کند. “ پرداخت مضرب بالاتر برای IBM نسبت به مایکروسافت، سیگنالی است که نشان می‌دهد استراتژی «فرار به سوی امنیت» بیش از حد افراطی شده است. مایکروسافت در قیمت‌های فعلی، رسماً در محدوده «ارزش خرید» قرار دارد. تحلیلگران یوتوتایمز آیا بازار اشتباه می‌کند؟ اگرچه مومنتوم فعلی با گارد قدیمی (IBM) است و بازار «نقدینگی امروز» را به «رویاهای فردای هوش مصنوعی» ترجیح می‌دهد، اما باید واقع‌بین بود. مایکروسافت با انحصار در سیستم‌های اداری و جایگاه دوم در فضای ابری، با نسبت P/E 22 معامله می‌شود که از کف سال ۲۰۲۲ دیده نشده است. به نظر می‌رسد فروشندگان در تنبیه مایکروسافت زیاده‌روی کرده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

افت انتظارات تورمی آمریکایی‌ها در ژانویه؛ سیگنال مثبت برای کاهش نرخ بهره

در یک نگاه انتظارات تورمی یک‌ساله مصرف‌کنندگان آمریکا در ژانویه به ۳.۱ درصد کاهش یافت و از تداوم روند تعدیل تورم حکایت دارد. انتظارات میان‌مدت و بلندمدت بدون تغییر باقی ماند، اما نگاه خانوارها به وضعیت مالی و دسترسی به اعتبار تضعیف شد. این داده‌ها، اگرچه واکنش فوری بازار را در پی نداشت، می‌تواند به نفع طرفداران سیاست‌های انبساطی فدرال رزرو تعبیر شود. نتایج تازه نظرسنجی ماهانه انتظارات مصرف‌کنندگان که توسط فدرال‌رزرو نیویورک منتشر شده، نشان می‌دهد فشارهای تورمی از نگاه خانوارهای آمریکایی در آغاز سال ۲۰۲۶ اندکی فروکش کرده است. بر اساس این گزارش، انتظارات تورمی یک‌ساله در ژانویه به ۳.۱ درصد کاهش یافته؛ رقمی که نسبت به سطح ۳.۴ درصدی ماه دسامبر، عقب‌نشینی محسوسی به شمار می‌رود. در مقابل، انتظارات تورمی در افق‌های سه‌ساله و پنج‌ساله بدون تغییر و در سطح ۳ درصد باقی مانده است. این ثبات در چشم‌انداز میان‌مدت و بلندمدت، حاکی از آن است که مصرف‌کنندگان همچنان تورم را در محدوده‌ای نسبتاً کنترل‌شده تصور می‌کنند و نشانه‌ای از بازگشت نگرانی‌های شدید تورمی در این افق‌ها دیده نمی‌شود. در کنار این تحولات، انتظارات مربوط به افزایش قیمت مسکن نیز اندکی کاهش یافته و از ۳ درصد به ۲.۹ درصد رسیده است؛ موضوعی که می‌تواند بازتابی از سرد شدن تدریجی بازار املاک و تعدیل تقاضا باشد. با این حال، در حوزه اعتبارات، تصویر چندان امیدوارکننده نیست. خانوارها اعلام کرده‌اند دسترسی به وام و منابع اعتباری دشوارتر شده و انتظارات آن‌ها در این زمینه تضعیف شده است. ارزیابی‌ها از بازار کار، در مجموع بهبود نسبی را نشان می‌دهد، اما این بهبود نتوانسته نگرانی‌های مالی خانوارها را به‌طور کامل برطرف کند. طبق یافته‌های جدید، سطح امیدواری نسبت به وضعیت فعلی و آینده مالی کاهش یافته و بخشی از مصرف‌کنندگان نسبت به ثبات درآمد و قدرت خرید خود محتاط‌تر شده‌اند. نگاهی به روند ماه‌های گذشته نیز این تصویر را تکمیل می‌کند. در نوامبر ۲۰۲۵، انتظارات تورمی یک‌ساله در سطح ۳.۲ درصد قرار داشت و در دسامبر به ۳.۴ درصد افزایش یافت، پیش از آنکه در ژانویه مجدداً عقب‌نشینی کند. “ «هم‌زمان، در پایان سال گذشته نشانه‌هایی از تضعیف اعتماد به بازار کار و افزایش نگرانی‌ها درباره تأخیر در بازپرداخت بدهی‌ها مشاهده شد؛ مسائلی که به‌ویژه در میان خانوارهای کم‌درآمد و گروه‌های سنی بالاتر پررنگ‌تر بود.» محمد زمانی این نظرسنجی که از سوی مرکز داده‌های خرد بانک مرکزی نیویورک اجرا می‌شود، ماهانه دیدگاه حدود ۱۳۰۰ خانوار آمریکایی را درباره تورم، اشتغال، درآمد، هزینه‌ها و اعتبار رصد می‌کند. ساختار پنلی آن امکان بررسی تغییرات تدریجی انتظارات افراد در طول زمان را فراهم می‌سازد و یکی از معتبرترین منابع برای سنجش نبض ذهنی مصرف‌کنندگان به شمار می‌رود. بررسی‌های یوتوتایمز نشان می‌دهد که انتشار این گزارش واکنش قابل‌توجهی به دنبال نداشت و معامله‌گران آن را فاقد «شگفتی بزرگ» تلقی کردند. با این حال، برای تحلیلگران سیاست پولی، کاهش انتظارات تورمی کوتاه‌مدت یک نشانه مثبت محسوب می‌شود. این روند می‌تواند به تقویت استدلال طرفداران کاهش نرخ بهره کمک کند؛ به‌ویژه در شرایطی که فدرال رزرو همچنان در تلاش است میان مهار تورم و جلوگیری از رکود اقتصادی تعادل برقرار کند. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی بر اساس جمع‌بندی تیم UtoTimes، داده‌های ژانویه تصویری از اقتصادی ارائه می‌دهد که اگرچه هنوز با نااطمینانی‌های مالی و اعتباری روبه‌روست، اما از منظر تورمی نشانه‌هایی از آرامش نسبی بروز داده است. تداوم این روند در ماه‌های آینده، نقش مهمی در جهت‌دهی به تصمیم‌های سیاست‌گذاران پولی و انتظارات بازار خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کارخانه چینی در قلب آمریکا؛ وقتی سرمایه‌گذاری خارجی به تهدیدی برای صنعت بومی تبدیل می‌شود

در یک نگاه حضور یک غول چینی شیشه‌سازی در اوهایو، صدها شغل قدیمی آمریکایی را در معرض تهدید قرار داده است. اختلاف قیمت و مقیاس تولید، رقابت را برای تولیدکنندگان بومی تقریباً ناممکن کرده است. ماجرا، شکاف عمیق میان شعار بازسازی تولید آمریکا و واقعیت پیچیده سرمایه‌گذاری خارجی را آشکار می‌کند. وقتی دونالد ترامپ سال گذشته با جدیت از سرمایه‌گذاری خارجی در کارخانه‌های آمریکایی استقبال می‌کرد، هدف اعلامی او بازگرداندن مشاغلی بود که به‌زعم وی قربانی جهانی‌سازی شده‌اند. اما تجربه یک کارخانه شیشه‌سازی چینی در قلب ایالت اوهایو، تصویری متفاوت و به‌مراتب پیچیده‌تر از این سیاست را به نمایش گذاشته است؛ تصویری که در آن، سرمایه خارجی نه‌تنها ناجی صنایع محلی نیست، بلکه می‌تواند به تهدیدی جدی برای بقای آن‌ها بدل شود. ده سال پیش، زمانی که شرکت چینی Fuyao Glass یک کارخانه متروکه جنرال موتورز را در اوهایو تصاحب کرد، این پروژه با استقبال گسترده مقامات ایالتی و فدرال همراه شد. برای منطقه‌ای از «کمربند زنگ‌زده» آمریکا که سال‌ها با تعطیلی کارخانه‌ها دست‌وپنجه نرم می‌کرد، این سرمایه‌گذاری به‌عنوان نمادی از احیای صنعتی معرفی شد. اما امروز، بسیاری از ساکنان و فعالان صنعتی منطقه احساس می‌کنند بهای این احیا، بسیار سنگین‌تر از آن چیزی بوده که در ابتدا تصور می‌شد. رقابت مستقیم کارخانه آمریکایی Vitro در شهر کرست‌لاین اوهایو با واحد تولیدی فویاو، اکنون حدود ۲۵۰ شغل را در معرض خطر قرار داده است. کارخانه ویترو که از دهه ۱۹۵۰ فعال بوده، طی یک سال گذشته بارها سناریوی تعطیلی را بررسی کرده است. هرچند این شرکت اخیراً تصمیم به ادامه فعالیت گرفته، اما آینده بلندمدت آن همچنان در هاله‌ای از ابهام قرار دارد. ویترو از سال ۲۰۱۹ تاکنون سه کارخانه دیگر خود را در ایالت‌های پنسیلوانیا، میشیگان و ایندیانا تعطیل کرده و رقابت با تولیدکنندگان چینی را عامل اصلی این تصمیم‌ها می‌داند. مدیران ویترو هشدار می‌دهند که ورود شرکت‌های چینی به صنعت خودروسازی آمریکا، فراتر از یک رقابت تجاری ساده است. از نگاه آن‌ها، این روند نه‌تنها زنجیره تأمین داخلی را تضعیف می‌کند، بلکه کل جوامعی را که به مشاغل تولیدی وابسته‌اند، در معرض فروپاشی قرار می‌دهد. در مقابل، فویاو تأکید دارد موفقیتش نتیجه بهره‌وری بالا، مقیاس تولید و توان فنی است؛ همان عواملی که چین را به بزرگ‌ترین تولیدکننده جهان تبدیل کرده‌اند. کارشناسان یوتوتایمز معتقدند که این اختلاف دیدگاه، زمانی رنگ‌وبوی سیاسی و امنیتی به خود گرفت که در سال ۲۰۲۴، نیروهای فدرال آمریکا به کارخانه فویاو و شرکت‌های وابسته به آن یورش بردند. مقام‌های آمریکایی مدعی شدند شبکه‌ای از شرکت‌ها برای تسهیل به‌کارگیری نیروی کار غیرقانونی ایجاد شده و مبالغ هنگفتی در این چارچوب جابه‌جا شده است. هرچند تاکنون هیچ اتهام کیفری رسمی علیه فویاو مطرح نشده، اما این پرونده به سوخت تازه‌ای برای منتقدان نفوذ اقتصادی چین در آمریکا تبدیل شده است. در واشنگتن، برخی سیاستمداران و تحلیلگران این پرونده را نشانه‌ای از «دامپینگ داخلی» می‌دانند؛ روشی که به‌زعم آن‌ها، شرکت‌های چینی با انتقال تولید به خاک آمریکا، از تعرفه‌ها عبور می‌کنند و سپس با قیمت‌های پایین‌تر، تولیدکنندگان بومی را از میدان به در می‌کنند. “ «این نگرانی‌ها تنها به صنعت شیشه محدود نیست و در حوزه‌هایی مانند مس، فولاد و مواد معدنی حیاتی نیز در حال گسترش است.» محمد زمانی در سطح محلی، ماجرا بُعد انسانی پررنگ‌تری دارد. برای کارگران کارخانه ویترو در کرست‌لاین (شهری کوچک با حدود ۴۵۰۰ نفر جمعیت) این شغل‌ها صرفاً یک منبع درآمد نیستند، بلکه ستون اصلی هویت و ثبات اجتماعی شهر محسوب می‌شوند. کارگرانی که دهه‌ها شاهد رونق کارخانه بوده‌اند، امروز با ترس از تعطیلی و از دست رفتن معیشت روبه‌رو هستند؛ ترسی که با دیدن حمایت دولت از رقیب خارجی، عمیق‌تر شده است. تناقض اصلی در اینجاست: سیاست‌های تعرفه‌ای دولت ترامپ با هدف احیای تولید داخلی طراحی شده‌اند، اما هم‌زمان، درهای کشور به روی سرمایه‌گذاری خارجی حتی از سوی رقیب ژئوپلیتیکی آمریکا، باز مانده است. خود ترامپ بارها گفته اگر شرکت‌های چینی در آمریکا کارخانه بسازند و آمریکایی‌ها را استخدام کنند، از آن استقبال می‌کند. با این حال، تجربه اوهایو نشان می‌دهد که اشتغال ایجادشده لزوماً جایگزین مشاغل ازدست‌رفته نمی‌شود و حتی می‌تواند به حذف آن‌ها منجر شود. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی اکنون، در آستانه گفت‌وگوهای احتمالی میان واشنگتن و پکن و هم‌زمان با بحث‌های داخلی درباره محدودسازی سرمایه‌گذاری چین در صنایع حساس، پرونده فویاو به نمادی از یک پرسش بزرگ‌تر تبدیل شده است: آیا جذب سرمایه خارجی، بدون ملاحظات رقابتی و امنیتی، واقعاً به بازسازی صنعتی آمریکا کمک می‌کند یا تنها شکل تازه‌ای از تضعیف تولید بومی را رقم می‌زند؟ پاسخ این پرسش، برای شهرهایی مانند کرست‌لاین، نه یک بحث نظری، بلکه مسئله‌ای حیاتی است؛ مسئله‌ای که آینده شغلی، هویت صنعتی و حتی بقای اجتماعی آن‌ها به آن گره خورده است. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نبرد نابرابر غول‌های فناوری در وال‌استریت؛ صعود اوراکل در سایه افت آمازون و نیمه‌هادی‌ها

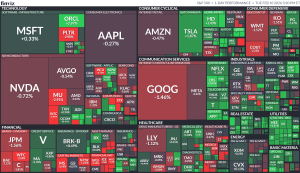
در یک نگاه بخش فناوری و نیمه‌هادی‌ها با نوسانات قابل‌توجهی مواجه شد و تنها معدودی از نمادها، از جمله اوراکل، عملکردی مثبت ثبت کردند. سهام شرکت‌هایی مانند آمازون و مایکرون تحت فشار نگرانی‌های تقاضا و چشم‌انداز اقتصادی قرار گرفتند. در مقابل، رشد سهام حوزه سلامت نشانه‌ای از حرکت سرمایه‌گذاران به سمت دارایی‌های تدافعی است. چشم‌انداز بازار سهام آمریکا در معاملات اخیر، تصویری دوگانه و پرابهام از وضعیت بخش‌های مختلف اقتصادی ترسیم کرده است؛ تصویری که در آن، فناوری و نیمه‌هادی‌ها زیر فشار تردیدهای کلان قرار گرفته‌اند، در حالی که برخی صنایع تدافعی توانسته‌اند اعتماد سرمایه‌گذاران را حفظ کنند. بررسی نقشه حرارتی بازار نشان می‌دهد که عملکرد سهام در میان بخش‌ها به‌طور محسوسی واگرا شده و جریان سرمایه، بیش از گذشته گزینشی عمل می‌کند. در میان شرکت‌های فناوری، اوراکل به‌عنوان یکی از معدود برندگان روز ظاهر شد و با رشد ۳.۵۶ درصدی، توجه بازار را به توانمندی‌های خود در زیرساخت‌های نرم‌افزاری و خدمات سازمانی جلب کرد. این رشد، نشانه‌ای از تداوم اعتماد سرمایه‌گذاران به مدل درآمدی باثبات این شرکت در شرایط پرنوسان فعلی است. در مقابل، مایکروسافت تنها افزایش محدودی را تجربه کرد و رشد ۰.۲۴ درصدی آن، بازتابی از احتیاط سرمایه‌گذاران نسبت به آینده کوتاه‌مدت این غول فناوری بود. در سوی دیگر، سهام اپل با افت ۰.۴۸ درصدی مواجه شد؛ افتی که به باور تحلیلگران، ریشه در نگرانی‌های مربوط به زنجیره تأمین و تداوم فشارهای هزینه‌ای دارد. “ «این روند نشان می‌دهد که حتی بزرگ‌ترین برندهای فناوری نیز از فضای نامطمئن اقتصاد جهانی مصون نمانده‌اند.» محمد زمانی بخش نیمه‌هادی‌ها نیز هفته‌ای پرنوسان را پشت سر گذاشت. سهام میکرون با سقوط بیش از ۵ درصدی، بیشترین فشار فروش را متحمل شد؛ حرکتی که عمدتاً به نگرانی‌ها درباره کاهش تقاضای جهانی برای تراشه‌ها نسبت داده می‌شود. همزمان، Advanced Micro Devices نیز با افت ۱.۳۶ درصدی، تحت تأثیر همین فضای بدبینانه قرار گرفت. در این میان، برادکام عملکردی باثبات‌تر داشت و توانست رشد محدودی معادل ۰.۸ درصد ثبت کند؛ موضوعی که نشان‌دهنده تمایز نسبی این شرکت در سبد سرمایه‌گذاران است. در بخش مصرفی چرخه‌ای، فشار فروش بار دیگر خودنمایی کرد. سهام آمازون با افت بیش از ۲ درصدی مواجه شد؛ افتی که بازتابی از تردیدها درباره چشم‌انداز رشد تجارت الکترونیک و تأثیر شرایط کلان اقتصادی بر قدرت خرید مصرف‌کنندگان است. همزمان، تسلا نیز کاهش محدودی را تجربه کرد که بیشتر به شناسایی سود و احتیاط سرمایه‌گذاران نسبت داده می‌شود. بر اساس جمع‌بندی تیم UtoTimes، فضای حاکم بر بازار را می‌توان «ترکیبی و محتاطانه» توصیف کرد. سرمایه‌گذاران در شرایطی که نشانه‌های کندی رشد اقتصادی و تداوم نااطمینانی‌های ژئوپلیتیک و پولی پابرجاست، تمایل کمتری به پذیرش ریسک در بخش‌های حساس به چرخه اقتصادی نشان می‌دهند. سهام فناوری، که در سال‌های اخیر موتور اصلی رشد بازار بوده‌اند، اکنون بیش از سایر گروه‌ها در معرض بازبینی انتظارات قرار گرفته‌اند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است در مقابل، بخش سلامت بار دیگر نقش پناهگاه امن سرمایه را ایفا کرد. رشد بیش از ۳ درصدی سهام Eli Lilly نمادی از این گرایش تدافعی است و نشان می‌دهد که بخشی از سرمایه‌ها به سمت شرکت‌هایی با جریان درآمدی پایدار و حساسیت کمتر به چرخه‌های اقتصادی در حال حرکت است. بر اساس دیدگاه کارشناسان یوتوتایمز؛ در چنین فضایی، استراتژی غالب در میان سرمایه‌گذاران حرفه‌ای، تمرکز بر چرخش هوشمندانه میان بخش‌ها و مدیریت فعال ریسک است. تقویت وزن صنایع مقاوم‌تر مانند سلامت، رصد دقیق تحولات زنجیره تأمین در فناوری، و تنوع‌بخشی هدفمند در بخش‌های چرخه‌ای و خدمات ارتباطی، می‌تواند ابزار مناسبی برای عبور از این دوره پرنوسان باشد. آنچه مسلم است، بازار در حال ورود به مرحله‌ای است که انتخاب سهام، بیش از گذشته بر پایه تحلیل بنیادی و ارزیابی ریسک‌های ساختاری شکل خواهد گرفت، نه صرفاً موج‌های کوتاه‌مدت خوش‌بینی. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر