TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,970.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

دلار استرالیا پس از داده تورم جهش کرد

شاخص قیمت‌های مصرف‌کننده در استرالیا در ماه اوت ۲۰۲۵ با سریع‌ترین رشد سالانه در یک سال گذشته مواجه شدند و همین امر باعث شد احتمال کاهش نرخ بهره توسط بانک مرکزی استرالیا در نشست هفته آینده تقریباً منتفی شود. شاخص CPI ماهانه در اوت به ۳٪ رسید (پیش‌بینی: ۲.۹٪، ماه قبل: ۲.۸٪)؛ اگرچه در مقیاس ماهانه تغییر نکرده است. قیمت برق به دلیل یارانه‌های جدید دولتی ۶.۳٪ کاهش یافت و هزینه‌های سفر و اقامت نیز افت کردند. در مقابل، تورم هسته‌ تعدیل‌شده از ۲.۷٪ به ۲.۶٪ کاهش یافت اما شاخصی که اقلام نوسانی و سفر را حذف می‌کند، از ۳.۲٪ به ۳.۴٪ افزایش یافت—بالاترین سطح در ۱۳ ماه گذشته. در واکنش به این داده‌ها، دلار استرالیا جهش کرد و بازدهی اوراق قرضه سه‌ساله کاهش یافت. احتمال کاهش نرخ بهره در نشست ۲۹–۳۰ سپتامبر تقریباً از بین رفته و حتی احتمال کاهش در نشست نوامبر نیز از ۷۰٪ به حدود ۶۰٪ کاهش یافته است. بانک مرکزی استرالیا نقش داده‌های ماهانه CPI را کم‌اهمیت دانسته و تأکید کرده که تصمیمات اخیر در فوریه، مه و اوت بر اساس داده‌های فصلی بوده‌اند. رئیس بانک مرکزی، «میشل بولاک»، اعلام کرده که اقتصاد در وضعیت باثباتی قرار دارد، تورم در مسیر بازگشت به محدوده هدف ۲–۳٪ است و بازار کار نزدیک به اشتغال کامل است. بانک انتظار دارد تورم سرفصل که در فصل گذشته ۲.۱٪ بود، در سال آینده به ۳.۱٪ افزایش یابد؛ زیرا یارانه‌های انرژی به پایان می‌رسند، در حالی که تورم هسته‌ در نزدیکی ۲.۶٪ باقی خواهد ماند. با نرخ بیکاری در سطح ۴.۲٪، بانک مرکزی ضرورتی برای کاهش نرخ بهره در نشست سپتامبر نمی‌بیند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئيس بانک مرکزی استرالیا، تصمیمات سیاستی را به داده‌ها گره زد

بولاک، رئیس بانک مرکزی استرالیا، در سخنرانی خود در پارلمان اعلام کرد که با وجود افزایش جزئی نرخ بیکاری، همچنان نشانه‌هایی از محدودیت در بازار کار وجود دارد. او گفت که کاهش‌های اخیر نرخ بهره انتظار می‌رود به افزایش هزینه‌کرد خانوارها و کسب‌وکارها کمک کند. بولاک افزود که شرایط بازار کار نزدیک به اشتغال کامل است و رشد مصرف خانوارها با افزایش درآمد واقعی ادامه خواهد یافت. از زمان نشست ماه اوت، داده‌های داخلی عمدتاً مطابق انتظارات بوده‌اند و حتی در برخی موارد قوی‌تر ظاهر شده‌اند. با این حال، چشم‌انداز اقتصادی همچنان با ابهام‌هایی همراه است. وی تأکید کرد که بانک مرکزی باید نسبت به تحولات اقتصادی هوشیار باقی بماند و در صورت لزوم واکنش نشان دهد. هیئت مدیره بانک مرکزی نیز اعلام کرده که با دقت داده‌ها و ارزیابی ریسک‌ها را دنبال خواهد کرد تا تصمیمات سیاستی را هدایت کند. بولاک هشدار داد که ممکن است تقاضای مازاد در اقتصاد بیشتر از حد انتظار باشد و نتایج بازار کار نیز قوی‌تر از پیش‌بینی‌ها ظاهر شود. او همچنین گفت که سیاست پولی در موقعیتی مناسب قرار دارد تا در صورت تأثیرگذاری تحولات بین‌المللی بر اقتصاد استرالیا، واکنش نشان دهد. در عین حال، ریسک عدم پایداری رشد اخیر در اقتصاد داخلی نیز وجود دارد. بولاک خاطرنشان کرد که بانک مرکزی در کاهش تورم پیشرفت واقعی داشته اما چالش اصلی حفظ تورم در محدوده هدف به‌صورت پایدار است. وضعیت تورم در موقعیت بسیار خوبی قرار دارد. او تأکید کرد که ریسک‌هایی در هر دو سمت تورم وجود دارد و بانک مرکزی همچنان به‌شدت به گزارش‌های فصلی شاخص قیمت مصرف‌کننده (CPI) استرالیا تکیه خواهد کرد. بولاک افزود که تقاضای خصوصی در حال افزایش است و این نشانه‌ای بسیار مثبت برای اقتصاد است. او همچنین گفت که انتقال تقاضا از بخش عمومی به بخش خصوصی در حال وقوع است. در ادامه، بولاک خاطرنشان کرد که بانک مرکزی فضای کافی برای واکنش دارد، اگر اقتصاد جهانی دچار بحران شود. وی بارها تأکید کرد که تصمیمات سیاست پولی کاملاً وابسته به داده‌ها خواهد بود. بولاک همچنین گفت که داده‌های اشتغال نوسان دارند، رشد اشتغال کند شده، اما نرخ بیکاری همچنان ثابت است. به گفته او، بازار کار مطابق با پیش‌بینی‌هاست و در نزدیکی اشتغال کامل قرار دارد، هرچند کمی فشرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

در پی فشارهای ترامپ، اتحادیه اروپا قصد حذف سریع‌تر LNG روسیه را دارد

به گزارش بلومبرگ، کمیسیون اروپا در حال بررسی گنجاندن بندی در بسته جدید تحریم‌هاست که بر اساس آن واردات گاز طبیعی مایع (LNG) روسیه زودتر از پایان سال ۲۰۲۷ متوقف شود؛ تاریخی که پیش‌تر به‌عنوان موعد اولیه تعیین شده بود. این تغییر رویکرد نشان می‌دهد فشارهای دیپلماتیک ترامپ بر اروپا نتیجه داده و استراتژی ایالات متحده به سمت یک جنگ طولانی‌تر با روسیه در حال شکل‌گیری است؛ جنگی که هدف اصلی آن تضعیف اقتصاد مسکو از مسیر انرژی است. همزمان، قیمت نفت نیز تحت تأثیر این خبر کاهش یافته، چرا که اروپا هنوز اقدامی برای حذف نفت روسیه انجام نداده است. در مقابل، این گزارش برای تولیدکنندگان جهانی LNG؛ به‌ویژه شرکت‌های آمریکایی، خبر مثبتی محسوب می‌شود، زیرا کاهش عرضه روسیه می‌تواند به رشد قیمت‌ها و افزایش سهم آن‌ها در بازار جهانی منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هاوزر، عضو بانک استرالیا: صندوق‌های بازنشستگی باید وثیقه بیشتری تأمین کنند

هاوزر، یکی از مقامات بانک مرکزی استرالیا، اعلام کرد که صندوق‌های بازنشستگی احتمالاً باید الزامات حاشیه‌ای و وثیقه‌ای بیشتری را برای موقعیت‌های پوشش ریسک خود رعایت کنند. او افزود که این صندوق‌ها در آینده باید دامنه ارائه‌دهندگان خدمات پوشش ریسک خود را گسترش و متنوع‌سازی کنند. با توجه به کمبود دارایی‌های داخلی، احتمالاً سرمایه‌گذاری‌های خارجی صندوق‌های بازنشستگی افزایش خواهد یافت. هاوزر پیش‌بینی کرد که حجم کل پوشش ریسک ارزی (FX hedge book) طی دهه آینده به ۱ تریلیون دلار استرالیا خواهد رسید. همچنین انتظار می‌رود کل دارایی‌های صندوق‌های بازنشستگی تا ۱۸۰٪ تولید ناخالص داخلی رشد کند. او تأکید کرد که دلار استرالیا همچنان به‌عنوان یک ابزار پوشش طبیعی برای دارایی‌های پرریسک جهانی عمل می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سارا هانتر، عضو بانک استرالیا: تصمیم‌گیری بر اساس داده‌ها خواهد بود

سارا هانتر، معاون بانک مرکزی استرالیا، اعلام کرد که نرخ تورم تقریباً به نقطه میانی هدف ۲ تا ۳ درصدی نزدیک شده و اقتصاد کشور نیز در وضعیت نزدیک به اشتغال کامل قرار دارد. او در یک رویداد صنعتی در سیدنی گفت: «ما در حال پایش شرایط هستیم و منتظر می‌مانیم. هیئت‌مدیره بر اساس داده‌ها سیاست‌گذاری خواهد کرد. هیچ‌چیز قطعی نیست، اما در حال حاضر امیدواریم بتوانیم شرایط فعلی را حفظ کنیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

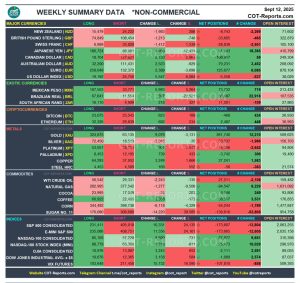
تازه‌ترین گزارش COT با آمار تا ۹ سپتامبر ۲۰۲۵ منتشر شد

داده‌های این گزارش بخشی از Commitments of Traders (COT) است که وضعیت پوزیشن‌گیری معامله‌گران غیرتجاری (سفته‌بازان بزرگ) را در بازارهای آتی نشان می‌دهد. این گروه شامل صندوق‌های پوشش ریسک، مؤسسات سرمایه‌گذاری و معامله‌گران بزرگ است که معمولاً نقش تعیین‌کننده‌ای در شکل‌گیری روندهای میان‌مدت دارند. هر ردیف از جدول، یک دارایی مشخص را پوشش می‌دهد و شامل اطلاعاتی درباره تعداد موقعیت‌های خرید (Long)، تعداد موقعیت‌های فروش (Short)، تغییرات هفتگی این موقعیت‌ها، موقعیت خالص (Net Position) و حجم قراردادهای باز (Open Interest) است. رنگ‌بندی سبز و قرمز نیز به‌ترتیب نشان‌دهنده افزایش یا کاهش نسبت به هفته قبل است. ۱. ارزها (Currencies) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت USD +5,547 +6,084 -5,558 رشد همزمان لانگ و شورت → افزایش فعالیت دوطرفه، بدون جهت‌گیری واضح. EUR +2,389 -3,696 +125,677 افزایش خرید و کاهش فروش → تمایل صعودی به یورو. GBP -1,213 -748 -33,605 کاهش همزمان خرید و فروش → کاهش فعالیت، تمایل کلی نزولی. CAD +2,120 +2,061 -108,917 رشد همزمان خرید و فروش → بازار در فاز نوسان‌گیری، بدون سیگنال جهت‌دار قوی. JPY +5,950 -12,435 +91,643 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی برای ین. CHF -1,412 +1,539 -28,839 کاهش خرید و افزایش فروش → فشار نزولی. AUD +2,523 -929 -79,231 افزایش خرید و کاهش فروش → تمایل صعودی. NZD -1,983 +286 -8,743 کاهش خرید و افزایش فروش → فشار نزولی. MXN +5,983 +5,264 +73,732 رشد همزمان خرید و فروش → افزایش نوسان، تمایل کلی مثبت. BRL +397 -22,521 +56,087 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی. ۲. رمزارزها (Crypto) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت BTC Micro -5,312 -4,495 -4,702 کاهش همزمان خرید و فروش → خروج سرمایه و کاهش فعالیت. ETH Micro +17,935 +18,710 -1,132 رشد همزمان خرید و فروش → افزایش نوسان، بدون جهت‌گیری خالص. ۳. شاخص‌ها (Indices) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت S&P 500 +11,556 +24,161 -173,665 رشد همزمان خرید و فروش → احتمال نوسان بالا، تمایل کلی نزولی. Nasdaq 100 +9,218 -811 +25,473 افزایش خرید و کاهش فروش → سیگنال صعودی. Dow 30 +3,158 +584 -1,689 رشد خرید و فروش → بازار بی‌تصمیم. Russell 2000 -2,804 +9,107 -72,249 کاهش خرید و افزایش فروش → فشار نزولی. ۴. اوراق قرضه (Bonds) سیگنال‌های مثبت: Ultra 10Y (خرید +34,002 / فروش -25,950)، 5Y T-Note (خرید +16,655 / فروش -110,569) → چرخش صعودی قوی. سیگنال‌های منفی یا خنثی: 30Y T-Bond و 2Y T-Note رشد همزمان خرید و فروش → نوسان‌گیری. ۵. انرژی (Energy) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت Crude Oil -18,799 +1,785 +81,844 کاهش خرید و افزایش فروش → فشار نزولی. ULSD -7,852 +2,937 +19,457 تمایل نزولی. Gasoline -2,484 -2,299 +41,121 کاهش فعالیت، بازار آرام‌تر. Natural Gas -1,277 -9,506 -94,547 کاهش همزمان خرید و فروش → خروج سرمایه. ۶. فلزات (Metals) مثبت: Gold (خرید +9,079 / فروش -3,131)، سیگنال صعودی. منفی: Copper (خرید +3,249 / فروش +1,666) → فشار نزولی، Platinum و Palladium رشد همزمان خرید و فروش → نوسان بالا. ۷. غلات و نرم‌کالاها (Grains & Softs) نزولی: Wheat SRW، Soybeans، Sugar → کاهش خرید و افزایش فروش. مثبت: Coffee (خرید +3,358 / فروش -173) → سیگنال صعودی. خنثی: Corn، Cocoa → تغییرات محدود یا دوطرفه. جمع‌بندی سیگنال‌های سفته‌بازان صعودی قوی: JPY، BRL، Gold، Nasdaq 100، Ultra 10Y، 5Y T-Note، Coffee. نزولی قوی: EUR (از دید تجاری‌ها مثبت ولی سفته‌بازان هنوز محتاط)، Crude Oil، Russell 2000، Sugar، NZD. خنثی/دوطرفه: CAD، BTC، ETH، Dow 30، Corn. هشدار مهم اطلاعات و تحلیل‌های ارائه‌شده در این گزارش صرفاً بازتابی از وضعیت پوزیشن‌گیری سفته‌بازان در بازارهای آتی است و به‌تنهایی نمی‌تواند مبنای قطعی برای انجام معاملات باشد. گزارش COT تنها یکی از ابزارهای سنجش احساسات بازار است و باید در کنار سایر عوامل مانند تحلیل تکنیکال، داده‌های بنیادی، شرایط کلان اقتصادی، اخبار ژئوپلیتیک و مدیریت ریسک مورد استفاده قرار گیرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تصمیمات سیاست پولی فدرال رزرو، بانک مرکزی کانادا، انگلیس و ژاپن در کانون توجه

پیش‌بینی سه مرحله کاهش نرخ بهره در سال جاری دلار آمریکا هفته را با فشار نزولی آغاز کرد؛ زیرا گزارش ضعیف اشتغال در ماه آگوست، انتظارات بازار برای کاهش نرخ بهره را تقویت کرد. با این حال، در روزهای سه‌شنبه و چهارشنبه بخشی از این افت جبران شد، حتی با وجود آنکه داده‌ها از افت قابل‌توجه در شاخص قیمت تولیدکننده حکایت داشت. روز پنجشنبه دوباره فشار فروش بر دلار غلبه کرد؛ این بار به دلیل آمار ناامیدکننده مدعیان بیمه بیکاری، هرچند شاخص قیمت مصرف‌کننده (شاخص CPI) اندکی بالاتر از پیش‌بینی‌ها منتشر شد. در مجموع، سرمایه‌گذاران همچنان بر این باورند که تا پایان سال بیش از دو نوبت کاهش نرخ بهره اجتناب‌ناپذیر است. قیمت‌گذاری در بازار قراردادهای فیوچرز نشان می‌دهد حدود ۷۲ واحد پایه کاهش تا پایان ۲۰۲۵ در نظر گرفته شده و نخستین کاهش ۲۵ واحدی به احتمال زیاد در نشست روز چهارشنبه اعمال خواهد شد. حتی سناریوی کاهش ۵۰ واحدی نیز با احتمال ۷ درصد مطرح است، اما محتمل‌ترین مسیر از نگاه بازار، سه کاهش متوالی ۲۵ واحدی در جلسات باقیمانده سال است. ضعف بازار کار بدون شک بر گمانه‌زنی‌ها درباره سیاست‌های انبساطی‌تر فدرال رزرو افزوده است، اما برآورد رشد ۳ درصدی اقتصاد در سه‌ماهه سوم بر اساس مدل GDPNow فدرال رزرو آتلانتا نشان می‌دهد شرایط به آن سادگی که بازار تصور می‌کند نیست. این همزمانیِ نشانه‌های ضعف در اشتغال و پایداری نسبی رشد اقتصادی، معادله تصمیم‌گیری را برای سیاست‌گذاران فدرال رزرو پیچیده‌تر کرده است. آیا فدرال رزرو با انتظارات انبساطی بازار همسو خواهد شد؟ یک کاهش ۲۵ واحدی در نرخ بهره به‌تنهایی بعید است موج بزرگی از نوسان در بازار ایجاد کند. در چنین حالتی، تمرکز اصلی سرمایه‌گذاران بلافاصله بر سخنان جروم پاول در نشست خبری و همچنین بر پیش‌بینی‌های تازه اقتصادی و نمودار نقطه‌ای معطوف خواهد شد؛ ابزاری که دیدگاه اعضای کمیته را درباره مسیر آینده نرخ‌ها به‌خوبی نشان می‌دهد. در ماه ژوئن، برآورد میانه سیاست‌گذاران تنها به دو کاهش ۲۵ واحدی دیگر در سال جاری اشاره داشت، در حالی‌که هفت عضو کمیته همچنان طرفدار تثبیت نرخ‌ها بودند. بنابراین، برای آنکه فدرال رزرو با سطح بالای انتظارات انبساطی بازار همراه شود، نیازمند تغییری جدی در نگاه سیاست‌گذاران خواهد بود. با این حال، اگر پیام نشست حاکی از تمایل بیشتر به کاهش نرخ‌ها باشد، دلار آمریکا به احتمال زیاد بار دیگر تحت فشار فروش قرار می‌گیرد. آنچه اهمیت بیشتری دارد، برآوردهای سال ۲۰۲۶ است. در پیش‌بینی‌های ماه ژوئن، سیاست‌گذاران تنها یک کاهش دیگر را در نظر داشتند، در حالی‌که بازار سه مرحله کاهش را پیش‌بینی می‌کند. این شکاف چشمگیر می‌تواند کانون اصلی توجه فعالان بازار در هفته‌های آینده باشد. افزون بر این، تحولات سیاسی نیز احتمال بازنگری در این برآوردها را بالا برده است. با توجه به تلاش‌های رئیس‌جمهور ترامپ برای تغییر ترکیب هیأت‌مدیره فدرال رزرو و انتخاب‌های آتی رؤسای منطقه‌ای در ابتدای سال آینده، پیش‌بینی‌های ۲۰۲۶ بیش از هر زمان دیگری مستعد تغییرات اساسی به نظر می‌رسند. ضعف اقتصادی، بانک مرکزی کانادا را به سمت کاهش نرخ بهره می‌کشاند پیش از آنکه فدرال رزرو تصمیم خود را اعلام کند، نگاه‌ها به بانک مرکزی کانادا دوخته خواهد شد. این بانک در نشست ماه ژوئیه نرخ بهره را در سطح ۲.۷۵ درصد ثابت نگه داشت و دلیل آن را تاب‌آوری نسبی اقتصاد و قرار گرفتن نرخ تورم پایه؛ پس از حذف نوسانات و اثرات مالیاتی، در محدوده ۲.۵ درصد عنوان کرد. اما شرایط از آن زمان به‌طور محسوسی تغییر کرده است. نرخ بیکاری از ۶.۹ به ۷.۱ درصد افزایش یافته و بازار کار طی دو ماه ژوئیه و آگوست در مجموع بیش از ۱۰۶ هزار شغل از دست داده است. همزمان، تولید ناخالص داخلی در سه‌ماهه دوم ۰.۴ درصد کوچک‌تر شد. در حوزه تورم نیز شاخص CPI سالانه برای ژوئیه از ۱.۹ به ۱.۷ درصد افت کرد، هرچند میانگین تعدیل‌شده در سطح ۳ درصد بدون تغییر باقی ماند. گزارش تورم ماه آگوست نیز درست یک روز پیش از تصمیم‌گیری بانک منتشر خواهد شد. این مجموعه داده‌ها باعث شده سرمایه‌گذاران به‌شدت به سمت سناریوی انبساطی متمایل شوند. در حال حاضر، بازارها با احتمال ۸۵ درصد کاهش ۲۵ واحدی نرخ بهره در این نشست را پیش‌بینی می‌کنند و تقریباً یک مرحله کاهش دیگر تا پایان سال را نیز قطعی می‌دانند. اگر بانک مرکزی کانادا مطابق انتظار نرخ‌ها را کاهش دهد و در بیانیه خود لحنی نرم‌تر و محتاطانه‌تر نسبت به ماه ژوئیه اتخاذ کند، فشار فروش بر دلار کانادا شدت خواهد گرفت. در این صورت، روند صعودی جفت‌ارز دلار/لونی که از ابتدای سپتامبر آغاز شده است، می‌تواند با قدرت بیشتری ادامه یابد. بانک انگلستان در انتظار تثبیت نرخ‌ها؛ اولین کاهش در مارس محتمل است در روز پنجشنبه نگاه‌ها به بانک مرکزی انگلستان دوخته خواهد شد؛ نهادی که پس از تصمیم فدرال رزرو و بانک مرکزی کانادا، در کانون توجه بازارها قرار می‌گیرد. سیاست‌گذاران بریتانیایی در نشست ماه آگوست نرخ بهره را به ۴ درصد کاهش دادند؛ سطحی که پایین‌ترین میزان در بیش از دو سال گذشته محسوب می‌شود. این تصمیم با اختلاف اندک آرا اتخاذ شد و تنها پس از برگزاری دور دوم رأی‌گیری نهایی گردید؛ موضوعی که شکاف جدی در میان اعضای کمیته را آشکار ساخت. در تازه‌ترین گزارش سیاست پولی، بانک پیش‌بینی کرده است که نرخ تورم در سپتامبر به ۴ درصد برسد؛ رقمی معادل دو برابر هدف رسمی. اندرو بیلی، رئیس بانک، نیز هفته گذشته تصریح کرد که «تردیدها درباره زمان و سرعت گام‌های بعدی اکنون بسیار بیشتر شده است». بازار تقریباً مطمئن است که در نشست پیش‌رو نرخ‌ها بدون تغییر باقی خواهد ماند. با این حال، نتیجه رأی‌گیری اعضا می‌تواند برای پوند تعیین‌کننده باشد. حتی اگر یک یا دو عضو از کاهش نرخ‌ها حمایت کنند، احتمالاً سرمایه‌گذاران انتظارات خود را برای آغاز چرخه کاهش جلو خواهند انداخت؛ سناریویی که می‌تواند فشار تازه‌ای بر ارز بریتانیا وارد کند. در حال حاضر، بازارها نخستین کاهش یک‌چهارم درصدی را برای ماه مارس به‌طور کامل در قیمت‌ها لحاظ کرده‌اند. افزون بر این، انتشار آمار تورم مصرف‌کننده بریتانیا در روز چهارشنبه؛ درست یک روز پیش از نشست بانک، می‌تواند بر تصمیم‌گیری اعضا اثرگذار باشد. همچنین داده‌های خرده‌فروشی که روز جمعه منتشر خواهد شد، تصویر دقیق‌تری از وضعیت تقاضای داخلی ارائه خواهد داد. آیا بانک مرکزی ژاپن تا پایان سال دست به افزایش نرخ خواهد زد؟ پس از استعفای نخست‌وزیر ایشیبا، گمانه‌زنی‌ها مبنی بر روی کار آمدن فردی با گرایش به سیاست‌های مالی و پولی انبساطی (داویش) افزایش یافت و همین امر احتمال افزایش ۲۵ واحدی نرخ بهره توسط بانک مرکزی ژاپن را به کمتر از ۵۰ درصد کاهش داد. با این حال، سرمایه‌گذاران خیلی زود انتظارات خود را بازتنظیم کردند؛ چرا که گزارشی نشان داد بانک مرکزی همچنان معتقد است در صورت تداوم روند فعلی اقتصاد، امکان افزایش نرخ‌ها در سال جاری وجود دارد، حتی در سایه بی‌ثباتی سیاسی. انتظار غالب این است که در نشست هفته آینده اقدامی صورت نگیرد، اما بازارها اکنون حدود ۶۰ درصد احتمال افزایش نرخ تا پایان سال را در نظر گرفته‌اند و یک مرحله افزایش دیگر تا ماه مارس را تقریباً قطعی می‌دانند. به همین دلیل، نگاه‌ها به نشست خبری رئیس بانک مرکزی، کازوئو اوئدا و چشم‌انداز اقتصادی او دوخته شده است. اگر سیاست‌گذاران بر تعهد خود برای افزایش هزینه‌های استقراض تأکید کنند، ین ژاپن می‌تواند از این موضع قدرت بگیرد. با این حال، رساندن پیام روشن کار آسانی نخواهد بود. حزب حاکم لیبرال دموکرات قرار است چهارم اکتبر انتخابات درون‌حزبی برای انتخاب جانشین ایشیبا برگزار کند؛ انتخابی که می‌تواند بر سیاست‌های پولی آینده تأثیرگذار باشد. هرچند بانک مرکزی از نظر قانونی مستقل است، اما نباید فراموش کرد که در سال ۲۰۱۳ به همراه دولت بیانیه‌ای مشترک صادر کردند که بر همکاری برای مبارزه با تورم منفی و حمایت از رشد اقتصادی تأکید داشت. در این میان، یکی از گزینه‌های جدی برای جانشینی ایشیبا، سانائه تاکایچی؛ وزیر پیشین امنیت اقتصادی است که به‌عنوان فردی داویش شناخته می‌شود. بنابراین، هرگونه نشانه‌ای از کند شدن روند افزایش نرخ‌ها یا حتی کنار گذاشتن آن می‌تواند چشم‌انداز ین را به‌شدت تضعیف کند. ✔️  بیشتر بخوانید: سیاست پولی چیست؟ معرفی انواع سیاست پولی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

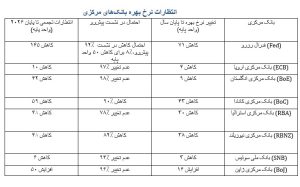
انتظارات نرخ بهره پس از رویدادهای هفته منتهی به ۱۲ سپتامبر

ما شاهد تجدیدنظر قابل‌توجهی در قیمت‌گذاری نبودیم، اما انتظارات تثبیت شدند. بزرگ‌ترین تغییرات این هفته مربوط به آمریکا بود؛ جایی که انتظارات انبساطی برای فدرال رزرو پس از داده‌های PPI ضعیف، CPI مطابق انتظار و آمار ضعیف ادعاهای اولیه بیکاری تقویت شد. بازار شاید احتمال کاهش ۵۰ نقطه در نشست هفته آینده را کمتر از واقعیت در نظر گرفته باشد اما در حال حاضر اجماع قوی برای کاهش ۷۵ نقطه پایه تا پایان سال وجود دارد. در اروپا نیز کمی تغییرات متمایل به سیاست انقباضی دیده شد، چرا که لاگارد تأکید کرد چرخه کاهش نرخ بهره به پایان رسیده و تنها در صورت دلایل بسیار قوی ممکن است دوباره کاهش دهند. به طور کلی تغییرات شدید نبوده‌اند، چرا که بازار در غیاب دلایل محکم محتاط است؛ کاهش نرخ بهره می‌تواند فعالیت اقتصادی را تقویت کند و حتی باعث ماندگاری یا شتاب گرفتن دوباره تورم شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار استرالیا به اوج ۱۰ ماهه رسید؛ دلار نیوزیلند عقب نشست

دلار استرالیا با رشد قیمت کالاها به بالاترین سطح خود در ۱۰ ماه گذشته رسید، در حالی که دلار نیوزیلند به دلیل موضع انبساطی بانک مرکزی این کشور عقب‌نشینی کرد. دلار استرالیا به سطح ۰.۶۶۳۶ دلار آمریکا رسید و مقاومت ماه ژوئیه را شکست؛ این رشد تحت تأثیر جهش قیمت طلا و سنگ آهن رخ داد. جفت ارز AUDJPY به ۹۷.۷۵ رسید و هدف بعدی آن ۹۸.۸۲ است؛ صادرات طلا با توجه به نگرانی از تعرفه‌ها افزایش یافته است. بازارها احتمال کاهش نرخ بهره توسط بانک مرکزی استرالیا در ماه نوامبر را به ۷۵٪ کاهش داده‌اند. دلار نیوزیلند در سطح ۰.۵۹۴۰ دلار آمریکا باقی مانده؛ زیرا بانک مرکزی نیوزیلند چشم‌انداز کاهش بیشتر نرخ بهره را تأیید کرده است. طبق برآورد سیتی‌بانک، تولید ناخالص داخلی نیوزیلند در سه‌ماهه دوم احتمالاً منفی بوده و رشد سالانه نزدیک به صفر است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش COT هفته منتهی به ۵ سپتامبر منتشر شد

گزارش COT ابزاری کلیدی برای شناخت جهت‌گیری معامله‌گران بزرگ در بازارهای جهانی است. داده‌های منتشر شده در تاریخ ۵ سپتامبر ۲۰۲۵ نشان می‌دهد که تغییرات مهمی در ارزها، فلزات گران‌بها، کالاهای انرژی و شاخص‌های سهام رخ داده است. همچنین داده‌های جداگانه مربوط به طلا در بازه یک‌ساله بررسی شده و روند رفتاری معامله‌گران به‌وضوح قابل مشاهده است. ۱. بخش ارزهای اصلی (Major Currencies) در گزارش هفتگی ۵ سپتامبر: یورو همچنان بیشترین پوزیشن‌های خرید در میان ارزهای اصلی را حفظ کرده و سفته‌بازان بر ادامه روند مثبت این ارز تأکید دارند. ین ژاپن تحت فشار فروش قرار گرفته و موقعیت‌های فروش افزایش یافته است. پوند بریتانیا و فرانک سوئیس نیز با خروج نسبی سفته‌بازان مواجه شده‌اند و تمایل به فروش در این ارزها بیشتر شده است. دلار کانادا و دلار نیوزیلند همچنان در موقعیت خنثی تا منفی قرار دارند، که نشان می‌دهد بازار به آینده این ارزها خوش‌بین نیست. ۲. ارزهای نوظهور (Exotic Currencies) پزو مکزیک در هفته اخیر با رشد موقعیت‌های خرید همراه بود و همچنان به‌عنوان قوی‌ترین ارز نوظهور مطرح است. رئال برزیل با کاهش خریدها کمی تضعیف شد اما هنوز تقاضای سفته‌بازان در سطح قابل قبولی باقی مانده است. راند آفریقای جنوبی موقعیت‌های مثبتی کسب کرده و بهبود نسبی نسبت به هفته‌های قبل داشته است. ۳. رمزارزها (Cryptocurrencies) بیت‌کوین (BTC) با افزایش فروش از سوی سفته‌بازان مواجه شد و خالص موقعیت‌ها وارد فاز منفی گردید. اتریوم (ETH) عملکرد بهتری داشت و در مقایسه با بیت‌کوین توانست موقعیت مثبت خود را حفظ کند، هرچند تغییرات بزرگی ثبت نشده است. ۴. فلزات گران‌بها (Metals) طلا (Gold) بزرگ‌ترین رشد در موقعیت‌های خرید را به خود اختصاص داد. بیش از ۳۱۵ هزار قرارداد خرید توسط سفته‌بازان ثبت شده و این نشانه‌ای از بازگشت توجه سرمایه‌گذاران به طلاست. نقره (Silver) و پلاتین (Platinum) نیز با رشد موقعیت‌های خرید مواجه شدند. پالادیوم (Palladium) همچنان در فشار فروش قرار دارد و سرمایه‌گذاران نسبت به آن بدبین هستند. مس (Copper) با کاهش خالص موقعیت‌ها نشانه‌ای از نگرانی در سمت تقاضای صنعتی دارد. ۵. کالاهای انرژی و کشاورزی (Commodities) نفت خام (WTI Crude Oil) در این هفته با افت پوزیشن‌های خرید مواجه شد و بازار نسبت به رشد قیمت آن محتاط‌تر شده است. گاز طبیعی (Natural Gas) همچنان روند نزولی دارد و بیشترین فشار فروش در این بخش دیده می‌شود. در بخش کشاورزی، ذرت (Corn) و قهوه (Coffee) شاهد رشد تقاضا بودند، در حالی که شکر در موقعیت فروش قرار گرفت. ۶. شاخص‌های سهام آمریکا (Indices) S&P500 و NASDAQ100 همچنان در فشار فروش سفته‌بازان قرار دارند. داوجونز نیز موقعیت منفی ثبت کرد و نشانه‌ای از بدبینی سفته‌بازان نسبت به آینده بورس آمریکا است. تنها بخش مثبت، کاهش نسبی فروش در VIX Futures بود، هرچند همچنان در موقعیت بالای فروش باقی مانده است. ۷. تحلیل ویژه – روند طلا در یک‌سال گذشته داده‌های جدول، تغییرات هفتگی موقعیت‌های طلا در یک‌سال اخیر (از سپتامبر ۲۰۲۴ تا سپتامبر ۲۰۲۵) را نشان می‌دهد: بیشترین موقعیت‌های خرید در سپتامبر ۲۰۲۴ با بیش از ۳۸۷ هزار قرارداد ثبت شد. پس از آن تا بهار ۲۰۲۵ روندی کاهشی داشت و در بازه مارس تا ژوئن ۲۰۲۵ به کمترین سطح یعنی حدود ۲۳۰ هزار قرارداد رسید. از تابستان ۲۰۲۵ روند صعودی دوباره آغاز شد و در حال حاضر (سپتامبر ۲۰۲۵) موقعیت‌ها بار دیگر به بالای ۳۱۵ هزار قرارداد رسیده‌اند. سهم معاملات خرید در کل بازار طلا اکنون حدود ۶۴٪ است که نشان‌دهنده تمایل قوی به صعودی بودن طلا در ماه‌های آتی است. جمع‌بندی گزارش COT هفته منتهی به ۵ سپتامبر ۲۰۲۵ تصویری چندوجهی از بازارها ارائه می‌دهد: یورو و طلا در مرکز توجه معامله‌گران بزرگ قرار گرفته‌اند. ارزهای کالایی و ین ژاپن تحت فشار فروش باقی مانده‌اند. شاخص‌های سهام آمریکا در موضع ضعف قرار دارند و تمایل به ریسک کمتر شده است. داده‌های یک‌ساله طلا نشان می‌دهد که این فلز بار دیگر به عنوان پناهگاه امن سرمایه‌ها مطرح شده و احتمالاً روند صعودی آن ادامه خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تورم آمریکا و نشست ECB در کانون توجه بازارها

داده‌های تورمی آمریکا پیش از نشست سپتامبر فدرال رزرو انتظار برای کاهش ۲۵ واحد پایه‌ای نرخ بهره در نشست سپتامبر فدرال رزرو تقریباً قطعی است، اما پرسش اصلی این است که سرعت کاهش‌های بعدی تا چه اندازه خواهد بود. برخی تحلیلگران حتی احتمال یک کاهش غافلگیرکننده ۵۰ واحد پایه‌ای در تاریخ ۱۷ سپتامبر را مطرح کرده‌اند. جروم پاول، رئیس فدرال رزرو، در سخنرانی خود در جکسون هول تأکید کرد که ریسک‌های ناشی از تضعیف بازار کار ممکن است اکنون بر ریسک‌های تورمی غلبه کرده باشد؛ موضوعی که می‌تواند تغییر در رویکرد سیاستی بانک مرکزی را توجیه کند. با این حال، هنوز مشخص نیست که بازار کار تا چه اندازه در حال کند شدن است و تأثیر واقعی تعرفه‌های بالاتر بر قیمت‌ها چه خواهد بود. بنابراین، داده‌های ماه‌های آینده در حوزه اشتغال و تورم برای تعیین سرعت و شدت برداشتن محدودیت‌های پولی نقش کلیدی ایفا خواهند کرد. در نشست سپتامبر، آمار شاخص قیمت تولیدکننده در روز چهارشنبه و شاخص قیمت مصرف‌کننده در روز پنجشنبه، هرچند احتمالاً در تصمیم همان جلسه اثر مستقیمی نداشته باشند، اما برای شکل‌گیری انتظارات آتی و نمودار نقطه‌ای فدرال رزرو بسیار مهم خواهند بود. شاخص قیمت تولیدکننده (شاخص PPI) به دلیل آنکه قیمت کالاها در مبدا کارخانه‌ها را منعکس می‌کند، اغلب سیگنال‌های پیش‌نگرانه‌تری نسبت به شاخص قیمت مصرف‌کننده (شاخص CPI) دارد. همان‌طور که در داده‌های ماه جولای مشاهده شد، هرگونه جهش غیرمنتظره در آمار ماه آگوست می‌تواند خوش‌بینی سرمایه‌گذاران نسبت به سرعت کاهش نرخ‌ها را تعدیل کند. در حال حاضر، تأثیر تعرفه‌ها بر قیمت کالاها محدود به نظر می‌رسد و نگرانی اصلی برای فدرال رزرو افزایش مجدد تورم در بخش خدمات است. بر اساس مدل Nowcast فدرال رزرو کلیولند، شاخص تورم سرفصل در آگوست ۰.۱ درصد رشد کرده و به سطح ۲.۸ درصد سالانه رسیده است، در حالی که تورم هسته بدون تغییر در سطح ۳.۱ درصد سالانه باقی مانده است. در کنار این داده‌ها، شاخص اعتماد مصرف‌کننده دانشگاه میشیگان نیز در روز جمعه مورد توجه بازار قرار خواهد گرفت. انتظارات تورمی مصرف‌کنندگان که در ماه‌های گذشته به‌طور محسوسی کاهش یافته بود، در نظرسنجی ماه آگوست بار دیگر صعودی شد و اگر این روند در سپتامبر ادامه یابد، پیام مثبتی برای فدرال رزرو نخواهد بود. چنانچه شواهد موجود از تورم با روند کاهش نرخ‌ها همسو نباشد، احتمال بازگشت به شیب‌دار شدن منحنی بازدهی آمریکا وجود دارد؛ حالتی که در آن بازدهی اوراق کوتاه‌مدت با اتکا به انتظار کاهش نرخ‌ها افت می‌کند، اما بازدهی اوراق بلندمدت به دلیل نگرانی‌های تورمی افزایش می‌یابد. علاوه بر این، نگرانی‌ها درباره کسری‌های بودجه سنگین؛ نه تنها در ایالات متحده بلکه در کشورهایی چون ژاپن، فرانسه و بریتانیا، فشار مضاعفی بر اوراق بلندمدت وارد کرده است. بازده اوراق ۳۰ساله آمریکا در هفته گذشته برای مدتی به بالاترین سطح یک‌ونیم ماهه رسید و این در حالی است که وزارت خزانه‌داری آمریکا در هفته آینده قصد دارد اوراق سه‌ساله، ده‌ساله و ۳۰ساله جدیدی را عرضه کند؛ امری که می‌تواند به افزایش نوسانات در بازار اوراق منجر شود. توقف موقت سیاست پولی در بانک مرکزی اروپا انتظار می‌رود بانک مرکزی اروپا در نشست این هفته، نرخ سپرده را در سطح ۲.۰ درصد حفظ کند. قرار گرفتن تورم در نزدیکی هدف ۲ درصدی از بهار تاکنون به سیاست‌گذاران این امکان را داده است که فعلاً با رویکرد «صبر و انتظار» شرایط را مدیریت کنند؛ به‌ویژه اکنون که پس از توافق تجاری میان اتحادیه اروپا و ایالات متحده، سایه تهدید ناشی از جنگ تجاری برطرف شده است. با وجود این، اجماع کاملی بر سر آینده نرخ بهره وجود ندارد. برخی مقامات از جمله ایزابل شنابل و بوسجان دولنس هشدار داده‌اند که احتمال دارد گام بعدی افزایش نرخ‌ها باشد، در حالی‌که چهره‌هایی نظیر اولی رن بر این باورند که روند تورم می‌تواند کمتر از پیش‌بینی‌ها ظاهر شود. کریستین لاگارد، رئیس بانک مرکزی اروپا، به احتمال زیاد در نشست خبری پس از جلسه تلاش خواهد کرد لحنی محتاطانه و خنثی در پیش گیرد و از بیان مسیر مشخص برای سیاست پولی در آینده خودداری کند. با این حال، حتی کوچک‌ترین اشاره به ادامه توقف سیاستی تا پایان سال، از سوی بازارها به‌عنوان نشانه‌ای متمایل به سیاست انقباضی تفسیر خواهد شد؛ زیرا این پیام را منتقل می‌کند که کاهش بعدی نرخ‌ها احتمالاً تا نیمه سال آینده به تعویق خواهد افتاد. همزمان، جهش اخیر بازدهی اوراق قرضه در منطقه یورو نیز موضوعی است که پرسش‌های متعددی را متوجه لاگارد خواهد کرد. نگرانی‌ها درباره سطح بدهی‌های دولتی مدت‌هاست وجود دارد، اما در هفته‌های اخیر با افزایش ریسک‌های سیاسی در فرانسه و ژاپن و همچنین مقاومت دولت بریتانیا در برابر اصلاحات مالی جدی، این دغدغه‌ها پررنگ‌تر شده است. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین آیا فرانسه در آستانه بحرانی سیاسی تازه قرار دارد؟ در حال حاضر خطر سرایت تنش‌های سیاسی فرانسه به دیگر کشورهای منطقه یورو چندان جدی به نظر نمی‌رسد و تأثیر مستقیم آن بر ارزش یورو نیز محدود بوده است. اما این وضعیت ممکن است دوام چندانی نداشته باشد، به‌ویژه اگر دولت در رأی اعتماد روز دوشنبه شکست بخورد. در این روز، پارلمان درباره بودجه پیشنهادی نخست‌وزیر فرانسوا بایرو برای سال ۲۰۲۶ تصمیم‌گیری خواهد کرد؛ بودجه‌ای که شامل کاهش هزینه‌ها به ارزش حدود ۴۴ میلیارد دلار است. اگر این بودجه رد شود، احتمال برگزاری انتخابات زودهنگام بالا می‌رود؛ انتخاباتی که ممکن است دولتی بر سر کار آورد که در مواجهه با کسری بودجه سخت‌گیری کمتری نشان دهد. کسری بودجه فرانسه در سال ۲۰۲۴ معادل ۵.۸ درصد تولید ناخالص داخلی بود و همین موضوع نگرانی‌ها را تشدید کرده است. طی سال گذشته، فاصله بازده اوراق ۱۰ساله فرانسه با اوراق Bund آلمان از اسپانیا و یونان فراتر رفته و به سطوح نزدیک به ایتالیا رسیده است. تشدید بحران سیاسی می‌تواند این شکاف را بیش از پیش گسترش دهد و فشار فروش تازه‌ای بر یورو وارد کند. آسیب‌پذیری پوند در برابر بحران بدهی‌های بریتانیا دولت بریتانیا تاریخ ۲۶ نوامبر را برای ارائه بودجه پاییزی تعیین کرده است؛ تاریخی که دیرتر از موعد معمول اعلام شده و نشان می‌دهد ریچل ریوز، وزیر دارایی، به زمان بیشتری برای یافتن منابع درآمدی جدید و شناسایی زمینه‌های کاهش هزینه نیاز دارد. با این حال، نگاه بازار چندان خوش‌بینانه نیست. حتی اگر او بتواند شکاف مالی که احتمالاً تا ۵۰ میلیارد پوند برآورد می‌شود را پر کند، این کار به احتمال زیاد از طریق افزایش مالیات صورت خواهد گرفت، نه کاهش هزینه‌ها؛ مسیری که رشد اقتصادی را با فشار بیشتری مواجه می‌کند. پوند از اواخر آگوست نوسانات شدیدی را تجربه کرده است. سقوط چشمگیر آن در هفته گذشته زمانی رقم خورد که بازده اوراق ۱۰ و ۳۰ ساله دولت بریتانیا جهش کرد و بازده اوراق ۳۰ ساله به بالاترین سطح از سال ۱۹۹۸ رسید. در حال حاضر، تردید سرمایه‌گذاران نسبت به توانایی دولت در بازپرداخت بدهی‌ها خطری جدی‌تر برای پوند محسوب می‌شود تا برای دیگر ارزهای آسیب‌پذیر مانند یورو و ین؛ چراکه بریتانیا با مشکل ساختاری «کسری دوقلو» مواجه است: هم کسری بودجه و هم کسری حساب جاری. با این وجود، اگر نگرانی‌ها در بازار اوراق ادامه‌دار نباشد، پوند و اوراق قرضه دولتی می‌توانند در کوتاه‌مدت اندکی نفس بکشند. انتشار آمار تولید ناخالص داخلی ماه ژوئیه در روز جمعه، در صورتی که فراتر از انتظار ظاهر شود، می‌تواند به عنوان محرکی برای بازگشت اعتماد و کاهش فشار بر بازار ارز و اوراق عمل کند. تمایل اوپک‌پلاس به حفظ فشار بر قیمت نفت نوسانات اخیر از بازار فیوچرز نفت نیز عبور نکرده است، هرچند عوامل محرک آن با سایر دارایی‌ها متفاوت بوده‌اند. از یک سو، کمرنگ شدن امیدها به مذاکرات مستقیم میان اوکراین و روسیه برای پایان جنگ و همچنین احتمال تحریم‌های تازه آمریکا علیه صادرات نفت روسیه، به رشد قیمت‌ها کمک کرده است. اما در سوی دیگر، اوپک‌پلاس با سیگنال‌های جدید خود بار دیگر به خریداران یادآوری کرده که مسیر صعود چندان هموار نیست. گزارش‌های منتشرشده از منابع نزدیک به این سازمان نشان می‌دهد که اوپک‌ هنوز افزایش تولید را متوقف نکرده و در نشست روز یکشنبه، اعضا احتمالاً سناریوی افزایش بیشتر سهمیه‌ها را بررسی خواهند کرد. این در حالی است که تاکنون تنها در سال جاری حدود ۲.۵ میلیون بشکه در روز عرضه جدید وارد بازار شده و تصور می‌شد افزایش ۵۴۷ هزار بشکه‌ای سپتامبر پایان این روند باشد. اگر تصمیم بر آن باشد که در اکتبر نیز بر تولید افزوده شود، پیام روشنی برای بازار خواهد داشت: هدف صرفاً برقراری تعادل نیست، بلکه بیرون راندن رقبا از کشورهای غیرعضو نیز بخشی از استراتژی است. در چنین فضایی، هرگونه اعلام افزایش سهمیه یا حتی ارسال سیگنال جدی در این باره می‌تواند فشار نزولی تازه‌ای بر قیمت نفت وارد کرده و روند صعودی اخیر را با چالش مواجه سازد. آغاز پرتحرک هفته هفته معاملاتی جدید با انتشار آمار تجارت خارجی چین در روز دوشنبه کلید می‌خورد؛ داده‌هایی که همواره مورد توجه بازارهاست. تا اینجا، بر اساس گزارش‌های رسمی، نشانه‌ای از آسیب جدی جنگ تجاری با آمریکا بر صادرات چین دیده نشده است. با این حال، در شرایط فعلی شاید سرمایه‌گذاران چندان به افت ملایم رشد صادرات در ماه آگوست واکنش نشان ندهند، مگر آنکه ارقام بسیار ضعیف‌تر از انتظار ظاهر شود که می‌تواند فضای منفی ایجاد کند. روز چهارشنبه نیز داده‌های تورمی چین شامل شاخص قیمت مصرف‌کننده و تولیدکننده منتشر خواهد شد؛ آماری که می‌تواند مسیر تورم در دومین اقتصاد بزرگ جهان را شفاف‌تر کند و برای بازارها اهمیت بالایی خواهد داشت. در ژاپن، انتشار برآورد نهایی رشد اقتصادی سه‌ماهه دوم در روز دوشنبه و گزارش مربوط به شاخص قیمت کالاهای شرکتی در روز پنجشنبه، دیگر نقاط تمرکز سرمایه‌گذاران در هفته پیش‌رو به شمار می‌رود. ✔️  بیشتر بخوانید: نفت خام چیست و چه تاثیری بر بازار جهانی دارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

استرالیا: مشارکت راهبردی با ژاپن باید تقویت شود

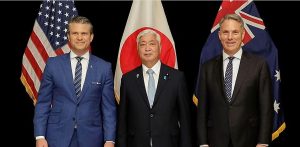
ریچارد مارلس، وزیر دفاع استرالیا، اعلام کرد که قصد دارد مشارکت راهبردی با ژاپن را تقویت کند.  مارلس در سخنرانی خود در توکیو گفت که انتخاب ناو جنگی ساخت میتسوبیشی بر اساس ارزیابی توانمندی‌ها انجام شده و تصمیمی فنی و مقرون‌به‌صرفه بوده است. پنی وانگ، وزیر امور خارجه استرالیا، نیز در توکیو تأکید کرد که ایالات متحده همچنان متحد اصلی استرالیاست.  وانگ در نشست ۲+۲ با همتایان ژاپنی خود گفت که استرالیا و ژاپن باید در خط مقدم ایجاد ائتلاف منطقه‌ای برای امنیت هند-اقیانوسیه باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر