TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

دالی، عضو فدرال رزرو: در حال حاضر، [سیاست پولی] به‌صورت ملایم یا اندکی انقباضی است

ما تقریباً ۷۵ نقطه پایه فاصله داریم تا به نرخ خنثی برسیم. ما باید تورم را پایین بیاوریم. هوش مصنوعی یکی از مکانیزم‌هایی است که در مهار تورم به ما کمک می‌کند، اما سیاست (پولی) نیز انقباضی است. به‌جز بخش‌های بهداشت و آموزش، در اقتصاد آمریکا عمدتاً شاهد از دست رفتن مشاغل بوده‌ایم. نبود استخدام و نبود اخراج، اقتصاد را اندکی آسیب‌پذیر می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دالی، عضو فدرال رزرو: مشخص نیست رشد بهره‌وری تا چه زمانی تداوم خواهد داشت

تورم بالاتر از هدف است و مردم احساس فشار (مالی) می‌کنند. سرمایه‌گذاری در هوش مصنوعی می‌تواند تقاضا را تقویت کرده و فشارهای تورمی را افزایش دهد، اما بهره‌وری، اثر کاهنده بر تورم دارد. هنوز زود است که تمام رشد بهره‌وری را به هوش مصنوعی نسبت دهیم، اما قطعاً اتفاقاتی در حوزه بهره‌وری در حال وقوع است. ممکن است رشد بهره‌وری صرفاً ناشی از مدیریت بهتر هزینه‌ها در یک اقتصاد رو به کندی باشد. اضطراب نیروی کار بالاست. با این حال، اضطراب نیروی کار همان تصاحب تمام مشاغل توسط هوش مصنوعی نیست. فدرال رزرو در حال حاضر در امور سیاست پولی از هوش مصنوعی استفاده نمی‌کند. هوش مصنوعی فعلاً ابزار مناسبی برای جایگزینی پیش‌بینی‌کنندگان ما نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرخش مثبت در وال‌استریت؛ اپل و ایرلاین‌ها ناجی بازار شدند

در یک نگاه شاخص S&P 500 پس از شروعی ضعیف، با رهبری اپل (۳.۷+٪) و ایرلاین‌ها بازگشتی ۲۰ واحدی را تجربه کرد. سهام شرکت‌های هواپیمایی مانند امریکن و یونایتد، به دلیل رونق سفرهای لوکس و پتانسیل هوش مصنوعی رشد کردند. شاخص S&P 500 که به نظر می‌رسید هفته‌ای کسل‌کننده را ادامه دهد، پس از یک شروع ضعیف، چرخشی زیبا داشت. این شاخص اکنون با رشد ۲۰ واحدی (۰.۳٪) به سقف روزانه در ۶۸۵۸ رسیده که ۷۰ واحد بالاتر از کف صبحگاهی است. البته با توجه به فروش‌های دیرهنگام روزهای اخیر، هنوز نمی‌توان گفت کار تمام شده است. بررسی‌ها نشان می‌دهد که سه گروه اصلی پیشران این حرکت صعودی بوده‌اند: اپل، خطوط هوایی و بانک‌ها. ۱. اپل (AAPL): برنده هوش مصنوعی بدون هزینه؟ سهام اپل با رشد ۳.۷ درصدی پیشتاز است. نموداری که این روزها دست‌به‌دست می‌شود، نشان می‌دهد اپل از مسابقه پرهزینه زیرساخت هوش مصنوعی (Capex) بیرون نشسته است. این موضوع برای سرمایه‌گذارانی جذاب است که معتقدند اپل در نهایت با تبدیل گوشی‌ها به دستیاران هوشمند، از AI سود خواهد برد. ۲. پرواز ایرلاین‌ها بخش هواپیمایی روز درخشانی داشت: امریکن ایرلاینز (AAL): +۴.۰٪ یونایتد (UAL): +۴.۳٪ ساوت‌وست (LUV): +۷.۲٪ “ هوش مصنوعی برای ایرلاین‌ها سراسر سود است (بهبود زمان‌بندی و نگهداری) بدون اینکه ریسک اختلال داشته باشد. این دقیقاً همان چیزی است که بازار به دنبالش می‌گردد. مرتضی عظیمی ۳. بانک‌ها و کشتی‌های تفریحی بانک‌ها نیز جانی دوباره گرفتند و سیتی‌گروپ ۲.۸ درصد رشد کرد. کشتی‌های کروز نیز از دینامیک مشابه ایرلاین‌ها بهره می‌برند؛ شرکت Norwegian Cruise Line پس از ورود سرمایه‌گذار فعال (Elliott)، با جهش ۱۲ درصدی پیشتاز کل S&P 500 شد. نقطه ضعف کجاست؟ در سمت نگران‌کننده بازار، نرم‌افزارها همچنان می‌لغزند. شرکت Intuit پنج درصد دیگر ریخت. همچنین شکستن کف‌های اخیر در نمودار S&P 500 در اوایل صبح نگران‌کننده بود، اما خوشبختانه فعلاً این شکست پس زده (Rejected) شده است. بر اساس جمع‌بندی تیم یوتوتایمز، بازار در حال چرخش به سمت سهم‌هایی است که یا از هوش مصنوعی سود می‌برند اما هزینه نمی‌دهند (مثل اپل)، یا مدل کسب‌وکارشان در برابر اختلالات هوش مصنوعی مقاوم است (مثل سفر و بانکداری).        

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سکوت دالی درباره نرخ بهره؛ تاکید بر تاثیر هوش مصنوعی

مری دالی، رئیس فدرال رزرو سان‌فرانسیسکو، در سخنرانی آماده شده خود هیچ اشاره‌ای به چشم‌انداز اقتصادی یا تصمیم‌گیری‌های کوتاه‌مدت درباره نرخ بهره نکرد. دالی به جای پرداختن به سیاست پولی جاری، بر موضوع هوش مصنوعی (AI) تمرکز کرد و گفت: «فدرال رزرو باید تأثیر هوش مصنوعی را به صورت عمیق بررسی کند تا بتواند در آینده تصمیمات درستی درباره نرخ بهره اتخاذ نماید.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بار از فدرال رزرو: این ریسک وجود دارد که هوش مصنوعی به مرور زمان بیکاری ساختاری را افزایش دهد

بخشی از چشم‌انداز قوی بهره‌وری، مدیون رونق هوش مصنوعی است. نرخ آر-استار (R-Star) اندکی بالا آمده، اما تغییر چشمگیری نکرده است. سناریوی پایه این است که هوش مصنوعی تأثیرات مثبتی بر اقتصاد دارد. برای فدرال رزرو تشخیص اینکه آیا اختلالات هوش مصنوعی ساختاری هستند یا چرخه‌ای، دشوار خواهد بود. منطقی است انتظار داشته باشیم که با فروکش کردن تأثیر تعرفه‌ها، تورم کاهش یابد. فدرال رزرو این امکان را دارد که در خصوص سیاست پولی زمان بگذارد صبر کند. سرمایه‌گذاری در هوش مصنوعی نسبت به هدف نرخ بهره فدرال رزرو، کاملاً بی‌تفاوت است. بازار کاری با نرخ پایین استخدام و اخراج، پویایی چندانی ندارد و در برابر شوک‌ها آسیب‌پذیر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عینک هوشمند، آویز و ایرپاد دوربین‌دار؛ گجت‌های جدید اپل

گزارش‌ها حاکی از آن است که شرکت اپل در حال توسعه سه دستگاه جدید است که حول محور دستیار دیجیتال سیری (Siri) طراحی شده‌اند. بر اساس این اخبار، اپل کار بر روی عینک‌های هوشمند مبتنی بر هوش مصنوعی، یک آویز پوشیدنی (Pendant) و ایرپادهای مجهز به دوربین را افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بار، عضو فدرال رزرو: برای فدرال رزرو عاقلانه است که پیش از تغییر مجدد سیاست‌ها، زمان بگذارد و داده‌ها را بررسی کند

من خواهان مشاهده شواهد بیشتری مبنی بر کاهش تورم به سمت هدف ۲ درصد هستم. من همچنان ریسک قابل‌توجهی می‌بینم که تورم بالای ۲ درصد باقی بماند. منطقی است که فکر کنیم فشارهای قیمتی بیشتر فروکش خواهند کرد. چشم‌انداز موجود نشان می‌دهد فدرال رزرو نرخ‌های بهره را برای مدتی ثابت نگه خواهد داشت. تاکنون شواهد اندکی وجود دارد که هوش مصنوعی (AI) در حال افزایش نرخ بیکاری است. باید برای ایجاد اختلال در بازارهای کار توسط هوش مصنوعی آماده باشیم. بعید است رونق هوش مصنوعی منجر به کاهش نرخ‌های بهره فدرال رزرو شود. در بلندمدت، هوش مصنوعی باید بهره‌وری و استانداردهای زندگی را تقویت کند. داده‌های اخیر نشان‌دهنده تثبیت بازار کار است. بازار کار در تعادل، اما در برابر شوک‌ها آسیب‌پذیر است. منطقی است که فکر کنیم فشارهای قیمتی بیشتر فروکش خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد روایت‌ها در سنجش ریسک بازار سهام؛ آیا بازار آماده نوسان تازه است؟

در یک نگاه شاخص جامع احساسات بازار در گزارش گلدمن ساکس تصویری نسبتاً متعادل و حتی متمایل به خوش‌بینی ارائه می‌دهد. در مقابل، نظرسنجی مدیران صندوق بانک آو آمریکا نشانه‌هایی از اشباع خوش‌بینی و ریسک‌پذیری بالا را نشان می‌دهد. واگرایی این دو سیگنال می‌تواند هشداری درباره نوسانات احتمالی پیش‌رو در بازار سهام باشد. در دوره‌ای که روایت‌های متناقض درباره اقتصاد و فناوری (به‌ویژه هوش مصنوعی) بر بازار سایه انداخته، سنجش «احساسات» سرمایه‌گذاران به یکی از دشوارترین کارها تبدیل شده است. فضای رسانه‌ای مملو از الگوریتم‌ها، تقویت‌کننده‌های دیدگاه و تحلیل‌های جهت‌دار شده و همین امر ارزیابی دقیق سطح خوش‌بینی یا بدبینی بازار را پیچیده‌تر کرده است. با این حال، داده‌های رسمی منتشرشده در هفته جاری نیز بر این سردرگمی افزوده‌اند. دو شاخص معتبر از دو نهاد بزرگ مالی تصویری کاملاً متفاوت از وضعیت روانی بازار ارائه می‌کنند. گزارش شاخص تجمیعی احساسات سرمایه‌گذاران از سوی گلدمن ساکس نشان می‌دهد که بازار در محدوده‌ای نسبتاً متعادل قرار دارد و حتی می‌توان آن را اندکی متمایل به خوش‌بینی دانست. این شاخص ترکیبی از معیارهای مختلف؛ از جریان سرمایه تا موقعیت‌گیری مشتقات را در قالب یک عدد واحد ارائه می‌دهد و در حال حاضر نشانه‌ای از هیجان افراطی نشان نمی‌دهد. در نقطه مقابل، تازه‌ترین نظرسنجی مدیران صندوق سرمایه‌گذاری از سوی بانک امریکا تصویر متفاوتی ترسیم می‌کند. شاخص ترکیبی این بانک که بر اساس سطح نگهداری نقدینگی، تخصیص به سهام و انتظارات رشد جهانی محاسبه می‌شود؛ در محدوده‌ای قرار گرفته که به‌طور تاریخی با سطوح بالای خوش‌بینی و حتی اشباع ریسک‌پذیری هم‌زمان بوده است. طبق بررسی‌های تیم یوتوتایمز؛ برخی جزئیات این نظرسنجی قابل‌توجه است: انتظارات رشد به بالاترین سطح از میانه سال ۲۰۲۱ رسیده، وزن دارایی‌های کالایی در پرتفوی‌ها به بیشترین میزان از سال ۲۰۲۲ افزایش یافته، مدیران صندوق بیشترین اضافه‌وزن به سهام را از اواخر ۲۰۲۴ ثبت کرده‌اند و در مقابل، کمترین تخصیص به اوراق قرضه از سپتامبر ۲۰۲۲ مشاهده می‌شود. این سطح از موقعیت‌گیری تهاجمی در حالی ثبت شده که سال جاری با نوسانات قابل‌توجه در بخش فناوری آغاز شده است. به‌عبارت دیگر، حتی اصلاح‌های اخیر نیز نتوانسته‌اند خوش‌بینی ساختاری سرمایه‌گذاران نهادی را به‌طور جدی کاهش دهند. “ «از منظر تاریخی، نظرسنجی مدیران صندوق بانک آو آمریکا یکی از معتبرترین شاخص‌های رفتاری بازار محسوب می‌شود و در مقاطع متعددی پیش‌درآمد تغییر فاز بازار بوده است.» محمد زمانی وقتی این شاخص به محدوده‌های افراطی نزدیک می‌شود، معمولاً بازار در معرض نوسانات یا اصلاح‌های کوتاه‌مدت قرار می‌گیرد. در مقابل، شاخص گلدمن ساکس که دامنه گسترده‌تری از داده‌ها را در نظر می‌گیرد، هنوز از ورود بازار به فاز «حبابی» حکایت نمی‌کند. این اختلاف می‌تواند ناشی از تفاوت روش‌شناسی باشد: یکی بر نظرسنجی مستقیم مدیران تکیه دارد و دیگری بر داده‌های رفتاری بازار. سؤال کلیدی این است: پیام واقعی کدام است؟ اگر معیار بانک آمریکا را ملاک قرار دهیم، بازار ممکن است در آستانه یک دوره نوسانی دشوار باشد؛ چراکه سطح بالای خوش‌بینی معمولاً فضای کمتری برای شگفتی مثبت باقی می‌گذارد. اما اگر شاخص گلدمن را معتبرتر بدانیم، هنوز نشانه‌ای از اشباع کامل هیجان مشاهده نمی‌شود و روند صعودی می‌تواند ادامه یابد. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ در چنین شرایطی، شاید مهم‌ترین نکته نه انتخاب یکی از این دو روایت، بلکه درک همین واگرایی باشد. وقتی داده‌های رفتاری پیام‌های متناقض ارسال می‌کنند، معمولاً بازار در نقطه‌ای حساس قرار دارد؛ نقطه‌ای که کوچک‌ترین شوک اقتصادی یا ژئوپلیتیکی می‌تواند تعادل را برهم بزند. به بیان دیگر، حتی اگر روند کلی بازار صعودی باقی بماند، مسیر رسیدن به آن می‌تواند «ناهموار» باشد. برای سرمایه‌گذاران حرفه‌ای، این محیط بیش از آنکه زمان تعقیب هیجان باشد، زمان مدیریت ریسک و پایش دقیق تغییرات در احساسات بازار است. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تردید در روایت هوش مصنوعی؛ فشار فروش بر غول‌های فناوری و بازار در دو راهی امید و بدبینی

در یک نگاه موج تازه فروش در سهام فناوری، شاخص نزدک را پس از طولانی‌ترین افت هفتگی از سال ۲۰۲۲، بار دیگر پایین کشید. سرمایه‌گذاران میان دو نگرانی متضاد گرفتارند: تهدید فراگیر هوش مصنوعی برای مدل‌های کسب‌وکار یا بازدهی کمتر از انتظار سرمایه‌گذاری‌های عظیم در این حوزه. با وجود رشد قوی سود شرکت‌ها، چرخش سرمایه از فناوری می‌تواند نوسانات کوتاه‌مدت بازار را تشدید کند. بازار سهام آمریکا بار دیگر زیر فشار فروش در بخش فناوری قرار گرفت؛ جایی که تردیدهای مداوم درباره چشم‌انداز هوش مصنوعی، روند صعودی اخیر را متوقف کرد. پس از بازگشت معامله‌گران از تعطیلات، شاخص نزدک کامپوزیت حدود یک درصد افت کرد؛ آن هم در شرایطی که هفته گذشته طولانی‌ترین روند نزولی خود از سال ۲۰۲۲ را ثبت کرده بود. فشار اصلی از سوی سهام نیمه‌هادی‌ها و شرکت‌های نرم‌افزاری وارد شد. شاخص شرکت‌های تولیدکننده تراشه، از جمله انویدیا و برادکام، بیش از دو درصد کاهش یافت و صندوق‌های قابل معامله در بورس متمرکز بر نرم‌افزار نیز افت محسوسی را تجربه کردند. هم‌زمان، شاخص اس‌اندپی ۵۰۰ با عبور از میانگین متحرک ۱۰۰روزه خود، سیگنال فنی منفی تازه‌ای صادر کرد که بر شدت فروش افزود. در بازار دارایی‌های دیگر نیز نوسانات قابل توجه بود؛ بیت‌کوین حدود سه درصد سقوط کرد و طلا نیز با کاهش قیمت مواجه شد؛ نشانه‌ای از آنکه سرمایه‌گذاران در حال بازتنظیم پوزیشن‌های خود در میان فضای پرابهام هستند. ریشه این آشفتگی به دو نگرانی متضاد بازمی‌گردد. نخست، ترس از آنکه هوش مصنوعی به‌قدری ساختار اقتصاد را متحول کند که شرکت‌های سنتی حتی در صنایع غیرمرتبط، در معرض جایگزینی قرار گیرند. این نگرانی موجب شده سرمایه‌گذاران به‌سرعت از هر سهمی که اندک ریسکی از «اخلال فناورانه» دارد، فاصله بگیرند. نگرانی دوم، درست در نقطه مقابل قرار دارد: آیا صدها میلیارد دلار سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی واقعاً در کوتاه‌مدت به سودآوری متناسب منجر خواهد شد؟ تردید نسبت به بازدهی این سرمایه‌گذاری‌های سنگین، باعث شده برخی سرمایه‌گذاران به این نتیجه برسند که انتظارات بیش از حد بالا بوده است. تحلیل مکالمات مدیریتی شرکت‌ها نشان می‌دهد اشاره به «اخلال ناشی از هوش مصنوعی» تقریباً دو برابر فصل قبل شده است. هرچند برآوردهای سود شرکت‌ها هنوز به‌طور محسوس کاهش نیافته، اما بازار پیش‌دستانه عمل می‌کند و منتظر افت واقعی سودآوری نمی‌ماند. تحلیلگران یوتوتایمز معتقدند، چرخش سرمایه از فناوری و تداوم تردیدها می‌تواند داده‌های اقتصادی اخیر؛ از جمله اشتغال و تورم را تحت‌الشعاع قرار دهد. مگر آنکه آمارهای جدید غافلگیری معناداری ایجاد کند، روایت غالب بازار همچنان حول محور بازتعریف ارزش‌گذاری سهام فناوری خواهد چرخید. “ «در عین حال، باید توجه داشت که شاخص‌های اصلی هنوز نزدیک به سقف‌های تاریخی خود قرار دارند.» محمد زمانی همین موضوع باعث شده برخی سرمایه‌گذاران احساس کنند بازار در رکود است، در حالی که تصویر کلی هنوز صعودی است. این واگرایی میان احساسات و سطوح شاخص‌ها می‌تواند به نوسانات تند و مقطعی منجر شود. با این حال، همه تحلیلگران بدبین نیستند. برخی معتقدند اصلاح‌های اخیر می‌تواند فرصت‌هایی در صنایعی ایجاد کند که هوش مصنوعی برای آن‌ها نه تهدید، بلکه یک محرک رشد است. در چنین شرایطی، بازار بیش از هر زمان دیگری گزینشی شده و تمایز میان برندگان و بازندگان فناوری اهمیت یافته است. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ بر اساس جمع‌بندی تیم UtoTimes، بازار سهام آمریکا در مقطعی حساس قرار گرفته است؛ جایی که باید میان امید به تحول دیجیتال و واقع‌گرایی نسبت به ارزش‌گذاری‌ها تعادل برقرار کند. تا زمانی که این تعادل شکل نگیرد، مسیر پیش‌رو احتمالاً با نوسانات مقطعی و چرخش‌های سریع سرمایه همراه خواهد بود؛ حتی اگر روند بلندمدت همچنان صعودی باقی بماند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی از فدرال رزرو: تورم بخش خدمات مهار نشده است

تورم کل اخیر تا حدی به‌خاطر اثر پایه کاهش یافته است در صورتی که تورم کاهش یابد، چندین کاهش نرخ بهره دیگر در پیش خواهد بود من نرخ بهره ۳٪ را به‌عنوان یک هدف تقریبی برای نرخ خنثی می‌بینم می‌خواهم شواهدی ببینم که نشان دهد تورم در مسیر بازگشت به ۲٪ است تورم بخش خدمات مهار نشده است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عقب‌نشینی ۲ درصدی نزدک؛ آیا دوران طلایی سهام فناوری به پایان رسیده است؟

در یک نگاه آتی نزدک 100 حدود ۰.۹٪ افت کرد؛ S&P 500 حدود ۰.۵٪ کاهش سهام آسیایی در معاملات کم‌حجم ۰.۲٪ افت داشتند طلا و نقره در معاملات آسیا کاهش یافتند وزیر خارجه ایران در آستانه مذاکرات ژنو با رئیس آژانس اتمی دیدار کرد بازارهای سهام آمریکا در آستانه بازگشت معامله‌گران پس از تعطیلات، با افت شاخص‌های آتی مواجه شدند. کاهش چند هفته‌ای در سهام فناوری، نگرانی‌های ژئوپلیتیک و تردید درباره مسیر نرخ بهره فدرال رزرو، فضای معاملاتی را محتاطانه کرده‌اند. این گزارش بر پایه داده‌های منتشرشده توسط financialjuice و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. افت شاخص‌های آتی؛ ادامه فشار بر سهام فناوری شاخص‌های آتی سهام آمریکا در روز سه‌شنبه با افت همراه شدند: نزدک 100 حدود ۰.۹٪ کاهش یافت S&P 500 حدود ۰.۵٪ افت کرد این افت‌ها در ادامه روند نزولی چند هفته‌ای در سهام فناوری رخ داده‌اند؛ به‌طوری‌که  نزدک اکنون حدود ۲٪ پایین‌تر از ابتدای سال قرار دارد. آسیا در حالت نیمه‌تعطیل؛ معاملات کم‌حجم و افت محدود در بازارهای آسیایی: سهام منطقه‌ای حدود ۰.۲٪ افت کردند. بازارهای چین، هنگ‌کنگ، سنگاپور، کره جنوبی و تایوان به دلیل سال نو قمری تعطیل بودند. نقدینگی پایین باعث کاهش نوسانات شد. نگرانی‌های جدید درباره هوش مصنوعی؛ فشار فراتر از فناوری برخی معامله‌گران از ظهور «پانیک معاملاتی مرتبط با هوش مصنوعی» سخن گفته‌اند؛ به این معنا که: نگرانی‌ها درباره بازتوزیع سودآوری شرکت‌ها و تغییرات ساختاری ناشی از AI باعث فشار بر سهام فراتر از بخش فناوری شده‌اند https://youtu.be/D_tSKA_7r1c ریسک ژئوپلیتیک؛ تمرکز دوباره بر خاورمیانه تحولات خاورمیانه دوباره توجه بازارها را به ریسک‌های ژئوپلیتیک جلب کرده‌اند. وزیر خارجه جمهوری اسلامی ایران، «عباس عراقچی»، روز دوشنبه در ژنو با رئیس آژانس بین‌المللی انرژی اتمی دیدار کرد؛ این دیدار در آستانه دور دوم مذاکرات هسته‌ای با آمریکا انجام شد. طلا و نقره؛ افت در معاملات آسیا در بازار کالاها: طلا و نقره هر دو کاهش قیمت داشتند. معاملات تحت تأثیر نقدینگی پایین در آسیا قرار داشتند. جمع‌بندی استراتژیک: فاز «بازگشت محتاطانه با فشار چندجانبه» بازارهای جهانی اکنون در فاز «بازگشت محتاطانه با فشار چندجانبه» قرار دارند: سهام فناوری همچنان تحت فشارند نگرانی‌های ژئوپلیتیک و هوش مصنوعی در حال گسترش‌اند نقدینگی پایین باعث کاهش نوسانات شده معامله‌گران منتظر سیگنال‌های جدید از فدرال رزرو هستند سؤال پایانی آیا بازگشت معامله‌گران آمریکایی می‌تواند روند نزولی سهام فناوری را متوقف کند — یا بازار همچنان در فاز تثبیت باقی خواهد ماند؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

معمای «فرود نرم» در واشنگتن؛ چرا فدرال رزرو هنوز از پیروزی بر تورم می‌ترسد؟

در یک نگاه تورم پایه در ژانویه به ۲.۵٪ رسید؛ پایین‌ترین سطح از ۲۰۲۱ نرخ بیکاری به ۴.۳٪ کاهش یافت؛ رشد اشتغال محدود اما پایدار شاخص ترجیحی تورم فدرال رزرو هنوز نزدیک ۳٪ است بازارها احتمال کاهش نرخ بهره را به زمان‌های دیرتر و کمتر منتقل کرده‌اند اقتصاد آمریکا به ترکیب نادری از کاهش تورم، ثبات اشتغال و رشد ملایم رسیده؛ وضعیتی که امیدها برای «فرود نرم» را تقویت کرده است. اما فدرال رزرو هنوز آماده اعلام پایان مسیر نیست و هشدار می‌دهد که تورم چسبنده و ریسک‌های بازار کار می‌توانند این روند را متوقف کنند. “ «فرود نرم یا همان Soft Landing در دنیای اقتصاد، دقیقاً مثل مهارت یک خلبان باسابقه است که هواپیمای غول‌پیکر اقتصاد را از ارتفاع بالای تورم، بدون اینکه چرخ‌هایش بشکند یا مسافرانش (مردم و کسب‌وکارها) شوک رکود و بیکاری را حس کنند، به سلامت روی باندِ رشد پایدار می‌نشاند.» کامران گودرزی این گزارش بر پایه داده‌های منتشرشده توسط وال‌استریت ژورنال و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. https://youtu.be/D_tSKA_7r1c  داده‌های کلان؛ ترکیب امیدوارکننده اما نه قطعی اقتصاد آمریکا اکنون ترکیبی از: کاهش تورم ثبات نسبی در بازار کار و رشد ملایم تولید ناخالص داخلی را تجربه می‌کند؛ وضعیتی که از زمان پیش از پاندمی بی‌سابقه بوده است. تورم پایه در ژانویه به ۲.۵٪ رسید و نرخ بیکاری به ۴.۳٪ کاهش یافت. با این حال، شاخص ترجیحی فدرال رزرو برای تورم هنوز نزدیک ۳٪ است؛ موضوعی که باعث شده سیاست‌گذاران نسبت به اعلام موفقیت نهایی محتاط باشند. تورم چسبنده؛ مانع اصلی در مسیر کاهش نرخ بهره برخی تحلیلگران معتقدند تورم در سال ۲۰۲۶ ممکن است چسبنده باقی بماند؛ به‌ویژه به دلیل: عبور هزینه‌های تعرفه‌ای از زنجیره تأمین پایداری تقاضای مصرف‌کننده در بخش خدمات و کندی در کاهش قیمت کالاهای حساس به واردات در حالی که تورم مسکن در حال کاهش است، تورم خدمات غیرمسکنی همچنان بالا باقی مانده است.  بازار کار؛ ثبات سطحی، شکنندگی زیرساختی داده‌های بازنگری‌شده نشان می‌دهند که رشد اشتغال در سال گذشته: محدود بوده در بخش‌های خاصی متمرکز بوده و بیشتر ناشی از کاهش استخدام جدید، نه اخراج گسترده اگر رشد اقتصادی یا سودآوری شرکت‌ها دچار اختلال شود، این تعادل شکننده می‌تواند به سرعت تغییر کند.  بازارها در حال بازتنظیم انتظارات هستند با وجود کاهش تورم، بازارها اکنون: احتمال کاهش نرخ بهره را به زمان‌های دیرتر منتقل کرده‌اند و انتظار دارند که فدرال رزرو در صورت پایداری تورم، محتاط‌تر عمل کند تغییرات در رهبری فدرال رزرو نیز می‌تواند بر مسیر سیاست‌گذاری تأثیر بگذارد. جمع‌بندی استراتژیک: فاز «نزدیکی به فرود نرم، بدون اعلام پایان» بر اساس گزارش وال‌استریت ژورنال، اقتصاد آمریکا اکنون در فاز «نزدیکی به فرود نرم، بدون اعلام پایان» قرار دارد: داده‌ها امیدوارکننده‌اند اما تورم چسبنده و شکنندگی بازار کار مانع تصمیم‌گیری قطعی شده‌اند بازارها در حال تنظیم مجدد انتظارات هستند و فدرال رزرو همچنان محتاط باقی مانده است معامله‌گران باید منتظر داده‌های تورمی و اشتغال ماه‌های آینده باشند تا مسیر بعدی روشن‌تر شود. سؤال پایانی آیا اقتصاد آمریکا می‌تواند بدون افت شدید، تورم را به هدف ۲٪ برساند — یا فدرال رزرو ناچار به مداخله مجدد خواهد شد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

خیز اپل برای شکست یوتیوب و اسپاتیفای؛ پادکست‌های ویدیویی متحول می‌شوند

در یک نگاه اپل اعلام کرد که از بهار امسال، تجربه یکپارچه پادکست‌های ویدیویی را به اپلیکیشن Apple Podcasts می‌آورد. کاربران می‌توانند به صورت یکپارچه بین «گوش دادن» و «تماشا کردن» جابجا شوند و از قابلیت تصویر-در-تصویر استفاده کنند. این به‌روزرسانی شامل پشتیبانی از استریم HLS و درج تبلیغات ویدیویی پویا برای درآمدزایی سازندگان است. اعلام جنگ اپل به غول‌های استریمینگ اپل (Apple) روز دوشنبه از یک تغییر استراتژیک بزرگ پرده برداشت: اضافه کردن تجربه یکپارچه پادکست ویدیویی به پلتفرم محبوب خود در بهار پیش‌رو. این حرکت جسورانه، اپل پادکست را مستقیماً در برابر رقبای قدرتمندی همچون اسپاتیفای، یوتیوب و حتی نتفلیکس قرار می‌دهد که همگی اخیراً تمرکز زیادی بر محتوای ویدیویی داشته‌اند. تحلیلگران معتقدند که این اقدام پاسخی به تغییر ذائقه مخاطبان است؛ چرا که طبق آمار ادیسون ریسرچ، حدود ۳۷ درصد از افراد بالای ۱۲ سال ماهانه پادکست‌های ویدیویی تماشا می‌کنند. ویژگی‌های جدید چیست؟ در نسخه جدید، کاربران می‌توانند بدون وقفه بین حالت صوتی و تصویری یک برنامه سوییچ کنند. همچنین قابلیت‌های محبوبی مثل «تصویر در تصویر» (PiP) و دانلود ویدیوها برای تماشای آفلاین نیز اضافه شده است. ادی کیو، معاون ارشد خدمات اپل، گفت: «با آوردن تجربه ویدیویی پیشرو به اپل پادکست، ما کنترل کامل محتوا و کسب‌وکار را به سازندگان می‌دهیم و گوش دادن یا تماشای پادکست را برای مخاطبان آسان‌تر می‌کنیم.» https://youtu.be/D_tSKA_7r1c فناوری پشت پرده: HLS و تبلیغات پویا اگرچه اپل از سال ۲۰۰۵ از ویدیو پشتیبانی می‌کرد، اما این فایل‌ها جدا از نسخه صوتی بودند. آپدیت جدید از پروتکل استریمینگ HLS پشتیبانی می‌کند که امکان پخش تطبیقی و کنترل‌های بیشتر را فراهم می‌سازد. مهم‌تر از همه، این فرمت جدید امکان «درج تبلیغات ویدیویی پویا» را فراهم می‌کند. اپل اعلام کرده که هزینه‌ای از سازندگان یا میزبان‌ها برای توزیع محتوا نمی‌گیرد، اما از شبکه‌های تبلیغاتی شرکت‌کننده، کارمزدی بر اساس میزان بازدید دریافت خواهد کرد. شرکای اولیه این طرح شامل Acast، ART19 (متعلق به آمازون)، Omny Studio و SiriusXM هستند. “ یوتیوب سال گذشته اعلام کرد بیش از ۱ میلیارد کاربر ماهانه پادکست دارد و اسپاتیفای نیز ۱۰۰ میلیون دلار به پادکسترها پرداخت کرده است. حتی نتفلیکس هم با برنامه «پیت دیویدسون» وارد این میدان شده است. مرتضی عظیمی سرمایه‌گذاری روی هوش مصنوعی در پایان گزارش اشاره شده است که بخش خدمات اپل (Services) در سه ماهه اخیر ۳۰ میلیارد دلار درآمد داشته است. همچنین اپل در ماه ژانویه استارتاپ هوش مصنوعی اسرائیلی Q.ai را خریداری کرده که بر ابزارهای هوش مصنوعی صوتی تمرکز دارد؛ خریدی که می‌تواند آینده پادکست‌ها را هوشمندتر کند. بر اساس جمع‌بندی تیم یوتوتایمز، اپل که زمانی پیشگام پادکست بود، اکنون تلاش می‌کند تا با ارائه ابزارهای مدرن ویدیویی و مدل‌های درآمدی جدید، جایگاه خود را در بازاری که به سرعت توسط ویدیو تسخیر شده، بازپس گیرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا طلا همچنان جذاب است: بررسی ادعاهای منفی و واقعیت بازار

در یک نگاه رشد طلا: طی پنج سال گذشته، قیمت طلا بیش از ۱۷۰٪ افزایش یافته است؛ محرک اصلی، بی‌ثباتی ژئوپلیتیکی و نگرانی‌ها درباره تورم و سیاست‌های مالی غیرمسئولانه است. بانک‌های مرکزی: خرید طلا توسط بانک‌های مرکزی مهم‌ترین عامل رشد بوده است. فروش گسترده طلا بعید به نظر می‌رسد و بانک‌های مرکزی G10 و فدرال رزرو همچنان خریدار هستند. بازارهای نوظهور و چین: طلا حدود ۱۹٪ از ذخایر بازارهای نوظهور و ۴۷٪ از ذخایر بازارهای توسعه‌یافته را تشکیل می‌دهد. چین و چند کشور دیگر به افزایش ذخایر طلای خود ادامه می‌دهند. سرمایه‌گذاران خرد: سرمایه‌گذاران خرد در نوسانات کوتاه‌مدت اثرگذارند، اما سهم آن‌ها تنها حدود ۸٪ از ذخایر بانک‌های مرکزی است و توان کنترل قیمت طولانی‌مدت را ندارد. طلا طی پنج سال گذشته رشد خیره‌کننده‌ای را تجربه کرده و بیش از ۱۷۰ درصد افزایش یافته است. فهرست بلندبالایی از دلایل برای این جهش وجود دارد، اما شاید مهم‌ترین محرک آن ورود به دوره‌ای جدید از بی‌ثباتی و گسست ژئوپلیتیکی باشد که سرمایه‌گذاران را به خرید این فلز گران‌بها ترغیب کرده است. اکنون نگرانی‌ها درباره تضعیف ارزش ارزها، رشد اقتصادی، تورم و سیاست‌های مالی غیرمسئولانه‌ای را نیز اضافه کنید که هنوز به‌طور کامل در قیمت دارایی‌های دولتی منعکس نشده‌اند. جای تعجب نیست که طلا در دوره‌های تنش به یکی از دارایی‌های محبوب سرمایه‌گذاران تبدیل شده است. در شوک‌های عمده ژئوپلیتیکی، طلا به‌طور متوسط ۱.۸ درصد و به‌صورت میانگین ۳ درصد بازدهی داشته و از سایر طبقات دارایی عملکرد بهتری نشان داده است. ریسک‌ها: توقف خرید بانک‌های مرکزی و رویگردانی سرمایه‌گذاران خرد طبق داده‌های بررسی‌ شده توسط یوتوتایمز، مهم‌ترین محرک قیمت طلا، بانک‌های مرکزی بوده‌اند. از زمان آغاز جنگ روسیه و اوکراین در سال ۲۰۲۲، خرید خالص طلا توسط بانک‌های مرکزی دو برابر شده است. پس از آنکه ایالات متحده دارایی‌های روسیه را مسدود کرد، بانک‌های مرکزی برای متنوع‌سازی ذخایر خود و کاهش وابستگی به دلار آمریکا، تقاضا برای طلا را افزایش دادند. پنج دارنده بزرگ طلا (به‌جز صندوق بین‌المللی پول) عبارت‌اند از ایالات متحده، آلمان، ایتالیا، فرانسه و روسیه. اما اگر این تقاضای ساختاری از سوی بانک‌های مرکزی جهان کاهش یابد چه خواهد شد؟ یا بدتر از آن، اگر تصمیم به فروش گسترده طلا بگیرند؟ چنین اتفاقی پیش‌تر رخ داده است. بین سال‌های ۱۹۹۹ تا ۲۰۰۲، بریتانیا مجموعه‌ای از مزایده‌های عمومی برگزار کرد و بیش از ۵۰ درصد از ذخایر طلای خود را فروخت تا ذخایرش را به ارزهای خارجی متنوع‌سازی کند. در همان دوره، سوئیس نیز رأی داد که فرانک سوئیس را از پشتوانه طلا جدا کند. در سه ماه پس از اعلام بریتانیا، قیمت طلا ۱۳ درصد کاهش یافت—حرکتی که معادل افتی حدود ۶۵۰ دلار در قیمت‌های امروز است. فروش‌ها تنها پس از آن متوقف شد که چندین بانک مرکزی «توافق‌نامه واشنگتن درباره طلا» را امضا کردند تا فروش‌های بزرگ و اثرگذار بر قیمت را هماهنگ و محدود کنند. این توافق در سال ۲۰۱۹ منقضی شد، زیرا بانک‌های مرکزی عمدتاً به خریداران طلا تبدیل شده بودند، نه فروشندگان. از نظر تئوری، این بدان معناست که فروش همچنان امکان‌پذیر است؛ همان‌طور که توقف رشد تقاضا نیز محتمل است. با این حال، بعید است چنین سناریویی—دست‌کم در آینده نزدیک—رخ دهد. دلایل آن روشن است. تا سال ۲۰۲۵، طلا به‌طور متوسط حدود ۱۹ درصد از ترکیب ذخایر ارزی کشورهای بازارهای نوظهور را به خود اختصاص داده است؛ در حالی‌که این سهم در اقتصادهای توسعه‌یافته به حدود ۴۷ درصد می‌رسد. در میان کشورهای نوظهوری که روند افزایش ذخایر طلای خود را در پیش گرفته‌اند، چین جایگاهی برجسته و تعیین‌کننده دارد. چین که هم یک اقتصاد نوظهور و هم رقیب ایالات متحده محسوب می‌شود، به‌طور فعال در حال تبدیل بخشی از ذخایر خود به طلاست. با اینکه چین هفتمین دارنده بزرگ ذخایر طلا در جهان است، این فلز تنها ۸.۶ درصد از کل ذخایر آن را تشکیل می‌دهد (بر اساس داده‌های شورای جهانی طلا). در صورت تداوم این روند، چین ظرفیت قابل توجهی برای افزایش خرید طلا دارد. لهستان، هند و برزیل نیز از جمله کشورهایی هستند که به تقاضای ساختاری طلا دامن زده‌اند. ▶ مشاهده کنید: چرا افت بازدهی اوراق آمریکا مهم‌تر از چیزی است که فکر می‌کنید! در میان بانک‌های مرکزی G10 هیچ نشانه‌ای مبنی بر بررسی فروش طلا وجود ندارد. حتی برای فدرال رزرو ایالات متحده، چنین اقدامی مستلزم تغییرات گسترده قانونی و عدول از بیش از یک قرن سابقه خواهد بود. افزون بر این، طبق نظرسنجی مشترک YouGov و شورای جهانی طلا در سال ۲۰۲۵، ۹۵ درصد بانک‌های مرکزی انتظار دارند ذخایر طلای جهانی افزایش یابد، ۵ درصد انتظار ثبات دارند و هیچ‌یک کاهش را پیش‌بینی نکرده‌اند. نقش سرمایه‌گذاران خرد را نیز نمی‌توان کم‌اهمیت تلقی کرد. آن‌ها هم به‌طور گسترده به بازار طلا وارد شده‌اند و عمدتاً با هدف پوشش ریسک‌های ژئوپلیتیکی و مقابله با عدم‌قطعیت‌های اقتصاد کلان، اقدام به تخصیص بخشی از پرتفوی خود به این فلز گران‌بها کرده‌اند. اگرچه این روند به تقویت قیمت‌ها انجامیده است، اما وجه دیگری نیز دارد: در صورت فروکش‌کردن ریسک‌ها یا ظهور ابزارهای کارآمدتر برای پوشش ریسک، همین سرمایه‌گذاران می‌توانند به همان سرعتی که وارد بازار شده‌اند، از آن خارج شوند و فشار نزولی بر قیمت‌ها وارد کنند. نوسانات پایان ماه ژانویه نمونه روشنی از این موضوع بود: قیمت طلا طی یک هفته ۲۰ درصد افزایش یافت و سپس طی دو روز به همان میزان سقوط کرد. برخی سرمایه‌گذاران این رویداد را نشانه‌ای از نقش‌آفرینی سرمایه‌گذاران کوتاه‌مدت در نوسانات قیمت می‌دانند. با این حال، در یک نگاه کلان می‌توان گفت سطح فعالیت سرمایه‌گذاران خرد هرچند بالاست، اما در قیاس با دوره‌های مشابه در گذشته، پدیده‌ای غیرمعمول یا بی‌سابقه محسوب نمی‌شود. موجودی صندوق‌های قابل معامله در بورس (ETF) مبتنی بر طلا—که شاخص مناسبی برای سنجش علاقه سرمایه‌گذاران خرد است—حدود ۱۰۰ میلیون اونس برآورد می‌شود؛ رقمی معادل تنها حدود ۸ درصد از ذخایر طلای بانک‌های مرکزی جهان. این میزان همچنان کمتر از رکورد حدود ۱۱۰ میلیون اونس ثبت‌شده در سال ۲۰۲۰ است. هرچند ممکن است افزایش یابد، اما در بلندمدت توان تعیین‌کننده‌ای برای جهت‌دهی به قیمت‌ها ندارد. علاوه بر نقش پوشش ریسک در برابر شوک‌های کوتاه‌مدت ژئوپلیتیکی، طلا یک ابزار متنوع‌ساز بلندمدت نیز محسوب می‌شود. این دارایی می‌تواند در برابر تورم محافظت ایجاد کند، در دوره‌های افت بازار عملکرد بهتری داشته باشد و به‌دلیل همبستگی نسبتاً پایین با سایر دارایی‌ها، نوسان کلی پرتفوی را کاهش دهد.   ✔️ بیشتر بخوانید: حباب طلای چین در آستانه انفجار؟ هشدار تازه کپیتال اکونومیکس سرمایه‌گذاری در کالاها ممکن است نوسان بیشتری نسبت به سرمایه‌گذاری در اوراق بهادار سنتی داشته باشد، به‌ویژه اگر ابزارهای مورد استفاده دارای اهرم مالی باشند. ارزش ابزارهای مشتقه مرتبط با کالاها می‌تواند تحت تأثیر تغییرات کلی بازار، نوسانات شاخص‌های کالایی، تغییرات نرخ بهره یا عواملی خاص یک صنعت یا کالا—مانند خشکسالی، سیل، شرایط جوی، بیماری‌های دامی، تحریم‌ها، تعرفه‌ها و تحولات اقتصادی، سیاسی و مقرراتی بین‌المللی—قرار گیرد. استفاده از مشتقات اهرمی مرتبط با کالاها فرصت بازدهی بالاتر را فراهم می‌کند، اما هم‌زمان امکان زیان‌های بزرگ‌تر را نیز به همراه دارد. بر اساس جمع‌بندی تیم یوتوتایمز، طلا طی پنج سال گذشته رشد قابل توجهی داشته و به دلیل بی‌ثباتی ژئوپلیتیکی، تورم و نگرانی‌های مالی، به یکی از دارایی‌های محبوب سرمایه‌گذاران تبدیل شده است. مهم‌ترین محرک قیمت، تقاضای ساختاری بانک‌های مرکزی و بازارهای نوظهور، به ویژه چین، بوده است. نقش سرمایه‌گذاران خرد در نوسانات کوتاه‌مدت قابل توجه است، اما توان تعیین‌کننده‌ای برای جهت‌دهی به قیمت‌ها در بلندمدت ندارند. علاوه بر کارکرد کوتاه‌مدت به‌عنوان پوشش ریسک، طلا به‌عنوان دارایی متنوع‌ساز بلندمدت می‌تواند از تورم محافظت کند، نوسان پرتفوی را کاهش دهد و در دوره‌های افت بازار عملکرد مقاوم نشان دهد. با وجود ریسک‌های مرتبط با نوسانات بازار، شرایط اقلیمی، تحریم‌ها و استفاده از ابزارهای اهرمی، چشم‌انداز طلا برای سرمایه‌گذاری بلندمدت همچنان مثبت و جذاب است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار آمریکا در بن‌بست؛ چرا آمارهای خوب اقتصادی دیگر کسی را گول نمی‌زند؟

در یک نگاه انتظار رشد ۰.۳٪ ماهانه شاخص تورم هسته PCE آمریکا؛ معیار مورد علاقه فدرال رزرو تمرکز بازار بر انتشار GDP سه‌ماهه چهارم و صورتجلسه نشست فدرال رزرو احتمال شکست سطح 1.180 در EURUSD بیشتر از صعود به 1.20 در کوتاه‌مدت افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان در ماه مارس با وجود بهبود برخی شاخص‌های اقتصادی آمریکا، دلار هنوز نتوانسته اعتماد از دست‌رفته بازار را بازیابد. سرمایه‌گذاران میان داده‌های کلان، نوسانات بازار سهام و تحولات سیاسی اروپا و بریتانیا در حال ارزیابی جهت بعدی بازار هستند. این گزارش بر پایه تحلیل‌های موسسه ING تهیه و توسط [یوتوتایمز] بازخوانی شده است. دلار؛ داده‌های قوی اما اعتماد شکننده در هفته‌های اخیر، برخی شاخص‌های اقتصادی آمریکا بهبود یافته‌اند، اما این روند برای بازگرداندن دلار به سطوح اوایل ژانویه کافی نبوده است. واکنش بازار پس از انتشار گزارش اشتغال نشان داد حتی داده‌های قوی نیز تنها باعث رشد کوتاه‌مدت و محدود دلار می‌شود. در این هفته، تمرکز بازار بر چند شاخص کلیدی است: گزارش ADP اشتغال بخش خصوصی تورم هسته PCE (معیار اصلی تورم برای فدرال رزرو) رشد اقتصادی سه‌ماهه چهارم (GDP) انتشار صورتجلسه نشست فدرال رزرو (FOMC) پیش‌بینی می‌شود تورم هسته PCE رشد ۰.۳ درصدی ماهانه را ثبت کند؛ رقمی که می‌تواند فضای محتاطانه اخیر بازار درباره کاهش نرخ بهره را تعدیل کند. اگر رشد اقتصادی نیز قوی باشد، انتظارات برای سیاست پولی انقباضی‌تر (یعنی نرخ بهره بالاتر برای مدت طولانی‌تر) تقویت می‌شود. اما نکته مهم این است که نوسانات بازار سهام، به‌ویژه در بخش فناوری، ممکن است اثر داده‌های اقتصادی را تحت‌الشعاع قرار دهد. انتشار گزارش درآمدی شرکت‌های بزرگ فناوری می‌تواند شوک‌های نوسانی ایجاد کند و بر بازار فارکس اثر بگذارد. در چنین فضای شکننده‌ای، ارزهای پرریسک‌تر مانند دلار استرالیا (که معمولاً با رشد بازار سهام همسو هستند) بیشتر در معرض فشار قرار دارند. در حال حاضر، اگرچه دلار بخشی از نقش «دارایی امن» خود را از دست داده، اما همچنان با بورس آمریکا همبستگی منفی دارد؛ یعنی در صورت افت سهام، تمایل به تقویت دارد. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی شاخص دلار یورو؛ گام‌های جدید بانک مرکزی اروپا برای گسترش نقش یورو بانک مرکزی اروپا اعلام کرده از سه‌ماهه سوم سال، خطوط تأمین مالی یورویی (repo lines) را به اکثر بانک‌های مرکزی جهان گسترش می‌دهد؛ اقدامی مشابه سازوکار حمایتی فدرال رزرو برای دلار. هدف این سیاست، تسهیل دسترسی جهانی به یورو و افزایش استفاده بین‌المللی از آن است. با این حال، رئیس بانک مرکزی اروپا تأکید کرده جهانی‌تر شدن یورو لزوماً به معنای تقویت فوری نرخ ارز نیست. با وجود این، در شرایطی که اعتماد به دلار تا حدی آسیب دیده، افزایش استفاده جهانی از یورو می‌تواند در میان‌مدت به تقویت آن در برابر دلار منجر شود؛ به‌ویژه اگر سرمایه‌ها از آمریکا به اروپا منتقل شوند. در کوتاه‌مدت، بازار منتظر انتشار شاخص‌های احساسات اقتصادی (ZEW) و شاخص مدیران خرید (PMI) منطقه یورو است. اگر این داده‌ها بهبود نشان دهند، می‌توانند از یورو حمایت کنند، هرچند اثر آن احتمالاً محدود خواهد بود. با وجود تمایل بازار به خرید در اصلاح‌های قیمتی (یعنی ورود خریداران هنگام افت قیمت‌ها)، برآوردها نشان می‌دهد در هفته جاری احتمال افت نرخ EURUSD به زیر 1.180 بیشتر از صعود به 1.20 است. ✔️ بیشتر بخوانید: چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران پوند؛ هفته‌ای سرنوشت‌ساز برای سیاست پولی بریتانیا بریتانیا این هفته مجموعه‌ای از داده‌های مهم منتشر می‌کند: گزارش اشتغال ژانویه رشد دستمزدها تورم مصرف‌کننده (CPI) انتظار می‌رود بازار کار نشانه‌های بیشتری از کاهش داغی (کاهش سرعت رشد استخدام و دستمزد) نشان دهد. اگر این روند تا مارس ادامه پیدا کند، احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان افزایش می‌یابد. تورم نیز احتمالاً به دلیل افت قیمت بلیت هواپیما و کاهش فشار مواد غذایی اندکی کاهش می‌یابد، هرچند تورم بخش خدمات احتمالاً تغییر چشمگیری نخواهد داشت. از نظر سیاسی، اگرچه تنش‌ها نسبت به گذشته کاهش یافته، اما همچنان احتمال تضعیف موقعیت نخست‌وزیر وجود دارد. هرگونه افزایش ریسک سیاسی می‌تواند فشار نزولی بر پوند ایجاد کند. ترکیب چشم‌انداز سیاست پولی انبساطی‌تر (کاهش نرخ بهره) و ریسک سیاسی، می‌تواند به تقویت جفت‌ارز EURGBP تا محدوده 0.88 منجر شود. جمع‌بندی؛ بازار در فاز «آزمون اعتماد» بازار فارکس جهانی در حال حاضر در مرحله‌ای از انتظار محتاطانه و آزمون اعتماد قرار دارد. دلار برای بازگشت به روند صعودی پایدار، نیازمند داده‌های قوی‌تر و ثبات بیشتر در بازار سهام است. یورو از تحولات ساختاری مثبت بهره می‌برد، اما در کوتاه‌مدت با محدودیت‌های قیمتی روبه‌روست. پوند زیر فشار ترکیبی داده‌های ضعیف‌تر و ریسک‌های سیاسی قرار دارد. در مجموع، بازار در حال سنجش تعادل میان داده‌های کلان، سیاست‌های پولی و فضای ریسک‌پذیری جهانی است؛ مرحله‌ای که می‌توان آن را «فاز تثبیت و ارزیابی جهت بعدی» توصیف کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار بخریم یا منتظر بمانیم؟ پیش‌بینی جدید کردیت اگریکول از وضعیت بازار در هفته جاری

در یک نگاه تمرکز بازار بر «بازتنظیم دلار» و بررسی تقاضای خارجی برای دارایی‌های آمریکایی انتشار گزارش سرمایه‌گذاری خارجی (TIC) برای دسامبر در تاریخ ۱۸ فوریه جلسه دیوان عالی آمریکا درباره تعرفه‌های دولت ترامپ در تاریخ ۲۰ فوریه انتظار برای داده‌های تورم PCE، شاخص‌های PMI و صورت‌جلسه فدرال رزرو در هفته‌ای که پیش‌رو داریم، دلار آمریکا بار دیگر در مرکز توجه معامله‌گران قرار گرفته است. گزارش‌های کلیدی اقتصادی، داده‌های سرمایه‌گذاری خارجی و اظهارات فدرال رزرو می‌توانند مسیر کوتاه‌مدت دلار را مشخص کنند؛ به‌ویژه در شرایطی که بسیاری از عوامل منفی مرتبط با فدرال رزرو پیش‌تر در قیمت‌ها لحاظ شده‌اند. این گزارش بر اساس داده‌های منتشرشده توسط کردیت اگریکول تهیه شده و توسط یوتوتایمز برای مخاطبان بازخوانی شده است. بازتنظیم دلار؛ موضوع محوری هفته کردیت اگریکول در یادداشتی اعلام کرده که موضوع «بازتنظیم دلار» در هفته پیش‌رو همچنان مهم خواهد بود. معامله‌گران به‌دنبال نشانه‌هایی هستند که نشان دهد آیا تقاضای خارجی برای اوراق خزانه‌داری و سهام آمریکا در حال کاهش است یا خیر. در این میان، داده‌های TIC برای ماه دسامبر که در ۱۸ فوریه منتشر می‌شود، نقش کلیدی دارد. این گزارش میزان سرمایه‌گذاری خارجی در دارایی‌های آمریکایی را نشان می‌دهد و می‌تواند بر روند دلار تأثیر بگذارد. داده‌های کلیدی و اظهارات فدرال رزرو معامله‌گران همچنین منتظر انتشار داده‌های تورم PCE هسته‌ برای دسامبر، شاخص‌های PMI برای فوریه، و صورت‌جلسه نشست ژانویه فدرال رزرو هستند. این داده‌ها می‌توانند مسیر سیاست پولی را روشن‌تر کنند. در کنار این موارد، اظهارات اعضای فدرال رزرو نیز مورد توجه بازار قرار دارد؛ به‌ویژه اگر نشانه‌ای از تغییر موضع یا تمایل به کاهش نرخ بهره دیده شود. سرمایه‌گذاری خارجی؛ رکورد و ابهام در ماه نوامبر ۲۰۲۵، میزان دارایی‌های خارجی در اوراق خزانه‌داری آمریکا به رکورد ۹.۳۶ تریلیون دلار رسید. با این حال، سهم چین در این دارایی‌ها به پایین‌ترین سطح از سال ۲۰۰۸ کاهش یافته است. نکته مهم این است که داده‌های TIC فقط دارایی‌های نگهداری‌شده در مؤسسات آمریکایی را نشان می‌دهد. چین ممکن است از طریق کشورهایی مانند بلژیک و لوکزامبورگ همچنان در حال خرید اوراق خزانه‌داری باشد. ریسک‌های بیرونی؛ دیوان عالی و تعرفه‌ها یکی دیگر از ریسک‌های مهم این هفته، جلسه دیوان عالی آمریکا در تاریخ ۲۰ فوریه برای بررسی تعرفه‌های دولت ترامپ است. این موضوع می‌تواند در پایان هفته بر بازارها تأثیر بگذارد؛ به‌ویژه اگر رأی صادرشده مسیر سیاست تجاری را تغییر دهد. جمع‌بندی: دلار در فاز «تثبیت مشروط» کردیت اگریکول معتقد است که بسیاری از عوامل منفی مرتبط با فدرال رزرو پیش‌تر در قیمت دلار لحاظ شده‌اند. بنابراین، در صورت نبود داده‌های ناامیدکننده یا اظهارات بسیار انبساطی، دلار می‌تواند در کوتاه‌مدت تثبیت شود. با این حال، برای بازگشت پایدار دلار، بازار نیازمند شواهدی از ادامه خرید دارایی‌های آمریکایی توسط سرمایه‌گذاران خارجی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جیب‌های پر پول آمریکایی‌ها مانع کاهش تورم؟ آنچه باید از گزارش جدید Westpac بدانید

در یک نگاه رشد اقتصادی آمریکا همچنان بالاتر از روند میان‌مدت در حال حرکت است. نرخ بیکاری در محدوده ۴.۲٪ تا ۴.۴٪ تثبیت شده و رشد دستمزدها ادامه دارد. تراز مالی خانوارها قوی است؛ ثروت در بالاترین سطح تاریخی قرار دارد. تورم در خدمات اصلی همچنان بالا بوده و کاهش نرخ بهره را پیچیده کرده است. بانک Westpac در یادداشتی جدید اعلام کرد که تاب‌آوری اقتصاد آمریکا ممکن است زمان اجرای آخرین کاهش نرخ بهره توسط فدرال رزرو را تا ژوئن ۲۰۲۶ به تعویق بیندازد. این ارزیابی در تضاد با انتظارات بازار برای کاهش‌های سریع‌تر است و نشان می‌دهد که رشد و تورم همچنان می‌توانند مسیر سیاست پولی را پیچیده کنند. این گزارش بر اساس پیش‌بینی بانک Westpac در بلومبرگ منتشرشده و توسط یوتوتایمز با زبانی روان برای مخاطبان فارسی‌زبان بازخوانی شده است.  رشد اقتصادی آمریکا؛ فراتر از انتظار Westpac می‌گوید فعالیت اقتصادی آمریکا در آغاز سال ۲۰۲۶ همچنان بالاتر از روند میان‌مدت در حال حرکت است. حتی در دوره طولانی‌ترین تعطیلی دولت فدرال، شاخص GDPNow آتلانتا نشان داد که رشد تولید ناخالص داخلی از سطح معمول فراتر بوده است. بانک انتظار دارد که رشد در ادامه سال به سمت میانگین تاریخی بازگردد، اما نشانه‌ای از افت شدید یا رکود مشاهده نمی‌شود.  بازار کار؛ تثبیت بدون افت بر اساس ارزیابی Westpac، بازار کار آمریکا در حال تثبیت است: رشد اشتغال غیرکشاورزی از اکتبر تاکنون به‌طور میانگین ۷۳٬۰۰۰ شغل در ماه بوده است. نرخ بیکاری در محدوده ۴.۲٪ تا ۴.۴٪ باقی مانده است. شاخص‌های مکمل مانند هزینه‌های اشتغال و رشد دستمزدها همچنان قوی هستند. این داده‌ها نشان می‌دهد که بازار کار نه‌تنها افت نکرده، بلکه در حال حفظ پایداری نسبی است.  خانوارها؛ ثروتمند و مقاوم Westpac تراز مالی خانوارهای آمریکایی را «قوی» توصیف می‌کند: ثروت خانوارها به دلیل رشد بازار سهام و املاک در بالاترین سطح تاریخی قرار دارد. بسیاری از خانوارها در دوران پاندمی با نرخ‌های پایین وام‌گیری تثبیت شدند. کاهش تدریجی نرخ‌های متغیر نیز به نفع وام‌گیرندگان جدید بوده است. این عوامل باعث شده‌اند که مصرف‌کنندگان همچنان در موقعیت مناسبی برای حفظ تقاضای مسکن، بازسازی و خریدهای اختیاری باشند.  تورم و سیاست پولی؛ مسیر پیچیده فدرال رزرو با وجود رشد اقتصادی، تورم در بخش خدمات اصلی همچنان بالا باقی مانده است. این موضوع بازگشت تورم به هدف ۲٪ را برای فدرال رزرو دشوار می‌کند. Westpac در نتیجه، پیش‌بینی خود برای آخرین کاهش نرخ بهره را به ژوئن ۲۰۲۶ موکول کرده است. با این حال، هشدار داده که اگر رشد و تورم فراتر از انتظار باقی بمانند، ممکن است فدرال رزرو اصلاً نرخ بهره را کاهش ندهد.  جمع‌بندی: بازار در فاز «انتظار محتاطانه» داده‌های جدید نشان می‌دهد که اقتصاد آمریکا در فاز «تاب‌آوری با ریسک تورمی» قرار دارد. رشد ادامه دارد، بازار کار پایدار است، و خانوارها همچنان قوی هستند. اما تورم بالا و عدم قطعیت در اعتماد مصرف‌کننده، مسیر سیاست پولی را پیچیده کرده‌اند. برای بازارها، این یعنی فاز «انتظار محتاطانه» تا روشن شدن تصمیم نهایی فدرال رزرو.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش وال‌مارت و جان‌دیر در هفته پیش‌رو؛ نبض اقتصاد واقعی در دست کیست؟

در یک نگاه گزارش وال‌مارت نشان خواهد داد که آیا رشد مخارج ناشی از اعتماد مصرف‌کننده است یا تورم کالاهای ضروری. عملکرد DoorDash محکی برای «اقتصاد راحتی» است؛ اگر تقاضا با وجود افزایش هزینه‌ها حفظ شود، تورم خدمات چسبنده خواهد ماند. جان‌دیر (John Deere) سیگنال‌های مهمی درباره پایان رکود صنعتی و تاثیر تعرفه‌ها بر صادرات ارائه خواهد داد. گزارش پالو آلتو نتورکس مشخص می‌کند که آیا بودجه‌های IT شرکت‌ها به نفع هوش مصنوعی قربانی امنیت سایبری شده است یا خیر. خداحافظی با بانک‌ها، سلام به اقتصاد واقعی فصل گزارش‌های غول‌های فناوری و بانکی تمام شد؛ حالا نوبت به «اقتصاد واقعی» رسیده است. تقویم هفته آینده صحنه نبرد میان مصرف‌کننده‌ای است که همچنان پول خرج می‌کند و بخش صنعتی که ضربه خورده است. تحلیلگران نقشه راهی را برای هفته پیش‌رو ترسیم کرده‌اند که در آن هر گزارش درآمدی، پیامی فراتر از سود و زیان یک شرکت خاص دارد. ۱. وال‌مارت (WMT) - پنج‌شنبه اگر رشد فروش در بخش کالاهای عمومی (الکترونیک، پوشاک) مثبت باشد، یعنی مصرف‌کننده اعتماد به نفس دارد. اما اگر رشد فقط مربوط به خواربار باشد، یعنی مردم فقط برای زنده ماندن تلاش می‌کنند. همچنین اگر وال‌مارت از «کاهش قیمت‌ها» برای خالی کردن انبارها صحبت کند، این یک سیگنال ضد تورمی برای فدرال رزرو خواهد بود. ۲. دِردش (DoorDash) - چهارشنبه همه می‌گویند مردم تحت فشارند، اما هنوز ۳۰ دلار برای یک بریتوی ولرم دم در خانه پول می‌دهند! اگر فرکانس سفارش‌ها با وجود گرانی حفظ شود، تایید می‌کند که «اقتصاد راحتی» نسبت به قیمت بی‌کشش است و تورم خدمات به این زودی‌ها نمی‌میرد. ۳. جان‌دیر (John Deere) - پنج‌شنبه مدیریت قبلاً اشاره کرده بود که سال ۲۰۲۶ کف چرخه صنعتی است و بازار هم با رشد قیمت سهام این را پذیرفت. اگر آن‌ها قدرت بیشتری را پیش‌بینی کنند، یعنی رکود صنعتی تمام شده است. اما اگر به خاطر «عدم قطعیت تعرفه‌ها» چشم‌انداز را کاهش دهند، روایت رشد جهانی ضربه می‌خورد. “ امنیت سایبری معمولاً آخرین چیزی است که شرکت‌ها بودجه‌اش را می‌زنند. اگر پالو آلتو نتورکس (Palo Alto) نشانه‌هایی از ضعف در فروش نشان دهد، یعنی مدیران IT دارند بودجه‌های حیاتی را قربانی آزمایش‌های هوش مصنوعی می‌کنند. مرتضی عظیمی ۴. آنالوگ دیوایسز (ADI) - چهارشنبه برخلاف انویدیا، این شرکت چیپ‌های «اقتصاد قدیم» (خودرو، کارخانه، 5G) را می‌فروشد. ما باید بشنویم که «اصلاح موجودی انبار» تمام شده است. اگر مشتریان شروع به پر کردن انبارها کرده باشند، سیگنالی صعودی برای بخش تولید است. ۵. وی‌فر (Wayfair) - پنج‌شنبه سهام سازندگان مسکن رکورد زده‌اند. وی‌فر نماینده مستقیم بازار مسکن دست دوم است. اگر تعداد مشتریان فعال این شرکت (که مدتهاست نزولی بوده) تثبیت شود، یعنی «یخ‌زدگی مسکن» در حال آب شدن است و مردم نرخ وام ۶ درصدی را به عنوان نرمال جدید پذیرفته‌اند. برنامه کامل: دوشنبه بازارهای آمریکا و کانادا به دلیل تعطیلات بسته هستند. سه‌شنبه قبل از بازگشایی: Energy Transfer, Medtronic, SunCoke Energy پس از بسته شدن: Hecla Mining, Palo Alto Networks, Cadence Design Systems, Devon Energy, EQT, SSR Mining, Toll Brothers, Kenvue, MKS Instruments, FirstEnergy چهارشنبه قبل از بازگشایی: Analog Devices, SolarEdge, Garmin, Moody’s, Liberty Global, ProPetro, Constellium, Verisk, Fiverr, ICL پس از بسته شدن: Kinross Gold, Carvana, Coeur Mining, Pan American Silver, DoorDash, Figma, Royal Gold, Equinox Gold, eBay, Remitly پنجشنبه قبل از بازگشایی: Walmart, First Majestic Silver, Quanta Services, John Deere, Lemonade, Klarna, Visteon, Wayfair, Endava, NICE پس از بسته شدن: Opendoor, Transocean, Newmont, Akamai, CompoSecure, Live Nation, Sprouts Farmers Market, Texas Roadhouse, CentraGold, AXT جمعه قبل از بازگشایی: AngloGold Ashanti, Telix Pharmaceuticals, Portland General Electric, PPL, Oil States International, FET, Lamar Advertising, Hudbay Minerals, Western Union, Cogent Communications    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی از فدرال رزرو: داده‌های CPI هم حاوی نکات دلگرم‌کننده بود و هم برخی نگرانی‌ها

همچنان شاهد تورم نسبتاً بالایی در بخش خدمات هستیم. امیدوارم شاهد اوج تأثیر تعرفه‌ها بوده باشیم. امیدوارم داده‌های قوی اشتغال در ماه ژانویه نشانه‌ای از ثبات باشد. بازار کار پایدار بوده و تنها شاهد سرد شدن ملایمی بوده‌ایم. معتقدم نرخ بهره هنوز می‌تواند مقدار قابل توجهی کاهش یابد. ما فقط نیاز داریم شاهد پیشرفت در زمینه تورم باشیم. نرخ‌ها همچنان می‌توانند پایین بیایند، اما نیازمند مشاهده بهبود وضعیت تورم هستیم. قوی‌ترین رکن اقتصاد، مصرف‌کننده آمریکایی است. در صورت ثبات بازار کار و فروکش کردن تورم، مصرف‌کنندگان باید دوام بیاورند. من همچنان محتاط هستم. تورم بخش خدمات هنوز مهار نشده است. تورم بخش خدمات که بسیار بالاتر از هدف است، یک علامت خطر است. من پیش از جلو انداختن روند کاهش [نرخ بهره]، خواهان دریافت اطلاعات بیشتری هستم. نمی‌دانم سیاست فدرال رزرو چقدر انقباضی است. هنوز معتقدم که عاقلانه‌تر بود در ماه دسامبر صبر می‌کردیم. ما نیاز به مشاهده بهبود در تورم داریم. انتظار دارم شاهد پیشرفت باشیم. اگر در سطح تورم ۲ درصد باشیم، می‌توانیم چندین کاهش دیگر [در نرخ بهره] داشته باشیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت خریداران به وال‌استریت؛ نرم‌افزاری‌ها نفس کشیدند

در یک نگاه بازار سهام آمریکا در روز جمعه شاهد بازگشتی قدرتمند بود؛ راسل ۲۰۰۰ با رشد ۱.۸ درصدی پیشتاز شد. سهام‌های نرم‌افزاری که در هفته‌های اخیر له شده بودند، امروز با رهبری Salesforce و ServiceNow بهبود یافتند. با وجود رالی تکنولوژی، سهام‌های «اقتصاد قدیم» و معدنی همچنان رهبری اصلی بازار را در دست دارند. تحلیلگران هشدار می‌دهند که با توجه به سقوط ۱۲ درصدی مایکروسافت در فصل درآمدها، هیچ سهمی کاملاً امن نیست. جمعه سبز؛ بازارها جان گرفتند در آخرین روز معاملاتی هفته، وال‌استریت نفسی تازه کرد. شاخص‌های اصلی با چرخشی مثبت روبرو شدند؛ شاخص راسل ۲۰۰۰ (شرکت‌های کوچک) با ۱.۸ درصد رشد پیشتاز بود و S&P 500 و نزدک هر کدام ۰.۶ درصد رشد کردند. اما نگاه همه به صندوق ETF نرم‌افزاری (IGV) بود که پس از عملکردی فاجعه‌بار در سال جاری، امروز ۲.۳ درصد جهش کرد. البته نباید فراموش کرد که ۲۰ درصد وزن این صندوق متعلق به مایکروسافت است که خود هم اخیراً ضربه خورده است. کدام نرم‌افزاری‌ها برگشتند؟ تحلیلگران یوتوتایمز با بررسی تابلوی معاملات، بازگشت خریداران به سهام‌های آسیب‌دیده را تایید می‌کنند. شرکت‌هایی مثل Salesforce (۳.۴+٪)، ServiceNow (۴+٪) و Moody's (۳.۴+٪) روز خوبی را سپری کردند. حتی شرکت‌های حمل‌ونقل که دیروز به خاطر ترس از هوش مصنوعی سقوط کرده بودند، امروز کمی بهبود یافتند. “ این فصل گزارش‌های درآمدی یک فاجعه بود. حتی شرکت‌هایی که فراتر از انتظار ظاهر شدند، سهامشان سقوط کرد. ریزش ۱۲ درصدی مایکروسافت سیگنال قدرتمندی بود که هیچ‌چیز امن نیست. مرتضی عظیمی نگاه تکنیکال و هفته پیش‌رو در تصویر بزرگتر، سهام‌های «اقتصاد قدیم» و معدنی (مثل NEM با ۶.۹٪ رشد) همچنان پیشتازان اصلی هستند. از نظر تکنیکال، بازار در یک محدوده رنج (۶۸۰۰-۷۰۰۰) گیر کرده است. با اینکه حمایت‌های هفته گذشته حفظ شد، اما ریسک نزولی همچنان بالاست چون سایه «هوش مصنوعی» از سر بازار کم نمی‌شود. تقویم هفته آینده از نظر داده‌های اقتصادی خلوت‌تر است که می‌تواند به کاهش نوسانات کمک کند، اما بازگشت دیوان عالی و احتمال صدور رای درباره تعرفه‌ها، یک ریسک سیاسی بالقوه است. بر اساس جمع‌بندی تیم یوتوتایمز، اگرچه رالی امروز تسکین‌دهنده بود، اما معامله‌گران باید محتاط باشند. تا زمانی که شکست معتبری در نمودار رخ ندهد، بهتر است به جای پیش‌بینی جهت، منتظر تایید بازار بمانیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط فلزات گران‌بها؛ چرا سهام شرکت‌های معدنی می‌تواند برنده بعدی باشد؟

در یک نگاه با وجود نوسانات اخیر، عوامل بنیادی بلندمدت همچنان از طلا و نقره حمایت می‌کنند. تنش‌های ژئوپلیتیکی، بدهی بالای دولت‌ها، کسری‌های مالی و افزایش تحمل تورم، اعتماد به ارزهای بدون پشتوانه را تضعیف کرده و به نفع طلا عمل می‌کند. سهام شرکت‌های معدنی نسبت به رشد قیمت طلا عقب مانده و حدود ۲۰٪ کمتر از ارزش مورد انتظار معامله می‌شوند؛ بنابراین می‌توانند فرصت سرمایه‌گذاری بهتری باشند. برآورد می‌شود قیمت طلا باید به زیر حدود ۳۵۰۰ دلار در هر اونس برسد تا شرایط اقتصادی این بخش شبیه دوره‌های نزولی گذشته شود. قیمت طلا و نقره هنوز نتوانسته‌اند به ثبات برسند و در حفظ سطوح حمایتی اولیه ناکام مانده‌اند؛ با این وجود، یکی از مدیران صندوق معتقد است که در بازار فلزات گران‌بها، به‌خصوص در بخش معدنی، همچنان فرصت‌های ارزشمندی دیده می‌شود. استیو لند، مدیر ارشد پرتفوی صندوق طلا و فلزات گران‌بهای فرانکلین تمپلتون (Franklin Templeton)، در تازه‌ترین یادداشت خود که در Kitco منتشر شده و توسط یوتوتایمز، بازنویسی شده است، درباره فلزات گران‌بها اعلام کرد که با وجود نوسانات اخیر بازار، طلا و نقره همچنان از پشتوانه‌های بنیادی قوی در بلندمدت برخوردارند. به گفته وی: «طلا به‌طور تاریخی در دوره‌های تنش‌های مالی و ژئوپلیتیکی عملکرد مطلوبی داشته است و تنش‌های تجاری اخیر، درگیری‌های جهانی و عدم‌قطعیت‌های مالی در اقتصادهای بزرگ این روند را تقویت کرده‌اند. از نظر ساختاری، بدهی بالای دولت‌ها، کسری‌های مالی پایدار و تحمل بیشتر نسبت به تورم، اعتماد به ارزهای بدون پشتوانه را تضعیف می‌کند. با وجود افت‌های ثبت‌شده، همچنان با توجه به محدودیت عرضه و رشد تقاضا، از منظر بنیادی از قیمت‌های بالای طلا حمایت می‌شود.» هرچند ممکن است طلا و نقره وارد یک دوره تثبیت یا نوسان محدود شوند و رشد چشمگیری نداشته باشند، اما سرمایه‌گذاران بهتر است به بخش شرکت‌های معدنی توجه کنند؛ چون سهام این شرکت‌ها نسبت به خود قیمت طلا و نقره عملکرد ضعیف‌تری داشته و بنابراین ممکن است اکنون ارزان‌تر و دارای فرصت رشد بیشتری باشد. او توضیح داد که بر اساس مدل‌های او، ارزش‌گذاری‌ها طی چند سال گذشته حدود ۲۰ درصد از قیمت طلا عقب مانده‌اند. طبق داده‌های بررسی شده توسط یوتوتایمز: «بانک‌های مرکزی و صندوق‌های قابل معامله در بورس با پشتوانه شمش طلا، رشد قیمت طلا را تقویت کرده‌اند و این امر باعث شده قیمت شمش با سرعتی به‌مراتب بیشتر از جریان سرمایه به سهام شرکت‌های معدنی افزایش یابد. این فاصله و اختلاف میان عملکرد قیمت طلا و سهام شرکت‌های معدنی بیشتر ناشی از ذهنیت و برداشت سرمایه‌گذاران است، نه واقعیت‌های بنیادی اقتصاد این صنعت. ✔️  بیشتر بخوانید: طلای ۸۰۰۰ دلاری؛ پیش‌بینی تخیلی یا واقعیتِ پنهان جی‌پی مورگان؟ سرمایه‌گذاران هنوز تجربه‌های منفی گذشته را به یاد دارند؛ مثل دوره‌هایی که هزینه‌ها بالا می‌رفت، سرمایه‌ها بد تخصیص داده می‌شد و با افزایش تعداد سهام، ارزش سهام موجود کاهش می‌یافت. اما وضعیت صنعت تغییر کرده است:  شرکت‌های معدنی اکنون ترازنامه‌های قوی‌تری دارند،  انضباط مالی و سرمایه‌گذاری بهتری رعایت می‌کنند،  و بازده بیشتری به سهام‌داران می‌دهند. به همین دلیل، در قیمت‌های بالای فعلی طلا، شرکت‌های معدنی نوعی اهرم عملیاتی واقعی دارند؛ یعنی سود و جریان نقد آزاد آن‌ها سریع‌تر از خودِ قیمت طلا رشد می‌کند. اگرچه سهام شرکت‌های معدنی نیز همسو با بازار طلا نوسانات قابل‌توجهی را تجربه کرده‌اند، لند اظهار داشت که این شرکت‌ها در قیمت‌های کنونی همچنان جریان نقد آزاد چشمگیری تولید خواهند کرد. او گفت: «برآورد ما این است که قیمت طلا باید به زیر حدود ۳۵۰۰ دلار به ازای هر اونس کاهش یابد تا اقتصاد این بخش شباهتی به دوره‌های نزولی پیشین پیدا کند.» بر اساس جمع‌بندی تیم یوتوتایمز، با وجود نوسانات اخیر و ناتوانی طلا و نقره در تثبیت قیمت، پشتوانه‌های بنیادی بلندمدت همچنان از این فلزات حمایت می‌کنند؛ عواملی مانند تنش‌های ژئوپلیتیکی، بدهی‌های فزاینده دولت‌ها و تضعیف اعتماد به ارزهای بدون پشتوانه. در همین حال، فرصت اصلی سرمایه‌گذاری بیش از آنکه در خودِ فلزات گران‌بها باشد، در سهام شرکت‌های معدنی نهفته است؛ بخشی که به‌دلیل عقب‌ماندگی از رشد قیمت طلا، بهبود ساختار مالی شرکت‌ها و توانایی ایجاد سود و جریان نقد بالاتر، می‌تواند در صورت تداوم قیمت‌های فعلی طلا بازدهی قابل‌توجهی برای سرمایه‌گذاران فراهم کند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

بازگشت دلار به پناهگاه امن؛ آیا طوفان تکنولوژی به سود اسکناس سبز تمام می‌شود؟

در یک نگاه احیای ارزش تدافعی دلار: ریزش سهام فناوری آمریکا باعث شد دلار بار دیگر بخشی از جایگاه خود را به عنوان «پناهگاه امن» بازیابی کند. پیش‌بینی ثبات تورم: انتظار بازار برای عدد ۲.۵٪ (سالانه)؛ ثبات در تورم می‌تواند موضع فعلی فدرال رزرو برای عدم عجله در کاهش نرخ بهره را تایید کند. شکاف ارزش منصفانه یورو: سقوط ارزش منصفانه EURUSD به سطح ۱.۱۶۵؛ واکاوی‌ها نشان‌دهنده حباب قیمتی یورو در سطوح فعلی است. انجماد نرخ در اروپا: سکوت و اتفاق‌نظر در بانک مرکزی اروپا (ECB)، هرگونه انتظار برای بازنگری در نرخ بهره را به حالت تعلیق درآورده است. آیا گزارش تورم امروز آمریکا می‌تواند آرامش قبل از طوفان در بازار فارکس باشد؟ در حالی که سقوط سهام فناوری بار دیگر جذابیت دلار را به عنوان دارایی امن افزایش داده، بازار در انتظار داده‌های CPI است تا وزن نگاه تهاجمی فدرال رزرو را بسنجد. یوتوتایمز در این گزارش بررسی می‌کند که چرا با وجود پتانسیل رشد دلار، معامله‌گران همچنان برای فروش در سقف‌ها کمین کرده‌اند. این گزارش بر اساس مقاله منتشر شده در ING تهیه و توسط تحریریه یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم و منتشر شده است. ۱. دلار در دوراهی؛ پناهگاه امن یا تله فروش؟ واکاوی استراتژیک یوتوتایمز حاکی از آن است که دلار آمریکا در یک موقعیت متناقض گرفتار شده است. از یک سو، ریزش اخیر سهام فناوری باعث شده سرمایه‌گذاران برای حفظ دارایی خود به سمت نقدینگی دلار پناه ببرند. اما از سوی دیگر، دلار در برابر اکثر ارزهای تراز اول جهانی گروه ده (G10) همچنان ارزان به نظر می‌رسد. دیدگاه تحلیلی نشان می‌دهد که این ارزانی لزوماً به معنای یک صعود شارپ نیست؛ چرا که جو منفی میان‌مدت باعث شده تا هر بار که دلار کمی رشد می‌کند، معامله‌گران از این فرصت برای فروش در قیمت‌های بالاتر استفاده کنند. این رفتار بازار نشان‌دهنده یک «بی‌اعتمادی پنهان» به تداوم قدرت دلار است. ✔️  بیشتر بخوانید: معاملات آتی آمریکا افت کردند؛ فشار بر سهام فناوری ادامه دارد ۲. گزارش تورم؛ چرا CPI امروز «تغییردهنده بازی» نیست؟ بسیاری از معامله‌گران منتظر گزارش تورم ژانویه هستند، اما تحلیل یوتوتایمز بر اساس داده‌های موجود نشان می‌دهد که این گزارش احتمالاً ضرب‌آهنگ بازار را تغییر نخواهد داد. پیش‌بینی‌ها روی عدد ۲.۵٪ سالانه متمرکز است. اگر تورم در همین سطح منتشر شود، صرفاً مهر تاییدی بر سیاست فعلی فدرال رزرو خواهد بود: «صبر و عدم عجله برای کاهش نرخ بهره.» در حال حاضر بازار کار آمریکا برای فدرال رزرو وزن بیشتری نسبت به تورم دارد. بنابراین، گزارش امروز ممکن است دلار را در وضعیت «خرید جزئی» نگه دارد، اما محرک لازم برای یک جهش بزرگ را فراهم نخواهد کرد. ۳. یورو و حباب ارزش منصفانه؛ در انتظار اصلاح؟ در جبهه اروپا، وضعیت برای یورو (EUR) کمی نگران‌کننده به نظر می‌رسد. بررسی تحلیلی نشان می‌دهد که ارزش منصفانه کوتاه مدت جفت‌ارز EURUSD به سطح ۱.۱۶۵ سقوط کرده است. این یعنی قیمت فعلی یورو در بازار، با واقعیت‌های اقتصادی همخوانی ندارد و یک «شکاف بیش‌ارزش‌گذاری» شکل گرفته است. با توجه به سکوت مقامات بانک مرکزی اروپا و نبود دیدگاه‌های مخالف درباره نرخ بهره، انتظار می‌رود یورو فعلاً در همین محدوده نوسان کند، اما هرگونه تقویت دلار می‌تواند این شکاف قیمتی را به شدت پر کرده و یورو را به سمت سطوح پایین‌تر سوق دهد. ۴. نتیجه‌گیری استراتژیک: فاز «آزمون تاب‌آوری» در مجموع، دلار در حال تست کردن قدرت خود در برابر فشارهای فروش است و یورو در انتظار یک بهانه بنیادی برای اصلاح قیمت. تا زمانی که داده‌های اشتغال یا تورم انحراف بزرگی از پیش‌بینی‌ها نداشته باشند، قایق بازار ارز بدون تلاطم جدی به مسیر خود ادامه خواهد داد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

معاملات آتی آمریکا افت کردند؛ فشار بر سهام فناوری ادامه دارد

در یک نگاه معاملات آتی آمریکا امروز با افت همراه شده‌اند؛ نزدک -۰.۵٪، S&P 500 -۰.۴٪ نگرانی‌ها درباره آینده تجارت هوش مصنوعی باعث افزایش نوسانات شده‌اند شاخص S&P 500 به میانگین متحرک ۱۰۰ روزه نزدیک می‌شود؛ سطحی کلیدی برای تحلیل‌گران تکنیکال سهام نرم‌افزاری بار دیگر تحت فشار قرار گرفتند؛ نزدک از سطح حمایتی عبور کرده است در حالی که هفته معاملاتی رو به پایان است، بازارهای آمریکا با افت معاملات آتی و فشار بر سهام فناوری وارد فاز احتیاط شده‌اند. یوتوتایمز در این گزارش، داده‌های منتشرشده از InvestingLive را بررسی می‌کند تا نقاط حساس تکنیکال و روانی بازار را تحلیل کند.  معاملات آتی در مسیر نزولی؛ فشار بر سهام فناوری ادامه دارد در معاملات صبح جمعه، شاخص‌های آتی آمریکا با افت همراه شده‌اند: S&P 500: -۰.۴٪ Nasdaq: -۰.۵٪ Dow Jones: -۰.۳٪ این افت پس از فروش سنگین در وال‌استریت رخ داده که عمدتاً ناشی از نگرانی‌ها درباره تجارت هوش مصنوعی و اختلالات احتمالی در فناوری‌های مرتبط بوده است. از نگاه یوتوتایمز، این موج فروش باعث شکل‌گیری یک «گرداب نوسانی» شده که ممکن است تا مدتی ادامه داشته باشد. نزدک سطح حمایتی را شکست؛ S&P در آستانه آزمون تکنیکال شاخص نزدک هفته گذشته از میانگین متحرک ۱۰۰ روزه عبور کرد و افت دیروز این روند را تثبیت کرد. در همین حال، S&P 500 نیز به این سطح نزدیک شده—سطحی که در گذشته مانع افت‌های شدید شده بود. اگر این سطح شکسته شود و فروشندگان محرک‌های کافی داشته باشند، احتمال اصلاح شدیدتر در بازار وجود دارد.  آیا بازار واقعاً در خطر است؟ با وجود فشارهای اخیر، شاخص S&P 500 هنوز کمتر از ۲.۵٪ با رکورد تاریخی خود فاصله دارد. از نگاه یوتوتایمز، این فاصله نشان می‌دهد که بازار هنوز وارد فاز بحران نشده، اما احساسات معامله‌گران شکننده است و همین شکنندگی می‌تواند نوسانات را تشدید کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش تورم ژانویه؛ آزمون حساس برای فدرال رزرو

در یک نگاه تورم سالانه آمریکا در ژانویه احتمالاً به ۲.۵٪ کاهش یافته است. تورم هسته نیز در مسیر نزولی است، اما رشد ماهانه همچنان «چسبنده» باقی مانده. مدل فدرال کلیولند تورم ماهانه را کمتر از اجماع پیش‌بینی می‌کند؛ احتمال غافلگیری وجود دارد. نتیجه گزارش می‌تواند زمان‌بندی کاهش نرخ بهره توسط فدرال رزرو را جابه‌جا کند. در حالی که بازارها منتظر سیگنال‌های تازه از مسیر نرخ بهره هستند، گزارش تورم ژانویه آمریکا می‌تواند زمان‌بندی کاهش نرخ‌ها را به‌طور جدی تحت تأثیر قرار دهد. یوتوتایمز در این گزارش، داده‌های منتشرشده از سوی بلومبرگ و مدل‌های پیش‌بینی فدرال کلیولند را بررسی می‌کند تا ببیند آیا تورم واقعاً در حال کاهش است یا هنوز «چسبنده» باقی مانده.  تورم ژانویه؛ آزمون حساس برای بازارها گزارش تورم آمریکا برای ماه ژانویه در روز جمعه منتشر می‌شود؛ درست در زمانی که بازارها در تلاش‌اند بفهمند آیا شتاب تورمی اواخر ۲۰۲۵ فروکش کرده یا در حال تثبیت است. طبق بررسی تحلیلی یوتوتایمز از داده‌های بلومبرگ، انتظار می‌رود نرخ تورم سالانه از ۲.۷٪ به ۲.۵٪ کاهش یابد و تورم هسته نیز با همین روند نزولی همراه باشد. تورم ماهانه؛ چرا «چسبنده» بودن مهم است؟ اگرچه تورم سالانه در حال کاهش است، اما رشد ماهانه همچنان در سطح +۰.۳٪ باقی مانده—سطحی که اگر تکرار شود، می‌تواند نشانه‌ای از پایداری فشارهای قیمتی باشد. از نگاه یوتوتایمز، بازارها بیشتر از عدد کلی، به جزئیات تورم هسته توجه دارند؛ به‌ویژه در بخش‌هایی مانند خدمات و اجاره که با دستمزدها همبستگی دارند. مدل فدرال کلیولند؛ پیش‌بینی خنک‌تر از اجماع مدل پیش‌بینی تورم فدرال رزرو کلیولند عددی بسیار پایین‌تر از اجماع را برای تورم ماهانه ارائه کرده: تورم کلی: حدود +۰.۱۳٪ تورم هسته: حدود +۰.۲۲٪ این اختلاف می‌تواند زمینه‌ساز یک «عامل غافلگیرکننده» باشد—به‌ویژه اگر اثرات فصلی یا نوسانات دسته‌ای باعث انحراف عدد نهایی شوند. پیامدهای سیاستی؛ کاهش نرخ در نیمه اول یا تعویق؟ اگر تورم هسته خنک‌تر از انتظار باشد، بازارها دوباره به سناریوی کاهش نرخ در تابستان امیدوار می‌شوند. اما اگر تورم ماهانه همچنان چسبنده باقی بماند، احتمال تعویق کاهش نرخ‌ بهره بالا می‌رود، بازده اوراق خزانه‌داری افزایش می‌یابد و دلار تقویت می‌شود. از نگاه یوتوتایمز، این گزارش می‌تواند نقطه عطفی در مسیر سیاست پولی فدرال رزرو باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا فدرال رزرو خودش مانع رشد اقتصادی شده؟ هشدار صریح میران

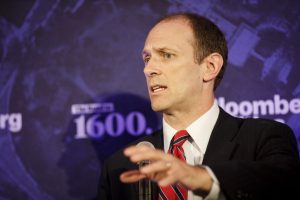
در یک نگاه میران معتقد است رشد بالقوه GDP آمریکا می‌تواند تا ۰.۷۵ درصد افزایش یابد؛ بخشی از آن به لطف هوش مصنوعی و اصلاحات ساختاری. تورم پایه بسیار نزدیک به هدف ۲ درصدی است و فعلاً نگرانی جدی وجود ندارد، مگر در بازار اجاره. سیاست‌های مالی دولت و رشد اقتصادی قوی، جایگاه دلار به‌عنوان ارز ذخیره جهانی را تقویت کرده‌اند. از نگاه میران، سیاست پولی فعلی فدرال رزرو «بیش از حد انقباضی» است و خود یکی از بزرگ‌ترین ریسک‌های رشد اقتصادی محسوب می‌شود. در حالی که بازارها منتظر سیگنال‌های تازه از سمت فدرال رزرو هستند، استیون میران با مجموعه‌ای از مواضع صریح، چشم‌انداز تورم، رشد اقتصادی و سیاست پولی را ترسیم کرده است. یوتوتایمز در این گزارش، بیانیه‌های منتشرشده از سوی فدرال رزرو و خبرگزاری رویترز را بررسی کرده و پیامدهای آن را برای دلار، بازار کار و نرخ بهره تحلیل می‌کند. “ از نگاه یوتوتایمز، استیون میران یکی از اعضای متمایل به سیاست‌های انبساطی در فدرال رزرو محسوب می‌شود؛ مواضع او درباره لزوم کاهش نرخ بهره و انتقاد از انقباض بیش‌ازحد، شباهت‌هایی با دیدگاه‌های دونالد ترامپ درباره عملکرد بانک مرکزی دارد.  رشد اقتصادی؛ هوش مصنوعی و اصلاحات در خدمت تولید استیون میران، عضو هیئت‌مدیره فدرال رزرو، در سخنرانی اخیر خود اعلام کرد که رشد بالقوه تولید ناخالص داخلی آمریکا می‌تواند تا ۰.۷۵ درصد افزایش یابد. به گفته او، این جهش ناشی از سیاست‌های اصلاحی دولت و ورود فناوری‌های نوین مانند هوش مصنوعی به چرخه تولید است. یوتوتایمز این موضع را بر اساس گزارش منتشرشده از رویترز بررسی کرده است.  تورم؛ نزدیک به هدف، اما چشم‌ها به بازار اجاره دوخته شده میران تأکید کرده که تورم پایه (بدون احتساب اجاره و انرژی) بسیار نزدیک به هدف ۲ درصدی فدرال رزرو است. او هشدار داده که تنها در صورت جهش شدید در بازار اجاره، نگرانی‌های تورمی دوباره مطرح خواهند شد. از نگاه یوتوتایمز، این موضع نشان‌دهنده تمایل فدرال رزرو به حفظ سیاست‌های فعلی تا زمان روشن شدن وضعیت بازار مسکن است. دلار؛ تقویت جایگاه جهانی در سایه رشد اقتصادی میران همچنین گفته که عملکرد بهتر اقتصاد آمریکا نسبت به سایر کشورها، جایگاه دلار را به‌عنوان ارز ذخیره جهانی تقویت کرده است. این موضوع در کنار بهبود چشم‌انداز مالی دولت، می‌تواند به حفظ اعتماد سرمایه‌گذاران بین‌المللی کمک کند. سیاست پولی؛ فدرال رزرو خود مانع رشد شده؟ یکی از صریح‌ترین بخش‌های اظهارات میران، انتقاد از سیاست پولی فعلی فدرال رزرو بود. او معتقد است که این سیاست‌ها «به‌طور غیرمستقیم بیش از حد انقباضی» شده‌اند و خود به یکی از بزرگ‌ترین ریسک‌های رشد اقتصادی تبدیل شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر