روسیه به توسعه موشکهایی ادامه خواهد داد که قادرند از همه سامانههای دفاع موشکی فعلی و آینده عبور کنند
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
روسیه به توسعه موشکهایی ادامه خواهد داد که قادرند از همه سامانههای دفاع موشکی فعلی و آینده عبور کنند

ما همچنان به سناریوی پایه نزدیکتر هستیم. در حال حاضر به سناریوی نامطلوب یا بدبینانه نزدیک نیستیم.
سازمان کشورهای صادرکننده نفت (اوپک) در تازهترین گزارش ماهانه خود، پیشبینی رشد تقاضای جهانی نفت در سال ۲۰۲۶ را کاهش داده است و اکنون انتظار دارد رشد تقاضا به ۱.۱۷ میلیون بشکه در روز برسد؛ در حالی که در گزارش قبلی این رقم ۱.۳۸ میلیون بشکه در روز اعلام شده بود. نکات کلیدی گزارش پیشبینی تقاضای جهانی نفت در سهماهه دوم ۲۰۲۶: ۱۰۴.۵۷ میلیون بشکه در روز (در مقایسه با ۱۰۵.۰۷ میلیون بشکه در پیشبینی قبلی) افزایش پیشبینی رشد تقاضا برای سال ۲۰۲۷: ۱.۵۴ میلیون بشکه در روز (در مقابل ۱.۳۴ میلیون بشکه در گزارش قبلی) میانگین تولید نفت خام اوپکپلاس در آوریل ۲۰۲۶: ۳۳.۱۹ میلیون بشکه در روز، که نسبت به ماه مارس ۱.۷۴ میلیون بشکه کاهش داشته است. این کاهش عمدتاً به دلیل جنگ ایران و کاهش تولید از سوی اعضای خاورمیانه رخ داده است.
هفته گذشته برای ششمین هفته متوالی شاهد خالص ورود سرمایه به بازار کریپتو به میزان ۸۶۰ میلیون دلار بودیم. هرچند طی دو هفته اخیر، شتاب و ارزش دلاری جریانهای ورودی نسبت به میانگین ماه گذشته کاهش یافته، اما جریان سرمایه همچنان خالص مثبت باقی مانده و این موضوع بهخودیخود سیگنالی مثبت تلقی میشود. دلیل اهمیت این داده آن است که در سال ۲۰۲۶، روند قیمتی بیتکوین بهشدت به میزان تقاضای سرمایهگذاران نهادی وابسته بوده است؛ بهطوریکه هر زمان این گروه در فاز فروش قرار داشتهاند، بازار وارد روند نزولی شده و هر زمان در حال خرید و جذب عرضه بودهاند، روند بازار صعودی شده است. با بررسی جزئیات دادهها مشخص میشود که حدود ۹۰٪ از جریان ورودی مثبت هفته گذشته از طریق ETFهای آمریکایی وارد بازار شده است. در مقابل، سایر نهادها بهجز شرکت استراتژی (Strategy) خرید مستقل و قابلتوجهی نداشتهاند. عمده دلیل این سنتیمنت مثبت را میتوان در کاهش تنشهای ژئوپلیتیک و همچنین، بهطور ویژه در هفته گذشته، ارائه نسخه نهایی قانون Clarity Act دانست. در میان داراییهای دیجیتال، هفته گذشته از معدود هفتههایی بود که تقریبا تمام بازار جریان ورودی سرمایه را تجربه کرد. بیتکوین و اتریوم به ترتیب با ۷۰۶ میلیون دلار و ۷۸ میلیون دلار بیشترین جذب سرمایه را ثبت کردند. همچنین در میان آلتکوینها، سولانا، ریپل و چینلینک به ترتیب با ۴۸ میلیون دلار، ۴۰ میلیون دلار و ۱.۵ میلیون دلار سردمدار جذب سرمایه نهادی بودند. سایر آلتکوینها نیز در مجموع ۵ میلیون دلار ورود سرمایه ثبت کردند. از سوی دیگر، ابزار BTC Short با ثبت خروج ۱۴.۵ میلیون دلار در هفته گذشته، بزرگترین خروج سرمایه خود در سال ۲۰۲۶ را تجربه کرد. در نگاه اول، این موضوع میتواند نشانهای مثبت تلقی شود؛ زیرا بیانگر بهبود سنتیمنت بازار و کاهش فعالیتهای هجینگ است. با این حال، در تفسیر این داده باید دقت بیشتری داشت؛ زیرا دلایل دیگری نیز میتواند در این خروج سرمایه نقش داشته باشد. به عنوان مثال، افزایش فعالیت در بازار آپشن IBIT بهعنوان رقیب BTC Short میتواند یکی از عوامل این خروج باشد. همچنین، با خروج سرمایه برخی نهادها، دیگر نیازی به نگهداری ابزار پوشش ریسک از طریق BTC Short باقی نمیماند. بنابراین، بخشی از این خروج سرمایه لزوما ناشی از سنتیمنت مثبت نیست و میتواند دلایل ساختاری و معاملاتی نیز داشته باشد. در بررسی سطح فعالیت ETFها، دادهها نشان میدهد که طی هفته گذشته، صندوقهای ETF بیتکوین در مجموع ۸۰۸۰ بیتکوین و صندوقهای ETF اتریوم ۳۰,۳۰۰ اتریوم بهصورت خالص خریداری کردهاند. این سطح تقاضا نسبت به هفته قبل بهبود یافته، اما همچنان پایینتر از میانگین ماه آوریل است. با این حال، طی دو روز ابتدایی هفته جاری، بهویژه روز گذشته و همزمان با انتشار دادههای CPI آمریکا، جریان سرمایه مجددا منفی شد. بهطوریکه صندوقهای ETF بیتکوین در روزهای دوشنبه و سهشنبه مجموعا ۲۵۰۰ بیتکوین و صندوقهای ETF اتریوم نیز ۶۳,۰۰۰ اتریوم به فروش رساندند. اثر این موضوع را نیز در نوسانات نزولی قیمت مشاهده میکنیم. در مجموع، همانطور که در گزارشهای هفتههای گذشته اشاره شد، بازار برای دستیابی به سطوح قیمتی بالاتر همچنان به تقاضای پایدار ETFها وابسته است. هرچند میزان عرضه از سوی هولدرهای کوتاهمدت نسبت به هفتههای قبل کاهش یافته، اما از سمت تقاضا نیز رشد محسوسی دیده نمیشود. در نتیجه، افت تقاضای ETFها و در سناریوی بدتر، تبدیل آنها به فروشنده خالص میتواند شرایط را برای ادامه رشد قیمت دشوارتر کند.
پادشاه چارلز در سخنرانی رسمی خود اعلام کرد که دولت بریتانیا قصد دارد برای تقویت روابط با اتحادیه اروپا، قانونگذاری جدیدی انجام دهد. او همچنین تأیید کرد که دولت لایحهای برای امکانپذیر کردن ملیسازی شرکت بریتیش استیل (British Steel) ارائه خواهد کرد.
کرملین بار دیگر موضع اعلامشده خود در ژوئن ۲۰۲۴ را تکرار کرد و گفت آتشبس و آغاز مذاکرات تنها زمانی ممکن است که اوکراین از منطقه دونباس عقبنشینی کند. نکات کلیدی روسیه تأکید کرد آغاز مذاکرات منوط به خروج اوکراین از دونباس است. کرملین اعلام کرد که گفتوگو با آمریکا ادامه دارد. مسکو ابراز امیدواری کرد که در صورت توقف پیوند زدن روابط تجاری به پرونده اوکراین از سوی واشنگتن، بتوان پروژههای اقتصادی مشترک میان دو کشور را پیش برد.
بر اساس نظرسنجی جدید رویترز ، اکثریت اقتصاددانان پیشبینی میکنند که بانک مرکزی اروپا (ECB) در نشست ماه ژوئن نرخ سپرده را از سطح فعلی افزایش داده و به ۲.۲۵ درصد برساند. در این نظرسنجی، ۵۹ نفر از ۷۰ اقتصاددان چنین افزایشی را محتمل دانستهاند، در حالی که در نظرسنجی ماه آوریل تنها ۴۴ نفر از ۸۵ اقتصاددان چنین دیدگاهی داشتند. پیشبینیهای بلندمدت ۳۷ نفر از ۷۰ اقتصاددان انتظار دارند ECB در سال ۲۰۲۶ حداقل دو بار دیگر نرخ سپرده را افزایش دهد. در نظرسنجی قبلی (آوریل)، این رقم ۳۴ نفر از ۸۵ اقتصاددان بود. این تغییر نشاندهنده افزایش انتظارات بازار نسبت به تداوم سیاستهای انقباضی در میانمدت است.
مارتین مولر، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، اعلام کرد که اقتصاد منطقه یورو هنوز وارد وضعیت رکود تورمی نشده است و نشانههای فعلی چنین خطری را تأیید نمیکند. نکات کلیدی سخنان مولر منطقه یورو در رکود تورمی نیست مولر تأکید کرد که ترکیب رشد ضعیف و تورم بالا هنوز به سطحی نرسیده که رکود تورمی تلقی شود. راهحل سریع برای بحران هرمز ضروری است او گفت برای اینکه ECB بتواند در نشست ژوئن سیاست فعلی توقف افزایش نرخها را حفظ کند، باید بحران تنگه هرمز سریعاً حلوفصل شود. فعلاً دلیلی برای صحبت درباره رکود نمیبیند مولر افزود دادههای اقتصادی فعلی نشانهای از ورود به رکود نشان نمیدهد. کاهش قیمت انرژی شرط مهم برای تصمیمگیری آینده است او تأکید کرد که برای حفظ موضع فعلی، قیمت انرژی باید روند نزولی پیدا کند.
با وجود بحران حلنشده در خاورمیانه و گسترش تورم در سراسر جهان، بازارهای فارکس همچنان بسیار آرام باقی ماندهاند. سطح نوسانات معاملاتی در محدوده پایین بازه پنجساله قرار دارد. زمانی که ارزها حرکت قابلتوجهی ندارند، سرمایهگذاران همچنان ترجیح میدهند سرمایه خود را در ارزهایی پارک کنند که بازدهی بالاتری ارائه میدهند. از همین رو، تقاضا برای دلار استرالیا (AUD) و کرون نروژ (NOK) ادامه دارد. این مقاله را موسسه ING منتشر کرده و توسط یوتوتایمز برای مخاطبان بازخوانی شده است. در یک نگاه نوسان پایین در بازار فارکس با وجود بحران خاورمیانه و تورم جهانی، همچنان از استراتژیهای کری ترید و ارزهای پربازده مثل دلار استرالیا و کرون نروژ حمایت میکند. دادههای تورمی آمریکا و افزایش انتظارات انقباضی باعث شده دلار همچنان از حمایت برخوردار باشد و شاخص DXY در محدوده ۹۸ تا ۹۹ نوسان کند. با تثبیت نفت برنت نزدیک ۱۰۶ دلار، بازارها چشمانتظار گزارشهای OPEC، IEA و EIA هستند؛ هرگونه کاهش بیشتر ذخایر نفتی میتواند قیمت نفت را بالاتر ببرد. یورو و پوند در فضای کمنوسان معامله میشوند؛ در حالی که یورو زیر فشار ریسکهای نفتی قرار دارد، پوند از تحولات سیاسی بریتانیا و رقابت احتمالی رهبری حزب کارگر تأثیر میپذیرد. دلار آمریکا (USD): انتظارات بازار نسبت به فدرال رزرو متمایلتر به سیاستهای انقباضی شده است یکی از مشاهدات غالب در بازارهای فارکس در حال حاضر این است که نوسانات معاملاتی به شکل غیرمنتظرهای پایین مانده است. با وجود چشمانداز شوک نفتی تورمی-رکودی که میتواند اقتصاد جهانی را مختل کند، سطح نوسان بازار فارکس فاصله زیادی با پایینترین سطوح پنج سال اخیر ندارد. این موضوع احتمالاً تا حد زیادی به بازارهای سهام مربوط میشود؛ جایی که ابرچرخه هوش مصنوعی همچنان عامل غالب است. همچنین مشاهده میکنیم که بازارهای سهام اکنون نقش پررنگتری نسبت به اختلاف نرخ بهره یا قیمت نفت در قیمتگذاری بازار فارکس ایفا میکنند. با نزدیک شدن به فصل تابستان، به نظر میرسد برای خارج کردن بازار از ذهنیت نوسان پایین، به محرک بزرگی نیاز باشد. این موضوع باعث میشود ارزهای با بازده بالاتر گروه G10 مانند دلار استرالیا و کرون نروژ همچنان مورد تقاضا باقی بمانند، زیرا استراتژیهای کری ترید (معاملات حملی) همچنان محبوب هستند. این ارزها همچنین از قرار گرفتن در معرض کالاها سود میبرند و از زمان آغاز درگیری ایران، شرایط تجاری (terms of trade) آنها بهبود یافته است. مگر اینکه بازارهای سهام با افت شدیدی مواجه شوند، حرکتهای محدود ارزها همچنان تحت تأثیر حرکت بعدی بزرگ قیمت نفت و واکنش بانکهای مرکزی (از جمله فدرال رزرو) به تورم بالاتر خواهد بود. در بخش نفت، قیمت نفت برنت در نزدیکی ۱۰۶ دلار در هر بشکه ثابت مانده است. امروز باید گزارشهای ماهانه بازار نفت از سوی آژانس بینالمللی انرژی (IEA) و اوپک (OPEC) را زیر نظر داشت. همچنین در ادامه روز، گزارش هفتگی ذخایر نفتی EIA منتشر میشود که اگر کاهش ذخایر بیش از ۲ میلیون بشکه مورد انتظار باشد، میتواند دوباره قیمت نفت را بالاتر ببرد. در مورد فدرال رزرو، دادههای تورم CPI ماه آوریل که بالاتر از اجماع بازار منتشر شد، باعث شده نرخهای OIS یکماهه با سررسید یک ساله به بالاترین سطح خود از اوایل ۲۰۲۵ برسند. اکثر تحلیلگران به این نتیجه رسیدهاند که کوین وارش که انتظار میرود امروز بهعنوان رئیس جدید فدرال رزرو تأیید شود، در شرایط فعلی فضای چندانی برای پیش بردن پیام انبساطی (داویش) خود نخواهد داشت. عامل بعدی اثرگذار بر روایت فدرال رزرو امروز، انتشار دادههای PPI ماه آوریل و سخنرانی سوزان کالینز رئیس فدرال رزرو بوستون خواهد بود که بهعنوان یکی از اعضای متمایل به سیاستهای انقباضیتر شناخته میشود. با توجه به نرخهای نسبتاً بالای سپرده ۳.۶۵ درصدی (یکهفتهای) و همچنین نقش دلار بهعنوان پوشش ریسک در صورت جهش قیمت نفت یا افت بازار سهام، انتظار میرود دلار فعلاً همچنان در سطح مناسبی مورد تقاضا باقی بماند. با توجه به اینکه شاخص دلار (DXY) وزن بالایی به ارزهای اروپایی و ین ژاپن اختصاص داده، این شاخص میتواند همچنان در بازه ۹۸.۰۰ تا ۹۹.۰۰ معامله شود. در برابر ارزهای بازارهای نوظهور، دلار ممکن است اندکی تضعیف شود؛ زیرا بازار در انتظار برخی لحنهای مثبت و توافقات تجاری ناشی از سفر قریبالوقوع رئیسجمهور ترامپ به چین است. یورو (EUR): محیط کمنوسان ادامه دارد نوسان ضمنی سهماهه EURUSD اکنون به ۵.۷ درصد رسیده است. این رقم بیش از ۱ درصد پایینتر از نوسان تحققیافته (realised volatility) بوده و فاصله زیادی با کف محدوده ۵.۲ تا ۵.۳ درصدی مشاهدهشده در پنج سال اخیر ندارد. این لزوماً به معنای عدم شکلگیری روند جدید نیست، اما با توجه به نسبت ریسک ریورسال (risk reversal) — یعنی قیمت اختیار خرید یورو در برابر اختیار فروش معادل آن — نتیجهگیری این است که EURUSD همچنان در وضعیت رنج معامله میشود. با توجه به اینکه از سطوح فعلی ریسکهای صعودی بیشتری برای قیمت نفت متصور هستیم، EURUSD ممکن است در جلسات آتی کمی پایینتر بیاید. با این حال، انتظار میرود بار دیگر در محدوده 1.1650 تقاضای مناسبی مشاهده شود. در تقویم اقتصادی امروز، انتشار دوم تولید ناخالص داخلی منطقه یورو در سهماهه اول ۲۰۲۶ قرار دارد که انتظار میرود ۰.۱ درصد رشد فصلی (QoQ) را نشان دهد. همچنین چندین سخنران بانک مرکزی اروپا (ECB) نیز برنامه دارند. با این حال، سخنرانیهای مهم کریستین لاگارد و فیلیپ لین تا امشب برگزار نمیشود. انتظار میرود آنها احتمال افزایش نرخ بهره ECB در ماه ژوئن را مطرح نگه دارند؛ در غیر این صورت یورو تحت فشار قرار خواهد گرفت. پوند بریتانیا (GBP): استارمر همچنان در قدرت باقی مانده است پوند انگلیس سرانجام دیروز شاهد ضعفی مستقل بود؛ چرا که تحولات سیاسی وستمینستر به مرکز توجه بازار تبدیل شد. در حال حاضر، استارمر قصد دارد در سمت نخستوزیری باقی بماند و در هر رقابت رهبری احتمالی در برابر چالشگران شرکت کند. این چالشگران شامل افرادی مانند وس استریتینگ، اندی برنهام و آنجلا رینر هستند که هنوز بهطور رسمی نامزدی خود را اعلام نکردهاند. امروز احتمالاً روزی آرامتر از منظر مانورهای سیاسی خواهد بود؛ چرا که مراسم افتتاحیه پارلمان برگزار میشود و شاه چارلز برنامههای قانونگذاری حزب کارگر برای دوره آتی را ارائه خواهد کرد. با این حال، اعلام رسمی نامزدی هر یک از این چهرهها برای رقابت رهبری احتمالاً باعث افت تازه پوند خواهد شد؛ بهویژه اگر خبری درباره اندی برنهام منتشر شود، زیرا سیاستهای او تهدیدی برای بازار اوراق قرضه بریتانیا تلقی میشود. بازدهیهای بالا احتمالاً در حال حاضر تا حدی از پوند حمایت میکنند، اما انتظار میرود تقاضای مناسبی برای EURGBP در سطوح زیر 0.8650 وجود داشته باشد.
تغییرات اشتغال ناحیه یورو - سهماهه اول - Employment Change واقعی ................ %0.1 پیشبینی ............. %0.0 قبلی .................... %0.2 تولید ناخالص داخلی ناحیه یورو - سهماهه اول - Gross Domestic Product واقعی ................ %0.1 پیشبینی ............. %0.1 قبلی .................... %0.1 شاخص تولیدات صنعتی ناحیه یورو - مارس - Industrial Production واقعی ................ %0.2 پیشبینی ............. %0.3 قبلی .................... %0.4
منابع صنعتی گزارش میدهند که شرکت BYD چین در حال مذاکره با استلانتیس (Stellantis) و چند خودروساز دیگر اروپایی است تا برخی از کارخانههای تولید خودرو در اتحادیه اروپا را خریداری یا در اختیار بگیرد. این اقدام بخشی از برنامه گسترده BYD برای گسترش حضور تولیدی در اروپا و کاهش وابستگی به واردات از چین محسوب میشود.
گزارش ماهانه آژانس بینالمللی انرژی (IEA) نشان میدهد که جنگ در ایران باعث کاهش بیسابقه ذخایر نفتی جهان شده است. طبق این گزارش: عرضه جهانی نفت در سال ۲۰۲۶ به میزان ۳.۹ میلیون بشکه در روز کاهش خواهد یافت، در حالی که پیشبینی قبلی کاهش ۱.۵ میلیون بشکه در روز بود، البته فرض بر این است که جریان نفت از تنگه هرمز به تدریج از ژوئن از سر گرفته شود. عرضه کل نفت جهان در سال ۲۰۲۶، ۱.۷۸ میلیون بشکه در روز کمتر از تقاضا خواهد بود، در حالی که در گزارش قبلی عرضه ۰.۴۱ میلیون بشکه در روز بیشتر از تقاضا پیشبینی شده بود. تقاضای جهانی نفت در سال ۲۰۲۶ به دلیل جنگ ایران، ۴۲۰ هزار بشکه در روز کاهش خواهد یافت که این رقم نسبت به پیشبینی قبلی کاهش ۸۰ هزار بشکه در روز، افزایش چشمگیری دارد. از زمان بسته شدن تنگه هرمز در فوریه، مجموع کاهش عرضه نفت جهان به ۱۲.۸ میلیون بشکه در روز رسیده است. میزان پالایش نفت خام در جهان در سال ۲۰۲۶ به دلیل حملات، کاهش دسترسی به نفت خام و محدودیتهای صادراتی، ۱.۶ میلیون بشکه در روز کاهش خواهد یافت. جنگ در خاورمیانه باعث تخلیه بیسابقه ذخایر نفتی جهان شده است؛ در ماههای مارس و آوریل، ۲۴۶ میلیون بشکه از ذخایر نفتی جهان برداشت شده است.
بوستجان دولنک، عضو شورای سیاستگذاری بانک مرکزی اروپا (ECB)، اعلام کرد که در صورت گسترش یا تشدید درگیریهای ژئوپلیتیک، این نهاد ممکن است موضع فعلی خود مبنی بر توقف افزایش نرخ بهره را مورد بازنگری قرار دهد.
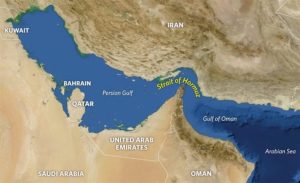
در معاملات روز چهارشنبه، ۱۳ مه ۲۰۲۶، جریان خبری سبک بود اما تیترهایی که منتشر شدند، وزن قابلتوجهی در بازارها داشتند. دلار برای چندمین روز متوالی اندکی تقویت شد، قیمت نفت کمی افت کرد، و تنگه هرمز — حیاتیترین مسیر حملونقل انرژی جهان — دوباره در صدر خبرها قرار گرفت، آنهم صرفاً بهدلیل تلاش یک نفتکش برای عبور از آن. تحولات ژئوپلیتیکی بهگزارش نیویورکتایمز، ارزیابیهای اطلاعاتی آمریکا نشان میدهد ایران دسترسی عملیاتی به ۳۰ پایگاه از ۳۳ پایگاه موشکی خود در امتداد تنگه هرمز را بازیابی کرده و همچنان حدود ۷۰٪ از ذخیره موشکی پیش از جنگ را حفظ کرده است. این یافتهها از دید مقامهای آمریکایی نگرانکننده توصیف شده و یادآور این نکتهاند که معادله نظامی در تنگه هرمز هنوز به نفع غرب تغییر نکرده است. ساعاتی بعد، گزارشهایی منتشر شد مبنی بر اینکه یک نفتکش عظیم با پرچم چین تلاش کرده از تنگه خارج شود — رویدادی که خود بهتنهایی برای تأثیرگذاری بر بازار انرژی کافی بود. تحولات اقتصادی و بازارها گلدمن_ساکس پیشبینی کرد که با تداوم شوک انرژی و نرخهای بالای بازدهی، دلار در مسیر تقویت گسترده باقی میماند. بانک مرکزی نیوزیلند (RBNZ) در نظرسنجی جدید خود از افزایش انتظارات تورمی خبر داد. رئیس OECD از مسیر سیاستی بانک مرکزی ژاپن حمایت کرد و خواستار اصلاحات تجاری پیش از دیدار ترامپ و شی جینپینگ شد. سازمان OECD همچنین پیشبینی کرد که بانک مرکزی ژاپن تا پایان ۲۰۲۷ نرخ بهره را به ۲٪ افزایش دهد تا کشور از دوران تورم منفی خارج شود. مورگان استنلی چهار سناریوی شوک نفتی را از افزایش نرخهای فدرال رزرو تا رکود جهانی ترسیم کرد. در استرالیا، شاخص دستمزد سهماهه اول سال با رشد ۳.۳٪ سالانه مطابق انتظار منتشر شد. بانک خلق چین (PBOC) نرخ مرجع USDCNY را ۶.۸۴۳۱ تعیین کرد که بالاتر از برآورد بازار بود. نخستوزیر نیوزیلند، کریس لاکسن بر انضباط مالی دولت تأکید کرد. در آمریکا، دادههای تورمی داغ باعث افزایش نگرانیها از افزایش نرخ بهره فدرال رزرو شد. گلدمن ساکس اعلام کرد یوان چین حدود ۲۰٪ کمتر از ارزش واقعی قیمتگذاری شده و پیشبینی خود را برای نرخ یوان به ۶.۵۰ در یک سال آینده افزایش داد. در بازار فلزات گرانبها، سنای آلاسکا قانونی را تصویب کرد که طلا و نقره را بهعنوان پول قانونی به رسمیت میشناسد و از مالیات فروش معاف میکند. هند تعرفه واردات طلا و نقره را به ۱۵٪ افزایش داد تا از ارزش روپیه حمایت کند. سیتیگروپ پیشبینی کرد که انویدیا در گزارش درآمد سهماهه اول خود که قرار است در ۲۰ مه منتشر شود، عملکردی بهتر از انتظار بازار خواهد داشت. در بازار نفت، نظرسنجی خصوصی از موجودیها نشان داد کاهش ذخایر نفت خام کمتر از حد انتظار بوده است. نکات قابلتوجه لحظه قابل توجه روز مربوط به جنسن هوانگ، مدیرعامل انویدیا بود که در حال سوار شدن به هواپیمای ریاستجمهوری آمریکا (Air Force One) برای سفر به پکن در کنار دونالد ترامپ دیده شد. ترامپ تأیید کرد که هوانگ بخشی از هیئت تجاری آمریکایی است و قصد دارد در دیدار با شی جینپینگ درباره باز شدن اقتصاد چین گفتوگو کند — موضوعی که برای ناظران روابط آمریکا و چین چندان تازه نیست. جمعبندی بازار آسیا در مجموع رفتاری محتاطانه و ترکیبی داشت. دلار اندکی تقویت شد، نفت کمی افت کرد، و تنگه هرمز بار دیگر بهعنوان نقطه فشار ژئوپلیتیکی بازار انرژی جهانی در صدر توجهها قرار گرفت.
شاخص قیمت مصرف کننده نهایی فرانسه - آوریل - Consumer Price Index واقعی .................. %1 پیشبینی ............... %1 قبلی ..................... %1 شاخص قیمت مصرف کننده نهایی فرانسه - آوریل (سالانه) - Consumer Price Index واقعی .................. %2.2 پیشبینی ............... %2.2 قبلی ..................... %1.7 شاخص قیمت مصرف کننده HICP نهایی فرانسه - ماهانه (آوریل) - Harmonised Inflation Rate واقعی .................. %1.2 پیشبینی ............ %1.2 قبلی ..................... %1.1 شاخص قیمت مصرف کننده HICP نهایی فرانسه - سالانه (آوریل) - Harmonised Inflation Rate واقعی .................. %2.5 پیشبینی ............ %2.5 قبلی ..................... %2
«اخبار جعلی که ادعا میکنند ایران از نظر نظامی در برابر ما عملکرد موفقی دارد، در حکم خیانت است؛ ادعایی کذب و مضحک که به دشمن کمک میکند. تمامی ۱۵۹ کشتی نیروی دریایی ایران در قعر دریا هستند، نیروی هوایی و فناوری آنها نابود شده، رهبرانشان از بین رفتهاند و این کشور دچار یک فاجعه اقتصادی است. تنها بازندگان و احمقها میتوانند علیه آمریکا حرف بزنند!»
ترامپ اطمینان دارد که تنگه هرمز بهزودی باز خواهد شد. در خصوص ذخایر استراتژیک نفت (SPR): ما در سریعترین زمان ممکن در حال آزادسازی [این ذخایر] هستیم. درباره مالیات بر بنزین: دیدگاه ترامپ این است که باید [این سیستم را] نوسازی کنیم.
وزارت امور خارجه ایران با رد اظهارات کویت مبنی بر برنامهریزی تهران برای اقدامات خصمانه، اعلام کرد که چهار ایرانی بازداشتشده در حال انجام مأموریت گشت دریایی معمول بودهاند. ورود این افراد به آبهای سرزمینی کویت صرفاً به دلیل اختلال در سیستم ناوبری صورت گرفته است.
شبکه انبیسی (NBC) گزارش داد که در صورت فروپاشی آتشبس، پنتاگون در نظر دارد نام جنگ با ایران را به «عملیات پتک» (Sledgehammer) تغییر دهد. بر این اساس، ارتش آمریکا ممکن است این عملیات را با دور زدن محدودیتهای ۶۰ روزه اختیارات جنگی کنگره آغاز کند.
شرکت متا اعلام کرد که برای مدت یک ماه، مجوز ورود رایگان چتباتهای هوش مصنوعی رقیب به پیامرسان واتساپ را صادر میکند. این اقدام با هدف حل و فصل سریع و عادلانه تحقیقات اتحادیه اروپا علیه این شرکت انجام میشود.
پنج پیششرط ایران: پایان دادن به جنگ در تمامی جبههها لغو تحریمها آزادسازی داراییهای مسدودشده ایران جبران خسارات جنگی پذیرش حاکمیت ایران بر تنگه هرمز
فکر نمیکنم به کمک چین در مورد ایران نیاز داشته باشیم. اوپک با مشکلاتی روبهرو است. ترامپ به نخستوزیر بریتانیا، استارمر: نفت دریای شمال خود را استخراج کنید. ایران یا توافق خواهد کرد یا نابود خواهد شد.
عربستان سعودی در اواخر ماه مارس حملاتی علیه ایران انجام داد.
گفتگوی مفصلی با رئیسجمهور چین، شی جینپینگ، درباره جنگ با ایران خواهم داشت. درباره سفر به چین: اتفاقات خوبی رخ خواهد داد. فکر نمیکنم به کمک رئیسجمهور چین، شی جینپینگ، در مورد ایران نیاز داشته باشم. با یک جهش عظیم در تولید نفت مواجه خواهید شد. درباره تورم: سیاستهای من در حال نتیجهدادن هستند. ترامپ از سطح تورم سه ماه گذشته تعریف و تمجید کرد. درباره سفر به چین: انتظار نتایج مثبت میرود. درباره ایران: محاصره مؤثر بوده است. درباره معافیت نفت روسیه: هر اقدامی که لازم باشد انجام خواهم داد. تورم ما کوتاهمدت است.
دیگر در سناریوی پایه نیستیم و به سناریوی نامطلوب نزدیک میشویم. احتمال افزایش نرخ بهره توسط بانک مرکزی اروپا روزبهروز بیشتر میشود.