TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

کازیمیر، عضو بانک مرکزی اروپا: سیاست پولی مشکلات ساختاری اروپا را حل نمی‌کند

کازیمیر، عضو شورای حکام بانک مرکزی اروپا، در یادداشتی تحلیلی اعلام کرد که چشم‌انداز رشد بلندمدت اقتصاد اروپا همچنان ضعیف و نگران‌کننده است. او تأکید کرد که با وجود قرار گرفتن بانک مرکزی در یک «وضعیت نسبتاً راحت»، سیاست‌گذاران نباید دچار رضایت‌مندی شوند و چابکی در تصمیم‌گیری اهمیت حیاتی دارد. کازیمیر گفت ریسک‌های اقتصادی اکنون «متوازن‌تر» شده‌اند و بانک مرکزی اروپا همچنان انعطاف‌پذیر است و در صورت نیاز آماده مداخله خواهد بود. او افزود که سیاست پولی به‌تنهایی قادر به حل مشکلات ساختاری اقتصاد اروپا نیست و اصلاحات عمیق در سطح اتحادیه اروپا و کشورهای عضو ضروری است. به گفته او، چشم‌انداز تورم در حال تثبیت است و اقتصاد منطقه یورو نیز نشانه‌هایی از مقاومت و تاب‌آوری نشان می‌دهد، اما ضعف رشد بلندمدت همچنان یک چالش کلیدی باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک، عضو فدرال رزرو: هنوز زمان کاهش بیشتر نرخ بهره نرسیده است

هامک، رئیس فدرال رزرو کلیولند، اعلام کرده است که پس از سه دور کاهش نرخ بهره، فعلاً هیچ دلیلی برای تغییر نرخ‌ها وجود ندارد و سیاست پولی باید برای «مدتی» در همین سطح باقی بماند. به گفته او، داده‌های تورمی ماه نوامبر اگرچه خنک‌تر بوده‌اند اما باید «با احتیاط» تفسیر شوند و هنوز نشانه‌ای از بازگشت پایدار تورم به هدف ۲ درصدی دیده نمی‌شود. هامک هشدار داده که با کاهش‌های اخیر، سیاست پولی ممکن است زیر سطح خنثی قرار گرفته باشد؛ یعنی به‌جای مهار تورم، اثر محرک بر اقتصاد داشته باشد. او تأکید کرده که فدرال رزرو نباید تا زمانی که نشانه‌های قوی‌تری از کاهش پایدار تورم مشاهده نشده، نرخ‌ها را پایین بیاورد. این مقام فدرال رزرو که از مخالفان کاهش‌های اخیر بوده، می‌گوید ترجیح می‌دهد نرخ‌ها تا بهار ثابت بمانند تا ریسک طولانی شدن دوره تورم بالا کاهش یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

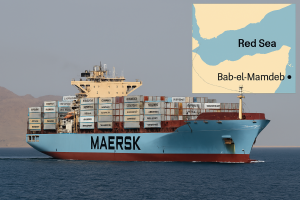
شرکت مرسک پس از دو سال به باب‌المندب بازگشت

شرکت حمل‌ونقل مرسک اعلام کرد که امروز یکی از کشتی‌های این شرکت از تنگه باب‌المندب عبور کرده و وارد دریای سرخ شده است. این نخستین عبور یک کشتی مرسک از این مسیر طی تقریباً دو سال گذشته محسوب می‌شود. در حال حاضر، هیچ برنامه‌ دیگری برای تردد کشتی‌های مرسک در دریای سرخ اعلام نشده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

رشد دستمزدها در اروپا بالاتر از انتظار | هشدار تورمی برای بازارها

بانک مرکزی اروپا در تازه‌ترین گزارش خود اعلام کرد که شاخص ردیاب دستمزد در سه‌ماهه چهارم ۲۰۲۶ به ۲.۶۷۳٪ رسیده است؛ رقمی بالاتر از سه‌ماهه سوم که ۲.۴۶۴٪ بود. این داده‌ها نشان می‌دهد فشارهای ناشی از دستمزدهای توافقی همچنان در سطحی بالاتر از انتظار باقی مانده‌اند. در ماه اکتبر، شاخص حتی به ۲.۷۲۰٪ رسید که بالاترین سطح در فصل پاییز بود. افزایش دستمزدها یکی از محرک‌های اصلی تورم در منطقه یورو محسوب می‌شود و می‌تواند مسیر سیاست پولی بانک مرکزی اروپا را تحت تأثیر قرار دهد. در حالی که بانک مرکزی اروپا پیش‌تر از کاهش تدریجی فشارهای دستمزدی سخن گفته بود، داده‌های جدید نشان می‌دهد روند عادی‌سازی ممکن است کندتر از انتظار باشد. این موضوع برای بازارها اهمیت زیادی دارد؛ زیرا دستمزدها مستقیماً بر قدرت خرید، تورم و تصمیمات نرخ بهره اثر می‌گذارند. سرمایه‌گذاران اکنون باید به دقت مسیر آینده سیاست پولی اروپا را دنبال کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم آمریکا کمتر از انتظار؛ سیگنال داویش یا خطای آماری؟

داده‌های تورم مصرف‌کننده آمریکا برای ماه نوامبر در نگاه نخست غافلگیرکننده و به‌وضوح نرم‌تر از انتظارات بازار منتشر شد. بر اساس گزارش اداره آمار کار آمریکا (BLS)، تورم سالانه سرفصل به ۲.۷ درصد کاهش یافت؛ در حالی‌که اجماع تحلیلگران عدد ۳.۱ درصد را پیش‌بینی می‌کرد. تورم هسته نیز با افتی مشابه، به ۲.۶ درصد رسید که پایین‌ترین سطح آن از مارس ۲۰۲۱ محسوب می‌شود. این ارقام بلافاصله امیدها به تداوم روند نزولی تورم و فضای بازتر برای تسهیل سیاست پولی فدرال رزرو را تقویت کرد. در جزئیات گزارش، چند نکته کلیدی جلب توجه می‌کند. تورم کالاهای هسته به ۱.۴ درصد سالانه محدود شده و شاخص اجاره معادل مالکیت (OER) که یکی از چسبنده‌ترین مؤلفه‌های تورم خدماتی است از ۳.۸ درصد به ۳.۴ درصد کاهش یافته است. این ترکیب، در حالت عادی می‌توانست نشانه‌ای قوی از فروکش‌کردن فشارهای قیمتی ساختاری در اقتصاد آمریکا تلقی شود. اما این گزارش یک «اما»ی بزرگ دارد. نوامبر نخستین داده تورمی است که دوره تعطیلی دولت آمریکا را در بر می‌گیرد؛ تعطیلی‌ای که عملاً انتشار CPI ماه اکتبر را لغو کرد و فرآیند جمع‌آوری داده‌ها را مختل ساخت. BLS اعلام کرده که امکان گردآوری مجدد داده‌های اکتبر وجود نداشته و برای محاسبه شاخص از برخی منابع غیرپیمایشی استفاده شده است. مهم‌تر از آن، در محاسبات ضمنی، تورم اکتبر عملاً صفر فرض شده؛ فرضی که می‌تواند تورم نوامبر را به‌صورت مصنوعی پایین نشان دهد. این نکته‌ای بود که پیش‌تر توسط UBS برجسته شده بود. برآورد این بانک نشان می‌دهد این فرض می‌تواند حدود ۲۷ واحد پایه سوگیری نزولی در داده‌های تورمی ایجاد کرده باشد. اگر این اثر تعدیل شود، نرخ تورم سالانه عملاً به حوالی ۳.۰ درصد بازمی‌گردد؛ سطحی که با روند ماه‌های اخیر و انتظارات بازار هم‌خوانی بیشتری دارد. از همین رو، بسیاری از اقتصاددانان نسبت به تفسیر این گزارش به‌عنوان آغاز یک موج نزولی پایدار در تورم، محتاط باقی مانده‌اند. واکنش بازارها نیز این دوگانگی را منعکس کرد. اگرچه معاملات فیوچرز سهام آمریکا بلافاصله پس از انتشار داده‌ها جهش کردند به‌ویژه با این برداشت که «فدرال رزرو در حال حاضر بیش از تورم، نگران بازار کار است» اما واکنش دلار در بازار ارز پایدار نبود. برای مثال، دلار/ین در ابتدا افت کرد اما خیلی زود بخش عمده این حرکت را پس گرفت؛ نشانه‌ای از تردید معامله‌گران نسبت به پیام واقعی داده‌ها. در مجموع، گزارش CPI نوامبر بیش از آنکه یک سیگنال شفاف سیاستی باشد، آینه‌ای از شرایط آماری نامنظم اقتصاد آمریکا است. از یک سو، اعداد منتشرشده فضای بیشتری برای ادامه کاهش نرخ بهره فدرال رزرو ترسیم می‌کنند؛ از سوی دیگر، کیفیت داده‌ها مانع از آن است که بازار یا سیاست‌گذاران بر مبنای آن، مسیر سیاست پولی را به‌طور معنادار بازقیمت‌گذاری کنند. به همین دلیل، داده‌های تورمی ماه‌های آینده با مقایسه‌های کامل‌تر و بدون اختلال آماری، نقش تعیین‌کننده‌تری در قضاوت نهایی درباره مسیر تورم و تصمیمات فدرال رزرو خواهند داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ اعلام کرد دستمزدها سریع‌تر از تورم رشد می‌کنند

دونالد ترامپ اعلام کرد که رئیس جدید فدرال رزرو در ابتدای سال آینده معرفی خواهد شد و این فرد رویکردی مبتنی بر نرخ‌های بهره پایین خواهد داشت. او همچنین گفت تورم در آمریکا متوقف شده و دولت قصد دارد پیش از کریسمس، پرداخت نقدی ۱۷۷۶ دلاری را برای تمامی نیروهای نظامی فعال ارسال کند؛ اقدامی که به گفته او با هدف حمایت مالی مستقیم و تقویت تقاضای داخلی انجام می‌شود. ترامپ افزود که نخستین داروهای با قیمت کاهش‌یافته از ماه ژانویه در وب‌سایت TrumpRx.gov عرضه خواهد شد. به گفته او، دستمزدها با سرعتی بیشتر از تورم در حال افزایش‌اند و قیمت‌های بالا نیز روند نزولی گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: ریسک بازار کار، فدرال رزرو را به کاهش بیشتر نرخ بهره سوق می‌دهد

گلدمن ساکس می‌گوید فدرال رزرو ممکن است در سال آینده آمادگی بیشتری برای کاهش دوباره نرخ بهره داشته باشد؛ موضوعی که ناشی از نگرانی‌های رو‌به‌افزایش درباره ریسک‌های بازار کار است. این بانک معتقد است پس از کاهش نرخ بهره در هفته جاری و لحن محتاطانه جروم پاول درباره وضعیت اشتغال، احتمال کاهش‌های بیشتر نسبت به تصور قبلی بازار بالاتر رفته است. جاش شیفرین، مدیر ارشد استراتژی در گلدمن ساکس، گفت کنفرانس خبری پاول نشان داد که نگرانی‌ها درباره پایداری شرایط اشتغال در داخل فدرال رزرو افزایش یافته است. او افزود اگرچه سناریوی پایه فدرال رزرو همچنان «ثبات نرخ‌ها و ارزیابی داده‌ها» است، اما هزینه تصمیم‌گیری برای کاهش‌های بیشتر کمتر از قبل شده است. پاول تأیید کرد که بازار کار به‌تدریج در حال سرد شدن است، اما هشدار داد داده‌های اخیر ممکن است رشد واقعی اشتغال را بیش‌برآورد کرده باشند. او ریسک‌های نزولی قابل‌توجهی را برای بازار کار برجسته کرد. به گفته گلدمن، این تغییر تمرکز باعث می‌شود داده‌های آتی بازار کار نقش تعیین‌کننده‌ای در مسیر سیاست پولی داشته باشند. شیفرین گفت گزارش‌های اشتغال پیش‌رو، به‌ویژه نرخ بیکاری، عامل کلیدی در تصمیم‌گیری برای ازسرگیری کاهش نرخ‌ها خواهد بود. در افق بلندتر، گلدمن انتظار دارد چرخه کاهش نرخ‌ها تا سال ۲۰۲۶ ادامه یابد و نرخ بهره هدف فدرال رزرو حتی به ۳ درصد یا کمتر برسد. این سناریو بر پایه کاهش تدریجی تورم و افزایش ظرفیت خالی بازار کار شکل گرفته است. در بازارهای نرخ بهره، گلدمن انتظار دارد شیب منحنی بازده بیشتر شود؛ زیرا بازده اوراق کوتاه‌مدت با سیاست آسان‌تر کاهش می‌یابد، در حالی که بازده بلندمدت تحت‌تأثیر عرضه و پریمیوم سررسید بالا می‌ماند. برای دلار آمریکا، این ترکیب به معنای چشم‌انداز ضعیف‌تر در میان‌مدت است، به‌ویژه اگر داده‌های اشتغال نگرانی‌های فدرال رزرو را تأیید کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گولزبی، عضو فدرال رزرو: بازار کار آمریکا آرام آرام سرد می‌شود

گولزبی، عضو فدرال رزرو، می‌گوید بازار کار با سرعتی ملایم در حال سرد شدن است و همچنان معتقد است که در سال ۲۰۲۶ فضای کاهش نرخ بهره وجود دارد. او تأکید کرد که استخدام پایین است اما اخراج‌ها نیز در سطح پایینی قرار دارند. گولزبی همچنان باور دارد که نرخ‌ها می‌توانند در سال ۲۰۲۶ کاهش یابند و نسبت به رشد پایدار اقتصاد خوش‌بین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ بیکاری بریتانیا به بالاترین سطح از فوریه ۲۰۲۱ رسیده است

نرخ بیکاری در بریتانیا همچنان در حال افزایش است و تغییرات حقوق‌بگیران در ماه نوامبر نیز بار دیگر کاهش یافته است. این روند تصویر یک بازار کار در حال تضعیف را تقویت می‌کند، هرچند دستمزدها تا حدی همچنان مقاوم مانده‌اند. بانک انگلستان باید محتاط باشد، زیرا نرخ بیکاری به بالاترین سطح خود از فوریه ۲۰۲۱ رسیده است. در همین حال، نرخ اشتغال بریتانیا نیز بیشتر کاهش یافته و به ۷۴.۹ درصد رسیده است—کاهشی معادل ۰.۳ درصد در سه‌ماهه و همچنان بسیار پایین‌تر از سطح پیش از همه‌گیری. دستمزدهای واقعی (پس از تعدیل با CPI) اندکی کاهش یافته‌اند؛ به‌طوری‌که رشد کل دستمزدها ۰.۷ درصد و رشد دستمزدهای منظم ۰.۵ درصد در سه‌ماهه منتهی به سپتامبر بوده است. در بخش حقوق‌بگیران نیز تعداد کارکنان ثبت‌شده همچنان در حال کاهش است و اکنون به پایین‌ترین سطح از سپتامبر ۲۰۲۳ رسیده است. این داده‌ها همچنان نشان می‌دهد که بازار کار بریتانیا در حال تضعیف است و فشار بر بانک انگلستان برای کاهش نرخ بهره در آینده ادامه خواهد داشت. احتمال کاهش ۲۵ نقطه پایه‌ای نرخ بهره در هفته جاری بسیار بالاست، حتی اگر رأی‌گیری کمی نزدیک باشد. بازار حدود ۹۲ درصد احتمال برای این اقدام در روز پنجشنبه قیمت‌گذاری کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ بیکاری انگلیس – اکتبر

تغییرات مدعیان بیکاری انگلیس - نوامبر - Claimant Count Change  واقعی .................. 20.1 هزار نفر  پیش‌بینی ............ 21.6 هزار نفر قبلی ..................... 29 هزار نفر نرخ بیکاری انگلیس - اکتبر - Unemployment Rate  واقعی .................. %5.1  پیش‌بینی ............. %5.1  قبلی .................... %5 شاخص متوسط درآمد به همراه مزایا - اکتبر - Average Earnings Index  واقعی .................. %4.7  پیش‌بینی ............... %4.4  قبلی .................... %4.8

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یادآوری: داده‌های اشتغال آمریکا امروز منتشر می‌شود

خب، در مدت استراحت چه چیزهایی را از دست دادیم؟ در هفته گذشته بازارها کم‌خبر نبودند؛ از جمله اینکه فدرال رزرو آخرین کاهش نرخ بهره ۲۵ نقطه پایه‌ای سال را انجام داد. اکنون رقابت برای ریاست فدرال رزرو نیز داغ شده و گزارش‌ها نشان می‌دهد کوین وارش به‌عنوان گزینه اصلی مطرح است و احتمالاً هستت را کنار می‌زند؛ رقابتی میان «دو کوین» باقی مانده است. اما امروز، تمرکز اصلی بر انتشار گزارش بسیار تأخیرخورده بازار کار آمریکا خواهد بود. داده‌های اشتغال غیرکشاورزی (NFP) برای نوامبر که باید در هفته اول دسامبر منتشر می‌شد، به امروز موکول شده است. پیچیدگی بیشتر اینجاست که داده‌های اکتبر نیز همراه با آن منتشر می‌شود. اداره آمار کار آمریکا (BLS) اعلام کرده که در داده‌های این ماه و ماه‌های آینده «نوسانات بیشتر از حد معمول» وجود خواهد داشت. این موضوع به دلیل تغییرات آماری برای جبران پنل گم‌شده ماه اکتبر و همچنین مشکلات جمع‌آوری داده‌ها در نوامبر رخ داده است. به همین دلیل، تحلیل این داده‌ها آسان نخواهد بود و ممکن است زمان ببرد—نه لزوماً این هفته یا این ماه—تا بتوان تصویری روشن از وضعیت بازار کار به دست آورد. روایت غالب این است که نشانه‌های ضعف بازار کار ادامه خواهد داشت و احتمالاً معامله‌گران در اوایل سال آینده بهتر می‌توانند قضاوت کنند، نه بر اساس این گزارش آشفته. البته این به معنای بی‌تفاوتی بازار نیست؛ معامله‌گران قطعاً به داده‌ها واکنش نشان خواهند داد و نوسان در بازار وجود خواهد داشت. اما اگر انتظار نتیجه‌گیری قطعی از داده‌های امروز دارید، بهتر است خیلی امیدوار نباشید. در هر صورت، برآورد می‌شود اشتغال غیرکشاورزی نوامبر ۵۰ هزار نفر باشد و نرخ بیکاری ۴.۴٪. این ارقام معیارهای اصلی هستند که باید پیش از انتشار گزارش به آن‌ها توجه کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بانک سی‌آی‌بی‌سی هشدار داد که بازارها در پیش‌بینی افزایش نرخ بهره کانادا دچار تندروی شده‌اند

بانک سی‌آی‌بی‌سی (CIBC) در یادداشت جدیدی به فعالان بازار هشدار داده است که در پیش‌بینی افزایش نرخ بهره توسط بانک مرکزی کانادا دچار شتاب‌زدگی شده‌اند و نباید روی این موضوع شرط‌بندی کنند. اندرو گرانتام، تحلیلگر CIBC، استدلال می‌کند که اگرچه تورم کل در سطح ۲.۲ درصد ثابت مانده است، اما جزئیات داده‌ها از قیمت‌گذاری‌های تهاجمی اخیر بازار برای افزایش نرخ بهره پشتیبانی نمی‌کند. به گفته او، اقتصاد درگیر یک وضعیت «فشار و کشش» است و بانک مرکزی کانادا در یک «توقف طولانی‌مدت» قفل شده است؛ بر این اساس، پیش‌بینی می‌شود نرخ بهره در تمام سال آینده در سطح فعلی ۲.۲۵ درصد ثابت باقی بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موج گرانی سخت‌افزار با رشد هوش مصنوعی شدت گرفت

رشد انفجاری هوش مصنوعی در سال‌های اخیر، زنجیره تأمین جهانی حافظه و قطعات الکترونیکی را وارد مرحله‌ای کرده که تحلیلگران از آن با عنوان «رکود تکنولوژیک مصرف‌کنندگان» یاد می‌کنند. تمرکز تولیدکنندگان بزرگ حافظه بر تأمین نیاز مراکز داده هوش مصنوعی، باعث کمبود شدید RAM، افزایش قیمت‌ها و کاهش مشخصات سخت‌افزاری در محصولات مصرفی شده است. تمرکز صنعت بر HBM؛ آغاز بحران حافظه سه تولیدکننده اصلی حافظه—سامسونگ، SK Hynix و Micron—بخش قابل‌توجهی از ظرفیت تولید خود را از بازار مصرف‌کننده به سمت حافظه‌های HBM، LPDDR5X و GDDR7 منتقل کرده‌اند؛ حافظه‌هایی که برای آموزش مدل‌های هوش مصنوعی و مراکز داده نسل جدید ضروری هستند. این تغییر اولویت باعث شده عرضه حافظه‌های معمولی برای لپ‌تاپ‌ها، گوشی‌ها و کنسول‌های بازی کاهش یابد و قیمت‌ها به‌طور قابل‌توجهی افزایش پیدا کند. خروج از بازار SSD مصرفی؛ ضربه دوم به مصرف‌کنندگان هم‌زمان با بحران RAM، Micron و Samsung نیز در حال خروج از بازار SSDهای مصرفی هستند. گزارش‌ها نشان می‌دهد سامسونگ تولید SATA SSD را از سال ۲۰۲۶ متوقف می‌کند؛ اقدامی که می‌تواند قیمت SATA و NVMe را به‌شدت افزایش دهد. اهمیت این تصمیم زمانی روشن‌تر می‌شود که بدانیم سامسونگ بزرگ‌ترین بازیگر بازار SSD است و خروج آن تأثیر بسیار بیشتری نسبت به خروج Micron از برند Crucial دارد. افزایش ۱۰۰ درصدی قیمت DDR5 سامسونگ reportedly قیمت قراردادهای DDR5 را دو برابر کرده است؛ اقدامی که موج جدیدی از افزایش قیمت در بازار لپ‌تاپ، کامپیوترهای رومیزی و سرورها ایجاد خواهد کرد. پیامدهای گسترده برای بازار مصرف افزایش قیمت برندهای بزرگ Dell: افزایش ۱۵ تا ۲۰ درصدی از اواسط دسامبر ۲۰۲۵ Lenovo: افزایش قیمت از ۱ ژانویه ۲۰۲۶ HP: افزایش قیمت از مه ۲۰۲۶ Samsung: احتمال افزایش قیمت گوشی‌ها یا کاهش مشخصات کاهش RAM در دستگاه‌ها لپ‌تاپ اقتصادی: 8GB لپ‌تاپ میان‌رده: 12GB لپ‌تاپ بالارده: 16GB گوشی اقتصادی: 4GB گوشی میان‌رده: 6–8GB گوشی بالارده: 12GB کاهش ظرفیت ذخیره‌سازی 64GB به‌جای 128GB 256GB به‌جای 512GB 512GB به‌جای 1TB بازار GPU AMD احتمالاً قیمت‌ها را افزایش می‌دهد. Nvidia reportedly عرضه VRAM به سازندگان کارت گرافیک را محدود کرده است. کنسول‌های بازی Nintendo Switch، PlayStation و Xbox ممکن است افزایش قیمت داشته باشند؛ موضوعی که می‌تواند رشد بازار کنسول‌ها را متوقف کند. سایر تجهیزات تلویزیون‌های هوشمند، روترها و حتی تجهیزات پزشکی با افزایش قیمت یا تأخیر در عرضه مواجه خواهند شد. چشم‌انداز بهبود بازار حافظه تحلیل‌ها نشان می‌دهد بحران حافظه کوتاه‌مدت نیست ۲۰۲۶: تقاضا از عرضه پیشی می‌گیرد؛ قیمت‌ها همچنان صعودی ۲۰۲۷: اوج قیمت‌ها و کاهش شدید موجودی ۲۰۲۸: آغاز فعالیت مگافب‌های جدید در کره، آمریکا و تایوان → کاهش فشار بازار پیش‌بینی کارشناسان تحلیل داخلی SK Hynix: کمبود حافظه تا ۲۰۲۸ ادامه دارد. TeamGroup: محدودیت شدید تا ۲۰۲۶، بهبود واقعی از ۲۰۲۷–۲۰۲۸ Counterpoint Research: احتمال دو برابر شدن قیمت DRAM تا اواخر ۲۰۲۶ جمع‌بندی تمرکز صنعت نیمه‌هادی بر تأمین نیازهای هوش مصنوعی، بازار مصرف‌کننده را وارد دوره‌ای کرده که در آن قیمت‌ها افزایش می‌یابد، مشخصات سخت‌افزاری کاهش پیدا می‌کند و دسترسی به محصولات باکیفیت دشوارتر می‌شود. اگرچه انتظار می‌رود از سال ۲۰۲۸ با راه‌اندازی خطوط تولید جدید فشار بازار کاهش یابد، اما تا آن زمان مصرف‌کنندگان باید خود را برای دوره‌ای از گرانی و کاهش کیفیت آماده کنند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

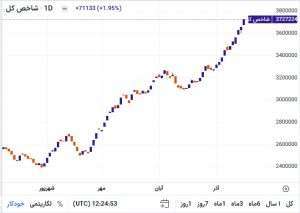
افزایش انتظارات تورمی بازار سهام ایران را تقویت کرد

در معاملات امروز بازار سرمایه، شاخص کل با جهش ۷۱٬۱۳۳ واحدی به سطح ۳٬۷۲۷٬۲۲۴ واحد رسید و رشد ۱.۹۵ درصدی را ثبت کرد. این حرکت صعودی در ادامه روندی است که طی هفته‌های اخیر شکل گرفته و نشان‌دهنده افزایش تقاضا در بازار سهام است. تورم؛ محرک اصلی رشد بازار یکی از مهم‌ترین عوامل رشد اخیر شاخص کل، افزایش انتظارات تورمی در اقتصاد ایران است. با توجه به: رشد قیمت ارز در بازار آزاد افزایش قیمت کالاهای مصرفی سرمایه‌گذاران به‌دنبال حفظ ارزش دارایی‌های خود هستند و بازار سهام را به‌عنوان یکی از گزینه‌های پوشش تورم انتخاب کرده‌اند. در چنین شرایطی، ورود نقدینگی به بازار سرمایه افزایش یافته و باعث رشد قیمت سهام در صنایع بزرگ و شاخص‌ساز شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

دلار آمریکا با تقویت ارزهای رقیب و تغییر انتظارات نرخ بهره تضعیف می‌شود

دلار هفته را در شرایطی نسبتاً ضعیف آغاز کرده است؛ آن هم در آستانه یک برنامه بسیار شلوغ از انتشار داده‌های اقتصادی و برگزاری نشست‌های بانک‌های مرکزی در فضای اقتصادهای پیشرفته گروه ده (G10). مهم‌ترین داده این هفته، انتشار گزارش اشتغال آمریکا (NFP) برای ماه نوامبر در روز سه‌شنبه خواهد بود، اما در کنار آن، سخنرانی‌های مهمی از سوی مقامات فدرال رزرو نیز در پیش است. در عین حال، این پرسش همچنان در مرکز توجه بازارها قرار دارد که کدام بانک‌های مرکزی حاضر خواهند بود قیمت‌گذاری بازار برای افزایش نرخ بهره در سال 2026 را بپذیرند. دلار آمریکا: سخنرانی ویلیامز از فدرال رزرو می‌تواند مهم باشد دلار یکی از آخرین هفته‌های پرحجم معاملاتی سال را با تمایلی اندک به ضعف آغاز کرده است. فشار هفته گذشته ناشی از فدرال رزروی بود که همچنان در برابر کاهش‌های بیشتر نرخ بهره موضعی باز داشت، اما در کنار آن، این دیدگاه نیز در حال شکل‌گیری است که اگر اقتصاد جهانی تا این حد مقاوم باقی مانده، آیا نباید در سایر نقاط جهان شروع به قیمت‌گذاری افزایش نرخ بهره شود؟ همین عامل، نقش مهمی در حمایت از یورو و دلار استرالیا در هفته گذشته داشت. با این حال، خرید ارزها بر اساس این فرضیه با یک «هشدار جدی» همراه است (یعنی ریسک بالایی دارد و ممکن است به سرعت معکوس شود). در معاملات شبانه، دلار نیوزیلند 0.7٪ افت کرد؛ چرا که رئیس جدید بانک مرکزی نیوزیلند، آنا برمن، در برابر افزایش نرخ بهره‌ای که بازار برای سال آینده قیمت‌گذاری کرده بود، موضع منفی گرفت. در خصوص داستان داخلی آمریکا در این هفته، تمرکز اصلی بر انتشار داده‌های مهم و سخنرانی‌های کلیدی فدرال رزرو خواهد بود. نقطه اوج، انتشار گزارش اشتغال غیرکشاورزی (NFP) ماه نوامبر در روز سه‌شنبه است. انتظار می‌رود این گزارش عددی ضعیف در حدود +50 هزار شغل جدید نشان دهد و نرخ بیکاری نیز به 4.5٪ افزایش یابد. هرگونه داده ضعیف‌تر از انتظار می‌تواند زمان‌بندی کاهش بعدی نرخ بهره فدرال رزرو را جلوتر بیاورد. ما (تیم تحلیل ING) بر این باوریم که فدرال رزرو می‌تواند بار دیگر در ماه مارس نرخ بهره را کاهش دهد؛ موضوعی که در حال حاضر تنها با احتمال 33٪ در بازارها قیمت‌گذاری شده است. یکی دیگر از داده‌های کلیدی این هفته، انتشار شاخص قیمت مصرف‌کننده (CPI) ماه نوامبر در روز پنج‌شنبه است؛ جایی که انتظار می‌رود نرخ سالانه اندکی به 3.1٪ افزایش یابد. همچنین توجه ویژه‌ای به سخنرانی‌های مقامات فدرال رزرو داریم، به‌ویژه از این منظر که آیا چهره‌های کلیدی هنوز فضای لازم برای کاهش بیشتر نرخ‌ها را پیش‌بینی می‌کنند یا خیر. امروز ساعت ۷ بعدازظهر به وقت ایران، از رئیس فدرال رزرو نیویورک، جان ویلیامز، سخنرانی خواهیم شنید. او پیش از کاهش نرخ هفته گذشته فدرال رزرو، نقش مهمی در تغییر انتظارات بازار به سمت مواضع انبساطی‌تر (داویش) ایفا کرد. همچنین در روز چهارشنبه، کریس والر سخنرانی‌ای درباره چشم‌انداز اقتصادی خواهد داشت؛ او طی سال‌های اخیر یکی از تأثیرگذارترین صداها در فدرال رزرو بوده است. این‌ها عمده عوامل داخلی آمریکا برای بازار فارکس هستند، اما در خارج از آمریکا نیز شاهد نشست‌های مهم سیاست‌گذاری پولی در منطقه یورو، ژاپن، بریتانیا، نروژ و سوئد خواهیم بود. بزرگ‌ترین تهدید برای موقعیت‌های فروش دلار (short USD) از خارج، احتمالاً نشست نرخ بهره بانک مرکزی اروپا در روز پنج‌شنبه است؛ به‌ویژه اگر پیش‌بینی‌های رشد اقتصادی منطقه یورو به اندازه کافی بالا نرود یا اگر رئیس بانک مرکزی اروپا، کریستین لاگارد، در برابر ایده افزایش نرخ بهره در سال 2026 موضعی بازدارنده اتخاذ کند. برای امروز، به نظر می‌رسد شاخص دلار (DXY) بتواند در محدوده 98.00 تا 98.50 تثبیت شود. یورو: هفته‌ای بزرگ برای اروپا نرخ EURUSD همچنان سودهای هفته گذشته را حفظ کرده است. رویدادهای فوق در آمریکا نقش مهمی خواهند داشت، اما روز پنج‌شنبه نیز برای یورو بسیار تعیین‌کننده است. در این روز، علاوه بر نشست بانک مرکزی اروپا، نشست شورای اروپا نیز برگزار می‌شود. در این نشست، رهبران اتحادیه اروپا تلاش خواهند کرد تا درباره وام غرامت برای اوکراین و همچنین توافق تجاری مرکوسور (بین اتحادیه اروپا و کشورهای آمریکای جنوبی) به توافق برسند. این نشست، آزمونی کلیدی برای سنجش توانایی اروپا در تصمیم‌گیری جمعی خواهد بود یا اینکه بار دیگر منافع محلی—مانند موضع بلژیک در قبال وام اوکراین یا اعتراض کشاورزان فرانسوی به مرکوسور—بر روند تصمیم‌گیری غلبه خواهد کرد. باید دید چه می‌شود. دور از سیاست، تقویم داده‌های اقتصادی نیز بسیار پرتحرک است. روز سه‌شنبه شاخص‌های مدیران خرید اولیه (Flash PMI) ماه دسامبر منتشر می‌شوند که نشان خواهند داد آیا خوش‌بینی اخیر تا ماه پایانی سال نیز دوام آورده است یا خیر. پس از انتشار رقم نهایی تورم ماه نوامبر در روز پنج‌شنبه، هفته با داده اعتماد مصرف‌کننده منطقه یورو در روز جمعه به پایان می‌رسد. بهبود اعتماد مصرف‌کننده باید یکی از محرک‌های کلیدی رشد اقتصادی منطقه یورو در سال 2026 باشد؛ به‌ویژه با توجه به نرخ بالای پس‌انداز خانوارها در این منطقه. سطح 1.1750/60 اکنون مقاومت مهم کوتاه‌مدت برای EURUSD محسوب می‌شود و داده‌های NFP آمریکا و نشست بانک مرکزی اروپا احتمالاً دو عامل اصلی تعیین‌کننده خواهند بود که آیا این جفت‌ارز هفته را در هدف ترجیحی ما یعنی 1.1800 به پایان می‌رساند یا خیر. پوند بریتانیا: موقعیت‌های فروش بسیار سنگین هستند داده‌های ضعیف تولید ناخالص داخلی بریتانیا در ماه اکتبر، که روز جمعه منتشر شد، فشار نزولی بر پوند وارد کرد. با نگاهی به آینده، این هفته برای داده‌های اقتصادی بریتانیا، سیاست پولی و استرلینگ هفته‌ای بسیار مهم است. پیش از کاهش مورد انتظار نرخ بهره توسط بانک انگلستان در روز پنج‌شنبه، داده‌های بازار کار (از جمله کاهش رشد دستمزدها در بخش خصوصی) و همچنین شاخص قیمت مصرف‌کننده ماه نوامبر منتشر خواهند شد. در مورد CPI، انتظار می‌رود تورم کلی اندکی کاهش یابد، اما تورم هسته‌ و خدمات همچنان نسبتاً بالا و به ترتیب در سطوح 3.4٪ و 4.5٪ سالانه باقی بمانند. در حال حاضر، کاهش نرخ بهره بانک انگلستان در روز پنج‌شنبه با احتمال 85٪ در بازارها قیمت‌گذاری شده است. ما در ING، که دیدگاهی متمایل به سیاست‌های انبساطی‌تر (داویش) داریم، انتظار داریم اندرو بیلی، رئیس بانک انگلستان، «از روبیکن عبور کند» (اصطلاحی به معنای اتخاذ تصمیمی قاطع و برگشت‌ناپذیر) و به شکل‌گیری رأی 5 به 4 به نفع کاهش نرخ بهره تا سطح 3.75٪ کمک کند. پس از آن، انتظار کاهش 50 نقطه پایه دیگر در سال 2026 را داریم؛ که یکی از دلایل اصلی پیش‌بینی ما برای صعود نرخ EURGBP تا سطح 0.90 در سال آینده است. با این حال، یک تهدید مهم برای دیدگاه‌های منفی نسبت به پوند، وضعیت موقعیت‌گیری بازار است. مدیران دارایی در حال حاضر برخی از سنگین‌ترین موقعیت‌های فروش پوند را در بیش از یک دهه اخیر در اختیار دارند. هرگونه غافلگیری مثبت می‌تواند با یک «شورت اسکوییز» بسیار شدید (افزایش سریع قیمت ناشی از بسته شدن اجباری موقعیت‌های فروش) در پوند همراه شود. انتظار می‌رود برخی مدیران دارایی به خرید ابزارهای ارزان برای پوشش ریسک صعودی پوند روی بیاورند؛ مانند برای مثال، اختیار معاملهٔ پوت یورو و کال پوند که به‌طور عمیق خارج از قیمت بازار (OTM) هستند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مرکزی ژاپن: سود شرکت‌ها محدود می‌ماند اما دستمزدها بالا می‌رود

بانک مرکزی ژاپن، اعلام کرده است که شرکت‌ها انتظار بهبود محدود در سودآوری در سال مالی ۲۰۲۶ دارند، اما با این حال برنامه دارند افزایش دستمزدها را حفظ کنند. طبق اطلاعاتی که بانک مرکزی از طریق ارتباط با مدیران کسب‌وکار جمع‌آوری کرده است: تعداد کمی از شرکت‌ها انتظار بهبود قابل‌توجه سود را دارند. افزایش تعرفه‌های آمریکا چشم‌انداز سود شرکت‌ها را تحت فشار قرار داده است. بیشتر شرکت‌ها معتقدند لازم است در سال مالی ۲۰۲۶ دستمزدها را به اندازه یا مشابه سال ۲۰۲۵ افزایش دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نخست‌وزیر ژاپن خواستار ایجاد شرایط رشد دستمزد شد

نخست‌وزیر ژاپن، سانائه تاکایچی، اعلام کرد که دولت باید شرایط لازم را برای افزایش دستمزدها توسط شرکت‌ها فراهم کند. او تأکید کرد که نقش دولت تعیین عدد مشخص برای حداقل دستمزد نیست، بلکه باید محیطی ایجاد کند که شرکت‌ها بتوانند دستمزدها را سریع‌تر از نرخ تورم افزایش دهند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتظارات تورمی بریتانیا کاهش یافت

بر اساس نظرسنجی مشترک بانک انگلستان و موسسه ایپسوس، انتظارات تورمی مصرف‌کنندگان بریتانیا برای ۱۲ ماه آینده در نوامبر به ۳.۵٪ کاهش یافت؛ این رقم در مقایسه با ۳.۶٪ ماه قبل اندکی پایین‌تر است. این کاهش جزئی نشان می‌دهد که نگرانی‌ها درباره تورم در میان خانوارها کمی فروکش کرده، هرچند همچنان بالاتر از هدف ۲٪ بانک انگلستان باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

 تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 6 دسامبر)

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 6 دسامبر) - Unemployment Claims واقعی ................ 236 هزار نفر پیش‌بینی ........... 220 هزار نفر قبلی ................... 191 هزار نفر (به 192 هزار نفر بازبینی شد) تعداد متقاضیان ادامه‌دار مدعیان بیکاری از 1939 هزار نفر به 1838 هزار نفر رسید. (هفته منتهی به 29 نوامبر)

خواندن کامل خبر
داده های اقتصادی کم اثر

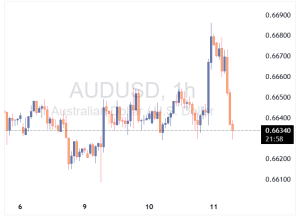
دلار استرالیا ۴۲ پیپ کاهش یافت و رشد قبلی را پس داد

دلار استرالیا در معاملات آسیایی کاهش یافت و بخشی از رشد روز چهارشنبه خود را از دست داد. جفت‌ارز AUDUSD حدود ۴۲ پیپ افت کرد و سودهای پس از تصمیم فدرال رزرو را پس داد. بازارهای آسیایی تلاش کردند حرکت صعودی را ادامه دهند اما به سرعت با فشار فروش و شناسایی سود مواجه شدند. این روند با افت سهام اوراکل پس از گزارش مالی ضعیف و نگرانی‌ها درباره هزینه‌های بالای بخش هوش مصنوعی تشدید شد. خبر خوب برای دلار استرالیا این است که فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی سال ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد؛ نشانه‌ای مثبت برای رشد جهانی و صادرات کالاهای استرالیایی. اما خبر بد اینکه بازار سهام چین همچنان ضعیف عمل می‌کند و خوش‌بینی مشابهی نسبت به مسیر رشد اقتصادی در استرالیا وجود ندارد. به نظر می‌رسد بازارها برای تغییر جدی‌تر باید منتظر محرک‌های بزرگ‌تری باشند؛ شاید این اتفاق تا سال ۲۰۲۶ رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال استرالیا – نوامبر

تغییرات اشتغال استرالیا - نوامبر - Employment Change  واقعی .................. 21.3K-  پیش‌بینی ............. 20.0K  قبلی .....................41.1K (این داده از 42.2K تجدید شده است.) نرخ بیکاری استرالیا - نوامبر - Unemployment Rate  واقعی .................. %4.3  پیش‌بینی ............. %4.4  قبلی ................... %4.3 تغییرات اشتغال تمام‌وقت استرالیا - نوامبر - Full Time Employment Change  واقعی .................. 56.5K- قبلی ................... 53.5K (این داده از 55.3k تجدید شده است.) تغییرات اشتغال پاره‌وقت استرالیا - نوامبر - Part Time Employment Change  واقعی .................. 35.2K قبلی ................... 12.5k - (این داده از 13.1k- تجدید شده است) نرخ مشارکت Participation Rate (نوامبر)  واقعی ............ %66.7  پیش‌بینی ............. %67  قبلی ................... %66.9 (این داده از %67 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (اکتبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (اکتبر) واقعی .................... 7.67 میلیون پیش‌بینی ............... 7.2 میلیون قبلی ...................... 7.658 میلیون تعداد ترک شغل: 2.941 میلیون (قبلی 3.128 میلیون)  

خواندن کامل خبر
داده های اقتصادی کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (سپتامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (سپتامبر) واقعی .................... 7.658 میلیون پیش‌بینی ............... 7.2 میلیون قبلی ...................... 7.67 میلیون تعداد ترک شغل: 3.128 میلیون (قبلی 3.091 میلیون)  

خواندن کامل خبر
داده های اقتصادی کم اثر

دلار در برابر تغییرات نرخ بهره کوتاه‌مدت مقاومت می‌کند

مثل اتوبوس‌های لندن، مدت‌ها برای یک تصاحب خصمانه صبر می‌کنی و بعد دو تا هم‌زمان می‌آیند. دیروز همین اتفاق افتاد: پارامونت پیشنهاد خصمانه‌ای برای تصاحب وارنر ارائه کرد و هم‌زمان نرخ‌های بهره کوتاه‌مدت هم نوعی «تصاحب خصمانه» در بازارهای مالی جهانی راه انداختند. بازقیمت‌گذاری نزولی در انتهای کوتاه منحنی نرخ‌ها ممکن است تقاضا برای دلار را حفظ کند. دلار امریکا: بازنگری نرخ‌ها در مقابل داده‌های اشتغال اظهارنظرهای ایزابل اشنابل از بانک مرکزی اروپا دیروز در بازارهای نرخ بهره سراسر جهان بازتاب داشت. معامله‌گران به‌طور طبیعی بازاندیشی کردند که اگر حرکت بعدی نرخ‌های بانک مرکزی اروپا صعودی باشد، چرا بازار هنوز کاهش ۹۰ نقطه پایه‌ای تسهیل پولی فدرال رزرو را قیمت‌گذاری کرده است؟ این افکار باعث شد قراردادهای آتی نرخ فدرال (Fed Funds futures) برای اواخر ۲۰۲۶ حدود ۴–۵ تیک (واحد حرکت قیمت) فروخته شوند و نرخ نهایی مورد انتظار فدرال رزرو برای سال آینده طی دو هفته گذشته حدود ۲۰ نقطه پایه بالاتر و به ۳.۱۳ درصد بازقیمت‌گذاری شود (یعنی بازار اکنون انتظار نرخ پایانی بالاتری را دارد). افزایش نرخ‌های آمریکا همچنین بر سهام رشدمحور این کشور فشار آورد؛ زیرا جریان‌های نقدی تنزیل‌شده (discounted cash flows) دوباره ارزیابی و پایین‌تر قیمت‌گذاری شدند. یک نکته احتیاطی سریع: ما فکر می‌کنیم اظهارنظرهای اشنابل تا حد زیادی به‌عنوان وزنی مقابل چهار یا پنج عضو «داویش» (دنبال‌کننده سیاست‌های تسهیلی) در بانک مرکزی اروپا که خواهان کاهش نرخ دیگری هستند، ارسال شد؛ به عبارت دیگر، ممکن است او در خلوت خصوصی به اندازه آنچه علناً گفته، هاوکیش نباشد. اگرچه نرخ‌های کوتاه‌مدت یورو در سطح جهانی دیروز باعث افزایش شدند، خبر در واقع روی جفت EURUSD فشار آورد و آن را کمی پایین‌تر برد. در اینجا بازاندیشی درباره چرخه تسهیل فدرال رزرو داستان بزرگ‌تر بود. اکنون انتظارات بالایی برای یک «کاهش هاوکیش» (hawkish cut — یعنی کاهش نرخ که همراه با سیگنال‌های نسبتاً انقباضی یا پیامدهای محدودکننده است) در تصمیم FOMC چهارشنبه شب وجود دارد. ما احساس می‌کردیم که بخش کوتاه‌مدت پتانسیل صعودی دلار در معرض ریسک رویداد FOMC است. با نزدیک شدن جلسه FOMC، گمان می‌کنیم داده‌های امروز ممکن است به‌تنهایی نتوانند فشار زیادی بر دلار وارد کنند. تمرکز اینجا بر داده‌های JOLTS آمریکا خواهد بود که از اوت تاکنون منتشر نشده‌اند؛ انتظار می‌رود این داده‌ها کند شوند، همان‌طور که نرخ ترک شغل (quits rate) و نسبت فرصت‌های شغلی به بیکاران (vacancies to unemployed ratio) نیز کاهش یابند. همچنین گزارش هفتگی اشتغال ADP و نظرسنجی خوش‌بینی کسب‌وکارهای کوچک NFIB منتشر خواهد شد؛ مورد اخیر ممکن است به‌طور مثبت شگفتی‌آفرین باشد. با توجه به اینکه قیمت‌گذاری بازار برای تسهیل بیشتر فدرال رزرو هنوز آسیب‌پذیر است، گمان می‌کنیم کاهش دلار تا پیش از جلسه فدرال محدود باشد. شاخص دلار (DXY) می‌تواند تا ۹۹.۳۰ بالا برود اگر داده‌های امروز شگفتی صعودی داشته باشند. جفت ارز USDJPY ممکن است در کانون توجه قرار گیرد اگر نرخ‌های جهانی در حال همگام شدن با چرخه سخت‌گیری بانک ژاپن باشند. عبور از محدوده ۱۵۶.۱۰/۲۰ می‌تواند راه را برای رسیدن به ۱۵۷.۰۰/۲۰ باز کند پیش از جلسه بانک ژاپن در هفته آینده. یورو: حمایت بهتر، اما مراقب ریسک فرانسه باشید اظهارنظرهای حمایتی اشنابل درباره یورو دیروز در واکنش به افزایش نرخ‌های کوتاه‌مدت آمریکا گم شد و EURUSD کمی پایین‌تر بسته شد. با این حال، فضای کلی برای یورو کمی حمایتی‌تر است: قیمت‌های انرژی همچنان سقوط می‌کنند و پارلمان آلمان امروز برای بسته هزینه‌های نظامی به ارزش ۵۲ میلیارد یورو رأی داده است. یکی از دیدگاه‌های اصلی تیم اقتصاد کلان ما این است که محرک مالی آلمان واقعی است و باید واقعاً از نیمه دوم ۲۰۲۶ به رشد منطقه یورو کمک کند. تیم استراتژی نرخ ما نکات خوبی مطرح کرده‌اند: افزایش نرخ‌های کوتاه‌مدت یورو قابل توجیه است، اما گام بعدی برای نرخ‌های منطقه یورو ممکن است شیب بیشتر منحنی باشد — یعنی افزایش نرخ‌ها بیشتر در سر بلندمدت منحنی رخ دهد. همچنین موضوع اصلاحات بازنشستگی هلند وجود دارد که به‌نظر می‌رسد در آغاز ۲۰۲۶ نوسان زیادی را در سر بلندمدت منحنی ایجاد کند. همان‌طور که گفته شد، EURUSD پیش از تصمیم فدرال رزرو فردا شب برای کسب سود مشکل خواهد داشت و در صورت بازگشت ریسک سیاسی فرانسه ممکن است حتی پایین‌تر بیاید. عدم تصویب بودجه تأمین اجتماعی در پارلمان فرانسه امروز با واکنش منفی بازارها روبه‌رو خواهد شد و می‌تواند ریسک سیاسی را دوباره به یورو بازگرداند. هدف ۱.۱۵۸۵/۹۰ برای EURUSD ممکن است در صورت شکست رأی فرانسه رخ دهد. دلار استرالیا: چرخه تسهیلی بانک مرکزی استرالیا به پایان رسیده است انتظارات سیاستی بانک مرکزی استرالیا در واقع پیشتاز در موج جهانی بازاندیشی چرخه‌های تسهیلی بوده است. در شش هفته گذشته، نرخ یک‌ماهه OIS بر پایه دلار استرالیا برای تحویل یک سال بعد از ۳.۰۸٪ (که نشان‌دهنده حدود ۵۰ نقطه پایه کاهش نرخ از سوی بانک مرکزی استرالیا بود) به ۴.۰۷٪ (نزدیک به ۵۰ نقطه پایه افزایش نرخ) تغییر کرده است. جلسه امروز بانک مرکزی استرالیا به این تغییر دامن زد؛ میشل بولاک، رئيس بانک مرکزی استرالیا به‌نظر می‌رسد هرگونه کاهش نرخ بیشتر را منتفی دانسته و در صورت پایداری تورم هسته و تداوم بازار کار، به افزایش نرخ‌ها در سال آینده فکر می‌کند. دلار استرالیا یکی از انتخاب‌های برتر ما در چشم‌انداز ارز ۲۰۲۶ بود و فکر می‌کنیم نرخ‌هایی مانند GBPAUD فضای زیادی برای اصلاح نزولی دارند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ: تورم کمی بیشتر کاهش می‌یابد، اما نه در حد تورم منفی

اگر مجبور شویم، در نهایت تعرفه‌های سنگینی بر کود کانادایی اعمال خواهیم کرد. من پذیرای استفاده از منابع تعرفه‌ای بیشتر برای کمک‌های بیشتر به کشاورزان هستم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر