TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

پیروزی قاطع تاکایچی و پیامدهای آن برای ین، اوراق و سهام ژاپن

در یک نگاه تاکایچی با پیروزی تاریخی و اکثریت دو‌سوم، مسیر سیاست‌های مالی انبساطی را باز کرده است. سهام ژاپن احتمالاً رشد می‌کند، اما ین و اوراق دولتی تحت فشار باقی می‌مانند. جفت ارز USDJPY به محدوده‌های حساس نزدیک شده و ریسک مداخله ارزی بالاست. نگرانی‌ها درباره بدهی سنگین ژاپن و منابع مالی وعده‌های انتخاباتی افزایش یافته است. پیروزی تاریخی سانائه تاکایچی در انتخابات  مجلس ژاپن در تاریخ ۸ فوریه ۲۰۲۶، بازارهای مالی این کشور را وارد مرحله‌ای تازه از نوسان کرده است؛ مرحله‌ای که در آن سهام ژاپن از چشم‌انداز سیاست‌های مالی انبساطی نیرو می‌گیرد، اما ین و اوراق دولتی دوباره زیر فشار می‌روند. در حالی که USDJPY به محدوده‌های حساس نزدیک شده، سرمایه‌گذاران با دقت واکنش دولت و احتمال مداخله ارزی را زیر نظر دارند. پیروزی قاطع تاکایچی؛ بازگشت «تجارت تاکایچی» نتایج اولیه نشان می‌دهد تاکایچی و ائتلاف او به یک پیروزی تاریخی و اکثریت دو‌سوم پارلمان دست یافته‌اند؛ نتیجه‌ای که نه‌تنها قدرت سیاسی او را تثبیت می‌کند، بلکه مسیر قانون‌گذاری را برای دولت کاملاً هموار می‌سازد. این پیروزی بزرگ، بار دیگر معاملات مبتنی بر سیاست‌های تاکایچی موسوم به «تاکایچی‌ترید» را فعال کرده است؛ الگویی که در ماه‌های گذشته باعث شده:: سهام ژاپن رکورد بزند ین تضعیف شود بازده اوراق دولتی افزایش یابد سرمایه‌گذاران انتظار دارند سیاست‌های مالی انبساطی، هزینه‌های دفاعی و سرمایه‌گذاری در فناوری، هوش مصنوعی و نیمه‌هادی‌ها با سرعت بیشتری اجرا شود. ین دوباره زیر فشار؛ USDJPY به محدوده 157–160 نزدیک می‌شود در معاملات اولیه دوشنبه، که نقدینگی بسیار محدود است، ین بار دیگر تضعیف شد و USDJPY به محدوده بالای 157 واحد رسید. تحلیلگران می‌گویند: بخشی از نتیجه انتخابات از قبل در قیمت‌ها لحاظ شده بود اما پیروزی قاطع تاکایچی همچنان به نفع ضعف ین عمل می‌کند اختلاف نرخ بهره با آمریکا همچنان عامل اصلی فشار است برخی استراتژیست‌ها سطح 160 را هدف بعدی USDJPY می‌دانند؛ سطحی که معمولاً حساسیت مقامات ژاپن را افزایش می‌دهد. اوراق دولتی ژاپن (JGB) در معرض فشار بیشتر بازده اوراق بلندمدت ژاپن از ابتدای سال در مسیر صعودی بوده است؛ به‌ویژه پس از آنکه تاکایچی پیشنهاد تعلیق مالیات ۸ درصدی مواد غذایی را مطرح کرد. اگرچه بازده‌ها از اوج عقب‌نشینی کرده‌اند، اما: نگرانی درباره بدهی سنگین ژاپن احتمال افزایش هزینه‌های دولت و ابهام درباره منابع مالی وعده‌های انتخاباتی باعث شده بازار نسبت به هر نشانه جدید از سیاست‌های انبساطی حساس باشد. برخی تحلیلگران حتی احتمال می‌دهند بازده ۱۰ ساله دوباره به اوج‌های اخیر نزدیک شود. هشدار صریح وزیر دارایی: مداخله ارزی روی میز است ساتسوکی کاتایاما، وزیر دارایی ژاپن، پس از اعلام نتایج انتخابات به‌سرعت در رسانه‌ها ظاهر شد و هشدار داد: دولت آماده مداخله در بازار فارکس است. ذخایر ارزی ژاپن می‌تواند در شرایط خاص مورد استفاده قرار گیرد. اما این ذخایر نقش مهمی در عملیات مداخله دارند و باید با «رویکرد حرفه‌ای» مدیریت شوند. در صورت افزایش نوسانات، گفت‌وگو با بازارها از همان روز دوشنبه آغاز می‌شود. این اظهارات نشان می‌دهد دولت ژاپن نمی‌خواهد اجازه دهد ین وارد یک چرخه سقوط کنترل‌نشده شود. بانک مرکزی ژاپن در موقعیت دشوار بانک مرکزی ژاپن (BoJ) اکنون با دو چالش هم‌زمان روبه‌روست: ین ضعیف → ریسک تورم وارداتی بازده‌های بالا → سخت‌تر شدن شرایط مالی تحلیلگران انتظار دارند BoJ مسیر افزایش تدریجی نرخ بهره را ادامه دهد. برخی معتقدند افزایش ۲۵ نقطه پایه نرخ بهره در ژوئن محتمل‌تر از آوریل است. چرا این انتخابات برای بازارها مهم است؟ پیروزی تاکایچی فقط یک رویداد سیاسی نیست؛ بلکه: مسیر سیاست مالی ژاپن را تغییر می‌دهد بر نرخ ارز و اوراق اثر فوری دارد و می‌تواند جهت‌گیری بانک مرکزی را تحت تأثیر قرار دهد به همین دلیل، بازارهای جهانی نیز این انتخابات را با دقت دنبال می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ داده‌های اشتغال و تورم آمریکا در کانون توجه فدرال رزرو

در یک نگاه گزارش اشتغال و تورم آمریکا می‌تواند مسیر سیاست پولی فدرال رزرو در سال ۲۰۲۶ را تغییر دهد. انتخابات زودهنگام ژاپن عاملی کلیدی برای نوسانات ین خواهد بود. داده‌های رشد اروپا، بریتانیا و چین نیز جهت حرکت ارزها و بازارها را تحت تأثیر قرار می‌دهد. بازگشت قدرت دلار با معرفی وارش و انتشار PMI قدرتمند بخش تولید دلار آمریکا در هفته گذشته وارد فاز بازیابی شد و موفق شد عملکردی بهتر از سایر ارزهای اصلی به ثبت برساند؛ حرکتی که عمدتاً تحت تأثیر معرفی کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو، به‌عنوان گزینه ریاست جدید این نهاد رقم خورد. وارش در دوره فعالیت خود بین سال‌های ۲۰۰۶ تا ۲۰۱۱، رویکردی سخت‌گیرانه نسبت به تورم داشت و با گسترش ترازنامه بانک مرکزی مخالف بود؛ به همین دلیل، انتخاب او از سوی ترامپ برای بسیاری از سرمایه‌گذاران غیرمنتظره تلقی شد. با این حال، نباید فراموش کرد که ترامپ همواره بر کاهش تهاجمی نرخ بهره تأکید داشته و وارش نیز در مقطع کنونی نشانه‌هایی از انعطاف بیشتر در مواضع خود بروز داده است. در هر صورت، در شرایطی که شاخص مدیران خرید بخش تولید ISM فراتر از انتظارات ظاهر شد و زیرشاخص قیمت‌ها در بخش خدمات نیز افزایش یافت، گزارش اشتغال بخش خصوصی ADP رشد ضعیف‌تری از حد انتظار را نشان داد. همین ترکیب متناقض داده‌ها باعث شده سرمایه‌گذاران همچنان بر این باور باشند که فدرال رزرو ممکن است ناچار شود در سال جاری دو نوبت کاهش ۲۵ واحد پایه‌ای نرخ بهره را در دستور کار قرار دهد. تمرکز بازار بر داده‌های NFP و CPI با توجه به این فضای کلی، در هفته پیش‌رو توجه بازارها احتمالاً به گزارش به‌تعویق‌افتاده اشتغال غیرکشاورزی آمریکا (NFP) در روز چهارشنبه و داده‌های تورمی CPI در روز جمعه معطوف خواهد شد؛ آماری که هر دو مربوط به ماه ژانویه هستند. پیش‌بینی می‌شود رشد اشتغال از ۵۰ هزار به ۶۸ هزار نفر افزایش یافته باشد و نرخ بیکاری نیز در سطح ۴.۴ درصد ثابت بماند. با این حال، با در نظر گرفتن اینکه انتظار می‌رود اشتغال بخش خصوصی از ۳۷ هزار به ۷۰ هزار نفر برسد، اما گزارش ADP تنها رشد ۲۲ هزار نفری را نشان داده، ریسک‌های پیرامون آمار NFP بیشتر به سمت ضعف متمایل شده‌اند. افت زیرشاخص اشتغال در شاخص PMI بخش خدمات ISM نیز این دیدگاه محتاطانه را تقویت می‌کند. “ «انتشار گزارشی که با دیدگاه جروم پاول مبنی بر کاهش ریسک‌های نزولی بازار کار در تضاد باشد، می‌تواند سرمایه‌گذاران را به تقویت انتظارات خود برای کاهش نرخ بهره ترغیب کند و در نتیجه، دلار آمریکا را تحت فشار فروش قرار دهد.» محمد زمانی با این حال، تداوم یا ناپایداری این افت احتمالی، تا حد زیادی به داده‌های تورمی روز جمعه بستگی خواهد داشت. تورم سرفصل در ماه دسامبر در سطح ۲.۷ درصد باقی ماند که همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد. از سوی دیگر، زیرشاخص قیمت‌ها در گزارش‌های ISM بخش تولید و خدمات، نشانه‌هایی از شتاب‌گیری تورم ارائه داده‌اند؛ موضوعی که ریسک انتشار ارقام بالاتر از انتظار در شاخص CPI را افزایش می‌دهد. از این رو، اگر داده‌های تورمی بار دیگر بر چسبندگی قیمت‌ها تأکید کنند، دلار آمریکا به احتمال زیاد می‌تواند بخشی از افت احتمالی ناشی از گزارش NFP را جبران کند و وارد فاز بازیابی شود. در این میان، آمار خرده‌فروشی آمریکا قرار است روز سه‌شنبه و پیش از انتشار گزارش‌های NFP و CPI منتشر شود و می‌تواند تصویری اولیه از وضعیت تقاضای مصرف‌کننده در آغاز سال جدید ارائه دهد. آیا پیروزی تاکائیچی می‌تواند دلار/ین را بار دیگر به محدوده ۱۶۰ برساند؟ دلار آمریکا در هفته گذشته بیشترین رشد خود را در برابر ین ژاپن به ثبت رساند؛ حرکتی که پس از اظهارات تاکائیچی، نخست‌وزیر ژاپن، درباره مزایای تضعیف ین شکل گرفت و فشار تازه‌ای بر ارز این کشور وارد کرد. ین پیش از این، در پی نگرانی‌ها درباره مداخله هماهنگ احتمالی میان آمریکا و ژاپن، بازگشتی قابل توجه را تجربه کرده بود؛ به‌طوری که دلار/ین از محدوده ۱۵۹.۰۰ تا حوالی ۱۵۲.۰۰ سقوط کرد، اما پس از سخنان تاکائیچی بار دیگر مسیر صعودی در پیش گرفت و به بالای سطح ۱۵۷.۰۰ بازگشت. اکنون معامله‌گران بازار ین نگاه خود را به انتخابات زودهنگام روز یکشنبه در ژاپن دوخته‌اند. تاکائیچی این انتخابات را با هدف تقویت موقعیت سیاسی خود در پارلمان برگزار کرده تا بتواند با دست بازتری برنامه‌های مالی و هزینه‌ای دولت را پیش ببرد. نظرسنجی‌های ماه نخست سال نشان دادند که محبوبیت نخست‌وزیر جدید تا حدی کاهش یافته است؛ به‌طوری که تنها یکی از آن‌ها از حمایت بالای ۷۰ درصدی حکایت داشت، در حالی که در ماه دسامبر سه نظرسنجی چنین سطحی از محبوبیت را نشان می‌دادند. با این حال، سایر نظرسنجی‌ها همچنان حمایت قابل توجهی در محدوده ۶۰ درصد را گزارش کرده‌اند. بر این اساس، اگر ائتلاف حاکم مطابق انتظارات پیروزی قاطعی به دست آورد، این احتمال وجود دارد که ین بخش بیشتری از رشد ناشی از مداخلات قبلی را پس بدهد. در چنین سناریویی، گمانه‌زنی‌ها درباره افزایش هزینه‌های دولتی و فشار بیشتر بر بانک مرکزی ژاپن برای حرکت آهسته‌تر در مسیر افزایش نرخ بهره، می‌تواند به تضعیف دوباره ین منجر شود. البته در صورت نزدیک شدن دلار/ین به محدوده ۱۶۰.۰۰، احتمال افزایش هشدارهای مداخله‌ای یا انجام «بررسی نرخ» جدید نیز وجود دارد که می‌تواند مانع ادامه رشد شود. در مقابل، اگر ائتلاف تاکائیچی موفق به کسب اکثریت نشود، ین ممکن است تقویت شود؛ چرا که او پیش‌تر وعده داده در چنین شرایطی از سمت خود کناره‌گیری کند. افزایش نااطمینانی سیاسی می‌تواند فشار کوتاه‌مدتی بر بازار سهام ژاپن وارد کند، اما در عین حال، ین ممکن است به‌عنوان دارایی امن مورد توجه قرار گیرد. این روند می‌تواند با انتظارات مربوط به سیاست مالی انقباضی‌تر و موضع تهاجمی‌تر بانک مرکزی ژاپن در آینده تقویت شود؛ حتی اگر تا زمان تشکیل دولت جدید، یک دوره وقفه و بلاتکلیفی موقت در فضای سیاسی کشور حاکم باشد. با افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان، داده‌های GDP در کانون توجه قرار می‌گیرند در بریتانیا، نخستین برآورد از رشد تولید ناخالص داخلی سه‌ماهه چهارم منتشر خواهد شد؛ آماری که هم‌زمان با گزارش GDP ماهانه دسامبر و داده‌های مربوط به تولید صنعتی و تولید کارخانه‌ای برای همان ماه در اختیار بازارها قرار می‌گیرد. این مجموعه داده‌ها می‌تواند تصویر دقیق‌تری از وضعیت واقعی اقتصاد بریتانیا در پایان سال گذشته ارائه دهد. بانک مرکزی انگلستان روز پنج‌شنبه نرخ بهره را بدون تغییر و در سطح ۳.۷۵ درصد حفظ کرد، اما الگوی رأی‌گیری نشان داد که این تصمیم با اختلافی بسیار شکننده اتخاذ شده است. چهار عضو کمیته به کاهش نرخ بهره رأی دادند و پنج نفر از تثبیت نرخ‌ها حمایت کردند؛ به این معنا که تغییر نظر تنها یک عضو در نشست‌های آینده می‌تواند زمینه‌ساز آغاز چرخه کاهش نرخ بهره شود. مقامات پولی همچنان تمایل خود را برای کاهش بیشتر نرخ‌ها حفظ کرده‌اند. اندرو بیلی، رئیس بانک مرکزی، تأکید کرد که روند کاهش تورم مطابق برنامه و حتی جلوتر از زمان‌بندی پیش‌بینی‌شده در حال حرکت است؛ موضوعی که در صورت تداوم شرایط فعلی، فضای لازم برای تسهیل بیشتر سیاست پولی را فراهم می‌کند. این موضع‌گیری باعث شده سرمایه‌گذاران بر حجم شرط‌بندی‌های خود برای کاهش نرخ بهره بیفزایند و اکنون تقریباً ۵۰ درصد احتمال می‌دهند که در نشست ۱۹ مارس، بانک مرکزی دست به کاهش نرخ بزند. همچنین تا پایان سال، بازارها انتظار دو نوبت کاهش نرخ بهره را دارند؛ سناریویی مشابه آنچه برای فدرال رزرو آمریکا پیش‌بینی می‌شود. بر اساس بررسی‌های یوتوتایمز، در شرایطی که اقتصاد بریتانیا نشانه‌هایی از کندی بروز داده و رشد سه‌ماهه سوم سال ۲۰۲۵ نیز ضعیف بوده است، انتشار مجموعه‌ای دیگر از داده‌های نرم برای سه‌ماهه چهارم می‌تواند احتمال کاهش نرخ بهره در ماه مارس را تقویت کرده و فشار نزولی بر پوند وارد کند. با این حال، بهبود شاخص‌های PMI در سه ماه پایانی سال نسبت به سه‌ماهه سوم، بخشی از این ریسک‌ها را به سمت سناریوی مثبت متمایل کرده است. افزون بر این، افزایش بیشتر PMI در ماه ژانویه نیز نشان‌دهنده شروعی سالم‌تر برای سال جدید است؛ عاملی که می‌تواند تا حدی از پوند حمایت کند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است انتشار داده‌های GDP منطقه یورو در سایه نگرانی‌ها درباره قدرت یورو معامله‌گران یورو در هفته پیش‌رو ناچار خواهند بود داده‌های اولیه رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم را هضم کنند؛ آماری که قرار است روز جمعه منتشر شود و می‌تواند نشانه‌های مهمی از وضعیت اقتصاد اروپا در پایان سال ۲۰۲۵ ارائه دهد. بانک مرکزی اروپا نیز روز پنج‌شنبه نرخ‌های بهره را بدون تغییر حفظ کرد و بیانیه همراه این تصمیم، اطلاعات تازه و معناداری در اختیار بازار قرار نداد. کریستین لاگارد، رئیس ECB، بار دیگر تأکید کرد که اقتصاد منطقه یورو در وضعیت مناسبی قرار دارد، اما در عین حال هشدار داد که تقویت یورو می‌تواند تورم را بیش از برآوردهای فعلی کاهش دهد. در همین راستا، مارتینز کازاکس، از اعضای شورای حکام بانک مرکزی اروپا، روز جمعه اعلام کرد که تقویت محسوس ارزش یورو می‌تواند واکنش سیاستی این نهاد را در پی داشته باشد. بر این اساس، اگر داده‌های GDP سه‌ماهه چهارم نشانه‌هایی از ضعف اقتصادی را منعکس کنند، این نگرانی تقویت خواهد شد که رشد ارزش یورو در ماه‌های اخیر فشار مضاعفی بر اقتصاد منطقه وارد کرده است. در چنین شرایطی، هرچند فعالان بازار در حال حاضر احتمال معناداری برای کاهش نرخ بهره در آینده نزدیک قائل نیستند، اما ممکن است به‌تدریج این سناریو را در محاسبات خود وارد کنند و انتظارات خود از مسیر سیاست پولی ECB را مورد بازنگری قرار دهند. داده‌های تورمی چین نیز در دستور کار بازارها قرار دارند در سایر نقاط جهان، آمار شاخص قیمت مصرف‌کننده (CPI) و شاخص قیمت تولیدکننده (PPI) چین برای ماه ژانویه قرار است در جریان معاملات آسیایی روز چهارشنبه منتشر شود. دومین اقتصاد بزرگ جهان در سال ۲۰۲۵ رشدی معادل ۵.۰ درصد را ثبت کرد؛ رشدی که عمدتاً حاصل تلاش این کشور برای دستیابی به رکوردهای تازه در صادرات و ثبت مازاد تجاری بی‌سابقه بوده است. با این حال، ضعف در بخش‌های داخلی اقتصاد چین همچنان ادامه داشته است. رشد خرده‌فروشی به ۳.۷ درصد محدود شد و سرمایه‌گذاری در بخش املاک با افت قابل توجه ۱۷.۲ درصدی مواجه شد. اگرچه تورم مصرف‌کننده از ماه اکتبر وارد محدوده مثبت شد و در نوامبر و دسامبر نیز شتاب گرفت، اما نرخ سرفصل PPI از نوامبر ۲۰۲۲ تاکنون در محدوده منفی باقی مانده است. این وضعیت می‌تواند نشان‌دهنده آن باشد که تولیدکنندگان برای حفظ قدرت رقابتی خود در برابر تعرفه‌های دولت ترامپ، ناچار به پایین نگه داشتن قیمت‌ها شده‌اند. در عین حال، تداوم انتشار داده‌های تورمی ضعیف یا منفی می‌تواند نگرانی‌هایی را درباره سودآوری شرکت‌های تولیدی و در نتیجه، نقش آن‌ها در رشد کلی اقتصاد چین تشدید کند. چنین سناریویی ممکن است فشار کوتاه‌مدتی بر دلار استرالیا وارد کند، چرا که اقتصاد استرالیا پیوند نزدیکی با تقاضای چین دارد. با این وجود، از آنجا که بانک مرکزی استرالیا در مقایسه با سایر بانک‌های مرکزی بزرگ رویکردی انقباضی‌تر در پیش گرفته و حتی در هفته جاری نرخ بهره را افزایش داده است، هرگونه اصلاح در جفت‌ارز دلار استرالیا/دلار آمریکا احتمالاً محدود و کوتاه‌مدت خواهد بود؛ به‌ویژه اگر دلار آمریکا تحت تأثیر داده‌های ضعیف احتمالی بازار کار، بار دیگر با فشار مواجه شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال کانادا – Employment Change (ژانویه)

تغییرات اشتغال کانادا - Employment Change (ژانویه) واقعی ................ 24.8- هزار نفر پیش‌بینی ........... 7- هزار نفر قبلی ................... 8.2 هزار نفر نرخ بیکاری کانادا - Unemployment Rate (ژانویه) واقعی .................... 6.5 درصد پیش‌بینی .............. 6.8 درصد قبلی ...................... 6.8 درصد میانگین دستمزد ساعتی سالانه (ژانویه) - Average Hourly Wages YoY واقعی ............ 3.3 درصد قبلی ................... 3.7 درصد نرخ مشارکت 65 درصد بود (قبلی نیز 65.4 درصد بود)  

خواندن کامل خبر
داده های اقتصادی کم اثر

عناصر نادر خاکی چین دوباره راهی ژاپن شدند

رسانه‌های ژاپنی گزارش داده‌اند که چین پس از اعمال محدودیت‌های سخت در ماه ژانویه، صادرات چند نوع از عناصر نادر خاکی به ژاپن را دوباره از سر گرفته است. این مواد برای صنایع پیشرفته، از جمله تولید باتری، خودروهای برقی و تجهیزات الکترونیکی، اهمیت حیاتی دارند. به گفته منابع تجاری، این تصمیم یک لغو کامل محدودیت‌ها نیست، اما نشان می‌دهد پکن قصد دارد ثبات عرضه را حفظ کند و از تشدید تنش‌های تجاری با ژاپن جلوگیری کند. تحلیلگران معتقدند این اقدام می‌تواند بخشی از تلاش چین برای مدیریت فشارهای ژئوپلیتیک و اقتصادی در بازار جهانی مواد معدنی حیاتی باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ماسو، عضو بانک مرکزی ژاپن: افزایش سریع نرخ‌ها اقتصاد ژاپن را تهدید می‌کند

در یک نگاه عضو بانک مرکی ژاپن: بانک مرکزی ژاپن در مقابله با تورم عقب نمانده است. بانک ژاپن هیچ برنامه‌ای برای افزایش سریع یا با سرعت مشخص نرخ بهره ندارد. افزایش نرخ‌ها نباید به روند بهبود اقتصادی آسیب بزند. افزایش قیمت مواد غذایی فعلاً نیازمند اقدام فوری سیاستی نیست. کازویوکی ماسو، عضو هیئت‌مدیره بانک مرکزی ژاپن، در سخنرانی امروز خود در تاریخ ۶ فوریه ۲۰۲۶ اعلام کرد که بانک مرکزی ژاپن (BoJ) در مواجهه با تورم «عقب‌نمانده» است و فعلاً برنامه‌ای برای افزایش سریع نرخ بهره ندارد. او تأکید کرد که بانک مرکزی نباید با شتاب نرخ‌ها را بالا ببرد، چرا که این کار می‌تواند روند بهبود اقتصادی ژاپن را مختل کند. ماسو گفت: «نباید با پیش‌فرض‌های از پیش تعیین‌شده درباره زمان یا سرعت افزایش نرخ‌ها تصمیم‌گیری کنیم. اگر داده‌ها ما را قانع کنند، بدون تردید اقدام خواهیم کرد.» او همچنین اشاره کرد که افزایش قیمت مواد غذایی در حال حاضر به سطحی نرسیده که نیازمند واکنش فوری سیاستی باشد. این اظهارات در حالی مطرح می‌شود که بانک مرکزی ژاپن تحت فشار دولت برای حفظ نرخ‌های فعلی قرار دارد و بازارها منتظر نتایج مذاکرات دستمزد بهاری در ماه مارس هستند—رویدادی که می‌تواند مسیر سیاست پولی را تغییر دهد. به گزارش منابع یوتو تایمز، تحلیلگران می‌گویند این پیام نشان می‌دهد بانک مرکزی ژاپن همچنان رویکرد محتاطانه‌ای دارد و تلاش می‌کند میان کنترل تورم و حفظ رشد اقتصادی تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل اثر انتخابات ژاپن بر بازار فارکس و اوراق دولتی

در یک نگاه انتخابات ژاپن در ۸ فوریه برگزار می‌شود؛ تاکایچی به‌دنبال کسب اکثریت قاطع است. طرح تعلیق مالیات فروش مواد غذایی، نگرانی‌های مالی را افزایش داده است. بازارها به نبود برنامه تأمین مالی واکنش نشان داده‌اند؛ ین و JGBها تحت فشار قرار گرفته‌اند. تنش با چین و احتمال افزایش هزینه‌های دفاعی، ریسک ژئوپلیتیک را بالا برده‌اند. در آستانه انتخابات ملی ژاپن در روز یکشنبه 8 فوریه ۲۰۲۶، نخست‌وزیر سانائه تاکایچی به‌دنبال کسب اکثریتی قدرتمند در پارلمان است—نتیجه‌ای که می‌تواند مسیر سیاست‌گذاری، بازار فارکس و اوراق دولتی را تغییر دهد. نظرسنجی‌ها نشان می‌دهند که حزب لیبرال دموکرات و متحدانش ممکن است تا ۳۰۰ کرسی از مجموع ۴۶۵ کرسی مجلس را تصاحب کنند؛ رقمی که کنترل کامل کمیته‌های پارلمانی را ممکن می‌سازد. اما برای بازارها، این انتخابات فراتر از شمار کرسی‌هاست. طرح تاکایچی برای تعلیق مالیات ۸٪ فروش مواد غذایی، نگرانی‌های مالی را افزایش داده و باعث افت ین و فروش اوراق دولتی شده است. بازارها نگرانند که کسری بودجه سالانه ۵ تریلیون ین چگونه تأمین خواهد شد—و آیا دولت پس از انتخابات برنامه‌ای شفاف ارائه خواهد داد یا نه. به گزارش منابع یوتوتایمز، تحلیلگران هشدار می‌دهند که اگر نگرانی‌های مالی ادامه یابد، بانک مرکزی ژاپن ممکن است فضای کمتری برای مداخله در بازار داشته باشد؛ به‌ویژه در شرایطی که سیاست‌های پولی در حال نرمال‌سازی هستند. این موضوع ین را در برابر نوسانات جهانی و پیام‌های سیاسی آسیب‌پذیرتر می‌کند. در کنار مسائل اقتصادی، پیروزی قاطع تاکایچی می‌تواند مواضع تهاجمی‌تری در سیاست خارجی—به‌ویژه در قبال چین و تایوان—ایجاد کند. این رویکرد ممکن است هزینه‌های دفاعی را افزایش دهد و ریسک ژئوپلیتیک را برای دارایی‌های ژاپنی بالا ببرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه غول بانکی ژاپن دوباره سراغ اوراق دولتی رفتند

در یک نگاه مگابانک‌های ژاپن آماده بازگشت به خرید JGBها هستند؛ بازدهی‌های بالاتر جذابیت را افزایش داده است. بانک‌ها با وجود زیان‌های ارزیابی‌شده، به‌دنبال بازسازی تدریجی پرتفوی اوراق هستند. ریسک‌های BoJ، سیاست مالی و بدهی سنگین ژاپن همچنان عامل احتیاط بانک‌هاست. بانک‌های بزرگ ژاپن پس از چند سال دوری از بازار اوراق دولتی، حالا دوباره آماده افزایش خرید اوراق قرضه دولتی ژاپن (JGB) هستند. افزایش بازدهی این اوراق و آرام‌تر شدن نوسانات بازار باعث شده جذابیت JGBها برای بانک‌ها دوباره بالا برود. تقاضای قوی در حراج‌های اخیر و کاهش بازدهی اوراق ۳۰ساله نیز نشانه‌هایی از ثبات بازار را تقویت کرده است. دو بانک بزرگ MUFG و SMFG اعلام کرده‌اند که با وجود زیان‌های ارزیابی‌شده روی پرتفوی فعلی، قصد دارند به‌تدریج خرید اوراق دولتی را از سر بگیرند. در مقابل، بانک میزوهو — سومین بانک بزرگ ژاپن — همچنان محتاطانه عمل می‌کند و بیشتر روی اوراق کوتاه‌مدت متمرکز است؛ به‌طوری که میانگین سررسید اوراق این بانک فقط ۱.۸ سال گزارش شده است. به گفته تحلیلگران یوتوتایمز، اگرچه ریسک افزایش دوباره نرخ بهره توسط بانک مرکزی ژاپن و نگرانی‌های مالی دولت تاکایچی همچنان پابرجاست، اما بازدهی‌های بالاتر و تضعیف ین می‌تواند سودآوری بانک‌ها را در سال‌های آینده تقویت کند. رشد سهام بانکی از زمان آغاز چرخه افزایش نرخ‌ها در سال ۲۰۲۴ نیز نشان می‌دهد بازار نسبت به آینده بانک‌ها خوش‌بین‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توافق هند و آمریکا؛ از هواپیما تا تغییر مسیر واردات نفت

در یک نگاه هند آماده سفارش ۸۰ میلیارد دلاری هواپیما از بوئینگ است؛ رقم نهایی ممکن است از ۱۰۰ میلیارد دلار فراتر رود. توافق تجاری هند و آمریکا شامل خرید ۵۰۰ میلیارد دلار کالا طی پنج سال آینده است. بیانیه مشترک طی چند روز آینده منتشر می‌شود؛ امضای رسمی در مارس برنامه‌ریزی شده است. تغییر احتمالی در منابع واردات نفت هند می‌تواند بر قیمت نفت و جریان حمل‌ونقل منطقه‌ای اثر بگذارد. در پی اعلام توافق تجاری جدید میان هند و آمریکا، دهلی‌نو آماده سفارش هواپیماهایی به ارزش ۷۰ تا ۸۰ میلیارد دلار از شرکت بوئینگ است؛ رقمی که با احتساب موتور و قطعات یدکی می‌تواند به بیش از ۱۰۰ میلیارد دلار برسد. این سفارش بخشی از بسته تجاری بزرگ‌تری است که شامل خرید ۵۰۰ میلیارد دلار کالا از آمریکا طی پنج سال آینده می‌شود. وزیر تجارت هند، پیوش گویال، اعلام کرده که بیانیه مشترک دو کشور طی ۴ تا ۵ روز آینده منتشر خواهد شد و امضای رسمی قرارداد در ماه مارس انجام می‌شود. با این حال، تحلیلگران نسبت به جزئیات اجرایی و میزان تعهد واقعی هند ابراز تردید کرده‌اند. مقایسه سفارش هند با رکوردهای قبلی سفارش‌دهنده سال ارزش تقریبی تعداد هواپیما جزئیات مهم قطر ایرویز 2025 بیش از 100 میلیارد دلار 210+ بزرگ‌ترین سفارش بوئینگ 787 و 777-9 هند (پیشنهادی) 2026 70–80 میلیارد دلار (تا 100 میلیارد با قطعات) نامشخص هنوز نهایی نشده؛ بخشی از توافق تجاری آلاسکا ایرلاینز 2026 نامشخص 110+ بزرگ‌ترین سفارش تاریخ این شرکت برای بوئینگ، این سفارش می‌تواند مسیر رشد میان‌مدت را تقویت کند، به‌ویژه با توجه به گسترش بازار هوایی هند. اما زمان‌بندی، تأمین مالی و حساسیت‌های سیاسی—از جمله پرونده‌های حقوقی مرتبط با سقوط هواپیمای در ژوئن ۲۰۲۵—همچنان چالش‌برانگیز باقی مانده‌اند. در سطح کلان، این توافق ممکن است بر منابع واردات نفت هند نیز اثر بگذارد؛ به‌ویژه اگر دهلی‌نو بخشی از خرید خود را از روسیه به سمت آمریکا یا ونزوئلا تغییر دهد. چنین تغییری می‌تواند بر قیمت منطقه‌ای نفت و جریان حمل‌ونقل دریایی تأثیر بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط هزینه خانوار در ژاپن؛ تورم دوباره ضربه زد

در یک نگاه هزینه‌های خانوار ژاپن در دسامبر ۲.۹٪ سقوط کرد؛ بسیار ضعیف‌تر از پیش‌بینی‌ها. تورم همچنان قدرت خرید خانوارها را می‌بلعد و مصرف را در پایان ۲۰۲۵ تضعیف کرده است. ذخایر ارزی ژاپن به ۱.۳۹۵ تریلیون دلار رسیده و توان مداخله برای حمایت از ین را تقویت کرده است. داده‌های تازه منتشرشده از ژاپن در تاریخ ۶ فوریه ۲۰۲۶ (ساعت ۳ بامداد به وقت ایران) نشان می‌دهد هزینه‌های خانوار ژاپن در دسامبر ۲۰۲۵ کاهش شدیدی داشته و ۲.۹٪ نسبت به ماه قبل افت کرده است؛ رقمی که بسیار ضعیف‌تر از انتظار بازار بود. این کاهش نشان می‌دهد تورم همچنان قدرت خرید خانوارها را تضعیف کرده و مصرف‌کنندگان در برابر افزایش قیمت‌ها محتاط‌تر شده‌اند. با وجود این ضعف، به گزارش منابع یوتوتایمز، تحلیلگران معتقدند داده‌های مصرفی تأثیر چندانی بر مسیر سیاست پولی بانک مرکزی ژاپن نخواهد داشت. تورم همچنان محور اصلی تصمیم‌گیری یانک مرکزی ژاپن (BOJ) است و بازارها انتظار دارند اولین افزایش نرخ بهره در سال ۲۰۲۶ ممکن است در ماه آوریل انجام شود. “ با وجود افت مصرف، بازارها همچنان انتظار افزایش نرخ بهره BOJ در آوریل را دارند. یوتوتایمز در کنار این داده‌ها، ذخایر ارزی ژاپن نیز به ۱.۳۹۵ تریلیون دلار رسیده که نشان‌دهنده توان بالای دولت برای حمایت از ین در صورت نیاز است. این تحولات در آستانه انتخابات ۸ فوریه رخ می‌دهد؛ انتخاباتی که نظرسنجی‌ها از پیروزی قاطع احزاب حاکم خبر می‌دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تخفیف‌های نفتی روسیه؛ صادرات با قیمت پایین‌تر برای بقا

در یک نگاه تخفیف نفت روسیه برای چین به رکورد ۹ دلار زیر قیمت برنت رسید؛ نفت اورال تا ۱۲ دلار زیر برنت معامله می‌شود. توافق هند و آمریکا شامل توقف واردات نفت روسیه است؛ اما زمان اجرا هنوز نامشخص است. پالایشگاه‌های مستقل چین در حال جذب بشکه‌های روسی هستند؛ اما ظرفیت جذب محدود است. در تاریخ ۶ فوریه ۲۰۲۶، تخفیف‌های نفت روسیه برای چین به بالاترین سطح تاریخی رسیدند؛ اقدامی که در پی توافق تجاری هند و آمریکا و احتمال کاهش شدید واردات هند از نفت روسیه انجام شده است. طبق گزارش‌ها، تخفیف نفت ESPO روسیه برای چین به حدود ۹ دلار زیر قیمت ICE Brent رسیده و نفت اورال نیز با تخفیف ۱۲ دلاری معامله می‌شود. این کاهش قیمت‌ها پس از آن رخ داد که رئیس‌جمهور آمریکا، دونالد ترامپ، اعلام کرد توافق تجاری با نخست‌وزیر هند، نارندرا مودی، شامل توقف واردات نفت روسیه توسط هند خواهد بود. هرچند جزئیات اجرایی هنوز مشخص نیست، اما نگرانی‌ها درباره از دست رفتن یکی از مشتریان کلیدی روسیه افزایش یافته است. در حال حاضر، پالایشگاه‌های مستقل چین—به‌ویژه در استان شاندونگ—در حال جذب بشکه‌های نفت روسیه هستند و از تخفیف‌ها و حاشیه سود بالاتر بهره می‌برند. با این حال، ظرفیت جذب چین محدود است و پالایشگاه‌های دولتی همچنان در حاشیه قرار دارند. به گزارش منابع یوتوتایمز، تحلیلگران هشدار می‌دهند که اگر هند از خرید نفت روسیه عقب‌نشینی کند و چین تنها خریدار اصلی باقی بماند، روسیه ممکن است برای تخلیه عرضه ناچار به کاهش بیشتر قیمت‌ها شود. این روند می‌تواند فشار فروش را در بازار آسیا تشدید کرده و مانعی برای رشد قیمت جهانی نفت باشد—مگر آنکه کمبود عرضه گسترده‌تری در بازار شکل بگیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

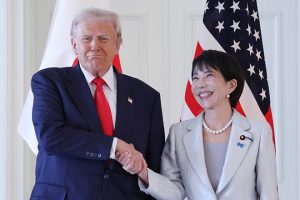
حمایت تمام‌قد ترامپ از تاکایچی؛ دیدار در کاخ سفید

دونالد ترامپ، رئیس‌جمهور آمریکا، در پیامی در شبکه اجتماعی «تروث سوشال» حمایت کامل خود را از سانائه تاکایچی، نخست‌وزیر ژاپن، اعلام کرد. ترامپ با تاکید بر اهمیت نتایج انتخابات پارلمانی پیش‌رو برای آینده ژاپن، تاکایچی را رهبری «قوی، قدرتمند و خردمند» توصیف کرد که شایستگی خود را اثبات کرده است. وی همچنین خبر داد که نخست‌وزیر ژاپن قرار است در تاریخ ۱۹ مارس برای دیداری رسمی در کاخ سفید حضور یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس هشدار می‌دهد: هوش مصنوعی در سال ۲۰۲۶ به بازار کار حمله می‌کند

در یک نگاه گلدمن ساکس پیش‌بینی می‌کند هوش مصنوعی از سال ۲۰۲۶ اثر معناداری بر اشتغال بگذارد. در سناریوی پایه، صنایع در معرض هوش مصنوعی ممکن است ماهانه حدود ۲۰ هزار شغل از دست بدهند. این ریسک هنوز به‌طور کامل در قیمت‌گذاری بازارها منعکس نشده و می‌تواند معادلات کلان را پیچیده‌تر کند. روایت محبوب «افزایش بهره‌وری با هوش مصنوعی» حالا وارد مرحله‌ای حساس‌تر شده است. بانک سرمایه‌گذاری گلدمن ساکس این پرسش کلیدی را مطرح می‌کند: چه زمانی این جهش بهره‌وری به یک مسئله واقعی در بازار کار تبدیل می‌شود؟ بر اساس یادداشتی تحلیلی از لی کوپرسمیت، استراتژیست این بانک، گذار از «داستان بهره‌وری» به «داستان نیروی کار» عملاً آغاز شده است. هرچند آمارهای کلی اشتغال تاکنون مقاومت نشان داده‌اند، اما روندهای زیرسطحی تصویر متفاوتی ترسیم می‌کنند. شرکت‌ها با سرعت در حال پذیرش هوش مصنوعی هستند و به‌طور فزاینده‌ای از آن به‌عنوان ابزاری برای کند کردن استخدام یا کاهش مستقیم هزینه‌های نیروی انسانی یاد می‌کنند. گلدمن ساکس انتظار دارد این تغییر از سال آینده در داده‌ها به‌وضوح دیده شود. در سناریوی پایه این بانک، صنایع در معرض هوش مصنوعی می‌توانند در سال ۲۰۲۶ با کاهش اشتغال در حدود ۲۰ هزار نفر در ماه مواجه شوند؛ هرچند بخشی از این اثر ممکن است با ایجاد شغل در حوزه‌های مرتبط با هوش مصنوعی جبران شود. به گفته کوپرسمیت، اثر هوش مصنوعی بر آمارهای کلی اشتغال تاکنون محدود بوده، اما جهت حرکت کاملاً مشخص است. پذیرش این فناوری در سال گذشته شتاب گرفته، به‌ویژه در مشاغلی که بیشترین قابلیت خودکارسازی را دارند. بسیاری از شرکت‌ها نیز به‌صراحت از هوش مصنوعی به‌عنوان ابزاری برای کاهش هزینه‌های نیروی انسانی یا مهار رشد استخدام سخن می‌گویند. برای بازارهای مالی، این نقطه می‌تواند «منطقه خطر» باشد. به باور گلدمن ساکس، عدم‌قطعیت پیرامون این گذار یکی از معدود ریسک‌های کلان است که هنوز به‌طور کامل در قیمت دارایی‌ها لحاظ نشده است. اگر بازار کار به‌واسطه خودکارسازی و نه چرخه‌های سنتی اقتصادی دچار ترک شود، لایه‌ای تازه از پیچیدگی به چشم‌انداز کلان افزوده خواهد شد؛ لایه‌ای که معامله‌گران فعلاً برای آن پوشش ریسک کافی در نظر نگرفته‌اند. “ «در این میان، برخی صنایع ممکن است هم‌زمان با تهدید، فرصت نیز در خود داشته باشند.» محمد زمانی بخش‌هایی با هزینه نیروی انسانی بالا و حاشیه سود پایین (به‌ویژه صنایع سنتی مانند بانکداری و بیمه) می‌توانند بیشترین انگیزه را برای جایگزینی نیروی انسانی با فناوری داشته باشند. نمونه‌ای از این روند را می‌توان در شرکت آمازون دید که به‌طور تهاجمی در حال کاهش تعداد کارکنان خود است. هرچند این سیاست تاکنون به بهبود قیمت سهام منجر نشده، اما در مقاطعی، «انجام همان کار با نیروی کمتر» می‌تواند سودآوری را تقویت کند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است این تصویر زمانی جذاب‌تر می‌شود که با سیاست پولی ترکیب شود. اگر افزایش بیکاری رخ دهد، بانک مرکزی آمریکا احتمالاً با شدت بیشتری به سمت کاهش نرخ بهره حرکت خواهد کرد. چنین ترکیبی؛ فشار بر بازار کار از ناحیه هوش مصنوعی و سیاست پولی انبساطی، می‌تواند در نهایت استدلالی قوی برای خرید در اصلاح‌های بازار ایجاد کند. بر اساس جمع‌بندی تیم UtoTimes، هشدار گلدمن ساکس نشان می‌دهد که هوش مصنوعی دیگر صرفاً یک داستان فناورانه یا بهره‌وری نیست. این فناوری در آستانه تبدیل شدن به یک متغیر تعیین‌کننده در بازار کار و اقتصاد کلان است؛ متغیری که اگر به‌درستی درک و قیمت‌گذاری نشود، می‌تواند بازارها را غافلگیر کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (دسامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (دسامبر) واقعی .................... 6.542 میلیون پیش‌بینی ............... 7.2 میلیون قبلی ...................... 7.146 میلیون تعداد ترک شغل: 3.204 میلیون  

خواندن کامل خبر
داده های اقتصادی کم اثر

افزایش فراتر از انتظار مدعیان بیمه بیکاری آمریکا در هفته‌ای تحت تأثیر شرایط جوی

در یک نگاه تعداد درخواست‌های اولیه بیمه بیکاری آمریکا در هفته گذشته بیش از تمام پیش‌بینی‌ها افزایش یافت. سرمای شدید زمستانی باعث اختلال در فعالیت کسب‌وکارها و رشد موقت آمار بیکاری شد. هم‌زمان، نشانه‌هایی از کاهش سرعت استخدام و افزایش نگرانی مصرف‌کنندگان دیده می‌شود. در هفته‌ای که سرمای شدید زمستانی فعالیت بسیاری از کسب‌وکارها را مختل کرد، تعداد آمریکایی‌هایی که برای دریافت بیمه بیکاری اقدام کردند، بیش از انتظار بازار افزایش یافت؛ نشانه‌ای که می‌تواند از فشارهای مقطعی بر بازار کار حکایت داشته باشد. بر اساس داده‌های منتشرشده از سوی وزارت کار آمریکا، تعداد درخواست‌های اولیه بیمه بیکاری در آخرین هفته ماه ژانویه با افزایش ۲۲ هزار نفری به ۲۳۱ هزار مورد رسید. این رقم از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ فراتر رفت. هم‌زمان، تعداد درخواست‌های ادامه‌دار که معیاری برای شمار افرادی است که همچنان از مزایای بیکاری استفاده می‌کنند در هفته منتهی به گزارش، به ۱.۸۴ میلیون نفر افزایش یافت. “ «اختلال‌های ناشی از شرایط جوی نامساعد، به‌ویژه در بخش‌هایی از آمریکا، احتمالاً عامل اصلی افزایش درخواست‌ها بوده است.» محمد زمانی تا پیش از هفته گذشته، داده‌ها نشان می‌داد شرکت‌ها با وجود رشد نسبتاً مناسب اقتصاد، تمایل چندانی به کاهش نیروی انسانی نداشتند. با این حال، هم‌زمان نشانه‌هایی از کاهش سرعت جذب نیروی کار نیز دیده می‌شود. اعلام برنامه‌های تعدیل نیرو از سوی شرکت‌هایی مانند یو‌پی‌اس، آمازون و داو می‌تواند نگرانی مصرف‌کنندگان نسبت به چشم‌انداز بازار کار را تشدید کند. بر اساس گزارش مؤسسه چلنجر، گری و کریسمس، تعداد تعدیل نیروهای اعلام‌شده در آمریکا در ماه ژانویه بیش از دو برابر مدت مشابه سال قبل بوده است. این مؤسسه همچنین گزارش داده که قصد شرکت‌ها برای استخدام نیروی جدید نیز کاهش یافته است. این تصویر با داده‌های اخیر مؤسسه تحقیقات حقوق و دستمزد ADP هم‌خوانی دارد که نشان می‌دهد رشد اشتغال در ژانویه کمتر از انتظار بوده است. بررسی‌های آماری یوتوتایمز نشان می‌دهد که میانگین متحرک چهار هفته‌ای درخواست‌های اولیه  که نوسانات مقطعی ناشی از رویدادهایی مانند شرایط جوی را هموار می‌کند نیز در هفته گذشته به ۲۱۲ هزار و ۲۵۰ مورد افزایش یافت. در همین حال، تعطیلی جزئی دولت آمریکا باعث شد انتشار آمار اشتغال و بیکاری ماه ژانویه به تعویق بیفتد. اداره آمار کار آمریکا اعلام کرده است که گزارش رسمی بازار کار اکنون قرار است در ۱۱ فوریه منتشر شود. همچنین آمار فرصت‌های شغلی ماه دسامبر قرار است در ادامه روز جاری منتشر شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بررسی داده‌های تعدیل‌نشده فصلی نیز نشان می‌دهد درخواست‌های اولیه بیمه بیکاری در هفته گذشته افزایش یافته است. در این میان، ایالت‌هایی مانند پنسیلوانیا، نیویورک و میزوری بیشترین رشد هفتگی درخواست‌ها را ثبت کرده‌اند. بر اساس جمع‌بندی تیم UtoTimes، هرچند بخشی از افزایش اخیر را می‌توان به عوامل موقتی مانند شرایط جوی نسبت داد، اما هم‌زمانی آن با کاهش سرعت استخدام و افزایش تعدیل نیروها نشان می‌دهد بازار کار آمریکا ممکن است در آستانه ورود به دوره‌ای حساس‌تر قرار داشته باشد؛ دوره‌ای که در آن داده‌های رسمی هفته‌های آینده نقش تعیین‌کننده‌ای در ارزیابی مسیر اقتصاد ایفا خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 31 ژانویه)

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 31 ژانویه) - Unemployment Claims واقعی ............... 231 هزار نفر پیش‌بینی ........... 212 هزار نفر قبلی ................... 209 هزار نفر تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 24 ژانویه) - Continuing Jobless Claims واقعی ................ 1844 هزار نفر پیش‌بینی ........... 1850 هزار نفر قبلی ................... 1827 هزار نفر (به 1819 هزار نفر بازبینی شد)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل سررسیدهای آپشن ۵ فوریه؛ تمرکز بر EURUSD

در یک نگاه تنها سررسید مهم امروز مربوط به EURUSD در سطح 1.1800 است. نقره بیش از ۱۰٪ سقوط کرده و طلا نیز در مسیر نزولی قرار دارد. دلار آمریکا با وجود ریسک‌گریزی بازار همچنان تقویت شده است. USDJPY نزدیک 157.00 معامله می‌شود و احتمال مداخله توکیو افزایش یافته است. امروز  ۵ فوریه ۲۰۲۶، تنها یک سررسید مهم آپشن فارکس در ساعت ۱۰ صبح به وقت نیویورک (۱۸:۳۰ به وقت ایران) وجود دارد که مربوط به EURUSD در سطح 1.1800 است. این جفت‌ارز همچنان در اطراف این سطح نوسان می‌کند و انتظار می‌رود این سررسید باعث شود قیمت دوباره به این محدوده نزدیک بماند. با این حال، دلار آمریکا در این هفته تقویت شده و در شرایط فعلی—که ریسک‌گریزی در بازار افزایش یافته و فلزات گران‌بها با فشار فروش روبه‌رو هستند—حمایت بیشتری دریافت می‌کند. در بازار کالاها، نقره بیش از ۱۰٪ سقوط کرده و به ۷۸.۶۳ دلار رسیده است. طلا نیز حدود ۰.۸٪ افت کرده و در سطح ۴۹۲۴ دلار معامله می‌شود. این نوسانات شدید نشان می‌دهد که بازار فلزات همچنان در فاز پرتنش قرار دارد. در کنار این تحولات، باید به USDJPY نیز توجه داشت. این جفت‌ارز اکنون نزدیک 157.00 معامله می‌شود؛ سطحی که می‌تواند خطر مداخله ارزی از سوی ژاپن را افزایش دهد. فاصله قیمت تا محدوده 159.00—جایی که پیش‌تر «چک نرخ» انجام شده بود—تنها حدود ۲۰۰ پیپ است و همین موضوع حساسیت بازار را بالا برده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بخش خدمات آمریکا سریع‌ترین رشد خود از سال ۲۰۲۴ را حفظ کرد

در یک نگاه شاخص بخش خدمات آمریکا در ژانویه در سطحی بالا باقی ماند و نشانه‌ای از تداوم رشد اقتصادی است. با وجود افزایش فعالیت کسب‌وکارها، رشد سفارش‌ها و اشتغال تضعیف شده است. فشار هزینه‌ها و کاهش تقاضای خارجی، ریسک‌های اصلی پیش‌روی این بخش محسوب می‌شوند. فعالیت شرکت‌های ارائه‌دهنده خدمات در آمریکا در ماه ژانویه همچنان در مسیر رشد پرشتاب باقی ماند و قوی‌ترین عملکرد پیاپی خود از سال ۲۰۲۴ تاکنون را به ثبت رساند؛ نشانه‌ای از آنکه بزرگ‌ترین بخش اقتصاد آمریکا همچنان از شتاب قابل‌توجهی برخوردار است. بر اساس داده‌های منتشرشده از سوی مؤسسه مدیریت عرضه (ISM)، شاخص بخش خدمات در ژانویه بدون تغییر در سطح ۵۳.۸ واحد باقی ماند؛ رقمی که بالاترین سطح از اکتبر ۲۰۲۴ محسوب می‌شود. قرار گرفتن این شاخص بالای مرز ۵۰ واحد، به معنای ادامه رشد فعالیت در بخش خدمات است. با این حال، جزئیات گزارش تصویر متعادل‌تری ارائه می‌دهد. در حالی که افزایش فعالیت کسب‌وکار ستون اصلی رشد کلی شاخص بوده، شتاب سفارش‌های جدید کاهش یافته و رشد اشتغال بسیار محدود گزارش شده است. شاخص فعالیت کسب‌وکار در بخش خدمات، که از نظر مفهومی با شاخص تولید کارخانه‌ای قابل مقایسه است، بیش از دو واحد افزایش یافت و به ۵۷.۴ رسید؛ بالاترین سطح از پاییز ۲۰۲۴. این موضوع نشان می‌دهد تقاضای داخلی برای خدمات همچنان محرک اصلی رشد است. “ «در ژانویه، یازده صنعت رشد فعالیت را گزارش کردند که در صدر آن‌ها خدمات درمانی، خدمات شهری، ساخت‌وساز و خرده‌فروشی قرار داشتند. در مقابل، پنج صنعت از جمله حمل‌ونقل و انبارداری وارد محدوده انقباض شدند.» محمد زمانی در سوی دیگر گزارش، شاخص سفارش‌های جدید کاهش یافت و از اوج یک‌ساله خود عقب‌نشینی کرد. افزون بر این، داده‌ها از افت محسوس تقاضای مشتریان خارجی حکایت دارد؛ به‌طوری که سفارش‌های صادراتی با سریع‌ترین سرعت از مارس ۲۰۲۳ تاکنون کاهش یافته‌اند. فشار هزینه‌ها نیز همچنان یکی از چالش‌های اصلی بخش خدمات است. شاخص قیمت‌های پرداختی برای خدمات و مواد اولیه به ۶۶.۶ واحد رسید که بالاترین سطح سه ماه اخیر محسوب می‌شود. تغییرات سیاست تجاری دولت دونالد ترامپ نیز برخی شرکت‌ها را واداشته تا در ساختار زنجیره تأمین خود بازنگری کنند. هم‌زمان، شاخص زمان تحویل تأمین‌کنندگان افزایش یافت و به بالاترین سطح از اکتبر ۲۰۲۴ رسید؛ نشانه‌ای از طولانی‌تر شدن زمان تأمین خدمات و نهاده‌ها. اظهارنظر فعالان صنایع مختلف در گزارش ISM نیز تصویر متنوعی از شرایط فعلی ارائه می‌دهد. برخی شرکت‌ها از ادامه عدم‌قطعیت ناشی از سیاست‌های تعرفه‌ای و تأثیر گسترش هوش مصنوعی بر قراردادهای خدماتی سخن گفته‌اند. در مقابل، بخش ساخت‌وساز از احتمال جهش سرمایه‌گذاری در مراکز داده، نیروگاه‌ها و پروژه‌های هسته‌ای خبر داده و چشم‌انداز رشد قابل‌توجهی را برای سال ۲۰۲۶ ترسیم کرده است. بررسی‌های کارشناسان یوتوتایمز نشان ‌می‌دهد که در حوزه خرده‌فروشی، عملکرد قوی تعطیلات پایان سال و تداوم خرید کالاهای اختیاری در ژانویه مورد تأکید قرار گرفته، در حالی که بخش حمل‌ونقل از شروعی کند اما همراه با حجم بالای فعالیت‌های مقدماتی خبر داده است. در بخش مالی و بیمه، شرایط کلی کسب‌وکار نسبتاً باثبات ارزیابی شده و برخی صنایع دولتی نیز از ثبات زنجیره تأمین و کاهش تدریجی فشار قیمتی سخن گفته‌اند. ✔️  بیشتر بخوانید: هوش مصنوعی علیه نرم‌افزار؛ آغاز یک نبرد جدید در بازار سهام در پایان، شاخص موجودی انبار در بخش خدمات بیش از ۹ واحد سقوط کرد و به ۴۵.۱ رسید؛ بزرگ‌ترین کاهش موجودی از اواسط سال ۲۰۲۴. این افت نشان می‌دهد شرکت‌های خدماتیِ مرتبط با مصرف‌کننده پس از یک فصل تعطیلات قدرتمند، با سطح پایین‌تری از موجودی مواجه شده‌اند. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه مؤسسه مدیریت عرضه نشان می‌دهد بخش خدمات آمریکا همچنان موتور اصلی رشد اقتصادی باقی مانده است، اما کاهش شتاب سفارش‌ها، ضعف تقاضای خارجی و فشار هزینه‌ها یادآور آن است که این رشد، هرچند پرقدرت، بدون ریسک و چالش نخواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش ADP و تصویر کم‌رمق اشتغال در آمریکا؛ چرا استخدام‌ها در ژانویه افت کرد؟

در یک نگاه رشد اشتغال بخش خصوصی آمریکا در ژانویه کمتر از پیش‌بینی‌ها بود و تنها ۲۲ هزار شغل ایجاد شد. این آمار نشانه‌ای از ادامه روند سرد شدن بازار کار در ابتدای سال ۲۰۲۶ است. تأخیر در انتشار گزارش رسمی دولت، اهمیت داده‌های ADP را برای ارزیابی وضعیت اشتغال افزایش داده است. شرکت‌های آمریکایی در ماه ژانویه کمتر از حد انتظار نیروی کار جذب کردند؛ نشانه‌ای که از ادامه کند شدن بازار کار در ابتدای سال ۲۰۲۶ حکایت دارد. بر اساس داده‌های منتشرشده از سوی مؤسسه تحقیقات حقوق و دستمزد (ADP)، تعداد کارکنان بخش خصوصی تنها ۲۲ هزار نفر افزایش یافته است. این رقم پس از بازنگری نزولی آمار ماه قبل اعلام شد و پایین‌تر از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ قرار گرفت. “ «با توجه به تعطیلی جزئی دولت، گزارش رسمی اشتغال با تأخیر منتشر می‌شود و به همین دلیل، آمار ADP در حال حاضر مهم‌ترین مرجع برای ارزیابی وضعیت بازار کار در ژانویه محسوب می‌شود.» محمد زمانی اداره آمار کار آمریکا اعلام کرده است که زمان جدید انتشار گزارش اشتغال به‌زودی اعلام خواهد شد. اگرچه در ماه‌های اخیر نشانه‌هایی از ثبات نسبی در بازار کار دیده می‌شد، اما رشد ضعیف‌تر از انتظار اشتغال بخش خصوصی نشان می‌دهد که روند خنک شدن بازار همچنان ادامه دارد. در هفته‌های گذشته، برخی شرکت‌های بزرگ از برنامه‌های تعدیل نیرو خبر داده‌اند، از جمله داو (Dow Inc.) و آمازون، هرچند آمار درخواست‌های بیمه بیکاری نشان می‌دهد که موج گسترده اخراج نیرو هنوز شکل نگرفته است. سارا هاوس، اقتصاددان ارشد بانک ولز فارگو، معتقد است که نشانه‌هایی از ثبات در داده‌ها وجود دارد، اما تصویر کلی بازار کار همچنان راکد است. به گفته او، استخدام‌ها نه به‌طور محسوسی بدتر شده‌اند و نه به‌طور معناداری بهبود یافته‌اند. طبق بررسی UtoTimes؛ در ژانویه، بیشترین رشد اشتغال مربوط به بخش آموزش و خدمات درمانی بود؛ حوزه‌هایی که از زمان همه‌گیری کرونا تاکنون موتور اصلی ایجاد شغل در آمریکا بوده‌اند. با این حال، روند کلی استخدام در ماه‌های اخیر نسبت به دوره بازگشت اولیه اقتصاد، ضعیف‌تر شده است. نلا ریچاردسون، اقتصاددان ارشد مؤسسه ADP، نیز اعلام کرده که ثبات نسبی دو سال گذشته بازار کار شکننده بوده است. به گفته او، تمرکز رشد اشتغال بر تعداد محدودی از بخش‌ها، یکی از نگرانی‌های اصلی درباره پایداری این روند به شمار می‌رود. در مقابل، بخش خدمات حرفه‌ای و کسب‌وکارها بیشترین کاهش اشتغال را از ماه ژوئن تاکنون تجربه کردند. همچنین تعداد کارکنان در شرکت‌های بزرگ کاهش یافت و در بنگاه‌های کوچک‌تر با کمتر از ۵۰ نفر نیرو، تقریباً بدون تغییر باقی ماند. گزارش ADP بر اساس اطلاعات حقوق و دستمزد بیش از ۲۶ میلیون کارمند بخش خصوصی در سراسر آمریکا تهیه می‌شود و یکی از شاخص‌های مهم پیش‌نگر وضعیت بازار کار به شمار می‌رود. این گزارش که با همکاری آزمایشگاه اقتصاد دیجیتال دانشگاه استنفورد تهیه شده، نشان می‌دهد کارکنانی که شغل خود را تغییر داده‌اند، به‌طور متوسط با افزایش ۶.۴ درصدی دستمزد مواجه شده‌اند؛ رقمی که نسبت به ماه قبل کاهش یافته است. در مقابل، افرادی که در شغل خود باقی مانده‌اند، افزایش محدودی در دستمزد تجربه کرده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پاسخ مسکو به ادعای ترامپ درباره نفت؛ هیچ تغییری از سوی هند ندیده‌ایم

در حالی که آمریکا مدعی شده هند قصد دارد واردات نفت از روسیه را متوقف کند، وزارت خارجه روسیه امروز ۴ فوریه ۲۰۲۶، این ادعا را رد کرده و تأکید دارد که هیچ نشانه‌ای از تغییر موضع دهلی‌نو دریافت نکرده است. وزارت خارجه روسیه اعلام کرده که روابط انرژی با هند همچنان پایدار است و هیچ دلیلی برای نگرانی وجود ندارد. این موضع‌گیری در واکنش به اظهارات اخیر دونالد ترامپ مطرح شده که گفته بود هند در چارچوب توافق تجاری جدید با واشنگتن، خرید نفت از روسیه را متوقف خواهد کرد. اما منابع روسی و هندی تأکید دارند که چنین تصمیمی نه اعلام شده و نه عملیاتی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا داده‌های امروز آمریکا جرقه موج تازه صعود دلار را می‌زند؟

در یک نگاه داده‌های اشتغال ADP و ISM خدمات، محرک اصلی بازار ارز در کوتاه‌مدت هستند. انتظار بازار از ADP ایجاد ۴۵ هزار شغل جدید در ژانویه است. فدرال رزرو برای کاهش زودهنگام نرخ بهره، به تضعیف جدی بازار کار نیاز دارد. EURUSD بالاتر از ارزش منصفانه معامله می‌شود و مستعد اصلاح است. بازار فارکس بار دیگر چشم به داده‌های آمریکا دوخته است؛ جایی که گزارش‌های اشتغال و فعالیت خدماتی می‌توانند مسیر کوتاه‌مدت دلار را مشخص کنند. در شرایطی که نوسانات کاهش یافته و فدرال رزرو هنوز سیگنال روشنی از کاهش نرخ بهره نداده، هر داده مثبت می‌تواند موج تازه‌ای از تقویت دلار را رقم بزند—و یورو را دوباره به عقب براند. دلار: تمرکز بازار بر ADP و ISM خدمات رالی دلار آمریکا بخشی از رشدهای ابتدای هفته را پس داده، اما کاهش تدریجی نوسانات نشان می‌دهد بازار در حال آماده‌شدن برای حرکت بعدی است. ارزیابی کلی همچنان بدون تغییر باقی مانده: داده‌های اقتصادی نقش اصلی را در تعیین مسیر کوتاه‌مدت دلار ایفا خواهند کرد و انتشار آمارهای امروز می‌تواند به‌عنوان محرک جدید عمل کند. مهم‌ترین داده امروز ۴ فوریه ۲۰۲۶، گزارش اشتغال ADP است که به‌دلیل تعویق انتشار آمار رسمی بازار کار، به بهترین شاخص موجود از وضعیت اشتغال در ماه ژانویه تبدیل شده است. انتظار بازار ایجاد ۴۵ هزار شغل جدید است؛ رقمی که در صورت تحقق، می‌تواند اعتماد سرمایه‌گذاران به انتشار یک گزارش رسمی نسبتاً مطلوب را تقویت کند. با توجه به موضع نسبتاً انقباضی فدرال رزرو در نشست ژانویه، تنها نشانه‌های واضح از تضعیف بازار کار می‌تواند زمینه قیمت‌گذاری کاهش نرخ بهره پیش از ماه ژوئن را فراهم کند. در کنار ADP، شاخص ISM بخش خدمات نیز امروز منتشر می‌شود. برآوردها حاکی از افزایش نزدیک به یک واحدی این شاخص و رسیدن آن به سطح 54.4 است. تجربه روز دوشنبه نشان داد که داده‌های قوی ISM—این بار در بخش تولید—توانستند از دلار به‌طور محسوسی حمایت کنند و تکرار چنین نتیجه‌ای در بخش خدمات نیز می‌تواند اثر مشابهی داشته باشد. در مجموع، توازن ریسک‌ها در کوتاه‌مدت اندکی به نفع دلار ارزیابی می‌شود. داده‌های مثبت این پتانسیل را دارند که در کنار شرایط کلان حمایتی، به ادامه بازیابی دلار کمک کنند. همچنین واکنش محدود دلار به افت سهام فناوری آمریکا نشان می‌دهد نگرانی‌ها درباره یک موج فروش گسترده دلار ناشی از عوامل داخلی، تا حد زیادی کاهش یافته است. ✔️  بیشتر بخوانید: امروز چه می‌شود؟ تورم یورو، اشتغال آمریکا و سخنرانی فدرال‌رزرو یورو: انتظار بازگشت EURUSD به زیر 1.180 آخرین داده مهم پیش از نشست فردای بانک مرکزی اروپا، برآورد اولیه تورم منطقه یورو در ماه ژانویه است. افت غیرمنتظره تورم فرانسه در روز گذشته واکنش محسوسی در بازار ارز ایجاد نکرد و انتظار می‌رود داده‌های امروز منطقه یورو نیز اثرگذاری محدودی داشته باشند. پیش‌بینی‌ها حاکی از کاهش تورم کل از 1.9 درصد به 1.7 درصد و ثبات تورم هسته در سطح 2.3 درصد است؛ ارقامی که بعید است تغییری در لحن سیاست‌گذاران بانک مرکزی اروپا ایجاد کند. در بازار فارکس، EURUSD بار دیگر تا محدوده 1.183 افزایش یافته و طبق برآوردها، حدود 0.8 درصد بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در صورتی که داده‌های آمریکا مطابق انتظارات یا بهتر از آن منتشر شوند، فشار نزولی می‌تواند این جفت‌ارز را طی روزهای آینده دوباره به زیر سطح 1.180 سوق دهد. جمع‌بندی تیم تحلیل یوتوتایمز از مقاله ING نشان می‌دهد که در تاریخ ۴ فوریه ۲۰۲۶ تمرکز اصلی بازار فارکس بر داده‌های اقتصادی آمریکا قرار دارد و گزارش‌های ADP و ISM می‌توانند جهت حرکت کوتاه‌مدت دلار را تعیین کنند؛ در صورتی که این داده‌ها مطابق یا بهتر از انتظارات منتشر شوند، دلار پتانسیل ادامه بازیابی را خواهد داشت و فشار نزولی بر یورو می‌تواند جفت‌ارز EURUSD را دوباره به زیر سطح 1.180 بازگرداند، در حالی که داده‌های منطقه یورو و تحولات پیش از نشست بانک مرکزی اروپا از قدرت کافی برای تغییر معنادار روند بازار برخوردار نیستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا سرمایه‌گذاران از اوراق قرضه ژاپن فرار می‌کنند؟

در آخرین حراج اوراق قرضه ۱۰ ساله ژاپن در تاریخ ۳ فوریه ۲۰۲۶، نسبت تقاضا به عرضه (bid-to-cover) به ۳.۰۲ سقوط کرد—پایین‌تر از میانگین ۱۲ ماهه ۳.۲۴ و رقم ماه گذشته ۳.۳۰. این افت نشان‌دهنده کاهش چشمگیر اشتیاق سرمایه‌گذاران برای خرید بدهی دولتی ژاپن است. جزئیات حراج اوراق قرضه ۱۰ ساله ژاپن – فوریه ۲۰۲۶ شاخص مقدار فعلی ماه قبل میانگین ۱۲ ماهه نسبت bid-to-cover ۳.۰۲ ۳.۳۰ ۳.۲۴ بازده متوسط پذیرفته‌شده ۲.۲۴۹٪ ۲.۰۹۵٪ — تاریخ حراج ۳ فوریه ۲۰۲۶ — — تحلیل بازار: چرا تقاضا ضعیف شده؟ نگرانی‌های انتخاباتی: سرمایه‌گذاران پیش از انتخابات مجلس نمایندگان در ۸ فوریه ۲۰۲۶ محتاط‌تر شده‌اند. انتظارات افزایش نرخ بهره: گمانه‌زنی‌ها درباره سیاست‌های انقباضی باعث کاهش جذابیت اوراق قرضه شده‌اند. افزایش بازدهی: بازده اوراق نسبت به ماه قبل افزایش یافته، اما این رشد نتوانسته تقاضا را تحریک کند. فشارهای مالی: انتظار برای سیاست‌های مالی انبساطی و کاهش مالیات‌ها، نگرانی‌ها درباره پایداری بدهی عمومی را افزایش داده است.  پیامدهای احتمالی برای بازار افزایش نوسانات در بازار اوراق قرضه ژاپن فشار بر ین ژاپن در برابر ارزهای دیگر احتمال مداخله بانک مرکزی ژاپن در صورت ادامه ضعف تقاضا سیگنال هشدار برای سایر بازارهای بدهی آسیا

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

امروز چه می‌شود؟ تورم یورو، اشتغال آمریکا و سخنرانی فدرال‌رزرو

در یک نگاه یورو: شاخص اولیه تورم منطقه یورو (CPI) امروز منتشر می‌شود؛ انتظار می‌رود تورم سالانه به ۱.۷٪ برسد. یورو: تورم هسته (Core CPI) احتمالاً در سطح ۲.۳٪ باقی می‌ماند؛ واکنش ECB به انحراف‌های جزئی بعید است. آمریکا: گزارش ADP انتظار دارد ۴۸ هزار شغل جدید در ژانویه ثبت شده باشد. آمریکا: شاخص خدمات ISM احتمالاً به ۵۳.۵ کاهش یافته؛ اما داده‌های تولیدی اخیر بسیار قوی بوده‌اند. سخنرانی: ساعت ۲۰:۳۰ به وقت ایران، بارکین از فدرال‌رزرو سخنرانی خواهد داشت (گرایش انقباضی، اما بدون حق رأی) در جلسه معاملاتی امروز، ۴ فوریه ۲۰۲۶، تمرکز بازارها بر داده‌های تورمی منطقه یورو و شاخص‌های اشتغال و خدمات آمریکا خواهد بود. در اروپا، شاخص اولیه تورم (Flash CPI) برای منطقه یورو منتشر می‌شود؛ انتظار می‌رود تورم سالانه به ۱.۷٪ برسد که نسبت به رقم قبلی ۱.۹٪ کاهش دارد. تورم هسته نیز احتمالاً در سطح ۲.۳٪ باقی می‌ماند. بانک مرکزی اروپا پیش‌تر اعلام کرده بود که به انحراف‌های جزئی از هدف ۲٪ واکنش نشان نمی‌دهد، بنابراین مگر آنکه داده‌ها به‌طور غیرمنتظره‌ای تغییر کنند، واکنش بازار محدود خواهد بود. در آمریکا، گزارش ADP انتظار دارد ۴۸ هزار شغل جدید در ژانویه ثبت شده باشد که نسبت به دسامبر رشد دارد. اگر این گزارش قوی‌تر از انتظار باشد، ممکن است بازارها دوباره مسیر نرخ بهره را بازنگری کنند و احتمال کاهش نرخ تا پایان سال را کمتر در نظر بگیرند. همچنین شاخص خدمات ISM امروز منتشر می‌شود؛ انتظار می‌رود این شاخص به ۵۳.۵ کاهش یابد. اگرچه داده‌های اخیر از رشد اقتصادی پایدار حکایت دارند، اما نرخ رشد نسبت به پاییز گذشته کندتر شده است. رشد اشتغال همچنان ضعیف است و تورم در بخش خدمات کمی کاهش یافته، در حالی که فشارهای قیمتی در بخش تولید شدت گرفته‌اند. در نهایت، سخنرانی بارکین از فدرال‌رزرو در ساعت ۱۷ به وقت گرینویچ می‌تواند سرنخ‌هایی درباره مسیر سیاست پولی ارائه دهد—هرچند او در این دوره حق رأی ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سررسیدهای مهم آپشن امروز؛ تمرکز بر EURUSD و USDJPY

در یک نگاه دو سررسید مهم آپشن EURUSD در سطوح 1.1800 و 1.1850 قرار دارند. جفت ارز USDJPY دوباره در حال صعود است و احتمال مداخله ژاپن افزایش یافته است. بازگشت قیمت به محدوده 160 می‌تواند مداخله ارزی را فعال کند. طلا همچنان پیشتاز روند بهبود فلزات گران‌بهاست. بازار فارکس امروز، ۴ فوریه ۲۰۲۶، در شرایطی وارد معاملات می‌شود که چند سررسید مهم آپشن می‌توانند مسیر نوسانات را تعیین کنند. هم‌زمان، نگاه معامله‌گران بیش از هر زمان دیگری به USDJPY و احتمال مداخله بانک مرکزی ژاپن دوخته شده است؛ موضوعی که می‌تواند بر دلار و حتی بازار طلا اثر بگذارد. بازار فارکس امروز با دو سررسید مهم آپشن در جفت‌ارز EURUSD روبه‌روست که در سطوح 1.1800 و 1.1850 قرار دارند. این سطوح از نظر تکنیکال اهمیت ویژه‌ای ندارند، اما می‌توانند محدوده نوسان قیمت را در جریان معاملات صبح اروپا مشخص کنند. در همین حال، دلار آمریکا در طول هفته باثبات بوده، اما تمرکز اصلی معامله‌گران بر USDJPY است؛ جایی که این جفت‌ارز دوباره در حال صعود است و نگرانی‌ها درباره احتمال مداخله بانک مرکزی ژاپن افزایش یافته است. بازگشت قیمت به محدوده 160 می‌تواند احتمال این اقدام را به‌طور جدی بالا ببرد. “ «مداخله‌ ارزی ژاپن ممکن است بر سنتیمنت کلی نسبت به دلار اثر بگذارد و نوسانات بیشتری در بازار ایجاد کند.» یوتوتایمز در کنار این تحولات، فلزات گران‌بها نیز در حال تلاش برای حفظ روند بهبود چند روز اخیر هستند و طلا همچنان پیشتاز این حرکت است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سناریوی تندرو بانک نومورا: نرخ بهره ژاپن تا ۱.۷۵٪ افزایش می‌یابد

در یک نگاه نومورا احتمال می‌دهد بانک مرکزی ژاپن تا ۲۰۲۷ سه مرحله افزایش نرخ بهره اجرا کند. نرخ بهره ژاپن به ۱.۵٪ می‌رسد؛ بالاترین سطح از سال ۱۹۹۵. سناریوی هاوکیش‌تر نرخ را تا ۱.۷۵٪ بالا می‌برد. تورم پایدار و رشد دستمزدها عوامل کلیدی در تعیین مسیر هستند. در حالی که بانک مرکزی ژاپن به‌تدریج از سیاست‌های فوق‌انبساطی فاصله می‌گیرد، مؤسسه نومورا در تاریخ ۴ فوریه ۲۰۲۶، پیش‌بینی کرده که نرخ بهره تا سال ۲۰۲۷ به ۱.۵٪ خواهد رسید. این چشم‌انداز نه‌تنها بر بازار اوراق و نرخ ین تأثیر می‌گذارد، بلکه می‌تواند مسیر سیاست پولی آسیا را بازتعریف کند. مؤسسه نومورا در تازه‌ترین تحلیل خود اعلام کرده که بانک مرکزی ژاپن احتمالاً روند افزایش نرخ بهره را تا سال ۲۰۲۷ ادامه خواهد داد. در سناریوی پایه، سه مرحله افزایش نرخ تا میانه ۲۰۲۷ پیش‌بینی شده که نرخ سیاستی را از سطح فعلی ۰.۷۵٪ به ۱.۵٪ می‌رساند—بالاترین سطح از سال ۱۹۹۵. این مسیر شامل افزایش نرخ در ژوئن ۲۰۲۶، دسامبر ۲۰۲۶ و ژوئن ۲۰۲۷ است و بر پایه فرضی بنا شده که تورم همچنان بالاتر از سطح خنثی باقی بماند و بازار کار ژاپن با کمبود نیروی انسانی، رشد تدریجی دستمزدها را حفظ کند. نومورا تأکید دارد که بانک مرکزی ژاپن (BoJ) با احتیاط عمل خواهد کرد تا از بی‌ثباتی در بازار اوراق و نوسانات شدید ین جلوگیری شود. در کنار این سناریو، نومورا یک مسیر هاوکیش‌تر را نیز مطرح کرده که در آن چهار مرحله افزایش نرخ تا پایان ۲۰۲۷ اجرا می‌شود و نرخ سیاستی به ۱.۷۵٪ می‌رسد—سطحی که آخرین بار در سال ۱۹۹۳ دیده شده است. این سناریو مستلزم تورم پایدارتر، رشد قوی‌تر دستمزدها و توانمندی اقتصاد ژاپن در تحمل نرخ‌های بالاتر بدون افت رشد خواهد بود. در مجموع، تحلیل نومورا نشان می‌دهد که ریسک‌های سیاستی BoJ به سمت نرخ‌های نهایی بالاتر متمایل شده‌اند و بازارها باید احتمال تثبیت نرخ بهره در سطوح بالاتر از پیش‌بینی‌های قبلی را در قیمت‌گذاری لحاظ کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد اشتغال در نیوزیلند؛ اما بیکاری رکورد زد

در یک نگاه نرخ بیکاری نیوزیلند به ۵.۴٪ رسید؛ بالاترین سطح در یک دهه اخیر رشد اشتغال ۰.۵٪ بود؛ فراتر از پیش‌بینی‌ها و رشد جمعیت نرخ مشارکت نیروی کار به ۷۰.۵٪ افزایش یافت بازار کار نیوزیلند در سه‌ماهه پایانی سال ۲۰۲۵ نشانه‌هایی از پویایی بیشتر نشان داد، اما نرخ بیکاری به بالاترین سطح ده سال اخیر رسید. این ترکیب متضاد باعث شده بانک مرکزی همچنان با احتیاط عمل کند و افزایش نرخ بهره را به تعویق بیندازد. داده‌های اشتغال سه‌ماهه چهارم نیوزیلند نشان می‌دهد که با وجود رشد قابل توجه در استخدام، نرخ بیکاری به ۵.۴٪ افزایش یافته که بالاتر از پیش‌بینی‌ها و بالاترین سطح در ده سال اخیر است. رشد اشتغال ۰.۵٪ بوده که از پیش‌بینی ۰.۳٪ و رشد جمعیت بیشتر است. نرخ مشارکت نیروی کار نیز به ۷۰.۵٪ رسیده که نشان‌دهنده افزایش عرضه نیروی کار است—عاملی که باعث شده نرخ بیکاری علیرغم رشد استخدام، افزایش یابد. ساعات کاری نیز برای دومین فصل متوالی رشد کرده و نشانه‌هایی از بهبود فعالیت اقتصادی را تقویت کرده است. با این حال، رشد دستمزدها همچنان محدود باقی مانده و شاخص هزینه نیروی کار در بخش خصوصی تنها ۰.۵٪ افزایش یافته است. در مجموع به نظر تحلیلگر یوتوتایمز، این داده‌ها با پیش‌بینی‌های بانک مرکزی نیوزیلند هم‌راستا بوده و انتظار نمی‌رود در نشست ۱۸ فوریه تغییری در سیاست پولی ایجاد شود. بازارها همچنان افزایش نرخ بهره را برای اواخر ۲۰۲۶ قیمت‌گذاری می‌کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر